
Nexiz Crypto
676 Publicaciones
Nexiz Crypto
Denunciar
Bloquear usuario
Abrir trade
Traders de alta frecuencia
5.4 año(s)
182 Siguiendo
135 Seguidores
413 Me gusta
Publicaciones
Cartera
Todo
Citas
·
--
#BinancePick Los Lakers parecen ligeramente más fuertes, pero Atlanta aún podría hacer que este enfrentamiento sea interesante. Me inclino por una victoria de los Lakers. 🏀
Mi pronóstico: ¡ganan los Lakers!
#BinancePick Los Lakers parecen ligeramente más fuertes, pero Atlanta aún podría hacer que este enfrentamiento sea interesante. Me inclino por una victoria de los Lakers. 🏀
Mi pronóstico: ¡ganan los Lakers!
Mi pronóstico: ¡ganan los Lakers!
71
·
--
T1 contra Bilibili Gaming 🔥
BLG parece más fuerte en este momento, con un 57 % de probabilidad de victoria, pero T1 siempre es peligroso en una serie al mejor de cinco. Me inclino por BLG, ¡pero espero una serie reñida! #BinancePick
T1 contra Bilibili Gaming 🔥
BLG parece más fuerte en este momento, con un 57 % de probabilidad de victoria, pero T1 siempre es peligroso en una serie al mejor de cinco. Me inclino por BLG, ¡pero espero una serie reñida! #BinancePick
BLG parece más fuerte en este momento, con un 57 % de probabilidad de victoria, pero T1 siempre es peligroso en una serie al mejor de cinco. Me inclino por BLG, ¡pero espero una serie reñida! #BinancePick
71
·
--
T1 parece el claro favorito frente a Karmine Corp, con una probabilidad de victoria del 83 %. KC es el equipo menos favorito, con un 17 %. ¡Apuesto por T1 para ganar este enfrentamiento al mejor de 5! #BinancePick
T1 parece el claro favorito frente a Karmine Corp, con una probabilidad de victoria del 83 %. KC es el equipo menos favorito, con un 17 %. ¡Apuesto por T1 para ganar este enfrentamiento al mejor de 5! #BinancePick
55
·
--
BLG Gaming parece ser el favorito con un 60% de posibilidades, mientras que DK tiene un 40%. ¡Será un emocionante BO5! Me inclino por BLG, pero DK podría sorprendernos. 👀 #BinancePick
BLG Gaming parece ser el favorito con un 60% de posibilidades, mientras que DK tiene un 40%. ¡Será un emocionante BO5! Me inclino por BLG, pero DK podría sorprendernos. 👀 #BinancePick
73
·
--
DET vs PHI 🔥
Los Pistons lideran actualmente con un 55 % de probabilidad de ganar, mientras que los 76ers tienen un 45 %. Detroit parece ligeramente más fuerte, pero Filadelfia aún puede darle la vuelta al partido.
¿Quién se llevará la victoria? 👀
#BinancePick
DET vs PHI 🔥
Los Pistons lideran actualmente con un 55 % de probabilidad de ganar, mientras que los 76ers tienen un 45 %. Detroit parece ligeramente más fuerte, pero Filadelfia aún puede darle la vuelta al partido.
¿Quién se llevará la victoria? 👀
#BinancePick
Los Pistons lideran actualmente con un 55 % de probabilidad de ganar, mientras que los 76ers tienen un 45 %. Detroit parece ligeramente más fuerte, pero Filadelfia aún puede darle la vuelta al partido.
¿Quién se llevará la victoria? 👀
#BinancePick
82
·
--
IG parece ligeramente más fuerte, con un 56 % de probabilidades de ganar, mientras que TES tiene un 45 %. Me inclino por Invictus Gaming, pero TES aún podría hacer que el encuentro sea reñido. #BinancePick
IG parece ligeramente más fuerte, con un 56 % de probabilidades de ganar, mientras que TES tiene un 45 %. Me inclino por Invictus Gaming, pero TES aún podría hacer que el encuentro sea reñido. #BinancePick
87
·
--
Los Lakers parecen ligeramente más fuertes, con un 55% de probabilidades de ganar frente al 45% de Miami. Me inclino por los Lakers, pero los Heat aún pueden hacer que sea un partido reñido. #BinancePick
Los Lakers parecen ligeramente más fuertes, con un 55% de probabilidades de ganar frente al 45% de Miami. Me inclino por los Lakers, pero los Heat aún pueden hacer que sea un partido reñido. #BinancePick
75
·
--
Golden State Warriors contra LA Clippers 🏀
Los Warriors son ligeros favoritos, con un 55 % de probabilidad de ganar, mientras que los Clippers tienen un 45 %.
Me inclino por Golden State Warriors, pero este enfrentamiento podría estar más reñido de lo esperado.
¿A quién apoyas? #BinancePick
Golden State Warriors contra LA Clippers 🏀
Los Warriors son ligeros favoritos, con un 55 % de probabilidad de ganar, mientras que los Clippers tienen un 45 %.
Me inclino por Golden State Warriors, pero este enfrentamiento podría estar más reñido de lo esperado.
¿A quién apoyas? #BinancePick
Los Warriors son ligeros favoritos, con un 55 % de probabilidad de ganar, mientras que los Clippers tienen un 45 %.
Me inclino por Golden State Warriors, pero este enfrentamiento podría estar más reñido de lo esperado.
¿A quién apoyas? #BinancePick
1
67
·
--
Manchester City contra Brighton ⚽
El City va perdiendo 0-1, pero todavía hay tiempo para darle la vuelta al partido. El Brighton lleva ventaja, pero nunca se puede dar por vencido al City.
¿Podrá el Brighton mantener la ventaja o remontará el City? 👀
#BinancePick
Manchester City contra Brighton ⚽
El City va perdiendo 0-1, pero todavía hay tiempo para darle la vuelta al partido. El Brighton lleva ventaja, pero nunca se puede dar por vencido al City.
¿Podrá el Brighton mantener la ventaja o remontará el City? 👀
#BinancePick
El City va perdiendo 0-1, pero todavía hay tiempo para darle la vuelta al partido. El Brighton lleva ventaja, pero nunca se puede dar por vencido al City.
¿Podrá el Brighton mantener la ventaja o remontará el City? 👀
#BinancePick
92
·
--
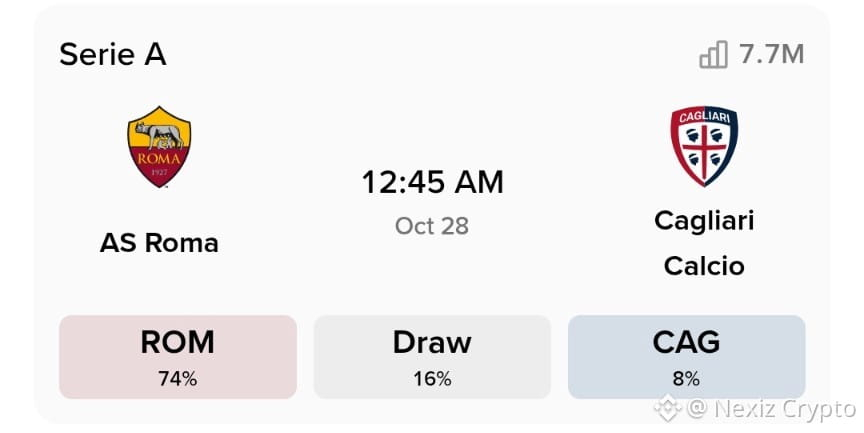
AS Roma contra Cagliari: La Roma parece ser la clara favorita, con una probabilidad de victoria del 74 %, mientras que la del Cagliari es de apenas un 8 %. Me inclino por una victoria de la Roma. #BinancePick
AS Roma contra Cagliari: La Roma parece ser la clara favorita, con una probabilidad de victoria del 74 %, mientras que la del Cagliari es de apenas un 8 %. Me inclino por una victoria de la Roma. #BinancePick
80
·
--
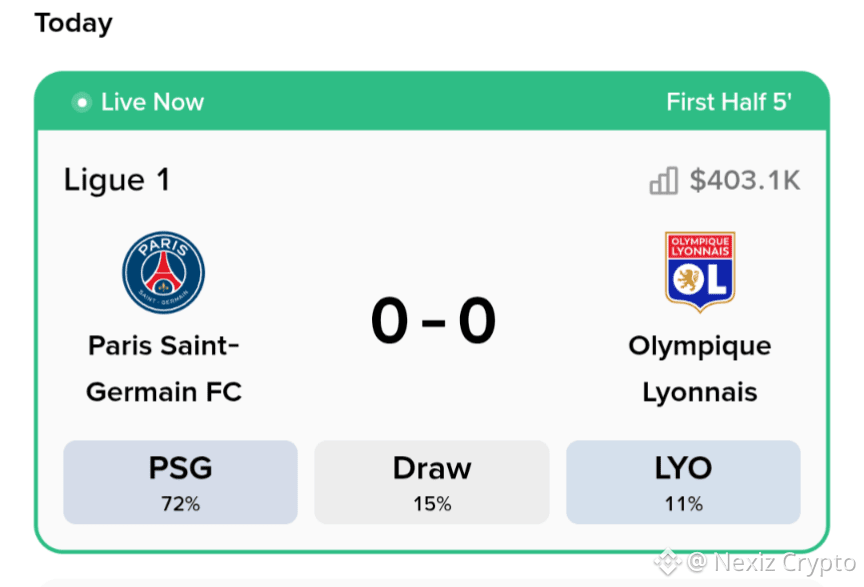
#BinancePick PSG es el favorito frente al Lyon, con un 72 % de probabilidades de ganar. Seguimos 0-0 en el minuto 5. ¡Veamos si el PSG cumple!
#BinancePick PSG es el favorito frente al Lyon, con un 72 % de probabilidades de ganar. Seguimos 0-0 en el minuto 5. ¡Veamos si el PSG cumple!
195
·
--
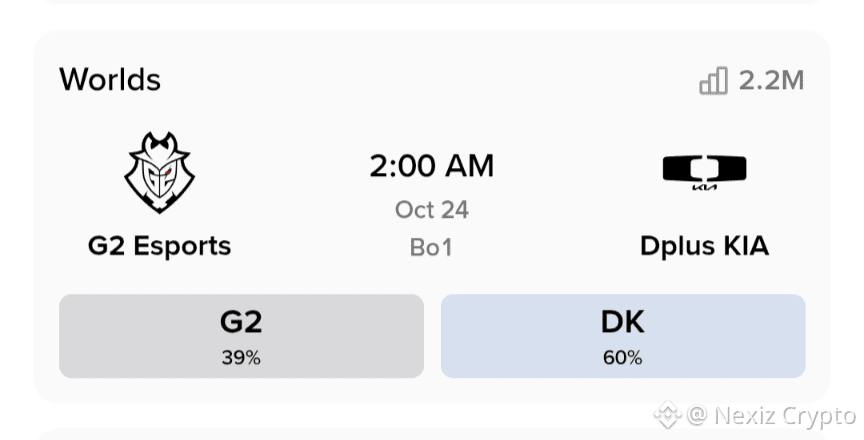
G2 Esports vs Dplus KIA
DK parece favorito con un 60 % de probabilidades de ganar, mientras que G2 cuenta con un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? #BinancePick
G2 Esports vs Dplus KIA
DK parece favorito con un 60 % de probabilidades de ganar, mientras que G2 cuenta con un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? #BinancePick
DK parece favorito con un 60 % de probabilidades de ganar, mientras que G2 cuenta con un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? #BinancePick
65
·
--
G2 Esports contra Dplus KIA 🔥
DK parece ser el favorito, con un 60 % de probabilidades de ganar, mientras que G2 tiene un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? 👀 #BinancePick
G2 Esports contra Dplus KIA 🔥
DK parece ser el favorito, con un 60 % de probabilidades de ganar, mientras que G2 tiene un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? 👀 #BinancePick
DK parece ser el favorito, con un 60 % de probabilidades de ganar, mientras que G2 tiene un 39 %. ¿Podrá G2 dar la sorpresa o se llevará DK la victoria? 👀 #BinancePick
67
·
--
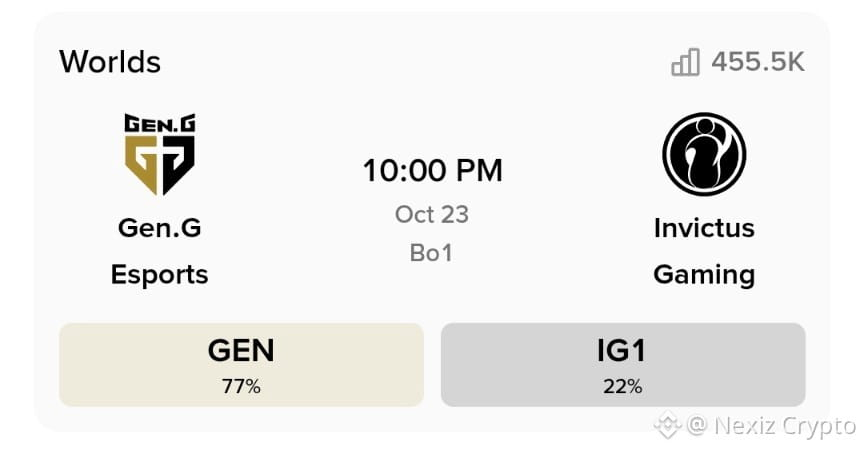
#BinancePick hoy, Gen.G parece el equipo más fuerte de cara a este partido. IG todavía puede sorprendernos, ¡pero apuesto por una victoria de GEN! ¿Cuál es tu pronóstico?
#BinancePick hoy, Gen.G parece el equipo más fuerte de cara a este partido. IG todavía puede sorprendernos, ¡pero apuesto por una victoria de GEN! ¿Cuál es tu pronóstico?
74
·
--
¡Voy con Gen.G (GEN) para este partido! Últimamente se han visto fuertes, pero no hay que subestimar a IG. ¡Es un BO1, así que cualquier cosa puede pasar!
¿A quién eliges? 👀 #BinancePick
¡Voy con Gen.G (GEN) para este partido! Últimamente se han visto fuertes, pero no hay que subestimar a IG. ¡Es un BO1, así que cualquier cosa puede pasar!
¿A quién eliges? 👀 #BinancePick
¿A quién eliges? 👀 #BinancePick
93
·
--
Alcista
Estaba leyendo la documentación de TermMax sobre el rol de Leverager y un detalle captó mi atención: la posición apalancada no se lleva como un saldo simple; se acuña como un activo propio: un Gearing Token.
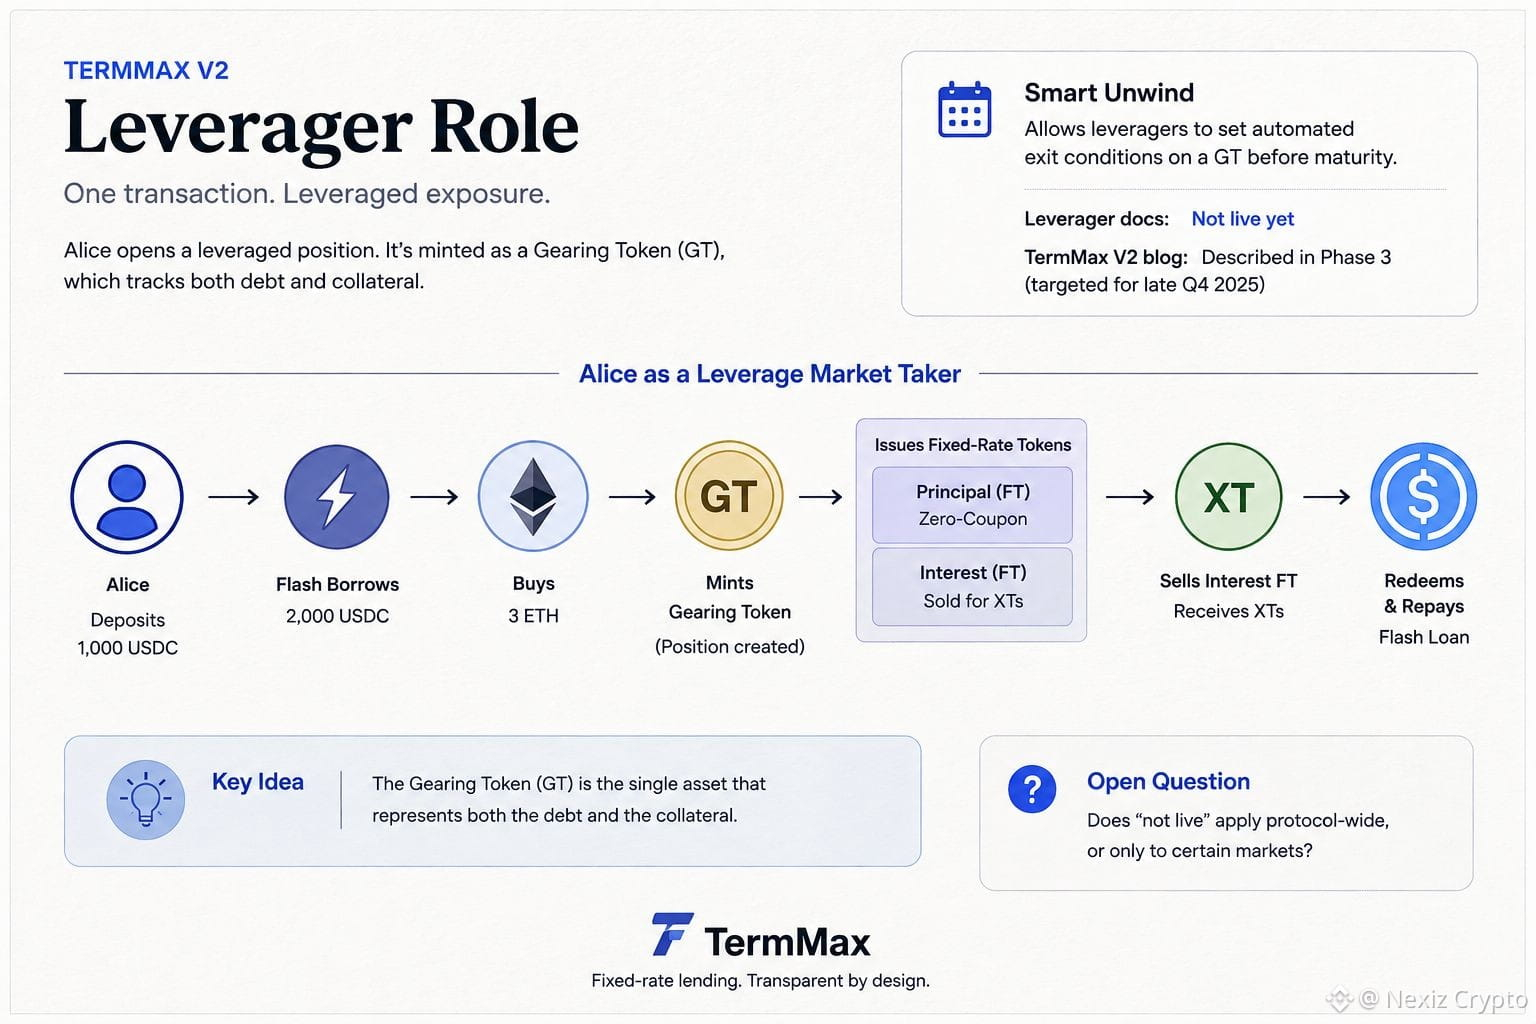
Supuse que era solo un contenedor para el colateral, pero el mecanismo es más autosuficiente que eso. Alice deposita 1.000 USDC, realiza un préstamo flash por 2.000 más, compra 3 ETH y lo bloquea dentro de un GT. Luego, el GT emite Fixed-Rate Tokens, que se dividen en principal e intereses: la parte de intereses se vende por XTs, y esas XTs junto con el principal canjean el USDC suficiente para pagar el préstamo flash. Una sola transacción, sin bucles manuales.
Fue entonces cuando entendí por qué el GT necesita existir: es el único objeto que registra ambos lados de la posición — la deuda y el colateral — a la vez.
Después de revisar el anuncio oficial de TermMax V2, noté algo que vale la pena señalar. La publicación del blog de la V2 describe Smart Unwind, que permite que los leveragers establezcan condiciones de salida automatizadas sobre un GT antes del vencimiento. Pero la página de documentación de Leverager aún afirma de forma directa que esta función todavía no está activa, incluso después del despliegue más amplio de la V2. Es un intercambio razonable para un lanzamiento por fases, pero deja una pregunta abierta: ¿"no está activa" aplica a todo el protocolo, o solo a ciertos mercados?
#termmax @termmax
Estaba leyendo la documentación de TermMax sobre el rol de Leverager y un detalle captó mi atención: la posición apalancada no se lleva como un saldo simple; se acuña como un activo propio: un Gearing Token.
Supuse que era solo un contenedor para el colateral, pero el mecanismo es más autosuficiente que eso. Alice deposita 1.000 USDC, realiza un préstamo flash por 2.000 más, compra 3 ETH y lo bloquea dentro de un GT. Luego, el GT emite Fixed-Rate Tokens, que se dividen en principal e intereses: la parte de intereses se vende por XTs, y esas XTs junto con el principal canjean el USDC suficiente para pagar el préstamo flash. Una sola transacción, sin bucles manuales.
Fue entonces cuando entendí por qué el GT necesita existir: es el único objeto que registra ambos lados de la posición — la deuda y el colateral — a la vez.
Después de revisar el anuncio oficial de TermMax V2, noté algo que vale la pena señalar. La publicación del blog de la V2 describe Smart Unwind, que permite que los leveragers establezcan condiciones de salida automatizadas sobre un GT antes del vencimiento. Pero la página de documentación de Leverager aún afirma de forma directa que esta función todavía no está activa, incluso después del despliegue más amplio de la V2. Es un intercambio razonable para un lanzamiento por fases, pero deja una pregunta abierta: ¿"no está activa" aplica a todo el protocolo, o solo a ciertos mercados?
#termmax @TermMax
Supuse que era solo un contenedor para el colateral, pero el mecanismo es más autosuficiente que eso. Alice deposita 1.000 USDC, realiza un préstamo flash por 2.000 más, compra 3 ETH y lo bloquea dentro de un GT. Luego, el GT emite Fixed-Rate Tokens, que se dividen en principal e intereses: la parte de intereses se vende por XTs, y esas XTs junto con el principal canjean el USDC suficiente para pagar el préstamo flash. Una sola transacción, sin bucles manuales.
Fue entonces cuando entendí por qué el GT necesita existir: es el único objeto que registra ambos lados de la posición — la deuda y el colateral — a la vez.
Después de revisar el anuncio oficial de TermMax V2, noté algo que vale la pena señalar. La publicación del blog de la V2 describe Smart Unwind, que permite que los leveragers establezcan condiciones de salida automatizadas sobre un GT antes del vencimiento. Pero la página de documentación de Leverager aún afirma de forma directa que esta función todavía no está activa, incluso después del despliegue más amplio de la V2. Es un intercambio razonable para un lanzamiento por fases, pero deja una pregunta abierta: ¿"no está activa" aplica a todo el protocolo, o solo a ciertos mercados?
#termmax @TermMax
18
13
176
·
--
Alcista
Leía el anuncio de Dusk sobre la asociación con Chainlink, esperando el habitual discurso sobre la integración de CCIP, pero un detalle llamó la atención antes de cualquier lenguaje técnico: el socio detrás de esto no es en absoluto una plataforma nativa de cripto; es NPEX, una bolsa de valores holandesa totalmente regulada.
Supuse que era solo otra historia de puente y suministro de datos, así que consulté directamente la página oficial. El párrafo que destacó describía el historial real de NPEX: NPEX, a su vez, aporta un sólido legado de actividad de mercado regulada. Como bolsa de valores neerlandesa supervisada por la Autoridad de Mercados Financieros de los Países Bajos (AFM), NPEX ha facilitado más de 200 millones de euros en financiación para 100+ pymes y conecta una red de 17.500+ inversores activos.
Fue entonces cuando encajó por qué importa aquí Chainlink. Dusk no solo está conectando cadenas entre sí: está conectando una bolsa ya regulada con la liquidación on-chain. CCIP se convierte en la capa de interoperabilidad, mientras que Chainlink DataLink y Data Streams se plantean para transportar los datos oficiales del mercado de NPEX a la cadena, un problema distinto al que están diseñados la mayoría de oráculos de DeFi.
Lo que me sorprendió fue el enfoque. Dusk se posiciona como una solución que preserva la privacidad, pero esta integración se apoya fuertemente en la transparencia y los datos verificados. Eso no es tanto una contradicción como un equilibrio: confidencialidad en la capa de transacciones, verificabilidad en la capa de datos, para que las instituciones cumplan sin renunciar por completo a la privacidad.
Sigo trabajando para ver si este modelo escala más allá de una sola bolsa, o si NPEX es simplemente el caso de prueba que Dusk necesita antes de que otros sigan.
¿Qué te parece: un equilibrio razonable o aún es demasiado pronto para saberlo?#dusk $DUSK @Dusk_Foundation
Leía el anuncio de Dusk sobre la asociación con Chainlink, esperando el habitual discurso sobre la integración de CCIP, pero un detalle llamó la atención antes de cualquier lenguaje técnico: el socio detrás de esto no es en absoluto una plataforma nativa de cripto; es NPEX, una bolsa de valores holandesa totalmente regulada.
Supuse que era solo otra historia de puente y suministro de datos, así que consulté directamente la página oficial. El párrafo que destacó describía el historial real de NPEX: NPEX, a su vez, aporta un sólido legado de actividad de mercado regulada. Como bolsa de valores neerlandesa supervisada por la Autoridad de Mercados Financieros de los Países Bajos (AFM), NPEX ha facilitado más de 200 millones de euros en financiación para 100+ pymes y conecta una red de 17.500+ inversores activos.
Fue entonces cuando encajó por qué importa aquí Chainlink. Dusk no solo está conectando cadenas entre sí: está conectando una bolsa ya regulada con la liquidación on-chain. CCIP se convierte en la capa de interoperabilidad, mientras que Chainlink DataLink y Data Streams se plantean para transportar los datos oficiales del mercado de NPEX a la cadena, un problema distinto al que están diseñados la mayoría de oráculos de DeFi.
Lo que me sorprendió fue el enfoque. Dusk se posiciona como una solución que preserva la privacidad, pero esta integración se apoya fuertemente en la transparencia y los datos verificados. Eso no es tanto una contradicción como un equilibrio: confidencialidad en la capa de transacciones, verificabilidad en la capa de datos, para que las instituciones cumplan sin renunciar por completo a la privacidad.
Sigo trabajando para ver si este modelo escala más allá de una sola bolsa, o si NPEX es simplemente el caso de prueba que Dusk necesita antes de que otros sigan.
¿Qué te parece: un equilibrio razonable o aún es demasiado pronto para saberlo?#dusk $DUSK @Dusk
Supuse que era solo otra historia de puente y suministro de datos, así que consulté directamente la página oficial. El párrafo que destacó describía el historial real de NPEX: NPEX, a su vez, aporta un sólido legado de actividad de mercado regulada. Como bolsa de valores neerlandesa supervisada por la Autoridad de Mercados Financieros de los Países Bajos (AFM), NPEX ha facilitado más de 200 millones de euros en financiación para 100+ pymes y conecta una red de 17.500+ inversores activos.
Fue entonces cuando encajó por qué importa aquí Chainlink. Dusk no solo está conectando cadenas entre sí: está conectando una bolsa ya regulada con la liquidación on-chain. CCIP se convierte en la capa de interoperabilidad, mientras que Chainlink DataLink y Data Streams se plantean para transportar los datos oficiales del mercado de NPEX a la cadena, un problema distinto al que están diseñados la mayoría de oráculos de DeFi.
Lo que me sorprendió fue el enfoque. Dusk se posiciona como una solución que preserva la privacidad, pero esta integración se apoya fuertemente en la transparencia y los datos verificados. Eso no es tanto una contradicción como un equilibrio: confidencialidad en la capa de transacciones, verificabilidad en la capa de datos, para que las instituciones cumplan sin renunciar por completo a la privacidad.
Sigo trabajando para ver si este modelo escala más allá de una sola bolsa, o si NPEX es simplemente el caso de prueba que Dusk necesita antes de que otros sigan.
¿Qué te parece: un equilibrio razonable o aún es demasiado pronto para saberlo?#dusk $DUSK @Dusk
Fair Balance
100%
Too Early
0%
Need More Data
0%
2 Voto(s) • Votación cerrada
5
3
42
·
--
Alcista
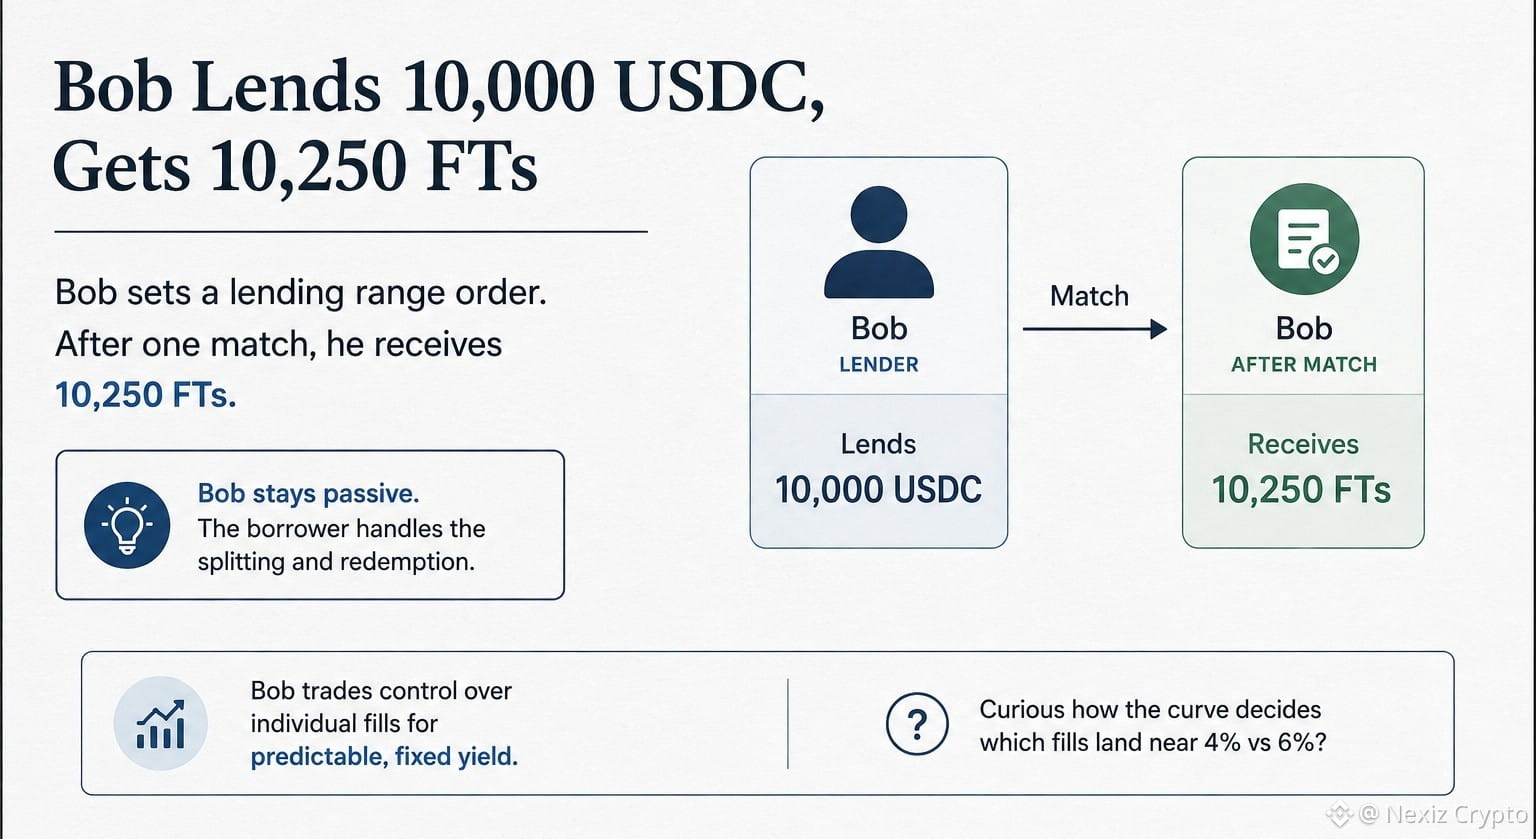
Estaba leyendo la sección sobre los «lending range order setters» y un detalle llamó mi atención: en el ejemplo, Bob presta 10,000 USDC y, después de un solo match, ya está en posesión de 10,250 FTs. Mi primera suposición fue que los 250 adicionales correspondían al rendimiento proyectado, no a algo que aún fuera real.
Después de revisar otra vez la mecánica, no es eso. En el momento de la colocación, el sistema acuña FTs de principal equivalentes al importe total de Bob, emparejados con XTs, asignados a la orden. Lo que cambia al hacer match es solo la parte de interés: el prestatario divide sus FTs emitidas en principal e interés, vende las FTs de interés a la orden de Bob por XTs y luego canjea usando esos XTs más sus propias FTs de principal. Bob nunca toca XT: solo recibe las FTs de interés.
Lo que me sorprendió fue que el prestatario hace toda la división y el canje, no el prestamista. Bob se mantiene pasivo una vez que configura su curva de precios, intercambiando el control sobre el precio de cada ejecución por un rendimiento fijo y predecible.
Aun así, me intriga cómo la curva decide qué ejecuciones caen cerca del 4% frente al 6%.
#termmax @termmax
Estaba leyendo la sección sobre los «lending range order setters» y un detalle llamó mi atención: en el ejemplo, Bob presta 10,000 USDC y, después de un solo match, ya está en posesión de 10,250 FTs. Mi primera suposición fue que los 250 adicionales correspondían al rendimiento proyectado, no a algo que aún fuera real.
Después de revisar otra vez la mecánica, no es eso. En el momento de la colocación, el sistema acuña FTs de principal equivalentes al importe total de Bob, emparejados con XTs, asignados a la orden. Lo que cambia al hacer match es solo la parte de interés: el prestatario divide sus FTs emitidas en principal e interés, vende las FTs de interés a la orden de Bob por XTs y luego canjea usando esos XTs más sus propias FTs de principal. Bob nunca toca XT: solo recibe las FTs de interés.
Lo que me sorprendió fue que el prestatario hace toda la división y el canje, no el prestamista. Bob se mantiene pasivo una vez que configura su curva de precios, intercambiando el control sobre el precio de cada ejecución por un rendimiento fijo y predecible.
Aun así, me intriga cómo la curva decide qué ejecuciones caen cerca del 4% frente al 6%.
#termmax @TermMax
Después de revisar otra vez la mecánica, no es eso. En el momento de la colocación, el sistema acuña FTs de principal equivalentes al importe total de Bob, emparejados con XTs, asignados a la orden. Lo que cambia al hacer match es solo la parte de interés: el prestatario divide sus FTs emitidas en principal e interés, vende las FTs de interés a la orden de Bob por XTs y luego canjea usando esos XTs más sus propias FTs de principal. Bob nunca toca XT: solo recibe las FTs de interés.
Lo que me sorprendió fue que el prestatario hace toda la división y el canje, no el prestamista. Bob se mantiene pasivo una vez que configura su curva de precios, intercambiando el control sobre el precio de cada ejecución por un rendimiento fijo y predecible.
Aun así, me intriga cómo la curva decide qué ejecuciones caen cerca del 4% frente al 6%.
#termmax @TermMax
18
7
124
·
--
Alcista
Verificado
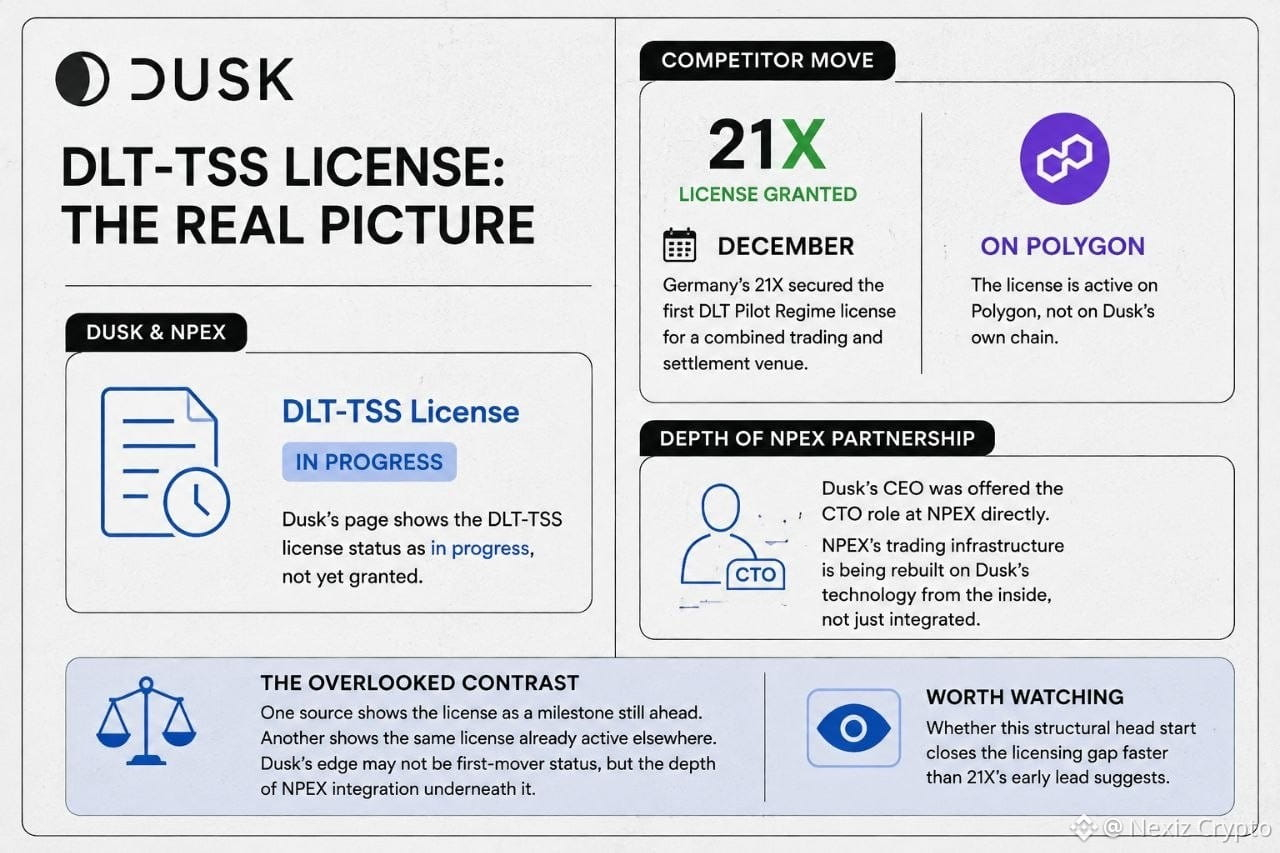
Estaba leyendo la página de Dusk sobre la asociación con NPEX, y un detalle destacó: la licencia DLT-TSS aún aparece como "en progreso," no concedida. Supuse que era solo el retraso regulatorio estándar, el periodo de espera habitual para cualquier presentación en la UE. Después de revisar más a fondo, el calendario resultó ser más específico de lo que esperaba. Alemania's 21X ya obtuvo la primera licencia del DLT Pilot Regime para un centro combinado de negociación y liquidación en diciembre, y lo hizo en Polygon, no en la propia cadena de Dusk. Así que la licencia exacta que Dusk y NPEX están persiguiendo ya existe en otro lugar, sobre una infraestructura que Dusk no controla. Lo que más me sorprendió fue lo profundo que realmente llega la relación con NPEX. En entrevistas anteriores, el CEO de Dusk mencionó que le ofrecieron directamente el puesto de CTO en NPEX, lo que significa que la propia infraestructura de negociación de NPEX se está reconstruyendo con la tecnología de Dusk desde dentro, no solo integrándose como socio. Ese es el contraste que se pasa por alto. Una fuente oficial presenta DLT-TSS como un hito que aún está por delante. Otra muestra a un competidor que ya opera bajo esa licencia exacta, en una cadena completamente distinta. Leídas en conjunto, sugieren que la ventaja de Dusk no es ser el primero en el tiempo en cuanto a la licencia en sí, sino la profundidad de la integración de NPEX por debajo.
Vale la pena vigilar si esa ventaja estructural cierra la brecha de licencias más rápido que el liderazgo temprano de 21X.
#dusk $DUSK @Dusk_Foundation
Estaba leyendo la página de Dusk sobre la asociación con NPEX, y un detalle destacó: la licencia DLT-TSS aún aparece como "en progreso," no concedida. Supuse que era solo el retraso regulatorio estándar, el periodo de espera habitual para cualquier presentación en la UE. Después de revisar más a fondo, el calendario resultó ser más específico de lo que esperaba. Alemania's 21X ya obtuvo la primera licencia del DLT Pilot Regime para un centro combinado de negociación y liquidación en diciembre, y lo hizo en Polygon, no en la propia cadena de Dusk. Así que la licencia exacta que Dusk y NPEX están persiguiendo ya existe en otro lugar, sobre una infraestructura que Dusk no controla. Lo que más me sorprendió fue lo profundo que realmente llega la relación con NPEX. En entrevistas anteriores, el CEO de Dusk mencionó que le ofrecieron directamente el puesto de CTO en NPEX, lo que significa que la propia infraestructura de negociación de NPEX se está reconstruyendo con la tecnología de Dusk desde dentro, no solo integrándose como socio. Ese es el contraste que se pasa por alto. Una fuente oficial presenta DLT-TSS como un hito que aún está por delante. Otra muestra a un competidor que ya opera bajo esa licencia exacta, en una cadena completamente distinta. Leídas en conjunto, sugieren que la ventaja de Dusk no es ser el primero en el tiempo en cuanto a la licencia en sí, sino la profundidad de la integración de NPEX por debajo.
Vale la pena vigilar si esa ventaja estructural cierra la brecha de licencias más rápido que el liderazgo temprano de 21X.
#dusk $DUSK @Dusk
Vale la pena vigilar si esa ventaja estructural cierra la brecha de licencias más rápido que el liderazgo temprano de 21X.
#dusk $DUSK @Dusk
7
7
29
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
CPITestsDecemberRateOutlook
696,603 vistas
3,111 están debatiendo
Se prevé que el IPC de octubre suba un 0,3%, lo que mantendría a la Fed encaminada a subir las tasas en diciembre
Binance News
·3 me gusta
·1.8k vistas
NvidiaInvestigatesAfterHuang’sAffairApology
250,311 vistas
2,007 están debatiendo
AnthropicRejectsIPODelayValuationinQuestion
60,033 vistas
571 están debatiendo