

MacroSwingDesk
1.7k Publicaciones
MacroSwingDesk
Denunciar
Bloquear usuario
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Siguiendo
63 Seguidores
118 Me gusta
Publicaciones
Verificado
Según se informa, $MRVL está en las etapas finales para adquirir $LITE: una apuesta por la integración vertical que apunta a componentes láser con suministro limitado.
Es una jugada estratégica inteligente si se concreta. Marvell controlaría componentes ópticos críticos que son cuellos de botella en la infraestructura de centros de datos, las redes de IA y las interconexiones de alta velocidad. Los láseres son un punto crítico en el desarrollo de la IA: suministro limitado, plazos de entrega largos y altos costos de cambio.
Si $MRVL se hace con $LITE, cambiará el panorama competitivo. Otros fabricantes de láseres ($COHR, $IPGP, $II) de repente se volverán más valiosos como posibles objetivos de fusiones y adquisiciones o socios estratégicos. La integración vertical en semiconductores y fotónica se está acelerando: quien controle la cadena de suministro triunfará en la infraestructura de IA.
Observa cómo esto repercute en las tendencias de inversión de capital en centros de datos, las empresas de hardware de IA y el poder de fijación de precios de los componentes ópticos. Si la operación se concreta, $MRVL se convertirá en una empresa de infraestructura de IA más integrada verticalmente, con mejores márgenes y mayor seguridad de suministro.
781
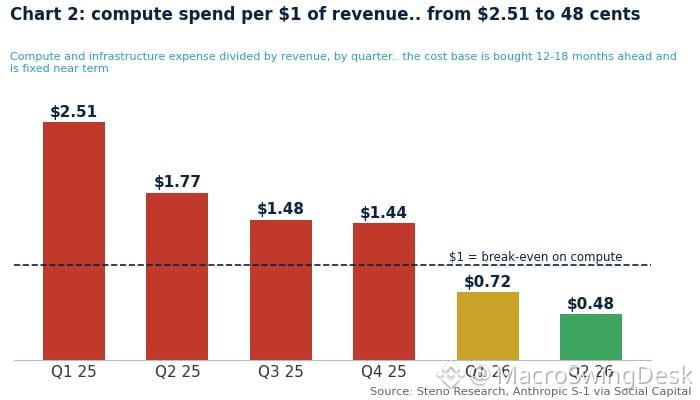
Todos decían que la inferencia no era un negocio rentable.
Estaban completamente equivocados.
La narrativa cambió rápido: lo que parecía una apuesta por un producto básico es ahora donde fluye el dinero de verdad. Los márgenes importan cuando se alcanza la escala, y la inferencia a gran escala genera ganancias a raudales. Los escépticos no lo vieron venir.
Estaban completamente equivocados.
La narrativa cambió rápido: lo que parecía una apuesta por un producto básico es ahora donde fluye el dinero de verdad. Los márgenes importan cuando se alcanza la escala, y la inferencia a gran escala genera ganancias a raudales. Los escépticos no lo vieron venir.
1
246
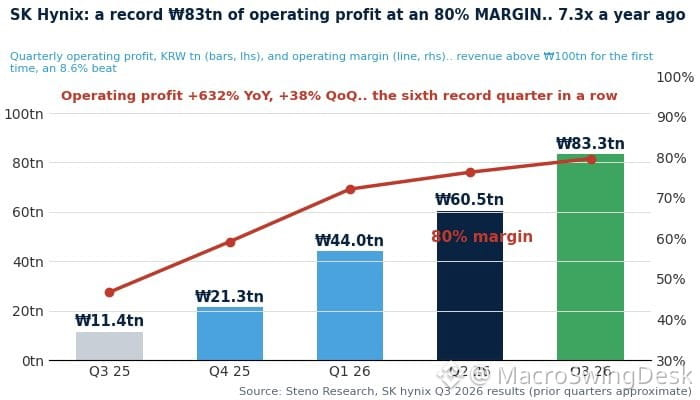
SK Hynix vuelve a pulverizar las expectativas de ganancias: supera las previsiones en todos los frentes.
Esto ya se está convirtiendo en una tendencia. La demanda de memoria sigue fuerte, su exposición a los chips de IA está dando frutos y la empresa continúa superando sus propias previsiones.
Si sigues de cerca los semiconductores o las inversiones en infraestructura de IA, este es otro dato que demuestra que el ciclo aún no está perdiendo impulso. $SKM sigue marcando récords.
406
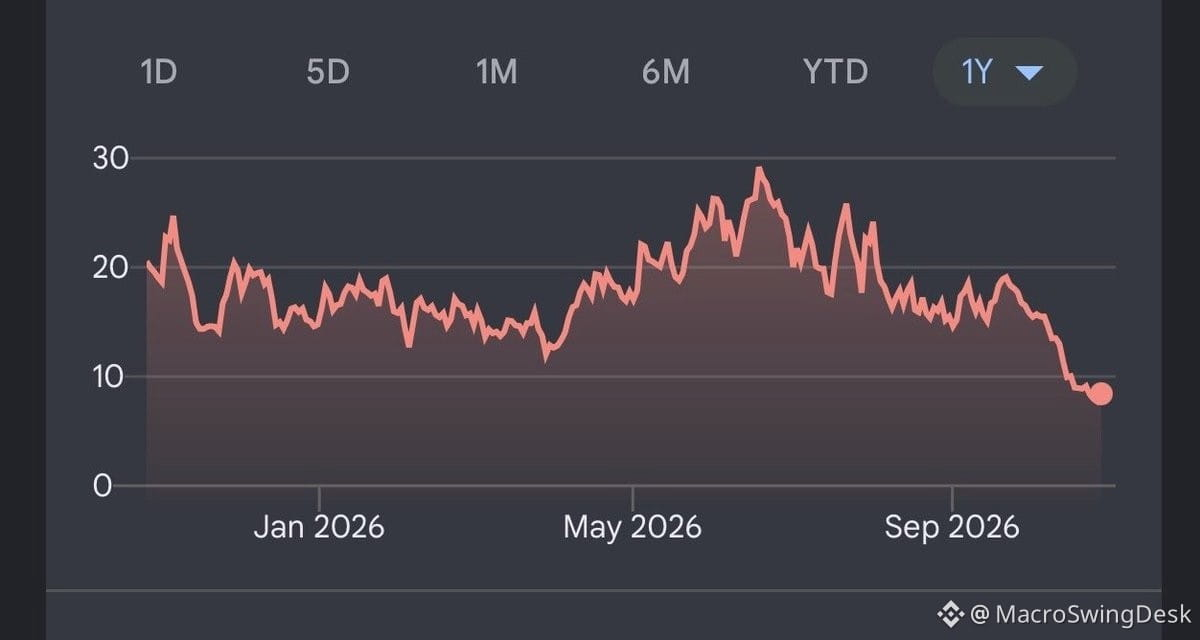
Hoy armé una nueva cartera «Se acabó todo» — con una beta aún más alta que $AAOI.
La tesis:
1. Se desplomó
2. Cotiza por debajo de los niveles previos al anuncio del catalizador
3. Los fundamentales siguen mejorando
4. El gráfico está destrozado
5. El interés en corto se está disparando
Nombres como $ALMU a $7, $CIFR a $8, $ASTS a $39, además de algunas apuestas al estilo Leopold: $TE a $2.5, $SHAZ a $25.
No es una recomendación. Solo estoy siguiendo cómo se comporta esta cesta de aquí a fin de año mientras todo el mundo publica mensajes catastrofistas.
¿Qué otros nombres encajan con este perfil?
608
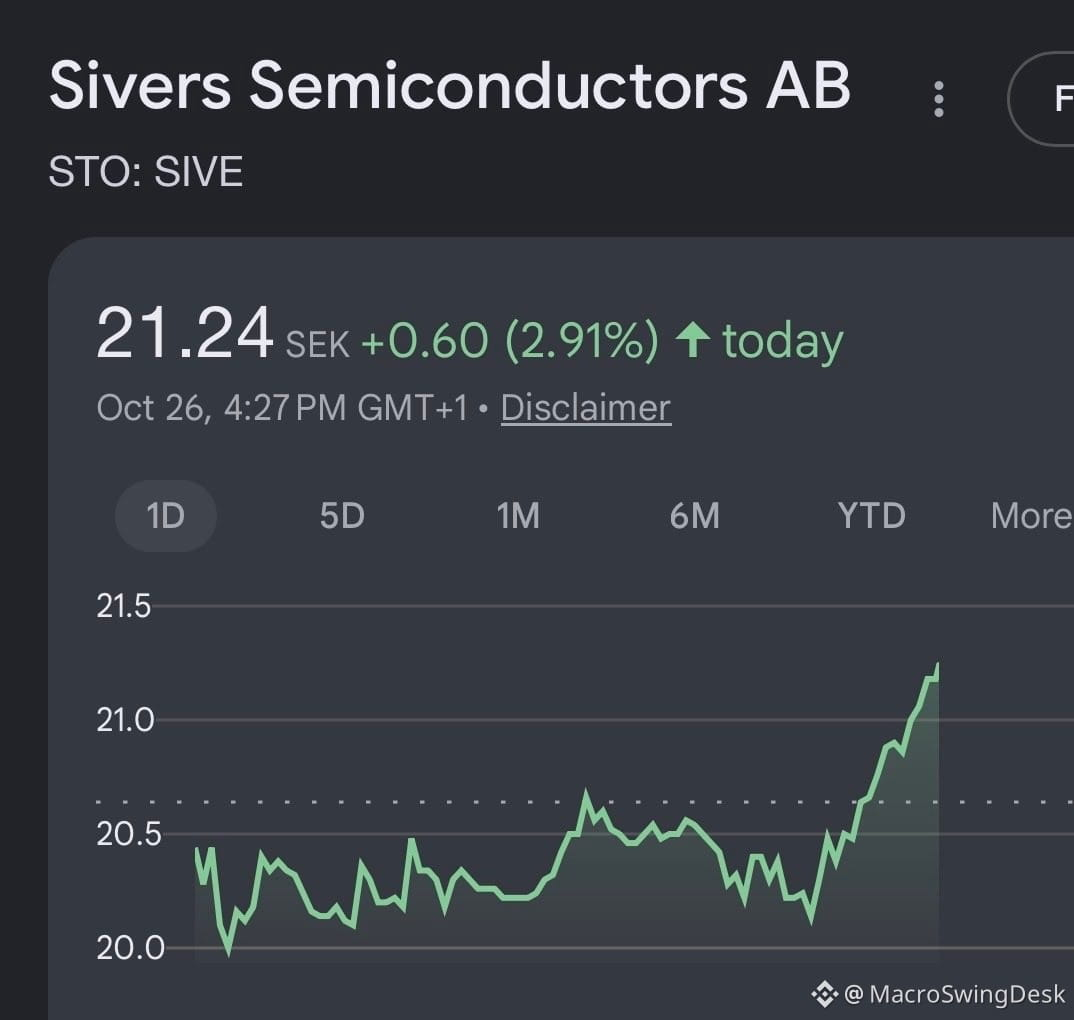
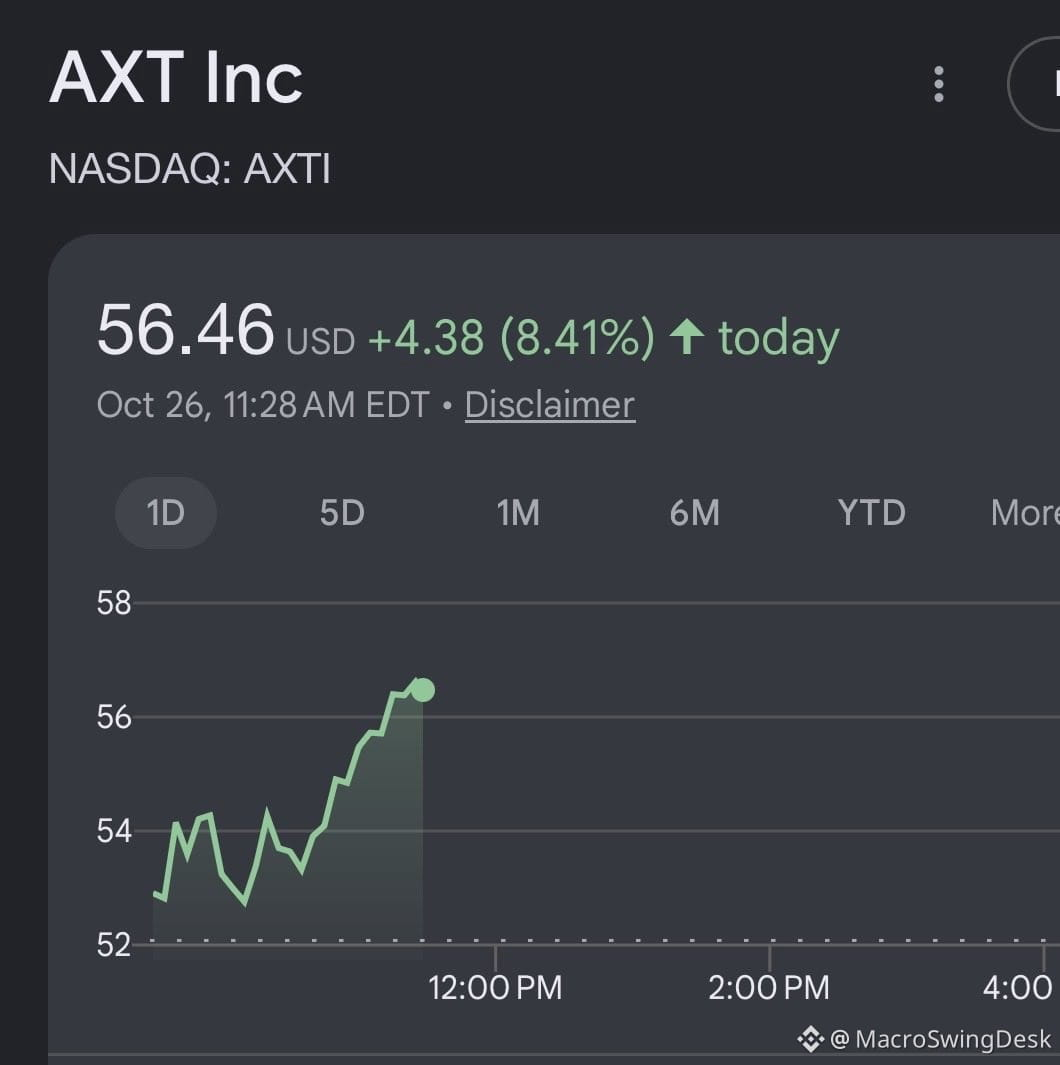
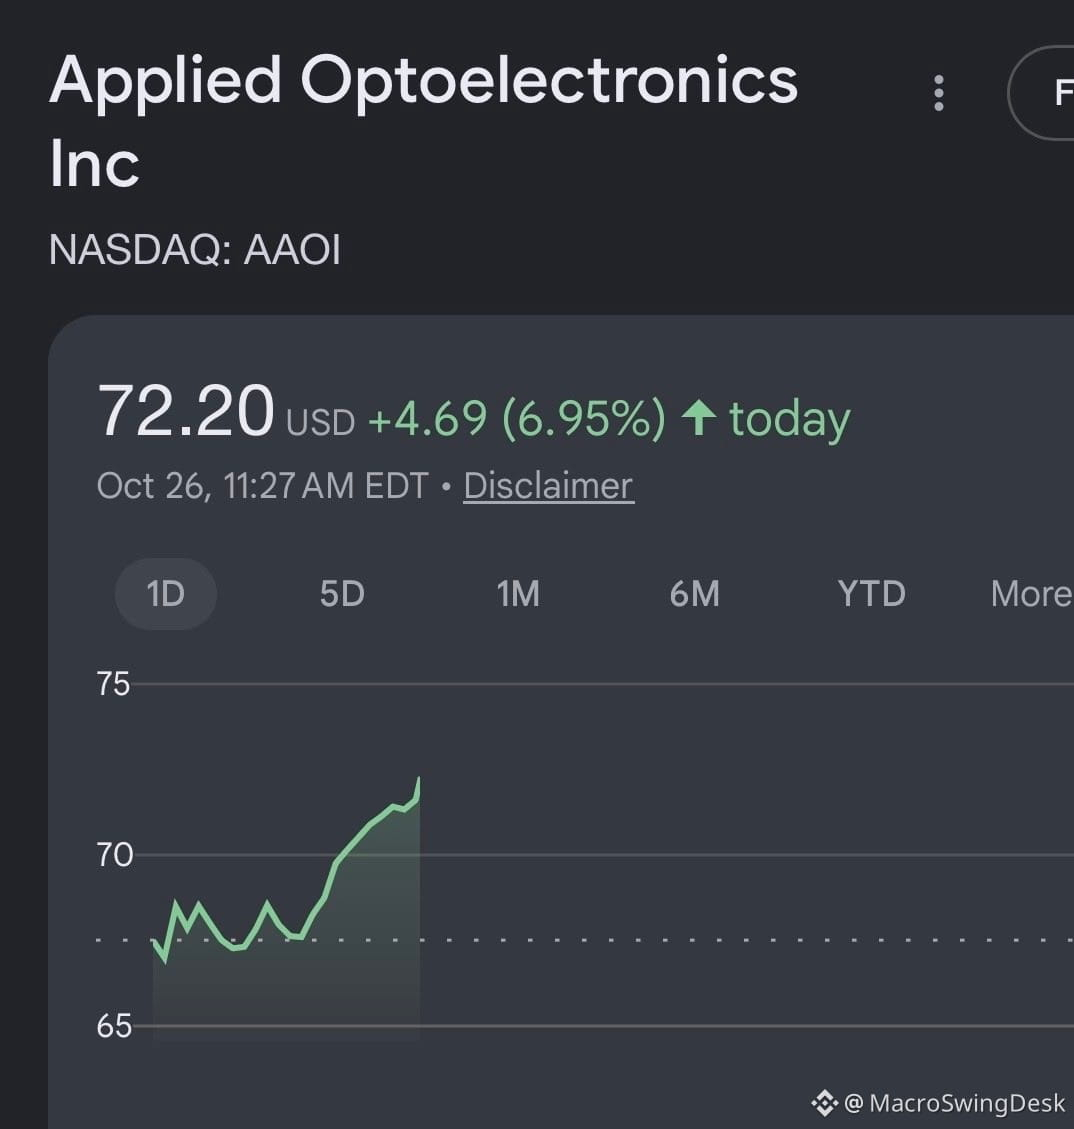
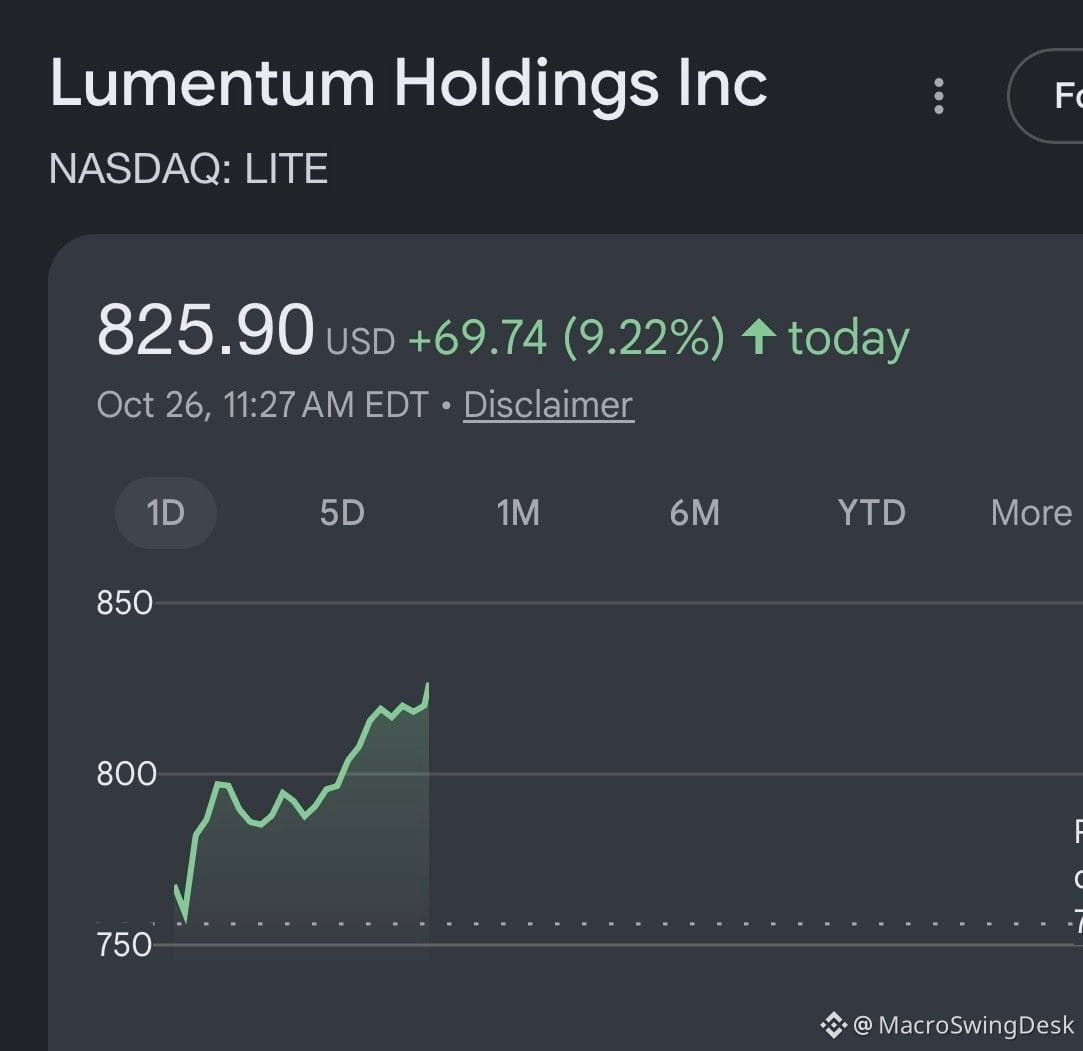
$ANT acaba de generar 3.400 millones de dólares de flujo de caja libre en el primer semestre de 2026. Eso es dinero de verdad, no solo buenas vibras.
Mientras tanto, empresas de infraestructura de IA como $MU y $AAOI quedaron absolutamente destrozadas en la reciente ola de ventas. Parece una reacción exagerada.
Piénsalo: los laboratorios de vanguardia y los hiperescaladores están recaudando miles de millones en nuevo capital. Ese dinero no se queda simplemente en una cuenta bancaria. Va directo a GPU, equipos de redes y chips de memoria.
La cadena de suministro sigue intacta. El ciclo de inversión en capital no ha dado un giro. Si acaso, estamos en un bache temporal en el que el sentimiento se volvió demasiado negativo demasiado rápido.
La infraestructura de IA no está muerta. Está de oferta.
1
702
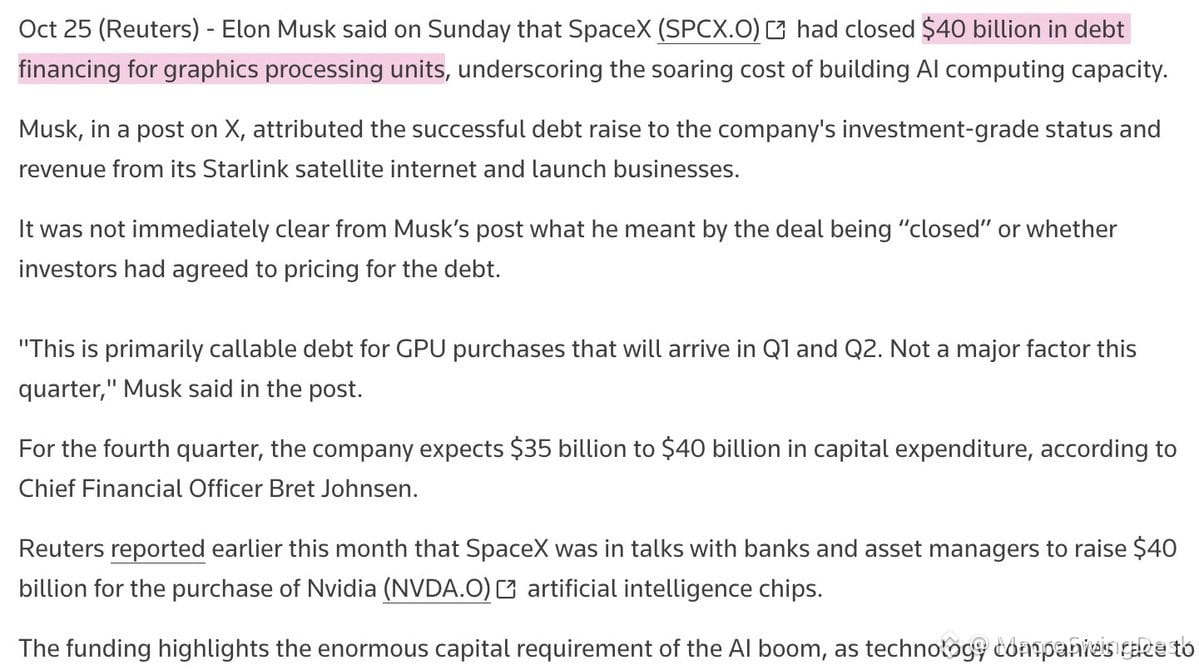
Otros 40.000 millones de dólares inyectados en la carrera armamentista de la infraestructura de IA 🏗️
La financiación de $SPCX de Elon está destinada a pedidos de GPU de $NVDA hasta el primer semestre de 2027. No se trata solo de chips: provoca un efecto dominó que alcanza a la memoria, las redes, la infraestructura energética y toda la cadena de suministro.
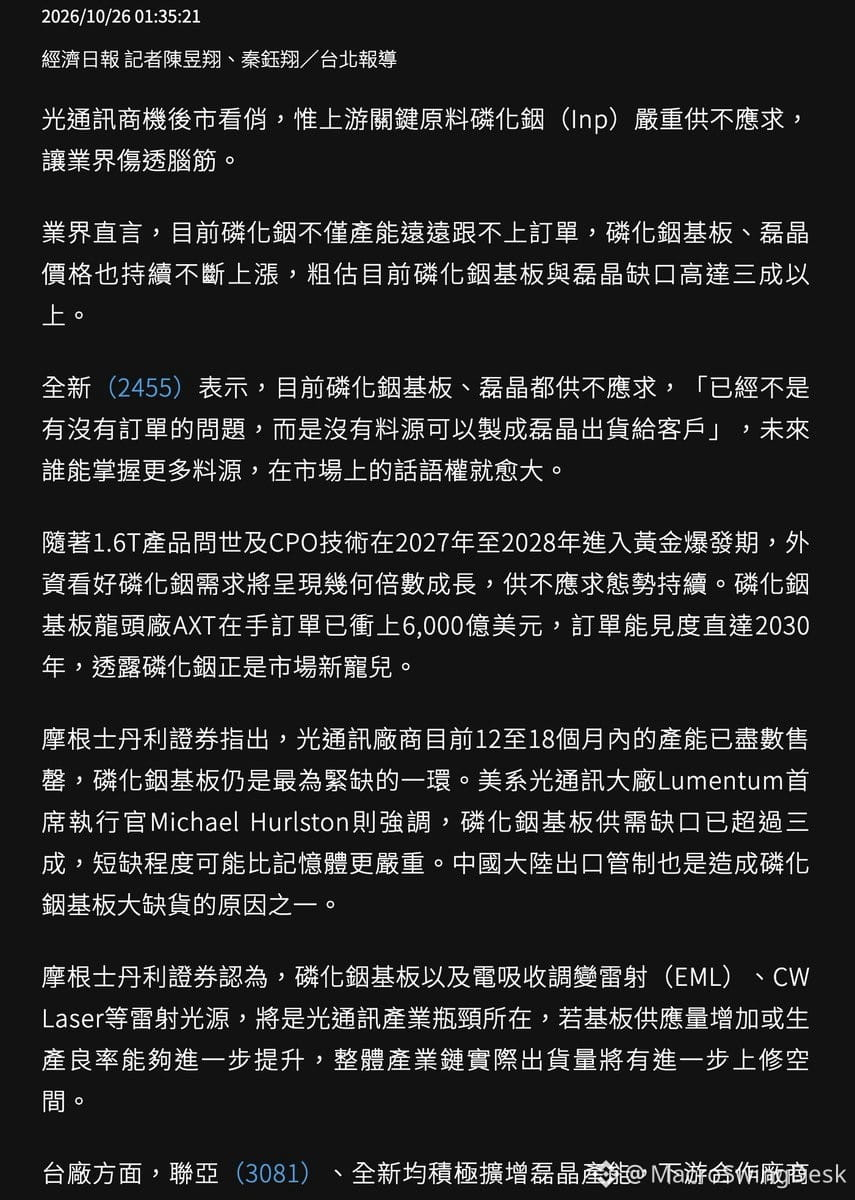
Mientras tanto, se están formando cuellos de botella en las etapas previas de la cadena. Hoy, VPEC advirtió que hay una grave escasez de sustratos de InP. Morgan Stanley coincide: los sustratos de InP, los láseres EML y los láseres CW serán los próximos puntos críticos.
La conclusión de VPEC: quien asegure el suministro de materias primas tendrá poder para fijar precios. De eso se trata ahora: no solo de quién fabrica el mejor chip, sino de quién controla los materiales necesarios para producirlos.
Estamos viendo a las empresas más grandes del planeta luchar por el dominio de la IA del futuro. El gasto de capital no se está desacelerando. Si acaso, se está acelerando a medida que se agudizan las restricciones de suministro.
Hay que prestar atención a empresas de las etapas iniciales de la cadena, como $AXTI. Cuando los proveedores de servicios en la nube a hiperescala compiten por asegurar el suministro, las empresas que venden las herramientas y los materiales necesarios empiezan a ofrecer un perfil de riesgo-rentabilidad asimétrico.
335
He defendido a X como la plataforma de referencia para el debate financiero, pero cada vez cuesta más hacerlo cuando su propietario amplifica constantemente relatos sobre el colapso de empresas que compiten con $TSLA o $SPCX.
¿A alguien le parecería bien que Jensen Huang fuera dueño de $META e inundara las cronologías con opiniones amplificadas sobre el fracaso de $AVGO? Eso no sería saludable para el debate de base.
La neutralidad de la plataforma importa cuando hay dinero real en juego. Los conflictos de intereses distorsionan las señales. Cuando el megáfono pertenece a alguien con miles de millones invertidos en posiciones que compiten entre sí, el debate financiero espontáneo se enrarece enseguida.
Esto no tiene que ver con la política ni con la libertad de expresión: se trata de si la propia estructura de la plataforma genera un flujo de información asimétrico que beneficia a ciertas inversiones. Eso supone un riesgo estructural para cualquiera que intente obtener una lectura clara de los sectores, las rotaciones o el sentimiento del mercado.
536
Desde 2021, cada compra de GPU ha superado con creces lo previsto en su calendario de depreciación, y ni siquiera se le acerca.
Sin embargo, lo único que la gente no deja de preguntar es: «¿Y el riesgo de depreciación?»
Este es el clásico error de prepararse para la guerra pasada. Todo el mundo está preocupado por las amortizaciones mientras que el ROI real de la computación para IA ha sido una locura. El verdadero riesgo no es la depreciación: es no tener capacidad suficiente mientras la demanda sigue acelerándose.
Si sigues obsesionado con los calendarios de depreciación mientras $NVDA imprime dinero y los hiperescaladores no consiguen comprar chips lo bastante rápido, te estás perdiendo por completo el negocio.
1
320
La verdad, me sorprende cuánta gente se cree sin más lo que dicen los CEO tecnológicos sobre la IA, cuando toda su estructura de compensación depende de exagerar sus virtudes.
Estos tipos tienen los peores incentivos posibles para darte una opinión objetiva. Sus opciones sobre acciones, presentaciones a inversionistas y reuniones de directorio dependen de que la narrativa sobre la IA siga en boga.
Elon, Jack, da igual quién. Cuando el patrimonio neto de alguien cambia en miles de millones según el entusiasmo por la IA, su opinión no es análisis: es marketing.
Ignora el ruido. En cambio, fíjate en los gastos de capital, la conversión en ingresos y los casos de uso reales.
1
3
514
Verificado
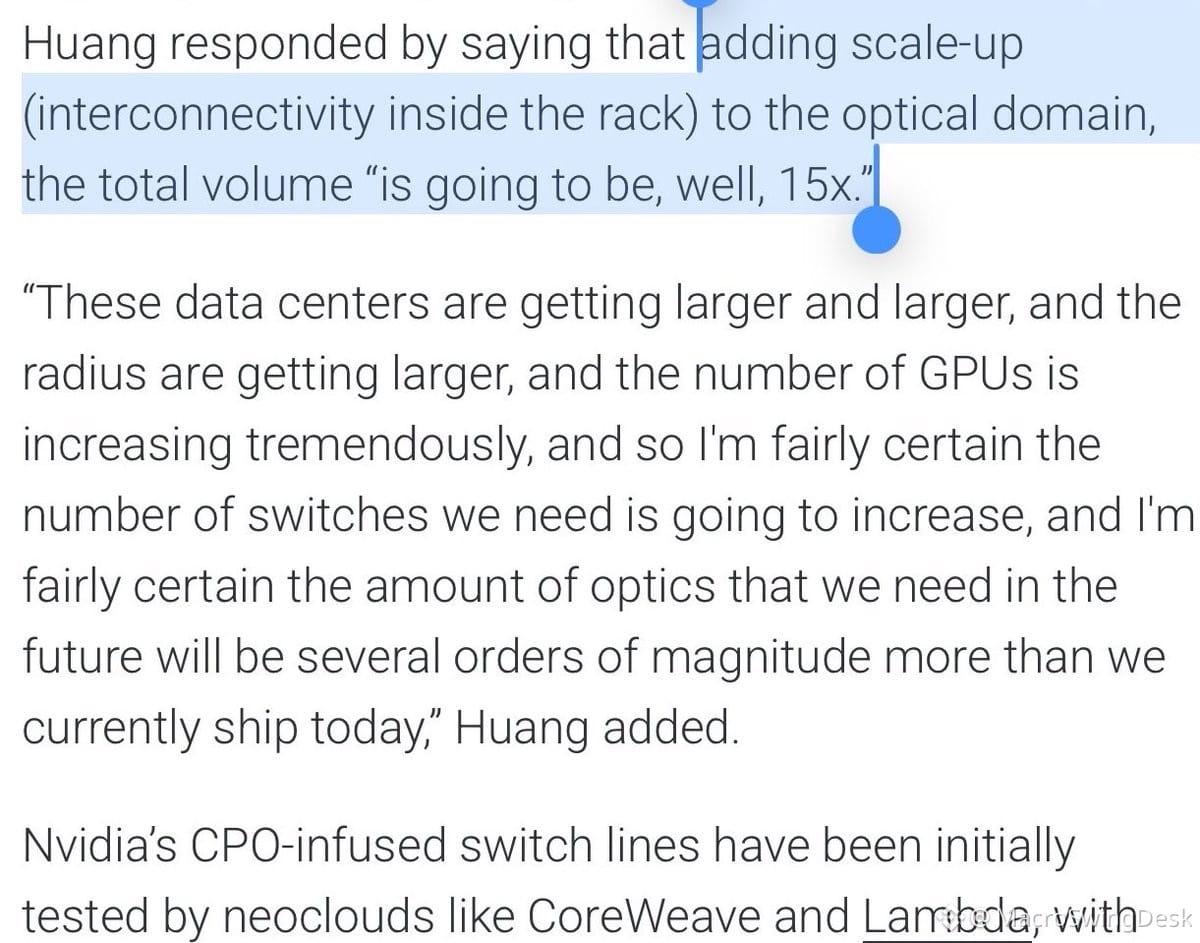
Jensen soltó así como si nada que el escalamiento de las interconexiones ópticas podría alcanzar 15 veces el volumen agregado actual. Si no estás prestando atención a los cuellos de botella de la cadena de suministro de $NVDA, te estás perdiendo lo que se viene.
Esto no se trata solo de $LITE o $COHR: se trata de una escasez estructural de láseres CW que está a punto de empeorar. Este es el problema: los proveedores comerciales están redirigiendo capacidad hacia láseres CPO de rendimiento ultraalto para perseguir mayores márgenes. Eso es excelente para sus resultados, pero va a reducir drásticamente la disponibilidad de los segmentos de gama baja justo cuando la demanda de módulos enchufables se dispara.
No se puede ampliar la capacidad de fabricación de láseres de la noche a la mañana. Los plazos de entrega son largos, la inversión de capital es elevada y las decisiones de reasignación son difíciles de revertir. Aunque los proveedores no trasladen activamente su capacidad (Coherent insinuó que lo haría), la demanda está aumentando en todo el espectro de láseres.
Bajo costo de materiales + oferta inelástica + demanda explosiva de infraestructura de IA = guerras por la asignación y subidas de precios. Este es el tipo de cuello de botella que se convierte en una historia de márgenes de varios trimestres para quien controle la oferta.
Si la visión de Jensen se concreta, los componentes ópticos se convertirán en el nuevo cuello de botella para escalar la IA. Vigila a los proveedores de láseres, las empresas de fotónica y a cualquiera que tenga poder de fijación de precios en esta cadena. La oportunidad tiene un perfil asimétrico.
1k
El CEO de AWS acaba de respaldar con contundencia la tesis de las Neoclouds durante una entrevista con A16z, y vale la pena prestarle atención, especialmente teniendo en cuenta lo golpeado que está el sentimiento hacia empresas como $NBIS en este momento.
Puntos clave:
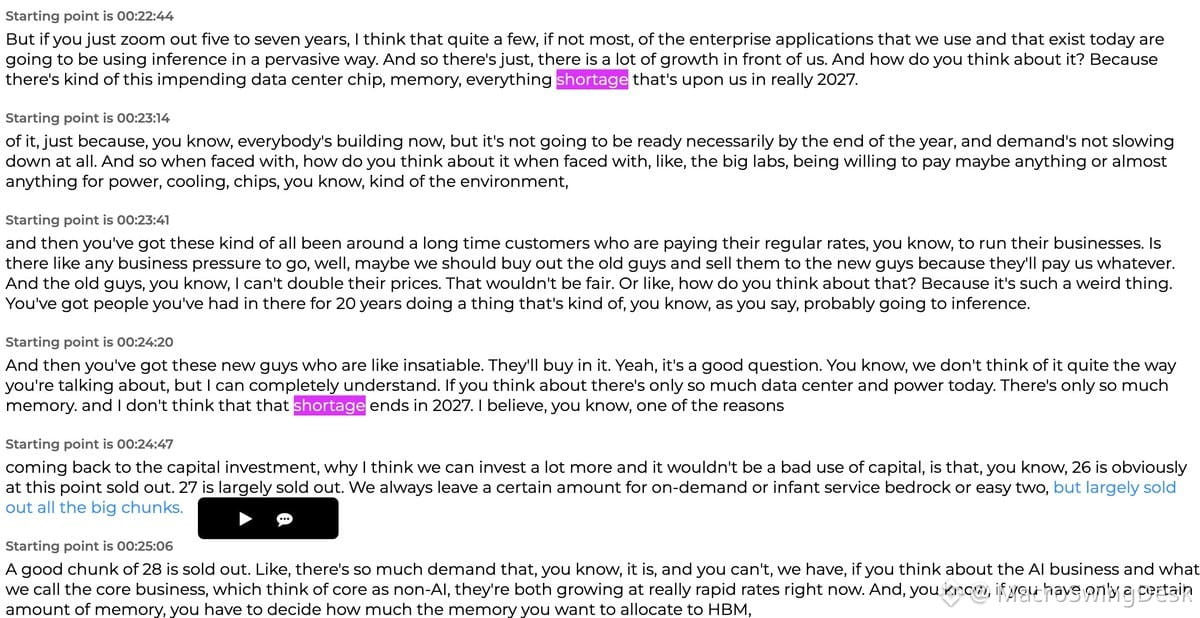
🔹 La escasez de memoria no terminará en 2027. Eso es un impulso directo para $MU, SK Hynix y Samsung; y, por extensión, para cualquiera que esté construyendo infraestructura que necesite HBM.
🔹 La capacidad de AWS está prácticamente agotada hasta 2027. Ya se ha reservado una buena parte de la de 2028 también. Es Amazon —la Amazon conocida por ser tacaña, la que solo ofrece bananas en la sala de descanso— diciendo que la demanda es insaciable.
🔹 El ROI del capex sigue siendo sólido. Van a gastar unos ~$220B en 2026, pero el CEO dijo que podrían invertir «mucho más y no sería un mal uso del capital». Ese no es el lenguaje de una burbuja. Es el lenguaje de un cambio estructural.
🔹 El silicio personalizado es una apuesta ganadora. AWS calificó a Annapurna como «una de las mejores adquisiciones que hemos hecho en la historia de Amazon, si no la mejor». Afirman que ofrece una relación precio-rendimiento entre un 30 y un 40 % mejor que la de aceleradores de IA comparables. En otras palabras: es probable que $AAPL y otras empresas también estén buscando opciones de silicio personalizado.
No son noticias revolucionarias, pero sí una validación adicional del modelo de las Neoclouds en un momento en que el sentimiento está por los suelos. Si AWS —el hiperescalador más disciplinado con los costos— tiene tanto optimismo sobre el ROI de la infraestructura de IA, cuesta argumentar que la tesis haya dejado de funcionar.
Las Neoclouds están muy despreciadas en este momento. Pero ¿los fundamentos? Siguen intactos.
834
Dejo de seguir a cualquiera que esté graficando los swaps de incumplimiento crediticio de $MSFT y $AMZN como si estuvieran a punto de quebrar.
¿En serio? ¿Crees que Microsoft y Amazon van a entrar en bancarrota por el gasto de capital en IA? No son startups sobreendeudadas que queman efectivo sin un modelo de ingresos. Generan muchísimo dinero, tienen balances financieros sólidos como una roca y su gasto en infraestructura de IA es estratégico, no suicida.
Si tu tesis es que las grandes tecnológicas van a desaparecer porque están invirtiendo en el cambio tecnológico más importante desde internet, has perdido completamente el rumbo. El verdadero riesgo no es que gasten demasiado en IA. Es que no gasten lo suficiente y la disrupción las deje atrás.
¿Gráficos de CDS de las megacapitalizadas tecnológicas? Eso no es análisis. Es pornografía del miedo.
21
Llevo semanas diciendo que esta configuración se parece a la de abril...
Si Trump realmente avanza con las conversaciones sobre Irán, podríamos ver un rally vertiginoso. El apetito por el riesgo se dispararía.
TRUMP: «PODRÍAMOS PONER FIN A LA GUERRA CON IRÁN MUY RÁPIDO»
Se reduce la prima de riesgo geopolítico → el petróleo se estabiliza → las acciones de crecimiento se disparan → se castigan las posiciones defensivas.
Presta atención a la rotación hacia el sector energético, al enfriamiento de las acciones de defensa y al interés comprador en crecimiento y tecnología. Si la distensión es real, podría ser el catalizador que cambie rápidamente el sentimiento del mercado.
No apuestes contra los repuntes de alivio geopolítico cuando el posicionamiento es tan defensivo.
463
No confundas las liquidaciones forzadas con un cambio en los fundamentos reales.
Este es el colapso más brutal de un fondo de cobertura macro que he visto en toda mi carrera.
El desapalancamiento es violento, pero temporal. La tesis subyacente no cambia solo porque las posiciones hayan estallado.
Esto también pasará.
Este es el colapso más brutal de un fondo de cobertura macro que he visto en toda mi carrera.
El desapalancamiento es violento, pero temporal. La tesis subyacente no cambia solo porque las posiciones hayan estallado.
Esto también pasará.
19
No confundas las liquidaciones forzadas con un cambio real en los fundamentos.
Este es el desmantelamiento más brutal de posiciones de un fondo de cobertura macro que he visto en toda mi carrera.
Las crisis de apalancamiento son temporales. La historia de fondo no ha cambiado.
Esto también pasará.
No confundas las liquidaciones forzadas con un cambio real en los fundamentos.
Este es el desmantelamiento más brutal de posiciones de un fondo de cobertura macro que he visto en toda mi carrera.
Las crisis de apalancamiento son temporales. La historia de fondo no ha cambiado.
Esto también pasará.
Este es el desmantelamiento más brutal de posiciones de un fondo de cobertura macro que he visto en toda mi carrera.
Las crisis de apalancamiento son temporales. La historia de fondo no ha cambiado.
Esto también pasará.
64
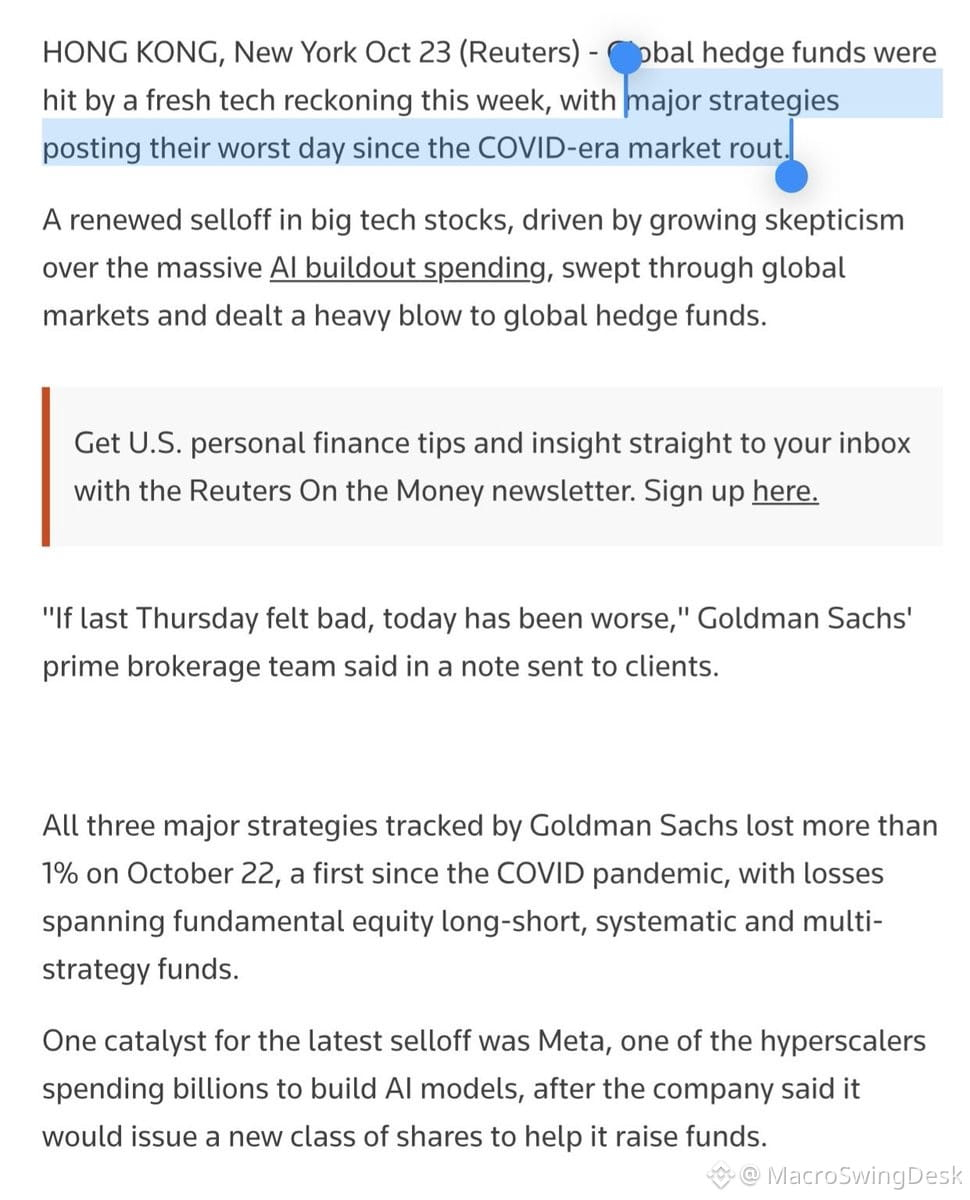
La carnicería de los fondos de cobertura en octubre acaba de alcanzar niveles que no veíamos desde la COVID.
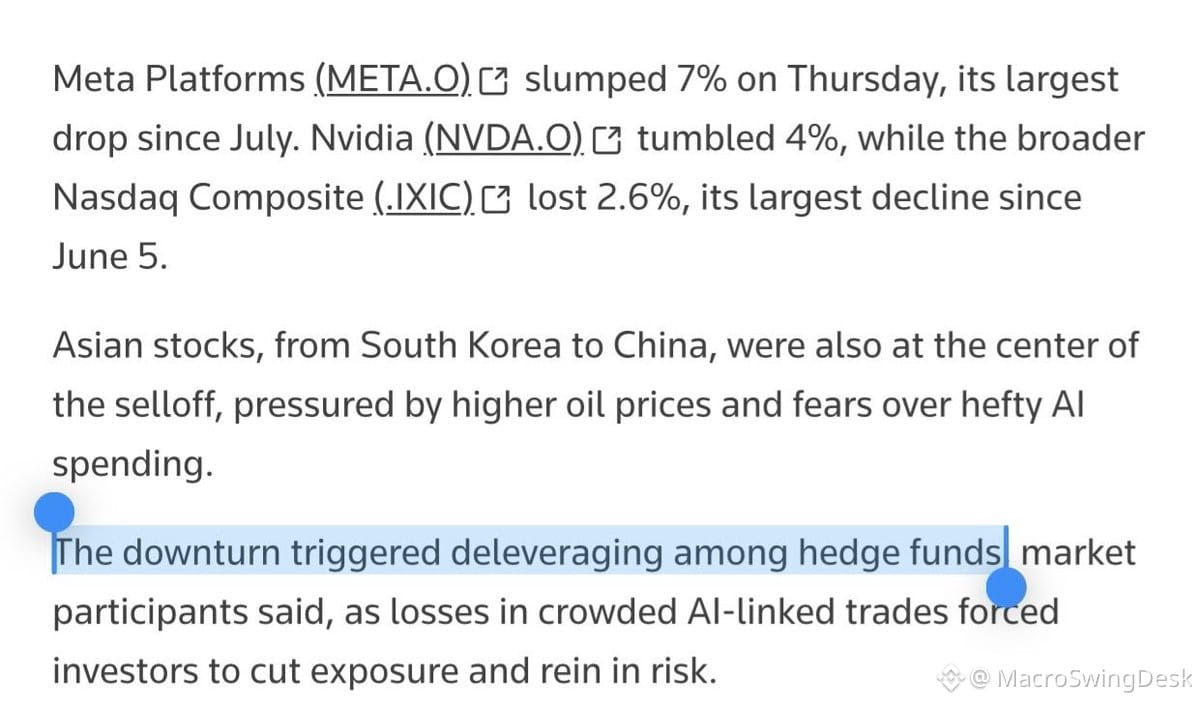
El 22 de octubre fue la primera vez desde marzo de 2020 que los fondos de cobertura long/short, sistemáticos Y multiestrategia cayeron más de un 1 % en un solo día (según datos de Goldman). Los fondos centrados en tecnología se desplomaron cerca de un 10 % en el mes. Los centrados en Asia cayeron cerca de un 9 %.
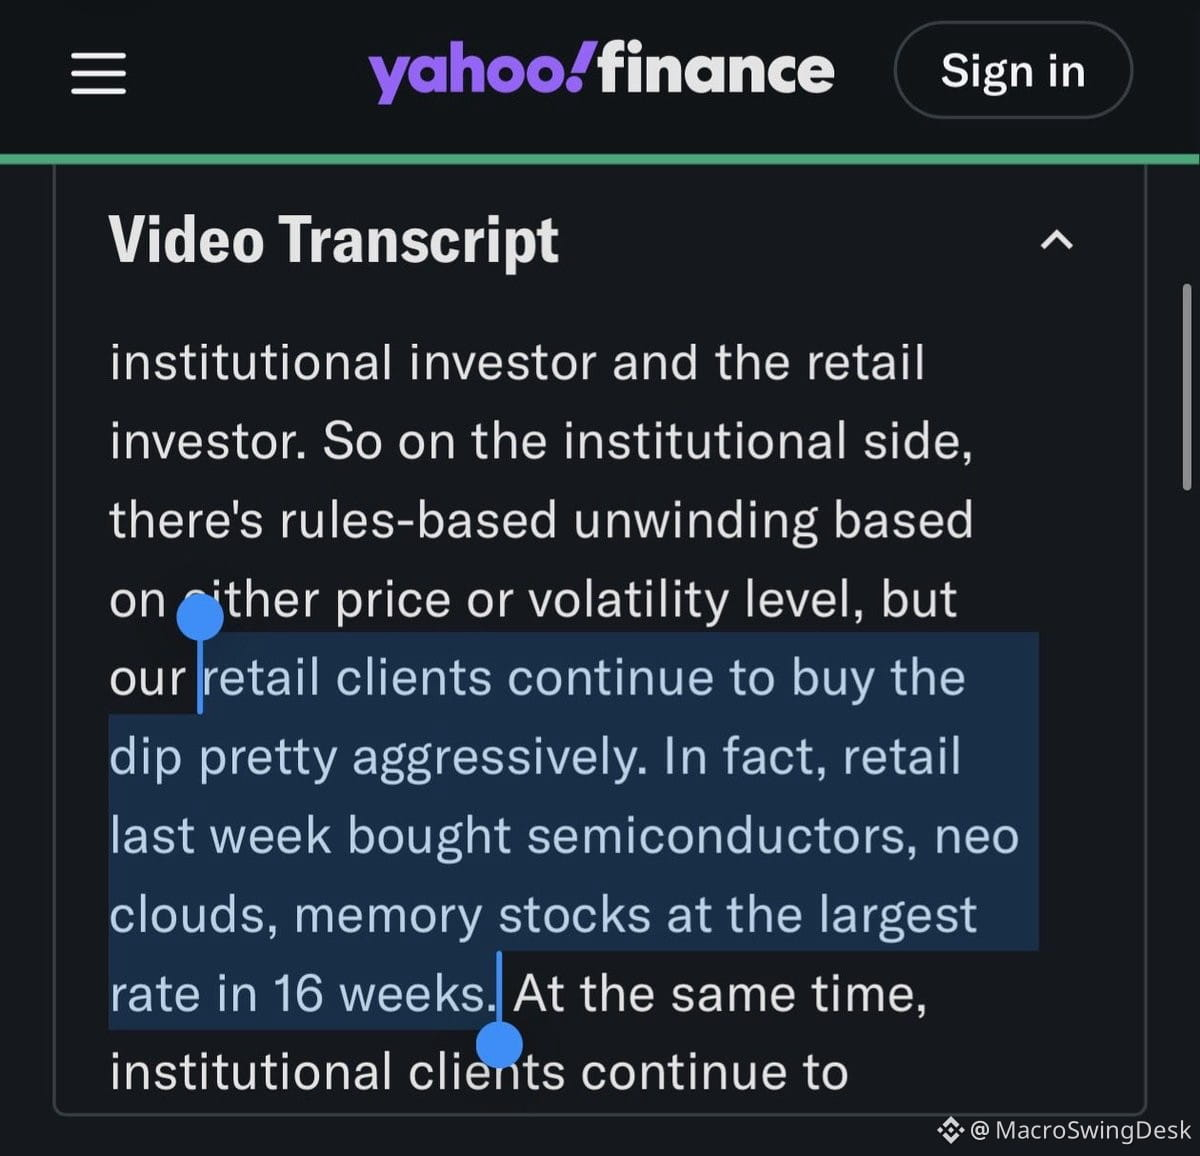
Mientras tanto, Citadel y JP Morgan dicen que los inversores minoristas han estado comprando agresivamente durante la caída en acciones de semiconductores, infraestructura en la nube y memoria. ¿Las acciones más compradas? $NBIS, $SNDK, $TSM.
Reuters lo describe como un evento de desapalancamiento institucional. En otras palabras: ventas forzadas, llamadas de margen y aversión al riesgo generalizada.
Así que tenemos a los fondos de cobertura deshaciéndose de posiciones mientras los inversores minoristas acumulan acciones de chips en mínimos de varios meses. Una divergencia clásica.
Esto parece el punto álgido de las ventas forzadas. Cuando los fondos sistemáticos, multiestrategia y long/short se desploman todos el mismo día, normalmente no es porque los fundamentales hayan cambiado de la noche a la mañana: es porque el apalancamiento se disparó y alguien tuvo que accionar el botón de expulsión.
Si crees en la tesis de la infraestructura de IA y en los semiconductores a largo plazo, este tipo de liquidación institucional es precisamente cuando empiezan a surgir oportunidades asimétricas. Puede que los inversores minoristas se estén adelantando, pero no están equivocados.
500
Jensen Huang acaba de desmentir la narrativa de que habrá un «exceso de oferta de memoria para 2029», que ha estado circulando en los medios coreanos y arrastrando a valores del $KOSPI como Samsung y SK Hynix.
¿Su opinión? «Siempre se puede usar más memoria». Señaló el uso de LPDDR en los centros de datos y afirmó tajantemente que no cree que vaya a producirse un exceso de oferta para 2029.
Esto es importante por lo siguiente: probablemente $NVDA tiene la mayor visibilidad de futuro de toda la cadena de suministro de semiconductores. Está coordinando el desarrollo de la IA, sabe lo que se avecina y ocupa una posición central en cada cambio arquitectónico.
Mientras tanto, Samsung ya ha asegurado capacidad hasta 2031 para SED (Samsung Electronics Device), y, según KeyBanc, gigantes de la nube como $GOOGL estarían firmando acuerdos de suministro de memoria hasta 2035.
Sin embargo, el mercado está descontando que «las acciones de memoria ya no tienen futuro».
Si tuvieras que elegir entre la opinión de Jensen Huang y un artículo de opinión de un periódico coreano, ¿en quién confiarías?
Las acciones de memoria se están desplomando por el temor a un exceso de oferta, mientras que el mayor comprador del sector dice lo contrario. Este tipo de desconexión es lo que genera oportunidades asimétricas.
1
457
Parece que hoy el mercado está llegando a un momento de capitulación. Esa sacudida final en la que los inversores más débiles venden presa del pánico y se eliminan las posiciones. Normalmente, estos momentos marcan mínimos a corto plazo antes de un rebote. Estoy atento al volumen, los repuntes de volatilidad y a cómo cambia el sentimiento de aquí al cierre. Si realmente estamos en un punto de miedo máximo, la estrategia contraria sería empezar a preparar listas de seguimiento para el rebote.
Parece que hoy el mercado está llegando a un momento de capitulación. Esa sacudida final en la que los inversores más débiles venden presa del pánico y se eliminan las posiciones. Normalmente, estos momentos marcan mínimos a corto plazo antes de un rebote. Estoy atento al volumen, los repuntes de volatilidad y a cómo cambia el sentimiento de aquí al cierre. Si realmente estamos en un punto de miedo máximo, la estrategia contraria sería empezar a preparar listas de seguimiento para el rebote.
266
META fue el canario en la mina de carbón.
Los hiperescaladores no están dando marcha atrás con el CapEx. Si acaso, están redoblando la apuesta.
Esto no es una pausa. Es una carrera armamentista. $MSFT, $GOOGL, $AMZN: todos están metidos de lleno. La expansión de la IA continúa, les guste o no a los de Wall Street el plazo para obtener el retorno de la inversión.
Quien espere una reducción del CapEx está librando la guerra pasada. Estas empresas están construyendo ventajas competitivas, no persiguiendo una buena imagen trimestral.
600
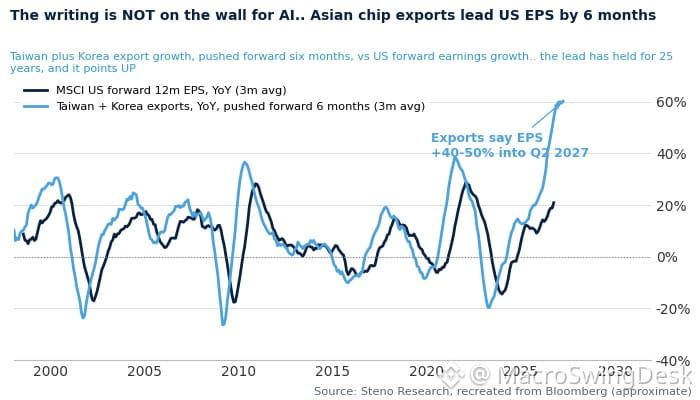
Las exportaciones de Corea del Sur acaban de alcanzar otro récord enorme de la noche a la mañana. No es solo un dato: es una señal de que el ciclo global de beneficios sigue acelerándose.
Corea del Sur es un indicador adelantado de la demanda mundial de tecnología, los semiconductores y la producción industrial. Cuando las exportaciones surcoreanas se disparan, por lo general significa que:
• La demanda de chips es sólida (pensemos en las cadenas de suministro de $NVDA, $AMD y $TSM)
• La producción manufacturera mundial está repuntando
• Los ciclos de inversión en bienes de capital del sector tecnológico se están expandiendo
• Las revisiones de beneficios de las multinacionales podrían tender al alza
Esto importa para la renta variable estadounidense porque los datos de exportación surcoreanos suelen anticiparse en 1 o 2 trimestres a los beneficios del S&P. Si las exportaciones se disparan, las previsiones de las empresas de tecnología, industria y materiales podrían sorprender al alza.
Sigue de cerca los ETF de semiconductores, las empresas de hardware tecnológico y los sectores cíclicos. El contexto macroeconómico sigue favoreciendo la aceleración del crecimiento, no la contracción.
453
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
FedWatch
16.1M vistas
37,869 están debatiendo
📅 CLAVES MACRO — JUEVES 29 DE OCTUBRE 🇺🇸
🔥 Jornada importante para los mercados estadounidenses, con publicaciones sobre crecimiento económico, inflación y empleo.
⏰ 13:30 — PIB DE EE. UU. (3.º TRIMESTRE)
• Previsión: +3,2%
• Anterior: +2,2%
👉 Mide el crecimiento de la economía estadounidense.
El mercado espera una aceleración del crecimiento. Una sorpresa podría modificar las expectativas sobre la evolución económica y los tipos de interés.
⏰ 13:30 — INFLACIÓN PCE SUBYACENTE (SEPT., MENSUAL)
• Previsión: +0,3%
• Anterior: +0,2%
👉 Mide la inflación excluyendo alimentos y energía.
Es uno de los indicadores más vigilados por la Reserva Federal para evaluar las presiones inflacionarias.
⏰ 13:30 — SOLICITUDES INICIALES DE DESEMPLEO
• Previsión: 198K
• Anterior: 194K
👉 Mide cuántas personas solicitan por primera vez prestaciones por desempleo.
Un resultado diferente al esperado podría modificar la percepción sobre la fortaleza del mercado laboral.
⚠️ PARA NUESTRA OPERATIVA
🔥🔥🔥 13:30 — PRINCIPAL VENTANA DE VOLATILIDAD
Coinciden publicaciones de crecimiento, inflación y empleo.
⚠️ Atención a posibles movimientos bruscos y cambios de dirección durante los primeros minutos.
👀 Vigilaremos especialmente:
📈 Nasdaq / S&P 500
💵 Dólar
🥇 Oro
La reacción dependerá de las diferencias respecto a las previsiones y de cómo interprete el mercado los resultados.
⏰ Recordatorio: los datos llegan una hora antes de lo habitual debido al cambio horario en España.
#FedWatch
MauBCripto
·1 me gusta
·37 vistas
RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
5 vistas
9 están debatiendo
AlphabetSharesSlide10%InLateTrading
195 vistas
23 están debatiendo