
Crypto_Paykash
2.4k Publicaciones
Crypto_Paykash
Denunciar
Bloquear usuario
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Abrir trade
Trader ocasional
4.5 año(s)
18 Siguiendo
2.0K+ Seguidores
3.2K+ Me gusta
Publicaciones
Cartera
Todo
Citas
PINNED
Para muchos traders que no saben cómo funciona SpaceX $SPCX , es mucho más grande de lo que muchos traders le dan crédito.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
Para muchos traders que no saben cómo funciona SpaceX $SPCX , es mucho más grande de lo que muchos traders le dan crédito.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
Desde mi perspectiva, cualquiera que compre ahora debería pensar a largo plazo en lugar de perseguir la acción del precio a corto plazo. El potencial de ingresos futuros de la compañía es enorme, así que no te sorprendas si el precio cotiza por debajo de $100 en algún momento. Eso es completamente normal en el mercado de valores.
Si crees en la historia a largo plazo, la volatilidad a corto plazo es solo parte del camino.
17
3
122
397.8k
PINNED
Artículo
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
Entendiendo el Potencial Cambio de Ciclo de XRP en 2026
Los mercados de criptomonedas se mueven en ciclos, períodos de rápido crecimiento seguidos de correcciones profundas. A principios de 2026, el sentimiento se siente bajista: Bitcoin se encuentra cerca de $69K después de retroceder desde los máximos de 2025, mientras que altcoins importantes como Solana (SOL) y
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
han bajado aproximadamente un 40–45% en lo que va del año. Históricamente, sin embargo, estas fases pesimistas a menudo preparan el escenario para la próxima gran subida.
XRP es particularmente interesante en este momento. Cotizando alrededor de $1.40–$1.60, se mantiene por debajo de su ATH de 2018 de $3.65 pero muy por encima de los mínimos de $0.20 vistos en caídas anteriores. La gran pregunta: ¿Podría 2026 marcar un cambio de ciclo de bajista a alcista?
8
5
71
55.5k
Una cosa que creo que el mercado todavía está subestimando sobre los neoclouds es la mejora en los precios de los contratos a largo plazo.
La oportunidad nunca se limitó al aumento de la demanda de capacidad de cómputo para IA. También dependía de si la prima que los clientes estaban dispuestos a pagar por capacidad a corto plazo acabaría traduciéndose en mejores contratos a largo plazo.
Estamos empezando a ver que eso ocurre con $CRWV.
Si esta tendencia continúa, empresas como CRWV y $NBIS podrían beneficiarse de una mayor previsibilidad de los ingresos, mejores condiciones contractuales y, potencialmente, valoraciones más altas.
Por supuesto, la ejecución, la financiación y la futura ampliación de la capacidad siguen siendo importantes. Pero cada vez es más difícil descartar el argumento del poder de fijación de precios.
La tesis de los neoclouds está evolucionando más allá de simplemente contar con suficientes GPU. Cada vez se centra más en cuánto valor pueden extraer de la infraestructura que construyen.
Una cosa que creo que el mercado todavía está subestimando sobre los neoclouds es la mejora en los precios de los contratos a largo plazo.
La oportunidad nunca se limitó al aumento de la demanda de capacidad de cómputo para IA. También dependía de si la prima que los clientes estaban dispuestos a pagar por capacidad a corto plazo acabaría traduciéndose en mejores contratos a largo plazo.
Estamos empezando a ver que eso ocurre con $CRWV.
Si esta tendencia continúa, empresas como CRWV y $NBIS podrían beneficiarse de una mayor previsibilidad de los ingresos, mejores condiciones contractuales y, potencialmente, valoraciones más altas.
Por supuesto, la ejecución, la financiación y la futura ampliación de la capacidad siguen siendo importantes. Pero cada vez es más difícil descartar el argumento del poder de fijación de precios.
La tesis de los neoclouds está evolucionando más allá de simplemente contar con suficientes GPU. Cada vez se centra más en cuánto valor pueden extraer de la infraestructura que construyen.
La oportunidad nunca se limitó al aumento de la demanda de capacidad de cómputo para IA. También dependía de si la prima que los clientes estaban dispuestos a pagar por capacidad a corto plazo acabaría traduciéndose en mejores contratos a largo plazo.
Estamos empezando a ver que eso ocurre con $CRWV.
Si esta tendencia continúa, empresas como CRWV y $NBIS podrían beneficiarse de una mayor previsibilidad de los ingresos, mejores condiciones contractuales y, potencialmente, valoraciones más altas.
Por supuesto, la ejecución, la financiación y la futura ampliación de la capacidad siguen siendo importantes. Pero cada vez es más difícil descartar el argumento del poder de fijación de precios.
La tesis de los neoclouds está evolucionando más allá de simplemente contar con suficientes GPU. Cada vez se centra más en cuánto valor pueden extraer de la infraestructura que construyen.
97
Goldman Sachs opera negocios de corretaje, asesoría de inversiones e institucionales, por lo que la «titularidad efectiva» puede incluir acciones mantenidas o gestionadas en distintas unidades informantes y cuentas de clientes.
Este informe merece atención, pero por sí solo no basta para invalidar la tesis alcista de $IREN. Querría ver datos comparables del formulario 13F antes de concluir que Goldman está reduciendo significativamente su posición.
A lo que prestaría más atención es a si IREN puede cumplir realmente sus compromisos de infraestructura con Microsoft y a cómo planea la empresa financiar su plan de gastos de capital de entre 25.000 y 30.000 millones de dólares para el ejercicio fiscal 2027.
Goldman Sachs opera negocios de corretaje, asesoría de inversiones e institucionales, por lo que la «titularidad efectiva» puede incluir acciones mantenidas o gestionadas en distintas unidades informantes y cuentas de clientes.
Este informe merece atención, pero por sí solo no basta para invalidar la tesis alcista de $IREN. Querría ver datos comparables del formulario 13F antes de concluir que Goldman está reduciendo significativamente su posición.
A lo que prestaría más atención es a si IREN puede cumplir realmente sus compromisos de infraestructura con Microsoft y a cómo planea la empresa financiar su plan de gastos de capital de entre 25.000 y 30.000 millones de dólares para el ejercicio fiscal 2027.
Este informe merece atención, pero por sí solo no basta para invalidar la tesis alcista de $IREN. Querría ver datos comparables del formulario 13F antes de concluir que Goldman está reduciendo significativamente su posición.
A lo que prestaría más atención es a si IREN puede cumplir realmente sus compromisos de infraestructura con Microsoft y a cómo planea la empresa financiar su plan de gastos de capital de entre 25.000 y 30.000 millones de dólares para el ejercicio fiscal 2027.
204
$CRWV confirmó que sus líneas de crédito a plazo con desembolsos diferidos pueden cubrir entre el 70 % y el 100 % del CapEx vinculado a contratos específicos con clientes.
Esto es importante porque significa que CoreWeave no necesariamente tendrá que financiar cada nueva implementación de GPU íntegramente con su propio balance.
Su costo promedio ponderado de la deuda ha bajado al 7,9 %, 250 puntos básicos menos que hace un año, y la empresa ya ha amortizado más de 4.000 millones de dólares de deuda mediante su mecanismo de financiación.
Creo que esto fortalece considerablemente la tesis de inversión. Dicho esto, los principales riesgos son los retrasos en la entrega de infraestructura, que los flujos de caja de los clientes lleguen según lo previsto y que los márgenes mejoren lo suficiente para justificar los enormes requisitos de capital.
Algo que seguiría de cerca en 2027 es si el crecimiento de los ingresos y el flujo de caja operativo empiezan a ponerse al día con el CapEx y los gastos por intereses.
$CRWV confirmó que sus líneas de crédito a plazo con desembolsos diferidos pueden cubrir entre el 70 % y el 100 % del CapEx vinculado a contratos específicos con clientes.
Esto es importante porque significa que CoreWeave no necesariamente tendrá que financiar cada nueva implementación de GPU íntegramente con su propio balance.
Su costo promedio ponderado de la deuda ha bajado al 7,9 %, 250 puntos básicos menos que hace un año, y la empresa ya ha amortizado más de 4.000 millones de dólares de deuda mediante su mecanismo de financiación.
Creo que esto fortalece considerablemente la tesis de inversión. Dicho esto, los principales riesgos son los retrasos en la entrega de infraestructura, que los flujos de caja de los clientes lleguen según lo previsto y que los márgenes mejoren lo suficiente para justificar los enormes requisitos de capital.
Algo que seguiría de cerca en 2027 es si el crecimiento de los ingresos y el flujo de caja operativo empiezan a ponerse al día con el CapEx y los gastos por intereses.
Esto es importante porque significa que CoreWeave no necesariamente tendrá que financiar cada nueva implementación de GPU íntegramente con su propio balance.
Su costo promedio ponderado de la deuda ha bajado al 7,9 %, 250 puntos básicos menos que hace un año, y la empresa ya ha amortizado más de 4.000 millones de dólares de deuda mediante su mecanismo de financiación.
Creo que esto fortalece considerablemente la tesis de inversión. Dicho esto, los principales riesgos son los retrasos en la entrega de infraestructura, que los flujos de caja de los clientes lleguen según lo previsto y que los márgenes mejoren lo suficiente para justificar los enormes requisitos de capital.
Algo que seguiría de cerca en 2027 es si el crecimiento de los ingresos y el flujo de caja operativo empiezan a ponerse al día con el CapEx y los gastos por intereses.
239
🚨 ÚLTIMA HORA: $SPCX, liderada por Elon Musk, planea una gran expansión en Starbase, Texas, que combinará una planta alimentada con gas natural y un centro de supercomputación.
Se estima que la primera fase del proyecto costará alrededor de 24.000 millones de dólares.
🚨 ÚLTIMA HORA: $SPCX, liderada por Elon Musk, planea una gran expansión en Starbase, Texas, que combinará una planta alimentada con gas natural y un centro de supercomputación.
Se estima que la primera fase del proyecto costará alrededor de 24.000 millones de dólares.
Se estima que la primera fase del proyecto costará alrededor de 24.000 millones de dólares.
1
516
En disputa
$CRWV presenta sus resultados mañana, y me interesa especialmente cómo está gestionando la agresiva expansión de su infraestructura de IA.
El crecimiento de los ingresos y su enorme cartera de pedidos demuestran que la demanda sigue siendo sólida, pero la gran pregunta es si ese crecimiento se está traduciendo en una rentabilidad sostenible.
Estaré atento a los ingresos, los márgenes, los gastos de capital, los niveles de deuda y las previsiones.
Superar las expectativas de ingresos sería positivo, pero el aumento de los costos de financiación y la presión sobre el flujo de caja aún podrían complicar las perspectivas.
Para mí, las previsiones y el balance serán tan importantes como las cifras principales de resultados.
$CRWV presenta sus resultados mañana, y me interesa especialmente cómo está gestionando la agresiva expansión de su infraestructura de IA.
El crecimiento de los ingresos y su enorme cartera de pedidos demuestran que la demanda sigue siendo sólida, pero la gran pregunta es si ese crecimiento se está traduciendo en una rentabilidad sostenible.
Estaré atento a los ingresos, los márgenes, los gastos de capital, los niveles de deuda y las previsiones.
Superar las expectativas de ingresos sería positivo, pero el aumento de los costos de financiación y la presión sobre el flujo de caja aún podrían complicar las perspectivas.
Para mí, las previsiones y el balance serán tan importantes como las cifras principales de resultados.
El crecimiento de los ingresos y su enorme cartera de pedidos demuestran que la demanda sigue siendo sólida, pero la gran pregunta es si ese crecimiento se está traduciendo en una rentabilidad sostenible.
Estaré atento a los ingresos, los márgenes, los gastos de capital, los niveles de deuda y las previsiones.
Superar las expectativas de ingresos sería positivo, pero el aumento de los costos de financiación y la presión sobre el flujo de caja aún podrían complicar las perspectivas.
Para mí, las previsiones y el balance serán tan importantes como las cifras principales de resultados.
1
345
Personalmente, veo la situación de Jensen Huang más como un asunto personal que como algo que afecte directamente al negocio de NVIDIA. Muchas personas adineradas e influyentes tienen relaciones personales complicadas y aun así logran avanzar profesionalmente. Elon Musk es un ejemplo. A menos que haya pruebas de un impacto real en las operaciones o el liderazgo de la empresa, no relacionaría automáticamente ambas cosas.
Lo que me parece más interesante es el reciente desempeño de NVIDIA en el mercado. La preocupación por una posible victoria aplastante de los demócratas en las elecciones de mitad de mandato ha planteado dudas sobre regulaciones más estrictas para los centros de datos; sin embargo, la mayoría de las acciones de IA han subido esta semana, mientras que $NVDA sigue teniendo dificultades.
A eso le estoy prestando más atención. Si el sector de la IA en general está teniendo un buen desempeño, ¿por qué NVIDIA se está quedando atrás?
¿Podría deberse a preocupaciones sobre su valoración, a la toma de ganancias, a dudas sobre el gasto de los proveedores de servicios en la nube a hiperescala o a cambios en las expectativas sobre la demanda futura de IA?
Desde mi punto de vista, también estoy sopesando si es un buen momento para comprar más acciones de NVDA aprovechando la caída.
Sigo viendo a NVIDIA como una sólida apuesta a largo plazo por la IA, pero creo que vale la pena analizar más de cerca su reciente debilidad, en vez de culpar simplemente a los titulares sobre Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Personalmente, veo la situación de Jensen Huang más como un asunto personal que como algo que afecte directamente al negocio de NVIDIA. Muchas personas adineradas e influyentes tienen relaciones personales complicadas y aun así logran avanzar profesionalmente. Elon Musk es un ejemplo. A menos que haya pruebas de un impacto real en las operaciones o el liderazgo de la empresa, no relacionaría automáticamente ambas cosas.
Lo que me parece más interesante es el reciente desempeño de NVIDIA en el mercado. La preocupación por una posible victoria aplastante de los demócratas en las elecciones de mitad de mandato ha planteado dudas sobre regulaciones más estrictas para los centros de datos; sin embargo, la mayoría de las acciones de IA han subido esta semana, mientras que $NVDA sigue teniendo dificultades.
A eso le estoy prestando más atención. Si el sector de la IA en general está teniendo un buen desempeño, ¿por qué NVIDIA se está quedando atrás?
¿Podría deberse a preocupaciones sobre su valoración, a la toma de ganancias, a dudas sobre el gasto de los proveedores de servicios en la nube a hiperescala o a cambios en las expectativas sobre la demanda futura de IA?
Desde mi punto de vista, también estoy sopesando si es un buen momento para comprar más acciones de NVDA aprovechando la caída.
Sigo viendo a NVIDIA como una sólida apuesta a largo plazo por la IA, pero creo que vale la pena analizar más de cerca su reciente debilidad, en vez de culpar simplemente a los titulares sobre Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Lo que me parece más interesante es el reciente desempeño de NVIDIA en el mercado. La preocupación por una posible victoria aplastante de los demócratas en las elecciones de mitad de mandato ha planteado dudas sobre regulaciones más estrictas para los centros de datos; sin embargo, la mayoría de las acciones de IA han subido esta semana, mientras que $NVDA sigue teniendo dificultades.
A eso le estoy prestando más atención. Si el sector de la IA en general está teniendo un buen desempeño, ¿por qué NVIDIA se está quedando atrás?
¿Podría deberse a preocupaciones sobre su valoración, a la toma de ganancias, a dudas sobre el gasto de los proveedores de servicios en la nube a hiperescala o a cambios en las expectativas sobre la demanda futura de IA?
Desde mi punto de vista, también estoy sopesando si es un buen momento para comprar más acciones de NVDA aprovechando la caída.
Sigo viendo a NVIDIA como una sólida apuesta a largo plazo por la IA, pero creo que vale la pena analizar más de cerca su reciente debilidad, en vez de culpar simplemente a los titulares sobre Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
2
445
Verificado
$CRWV presenta sus resultados el martes, seguido de Nebius el jueves. Los resultados de ambas empresas llegan en un momento en que los inversores se muestran más cautelosos respecto al gasto en infraestructura de IA, los costos de financiación y la rentabilidad de las enormes inversiones en centros de datos.
Lo interesante es que ambas empresas han sufrido caídas importantes pese a sus oportunidades de crecimiento. Entre el 6 de octubre y el 6 de noviembre, CRWV cayó un 49,4 % y NBIS bajó un 48,2 %.
Me interesa especialmente saber qué revelarán estos resultados sobre la ejecución de sus planes de crecimiento, la demanda de los clientes, las necesidades de capital y las previsiones para el futuro.
$NBIS cuenta con una plataforma de nube de IA integral más amplia, mientras que CoreWeave tiene un sólido negocio de infraestructura de GPU y servicios en la nube. Sus modelos de negocio y obligaciones financieras merecen evaluaciones por separado.
En el caso de CRWV, estaré pendiente de la conversión de la cartera de pedidos, los costos de financiación y la entrega de proyectos. Para NBIS, serán importantes el crecimiento de los ingresos, la expansión de la infraestructura y la eficiencia con la que pueda financiar sus ambiciosos planes de capacidad.
Creo que estos resultados podrían influir en el impulso de todo el sector de infraestructura de IA. Una ejecución sólida y unas previsiones creíbles podrían ayudar a recuperar la confianza, mientras que unas perspectivas de financiación más débiles o los retrasos podrían ejercer más presión sobre las valoraciones.
Ahora la cuestión es si la reciente ola de ventas ha creado una oportunidad o ha dejado al descubierto riesgos que el mercado había pasado por alto.
#AIChipSlumpNasdaq
$CRWV presenta sus resultados el martes, seguido de Nebius el jueves. Los resultados de ambas empresas llegan en un momento en que los inversores se muestran más cautelosos respecto al gasto en infraestructura de IA, los costos de financiación y la rentabilidad de las enormes inversiones en centros de datos.
Lo interesante es que ambas empresas han sufrido caídas importantes pese a sus oportunidades de crecimiento. Entre el 6 de octubre y el 6 de noviembre, CRWV cayó un 49,4 % y NBIS bajó un 48,2 %.
Me interesa especialmente saber qué revelarán estos resultados sobre la ejecución de sus planes de crecimiento, la demanda de los clientes, las necesidades de capital y las previsiones para el futuro.
$NBIS cuenta con una plataforma de nube de IA integral más amplia, mientras que CoreWeave tiene un sólido negocio de infraestructura de GPU y servicios en la nube. Sus modelos de negocio y obligaciones financieras merecen evaluaciones por separado.
En el caso de CRWV, estaré pendiente de la conversión de la cartera de pedidos, los costos de financiación y la entrega de proyectos. Para NBIS, serán importantes el crecimiento de los ingresos, la expansión de la infraestructura y la eficiencia con la que pueda financiar sus ambiciosos planes de capacidad.
Creo que estos resultados podrían influir en el impulso de todo el sector de infraestructura de IA. Una ejecución sólida y unas previsiones creíbles podrían ayudar a recuperar la confianza, mientras que unas perspectivas de financiación más débiles o los retrasos podrían ejercer más presión sobre las valoraciones.
Ahora la cuestión es si la reciente ola de ventas ha creado una oportunidad o ha dejado al descubierto riesgos que el mercado había pasado por alto.
#AIChipSlumpNasdaq
Lo interesante es que ambas empresas han sufrido caídas importantes pese a sus oportunidades de crecimiento. Entre el 6 de octubre y el 6 de noviembre, CRWV cayó un 49,4 % y NBIS bajó un 48,2 %.
Me interesa especialmente saber qué revelarán estos resultados sobre la ejecución de sus planes de crecimiento, la demanda de los clientes, las necesidades de capital y las previsiones para el futuro.
$NBIS cuenta con una plataforma de nube de IA integral más amplia, mientras que CoreWeave tiene un sólido negocio de infraestructura de GPU y servicios en la nube. Sus modelos de negocio y obligaciones financieras merecen evaluaciones por separado.
En el caso de CRWV, estaré pendiente de la conversión de la cartera de pedidos, los costos de financiación y la entrega de proyectos. Para NBIS, serán importantes el crecimiento de los ingresos, la expansión de la infraestructura y la eficiencia con la que pueda financiar sus ambiciosos planes de capacidad.
Creo que estos resultados podrían influir en el impulso de todo el sector de infraestructura de IA. Una ejecución sólida y unas previsiones creíbles podrían ayudar a recuperar la confianza, mientras que unas perspectivas de financiación más débiles o los retrasos podrían ejercer más presión sobre las valoraciones.
Ahora la cuestión es si la reciente ola de ventas ha creado una oportunidad o ha dejado al descubierto riesgos que el mercado había pasado por alto.
#AIChipSlumpNasdaq
575
Los hiperescaladores están destinando enormes cantidades de capital a la infraestructura de IA. Los inversores quieren saber si los ingresos generados justificarán ese gasto.
La reciente ola de ventas demuestra que incluso las empresas que presentan buenos resultados pueden verse castigadas cuando sus previsiones o las expectativas decepcionan, como ocurrió con los informes de resultados de $IREN.
Las empresas con financiación costosa, dilución excesiva, compromisos débiles por parte de los clientes y un flujo de caja operativo limitado podrían tener dificultades.
En el caso de IREN, $NBIS y $CRWV, creo que la próxima etapa consistirá en distinguir a las empresas que pueden monetizar con éxito la demanda de IA de aquellas que simplemente construyeron capacidad por adelantado.
El auge de la IA quizá no haya terminado. Pero el mercado está entrando en una etapa en la que la ejecución importa más.
#AIChipSlumpNasdaq
Los hiperescaladores están destinando enormes cantidades de capital a la infraestructura de IA. Los inversores quieren saber si los ingresos generados justificarán ese gasto.
La reciente ola de ventas demuestra que incluso las empresas que presentan buenos resultados pueden verse castigadas cuando sus previsiones o las expectativas decepcionan, como ocurrió con los informes de resultados de $IREN.
Las empresas con financiación costosa, dilución excesiva, compromisos débiles por parte de los clientes y un flujo de caja operativo limitado podrían tener dificultades.
En el caso de IREN, $NBIS y $CRWV, creo que la próxima etapa consistirá en distinguir a las empresas que pueden monetizar con éxito la demanda de IA de aquellas que simplemente construyeron capacidad por adelantado.
El auge de la IA quizá no haya terminado. Pero el mercado está entrando en una etapa en la que la ejecución importa más.
#AIChipSlumpNasdaq
La reciente ola de ventas demuestra que incluso las empresas que presentan buenos resultados pueden verse castigadas cuando sus previsiones o las expectativas decepcionan, como ocurrió con los informes de resultados de $IREN.
Las empresas con financiación costosa, dilución excesiva, compromisos débiles por parte de los clientes y un flujo de caja operativo limitado podrían tener dificultades.
En el caso de IREN, $NBIS y $CRWV, creo que la próxima etapa consistirá en distinguir a las empresas que pueden monetizar con éxito la demanda de IA de aquellas que simplemente construyeron capacidad por adelantado.
El auge de la IA quizá no haya terminado. Pero el mercado está entrando en una etapa en la que la ejecución importa más.
#AIChipSlumpNasdaq
3
562
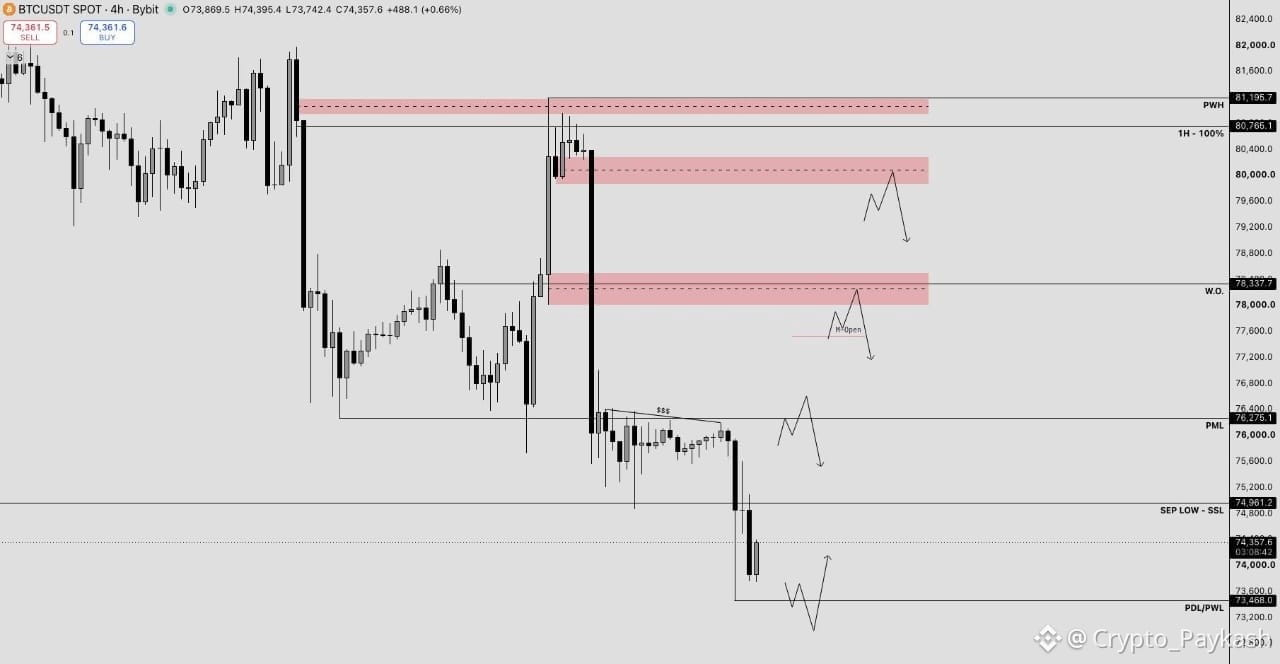
$BTC afronta la semana del IPC tras retroceder hacia la zona de $73.4K.
Como mencioné la semana pasada, perder el PML de 76.2K y no lograr recuperarlo como soporte dejaría margen para otro movimiento a la baja. Eso fue lo que ocurrió ayer, y nos dejó una nueva configuración para trabajar esta semana.
Por ahora, la estructura local sigue siendo bajista mientras BTC se mantenga por debajo de 81.2K.
En un marco temporal menor, casi hemos llenado un desequilibrio diario y barrido una cantidad significativa de liquidez del lado vendedor por debajo de los mínimos mensuales. Por eso, conviene estar atentos a un rebote de alivio.
Un barrido por debajo del PWL actual de 73.5K, seguido de una señal alcista, podría ofrecer una configuración decente para una posición larga, con el BSL de 76.2K como primer objetivo y posiblemente más potencial alcista a partir de ahí.
Para las posiciones cortas, preferiría esperar a que el precio retroceda hacia zonas más altas. Mis zonas principales son 76.2K, 78K y 80K, de entradas más agresivas a más conservadoras.
No pienso entrar a ciegas en ninguno de estos niveles. Esperaré a que el precio llegue a mis POI y buscaré confirmación antes de actuar.
Al alejar la vista, el panorama general sigue siendo alcista, pero la estructura actual deja bastante margen para nuevas caídas. BTC incluso podría volver a visitar los 65K sin que eso necesariamente rompa su tendencia alcista general.
Con el IPC previsto para mañana, estoy manteniendo el riesgo bajo control y prefiero esperar a conocer los datos antes de tomar posiciones agresivas.
#BitcoinFiveWeeklyLosses
$BTC afronta la semana del IPC tras retroceder hacia la zona de $73.4K.
Como mencioné la semana pasada, perder el PML de 76.2K y no lograr recuperarlo como soporte dejaría margen para otro movimiento a la baja. Eso fue lo que ocurrió ayer, y nos dejó una nueva configuración para trabajar esta semana.
Por ahora, la estructura local sigue siendo bajista mientras BTC se mantenga por debajo de 81.2K.
En un marco temporal menor, casi hemos llenado un desequilibrio diario y barrido una cantidad significativa de liquidez del lado vendedor por debajo de los mínimos mensuales. Por eso, conviene estar atentos a un rebote de alivio.
Un barrido por debajo del PWL actual de 73.5K, seguido de una señal alcista, podría ofrecer una configuración decente para una posición larga, con el BSL de 76.2K como primer objetivo y posiblemente más potencial alcista a partir de ahí.
Para las posiciones cortas, preferiría esperar a que el precio retroceda hacia zonas más altas. Mis zonas principales son 76.2K, 78K y 80K, de entradas más agresivas a más conservadoras.
No pienso entrar a ciegas en ninguno de estos niveles. Esperaré a que el precio llegue a mis POI y buscaré confirmación antes de actuar.
Al alejar la vista, el panorama general sigue siendo alcista, pero la estructura actual deja bastante margen para nuevas caídas. BTC incluso podría volver a visitar los 65K sin que eso necesariamente rompa su tendencia alcista general.
Con el IPC previsto para mañana, estoy manteniendo el riesgo bajo control y prefiero esperar a conocer los datos antes de tomar posiciones agresivas.
#BitcoinFiveWeeklyLosses
Como mencioné la semana pasada, perder el PML de 76.2K y no lograr recuperarlo como soporte dejaría margen para otro movimiento a la baja. Eso fue lo que ocurrió ayer, y nos dejó una nueva configuración para trabajar esta semana.
Por ahora, la estructura local sigue siendo bajista mientras BTC se mantenga por debajo de 81.2K.
En un marco temporal menor, casi hemos llenado un desequilibrio diario y barrido una cantidad significativa de liquidez del lado vendedor por debajo de los mínimos mensuales. Por eso, conviene estar atentos a un rebote de alivio.
Un barrido por debajo del PWL actual de 73.5K, seguido de una señal alcista, podría ofrecer una configuración decente para una posición larga, con el BSL de 76.2K como primer objetivo y posiblemente más potencial alcista a partir de ahí.
Para las posiciones cortas, preferiría esperar a que el precio retroceda hacia zonas más altas. Mis zonas principales son 76.2K, 78K y 80K, de entradas más agresivas a más conservadoras.
No pienso entrar a ciegas en ninguno de estos niveles. Esperaré a que el precio llegue a mis POI y buscaré confirmación antes de actuar.
Al alejar la vista, el panorama general sigue siendo alcista, pero la estructura actual deja bastante margen para nuevas caídas. BTC incluso podría volver a visitar los 65K sin que eso necesariamente rompa su tendencia alcista general.
Con el IPC previsto para mañana, estoy manteniendo el riesgo bajo control y prefiero esperar a conocer los datos antes de tomar posiciones agresivas.
#BitcoinFiveWeeklyLosses
1
353
Después de todo lo ocurrido en torno al director ejecutivo de $NVDA, ¿podría esto marcar el comienzo del declive de la empresa, o la gente acabará dejando atrás la polémica sobre su vida personal?
Al fin y al cabo, todos tenemos aspectos de nuestra vida que preferimos mantener en privado. Que alguien sea una figura pública no significa que deje de ser humano.
La gente debería poder separar la vida personal de alguien de sus logros profesionales.
#NvidiaInvestigatesAfterHuang’sAffairApology
Después de todo lo ocurrido en torno al director ejecutivo de $NVDA, ¿podría esto marcar el comienzo del declive de la empresa, o la gente acabará dejando atrás la polémica sobre su vida personal?
Al fin y al cabo, todos tenemos aspectos de nuestra vida que preferimos mantener en privado. Que alguien sea una figura pública no significa que deje de ser humano.
La gente debería poder separar la vida personal de alguien de sus logros profesionales.
#NvidiaInvestigatesAfterHuang’sAffairApology
Al fin y al cabo, todos tenemos aspectos de nuestra vida que preferimos mantener en privado. Que alguien sea una figura pública no significa que deje de ser humano.
La gente debería poder separar la vida personal de alguien de sus logros profesionales.
#NvidiaInvestigatesAfterHuang’sAffairApology
1
676
¿Qué les espera a las acciones de IA tras el impacto de las elecciones de medio mandato?
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
¿Qué les espera a las acciones de IA tras el impacto de las elecciones de medio mandato?
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
La narrativa de la IA ha sufrido otro revés tras la contundente victoria de los demócratas en las elecciones de medio mandato, y los inversores están cada vez más preocupados por las posibles restricciones a los centros de datos, la demanda de energía y una supervisión regulatoria más estricta.
Acciones como $IREN, $CIFR, $NBIS y $CRWV están particularmente expuestas porque su crecimiento depende en gran medida de la expansión de la infraestructura de IA.
Pero no creo que la oportunidad de la IA se haya agotado. Simplemente, la siguiente fase podría ser más selectiva.
1. Demanda de IA
2. Disponibilidad de energía
3. Contratos firmados
4. Financiación y dilución
5. Claridad regulatoria
En mi opinión, los próximos ganadores quizá no sean necesariamente las empresas que anuncien los mayores planes de expansión de IA, sino aquellas capaces de convertir sus inversiones en ingresos sostenibles y flujo de caja.
El mercado está cada vez menos dispuesto a recompensar las promesas que no se traducen en resultados.
513
Verificado
El resultado de las elecciones de mitad de mandato no parece encajar bien con la narrativa bursátil de la IA, y Trump sigue siendo un factor importante en la incertidumbre que rodea al sector.
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
El resultado de las elecciones de mitad de mandato no parece encajar bien con la narrativa bursátil de la IA, y Trump sigue siendo un factor importante en la incertidumbre que rodea al sector.
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
¿En qué situación nos deja esto ahora y qué deberían esperar los inversores a continuación?
También hemos visto que el petróleo ha retrocedido hasta acercarse a los 90 dólares, aunque parece seguir en niveles relativamente altos. ¿Qué mantiene elevados los precios pese a la reciente caída?
1
2
466
He estado observando la reacción de las acciones relacionadas con la IA tras las elecciones de mitad de mandato en EE. UU., y creo que hay algo más detrás de las ventas que la mera incertidumbre política.
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
He estado observando la reacción de las acciones relacionadas con la IA tras las elecciones de mitad de mandato en EE. UU., y creo que hay algo más detrás de las ventas que la mera incertidumbre política.
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
Las victorias demócratas en el Congreso y en estados clave como Texas y Georgia han suscitado preocupación por el futuro del desarrollo de infraestructura de IA en EE. UU.
Las empresas de IA están invirtiendo miles de millones de dólares en nuevos centros de datos, GPU, capacidad informática e infraestructura energética. Sin embargo, la creciente oposición de las comunidades locales por el costo de la electricidad, las preocupaciones medioambientales y el uso del suelo podría dificultar la aprobación de futuros proyectos.
Es por eso que los inversores están empezando a actuar con cautela.
Empresas como $IREN, $CIFR.US , $APLD y $CORZ podrían enfrentarse a una mayor incertidumbre en torno a los permisos, los plazos de construcción y la financiación. También vale la pena seguir de cerca a $CRWV, dado su enorme gasto en infraestructura y sus necesidades de financiación.
Incluso $NVDAB podría sentir cierta presión indirecta si la desaceleración de la expansión de los centros de datos termina afectando las expectativas de demanda de chips de IA.
Lo que resulta particularmente preocupante es que varias comunidades ya han votado a favor de restricciones o moratorias temporales a nuevos proyectos de centros de datos. Esto añade otra capa de riesgo para las empresas que cuentan con una rápida expansión.
Sin embargo, no creo que esto signifique automáticamente que el auge de la IA esté llegando a su fin.
La demanda de capacidad informática no ha desaparecido de repente. Lo que el mercado está reevaluando es con qué rapidez pueden construir las empresas, cuánto costará y si los rendimientos previstos pueden justificar las enormes inversiones de capital.
Para mí, la distinción importante está entre una empresa que afronta dificultades políticas y de permisos temporales y otra que experimenta un deterioro real de la demanda de IA.
La oportunidad que ofrece la infraestructura de IA sigue vigente, pero puede que el mercado esté entrando en una etapa en la que la ejecución importe más que los ambiciosos planes de expansión.
#USMidterms-WhatAreMarketsExpecting?
594
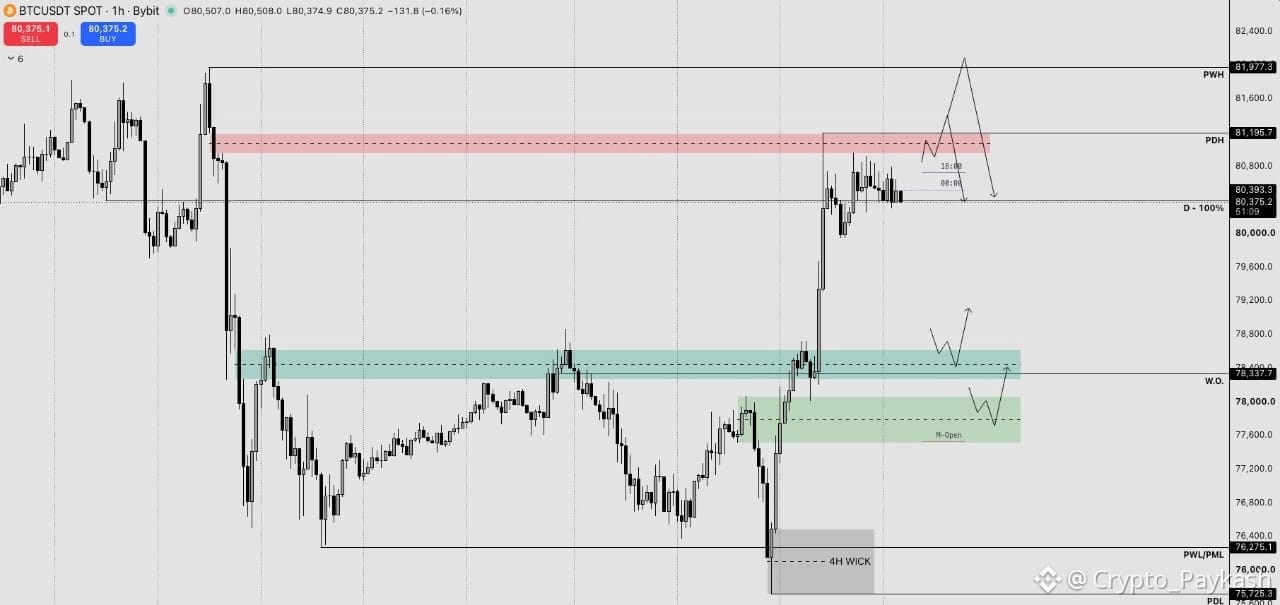
$BTC logró cerrar la vela diaria por encima del desequilibrio diario de 80.3K tras volver a acercarse a 81.1K.
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
$BTC logró cerrar la vela diaria por encima del desequilibrio diario de 80.3K tras volver a acercarse a 81.1K.
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
Es un avance positivo, pero sigo pensando que 82K es el nivel clave que hay que recuperar este mes, ya que representa el punto medio del 50 % del rango de octubre.
Por ahora, Bitcoin está consolidándose tras poner a prueba el desequilibrio de 1H de 81.1K. Aunque esta es una zona de interés a corto plazo, todavía no estoy pensando en abrir posiciones cortas.
Preferiría ver que el precio barre el PDH de 81.2K o, potencialmente, el PWH de 82K antes de considerar posiciones cortas de cobertura, siempre que aparezca una señal clara.
Como ya se ha tomado la liquidez del lado vendedor por debajo del PWL/PML, me gustaría ver que el precio se dirige ahora hacia los niveles de liquidez del lado comprador.
Sigo manteniendo mi posición larga desde 76.1K, así que no hay motivo para perseguir el precio en este punto. Preferiría esperar a que haya retesteos más claros.
Para posibles continuaciones alcistas, 78.7K es mi primera zona de interés. La región de 77.7K, alrededor de la apertura mensual y por debajo de ella, es otra zona donde estaré atento a una confirmación.
Algo que tengo en cuenta es el NFP. Por lo general, no me gusta abrir nuevas posiciones el día antes de la publicación, porque Bitcoin suele quedar atrapado en una consolidación mientras el mercado espera los datos. Prefiero tener paciencia antes que forzar una operación.
#BTCRebounds80K
1
976
La demócrata Gina Hinojosa ha derrotado al republicano Greg Abbott en la contienda por la gobernación de Texas.
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
La demócrata Gina Hinojosa ha derrotado al republicano Greg Abbott en la contienda por la gobernación de Texas.
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
La infraestructura existente podría adquirir más valor
$IRENB ya cuenta con terrenos considerables, capacidad eléctrica y planes de desarrollo de centros de datos en Texas.
Childress y Sweetwater cobran especial importancia. Sweetwater 2 (SW2) todavía necesita un permiso para su centro de datos, aunque ya cuenta con la aprobación para la conexión eléctrica.
El resto de los proyectos previstos enfrenta más incertidumbre. Una moratoria o un proceso de permisos más estricto podrían retrasar la expansión futura, aumentar los costos y afectar la rapidez con que IREN pueda poner en marcha el resto de sus proyectos.
No creo que esto destruya automáticamente la tesis de inversión de IREN, pero tampoco lo calificaría de inmediato como algo positivo.
La posible ventaja es que IREN ya ha asegurado una cantidad significativa de energía e infraestructura que sería difícil de replicar para nuevos competidores.
Sin embargo, haber asegurado el suministro eléctrico no significa automáticamente que todos los futuros centros de datos recibirán aprobación.
Hinojosa no puede cambiar unilateralmente todas las normas para la obtención de permisos. El alcance de su autoridad ejecutiva y la cooperación de la legislatura de Texas serán factores importantes.
Este es un acontecimiento que conviene seguir de cerca.
#USMidterms-WhatAreMarketsExpecting?
408
Los últimos resultados de $AMD hacen que esta sea una pregunta interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
Los últimos resultados de $AMD hacen que esta sea una pregunta interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
La compañía registró unos ingresos trimestrales récord de 13.380 millones de dólares, un 45 % más que el año anterior. Y, lo que es más importante, sus ingresos del segmento de centros de datos aumentaron un 97 %, hasta los 8.550 millones de dólares, lo que demuestra hasta qué punto está creciendo la demanda de infraestructura de IA. Además, AMD prevé unos ingresos de aproximadamente 17.000 millones de dólares en el cuarto trimestre.
$NVDA sigue siendo el líder dominante en aceleradores de IA, y no creo que eso vaya a cambiar de la noche a la mañana. Su ecosistema CUDA, su ventaja en software y sus relaciones consolidadas con los grandes proveedores de servicios en la nube le dan una sólida posición competitiva.
Pero la oportunidad que ofrece la IA es cada vez mayor, y no tiene por qué pertenecer a una sola empresa.
AMD se está convirtiendo en una alternativa seria para los clientes que buscan diversificar sus proveedores de chips. Sus procesadores EPYC, sus GPU Instinct y sus sistemas Helios a escala de rack le ofrecen más formas de competir en el mercado de centros de datos.
La infraestructura de IA requiere algo más que GPU de NVIDIA. Necesita CPU, memoria, redes, almacenamiento, energía y capacidad de centros de datos.
Las empresas de toda esta cadena de suministro podrían beneficiarse a medida que continúe la inversión en IA.
Personalmente, creo que los inversores deberían mirar más allá de NVIDIA al evaluar la inversión en IA. Los últimos resultados de AMD son otro recordatorio de que hay varias formas de beneficiarse de este ciclo de crecimiento.
Puede que NVIDIA siga liderando la carrera, pero la competencia se está volviendo más interesante.
405
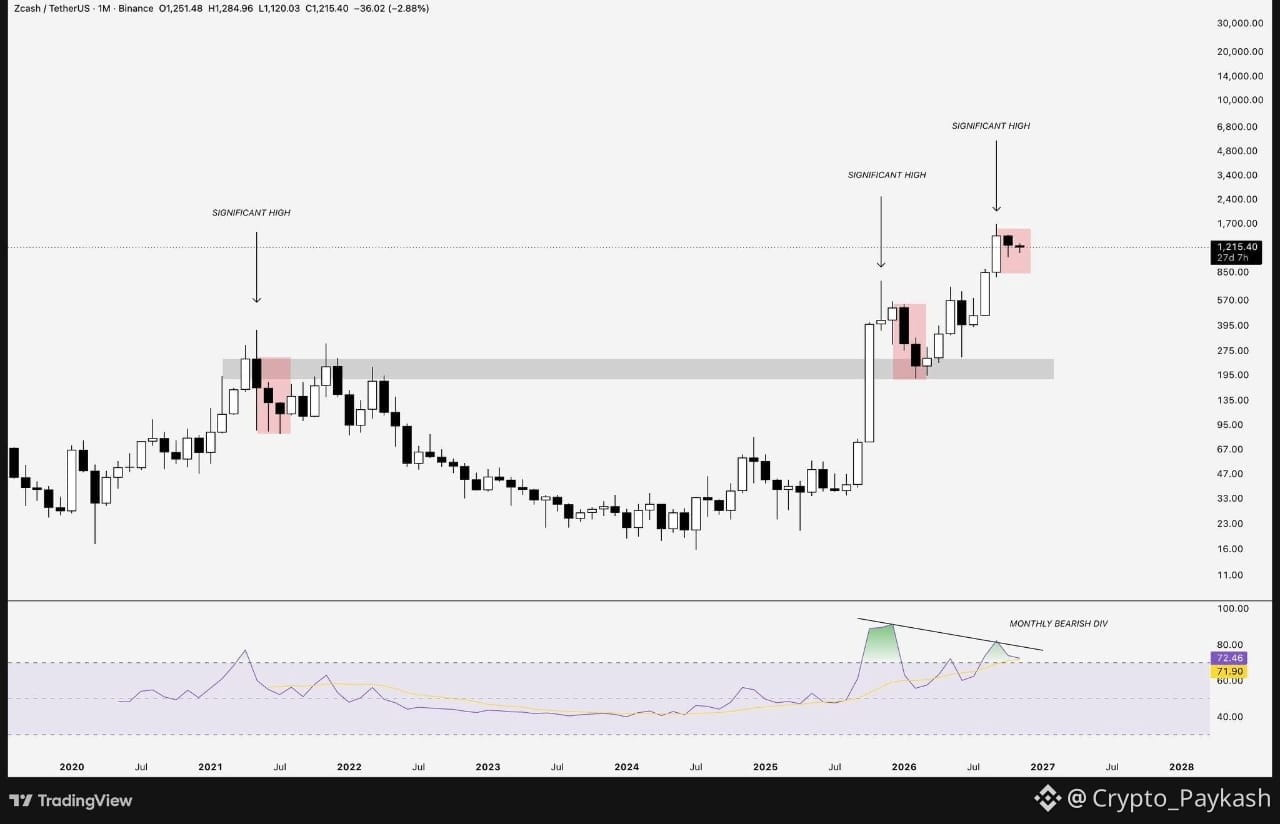
Al observar los ciclos anteriores de $ZEC, creo que hay muchas posibilidades de que aún necesite más tiempo para enfriarse.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
Al observar los ciclos anteriores de $ZEC, creo que hay muchas posibilidades de que aún necesite más tiempo para enfriarse.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
Después de sus dos últimos máximos mensuales importantes, Zcash atravesó aproximadamente entre dos y tres meses de consolidación bajista. En ambas ocasiones, el mercado necesitó tiempo para asimilar las fuertes subidas antes de encontrar su próximo rumbo.
No estoy seguro de por qué este ciclo sería diferente.
Hay otro detalle que vale la pena observar. Durante ambas correcciones anteriores, el RSI mensual fue bajando gradualmente desde niveles de sobrecompra hacia la zona media.
Esta vez, el precio ha alcanzado un máximo mucho más alto, pero el RSI mensual no lo ha acompañado, lo que ha creado una divergencia bajista entre los dos máximos importantes.
Eso no significa que no podamos ver algunos repuntes de alivio fuertes en el camino. Pero sigo pensando que es posible que haya más caídas y un período de consolidación más prolongado antes de que ZEC esté listo para otro movimiento alcista sostenido.
Es un mercado que sigo de cerca, pero no tengo prisa por afirmar que ya tocó fondo.
431
Un cambio en el control político podría tener algunas consecuencias interesantes para el sector de la infraestructura de IA.
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
Un cambio en el control político podría tener algunas consecuencias interesantes para el sector de la infraestructura de IA.
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
Los demócratas podrían impulsar normas medioambientales más estrictas, regulaciones más rigurosas sobre la electricidad y una mayor supervisión del desarrollo de la IA. Esto es especialmente relevante para empresas como $IREN , $NBIS , $CRWV y $CIFR.
Las regulaciones más estrictas podrían aumentar los costos de desarrollo y ralentizar los nuevos proyectos de centros de datos. Sin embargo, también hay otro aspecto: las empresas que ya hayan asegurado una capacidad energética considerable, terrenos e infraestructura podrían obtener una ventaja competitiva a medida que los nuevos proyectos se vuelvan más difíciles de llevar a cabo.
Los líderes de la IA, como $NVDA y $AMD, también podrían enfrentarse a un mayor escrutinio en torno a la seguridad de la IA, la competencia y la expansión de la infraestructura.
En lo personal, no consideraría automáticamente que esto sea negativo para todo el sector. Los cambios políticos importan, pero la ejecución, la financiación, la disponibilidad de energía y la demanda real de los clientes siguen siendo factores mucho más importantes para determinar qué empresas tienen éxito.
Además, un cambio en el control del Congreso no significa que todas las regulaciones propuestas se conviertan en ley de la noche a la mañana. Trump sigue siendo presidente, y los cambios importantes en las políticas aún tendrían que superar obstáculos legislativos y políticos.
#USMidterms-WhatAreMarketsExpecting?
619
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
HotCPIDecemberHikePriced
214,703 vistas
2,302 están debatiendo
Seguimiento del mercado del IPC | El IPC de EE. UU. sube un 0,4 % en octubre, por encima del 0,3 % previsto
Binance News
·31 me gusta
·42.6k vistas
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
6,656 vistas
81 están debatiendo
AnthropicRejectsIPODelayValuationinQuestion
302,406 vistas
2,587 están debatiendo