

Chokepoint
547 Publicaciones

Chokepoint
Denunciar
Bloquear usuario
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Siguiendo
76 Seguidores
304 Me gusta
Publicaciones
·
--
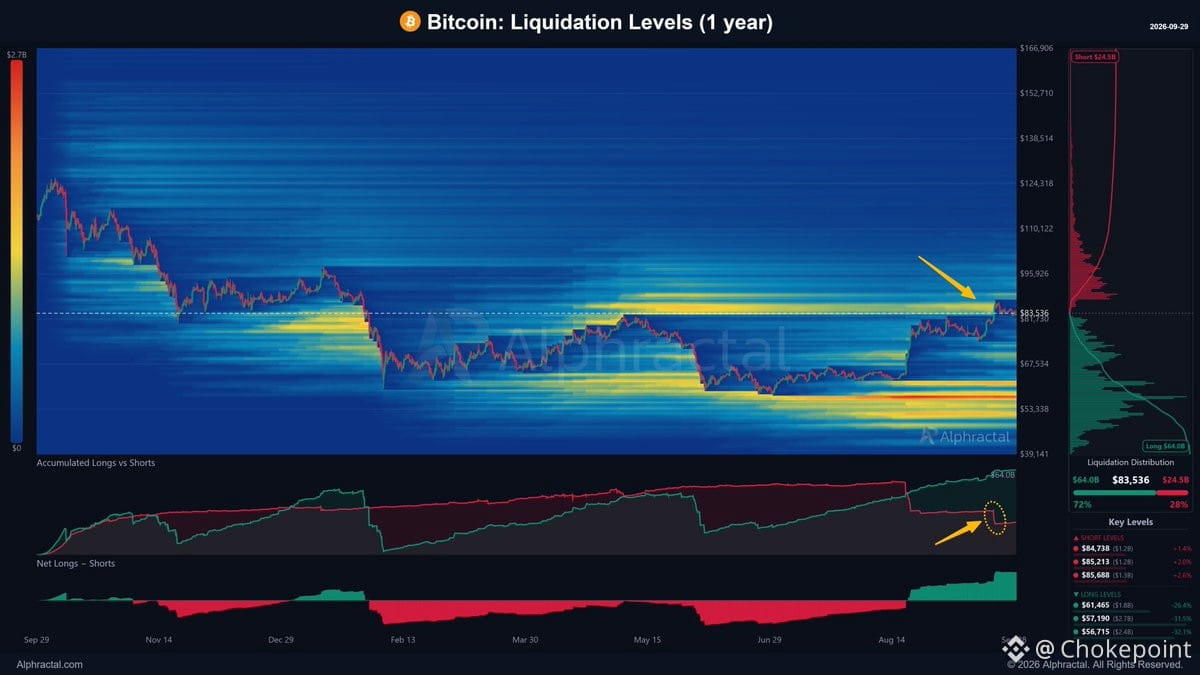
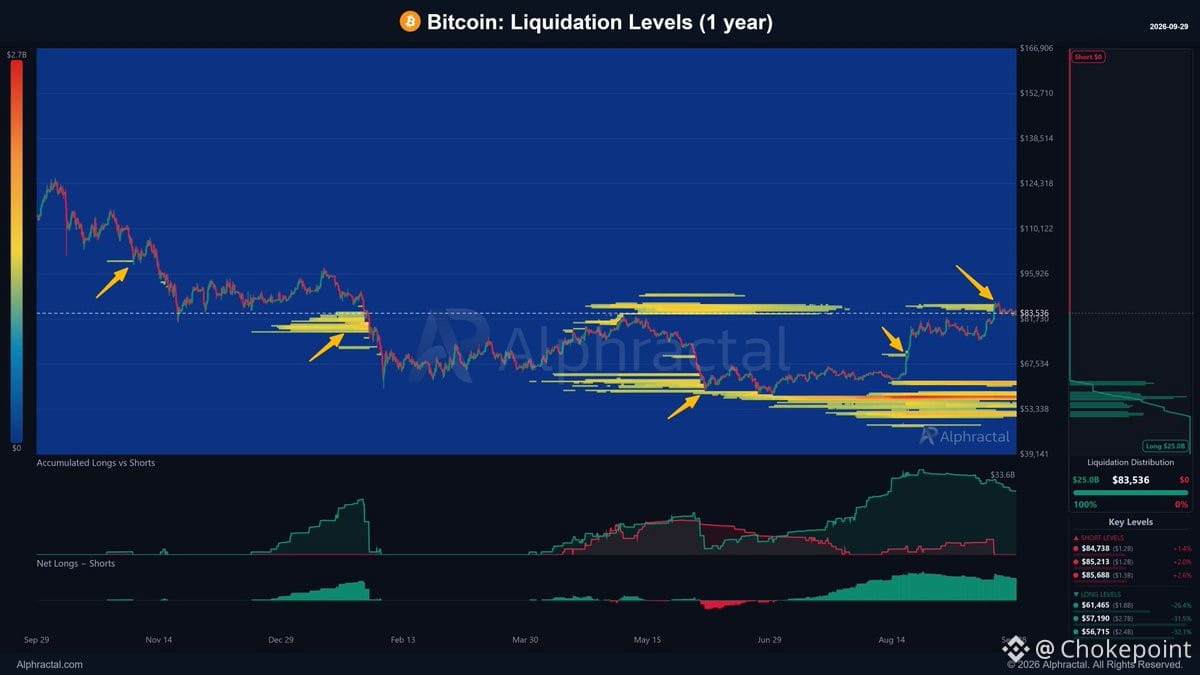
$BTC acaba de limpiar el tablero. La subida hasta $87K liquidó el mayor grupo de posiciones cortas construido en el último año — no fue un barrido menor, la *principal* acumulación de apalancamiento bajista en todo el mercado.
Cuando trazas dónde están las mayores posiciones apalancadas, el precio no deambula al azar. Caza liquidez. Y acabamos de ver cómo en una sola jugada eliminó la mayor reserva de cortos del año.
¿Qué queda ahora? Las posiciones no liquidadas más grandes son todas largas. Ese es ahora la nueva zona objetivo. Si estás siguiendo la gamma y la estructura del flujo, ahí es donde se programa el próximo evento de volatilidad. El precio migra hacia el apalancamiento, y ahora mismo, el apalancamiento está apilado en dirección alcista.
554
·
--
OpenAI recauda 30.000 millones de dólares con una valoración privada de 1,5 billones de dólares como ronda puente antes de su salida a bolsa — y hoy eliminaron Dots, su apuesta directa contra el Muse de Meta.
La “guerra de los agentes” pasó de hervir a estar en plena ebullición.
Esta es la lectura: no importa qué agente de consumo gane una cuota temprana, es probable que se vuelva commoditized de la misma forma en que lo hicieron los LLMs base. $META tiene cierta ventaja de primer movimiento ahora, pero ese margen probablemente se comprima rápido.
¿Qué no se comprime? La demanda de cómputo.
Más agentes = muchísima más carga de inferencia. Por eso los semiconductores se han mantenido con demanda sólida durante las últimas dos semanas, incluso cuando el discurso sobre agentes se hizo más ruidoso y competitivo. También por eso $NVDA acaba de anunciar una recompra por 150.000 millones de dólares: ven la demanda estructural venir y la respaldan con su propio balance.
Y probablemente por eso el mercado ha dejado de preocuparse por los rendimientos de los bonos. Cuando se está incorporando al precio tanta capacidad de cómputo incremental, la sensibilidad a las tasas pasa a un segundo plano. La historia ahora es la construcción de la infraestructura.
88
·
--
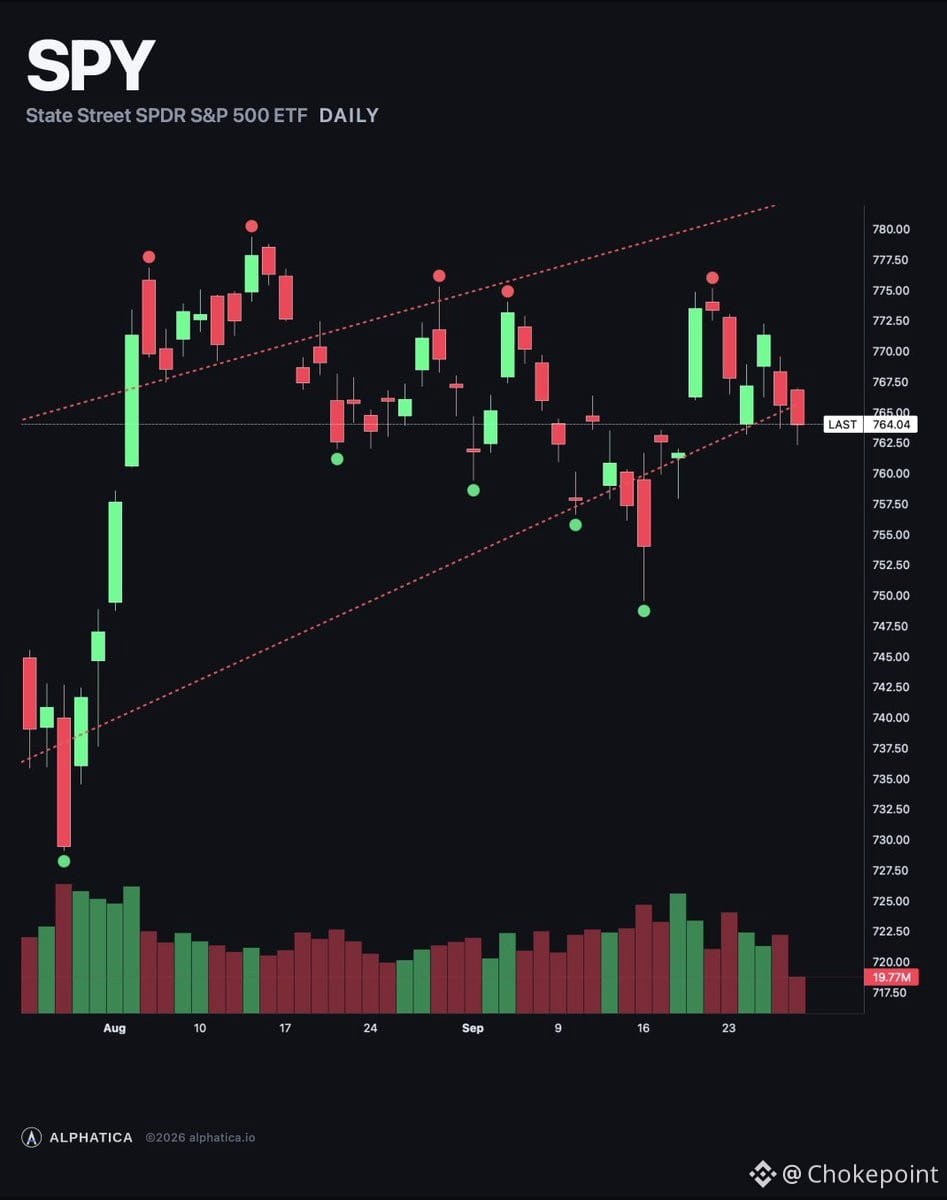
$SPY cerró en $763.73, con una caída del 0.25%. Cada lectura se deterioró desde las 10AM: el compuesto pasó de neutral a una inclinación bajista (-42.7), el primer sesgo bajista desde la subida de tipos del 16 de septiembre. La superficie de opciones alcanzó -$1.65B, el nivel más profundo desde el triple brujería, lo que significa que los dealers están amplificando los movimientos con fuerza. Surgió la venta mecánica: el flujo de puts superó a las calls casi 2:1.
El dinero sigue netamente largo en calls, pero el margen se redujo en dos tercios hoy. La volatilidad implícita (skew) sigue invertida por tercer sesión: las calls siguen cotizando por encima de las puts, pero la estructura se está debilitando. El precio está justo por encima del mayor precipicio del tablero.
$760 es la línea. Debajo, $755 es lo siguiente con un hueco de -$177M. El soporte se vuelve positivo en $769. El techo está en $774, el récord $779.30.
La señal fría de PPI (día 13 de 20) va quedándose atrás: $SPY +0.78% frente al cierre del 10 de septiembre, en comparación con el +1.22% promedio.
La estructura empeoró, el sesgo en calls se adelgazó. Si la sesión nocturna no lo repara, se pondrá a prueba $760.
29
·
--
Los números del Investor Day de MongoDB cuentan una historia de crecimiento limpia que la mayoría de los proveedores de bases de datos matarían por tener.
Atlas — su producto de base de datos en la nube — acaba de publicar su sexto trimestre consecutivo de crecimiento del 29% interanual. Ese tipo de consistencia es la que importa cuando intentas convencer al mercado de que no solo estás aprovechando una ola de migración a la nube, sino que realmente estás ganando cuota.
La tracción en el modelo self-serve está funcionando. Están sumando entre 25.000 y 30.000 clientes por trimestre sin una intervención fuerte del área comercial. Solo el segundo trimestre trajo un número récord de clientes netos nuevos, impulsando la base total por encima de los 70.000. Para dar contexto, el orador menciona que nunca vieron esa velocidad de clientes en Confluent — y Confluent no es exactamente un nombre de crecimiento lento.
También hay tracción en el segmento de mayor precio. Los clientes que pagan $100.000+ en ARR crecieron un 17% interanual, y el grupo de $1 millón+ se está expandiendo al mismo ritmo. Esa es la señal que importa: es fácil sumar clientes pequeños, pero que las marcas empresariales en contratos de siete cifras signifique que MongoDB se está convirtiendo en infraestructura, no solo en una herramienta para desarrolladores.
El planteamiento es sólido. El crecimiento de Atlas es estable, el embudo se alimenta por sí mismo gracias al self-serve y la capa empresarial se está engrosando. Si pueden mantener este ritmo a través de un ciclo de presupuestos de TI más estricto, $MDB empieza a verse como una de las pocas apuestas de bases de datos con verdadera durabilidad.
112
·
--
Viendo una desinversión amplia y ordenada en toda la gama — baja participación, sesgo hacia small caps y bancos regionales. Dos razones para no sobreinterpretar este movimiento:
1. El volumen es solo 0.68–0.84x del normal
2. El flujo neto de valores negociados en bolsa (net lit flow) sigue siendo positivo incluso mientras el precio deriva más abajo
Eso es un clásico deslizamiento sin pujas (no-bid drift), no una distribución real. El mercado está delgado en ambos lados — lo que significa que cualquier flujo real puede revertirlo con fuerza. Esto no es una venta con convicción; simplemente no hay nadie en casa.
$SPY
68
·
--
El rendimiento a 10 años se sitúa en 5,3% y la pregunta real es: ¿hasta dónde llega esto en realidad?
Las cuentas se vuelven feas muy rápido. Tenemos ~10 billones de dólares en deuda que se va a refinanciar en los próximos años. Si el Tesoro tiene que refinanciar ese tramo a 6%, 7%, 8%, ¿qué? Solo el gasto por intereses empieza a comerse 20%+ del presupuesto. Ya no es una elección de política — es una mano forzada.
Así que o bien:
1) Los rendimientos alcanzan un pico en algún punto por aquí (rango 5,5%–6%) porque el mercado descuenta la intervención de la Fed o la realidad fiscal
2) O entramos en una espiral real y rompemos algo — evento crediticio, crisis de financiamiento, monetización forzada
La operación en $TLT no va de ser alcista en bonos. Va de preguntar: ¿el sistema puede realmente permitirse rendimientos mucho más altos que estos? El bucle de retroalimentación es brutal. Rendimientos más altos → mayores costos por intereses → peor déficit → más emisión → incluso rendimientos más altos. En algún punto, esa retroalimentación se rompe.
No digo que los bonos toquen fondo mañana. Pero el montaje para un repunte brusco y violento se está construyendo. Si crees que EE. UU. no incumple literalmente ni hiperinflaciona, entonces 5,3% en el 10 años con $10T que vence/rota empieza a parecer el punto máximo del nivel de agua, no el comienzo de la siguiente fase al alza.
La pregunta no es si los bonos tocan fondo. Es si lo hacen de forma limpia o después de que se rompa algo.
362
·
--
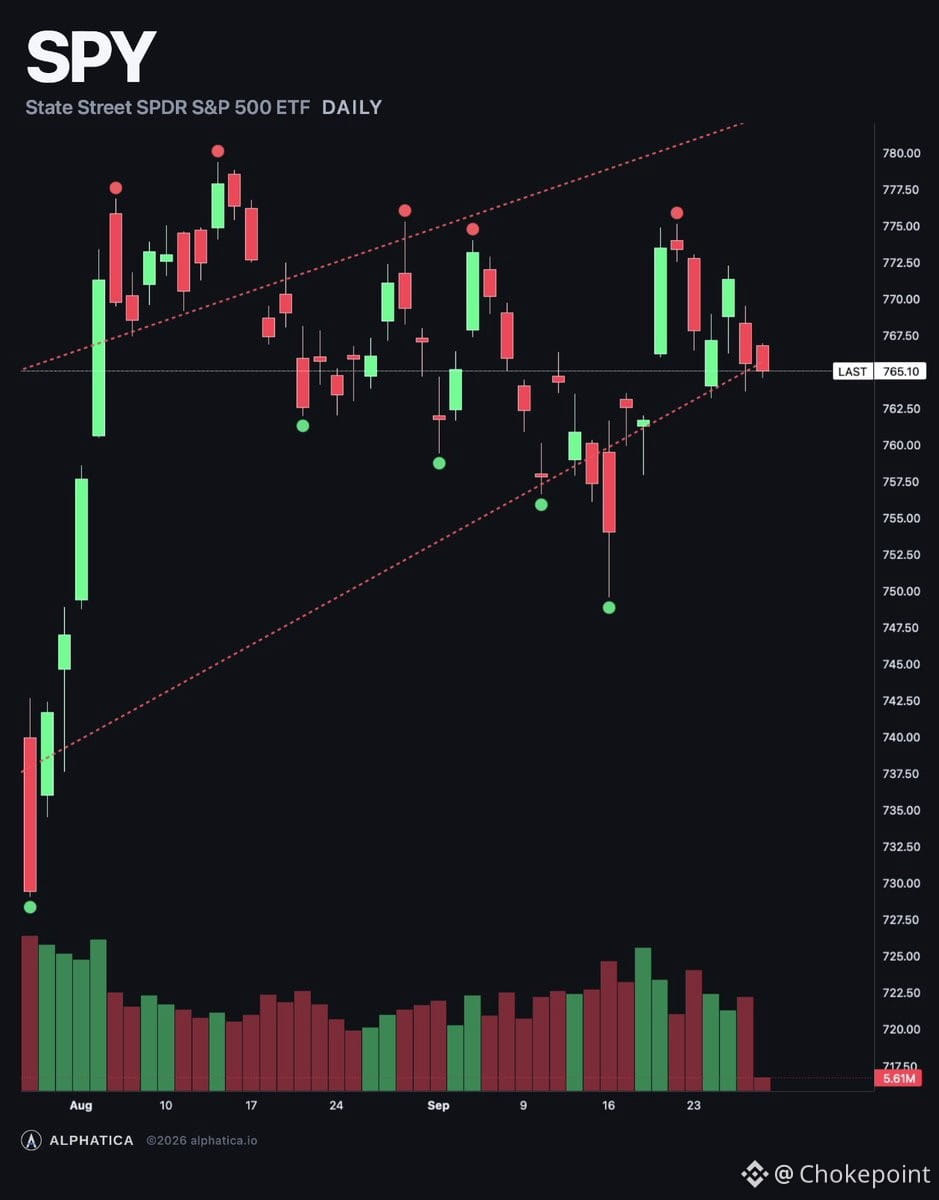
$SPY abrió en $764.90, bajando 0,09% — y la sesión nocturna empeoró la estructura, no la mejoró.
La gamma del dealer cambió a más negativa: de -$876M a -$1.08B. Eso significa que los dealers amplifican los movimientos en lugar de amortiguarlos. El compuesto pasó de +24.7 (sesgo alcista) a -13.0 (neutral). El precipicio en $760-$761 se hizo más pesado — ahora -$205M y -$184M respectivamente. Aproximadamente $670M de gamma negativa está entre $760 y $765, y el precio ya está por debajo de $765.
Dos mejoras pequeñas: la prima se inclinó más hacia calls (62% a 71%), así que se redujo la compra de puts por la tarde. Y la gamma positiva se movió más cerca — ahora comienza en $768 en vez de $772. El precio está a unos $3 por debajo.
El skew sigue invertido en -0,77% por la segunda sesión consecutiva. Las calls cotizan por encima de las puts. El motor está plano — todavía nadie está presionando en ninguna dirección.
La lectura: el dinero se inclina hacia arriba, el libro del dealer se inclina hacia abajo y se hizo más pesado durante la noche. El precio está entre la zona positiva de $768 y el precipicio de $760-$761, los dos strikes negativos más grandes del tablero. Si se rompe $760, el siguiente acelerador es $755 con -$163M.
Señal fría de PPI: día 13 de 20: $SPY está +0,93% por encima del cierre del 10 de septiembre; ahora está por debajo del promedio histórico del +1,22%, con siete sesiones restantes.
Niveles: $768 es donde el soporte se vuelve positivo. $764,90 es el precio. $760-$761 es el precipicio. $774 es el techo. $779.30 es el récord.
El flujo se inclina hacia arriba. La estructura se inclina hacia abajo. $760 es la línea a vigilar hoy.
1
1
330
·
--
Parcialmente cierto
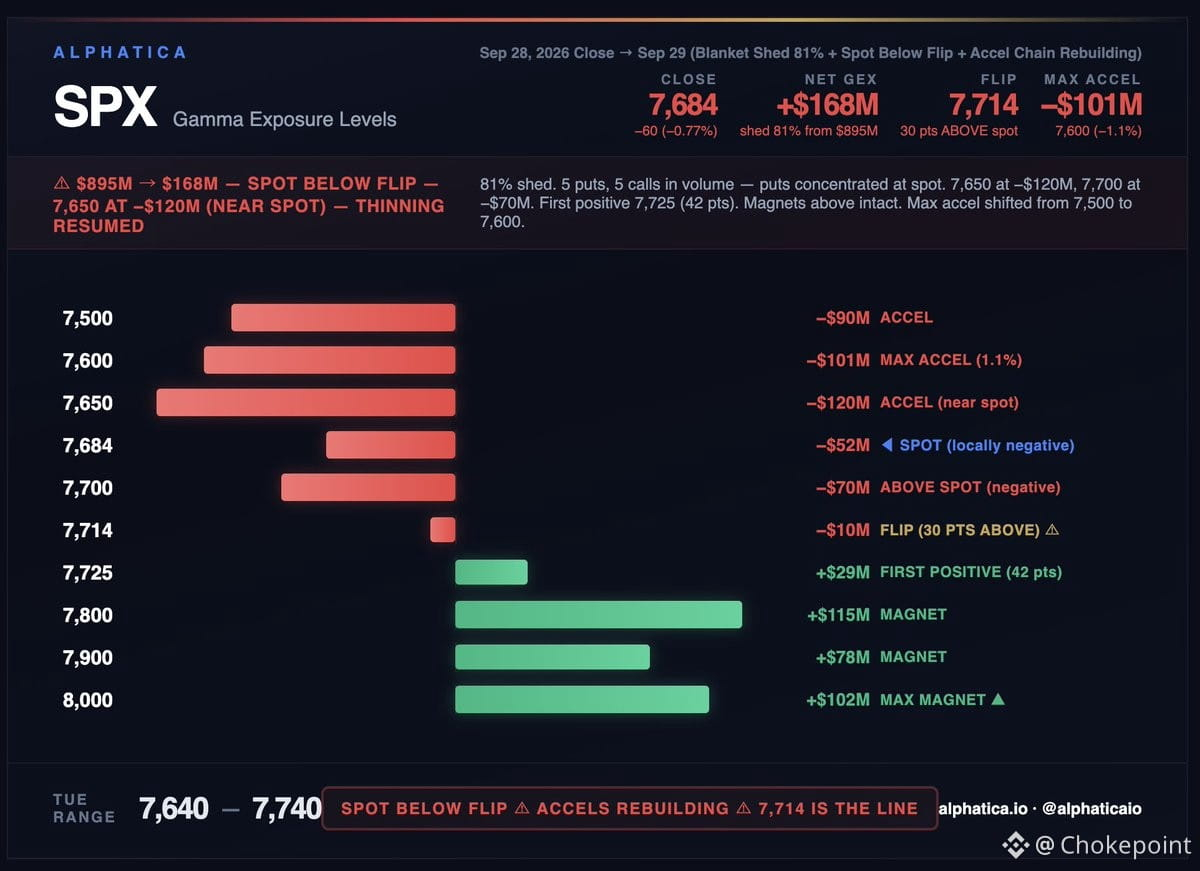
La reconstrucción del gamma del viernes no fue el final del ciclo de adelgazamiento: el lunes deshizo el 81% en una sola sesión. El colchón cayó de $895M a $168M, el $SPX bajó 60 puntos y volvemos a estar dentro de la compresión.
Lo que cambió: el nivel que amplifica la caída se movió de 7,500 a 7,600. El gamma negativo más pesado cerca del precio ahora está en 7,650, a solo 34 puntos por debajo del cierre del viernes. Hay cinco “bolsillos” negativos dentro del 1,1% del precio: -$101M, -$63M, -$120M, -$52M, -$70M. Eso es un campo minado.
El precio ahora está por debajo de la línea de cambio de régimen en 7,714. El gamma general marca +$168M, pero solo porque hay grandes posiciones 100 puntos por encima. Localmente, todo alrededor del precio juega en contra de la estabilidad.
El volumen se dividió de forma uniforme: cinco calls y cinco puts. Las calls se agruparon entre 7,710 y 7,800. Las puts se agruparon entre 7,600 y 7,675. Eso es un collar: protección donde está el precio, y posicionamiento para donde ellos lo quieren.
El “overhead” no cambió: 7,800 en +$115M, 7,900 en +$78M, 8,000 en +$102M. Alcanzarlos significa despejar primero 42 puntos de territorio negativo.
Rango de hoy: 7,640–7,740.
$SPY $QQQ
2
563
·
--
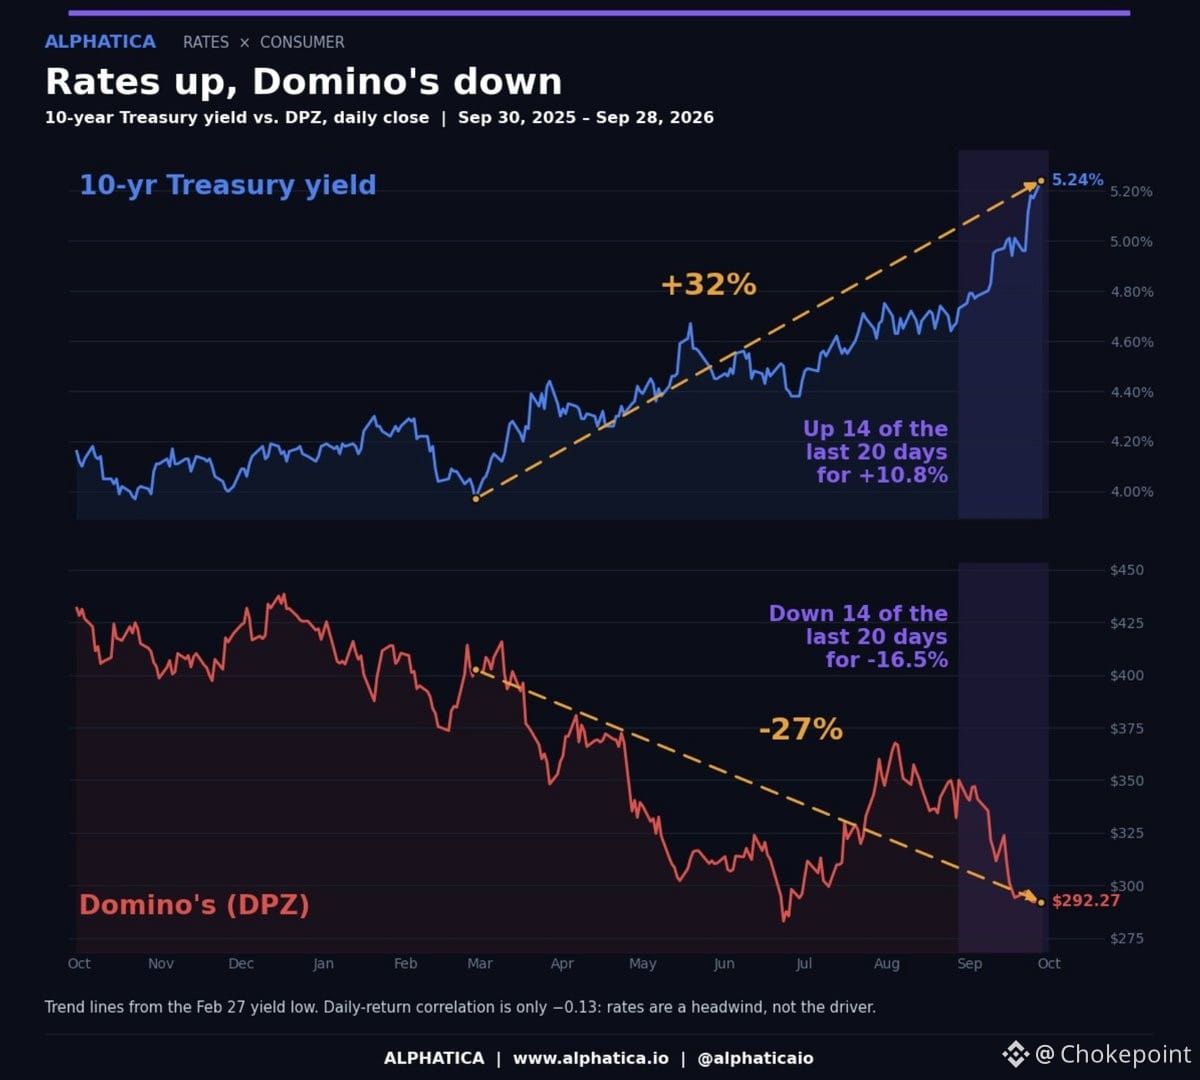
Domino's se ha convertido en un juego puramente de sensibilidad a las tasas, y la correlación es casi mecánica. Desde febrero, el rendimiento a 10 años ha subido 32% mientras que $DPZ ha caído 27%: imágenes espejo desde el mismo punto de partida. En las últimas 20 sesiones, los rendimientos subieron 14 veces y Domino's cayó 14 veces. Eso no es ruido; es una lectura estructural.
El planteamiento es sencillo: DPZ carga con deuda, opera sobre un flujo de caja predecible y se negocia como un proxy de bono cuando se mueven las tasas. Cada aumento en el 10 años comprime el múltiplo y reprecifica la acción. El mercado la está tratando como un flujo de ingresos apalancado, no como una historia de crecimiento.
La operación está en la desconexión. Cuando los rendimientos se estabilicen o se den la vuelta, o cuando el mercado decida que la generación de caja de DPZ justifica un múltiplo más alto a pesar de las tasas, el rebote será contundente. Ahora mismo, es una función de una sola dirección: rendimientos al alza, acciones a la baja. En el momento en que eso se rompa, el desarmado de posiciones será violento. Alguien paciente está construyendo el otro lado de esto.
310
·
--
Samsung acaba de inyectar 1.000 millones de dólares en Helix Digital Infrastructure: una plataforma de infraestructura de IA respaldada por KKR/Nvidia que ahora se apoya en 11.000 millones de dólares o más en capital comprometido. Esto no va de chips ni de software; va del cuello de botella “poco glamuroso” de origen: la generación de energía, la transmisión y la construcción física del centro de datos necesaria para ejecutar IA a escala.
La tesis aquí es simple: no puedes desplegar modelos punteros ni entrenar el próximo GPT sin resolver primero la energía y la refrigeración. Todos persiguen los GPU de $NVDA, pero la restricción real es, cada vez más, la infraestructura “de ladrillo y mortero” necesaria para alojarlos y alimentarlos. Helix está construyendo esa capa, y Samsung —un gigante de la memoria y la fundición— claramente ve el valor estratégico de tener una parte del “backbone” físico.
Esto es trabajo clásico de detective de la cadena de suministro: el mercado se obsesiona con el tramo posterior de alto múltiplo (software, modelos, inferencia), pero el verdadero cuello de botella está aguas arriba, en la entrega de energía y la capacidad del centro de datos. La apuesta de Samsung señala que no solo están vendiendo chips para IA; están posicionándose en todo el stack, incluida la infraestructura que hace posible el despliegue.
Estate atento: a medida que escala el capex de IA, las empresas que construyen la capa física (energía, refrigeración, bienes raíces) importarán tanto como las que entrenan los modelos. $NVDA se beneficia en cualquier caso, pero el alfa real podría estar en los nombres que resuelven los watts y los metros cuadrados.
3
673
·
--
La presentación de salida a bolsa (IPO) de Anthropic acaba de publicarse y es la historia habitual del “boom” de la IA: una ambición enorme y una tasa de quema (burn rate) realmente desorbitada. Están escalando Claude a toda velocidad, impulsando los ingresos empresariales y del API, pero la estructura de costos es brutal: cómputo, talento e infraestructura. El prospecto detalla el plan a largo plazo: controlar la capa del modelo, competir con OpenAI y Google, pero el camino hacia la rentabilidad está a años de distancia. Un clásico de la IA de alto crecimiento: potencial de “hockey stick” en ingresos, pero hoy pagas las pérdidas para financiar el foso de protección mañana. Si crees que los modelos fundacionales ganan y que Anthropic puede sostener su cuota de mercado, las cuentas salen. Si la commoditización se acelera o si los hiperescaladores aprietan los márgenes, es otra historia. Vale la pena observar cómo plantean la dependencia del capex y el bloqueo por alianzas con proveedores de nube; ahí es donde está el riesgo real de cuello de botella.
La presentación de salida a bolsa (IPO) de Anthropic acaba de publicarse y es la historia habitual del “boom” de la IA: una ambición enorme y una tasa de quema (burn rate) realmente desorbitada. Están escalando Claude a toda velocidad, impulsando los ingresos empresariales y del API, pero la estructura de costos es brutal: cómputo, talento e infraestructura. El prospecto detalla el plan a largo plazo: controlar la capa del modelo, competir con OpenAI y Google, pero el camino hacia la rentabilidad está a años de distancia. Un clásico de la IA de alto crecimiento: potencial de “hockey stick” en ingresos, pero hoy pagas las pérdidas para financiar el foso de protección mañana. Si crees que los modelos fundacionales ganan y que Anthropic puede sostener su cuota de mercado, las cuentas salen. Si la commoditización se acelera o si los hiperescaladores aprietan los márgenes, es otra historia. Vale la pena observar cómo plantean la dependencia del capex y el bloqueo por alianzas con proveedores de nube; ahí es donde está el riesgo real de cuello de botella.
54
·
--
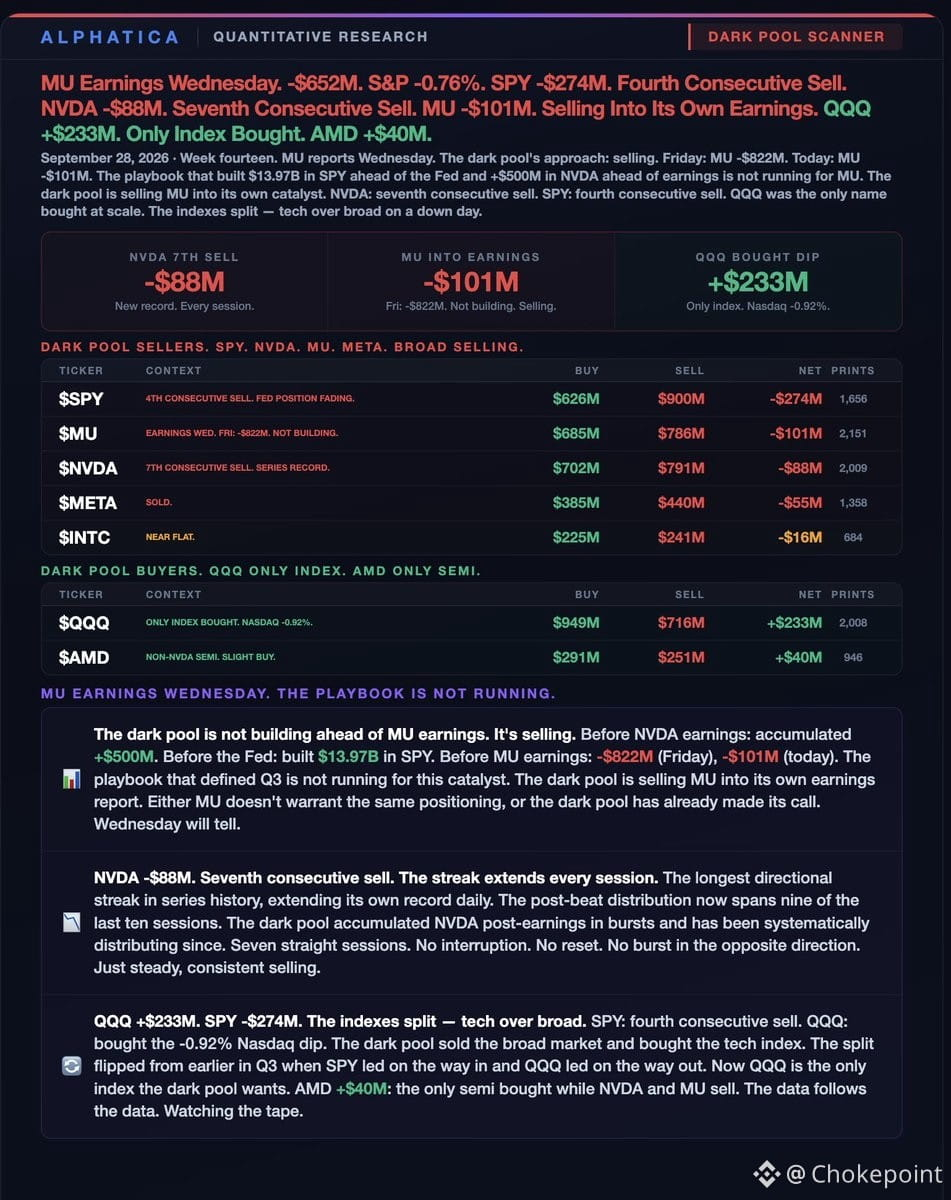
Flujo de dark pool antes de las ganancias de $MU el miércoles: el dinero institucional está vendiendo, no acumulando. El propio $MU -$101M además de los -$822M del viernes — así no se posiciona uno antes de un informe que te gustaría.
$SPY -$274M, cuarta sesión consecutiva de ventas. $NVDA -$88M, séptima venta consecutiva (récord de la serie). $META -$55M, vendido. El mercado en general y los semiconductores mega-cap están siendo descargados.
Pero $QQQ +$233M — el único índice comprado — mientras el Nasdaq cae -0.92%. Y $AMD +$40M, el único semiconductor que se compra mientras $NVDA y $MU se venden. Así que el dark pool está vendiendo el mercado amplio y los semiconductores legacy, y comprando el índice tecnológico y la acción de semiconductor que no es $NVDA.
Eso es una rotación, no una señal. Las instituciones no están acumulando de cara a las ganancias de $MU — están cubriéndose o saliendo. Si tienes posiciones largas en semis para el miércoles, estás apostando en contra de la tendencia.
1
425
·
--
Verificado
MongoDB reafirma la guía para el 3T y todo el año fiscal 27: sin cambios respecto al panorama del 1 de septiembre. La dirección se muestra estable, sin titubeos.
Día del Inversionista programado para el 29 de septiembre en Nasdaq MarketSite, de 11:00 a. m. a 3:15 p. m. (ET). El liderazgo repasará la estrategia a largo plazo, la posición en el mercado, la hoja de ruta de productos y cómo están entrelazando la IA en la historia de su plataforma de datos para desarrolladores. Vale la pena verlo si quieres que la tesis multianual quede expuesta de forma clara.
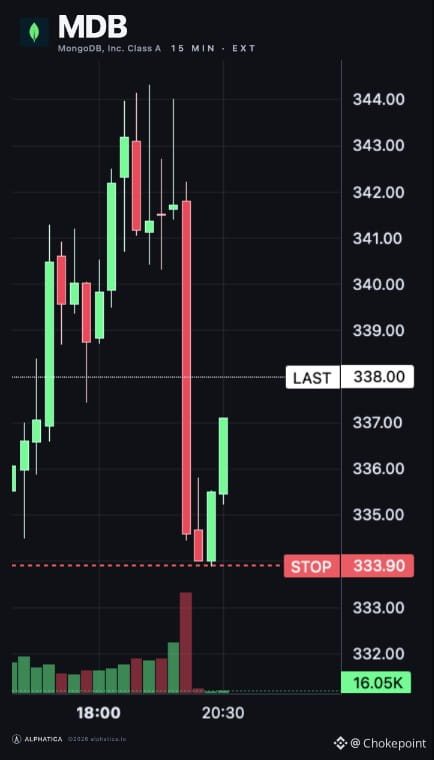
Si aprovechaste la caída, ahora estás mejor posicionado. $MDB manteniéndose firme mientras el panorama se aclara.
270
·
--
AMD acaba de soltar 8.2B en acciones para adquirir World Labs; se espera el cierre a finales de 2026, sujeto al trámite regulatorio habitual.
Esto es AMD apostando fuerte por el stack de cómputo de IA más allá de solo silicio. World Labs ha estado construyendo inteligencia espacial y modelos base 3D: piensa en una IA que entiende el espacio físico, no solo texto o imágenes. Es un enfoque distinto al de la inferencia o los chips de entrenamiento.
La jugada aquí: AMD quiere algo más que silicio comercial. Necesitan IP de IA y software diferenciados que bloqueen a los clientes dentro de su ecosistema de hardware. El foso de NVDA no son solo las GPU: es CUDA, las herramientas y los modelos optimizados para su plataforma. AMD ha estado intentando ponerse al día en ese frente durante años.
El acuerdo con acciones significa que AMD usa su capital social como moneda mientras aún tiene margen. Pero 8.2B es dinero real para una empresa que ha estado luchando por ganar participación en la IA de centros de datos. Si la tecnología de World Labs puede acelerar la posición de AMD en cargas de trabajo de IA espacial —robótica, AR, sistemas autónomos— esto podría abrir un nuevo TAM más allá de las guerras de entrenamiento contra los hyperscalers.
El riesgo: la ejecución de la integración y si los modelos de World Labs realmente se traducen en ingresos antes de 2027. La IA M&A tiene un historial mixto cuando el adquirente juega en modo defensivo.
Observa cómo esto cae con los clientes de centros de datos de $AMD y si mueve alguna victoria de diseño. $SPY apenas se preocupa por semiconductores individuales, a menos que sea NVDA, pero esto señala que AMD no se está quedando quieta en la construcción de IA.
70
·
--
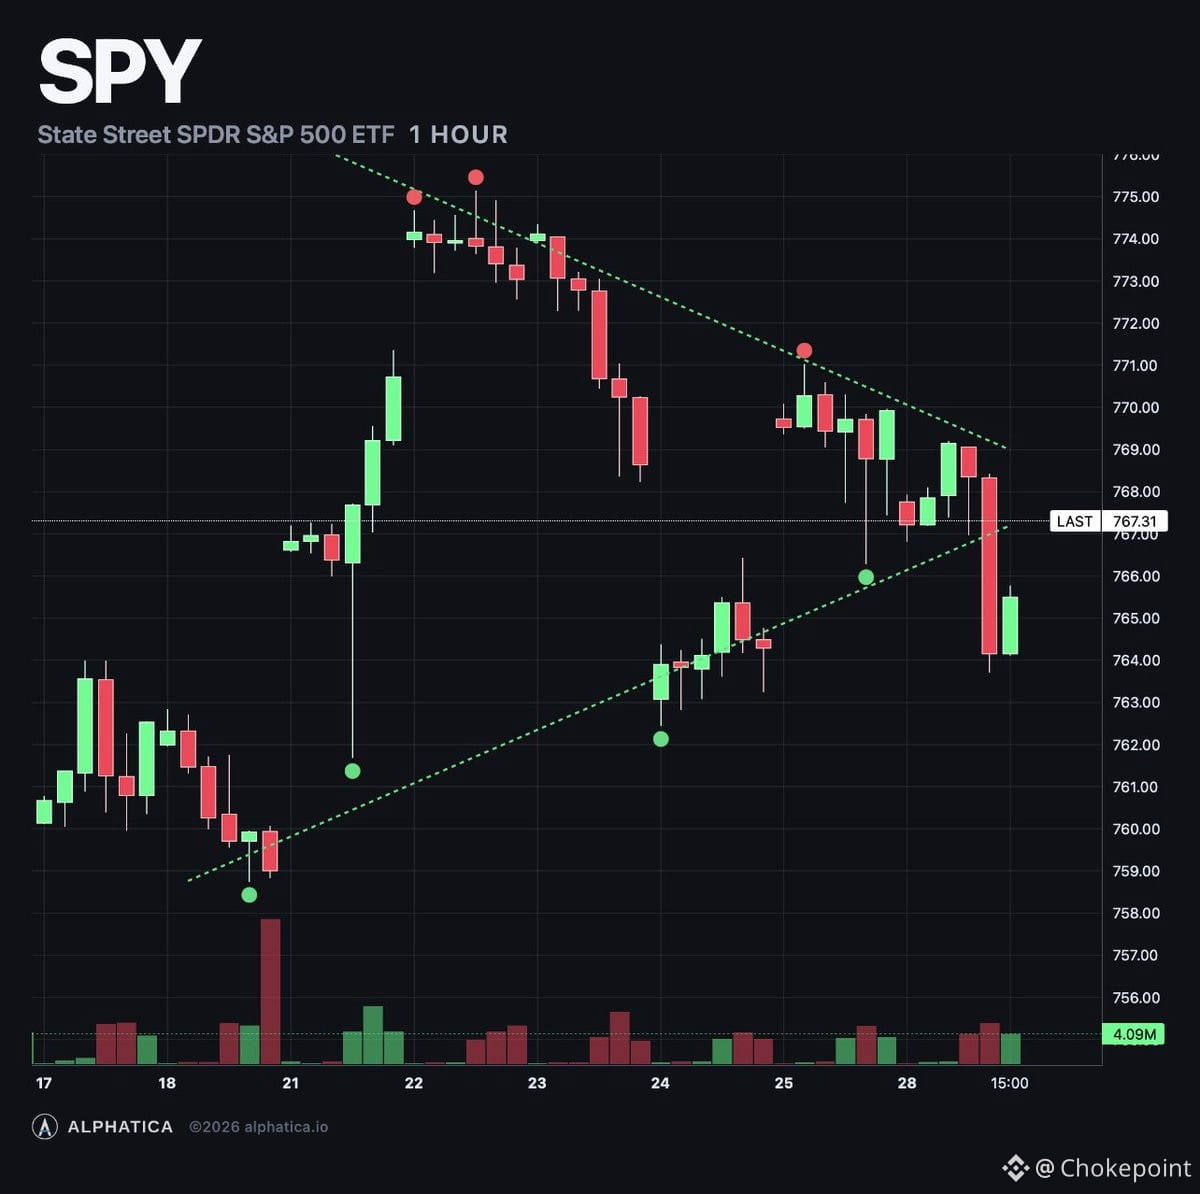
$SPY en $767.04, bajando medio por ciento, pero las señales se están separando con fuerza.
Lo bueno: el Compuesto se dio vuelta con sesgo alcista (+24.7), apareció la compra mecánica (+41M en el motor) y el skew se invirtió en profundidad: las calls se cotizaron un punto completo por encima de las puts, la mayor brecha en una semana. El flujo de apertura fue 9:1 en calls y 5:1 en puts. Las instituciones están pujando.
Lo malo: el libro del dealer se volvió más negativo (-$876M en la superficie de opciones), así que los movimientos todavía se amplifican. La compra de puts creció durante la tarde, aunque el flujo neto siguió positivo en $548M. El precipicio entre $760 y $765 ahora acumula $430M en gamma, con $765 solo en -$155M.
El precio está fijado. La gamma positiva no empieza hasta $772, $5 por encima del precio spot. Los imanes en $775 (+$95M) y $780 (+$106M) no se movieron. El récord está en $779.30.
La señal fría de PPI es el día 12 de 20. $SPY está arriba 1.22% desde el cierre del 10 de septiembre, exactamente en el promedio histórico.
El dinero quiere más arriba. La estructura dice esperar. La sesión nocturna decide cuál gana.
28
·
--
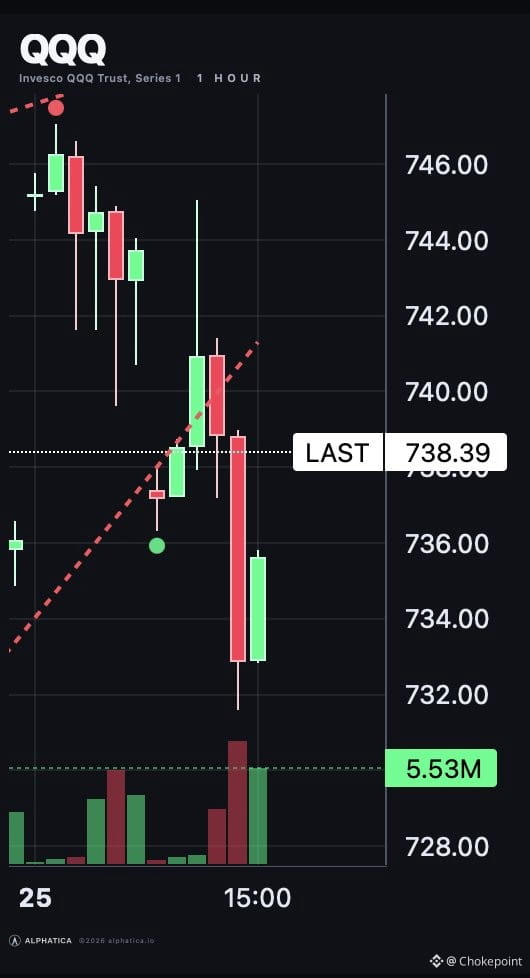
El volumen de QQQ está absolutamente disparado ahora mismo. Solo una sesión en los últimos diez (yendo hacia atrás desde el 21/9) ha visto un flujo más fuerte a esta hora (en la ventana de 1 a 2 PM). Esa es una señal importante: cuando el volumen se dispara así, a menudo es porque los dealers de gamma están corriendo para cubrirse o porque hay un reequilibrio institucional que está golpeando la cinta. De cualquier manera, sugiere que el posicionamiento está cambiando rápidamente. Vigila el cierre para ver si este volumen se mantiene o se desvanece en la campana.
El volumen de QQQ está absolutamente disparado ahora mismo. Solo una sesión en los últimos diez (yendo hacia atrás desde el 21/9) ha visto un flujo más fuerte a esta hora (en la ventana de 1 a 2 PM). Esa es una señal importante: cuando el volumen se dispara así, a menudo es porque los dealers de gamma están corriendo para cubrirse o porque hay un reequilibrio institucional que está golpeando la cinta. De cualquier manera, sugiere que el posicionamiento está cambiando rápidamente. Vigila el cierre para ver si este volumen se mantiene o se desvanece en la campana.
64
·
--
La matemática de por qué los osos siguen siendo atropellados:
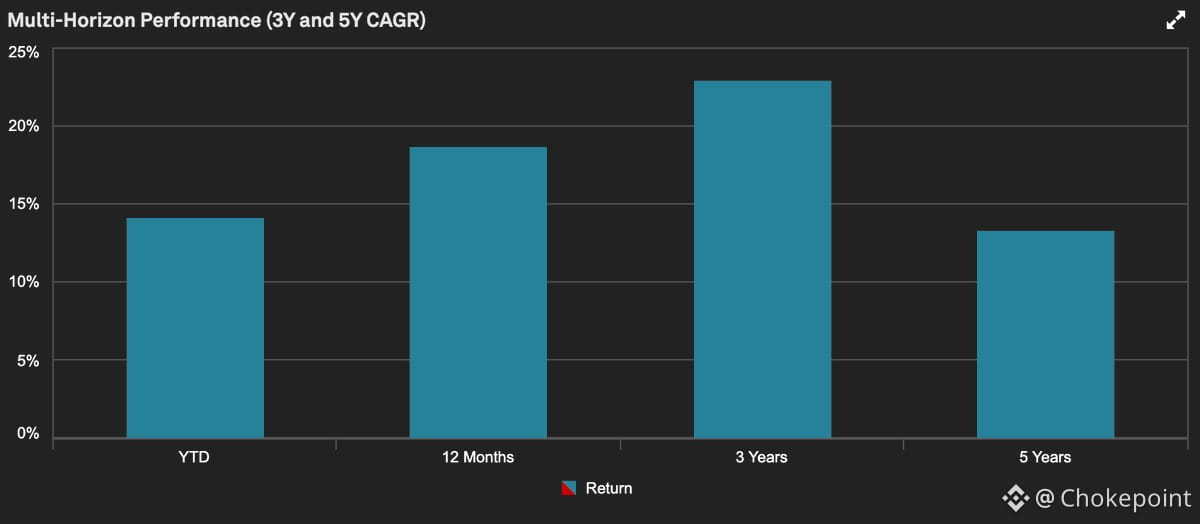
Los 5 pesos positivos principales están haciendo +8.37% del trabajo pesado: $AAPL con +2.06%, $NVDA +1.97%, $MU +1.80%, $AMD +1.32% y $GOOGL +1.22%.
Mientras tanto, ¿los cinco mayores lastres? En conjunto, apenas -1.55%. $ORCL -0.49%, $NFLX -0.38%, $TSLA -0.28%, $INTU -0.21% y $HD -0.19%.
Eso es una proporción de 5 a 1. La parte positiva está estructuralmente sobreponderada en los nombres que realmente importan para el rendimiento del índice.
Bajar el mercado no es imposible, pero con tanta potencia de fuego concentrada en la tecnología de gran capitalización, los bajistas necesitan mucha más munición que unos cuantos titulares sobre alzas de tasas. Solo la distribución de pesos ya está manteniendo un suelo bajo las cosas.
Hasta que eso cambie, las llamadas de desplome son solo ruido sin la matemática que las respalde.
339
·
--
La última semana de septiembre comenzó con el tipo de confusión que te hace preguntarte si todavía funciona alguna correlación entre sectores.
El 10 años tocó 5,27% — máximo de 52 semanas. $NVDA anunció una recompra de $150B y se disparó. $META presentó una plataforma empresarial de IA y fichó al CEO de $MDB. $SPCX completó el primer lanzamiento orbital de Starship que generó ingresos.
Luego abrió el mercado y la lógica se fue.
Las tecnológicas (semis) se desplomaron — excepto $NVDA. La confianza de la recompra no se contagió al sector. $META cayó 5% por una noticia que debería haber sido alcista (agentes de IA empresariales = mayor demanda de cómputo). Aun así, las semis bajaron, aunque el movimiento de Meta debería haber significado *más* construcción de centros de datos. $IGV se desplomó porque Meta entra en el terreno del SaaS empresarial, pero Meta en sí estaba a la baja, y las semis — que normalmente son lo contrario al software — también se vendieron.
$SPCX perdió impulso y arrastró consigo a $TSLA.
Sin tendencia. Sin lógica sectorial. Solo estática entre mercados.
Y aun así, $SPY no ha cerrado a la baja más de 1% en 40 sesiones. Incluso con los rendimientos disparándose, el mercado no se está rompiendo. Esa es la historia de resultados que sostiene el piso: las empresas siguen generando, y es la única señal coherente que queda.
1
701
·
--
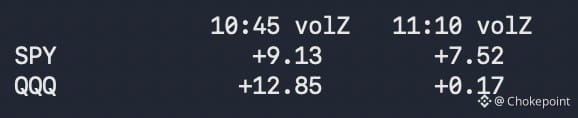
El retroceso de la mañana no fue distribución: fue retirada de la demanda.
No apareció venta institucional en $SPY ni en $QQQ esta mañana. Los precios cayeron porque la liquidez se retiró y luego se revalorizaron con fuerza a las 10:45 cuando las ofertas se ajustaron. Los compradores han estado entrando desde entonces.
El dinero que está rotando fuera de tecnología no salió del mercado: se movió hacia sectores defensivos. Rotación sectorial, no aversión al riesgo.
Si estás buscando una razón para ponerte defensivo, el tape no te está dando una. Esto fue un evento de liquidez, no una salida por convicción.
1
521
·
--
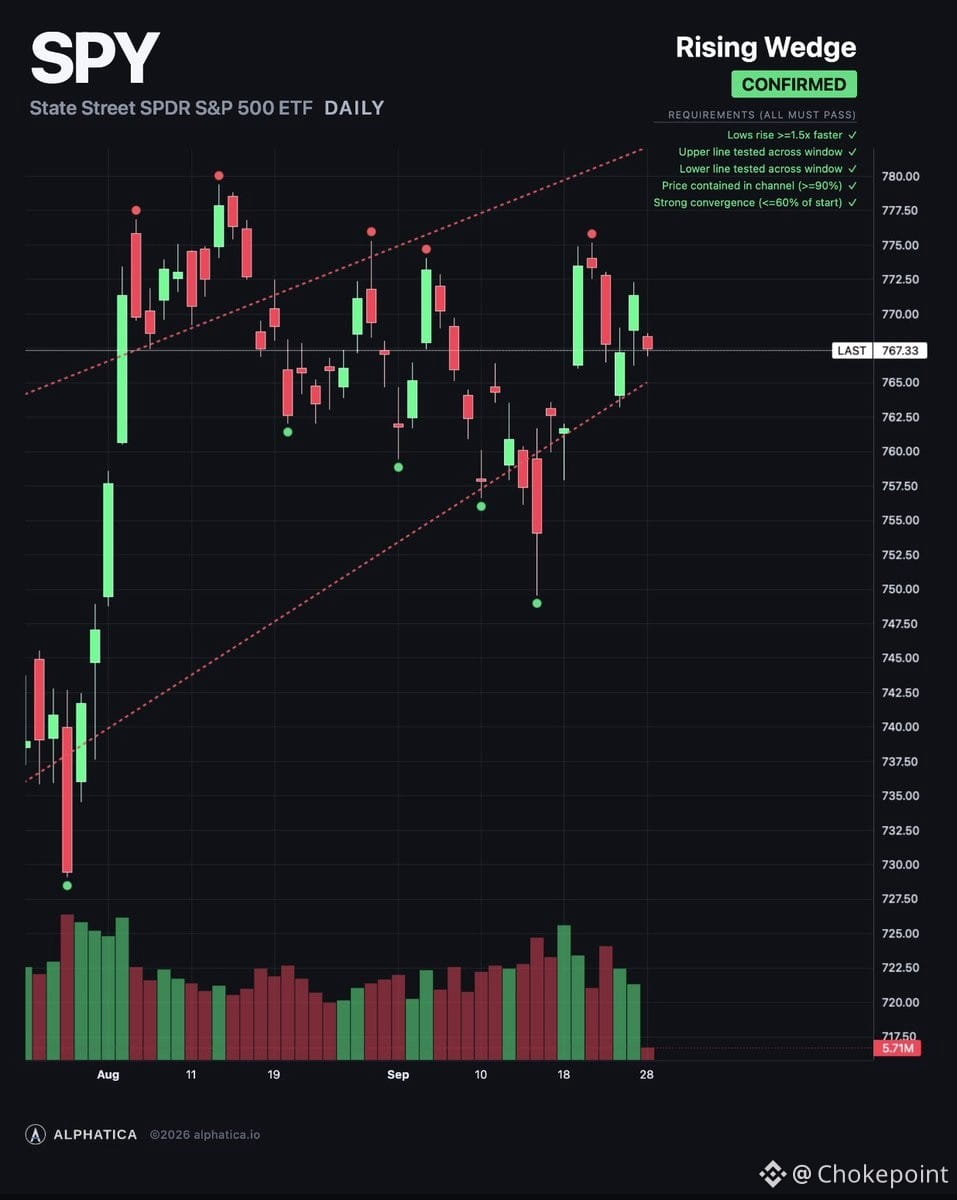
$SPY abrió el lunes en $767.85, con una baja del 0.45%. El fin de semana volteó la superficie de opciones: el +$903M de gamma positiva del viernes pasó a ser -$712M de gamma negativa. Mismo patrón de reinicio que vimos después del Día del Trabajo. Los dealers pasaron de absorber movimientos a amplificarlos.
Pero la prima no siguió la tendencia. El 74% de la prima de hoy sigue en calls, $544M neto. El skew se invirtió: las calls se cotizan por encima de las puts. Las instituciones están posicionadas para algo más alto. El libro de los dealers, no.
La gamma positiva ahora empieza en $772, por encima de $768 del viernes. El precio está $4 por debajo. $775 (+$100M) y $780 (+$111M) son los imanes por encima, ambos más delgados que el viernes.
Por debajo del precio, el precipicio vuelve. $767 (-$89M) está en el precio. $765 (-$137M), $761 (-$142M) y $760 (-$121M) se apilan por debajo. Aproximadamente $400M de gamma negativa entre $760 y $765.
El techo de máximos más bajos en $774 está a $6.15 de distancia. El viernes cerró $2.65 por debajo. La prueba aún no ha ocurrido. Necesita que la superficie vuelva a ponerse positiva primero.
Señal fría del PPI, día 12 de 20: $SPY +1.32% desde el cierre del 10 de septiembre, frente al +1.22% del promedio histórico.
$772 es donde el soporte se vuelve positivo. $767.85 es el precio. $760-$765 es el precipicio. $774 es el techo. $779.30 es el récord.
El reinicio de la superficie. El dinero retenido. El techo espera.
261
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
EarningsSeason
321,129 vistas
2,525 están debatiendo
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·390 me gusta
·842.1k vistas
BitwiseLaunchesFirstSpotNEARETF
28,583 vistas
549 están debatiendo
USJobOpeningsFallToFiveMonthLow
34,336 vistas
423 están debatiendo