

蜻蜓队长前来觐见
630 Publicaciones

蜻蜓队长前来觐见
Denunciar
Bloquear usuario
第一!绝不意气用事!
46 Siguiendo
166 Seguidores
649 Me gusta
Publicaciones
Todo
Citas
·
--
Hoy me topé con una foto de la primera planta de la Pagoda inclinada Zuojiang, en Guangxi, donde el agua la cubría. Era una torre antigua de más de cuatrocientos años; en su momento se construyó deliberadamente torcida para que, cuando subiera el nivel del agua, la fuerza se descargara. Después, la gente siempre quiere demostrar que es más estable añadiendo altura y refuerzos, pero lo que quedó escrito primero sigue siendo ese trazo inicial. Miré la imagen y de pronto sentí que esto se parece a la manera en que Dusk “gestiona” las bifurcaciones, por esa terquedad suya.
La red de Dusk es asíncrona: en una misma ronda, a veces aparecen dos bloques candidatos que, ambos, llegan a obtener confirmación. Dusk no decide según quién apile más tarde; solo reconoce el que tenga el número de iteración más bajo, es decir, el que fue seleccionado para minarse antes dentro de esa ronda. Aunque el que llega después junte los votos en su momento, el nodo retrocederá, siguiendo el Fallback de Dusk, hasta antes de la bifurcación, y descartará toda la cadena posterior que se apoyaba en el bloque que salió más tarde. En Dusk, el que aparece primero tiene la razón; el bullicio del que aparece después no cuenta.@Dusk_Foundation #dusk
Que Dusk lo escriba así no es por manía técnica: es para bloquear que quienes vienen después se dediquen a sabotear. Si la bifurcación termina ganando porque el que llegó más tarde logró imponerse, sería como animar a que, en rondas posteriores, los seleccionados mezclen el agua con el fin de apostar a que su versión llegue hasta el final. Dusk clava la prioridad en iteraciones más tempranas, y así ese “meterse” se vuelve demasiado estrecho. Al principio pensé que Dusk estaba sesgado hacia el pasado; luego entendí el miedo.$DUSK no es que le asusten las bifurcaciones en sí: lo que teme es que las reglas se conviertan en una forma calculable de especular. La información no aclara si Dusk llegaría a elevar bloques más tempranos pero peores; esa parte aún no la termino de entender. En Dusk, una iteración cero relativa es más estable, pero cuando se retira el bloque padre, ella también tiene que marcharse. ¿En otras cadenas has visto un final así, donde el que entra antes tiene más razón? Comenten en la sección correspondiente.$BTC
{spot}(DUSKUSDT)
Hoy me topé con una foto de la primera planta de la Pagoda inclinada Zuojiang, en Guangxi, donde el agua la cubría. Era una torre antigua de más de cuatrocientos años; en su momento se construyó deliberadamente torcida para que, cuando subiera el nivel del agua, la fuerza se descargara. Después, la gente siempre quiere demostrar que es más estable añadiendo altura y refuerzos, pero lo que quedó escrito primero sigue siendo ese trazo inicial. Miré la imagen y de pronto sentí que esto se parece a la manera en que Dusk “gestiona” las bifurcaciones, por esa terquedad suya.
La red de Dusk es asíncrona: en una misma ronda, a veces aparecen dos bloques candidatos que, ambos, llegan a obtener confirmación. Dusk no decide según quién apile más tarde; solo reconoce el que tenga el número de iteración más bajo, es decir, el que fue seleccionado para minarse antes dentro de esa ronda. Aunque el que llega después junte los votos en su momento, el nodo retrocederá, siguiendo el Fallback de Dusk, hasta antes de la bifurcación, y descartará toda la cadena posterior que se apoyaba en el bloque que salió más tarde. En Dusk, el que aparece primero tiene la razón; el bullicio del que aparece después no cuenta.@Dusk #dusk
Que Dusk lo escriba así no es por manía técnica: es para bloquear que quienes vienen después se dediquen a sabotear. Si la bifurcación termina ganando porque el que llegó más tarde logró imponerse, sería como animar a que, en rondas posteriores, los seleccionados mezclen el agua con el fin de apostar a que su versión llegue hasta el final. Dusk clava la prioridad en iteraciones más tempranas, y así ese “meterse” se vuelve demasiado estrecho. Al principio pensé que Dusk estaba sesgado hacia el pasado; luego entendí el miedo.$DUSK no es que le asusten las bifurcaciones en sí: lo que teme es que las reglas se conviertan en una forma calculable de especular. La información no aclara si Dusk llegaría a elevar bloques más tempranos pero peores; esa parte aún no la termino de entender. En Dusk, una iteración cero relativa es más estable, pero cuando se retira el bloque padre, ella también tiene que marcharse. ¿En otras cadenas has visto un final así, donde el que entra antes tiene más razón? Comenten en la sección correspondiente.$BTC
151
·
--
Mientras esperaba el autobús, vi que la fricción comercial entre Estados Unidos y Canadá volvió a escalar. Por la parte de Trump, bromeó a medias con la idea de renombrar el lago Ontario como “Lago de Estados Unidos”. Leí esa noticia y me quedé mirando dos segundos. De pronto sentí que, cuando las reglas se entrelazan con la elegibilidad y los límites, ya no es solo un juego de ida y vuelta sencillo. Precisamente esa sensación de enredo me hizo volver a sacar la información de Dusk y releerla.@Dusk_Foundation
Una compraventa de valores regulada nunca es solo una transferencia. El comprador primero tiene que acreditar su elegibilidad; la cesión queda atrapada en una serie de restricciones; las relaciones de tenencia no pueden exponerse por completo; y aun así, el emisor y el regulador deben tener las pruebas cuando se necesiten. Al final, todo debe concluir con una entrega con certeza. Siguiendo esta cadena, lo que Dusk quiere hacer, en realidad, es meter la verificación de elegibilidad, la protección de la privacidad, la generación de pruebas, la ejecución de las reglas y la liquidación final en el mismo conjunto de infraestructura para que trabajen en coordinación. La identidad puede revelarse de manera selectiva; los detalles sensibles se esconden con pruebas de conocimiento cero; también se dejan canales públicos; y, sin importar el entorno de ejecución, todo termina en la misma base de liquidación. La clave real no está en cuántos módulos haya, sino en si las reglas se ejecutan de verdad.#dusk $DUSK
Cuando yo me siento frente a la mesa y pienso en esto, a veces me hago bromas: llevo tantos años haciendo cosas on-chain que al principio creía que la transparencia era todo. Más tarde me di cuenta de que, en el mundo financiero, lo verdaderamente difícil es la transparencia con opciones. Convertir los activos en tokens es relativamente fácil; lo difícil es lograr que se definan restricciones sobre quién puede tenerlos, quién puede recibirlos, y cuándo deben liquidarse, para que de verdad se vuelvan parte del flujo on-chain. Por eso ahora, cuando miro $DUSK, lo que me interesa ya no es algún número de rendimiento, sino si puede ejecutar todo esto de manera real. El camino es largo; habrá cuántas fricciones aparezcan en la materialización, aún habrá que verlo poco a poco. Pero al menos, el tema en sí merece pensarse con seriedad durante un buen rato.$BTC
{spot}(DUSKUSDT)
Mientras esperaba el autobús, vi que la fricción comercial entre Estados Unidos y Canadá volvió a escalar. Por la parte de Trump, bromeó a medias con la idea de renombrar el lago Ontario como “Lago de Estados Unidos”. Leí esa noticia y me quedé mirando dos segundos. De pronto sentí que, cuando las reglas se entrelazan con la elegibilidad y los límites, ya no es solo un juego de ida y vuelta sencillo. Precisamente esa sensación de enredo me hizo volver a sacar la información de Dusk y releerla.@Dusk
Una compraventa de valores regulada nunca es solo una transferencia. El comprador primero tiene que acreditar su elegibilidad; la cesión queda atrapada en una serie de restricciones; las relaciones de tenencia no pueden exponerse por completo; y aun así, el emisor y el regulador deben tener las pruebas cuando se necesiten. Al final, todo debe concluir con una entrega con certeza. Siguiendo esta cadena, lo que Dusk quiere hacer, en realidad, es meter la verificación de elegibilidad, la protección de la privacidad, la generación de pruebas, la ejecución de las reglas y la liquidación final en el mismo conjunto de infraestructura para que trabajen en coordinación. La identidad puede revelarse de manera selectiva; los detalles sensibles se esconden con pruebas de conocimiento cero; también se dejan canales públicos; y, sin importar el entorno de ejecución, todo termina en la misma base de liquidación. La clave real no está en cuántos módulos haya, sino en si las reglas se ejecutan de verdad.#dusk $DUSK
Cuando yo me siento frente a la mesa y pienso en esto, a veces me hago bromas: llevo tantos años haciendo cosas on-chain que al principio creía que la transparencia era todo. Más tarde me di cuenta de que, en el mundo financiero, lo verdaderamente difícil es la transparencia con opciones. Convertir los activos en tokens es relativamente fácil; lo difícil es lograr que se definan restricciones sobre quién puede tenerlos, quién puede recibirlos, y cuándo deben liquidarse, para que de verdad se vuelvan parte del flujo on-chain. Por eso ahora, cuando miro $DUSK , lo que me interesa ya no es algún número de rendimiento, sino si puede ejecutar todo esto de manera real. El camino es largo; habrá cuántas fricciones aparezcan en la materialización, aún habrá que verlo poco a poco. Pero al menos, el tema en sí merece pensarse con seriedad durante un buen rato.$BTC
205
·
--
En los últimos días, las noticias sobre que Xu Jiayin fue condenado a cadena perpetua han inundado todos los medios. Los activos embellecidos y las deudas ocultadas durante mucho tiempo, al final, igualmente han salido a la luz. Al ver todo esto, de pronto pensé: una vez completadas las transacciones on-chain, ¿cómo se debe acomodar ese estado global? Ni demasiado profundo para esconderlo, ni tampoco totalmente visible de golpe.
Volví a sacar Dusk y a revisarlo. Lo que me interesó no fue la privacidad en sí misma, sino cómo @Dusk_Foundation gestiona el estado que es más fácil de pasar por alto dentro de una transacción. Un modo es poner el saldo, ambas partes y el monto en cuentas públicas; el otro es encapsular el dinero en credenciales cifradas: la transacción solo presenta pruebas que confirman que los fondos son suficientes y que no se han reutilizado. Cuando de verdad se necesite auditoría, entonces se revela la clave. Ambos modelos se diferencian muchísimo, pero al final todos deben responder la misma pregunta: al terminar la transacción, ¿en qué debe convertirse el estado general de la cadena? Lo que me hizo pensar un poco más fue ese contrato encargado de recibir distintos tipos de paquetes de datos: él asigna cada entrada a la lógica de validación correspondiente y, al final, escribe todo en el mismo conjunto de estado global. Las transacciones privadas no quedan expulsadas a otro libro contable aislado. #dusk $DUSK
Siguiendo el estado hacia abajo, DuskDS se encarga del consenso, la finalidad y la liquidación; DuskVM ejecuta directamente contratos más cercanos al nivel base; DuskEVM aporta otra ruta compatible; y Hedger, sobre la capa de compatibilidad, usa cifrado homomórfico y pruebas de conocimiento cero para transacciones confidenciales. Viéndolo en conjunto, lo interesante no es solo “ocultar” las transacciones, sino permitir que transacciones con distintos niveles de visibilidad sigan entrando en el mismo sistema de actualización del estado y de liquidación. Los tokens a la vez asumen gas y staking, haciendo que el costo de ejecución y la seguridad de la red caigan sobre la misma capa económica.
Para alguien como yo, que ha visto demasiados proyectos, la primera reacción siempre es fruncir el ceño. Por muy bonito que sea el diseño, hay que comprobar si, al aterrizar en escenarios financieros reales, lo que debe ocultarse realmente puede ocultarse, lo que debe verificarse se puede verificar, y si el estado final es lo bastante determinista y utilizable. A veces siento que estoy pensando demasiado; pero al ver las consecuencias de los libros tradicionales “maquillados”, no puedo evitar echar otro vistazo. $BTC
{spot}(DUSKUSDT)
En los últimos días, las noticias sobre que Xu Jiayin fue condenado a cadena perpetua han inundado todos los medios. Los activos embellecidos y las deudas ocultadas durante mucho tiempo, al final, igualmente han salido a la luz. Al ver todo esto, de pronto pensé: una vez completadas las transacciones on-chain, ¿cómo se debe acomodar ese estado global? Ni demasiado profundo para esconderlo, ni tampoco totalmente visible de golpe.
Volví a sacar Dusk y a revisarlo. Lo que me interesó no fue la privacidad en sí misma, sino cómo @Dusk gestiona el estado que es más fácil de pasar por alto dentro de una transacción. Un modo es poner el saldo, ambas partes y el monto en cuentas públicas; el otro es encapsular el dinero en credenciales cifradas: la transacción solo presenta pruebas que confirman que los fondos son suficientes y que no se han reutilizado. Cuando de verdad se necesite auditoría, entonces se revela la clave. Ambos modelos se diferencian muchísimo, pero al final todos deben responder la misma pregunta: al terminar la transacción, ¿en qué debe convertirse el estado general de la cadena? Lo que me hizo pensar un poco más fue ese contrato encargado de recibir distintos tipos de paquetes de datos: él asigna cada entrada a la lógica de validación correspondiente y, al final, escribe todo en el mismo conjunto de estado global. Las transacciones privadas no quedan expulsadas a otro libro contable aislado. #dusk $DUSK
Siguiendo el estado hacia abajo, DuskDS se encarga del consenso, la finalidad y la liquidación; DuskVM ejecuta directamente contratos más cercanos al nivel base; DuskEVM aporta otra ruta compatible; y Hedger, sobre la capa de compatibilidad, usa cifrado homomórfico y pruebas de conocimiento cero para transacciones confidenciales. Viéndolo en conjunto, lo interesante no es solo “ocultar” las transacciones, sino permitir que transacciones con distintos niveles de visibilidad sigan entrando en el mismo sistema de actualización del estado y de liquidación. Los tokens a la vez asumen gas y staking, haciendo que el costo de ejecución y la seguridad de la red caigan sobre la misma capa económica.
Para alguien como yo, que ha visto demasiados proyectos, la primera reacción siempre es fruncir el ceño. Por muy bonito que sea el diseño, hay que comprobar si, al aterrizar en escenarios financieros reales, lo que debe ocultarse realmente puede ocultarse, lo que debe verificarse se puede verificar, y si el estado final es lo bastante determinista y utilizable. A veces siento que estoy pensando demasiado; pero al ver las consecuencias de los libros tradicionales “maquillados”, no puedo evitar echar otro vistazo. $BTC
185
·
--
Después de que se conociera la noticia de que a Tesla en China le exigieron el recall de casi tres millones de vehículos, la gente no solo se burla sino que también se queda pensativa: hasta los productos ya maduros pueden quedar en pausa por detalles. Ese golpe súbito contra la realidad me hizo sentir, mientras me desplazaba por las noticias, que por aquí el mercado también va volviendo poco a poco de ese largo silencio. Algunas direcciones menos populares vuelven a dejar rastros de financiación, y las conversaciones pasan de solo observar a empezar a buscar oportunidades.#dusk
Pero, en este momento, lo más fácil es que la gente se entusiasme: todos se ponen a indagar el próximo nombre que “se moverá”.@Dusk_Foundation Yo mismo he estado revisándolo una y otra vez, y en realidad tengo una mezcla de sensaciones: me alivia, pero no me atrevo a seguir el impulso del calor demasiado rápido. He pisado demasiados baches en el pasado, así que ya no me atrevo a mirar solo aquello que simplemente “se enciende”. Lo que de verdad decide hacia dónde irá la siguiente oleada de capital suele ser lo que el mercado vuelve a valorar como realmente faltante. Por eso últimamente también he vuelto a sacar Dusk para revisarlo. Mucha gente, cuando lo menciona, piensa en privacidad, pero lo que realmente me hizo detenerme fue que intenta encontrar un equilibrio entre la necesidad de privacidad en las finanzas y el cumplimiento obligatorio. Las instituciones no quieren exponer completamente las estrategias de sus posiciones, pero aun así deben cumplir con los requisitos de divulgación. Dusk protege las partes sensibles con tecnología de privacidad y conocimiento cero, y al mismo tiempo, con un diseño de cumplimiento, permite que la información necesaria sea visible. Con el soporte de XSC y DuskEVM también se reduce el umbral de desarrollo. La narrativa está pasando de ser solo privacidad hacia la extensión de finanzas con privacidad y activos sujetos a cumplimiento.$DUSK
Si el ciclo del mercado realmente se puede expandir hacia la narrativa y la revalorización por aplicaciones, proyectos con una ruta clara al menos merecen ser observados. Por supuesto, no creo que suba mañana. La tensión entre privacidad y cumplimiento aún no se ha resuelto de forma limpia. Pero cuando el mercado está en su punto más caliente, todos persiguen lo que ya subió. En cambio, esas historias que todavía no se han explicado del todo, pero que se atascan en necesidades reales, suelen ser más fáciles de que vuelvan a ser vistas. A altas horas de la noche todavía me da por mirarlo de reojo; supongo que es porque he tenido demasiados tropiezos y quiero poner la atención en aquello que tal vez realmente se necesite.$BTC
{spot}(DUSKUSDT)
Después de que se conociera la noticia de que a Tesla en China le exigieron el recall de casi tres millones de vehículos, la gente no solo se burla sino que también se queda pensativa: hasta los productos ya maduros pueden quedar en pausa por detalles. Ese golpe súbito contra la realidad me hizo sentir, mientras me desplazaba por las noticias, que por aquí el mercado también va volviendo poco a poco de ese largo silencio. Algunas direcciones menos populares vuelven a dejar rastros de financiación, y las conversaciones pasan de solo observar a empezar a buscar oportunidades.#dusk
Pero, en este momento, lo más fácil es que la gente se entusiasme: todos se ponen a indagar el próximo nombre que “se moverá”.@Dusk Yo mismo he estado revisándolo una y otra vez, y en realidad tengo una mezcla de sensaciones: me alivia, pero no me atrevo a seguir el impulso del calor demasiado rápido. He pisado demasiados baches en el pasado, así que ya no me atrevo a mirar solo aquello que simplemente “se enciende”. Lo que de verdad decide hacia dónde irá la siguiente oleada de capital suele ser lo que el mercado vuelve a valorar como realmente faltante. Por eso últimamente también he vuelto a sacar Dusk para revisarlo. Mucha gente, cuando lo menciona, piensa en privacidad, pero lo que realmente me hizo detenerme fue que intenta encontrar un equilibrio entre la necesidad de privacidad en las finanzas y el cumplimiento obligatorio. Las instituciones no quieren exponer completamente las estrategias de sus posiciones, pero aun así deben cumplir con los requisitos de divulgación. Dusk protege las partes sensibles con tecnología de privacidad y conocimiento cero, y al mismo tiempo, con un diseño de cumplimiento, permite que la información necesaria sea visible. Con el soporte de XSC y DuskEVM también se reduce el umbral de desarrollo. La narrativa está pasando de ser solo privacidad hacia la extensión de finanzas con privacidad y activos sujetos a cumplimiento.$DUSK
Si el ciclo del mercado realmente se puede expandir hacia la narrativa y la revalorización por aplicaciones, proyectos con una ruta clara al menos merecen ser observados. Por supuesto, no creo que suba mañana. La tensión entre privacidad y cumplimiento aún no se ha resuelto de forma limpia. Pero cuando el mercado está en su punto más caliente, todos persiguen lo que ya subió. En cambio, esas historias que todavía no se han explicado del todo, pero que se atascan en necesidades reales, suelen ser más fáciles de que vuelvan a ser vistas. A altas horas de la noche todavía me da por mirarlo de reojo; supongo que es porque he tenido demasiados tropiezos y quiero poner la atención en aquello que tal vez realmente se necesite.$BTC
146
·
--
Esta semana Bitcoin se disparó primero con fuerza, y hoy volvió a caer; las ganancias fueron devolviéndose poco a poco, y el ánimo del grupo también subió y bajó con ello. Yo también pensaba seguir el mercado de cerca, pero al final, en plena madrugada, volví a centrar mi atención en los materiales de Dusk. Lo que más me hizo detenerme en Dusk no fue cuánta tecnología de privacidad acumula, sino que replantea algo más fundamental: después de que los activos financieros se registran en cadena, ¿cómo deben expresarse y demostrarse realmente sus estados? @Dusk_Foundation
Antes siempre pensé que la privacidad era simplemente esconder los números. Pero esta vez, al revisarlo, Phoenix y Moonlight no son un simple ocultar o no ocultar. Moonlight usa cuentas públicas para los escenarios que requieren transparencia, mientras que Phoenix cubre la información sensible con pruebas de conocimiento cero, y al mismo tiempo mantiene verificable la validez de las transacciones. Ambas conviven en un mismo sistema, más bien como una admisión de que las actividades financieras reales tienen distintas necesidades de transparencia. Bonos, valores y participaciones de fondos: detrás de todo eso hay revisiones de资格 y requisitos de cumplimiento; no sirve que todo sea totalmente público, pero ocultarlo todo también hace perder la verificabilidad. Este dilema lo he visto en demasiados proyectos que simplemente lo esquivan. #dusk
Siguiendo más abajo, DuskDS se encarga del liquidación, la disponibilidad de datos y el consenso, y además, junto con Succinct Attestation, completa la confirmación final, haciendo que los estados generados por distintos modelos terminen asentándose en un mismo sistema confiable. $DUSK Además de pagar gas, también participa en la seguridad de la red mediante staking, vinculando los incentivos con la continuidad del sistema. Al final de la investigación, lo que más me sigue importando es la pregunta a largo plazo: en el futuro, cuando los activos financieros entren en la cadena, ¿cómo se protegerán los datos sensibles y cómo seguirá verificándose su estado? Dusk, al menos, ha formulado bien la pregunta; en cuanto a si de verdad podrá usarse, eso todavía dependerá del tiempo y del mercado. Como un viejo bagholder, a veces sigo dejándome conmover por este tipo de intentos que piensan bien las bases. $BTC
{spot}(DUSKUSDT)
Esta semana Bitcoin se disparó primero con fuerza, y hoy volvió a caer; las ganancias fueron devolviéndose poco a poco, y el ánimo del grupo también subió y bajó con ello. Yo también pensaba seguir el mercado de cerca, pero al final, en plena madrugada, volví a centrar mi atención en los materiales de Dusk. Lo que más me hizo detenerme en Dusk no fue cuánta tecnología de privacidad acumula, sino que replantea algo más fundamental: después de que los activos financieros se registran en cadena, ¿cómo deben expresarse y demostrarse realmente sus estados? @Dusk
Antes siempre pensé que la privacidad era simplemente esconder los números. Pero esta vez, al revisarlo, Phoenix y Moonlight no son un simple ocultar o no ocultar. Moonlight usa cuentas públicas para los escenarios que requieren transparencia, mientras que Phoenix cubre la información sensible con pruebas de conocimiento cero, y al mismo tiempo mantiene verificable la validez de las transacciones. Ambas conviven en un mismo sistema, más bien como una admisión de que las actividades financieras reales tienen distintas necesidades de transparencia. Bonos, valores y participaciones de fondos: detrás de todo eso hay revisiones de资格 y requisitos de cumplimiento; no sirve que todo sea totalmente público, pero ocultarlo todo también hace perder la verificabilidad. Este dilema lo he visto en demasiados proyectos que simplemente lo esquivan. #dusk
Siguiendo más abajo, DuskDS se encarga del liquidación, la disponibilidad de datos y el consenso, y además, junto con Succinct Attestation, completa la confirmación final, haciendo que los estados generados por distintos modelos terminen asentándose en un mismo sistema confiable. $DUSK Además de pagar gas, también participa en la seguridad de la red mediante staking, vinculando los incentivos con la continuidad del sistema. Al final de la investigación, lo que más me sigue importando es la pregunta a largo plazo: en el futuro, cuando los activos financieros entren en la cadena, ¿cómo se protegerán los datos sensibles y cómo seguirá verificándose su estado? Dusk, al menos, ha formulado bien la pregunta; en cuanto a si de verdad podrá usarse, eso todavía dependerá del tiempo y del mercado. Como un viejo bagholder, a veces sigo dejándome conmover por este tipo de intentos que piensan bien las bases. $BTC
138
·
--
Estos días, la Casa Blanca ha invitado a gente del sector de las criptomonedas a una reunión. El presidente, en persona, le ha pedido al Congreso que impulse la ley de estructura del mercado. Apenas salió la noticia, el sentimiento del mercado se relajó claramente. Mientras leía esas noticias, justo se había abierto la consulta de elirdrops de TermMax. Después de conectarme al monedero y revisarlo por la tarde, en cambio me quedé más tranquilo. #TermMax
Con el valor de mercado actual, que ronda los 180 millones de dólares, y una oferta total de unos 1.000 millones de unidades, si miramos el lado de la comunidad con optimismo, serían como 1,4–1,5 millones de U. En promedio, unos 20–30 U por persona. Si el umbral se fija cerca de los 2 cientos y pico de puntos, ya no compensa ir apilando más. El capital bloqueado en el protocolo se acerca a los 90 millones de dólares; el número de monederos registrados es de 1,5 millones y la actividad diaria ronda los 90.000. Al final, la proporción quizá se apriete un poco más. $BTC
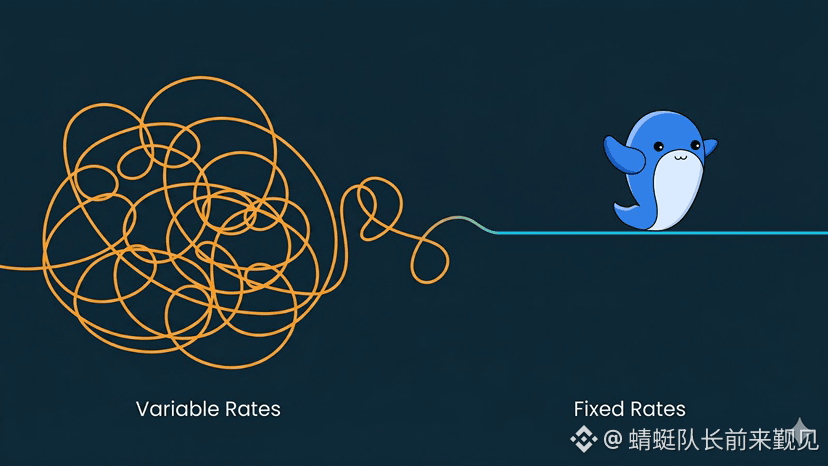
Más que los números, con el @termmax yo quiero ver TermMax en sí con más claridad. Antes, cuando solo era un préstamo con tasa fija, lo veía de una forma; ahora me parece más bien como si en la cadena montara un mercado de emparejamiento de fondos. FT y XT separan el rendimiento, la duración y el riesgo. Las órdenes a precio límite permiten que prestamistas y prestatarios pongan su propio precio y busquen a su contraparte; así, la tasa ya no la determina por completo el algoritmo. Yo mismo he publicado algunas órdenes, y la experiencia realmente no es la misma.
La prueba verdadera viene después. Aunque las órdenes pueden ser más flexibles, si la profundidad no es suficiente, puede pasar que haya precio pero no haya mercado. Después del airdrop, vigilaré el grosor del libro de órdenes, el deslizamiento del agregador y si XT puede reflejar realmente el ánimo del mercado. Tener escala no significa que la liquidez de verdad pueda aprovecharse.
Que el airdrop sea una sorpresa. Lo que de verdad quiero comprobar es si TermMax puede hacer que el emparejamiento funcione de manera más fluida. Que consigas cuanto sea posible y, lo demás, dependerá de si en los próximos meses puede lograr que más gente quiera poner su dinero y realmente usarlo.
Estos días, la Casa Blanca ha invitado a gente del sector de las criptomonedas a una reunión. El presidente, en persona, le ha pedido al Congreso que impulse la ley de estructura del mercado. Apenas salió la noticia, el sentimiento del mercado se relajó claramente. Mientras leía esas noticias, justo se había abierto la consulta de elirdrops de TermMax. Después de conectarme al monedero y revisarlo por la tarde, en cambio me quedé más tranquilo. #TermMax
Con el valor de mercado actual, que ronda los 180 millones de dólares, y una oferta total de unos 1.000 millones de unidades, si miramos el lado de la comunidad con optimismo, serían como 1,4–1,5 millones de U. En promedio, unos 20–30 U por persona. Si el umbral se fija cerca de los 2 cientos y pico de puntos, ya no compensa ir apilando más. El capital bloqueado en el protocolo se acerca a los 90 millones de dólares; el número de monederos registrados es de 1,5 millones y la actividad diaria ronda los 90.000. Al final, la proporción quizá se apriete un poco más. $BTC
Más que los números, con el @TermMax yo quiero ver TermMax en sí con más claridad. Antes, cuando solo era un préstamo con tasa fija, lo veía de una forma; ahora me parece más bien como si en la cadena montara un mercado de emparejamiento de fondos. FT y XT separan el rendimiento, la duración y el riesgo. Las órdenes a precio límite permiten que prestamistas y prestatarios pongan su propio precio y busquen a su contraparte; así, la tasa ya no la determina por completo el algoritmo. Yo mismo he publicado algunas órdenes, y la experiencia realmente no es la misma.
La prueba verdadera viene después. Aunque las órdenes pueden ser más flexibles, si la profundidad no es suficiente, puede pasar que haya precio pero no haya mercado. Después del airdrop, vigilaré el grosor del libro de órdenes, el deslizamiento del agregador y si XT puede reflejar realmente el ánimo del mercado. Tener escala no significa que la liquidez de verdad pueda aprovecharse.
Que el airdrop sea una sorpresa. Lo que de verdad quiero comprobar es si TermMax puede hacer que el emparejamiento funcione de manera más fluida. Que consigas cuanto sea posible y, lo demás, dependerá de si en los próximos meses puede lograr que más gente quiera poner su dinero y realmente usarlo.
189
·
--
Muchos evalúan si una cadena puede o no soportar activos del mundo real, empezando por comprobar si la máquina virtual y las herramientas están completas. Este tipo de requisitos es relativamente fácil de completar. DuskEVM tiene un soporte bastante directo para carteras y entornos de desarrollo habituales; conectarlo no es un salto pronunciado. @Dusk_Foundation Lo que de verdad me hace quedarme unos pasos más, es que Dusk intenta responder a dos fuerzas que se controlan mutuamente: la parte que negocia no quiere exponer por completo los detalles de los activos, pero el regulador debe poder confirmar que la transacción no se desvía de las normas. #dusk
Dusk descompone el asunto en dos modelos que pueden ejecutarse en paralelo. Phoenix usa pruebas de conocimiento cero para confirmar la validez, manteniendo la información sensible dentro de un rango que sea verificable; Moonlight, en cambio, se orienta a escenarios de activos que necesariamente deben hacerse públicos. Ambos se coordinan mediante Transfer Contract en la misma capa de liquidación, de modo que los activos no tengan que elegir a la fuerza entre privacidad y transparencia. Para mí, el valor no es solo combinar dos necesidades, sino convertir la divulgación bajo demanda en una capacidad predeterminada del protocolo. $BTC
Al ver también XSC y Zedger, me importa más toda la trayectoria de un valor, desde la emisión hasta su vigencia. La calificación, la conformidad, el voto, la distribución de rendimientos: etapas que en el pasado se validaban repetidamente mediante intermediarios, en teoría pueden escribirse como lógica on-chain para ejecutarse de forma continua. DuskDS se encarga de fijar estos cambios de estado conforme a lo acordado. Aunque el ecosistema de herramientas sea más familiar y la arquitectura más impecable, eso solo es una entrada. Lo que de verdad quiero seguir observando sigue siendo la solidez de ingeniería de las pruebas de conocimiento cero, la estabilidad a largo plazo en la red principal y si las instituciones están dispuestas a validar la incorporación de activos reales en este entorno. Si una cadena puede, al final, acoger activos del mundo real, no depende de si el desarrollo es cómodo, sino de si la privacidad, la conformidad y las reglas de los activos pueden coexistir durante mucho tiempo. Esa es también la razón por la que sigo mirando $DUSK .
{spot}(DUSKUSDT)
Muchos evalúan si una cadena puede o no soportar activos del mundo real, empezando por comprobar si la máquina virtual y las herramientas están completas. Este tipo de requisitos es relativamente fácil de completar. DuskEVM tiene un soporte bastante directo para carteras y entornos de desarrollo habituales; conectarlo no es un salto pronunciado. @Dusk Lo que de verdad me hace quedarme unos pasos más, es que Dusk intenta responder a dos fuerzas que se controlan mutuamente: la parte que negocia no quiere exponer por completo los detalles de los activos, pero el regulador debe poder confirmar que la transacción no se desvía de las normas. #dusk
Dusk descompone el asunto en dos modelos que pueden ejecutarse en paralelo. Phoenix usa pruebas de conocimiento cero para confirmar la validez, manteniendo la información sensible dentro de un rango que sea verificable; Moonlight, en cambio, se orienta a escenarios de activos que necesariamente deben hacerse públicos. Ambos se coordinan mediante Transfer Contract en la misma capa de liquidación, de modo que los activos no tengan que elegir a la fuerza entre privacidad y transparencia. Para mí, el valor no es solo combinar dos necesidades, sino convertir la divulgación bajo demanda en una capacidad predeterminada del protocolo. $BTC
Al ver también XSC y Zedger, me importa más toda la trayectoria de un valor, desde la emisión hasta su vigencia. La calificación, la conformidad, el voto, la distribución de rendimientos: etapas que en el pasado se validaban repetidamente mediante intermediarios, en teoría pueden escribirse como lógica on-chain para ejecutarse de forma continua. DuskDS se encarga de fijar estos cambios de estado conforme a lo acordado. Aunque el ecosistema de herramientas sea más familiar y la arquitectura más impecable, eso solo es una entrada. Lo que de verdad quiero seguir observando sigue siendo la solidez de ingeniería de las pruebas de conocimiento cero, la estabilidad a largo plazo en la red principal y si las instituciones están dispuestas a validar la incorporación de activos reales en este entorno. Si una cadena puede, al final, acoger activos del mundo real, no depende de si el desarrollo es cómodo, sino de si la privacidad, la conformidad y las reglas de los activos pueden coexistir durante mucho tiempo. Esa es también la razón por la que sigo mirando $DUSK .
202
·
--
Recientemente, en el círculo se ha mezclado la operativa de préstamos con órdenes dentro del rango de TermMax con el tipo de maniobras de aquella época en que algunas grandes empresas creaban “cumplimiento rígido” apoyándose en promesas en papel y en traslados de fondos. Después de escucharlo, aun así abrí primero el whitepaper de TermMax, desarmé la lógica on-chain y descubrí que el rumor y el mecanismo real están muy lejos entre sí.#TermMax
TermMax divide cada flujo de fondos en el contrato en dos comprobantes independientes: una parte corresponde al principal de “cumplimiento rígido” al vencimiento, y la otra corresponde a los intereses variables. La seguridad del principal no depende de garantías verbales, sino de activos realmente bloqueados en la capa subyacente mediante contrato inteligente; no hay un ciclo de “usar fondos nuevos para pagar promesas antiguas”.@termmax Probé TermMax con montos pequeños varias veces: después de que las órdenes se ejecutaron, verifiqué el estado de reservas y el bloqueo, y los números coincidían; se me relajó un poco la cautela.
$牛来
En cuanto a la tasa de interés, TermMax permite definir rangos para colocar órdenes: solo ejecuta dentro del rango establecido; si se sale, no lo toca. Además, puedes dividir el capital en varias partes y colocar órdenes en distintos rangos, con una flexibilidad parecida a la que tienes al poner órdenes limitadas de forma habitual. Lo separé en dos o tres rangos, y observé cómo cada uno se mantiene esperando por su cuenta; el sentido de control es mucho mejor que el de los préstamos con un “corte único” de tasa.
Ambas cosas se pueden confundir porque, a simple vista, las dos hablan de rendimiento fijo. Pero aquellos modelos dependían de garantías en papel y de traslados internos; los registros no eran transparentes. En TermMax, las órdenes, las tasas y las reservas son totalmente verificables on-chain; el emparejamiento dentro de los rangos predefinidos lo completa el mercado, y la gestión de riesgos se ejecuta automáticamente mediante contratos. La confianza que antes dictaban las personas, ahora se convierte en una confianza que dictan las matemáticas y el código.
Mi sensación tras probar TermMax es que, al menos a nivel de mecanismo, devuelve al usuario la seguridad del principal y la capacidad de elegir la tasa. La profundidad de liquidez aún requiere verificación con el tiempo; seguiré usando posiciones pequeñas para observar las operaciones y los cambios en las reservas de TermMax.
Recientemente, en el círculo se ha mezclado la operativa de préstamos con órdenes dentro del rango de TermMax con el tipo de maniobras de aquella época en que algunas grandes empresas creaban “cumplimiento rígido” apoyándose en promesas en papel y en traslados de fondos. Después de escucharlo, aun así abrí primero el whitepaper de TermMax, desarmé la lógica on-chain y descubrí que el rumor y el mecanismo real están muy lejos entre sí.#TermMax
TermMax divide cada flujo de fondos en el contrato en dos comprobantes independientes: una parte corresponde al principal de “cumplimiento rígido” al vencimiento, y la otra corresponde a los intereses variables. La seguridad del principal no depende de garantías verbales, sino de activos realmente bloqueados en la capa subyacente mediante contrato inteligente; no hay un ciclo de “usar fondos nuevos para pagar promesas antiguas”.@TermMax Probé TermMax con montos pequeños varias veces: después de que las órdenes se ejecutaron, verifiqué el estado de reservas y el bloqueo, y los números coincidían; se me relajó un poco la cautela.
$牛来
En cuanto a la tasa de interés, TermMax permite definir rangos para colocar órdenes: solo ejecuta dentro del rango establecido; si se sale, no lo toca. Además, puedes dividir el capital en varias partes y colocar órdenes en distintos rangos, con una flexibilidad parecida a la que tienes al poner órdenes limitadas de forma habitual. Lo separé en dos o tres rangos, y observé cómo cada uno se mantiene esperando por su cuenta; el sentido de control es mucho mejor que el de los préstamos con un “corte único” de tasa.
Ambas cosas se pueden confundir porque, a simple vista, las dos hablan de rendimiento fijo. Pero aquellos modelos dependían de garantías en papel y de traslados internos; los registros no eran transparentes. En TermMax, las órdenes, las tasas y las reservas son totalmente verificables on-chain; el emparejamiento dentro de los rangos predefinidos lo completa el mercado, y la gestión de riesgos se ejecuta automáticamente mediante contratos. La confianza que antes dictaban las personas, ahora se convierte en una confianza que dictan las matemáticas y el código.
Mi sensación tras probar TermMax es que, al menos a nivel de mecanismo, devuelve al usuario la seguridad del principal y la capacidad de elegir la tasa. La profundidad de liquidez aún requiere verificación con el tiempo; seguiré usando posiciones pequeñas para observar las operaciones y los cambios en las reservas de TermMax.
378
·
--
Después del trabajo por la noche, me desvié a propósito para ir a un pequeño local de “mian” (fideos con estofado) que lleva más de una década abierto y pedí un tazón de fideos de carne de res. Cuando el caldo humeante me llegó, de pronto recordé la sensación que tuve al ordenar Dusk recientemente: cosas que a simple vista parecen sencillas, al desmontarlas, a menudo resultan ser completamente otra cosa. Mucha gente, cuando ve “privacidad”, la equipara directamente con transferencias anónimas y empieza a debatir los riesgos de la regulación. Pero Dusk, desde el principio, no se creó para ocultar transferencias a los usuarios en cadena; es una red independiente de una sola capa, enfocada en la parte más central de la liquidación de las finanzas tradicionales.
#dusk Su arquitectura técnica apunta con mucha claridad: el mecanismo de transacciones confidenciales protege la información sensible, la estructura del libro contable garantiza registros completos y verificables, y los estándares de contratos de valores permiten que los activos financieros reales circulen en la cadena cumpliendo con auditorías regulatorias, sin necesidad de revelar cada detalle de manera total. Esto es completamente distinto a los proyectos de privacidad que hacen todo anónimo por defecto y luego intentan rastrearlo después. El ciclo de liberación de tokens está deliberadamente extendido y la presión inflacionaria se diluye a propósito. El equipo, claramente, no tiene prisa por generar liquidez mediante ventas a corto plazo. Sin embargo, que la tecnología sea sólida no significa que el negocio ya esté funcionando. En las colaboraciones públicas sí existen recursos institucionales, pero entre las “alianzas estratégicas” mencionadas en los materiales promocionales y las cifras reales de liquidación en cadena hay una brecha considerable. Lo que realmente puede indicar si el ecosistema ha crecido de verdad no son los anuncios, sino la participación en la gobernanza, la frecuencia de despliegue de contratos y la actividad comercial espontánea de los usuarios que no son solo de airdrop.@Dusk_Foundation $DUSK
El valor de Dusk, en última instancia, solo depende de si hay suficientes activos financieros reales dispuestos a emitir, negociar y liquidar en esta cadena. Si este circuito cerrado tarda demasiado en formarse, por muy ingenioso que sea el diseño, solo será un marco narrativo. Que la tecnología funcione y que de verdad haya gente dispuesta a usarla son dos cosas distintas. Es demasiado pronto para sacar conclusiones; prefiero esperar a que los datos en cadena hablen por sí solos. ¿Tú crees que estas cadenas de privacidad con cumplimiento regulatorio puedan llegar a desarrollar un ecosistema con verdadero poder de vida al final?$BTC
{spot}(DUSKUSDT)
Después del trabajo por la noche, me desvié a propósito para ir a un pequeño local de “mian” (fideos con estofado) que lleva más de una década abierto y pedí un tazón de fideos de carne de res. Cuando el caldo humeante me llegó, de pronto recordé la sensación que tuve al ordenar Dusk recientemente: cosas que a simple vista parecen sencillas, al desmontarlas, a menudo resultan ser completamente otra cosa. Mucha gente, cuando ve “privacidad”, la equipara directamente con transferencias anónimas y empieza a debatir los riesgos de la regulación. Pero Dusk, desde el principio, no se creó para ocultar transferencias a los usuarios en cadena; es una red independiente de una sola capa, enfocada en la parte más central de la liquidación de las finanzas tradicionales.
#dusk Su arquitectura técnica apunta con mucha claridad: el mecanismo de transacciones confidenciales protege la información sensible, la estructura del libro contable garantiza registros completos y verificables, y los estándares de contratos de valores permiten que los activos financieros reales circulen en la cadena cumpliendo con auditorías regulatorias, sin necesidad de revelar cada detalle de manera total. Esto es completamente distinto a los proyectos de privacidad que hacen todo anónimo por defecto y luego intentan rastrearlo después. El ciclo de liberación de tokens está deliberadamente extendido y la presión inflacionaria se diluye a propósito. El equipo, claramente, no tiene prisa por generar liquidez mediante ventas a corto plazo. Sin embargo, que la tecnología sea sólida no significa que el negocio ya esté funcionando. En las colaboraciones públicas sí existen recursos institucionales, pero entre las “alianzas estratégicas” mencionadas en los materiales promocionales y las cifras reales de liquidación en cadena hay una brecha considerable. Lo que realmente puede indicar si el ecosistema ha crecido de verdad no son los anuncios, sino la participación en la gobernanza, la frecuencia de despliegue de contratos y la actividad comercial espontánea de los usuarios que no son solo de airdrop.@Dusk $DUSK
El valor de Dusk, en última instancia, solo depende de si hay suficientes activos financieros reales dispuestos a emitir, negociar y liquidar en esta cadena. Si este circuito cerrado tarda demasiado en formarse, por muy ingenioso que sea el diseño, solo será un marco narrativo. Que la tecnología funcione y que de verdad haya gente dispuesta a usarla son dos cosas distintas. Es demasiado pronto para sacar conclusiones; prefiero esperar a que los datos en cadena hablen por sí solos. ¿Tú crees que estas cadenas de privacidad con cumplimiento regulatorio puedan llegar a desarrollar un ecosistema con verdadero poder de vida al final?$BTC
147
·
--
A medida que se acerca el día 25, TMX estará a punto de lanzarse oficialmente. En estos días, logré exprimir todo el tiempo libre que antes estaba disperso y me puse a revisar una y otra vez los detalles de diseño de TermMax. Cuanto más profundizas, más claro se vuelve que lo que realmente te invita a quedarte no es el nombre familiar del token de gobernanza @termmax , sino la forma en que reordena, dentro de un mismo fondo, un flujo de ingresos que antes solo permanecía quieto y tranquilo, en una estructura de rotación de rentabilidades que puede ser disputada activamente y medida continuamente con números. #TermMax $BTC
Lo que más me hizo detenerme una y otra vez es la capa Curator Vaults. Aquí descompone los permisos para la asignación de fondos y las tasas de rendimiento en múltiples espacios de estrategia, que se acoplan entre sí para formar una red que se va desplazando lentamente en función de la cantidad de capital. Cuando el capital entra o sale, el soporte subyacente se mueve siguiendo una curva visible. No hace promesas lejanas a la comunidad; en cambio, escribe directamente en las reglas del contrato la correspondencia entre pesos de gobernanza y el flujo de fondos. Durante la rotación del capital, las partes ociosas se separan en colchones de protección y en exposiciones disponibles; la exposición intercambia con el mercado externo las ganancias bajo el tirón de los parámetros de TMX, y luego, junto con los activos de reserva, se entreteje en comprobantes de Vault. En la interfaz y en simulaciones de parámetros lo recorrí varias veces, y sentí que la gobernanza realmente entra en el enrutamiento del capital y en el proceso de reparto de rendimientos, convirtiendo un derecho abstracto en una estructura calculable. El libro contable del protocolo registra continuamente la salud de cada Vault y sus exposiciones de activos; una vez que las ganancias caen por debajo del umbral de alerta, Automated Rebalancing hará que quienes tengan TMX apostado reciban, según el peso que les corresponda, una compensación y activos subyacentes que provendrán de la reserva de seguros. Ajusté varias veces parámetros extremos en el entorno de pruebas y vi que la lógica de compensación se ejecutaba de forma automática; esa sensación de previsibilidad es algo más sólida que un simple eslogan. Una vez que dejé toda la lógica ordenada, entendí mejor que no “deja” TMX en la posición de un símbolo, sino que lo arrastra a lo largo de todo el flujo: gestión del tesoro, enrutamiento entre protocolos y proceso de respaldo ante riesgos. Por supuesto, por ahora todo esto todavía está más en la fase de diseño y validación temprana: todavía no se han desplegado por completo las curvas reales de capital ni las presiones del mercado. Seguiré observando con pequeñas posiciones, mientras verifico si el mecanismo sigue manteniéndose nítido, y a la vez me recordaré que la delicadeza de un papel no debe equipararse directamente con la solidez de algo ya desplegado en la práctica.
A medida que se acerca el día 25, TMX estará a punto de lanzarse oficialmente. En estos días, logré exprimir todo el tiempo libre que antes estaba disperso y me puse a revisar una y otra vez los detalles de diseño de TermMax. Cuanto más profundizas, más claro se vuelve que lo que realmente te invita a quedarte no es el nombre familiar del token de gobernanza @TermMax , sino la forma en que reordena, dentro de un mismo fondo, un flujo de ingresos que antes solo permanecía quieto y tranquilo, en una estructura de rotación de rentabilidades que puede ser disputada activamente y medida continuamente con números. #TermMax $BTC
Lo que más me hizo detenerme una y otra vez es la capa Curator Vaults. Aquí descompone los permisos para la asignación de fondos y las tasas de rendimiento en múltiples espacios de estrategia, que se acoplan entre sí para formar una red que se va desplazando lentamente en función de la cantidad de capital. Cuando el capital entra o sale, el soporte subyacente se mueve siguiendo una curva visible. No hace promesas lejanas a la comunidad; en cambio, escribe directamente en las reglas del contrato la correspondencia entre pesos de gobernanza y el flujo de fondos. Durante la rotación del capital, las partes ociosas se separan en colchones de protección y en exposiciones disponibles; la exposición intercambia con el mercado externo las ganancias bajo el tirón de los parámetros de TMX, y luego, junto con los activos de reserva, se entreteje en comprobantes de Vault. En la interfaz y en simulaciones de parámetros lo recorrí varias veces, y sentí que la gobernanza realmente entra en el enrutamiento del capital y en el proceso de reparto de rendimientos, convirtiendo un derecho abstracto en una estructura calculable. El libro contable del protocolo registra continuamente la salud de cada Vault y sus exposiciones de activos; una vez que las ganancias caen por debajo del umbral de alerta, Automated Rebalancing hará que quienes tengan TMX apostado reciban, según el peso que les corresponda, una compensación y activos subyacentes que provendrán de la reserva de seguros. Ajusté varias veces parámetros extremos en el entorno de pruebas y vi que la lógica de compensación se ejecutaba de forma automática; esa sensación de previsibilidad es algo más sólida que un simple eslogan. Una vez que dejé toda la lógica ordenada, entendí mejor que no “deja” TMX en la posición de un símbolo, sino que lo arrastra a lo largo de todo el flujo: gestión del tesoro, enrutamiento entre protocolos y proceso de respaldo ante riesgos. Por supuesto, por ahora todo esto todavía está más en la fase de diseño y validación temprana: todavía no se han desplegado por completo las curvas reales de capital ni las presiones del mercado. Seguiré observando con pequeñas posiciones, mientras verifico si el mecanismo sigue manteniéndose nítido, y a la vez me recordaré que la delicadeza de un papel no debe equipararse directamente con la solidez de algo ya desplegado en la práctica.
Lo que más me hizo detenerme una y otra vez es la capa Curator Vaults. Aquí descompone los permisos para la asignación de fondos y las tasas de rendimiento en múltiples espacios de estrategia, que se acoplan entre sí para formar una red que se va desplazando lentamente en función de la cantidad de capital. Cuando el capital entra o sale, el soporte subyacente se mueve siguiendo una curva visible. No hace promesas lejanas a la comunidad; en cambio, escribe directamente en las reglas del contrato la correspondencia entre pesos de gobernanza y el flujo de fondos. Durante la rotación del capital, las partes ociosas se separan en colchones de protección y en exposiciones disponibles; la exposición intercambia con el mercado externo las ganancias bajo el tirón de los parámetros de TMX, y luego, junto con los activos de reserva, se entreteje en comprobantes de Vault. En la interfaz y en simulaciones de parámetros lo recorrí varias veces, y sentí que la gobernanza realmente entra en el enrutamiento del capital y en el proceso de reparto de rendimientos, convirtiendo un derecho abstracto en una estructura calculable. El libro contable del protocolo registra continuamente la salud de cada Vault y sus exposiciones de activos; una vez que las ganancias caen por debajo del umbral de alerta, Automated Rebalancing hará que quienes tengan TMX apostado reciban, según el peso que les corresponda, una compensación y activos subyacentes que provendrán de la reserva de seguros. Ajusté varias veces parámetros extremos en el entorno de pruebas y vi que la lógica de compensación se ejecutaba de forma automática; esa sensación de previsibilidad es algo más sólida que un simple eslogan. Una vez que dejé toda la lógica ordenada, entendí mejor que no “deja” TMX en la posición de un símbolo, sino que lo arrastra a lo largo de todo el flujo: gestión del tesoro, enrutamiento entre protocolos y proceso de respaldo ante riesgos. Por supuesto, por ahora todo esto todavía está más en la fase de diseño y validación temprana: todavía no se han desplegado por completo las curvas reales de capital ni las presiones del mercado. Seguiré observando con pequeñas posiciones, mientras verifico si el mecanismo sigue manteniéndose nítido, y a la vez me recordaré que la delicadeza de un papel no debe equipararse directamente con la solidez de algo ya desplegado en la práctica.
183
·
--
Esto de lo que hablamos es un poco enrevesado. Durante hace ya unos cuantos años, en mi impresión la privacidad on-chain siempre era lenta, cara y parecía un juguete para geeks. Hasta hace poco, cuando lo toqué yo mismo en Dusk, me di cuenta de que la curva de costos ya había pasado silenciosamente el punto de inflexión. #dusk
Dusk no hace primero que todo sea transparente y luego añade privacidad, sino que convierte la privacidad en la configuración por defecto de la red principal. Lo que más me impresiona del módulo Hedger es esa clase de equilibrio contenido: las transacciones son verificables, pero el importe y el saldo solo los puede ver quien esté autorizado, como si se añadiera una capa de vidrio esmerilado ajustable a los datos. Al usarlo, comprobé que la divulgación selectiva cumple con la auditoría y, al mismo tiempo, protege los secretos comerciales; se elimina el dilema de antes, entre “todo público” o “todo oculto”. Además, encaja justo en un punto en el que las reglas de MiCA están claras: el cumplimiento se vuelve un conjunto de reglas predecibles, no una cadena. Ya existen en Europa activos titulizados regulados y activos de dinero electrónico en euros conformes que funcionan sobre Dusk, y el tamaño no es pequeño. DuskEVM es compatible con Solidity, y empezar en @Dusk_Foundation prácticamente no tiene costo adicional: las herramientas de antes se pueden usar tal cual, y esto se nota especialmente en las pruebas. $DUSK
Por supuesto, todavía hay que mantener la calma. Aunque el sistema de pruebas ya se haya acelerado, si la latencia y las tarifas reales en la red principal pueden pasar el umbral de aprobación del usuario final, todavía requiere validación con datos. En teoría es posible, pero entre eso y la adopción a gran escala, hay una brecha: cada transacción ejecutada sobre la red principal. Yo evalúo el diseño de Dusk con mentalidad racional, y aun así me permito guardar un poco de esperanza. ¿Qué opinas tú? $BTC
{spot}(DUSKUSDT)
Esto de lo que hablamos es un poco enrevesado. Durante hace ya unos cuantos años, en mi impresión la privacidad on-chain siempre era lenta, cara y parecía un juguete para geeks. Hasta hace poco, cuando lo toqué yo mismo en Dusk, me di cuenta de que la curva de costos ya había pasado silenciosamente el punto de inflexión. #dusk
Dusk no hace primero que todo sea transparente y luego añade privacidad, sino que convierte la privacidad en la configuración por defecto de la red principal. Lo que más me impresiona del módulo Hedger es esa clase de equilibrio contenido: las transacciones son verificables, pero el importe y el saldo solo los puede ver quien esté autorizado, como si se añadiera una capa de vidrio esmerilado ajustable a los datos. Al usarlo, comprobé que la divulgación selectiva cumple con la auditoría y, al mismo tiempo, protege los secretos comerciales; se elimina el dilema de antes, entre “todo público” o “todo oculto”. Además, encaja justo en un punto en el que las reglas de MiCA están claras: el cumplimiento se vuelve un conjunto de reglas predecibles, no una cadena. Ya existen en Europa activos titulizados regulados y activos de dinero electrónico en euros conformes que funcionan sobre Dusk, y el tamaño no es pequeño. DuskEVM es compatible con Solidity, y empezar en @Dusk prácticamente no tiene costo adicional: las herramientas de antes se pueden usar tal cual, y esto se nota especialmente en las pruebas. $DUSK
Por supuesto, todavía hay que mantener la calma. Aunque el sistema de pruebas ya se haya acelerado, si la latencia y las tarifas reales en la red principal pueden pasar el umbral de aprobación del usuario final, todavía requiere validación con datos. En teoría es posible, pero entre eso y la adopción a gran escala, hay una brecha: cada transacción ejecutada sobre la red principal. Yo evalúo el diseño de Dusk con mentalidad racional, y aun así me permito guardar un poco de esperanza. ¿Qué opinas tú? $BTC
298
·
--
El capitán lleva investigando el mecanismo de liquidación de TermMax desde hace casi dos meses y, cuanto más lo miro, más siento que mucha gente, al oír “liquidación”, aplica automáticamente la lógica tradicional de los préstamos, desviándose desde el primer paso. Lo que la mayoría tiene por costumbre es esto: cuando el ratio de colateral cae por debajo de cierto umbral, los robots entran a comprar rápidamente, el prestamista recupera con rapidez el principal y, además, recibe una compensación para salir limpio. Pero el punto de partida de TermMax es completamente distinto. #TermMax en condiciones extremas ni siquiera da por hecho que el prestamista pueda recuperar íntegramente los activos prestados; el sistema exige primero “cuadrar las cuentas”, incluso si el método consiste en entregarte directamente el colateral. $BTC
@termmax Técnicamente se divide en dos capas. La primera es una ventana de amortiguación de dos horas, en la que el liquidador puede intervenir y obtener una recompensa de alrededor de cinco puntos. Si pasada la ventana todavía no se ha gestionado todo “limpio”, entonces se activa la entrega física. El fondo de recompra deja de ser un único activo esperado y pasa a ser un paquete mezclando, por proporciones, el activo subyacente y el colateral. Si tu objetivo es quedarte solo con “lo prestado”, no hay forma: tienes que recibirlo junto con el colateral. Esto saca al prestamista de su zona cómoda, donde solo mira el rendimiento. En el peor escenario, no sales con el principal y los intereses, sino de repente con un montón de activos que quizá sigan cayendo; desde ahí, mantener, vender o esperar depende de tu propio criterio. Al principio también pensé que esto no era nada amigable con el prestamista, pero cuanto más lo pienso, más me parece que es la única solución que tiene sentido. O sacrificas protección para ganar velocidad, o sacrificas velocidad para tener un “colchón” de seguridad; si quieres cubrir ambos lados, entonces hay que hacer que el prestamista asuma el riesgo en la fase de entrega física. TermMax no finge que puede protegerse de forma hermética e infalible; simplemente expone la composición de los activos cuando llega la presión. He repasado varias veces los recorridos de liquidación bajo distintas oscilaciones, y lo que más me impacta es que la repartición del riesgo es bastante honesta: no usa una capa intermedia para ocultar el faltante. Lo que de verdad vale la pena vigilar no es el pequeño ingreso fijo en los periodos tranquilos, sino qué mezcla el fondo de recompra bajo presión y si la operación real puede ejecutarse sin tropiezos. Eso es lo que determina si puede resistir una ronda de caídas de verdad.
El capitán lleva investigando el mecanismo de liquidación de TermMax desde hace casi dos meses y, cuanto más lo miro, más siento que mucha gente, al oír “liquidación”, aplica automáticamente la lógica tradicional de los préstamos, desviándose desde el primer paso. Lo que la mayoría tiene por costumbre es esto: cuando el ratio de colateral cae por debajo de cierto umbral, los robots entran a comprar rápidamente, el prestamista recupera con rapidez el principal y, además, recibe una compensación para salir limpio. Pero el punto de partida de TermMax es completamente distinto. #TermMax en condiciones extremas ni siquiera da por hecho que el prestamista pueda recuperar íntegramente los activos prestados; el sistema exige primero “cuadrar las cuentas”, incluso si el método consiste en entregarte directamente el colateral. $BTC
@TermMax Técnicamente se divide en dos capas. La primera es una ventana de amortiguación de dos horas, en la que el liquidador puede intervenir y obtener una recompensa de alrededor de cinco puntos. Si pasada la ventana todavía no se ha gestionado todo “limpio”, entonces se activa la entrega física. El fondo de recompra deja de ser un único activo esperado y pasa a ser un paquete mezclando, por proporciones, el activo subyacente y el colateral. Si tu objetivo es quedarte solo con “lo prestado”, no hay forma: tienes que recibirlo junto con el colateral. Esto saca al prestamista de su zona cómoda, donde solo mira el rendimiento. En el peor escenario, no sales con el principal y los intereses, sino de repente con un montón de activos que quizá sigan cayendo; desde ahí, mantener, vender o esperar depende de tu propio criterio. Al principio también pensé que esto no era nada amigable con el prestamista, pero cuanto más lo pienso, más me parece que es la única solución que tiene sentido. O sacrificas protección para ganar velocidad, o sacrificas velocidad para tener un “colchón” de seguridad; si quieres cubrir ambos lados, entonces hay que hacer que el prestamista asuma el riesgo en la fase de entrega física. TermMax no finge que puede protegerse de forma hermética e infalible; simplemente expone la composición de los activos cuando llega la presión. He repasado varias veces los recorridos de liquidación bajo distintas oscilaciones, y lo que más me impacta es que la repartición del riesgo es bastante honesta: no usa una capa intermedia para ocultar el faltante. Lo que de verdad vale la pena vigilar no es el pequeño ingreso fijo en los periodos tranquilos, sino qué mezcla el fondo de recompra bajo presión y si la operación real puede ejecutarse sin tropiezos. Eso es lo que determina si puede resistir una ronda de caídas de verdad.
@TermMax Técnicamente se divide en dos capas. La primera es una ventana de amortiguación de dos horas, en la que el liquidador puede intervenir y obtener una recompensa de alrededor de cinco puntos. Si pasada la ventana todavía no se ha gestionado todo “limpio”, entonces se activa la entrega física. El fondo de recompra deja de ser un único activo esperado y pasa a ser un paquete mezclando, por proporciones, el activo subyacente y el colateral. Si tu objetivo es quedarte solo con “lo prestado”, no hay forma: tienes que recibirlo junto con el colateral. Esto saca al prestamista de su zona cómoda, donde solo mira el rendimiento. En el peor escenario, no sales con el principal y los intereses, sino de repente con un montón de activos que quizá sigan cayendo; desde ahí, mantener, vender o esperar depende de tu propio criterio. Al principio también pensé que esto no era nada amigable con el prestamista, pero cuanto más lo pienso, más me parece que es la única solución que tiene sentido. O sacrificas protección para ganar velocidad, o sacrificas velocidad para tener un “colchón” de seguridad; si quieres cubrir ambos lados, entonces hay que hacer que el prestamista asuma el riesgo en la fase de entrega física. TermMax no finge que puede protegerse de forma hermética e infalible; simplemente expone la composición de los activos cuando llega la presión. He repasado varias veces los recorridos de liquidación bajo distintas oscilaciones, y lo que más me impacta es que la repartición del riesgo es bastante honesta: no usa una capa intermedia para ocultar el faltante. Lo que de verdad vale la pena vigilar no es el pequeño ingreso fijo en los periodos tranquilos, sino qué mezcla el fondo de recompra bajo presión y si la operación real puede ejecutarse sin tropiezos. Eso es lo que determina si puede resistir una ronda de caídas de verdad.
91
·
--
Después de la cena, el capitán se aburrió y revisó algunas bases de infraestructura de privacidad que cumplen normas; entonces Dusk me hizo esperar un poco más. No se apresuró a encajar en un relato de moda, sino que encaró directamente la contradicción más difícil de sortear al tokenizar valores, fondos y RWA en cadena: cómo pueden coexistir a la vez la verificabilidad pública y los secretos comerciales. Las blockchains públicas ordinarias asumen transparencia por defecto y, por lo general, el costo de verificación es bajo, pero las instituciones financieras no pueden aceptar que sus tenencias y contrapartes queden totalmente expuestas; al revés, si se oculta todo por completo, la supervisión no lo aceptará como una caja negra. @Dusk_Foundation Dusk diseñó desde el principio ambos aspectos como dos caras del mismo problema.
Phoenix usa pruebas de conocimiento cero para ocultar en notes el importe de las transacciones y las partes participantes, mientras que maneja adecuadamente las salidas públicas como el cambio para evitar que se rompa el límite de la privacidad. Zedger es un modelo híbrido: conserva las características de privacidad de UTXO e incorpora la capacidad de control de cuentas, de modo que el emisor pueda gestionar todo el ciclo de vida de los valores sin exponer detalles de los tenedores. XSC, por su parte, escribe estas restricciones directamente en el estándar de los contratos, haciendo que las reglas de cumplimiento puedan verificarse y ejecutarse. Pasé varias noches contrastando la documentación y pude sentir el compromiso a nivel de ingeniería; la barrera de entrada no es baja, pero para los equipos que de verdad necesitan manejar activos regulados, este costo podría valer la pena. $DUSK
La tecnología que funciona es solo el primer paso. El punto definitivo es si los valores y las RWA reales migrarán, y si la frecuencia de liquidación y la profundidad de participación institucional podrán sostener la operación. Después de haber sufrido las consecuencias, desconfío un poco de cualquier próxima infraestructura financiera. Dusk al menos define el problema con claridad y no recubre la dificultad con palabras exageradas. Seguiré, con el hábito de los ingenieros, verificando la documentación y el comportamiento en la cadena. Con cautela, pero sin llegar a negar directamente: si este canal realmente logra abrirse, al menos responde de forma positiva a muchas preguntas que varios proyectos han intentado evitar. #dusk $BTC
{spot}(DUSKUSDT)
Después de la cena, el capitán se aburrió y revisó algunas bases de infraestructura de privacidad que cumplen normas; entonces Dusk me hizo esperar un poco más. No se apresuró a encajar en un relato de moda, sino que encaró directamente la contradicción más difícil de sortear al tokenizar valores, fondos y RWA en cadena: cómo pueden coexistir a la vez la verificabilidad pública y los secretos comerciales. Las blockchains públicas ordinarias asumen transparencia por defecto y, por lo general, el costo de verificación es bajo, pero las instituciones financieras no pueden aceptar que sus tenencias y contrapartes queden totalmente expuestas; al revés, si se oculta todo por completo, la supervisión no lo aceptará como una caja negra. @Dusk Dusk diseñó desde el principio ambos aspectos como dos caras del mismo problema.
Phoenix usa pruebas de conocimiento cero para ocultar en notes el importe de las transacciones y las partes participantes, mientras que maneja adecuadamente las salidas públicas como el cambio para evitar que se rompa el límite de la privacidad. Zedger es un modelo híbrido: conserva las características de privacidad de UTXO e incorpora la capacidad de control de cuentas, de modo que el emisor pueda gestionar todo el ciclo de vida de los valores sin exponer detalles de los tenedores. XSC, por su parte, escribe estas restricciones directamente en el estándar de los contratos, haciendo que las reglas de cumplimiento puedan verificarse y ejecutarse. Pasé varias noches contrastando la documentación y pude sentir el compromiso a nivel de ingeniería; la barrera de entrada no es baja, pero para los equipos que de verdad necesitan manejar activos regulados, este costo podría valer la pena. $DUSK
La tecnología que funciona es solo el primer paso. El punto definitivo es si los valores y las RWA reales migrarán, y si la frecuencia de liquidación y la profundidad de participación institucional podrán sostener la operación. Después de haber sufrido las consecuencias, desconfío un poco de cualquier próxima infraestructura financiera. Dusk al menos define el problema con claridad y no recubre la dificultad con palabras exageradas. Seguiré, con el hábito de los ingenieros, verificando la documentación y el comportamiento en la cadena. Con cautela, pero sin llegar a negar directamente: si este canal realmente logra abrirse, al menos responde de forma positiva a muchas preguntas que varios proyectos han intentado evitar. #dusk $BTC
107
·
--
Si el prestatario puede trabar por adelantado su costo máximo que estaría dispuesto a pagar, y el prestamista también puede trabar su retorno mínimo, ¿entonces la tasa de interés no es solo un número que aparece después? ¿O quizás ya se ha convertido en algo que, antes de que ambas partes cierren la operación, inicia un juego de ofertas entre ambas?
Al principio tomé TermMax como una herramienta para fijar directamente la tasa variable, y no veía nada particularmente especial. Después de leer por separado el white paper de 2026 y FT, XT, mi idea cambió. El @termmax de la deuda se divide en dos certificados que se pueden transferir por separado: uno vence y debe canjearse por un monto fijo y determinado, y el otro soporta la parte restante provocada por la volatilidad de la tasa de interés. Juntos, los dos suman la deuda completa, y los registros del libro contable se convierten en activos que se pueden valorar y comprar/vender.#TermMax $BTC
Lo que de verdad me hizo cambiar de opinión fue el límite de precios de TermMax V2. El prestamista coloca su retorno mínimo y el prestatario coloca su costo máximo; el sistema busca una mejor coincidencia entre esas órdenes. Los usuarios ya no quedan simplemente “atrapados” con una TAE ya hecha, sino que pueden expresar activamente sus expectativas de precio. TermMax no solo hace una tasa fija: pretende que, durante un periodo futuro, el costo del capital “crezca” hasta reflejar un precio de mercado. El riesgo también es muy real. Si el volumen de órdenes se mantiene constantemente bajo, la supuesta tasa de mercado podría ser solo el número visible que resulta de acumular el capital de unos pocos. Se fija el costo, pero no necesariamente es justo. A partir de ahora, voy a fijarme en si las curvas pueden ir formándose gradualmente hacia una trayectoria relativamente estable para distintos plazos; si entre los límites de precio existe competencia sostenida; y si el precio de estos certificados puede corresponderse con la tasa variable. Solo si esto se vuelve gradualmente sólido, entonces será un avance real hacia un mercado de tasas de interés on-chain, y no solo un producto de préstamo que fija el costo con anticipación.
Si el prestatario puede trabar por adelantado su costo máximo que estaría dispuesto a pagar, y el prestamista también puede trabar su retorno mínimo, ¿entonces la tasa de interés no es solo un número que aparece después? ¿O quizás ya se ha convertido en algo que, antes de que ambas partes cierren la operación, inicia un juego de ofertas entre ambas?
Al principio tomé TermMax como una herramienta para fijar directamente la tasa variable, y no veía nada particularmente especial. Después de leer por separado el white paper de 2026 y FT, XT, mi idea cambió. El @TermMax de la deuda se divide en dos certificados que se pueden transferir por separado: uno vence y debe canjearse por un monto fijo y determinado, y el otro soporta la parte restante provocada por la volatilidad de la tasa de interés. Juntos, los dos suman la deuda completa, y los registros del libro contable se convierten en activos que se pueden valorar y comprar/vender.#TermMax $BTC
Lo que de verdad me hizo cambiar de opinión fue el límite de precios de TermMax V2. El prestamista coloca su retorno mínimo y el prestatario coloca su costo máximo; el sistema busca una mejor coincidencia entre esas órdenes. Los usuarios ya no quedan simplemente “atrapados” con una TAE ya hecha, sino que pueden expresar activamente sus expectativas de precio. TermMax no solo hace una tasa fija: pretende que, durante un periodo futuro, el costo del capital “crezca” hasta reflejar un precio de mercado. El riesgo también es muy real. Si el volumen de órdenes se mantiene constantemente bajo, la supuesta tasa de mercado podría ser solo el número visible que resulta de acumular el capital de unos pocos. Se fija el costo, pero no necesariamente es justo. A partir de ahora, voy a fijarme en si las curvas pueden ir formándose gradualmente hacia una trayectoria relativamente estable para distintos plazos; si entre los límites de precio existe competencia sostenida; y si el precio de estos certificados puede corresponderse con la tasa variable. Solo si esto se vuelve gradualmente sólido, entonces será un avance real hacia un mercado de tasas de interés on-chain, y no solo un producto de préstamo que fija el costo con anticipación.
106
·
--
Después de un tiempo de reflexión, volví a sacar Dusk Network y lo revisé otra vez. #dusk Esta vez, lo que realmente me atrajo fue la forma en que usan las pruebas de conocimiento cero. Dusk no tira todos los detalles de las transacciones a la cadena; en su lugar, utiliza su propio estándar de contratos orientado a escenarios de cumplimiento: solo deja en la cadena una prueba que demuestra que la operación se ejecutó exactamente conforme a lo requerido. Los de fuera solo pueden confirmar “esto es legal y cumple con la normativa”, pero no pueden ver el tamaño de la orden, quiénes son las direcciones ni cuánto queda en la cuenta. @Dusk_Foundation $DUSK
Así, la verificación de identidad, la confirmación de elegibilidad e incluso ciertas condiciones ligadas a la fiscalidad pueden completarse sin exponer datos financieros sensibles. Dicho en simple: te dan una prueba suficiente para que confíes en que lo hicieron cumpliendo las reglas, sin tener que revelar el panorama completo de toda la cadena de principio a fin. Para instituciones que necesitan verificabilidad pero que también custodian celosamente los secretos comerciales, el enfoque de Dusk encaja mejor que simplemente acumular parámetros técnicos. $BTC
Pero tampoco me atrevo a pensar que este camino sea totalmente seguro. Por muy bonito que lo describan en la documentación, cuando en el mercado se dispara el sentimiento, la red se congestiona de repente o cambia de golpe la dirección del regulador, lo que de verdad importa es si la generación y la verificación de las pruebas podrán resistir de forma estable. Más realista todavía: lo que buscan las instituciones financieras es un canal de cumplimiento que se pueda verificar, pero de ninguna manera quieren que sus movimientos de fondos y cambios de posiciones sean rastreados uno por uno por colegas desde un libro contable público. Al final, la industria probablemente no llegue a un extremo de total transparencia, ni al otro extremo de ocultación completa, sino a un tipo de divulgación selectiva: cuando toque demostrar, que la prueba esté a la altura; y cuando haya que ocultar, que los detalles financieros se queden bien guardados. Si Dusk realmente logra sostener esto bajo presión en un mercado real, seguiré prestándole atención.
{spot}(DUSKUSDT)
Después de un tiempo de reflexión, volví a sacar Dusk Network y lo revisé otra vez. #dusk Esta vez, lo que realmente me atrajo fue la forma en que usan las pruebas de conocimiento cero. Dusk no tira todos los detalles de las transacciones a la cadena; en su lugar, utiliza su propio estándar de contratos orientado a escenarios de cumplimiento: solo deja en la cadena una prueba que demuestra que la operación se ejecutó exactamente conforme a lo requerido. Los de fuera solo pueden confirmar “esto es legal y cumple con la normativa”, pero no pueden ver el tamaño de la orden, quiénes son las direcciones ni cuánto queda en la cuenta. @Dusk $DUSK
Así, la verificación de identidad, la confirmación de elegibilidad e incluso ciertas condiciones ligadas a la fiscalidad pueden completarse sin exponer datos financieros sensibles. Dicho en simple: te dan una prueba suficiente para que confíes en que lo hicieron cumpliendo las reglas, sin tener que revelar el panorama completo de toda la cadena de principio a fin. Para instituciones que necesitan verificabilidad pero que también custodian celosamente los secretos comerciales, el enfoque de Dusk encaja mejor que simplemente acumular parámetros técnicos. $BTC
Pero tampoco me atrevo a pensar que este camino sea totalmente seguro. Por muy bonito que lo describan en la documentación, cuando en el mercado se dispara el sentimiento, la red se congestiona de repente o cambia de golpe la dirección del regulador, lo que de verdad importa es si la generación y la verificación de las pruebas podrán resistir de forma estable. Más realista todavía: lo que buscan las instituciones financieras es un canal de cumplimiento que se pueda verificar, pero de ninguna manera quieren que sus movimientos de fondos y cambios de posiciones sean rastreados uno por uno por colegas desde un libro contable público. Al final, la industria probablemente no llegue a un extremo de total transparencia, ni al otro extremo de ocultación completa, sino a un tipo de divulgación selectiva: cuando toque demostrar, que la prueba esté a la altura; y cuando haya que ocultar, que los detalles financieros se queden bien guardados. Si Dusk realmente logra sostener esto bajo presión en un mercado real, seguiré prestándole atención.
87
·
--
He estado revisando una y otra vez el ecosistema de Dusk, y cada vez me preocupa más un problema más práctico: la lista de colaboraciones ya es bastante respetable, pero ¿cuánto de eso realmente se ha convertido en activos, usuarios y liquidez en la cadena de Dusk? @Dusk_Foundation Las cifras oficiales no son malas: confirman una emisión que supera los trescientos millones de euros, cobertura de más de cincuenta mil inversores y más de doscientos diez millones de DUSK entrando en staking. Los socios incluyen emisión, oráculos y tecnología de cumplimiento: parece que está todo cubierto. Pero si miras más abajo, algunas colaboraciones llevan más de dos años negociándose, Dusk Trade todavía está en construcción, y DuskEVM y el módulo de privacidad siguen en la testnet. Lo que más me hace pensar es que el artículo del 15 de agosto de Dusk también reconoce que la tokenización puede reducir la fricción del proceso de emisión y liquidación, pero no puede crear “por arte de magia” compradores, vendedores, precios razonables y profundidad de mercado. #dusk Esta frase da justo en el clavo de mi duda central sobre Dusk. Cuantas más colaboraciones, no significa que el ecosistema ya haya arrancado. $DUSK En la siguiente etapa, lo que más me gustaría ver son cifras concretas: cuántos activos se han emitido realmente, cuántos usuarios han negociado de verdad y cuánta actividad y profundidad hay en el mercado secundario. Cuando esos números aparezcan, la narrativa institucional recién empezará a cumplirse. Si no, entre “muchas colaboraciones” y “un ecosistema Dusk próspero” todavía hay un largo camino. Llevo tiempo siguiendo Dusk y sé que esta brecha no es rara; al final, la cuestión es hablar con datos verificables. Mantener expectativas prudentes, mejor que mirar listas sin más. $BTC
{spot}(DUSKUSDT)
He estado revisando una y otra vez el ecosistema de Dusk, y cada vez me preocupa más un problema más práctico: la lista de colaboraciones ya es bastante respetable, pero ¿cuánto de eso realmente se ha convertido en activos, usuarios y liquidez en la cadena de Dusk? @Dusk Las cifras oficiales no son malas: confirman una emisión que supera los trescientos millones de euros, cobertura de más de cincuenta mil inversores y más de doscientos diez millones de DUSK entrando en staking. Los socios incluyen emisión, oráculos y tecnología de cumplimiento: parece que está todo cubierto. Pero si miras más abajo, algunas colaboraciones llevan más de dos años negociándose, Dusk Trade todavía está en construcción, y DuskEVM y el módulo de privacidad siguen en la testnet. Lo que más me hace pensar es que el artículo del 15 de agosto de Dusk también reconoce que la tokenización puede reducir la fricción del proceso de emisión y liquidación, pero no puede crear “por arte de magia” compradores, vendedores, precios razonables y profundidad de mercado. #dusk Esta frase da justo en el clavo de mi duda central sobre Dusk. Cuantas más colaboraciones, no significa que el ecosistema ya haya arrancado. $DUSK En la siguiente etapa, lo que más me gustaría ver son cifras concretas: cuántos activos se han emitido realmente, cuántos usuarios han negociado de verdad y cuánta actividad y profundidad hay en el mercado secundario. Cuando esos números aparezcan, la narrativa institucional recién empezará a cumplirse. Si no, entre “muchas colaboraciones” y “un ecosistema Dusk próspero” todavía hay un largo camino. Llevo tiempo siguiendo Dusk y sé que esta brecha no es rara; al final, la cuestión es hablar con datos verificables. Mantener expectativas prudentes, mejor que mirar listas sin más. $BTC
126
·
--
Después de darle vueltas a la Moonlight y a la Phoenix de Dusk varias veces, siempre vuelvo a los puntos clave relacionados con los permisos. Antes entendía la privacidad de forma simple como una forma de bloquear información; ahora me importa más el hecho de que, por defecto, esté cerrada, que cuando haga falta probar algo sea verificable, y que cuando haga falta divulgarlo, pueda entregarse a objetos específicos por una vía preestablecida. Dusk logra una forma de abrirse controlada que se ajusta a la realidad del negocio mejor que un mero “bloqueo”. En Dusk, Moonlight sigue un sistema de cuentas visible públicamente, y Phoenix emplea un modelo de salida con una capa de ofuscación; con ayuda de pruebas de conocimiento cero confirma que la transacción es legítima, que se cumplen las condiciones de fondos y evita el gasto duplicado, pero aísla las cifras concretas y la identidad de quienes solo observan. Esa llave capaz de abrir selectivamente el campo de visión es el núcleo mediante el cual Dusk convierte la privacidad en una capacidad gestionable. En las exigencias oficiales para activos sujetos a regulación, Dusk pone sobre la mesa la gestión de permisos, la validación de la transferencia, la trazabilidad posterior y la coordinación con el asentamiento: quién puede mantenerlos, quién puede transferirlos y hasta qué punto se hace pública la información pueden escribirse directamente en las reglas del activo.@Dusk_Foundation #dusk $BTC
La capa de red de Dusk se encarga del consenso y la finalidad; la capa superior aporta un entorno de ejecución con diferentes rutas.$DUSK Lo que realmente me importa no es el método de ejecución en sí, sino si Dusk puede construir una cadena completa desde la emisión hasta la liquidación y la divulgación de la información. Dusk está impulsando la cooperación con una institución europea de intercambio de activos ya de un tamaño considerable, con la intención de que las acciones y los bonos ya cotizados completen en la cadena la circulación regulada y la liquidación. Según los datos públicos de esa institución, el volumen de financiación supera los 200 millones de euros, y los usuarios activos son más de 17.000; al menos ofrece un escenario concreto para Dusk, aunque un escenario no equivale a que ya haya una demanda sostenida. Al final, me centro en si las reglas de Dusk pueden realmente ponerse en marcha y si el volumen de operaciones reales puede transformarse en el consumo de tokens de red y en el impulso derivado del staking. Lo primero determina si el producto puede usarse; lo segundo, si la red puede conservar un valor verdadero. El diseño general de Dusk encuentra un compromiso relativamente sólido entre la protección de la privacidad y los requisitos de cumplimiento. En el avance real podrían aparecer problemas como un ritmo de implementación lento y poca actividad temprana, pero por la dirección que he visto hasta ahora, sigo manteniendo una valoración positiva y prudente.
{spot}(DUSKUSDT)
Después de darle vueltas a la Moonlight y a la Phoenix de Dusk varias veces, siempre vuelvo a los puntos clave relacionados con los permisos. Antes entendía la privacidad de forma simple como una forma de bloquear información; ahora me importa más el hecho de que, por defecto, esté cerrada, que cuando haga falta probar algo sea verificable, y que cuando haga falta divulgarlo, pueda entregarse a objetos específicos por una vía preestablecida. Dusk logra una forma de abrirse controlada que se ajusta a la realidad del negocio mejor que un mero “bloqueo”. En Dusk, Moonlight sigue un sistema de cuentas visible públicamente, y Phoenix emplea un modelo de salida con una capa de ofuscación; con ayuda de pruebas de conocimiento cero confirma que la transacción es legítima, que se cumplen las condiciones de fondos y evita el gasto duplicado, pero aísla las cifras concretas y la identidad de quienes solo observan. Esa llave capaz de abrir selectivamente el campo de visión es el núcleo mediante el cual Dusk convierte la privacidad en una capacidad gestionable. En las exigencias oficiales para activos sujetos a regulación, Dusk pone sobre la mesa la gestión de permisos, la validación de la transferencia, la trazabilidad posterior y la coordinación con el asentamiento: quién puede mantenerlos, quién puede transferirlos y hasta qué punto se hace pública la información pueden escribirse directamente en las reglas del activo.@Dusk #dusk $BTC
La capa de red de Dusk se encarga del consenso y la finalidad; la capa superior aporta un entorno de ejecución con diferentes rutas.$DUSK Lo que realmente me importa no es el método de ejecución en sí, sino si Dusk puede construir una cadena completa desde la emisión hasta la liquidación y la divulgación de la información. Dusk está impulsando la cooperación con una institución europea de intercambio de activos ya de un tamaño considerable, con la intención de que las acciones y los bonos ya cotizados completen en la cadena la circulación regulada y la liquidación. Según los datos públicos de esa institución, el volumen de financiación supera los 200 millones de euros, y los usuarios activos son más de 17.000; al menos ofrece un escenario concreto para Dusk, aunque un escenario no equivale a que ya haya una demanda sostenida. Al final, me centro en si las reglas de Dusk pueden realmente ponerse en marcha y si el volumen de operaciones reales puede transformarse en el consumo de tokens de red y en el impulso derivado del staking. Lo primero determina si el producto puede usarse; lo segundo, si la red puede conservar un valor verdadero. El diseño general de Dusk encuentra un compromiso relativamente sólido entre la protección de la privacidad y los requisitos de cumplimiento. En el avance real podrían aparecer problemas como un ritmo de implementación lento y poca actividad temprana, pero por la dirección que he visto hasta ahora, sigo manteniendo una valoración positiva y prudente.
La capa de red de Dusk se encarga del consenso y la finalidad; la capa superior aporta un entorno de ejecución con diferentes rutas.$DUSK Lo que realmente me importa no es el método de ejecución en sí, sino si Dusk puede construir una cadena completa desde la emisión hasta la liquidación y la divulgación de la información. Dusk está impulsando la cooperación con una institución europea de intercambio de activos ya de un tamaño considerable, con la intención de que las acciones y los bonos ya cotizados completen en la cadena la circulación regulada y la liquidación. Según los datos públicos de esa institución, el volumen de financiación supera los 200 millones de euros, y los usuarios activos son más de 17.000; al menos ofrece un escenario concreto para Dusk, aunque un escenario no equivale a que ya haya una demanda sostenida. Al final, me centro en si las reglas de Dusk pueden realmente ponerse en marcha y si el volumen de operaciones reales puede transformarse en el consumo de tokens de red y en el impulso derivado del staking. Lo primero determina si el producto puede usarse; lo segundo, si la red puede conservar un valor verdadero. El diseño general de Dusk encuentra un compromiso relativamente sólido entre la protección de la privacidad y los requisitos de cumplimiento. En el avance real podrían aparecer problemas como un ritmo de implementación lento y poca actividad temprana, pero por la dirección que he visto hasta ahora, sigo manteniendo una valoración positiva y prudente.
114
·
--
Volví a revisar el incidente de los permisos de puente de mediados de enero de 2026 de Dusk. Después de que una cartera de firmas fuera tomada por control, los activos empezaron a salir a su ritmo: primero salieron unos cuantos millones, luego importes del orden de hasta decenas de millones, en transferencias sucesivas, hasta que el equipo cortó el servicio. Al final, el último intento más grande se detuvo. El problema quedó acotado a la capa de puentes; el consenso y el protocolo en sí no se vieron involucrados. Este resultado no fue inesperado, pero me empujó un paso hacia atrás en la confianza predeterminada que tenía en su diseño modular. @Dusk_Foundation $DUSK
Desde el principio, Dusk separa a propósito el consenso, la liquidación y la ejecución externa; de forma intencional deja DuskDS y la liquidación nativa dentro de un ámbito controlable, y mantiene EVM lo más externo posible. En teoría, si falla una capa, no debería arrastrar directamente a las otras dos. Pero lo que realmente falló fue, precisamente, la ruta ligera que se dejó para ganar velocidad: la firma, los eventos y la red quedaron encadenados; y cuando se rompió un permiso, toda esa línea se detuvo. Cuanto más independiente es la arquitectura, más fácil se vuelve ignorar la zona de confianza humana en los límites. #dusk $BTC
Al revisar la cronología después, la acción de cierre fue efectiva y las pérdidas no se difundieron hasta la propia cadena. Esta “mala” situación, al quedar confinada y detenerse en la interfaz, resulta más fría de lo que esperaba. El aislamiento de Dusk al menos demuestra que la separación puede contener el problema. Pero, una vez que los activos se alejan de la liquidación nativa, vuelven a aparecer nuevas suposiciones de confianza. El coste en los límites no desaparece por un cierre exitoso una sola vez; pero al menos esta vez no se ha demostrado que sea totalmente inútil. Eso ya es suficiente para seguir observando.
{spot}(DUSKUSDT)
Volví a revisar el incidente de los permisos de puente de mediados de enero de 2026 de Dusk. Después de que una cartera de firmas fuera tomada por control, los activos empezaron a salir a su ritmo: primero salieron unos cuantos millones, luego importes del orden de hasta decenas de millones, en transferencias sucesivas, hasta que el equipo cortó el servicio. Al final, el último intento más grande se detuvo. El problema quedó acotado a la capa de puentes; el consenso y el protocolo en sí no se vieron involucrados. Este resultado no fue inesperado, pero me empujó un paso hacia atrás en la confianza predeterminada que tenía en su diseño modular. @Dusk $DUSK
Desde el principio, Dusk separa a propósito el consenso, la liquidación y la ejecución externa; de forma intencional deja DuskDS y la liquidación nativa dentro de un ámbito controlable, y mantiene EVM lo más externo posible. En teoría, si falla una capa, no debería arrastrar directamente a las otras dos. Pero lo que realmente falló fue, precisamente, la ruta ligera que se dejó para ganar velocidad: la firma, los eventos y la red quedaron encadenados; y cuando se rompió un permiso, toda esa línea se detuvo. Cuanto más independiente es la arquitectura, más fácil se vuelve ignorar la zona de confianza humana en los límites. #dusk $BTC
Al revisar la cronología después, la acción de cierre fue efectiva y las pérdidas no se difundieron hasta la propia cadena. Esta “mala” situación, al quedar confinada y detenerse en la interfaz, resulta más fría de lo que esperaba. El aislamiento de Dusk al menos demuestra que la separación puede contener el problema. Pero, una vez que los activos se alejan de la liquidación nativa, vuelven a aparecer nuevas suposiciones de confianza. El coste en los límites no desaparece por un cierre exitoso una sola vez; pero al menos esta vez no se ha demostrado que sea totalmente inútil. Eso ya es suficiente para seguir observando.
83
·
--
En estos años, al ver la infraestructura de cumplimiento, me he quedado un poco insensible. Muchos proyectos mencionan la privacidad y la regulación, pero cuando llega el momento de aterrizar, siempre se atascan en algún punto. La propuesta de Dusk es muy clara: está diseñada para mercados financieros regulados, integrando la privacidad programable y el cumplimiento integral; cifrado o transparencia “a demanda”, divulgación selectiva por parte de las entidades autorizadas, y liquidaciones con determinismo. Va directamente hacia los activos del mundo real y los valores regulados. El token nativo $DUSK asume la orquestación a nivel subyacente.
Lo que de verdad me hizo sentarme a probar fue el DuskEVM. La red de pruebas ya está en marcha; los desarrolladores institucionales pueden conectarse directamente con Solidity y Hardhat, casi sin necesidad de cambiar de herramientas. Más abajo, Hedger sostiene todo con cifrado homomórfico y pruebas de conocimiento cero: el negocio puede mantenerse en secreto y, a la vez, ser auditable. Yo desplegué varias lógicas de intercambio de activos usando plantillas de contratos que ya me son familiares; la sensación es bastante parecida a la de los EVM más comunes. Lo único adicional son unas líneas de configuración para llamar a la interfaz de privacidad. @Dusk_Foundation el coste de incorporación depende sobre todo de entender los límites del negocio, más que de la sintaxis en sí. En el lado de la colaboración, también son pragmáticos: están vinculados con varias instituciones con licencia en la UE. Una entidad regulada por la AFM en los Países Bajos planea emitir y negociar en cadena, mediante emisión nativa en su cadena, activos por más de trescientos millones de euros; todo el ciclo de vida se completa en la cadena. La ventaja está en que el equilibrio entre privacidad y transparencia está bastante bien resuelto; el riesgo es que la red principal aún no ha cambiado, y que el ritmo regulatorio y el tamaño real de los fondos todavía requieren validación con el tiempo. Yo antes caí en una trampa: redes de pruebas que se veían prometedoras, pero una red principal que tardaba demasiado en arrancar. Así que ahora solo seguiré observando con cautela; al menos, la dirección avanza con honestidad. #dusk $BTC
{spot}(DUSKUSDT)
En estos años, al ver la infraestructura de cumplimiento, me he quedado un poco insensible. Muchos proyectos mencionan la privacidad y la regulación, pero cuando llega el momento de aterrizar, siempre se atascan en algún punto. La propuesta de Dusk es muy clara: está diseñada para mercados financieros regulados, integrando la privacidad programable y el cumplimiento integral; cifrado o transparencia “a demanda”, divulgación selectiva por parte de las entidades autorizadas, y liquidaciones con determinismo. Va directamente hacia los activos del mundo real y los valores regulados. El token nativo $DUSK asume la orquestación a nivel subyacente.
Lo que de verdad me hizo sentarme a probar fue el DuskEVM. La red de pruebas ya está en marcha; los desarrolladores institucionales pueden conectarse directamente con Solidity y Hardhat, casi sin necesidad de cambiar de herramientas. Más abajo, Hedger sostiene todo con cifrado homomórfico y pruebas de conocimiento cero: el negocio puede mantenerse en secreto y, a la vez, ser auditable. Yo desplegué varias lógicas de intercambio de activos usando plantillas de contratos que ya me son familiares; la sensación es bastante parecida a la de los EVM más comunes. Lo único adicional son unas líneas de configuración para llamar a la interfaz de privacidad. @Dusk el coste de incorporación depende sobre todo de entender los límites del negocio, más que de la sintaxis en sí. En el lado de la colaboración, también son pragmáticos: están vinculados con varias instituciones con licencia en la UE. Una entidad regulada por la AFM en los Países Bajos planea emitir y negociar en cadena, mediante emisión nativa en su cadena, activos por más de trescientos millones de euros; todo el ciclo de vida se completa en la cadena. La ventaja está en que el equilibrio entre privacidad y transparencia está bastante bien resuelto; el riesgo es que la red principal aún no ha cambiado, y que el ritmo regulatorio y el tamaño real de los fondos todavía requieren validación con el tiempo. Yo antes caí en una trampa: redes de pruebas que se veían prometedoras, pero una red principal que tardaba demasiado en arrancar. Así que ahora solo seguiré observando con cautela; al menos, la dirección avanza con honestidad. #dusk $BTC
Lo que de verdad me hizo sentarme a probar fue el DuskEVM. La red de pruebas ya está en marcha; los desarrolladores institucionales pueden conectarse directamente con Solidity y Hardhat, casi sin necesidad de cambiar de herramientas. Más abajo, Hedger sostiene todo con cifrado homomórfico y pruebas de conocimiento cero: el negocio puede mantenerse en secreto y, a la vez, ser auditable. Yo desplegué varias lógicas de intercambio de activos usando plantillas de contratos que ya me son familiares; la sensación es bastante parecida a la de los EVM más comunes. Lo único adicional son unas líneas de configuración para llamar a la interfaz de privacidad. @Dusk el coste de incorporación depende sobre todo de entender los límites del negocio, más que de la sintaxis en sí. En el lado de la colaboración, también son pragmáticos: están vinculados con varias instituciones con licencia en la UE. Una entidad regulada por la AFM en los Países Bajos planea emitir y negociar en cadena, mediante emisión nativa en su cadena, activos por más de trescientos millones de euros; todo el ciclo de vida se completa en la cadena. La ventaja está en que el equilibrio entre privacidad y transparencia está bastante bien resuelto; el riesgo es que la red principal aún no ha cambiado, y que el ritmo regulatorio y el tamaño real de los fondos todavía requieren validación con el tiempo. Yo antes caí en una trampa: redes de pruebas que se veían prometedoras, pero una red principal que tardaba demasiado en arrancar. Así que ahora solo seguiré observando con cautela; al menos, la dirección avanza con honestidad. #dusk $BTC
122
·
--
Esta noche volví a leer con detenimiento la propuesta nativa de préstamos y préstamos con bitcoin de Babylon, esta vez centrándome especialmente en esos puntos destacados que se recalcan una y otra vez. Mientras leía, iba anotando en mi cuaderno los detalles del flujo de liquidación, con la idea de distinguir qué de verdad impulsa el proceso y qué solo suena más convincente. En cuanto al uso de fondos, los certificados generados entran directamente en el principal centro de liquidez, compartiendo la misma reserva con otras ramas; gracias a esta arquitectura se busca reducir al máximo las pérdidas por fragmentación. El interés tampoco se replica de forma simple: primero se ancla al marco de precios del pool principal y luego se ajusta según los parámetros de riesgo propios de Babylon. @babylonlabs_io Lo contrasté con el documento y reconstruí el razonamiento en varias rondas; me parece que, al menos a nivel lógico, este arreglo es más sólido que fijar todo con un precio completamente independiente. $BABY
La parte de custodia propia me dio un poco de tranquilidad. El bitcoin queda bloqueado en un script específico; el reembolso depende por completo de condiciones on-chain y de pruebas de conocimiento cero, sin que un tercero tenga las claves privadas. La propuesta menciona que el esquema criptográfico subyacente proviene de una colaboración con universidades reconocidas, y que el artículo también está planeado para aparecer en la próxima conferencia de máximo nivel del año que viene; al menos esto no es solo eslogan. Además, al momento de pignorar no hace falta cambiar primero el bitcoin por otros activos: el rango por el que pueden circular los certificados generados está estrictamente limitado, solo pueden moverse entre el centro principal, la rama central de Babylon y los contratos de adaptación. Esto difiere de forma real en el alcance del riesgo respecto al enfoque tradicional de empaquetar y luego volver a pignorar. En la liquidación, el liquidador primero toma los activos empaquetados con una prima; luego, los arbitrajistas completan el reembolso real gracias a incentivos económicos. En todo el proceso no hay un rol centralizado que sirva de respaldo, y el papel de intermediarios queda reducido al mínimo. #baby $BTC
Si conecto todas estas piezas, la dirección de Babylon sigue manteniéndose. Pero en la línea de tiempo hay un detalle que me deja un poco atónito. A finales del año pasado se dijo que estaría listo para salir en la primavera de este año; ahora ya es agosto y el progreso se ha quedado en la confirmación inicial de mayo. Todavía falta completar la revisión y la votación. Que el ritmo sea así de lento, se parece bastante a que uno mismo dibujó un calendario demasiado optimista. Al final, si realmente puede ejecutarse como se planeó, igual tendré que volver a revisar más por mi cuenta antes de sacar una conclusión.
{spot}(BABYUSDT)
Esta noche volví a leer con detenimiento la propuesta nativa de préstamos y préstamos con bitcoin de Babylon, esta vez centrándome especialmente en esos puntos destacados que se recalcan una y otra vez. Mientras leía, iba anotando en mi cuaderno los detalles del flujo de liquidación, con la idea de distinguir qué de verdad impulsa el proceso y qué solo suena más convincente. En cuanto al uso de fondos, los certificados generados entran directamente en el principal centro de liquidez, compartiendo la misma reserva con otras ramas; gracias a esta arquitectura se busca reducir al máximo las pérdidas por fragmentación. El interés tampoco se replica de forma simple: primero se ancla al marco de precios del pool principal y luego se ajusta según los parámetros de riesgo propios de Babylon. @BabylonLabs_io Lo contrasté con el documento y reconstruí el razonamiento en varias rondas; me parece que, al menos a nivel lógico, este arreglo es más sólido que fijar todo con un precio completamente independiente. $BABY
La parte de custodia propia me dio un poco de tranquilidad. El bitcoin queda bloqueado en un script específico; el reembolso depende por completo de condiciones on-chain y de pruebas de conocimiento cero, sin que un tercero tenga las claves privadas. La propuesta menciona que el esquema criptográfico subyacente proviene de una colaboración con universidades reconocidas, y que el artículo también está planeado para aparecer en la próxima conferencia de máximo nivel del año que viene; al menos esto no es solo eslogan. Además, al momento de pignorar no hace falta cambiar primero el bitcoin por otros activos: el rango por el que pueden circular los certificados generados está estrictamente limitado, solo pueden moverse entre el centro principal, la rama central de Babylon y los contratos de adaptación. Esto difiere de forma real en el alcance del riesgo respecto al enfoque tradicional de empaquetar y luego volver a pignorar. En la liquidación, el liquidador primero toma los activos empaquetados con una prima; luego, los arbitrajistas completan el reembolso real gracias a incentivos económicos. En todo el proceso no hay un rol centralizado que sirva de respaldo, y el papel de intermediarios queda reducido al mínimo. #baby $BTC
Si conecto todas estas piezas, la dirección de Babylon sigue manteniéndose. Pero en la línea de tiempo hay un detalle que me deja un poco atónito. A finales del año pasado se dijo que estaría listo para salir en la primavera de este año; ahora ya es agosto y el progreso se ha quedado en la confirmación inicial de mayo. Todavía falta completar la revisión y la votación. Que el ritmo sea así de lento, se parece bastante a que uno mismo dibujó un calendario demasiado optimista. Al final, si realmente puede ejecutarse como se planeó, igual tendré que volver a revisar más por mi cuenta antes de sacar una conclusión.
1
154
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
416,175 vistas
3,129 están debatiendo
🚀 ¡La Inteligencia Artificial llega de forma directa al trading! 🚀
El ecosistema cripto acaba de dar su paso más ambicioso hacia la automatización accesible para todos.
Con el hashtag #BinanceLaunchesBinanceIntelligence, celebramos el lanzamiento oficial de Binance Intelligence, una nueva capa de IA integrada que viene a cerrar por completo la brecha del conocimiento financiero.
Ya seas un principiante o un trader algorítmico avanzado, esta suite de tres productos te ofrece herramientas de nivel institucional directamente en la app que usas todos los días:
Binance AI (Gratuito):
Una experiencia adaptativa que personaliza resúmenes de mercado (Market Briefs cada 4 horas) y alertas según tu nivel de conocimiento y portafolio.
Binance AI Pro:
Un agente financiero personal que transforma tus ideas en lenguaje natural en estrategias ejecutables de trading automatizado las 24/7.
Binance Agent OS:
La infraestructura ideal para desarrolladores que buscan conectar aplicaciones e IA directamente con las capacidades de la plataforma mediante APIs.
💡 Mi consejo de hoy:
Aprovechá estas herramientas para potenciar tus análisis técnicos, pero mantené siempre una correcta gestión de riesgo sin dejarte llevar por las emociones del mercado.
¿Qué herramienta tenés más ganas de probar primero?
¡Te leo en los comentarios! 👇
#BinanceLaunchesBinanceIntelligence #WriteToEarn #Crypto #Trading #BinanceAI#binancelaunchesbinanceintelligence
AlchemyS7
·4 me gusta
·6.1k vistas
BitcoinTargets2026OpenAt$87570
2,552 vistas
76 están debatiendo
BitcoinRejectedAt$87KThirdTime
2,501 vistas
63 están debatiendo