
火星Trader
430 Publicaciones

火星Trader
Denunciar
Bloquear usuario
美股交易分享
26 Siguiendo
710 Seguidores
383 Me gusta
Publicaciones
Todo
Citas
Live
·
--
Esta madrugada, las actas de la Fed: ¿cuántos más respaldan una subida de tipos además de los dos votos disidentes?
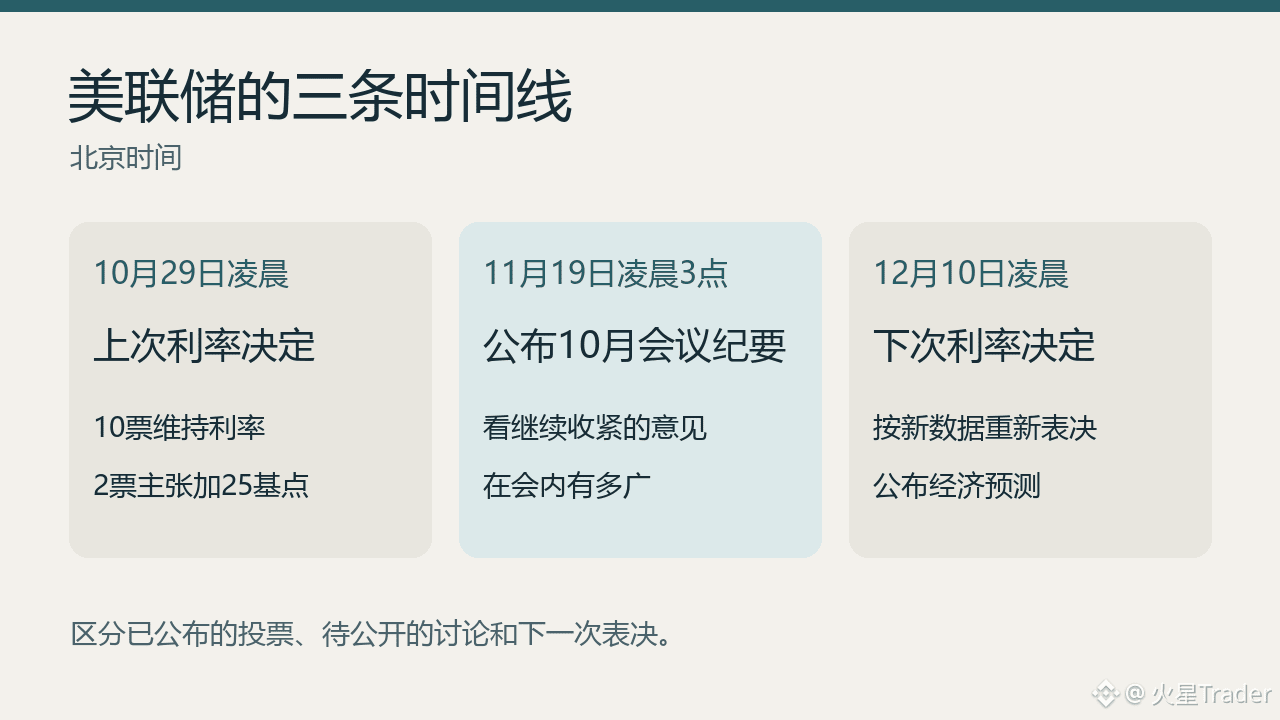
En la plaza se debate si habrá una subida de 50 puntos básicos. Mañana a las 3 de la madrugada se publicarán las actas de la reunión de finales de octubre. En aquella ocasión, 10 miembros votaron por mantener los tipos entre el 3,75 % y el 4 %, y dos votaron en contra, a favor de subirlos 25 puntos básicos.
Lo interesante de las actas es ver hasta qué punto está extendido el apoyo a seguir endureciendo la política monetaria. Si solo aclaran los motivos de los dos votos disidentes, la información nueva será limitada. Si hay más participantes que respaldan una subida cuando la inflación vuelve a repuntar, entonces sí merecerá la pena reconsiderar las discrepancias de cara a diciembre.
El IPC subyacente de octubre, publicado después de la reunión, subió un 0,3 % respecto al mes anterior, igual que en los dos meses previos. Este dato se publicó después de aquella reunión. Habrá que esperar a la decisión de diciembre para ver si los datos posteriores a la reunión han cambiado el criterio del comité.
#美联储 #FOMC
Esta madrugada, las actas de la Fed: ¿cuántos más respaldan una subida de tipos además de los dos votos disidentes?
En la plaza se debate si habrá una subida de 50 puntos básicos. Mañana a las 3 de la madrugada se publicarán las actas de la reunión de finales de octubre. En aquella ocasión, 10 miembros votaron por mantener los tipos entre el 3,75 % y el 4 %, y dos votaron en contra, a favor de subirlos 25 puntos básicos.
Lo interesante de las actas es ver hasta qué punto está extendido el apoyo a seguir endureciendo la política monetaria. Si solo aclaran los motivos de los dos votos disidentes, la información nueva será limitada. Si hay más participantes que respaldan una subida cuando la inflación vuelve a repuntar, entonces sí merecerá la pena reconsiderar las discrepancias de cara a diciembre.
El IPC subyacente de octubre, publicado después de la reunión, subió un 0,3 % respecto al mes anterior, igual que en los dos meses previos. Este dato se publicó después de aquella reunión. Habrá que esperar a la decisión de diciembre para ver si los datos posteriores a la reunión han cambiado el criterio del comité.
#美联储 #FOMC
En la plaza se debate si habrá una subida de 50 puntos básicos. Mañana a las 3 de la madrugada se publicarán las actas de la reunión de finales de octubre. En aquella ocasión, 10 miembros votaron por mantener los tipos entre el 3,75 % y el 4 %, y dos votaron en contra, a favor de subirlos 25 puntos básicos.
Lo interesante de las actas es ver hasta qué punto está extendido el apoyo a seguir endureciendo la política monetaria. Si solo aclaran los motivos de los dos votos disidentes, la información nueva será limitada. Si hay más participantes que respaldan una subida cuando la inflación vuelve a repuntar, entonces sí merecerá la pena reconsiderar las discrepancias de cara a diciembre.
El IPC subyacente de octubre, publicado después de la reunión, subió un 0,3 % respecto al mes anterior, igual que en los dos meses previos. Este dato se publicó después de aquella reunión. Habrá que esperar a la decisión de diciembre para ver si los datos posteriores a la reunión han cambiado el criterio del comité.
#美联储 #FOMC
94
·
--
Verificado
Suscripción de Anthropic on-chain: ¿una subida del 5% al debut basta para recuperar la inversión?
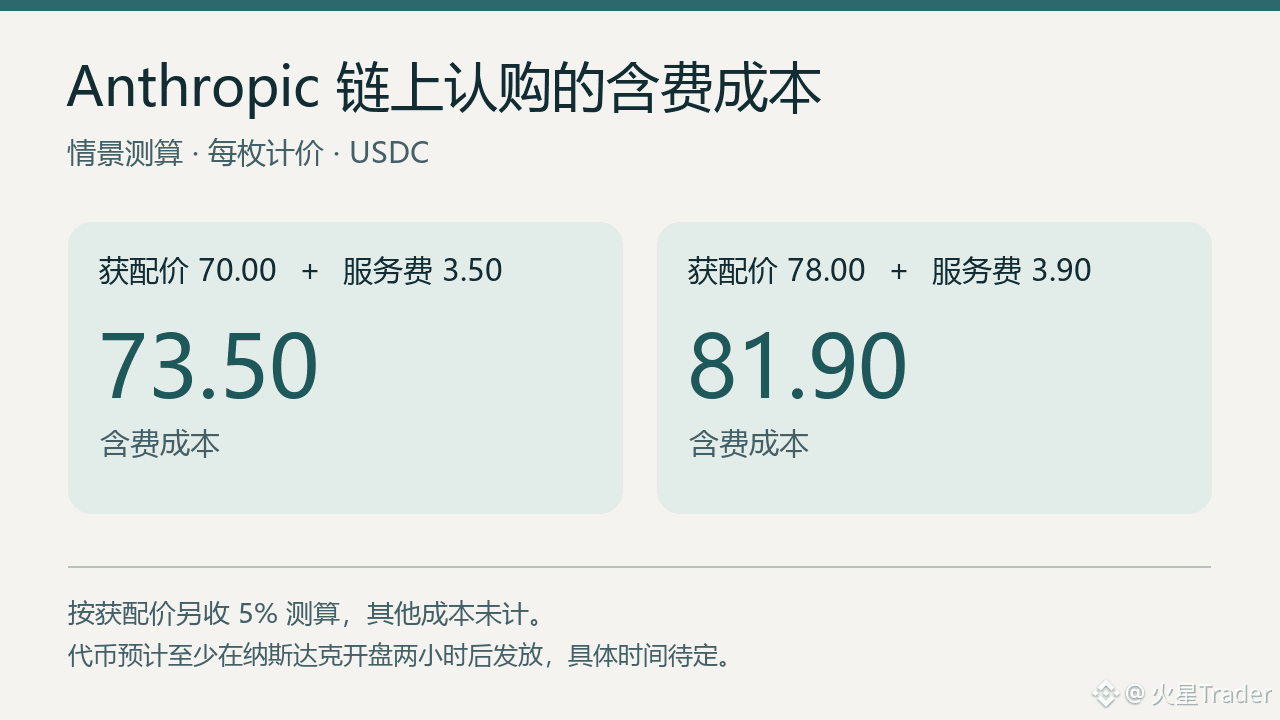
Anthropic (ANT) aún no ha salido a bolsa; el rango de referencia indicado en el folleto de la oferta es de 70 a 78 dólares. La cartera de Binance abrirá hoy a las 14:00 la suscripción de tokens, también con un precio de referencia de entre 70 y 78 dólares, pero con una comisión adicional del 5% por servicios del socio.
Si se añade un 5% al precio de adjudicación, el coste de 78 USDC asciende a 81,90 USDC. Suponiendo que 1 USDC equivale aproximadamente a 1 dólar, aunque las acciones suban un 5% el primer día, los tokens on-chain apenas alcanzarían el punto de equilibrio teórico. Y eso suponiendo que, una vez emitidos los tokens, realmente puedan venderse al mismo precio que las acciones.
Lo más fácil de pasar por alto es el tiempo. El anuncio indica que la distribución de los tokens no tendrá lugar hasta al menos dos horas después de la apertura del Nasdaq, pero la hora exacta aún no está definida. Habrá que esperar a que los tokens se puedan negociar para ver cuánto dura la prima de apertura. Solo entonces se podrá hacer bien el cálculo, comparando el precio real de venta de los tokens con el coste, incluidas las comisiones.
#美股 #Anthropic
Suscripción de Anthropic on-chain: ¿una subida del 5% al debut basta para recuperar la inversión?
Anthropic (ANT) aún no ha salido a bolsa; el rango de referencia indicado en el folleto de la oferta es de 70 a 78 dólares. La cartera de Binance abrirá hoy a las 14:00 la suscripción de tokens, también con un precio de referencia de entre 70 y 78 dólares, pero con una comisión adicional del 5% por servicios del socio.
Si se añade un 5% al precio de adjudicación, el coste de 78 USDC asciende a 81,90 USDC. Suponiendo que 1 USDC equivale aproximadamente a 1 dólar, aunque las acciones suban un 5% el primer día, los tokens on-chain apenas alcanzarían el punto de equilibrio teórico. Y eso suponiendo que, una vez emitidos los tokens, realmente puedan venderse al mismo precio que las acciones.
Lo más fácil de pasar por alto es el tiempo. El anuncio indica que la distribución de los tokens no tendrá lugar hasta al menos dos horas después de la apertura del Nasdaq, pero la hora exacta aún no está definida. Habrá que esperar a que los tokens se puedan negociar para ver cuánto dura la prima de apertura. Solo entonces se podrá hacer bien el cálculo, comparando el precio real de venta de los tokens con el coste, incluidas las comisiones.
#美股 #Anthropic
Anthropic (ANT) aún no ha salido a bolsa; el rango de referencia indicado en el folleto de la oferta es de 70 a 78 dólares. La cartera de Binance abrirá hoy a las 14:00 la suscripción de tokens, también con un precio de referencia de entre 70 y 78 dólares, pero con una comisión adicional del 5% por servicios del socio.
Si se añade un 5% al precio de adjudicación, el coste de 78 USDC asciende a 81,90 USDC. Suponiendo que 1 USDC equivale aproximadamente a 1 dólar, aunque las acciones suban un 5% el primer día, los tokens on-chain apenas alcanzarían el punto de equilibrio teórico. Y eso suponiendo que, una vez emitidos los tokens, realmente puedan venderse al mismo precio que las acciones.
Lo más fácil de pasar por alto es el tiempo. El anuncio indica que la distribución de los tokens no tendrá lugar hasta al menos dos horas después de la apertura del Nasdaq, pero la hora exacta aún no está definida. Habrá que esperar a que los tokens se puedan negociar para ver cuánto dura la prima de apertura. Solo entonces se podrá hacer bien el cálculo, comparando el precio real de venta de los tokens con el coste, incluidas las comisiones.
#美股 #Anthropic
1
1.5k
·
--
ICE apuesta por Trade[XYZ]; los contratos perpetuos empiezan a disputarle clientes a los mercados tradicionales
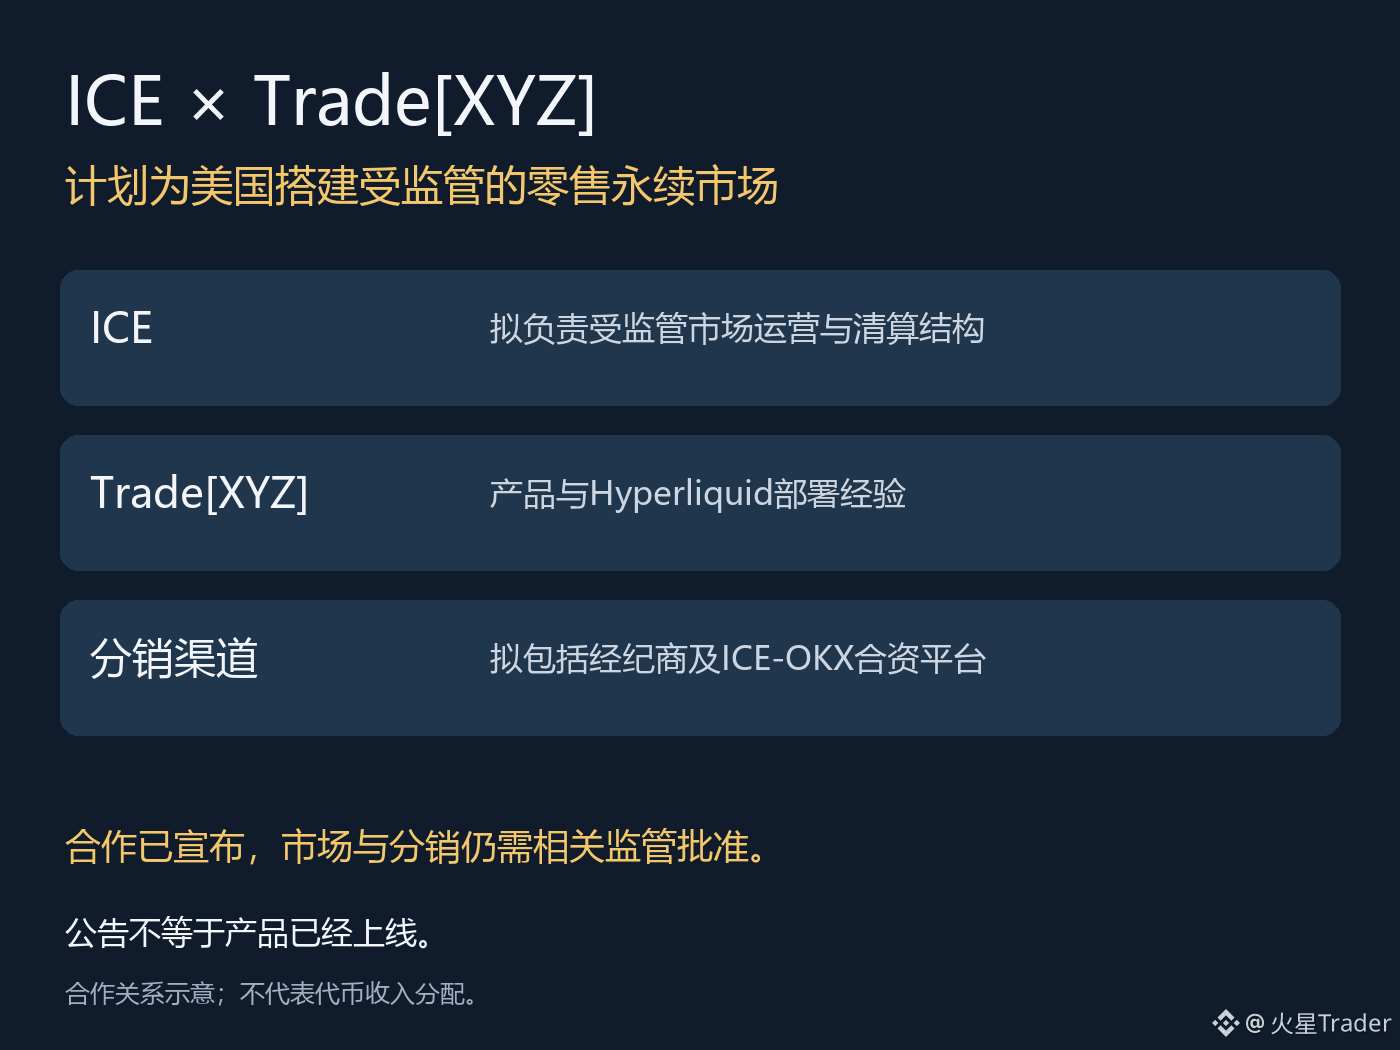
ICE, la empresa matriz de la Bolsa de Nueva York, se prepara para incorporar al sistema regulatorio estadounidense un mercado de contratos perpetuos basado en Hyperliquid.
El acuerdo anunciado ayer contempla que ICE realice una inversión estratégica minoritaria en Trade[XYZ]. Ambas partes planean crear un mercado minorista independiente y una estructura de compensación. El proyecto aún necesita la aprobación de los reguladores y todavía no se han iniciado oficialmente las operaciones.
Lo más interesante de esta alianza es el cambio de clientes. Más del 99 % de los participantes actuales de ICE son instituciones; en cambio, el nuevo mercado propuesto está dirigido explícitamente a clientes minoristas. La experiencia de Trade[XYZ] con productos en cadena podría combinarse con las operaciones de mercado, la compensación y los canales de intermediación tradicionales de ICE. La distribución prevista también incluye la plataforma conjunta de ICE y OKX.
Si los contratos perpetuos pueden llegar a través de estos canales a operadores de acciones, materias primas y divisas, el ámbito de competencia se ampliará. Los clientes a los que aspira no serán solo quienes van cambiando de una plataforma de criptomonedas a otra.
Sin embargo, ICE está invirtiendo en Trade[XYZ] y el anuncio no revela el monto de la inversión. Aún falta mucho para poder contabilizarla directamente como ingresos futuros de HYPE. El acuerdo no concreta si el mercado propuesto obtendrá la aprobación, cuánto volumen de operaciones generará ni cómo se traducirán esas operaciones en valor para el token.
Prefiero verlo como un paso para llevar el producto a un mercado más amplio. La dirección está clara; ahora falta materializar el negocio.
ICE apuesta por Trade[XYZ]; los contratos perpetuos empiezan a disputarle clientes a los mercados tradicionales
ICE, la empresa matriz de la Bolsa de Nueva York, se prepara para incorporar al sistema regulatorio estadounidense un mercado de contratos perpetuos basado en Hyperliquid.
El acuerdo anunciado ayer contempla que ICE realice una inversión estratégica minoritaria en Trade[XYZ]. Ambas partes planean crear un mercado minorista independiente y una estructura de compensación. El proyecto aún necesita la aprobación de los reguladores y todavía no se han iniciado oficialmente las operaciones.
Lo más interesante de esta alianza es el cambio de clientes. Más del 99 % de los participantes actuales de ICE son instituciones; en cambio, el nuevo mercado propuesto está dirigido explícitamente a clientes minoristas. La experiencia de Trade[XYZ] con productos en cadena podría combinarse con las operaciones de mercado, la compensación y los canales de intermediación tradicionales de ICE. La distribución prevista también incluye la plataforma conjunta de ICE y OKX.
Si los contratos perpetuos pueden llegar a través de estos canales a operadores de acciones, materias primas y divisas, el ámbito de competencia se ampliará. Los clientes a los que aspira no serán solo quienes van cambiando de una plataforma de criptomonedas a otra.
Sin embargo, ICE está invirtiendo en Trade[XYZ] y el anuncio no revela el monto de la inversión. Aún falta mucho para poder contabilizarla directamente como ingresos futuros de HYPE. El acuerdo no concreta si el mercado propuesto obtendrá la aprobación, cuánto volumen de operaciones generará ni cómo se traducirán esas operaciones en valor para el token.
Prefiero verlo como un paso para llevar el producto a un mercado más amplio. La dirección está clara; ahora falta materializar el negocio.
ICE, la empresa matriz de la Bolsa de Nueva York, se prepara para incorporar al sistema regulatorio estadounidense un mercado de contratos perpetuos basado en Hyperliquid.
El acuerdo anunciado ayer contempla que ICE realice una inversión estratégica minoritaria en Trade[XYZ]. Ambas partes planean crear un mercado minorista independiente y una estructura de compensación. El proyecto aún necesita la aprobación de los reguladores y todavía no se han iniciado oficialmente las operaciones.
Lo más interesante de esta alianza es el cambio de clientes. Más del 99 % de los participantes actuales de ICE son instituciones; en cambio, el nuevo mercado propuesto está dirigido explícitamente a clientes minoristas. La experiencia de Trade[XYZ] con productos en cadena podría combinarse con las operaciones de mercado, la compensación y los canales de intermediación tradicionales de ICE. La distribución prevista también incluye la plataforma conjunta de ICE y OKX.
Si los contratos perpetuos pueden llegar a través de estos canales a operadores de acciones, materias primas y divisas, el ámbito de competencia se ampliará. Los clientes a los que aspira no serán solo quienes van cambiando de una plataforma de criptomonedas a otra.
Sin embargo, ICE está invirtiendo en Trade[XYZ] y el anuncio no revela el monto de la inversión. Aún falta mucho para poder contabilizarla directamente como ingresos futuros de HYPE. El acuerdo no concreta si el mercado propuesto obtendrá la aprobación, cuánto volumen de operaciones generará ni cómo se traducirán esas operaciones en valor para el token.
Prefiero verlo como un paso para llevar el producto a un mercado más amplio. La dirección está clara; ahora falta materializar el negocio.
HYPE-4.58%
ICEUS+0.02%
2
135
·
--
SanDisk espera seguir creciendo el próximo trimestre; los altos márgenes tampoco parecen estar de salida
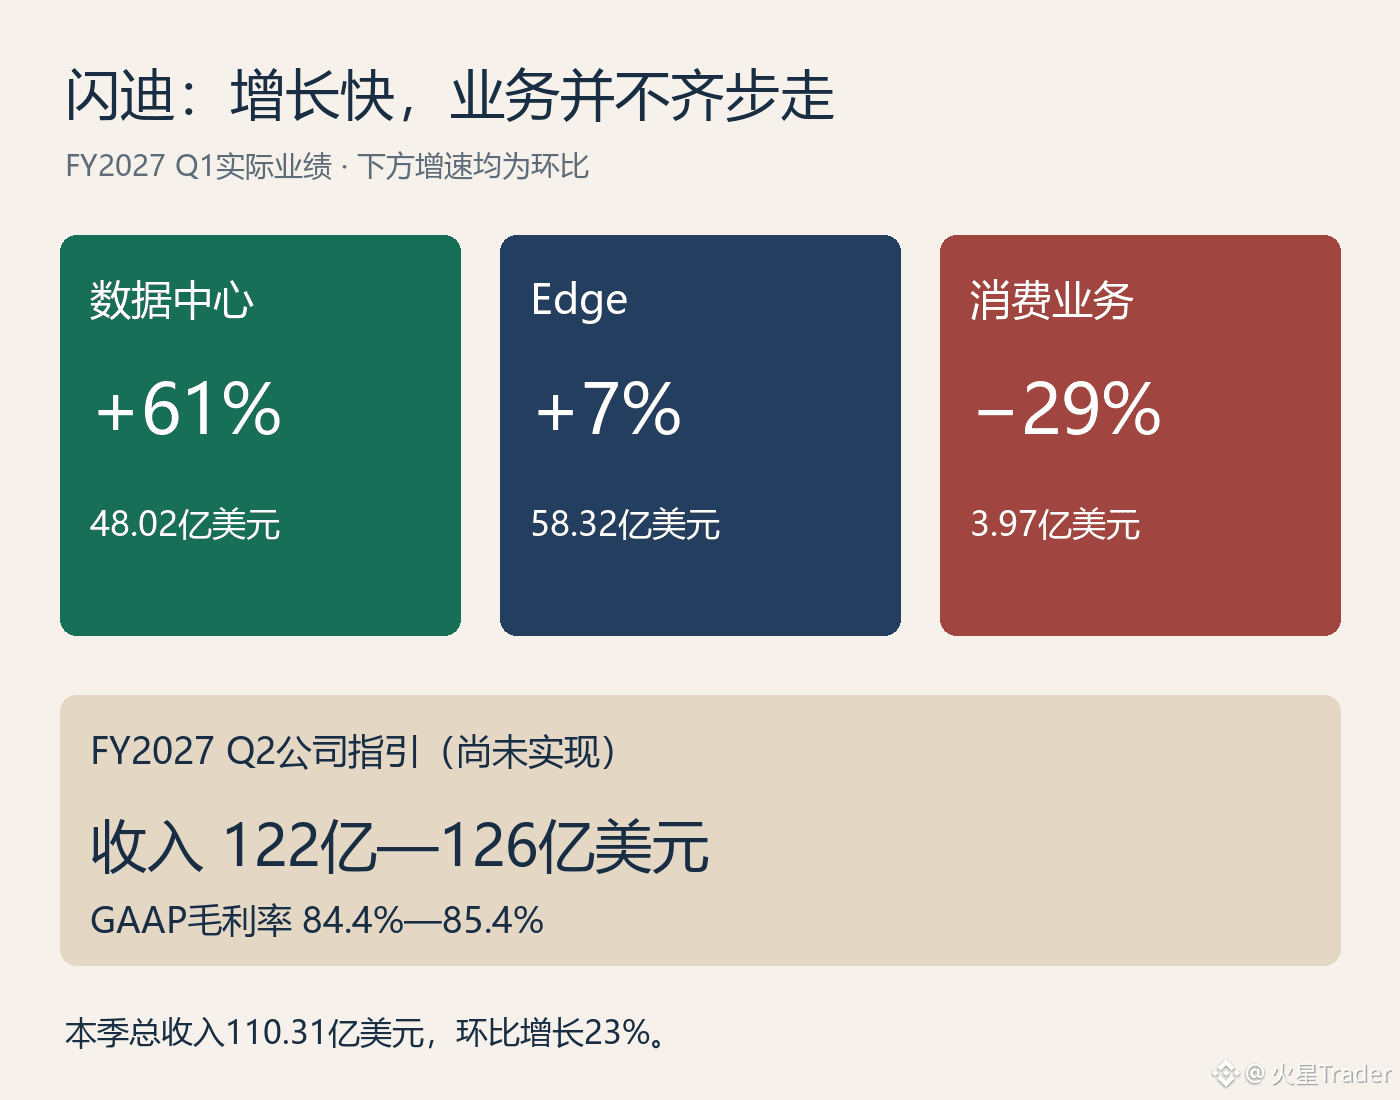
En el informe financiero de SanDisk, el negocio de consumo cayó un 29% respecto al trimestre anterior, pero no logró frenar el crecimiento de toda la compañía.
La razón es clara: este trimestre, el negocio de consumo ingresó solo 397 millones de dólares, mientras que el de centros de datos alcanzó los 4.802 millones y creció un 61% respecto al trimestre anterior. Los ingresos de toda la compañía fueron de 11.031 millones de dólares, un 23% más que el trimestre pasado. Centrarse únicamente en el retroceso del segmento de consumo es pasar por alto el negocio que realmente impulsa los resultados.
La previsión de ingresos para el próximo trimestre se sitúa entre 12.200 y 12.600 millones de dólares, y se espera que el margen bruto GAAP esté entre el 84,4% y el 85,4%. El margen bruto de este trimestre fue del 85%, y la compañía no prevé que los altos márgenes vayan a desaparecer de inmediato.
Esto me lleva a mantener una visión relativamente positiva del desempeño operativo de SanDisk. El crecimiento de los centros de datos ya ha alcanzado una escala considerable y la previsión de ingresos para el próximo trimestre sigue subiendo. La debilidad del segmento de consumo es real, pero por ahora no basta para concluir que el crecimiento de SanDisk vaya a cambiar de rumbo.
Hay un retroceso en el flujo de caja: el flujo de caja operativo de este trimestre fue de 6.363 millones de dólares, frente a los 7.126 millones del trimestre anterior. Habrá que explicar este cambio en los próximos trimestres; una caída en un solo trimestre no basta para concluir que haya problemas de cobro.
La compañía también anunció una división de acciones de ocho por una, y prevé que las acciones empiecen a cotizar con el ajuste correspondiente el día 20 del próximo mes. Una división puede cambiar el precio por acción, pero no el valor del negocio. El peso de este informe financiero sigue estando en los ingresos de los centros de datos y en la previsión de altos márgenes para el próximo trimestre.
SanDisk espera seguir creciendo el próximo trimestre; los altos márgenes tampoco parecen estar de salida
En el informe financiero de SanDisk, el negocio de consumo cayó un 29% respecto al trimestre anterior, pero no logró frenar el crecimiento de toda la compañía.
La razón es clara: este trimestre, el negocio de consumo ingresó solo 397 millones de dólares, mientras que el de centros de datos alcanzó los 4.802 millones y creció un 61% respecto al trimestre anterior. Los ingresos de toda la compañía fueron de 11.031 millones de dólares, un 23% más que el trimestre pasado. Centrarse únicamente en el retroceso del segmento de consumo es pasar por alto el negocio que realmente impulsa los resultados.
La previsión de ingresos para el próximo trimestre se sitúa entre 12.200 y 12.600 millones de dólares, y se espera que el margen bruto GAAP esté entre el 84,4% y el 85,4%. El margen bruto de este trimestre fue del 85%, y la compañía no prevé que los altos márgenes vayan a desaparecer de inmediato.
Esto me lleva a mantener una visión relativamente positiva del desempeño operativo de SanDisk. El crecimiento de los centros de datos ya ha alcanzado una escala considerable y la previsión de ingresos para el próximo trimestre sigue subiendo. La debilidad del segmento de consumo es real, pero por ahora no basta para concluir que el crecimiento de SanDisk vaya a cambiar de rumbo.
Hay un retroceso en el flujo de caja: el flujo de caja operativo de este trimestre fue de 6.363 millones de dólares, frente a los 7.126 millones del trimestre anterior. Habrá que explicar este cambio en los próximos trimestres; una caída en un solo trimestre no basta para concluir que haya problemas de cobro.
La compañía también anunció una división de acciones de ocho por una, y prevé que las acciones empiecen a cotizar con el ajuste correspondiente el día 20 del próximo mes. Una división puede cambiar el precio por acción, pero no el valor del negocio. El peso de este informe financiero sigue estando en los ingresos de los centros de datos y en la previsión de altos márgenes para el próximo trimestre.
En el informe financiero de SanDisk, el negocio de consumo cayó un 29% respecto al trimestre anterior, pero no logró frenar el crecimiento de toda la compañía.
La razón es clara: este trimestre, el negocio de consumo ingresó solo 397 millones de dólares, mientras que el de centros de datos alcanzó los 4.802 millones y creció un 61% respecto al trimestre anterior. Los ingresos de toda la compañía fueron de 11.031 millones de dólares, un 23% más que el trimestre pasado. Centrarse únicamente en el retroceso del segmento de consumo es pasar por alto el negocio que realmente impulsa los resultados.
La previsión de ingresos para el próximo trimestre se sitúa entre 12.200 y 12.600 millones de dólares, y se espera que el margen bruto GAAP esté entre el 84,4% y el 85,4%. El margen bruto de este trimestre fue del 85%, y la compañía no prevé que los altos márgenes vayan a desaparecer de inmediato.
Esto me lleva a mantener una visión relativamente positiva del desempeño operativo de SanDisk. El crecimiento de los centros de datos ya ha alcanzado una escala considerable y la previsión de ingresos para el próximo trimestre sigue subiendo. La debilidad del segmento de consumo es real, pero por ahora no basta para concluir que el crecimiento de SanDisk vaya a cambiar de rumbo.
Hay un retroceso en el flujo de caja: el flujo de caja operativo de este trimestre fue de 6.363 millones de dólares, frente a los 7.126 millones del trimestre anterior. Habrá que explicar este cambio en los próximos trimestres; una caída en un solo trimestre no basta para concluir que haya problemas de cobro.
La compañía también anunció una división de acciones de ocho por una, y prevé que las acciones empiecen a cotizar con el ajuste correspondiente el día 20 del próximo mes. Una división puede cambiar el precio por acción, pero no el valor del negocio. El peso de este informe financiero sigue estando en los ingresos de los centros de datos y en la previsión de altos márgenes para el próximo trimestre.
164
·
--
Los ingresos de centros de datos se disparan, pero Intel ofrece una previsión más débil para el próximo trimestre
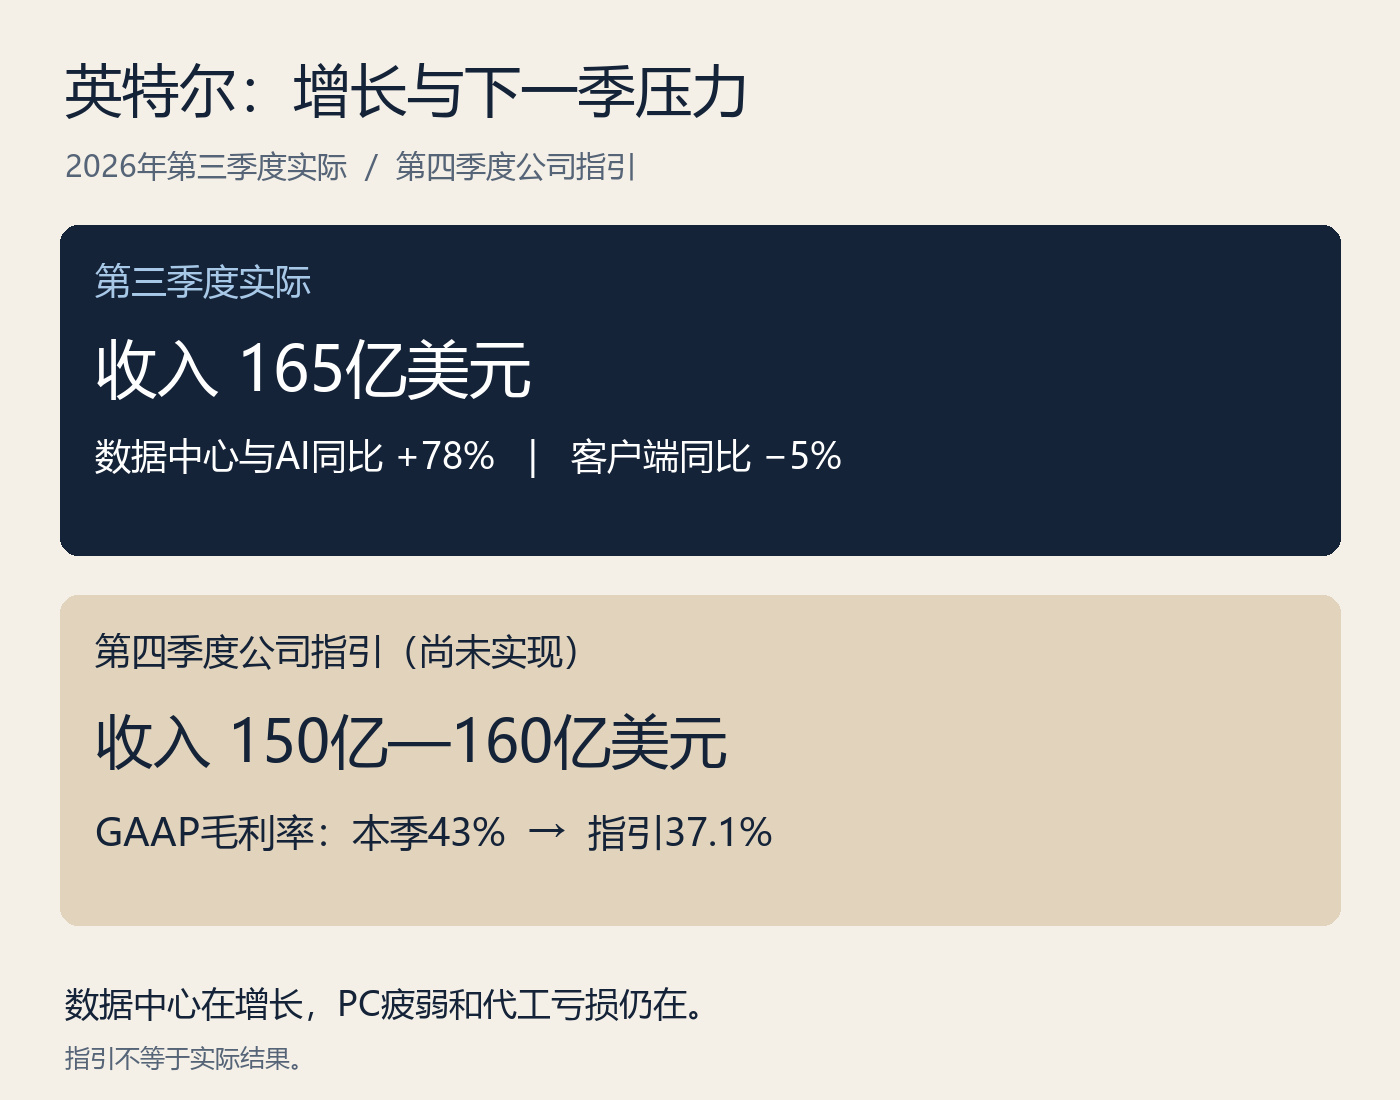
Lo más difícil de digerir de los resultados que Intel publicó esta madrugada es la previsión para el próximo trimestre.
Los ingresos de centros de datos e IA aumentaron un 78% interanual, y los ingresos totales de la compañía crecieron un 21% este trimestre. Sin embargo, para el cuarto trimestre la empresa prevé unos ingresos de solo entre 15.000 y 16.000 millones de dólares, una cifra cuyo límite superior ni siquiera alcanza los 16.500 millones de este trimestre. Se espera que el margen bruto según los principios contables GAAP sea del 37,1%, por debajo del 43% de este trimestre.
Si los ingresos de la división de centros de datos e IA se han disparado, ¿por qué las perspectivas de la empresa son más débiles?
El negocio de PC todavía no se ha recuperado. Los ingresos de las áreas de computación para clientes e IA física cayeron un 5% interanual, y la dirección prevé que la desaceleración del mercado de PC continúe al menos hasta la primera mitad del próximo año. La división de fundición también sigue consumiendo dinero: registró una pérdida operativa de unos 1.850 millones de dólares este trimestre.
El crecimiento del negocio de centros de datos e IA ya se refleja en los resultados, pero todavía no basta para que Intel supere la prueba con facilidad. Hay que aumentar el suministro de servidores, esperar a que se recupere la demanda de PC y seguir invirtiendo en el negocio de fundición. Un crecimiento del 78% no puede resolver todos estos problemas a la vez.
Esta previsión me hace ser más prudente respecto a la velocidad de recuperación de Intel. La perspectiva de la empresa para el próximo trimestre sitúa tanto los ingresos como el margen bruto por debajo de los de este trimestre. Conviene prestar atención a la demanda de Xeon mencionada por la dirección, pero todavía es demasiado pronto para proyectar la rentabilidad de toda la compañía a partir del ritmo de crecimiento de este trimestre.
Los ingresos de centros de datos se disparan, pero Intel ofrece una previsión más débil para el próximo trimestre
Lo más difícil de digerir de los resultados que Intel publicó esta madrugada es la previsión para el próximo trimestre.
Los ingresos de centros de datos e IA aumentaron un 78% interanual, y los ingresos totales de la compañía crecieron un 21% este trimestre. Sin embargo, para el cuarto trimestre la empresa prevé unos ingresos de solo entre 15.000 y 16.000 millones de dólares, una cifra cuyo límite superior ni siquiera alcanza los 16.500 millones de este trimestre. Se espera que el margen bruto según los principios contables GAAP sea del 37,1%, por debajo del 43% de este trimestre.
Si los ingresos de la división de centros de datos e IA se han disparado, ¿por qué las perspectivas de la empresa son más débiles?
El negocio de PC todavía no se ha recuperado. Los ingresos de las áreas de computación para clientes e IA física cayeron un 5% interanual, y la dirección prevé que la desaceleración del mercado de PC continúe al menos hasta la primera mitad del próximo año. La división de fundición también sigue consumiendo dinero: registró una pérdida operativa de unos 1.850 millones de dólares este trimestre.
El crecimiento del negocio de centros de datos e IA ya se refleja en los resultados, pero todavía no basta para que Intel supere la prueba con facilidad. Hay que aumentar el suministro de servidores, esperar a que se recupere la demanda de PC y seguir invirtiendo en el negocio de fundición. Un crecimiento del 78% no puede resolver todos estos problemas a la vez.
Esta previsión me hace ser más prudente respecto a la velocidad de recuperación de Intel. La perspectiva de la empresa para el próximo trimestre sitúa tanto los ingresos como el margen bruto por debajo de los de este trimestre. Conviene prestar atención a la demanda de Xeon mencionada por la dirección, pero todavía es demasiado pronto para proyectar la rentabilidad de toda la compañía a partir del ritmo de crecimiento de este trimestre.
Lo más difícil de digerir de los resultados que Intel publicó esta madrugada es la previsión para el próximo trimestre.
Los ingresos de centros de datos e IA aumentaron un 78% interanual, y los ingresos totales de la compañía crecieron un 21% este trimestre. Sin embargo, para el cuarto trimestre la empresa prevé unos ingresos de solo entre 15.000 y 16.000 millones de dólares, una cifra cuyo límite superior ni siquiera alcanza los 16.500 millones de este trimestre. Se espera que el margen bruto según los principios contables GAAP sea del 37,1%, por debajo del 43% de este trimestre.
Si los ingresos de la división de centros de datos e IA se han disparado, ¿por qué las perspectivas de la empresa son más débiles?
El negocio de PC todavía no se ha recuperado. Los ingresos de las áreas de computación para clientes e IA física cayeron un 5% interanual, y la dirección prevé que la desaceleración del mercado de PC continúe al menos hasta la primera mitad del próximo año. La división de fundición también sigue consumiendo dinero: registró una pérdida operativa de unos 1.850 millones de dólares este trimestre.
El crecimiento del negocio de centros de datos e IA ya se refleja en los resultados, pero todavía no basta para que Intel supere la prueba con facilidad. Hay que aumentar el suministro de servidores, esperar a que se recupere la demanda de PC y seguir invirtiendo en el negocio de fundición. Un crecimiento del 78% no puede resolver todos estos problemas a la vez.
Esta previsión me hace ser más prudente respecto a la velocidad de recuperación de Intel. La perspectiva de la empresa para el próximo trimestre sitúa tanto los ingresos como el margen bruto por debajo de los de este trimestre. Conviene prestar atención a la demanda de Xeon mencionada por la dirección, pero todavía es demasiado pronto para proyectar la rentabilidad de toda la compañía a partir del ritmo de crecimiento de este trimestre.
191
·
--
Verificado
Este crecimiento de Caterpillar no puede atribuirse únicamente a los equipos de generación eléctrica
Los resultados financieros que Caterpillar publicó hoy merecen que ampliemos un poco el foco más allá de los equipos de generación eléctrica. La demanda de electricidad es una pista importante, pero una mejora simultánea en varios negocios tiene implicaciones de valoración distintas a las de un crecimiento impulsado por un solo negocio.
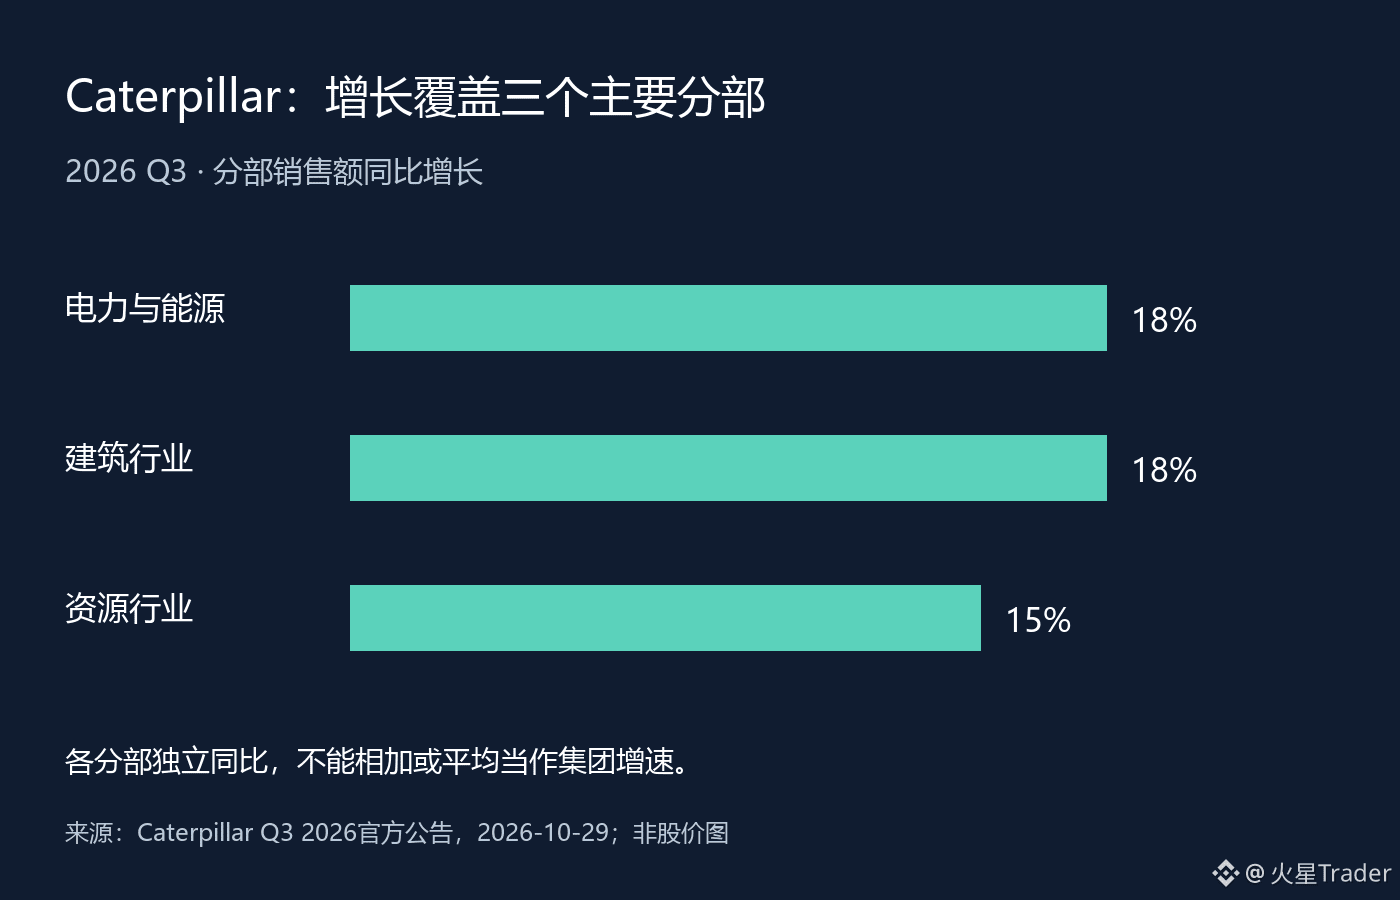
En el tercer trimestre de 2026, las ventas del segmento Power & Energy crecieron un 18% interanual; las de Construction Industries también aumentaron un 18%, y las de Resource Industries, un 15%. La compañía también informó que el crecimiento del volumen total se debió principalmente al aumento de las ventas de equipos a usuarios finales. Al menos según este comunicado, el crecimiento abarca más que un único segmento eléctrico.
Sin embargo, no se pueden sumar ni promediar directamente los porcentajes de los tres segmentos para sustituir la tasa de crecimiento del grupo. Los segmentos tienen distintos tamaños y las ventas internas también están sujetas a eliminaciones de consolidación. El gráfico compara el crecimiento interanual de cada uno, no desglosa su contribución al crecimiento de la compañía. Del mismo modo, una mejora en las entregas de equipos no significa que se pueda mantener el mismo ritmo de crecimiento en todos los trimestres futuros.
Prefiero verlo como una señal de amplitud de la demanda y, a partir de ahí, preguntarme si será duradera. Los equipos de construcción, los equipos para recursos y los equipos de energía y potencia responden a presupuestos de clientes y ciclos de compra diferentes. Si se usa una sola narrativa de moda para explicar todos los pedidos, se corre el riesgo de pasar por alto que algún mercado ya se está debilitando o de confundir la entrega concentrada de proyectos con una expansión sostenida.
En una empresa de equipos como esta, conviene analizar conjuntamente las ventas y los pedidos posteriores. Una cartera de pedidos sólida indica que los clientes tienen intención de comprar; unas entregas fluidas permiten que esos pedidos se conviertan gradualmente en ingresos; y solo cuando también acompañan los cobros y las ganancias queda reflejada la calidad del crecimiento. Ningún eslabón puede sustituirse automáticamente por otro indicador. Por ahora, no concluiría, basándome en un solo trimestre, que «el ciclo industrial global se ha revertido por completo».
Lo más importante que habrá que comprobar es si los tres segmentos principales pueden seguir contando con un respaldo amplio de la demanda y si el crecimiento del volumen se traduce en ganancias una vez considerados los cambios en los costos. Si solo un segmento mantiene su fortaleza mientras los otros dos empiezan a retroceder, habrá que reevaluar la concentración del crecimiento. Si la amplitud se mantiene y se convierte en efectivo, habrá más motivos para confiar en su sostenibilidad.
Datos del tercer trimestre de 2026; comunicado publicado el 2026-10-29 y verificado ese mismo día. El gráfico es una elaboración original basada en los datos oficiales de crecimiento interanual por segmento; no representa la evolución de los pedidos ni de la cotización.
Fuente: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Este crecimiento de Caterpillar no puede atribuirse únicamente a los equipos de generación eléctrica
Los resultados financieros que Caterpillar publicó hoy merecen que ampliemos un poco el foco más allá de los equipos de generación eléctrica. La demanda de electricidad es una pista importante, pero una mejora simultánea en varios negocios tiene implicaciones de valoración distintas a las de un crecimiento impulsado por un solo negocio.
En el tercer trimestre de 2026, las ventas del segmento Power & Energy crecieron un 18% interanual; las de Construction Industries también aumentaron un 18%, y las de Resource Industries, un 15%. La compañía también informó que el crecimiento del volumen total se debió principalmente al aumento de las ventas de equipos a usuarios finales. Al menos según este comunicado, el crecimiento abarca más que un único segmento eléctrico.
Sin embargo, no se pueden sumar ni promediar directamente los porcentajes de los tres segmentos para sustituir la tasa de crecimiento del grupo. Los segmentos tienen distintos tamaños y las ventas internas también están sujetas a eliminaciones de consolidación. El gráfico compara el crecimiento interanual de cada uno, no desglosa su contribución al crecimiento de la compañía. Del mismo modo, una mejora en las entregas de equipos no significa que se pueda mantener el mismo ritmo de crecimiento en todos los trimestres futuros.
Prefiero verlo como una señal de amplitud de la demanda y, a partir de ahí, preguntarme si será duradera. Los equipos de construcción, los equipos para recursos y los equipos de energía y potencia responden a presupuestos de clientes y ciclos de compra diferentes. Si se usa una sola narrativa de moda para explicar todos los pedidos, se corre el riesgo de pasar por alto que algún mercado ya se está debilitando o de confundir la entrega concentrada de proyectos con una expansión sostenida.
En una empresa de equipos como esta, conviene analizar conjuntamente las ventas y los pedidos posteriores. Una cartera de pedidos sólida indica que los clientes tienen intención de comprar; unas entregas fluidas permiten que esos pedidos se conviertan gradualmente en ingresos; y solo cuando también acompañan los cobros y las ganancias queda reflejada la calidad del crecimiento. Ningún eslabón puede sustituirse automáticamente por otro indicador. Por ahora, no concluiría, basándome en un solo trimestre, que «el ciclo industrial global se ha revertido por completo».
Lo más importante que habrá que comprobar es si los tres segmentos principales pueden seguir contando con un respaldo amplio de la demanda y si el crecimiento del volumen se traduce en ganancias una vez considerados los cambios en los costos. Si solo un segmento mantiene su fortaleza mientras los otros dos empiezan a retroceder, habrá que reevaluar la concentración del crecimiento. Si la amplitud se mantiene y se convierte en efectivo, habrá más motivos para confiar en su sostenibilidad.
Datos del tercer trimestre de 2026; comunicado publicado el 2026-10-29 y verificado ese mismo día. El gráfico es una elaboración original basada en los datos oficiales de crecimiento interanual por segmento; no representa la evolución de los pedidos ni de la cotización.
Fuente: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Los resultados financieros que Caterpillar publicó hoy merecen que ampliemos un poco el foco más allá de los equipos de generación eléctrica. La demanda de electricidad es una pista importante, pero una mejora simultánea en varios negocios tiene implicaciones de valoración distintas a las de un crecimiento impulsado por un solo negocio.
En el tercer trimestre de 2026, las ventas del segmento Power & Energy crecieron un 18% interanual; las de Construction Industries también aumentaron un 18%, y las de Resource Industries, un 15%. La compañía también informó que el crecimiento del volumen total se debió principalmente al aumento de las ventas de equipos a usuarios finales. Al menos según este comunicado, el crecimiento abarca más que un único segmento eléctrico.
Sin embargo, no se pueden sumar ni promediar directamente los porcentajes de los tres segmentos para sustituir la tasa de crecimiento del grupo. Los segmentos tienen distintos tamaños y las ventas internas también están sujetas a eliminaciones de consolidación. El gráfico compara el crecimiento interanual de cada uno, no desglosa su contribución al crecimiento de la compañía. Del mismo modo, una mejora en las entregas de equipos no significa que se pueda mantener el mismo ritmo de crecimiento en todos los trimestres futuros.
Prefiero verlo como una señal de amplitud de la demanda y, a partir de ahí, preguntarme si será duradera. Los equipos de construcción, los equipos para recursos y los equipos de energía y potencia responden a presupuestos de clientes y ciclos de compra diferentes. Si se usa una sola narrativa de moda para explicar todos los pedidos, se corre el riesgo de pasar por alto que algún mercado ya se está debilitando o de confundir la entrega concentrada de proyectos con una expansión sostenida.
En una empresa de equipos como esta, conviene analizar conjuntamente las ventas y los pedidos posteriores. Una cartera de pedidos sólida indica que los clientes tienen intención de comprar; unas entregas fluidas permiten que esos pedidos se conviertan gradualmente en ingresos; y solo cuando también acompañan los cobros y las ganancias queda reflejada la calidad del crecimiento. Ningún eslabón puede sustituirse automáticamente por otro indicador. Por ahora, no concluiría, basándome en un solo trimestre, que «el ciclo industrial global se ha revertido por completo».
Lo más importante que habrá que comprobar es si los tres segmentos principales pueden seguir contando con un respaldo amplio de la demanda y si el crecimiento del volumen se traduce en ganancias una vez considerados los cambios en los costos. Si solo un segmento mantiene su fortaleza mientras los otros dos empiezan a retroceder, habrá que reevaluar la concentración del crecimiento. Si la amplitud se mantiene y se convierte en efectivo, habrá más motivos para confiar en su sostenibilidad.
Datos del tercer trimestre de 2026; comunicado publicado el 2026-10-29 y verificado ese mismo día. El gráfico es una elaboración original basada en los datos oficiales de crecimiento interanual por segmento; no representa la evolución de los pedidos ni de la cotización.
Fuente: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
81
·
--
Se recuperan los ingresos de UPS: en el negocio de paquetería, primero hay que mirar cuánto aporta cada envío
Al analizar estos resultados de UPS, por ahora no equipararía directamente la recuperación de los ingresos con un repunte generalizado de la demanda logística. La evolución de los ingresos por paquete puede explicar mejor esta mejora que los ingresos totales, y también merece un análisis más detallado.
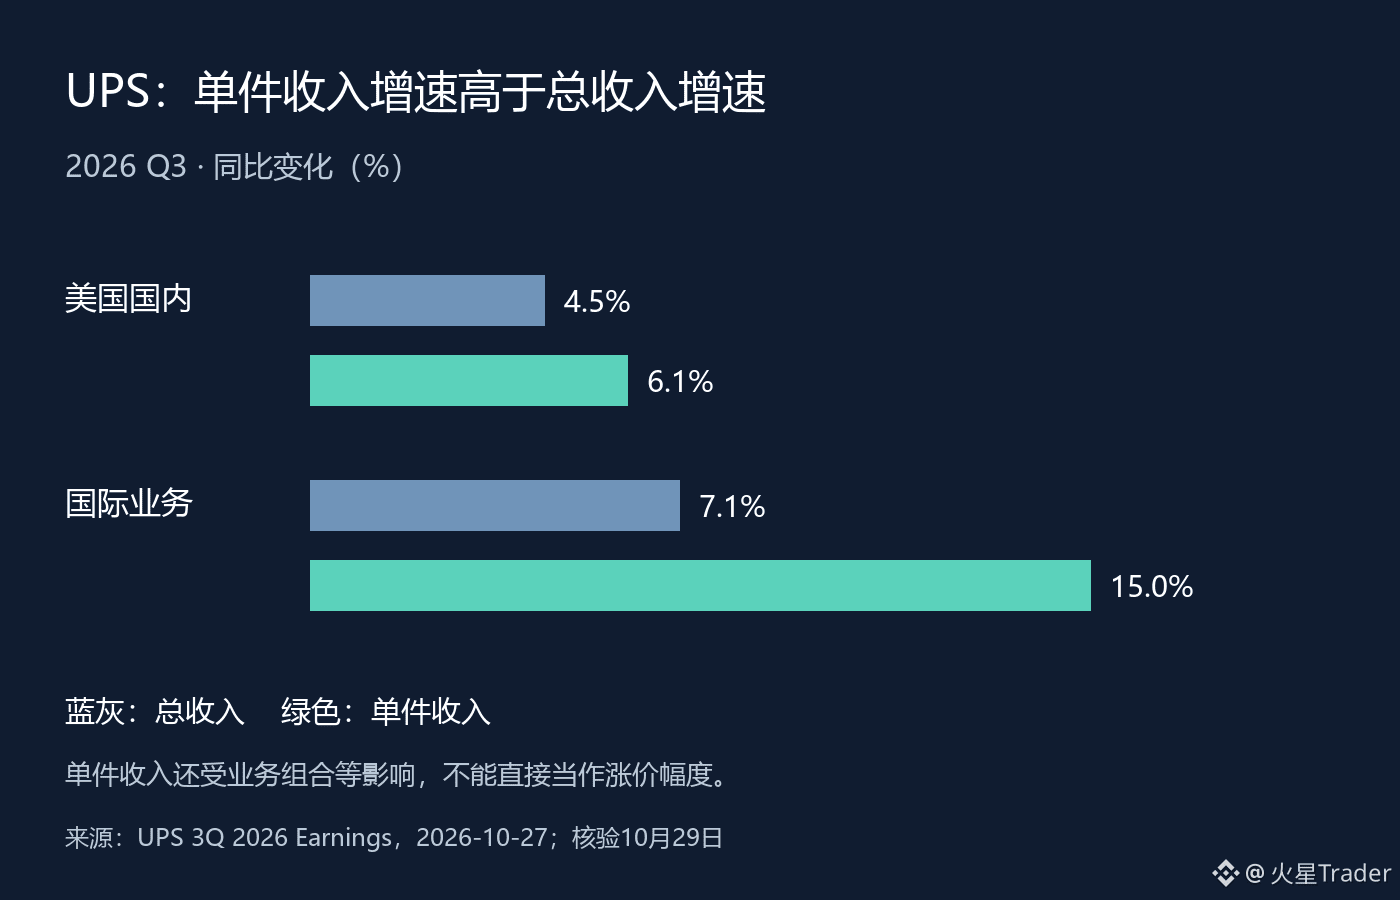
Los resultados del tercer trimestre, publicados el 27 de octubre, muestran que los ingresos del negocio nacional de EE. UU. crecieron un 4,5% interanual y los ingresos por paquete, un 6,1%; los ingresos del negocio internacional aumentaron un 7,1% y los ingresos por paquete, un 15,0%. En ambos negocios, el crecimiento de los ingresos por paquete superó al de los ingresos totales. Esto, como mínimo, nos recuerda que una mejora de los ingresos no significa que el número de paquetes haya crecido al mismo ritmo.
Pero tampoco se puede llamar directamente «subida de precios» al aumento de los ingresos por paquete. La combinación de productos, las rutas de transporte, la composición de la clientela y los recargos pueden influir en los ingresos medios por paquete. Con solo mirar un promedio, no se puede distinguir si se han encarecido servicios comparables o si ha aumentado la proporción de actividades de mayor valor. Tampoco se deben restar sin más las dos tasas de crecimiento para tomar el resultado como el cambio anunciado por la empresa en el volumen diario de paquetes; antes hay que verificar el criterio utilizado, incluidos los días de operación y el alcance estadístico del negocio.
Lo que más me importa es si este cambio en la composición puede traducirse en beneficios. Este trimestre, el margen operativo ajustado fue del 7,0% en el negocio nacional de EE. UU. y del 14,9% en el internacional. Esto no significa que el negocio internacional sea, por naturaleza, una apuesta más atractiva, sino que las redes, la combinación de servicios y las estructuras de costes varían entre negocios; no se puede aplicar la misma sensibilidad de los beneficios al crecimiento de los ingresos en todos los casos.
La red logística está sujeta a una limitación práctica: hay que equilibrar el aumento del valor de cada envío con el mantenimiento de la densidad de la red. Optimizar la composición de la clientela puede mejorar la calidad de los ingresos, pero, si el volumen de envíos cae demasiado, también puede resultar más difícil repartir los costes fijos. Por tanto, el aumento de los ingresos por paquete es una señal útil, pero por sí solo no demuestra que la eficiencia de toda la red haya mejorado de forma sostenida.
De cara a la temporada alta de fin de año, seguiré observando conjuntamente el volumen de paquetes, los ingresos por paquete y el margen operativo. Si los ingresos por paquete se mantienen sólidos y, al mismo tiempo, se absorben eficazmente los costes de la red, la recuperación de los ingresos tendrá más calidad. Si el volumen sigue bajo presión y los márgenes no acompañan, habrá que reevaluar cuánto puede durar este crecimiento. Por ahora, se trata de un análisis de la composición operativa, no de una confirmación de una recuperación generalizada del consumo en EE. UU.
Los datos corresponden al tercer trimestre de 2026; resultados publicados el 2026-10-27 y verificados el 29 de octubre, hora de Beijing. El gráfico es una elaboración original basada en los datos interanuales oficiales; los ingresos por paquete no son un indicador puro de precios.
Fuente: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Se recuperan los ingresos de UPS: en el negocio de paquetería, primero hay que mirar cuánto aporta cada envío
Al analizar estos resultados de UPS, por ahora no equipararía directamente la recuperación de los ingresos con un repunte generalizado de la demanda logística. La evolución de los ingresos por paquete puede explicar mejor esta mejora que los ingresos totales, y también merece un análisis más detallado.
Los resultados del tercer trimestre, publicados el 27 de octubre, muestran que los ingresos del negocio nacional de EE. UU. crecieron un 4,5% interanual y los ingresos por paquete, un 6,1%; los ingresos del negocio internacional aumentaron un 7,1% y los ingresos por paquete, un 15,0%. En ambos negocios, el crecimiento de los ingresos por paquete superó al de los ingresos totales. Esto, como mínimo, nos recuerda que una mejora de los ingresos no significa que el número de paquetes haya crecido al mismo ritmo.
Pero tampoco se puede llamar directamente «subida de precios» al aumento de los ingresos por paquete. La combinación de productos, las rutas de transporte, la composición de la clientela y los recargos pueden influir en los ingresos medios por paquete. Con solo mirar un promedio, no se puede distinguir si se han encarecido servicios comparables o si ha aumentado la proporción de actividades de mayor valor. Tampoco se deben restar sin más las dos tasas de crecimiento para tomar el resultado como el cambio anunciado por la empresa en el volumen diario de paquetes; antes hay que verificar el criterio utilizado, incluidos los días de operación y el alcance estadístico del negocio.
Lo que más me importa es si este cambio en la composición puede traducirse en beneficios. Este trimestre, el margen operativo ajustado fue del 7,0% en el negocio nacional de EE. UU. y del 14,9% en el internacional. Esto no significa que el negocio internacional sea, por naturaleza, una apuesta más atractiva, sino que las redes, la combinación de servicios y las estructuras de costes varían entre negocios; no se puede aplicar la misma sensibilidad de los beneficios al crecimiento de los ingresos en todos los casos.
La red logística está sujeta a una limitación práctica: hay que equilibrar el aumento del valor de cada envío con el mantenimiento de la densidad de la red. Optimizar la composición de la clientela puede mejorar la calidad de los ingresos, pero, si el volumen de envíos cae demasiado, también puede resultar más difícil repartir los costes fijos. Por tanto, el aumento de los ingresos por paquete es una señal útil, pero por sí solo no demuestra que la eficiencia de toda la red haya mejorado de forma sostenida.
De cara a la temporada alta de fin de año, seguiré observando conjuntamente el volumen de paquetes, los ingresos por paquete y el margen operativo. Si los ingresos por paquete se mantienen sólidos y, al mismo tiempo, se absorben eficazmente los costes de la red, la recuperación de los ingresos tendrá más calidad. Si el volumen sigue bajo presión y los márgenes no acompañan, habrá que reevaluar cuánto puede durar este crecimiento. Por ahora, se trata de un análisis de la composición operativa, no de una confirmación de una recuperación generalizada del consumo en EE. UU.
Los datos corresponden al tercer trimestre de 2026; resultados publicados el 2026-10-27 y verificados el 29 de octubre, hora de Beijing. El gráfico es una elaboración original basada en los datos interanuales oficiales; los ingresos por paquete no son un indicador puro de precios.
Fuente: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Al analizar estos resultados de UPS, por ahora no equipararía directamente la recuperación de los ingresos con un repunte generalizado de la demanda logística. La evolución de los ingresos por paquete puede explicar mejor esta mejora que los ingresos totales, y también merece un análisis más detallado.
Los resultados del tercer trimestre, publicados el 27 de octubre, muestran que los ingresos del negocio nacional de EE. UU. crecieron un 4,5% interanual y los ingresos por paquete, un 6,1%; los ingresos del negocio internacional aumentaron un 7,1% y los ingresos por paquete, un 15,0%. En ambos negocios, el crecimiento de los ingresos por paquete superó al de los ingresos totales. Esto, como mínimo, nos recuerda que una mejora de los ingresos no significa que el número de paquetes haya crecido al mismo ritmo.
Pero tampoco se puede llamar directamente «subida de precios» al aumento de los ingresos por paquete. La combinación de productos, las rutas de transporte, la composición de la clientela y los recargos pueden influir en los ingresos medios por paquete. Con solo mirar un promedio, no se puede distinguir si se han encarecido servicios comparables o si ha aumentado la proporción de actividades de mayor valor. Tampoco se deben restar sin más las dos tasas de crecimiento para tomar el resultado como el cambio anunciado por la empresa en el volumen diario de paquetes; antes hay que verificar el criterio utilizado, incluidos los días de operación y el alcance estadístico del negocio.
Lo que más me importa es si este cambio en la composición puede traducirse en beneficios. Este trimestre, el margen operativo ajustado fue del 7,0% en el negocio nacional de EE. UU. y del 14,9% en el internacional. Esto no significa que el negocio internacional sea, por naturaleza, una apuesta más atractiva, sino que las redes, la combinación de servicios y las estructuras de costes varían entre negocios; no se puede aplicar la misma sensibilidad de los beneficios al crecimiento de los ingresos en todos los casos.
La red logística está sujeta a una limitación práctica: hay que equilibrar el aumento del valor de cada envío con el mantenimiento de la densidad de la red. Optimizar la composición de la clientela puede mejorar la calidad de los ingresos, pero, si el volumen de envíos cae demasiado, también puede resultar más difícil repartir los costes fijos. Por tanto, el aumento de los ingresos por paquete es una señal útil, pero por sí solo no demuestra que la eficiencia de toda la red haya mejorado de forma sostenida.
De cara a la temporada alta de fin de año, seguiré observando conjuntamente el volumen de paquetes, los ingresos por paquete y el margen operativo. Si los ingresos por paquete se mantienen sólidos y, al mismo tiempo, se absorben eficazmente los costes de la red, la recuperación de los ingresos tendrá más calidad. Si el volumen sigue bajo presión y los márgenes no acompañan, habrá que reevaluar cuánto puede durar este crecimiento. Por ahora, se trata de un análisis de la composición operativa, no de una confirmación de una recuperación generalizada del consumo en EE. UU.
Los datos corresponden al tercer trimestre de 2026; resultados publicados el 2026-10-27 y verificados el 29 de octubre, hora de Beijing. El gráfico es una elaboración original basada en los datos interanuales oficiales; los ingresos por paquete no son un indicador puro de precios.
Fuente: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
UPSUS-0.01%
58
·
--
Oracle presentó un calendario de flujo de caja; lo que realmente hay que vigilar es el período de transición
En este Día del Inversor de Oracle, me interesa más cómo atravesará el pico de gasto de capital. Los objetivos de ingresos a largo plazo pueden ser ambiciosos, pero la brecha de financiación entre la construcción de los proyectos y el momento en que empiezan a generar ingresos determina cuánto tendrán que esperar los accionistas.
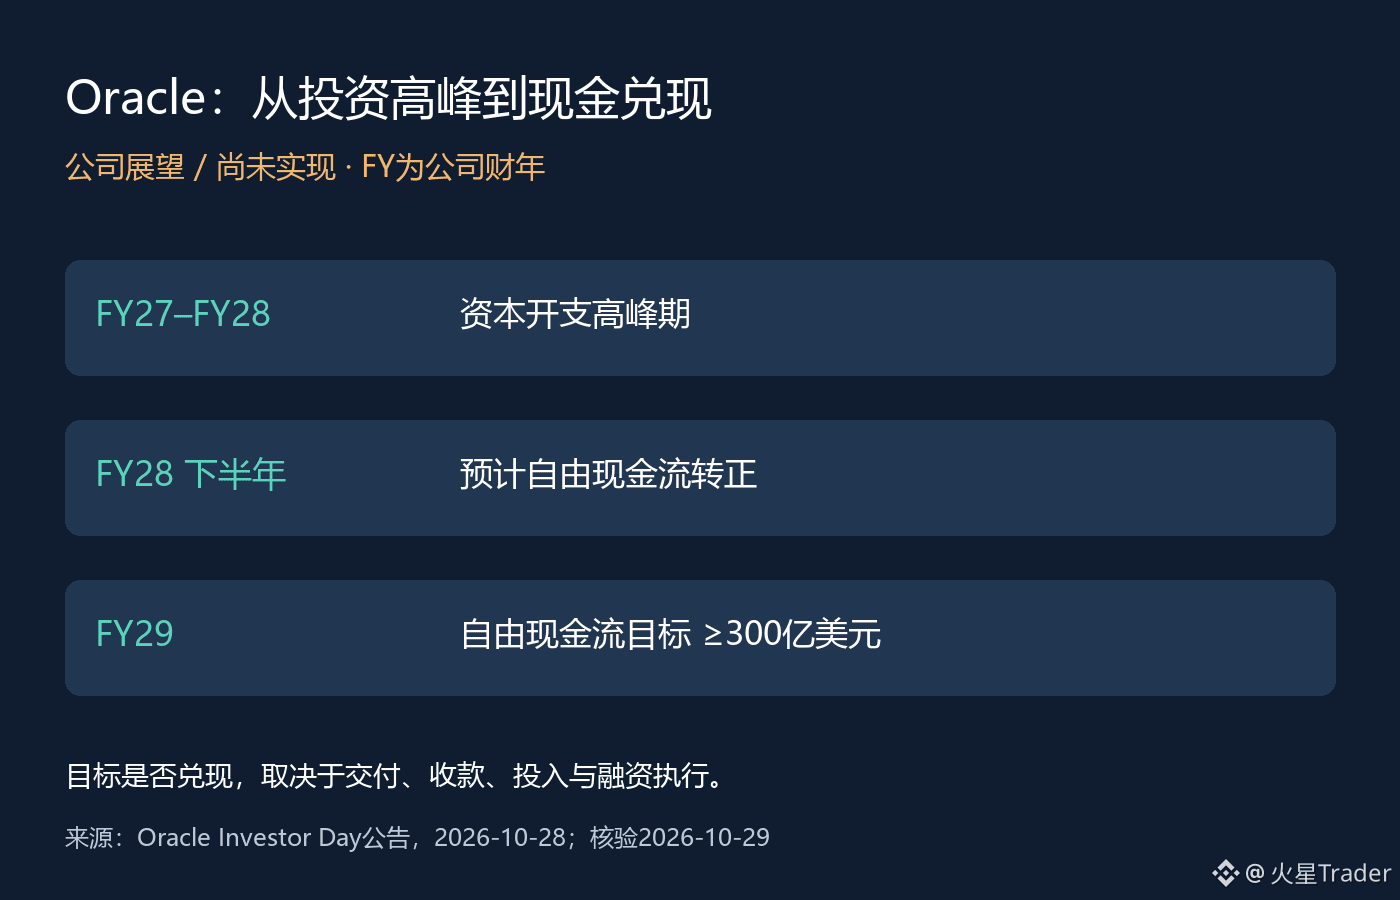
El comunicado oficial del 28 de octubre trazó una ruta clara: el gasto de capital alcanzaría su punto máximo entre FY27 y FY28; se prevé que el flujo de caja libre pase a ser positivo en el segundo semestre de FY28; y el objetivo para FY29 es un flujo de caja libre de al menos 30.000 millones de dólares. La compañía también prevé financiar su crecimiento con recursos propios a partir de FY29. Todo esto son proyecciones de la dirección, no resultados financieros ya obtenidos.
La compañía también indicó que, antes de FY30, prevé limitar la financiación adicional en los mercados de capitales a 20.000 millones de dólares: 10.000 millones en capital y otros 10.000 millones en deuda total. Hay dos matices que es fácil pasar por alto: esta cifra no incluye la refinanciación de la deuda existente y se suma a los 20.000 millones de dólares ya obtenidos mediante una oferta de acciones en el mercado (ATM) durante el primer trimestre de FY27. No hay que interpretar «20.000 millones adicionales» como si todo el ciclo de expansión fuera a requerir solo 20.000 millones.
A mi entender, este calendario desplaza el debate de «¿cuán grande es la demanda de IA?» a «¿quién paga primero?». La financiación de proveedores, el hardware aportado por los clientes y los anticipos de clientes figuran entre las medidas que la compañía contempla para reducir las necesidades iniciales de efectivo. Pero cambiar el momento de los pagos no significa que los equipos y la financiación no tengan costo; hay que revisar caso por caso el impacto de cada acuerdo en la deuda, las obligaciones futuras y las ganancias.
Lo que más deben evitar los accionistas es tratar el futuro paso a un flujo de caja positivo como si la compañía ya generara hoy suficiente efectivo por sí misma. Mientras los gastos de construcción se adelanten a los cobros de los clientes, los retrasos en las entregas o los cambios en el ritmo de pago de los clientes podrían modificar las necesidades de financiación durante el período de transición. Por otro lado, si los anticipos y las entregas se concretan según lo previsto, la presión financiera podría ser menor de lo que sugiere el gasto de capital por sí solo. La evolución de ambos escenarios deberá comprobarse con las próximas comunicaciones de la compañía.
A continuación, seguiré de cerca tres aspectos: si el gasto de capital alcanza su máximo según lo previsto, si el flujo de caja operativo logra seguirle el ritmo y si la financiación adicional se mantiene dentro de los límites indicados por la compañía. Si se retrasa la fecha prevista para alcanzar un flujo de caja positivo o aumenta el volumen de financiación, habrá que reevaluar el costo de esta trayectoria de crecimiento. Si se cumplen las previsiones, los objetivos a largo plazo empezarán a convertirse gradualmente en capacidad operativa verificable.
La fuente es el comunicado del Día del Inversor de Oracle del 28 de octubre de 2026, verificado el 29 de octubre, hora de Pekín. La imagen adjunta resume las proyecciones de la compañía y no representa un flujo de caja ya realizado; FY significa año fiscal de la compañía.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Oracle presentó un calendario de flujo de caja; lo que realmente hay que vigilar es el período de transición
En este Día del Inversor de Oracle, me interesa más cómo atravesará el pico de gasto de capital. Los objetivos de ingresos a largo plazo pueden ser ambiciosos, pero la brecha de financiación entre la construcción de los proyectos y el momento en que empiezan a generar ingresos determina cuánto tendrán que esperar los accionistas.
El comunicado oficial del 28 de octubre trazó una ruta clara: el gasto de capital alcanzaría su punto máximo entre FY27 y FY28; se prevé que el flujo de caja libre pase a ser positivo en el segundo semestre de FY28; y el objetivo para FY29 es un flujo de caja libre de al menos 30.000 millones de dólares. La compañía también prevé financiar su crecimiento con recursos propios a partir de FY29. Todo esto son proyecciones de la dirección, no resultados financieros ya obtenidos.
La compañía también indicó que, antes de FY30, prevé limitar la financiación adicional en los mercados de capitales a 20.000 millones de dólares: 10.000 millones en capital y otros 10.000 millones en deuda total. Hay dos matices que es fácil pasar por alto: esta cifra no incluye la refinanciación de la deuda existente y se suma a los 20.000 millones de dólares ya obtenidos mediante una oferta de acciones en el mercado (ATM) durante el primer trimestre de FY27. No hay que interpretar «20.000 millones adicionales» como si todo el ciclo de expansión fuera a requerir solo 20.000 millones.
A mi entender, este calendario desplaza el debate de «¿cuán grande es la demanda de IA?» a «¿quién paga primero?». La financiación de proveedores, el hardware aportado por los clientes y los anticipos de clientes figuran entre las medidas que la compañía contempla para reducir las necesidades iniciales de efectivo. Pero cambiar el momento de los pagos no significa que los equipos y la financiación no tengan costo; hay que revisar caso por caso el impacto de cada acuerdo en la deuda, las obligaciones futuras y las ganancias.
Lo que más deben evitar los accionistas es tratar el futuro paso a un flujo de caja positivo como si la compañía ya generara hoy suficiente efectivo por sí misma. Mientras los gastos de construcción se adelanten a los cobros de los clientes, los retrasos en las entregas o los cambios en el ritmo de pago de los clientes podrían modificar las necesidades de financiación durante el período de transición. Por otro lado, si los anticipos y las entregas se concretan según lo previsto, la presión financiera podría ser menor de lo que sugiere el gasto de capital por sí solo. La evolución de ambos escenarios deberá comprobarse con las próximas comunicaciones de la compañía.
A continuación, seguiré de cerca tres aspectos: si el gasto de capital alcanza su máximo según lo previsto, si el flujo de caja operativo logra seguirle el ritmo y si la financiación adicional se mantiene dentro de los límites indicados por la compañía. Si se retrasa la fecha prevista para alcanzar un flujo de caja positivo o aumenta el volumen de financiación, habrá que reevaluar el costo de esta trayectoria de crecimiento. Si se cumplen las previsiones, los objetivos a largo plazo empezarán a convertirse gradualmente en capacidad operativa verificable.
La fuente es el comunicado del Día del Inversor de Oracle del 28 de octubre de 2026, verificado el 29 de octubre, hora de Pekín. La imagen adjunta resume las proyecciones de la compañía y no representa un flujo de caja ya realizado; FY significa año fiscal de la compañía.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
En este Día del Inversor de Oracle, me interesa más cómo atravesará el pico de gasto de capital. Los objetivos de ingresos a largo plazo pueden ser ambiciosos, pero la brecha de financiación entre la construcción de los proyectos y el momento en que empiezan a generar ingresos determina cuánto tendrán que esperar los accionistas.
El comunicado oficial del 28 de octubre trazó una ruta clara: el gasto de capital alcanzaría su punto máximo entre FY27 y FY28; se prevé que el flujo de caja libre pase a ser positivo en el segundo semestre de FY28; y el objetivo para FY29 es un flujo de caja libre de al menos 30.000 millones de dólares. La compañía también prevé financiar su crecimiento con recursos propios a partir de FY29. Todo esto son proyecciones de la dirección, no resultados financieros ya obtenidos.
La compañía también indicó que, antes de FY30, prevé limitar la financiación adicional en los mercados de capitales a 20.000 millones de dólares: 10.000 millones en capital y otros 10.000 millones en deuda total. Hay dos matices que es fácil pasar por alto: esta cifra no incluye la refinanciación de la deuda existente y se suma a los 20.000 millones de dólares ya obtenidos mediante una oferta de acciones en el mercado (ATM) durante el primer trimestre de FY27. No hay que interpretar «20.000 millones adicionales» como si todo el ciclo de expansión fuera a requerir solo 20.000 millones.
A mi entender, este calendario desplaza el debate de «¿cuán grande es la demanda de IA?» a «¿quién paga primero?». La financiación de proveedores, el hardware aportado por los clientes y los anticipos de clientes figuran entre las medidas que la compañía contempla para reducir las necesidades iniciales de efectivo. Pero cambiar el momento de los pagos no significa que los equipos y la financiación no tengan costo; hay que revisar caso por caso el impacto de cada acuerdo en la deuda, las obligaciones futuras y las ganancias.
Lo que más deben evitar los accionistas es tratar el futuro paso a un flujo de caja positivo como si la compañía ya generara hoy suficiente efectivo por sí misma. Mientras los gastos de construcción se adelanten a los cobros de los clientes, los retrasos en las entregas o los cambios en el ritmo de pago de los clientes podrían modificar las necesidades de financiación durante el período de transición. Por otro lado, si los anticipos y las entregas se concretan según lo previsto, la presión financiera podría ser menor de lo que sugiere el gasto de capital por sí solo. La evolución de ambos escenarios deberá comprobarse con las próximas comunicaciones de la compañía.
A continuación, seguiré de cerca tres aspectos: si el gasto de capital alcanza su máximo según lo previsto, si el flujo de caja operativo logra seguirle el ritmo y si la financiación adicional se mantiene dentro de los límites indicados por la compañía. Si se retrasa la fecha prevista para alcanzar un flujo de caja positivo o aumenta el volumen de financiación, habrá que reevaluar el costo de esta trayectoria de crecimiento. Si se cumplen las previsiones, los objetivos a largo plazo empezarán a convertirse gradualmente en capacidad operativa verificable.
La fuente es el comunicado del Día del Inversor de Oracle del 28 de octubre de 2026, verificado el 29 de octubre, hora de Pekín. La imagen adjunta resume las proyecciones de la compañía y no representa un flujo de caja ya realizado; FY significa año fiscal de la compañía.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
79
·
--
Los ingresos de Google Cloud se duplican: primero, veamos qué se vendió
El crecimiento de Google Cloud esta vez es muy sólido, pero primero analizaría la composición de los ingresos. Los servicios en la nube y la entrega de sistemas de hardware no ofrecen el mismo grado de previsibilidad de ingresos para el próximo trimestre.
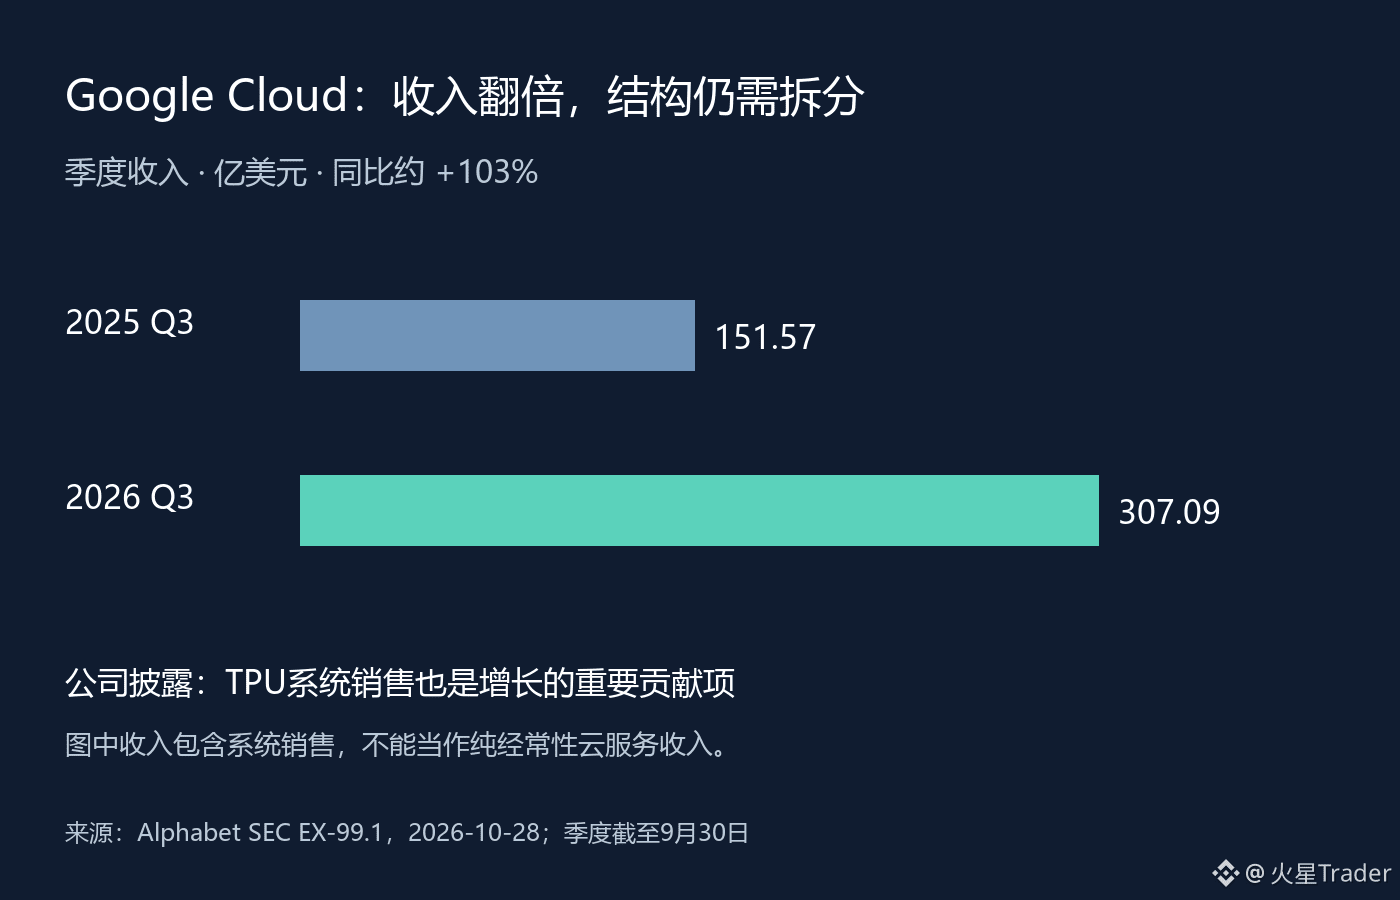
En los resultados del tercer trimestre publicados por Alphabet el 28 de octubre, los ingresos de Google Cloud aumentaron de 15.157 millones de dólares en el mismo periodo del año pasado a 30.709 millones, un crecimiento interanual de aproximadamente el 103 %. La empresa también señaló claramente que las ventas de sistemas TPU fueron una contribución importante al crecimiento de los ingresos, junto con la infraestructura de IA empresarial, las soluciones de IA y el crecimiento de los servicios principales de GCP.
Esto significa que interpretar directamente ese 103 % como si el uso continuo de la nube se hubiera duplicado entre todos los clientes dejaría fuera una variable importante. Las ventas de sistemas pueden generar ingresos reales y relaciones con los clientes, pero su reconocimiento puede depender de los calendarios de entrega; el uso continuado de los servicios, en cambio, depende más del consumo posterior y de las renovaciones. Ambos tipos de negocio pueden tener valor, pero no deberíamos aplicarles la misma extrapolación de crecimiento sin desglosarlos primero.
El comunicado actual no ofrece un desglose lo bastante detallado como para restar por separado las ventas de sistemas TPU y calcular la supuesta «tasa de crecimiento pura de los servicios en la nube». Por eso, no se puede inventar una cifra que excluya el hardware ni afirmar, en sentido contrario, que todo el fuerte crecimiento de este trimestre se debió al hardware. Lo que sí se puede confirmar es que la empresa declaró varias fuentes de crecimiento; habrá que seguir verificando el peso específico de cada una.
En mi opinión, lo más importante que habrá que observar a continuación es si la composición de los ingresos puede traducirse en una demanda sostenida. Después de una entrega a gran escala, ¿los clientes seguirán contratando servicios?, ¿se mantendrá el uso de capacidad de computación?, ¿podrá mantenerse el crecimiento en los próximos trimestres? Esta información ayuda más a evaluar la calidad de los ingresos a largo plazo que una duplicación en un solo trimestre. Si las entregas de hardware fluctúan mucho, los cambios en la tasa de crecimiento trimestral no necesariamente significan que la demanda de los clientes haya cambiado de repente.
Para la valoración, la clave no es solo cuánto aumentaron los ingresos este trimestre, sino qué parte puede repetirse y cuánta inversión adicional se necesita para repetirla. En los próximos resultados y explicaciones de la dirección, me centraré en la contribución de las ventas de sistemas TPU, las tendencias de uso de los servicios y la rentabilidad correspondiente. Primero hay que entender de dónde viene el crecimiento; después, cuánto puede durar.
Datos al 2026-09-30; comunicado del 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen es una elaboración original basada en datos de los resultados e incluye ventas de sistemas, por lo que no debe considerarse ingreso puramente recurrente.
Fuente: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
Los ingresos de Google Cloud se duplican: primero, veamos qué se vendió
El crecimiento de Google Cloud esta vez es muy sólido, pero primero analizaría la composición de los ingresos. Los servicios en la nube y la entrega de sistemas de hardware no ofrecen el mismo grado de previsibilidad de ingresos para el próximo trimestre.
En los resultados del tercer trimestre publicados por Alphabet el 28 de octubre, los ingresos de Google Cloud aumentaron de 15.157 millones de dólares en el mismo periodo del año pasado a 30.709 millones, un crecimiento interanual de aproximadamente el 103 %. La empresa también señaló claramente que las ventas de sistemas TPU fueron una contribución importante al crecimiento de los ingresos, junto con la infraestructura de IA empresarial, las soluciones de IA y el crecimiento de los servicios principales de GCP.
Esto significa que interpretar directamente ese 103 % como si el uso continuo de la nube se hubiera duplicado entre todos los clientes dejaría fuera una variable importante. Las ventas de sistemas pueden generar ingresos reales y relaciones con los clientes, pero su reconocimiento puede depender de los calendarios de entrega; el uso continuado de los servicios, en cambio, depende más del consumo posterior y de las renovaciones. Ambos tipos de negocio pueden tener valor, pero no deberíamos aplicarles la misma extrapolación de crecimiento sin desglosarlos primero.
El comunicado actual no ofrece un desglose lo bastante detallado como para restar por separado las ventas de sistemas TPU y calcular la supuesta «tasa de crecimiento pura de los servicios en la nube». Por eso, no se puede inventar una cifra que excluya el hardware ni afirmar, en sentido contrario, que todo el fuerte crecimiento de este trimestre se debió al hardware. Lo que sí se puede confirmar es que la empresa declaró varias fuentes de crecimiento; habrá que seguir verificando el peso específico de cada una.
En mi opinión, lo más importante que habrá que observar a continuación es si la composición de los ingresos puede traducirse en una demanda sostenida. Después de una entrega a gran escala, ¿los clientes seguirán contratando servicios?, ¿se mantendrá el uso de capacidad de computación?, ¿podrá mantenerse el crecimiento en los próximos trimestres? Esta información ayuda más a evaluar la calidad de los ingresos a largo plazo que una duplicación en un solo trimestre. Si las entregas de hardware fluctúan mucho, los cambios en la tasa de crecimiento trimestral no necesariamente significan que la demanda de los clientes haya cambiado de repente.
Para la valoración, la clave no es solo cuánto aumentaron los ingresos este trimestre, sino qué parte puede repetirse y cuánta inversión adicional se necesita para repetirla. En los próximos resultados y explicaciones de la dirección, me centraré en la contribución de las ventas de sistemas TPU, las tendencias de uso de los servicios y la rentabilidad correspondiente. Primero hay que entender de dónde viene el crecimiento; después, cuánto puede durar.
Datos al 2026-09-30; comunicado del 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen es una elaboración original basada en datos de los resultados e incluye ventas de sistemas, por lo que no debe considerarse ingreso puramente recurrente.
Fuente: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
El crecimiento de Google Cloud esta vez es muy sólido, pero primero analizaría la composición de los ingresos. Los servicios en la nube y la entrega de sistemas de hardware no ofrecen el mismo grado de previsibilidad de ingresos para el próximo trimestre.
En los resultados del tercer trimestre publicados por Alphabet el 28 de octubre, los ingresos de Google Cloud aumentaron de 15.157 millones de dólares en el mismo periodo del año pasado a 30.709 millones, un crecimiento interanual de aproximadamente el 103 %. La empresa también señaló claramente que las ventas de sistemas TPU fueron una contribución importante al crecimiento de los ingresos, junto con la infraestructura de IA empresarial, las soluciones de IA y el crecimiento de los servicios principales de GCP.
Esto significa que interpretar directamente ese 103 % como si el uso continuo de la nube se hubiera duplicado entre todos los clientes dejaría fuera una variable importante. Las ventas de sistemas pueden generar ingresos reales y relaciones con los clientes, pero su reconocimiento puede depender de los calendarios de entrega; el uso continuado de los servicios, en cambio, depende más del consumo posterior y de las renovaciones. Ambos tipos de negocio pueden tener valor, pero no deberíamos aplicarles la misma extrapolación de crecimiento sin desglosarlos primero.
El comunicado actual no ofrece un desglose lo bastante detallado como para restar por separado las ventas de sistemas TPU y calcular la supuesta «tasa de crecimiento pura de los servicios en la nube». Por eso, no se puede inventar una cifra que excluya el hardware ni afirmar, en sentido contrario, que todo el fuerte crecimiento de este trimestre se debió al hardware. Lo que sí se puede confirmar es que la empresa declaró varias fuentes de crecimiento; habrá que seguir verificando el peso específico de cada una.
En mi opinión, lo más importante que habrá que observar a continuación es si la composición de los ingresos puede traducirse en una demanda sostenida. Después de una entrega a gran escala, ¿los clientes seguirán contratando servicios?, ¿se mantendrá el uso de capacidad de computación?, ¿podrá mantenerse el crecimiento en los próximos trimestres? Esta información ayuda más a evaluar la calidad de los ingresos a largo plazo que una duplicación en un solo trimestre. Si las entregas de hardware fluctúan mucho, los cambios en la tasa de crecimiento trimestral no necesariamente significan que la demanda de los clientes haya cambiado de repente.
Para la valoración, la clave no es solo cuánto aumentaron los ingresos este trimestre, sino qué parte puede repetirse y cuánta inversión adicional se necesita para repetirla. En los próximos resultados y explicaciones de la dirección, me centraré en la contribución de las ventas de sistemas TPU, las tendencias de uso de los servicios y la rentabilidad correspondiente. Primero hay que entender de dónde viene el crecimiento; después, cuánto puede durar.
Datos al 2026-09-30; comunicado del 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen es una elaboración original basada en datos de los resultados e incluye ventas de sistemas, por lo que no debe considerarse ingreso puramente recurrente.
Fuente: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
GOOGUS+1.10%
GOOGLB+0.70%
55
·
--
Los beneficios de Microsoft crecieron un 32 %; ¿por qué el crecimiento ajustado fue de solo un 18 %?
En el nuevo informe financiero de Microsoft, lo más fácil de interpretar mal es el crecimiento de los beneficios. Tanto el 32 % como el 18 % proceden de comunicados de la empresa, pero para evaluar la tendencia de crecimiento no se puede elegir directamente la cifra que resulte más atractiva y extrapolarla.
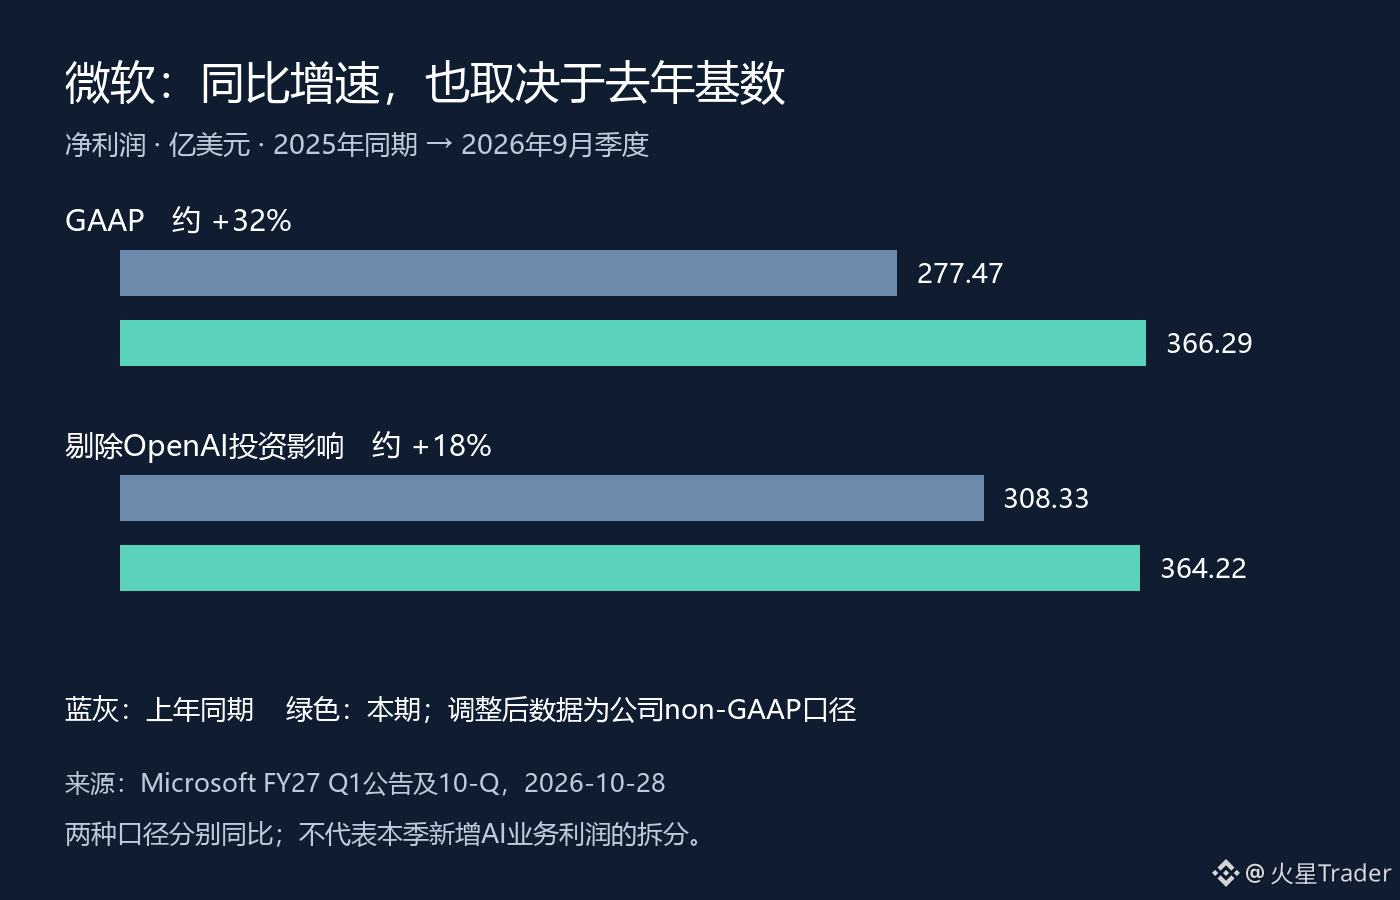
En el primer trimestre fiscal de 2027, finalizado el 30 de septiembre, Microsoft obtuvo un beneficio neto GAAP de 36.629 millones de dólares, frente a los 27.747 millones del mismo periodo del año anterior. Excluido el impacto de las inversiones en OpenAI, el beneficio neto ajustado fue de 36.422 millones de dólares, frente a los 30.833 millones del año anterior. Las tasas de crecimiento interanual de ambas medidas fueron de aproximadamente el 32 % y el 18 %, respectivamente.
En el trimestre, la diferencia entre ambas medidas fue de solo 207 millones de dólares, pero sus tasas de crecimiento difirieron en 14 puntos porcentuales. La clave está también en la base de comparación del año pasado. Según las cifras publicadas, el beneficio neto GAAP del año pasado fue 3.086 millones de dólares inferior al ajustado. Si se usa como denominador una base más baja, el crecimiento actual parece, naturalmente, más llamativo. No se puede atribuir toda la diferencia entre las tasas de crecimiento a que este trimestre se haya generado de repente una gran cantidad adicional de beneficios procedentes del negocio de IA.
Esto tampoco significa que el negocio de Microsoft no esté creciendo. En el mismo periodo, los ingresos aumentaron un 19 % interanual y el beneficio operativo, un 21 %. A mi juicio, sí hubo una expansión real de las operaciones, pero conviene analizar por separado el impacto de la contabilidad de inversiones y los resultados operativos. Los beneficios de las inversiones relacionadas con OpenAI no sustituyen directamente a las pruebas de que los clientes están pagando por servicios en la nube.
Al leer informes financieros sobre IA, conviene contenerse especialmente ante este salto: pasar directamente de un aumento del beneficio neto a concluir que las inversiones en capacidad de cálculo ya han demostrado plenamente su rentabilidad. La cuenta de resultados, los flujos de efectivo y el plazo para que se materialicen las inversiones de capital son distintos; el crecimiento de los beneficios de un solo trimestre no puede responder a todas las preguntas. A la inversa, que la tasa de crecimiento ajustada sea menor tampoco permite concluir que la demanda se esté debilitando.
A continuación, analizaré conjuntamente el beneficio operativo, el flujo de caja operativo y los gastos de capital, y después contrastaré las explicaciones de la empresa sobre la demanda y la oferta futuras. Solo cuando el crecimiento de los beneficios se convierta de forma sostenida en efectivo y se vaya aclarando gradualmente el rendimiento de las nuevas inversiones habrá más motivos para hablar de la calidad de los retornos de la inversión en IA. Por ahora, entender bien el denominador de la comparación interanual resulta más útil que usar directamente el 32 % para valorar el futuro.
Datos al 2026-09-30; comunicado publicado el 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen adjunta es una ilustración original elaborada a partir de los datos del informe financiero; no es un gráfico de cotización.
Fuente: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Los beneficios de Microsoft crecieron un 32 %; ¿por qué el crecimiento ajustado fue de solo un 18 %?
En el nuevo informe financiero de Microsoft, lo más fácil de interpretar mal es el crecimiento de los beneficios. Tanto el 32 % como el 18 % proceden de comunicados de la empresa, pero para evaluar la tendencia de crecimiento no se puede elegir directamente la cifra que resulte más atractiva y extrapolarla.
En el primer trimestre fiscal de 2027, finalizado el 30 de septiembre, Microsoft obtuvo un beneficio neto GAAP de 36.629 millones de dólares, frente a los 27.747 millones del mismo periodo del año anterior. Excluido el impacto de las inversiones en OpenAI, el beneficio neto ajustado fue de 36.422 millones de dólares, frente a los 30.833 millones del año anterior. Las tasas de crecimiento interanual de ambas medidas fueron de aproximadamente el 32 % y el 18 %, respectivamente.
En el trimestre, la diferencia entre ambas medidas fue de solo 207 millones de dólares, pero sus tasas de crecimiento difirieron en 14 puntos porcentuales. La clave está también en la base de comparación del año pasado. Según las cifras publicadas, el beneficio neto GAAP del año pasado fue 3.086 millones de dólares inferior al ajustado. Si se usa como denominador una base más baja, el crecimiento actual parece, naturalmente, más llamativo. No se puede atribuir toda la diferencia entre las tasas de crecimiento a que este trimestre se haya generado de repente una gran cantidad adicional de beneficios procedentes del negocio de IA.
Esto tampoco significa que el negocio de Microsoft no esté creciendo. En el mismo periodo, los ingresos aumentaron un 19 % interanual y el beneficio operativo, un 21 %. A mi juicio, sí hubo una expansión real de las operaciones, pero conviene analizar por separado el impacto de la contabilidad de inversiones y los resultados operativos. Los beneficios de las inversiones relacionadas con OpenAI no sustituyen directamente a las pruebas de que los clientes están pagando por servicios en la nube.
Al leer informes financieros sobre IA, conviene contenerse especialmente ante este salto: pasar directamente de un aumento del beneficio neto a concluir que las inversiones en capacidad de cálculo ya han demostrado plenamente su rentabilidad. La cuenta de resultados, los flujos de efectivo y el plazo para que se materialicen las inversiones de capital son distintos; el crecimiento de los beneficios de un solo trimestre no puede responder a todas las preguntas. A la inversa, que la tasa de crecimiento ajustada sea menor tampoco permite concluir que la demanda se esté debilitando.
A continuación, analizaré conjuntamente el beneficio operativo, el flujo de caja operativo y los gastos de capital, y después contrastaré las explicaciones de la empresa sobre la demanda y la oferta futuras. Solo cuando el crecimiento de los beneficios se convierta de forma sostenida en efectivo y se vaya aclarando gradualmente el rendimiento de las nuevas inversiones habrá más motivos para hablar de la calidad de los retornos de la inversión en IA. Por ahora, entender bien el denominador de la comparación interanual resulta más útil que usar directamente el 32 % para valorar el futuro.
Datos al 2026-09-30; comunicado publicado el 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen adjunta es una ilustración original elaborada a partir de los datos del informe financiero; no es un gráfico de cotización.
Fuente: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
En el nuevo informe financiero de Microsoft, lo más fácil de interpretar mal es el crecimiento de los beneficios. Tanto el 32 % como el 18 % proceden de comunicados de la empresa, pero para evaluar la tendencia de crecimiento no se puede elegir directamente la cifra que resulte más atractiva y extrapolarla.
En el primer trimestre fiscal de 2027, finalizado el 30 de septiembre, Microsoft obtuvo un beneficio neto GAAP de 36.629 millones de dólares, frente a los 27.747 millones del mismo periodo del año anterior. Excluido el impacto de las inversiones en OpenAI, el beneficio neto ajustado fue de 36.422 millones de dólares, frente a los 30.833 millones del año anterior. Las tasas de crecimiento interanual de ambas medidas fueron de aproximadamente el 32 % y el 18 %, respectivamente.
En el trimestre, la diferencia entre ambas medidas fue de solo 207 millones de dólares, pero sus tasas de crecimiento difirieron en 14 puntos porcentuales. La clave está también en la base de comparación del año pasado. Según las cifras publicadas, el beneficio neto GAAP del año pasado fue 3.086 millones de dólares inferior al ajustado. Si se usa como denominador una base más baja, el crecimiento actual parece, naturalmente, más llamativo. No se puede atribuir toda la diferencia entre las tasas de crecimiento a que este trimestre se haya generado de repente una gran cantidad adicional de beneficios procedentes del negocio de IA.
Esto tampoco significa que el negocio de Microsoft no esté creciendo. En el mismo periodo, los ingresos aumentaron un 19 % interanual y el beneficio operativo, un 21 %. A mi juicio, sí hubo una expansión real de las operaciones, pero conviene analizar por separado el impacto de la contabilidad de inversiones y los resultados operativos. Los beneficios de las inversiones relacionadas con OpenAI no sustituyen directamente a las pruebas de que los clientes están pagando por servicios en la nube.
Al leer informes financieros sobre IA, conviene contenerse especialmente ante este salto: pasar directamente de un aumento del beneficio neto a concluir que las inversiones en capacidad de cálculo ya han demostrado plenamente su rentabilidad. La cuenta de resultados, los flujos de efectivo y el plazo para que se materialicen las inversiones de capital son distintos; el crecimiento de los beneficios de un solo trimestre no puede responder a todas las preguntas. A la inversa, que la tasa de crecimiento ajustada sea menor tampoco permite concluir que la demanda se esté debilitando.
A continuación, analizaré conjuntamente el beneficio operativo, el flujo de caja operativo y los gastos de capital, y después contrastaré las explicaciones de la empresa sobre la demanda y la oferta futuras. Solo cuando el crecimiento de los beneficios se convierta de forma sostenida en efectivo y se vaya aclarando gradualmente el rendimiento de las nuevas inversiones habrá más motivos para hablar de la calidad de los retornos de la inversión en IA. Por ahora, entender bien el denominador de la comparación interanual resulta más útil que usar directamente el 32 % para valorar el futuro.
Datos al 2026-09-30; comunicado publicado el 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen adjunta es una ilustración original elaborada a partir de los datos del informe financiero; no es un gráfico de cotización.
Fuente: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
69
·
--
Ver traducción
Visa新财报:客户激励涨得更快,增长质量要多看一层
Visa这份新财报,我会先看客户激励。支付网络有规模优势,但收入增长能留下多少,还取决于维持客户关系的成本。
10月27日公布的FY2026第四财季,净收入121.39亿美元,同比增长13%;客户激励51.23亿美元,同比增长21%。后者在收入中扣减,不能把它当成普通运营费用,再从净收入里减一次。
按公告四类收入相加,扣激励前合计172.62亿美元,客户激励约占29.7%。这是用披露数字做的算术比例,不是公司的利润率,更不是每笔刷卡的返佣率。它的意义,是提醒我们观察业务规模扩大后,留在平台的收入是否同步改善。
这里也不能反过来,看到激励涨得快就断言竞争恶化。合同安排、客户结构、业务增长,都可能影响这一项;单季汇总数字不足以分清各自贡献。把一个会计项目直接翻译成护城河崩塌,同样太快。
我的判断是,规模增长仍有价值,但给未来增长估值时,需要把客户激励放进同一张表。如果后续扣减前收入增长能更顺畅地转成净收入,增长质量的判断才更有支撑;如果激励持续更快增长,就要进一步核对合同和业务结构,而不是只盯着交易量热闹。
下一次财报重点跟踪激励占扣减前收入的比例、净收入增长及管理层对客户合同的解释。这篇只讨论经营数据,没有核验即时股价和市场一致预期,不据此判断今天股价应涨多少。
数据截至2026年9月30日;公告2026年10月27日,本轮10月28日核验。图为公开财报数据原创绘制。
来源:https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Visa新财报:客户激励涨得更快,增长质量要多看一层
Visa这份新财报,我会先看客户激励。支付网络有规模优势,但收入增长能留下多少,还取决于维持客户关系的成本。
10月27日公布的FY2026第四财季,净收入121.39亿美元,同比增长13%;客户激励51.23亿美元,同比增长21%。后者在收入中扣减,不能把它当成普通运营费用,再从净收入里减一次。
按公告四类收入相加,扣激励前合计172.62亿美元,客户激励约占29.7%。这是用披露数字做的算术比例,不是公司的利润率,更不是每笔刷卡的返佣率。它的意义,是提醒我们观察业务规模扩大后,留在平台的收入是否同步改善。
这里也不能反过来,看到激励涨得快就断言竞争恶化。合同安排、客户结构、业务增长,都可能影响这一项;单季汇总数字不足以分清各自贡献。把一个会计项目直接翻译成护城河崩塌,同样太快。
我的判断是,规模增长仍有价值,但给未来增长估值时,需要把客户激励放进同一张表。如果后续扣减前收入增长能更顺畅地转成净收入,增长质量的判断才更有支撑;如果激励持续更快增长,就要进一步核对合同和业务结构,而不是只盯着交易量热闹。
下一次财报重点跟踪激励占扣减前收入的比例、净收入增长及管理层对客户合同的解释。这篇只讨论经营数据,没有核验即时股价和市场一致预期,不据此判断今天股价应涨多少。
数据截至2026年9月30日;公告2026年10月27日,本轮10月28日核验。图为公开财报数据原创绘制。
来源:https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Visa这份新财报,我会先看客户激励。支付网络有规模优势,但收入增长能留下多少,还取决于维持客户关系的成本。
10月27日公布的FY2026第四财季,净收入121.39亿美元,同比增长13%;客户激励51.23亿美元,同比增长21%。后者在收入中扣减,不能把它当成普通运营费用,再从净收入里减一次。
按公告四类收入相加,扣激励前合计172.62亿美元,客户激励约占29.7%。这是用披露数字做的算术比例,不是公司的利润率,更不是每笔刷卡的返佣率。它的意义,是提醒我们观察业务规模扩大后,留在平台的收入是否同步改善。
这里也不能反过来,看到激励涨得快就断言竞争恶化。合同安排、客户结构、业务增长,都可能影响这一项;单季汇总数字不足以分清各自贡献。把一个会计项目直接翻译成护城河崩塌,同样太快。
我的判断是,规模增长仍有价值,但给未来增长估值时,需要把客户激励放进同一张表。如果后续扣减前收入增长能更顺畅地转成净收入,增长质量的判断才更有支撑;如果激励持续更快增长,就要进一步核对合同和业务结构,而不是只盯着交易量热闹。
下一次财报重点跟踪激励占扣减前收入的比例、净收入增长及管理层对客户合同的解释。这篇只讨论经营数据,没有核验即时股价和市场一致预期,不据此判断今天股价应涨多少。
数据截至2026年9月30日;公告2026年10月27日,本轮10月28日核验。图为公开财报数据原创绘制。
来源:https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
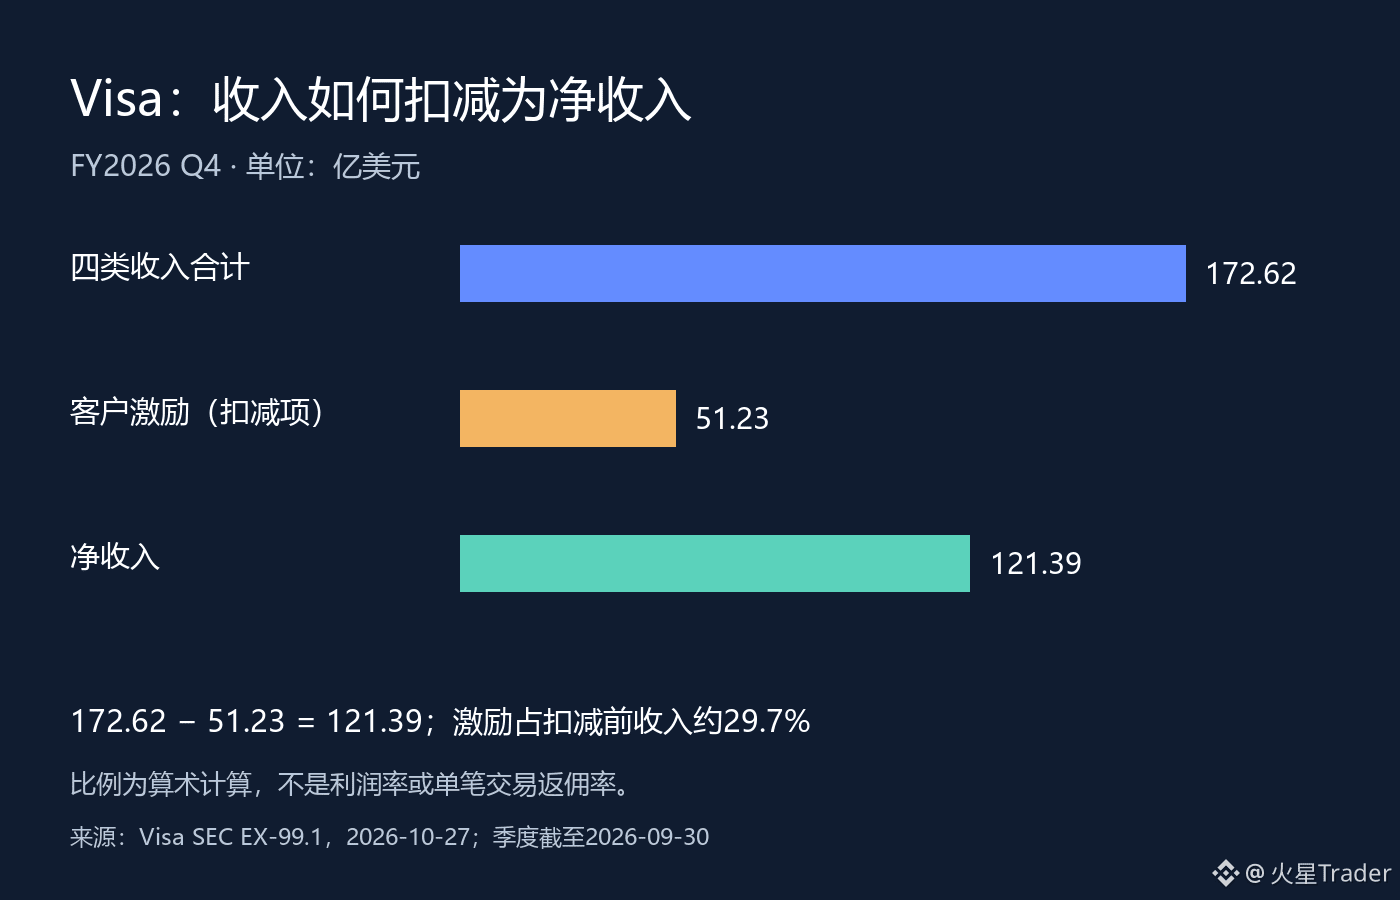
23
·
--
NXP consigue una alianza con Volkswagen: no confundas la aprobación para una plataforma con el importe de un pedido
El valor de esta nueva noticia sobre NXPI reside en que sus componentes pasan a ser una opción clave para las futuras arquitecturas de vehículos, no en que el anuncio ya haya revelado cuántos ingresos generará. Volkswagen y NXP anunciaron una alianza estratégica el 26 de octubre. El acuerdo contempla que los microcontroladores S32K5 sean un componente común de las futuras arquitecturas de vehículos definidos por software y organizados por zonas. Es una dirección que merece atención, pero no hay que inventarse una cifra.
El anuncio vincula esta arquitectura con RV Tech, la empresa conjunta de Rivian y Volkswagen, y apunta a respaldar aplicaciones en distintas marcas y modelos. A mi juicio, lo realmente atractivo para una empresa de semiconductores es la reutilización de la plataforma: si una misma base tecnológica puede implementarse en varios modelos, la inversión en desarrollo y validación podría servir a un volumen de producción mayor. Esto es una valoración del potencial comercial, no una confirmación de las ventas de vehículos ni de los ingresos por suministro.
Pero «varias marcas» no significa que todos los vehículos actuales de Volkswagen ya lleven el mismo chip, ni mucho menos que el valor de los chips por vehículo vaya a aumentar con certeza. Hay que analizar por separado el alcance de la adopción futura, la cantidad por vehículo, los precios y el calendario de producción en serie. Sin esos datos, multiplicar las ventas anuales de Volkswagen por un precio imaginario del chip para calcular el supuesto tamaño del pedido carece de fundamento.
Otro aspecto que puede prestarse a confusión es interpretar toda la digitalización del automóvil como una apuesta por chips de alto rendimiento. El anuncio habla específicamente de microcontroladores relacionados con el control por zonas, así como de capacidades de cálculo en tiempo real y actualizaciones de software. Estos elementos pueden coexistir con la computación centralizada dentro de una misma arquitectura automotriz; no se puede presentar directamente esta alianza como si NXP hubiera conseguido todos los chips de computación del vehículo.
Por ahora, lo considero una señal positiva de una posible incorporación de diseño a largo plazo; a corto plazo, habrá que volver a los resultados financieros. La empresa tiene previsto publicar los resultados del tercer trimestre el 27 de octubre, después del cierre del mercado estadounidense, es decir, en la madrugada del día 28, hora de Pekín. Todavía no se han publicado los resultados del tercer trimestre, y el anuncio de la alianza no sustituye a los datos reales sobre los ingresos del negocio automotriz, los inventarios ni las perspectivas para el próximo trimestre. Aunque la dirección hable de la alianza, hay que distinguir entre comentarios cualitativos y contribuciones cuantificables.
Las próximas novedades más valiosas serán que se concrete el alcance de la adopción, se confirme el avance hacia la producción en serie y los ingresos relacionados empiecen a reflejarse de forma verificable. Si solo hay titulares sobre la alianza, pero no avances concretos, no se deberían seguir elevando las expectativas. Si la reutilización de la plataforma realmente se amplía, la lógica a largo plazo podrá empezar a respaldarse con datos financieros. Por ahora, basta con confirmar su posición en el diseño: no convirtamos por adelantado una posibilidad que podría tardar años en materializarse en beneficios del trimestre actual.
Fuentes: anuncio de la alianza de NXP del 26-10-2026 y anuncio del calendario de resultados del 06-10-2026; verificación al 27-10-2026. La imagen adjunta es una ilustración de la relación descrita en el anuncio, no un diagrama del cableado de un automóvil real ni de la cantidad de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
NXP consigue una alianza con Volkswagen: no confundas la aprobación para una plataforma con el importe de un pedido
El valor de esta nueva noticia sobre NXPI reside en que sus componentes pasan a ser una opción clave para las futuras arquitecturas de vehículos, no en que el anuncio ya haya revelado cuántos ingresos generará. Volkswagen y NXP anunciaron una alianza estratégica el 26 de octubre. El acuerdo contempla que los microcontroladores S32K5 sean un componente común de las futuras arquitecturas de vehículos definidos por software y organizados por zonas. Es una dirección que merece atención, pero no hay que inventarse una cifra.
El anuncio vincula esta arquitectura con RV Tech, la empresa conjunta de Rivian y Volkswagen, y apunta a respaldar aplicaciones en distintas marcas y modelos. A mi juicio, lo realmente atractivo para una empresa de semiconductores es la reutilización de la plataforma: si una misma base tecnológica puede implementarse en varios modelos, la inversión en desarrollo y validación podría servir a un volumen de producción mayor. Esto es una valoración del potencial comercial, no una confirmación de las ventas de vehículos ni de los ingresos por suministro.
Pero «varias marcas» no significa que todos los vehículos actuales de Volkswagen ya lleven el mismo chip, ni mucho menos que el valor de los chips por vehículo vaya a aumentar con certeza. Hay que analizar por separado el alcance de la adopción futura, la cantidad por vehículo, los precios y el calendario de producción en serie. Sin esos datos, multiplicar las ventas anuales de Volkswagen por un precio imaginario del chip para calcular el supuesto tamaño del pedido carece de fundamento.
Otro aspecto que puede prestarse a confusión es interpretar toda la digitalización del automóvil como una apuesta por chips de alto rendimiento. El anuncio habla específicamente de microcontroladores relacionados con el control por zonas, así como de capacidades de cálculo en tiempo real y actualizaciones de software. Estos elementos pueden coexistir con la computación centralizada dentro de una misma arquitectura automotriz; no se puede presentar directamente esta alianza como si NXP hubiera conseguido todos los chips de computación del vehículo.
Por ahora, lo considero una señal positiva de una posible incorporación de diseño a largo plazo; a corto plazo, habrá que volver a los resultados financieros. La empresa tiene previsto publicar los resultados del tercer trimestre el 27 de octubre, después del cierre del mercado estadounidense, es decir, en la madrugada del día 28, hora de Pekín. Todavía no se han publicado los resultados del tercer trimestre, y el anuncio de la alianza no sustituye a los datos reales sobre los ingresos del negocio automotriz, los inventarios ni las perspectivas para el próximo trimestre. Aunque la dirección hable de la alianza, hay que distinguir entre comentarios cualitativos y contribuciones cuantificables.
Las próximas novedades más valiosas serán que se concrete el alcance de la adopción, se confirme el avance hacia la producción en serie y los ingresos relacionados empiecen a reflejarse de forma verificable. Si solo hay titulares sobre la alianza, pero no avances concretos, no se deberían seguir elevando las expectativas. Si la reutilización de la plataforma realmente se amplía, la lógica a largo plazo podrá empezar a respaldarse con datos financieros. Por ahora, basta con confirmar su posición en el diseño: no convirtamos por adelantado una posibilidad que podría tardar años en materializarse en beneficios del trimestre actual.
Fuentes: anuncio de la alianza de NXP del 26-10-2026 y anuncio del calendario de resultados del 06-10-2026; verificación al 27-10-2026. La imagen adjunta es una ilustración de la relación descrita en el anuncio, no un diagrama del cableado de un automóvil real ni de la cantidad de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
El valor de esta nueva noticia sobre NXPI reside en que sus componentes pasan a ser una opción clave para las futuras arquitecturas de vehículos, no en que el anuncio ya haya revelado cuántos ingresos generará. Volkswagen y NXP anunciaron una alianza estratégica el 26 de octubre. El acuerdo contempla que los microcontroladores S32K5 sean un componente común de las futuras arquitecturas de vehículos definidos por software y organizados por zonas. Es una dirección que merece atención, pero no hay que inventarse una cifra.
El anuncio vincula esta arquitectura con RV Tech, la empresa conjunta de Rivian y Volkswagen, y apunta a respaldar aplicaciones en distintas marcas y modelos. A mi juicio, lo realmente atractivo para una empresa de semiconductores es la reutilización de la plataforma: si una misma base tecnológica puede implementarse en varios modelos, la inversión en desarrollo y validación podría servir a un volumen de producción mayor. Esto es una valoración del potencial comercial, no una confirmación de las ventas de vehículos ni de los ingresos por suministro.
Pero «varias marcas» no significa que todos los vehículos actuales de Volkswagen ya lleven el mismo chip, ni mucho menos que el valor de los chips por vehículo vaya a aumentar con certeza. Hay que analizar por separado el alcance de la adopción futura, la cantidad por vehículo, los precios y el calendario de producción en serie. Sin esos datos, multiplicar las ventas anuales de Volkswagen por un precio imaginario del chip para calcular el supuesto tamaño del pedido carece de fundamento.
Otro aspecto que puede prestarse a confusión es interpretar toda la digitalización del automóvil como una apuesta por chips de alto rendimiento. El anuncio habla específicamente de microcontroladores relacionados con el control por zonas, así como de capacidades de cálculo en tiempo real y actualizaciones de software. Estos elementos pueden coexistir con la computación centralizada dentro de una misma arquitectura automotriz; no se puede presentar directamente esta alianza como si NXP hubiera conseguido todos los chips de computación del vehículo.
Por ahora, lo considero una señal positiva de una posible incorporación de diseño a largo plazo; a corto plazo, habrá que volver a los resultados financieros. La empresa tiene previsto publicar los resultados del tercer trimestre el 27 de octubre, después del cierre del mercado estadounidense, es decir, en la madrugada del día 28, hora de Pekín. Todavía no se han publicado los resultados del tercer trimestre, y el anuncio de la alianza no sustituye a los datos reales sobre los ingresos del negocio automotriz, los inventarios ni las perspectivas para el próximo trimestre. Aunque la dirección hable de la alianza, hay que distinguir entre comentarios cualitativos y contribuciones cuantificables.
Las próximas novedades más valiosas serán que se concrete el alcance de la adopción, se confirme el avance hacia la producción en serie y los ingresos relacionados empiecen a reflejarse de forma verificable. Si solo hay titulares sobre la alianza, pero no avances concretos, no se deberían seguir elevando las expectativas. Si la reutilización de la plataforma realmente se amplía, la lógica a largo plazo podrá empezar a respaldarse con datos financieros. Por ahora, basta con confirmar su posición en el diseño: no convirtamos por adelantado una posibilidad que podría tardar años en materializarse en beneficios del trimestre actual.
Fuentes: anuncio de la alianza de NXP del 26-10-2026 y anuncio del calendario de resultados del 06-10-2026; verificación al 27-10-2026. La imagen adjunta es una ilustración de la relación descrita en el anuncio, no un diagrama del cableado de un automóvil real ni de la cantidad de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
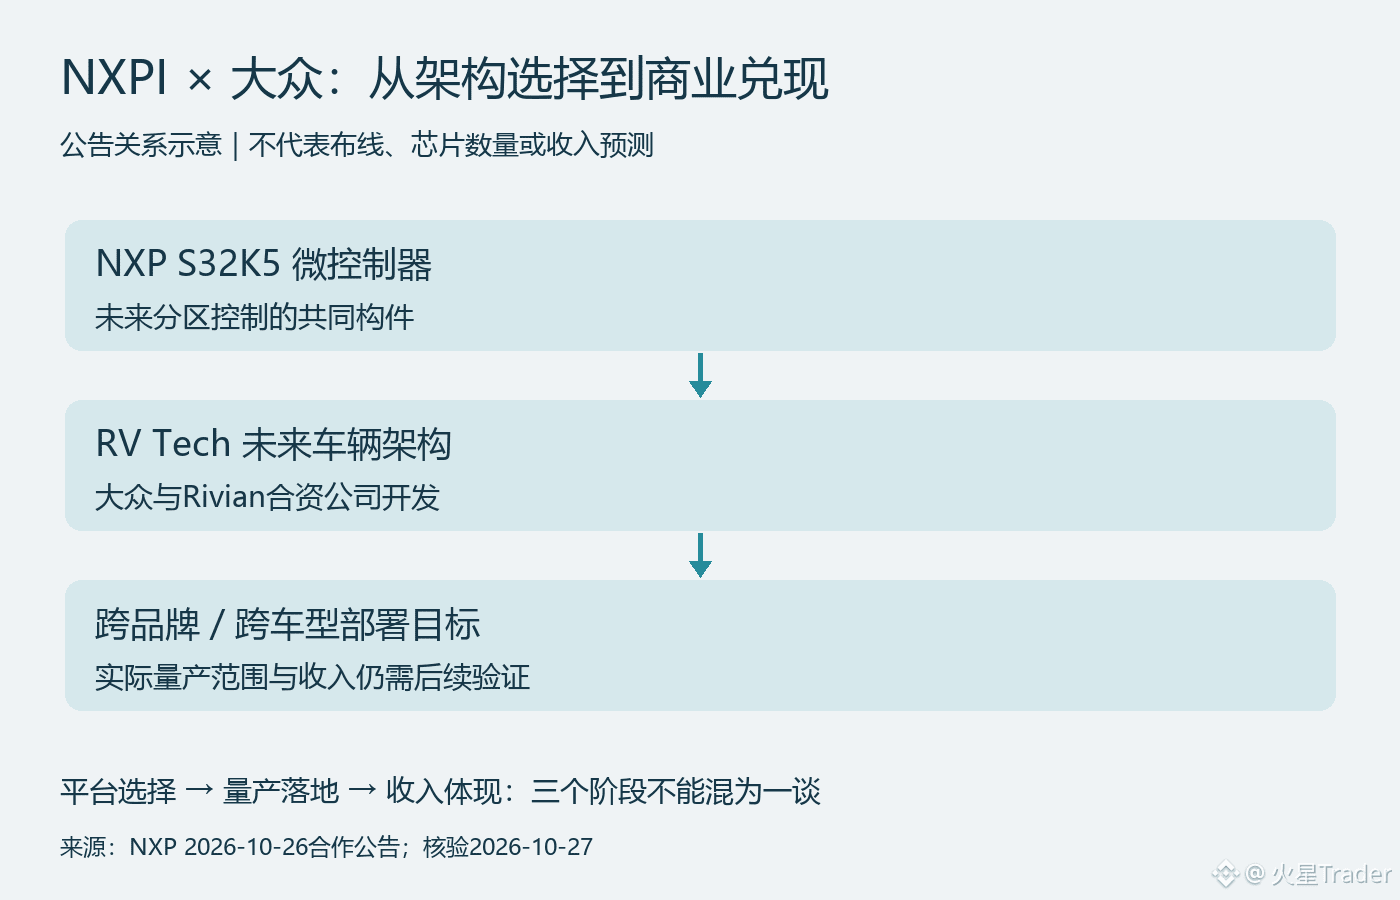
101
·
--
Los pedidos de Lockheed alcanzan un nuevo máximo, pero la conversión en efectivo no se puede juzgar solo por el titular
Los pedidos de Lockheed Martin LMT son muy sólidos, pero pedidos, ingresos y efectivo son tres estados distintos. Ver una cartera de pedidos de 292.000 millones de dólares y asumir de inmediato que eso garantiza beneficios es saltarse la parte más importante: cómo se producen y entregan esos programas, y cómo se cobra el efectivo.
En los resultados del tercer trimestre publicados el 22 de octubre, las ventas fueron de 20.700 millones de dólares, un 11% más interanual; el beneficio neto fue de 1.800 millones de dólares, un 14% más. Al mismo tiempo, el flujo de caja operativo cayó de 3.700 millones de dólares en el mismo periodo del año anterior a 3.400 millones, y el flujo de caja libre bajó de 3.300 millones a 3.000 millones. Todos los datos salen del mismo comunicado: que crezcan los beneficios y que caiga el flujo de caja del trimestre no es una contradicción, y tampoco permite declarar que la operación haya mejorado o empeorado en su conjunto solo por escoger un lado.
El peso de los pedidos también hay que desglosarlo. Al cierre del trimestre, la cartera de pedidos era de 292.000 millones de dólares, de los cuales 52.500 millones estaban relacionados con contratos plurianuales del interceptor PAC-3 MSE. Los contratos plurianuales aumentan la visibilidad del negocio futuro, pero no se convierten por completo en ingresos en el trimestre en que se firman, y mucho menos equivalen a que ese mismo importe ya esté en caja. Dividir el total de pedidos entre los ingresos de un trimestre y tomar el resultado como un crecimiento asegurado para los próximos años ignora tanto el ciclo de ejecución como la estructura de los programas.
Mi lectura es que los pedidos resuelven solo una parte de la pregunta de “si hay trabajo”, mientras que la materialización depende de “si se puede completar el trabajo dentro del coste y el calendario previstos”. La subida de capacidad, las entregas de proveedores y los cobros por hitos influyen en el ritmo de conversión. Aquí estoy explicando un marco de análisis, no afirmando que la empresa haya sufrido este trimestre un fallo concreto de entrega; por una caída interanual del flujo de caja no se puede identificar con precisión la causa.
Del mismo modo, seguir teniendo 3.000 millones de dólares de flujo de caja libre positivo no permite describir la caída como una sequía de efectivo. Lo más útil es observar si en los próximos trimestres las entregas y el efectivo avanzan junto con los ingresos, en lugar de exigir que cada trimestre el crecimiento del efectivo se mueva exactamente al mismo ritmo que el beneficio.
Yo centraría la validación de la siguiente etapa en la conversión de pedidos, la rentabilidad de los programas y la generación de efectivo. Si los pedidos siguen aumentando pero la conversión es lenta y la presión de costes se amplía, habrá que rebajar la valoración de la calidad de los pedidos; si las entregas y el efectivo acompañan, el crecimiento será más sólido. La narrativa de largo plazo de la demanda de defensa puede ser cierta, pero no sustituye el examen puntual de los resultados operativos de una empresa, ni permite deducir automáticamente que la acción actual merece ser perseguida.
Fuente: Lockheed Martin 2026 Q3, trimestre cerrado el 27 de septiembre; comunicado del 22 de octubre, verificado el 26 de octubre. En el gráfico, el flujo de caja corresponde a un solo trimestre y los pedidos a la cartera al cierre, por lo que no se mezclan bajo la misma base de cálculo.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
Los pedidos de Lockheed alcanzan un nuevo máximo, pero la conversión en efectivo no se puede juzgar solo por el titular
Los pedidos de Lockheed Martin LMT son muy sólidos, pero pedidos, ingresos y efectivo son tres estados distintos. Ver una cartera de pedidos de 292.000 millones de dólares y asumir de inmediato que eso garantiza beneficios es saltarse la parte más importante: cómo se producen y entregan esos programas, y cómo se cobra el efectivo.
En los resultados del tercer trimestre publicados el 22 de octubre, las ventas fueron de 20.700 millones de dólares, un 11% más interanual; el beneficio neto fue de 1.800 millones de dólares, un 14% más. Al mismo tiempo, el flujo de caja operativo cayó de 3.700 millones de dólares en el mismo periodo del año anterior a 3.400 millones, y el flujo de caja libre bajó de 3.300 millones a 3.000 millones. Todos los datos salen del mismo comunicado: que crezcan los beneficios y que caiga el flujo de caja del trimestre no es una contradicción, y tampoco permite declarar que la operación haya mejorado o empeorado en su conjunto solo por escoger un lado.
El peso de los pedidos también hay que desglosarlo. Al cierre del trimestre, la cartera de pedidos era de 292.000 millones de dólares, de los cuales 52.500 millones estaban relacionados con contratos plurianuales del interceptor PAC-3 MSE. Los contratos plurianuales aumentan la visibilidad del negocio futuro, pero no se convierten por completo en ingresos en el trimestre en que se firman, y mucho menos equivalen a que ese mismo importe ya esté en caja. Dividir el total de pedidos entre los ingresos de un trimestre y tomar el resultado como un crecimiento asegurado para los próximos años ignora tanto el ciclo de ejecución como la estructura de los programas.
Mi lectura es que los pedidos resuelven solo una parte de la pregunta de “si hay trabajo”, mientras que la materialización depende de “si se puede completar el trabajo dentro del coste y el calendario previstos”. La subida de capacidad, las entregas de proveedores y los cobros por hitos influyen en el ritmo de conversión. Aquí estoy explicando un marco de análisis, no afirmando que la empresa haya sufrido este trimestre un fallo concreto de entrega; por una caída interanual del flujo de caja no se puede identificar con precisión la causa.
Del mismo modo, seguir teniendo 3.000 millones de dólares de flujo de caja libre positivo no permite describir la caída como una sequía de efectivo. Lo más útil es observar si en los próximos trimestres las entregas y el efectivo avanzan junto con los ingresos, en lugar de exigir que cada trimestre el crecimiento del efectivo se mueva exactamente al mismo ritmo que el beneficio.
Yo centraría la validación de la siguiente etapa en la conversión de pedidos, la rentabilidad de los programas y la generación de efectivo. Si los pedidos siguen aumentando pero la conversión es lenta y la presión de costes se amplía, habrá que rebajar la valoración de la calidad de los pedidos; si las entregas y el efectivo acompañan, el crecimiento será más sólido. La narrativa de largo plazo de la demanda de defensa puede ser cierta, pero no sustituye el examen puntual de los resultados operativos de una empresa, ni permite deducir automáticamente que la acción actual merece ser perseguida.
Fuente: Lockheed Martin 2026 Q3, trimestre cerrado el 27 de septiembre; comunicado del 22 de octubre, verificado el 26 de octubre. En el gráfico, el flujo de caja corresponde a un solo trimestre y los pedidos a la cartera al cierre, por lo que no se mezclan bajo la misma base de cálculo.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
Los pedidos de Lockheed Martin LMT son muy sólidos, pero pedidos, ingresos y efectivo son tres estados distintos. Ver una cartera de pedidos de 292.000 millones de dólares y asumir de inmediato que eso garantiza beneficios es saltarse la parte más importante: cómo se producen y entregan esos programas, y cómo se cobra el efectivo.
En los resultados del tercer trimestre publicados el 22 de octubre, las ventas fueron de 20.700 millones de dólares, un 11% más interanual; el beneficio neto fue de 1.800 millones de dólares, un 14% más. Al mismo tiempo, el flujo de caja operativo cayó de 3.700 millones de dólares en el mismo periodo del año anterior a 3.400 millones, y el flujo de caja libre bajó de 3.300 millones a 3.000 millones. Todos los datos salen del mismo comunicado: que crezcan los beneficios y que caiga el flujo de caja del trimestre no es una contradicción, y tampoco permite declarar que la operación haya mejorado o empeorado en su conjunto solo por escoger un lado.
El peso de los pedidos también hay que desglosarlo. Al cierre del trimestre, la cartera de pedidos era de 292.000 millones de dólares, de los cuales 52.500 millones estaban relacionados con contratos plurianuales del interceptor PAC-3 MSE. Los contratos plurianuales aumentan la visibilidad del negocio futuro, pero no se convierten por completo en ingresos en el trimestre en que se firman, y mucho menos equivalen a que ese mismo importe ya esté en caja. Dividir el total de pedidos entre los ingresos de un trimestre y tomar el resultado como un crecimiento asegurado para los próximos años ignora tanto el ciclo de ejecución como la estructura de los programas.
Mi lectura es que los pedidos resuelven solo una parte de la pregunta de “si hay trabajo”, mientras que la materialización depende de “si se puede completar el trabajo dentro del coste y el calendario previstos”. La subida de capacidad, las entregas de proveedores y los cobros por hitos influyen en el ritmo de conversión. Aquí estoy explicando un marco de análisis, no afirmando que la empresa haya sufrido este trimestre un fallo concreto de entrega; por una caída interanual del flujo de caja no se puede identificar con precisión la causa.
Del mismo modo, seguir teniendo 3.000 millones de dólares de flujo de caja libre positivo no permite describir la caída como una sequía de efectivo. Lo más útil es observar si en los próximos trimestres las entregas y el efectivo avanzan junto con los ingresos, en lugar de exigir que cada trimestre el crecimiento del efectivo se mueva exactamente al mismo ritmo que el beneficio.
Yo centraría la validación de la siguiente etapa en la conversión de pedidos, la rentabilidad de los programas y la generación de efectivo. Si los pedidos siguen aumentando pero la conversión es lenta y la presión de costes se amplía, habrá que rebajar la valoración de la calidad de los pedidos; si las entregas y el efectivo acompañan, el crecimiento será más sólido. La narrativa de largo plazo de la demanda de defensa puede ser cierta, pero no sustituye el examen puntual de los resultados operativos de una empresa, ni permite deducir automáticamente que la acción actual merece ser perseguida.
Fuente: Lockheed Martin 2026 Q3, trimestre cerrado el 27 de septiembre; comunicado del 22 de octubre, verificado el 26 de octubre. En el gráfico, el flujo de caja corresponde a un solo trimestre y los pedidos a la cartera al cierre, por lo que no se mezclan bajo la misma base de cálculo.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
El volumen de negociación de CME alcanza un récord: no pases por alto cuánto cobra por cada contrato
Cuando el mercado es volátil, ¿la bolsa gana necesariamente más? La idea puede ser correcta, pero falta un paso: los ingresos generados por el aumento de la negociación dependen de las tarifas por contrato y de la composición de los productos. El informe de resultados del tercer trimestre de CME permite aclarar precisamente esta cuestión.
La empresa anunció el 21 de octubre que el volumen diario promedio del tercer trimestre fue de 29,4 millones de contratos, un récord para cualquier tercer trimestre y un aumento interanual de aproximadamente el 16 %. Los ingresos promedio por contrato (RPC) fueron de 0,679 dólares, frente a los 0,702 dólares del mismo período del año pasado. Según estos dos datos publicados, el RPC cayó aproximadamente un 3,3 % interanual. El aumento de la actividad y la caída de los ingresos por contrato pueden darse al mismo tiempo; no se debe sacar una conclusión basándose únicamente en una de estas cifras.
El RPC es un promedio basado en la composición real de las operaciones; no significa que la bolsa haya reducido las tarifas de cotización de todos sus productos. Los distintos contratos, tipos de clientes y estructuras de descuentos pueden influir en el promedio. Sin un desglose más detallado, no se puede atribuir toda la caída del precio medio a una reducción de tarifas por competencia, ni asumir que las nuevas operaciones valen lo mismo que las anteriores.
Veamos un cálculo aproximado que solo considera el volumen y los ingresos por contrato: al multiplicar el aumento del volumen del 16 % por el cambio del RPC, 1,16 × 0,679 ÷ 0,702, se obtiene aproximadamente 1,122, es decir, un aumento de alrededor del 12,2 %. Esto no es una previsión de ingresos de la empresa ni una reconstrucción exacta del crecimiento de los ingresos declarado en el informe. El volumen diario promedio también depende del número de días de negociación, y otros ingresos no pueden incluirse en esta multiplicación. El cálculo solo muestra que un crecimiento del volumen del 16 % no significa automáticamente que los ingresos por comisiones de negociación también aumenten un 16 %.
Hay otra fuente de ingresos distinta: los ingresos por datos de mercado alcanzaron los 243 millones de dólares en el trimestre, un aumento interanual del 20 %. Esto añade otra dimensión al análisis, pero no permite considerar a toda la empresa como si fuera una compañía de software por suscripción. La negociación y la compensación siguen dependiendo de la actividad del mercado, y el negocio de datos también requiere analizar por separado las fuentes y la sostenibilidad de su crecimiento.
Me importa más cuántos ingresos generará el volumen adicional de operaciones en el futuro. Si la actividad sigue siendo fuerte y el RPC se estabiliza, será más fácil que la expansión del volumen se traduzca en ingresos. Si el crecimiento de la actividad se desacelera y el RPC continúa cayendo, ya no bastará con decir que la empresa «se beneficia de la volatilidad». Este análisis trata de las operaciones de la empresa; no significa que cuanto más caiga el mercado, más subirá necesariamente su cotización. La valoración y las expectativas ya incorporadas en el precio son otra cuestión.
Fuentes: CME, tercer trimestre de 2026; comunicado del 21-10-2026; verificado el 26-10-2026. El RPC y el volumen diario promedio corresponden al trimestre; el 12,2 % es un ejemplo simplificado del texto, no una previsión de la empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
El volumen de negociación de CME alcanza un récord: no pases por alto cuánto cobra por cada contrato
Cuando el mercado es volátil, ¿la bolsa gana necesariamente más? La idea puede ser correcta, pero falta un paso: los ingresos generados por el aumento de la negociación dependen de las tarifas por contrato y de la composición de los productos. El informe de resultados del tercer trimestre de CME permite aclarar precisamente esta cuestión.
La empresa anunció el 21 de octubre que el volumen diario promedio del tercer trimestre fue de 29,4 millones de contratos, un récord para cualquier tercer trimestre y un aumento interanual de aproximadamente el 16 %. Los ingresos promedio por contrato (RPC) fueron de 0,679 dólares, frente a los 0,702 dólares del mismo período del año pasado. Según estos dos datos publicados, el RPC cayó aproximadamente un 3,3 % interanual. El aumento de la actividad y la caída de los ingresos por contrato pueden darse al mismo tiempo; no se debe sacar una conclusión basándose únicamente en una de estas cifras.
El RPC es un promedio basado en la composición real de las operaciones; no significa que la bolsa haya reducido las tarifas de cotización de todos sus productos. Los distintos contratos, tipos de clientes y estructuras de descuentos pueden influir en el promedio. Sin un desglose más detallado, no se puede atribuir toda la caída del precio medio a una reducción de tarifas por competencia, ni asumir que las nuevas operaciones valen lo mismo que las anteriores.
Veamos un cálculo aproximado que solo considera el volumen y los ingresos por contrato: al multiplicar el aumento del volumen del 16 % por el cambio del RPC, 1,16 × 0,679 ÷ 0,702, se obtiene aproximadamente 1,122, es decir, un aumento de alrededor del 12,2 %. Esto no es una previsión de ingresos de la empresa ni una reconstrucción exacta del crecimiento de los ingresos declarado en el informe. El volumen diario promedio también depende del número de días de negociación, y otros ingresos no pueden incluirse en esta multiplicación. El cálculo solo muestra que un crecimiento del volumen del 16 % no significa automáticamente que los ingresos por comisiones de negociación también aumenten un 16 %.
Hay otra fuente de ingresos distinta: los ingresos por datos de mercado alcanzaron los 243 millones de dólares en el trimestre, un aumento interanual del 20 %. Esto añade otra dimensión al análisis, pero no permite considerar a toda la empresa como si fuera una compañía de software por suscripción. La negociación y la compensación siguen dependiendo de la actividad del mercado, y el negocio de datos también requiere analizar por separado las fuentes y la sostenibilidad de su crecimiento.
Me importa más cuántos ingresos generará el volumen adicional de operaciones en el futuro. Si la actividad sigue siendo fuerte y el RPC se estabiliza, será más fácil que la expansión del volumen se traduzca en ingresos. Si el crecimiento de la actividad se desacelera y el RPC continúa cayendo, ya no bastará con decir que la empresa «se beneficia de la volatilidad». Este análisis trata de las operaciones de la empresa; no significa que cuanto más caiga el mercado, más subirá necesariamente su cotización. La valoración y las expectativas ya incorporadas en el precio son otra cuestión.
Fuentes: CME, tercer trimestre de 2026; comunicado del 21-10-2026; verificado el 26-10-2026. El RPC y el volumen diario promedio corresponden al trimestre; el 12,2 % es un ejemplo simplificado del texto, no una previsión de la empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
Cuando el mercado es volátil, ¿la bolsa gana necesariamente más? La idea puede ser correcta, pero falta un paso: los ingresos generados por el aumento de la negociación dependen de las tarifas por contrato y de la composición de los productos. El informe de resultados del tercer trimestre de CME permite aclarar precisamente esta cuestión.
La empresa anunció el 21 de octubre que el volumen diario promedio del tercer trimestre fue de 29,4 millones de contratos, un récord para cualquier tercer trimestre y un aumento interanual de aproximadamente el 16 %. Los ingresos promedio por contrato (RPC) fueron de 0,679 dólares, frente a los 0,702 dólares del mismo período del año pasado. Según estos dos datos publicados, el RPC cayó aproximadamente un 3,3 % interanual. El aumento de la actividad y la caída de los ingresos por contrato pueden darse al mismo tiempo; no se debe sacar una conclusión basándose únicamente en una de estas cifras.
El RPC es un promedio basado en la composición real de las operaciones; no significa que la bolsa haya reducido las tarifas de cotización de todos sus productos. Los distintos contratos, tipos de clientes y estructuras de descuentos pueden influir en el promedio. Sin un desglose más detallado, no se puede atribuir toda la caída del precio medio a una reducción de tarifas por competencia, ni asumir que las nuevas operaciones valen lo mismo que las anteriores.
Veamos un cálculo aproximado que solo considera el volumen y los ingresos por contrato: al multiplicar el aumento del volumen del 16 % por el cambio del RPC, 1,16 × 0,679 ÷ 0,702, se obtiene aproximadamente 1,122, es decir, un aumento de alrededor del 12,2 %. Esto no es una previsión de ingresos de la empresa ni una reconstrucción exacta del crecimiento de los ingresos declarado en el informe. El volumen diario promedio también depende del número de días de negociación, y otros ingresos no pueden incluirse en esta multiplicación. El cálculo solo muestra que un crecimiento del volumen del 16 % no significa automáticamente que los ingresos por comisiones de negociación también aumenten un 16 %.
Hay otra fuente de ingresos distinta: los ingresos por datos de mercado alcanzaron los 243 millones de dólares en el trimestre, un aumento interanual del 20 %. Esto añade otra dimensión al análisis, pero no permite considerar a toda la empresa como si fuera una compañía de software por suscripción. La negociación y la compensación siguen dependiendo de la actividad del mercado, y el negocio de datos también requiere analizar por separado las fuentes y la sostenibilidad de su crecimiento.
Me importa más cuántos ingresos generará el volumen adicional de operaciones en el futuro. Si la actividad sigue siendo fuerte y el RPC se estabiliza, será más fácil que la expansión del volumen se traduzca en ingresos. Si el crecimiento de la actividad se desacelera y el RPC continúa cayendo, ya no bastará con decir que la empresa «se beneficia de la volatilidad». Este análisis trata de las operaciones de la empresa; no significa que cuanto más caiga el mercado, más subirá necesariamente su cotización. La valoración y las expectativas ya incorporadas en el precio son otra cuestión.
Fuentes: CME, tercer trimestre de 2026; comunicado del 21-10-2026; verificado el 26-10-2026. El RPC y el volumen diario promedio corresponden al trimestre; el 12,2 % es un ejemplo simplificado del texto, no una previsión de la empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
44
·
--
Cuantos más robots quirúrgicos se venden, más importa saber cuánto los usan los hospitales
Al analizar Intuitive Surgical (ISRG), me fijo sobre todo en si el volumen de cirugías puede seguir el ritmo de la expansión de los equipos. Que un equipo llegue a un hospital es solo el comienzo del ciclo comercial; su uso continuado es lo que determina los ingresos posteriores por instrumentos, consumibles y arrendamientos. Este informe del tercer trimestre muestra un crecimiento sólido, pero no hay que considerar cada nueva instalación como una venta puntual que se cobra de inmediato.
La empresa informó el 20 de octubre que, en el trimestre finalizado el 30 de septiembre, el volumen mundial de cirugías con da Vinci aumentó aproximadamente un 14% interanual, el de cirugías con Ion cerca de un 31% y el de ambos sistemas en conjunto, alrededor de un 15%. No se pueden promediar sin más el 14% y el 31%: las plataformas tienen tamaños distintos y cada una aporta un peso diferente al crecimiento combinado. En consonancia con ello, los ingresos por instrumentos y accesorios aumentaron un 18%, hasta los 1.800 millones de dólares, lo que muestra que el crecimiento de los ingresos no depende únicamente de los equipos.
Durante el trimestre se colocaron 546 sistemas da Vinci; 291 se ofrecieron mediante arrendamiento operativo y, de estos, 160 se facturaron según el uso. Estas cifras se solapan: no representan tres grupos de máquinas distintos. Más de la mitad de los sistemas colocados fueron mediante arrendamiento operativo, por lo que estimar los ingresos del trimestre por sistemas multiplicando las 546 unidades por un precio unitario supuesto llevaría a contabilizarlos de forma incorrecta.
Mi interpretación es que el arrendamiento añade una capa de «uso» entre la instalación y la generación de ingresos. En el caso de los equipos cuyo pago depende del uso, conviene seguir más de cerca la frecuencia con que los hospitales los utilizan. Sin embargo, el volumen total de cirugías del trimestre y el número de equipos instalados al cierre del periodo no bastan para calcular con precisión la tasa de utilización de esos mismos equipos: también hay que tener en cuenta la antigüedad de los equipos, cuándo se instalaron y las diferencias entre plataformas.
Esto también explica por qué no quiero definir la empresa únicamente como una apuesta por los robots. La demanda sostenida de cirugías impulsa el consumo de instrumentos, una ventaja del modelo de negocio. Si en el futuro las instalaciones se expanden rápidamente, pero el volumen de cirugías y los ingresos por instrumentos no siguen el mismo ritmo, habrá que analizar si los equipos están llegando realmente a un uso habitual. A la inversa, una fluctuación en las instalaciones de un trimestre no implica necesariamente un debilitamiento repentino de la demanda, siempre que el uso y los ingresos posteriores se mantengan estables.
En la próxima actualización, analizaré conjuntamente las instalaciones, el volumen de cirugías y los ingresos por instrumentos, y explicaré los cambios teniendo en cuenta la estructura de arrendamientos. Por ahora, los datos respaldan la expansión del negocio, pero no bastan por sí solos para determinar si la valoración es atractiva; mucho menos permiten concluir que el precio de la acción vaya a subir solo porque aumenten las ventas.
Fuentes: Intuitive Q3 2026, trimestre finalizado el 30 de septiembre; comunicado publicado el 20 de octubre; verificado el 26 de octubre. La imagen adjunta muestra la distribución de los sistemas colocados durante el trimestre, no la proporción de los ingresos.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Cuantos más robots quirúrgicos se venden, más importa saber cuánto los usan los hospitales
Al analizar Intuitive Surgical (ISRG), me fijo sobre todo en si el volumen de cirugías puede seguir el ritmo de la expansión de los equipos. Que un equipo llegue a un hospital es solo el comienzo del ciclo comercial; su uso continuado es lo que determina los ingresos posteriores por instrumentos, consumibles y arrendamientos. Este informe del tercer trimestre muestra un crecimiento sólido, pero no hay que considerar cada nueva instalación como una venta puntual que se cobra de inmediato.
La empresa informó el 20 de octubre que, en el trimestre finalizado el 30 de septiembre, el volumen mundial de cirugías con da Vinci aumentó aproximadamente un 14% interanual, el de cirugías con Ion cerca de un 31% y el de ambos sistemas en conjunto, alrededor de un 15%. No se pueden promediar sin más el 14% y el 31%: las plataformas tienen tamaños distintos y cada una aporta un peso diferente al crecimiento combinado. En consonancia con ello, los ingresos por instrumentos y accesorios aumentaron un 18%, hasta los 1.800 millones de dólares, lo que muestra que el crecimiento de los ingresos no depende únicamente de los equipos.
Durante el trimestre se colocaron 546 sistemas da Vinci; 291 se ofrecieron mediante arrendamiento operativo y, de estos, 160 se facturaron según el uso. Estas cifras se solapan: no representan tres grupos de máquinas distintos. Más de la mitad de los sistemas colocados fueron mediante arrendamiento operativo, por lo que estimar los ingresos del trimestre por sistemas multiplicando las 546 unidades por un precio unitario supuesto llevaría a contabilizarlos de forma incorrecta.
Mi interpretación es que el arrendamiento añade una capa de «uso» entre la instalación y la generación de ingresos. En el caso de los equipos cuyo pago depende del uso, conviene seguir más de cerca la frecuencia con que los hospitales los utilizan. Sin embargo, el volumen total de cirugías del trimestre y el número de equipos instalados al cierre del periodo no bastan para calcular con precisión la tasa de utilización de esos mismos equipos: también hay que tener en cuenta la antigüedad de los equipos, cuándo se instalaron y las diferencias entre plataformas.
Esto también explica por qué no quiero definir la empresa únicamente como una apuesta por los robots. La demanda sostenida de cirugías impulsa el consumo de instrumentos, una ventaja del modelo de negocio. Si en el futuro las instalaciones se expanden rápidamente, pero el volumen de cirugías y los ingresos por instrumentos no siguen el mismo ritmo, habrá que analizar si los equipos están llegando realmente a un uso habitual. A la inversa, una fluctuación en las instalaciones de un trimestre no implica necesariamente un debilitamiento repentino de la demanda, siempre que el uso y los ingresos posteriores se mantengan estables.
En la próxima actualización, analizaré conjuntamente las instalaciones, el volumen de cirugías y los ingresos por instrumentos, y explicaré los cambios teniendo en cuenta la estructura de arrendamientos. Por ahora, los datos respaldan la expansión del negocio, pero no bastan por sí solos para determinar si la valoración es atractiva; mucho menos permiten concluir que el precio de la acción vaya a subir solo porque aumenten las ventas.
Fuentes: Intuitive Q3 2026, trimestre finalizado el 30 de septiembre; comunicado publicado el 20 de octubre; verificado el 26 de octubre. La imagen adjunta muestra la distribución de los sistemas colocados durante el trimestre, no la proporción de los ingresos.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Al analizar Intuitive Surgical (ISRG), me fijo sobre todo en si el volumen de cirugías puede seguir el ritmo de la expansión de los equipos. Que un equipo llegue a un hospital es solo el comienzo del ciclo comercial; su uso continuado es lo que determina los ingresos posteriores por instrumentos, consumibles y arrendamientos. Este informe del tercer trimestre muestra un crecimiento sólido, pero no hay que considerar cada nueva instalación como una venta puntual que se cobra de inmediato.
La empresa informó el 20 de octubre que, en el trimestre finalizado el 30 de septiembre, el volumen mundial de cirugías con da Vinci aumentó aproximadamente un 14% interanual, el de cirugías con Ion cerca de un 31% y el de ambos sistemas en conjunto, alrededor de un 15%. No se pueden promediar sin más el 14% y el 31%: las plataformas tienen tamaños distintos y cada una aporta un peso diferente al crecimiento combinado. En consonancia con ello, los ingresos por instrumentos y accesorios aumentaron un 18%, hasta los 1.800 millones de dólares, lo que muestra que el crecimiento de los ingresos no depende únicamente de los equipos.
Durante el trimestre se colocaron 546 sistemas da Vinci; 291 se ofrecieron mediante arrendamiento operativo y, de estos, 160 se facturaron según el uso. Estas cifras se solapan: no representan tres grupos de máquinas distintos. Más de la mitad de los sistemas colocados fueron mediante arrendamiento operativo, por lo que estimar los ingresos del trimestre por sistemas multiplicando las 546 unidades por un precio unitario supuesto llevaría a contabilizarlos de forma incorrecta.
Mi interpretación es que el arrendamiento añade una capa de «uso» entre la instalación y la generación de ingresos. En el caso de los equipos cuyo pago depende del uso, conviene seguir más de cerca la frecuencia con que los hospitales los utilizan. Sin embargo, el volumen total de cirugías del trimestre y el número de equipos instalados al cierre del periodo no bastan para calcular con precisión la tasa de utilización de esos mismos equipos: también hay que tener en cuenta la antigüedad de los equipos, cuándo se instalaron y las diferencias entre plataformas.
Esto también explica por qué no quiero definir la empresa únicamente como una apuesta por los robots. La demanda sostenida de cirugías impulsa el consumo de instrumentos, una ventaja del modelo de negocio. Si en el futuro las instalaciones se expanden rápidamente, pero el volumen de cirugías y los ingresos por instrumentos no siguen el mismo ritmo, habrá que analizar si los equipos están llegando realmente a un uso habitual. A la inversa, una fluctuación en las instalaciones de un trimestre no implica necesariamente un debilitamiento repentino de la demanda, siempre que el uso y los ingresos posteriores se mantengan estables.
En la próxima actualización, analizaré conjuntamente las instalaciones, el volumen de cirugías y los ingresos por instrumentos, y explicaré los cambios teniendo en cuenta la estructura de arrendamientos. Por ahora, los datos respaldan la expansión del negocio, pero no bastan por sí solos para determinar si la valoración es atractiva; mucho menos permiten concluir que el precio de la acción vaya a subir solo porque aumenten las ventas.
Fuentes: Intuitive Q3 2026, trimestre finalizado el 30 de septiembre; comunicado publicado el 20 de octubre; verificado el 26 de octubre. La imagen adjunta muestra la distribución de los sistemas colocados durante el trimestre, no la proporción de los ingresos.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
En los resultados de IBM, no basta con fijarse en las cuatro palabras «crecimiento del software»
IBM mejoró en el tercer trimestre, pero no todos sus negocios avanzan a la vez. Lo que más me interesa es que el software está impulsando el crecimiento, mientras que la consultoría no lo acompaña de forma clara; además, una mejora de los beneficios no significa que los márgenes brutos ya se estén fortaleciendo. Separar estos dos aspectos permite ver con claridad de dónde obtiene sus ingresos la empresa en este momento.
En los datos trimestrales publicados el 21 de octubre, los ingresos totales ascendieron a 17.100 millones de dólares, un 5 % más interanual y un 6 % más a tipo de cambio constante. Los ingresos del software crecieron un 8 %, los de consultoría se mantuvieron estables y los de infraestructura aumentaron un 4 %; estas tres últimas cifras corresponden a los datos reportados. El propio negocio de software tampoco evolucionó de manera uniforme: Data creció un 19 %, mientras que Automation cayó un 3 %. La cifra global de «crecimiento del software» oculta dos realidades empresariales muy distintas.
A mi juicio, por ahora es más adecuado considerar que IBM está creciendo con una evolución desigual entre sus negocios, y no tomarlo como prueba de una recuperación generalizada de los presupuestos de tecnología empresarial. Que el software se venda mejor no implica necesariamente que los clientes estén aumentando al mismo tiempo el gasto en implementación, transformación y consultoría; claro que, basándose únicamente en las tasas de crecimiento de estos segmentos, tampoco se puede concluir lo contrario y afirmar que los clientes están recortando presupuestos. Para confirmar que la demanda se está extendiendo, habrá que ver en los próximos trimestres que los ingresos de consultoría acompañan de forma sostenida, y no limitarse a escuchar el relato de la dirección sobre la tecnología.
También hay un contraste en los beneficios. El margen operativo de beneficio antes de impuestos, según la métrica no GAAP, subió al 19,3 %, una mejora interanual de 0,7 puntos porcentuales; sin embargo, el margen bruto calculado con la misma métrica cayó 0,2 puntos porcentuales, hasta el 58,5 %. Por eso, la mejora del margen de beneficio antes de impuestos no puede interpretarse directamente como una mayor capacidad para subir los precios de los productos. Hay que analizar por separado la eficiencia de los gastos, la combinación de negocios y las partidas de ajuste; no conviene mezclar márgenes de beneficios de distintos niveles. Además, la métrica operativa no sustituye a los resultados GAAP.
El flujo de caja es otro factor favorable: la empresa elevó su previsión de flujo de caja libre para todo el año a un aumento interanual de más de 1.000 millones de dólares, al tiempo que mantuvo su previsión de crecimiento de los ingresos anuales del 4 % al 5 % a tipo de cambio constante. Esto parece indicar una mejora en las expectativas de conversión en efectivo, no una revisión general al alza del objetivo de ingresos anuales.
Por ahora, me inclino a reconocer la mejora, pero no a extrapolarla como una aceleración generalizada. En el próximo trimestre me fijaré en tres aspectos: si la consultoría logra seguir el ritmo del software, si se reducen las debilidades dentro del propio negocio de software y si el margen bruto consigue estabilizarse. Si solo mejora la eficiencia de los gastos, la historia de crecimiento aún necesitará más pruebas; si la demanda se extiende y la calidad de los beneficios también mejora, entonces sí merecerá la pena revisar al alza la valoración. Este es un análisis operativo y no implica que la valoración actual sea barata ni que el precio de la acción vaya a subir.
Fuente: IBM, tercer trimestre de 2026; trimestre finalizado el 30 de septiembre, comunicado publicado el 21 de octubre; datos verificados el 26 de octubre. Los porcentajes son interanuales y se indica la base de cálculo correspondiente.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
En los resultados de IBM, no basta con fijarse en las cuatro palabras «crecimiento del software»
IBM mejoró en el tercer trimestre, pero no todos sus negocios avanzan a la vez. Lo que más me interesa es que el software está impulsando el crecimiento, mientras que la consultoría no lo acompaña de forma clara; además, una mejora de los beneficios no significa que los márgenes brutos ya se estén fortaleciendo. Separar estos dos aspectos permite ver con claridad de dónde obtiene sus ingresos la empresa en este momento.
En los datos trimestrales publicados el 21 de octubre, los ingresos totales ascendieron a 17.100 millones de dólares, un 5 % más interanual y un 6 % más a tipo de cambio constante. Los ingresos del software crecieron un 8 %, los de consultoría se mantuvieron estables y los de infraestructura aumentaron un 4 %; estas tres últimas cifras corresponden a los datos reportados. El propio negocio de software tampoco evolucionó de manera uniforme: Data creció un 19 %, mientras que Automation cayó un 3 %. La cifra global de «crecimiento del software» oculta dos realidades empresariales muy distintas.
A mi juicio, por ahora es más adecuado considerar que IBM está creciendo con una evolución desigual entre sus negocios, y no tomarlo como prueba de una recuperación generalizada de los presupuestos de tecnología empresarial. Que el software se venda mejor no implica necesariamente que los clientes estén aumentando al mismo tiempo el gasto en implementación, transformación y consultoría; claro que, basándose únicamente en las tasas de crecimiento de estos segmentos, tampoco se puede concluir lo contrario y afirmar que los clientes están recortando presupuestos. Para confirmar que la demanda se está extendiendo, habrá que ver en los próximos trimestres que los ingresos de consultoría acompañan de forma sostenida, y no limitarse a escuchar el relato de la dirección sobre la tecnología.
También hay un contraste en los beneficios. El margen operativo de beneficio antes de impuestos, según la métrica no GAAP, subió al 19,3 %, una mejora interanual de 0,7 puntos porcentuales; sin embargo, el margen bruto calculado con la misma métrica cayó 0,2 puntos porcentuales, hasta el 58,5 %. Por eso, la mejora del margen de beneficio antes de impuestos no puede interpretarse directamente como una mayor capacidad para subir los precios de los productos. Hay que analizar por separado la eficiencia de los gastos, la combinación de negocios y las partidas de ajuste; no conviene mezclar márgenes de beneficios de distintos niveles. Además, la métrica operativa no sustituye a los resultados GAAP.
El flujo de caja es otro factor favorable: la empresa elevó su previsión de flujo de caja libre para todo el año a un aumento interanual de más de 1.000 millones de dólares, al tiempo que mantuvo su previsión de crecimiento de los ingresos anuales del 4 % al 5 % a tipo de cambio constante. Esto parece indicar una mejora en las expectativas de conversión en efectivo, no una revisión general al alza del objetivo de ingresos anuales.
Por ahora, me inclino a reconocer la mejora, pero no a extrapolarla como una aceleración generalizada. En el próximo trimestre me fijaré en tres aspectos: si la consultoría logra seguir el ritmo del software, si se reducen las debilidades dentro del propio negocio de software y si el margen bruto consigue estabilizarse. Si solo mejora la eficiencia de los gastos, la historia de crecimiento aún necesitará más pruebas; si la demanda se extiende y la calidad de los beneficios también mejora, entonces sí merecerá la pena revisar al alza la valoración. Este es un análisis operativo y no implica que la valoración actual sea barata ni que el precio de la acción vaya a subir.
Fuente: IBM, tercer trimestre de 2026; trimestre finalizado el 30 de septiembre, comunicado publicado el 21 de octubre; datos verificados el 26 de octubre. Los porcentajes son interanuales y se indica la base de cálculo correspondiente.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
IBM mejoró en el tercer trimestre, pero no todos sus negocios avanzan a la vez. Lo que más me interesa es que el software está impulsando el crecimiento, mientras que la consultoría no lo acompaña de forma clara; además, una mejora de los beneficios no significa que los márgenes brutos ya se estén fortaleciendo. Separar estos dos aspectos permite ver con claridad de dónde obtiene sus ingresos la empresa en este momento.
En los datos trimestrales publicados el 21 de octubre, los ingresos totales ascendieron a 17.100 millones de dólares, un 5 % más interanual y un 6 % más a tipo de cambio constante. Los ingresos del software crecieron un 8 %, los de consultoría se mantuvieron estables y los de infraestructura aumentaron un 4 %; estas tres últimas cifras corresponden a los datos reportados. El propio negocio de software tampoco evolucionó de manera uniforme: Data creció un 19 %, mientras que Automation cayó un 3 %. La cifra global de «crecimiento del software» oculta dos realidades empresariales muy distintas.
A mi juicio, por ahora es más adecuado considerar que IBM está creciendo con una evolución desigual entre sus negocios, y no tomarlo como prueba de una recuperación generalizada de los presupuestos de tecnología empresarial. Que el software se venda mejor no implica necesariamente que los clientes estén aumentando al mismo tiempo el gasto en implementación, transformación y consultoría; claro que, basándose únicamente en las tasas de crecimiento de estos segmentos, tampoco se puede concluir lo contrario y afirmar que los clientes están recortando presupuestos. Para confirmar que la demanda se está extendiendo, habrá que ver en los próximos trimestres que los ingresos de consultoría acompañan de forma sostenida, y no limitarse a escuchar el relato de la dirección sobre la tecnología.
También hay un contraste en los beneficios. El margen operativo de beneficio antes de impuestos, según la métrica no GAAP, subió al 19,3 %, una mejora interanual de 0,7 puntos porcentuales; sin embargo, el margen bruto calculado con la misma métrica cayó 0,2 puntos porcentuales, hasta el 58,5 %. Por eso, la mejora del margen de beneficio antes de impuestos no puede interpretarse directamente como una mayor capacidad para subir los precios de los productos. Hay que analizar por separado la eficiencia de los gastos, la combinación de negocios y las partidas de ajuste; no conviene mezclar márgenes de beneficios de distintos niveles. Además, la métrica operativa no sustituye a los resultados GAAP.
El flujo de caja es otro factor favorable: la empresa elevó su previsión de flujo de caja libre para todo el año a un aumento interanual de más de 1.000 millones de dólares, al tiempo que mantuvo su previsión de crecimiento de los ingresos anuales del 4 % al 5 % a tipo de cambio constante. Esto parece indicar una mejora en las expectativas de conversión en efectivo, no una revisión general al alza del objetivo de ingresos anuales.
Por ahora, me inclino a reconocer la mejora, pero no a extrapolarla como una aceleración generalizada. En el próximo trimestre me fijaré en tres aspectos: si la consultoría logra seguir el ritmo del software, si se reducen las debilidades dentro del propio negocio de software y si el margen bruto consigue estabilizarse. Si solo mejora la eficiencia de los gastos, la historia de crecimiento aún necesitará más pruebas; si la demanda se extiende y la calidad de los beneficios también mejora, entonces sí merecerá la pena revisar al alza la valoración. Este es un análisis operativo y no implica que la valoración actual sea barata ni que el precio de la acción vaya a subir.
Fuente: IBM, tercer trimestre de 2026; trimestre finalizado el 30 de septiembre, comunicado publicado el 21 de octubre; datos verificados el 26 de octubre. Los porcentajes son interanuales y se indica la base de cálculo correspondiente.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Coca-Cola en el 2T: crece el volumen, pero la combinación de precios en Asia sigue lastrando los resultados
Al 25 de octubre, el informe trimestral más reciente de Coca-Cola no es el del 3T, sino el del 2T, publicado el 28 de julio; los resultados del 3T no se conocerán hasta antes de la apertura de la bolsa estadounidense el 27 de octubre. Por ahora, lo que merece atención no es la etiqueta de «acción defensiva», sino si el crecimiento del volumen puede traducirse en una calidad de ingresos más equilibrada.
Los datos publicados del 2T muestran que el volumen global de ventas por caja de la empresa creció un 5% interanual; los ingresos netos aumentaron un 7%, hasta los 13.400 millones de dólares, y los ingresos orgánicos crecieron un 6%. El precio/la combinación aportó un 2% y las ventas de concentrado, un 4%. El beneficio comparable por acción fue de 0,97 dólares, un 11% más que el año anterior, y el margen operativo comparable fue del 35,6%, frente al 34,7% del mismo periodo del año pasado. La empresa afirmó que durante el trimestre aumentó su cuota de valor en el conjunto de las bebidas no alcohólicas listas para consumir.
Los datos por región muestran un claro contraste: en Asia-Pacífico, el volumen de ventas por caja creció un 8%, pero el precio/la combinación cayó un 9%. La empresa explicó que esto se debió principalmente a una combinación desfavorable y a medidas de asequibilidad, y que perdió cuota de valor en India. En Norteamérica, el volumen aumentó un 3% y el precio/la combinación, un 4%; en Latinoamérica, ambos crecieron un 3%. Esto demuestra que el crecimiento no depende solo de cuántas cajas se venden, sino también de qué productos se venden, en qué mercados y a qué precios. En Asia, una combinación más asequible permite mantener el volumen a corto plazo, pero podría reducir los ingresos por caja. Esta es una interpretación de los datos regionales, no una previsión de beneficios de la empresa.
A mi juicio, el 2T demuestra que la marca, los canales y los nuevos productos siguen impulsando el volumen, pero que el margen para crecer mediante subidas de precios no es uniforme. La empresa afirmó que la innovación contribuyó al crecimiento del volumen y que la expansión del margen comparable se vio favorecida por el crecimiento orgánico, la reducción de gastos y un efecto favorable de los tipos de cambio. Al mismo tiempo, el aumento de los costes de las materias primas y la mayor inversión en marketing siguen siendo factores compensatorios. Por tanto, no se puede extrapolar sin más la mejora del margen de este trimestre como una expansión sostenida.
La actualización del 3T del 27 de octubre será el próximo punto de referencia: habrá que ver si el volumen global se mantiene, si el saldo negativo del precio/la combinación en Asia se reduce y si la empresa vuelve a revisar sus perspectivas para todo el año. Si el volumen sigue fuerte mientras empeora la diferencia de precios, el mercado tendrá que determinar si se trata de una estrategia temporal de asequibilidad o de un debilitamiento de la estructura del crecimiento. Antes de la publicación de los resultados, las cifras del 3T aún se desconocen.
Fuentes: trimestre finalizado el 2026-07-03; comunicado del 2026-07-28; verificado el 2026-10-25. Precio/la combinación no equivale a una subida pura de precios.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Coca-Cola en el 2T: crece el volumen, pero la combinación de precios en Asia sigue lastrando los resultados
Al 25 de octubre, el informe trimestral más reciente de Coca-Cola no es el del 3T, sino el del 2T, publicado el 28 de julio; los resultados del 3T no se conocerán hasta antes de la apertura de la bolsa estadounidense el 27 de octubre. Por ahora, lo que merece atención no es la etiqueta de «acción defensiva», sino si el crecimiento del volumen puede traducirse en una calidad de ingresos más equilibrada.
Los datos publicados del 2T muestran que el volumen global de ventas por caja de la empresa creció un 5% interanual; los ingresos netos aumentaron un 7%, hasta los 13.400 millones de dólares, y los ingresos orgánicos crecieron un 6%. El precio/la combinación aportó un 2% y las ventas de concentrado, un 4%. El beneficio comparable por acción fue de 0,97 dólares, un 11% más que el año anterior, y el margen operativo comparable fue del 35,6%, frente al 34,7% del mismo periodo del año pasado. La empresa afirmó que durante el trimestre aumentó su cuota de valor en el conjunto de las bebidas no alcohólicas listas para consumir.
Los datos por región muestran un claro contraste: en Asia-Pacífico, el volumen de ventas por caja creció un 8%, pero el precio/la combinación cayó un 9%. La empresa explicó que esto se debió principalmente a una combinación desfavorable y a medidas de asequibilidad, y que perdió cuota de valor en India. En Norteamérica, el volumen aumentó un 3% y el precio/la combinación, un 4%; en Latinoamérica, ambos crecieron un 3%. Esto demuestra que el crecimiento no depende solo de cuántas cajas se venden, sino también de qué productos se venden, en qué mercados y a qué precios. En Asia, una combinación más asequible permite mantener el volumen a corto plazo, pero podría reducir los ingresos por caja. Esta es una interpretación de los datos regionales, no una previsión de beneficios de la empresa.
A mi juicio, el 2T demuestra que la marca, los canales y los nuevos productos siguen impulsando el volumen, pero que el margen para crecer mediante subidas de precios no es uniforme. La empresa afirmó que la innovación contribuyó al crecimiento del volumen y que la expansión del margen comparable se vio favorecida por el crecimiento orgánico, la reducción de gastos y un efecto favorable de los tipos de cambio. Al mismo tiempo, el aumento de los costes de las materias primas y la mayor inversión en marketing siguen siendo factores compensatorios. Por tanto, no se puede extrapolar sin más la mejora del margen de este trimestre como una expansión sostenida.
La actualización del 3T del 27 de octubre será el próximo punto de referencia: habrá que ver si el volumen global se mantiene, si el saldo negativo del precio/la combinación en Asia se reduce y si la empresa vuelve a revisar sus perspectivas para todo el año. Si el volumen sigue fuerte mientras empeora la diferencia de precios, el mercado tendrá que determinar si se trata de una estrategia temporal de asequibilidad o de un debilitamiento de la estructura del crecimiento. Antes de la publicación de los resultados, las cifras del 3T aún se desconocen.
Fuentes: trimestre finalizado el 2026-07-03; comunicado del 2026-07-28; verificado el 2026-10-25. Precio/la combinación no equivale a una subida pura de precios.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Al 25 de octubre, el informe trimestral más reciente de Coca-Cola no es el del 3T, sino el del 2T, publicado el 28 de julio; los resultados del 3T no se conocerán hasta antes de la apertura de la bolsa estadounidense el 27 de octubre. Por ahora, lo que merece atención no es la etiqueta de «acción defensiva», sino si el crecimiento del volumen puede traducirse en una calidad de ingresos más equilibrada.
Los datos publicados del 2T muestran que el volumen global de ventas por caja de la empresa creció un 5% interanual; los ingresos netos aumentaron un 7%, hasta los 13.400 millones de dólares, y los ingresos orgánicos crecieron un 6%. El precio/la combinación aportó un 2% y las ventas de concentrado, un 4%. El beneficio comparable por acción fue de 0,97 dólares, un 11% más que el año anterior, y el margen operativo comparable fue del 35,6%, frente al 34,7% del mismo periodo del año pasado. La empresa afirmó que durante el trimestre aumentó su cuota de valor en el conjunto de las bebidas no alcohólicas listas para consumir.
Los datos por región muestran un claro contraste: en Asia-Pacífico, el volumen de ventas por caja creció un 8%, pero el precio/la combinación cayó un 9%. La empresa explicó que esto se debió principalmente a una combinación desfavorable y a medidas de asequibilidad, y que perdió cuota de valor en India. En Norteamérica, el volumen aumentó un 3% y el precio/la combinación, un 4%; en Latinoamérica, ambos crecieron un 3%. Esto demuestra que el crecimiento no depende solo de cuántas cajas se venden, sino también de qué productos se venden, en qué mercados y a qué precios. En Asia, una combinación más asequible permite mantener el volumen a corto plazo, pero podría reducir los ingresos por caja. Esta es una interpretación de los datos regionales, no una previsión de beneficios de la empresa.
A mi juicio, el 2T demuestra que la marca, los canales y los nuevos productos siguen impulsando el volumen, pero que el margen para crecer mediante subidas de precios no es uniforme. La empresa afirmó que la innovación contribuyó al crecimiento del volumen y que la expansión del margen comparable se vio favorecida por el crecimiento orgánico, la reducción de gastos y un efecto favorable de los tipos de cambio. Al mismo tiempo, el aumento de los costes de las materias primas y la mayor inversión en marketing siguen siendo factores compensatorios. Por tanto, no se puede extrapolar sin más la mejora del margen de este trimestre como una expansión sostenida.
La actualización del 3T del 27 de octubre será el próximo punto de referencia: habrá que ver si el volumen global se mantiene, si el saldo negativo del precio/la combinación en Asia se reduce y si la empresa vuelve a revisar sus perspectivas para todo el año. Si el volumen sigue fuerte mientras empeora la diferencia de precios, el mercado tendrá que determinar si se trata de una estrategia temporal de asequibilidad o de un debilitamiento de la estructura del crecimiento. Antes de la publicación de los resultados, las cifras del 3T aún se desconocen.
Fuentes: trimestre finalizado el 2026-07-03; comunicado del 2026-07-28; verificado el 2026-10-25. Precio/la combinación no equivale a una subida pura de precios.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
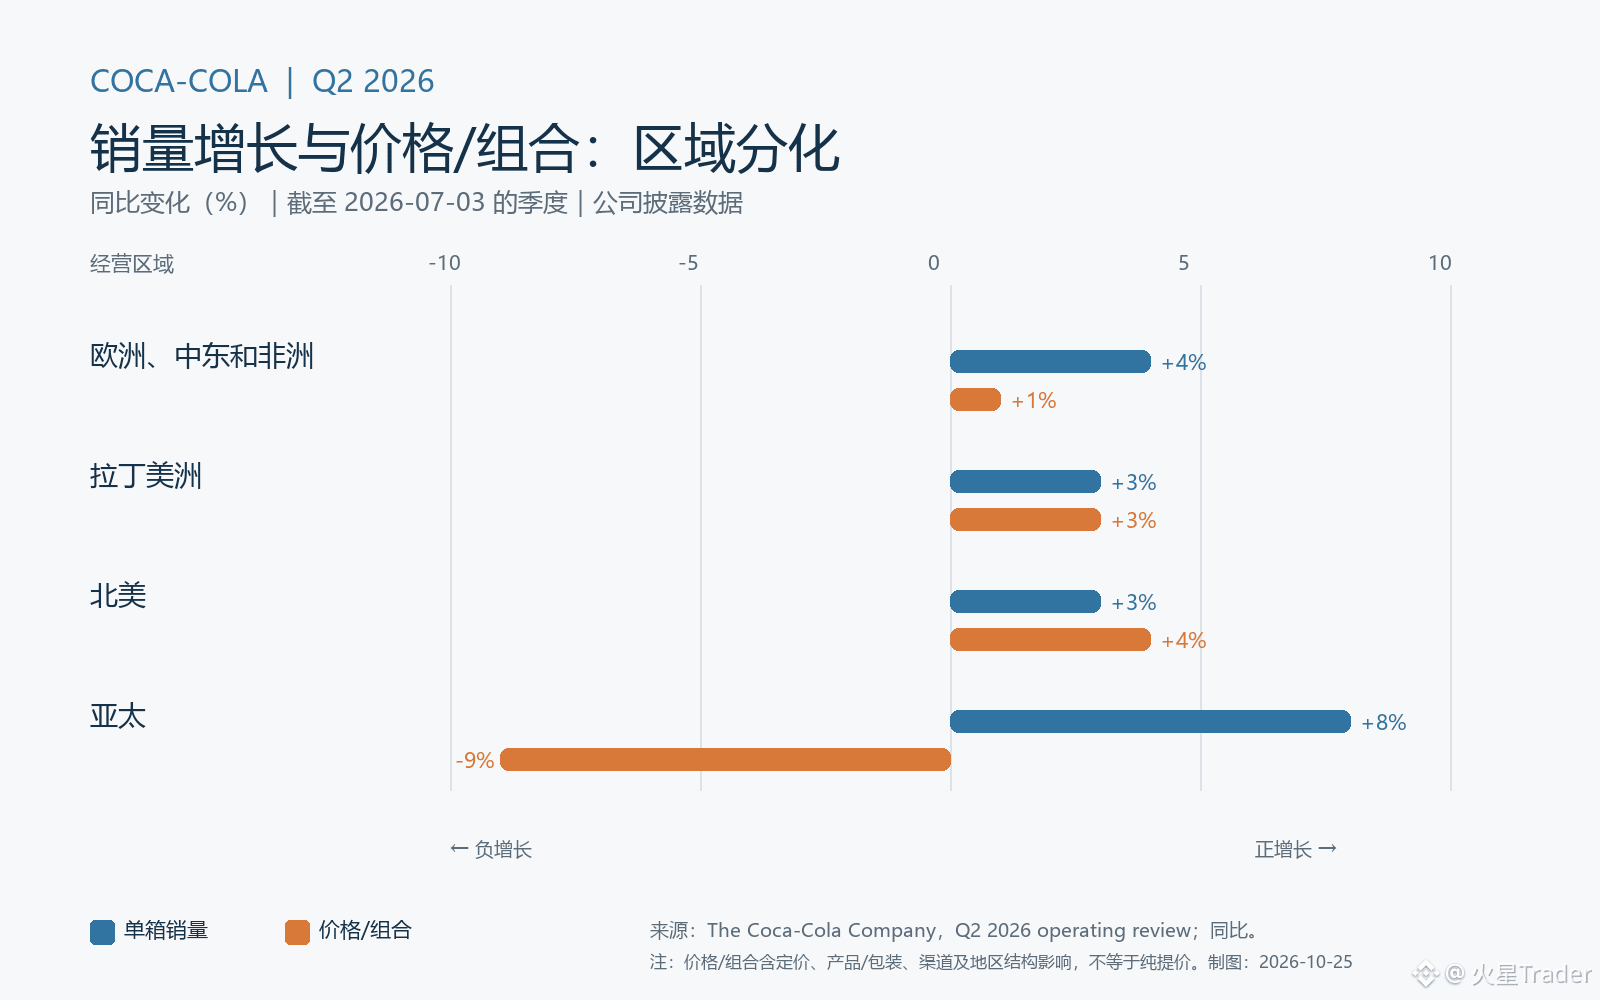
151
·
--
Revisión de resultados de Apple: BPA de 2,02 dólares; primero, separar esos 0,11 dólares
Antes de analizar el próximo informe financiero de Apple, primero aclararía la base de comparación del trimestre anterior. El crecimiento de los beneficios es un resultado real publicado, pero si incluye el efecto favorable de partidas específicas, extrapolar directamente la tasa de crecimiento puede mezclar mejoras de distinto origen.
Esta revisión retrospectiva corresponde al tercer trimestre del ejercicio fiscal 2026, publicado el 30 de julio y cerrado el 27 de junio; no se trata de los resultados recién anunciados. Apple comunicó entonces un beneficio diluido por acción de 2,02 dólares, un 29 % más interanual, cifra que incluía un efecto favorable de 0,11 dólares por acción derivado de un reembolso de aranceles. El margen bruto de la compañía fue del 50,1 %, e incluía también un efecto favorable de aproximadamente 2 puntos porcentuales por ese reembolso.
Una resta sencilla a partir de las cifras publicadas da 2,02 menos 0,11, es decir, 1,91 dólares. Ese 1,91 es solo un valor aritmético que ayuda a entender el efecto de esa partida; no es otra medida completa de beneficios ajustados publicada por la compañía, y tampoco debe usarse directamente para calcular el crecimiento interanual: aún no se han ajustado conjuntamente la base del mismo período del año anterior, los cambios en el número de acciones ni otras partidas.
Este es también el paso que más fácilmente se pasa por alto al revisar los resultados. Ver que el BPA creció un 29 % no significa que todo se deba al volumen de ventas de productos o a la eficiencia operativa; y ver la contribución del reembolso tampoco invalida el crecimiento operativo del trimestre en su conjunto. En el mismo comunicado, Apple informó de unos ingresos de 109.400 millones de dólares, un 16 % más interanual. Los ingresos y el beneficio por acción aportan información distinta; al analizarlos, conviene separar los cambios operativos, el impacto de los costes y las cifras por acción, en lugar de usar una sola cifra para sustituir todo el análisis.
Lo mismo ocurre con el margen bruto. El efecto de aproximadamente 2 puntos porcentuales se refiere a puntos porcentuales del margen, no a multiplicar de nuevo el 50,1 % por 2. Confundir las unidades puede parecer un pequeño error de cálculo, pero acabar llevando a una valoración completamente distinta de la rentabilidad. Incluso si se descuenta este efecto de forma aproximada, eso no permite afirmar que el margen bruto restante vaya a mantenerse en todas las próximas temporadas.
En los próximos informes financieros, me fijaré especialmente en si siguen apareciendo partidas favorables similares, cómo cambia la combinación de productos y servicios, y cómo explica la dirección las presiones sobre los costes. Si los nuevos resultados están respaldados principalmente por factores operativos, la evaluación de su sostenibilidad debería ser distinta a la de una mejora impulsada por partidas específicas. En cuanto a si el reembolso puede repetirse y cuál podría ser su importe futuro, este comunicado histórico no ofrece una respuesta que pueda extrapolarse directamente.
Mi conclusión es que un buen análisis de resultados no se limita a confirmar que las cifras han crecido: también debe explicar de dónde viene ese crecimiento. Primero, conservar las cifras declaradas; después, desglosar por separado las partidas identificables; y, por último, esperar a que los datos operativos posteriores permitan comprobar si la mejora es sostenible. Este artículo es una revisión retrospectiva de resultados históricos; no incluye el precio actual de las acciones, una valoración ni previsiones de resultados aún no publicados.
Fuentes: comunicado de Apple del tercer trimestre del ejercicio fiscal 2026, publicado el 30-07-2026, con datos hasta el 27-06-2026; verificado el 25-10-2026. La imagen se elaboró a partir de las cifras publicadas; 1,91 dólares es un desglose aritmético, no un BPA ajustado oficial.
Fuente: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Revisión de resultados de Apple: BPA de 2,02 dólares; primero, separar esos 0,11 dólares
Antes de analizar el próximo informe financiero de Apple, primero aclararía la base de comparación del trimestre anterior. El crecimiento de los beneficios es un resultado real publicado, pero si incluye el efecto favorable de partidas específicas, extrapolar directamente la tasa de crecimiento puede mezclar mejoras de distinto origen.
Esta revisión retrospectiva corresponde al tercer trimestre del ejercicio fiscal 2026, publicado el 30 de julio y cerrado el 27 de junio; no se trata de los resultados recién anunciados. Apple comunicó entonces un beneficio diluido por acción de 2,02 dólares, un 29 % más interanual, cifra que incluía un efecto favorable de 0,11 dólares por acción derivado de un reembolso de aranceles. El margen bruto de la compañía fue del 50,1 %, e incluía también un efecto favorable de aproximadamente 2 puntos porcentuales por ese reembolso.
Una resta sencilla a partir de las cifras publicadas da 2,02 menos 0,11, es decir, 1,91 dólares. Ese 1,91 es solo un valor aritmético que ayuda a entender el efecto de esa partida; no es otra medida completa de beneficios ajustados publicada por la compañía, y tampoco debe usarse directamente para calcular el crecimiento interanual: aún no se han ajustado conjuntamente la base del mismo período del año anterior, los cambios en el número de acciones ni otras partidas.
Este es también el paso que más fácilmente se pasa por alto al revisar los resultados. Ver que el BPA creció un 29 % no significa que todo se deba al volumen de ventas de productos o a la eficiencia operativa; y ver la contribución del reembolso tampoco invalida el crecimiento operativo del trimestre en su conjunto. En el mismo comunicado, Apple informó de unos ingresos de 109.400 millones de dólares, un 16 % más interanual. Los ingresos y el beneficio por acción aportan información distinta; al analizarlos, conviene separar los cambios operativos, el impacto de los costes y las cifras por acción, en lugar de usar una sola cifra para sustituir todo el análisis.
Lo mismo ocurre con el margen bruto. El efecto de aproximadamente 2 puntos porcentuales se refiere a puntos porcentuales del margen, no a multiplicar de nuevo el 50,1 % por 2. Confundir las unidades puede parecer un pequeño error de cálculo, pero acabar llevando a una valoración completamente distinta de la rentabilidad. Incluso si se descuenta este efecto de forma aproximada, eso no permite afirmar que el margen bruto restante vaya a mantenerse en todas las próximas temporadas.
En los próximos informes financieros, me fijaré especialmente en si siguen apareciendo partidas favorables similares, cómo cambia la combinación de productos y servicios, y cómo explica la dirección las presiones sobre los costes. Si los nuevos resultados están respaldados principalmente por factores operativos, la evaluación de su sostenibilidad debería ser distinta a la de una mejora impulsada por partidas específicas. En cuanto a si el reembolso puede repetirse y cuál podría ser su importe futuro, este comunicado histórico no ofrece una respuesta que pueda extrapolarse directamente.
Mi conclusión es que un buen análisis de resultados no se limita a confirmar que las cifras han crecido: también debe explicar de dónde viene ese crecimiento. Primero, conservar las cifras declaradas; después, desglosar por separado las partidas identificables; y, por último, esperar a que los datos operativos posteriores permitan comprobar si la mejora es sostenible. Este artículo es una revisión retrospectiva de resultados históricos; no incluye el precio actual de las acciones, una valoración ni previsiones de resultados aún no publicados.
Fuentes: comunicado de Apple del tercer trimestre del ejercicio fiscal 2026, publicado el 30-07-2026, con datos hasta el 27-06-2026; verificado el 25-10-2026. La imagen se elaboró a partir de las cifras publicadas; 1,91 dólares es un desglose aritmético, no un BPA ajustado oficial.
Fuente: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Antes de analizar el próximo informe financiero de Apple, primero aclararía la base de comparación del trimestre anterior. El crecimiento de los beneficios es un resultado real publicado, pero si incluye el efecto favorable de partidas específicas, extrapolar directamente la tasa de crecimiento puede mezclar mejoras de distinto origen.
Esta revisión retrospectiva corresponde al tercer trimestre del ejercicio fiscal 2026, publicado el 30 de julio y cerrado el 27 de junio; no se trata de los resultados recién anunciados. Apple comunicó entonces un beneficio diluido por acción de 2,02 dólares, un 29 % más interanual, cifra que incluía un efecto favorable de 0,11 dólares por acción derivado de un reembolso de aranceles. El margen bruto de la compañía fue del 50,1 %, e incluía también un efecto favorable de aproximadamente 2 puntos porcentuales por ese reembolso.
Una resta sencilla a partir de las cifras publicadas da 2,02 menos 0,11, es decir, 1,91 dólares. Ese 1,91 es solo un valor aritmético que ayuda a entender el efecto de esa partida; no es otra medida completa de beneficios ajustados publicada por la compañía, y tampoco debe usarse directamente para calcular el crecimiento interanual: aún no se han ajustado conjuntamente la base del mismo período del año anterior, los cambios en el número de acciones ni otras partidas.
Este es también el paso que más fácilmente se pasa por alto al revisar los resultados. Ver que el BPA creció un 29 % no significa que todo se deba al volumen de ventas de productos o a la eficiencia operativa; y ver la contribución del reembolso tampoco invalida el crecimiento operativo del trimestre en su conjunto. En el mismo comunicado, Apple informó de unos ingresos de 109.400 millones de dólares, un 16 % más interanual. Los ingresos y el beneficio por acción aportan información distinta; al analizarlos, conviene separar los cambios operativos, el impacto de los costes y las cifras por acción, en lugar de usar una sola cifra para sustituir todo el análisis.
Lo mismo ocurre con el margen bruto. El efecto de aproximadamente 2 puntos porcentuales se refiere a puntos porcentuales del margen, no a multiplicar de nuevo el 50,1 % por 2. Confundir las unidades puede parecer un pequeño error de cálculo, pero acabar llevando a una valoración completamente distinta de la rentabilidad. Incluso si se descuenta este efecto de forma aproximada, eso no permite afirmar que el margen bruto restante vaya a mantenerse en todas las próximas temporadas.
En los próximos informes financieros, me fijaré especialmente en si siguen apareciendo partidas favorables similares, cómo cambia la combinación de productos y servicios, y cómo explica la dirección las presiones sobre los costes. Si los nuevos resultados están respaldados principalmente por factores operativos, la evaluación de su sostenibilidad debería ser distinta a la de una mejora impulsada por partidas específicas. En cuanto a si el reembolso puede repetirse y cuál podría ser su importe futuro, este comunicado histórico no ofrece una respuesta que pueda extrapolarse directamente.
Mi conclusión es que un buen análisis de resultados no se limita a confirmar que las cifras han crecido: también debe explicar de dónde viene ese crecimiento. Primero, conservar las cifras declaradas; después, desglosar por separado las partidas identificables; y, por último, esperar a que los datos operativos posteriores permitan comprobar si la mejora es sostenible. Este artículo es una revisión retrospectiva de resultados históricos; no incluye el precio actual de las acciones, una valoración ni previsiones de resultados aún no publicados.
Fuentes: comunicado de Apple del tercer trimestre del ejercicio fiscal 2026, publicado el 30-07-2026, con datos hasta el 27-06-2026; verificado el 25-10-2026. La imagen se elaboró a partir de las cifras publicadas; 1,91 dólares es un desglose aritmético, no un BPA ajustado oficial.
Fuente: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
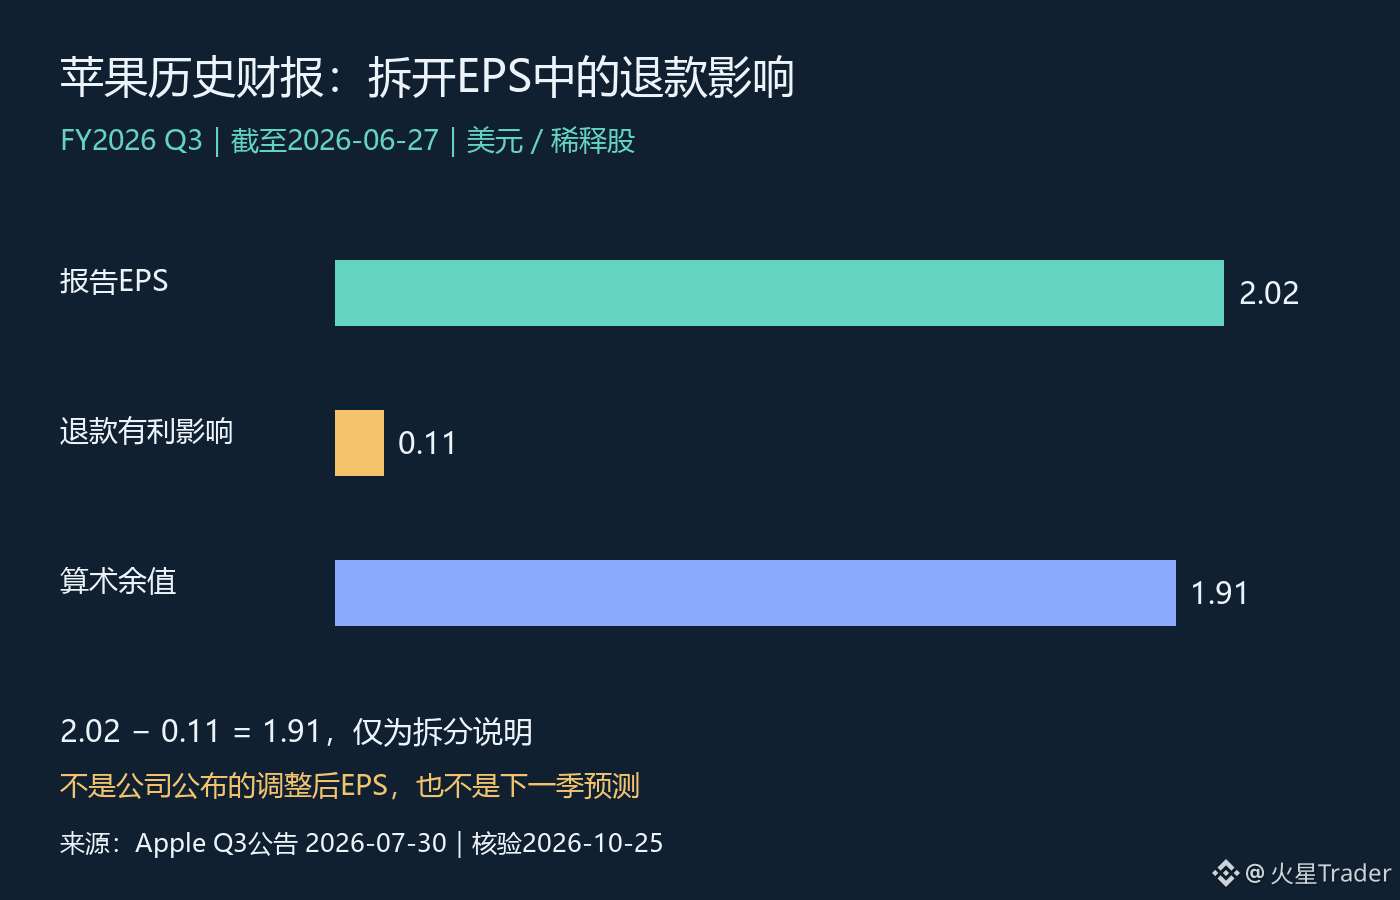
85
·
--
Resultados de Microsoft la próxima semana: más inversión en IA no significa que la demanda ya se haya materializado
Al analizar la historia de la IA de Microsoft, me interesa más confirmar cómo la inversión se convierte en pagos de los clientes que fijarme únicamente en su magnitud. Gastar en construir infraestructura puede indicar que la empresa está preparando la oferta; que los clientes estén dispuestos a usarla de forma continuada y pagar por ella es la validación del otro lado. Entre ambas cosas hay un desfase temporal y también riesgos de ejecución.
Microsoft anunció el 7 de octubre que publicará los resultados del primer trimestre del año fiscal 2027 el miércoles 28 de octubre, después del cierre del mercado en Estados Unidos. La conferencia telefónica tendrá lugar a las 14:30, hora del Pacífico. Con el horario de verano vigente ese día, serán las 05:30 del 29 de octubre en Pekín. Por ahora, lo único que podemos confirmar es el calendario; no corresponde anticipar para estos resultados aún no publicados una tasa de crecimiento, el gasto de capital ni las previsiones de la dirección.
Esta vez limitaré el análisis a la cadena «inversión–uso–rentabilidad». Primero, la oferta: ¿en qué etapa se encuentra la inversión adicional: adquisición, construcción o puesta en funcionamiento? Si la capacidad aún no está operativa, no se pueden emparejar de forma mecánica los gastos actuales con los ingresos del mismo periodo. El aumento de la inversión, por sí solo, no demuestra ni que la demanda sea insuficiente ni que la comercialización ya haya tenido éxito; hay que evaluarlo a partir del calendario de puesta en marcha que comunique la empresa.
En segundo lugar, la demanda. Hay que contrastar los ingresos reales con las explicaciones de la dirección sobre el uso por parte de los clientes, en lugar de tratar contratos, pedidos o compromisos futuros como si fueran ingresos actuales. Si la empresa publica indicadores relacionados, primero hay que revisar sus definiciones, el periodo de reconocimiento y los criterios de comparación antes de analizar sus variaciones. Un compromiso comercial que abarca varios años y un servicio ya prestado durante un trimestre no se pueden medir con la misma vara.
El tercer paso es evaluar la rentabilidad. Aunque aumente el uso, si los costes necesarios para prestar el servicio también suben, los beneficios que quedan para los accionistas podrían no crecer al mismo ritmo. La depreciación de la infraestructura, los costes operativos y su nivel de utilización deben analizarse junto con los ingresos. Este es un marco de análisis, no una afirmación de que Microsoft haya registrado este trimestre un cambio concreto en sus costes o en la utilización de su infraestructura.
Conviene evitar especialmente dos conclusiones apresuradas: ver un aumento de la inversión y dar por hecho que la demanda de IA ya se expande sin límite, o ver un elevado gasto de caja y concluir que la rentabilidad a largo plazo está condenada al fracaso. Las inversiones y sus rendimientos suelen producirse en distintos periodos. La verdadera pregunta es si los datos posteriores pueden ir reduciendo ese desfase, en lugar de usar las cifras de un solo trimestre para juzgar todo el ciclo.
Lo mismo se aplica a la valoración de MSFT. Entre el crecimiento operativo y el atractivo de la cotización se interponen las expectativas previas del mercado y el precio que se paga. Este artículo no ha verificado la valoración actual ni las previsiones de consenso, por lo que no afirma que la acción esté «infravalorada» ni que vaya a «superar inevitablemente las expectativas». Tras la publicación de los resultados, primero habrá que comprobar las pruebas de que la demanda se está materializando; después, analizar las explicaciones sobre costes e inversión; y, por último, verificar que las perspectivas futuras sean coherentes. Solo cuando encajen todas estas piezas podrá evaluarse mejor la rentabilidad comercial de la inversión en IA.
Fuentes: anuncio oficial de Microsoft sobre la fecha de publicación de resultados (2026-10-07), verificado el 2026-10-24. El texto, salvo el calendario, presenta un análisis pendiente de validación; no incluye resultados aún no publicados ni cotizaciones en tiempo real. La imagen es ilustrativa.
Fuente: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Resultados de Microsoft la próxima semana: más inversión en IA no significa que la demanda ya se haya materializado
Al analizar la historia de la IA de Microsoft, me interesa más confirmar cómo la inversión se convierte en pagos de los clientes que fijarme únicamente en su magnitud. Gastar en construir infraestructura puede indicar que la empresa está preparando la oferta; que los clientes estén dispuestos a usarla de forma continuada y pagar por ella es la validación del otro lado. Entre ambas cosas hay un desfase temporal y también riesgos de ejecución.
Microsoft anunció el 7 de octubre que publicará los resultados del primer trimestre del año fiscal 2027 el miércoles 28 de octubre, después del cierre del mercado en Estados Unidos. La conferencia telefónica tendrá lugar a las 14:30, hora del Pacífico. Con el horario de verano vigente ese día, serán las 05:30 del 29 de octubre en Pekín. Por ahora, lo único que podemos confirmar es el calendario; no corresponde anticipar para estos resultados aún no publicados una tasa de crecimiento, el gasto de capital ni las previsiones de la dirección.
Esta vez limitaré el análisis a la cadena «inversión–uso–rentabilidad». Primero, la oferta: ¿en qué etapa se encuentra la inversión adicional: adquisición, construcción o puesta en funcionamiento? Si la capacidad aún no está operativa, no se pueden emparejar de forma mecánica los gastos actuales con los ingresos del mismo periodo. El aumento de la inversión, por sí solo, no demuestra ni que la demanda sea insuficiente ni que la comercialización ya haya tenido éxito; hay que evaluarlo a partir del calendario de puesta en marcha que comunique la empresa.
En segundo lugar, la demanda. Hay que contrastar los ingresos reales con las explicaciones de la dirección sobre el uso por parte de los clientes, en lugar de tratar contratos, pedidos o compromisos futuros como si fueran ingresos actuales. Si la empresa publica indicadores relacionados, primero hay que revisar sus definiciones, el periodo de reconocimiento y los criterios de comparación antes de analizar sus variaciones. Un compromiso comercial que abarca varios años y un servicio ya prestado durante un trimestre no se pueden medir con la misma vara.
El tercer paso es evaluar la rentabilidad. Aunque aumente el uso, si los costes necesarios para prestar el servicio también suben, los beneficios que quedan para los accionistas podrían no crecer al mismo ritmo. La depreciación de la infraestructura, los costes operativos y su nivel de utilización deben analizarse junto con los ingresos. Este es un marco de análisis, no una afirmación de que Microsoft haya registrado este trimestre un cambio concreto en sus costes o en la utilización de su infraestructura.
Conviene evitar especialmente dos conclusiones apresuradas: ver un aumento de la inversión y dar por hecho que la demanda de IA ya se expande sin límite, o ver un elevado gasto de caja y concluir que la rentabilidad a largo plazo está condenada al fracaso. Las inversiones y sus rendimientos suelen producirse en distintos periodos. La verdadera pregunta es si los datos posteriores pueden ir reduciendo ese desfase, en lugar de usar las cifras de un solo trimestre para juzgar todo el ciclo.
Lo mismo se aplica a la valoración de MSFT. Entre el crecimiento operativo y el atractivo de la cotización se interponen las expectativas previas del mercado y el precio que se paga. Este artículo no ha verificado la valoración actual ni las previsiones de consenso, por lo que no afirma que la acción esté «infravalorada» ni que vaya a «superar inevitablemente las expectativas». Tras la publicación de los resultados, primero habrá que comprobar las pruebas de que la demanda se está materializando; después, analizar las explicaciones sobre costes e inversión; y, por último, verificar que las perspectivas futuras sean coherentes. Solo cuando encajen todas estas piezas podrá evaluarse mejor la rentabilidad comercial de la inversión en IA.
Fuentes: anuncio oficial de Microsoft sobre la fecha de publicación de resultados (2026-10-07), verificado el 2026-10-24. El texto, salvo el calendario, presenta un análisis pendiente de validación; no incluye resultados aún no publicados ni cotizaciones en tiempo real. La imagen es ilustrativa.
Fuente: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Al analizar la historia de la IA de Microsoft, me interesa más confirmar cómo la inversión se convierte en pagos de los clientes que fijarme únicamente en su magnitud. Gastar en construir infraestructura puede indicar que la empresa está preparando la oferta; que los clientes estén dispuestos a usarla de forma continuada y pagar por ella es la validación del otro lado. Entre ambas cosas hay un desfase temporal y también riesgos de ejecución.
Microsoft anunció el 7 de octubre que publicará los resultados del primer trimestre del año fiscal 2027 el miércoles 28 de octubre, después del cierre del mercado en Estados Unidos. La conferencia telefónica tendrá lugar a las 14:30, hora del Pacífico. Con el horario de verano vigente ese día, serán las 05:30 del 29 de octubre en Pekín. Por ahora, lo único que podemos confirmar es el calendario; no corresponde anticipar para estos resultados aún no publicados una tasa de crecimiento, el gasto de capital ni las previsiones de la dirección.
Esta vez limitaré el análisis a la cadena «inversión–uso–rentabilidad». Primero, la oferta: ¿en qué etapa se encuentra la inversión adicional: adquisición, construcción o puesta en funcionamiento? Si la capacidad aún no está operativa, no se pueden emparejar de forma mecánica los gastos actuales con los ingresos del mismo periodo. El aumento de la inversión, por sí solo, no demuestra ni que la demanda sea insuficiente ni que la comercialización ya haya tenido éxito; hay que evaluarlo a partir del calendario de puesta en marcha que comunique la empresa.
En segundo lugar, la demanda. Hay que contrastar los ingresos reales con las explicaciones de la dirección sobre el uso por parte de los clientes, en lugar de tratar contratos, pedidos o compromisos futuros como si fueran ingresos actuales. Si la empresa publica indicadores relacionados, primero hay que revisar sus definiciones, el periodo de reconocimiento y los criterios de comparación antes de analizar sus variaciones. Un compromiso comercial que abarca varios años y un servicio ya prestado durante un trimestre no se pueden medir con la misma vara.
El tercer paso es evaluar la rentabilidad. Aunque aumente el uso, si los costes necesarios para prestar el servicio también suben, los beneficios que quedan para los accionistas podrían no crecer al mismo ritmo. La depreciación de la infraestructura, los costes operativos y su nivel de utilización deben analizarse junto con los ingresos. Este es un marco de análisis, no una afirmación de que Microsoft haya registrado este trimestre un cambio concreto en sus costes o en la utilización de su infraestructura.
Conviene evitar especialmente dos conclusiones apresuradas: ver un aumento de la inversión y dar por hecho que la demanda de IA ya se expande sin límite, o ver un elevado gasto de caja y concluir que la rentabilidad a largo plazo está condenada al fracaso. Las inversiones y sus rendimientos suelen producirse en distintos periodos. La verdadera pregunta es si los datos posteriores pueden ir reduciendo ese desfase, en lugar de usar las cifras de un solo trimestre para juzgar todo el ciclo.
Lo mismo se aplica a la valoración de MSFT. Entre el crecimiento operativo y el atractivo de la cotización se interponen las expectativas previas del mercado y el precio que se paga. Este artículo no ha verificado la valoración actual ni las previsiones de consenso, por lo que no afirma que la acción esté «infravalorada» ni que vaya a «superar inevitablemente las expectativas». Tras la publicación de los resultados, primero habrá que comprobar las pruebas de que la demanda se está materializando; después, analizar las explicaciones sobre costes e inversión; y, por último, verificar que las perspectivas futuras sean coherentes. Solo cuando encajen todas estas piezas podrá evaluarse mejor la rentabilidad comercial de la inversión en IA.
Fuentes: anuncio oficial de Microsoft sobre la fecha de publicación de resultados (2026-10-07), verificado el 2026-10-24. El texto, salvo el calendario, presenta un análisis pendiente de validación; no incluye resultados aún no publicados ni cotizaciones en tiempo real. La imagen es ilustrativa.
Fuente: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
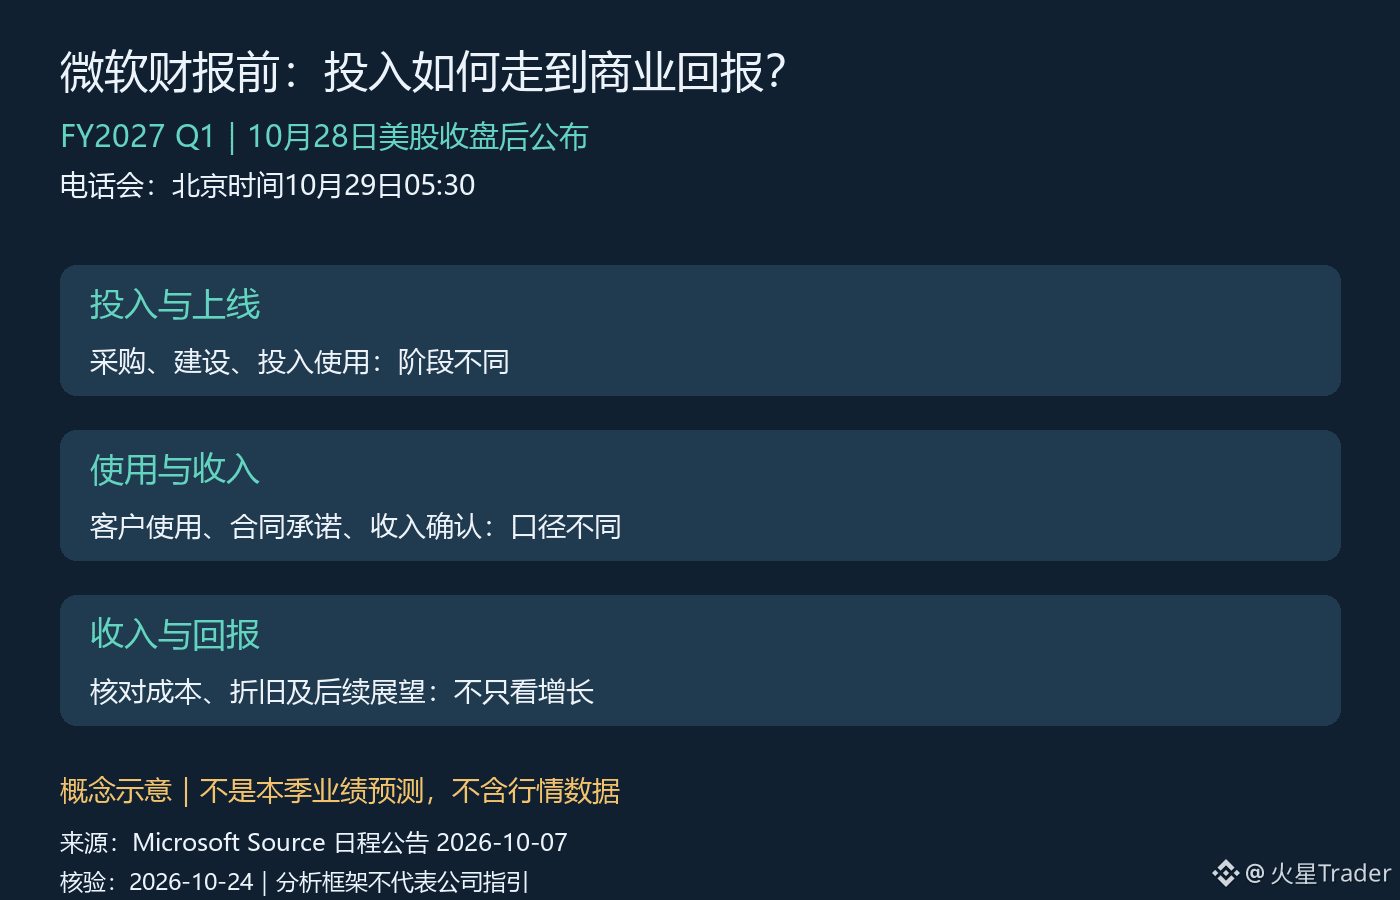
39
·
--
Resultados de Nasdaq: el negocio de índices es sólido, pero no confundas el ARR con los ingresos trimestrales
Al analizar Nasdaq, Inc. (NDAQ), no se puede aplicar directamente la lógica de las subidas y bajadas del Nasdaq. Es una empresa cotizada que opera infraestructura financiera y servicios relacionados; el índice es otra cosa. Al revisar estos resultados el fin de semana, me interesa más saber si el crecimiento de los distintos negocios puede respaldarse mutuamente.
En los datos del tercer trimestre publicados el 22 de octubre, los ingresos netos de la empresa fueron de aproximadamente 1.500 millones de dólares, un 13 % más interanual; los ingresos de tecnología financiera alcanzaron los 529 millones de dólares, un 16 % más; y los del negocio de índices, los 286 millones de dólares, un 39 % más. En un mismo trimestre, las diferencias entre las tasas de crecimiento de los distintos negocios ya son lo bastante marcadas como para que una sola tasa general no baste para resumirlas.
El 39 % del negocio de índices llama especialmente la atención, pero un crecimiento elevado no significa que sea la única fuente de crecimiento. El fuerte crecimiento sobre una base más pequeña contribuye de manera distinta a los ingresos finales que el crecimiento constante de un negocio de mayor tamaño. En el análisis hay que fijarse tanto en los porcentajes como en los importes correspondientes; elegir solo la cifra más alta puede llevar fácilmente a sobrestimar el efecto de un único negocio en toda la empresa.
Otra cifra que puede prestarse a confusión es el ARR de 3.400 millones de dólares, es decir, el indicador de ingresos recurrentes anualizados. La empresa informó de un crecimiento interanual del 12 % y del 14 % en términos orgánicos. No utiliza el mismo marco temporal que los ingresos netos reconocidos en el trimestre, así que tampoco se pueden sumar directamente esos 3.400 millones a los 1.500 millones y presentar el resultado como unos «ingresos» mayores. Consideraría el ARR un indicador complementario para observar la escala del negocio recurrente y lo contrastaría con los ingresos reales y el flujo de caja posteriores, en vez de tratar la cifra anualizada como dinero ya cobrado.
También conviene distinguir entre crecimiento orgánico y crecimiento reportado. La diferencia entre ambas métricas nos recuerda que el cambio general no tiene por qué deberse por completo a la expansión de los negocios existentes. Para evaluar la calidad del crecimiento, aún hay que revisar las explicaciones de la empresa sobre los ajustes de las métricas; no se debe asumir automáticamente que la cifra más alta es la que mejor refleja la realidad.
Mi conclusión es que estos resultados ofrecen pruebas concretas de que el crecimiento varía entre los distintos negocios: el negocio de índices destaca por su dinamismo y el de tecnología financiera también crece. Sin embargo, entre el «crecimiento de los ingresos» y la «mejora de la rentabilidad para los accionistas» todavía hay que superar varias pruebas relacionadas con los costes, la inversión y la valoración. Cuando aumentan los ingresos, si mantener el crecimiento exige elevar también mucho los gastos, el ritmo al que se materializan los beneficios podría ser distinto. Si la expansión del negocio recurrente además genera un flujo de caja estable, la evaluación será más sólida.
A continuación, seguiré de cerca tres aspectos: si se mantiene el fuerte crecimiento de los ingresos del negocio de índices; si los ingresos de tecnología financiera y los indicadores recurrentes se corroboran mutuamente; y qué parte de los nuevos ingresos se traduce en beneficios y efectivo. Este artículo no verifica el precio actual de las acciones ni las previsiones de consenso, por lo que no concluye que NDAQ esté barata ni la considera un sustituto de una evaluación sobre la dirección del Nasdaq.
Fuente: comunicado de resultados de Nasdaq, Inc. correspondiente al tercer trimestre de 2026, publicado el 22-10-2026 y verificado el 24-10-2026. Todos los gráficos muestran las tasas de crecimiento reportadas respecto al tercer trimestre de 2025. Los negocios se solapan y sus cifras no deben sumarse; la sección de análisis presenta conclusiones condicionales.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Resultados de Nasdaq: el negocio de índices es sólido, pero no confundas el ARR con los ingresos trimestrales
Al analizar Nasdaq, Inc. (NDAQ), no se puede aplicar directamente la lógica de las subidas y bajadas del Nasdaq. Es una empresa cotizada que opera infraestructura financiera y servicios relacionados; el índice es otra cosa. Al revisar estos resultados el fin de semana, me interesa más saber si el crecimiento de los distintos negocios puede respaldarse mutuamente.
En los datos del tercer trimestre publicados el 22 de octubre, los ingresos netos de la empresa fueron de aproximadamente 1.500 millones de dólares, un 13 % más interanual; los ingresos de tecnología financiera alcanzaron los 529 millones de dólares, un 16 % más; y los del negocio de índices, los 286 millones de dólares, un 39 % más. En un mismo trimestre, las diferencias entre las tasas de crecimiento de los distintos negocios ya son lo bastante marcadas como para que una sola tasa general no baste para resumirlas.
El 39 % del negocio de índices llama especialmente la atención, pero un crecimiento elevado no significa que sea la única fuente de crecimiento. El fuerte crecimiento sobre una base más pequeña contribuye de manera distinta a los ingresos finales que el crecimiento constante de un negocio de mayor tamaño. En el análisis hay que fijarse tanto en los porcentajes como en los importes correspondientes; elegir solo la cifra más alta puede llevar fácilmente a sobrestimar el efecto de un único negocio en toda la empresa.
Otra cifra que puede prestarse a confusión es el ARR de 3.400 millones de dólares, es decir, el indicador de ingresos recurrentes anualizados. La empresa informó de un crecimiento interanual del 12 % y del 14 % en términos orgánicos. No utiliza el mismo marco temporal que los ingresos netos reconocidos en el trimestre, así que tampoco se pueden sumar directamente esos 3.400 millones a los 1.500 millones y presentar el resultado como unos «ingresos» mayores. Consideraría el ARR un indicador complementario para observar la escala del negocio recurrente y lo contrastaría con los ingresos reales y el flujo de caja posteriores, en vez de tratar la cifra anualizada como dinero ya cobrado.
También conviene distinguir entre crecimiento orgánico y crecimiento reportado. La diferencia entre ambas métricas nos recuerda que el cambio general no tiene por qué deberse por completo a la expansión de los negocios existentes. Para evaluar la calidad del crecimiento, aún hay que revisar las explicaciones de la empresa sobre los ajustes de las métricas; no se debe asumir automáticamente que la cifra más alta es la que mejor refleja la realidad.
Mi conclusión es que estos resultados ofrecen pruebas concretas de que el crecimiento varía entre los distintos negocios: el negocio de índices destaca por su dinamismo y el de tecnología financiera también crece. Sin embargo, entre el «crecimiento de los ingresos» y la «mejora de la rentabilidad para los accionistas» todavía hay que superar varias pruebas relacionadas con los costes, la inversión y la valoración. Cuando aumentan los ingresos, si mantener el crecimiento exige elevar también mucho los gastos, el ritmo al que se materializan los beneficios podría ser distinto. Si la expansión del negocio recurrente además genera un flujo de caja estable, la evaluación será más sólida.
A continuación, seguiré de cerca tres aspectos: si se mantiene el fuerte crecimiento de los ingresos del negocio de índices; si los ingresos de tecnología financiera y los indicadores recurrentes se corroboran mutuamente; y qué parte de los nuevos ingresos se traduce en beneficios y efectivo. Este artículo no verifica el precio actual de las acciones ni las previsiones de consenso, por lo que no concluye que NDAQ esté barata ni la considera un sustituto de una evaluación sobre la dirección del Nasdaq.
Fuente: comunicado de resultados de Nasdaq, Inc. correspondiente al tercer trimestre de 2026, publicado el 22-10-2026 y verificado el 24-10-2026. Todos los gráficos muestran las tasas de crecimiento reportadas respecto al tercer trimestre de 2025. Los negocios se solapan y sus cifras no deben sumarse; la sección de análisis presenta conclusiones condicionales.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Al analizar Nasdaq, Inc. (NDAQ), no se puede aplicar directamente la lógica de las subidas y bajadas del Nasdaq. Es una empresa cotizada que opera infraestructura financiera y servicios relacionados; el índice es otra cosa. Al revisar estos resultados el fin de semana, me interesa más saber si el crecimiento de los distintos negocios puede respaldarse mutuamente.
En los datos del tercer trimestre publicados el 22 de octubre, los ingresos netos de la empresa fueron de aproximadamente 1.500 millones de dólares, un 13 % más interanual; los ingresos de tecnología financiera alcanzaron los 529 millones de dólares, un 16 % más; y los del negocio de índices, los 286 millones de dólares, un 39 % más. En un mismo trimestre, las diferencias entre las tasas de crecimiento de los distintos negocios ya son lo bastante marcadas como para que una sola tasa general no baste para resumirlas.
El 39 % del negocio de índices llama especialmente la atención, pero un crecimiento elevado no significa que sea la única fuente de crecimiento. El fuerte crecimiento sobre una base más pequeña contribuye de manera distinta a los ingresos finales que el crecimiento constante de un negocio de mayor tamaño. En el análisis hay que fijarse tanto en los porcentajes como en los importes correspondientes; elegir solo la cifra más alta puede llevar fácilmente a sobrestimar el efecto de un único negocio en toda la empresa.
Otra cifra que puede prestarse a confusión es el ARR de 3.400 millones de dólares, es decir, el indicador de ingresos recurrentes anualizados. La empresa informó de un crecimiento interanual del 12 % y del 14 % en términos orgánicos. No utiliza el mismo marco temporal que los ingresos netos reconocidos en el trimestre, así que tampoco se pueden sumar directamente esos 3.400 millones a los 1.500 millones y presentar el resultado como unos «ingresos» mayores. Consideraría el ARR un indicador complementario para observar la escala del negocio recurrente y lo contrastaría con los ingresos reales y el flujo de caja posteriores, en vez de tratar la cifra anualizada como dinero ya cobrado.
También conviene distinguir entre crecimiento orgánico y crecimiento reportado. La diferencia entre ambas métricas nos recuerda que el cambio general no tiene por qué deberse por completo a la expansión de los negocios existentes. Para evaluar la calidad del crecimiento, aún hay que revisar las explicaciones de la empresa sobre los ajustes de las métricas; no se debe asumir automáticamente que la cifra más alta es la que mejor refleja la realidad.
Mi conclusión es que estos resultados ofrecen pruebas concretas de que el crecimiento varía entre los distintos negocios: el negocio de índices destaca por su dinamismo y el de tecnología financiera también crece. Sin embargo, entre el «crecimiento de los ingresos» y la «mejora de la rentabilidad para los accionistas» todavía hay que superar varias pruebas relacionadas con los costes, la inversión y la valoración. Cuando aumentan los ingresos, si mantener el crecimiento exige elevar también mucho los gastos, el ritmo al que se materializan los beneficios podría ser distinto. Si la expansión del negocio recurrente además genera un flujo de caja estable, la evaluación será más sólida.
A continuación, seguiré de cerca tres aspectos: si se mantiene el fuerte crecimiento de los ingresos del negocio de índices; si los ingresos de tecnología financiera y los indicadores recurrentes se corroboran mutuamente; y qué parte de los nuevos ingresos se traduce en beneficios y efectivo. Este artículo no verifica el precio actual de las acciones ni las previsiones de consenso, por lo que no concluye que NDAQ esté barata ni la considera un sustituto de una evaluación sobre la dirección del Nasdaq.
Fuente: comunicado de resultados de Nasdaq, Inc. correspondiente al tercer trimestre de 2026, publicado el 22-10-2026 y verificado el 24-10-2026. Todos los gráficos muestran las tasas de crecimiento reportadas respecto al tercer trimestre de 2025. Los negocios se solapan y sus cifras no deben sumarse; la sección de análisis presenta conclusiones condicionales.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
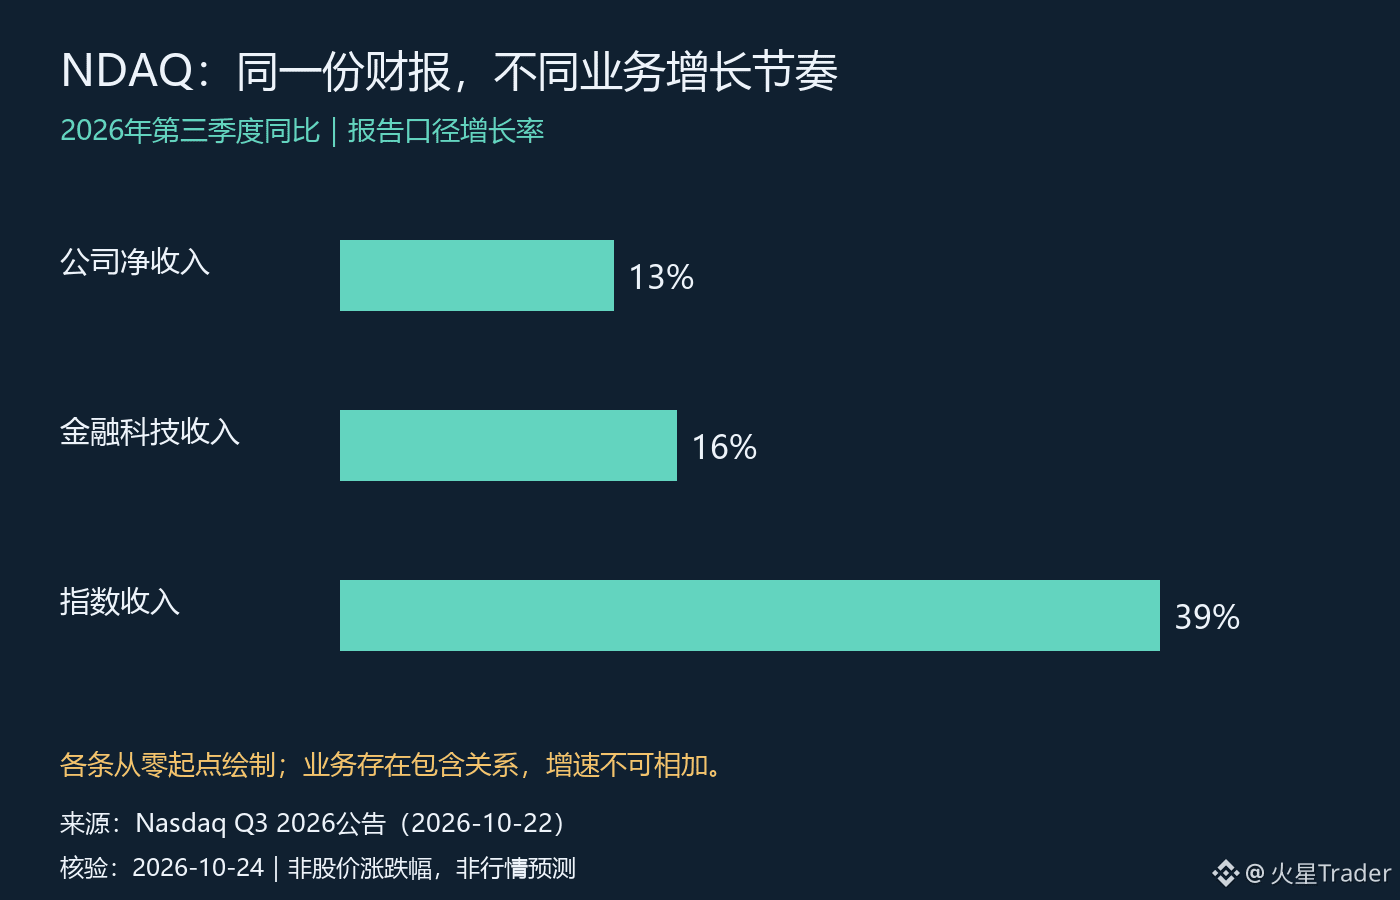
65
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono