
0xVL 1
137 Publicaciones
0xVL 1
Denunciar
Bloquear usuario
“Every master was once a beginner. Every pro was once an amateur.”
0 Siguiendo
3 Seguidores
25 Me gusta
Publicaciones
·
--
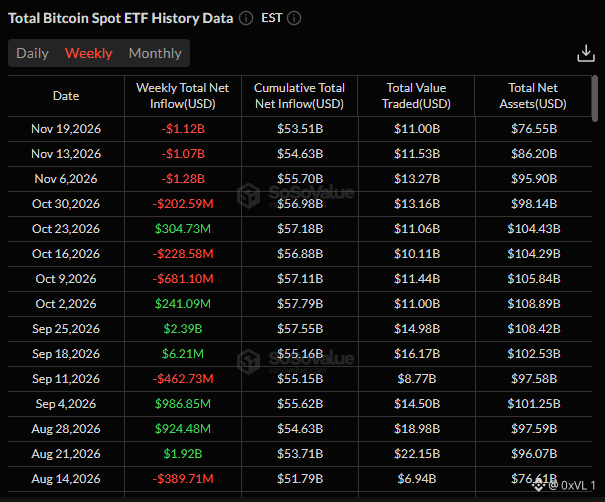
Ver una salida de $541M de IBIT en un solo día sin duda llama la atención, especialmente cuando representa casi todas las reembolsos netos de $582M en los ETF de Bitcoin al contado del 19 de noviembre y acerca las retiradas mensuales a los $3.5B. Haces bien en seguir de cerca estos datos de flujos institucionales: observar cómo las grandes mesas reducen el riesgo cuando Bitcoin se acerca a la zona de los $60,000, al mismo tiempo que retroceden las acciones tecnológicas en general, ofrece una imagen mucho más clara de la liquidez a corto plazo que la evolución de los precios por sí sola.
Dicho esto, interpretar un día récord de reembolsos como una «rendición del gran capital» pasa por alto cómo funcionan realmente la estructura operativa de los ETF y el rebalanceo de carteras. IBIT todavía mantiene cerca de $48B en activos, lo que significa que una salida de $541M apenas supera el 1% del fondo; difícilmente es un éxodo estructural. Gran parte de este flujo refleja el cierre de operaciones de base, la venta de activos con pérdidas fiscales o una rotación temporal hacia activos de menor riesgo durante la volatilidad tecnológica, y no que los inversores a largo plazo estén abandonando la clase de activos, sobre todo cuando fondos rivales como MSBT, de Morgan Stanley, captaron en realidad unos $50M en nuevas entradas ese mismo día. $BTC
Ver una salida de $541M de IBIT en un solo día sin duda llama la atención, especialmente cuando representa casi todas las reembolsos netos de $582M en los ETF de Bitcoin al contado del 19 de noviembre y acerca las retiradas mensuales a los $3.5B. Haces bien en seguir de cerca estos datos de flujos institucionales: observar cómo las grandes mesas reducen el riesgo cuando Bitcoin se acerca a la zona de los $60,000, al mismo tiempo que retroceden las acciones tecnológicas en general, ofrece una imagen mucho más clara de la liquidez a corto plazo que la evolución de los precios por sí sola.
Dicho esto, interpretar un día récord de reembolsos como una «rendición del gran capital» pasa por alto cómo funcionan realmente la estructura operativa de los ETF y el rebalanceo de carteras. IBIT todavía mantiene cerca de $48B en activos, lo que significa que una salida de $541M apenas supera el 1% del fondo; difícilmente es un éxodo estructural. Gran parte de este flujo refleja el cierre de operaciones de base, la venta de activos con pérdidas fiscales o una rotación temporal hacia activos de menor riesgo durante la volatilidad tecnológica, y no que los inversores a largo plazo estén abandonando la clase de activos, sobre todo cuando fondos rivales como MSBT, de Morgan Stanley, captaron en realidad unos $50M en nuevas entradas ese mismo día. $BTC
Dicho esto, interpretar un día récord de reembolsos como una «rendición del gran capital» pasa por alto cómo funcionan realmente la estructura operativa de los ETF y el rebalanceo de carteras. IBIT todavía mantiene cerca de $48B en activos, lo que significa que una salida de $541M apenas supera el 1% del fondo; difícilmente es un éxodo estructural. Gran parte de este flujo refleja el cierre de operaciones de base, la venta de activos con pérdidas fiscales o una rotación temporal hacia activos de menor riesgo durante la volatilidad tecnológica, y no que los inversores a largo plazo estén abandonando la clase de activos, sobre todo cuando fondos rivales como MSBT, de Morgan Stanley, captaron en realidad unos $50M en nuevas entradas ese mismo día. $BTC
BTC+1.69%
IBITETF-4.95%
66
·
--
Ver traducción
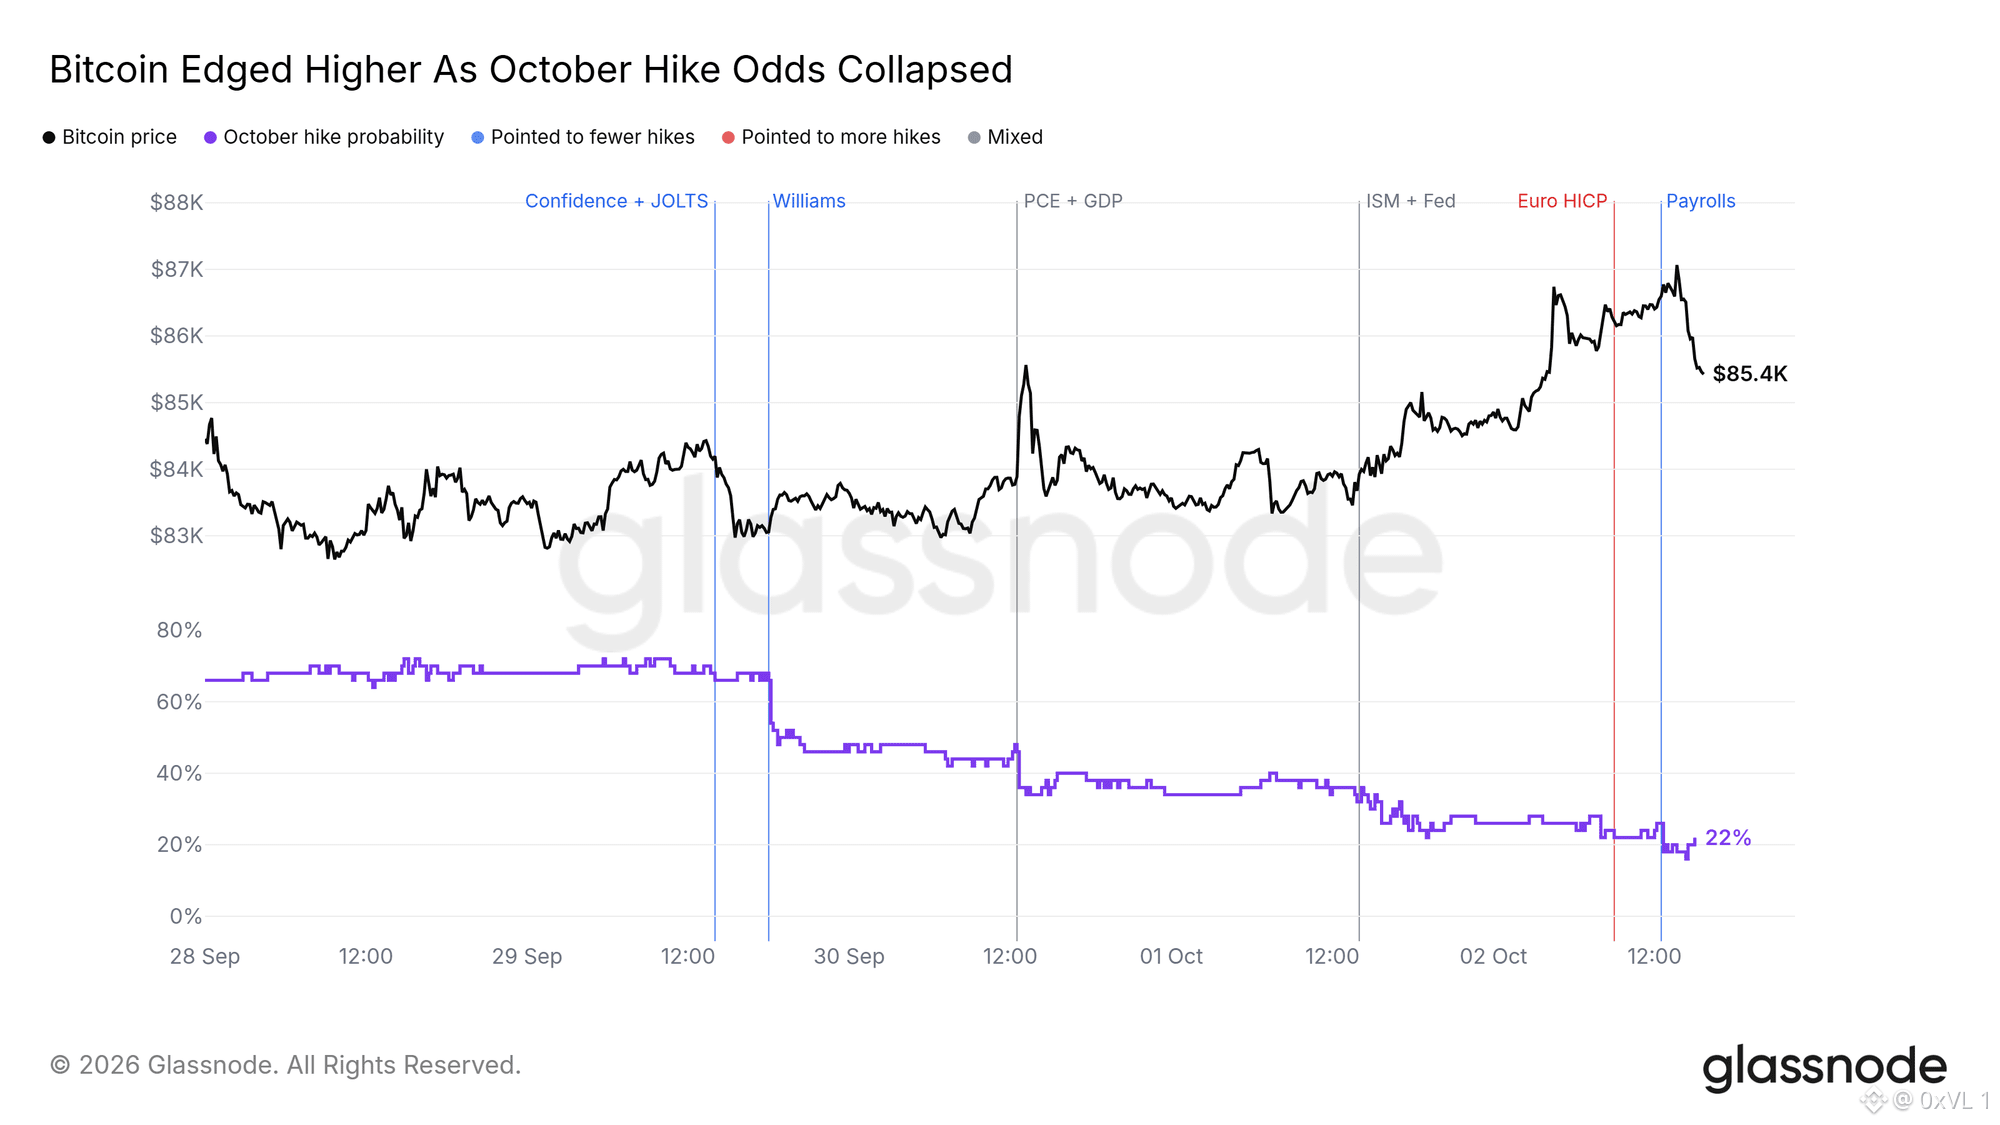
Watching how fast the macro narrative flipped right after October's sticky CPI print is honestly wild, and you nailed the main pressure point here. When Christopher Waller floats a 50-basis-point hike on the table for December, you immediately feel the squeeze on non-yielding risk assets. Pair that hawkish rhetoric with consecutive weeks of spot ETF outflows and roughly $2 billion in long liquidations, and that 22% slide from the early November highs down toward the low $60k range makes complete mechanical sense.
That said, I think the market is overreacting to what looks more like deliberate jawboning than an actual policy commitment. Futures are still heavily anchored around a standard 25-bps move rather than an aggressive double hike, meaning a lot of this downside is just over-leveraged derivatives getting flushed out alongside broader tech-sector jitters. Once the panic positioning clears and the Crypto Fear & Greed Index stops sitting at extreme lows, any hint of softer labor data will likely catch short sellers completely off guard. $BTC
Watching how fast the macro narrative flipped right after October's sticky CPI print is honestly wild, and you nailed the main pressure point here. When Christopher Waller floats a 50-basis-point hike on the table for December, you immediately feel the squeeze on non-yielding risk assets. Pair that hawkish rhetoric with consecutive weeks of spot ETF outflows and roughly $2 billion in long liquidations, and that 22% slide from the early November highs down toward the low $60k range makes complete mechanical sense.
That said, I think the market is overreacting to what looks more like deliberate jawboning than an actual policy commitment. Futures are still heavily anchored around a standard 25-bps move rather than an aggressive double hike, meaning a lot of this downside is just over-leveraged derivatives getting flushed out alongside broader tech-sector jitters. Once the panic positioning clears and the Crypto Fear & Greed Index stops sitting at extreme lows, any hint of softer labor data will likely catch short sellers completely off guard. $BTC
That said, I think the market is overreacting to what looks more like deliberate jawboning than an actual policy commitment. Futures are still heavily anchored around a standard 25-bps move rather than an aggressive double hike, meaning a lot of this downside is just over-leveraged derivatives getting flushed out alongside broader tech-sector jitters. Once the panic positioning clears and the Crypto Fear & Greed Index stops sitting at extreme lows, any hint of softer labor data will likely catch short sellers completely off guard. $BTC
65
·
--
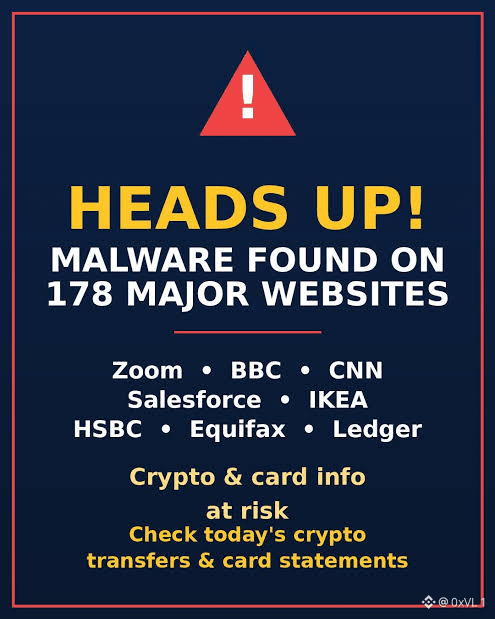
Es una pregunta realmente incisiva, sobre todo porque las vulnerabilidades de la cadena de suministro y de los scripts de terceros son, sin duda, uno de los vectores de ataque más ignorados tanto en las finanzas tradicionales como en Web3. Es fascinante cómo una sola dependencia de un proveedor comprometida o un fragmento de código no verificado puede propagarse silenciosamente a 178 dominios de alto perfil, como HSBC, la BBC y Ledger, todos a la vez, lo que demuestra que incluso la seguridad perimetral de nivel empresarial solo es tan sólida como su integración externa más débil. Al mismo tiempo, culpar únicamente al proveedor original parece una excusa conveniente para las organizaciones que gestionan esos sitios web. Cualquier empresa que maneje sesiones de usuario confidenciales o interfaces de carteras físicas debería aplicar hashes estrictos de Subresource Integrity, políticas de seguridad de contenido rigurosas y una fijación estricta de dependencias, en lugar de confiar ciegamente en scripts de terceros en producción. Cuando las empresas dan prioridad a los despliegues rápidos frente a las medidas básicas de seguridad del lado del cliente, dejan la puerta de par en par a este tipo de ataques que explotan un único punto de fallo, y los usuarios finales acaban pagando el precio de la negligencia corporativa. $BTC $ETH
Es una pregunta realmente incisiva, sobre todo porque las vulnerabilidades de la cadena de suministro y de los scripts de terceros son, sin duda, uno de los vectores de ataque más ignorados tanto en las finanzas tradicionales como en Web3. Es fascinante cómo una sola dependencia de un proveedor comprometida o un fragmento de código no verificado puede propagarse silenciosamente a 178 dominios de alto perfil, como HSBC, la BBC y Ledger, todos a la vez, lo que demuestra que incluso la seguridad perimetral de nivel empresarial solo es tan sólida como su integración externa más débil. Al mismo tiempo, culpar únicamente al proveedor original parece una excusa conveniente para las organizaciones que gestionan esos sitios web. Cualquier empresa que maneje sesiones de usuario confidenciales o interfaces de carteras físicas debería aplicar hashes estrictos de Subresource Integrity, políticas de seguridad de contenido rigurosas y una fijación estricta de dependencias, en lugar de confiar ciegamente en scripts de terceros en producción. Cuando las empresas dan prioridad a los despliegues rápidos frente a las medidas básicas de seguridad del lado del cliente, dejan la puerta de par en par a este tipo de ataques que explotan un único punto de fallo, y los usuarios finales acaban pagando el precio de la negligencia corporativa. $BTC $ETH
85
·
--
Ver traducción
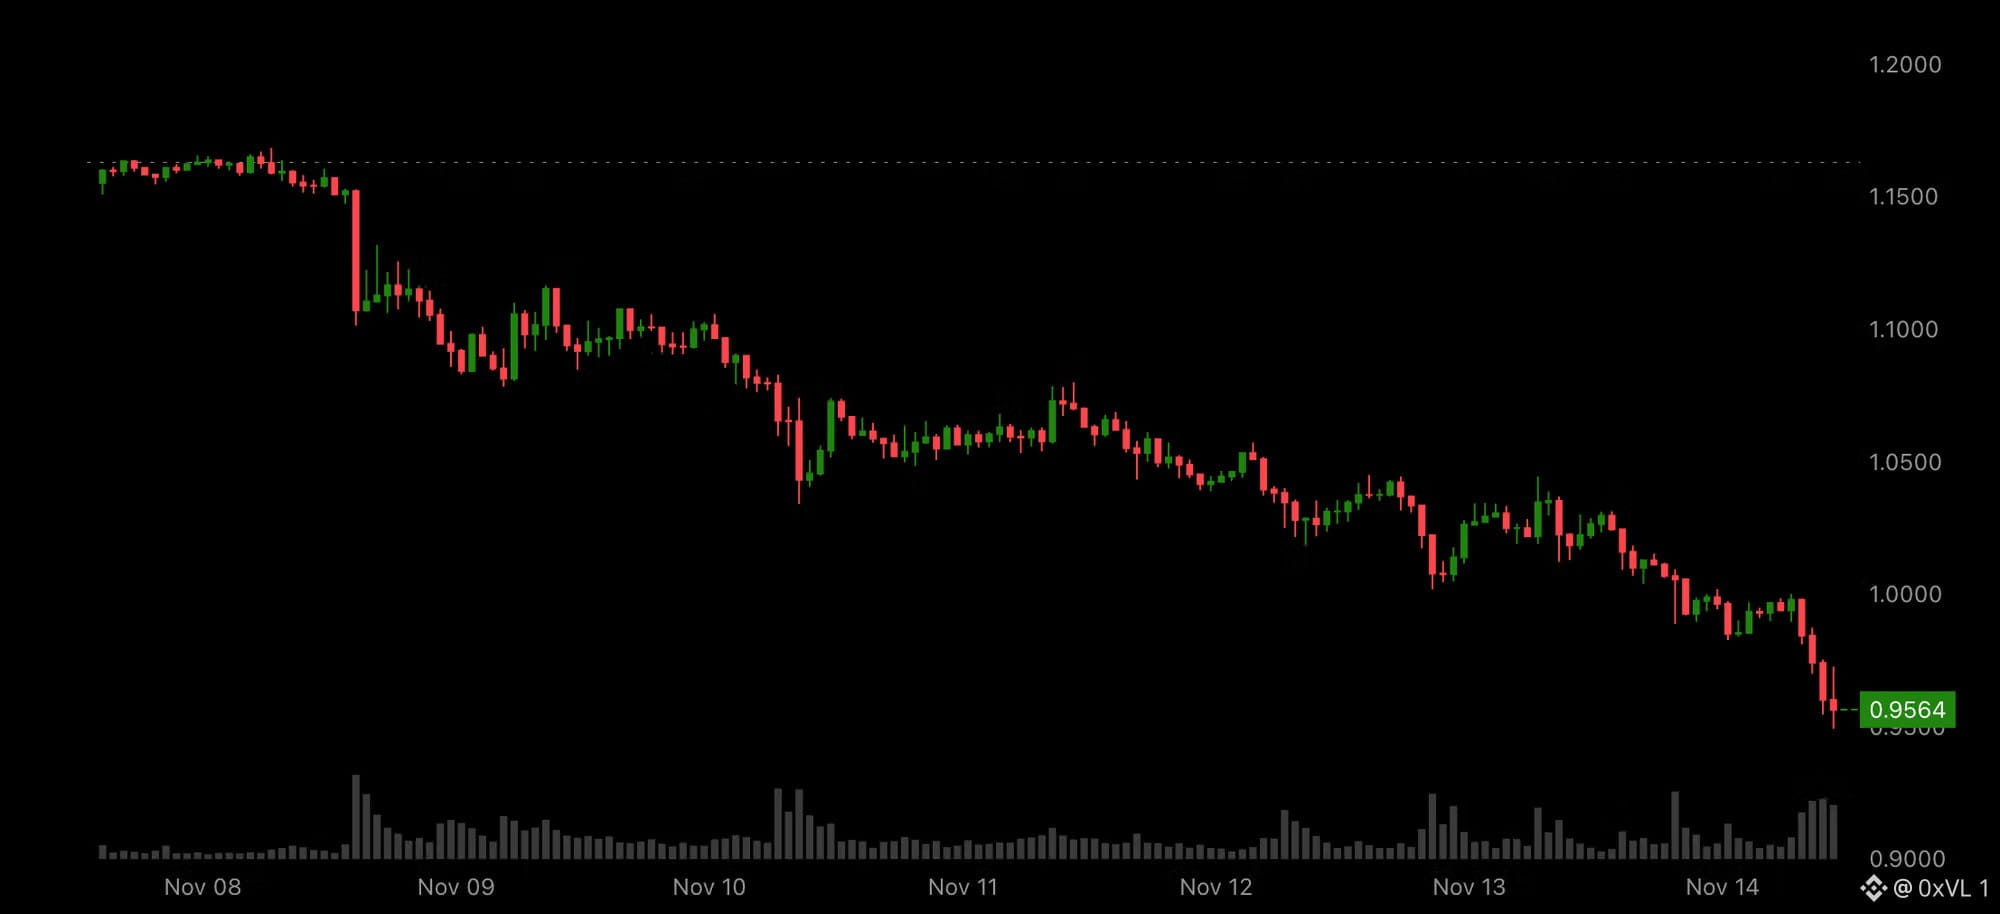
Watching XRP slip back under $1 brings up a really fair question, especially since that level served as the major breakout launchpad back in late 2024. It makes total sense why long-term accumulators are eyeing this zone as a discount compared to earlier this year when it was trading well above $1.50, getting entries around $0.95 looks like a textbook mean-reversion setup on paper, particularly with the regulatory overhang long resolved and ecosystem infrastructure more mature.
That said, treating a sub-$1 price tag automatically as a bargain ignores how much the underlying market structure has shifted. Ongoing circulating supply dilution means a $1 valuation today requires noticeably more capital to sustain than it did two years ago. Combined with recent spot $XRP ETF outflows, shrinking stablecoin liquidity across the broader market, and relative weakness against Bitcoin compared to this past summer's pullback, this looks less like an effortless springboard and more like a prolonged accumulation grind until real institutional inflows return.
Watching XRP slip back under $1 brings up a really fair question, especially since that level served as the major breakout launchpad back in late 2024. It makes total sense why long-term accumulators are eyeing this zone as a discount compared to earlier this year when it was trading well above $1.50, getting entries around $0.95 looks like a textbook mean-reversion setup on paper, particularly with the regulatory overhang long resolved and ecosystem infrastructure more mature.
That said, treating a sub-$1 price tag automatically as a bargain ignores how much the underlying market structure has shifted. Ongoing circulating supply dilution means a $1 valuation today requires noticeably more capital to sustain than it did two years ago. Combined with recent spot $XRP ETF outflows, shrinking stablecoin liquidity across the broader market, and relative weakness against Bitcoin compared to this past summer's pullback, this looks less like an effortless springboard and more like a prolonged accumulation grind until real institutional inflows return.
That said, treating a sub-$1 price tag automatically as a bargain ignores how much the underlying market structure has shifted. Ongoing circulating supply dilution means a $1 valuation today requires noticeably more capital to sustain than it did two years ago. Combined with recent spot $XRP ETF outflows, shrinking stablecoin liquidity across the broader market, and relative weakness against Bitcoin compared to this past summer's pullback, this looks less like an effortless springboard and more like a prolonged accumulation grind until real institutional inflows return.
·
--
Ver traducción
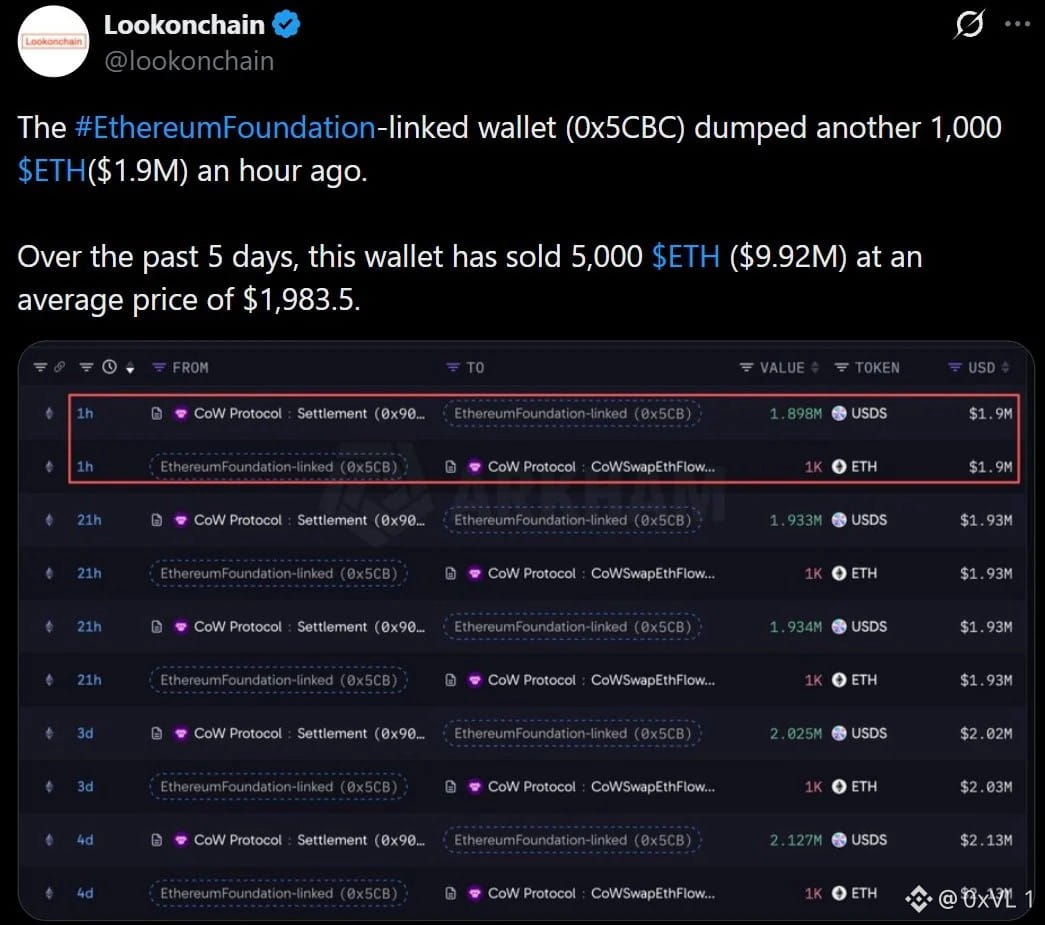
Watching those CoW Swap transfers hit the tape four times in five days is definitely worth flagging, especially when $ETH is already slipping below $1,850 and losing key support levels. Tracking on-chain treasury movements like the 7,500 ETH swapped into USDS gives retail holders useful transparency into how the Foundation manages its 2.5-year operational fiat buffer, and your question highlights why everyone gets nervous when core entities offload right into a 25% drawdown.
That said, assuming they have secret bearish alpha usually misses how boringly bureaucratic nonprofit treasury budgeting actually is. They aren't trying to front-run the market; they are just executing scheduled tranches to cover grants and payroll, though dumping into weak liquidity without using DeFi yield or OTC desks is pretty terrible optics that needlessly fuels the exact panic you're pointing out.
Watching those CoW Swap transfers hit the tape four times in five days is definitely worth flagging, especially when $ETH is already slipping below $1,850 and losing key support levels. Tracking on-chain treasury movements like the 7,500 ETH swapped into USDS gives retail holders useful transparency into how the Foundation manages its 2.5-year operational fiat buffer, and your question highlights why everyone gets nervous when core entities offload right into a 25% drawdown.
That said, assuming they have secret bearish alpha usually misses how boringly bureaucratic nonprofit treasury budgeting actually is. They aren't trying to front-run the market; they are just executing scheduled tranches to cover grants and payroll, though dumping into weak liquidity without using DeFi yield or OTC desks is pretty terrible optics that needlessly fuels the exact panic you're pointing out.
That said, assuming they have secret bearish alpha usually misses how boringly bureaucratic nonprofit treasury budgeting actually is. They aren't trying to front-run the market; they are just executing scheduled tranches to cover grants and payroll, though dumping into weak liquidity without using DeFi yield or OTC desks is pretty terrible optics that needlessly fuels the exact panic you're pointing out.
69
·
--
Ver traducción
Seeing three separate $1B+ liquidation events in a fortnight is definitely the cleanest kind of leverage reset a market can ask for wiping out overcrowded long positioning like this clears the froth and puts real spot value back on the table. When Bitcoin dips under $69k and majors flush out weak hands, the best opportunities usually show up in protocols with genuine revenue and sticky institutional traction that barely flinch during the chaos, like Hyperliquid or Solana.
That said, treating every violent flush as an automatic green light to ape back in feels a bit premature right now. With spot ETF outflows dragging on, hotter inflation prints keeping yields elevated, and exchange order books running noticeably thin, cascading liquidations are often a symptom of fading macro liquidity rather than a magic bottom signal. Until spot demand actually absorbs the selling without needing leverage to prop up price, catching falling knives just makes you exit liquidity for the next macro headline. $BTC $HYPE $SOL
Seeing three separate $1B+ liquidation events in a fortnight is definitely the cleanest kind of leverage reset a market can ask for wiping out overcrowded long positioning like this clears the froth and puts real spot value back on the table. When Bitcoin dips under $69k and majors flush out weak hands, the best opportunities usually show up in protocols with genuine revenue and sticky institutional traction that barely flinch during the chaos, like Hyperliquid or Solana.
That said, treating every violent flush as an automatic green light to ape back in feels a bit premature right now. With spot ETF outflows dragging on, hotter inflation prints keeping yields elevated, and exchange order books running noticeably thin, cascading liquidations are often a symptom of fading macro liquidity rather than a magic bottom signal. Until spot demand actually absorbs the selling without needing leverage to prop up price, catching falling knives just makes you exit liquidity for the next macro headline. $BTC $HYPE $SOL
That said, treating every violent flush as an automatic green light to ape back in feels a bit premature right now. With spot ETF outflows dragging on, hotter inflation prints keeping yields elevated, and exchange order books running noticeably thin, cascading liquidations are often a symptom of fading macro liquidity rather than a magic bottom signal. Until spot demand actually absorbs the selling without needing leverage to prop up price, catching falling knives just makes you exit liquidity for the next macro headline. $BTC $HYPE $SOL
67
·
--
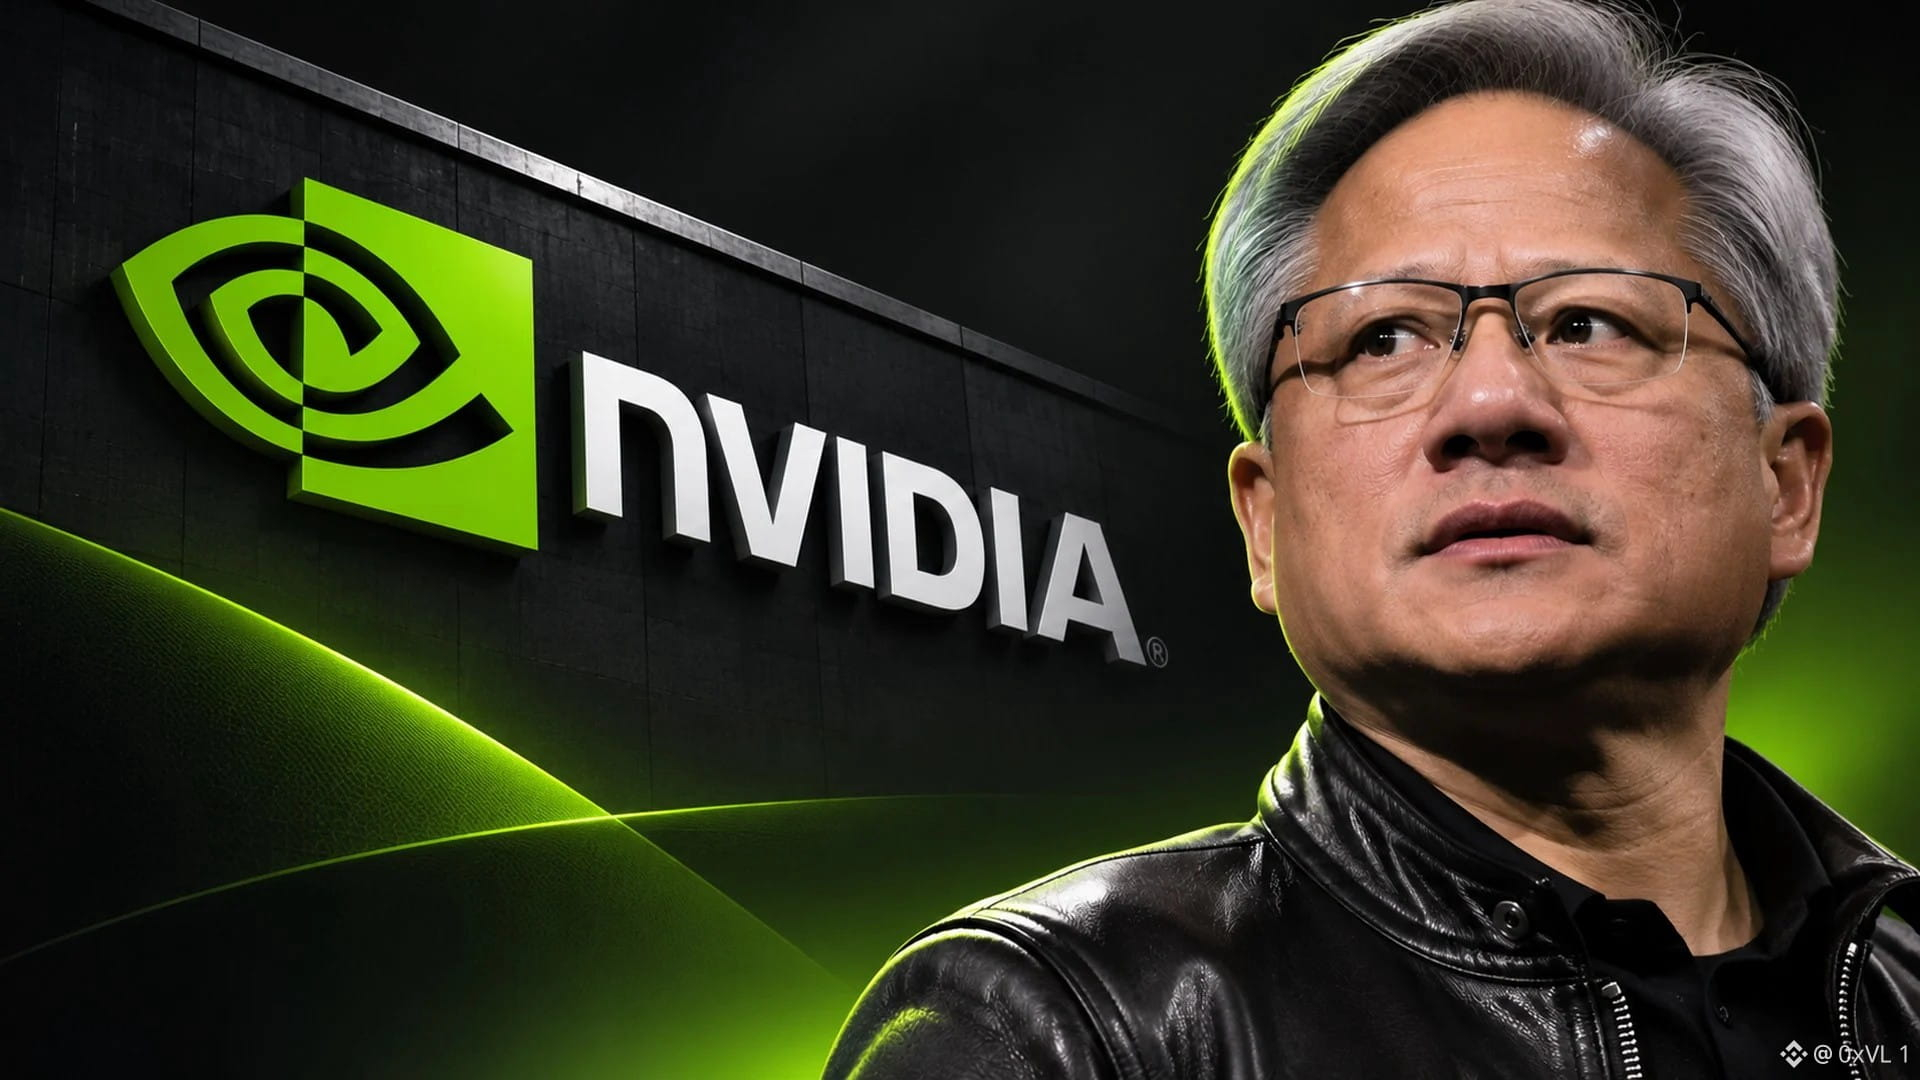
Relacionar estos tres catalizadores macroeconómicos y de renta variable es muy acertado, sobre todo porque las criptomonedas han cotizado toda la semana como un sustituto tecnológico de alta beta y apalancado. La salida de Jensen Huang de Nvidia introduce una incertidumbre inmediata sobre el liderazgo en la apuesta por la IA, que ha sostenido el sentimiento general de apetito por el riesgo, mientras que la exclusión de Strategy de los índices MSCI amenaza directamente su rueda de capital entre acciones y BTC, con miles de millones en salidas de fondos pasivos. Poner estos dos obstáculos estructurales uno junto al otro explica por qué la demanda al contado parece tan indecisa en torno a los 70.000 dólares bajos en este momento.
Dicho esto, tratar el dato del IPP del viernes como una sorpresa completamente nueva parece un poco exagerado, después de que el dato del IPC del martes, más alto de lo esperado, ya hubiera reajustado las expectativas sobre las subidas de tipos en diciembre. Buena parte de esa preocupación por la inflación mayorista ya está reflejada en los rendimientos de los bonos y las recientes salidas de los ETF; por tanto, una cifra ligeramente elevada probablemente solo provoque una breve barrida de liquidez, en lugar de un colapso estructural, a menos que supere ampliamente las previsiones y obligue al mercado a descontar una senda de endurecimiento más pronunciada. $BTC
Relacionar estos tres catalizadores macroeconómicos y de renta variable es muy acertado, sobre todo porque las criptomonedas han cotizado toda la semana como un sustituto tecnológico de alta beta y apalancado. La salida de Jensen Huang de Nvidia introduce una incertidumbre inmediata sobre el liderazgo en la apuesta por la IA, que ha sostenido el sentimiento general de apetito por el riesgo, mientras que la exclusión de Strategy de los índices MSCI amenaza directamente su rueda de capital entre acciones y BTC, con miles de millones en salidas de fondos pasivos. Poner estos dos obstáculos estructurales uno junto al otro explica por qué la demanda al contado parece tan indecisa en torno a los 70.000 dólares bajos en este momento.
Dicho esto, tratar el dato del IPP del viernes como una sorpresa completamente nueva parece un poco exagerado, después de que el dato del IPC del martes, más alto de lo esperado, ya hubiera reajustado las expectativas sobre las subidas de tipos en diciembre. Buena parte de esa preocupación por la inflación mayorista ya está reflejada en los rendimientos de los bonos y las recientes salidas de los ETF; por tanto, una cifra ligeramente elevada probablemente solo provoque una breve barrida de liquidez, en lugar de un colapso estructural, a menos que supere ampliamente las previsiones y obligue al mercado a descontar una senda de endurecimiento más pronunciada. $BTC
Dicho esto, tratar el dato del IPP del viernes como una sorpresa completamente nueva parece un poco exagerado, después de que el dato del IPC del martes, más alto de lo esperado, ya hubiera reajustado las expectativas sobre las subidas de tipos en diciembre. Buena parte de esa preocupación por la inflación mayorista ya está reflejada en los rendimientos de los bonos y las recientes salidas de los ETF; por tanto, una cifra ligeramente elevada probablemente solo provoque una breve barrida de liquidez, en lugar de un colapso estructural, a menos que supere ampliamente las previsiones y obligue al mercado a descontar una senda de endurecimiento más pronunciada. $BTC
78
·
--
Ver traducción
Raising this point is genuinely refreshing because post-quantum vulnerability on legacy ledger addresses is one of the most overlooked architectural realities in the space. The math behind public key revelation on the XRPL isn't hypothetical: once an account signs an outgoing transaction, its secp256k1 or Ed25519 public key is permanently exposed on-ledger, which effectively strips away the SHA-512/RIPEMD-160 hash pre-image shielding that unspent addresses rely on. Acknowledging that over thirty billion XRP rests on historically active accounts whose revealed keys could theoretically fall to Shor’s algorithm gives much-needed technical grounding to a discussion that is usually dominated purely by price speculation. That said, framing 2028 as an imminent deadline feels far more like manufactured urgency than an objective risk assessment. Building cryptographically relevant quantum hardware capable of cracking 256-bit elliptic curves in practical timeframes requires millions of physical, error-corrected qubits—a milestone virtually all mainstream quantum research benchmarks place well into the next decade. More importantly, expecting retail and dormant institutional accounts to self-coordinate manual key rotations before native cryptographic upgrades roll out ignores human inertia. If state-level key migration isn't implemented seamlessly at the protocol level via rippled validator amendments, the vast majority of that supply simply won't move until actual threshold breakthroughs force the network's hand. $XRP
Raising this point is genuinely refreshing because post-quantum vulnerability on legacy ledger addresses is one of the most overlooked architectural realities in the space. The math behind public key revelation on the XRPL isn't hypothetical: once an account signs an outgoing transaction, its secp256k1 or Ed25519 public key is permanently exposed on-ledger, which effectively strips away the SHA-512/RIPEMD-160 hash pre-image shielding that unspent addresses rely on. Acknowledging that over thirty billion XRP rests on historically active accounts whose revealed keys could theoretically fall to Shor’s algorithm gives much-needed technical grounding to a discussion that is usually dominated purely by price speculation. That said, framing 2028 as an imminent deadline feels far more like manufactured urgency than an objective risk assessment. Building cryptographically relevant quantum hardware capable of cracking 256-bit elliptic curves in practical timeframes requires millions of physical, error-corrected qubits—a milestone virtually all mainstream quantum research benchmarks place well into the next decade. More importantly, expecting retail and dormant institutional accounts to self-coordinate manual key rotations before native cryptographic upgrades roll out ignores human inertia. If state-level key migration isn't implemented seamlessly at the protocol level via rippled validator amendments, the vast majority of that supply simply won't move until actual threshold breakthroughs force the network's hand. $XRP
70
·
--
Ver traducción
Solid catch on that open interest buildup noticing when smart money establishes that scale of short positioning across derivatives books is usually where retail gets completely blindsided. The comparison to the October '25 drawdown is completely valid too, especially given how funding rates have been drifting neutral-to-negative and spot CVD isn't aggressively absorbing the passive sell limit walls. Watching cluster size at key liquidation levels right now definitely points to an inflection window where volatility has to resolve sharply one way or the other. However, leaning too heavily into an exact repeat of that 23% correction feels like recency bias blinding traders to actual structural changes in the order book. When a whale-sized short is this glaringly obvious on publicly aggregated dashboards, it often acts as liquidity bait for prime market makers rather than genuine directional conviction. If large spot buyers step in to defend key volume shelves, the delta imbalance will rapidly flip against them, turning an anticipated dump into a violent short squeeze that sweeps stop clusters above local range highs. Treating it as a guaranteed flush before seeing spot-driven follow-through is just asking to get chopped up $BTC
Solid catch on that open interest buildup noticing when smart money establishes that scale of short positioning across derivatives books is usually where retail gets completely blindsided. The comparison to the October '25 drawdown is completely valid too, especially given how funding rates have been drifting neutral-to-negative and spot CVD isn't aggressively absorbing the passive sell limit walls. Watching cluster size at key liquidation levels right now definitely points to an inflection window where volatility has to resolve sharply one way or the other. However, leaning too heavily into an exact repeat of that 23% correction feels like recency bias blinding traders to actual structural changes in the order book. When a whale-sized short is this glaringly obvious on publicly aggregated dashboards, it often acts as liquidity bait for prime market makers rather than genuine directional conviction. If large spot buyers step in to defend key volume shelves, the delta imbalance will rapidly flip against them, turning an anticipated dump into a violent short squeeze that sweeps stop clusters above local range highs. Treating it as a guaranteed flush before seeing spot-driven follow-through is just asking to get chopped up $BTC
70
·
--
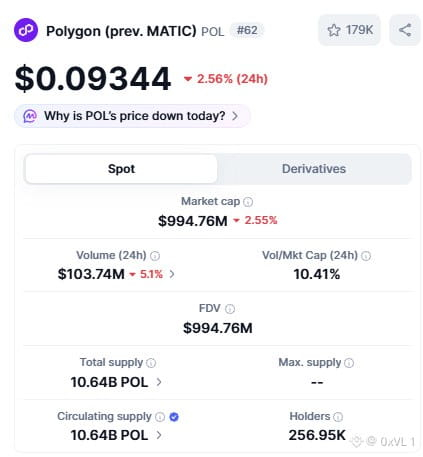
El esfuerzo coordinado de gobernanza de Polygon Labs, Binance y Polymarket para recuperar esos ~70.5M $POL al dejar en cero los saldos de los explotadores tiene todo el sentido desde una perspectiva de reparación institucional. Redirigir el estado, en lugar de inflar la oferta, protege a los actuales titulares de tokens de una dilución directa, y coordinar la actuación de los validadores para subsanar un exploit de varios millones de dólares y gran repercusión demuestra sin duda lo receptivo que puede ser el ecosistema central cuando uno de sus principales socios de infraestructura sufre un ataque.
Dicho esto, imponer una transición de estado irregular mediante una bifurcación dura para revertir saldos maliciosos sienta un precedente realmente preocupante para la inmutabilidad. Aunque casi con toda seguridad la votación de la DAO saldrá adelante, dada la alineación de los validadores y el respaldo de actores de primer nivel del sector, demuestra explícitamente que la gobernanza de Polygon PoS sigue estando lo bastante centralizada como para reescribir el estado cuando hay capital institucional en juego. Para los usuarios minoristas, el funcionamiento de la red no cambiará de forma visible tras la actualización, pero esto socava considerablemente el relato de neutralidad creíble que las redes L2 y las cadenas laterales tanto se esfuerzan por mantener.
El esfuerzo coordinado de gobernanza de Polygon Labs, Binance y Polymarket para recuperar esos ~70.5M $POL al dejar en cero los saldos de los explotadores tiene todo el sentido desde una perspectiva de reparación institucional. Redirigir el estado, en lugar de inflar la oferta, protege a los actuales titulares de tokens de una dilución directa, y coordinar la actuación de los validadores para subsanar un exploit de varios millones de dólares y gran repercusión demuestra sin duda lo receptivo que puede ser el ecosistema central cuando uno de sus principales socios de infraestructura sufre un ataque.
Dicho esto, imponer una transición de estado irregular mediante una bifurcación dura para revertir saldos maliciosos sienta un precedente realmente preocupante para la inmutabilidad. Aunque casi con toda seguridad la votación de la DAO saldrá adelante, dada la alineación de los validadores y el respaldo de actores de primer nivel del sector, demuestra explícitamente que la gobernanza de Polygon PoS sigue estando lo bastante centralizada como para reescribir el estado cuando hay capital institucional en juego. Para los usuarios minoristas, el funcionamiento de la red no cambiará de forma visible tras la actualización, pero esto socava considerablemente el relato de neutralidad creíble que las redes L2 y las cadenas laterales tanto se esfuerzan por mantener.
Dicho esto, imponer una transición de estado irregular mediante una bifurcación dura para revertir saldos maliciosos sienta un precedente realmente preocupante para la inmutabilidad. Aunque casi con toda seguridad la votación de la DAO saldrá adelante, dada la alineación de los validadores y el respaldo de actores de primer nivel del sector, demuestra explícitamente que la gobernanza de Polygon PoS sigue estando lo bastante centralizada como para reescribir el estado cuando hay capital institucional en juego. Para los usuarios minoristas, el funcionamiento de la red no cambiará de forma visible tras la actualización, pero esto socava considerablemente el relato de neutralidad creíble que las redes L2 y las cadenas laterales tanto se esfuerzan por mantener.
64
·
--
Es totalmente comprensible que los operadores estén siguiendo esto tan de cerca, y el alivio inmediato del mercado tiene mucho sentido si tenemos en cuenta toda la incertidumbre macroeconómica que se había descontado de cara al día de las elecciones. Históricamente, un resultado claro en el Congreso elimina el lastre del bloqueo político, y ver que Bitcoin mantiene su estructura mientras el capital vuelve a rotar hacia activos de riesgo demuestra que el apetito institucional y las entradas en ETF son resilientes, independientemente del partido que presida la cámara. Más importante aún, contar con un poder legislativo con una mayoría definida podría por fin acelerar la tan postergada claridad normativa sobre las reservas de las stablecoins y las definiciones de la estructura del mercado, algo que los equipos de custodia institucional llevan mucho tiempo esperando con urgencia. Dicho esto, dar por sentado que un Congreso demócrata unificado es intrínsecamente alcista o bajista simplifica demasiado el funcionamiento de la maquinaria regulatoria en Washington. La reacción instintiva inmediata del mercado suele impedir que los inversores minoristas vean la cruda realidad de los comités: los nombramientos de los líderes de los comités bancarios y de servicios financieros influyen enormemente en la orientación de la aplicación de las normas, los mandatos de protección al consumidor y las propuestas de impuestos corporativos que podrían afectar a las empresas nacionales nativas del sector cripto. Si la agenda legislativa se centra principalmente en un cumplimiento más estricto de las obligaciones de información fiscal y una mayor supervisión de los canales de las finanzas descentralizadas, la prima de liquidez podría quedar limitada con bastante rapidez una vez que se disipe la volatilidad inicial posterior a las elecciones. $BTC $ETH
Es totalmente comprensible que los operadores estén siguiendo esto tan de cerca, y el alivio inmediato del mercado tiene mucho sentido si tenemos en cuenta toda la incertidumbre macroeconómica que se había descontado de cara al día de las elecciones. Históricamente, un resultado claro en el Congreso elimina el lastre del bloqueo político, y ver que Bitcoin mantiene su estructura mientras el capital vuelve a rotar hacia activos de riesgo demuestra que el apetito institucional y las entradas en ETF son resilientes, independientemente del partido que presida la cámara. Más importante aún, contar con un poder legislativo con una mayoría definida podría por fin acelerar la tan postergada claridad normativa sobre las reservas de las stablecoins y las definiciones de la estructura del mercado, algo que los equipos de custodia institucional llevan mucho tiempo esperando con urgencia. Dicho esto, dar por sentado que un Congreso demócrata unificado es intrínsecamente alcista o bajista simplifica demasiado el funcionamiento de la maquinaria regulatoria en Washington. La reacción instintiva inmediata del mercado suele impedir que los inversores minoristas vean la cruda realidad de los comités: los nombramientos de los líderes de los comités bancarios y de servicios financieros influyen enormemente en la orientación de la aplicación de las normas, los mandatos de protección al consumidor y las propuestas de impuestos corporativos que podrían afectar a las empresas nacionales nativas del sector cripto. Si la agenda legislativa se centra principalmente en un cumplimiento más estricto de las obligaciones de información fiscal y una mayor supervisión de los canales de las finanzas descentralizadas, la prima de liquidez podría quedar limitada con bastante rapidez una vez que se disipe la volatilidad inicial posterior a las elecciones. $BTC $ETH
74
·
--
Esto da en el clavo respecto a los puntos ciegos sistémicos de nuestras suposiciones sobre la custodia, y es una llamada de atención a la que todos los que forman parte de este sector deben prestar mucha atención ahora mismo. Ver cómo se comprometen sistemáticamente, uno tras otro, la infraestructura de los exchanges centralizados y los puentes de liquidez secundaria demuestra que incluso las afirmaciones de seguridad de nivel empresarial basadas en computación multipartita y almacenamiento en frío presentan graves puntos únicos de fallo operativo. El patrón mismo de estos ataques deja al descubierto lo frágil que es realmente la capa general de contrapartes de custodia, sobre todo cuando las dependencias de liquidación entre cadenas y los procesos internos de gestión de claves se ven sometidos a la presión de ataques reales. Dicho esto, caer en el pánico absoluto y pensar que «ningún lugar es seguro» hace perder de vista la realidad fundamental de la ingeniería de la custodia soberana. El problema rara vez es un fallo criptográfico de las redes base, sino que los usuarios confunden comodidad con seguridad al dejar sus fondos en plataformas de terceros o firmar a ciegas permisos arbitrarios de contratos inteligentes con monederos activos en el navegador. Las configuraciones multifirma aisladas de la red, los firmantes de hardware dedicados y una gestión estricta de las listas blancas siguen siendo fundamentalmente sólidos; por eso, tratar esta ola de brechas como una prueba de que la autocustodia está rota solo refleja una gestión perezosa del riesgo, no un defecto estructural fatal. $BTC $ETH
Esto da en el clavo respecto a los puntos ciegos sistémicos de nuestras suposiciones sobre la custodia, y es una llamada de atención a la que todos los que forman parte de este sector deben prestar mucha atención ahora mismo. Ver cómo se comprometen sistemáticamente, uno tras otro, la infraestructura de los exchanges centralizados y los puentes de liquidez secundaria demuestra que incluso las afirmaciones de seguridad de nivel empresarial basadas en computación multipartita y almacenamiento en frío presentan graves puntos únicos de fallo operativo. El patrón mismo de estos ataques deja al descubierto lo frágil que es realmente la capa general de contrapartes de custodia, sobre todo cuando las dependencias de liquidación entre cadenas y los procesos internos de gestión de claves se ven sometidos a la presión de ataques reales. Dicho esto, caer en el pánico absoluto y pensar que «ningún lugar es seguro» hace perder de vista la realidad fundamental de la ingeniería de la custodia soberana. El problema rara vez es un fallo criptográfico de las redes base, sino que los usuarios confunden comodidad con seguridad al dejar sus fondos en plataformas de terceros o firmar a ciegas permisos arbitrarios de contratos inteligentes con monederos activos en el navegador. Las configuraciones multifirma aisladas de la red, los firmantes de hardware dedicados y una gestión estricta de las listas blancas siguen siendo fundamentalmente sólidos; por eso, tratar esta ola de brechas como una prueba de que la autocustodia está rota solo refleja una gestión perezosa del riesgo, no un defecto estructural fatal. $BTC $ETH
61
·
--
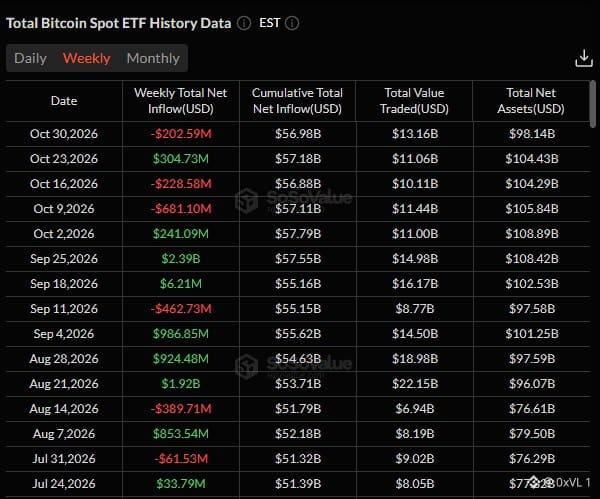
Una descripción muy sólida de la pugna que se está desarrollando ahora mismo. Es realmente fascinante ver cómo los inversores minoristas se obsesionan con la cobertura electoral mientras las mesas institucionales dictan discretamente lo que ocurre en el mercado. Sin duda, se puede argumentar que el sentimiento político establece el telón de fondo narrativo más amplio: entre las posturas de los líderes de la SEC, los proyectos de ley para aportar claridad regulatoria y las expectativas sobre la política fiscal a largo plazo, Washington crea el clima macroeconómico general que los activos de riesgo deben afrontar. Dicho esto, cuando se trata de descubrir los precios a corto plazo, los flujos de capital de Wall Street ganan esta batalla siempre. La retórica política es, en su mayor parte, ruido y sentimiento que el mercado incorpora y descuenta con semanas de antelación; en cambio, los reembolsos de ETF al contado, el desarme de operaciones de base y la reducción sistemática del riesgo representan delta real y tangible que impacta los libros de órdenes en tiempo real. A los operadores les encanta dejarse llevar por el teatro político, pero no es el Capitolio quien pulsa el botón de venta del mercado: lo hacen los balances de las instituciones financieras tradicionales. Creer que los discursos políticos pueden imponerse a la liquidez institucional pura es, sencillamente, no entender dónde reside el verdadero poder de fijación de precios en este ciclo. $BTC
Una descripción muy sólida de la pugna que se está desarrollando ahora mismo. Es realmente fascinante ver cómo los inversores minoristas se obsesionan con la cobertura electoral mientras las mesas institucionales dictan discretamente lo que ocurre en el mercado. Sin duda, se puede argumentar que el sentimiento político establece el telón de fondo narrativo más amplio: entre las posturas de los líderes de la SEC, los proyectos de ley para aportar claridad regulatoria y las expectativas sobre la política fiscal a largo plazo, Washington crea el clima macroeconómico general que los activos de riesgo deben afrontar. Dicho esto, cuando se trata de descubrir los precios a corto plazo, los flujos de capital de Wall Street ganan esta batalla siempre. La retórica política es, en su mayor parte, ruido y sentimiento que el mercado incorpora y descuenta con semanas de antelación; en cambio, los reembolsos de ETF al contado, el desarme de operaciones de base y la reducción sistemática del riesgo representan delta real y tangible que impacta los libros de órdenes en tiempo real. A los operadores les encanta dejarse llevar por el teatro político, pero no es el Capitolio quien pulsa el botón de venta del mercado: lo hacen los balances de las instituciones financieras tradicionales. Creer que los discursos políticos pueden imponerse a la liquidez institucional pura es, sencillamente, no entender dónde reside el verdadero poder de fijación de precios en este ciclo. $BTC
66
·
--
Es realmente tranquilizador que Binance mantenga una billetera transparente en la cadena para el fondo SAFU y la respalde con capital verificable que cualquiera puede rastrear en los registros públicos. Contar con una reserva de emergencia explícita que históricamente ha intervenido para cubrir los saldos de los clientes en situaciones de explotación extrema brinda una tranquilidad legítima y establece un nivel de transparencia relativamente alto frente a plataformas que no ofrecen ninguna prueba verificable de respaldo para contingencias. Sin embargo, debemos distinguir la liquidez confirmada del ruido publicitario. Aunque el saldo publicado en la cadena es un hecho verificable, no constituye un contrato de seguro jurídicamente vinculante ni un fideicomiso de custodia segregado respaldado por aseguradoras independientes sujetas a regulación. Destinar reservas de emergencia a activos volátiles como Bitcoin implica que el poder adquisitivo real del fondo fluctúe directamente con las caídas del mercado, y la decisión de si un incidente cumple los requisitos para recibir una compensación queda enteramente a discreción interna de Binance. En definitiva, una reserva interna es un excelente colchón operativo, pero no debe confundirse con una inmunidad estructural completa ni con una protección auditada por terceros. $BTC $ETH $BNB
Es realmente tranquilizador que Binance mantenga una billetera transparente en la cadena para el fondo SAFU y la respalde con capital verificable que cualquiera puede rastrear en los registros públicos. Contar con una reserva de emergencia explícita que históricamente ha intervenido para cubrir los saldos de los clientes en situaciones de explotación extrema brinda una tranquilidad legítima y establece un nivel de transparencia relativamente alto frente a plataformas que no ofrecen ninguna prueba verificable de respaldo para contingencias. Sin embargo, debemos distinguir la liquidez confirmada del ruido publicitario. Aunque el saldo publicado en la cadena es un hecho verificable, no constituye un contrato de seguro jurídicamente vinculante ni un fideicomiso de custodia segregado respaldado por aseguradoras independientes sujetas a regulación. Destinar reservas de emergencia a activos volátiles como Bitcoin implica que el poder adquisitivo real del fondo fluctúe directamente con las caídas del mercado, y la decisión de si un incidente cumple los requisitos para recibir una compensación queda enteramente a discreción interna de Binance. En definitiva, una reserva interna es un excelente colchón operativo, pero no debe confundirse con una inmunidad estructural completa ni con una protección auditada por terceros. $BTC $ETH $BNB
71
·
--
Es realmente refrescante ver a alguien seguir de verdad estos desgloses de los balances corporativos en lugar de obsesionarse únicamente con los libros de órdenes de los exchanges. Señalas una dinámica muy real: observar cómo pequeñas empresas cotizadas que intentaron copiar la estrategia de tesorería de MicroStrategy deshacen de repente sus posiciones es un fascinante estudio del estrés en los balances. Prestar mucha atención a esas liquidaciones corporativas ofrece una perspectiva legítima de la rapidez con que los modelos de tesorería apalancados se desmoronan cuando sube el coste del capital. Sin embargo, equiparar estos balances de imitadores con el «dinero inteligente» es donde la premisa se viene abajo por completo. Estas empresas no estaban ejecutando una salida macroeconómica calculada y con visión de futuro, basada en una capacidad superior para anticipar el mercado; en su mayoría eran pequeñas empresas cotizadas en apuros y compañías con márgenes bajos que adoptaron Bitcoin como una desesperada táctica de marketing, sin contar con los flujos de caja operativos ni las estructuras de deuda convertible a varios años que hacen viable esa estrategia. Cuando vencían los pagos de la deuda, los dividendos preferentes exigían liquidez y la dilución de acciones dejaba de funcionar, se veían obligadas a vender solo para mantener sus puertas abiertas. Llamar «venta del dinero inteligente» a una liquidación forzada por insolvencia diagnostica fundamentalmente mal lo que ocurrió: se trata de una liquidación por dificultades financieras de lo más normal, no de una acertada predicción del techo del mercado. $BTC
Es realmente refrescante ver a alguien seguir de verdad estos desgloses de los balances corporativos en lugar de obsesionarse únicamente con los libros de órdenes de los exchanges. Señalas una dinámica muy real: observar cómo pequeñas empresas cotizadas que intentaron copiar la estrategia de tesorería de MicroStrategy deshacen de repente sus posiciones es un fascinante estudio del estrés en los balances. Prestar mucha atención a esas liquidaciones corporativas ofrece una perspectiva legítima de la rapidez con que los modelos de tesorería apalancados se desmoronan cuando sube el coste del capital. Sin embargo, equiparar estos balances de imitadores con el «dinero inteligente» es donde la premisa se viene abajo por completo. Estas empresas no estaban ejecutando una salida macroeconómica calculada y con visión de futuro, basada en una capacidad superior para anticipar el mercado; en su mayoría eran pequeñas empresas cotizadas en apuros y compañías con márgenes bajos que adoptaron Bitcoin como una desesperada táctica de marketing, sin contar con los flujos de caja operativos ni las estructuras de deuda convertible a varios años que hacen viable esa estrategia. Cuando vencían los pagos de la deuda, los dividendos preferentes exigían liquidez y la dilución de acciones dejaba de funcionar, se veían obligadas a vender solo para mantener sus puertas abiertas. Llamar «venta del dinero inteligente» a una liquidación forzada por insolvencia diagnostica fundamentalmente mal lo que ocurrió: se trata de una liquidación por dificultades financieras de lo más normal, no de una acertada predicción del techo del mercado. $BTC
70
·
--
Tiene todo el sentido que la gente se entusiasme cada vez que JPMorgan y Ethereum aparecen en el mismo titular: ver a un gigante bancario mundial validar la arquitectura EVM y los sistemas de liquidación basados en blockchain es un hito enorme para toda la tesis de adopción institucional. JPM Coin, operada mediante su plataforma Onyx, gestiona un enorme volumen diario de transacciones mayoristas y demuestra que la tecnología de registros distribuidos puede eliminar de manera significativa las fricciones, el riesgo de contraparte y los retrasos en la liquidación de la compensación interbancaria tradicional. En ese sentido, que las finanzas tradicionales basen sus proyectos piloto de activos del mundo real y pagos en una infraestructura compatible con Ethereum es un claro beneficio neto para el ecosistema de desarrolladores en general. Sin embargo, considerar JPM Coin un catalizador alcista directo para ETH al contado, como si estuviera dirigido al público minorista, es no entender cómo funciona realmente su arquitectura. Opera principalmente en Korum (antes Quorum), una red de consorcio empresarial con permisos, lo que significa que estas transferencias institucionales no se liquidan en la red principal pública de Ethereum ni generan un consumo directo de gas mediante EIP-1559. El $ETH de la red principal no capta valor directo ni acumula comisiones de circuitos bancarios cerrados; por eso, aunque aporta una gran legitimidad narrativa, no se traducirá mágicamente en presión compradora para el token. $BTC
Tiene todo el sentido que la gente se entusiasme cada vez que JPMorgan y Ethereum aparecen en el mismo titular: ver a un gigante bancario mundial validar la arquitectura EVM y los sistemas de liquidación basados en blockchain es un hito enorme para toda la tesis de adopción institucional. JPM Coin, operada mediante su plataforma Onyx, gestiona un enorme volumen diario de transacciones mayoristas y demuestra que la tecnología de registros distribuidos puede eliminar de manera significativa las fricciones, el riesgo de contraparte y los retrasos en la liquidación de la compensación interbancaria tradicional. En ese sentido, que las finanzas tradicionales basen sus proyectos piloto de activos del mundo real y pagos en una infraestructura compatible con Ethereum es un claro beneficio neto para el ecosistema de desarrolladores en general. Sin embargo, considerar JPM Coin un catalizador alcista directo para ETH al contado, como si estuviera dirigido al público minorista, es no entender cómo funciona realmente su arquitectura. Opera principalmente en Korum (antes Quorum), una red de consorcio empresarial con permisos, lo que significa que estas transferencias institucionales no se liquidan en la red principal pública de Ethereum ni generan un consumo directo de gas mediante EIP-1559. El $ETH de la red principal no capta valor directo ni acumula comisiones de circuitos bancarios cerrados; por eso, aunque aporta una gran legitimidad narrativa, no se traducirá mágicamente en presión compradora para el token. $BTC
61
·
--
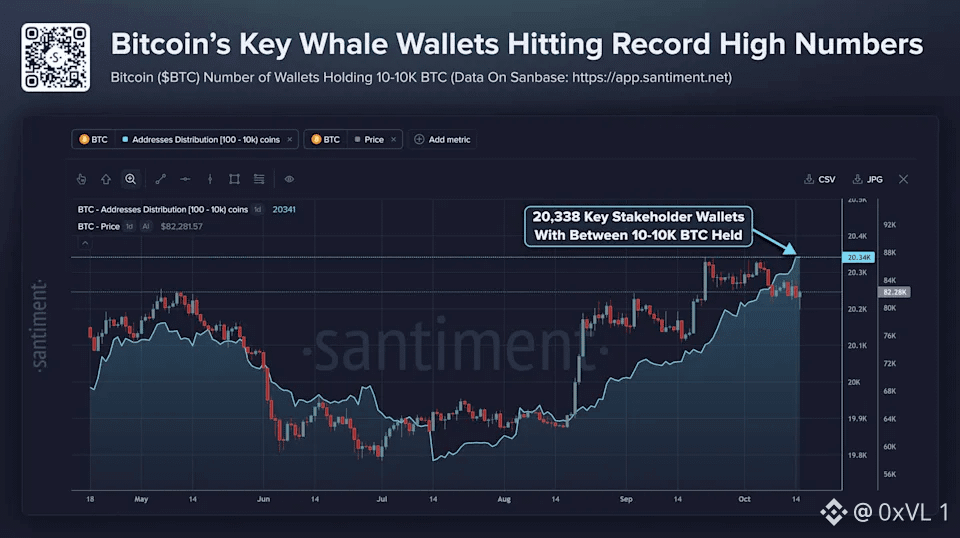
Seguir la distribución de cohortes de billeteras, como la del nivel de más de 10 BTC que alcanza un máximo histórico, es sin duda una de las métricas on-chain más interesantes que conviene vigilar ahora mismo. Apunta claramente a una absorción constante por parte de entidades de alto patrimonio y estructuras de custodia institucional, más que a un impulso minorista, y muestra que los balances más grandes están acumulando activamente y consideran las caídas profundas zonas estructurales de acumulación. Observar cómo la oferta va pasando de forma constante de las reservas de los exchanges centralizados a custodias no líquidas durante un periodo prolongado pone de relieve, sin duda, la firme convicción del dinero inteligente, que puede permitirse pensar a varios años vista. Dicho esto, atribuir este movimiento a algún mítico alfa de información privilegiada, según el cual «las ballenas saben algo secreto», es interpretar mal cómo funciona realmente la estructura actual del mercado de Bitcoin. Una gran parte de estos aumentos de saldo simplemente refleja la gestión interna de UTXO de los custodios, la reorganización de las billeteras frías de los exchanges o las entradas estructuradas en ETF, en lugar de apuestas direccionales de iniciados. Muchas cohortes de grandes tenedores acumularon con fuerza durante los máximos macroeconómicos anteriores, dentro de rangos de distribución, y sufrieron enormes pérdidas no realizadas, igual que los demás. Las ballenas no lo saben todo; simplemente disponen de mayores reservas de liquidez para absorber la volatilidad, y seguir a ciegas los repuntes de las cohortes sin comprobar el interés abierto de derivados y la dinámica de absorción en el mercado al contado suele acabar haciendo que te adelanten en $BTC
Seguir la distribución de cohortes de billeteras, como la del nivel de más de 10 BTC que alcanza un máximo histórico, es sin duda una de las métricas on-chain más interesantes que conviene vigilar ahora mismo. Apunta claramente a una absorción constante por parte de entidades de alto patrimonio y estructuras de custodia institucional, más que a un impulso minorista, y muestra que los balances más grandes están acumulando activamente y consideran las caídas profundas zonas estructurales de acumulación. Observar cómo la oferta va pasando de forma constante de las reservas de los exchanges centralizados a custodias no líquidas durante un periodo prolongado pone de relieve, sin duda, la firme convicción del dinero inteligente, que puede permitirse pensar a varios años vista. Dicho esto, atribuir este movimiento a algún mítico alfa de información privilegiada, según el cual «las ballenas saben algo secreto», es interpretar mal cómo funciona realmente la estructura actual del mercado de Bitcoin. Una gran parte de estos aumentos de saldo simplemente refleja la gestión interna de UTXO de los custodios, la reorganización de las billeteras frías de los exchanges o las entradas estructuradas en ETF, en lugar de apuestas direccionales de iniciados. Muchas cohortes de grandes tenedores acumularon con fuerza durante los máximos macroeconómicos anteriores, dentro de rangos de distribución, y sufrieron enormes pérdidas no realizadas, igual que los demás. Las ballenas no lo saben todo; simplemente disponen de mayores reservas de liquidez para absorber la volatilidad, y seguir a ciegas los repuntes de las cohortes sin comprobar el interés abierto de derivados y la dinámica de absorción en el mercado al contado suele acabar haciendo que te adelanten en $BTC
71
·
--
Seguir cómo Bitcoin vuelve a poner a prueba la zona de los 80.000 $ por tercera vez es realmente emocionante desde la perspectiva de la estructura del mercado. Demuestra una auténtica persistencia de los compradores al contado, sobre todo al ver cómo la absorción en el libro de órdenes se traga muros de venta continuos sin desencadenar cascadas inmediatas de capitulación. Las pruebas repetidas de una resistencia clave suelen indicar que la liquidez por encima del precio se está consumiendo gradualmente, y la operación institucional de base, junto con los flujos netos de los ETF, ofrece un suelo fundamental mucho más sólido que en anteriores repuntes especulativos.
Dicho esto, apostar demasiado por un objetivo de ruptura de los 94.000 $ en este momento parece estar algo desconectado de la realidad actual del flujo de órdenes. Cuando un activo toca tres veces un nivel importante sin una expansión clara del volumen, el interés abierto tiende a sobreextenderse, lo que deja muy expuestos a los largos apalancados que entran tarde. Si las tasas de financiación se recalientan y la demanda agregada al contado no acompaña en el cuarto intento, los creadores de mercado tienen un conjunto evidente de órdenes de compra pendientes en torno al hueco del CME de los 65.000 $ y a los nodos de alto volumen. Hasta que no cerremos una vela de marco temporal alto por encima de los 82.000 $ con un volumen al contado en aumento, sostendría que una barrida hacia los 65.000 $ para liquidar la liquidez de los perpetuos que entró tarde y reajustar la base es más probable y mucho más saludable para la tendencia macroeconómica, antes de que pueda consolidarse una expansión real hacia la zona de los 90.000 $. $BTC
Seguir cómo Bitcoin vuelve a poner a prueba la zona de los 80.000 $ por tercera vez es realmente emocionante desde la perspectiva de la estructura del mercado. Demuestra una auténtica persistencia de los compradores al contado, sobre todo al ver cómo la absorción en el libro de órdenes se traga muros de venta continuos sin desencadenar cascadas inmediatas de capitulación. Las pruebas repetidas de una resistencia clave suelen indicar que la liquidez por encima del precio se está consumiendo gradualmente, y la operación institucional de base, junto con los flujos netos de los ETF, ofrece un suelo fundamental mucho más sólido que en anteriores repuntes especulativos.
Dicho esto, apostar demasiado por un objetivo de ruptura de los 94.000 $ en este momento parece estar algo desconectado de la realidad actual del flujo de órdenes. Cuando un activo toca tres veces un nivel importante sin una expansión clara del volumen, el interés abierto tiende a sobreextenderse, lo que deja muy expuestos a los largos apalancados que entran tarde. Si las tasas de financiación se recalientan y la demanda agregada al contado no acompaña en el cuarto intento, los creadores de mercado tienen un conjunto evidente de órdenes de compra pendientes en torno al hueco del CME de los 65.000 $ y a los nodos de alto volumen. Hasta que no cerremos una vela de marco temporal alto por encima de los 82.000 $ con un volumen al contado en aumento, sostendría que una barrida hacia los 65.000 $ para liquidar la liquidez de los perpetuos que entró tarde y reajustar la base es más probable y mucho más saludable para la tendencia macroeconómica, antes de que pueda consolidarse una expansión real hacia la zona de los 90.000 $. $BTC
Dicho esto, apostar demasiado por un objetivo de ruptura de los 94.000 $ en este momento parece estar algo desconectado de la realidad actual del flujo de órdenes. Cuando un activo toca tres veces un nivel importante sin una expansión clara del volumen, el interés abierto tiende a sobreextenderse, lo que deja muy expuestos a los largos apalancados que entran tarde. Si las tasas de financiación se recalientan y la demanda agregada al contado no acompaña en el cuarto intento, los creadores de mercado tienen un conjunto evidente de órdenes de compra pendientes en torno al hueco del CME de los 65.000 $ y a los nodos de alto volumen. Hasta que no cerremos una vela de marco temporal alto por encima de los 82.000 $ con un volumen al contado en aumento, sostendría que una barrida hacia los 65.000 $ para liquidar la liquidez de los perpetuos que entró tarde y reajustar la base es más probable y mucho más saludable para la tendencia macroeconómica, antes de que pueda consolidarse una expansión real hacia la zona de los 90.000 $. $BTC
73
·
--
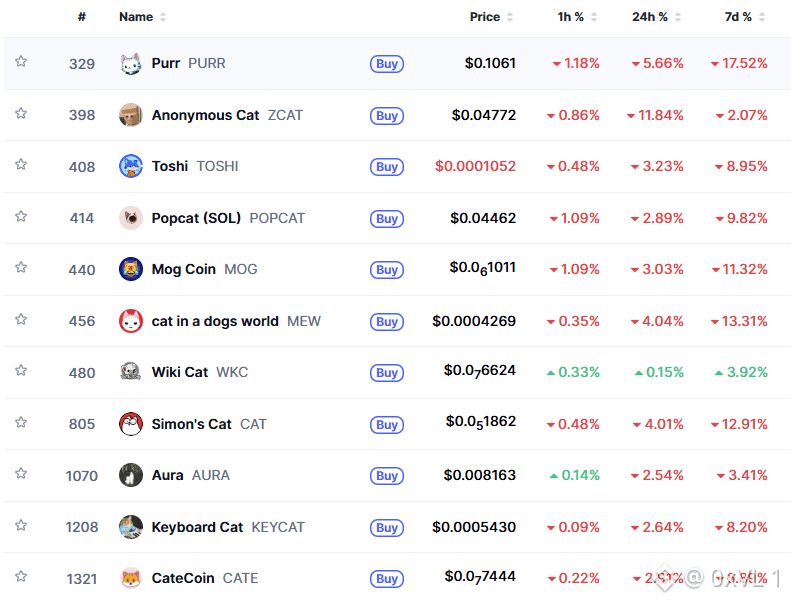
Detectar la rotación hacia memes de gatos de menor capitalización mientras DOGE se desangra demuestra que estás prestando atención a dónde se concentra realmente la liquidez especulativa cuando el mercado en general se queda plano. Cuando las principales criptomonedas se estancan, los participantes del mercado buscan naturalmente más beta en narrativas nuevas y de nicho, y el impulso del +14 % de los gatos demuestra que el volumen PvP a corto plazo está ansioso por anticiparse a cualquier señal de impulso, en lugar de apostar por tokens meme tradicionales que se mueven lentamente. Dicho esto, tratar estas subidas rápidas como operaciones viables en vez de como situaciones de alto riesgo en las que uno aporta liquidez de salida es precisamente donde la mayoría acaba perdiendo. Perseguir monedas de gatos después de un repunte de dos dígitos mientras $DOGE se debilita suele indicar agotamiento en una etapa avanzada, más que el comienzo de una tendencia sostenida, porque cuando el principal referente de los memes está en rojo, el apetito por el riesgo en general rara vez se mantiene. Sinceramente, entrar poco a poco en los repuntes intradía de memes durante períodos de bajo volumen se parece menos a operar de forma calculada y más a pagar un alto deslizamiento por una atención fugaz; si no estás tomando ganancias ya con la vela verde, por lo general solo estás cargando con las bolsas de alguien más hasta la próxima caída.
Detectar la rotación hacia memes de gatos de menor capitalización mientras DOGE se desangra demuestra que estás prestando atención a dónde se concentra realmente la liquidez especulativa cuando el mercado en general se queda plano. Cuando las principales criptomonedas se estancan, los participantes del mercado buscan naturalmente más beta en narrativas nuevas y de nicho, y el impulso del +14 % de los gatos demuestra que el volumen PvP a corto plazo está ansioso por anticiparse a cualquier señal de impulso, en lugar de apostar por tokens meme tradicionales que se mueven lentamente. Dicho esto, tratar estas subidas rápidas como operaciones viables en vez de como situaciones de alto riesgo en las que uno aporta liquidez de salida es precisamente donde la mayoría acaba perdiendo. Perseguir monedas de gatos después de un repunte de dos dígitos mientras $DOGE se debilita suele indicar agotamiento en una etapa avanzada, más que el comienzo de una tendencia sostenida, porque cuando el principal referente de los memes está en rojo, el apetito por el riesgo en general rara vez se mantiene. Sinceramente, entrar poco a poco en los repuntes intradía de memes durante períodos de bajo volumen se parece menos a operar de forma calculada y más a pagar un alto deslizamiento por una atención fugaz; si no estás tomando ganancias ya con la vela verde, por lo general solo estás cargando con las bolsas de alguien más hasta la próxima caída.
73
·
--
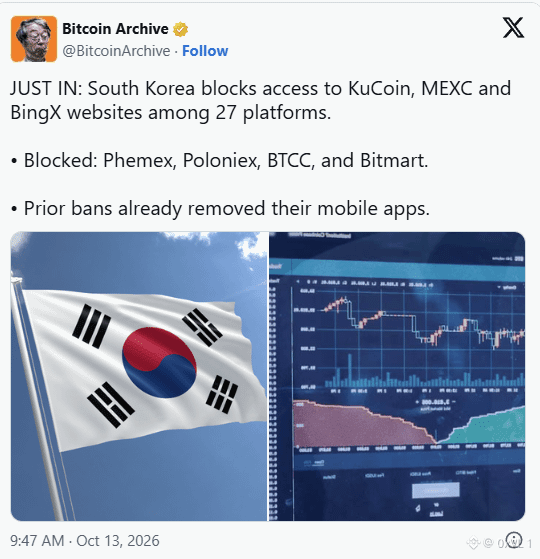
Es acertado detectar el endurecimiento regulatorio de Corea del Sur, porque el mercado subestima cuánto impulso puro y volumen minorista se origina en esa región. La infame «prima kimchi» ha sido históricamente una señal de que el apetito por el riesgo se está sobrecalentando, y ver que la UIF apunta a plataformas extraterritoriales no registradas demuestra realmente lo estrictos que se están volviendo los límites de cumplimiento normativo. Tienes toda la razón al señalar esto como un importante episodio de fricción, especialmente cuando la eficiencia del capital y las rutas de arbitraje transfronterizo dependen tanto de un flujo fluido entre plataformas nacionales de acceso a dinero fíat, como Upbit o Bithumb, y los fondos de liquidez externos. Aun así, considerar esto un shock sistémico para el mercado en general parece exagerar su alcance. Estas medidas de bloqueo geográfico casi nunca eliminan la demanda minorista; simplemente empujan a los operadores más astutos hacia rutas DEX en cadena, VPN o a concentrar aún más la liquidez en oligopolios con licencia local. Los libros de órdenes extraterritoriales podrían sufrir una caída temporal de la profundidad agregada, pero los titulares alarmistas suelen descontar muchas más perturbaciones de las que realmente llegan a materializarse en la cadena. A menos que veamos a continuación la criminalización estricta de las transferencias personales a billeteras sin custodia, esto es sobre todo una tarea regulatoria rutinaria, no un catalizador macroeconómico que invalide la tesis. $BTC $ETH
Es acertado detectar el endurecimiento regulatorio de Corea del Sur, porque el mercado subestima cuánto impulso puro y volumen minorista se origina en esa región. La infame «prima kimchi» ha sido históricamente una señal de que el apetito por el riesgo se está sobrecalentando, y ver que la UIF apunta a plataformas extraterritoriales no registradas demuestra realmente lo estrictos que se están volviendo los límites de cumplimiento normativo. Tienes toda la razón al señalar esto como un importante episodio de fricción, especialmente cuando la eficiencia del capital y las rutas de arbitraje transfronterizo dependen tanto de un flujo fluido entre plataformas nacionales de acceso a dinero fíat, como Upbit o Bithumb, y los fondos de liquidez externos. Aun así, considerar esto un shock sistémico para el mercado en general parece exagerar su alcance. Estas medidas de bloqueo geográfico casi nunca eliminan la demanda minorista; simplemente empujan a los operadores más astutos hacia rutas DEX en cadena, VPN o a concentrar aún más la liquidez en oligopolios con licencia local. Los libros de órdenes extraterritoriales podrían sufrir una caída temporal de la profundidad agregada, pero los titulares alarmistas suelen descontar muchas más perturbaciones de las que realmente llegan a materializarse en la cadena. A menos que veamos a continuación la criminalización estricta de las transferencias personales a billeteras sin custodia, esto es sobre todo una tarea regulatoria rutinaria, no un catalizador macroeconómico que invalide la tesis. $BTC $ETH
81
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
NvidiaLoses$2.7TrillionInMonthAndAHalf
26,783 vistas
153 están debatiendo
El desplome de 2,7 billones de dólares de Nvidia: cuando la narrativa se impone a las cifras 📉
Crypto With Faisal
·7 me gusta
·6k vistas
CanBTCReboundAfterFallingBelow60K?
831,663 vistas
3,128 están debatiendo
GlobalStocksFaceLongestLosingStreakSince2023
309,960 vistas
2,089 están debatiendo