

BitHappy
1.3k Publicaciones
BitHappy
Denunciar
Bloquear usuario
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 Siguiendo
25.3K+ Seguidores
30.0K+ Me gusta
2 Insignias
Publicaciones
Todo
Citas
Videos
·
--
Parcialmente cierto
La compra de reposición de Binance es una orden de compra anunciada de antemano~
Cuánto puede durar la brecha de precios depende de cuándo se reanuden los retiros.
Según las estadísticas de operaciones entre exchanges de @PrincipiaRes: antes del incidente, la brecha mediana entre Binance y OKX para 13 monedas era inferior a 3 puntos básicos.
Ahora, algunas de las monedas que vendió el hacker están más caras en Binance:
1/ PEPE, unos 67 puntos básicos más;
2/ ENA, unos 24 puntos básicos más;
3/ UNI y WLD, unos 17 puntos básicos más cada una;
4/ TRX va en sentido contrario: está unos 218 puntos básicos más barato en Binance.
En los mismos datos, la proporción del volumen combinado de ambas plataformas correspondiente a Binance cayó en todos los casos: la de BTC pasó de aproximadamente el 76 % al 61 %.
¿Por qué Binance está más caro? Porque todo el mundo sabe que tiene que reponer las monedas.
Según una estimación basada en la lista de activos robados, la reposición de altcoins cuyo precio puede calcularse asciende a unos 233 millones de dólares (UNI: unos 49 millones; ENA: unos 42 millones; PEPE: unos 38 millones), poco más de una décima parte del déficit de unos 1.340 millones de dólares.
Estas monedas tienen una capitalización pequeña y sus precios ya están entre un 14 % y un 38 % por encima de los precios a los que las vendió el hacker.
Es decir, el mercado ya ha descontado por adelantado parte del precio de la reposición de monedas de Binance.
En condiciones normales, las brechas de precios desaparecen en segundos porque las monedas pueden entrar y salir libremente de ambos exchanges.
Mientras los retiros no se hayan reanudado del todo, no se puede hacer arbitraje: las monedas no pueden entrar ni salir, y por eso la brecha persiste. Su duración depende del ritmo al que se reanuden los retiros.
En la práctica:
1/ Si ya tienes fondos en ambos lados: vende en Binance y recompra en OKX. Puedes asegurar la ganancia sin transferir fondos y luego reequilibrar poco a poco cuando se reanuden los retiros;
2/ Si solo tienes fondos en un lado: no puedes hacer una cobertura real entre ambas plataformas; simplemente estás apostando por una dirección;
3/ Si quieres depositar fondos nuevos en Binance para aprovechar la brecha: cuando puedas retirarlos, lo más probable es que la brecha ya se haya estrechado y quizá ni siquiera compense los costes de ida y vuelta.
En mi opinión, la mejor opción es aprovechar la brecha solo con los fondos que ya tienes, sin depositar fondos nuevos en Binance para ello.
También hay que distinguir entre el antes y el después de la reanudación de los retiros: antes, la brecha se sostiene porque las monedas «no pueden entrar»; después, las primeras operaciones de arbitraje la reducirán, y lo que quede será la verdadera demanda de compra para reponer monedas.
Cuando hablamos del desplome provocado por las ventas del hacker durante aquella hora, dije que no gana quien se da cuenta antes, sino quien ya tiene la munición en el lugar adecuado. Esta vez ocurre lo mismo.
Hay que tomar varias cifras con cautela: tanto la brecha de precios como la lista de reposición son estimaciones de terceros; para el desglose de los activos robados, hay que atenerse al anuncio de Binance; los puntos básicos son una instantánea, así que antes de operar hay que consultar los precios en tiempo real.
Si te interesa, primero puedes revisar los fondos que tienes en ambos lados y luego decidir si quieres operar.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
2
5
5k
·
--
¡Durante la hora en que los hackers hicieron caer el mercado, quienes ganaron dinero fueron los fondos que ya estaban depositados en Aave!
No se trataba de quién reaccionaba más rápido, sino de quién tenía la munición de antemano en la cadena.
Según los análisis posteriores en la cadena de varios expertos:
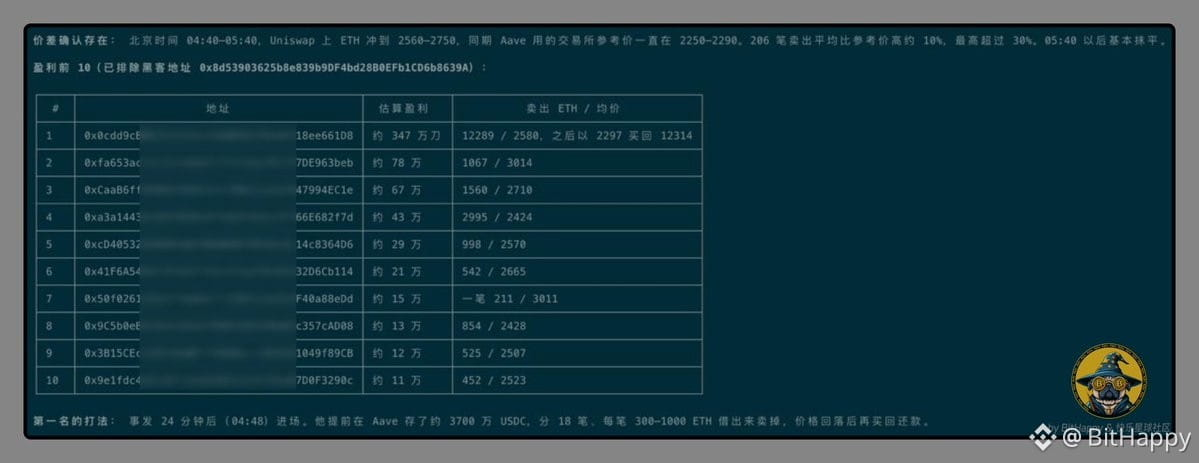
Después de que robaran la billetera caliente de Binance poco después de las 4 de la madrugada del 30 de octubre, hora de Pekín, los hackers cambiaron U por ETH en un DEX.
En Uniswap, compraron ETH a unos 2560–2750; en algunos casos, por encima de 3000;
el oráculo de Chainlink de Aave, basado en los precios de los exchanges, se mantuvo en torno a 2250–2290.
El mismo ETH costaba en la cadena aproximadamente un 15%–30% más; la diferencia de precios se mantuvo casi una hora.
Binance suspendió los retiros, así que no se podía transferir a la cadena el ETH barato de los exchanges.
La estrategia del primer puesto:
1/ Ya tenía unos 37 millones de USDC depositados en Aave;
2/ Unos 24 minutos después del incidente, pidió ETH prestado al precio del oráculo;
3/ Lo vendió a unos 2600 mediante un agregador DEX, y volvió a depositar, pedir prestado y vender;
4/ Cuando el precio bajó, recompró para devolver el préstamo y cerró casi toda la posición en unas dos horas.
Hagamos las cuentas:
Vendió unos 12.289 ETH, a un precio medio de unos 2580;
el precio medio de recompra fue de unos 2297;
la diferencia fue de unos 283 dólares;
ganancia neta de unos 3,47 millones de dólares (sin descontar el gas);
aproximadamente un 9,4% sobre un capital de unos 37 millones.
Las diez primeras direcciones sumaron entre 6,36 y 6,43 millones de dólares.
Este dinero no se obtuvo mediante un hackeo, y el contrato de Aave tampoco tuvo ningún problema.
En esencia, fue arbitraje entre CEX y DEX; Aave era «la ventana para obtener ETH al precio de los exchanges».
La clave era dónde estaba el dinero mientras la ventana seguía abierta.
Yo ni siquiera me desperté; solo me queda darme de cabezazos.
Después de las 5:30, la diferencia de precios se redujo a apenas un 3%–5%. Aave empezó a congelar el mercado a partir de las 5:42, y quienes llegaron tarde ni siquiera pudieron pedir prestado.
La diferencia de precios solo beneficia a quienes ya tienen la munición en la cadena.
También hay que tener claros los riesgos:
1/ La venta dependía de las compras de los hackers; si estas se detenían, la diferencia de precios se estrechaba;
2/ El ETH vendido quedaba en posición corta descubierta hasta recomprarlo; si el mercado subía, el nivel de salud de la posición bajaba;
3/ El gas era muy caro; algunos miembros del grupo gastaron unos 5000 dólares.
La dirección que quedó en primer lugar dividió la venta en 18 transacciones, de unos 300–1000 ETH cada una.
La próxima vez, primero pregunta: ¿hay dinero en la cadena?, ¿qué protocolo se va a usar?, ¿entiendes cómo funciona el precio que alimenta el oráculo?
Si esta mañana los miembros del grupo no hubieran ganado 200.000 dólares con 500.000, quizá habría podido dormir media hora más.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
1
4.3k
·
--
¡Me perdí otra vez las 10:30!
Eché un vistazo al móvil sobre las 6:30 de la mañana y vi que las alertas de monitorización y los mensajes del grupo estaban que ardían. Supe enseguida que había vuelto a pasar algo.
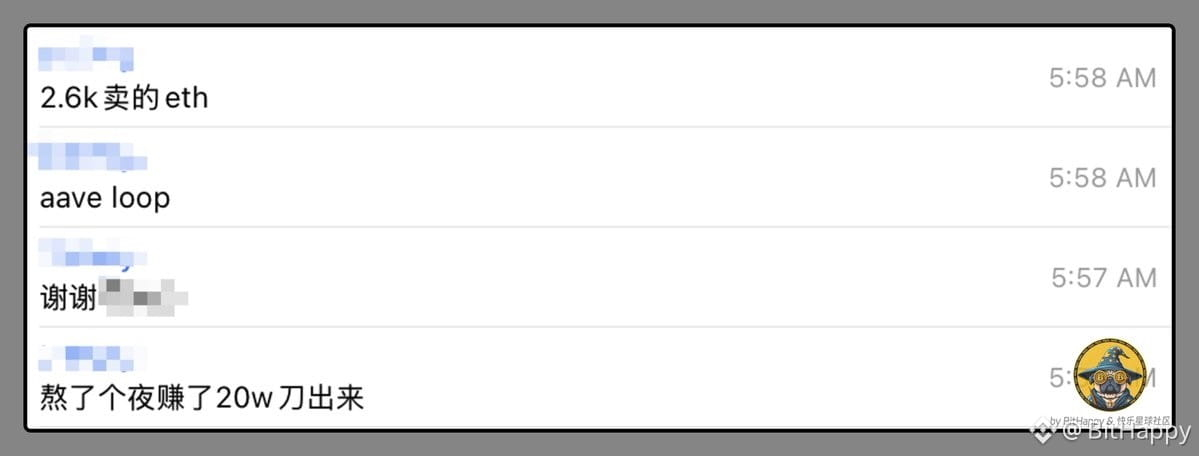
Ni siquiera podía abrir bien los ojos y ya vi el mensaje de alguien del grupo: había ganado 20 WU con un capital inicial de 50 WU (la estrategia, en la imagen).
Se me quitó el sueño al instante.
Me pasé más de una hora sufriendo. No gané ni un céntimo y tampoco pude volver a dormir.
Hacia las 8, lo pensé un poco y me di cuenta de que no podía hacer nada ni retirar fondos. Supuse que no habría pérdidas, y que, si las había, tampoco podría hacer nada.
Así que volví a dormirme hasta eso de las 11. Lo pensé un poco y me di cuenta de que no podía hacer nada ni retirar fondos. Supuse que no habría pérdidas.
¡Qué bien sienta echarse otra cabezadita! La última vez que dormí hasta las 11, creo que todavía era un chaval.
1
4.6k
·
--
Verificado
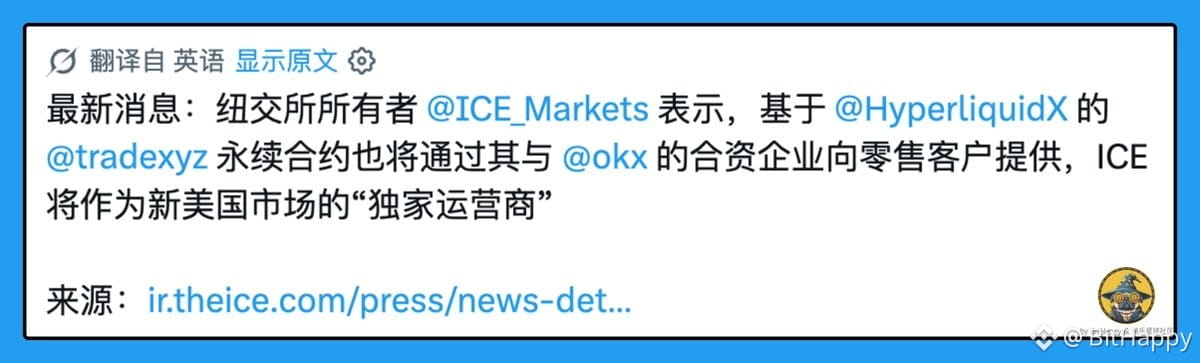
¡Los perpetuos basados en Hyperliquid llegan al mercado estadounidense, y la distribución queda en manos de ICE-OKX!
Analicemos quién se encarga de cada una de las tres capas —cumplimiento normativo, producto y distribución— y cuáles son los obstáculos regulatorios para la JV.
Según el comunicado de prensa de ICE del 29 de octubre, ICE llegó a un acuerdo con Trade[XYZ] para convertir los mercados de perpetuos de esta última, desplegados sobre Hyperliquid, en una estructura regulada en Estados Unidos.
ICE será el operador exclusivo del mercado regulado de Trade[XYZ] y realizará una inversión estratégica en Trade[XYZ].
Para el segmento minorista se crearán un mercado y acuerdos de compensación específicos, separados deliberadamente de los actuales negocios institucionales de futuros y compensación de ICE.
El comunicado señala que los clientes institucionales no asumirán el riesgo de contraparte de estas operaciones minoristas.
Este es el requisito previo para «encajar en el relato de las licencias estadounidenses», no se trata de cambiarle la apariencia a un DEX offshore.
En la capa de producto, seguirá vigente la combinación de Trade[XYZ] + Hyperliquid: perpetuos de corto plazo, disponibles 24/7 y que abarcan activos RWA como criptomonedas, índices bursátiles, materias primas y divisas.
En Estados Unidos también habrá que crear una estructura regulada independiente y solicitar las autorizaciones necesarias para permitir la operativa apalancada.
Una vez superados los controles KYC/AML, se prevé llegar a los clientes a través de FCM que sean miembros.
¡La capa de distribución es la parte más relevante para los usuarios de OKX!
El comunicado especifica que se prevé distribuir los perpetuos minoristas a través de socios, brókeres y plataformas, incluida la empresa conjunta entre ICE y OKX.
A grandes rasgos, el reparto de funciones sería así: OKX aporta el acceso global al segmento minorista y el alcance comercial; ICE, el mercado regulado y la infraestructura de compensación; y Trade[XYZ], su experiencia en productos de perpetuos minoristas.
El valor añadido para OKX es «poder conectar productos regulados con su propia base de usuarios».
La propia JV todavía debe obtener autorizaciones como las de broker-dealer/FCM. La lista de aprobaciones pendientes es bastante larga: la nueva estructura de mercado y compensación, las autorizaciones relacionadas con el apalancamiento y las licencias de FCM/BD para la JV ICE-OKX.
Además, la liquidez offshore de Hyperliquid/Trade[XYZ] y los futuros perpetuos en Estados Unidos, sujetos a KYC/AML, seguirán dos vías distintas.
La segunda opción destaca sobre todo por su cumplimiento normativo y el acceso a determinados usuarios, pero eso no significa que las comisiones vayan a ser más bajas ni que haya más profundidad de mercado.
Si finalmente se incorporan a través de la JV, las preguntas prácticas serán: cómo se gestionarán las cuentas y las restricciones geográficas, si el margen se tramitará a través de un FCM y si estarán separadas de las cuentas de contratos de OKX existentes.
¡Seguiremos atentos a lo que depare el futuro!
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
1
1
2.3k
·
--
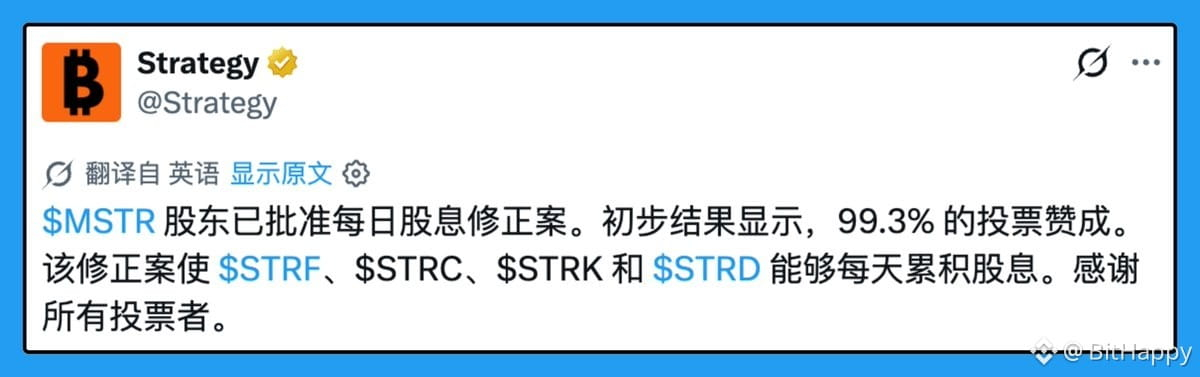
Se aprobó que STRC pague dividendos diarios. ¿Qué hacemos ahora?
Tras la junta extraordinaria de accionistas del 28 de octubre, el formulario 8-K de Strategy indicó que, según el recuento preliminar, se aprobó que las cuatro acciones preferentes pasen a pagar dividendos diarios. STRC comenzará a registrar diariamente los derechos a dividendos a partir del 1 de noviembre; STRF, STRK y STRD lo harán a partir del 1 de enero de 2027. La implementación también depende de que se presente y entre en vigor la versión revisada del Certificate of Designations. Los dividendos se devengarán incluso los fines de semana y días festivos; los dividendos declarados suelen pagarse el siguiente día hábil.
Cuando escribí anteayer sobre los pagos diarios, recopilé estos datos: desde agosto de 2025, la caída mediana en la fecha exdividendo fue de unos 43 puntos básicos para los pagos mensuales, unos 22 para los quincenales y apenas 3,3 para los diarios. 3,3 × 365 sigue siendo alrededor del 12 %, en línea con el dividendo anualizado. No es que se pague menos dinero: desaparece ese salto fijo que se producía cada dos semanas. Según publicaciones relacionadas, este viernes será la última fecha exdividendo quincenal de STRC; consulta el calendario de fechas exdividendo de la bolsa.
Veamos las estrategias según «de dónde vienen las ganancias».
Quienes se benefician del salto exdividendo: según publicaciones relacionadas, los perpetuos de STRC en Hyperliquid no compensan los dividendos, así que el precio al contado cae de forma natural al llegar la fecha exdividendo y una posición corta sin cobertura puede capturar ese movimiento. Cuando el salto se reduce a unos 3 puntos básicos diarios, prácticamente desaparece este pequeño diferencial basado en el evento.
Largo al contado y corto en perpetuos: la misma fuente estima un descuento de unos 25 puntos básicos y una tasa de financiación de unos 10 puntos básicos cada 8 horas; aproximadamente 30 puntos básicos al día, unas 9 veces los 3,3 puntos del dividendo diario. Las ganancias y pérdidas de la estrategia dependen casi por completo de la dirección de la tasa de financiación y de cómo vuelva a la normalidad el descuento; el dividendo sigue ahí, pero ya no es el protagonista. Los descuentos y las tasas de financiación cambian rápido: toma como referencia los precios en tiempo real.
Quienes usan STRC o una exposición relacionada como garantía, apalancan posiciones y cobran dividendos: al desaparecer el salto fijo de unos 22 puntos básicos que ocurría cada dos semanas, ya no hace falta reservar un margen adicional para la fecha exdividendo; basta con dejarlo para la volatilidad habitual.
Ya había detallado mi experiencia práctica al repasar la serie «De iniciarme en STRC a obtener beneficios»: las posiciones de mayor riesgo se concentraron principalmente en exposiciones generadoras de rendimiento relacionadas con STRC, como apyUSD y sUSDat; lo que realmente me permitió maniobrar fue la descorrelación del coeficiente, abrir posiciones cortas con contratos cuando hacía falta y apoyarme en el mercado al contado on-chain, además de la liquidez aportada a los pools (LP) cuando la ventana se estrechó. La gestión de posiciones y el control del riesgo son más importantes que cualquier arbitraje puntual.
En cuanto al pago diario: al reducirse el salto exdividendo, se desvanecen los pequeños diferenciales que se aprovechaban de los desajustes creados por la fecha exdividendo. Si todavía se usa «activo al contado relacionado + posición corta en STRC» como cobertura, hay que cambiar el enfoque de «ganar un tramo con el exdividendo» a «ganar con la financiación y la convergencia del descuento»; la parte del dividendo diario se queda en apenas unos puntos básicos. La relación entre los coeficientes sigue ahí, y las ventanas de descorrelación no desaparecerán por el cambio a pagos diarios, pero habrá menos oportunidades generadas por el brusco salto quincenal.
La frecuencia de pago, el ciclo de liquidación y las reglas de compensación parecen cuestiones muy técnicas, pero a menudo cambian silenciosamente la fuente de beneficios de una estrategia. Bueno, después de pasar a los pagos diarios, STRC me parece un poco ni chicha ni limonada.
Repaso de la serie: https://x.com/BitHappy/status/2109907286194049402
Lo anterior es solo para compartir información y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
328
·
--
Estos últimos días, algunos usuarios han vuelto a hablar de la estrategia de diferencial cambiario de RWUSD de Binance: suscribir con USDT y reembolsar para recibir USDC~
Lo importante sigue siendo fijarse primero en el tipo de cambio de equilibrio y luego en la rentabilidad anualizada.
Según los datos recopilados en una publicación, desde mediados de octubre el tipo de cambio medio aproximado de USDC/USDT ha sido de 1,0011.
Que USDC sea más caro que USDT supone un coste para quienes compran USDC; pero para quienes tienen USDT puede convertirse en una fuente de ingresos.
El procedimiento es el siguiente: suscribir RWUSD con USDT y reembolsar inmediatamente, eligiendo recibir USDC. Según la información oficial, el reembolso estándar se acredita en T+3 y cobra una comisión del 0,05 %.
Hagamos las cuentas de una vuelta:
El beneficio bruto es de aproximadamente un 0,11 %, es decir, esa prima;
descontando la comisión de reembolso del 0,05 %, el beneficio neto es de aproximadamente un 0,06 %;
con una vuelta cada 3 días, son unas 121 vueltas al año: aproximadamente un 7,3 % con interés simple y un 7,6 % con interés compuesto.
No hace falta usar la cadena ni depender de los intereses: se aprovecha el diferencial cambiario. Frente al 7 %-10 % de USDG, tampoco está nada mal.
La clave está en el punto de equilibrio: con una comisión del 0,05 %, USDC/USDT tiene que estar por encima de 1,0005 para no perder dinero.
Si la prima se reduce del 0,11 % al 0,05 %, esa vuelta no habrá servido de nada. La rentabilidad anualizada solo es un valor ideal si la prima no cambia; el punto de equilibrio es el límite mínimo.
Hay otras dos variables que es fácil pasar por alto:
1/ Retraso del precio: al suscribir, ves un tipo de cambio de 1,0011; cuando recibas los USDC 3 días después, solo entonces sabrás a qué precio podrás venderlos.
2/ Riesgo relacionado con las reglas: los canales de suscripción y reembolso son funciones del producto, no están pensados para el arbitraje. Si haces muchas operaciones de ida y vuelta, debes estar preparado para que te limiten. En febrero, para equilibrar las posiciones en USDT y USDC, también se usó algo de RWUSD. Ya entonces se decía que, si se hacía demasiado arbitraje, podían incluirte en la lista de usuarios con «funciones restringidas» (a algunos usuarios ya se las limitaron).
Una opción más prudente es iniciar otra vuelta solo cuando la prima supere claramente el punto de equilibrio, dejando margen para las variaciones de precio durante esos 3 días. Al recibir los fondos, primero comprueba el tipo de cambio del momento; si está por debajo del punto de equilibrio, conserva los USDC por ahora y no te apresures a venderlos.
Otra opción es aceptar que no pasa nada si te restringen esta función.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
357
·
--
Antes de farmear puntos de Perp, pregúntate: ¿tienen un precio en el mercado secundario?
Hoy empieza la consulta del airdrop de StandX: si hubo un coste de capital, necesariamente se perdió dinero. En la cronología, el usuario BuTongRen6 compartió unas cifras: más de 5.000 U en comisiones, una pérdida total de 20.000 U y, al final, 900 U de airdrop. Desglosándolo:
1/ En relación con las comisiones: 900 ÷ 5.000 ≈ 18%; en relación con la pérdida total: 900 ÷ 20.000 = 4,5%;
2/ El usuario xiaoyon52351223 calculó hacia atrás según las reglas de puntos: los puntos acumulados antes del primer recorte a la mitad, el 5 de mayo, devolvían aproximadamente una décima parte de las comisiones; tras el siguiente recorte, el 10 de agosto, solo quedaba alrededor de una cuadragésima parte.
Así que, más que un airdrop, podría decirse que fue un descuento en las comisiones. Por supuesto, StandX también anunció oficialmente que no lanzaría un token.
Lo que merece un análisis más detallado es la valoración. StandX sí tuvo un mercado preapertura: a mediados de octubre había mercados de FDV en Aspecta, Predict y Polymarket, con cotizaciones que fluctuaban entre 180 y más de 300 millones de dólares. Pero esos mercados valoraban «el token que se emitiría en el futuro». El 15 de octubre, cuando el equipo anunció oficialmente que no emitiría un token, ese precio se quedó sin referente. Al final, solo el proyecto decidía cuántos DUSD se recibirían a cambio de los puntos, y no había ningún mercado que permitiera fijar de antemano esa proporción. En mi caso, los puntos que mantuve (HODL) no valían nada; solo recibí un reembolso por las comisiones aportadas.
Comparemos con otros dos proyectos recientes:
1/ Variational: los puntos tienen un mercado OTC. Hace poco apareció una cotización de 50 U por punto; no hace mucho, la gente los valoraba en 7–8 U. Pero hay controversia sobre si esas cifras son auténticas, así que no las tomes directamente como precios de transacciones realizadas.
2/ Predict: el 25 de octubre, Binance lanzó un contrato preapertura de PREDICT; Aster lo había lanzado antes y Polymarket también tiene un mercado de FDV. Los puntos, al menos, tienen cotizaciones de mercado y herramientas de cobertura, aunque todavía no se ha anunciado la proporción del airdrop y la proporción de cobertura solo se puede estimar.
Así que ahora, cuando evalúo los puntos de un Perp, me fijo en tres cosas:
1/ Si tienen un precio en el mercado secundario (OTC, preapertura o mercado de predicción) y si corresponde a lo que acabaré recibiendo;
2/ Si existen herramientas para fijar por adelantado parte de su valor;
3/ Si no existe ninguna de las dos cosas, calculo el coste suponiendo que como máximo recuperaré una décima parte de las comisiones, y fijo el presupuesto de pérdidas con ese límite.
Farmear puntos es, en esencia, comprar un boleto de lotería sin precio. Si primero le pones tú mismo un precio, te lo tomarás mucho mejor.
A quienes farmearon StandX: la reclamación de DUSD empieza el 1 de noviembre y termina el 31 de diciembre; solo se reconocerán las solicitudes hechas a través del canal oficial. Profesores, ¿qué otros Perp en los que hayan farmearon tienen puntos con precio en el mercado secundario?
Lo anterior es solo para compartir información y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
905
·
--
Durante el fin de semana, cuando las acciones no cotizan, ¿quién fija el precio de las acciones tokenizadas usadas como garantía?
Hace un mes, Binance anunció que los usuarios comunes también podían usar bStocks como margen. Este fin de semana, las reglas cambiaron: a partir del 24 de octubre a las 00:00 (UTC), el precio del índice de garantía de bStocks se actualizará dinámicamente las 24 horas del día, los 7 días de la semana. Durante el cierre del mercado, se tomará como referencia el libro de órdenes de Binance, se aplicará un suavizado EWMA al Impact Mid Price y se añadirán límites específicos a las variaciones al alza y a la baja. No se han publicado los valores concretos.
En otras palabras: el valor de la garantía durante el fin de semana se determina según el libro de órdenes de Binance, no según el de las acciones subyacentes.
Por su parte, Aave V4 en Base acepta 7 acciones estadounidenses tokenizadas de Coinbase (no bStocks) y usa una fuente de precios de Chainlink disponible 24/5: durante el fin de semana, el precio se queda en el de la última operación y, cuando se reanuda el mercado, las noticias del período de cierre se reflejan de golpe en el precio. ¡Un sistema va ajustándose poco a poco durante el fin de semana y el otro se lo traga todo de una vez al reabrir!
Y justo el primer sábado por la noche desde que entró en vigor la nueva regla, Bitcoin cayó por debajo de los 80.000 dólares. Según datos de The Block, en poco más de 4 horas se liquidaron posiciones largas por unos 404 millones de dólares. La bolsa estadounidense está cerrada, pero aquí ya nos han liquidado el apalancamiento 🤣
Si usas acciones tokenizadas como garantía, este fin de semana quizá convenga hacer cuatro cosas:
1/ Antes del cierre del viernes, deja el margen en un nivel que te permita dormir tranquilo;
2/ Configura las alertas de precio según el índice de garantía de Binance, no según el precio de cierre de la acción subyacente;
3/ Revisa el ratio de garantía el viernes; puede que tengas que ajustarlo en cualquier momento;
4/ No dejes que la garantía en acciones tokenizadas y las posiciones cripto con alto apalancamiento compartan la carga en la misma cuenta de margen cruzado si BTC cae bruscamente.
Con dos conjuntos de reglas coexistiendo, pueden aparecer diferencias de precio. Estos son algunos puntos que se me ocurren, pero que aún no he verificado en la práctica:
1/ Desviación durante el fin de semana y convergencia el lunes: cuando $SOXL aún no ha abierto, el lado cripto suele desviarse más de un 6%; gran parte de esa diferencia se reduce antes de la apertura y una vez que abre el mercado. Ahora que el precio de garantía sigue el libro de órdenes del fin de semana, hay que recalcular la presión sobre el margen de las operaciones de convergencia.
2/ No son el mismo token: bStocks y las acciones tokenizadas de Coinbase siguen la misma acción subyacente, pero tienen distintos emisores, cadenas y reglas de canje. Como mucho, puede decirse que A ≈ B; cada quien debe verificar los coeficientes y los canales por su cuenta.
3/ Precio congelado frente a precio de negociación en cadena: Aave calcula la garantía al precio congelado durante el fin de semana, mientras que el mercado secundario en Base sigue abierto. En teoría, podría haber margen para comprar con descuento, pero las liquidaciones por un salto de precio al abrir se ejecutan al nuevo precio: no es dinero gratis.
4/ Las horas en que se reanudan las cotizaciones: la fuente de precios de Aave se actualiza de golpe el domingo a las 20:00, hora del este de EE. UU., mientras que Binance hace la transición gradualmente. Durante un tiempo, los precios de garantía de ambos lados podrían no coincidir; vale la pena seguirlos, aunque no está claro si se puede operar con esa diferencia.
En pocas palabras, aunque las acciones dejen de cotizar, las reglas de valoración no descansan. ¿Hay alguien que haya usado acciones tokenizadas como garantía en ambas plataformas? ¿Han seguido las diferencias de precio? 👀
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
243
·
--
Comparativa entre Metric, Uniswap y Fables: ¿de dónde vienen realmente los rendimientos de los LP?
Metric vuelve a ser tendencia, probablemente porque ha abierto su sistema de invitaciones 🤣 Me uní pronto y ya he perdido dinero~
Veamos cómo fijan los precios los tres:
1/ Uniswap (liquidez concentrada): el pool determina el precio y las operaciones (principalmente de arbitraje) son las que lo mueven; los LP ganan comisiones y dejan de ganar cuando el precio sale del rango.
2/ Fables: en la base sigue habiendo un pool de Uniswap v4, pero se le añade un Hook que ajusta automáticamente las comisiones según el calendario. Las tarifas varían en la apertura, el cierre, durante la noche y los fines de semana; los keepers solo pueden bajarlas temporalmente, como máximo un 50 % y durante un máximo de 72 horas.
3/ Metric: el pool no calcula el precio por sí mismo. Un Price Provider proporciona el precio de compra, el de venta y el precio de referencia; la liquidez se coloca en un rango alrededor del precio de referencia y se desplaza junto con él.
Las fuentes de rendimiento también son distintas: Uniswap y Fables ganan comisiones (Fables cobra más en los periodos de mayor asimetría de información); Metric cobra 0 comisiones a los operadores y los LP ganan Edge (el diferencial entre el precio de ejecución y el precio de referencia), menos la parte de los curators y de Metric (7,5 % por defecto). Pero, en todos los casos, quienes realmente pagan son los que necesitan ejecutar una operación de inmediato.
Hablemos ahora de los cierres del mercado. Cuando la bolsa de EE. UU. está cerrada, $SOXL el precio en el mercado cripto suele desviarse más de un 6 %: las acciones dejan de cotizar, pero la cadena sigue funcionando. En Uniswap y Fables, tras la brecha del lunes, los arbitrajistas empujan el pool al nuevo precio y los LP asumen la diferencia; las tarifas más altas de Fables ponen precio al riesgo, pero no garantizan cubrir las pérdidas.
La documentación de Metric lo dice claramente: cuando la fuente de precios deja de actualizarse, las operaciones continúan al último precio hasta que se supera el límite de staleness; entonces se detienen. Los pools de acciones de Chainlink se detienen en cuanto reciben la señal market-closed. El precio de referencia puede ir con retraso y, en BSC, una operación incluso podría adelantarse a la actualización de la cotización y ejecutarse con una cotización antigua. Aun así, el APR contabiliza el Edge. Hay protecciones, pero no son infalibles.
Hay una frase de la documentación con la que estoy muy de acuerdo: «Positive Edge doesn't mean you're making money». El ejemplo oficial: obtienes 50 $ de Edge, pero, después de que el precio suba un 10 %, terminas con 950 $ menos que si simplemente hubieras mantenido el activo. Lo que más pesa es el cambio en el inventario.
Siguiendo el margen de seguridad de *El inversor inteligente*, primero mira cuánto podrías perder en el peor de los casos y luego el APR. Últimamente la liquidez es muy escasa; quienes estén dispuestos a asumir el riesgo de quedarse con las acciones pueden probarlo. El sistema de puntos aún no se ha anunciado oficialmente; se dice que reparten 500.000 puntos cada semana.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
731
·
--
¡La estrategia de convergencia del diferencial de precios de Hynix entre Corea y EE. UU., ejecutada con Binance AI Pro, ya está cerrada y con las ganancias aseguradas! Pero el proceso no fue nada fácil.
Después de abrir la posición, la estrategia funcionó bastante bien. AI incluso diseñó una lógica de cierre específica: comprobar cada 5 minutos si una de las posiciones acumulaba pérdidas y cerrarla automáticamente si superaban cierto umbral. Por la mañana vi que el diferencial entre Corea y EE. UU. había convergido hasta el 49 % y que tenía unos $87 de ganancias sobre el papel. Recordé que un compañero del grupo había dicho que también se podía operar este diferencial a corto plazo, sin esperar a que convergiera del todo, así que decidí aprovechar la oportunidad para cerrar y luego aplicar una estrategia de trading por oscilaciones.
Pero me encontré con varios problemas al cerrar la posición:
1/ Le pedí a AI Pro que cerrara la posición y me indicó que pulsara manualmente el botón «Cerrar todo» de la tarjeta, pero en la página no había ningún botón (imagen 1).
2/ Se lo volví a pedir y me envió una tarjeta de posición abierta. Al pulsarla, me llevó a la página del contrato, donde no aparecía ninguna posición.
3/ No me quedó más remedio que desactivar la estrategia. El sistema indicó que, al hacerlo, la posición se cerraría automáticamente. Después de desactivarla, no podía pulsar el botón de transferencia en la página de la estrategia y tampoco aparecían los fondos de la cuenta. El saldo total no había cambiado (imagen 2).
4/ Le pedí a AI Pro que me ayudara a transferir los fondos, pero me dijo que la posición seguía abierta (imagen 3). En la página de contratos no aparecía ninguna posición y entonces dijo que los fondos estaban en la subcuenta. Abrí la página de contratos de la subcuenta y tampoco aparecía ninguna posición. Empecé a ponerme nervioso: ¿había perdido el dinero?
5/ Fui a AI Pro de la subcuenta y la página mostró directamente el mensaje «No se puede confirmar el estado de su cuenta. El espacio de trabajo está bloqueado» (imagen 4).
Para entonces ya me arrepentía de haber empezado a operar con dinero real sin probar todo el proceso de principio a fin. Al final, revisé el historial de operaciones de la subcuenta y confirmé que la posición ya se había cerrado. El capital estaba intacto y hasta gané algo de dinero, pero no pude cerrar a tiempo y el proceso fue accidentado, hasta el punto de que pasé bastante angustia.
Después de esta experiencia práctica, hay varios aspectos de AI Pro que conviene tener en cuenta:
1/ La conversación se lleva a cabo desde la cuenta principal, mientras que los fondos de la estrategia están en la subcuenta, así que no es posible ver directamente los fondos ni las posiciones;
2/ Por ahora no se pueden gestionar directamente las posiciones de la subcuenta mediante una conversación; solo se puede hacer a través de la propia estrategia;
3/ Después de gestionar manualmente una posición (desactivar la estrategia o abrir/cerrar una posición manualmente), la información sobre las posiciones que proporciona AI Pro puede no ser precisa. Hay que comprobarla directamente en la subcuenta;
4/ Una vez cerrada la estrategia, AI Pro de la cuenta principal no muestra los fondos ni permite transferirlos directamente. Hay que ir a la subcuenta para verificarlos.
No sé si esto solo les ocurre a algunos usuarios, pero a mí me pasó y quería compartirlo para que el equipo oficial de Binance también lo revise. Ahora sigo preparando una estrategia de trading por oscilaciones basada en el diferencial de precios de Hynix entre Corea y EE. UU. Esta vez pienso empezar con una cuenta de simulación, aunque puede que la cuenta de simulación también esté relacionada con el mecanismo de las subcuentas.
Quienes usan AI Pro, ¿han tenido alguna experiencia parecida?
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
141
·
--
Aprovechando la diferencia de precio de SK Hynix entre Corea y EE. UU., ¡a probar Binance AI Pro!
Muchos llevan más de medio año aprovechando la diferencia de precio entre las acciones de SK Hynix en Corea y en EE. UU., junto con el arbitraje de las tasas de financiación. En estos últimos tres o cuatro días, las oscilaciones de esa diferencia se han reducido claramente; bastantes personas del grupo se han quedado atrapadas y han empezado a quejarse a gritos. Mi idea es que, cuando los demás se quejan, a menudo es un buen momento para abrir una operación. Además, mi coste sería algo menor que el de los demás, así que quise abrir una para tantear el terreno. Justo vi que en X estaban hablando de Binance AI Pro, y quise probar si podía poner en marcha una estrategia completa de una sola vez.
La cobertura en sí tiene sus complicaciones: cómo equilibrar aproximadamente las posiciones de ambos lados, cuánto debe desviarse la diferencia de precio para entrar, cómo pausar o reducir la posición cuando la tasa de financiación sea demasiado alta y cómo asegurarse de cerrar ambos lados a la vez al alcanzar el límite de pérdidas, sin dejar una posición abierta en un solo lado.
Para no desperdiciar los AI Tokens de Binance (puntos), primero aclaré con Grok la lógica de la estrategia, los parámetros de gestión de riesgos, el control de las tasas y las reglas para cerrar ambas posiciones al mismo tiempo. Después, se lo pasé todo de una vez a Binance AI. Con una sola conversación, generó un flujo de trabajo visual y lo puso en marcha en una cuenta de simulación; luego lo pasé a una cuenta real.
La orden se abrió correctamente: primero se colocó una orden condicional en un lado y se abrió la posición del otro lado al mismo tiempo. El stop-loss se configuró automáticamente para cerrar por completo ambas posiciones a la vez, sin dejar una abierta en un solo lado. Pero, después de abrirlas, la prima volvió a ampliarse un poco y ahora tengo pérdidas flotantes (incluidas las comisiones). Lo menos ideal es que la tasa de financiación de la posición larga en el contrato de acciones coreanas es bastante alta: con una posición de unos 20.000 U, se estima en unos 60 U al día. Por ahora Binance no permite comprar las acciones al contado, así que solo se puede cubrir entre contratos. Ojalá más adelante se puedan comprar directamente las acciones. Más adelante actualizaré cómo van el stop-loss y el cierre de las posiciones.
Puntos clave del prompt; si les interesa, pueden probarlo:
1/ Gestión de riesgos de la cuenta: margen total de 10.000 USDT, apalancamiento de 2x, valor nominal de aproximadamente 20.000 USDT como máximo y margen aislado; pérdida máxima de unos 1.000 USDT por lado; al activarse el stop-loss, deben cerrarse por completo ambas piernas, sin dejar una posición descubierta.
2/ Lógica de la estrategia: posición larga en SKHYNIXUSDT (seguimiento de las acciones coreanas, relativamente más baratas) y posición corta en SKHYUSDT (seguimiento del ADR, relativamente más caro), igualando el valor nominal, sin forzar una proporción de 10:1 en el número de unidades.
3/ Señal de entrada: puntuación z de la ratio de precios, normalizada de forma continua con 100 velas de 1 h; abrir posiciones solo cuando se desvíe claramente de lo habitual, para evitar pagar tasas de financiación cuando la diferencia ya se haya reducido.
4/ Control de la financiación: establecer un umbral según el coste real diario en USDT de ambas piernas (teniendo en cuenta los distintos intervalos de liquidación); si es demasiado alto, pausar o reducir la posición.
5/ Ejecución del stop-loss: si las pérdidas de cualquiera de las piernas o de la combinación alcanzan el umbral, cerrar por completo ambas posiciones al mismo tiempo con órdenes activadoras reduce-only.
6/ Otros: generar primero el flujo de trabajo visual y el código; ejecutar primero una simulación; indicar la cantidad de apertura, el valor nominal, el margen utilizado, las condiciones para cerrar todo y los principales riesgos; no abrir posiciones si los datos son insuficientes.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en continua evolución
496
·
--
La semana pasada vi una entrevista de Xiandao a Sun Ge, en la que mencionó una predicción: tras obtener la exención regulatoria, Hyperliquid podría hacer que los CEX vayan pasándose gradualmente a los DEX. Este fin de semana volví a ver a mucha gente hablar de PopDEX, respaldado por Bitget, y de pronto pensé que este asunto realmente merece una reflexión: quizá ya se esté formando cierto consenso latente entre los exchanges, aunque todos siguen esperando.
Pero para PopDEX, que acaba de aparecer, contar con respaldo no basta ni de lejos. Hoy en día, la mayoría no se lanza hasta ver algo concreto; sin un atractivo suficiente, es difícil que el volumen de operaciones despegue de verdad.
PopDEX se describe a sí misma como una infraestructura de trading creada para traders, y MegaPop como un mecanismo de redistribución de valor basado en operaciones reales. La idea de «redistribuir valor» ya de por sí resulta atractiva, porque suele apuntar a recompras o reembolsos, no simplemente a repartir puntos.
La clave está en MegaPop:
1/ Cada semana se destina el 40 % de los ingresos de la plataforma a un fondo de premios;
2/ Los usuarios obtienen boletos al realizar operaciones reales;
3/ El sorteo se celebra cada semana y los boletos, el fondo, los resultados y la distribución se publican íntegramente en la cadena;
4/ El número ganador se determina mediante el hash de un bloque de Bitcoin, para reducir al mínimo el margen de manipulación humana.
Esto significa que los usuarios que operan participan en el reparto de los ingresos de la plataforma de una forma relativamente justa y aleatoria. Al ser un sorteo aleatorio, también es más difícil manipularlo o que los jugadores profesionales se lleven todo el fondo.
La verdad, entregar stablecoins directamente en vez de puntos ofrece mucha más certidumbre. Al menos, todos saben claramente qué reciben, en lugar de tener que esperar las diversas explicaciones posteriores del equipo del proyecto.
Es probable que el equipo también tema que los ingresos iniciales sean limitados y que el reparto no resulte suficientemente atractivo, así que durante la primera ronda añadirá recompensas en dos entregas, por un total de aproximadamente 250.000 U.
Por supuesto, esto es solo el 40 %; el 60 % restante se redistribuirá mediante reembolsos por referidos y actividades del ecosistema. Por ahora, esta parte no es lo bastante transparente, pero también se entiende: los reembolsos por referidos siempre han sido una de las principales innovaciones de los exchanges, tanto CEX como DEX, y es lógico distinguir entre usuarios de distintos niveles. Solo espero que las próximas actividades sean más claras y que, mediante ellas, aumente la proporción de ingresos compartidos.
¿Qué opino como usuario? Si ya necesitas cubrir riesgos o estás considerando otras plataformas, puedes probar a mover una parte de tu volumen a PopDEX; y si ya sabes ganar dinero operando, vale aún más la pena probarlo.
En resumen, sigue haciendo las operaciones que ya ibas a hacer; simplemente, en PopDEX tendrás además boletos con oportunidades semanales. Si te toca uno de los premios gordos, ¡te va a cambiar la vida!
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
86
·
--
STRC: de entrar en el juego a obtener ganancias. ¿Qué hacer ahora?
Durante agosto y septiembre estuve viajando para escapar del calor con mi mujer y mis hijos, así que dejé de lado mi plan de lectura por un tiempo. Hace unos días retomé la lectura con El inversor inteligente, cuya primera edición se publicó en 1949.
En el capítulo cuatro y los siguientes, el libro repite una y otra vez que las acciones preferentes presentan muchos problemas cuando el mercado está débil y que solo conviene comprarlas cuando caen a precios irracionalmente bajos.
Esa frase me llegó de inmediato. Los inversores perspicaces de 1949 resumieron cómo evitar errores, y nosotros, en 2026, seguimos cayendo en ellos. Seguro que todos lo entienden.
En este repaso, siguiendo la cronología y mi propio recorrido, comparto cuatro estrategias de arbitraje que siguen siendo válidas a largo plazo. Espero que les sirvan de referencia a quienes vivieron esta situación o no, pero tienen interés en el arbitraje. También me sirven para hacer mi propio análisis retrospectivo.
Pero la batalla de STRC no fue solo una cuestión de arbitraje. También incluyó:
1/ La disputa en torno a Pendle PT/YT; por ejemplo, acuñar grandes cantidades de YT-apyUSD para operar en ambos sentidos, y las enormes distribuciones de intereses generadas por los retornos de YT-sUSDat;
2/ El arbitraje de los mecanismos del proyecto, como las discrepancias entre el precio de oráculo, el precio on-chain y el precio del contrato de sUSDat;
3/ La competencia por las rutas con distintas comisiones de LP: por ejemplo, decidir cuál es mejor, 0,25 % o 0,1999 %, o usar directamente LP con una comisión del 0,0001 % para comprar y vender, evitando las elevadas comisiones de Swap;
4/ Y, lo más importante de todo, la gestión de posiciones y el control del riesgo.
En general, la batalla de STRC de 2026 fue una lección que recordaré desde que entré en este mundo. Duró mucho tiempo y hubo tantas estrategias que ni siquiera ahora consigo recordarlas todas.
Por eso, también les recuerdo que conviene documentar los análisis retrospectivos cuanto antes. Aunque no los publiquen de inmediato, anoten primero los detalles para poder revisarlos e ir mejorando.
Los dos artículos anteriores sobre modelos básicos de arbitraje fueron el preludio de este resumen y siguen la misma lógica que apliqué en la práctica: el modelo de arbitraje por desviación de paridad «A = B» y el modelo de arbitraje por desviación de paridad «A = B, B = C, por lo tanto A = C».
Repaso de la serie: cómo acabé metido en STRC; cómo salir adelante con el arbitraje (1): arbitraje por desviación de paridad entre apxUSD y apyUSD; cómo salir adelante con el arbitraje (2): arbitraje de diferenciales con posiciones cortas en STRC en pares de tres monedas; cómo salir adelante con el arbitraje (3): intercambios y LP de sUSDat.
La serie termina aquí. Si quieren debatir otras estrategias, no duden en dejar un comentario~
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
165
·
--
De entrar en STRC a obtener beneficios: cómo salir adelante con arbitraje (3)
En las dos entregas anteriores hablé de dos maneras de recuperar la inversión. Volvamos a la fórmula: dado que tanto apxUSD como sUSDat están relacionados con STRC, podemos expresarlo así:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Es decir, también se puede hacer arbitraje cuando sUSDat y apxUSD se desvían de su paridad. Cuando apxUSD cae por debajo de sUSDat más allá del factor de conversión (normalmente porque baja apxUSD), compras el activo más barato y esperas a que los precios converjan.
Después de aprovechar durante más de una semana los intercambios por desviaciones de la paridad, las oportunidades de repente escasearon. Resultó que alguien había creado un pool de liquidez (LP) de apxUSD y sUSDat, y el tipo de cambio se estaba estabilizando. Yo también me pasé a aportar liquidez y solo hacía intercambios cuando había una volatilidad extrema; ganar entre $300 y $500 al día era fácil. A medida que aumentaba mi posición en el LP y disminuía la cantidad de gente que vendía apxUSD con pérdidas, las oportunidades fueron escaseando. Para finales de junio, STRC había vuelto a rondar los 80 y yo ya estaba cerca de mi precio de equilibrio: 82.
Lo siguiente fue el camino hacia los beneficios. La clave seguía siendo la misma: cuando la relación entre los factores se desajusta, se abre una ventana de oportunidad; pero suele ser muy breve, y la poca profundidad de mercado y las comisiones pueden comerse rápidamente las ganancias. A partir de julio, sin apalancamiento, era difícil obtener más de un 1% de beneficio con las tres primeras estrategias; con apalancamiento, faltaba liquidez. En junio, demasiada gente había vendido con pérdidas y abandonado la operación, por lo que la frecuencia de las diferencias de precio cayó notablemente.
Pero mantuve apyUSD y sUSDat hasta mediados de septiembre. Solo hace poco liquidé apyUSD; no es que le tuviera apego, sino que aún había margen para el arbitraje. Si seguimos desarrollando la fórmula, también existe una relación entre sUSDat y apyUSD:
sUSDat × x ≈ STRC × y
En la práctica, era casi igual que antes: seguía haciendo intercambios y aportando liquidez a pools. En el día más frenético, una ballena vendió 2 millones de apyUSD en un solo día. Mi billetera de LP, con $20K, generó más de $3000 ese día. Después de aquello, rara vez volvió a presentarse una oportunidad así. De julio a septiembre, las ganancias diarias fueron bajando de $1-2000 a menos de $100.
Es fácil entender por qué disminuían: el capital disponible es limitado y la gente que vende con pérdidas va desapareciendo poco a poco. Quienes más confían suelen ser quienes más salen perjudicados. Las primeras salidas a gran escala se produjeron en apxUSD: pasó de ser una stablecoin a volverse inestable, durante un tiempo no se pudo canjear (más tarde volvió a ser posible, pero con comisiones muy elevadas) y, además, su precio no logró seguir el ritmo de STRC.
Gracias a estas estrategias, recuperé mi inversión pronto y obtuve beneficios durante dos meses seguidos. Con esto cierro la serie de análisis retrospectivos sobre arbitraje. En la próxima entrega, a partir de mis lecturas recientes, hablaré de cómo veo esta etapa posterior y de qué pienso hacer.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
63
·
--
STRC: de meterme en esto a obtener ganancias: arbitraje para salir del apuro (2)
Tras el arbitraje por la pérdida de paridad de apxUSD y apyUSD, ya veía una salida. La observación clave es que, siempre que exista una relación entre los coeficientes, las diferencias de precio ofrecen la oportunidad de sacar algo de beneficio, aunque la ventana suele ser muy breve. Para acelerar la convergencia de los precios, también publiqué un tuit explicando esta lógica; la influencia de IP, hasta cierto punto, también me echó una mano. Como se imaginarán, en aquel momento estaba realmente desesperado, aunque la estrategia en sí funcionaba.
Sigamos con la fórmula: apyUSD ≈ apxUSD × x ≈ STRC × 0,01 × x. De esto se desprende que apxUSD y STRC también guardan una relación de coeficientes, lo que confirma que los tres están vinculados a STRC:
apxUSD ≈ STRC × 0,01
apyUSD ≈ STRC × 0,01 × x
sUSDat ≈ STRC × 0,01 × y
Por lo tanto, cuando apxUSD, apyUSD o sUSDat caen por debajo del valor que les corresponde según esos coeficientes, se pueden comprar estos tres tokens en la cadena y abrir posiciones cortas en STRC en un exchange para aprovechar la diferencia de precios. Esto coincide con el modelo que describí anteriormente: «A = B, B = C, por lo tanto A = C».
Precisamente durante todo junio, los titulares de tokens relacionados con STRC vivieron angustiados. Muchísima gente vendió con pérdidas y salió del mercado; cada venta con pérdidas generaba una diferencia de precios. Se podía ver tanto en los grupos como en la cadena: algunos salían directamente, mientras que otros buscaban oportunidades basándose en la relación entre los coeficientes.
El problema era que en aquel momento había muy pocos exchanges que admitieran contratos de STRC. El primero que conocí fue Lighter, pero su profundidad era pésima, de apenas unos 10.000, así que durante la primera mitad de junio las ganancias de esta estrategia fueron muy limitadas. Quienes tengan una cuenta en un bróker de acciones estadounidenses pueden operar directamente desde allí.
Como la lógica sigue siendo válida, todavía se presentan oportunidades como esta incluso hoy, cuando publico este artículo; por ejemplo, la de apyUSD de anoche. La imagen adjunta muestra la evolución de apxUSD, que debería mantener una proporción de 100:1 con STRC, pero a menudo se desvía entre un 2 % y un 4 %. Sin embargo, las comisiones y los costes de operar apxUSD y apyUSD en la cadena son demasiado altos: si la diferencia de precios no supera el 0,5 %, prácticamente no hay ganancias. sUSDat, por su parte, es demasiado estable y rara vez ofrece oportunidades.
Hay otra limitación aún más importante para mí: ya agoté el capital destinado a posiciones de alto riesgo, así que, en teoría, no debería asignar más fondos a posiciones cortas en contratos de STRC. Solo me quedan sUSDat y apyUSD. ¿Qué otras maniobras puedo hacer para aprovecharlos? En la próxima entrega compartiré una nueva estrategia de arbitraje.
Lo anterior se comparte únicamente con fines informativos y no constituye ningún consejo de inversión.
BitHappy, en constante evolución
58
·
--
STRC: de caer en la trampa a obtener ganancias — una estrategia de arbitraje para salir del apuro (I)
En el artículo anterior conté que, después de agotar las posiciones de alto riesgo, las pérdidas no realizadas eran de al menos un 50 %. Aunque solo había utilizado posiciones de alto riesgo, la carga psicológica era enorme: había pedido préstamos usando mi posición de Apyx y, contando los préstamos en cadena, ya estaba casi totalmente invertido. Más tarde descubrí que, incluso estando atrapado en apyUSD, si aprovechaba la relación de conversión entre este y apxUSD, todavía podía reducir rápidamente las pérdidas mediante intercambios. Fue la primera vez que un arbitraje me dio resultado.
Antes del desplome de STRC, tanto el equipo oficial como el resto del mercado consideraban que apxUSD era una stablecoin. Pero entre sus activos de garantía está STRC, así que, si la garantía es insuficiente, su valor neto solo puede caer junto con STRC. El equipo oficial no reconoció que no era una stablecoin, ni dijo que estuviera anclada a STRC; pero, según la lógica de la garantía, apxUSD y STRC necesariamente guardan una relación de conversión: en el peor de los casos, debería mantenerse en torno a 100:1, y en teoría incluso por encima, ya que la garantía no consiste únicamente en STRC.
El crecimiento del valor neto de apyUSD está vinculado a los pagos de STRC, y su activo subyacente es apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Sin embargo, en la práctica, la caída de apyUSD llegó a ser entre 3 y 4 veces mayor que la de apxUSD: apxUSD cayó un 7 %, mientras que apyUSD cayó más de un 30 %. Si la fórmula se cumple, incluso estando atrapado en apyUSD, se puede usar una parte de apyUSD como garantía para obtener apxUSD y luego cambiarlo por más apyUSD, aprovechando la diferencia en el tipo de cambio. En el punto máximo, la diferencia llegó al 23 %; ocurrió dos veces y la oportunidad duró solo unas horas.
Por desgracia, solo tenía apyUSD y sUSDat. Además, había aumentado mi posición en apyUSD mediante préstamos en cadena, elevando el LTV a aproximadamente un 60 %. Como tampoco quería tocar sUSDat, que se estaba comportando mejor, solo pude usar parte de apyUSD como garantía para obtener apxUSD y cambiarlo por apyUSD. Dos días después, ya no quedaban oportunidades con rendimientos superiores al 20 %.
La parte superior de la imagen muestra la evolución de apyUSD medida en U: cuando STRC cayó realmente más de un 30 % el 27 de junio, apyUSD solo bajó junto con apxUSD, sin caer mucho más. La parte inferior muestra la evolución medida en apxUSD; la volatilidad es tan pequeña que puede ignorarse, lo que demuestra que la relación de anclaje entre ambos se cumple. Y, precisamente porque la fórmula se cumple, más adelante este tipo de arbitraje por desviación del anclaje siguió ofreciendo a menudo beneficios del 1 %-3 %. Es la misma lógica que el modelo de desviación del anclaje «A = B» que expliqué anteriormente.
Por desgracia, me apresuré demasiado a comprar durante la caída y apenas tenía fondos disponibles. De lo contrario, solo con la primera caída de junio habría podido pasar de tener pérdidas a obtener ganancias. Para entonces, el precio aún no había vuelto a su nivel inicial, pero las pérdidas ya se habían reducido mucho y, al menos, veía esperanzas de recuperar lo invertido.
En el próximo artículo seguiré hablando de otra estrategia de arbitraje que ha funcionado durante mucho tiempo.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
66
·
--
STRC: del primer paso a las ganancias: ¡cómo acabé metido en esto!
Ahora el precio de STRC se ha estabilizado y, en general, ha vuelto a su paridad. Quienes tenían STRC, sUSDat o apyUSD desde el principio ya están en su mayoría en ganancias, siempre que no vendieran en pérdidas por el camino. Pero hace unos meses la situación era muy distinta: siguiendo mi plan, solo invertí una parte de mi cartera de alto riesgo, pero las sucesivas caídas casi la dejaron a cero, y las pérdidas no realizadas superaron el 30% en un momento dado.
Al revisar lo ocurrido, me di cuenta de que la clave no era si convenía invertir en STRC, sino que, cuando se desajustan las relaciones entre estos tokens, surgen diferencias de precio que se pueden aprovechar. Por eso voy a contar en una serie cómo me metí en esto, cómo quedé atrapado y cómo logré salir adelante con ganancias. En esta entrega, empezaré por explicar cómo me metí.
En marzo y abril se hablaba mucho de STRC y Apyx en X. El mercado estaba flojo y había frecuentes robos de criptomonedas, así que estuve mucho tiempo observando. No fue hasta que apxUSD se lanzó en Kraken que dejé de lado su bajo rendimiento anualizado (por entonces sabía que tenía exposición a STRC) e invertí una quinta parte de mi cartera de alto riesgo en apyUSD, buscando un rendimiento anualizado de alrededor del 40%.
Después, Saturn apareció en mi radar. También tenía dos tokens: la stablecoin USDat y sUSDat, que tenía exposición a STRC. El valor liquidativo de sUSDat cae cuando STRC pasa a cotizar exdividendo y, según el patrón habitual, después del ajuste por dividendo, el precio suele volver a la paridad. Asigné otra quinta parte de mi cartera de alto riesgo a aprovechar la caída por el ajuste y la posterior recuperación. Tras el ajuste, mantuve la posición unas dos semanas más; durante los dos primeros meses, obtuve aproximadamente un 2-3% de rendimiento. Pensaba que, antes del TGE de octubre, podría conseguir durante medio año un rendimiento anualizado de alrededor del 40%.
A principios de junio, STRC no se estabilizó después de pasar a cotizar exdividendo: la noche del 4 de junio cayó casi un 8% y sUSDat bajó al mismo tiempo. Siguiendo la lógica de que se había desviado de su paridad, seguí comprando durante la caída. Para mi sorpresa, la stablecoin apxUSD también cayó, y apyUSD se desplomó aún más: llegó a perder un 30%. Por suerte, antes había deshecho varias capas de posiciones apalancadas para operar con YT, y así evité la liquidación. Como creía que STRC no iba a desaparecer, seguí aumentando mis posiciones. Al final, apyUSD y sUSDat representaban cada uno la mitad de mi cartera de alto riesgo. Las pérdidas no realizadas de apyUSD, incluidos los préstamos apalancados en bucle, superaban el 50%, mientras que STRC en sí solo había caído alrededor de un 7%.
La pesadilla apenas comenzaba. STRC volvió a sufrir dos caídas enormes, el 6 y el 27 de junio, y llegó a tocar aproximadamente el 68% de su valor de paridad. Para entonces, ya había agotado mi cartera de alto riesgo. La planificación de mis posiciones me salvó y evitó que invirtiera todo mi capital; pero, precisamente porque tenía que ceñirme al plan, solo podía maniobrar con las posiciones que ya tenía y empecé a buscar cómo salir adelante.
En la próxima entrega hablaré de la primera estrategia de arbitraje realmente eficaz: volver a analizar la relación entre los coeficientes de apxUSD y apyUSD.
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
100
·
--
Hacía demasiado que no seguía de cerca Sui, y me sorprendió descubrir que la capa de bóvedas de Bluefin, que ya conocía, ahora también es compatible con Ethereum. El núcleo sigue en Sui; lo que ha cambiado es que Ember, el proyecto que incubó, ya no sirve únicamente a Sui.
La nueva bóveda PPLUS ofrece alrededor de un 11 % por los depósitos normales. Si luego haces un ciclo en Suilend o Bluefin Lend, el rendimiento estimado puede superar el 30 %. El año pasado deposité en Ember, pero retiré los fondos durante el mercado bajista. Esta vez también quiero ver qué ha hecho con sus complejas estrategias.
PPLUS significa Bitwise Premium+ RWA Vault. Depositas USDC y Ember acuña participaciones; Bitwise se encarga de seleccionar los activos, asignar las posiciones, apalancarse y gestionar el riesgo. La cartera subyacente consta de tres tipos de crédito tokenizado: financiación a corto plazo para pagos transfronterizos de Huma; préstamos respaldados por GPU de IA de USD_ai; y créditos de alta calidad sobre el valor neto de viviendas de Hastra (en colaboración con Figure). Tú depositas en Ember; Bitwise es el gestor de la estrategia, no el emisor ni el operador.
A diferencia de PAPY, que apareció antes y se parece más a una bóveda de préstamos sobrecolateralizados, con un objetivo de alrededor del 5 %–6 %, PPLUS añade apalancamiento a activos RWA similares. Su objetivo oficial supera el 10 %, pero también conlleva más riesgo. El rendimiento tiene tres componentes: los intereses del crédito subyacente, el diferencial generado por el apalancamiento dentro de la bóveda y el uso de PPLUS como garantía en mercados de préstamo. Este tercer componente no viene de serie. Actualmente, el TVL ronda los 12,84 millones de dólares.
Hay dos formas de participar:
1/ Depósito convencional, con un rendimiento esperado de alrededor del 11 %. Puedes depositar en Sui o Ethereum.
2/ Préstamos en ciclo: depositas PPLUS en Bluefin Lend o Suilend, pides USDC prestado, lo cambias por más PPLUS y vuelves a depositarlo. El rendimiento esperado supera el 30 %. Pero la bóveda ya lleva apalancamiento, así que repetir el ciclo implica acumular el apalancamiento de la estrategia con el apalancamiento del préstamo. Hay que vigilar muy de cerca el umbral de liquidación.
Una mayor rentabilidad potencial también implica más riesgo. El aviso oficial indica que se trata de una estrategia de crédito apalancada y que podrías perder parte o la totalidad de los activos depositados.
Un apunte sobre Bitwise: es una gestora de criptoactivos fundada en 2017. Según sus cifras oficiales, gestiona más de 15.000 millones de dólares en activos de clientes y cuenta con más de 40 productos que abarcan ETF de Estados Unidos y ETP de Europa. Su ETF de Bitcoin al contado BITB gestiona alrededor de 3.200 millones de dólares, y su ETF de staking de Solana BSOL supera los 1.200 millones; actualmente es el mayor ETF de SOL del mundo.
En otras palabras, PPLUS no es una caja de alto rendimiento improvisada por un equipo recién llegado, sino una estrategia que una gestora de activos acostumbrada a gestionar BTC, ETH y SOL para los canales tradicionales ha llevado a la cadena.
Lo anterior es solo información y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
331
·
--
En la cronología, las publicaciones más comunes no son análisis, sino «he ganado dinero».
Las capturas de pantalla se pueden editar, pero en cuanto muestras la dirección, también revelas tus puntos de entrada y salida, dónde aumentaste la posición y cuándo tomaste ganancias. Si lo presumes, temes que te copien; si no lo haces, parece que estás fingiendo. Quieres que vean tus resultados, pero no que descubran cómo los conseguiste. Este dilema es muy común entre quienes hacen arbitraje; no es una exageración.
Yo también me quedé atascado en lo mismo durante estos diez días. Esta ola de acciones tokenizadas ha sido muy rentable: entré con 50.000 y en diez días llegué casi a 90.000. Cada día quería publicarlo para dejar constancia y analizarlo después, pero varias veces dejé el cursor sobre el botón de enviar y al final no publiqué nada. Solo compartí en el grupo algunas capturas de mi saldo. Si no comparto la dirección, solo queda decir «he ganado dinero», y por defecto pensarán que presumo; si la comparto, el método deja de ser un método.
Así que la verdadera cuestión no es si presumir o no, sino qué verifica la gente: el resultado, o tu billetera y tu forma de operar.
En el caso de las instituciones y los grandes inversores, es la misma frase, pero a otra escala. A los particulares les preocupa que les copien el método; a las instituciones, que sus posiciones, momentos de entrada y salida y rutas de ejecución queden visibles en tiempo real en una cadena pública, y que les pongan precio o se adelanten a sus operaciones antes de que la estrategia se complete. La transparencia predeterminada de la cadena supone una carga social para los pequeños inversores y un coste para el dinero real que se quiere llevar a la cadena. Las instituciones no buscan borrar los registros, sino poder auditarlos internamente y mostrar al público solo lo que debe verificarse.
La verificación resuelve la pregunta «¿es real?», mientras que la privacidad determina «¿hasta qué punto se hace público?». Al abordar estas dos cosas por separado, los grandes inversores y las instituciones pueden atreverse a operar a mayor escala.
Primus Labs, un proyecto de privacidad que recibió financiación de YZi Labs a finales de agosto, se dedica precisamente a separar estas dos cosas: demostrar que lo lograste sin tener que revelar el proceso. Todavía no puede demostrar con un solo clic que «ganaste casi el doble en diez días», pero ya ha puesto en marcha la misma estructura en dos ámbitos:
1/ La colaboración con Kaito se centra en demostrar la participación: prueba que participaste y operaste, sin tener que revelar tu cuenta, y filtra la participación falsa entre todo el ruido;
2/ La colaboración con Unitas se centra en demostrar las reservas: prueba si son suficientes y están en buen estado, sin tener que transmitir en directo las operaciones, para que las instituciones puedan ganarse la confianza sin revelar información confidencial.
El historial de resultados que quieren los particulares y la prueba de reservas que necesitan las instituciones se basan en lo mismo: primero demostrar que es real y luego decidir cuánto hacer público. Desde el punto de vista comercial, ofrecer primero algo «verificable, pero confidencial» también ayuda a entender por qué después recibió inversión de YZi Labs: primero se concreta el caso de uso y luego llega el respaldo del capital.
Partiendo de las necesidades individuales, en el futuro se podrán publicar menos capturas y añadir una prueba más en X. Las instituciones necesitan una versión ampliada de la misma idea: operar en la cadena, pero sin transmitir la ruta. Si te interesa la tecnología de Primus, puedes echar un vistazo a los tuits del profesor Anymose.
Lo anterior es solo información y no constituye asesoramiento de inversión.
BitHappy, en constante evolución
40
·
--
Repaso de una oportunidad de arbitraje basada en reglas que ya terminó~
El 24 de agosto de 2026 participé en la competición de trading de bStocks de Agentic Wallet de Binance. En aquel momento pensé: las reglas son fáciles de entender, se puede añadir una pata de cobertura y vale la pena intentarlo. El objetivo era quedar entre los diez primeros; según mi estimación puntual, el premio superaría los 5.000 dólares. En realidad, quedamos alrededor del puesto 50 y obtuvimos algo más de 400 dólares. La conclusión, de entrada: la estructura de arbitraje funcionaba; mi estimación del puesto y del valor esperado, no.
La clave de las reglas era que la clasificación solo contaba las ganancias y pérdidas realizadas al cerrar posiciones. Un compañero pensaba que solo se podía comprar al contado y que la cobertura quedaría incompleta. Yo añadí una pata: usar los tokens inversos (SOXL/SOXS) como posición corta. Así, tanto si el mercado subía como si bajaba, se podía generar una pata con ganancias realizadas y, a nivel de conjunto, cubrir la exposición direccional. Todos estábamos muy seguros; nadie discrepó. Invertimos unas cuatro horas, inmovilizamos 15.000 dólares y tuvimos 30 dólares de costes por desgaste. Por problemas de conexión, algunas posiciones no se cerraron a tiempo; la parte no realizada no contaba y ni siquiera llegamos a los 600 dólares.
La fuente de los ingresos: los 400 dólares venían del fondo de premios de la promoción de Binance, no del diferencial de precios. El fondo tiene un límite y se desbloquea por niveles según los activos bajo gestión (AUM) de bStocks de los usuarios inscritos. Después, los 100 primeros se reparten los premios según sus ganancias y pérdidas realizadas. La cobertura solo reduce la exposición direccional; no explica de dónde sale el premio ni garantiza una posición en la clasificación.
Transmisión del riesgo: el riesgo principal era la clasificación, no el mercado. Cuantas más personas entendían las mismas reglas, más altos eran los resultados necesarios para entrar en la tabla y los diez primeros se convirtieron en los cincuenta primeros. Los consideré parte del contexto, en vez de una variable principal: ese fue mi mayor error. La segunda capa era la elegibilidad y la revisión; la tercera, el capital inmovilizado, el desgaste, la ejecución y el riesgo residual de la cobertura. Lo que realmente relajó nuestro escrutinio fue el consenso de un grupo pequeño: la información y la idea de que «había que hacerlo» pasaron por los compañeros, y tomamos su acuerdo como una validación.
El resultado no equivale a la decisión: antes de participar, debimos haber planteado tres escenarios: entrar entre los diez primeros; que la cobertura funcionara, pero que nos relegaran a la mitad inferior de la clasificación; o que hubiera problemas de ejecución o de elegibilidad y el premio quedara en cero. Ocurrió el segundo escenario, agravado por no haber cerrado las posiciones a tiempo.
Lo que sí debemos conservar: leer las reglas, añadir una pata corta, controlar el desgaste y anotar el cierre de posiciones como punto de verificación. Lo que debemos aprender: una clasificación es una competición; dejar las cuentas en equilibrio no es el final.
La próxima vez prestaré especial atención a tres cosas: si quien paga es el fondo de premios o el diferencial de precios —si es el fondo, hay que mirar la distribución de puestos, no una estimación puntual—; decidir cuánto capital inmovilizar según si aceptaríamos quedarnos quizá con solo unos cientos de dólares; y preguntar por separado si es posible cerrar las posiciones dentro del plazo.
Entender las reglas es una condición necesaria, pero no suficiente para alcanzar el puesto deseado. La cobertura gestiona la exposición direccional, pero no la distribución del fondo de premios ni las posiciones que no se hayan cerrado.
Este artículo es una publicación abierta del «Sistema de ciclo cerrado de crecimiento de IP basado en el círculo de competencia».
Lo anterior se comparte únicamente con fines informativos y no constituye asesoramiento de inversión.
BitHappy, en evolución constante
189
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
20,220 vistas
185 están debatiendo
Actualización n.º 2 sobre el incidente de seguridad (2026-10-30)
Binance Announcement
·1.2k me gusta
·1.5M vistas
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
36,804 vistas
738 están debatiendo
CZSaysCompensationIsinPlaceUsersAreProtected
43,588 vistas
599 están debatiendo