

Ether Guru 1
146 Publicaciones
Ether Guru 1
Denunciar
Bloquear usuario
Where experience meets discipline. Crypto isn’t luck — it’s mindset 💭
0 Siguiendo
6 Seguidores
26 Me gusta
Publicaciones
·
--
$BTC SHE EARNS $58,000. PERO ¿DEJAR SU EMPLEO REALMENTE AHORRARÍA DINERO?
La promoción de su esposo cambió la conversación en casa.
Ahora él gana alrededor de $186,000 al año, mientras que ella aporta $58,000. Con una hija de tres años y facturas de guardería que se acercan a $2,000 al mes, él le sugirió que considerara convertirse en madre en casa.
La idea suena razonable hasta que miras más allá de las facturas mensuales.
Solo la guardería cuesta aproximadamente $24,000 al año. Si sumas el traslado, los almuerzos en el trabajo y otros gastos del empleo, una parte importante de su sueldo podría desaparecer antes de llegar al presupuesto familiar.
Pero hay otra cara de este cálculo.
Si ella deja su empleo, el hogar pierde más que un salario. También podría perder las aportaciones de jubilación del empleador, oportunidades para aumentos y años de crecimiento profesional.
Y hay un riesgo que a veces las familias subestiman: volver al trabajo más tarde podría significar empezar con un salario más bajo o pasar meses buscando el puesto adecuado.
Mientras tanto, depender de un solo ingreso crea otro tipo de exposición financiera. Si ese sueldo desaparece, la familia no tiene un segundo salario al que recurrir.
Antes de decidir, podrían calcular su ingreso neto real después de los gastos relacionados con el trabajo, comparar ambos presupuestos del hogar y explorar opciones de trabajo flexible o arreglos de cuidado infantil a tiempo parcial.
Porque la pregunta no es simplemente si la guardería es costosa.
Sino si la situación financiera a largo plazo de la familia cambiaría después de contabilizar todo lo que su trabajo aporta.
Un sueldo tiene valor más allá de su depósito mensual.
54
·
--
$BTC 3 BITCOIN PODRÍA COSTARLE MÁS QUE EL DINERO.
Un amigo ya posee 3+ BTC comprados por debajo de los $30,000, aproximadamente $2 millones en bienes raíces generadores de ingresos con patrimonio, y más de $400,000 en efectivo.
Ahora su esposa quiere que compre otros 3 BTC antes de que Bitcoin vuelva a superar los $100,000.
Pero tiene tres adolescentes que se acercan a la edad universitaria.
Y eso cambia el cálculo.
Comprar 3 BTC a $85,000 cada uno requeriría unos $255,000 antes de comisiones.
De $400,000 en efectivo, eso deja solo $145,000.
Si llegan gastos como matrícula, reparaciones de la propiedad, vacantes u otra situación inesperada, podría tener que vender activos en un momento poco conveniente.
Su inmobiliario puede ser valioso, pero el patrimonio no es lo mismo que el efectivo. Acceder a él puede llevar tiempo, cuesta dinero y depende de las condiciones de financiamiento.
Y Bitcoin podría subir por encima de $100,000 —o caer con fuerza antes de llegar allí.
Nadie sabe qué ocurrirá primero.
La decisión no es simplemente si 3 BTC más serían una buena inversión.
Se trata de si la posible ganancia compensa reducir el colchón financiero disponible de la familia mientras se aproximan grandes gastos educativos.
Podría estimar primero los próximos años de costos de la universidad, gastos de la propiedad y el gasto del hogar, y luego determinar cuánto efectivo está realmente disponible para invertir.
Una oportunidad importa menos si debilita tu flexibilidad financiera.
64
·
--
$BTC CUATRO AÑOS PUEDEN CAMBIAR LA MATEMÁTICA DEL BITCOIN RÁPIDAMENTE.
El 27 de septiembre de 2022, Bitcoin estaba en torno a los $18,802.
Cuatro años después, el precio de referencia está cerca de los $84,625.
Eso equivale a un crecimiento anualizado aproximado del 46%.
Ahora viene la parte interesante.
Si, de alguna manera, Bitcoin repitiera ese mismo CAGR del 46% durante otros cuatro años, las cuentas pondrían al BTC cerca de los $381,000 para septiembre de 2030.
Redondeado hacia arriba, eso coincide con el escenario de $385K, tan mencionado.
Pero hay una gran diferencia entre calcular un rendimiento y predecirlo.
Bitcoin no subió un 46% cada año.
Algunos periodos fueron muchísimo más fuertes, mientras que otros generaron retrocesos profundos.
Así que la cifra de $385K no es una predicción.
Es simplemente lo que ocurre cuando extiendes hacia adelante la tasa de crecimiento anualizada de los cuatro años anteriores durante otros cuatro años.
Esa distinción importa siempre que el desempeño histórico se convierte en objetivos de precio futuros.
La capitalización pasada crea escenarios, no promesas.
4
·
--
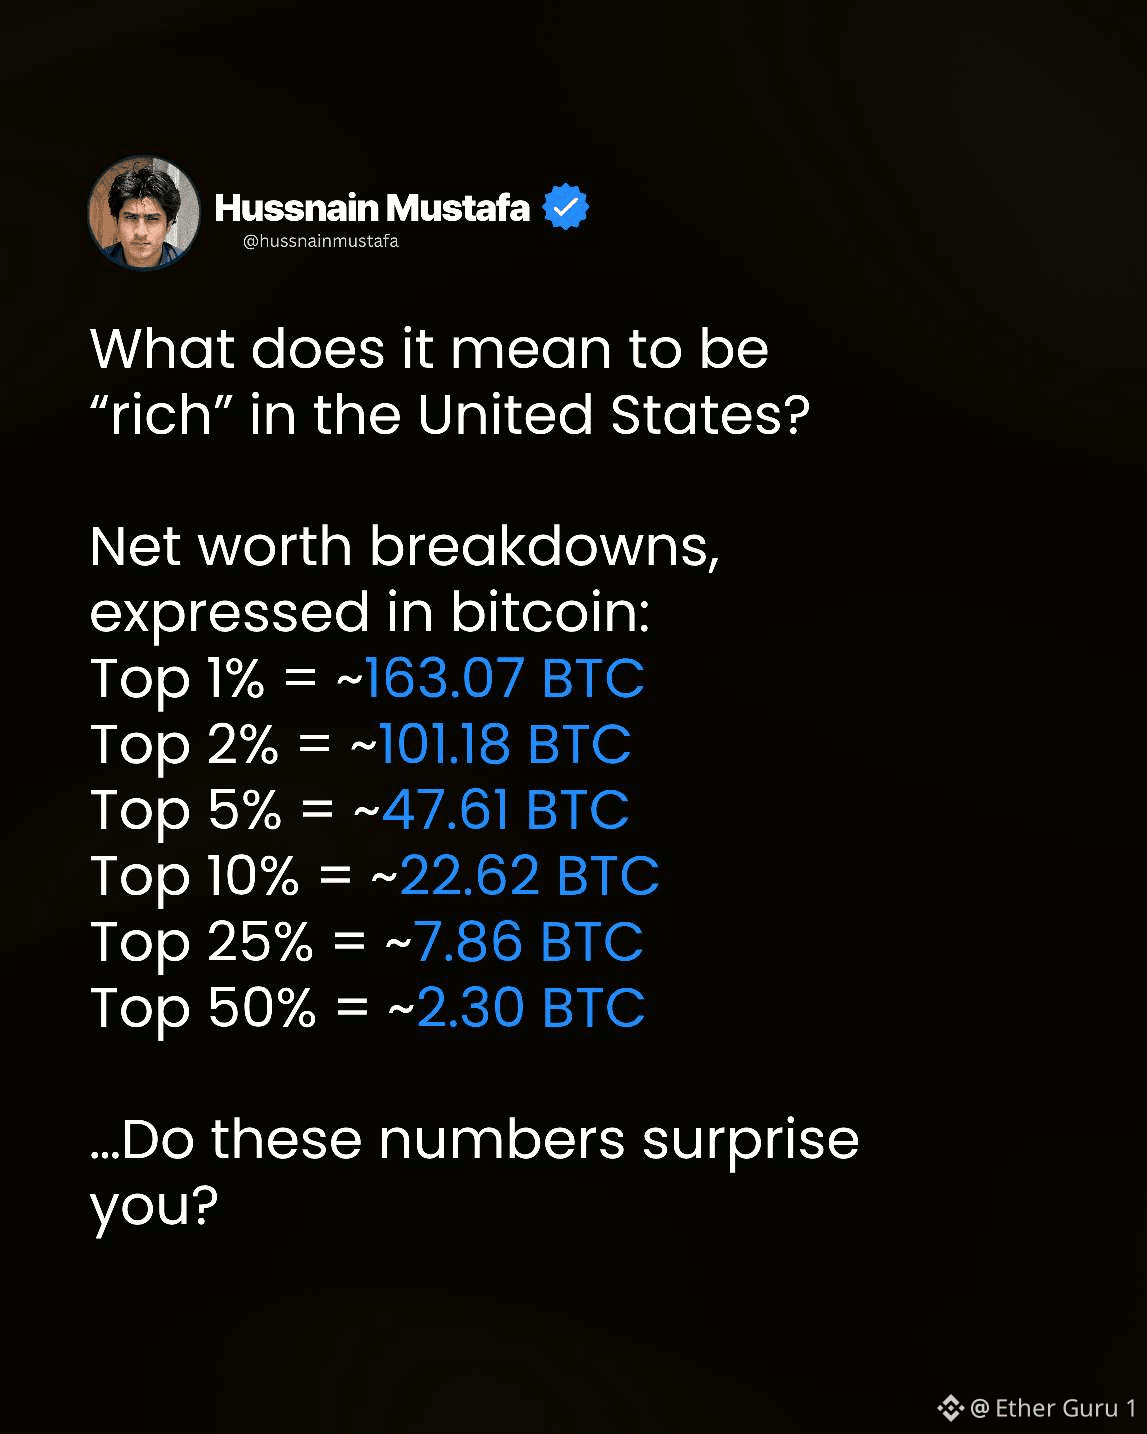
$BTC ¿Y SI LA RIQUEZA ESTADOUNIDENSE SE MIDIERA EN BTC?
Usar un precio fijo de Bitcoin puede hacer que los números parezcan sorprendentemente simples.
Pero hay un detalle importante:
Un umbral de patrimonio neto medido en BTC cambia cada vez que cambia el precio en dólares de Bitcoin.
Si un hogar tiene 1 millón de dólares en patrimonio neto, eso representa aproximadamente 11,8 BTC con un precio de Bitcoin de 85.000 dólares.
Con 170.000 dólares, el mismo millón de dólares equivaldría solo a unos 5,9 BTC.
El hogar no se volvió más pobre.
Lo que cambió fue la medición en BTC.
Por eso, convertir percentiles de riqueza de EE. UU. a Bitcoin es más un ejercicio mental que una definición permanente de lo que significa ser rico.
También muestra algo importante sobre Bitcoin:
A medida que sube el precio de BTC, la cantidad de Bitcoin necesaria para representar la misma riqueza en dólares disminuye.
Bitcoin puede cambiar la regla de medición sin cambiar la riqueza.
66
·
--
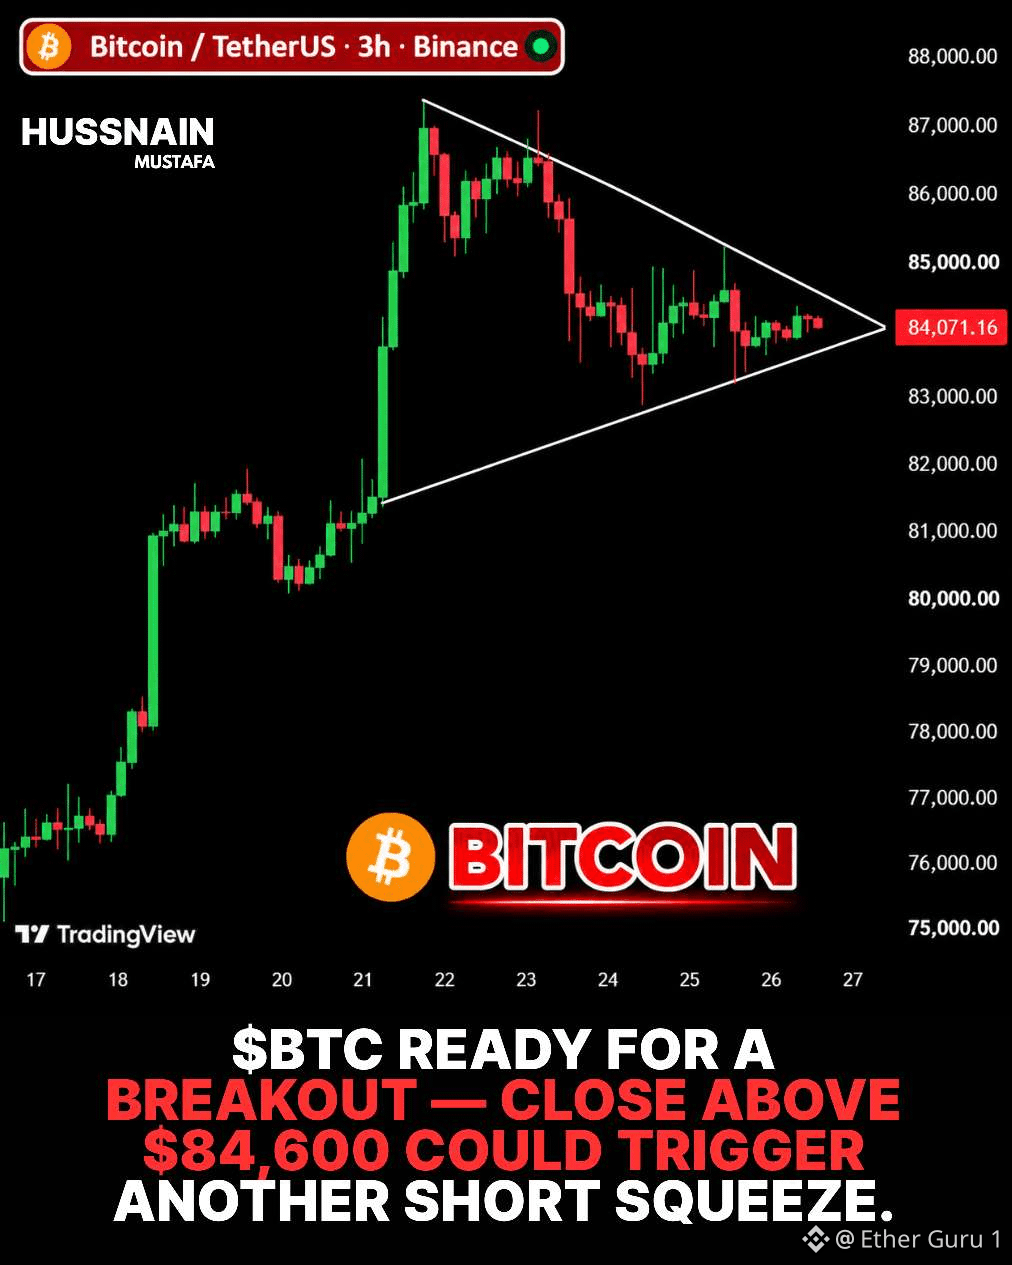
$BTC BITCOIN YA ROMPIÓ EL NIVEL.
La pregunta más interesante ahora es qué sucede después del apretón.
BTC atravesó la zona de $84,000 y alcanzó aproximadamente $87,000 esta semana.
Una razón importante de la rapidez fue la recompra forzada de posiciones cortas.
Cuando los cortos muy apalancados se liquidan, las bolsas cierran esas posiciones comprando nuevamente BTC.
Esa compra puede desencadenar una reacción en cadena:
Precio más alto.
Más liquidaciones.
Más compras forzadas.
Pero hay un detalle.
Las liquidaciones son combustible temporal.
Una vez que esas posiciones desaparecen, el mercado necesita compradores reales para mantener en marcha el movimiento.
Eso hace que las próximas sesiones sean más reveladoras que el titular del rompimiento en sí.
Un apretón puede iniciar un movimiento; la demanda debe sostenerlo.
52
·
--
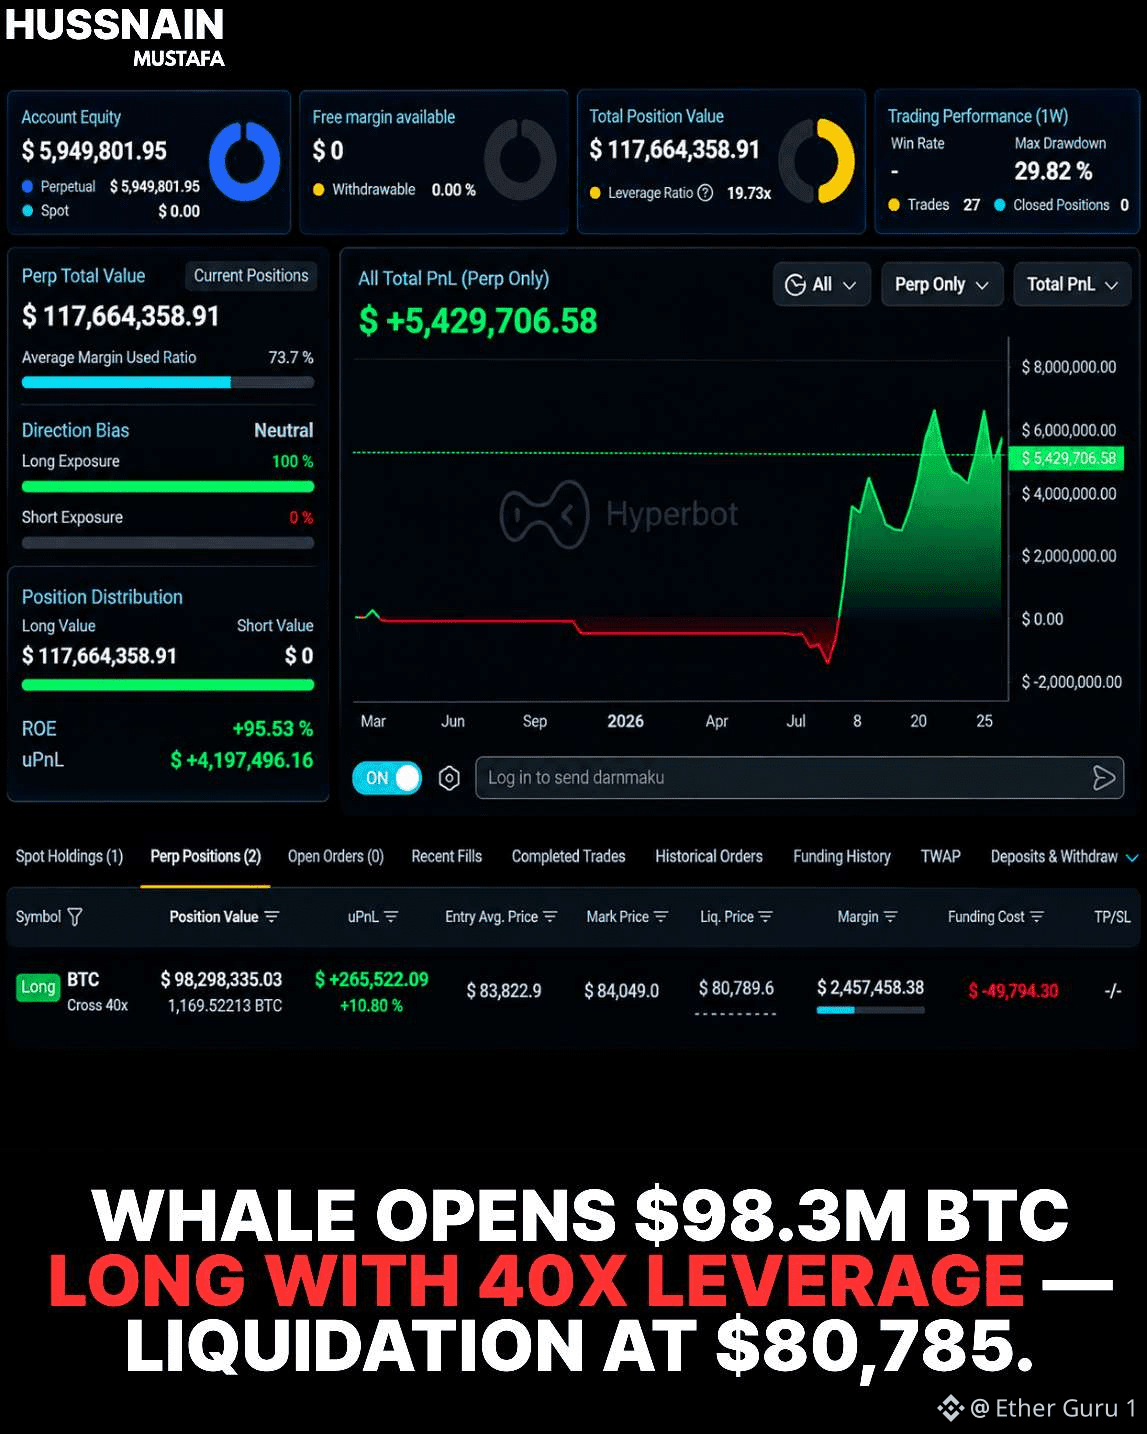
$BTC UN PEZ GORDO ACABA DE ABRIR UN LONG DE BITCOIN POR $98,3M
La posición, según se informa, utiliza un apalancamiento de 40×, con la liquidación alrededor de $80,785.
Con un apalancamiento de 40×, aproximadamente $2,46 millones de margen controlan una posición de $98,3 millones.
Eso crea una exposición enorme a partir de un capital relativamente bajo publicado.
Lo peligroso es la distancia hasta la liquidación.
Si BTC cae hacia $80,785, la posición puede verse forzada a cerrarse, potencialmente dejando pérdidas para el trader y aumentando la presión vendedora durante una caída.
El apalancamiento puede hacer que una posición parezca enorme sin requerir un capital inicial igualmente grande.
Las posiciones grandes pueden llevar colchones muy pequeños.
66
·
--
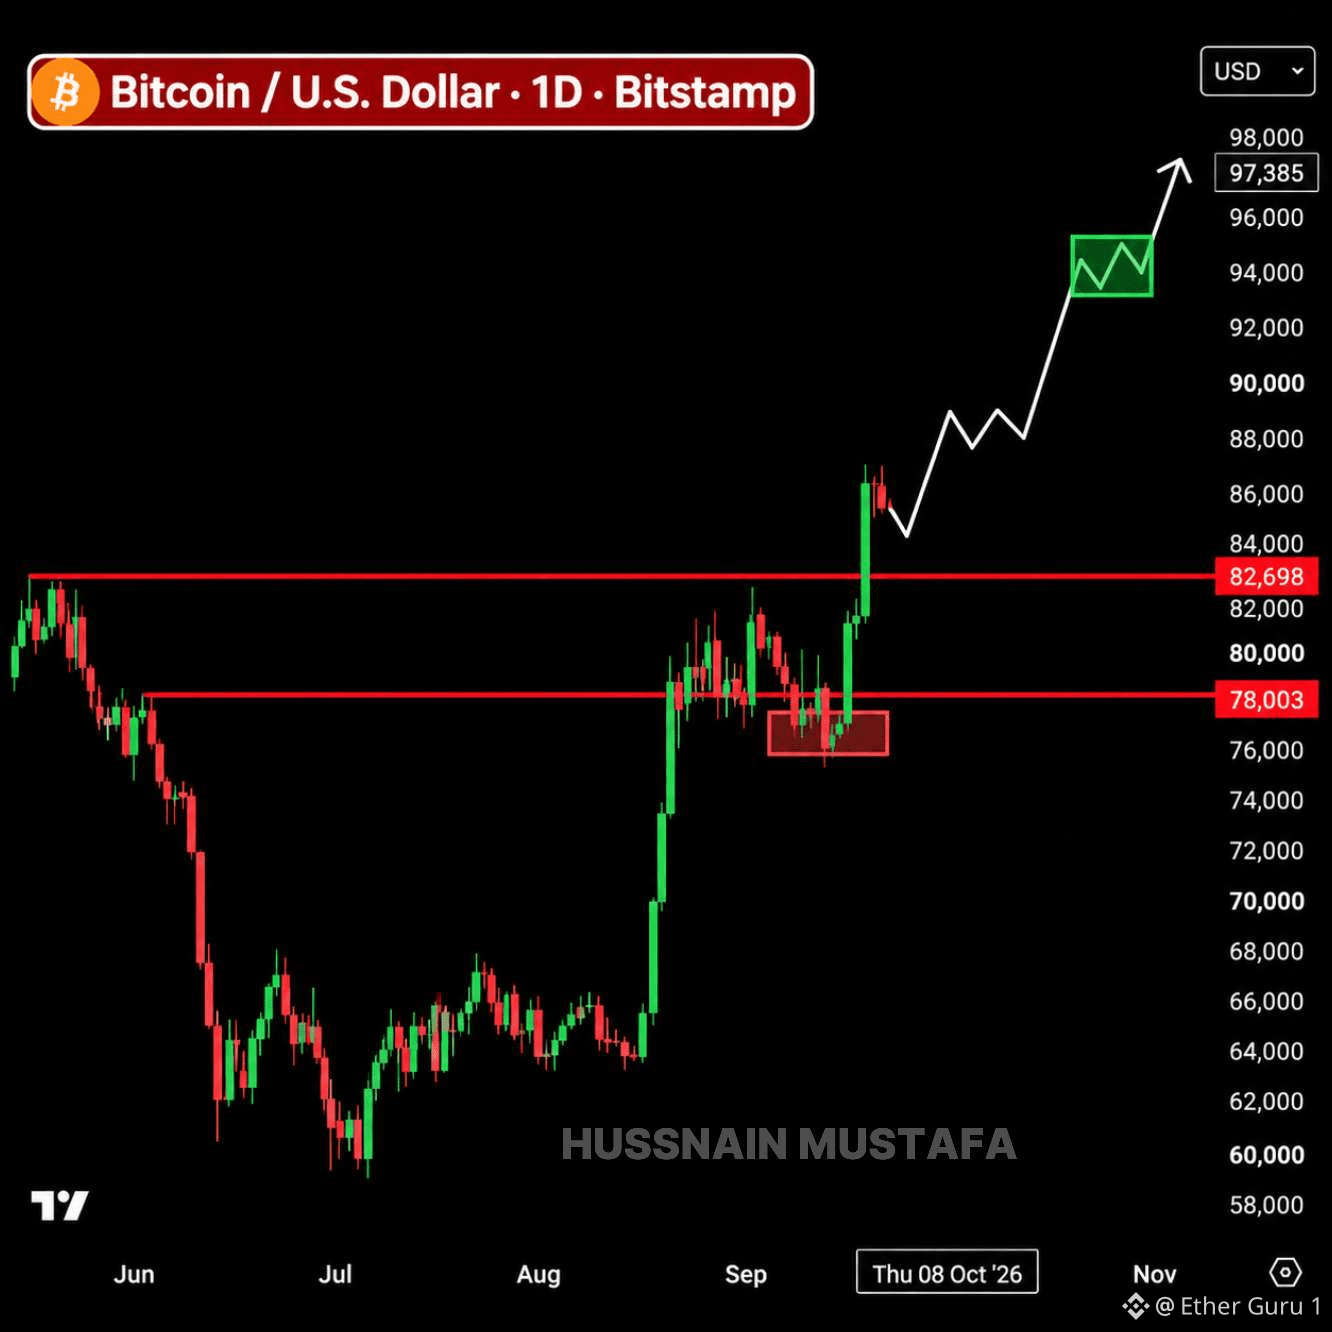
$BTC BITCOIN ACABA DE CONVERTIR DOS ZONAS DE RESISTENCIA ANTIGUAS EN SOPORTE.
Se recuperó $78K.
Luego $82.7K cedió.
Ahora BTC cotiza alrededor de $84K, y el mercado observa si los compradores pueden seguir defendiendo los niveles que antes mantenían el precio.
Esa distinción importa.
Un breakout es una cosa.
Mantenerse por encima de él cuando se disipa la euforia es otra.
Si $82.7K sigue actuando como soporte, $90K se vuelve un nivel mucho más evidente para que los traders lo vigilen.
Pero si ese nivel se pierde otra vez, todo el planteamiento empieza a verse diferente.
Por ahora, lo interesante no es el número de $90K en sí.
Sino si Bitcoin puede seguir construyendo mínimos más altos debajo de él.
El próximo movimiento depende de qué es lo que aguante.
60
·
--
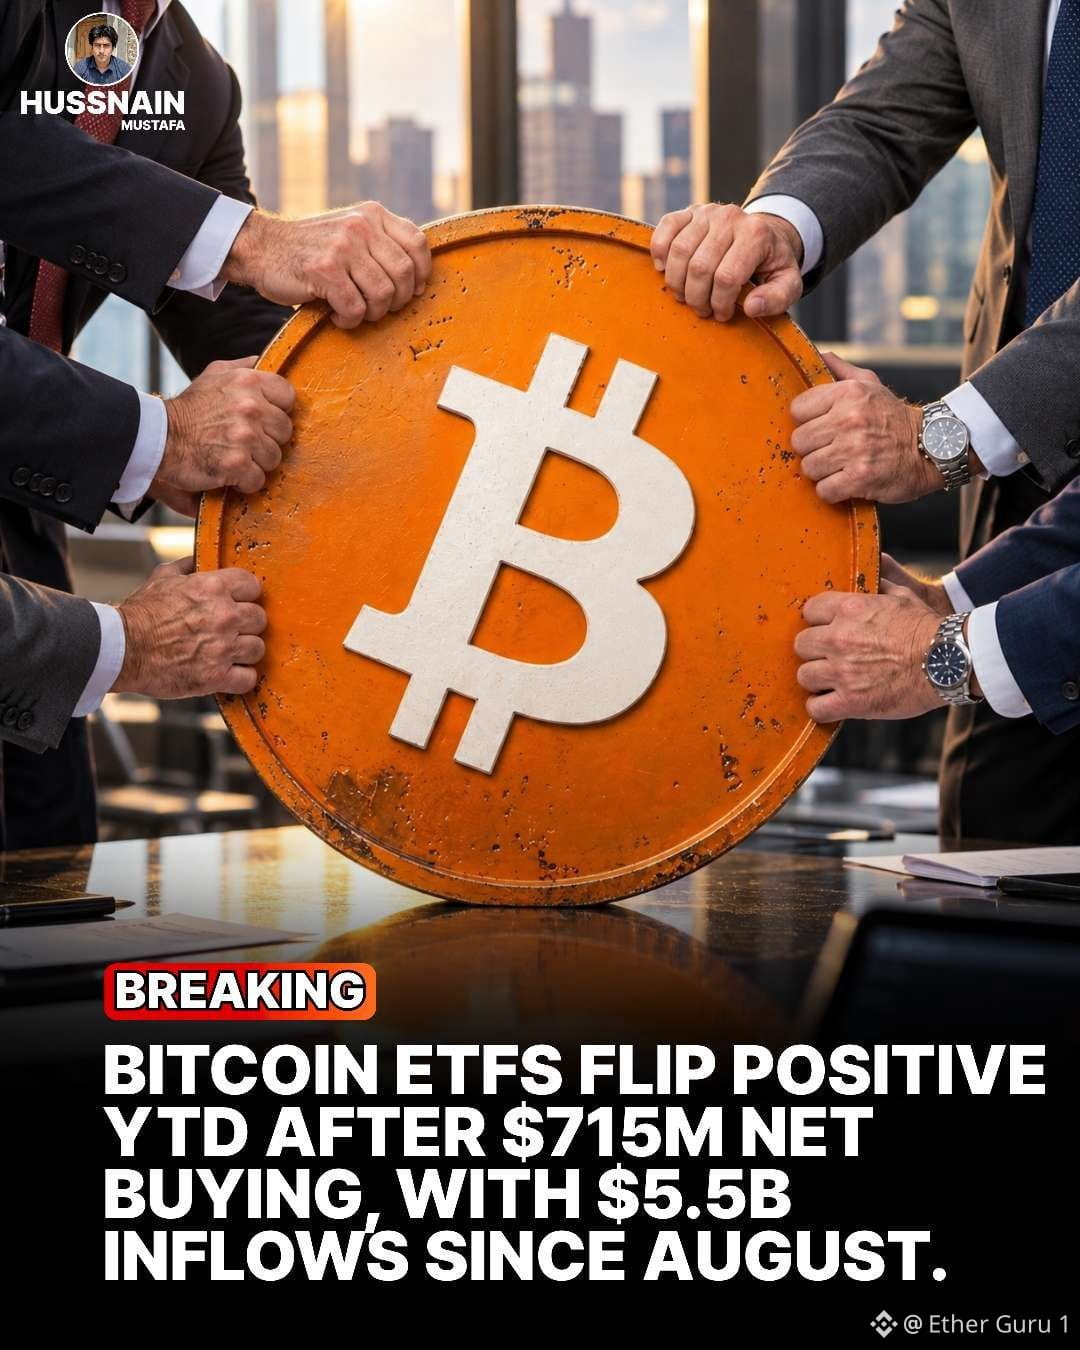
$BTC BITCOIN ETF VOLVIÓ A TOMAR SERIEDAD.
Los ETF de Bitcoin al contado de EE. UU. captaron aproximadamente 715 millones de dólares el martes.
Esa fue la cuarta sesión consecutiva en positivo, llevando la racha de cuatro días a unos 2,31 mil millones de dólares.
Solo IBIT de BlackRock atrajo aproximadamente 350 millones de dólares.
Fidelity añadió otros 257 millones de dólares.
Esto es importante porque los flujos de los ETF representan una demanda real de Bitcoin al contado, no solo gente hablando de forma alcista en redes sociales.
Después de semanas de flujos irregulares, miles de millones que regresan en pocas sesiones es un cambio notable en el comportamiento del mercado.
No garantiza el siguiente movimiento al alza.
Pero si esta demanda sigue apareciendo mientras Bitcoin mantiene las ganancias recientes, el mercado está recibiendo una señal muy diferente a la que vimos durante la reciente venta.
El capital está volviendo a entrar en Bitcoin.
BTC+0.50%
IBITETF+0.00%
68
·
--
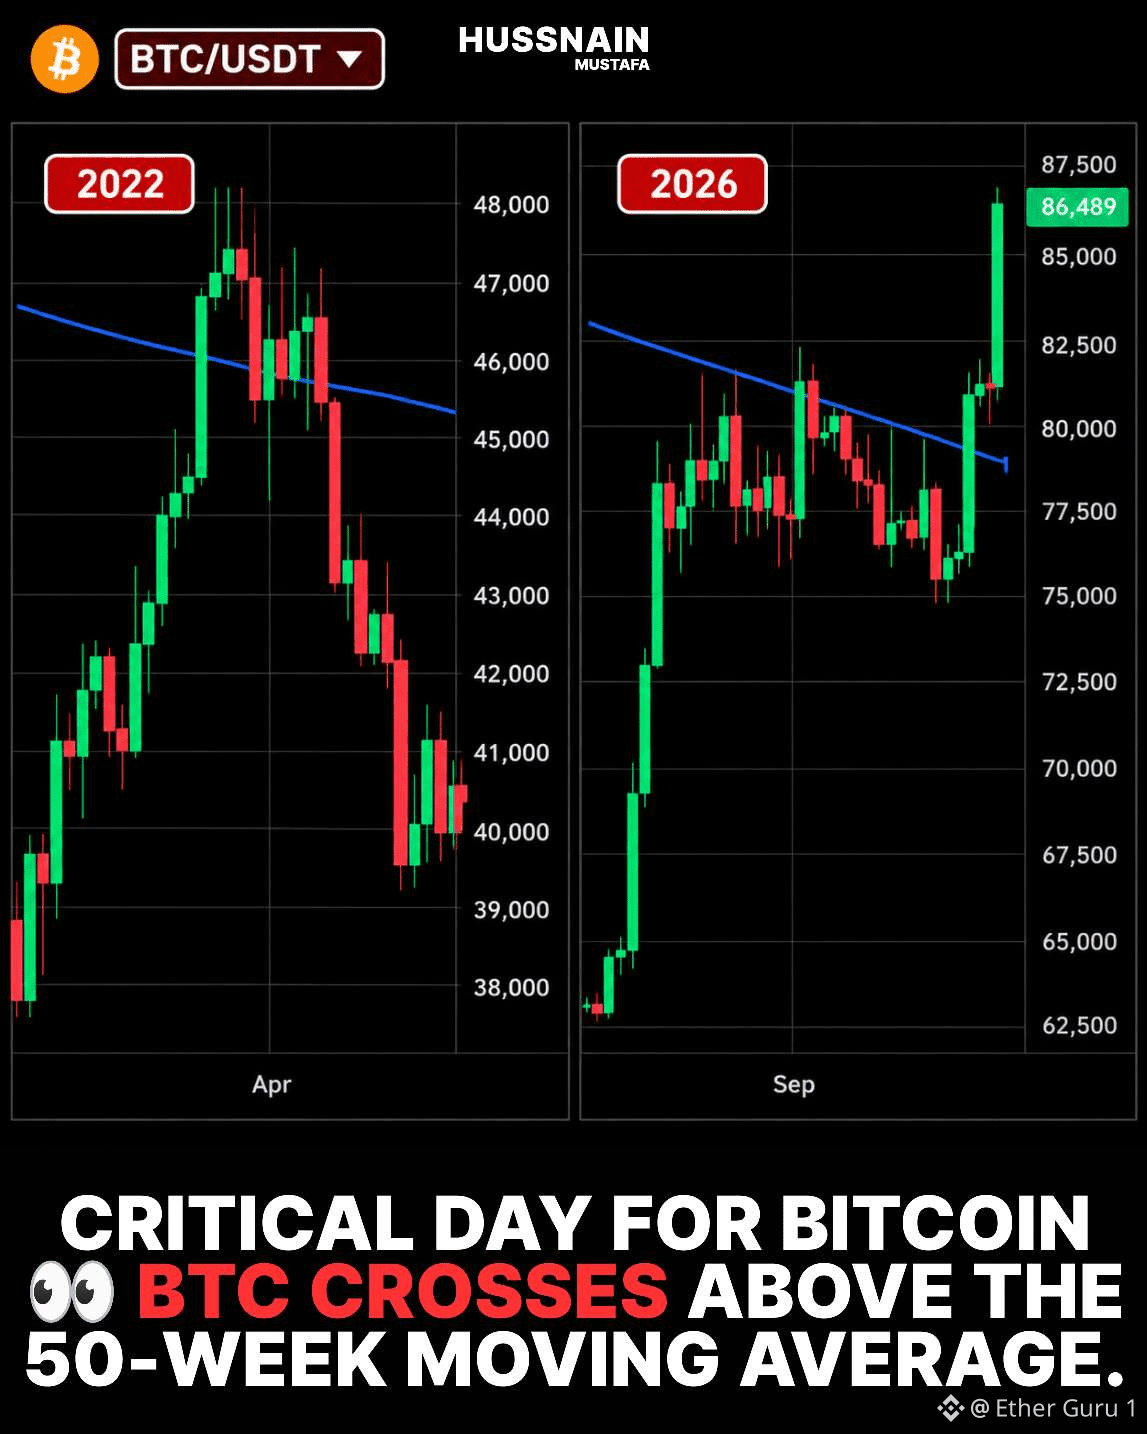
$BTC BITCOIN ACABA DE RECUPERAR UN NIVEL QUE IMPORTA.
BTC cerró alrededor de $81,159.
Su media móvil de 50 semanas estaba cerca de $78,788.
Eso sitúa a Bitcoin aproximadamente un 3% por encima de la línea.
Pero la historia hace que este escenario sea interesante.
Galaxy Research encontró 13 recuperaciones semanales previas.
Once no fueron seguidas por un nuevo mínimo de ciclo.
Dos fueron diferentes.
Diciembre de 2021 y marzo de 2022 recuperaron ambas la media antes de que Bitcoin finalmente cayera mucho más.
Así que un cierre exitoso no garantiza una reversión de tendencia.
La pregunta importante ahora es si BTC puede mantenerse por encima de la media móvil.
Ahí es donde esta señal se vuelve más útil.
Una recuperación fallida convertiría el mismo nivel nuevamente en resistencia.
Un movimiento sostenido por encima de ella fortalecería la idea de que la estructura del mercado ha cambiado.
Los indicadores técnicos funcionan mejor como evidencia, no como certeza.
Y ahora mismo, Bitcoin está justo sobre una de sus líneas de tendencia a largo plazo más vigiladas.
Los próximos cierres semanales pueden importar más que la ruptura de hoy.
70
·
--
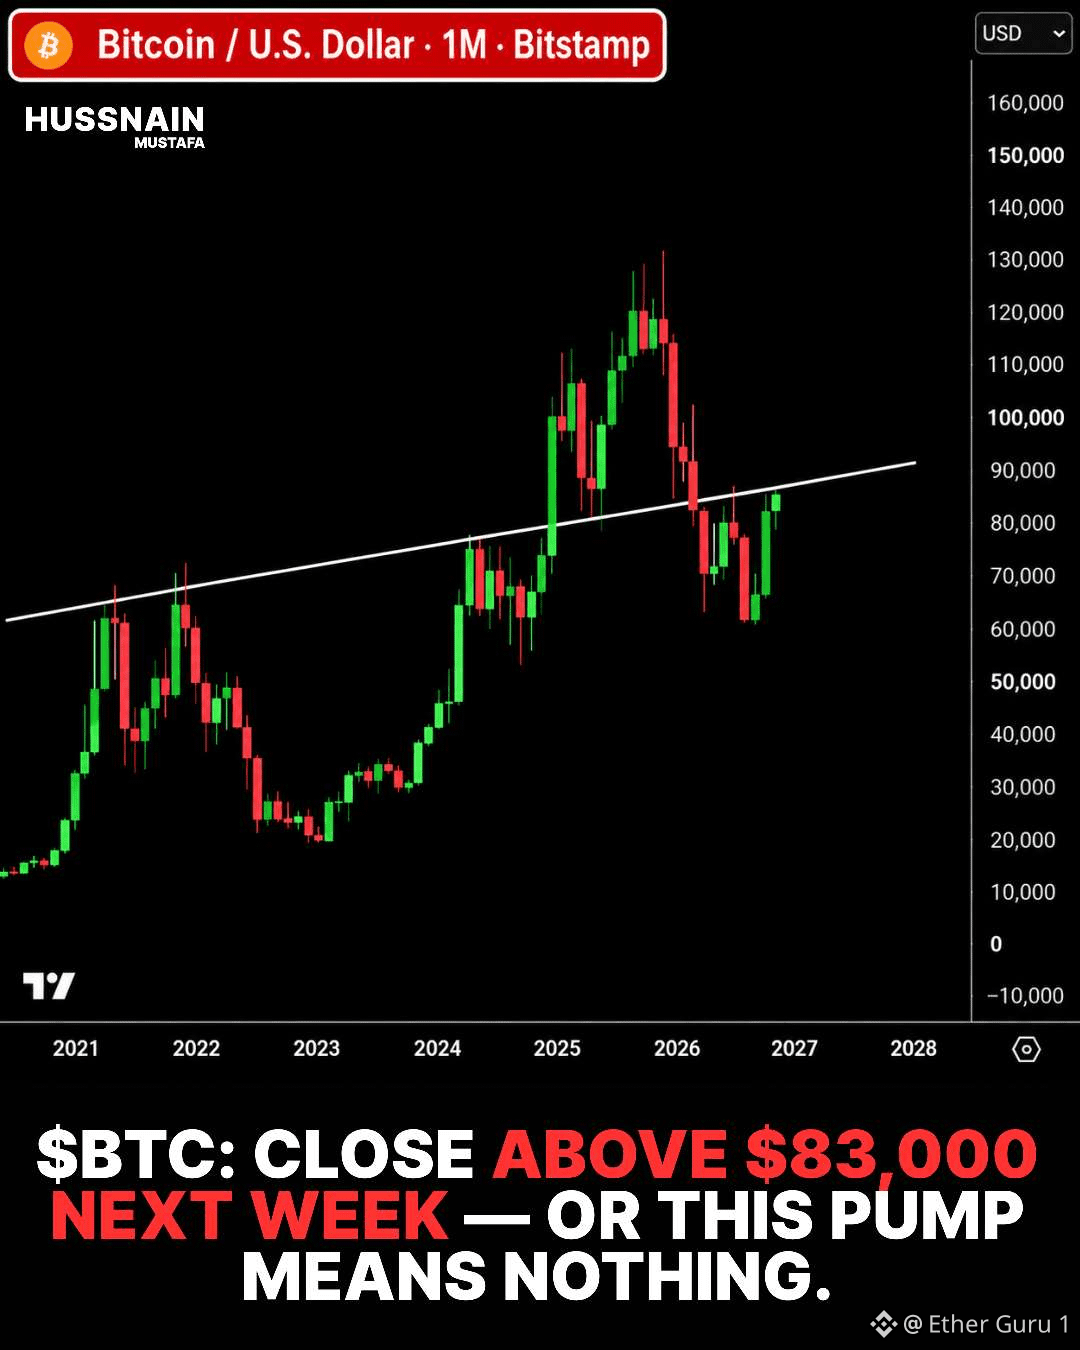
$BTC Bitcoin’s $83K Weekly Test
Un cierre semanal por encima de $83,000 pondría a Bitcoin en un nuevo hito a corto plazo.
El nivel importa porque los cierres semanales muestran dónde compradores y vendedores terminaron el período.
Un movimiento intradía por encima de $83K cuenta una historia distinta.
Un cierre sostenido brindaría una evidencia más sólida de aceptación por encima de ese precio.
El reciente rebote de Bitcoin ya lo ha alejado de sus mínimos de septiembre.
Pero el impulso a corto plazo puede desaparecer rápidamente en las criptomonedas.
El volumen, las entradas a los ETF y la liquidez pueden influir en la continuidad.
Un solo precio de cierre no puede confirmar todo un ciclo de mercado.
La próxima vela semanal revelará si $83K se convierte en soporte.
O si esta subida fue simplemente otro movimiento temporal.
63
·
--
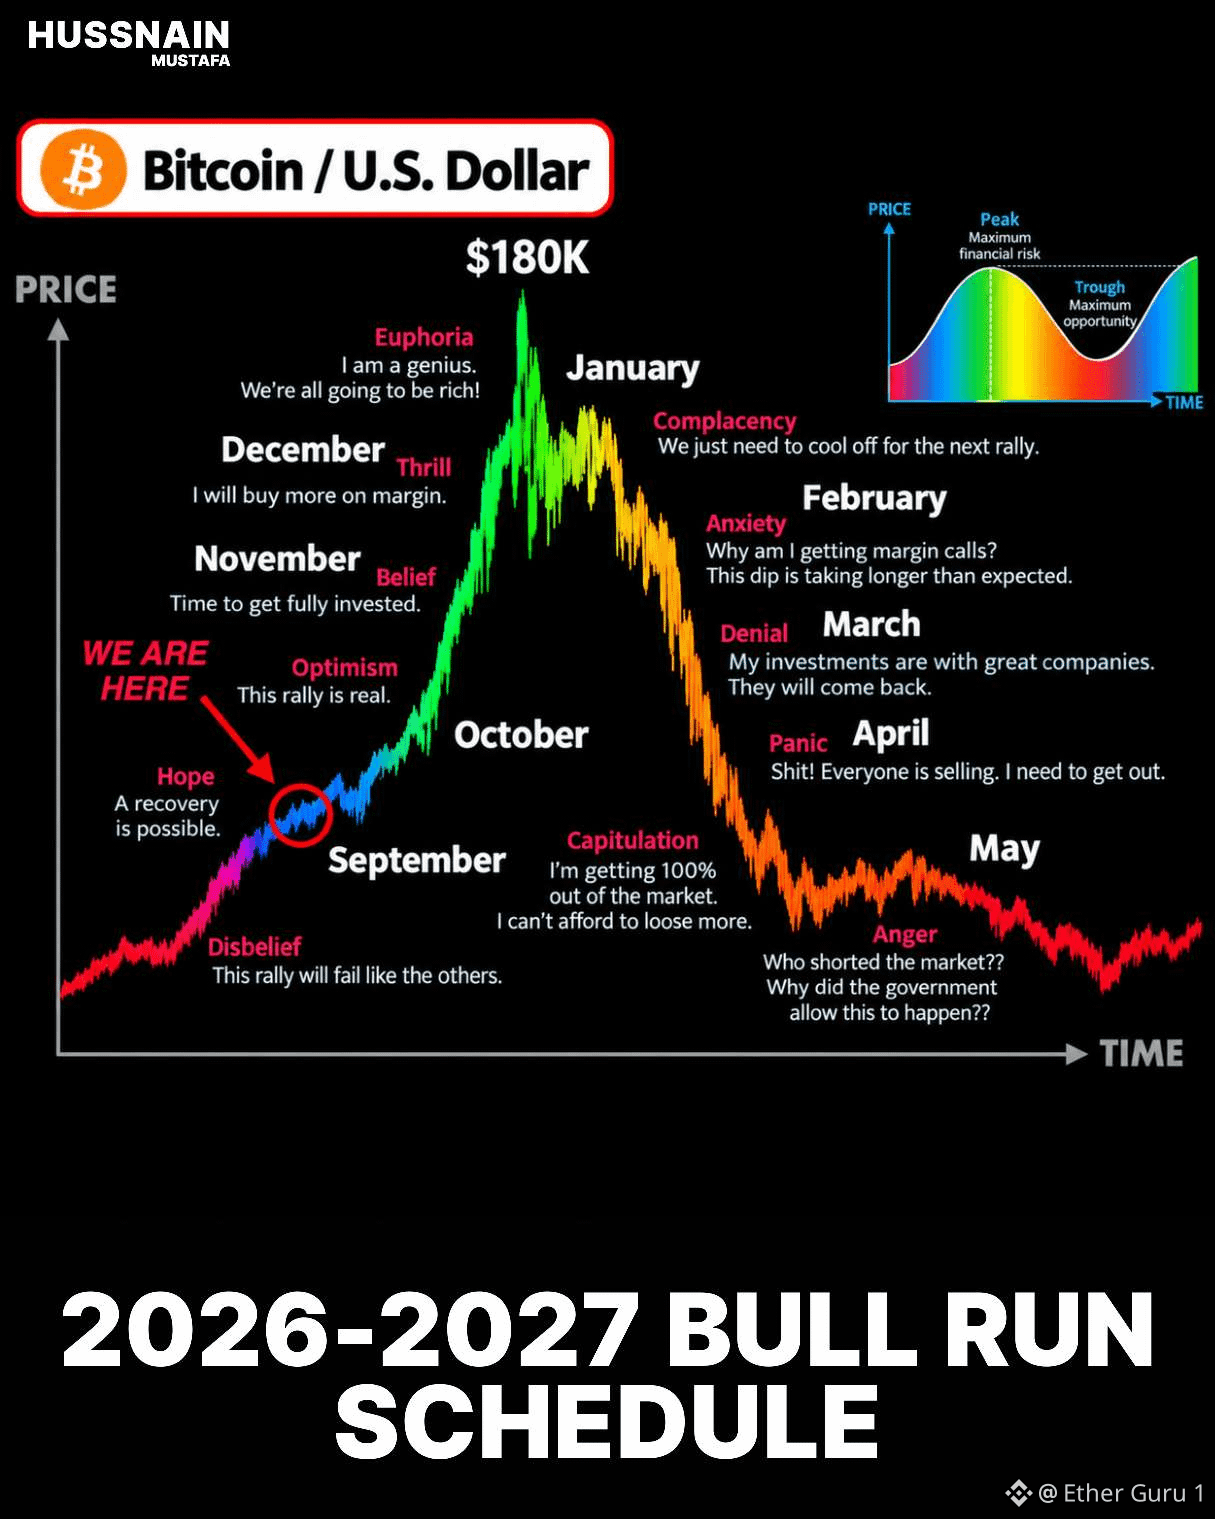
$BTC NO HAY UN NÚMERO MÁGICO DE BITCOIN PARA RETIRARTE.
Un gráfico viral dice 0.05 BTC a los 16.
Luego 0.25 BTC antes de cumplir los 30.
Y 5 BTC después de los 65.
Pero esos objetivos no son una regla financiera.
Bitcoin tiene un suministro máximo fijo de 21 millones de monedas.
Con 5 BTC por persona, solo unas 4.2 millones de personas podrían, en teoría, tener esa cantidad.
Eso ignora las monedas perdidas, las instituciones, los gobiernos, los exchanges y la propiedad desigual.
La lección más grande, en realidad, es sobre la acumulación.
Alguien que tiene 0.10 BTC hoy posee una parte diferente de la red que alguien que empieza diez años a partir de ahora.
Pero el precio de Bitcoin también puede caer de forma drástica.
Un objetivo medido solo en BTC ignora ingresos, deudas, ahorros para emergencias, impuestos, cuentas de jubilación y el patrimonio neto en general.
Para una persona, 0.25 BTC podría ser una pequeña asignación especulativa.
Para otra, podría representar una concentración desproporcionada de su riqueza.
Así que “ganar el juego” no puede definirse con un solo número de Bitcoin.
La pregunta útil es cuáse riesgo puede asumir una persona de manera responsable.
La propiedad de Bitcoin importa, pero el contexto financiero importa más.
71
·
--
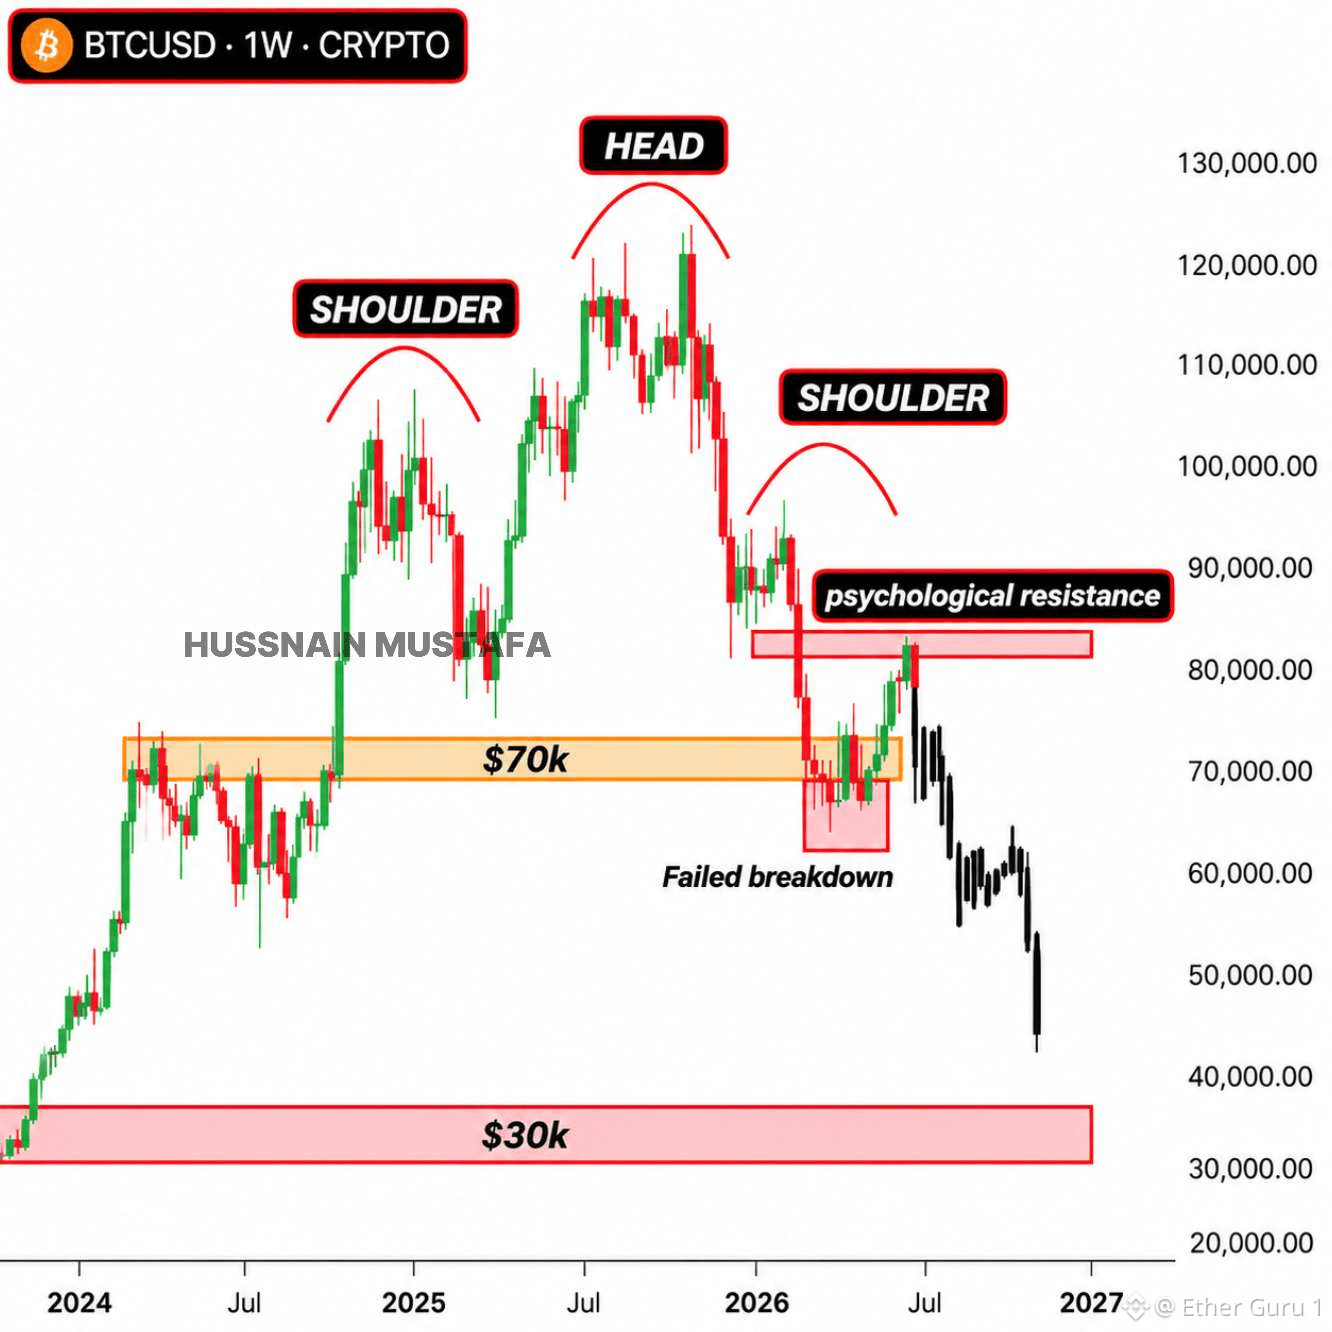
LA CAÍDA DEL $BTC BITCOIN NECESITA MÁS DE UNA EXPLICACIÓN.
Un proyecto de ley cripto rechazado puede dañar el sentimiento.
Pero eso no prueba el siguiente objetivo de precio.
Bitcoin reacciona a la liquidez, el apalancamiento, los flujos de ETF, las tasas de interés y la posición de los inversores.
Un movimiento de $75.000 a $70.000 sería una caída de aproximadamente 6,7%.
Una caída a $63.000 significaría otra bajada del 10% desde $70.000.
De $75.000 a $47.000, la pérdida alcanzaría alrededor del 37%.
Por eso, las previsiones precisas merecen cautela.
Un trader puede identificar correctamente un gran suelo.
Eso no hace que cada predicción futura sea fiable.
Los mercados pueden seguir un patrón durante semanas.
Luego, una decisión de política, un cambio en la liquidez o un titular inesperado puede alterar el rumbo.
La pregunta más importante no es quién señaló el último suelo.
Es si la tesis actual tiene evidencia medible que la respalde.
Observa los niveles de soporte, el volumen, el apalancamiento en derivados y los flujos institucionales.
Estas señales pueden aportar contexto sin prometer un punto de giro exacto.
Una predicción no es una estrategia sin control de riesgos.
2
·
--
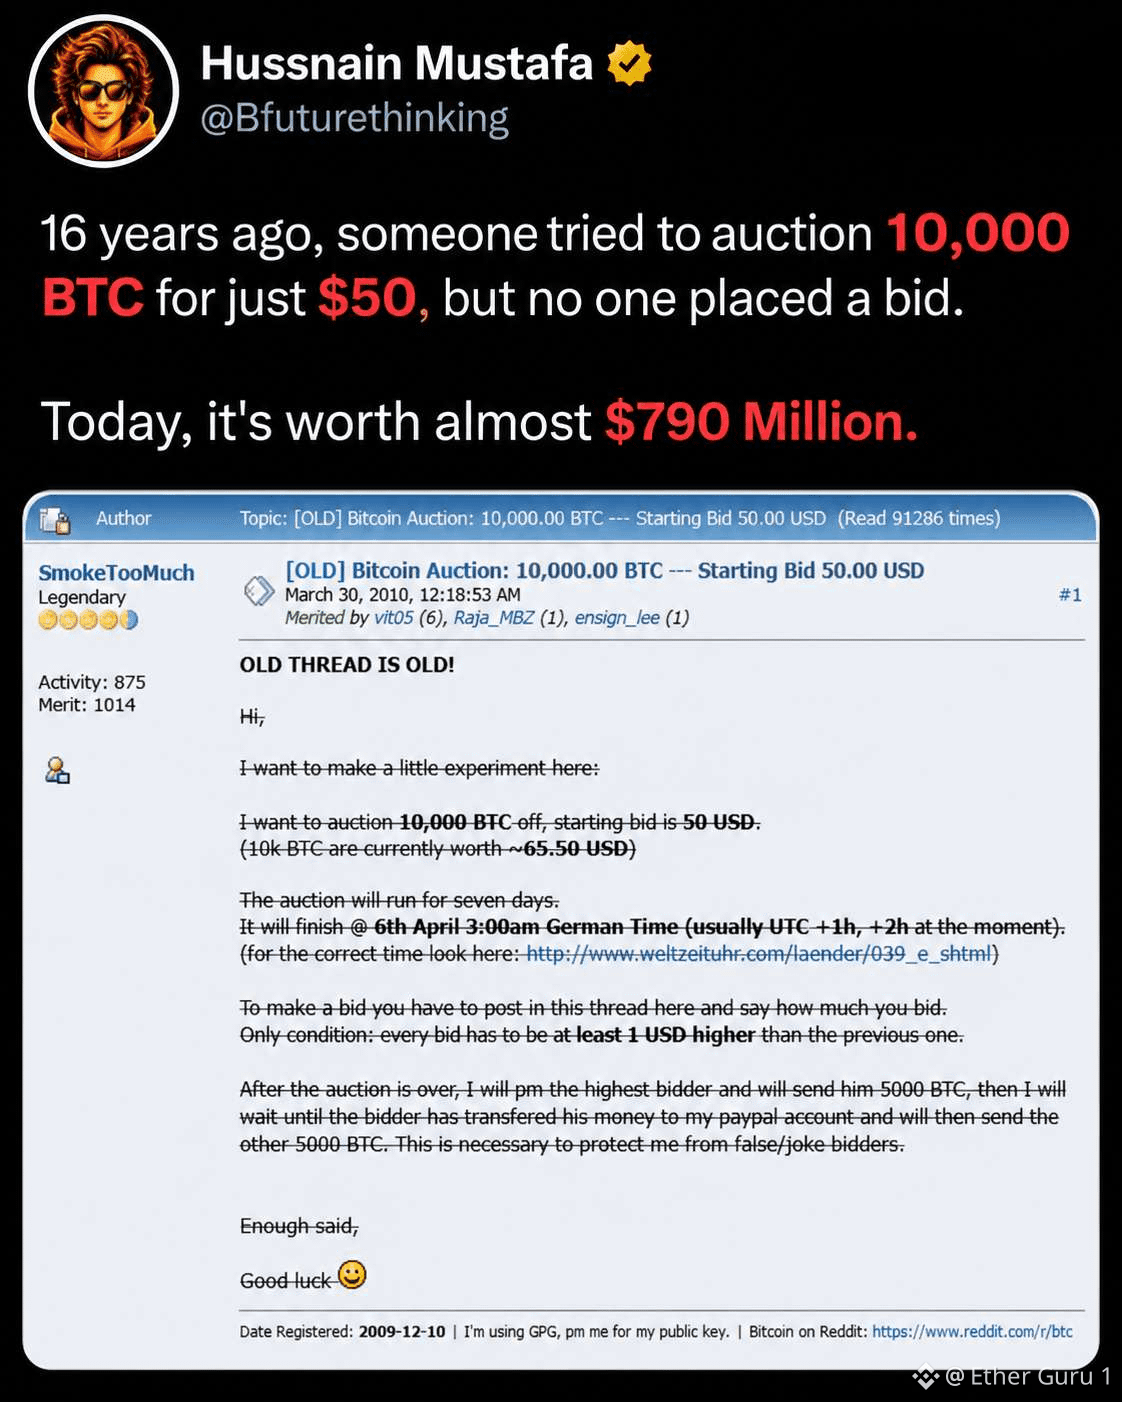
$BTC 10,000 BTC. Una subasta de $50. Cero ofertas.
Dieciséis años atrás, alguien supuestamente intentó vender un enorme lote de Bitcoin por solo $50.
Nadie lo quiso.
Hoy, esa misma cantidad de Bitcoin valdría cientos de millones de dólares.
$BTC 10,000 BTC. Una subasta de $50. Cero ofertas.
Dieciséis años atrás, alguien supuestamente intentó vender un enorme lote de Bitcoin por solo $50.
Nadie lo quiso.
Hoy, esa misma cantidad de Bitcoin valdría cientos de millones de dólares.
Dieciséis años atrás, alguien supuestamente intentó vender un enorme lote de Bitcoin por solo $50.
Nadie lo quiso.
Hoy, esa misma cantidad de Bitcoin valdría cientos de millones de dólares.
·
--
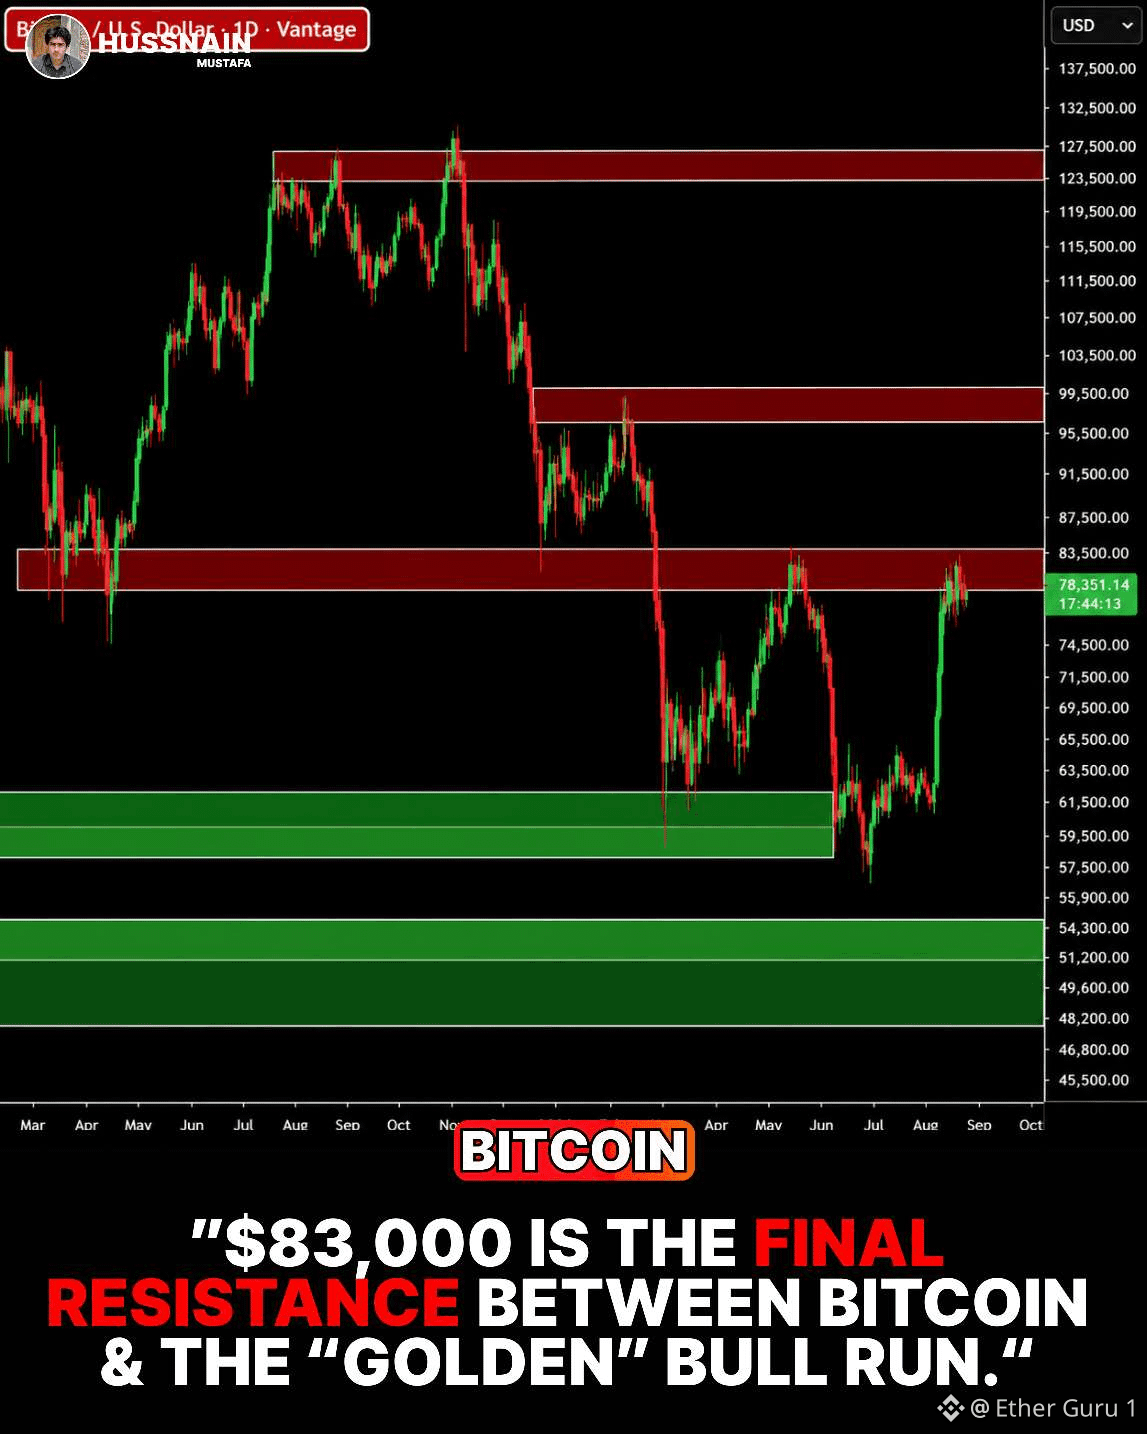
$BTC $83,000 es donde el gráfico se pone serio.
Esa zona coincide con el máximo de mayo de Bitcoin y se encuentra dentro de un área más amplia de oferta de $83K–$86K.
El panorama técnico también ha mejorado.
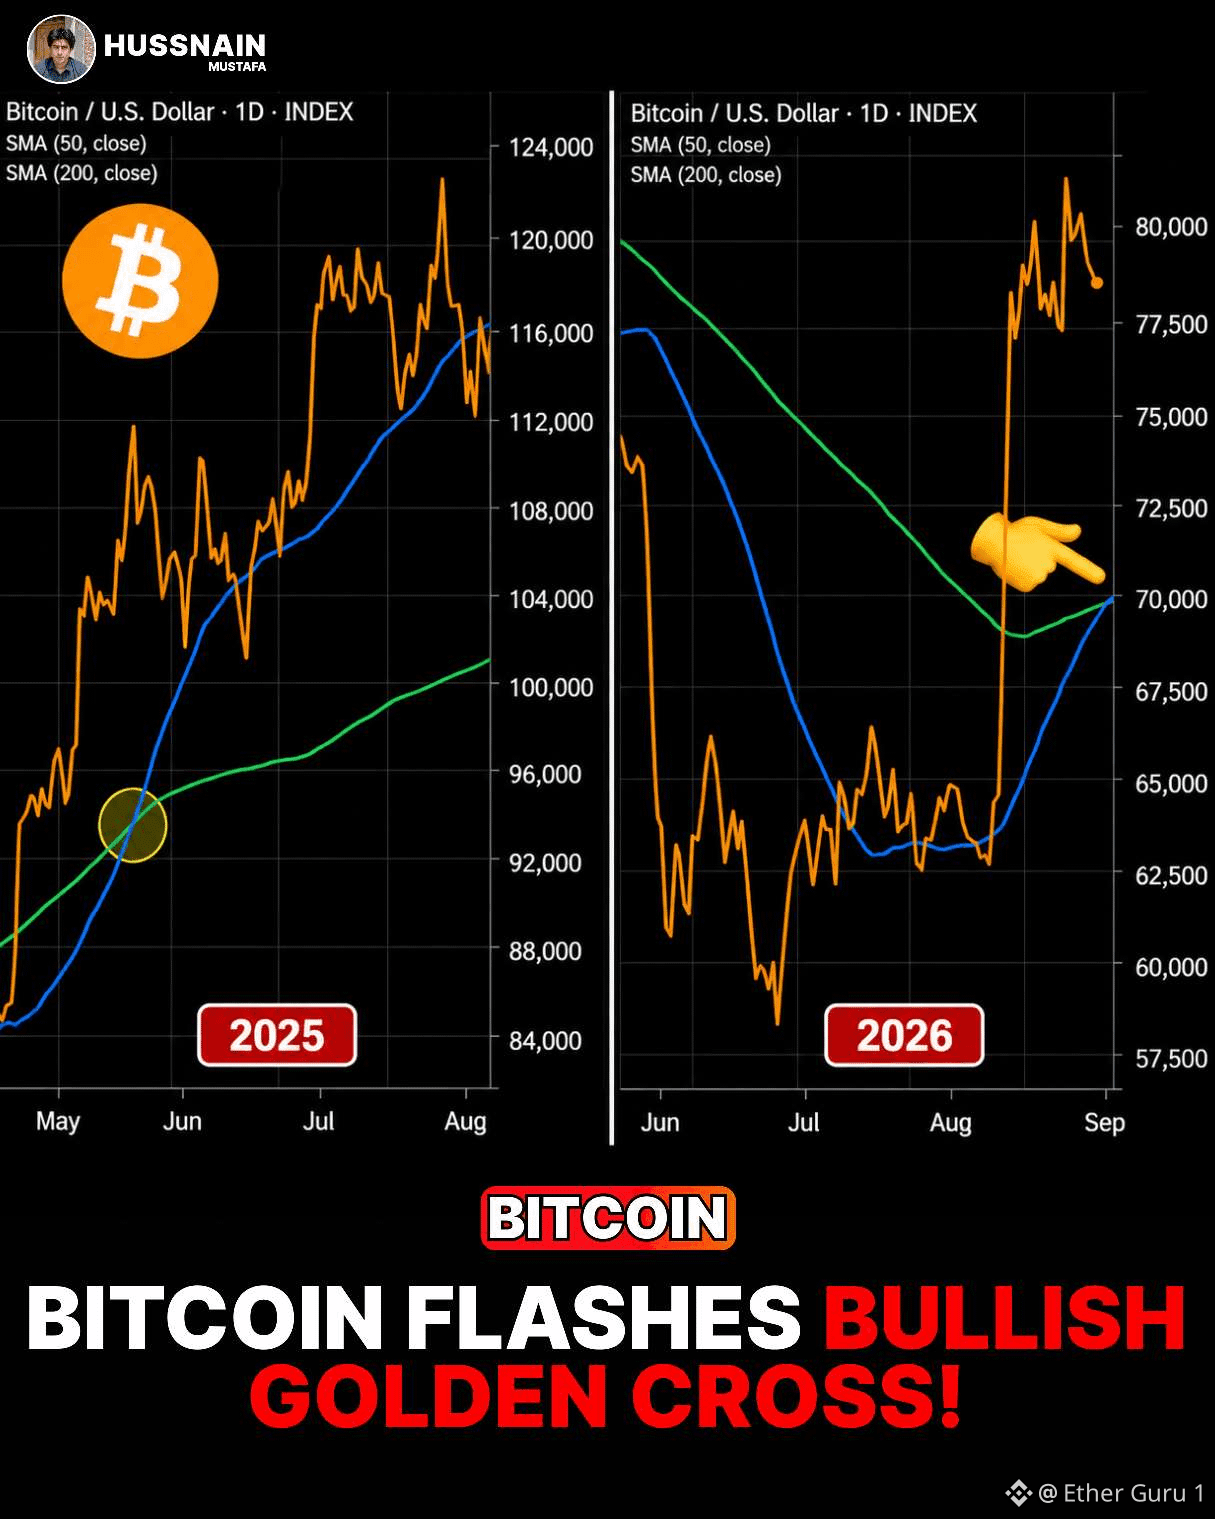
Bitcoin acaba de imprimir su primer cruce dorado de 50 días por encima de 200 días desde mayo de 2025.
Pero el cruce por sí solo no confirma una reversión de tendencia duradera.
Una ruptura decisiva por encima de $83K eliminaría una barrera técnica importante.
Hasta entonces, los vendedores siguen controlando la zona de resistencia más importante.
$83K sigue siendo la puerta.
52
·
--
$BTC Bitcoin vuelve a mostrar un patrón de cruce dorado.
El mismo patrón técnico apareció en mayo de 2025 antes de que BTC finalmente subiera hasta su máximo histórico de $126,200.
Esta vez, el gráfico vuelve a llamar la atención sobre la relación entre las principales medias móviles de Bitcoin.
Pero la historia es una referencia, no una promesa.
Los cruces dorados pueden confirmar una mejora del impulso, pero no garantizan otra subida en línea recta. El análisis técnico reciente aún señala niveles de resistencia importantes que BTC tendría que superar.
La señal ha regresado.
Ahora el precio debe responder
73
·
--
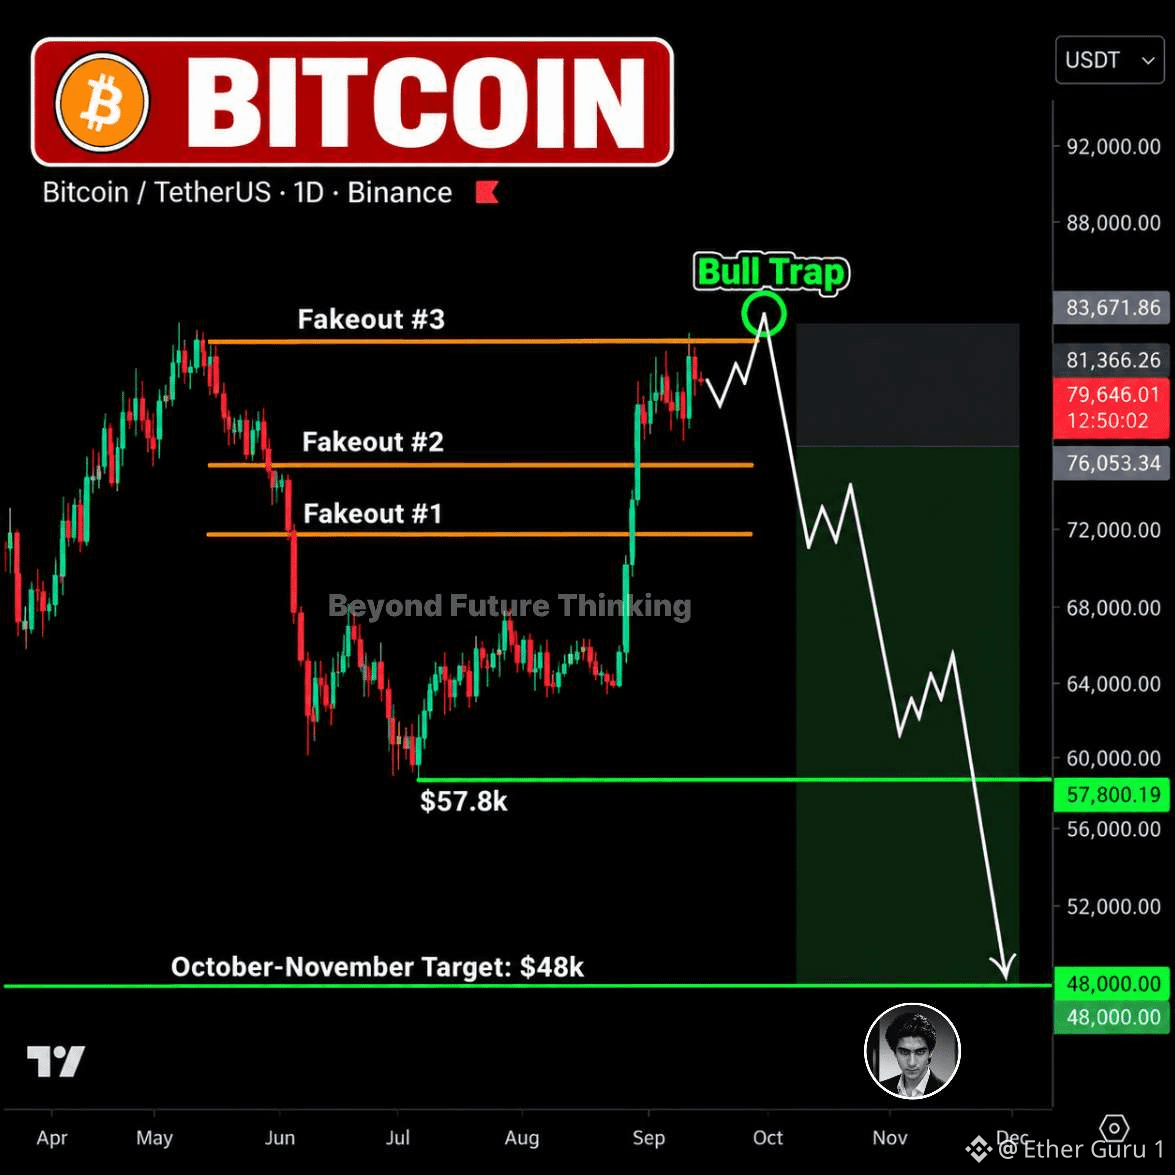
$BTC El área de $83K podría decidir el próximo gran movimiento del Bitcoin
Bitcoin recientemente volvió a acercarse a los $82K, devolviendo el sentimiento alcista al mercado.
Pero todavía hay una zona importante de liquidez alrededor de los $83K.
Eso significa que el precio podría potencialmente hacer un movimiento más al alza antes de que la dirección real quede clara.
Mi hoja de ruta actual sigue siendo:
$79K → $83K → $68K
Si el mercado pierde impulso después de ese rebote, los próximos niveles a la baja que estoy vigilando son:
$57.8K → $49K
La razón por la que no trato el último rebote como una recuperación confirmada es simple.
Un movimiento brusco hacia arriba puede atraer a nuevos compradores al mercado, especialmente después de semanas de miedo y ventas intensas.
Esa liquidez cerca de los $83K podría convertirse en un área importante para la próxima gran reacción.
Si el Bitcoin es rechazado allí, la estructura a la baja podría volver rápidamente al foco.
He estado vigilando estos niveles clave durante todo el ciclo, incluidos los movimientos de $98K → $60K y $83K → $57K.
Eso no significa que cada futura señal esté garantizada.
Pero la acción del precio, la liquidez y los niveles clave aún importan más que la emoción.
Los próximos movimientos podrían revelar si esto fue una recuperación genuina — o simplemente otra trampa antes de una caída más profunda.
$83K es la línea.
134
·
--
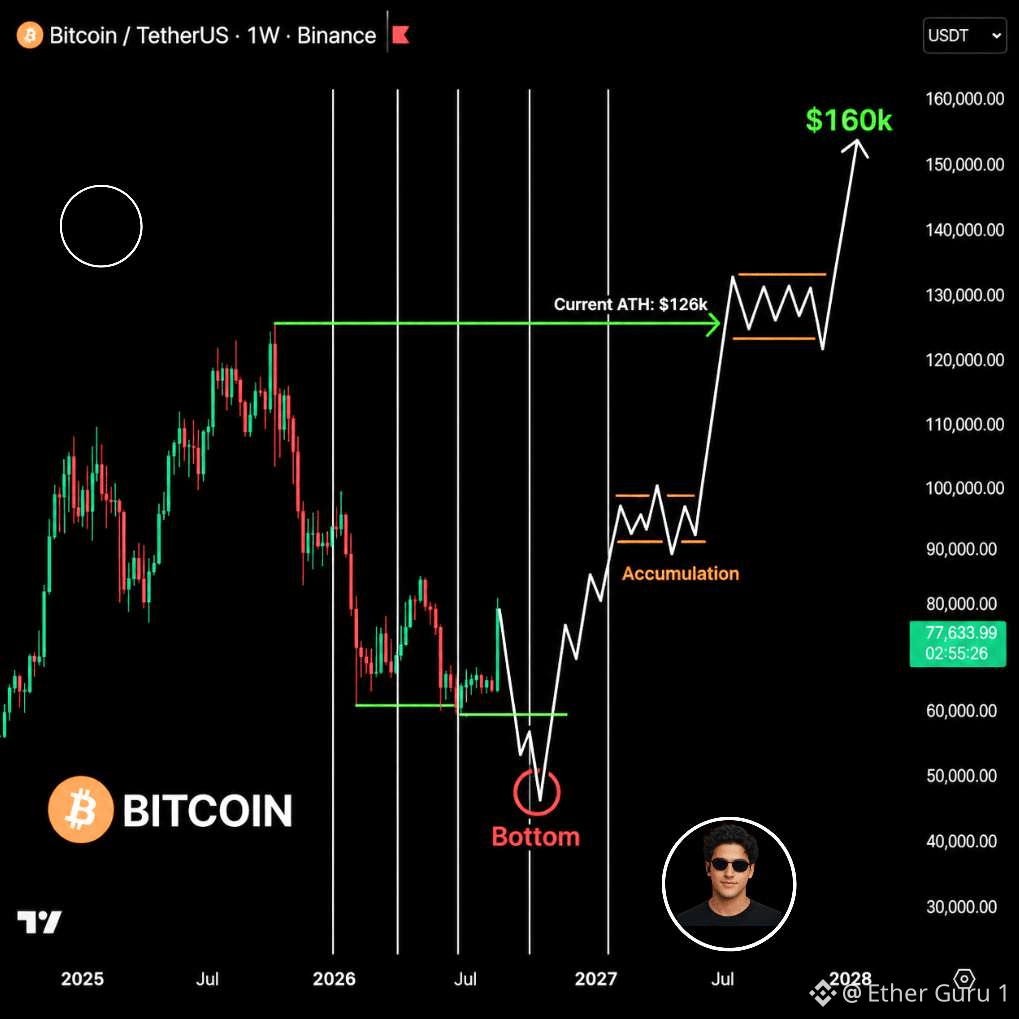
$BTC 🚨 EL REAJUSTE MACRO DE 2026–27
El 3T de 2026 podría convertirse en una gran prueba para los activos de riesgo si la política monetaria y el sentimiento cripto se debilitan al mismo tiempo.
BTC: fase de posible suelo
SPX: escenario de caída de ~7,3K
Un nuevo ciclo de liderazgo en la Fed podría reconfigurar las expectativas sobre tipos, liquidez y condiciones financieras.
El primer recorte de tipos no significaría automáticamente un mercado alcista.
Si aumentan los temores a una recesión, los mercados podrían interpretar inicialmente el relajamiento como una respuesta a la debilidad económica.
Sentimiento cripto: escenario de miedo extremo
El 4T podría traer un escenario diferente si Bitcoin recupera resistencias importantes y la demanda institucional se fortalece.
BTC: por encima de $84K
La claridad regulatoria podría convertirse en otro catalizador si la Ley CLARITY finalmente se convierte en ley.
La infraestructura de IA y la adopción cripto también podrían crear nuevas narrativas para la rotación de capital.
Escenario BTC 2027: $160K+
Tres recortes de la Fed representarían un cambio significativo en las condiciones monetarias si la debilidad económica se vuelve pronunciada.
Bitcoin podría empezar a considerarse cada vez más junto con otros activos escasos durante periodos de incertidumbre monetaria.
Pero el camino no será lineal.
Un retorno de 2x en 12 meses requeriría que Bitcoin alcance aproximadamente el doble del nivel de entrada del 3T.
Eso sigue siendo un escenario, no un resultado garantizado.
Las oportunidades más fuertes a menudo aparecen cuando el sentimiento es más débil.
El miedo crea el escenario.
La liquidez decide el momento.
118
·
--
$BTC $BTC ROADMAP 🧭
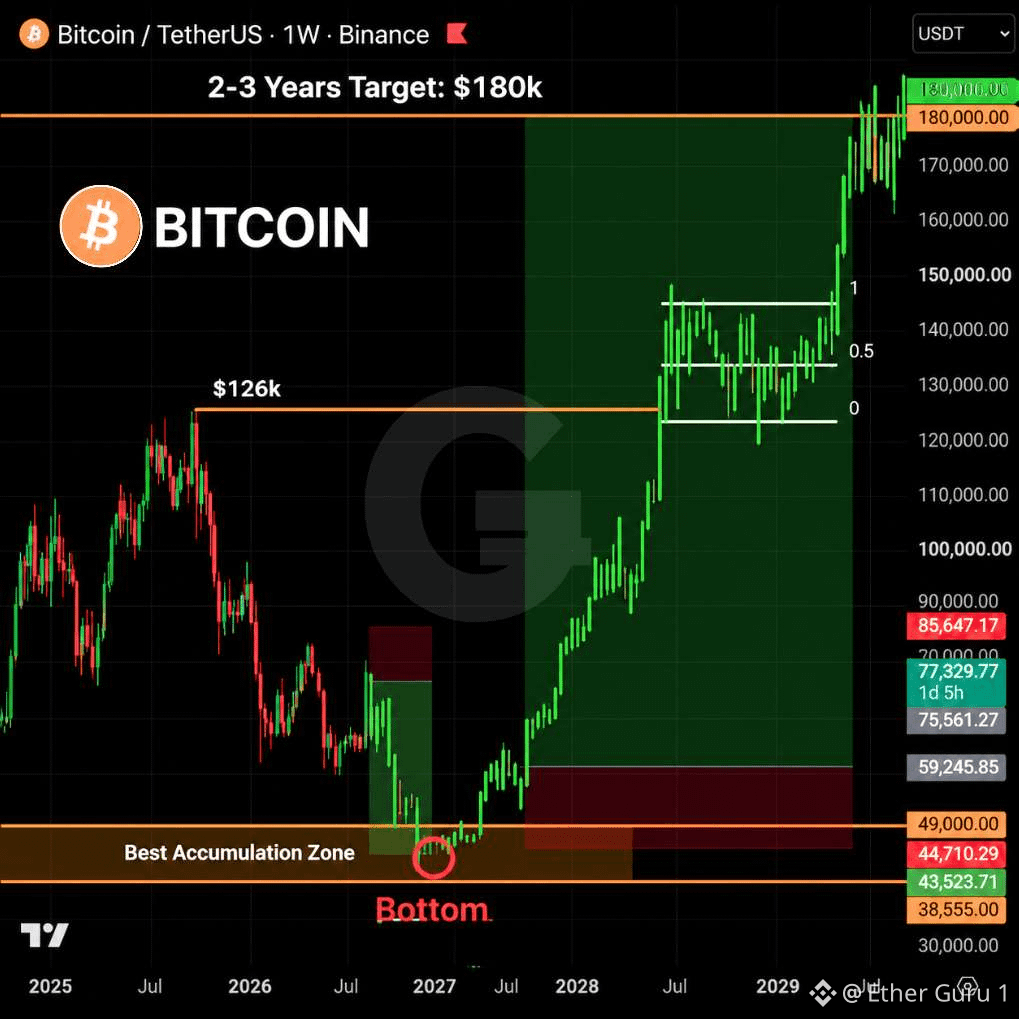
El estado actual de Bitcoin se está mapeando a partir de un punto de inicio de $77K.
La proyección en caso bajista apunta a $39K–$49K para una posible zona de mínimo del ciclo.
Eso representaría una caída posible del 36%–49% desde $77K.
Luego, el caso alcista a largo plazo apunta a $180K en los próximos 2–3 años.
Desde un punto medio de $45K, $180K requeriría un crecimiento de aproximadamente 4×.
Este es un escenario técnico: la zona de $39K–$49K no es un mínimo confirmado.
La estrategia es observar el miedo, la liquidez y la estructura antes de tratar la zona como una oportunidad de acumulación.
91
·
--
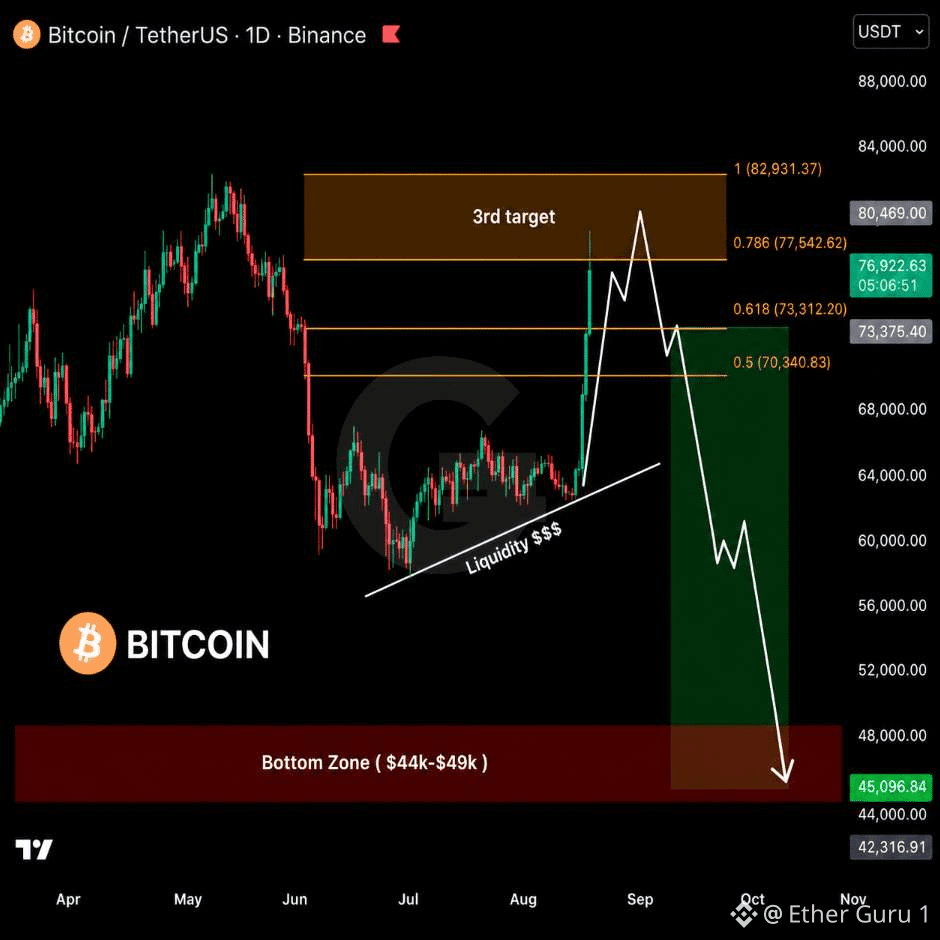
$BTC FLIP TÁCTICO 🧭
Todos Los Anteriores Objetivos De Long De $BTC Ya Han Sido Alcanzados — La Estrategia Ahora Se Ha Desplazado Hacia Un Posible Setup De Short.
Zona Long $52K–$63K: HECHO ✅
Ruptura Estructural Bajista 1H/4H: HECHO ✅
Zona Fibonacci 0.618–0.786: HECHO ✅
Formación De Bull Trap: HECHO ✅
Siguiente Disparador: Construir Shorts Solo Después De La Confirmación De La Estructura Bajista.
El Roadmap A La Baja Apunta A Un Barrido De Liquidez Por Debajo De $57K.
Escenario De Flush Final: $42K–$49K.
BTC Completó Todo El Roadmap Del Lado Long En Solo 2 Días, Acelerado Por Fuertes Liquidaciones De Shorts.
El Último Impulso De BTC También Ha Activado Grandes Rupturas En Varios Altcoins.
La Estrategia Ahora Depende De Si BTC Imprime Un Máximo Más Bajo Confirmado + Una Estructura Bajista Antes Del Próximo Movimiento.
64
·
--
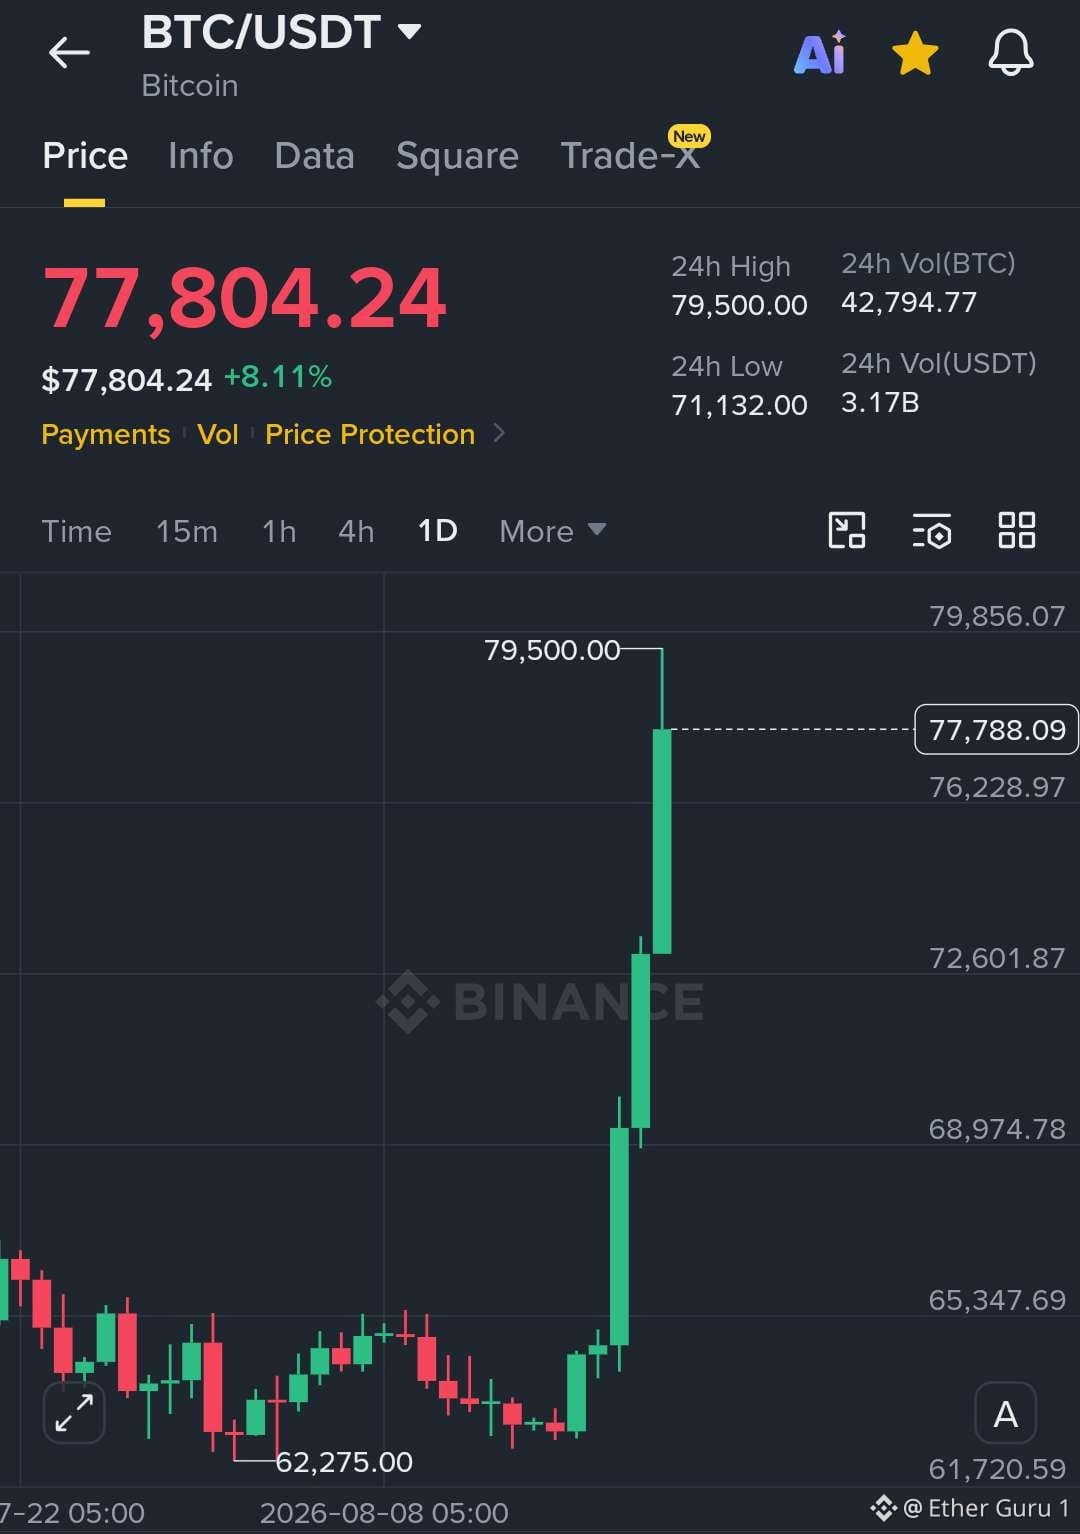
$BTC ENTRA EN NOTICIAS 🚀
Bitcoin Acaba De Tocar $78,000 Por Primera Vez En Casi Tres Meses.
El BTC Ha Subido Aproximadamente Un 24% Desde La Zona De $63K En Solo Unos Días.
El Movimiento Ha Forzado El Cierre De Miles De Millones De Dólares En Posiciones Cortas Apalancadas.
Un Short Squeeze Puede Acelerar Las Alzas De Precio Ya Que Los Cortos Liquidados Se Ven Forzados A Comprar BTC De Nuevo.
Llamarlo “El Mayor Short Squeeze De La Historia” Requeriría Una Comparación Con Un Récord Verificado.
Pero La Velocidad De Este Movimiento Está Claramente Reconfigurando La Posición Del Mercado Cripto.
69
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
EarningsSeason
296,812 vistas
2,442 están debatiendo
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·381 me gusta
·802k vistas
BitwiseLaunchesFirstSpotNEARETF
23,733 vistas
506 están debatiendo
USJobOpeningsFallToFiveMonthLow
29,573 vistas
385 están debatiendo