



Recientemente, al ordenar mis ideas sobre la industria de la salud, descubrí que en el pasado tenía dos malentendidos sobre este sector:
(1) Tomar simplemente el número de pacientes como el mercado
(2) Tratar simplemente la aprobación y puesta en el mercado de un fármaco innovador como si fuera el foso defensivo de la farmacéutica
Además, estos dos malentendidos no solo los tengo yo; mientras revisaba la comunidad de Xueqiu, descubrí que muchos inversores que mantienen posiciones en Eli Lilly, AstraZeneca y otros que siguen el sector farmacéutico generalmente tienen una comprensión similar.
Pero, desde que un medicamento sale de un laboratorio con una idea/concepto, hasta que finalmente entra de verdad en el cuerpo de los pacientes, hay que pasar por una serie de etapas: ensayos clínicos, producción, diagnóstico, distribución con cadena de frío, reembolso por seguro y entrega en farmacia, entre otras. Si en cualquiera de estas fases se atasca algo, el tamaño teórico del mercado no puede convertirse en un escenario real de uso.
Así que, lo que realmente determina el valor de una empresa médica y su foso (ventaja competitiva duradera) es en qué eslabón clave se encuentra y qué costo implica reemplazarla.
Si está en algún eslabón pero el canal upstream-downstream no es lo bastante fluido, aunque el mercado potencial de su negocio sea grande, solo serían datos teóricos;
Este informe no habla de valuación ni apila datos financieros. Intento explicar claramente este mapa de la industria y, en cada subsegmento, mencionar 1 a 2 empresas para explicar en qué ganan dinero.
Mirando la industria de salud de las acciones estadounidenses, con solo leer este informe ya queda básicamente claro.
I. Primero explicar claramente todo el mapa de la industria médica
Si se desglosa todo el proceso desde que un paciente está enfermo hasta que recibe tratamiento, la industria de la salud se puede dividir en dos capas a grandes rasgos.
El primer nivel son las empresas que se enfrentan directamente a las enfermedades. Ofrecen medicamentos, equipos y productos de diagnóstico; el valor proviene principalmente de los resultados terapéuticos. Las compañías que mencioné antes, como Eli Lilly y AstraZeneca, están en este nivel, y son empresas farmacéuticas relativamente conocidas para los inversores.
El segundo nivel son las empresas que permiten que estos tratamientos existan y se entreguen sin problemas. Por ejemplo, Thermo Fisher vende instrumentos, reactivos y consumibles; McKesson envía los medicamentos al hospital y la farmacia; UnitedHealth decide qué medicamentos pueden reembolsarse y qué condiciones debe cumplir el paciente antes.
Estos dos niveles atienden al mismo paciente, pero el modelo de negocio es completamente distinto.
El primero captura más valor a través de la eficacia del producto, mientras que el segundo lo captura más a través de la escala y la estabilidad de los clientes.
Por eso es que la industria médica no puede dividirse solo por enfermedad.
La especialidad en metabolismo, oncología y neurociencia corresponde al lado de la demanda del mercado; mientras que equipos, distribución y pagos corresponden al lado de la oferta. Solo cuando estas dos clasificaciones se superponen se obtiene un bloque relativamente completo.
Ahora separaré estos dos bloques para explicarlos, pero antes de desarrollarlos quiero adelantar una aclaración: solo mencionaré algunas empresas representativas, no abriré por completo cada subsegmento; de lo contrario, el número de palabras de todo el artículo no alcanzaría.
II. Por enfermedad
Las enfermedades que cubre la industria médica van mucho más allá de las cuatro categorías siguientes, y tampoco quiero hacer un “manual enciclopédico” de enfermedades. Elegí metabolismo y obesidad, oncología e inmunidad, neurociencia y vacunas e infecciones, porque cada una representa una lógica de producto y una forma de capturar valor diferentes.
2.1 Metabolismo y obesidad: que un medicamento se venda bien es solo el primer paso
Metabolismo y obesidad son, por ahora, el subsegmento más fácil de entender, porque Eli Lilly y Novo Nordisk han impulsado un mercado de pérdida de peso que antes era relativamente marginal hacia una de las direcciones más seguidas y relevantes de toda la industria médica.
Novo Nordisk ya se ha dedicado a la diabetes; Eli Lilly, en cambio, con ayuda de la tirzepatida, se ha expandido rápidamente hacia enfermedades relacionadas como obesidad y apnea del sueño.
Desde la perspectiva del paciente, estos dos negocios son muy intuitivos: una inyección, disminuye el apetito y baja el peso.
Sin embargo, el modelo de negocio de Eli Lilly y Novo Nordisk todavía no es un negocio de una sola vez.
Porque después de que el paciente deja el medicamento, el apetito y el peso pueden volver a subir. Por tanto, mientras la eficacia se mantenga y los efectos secundarios sean aceptables, el efecto comercial de estos medicamentos se parece mucho a una suscripción a largo plazo.
Esa también es la mayor diferencia con muchos medicamentos de uso a corto plazo.
Los antibióticos o fármacos “específicos” contra una categoría de enfermedades normalmente terminan al finalizar el ciclo de tratamiento. Pero la obesidad, la diabetes y otras enfermedades metabólicas requieren un manejo a largo plazo.
En este tipo de modelo de negocio, el ciclo de vida del producto para un paciente es mucho más importante que cuántos pacientes nuevos se incorporen. Si el paciente deja el tratamiento debido a efectos secundarios gastrointestinales, porque el coste de su bolsillo es demasiado alto o porque baja de peso, se rompe la cadena comercial.
2.1.1 Novo Nordisk: expansión desde una empresa de diabetes hacia la gestión de obesidad
Novo Nordisk originalmente es una empresa basada en la diabetes y la insulina.
Durante mucho tiempo ha estado relacionándose con endocrinólogos, hospitales, farmacias y pagadores (sistemas de pago). Por eso ya ha construido redes maduras de producción y ventas. Así, cuando semaglutida de la diabetes se extiende al manejo de la obesidad, no está entrando de nuevo en un mercado completamente desconocido, sino ampliando las capacidades existentes hacia afuera.
Su producto principal es el mismo ingrediente central, semaglutida, pero se coloca en distintos escenarios:
(1) Ozempic y Rybelsus se usan principalmente para diabetes tipo 2 (el segundo es por vía oral);
(2) Wegovy se usa principalmente para el manejo a largo plazo del peso en pacientes con obesidad y sobrepeso;
En el fondo, es un caso típico de “un pez para comer varias veces”. El mayor beneficio de este modelo es que cuenta con un sistema ya validado, que puede aumentar de manera continua los escenarios de uso.
Wegovy también se amplió más tarde: ya no solo ayuda a los pacientes a reducir el peso, sino que fue aprobado para disminuir el riesgo de muerte cardiovascular, infarto y accidente cerebrovascular en adultos con obesidad o sobrepeso que además padecen enfermedad cardiovascular.
2.1.2 Eli Lilly: entrar rápidamente en múltiples mercados de enfermedades con una inyección de tirzepatida
La vía de Eli Lilly $LLY no es muy parecida a la de Novo Nordisk, pero en lo esencial también es “un pez para comer varias veces”.
Novo Nordisk se expande hacia otros mercados paso a paso partiendo de la diabetes; mientras que Eli Lilly depende de la eficacia de la tirzepatida para ocupar rápidamente, al mismo tiempo, los mercados de diabetes y obesidad.
La tirzepatida actúa sobre dos vías hormonales, GIP y GLP-1, reduciendo así el apetito y la ingesta de alimentos.
GIP y GLP-1 son señales liberadas por el intestino después de comer. Ayudan al cuerpo a liberar insulina según la situación de glucosa en sangre
Entre ellas, GLP-1 también aumenta la saciedad y reduce la ingesta de alimentos; mientras que GIP podría reforzar aún más este tipo de regulación
Eli Lilly también divide un mismo ingrediente en dos marcas principales:
Mounjaro se usa para diabetes tipo 2;
Zepbound se usa para el manejo a largo plazo del peso en pacientes con obesidad y sobrepeso.
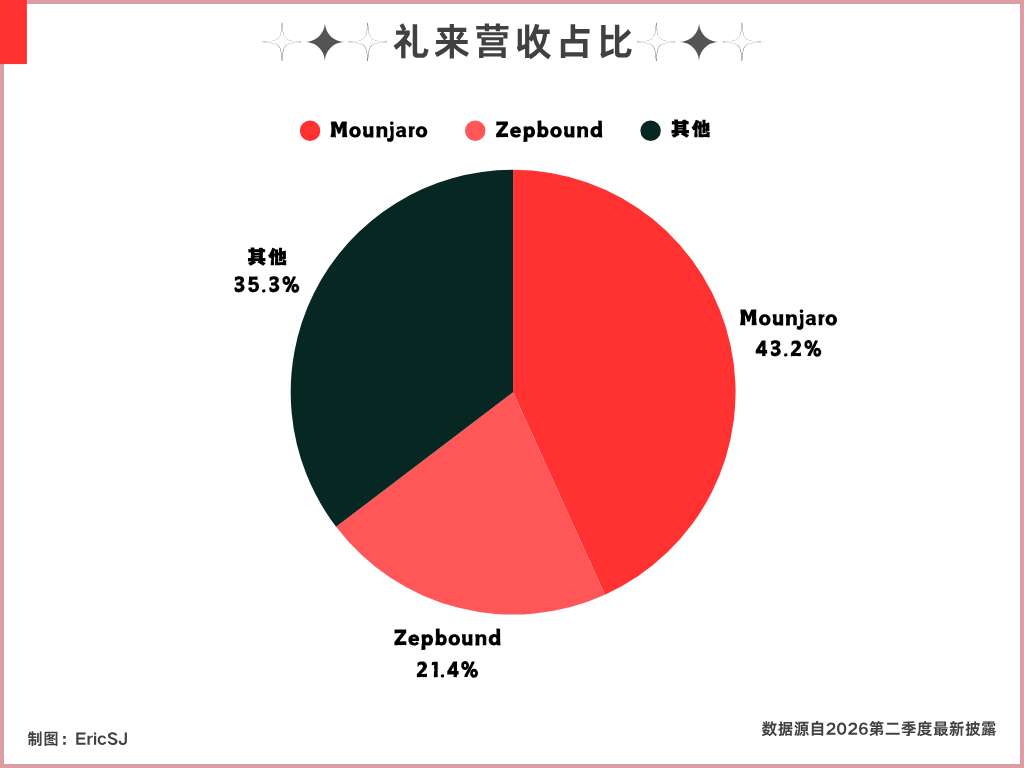
Según los datos más recientes de reportes trimestrales de resultados, lo anterior es el porcentaje de ingresos que representan estos dos productos en los ingresos totales de Eli Lilly. En conjunto, suman aproximadamente el 65% de los ingresos totales. Es decir, por cada 100 dólares de ingresos que obtiene Eli Lilly, cerca de 65 dólares provienen del mismo ingrediente central: la tirzepatida.
Eli Lilly elige hacer esto, y no es simplemente cambiarle el nombre a un producto.
Porque en el sistema de seguros, la diabetes y la obesidad corresponden a reglas de reembolso distintas. La diabetes ya se considera claramente una enfermedad que requiere tratamiento a largo plazo, mientras que la cobertura del seguro para medicamentos de obesidad no es uniforme.
Eli Lilly impulsa la tirzepatida para distintos diagnósticos. Es como abrir múltiples vías de entrada para que los pacientes lleguen a ese mismo medicamento.
Zepbound posteriormente se convirtió también en el primer medicamento aprobado en Estados Unidos para tratar adultos obesos con apnea obstructiva del sueño moderada o grave. Al reducir el peso, mejora los problemas de respiración repetidamente detenida o debilitada durante el sueño.
El significado para Eli Lilly no es solo “poder vender más a otro grupo de pacientes”.
Como la apnea del sueño también pertenece a otro sistema, una vez que Zepbound se incluyó dentro de ese ámbito, Eli Lilly puede avanzar desde el mercado de pérdida de peso hacia el de la medicina del sueño.
Además, la expansión de indicaciones también refuerza los motivos por los que el seguro paga. Aunque la aprobación no significa necesariamente que el seguro vaya a reembolsar, cuanto más claras sean las indicaciones de la enfermedad, más fácil le resulta a la farmacéutica demostrar el valor médico que aporta el medicamento.
Por lo que se ve ahora, la competitividad de la tirzepatida es muy fuerte. Entonces, en una frase, el modelo de negocio actual de Eli Lilly sería: extender el mismo medicamento hacia especialidades y escenarios de pago.
La ruta de expansión de Eli Lilly y de Novo Nordisk no es la misma, pero el resultado termina siendo el mismo.
2.2 Oncología e inmunidad
Puse oncología e inmunología en el mismo bloque para desarrollarlo, porque ambos tipos de fármacos intervienen en parte del sistema inmunitario del cuerpo.
Para tratar el cáncer, una ruta importante es hacer que el sistema inmunitario vuelva a reconocer y atacar las células cancerosas; para tratar enfermedades autoinmunes, en cambio, hay que reducir las respuestas inmunitarias excesivamente activas y evitar que el sistema inmunitario siga atacando tejidos normales.
2.2.1 Merck: convertir un medicamento en una plataforma de tratamiento oncológico
Hablemos primero del tratamiento oncológico: el paciente necesita primero que se confirme qué tipo de cáncer es; luego se evalúa el tipo de patología, mutaciones genéticas, etapa de la enfermedad y qué medicamentos ya se usaron. Solo al final se decide qué tratamiento encaja.
Hay muchos pacientes con cáncer, pero eso no significa que un fármaco pueda cubrir a todos los grupos. Es necesario apoyarse en evidencia clínica para entrar en tipos de cáncer específicos, etapas de tratamiento específicas y esquemas de combinación específicos.
Merck (Merck & Co., EE. UU., NYSE: $MRK.US ) es el representante de un modelo de tratamiento oncológico inmunoterapéutico centrado en PD-1.
Su producto central es Keytruda; el nombre genérico en chino es anticuerpo monoclonal anti-PD-1 (pembrolizumab). Se trata de un inhibidor de PD-1.
PD-1 puede entenderse como un “freno” en las células inmunitarias. En condiciones normales, este mecanismo evita que el sistema inmunitario ataque en exceso al propio cuerpo; pero algunas células cancerosas aprovechan este mecanismo para que las células inmunitarias crean que no hace falta eliminarlas.
Por lo tanto, Keytruda no intenta “matar” las células cancerosas como la quimioterapia tradicional; al contrario, ayuda a que las células inmunitarias recuperen la capacidad de reconocer y atacar el tumor.
Por lo tanto, lo que realmente vende es un conjunto de mecanismos inmunes que pueden entrar continuamente en distintos esquemas de tratamiento oncológico. Es una ruta reutilizable que permite pasar de un tipo de cáncer a muchos más.
Esto se parece un poco a la “comida de un solo pez varias veces” en medicamentos de metabolismo.
Solo que Eli Lilly y Novo Nordisk separan un mismo ingrediente en distintos productos y luego los colocan en escenarios de uso diferentes; mientras que Merck, en tipos de cáncer distintos, etapas de tratamiento y esquemas combinados, prueba repetidamente el valor de Keytruda: convierte un solo medicamento en escenarios múltiples de uso.
A partir de 2026, más de 2800 estudios a nivel global evalúan el uso de Keytruda en distintos tipos de cáncer y escenarios terapéuticos, cubriendo diferentes tipos de cáncer y escenarios terapéuticos.
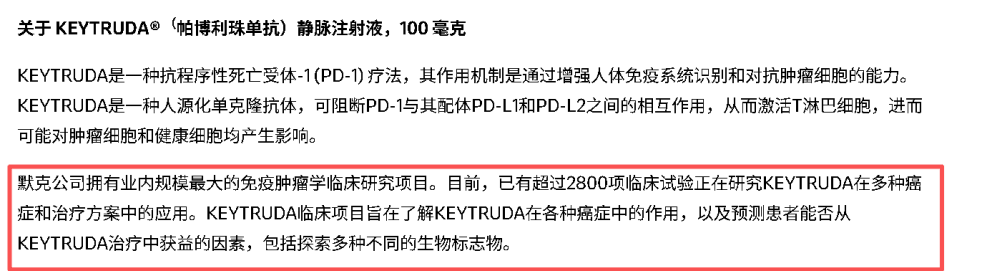
Por lo tanto, el foso de Keytruda es una plataforma con ventaja construida a partir de una gran cantidad de evidencia clínica y la experiencia de uso de médicos.
El costo y el precio en tiempo de sustituir Keytruda por parte de los productos posteriores dentro de los esquemas de tratamiento existentes es muy grande. No solo hay que demostrar eficacia, sino también demostrar claramente mejores resultados, seguridad o facilidad de uso en tipos de cáncer específicos.
2.2.2 AbbVie: cubrir a un grupo de pacientes de larga duración con múltiples mecanismos inmunes
En comparación con el tratamiento oncológico, las enfermedades inmunes se parecen más a la gestión crónica a largo plazo.
Enfermedades como la psoriasis y la artritis reumatoide suelen ser difíciles de curar por completo con un solo ciclo de tratamiento. Mientras el medicamento sea eficaz, los efectos secundarios sean aceptables y el seguro siga reembolsando, los pacientes pueden seguir usándolo durante mucho tiempo.
AbbVie antes se apoyaba en Humira para construir el negocio de inmunidad: su función consiste en interceptar TNF y reducir la respuesta inflamatoria.
TNF puede entenderse como una “alarma de incendio” emitida por el sistema inmunitario. En condiciones normales, convoca células inmunitarias para manejar la infección; pero en algunos pacientes, esa alarma suena durante mucho tiempo, y en lugar de ayudar, termina dañando la piel, las articulaciones y el intestino.
Después de que Humira perdiera la exclusividad de protección en Estados Unidos en 2023, entraron al mercado múltiples biosimilares con mecanismos de acción y eficacia similares pero con precios más competitivos. Por ello, las aseguradoras pueden exigir a los pacientes que usen primero los biosimilares; el precio de Humira y la cuota de los pacientes empezaron a comprimirse.
AbbVie luego cambió el foco hacia Skyrizi y Rinvoq. Skyrizi intercepta IL-23: es como cerrar un canal inflamatorio más estrechamente relacionado con psoriasis y enfermedad inflamatoria intestinal. Rinvoq, en cambio, es un medicamento por vía oral que corta desde el interior celular parte de la transmisión de señales inflamatorias.
Tres fármacos bloquean la inflamación en posiciones diferentes. Si el paciente no es adecuado para uno de ellos, AbbVie aún podría entrar en el esquema de tratamiento a través del otro producto, compartiendo la red de acceso de médicos, ventas y seguros.
Pero no es imposible de sustituir.
El seguro puede exigir que el paciente primero pruebe medicamentos tradicionales o biosimilares más baratos. Solo si falla, puede usar un medicamento nuevo. A esto se le llama “terapia escalonada”.
Por eso, si AbbVie se mira desde la perspectiva de competencia en el mercado, no tiene una “no-sustituibilidad” muy fuerte a nivel de un solo producto. En el mercado hay otros productos que pueden controlar o incluso controlar conjuntamente los problemas del mismo tipo.
Por eso, cuando busco muchos informes de terceros que hablan del foso de AbbVie, a veces encuentro interpretaciones algo subjetivas, abstractas y multidimensionales. Pero pienso que cuando el foso de una empresa no se puede explicar con claridad en pocas frases, entonces no es un activo tan adecuado para mantener.
2.3 Neurociencia: el cuello de botella no está en el medicamento
Biogen y Eli Lilly pueden explicarlo con la enfermedad de Alzheimer: por qué en neurociencia no es cierto que mientras haya más pacientes, el mercado de medicamentos sea necesariamente más grande.
Leqembi, en colaboración de Biogen y Eisai, y Kisunla de Eli Lilly tienen la misma función: eliminar las proteínas anómalas acumuladas en el cerebro de los pacientes.
Puedes entender esta proteína como basura que se acumula continuamente en el cerebro. El medicamento ayuda a limpiar parte de esa basura, ralentiza la caída de la memoria y las capacidades de vida, pero no puede devolver un cerebro ya dañado a la normalidad, ni curar completamente la enfermedad de Alzheimer.
Además, estos dos medicamentos se usan principalmente en pacientes de etapas tempranas con cuadros relativamente leves. Muchos pacientes ya se encuentran más allá de la fase temprana principal en la que estos medicamentos fueron estudiados y aprobados cuando son diagnosticados.
Aunque se detecte temprano, el paciente no puede usar el medicamento solo por disminución de la memoria. El médico primero debe confirmar que en el cerebro del paciente realmente existe esa proteína anómala, y luego determinar si el cuerpo es adecuado para el tratamiento.
Después de empezar el tratamiento, el paciente también debe ir regularmente al hospital para recibir terapia y realizar estudios de imagen cerebral para observar si aparecen efectos secundarios como hinchazón cerebral o hemorragias.
Por eso, desde que el paciente presenta problemas de memoria hasta que realmente empieza a usar el medicamento, todavía hay varios eslabones. Si cualquiera se queda atrás, los pacientes teóricos se perderán en la realidad.
Por eso tantos pacientes con Alzheimer pueden tener, aun con la aprobación de medicamentos, una velocidad de promoción todavía lenta.
Lo que limita el mercado no es si la farmacéutica puede producir suficiente cantidad de medicamentos. En general, el problema es que los hospitales no pueden identificar pacientes adecuados para organizar el tratamiento y realizar monitoreo continuo.
Actualmente, en este subsegmento todavía faltan resultados decisivos y productos que sean claramente determinantes. Si los resultados de los próximos productos son más evidentes, si es más conveniente usarlos o si requieren menos pruebas, es muy probable que médicos y pacientes cambien de esquema de tratamiento.
Estos productos actuales solo tienen ventaja anticipada gracias a la aprobación, la evidencia clínica y la experiencia de uso por parte de médicos; aún no han formado un foso estable.
2.4 Vacunas y enfermedades infecciosas: aprobación del producto no significa que alguien se lo ponga
La mayor diferencia entre las vacunas y las otras categorías de medicamentos es que normalmente no se dirigen a pacientes que ya están enfermos, sino a personas sanas que podrían enfermar en el futuro.
Los medicamentos convencionales resuelven el problema después de que ocurre la enfermedad; las vacunas, en cambio, entrenan el sistema inmunitario antes de que la enfermedad ocurra.
GSK es una empresa relativamente representativa en este campo.
Tiene productos de vacunas que cubren enfermedades como herpes zóster, infecciones respiratorias, meningitis y hepatitis. Entre las más representativas están la vacuna contra el herpes zóster Shingrix y Arexvy, para prevenir algunos tipos graves de infecciones respiratorias.
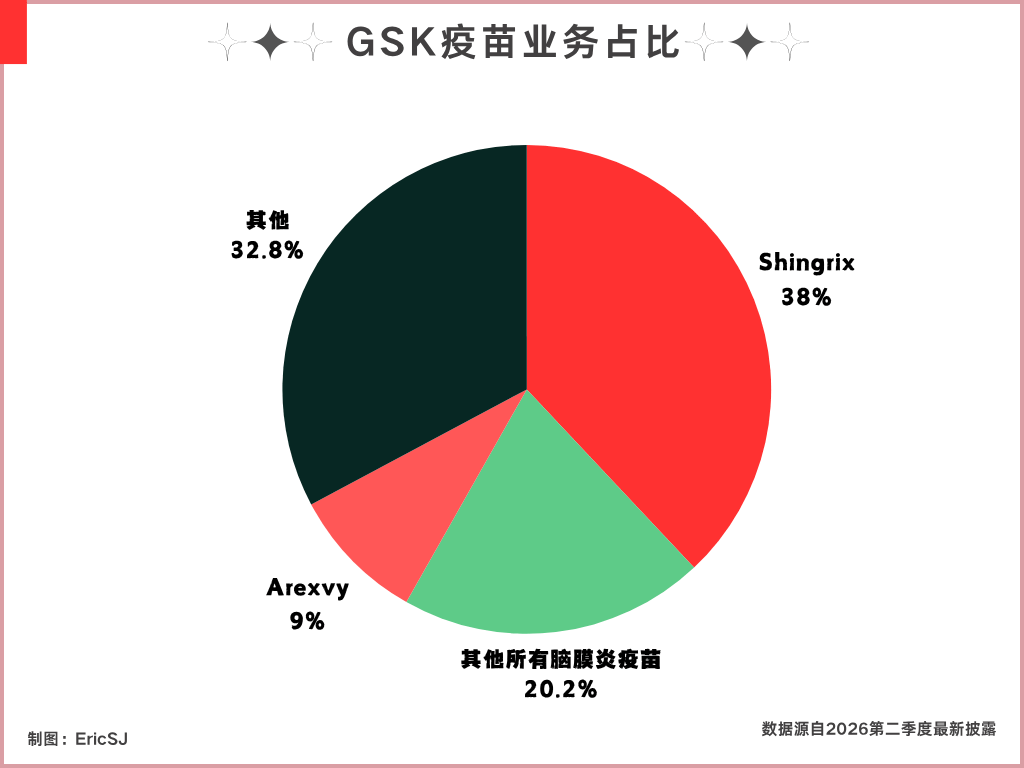
En esto: Shingrix es el verdadero buque insignia de vacunas de GSK. Para el segundo trimestre de 2026, las ventas de Shingrix fueron de aproximadamente 890 millones de libras, lo que representa cerca del 39% del negocio de vacunas de GSK. Considerando todo el primer semestre, esta proporción supera el 43%.
Es decir, por cada 100 libras de ingresos que obtiene el área de vacunas de GSK, aproximadamente unas cuarenta y pico libras provienen de la vacuna contra el herpes zóster.
El modelo de negocio de las vacunas es bastante sencillo: no necesita reposición continua mes a mes como los medicamentos para enfermedades crónicas.
Algunos completan un conjunto de vacunaciones y luego ya no vuelven a comprar; otros necesitan refuerzos, y también hay productos como las vacunas contra la influenza, que requieren repetirse por temporadas.
Por lo tanto, GSK necesita no solo seguir cubriendo nuevos grupos de edad elegibles, sino también mejorar la tasa de finalización de esquemas de vacunación con múltiples dosis.
Además, incluso cuando una vacuna requiere múltiples dosis, como Shingrix que necesita completarse con dos aplicaciones. Incluso si una persona se pone la primera, si olvida, teme los efectos secundarios o no quiere volver a invertir tiempo en ir al hospital, la demanda de la segunda dosis puede seguir perdiéndose.
En la capa de demanda, el mercado de vacunas enfrenta un problema especial: lo que se vende es “algo que ojalá nunca ocurra”.
Los pacientes pueden sentir que el medicamento reduce el dolor o hace que bajen de peso, pero es difícil confirmar si no se contagiaron de alguna enfermedad por la vacuna. Es decir, si es porque la vacuna fue efectiva o porque, en primer lugar, no iban a enfermar.
La vacunación masiva y concentrada durante la COVID-19 fue una situación extremadamente especial y no se puede usar para entender la mayoría de las vacunas convencionales. Las vacunas tradicionales normalmente se enfocan en poblaciones amplias, pero en la práctica la disposición a vacunarse es inestable.
Aunque existan poblaciones enormes adecuadas, es muy difícil lograr una vacunación rutinaria a gran escala.
En este aspecto, GSK tiene ventajas en investigación y desarrollo de productos, en combinaciones y en canales, pero esas ventajas solo resuelven problemas del lado de la oferta; no pueden resolver directamente la disposición a vacunarse. Es un campo específico que yo describí al inicio como “los canales entre upstream y downstream no son lo bastante fluidos”.
III. Captura de valor más allá de los medicamentos
Lo que hablamos antes es cómo las farmacéuticas desarrollan productos alrededor de distintas enfermedades. Pero que un medicamento pase del laboratorio al paciente no es solo cosa de la farmacéutica.
Los medicamentos deben descubrirse, probarse y producirse. Se necesita que los hospitales y los equipos completen el tratamiento. También se necesita que los distribuidores los lleven al lugar correcto. Al final, debe haber alguien dispuesto a pagarlos.
Estas empresas no necesariamente tienen los medicamentos más atractivos, pero controlan herramientas, procesos y puntos de entrada indispensables para la industria médica.
3.1 Dispositivos médicos: la frecuencia de uso determina el valor
Los dispositivos médicos son un subárea relativamente conocida para el inversor minorista, distinta de los medicamentos; especialmente con la llegada de la IA, los robots quirúrgicos, sensores y diversos equipos entraron en la vista de los inversores impulsados por la IA.
Las dos empresas mencionadas en este apartado, Intuitive Surgical y DexCom, representan dos modelos de negocio distintos para dispositivos médicos.
3.1.1 Intuitive Surgical: primero instalar el robot en el hospital y luego ganar dinero en cada cirugía
El producto central de Intuitive Surgical $ISRG.US es el sistema quirúrgico Da Vinci.
A simple vista, se dedica a vender robots: el hospital paga una cantidad relativamente grande y se coloca el equipo en el quirófano.
Pero vender el equipo es solo el primer paso para poner en marcha este modelo de negocio. En cada cirugía, el hospital además debe usar instrumentos y accesorios compatibles, y el equipo necesita mantenimiento y actualizaciones.
Por lo tanto, Intuitive Surgical realmente tiene tres capas de ingresos:
(1) vender o alquilar robots quirúrgicos a los hospitales;
(2) a medida que aumenta el volumen de cirugías, venta continua de instrumentos y consumibles compatibles;
(3) brindar servicios de mantenimiento para los equipos ya instalados.
Lo que se repite a largo plazo son las dos partes que siguen.
A partir del segundo trimestre de 2026, la cantidad de sistemas Da Vinci instalados divulgada por Intuitive Surgical ya ha alcanzado 11710 unidades;
En ese trimestre, aproximadamente el 76% de los ingresos de Intuitive Surgical provinieron de instrumentos, accesorios y servicios de mantenimiento.
La importancia de estos dos números no solo refleja cuántos equipos vendió la empresa; también refleja los flujos de trabajo construidos alrededor del mismo sistema.
El propio flujo de trabajo es, en sí mismo, el foso. Y es un foso excepcionalmente claro: incluso si un competidor posterior hace un robot con parámetros similares, no puede sustituir directamente a Da Vinci.
Esta empresa, en el sector médico, es un poco como ASML en el sector de semiconductores.
3.1.2 DexCom: convertir una sola medición en un uso continuo
DexCom representa otro modelo de negocio de dispositivos médicos.
La monitorización tradicional de glucosa en sangre requiere que el paciente se tome muestras de sangre por su cuenta y solo permite ver la glucosa en un punto del tiempo. En cambio, los dispositivos de monitorización continua de glucosa de DexCom registran de forma continua los cambios de glucosa mediante sensores colocados en el cuerpo y envían los datos al teléfono u otros dispositivos.
Además, este sensor necesita reemplazo después de un tiempo de uso, por lo que los ingresos de DexCom tampoco provienen de una venta única de hardware, sino de compras repetidas generadas por el uso continuo del paciente.
Su punto en común con Intuitive Surgical es que el hardware solo es el primer eslabón para abrir el ciclo cerrado del modelo de negocio.
Una vez que los pacientes forman un hábito de uso y se vuelven dependientes de los datos históricos generados, por ejemplo para planificar la dieta y la medicación, la lealtad del usuario podría aumentar con el tiempo de uso.
Sin embargo, en la actualidad, este producto no existe con barreras tecnológicas extremadamente altas. En todos los mercados del mundo hay muchos monitores locales del mismo tipo; no se puede decir que este producto en sí tenga una no-sustituibilidad enorme.
Además, este hábito de uso de la monitorización aún no se ha convertido en la corriente principal, y también enfrenta presiones competitivas de otros métodos de monitorización.
En resumen, en estos dos casos ambos tratan de “tocar el hardware” y lo que principalmente se vende también es el “servicio postventa”. Sin embargo, la clave del foso tiene una relación muy fuerte con los obstáculos tecnológicos del hardware.
3.2 I+D e infraestructura clínica: los “paleteros” antes del lanzamiento del medicamento
Los productos de Intuitive Surgical y de DexCom se integran directamente en el tratamiento diario del hospital o del paciente.
Thermo Fisher también vende grandes cantidades de equipos, pero no se usan directamente como dispositivos clínicos para tratar pacientes; son herramientas de I+D y producción colocadas en laboratorios, plantas farmacéuticas e instituciones de investigación.
Intuitive Surgical y DexCom colocan sus productos directamente en el entorno de tratamiento diario del hospital o del paciente; el cliente principal de Thermo Fisher, en cambio, son las farmacéuticas, los laboratorios y las instituciones de investigación.
Normalmente sus productos no aparecen directamente frente a los pacientes, pero participan en todo el proceso de una droga: desde investigación y desarrollo, pasando por ensayos clínicos, hasta producción y pruebas de calidad.
Si se trata de en qué está apostando una empresa de medicamentos innovadores para que un fármaco termine saliendo bien, Thermo Fisher se parece más a quien proporciona herramientas a todos los participantes.
3.2.1 Thermo Fisher: no apostar por que salga bien un medicamento; sirve a todo el proceso de investigación
Para que una farmacéutica desarrolle un medicamento, primero necesita analizar muestras, cultivar células y cribar moléculas; luego debe producir el fármaco para ensayos y comprobar la calidad del producto.
Todos estos pasos dependen de instrumentos, reactivos, consumibles y equipos de producción.
Lo que proporciona Thermo Fisher son esas herramientas básicas. Sus productos cubren instrumentos de laboratorio, reactivos y consumibles, productos de diagnóstico, y también parte de servicios de producción de medicamentos y de I+D clínica.
Mientras la industria siga haciendo experimentos, desarrollando e investigando, produciendo medicamentos y realizando pruebas de calidad, existe la posibilidad de obtener pedidos de ello.
El modelo de negocio de Thermo Fisher se parece un poco al de Intuitive Surgical: primero hace que el cliente use el equipo y luego, gracias a los consumibles y servicios complementarios, genera ingresos recurrentes.
Pero ambos atienden escenarios totalmente diferentes.
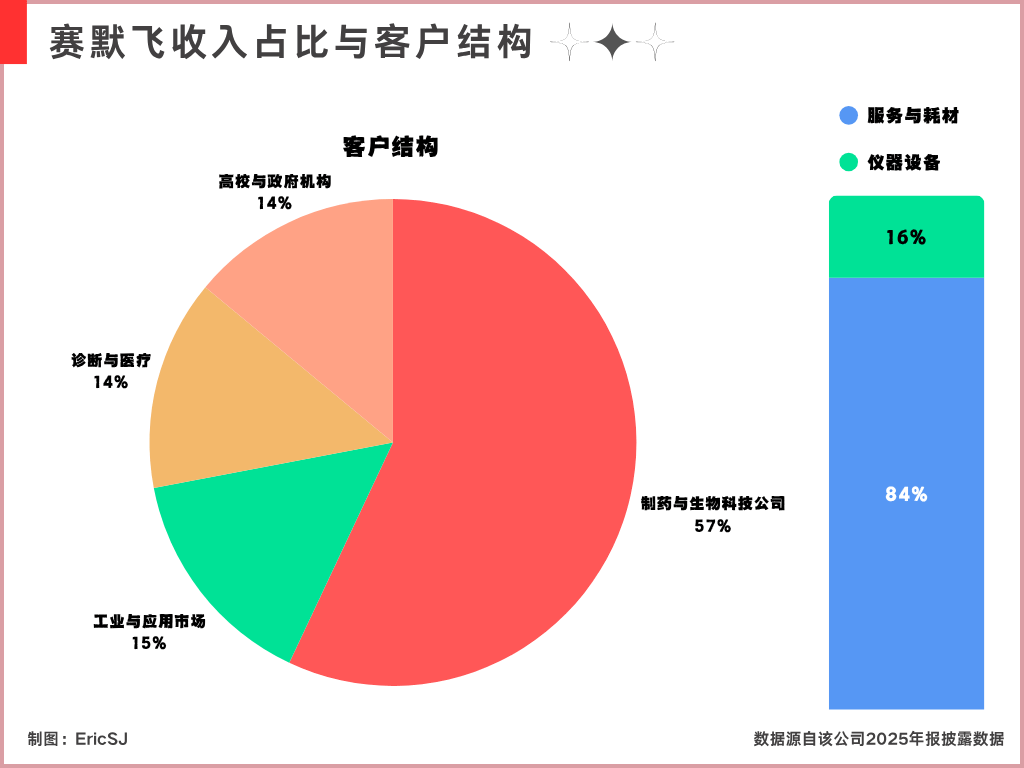
Los equipos de Intuitive Surgical se instalan en el quirófano; los de Thermo Fisher en laboratorios y fábricas farmacéuticas. Es un subsegmento de “herramientas de investigación” y se trata de un negocio totalmente orientado a empresas (To B). Por eso, el foso de esta vía también tiene mucho de To B: estabilidad.
En 2025, solo alrededor del 16% de los ingresos de Thermo Fisher provienen de equipos de instrumentos; el resto, el 84%, proviene de consumibles y servicios.
Ese es precisamente el núcleo del modelo de “vender palas” de Thermo Fisher: los instrumentos le ayudan a entrar en laboratorios y plantas farmacéuticas. Al mismo tiempo, lo que sostiene sus ingresos a largo plazo son los reactivos y consumibles que se van agotando conforme la investigación continúa, y los servicios de producción e I+D que las farmacéuticas siguen comprando.
Si un flujo de trabajo de laboratorio se usa durante mucho tiempo con cierto instrumento y reactivo, el cliente normalmente no cambiará caprichosamente solo para ahorrar un poco de costos.
Pero Thermo Fisher también se ve influida por el ciclo del sector farmacéutico.
Si a las empresas de biotecnología les resulta difícil financiarse, los laboratorios reducirán la compra; o si las farmacéuticas recortan proyectos de I+D, también disminuirá el uso de reactivos y consumibles relacionados.
(Cuando reviso los informes relacionados de Thermo Fisher, encuentro que el desinventariado (reducir stock) de los clientes es un factor de influencia muy importante).
3.3 Circulación y pagos: ¿puede el medicamento llegar a manos del paciente y quién está dispuesto a pagar?
Cuando el medicamento llega a manos del paciente, hay un eslabón que el mercado suele pasar por alto: el almacenamiento y la distribución.
Esto no lo puede hacer cualquier empresa de logística; también necesita las autorizaciones correspondientes.
Incluso en el momento justo antes de que el medicamento llegue a manos del paciente, aún son las instituciones aseguradoras las que deciden si se puede reembolsar.
Así que aquí menciono cómo McKesson y UnitedHealth controlan respectivamente dos eslabones importantes en esa ruta: uno se encarga de llevar el medicamento al lugar correcto, y el otro decide si la mayoría de los pacientes puede permitirse este medicamento.
3.3.1 McKesson: convertir la distribución de baja rentabilidad en un negocio gracias a la escala
El negocio de McKesson es muy simple: se trata de la eslabón de la cadena de suministro en el sector médico, pero los productos médicos no se pueden gestionar como un envío de paquetería normal;
Los medicamentos deben conservarse a la temperatura indicada. Para algunos medicamentos oncológicos de alto precio y otros fármacos especiales, las condiciones de distribución también se vuelven aún más complejas.
La ganancia por unidad en la distribución de medicamentos normalmente también es muy baja. Por eso, el resumen del modelo de negocio de McKesson es en ocho palabras: reducir costos y mejorar la eficiencia; vender mucho con poca ganancia.
Se necesita usar una compra de gran volumen, redes de distribución densas y alta eficiencia de utilización del almacén para reducir el costo de cada entrega. En un pedido individual puede que no se gane mucho, pero como grandes volúmenes de medicamentos fluyen continuamente por esa red cada día, al final se forma un negocio estable.
Se puede decir que el foso de McKesson es prácticamente imposible de replicar: muy pocas empresas nuevas pueden duplicar a corto plazo su almacenamiento, distribución, crédito acumulado durante años y su red de clientes.
Tanto las farmacias como los hospitales tampoco cambian frecuentemente de distribuidor solo por diferencias de precio pequeñas, pero este modelo de negocio también hace que las expectativas de crecimiento de McKesson sean algo más bajas que las de empresas del mismo sector.
3.3.2 UnitedHealth: las aseguradoras no solo pagan
McKesson resuelve cómo entregar el medicamento al hospital y a la farmacia; UnitedHealth resuelve, en cambio, quién asume el costo después de que el paciente se atiende y compra el medicamento.
El negocio del grupo UnitedHealth se divide principalmente en dos partes:
Una parte es el negocio de seguros médicos; la otra, Optum, ofrece medicamentos, farmacias y servicios médicos.
Relacionado con el reembolso de medicamentos, está Optum Rx, dentro de Optum. Puedes entenderlo como el “administrador de medicamentos” dentro del sistema de seguros.
En el mercado puede haber muchos medicamentos para tratar la misma enfermedad, pero el seguro no necesariamente los reembolsa a todos bajo las mismas condiciones.
Optum Rx negocia con planes de seguros y empleadores con las farmacéuticas, y también ayuda a diseñar el vademécum de medicamentos y las condiciones de uso. Luego decide qué medicamentos se pueden reembolsar y cuáles requieren que el paciente cumpla primero otras condiciones.
Por ejemplo, si el médico considera que el paciente es apto para usar un medicamento nuevo y más caro, la aseguradora puede exigir que primero pruebe un medicamento más barato. Solo si el medicamento barato no funciona bien o el paciente no puede tolerar los efectos secundarios, la aseguradora estará dispuesta a pagar por el medicamento nuevo.
Y cuando los efectos de tratamiento de dos medicamentos son relativamente parecidos, Optum dirige más pacientes hacia productos con menor precio o con mejores condiciones de negociación.
La farmacéutica decide qué medicamento producir; el médico determina qué medicamento se ajusta al paciente. Pero las aseguradoras pueden influir en qué medicamentos llegan finalmente a usarse mediante “a cuáles están más dispuestas a pagar”.
Esa es también la parte relativamente especial del modelo de negocio de salud conjunta (UnitedHealth).
Por un lado cobra primas de seguro y se hace cargo de los gastos médicos de los pacientes. Por otro lado, gestiona los canales de medicamentos. Cuantos más pacientes gestiona, más poder de negociación tiene cuando habla con las farmacéuticas y los hospitales, y también más capacidad para controlar su propio gasto.
Aquí ya se explica de dónde viene su foso. Actualmente, su foso es bastante claro.
Pero también se puede decir que la ventaja y el riesgo de UnitedHealth provienen en realidad del mismo lugar: cuanto más eslabones participa, más capacidad tiene para controlar el gasto médico, pero también es más probable que se le critique por restringir tratamientos y su propio negocio de cuidado.
IV. Resumamos
En las dos secciones anteriores, enumeré siete subsegmentos del sector médico y más de una docena de empresas bastante representativas en sus respectivos campos. Creo que con eso ya se resuelven los dos problemas que mencioné al principio:
(1) no se puede tomar simplemente el número de pacientes como el tamaño del mercado
(2) No se puede considerar simplemente que una innovación aprobada para salir al mercado (patente) sea el foso del fabricante de medicamentos
Al mismo tiempo, al ordenar toda la industria, en realidad no hay un conjunto único de criterios para evaluar fosos. La forma en que cada eslabón retiene valor es completamente distinta según la enfermedad.
Si tuviera que resumir las compañías de arriba, cuáles considero que tienen un buen modelo de negocio y un foso verificable a largo plazo, lo cierto es que hay algunas respuestas:
Valor de mercado de un billón: Eli Lilly $LLY
Valor de mercado de cientos de miles de millones: Merck $MRK y Intuitive Surgical $ISRG
Los demás no es que no funcionen, claro, son empresas representativas de un subsegmento. Pero, en conjunto, lo mejor que yo considero sobresaliente son estas dos que mencioné arriba.
A continuación, también seguiré prestando atención, en el ámbito de medicamentos innovadores, a acciones individuales con mayor potencial de crecimiento dentro del sector médico~