

#globalmacro
globalmacro
59,561 vistas
225 están debatiendo
Hot
Lo último

Los datos oficiales publicados el viernes por el Ministerio de Asuntos Internos de Japón mostraron que el IPC subyacente de Tokio se disparó un 2,7% interanual en septiembre. Esto superó notablemente las expectativas del 2,3% y se aceleró desde el 1,8% de agosto, impulsado por la expiración de subsidios a los servicios públicos y amplios aumentos de precios de los alimentos.
El repentino salto en la inflación de Tokio, un indicador líder a nivel nacional, incrementa la presión sobre el Banco de Japón para un mayor endurecimiento monetario. Tras dos subidas de tipos en el plazo de tres meses, los responsables políticos perciben cada vez más que las presiones subyacentes sobre los precios se están asentando firmemente por encima de su objetivo del 2%.
Este avance fortalece el yen y alimenta un mayor desarme del carry trade global en yenes. El aumento de los rendimientos japoneses junto con una política interna más restrictiva amenaza con estrechar la liquidez fiduciaria transfronteriza en los mercados tradicionales de acciones y bonos.
Para las criptomonedas, la menor liquidez global y la volatilidad de los tipos de cambio siguen siendo vientos en contra clave. Un BOJ más intervencionista podría provocar aversión al riesgo a corto plazo y desapalancamiento institucional en $BTC y en los principales activos digitales. 📊
#BankOfJapan #Inflation #GlobalMacro
69

1 de octubre, el presidente ruso Putin manifestó públicamente, en la sesión plenaria del 23.º Debate Internacional del Club de Valdai, que si el enclave de Kaliningrado en la costa del Báltico o cualquier otro territorio ruso fuera atacado, Moscú consideraría el uso de todas las armas de su arsenal. Recientemente, la OTAN ha realizado con frecuencia maniobras militares dirigidas a Kaliningrado, y el lado ruso ya había emitido en varias ocasiones advertencias formales para escalar la confrontación ante la amenaza de bloqueo.
Estas declaraciones señalan que la intensidad de la confrontación geopolítica vuelve a aumentar. Kaliningrado, como un punto de apoyo estratégico de Rusia profundamente incrustado en el interior de Europa, hace que su situación de seguridad afecte directamente a las líneas rojas entre la OTAN y el lado ruso. A medida que las maniobras y los discursos sobre disuasión nuclear se entrelazan, la probabilidad de errores de cálculo estratégicos y de que las fricciones escalen aumenta de forma notable, y las cadenas de suministro mundiales y los corredores energéticos se enfrentan a una incertidumbre más profunda.
En un contexto de retorno del “riesgo premium” por el aumento del peligro de conflicto geopolítico, los activos refugio tradicionales suelen recibir una demanda de capital. Las materias primas como el petróleo crudo son fácilmente sensibles a las preocupaciones de suministro, lo que puede impulsar los precios; mientras que el valor de refugio del dólar y del oro podría destacarse aún más. Al mismo tiempo, la volatilidad de los rendimientos de los bonos tiende a intensificarse, y el margen de expansión de la valoración de los activos de riesgo globales quedará sometido a una presión sustancial.
En el caso del mercado de criptomonedas, los acontecimientos geopolíticos extremos suelen, en el corto plazo, desencadenar una desapalancamiento por motivo de refugio, lo que provoca una retirada de liquidez de los activos de riesgo encabezados por $BTC . En la etapa en que la incertidumbre macroeconómica sigue incubándose, los inversores deben mantener un alto grado de cautela y vigilar el riesgo de efectos dominó en el ecosistema cripto debido al empeoramiento de conflictos locales.⚠️
#Geopolitics #GlobalMacro #CryptoRisk
7
Bajo el telón de fondo de la confluencia entre el actual contexto geopolítico y la presión fiscal en Europa, el presidente ruso Putin emitió declaraciones firmes sobre la situación en Kaliningrado y el mar Negro, advirtiendo que, si esa región se enfrenta a una amenaza, Rusia considerará el uso de todos los medios de armamento de su arsenal. Mientras tanto, las fuerzas rusas continúan llevando a cabo ataques con drones contra barcos de suministro en el mar Negro, y el riesgo “final” de la situación de seguridad en Europa del Este vuelve a hacerse evidente.
Estas declaraciones y acciones militares rompen de manera notable las expectativas de un equilibrio relativamente estable en el juego geopolítico previo. El mercado albergaba una mentalidad de alivio geopolítico y cierta esperanza, pero la reaparición de retórica extrema golpeó directamente la preferencia por el riesgo en el interior de Europa. Sumado a la intensificación de las divergencias fiscales dentro de Europa, el riesgo de crédito soberano se está incorporando rápidamente al precio, proyectando una sombra sobre el frágil entorno macro regional.
El aumento del sentimiento de aversión al riesgo ha provocado una fuerte diferenciación y agitación en el mercado de bonos europeos. El diferencial de los bonos del Tesoro a 10 años entre Francia y Alemania se amplió bruscamente 14 puntos básicos hasta 141 puntos básicos, y el diferencial entre Italia y Alemania en los bonos a 2 años también registró la mayor ampliación desde 2020. La demanda de refugio de capital impulsó de forma significativa al dólar y al oro, mientras que los activos europeos enfrentan una doble presión: salidas de capital y aumento de la prima de riesgo soberano.
En cuanto al mercado de cripto, la coexistencia de una contracción de la liquidez macro con la búsqueda de refugio geopolítico no constituye un entorno favorable. En un contexto en el que el mercado tradicional de bonos soberanos está bajo presión y el sentimiento de aversión al riesgo es extremadamente frágil, activos de riesgo como $BTC tienden más a sufrir la retirada de liquidez que a recibir compras de refugio. Los inversores deben estar altamente atentos a corto plazo a los riesgos de “liquidity crash” y a la amplificación de la volatilidad; las estrategias defensivas siguen siendo la primera opción en este momento.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
8
El gobernador del Banco de la Reserva de Australia, Philip Lowe, señaló el miércoles que cuatro alzas de tasas este año deberían ser suficientes para frenar la inflación, después de un aumento de la tasa de 4,35% a 4,6%. Grandes gestoras como Schroders y Franklin Templeton se posicionaron rápidamente en bonos australianos a 2 a 3 años, apostando a que el ciclo de endurecimiento ya ha alcanzado su punto máximo.
Este cambio subraya el creciente freno económico que limita un mayor endurecimiento de la política monetaria. Con el desempleo cerca de máximos de cinco años y el mercado de vivienda enfriándose, la desaceleración del impulso está obligando a adoptar una postura menos agresiva.
En mercados más amplios, se observó un fuerte repunte en los bonos soberanos y una caída de los rendimientos. A medida que se desvanecen las expectativas de alzas de tasas, los mercados globales de renta fija comienzan a incorporar un eventual relajamiento de la política en las principales economías.
Para las criptomonedas, la perspectiva de que las tasas de interés globales toquen techo brinda alivio macro. El estancamiento de los rendimientos de los bonos suele alentar la expansión de la liquidez, creando un panorama más favorable para $BTC y los activos de riesgo.
#RBA #InterestRates #GlobalMacro
67

El Ministerio de Finanzas de Japón completó hoy una subasta de bonos del Estado con vencimiento a 40 años, con una ratio de demanda de las ofertas del mercado de 3,1, muy por encima de la anterior de 2,82 y del promedio de 2,67 de los últimos 12 meses, lo que marca el nivel de demanda más alto desde 2020. Tras la rentabilidad del 4,23% que atrajo a los inversores, los futuros de bonos del Estado japonés subieron de inmediato después de la subasta. Esto indica que, en ausencia de una guía clara del gobernador del Banco de Japón, Kazuo Ueda, sobre nuevas subidas de tipos, la fuerza de la demanda en la parte larga de la curva sigue siendo extremadamente fuerte.
Desde una perspectiva técnica y macro, los bonos del Estado de muy largo plazo han recibido una fuerte demanda, lo que sugiere que el dinero institucional está fijándose activamente para asegurar rendimientos superiores. El mercado había estado preocupado por la posibilidad de que el Banco de Japón retrasara el ritmo de la reducción del estímulo, pero el hecho de que las rentabilidades de los bonos largos se mantengan en la franja de máximos históricos ofrece un excelente margen de seguridad. Esta sólida capacidad de absorción por parte de los compradores reduce eficazmente la ansiedad del mercado ante una posible venta masiva.
En los mercados financieros tradicionales, la estabilización de las rentabilidades de los bonos del tramo largo, junto con el aumento de los futuros, reduce directamente el riesgo sistémico de cola en el que los costes globales de endeudamiento se disparan bruscamente. El impacto en la liquidez del yen se ha calmado técnicamente, la estructura de diferenciales entre el dólar y las principales divisas permanece estable y se crea un entorno de negociación relativamente más benigno para la liquidez macro en general.
Para los activos de riesgo, como las criptomonedas, esto sin duda envía una señal positiva. La presión por el fuerte cierre de operaciones de carry con el yen se alivia temporalmente, mejoran marginalmente las expectativas de liquidez global y el apetito por el riesgo de los inversores se recupera con claridad. Activos clave como $BTC , en el contexto de un soporte de liquidez, podrían mantener la tendencia alcista y probar al alza el rango de resistencias clave.
#JapanBonds #BankOfJapan #GlobalMacro
45

·
--
El presidente de Estados Unidos, Donald Trump, rechazó recientemente la última propuesta de Irán, pero al mismo tiempo insinuó que esta semana podría reanudarse el diálogo entre ambas partes, dejando nuevamente en suspenso la situación en el estrecho de Ormuz. El lunes, los precios de los futuros de gas natural de referencia en Europa se recuperaron ligeramente después de haber caído más de 9% la semana anterior; el mercado está siguiendo de cerca los cambios en el escenario.
Esta vía de estrangulamiento marítimo sostiene el transporte de cerca de una quinta parte del gas natural licuado del mundo. Actualmente, Europa enfrenta la presión de tiempo por reponer inventarios en niveles bajos antes de la temporada de calefacción. Si las interrupciones del transporte persisten, los compradores globales seguramente entrarán en una competencia intensa; la incertidumbre en la cadena de suministro de energía se está revalorando de nuevo.
A nivel macro, el riesgo de suministro energético se suma a las preocupaciones por una inflación persistente, lo que impulsa el alza de los rendimientos globales de los bonos hasta niveles máximos de más de dos décadas. Los elevados rendimientos están presionando de forma notable las valoraciones de la bolsa tradicional; el índice STOXX 600 de Europa ya ha quedado claramente rezagado frente al S&P 500 en lo que va del año.
En el caso del mercado cripto, el sentimiento de aversión al riesgo en el frente macro y la preocupación recurrente por la inflación están en pugna.$BTC y los principales activos oscilan en el corto plazo siguiendo la volatilidad de las materias primas y las expectativas de liquidez; los inversores esperan la definición de rumbo que traiga el esclarecimiento de las negociaciones.
#Geopolitics #EnergyMarket #GlobalMacro
184

·
--
El ministro de Exteriores de Irán, Alaghezi, el 27/9 declaró de forma contundente que Teherán no cederá ante Estados Unidos en cuanto a las condiciones fijadas. Señaló que la reapertura total del estrecho de Ormuz depende por completo de que se cumplan las exigencias de Irán, y que a la vez espera la respuesta final por parte de los intermediarios.
El estrecho de Ormuz es el cuello de botella energético más importante del mundo, donde se transfiere la mayor parte del crudo a nivel global. Esta declaración firme rompe las expectativas de enfriamiento de la tensión diplomática reciente, y deja a la cadena de suministro del petróleo en estado de alerta roja.
El riesgo de un bloqueo del estrecho podría, de forma rápida, disparar el precio del petróleo, lo que a su vez reavivaría la presión inflacionaria global. Es probable que los mercados financieros pasen a un modo defensivo, impulsando la entrada de capital hacia refugios como el USD y el oro.
En el mercado cripto, el sentimiento de aversión al riesgo macroeconómico suele ejercer presión vendedora a corto plazo sobre $BTC y sobre las altcoins. Los inversores deben tener especial cuidado con las variaciones bruscas impulsadas por noticias de la geopolítica en las próximas sesiones.
#Geopolitics #OilMarket #GlobalMacro
397
En recientes cumbres de alto nivel celebradas en Nueva York, Donald Trump expresó su preocupación al primer ministro japonés sobre la continua debilidad del yen. A continuación, el ministro de Finanzas japonés, Katujiro Kaishi, lo confirmó y señaló que los altos cargos ya han tomado oficialmente nota de la situación en la que el tipo de cambio del yen está infravalorado, y que seguirá manteniendo una comunicación estrecha con la secretaria del Tesoro de EE. UU., Yellen, en lo relativo a temas de divisas. En la actualidad, el par dólar estadounidense/yen japonés (USD/JPY) se está consolidando cerca de la zona alta alrededor del nivel psicológico clave de 160 tras el largo feriado.
Desde la perspectiva del forcejeo macroeconómico, estas declaraciones tienen un claro significado de señal de política. La lucha en torno a USD/JPY en el histórico nivel de resistencia de 160 ha entrado en una fase de alta intensidad. La preocupación conjunta de los gobiernos de EE. UU. y Japón por el yen débil ha incrementado de forma notable las expectativas de que el Banco de Japón y el Ministerio de Finanzas adopten intervenciones coordinadas, o incluso un endurecimiento anticipado de la liquidez. En este contexto, las operaciones comerciales excesivamente abarrotadas que apostaban de manera unilateral por la depreciación del yen se encuentran ante una posible ventana de giro.
Para el mercado de divisas y la liquidez global, si USD/JPY llega a formar una falsa ruptura en torno a 160 y comienza una reversión técnica hacia la media, se frenará eficazmente el impulso alcista del índice del dólar (DXY), aliviando a su vez la presión sobre las valoraciones de los principales activos globales. Es probable que las monedas no estadounidenses y las materias primas reciban una oportunidad de rebote impulsada por una mejora marginal de la liquidez, mientras se reconfigura el precio de los flujos transfronterizos hacia activos de riesgo.
Para los activos cripto, en particular $BTC , las posibles intervenciones en el frente del tipo de cambio suelen marcar el punto culminante —al menos por tramos— del ciclo de fortaleza del dólar. Si el índice del dólar se corrige a la baja bajo presión junto con USD/JPY, la aversión global al riesgo se reparará rápidamente, impulsando el retorno de capital incremental hacia los segmentos más sensibles a la liquidez, y proporcionando un fuerte soporte técnico y de liquidez para que el mercado cripto supere resistencias.📊
#Forex #USDJPY #GlobalMacro #Liquidity
109
·
--
En el mercado de bonos japonés, el rendimiento de los bonos del gobierno japonés a 10 años ha subido con fuerza recientemente, aumentando 8 puntos básicos y alcanzando directamente el 3.055%, el nivel más alto desde septiembre de 1996. Como referente de Japón para mantener durante mucho tiempo un entorno de política monetaria ultralaxa y de tipos bajos, el rendimiento de referencia de los bonos soberanos japoneses ha superado este máximo histórico cercano a los últimos treinta años, lo que ha desatado de inmediato un amplio debate entre operadores macro globales.
Este asunto merece especial atención porque el ritmo de la normalización de la política monetaria del Banco de Japón está influyendo profundamente en la fijación global de precios de los activos. Durante mucho tiempo, el yen ha sido una de las principales fuentes de fondos para el carry trade a escala mundial. A medida que el rendimiento de los bonos del gobierno japonés sigue en ascenso, la capacidad de los capitales en yenes que originalmente se dirigían a activos extranjeros de mayor rentabilidad para regresar al mercado interno se va fortaleciendo gradualmente; esto choca en cierta medida con las expectativas previas del mercado sobre una transición fluida de la liquidez.
Desde la perspectiva de los mercados financieros tradicionales, las variaciones notables en el rendimiento de los bonos japoneses suelen transmitirse a través del tipo de cambio y el diferencial de tasas soberanas hacia los bonos estadounidenses y los mercados globales de divisas. Los cambios en el centro de la tasa de interés libre de riesgo global no solo afectan directamente el desempeño del dólar y el yen, sino que también pueden provocar una recalibración en la valoración de activos entre mercados, elevando de forma sincronizada la volatilidad de los activos de refugio y de las materias primas.
Para el mercado de las criptomonedas, el cambio en el entorno de liquidez macro suele ser una de las variables clave. La posible presión de cierres (liquidaciones) del carry trade en yenes podría afectar el apetito general por el riesgo; sin embargo, al mismo tiempo, la volatilidad del sistema de divisas fiduciarias global también hace que algunos inversores sigan prestando atención a las características de refugio y cobertura de activos descentralizados como $BTC . En un contexto donde factores alcistas y bajistas se entrelazan, el mercado de fondos en general mantiene una postura de espera; el rumbo posterior todavía requiere observar la evolución adicional de la liquidez macro global.🌊
#JapanYields #GlobalMacro #CryptoLiquidity
54
·
--
El ministro de Energía de Estados Unidos, Chris Wright, se pronunció recientemente sobre la situación en Oriente Medio y afirmó que las instalaciones de la parte occidental de Arabia Saudita, que resultaron dañadas por un ataque de drones antes, destinadas a las principales tuberías de exportación de petróleo, se prevé que vuelvan a operar en “los próximos días”. Actualmente, el lado estadounidense está ayudando con las reparaciones. Anteriormente, esta tubería clave se había detenido debido a daños causados por un ataque de drones por parte de fuerzas armadas afines a Irán, lo que obligó a Arabia Saudita a aumentar las exportaciones de crudo a través del estrecho de Ormuz para compensar.
Sin embargo, en el mercado energético hay un desacuerdo evidente sobre el progreso real de la reparación. Según imágenes satelitales publicadas, una de las estaciones de bombeo presurizador de la tubería podría haber sufrido daños relativamente severos. Andy Lipow, presidente de la firma de consultoría de la industria Lipow Oil Associates, considera que, por el grado de los daños, la reparación podría tardar varios meses. Mientras tanto, Matt Smith, director de investigación de materias primas en Kpler, estima que, bajo el supuesto de que el cierre dure un mes, con alrededor de 4,5 millones de barriles diarios de exportaciones bloqueadas y la consiguiente reducción del inventario portuario de unos 15 millones de barriles, el mercado global podría enfrentarse a un déficit de aproximadamente 12 millones de barriles de crudo.
El forcejeo entre el conflicto geopolítico y la cadena de suministro energética incide directamente en las expectativas de inflación macro. La incertidumbre sobre el suministro de petróleo podría intensificar la volatilidad de las materias primas y, a su vez, afectar la evolución del dólar y las expectativas del mercado sobre la ruta de recortes de tipos de los principales bancos centrales. Si se prolonga el tiempo de interrupción del transporte de petróleo en Oriente Medio, la persistencia de la inflación global podría volver a aumentar, generando nuevas presiones de valoración para activos tradicionales como bonos y acciones.
En cuanto al mercado cripto, la evolución de la situación geopolítica en Oriente Medio se transmite principalmente por dos vías: liquidez y apetito por el riesgo. Durante el aumento de la incertidumbre macro, parte del capital podría sopesar repetidamente entre la huida hacia la seguridad y la espera, haciendo que activos como $BTC mantengan un rango de consolidación con oscilaciones alrededor de niveles de resistencia clave. Además de seguir los datos on-chain, los inversores también deben prestar atención a posibles perturbaciones en el entorno de liquidez macro derivadas de cambios bruscos en los precios de la energía.
#CrudeOil #Geopolitics #GlobalMacro
13
·
--
El mercado bursátil surcoreano ha sufrido recientemente un ajuste consecutivo durante cuatro sesiones, y el índice compuesto (KOSPI) cayó directamente al nivel más bajo de las últimas dos semanas. El analista de Daishin Securities, Lee Kyoung-min, señaló que el aumento de los rendimientos de los bonos del Tesoro de EE. UU., junto con la subida del precio internacional del petróleo, ha debilitado de forma notable la intención de compra por parte de los fondos en el mercado; al mismo tiempo, Lee Hyeong-il, candidato del Ministerio de Finanzas de Corea del Sur, también afirmó que el gobierno está siguiendo de cerca la evolución del mercado de bonos y que, si es necesario, intervendrá para estabilizar la situación.
Este retroceso en los principales mercados de Asia merece atención sobre todo porque está impulsado por la reiteración de expectativas macroeconómicas. El mercado originalmente albergaba cierta expectativa de un entorno exterior más favorable, pero el nuevo repunte de los rendimientos de los bonos del Tesoro ha reavivado el temor a nuevas subidas de tipos. Esto ha intensificado el sentimiento de aversión al riesgo y ha contenido claramente la preferencia general por el riesgo.
Mirando los mercados financieros tradicionales, la fortaleza de los rendimientos de los bonos y el rebote del precio del petróleo suelen impulsar la tendencia del dólar, lo que a su vez desvía liquidez desde las bolsas y otros activos de alto riesgo. El desempeño bajo presión en el mercado de Asia-Pacífico también refleja que el capital global, al enfrentarse a la incertidumbre de tipos de interés, tiende cada vez más a mantenerse a la expectativa; en conjunto, la liquidez se ha ido ajustando.
En cuanto al mercado de criptomonedas, activos principales como $BTC todavía mantienen una estrecha vinculación con la liquidez macro. Cuando los mercados tradicionales se ven presionados por las expectativas de tipos, los flujos de capital a corto plazo dentro del sector cripto también tienden a verse afectados con facilidad, por lo que el sentimiento general tiende a un rango de neutralidad y oscilación. Cómo evolucionará el mercado a partir de ahora todavía requiere un seguimiento continuo de las tendencias de política de la Reserva Federal y de los cambios marginales en la liquidez macro global.
#KOSPI #InterestRates #GlobalMacro
66
·
--
El banco central de Japón espera que el próximo fin de semana suba la tasa de política, y el rendimiento de los bonos del Tesoro japoneses a 10 años subió de inmediato 4,5 puntos básicos hasta el 3,030%, marcando su nivel más alto en casi 30 años desde septiembre de 1996. Esta variación en los rendimientos se debe principalmente a la preocupación del mercado por las presiones inflacionarias, especialmente en un contexto en el que la situación en Medio Oriente no muestra señales de aliviarse y los costos energéticos siguen elevándose. Ante ello, el banco central de Japón no tiene más remedio que considerar acelerar el ritmo de alzas de tasas para contener el riesgo inflacionario.
Desde la lógica macroeconómica, el entorno de tasas ultrabajas e incluso negativas en Japón ha sido durante mucho tiempo una base clave para el popular ‘carry trade’ a nivel global. Hoy, cuando el rendimiento de los bonos japoneses alcanza niveles máximos de varias décadas, implica que el costo de pedir prestado yenes a bajo precio para invertir en activos de mayor rendimiento en el mundo está aumentando de forma significativa. Sumado a la tensión geopolítica, la sensibilidad del mercado a un posible cambio en la liquidez global se encuentra en un nivel elevado.
Para los mercados financieros tradicionales, el estrechamiento del diferencial del yen podría llevar a que parte del capital en el exterior regrese a Japón, generando presión al alza sobre los rendimientos globales de bonos, además de aumentar la volatilidad en el mercado de divisas y en el mercado bursátil. El capital equilibra entre refugiarse en activos de bajo riesgo y realizar operaciones de reequilibrio, por lo que la preferencia general por el riesgo tiende a situarse en un punto neutral con expectativas de espera.
En el mercado de las criptomonedas, el cierre de operaciones de ‘carry trade’ en yenes suele provocar perturbaciones puntuales en la liquidez general. Para $BTC y los activos cripto principales, en el corto plazo el flujo de fondos podría enfrentar cierta presión de reequilibrio; sin embargo, a medida que el mercado vaya digiriendo las expectativas de alzas de tasas, la trayectoria de los activos volverá a la pugna entre la liquidez macro y la oferta-demanda propia de cada activo. 👀
#BankOfJapan #InterestRates #GlobalMacro
3
Los mercados globales de bonos atraviesan un momento histórico. Según las últimas cotizaciones, el rendimiento de los bonos del Tesoro japoneses a 10 años superó el 3,025%, alcanzando su nivel más alto desde septiembre de 1996; al mismo tiempo, el rendimiento de referencia del Tesoro de EE. UU. a 10 años también rompió por primera vez la barrera clave del 5,0210% desde mediados de 2007.
Desde el punto de vista técnico, los rendimientos de los bonos a largo plazo de ambos países tocaron al mismo tiempo máximos de varios años. Esto no solo refleja la liquidación definitiva de la expectativa del mercado de que los principales bancos centrales mantendrán una política restrictiva, sino que también marca que la curva global de rendimientos podría estar entrando en la fase de “techo” del ciclo actual de subidas de tipos. Cuando la presión vendedora se concentra y alcanza máximos, a menudo es señal de que el impulso se está agotando y que el punto de inflexión está cerca.
Para los mercados financieros tradicionales, la ruptura del rendimiento de los bonos del Tesoro de EE. UU. por encima del 5,0210% constituye, a corto plazo, una prueba de estrés para los activos con valoraciones elevadas. Sin embargo, a medida que el rendimiento se aproxima a una zona de fuerte resistencia técnica, es probable que el capital, tras confirmar el techo, busque nuevos activos de riesgo para reconfigurar su asignación. El techo de los rendimientos suele ir acompañado de la última ronda de desapalancamiento, tras la cual llegarán expectativas de un nuevo aflojamiento de las condiciones de liquidez.
En el mercado cripto, el hecho de que las tasas a largo plazo toquen techo suele ser una señal adelantada de un cambio en la liquidez. $BTC y los activos de riesgo principales ya han descontado plenamente un entorno de tipos extremadamente altos; el espacio a la baja ha quedado efectivamente limitado. En cuanto el rendimiento de los bonos de EE. UU., después de la ruptura, muestre un retroceso técnico, la aversión al riesgo se recuperará rápidamente, aportando a la economía cripto un impulso de rebote de liquidez incremental considerable.
#BondYields #GlobalMacro #Liquidity
82
·
--
Según el último informe del *Wall Street Journal*, el mercado en general prevé que el Banco de Japón (BOJ) suba los tipos en 25 puntos básicos en la reunión de política monetaria de esta semana. Esto podría convertirse en la acción más rápida de todo este ciclo de endurecimiento. En la actualidad, el mercado ya ha incorporado casi por completo esa expectativa. Además, la inflación subyacente de Japón se encuentra cerca del 2%; la subida de los precios de la energía, junto con la volatilidad del tipo de cambio del yen, ha incrementado de forma notable la urgencia que siente el comité para controlar la presión sobre los precios.
Este giro ha atraído la atención global principalmente porque el Banco de Japón ha desempeñado durante mucho tiempo un papel especial como “reservorio” de liquidez para el sistema mundial. Antes, el mercado se había acostumbrado a un entorno de yenes extremadamente laxo y con tipos muy bajos. Sin embargo, en el complejo contexto de un cambio de rumbo en la política de la Reserva Federal, si el BOJ acelera el ritmo del endurecimiento, podría hacer que el capital global reevalúe de nuevo las estrategias de carry trade del pasado.
Desde la perspectiva de los mercados financieros macro tradicionales, las expectativas de alza de tipos empujan al alza el rendimiento de los bonos del Estado japoneses y, en cierta medida, proporcionan soporte al tipo de cambio del yen. Si en el futuro la guía prospectiva resulta más “hawkish” de lo esperado, no solo podría provocar ajustes en cadena en los rendimientos de los bonos a nivel global, sino también causar que parte de los flujos de fondos asignados entre mercados regresen al país, generando una prueba de volatilidad en el corto plazo para los activos no denominados en divisas principales.
En el caso del mercado cripto, los cambios en el entorno de liquidez macro siempre merecen un seguimiento objetivo. El riesgo de cierre del carry trade del yen ya ha afectado en varias ocasiones, en el corto plazo, la preferencia por la liquidez de activos de alto riesgo. No obstante, el mercado ya ha descontado con suficiente antelación el alza de tipos. El rumbo final dependerá, en última instancia, de cómo el comunicado oficial posterior a la decisión oriente el camino a seguir; por ahora, lo mejor es mantenerse en observación. $BTC
#BankOfJapan #InterestRates #GlobalMacro
2
Durante la sesión de negociación asiática, las divisas asiáticas se debilitaron de forma generalizada cuando el rendimiento de referencia del Tesoro de EE. UU. a 10 años superó la marca crítica del 5.0% antes de situarse en 4.960%. Según analistas de Deutsche Bank, la subida de los rendimientos está impulsada en gran medida por preocupaciones persistentes sobre la inflación, precios del petróleo elevados, amplias necesidades de financiación del gobierno y una gran emisión de bonos corporativos vinculados a inversiones en IA.
Superar el umbral del 5.0% representa un punto de inflexión económico y psicológico crucial. Mantener los rendimientos por encima de este nivel señala que las condiciones financieras más amplias se están endureciendo con fuerza, poniendo a prueba las expectativas del mercado de un alivio monetario a corto plazo y obligando a una reclasificación de la deuda global.
En los mercados tradicionales de divisas, el dólar más fuerte pesó con fuerza sobre los pares regionales: el USD subió un 0.3% frente al yen japonés hasta 154.82 y avanzó un 0.45% frente al won surcoreano hasta 1353.14, mientras que el AUD cayó un 0.15% a 0.7126. Este mayor diferencial de tipos sigue atrayendo capital hacia activos estadounidenses de alto rendimiento, drenando liquidez de los mercados emergentes y de riesgo.
Para los criptoactivos, los rendimientos elevados libres de riesgo crean fuertes vientos en contra al aumentar el costo de oportunidad de mantener activos especulativos que no generan rendimiento. Si $BTC y los activos digitales en general enfrentan una extracción de liquidez sostenida, es probable que la volatilidad del mercado se mantenga elevada hasta que los rendimientos de los bonos encuentren un nivel estable. 📊
#USTreasury #GlobalMacro #BondYields #CurrencyMarkets
8
·
--
El principal economista de Royal Bank of Canada (RBC), Francis Donald, emitió recientemente sus últimas previsiones sobre la futura trayectoria de la política monetaria del Banco Central de Canadá. El banco estima que, aunque el comercio entre Estados Unidos y Canadá sigue enfrentando incertidumbre, el Banco Central de Canadá podría realizar cuatro alzas de tasas el próximo año, llevando finalmente la tasa de referencia hasta el 3,25%. Esta previsión ha desatado un amplio debate en los mercados macro sobre si el ciclo de alzas de tasas en las economías desarrolladas podría reactivarse.
Esta predicción merece especial atención porque, en la actualidad, la mayoría de los bancos centrales importantes del mundo se encuentran en un ciclo de recortes de tasas, mientras que RBC ofrece una orientación relativamente más “hawkish” (favorable a alzas). El informe señala que, si bien el crecimiento general del PIB de Canadá en los próximos dos años podría ser inferior al 2%, el desempeño económico per cápita en realidad se está fortaleciendo debido a la desaceleración del crecimiento de la población. Además, el empuje continuo de las provincias occidentales, ricas en recursos, y las presiones inflacionarias derivadas del alza en los precios de la energía brindan fundamentos reales para que el banco ajuste su política, e incluso no se descarta la posibilidad de que la primera alza se adelante hasta finales de 2026.
Para los mercados financieros tradicionales, si dentro de los países desarrollados aparece una divergencia en la trayectoria de la política monetaria, el flujo global de capitales y el mercado de divisas podrían tener que revalorarse nuevamente. El dólar canadiense podría verse respaldado por las expectativas de tasas, mientras que el alza de los rendimientos de los bonos podría elevar los costos de endeudamiento en general, introduciendo nuevas variables para la liquidez y los flujos de capital en la región de Norteamérica.
En el mercado de criptomonedas, los inversores actualmente se centran principalmente en las expectativas de liquidez de la Reserva Federal. Sin embargo, si los principales bancos centrales del exterior se adelantan a pasar a alzas para hacer frente a la inflación energética, el ritmo de la liquidez global podría desacelerarse, manteniendo así a los activos de riesgo en un estado de oscilación en medio de la puja entre expectativas de liquidez. A partir de aquí, el mercado aún necesitará observar de manera continua los datos reales de la economía y el comportamiento de la inflación. $BTC
#BankOfCanada #InterestRates #GlobalMacro
2
El presidente de Estados Unidos, Donald J. Trump, ha emitido recientemente declaraciones consecutivas en la plataforma Truth Social sobre la situación en Oriente Medio. En ellas, dejó claro que el transporte de petróleo por el Estrecho de Ormuz sigue funcionando con normalidad y prevé que, tras el fin del conflicto militar con Irán, el precio del crudo registrará una caída pronunciada. Mientras tanto, los datos de transporte marítimo y seguimiento muestran que Arabia Saudita ya aumentó de manera significativa, durante los primeros 10 días de septiembre, el volumen de exportación de crudo a través del Estrecho de Ormuz. El volumen de exportación total rebotó desde el mínimo de casi nueve años marcado en agosto (aprox. 3 millones de barriles/día) hasta cerca de 4 millones de barriles/día, de los cuales alrededor de 1 millón de barriles/día salieron por dicho estrecho, aliviando eficazmente el pánico por una posible interrupción del suministro en la ruta marítima clave.
Desde la perspectiva de los fundamentos macroeconómicos y la estructura técnica, la desaparición de la prima de oferta en el Estrecho de Ormuz es la variable central que limita las expectativas de una segunda ronda de inflación global. Aunque el estratega de Bank of America, Savita Subramanian, elevó ligeramente el objetivo de fin de año del índice S&P 500 de 7100 a 7400 puntos (aún ~3,4% por debajo del precio actual), la línea de defensa de los inversores tradicionales “short” de Wall Street está empezando a aflojarse. Mientras el petróleo se vea frenado en niveles clave de resistencia y regrese al canal bajista, las preocupaciones del mercado sobre que la inflación importada pueda obstaculizar un ciclo de flexibilización quedarán definitivamente disipadas; la resistencia macro general se está transformando en un fuerte viento a favor.
En los mercados financieros tradicionales, la caída de las expectativas sobre el precio del petróleo afectará directamente a la debilidad de los rendimientos de los bonos del Tesoro estadounidenses a largo plazo y del índice del dólar. Para los grandes activos de renta variable, aunque existen temores de volatilidad estacional a corto plazo, el descenso de los costos energéticos mejora de forma notable los márgenes de beneficio marginales y la elasticidad de las valoraciones. En cuanto se comprima el “inflation discount” del mercado de bonos, el capital acelerará su reasignación desde posiciones de refugio hacia activos orientados al riesgo. El S&P 500 podría entonces superar el rango técnico defensivo y atacar niveles de resistencia superiores, con mayor carácter ofensivo.
En cuanto al mercado de criptomonedas, la rápida eliminación del riesgo de inflación energética constituye un enorme beneficio de liquidez. $BTC muestra una base sólida de órdenes de compra en el nivel de soporte clave; a medida que se desvanece la expectativa de restricción macro, el sentimiento de aversión al riesgo se está reorientando rápidamente hacia la búsqueda de riesgo (Risk-On). La mitigación del cuello de botella en la oferta de petróleo despeja obstáculos para la liberación de liquidez global: la reparación de tasas negativas en el mercado de derivados y la participación sostenida de compras en contado sugieren que los activos cripto están construyendo una estructura de base sólida, con un impulso técnico capaz de romper al alza patrones de consolidación en escala semanal. #CrudeOil #Geopolitics #GlobalMacro
121
La ministra de Energía de Estados Unidos, Jennifer Granholm, publicó recientemente una previsión en la que señaló que el oleoducto clave de sentido este-oeste en Arabia Saudita se pondrá en funcionamiento plenamente en breve. Al mismo tiempo, el organismo estadístico de Canadá tiene previsto divulgar los datos del Índice de Precios al Consumidor (IPC) de agosto; las maniobras geopolíticas en la cadena global de suministro de energía y la evolución de la inflación en las principales economías vuelven a situarse en el centro de atención del mercado.
La puesta en marcha acelerada del oleoducto este-oeste de Arabia Saudita (East-West Pipeline) tiene como objetivo estratégico eludir el riesgo vital de los conflictos geopolíticos en el estrecho de Ormuz, con el fin de transportar directamente el crudo del Golfo Pérsico a los puertos del Mar Rojo. Sin embargo, desde una perspectiva macro, esto no solo refleja medidas defensivas para prolongar la confrontación geopolítica en Oriente Medio, sino que también pone en evidencia la fragilidad de la cadena global de suministro de energía. En combinación con los puntos clave de los datos de inflación de economías desarrolladas como Canadá, el mercado debe reconocer con claridad que la reestructuración estructural del lado de la oferta energética y el posible aumento de costos significan que el proceso de desinflación dista mucho de ser sencillo; apostar de manera prematura por un giro completo de los bancos centrales hacia una política más laxa entraña un riesgo considerable.
En el plano de los mercados financieros tradicionales, la prima por riesgo geopolítico y la reconfiguración de la oferta de energía proporcionarán un respaldo sólido a los precios internacionales del crudo. Si las preocupaciones por la inflación energética vuelven a intensificarse, se retrasaría directamente el ciclo de flexibilización de los principales bancos centrales, limitando el margen a la baja tanto de los rendimientos de los bonos del Tesoro de EE. UU. como del índice del dólar. En un contexto de elevada volatilidad en las materias primas, los activos de refugio como el oro podrían atraer cierta preferencia; no obstante, la realidad de que la liquidez global difícilmente se relaje de forma sustancial seguirá ejerciendo presión por valoración sobre los activos de renta variable con valoraciones elevadas.
En el caso del mercado de criptomonedas, el entorno de liquidez riguroso y el aumento del sentimiento de aversión al riesgo no son, en absoluto, una noticia positiva. Con las expectativas de inflación macro repetidamente en disputa y las tasas de interés reales manteniéndose en niveles altos, $BTC y el ecosistema cripto en su conjunto tienen difícilmente la posibilidad de recibir una entrada masiva de capital adicional. Los inversores deben estar atentos a los vientos en contra macro provocados por la perturbación de la energía y la geopolítica; cuando las expectativas de liquidez se frustran, los activos de riesgo suelen enfrentar una revisión drástica de su valoración y riesgos de volatilidad. ⚠️
#OilMarket #Geopolitics #GlobalMacro #InflationWatch
46
·
--
El miembro del Consejo del BCE, Kazimir, comentó recientemente la situación de la inflación en la zona euro. Señaló que los riesgos inflacionarios siguen inclinados al alza, especialmente porque los precios del gas natural y la electricidad se están convirtiendo en una amenaza central. Al mismo tiempo, el grupo hutí de Yemen afirmó haber llevado a cabo ataques contra la base aérea de Hamis Mushait, en Arabia Saudita, utilizando decenas de misiles balísticos y drones, impactando con precisión instalaciones como radares y depósitos de municiones. Además, el rendimiento de los bonos del Tesoro británico a 5 años subió 6 puntos básicos durante el día hasta el 4.9709%, marcando directamente un nuevo máximo desde julio de 2008. Con múltiples informaciones entrelazadas, el entorno macroeconómico claramente no está en calma.
¿Por qué vale la pena mirar estas cuestiones juntas? Por un lado, el BCE acaba de realizar su segunda subida de tipos del año; el mercado estaba sopesando si el próximo año aún habría un mayor endurecimiento. Las declaraciones de Kazimir vuelven a enfriar las expectativas de recortes de tipos, en particular ante la posibilidad de una inflación persistente en los segmentos de alimentos y energía. Por otro lado, la escalada de la situación geopolítica en Oriente Medio afecta directamente a los nervios de los mercados de materias primas. Si se obstaculizan el suministro y el transporte de energía, se elevará de forma inmediata la presión inflacionaria global por el canal de importaciones, haciendo que los bancos centrales lo tengan más difícil para virar hacia la relajación a corto plazo.
En los mercados financieros tradicionales, los rendimientos de los bonos de Europa y el Reino Unido se mantienen en niveles elevados e incluso alcanzan nuevos máximos de varios años. Esto refleja que la fijación del precio para mantener tipos altos durante más tiempo (“higher for longer”) se está reforzando. La intensificación del conflicto geopolítico, sumada a la persistencia inflacionaria, suele aumentar la volatilidad de activos refugio como el oro y el petróleo. Mientras tanto, la fortaleza del dólar y de los bonos de alto rendimiento seguirá limitando la expansión de la liquidez de los activos de riesgo globales.
En el mercado cripto, los costos macro de financiación siguen elevados, lo que significa que la liquidez incremental en la mesa OTC (fuera de bolsa) continúa inclinada hacia la cautela. El $BTC y las principales altcoins pueden seguir, a corto plazo, inmersos en la pugna entre el sentimiento macro y los relatos nativos. Aunque el conflicto geopolítico podría activar cierta demanda de refugio en momentos puntuales, la realidad objetiva de una liquidez global más bien apretada debido al entorno de tipos altos no puede ignorarse. La evolución de la cotización aún requiere observarla desde varios ángulos. 🤔
#ECB #Geopolitics #GlobalMacro
41
·
--
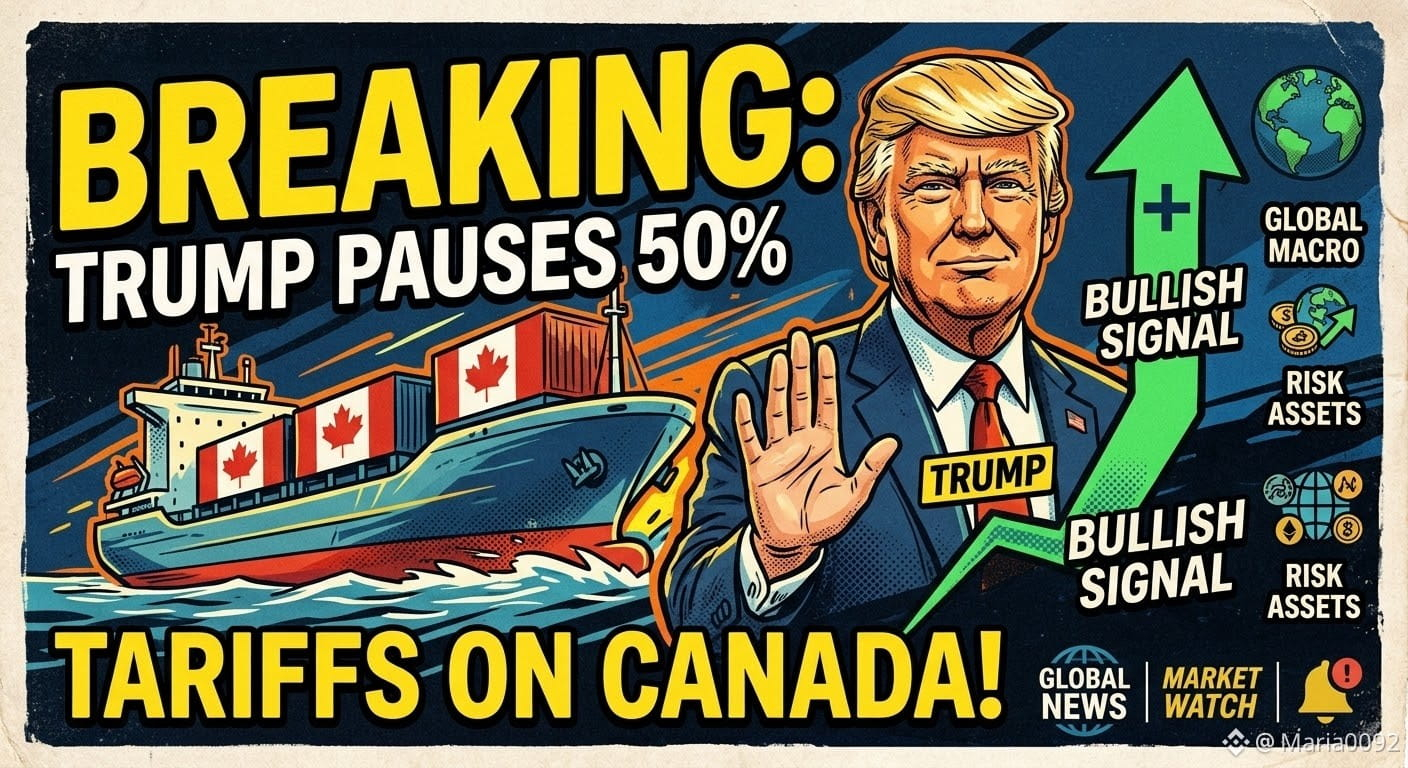
🌍 ÚLTIMA HORA: ¡Trump PAUSA el 50% de los aranceles a Canadá! 🇺🇸
🇨🇦A solo horas del límite, la administración de Trump HA PAUSADO los aranceles planificados del 50% a los productos canadienses.
Por qué es importante: Las guerras comerciales crean miedo e incertidumbre en los mercados globales, a menudo arrastrando activos de riesgo como las Criptomonedas.
Esta pausa de último minuto es una señal alcista para la estabilidad global, y podría tranquilizar los temores de un conflicto económico más profundo que habría dañado la liquidez del mercado.
💡 Perspectiva del mercado:
Cuando la tensión geopolítica se enfría, los activos de riesgo (como Bitcoin) a menudo respiran aliviados. Se espera un posible rebote a corto plazo en los mercados tradicionales que podría correlacionarse con las Criptomonedas.
Vigila el S&P 500 en la apertura: si está en verde, es probable que Crypto también siga.
¿Crees que esta noticia hará subir el mercado?👇
👇 ¡Sigue para más actualizaciones de mercados globales!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
1
45
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#NFPWatch
10.8M vistas
19,014 están debatiendo
2
#BitcoinFundingRateTriplesTo10%
116,987 vistas
1,014 están debatiendo
3
#BitcoinSurpasses$86KUp2.99%
35,320 vistas
97 están debatiendo
4
#ZcashFalls21%FromSeptemberPeak
68,512 vistas
762 están debatiendo
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
56,843 vistas
453 están debatiendo
6
#XRPPostsFirstThreeGreenMonthsInQ3
45,410 vistas
633 están debatiendo
7
#BNBChainTokenizedStocksTop$1BAt30%Share
19,996 vistas
34 están debatiendo
8
#BitcoinRisesToward$85K
103,619 vistas
147 están debatiendo
9
#AmazonPlansToSell$8BNvidiaChips
7,399 vistas
88 están debatiendo
10
#NEARFallsToAround$4.70Down14%
46,808 vistas
115 están debatiendo