
#dolarbcv
dolarbcv
771 vistas
71 están debatiendo
Hot
Lo último
·
--
Artículo
Brecha cambiaria supera el 20% con dólar BCV en 785 Bs y presiona el P2PRadar P2P en vivo Captura: 25/8/2026, 1:30:15 p. m.
USDT/VES referencia Bs. 943.89
Compra USDT Bs. 943.89
Venta USDT Bs. 893.96
BCV Bs. 785.07
Prima vs BCV 20.23%
Spread P2P 5.59%
Ofertas observadas 240
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano registra una ampliación significativa en sus diferenciales de cotización. Con la tasa oficial del Banco Central de Venezuela (BCV) fijada en 785,0693 Bs/USD para el 25 de agosto de 2026, la cotización de la stablecoin Tether (USDT) en las plataformas entre pares (P2P) se posicionó con una tasa promedio de compra de 943,89 VES. Este comportamiento consolida una brecha cambiaria del 20,23% frente al tipo de cambio oficial, intensificando la dispersión de precios y ensanchando los márgenes de intermediación en la banca nacional.
📊 Anatomía de la brecha cambiaria: Dólar BCV vs. USDT P2P
La distancia entre el tipo de cambio oficial y las cotizaciones del mercado digital responde a dinámicas de oferta y demanda que condicionan la fijación de precios en bolívares. Mientras el dólar paralelo de referencia promedia 932,61 VES con un spread estrecho de 0,35% (compra en 934,22 VES y venta en 930,99 VES), el mercado de USDT P2P muestra una prima pronunciada y un spread operativo de 49,93 VES (5,58%), con un tipo comprador de 943,89 VES frente a un tipo vendedor de 893,96 VES.
Al analizar los cálculos de conversión directa derivados de estas métricas:
• 100 USDT equivalen a aproximadamente 89.396 VES al precio de venta del mercado general.
• 1.000.000 VES permiten adquirir cerca de 1.118,62 USDT a la cotización de compra evaluada.
• La prima teórica del mercado P2P frente al valor de referencia del BCV (785,0693 VES) se ubica en 19,27% bajo el ponderado del semáforo de mercado y en 20,23% en la tasa bruta de compra.
📈 Profundidad del libro de órdenes y desbalance de liquidez
El libro de órdenes agregado (con datos de Binance, otras plataformas que suman 240 anuncios monitorizados) evidencia una estructura asimétrica en la liquidez disponible. El volumen total acumulado en el lado de la compra se sitúa en 211.489,46 USDT distribuidos en 51 posturas, mientras que la oferta de venta asciende a 368.895,14 USDT en 35 órdenes activas.
Esta configuración arroja un desbalance de liquidez de -27,12%, lo que indica una mayor presión de oferta de tokens frente al capital en bolívares disponible inmediatamente para absorberla. El mejor precio de compra (bid) se ubica en 933,50 VES, mientras que la mejor postura de venta registrada en libro (ask puntual en otras plataformas) inicia en 850,00 VES (para un volumen marginal de 3 USDT), dejando un mid-price de 891,75 VES y un spread de libro de 83,50 VES (8,94%). No obstante, los bloques centrales de liquidez vendedora en Binance se concentran entre 929,71 VES y 930,00 VES, donde convergen más de 200.000 USDT en órdenes institucionales y comerciales.
🔎 Dispersión de precios por banco: Pago Móvil, Banesco y Banco de Venezuela
La fragmentación financiera en Venezuela se refleja con claridad en los precios promedios y spreads según el canal de pago utilizado. Los comerciantes ajustan sus primas según la inmediatez de liquidación y los límites diarios de cada institución bancaria:
• Pago Móvil: Concentra la mayor liquidez con el 24% del mercado (58 anuncios). Presenta un precio promedio de compra de 942,91 VES y de venta de 925,50 VES, resultando en un spread de 17,41 VES (1,88%). Es el canal con mejor puntaje de liquidez y rotación.
• Banesco: Representa el 17,8% de la liquidez (43 anuncios), con una compra promedio de 953,14 VES y venta de 929,78 VES, marcando un spread de 23,36 VES (2,51%).
• Opciones bancarias generales (BANK): Abarcan el 15,7% de participación (38 anuncios), registrando un promedio de compra de 957,88 VES frente a 933,15 VES de venta (spread de 24,73 VES o 2,65%).
• Banco de Venezuela (BDV): Con un 7% del volumen (17 anuncios), exhibe cotizaciones muy ajustadas con compra promedio en 929,81 VES y venta en 933,18 VES, manteniendo un spread reducido de apenas 3,37 VES (0,36%).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-supera-el-20-con-dolar-bcv-en-785-bs-y-presiona-el-p2p
https://public.bnbstatic.com/image/pgc/20260923/dc52b22c17204690b99236b8ca7c06cc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTP2P #BinanceP2PVenezuela
Brecha cambiaria supera el 20% con dólar BCV en 785 Bs y presiona el P2P
Radar P2P en vivo Captura: 25/8/2026, 1:30:15 p. m.
USDT/VES referencia Bs. 943.89
Compra USDT Bs. 943.89
Venta USDT Bs. 893.96
BCV Bs. 785.07
Prima vs BCV 20.23%
Spread P2P 5.59%
Ofertas observadas 240
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano registra una ampliación significativa en sus diferenciales de cotización. Con la tasa oficial del Banco Central de Venezuela (BCV) fijada en 785,0693 Bs/USD para el 25 de agosto de 2026, la cotización de la stablecoin Tether (USDT) en las plataformas entre pares (P2P) se posicionó con una tasa promedio de compra de 943,89 VES. Este comportamiento consolida una brecha cambiaria del 20,23% frente al tipo de cambio oficial, intensificando la dispersión de precios y ensanchando los márgenes de intermediación en la banca nacional.
📊 Anatomía de la brecha cambiaria: Dólar BCV vs. USDT P2P
La distancia entre el tipo de cambio oficial y las cotizaciones del mercado digital responde a dinámicas de oferta y demanda que condicionan la fijación de precios en bolívares. Mientras el dólar paralelo de referencia promedia 932,61 VES con un spread estrecho de 0,35% (compra en 934,22 VES y venta en 930,99 VES), el mercado de USDT P2P muestra una prima pronunciada y un spread operativo de 49,93 VES (5,58%), con un tipo comprador de 943,89 VES frente a un tipo vendedor de 893,96 VES.
Al analizar los cálculos de conversión directa derivados de estas métricas:
• 100 USDT equivalen a aproximadamente 89.396 VES al precio de venta del mercado general.
• 1.000.000 VES permiten adquirir cerca de 1.118,62 USDT a la cotización de compra evaluada.
• La prima teórica del mercado P2P frente al valor de referencia del BCV (785,0693 VES) se ubica en 19,27% bajo el ponderado del semáforo de mercado y en 20,23% en la tasa bruta de compra.
📈 Profundidad del libro de órdenes y desbalance de liquidez
El libro de órdenes agregado (con datos de Binance, otras plataformas que suman 240 anuncios monitorizados) evidencia una estructura asimétrica en la liquidez disponible. El volumen total acumulado en el lado de la compra se sitúa en 211.489,46 USDT distribuidos en 51 posturas, mientras que la oferta de venta asciende a 368.895,14 USDT en 35 órdenes activas.
Esta configuración arroja un desbalance de liquidez de -27,12%, lo que indica una mayor presión de oferta de tokens frente al capital en bolívares disponible inmediatamente para absorberla. El mejor precio de compra (bid) se ubica en 933,50 VES, mientras que la mejor postura de venta registrada en libro (ask puntual en otras plataformas) inicia en 850,00 VES (para un volumen marginal de 3 USDT), dejando un mid-price de 891,75 VES y un spread de libro de 83,50 VES (8,94%). No obstante, los bloques centrales de liquidez vendedora en Binance se concentran entre 929,71 VES y 930,00 VES, donde convergen más de 200.000 USDT en órdenes institucionales y comerciales.
🔎 Dispersión de precios por banco: Pago Móvil, Banesco y Banco de Venezuela
La fragmentación financiera en Venezuela se refleja con claridad en los precios promedios y spreads según el canal de pago utilizado. Los comerciantes ajustan sus primas según la inmediatez de liquidación y los límites diarios de cada institución bancaria:
• Pago Móvil: Concentra la mayor liquidez con el 24% del mercado (58 anuncios). Presenta un precio promedio de compra de 942,91 VES y de venta de 925,50 VES, resultando en un spread de 17,41 VES (1,88%). Es el canal con mejor puntaje de liquidez y rotación.
• Banesco: Representa el 17,8% de la liquidez (43 anuncios), con una compra promedio de 953,14 VES y venta de 929,78 VES, marcando un spread de 23,36 VES (2,51%).
• Opciones bancarias generales (BANK): Abarcan el 15,7% de participación (38 anuncios), registrando un promedio de compra de 957,88 VES frente a 933,15 VES de venta (spread de 24,73 VES o 2,65%).
• Banco de Venezuela (BDV): Con un 7% del volumen (17 anuncios), exhibe cotizaciones muy ajustadas con compra promedio en 929,81 VES y venta en 933,18 VES, manteniendo un spread reducido de apenas 3,37 VES (0,36%).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-supera-el-20-con-dolar-bcv-en-785-bs-y-presiona-el-p2p
https://public.bnbstatic.com/image/pgc/20260923/dc52b22c17204690b99236b8ca7c06cc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTP2P #BinanceP2PVenezuela
USDT/VES referencia Bs. 943.89
Compra USDT Bs. 943.89
Venta USDT Bs. 893.96
BCV Bs. 785.07
Prima vs BCV 20.23%
Spread P2P 5.59%
Ofertas observadas 240
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano registra una ampliación significativa en sus diferenciales de cotización. Con la tasa oficial del Banco Central de Venezuela (BCV) fijada en 785,0693 Bs/USD para el 25 de agosto de 2026, la cotización de la stablecoin Tether (USDT) en las plataformas entre pares (P2P) se posicionó con una tasa promedio de compra de 943,89 VES. Este comportamiento consolida una brecha cambiaria del 20,23% frente al tipo de cambio oficial, intensificando la dispersión de precios y ensanchando los márgenes de intermediación en la banca nacional.
📊 Anatomía de la brecha cambiaria: Dólar BCV vs. USDT P2P
La distancia entre el tipo de cambio oficial y las cotizaciones del mercado digital responde a dinámicas de oferta y demanda que condicionan la fijación de precios en bolívares. Mientras el dólar paralelo de referencia promedia 932,61 VES con un spread estrecho de 0,35% (compra en 934,22 VES y venta en 930,99 VES), el mercado de USDT P2P muestra una prima pronunciada y un spread operativo de 49,93 VES (5,58%), con un tipo comprador de 943,89 VES frente a un tipo vendedor de 893,96 VES.
Al analizar los cálculos de conversión directa derivados de estas métricas:
• 100 USDT equivalen a aproximadamente 89.396 VES al precio de venta del mercado general.
• 1.000.000 VES permiten adquirir cerca de 1.118,62 USDT a la cotización de compra evaluada.
• La prima teórica del mercado P2P frente al valor de referencia del BCV (785,0693 VES) se ubica en 19,27% bajo el ponderado del semáforo de mercado y en 20,23% en la tasa bruta de compra.
📈 Profundidad del libro de órdenes y desbalance de liquidez
El libro de órdenes agregado (con datos de Binance, otras plataformas que suman 240 anuncios monitorizados) evidencia una estructura asimétrica en la liquidez disponible. El volumen total acumulado en el lado de la compra se sitúa en 211.489,46 USDT distribuidos en 51 posturas, mientras que la oferta de venta asciende a 368.895,14 USDT en 35 órdenes activas.
Esta configuración arroja un desbalance de liquidez de -27,12%, lo que indica una mayor presión de oferta de tokens frente al capital en bolívares disponible inmediatamente para absorberla. El mejor precio de compra (bid) se ubica en 933,50 VES, mientras que la mejor postura de venta registrada en libro (ask puntual en otras plataformas) inicia en 850,00 VES (para un volumen marginal de 3 USDT), dejando un mid-price de 891,75 VES y un spread de libro de 83,50 VES (8,94%). No obstante, los bloques centrales de liquidez vendedora en Binance se concentran entre 929,71 VES y 930,00 VES, donde convergen más de 200.000 USDT en órdenes institucionales y comerciales.
🔎 Dispersión de precios por banco: Pago Móvil, Banesco y Banco de Venezuela
La fragmentación financiera en Venezuela se refleja con claridad en los precios promedios y spreads según el canal de pago utilizado. Los comerciantes ajustan sus primas según la inmediatez de liquidación y los límites diarios de cada institución bancaria:
• Pago Móvil: Concentra la mayor liquidez con el 24% del mercado (58 anuncios). Presenta un precio promedio de compra de 942,91 VES y de venta de 925,50 VES, resultando en un spread de 17,41 VES (1,88%). Es el canal con mejor puntaje de liquidez y rotación.
• Banesco: Representa el 17,8% de la liquidez (43 anuncios), con una compra promedio de 953,14 VES y venta de 929,78 VES, marcando un spread de 23,36 VES (2,51%).
• Opciones bancarias generales (BANK): Abarcan el 15,7% de participación (38 anuncios), registrando un promedio de compra de 957,88 VES frente a 933,15 VES de venta (spread de 24,73 VES o 2,65%).
• Banco de Venezuela (BDV): Con un 7% del volumen (17 anuncios), exhibe cotizaciones muy ajustadas con compra promedio en 929,81 VES y venta en 933,18 VES, manteniendo un spread reducido de apenas 3,37 VES (0,36%).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-supera-el-20-con-dolar-bcv-en-785-bs-y-presiona-el-p2p
https://public.bnbstatic.com/image/pgc/20260923/dc52b22c17204690b99236b8ca7c06cc.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #dolarBCV #tasaoficialBCV #brechacambiariaVenezuela #USDTP2P #BinanceP2PVenezuela
7
·
--
Artículo
Brecha cambiaria en Venezuela: ¿por qué el P2P supera 18% al BCV?La brecha entre el dólar oficial del BCV y el P2P de USDT alcanza 18,7%. Mientras el BCV marca 813,74 Bs/USD, comprar USDT en el mercado P2P implica pagar, en promedio, 965,88 Bs por unidad. Esta diferencia no es solo un número: refleja dinámicas de oferta y demanda, liquidez y expectativas en un mercado dual. Con los datos en vivo del Radar PitbullChain, desglosamos qué significa esta brecha y cómo navegarla con precaución. Radiografía de la brecha: BCV vs P2P en números De acuerdo con los datos capturados el 6 de septiembre de 2026 a las 18:00 UTC, la tasa oficial publicada por el BCV es de 813,7361 Bs/USD . En paralelo, el mercado P2P de USDT en plataformas como Binance, otras plataformas y otras plataformas registra un precio promedio de compra de 965,8774 Bs/USDT y un precio de venta de 935,9196 Bs . Esto significa una prima del 18,70% frente al BCV para quienes adquieren USDT. Pero también es clave observar el spread entre compra y venta dentro del propio mercado P2P: casi 30 Bs (exactamente 29,96 Bs), lo que equivale a un 3,20% . Es un spread elevado, que indica un costo considerable al entrar y salir del mercado. Evolución reciente: ¿qué pasó desde el 28 de agosto? La tasa oficial ha tenido un movimiento pausado pero constante. El 28 de agosto, el BCV se ubicaba en 791,66 Bs/USD (según fuentes consultadas). Nueve días después, ha subido a 813,74 Bs, lo que supone un incremento del 2,79% en ese período. Este ajuste gradual es típico del tipo de cambio oficial, que busca mantener cierta estabilidad. En contraste, el mercado P2P de USDT ha permanecido significativamente por encima de la tasa oficial. Aunque no contamos con el histórico exacto del P2P en esta captura, la persistente prima frente al BCV sugiere que el mercado paralelo sigue expresando un descubrimiento de precios diferente, influido por la oferta y demanda local, así como por la conveniencia de los criptoactivos en un contexto de restricciones al acceso de divisas. ¿Por qué el P2P cotiza muy por encima del BCV? Varios factores explican esta diferencia. En un sistema de doble cambio, la tasa oficial es administrada y no es de libre convertibilidad. El acceso a dólares al precio del BCV está limitado a ciertas operaciones y a determinados actores. El P2P, en cambio, opera como un mercado libre donde los participantes acuerdan precios según oferta y demanda. Esto incluye usos legítimos como pagos internacionales, ahorro en stablecoins o remesas, lo que genera una presión alcista sobre el precio del USDT. Además, el mercado P2P en Venezuela se ha convertido en un referente para muchos, porque permite disponer de una moneda con mayor valor percibido. Las diferencias en liquidez, restricciones bancarias y tiempos de transacción también generan primas. En este entorno, no es extraño que el P2P supere al oficial por doble dígito. Spread P2P: el costo oculto al operar El radar muestra un spread del 3,20% entre comprar y vender USDT. Esto significa que si compras USDT a 965,88 Bs y lo vendes de inmediato, recibirías 935,92 Bs; perderías 30 Bs por unidad. Este spread es un costo adicional que debe calcularse con cuidado, especialmente en operaciones de gran monto. El semáforo de PitbullChain, en amarillo, refuerza la cautela: el mercado tiene un puntaje de 71/100 , con advertencia sobre el spread, aunque hay suficiente liquidez en varios bancos. La recomendación es comparar ofertas entre exchanges y verificar banco, reputación y límites antes de operar. Semáforo PitbullChain: amarillo, precaución moderada El semáforo se encuentra en estado “precaución moderada” . Las métricas muestran: Spread: puntaje 20 (elevado). Prima vs BCV: 75 (alta). Liquidez: 95 (suficiente en varios bancos). Profundidad: 45 (moderada). Disponibilidad bancaria: 95. En la práctica, la señal amarilla invita a detenerse y verificar: ¿estás pagando demasiado por USDT? ¿Vendes a un precio justo? El libro de órdenes del radar muestra intereses de compra en 963,50 Bs y ofertas de venta desde 917,32 Bs, lo que evidencia el rango real del mercado. Herramientas como el comparador de bancos y la calculadora P2P pueden ayudarte a elegir la mejor opción según tu perfil. Cómo navegar la diferencia en la práctica Si necesitas USDT para enviar dinero o como mecanismo de ahorro, la tasa P2P es la referencia que se te aplica. A 965,88 Bs por unidad, el costo en bolívares es mayor que el oficial, pero es el precio que equilibra la oferta y demanda disponible. Si, por el contrario, tienes USDT y deseas convertirlos a bolívares, el P2P te ofrece 935,92 Bs por unidad, un valor muy superior al oficial (813,74 Bs). En cualquier operación, comparar precios es esencial. Los exchanges como Binance, otras plataformas y otras plataformas muestran variaciones, y algunos bancos como Banesco, Banco de Venezuela y Pago Móvil concentran más ofertas. El radar agrega 253 ofertas activas y muestra una profundidad de mercado interesante, con ofertas desde 917,32 Bs hasta 963,50 Bs. No se trata de recomendar comprar o vender, sino de entender qué referencia aplica en cada caso y qué costos están involucrados. La brecha del 18,7% puede ampliarse o reducirse según las noticias económicas, las medidas cambiarias y la demanda de divisas. Mantente informado con datos actualizados, y verifica siempre el spread y las comisiones antes de ejecutar. Fuentes: [1] Tasa de Cambio BCV 07 de septiembre de 2026 – Finanzas Digital. [4] Tipo de cambio del BCV 28Ago – QBNOTICIAS. Datos en vivo: Radar PitbullChain, 6 de septiembre de 2026.
📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela
Brecha cambiaria en Venezuela: ¿por qué el P2P supera 18% al BCV?
La brecha entre el dólar oficial del BCV y el P2P de USDT alcanza 18,7%. Mientras el BCV marca 813,74 Bs/USD, comprar USDT en el mercado P2P implica pagar, en promedio, 965,88 Bs por unidad. Esta diferencia no es solo un número: refleja dinámicas de oferta y demanda, liquidez y expectativas en un mercado dual. Con los datos en vivo del Radar PitbullChain, desglosamos qué significa esta brecha y cómo navegarla con precaución. Radiografía de la brecha: BCV vs P2P en números De acuerdo con los datos capturados el 6 de septiembre de 2026 a las 18:00 UTC, la tasa oficial publicada por el BCV es de 813,7361 Bs/USD . En paralelo, el mercado P2P de USDT en plataformas como Binance, otras plataformas y otras plataformas registra un precio promedio de compra de 965,8774 Bs/USDT y un precio de venta de 935,9196 Bs . Esto significa una prima del 18,70% frente al BCV para quienes adquieren USDT. Pero también es clave observar el spread entre compra y venta dentro del propio mercado P2P: casi 30 Bs (exactamente 29,96 Bs), lo que equivale a un 3,20% . Es un spread elevado, que indica un costo considerable al entrar y salir del mercado. Evolución reciente: ¿qué pasó desde el 28 de agosto? La tasa oficial ha tenido un movimiento pausado pero constante. El 28 de agosto, el BCV se ubicaba en 791,66 Bs/USD (según fuentes consultadas). Nueve días después, ha subido a 813,74 Bs, lo que supone un incremento del 2,79% en ese período. Este ajuste gradual es típico del tipo de cambio oficial, que busca mantener cierta estabilidad. En contraste, el mercado P2P de USDT ha permanecido significativamente por encima de la tasa oficial. Aunque no contamos con el histórico exacto del P2P en esta captura, la persistente prima frente al BCV sugiere que el mercado paralelo sigue expresando un descubrimiento de precios diferente, influido por la oferta y demanda local, así como por la conveniencia de los criptoactivos en un contexto de restricciones al acceso de divisas. ¿Por qué el P2P cotiza muy por encima del BCV? Varios factores explican esta diferencia. En un sistema de doble cambio, la tasa oficial es administrada y no es de libre convertibilidad. El acceso a dólares al precio del BCV está limitado a ciertas operaciones y a determinados actores. El P2P, en cambio, opera como un mercado libre donde los participantes acuerdan precios según oferta y demanda. Esto incluye usos legítimos como pagos internacionales, ahorro en stablecoins o remesas, lo que genera una presión alcista sobre el precio del USDT. Además, el mercado P2P en Venezuela se ha convertido en un referente para muchos, porque permite disponer de una moneda con mayor valor percibido. Las diferencias en liquidez, restricciones bancarias y tiempos de transacción también generan primas. En este entorno, no es extraño que el P2P supere al oficial por doble dígito. Spread P2P: el costo oculto al operar El radar muestra un spread del 3,20% entre comprar y vender USDT. Esto significa que si compras USDT a 965,88 Bs y lo vendes de inmediato, recibirías 935,92 Bs; perderías 30 Bs por unidad. Este spread es un costo adicional que debe calcularse con cuidado, especialmente en operaciones de gran monto. El semáforo de PitbullChain, en amarillo, refuerza la cautela: el mercado tiene un puntaje de 71/100 , con advertencia sobre el spread, aunque hay suficiente liquidez en varios bancos. La recomendación es comparar ofertas entre exchanges y verificar banco, reputación y límites antes de operar. Semáforo PitbullChain: amarillo, precaución moderada El semáforo se encuentra en estado “precaución moderada” . Las métricas muestran: Spread: puntaje 20 (elevado). Prima vs BCV: 75 (alta). Liquidez: 95 (suficiente en varios bancos). Profundidad: 45 (moderada). Disponibilidad bancaria: 95. En la práctica, la señal amarilla invita a detenerse y verificar: ¿estás pagando demasiado por USDT? ¿Vendes a un precio justo? El libro de órdenes del radar muestra intereses de compra en 963,50 Bs y ofertas de venta desde 917,32 Bs, lo que evidencia el rango real del mercado. Herramientas como el comparador de bancos y la calculadora P2P pueden ayudarte a elegir la mejor opción según tu perfil. Cómo navegar la diferencia en la práctica Si necesitas USDT para enviar dinero o como mecanismo de ahorro, la tasa P2P es la referencia que se te aplica. A 965,88 Bs por unidad, el costo en bolívares es mayor que el oficial, pero es el precio que equilibra la oferta y demanda disponible. Si, por el contrario, tienes USDT y deseas convertirlos a bolívares, el P2P te ofrece 935,92 Bs por unidad, un valor muy superior al oficial (813,74 Bs). En cualquier operación, comparar precios es esencial. Los exchanges como Binance, otras plataformas y otras plataformas muestran variaciones, y algunos bancos como Banesco, Banco de Venezuela y Pago Móvil concentran más ofertas. El radar agrega 253 ofertas activas y muestra una profundidad de mercado interesante, con ofertas desde 917,32 Bs hasta 963,50 Bs. No se trata de recomendar comprar o vender, sino de entender qué referencia aplica en cada caso y qué costos están involucrados. La brecha del 18,7% puede ampliarse o reducirse según las noticias económicas, las medidas cambiarias y la demanda de divisas. Mantente informado con datos actualizados, y verifica siempre el spread y las comisiones antes de ejecutar. Fuentes: [1] Tasa de Cambio BCV 07 de septiembre de 2026 – Finanzas Digital. [4] Tipo de cambio del BCV 28Ago – QBNOTICIAS. Datos en vivo: Radar PitbullChain, 6 de septiembre de 2026.

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela

📊 Tasas y análisis en vivo en pitbullchain.com
$USDT #dolarBCV #P2PUSDT #brechacambiaria #tasadecambio #Venezuela
3
·
--
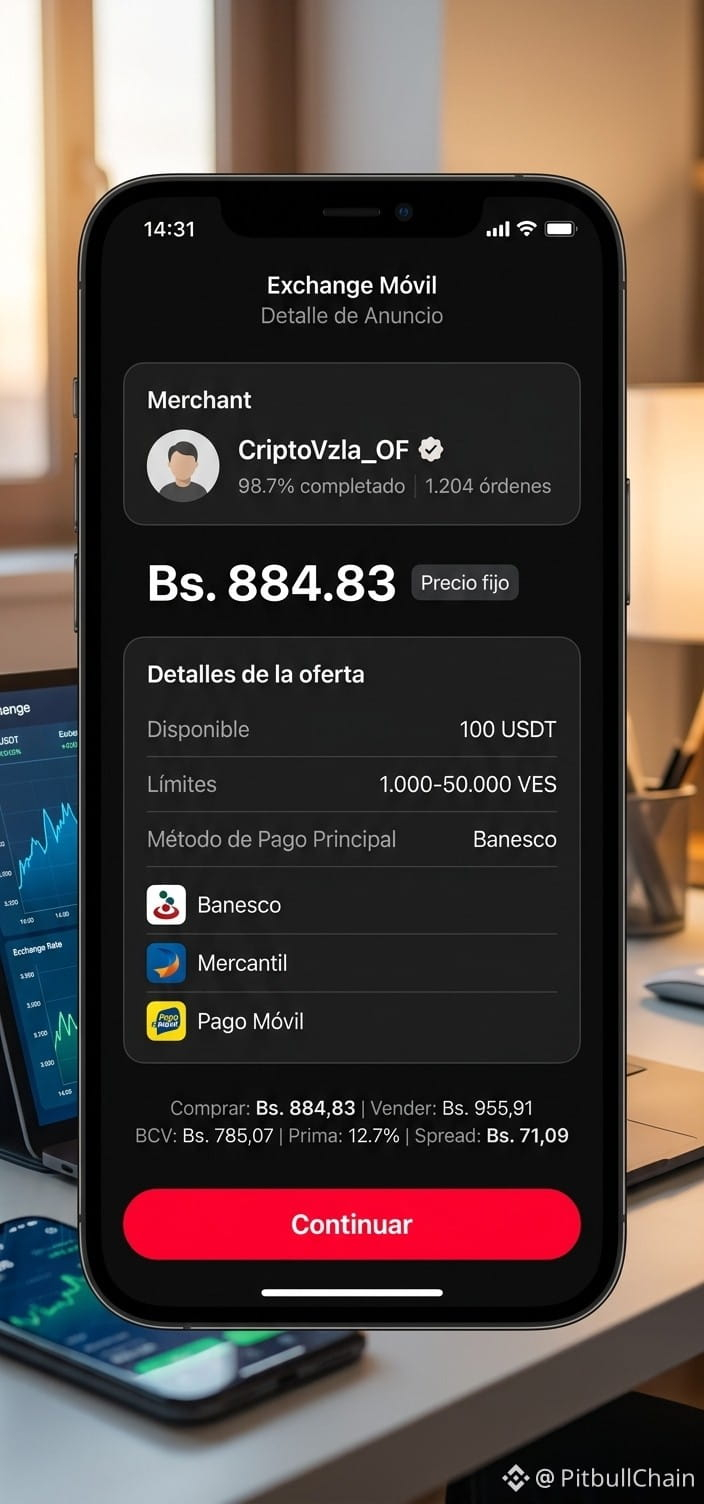
¿Notaron cómo se asentó la prima frente al oficial esta semana?
Con la tasa BCV en Bs. 785,07, la prima del P2P se ubica hoy en 12,71%, confirmando una compresión notable en la brecha cambiaria. En Binance vemos el USDT moviéndose entre Bs. 884,83 para la compra y Bs. 955,91 para la venta, manteniendo un spread de Bs. 71,09 (8,03%) con más de 200 comerciantes activos.
El mercado muestra liquidez constante, pero con este margen es clave revisar bien las órdenes antes de operar para no asumir costos innecesarios por deslizamiento.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #DolarBCV #USDT
¿Notaron cómo se asentó la prima frente al oficial esta semana?
Con la tasa BCV en Bs. 785,07, la prima del P2P se ubica hoy en 12,71%, confirmando una compresión notable en la brecha cambiaria. En Binance vemos el USDT moviéndose entre Bs. 884,83 para la compra y Bs. 955,91 para la venta, manteniendo un spread de Bs. 71,09 (8,03%) con más de 200 comerciantes activos.
El mercado muestra liquidez constante, pero con este margen es clave revisar bien las órdenes antes de operar para no asumir costos innecesarios por deslizamiento.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #DolarBCV #USDT
Con la tasa BCV en Bs. 785,07, la prima del P2P se ubica hoy en 12,71%, confirmando una compresión notable en la brecha cambiaria. En Binance vemos el USDT moviéndose entre Bs. 884,83 para la compra y Bs. 955,91 para la venta, manteniendo un spread de Bs. 71,09 (8,03%) con más de 200 comerciantes activos.
El mercado muestra liquidez constante, pero con este margen es clave revisar bien las órdenes antes de operar para no asumir costos innecesarios por deslizamiento.
📊 Tasas y análisis en vivo en pitbullchain.com
#BinanceP2P #VenezuelaCrypto #DolarBCV #USDT
30
·
--
$USDT Basándome en el comportamiento de la tasa oficial durante julio, este es mi pronóstico para el 17/07
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
$USDT Basándome en el comportamiento de la tasa oficial durante julio, este es mi pronóstico para el 17/07
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
🟢 731,81 Bs/USD
📈 Variación estimada: +0,60%
¿Crees que el BCV mantendrá este ritmo de ajuste durante el mes?
#BCV #DolarBCV #TasaBCV #MercadoCambiario
1
136
·
--
Artículo
ExxonMobil negocia volver a la Faja: ¿y el dólar P2P qué?📊 Un gigante que toca la puerta otra vez
Ejecutivos de ExxonMobil Holdings Corp. se movieron esta semana hacia Caracas para conversar con el Ejecutivo nacional sobre un posible retorno a Venezuela. La información, adelantada por Bloomberg y replicada por medios locales, apunta a que la compañía quiere asegurarse el acceso a cuatro yacimientos de crudo pesado: dos que ya operó en el pasado en la Faja Petrolífera del Orinoco —Petrovictoria y Petromonagas, nacionalizados a mediados de los 2000— y otros dos ubicados en el Bloque Carabobo.
No hay firma, no hay anuncio oficial y el portavoz de la empresa prefirió no comentar. Pero el solo hecho de que la conversación exista tiene lecturas mucho más terrenales para quien vive en Venezuela y todos los días cambia dólares, cobra en bolívares o guarda sus ahorros en USDT.
📈 La cautela tiene memoria
ExxonMobil no es un novato en el país. Sus activos fueron expropiados en dos oportunidades desde la década de 1970, y esa cicatriz explica por qué se mueve con pies de plomo. Su propio CEO, Darren Woods, calificó a Venezuela como un destino poco apto para la inversión a comienzos de año, aunque dejó abierta la posibilidad de que el país construya condiciones atractivas con respaldo de Washington.
Traducción para el mercado: hay interés, hay presión política desde Estados Unidos para que las energéticas firmen, y hay también un historial que obliga a blindar cualquier acuerdo. Eso significa que estamos ante un proceso de meses o años, no de semanas. Y en Venezuela, los procesos largos se pagan con volatilidad.
🔎 Lo que esto le hace al dólar y al mercado P2P
El mercado P2P venezolano no reacciona a discursos: reacciona a flujos. Cuando entra expectativa de inversión extranjera de gran escala, se mueven tres canales concretos.
💰 1. Expectativa cambiaria
Si un capital de ese tamaño llegara a materializarse, entraría más divisa al sistema, habría más demanda de bolívares para pagar nóminas, contratistas y servicios locales, y eso normalmente presiona el tipo de cambio paralelo a la baja. Pero ojo: la brecha entre la tasa del BCV y el dólar que se publica en las calles no se cierra por un rumor, se cierra por oferta real de divisas. Hoy seguimos con una referencia oficial que se mueve a cuentagotas y un mercado paralelo que fija el precio de la comida.
🛡️ 2. El spread entre BCV y USDT
En la práctica, el venezolano pricea con dos anclas: la tasa del Banco Central y el USDT. En el P2P, cualquier cambio de percepción de riesgo aparece primero en el diferencial entre la mejor orden de compra y la mejor de venta. Si el mercado empieza a creer que habrá dólares, ese spread se estrecha. Si cree que todo quedará en foto y titular, se ensancha.
⚠️ 3. Nómina, proveedores y banca digital
Una reactivación petrolera no es solo taladros y tuberías: es una red de contratistas, empresas de servicio, transporte, alimentación y tecnología que necesitan cobrar y pagar. Ahí es donde la banca digital y las stablecoins se vuelven infraestructura, no moda. Pagos transfronterizos en USDT, cuentas en divisas, pasarelas cripto hacia bolívares: todo eso crece cuando hay actividad económica formal que lo demande.
🧭 USDT como termómetro del ánimo
La stablecoin más usada del país funciona como un sensor silencioso. En momentos de incertidumbre, sube la demanda de USDT, los usuarios buscan refugio y el precio implícito en bolívares tiende a subir. En momentos de optimismo macro, el volumen puede mantenerse alto pero el precio se estabiliza, porque la gente deja de correr a cubrirse.
Por eso, más que el comunicado de ExxonMobil, lo que hay que mirar es el comportamiento del par USDT/VES en los principales exchanges P2P durante los próximos días. Si la expectativa es genuina, veremos menos urgencia por comprar y más calma en las puntas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/exxonmobil-negocia-volver-a-la-faja-y-el-dolar-p2p-que-428389
https://public.bnbstatic.com/image/pgc/20260917/1e487756086b4ff9b61ea185a8156785.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #ExxonMobilVenezuela #P2PVenezuela #USDTVES #dolarBCV
ExxonMobil negocia volver a la Faja: ¿y el dólar P2P qué?
📊 Un gigante que toca la puerta otra vez
Ejecutivos de ExxonMobil Holdings Corp. se movieron esta semana hacia Caracas para conversar con el Ejecutivo nacional sobre un posible retorno a Venezuela. La información, adelantada por Bloomberg y replicada por medios locales, apunta a que la compañía quiere asegurarse el acceso a cuatro yacimientos de crudo pesado: dos que ya operó en el pasado en la Faja Petrolífera del Orinoco —Petrovictoria y Petromonagas, nacionalizados a mediados de los 2000— y otros dos ubicados en el Bloque Carabobo.
No hay firma, no hay anuncio oficial y el portavoz de la empresa prefirió no comentar. Pero el solo hecho de que la conversación exista tiene lecturas mucho más terrenales para quien vive en Venezuela y todos los días cambia dólares, cobra en bolívares o guarda sus ahorros en USDT.
📈 La cautela tiene memoria
ExxonMobil no es un novato en el país. Sus activos fueron expropiados en dos oportunidades desde la década de 1970, y esa cicatriz explica por qué se mueve con pies de plomo. Su propio CEO, Darren Woods, calificó a Venezuela como un destino poco apto para la inversión a comienzos de año, aunque dejó abierta la posibilidad de que el país construya condiciones atractivas con respaldo de Washington.
Traducción para el mercado: hay interés, hay presión política desde Estados Unidos para que las energéticas firmen, y hay también un historial que obliga a blindar cualquier acuerdo. Eso significa que estamos ante un proceso de meses o años, no de semanas. Y en Venezuela, los procesos largos se pagan con volatilidad.
🔎 Lo que esto le hace al dólar y al mercado P2P
El mercado P2P venezolano no reacciona a discursos: reacciona a flujos. Cuando entra expectativa de inversión extranjera de gran escala, se mueven tres canales concretos.
💰 1. Expectativa cambiaria
Si un capital de ese tamaño llegara a materializarse, entraría más divisa al sistema, habría más demanda de bolívares para pagar nóminas, contratistas y servicios locales, y eso normalmente presiona el tipo de cambio paralelo a la baja. Pero ojo: la brecha entre la tasa del BCV y el dólar que se publica en las calles no se cierra por un rumor, se cierra por oferta real de divisas. Hoy seguimos con una referencia oficial que se mueve a cuentagotas y un mercado paralelo que fija el precio de la comida.
🛡️ 2. El spread entre BCV y USDT
En la práctica, el venezolano pricea con dos anclas: la tasa del Banco Central y el USDT. En el P2P, cualquier cambio de percepción de riesgo aparece primero en el diferencial entre la mejor orden de compra y la mejor de venta. Si el mercado empieza a creer que habrá dólares, ese spread se estrecha. Si cree que todo quedará en foto y titular, se ensancha.
⚠️ 3. Nómina, proveedores y banca digital
Una reactivación petrolera no es solo taladros y tuberías: es una red de contratistas, empresas de servicio, transporte, alimentación y tecnología que necesitan cobrar y pagar. Ahí es donde la banca digital y las stablecoins se vuelven infraestructura, no moda. Pagos transfronterizos en USDT, cuentas en divisas, pasarelas cripto hacia bolívares: todo eso crece cuando hay actividad económica formal que lo demande.
🧭 USDT como termómetro del ánimo
La stablecoin más usada del país funciona como un sensor silencioso. En momentos de incertidumbre, sube la demanda de USDT, los usuarios buscan refugio y el precio implícito en bolívares tiende a subir. En momentos de optimismo macro, el volumen puede mantenerse alto pero el precio se estabiliza, porque la gente deja de correr a cubrirse.
Por eso, más que el comunicado de ExxonMobil, lo que hay que mirar es el comportamiento del par USDT/VES en los principales exchanges P2P durante los próximos días. Si la expectativa es genuina, veremos menos urgencia por comprar y más calma en las puntas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/exxonmobil-negocia-volver-a-la-faja-y-el-dolar-p2p-que-428389
https://public.bnbstatic.com/image/pgc/20260917/1e487756086b4ff9b61ea185a8156785.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #ExxonMobilVenezuela #P2PVenezuela #USDTVES #dolarBCV
Ejecutivos de ExxonMobil Holdings Corp. se movieron esta semana hacia Caracas para conversar con el Ejecutivo nacional sobre un posible retorno a Venezuela. La información, adelantada por Bloomberg y replicada por medios locales, apunta a que la compañía quiere asegurarse el acceso a cuatro yacimientos de crudo pesado: dos que ya operó en el pasado en la Faja Petrolífera del Orinoco —Petrovictoria y Petromonagas, nacionalizados a mediados de los 2000— y otros dos ubicados en el Bloque Carabobo.
No hay firma, no hay anuncio oficial y el portavoz de la empresa prefirió no comentar. Pero el solo hecho de que la conversación exista tiene lecturas mucho más terrenales para quien vive en Venezuela y todos los días cambia dólares, cobra en bolívares o guarda sus ahorros en USDT.
📈 La cautela tiene memoria
ExxonMobil no es un novato en el país. Sus activos fueron expropiados en dos oportunidades desde la década de 1970, y esa cicatriz explica por qué se mueve con pies de plomo. Su propio CEO, Darren Woods, calificó a Venezuela como un destino poco apto para la inversión a comienzos de año, aunque dejó abierta la posibilidad de que el país construya condiciones atractivas con respaldo de Washington.
Traducción para el mercado: hay interés, hay presión política desde Estados Unidos para que las energéticas firmen, y hay también un historial que obliga a blindar cualquier acuerdo. Eso significa que estamos ante un proceso de meses o años, no de semanas. Y en Venezuela, los procesos largos se pagan con volatilidad.
🔎 Lo que esto le hace al dólar y al mercado P2P
El mercado P2P venezolano no reacciona a discursos: reacciona a flujos. Cuando entra expectativa de inversión extranjera de gran escala, se mueven tres canales concretos.
💰 1. Expectativa cambiaria
Si un capital de ese tamaño llegara a materializarse, entraría más divisa al sistema, habría más demanda de bolívares para pagar nóminas, contratistas y servicios locales, y eso normalmente presiona el tipo de cambio paralelo a la baja. Pero ojo: la brecha entre la tasa del BCV y el dólar que se publica en las calles no se cierra por un rumor, se cierra por oferta real de divisas. Hoy seguimos con una referencia oficial que se mueve a cuentagotas y un mercado paralelo que fija el precio de la comida.
🛡️ 2. El spread entre BCV y USDT
En la práctica, el venezolano pricea con dos anclas: la tasa del Banco Central y el USDT. En el P2P, cualquier cambio de percepción de riesgo aparece primero en el diferencial entre la mejor orden de compra y la mejor de venta. Si el mercado empieza a creer que habrá dólares, ese spread se estrecha. Si cree que todo quedará en foto y titular, se ensancha.
⚠️ 3. Nómina, proveedores y banca digital
Una reactivación petrolera no es solo taladros y tuberías: es una red de contratistas, empresas de servicio, transporte, alimentación y tecnología que necesitan cobrar y pagar. Ahí es donde la banca digital y las stablecoins se vuelven infraestructura, no moda. Pagos transfronterizos en USDT, cuentas en divisas, pasarelas cripto hacia bolívares: todo eso crece cuando hay actividad económica formal que lo demande.
🧭 USDT como termómetro del ánimo
La stablecoin más usada del país funciona como un sensor silencioso. En momentos de incertidumbre, sube la demanda de USDT, los usuarios buscan refugio y el precio implícito en bolívares tiende a subir. En momentos de optimismo macro, el volumen puede mantenerse alto pero el precio se estabiliza, porque la gente deja de correr a cubrirse.
Por eso, más que el comunicado de ExxonMobil, lo que hay que mirar es el comportamiento del par USDT/VES en los principales exchanges P2P durante los próximos días. Si la expectativa es genuina, veremos menos urgencia por comprar y más calma en las puntas.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/exxonmobil-negocia-volver-a-la-faja-y-el-dolar-p2p-que-428389
https://public.bnbstatic.com/image/pgc/20260917/1e487756086b4ff9b61ea185a8156785.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #ExxonMobilVenezuela #P2PVenezuela #USDTVES #dolarBCV
28
·
--
Artículo
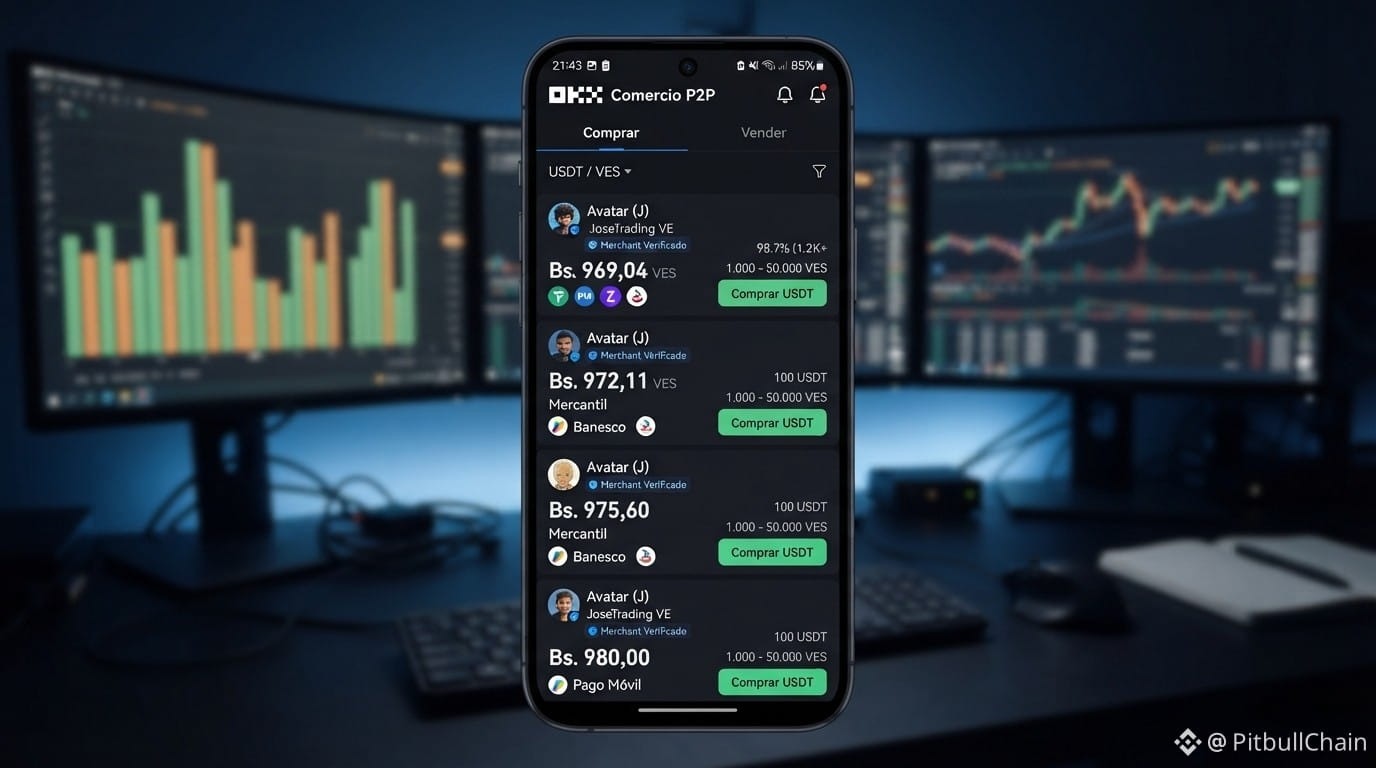
BCV en 854,46 y prima P2P del 14,4%: leer el libro, no el titularRadar P2P en vivo Captura: 23/9/2026, 10:00:08 p. m.
USDT/VES referencia Bs. 977.49
Compra USDT Bs. 977.49
Venta USDT Bs. 948.65
BCV Bs. 854.46
Prima vs BCV 14.4%
Spread P2P 3.04%
Ofertas observadas 225
Verificar datos actuales en Radar P2P
Hechos verificados (24 de septiembre de 2026, 02:00 UTC). La tasa BCV se ubica en 854,4637 Bs/USD. El reporte de Finanzas Digital del 23 de septiembre registra además una variación diaria de +0,113% en esa referencia oficial. El dólar paralelo que sigue Radar P2P marca 966,81 Bs, con compra en 966,40 y venta en 967,22. El USDT en P2P aparece con precios de vitrina de 977,49 Bs para compra y 948,65 Bs para venta.
Hasta ahí, el titular de todos los días. Lo interesante está abajo: el libro de órdenes muestra 225 anuncios, 36 niveles de compra, 36 de venta y un desbalance de profundidad de 74,82% cargado al lado comprador. Ese es el dato que la tasa oficial y el paralelo no muestran.
📊 Tres precios, tres significados distintos
• Dólar BCV: 854,4637 Bs/USD. Referencia oficial, publicada por el BCV y replicada por medios como Finanzas Digital.
• Paralelo: 966,81 Bs. Promedio de cotizaciones en Binance P2P, con spread interno de 0,82 Bs (0,08%).
• USDT P2P: 977,49 Bs de compra y 948,65 Bs de venta. Spread de vitrina de 28,84 Bs, equivalente a 3,04%.
Cálculo propio: el paralelo cotiza 13,15% por encima de la tasa BCV. El USDT de vitrina se ubica entre 11,02% y 14,40% sobre el BCV, según el lado que se mire. Y frente al paralelo, la punta de compra de USDT está 1,10% arriba, mientras la punta de venta está 1,88% abajo.
📈 La prima vs BCV es referencia, no precio ejecutable
Aquí está el error más común: tomar la prima como si fuera una etiqueta de precio. No lo es. La prima cambia según qué punta del mostrador uses:
• Con la punta de compra (977,4906 Bs): 14,40% sobre el BCV.
• Con la punta de venta (948,653 Bs): 11,02% sobre el BCV.
• Con el punto medio entre ambas (963,07 Bs): 12,71% sobre el BCV.
Tres cifras correctas para el mismo mercado. Por eso la prima sirve como termómetro de la brecha cambiaria, no como precio al que puedas entrar o salir. Para dimensionar: 100 USDT equivalen a 94.865,30 Bs a la punta de venta reportada, y 1.000.000 Bs alcanzan para 1.054,13 USDT a esa misma punta.
🔎 El spread de vitrina (3,04%) y el spread real del libro (0,26%)
La diferencia entre esos dos números explica casi todo el ruido del día.
• Vitrina: 977,49 menos 948,65 da 28,84 Bs, es decir 3,04%. Son los extremos publicados, no el costo de una operación típica.
• Libro: mejor postura de venta en 967,98 Bs y mejor postura de compra en 965,50 Bs. Diferencia de 2,48 Bs, equivalente a 0,26%. Precio medio: 966,74 Bs.
Ese medio del libro (966,74 Bs) está a apenas 0,07 Bs del paralelo (966,81 Bs), una diferencia de 0,007%. Dicho de otro modo: el libro confirma al paralelo, y los 3,04% de vitrina son la foto de los extremos, no la realidad de la primera profundidad.
Hay un matiz importante: esa primera profundidad no es simétrica. La mejor postura de venta (967,98 Bs) solo aguanta 807,06 USDT en 2 órdenes, mientras la mejor de compra (965,50 Bs) sostiene 125.029,71 USDT en 4 órdenes. El mejor precio es también el más delgado.
💰 Qué dice la profundidad: 74,8% del lado comprador
El libro reporta 627.850,94 USDT del lado comprador y 90.433,42 USDT del lado vendedor, con 36 ofertas activas en cada lado. El desbalance es de 74,82%, y la relación entre ambos lados es de 6,94 a 1.
Interpretación: la intención de compra está mucho más poblada que la oferta cercana. Quien necesite comprar USDT va a encontrar menos volumen disponible a buen precio que quien necesite vender. No es una predicción de precio; es una condición de liquidez medible, y cambia rápido.
🛡️ 245 ofertas activas y el mapa de bancos
El radar reporta 245 ofertas activas (97 de compra y 148 de venta en su conteo de liquidez), mientras el libro lista 225 anuncios. La diferencia responde a cómo cada conteo agrupa publicaciones; conviene decirlo en lugar de mezclar ambos números.
Por método de pago, el reparto de anuncios y liquidez queda así:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-en-854-46-y-prima-p2p-del-14-4-leer-el-libro-no-el-titular
https://public.bnbstatic.com/image/pgc/20260924/a1aa5bf00fd647f8b8b03667376e6f56.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #primavsBCV #brechacambiaria #USDTP2P
BCV en 854,46 y prima P2P del 14,4%: leer el libro, no el titular
Radar P2P en vivo Captura: 23/9/2026, 10:00:08 p. m.
USDT/VES referencia Bs. 977.49
Compra USDT Bs. 977.49
Venta USDT Bs. 948.65
BCV Bs. 854.46
Prima vs BCV 14.4%
Spread P2P 3.04%
Ofertas observadas 225
Verificar datos actuales en Radar P2P
Hechos verificados (24 de septiembre de 2026, 02:00 UTC). La tasa BCV se ubica en 854,4637 Bs/USD. El reporte de Finanzas Digital del 23 de septiembre registra además una variación diaria de +0,113% en esa referencia oficial. El dólar paralelo que sigue Radar P2P marca 966,81 Bs, con compra en 966,40 y venta en 967,22. El USDT en P2P aparece con precios de vitrina de 977,49 Bs para compra y 948,65 Bs para venta.
Hasta ahí, el titular de todos los días. Lo interesante está abajo: el libro de órdenes muestra 225 anuncios, 36 niveles de compra, 36 de venta y un desbalance de profundidad de 74,82% cargado al lado comprador. Ese es el dato que la tasa oficial y el paralelo no muestran.
📊 Tres precios, tres significados distintos
• Dólar BCV: 854,4637 Bs/USD. Referencia oficial, publicada por el BCV y replicada por medios como Finanzas Digital.
• Paralelo: 966,81 Bs. Promedio de cotizaciones en Binance P2P, con spread interno de 0,82 Bs (0,08%).
• USDT P2P: 977,49 Bs de compra y 948,65 Bs de venta. Spread de vitrina de 28,84 Bs, equivalente a 3,04%.
Cálculo propio: el paralelo cotiza 13,15% por encima de la tasa BCV. El USDT de vitrina se ubica entre 11,02% y 14,40% sobre el BCV, según el lado que se mire. Y frente al paralelo, la punta de compra de USDT está 1,10% arriba, mientras la punta de venta está 1,88% abajo.
📈 La prima vs BCV es referencia, no precio ejecutable
Aquí está el error más común: tomar la prima como si fuera una etiqueta de precio. No lo es. La prima cambia según qué punta del mostrador uses:
• Con la punta de compra (977,4906 Bs): 14,40% sobre el BCV.
• Con la punta de venta (948,653 Bs): 11,02% sobre el BCV.
• Con el punto medio entre ambas (963,07 Bs): 12,71% sobre el BCV.
Tres cifras correctas para el mismo mercado. Por eso la prima sirve como termómetro de la brecha cambiaria, no como precio al que puedas entrar o salir. Para dimensionar: 100 USDT equivalen a 94.865,30 Bs a la punta de venta reportada, y 1.000.000 Bs alcanzan para 1.054,13 USDT a esa misma punta.
🔎 El spread de vitrina (3,04%) y el spread real del libro (0,26%)
La diferencia entre esos dos números explica casi todo el ruido del día.
• Vitrina: 977,49 menos 948,65 da 28,84 Bs, es decir 3,04%. Son los extremos publicados, no el costo de una operación típica.
• Libro: mejor postura de venta en 967,98 Bs y mejor postura de compra en 965,50 Bs. Diferencia de 2,48 Bs, equivalente a 0,26%. Precio medio: 966,74 Bs.
Ese medio del libro (966,74 Bs) está a apenas 0,07 Bs del paralelo (966,81 Bs), una diferencia de 0,007%. Dicho de otro modo: el libro confirma al paralelo, y los 3,04% de vitrina son la foto de los extremos, no la realidad de la primera profundidad.
Hay un matiz importante: esa primera profundidad no es simétrica. La mejor postura de venta (967,98 Bs) solo aguanta 807,06 USDT en 2 órdenes, mientras la mejor de compra (965,50 Bs) sostiene 125.029,71 USDT en 4 órdenes. El mejor precio es también el más delgado.
💰 Qué dice la profundidad: 74,8% del lado comprador
El libro reporta 627.850,94 USDT del lado comprador y 90.433,42 USDT del lado vendedor, con 36 ofertas activas en cada lado. El desbalance es de 74,82%, y la relación entre ambos lados es de 6,94 a 1.
Interpretación: la intención de compra está mucho más poblada que la oferta cercana. Quien necesite comprar USDT va a encontrar menos volumen disponible a buen precio que quien necesite vender. No es una predicción de precio; es una condición de liquidez medible, y cambia rápido.
🛡️ 245 ofertas activas y el mapa de bancos
El radar reporta 245 ofertas activas (97 de compra y 148 de venta en su conteo de liquidez), mientras el libro lista 225 anuncios. La diferencia responde a cómo cada conteo agrupa publicaciones; conviene decirlo en lugar de mezclar ambos números.
Por método de pago, el reparto de anuncios y liquidez queda así:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-en-854-46-y-prima-p2p-del-14-4-leer-el-libro-no-el-titular
https://public.bnbstatic.com/image/pgc/20260924/a1aa5bf00fd647f8b8b03667376e6f56.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #primavsBCV #brechacambiaria #USDTP2P
USDT/VES referencia Bs. 977.49
Compra USDT Bs. 977.49
Venta USDT Bs. 948.65
BCV Bs. 854.46
Prima vs BCV 14.4%
Spread P2P 3.04%
Ofertas observadas 225
Verificar datos actuales en Radar P2P
Hechos verificados (24 de septiembre de 2026, 02:00 UTC). La tasa BCV se ubica en 854,4637 Bs/USD. El reporte de Finanzas Digital del 23 de septiembre registra además una variación diaria de +0,113% en esa referencia oficial. El dólar paralelo que sigue Radar P2P marca 966,81 Bs, con compra en 966,40 y venta en 967,22. El USDT en P2P aparece con precios de vitrina de 977,49 Bs para compra y 948,65 Bs para venta.
Hasta ahí, el titular de todos los días. Lo interesante está abajo: el libro de órdenes muestra 225 anuncios, 36 niveles de compra, 36 de venta y un desbalance de profundidad de 74,82% cargado al lado comprador. Ese es el dato que la tasa oficial y el paralelo no muestran.
📊 Tres precios, tres significados distintos
• Dólar BCV: 854,4637 Bs/USD. Referencia oficial, publicada por el BCV y replicada por medios como Finanzas Digital.
• Paralelo: 966,81 Bs. Promedio de cotizaciones en Binance P2P, con spread interno de 0,82 Bs (0,08%).
• USDT P2P: 977,49 Bs de compra y 948,65 Bs de venta. Spread de vitrina de 28,84 Bs, equivalente a 3,04%.
Cálculo propio: el paralelo cotiza 13,15% por encima de la tasa BCV. El USDT de vitrina se ubica entre 11,02% y 14,40% sobre el BCV, según el lado que se mire. Y frente al paralelo, la punta de compra de USDT está 1,10% arriba, mientras la punta de venta está 1,88% abajo.
📈 La prima vs BCV es referencia, no precio ejecutable
Aquí está el error más común: tomar la prima como si fuera una etiqueta de precio. No lo es. La prima cambia según qué punta del mostrador uses:
• Con la punta de compra (977,4906 Bs): 14,40% sobre el BCV.
• Con la punta de venta (948,653 Bs): 11,02% sobre el BCV.
• Con el punto medio entre ambas (963,07 Bs): 12,71% sobre el BCV.
Tres cifras correctas para el mismo mercado. Por eso la prima sirve como termómetro de la brecha cambiaria, no como precio al que puedas entrar o salir. Para dimensionar: 100 USDT equivalen a 94.865,30 Bs a la punta de venta reportada, y 1.000.000 Bs alcanzan para 1.054,13 USDT a esa misma punta.
🔎 El spread de vitrina (3,04%) y el spread real del libro (0,26%)
La diferencia entre esos dos números explica casi todo el ruido del día.
• Vitrina: 977,49 menos 948,65 da 28,84 Bs, es decir 3,04%. Son los extremos publicados, no el costo de una operación típica.
• Libro: mejor postura de venta en 967,98 Bs y mejor postura de compra en 965,50 Bs. Diferencia de 2,48 Bs, equivalente a 0,26%. Precio medio: 966,74 Bs.
Ese medio del libro (966,74 Bs) está a apenas 0,07 Bs del paralelo (966,81 Bs), una diferencia de 0,007%. Dicho de otro modo: el libro confirma al paralelo, y los 3,04% de vitrina son la foto de los extremos, no la realidad de la primera profundidad.
Hay un matiz importante: esa primera profundidad no es simétrica. La mejor postura de venta (967,98 Bs) solo aguanta 807,06 USDT en 2 órdenes, mientras la mejor de compra (965,50 Bs) sostiene 125.029,71 USDT en 4 órdenes. El mejor precio es también el más delgado.
💰 Qué dice la profundidad: 74,8% del lado comprador
El libro reporta 627.850,94 USDT del lado comprador y 90.433,42 USDT del lado vendedor, con 36 ofertas activas en cada lado. El desbalance es de 74,82%, y la relación entre ambos lados es de 6,94 a 1.
Interpretación: la intención de compra está mucho más poblada que la oferta cercana. Quien necesite comprar USDT va a encontrar menos volumen disponible a buen precio que quien necesite vender. No es una predicción de precio; es una condición de liquidez medible, y cambia rápido.
🛡️ 245 ofertas activas y el mapa de bancos
El radar reporta 245 ofertas activas (97 de compra y 148 de venta en su conteo de liquidez), mientras el libro lista 225 anuncios. La diferencia responde a cómo cada conteo agrupa publicaciones; conviene decirlo en lugar de mezclar ambos números.
Por método de pago, el reparto de anuncios y liquidez queda así:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-en-854-46-y-prima-p2p-del-14-4-leer-el-libro-no-el-titular
https://public.bnbstatic.com/image/pgc/20260924/a1aa5bf00fd647f8b8b03667376e6f56.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #primavsBCV #brechacambiaria #USDTP2P
4
·
--
Artículo
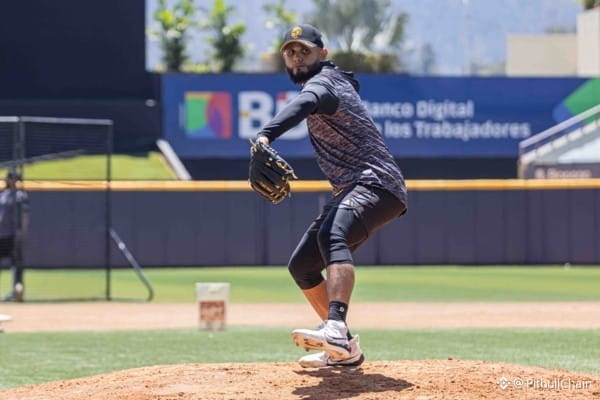
Leones afila garras: la LVBP que también mueve el P2P de USDTLeones del Caracas no perdió tiempo. Apenas dos días de prácticas le bastaron al equipo capitalino para mostrar que la temporada 2026-2027 de la LVBP es cosa seria: Mikell Manzano, Anthony Vizcaya, Ricardo Rodríguez y el invitado Jhoniel Serrano ya trabajan en el montículo, mientras Brainer Bonaci, Aldrem Corredor y Liván Soto se sumaron al cuadro interior, y Leonel Espinoza y José Rondón hicieron lo propio en los jardines. Wilfredo Tovar, baluarte histórico de la divisa, encara su decimoquinta campaña en la pelota criolla.
El gerente deportivo Robinson Chirinos dirige los entrenamientos junto a Wilson Álvarez (pitcheo) y Wilfredo Romero (bateo), con una meta clara: volver al Round Robin y pelear por la estrella número 22. Leones fue la primera de las ocho organizaciones en subir el telón, y su debut está pautado para el 13 de octubre en el Luis Aparicio “El Grande” de Maracaibo, con serie de dos juegos ante Águilas del Zulia.
📊 Del terreno al bolsillo: el béisbol como termómetro económico
En Venezuela, el calendario de la LVBP funciona como un termómetro informal de la actividad económica. Cuando arranca la temporada, se activan rubros que van mucho más allá del deporte: transporte hacia los estadios, comida, cerveza, camisetas, gorras, suscripciones de streaming, apuestas informales y, sobre todo, una enorme masa de pagos pequeños que se mueven a diario. Es ahí donde PitbullChain pone la lupa, porque cada jornada de pelota se traduce en miles de transacciones en bolívares y en dólares digitales.
📈 Pago Móvil, efectivo y USDT en la misma taquilla
El fanático venezolano rara vez paga todo con un solo método. La entrada puede salir en Pago Móvil, pero el refresco, el pasaje o el estacionamiento se resuelven con efectivo, con punto de venta o con USDT enviado de un teléfono a otro en segundos. Esa convivencia es la norma, no la excepción.
🔎 ¿Por qué crece el uso de stablecoins en el consumo cotidiano?
Por tres razones simples: velocidad, liquidez y referencia de precio. Una stablecoin anclada al dólar permite al aficionado calcular gastos sin hacer conversiones mentales cada vez que cambia la tasa del día, y le da al comerciante una forma de cobrar sin cargar con la volatilidad del bolívar entre el momento de la venta y el cierre de la jornada. Para locales y buhoneros que venden en los alrededores de los estadios, aceptar USDT es hoy una ventaja competitiva real.
💰 El P2P se calienta con la pelota
La experiencia de temporadas anteriores sugiere un patrón: en las semanas previas al play ball, las mesas P2P de USDT/VES registran más movimiento. Aumentan las compras pequeñas, crecen las órdenes de montos medios y se multiplican los usuarios nuevos que llegan buscando financiar un gasto puntual. En paralelo, aparecen más comercios informales dispuestos a recibir cripto como forma de pago, desde rutas de transporte hasta puestos de comida.
El detalle clave está en los spreads. Cuando la demanda de stablecoins sube por eventos de consumo masivo —y una temporada de béisbol califica como tal—, las tasas P2P tienden a mostrar brechas más amplias entre compra y venta, especialmente en horarios nocturnos coincidiendo con los juegos. Quien opera con regularidad sabe que la mejor referencia no es un solo anuncio, sino el promedio de varias órdenes comparables.
🛡️ Qué mirar en las próximas semanas
• Volumen de órdenes pequeñas en mesas P2P los días de juego.
• Diferencia entre la tasa oficial y el promedio P2P.
• Aparición de comercios que aceptan USDT cerca de los estadios.
• Uso de billeteras digitales para pagar streaming y entradas.
⚠️ Banca digital y patrocinios: el otro partido
La LVBP también es una vitrina comercial. Los patrocinios de bancos, fintech y operadores de pago suelen intensificarse con el arranque de la temporada, y este año no debería ser distinto. Para la banca digital venezolana, el reto no es solo pautar: es ofrecer una experiencia de pago que aguante la carga transaccional de una noche de pelota, con transferencias inmediatas y sin caídas en los momentos de mayor tráfico.
Ahí las fintech tienen una ventaja natural. Un aficionado que puede pagar su entrada, su comida y su transporte desde la misma aplicación, sin efectivo y sin colas, difícilmente vuelve al modelo anterior. Y si además puede convertir bolívares a stablecoins en el momento, el flujo se vuelve continuo durante toda la campaña.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/leones-afila-garras-la-lvbp-que-tambien-mueve-el-p2p-de-usdt-825792
https://public.bnbstatic.com/image/pgc/20260923/9bc6b81938c94b35b939ce58430ff885.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LVBP #USDT #P2PVenezuela #dolarBCV #bancadigital
Leones afila garras: la LVBP que también mueve el P2P de USDT
Leones del Caracas no perdió tiempo. Apenas dos días de prácticas le bastaron al equipo capitalino para mostrar que la temporada 2026-2027 de la LVBP es cosa seria: Mikell Manzano, Anthony Vizcaya, Ricardo Rodríguez y el invitado Jhoniel Serrano ya trabajan en el montículo, mientras Brainer Bonaci, Aldrem Corredor y Liván Soto se sumaron al cuadro interior, y Leonel Espinoza y José Rondón hicieron lo propio en los jardines. Wilfredo Tovar, baluarte histórico de la divisa, encara su decimoquinta campaña en la pelota criolla.
El gerente deportivo Robinson Chirinos dirige los entrenamientos junto a Wilson Álvarez (pitcheo) y Wilfredo Romero (bateo), con una meta clara: volver al Round Robin y pelear por la estrella número 22. Leones fue la primera de las ocho organizaciones en subir el telón, y su debut está pautado para el 13 de octubre en el Luis Aparicio “El Grande” de Maracaibo, con serie de dos juegos ante Águilas del Zulia.
📊 Del terreno al bolsillo: el béisbol como termómetro económico
En Venezuela, el calendario de la LVBP funciona como un termómetro informal de la actividad económica. Cuando arranca la temporada, se activan rubros que van mucho más allá del deporte: transporte hacia los estadios, comida, cerveza, camisetas, gorras, suscripciones de streaming, apuestas informales y, sobre todo, una enorme masa de pagos pequeños que se mueven a diario. Es ahí donde PitbullChain pone la lupa, porque cada jornada de pelota se traduce en miles de transacciones en bolívares y en dólares digitales.
📈 Pago Móvil, efectivo y USDT en la misma taquilla
El fanático venezolano rara vez paga todo con un solo método. La entrada puede salir en Pago Móvil, pero el refresco, el pasaje o el estacionamiento se resuelven con efectivo, con punto de venta o con USDT enviado de un teléfono a otro en segundos. Esa convivencia es la norma, no la excepción.
🔎 ¿Por qué crece el uso de stablecoins en el consumo cotidiano?
Por tres razones simples: velocidad, liquidez y referencia de precio. Una stablecoin anclada al dólar permite al aficionado calcular gastos sin hacer conversiones mentales cada vez que cambia la tasa del día, y le da al comerciante una forma de cobrar sin cargar con la volatilidad del bolívar entre el momento de la venta y el cierre de la jornada. Para locales y buhoneros que venden en los alrededores de los estadios, aceptar USDT es hoy una ventaja competitiva real.
💰 El P2P se calienta con la pelota
La experiencia de temporadas anteriores sugiere un patrón: en las semanas previas al play ball, las mesas P2P de USDT/VES registran más movimiento. Aumentan las compras pequeñas, crecen las órdenes de montos medios y se multiplican los usuarios nuevos que llegan buscando financiar un gasto puntual. En paralelo, aparecen más comercios informales dispuestos a recibir cripto como forma de pago, desde rutas de transporte hasta puestos de comida.
El detalle clave está en los spreads. Cuando la demanda de stablecoins sube por eventos de consumo masivo —y una temporada de béisbol califica como tal—, las tasas P2P tienden a mostrar brechas más amplias entre compra y venta, especialmente en horarios nocturnos coincidiendo con los juegos. Quien opera con regularidad sabe que la mejor referencia no es un solo anuncio, sino el promedio de varias órdenes comparables.
🛡️ Qué mirar en las próximas semanas
• Volumen de órdenes pequeñas en mesas P2P los días de juego.
• Diferencia entre la tasa oficial y el promedio P2P.
• Aparición de comercios que aceptan USDT cerca de los estadios.
• Uso de billeteras digitales para pagar streaming y entradas.
⚠️ Banca digital y patrocinios: el otro partido
La LVBP también es una vitrina comercial. Los patrocinios de bancos, fintech y operadores de pago suelen intensificarse con el arranque de la temporada, y este año no debería ser distinto. Para la banca digital venezolana, el reto no es solo pautar: es ofrecer una experiencia de pago que aguante la carga transaccional de una noche de pelota, con transferencias inmediatas y sin caídas en los momentos de mayor tráfico.
Ahí las fintech tienen una ventaja natural. Un aficionado que puede pagar su entrada, su comida y su transporte desde la misma aplicación, sin efectivo y sin colas, difícilmente vuelve al modelo anterior. Y si además puede convertir bolívares a stablecoins en el momento, el flujo se vuelve continuo durante toda la campaña.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/leones-afila-garras-la-lvbp-que-tambien-mueve-el-p2p-de-usdt-825792
https://public.bnbstatic.com/image/pgc/20260923/9bc6b81938c94b35b939ce58430ff885.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LVBP #USDT #P2PVenezuela #dolarBCV #bancadigital
El gerente deportivo Robinson Chirinos dirige los entrenamientos junto a Wilson Álvarez (pitcheo) y Wilfredo Romero (bateo), con una meta clara: volver al Round Robin y pelear por la estrella número 22. Leones fue la primera de las ocho organizaciones en subir el telón, y su debut está pautado para el 13 de octubre en el Luis Aparicio “El Grande” de Maracaibo, con serie de dos juegos ante Águilas del Zulia.
📊 Del terreno al bolsillo: el béisbol como termómetro económico
En Venezuela, el calendario de la LVBP funciona como un termómetro informal de la actividad económica. Cuando arranca la temporada, se activan rubros que van mucho más allá del deporte: transporte hacia los estadios, comida, cerveza, camisetas, gorras, suscripciones de streaming, apuestas informales y, sobre todo, una enorme masa de pagos pequeños que se mueven a diario. Es ahí donde PitbullChain pone la lupa, porque cada jornada de pelota se traduce en miles de transacciones en bolívares y en dólares digitales.
📈 Pago Móvil, efectivo y USDT en la misma taquilla
El fanático venezolano rara vez paga todo con un solo método. La entrada puede salir en Pago Móvil, pero el refresco, el pasaje o el estacionamiento se resuelven con efectivo, con punto de venta o con USDT enviado de un teléfono a otro en segundos. Esa convivencia es la norma, no la excepción.
🔎 ¿Por qué crece el uso de stablecoins en el consumo cotidiano?
Por tres razones simples: velocidad, liquidez y referencia de precio. Una stablecoin anclada al dólar permite al aficionado calcular gastos sin hacer conversiones mentales cada vez que cambia la tasa del día, y le da al comerciante una forma de cobrar sin cargar con la volatilidad del bolívar entre el momento de la venta y el cierre de la jornada. Para locales y buhoneros que venden en los alrededores de los estadios, aceptar USDT es hoy una ventaja competitiva real.
💰 El P2P se calienta con la pelota
La experiencia de temporadas anteriores sugiere un patrón: en las semanas previas al play ball, las mesas P2P de USDT/VES registran más movimiento. Aumentan las compras pequeñas, crecen las órdenes de montos medios y se multiplican los usuarios nuevos que llegan buscando financiar un gasto puntual. En paralelo, aparecen más comercios informales dispuestos a recibir cripto como forma de pago, desde rutas de transporte hasta puestos de comida.
El detalle clave está en los spreads. Cuando la demanda de stablecoins sube por eventos de consumo masivo —y una temporada de béisbol califica como tal—, las tasas P2P tienden a mostrar brechas más amplias entre compra y venta, especialmente en horarios nocturnos coincidiendo con los juegos. Quien opera con regularidad sabe que la mejor referencia no es un solo anuncio, sino el promedio de varias órdenes comparables.
🛡️ Qué mirar en las próximas semanas
• Volumen de órdenes pequeñas en mesas P2P los días de juego.
• Diferencia entre la tasa oficial y el promedio P2P.
• Aparición de comercios que aceptan USDT cerca de los estadios.
• Uso de billeteras digitales para pagar streaming y entradas.
⚠️ Banca digital y patrocinios: el otro partido
La LVBP también es una vitrina comercial. Los patrocinios de bancos, fintech y operadores de pago suelen intensificarse con el arranque de la temporada, y este año no debería ser distinto. Para la banca digital venezolana, el reto no es solo pautar: es ofrecer una experiencia de pago que aguante la carga transaccional de una noche de pelota, con transferencias inmediatas y sin caídas en los momentos de mayor tráfico.
Ahí las fintech tienen una ventaja natural. Un aficionado que puede pagar su entrada, su comida y su transporte desde la misma aplicación, sin efectivo y sin colas, difícilmente vuelve al modelo anterior. Y si además puede convertir bolívares a stablecoins en el momento, el flujo se vuelve continuo durante toda la campaña.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/leones-afila-garras-la-lvbp-que-tambien-mueve-el-p2p-de-usdt-825792
https://public.bnbstatic.com/image/pgc/20260923/9bc6b81938c94b35b939ce58430ff885.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LVBP #USDT #P2PVenezuela #dolarBCV #bancadigital
27
·
--
Artículo
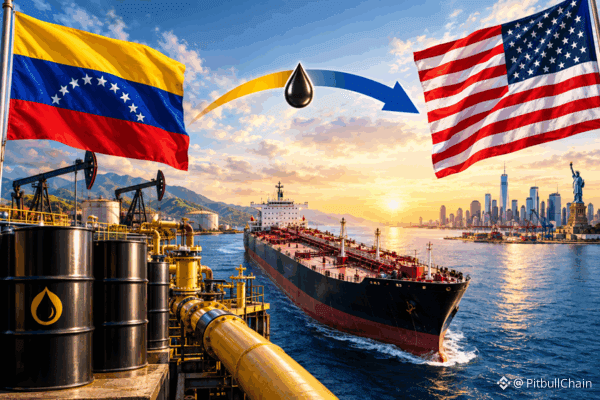
Petróleo venezolano a EEUU crece 228%: el efecto en el dólar y el P2PVenezuela volvió a colocarse como uno de los proveedores de crudo más relevantes para el mercado estadounidense. Según los datos preliminares de la Administración de Información Energética (EIA), los envíos hacia Estados Unidos promediaron 451.000 barriles por día (bpd) hasta la semana cerrada el 18 de septiembre, lo que representa un crecimiento de 228% respecto al mismo tramo de 2025. Es un cambio de escala que no se veía desde antes de las sanciones petroleras.
El acumulado también impresiona: cerca de 117 millones de barriles despachados en lo que va de año, un alza de 129% frente a todo lo enviado en 2025 y el volumen más alto desde 2018. En la semana puntual del 18 de septiembre, sin embargo, el flujo bajó a 583.000 bpd, una caída de 25% versus el período anterior, aunque el promedio móvil de cuatro semanas se mantiene en 641.000 bpd, con un salto de 561% interanual.
📊 Un repunte con sello geopolítico
El factor político pesa tanto como el técnico. La reactivación de relaciones comerciales y la flexibilización de licencias abrieron la puerta para que el crudo venezolano regrese a las refinerías del Golfo, aunque con una particularidad clave: los ingresos por esa actividad siguen bajo control de Washington. Eso significa que no todo el dinero que genera el barril llega libremente al país ni se convierte automáticamente en divisas disponibles para el mercado interno.
Venezuela se mantiene como segundo mayor proveedor de crudo a empresas estadounidenses por 22 semanas consecutivas, aprovechando que Arabia Saudita aún no recupera del todo su capacidad exportadora tras los golpes de la guerra en Medio Oriente. Es una ventana de oportunidad que, como toda ventana, puede cerrarse.
📈 Más barriles, ¿más divisas en la calle?
Aquí empieza el análisis que le interesa a nuestro público. La pregunta obligada es si ese mayor volumen exportado se traduce en mayor oferta de dólares en la economía real. La respuesta corta es: no de forma lineal ni inmediata. Parte de los recursos entran por canales fiscalizados, con destino a compromisos específicos, y otra parte se mueve por estructuras financieras que no siempre tocan el mercado cambiario formal.
Lo que sí suele ocurrir es un efecto de expectativas. Cuando el flujo petrolero mejora, el mercado descuenta menos presión sobre las reservas internacionales y sobre la capacidad de pago del Estado, lo que tiende a moderar la volatilidad del tipo de cambio oficial del BCV y, por arrastre, a calmar la presión sobre la brecha.
🔎 BCV, banca y la danza del dólar
Para la banca venezolana, un escenario de mayores ingresos petroleros significa más margen para intermediar, más actividad en cuentas en divisas y una competencia más agresiva por captar clientes con productos digitales. Los bancos han entendido que la batalla ya no se da solo en taquilla: se da en apps, en pasarelas de pago y en la velocidad con la que el usuario puede mover su dinero.
Un dato no menor: si el flujo de divisas se estabiliza, el BCV tiene más herramientas para intervenir en el mercado cambiario y contener picos de demanda. Eso suele traducirse en días de mayor tranquilidad cambiaria, aunque no elimina la estacionalidad de pagos, bonos y quincenas.
💰 El P2P y el USDT: el termómetro real
Las mesas P2P son el mejor sensor de lo que pasa cuando se mueve la aguja del petróleo. En semanas de mayor liquidez, las cotizaciones del USDT/VES tienden a aplanarse, aparecen más anuncios de venta y los spreads se comprimen. En semanas de incertidumbre, ocurre lo contrario: menos oferta, precios que se estiran y usuarios corriendo a dolarizarse digitalmente.
La caída puntual de 25% en los envíos semanales no debería mover el mercado por sí sola, porque el promedio anual sigue robusto. Pero si esa baja se convierte en tendencia y el promedio móvil de cuatro semanas se deteriora, es probable que veamos reacciones más rápidas en el P2P que en cualquier otro indicador: la gente reacciona al barril antes de que reaccionen los balances.
Para el usuario venezolano que usa USDT como ahorro o para pagos, la lectura práctica es simple: mientras el crudo fluya con estabilidad, el mercado tendrá menos sobresaltos. Y mientras haya menos sobresaltos, hay mejores condiciones para operar con spreads razonables, ya sea comprando para cubrirse o vendiendo para cubrir gastos en bolívares.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/petroleo-venezolano-a-eeuu-crece-228-el-efecto-en-el-dolar-y-el-p2p-463613
https://public.bnbstatic.com/image/pgc/20260923/c056ccf74115410299a9d501cc84ee64.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleovenezolano #exportacionesaEEUU #USDTVenezuela #P2PVenezuela #dolarBCV
Petróleo venezolano a EEUU crece 228%: el efecto en el dólar y el P2P
Venezuela volvió a colocarse como uno de los proveedores de crudo más relevantes para el mercado estadounidense. Según los datos preliminares de la Administración de Información Energética (EIA), los envíos hacia Estados Unidos promediaron 451.000 barriles por día (bpd) hasta la semana cerrada el 18 de septiembre, lo que representa un crecimiento de 228% respecto al mismo tramo de 2025. Es un cambio de escala que no se veía desde antes de las sanciones petroleras.
El acumulado también impresiona: cerca de 117 millones de barriles despachados en lo que va de año, un alza de 129% frente a todo lo enviado en 2025 y el volumen más alto desde 2018. En la semana puntual del 18 de septiembre, sin embargo, el flujo bajó a 583.000 bpd, una caída de 25% versus el período anterior, aunque el promedio móvil de cuatro semanas se mantiene en 641.000 bpd, con un salto de 561% interanual.
📊 Un repunte con sello geopolítico
El factor político pesa tanto como el técnico. La reactivación de relaciones comerciales y la flexibilización de licencias abrieron la puerta para que el crudo venezolano regrese a las refinerías del Golfo, aunque con una particularidad clave: los ingresos por esa actividad siguen bajo control de Washington. Eso significa que no todo el dinero que genera el barril llega libremente al país ni se convierte automáticamente en divisas disponibles para el mercado interno.
Venezuela se mantiene como segundo mayor proveedor de crudo a empresas estadounidenses por 22 semanas consecutivas, aprovechando que Arabia Saudita aún no recupera del todo su capacidad exportadora tras los golpes de la guerra en Medio Oriente. Es una ventana de oportunidad que, como toda ventana, puede cerrarse.
📈 Más barriles, ¿más divisas en la calle?
Aquí empieza el análisis que le interesa a nuestro público. La pregunta obligada es si ese mayor volumen exportado se traduce en mayor oferta de dólares en la economía real. La respuesta corta es: no de forma lineal ni inmediata. Parte de los recursos entran por canales fiscalizados, con destino a compromisos específicos, y otra parte se mueve por estructuras financieras que no siempre tocan el mercado cambiario formal.
Lo que sí suele ocurrir es un efecto de expectativas. Cuando el flujo petrolero mejora, el mercado descuenta menos presión sobre las reservas internacionales y sobre la capacidad de pago del Estado, lo que tiende a moderar la volatilidad del tipo de cambio oficial del BCV y, por arrastre, a calmar la presión sobre la brecha.
🔎 BCV, banca y la danza del dólar
Para la banca venezolana, un escenario de mayores ingresos petroleros significa más margen para intermediar, más actividad en cuentas en divisas y una competencia más agresiva por captar clientes con productos digitales. Los bancos han entendido que la batalla ya no se da solo en taquilla: se da en apps, en pasarelas de pago y en la velocidad con la que el usuario puede mover su dinero.
Un dato no menor: si el flujo de divisas se estabiliza, el BCV tiene más herramientas para intervenir en el mercado cambiario y contener picos de demanda. Eso suele traducirse en días de mayor tranquilidad cambiaria, aunque no elimina la estacionalidad de pagos, bonos y quincenas.
💰 El P2P y el USDT: el termómetro real
Las mesas P2P son el mejor sensor de lo que pasa cuando se mueve la aguja del petróleo. En semanas de mayor liquidez, las cotizaciones del USDT/VES tienden a aplanarse, aparecen más anuncios de venta y los spreads se comprimen. En semanas de incertidumbre, ocurre lo contrario: menos oferta, precios que se estiran y usuarios corriendo a dolarizarse digitalmente.
La caída puntual de 25% en los envíos semanales no debería mover el mercado por sí sola, porque el promedio anual sigue robusto. Pero si esa baja se convierte en tendencia y el promedio móvil de cuatro semanas se deteriora, es probable que veamos reacciones más rápidas en el P2P que en cualquier otro indicador: la gente reacciona al barril antes de que reaccionen los balances.
Para el usuario venezolano que usa USDT como ahorro o para pagos, la lectura práctica es simple: mientras el crudo fluya con estabilidad, el mercado tendrá menos sobresaltos. Y mientras haya menos sobresaltos, hay mejores condiciones para operar con spreads razonables, ya sea comprando para cubrirse o vendiendo para cubrir gastos en bolívares.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/petroleo-venezolano-a-eeuu-crece-228-el-efecto-en-el-dolar-y-el-p2p-463613
https://public.bnbstatic.com/image/pgc/20260923/c056ccf74115410299a9d501cc84ee64.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleovenezolano #exportacionesaEEUU #USDTVenezuela #P2PVenezuela #dolarBCV
El acumulado también impresiona: cerca de 117 millones de barriles despachados en lo que va de año, un alza de 129% frente a todo lo enviado en 2025 y el volumen más alto desde 2018. En la semana puntual del 18 de septiembre, sin embargo, el flujo bajó a 583.000 bpd, una caída de 25% versus el período anterior, aunque el promedio móvil de cuatro semanas se mantiene en 641.000 bpd, con un salto de 561% interanual.
📊 Un repunte con sello geopolítico
El factor político pesa tanto como el técnico. La reactivación de relaciones comerciales y la flexibilización de licencias abrieron la puerta para que el crudo venezolano regrese a las refinerías del Golfo, aunque con una particularidad clave: los ingresos por esa actividad siguen bajo control de Washington. Eso significa que no todo el dinero que genera el barril llega libremente al país ni se convierte automáticamente en divisas disponibles para el mercado interno.
Venezuela se mantiene como segundo mayor proveedor de crudo a empresas estadounidenses por 22 semanas consecutivas, aprovechando que Arabia Saudita aún no recupera del todo su capacidad exportadora tras los golpes de la guerra en Medio Oriente. Es una ventana de oportunidad que, como toda ventana, puede cerrarse.
📈 Más barriles, ¿más divisas en la calle?
Aquí empieza el análisis que le interesa a nuestro público. La pregunta obligada es si ese mayor volumen exportado se traduce en mayor oferta de dólares en la economía real. La respuesta corta es: no de forma lineal ni inmediata. Parte de los recursos entran por canales fiscalizados, con destino a compromisos específicos, y otra parte se mueve por estructuras financieras que no siempre tocan el mercado cambiario formal.
Lo que sí suele ocurrir es un efecto de expectativas. Cuando el flujo petrolero mejora, el mercado descuenta menos presión sobre las reservas internacionales y sobre la capacidad de pago del Estado, lo que tiende a moderar la volatilidad del tipo de cambio oficial del BCV y, por arrastre, a calmar la presión sobre la brecha.
🔎 BCV, banca y la danza del dólar
Para la banca venezolana, un escenario de mayores ingresos petroleros significa más margen para intermediar, más actividad en cuentas en divisas y una competencia más agresiva por captar clientes con productos digitales. Los bancos han entendido que la batalla ya no se da solo en taquilla: se da en apps, en pasarelas de pago y en la velocidad con la que el usuario puede mover su dinero.
Un dato no menor: si el flujo de divisas se estabiliza, el BCV tiene más herramientas para intervenir en el mercado cambiario y contener picos de demanda. Eso suele traducirse en días de mayor tranquilidad cambiaria, aunque no elimina la estacionalidad de pagos, bonos y quincenas.
💰 El P2P y el USDT: el termómetro real
Las mesas P2P son el mejor sensor de lo que pasa cuando se mueve la aguja del petróleo. En semanas de mayor liquidez, las cotizaciones del USDT/VES tienden a aplanarse, aparecen más anuncios de venta y los spreads se comprimen. En semanas de incertidumbre, ocurre lo contrario: menos oferta, precios que se estiran y usuarios corriendo a dolarizarse digitalmente.
La caída puntual de 25% en los envíos semanales no debería mover el mercado por sí sola, porque el promedio anual sigue robusto. Pero si esa baja se convierte en tendencia y el promedio móvil de cuatro semanas se deteriora, es probable que veamos reacciones más rápidas en el P2P que en cualquier otro indicador: la gente reacciona al barril antes de que reaccionen los balances.
Para el usuario venezolano que usa USDT como ahorro o para pagos, la lectura práctica es simple: mientras el crudo fluya con estabilidad, el mercado tendrá menos sobresaltos. Y mientras haya menos sobresaltos, hay mejores condiciones para operar con spreads razonables, ya sea comprando para cubrirse o vendiendo para cubrir gastos en bolívares.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/petroleo-venezolano-a-eeuu-crece-228-el-efecto-en-el-dolar-y-el-p2p-463613
https://public.bnbstatic.com/image/pgc/20260923/c056ccf74115410299a9d501cc84ee64.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleovenezolano #exportacionesaEEUU #USDTVenezuela #P2PVenezuela #dolarBCV
5
·
--
Artículo
Desbalance en el order book de USDT/VES eleva el spread bancario en VenezuelaRadar P2P en vivo Captura: 25/8/2026, 3:30:14 p. m.
USDT/VES referencia Bs. 945.80
Compra USDT Bs. 945.80
Venta USDT Bs. 894.33
BCV Bs. 785.07
Prima vs BCV 20.47%
Spread P2P 5.76%
Ofertas observadas 246
Verificar datos actuales en Radar P2P
El ecosistema P2P en Venezuela refleja un comportamiento técnico marcado por una fuerte asimetría entre la oferta y la demanda. Los registros cuantitativos recopilados por las herramientas de monitoreo muestran que el libro de órdenes (order book) agregado de USDT/VES presenta una concentración sustancial en las posturas de compra de stablecoins, lo que genera fricciones directas sobre los diferenciales de precios bancarios y mantiene la prima cambiaria en niveles elevados respecto a la cotización oficial.
📊 Radiografía del order book: desbalance cuantitativo de liquidez
Al analizar la profundidad del mercado entre las plataformas otras plataformas, Binance y otras plataformas, se identificó un volumen total en posturas de compra de 516.675,94 USDT distribuidas en 41 órdenes, frente a un volumen de venta de 217.291,48 USDT contenido en 31 órdenes. Esta relación arroja un desbalance cuantitativo del 40,79% orientado hacia la demanda de activos digitales.
En términos de microestructura de mercado, cuando la presión compradora de USDT supera ampliamente la disponibilidad inmediata de venta, los creadores de mercado (market makers) ajustan sus márgenes de protección. Esto se traduce en un spread general del libro de órdenes que promedia el 5,76%, situando la tasa de compra referencial en 945,80 VES por USDT y la de venta en 894,33 VES por USDT.
📈 Brecha cambiaria del 20,4% y presión en el Semáforo P2P (Score 69)
La tasa oficial de referencia publicada por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar estadounidense. Al contrastar este valor con la cotización de compra de USDT en el mercado paralelo y P2P (945,80 VES), la brecha cambiaria resultante alcanza un 20,47%.
Este ensanchamiento del diferencial oficial-paralelo, combinado con la dispersión de precios, sitúa el Semáforo P2P en un estado de Precaución moderada (Score 69/100). La descomposición técnica de este puntaje revela contrastes estructurales:
• Liquidez general y disponibilidad bancaria (95/100): El mercado cuenta con suficiente volumen bruto y múltiples canales bancarios operativos.
• Volatilidad (80/100): El ritmo de variación de precios se mantiene en rangos manejables en el corto plazo.
• Profundidad de mercado (45/100): La asimetría en los niveles de órdenes limita la absorción de grandes operaciones sin deslizamiento de precio (slippage).
• Puntaje de Spread (20/100): El costo de entrada y salida inmediata es castigado por la amplitud de los márgenes entre puntas compradoras y vendedoras.
🔎 Fragmentación de spreads por entidad: Banesco, Mercantil y Pago Móvil
La liquidez en bolívares no se distribuye de manera homogénea en el sistema financiero nacional, lo que genera diferencias notables en las cotizaciones según el canal de pago utilizado:
• Pago Móvil: Concentra la mayor cantidad de anuncios con 141 ofertas (20,1% de la liquidez total). Presenta un precio de compra promedio de 945,06 VES y de venta de 863,03 VES, con un spread absoluto de 82,03 VES (9,50%).
• Banesco: Agrupa 113 anuncios (16,1% de cuota de liquidez). Muestra una tasa promedio de compra de 964,46 VES frente a 893,16 VES de venta, registrando el spread más competitivo entre los bancos tradicionales analizados, con 71,30 VES (7,98%).
• Banco Mercantil: Con 90 anuncios registrados (12,9% del volumen), promedia compras en 962,61 VES y ventas en 855,91 VES, lo que eleva el spread a 106,70 VES (12,47%).
• Otras entidades: Casos como Bancamiga (27 anuncios) exhiben spreads del 15,44% (138,41 VES), mientras que canales con menor liquidez como BBVA Provincial (57 anuncios) amplían su horquilla hasta un 41,85% debido a la baja profundidad de sus libros locales.
💰 Dinámica entre exchanges: concentración de volumen y márgenes de ejecución
El análisis del libro de órdenes refleja disparidades claras según la plataforma de intercambio. En Binance P2P, los libros se concentran principalmente en órdenes de mayor volumen unitario vinculadas a cuentas comerciales bancarias, donde las posturas de venta de bolívares se agrupan en el rango de 932,55 VES a 933,22 VES.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/desbalance-en-el-order-book-de-usdt-ves-eleva-el-spread-bancario-en-venezuela
https://public.bnbstatic.com/image/pgc/20260923/e93183f7173c441795ca3b490fb6c25f.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #RadarP2P #USDTVES #OrderbookP2P #DolarBCV #Brechacambiaria
Desbalance en el order book de USDT/VES eleva el spread bancario en Venezuela
Radar P2P en vivo Captura: 25/8/2026, 3:30:14 p. m.
USDT/VES referencia Bs. 945.80
Compra USDT Bs. 945.80
Venta USDT Bs. 894.33
BCV Bs. 785.07
Prima vs BCV 20.47%
Spread P2P 5.76%
Ofertas observadas 246
Verificar datos actuales en Radar P2P
El ecosistema P2P en Venezuela refleja un comportamiento técnico marcado por una fuerte asimetría entre la oferta y la demanda. Los registros cuantitativos recopilados por las herramientas de monitoreo muestran que el libro de órdenes (order book) agregado de USDT/VES presenta una concentración sustancial en las posturas de compra de stablecoins, lo que genera fricciones directas sobre los diferenciales de precios bancarios y mantiene la prima cambiaria en niveles elevados respecto a la cotización oficial.
📊 Radiografía del order book: desbalance cuantitativo de liquidez
Al analizar la profundidad del mercado entre las plataformas otras plataformas, Binance y otras plataformas, se identificó un volumen total en posturas de compra de 516.675,94 USDT distribuidas en 41 órdenes, frente a un volumen de venta de 217.291,48 USDT contenido en 31 órdenes. Esta relación arroja un desbalance cuantitativo del 40,79% orientado hacia la demanda de activos digitales.
En términos de microestructura de mercado, cuando la presión compradora de USDT supera ampliamente la disponibilidad inmediata de venta, los creadores de mercado (market makers) ajustan sus márgenes de protección. Esto se traduce en un spread general del libro de órdenes que promedia el 5,76%, situando la tasa de compra referencial en 945,80 VES por USDT y la de venta en 894,33 VES por USDT.
📈 Brecha cambiaria del 20,4% y presión en el Semáforo P2P (Score 69)
La tasa oficial de referencia publicada por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar estadounidense. Al contrastar este valor con la cotización de compra de USDT en el mercado paralelo y P2P (945,80 VES), la brecha cambiaria resultante alcanza un 20,47%.
Este ensanchamiento del diferencial oficial-paralelo, combinado con la dispersión de precios, sitúa el Semáforo P2P en un estado de Precaución moderada (Score 69/100). La descomposición técnica de este puntaje revela contrastes estructurales:
• Liquidez general y disponibilidad bancaria (95/100): El mercado cuenta con suficiente volumen bruto y múltiples canales bancarios operativos.
• Volatilidad (80/100): El ritmo de variación de precios se mantiene en rangos manejables en el corto plazo.
• Profundidad de mercado (45/100): La asimetría en los niveles de órdenes limita la absorción de grandes operaciones sin deslizamiento de precio (slippage).
• Puntaje de Spread (20/100): El costo de entrada y salida inmediata es castigado por la amplitud de los márgenes entre puntas compradoras y vendedoras.
🔎 Fragmentación de spreads por entidad: Banesco, Mercantil y Pago Móvil
La liquidez en bolívares no se distribuye de manera homogénea en el sistema financiero nacional, lo que genera diferencias notables en las cotizaciones según el canal de pago utilizado:
• Pago Móvil: Concentra la mayor cantidad de anuncios con 141 ofertas (20,1% de la liquidez total). Presenta un precio de compra promedio de 945,06 VES y de venta de 863,03 VES, con un spread absoluto de 82,03 VES (9,50%).
• Banesco: Agrupa 113 anuncios (16,1% de cuota de liquidez). Muestra una tasa promedio de compra de 964,46 VES frente a 893,16 VES de venta, registrando el spread más competitivo entre los bancos tradicionales analizados, con 71,30 VES (7,98%).
• Banco Mercantil: Con 90 anuncios registrados (12,9% del volumen), promedia compras en 962,61 VES y ventas en 855,91 VES, lo que eleva el spread a 106,70 VES (12,47%).
• Otras entidades: Casos como Bancamiga (27 anuncios) exhiben spreads del 15,44% (138,41 VES), mientras que canales con menor liquidez como BBVA Provincial (57 anuncios) amplían su horquilla hasta un 41,85% debido a la baja profundidad de sus libros locales.
💰 Dinámica entre exchanges: concentración de volumen y márgenes de ejecución
El análisis del libro de órdenes refleja disparidades claras según la plataforma de intercambio. En Binance P2P, los libros se concentran principalmente en órdenes de mayor volumen unitario vinculadas a cuentas comerciales bancarias, donde las posturas de venta de bolívares se agrupan en el rango de 932,55 VES a 933,22 VES.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/desbalance-en-el-order-book-de-usdt-ves-eleva-el-spread-bancario-en-venezuela
https://public.bnbstatic.com/image/pgc/20260923/e93183f7173c441795ca3b490fb6c25f.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #RadarP2P #USDTVES #OrderbookP2P #DolarBCV #Brechacambiaria
USDT/VES referencia Bs. 945.80
Compra USDT Bs. 945.80
Venta USDT Bs. 894.33
BCV Bs. 785.07
Prima vs BCV 20.47%
Spread P2P 5.76%
Ofertas observadas 246
Verificar datos actuales en Radar P2P
El ecosistema P2P en Venezuela refleja un comportamiento técnico marcado por una fuerte asimetría entre la oferta y la demanda. Los registros cuantitativos recopilados por las herramientas de monitoreo muestran que el libro de órdenes (order book) agregado de USDT/VES presenta una concentración sustancial en las posturas de compra de stablecoins, lo que genera fricciones directas sobre los diferenciales de precios bancarios y mantiene la prima cambiaria en niveles elevados respecto a la cotización oficial.
📊 Radiografía del order book: desbalance cuantitativo de liquidez
Al analizar la profundidad del mercado entre las plataformas otras plataformas, Binance y otras plataformas, se identificó un volumen total en posturas de compra de 516.675,94 USDT distribuidas en 41 órdenes, frente a un volumen de venta de 217.291,48 USDT contenido en 31 órdenes. Esta relación arroja un desbalance cuantitativo del 40,79% orientado hacia la demanda de activos digitales.
En términos de microestructura de mercado, cuando la presión compradora de USDT supera ampliamente la disponibilidad inmediata de venta, los creadores de mercado (market makers) ajustan sus márgenes de protección. Esto se traduce en un spread general del libro de órdenes que promedia el 5,76%, situando la tasa de compra referencial en 945,80 VES por USDT y la de venta en 894,33 VES por USDT.
📈 Brecha cambiaria del 20,4% y presión en el Semáforo P2P (Score 69)
La tasa oficial de referencia publicada por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar estadounidense. Al contrastar este valor con la cotización de compra de USDT en el mercado paralelo y P2P (945,80 VES), la brecha cambiaria resultante alcanza un 20,47%.
Este ensanchamiento del diferencial oficial-paralelo, combinado con la dispersión de precios, sitúa el Semáforo P2P en un estado de Precaución moderada (Score 69/100). La descomposición técnica de este puntaje revela contrastes estructurales:
• Liquidez general y disponibilidad bancaria (95/100): El mercado cuenta con suficiente volumen bruto y múltiples canales bancarios operativos.
• Volatilidad (80/100): El ritmo de variación de precios se mantiene en rangos manejables en el corto plazo.
• Profundidad de mercado (45/100): La asimetría en los niveles de órdenes limita la absorción de grandes operaciones sin deslizamiento de precio (slippage).
• Puntaje de Spread (20/100): El costo de entrada y salida inmediata es castigado por la amplitud de los márgenes entre puntas compradoras y vendedoras.
🔎 Fragmentación de spreads por entidad: Banesco, Mercantil y Pago Móvil
La liquidez en bolívares no se distribuye de manera homogénea en el sistema financiero nacional, lo que genera diferencias notables en las cotizaciones según el canal de pago utilizado:
• Pago Móvil: Concentra la mayor cantidad de anuncios con 141 ofertas (20,1% de la liquidez total). Presenta un precio de compra promedio de 945,06 VES y de venta de 863,03 VES, con un spread absoluto de 82,03 VES (9,50%).
• Banesco: Agrupa 113 anuncios (16,1% de cuota de liquidez). Muestra una tasa promedio de compra de 964,46 VES frente a 893,16 VES de venta, registrando el spread más competitivo entre los bancos tradicionales analizados, con 71,30 VES (7,98%).
• Banco Mercantil: Con 90 anuncios registrados (12,9% del volumen), promedia compras en 962,61 VES y ventas en 855,91 VES, lo que eleva el spread a 106,70 VES (12,47%).
• Otras entidades: Casos como Bancamiga (27 anuncios) exhiben spreads del 15,44% (138,41 VES), mientras que canales con menor liquidez como BBVA Provincial (57 anuncios) amplían su horquilla hasta un 41,85% debido a la baja profundidad de sus libros locales.
💰 Dinámica entre exchanges: concentración de volumen y márgenes de ejecución
El análisis del libro de órdenes refleja disparidades claras según la plataforma de intercambio. En Binance P2P, los libros se concentran principalmente en órdenes de mayor volumen unitario vinculadas a cuentas comerciales bancarias, donde las posturas de venta de bolívares se agrupan en el rango de 932,55 VES a 933,22 VES.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/desbalance-en-el-order-book-de-usdt-ves-eleva-el-spread-bancario-en-venezuela
https://public.bnbstatic.com/image/pgc/20260923/e93183f7173c441795ca3b490fb6c25f.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #RadarP2P #USDTVES #OrderbookP2P #DolarBCV #Brechacambiaria
2
·
--
Artículo
Brecha entre USDT P2P y dólar BCV alcanza 19,6% en el mercado venezolanoRadar P2P en vivo Captura: 25/8/2026, 4:00:14 p. m.
USDT/VES referencia Bs. 938.96
Compra USDT Bs. 938.96
Venta USDT Bs. 932.71
BCV Bs. 785.07
Prima vs BCV 19.6%
Spread P2P 0.67%
Ofertas observadas 241
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela registra un nuevo ensanchamiento en sus diferenciales cambiarios. Según los registros cuantitativos consolidados por herramientas de monitoreo P2P, la cotización de compra del USDT frente al bolívar se ubicó en 938,96 VES, mientras que el tipo de cambio de referencia publicado por el Banco Central de Venezuela (BCV) cerró la jornada en 785,06 VES. Esta discrepancia consolida una prima cambiaria de 19,60% entre el mercado entre pares y la tasa oficial.
El comportamiento refleja una presión constante sobre los canales digitales no bancarizados formalmente con divisas, donde la demanda de liquidez inmediata en dólares digitales mantiene una cotización superior, incluso por encima del dólar paralelo tradicional, situado en 934,60 VES.
📊 La brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La diferencia porcentual entre el valor oficial y el mercado descentralizado representa una variable crítica tanto para comercios como para usuarios particulares. A continuación se desglosan los hechos numéricos verificados en tiempo real:
• Tasa USDT P2P (Compra): 938,96 VES por dólar digital.
• Tasa USDT P2P (Venta): 932,71 VES, con un spread operativo directo de 6,25 VES (0,67%).
• Tasa Oficial BCV: 785,06 VES por USD.
• Dólar Paralelo referencial: 934,60 VES (buy rate: 935,60 VES / sell rate: 933,60 VES).
• Prima calculada (P2P vs. BCV): +19,60%.
En términos prácticos de conversión, al momento del registro, la liquidación de 100 USDT en el mercado P2P genera un retorno aproximado de 93.271,45 VES a la tasa de venta, mientras que la adquisición de activos con un capital de 1.000.000 VES otorga cerca de 1.072,14 USDT en las mejores posturas vendedoras.
📈 Concentración de liquidez y volumen en el libro de órdenes
El análisis de profundidad de mercado revela un marcado desbalance a favor de la demanda. En una muestra consolidada de 241 anuncios activos a través de plataformas como Binance, otras plataformas, el libro de órdenes arrojó un volumen de compra de 547.530,28 USDT frente a un volumen de venta de 280.181,27 USDT.
Este escenario genera un desequilibrio de liquidez (order imbalance) del 32,3%, lo que explica por qué los precios de compra se sostienen en la parte alta del rango. La mayor concentración de ofertas vendedoras de gran tamaño se sitúa entre los 933,00 VES y 935,00 VES, con órdenes institucionales y de grandes comerciantes que superan individualmente los 40.000 USDT respaldadas principalmente por transferencias directas y canales automatizados.
🔎 Dispersión de spreads por entidad financiera y métodos de pago
No todos los canales bancarios venezolanos operan con la misma eficiencia ni con márgenes similares. La liquidez del mercado P2P se concentra de forma contundente en el sistema interbancario instantáneo:
• Pago Móvil: Lidera ampliamente la liquidez con 129 anuncios activos (20,3% del total del mercado) y una puntuación de eficiencia de 100. Mantiene un precio promedio de compra de 946,01 VES y venta de 901,51 VES, con un spread medio de 44,50 VES (4,94%).
• Transferencia bancaria general (Bank): Ocupa el segundo lugar con 121 anuncios (19,1% de cuota) y un spread de 83,22 VES (9,44%).
• Banesco: Concentra 101 anuncios (15,9% de liquidez), con un spread moderado de 51,33 VES (5,69%) y cotización de compra promedio de 953,39 VES.
• Banco Mercantil: Registra 84 anuncios (13,2% de cuota) y un diferencial de 79,00 VES (8,96%).
• BBVA Provincial: Presenta 51 anuncios (8,0% de cuota), pero su spread se amplía considerablemente a 127,72 VES (14,58%).
• Bancamiga: Muestra una dispersión extrema con 24 anuncios (3,8% de cuota), promediando precios de compra de 1.136,67 VES y venta de 870,41 VES, lo que resulta en un spread del 30,59%.
Los datos demuestran que las entidades con menor volumen transaccional en el libro de órdenes sufren de una fragmentación de precios severa, elevando el costo de fricción para los usuarios que no utilizan canales de alta rotación como Pago Móvil o Banesco.
💰 Semáforo de mercado y factores operativos a considerar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-entre-usdt-p2p-y-dolar-bcv-alcanza-19-6-en-el-mercado-venezolano
https://public.bnbstatic.com/image/pgc/20260923/9fb0b9d1118f45beab107b80a63b65bd.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVenezuela #P2PVenezuela #brechacambiariaBCV #dolarBCV #precioUSDTVES
Brecha entre USDT P2P y dólar BCV alcanza 19,6% en el mercado venezolano
Radar P2P en vivo Captura: 25/8/2026, 4:00:14 p. m.
USDT/VES referencia Bs. 938.96
Compra USDT Bs. 938.96
Venta USDT Bs. 932.71
BCV Bs. 785.07
Prima vs BCV 19.6%
Spread P2P 0.67%
Ofertas observadas 241
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela registra un nuevo ensanchamiento en sus diferenciales cambiarios. Según los registros cuantitativos consolidados por herramientas de monitoreo P2P, la cotización de compra del USDT frente al bolívar se ubicó en 938,96 VES, mientras que el tipo de cambio de referencia publicado por el Banco Central de Venezuela (BCV) cerró la jornada en 785,06 VES. Esta discrepancia consolida una prima cambiaria de 19,60% entre el mercado entre pares y la tasa oficial.
El comportamiento refleja una presión constante sobre los canales digitales no bancarizados formalmente con divisas, donde la demanda de liquidez inmediata en dólares digitales mantiene una cotización superior, incluso por encima del dólar paralelo tradicional, situado en 934,60 VES.
📊 La brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La diferencia porcentual entre el valor oficial y el mercado descentralizado representa una variable crítica tanto para comercios como para usuarios particulares. A continuación se desglosan los hechos numéricos verificados en tiempo real:
• Tasa USDT P2P (Compra): 938,96 VES por dólar digital.
• Tasa USDT P2P (Venta): 932,71 VES, con un spread operativo directo de 6,25 VES (0,67%).
• Tasa Oficial BCV: 785,06 VES por USD.
• Dólar Paralelo referencial: 934,60 VES (buy rate: 935,60 VES / sell rate: 933,60 VES).
• Prima calculada (P2P vs. BCV): +19,60%.
En términos prácticos de conversión, al momento del registro, la liquidación de 100 USDT en el mercado P2P genera un retorno aproximado de 93.271,45 VES a la tasa de venta, mientras que la adquisición de activos con un capital de 1.000.000 VES otorga cerca de 1.072,14 USDT en las mejores posturas vendedoras.
📈 Concentración de liquidez y volumen en el libro de órdenes
El análisis de profundidad de mercado revela un marcado desbalance a favor de la demanda. En una muestra consolidada de 241 anuncios activos a través de plataformas como Binance, otras plataformas, el libro de órdenes arrojó un volumen de compra de 547.530,28 USDT frente a un volumen de venta de 280.181,27 USDT.
Este escenario genera un desequilibrio de liquidez (order imbalance) del 32,3%, lo que explica por qué los precios de compra se sostienen en la parte alta del rango. La mayor concentración de ofertas vendedoras de gran tamaño se sitúa entre los 933,00 VES y 935,00 VES, con órdenes institucionales y de grandes comerciantes que superan individualmente los 40.000 USDT respaldadas principalmente por transferencias directas y canales automatizados.
🔎 Dispersión de spreads por entidad financiera y métodos de pago
No todos los canales bancarios venezolanos operan con la misma eficiencia ni con márgenes similares. La liquidez del mercado P2P se concentra de forma contundente en el sistema interbancario instantáneo:
• Pago Móvil: Lidera ampliamente la liquidez con 129 anuncios activos (20,3% del total del mercado) y una puntuación de eficiencia de 100. Mantiene un precio promedio de compra de 946,01 VES y venta de 901,51 VES, con un spread medio de 44,50 VES (4,94%).
• Transferencia bancaria general (Bank): Ocupa el segundo lugar con 121 anuncios (19,1% de cuota) y un spread de 83,22 VES (9,44%).
• Banesco: Concentra 101 anuncios (15,9% de liquidez), con un spread moderado de 51,33 VES (5,69%) y cotización de compra promedio de 953,39 VES.
• Banco Mercantil: Registra 84 anuncios (13,2% de cuota) y un diferencial de 79,00 VES (8,96%).
• BBVA Provincial: Presenta 51 anuncios (8,0% de cuota), pero su spread se amplía considerablemente a 127,72 VES (14,58%).
• Bancamiga: Muestra una dispersión extrema con 24 anuncios (3,8% de cuota), promediando precios de compra de 1.136,67 VES y venta de 870,41 VES, lo que resulta en un spread del 30,59%.
Los datos demuestran que las entidades con menor volumen transaccional en el libro de órdenes sufren de una fragmentación de precios severa, elevando el costo de fricción para los usuarios que no utilizan canales de alta rotación como Pago Móvil o Banesco.
💰 Semáforo de mercado y factores operativos a considerar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-entre-usdt-p2p-y-dolar-bcv-alcanza-19-6-en-el-mercado-venezolano
https://public.bnbstatic.com/image/pgc/20260923/9fb0b9d1118f45beab107b80a63b65bd.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVenezuela #P2PVenezuela #brechacambiariaBCV #dolarBCV #precioUSDTVES
USDT/VES referencia Bs. 938.96
Compra USDT Bs. 938.96
Venta USDT Bs. 932.71
BCV Bs. 785.07
Prima vs BCV 19.6%
Spread P2P 0.67%
Ofertas observadas 241
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela registra un nuevo ensanchamiento en sus diferenciales cambiarios. Según los registros cuantitativos consolidados por herramientas de monitoreo P2P, la cotización de compra del USDT frente al bolívar se ubicó en 938,96 VES, mientras que el tipo de cambio de referencia publicado por el Banco Central de Venezuela (BCV) cerró la jornada en 785,06 VES. Esta discrepancia consolida una prima cambiaria de 19,60% entre el mercado entre pares y la tasa oficial.
El comportamiento refleja una presión constante sobre los canales digitales no bancarizados formalmente con divisas, donde la demanda de liquidez inmediata en dólares digitales mantiene una cotización superior, incluso por encima del dólar paralelo tradicional, situado en 934,60 VES.
📊 La brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La diferencia porcentual entre el valor oficial y el mercado descentralizado representa una variable crítica tanto para comercios como para usuarios particulares. A continuación se desglosan los hechos numéricos verificados en tiempo real:
• Tasa USDT P2P (Compra): 938,96 VES por dólar digital.
• Tasa USDT P2P (Venta): 932,71 VES, con un spread operativo directo de 6,25 VES (0,67%).
• Tasa Oficial BCV: 785,06 VES por USD.
• Dólar Paralelo referencial: 934,60 VES (buy rate: 935,60 VES / sell rate: 933,60 VES).
• Prima calculada (P2P vs. BCV): +19,60%.
En términos prácticos de conversión, al momento del registro, la liquidación de 100 USDT en el mercado P2P genera un retorno aproximado de 93.271,45 VES a la tasa de venta, mientras que la adquisición de activos con un capital de 1.000.000 VES otorga cerca de 1.072,14 USDT en las mejores posturas vendedoras.
📈 Concentración de liquidez y volumen en el libro de órdenes
El análisis de profundidad de mercado revela un marcado desbalance a favor de la demanda. En una muestra consolidada de 241 anuncios activos a través de plataformas como Binance, otras plataformas, el libro de órdenes arrojó un volumen de compra de 547.530,28 USDT frente a un volumen de venta de 280.181,27 USDT.
Este escenario genera un desequilibrio de liquidez (order imbalance) del 32,3%, lo que explica por qué los precios de compra se sostienen en la parte alta del rango. La mayor concentración de ofertas vendedoras de gran tamaño se sitúa entre los 933,00 VES y 935,00 VES, con órdenes institucionales y de grandes comerciantes que superan individualmente los 40.000 USDT respaldadas principalmente por transferencias directas y canales automatizados.
🔎 Dispersión de spreads por entidad financiera y métodos de pago
No todos los canales bancarios venezolanos operan con la misma eficiencia ni con márgenes similares. La liquidez del mercado P2P se concentra de forma contundente en el sistema interbancario instantáneo:
• Pago Móvil: Lidera ampliamente la liquidez con 129 anuncios activos (20,3% del total del mercado) y una puntuación de eficiencia de 100. Mantiene un precio promedio de compra de 946,01 VES y venta de 901,51 VES, con un spread medio de 44,50 VES (4,94%).
• Transferencia bancaria general (Bank): Ocupa el segundo lugar con 121 anuncios (19,1% de cuota) y un spread de 83,22 VES (9,44%).
• Banesco: Concentra 101 anuncios (15,9% de liquidez), con un spread moderado de 51,33 VES (5,69%) y cotización de compra promedio de 953,39 VES.
• Banco Mercantil: Registra 84 anuncios (13,2% de cuota) y un diferencial de 79,00 VES (8,96%).
• BBVA Provincial: Presenta 51 anuncios (8,0% de cuota), pero su spread se amplía considerablemente a 127,72 VES (14,58%).
• Bancamiga: Muestra una dispersión extrema con 24 anuncios (3,8% de cuota), promediando precios de compra de 1.136,67 VES y venta de 870,41 VES, lo que resulta en un spread del 30,59%.
Los datos demuestran que las entidades con menor volumen transaccional en el libro de órdenes sufren de una fragmentación de precios severa, elevando el costo de fricción para los usuarios que no utilizan canales de alta rotación como Pago Móvil o Banesco.
💰 Semáforo de mercado y factores operativos a considerar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-entre-usdt-p2p-y-dolar-bcv-alcanza-19-6-en-el-mercado-venezolano
https://public.bnbstatic.com/image/pgc/20260923/9fb0b9d1118f45beab107b80a63b65bd.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVenezuela #P2PVenezuela #brechacambiariaBCV #dolarBCV #precioUSDTVES
2
·
--
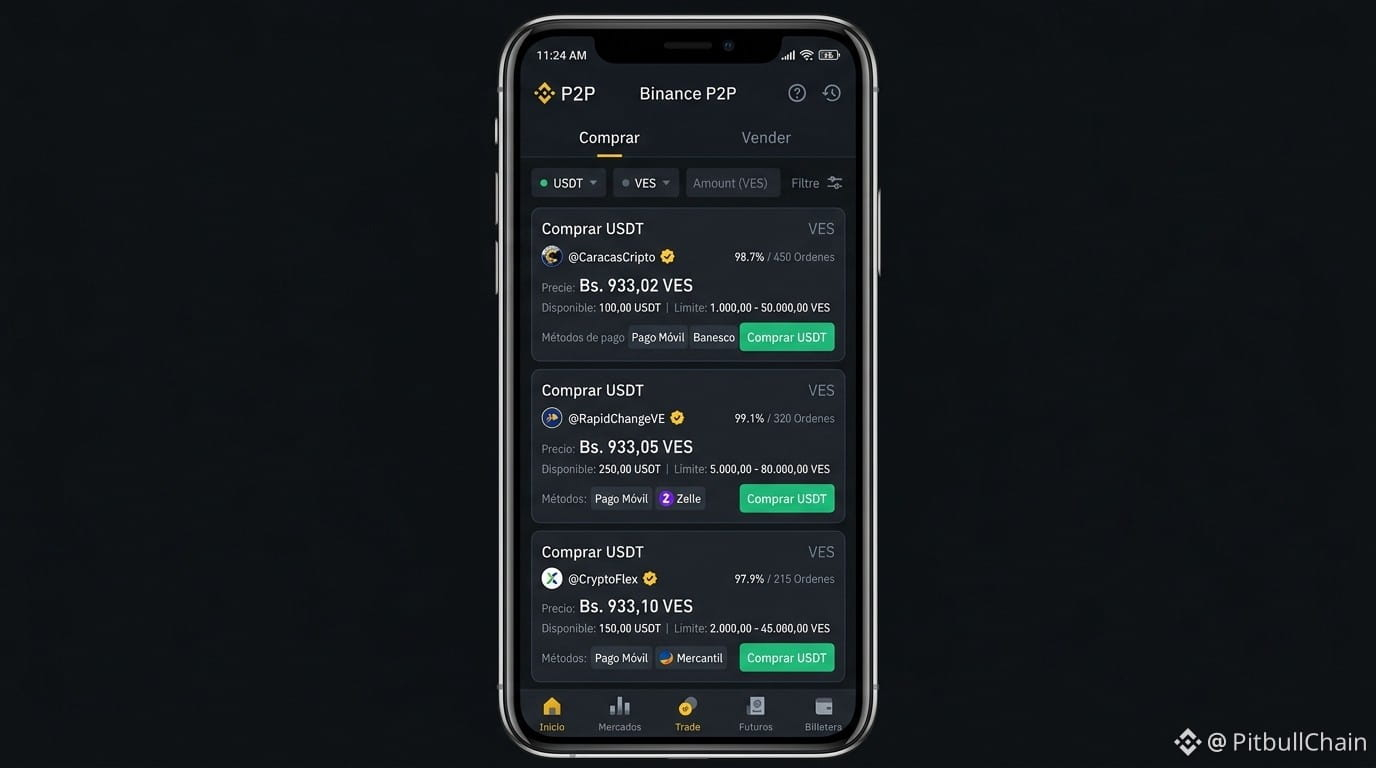
Artículo
Binance P2P supera los Bs. 930 por USDT con brecha sobre el 20% frente al BCVRadar P2P en vivo Captura: 25/8/2026, 5:30:13 p. m.
USDT/VES referencia Bs. 947.92
Compra USDT Bs. 947.92
Venta USDT Bs. 907.36
BCV Bs. 785.07
Prima vs BCV 20.74%
Spread P2P 4.47%
Ofertas observadas 236
Verificar datos actuales en Radar P2P
La dinámica cambiaria en Venezuela refleja una presión sostenida en las plataformas entre pares. En la jornada más reciente, las cotizaciones del par USDT/VES dentro de Binance P2P y plataformas complementarias se consolidaron con firmeza por encima de la barrera de los Bs. 930 por cada stablecoin, marcando un diferencial de precios que supera el 20% respecto al tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV).
📊 Comportamiento de precios y ampliación de la brecha cambiaria
De acuerdo con las métricas capturadas por las herramientas de monitoreo en vivo, la cotización de referencia para la compra de USDT en el mercado P2P se situó en Bs. 947,92 por unidad, mientras que la tasa de venta promedio alcanzó los Bs. 907,36. Por su parte, la tasa oficial fijada por el Banco Central de Venezuela se ubicó en Bs. 785,0693 por dólar.
Esta disparidad técnica representa una prima cambiaria calculada en 20,74% frente al indicador oficial. Al evaluar la tasa media de mercado dentro del libro de órdenes general, que promedia precios de compra en Bs. 940,68 y venta en Bs. 933,19, la prima efectiva se mantiene en 19,82%. El cálculo directo evidencia que un usuario requiere aproximadamente 90.736 bolívares para liquidar 100 USDT en los niveles de venta base, o bien 1.102,10 USDT para absorber un millón de bolívares a las tasas registradas.
📈 Profundidad del libro de órdenes y volumen disponible
El libro de órdenes multiproveedor (que integra registros de Binance, otras plataformas) refleja una liquidez estructurada con 236 anuncios totales en el muestreo activo. La distribución de volumen muestra solidez en ambos lados de la tabla:
• Volumen de compra acumulado (Bids): 164.029,94 USDT distribuidos en 35 ofertas analizadas en profundidad.
• Volumen de venta acumulado (Asks): 188.106,06 USDT concentrados en 36 ofertas primarias.
• Desbalance del libro: -6,84%, lo que sugiere una ligera inclinación hacia el volumen de oferta de venta pero dentro de márgenes de absorción estables.
En el caso puntual de Binance P2P, los tramos de venta (Ask) más densos se agrupan entre los Bs. 932,55 y Bs. 933,60, destacando órdenes individuales que superan los 23.500 USDT y 57.700 USDT. En el segmento de compra (Bid), las posturas más competitivas defienden rangos entre Bs. 936,25 y Bs. 937,50, con posturas institucionales y de comerciantes verificados que colocan bloques individuales de hasta 39.377,27 USDT.
🔎 Concentración de liquidez por entidades bancarias y Pago Móvil
El flujo operativo dentro del ecosistema venezolano sigue mostrando una fuerte concentración en instrumentos de liquidación inmediata. El análisis de canales de pago revela la siguiente participación y dispersión de diferenciales:
• Pago Móvil: Lidera la operatividad con una cuota de liquidez del 20,9% y 128 anuncios activos, promediando compras en Bs. 948,32 y ventas en Bs. 905,47 (spread relativo del 4,73%).
• Banesco: Representa el 17,6% de la liquidez con 108 anuncios, registrando un precio promedio de compra de Bs. 952,89 y venta en Bs. 905,00 (spread del 5,29%).
• Banco de Venezuela: Mantiene presencia dominante en las posturas de mayor volumen unitario en Binance, sirviendo de ancla para las órdenes que superan los 30.000 USDT por transacción.
• Banco Mercantil y BBVA Provincial: Concentran el 11,9% (73 anuncios) y 7,7% (47 anuncios) del mercado respectivamente, con márgenes de spread más amplios que oscilan entre el 14,31% y el 14,72%.
Esta segmentación confirma que las instituciones con mayor capilaridad digital y soporte para transferencias inmediatas absorben la mayor parte del flujo transaccional diario reportado por firmas de análisis económico en el país.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/binance-p2p-supera-los-bs-930-por-usdt-con-brecha-sobre-el-20-frente-al-bcv
https://public.bnbstatic.com/image/pgc/20260923/371f1415db854af9b3322f135af51387.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BinanceP2P #USDTVES #dolarBCV #brechacambiaria #BancodeVenezuela
Binance P2P supera los Bs. 930 por USDT con brecha sobre el 20% frente al BCV
Radar P2P en vivo Captura: 25/8/2026, 5:30:13 p. m.
USDT/VES referencia Bs. 947.92
Compra USDT Bs. 947.92
Venta USDT Bs. 907.36
BCV Bs. 785.07
Prima vs BCV 20.74%
Spread P2P 4.47%
Ofertas observadas 236
Verificar datos actuales en Radar P2P
La dinámica cambiaria en Venezuela refleja una presión sostenida en las plataformas entre pares. En la jornada más reciente, las cotizaciones del par USDT/VES dentro de Binance P2P y plataformas complementarias se consolidaron con firmeza por encima de la barrera de los Bs. 930 por cada stablecoin, marcando un diferencial de precios que supera el 20% respecto al tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV).
📊 Comportamiento de precios y ampliación de la brecha cambiaria
De acuerdo con las métricas capturadas por las herramientas de monitoreo en vivo, la cotización de referencia para la compra de USDT en el mercado P2P se situó en Bs. 947,92 por unidad, mientras que la tasa de venta promedio alcanzó los Bs. 907,36. Por su parte, la tasa oficial fijada por el Banco Central de Venezuela se ubicó en Bs. 785,0693 por dólar.
Esta disparidad técnica representa una prima cambiaria calculada en 20,74% frente al indicador oficial. Al evaluar la tasa media de mercado dentro del libro de órdenes general, que promedia precios de compra en Bs. 940,68 y venta en Bs. 933,19, la prima efectiva se mantiene en 19,82%. El cálculo directo evidencia que un usuario requiere aproximadamente 90.736 bolívares para liquidar 100 USDT en los niveles de venta base, o bien 1.102,10 USDT para absorber un millón de bolívares a las tasas registradas.
📈 Profundidad del libro de órdenes y volumen disponible
El libro de órdenes multiproveedor (que integra registros de Binance, otras plataformas) refleja una liquidez estructurada con 236 anuncios totales en el muestreo activo. La distribución de volumen muestra solidez en ambos lados de la tabla:
• Volumen de compra acumulado (Bids): 164.029,94 USDT distribuidos en 35 ofertas analizadas en profundidad.
• Volumen de venta acumulado (Asks): 188.106,06 USDT concentrados en 36 ofertas primarias.
• Desbalance del libro: -6,84%, lo que sugiere una ligera inclinación hacia el volumen de oferta de venta pero dentro de márgenes de absorción estables.
En el caso puntual de Binance P2P, los tramos de venta (Ask) más densos se agrupan entre los Bs. 932,55 y Bs. 933,60, destacando órdenes individuales que superan los 23.500 USDT y 57.700 USDT. En el segmento de compra (Bid), las posturas más competitivas defienden rangos entre Bs. 936,25 y Bs. 937,50, con posturas institucionales y de comerciantes verificados que colocan bloques individuales de hasta 39.377,27 USDT.
🔎 Concentración de liquidez por entidades bancarias y Pago Móvil
El flujo operativo dentro del ecosistema venezolano sigue mostrando una fuerte concentración en instrumentos de liquidación inmediata. El análisis de canales de pago revela la siguiente participación y dispersión de diferenciales:
• Pago Móvil: Lidera la operatividad con una cuota de liquidez del 20,9% y 128 anuncios activos, promediando compras en Bs. 948,32 y ventas en Bs. 905,47 (spread relativo del 4,73%).
• Banesco: Representa el 17,6% de la liquidez con 108 anuncios, registrando un precio promedio de compra de Bs. 952,89 y venta en Bs. 905,00 (spread del 5,29%).
• Banco de Venezuela: Mantiene presencia dominante en las posturas de mayor volumen unitario en Binance, sirviendo de ancla para las órdenes que superan los 30.000 USDT por transacción.
• Banco Mercantil y BBVA Provincial: Concentran el 11,9% (73 anuncios) y 7,7% (47 anuncios) del mercado respectivamente, con márgenes de spread más amplios que oscilan entre el 14,31% y el 14,72%.
Esta segmentación confirma que las instituciones con mayor capilaridad digital y soporte para transferencias inmediatas absorben la mayor parte del flujo transaccional diario reportado por firmas de análisis económico en el país.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/binance-p2p-supera-los-bs-930-por-usdt-con-brecha-sobre-el-20-frente-al-bcv
https://public.bnbstatic.com/image/pgc/20260923/371f1415db854af9b3322f135af51387.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BinanceP2P #USDTVES #dolarBCV #brechacambiaria #BancodeVenezuela
USDT/VES referencia Bs. 947.92
Compra USDT Bs. 947.92
Venta USDT Bs. 907.36
BCV Bs. 785.07
Prima vs BCV 20.74%
Spread P2P 4.47%
Ofertas observadas 236
Verificar datos actuales en Radar P2P
La dinámica cambiaria en Venezuela refleja una presión sostenida en las plataformas entre pares. En la jornada más reciente, las cotizaciones del par USDT/VES dentro de Binance P2P y plataformas complementarias se consolidaron con firmeza por encima de la barrera de los Bs. 930 por cada stablecoin, marcando un diferencial de precios que supera el 20% respecto al tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV).
📊 Comportamiento de precios y ampliación de la brecha cambiaria
De acuerdo con las métricas capturadas por las herramientas de monitoreo en vivo, la cotización de referencia para la compra de USDT en el mercado P2P se situó en Bs. 947,92 por unidad, mientras que la tasa de venta promedio alcanzó los Bs. 907,36. Por su parte, la tasa oficial fijada por el Banco Central de Venezuela se ubicó en Bs. 785,0693 por dólar.
Esta disparidad técnica representa una prima cambiaria calculada en 20,74% frente al indicador oficial. Al evaluar la tasa media de mercado dentro del libro de órdenes general, que promedia precios de compra en Bs. 940,68 y venta en Bs. 933,19, la prima efectiva se mantiene en 19,82%. El cálculo directo evidencia que un usuario requiere aproximadamente 90.736 bolívares para liquidar 100 USDT en los niveles de venta base, o bien 1.102,10 USDT para absorber un millón de bolívares a las tasas registradas.
📈 Profundidad del libro de órdenes y volumen disponible
El libro de órdenes multiproveedor (que integra registros de Binance, otras plataformas) refleja una liquidez estructurada con 236 anuncios totales en el muestreo activo. La distribución de volumen muestra solidez en ambos lados de la tabla:
• Volumen de compra acumulado (Bids): 164.029,94 USDT distribuidos en 35 ofertas analizadas en profundidad.
• Volumen de venta acumulado (Asks): 188.106,06 USDT concentrados en 36 ofertas primarias.
• Desbalance del libro: -6,84%, lo que sugiere una ligera inclinación hacia el volumen de oferta de venta pero dentro de márgenes de absorción estables.
En el caso puntual de Binance P2P, los tramos de venta (Ask) más densos se agrupan entre los Bs. 932,55 y Bs. 933,60, destacando órdenes individuales que superan los 23.500 USDT y 57.700 USDT. En el segmento de compra (Bid), las posturas más competitivas defienden rangos entre Bs. 936,25 y Bs. 937,50, con posturas institucionales y de comerciantes verificados que colocan bloques individuales de hasta 39.377,27 USDT.
🔎 Concentración de liquidez por entidades bancarias y Pago Móvil
El flujo operativo dentro del ecosistema venezolano sigue mostrando una fuerte concentración en instrumentos de liquidación inmediata. El análisis de canales de pago revela la siguiente participación y dispersión de diferenciales:
• Pago Móvil: Lidera la operatividad con una cuota de liquidez del 20,9% y 128 anuncios activos, promediando compras en Bs. 948,32 y ventas en Bs. 905,47 (spread relativo del 4,73%).
• Banesco: Representa el 17,6% de la liquidez con 108 anuncios, registrando un precio promedio de compra de Bs. 952,89 y venta en Bs. 905,00 (spread del 5,29%).
• Banco de Venezuela: Mantiene presencia dominante en las posturas de mayor volumen unitario en Binance, sirviendo de ancla para las órdenes que superan los 30.000 USDT por transacción.
• Banco Mercantil y BBVA Provincial: Concentran el 11,9% (73 anuncios) y 7,7% (47 anuncios) del mercado respectivamente, con márgenes de spread más amplios que oscilan entre el 14,31% y el 14,72%.
Esta segmentación confirma que las instituciones con mayor capilaridad digital y soporte para transferencias inmediatas absorben la mayor parte del flujo transaccional diario reportado por firmas de análisis económico en el país.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/binance-p2p-supera-los-bs-930-por-usdt-con-brecha-sobre-el-20-frente-al-bcv
https://public.bnbstatic.com/image/pgc/20260923/371f1415db854af9b3322f135af51387.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BinanceP2P #USDTVES #dolarBCV #brechacambiaria #BancodeVenezuela
6
·
--
Artículo
FMI abrirá oficina en Venezuela en 2027: lo que se juega el dólar y el USDTLa noticia cayó como esas que uno lee rápido y luego relee con calma: el Fondo Monetario Internacional (FMI) dice que abrirá una oficina en Venezuela, y lo dice con todas las letras. Kristalina Georgieva, directora gerente del organismo, confirmó tras su reunión con la presidenta encargada Delcy Rodríguez que la apertura «sucederá» y que estaría pautada para algún momento del primer semestre de 2027.
Para quien opera todos los días con USDT, compra dólares en P2P o vive pendiente de la tasa del BCV, esto no es un detalle diplomático. Es una señal sobre la calidad de la información económica que va a circular en el país en los próximos años, y eso, en un mercado tan sensible al dato como el venezolano, termina moviendo precios.
📊 Qué confirmó exactamente el FMI
Georgieva habló con Bloomberg News después del encuentro con Rodríguez y fue bastante directa: la sede venezolana podría quedar operativa en la primera mitad del próximo año. No dio fecha exacta ni detalles de cuántas personas trabajarán allí, pero sí dejó claro que el plan va en serio.
El contexto importa. A finales de julio de este año, funcionarios de alto nivel del FMI viajaron a Caracas por primera vez en más de dos décadas. Luego llegó una misión técnica más amplia. Georgieva resumió ese trabajo con una frase clave: ahora están «poniéndose al día rápidamente con los datos» y con las políticas monetarias y fiscales del país.
Traducción libre para el venezolano de a pie: el Fondo quiere números que hoy no tiene, o que tiene incompletos, y necesita una estructura física en el país para conseguirlos.
📈 Del aislamiento a la data: el regreso técnico
Venezuela había estado prácticamente desconectada del FMI en términos formales durante años. La reanudación de relaciones, ocurrida unos cinco meses antes de este anuncio, abrió una puerta que ahora se concreta con una oficina.
Esto no significa automáticamente un préstamo, ni un programa de ajuste, ni billetes entrando al país. Significa algo más sutil pero igualmente relevante: Venezuela vuelve a tener un interlocutor externo que va a mirar, medir y reportar cifras macroeconómicas. Inflación, reservas, gasto público, base monetaria. Piezas que en el día a día del P2P se sienten antes de que las publiquen.
🔎 ¿Y esto qué tiene que ver con el USDT?
Mucho, aunque a primera vista parezca un tema de corbata y sala de juntas. El mercado P2P venezolano es uno de los más activos de la región y su combustible principal es la desconfianza en la moneda local y la necesidad de proteger valor en dólares. Cada vez que se mueve la expectativa sobre el bolívar, se mueve la cotización del USDT frente al VES.
Una oficina del FMI implica más escrutinio sobre las cuentas del BCV y sobre la política monetaria. Si ese escrutinio empuja hacia mayor disciplina fiscal o cambiaria, el efecto podría ser un bolívar más estable, y con eso, spreads P2P más ajustados. Si, por el contrario, la data revela desequilibrios grandes, la reacción natural del mercado es refugiarse en dólares digitales y el USDT sube.
En ambos escenarios, quien opera en P2P gana algo: información. Un mercado con data confiable es un mercado menos especulativo y más predecible, aunque no necesariamente menos volátil en el corto plazo.
💰 El BCV, el dólar oficial y la brecha
Hoy la tasa oficial del BCV convive con un dólar paralelo y con las cotizaciones P2P que marcan miles de operadores todos los días. La brecha entre esas referencias es, para muchos, el termómetro real de la economía. Cuando el dato macro es escaso o poco creíble, esa brecha se ensancha por pura incertidumbre.
La llegada de técnicos del FMI podría traducirse, con el tiempo, en cifras más ordenadas y en una política cambiaria más transparente. Ojo: podría. No es una promesa, es una posibilidad que depende de qué tan dispuesto esté el gobierno a compartir información sensible.
🛡️ Un detalle no menor: la banca digital
La banca venezolana lleva años digitalizándose a la fuerza, entre restricciones, límites y reconversiones. Si el país entra en una fase de mayor normalidad financiera internacional, es razonable esperar presión para modernizar sistemas de pagos, cumplimiento antilavado y conexión con rieles internacionales.
Eso podría abrir espacio a servicios más formales alrededor de activos digitales, exchanges con mejor infraestructura y, quién sabe, hasta productos regulados que hoy son terreno exclusivo del P2P informal.
⚠️ Lo que PitbullChain va a vigilar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/fmi-abrira-oficina-en-venezuela-en-2027-lo-que-se-juega-el-dolar-y-el-usdt-620374
https://public.bnbstatic.com/image/pgc/20260922/746c97c696c7451f83cd9876789da0b2.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #FMIVenezuela #oficinaFMI2027 #USDTVenezuela #P2PVenezuela #dolarBCV
FMI abrirá oficina en Venezuela en 2027: lo que se juega el dólar y el USDT
La noticia cayó como esas que uno lee rápido y luego relee con calma: el Fondo Monetario Internacional (FMI) dice que abrirá una oficina en Venezuela, y lo dice con todas las letras. Kristalina Georgieva, directora gerente del organismo, confirmó tras su reunión con la presidenta encargada Delcy Rodríguez que la apertura «sucederá» y que estaría pautada para algún momento del primer semestre de 2027.
Para quien opera todos los días con USDT, compra dólares en P2P o vive pendiente de la tasa del BCV, esto no es un detalle diplomático. Es una señal sobre la calidad de la información económica que va a circular en el país en los próximos años, y eso, en un mercado tan sensible al dato como el venezolano, termina moviendo precios.
📊 Qué confirmó exactamente el FMI
Georgieva habló con Bloomberg News después del encuentro con Rodríguez y fue bastante directa: la sede venezolana podría quedar operativa en la primera mitad del próximo año. No dio fecha exacta ni detalles de cuántas personas trabajarán allí, pero sí dejó claro que el plan va en serio.
El contexto importa. A finales de julio de este año, funcionarios de alto nivel del FMI viajaron a Caracas por primera vez en más de dos décadas. Luego llegó una misión técnica más amplia. Georgieva resumió ese trabajo con una frase clave: ahora están «poniéndose al día rápidamente con los datos» y con las políticas monetarias y fiscales del país.
Traducción libre para el venezolano de a pie: el Fondo quiere números que hoy no tiene, o que tiene incompletos, y necesita una estructura física en el país para conseguirlos.
📈 Del aislamiento a la data: el regreso técnico
Venezuela había estado prácticamente desconectada del FMI en términos formales durante años. La reanudación de relaciones, ocurrida unos cinco meses antes de este anuncio, abrió una puerta que ahora se concreta con una oficina.
Esto no significa automáticamente un préstamo, ni un programa de ajuste, ni billetes entrando al país. Significa algo más sutil pero igualmente relevante: Venezuela vuelve a tener un interlocutor externo que va a mirar, medir y reportar cifras macroeconómicas. Inflación, reservas, gasto público, base monetaria. Piezas que en el día a día del P2P se sienten antes de que las publiquen.
🔎 ¿Y esto qué tiene que ver con el USDT?
Mucho, aunque a primera vista parezca un tema de corbata y sala de juntas. El mercado P2P venezolano es uno de los más activos de la región y su combustible principal es la desconfianza en la moneda local y la necesidad de proteger valor en dólares. Cada vez que se mueve la expectativa sobre el bolívar, se mueve la cotización del USDT frente al VES.
Una oficina del FMI implica más escrutinio sobre las cuentas del BCV y sobre la política monetaria. Si ese escrutinio empuja hacia mayor disciplina fiscal o cambiaria, el efecto podría ser un bolívar más estable, y con eso, spreads P2P más ajustados. Si, por el contrario, la data revela desequilibrios grandes, la reacción natural del mercado es refugiarse en dólares digitales y el USDT sube.
En ambos escenarios, quien opera en P2P gana algo: información. Un mercado con data confiable es un mercado menos especulativo y más predecible, aunque no necesariamente menos volátil en el corto plazo.
💰 El BCV, el dólar oficial y la brecha
Hoy la tasa oficial del BCV convive con un dólar paralelo y con las cotizaciones P2P que marcan miles de operadores todos los días. La brecha entre esas referencias es, para muchos, el termómetro real de la economía. Cuando el dato macro es escaso o poco creíble, esa brecha se ensancha por pura incertidumbre.
La llegada de técnicos del FMI podría traducirse, con el tiempo, en cifras más ordenadas y en una política cambiaria más transparente. Ojo: podría. No es una promesa, es una posibilidad que depende de qué tan dispuesto esté el gobierno a compartir información sensible.
🛡️ Un detalle no menor: la banca digital
La banca venezolana lleva años digitalizándose a la fuerza, entre restricciones, límites y reconversiones. Si el país entra en una fase de mayor normalidad financiera internacional, es razonable esperar presión para modernizar sistemas de pagos, cumplimiento antilavado y conexión con rieles internacionales.
Eso podría abrir espacio a servicios más formales alrededor de activos digitales, exchanges con mejor infraestructura y, quién sabe, hasta productos regulados que hoy son terreno exclusivo del P2P informal.
⚠️ Lo que PitbullChain va a vigilar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/fmi-abrira-oficina-en-venezuela-en-2027-lo-que-se-juega-el-dolar-y-el-usdt-620374
https://public.bnbstatic.com/image/pgc/20260922/746c97c696c7451f83cd9876789da0b2.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #FMIVenezuela #oficinaFMI2027 #USDTVenezuela #P2PVenezuela #dolarBCV
Para quien opera todos los días con USDT, compra dólares en P2P o vive pendiente de la tasa del BCV, esto no es un detalle diplomático. Es una señal sobre la calidad de la información económica que va a circular en el país en los próximos años, y eso, en un mercado tan sensible al dato como el venezolano, termina moviendo precios.
📊 Qué confirmó exactamente el FMI
Georgieva habló con Bloomberg News después del encuentro con Rodríguez y fue bastante directa: la sede venezolana podría quedar operativa en la primera mitad del próximo año. No dio fecha exacta ni detalles de cuántas personas trabajarán allí, pero sí dejó claro que el plan va en serio.
El contexto importa. A finales de julio de este año, funcionarios de alto nivel del FMI viajaron a Caracas por primera vez en más de dos décadas. Luego llegó una misión técnica más amplia. Georgieva resumió ese trabajo con una frase clave: ahora están «poniéndose al día rápidamente con los datos» y con las políticas monetarias y fiscales del país.
Traducción libre para el venezolano de a pie: el Fondo quiere números que hoy no tiene, o que tiene incompletos, y necesita una estructura física en el país para conseguirlos.
📈 Del aislamiento a la data: el regreso técnico
Venezuela había estado prácticamente desconectada del FMI en términos formales durante años. La reanudación de relaciones, ocurrida unos cinco meses antes de este anuncio, abrió una puerta que ahora se concreta con una oficina.
Esto no significa automáticamente un préstamo, ni un programa de ajuste, ni billetes entrando al país. Significa algo más sutil pero igualmente relevante: Venezuela vuelve a tener un interlocutor externo que va a mirar, medir y reportar cifras macroeconómicas. Inflación, reservas, gasto público, base monetaria. Piezas que en el día a día del P2P se sienten antes de que las publiquen.
🔎 ¿Y esto qué tiene que ver con el USDT?
Mucho, aunque a primera vista parezca un tema de corbata y sala de juntas. El mercado P2P venezolano es uno de los más activos de la región y su combustible principal es la desconfianza en la moneda local y la necesidad de proteger valor en dólares. Cada vez que se mueve la expectativa sobre el bolívar, se mueve la cotización del USDT frente al VES.
Una oficina del FMI implica más escrutinio sobre las cuentas del BCV y sobre la política monetaria. Si ese escrutinio empuja hacia mayor disciplina fiscal o cambiaria, el efecto podría ser un bolívar más estable, y con eso, spreads P2P más ajustados. Si, por el contrario, la data revela desequilibrios grandes, la reacción natural del mercado es refugiarse en dólares digitales y el USDT sube.
En ambos escenarios, quien opera en P2P gana algo: información. Un mercado con data confiable es un mercado menos especulativo y más predecible, aunque no necesariamente menos volátil en el corto plazo.
💰 El BCV, el dólar oficial y la brecha
Hoy la tasa oficial del BCV convive con un dólar paralelo y con las cotizaciones P2P que marcan miles de operadores todos los días. La brecha entre esas referencias es, para muchos, el termómetro real de la economía. Cuando el dato macro es escaso o poco creíble, esa brecha se ensancha por pura incertidumbre.
La llegada de técnicos del FMI podría traducirse, con el tiempo, en cifras más ordenadas y en una política cambiaria más transparente. Ojo: podría. No es una promesa, es una posibilidad que depende de qué tan dispuesto esté el gobierno a compartir información sensible.
🛡️ Un detalle no menor: la banca digital
La banca venezolana lleva años digitalizándose a la fuerza, entre restricciones, límites y reconversiones. Si el país entra en una fase de mayor normalidad financiera internacional, es razonable esperar presión para modernizar sistemas de pagos, cumplimiento antilavado y conexión con rieles internacionales.
Eso podría abrir espacio a servicios más formales alrededor de activos digitales, exchanges con mejor infraestructura y, quién sabe, hasta productos regulados que hoy son terreno exclusivo del P2P informal.
⚠️ Lo que PitbullChain va a vigilar
📖 Lee el artículo completo: https://pitbullchain.com/noticias/fmi-abrira-oficina-en-venezuela-en-2027-lo-que-se-juega-el-dolar-y-el-usdt-620374
https://public.bnbstatic.com/image/pgc/20260922/746c97c696c7451f83cd9876789da0b2.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #FMIVenezuela #oficinaFMI2027 #USDTVenezuela #P2PVenezuela #dolarBCV
1
117
·
--
Artículo
Brecha cambiaria en 23,6%: Radiografía del spread en el P2P venezolanoRadar P2P en vivo Captura: 25/8/2026, 11:00:15 p. m.
USDT/VES referencia Bs. 970.36
Compra USDT Bs. 970.36
Venta USDT Bs. 921.21
BCV Bs. 785.07
Prima vs BCV 23.6%
Spread P2P 5.34%
Ofertas observadas 215
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano continúa exhibiendo dinámicas de alta segmentación. Al cierre de este registro analítico, la cotización de referencia del Banco Central de Venezuela (BCV) se ubica en 785,07 VES por USD, mientras que el tipo de cambio de compra para USDT en el mercado peer-to-peer (P2P) alcanza los 970,36 VES. Esta discrepancia consolida una brecha cambiaria del 23,60%, incidiendo de forma directa en los costos transaccionales, las decisiones de cobertura y la fijación de precios en la economía real.
El Semáforo P2P de PitbullChain ubica el estado general del mercado en Precaución moderada (69/100), reflejando una combinación de liquidez suficiente en las principales entidades financieras junto a una marcada dispersión de precios y diferenciales (spreads) entre métodos de pago.
📊 La brecha del 23,6%: Dinámica entre la tasa oficial y el mercado P2P
La distancia de 23,60 puntos porcentuales entre la tasa oficial y el USDT P2P es el resultado de desequilibrios estructurales en la oferta de divisas a través del sistema bancario tradicional. Mientras el mecanismo oficial de intervención cambiaria opera con cupos y disponibilidad limitada para empresas y particulares, el mercado P2P absorbe la demanda constante de liquidez inmediata no satisfecha.
En términos cuantitativos verificados:
• Tasa Oficial BCV: 785,0693 VES/USD.
• Tasa de compra P2P (Ask de referencia): 970,3633 VES/USDT.
• Tasa de venta P2P (Bid de referencia): 921,2075 VES/USDT.
• Spread agregado del mercado: 49,16 VES (5,34%).
Esta divergencia implica que convertir 100 USDT al tipo de cambio de venta P2P genera aproximadamente 92.120,75 VES, mientras que adquirir 1.000.000 VES en activos estables requiere disponer de cerca de 1.085,53 USDT a los precios vigentes de las órdenes de venta del libro.
📈 Radiografía del Order Book: Profundidad y desbalance de oferta
El análisis agregado de los libros de órdenes en las plataformas Binance, otras plataformas revela un volumen total visible de 614.698,87 USDT distribuido en 215 anuncios activos auditados. No obstante, la composición del libro refleja un desbalance significativo entre la oferta y la demanda:
• Volumen de compra acumulado (Buy Volume): 218.070,70 USDT (37 posturas activas).
• Volumen de venta acumulado (Sell Volume): 396.628,17 USDT (29 posturas activas).
• Desbalance del libro (Order Imbalance): -29,05%.
El desbalance negativo del 29,05% evidencia una mayor presión en el lado de la oferta de stablecoins (usuarios buscando liquidar USDT para obtener bolívares) frente a la liquidez en bolívares disponible inmediatamente para absorberla. A nivel de posturas individuales, se observan bloques de alta liquidez concentrados en precios entre 941,00 VES y 948,00 VES, incluyendo órdenes institucionales de hasta 130.690 USDT en Banesco y 123.470 USDT en transferencias directas de Banco de Venezuela.
🔎 Dispersión de spreads bancarios: El contraste entre banca pública y privada
El comportamiento de los precios según el canal bancario seleccionado evidencia una profunda fragmentación de la eficiencia operativa. Tras la reintegración de la banca pública en plataformas P2P (como Binance, que habilitó formalmente al Banco de Venezuela y al Banco del Tesoro tras ajustes en el marco sancionatorio internacional), la estructura de spreads muestra variaciones extremas según la institución:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-en-23-6-radiografia-del-spread-en-el-p2p-venezolano
https://public.bnbstatic.com/image/pgc/20260923/bd9c7d15e7a54caf9477d86a45f42048.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiaria #BinanceP2PVenezuela #BancodeVenezuela
Brecha cambiaria en 23,6%: Radiografía del spread en el P2P venezolano
Radar P2P en vivo Captura: 25/8/2026, 11:00:15 p. m.
USDT/VES referencia Bs. 970.36
Compra USDT Bs. 970.36
Venta USDT Bs. 921.21
BCV Bs. 785.07
Prima vs BCV 23.6%
Spread P2P 5.34%
Ofertas observadas 215
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano continúa exhibiendo dinámicas de alta segmentación. Al cierre de este registro analítico, la cotización de referencia del Banco Central de Venezuela (BCV) se ubica en 785,07 VES por USD, mientras que el tipo de cambio de compra para USDT en el mercado peer-to-peer (P2P) alcanza los 970,36 VES. Esta discrepancia consolida una brecha cambiaria del 23,60%, incidiendo de forma directa en los costos transaccionales, las decisiones de cobertura y la fijación de precios en la economía real.
El Semáforo P2P de PitbullChain ubica el estado general del mercado en Precaución moderada (69/100), reflejando una combinación de liquidez suficiente en las principales entidades financieras junto a una marcada dispersión de precios y diferenciales (spreads) entre métodos de pago.
📊 La brecha del 23,6%: Dinámica entre la tasa oficial y el mercado P2P
La distancia de 23,60 puntos porcentuales entre la tasa oficial y el USDT P2P es el resultado de desequilibrios estructurales en la oferta de divisas a través del sistema bancario tradicional. Mientras el mecanismo oficial de intervención cambiaria opera con cupos y disponibilidad limitada para empresas y particulares, el mercado P2P absorbe la demanda constante de liquidez inmediata no satisfecha.
En términos cuantitativos verificados:
• Tasa Oficial BCV: 785,0693 VES/USD.
• Tasa de compra P2P (Ask de referencia): 970,3633 VES/USDT.
• Tasa de venta P2P (Bid de referencia): 921,2075 VES/USDT.
• Spread agregado del mercado: 49,16 VES (5,34%).
Esta divergencia implica que convertir 100 USDT al tipo de cambio de venta P2P genera aproximadamente 92.120,75 VES, mientras que adquirir 1.000.000 VES en activos estables requiere disponer de cerca de 1.085,53 USDT a los precios vigentes de las órdenes de venta del libro.
📈 Radiografía del Order Book: Profundidad y desbalance de oferta
El análisis agregado de los libros de órdenes en las plataformas Binance, otras plataformas revela un volumen total visible de 614.698,87 USDT distribuido en 215 anuncios activos auditados. No obstante, la composición del libro refleja un desbalance significativo entre la oferta y la demanda:
• Volumen de compra acumulado (Buy Volume): 218.070,70 USDT (37 posturas activas).
• Volumen de venta acumulado (Sell Volume): 396.628,17 USDT (29 posturas activas).
• Desbalance del libro (Order Imbalance): -29,05%.
El desbalance negativo del 29,05% evidencia una mayor presión en el lado de la oferta de stablecoins (usuarios buscando liquidar USDT para obtener bolívares) frente a la liquidez en bolívares disponible inmediatamente para absorberla. A nivel de posturas individuales, se observan bloques de alta liquidez concentrados en precios entre 941,00 VES y 948,00 VES, incluyendo órdenes institucionales de hasta 130.690 USDT en Banesco y 123.470 USDT en transferencias directas de Banco de Venezuela.
🔎 Dispersión de spreads bancarios: El contraste entre banca pública y privada
El comportamiento de los precios según el canal bancario seleccionado evidencia una profunda fragmentación de la eficiencia operativa. Tras la reintegración de la banca pública en plataformas P2P (como Binance, que habilitó formalmente al Banco de Venezuela y al Banco del Tesoro tras ajustes en el marco sancionatorio internacional), la estructura de spreads muestra variaciones extremas según la institución:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-en-23-6-radiografia-del-spread-en-el-p2p-venezolano
https://public.bnbstatic.com/image/pgc/20260923/bd9c7d15e7a54caf9477d86a45f42048.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiaria #BinanceP2PVenezuela #BancodeVenezuela
USDT/VES referencia Bs. 970.36
Compra USDT Bs. 970.36
Venta USDT Bs. 921.21
BCV Bs. 785.07
Prima vs BCV 23.6%
Spread P2P 5.34%
Ofertas observadas 215
Verificar datos actuales en Radar P2P
El mercado cambiario venezolano continúa exhibiendo dinámicas de alta segmentación. Al cierre de este registro analítico, la cotización de referencia del Banco Central de Venezuela (BCV) se ubica en 785,07 VES por USD, mientras que el tipo de cambio de compra para USDT en el mercado peer-to-peer (P2P) alcanza los 970,36 VES. Esta discrepancia consolida una brecha cambiaria del 23,60%, incidiendo de forma directa en los costos transaccionales, las decisiones de cobertura y la fijación de precios en la economía real.
El Semáforo P2P de PitbullChain ubica el estado general del mercado en Precaución moderada (69/100), reflejando una combinación de liquidez suficiente en las principales entidades financieras junto a una marcada dispersión de precios y diferenciales (spreads) entre métodos de pago.
📊 La brecha del 23,6%: Dinámica entre la tasa oficial y el mercado P2P
La distancia de 23,60 puntos porcentuales entre la tasa oficial y el USDT P2P es el resultado de desequilibrios estructurales en la oferta de divisas a través del sistema bancario tradicional. Mientras el mecanismo oficial de intervención cambiaria opera con cupos y disponibilidad limitada para empresas y particulares, el mercado P2P absorbe la demanda constante de liquidez inmediata no satisfecha.
En términos cuantitativos verificados:
• Tasa Oficial BCV: 785,0693 VES/USD.
• Tasa de compra P2P (Ask de referencia): 970,3633 VES/USDT.
• Tasa de venta P2P (Bid de referencia): 921,2075 VES/USDT.
• Spread agregado del mercado: 49,16 VES (5,34%).
Esta divergencia implica que convertir 100 USDT al tipo de cambio de venta P2P genera aproximadamente 92.120,75 VES, mientras que adquirir 1.000.000 VES en activos estables requiere disponer de cerca de 1.085,53 USDT a los precios vigentes de las órdenes de venta del libro.
📈 Radiografía del Order Book: Profundidad y desbalance de oferta
El análisis agregado de los libros de órdenes en las plataformas Binance, otras plataformas revela un volumen total visible de 614.698,87 USDT distribuido en 215 anuncios activos auditados. No obstante, la composición del libro refleja un desbalance significativo entre la oferta y la demanda:
• Volumen de compra acumulado (Buy Volume): 218.070,70 USDT (37 posturas activas).
• Volumen de venta acumulado (Sell Volume): 396.628,17 USDT (29 posturas activas).
• Desbalance del libro (Order Imbalance): -29,05%.
El desbalance negativo del 29,05% evidencia una mayor presión en el lado de la oferta de stablecoins (usuarios buscando liquidar USDT para obtener bolívares) frente a la liquidez en bolívares disponible inmediatamente para absorberla. A nivel de posturas individuales, se observan bloques de alta liquidez concentrados en precios entre 941,00 VES y 948,00 VES, incluyendo órdenes institucionales de hasta 130.690 USDT en Banesco y 123.470 USDT en transferencias directas de Banco de Venezuela.
🔎 Dispersión de spreads bancarios: El contraste entre banca pública y privada
El comportamiento de los precios según el canal bancario seleccionado evidencia una profunda fragmentación de la eficiencia operativa. Tras la reintegración de la banca pública en plataformas P2P (como Binance, que habilitó formalmente al Banco de Venezuela y al Banco del Tesoro tras ajustes en el marco sancionatorio internacional), la estructura de spreads muestra variaciones extremas según la institución:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-en-23-6-radiografia-del-spread-en-el-p2p-venezolano
https://public.bnbstatic.com/image/pgc/20260923/bd9c7d15e7a54caf9477d86a45f42048.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiaria #BinanceP2PVenezuela #BancodeVenezuela
8
·
--
Artículo
BCV 853,50 Bs: la prima P2P se sostiene en 14,3% y manda el spreadRadar P2P en vivo Captura: 23/9/2026, 12:00:07 a. m.
USDT/VES referencia Bs. 975.58
Compra USDT Bs. 975.58
Venta USDT Bs. 939.60
BCV Bs. 853.50
Prima vs BCV 14.3%
Spread P2P 3.83%
Ofertas observadas 176
Verificar datos actuales en Radar P2P
El BCV fijó su tasa para el 23 de septiembre de 2026 en 853,4993 Bs/USD, un ajuste de apenas +0,127% frente a la jornada anterior. Del otro lado, el USDT P2P que mide el Radar de PitbullChain cotiza en 975,58 Bs al comprar y 939,60 Bs al vender, con una prima frente al BCV de 14,3%. La pregunta natural es por qué un movimiento oficial de poco más de un bolívar no mueve la aguja del mercado P2P. La respuesta corta: porque el número que decide la operación no es la prima contra el BCV, sino el spread compra/venta.
📊 Qué cambió el BCV (y qué no)
El ajuste oficial es mínimo en términos prácticos. Sobre 853,4993 Bs/USD, un +0,127% equivale a poco más de 1,08 Bs. El spread interno del P2P, en cambio, es de 35,98 Bs. Dicho de otro modo: el movimiento completo del BCV representa cerca del 3% del spread que ya existe en el mercado P2P. Ese es el tamaño relativo del ajuste.
La referencia no oficial tampoco se movió: el paralelo Binance marca 963,50 Bs/USD (compra 963,12 / venta 963,88, con spread propio de 0,08%). Ese nivel está 12,89% por encima del BCV. Y el USDT P2P cotiza por encima de ese paralelo: los 975,58 Bs de compra son 12,08 Bs (1,25%) más altos que la referencia no oficial, mientras que los 939,60 Bs de venta quedan 23,90 Bs (2,48%) por debajo. Esa asimetría explica buena parte de lo que se ve en el libro de órdenes.
Hecho verificable: la tasa BCV fue publicada por Finanzas Digital el 22 de septiembre de 2026 con el valor de 853,4993 Bs/USD y la variación de +0,127%. Cálculo propio: la equivalencia en bolívares de ese porcentaje y las diferencias contra paralelo y P2P.
📈 El costo real: spread de 3,83%, no la prima de 14,3%
La prima contra el BCV mide la distancia entre dos referencias, no el costo de entrar y salir del mercado. El costo real de entrada lo fija el spread compra/venta del USDT P2P, que hoy es de 35,98 Bs entre 975,58 y 939,60.
• Sobre la tasa de venta (939,60 Bs): el spread equivale a 3,83%.
• Sobre el mid-price del order book (964 Bs): equivale a 3,73%.
• En una operación de 100 USDT, comprar cuesta 97.557,97 Bs y vender entrega 93.960,09 Bs. La diferencia es de 3.597,88 Bs.
• Medido contra el precio de compra, el costo de ida y vuelta es de 3,69%.
Ahí está el punto: la prima del 14,3% puede quedarse quieta durante días sin que eso diga nada sobre cuánto cuesta realmente entrar. El spread sí cambia el número final, y hoy es el componente más pesado del semáforo de riesgo.
🔎 Order book: mid-price en 964 Bs y libro cargado del lado comprador
El libro agregado de USDT/VES muestra un best ask de 965 Bs y un best bid de 963 Bs, con mid-price de 964 Bs y un spread de apenas 2 Bs (0,21%). Ese 0,21% es casi dieciocho veces menor que el 3,83% del Radar P2P: son dos mediciones distintas del mismo mercado.
La diferencia clave está en la profundidad:
• Volumen en bids (compra): 449.449,85 USDT.
• Volumen en asks (venta): 126.796,54 USDT.
• Desequilibrio neto: 322.653,31 USDT, equivalente al 55,99% del volumen total del libro.
• Niveles: 31 del lado comprador y 36 del lado vendedor, con 176 avisos registrados en el libro.
Los bids están concentrados y profundos en la zona de 960 a 963 Bs: hay 115.000 USDT a 961,10 Bs (Banco de Venezuela y BANK), 96.670,52 USDT a 960,30 Bs (otras plataformas, Otro método y Pago Móvil), 82.910,31 USDT a 960,50 Bs y 35.156,42 USDT a 960,45 Bs. En los asks, en cambio, la liquidez se dispersa y se adelgaza por encima de 967 Bs, con excepciones puntuales: 41.141,31 USDT a 974,81 Bs y 14.184,83 USDT a 975 Bs en otras plataformas.
Interpretación: con esa asimetría, la presión compradora sostiene la prima aunque el BCV se ajuste hacia arriba. El ajuste oficial no toca la estructura del libro, y por eso la prima se mantiene.
💰 Banco por banco: Mercantil 0,58% frente a Otro método 1,49%
El spread no es igual en todos los métodos de pago. El comparador de bancos del Radar P2P muestra diferencias notables entre la mejor y la peor lectura:
Banco o método Spread Prom. compra / venta Avisos Liquidez Score
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-853-50-bs-la-prima-p2p-se-sostiene-en-14-3-y-manda-el-spread
https://public.bnbstatic.com/image/pgc/20260923/e15022a6c076480693df42ef844face3.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primavsBCV #spreadP2P
BCV 853,50 Bs: la prima P2P se sostiene en 14,3% y manda el spread
Radar P2P en vivo Captura: 23/9/2026, 12:00:07 a. m.
USDT/VES referencia Bs. 975.58
Compra USDT Bs. 975.58
Venta USDT Bs. 939.60
BCV Bs. 853.50
Prima vs BCV 14.3%
Spread P2P 3.83%
Ofertas observadas 176
Verificar datos actuales en Radar P2P
El BCV fijó su tasa para el 23 de septiembre de 2026 en 853,4993 Bs/USD, un ajuste de apenas +0,127% frente a la jornada anterior. Del otro lado, el USDT P2P que mide el Radar de PitbullChain cotiza en 975,58 Bs al comprar y 939,60 Bs al vender, con una prima frente al BCV de 14,3%. La pregunta natural es por qué un movimiento oficial de poco más de un bolívar no mueve la aguja del mercado P2P. La respuesta corta: porque el número que decide la operación no es la prima contra el BCV, sino el spread compra/venta.
📊 Qué cambió el BCV (y qué no)
El ajuste oficial es mínimo en términos prácticos. Sobre 853,4993 Bs/USD, un +0,127% equivale a poco más de 1,08 Bs. El spread interno del P2P, en cambio, es de 35,98 Bs. Dicho de otro modo: el movimiento completo del BCV representa cerca del 3% del spread que ya existe en el mercado P2P. Ese es el tamaño relativo del ajuste.
La referencia no oficial tampoco se movió: el paralelo Binance marca 963,50 Bs/USD (compra 963,12 / venta 963,88, con spread propio de 0,08%). Ese nivel está 12,89% por encima del BCV. Y el USDT P2P cotiza por encima de ese paralelo: los 975,58 Bs de compra son 12,08 Bs (1,25%) más altos que la referencia no oficial, mientras que los 939,60 Bs de venta quedan 23,90 Bs (2,48%) por debajo. Esa asimetría explica buena parte de lo que se ve en el libro de órdenes.
Hecho verificable: la tasa BCV fue publicada por Finanzas Digital el 22 de septiembre de 2026 con el valor de 853,4993 Bs/USD y la variación de +0,127%. Cálculo propio: la equivalencia en bolívares de ese porcentaje y las diferencias contra paralelo y P2P.
📈 El costo real: spread de 3,83%, no la prima de 14,3%
La prima contra el BCV mide la distancia entre dos referencias, no el costo de entrar y salir del mercado. El costo real de entrada lo fija el spread compra/venta del USDT P2P, que hoy es de 35,98 Bs entre 975,58 y 939,60.
• Sobre la tasa de venta (939,60 Bs): el spread equivale a 3,83%.
• Sobre el mid-price del order book (964 Bs): equivale a 3,73%.
• En una operación de 100 USDT, comprar cuesta 97.557,97 Bs y vender entrega 93.960,09 Bs. La diferencia es de 3.597,88 Bs.
• Medido contra el precio de compra, el costo de ida y vuelta es de 3,69%.
Ahí está el punto: la prima del 14,3% puede quedarse quieta durante días sin que eso diga nada sobre cuánto cuesta realmente entrar. El spread sí cambia el número final, y hoy es el componente más pesado del semáforo de riesgo.
🔎 Order book: mid-price en 964 Bs y libro cargado del lado comprador
El libro agregado de USDT/VES muestra un best ask de 965 Bs y un best bid de 963 Bs, con mid-price de 964 Bs y un spread de apenas 2 Bs (0,21%). Ese 0,21% es casi dieciocho veces menor que el 3,83% del Radar P2P: son dos mediciones distintas del mismo mercado.
La diferencia clave está en la profundidad:
• Volumen en bids (compra): 449.449,85 USDT.
• Volumen en asks (venta): 126.796,54 USDT.
• Desequilibrio neto: 322.653,31 USDT, equivalente al 55,99% del volumen total del libro.
• Niveles: 31 del lado comprador y 36 del lado vendedor, con 176 avisos registrados en el libro.
Los bids están concentrados y profundos en la zona de 960 a 963 Bs: hay 115.000 USDT a 961,10 Bs (Banco de Venezuela y BANK), 96.670,52 USDT a 960,30 Bs (otras plataformas, Otro método y Pago Móvil), 82.910,31 USDT a 960,50 Bs y 35.156,42 USDT a 960,45 Bs. En los asks, en cambio, la liquidez se dispersa y se adelgaza por encima de 967 Bs, con excepciones puntuales: 41.141,31 USDT a 974,81 Bs y 14.184,83 USDT a 975 Bs en otras plataformas.
Interpretación: con esa asimetría, la presión compradora sostiene la prima aunque el BCV se ajuste hacia arriba. El ajuste oficial no toca la estructura del libro, y por eso la prima se mantiene.
💰 Banco por banco: Mercantil 0,58% frente a Otro método 1,49%
El spread no es igual en todos los métodos de pago. El comparador de bancos del Radar P2P muestra diferencias notables entre la mejor y la peor lectura:
Banco o método Spread Prom. compra / venta Avisos Liquidez Score
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-853-50-bs-la-prima-p2p-se-sostiene-en-14-3-y-manda-el-spread
https://public.bnbstatic.com/image/pgc/20260923/e15022a6c076480693df42ef844face3.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primavsBCV #spreadP2P
USDT/VES referencia Bs. 975.58
Compra USDT Bs. 975.58
Venta USDT Bs. 939.60
BCV Bs. 853.50
Prima vs BCV 14.3%
Spread P2P 3.83%
Ofertas observadas 176
Verificar datos actuales en Radar P2P
El BCV fijó su tasa para el 23 de septiembre de 2026 en 853,4993 Bs/USD, un ajuste de apenas +0,127% frente a la jornada anterior. Del otro lado, el USDT P2P que mide el Radar de PitbullChain cotiza en 975,58 Bs al comprar y 939,60 Bs al vender, con una prima frente al BCV de 14,3%. La pregunta natural es por qué un movimiento oficial de poco más de un bolívar no mueve la aguja del mercado P2P. La respuesta corta: porque el número que decide la operación no es la prima contra el BCV, sino el spread compra/venta.
📊 Qué cambió el BCV (y qué no)
El ajuste oficial es mínimo en términos prácticos. Sobre 853,4993 Bs/USD, un +0,127% equivale a poco más de 1,08 Bs. El spread interno del P2P, en cambio, es de 35,98 Bs. Dicho de otro modo: el movimiento completo del BCV representa cerca del 3% del spread que ya existe en el mercado P2P. Ese es el tamaño relativo del ajuste.
La referencia no oficial tampoco se movió: el paralelo Binance marca 963,50 Bs/USD (compra 963,12 / venta 963,88, con spread propio de 0,08%). Ese nivel está 12,89% por encima del BCV. Y el USDT P2P cotiza por encima de ese paralelo: los 975,58 Bs de compra son 12,08 Bs (1,25%) más altos que la referencia no oficial, mientras que los 939,60 Bs de venta quedan 23,90 Bs (2,48%) por debajo. Esa asimetría explica buena parte de lo que se ve en el libro de órdenes.
Hecho verificable: la tasa BCV fue publicada por Finanzas Digital el 22 de septiembre de 2026 con el valor de 853,4993 Bs/USD y la variación de +0,127%. Cálculo propio: la equivalencia en bolívares de ese porcentaje y las diferencias contra paralelo y P2P.
📈 El costo real: spread de 3,83%, no la prima de 14,3%
La prima contra el BCV mide la distancia entre dos referencias, no el costo de entrar y salir del mercado. El costo real de entrada lo fija el spread compra/venta del USDT P2P, que hoy es de 35,98 Bs entre 975,58 y 939,60.
• Sobre la tasa de venta (939,60 Bs): el spread equivale a 3,83%.
• Sobre el mid-price del order book (964 Bs): equivale a 3,73%.
• En una operación de 100 USDT, comprar cuesta 97.557,97 Bs y vender entrega 93.960,09 Bs. La diferencia es de 3.597,88 Bs.
• Medido contra el precio de compra, el costo de ida y vuelta es de 3,69%.
Ahí está el punto: la prima del 14,3% puede quedarse quieta durante días sin que eso diga nada sobre cuánto cuesta realmente entrar. El spread sí cambia el número final, y hoy es el componente más pesado del semáforo de riesgo.
🔎 Order book: mid-price en 964 Bs y libro cargado del lado comprador
El libro agregado de USDT/VES muestra un best ask de 965 Bs y un best bid de 963 Bs, con mid-price de 964 Bs y un spread de apenas 2 Bs (0,21%). Ese 0,21% es casi dieciocho veces menor que el 3,83% del Radar P2P: son dos mediciones distintas del mismo mercado.
La diferencia clave está en la profundidad:
• Volumen en bids (compra): 449.449,85 USDT.
• Volumen en asks (venta): 126.796,54 USDT.
• Desequilibrio neto: 322.653,31 USDT, equivalente al 55,99% del volumen total del libro.
• Niveles: 31 del lado comprador y 36 del lado vendedor, con 176 avisos registrados en el libro.
Los bids están concentrados y profundos en la zona de 960 a 963 Bs: hay 115.000 USDT a 961,10 Bs (Banco de Venezuela y BANK), 96.670,52 USDT a 960,30 Bs (otras plataformas, Otro método y Pago Móvil), 82.910,31 USDT a 960,50 Bs y 35.156,42 USDT a 960,45 Bs. En los asks, en cambio, la liquidez se dispersa y se adelgaza por encima de 967 Bs, con excepciones puntuales: 41.141,31 USDT a 974,81 Bs y 14.184,83 USDT a 975 Bs en otras plataformas.
Interpretación: con esa asimetría, la presión compradora sostiene la prima aunque el BCV se ajuste hacia arriba. El ajuste oficial no toca la estructura del libro, y por eso la prima se mantiene.
💰 Banco por banco: Mercantil 0,58% frente a Otro método 1,49%
El spread no es igual en todos los métodos de pago. El comparador de bancos del Radar P2P muestra diferencias notables entre la mejor y la peor lectura:
Banco o método Spread Prom. compra / venta Avisos Liquidez Score
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-853-50-bs-la-prima-p2p-se-sostiene-en-14-3-y-manda-el-spread
https://public.bnbstatic.com/image/pgc/20260923/e15022a6c076480693df42ef844face3.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primavsBCV #spreadP2P
2
·
--
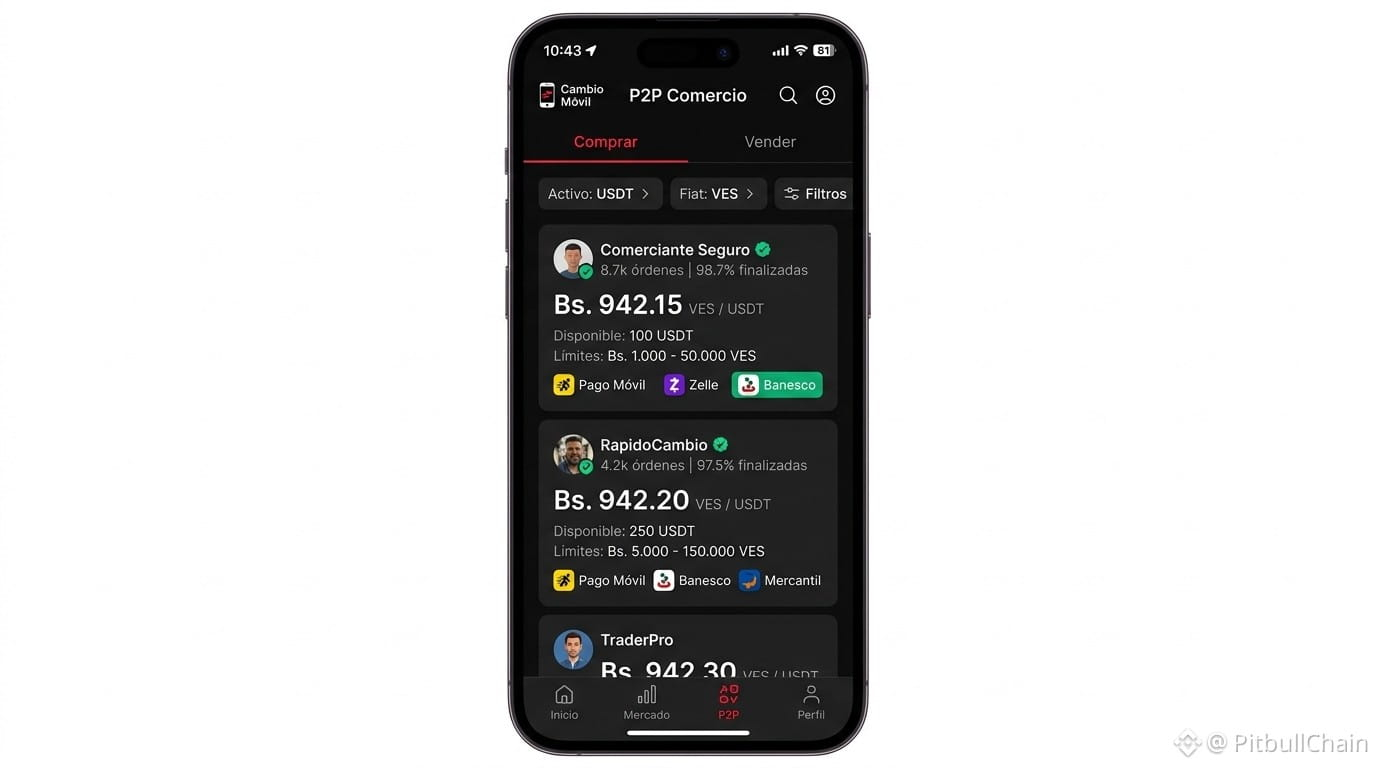
Artículo
Brecha cambiaria del 26% entre USDT P2P y BCV: liquidez y dispersiónRadar P2P en vivo Captura: 26/8/2026, 12:30:14 a. m.
USDT/VES referencia Bs. 989.94
Compra USDT Bs. 989.94
Venta USDT Bs. 942.35
BCV Bs. 785.07
Prima vs BCV 26.1%
Spread P2P 5.05%
Ofertas observadas 194
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela presenta un comportamiento de alta fricción estructural. Los datos en vivo del Radar P2P registran una tasa de compra de USDT en 989,94 VES y una tasa de venta en 942,35 VES, mientras que el tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar. Esta configuración consolida una brecha cambiaria del 26,10% entre el dólar oficial y el activo digital de mayor uso en el país.
A la par de esta prima, el mercado exhibe un diferencial entre oferta y demanda (spread) de 47,59 bolívares por unidad (5,05%), situando el semáforo de riesgo de PitbullChain en 53 puntos (Estado Naranja: Riesgo elevado). A continuación, desglosamos las métricas operativas, el volumen en los libros de órdenes y la dispersión observada entre las principales plataformas del ecosistema local.
📊 Anatomía de la brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La distancia de 26,10% entre la cotización de USDT en los mercados P2P y la referencia oficial del BCV refleja la constante demanda de cobertura en dólares digitales frente a la liquidez en moneda nacional. En términos prácticos:
• Liquidación de activos: Al cambiar 100 USDT en el mercado P2P a la tasa de venta (942,35 VES), se obtienen 94.235,00 bolívares.
• Adquisición de divisas: Para adquirir USDT con 1.000.000 de bolívares a la tasa de compra (989,94 VES), un usuario recibe aproximadamente 1.061,18 USDT en las puntas más altas del libro.
• Tasa de cambio paralela referencial: El dólar paralelo se sitúa en 946,44 VES, mostrando una alineación más cercana a las posturas de venta de los creadores de mercado P2P que al valor fijado por las mesas de cambio bancarias.
Esta diferencia marca la pauta para la fijación de precios en comercios y transferencias entre particulares, donde el stablecoin opera como el patrón de liquidación predominante ante las restricciones de acceso a divisas bancarias al valor oficial.
📈 Spreads operativos y dispersión de precios entre Binance, otras plataformas
El spread del 5,05% reportado en el promedio general del mercado esconde dinámicas particulares cuando se examinan los libros de órdenes por exchange. En los registros actuales se observa una fuerte dispersión:
• Binance P2P: Concentra el grueso de la profundidad transaccional con posturas de venta institucional (Asks) agrupadas entre 941,20 VES y 943,01 VES, y ofertas de compra (Bids) entre 946,80 VES y 948,95 VES.
• otras plataformas: Presenta anuncios dispersos con precios atípicos en los extremos (como órdenes marginales desde 850,00 VES pero limitadas a montos mínimos de 3 USDT), subiendo progresivamente a 937,01 VES y 960,00 VES en tramos de mayor volumen.
• otras plataformas: Muestra órdenes con marcadas diferencias en el libro de compras, detectándose ofertas puntuales de hasta 1.045,95 VES, lo que genera una brecha teórica inter-exchange de hasta 11,03%.
Es fundamental diferenciar un diferencial teórico de una oportunidad ejecutable: las posturas con precios visiblemente distorsionados suelen corresponder a límites operativos sumamente reducidos, métodos de pago restringidos o falta de saldo verificable en la contraparte.
🔎 Concentración bancaria: liquidez en Banesco, Banco de Venezuela y Mercantil
El análisis del libro de órdenes integrado revela una profundidad total de 129.409,76 USDT en el lado de la compra frente a 273.547,49 USDT en el lado de la venta, lo que representa un desbalance del -35,77% con predominio del volumen ofertante en las plataformas.
La distribución por entidad financiera confirma que la liquidez real se concentra en tres canales principales:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-del-26-entre-usdt-p2p-y-bcv-liquidez-y-dispersion
https://public.bnbstatic.com/image/pgc/20260923/36c063ba2d814cf8b49ccf05d42e9640.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiariaVenezuela #BinanceP2PVenezuela #primaUSDTBCV
Brecha cambiaria del 26% entre USDT P2P y BCV: liquidez y dispersión
Radar P2P en vivo Captura: 26/8/2026, 12:30:14 a. m.
USDT/VES referencia Bs. 989.94
Compra USDT Bs. 989.94
Venta USDT Bs. 942.35
BCV Bs. 785.07
Prima vs BCV 26.1%
Spread P2P 5.05%
Ofertas observadas 194
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela presenta un comportamiento de alta fricción estructural. Los datos en vivo del Radar P2P registran una tasa de compra de USDT en 989,94 VES y una tasa de venta en 942,35 VES, mientras que el tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar. Esta configuración consolida una brecha cambiaria del 26,10% entre el dólar oficial y el activo digital de mayor uso en el país.
A la par de esta prima, el mercado exhibe un diferencial entre oferta y demanda (spread) de 47,59 bolívares por unidad (5,05%), situando el semáforo de riesgo de PitbullChain en 53 puntos (Estado Naranja: Riesgo elevado). A continuación, desglosamos las métricas operativas, el volumen en los libros de órdenes y la dispersión observada entre las principales plataformas del ecosistema local.
📊 Anatomía de la brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La distancia de 26,10% entre la cotización de USDT en los mercados P2P y la referencia oficial del BCV refleja la constante demanda de cobertura en dólares digitales frente a la liquidez en moneda nacional. En términos prácticos:
• Liquidación de activos: Al cambiar 100 USDT en el mercado P2P a la tasa de venta (942,35 VES), se obtienen 94.235,00 bolívares.
• Adquisición de divisas: Para adquirir USDT con 1.000.000 de bolívares a la tasa de compra (989,94 VES), un usuario recibe aproximadamente 1.061,18 USDT en las puntas más altas del libro.
• Tasa de cambio paralela referencial: El dólar paralelo se sitúa en 946,44 VES, mostrando una alineación más cercana a las posturas de venta de los creadores de mercado P2P que al valor fijado por las mesas de cambio bancarias.
Esta diferencia marca la pauta para la fijación de precios en comercios y transferencias entre particulares, donde el stablecoin opera como el patrón de liquidación predominante ante las restricciones de acceso a divisas bancarias al valor oficial.
📈 Spreads operativos y dispersión de precios entre Binance, otras plataformas
El spread del 5,05% reportado en el promedio general del mercado esconde dinámicas particulares cuando se examinan los libros de órdenes por exchange. En los registros actuales se observa una fuerte dispersión:
• Binance P2P: Concentra el grueso de la profundidad transaccional con posturas de venta institucional (Asks) agrupadas entre 941,20 VES y 943,01 VES, y ofertas de compra (Bids) entre 946,80 VES y 948,95 VES.
• otras plataformas: Presenta anuncios dispersos con precios atípicos en los extremos (como órdenes marginales desde 850,00 VES pero limitadas a montos mínimos de 3 USDT), subiendo progresivamente a 937,01 VES y 960,00 VES en tramos de mayor volumen.
• otras plataformas: Muestra órdenes con marcadas diferencias en el libro de compras, detectándose ofertas puntuales de hasta 1.045,95 VES, lo que genera una brecha teórica inter-exchange de hasta 11,03%.
Es fundamental diferenciar un diferencial teórico de una oportunidad ejecutable: las posturas con precios visiblemente distorsionados suelen corresponder a límites operativos sumamente reducidos, métodos de pago restringidos o falta de saldo verificable en la contraparte.
🔎 Concentración bancaria: liquidez en Banesco, Banco de Venezuela y Mercantil
El análisis del libro de órdenes integrado revela una profundidad total de 129.409,76 USDT en el lado de la compra frente a 273.547,49 USDT en el lado de la venta, lo que representa un desbalance del -35,77% con predominio del volumen ofertante en las plataformas.
La distribución por entidad financiera confirma que la liquidez real se concentra en tres canales principales:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-del-26-entre-usdt-p2p-y-bcv-liquidez-y-dispersion
https://public.bnbstatic.com/image/pgc/20260923/36c063ba2d814cf8b49ccf05d42e9640.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiariaVenezuela #BinanceP2PVenezuela #primaUSDTBCV
USDT/VES referencia Bs. 989.94
Compra USDT Bs. 989.94
Venta USDT Bs. 942.35
BCV Bs. 785.07
Prima vs BCV 26.1%
Spread P2P 5.05%
Ofertas observadas 194
Verificar datos actuales en Radar P2P
El mercado de stablecoins en Venezuela presenta un comportamiento de alta fricción estructural. Los datos en vivo del Radar P2P registran una tasa de compra de USDT en 989,94 VES y una tasa de venta en 942,35 VES, mientras que el tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV) se ubica en 785,07 VES por dólar. Esta configuración consolida una brecha cambiaria del 26,10% entre el dólar oficial y el activo digital de mayor uso en el país.
A la par de esta prima, el mercado exhibe un diferencial entre oferta y demanda (spread) de 47,59 bolívares por unidad (5,05%), situando el semáforo de riesgo de PitbullChain en 53 puntos (Estado Naranja: Riesgo elevado). A continuación, desglosamos las métricas operativas, el volumen en los libros de órdenes y la dispersión observada entre las principales plataformas del ecosistema local.
📊 Anatomía de la brecha cambiaria: USDT P2P frente a la tasa oficial del BCV
La distancia de 26,10% entre la cotización de USDT en los mercados P2P y la referencia oficial del BCV refleja la constante demanda de cobertura en dólares digitales frente a la liquidez en moneda nacional. En términos prácticos:
• Liquidación de activos: Al cambiar 100 USDT en el mercado P2P a la tasa de venta (942,35 VES), se obtienen 94.235,00 bolívares.
• Adquisición de divisas: Para adquirir USDT con 1.000.000 de bolívares a la tasa de compra (989,94 VES), un usuario recibe aproximadamente 1.061,18 USDT en las puntas más altas del libro.
• Tasa de cambio paralela referencial: El dólar paralelo se sitúa en 946,44 VES, mostrando una alineación más cercana a las posturas de venta de los creadores de mercado P2P que al valor fijado por las mesas de cambio bancarias.
Esta diferencia marca la pauta para la fijación de precios en comercios y transferencias entre particulares, donde el stablecoin opera como el patrón de liquidación predominante ante las restricciones de acceso a divisas bancarias al valor oficial.
📈 Spreads operativos y dispersión de precios entre Binance, otras plataformas
El spread del 5,05% reportado en el promedio general del mercado esconde dinámicas particulares cuando se examinan los libros de órdenes por exchange. En los registros actuales se observa una fuerte dispersión:
• Binance P2P: Concentra el grueso de la profundidad transaccional con posturas de venta institucional (Asks) agrupadas entre 941,20 VES y 943,01 VES, y ofertas de compra (Bids) entre 946,80 VES y 948,95 VES.
• otras plataformas: Presenta anuncios dispersos con precios atípicos en los extremos (como órdenes marginales desde 850,00 VES pero limitadas a montos mínimos de 3 USDT), subiendo progresivamente a 937,01 VES y 960,00 VES en tramos de mayor volumen.
• otras plataformas: Muestra órdenes con marcadas diferencias en el libro de compras, detectándose ofertas puntuales de hasta 1.045,95 VES, lo que genera una brecha teórica inter-exchange de hasta 11,03%.
Es fundamental diferenciar un diferencial teórico de una oportunidad ejecutable: las posturas con precios visiblemente distorsionados suelen corresponder a límites operativos sumamente reducidos, métodos de pago restringidos o falta de saldo verificable en la contraparte.
🔎 Concentración bancaria: liquidez en Banesco, Banco de Venezuela y Mercantil
El análisis del libro de órdenes integrado revela una profundidad total de 129.409,76 USDT en el lado de la compra frente a 273.547,49 USDT en el lado de la venta, lo que representa un desbalance del -35,77% con predominio del volumen ofertante en las plataformas.
La distribución por entidad financiera confirma que la liquidez real se concentra en tres canales principales:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/brecha-cambiaria-del-26-entre-usdt-p2p-y-bcv-liquidez-y-dispersion
https://public.bnbstatic.com/image/pgc/20260923/36c063ba2d814cf8b49ccf05d42e9640.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #USDTVES #dolarBCV #brechacambiariaVenezuela #BinanceP2PVenezuela #primaUSDTBCV
39
·
--
Artículo
BDV rompe el millardo en créditos: qué significa para el P2P y el USDT📊 Un millardo que cambia la conversación
El Banco de Venezuela se convirtió en el primer banco del país en cruzar los 1.000 millones de dólares en cartera de créditos. Según las cifras de agosto de la consultora Aristimuño Herrera & Asociados, el saldo llegó a 804.635,8 millones de bolívares —unos 1.012,1 millones de dólares—, con un salto mensual de 10,3% y una expansión interanual de 672,7% en bolívares y 43% en dólares.
El dato suena a nota de escritorio financiero, pero tiene una lectura mucho más terrenal: el sistema bancario venezolano está volviendo a prestar, y lo está haciendo con volúmenes que no se veían en años. El BDV concentra 24,6% de la cartera de créditos del sistema comercial y universal, mantiene el primer lugar del ranking y eleva su índice de intermediación financiera a 47,67%, 6,38 puntos más que un año atrás. La morosidad, mientras tanto, sigue planchada en 1,08%, en línea con el promedio del sistema, con una cobertura de provisiones de 253,9%.
📈 Captaciones récord: el bolívar se acumula en los bancos
El otro titular es el de las captaciones. El BDV cerró agosto con 1,6 billones de bolívares en depósitos, equivalentes a 2.123,1 millones de dólares, tras crecer 21% en el mes y 569,2% en doce meses en moneda local (23,8% si se mide en divisas). Su cuota de mercado es de 32,7%. El impulso vino, sobre todo, de las cuentas de ahorro, que subieron 778% interanual, muy por encima del 556% de las cuentas a la vista.
Aquí es donde la noticia deja de ser bancaria y se vuelve cambiaria. Cuando las cuentas de ahorro crecen a ese ritmo, no estamos hablando solo de ahorro precavido: hay una masa de bolívares que entra al sistema, se queda ahí y busca cómo protegerse. Y en Venezuela, la respuesta histórica a esa pregunta ha sido el dólar, y desde hace unos años, el USDT.
🔎 Lo que esto significa para el mercado P2P
El mercado P2P venezolano se alimenta de dos cosas: liquidez en bolívares y desconfianza en el bolívar. Las cifras del BDV empujan en ambas direcciones. Más depósitos significa más usuarios con saldo disponible para comprar USDT a través de Binance P2P, otras plataformas u otras plataformas. Más cartera de crédito significa más bolívares circulando en la economía real, que tarde o temprano también terminan buscando refugio en stablecoins.
El efecto práctico suele verse en tres frentes:
• Presión sobre la tasa. Si la liquidez en bolívares crece más rápido que la oferta de USDT en el P2P, el precio implícito tiende a subir y a despegarse de la referencia del BCV. Los spreads se ensanchan y los comerciantes ajustan sus márgenes.
• Más competencia entre ofertantes. Con más bolívares en cuentas de ahorro aparecen más vendedores de USDT buscando comercio P2P, y las órdenes se llenan más rápido en los rangos bajos.
• Banca digital como riel. Pago Móvil, transferencias inmediatas y banca en línea son la tubería por donde corre casi todo el P2P. Un BDV con 42,4% del activo del sistema y 43,2% del patrimonio tiene peso directo en la fluidez de esos pagos.
💰 Rentabilidad récord: ¿crédito más barato o más caro?
El banco cerró agosto con un resultado neto acumulado de 389.579,1 millones de bolívares (721,6 millones de dólares), 774,2% más en bolívares y 48% más en dólares. Su ROE llegó a 83,5%, por encima del 79,9% del sistema, y su ROA a 22,5%, seis puntos más que un año antes. Los ingresos financieros totales alcanzaron 384.795,5 millones de bolívares (712,8 millones de dólares), con la cartera aportando 52,1% de los ingresos y los servicios 41,6%.
Una rentabilidad así no es solo una buena noticia para los accionistas: también explica por qué la banca insiste en colocar crédito. Para el usuario, la pregunta útil es otra: ¿a qué tasa y con qué plazo me prestan bolívares que luego voy a tener que convertir? Si la tasa del crédito es alta y la depreciación del bolívar es rápida, endeudarse en moneda local puede terminar siendo una apuesta cambiaria, no financiera.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bdv-rompe-el-millardo-en-creditos-que-significa-para-el-p2p-y-el-usdt-228950
https://public.bnbstatic.com/image/pgc/20260922/5e42c9d1cf9a42ecb315d03db441ba33.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #bancavenezolana #BancodeVenezuela #USDT #P2PVenezuela #dolarBCV
BDV rompe el millardo en créditos: qué significa para el P2P y el USDT
📊 Un millardo que cambia la conversación
El Banco de Venezuela se convirtió en el primer banco del país en cruzar los 1.000 millones de dólares en cartera de créditos. Según las cifras de agosto de la consultora Aristimuño Herrera & Asociados, el saldo llegó a 804.635,8 millones de bolívares —unos 1.012,1 millones de dólares—, con un salto mensual de 10,3% y una expansión interanual de 672,7% en bolívares y 43% en dólares.
El dato suena a nota de escritorio financiero, pero tiene una lectura mucho más terrenal: el sistema bancario venezolano está volviendo a prestar, y lo está haciendo con volúmenes que no se veían en años. El BDV concentra 24,6% de la cartera de créditos del sistema comercial y universal, mantiene el primer lugar del ranking y eleva su índice de intermediación financiera a 47,67%, 6,38 puntos más que un año atrás. La morosidad, mientras tanto, sigue planchada en 1,08%, en línea con el promedio del sistema, con una cobertura de provisiones de 253,9%.
📈 Captaciones récord: el bolívar se acumula en los bancos
El otro titular es el de las captaciones. El BDV cerró agosto con 1,6 billones de bolívares en depósitos, equivalentes a 2.123,1 millones de dólares, tras crecer 21% en el mes y 569,2% en doce meses en moneda local (23,8% si se mide en divisas). Su cuota de mercado es de 32,7%. El impulso vino, sobre todo, de las cuentas de ahorro, que subieron 778% interanual, muy por encima del 556% de las cuentas a la vista.
Aquí es donde la noticia deja de ser bancaria y se vuelve cambiaria. Cuando las cuentas de ahorro crecen a ese ritmo, no estamos hablando solo de ahorro precavido: hay una masa de bolívares que entra al sistema, se queda ahí y busca cómo protegerse. Y en Venezuela, la respuesta histórica a esa pregunta ha sido el dólar, y desde hace unos años, el USDT.
🔎 Lo que esto significa para el mercado P2P
El mercado P2P venezolano se alimenta de dos cosas: liquidez en bolívares y desconfianza en el bolívar. Las cifras del BDV empujan en ambas direcciones. Más depósitos significa más usuarios con saldo disponible para comprar USDT a través de Binance P2P, otras plataformas u otras plataformas. Más cartera de crédito significa más bolívares circulando en la economía real, que tarde o temprano también terminan buscando refugio en stablecoins.
El efecto práctico suele verse en tres frentes:
• Presión sobre la tasa. Si la liquidez en bolívares crece más rápido que la oferta de USDT en el P2P, el precio implícito tiende a subir y a despegarse de la referencia del BCV. Los spreads se ensanchan y los comerciantes ajustan sus márgenes.
• Más competencia entre ofertantes. Con más bolívares en cuentas de ahorro aparecen más vendedores de USDT buscando comercio P2P, y las órdenes se llenan más rápido en los rangos bajos.
• Banca digital como riel. Pago Móvil, transferencias inmediatas y banca en línea son la tubería por donde corre casi todo el P2P. Un BDV con 42,4% del activo del sistema y 43,2% del patrimonio tiene peso directo en la fluidez de esos pagos.
💰 Rentabilidad récord: ¿crédito más barato o más caro?
El banco cerró agosto con un resultado neto acumulado de 389.579,1 millones de bolívares (721,6 millones de dólares), 774,2% más en bolívares y 48% más en dólares. Su ROE llegó a 83,5%, por encima del 79,9% del sistema, y su ROA a 22,5%, seis puntos más que un año antes. Los ingresos financieros totales alcanzaron 384.795,5 millones de bolívares (712,8 millones de dólares), con la cartera aportando 52,1% de los ingresos y los servicios 41,6%.
Una rentabilidad así no es solo una buena noticia para los accionistas: también explica por qué la banca insiste en colocar crédito. Para el usuario, la pregunta útil es otra: ¿a qué tasa y con qué plazo me prestan bolívares que luego voy a tener que convertir? Si la tasa del crédito es alta y la depreciación del bolívar es rápida, endeudarse en moneda local puede terminar siendo una apuesta cambiaria, no financiera.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bdv-rompe-el-millardo-en-creditos-que-significa-para-el-p2p-y-el-usdt-228950
https://public.bnbstatic.com/image/pgc/20260922/5e42c9d1cf9a42ecb315d03db441ba33.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #bancavenezolana #BancodeVenezuela #USDT #P2PVenezuela #dolarBCV
El Banco de Venezuela se convirtió en el primer banco del país en cruzar los 1.000 millones de dólares en cartera de créditos. Según las cifras de agosto de la consultora Aristimuño Herrera & Asociados, el saldo llegó a 804.635,8 millones de bolívares —unos 1.012,1 millones de dólares—, con un salto mensual de 10,3% y una expansión interanual de 672,7% en bolívares y 43% en dólares.
El dato suena a nota de escritorio financiero, pero tiene una lectura mucho más terrenal: el sistema bancario venezolano está volviendo a prestar, y lo está haciendo con volúmenes que no se veían en años. El BDV concentra 24,6% de la cartera de créditos del sistema comercial y universal, mantiene el primer lugar del ranking y eleva su índice de intermediación financiera a 47,67%, 6,38 puntos más que un año atrás. La morosidad, mientras tanto, sigue planchada en 1,08%, en línea con el promedio del sistema, con una cobertura de provisiones de 253,9%.
📈 Captaciones récord: el bolívar se acumula en los bancos
El otro titular es el de las captaciones. El BDV cerró agosto con 1,6 billones de bolívares en depósitos, equivalentes a 2.123,1 millones de dólares, tras crecer 21% en el mes y 569,2% en doce meses en moneda local (23,8% si se mide en divisas). Su cuota de mercado es de 32,7%. El impulso vino, sobre todo, de las cuentas de ahorro, que subieron 778% interanual, muy por encima del 556% de las cuentas a la vista.
Aquí es donde la noticia deja de ser bancaria y se vuelve cambiaria. Cuando las cuentas de ahorro crecen a ese ritmo, no estamos hablando solo de ahorro precavido: hay una masa de bolívares que entra al sistema, se queda ahí y busca cómo protegerse. Y en Venezuela, la respuesta histórica a esa pregunta ha sido el dólar, y desde hace unos años, el USDT.
🔎 Lo que esto significa para el mercado P2P
El mercado P2P venezolano se alimenta de dos cosas: liquidez en bolívares y desconfianza en el bolívar. Las cifras del BDV empujan en ambas direcciones. Más depósitos significa más usuarios con saldo disponible para comprar USDT a través de Binance P2P, otras plataformas u otras plataformas. Más cartera de crédito significa más bolívares circulando en la economía real, que tarde o temprano también terminan buscando refugio en stablecoins.
El efecto práctico suele verse en tres frentes:
• Presión sobre la tasa. Si la liquidez en bolívares crece más rápido que la oferta de USDT en el P2P, el precio implícito tiende a subir y a despegarse de la referencia del BCV. Los spreads se ensanchan y los comerciantes ajustan sus márgenes.
• Más competencia entre ofertantes. Con más bolívares en cuentas de ahorro aparecen más vendedores de USDT buscando comercio P2P, y las órdenes se llenan más rápido en los rangos bajos.
• Banca digital como riel. Pago Móvil, transferencias inmediatas y banca en línea son la tubería por donde corre casi todo el P2P. Un BDV con 42,4% del activo del sistema y 43,2% del patrimonio tiene peso directo en la fluidez de esos pagos.
💰 Rentabilidad récord: ¿crédito más barato o más caro?
El banco cerró agosto con un resultado neto acumulado de 389.579,1 millones de bolívares (721,6 millones de dólares), 774,2% más en bolívares y 48% más en dólares. Su ROE llegó a 83,5%, por encima del 79,9% del sistema, y su ROA a 22,5%, seis puntos más que un año antes. Los ingresos financieros totales alcanzaron 384.795,5 millones de bolívares (712,8 millones de dólares), con la cartera aportando 52,1% de los ingresos y los servicios 41,6%.
Una rentabilidad así no es solo una buena noticia para los accionistas: también explica por qué la banca insiste en colocar crédito. Para el usuario, la pregunta útil es otra: ¿a qué tasa y con qué plazo me prestan bolívares que luego voy a tener que convertir? Si la tasa del crédito es alta y la depreciación del bolívar es rápida, endeudarse en moneda local puede terminar siendo una apuesta cambiaria, no financiera.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bdv-rompe-el-millardo-en-creditos-que-significa-para-el-p2p-y-el-usdt-228950
https://public.bnbstatic.com/image/pgc/20260922/5e42c9d1cf9a42ecb315d03db441ba33.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #bancavenezolana #BancodeVenezuela #USDT #P2PVenezuela #dolarBCV
317
·
--
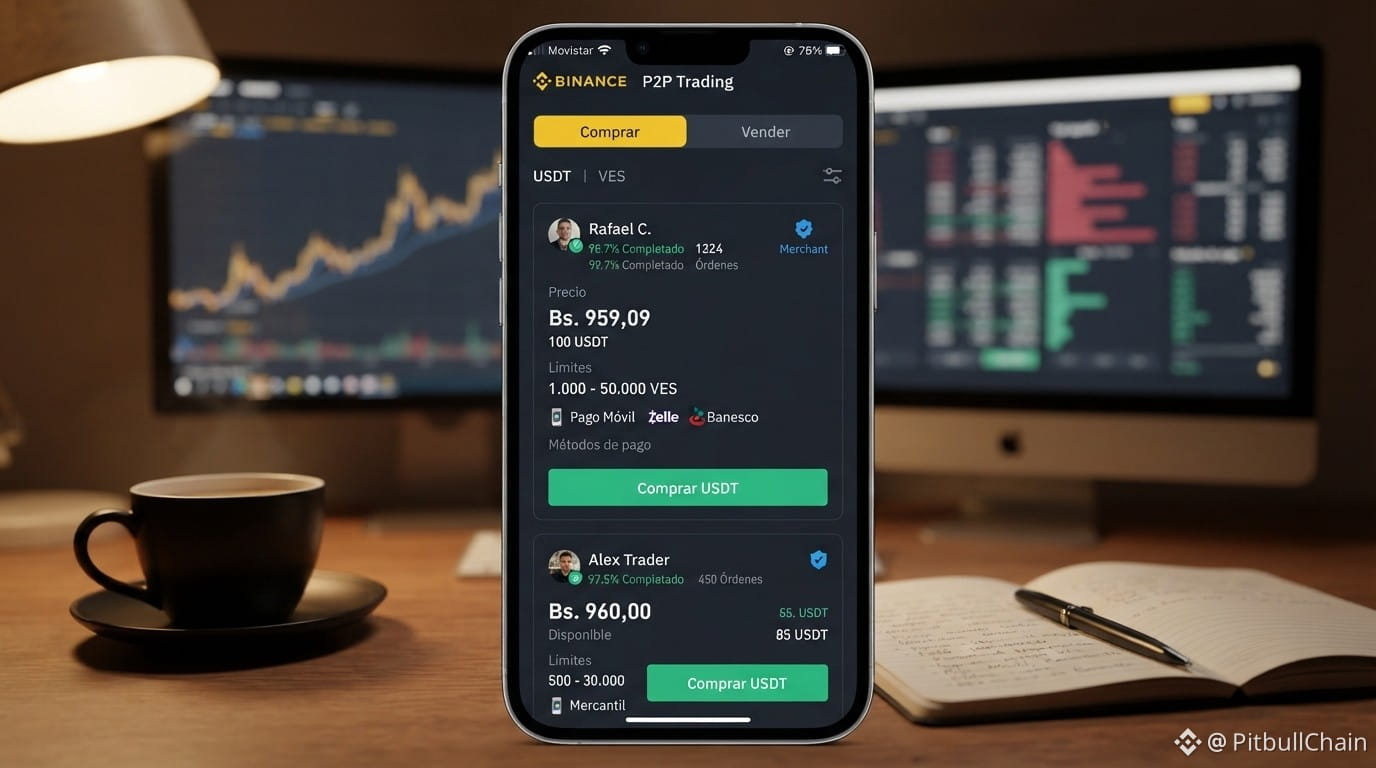
Artículo
BCV sube a Bs. 852,4168 y la prima del USDT P2P se ancla en 12,98%Radar P2P en vivo Captura: 22/9/2026, 12:00:14 a. m.
USDT/VES referencia Bs. 963.10
Compra USDT Bs. 963.10
Venta USDT Bs. 932.33
BCV Bs. 852.42
Prima vs BCV 12.98%
Spread P2P 3.30%
Ofertas observadas 99
Verificar datos actuales en Radar P2P
La tasa BCV quedó publicada en Bs. 852,4168 por dólar, un alza de 0,34% frente a la jornada anterior, según el registro de Finanzas Digital. Del otro lado del mostrador, el mercado P2P venezolano mantiene su propia lógica: el USDT se compra en Bs. 963,10 y se vende en Bs. 932,33, con una prima de 12,98% frente al oficial y un spread de 3,30%. Este análisis cruza las dos referencias con los datos del Radar P2P capturados el 22 de septiembre de 2026 a las 04:00 UTC.
📊 La tasa BCV sube a Bs. 852,4168: un escalón de 2,85 bolívares
El dato oficial pasó de Bs. 849,564 el 21 de septiembre a Bs. 852,4168, con una variación reportada de +0,3358% [6]. En términos absolutos, el movimiento equivale a Bs. 2,85 por dólar, un ajuste gradual que sigue la pauta de las últimas publicaciones y que dejó la cotización por encima de los 849 bolívares comentados en la prensa del día previo [3][4].
Una nota de método importante: en el feed del Radar P2P, el bloque del BCV aparece con dirección neutral y variación 0,00%. Eso no contradice el +0,34%: el Radar mide el cambio dentro de su ventana de captura, no la variación diaria que publica el ente emisor. Son dos lecturas del mismo nivel de tasa, no dos tasas distintas.
📈 Prima del USDT en 12,98%: por qué el P2P no se comprime cuando el BCV sube
El cálculo es directo: 963,0965 ÷ 852,4168 − 1 = 12,98%. Esa es la prima de la punta de compra del USDT frente al dólar oficial.
El punto que suele confundirse es el siguiente: si el BCV sube 0,34% y el P2P sube en la misma proporción, la prima no se mueve. Se comprime solo cuando el mercado P2P sube menos que el oficial, o cuando el oficial acelera y el P2P se queda atrás. En esta captura, el oficial avanzó poco y el P2P se mantuvo firme, así que la prima quedó prácticamente intacta.
Otra referencia útil es el dólar paralelo, medido en Binance P2P: Bs. 953,93, con compra en 953,66 y venta en 954,20 (spread de apenas 0,06%). Frente al BCV, ese paralelo implica una prima de 11,91%, ligeramente por debajo del 12,98% del USDT. El paralelo se ubica entre las dos puntas del USDT, algo consistente con un USDT que cotiza con premio propio.
Interpretación: la prima P2P no es un espejo del BCV. Responde al costo de acceder a dólares líquidos en un mercado con fricciones reales —límites por operación, disponibilidad de pago móvil, comisiones bancarias, tiempos de confirmación y riesgo de contraparte—. Mientras esas fricciones no cambien, el ajuste del oficial se traduce en prima solo de forma parcial.
🔎 Cómo se reparte el spread de 3,30% entre compra y venta
Los datos medibles del Radar P2P son estos:
• Punta de compra de USDT: Bs. 963,0965.
• Punta de venta de USDT: Bs. 932,3256.
• Diferencia absoluta: Bs. 30,77, equivalente a 3,30%.
• Precio medio del rango: aproximadamente Bs. 947,71.
El reparto frente al BCV es asimétrico. La punta de compra está 12,98% por encima del oficial, mientras que la punta de venta está 9,37% por encima (932,3256 ÷ 852,4168 = 1,0937). Esa diferencia de 3,61 puntos porcentuales explica de dónde sale el spread: la prima se carga con más peso sobre quien compra USDT que sobre quien lo entrega.
Para dimensionarlo: 100 USDT a la punta de venta equivalen a Bs. 93.232,56. Y un millón de bolívares equivale a 1.072,59 USDT a ese mismo precio. El spread, en la práctica, es el costo implícito de entrar y salir en la misma ventana de precios: quien compra a Bs. 963,10 y vende a Bs. 932,33 asume 3,30% sin que el mercado se haya movido un bolívar.
💰 Order book: spread de 4,57% y desbalance de 36,74% hacia la compra
El libro de órdenes muestra una foto más fragmentada que el promedio del Radar:
• Mejor precio de venta visible (best ask): Bs. 912,30, con 884,69 USDT y una sola orden de un solo merchant.
• Mejor precio de compra visible (best bid): Bs. 956,00, con 13.537,27 USDT en otras plataformas y sin banco identificado.
• Spread del libro: Bs. 43,70, equivalente a 4,57%. Precio medio: Bs. 934,15.
• Profundidad declarada: 523.229,77 USDT en el lado de compra (34 ofertas) contra 242.078,67 USDT en el lado de venta (43 ofertas).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-sube-a-bs-852-4168-y-la-prima-del-usdt-p2p-se-ancla-en-12-98
https://public.bnbstatic.com/image/pgc/20260922/cb3b769df4994b00bc5f39566975b756.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primaP2P #spreadP2P
BCV sube a Bs. 852,4168 y la prima del USDT P2P se ancla en 12,98%
Radar P2P en vivo Captura: 22/9/2026, 12:00:14 a. m.
USDT/VES referencia Bs. 963.10
Compra USDT Bs. 963.10
Venta USDT Bs. 932.33
BCV Bs. 852.42
Prima vs BCV 12.98%
Spread P2P 3.30%
Ofertas observadas 99
Verificar datos actuales en Radar P2P
La tasa BCV quedó publicada en Bs. 852,4168 por dólar, un alza de 0,34% frente a la jornada anterior, según el registro de Finanzas Digital. Del otro lado del mostrador, el mercado P2P venezolano mantiene su propia lógica: el USDT se compra en Bs. 963,10 y se vende en Bs. 932,33, con una prima de 12,98% frente al oficial y un spread de 3,30%. Este análisis cruza las dos referencias con los datos del Radar P2P capturados el 22 de septiembre de 2026 a las 04:00 UTC.
📊 La tasa BCV sube a Bs. 852,4168: un escalón de 2,85 bolívares
El dato oficial pasó de Bs. 849,564 el 21 de septiembre a Bs. 852,4168, con una variación reportada de +0,3358% [6]. En términos absolutos, el movimiento equivale a Bs. 2,85 por dólar, un ajuste gradual que sigue la pauta de las últimas publicaciones y que dejó la cotización por encima de los 849 bolívares comentados en la prensa del día previo [3][4].
Una nota de método importante: en el feed del Radar P2P, el bloque del BCV aparece con dirección neutral y variación 0,00%. Eso no contradice el +0,34%: el Radar mide el cambio dentro de su ventana de captura, no la variación diaria que publica el ente emisor. Son dos lecturas del mismo nivel de tasa, no dos tasas distintas.
📈 Prima del USDT en 12,98%: por qué el P2P no se comprime cuando el BCV sube
El cálculo es directo: 963,0965 ÷ 852,4168 − 1 = 12,98%. Esa es la prima de la punta de compra del USDT frente al dólar oficial.
El punto que suele confundirse es el siguiente: si el BCV sube 0,34% y el P2P sube en la misma proporción, la prima no se mueve. Se comprime solo cuando el mercado P2P sube menos que el oficial, o cuando el oficial acelera y el P2P se queda atrás. En esta captura, el oficial avanzó poco y el P2P se mantuvo firme, así que la prima quedó prácticamente intacta.
Otra referencia útil es el dólar paralelo, medido en Binance P2P: Bs. 953,93, con compra en 953,66 y venta en 954,20 (spread de apenas 0,06%). Frente al BCV, ese paralelo implica una prima de 11,91%, ligeramente por debajo del 12,98% del USDT. El paralelo se ubica entre las dos puntas del USDT, algo consistente con un USDT que cotiza con premio propio.
Interpretación: la prima P2P no es un espejo del BCV. Responde al costo de acceder a dólares líquidos en un mercado con fricciones reales —límites por operación, disponibilidad de pago móvil, comisiones bancarias, tiempos de confirmación y riesgo de contraparte—. Mientras esas fricciones no cambien, el ajuste del oficial se traduce en prima solo de forma parcial.
🔎 Cómo se reparte el spread de 3,30% entre compra y venta
Los datos medibles del Radar P2P son estos:
• Punta de compra de USDT: Bs. 963,0965.
• Punta de venta de USDT: Bs. 932,3256.
• Diferencia absoluta: Bs. 30,77, equivalente a 3,30%.
• Precio medio del rango: aproximadamente Bs. 947,71.
El reparto frente al BCV es asimétrico. La punta de compra está 12,98% por encima del oficial, mientras que la punta de venta está 9,37% por encima (932,3256 ÷ 852,4168 = 1,0937). Esa diferencia de 3,61 puntos porcentuales explica de dónde sale el spread: la prima se carga con más peso sobre quien compra USDT que sobre quien lo entrega.
Para dimensionarlo: 100 USDT a la punta de venta equivalen a Bs. 93.232,56. Y un millón de bolívares equivale a 1.072,59 USDT a ese mismo precio. El spread, en la práctica, es el costo implícito de entrar y salir en la misma ventana de precios: quien compra a Bs. 963,10 y vende a Bs. 932,33 asume 3,30% sin que el mercado se haya movido un bolívar.
💰 Order book: spread de 4,57% y desbalance de 36,74% hacia la compra
El libro de órdenes muestra una foto más fragmentada que el promedio del Radar:
• Mejor precio de venta visible (best ask): Bs. 912,30, con 884,69 USDT y una sola orden de un solo merchant.
• Mejor precio de compra visible (best bid): Bs. 956,00, con 13.537,27 USDT en otras plataformas y sin banco identificado.
• Spread del libro: Bs. 43,70, equivalente a 4,57%. Precio medio: Bs. 934,15.
• Profundidad declarada: 523.229,77 USDT en el lado de compra (34 ofertas) contra 242.078,67 USDT en el lado de venta (43 ofertas).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-sube-a-bs-852-4168-y-la-prima-del-usdt-p2p-se-ancla-en-12-98
https://public.bnbstatic.com/image/pgc/20260922/cb3b769df4994b00bc5f39566975b756.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primaP2P #spreadP2P
USDT/VES referencia Bs. 963.10
Compra USDT Bs. 963.10
Venta USDT Bs. 932.33
BCV Bs. 852.42
Prima vs BCV 12.98%
Spread P2P 3.30%
Ofertas observadas 99
Verificar datos actuales en Radar P2P
La tasa BCV quedó publicada en Bs. 852,4168 por dólar, un alza de 0,34% frente a la jornada anterior, según el registro de Finanzas Digital. Del otro lado del mostrador, el mercado P2P venezolano mantiene su propia lógica: el USDT se compra en Bs. 963,10 y se vende en Bs. 932,33, con una prima de 12,98% frente al oficial y un spread de 3,30%. Este análisis cruza las dos referencias con los datos del Radar P2P capturados el 22 de septiembre de 2026 a las 04:00 UTC.
📊 La tasa BCV sube a Bs. 852,4168: un escalón de 2,85 bolívares
El dato oficial pasó de Bs. 849,564 el 21 de septiembre a Bs. 852,4168, con una variación reportada de +0,3358% [6]. En términos absolutos, el movimiento equivale a Bs. 2,85 por dólar, un ajuste gradual que sigue la pauta de las últimas publicaciones y que dejó la cotización por encima de los 849 bolívares comentados en la prensa del día previo [3][4].
Una nota de método importante: en el feed del Radar P2P, el bloque del BCV aparece con dirección neutral y variación 0,00%. Eso no contradice el +0,34%: el Radar mide el cambio dentro de su ventana de captura, no la variación diaria que publica el ente emisor. Son dos lecturas del mismo nivel de tasa, no dos tasas distintas.
📈 Prima del USDT en 12,98%: por qué el P2P no se comprime cuando el BCV sube
El cálculo es directo: 963,0965 ÷ 852,4168 − 1 = 12,98%. Esa es la prima de la punta de compra del USDT frente al dólar oficial.
El punto que suele confundirse es el siguiente: si el BCV sube 0,34% y el P2P sube en la misma proporción, la prima no se mueve. Se comprime solo cuando el mercado P2P sube menos que el oficial, o cuando el oficial acelera y el P2P se queda atrás. En esta captura, el oficial avanzó poco y el P2P se mantuvo firme, así que la prima quedó prácticamente intacta.
Otra referencia útil es el dólar paralelo, medido en Binance P2P: Bs. 953,93, con compra en 953,66 y venta en 954,20 (spread de apenas 0,06%). Frente al BCV, ese paralelo implica una prima de 11,91%, ligeramente por debajo del 12,98% del USDT. El paralelo se ubica entre las dos puntas del USDT, algo consistente con un USDT que cotiza con premio propio.
Interpretación: la prima P2P no es un espejo del BCV. Responde al costo de acceder a dólares líquidos en un mercado con fricciones reales —límites por operación, disponibilidad de pago móvil, comisiones bancarias, tiempos de confirmación y riesgo de contraparte—. Mientras esas fricciones no cambien, el ajuste del oficial se traduce en prima solo de forma parcial.
🔎 Cómo se reparte el spread de 3,30% entre compra y venta
Los datos medibles del Radar P2P son estos:
• Punta de compra de USDT: Bs. 963,0965.
• Punta de venta de USDT: Bs. 932,3256.
• Diferencia absoluta: Bs. 30,77, equivalente a 3,30%.
• Precio medio del rango: aproximadamente Bs. 947,71.
El reparto frente al BCV es asimétrico. La punta de compra está 12,98% por encima del oficial, mientras que la punta de venta está 9,37% por encima (932,3256 ÷ 852,4168 = 1,0937). Esa diferencia de 3,61 puntos porcentuales explica de dónde sale el spread: la prima se carga con más peso sobre quien compra USDT que sobre quien lo entrega.
Para dimensionarlo: 100 USDT a la punta de venta equivalen a Bs. 93.232,56. Y un millón de bolívares equivale a 1.072,59 USDT a ese mismo precio. El spread, en la práctica, es el costo implícito de entrar y salir en la misma ventana de precios: quien compra a Bs. 963,10 y vende a Bs. 932,33 asume 3,30% sin que el mercado se haya movido un bolívar.
💰 Order book: spread de 4,57% y desbalance de 36,74% hacia la compra
El libro de órdenes muestra una foto más fragmentada que el promedio del Radar:
• Mejor precio de venta visible (best ask): Bs. 912,30, con 884,69 USDT y una sola orden de un solo merchant.
• Mejor precio de compra visible (best bid): Bs. 956,00, con 13.537,27 USDT en otras plataformas y sin banco identificado.
• Spread del libro: Bs. 43,70, equivalente a 4,57%. Precio medio: Bs. 934,15.
• Profundidad declarada: 523.229,77 USDT en el lado de compra (34 ofertas) contra 242.078,67 USDT en el lado de venta (43 ofertas).
📖 Lee el artículo completo: https://pitbullchain.com/noticias/bcv-sube-a-bs-852-4168-y-la-prima-del-usdt-p2p-se-ancla-en-12-98
https://public.bnbstatic.com/image/pgc/20260922/cb3b769df4994b00bc5f39566975b756.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #tasaBCV #dolarBCV #USDTP2P #primaP2P #spreadP2P
8
·
--
Artículo
La Guaira: alquileres por las nubes y el USDT como nuevo aval📊 Un mercado inmobiliario que se partió en dos
Después del doble sismo que sacudió la costa central, el mercado de inmuebles guaireño entró en una dinámica que nadie tenía en el mapa. María Teresa Brito, presidenta de la Cámara Inmobiliaria de La Guaira, advirtió que los precios de compra-venta y de alquiler subieron de manera desmedida, mientras la oferta disponible se contrajo hasta un 60%. La causa no es únicamente la destrucción de viviendas: es también la llegada masiva de créditos y subsidios estatales para reubicar a las familias damnificadas. Cuando entra dinero nuevo a un mercado con poca oferta, el resultado es matemático: el que vende pone el precio que le venga en gana.
La vocera gremial lo dijo sin adornos: el subsidio movilizó la búsqueda de propiedades de hasta 100.000 dólares y los precios se dispararon, incluso dentro del propio estado golpeado. Sumó una práctica que calificó de desproporcionada: exigir un 10% de reserva a gente que acaba de perder su vivienda, su comercio y sus fuentes de ingreso. Su llamado fue claro: los propietarios deben adaptarse a la nueva realidad y aceptar como forma de pago el crédito que entregan las instituciones gubernamentales.
📈 El subsidio como motor y como distorsión de precio
Hay un detalle que se pierde entre titulares: quien recibe un crédito habitacional del Estado no recibe dólares en la mano. Recibe un instrumento en bolívares con destino específico y con tiempos administrativos que pueden estirarse semanas o meses. El vendedor, en cambio, quiere preservar valor. Ahí nace la tensión que define hoy cada negociación en La Guaira.
Brito también destacó que el Plan Venezuela Renace ha mostrado celeridad en la entrega de créditos a juntas de condominio para reparar fachadas y trabajos de mampostería en inmuebles con etiqueta amarilla. Eso es una buena noticia estructural, pero agrega otro ingrediente: más dinero circulando en una zona donde la reconstrucción apenas comienza. Más liquidez, menos inventario disponible, precios al alza.
🔎 Lo que esto significa para quien opera con USDT
Aquí es donde la historia inmobiliaria se cruza con el mercado P2P venezolano. El vendedor que acepta crédito institucional termina, tarde o temprano, buscando convertir esos bolívares a una moneda dura. Y en la práctica, esa conversión ocurre en las mesas P2P de USDT, no en una taquilla bancaria.
Eso genera tres efectos concretos que ya se sienten en los chats y en los libros de órdenes:
• Presión sobre la tasa P2P: cada desembolso grande de créditos empuja órdenes de compra de USDT y ensancha el diferencial entre el precio publicado y el precio real de ejecución.
• Ventaja relativa para el ahorrador en stablecoins: quien guardó valor en USDT llega a la mesa con capacidad de negociación; quien guardó en bolívares ve cómo el sobreprecio de los inmuebles se come su poder de compra.
• Dolarización de facto del mercado inmobiliario: aunque el pago formal venga en crédito, el precio se piensa, se negocia y se cierra mentalmente en dólares. El USDT es simplemente el instrumento que hace esa cuenta posible.
💰 Banca digital y el cuello de botella del papeleo
El otro frente es operativo. Reservas, adelantos, abonos parciales y comisiones de intermediación se mueven hoy por transferencia inmediata, billeteras digitales o P2P. La banca venezolana ha mejorado en velocidad, pero sigue topada por límites de monto, horarios y requisitos de origen de fondos. Para una operación de decenas de miles de dólares, eso obliga a fragmentar pagos y a depender de terceros de confianza.
El resultado es un ecosistema híbrido: parte formal por crédito estatal, parte informal por P2P, con el USDT funcionando como capa de liquidación entre ambas. No es un capricho tecnológico, es una respuesta práctica a un sistema que no siempre puede mover montos grandes con agilidad.
🛡️ Cómo moverse sin caer en la trampa del sobreprecio
Nuestra lectura desde PitbullChain es directa: el mercado guaireño está en fase de burbuja empujada por crédito público, y toda burbuja con techo administrativo eventualmente corrige. Si el flujo de desembolsos se retrasa, los precios que hoy parecen firmes se van a sentar. Algunas recomendaciones prácticas para quien esté evaluando comprar, alquilar o simplemente mover sus USDT en la zona:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/la-guaira-alquileres-por-las-nubes-y-el-usdt-como-nuevo-aval-850162
https://public.bnbstatic.com/image/pgc/20260922/7810fa1edd074fb7b4f46f7596516780.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LaGuaira #mercadoinmobiliarioVenezuela #USDTVenezuela #P2Pcripto #dolarBCV
La Guaira: alquileres por las nubes y el USDT como nuevo aval
📊 Un mercado inmobiliario que se partió en dos
Después del doble sismo que sacudió la costa central, el mercado de inmuebles guaireño entró en una dinámica que nadie tenía en el mapa. María Teresa Brito, presidenta de la Cámara Inmobiliaria de La Guaira, advirtió que los precios de compra-venta y de alquiler subieron de manera desmedida, mientras la oferta disponible se contrajo hasta un 60%. La causa no es únicamente la destrucción de viviendas: es también la llegada masiva de créditos y subsidios estatales para reubicar a las familias damnificadas. Cuando entra dinero nuevo a un mercado con poca oferta, el resultado es matemático: el que vende pone el precio que le venga en gana.
La vocera gremial lo dijo sin adornos: el subsidio movilizó la búsqueda de propiedades de hasta 100.000 dólares y los precios se dispararon, incluso dentro del propio estado golpeado. Sumó una práctica que calificó de desproporcionada: exigir un 10% de reserva a gente que acaba de perder su vivienda, su comercio y sus fuentes de ingreso. Su llamado fue claro: los propietarios deben adaptarse a la nueva realidad y aceptar como forma de pago el crédito que entregan las instituciones gubernamentales.
📈 El subsidio como motor y como distorsión de precio
Hay un detalle que se pierde entre titulares: quien recibe un crédito habitacional del Estado no recibe dólares en la mano. Recibe un instrumento en bolívares con destino específico y con tiempos administrativos que pueden estirarse semanas o meses. El vendedor, en cambio, quiere preservar valor. Ahí nace la tensión que define hoy cada negociación en La Guaira.
Brito también destacó que el Plan Venezuela Renace ha mostrado celeridad en la entrega de créditos a juntas de condominio para reparar fachadas y trabajos de mampostería en inmuebles con etiqueta amarilla. Eso es una buena noticia estructural, pero agrega otro ingrediente: más dinero circulando en una zona donde la reconstrucción apenas comienza. Más liquidez, menos inventario disponible, precios al alza.
🔎 Lo que esto significa para quien opera con USDT
Aquí es donde la historia inmobiliaria se cruza con el mercado P2P venezolano. El vendedor que acepta crédito institucional termina, tarde o temprano, buscando convertir esos bolívares a una moneda dura. Y en la práctica, esa conversión ocurre en las mesas P2P de USDT, no en una taquilla bancaria.
Eso genera tres efectos concretos que ya se sienten en los chats y en los libros de órdenes:
• Presión sobre la tasa P2P: cada desembolso grande de créditos empuja órdenes de compra de USDT y ensancha el diferencial entre el precio publicado y el precio real de ejecución.
• Ventaja relativa para el ahorrador en stablecoins: quien guardó valor en USDT llega a la mesa con capacidad de negociación; quien guardó en bolívares ve cómo el sobreprecio de los inmuebles se come su poder de compra.
• Dolarización de facto del mercado inmobiliario: aunque el pago formal venga en crédito, el precio se piensa, se negocia y se cierra mentalmente en dólares. El USDT es simplemente el instrumento que hace esa cuenta posible.
💰 Banca digital y el cuello de botella del papeleo
El otro frente es operativo. Reservas, adelantos, abonos parciales y comisiones de intermediación se mueven hoy por transferencia inmediata, billeteras digitales o P2P. La banca venezolana ha mejorado en velocidad, pero sigue topada por límites de monto, horarios y requisitos de origen de fondos. Para una operación de decenas de miles de dólares, eso obliga a fragmentar pagos y a depender de terceros de confianza.
El resultado es un ecosistema híbrido: parte formal por crédito estatal, parte informal por P2P, con el USDT funcionando como capa de liquidación entre ambas. No es un capricho tecnológico, es una respuesta práctica a un sistema que no siempre puede mover montos grandes con agilidad.
🛡️ Cómo moverse sin caer en la trampa del sobreprecio
Nuestra lectura desde PitbullChain es directa: el mercado guaireño está en fase de burbuja empujada por crédito público, y toda burbuja con techo administrativo eventualmente corrige. Si el flujo de desembolsos se retrasa, los precios que hoy parecen firmes se van a sentar. Algunas recomendaciones prácticas para quien esté evaluando comprar, alquilar o simplemente mover sus USDT en la zona:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/la-guaira-alquileres-por-las-nubes-y-el-usdt-como-nuevo-aval-850162
https://public.bnbstatic.com/image/pgc/20260922/7810fa1edd074fb7b4f46f7596516780.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LaGuaira #mercadoinmobiliarioVenezuela #USDTVenezuela #P2Pcripto #dolarBCV
Después del doble sismo que sacudió la costa central, el mercado de inmuebles guaireño entró en una dinámica que nadie tenía en el mapa. María Teresa Brito, presidenta de la Cámara Inmobiliaria de La Guaira, advirtió que los precios de compra-venta y de alquiler subieron de manera desmedida, mientras la oferta disponible se contrajo hasta un 60%. La causa no es únicamente la destrucción de viviendas: es también la llegada masiva de créditos y subsidios estatales para reubicar a las familias damnificadas. Cuando entra dinero nuevo a un mercado con poca oferta, el resultado es matemático: el que vende pone el precio que le venga en gana.
La vocera gremial lo dijo sin adornos: el subsidio movilizó la búsqueda de propiedades de hasta 100.000 dólares y los precios se dispararon, incluso dentro del propio estado golpeado. Sumó una práctica que calificó de desproporcionada: exigir un 10% de reserva a gente que acaba de perder su vivienda, su comercio y sus fuentes de ingreso. Su llamado fue claro: los propietarios deben adaptarse a la nueva realidad y aceptar como forma de pago el crédito que entregan las instituciones gubernamentales.
📈 El subsidio como motor y como distorsión de precio
Hay un detalle que se pierde entre titulares: quien recibe un crédito habitacional del Estado no recibe dólares en la mano. Recibe un instrumento en bolívares con destino específico y con tiempos administrativos que pueden estirarse semanas o meses. El vendedor, en cambio, quiere preservar valor. Ahí nace la tensión que define hoy cada negociación en La Guaira.
Brito también destacó que el Plan Venezuela Renace ha mostrado celeridad en la entrega de créditos a juntas de condominio para reparar fachadas y trabajos de mampostería en inmuebles con etiqueta amarilla. Eso es una buena noticia estructural, pero agrega otro ingrediente: más dinero circulando en una zona donde la reconstrucción apenas comienza. Más liquidez, menos inventario disponible, precios al alza.
🔎 Lo que esto significa para quien opera con USDT
Aquí es donde la historia inmobiliaria se cruza con el mercado P2P venezolano. El vendedor que acepta crédito institucional termina, tarde o temprano, buscando convertir esos bolívares a una moneda dura. Y en la práctica, esa conversión ocurre en las mesas P2P de USDT, no en una taquilla bancaria.
Eso genera tres efectos concretos que ya se sienten en los chats y en los libros de órdenes:
• Presión sobre la tasa P2P: cada desembolso grande de créditos empuja órdenes de compra de USDT y ensancha el diferencial entre el precio publicado y el precio real de ejecución.
• Ventaja relativa para el ahorrador en stablecoins: quien guardó valor en USDT llega a la mesa con capacidad de negociación; quien guardó en bolívares ve cómo el sobreprecio de los inmuebles se come su poder de compra.
• Dolarización de facto del mercado inmobiliario: aunque el pago formal venga en crédito, el precio se piensa, se negocia y se cierra mentalmente en dólares. El USDT es simplemente el instrumento que hace esa cuenta posible.
💰 Banca digital y el cuello de botella del papeleo
El otro frente es operativo. Reservas, adelantos, abonos parciales y comisiones de intermediación se mueven hoy por transferencia inmediata, billeteras digitales o P2P. La banca venezolana ha mejorado en velocidad, pero sigue topada por límites de monto, horarios y requisitos de origen de fondos. Para una operación de decenas de miles de dólares, eso obliga a fragmentar pagos y a depender de terceros de confianza.
El resultado es un ecosistema híbrido: parte formal por crédito estatal, parte informal por P2P, con el USDT funcionando como capa de liquidación entre ambas. No es un capricho tecnológico, es una respuesta práctica a un sistema que no siempre puede mover montos grandes con agilidad.
🛡️ Cómo moverse sin caer en la trampa del sobreprecio
Nuestra lectura desde PitbullChain es directa: el mercado guaireño está en fase de burbuja empujada por crédito público, y toda burbuja con techo administrativo eventualmente corrige. Si el flujo de desembolsos se retrasa, los precios que hoy parecen firmes se van a sentar. Algunas recomendaciones prácticas para quien esté evaluando comprar, alquilar o simplemente mover sus USDT en la zona:
📖 Lee el artículo completo: https://pitbullchain.com/noticias/la-guaira-alquileres-por-las-nubes-y-el-usdt-como-nuevo-aval-850162
https://public.bnbstatic.com/image/pgc/20260922/7810fa1edd074fb7b4f46f7596516780.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #LaGuaira #mercadoinmobiliarioVenezuela #USDTVenezuela #P2Pcripto #dolarBCV
70
·
--
Artículo
SLB y PDVSA: ¿nueva era de datos petroleros que podría mover el dólar y el P2P?📊 ¿Qué implica el contrato entre SLB y PDVSA?
La compañía estadounidense SLB firmó un acuerdo con Petróleos de Venezuela (PDVSA) para reorganizar y digitalizar las bases de datos de la industria petrolera. Durante más de una década, Venezuela no publicó estadísticas petroleras confiables, lo que ha generado incertidumbre en mercados y analistas. Ahora, con la participación de SLB y el uso de inteligencia artificial, se espera restaurar la fiabilidad de estos datos, un paso clave para la transparencia económica.
Las fuentes indican que el contrato incluye transferencia tecnológica y capacitación, orientado a consolidar toda la información del sector. Para un país cuya economía depende en gran medida del petróleo, esta modernización no es menor. Pero, ¿qué tiene que ver esto con el mercado P2P y las criptomonedas? Mucho más de lo que parece.
📈 Del petróleo al dólar: el eslabón perdido
En Venezuela, el dólar y el bolívar conviven en un delicado equilibrio. La economía está dolarizada de facto, y el tipo de cambio oficial (BCV) es la referencia para millones de transacciones diarias, desde compras en comercios hasta operaciones P2P con USDT. Sin datos petroleros sólidos, el cálculo de ingresos por exportaciones y proyecciones macro se vuelve un juego de adivinanzas, lo que presiona las expectativas inflacionarias y, en consecuencia, el precio de la moneda extranjera.
La digitalización de los datos de PDVSA no solo ayudará a ver los números reales de producción, sino también a planificar inversiones y pagos. Si la producción petrolera mejora y los datos lo confirman, podría aumentar el flujo de divisas al país. Eso, a su vez, podría moderar la cotización del dólar oficial (y del paralelo) o al menos dar señales de estabilidad. Para los usuarios de PitbullChain, esto es crucial: muchas personas mantienen sus ahorros en USDT para protegerse de la inflación, y una eventual estabilización cambiaría las estrategias de conversión a bolívares.
🔎 Transparencia: un catalizador para el P2P
La falta de datos confiables ha sido un obstáculo para inversores extranjeros y un caldo de cultivo para la especulación. Cuando llegan acuerdos como el de SLB, se activa un efecto dominó: mayor confianza, más inversión, más flujo de capitales. En el mercado P2P venezolano, ya se ven movimientos especulativos ante noticias económicas relevantes. La modernización de los datos petroleros podría considerarse una señal favorable que aliente operaciones de mayor volumen.
Además, la digitalización no se limita al petróleo; sienta un precedente para que otras instituciones del Estado adopten tecnologías modernas. Esto podría impulsar la banca digital y la adopción de criptomonedas en Venezuela, ya que los usuarios buscan alternativas viables frente a un sistema financiero tradicional aún frágil. Un país con mejor infraestructura de datos es, en teoría, más atractivo para exchanges y fintechs que quieran operar en el territorio.
💰 Riesgos y oportunidades para el ecosistema cripto
No todo es color de rosa. El acuerdo con SLB también abre interrogantes sobre la soberanía y el control de los datos venezolanos. ¿Quién accederá a esa información? ¿Qué pasa con la confidencialidad? En el mundo cripto, donde la privacidad es un valor central, cualquier intromisión externa puede generar recelo. Aún así, la oportunidad de contar con estadísticas confiables es demasiado valiosa.
Para el mercado P2P, tener datos claros sobre la entrada de divisas por petróleo permitirá a los traders ajustar sus estrategias de compra y venta de USDT. Si se sabe que Venezuela recibirá más petrodólares, la oferta de dólares en el mercado aumenta, lo que podría abaratar la divisa estadounidense frente al bolívar. Los operadores p2p que estén atentos podrían aprovechar esos movimientos.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/slb-y-pdvsa-nueva-era-de-datos-petroleros-que-podria-mover-el-dolar-y-el-p2p-836589
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleoVenezuela #SLBPDVSA #economiavenezolana #dolarBCV #mercadoP2P
SLB y PDVSA: ¿nueva era de datos petroleros que podría mover el dólar y el P2P?
📊 ¿Qué implica el contrato entre SLB y PDVSA?
La compañía estadounidense SLB firmó un acuerdo con Petróleos de Venezuela (PDVSA) para reorganizar y digitalizar las bases de datos de la industria petrolera. Durante más de una década, Venezuela no publicó estadísticas petroleras confiables, lo que ha generado incertidumbre en mercados y analistas. Ahora, con la participación de SLB y el uso de inteligencia artificial, se espera restaurar la fiabilidad de estos datos, un paso clave para la transparencia económica.
Las fuentes indican que el contrato incluye transferencia tecnológica y capacitación, orientado a consolidar toda la información del sector. Para un país cuya economía depende en gran medida del petróleo, esta modernización no es menor. Pero, ¿qué tiene que ver esto con el mercado P2P y las criptomonedas? Mucho más de lo que parece.
📈 Del petróleo al dólar: el eslabón perdido
En Venezuela, el dólar y el bolívar conviven en un delicado equilibrio. La economía está dolarizada de facto, y el tipo de cambio oficial (BCV) es la referencia para millones de transacciones diarias, desde compras en comercios hasta operaciones P2P con USDT. Sin datos petroleros sólidos, el cálculo de ingresos por exportaciones y proyecciones macro se vuelve un juego de adivinanzas, lo que presiona las expectativas inflacionarias y, en consecuencia, el precio de la moneda extranjera.
La digitalización de los datos de PDVSA no solo ayudará a ver los números reales de producción, sino también a planificar inversiones y pagos. Si la producción petrolera mejora y los datos lo confirman, podría aumentar el flujo de divisas al país. Eso, a su vez, podría moderar la cotización del dólar oficial (y del paralelo) o al menos dar señales de estabilidad. Para los usuarios de PitbullChain, esto es crucial: muchas personas mantienen sus ahorros en USDT para protegerse de la inflación, y una eventual estabilización cambiaría las estrategias de conversión a bolívares.
🔎 Transparencia: un catalizador para el P2P
La falta de datos confiables ha sido un obstáculo para inversores extranjeros y un caldo de cultivo para la especulación. Cuando llegan acuerdos como el de SLB, se activa un efecto dominó: mayor confianza, más inversión, más flujo de capitales. En el mercado P2P venezolano, ya se ven movimientos especulativos ante noticias económicas relevantes. La modernización de los datos petroleros podría considerarse una señal favorable que aliente operaciones de mayor volumen.
Además, la digitalización no se limita al petróleo; sienta un precedente para que otras instituciones del Estado adopten tecnologías modernas. Esto podría impulsar la banca digital y la adopción de criptomonedas en Venezuela, ya que los usuarios buscan alternativas viables frente a un sistema financiero tradicional aún frágil. Un país con mejor infraestructura de datos es, en teoría, más atractivo para exchanges y fintechs que quieran operar en el territorio.
💰 Riesgos y oportunidades para el ecosistema cripto
No todo es color de rosa. El acuerdo con SLB también abre interrogantes sobre la soberanía y el control de los datos venezolanos. ¿Quién accederá a esa información? ¿Qué pasa con la confidencialidad? En el mundo cripto, donde la privacidad es un valor central, cualquier intromisión externa puede generar recelo. Aún así, la oportunidad de contar con estadísticas confiables es demasiado valiosa.
Para el mercado P2P, tener datos claros sobre la entrada de divisas por petróleo permitirá a los traders ajustar sus estrategias de compra y venta de USDT. Si se sabe que Venezuela recibirá más petrodólares, la oferta de dólares en el mercado aumenta, lo que podría abaratar la divisa estadounidense frente al bolívar. Los operadores p2p que estén atentos podrían aprovechar esos movimientos.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/slb-y-pdvsa-nueva-era-de-datos-petroleros-que-podria-mover-el-dolar-y-el-p2p-836589
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleoVenezuela #SLBPDVSA #economiavenezolana #dolarBCV #mercadoP2P
La compañía estadounidense SLB firmó un acuerdo con Petróleos de Venezuela (PDVSA) para reorganizar y digitalizar las bases de datos de la industria petrolera. Durante más de una década, Venezuela no publicó estadísticas petroleras confiables, lo que ha generado incertidumbre en mercados y analistas. Ahora, con la participación de SLB y el uso de inteligencia artificial, se espera restaurar la fiabilidad de estos datos, un paso clave para la transparencia económica.
Las fuentes indican que el contrato incluye transferencia tecnológica y capacitación, orientado a consolidar toda la información del sector. Para un país cuya economía depende en gran medida del petróleo, esta modernización no es menor. Pero, ¿qué tiene que ver esto con el mercado P2P y las criptomonedas? Mucho más de lo que parece.
📈 Del petróleo al dólar: el eslabón perdido
En Venezuela, el dólar y el bolívar conviven en un delicado equilibrio. La economía está dolarizada de facto, y el tipo de cambio oficial (BCV) es la referencia para millones de transacciones diarias, desde compras en comercios hasta operaciones P2P con USDT. Sin datos petroleros sólidos, el cálculo de ingresos por exportaciones y proyecciones macro se vuelve un juego de adivinanzas, lo que presiona las expectativas inflacionarias y, en consecuencia, el precio de la moneda extranjera.
La digitalización de los datos de PDVSA no solo ayudará a ver los números reales de producción, sino también a planificar inversiones y pagos. Si la producción petrolera mejora y los datos lo confirman, podría aumentar el flujo de divisas al país. Eso, a su vez, podría moderar la cotización del dólar oficial (y del paralelo) o al menos dar señales de estabilidad. Para los usuarios de PitbullChain, esto es crucial: muchas personas mantienen sus ahorros en USDT para protegerse de la inflación, y una eventual estabilización cambiaría las estrategias de conversión a bolívares.
🔎 Transparencia: un catalizador para el P2P
La falta de datos confiables ha sido un obstáculo para inversores extranjeros y un caldo de cultivo para la especulación. Cuando llegan acuerdos como el de SLB, se activa un efecto dominó: mayor confianza, más inversión, más flujo de capitales. En el mercado P2P venezolano, ya se ven movimientos especulativos ante noticias económicas relevantes. La modernización de los datos petroleros podría considerarse una señal favorable que aliente operaciones de mayor volumen.
Además, la digitalización no se limita al petróleo; sienta un precedente para que otras instituciones del Estado adopten tecnologías modernas. Esto podría impulsar la banca digital y la adopción de criptomonedas en Venezuela, ya que los usuarios buscan alternativas viables frente a un sistema financiero tradicional aún frágil. Un país con mejor infraestructura de datos es, en teoría, más atractivo para exchanges y fintechs que quieran operar en el territorio.
💰 Riesgos y oportunidades para el ecosistema cripto
No todo es color de rosa. El acuerdo con SLB también abre interrogantes sobre la soberanía y el control de los datos venezolanos. ¿Quién accederá a esa información? ¿Qué pasa con la confidencialidad? En el mundo cripto, donde la privacidad es un valor central, cualquier intromisión externa puede generar recelo. Aún así, la oportunidad de contar con estadísticas confiables es demasiado valiosa.
Para el mercado P2P, tener datos claros sobre la entrada de divisas por petróleo permitirá a los traders ajustar sus estrategias de compra y venta de USDT. Si se sabe que Venezuela recibirá más petrodólares, la oferta de dólares en el mercado aumenta, lo que podría abaratar la divisa estadounidense frente al bolívar. Los operadores p2p que estén atentos podrían aprovechar esos movimientos.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/slb-y-pdvsa-nueva-era-de-datos-petroleros-que-podria-mover-el-dolar-y-el-p2p-836589
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #petroleoVenezuela #SLBPDVSA #economiavenezolana #dolarBCV #mercadoP2P
11
·
--
Domingo 20-Sep: comprar $USDT está en Bs. 958,47 y vender en Bs. 919,40. Spread de Bs. 39,07 (4,25%) con solo 231 ofertas activas y prima de 12,82% frente al BCV (Bs. 849,56).
Domingo de poca liquidez: pocas ofertas = spreads más anchos. Antes de cerrar tu operación revisa reputación del contraparte, monto disponible y banco emisor; si algo no cuadra, pasa a la siguiente publicación.
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #P2P #USDT #Venezuela #BinanceSquare #DolarBCV
Domingo 20-Sep: comprar $USDT está en Bs. 958,47 y vender en Bs. 919,40. Spread de Bs. 39,07 (4,25%) con solo 231 ofertas activas y prima de 12,82% frente al BCV (Bs. 849,56).
Domingo de poca liquidez: pocas ofertas = spreads más anchos. Antes de cerrar tu operación revisa reputación del contraparte, monto disponible y banco emisor; si algo no cuadra, pasa a la siguiente publicación.
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #P2P #USDT #Venezuela #BinanceSquare #DolarBCV
Domingo de poca liquidez: pocas ofertas = spreads más anchos. Antes de cerrar tu operación revisa reputación del contraparte, monto disponible y banco emisor; si algo no cuadra, pasa a la siguiente publicación.
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #P2P #USDT #Venezuela #BinanceSquare #DolarBCV
29
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#USWeighsPromotingDollarStablecoinsAbroad
2,509 vistas
250 están debatiendo
2
#US10YTreasuryYieldHits19YearHigh
2,351 vistas
209 están debatiendo
3
#SpotBitcoinETFsInflow$2.31BInFourDays
361 vistas
25 están debatiendo
4
#BitcoinRejectedAt$87,300Twice
0 vistas
0 están debatiendo
5
#BCHJumps28%OnCMEFuturesListing
43,578 vistas
936 están debatiendo
6
#WallStreetEarningsRevisionsTurnBearish
30,767 vistas
700 están debatiendo
7
#DollarIndexReclaims101
26,690 vistas
650 están debatiendo
8
#21SharesLaunchesEuropesFirstZcashETP
71,299 vistas
1,422 están debatiendo
9
#CardanoJoinsX402PaymentStandard
44,758 vistas
1,022 están debatiendo
10
#BitcoinTops$87KAtEightMonthHigh
17,065 vistas
145 están debatiendo