

#cbdc
cbdc
36M vistas
156,110 están debatiendo
Hot
Lo último

Artículo
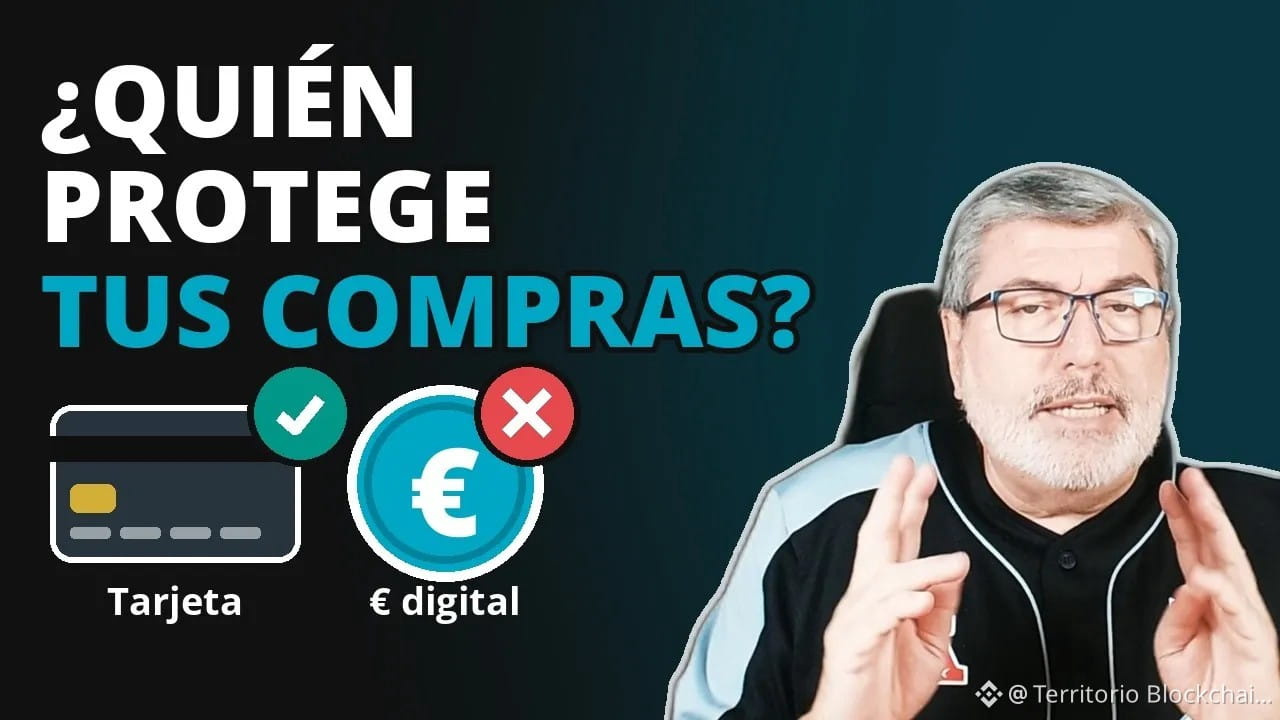
Euro digital o tarjeta: quién protege tus compras y quién gana con el cambioCuando se habla del euro digital, la comparación que hace casi todo el mundo es con lo que ya lleva en la cartera: la tarjeta. En el último vídeo del canal de Territorio Blockchain repaso esa comparación con una pregunta concreta: quién protege realmente tus compras.
Son dos lógicas distintas. La tarjeta la emiten entidades privadas y funciona sobre redes de pago internacionales. El euro digital es dinero público en formato digital, la moneda digital de banco central que prepara el BCE para convivir con el efectivo y con los pagos electrónicos actuales.
En protección del comprador, la tarjeta tiene mecanismos que todos conocemos, como las reclamaciones y las devoluciones de cargo. En el euro digital, esas garantías dependerán del marco normativo que se fije, y ese terreno todavía está en discusión en Europa.
En el vídeo también hablo de quién gana y quién pierde: comercios pendientes de las comisiones, bancos que ven cambiar su relación con el cliente, redes de tarjetas que tendrían un competidor público y usuarios que miran la privacidad, los costes y la facilidad de uso.
Episodio completo en el canal de YouTube de Territorio Blockchain
#EuroDigital #CBDC #Pagos
Euro digital o tarjeta: quién protege tus compras y quién gana con el cambio
Cuando se habla del euro digital, la comparación que hace casi todo el mundo es con lo que ya lleva en la cartera: la tarjeta. En el último vídeo del canal de Territorio Blockchain repaso esa comparación con una pregunta concreta: quién protege realmente tus compras.
Son dos lógicas distintas. La tarjeta la emiten entidades privadas y funciona sobre redes de pago internacionales. El euro digital es dinero público en formato digital, la moneda digital de banco central que prepara el BCE para convivir con el efectivo y con los pagos electrónicos actuales.
En protección del comprador, la tarjeta tiene mecanismos que todos conocemos, como las reclamaciones y las devoluciones de cargo. En el euro digital, esas garantías dependerán del marco normativo que se fije, y ese terreno todavía está en discusión en Europa.
En el vídeo también hablo de quién gana y quién pierde: comercios pendientes de las comisiones, bancos que ven cambiar su relación con el cliente, redes de tarjetas que tendrían un competidor público y usuarios que miran la privacidad, los costes y la facilidad de uso.
Episodio completo en el canal de YouTube de Territorio Blockchain
#EuroDigital #CBDC #Pagos
181
Artículo
Euro digital: el BCE prepara un piloto con pagos reales en 2027 y apunta a 2029 para su lanzamientoEl euro digital ya tiene calendario. Piero Cipollone, miembro del Comité Ejecutivo del BCE responsable de pagos, ha explicado en una entrevista con Milano Finanza (publicada por el BCE el 24 de octubre) que en 2027 arrancará un piloto en el que el personal del BCE y de los bancos centrales nacionales hará pagos reales.
El argumento de fondo es la soberanía. Hoy el único dinero de banco central que puede usar un ciudadano es el efectivo, y cada vez pagamos más en internet. Dos de cada tres pagos con tarjeta pasan por redes no europeas.
Cómo funcionaría:
• Límite a lo que guardes, no a lo que gastes. Si el saldo no llega, el resto se carga en tu cuenta bancaria vinculada. La cifra del límite aún no está fijada.
• Pagos sin conexión acercando dos dispositivos, con los datos solo entre quien paga y quien cobra.
• Lo distribuirán los bancos, en sus propias apps o en una app estándar del Eurosistema. El BCE no abrirá cuentas a particulares.
• Convivirá con el efectivo y con las tarjetas.
El calendario depende de Bruselas. El Parlamento Europeo aprobó su posición el 9 de julio y negocia el texto final con el Consejo y la Comisión. Si el reglamento sale antes de fin de año, el BCE calcula que el euro digital podría llegar a los ciudadanos en 2029.
Hay además un detalle para quien sigue la tokenización: desde el 21 de septiembre funciona Pontes, que permite liquidar con dinero de banco central operaciones hechas en plataformas DLT.
Mi lectura: el BCE ya no habla del euro digital como un experimento, sino como infraestructura con fechas. Quedan por cerrar las dos piezas que más importan a usuarios y bancos: el límite de tenencia y el reparto de costes con los comercios. Y en paralelo, con Pontes, el Eurosistema se mete de lleno en la liquidación de activos tokenizados.
Análisis completo en territorioblockchain.com
#EuroDigital #BCE #CBDC #Tokenización
Euro digital: el BCE prepara un piloto con pagos reales en 2027 y apunta a 2029 para su lanzamiento
El euro digital ya tiene calendario. Piero Cipollone, miembro del Comité Ejecutivo del BCE responsable de pagos, ha explicado en una entrevista con Milano Finanza (publicada por el BCE el 24 de octubre) que en 2027 arrancará un piloto en el que el personal del BCE y de los bancos centrales nacionales hará pagos reales.
El argumento de fondo es la soberanía. Hoy el único dinero de banco central que puede usar un ciudadano es el efectivo, y cada vez pagamos más en internet. Dos de cada tres pagos con tarjeta pasan por redes no europeas.
Cómo funcionaría:
• Límite a lo que guardes, no a lo que gastes. Si el saldo no llega, el resto se carga en tu cuenta bancaria vinculada. La cifra del límite aún no está fijada.
• Pagos sin conexión acercando dos dispositivos, con los datos solo entre quien paga y quien cobra.
• Lo distribuirán los bancos, en sus propias apps o en una app estándar del Eurosistema. El BCE no abrirá cuentas a particulares.
• Convivirá con el efectivo y con las tarjetas.
El calendario depende de Bruselas. El Parlamento Europeo aprobó su posición el 9 de julio y negocia el texto final con el Consejo y la Comisión. Si el reglamento sale antes de fin de año, el BCE calcula que el euro digital podría llegar a los ciudadanos en 2029.
Hay además un detalle para quien sigue la tokenización: desde el 21 de septiembre funciona Pontes, que permite liquidar con dinero de banco central operaciones hechas en plataformas DLT.
Mi lectura: el BCE ya no habla del euro digital como un experimento, sino como infraestructura con fechas. Quedan por cerrar las dos piezas que más importan a usuarios y bancos: el límite de tenencia y el reparto de costes con los comercios. Y en paralelo, con Pontes, el Eurosistema se mete de lleno en la liquidación de activos tokenizados.
Análisis completo en territorioblockchain.com
#EuroDigital #BCE #CBDC #Tokenización
122

·
--
Me apareció un aviso de las oficinas de finanzas de la Universidad de Nantong y la Universidad de Yangzhou: a petición del Departamento de Finanzas de la provincia de Jiangsu, a partir de noviembre de 2026 los salarios del personal con plaza fija y del personal contratado mediante agencias de recursos humanos de ambas universidades se pagarán a través de carteras de yuanes digitales.
Lo importante: Nantong exige abrir o actualizar la cartera de yuanes digitales antes del 30 de octubre. El salario y el rendimiento se pagan en dos tarjetas distintas, y ambas deben tener una cartera. Yangzhou fijó una fecha límite aún más temprana, el 23 de octubre, y el 24 de octubre solicitará de forma centralizada a cuatro bancos los números de las carteras para probar la integración con el sistema de pago de nóminas. La oficina de finanzas de la Universidad Normal de Jiangsu también está recopilando los números de las carteras de yuanes digitales del Banco de China; el plazo vence la mañana del 30 de octubre.
El contexto es la circular n.º 98 de 2026 del Gobierno provincial de Jiangsu, que impulsa el uso del yuan digital para pagos públicos como salarios y subsidios, y exige el seguimiento integral de los fondos. La CBDC ha pasado de ser un lema de los proyectos piloto a llegar a un ámbito de pagos frecuentes y garantizados como las nóminas universitarias.
#数字人民币 #CBDC
423

·
--
Para proteger su soberanía, el Banco Central Europeo ha decidido crear el euro digital y prevé lanzarlo en 2029, porque actualmente la mayoría de los pagos con tarjeta están en manos de terceros…
La hegemonía del dólar por fin no puede quedarse de brazos cruzados. Esta jugada del BCE es un desafío directo a Estados Unidos en el ámbito financiero: quiere recuperar el control de los pagos. Ese sí que es el verdadero salvador no soberano.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
La hegemonía del dólar por fin no puede quedarse de brazos cruzados. Esta jugada del BCE es un desafío directo a Estados Unidos en el ámbito financiero: quiere recuperar el control de los pagos. Ese sí que es el verdadero salvador no soberano.
$BTC #DigitalEuro #CBDC #Bitcoin #DeFi
2
346

·
--
🚨 $T ATENCIÓN: LANZAMIENTO DE LA CBDC DE LA EUROZONA – EL EURO DIGITAL SOBERANO SE PERFILA EN EL HORIZONTE 💥
📊 El anuncio del BCE de que probará un euro digital el próximo año señala un giro estratégico hacia la soberanía monetaria, un cambio que los gestores de capital inteligente ya consideran un catalizador estructural a largo plazo. 🌊 Dado que actualmente dos tercios de las transacciones con tarjeta de la zona euro pasan por procesadores no europeos, la futura CBDC podría redirigir una enorme liquidez al bloque, reforzando la curva de demanda institucional.
🔍 La reacción del mercado es moderada, pero reveladora: el euro sube ligeramente mientras los operadores incorporan a los precios la posibilidad de una nueva clase de activos, y los proyectos cripto exploran vías de integración para captar flujos transfronterizos. La interacción entre la moneda digital soberana y las finanzas descentralizadas podría abrir nuevas oportunidades de arbitraje para quienes sepan aprovecharlas. 💬 ¿Cómo estás posicionando tu exposición antes del lanzamiento del euro digital? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #T #CBDC #Eurozone #SmartMoney #Crypto
🦈 🔥
7

·
--
Europa ya no quiere externalizar su soberanía sobre los pagos.
Según se informa, funcionarios del Banco Central Europeo señalaron que el programa piloto del euro digital comenzará el próximo año. Su objetivo es crear una infraestructura de pagos más autónoma y controlable, y reducir la dependencia de proveedores de servicios de pago de terceros no europeos. En el piloto se realizarán transacciones reales de empleados del BCE y de los bancos centrales nacionales, y se invitará a operadores de comercio electrónico y comercio móvil a participar en las pruebas.
Cómo interpretarlo: el relato no gira en torno a «emitir otra moneda», sino a si Europa puede controlar por sí misma los canales de pago. Para el sector cripto, lo más interesante será observar si el alcance del piloto incluye las stablecoins y los pagos transfronterizos, así como cómo se definirán las vías minorista y mayorista en una fase posterior. El impacto en el sentimiento a corto plazo será limitado; a medio plazo, lo que está en juego es quién tiene voz y control sobre la infraestructura.
#数字欧元 #CBDC #支付 #regulación
10
·
--
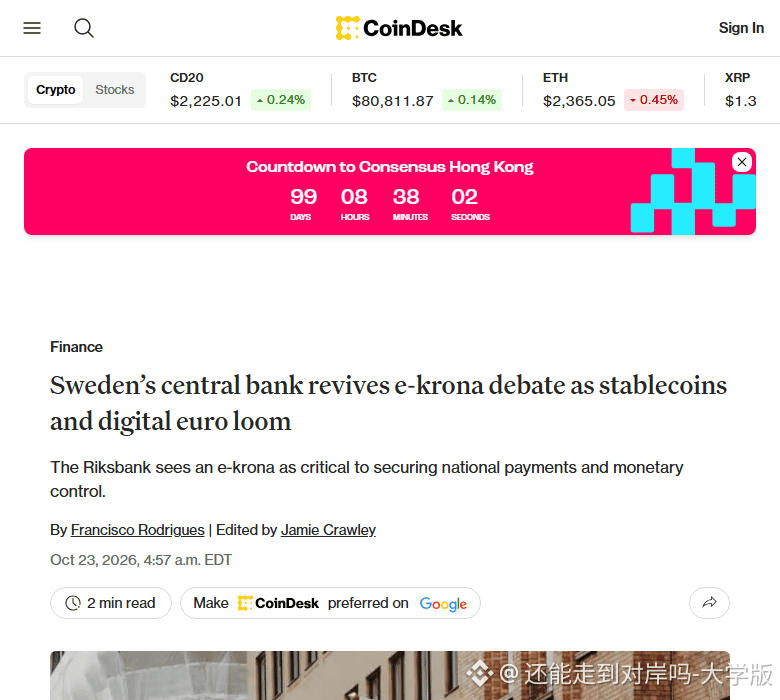
El Banco de Suecia vuelve a plantear la e-krona ante la preocupación de que las monedas estables y el euro digital erosionen la demanda de coronas. Considera que una moneda digital de banco central es clave para preservar la soberanía de los pagos. Tendencia: se intensifica la pugna por las monedas digitales soberanas. #CBDC #e-krona #monedaestable
El Banco de Suecia vuelve a plantear la e-krona ante la preocupación de que las monedas estables y el euro digital erosionen la demanda de coronas. Considera que una moneda digital de banco central es clave para preservar la soberanía de los pagos. Tendencia: se intensifica la pugna por las monedas digitales soberanas. #CBDC #e-krona #monedaestable
26

·
--
La Autoridad Monetaria de Singapur (MAS) anunció el 23/10 que el Banco Nacional de Malasia y el Banco Central de Tailandia se han sumado oficialmente a la iniciativa de moneda digital BLOOM. El proyecto busca estandarizar y conectar la infraestructura de pagos transfronterizos con la participación de grandes instituciones financieras como Mastercard, Visa, Ripple y el Banco Mundial.
Este paso marca un avance importante en la institucionalización de las monedas digitales en el Sudeste Asiático. En lugar de operar de forma fragmentada, las tres principales economías de la región están creando un marco común de gestión de riesgos y verificación de identidad para optimizar los flujos de pagos internacionales.
Esta conexión ayuda a reducir considerablemente los costos de intermediación y el tiempo de procesamiento de las transacciones comerciales entre países. A largo plazo, la infraestructura de pagos digitales intergubernamental reforzará la confianza en las soluciones financieras de alta tecnología e impulsará los flujos de capital en la región.
Para el mercado cripto, la participación directa de grandes organizaciones como Ripple ($XRP) en la infraestructura de los bancos centrales es una señal positiva de su utilidad práctica. Los flujos de pagos digitales transfronterizos abrirán el camino a una adopción más amplia de soluciones blockchain reguladas.
#CBDC #CrossBorderPayments #Fintech
La Autoridad Monetaria de Singapur (MAS) anunció el 23/10 que el Banco Nacional de Malasia y el Banco Central de Tailandia se han sumado oficialmente a la iniciativa de moneda digital BLOOM. El proyecto busca estandarizar y conectar la infraestructura de pagos transfronterizos con la participación de grandes instituciones financieras como Mastercard, Visa, Ripple y el Banco Mundial.
Este paso marca un avance importante en la institucionalización de las monedas digitales en el Sudeste Asiático. En lugar de operar de forma fragmentada, las tres principales economías de la región están creando un marco común de gestión de riesgos y verificación de identidad para optimizar los flujos de pagos internacionales.
Esta conexión ayuda a reducir considerablemente los costos de intermediación y el tiempo de procesamiento de las transacciones comerciales entre países. A largo plazo, la infraestructura de pagos digitales intergubernamental reforzará la confianza en las soluciones financieras de alta tecnología e impulsará los flujos de capital en la región.
Para el mercado cripto, la participación directa de grandes organizaciones como Ripple ($XRP ) en la infraestructura de los bancos centrales es una señal positiva de su utilidad práctica. Los flujos de pagos digitales transfronterizos abrirán el camino a una adopción más amplia de soluciones blockchain reguladas.
#CBDC #CrossBorderPayments #Fintech
167

La Autoridad Monetaria de Singapur anunció el día 23 que Bank Negara Malaysia y el Banco de Tailandia se han unido al Proyecto BLOOM. Esta iniciativa tripartita busca impulsar las liquidaciones transfronterizas con monedas digitales junto con socios como Mastercard, Visa, Ripple y el Grupo Banco Mundial.
Esta colaboración marca un hito clave para la infraestructura financiera regional y se centra en la aceptación de las CBDC, la interoperabilidad de los sistemas y el cumplimiento de las normas de gestión de riesgos. La integración de grandes empresas de pagos tradicionales y firmas de blockchain pone de manifiesto un cambio decisivo hacia la adopción institucional de la tecnología de registros distribuidos.
La agilización de las remesas regionales y de las liquidaciones de divisas establece sólidos marcos regulatorios para los flujos de capital transfronterizos en el Sudeste Asiático.
Para redes cripto empresariales como Ripple ($XRP), este proyecto piloto valida su utilidad en el mundo real dentro de los sistemas de liquidación soberanos, lo que refuerza la adopción institucional. #CBDC #CrossBorderPayments #ActivosDigitales
La Autoridad Monetaria de Singapur anunció el día 23 que Bank Negara Malaysia y el Banco de Tailandia se han unido al Proyecto BLOOM. Esta iniciativa tripartita busca impulsar las liquidaciones transfronterizas con monedas digitales junto con socios como Mastercard, Visa, Ripple y el Grupo Banco Mundial.
Esta colaboración marca un hito clave para la infraestructura financiera regional y se centra en la aceptación de las CBDC, la interoperabilidad de los sistemas y el cumplimiento de las normas de gestión de riesgos. La integración de grandes empresas de pagos tradicionales y firmas de blockchain pone de manifiesto un cambio decisivo hacia la adopción institucional de la tecnología de registros distribuidos.
La agilización de las remesas regionales y de las liquidaciones de divisas establece sólidos marcos regulatorios para los flujos de capital transfronterizos en el Sudeste Asiático.
Para redes cripto empresariales como Ripple ($XRP ), este proyecto piloto valida su utilidad en el mundo real dentro de los sistemas de liquidación soberanos, lo que refuerza la adopción institucional. #CBDC #CrossBorderPayments #ActivosDigitales
66

Verificado
#swedishcentralbankurgesekronareview
Suecia está replanteándose su futuro monetario. El Riksbank ha vuelto a presionar al parlamento para que revise la creación de la e-krona, su moneda digital.
El motivo no es solo la modernización, sino también la supervivencia de la corona sueca. Ante el avance de las stablecoins privadas y del euro digital, el banco central teme que Suecia pierda terreno frente a infraestructuras extranjeras y acabe dependiendo de sistemas de pago privados.
Qué está en juego:
Conveniencia: garantizar una forma digital nativa de la moneda.
Resiliencia: mantener el sistema en funcionamiento durante fallos o ciberataques.
La diferencia crucial: una CBDC no es como Bitcoin. Es dinero emitido y controlado por el banco central, lo que plantea profundas cuestiones sobre la privacidad y el papel de los bancos comerciales.
La aprobación de la e-krona está lejos de ser segura. El debate es el primer paso de un proceso que requiere legislación y confianza pública.
La verdadera batalla enfrenta la soberanía del dinero público con la dependencia de soluciones privadas. ¿Justifica la independencia monetaria la creación de una CBDC, incluso cuando los pagos digitales ya funcionan?
Aviso: contenido exclusivamente educativo; no constituye asesoramiento financiero.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
{future}(IRYSUSDT)
{spot}(BMTUSDT)
{spot}(AVAUSDT)
#swedishcentralbankurgesekronareview
Suecia está replanteándose su futuro monetario. El Riksbank ha vuelto a presionar al parlamento para que revise la creación de la e-krona, su moneda digital.
El motivo no es solo la modernización, sino también la supervivencia de la corona sueca. Ante el avance de las stablecoins privadas y del euro digital, el banco central teme que Suecia pierda terreno frente a infraestructuras extranjeras y acabe dependiendo de sistemas de pago privados.
Qué está en juego:
Conveniencia: garantizar una forma digital nativa de la moneda.
Resiliencia: mantener el sistema en funcionamiento durante fallos o ciberataques.
La diferencia crucial: una CBDC no es como Bitcoin. Es dinero emitido y controlado por el banco central, lo que plantea profundas cuestiones sobre la privacidad y el papel de los bancos comerciales.
La aprobación de la e-krona está lejos de ser segura. El debate es el primer paso de un proceso que requiere legislación y confianza pública.
La verdadera batalla enfrenta la soberanía del dinero público con la dependencia de soluciones privadas. ¿Justifica la independencia monetaria la creación de una CBDC, incluso cuando los pagos digitales ya funcionan?
Aviso: contenido exclusivamente educativo; no constituye asesoramiento financiero.
#CBDC #DigitalEuro #GrowWithSAC $IRYS $BMT $AVA
1
1.3k
Artículo
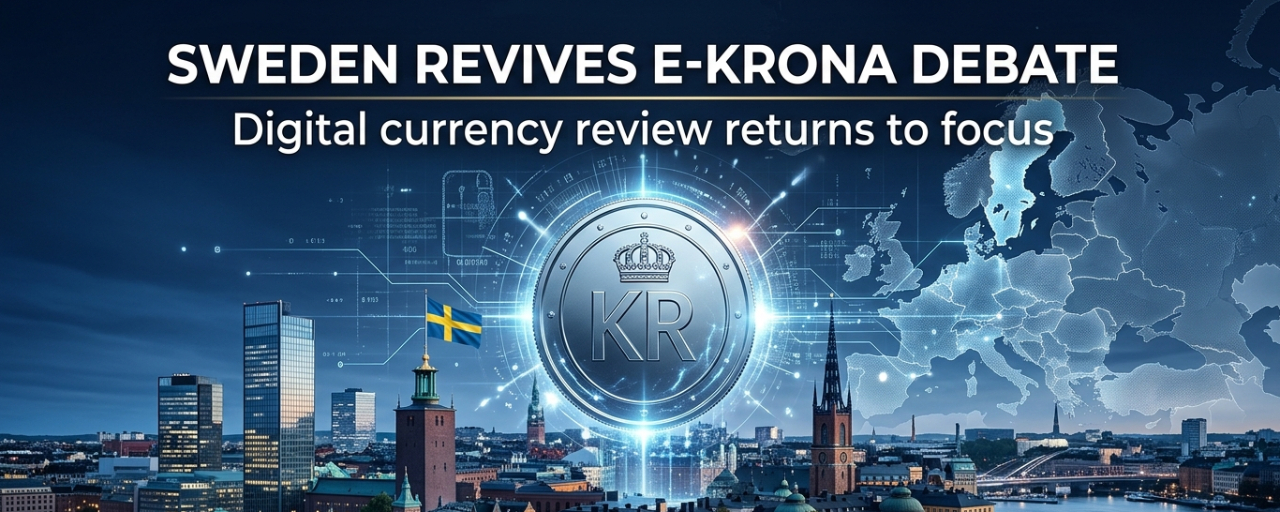
Suecia reaviva sus planes para la e-krona mientras se intensifica el debate europeo sobre las monedas digitalesSuecia reaviva el debate sobre la e-krona mientras los pagos digitales transforman las finanzas
El banco central de Suecia vuelve a poner el foco en la e-krona y pide seguir estudiando los cambios legales necesarios para una posible introducción de una moneda digital de banco central.
En una comunicación del 15 de octubre de 2026, el Riksbank destacó los avances en los pagos digitales y la creciente importancia de contar con un sistema de pagos resiliente y fiable. La iniciativa llega mientras Europa avanza en los debates sobre una posible moneda digital europea. @Cite refs={["turn433435search7","turn433435search6"]}/>
Suecia reaviva sus planes para la e-krona mientras se intensifica el debate europeo sobre las monedas digitales
Suecia reaviva el debate sobre la e-krona mientras los pagos digitales transforman las finanzas
El banco central de Suecia vuelve a poner el foco en la e-krona y pide seguir estudiando los cambios legales necesarios para una posible introducción de una moneda digital de banco central.
En una comunicación del 15 de octubre de 2026, el Riksbank destacó los avances en los pagos digitales y la creciente importancia de contar con un sistema de pagos resiliente y fiable. La iniciativa llega mientras Europa avanza en los debates sobre una posible moneda digital europea. @Cite refs={["turn433435search7","turn433435search6"]}/>
39
·
--
Verificado
#swedishcentralbankurgesekronareview
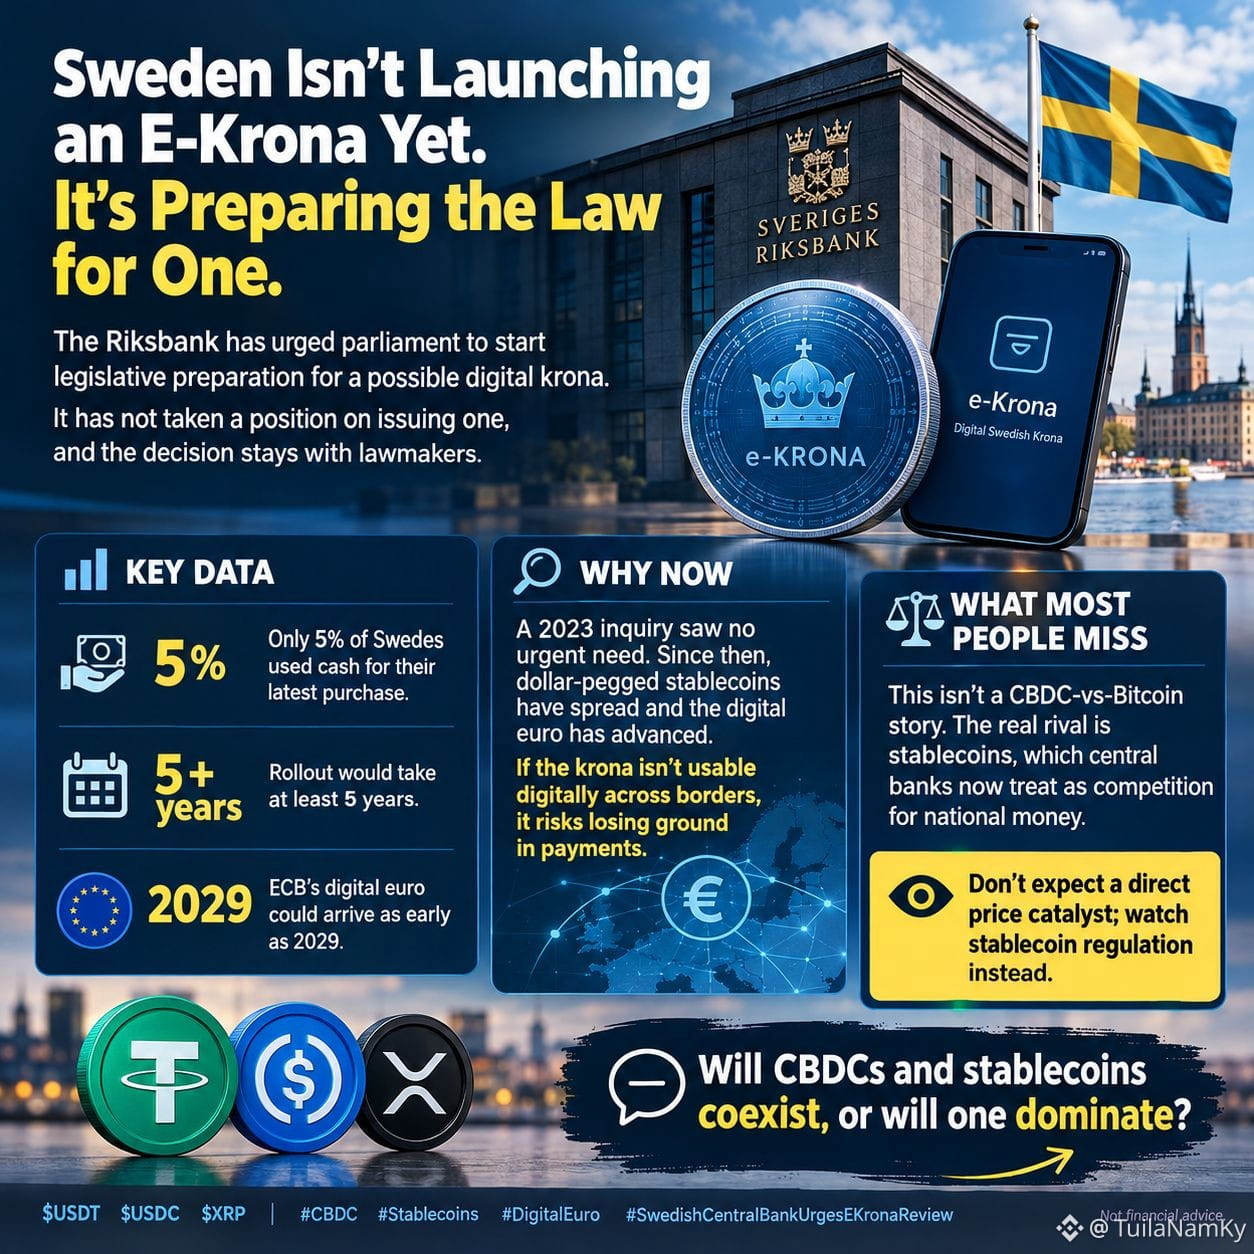
Suecia aún no lanzará una e-krona. Está preparando la legislación para hacerlo.
El Riksbank ha instado al Parlamento a iniciar los preparativos legislativos para una posible corona digital. No se ha pronunciado sobre su emisión, y la decisión sigue en manos de los legisladores.
📊 Datos clave
Solo el 5 % de los suecos usó efectivo en su compra más reciente El lanzamiento llevaría al menos 5 años El euro digital del BCE podría llegar ya en 2029
🔍 Por qué ahora
Una investigación de 2023 no encontró una necesidad urgente. Desde entonces, se han extendido las monedas estables vinculadas al dólar y el euro digital ha avanzado. Si la corona no se puede usar digitalmente a través de las fronteras, corre el riesgo de perder terreno en los pagos.
⚖️ Lo que muchos pasan por alto
Esto no es una historia de CBDC contra Bitcoin. El verdadero competidor son las monedas estables, que los bancos centrales consideran ahora una competencia para el dinero nacional. No esperes un catalizador directo para el precio; presta atención a la regulación de las monedas estables.
¿Coexistirán las CBDC y las monedas estables, o dominará una de ellas? 👇
Esto no es asesoramiento financiero.
$USDT $USDC
{future}(USDCUSDT)
$XRP
{future}(XRPUSDT)
#CBDC #Stablecoins #DigitalEuro
#swedishcentralbankurgesekronareview
Suecia aún no lanzará una e-krona. Está preparando la legislación para hacerlo.
El Riksbank ha instado al Parlamento a iniciar los preparativos legislativos para una posible corona digital. No se ha pronunciado sobre su emisión, y la decisión sigue en manos de los legisladores.
📊 Datos clave
Solo el 5 % de los suecos usó efectivo en su compra más reciente El lanzamiento llevaría al menos 5 años El euro digital del BCE podría llegar ya en 2029
🔍 Por qué ahora
Una investigación de 2023 no encontró una necesidad urgente. Desde entonces, se han extendido las monedas estables vinculadas al dólar y el euro digital ha avanzado. Si la corona no se puede usar digitalmente a través de las fronteras, corre el riesgo de perder terreno en los pagos.
⚖️ Lo que muchos pasan por alto
Esto no es una historia de CBDC contra Bitcoin. El verdadero competidor son las monedas estables, que los bancos centrales consideran ahora una competencia para el dinero nacional. No esperes un catalizador directo para el precio; presta atención a la regulación de las monedas estables.
¿Coexistirán las CBDC y las monedas estables, o dominará una de ellas? 👇
Esto no es asesoramiento financiero.
$USDT $USDC
$XRP
#CBDC #Stablecoins #DigitalEuro
1
890
Verificado
#swedishcentralbankurgesekronareview
El Riksbank, banco central de Suecia, acaba de dar la voz de alarma sobre la carrera del dinero digital.
La institución está presionando a los legisladores para que revisen los planes de la corona digital (e-Krona). El motivo: la rápida expansión de las stablecoins vinculadas al dólar y el avance del euro digital del BCE. El temor es que las monedas extranjeras dominen los pagos cotidianos y debiliten la soberanía de la corona sueca.
El impacto en el ecosistema cripto:
La noticia refuerza la disputa entre las CBDC (monedas de bancos centrales) y las stablecoins privadas.
Una CBDC no es una criptomoneda descentralizada. Son modelos diferentes, pero compiten por el mismo espacio.
Para los traders, la atención debe centrarse en la regulación de las stablecoins. Unas reglas claras abren las puertas a la adopción masiva, mientras que unas restricciones severas pueden sacudir el sector.
La transición al dinero digital es inevitable. El éxito de las criptomonedas descentralizadas en este escenario dependerá de cómo se diseñen las reglas y de cómo compitan las stablecoins con las monedas estatales.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
{future}(IRYSUSDT)
{future}(AGTUSDT)
{future}(DOSUSDT)
#swedishcentralbankurgesekronareview
El Riksbank, banco central de Suecia, acaba de dar la voz de alarma sobre la carrera del dinero digital.
La institución está presionando a los legisladores para que revisen los planes de la corona digital (e-Krona). El motivo: la rápida expansión de las stablecoins vinculadas al dólar y el avance del euro digital del BCE. El temor es que las monedas extranjeras dominen los pagos cotidianos y debiliten la soberanía de la corona sueca.
El impacto en el ecosistema cripto:
La noticia refuerza la disputa entre las CBDC (monedas de bancos centrales) y las stablecoins privadas.
Una CBDC no es una criptomoneda descentralizada. Son modelos diferentes, pero compiten por el mismo espacio.
Para los traders, la atención debe centrarse en la regulación de las stablecoins. Unas reglas claras abren las puertas a la adopción masiva, mientras que unas restricciones severas pueden sacudir el sector.
La transición al dinero digital es inevitable. El éxito de las criptomonedas descentralizadas en este escenario dependerá de cómo se diseñen las reglas y de cómo compitan las stablecoins con las monedas estatales.
$IRYS $AGT $DOS
#CryptoNews #CBDC #Stciaablecoins
ABO3ZAM:
كلام سليم، السيولة بدأت تتحرك والعملات المستقرة بتلعب دور كبير، بس خلي عينك على الدعوم الحالية لا يغدر فينا السوق بكسر وهمي ويقلب الطاولة علينا. 🤝
2
1
3k
·
--
#swedishcentralbankurgesekronareview #dot #CBDC
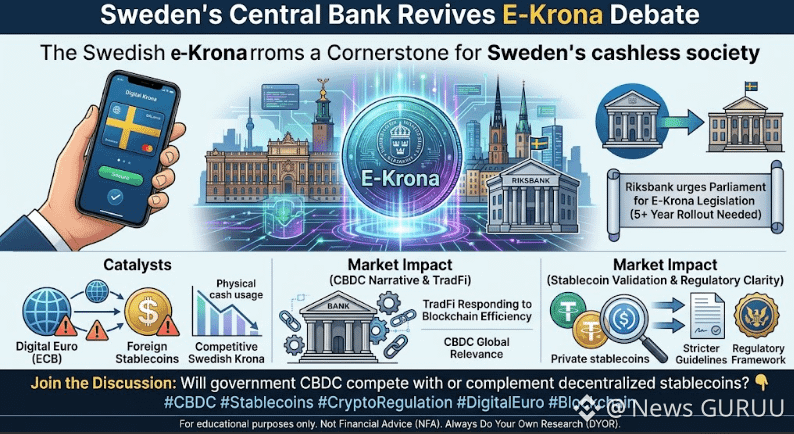
🇸🇪 ¡Suecia reaviva el debate sobre la e-krona!
El banco central de Suecia insta a los legisladores a preparar una ley para una corona digital, citando la creciente adopción de las monedas estables y los planes del BCE para el euro digital.
📊 Por qué es importante:
• Refuerza la competencia en los pagos digitales
• Plantea interrogantes sobre la regulación de las monedas estables
• Su lanzamiento podría tardar al menos cinco años
💬 Tu opinión: ¿Competirán las CBDC con las monedas estables o coexistirán con ellas?."HAZ CLIC EN LA ETIQUETA AMARILLA DE LA MONEDA DE ABAJO PARA IR A LA PÁGINA DE TRADING DESEADA Y OBTENER BENEFICIOS EN TUS OPERACIONES"$DOT $KERNEL
{spot}(KERNELUSDT)
{spot}(DOTUSDT)
#swedishcentralbankurgesekronareview #dot #CBDC
🇸🇪 ¡Suecia reaviva el debate sobre la e-krona!
El banco central de Suecia insta a los legisladores a preparar una ley para una corona digital, citando la creciente adopción de las monedas estables y los planes del BCE para el euro digital.
📊 Por qué es importante:
• Refuerza la competencia en los pagos digitales
• Plantea interrogantes sobre la regulación de las monedas estables
• Su lanzamiento podría tardar al menos cinco años
💬 Tu opinión: ¿Competirán las CBDC con las monedas estables o coexistirán con ellas?."HAZ CLIC EN LA ETIQUETA AMARILLA DE LA MONEDA DE ABAJO PARA IR A LA PÁGINA DE TRADING DESEADA Y OBTENER BENEFICIOS EN TUS OPERACIONES"$DOT $KERNEL
1
49

·
--
Artículo
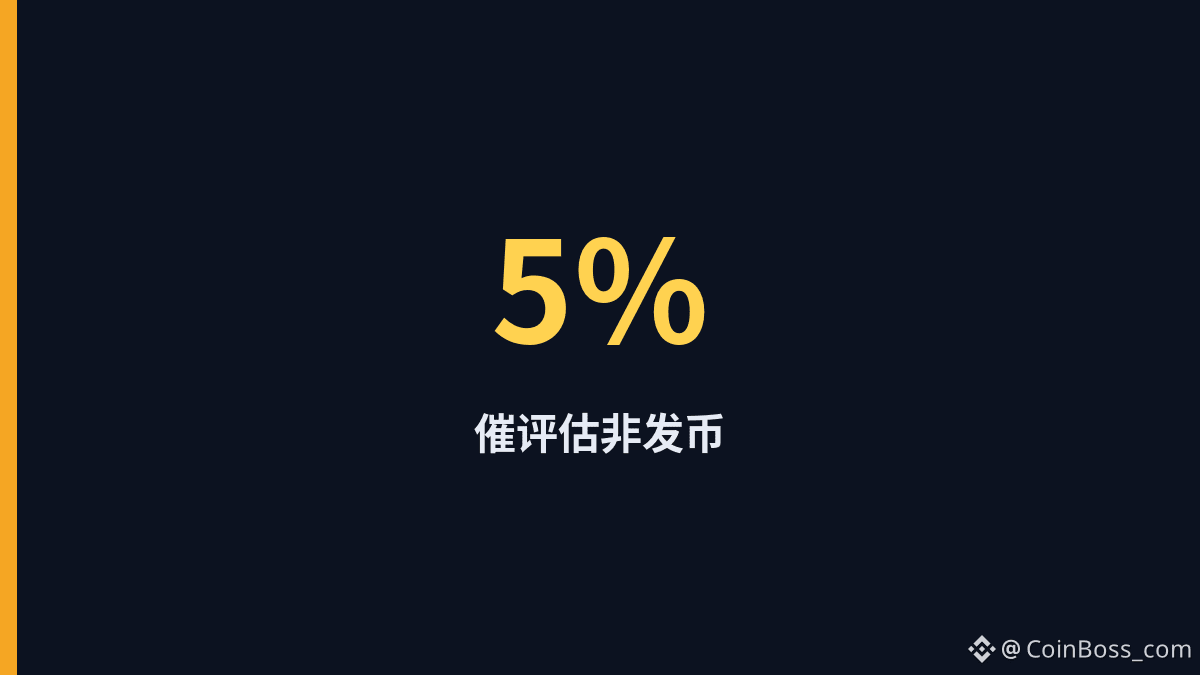
Solo el 5 % pagó en efectivo en su última compra; aun así, Suecia insta a evaluar la corona electrónicaEl banco central de Suecia insta al Parlamento a reevaluar la corona electrónica; no ha decidido emitirla. El 22 de octubre, el mensaje del vicegobernador Per Jansson fue más directo: la preparación legislativa llevará al menos cinco años. La presión procede tanto de las monedas estables extranjeras como del euro digital.
El uso del efectivo ya es muy reducido: en la última compra, solo alrededor del 5 % de las personas pagó en efectivo. Una encuesta gubernamental de 2023 también señalaba que no había suficiente demanda social. Ahora el panorama ha cambiado: si el euro digital se prueba en 2027 y podría emitirse oficialmente en 2029, y las monedas estables extranjeras se expanden antes, a la corona sueca le será más difícil afianzarse en los pagos cotidianos. Las monedas estables respaldadas por el dólar, cuyo valor ronda los 301.400 millones de dólares y representa aproximadamente el 99,5 % del mercado de monedas estables, figuran en la lista de amenazas. La resiliencia de los pagos ante cortes de internet o apagones es también uno de los motivos para reevaluar la propuesta. La decisión final sigue en manos del Parlamento; «al menos cinco años» no es un calendario para emitir la moneda.
Solo el 5 % pagó en efectivo en su última compra; aun así, Suecia insta a evaluar la corona electrónica
El banco central de Suecia insta al Parlamento a reevaluar la corona electrónica; no ha decidido emitirla. El 22 de octubre, el mensaje del vicegobernador Per Jansson fue más directo: la preparación legislativa llevará al menos cinco años. La presión procede tanto de las monedas estables extranjeras como del euro digital.
El uso del efectivo ya es muy reducido: en la última compra, solo alrededor del 5 % de las personas pagó en efectivo. Una encuesta gubernamental de 2023 también señalaba que no había suficiente demanda social. Ahora el panorama ha cambiado: si el euro digital se prueba en 2027 y podría emitirse oficialmente en 2029, y las monedas estables extranjeras se expanden antes, a la corona sueca le será más difícil afianzarse en los pagos cotidianos. Las monedas estables respaldadas por el dólar, cuyo valor ronda los 301.400 millones de dólares y representa aproximadamente el 99,5 % del mercado de monedas estables, figuran en la lista de amenazas. La resiliencia de los pagos ante cortes de internet o apagones es también uno de los motivos para reevaluar la propuesta. La decisión final sigue en manos del Parlamento; «al menos cinco años» no es un calendario para emitir la moneda.
El uso del efectivo ya es muy reducido: en la última compra, solo alrededor del 5 % de las personas pagó en efectivo. Una encuesta gubernamental de 2023 también señalaba que no había suficiente demanda social. Ahora el panorama ha cambiado: si el euro digital se prueba en 2027 y podría emitirse oficialmente en 2029, y las monedas estables extranjeras se expanden antes, a la corona sueca le será más difícil afianzarse en los pagos cotidianos. Las monedas estables respaldadas por el dólar, cuyo valor ronda los 301.400 millones de dólares y representa aproximadamente el 99,5 % del mercado de monedas estables, figuran en la lista de amenazas. La resiliencia de los pagos ante cortes de internet o apagones es también uno de los motivos para reevaluar la propuesta. La decisión final sigue en manos del Parlamento; «al menos cinco años» no es un calendario para emitir la moneda.
122
·
--
🚨 ¡SUECIA QUIERE REPLANTEARSE SU MONEDA DIGITAL! 🇸🇪
El banco central de Suecia insta a los legisladores a reconsiderar los preparativos para la e-krona, mientras los pagos digitales, las monedas estables y el euro digital previsto transforman el panorama financiero. ⚡
Aquí está lo importante: Suecia TODAVÍA no ha decidido lanzarla. Pero el debate ha vuelto, y plantea una pregunta más amplia sobre el futuro del dinero.
💡 ¿Podrían las monedas digitales respaldadas por los gobiernos convertirse en el próximo gran cambio en las finanzas mundiales?
¿O seguirán siendo las monedas estables privadas y las criptomonedas descentralizadas la opción preferida?
👇 ¿En qué confiarías TÚ más?
#SwedishCentralBankUrgesEKronaReview #crypto #Bitcoin #CBDC
71
·
--
El debate sobre la e-krona de Suecia vuelve a escena, y lo que está en juego es el control de los pagos. 👀
El Riksbank considera que una corona digital es fundamental para garantizar los pagos nacionales y el control monetario, ante la inminente llegada de las stablecoins y el euro digital.
Lo que me llama la atención: no se trata solo de digitalizar el dinero. Se trata de quién mantiene el control cuando cambian los pagos. 🏦
¿Preferirías usar una moneda digital de banco central o una stablecoin para los pagos cotidianos? ¿Qué inclinaría la balanza para ti?
#Stablecoins #CBDC #PagosDigitales
50

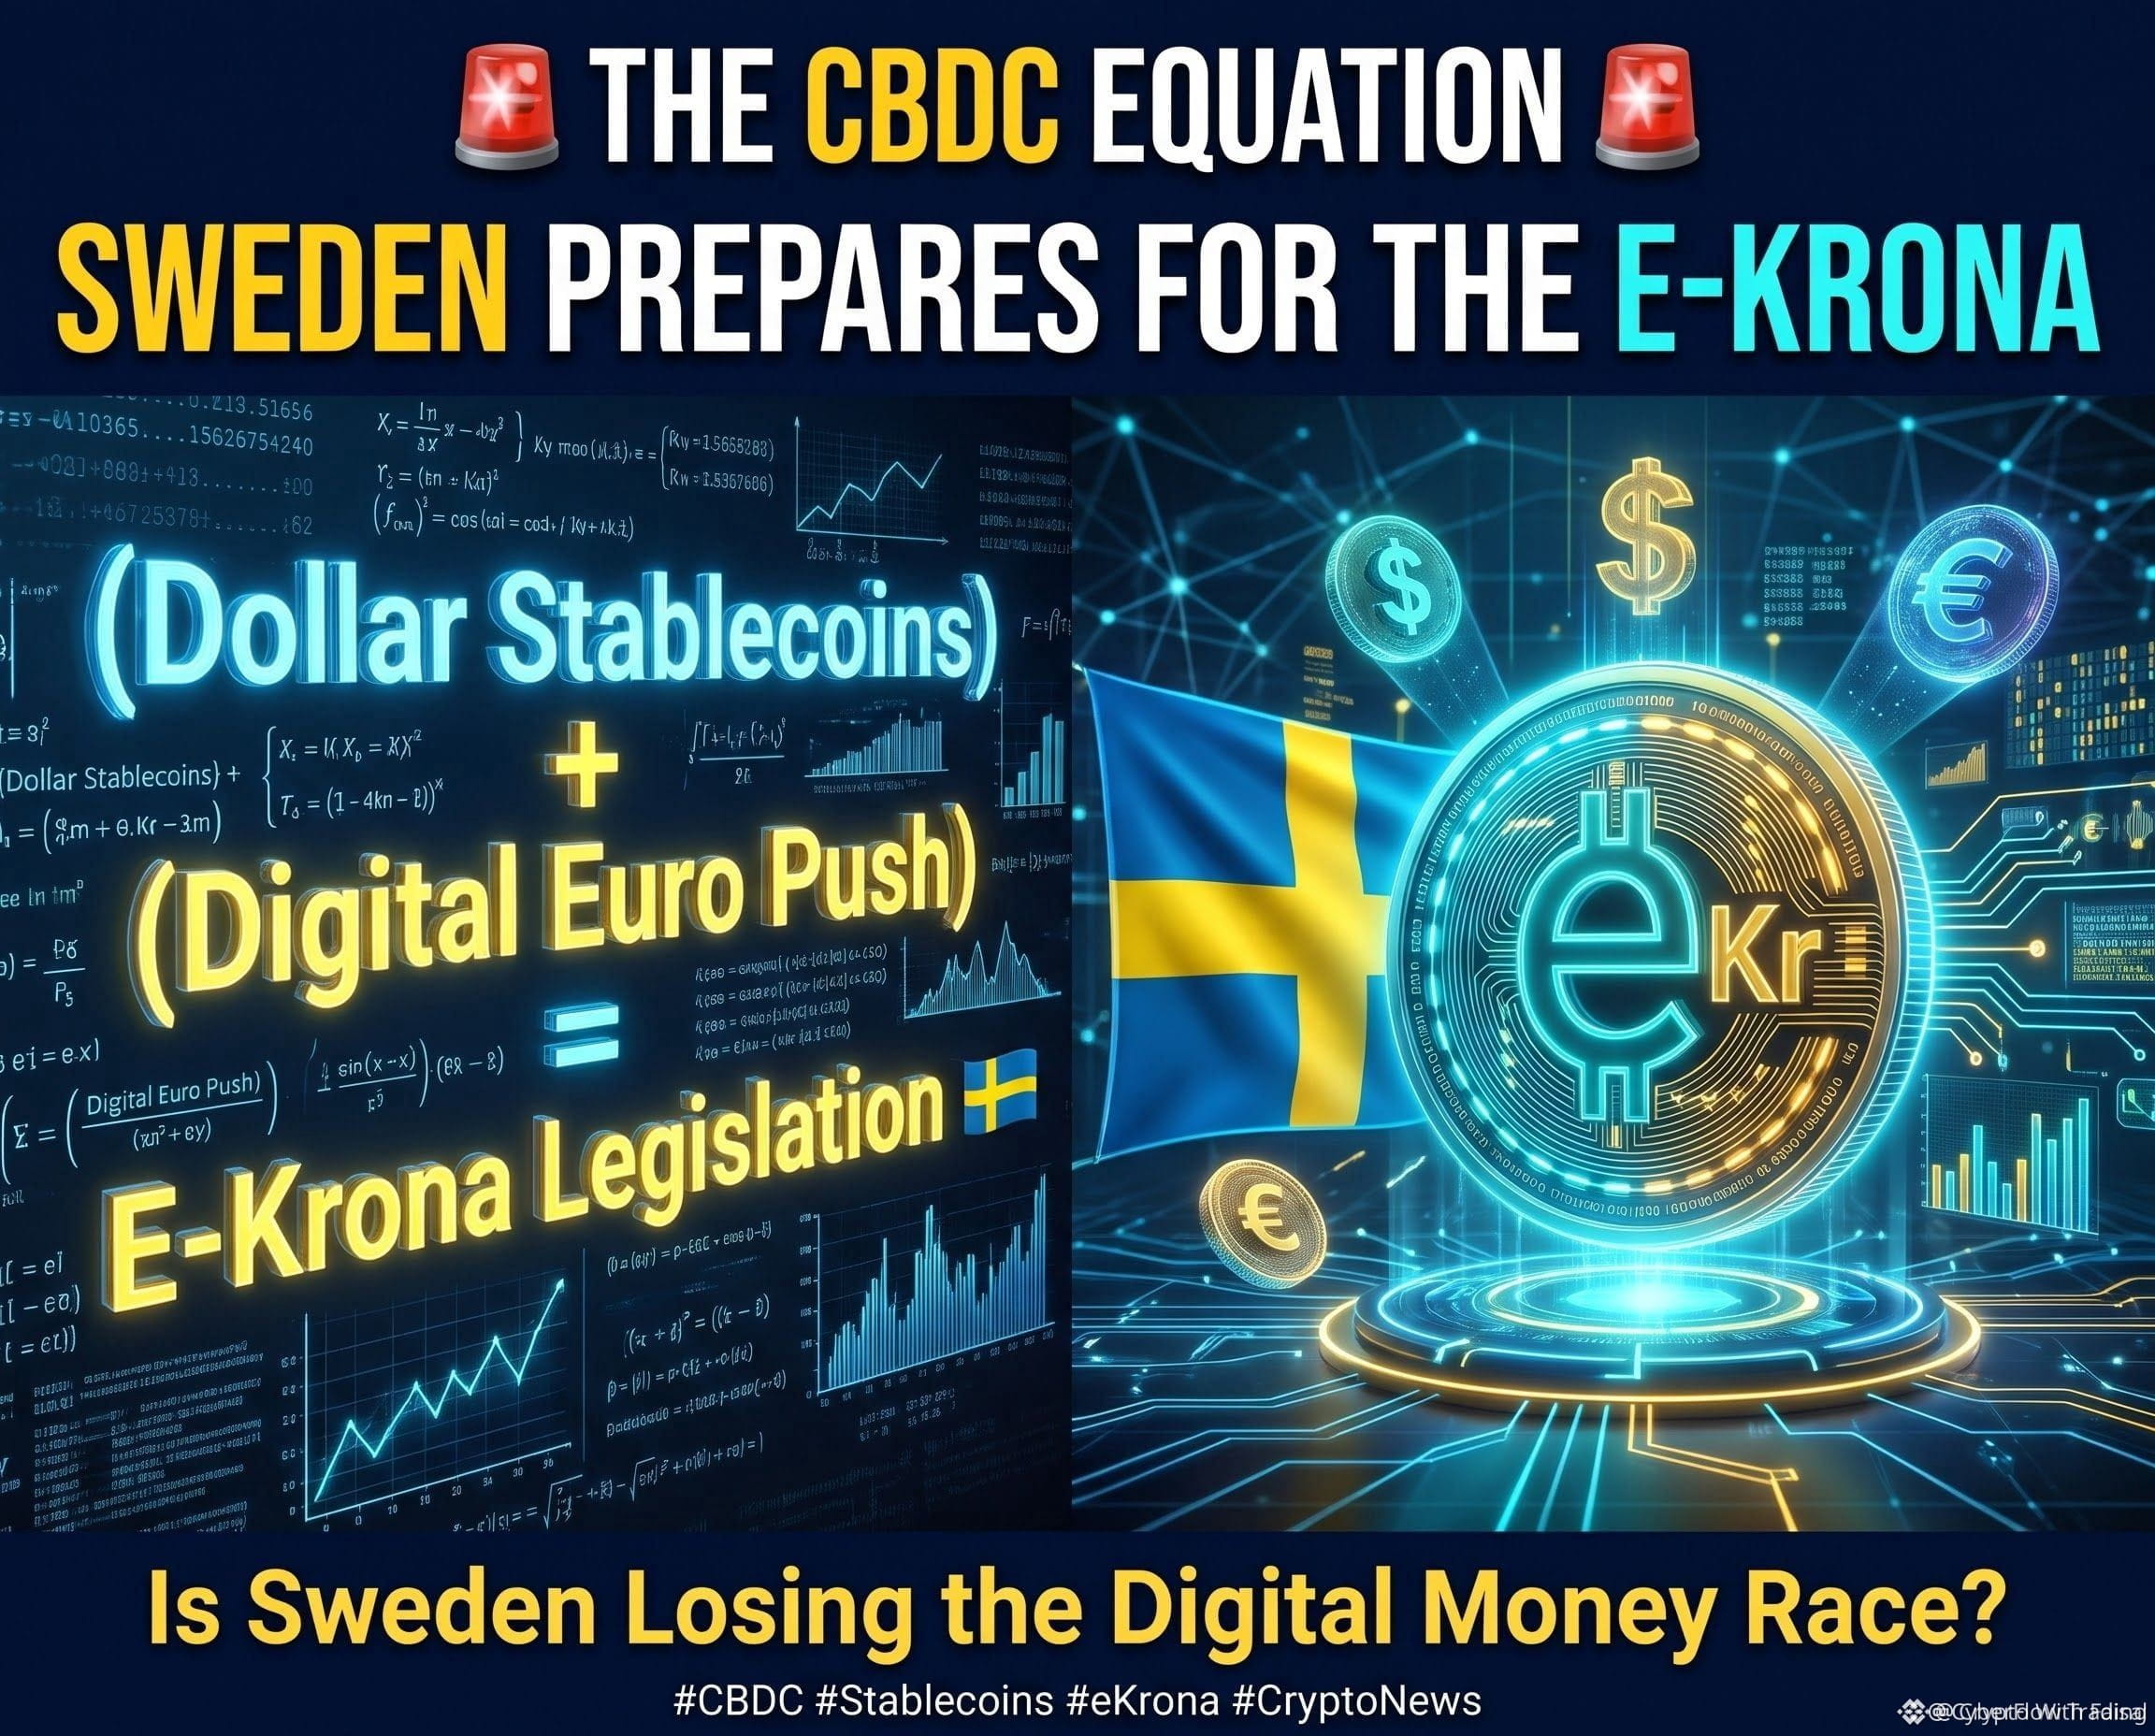
🚨 $BTC ATENCIÓN: EL IMPULSO DE SUECIA POR LA E-KRONA REESCRIBE LAS REGLAS DEL DINERO DIGITAL 🦈
🦈 El Riksbank de Suecia está acelerando la legislación para la e-krona, una moneda fiduciaria digital soberana que podría superar a las stablecoins privadas de la región. 📊 La carrera se intensifica mientras el BCE lanza el euro digital y los tokens vinculados al dólar inundan el mercado, lo que obliga a los bancos centrales a establecer ya marcos legales. ⚡ Con un plazo de cinco años para su implementación, la urgencia es una clara señal de que los reguladores intentan recuperar la liquidez antes de que los actores privados dominen el flujo de órdenes.
💡 La ecuación es sencilla: (Stablecoins) + (Impulso del euro digital) = presión para la e-krona. Este enfrentamiento podría transformar los pagos transfronterizos y obligar a los proyectos cripto a adaptarse o a reforzar el cumplimiento normativo. 💬 ¿Cómo crees que la e-krona transformará el campo de batalla de las criptomonedas y las stablecoins? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #BTC #CBDC #Ekróna #CryptoNews #Stablecoins
🔥 🦈
11

·
--
#BancoCentralSuecoPideRevisarCoronaDigital
🇸🇪 El banco central de Suecia reaviva el debate sobre la e-krona
📩 Este mes, el Riksbank escribió al Comité de Finanzas del Parlamento para instar a que se trabaje en una posible corona digital
⚖️ Quiere una investigación pública sobre los cambios legales necesarios, aunque Suecia nunca llegue a lanzarla
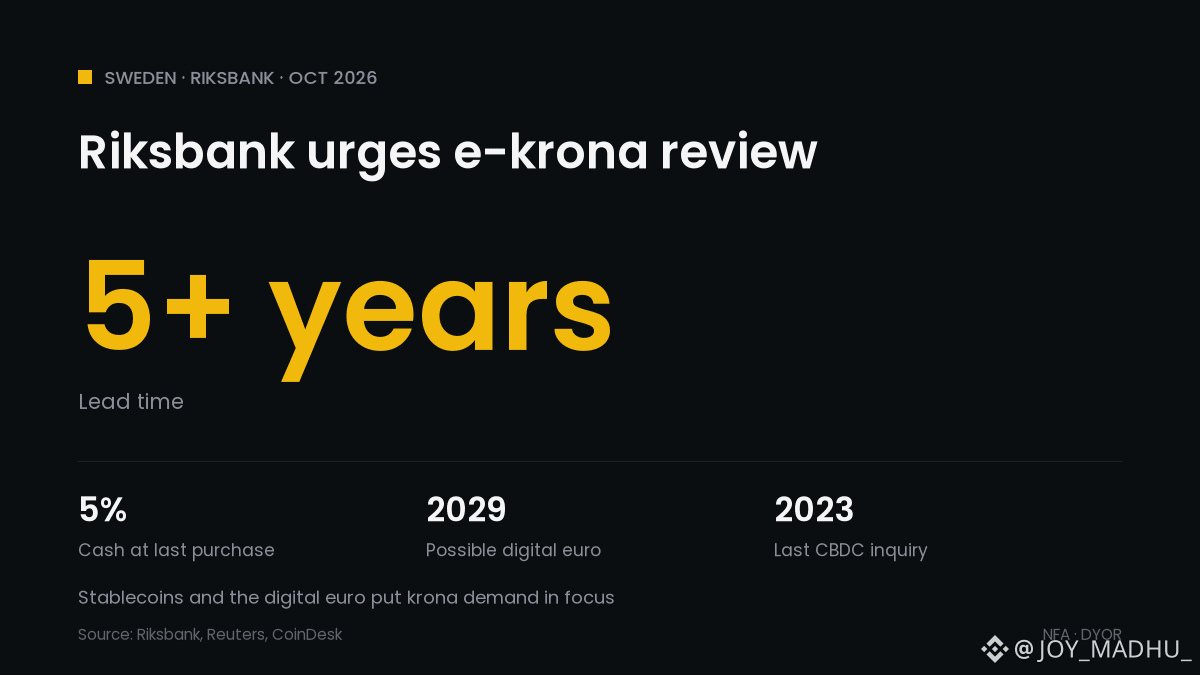
⏳ La implementación llevaría al menos 5 años, además del tiempo necesario para aprobar nuevas leyes
💶 El detonante: el euro digital del BCE, que podría lanzarse en 2029
🪙 También señala que las stablecoins en moneda extranjera representan un riesgo para la competitividad de la corona
📊 Solo el 5 % de los suecos usó efectivo en su compra más reciente (encuesta del Riksbank)
Qué significa para las criptomonedas: los bancos centrales ahora ven las stablecoins como una competencia real para el dinero nacional. El Riksbank no ha adoptado ninguna postura sobre su emisión, y la decisión corresponde al Parlamento.
¿Preferirías una moneda digital de banco central o una stablecoin? 👇
$USDT $USDC
#CryptoNews #CBDC #Stablecoins #BancoCentralSuecoPideRevisarCoronaDigital
23

·
--
El país más cercano del mundo a prescindir del efectivo es ahora el que más prisa tiene por emitir su propia moneda digital
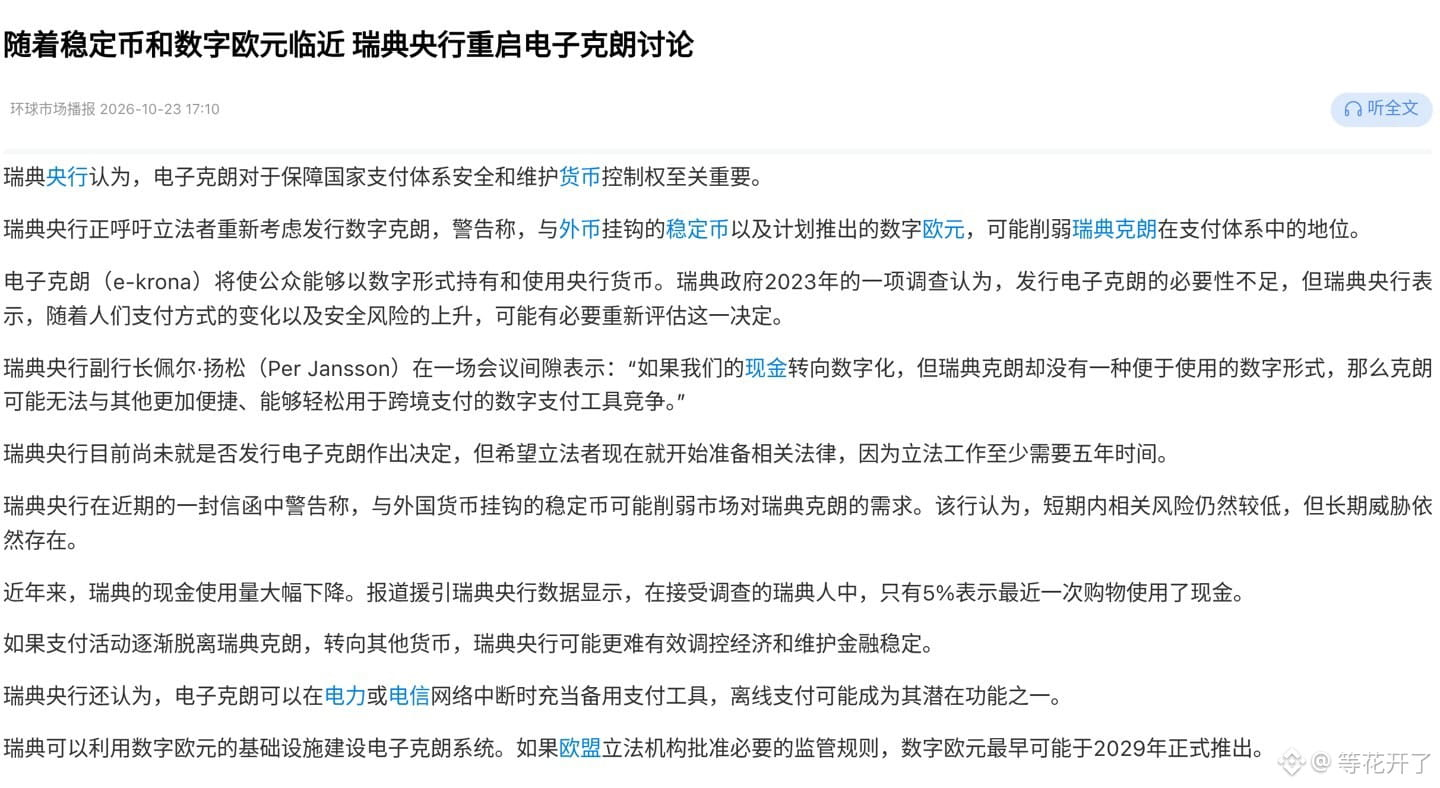
El 22 de octubre, Per Jansson, vicegobernador del Banco Central de Suecia, dijo algo muy sincero: si el efectivo se vuelve cada vez más digital y la corona sueca no tiene una versión digital fácil de usar, no podrá competir con las herramientas de pago que facilitan más las transferencias transfronterizas.
Y ojo: su rival no es Bitcoin, sino las stablecoins en dólares.
Solo el 5 % de los suecos pagó en efectivo la última vez que hizo una compra. Es la sociedad más cercana del mundo a dejar atrás el efectivo. Hace tres años, la conclusión de una investigación del Gobierno era que no hacía falta emitir una corona digital. Ahora, el propio banco central ha escrito al Parlamento para pedir que se inicien de inmediato los preparativos legislativos.
Los motivos de la carta son muy claros: el euro digital del BCE tendrá un programa piloto en 2027 y podría emitirse oficialmente en 2029; 19 bancos centrales y 36 instituciones están haciendo pruebas. Las stablecoins en dólares representan el 99,5 % de un mercado de stablecoins de 301.400 millones de dólares. Si las stablecoins en moneda extranjera se convierten en un medio de pago fácil de usar, el uso de la corona podría verse desplazado incluso dentro de Suecia.
Lo importante de este asunto no es que Suecia vaya a emitir una CBDC, sino que, por primera vez, un banco central de un país desarrollado admite públicamente que su propia moneda podría ser desplazada por las stablecoins.
Pero no lo veas como una oportunidad de trading. Suecia misma afirma que los riesgos a corto plazo son limitados. Desde la legislación hasta su puesta en marcha pasarán al menos 5 años; ni siquiera se ha tomado una decisión todavía, y quien tiene la última palabra es el Parlamento.
Nada de tocar monedas asociadas al concepto de CBDC. Estas noticias nunca duran más de un día; ni siquiera se ha aprobado un programa piloto. Las stablecoins son las ganadoras de la narrativa a largo plazo, pero el precio será una regulación más rápida y estricta. La verdadera variable es el coste de cumplimiento normativo para quienes las emiten.
El problema de la corona sueca no es que no tenga forma digital, sino que nadie tiene por qué usarla 👀
$USDT $USDC #瑞典央行敦促重新评估电子克朗 #稳定币 #CBDC
4
112
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinancePick
2.9M vistas
149,602 están debatiendo
2
#EarningsSeason
5.2M vistas
25,538 están debatiendo
3
#AnthropicTTMRevenueGrewAbout1200%
9,136 vistas
240 están debatiendo
4
#AnthropicS1ExpectedToday
12,593 vistas
224 están debatiendo
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
20,162 vistas
363 están debatiendo
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
27,393 vistas
467 están debatiendo
7
#StrategyMSTRSurpassesNasdaqInMarketCap
20,964 vistas
343 están debatiendo
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
958 vistas
33 están debatiendo
9
#ElectrumWalletBugLetRogueServersStealFunds
24,144 vistas
433 están debatiendo
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
36,448 vistas
529 están debatiendo