
#basistrade
basistrade
2,979 vistas
18 están debatiendo
Hot
Lo último

·
--
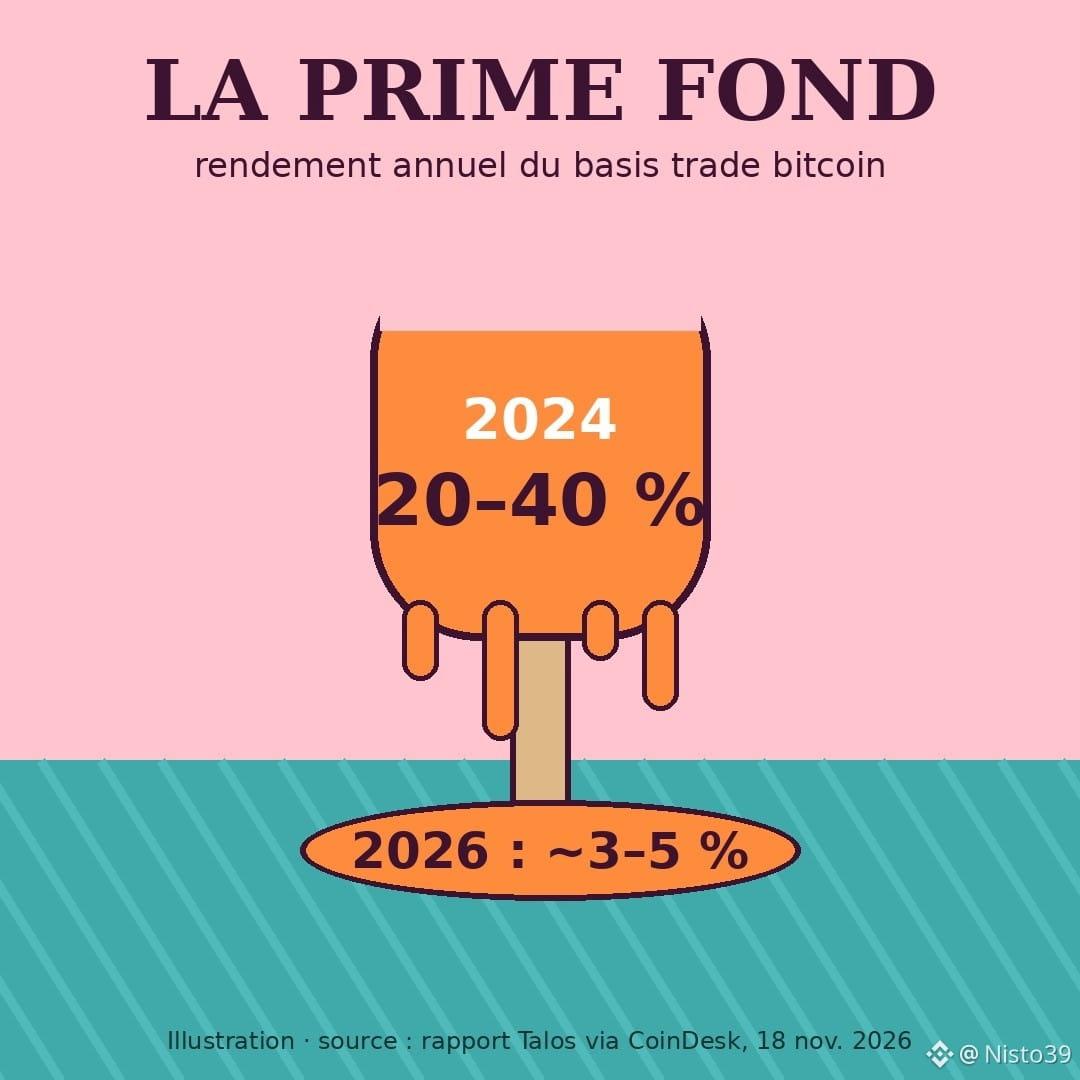
Hace dos años, una estrategia cripto pagaba entre un 20 y un 40 % anual sin apostar por una subida. Hoy rinde más o menos lo mismo que un bono del Tesoro estadounidense.
Su nombre: el basis trade. El principio: compro bitcoin y, al mismo tiempo, lo vendo en corto en un contrato perpetuo (un contrato de futuros sin fecha de vencimiento). Si el precio sube, gano por un lado y pierdo por el otro. Lo que queda es el «funding»: una pequeña comisión que los compradores apalancados pagan periódicamente a los vendedores, mientras sean más numerosos y tengan más prisa.
Las cifras, según un informe de Talos citado esta mañana por CoinDesk:
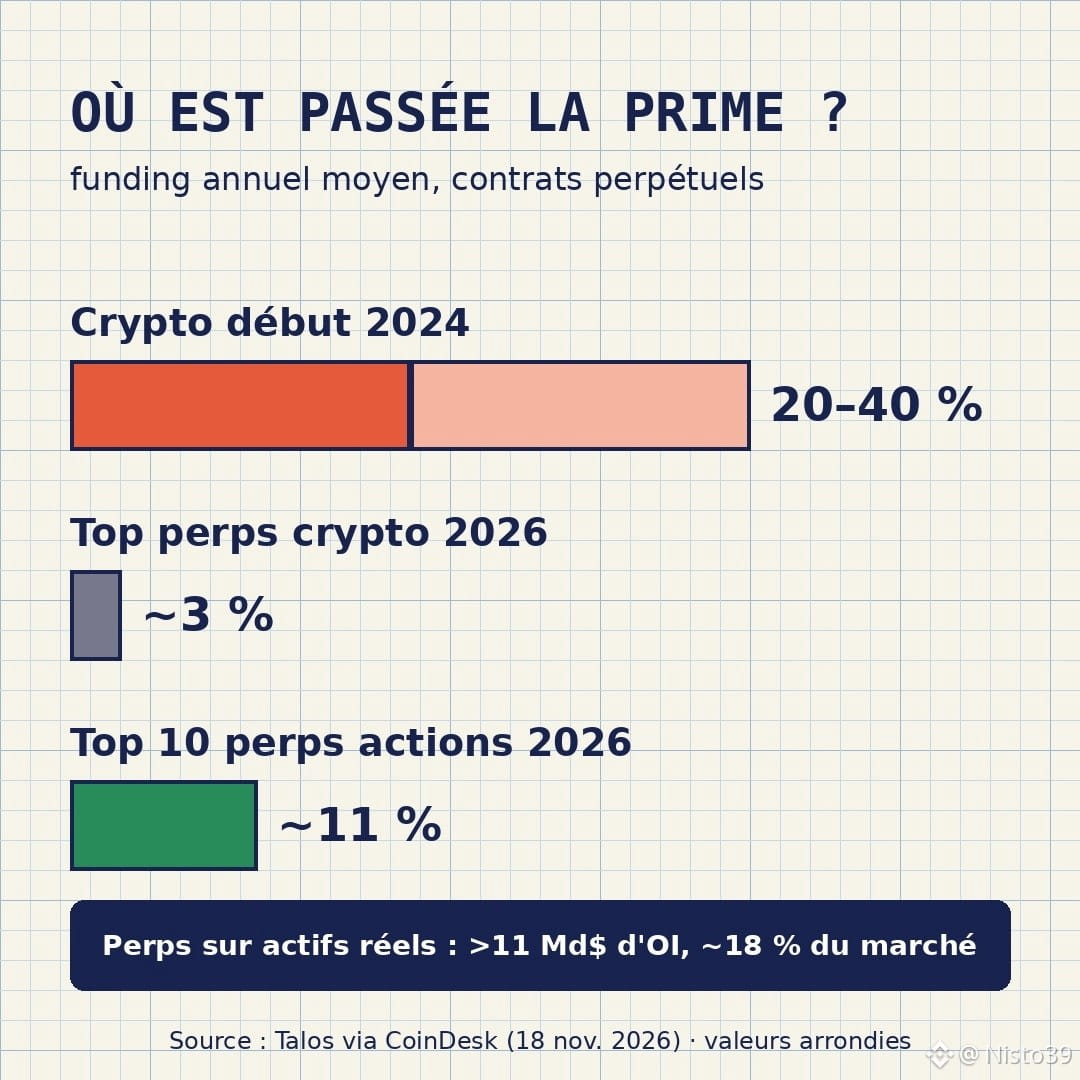
- principios de 2024: entre un 20 y un 40 % anual
- 2026: alrededor de un 3 a un 5 %, con incluso un período en terreno negativo en el segundo trimestre
- contratos perpetuos respaldados por acciones: alrededor de un 11 % anual de media para los 10 más grandes, frente a cerca de un 3 % para los grandes contratos cripto
El dinero siguió ese camino. Los contratos perpetuos vinculados a activos reales (sobre todo acciones) superan los 11.000 millones de dólares en interés abierto, aproximadamente el 18 % del mercado, repartido principalmente entre Binance y Hyperliquid.
Esto es lo que saco en claro: este rendimiento nunca fue un regalo del mercado. Era el precio de la impaciencia de los demás. En 2024, muchos pedían prestado para comprar bitcoin y aceptaban pagar caro. Con un BTC estancado en torno a los 65.000 dólares, esos compradores impacientes escasean, y la prima se reduce con ellos. Se ha trasladado allí donde está ahora la emoción: las acciones.
Corolario práctico: si alguien te ofrece un «rendimiento estable del 30 %» en bitcoin en 2026, pregunta quién paga. El mercado ya no paga eso.
$BTC $BNB
¿Ven en esta calma del funding una base que se está formando o simplemente agotamiento?
#BasisTrade #Funding #Perpetuels #Bitcoin #Talos
Hace dos años, una estrategia cripto pagaba entre un 20 y un 40 % anual sin apostar por una subida. Hoy rinde más o menos lo mismo que un bono del Tesoro estadounidense.
Su nombre: el basis trade. El principio: compro bitcoin y, al mismo tiempo, lo vendo en corto en un contrato perpetuo (un contrato de futuros sin fecha de vencimiento). Si el precio sube, gano por un lado y pierdo por el otro. Lo que queda es el «funding»: una pequeña comisión que los compradores apalancados pagan periódicamente a los vendedores, mientras sean más numerosos y tengan más prisa.
Las cifras, según un informe de Talos citado esta mañana por CoinDesk:
- principios de 2024: entre un 20 y un 40 % anual
- 2026: alrededor de un 3 a un 5 %, con incluso un período en terreno negativo en el segundo trimestre
- contratos perpetuos respaldados por acciones: alrededor de un 11 % anual de media para los 10 más grandes, frente a cerca de un 3 % para los grandes contratos cripto
El dinero siguió ese camino. Los contratos perpetuos vinculados a activos reales (sobre todo acciones) superan los 11.000 millones de dólares en interés abierto, aproximadamente el 18 % del mercado, repartido principalmente entre Binance y Hyperliquid.
Esto es lo que saco en claro: este rendimiento nunca fue un regalo del mercado. Era el precio de la impaciencia de los demás. En 2024, muchos pedían prestado para comprar bitcoin y aceptaban pagar caro. Con un BTC estancado en torno a los 65.000 dólares, esos compradores impacientes escasean, y la prima se reduce con ellos. Se ha trasladado allí donde está ahora la emoción: las acciones.
Corolario práctico: si alguien te ofrece un «rendimiento estable del 30 %» en bitcoin en 2026, pregunta quién paga. El mercado ya no paga eso.
$BTC $BNB
¿Ven en esta calma del funding una base que se está formando o simplemente agotamiento?
#BasisTrade #Funding #Perpetuels #Bitcoin #Talos
Su nombre: el basis trade. El principio: compro bitcoin y, al mismo tiempo, lo vendo en corto en un contrato perpetuo (un contrato de futuros sin fecha de vencimiento). Si el precio sube, gano por un lado y pierdo por el otro. Lo que queda es el «funding»: una pequeña comisión que los compradores apalancados pagan periódicamente a los vendedores, mientras sean más numerosos y tengan más prisa.
Las cifras, según un informe de Talos citado esta mañana por CoinDesk:
- principios de 2024: entre un 20 y un 40 % anual
- 2026: alrededor de un 3 a un 5 %, con incluso un período en terreno negativo en el segundo trimestre
- contratos perpetuos respaldados por acciones: alrededor de un 11 % anual de media para los 10 más grandes, frente a cerca de un 3 % para los grandes contratos cripto
El dinero siguió ese camino. Los contratos perpetuos vinculados a activos reales (sobre todo acciones) superan los 11.000 millones de dólares en interés abierto, aproximadamente el 18 % del mercado, repartido principalmente entre Binance y Hyperliquid.
Esto es lo que saco en claro: este rendimiento nunca fue un regalo del mercado. Era el precio de la impaciencia de los demás. En 2024, muchos pedían prestado para comprar bitcoin y aceptaban pagar caro. Con un BTC estancado en torno a los 65.000 dólares, esos compradores impacientes escasean, y la prima se reduce con ellos. Se ha trasladado allí donde está ahora la emoción: las acciones.
Corolario práctico: si alguien te ofrece un «rendimiento estable del 30 %» en bitcoin en 2026, pregunta quién paga. El mercado ya no paga eso.
$BTC $BNB
¿Ven en esta calma del funding una base que se está formando o simplemente agotamiento?
#BasisTrade #Funding #Perpetuels #Bitcoin #Talos
85

·
--
La estrategia más estable para ganar dinero en cripto está casi muerta… y el dinero se está yendo a las acciones.
La operación de base (comprar BTC al contado, vender en corto contratos perpetuos y embolsarse la financiación) llegó a pagar entre un 20 y un 40 % anual a principios de 2024. Según un informe de Talos citado hoy por CoinDesk, en 2026 apenas rinde entre un 3 y un 5 %, e incluso llegó a ser negativa en el segundo trimestre: casi lo mismo que el rendimiento de los bonos del Tesoro de EE. UU. Mientras tanto, los 10 contratos perpetuos de acciones más importantes pagan, en promedio, alrededor de un 11 % anual. Los perpetuos de acciones y activos del mundo real ya concentran más de 11.000 millones de dólares en interés abierto, cerca del 18 % del mercado. Kalshi registró un volumen de 3.000 millones de dólares en perpetuos sobre acciones individuales en las dos semanas posteriores a que los reguladores estadounidenses los confirmaran el pasado 3 de noviembre.
Esto explica por qué BTC no logra superar los 65.000, pese a que Nvidia marcó un récord: ronda los 64.730 mientras escribo esto.
Alcista si: la financiación de BTC vuelve a subir y BTC cierra una vela de 4H por encima de 65.000.
Bajista si: la financiación se mantiene en niveles similares a los del Tesoro y BTC vuelve a fallar en 65.000, para luego poner a prueba los 63.300 y la zona de los 62.000.
Mi conclusión: me inclino por la cautela mientras BTC esté por debajo de 65.000. Lo que espero: un cierre de 4H por encima de ese nivel o que la financiación vuelva a subir. Las actas del FOMC de mañana a las 02:00 WIB podrían ser el próximo catalizador de dirección.
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación.
¿Qué opinan? ¿Esta rotación hacia los perpetuos de acciones es una amenaza para las criptomonedas o, más bien, una puerta de entrada para nuevos participantes?
#Bitcoin #BasisTrade $BTC
La estrategia más estable para ganar dinero en cripto está casi muerta… y el dinero se está yendo a las acciones.
La operación de base (comprar BTC al contado, vender en corto contratos perpetuos y embolsarse la financiación) llegó a pagar entre un 20 y un 40 % anual a principios de 2024. Según un informe de Talos citado hoy por CoinDesk, en 2026 apenas rinde entre un 3 y un 5 %, e incluso llegó a ser negativa en el segundo trimestre: casi lo mismo que el rendimiento de los bonos del Tesoro de EE. UU. Mientras tanto, los 10 contratos perpetuos de acciones más importantes pagan, en promedio, alrededor de un 11 % anual. Los perpetuos de acciones y activos del mundo real ya concentran más de 11.000 millones de dólares en interés abierto, cerca del 18 % del mercado. Kalshi registró un volumen de 3.000 millones de dólares en perpetuos sobre acciones individuales en las dos semanas posteriores a que los reguladores estadounidenses los confirmaran el pasado 3 de noviembre.
Esto explica por qué BTC no logra superar los 65.000, pese a que Nvidia marcó un récord: ronda los 64.730 mientras escribo esto.
Alcista si: la financiación de BTC vuelve a subir y BTC cierra una vela de 4H por encima de 65.000.
Bajista si: la financiación se mantiene en niveles similares a los del Tesoro y BTC vuelve a fallar en 65.000, para luego poner a prueba los 63.300 y la zona de los 62.000.
Mi conclusión: me inclino por la cautela mientras BTC esté por debajo de 65.000. Lo que espero: un cierre de 4H por encima de ese nivel o que la financiación vuelva a subir. Las actas del FOMC de mañana a las 02:00 WIB podrían ser el próximo catalizador de dirección.
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación.
¿Qué opinan? ¿Esta rotación hacia los perpetuos de acciones es una amenaza para las criptomonedas o, más bien, una puerta de entrada para nuevos participantes?
#Bitcoin #BasisTrade $BTC
La operación de base (comprar BTC al contado, vender en corto contratos perpetuos y embolsarse la financiación) llegó a pagar entre un 20 y un 40 % anual a principios de 2024. Según un informe de Talos citado hoy por CoinDesk, en 2026 apenas rinde entre un 3 y un 5 %, e incluso llegó a ser negativa en el segundo trimestre: casi lo mismo que el rendimiento de los bonos del Tesoro de EE. UU. Mientras tanto, los 10 contratos perpetuos de acciones más importantes pagan, en promedio, alrededor de un 11 % anual. Los perpetuos de acciones y activos del mundo real ya concentran más de 11.000 millones de dólares en interés abierto, cerca del 18 % del mercado. Kalshi registró un volumen de 3.000 millones de dólares en perpetuos sobre acciones individuales en las dos semanas posteriores a que los reguladores estadounidenses los confirmaran el pasado 3 de noviembre.
Esto explica por qué BTC no logra superar los 65.000, pese a que Nvidia marcó un récord: ronda los 64.730 mientras escribo esto.
Alcista si: la financiación de BTC vuelve a subir y BTC cierra una vela de 4H por encima de 65.000.
Bajista si: la financiación se mantiene en niveles similares a los del Tesoro y BTC vuelve a fallar en 65.000, para luego poner a prueba los 63.300 y la zona de los 62.000.
Mi conclusión: me inclino por la cautela mientras BTC esté por debajo de 65.000. Lo que espero: un cierre de 4H por encima de ese nivel o que la financiación vuelva a subir. Las actas del FOMC de mañana a las 02:00 WIB podrían ser el próximo catalizador de dirección.
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación.
¿Qué opinan? ¿Esta rotación hacia los perpetuos de acciones es una amenaza para las criptomonedas o, más bien, una puerta de entrada para nuevos participantes?
#Bitcoin #BasisTrade $BTC
50

·
--
El rendimiento más fácil de obtener en cripto se redujo: el carry en $BTC cayó del 20-40% al 3-5%.
Datos de 2026 de Coin Metrics + Talos:
• Financiación de perpetuos de BTC / base a 30 días: alcanzó un máximo anualizado del 20-40% a principios de 2024; ahora ronda el 3-5%, cerca o por debajo de los rendimientos de los bonos del Tesoro
• Los 10 principales perpetuos de acciones por interés abierto: financiación anualizada promedio de ~11%, frente a ~3% para los 10 principales perpetuos de cripto
• Perpetuos de RWA: entre ~0% y ~18% del interés abierto de perpetuos desde octubre de 2025, más de $11B
• Binance concentra el 39% de eso, Hyperliquid el 38%
• Capitalización de mercado de USDe: de un máximo de más de $14B a $4.5B hoy, tras el colapso del interés abierto del 10 de octubre
Mi lectura: quienes buscaban carry con cobertura no abandonaron las criptomonedas, sino que siguieron la prima hasta los perpetuos de acciones. Esa prima ya se está reduciendo desde agosto, así que la siguiente pregunta es si los productos de carry tipo $ENA volverán a llenarse cuando se recupere la financiación.
¿Adónde creen que irán los operadores apalancados si la financiación de acciones sigue enfriándose?
#Perps #BasisTrade #RWA
Aviso: Write to Earn podría pagarme una comisión por las operaciones con cashtags.
El rendimiento más fácil de obtener en cripto se redujo: el carry en $BTC cayó del 20-40% al 3-5%.
Datos de 2026 de Coin Metrics + Talos:
• Financiación de perpetuos de BTC / base a 30 días: alcanzó un máximo anualizado del 20-40% a principios de 2024; ahora ronda el 3-5%, cerca o por debajo de los rendimientos de los bonos del Tesoro
• Los 10 principales perpetuos de acciones por interés abierto: financiación anualizada promedio de ~11%, frente a ~3% para los 10 principales perpetuos de cripto
• Perpetuos de RWA: entre ~0% y ~18% del interés abierto de perpetuos desde octubre de 2025, más de $11B
• Binance concentra el 39% de eso, Hyperliquid el 38%
• Capitalización de mercado de USDe: de un máximo de más de $14B a $4.5B hoy, tras el colapso del interés abierto del 10 de octubre
Mi lectura: quienes buscaban carry con cobertura no abandonaron las criptomonedas, sino que siguieron la prima hasta los perpetuos de acciones. Esa prima ya se está reduciendo desde agosto, así que la siguiente pregunta es si los productos de carry tipo $ENA volverán a llenarse cuando se recupere la financiación.
¿Adónde creen que irán los operadores apalancados si la financiación de acciones sigue enfriándose?
#Perps #BasisTrade #RWA
Aviso: Write to Earn podría pagarme una comisión por las operaciones con cashtags.
Datos de 2026 de Coin Metrics + Talos:
• Financiación de perpetuos de BTC / base a 30 días: alcanzó un máximo anualizado del 20-40% a principios de 2024; ahora ronda el 3-5%, cerca o por debajo de los rendimientos de los bonos del Tesoro
• Los 10 principales perpetuos de acciones por interés abierto: financiación anualizada promedio de ~11%, frente a ~3% para los 10 principales perpetuos de cripto
• Perpetuos de RWA: entre ~0% y ~18% del interés abierto de perpetuos desde octubre de 2025, más de $11B
• Binance concentra el 39% de eso, Hyperliquid el 38%
• Capitalización de mercado de USDe: de un máximo de más de $14B a $4.5B hoy, tras el colapso del interés abierto del 10 de octubre
Mi lectura: quienes buscaban carry con cobertura no abandonaron las criptomonedas, sino que siguieron la prima hasta los perpetuos de acciones. Esa prima ya se está reduciendo desde agosto, así que la siguiente pregunta es si los productos de carry tipo $ENA volverán a llenarse cuando se recupere la financiación.
¿Adónde creen que irán los operadores apalancados si la financiación de acciones sigue enfriándose?
#Perps #BasisTrade #RWA
Aviso: Write to Earn podría pagarme una comisión por las operaciones con cashtags.
220
·
--
#hedgefundscmebitcoinnetshortsfall89%
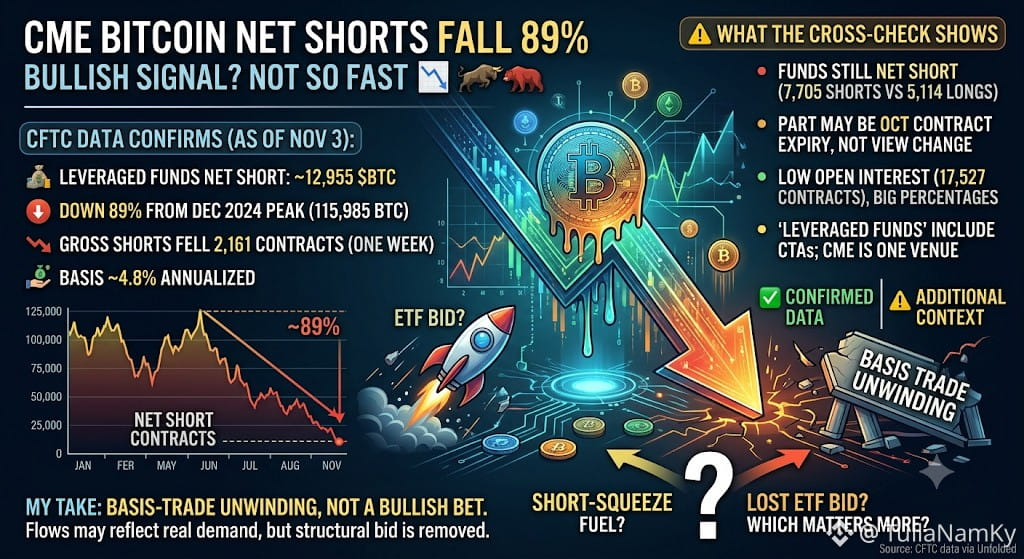
Las posiciones cortas netas de Bitcoin en CME acaban de caer un 89 %. ¿Señal alcista? No tan rápido 📉
Los datos de la CFTC al 3 de noviembre muestran que las posiciones cortas netas de los fondos apalancados en futuros de Bitcoin de CME se situaron en 2.591 contratos (~12.955 $BTC), un 89 % menos que el máximo de 115.985 BTC de diciembre de 2024. Unfolded destacó el movimiento.
✅ Lo que confirman los datos
• Las posiciones cortas brutas cayeron en 2.161 contratos en una semana
• Las posiciones cortas netas bajaron de 3.979 (27 de octubre) a 2.591
• Según se informa, la base anualizada es de ~4,8 %, un nivel bajo para una operación de carry
⚠️ Lo que muestra el análisis cruzado
• Los fondos siguen teniendo posiciones cortas netas: 7.705 cortas frente a 5.114 largas
• Parte de la caída podría deberse al vencimiento del contrato de octubre, y no a un cambio de perspectiva
• El interés abierto es de solo 17.527 contratos, por lo que los porcentajes parecen grandes
• «Fondos apalancados» incluye a los CTA, y CME es solo una de las plataformas
🧠 Mi opinión: esto parece más un desarme de operaciones de base que una apuesta alcista. Menos compras de ETF impulsadas por el carry significa que los flujos podrían reflejar demanda real, pero también elimina una fuente estructural de presión compradora.
¿Qué importa más: el combustible para un short squeeze o la pérdida de la demanda de compra de ETF?
#Bitcoin #CFTC #BasisTrade
$BTC
{future}(BTCUSDT)
#hedgefundscmebitcoinnetshortsfall89%
Las posiciones cortas netas de Bitcoin en CME acaban de caer un 89 %. ¿Señal alcista? No tan rápido 📉
Los datos de la CFTC al 3 de noviembre muestran que las posiciones cortas netas de los fondos apalancados en futuros de Bitcoin de CME se situaron en 2.591 contratos (~12.955 $BTC ), un 89 % menos que el máximo de 115.985 BTC de diciembre de 2024. Unfolded destacó el movimiento.
✅ Lo que confirman los datos
• Las posiciones cortas brutas cayeron en 2.161 contratos en una semana
• Las posiciones cortas netas bajaron de 3.979 (27 de octubre) a 2.591
• Según se informa, la base anualizada es de ~4,8 %, un nivel bajo para una operación de carry
⚠️ Lo que muestra el análisis cruzado
• Los fondos siguen teniendo posiciones cortas netas: 7.705 cortas frente a 5.114 largas
• Parte de la caída podría deberse al vencimiento del contrato de octubre, y no a un cambio de perspectiva
• El interés abierto es de solo 17.527 contratos, por lo que los porcentajes parecen grandes
• «Fondos apalancados» incluye a los CTA, y CME es solo una de las plataformas
🧠 Mi opinión: esto parece más un desarme de operaciones de base que una apuesta alcista. Menos compras de ETF impulsadas por el carry significa que los flujos podrían reflejar demanda real, pero también elimina una fuente estructural de presión compradora.
¿Qué importa más: el combustible para un short squeeze o la pérdida de la demanda de compra de ETF?
#Bitcoin #CFTC #BasisTrade
$BTC
Las posiciones cortas netas de Bitcoin en CME acaban de caer un 89 %. ¿Señal alcista? No tan rápido 📉
Los datos de la CFTC al 3 de noviembre muestran que las posiciones cortas netas de los fondos apalancados en futuros de Bitcoin de CME se situaron en 2.591 contratos (~12.955 $BTC ), un 89 % menos que el máximo de 115.985 BTC de diciembre de 2024. Unfolded destacó el movimiento.
✅ Lo que confirman los datos
• Las posiciones cortas brutas cayeron en 2.161 contratos en una semana
• Las posiciones cortas netas bajaron de 3.979 (27 de octubre) a 2.591
• Según se informa, la base anualizada es de ~4,8 %, un nivel bajo para una operación de carry
⚠️ Lo que muestra el análisis cruzado
• Los fondos siguen teniendo posiciones cortas netas: 7.705 cortas frente a 5.114 largas
• Parte de la caída podría deberse al vencimiento del contrato de octubre, y no a un cambio de perspectiva
• El interés abierto es de solo 17.527 contratos, por lo que los porcentajes parecen grandes
• «Fondos apalancados» incluye a los CTA, y CME es solo una de las plataformas
🧠 Mi opinión: esto parece más un desarme de operaciones de base que una apuesta alcista. Menos compras de ETF impulsadas por el carry significa que los flujos podrían reflejar demanda real, pero también elimina una fuente estructural de presión compradora.
¿Qué importa más: el combustible para un short squeeze o la pérdida de la demanda de compra de ETF?
#Bitcoin #CFTC #BasisTrade
$BTC
1.8k
·
--
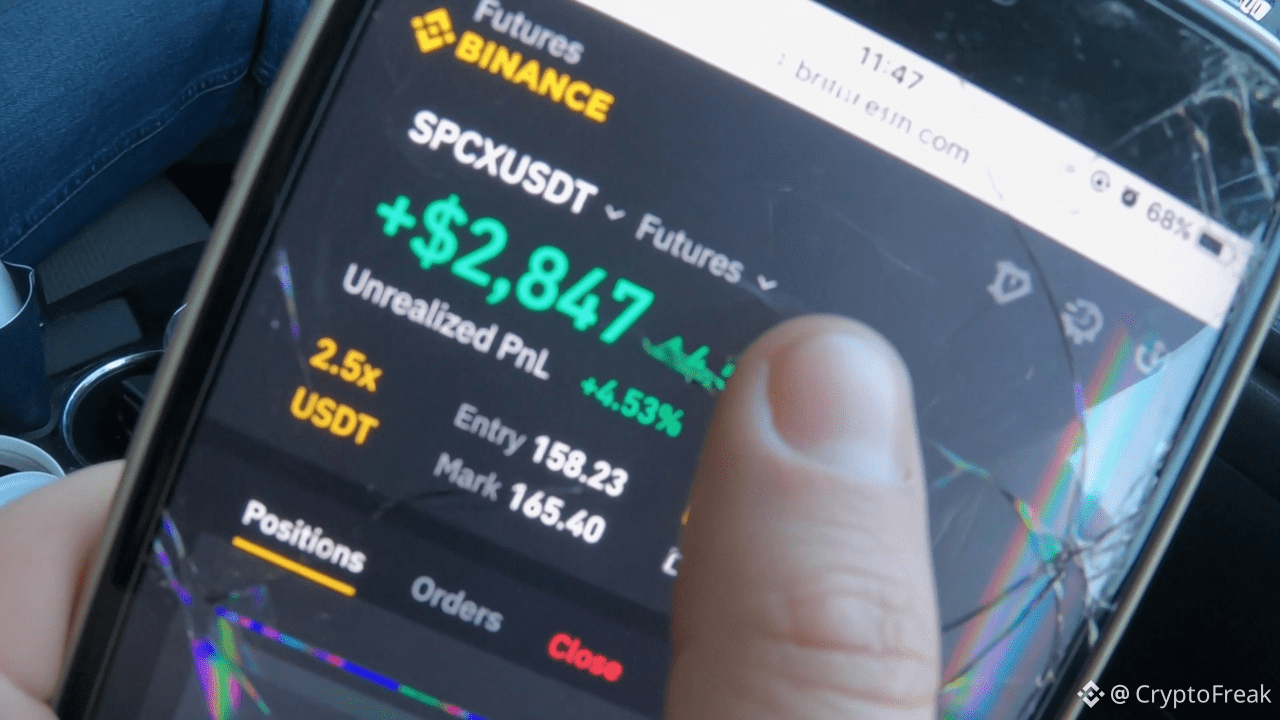
HOJA DE TRADER - 5 PLATAFORMAS 5 PRECIOS UN SOLO ACTIVO
BINANCE PERP 65 ALTA LIQ SIN BLOQUEO 5X LEV
MEXC SPOT 58 LIQ MED SIN BLOQUEO 1X
KRAKEN XSTOCK 35* BAJA LIQ 180D 1X
BYBIT XSTOCK 35* BAJA LIQ 180D 1X
WALLET IPO SUB 41.75 LIQ CERO 5-7D 1X
*INDICATIVO MÁS 5% DE TARIFA
VENTAJAS CLAVE
DIFERENCIAL PERP-SPOT 4-7% CARGA ANUALIZADA CORTO PERP LARGO SPOT
WALLET SUB 41.75 VS PERP 65 BLOQUEADO 16% ARB SI ES TRANSFERIBLE
MEXC SPOT LLEVA A BINANCE PERP POR 2-3 MIN EN VENTANA ARB DE NOTICIAS
KRAKEN BYBIT XSTOCKS ILLIQUIDOS DIFERENCIA ANCHA NO AUMENTAR ALLÍ
LIBRO DE JUEGO DEL DÍA DE IPO LARGO MEXC SPOT CORTO BINANCE PERP PRE-APERTURA CERRAR EN EL PRIMER IMPRESO
#SPCXVenueMap #BasisTrade #IPODayPlaybook
HOJA DE TRADER - 5 PLATAFORMAS 5 PRECIOS UN SOLO ACTIVO
BINANCE PERP 65 ALTA LIQ SIN BLOQUEO 5X LEV
MEXC SPOT 58 LIQ MED SIN BLOQUEO 1X
KRAKEN XSTOCK 35* BAJA LIQ 180D 1X
BYBIT XSTOCK 35* BAJA LIQ 180D 1X
WALLET IPO SUB 41.75 LIQ CERO 5-7D 1X
*INDICATIVO MÁS 5% DE TARIFA
VENTAJAS CLAVE
DIFERENCIAL PERP-SPOT 4-7% CARGA ANUALIZADA CORTO PERP LARGO SPOT
WALLET SUB 41.75 VS PERP 65 BLOQUEADO 16% ARB SI ES TRANSFERIBLE
MEXC SPOT LLEVA A BINANCE PERP POR 2-3 MIN EN VENTANA ARB DE NOTICIAS
KRAKEN BYBIT XSTOCKS ILLIQUIDOS DIFERENCIA ANCHA NO AUMENTAR ALLÍ
LIBRO DE JUEGO DEL DÍA DE IPO LARGO MEXC SPOT CORTO BINANCE PERP PRE-APERTURA CERRAR EN EL PRIMER IMPRESO
#SPCXVenueMap #BasisTrade #IPODayPlaybook
BINANCE PERP 65 ALTA LIQ SIN BLOQUEO 5X LEV
MEXC SPOT 58 LIQ MED SIN BLOQUEO 1X
KRAKEN XSTOCK 35* BAJA LIQ 180D 1X
BYBIT XSTOCK 35* BAJA LIQ 180D 1X
WALLET IPO SUB 41.75 LIQ CERO 5-7D 1X
*INDICATIVO MÁS 5% DE TARIFA
VENTAJAS CLAVE
DIFERENCIAL PERP-SPOT 4-7% CARGA ANUALIZADA CORTO PERP LARGO SPOT
WALLET SUB 41.75 VS PERP 65 BLOQUEADO 16% ARB SI ES TRANSFERIBLE
MEXC SPOT LLEVA A BINANCE PERP POR 2-3 MIN EN VENTANA ARB DE NOTICIAS
KRAKEN BYBIT XSTOCKS ILLIQUIDOS DIFERENCIA ANCHA NO AUMENTAR ALLÍ
LIBRO DE JUEGO DEL DÍA DE IPO LARGO MEXC SPOT CORTO BINANCE PERP PRE-APERTURA CERRAR EN EL PRIMER IMPRESO
#SPCXVenueMap #BasisTrade #IPODayPlaybook
1
466
$SKHX ADR PREMIUM SURGE HASTA 27% — LAS BALLENAS APUESTAN $14M A LA CONVERGENCIA 🔥
La base entre el ADR de SK Hynix ($SKHY ) y la acción coreana ($SKHX) se amplió a 27.39% desde 23.55% ayer, con un equivalente en ADR de $1,513.4 vs. spot de $1,188. Dos direcciones están ejecutando una operación masiva de base: long en SKHX, short en SKHY, nocional total ~ $13.7M. Una ballena está rotando activamente, recortando los longs netos en 86 acciones y reabriendo shorts en 417 SKHY, mientras que la otra se mantiene firme con una pérdida no realizada de $456K.
La financiación añade presión: la financiación de SKHX es +0.0567% por hora (pagando para mantener el long), SKHY es -0.0056% por hora (pagando para mantener el short). Ambos lados sangran ~$21K en comisiones de financiación totales desde ayer. El libro de órdenes muestra un muro de compra de $572K para SKHX alrededor de $1,087–$1,187, lo que sugiere soporte, pero sin un catalizador claro para una convergencia inmediata.
¿La prima se está comprimiendo lo suficientemente rápido como para justificar el costo de carry, o estas ballenas están apostando a una “deriva” lenta?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #BasisTrade #Arbitrage #PremiumConvergence
🔥
$SKHX ADR PREMIUM SURGE HASTA 27% — LAS BALLENAS APUESTAN $14M A LA CONVERGENCIA 🔥
La base entre el ADR de SK Hynix ($SKHY ) y la acción coreana ($SKHX) se amplió a 27.39% desde 23.55% ayer, con un equivalente en ADR de $1,513.4 vs. spot de $1,188. Dos direcciones están ejecutando una operación masiva de base: long en SKHX, short en SKHY, nocional total ~ $13.7M. Una ballena está rotando activamente, recortando los longs netos en 86 acciones y reabriendo shorts en 417 SKHY, mientras que la otra se mantiene firme con una pérdida no realizada de $456K.
La financiación añade presión: la financiación de SKHX es +0.0567% por hora (pagando para mantener el long), SKHY es -0.0056% por hora (pagando para mantener el short). Ambos lados sangran ~$21K en comisiones de financiación totales desde ayer. El libro de órdenes muestra un muro de compra de $572K para SKHX alrededor de $1,087–$1,187, lo que sugiere soporte, pero sin un catalizador claro para una convergencia inmediata.
¿La prima se está comprimiendo lo suficientemente rápido como para justificar el costo de carry, o estas ballenas están apostando a una “deriva” lenta?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #BasisTrade #Arbitrage #PremiumConvergence
🔥
La base entre el ADR de SK Hynix ($SKHY ) y la acción coreana ($SKHX) se amplió a 27.39% desde 23.55% ayer, con un equivalente en ADR de $1,513.4 vs. spot de $1,188. Dos direcciones están ejecutando una operación masiva de base: long en SKHX, short en SKHY, nocional total ~ $13.7M. Una ballena está rotando activamente, recortando los longs netos en 86 acciones y reabriendo shorts en 417 SKHY, mientras que la otra se mantiene firme con una pérdida no realizada de $456K.
La financiación añade presión: la financiación de SKHX es +0.0567% por hora (pagando para mantener el long), SKHY es -0.0056% por hora (pagando para mantener el short). Ambos lados sangran ~$21K en comisiones de financiación totales desde ayer. El libro de órdenes muestra un muro de compra de $572K para SKHX alrededor de $1,087–$1,187, lo que sugiere soporte, pero sin un catalizador claro para una convergencia inmediata.
¿La prima se está comprimiendo lo suficientemente rápido como para justificar el costo de carry, o estas ballenas están apostando a una “deriva” lenta?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #BasisTrade #Arbitrage #PremiumConvergence
🔥
31

·
--
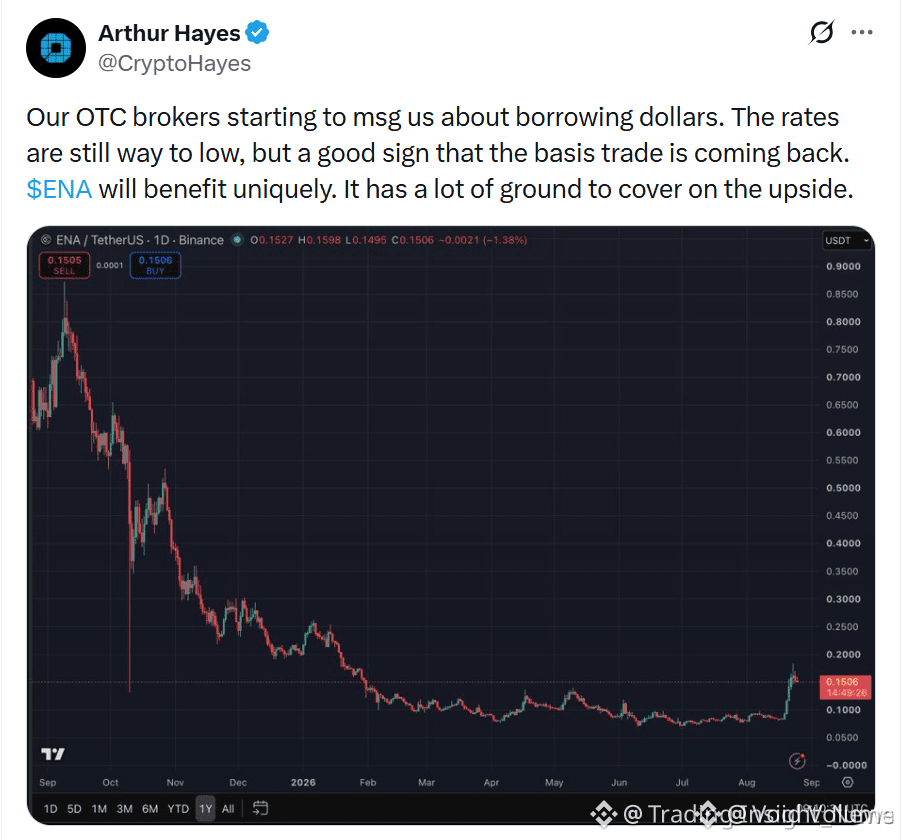
🚨 LAS MESAS OTC VEN NUEVAS SOLICITUDES DE PRÉSTAMOS EN USD MIENTRAS $ENA SE PREPARA PARA LA RECUPERACIÓN DE LA BASE 🦈
Las solicitudes de préstamos OTC están aumentando discretamente, lo que indica que el capital institucional se prepara para reactivar la operación de base cash and carry. 🦈 Cuando el dinero inteligente empieza a asegurar préstamos en USD, suele significar que la maquinaria del arbitraje de rendimientos se está poniendo en marcha mucho antes de que el público minorista se dé cuenta.
Ethena está justo en el centro de esta rotación monetaria. ⚡ Como $ENA prospera con la expansión de las tasas de financiación y el rendimiento de los dólares sintéticos, cualquier repunte del diferencial de la base impulsa directamente los ingresos principales de su protocolo. 💡
💬 ¿Estás tomando posiciones en $ENA antes de que se amplíen las tasas de financiación de futuros, o esperas una confirmación completa en la cadena? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #DeFi #Crypto
🔥 💎
🚨 LAS MESAS OTC VEN NUEVAS SOLICITUDES DE PRÉSTAMOS EN USD MIENTRAS $ENA SE PREPARA PARA LA RECUPERACIÓN DE LA BASE 🦈
Las solicitudes de préstamos OTC están aumentando discretamente, lo que indica que el capital institucional se prepara para reactivar la operación de base cash and carry. 🦈 Cuando el dinero inteligente empieza a asegurar préstamos en USD, suele significar que la maquinaria del arbitraje de rendimientos se está poniendo en marcha mucho antes de que el público minorista se dé cuenta.
Ethena está justo en el centro de esta rotación monetaria. ⚡ Como $ENA prospera con la expansión de las tasas de financiación y el rendimiento de los dólares sintéticos, cualquier repunte del diferencial de la base impulsa directamente los ingresos principales de su protocolo. 💡
💬 ¿Estás tomando posiciones en $ENA antes de que se amplíen las tasas de financiación de futuros, o esperas una confirmación completa en la cadena? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #DeFi #Crypto
🔥 💎
Las solicitudes de préstamos OTC están aumentando discretamente, lo que indica que el capital institucional se prepara para reactivar la operación de base cash and carry. 🦈 Cuando el dinero inteligente empieza a asegurar préstamos en USD, suele significar que la maquinaria del arbitraje de rendimientos se está poniendo en marcha mucho antes de que el público minorista se dé cuenta.
Ethena está justo en el centro de esta rotación monetaria. ⚡ Como $ENA prospera con la expansión de las tasas de financiación y el rendimiento de los dólares sintéticos, cualquier repunte del diferencial de la base impulsa directamente los ingresos principales de su protocolo. 💡
💬 ¿Estás tomando posiciones en $ENA antes de que se amplíen las tasas de financiación de futuros, o esperas una confirmación completa en la cadena? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #DeFi #Crypto
🔥 💎
19

🦈 $HYPE WHALE FOLDS ITS $11.74M BASIS TRADE AS FUNDING YIELDS COLLAPSE 💥
📡 La ballena 0xf17 está desarmando de forma sistemática su posición de HYPE cash-and-carry — recortando ambas patas en ~26.5% y dejando $4.24M en nocional total. Esto no es un volcado en pánico; es una decisión matemática. El carry trade que estaba generando +0.21425% de financiación semanal a mediados de julio ahora rinde una miseria del 10.9% anualizado. Cuando el dinero inteligente sale de una operación de base, simplemente el “juguito” ya no vale el esfuerzo.
📊 Las tasas de financiación se han contraído un 20.2% desde el 1 de agosto, con las ventas en spot siendo compensadas casi 1:1 por el cierre de cortos en el lado de los perpetuos. Dos órdenes TWAP siguen devorando 90,000 tokens de HYPE — aproximadamente $4.6M en nocional combinado. La verdadera pregunta no es si la ballena termina, sino si las ofertas en spot pueden absorber el flujo restante sin que se produzca un barrido de liquidez. 👁️
💬 ¿Lo estás leyendo como una carga bajista, o la compresión de la financiación en realidad está despejando el camino para una compra spot más limpia? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #HYPE #WhaleWatch #FundingRate #Crypto #BasisTrade
🔥 🦈
🦈 $HYPE WHALE FOLDS ITS $11.74M BASIS TRADE AS FUNDING YIELDS COLLAPSE 💥
📡 La ballena 0xf17 está desarmando de forma sistemática su posición de HYPE cash-and-carry — recortando ambas patas en ~26.5% y dejando $4.24M en nocional total. Esto no es un volcado en pánico; es una decisión matemática. El carry trade que estaba generando +0.21425% de financiación semanal a mediados de julio ahora rinde una miseria del 10.9% anualizado. Cuando el dinero inteligente sale de una operación de base, simplemente el “juguito” ya no vale el esfuerzo.
📊 Las tasas de financiación se han contraído un 20.2% desde el 1 de agosto, con las ventas en spot siendo compensadas casi 1:1 por el cierre de cortos en el lado de los perpetuos. Dos órdenes TWAP siguen devorando 90,000 tokens de HYPE — aproximadamente $4.6M en nocional combinado. La verdadera pregunta no es si la ballena termina, sino si las ofertas en spot pueden absorber el flujo restante sin que se produzca un barrido de liquidez. 👁️
💬 ¿Lo estás leyendo como una carga bajista, o la compresión de la financiación en realidad está despejando el camino para una compra spot más limpia? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #HYPE #WhaleWatch #FundingRate #Crypto #BasisTrade
🔥 🦈
📡 La ballena 0xf17 está desarmando de forma sistemática su posición de HYPE cash-and-carry — recortando ambas patas en ~26.5% y dejando $4.24M en nocional total. Esto no es un volcado en pánico; es una decisión matemática. El carry trade que estaba generando +0.21425% de financiación semanal a mediados de julio ahora rinde una miseria del 10.9% anualizado. Cuando el dinero inteligente sale de una operación de base, simplemente el “juguito” ya no vale el esfuerzo.
📊 Las tasas de financiación se han contraído un 20.2% desde el 1 de agosto, con las ventas en spot siendo compensadas casi 1:1 por el cierre de cortos en el lado de los perpetuos. Dos órdenes TWAP siguen devorando 90,000 tokens de HYPE — aproximadamente $4.6M en nocional combinado. La verdadera pregunta no es si la ballena termina, sino si las ofertas en spot pueden absorber el flujo restante sin que se produzca un barrido de liquidez. 👁️
💬 ¿Lo estás leyendo como una carga bajista, o la compresión de la financiación en realidad está despejando el camino para una compra spot más limpia? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #HYPE #WhaleWatch #FundingRate #Crypto #BasisTrade
🔥 🦈
47

·
--
🚨 $ENA POSICIONADO PARA APROVECHAR EL RETORNO DE LA BASE INSTITUCIONAL ¡Y LA LIQUIDEZ DEL TRADING! 🦈
Los flujos de crédito institucional están mostrando cambios estructurales tempranos, ya que las mesas OTC reportan un aumento de la demanda de préstamos en USD, señalando una reaparición del arbitraje en la base spot-futuros. 🏦 $ENA está en el centro de esta mecánica, ya que su protocolo delta-neutral prospera directamente con la expansión de los diferenciales de rendimiento durante la rotación de capital institucional.
Aunque es temprano en el ciclo estructural, una mayor velocidad del arbitraje normalmente precede a barridos de liquidez más amplios del mercado y a un posicionamiento sostenido. 💡 Si los diferenciales cash-and-carry se amplían, la dinámica de rendimiento del protocolo podría activar rápidamente una re-expansión estructural significativa. 💬 ¿Esperas que los arbitrajistas institucionales impulsen la próxima ola de momentum para $ENA ? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #SmartMoney #Crypto
🎯 🦈
🚨 $ENA POSICIONADO PARA APROVECHAR EL RETORNO DE LA BASE INSTITUCIONAL ¡Y LA LIQUIDEZ DEL TRADING! 🦈
Los flujos de crédito institucional están mostrando cambios estructurales tempranos, ya que las mesas OTC reportan un aumento de la demanda de préstamos en USD, señalando una reaparición del arbitraje en la base spot-futuros. 🏦 $ENA está en el centro de esta mecánica, ya que su protocolo delta-neutral prospera directamente con la expansión de los diferenciales de rendimiento durante la rotación de capital institucional.
Aunque es temprano en el ciclo estructural, una mayor velocidad del arbitraje normalmente precede a barridos de liquidez más amplios del mercado y a un posicionamiento sostenido. 💡 Si los diferenciales cash-and-carry se amplían, la dinámica de rendimiento del protocolo podría activar rápidamente una re-expansión estructural significativa. 💬 ¿Esperas que los arbitrajistas institucionales impulsen la próxima ola de momentum para $ENA ? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #SmartMoney #Crypto
🎯 🦈
Los flujos de crédito institucional están mostrando cambios estructurales tempranos, ya que las mesas OTC reportan un aumento de la demanda de préstamos en USD, señalando una reaparición del arbitraje en la base spot-futuros. 🏦 $ENA está en el centro de esta mecánica, ya que su protocolo delta-neutral prospera directamente con la expansión de los diferenciales de rendimiento durante la rotación de capital institucional.
Aunque es temprano en el ciclo estructural, una mayor velocidad del arbitraje normalmente precede a barridos de liquidez más amplios del mercado y a un posicionamiento sostenido. 💡 Si los diferenciales cash-and-carry se amplían, la dinámica de rendimiento del protocolo podría activar rápidamente una re-expansión estructural significativa. 💬 ¿Esperas que los arbitrajistas institucionales impulsen la próxima ola de momentum para $ENA ? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #ENA #Ethena #BasisTrade #SmartMoney #Crypto
🎯 🦈
42

$SKHX PREMIUM OVER $SKHY HITS 27.4% – BALLEN ACTIVAS 🔥
La base se amplió otros 3.8% hasta 27.39% – eso es una brecha seria entre el token de Hyperliquid y la ADR. Dos ballenas están ejecutando pares long-short de varios millones de dólares, pero una dirección acaba de ver cómo la ganancia no realizada se redujo en $165,000 durante la noche mientras pagaba $21,200 en comisiones de financiación.
La financiación por hora en SKHX es +0.0567% – eso se acumula rápido si la convergencia no llega pronto. La pared de compra en SKHX es profunda, desde $1207 hasta $1431. ¿Estás siguiendo la operación de la base o te mantienes al margen?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #SKHY #BasisTrade #Arbitrage #Crypto
🔥
$SKHX PREMIUM OVER $SKHY HITS 27.4% – BALLEN ACTIVAS 🔥
La base se amplió otros 3.8% hasta 27.39% – eso es una brecha seria entre el token de Hyperliquid y la ADR. Dos ballenas están ejecutando pares long-short de varios millones de dólares, pero una dirección acaba de ver cómo la ganancia no realizada se redujo en $165,000 durante la noche mientras pagaba $21,200 en comisiones de financiación.
La financiación por hora en SKHX es +0.0567% – eso se acumula rápido si la convergencia no llega pronto. La pared de compra en SKHX es profunda, desde $1207 hasta $1431. ¿Estás siguiendo la operación de la base o te mantienes al margen?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #SKHY #BasisTrade #Arbitrage #Crypto
🔥
La base se amplió otros 3.8% hasta 27.39% – eso es una brecha seria entre el token de Hyperliquid y la ADR. Dos ballenas están ejecutando pares long-short de varios millones de dólares, pero una dirección acaba de ver cómo la ganancia no realizada se redujo en $165,000 durante la noche mientras pagaba $21,200 en comisiones de financiación.
La financiación por hora en SKHX es +0.0567% – eso se acumula rápido si la convergencia no llega pronto. La pared de compra en SKHX es profunda, desde $1207 hasta $1431. ¿Estás siguiendo la operación de la base o te mantienes al margen?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#SKHX #SKHY #BasisTrade #Arbitrage #Crypto
🔥
46
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
11,158 vistas
100 están debatiendo
2
#CanBTCReboundAfterFallingBelow60K?
677,971 vistas
2,815 están debatiendo
3
#GlobalStocksFaceLongestLosingStreakSince2023
242,175 vistas
1,909 están debatiendo
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
25,854 vistas
80 están debatiendo
5
#AnthropicPlungesTowardIPOPriceonDay2
121,310 vistas
1,152 están debatiendo
6
#TwentyOneCapitalAdds172.25BTC
53,870 vistas
621 están debatiendo
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
6,387 vistas
48 están debatiendo
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
67,723 vistas
606 están debatiendo
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
2,289 vistas
22 están debatiendo
10
#BitMineFaces$10.1BUnrealizedETHLoss
4,606 vistas
26 están debatiendo