

Mohamed A. El-Erian Re-poster
1.1k Publicaciones
Mohamed A. El-Erian Re-poster
Denunciar
Bloquear usuario
Rene M Kern Prof of Prac at Wharton. Allianz Advisor. Gramercy Chair. Chair of UnderArmour Board. Former Pimco CEO/co-CIO and President of Queens' Col Cambridge
0 Siguiendo
649 Seguidores
1.1K+ Me gusta
Publicaciones
Todo
Videos
Hoy se publicaron nuevas estadísticas económicas de EE. UU., que ofrecen una vista previa útil antes de que recibamos mañana el informe de empleo, más completo. En general, estas actualizaciones dibujan un panorama de actividad económica sólida y sostenida y un mercado laboral firme, aunque también revelan una mayor presión de costos.
Al revisar la situación del empleo, el indicador parcial más reciente apunta a una fortaleza continuada. Las solicitudes iniciales de subsidio por desempleo volvieron a caer por debajo de 200.000, situándose específicamente en 197.000.
Al pasar al sector industrial, el indicador de Manufacturas del ISM registró un ligero descenso en septiembre, cayendo a 54,5. Este resultado quedó por debajo de la previsión de consenso de 55,0 y fue una disminución frente a la cifra de 54,6 también anotada en septiembre. Sorprendentemente, esta reducción ocurrió incluso cuando las nuevas órdenes superaron las expectativas, alcanzando 55,3 frente a un 54,7 previsto.
En lo que respecta a las presiones de precios, los costos actuales avanzan muy por delante de lo esperado. El indicador llegó a 79,9, superando con holgura el consenso de 73,0 y marcando un salto notable frente a los 71,1 registrados en agosto. En consecuencia, estos gastos elevados están contribuyendo a plazos de entrega más largos para las entregas de suministros.
#economía #mercados #inflación #crecimiento
7
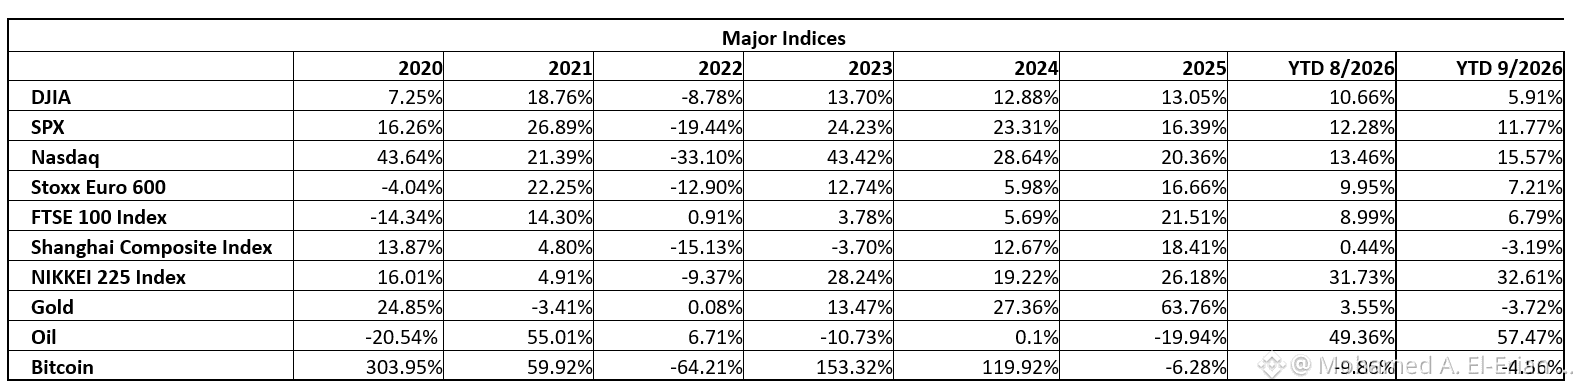
Aquí está nuestro gráfico de rendimiento mensual habitual, que detalla los últimos resultados en activos individuales clave y en categorías más amplias de activos.
#economy #markets #bonds #stocks #bitcoin #gold #oil #investing #investors
Aquí está nuestro gráfico de rendimiento mensual habitual, que detalla los últimos resultados en activos individuales clave y en categorías más amplias de activos.
#economy #markets #bonds #stocks #bitcoin #gold #oil #investing #investors
#economy #markets #bonds #stocks #bitcoin #gold #oil #investing #investors
319
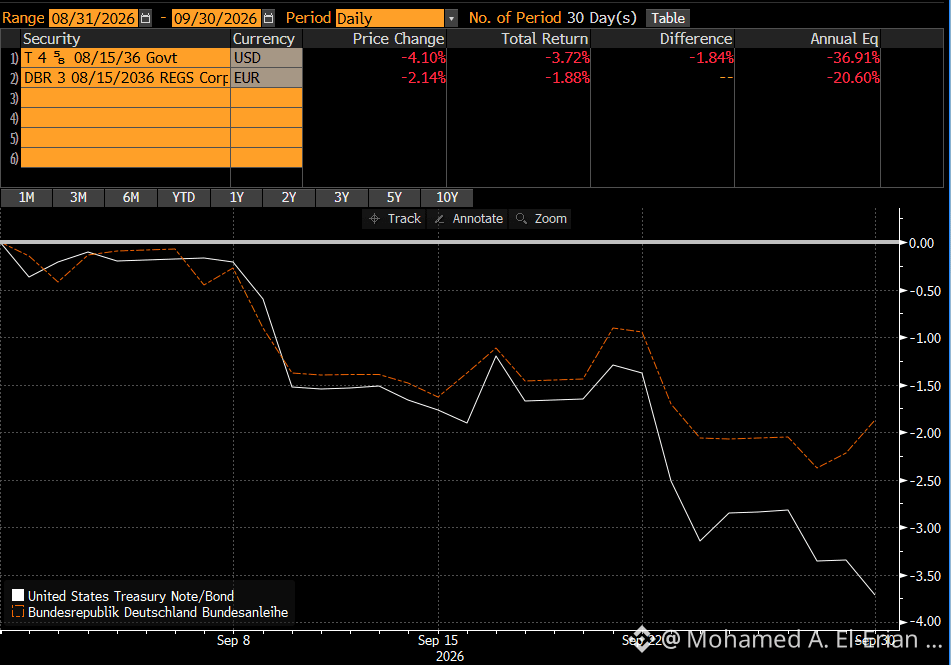
Si estamos hablando de la dispersión, se recomienda encarecidamente revisar el gráfico de septiembre que cubre la rentabilidad de los bonos gubernamentales a 10 años. Las cifras indican una reversión total del rendimiento relativo anterior visto en EE. UU. En concreto, los Treasuries estadounidenses cayeron el doble que los Bunds alemanes, situándose en -3,7% frente a -1,9%.
#economía #mercados #bonos #rendimientos
#economía #mercados #bonos #rendimientos
IEFETF+0,08%
42
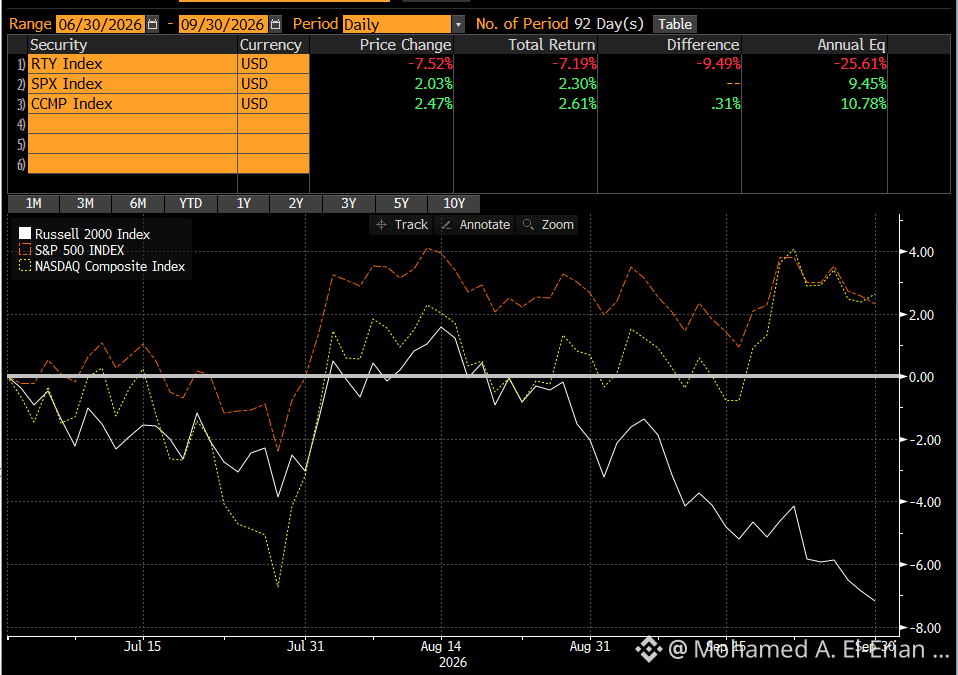
¿Te has preguntado sobre la reciente dispersión en el mercado de valores de EE. UU.? El gráfico proporcionado ilustra perfectamente este concepto. Al observar los rendimientos de Q2, hay una brecha clara de 9-10 puntos porcentuales. Esta separación existe entre el índice Russell, que se muestra en blanco, y sus dos equivalentes: el S&P que se muestra en rojo y el NASDAQ que se muestra en amarillo.
#economy #markets #stocks #investing #investors
#economy #markets #stocks #investing #investors
262
A medida que pasamos a los últimos tres meses del año, las personas que navegan los mercados de EE. UU. buscan respuestas a un par de preguntas cruciales. En lo que respecta a las acciones, la curiosidad principal es hasta qué punto puede llegar a ser extrema la dispersión dentro del S&P. Además, si existe un límite superior para esa divergencia, ¿cómo se verá realmente la convergencia final? En el lado de renta fija, el problema central es determinar el umbral necesario para los diferenciales y los rendimientos. Esencialmente, los participantes del mercado quieren saber qué nivel se necesitará para atraer con éxito a grandes compradores.
#economy #markets #investors #investing #stocks #bonds
#economy #markets #investors #investing #stocks #bonds
86
Aquí hay una comparación esclarecedora que destaca el desempeño de las acciones de EE. UU. frente a los bonos de cara al acumulado del año, según se informó recientemente en el Wall Street Journal.
#economy #markets #stocks #bonds @WSJ
Aquí hay una comparación esclarecedora que destaca el desempeño de las acciones de EE. UU. frente a los bonos de cara al acumulado del año, según se informó recientemente en el Wall Street Journal.
#economy #markets #stocks #bonds @WSJ
#economy #markets #stocks #bonds @WSJ
75
Buenos días a todos. Aunque ya hemos entrado en un mes totalmente nuevo para los mercados financieros, la tendencia predominante sigue sin cambios en este momento. Los rendimientos de los bonos del gobierno continúan enfrentando un impulso alcista persistente.
Justo esta mañana, el bono gubernamental británico a 30 años (gilt) se ha disparado hasta niveles que no se habían visto desde 1998. Junto con este desarrollo, los rendimientos tanto de los bonos del Tesoro de EE. UU. a 10 años como a 30 años se encuentran actualmente rondando cifras que no se veían desde 2002.
#economía #mercados #rendimientos #bonos
TLTETF+0,13%
IEFETF+0,08%
75
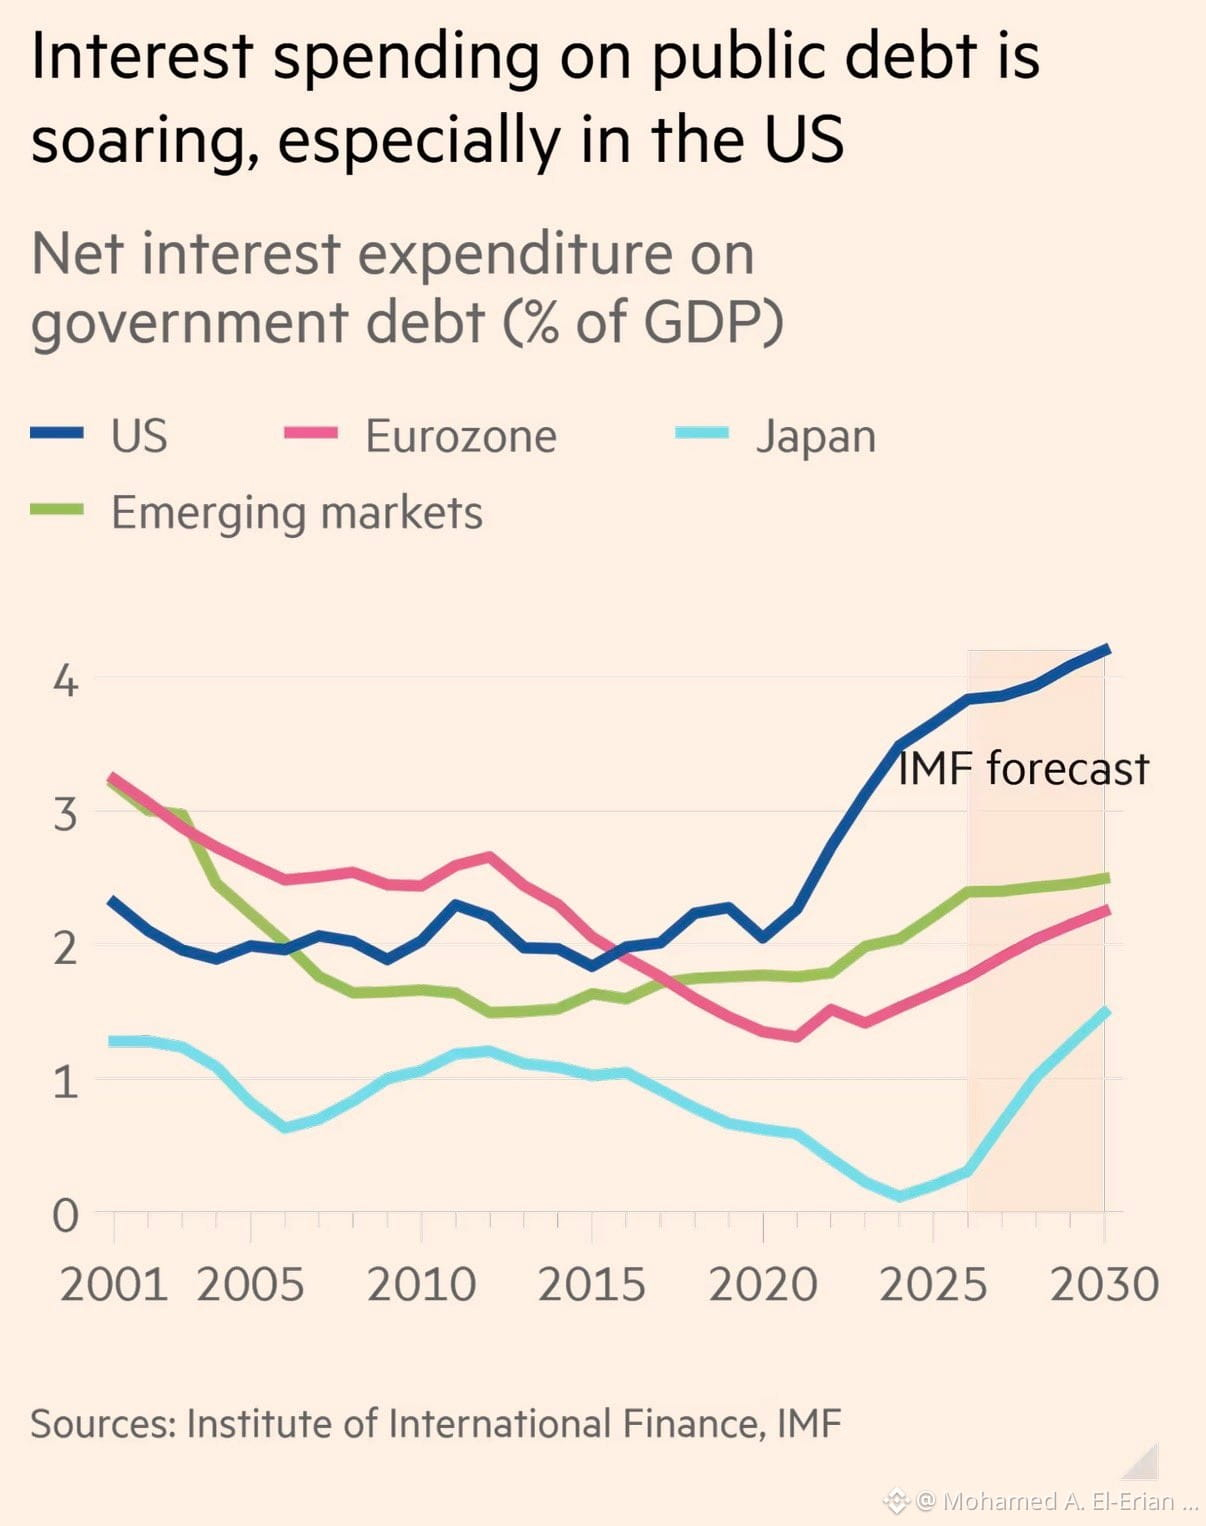
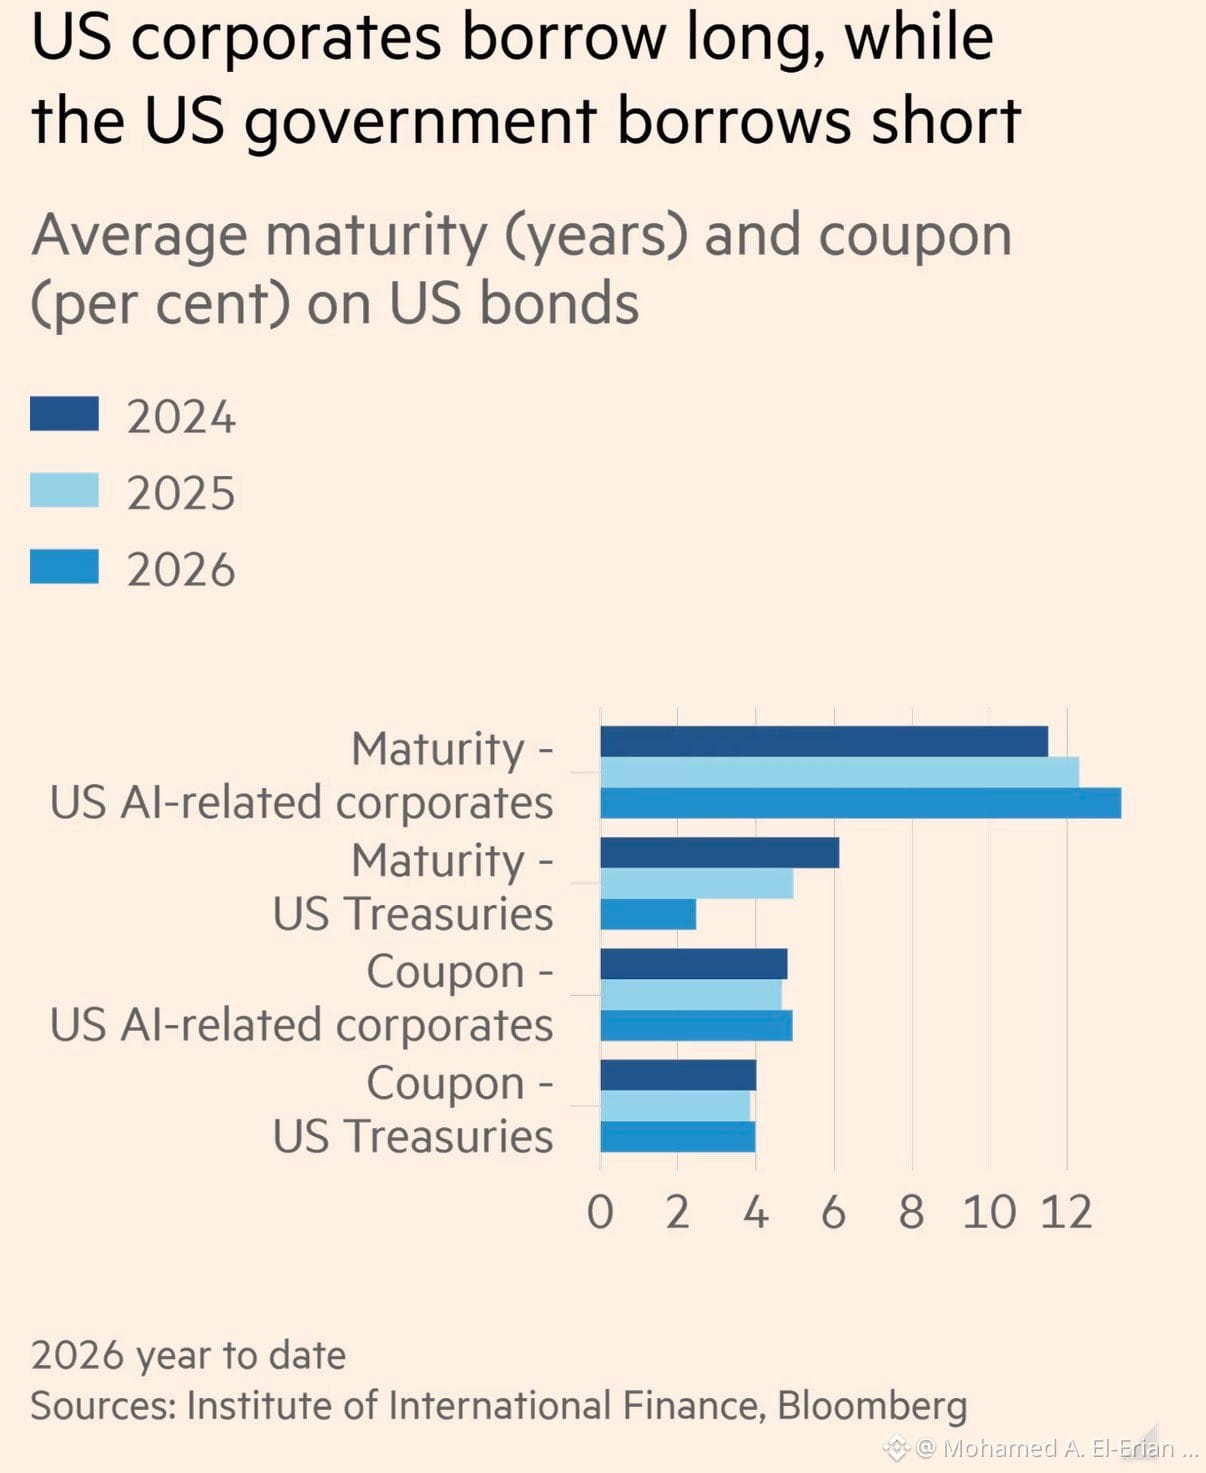
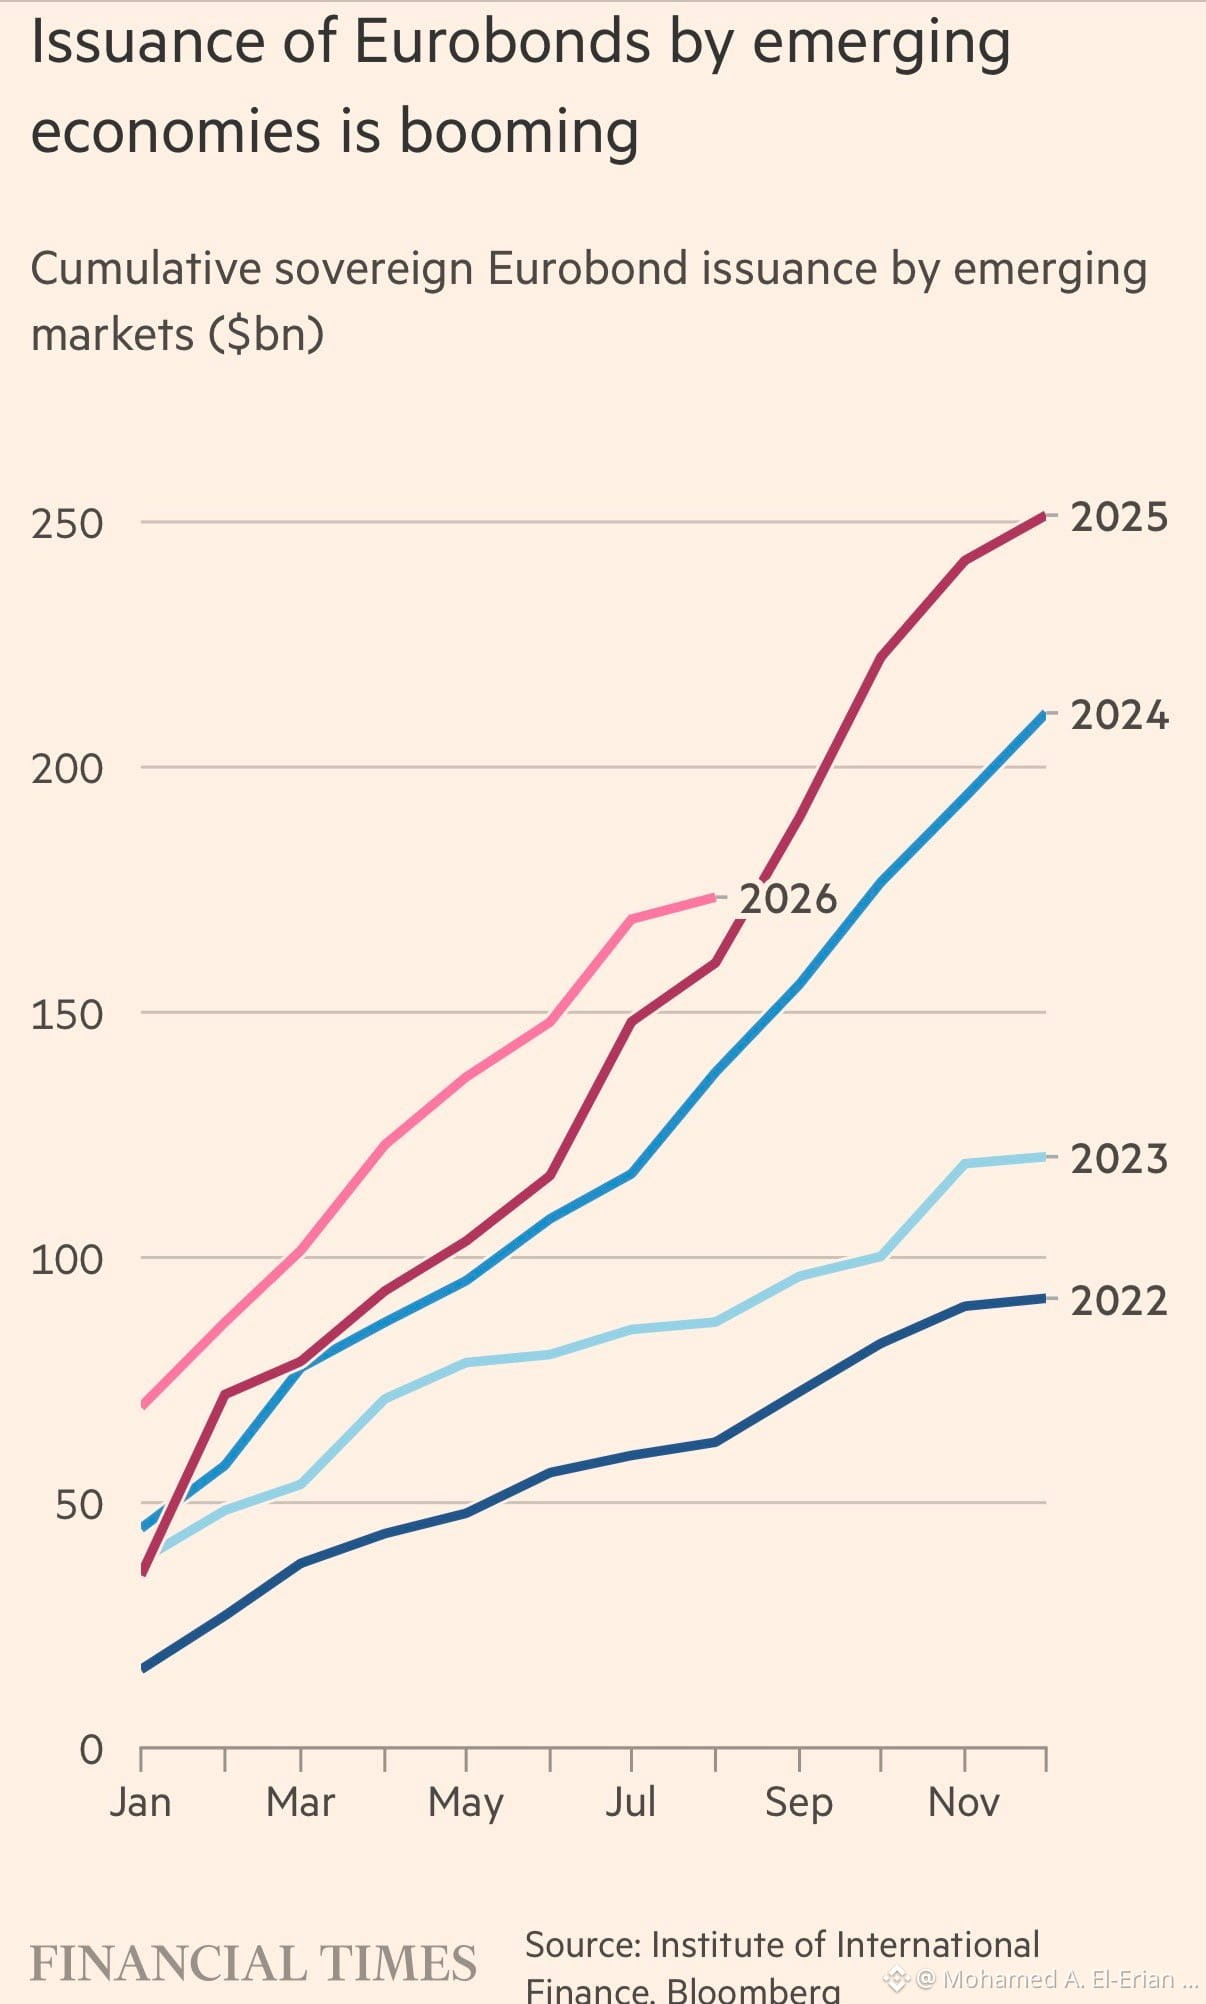
Aquí tienes algunas cautivadoras visualizaciones de datos presentadas en la reciente columna escrita por Martin Wolf para el FT.
#economy #markets #debt @FT
Aquí tienes algunas cautivadoras visualizaciones de datos presentadas en la reciente columna escrita por Martin Wolf para el FT.
#economy #markets #debt @FT
#economy #markets #debt @FT
15
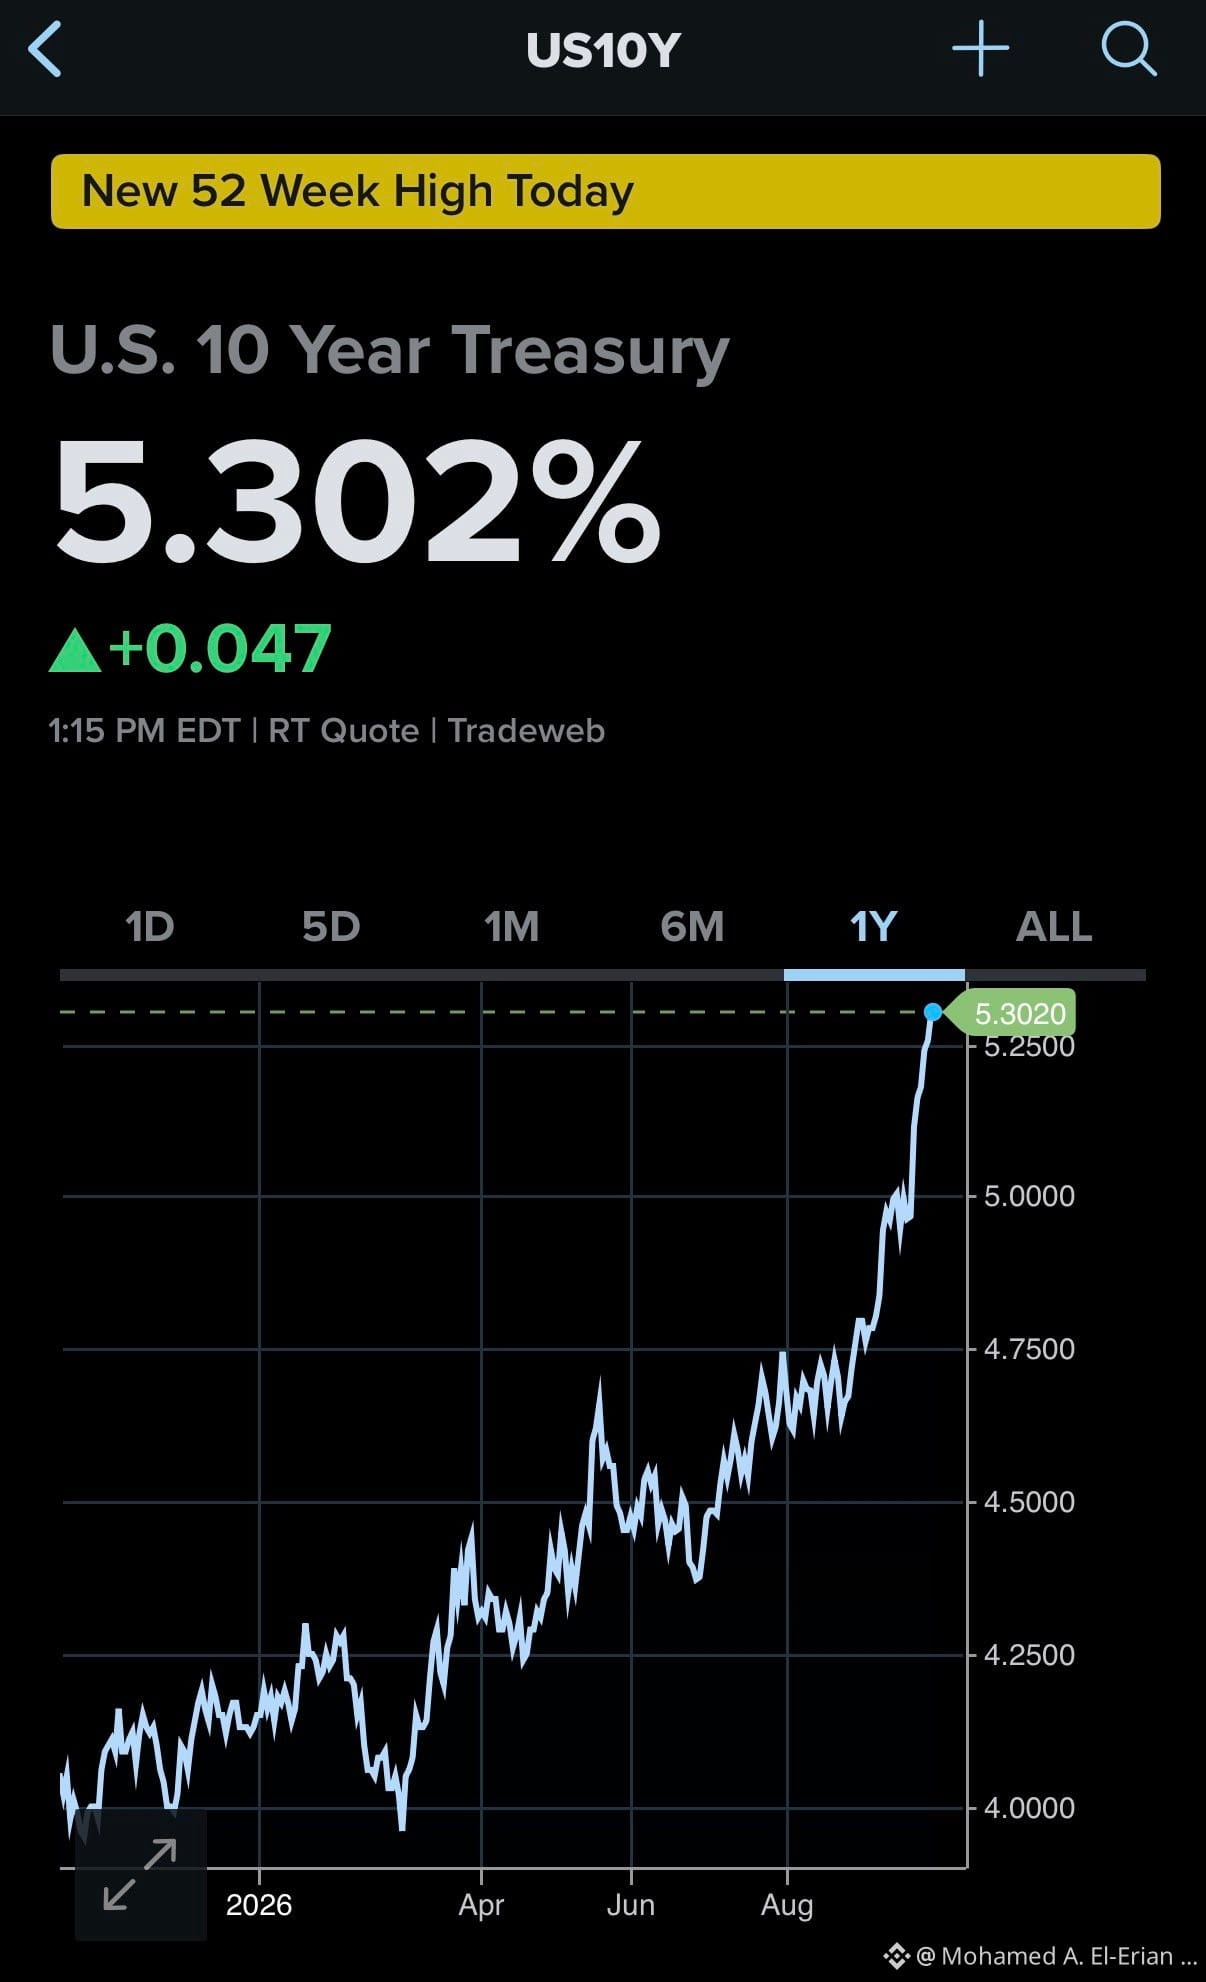
Para quienes están pendientes de las últimas actualizaciones financieras, el rendimiento de los bonos del gobierno de Estados Unidos a 10 años se encuentra actualmente operando a una tasa de 5.30%.
#economía #mercados #rendimientos #bonos
Para quienes están pendientes de las últimas actualizaciones financieras, el rendimiento de los bonos del gobierno de Estados Unidos a 10 años se encuentra actualmente operando a una tasa de 5.30%.
#economía #mercados #rendimientos #bonos
#economía #mercados #rendimientos #bonos
IEFETF+0,08%
12
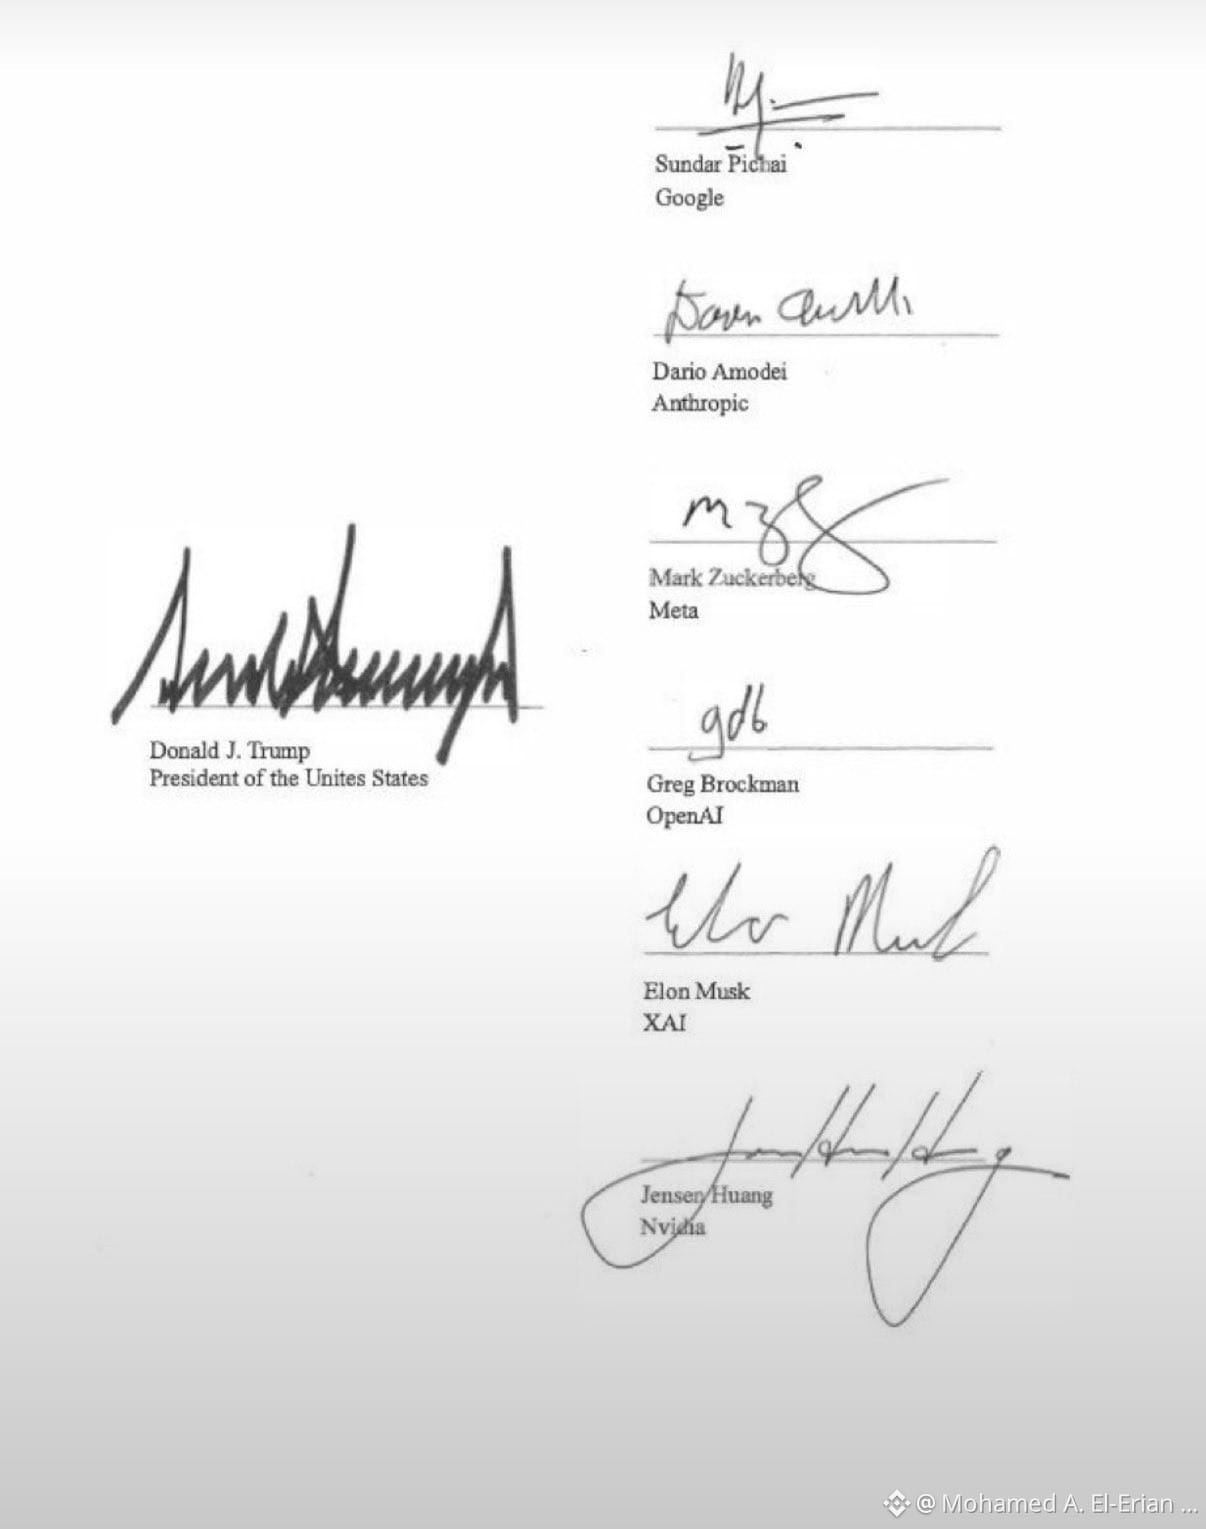
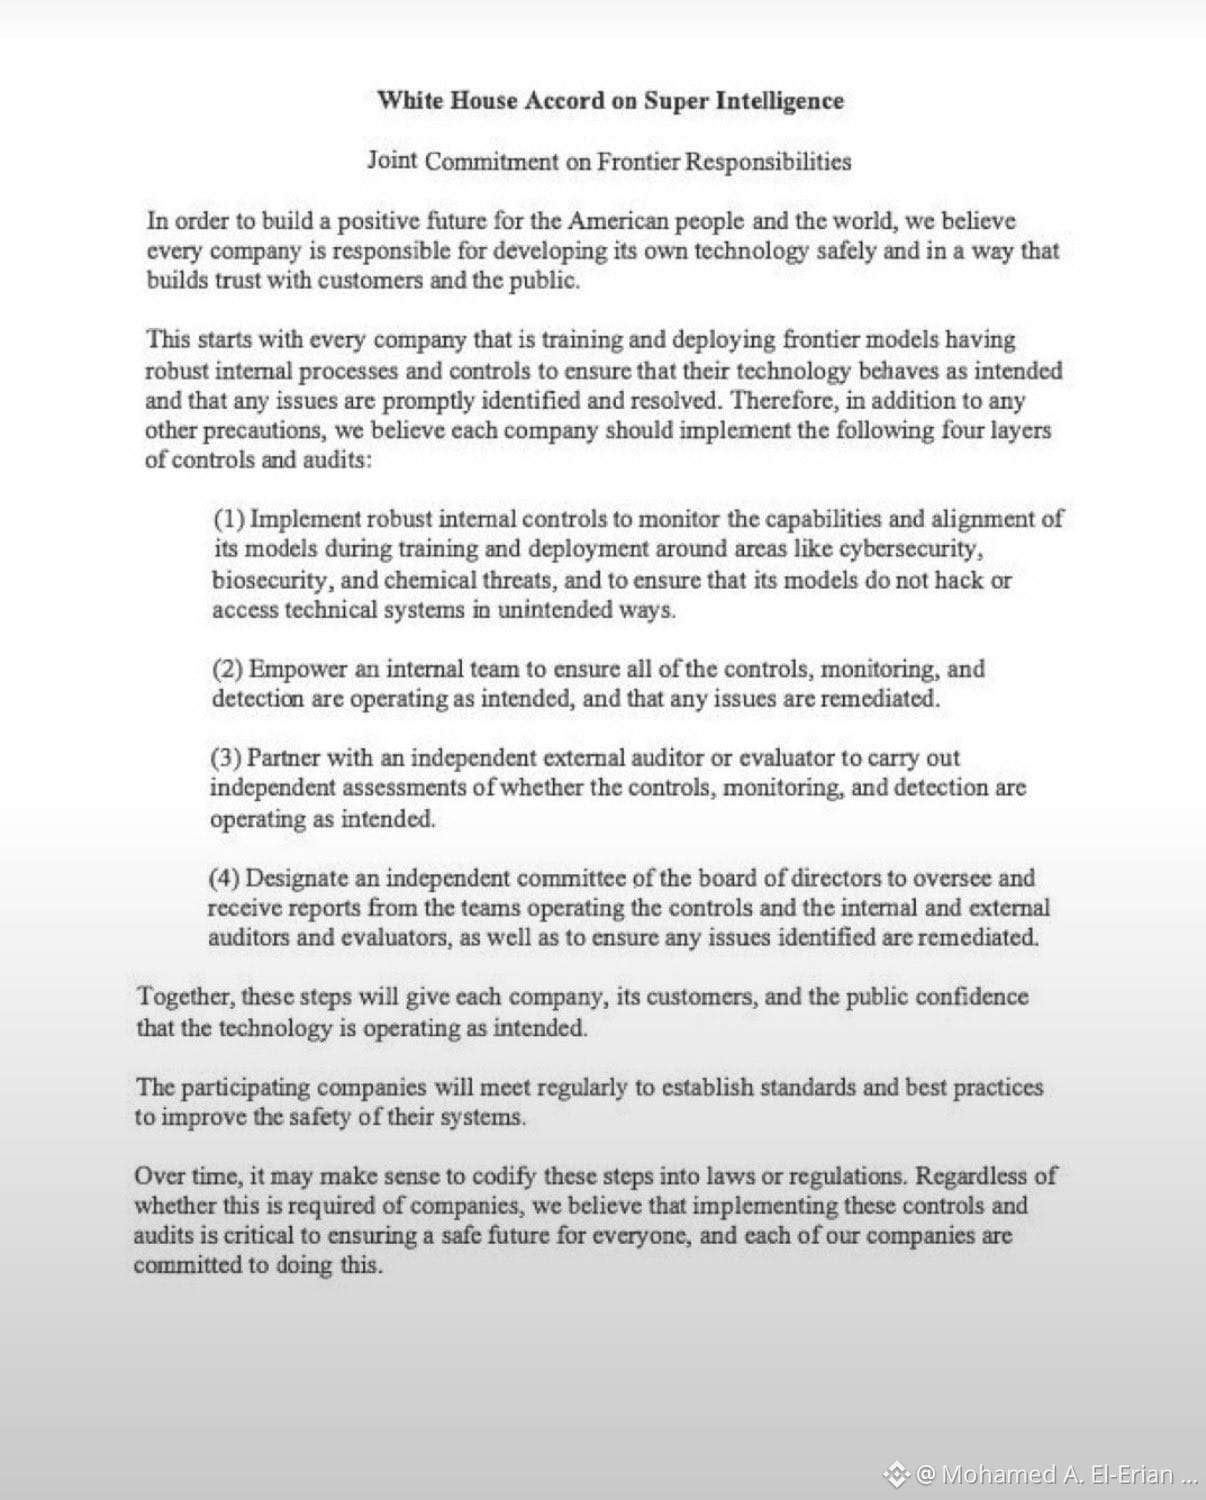
Nos complace compartir el recién establecido acuerdo, el Acuerdo de la Casa Blanca sobre Superinteligencia, que recibió sus firmas oficiales ayer.
#economía #tecnología #ia #mercados
Nos complace compartir el recién establecido acuerdo, el Acuerdo de la Casa Blanca sobre Superinteligencia, que recibió sus firmas oficiales ayer.
#economía #tecnología #ia #mercados
#economía #tecnología #ia #mercados
2
1
3
3.1k
Parcialmente cierto
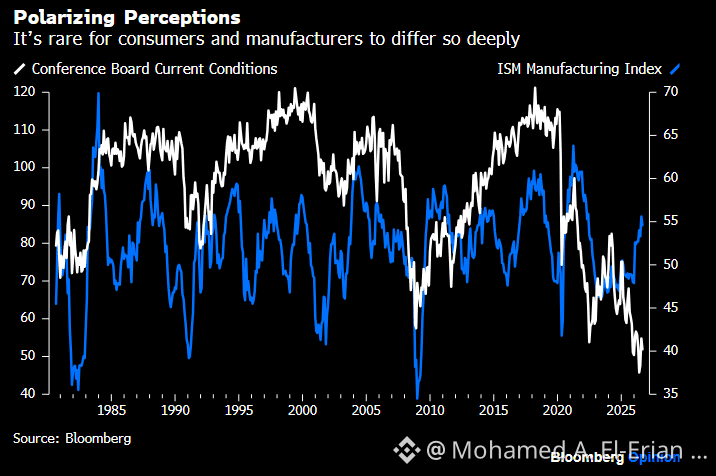
John Authers recientemente proporcionó un gráfico excepcional que resalta una divergencia bastante rara. Esta visual captura perfectamente la inesperada desconexión que está ocurriendo actualmente entre el sector manufacturero y la confianza del consumidor en EE. UU.
#economy #markets @johnauthers
John Authers recientemente proporcionó un gráfico excepcional que resalta una divergencia bastante rara. Esta visual captura perfectamente la inesperada desconexión que está ocurriendo actualmente entre el sector manufacturero y la confianza del consumidor en EE. UU.
#economy #markets @johnauthers
#economy #markets @johnauthers
2
1.7k
Verificado
Las recientes novedades económicas que surgen de Europa probablemente no sean bien recibidas por el BCE.
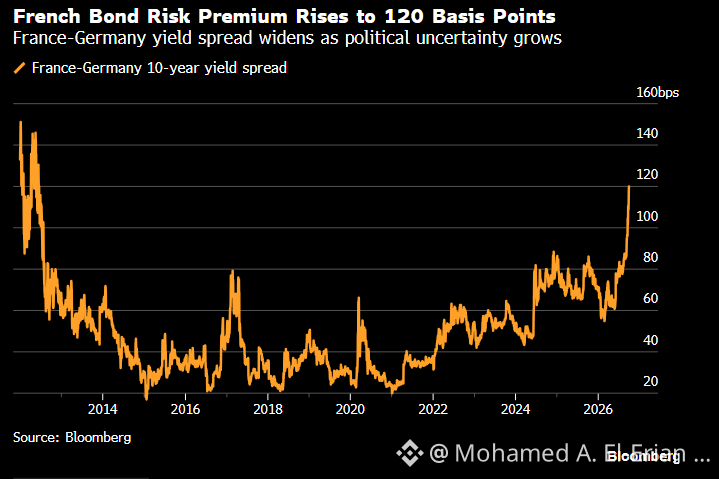
Al observar las cifras de inflación más recientes, España ha alcanzado el 5,0%, Italia se sitúa en el 4,1% y Francia ha registrado un 3,4%. Además de estos datos, los diferenciales soberanos franceses actualmente cotizan 120 puntos básicos por encima de Alemania.
#economy #europe #markets #inflation #France #Italy #Spain
2
3
2.9k
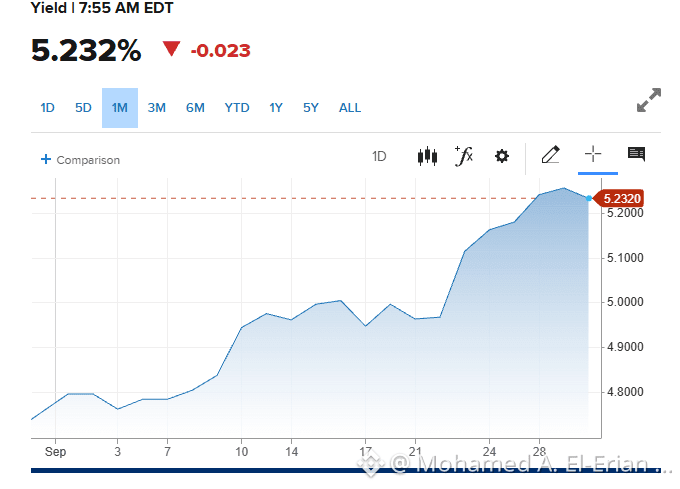
Un gráfico reciente de CNBC destaca lo sumamente movido que ha sido el último mes para el sector de renta fija. Observamos cómo el rendimiento a 10 años subió aproximadamente 50 puntos básicos, alcanzando un máximo que no habíamos visto desde 2007. Al mismo tiempo, el rendimiento a 2 años registró un aumento ligeramente mayor, mientras que el rendimiento a 30 años se disparó hasta niveles que no se veían desde 2002.
Estos cambios tan dramáticos naturalmente plantean un par de preguntas urgentes sobre los mercados globales y la economía en general. Principalmente, ¿estamos entrando actualmente en una era duradera de tasas de interés consistentemente altas? Además, ¿la mayoría de los efectos en cadena ya ha impactado otros factores de riesgo y la economía en general?
Dadas las razones detalladas anteriormente, mi perspectiva sigue siendo sencilla. Respondería que sí a la primera pregunta y que no a la segunda.
#economy #markets #yields #bonds
TLTETF+0,13%
SHYETF-0,11%
IEFETF+0,08%
79
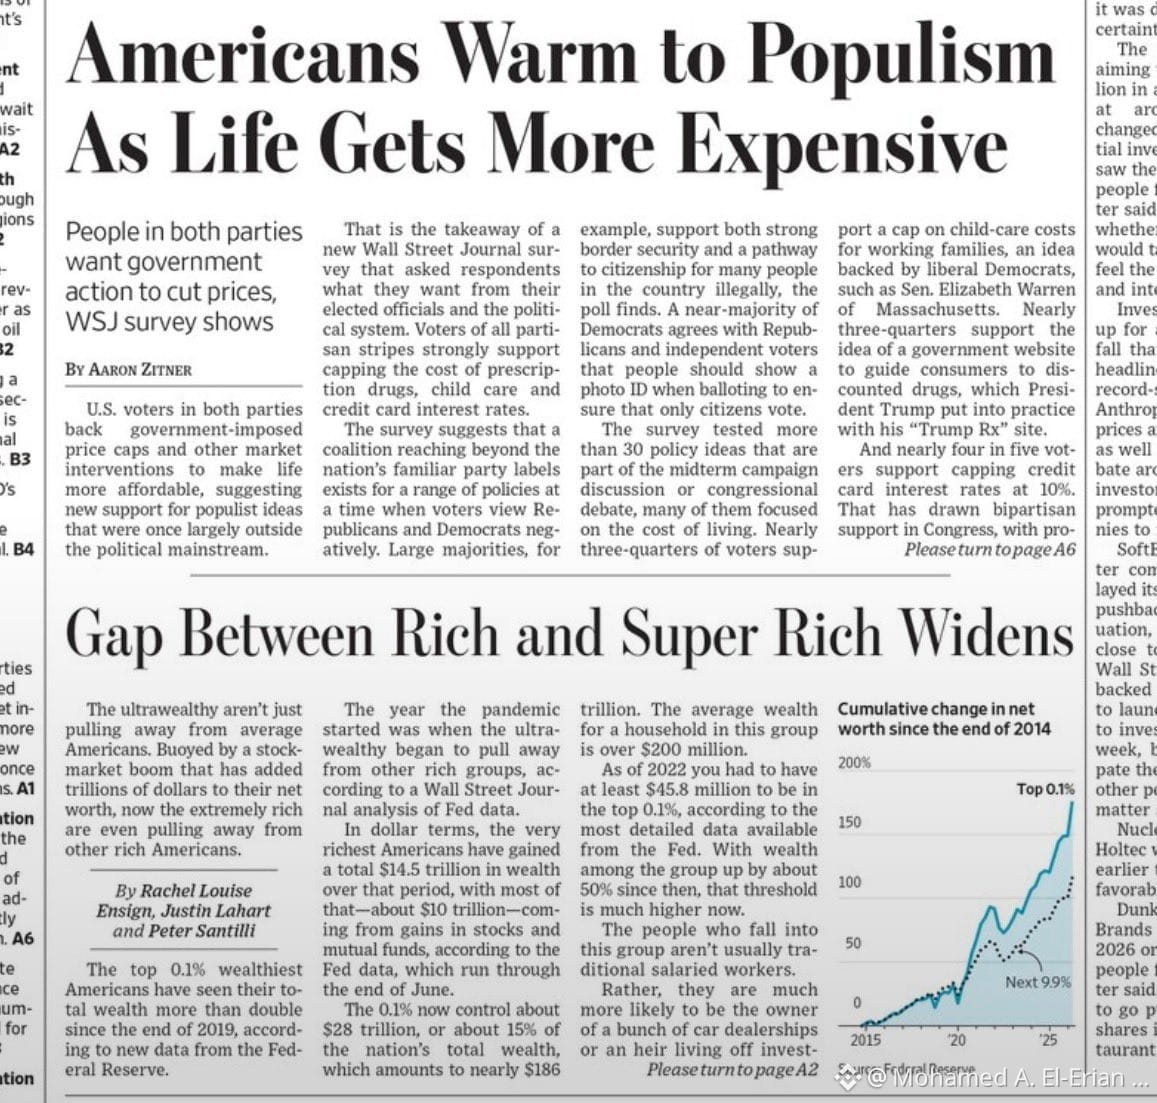
Aquí tienes una mirada a la portada de la edición de hoy del Wall Street Journal.
#economy #markets #jobs #affordability #inequality #populism
Aquí tienes una mirada a la portada de la edición de hoy del Wall Street Journal.
#economy #markets #jobs #affordability #inequality #populism
#economy #markets #jobs #affordability #inequality #populism
125
Buenos días.
A medida que avanza una semana activa de datos económicos de EE. UU., la atención se centra en la publicación de esta mañana del PCE de agosto, un indicador que tradicionalmente se reconoce como la medida preferida de inflación para la Reserva Federal. Las previsiones de consenso anticipan que tanto el PCE general como el PCE subyacente crecieron un 0,3% durante agosto. Si estas estimaciones se mantienen, las tasas interanuales no cambiarán respecto a julio, situándose en 3,7% y 3,3%, respectivamente. Además de estas métricas de inflación, también estamos prestando mucha atención a las cifras de ingresos y gastos de hoy mientras nos preparamos para el próximo informe de empleo del viernes.
#economy #markets #inflation #federalreserve
84
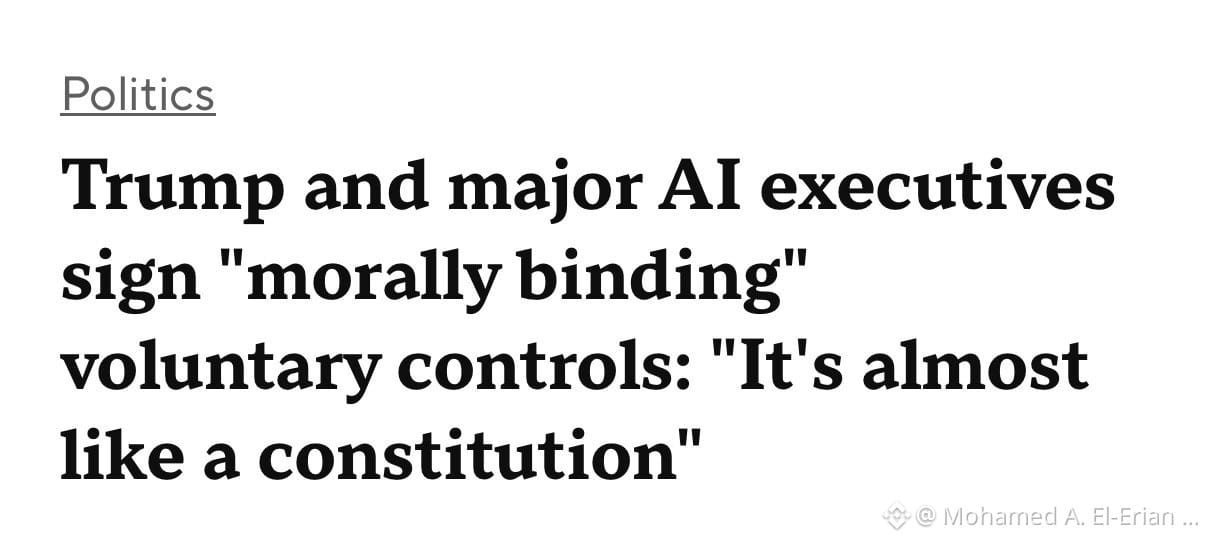
Incluso antes de que los participantes tuvieran la oportunidad de revisar el documento real, los comentarios preliminares durante mi reunión fueron increíblemente diversos. Las opiniones finalmente oscilaron entre dos polos opuestos. Por un lado, algunos creen que una combinación de autocontrol y control grupal tendrá éxito, lo que generaría resultados positivos y aumentaría el potencial tanto para los inversores como para la industria. La perspectiva contraria advierte que esta estrategia se desplomará, provocando inevitablemente una detención repentina e involuntaria que perjudicará al sector, a sus patrocinadores financieros y a la sociedad en general. Independientemente de dónde se sitúe cada persona en el tema, es absolutamente claro que esta discusión en curso está lejos de haber terminado. Puede encontrar el titular de CBS al que se hace referencia justo debajo.
#economy #ai #tech #si #markets
#economy #ai #tech #si #markets
59
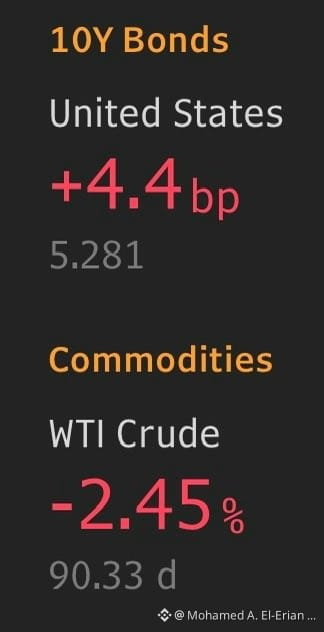
Estamos observando una tendencia creciente en la que los precios del petróleo y los rendimientos de los bonos soberanos se mueven en direcciones completamente separadas, lo que significa que la sesión de negociación actual ciertamente no es la primera en presenciar esta separación. A medida que esta divergencia ocurre con mucha más frecuencia, pone de manifiesto algunas realidades importantes. En primer lugar, el impulso alcista sostenido en los rendimientos está siendo impulsado por factores que están muy fuera del sector energético. Además, simplemente es un juego de espera hasta que la ampliación de los diferenciales crediticios cree un obstáculo adicional, lo que inevitablemente hará que aumente el costo de endeudarse tanto para las empresas como para los hogares cotidianos.
#economy #markets
#economy #markets
466
Parcialmente cierto
Aunque los recientes indicadores económicos de Estados Unidos no han cumplido las expectativas en ambos frentes, tanto en métricas “duras” como “blandas”, estamos observando una situación fascinante en la que los rendimientos (yields) de EE. UU. siguen subiendo. Un ejemplo destacado de esta tendencia al alza es el bono del Tesoro de Estados Unidos a 30 años, que recientemente se ha disparado hasta su nivel máximo más alto desde el año 2002, pese a un panorama de informes decepcionantes.
Al examinar los datos con más detenimiento, la confianza del consumidor ha experimentado una caída significativa, llevando indicadores esenciales muy por debajo de lo que los expertos habían previsto. El índice general bajó a 81,9 frente a un esperado de 89,0. Al mismo tiempo, la evaluación de las condiciones actuales descendió a 109,3 frente a una proyección de 121,2, y las expectativas futuras cayeron a 63,6 desde un estimado de 68,5.
Las cifras de empleo reflejan un patrón similar. El número de vacantes de empleo se situó en 7,228 millones, quedándose por debajo del objetivo acordado de 7,27 millones. Sin embargo, este conjunto de datos más débiles ha hecho poco para frenar la subida generalizada en los rendimientos que estamos presenciando actualmente en todo el panorama financiero.
#economy #markets
TLTETF+0,13%
573
En disputa
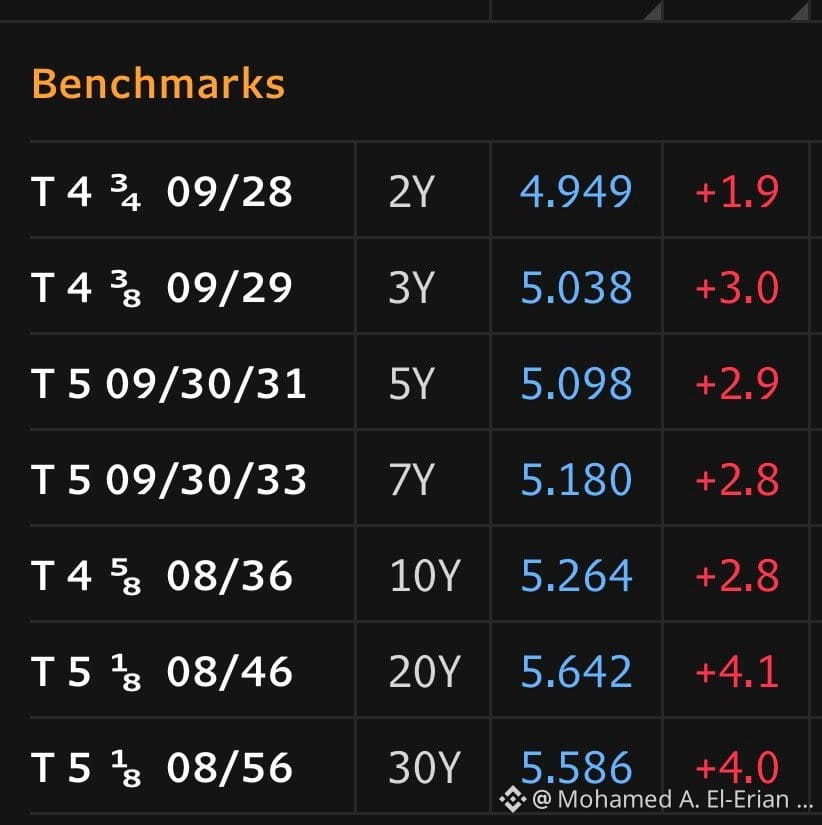
Para comprender el estado actual de la curva del Tesoro de EE. UU., consulte los detalles proporcionados a continuación. Una rápida revisión de esta pantalla de Bloomberg revela que cada tasa de vencimiento ha superado con éxito el umbral del 5%, dejando la nota a 2 años como la única excepción.
Este panorama único plantea un dilema bastante complejo para diversos inversores. Por un lado, pueden optar por actuar ahora y asegurar los mayores rendimientos nominales y reales disponibles en años. Por otro lado, podrían preferir mantenerse al margen. Elegir esperar significa observar cómo el mercado sortea un desequilibrio estructural de oferta y demanda impulsado por participantes de plazos más largos, lo cual se ve además complicado por una volatilidad inquietante, ya que el dinero rápido aumenta cada vez más para llenar el vacío.
#economía #bonos #mercados #rendimientos a
IEFETF+0,08%
1.7k
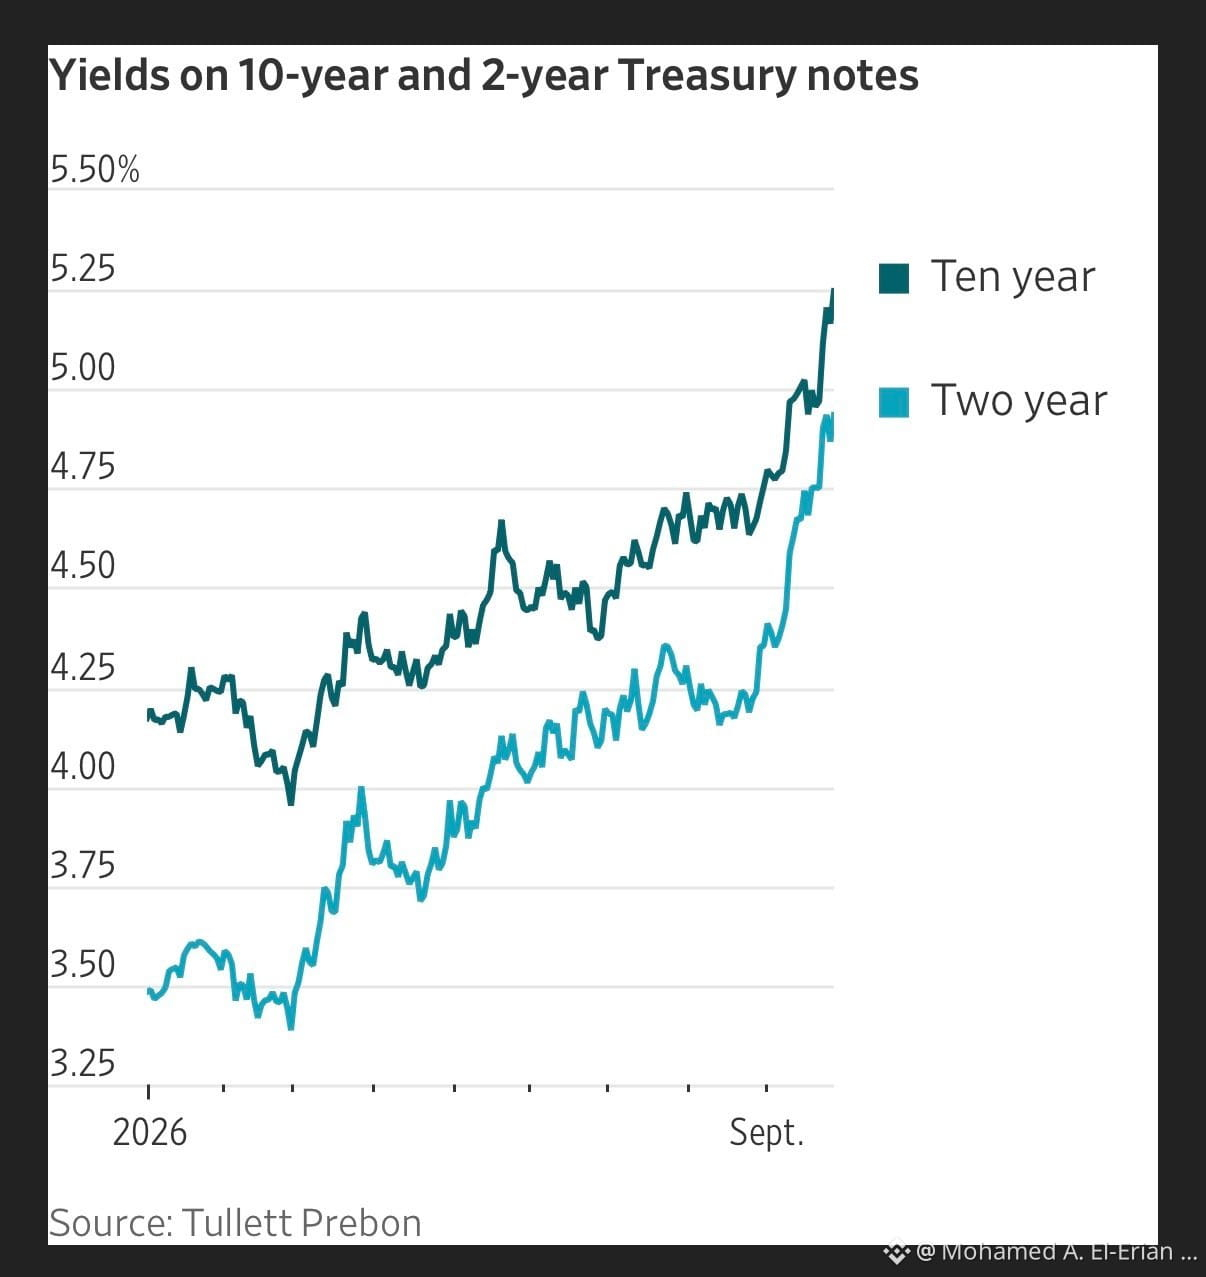
Tras un repunte repentino en todos los niveles de vencimiento, los rendimientos de los bonos del Tesoro de EE. UU. han logrado estabilizarse hoy. Esta calma podría ser solo una pausa temporal, pero la situación se ha moderado por el momento, tal como muestra el gráfico de WSJ proporcionado a continuación.
#economy #markets #bonds #yields
#economy #markets #bonds #yields
SHYETF-0,11%
IEFETF+0,08%
1
376
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
EtherGains70.9%InQ3
61,860 vistas
716 están debatiendo
🧭🧭🧭 ANALISIS 🧭🧭🧭
💡 Índice de Temporada de Altcoins 💡
🚨🚨🚨El T3 ha cerrado. ETH subió un 71% y BTC subió un 43%.🚨🚨🚨
¿Fue el comienzo de la temporada de altcoins?
De los top 100:
🌐🌐🌐57 superaron a BTC en 90 días
La temporada de altcoins comienza en 75, así que aún no
Está a 10 puntos de su máximo anual de 67🌐🌐
💥💥💥Pero oye, hace un mes el índice estaba solo en 23!
¿Podrá octubre llevarlo a 75? 👀💥💥💥
#EtherGains70.9%InQ3
$GRAM
$TAO
$CRMB
SkyRichYesh3
·3 me gusta
·4.7k vistas
TreasuryLetsStatesFileStablecoinCertificationsEarly
2,588 vistas
33 están debatiendo
US10YearYieldNears5.3%
93,824 vistas
864 están debatiendo