
慢即是快i
249 Publicaciones

慢即是快i
Denunciar
Bloquear usuario
45 Siguiendo
1.0K+ Seguidores
413 Me gusta
Publicaciones
Todo
Citas
Live
·
--
La tokenización de acciones es una versión en la cadena de bloques de acciones reales, con una asignación 1:1 con las acciones reales; la autenticidad de los activos está garantizada.#币安夏令营
La tokenización de acciones es una versión en la cadena de bloques de acciones reales, con una asignación 1:1 con las acciones reales; la autenticidad de los activos está garantizada.#币安夏令营
82
·
--
A. El oro corrige de forma evidente esta semana y las coberturas se aflojan
Motivo: el oro ha sido históricamente el “refugio” en momentos de crisis, y la fuerte corrección de esta semana indica que la preferencia por el riesgo está cambiando en silencio. Que las coberturas se aflojen no suele ser una señal aislada; a menudo refleja que el mercado está revalorando el capital: o bien una fase del evento de riesgo se alivia temporalmente, o bien cambian las expectativas sobre la liquidez. Observar este punto de inflexión nos ayuda a anticipar el ritmo del cambio del sentimiento del mercado y también ofrece una ventana de referencia poco común para determinar la dirección de la asignación de activos a continuación; su valor informativo no debe subestimarse.#安友周一观察团
A. El oro corrige de forma evidente esta semana y las coberturas se aflojan
Motivo: el oro ha sido históricamente el “refugio” en momentos de crisis, y la fuerte corrección de esta semana indica que la preferencia por el riesgo está cambiando en silencio. Que las coberturas se aflojen no suele ser una señal aislada; a menudo refleja que el mercado está revalorando el capital: o bien una fase del evento de riesgo se alivia temporalmente, o bien cambian las expectativas sobre la liquidez. Observar este punto de inflexión nos ayuda a anticipar el ritmo del cambio del sentimiento del mercado y también ofrece una ventana de referencia poco común para determinar la dirección de la asignación de activos a continuación; su valor informativo no debe subestimarse.#安友周一观察团
Motivo: el oro ha sido históricamente el “refugio” en momentos de crisis, y la fuerte corrección de esta semana indica que la preferencia por el riesgo está cambiando en silencio. Que las coberturas se aflojen no suele ser una señal aislada; a menudo refleja que el mercado está revalorando el capital: o bien una fase del evento de riesgo se alivia temporalmente, o bien cambian las expectativas sobre la liquidez. Observar este punto de inflexión nos ayuda a anticipar el ritmo del cambio del sentimiento del mercado y también ofrece una ventana de referencia poco común para determinar la dirección de la asignación de activos a continuación; su valor informativo no debe subestimarse.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 ya listo, ¡recibe en un clic los temas más comentados de la semana!
La semana pasada estuvo llena de acontecimientos; ¿cuál fue el que más te interesó 👀?
🗳️ Participa en la votación y comenta tus razones. Haz RT o comparte otros temas destacados, ¡y sortearemos cinco ganadores que recibirán 30U cada uno!
A. El oro se retrae con claridad esta semana; los activos de refugio pierden fuerza
B. Binance lanza Agent OS; el trading con IA entra en una nueva etapa
C. Vietnam prueba el mercado cripto; la regulación en Asia avanza un paso más
D. La situación en el Estrecho de Ormuz se intensifica; el precio del petróleo vuelve a ser el foco global
La semana pasada estuvo llena de acontecimientos; ¿cuál fue el que más te interesó 👀?
🗳️ Participa en la votación y comenta tus razones. Haz RT o comparte otros temas destacados, ¡y sortearemos cinco ganadores que recibirán 30U cada uno!
A. El oro se retrae con claridad esta semana; los activos de refugio pierden fuerza
B. Binance lanza Agent OS; el trading con IA entra en una nueva etapa
C. Vietnam prueba el mercado cripto; la regulación en Asia avanza un paso más
D. La situación en el Estrecho de Ormuz se intensifica; el precio del petróleo vuelve a ser el foco global
95
·
--
Ven a jugar
Ven a jugar
币安Binance华语
·
--
“No te rías, tú tampoco puedes encontrar el 4.º 😨”
🪤 Se dice que este es el reto #币安安全星期四 más difícil de la historia: ¿puedes encontrar todas las trampas en el menor tiempo posible?
👉 点击参与实景陷阱追踪挑战, para pelear por el puesto en el ranking 🏆
Los 10 primeros recibirán una recompensa de detective de 100U, y los tres primeros además obtendrán un estuche de regalo de merchandising.
Reenvía y publica en la sección de comentarios tu captura de pantalla de haber superado el nivel, y luego se sortearán 15 personas para recibir 44U 🧧
🪤 Se dice que este es el reto #币安安全星期四 más difícil de la historia: ¿puedes encontrar todas las trampas en el menor tiempo posible?
👉 点击参与实景陷阱追踪挑战, para pelear por el puesto en el ranking 🏆
Los 10 primeros recibirán una recompensa de detective de 100U, y los tres primeros además obtendrán un estuche de regalo de merchandising.
Reenvía y publica en la sección de comentarios tu captura de pantalla de haber superado el nivel, y luego se sortearán 15 personas para recibir 44U 🧧
40
·
--
Elige la opción C. Micron invierte 10.000 millones de dólares en I+D y acelera los chips de IA
Motivo: Esta inversión de escala de cien mil millones de dólares se enfoca en el nodo clave justo antes del despegue explosivo de la capacidad de cómputo de la IA. Los chips de memoria son el “granero” indispensable para los servidores de IA; al ampliar la producción e iterar la tecnología con antelación, Micron se asegura una ventaja de capacidad antes de que la demanda despegue. El razonamiento de crecimiento a largo plazo es claro, y es una dirección de inversión con una certidumbre relativamente alta dentro de la cadena industrial. #安友周一观察团
Elige la opción C. Micron invierte 10.000 millones de dólares en I+D y acelera los chips de IA
Motivo: Esta inversión de escala de cien mil millones de dólares se enfoca en el nodo clave justo antes del despegue explosivo de la capacidad de cómputo de la IA. Los chips de memoria son el “granero” indispensable para los servidores de IA; al ampliar la producción e iterar la tecnología con antelación, Micron se asegura una ventaja de capacidad antes de que la demanda despegue. El razonamiento de crecimiento a largo plazo es claro, y es una dirección de inversión con una certidumbre relativamente alta dentro de la cadena industrial. #安友周一观察团
Motivo: Esta inversión de escala de cien mil millones de dólares se enfoca en el nodo clave justo antes del despegue explosivo de la capacidad de cómputo de la IA. Los chips de memoria son el “granero” indispensable para los servidores de IA; al ampliar la producción e iterar la tecnología con antelación, Micron se asegura una ventaja de capacidad antes de que la demanda despegue. El razonamiento de crecimiento a largo plazo es claro, y es una dirección de inversión con una certidumbre relativamente alta dentro de la cadena industrial. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 reunión puntual, ¡el tema candente de esta semana ya ha llegado!
Esta semana viene cargada de información al máximo, ¿qué noticia vale más la pena que presiones para seguir 🧐 ?
💬 Vota y comenta el motivo en la sección de comentarios. RT o comparte otros temas que estés siguiendo. ¡Se sortearán 5 ganadores que recibirán 30U!
A. Binance SNDK: la tenencia diaria supera los 700 millones, liderazgo en profundidad del mercado
B. El BTC vuelve a los 700 mil dólares, mejora el sentimiento del mercado
C. Micron invierte 10 mil millones de dólares en I+D, refuerza los chips de IA
D. Los rendimientos de los bonos del gobierno japonés marcan un nuevo máximo, la tensión en el mercado global de bonos aumenta
Esta semana viene cargada de información al máximo, ¿qué noticia vale más la pena que presiones para seguir 🧐 ?
💬 Vota y comenta el motivo en la sección de comentarios. RT o comparte otros temas que estés siguiendo. ¡Se sortearán 5 ganadores que recibirán 30U!
A. Binance SNDK: la tenencia diaria supera los 700 millones, liderazgo en profundidad del mercado
B. El BTC vuelve a los 700 mil dólares, mejora el sentimiento del mercado
C. Micron invierte 10 mil millones de dólares en I+D, refuerza los chips de IA
D. Los rendimientos de los bonos del gobierno japonés marcan un nuevo máximo, la tensión en el mercado global de bonos aumenta
78
·
--
Elige C
Primero, considera esos 500 U como un impulso que puedes frenar convirtiéndolo en coste. Cuanto más perfecta es la historia, más parece un guion: plazas escasas, invitación directa de los fundadores, identidad verificable; todo son escalones para que caigas. Las reglas de las privadas siempre tienen solo una—contrato oficial, canal oficial. Si no encaja, no vale nada. Verifica bien antes de transferir; mejor perderse la oportunidad que enviar el dinero por error.
#币安安全星期四
Elige C
Primero, considera esos 500 U como un impulso que puedes frenar convirtiéndolo en coste. Cuanto más perfecta es la historia, más parece un guion: plazas escasas, invitación directa de los fundadores, identidad verificable; todo son escalones para que caigas. Las reglas de las privadas siempre tienen solo una—contrato oficial, canal oficial. Si no encaja, no vale nada. Verifica bien antes de transferir; mejor perderse la oportunidad que enviar el dinero por error.
#币安安全星期四
Primero, considera esos 500 U como un impulso que puedes frenar convirtiéndolo en coste. Cuanto más perfecta es la historia, más parece un guion: plazas escasas, invitación directa de los fundadores, identidad verificable; todo son escalones para que caigas. Las reglas de las privadas siempre tienen solo una—contrato oficial, canal oficial. Si no encaja, no vale nada. Verifica bien antes de transferir; mejor perderse la oportunidad que enviar el dinero por error.
#币安安全星期四
币安Binance华语
·
--
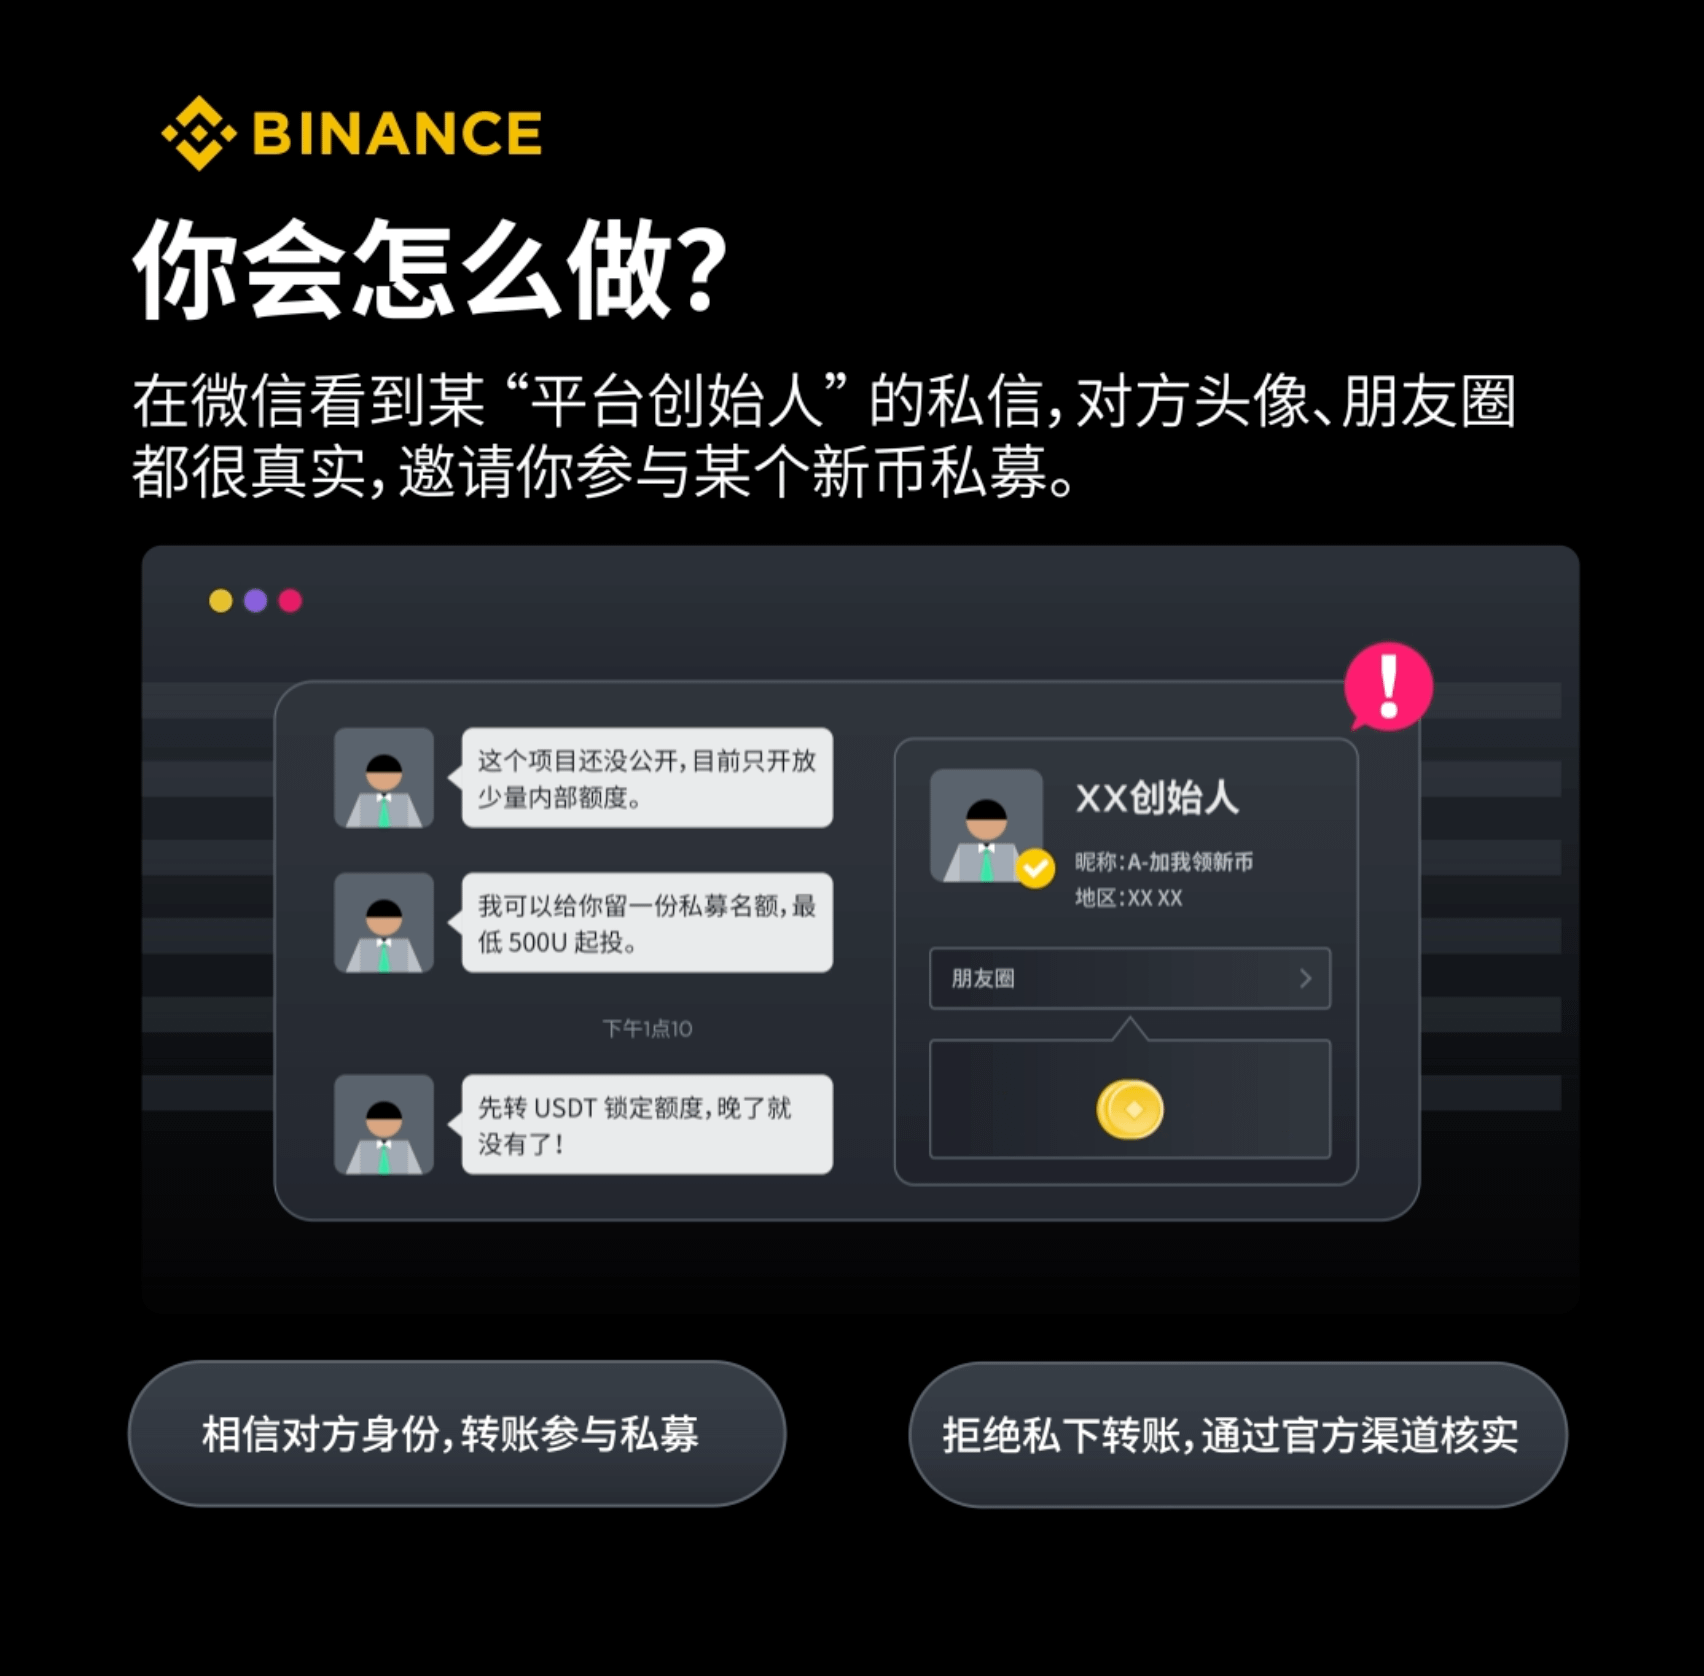
😈“¡Soy el fundador de la plataforma! ¡Último cupo de la preventa del nuevo token: 500U para entrar!”
¿Qué harías tú ❓
A. Por fin me toca tanta suerte… ¡¡y me lanzo ya 🤑
B. Todo encaja con lo que publican en el grupo; el paquete de identidad es real 😎
C. ¡Ni aunque me lo den! No transfieras: primero verifica en el sitio oficial 🔍
⬇️ RT y deja la opción y tus razones; se sortearán 3 ganadores y a cada uno se le entregará 40U #币安安全星期四
¿Qué harías tú ❓
A. Por fin me toca tanta suerte… ¡¡y me lanzo ya 🤑
B. Todo encaja con lo que publican en el grupo; el paquete de identidad es real 😎
C. ¡Ni aunque me lo den! No transfieras: primero verifica en el sitio oficial 🔍
⬇️ RT y deja la opción y tus razones; se sortearán 3 ganadores y a cada uno se le entregará 40U #币安安全星期四
81
·
--
🎙️ Día 12 de la inversión periódica de 100U en BTC de Superman, ¿DUSK largo o corto?
Finalizado
02 h 23 m 12 s
7.5k
17
15
·
--
🎙️ Mantén la calma cuando sube el precio; mira hacia atrás el camino de antes. bnb
Finalizado
02 h 24 m 20 s
8k
18
20
·
--
🎙️ Mantener el equilibrio ecológico y construir la plaza Binance
Finalizado
03 h 36 m 31 s
6.6k
31
88
·
--
🎙️ Construyendo la plaza de Binance, inversión periódica en BNB|El miércoles, BTC todavía no logró mantenerse en 80.000. ¿Hacia dónde creen que irá el mercado a partir de ahora? Hablemos ~
Finalizado
05 h 21 m 38 s
9.4k
41
38
·
--
D. CLARIDAD—PRÓRROGA de la ley de cifrado, el proceso regulatorio vuelve a ralentizarse ⏳
La ley se aplaza una vez más, indicando que la adaptación y coordinación entre el regulador y la industria requiere más tiempo del previsto. A corto plazo, como el mercado de cifrado carece de reglas claras, el capital se volverá más prudente y las fluctuaciones de precios son inevitables; pero desde otra perspectiva, la prórroga quizá no sea necesariamente algo malo. La industria obtiene más tiempo de amortiguación para autoevaluarse y ajustar, y cuando el marco realmente se implemente, estará mejor alineado con la realidad. Para quienes planean a largo plazo, ahora se parece más a una ventana de observación: cuando las reglas se aclaren, el mercado volverá a valorar los activos y, entonces, las oportunidades surgirán de forma natural.#安友周一观察团
D. CLARIDAD—PRÓRROGA de la ley de cifrado, el proceso regulatorio vuelve a ralentizarse ⏳
La ley se aplaza una vez más, indicando que la adaptación y coordinación entre el regulador y la industria requiere más tiempo del previsto. A corto plazo, como el mercado de cifrado carece de reglas claras, el capital se volverá más prudente y las fluctuaciones de precios son inevitables; pero desde otra perspectiva, la prórroga quizá no sea necesariamente algo malo. La industria obtiene más tiempo de amortiguación para autoevaluarse y ajustar, y cuando el marco realmente se implemente, estará mejor alineado con la realidad. Para quienes planean a largo plazo, ahora se parece más a una ventana de observación: cuando las reglas se aclaren, el mercado volverá a valorar los activos y, entonces, las oportunidades surgirán de forma natural.#安友周一观察团
La ley se aplaza una vez más, indicando que la adaptación y coordinación entre el regulador y la industria requiere más tiempo del previsto. A corto plazo, como el mercado de cifrado carece de reglas claras, el capital se volverá más prudente y las fluctuaciones de precios son inevitables; pero desde otra perspectiva, la prórroga quizá no sea necesariamente algo malo. La industria obtiene más tiempo de amortiguación para autoevaluarse y ajustar, y cuando el marco realmente se implemente, estará mejor alineado con la realidad. Para quienes planean a largo plazo, ahora se parece más a una ventana de observación: cuando las reglas se aclaren, el mercado volverá a valorar los activos y, entonces, las oportunidades surgirán de forma natural.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 Gran evento: recopilación 📡
Últimamente ha habido bastantes acontecimientos importantes; ¿qué es lo que se llevó tu atención?👀
✅ Vota y deja en la sección de comentarios el motivo de tu elección. RT o comparte otros temas destacados: ¡se sortearán 5 ganadores que recibirán 30U como premio por participar en la discusión!
A. bStocks amplía la puerta de acceso a activos; conversión 1:1 más flexible
B. Los datos del IPC continúan cayendo; la confianza del mercado se recupera
C. El S&P 500 vuelve a marcar máximos históricos; las acciones tecnológicas mantienen su fortaleza
D. Se retrasa la ley CLARITY de cripto; el avance del proceso regulatorio vuelve a ralentizarse
Últimamente ha habido bastantes acontecimientos importantes; ¿qué es lo que se llevó tu atención?👀
✅ Vota y deja en la sección de comentarios el motivo de tu elección. RT o comparte otros temas destacados: ¡se sortearán 5 ganadores que recibirán 30U como premio por participar en la discusión!
A. bStocks amplía la puerta de acceso a activos; conversión 1:1 más flexible
B. Los datos del IPC continúan cayendo; la confianza del mercado se recupera
C. El S&P 500 vuelve a marcar máximos históricos; las acciones tecnológicas mantienen su fortaleza
D. Se retrasa la ley CLARITY de cripto; el avance del proceso regulatorio vuelve a ralentizarse
135
·
--
El ciclo de muerte del liquidación tradicional, que a todos resulta familiar: cae el colateral, el acuerdo se apresura a vender, el precio se hunde, se activan más liquidaciones por posiciones adicionales y se sigue vendiendo—el pánico ocurre en ese tramo de la liquidación.@termmax Se evitó mediante la entrega de activos en especie: no hace falta buscar un comprador desesperado; simplemente se entrega el colateral al prestamista. Los tenedores de FT reciben, conforme a las reglas, el colateral y el activo subyacente, sin necesidad de apostar por un emparejamiento en el mercado. La genialidad de este diseño es que reconoce una cosa: en condiciones extremas, el hecho mismo de vender podría ser un movimiento equivocado.
Pero si te detienes a pensarlo una capa más, el pánico no desaparece: solo cambia de lugar. Antes el pánico ocurría dentro del pool de liquidación: el acuerdo debe convertir activos en efectivo dentro de la ventana, y todos empujan para vender. Ahora, el lugar candidato para el pánico pasa a ser después de la entrega: una tanda de prestamistas recibe simultáneamente el mismo tipo de colateral; si el mercado sigue empeorando y estas personas quieren salir, entonces se convierten en el nuevo grupo vendedor—y además no tienen obligaciones de market-making ni incentivos para asumir el papel de comprador: simplemente son titulares que no quieren mantener el activo. La entrega transfiere la venta forzada desde el acuerdo al prestamista, pero la presión vendedora no se absorbe; solo cambia de manos.$ONG
Incluso existe un riesgo más sutil: en la liquidación tradicional, el acuerdo tiene al menos una decisión unificada—cómo vender, cuándo vender—una acción concentrada; con la entrega en especie, la disposición se divide en una decisión por cada persona, lo que equivale a pasar el ritmo del pánico colectivo a cientos de titulares que no se comunican entre sí. Todos quieren salir cuanto antes; en ese momento, la eficiencia del pánico podría ser incluso mayor que la de una venta puntual del acuerdo. El mecanismo convierte la liquidación, de un pánico institucional, en el pánico de un grupo de minoristas; el pánico no cambia, cambia la forma de organizarlo.
Por eso, mi evaluación de la entrega en especie es: efectivamente elude el dolor más duro de “no se puede vender” en condiciones extremas, evitando que los activos con poca liquidez (especialmente los RWA) terminen malvendidos; pero su coste es que traslada el instante del pánico desde la fase de liquidación a después de la entrega y lo dispersa entre los titulares. Un mecanismo elegante no significa que la prueba de estrés sea elegante: en la próxima ocasión en la que de verdad debamos fijarnos, no es en lo fluida que sea la entrega, sino en si, después de la entrega, ese lote de titulares querrá huir al mismo tiempo.
#termmax
El ciclo de muerte del liquidación tradicional, que a todos resulta familiar: cae el colateral, el acuerdo se apresura a vender, el precio se hunde, se activan más liquidaciones por posiciones adicionales y se sigue vendiendo—el pánico ocurre en ese tramo de la liquidación.@TermMax Se evitó mediante la entrega de activos en especie: no hace falta buscar un comprador desesperado; simplemente se entrega el colateral al prestamista. Los tenedores de FT reciben, conforme a las reglas, el colateral y el activo subyacente, sin necesidad de apostar por un emparejamiento en el mercado. La genialidad de este diseño es que reconoce una cosa: en condiciones extremas, el hecho mismo de vender podría ser un movimiento equivocado.
Pero si te detienes a pensarlo una capa más, el pánico no desaparece: solo cambia de lugar. Antes el pánico ocurría dentro del pool de liquidación: el acuerdo debe convertir activos en efectivo dentro de la ventana, y todos empujan para vender. Ahora, el lugar candidato para el pánico pasa a ser después de la entrega: una tanda de prestamistas recibe simultáneamente el mismo tipo de colateral; si el mercado sigue empeorando y estas personas quieren salir, entonces se convierten en el nuevo grupo vendedor—y además no tienen obligaciones de market-making ni incentivos para asumir el papel de comprador: simplemente son titulares que no quieren mantener el activo. La entrega transfiere la venta forzada desde el acuerdo al prestamista, pero la presión vendedora no se absorbe; solo cambia de manos.$ONG
Incluso existe un riesgo más sutil: en la liquidación tradicional, el acuerdo tiene al menos una decisión unificada—cómo vender, cuándo vender—una acción concentrada; con la entrega en especie, la disposición se divide en una decisión por cada persona, lo que equivale a pasar el ritmo del pánico colectivo a cientos de titulares que no se comunican entre sí. Todos quieren salir cuanto antes; en ese momento, la eficiencia del pánico podría ser incluso mayor que la de una venta puntual del acuerdo. El mecanismo convierte la liquidación, de un pánico institucional, en el pánico de un grupo de minoristas; el pánico no cambia, cambia la forma de organizarlo.
Por eso, mi evaluación de la entrega en especie es: efectivamente elude el dolor más duro de “no se puede vender” en condiciones extremas, evitando que los activos con poca liquidez (especialmente los RWA) terminen malvendidos; pero su coste es que traslada el instante del pánico desde la fase de liquidación a después de la entrega y lo dispersa entre los titulares. Un mecanismo elegante no significa que la prueba de estrés sea elegante: en la próxima ocasión en la que de verdad debamos fijarnos, no es en lo fluida que sea la entrega, sino en si, después de la entrega, ese lote de titulares querrá huir al mismo tiempo.
#termmax
Pero si te detienes a pensarlo una capa más, el pánico no desaparece: solo cambia de lugar. Antes el pánico ocurría dentro del pool de liquidación: el acuerdo debe convertir activos en efectivo dentro de la ventana, y todos empujan para vender. Ahora, el lugar candidato para el pánico pasa a ser después de la entrega: una tanda de prestamistas recibe simultáneamente el mismo tipo de colateral; si el mercado sigue empeorando y estas personas quieren salir, entonces se convierten en el nuevo grupo vendedor—y además no tienen obligaciones de market-making ni incentivos para asumir el papel de comprador: simplemente son titulares que no quieren mantener el activo. La entrega transfiere la venta forzada desde el acuerdo al prestamista, pero la presión vendedora no se absorbe; solo cambia de manos.$ONG
Incluso existe un riesgo más sutil: en la liquidación tradicional, el acuerdo tiene al menos una decisión unificada—cómo vender, cuándo vender—una acción concentrada; con la entrega en especie, la disposición se divide en una decisión por cada persona, lo que equivale a pasar el ritmo del pánico colectivo a cientos de titulares que no se comunican entre sí. Todos quieren salir cuanto antes; en ese momento, la eficiencia del pánico podría ser incluso mayor que la de una venta puntual del acuerdo. El mecanismo convierte la liquidación, de un pánico institucional, en el pánico de un grupo de minoristas; el pánico no cambia, cambia la forma de organizarlo.
Por eso, mi evaluación de la entrega en especie es: efectivamente elude el dolor más duro de “no se puede vender” en condiciones extremas, evitando que los activos con poca liquidez (especialmente los RWA) terminen malvendidos; pero su coste es que traslada el instante del pánico desde la fase de liquidación a después de la entrega y lo dispersa entre los titulares. Un mecanismo elegante no significa que la prueba de estrés sea elegante: en la próxima ocasión en la que de verdad debamos fijarnos, no es en lo fluida que sea la entrega, sino en si, después de la entrega, ese lote de titulares querrá huir al mismo tiempo.
#termmax
226
·
--
翻 @termmax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
翻 @TermMax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
2
169
·
--
En una subasta de @termmax , la recomendación más contraintuitiva es: no te guardes trucos; ofrece directamente tu límite real en tu interior.
Al principio tampoco me lo creía. Todos los mercados enseñan a la gente a “dejar margen, mirar primero lo que ofrece el otro”, y en una subasta también hay que tener cuidado. Resultado: la primera vez perdí. Quería ganar un poco más; subí la oferta por encima del precio que yo tenía en la cabeza. Pasó un ciclo y el dinero ni siquiera se llegó a adjudicar: la tasa que quería era demasiado alta y el mercado no podía darla; tener el dinero ocioso es perder.$ACE
Si entiendes el mecanismo, queda claro. TermMax es una subasta de precio de liquidación unificado. El precio final de adjudicación no sigue tu oferta, sino el punto de cruce de todas las ofertas. Si ofertarás más alto, el precio de adjudicación no subirá; si te alejas demasiado del punto de cruce, quedas fuera directamente. Lo contrario también es igual: si bajas demasiado tu límite, cuando el precio de liquidación cae justo entre tu oferta y tu límite, te adjudicas en una tasa que en realidad no querías aceptar.$BTW
Por eso, en este diseño, el límite real es la única oferta correcta: si te adjudican, recibes el precio de liquidación; no pierdes. Si no te adjudican, es porque el mercado no puede ofrecerte la cifra que quieres; entonces te ahorras el capital para otra parte. En cambio, esos pequeños movimientos de “ser un poco más codicioso” o “apretar un poco más” son los que con más facilidad dejan el dinero ocioso o te llevan pasivamente a una adjudicación a una tasa equivocada.
Antes de ofertar, lo que de verdad debes pensar no es “cómo” ofertar, sino tres cosas: dónde está el precio de liquidación más reciente del mercado, cuánto tiempo de ociosidad de capital puedes tolerar y cuál es tu límite real. Si aclaras esas tres, el número que reportes deja de ser un juego: es una respuesta.
Este mecanismo elimina el “tira y afloja” de la negociación entre el prestamista y el prestatario. Los mercados comunes sacan el precio tirando de un lado a otro; aquí, todo el mundo dice la verdad al mismo tiempo. La frontera entre conseguir una buena tasa o no es si te atreves a decir la verdad.#termmax
En una subasta de @TermMax , la recomendación más contraintuitiva es: no te guardes trucos; ofrece directamente tu límite real en tu interior.
Al principio tampoco me lo creía. Todos los mercados enseñan a la gente a “dejar margen, mirar primero lo que ofrece el otro”, y en una subasta también hay que tener cuidado. Resultado: la primera vez perdí. Quería ganar un poco más; subí la oferta por encima del precio que yo tenía en la cabeza. Pasó un ciclo y el dinero ni siquiera se llegó a adjudicar: la tasa que quería era demasiado alta y el mercado no podía darla; tener el dinero ocioso es perder.$ACE
Si entiendes el mecanismo, queda claro. TermMax es una subasta de precio de liquidación unificado. El precio final de adjudicación no sigue tu oferta, sino el punto de cruce de todas las ofertas. Si ofertarás más alto, el precio de adjudicación no subirá; si te alejas demasiado del punto de cruce, quedas fuera directamente. Lo contrario también es igual: si bajas demasiado tu límite, cuando el precio de liquidación cae justo entre tu oferta y tu límite, te adjudicas en una tasa que en realidad no querías aceptar.$BTW
Por eso, en este diseño, el límite real es la única oferta correcta: si te adjudican, recibes el precio de liquidación; no pierdes. Si no te adjudican, es porque el mercado no puede ofrecerte la cifra que quieres; entonces te ahorras el capital para otra parte. En cambio, esos pequeños movimientos de “ser un poco más codicioso” o “apretar un poco más” son los que con más facilidad dejan el dinero ocioso o te llevan pasivamente a una adjudicación a una tasa equivocada.
Antes de ofertar, lo que de verdad debes pensar no es “cómo” ofertar, sino tres cosas: dónde está el precio de liquidación más reciente del mercado, cuánto tiempo de ociosidad de capital puedes tolerar y cuál es tu límite real. Si aclaras esas tres, el número que reportes deja de ser un juego: es una respuesta.
Este mecanismo elimina el “tira y afloja” de la negociación entre el prestamista y el prestatario. Los mercados comunes sacan el precio tirando de un lado a otro; aquí, todo el mundo dice la verdad al mismo tiempo. La frontera entre conseguir una buena tasa o no es si te atreves a decir la verdad.#termmax
Al principio tampoco me lo creía. Todos los mercados enseñan a la gente a “dejar margen, mirar primero lo que ofrece el otro”, y en una subasta también hay que tener cuidado. Resultado: la primera vez perdí. Quería ganar un poco más; subí la oferta por encima del precio que yo tenía en la cabeza. Pasó un ciclo y el dinero ni siquiera se llegó a adjudicar: la tasa que quería era demasiado alta y el mercado no podía darla; tener el dinero ocioso es perder.$ACE
Si entiendes el mecanismo, queda claro. TermMax es una subasta de precio de liquidación unificado. El precio final de adjudicación no sigue tu oferta, sino el punto de cruce de todas las ofertas. Si ofertarás más alto, el precio de adjudicación no subirá; si te alejas demasiado del punto de cruce, quedas fuera directamente. Lo contrario también es igual: si bajas demasiado tu límite, cuando el precio de liquidación cae justo entre tu oferta y tu límite, te adjudicas en una tasa que en realidad no querías aceptar.$BTW
Por eso, en este diseño, el límite real es la única oferta correcta: si te adjudican, recibes el precio de liquidación; no pierdes. Si no te adjudican, es porque el mercado no puede ofrecerte la cifra que quieres; entonces te ahorras el capital para otra parte. En cambio, esos pequeños movimientos de “ser un poco más codicioso” o “apretar un poco más” son los que con más facilidad dejan el dinero ocioso o te llevan pasivamente a una adjudicación a una tasa equivocada.
Antes de ofertar, lo que de verdad debes pensar no es “cómo” ofertar, sino tres cosas: dónde está el precio de liquidación más reciente del mercado, cuánto tiempo de ociosidad de capital puedes tolerar y cuál es tu límite real. Si aclaras esas tres, el número que reportes deja de ser un juego: es una respuesta.
Este mecanismo elimina el “tira y afloja” de la negociación entre el prestamista y el prestatario. Los mercados comunes sacan el precio tirando de un lado a otro; aquí, todo el mundo dice la verdad al mismo tiempo. La frontera entre conseguir una buena tasa o no es si te atreves a decir la verdad.#termmax
7
350
·
--
Los préstamos y el crédito en cadena parecen un negocio “disperso”: distintos protocolos, distintos tipos de colateral, distintos mercados, como si cada uno jugara por su cuenta. Pero si se observan los riesgos en conjunto, podría ser el negocio más concentrado de DeFi: todo el capital está apostado al mismo tipo de colateral, comparte el mismo mecanismo de liquidación y también el mismo instante más frágil. Si el mercado se invierte, todos se arruinan el mismo día, por la misma razón.$1000RATS
Para enfrentar una “concentración” así, la banca tradicional recurre al tiempo. Las instituciones no ponen todo el dinero dentro del mismo vencimiento: hay quien asigna tres meses, quien asigna un año y quien asigna diez; los activos con fechas de vencimiento diferentes hacen que, de forma natural, se escalonen los momentos en que ocurren los problemas. Esta manera de repartir el riesgo con el tiempo, en cadena casi no existe: todos solo tienen el tipo de interés “en este momento”, sin ninguna “planificación para un día futuro”.$CLO
@termmax Lo que me hizo repensarlo y entenderlo con claridad fue su estructura de plazos. Un activo de renta fija con una fecha de vencimiento distinta, por sí mismo, es un “mecanismo para escalonar el riesgo”: el dinero que vence en tres meses y el dinero que vence en un año no se acumulan en el mismo día de redención ni en el mismo día de liquidación. Incluso si el mercado en general va mal, mientras los plazos estén escalonados, no todo el mundo pisa el vacío al mismo tiempo.
Al entender esto, me di cuenta de lo escaso que es el “plazo” en la cadena. No solo hace que la tasa sea más predecible; también le añade a los activos en cadena algo que la finanza tradicional ya lleva tiempo usando: distribuir el riesgo mediante el tiempo, en lugar de concentrar todo el riesgo en un solo punto.
Por supuesto, la diversificación por plazos no es gratis. Cuantos más plazos existen, más fragmentado está el mercado y menor es la profundidad que hay en cada fecha individual de vencimiento; además, cuanto más cerca está el vencimiento, más alto es el periodo de presión por redenciones concentradas y liquidaciones concentradas, y por tanto la demanda de liquidez de ese día se amplifica. El escalonamiento es bueno, pero justo el instante en que se escalona es cuando aparece la prueba nueva.
Por eso, me enfoco en esto: en escenarios extremos, si los activos con diferentes vencimientos realmente evitan que el riesgo se materialice a la vez; si las fechas de vencimiento se concentran en exceso en unos pocos días; y si la presión por la redención cerca del vencimiento puede ser absorbida de forma estable por el mercado. Solo al tener claras esas tres cosas, es cuando me parece que la estructura de plazos de TermMax no solo bloquea la tasa, sino que realmente expande el riesgo.
#termmax
Los préstamos y el crédito en cadena parecen un negocio “disperso”: distintos protocolos, distintos tipos de colateral, distintos mercados, como si cada uno jugara por su cuenta. Pero si se observan los riesgos en conjunto, podría ser el negocio más concentrado de DeFi: todo el capital está apostado al mismo tipo de colateral, comparte el mismo mecanismo de liquidación y también el mismo instante más frágil. Si el mercado se invierte, todos se arruinan el mismo día, por la misma razón.$1000RATS
Para enfrentar una “concentración” así, la banca tradicional recurre al tiempo. Las instituciones no ponen todo el dinero dentro del mismo vencimiento: hay quien asigna tres meses, quien asigna un año y quien asigna diez; los activos con fechas de vencimiento diferentes hacen que, de forma natural, se escalonen los momentos en que ocurren los problemas. Esta manera de repartir el riesgo con el tiempo, en cadena casi no existe: todos solo tienen el tipo de interés “en este momento”, sin ninguna “planificación para un día futuro”.$CLO
@TermMax Lo que me hizo repensarlo y entenderlo con claridad fue su estructura de plazos. Un activo de renta fija con una fecha de vencimiento distinta, por sí mismo, es un “mecanismo para escalonar el riesgo”: el dinero que vence en tres meses y el dinero que vence en un año no se acumulan en el mismo día de redención ni en el mismo día de liquidación. Incluso si el mercado en general va mal, mientras los plazos estén escalonados, no todo el mundo pisa el vacío al mismo tiempo.
Al entender esto, me di cuenta de lo escaso que es el “plazo” en la cadena. No solo hace que la tasa sea más predecible; también le añade a los activos en cadena algo que la finanza tradicional ya lleva tiempo usando: distribuir el riesgo mediante el tiempo, en lugar de concentrar todo el riesgo en un solo punto.
Por supuesto, la diversificación por plazos no es gratis. Cuantos más plazos existen, más fragmentado está el mercado y menor es la profundidad que hay en cada fecha individual de vencimiento; además, cuanto más cerca está el vencimiento, más alto es el periodo de presión por redenciones concentradas y liquidaciones concentradas, y por tanto la demanda de liquidez de ese día se amplifica. El escalonamiento es bueno, pero justo el instante en que se escalona es cuando aparece la prueba nueva.
Por eso, me enfoco en esto: en escenarios extremos, si los activos con diferentes vencimientos realmente evitan que el riesgo se materialice a la vez; si las fechas de vencimiento se concentran en exceso en unos pocos días; y si la presión por la redención cerca del vencimiento puede ser absorbida de forma estable por el mercado. Solo al tener claras esas tres cosas, es cuando me parece que la estructura de plazos de TermMax no solo bloquea la tasa, sino que realmente expande el riesgo.
#termmax
Para enfrentar una “concentración” así, la banca tradicional recurre al tiempo. Las instituciones no ponen todo el dinero dentro del mismo vencimiento: hay quien asigna tres meses, quien asigna un año y quien asigna diez; los activos con fechas de vencimiento diferentes hacen que, de forma natural, se escalonen los momentos en que ocurren los problemas. Esta manera de repartir el riesgo con el tiempo, en cadena casi no existe: todos solo tienen el tipo de interés “en este momento”, sin ninguna “planificación para un día futuro”.$CLO
@TermMax Lo que me hizo repensarlo y entenderlo con claridad fue su estructura de plazos. Un activo de renta fija con una fecha de vencimiento distinta, por sí mismo, es un “mecanismo para escalonar el riesgo”: el dinero que vence en tres meses y el dinero que vence en un año no se acumulan en el mismo día de redención ni en el mismo día de liquidación. Incluso si el mercado en general va mal, mientras los plazos estén escalonados, no todo el mundo pisa el vacío al mismo tiempo.
Al entender esto, me di cuenta de lo escaso que es el “plazo” en la cadena. No solo hace que la tasa sea más predecible; también le añade a los activos en cadena algo que la finanza tradicional ya lleva tiempo usando: distribuir el riesgo mediante el tiempo, en lugar de concentrar todo el riesgo en un solo punto.
Por supuesto, la diversificación por plazos no es gratis. Cuantos más plazos existen, más fragmentado está el mercado y menor es la profundidad que hay en cada fecha individual de vencimiento; además, cuanto más cerca está el vencimiento, más alto es el periodo de presión por redenciones concentradas y liquidaciones concentradas, y por tanto la demanda de liquidez de ese día se amplifica. El escalonamiento es bueno, pero justo el instante en que se escalona es cuando aparece la prueba nueva.
Por eso, me enfoco en esto: en escenarios extremos, si los activos con diferentes vencimientos realmente evitan que el riesgo se materialice a la vez; si las fechas de vencimiento se concentran en exceso en unos pocos días; y si la presión por la redención cerca del vencimiento puede ser absorbida de forma estable por el mercado. Solo al tener claras esas tres cosas, es cuando me parece que la estructura de plazos de TermMax no solo bloquea la tasa, sino que realmente expande el riesgo.
#termmax
6
241
·
--
Verificado
La financiación en el mundo real, en la gran mayoría de los casos, es a tipo de interés fijo. Las hipotecas quedan “clavadas”, y los bonos corporativos también: para cualquiera que necesita hacer un presupuesto, “predecible” suele importar más que “barato”.
En la cadena ocurre lo contrario. En protocolos como Aave o Compound, el tipo de interés sube y baja según la tasa de utilización del pool de liquidez: hoy 5%, mañana 8% y pasado mañana vuelve a 3%. Quienes piden prestado no saben el coste; quienes prestan no saben el rendimiento; y, por tanto, ni siquiera hay manera real de planificar los flujos de caja.$GPS
@termmax cubre precisamente ese vacío. Lo que hace no es complicado: convertir “un tipo de interés fijo durante cierto periodo en el futuro” en algo que se pueda fijar. Así, quienes piden prestado saben el coste y quienes prestan saben el rendimiento, y ambos quedan igual hasta la fecha de vencimiento.$ACE
Ese valor suele quedar eclipsado por la pregunta de si “el rendimiento es alto o no”. El verdadero gancho del tipo fijo nunca ha sido ser más alto, sino ser seguro. Estar seguro significa poder presupuestar, poder hacer coincidir vencimientos y poder transformar decisiones especulativas puntuales en acciones operativas repetibles. Tener un tipo variable es apostar a la dirección; fijar un tipo de interés fijo es gestionar flujos de caja: en realidad, son dos tipos de personas completamente distintos.
Pero eso no significa que el tipo fijo sea “más avanzado”; solo pone precio a la “incertidumbre”. Lo que pagas por la certeza es la diferencia entre el tipo fijo y el tipo variable. Cuando el interés baja, quienes fijaron un interés alto sienten que perdieron; cuando sube, quienes no lo fijaron se arrepienten. La certeza en sí tiene un coste; si estás dispuesto a pagarlo depende de si en tu mano tienes “dinero ocioso” o “dinero que necesitas devolver”.
Así que, al juzgar si un protocolo de tipo fijo vale la pena, no miro qué tan alto es el APR que anuncia, sino si puede ofrecer de manera estable y continua opciones de fijación de distintos plazos. Solo cuando una persona, en cualquier momento, puede encontrar “el plazo que necesita”, el tipo fijo se considera realmente materializado, y no simplemente otra puerta de entrada a una compra impulsiva por el rendimiento.#termmax
La financiación en el mundo real, en la gran mayoría de los casos, es a tipo de interés fijo. Las hipotecas quedan “clavadas”, y los bonos corporativos también: para cualquiera que necesita hacer un presupuesto, “predecible” suele importar más que “barato”.
En la cadena ocurre lo contrario. En protocolos como Aave o Compound, el tipo de interés sube y baja según la tasa de utilización del pool de liquidez: hoy 5%, mañana 8% y pasado mañana vuelve a 3%. Quienes piden prestado no saben el coste; quienes prestan no saben el rendimiento; y, por tanto, ni siquiera hay manera real de planificar los flujos de caja.$GPS
@TermMax cubre precisamente ese vacío. Lo que hace no es complicado: convertir “un tipo de interés fijo durante cierto periodo en el futuro” en algo que se pueda fijar. Así, quienes piden prestado saben el coste y quienes prestan saben el rendimiento, y ambos quedan igual hasta la fecha de vencimiento.$ACE
Ese valor suele quedar eclipsado por la pregunta de si “el rendimiento es alto o no”. El verdadero gancho del tipo fijo nunca ha sido ser más alto, sino ser seguro. Estar seguro significa poder presupuestar, poder hacer coincidir vencimientos y poder transformar decisiones especulativas puntuales en acciones operativas repetibles. Tener un tipo variable es apostar a la dirección; fijar un tipo de interés fijo es gestionar flujos de caja: en realidad, son dos tipos de personas completamente distintos.
Pero eso no significa que el tipo fijo sea “más avanzado”; solo pone precio a la “incertidumbre”. Lo que pagas por la certeza es la diferencia entre el tipo fijo y el tipo variable. Cuando el interés baja, quienes fijaron un interés alto sienten que perdieron; cuando sube, quienes no lo fijaron se arrepienten. La certeza en sí tiene un coste; si estás dispuesto a pagarlo depende de si en tu mano tienes “dinero ocioso” o “dinero que necesitas devolver”.
Así que, al juzgar si un protocolo de tipo fijo vale la pena, no miro qué tan alto es el APR que anuncia, sino si puede ofrecer de manera estable y continua opciones de fijación de distintos plazos. Solo cuando una persona, en cualquier momento, puede encontrar “el plazo que necesita”, el tipo fijo se considera realmente materializado, y no simplemente otra puerta de entrada a una compra impulsiva por el rendimiento.#termmax
En la cadena ocurre lo contrario. En protocolos como Aave o Compound, el tipo de interés sube y baja según la tasa de utilización del pool de liquidez: hoy 5%, mañana 8% y pasado mañana vuelve a 3%. Quienes piden prestado no saben el coste; quienes prestan no saben el rendimiento; y, por tanto, ni siquiera hay manera real de planificar los flujos de caja.$GPS
@TermMax cubre precisamente ese vacío. Lo que hace no es complicado: convertir “un tipo de interés fijo durante cierto periodo en el futuro” en algo que se pueda fijar. Así, quienes piden prestado saben el coste y quienes prestan saben el rendimiento, y ambos quedan igual hasta la fecha de vencimiento.$ACE
Ese valor suele quedar eclipsado por la pregunta de si “el rendimiento es alto o no”. El verdadero gancho del tipo fijo nunca ha sido ser más alto, sino ser seguro. Estar seguro significa poder presupuestar, poder hacer coincidir vencimientos y poder transformar decisiones especulativas puntuales en acciones operativas repetibles. Tener un tipo variable es apostar a la dirección; fijar un tipo de interés fijo es gestionar flujos de caja: en realidad, son dos tipos de personas completamente distintos.
Pero eso no significa que el tipo fijo sea “más avanzado”; solo pone precio a la “incertidumbre”. Lo que pagas por la certeza es la diferencia entre el tipo fijo y el tipo variable. Cuando el interés baja, quienes fijaron un interés alto sienten que perdieron; cuando sube, quienes no lo fijaron se arrepienten. La certeza en sí tiene un coste; si estás dispuesto a pagarlo depende de si en tu mano tienes “dinero ocioso” o “dinero que necesitas devolver”.
Así que, al juzgar si un protocolo de tipo fijo vale la pena, no miro qué tan alto es el APR que anuncia, sino si puede ofrecer de manera estable y continua opciones de fijación de distintos plazos. Solo cuando una persona, en cualquier momento, puede encontrar “el plazo que necesita”, el tipo fijo se considera realmente materializado, y no simplemente otra puerta de entrada a una compra impulsiva por el rendimiento.#termmax
8
783
·
--
🎙️ Hablemos sobre el trading y la inversión periódica de BNB en contado

Finalizado
03 h 15 m 50 s
16.4k
30
45
·
--
🎙️ Las acciones de EE. UU. se han vuelto locas otra vez, ¿predice cómo se moverá la apertura?

Finalizado
02 h 35 m 59 s
10.8k
20
27
·
--
Recientemente estuve observando el registro de @Dusk_Foundation , y hay algunos puntos un tanto torcidos que cada vez se notan más: el proyecto sigue avanzando; pero después de que “saliera el mensaje”, “si realmente en la cadena hay algo que pueda sostenerlo”, parece que nadie lo calcula en serio.
El lanzamiento de la red de pruebas de DuskEVM en agosto trajo que la cadena de herramientas que los desarrolladores conocen se pueda usar directamente. El beneficio es real. Pero yo veo que el proyecto nunca comprueba si el mensaje engaña lo suficiente; lo que me importa es: después de que se publica el mensaje, ¿hay actividad real en la cadena que crezca con el tiempo? Que la red de pruebas esté animada no significa que en la red principal haya negocio—en la web se listan el Chain ID, el RPC y las direcciones del navegador de la red principal, pero las direcciones que daban en la documentación llegaron a dar 404 durante un tiempo, y la lista de productos seguía apuntando a Testnet. No es que el proyecto no esté haciendo cosas: los parámetros se pueden dejar preparados con anticipación; pero “planear conectarlo así a nivel de arquitectura” y “que el público pueda usarlo de forma estable” son dos cosas distintas. La primera responde la planificación; la segunda responde si alguien lo usa de verdad. $AIO
En el plano de datos, al contrario, presto más atención a la cadena. Las direcciones activas se van acumulando poco a poco; después del despliegue del puente bidireccional, la actividad on-chain ha aumentado: eso es real. Pero el ratio de staking se ve bastante alto; al mirar con más detalle, depende principalmente de que lo sostengan las partes de nodos. Si en otro año, las aplicaciones que de verdad ejecuten el negocio central corriendo en un canal de cifrado siguen siendo un vacío, la valoración de este “盘” se deslizaría hacia “una cadena EVM con una carcasa de privacidad”—y con ese tipo de narrativa, la mitad del posicionamiento actual se vendría abajo.
Lo que realmente hay que verificar es la capacidad de absorción. El día que los primeros activos institucionales entren, y las órdenes fluyan a la vez, ¿aguanta la ejecución on-chain y el lado de las transacciones?—si la ejecución confidencial de Hedger aguanta con una carga real, si el lado de la liquidación puede procesar en lotes, si las cancelaciones y reenvíos salen bien o no. Esas son las que determinan si un “buenas noticias” puede convertirse en un flujo de capital real, y no solo en un pico de atención que pasa y se va.
Por eso, mi mayor duda respecto a $DUSK ya no es “si el relato está bien contado”, sino “cuando el relato aterriza, ¿la cadena realmente lo puede sostener?”. El mensaje puede generar expectación, pero la demanda real solo reconoce dos cosas: que la cadena pueda correr, y que el dinero pueda entrar y salir. Mientras estas dos cosas no estén verificadas por los datos, por muchos beneficios que haya, no son más que invitaciones para los especuladores. #dusk
Recientemente estuve observando el registro de @Dusk , y hay algunos puntos un tanto torcidos que cada vez se notan más: el proyecto sigue avanzando; pero después de que “saliera el mensaje”, “si realmente en la cadena hay algo que pueda sostenerlo”, parece que nadie lo calcula en serio.
El lanzamiento de la red de pruebas de DuskEVM en agosto trajo que la cadena de herramientas que los desarrolladores conocen se pueda usar directamente. El beneficio es real. Pero yo veo que el proyecto nunca comprueba si el mensaje engaña lo suficiente; lo que me importa es: después de que se publica el mensaje, ¿hay actividad real en la cadena que crezca con el tiempo? Que la red de pruebas esté animada no significa que en la red principal haya negocio—en la web se listan el Chain ID, el RPC y las direcciones del navegador de la red principal, pero las direcciones que daban en la documentación llegaron a dar 404 durante un tiempo, y la lista de productos seguía apuntando a Testnet. No es que el proyecto no esté haciendo cosas: los parámetros se pueden dejar preparados con anticipación; pero “planear conectarlo así a nivel de arquitectura” y “que el público pueda usarlo de forma estable” son dos cosas distintas. La primera responde la planificación; la segunda responde si alguien lo usa de verdad. $AIO
En el plano de datos, al contrario, presto más atención a la cadena. Las direcciones activas se van acumulando poco a poco; después del despliegue del puente bidireccional, la actividad on-chain ha aumentado: eso es real. Pero el ratio de staking se ve bastante alto; al mirar con más detalle, depende principalmente de que lo sostengan las partes de nodos. Si en otro año, las aplicaciones que de verdad ejecuten el negocio central corriendo en un canal de cifrado siguen siendo un vacío, la valoración de este “盘” se deslizaría hacia “una cadena EVM con una carcasa de privacidad”—y con ese tipo de narrativa, la mitad del posicionamiento actual se vendría abajo.
Lo que realmente hay que verificar es la capacidad de absorción. El día que los primeros activos institucionales entren, y las órdenes fluyan a la vez, ¿aguanta la ejecución on-chain y el lado de las transacciones?—si la ejecución confidencial de Hedger aguanta con una carga real, si el lado de la liquidación puede procesar en lotes, si las cancelaciones y reenvíos salen bien o no. Esas son las que determinan si un “buenas noticias” puede convertirse en un flujo de capital real, y no solo en un pico de atención que pasa y se va.
Por eso, mi mayor duda respecto a $DUSK ya no es “si el relato está bien contado”, sino “cuando el relato aterriza, ¿la cadena realmente lo puede sostener?”. El mensaje puede generar expectación, pero la demanda real solo reconoce dos cosas: que la cadena pueda correr, y que el dinero pueda entrar y salir. Mientras estas dos cosas no estén verificadas por los datos, por muchos beneficios que haya, no son más que invitaciones para los especuladores. #dusk
El lanzamiento de la red de pruebas de DuskEVM en agosto trajo que la cadena de herramientas que los desarrolladores conocen se pueda usar directamente. El beneficio es real. Pero yo veo que el proyecto nunca comprueba si el mensaje engaña lo suficiente; lo que me importa es: después de que se publica el mensaje, ¿hay actividad real en la cadena que crezca con el tiempo? Que la red de pruebas esté animada no significa que en la red principal haya negocio—en la web se listan el Chain ID, el RPC y las direcciones del navegador de la red principal, pero las direcciones que daban en la documentación llegaron a dar 404 durante un tiempo, y la lista de productos seguía apuntando a Testnet. No es que el proyecto no esté haciendo cosas: los parámetros se pueden dejar preparados con anticipación; pero “planear conectarlo así a nivel de arquitectura” y “que el público pueda usarlo de forma estable” son dos cosas distintas. La primera responde la planificación; la segunda responde si alguien lo usa de verdad. $AIO
En el plano de datos, al contrario, presto más atención a la cadena. Las direcciones activas se van acumulando poco a poco; después del despliegue del puente bidireccional, la actividad on-chain ha aumentado: eso es real. Pero el ratio de staking se ve bastante alto; al mirar con más detalle, depende principalmente de que lo sostengan las partes de nodos. Si en otro año, las aplicaciones que de verdad ejecuten el negocio central corriendo en un canal de cifrado siguen siendo un vacío, la valoración de este “盘” se deslizaría hacia “una cadena EVM con una carcasa de privacidad”—y con ese tipo de narrativa, la mitad del posicionamiento actual se vendría abajo.
Lo que realmente hay que verificar es la capacidad de absorción. El día que los primeros activos institucionales entren, y las órdenes fluyan a la vez, ¿aguanta la ejecución on-chain y el lado de las transacciones?—si la ejecución confidencial de Hedger aguanta con una carga real, si el lado de la liquidación puede procesar en lotes, si las cancelaciones y reenvíos salen bien o no. Esas son las que determinan si un “buenas noticias” puede convertirse en un flujo de capital real, y no solo en un pico de atención que pasa y se va.
Por eso, mi mayor duda respecto a $DUSK ya no es “si el relato está bien contado”, sino “cuando el relato aterriza, ¿la cadena realmente lo puede sostener?”. El mensaje puede generar expectación, pero la demanda real solo reconoce dos cosas: que la cadena pueda correr, y que el dinero pueda entrar y salir. Mientras estas dos cosas no estén verificadas por los datos, por muchos beneficios que haya, no son más que invitaciones para los especuladores. #dusk
8
584
·
--
Recomiendo al tesoro inteligente que sigo, el operador “李非与”, un jugador que lleva la filosofía de “La simplicidad es el máximo” al extremo. En cuanto aparece, impresiona. En la sección de preferencias de activos se ve impecable de forma asombrosa: BTC 100%. Todas las posiciones se centran solo en un producto, “big cake” (BTC), y esta concentración extrema en un mar de tokens llamativos y complicados lo hace parecer especialmente sereno y profesional. Mientras otros quieren agarrar de todo, él solo profundiza en la vía más central, ganando con la forma más simple y obteniendo el dinero más sólido. Esta firmeza por sí sola es una cualidad escasa de los mejores traders.
En los últimos 30 días, su rentabilidad fue de +37.24%, con un control de drawdown de 8.24%. Y durante todo el mes solo abrió 4 operaciones, con una tasa de acierto de 75%: las cuatro salieron bien (tres ganaron). Esto significa que cada una de sus jugadas es un golpe bien pensado, “mejor pocas que muchas, y al punto”. Nunca desperdicia ninguna oportunidad. Este estilo de contención llevada al extremo es justamente lo que la mayoría de los traders minoristas más necesita. Siguiéndolo, no solo aprendes a ganar, sino toda una filosofía de trading: “menos entradas, más probabilidades de acierto”.
Además, fíjate en cómo pone todo su patrimonio sobre sí mismo: en el margen de la modalidad de copy trading (带单) aporta 57,628 dólares, casi un full-cartera con su propia estrategia. Cuando gana, recibe un 10% de la repartición; cuando pierde, primero pierde él. Este tipo de responsabilidad con dinero real inspira la máxima confianza. Con solo 10 USDT puedes seguirle; sin barreras de entrada. Cualquiera puede unirse a este jugador enfocado en BTC para trazar, juntos, cada una de las jugadas del mercado.
Si tú también estás convencido de que BTC es el activo en el que más vale la pena profundizar a largo plazo en este mercado, y quieres dejar el trading complejo en manos de profesionales, 李非与 ha sido creado a tu medida. #币安聪明钱跟单
Recomiendo al tesoro inteligente que sigo, el operador “李非与”, un jugador que lleva la filosofía de “La simplicidad es el máximo” al extremo. En cuanto aparece, impresiona. En la sección de preferencias de activos se ve impecable de forma asombrosa: BTC 100%. Todas las posiciones se centran solo en un producto, “big cake” (BTC), y esta concentración extrema en un mar de tokens llamativos y complicados lo hace parecer especialmente sereno y profesional. Mientras otros quieren agarrar de todo, él solo profundiza en la vía más central, ganando con la forma más simple y obteniendo el dinero más sólido. Esta firmeza por sí sola es una cualidad escasa de los mejores traders.
En los últimos 30 días, su rentabilidad fue de +37.24%, con un control de drawdown de 8.24%. Y durante todo el mes solo abrió 4 operaciones, con una tasa de acierto de 75%: las cuatro salieron bien (tres ganaron). Esto significa que cada una de sus jugadas es un golpe bien pensado, “mejor pocas que muchas, y al punto”. Nunca desperdicia ninguna oportunidad. Este estilo de contención llevada al extremo es justamente lo que la mayoría de los traders minoristas más necesita. Siguiéndolo, no solo aprendes a ganar, sino toda una filosofía de trading: “menos entradas, más probabilidades de acierto”.
Además, fíjate en cómo pone todo su patrimonio sobre sí mismo: en el margen de la modalidad de copy trading (带单) aporta 57,628 dólares, casi un full-cartera con su propia estrategia. Cuando gana, recibe un 10% de la repartición; cuando pierde, primero pierde él. Este tipo de responsabilidad con dinero real inspira la máxima confianza. Con solo 10 USDT puedes seguirle; sin barreras de entrada. Cualquiera puede unirse a este jugador enfocado en BTC para trazar, juntos, cada una de las jugadas del mercado.
Si tú también estás convencido de que BTC es el activo en el que más vale la pena profundizar a largo plazo en este mercado, y quieres dejar el trading complejo en manos de profesionales, 李非与 ha sido creado a tu medida. #币安聪明钱跟单
En los últimos 30 días, su rentabilidad fue de +37.24%, con un control de drawdown de 8.24%. Y durante todo el mes solo abrió 4 operaciones, con una tasa de acierto de 75%: las cuatro salieron bien (tres ganaron). Esto significa que cada una de sus jugadas es un golpe bien pensado, “mejor pocas que muchas, y al punto”. Nunca desperdicia ninguna oportunidad. Este estilo de contención llevada al extremo es justamente lo que la mayoría de los traders minoristas más necesita. Siguiéndolo, no solo aprendes a ganar, sino toda una filosofía de trading: “menos entradas, más probabilidades de acierto”.
Además, fíjate en cómo pone todo su patrimonio sobre sí mismo: en el margen de la modalidad de copy trading (带单) aporta 57,628 dólares, casi un full-cartera con su propia estrategia. Cuando gana, recibe un 10% de la repartición; cuando pierde, primero pierde él. Este tipo de responsabilidad con dinero real inspira la máxima confianza. Con solo 10 USDT puedes seguirle; sin barreras de entrada. Cualquiera puede unirse a este jugador enfocado en BTC para trazar, juntos, cada una de las jugadas del mercado.
Si tú también estás convencido de que BTC es el activo en el que más vale la pena profundizar a largo plazo en este mercado, y quieres dejar el trading complejo en manos de profesionales, 李非与 ha sido creado a tu medida. #币安聪明钱跟单
币安Binance华语
·
--
👀 En toda la web: ¿quién es tu tesoro privado—un experto en dinero inteligente de seguimiento?
La función de «señales para seguir» del dinero inteligente de Binance ya está disponible. Te permite ver el desempeño de los traders y hacer seguimiento automático.
Haz RT y recomienda a un «experto en dinero inteligente» de Binance con #BinanceSmartMoney, o comparte tu experiencia de seguimiento/contratos con traders, ¡y participa en la actividad! También se invita a los traders a postularse por cuenta propia👏
🎁 Entre las 20 mejores respuestas se repartirán 1000 USDT
Los traders excelentes merecen ser vistos; te estamos esperando para que compartas😎
La función de «señales para seguir» del dinero inteligente de Binance ya está disponible. Te permite ver el desempeño de los traders y hacer seguimiento automático.
Haz RT y recomienda a un «experto en dinero inteligente» de Binance con #BinanceSmartMoney, o comparte tu experiencia de seguimiento/contratos con traders, ¡y participa en la actividad! También se invita a los traders a postularse por cuenta propia👏
🎁 Entre las 20 mejores respuestas se repartirán 1000 USDT
Los traders excelentes merecen ser vistos; te estamos esperando para que compartas😎
61
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCBreaks80K
22,995 vistas
712 están debatiendo
EL BOMBEO DE LA FED Y EL VACÍO DE LOS $80K: La trampa de liquidez en Bitcoin 🐋📊
El mercado está eufórico tras el ruido macroeconómico de la Reserva Federal, inyectando un latigazo alcista que catapultó a Bitcoin hasta marcar un máximo exacto de $80,989.99. Comprar en este nivel guiado por las noticias es saltar al vacío sin paracaídas matemático.
Los números fríos del escáner revelan una sobreextensión crítica:
🔥 Asfixia Cuantitativa (4H): La vela impulsiva rompió la gravedad. El oscilador KDJ en la temporalidad de 4 horas está ardiendo en sobrecompra extrema, con la línea 'J' reventando el límite en 100.83. El precio cotiza peligrosamente desconectado de su soporte estructural primario, la EMA 20, que quedó abandonada allá abajo en los $77,270.34.
📐 La Jaula de Fibonacci: Al trazar el retroceso matemático desde la base del impulso en $74,967.97 hasta el pico de los $80,989.99, el nivel clave del 38.2% de Fibonacci confluye con una precisión quirúrgica en los $78,689. ¿La confirmación de la terminal? Ese nivel empata exactamente con el piso dinámico del SuperTrend en 1H, ubicado en $78,702.50.
🩸 Drenaje a Corto Plazo (1H): La inercia ya comenzó a fracturarse. El KDJ de 1 hora muestra la línea 'J' retrocediendo a 87.22, confirmando que el combustible de la noticia se está agotando.
El Setup del Francotirador (Cero FOMO):
Operar el nivel de los $80,748 con las EMAs a más de $3,000 dólares de distancia destruye por completo cualquier gestión de riesgo.
🔴 Zona de Trampa: Comprar la euforia de la FED en el techo actual es regalar liquidez a los institucionales que ya están aprovechando para distribuir.
🟢 Zona de Caza Estructural: La disciplina dicta esperar la regresión a la media. Nuestras redes de pesca matemáticas se despliegan en la confluencia del 38.2% de Fibonacci y el SuperTrend de 1H, apuntando al bloque seguro de los $78,700.
La estadística no opera noticias, opera la estructura que dejan detrás. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·2 me gusta
·1k vistas
比特币突破8万
33,336 vistas
89 están debatiendo
BuffettBecomesBerkshireChairmanEmeritus
2,368 vistas
183 están debatiendo