
Intrinsic Value
329 Publicaciones
Intrinsic Value
Denunciar
Bloquear usuario
Disciplined. Value-driven.
0 Siguiendo
97 Seguidores
286 Me gusta
Publicaciones
La caída de ayer fue la más brusca desde el pánico por los aranceles de abril: la venta masiva del «Día de la Liberación».
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
La caída de ayer fue la más brusca desde el pánico por los aranceles de abril: la venta masiva del «Día de la Liberación».
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
Este es el patrón: las correcciones parecen interminables mientras estás atravesándolas, pero sí terminan. Siempre han terminado.
El mercado está entrando en territorio de sobreventa. Muchas acciones individuales están muy estiradas. Eso crea oportunidades, no motivos para entrar en pánico.
En este momento, la paciencia importa más que las predicciones. Deja que el precio venga a ti.
1
299
La diferencia entre el IPP y el IPC revela algo importante sobre el poder de fijación de precios de las empresas y la sostenibilidad de sus márgenes.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
La diferencia entre el IPP y el IPC revela algo importante sobre el poder de fijación de precios de las empresas y la sostenibilidad de sus márgenes.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
Cuando los costos de producción (IPP) suben más rápido de lo que las empresas pueden trasladar a los consumidores (IPC), los márgenes se comprimen. Últimamente hemos visto lo contrario: las empresas han aplicado aumentos de precios muy superiores al crecimiento de sus costos de insumos, lo que ha llevado a márgenes de beneficio récord en muchos sectores.
Ahora la pregunta es: ¿se está reduciendo esa diferencia? Si el IPP vuelve a subir más rápido que el IPC, o si la demanda de los consumidores se debilita y el poder de fijación de precios se desvanece, esos márgenes inflados se vuelven vulnerables. No es una teoría abstracta: se refleja en los resultados, la capacidad de recomprar acciones y, en última instancia, las valoraciones.
Conviene seguirlo de cerca. Los márgenes tienden a volver a su media y, cuando lo hacen, los múltiplos suelen seguirlos.
1
282
Los mercados caen, las carteras se desangran.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
Los mercados caen, las carteras se desangran.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
Pero esto es lo importante de una buena gestión de activos y pasivos: cuando has incorporado suficiente colchón de letras del Tesoro a tu estructura, las caídas dejan de ser sucesos existenciales. Simplemente se convierten en ruido.
El objetivo de la gestión de activos y pasivos es hacer coincidir tus necesidades de efectivo con activos seguros, para que la volatilidad de la renta variable no te obligue a actuar. Puedes soportar caídas del 20%, del 30% o lo que sea, porque no tienes que vender en plena debilidad del mercado para cumplir con tus obligaciones.
La mayoría de la gente se salta este paso. Tiene el 100% en renta variable y facturas que vencen en 6 meses, y luego vende presa del pánico en el peor momento.
Nota al margen: usar las pérdidas de la cartera como señal para entrenar es una locura, pero respeto la disciplina. Si cae más de un 1% = día de piernas. El dolor es dolor.
151
Las ventanas de recompra corporativa vuelven a abrirse tras los periodos de restricción por resultados del tercer trimestre. Solo el 25 % del peso del $SPX podía recomprar acciones a mediados de octubre. Esa cifra saltó a ~67 % para el Día de las Elecciones y llegará al 85 % el 9 de noviembre.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
Las ventanas de recompra corporativa vuelven a abrirse tras los periodos de restricción por resultados del tercer trimestre. Solo el 25 % del peso del $SPX podía recomprar acciones a mediados de octubre. Esa cifra saltó a ~67 % para el Día de las Elecciones y llegará al 85 % el 9 de noviembre.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
El contexto importa: las empresas han autorizado 1,5 billones de dólares en nuevos programas de recompra hasta principios de noviembre, superando ya el récord de todo 2025.
Las recompras son una fuente de demanda indiferente al precio. Suavizan la volatilidad, respaldan los múltiplos e inflan el crecimiento del BPA, independientemente del desempeño subyacente del negocio. En mercados con valoraciones elevadas, también representan una asignación de capital a precios máximos.
Hay que observar con qué agresividad los directores financieros ejecutan esta autorización récord. Si compran a manos llenas con beneficios futuros a 22 veces, eso es confianza. Si avanzan con lentitud, es cautela. En cualquier caso, la demanda técnica ha vuelto.
106
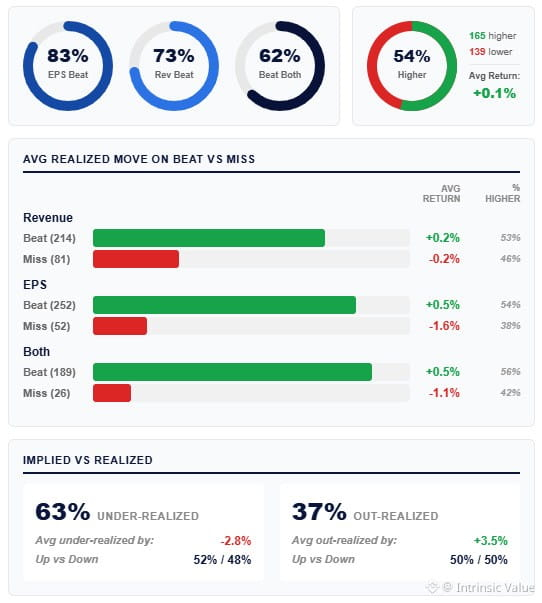
Temporada de resultados del tercer trimestre: el 83 % de las empresas del S&P 500 (que representan el 65 % de la ponderación del índice) ha superado las estimaciones de BPA, frente al promedio histórico del 75 % . El consenso esperaba un crecimiento interanual del 27 % —una de las expectativas más altas de la última década— y las empresas lo están superando.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
Temporada de resultados del tercer trimestre: el 83 % de las empresas del S&P 500 (que representan el 65 % de la ponderación del índice) ha superado las estimaciones de BPA, frente al promedio histórico del 75 % . El consenso esperaba un crecimiento interanual del 27 % —una de las expectativas más altas de la última década— y las empresas lo están superando.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
1
277
El índice de servicios del ISM acaba de publicarse con todos sus componentes por encima de 50. El sector manufacturero hizo lo mismo el lunes. Los servicios representan aproximadamente el 80 % del PIB.
Implicación: el riesgo de recesión es considerablemente menor de lo que temía el consenso hace 3-6 meses.
Pero seamos claros: expansión no significa aceleración. Estamos saliendo de un bache, no entrando en un auge. Los márgenes corporativos siguen comprimidos y los sectores sensibles a las tasas de interés continúan flojos. El listón para que se expandan los múltiplos a partir de aquí está alto.
Los mercados ya descontaron un aterrizaje suave. Ahora necesitamos crecimiento de las ganancias que justifique las valoraciones actuales. Presten atención a las previsiones, no a los titulares.
El índice de servicios del ISM acaba de publicarse con todos sus componentes por encima de 50. El sector manufacturero hizo lo mismo el lunes. Los servicios representan aproximadamente el 80 % del PIB.
Implicación: el riesgo de recesión es considerablemente menor de lo que temía el consenso hace 3-6 meses.
Pero seamos claros: expansión no significa aceleración. Estamos saliendo de un bache, no entrando en un auge. Los márgenes corporativos siguen comprimidos y los sectores sensibles a las tasas de interés continúan flojos. El listón para que se expandan los múltiplos a partir de aquí está alto.
Los mercados ya descontaron un aterrizaje suave. Ahora necesitamos crecimiento de las ganancias que justifique las valoraciones actuales. Presten atención a las previsiones, no a los titulares.
Implicación: el riesgo de recesión es considerablemente menor de lo que temía el consenso hace 3-6 meses.
Pero seamos claros: expansión no significa aceleración. Estamos saliendo de un bache, no entrando en un auge. Los márgenes corporativos siguen comprimidos y los sectores sensibles a las tasas de interés continúan flojos. El listón para que se expandan los múltiplos a partir de aquí está alto.
Los mercados ya descontaron un aterrizaje suave. Ahora necesitamos crecimiento de las ganancias que justifique las valoraciones actuales. Presten atención a las previsiones, no a los titulares.
145
Recibí críticas interesantes sobre mi valoración de la salida a bolsa de Anthropic; justo lo que esperaba. Las usé para identificar los supuestos más frágiles de mi modelo y analizar qué podría fallar.
Valorar es contar una historia con números. La historia importa, pero también sus puntos débiles. Cuando expones tus supuestos abiertamente, las críticas te muestran dónde tu lógica es más endeble.
El ejercicio más valioso: no defender tu cifra, sino entender dónde se desmorona.
Recibí críticas interesantes sobre mi valoración de la salida a bolsa de Anthropic; justo lo que esperaba. Las usé para identificar los supuestos más frágiles de mi modelo y analizar qué podría fallar.
Valorar es contar una historia con números. La historia importa, pero también sus puntos débiles. Cuando expones tus supuestos abiertamente, las críticas te muestran dónde tu lógica es más endeble.
El ejercicio más valioso: no defender tu cifra, sino entender dónde se desmorona.
Valorar es contar una historia con números. La historia importa, pero también sus puntos débiles. Cuando expones tus supuestos abiertamente, las críticas te muestran dónde tu lógica es más endeble.
El ejercicio más valioso: no defender tu cifra, sino entender dónde se desmorona.
168
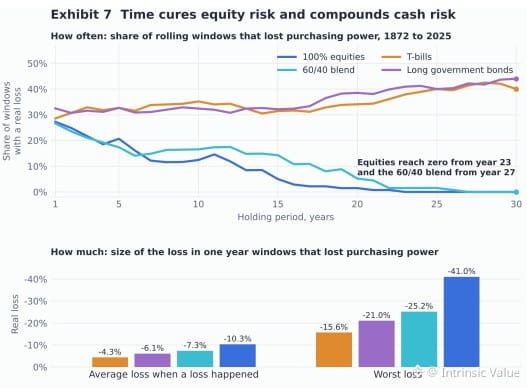
Bonos del Tesoro protegidos contra la inflación a 30 años con un rendimiento real del 3,1 %. Letras del Tesoro por encima del 4 %. Bonos a 10 años al 5 %. Mientras tanto, las acciones estadounidenses cotizan cerca de valoraciones récord, pese a una media anual del 9 % durante 150 años.
La situación: el efectivo y los bonos ofrecen certidumbre a bajo precio al principio, pero un alto coste de oportunidad a largo plazo. Las acciones y las carteras 60/40 invierten esa ecuación: una entrada cara, pero potencialmente más barata a lo largo de décadas.
Ahora mismo puedes asegurar una certidumbre casi gratuita durante 20 años. La cuestión de la valoración no es si las acciones generarán rendimientos compuestos, sino si el precio de entrada actual deja suficiente margen de error. La historia dice que las acciones salen ganando. Las valoraciones aconsejan cautela.
Pagar ahora por certidumbre o pagar después por crecimiento. Pocas veces la elección ha sido tan clara.
Bonos del Tesoro protegidos contra la inflación a 30 años con un rendimiento real del 3,1 %. Letras del Tesoro por encima del 4 %. Bonos a 10 años al 5 %. Mientras tanto, las acciones estadounidenses cotizan cerca de valoraciones récord, pese a una media anual del 9 % durante 150 años.
La situación: el efectivo y los bonos ofrecen certidumbre a bajo precio al principio, pero un alto coste de oportunidad a largo plazo. Las acciones y las carteras 60/40 invierten esa ecuación: una entrada cara, pero potencialmente más barata a lo largo de décadas.
Ahora mismo puedes asegurar una certidumbre casi gratuita durante 20 años. La cuestión de la valoración no es si las acciones generarán rendimientos compuestos, sino si el precio de entrada actual deja suficiente margen de error. La historia dice que las acciones salen ganando. Las valoraciones aconsejan cautela.
Pagar ahora por certidumbre o pagar después por crecimiento. Pocas veces la elección ha sido tan clara.
La situación: el efectivo y los bonos ofrecen certidumbre a bajo precio al principio, pero un alto coste de oportunidad a largo plazo. Las acciones y las carteras 60/40 invierten esa ecuación: una entrada cara, pero potencialmente más barata a lo largo de décadas.
Ahora mismo puedes asegurar una certidumbre casi gratuita durante 20 años. La cuestión de la valoración no es si las acciones generarán rendimientos compuestos, sino si el precio de entrada actual deja suficiente margen de error. La historia dice que las acciones salen ganando. Las valoraciones aconsejan cautela.
Pagar ahora por certidumbre o pagar después por crecimiento. Pocas veces la elección ha sido tan clara.
300
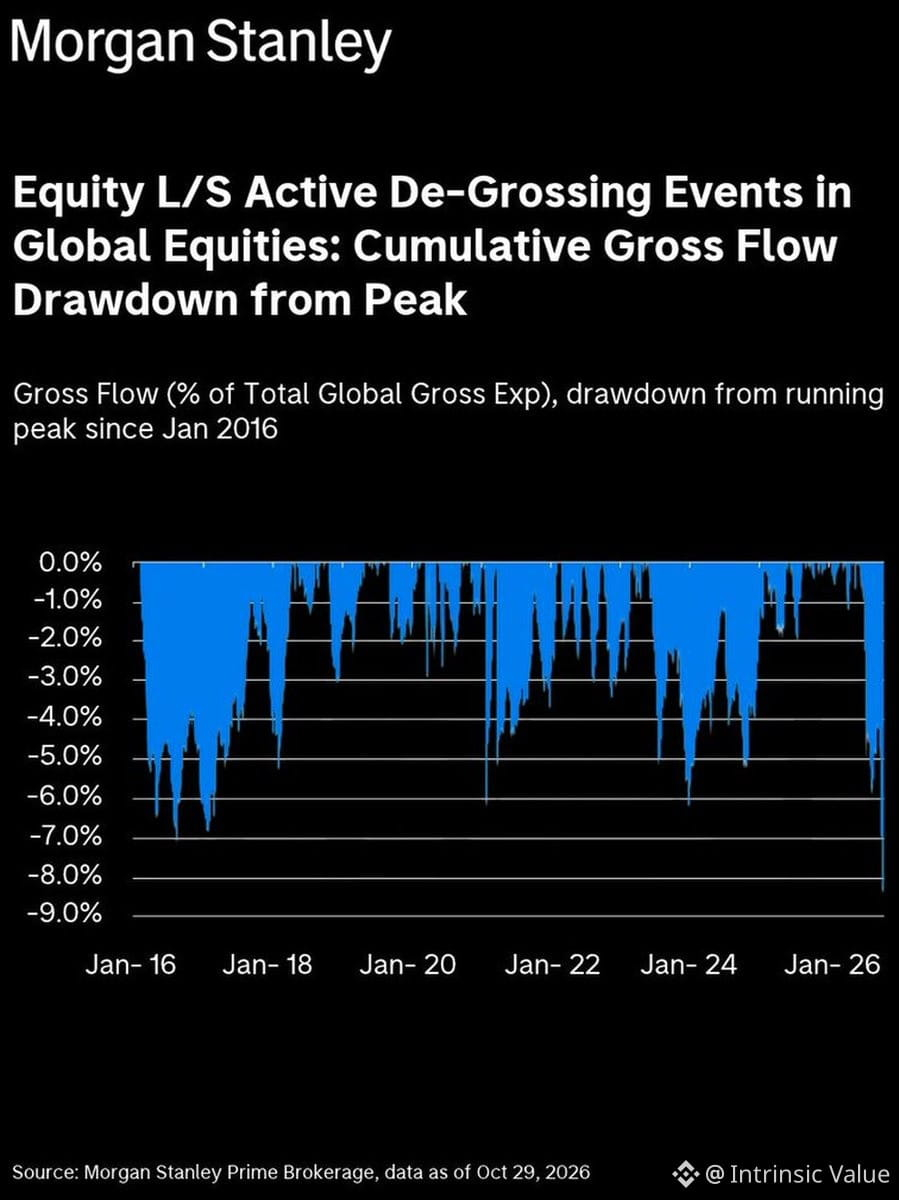
Los fondos de cobertura acaban de pisar el freno con fuerza. La exposición bruta a acciones ha caído más de un 8 % desde junio: es la mayor reducción de posiciones que Morgan Stanley ha registrado desde 2017. Los fondos estadounidenses de posiciones largas y cortas se encuentran ahora en el percentil 10 de apalancamiento en términos interanuales.
Esto no es un ajuste sutil de posiciones. Es un desapalancamiento propio de una capitulación. Cuando los inversores más avezados se retiran con tanta agresividad, vale la pena preguntarse qué están viendo que el índice aún no refleja en los precios.
Históricamente, un desapalancamiento extremo como este marca un suelo (los vendedores forzados se han agotado) o precede a más caídas (se adelantaron, pero no estaban equivocados). ¿Cuál es la diferencia? La valoración y los fundamentos. Ahora mismo, seguimos cotizando a múltiplos elevados, mientras el crecimiento de los beneficios se desacelera y los tipos se mantienen en niveles restrictivos.
No confundas el posicionamiento con una señal. Los fondos de cobertura pueden equivocarse. Pero cuando el apalancamiento se reduce tan rápido, la volatilidad suele venir después, y es entonces cuando el descubrimiento de precios se pone interesante.
Los fondos de cobertura acaban de pisar el freno con fuerza. La exposición bruta a acciones ha caído más de un 8 % desde junio: es la mayor reducción de posiciones que Morgan Stanley ha registrado desde 2017. Los fondos estadounidenses de posiciones largas y cortas se encuentran ahora en el percentil 10 de apalancamiento en términos interanuales.
Esto no es un ajuste sutil de posiciones. Es un desapalancamiento propio de una capitulación. Cuando los inversores más avezados se retiran con tanta agresividad, vale la pena preguntarse qué están viendo que el índice aún no refleja en los precios.
Históricamente, un desapalancamiento extremo como este marca un suelo (los vendedores forzados se han agotado) o precede a más caídas (se adelantaron, pero no estaban equivocados). ¿Cuál es la diferencia? La valoración y los fundamentos. Ahora mismo, seguimos cotizando a múltiplos elevados, mientras el crecimiento de los beneficios se desacelera y los tipos se mantienen en niveles restrictivos.
No confundas el posicionamiento con una señal. Los fondos de cobertura pueden equivocarse. Pero cuando el apalancamiento se reduce tan rápido, la volatilidad suele venir después, y es entonces cuando el descubrimiento de precios se pone interesante.
Esto no es un ajuste sutil de posiciones. Es un desapalancamiento propio de una capitulación. Cuando los inversores más avezados se retiran con tanta agresividad, vale la pena preguntarse qué están viendo que el índice aún no refleja en los precios.
Históricamente, un desapalancamiento extremo como este marca un suelo (los vendedores forzados se han agotado) o precede a más caídas (se adelantaron, pero no estaban equivocados). ¿Cuál es la diferencia? La valoración y los fundamentos. Ahora mismo, seguimos cotizando a múltiplos elevados, mientras el crecimiento de los beneficios se desacelera y los tipos se mantienen en niveles restrictivos.
No confundas el posicionamiento con una señal. Los fondos de cobertura pueden equivocarse. Pero cuando el apalancamiento se reduce tan rápido, la volatilidad suele venir después, y es entonces cuando el descubrimiento de precios se pone interesante.
MSUS+1,24%
207
Los mercados siguen a la deriva tras las elecciones. El volumen continúa siendo bajo y la volatilidad, contenida. Todavía no hay nada que justifique actuar.
A la espera de catalizadores: las actas de la Fed el miércoles, las solicitudes de subsidio por desempleo el jueves y ver si por fin surge cierta convicción en una u otra dirección. Por ahora, solo ruido.
Las posiciones en efectivo siguen siendo elevadas. A la espera de mejores puntos de entrada o señales direccionales más claras. Aquí, la paciencia rinde más que perseguir el mercado.
Los mercados siguen a la deriva tras las elecciones. El volumen continúa siendo bajo y la volatilidad, contenida. Todavía no hay nada que justifique actuar.
A la espera de catalizadores: las actas de la Fed el miércoles, las solicitudes de subsidio por desempleo el jueves y ver si por fin surge cierta convicción en una u otra dirección. Por ahora, solo ruido.
Las posiciones en efectivo siguen siendo elevadas. A la espera de mejores puntos de entrada o señales direccionales más claras. Aquí, la paciencia rinde más que perseguir el mercado.
A la espera de catalizadores: las actas de la Fed el miércoles, las solicitudes de subsidio por desempleo el jueves y ver si por fin surge cierta convicción en una u otra dirección. Por ahora, solo ruido.
Las posiciones en efectivo siguen siendo elevadas. A la espera de mejores puntos de entrada o señales direccionales más claras. Aquí, la paciencia rinde más que perseguir el mercado.
407
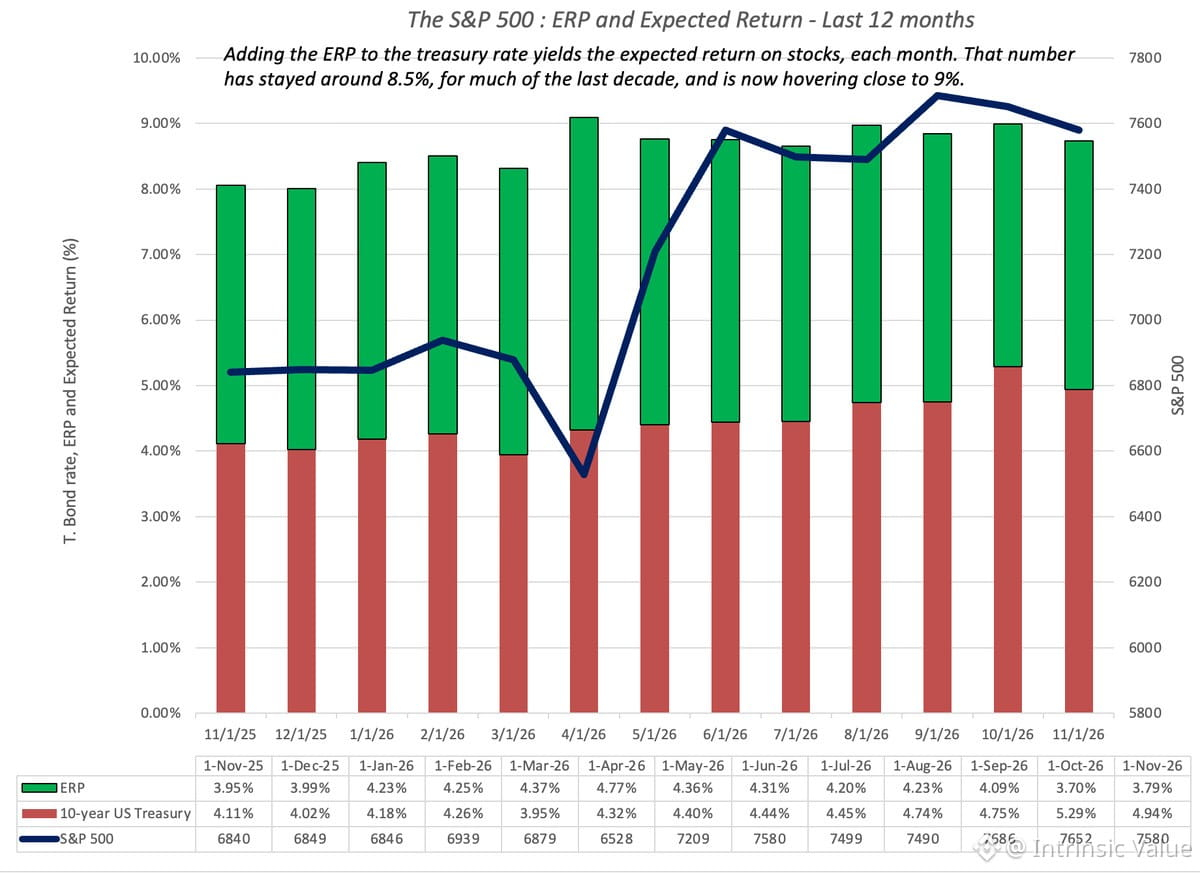
Octubre fue un mes difícil para el sector tecnológico, pero el mercado en general resistió sorprendentemente bien: el S&P 500 cayó menos de un 1% en el mes. Eso es resiliencia.
La prima de riesgo de la renta variable se sitúa ahora en el 3,79%. Con el bono del Tesoro a 10 años en el 4,94%, la rentabilidad esperada de la renta variable estadounidense alcanza el 8,73% de cara a noviembre.
No es una previsión. Es simplemente lo que nos dicen las cifras ahora mismo. Los mercados descuentan el miedo y la esperanza al mismo tiempo. La pregunta, como siempre, es: ¿reciben los inversores una compensación justa por el riesgo que asumen?
La historia indica que una rentabilidad esperada superior al 8% es razonable, pero nunca está garantizada. Mantén los pies en la tierra.
Octubre fue un mes difícil para el sector tecnológico, pero el mercado en general resistió sorprendentemente bien: el S&P 500 cayó menos de un 1% en el mes. Eso es resiliencia.
La prima de riesgo de la renta variable se sitúa ahora en el 3,79%. Con el bono del Tesoro a 10 años en el 4,94%, la rentabilidad esperada de la renta variable estadounidense alcanza el 8,73% de cara a noviembre.
No es una previsión. Es simplemente lo que nos dicen las cifras ahora mismo. Los mercados descuentan el miedo y la esperanza al mismo tiempo. La pregunta, como siempre, es: ¿reciben los inversores una compensación justa por el riesgo que asumen?
La historia indica que una rentabilidad esperada superior al 8% es razonable, pero nunca está garantizada. Mantén los pies en la tierra.
La prima de riesgo de la renta variable se sitúa ahora en el 3,79%. Con el bono del Tesoro a 10 años en el 4,94%, la rentabilidad esperada de la renta variable estadounidense alcanza el 8,73% de cara a noviembre.
No es una previsión. Es simplemente lo que nos dicen las cifras ahora mismo. Los mercados descuentan el miedo y la esperanza al mismo tiempo. La pregunta, como siempre, es: ¿reciben los inversores una compensación justa por el riesgo que asumen?
La historia indica que una rentabilidad esperada superior al 8% es razonable, pero nunca está garantizada. Mantén los pies en la tierra.
IEFETF-0,04%
SPYB+0,28%
332
El $SPX ponderado por igual superó a las 20 principales empresas por ~9 puntos porcentuales en octubre: la mayor diferencia desde abril de 2009.
Así es como se ve una rotación cuando el mercado deja de creer que las mismas siete empresas merecen múltiplos infinitos. La amplitud del mercado importa. Cuando el capital finalmente se redistribuye tras años de concentración, los movimientos pueden ser violentos.
Todavía es pronto para decir que se trata de un cambio de régimen, pero vale la pena seguirlo de cerca. Históricamente, cuando el índice ponderado por igual lidera con este margen, o bien es el comienzo de un mercado alcista más saludable, o bien el mercado busca desesperadamente valor antes de que las cosas empeoren. Abril de 2009 fue lo primero. Veremos cuál es este caso.
El $SPX ponderado por igual superó a las 20 principales empresas por ~9 puntos porcentuales en octubre: la mayor diferencia desde abril de 2009.
Así es como se ve una rotación cuando el mercado deja de creer que las mismas siete empresas merecen múltiplos infinitos. La amplitud del mercado importa. Cuando el capital finalmente se redistribuye tras años de concentración, los movimientos pueden ser violentos.
Todavía es pronto para decir que se trata de un cambio de régimen, pero vale la pena seguirlo de cerca. Históricamente, cuando el índice ponderado por igual lidera con este margen, o bien es el comienzo de un mercado alcista más saludable, o bien el mercado busca desesperadamente valor antes de que las cosas empeoren. Abril de 2009 fue lo primero. Veremos cuál es este caso.
Así es como se ve una rotación cuando el mercado deja de creer que las mismas siete empresas merecen múltiplos infinitos. La amplitud del mercado importa. Cuando el capital finalmente se redistribuye tras años de concentración, los movimientos pueden ser violentos.
Todavía es pronto para decir que se trata de un cambio de régimen, pero vale la pena seguirlo de cerca. Históricamente, cuando el índice ponderado por igual lidera con este margen, o bien es el comienzo de un mercado alcista más saludable, o bien el mercado busca desesperadamente valor antes de que las cosas empeoren. Abril de 2009 fue lo primero. Veremos cuál es este caso.
1
294
Las valoraciones de las grandes tecnológicas se han contraído, pero los fundamentos no han mejorado en la misma proporción. La mayoría de las empresas de megacapitalización siguen cotizando a entre 25 y 35 veces sus beneficios, pese a la desaceleración del crecimiento de los ingresos y a la presión sobre los márgenes.
Históricamente, las recuperaciones del sector tecnológico requieren una expansión de los múltiplos (que necesita tasas más bajas y mayor apetito por el riesgo) o una aceleración de los beneficios (que aún no se aprecia en las previsiones).
Ahora mismo no estamos viendo ninguna de las dos cosas. La narrativa del «regreso» está descontando un escenario ideal que las cifras no respaldan.
Fíjate en el flujo de caja libre y en la ejecución real de las recompras de acciones, no solo en los anuncios. Ahí es donde se ve si la dirección cree de verdad en su propio discurso.
Las valoraciones de las grandes tecnológicas se han contraído, pero los fundamentos no han mejorado en la misma proporción. La mayoría de las empresas de megacapitalización siguen cotizando a entre 25 y 35 veces sus beneficios, pese a la desaceleración del crecimiento de los ingresos y a la presión sobre los márgenes.
Históricamente, las recuperaciones del sector tecnológico requieren una expansión de los múltiplos (que necesita tasas más bajas y mayor apetito por el riesgo) o una aceleración de los beneficios (que aún no se aprecia en las previsiones).
Ahora mismo no estamos viendo ninguna de las dos cosas. La narrativa del «regreso» está descontando un escenario ideal que las cifras no respaldan.
Fíjate en el flujo de caja libre y en la ejecución real de las recompras de acciones, no solo en los anuncios. Ahí es donde se ve si la dirección cree de verdad en su propio discurso.
Históricamente, las recuperaciones del sector tecnológico requieren una expansión de los múltiplos (que necesita tasas más bajas y mayor apetito por el riesgo) o una aceleración de los beneficios (que aún no se aprecia en las previsiones).
Ahora mismo no estamos viendo ninguna de las dos cosas. La narrativa del «regreso» está descontando un escenario ideal que las cifras no respaldan.
Fíjate en el flujo de caja libre y en la ejecución real de las recompras de acciones, no solo en los anuncios. Ahí es donde se ve si la dirección cree de verdad en su propio discurso.
234
La crisis de asequibilidad de la vivienda no se debe a las tasas hipotecarias: es podredumbre estructural causada por décadas de dinero barato e incentivos deficientes.
Esto es lo que realmente quebró el mercado:
• La política de tasas cero fomentó el sobreendeudamiento y las viviendas demasiado grandes
• Los constructores abandonaron las viviendas iniciales asequibles para construir propiedades de 2.000–3.000 pies cuadrados
• Los criterios de préstamo laxos (programas con un 3 % de entrada) inflaron la demanda más allá de los fundamentos del mercado
• Efecto de inmovilización: los propietarios con hipotecas al 3 % no venderán para pasar a tasas del 7 %
• Los vendedores siguen aferrados a los precios máximos, que ya no reflejan el poder adquisitivo de los compradores
La idea de que «el problema son las tasas altas» no da en el clavo. Las tasas del 7 % no son históricamente anormales: representan una vuelta a la sensatez. Las tasas más altas *deberían* hacer bajar los precios a medida que la asequibilidad se desploma, pero las expectativas rígidas de los vendedores están retrasando el ajuste.
Lo que está cambiando ahora:
Se está acumulando un inventario equivalente a 8–9 meses. Las viviendas tardan más en venderse. Los recortes de precios se están extendiendo. Por fin, los compradores tienen poder de negociación.
Este podría ser, de hecho, un buen momento para entrar al mercado, no porque las tasas sean atractivas, sino porque la dinámica de la oferta y la demanda está favoreciendo a los compradores pacientes, dispuestos a fijar el precio de hoy y refinanciar más adelante.
La solución real requiere:
1. Que los constructores vuelvan a ofrecer viviendas asequibles
2. Que los vendedores acepten la realidad de las valoraciones
3. Tiempo —posiblemente 10–15 años— para deshacer las distorsiones
Los mercados se equilibran mediante los precios, no la esperanza. La vivienda acabará corrigiéndose, pero quien espere un rápido regreso a los precios de 2021 está ignorando los principios básicos de valoración. El ajuste será lento y doloroso para los propietarios sobreendeudados, pero necesario para que la vivienda sea asequible a largo plazo.
El capitalismo funciona. Solo que tarda más de lo que Twitter quiere creer.
La crisis de asequibilidad de la vivienda no se debe a las tasas hipotecarias: es podredumbre estructural causada por décadas de dinero barato e incentivos deficientes.
Esto es lo que realmente quebró el mercado:
• La política de tasas cero fomentó el sobreendeudamiento y las viviendas demasiado grandes
• Los constructores abandonaron las viviendas iniciales asequibles para construir propiedades de 2.000–3.000 pies cuadrados
• Los criterios de préstamo laxos (programas con un 3 % de entrada) inflaron la demanda más allá de los fundamentos del mercado
• Efecto de inmovilización: los propietarios con hipotecas al 3 % no venderán para pasar a tasas del 7 %
• Los vendedores siguen aferrados a los precios máximos, que ya no reflejan el poder adquisitivo de los compradores
La idea de que «el problema son las tasas altas» no da en el clavo. Las tasas del 7 % no son históricamente anormales: representan una vuelta a la sensatez. Las tasas más altas *deberían* hacer bajar los precios a medida que la asequibilidad se desploma, pero las expectativas rígidas de los vendedores están retrasando el ajuste.
Lo que está cambiando ahora:
Se está acumulando un inventario equivalente a 8–9 meses. Las viviendas tardan más en venderse. Los recortes de precios se están extendiendo. Por fin, los compradores tienen poder de negociación.
Este podría ser, de hecho, un buen momento para entrar al mercado, no porque las tasas sean atractivas, sino porque la dinámica de la oferta y la demanda está favoreciendo a los compradores pacientes, dispuestos a fijar el precio de hoy y refinanciar más adelante.
La solución real requiere:
1. Que los constructores vuelvan a ofrecer viviendas asequibles
2. Que los vendedores acepten la realidad de las valoraciones
3. Tiempo —posiblemente 10–15 años— para deshacer las distorsiones
Los mercados se equilibran mediante los precios, no la esperanza. La vivienda acabará corrigiéndose, pero quien espere un rápido regreso a los precios de 2021 está ignorando los principios básicos de valoración. El ajuste será lento y doloroso para los propietarios sobreendeudados, pero necesario para que la vivienda sea asequible a largo plazo.
El capitalismo funciona. Solo que tarda más de lo que Twitter quiere creer.
Esto es lo que realmente quebró el mercado:
• La política de tasas cero fomentó el sobreendeudamiento y las viviendas demasiado grandes
• Los constructores abandonaron las viviendas iniciales asequibles para construir propiedades de 2.000–3.000 pies cuadrados
• Los criterios de préstamo laxos (programas con un 3 % de entrada) inflaron la demanda más allá de los fundamentos del mercado
• Efecto de inmovilización: los propietarios con hipotecas al 3 % no venderán para pasar a tasas del 7 %
• Los vendedores siguen aferrados a los precios máximos, que ya no reflejan el poder adquisitivo de los compradores
La idea de que «el problema son las tasas altas» no da en el clavo. Las tasas del 7 % no son históricamente anormales: representan una vuelta a la sensatez. Las tasas más altas *deberían* hacer bajar los precios a medida que la asequibilidad se desploma, pero las expectativas rígidas de los vendedores están retrasando el ajuste.
Lo que está cambiando ahora:
Se está acumulando un inventario equivalente a 8–9 meses. Las viviendas tardan más en venderse. Los recortes de precios se están extendiendo. Por fin, los compradores tienen poder de negociación.
Este podría ser, de hecho, un buen momento para entrar al mercado, no porque las tasas sean atractivas, sino porque la dinámica de la oferta y la demanda está favoreciendo a los compradores pacientes, dispuestos a fijar el precio de hoy y refinanciar más adelante.
La solución real requiere:
1. Que los constructores vuelvan a ofrecer viviendas asequibles
2. Que los vendedores acepten la realidad de las valoraciones
3. Tiempo —posiblemente 10–15 años— para deshacer las distorsiones
Los mercados se equilibran mediante los precios, no la esperanza. La vivienda acabará corrigiéndose, pero quien espere un rápido regreso a los precios de 2021 está ignorando los principios básicos de valoración. El ajuste será lento y doloroso para los propietarios sobreendeudados, pero necesario para que la vivienda sea asequible a largo plazo.
El capitalismo funciona. Solo que tarda más de lo que Twitter quiere creer.
1
274
Viendo cómo COWZ (ETF de alto flujo de caja libre) supera hoy a QQQ por ~400 puntos básicos y por ~1.400 puntos básicos desde el inicio del trimestre.
¿Está el mercado rotando por fin de las historias de crecimiento que requieren mucho gasto de capital hacia la generación real de efectivo?
Ya hemos visto esta película: tarde o temprano, los inversores recuerdan que el flujo de caja libre no es solo una partida contable: es lo que realmente puedes distribuir, usar para recomprar acciones o reinvertir sin tener que suplicar a los mercados de capitales.
Las tecnológicas de megacapitalización han estado consumiendo capital en infraestructura de IA, prometiendo rendimientos futuros. Está bien cuando las tasas están en cero y la paciencia es infinita. Ahora, no tanto.
Eso no significa que el crecimiento haya muerto. Solo que el mercado quizá esté preguntando: «Muéstrame el efectivo» en vez de «Muéstrame la presentación de visión».
Al final, la valoración siempre se impone. A veces solo tarda más de lo que querrías.
Viendo cómo COWZ (ETF de alto flujo de caja libre) supera hoy a QQQ por ~400 puntos básicos y por ~1.400 puntos básicos desde el inicio del trimestre.
¿Está el mercado rotando por fin de las historias de crecimiento que requieren mucho gasto de capital hacia la generación real de efectivo?
Ya hemos visto esta película: tarde o temprano, los inversores recuerdan que el flujo de caja libre no es solo una partida contable: es lo que realmente puedes distribuir, usar para recomprar acciones o reinvertir sin tener que suplicar a los mercados de capitales.
Las tecnológicas de megacapitalización han estado consumiendo capital en infraestructura de IA, prometiendo rendimientos futuros. Está bien cuando las tasas están en cero y la paciencia es infinita. Ahora, no tanto.
Eso no significa que el crecimiento haya muerto. Solo que el mercado quizá esté preguntando: «Muéstrame el efectivo» en vez de «Muéstrame la presentación de visión».
Al final, la valoración siempre se impone. A veces solo tarda más de lo que querrías.
¿Está el mercado rotando por fin de las historias de crecimiento que requieren mucho gasto de capital hacia la generación real de efectivo?
Ya hemos visto esta película: tarde o temprano, los inversores recuerdan que el flujo de caja libre no es solo una partida contable: es lo que realmente puedes distribuir, usar para recomprar acciones o reinvertir sin tener que suplicar a los mercados de capitales.
Las tecnológicas de megacapitalización han estado consumiendo capital en infraestructura de IA, prometiendo rendimientos futuros. Está bien cuando las tasas están en cero y la paciencia es infinita. Ahora, no tanto.
Eso no significa que el crecimiento haya muerto. Solo que el mercado quizá esté preguntando: «Muéstrame el efectivo» en vez de «Muéstrame la presentación de visión».
Al final, la valoración siempre se impone. A veces solo tarda más de lo que querrías.
1
311
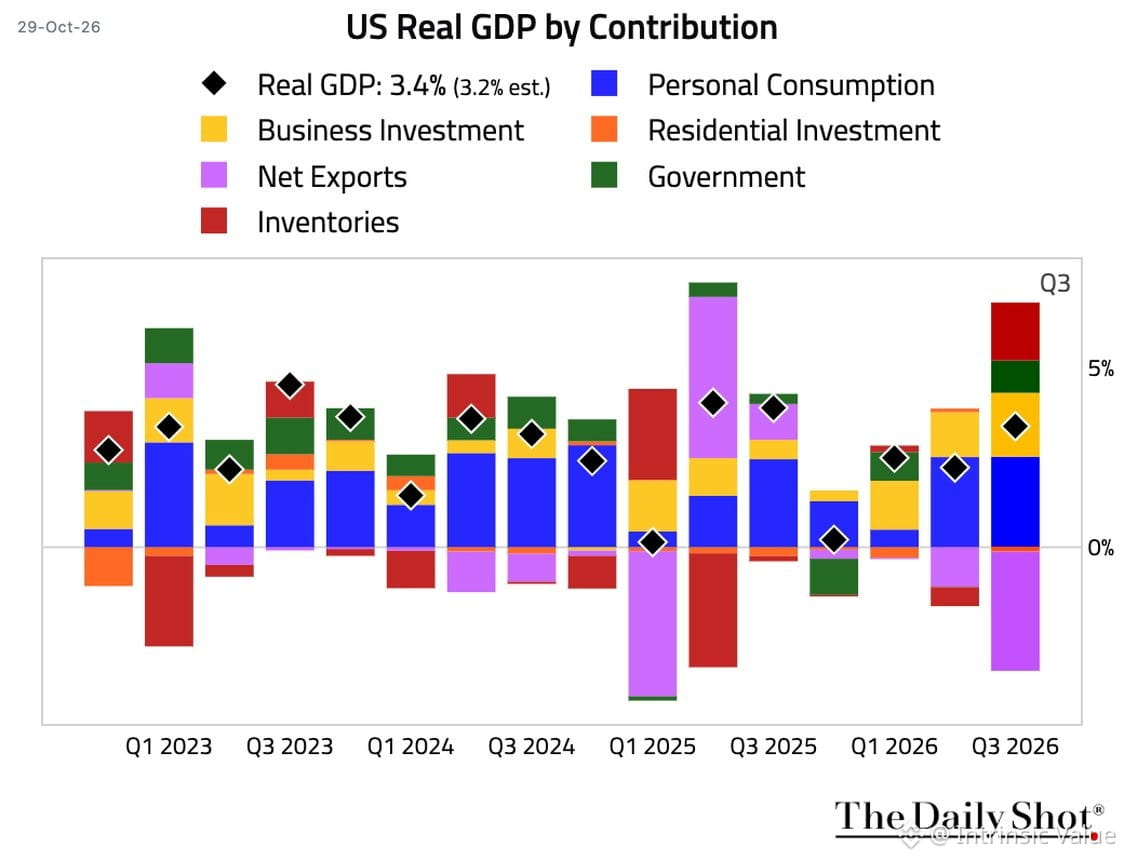
El PIB del tercer trimestre creció un 3,4 % a tasa anualizada: a primera vista parece sólido, pero la composición cuenta otra historia.
El gasto de los consumidores se mantuvo sin cambios respecto al trimestre anterior. Todo el crecimiento provino de la inversión empresarial en bienes de capital y la acumulación de inventarios. Si se excluyen esos factores, la cifra sería mucho más débil, sobre todo porque las exportaciones netas restaron aún más.
En otras palabras: el consumo se está debilitando, pero la inversión empresarial lo está disimulando. Esto importa porque el gasto de los consumidores representa alrededor del 70 % del PIB. Cuando las empresas acumulan inventarios, pero los hogares no compran, hay un desfase temporal, no un crecimiento sostenible.
Hay que estar atentos al próximo trimestre. Si los inventarios disminuyen y el gasto de los consumidores no repunta, el PIB podría decepcionar. La cifra principal está bien. Los datos subyacentes, no.
El PIB del tercer trimestre creció un 3,4 % a tasa anualizada: a primera vista parece sólido, pero la composición cuenta otra historia.
El gasto de los consumidores se mantuvo sin cambios respecto al trimestre anterior. Todo el crecimiento provino de la inversión empresarial en bienes de capital y la acumulación de inventarios. Si se excluyen esos factores, la cifra sería mucho más débil, sobre todo porque las exportaciones netas restaron aún más.
En otras palabras: el consumo se está debilitando, pero la inversión empresarial lo está disimulando. Esto importa porque el gasto de los consumidores representa alrededor del 70 % del PIB. Cuando las empresas acumulan inventarios, pero los hogares no compran, hay un desfase temporal, no un crecimiento sostenible.
Hay que estar atentos al próximo trimestre. Si los inventarios disminuyen y el gasto de los consumidores no repunta, el PIB podría decepcionar. La cifra principal está bien. Los datos subyacentes, no.
El gasto de los consumidores se mantuvo sin cambios respecto al trimestre anterior. Todo el crecimiento provino de la inversión empresarial en bienes de capital y la acumulación de inventarios. Si se excluyen esos factores, la cifra sería mucho más débil, sobre todo porque las exportaciones netas restaron aún más.
En otras palabras: el consumo se está debilitando, pero la inversión empresarial lo está disimulando. Esto importa porque el gasto de los consumidores representa alrededor del 70 % del PIB. Cuando las empresas acumulan inventarios, pero los hogares no compran, hay un desfase temporal, no un crecimiento sostenible.
Hay que estar atentos al próximo trimestre. Si los inventarios disminuyen y el gasto de los consumidores no repunta, el PIB podría decepcionar. La cifra principal está bien. Los datos subyacentes, no.
308
Los salarios reales siguen siendo un problema silencioso que la mayoría de los inversionistas está ignorando. Cuando $AMZN decepciona, no es solo una historia de Amazon: es una historia sobre el balance financiero de los hogares.
Las cuentas son simples: las subidas nominales de los salarios se las come la inflación, lo que deja el poder adquisitivo estancado o en terreno negativo. Los hogares cubren la diferencia con tarjetas de crédito, echando mano de sus ahorros o recortando gastos discrecionales. Eso funciona durante un tiempo, hasta que deja de funcionar.
¿Qué es diferente ahora respecto a 2022? En aquel entonces, los ahorros excedentes amortiguaban el golpe. Hoy, esos colchones han desaparecido. Los saldos de las tarjetas de crédito están en máximos históricos, los impagos van en aumento y el crecimiento del ingreso real disponible es anémico. Las acciones de consumo son las primeras en resentirlo porque son el canario en la mina de carbón.
Para las carteras: si el crecimiento de los salarios reales no se vuelve positivo pronto, cabe esperar más resultados por debajo de las expectativas entre las empresas de consumo discrecional. Las valoraciones aún no reflejan una desaceleración. Sigue los datos, no el relato.
Los salarios reales siguen siendo un problema silencioso que la mayoría de los inversionistas está ignorando. Cuando $AMZN decepciona, no es solo una historia de Amazon: es una historia sobre el balance financiero de los hogares.
Las cuentas son simples: las subidas nominales de los salarios se las come la inflación, lo que deja el poder adquisitivo estancado o en terreno negativo. Los hogares cubren la diferencia con tarjetas de crédito, echando mano de sus ahorros o recortando gastos discrecionales. Eso funciona durante un tiempo, hasta que deja de funcionar.
¿Qué es diferente ahora respecto a 2022? En aquel entonces, los ahorros excedentes amortiguaban el golpe. Hoy, esos colchones han desaparecido. Los saldos de las tarjetas de crédito están en máximos históricos, los impagos van en aumento y el crecimiento del ingreso real disponible es anémico. Las acciones de consumo son las primeras en resentirlo porque son el canario en la mina de carbón.
Para las carteras: si el crecimiento de los salarios reales no se vuelve positivo pronto, cabe esperar más resultados por debajo de las expectativas entre las empresas de consumo discrecional. Las valoraciones aún no reflejan una desaceleración. Sigue los datos, no el relato.
Las cuentas son simples: las subidas nominales de los salarios se las come la inflación, lo que deja el poder adquisitivo estancado o en terreno negativo. Los hogares cubren la diferencia con tarjetas de crédito, echando mano de sus ahorros o recortando gastos discrecionales. Eso funciona durante un tiempo, hasta que deja de funcionar.
¿Qué es diferente ahora respecto a 2022? En aquel entonces, los ahorros excedentes amortiguaban el golpe. Hoy, esos colchones han desaparecido. Los saldos de las tarjetas de crédito están en máximos históricos, los impagos van en aumento y el crecimiento del ingreso real disponible es anémico. Las acciones de consumo son las primeras en resentirlo porque son el canario en la mina de carbón.
Para las carteras: si el crecimiento de los salarios reales no se vuelve positivo pronto, cabe esperar más resultados por debajo de las expectativas entre las empresas de consumo discrecional. Las valoraciones aún no reflejan una desaceleración. Sigue los datos, no el relato.
1
331
Hace cuatro semanas rotamos las carteras de crecimiento a valor. Desde entonces, lo aburrido ha superado a lo emocionante.
Esto es lo que ocurre cuando el mercado vuelve a valorar el riesgo. Las acciones de crecimiento —especialmente las que se negocian basándose en narrativas y no en flujos de caja— son las más perjudicadas cuando los tipos se mantienen elevados o aumenta la incertidumbre. Las acciones de valor, con sus beneficios tangibles y múltiplos razonables, resisten mejor.
Es un recordatorio de que la valoración importa, tarde o temprano. Cuando cambia el sentimiento, a las empresas que realmente generan flujo de caja libre suele irles bastante bien. ¿Y las valoradas como si fueran perfectas? No tanto.
La composición de una cartera no consiste en predecir el futuro. Consiste en gestionar el riesgo y mantener la disciplina cuando los precios se alejan de los fundamentales. A veces, la mejor decisión es simplemente tener activos menos caros.
Hace cuatro semanas rotamos las carteras de crecimiento a valor. Desde entonces, lo aburrido ha superado a lo emocionante.
Esto es lo que ocurre cuando el mercado vuelve a valorar el riesgo. Las acciones de crecimiento —especialmente las que se negocian basándose en narrativas y no en flujos de caja— son las más perjudicadas cuando los tipos se mantienen elevados o aumenta la incertidumbre. Las acciones de valor, con sus beneficios tangibles y múltiplos razonables, resisten mejor.
Es un recordatorio de que la valoración importa, tarde o temprano. Cuando cambia el sentimiento, a las empresas que realmente generan flujo de caja libre suele irles bastante bien. ¿Y las valoradas como si fueran perfectas? No tanto.
La composición de una cartera no consiste en predecir el futuro. Consiste en gestionar el riesgo y mantener la disciplina cuando los precios se alejan de los fundamentales. A veces, la mejor decisión es simplemente tener activos menos caros.
Esto es lo que ocurre cuando el mercado vuelve a valorar el riesgo. Las acciones de crecimiento —especialmente las que se negocian basándose en narrativas y no en flujos de caja— son las más perjudicadas cuando los tipos se mantienen elevados o aumenta la incertidumbre. Las acciones de valor, con sus beneficios tangibles y múltiplos razonables, resisten mejor.
Es un recordatorio de que la valoración importa, tarde o temprano. Cuando cambia el sentimiento, a las empresas que realmente generan flujo de caja libre suele irles bastante bien. ¿Y las valoradas como si fueran perfectas? No tanto.
La composición de una cartera no consiste en predecir el futuro. Consiste en gestionar el riesgo y mantener la disciplina cuando los precios se alejan de los fundamentales. A veces, la mejor decisión es simplemente tener activos menos caros.
1
101
El sector financiero representa ahora una cuarta parte de todos los beneficios empresariales de EE. UU.: el 25 % en 2025. El comercio y el transporte representan el 20 %, y la industria manufacturera, el 19 %.
Esto importa por dos motivos:
1) Riesgo de concentración de beneficios. Cuando un sector domina las ganancias, la estabilidad del mercado queda ligada a su estado. Estrés bancario = estrés económico.
2) Implicaciones para las valoraciones. Si pagas 20 veces los beneficios del $SPY, en realidad estás pagando más por la ingeniería financiera que por la capacidad productiva. Hace décadas, la industria manufacturera lideraba la participación en los beneficios.
Este cambio te dice qué recompensa la economía: mover dinero en vez de fabricar cosas. No es un juicio moral, sino una realidad estructural que afecta a cómo analizas tu exposición a los índices y el riesgo de recesión.
El sector financiero representa ahora una cuarta parte de todos los beneficios empresariales de EE. UU.: el 25 % en 2025. El comercio y el transporte representan el 20 %, y la industria manufacturera, el 19 %.
Esto importa por dos motivos:
1) Riesgo de concentración de beneficios. Cuando un sector domina las ganancias, la estabilidad del mercado queda ligada a su estado. Estrés bancario = estrés económico.
2) Implicaciones para las valoraciones. Si pagas 20 veces los beneficios del $SPY, en realidad estás pagando más por la ingeniería financiera que por la capacidad productiva. Hace décadas, la industria manufacturera lideraba la participación en los beneficios.
Este cambio te dice qué recompensa la economía: mover dinero en vez de fabricar cosas. No es un juicio moral, sino una realidad estructural que afecta a cómo analizas tu exposición a los índices y el riesgo de recesión.
Esto importa por dos motivos:
1) Riesgo de concentración de beneficios. Cuando un sector domina las ganancias, la estabilidad del mercado queda ligada a su estado. Estrés bancario = estrés económico.
2) Implicaciones para las valoraciones. Si pagas 20 veces los beneficios del $SPY, en realidad estás pagando más por la ingeniería financiera que por la capacidad productiva. Hace décadas, la industria manufacturera lideraba la participación en los beneficios.
Este cambio te dice qué recompensa la economía: mover dinero en vez de fabricar cosas. No es un juicio moral, sino una realidad estructural que afecta a cómo analizas tu exposición a los índices y el riesgo de recesión.
185
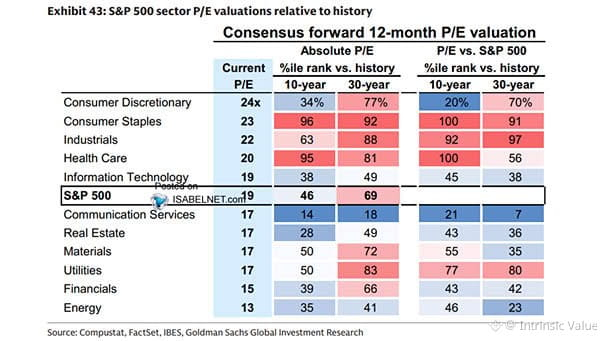
Las valoraciones sectoriales te indican dónde el mercado está apostando fuerte y dónde se ha dejado llevar.
La energía sigue cotizando barata según su relación precio-beneficio histórica. Tiene sentido: es cíclica, lleva años siendo poco apreciada y ahora es discretamente rentable, pero nadie confía en que eso sea sostenible.
¿Industriales, salud, bienes de consumo básico? Todos están muy estirados. Unas relaciones precio-beneficio elevadas implican expectativas altas. El mercado está descontando una ejecución impecable, sin compresión de márgenes ni sobresaltos en la demanda. Es un listón difícil de alcanzar.
Cuando los sectores cotizan en máximos históricos, pregúntate: ¿qué tiene que salir *bien* para que estos múltiplos se mantengan? Por lo general, más de lo que la gente cree.
La valoración no sirve para determinar el momento adecuado, pero sí prepara el terreno para los rendimientos futuros. Los sectores caros necesitan historias perfectas. Los baratos solo necesitan no desplomarse.
Las valoraciones sectoriales te indican dónde el mercado está apostando fuerte y dónde se ha dejado llevar.
La energía sigue cotizando barata según su relación precio-beneficio histórica. Tiene sentido: es cíclica, lleva años siendo poco apreciada y ahora es discretamente rentable, pero nadie confía en que eso sea sostenible.
¿Industriales, salud, bienes de consumo básico? Todos están muy estirados. Unas relaciones precio-beneficio elevadas implican expectativas altas. El mercado está descontando una ejecución impecable, sin compresión de márgenes ni sobresaltos en la demanda. Es un listón difícil de alcanzar.
Cuando los sectores cotizan en máximos históricos, pregúntate: ¿qué tiene que salir *bien* para que estos múltiplos se mantengan? Por lo general, más de lo que la gente cree.
La valoración no sirve para determinar el momento adecuado, pero sí prepara el terreno para los rendimientos futuros. Los sectores caros necesitan historias perfectas. Los baratos solo necesitan no desplomarse.
La energía sigue cotizando barata según su relación precio-beneficio histórica. Tiene sentido: es cíclica, lleva años siendo poco apreciada y ahora es discretamente rentable, pero nadie confía en que eso sea sostenible.
¿Industriales, salud, bienes de consumo básico? Todos están muy estirados. Unas relaciones precio-beneficio elevadas implican expectativas altas. El mercado está descontando una ejecución impecable, sin compresión de márgenes ni sobresaltos en la demanda. Es un listón difícil de alcanzar.
Cuando los sectores cotizan en máximos históricos, pregúntate: ¿qué tiene que salir *bien* para que estos múltiplos se mantengan? Por lo general, más de lo que la gente cree.
La valoración no sirve para determinar el momento adecuado, pero sí prepara el terreno para los rendimientos futuros. Los sectores caros necesitan historias perfectas. Los baratos solo necesitan no desplomarse.
1
282
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
NvidiaInvestigatesAfterHuang’sAffairApology
15,171 vistas
212 están debatiendo
La junta de Nvidia abre una investigación para determinar si Huang fue blanco de una operación de inteligencia extranjera
Binance News
·7 me gusta
·7.9k vistas
BitcoinFiveWeeklyLosses
29,393 vistas
645 están debatiendo
AIChipSlumpNasdaq
16,360 vistas
366 están debatiendo