

币圈掘金人
7.3k Publicaciones

币圈掘金人
Denunciar
Bloquear usuario
币圈掘金人,加密世界的财富勘探者。以冷静目光审视波动,以专业工具捕捉机遇。在区块链的矿脉中,执着的前行者,于代码浪潮间筛选真金。不追逐狂热,只深耕价值——在比特与字节的新大陆,做时间的朋友。行业先锋,永远在冷静与狂热之间,寻找下一个确定性。
Abrir trade
Trader frecuente
8 año(s)
2.4K+ Siguiendo
13.1K+ Seguidores
6.6K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
·
--
Artículo
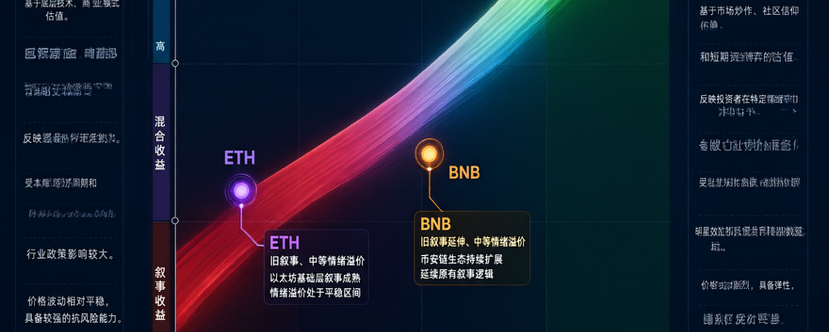
Tras apagarse las viejas historias: ¿cuánta «prima emocional» les queda a BNB, ETH y SOL?En octubre de 2026, el mercado de las criptomonedas se encuentra en un delicado equilibrio: Bitcoin rebota moderadamente en torno a los 86.000 dólares, el capital institucional sigue regresando y el índice de miedo y codicia oscila en la zona de «codicia», aunque todavía está lejos de alcanzar su punto álgido. Sin embargo, la situación de las tres principales criptomonedas —BNB, ETH y SOL— es mucho más compleja de lo que refleja el índice: sus narrativas centrales ya han sido asimiladas por el mercado; las mejoras tecnológicas de Ethereum siguen avanzando, pero la presión por el lado de la oferta empieza a hacerse evidente; SOL ha encontrado un nuevo punto de apoyo en el sector de la liquidación institucional, mientras que BNB busca nuevas oportunidades en la intersección de la IA y los activos del mundo real (RWA). Cuando las viejas historias dejan de ser escasas, ¿de dónde vendrán las próximas subidas: de una revaloración de los fundamentales o de una expansión de las valoraciones impulsada por el sentimiento? Este artículo recurrirá al marco analítico de los «rendimientos narrativos» y los «rendimientos emocionales», junto con los datos más recientes en cadena y la evolución del mercado, para responder a una pregunta clave: cuando llegue el apogeo del mercado alcista, ¿las principales criptomonedas que tienes estarán contando una historia nueva o consumiendo el entusiasmo de las antiguas?
Tras apagarse las viejas historias: ¿cuánta «prima emocional» les queda a BNB, ETH y SOL?
En octubre de 2026, el mercado de las criptomonedas se encuentra en un delicado equilibrio: Bitcoin rebota moderadamente en torno a los 86.000 dólares, el capital institucional sigue regresando y el índice de miedo y codicia oscila en la zona de «codicia», aunque todavía está lejos de alcanzar su punto álgido. Sin embargo, la situación de las tres principales criptomonedas —BNB, ETH y SOL— es mucho más compleja de lo que refleja el índice: sus narrativas centrales ya han sido asimiladas por el mercado; las mejoras tecnológicas de Ethereum siguen avanzando, pero la presión por el lado de la oferta empieza a hacerse evidente; SOL ha encontrado un nuevo punto de apoyo en el sector de la liquidación institucional, mientras que BNB busca nuevas oportunidades en la intersección de la IA y los activos del mundo real (RWA). Cuando las viejas historias dejan de ser escasas, ¿de dónde vendrán las próximas subidas: de una revaloración de los fundamentales o de una expansión de las valoraciones impulsada por el sentimiento? Este artículo recurrirá al marco analítico de los «rendimientos narrativos» y los «rendimientos emocionales», junto con los datos más recientes en cadena y la evolución del mercado, para responder a una pregunta clave: cuando llegue el apogeo del mercado alcista, ¿las principales criptomonedas que tienes estarán contando una historia nueva o consumiendo el entusiasmo de las antiguas?
150
5
433
·
--
Artículo
Del ciclo de cuatro años a una estrategia multidimensional: el bitcoin atraviesa una transformación estructuralHace un año, el bitcoin alcanzó en octubre un máximo histórico de aproximadamente 126.000 dólares; un año después, su precio ha retrocedido hasta situarse cerca de los 85.000 dólares, una caída de alrededor del 32 %. Los precios bajan, pero la estructura del mercado está experimentando una transformación fundamental: el número de empresas cotizadas que poseen BTC ha pasado de ser un puñado a superar las 105, las entradas netas mensuales en los ETF al contado siguen siendo de hasta 2.650 millones de dólares y la correlación a 30 días entre el bitcoin y el S&P 500 ha caído a su nivel más bajo desde el colapso de FTX. Este artículo analiza, a partir de los datos de mercado más recientes y del calendario de eventos macroeconómicos, una cuestión central: ahora que el BTC está pasando de ser un activo minorista a uno institucional, ¿también deben evolucionar los marcos estratégicos de los inversores? La respuesta apunta en una dirección: pasar de una inversión predictiva basada en un único ciclo de cuatro años a una gestión de posiciones multidimensional, basada en la tolerancia al riesgo.
Del ciclo de cuatro años a una estrategia multidimensional: el bitcoin atraviesa una transformación estructural
Hace un año, el bitcoin alcanzó en octubre un máximo histórico de aproximadamente 126.000 dólares; un año después, su precio ha retrocedido hasta situarse cerca de los 85.000 dólares, una caída de alrededor del 32 %. Los precios bajan, pero la estructura del mercado está experimentando una transformación fundamental: el número de empresas cotizadas que poseen BTC ha pasado de ser un puñado a superar las 105, las entradas netas mensuales en los ETF al contado siguen siendo de hasta 2.650 millones de dólares y la correlación a 30 días entre el bitcoin y el S&P 500 ha caído a su nivel más bajo desde el colapso de FTX. Este artículo analiza, a partir de los datos de mercado más recientes y del calendario de eventos macroeconómicos, una cuestión central: ahora que el BTC está pasando de ser un activo minorista a uno institucional, ¿también deben evolucionar los marcos estratégicos de los inversores? La respuesta apunta en una dirección: pasar de una inversión predictiva basada en un único ciclo de cuatro años a una gestión de posiciones multidimensional, basada en la tolerancia al riesgo.
41
4
148
·
--
Artículo
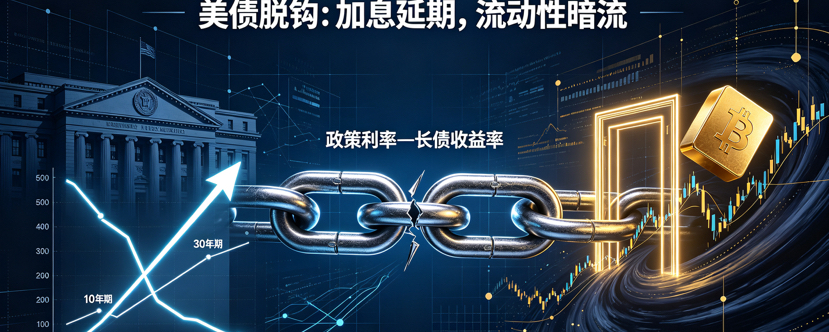
Informe macroeconómico semanal global: la «desconexión» de los bonos del Tesoro de EE. UU. y las corrientes subterráneas de liquidez: los verdaderos riesgos detrás del aplazamiento de las subidas de tiposDurante la semana del 5 al 11 de octubre, los mercados globales entraron en un vacío de datos macroeconómicos, pero bajo la aparente calma se acelera una pugna por el «poder de fijación de precios en el mercado de bonos». La revisión a la baja del PCE de agosto en EE. UU. y el fuerte debilitamiento de las nóminas no agrícolas redujeron a cerca del 22 % la probabilidad de una subida de tipos en octubre. Sin embargo, el rendimiento de los bonos del Tesoro estadounidense a 10 años sigue rondando el 5,3 %, mientras que el de los bonos a 30 años ha superado el 5,6 %, un máximo de varias décadas. Se ha producido una «desconexión» inusual entre el mercado de bonos y las señales de política monetaria a corto plazo de la Reserva Federal. Al mismo tiempo, las negociaciones entre EE. UU. e Irán sobre el estrecho de Ormuz están estancadas, y la recuperación de la oferta energética no ha logrado reducir de forma efectiva el precio del crudo Brent, lo que sugiere que los mercados están valorando de forma pesimista los riesgos geopolíticos en Oriente Medio. A escala global, el Banco de Japón ya ha subido los tipos hasta un máximo de 31 años, y crecen las expectativas de una subida por parte del Banco de la Reserva de la India: la sincronización de las subidas de tipos ha dejado de ser una historia estadounidense para convertirse en una historia global. Aunque el bitcoin ha superado los 86.000 dólares, el debilitamiento del impulso en cadena y la presión sobre la liquidez en un entorno de altos rendimientos tiran en direcciones opuestas. Esta semana conviene seguir de cerca la divergencia entre la evolución de los bonos del Tesoro a 2 años y la de los bonos a 10 y 30 años, así como observar si el oro sube a la par de los rendimientos: será una señal clave para saber si los riesgos del mercado de bonos se están propagando a los activos de riesgo.
Informe macroeconómico semanal global: la «desconexión» de los bonos del Tesoro de EE. UU. y las corrientes subterráneas de liquidez: los verdaderos riesgos detrás del aplazamiento de las subidas de tipos
Durante la semana del 5 al 11 de octubre, los mercados globales entraron en un vacío de datos macroeconómicos, pero bajo la aparente calma se acelera una pugna por el «poder de fijación de precios en el mercado de bonos». La revisión a la baja del PCE de agosto en EE. UU. y el fuerte debilitamiento de las nóminas no agrícolas redujeron a cerca del 22 % la probabilidad de una subida de tipos en octubre. Sin embargo, el rendimiento de los bonos del Tesoro estadounidense a 10 años sigue rondando el 5,3 %, mientras que el de los bonos a 30 años ha superado el 5,6 %, un máximo de varias décadas. Se ha producido una «desconexión» inusual entre el mercado de bonos y las señales de política monetaria a corto plazo de la Reserva Federal. Al mismo tiempo, las negociaciones entre EE. UU. e Irán sobre el estrecho de Ormuz están estancadas, y la recuperación de la oferta energética no ha logrado reducir de forma efectiva el precio del crudo Brent, lo que sugiere que los mercados están valorando de forma pesimista los riesgos geopolíticos en Oriente Medio. A escala global, el Banco de Japón ya ha subido los tipos hasta un máximo de 31 años, y crecen las expectativas de una subida por parte del Banco de la Reserva de la India: la sincronización de las subidas de tipos ha dejado de ser una historia estadounidense para convertirse en una historia global. Aunque el bitcoin ha superado los 86.000 dólares, el debilitamiento del impulso en cadena y la presión sobre la liquidez en un entorno de altos rendimientos tiran en direcciones opuestas. Esta semana conviene seguir de cerca la divergencia entre la evolución de los bonos del Tesoro a 2 años y la de los bonos a 10 y 30 años, así como observar si el oro sube a la par de los rendimientos: será una señal clave para saber si los riesgos del mercado de bonos se están propagando a los activos de riesgo.
238
1
14
374
·
--
Artículo
ETH atascado en 2700, ZEC rebota pero encuentra resistencia: ¿esperar la dirección o primero fijar límites?ETH reciente ha estado oscilando repetidamente cerca de los 2700 dólares; tanto el impulso alcista como el espacio para la caída están limitados, y el mercado entra en un estado típico de “espera la señal”. El evento de seguridad de los monederos provocó que saliera ETH de la cola de staking, alargando el proceso de salida y generando presión emocional de carácter temporal. Sin embargo, el volumen y el ritmo de liberación no son suficientes para provocar un colapso sistémico. En cuanto a ZEC, tras experimentar una fuerte volatilidad en la etapa previa, rebotó pero encontró resistencia; en el corto plazo se parece más a una reparación posterior a una caída brusca que a una reversión de tendencia. Para el inversor común, la estrategia más prudente no es apostar la dirección con antelación, sino primero definir los límites clave: qué hacer para seguir después de la ruptura y cómo defenderse después de la ruptura a la baja.
ETH atascado en 2700, ZEC rebota pero encuentra resistencia: ¿esperar la dirección o primero fijar límites?
ETH reciente ha estado oscilando repetidamente cerca de los 2700 dólares; tanto el impulso alcista como el espacio para la caída están limitados, y el mercado entra en un estado típico de “espera la señal”. El evento de seguridad de los monederos provocó que saliera ETH de la cola de staking, alargando el proceso de salida y generando presión emocional de carácter temporal. Sin embargo, el volumen y el ritmo de liberación no son suficientes para provocar un colapso sistémico. En cuanto a ZEC, tras experimentar una fuerte volatilidad en la etapa previa, rebotó pero encontró resistencia; en el corto plazo se parece más a una reparación posterior a una caída brusca que a una reversión de tendencia. Para el inversor común, la estrategia más prudente no es apostar la dirección con antelación, sino primero definir los límites clave: qué hacer para seguir después de la ruptura y cómo defenderse después de la ruptura a la baja.
19
1
520
·
--
Verificado
Artículo
¡Reversión masiva de las expectativas de alza de tipos! En una semana pasó de 70% a 25%: ¿el 28 de octubre la Reserva Federal sube tipos o no? La cripto debe vigilar estas tres señalesEn el transcurso de una semana, la cotización del mercado para una subida de tipos en octubre mostró una reversión drástica: la probabilidad de alza de tipos cayó rápidamente del 71% al 25%. Sin embargo, las expectativas de futuras subidas de tipos dentro del año no han desaparecido; la presión simplemente se ha desplazado hacia diciembre. La mayor variable de la inflación proviene de la volatilidad del precio del petróleo en el contexto de la situación en Oriente Medio. En este artículo desglosamos tres señales clave de observación, explicamos cómo la política monetaria se transmite al mercado cripto y ofrecemos una disciplina operativa práctica para inversores comunes durante la ventana de la reunión, para evitar las trampas de alta volatilidad antes y después de la decisión de la Fed.
En el plazo de una semana, el mercado entero reescribió por completo su valoración sobre la reunión de la Reserva Federal de octubre.
¡Reversión masiva de las expectativas de alza de tipos! En una semana pasó de 70% a 25%: ¿el 28 de octubre la Reserva Federal sube tipos o no? La cripto debe vigilar estas tres señales
En el transcurso de una semana, la cotización del mercado para una subida de tipos en octubre mostró una reversión drástica: la probabilidad de alza de tipos cayó rápidamente del 71% al 25%. Sin embargo, las expectativas de futuras subidas de tipos dentro del año no han desaparecido; la presión simplemente se ha desplazado hacia diciembre. La mayor variable de la inflación proviene de la volatilidad del precio del petróleo en el contexto de la situación en Oriente Medio. En este artículo desglosamos tres señales clave de observación, explicamos cómo la política monetaria se transmite al mercado cripto y ofrecemos una disciplina operativa práctica para inversores comunes durante la ventana de la reunión, para evitar las trampas de alta volatilidad antes y después de la decisión de la Fed.
En el plazo de una semana, el mercado entero reescribió por completo su valoración sobre la reunión de la Reserva Federal de octubre.
En el plazo de una semana, el mercado entero reescribió por completo su valoración sobre la reunión de la Reserva Federal de octubre.
600
28
600
·
--
Artículo
La sorpresa de la nómina no logra frenar los tipos a largo plazo: el mercado cripto afronta una semana clave en medio de una macrodivergenciaLos datos de empleo no agrícola de EE. UU. de septiembre quedaron muy por debajo de lo esperado, mientras que las expectativas de subidas de la Reserva Federal en octubre se enfriaron rápidamente. Sin embargo, el rendimiento de los bonos del Tesoro a 10 años y el índice del dólar subieron en sentido contrario, dando lugar a una típica dinámica de divergencia en el mercado. La fijación de precios de los tipos a corto plazo se suaviza, pero los rendimientos a largo plazo se mantienen elevados debido a la restricción de la oferta fiscal y la inflación energética. Este entorno macro contradictorio se está convirtiendo en un nuevo marco de fijación de precios para los criptoactivos. La próxima semana, las actas de la reunión de la Reserva Federal, las subastas de bonos del Tesoro a largo plazo, la liberación de reservas de petróleo de los países del G7 y el ISM del sector no manufacturero (PMI) se convertirán en las variables clave para determinar la dirección a corto plazo de los activos de riesgo. En el mercado cripto ya no se mira solo un único dato laboral; la variación de los rendimientos de los bonos del Tesoro a largo plazo será la señal más importante para el rumbo de la tendencia.
La sorpresa de la nómina no logra frenar los tipos a largo plazo: el mercado cripto afronta una semana clave en medio de una macrodivergencia
Los datos de empleo no agrícola de EE. UU. de septiembre quedaron muy por debajo de lo esperado, mientras que las expectativas de subidas de la Reserva Federal en octubre se enfriaron rápidamente. Sin embargo, el rendimiento de los bonos del Tesoro a 10 años y el índice del dólar subieron en sentido contrario, dando lugar a una típica dinámica de divergencia en el mercado. La fijación de precios de los tipos a corto plazo se suaviza, pero los rendimientos a largo plazo se mantienen elevados debido a la restricción de la oferta fiscal y la inflación energética. Este entorno macro contradictorio se está convirtiendo en un nuevo marco de fijación de precios para los criptoactivos. La próxima semana, las actas de la reunión de la Reserva Federal, las subastas de bonos del Tesoro a largo plazo, la liberación de reservas de petróleo de los países del G7 y el ISM del sector no manufacturero (PMI) se convertirán en las variables clave para determinar la dirección a corto plazo de los activos de riesgo. En el mercado cripto ya no se mira solo un único dato laboral; la variación de los rendimientos de los bonos del Tesoro a largo plazo será la señal más importante para el rumbo de la tendencia.
175
7
654
·
--
Artículo
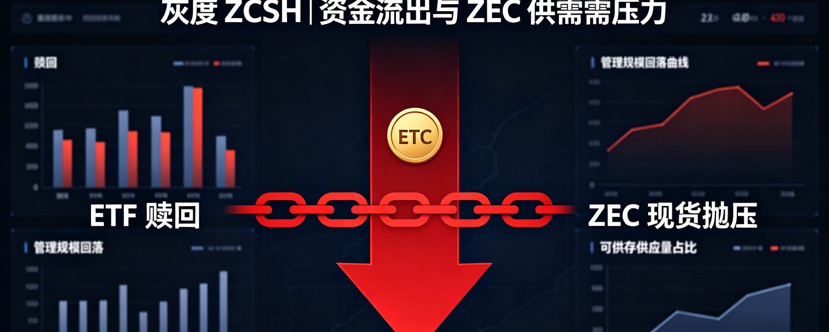
Del “ETF viral” al “origen de la presión vendedora”: ZCSH registra salidas semanales de 93,56 millones de dólares y los ETF de monedas pequeñas empiezan a poner a prueba la resiliencia de la oferta y la demandaGrayscale ZCSH, como el primer ETF spot de Zcash de Estados Unidos, vivió un breve auge tras su lanzamiento. Sin embargo, las salidas netas semanales alcanzaron 93,56 millones de dólares, mientras que el tamaño de su gestión pasó de cerca de 915 a 979 millones de dólares (pico) a caer hasta aproximadamente 751 millones. Para ZEC, lo verdaderamente digno de atención no es el “estatus de celebridad” del ETF en sí, sino el hecho de que ya se ha convertido en una variable de oferta y demanda que no se puede ignorar. Este artículo analiza los flujos de fondos, el desglose de participaciones (split), la estructura de comisiones, la oferta circulante disponible y el mecanismo de precios, para explicar por qué un ETF de monedas de pequeña capitalización puede tanto amplificar el alza como, en el momento de los reembolsos, generar una presión vendedora rápida.
Del “ETF viral” al “origen de la presión vendedora”: ZCSH registra salidas semanales de 93,56 millones de dólares y los ETF de monedas pequeñas empiezan a poner a prueba la resiliencia de la oferta y la demanda
Grayscale ZCSH, como el primer ETF spot de Zcash de Estados Unidos, vivió un breve auge tras su lanzamiento. Sin embargo, las salidas netas semanales alcanzaron 93,56 millones de dólares, mientras que el tamaño de su gestión pasó de cerca de 915 a 979 millones de dólares (pico) a caer hasta aproximadamente 751 millones. Para ZEC, lo verdaderamente digno de atención no es el “estatus de celebridad” del ETF en sí, sino el hecho de que ya se ha convertido en una variable de oferta y demanda que no se puede ignorar. Este artículo analiza los flujos de fondos, el desglose de participaciones (split), la estructura de comisiones, la oferta circulante disponible y el mecanismo de precios, para explicar por qué un ETF de monedas de pequeña capitalización puede tanto amplificar el alza como, en el momento de los reembolsos, generar una presión vendedora rápida.
19
1
70
·
--
Artículo
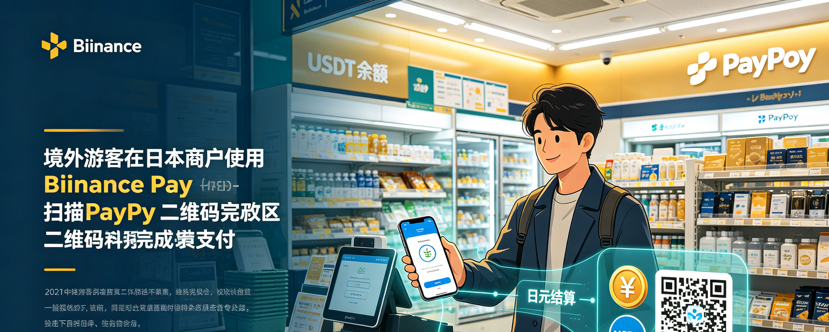
De “tener monedas” a “gastar monedas”: Binance Pay se integra con PayPay y USDT está entrando en el consumo en JapónBinance Pay anunció recientemente que los turistas internacionales que cumplan con los requisitos que viajen a Japón pueden pagar con criptomonedas en comercios que admiten PayPay, donde el comercio realiza finalmente el cobro en yenes. Esto significa que activos digitales como USDT están entrando por primera vez en escenarios de consumo en tiendas físicas en Japón a través de una red de pagos QR más generalizada. Sin embargo, este servicio no es un “lanzamiento total de pagos cripto en Japón”, sino un intento limitado dirigido a visitantes que ingresan al país, apoyándose en la infraestructura de pagos existente. En este artículo se analiza, a partir de condiciones de uso reales, el flujo de pago, el mecanismo de incentivos, la relevancia para la industria y los riesgos potenciales, para ayudar a los lectores a determinar si se trata de una herramienta de consumo verdaderamente utilizable o solo de un evento de marketing.
De “tener monedas” a “gastar monedas”: Binance Pay se integra con PayPay y USDT está entrando en el consumo en Japón
Binance Pay anunció recientemente que los turistas internacionales que cumplan con los requisitos que viajen a Japón pueden pagar con criptomonedas en comercios que admiten PayPay, donde el comercio realiza finalmente el cobro en yenes. Esto significa que activos digitales como USDT están entrando por primera vez en escenarios de consumo en tiendas físicas en Japón a través de una red de pagos QR más generalizada. Sin embargo, este servicio no es un “lanzamiento total de pagos cripto en Japón”, sino un intento limitado dirigido a visitantes que ingresan al país, apoyándose en la infraestructura de pagos existente. En este artículo se analiza, a partir de condiciones de uso reales, el flujo de pago, el mecanismo de incentivos, la relevancia para la industria y los riesgos potenciales, para ayudar a los lectores a determinar si se trata de una herramienta de consumo verdaderamente utilizable o solo de un evento de marketing.
53
3
93
·
--
Artículo
Citigroup ajusta al alza los precios objetivo de Bitcoin y Ethereum: llega una ventana de “retorno de capital institucional + mejora de liquidez macro” al mercado criptoEl Grupo Citigroup, recientemente, ha ajustado al alza el precio objetivo a 12 meses del Bitcoin hasta 113.000 dólares y el de Ethereum hasta 3028 dólares. La lógica central apunta a una recuperación de la actividad en el mercado cripto, la reanudación de los flujos de capital hacia los ETF y un entorno macro más favorable para los activos de riesgo. Si solo se observa el precio objetivo, esto se parece más a una ronda de “corrección de expectativas”; pero si se desglosan los factores impulsores, lo realmente importante es si el dinero institucional está pasando de la “especulación a corto plazo” a una asignación con mayor continuidad. En este artículo, combinamos la lógica del informe de Citigroup, el flujo de fondos de los ETF, el entorno del dólar y los bonos del Tesoro, y los avances regulatorios en EE. UU. para analizar la razonabilidad del repunte actual, los posibles cuellos de botella y las implicaciones para distintos tipos de inversores.
Citigroup ajusta al alza los precios objetivo de Bitcoin y Ethereum: llega una ventana de “retorno de capital institucional + mejora de liquidez macro” al mercado cripto
El Grupo Citigroup, recientemente, ha ajustado al alza el precio objetivo a 12 meses del Bitcoin hasta 113.000 dólares y el de Ethereum hasta 3028 dólares. La lógica central apunta a una recuperación de la actividad en el mercado cripto, la reanudación de los flujos de capital hacia los ETF y un entorno macro más favorable para los activos de riesgo. Si solo se observa el precio objetivo, esto se parece más a una ronda de “corrección de expectativas”; pero si se desglosan los factores impulsores, lo realmente importante es si el dinero institucional está pasando de la “especulación a corto plazo” a una asignación con mayor continuidad. En este artículo, combinamos la lógica del informe de Citigroup, el flujo de fondos de los ETF, el entorno del dólar y los bonos del Tesoro, y los avances regulatorios en EE. UU. para analizar la razonabilidad del repunte actual, los posibles cuellos de botella y las implicaciones para distintos tipos de inversores.
55
6
90
·
--
Artículo
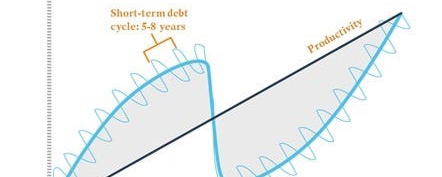
Bitcoin bajo el estruendo del motor de la deuda: cuando Dalio se encuentra con el mercado cripto de 2026 Q4El «motor económico» que Ray Dalio explicó en 42 minutos está dejando un ruido áspero en el mercado de criptomonedas de octubre de 2026. Bitcoin ronda los 83.000 dólares y, pese a haber retrocedido un 34% desde su máximo histórico de 126.000 dólares del 12 de octubre de 2025, todavía ha disparado un 44% en 90 días. No se trata de una simple oscilación de precios, sino del resultado inevitable de la superposición de tres fuerzas: el ciclo de deuda a corto plazo (subidas de tipos de la Reserva Federal hasta 3,75%-4%), el ciclo de deuda a largo plazo (la ratio deuda global/PIB se acerca a máximos históricos) y la revolución de la productividad (IA y tokenización). Cuando la Fed se enfrenta el 27-28 de octubre a una decisión de subidas con un 64% de probabilidad, cuando el Brent rompe la barrera de los 100 dólares y cuando las entradas diarias de los ETF de Bitcoin caen bruscamente de 1.000 millones de dólares a 134 millones de dólares, estamos justo en el umbral de lo que Dalio llama la «falla del apalancamiento de la política». Este artículo utilizará la lógica subyacente del motor económico para desglosar la posición real del mercado cripto actual y ofrecer principios de asignación de activos accionables.
Bitcoin bajo el estruendo del motor de la deuda: cuando Dalio se encuentra con el mercado cripto de 2026 Q4
El «motor económico» que Ray Dalio explicó en 42 minutos está dejando un ruido áspero en el mercado de criptomonedas de octubre de 2026. Bitcoin ronda los 83.000 dólares y, pese a haber retrocedido un 34% desde su máximo histórico de 126.000 dólares del 12 de octubre de 2025, todavía ha disparado un 44% en 90 días. No se trata de una simple oscilación de precios, sino del resultado inevitable de la superposición de tres fuerzas: el ciclo de deuda a corto plazo (subidas de tipos de la Reserva Federal hasta 3,75%-4%), el ciclo de deuda a largo plazo (la ratio deuda global/PIB se acerca a máximos históricos) y la revolución de la productividad (IA y tokenización). Cuando la Fed se enfrenta el 27-28 de octubre a una decisión de subidas con un 64% de probabilidad, cuando el Brent rompe la barrera de los 100 dólares y cuando las entradas diarias de los ETF de Bitcoin caen bruscamente de 1.000 millones de dólares a 134 millones de dólares, estamos justo en el umbral de lo que Dalio llama la «falla del apalancamiento de la política». Este artículo utilizará la lógica subyacente del motor económico para desglosar la posición real del mercado cripto actual y ofrecer principios de asignación de activos accionables.
81
7
300
·
--
Artículo
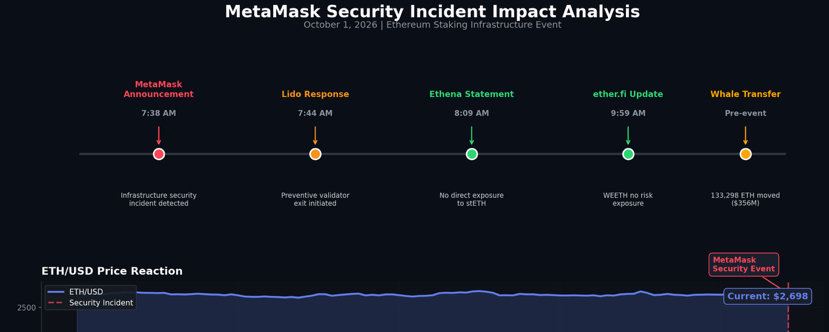
Análisis en profundidad del incidente de seguridad de la infraestructura de staking de MetaMask: "prueba de estrés" del ecosistema de Ethereum y lecciones para el mercado1 de octubre por la mañana, MetaMask Staking (antes Consensys Staking) anunció que una parte de su infraestructura básica sufrió un incidente de seguridad. Como medida preventiva, sus validadores de Ethereum operados en Lido han comenzado a salir de forma proactiva. El incidente provocó una breve atención del mercado, pero a la fecha de cierre de este artículo, el precio de ETH solo ha fluctuado levemente, lo que indica que el mercado ha mejorado de forma significativa su "resiliencia" frente a este tipo de incidentes de seguridad. Este artículo analiza en profundidad el panorama completo del evento, ordena la cronología de respuesta de las distintas partes, evalúa el impacto real en el ecosistema de Ethereum y examina las enseñanzas a largo plazo que deja este incidente para la seguridad de las infraestructuras de staking descentralizadas.
Análisis en profundidad del incidente de seguridad de la infraestructura de staking de MetaMask: "prueba de estrés" del ecosistema de Ethereum y lecciones para el mercado
1 de octubre por la mañana, MetaMask Staking (antes Consensys Staking) anunció que una parte de su infraestructura básica sufrió un incidente de seguridad. Como medida preventiva, sus validadores de Ethereum operados en Lido han comenzado a salir de forma proactiva. El incidente provocó una breve atención del mercado, pero a la fecha de cierre de este artículo, el precio de ETH solo ha fluctuado levemente, lo que indica que el mercado ha mejorado de forma significativa su "resiliencia" frente a este tipo de incidentes de seguridad. Este artículo analiza en profundidad el panorama completo del evento, ordena la cronología de respuesta de las distintas partes, evalúa el impacto real en el ecosistema de Ethereum y examina las enseñanzas a largo plazo que deja este incidente para la seguridad de las infraestructuras de staking descentralizadas.
20
2
395
·
--
Artículo
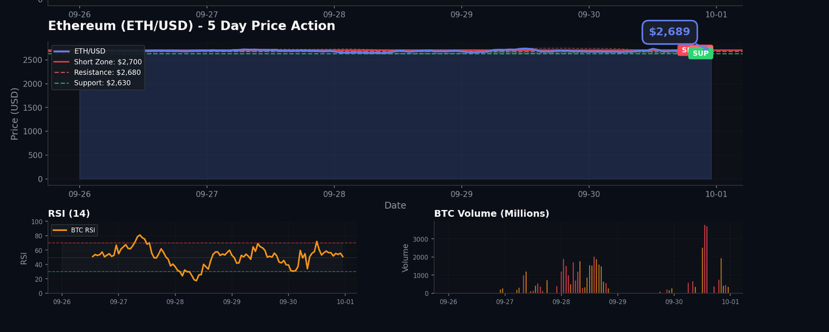
Estrategia de la mañana del 1 de octubre para BTC/ETH: después de materializarse el impulso del PCE, repunte y retroceso; “vender en las subidas” sigue siendo la línea principalEl primer día de la festividad nacional, el mercado de criptomonedas mantiene un patrón de consolidación y ajuste con volatilidad. Bitcoin cotiza actualmente en 83.699 dólares, con una caída marginal de 0,25% en 24 horas; Ethereum se sitúa en 2.689 dólares, prácticamente sin cambios. Tras la publicación de los datos PCE de ayer, los compradores aprovecharon la noticia para subir hasta la zona de 85.600 dólares, pero de inmediato se vieron fuertemente presionados por la parte vendedora, lo que provocó un retroceso rápido y completó una ronda típica de “limpieza bajista”. En el marco de 4 horas, el KDJ forma una cruce muerto hacia abajo y el precio retrocede hasta la banda media de Bollinger; el patrón técnico débil no ha cambiado. Con la proximidad de la reunión de política monetaria de la Fed del 27 al 28 de octubre, y en un contexto de aumento de las expectativas de subidas de tasas, la preferencia por el riesgo del mercado sigue bajo presión, y el ritmo de entradas de capital en los ETF se ha desacelerado de forma evidente. Este artículo, combinando los datos más recientes del mercado y el entorno macro, analiza en profundidad la estructura actual y propone estrategias de trading específicas y ejecutables.
Estrategia de la mañana del 1 de octubre para BTC/ETH: después de materializarse el impulso del PCE, repunte y retroceso; “vender en las subidas” sigue siendo la línea principal
El primer día de la festividad nacional, el mercado de criptomonedas mantiene un patrón de consolidación y ajuste con volatilidad. Bitcoin cotiza actualmente en 83.699 dólares, con una caída marginal de 0,25% en 24 horas; Ethereum se sitúa en 2.689 dólares, prácticamente sin cambios. Tras la publicación de los datos PCE de ayer, los compradores aprovecharon la noticia para subir hasta la zona de 85.600 dólares, pero de inmediato se vieron fuertemente presionados por la parte vendedora, lo que provocó un retroceso rápido y completó una ronda típica de “limpieza bajista”. En el marco de 4 horas, el KDJ forma una cruce muerto hacia abajo y el precio retrocede hasta la banda media de Bollinger; el patrón técnico débil no ha cambiado. Con la proximidad de la reunión de política monetaria de la Fed del 27 al 28 de octubre, y en un contexto de aumento de las expectativas de subidas de tasas, la preferencia por el riesgo del mercado sigue bajo presión, y el ritmo de entradas de capital en los ETF se ha desacelerado de forma evidente. Este artículo, combinando los datos más recientes del mercado y el entorno macro, analiza en profundidad la estructura actual y propone estrategias de trading específicas y ejecutables.
71
8
466
·
--
Artículo
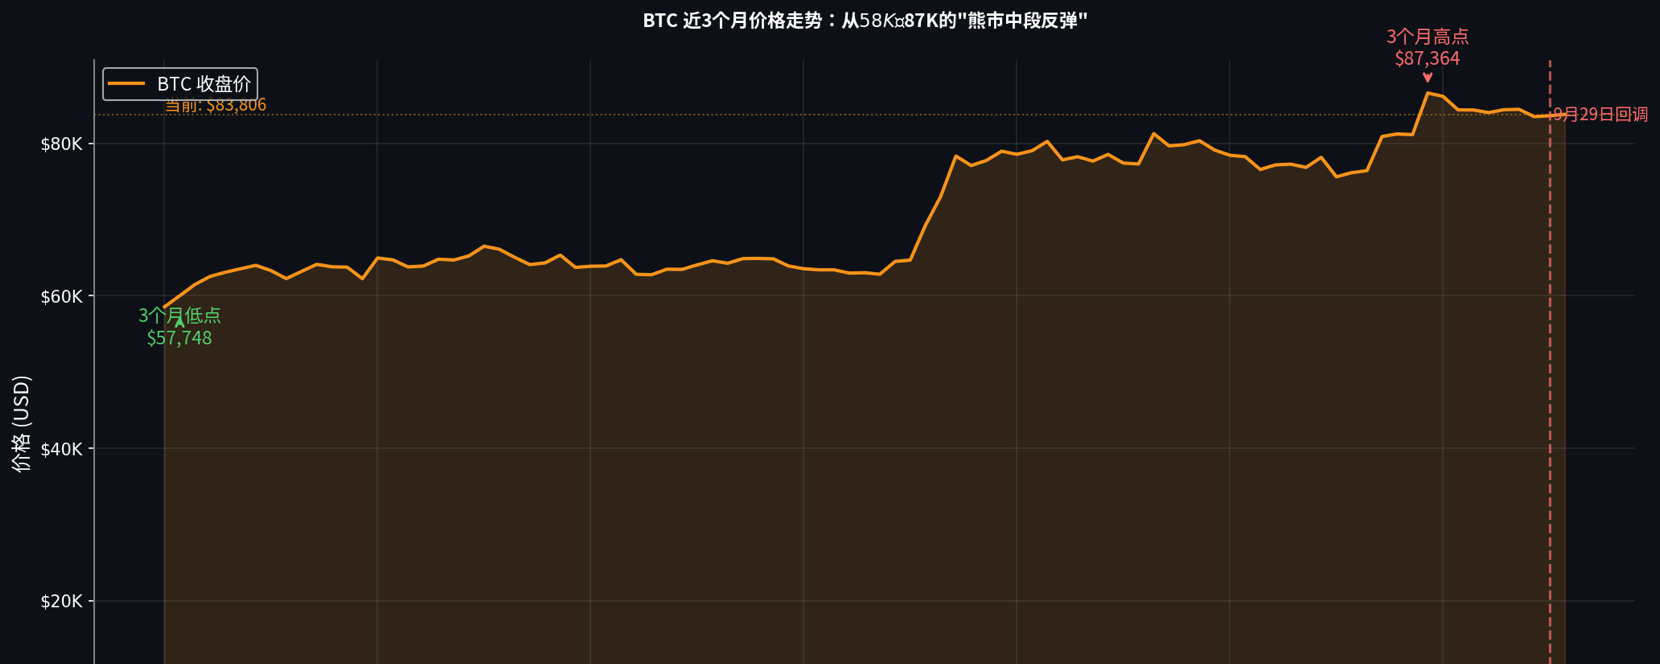
El "rebote silencioso" a mitad de un mercado bajista: cuando las instituciones construyen un foso defensivo con opciones de venta, ¿cómo debe colocarse el inversor minorista?29 de septiembre, el analista Adam de Greeks.live calificó la corrección actual del precio de Bitcoin como un "rebote a mitad de un mercado bajista". Su principal argumento es que el mercado de opciones muestra una triple contradicción: por un lado, el precio rebota pero la volatilidad implícita (IV) no sube, sino que cae hasta alrededor del 35%; por otro lado, la proporción de volumen en opciones grandes de compra put (técnicamente, opciones de venta) alcanza hasta una tercera parte; y además, el mercado mantiene expectativas de volatilidad futuras extremadamente bajas. Con base en los datos más recientes del mercado—BTC rebotó desde cerca de $58K a inicios de julio hasta $87K a mediados de septiembre, y luego retrocedió, ubicándose actualmente en torno a $83K—este artículo profundiza en la lógica de comportamiento institucional detrás de este "rebote de baja volatilidad", señala el posible riesgo de acumulación de gamma negativa y ofrece estrategias accionables para inversores con distintos perfiles de tolerancia al riesgo.
El "rebote silencioso" a mitad de un mercado bajista: cuando las instituciones construyen un foso defensivo con opciones de venta, ¿cómo debe colocarse el inversor minorista?
29 de septiembre, el analista Adam de Greeks.live calificó la corrección actual del precio de Bitcoin como un "rebote a mitad de un mercado bajista". Su principal argumento es que el mercado de opciones muestra una triple contradicción: por un lado, el precio rebota pero la volatilidad implícita (IV) no sube, sino que cae hasta alrededor del 35%; por otro lado, la proporción de volumen en opciones grandes de compra put (técnicamente, opciones de venta) alcanza hasta una tercera parte; y además, el mercado mantiene expectativas de volatilidad futuras extremadamente bajas. Con base en los datos más recientes del mercado—BTC rebotó desde cerca de $58K a inicios de julio hasta $87K a mediados de septiembre, y luego retrocedió, ubicándose actualmente en torno a $83K—este artículo profundiza en la lógica de comportamiento institucional detrás de este "rebote de baja volatilidad", señala el posible riesgo de acumulación de gamma negativa y ofrece estrategias accionables para inversores con distintos perfiles de tolerancia al riesgo.
52
4
567
·
--
Artículo
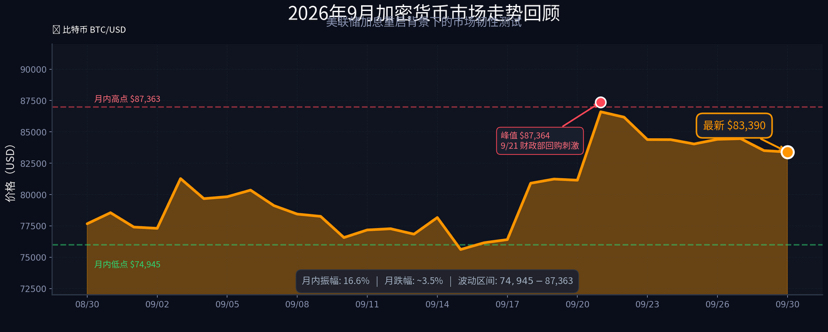
El mercado cripto bajo la reanudación del ciclo de alzas de tipos: el bitcoin busca un nuevo equilibrio entre el "trading de depreciación de la moneda" y la "extracción de liquidez"En septiembre de 2026, el entorno macroeconómico global experimentó un cambio profundo: la Reserva Federal reanudó las alzas de tipos tras tres años, elevando la tasa de fondos federales al rango de 3,75%-4,00%; el rendimiento de los bonos del Tesoro a 10 años subió hasta el 5,20%, el nivel más alto desde 2007; y el rendimiento de los bonos a 30 años superó el 5,5%, marcando un máximo de 22 años. Sin embargo, en contra de la percepción tradicional, el bitcoin no se desplomó durante el ciclo de subidas de tipos, sino que mostró una resiliencia poco común en el rango de 75.000 a 87.000 dólares. Este artículo analiza en profundidad la actual pugna de doble fuerza a la que se enfrenta el mercado cripto: por un lado, la presión por la contracción de liquidez generada por el reinicio de las alzas de tipos de la Reserva Federal; y, por otro, el soporte estructural de compras reactivado por el "trading de depreciación de la moneda". Además, ofrece un juicio prospectivo sobre la trayectoria del mercado durante el cuarto trimestre y recomendaciones de estrategias prácticas.
El mercado cripto bajo la reanudación del ciclo de alzas de tipos: el bitcoin busca un nuevo equilibrio entre el "trading de depreciación de la moneda" y la "extracción de liquidez"
En septiembre de 2026, el entorno macroeconómico global experimentó un cambio profundo: la Reserva Federal reanudó las alzas de tipos tras tres años, elevando la tasa de fondos federales al rango de 3,75%-4,00%; el rendimiento de los bonos del Tesoro a 10 años subió hasta el 5,20%, el nivel más alto desde 2007; y el rendimiento de los bonos a 30 años superó el 5,5%, marcando un máximo de 22 años. Sin embargo, en contra de la percepción tradicional, el bitcoin no se desplomó durante el ciclo de subidas de tipos, sino que mostró una resiliencia poco común en el rango de 75.000 a 87.000 dólares. Este artículo analiza en profundidad la actual pugna de doble fuerza a la que se enfrenta el mercado cripto: por un lado, la presión por la contracción de liquidez generada por el reinicio de las alzas de tipos de la Reserva Federal; y, por otro, el soporte estructural de compras reactivado por el "trading de depreciación de la moneda". Además, ofrece un juicio prospectivo sobre la trayectoria del mercado durante el cuarto trimestre y recomendaciones de estrategias prácticas.
66
1
7
395
·
--
Artículo
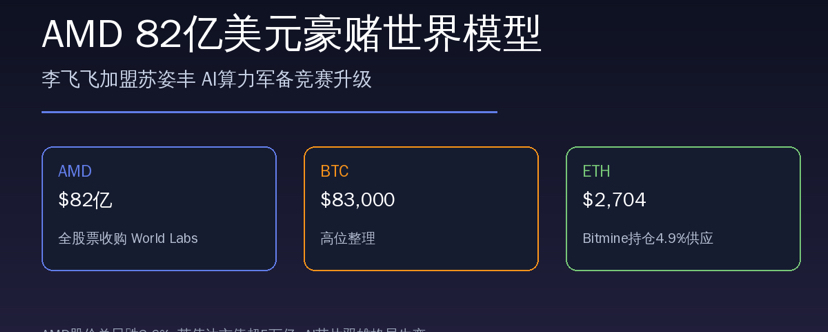
AMD compra World Labs por 8.200 millones de dólares: Fei-Fei Li se une a Lisa Su, ¿cómo la carrera armamentista de cómputo de IA reconfigura la lógica de los criptoactivos?29 de septiembre, AMD anunció una adquisición de 8.200 millones de dólares en una operación 100% con acciones para comprar World Labs, fundada por “la madrina de la IA”, Fei-Fei Li. Esta operación no solo marca que la competencia entre dos titanes de los chips de IA entra en un nuevo campo de batalla de “modelos del mundo”, sino que también, a nivel macro, crea una sutil sintonía con el mercado cripto: mientras AMD y Nvidia libran una carrera armamentista para hacerse con la puerta de entrada a la capacidad informática de la próxima generación de IA, Ethereum está ganando protagonismo como “capa de liquidación on-chain” gracias a la asignación de tesorería institucional y a los ingresos del staking. En este artículo desglosamos la lógica estratégica detrás de esta transacción y exploramos la relación profunda entre la expansión de la capacidad informática de IA y la captura de valor de los criptoactivos.
AMD compra World Labs por 8.200 millones de dólares: Fei-Fei Li se une a Lisa Su, ¿cómo la carrera armamentista de cómputo de IA reconfigura la lógica de los criptoactivos?
29 de septiembre, AMD anunció una adquisición de 8.200 millones de dólares en una operación 100% con acciones para comprar World Labs, fundada por “la madrina de la IA”, Fei-Fei Li. Esta operación no solo marca que la competencia entre dos titanes de los chips de IA entra en un nuevo campo de batalla de “modelos del mundo”, sino que también, a nivel macro, crea una sutil sintonía con el mercado cripto: mientras AMD y Nvidia libran una carrera armamentista para hacerse con la puerta de entrada a la capacidad informática de la próxima generación de IA, Ethereum está ganando protagonismo como “capa de liquidación on-chain” gracias a la asignación de tesorería institucional y a los ingresos del staking. En este artículo desglosamos la lógica estratégica detrás de esta transacción y exploramos la relación profunda entre la expansión de la capacidad informática de IA y la captura de valor de los criptoactivos.
62
1
6
365
·
--
Artículo
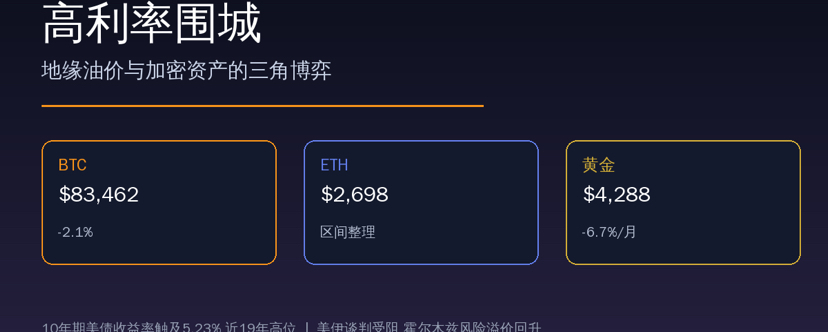
Asedio de tipos altos: la guerra triangular entre el petróleo geopolítico, los rendimientos del Tesoro y los criptoactivosEl mercado global actual está dominado por una cadena de transmisión clara: el estancamiento en las negociaciones entre Estados Unidos e Irán impulsa el precio del petróleo y las expectativas de inflación; el rendimiento de los bonos del Tesoro estadounidense a 10 años toca un máximo de casi 19 años en el 5,23%; el binomio de tipos altos y un dólar fuerte golpea simultáneamente a las acciones estadounidenses y al oro; y, mientras tanto, el mercado cripto muestra una diferenciación estructural en medio del tira y afloja entre la presión macro y la acumulación por parte de instituciones. Ethereum, respaldado por compras continuas semanales de instituciones como Bitmine (las tenencias ya superan los 6 millones de ETH y representan el 4,9% de la oferta), demuestra una resiliencia poco común: los 2700 dólares se han convertido en la línea divisoria entre el dominio de alcistas y bajistas. En este artículo desglosamos la lógica detrás de este complejo panorama y exploramos posibles vías para romper el estancamiento en el Q4.
Asedio de tipos altos: la guerra triangular entre el petróleo geopolítico, los rendimientos del Tesoro y los criptoactivos
El mercado global actual está dominado por una cadena de transmisión clara: el estancamiento en las negociaciones entre Estados Unidos e Irán impulsa el precio del petróleo y las expectativas de inflación; el rendimiento de los bonos del Tesoro estadounidense a 10 años toca un máximo de casi 19 años en el 5,23%; el binomio de tipos altos y un dólar fuerte golpea simultáneamente a las acciones estadounidenses y al oro; y, mientras tanto, el mercado cripto muestra una diferenciación estructural en medio del tira y afloja entre la presión macro y la acumulación por parte de instituciones. Ethereum, respaldado por compras continuas semanales de instituciones como Bitmine (las tenencias ya superan los 6 millones de ETH y representan el 4,9% de la oferta), demuestra una resiliencia poco común: los 2700 dólares se han convertido en la línea divisoria entre el dominio de alcistas y bajistas. En este artículo desglosamos la lógica detrás de este complejo panorama y exploramos posibles vías para romper el estancamiento en el Q4.
66
1
4
509
·
--
Artículo
Una sola publicación en redes dispara QNT: de la narrativa del libro mayor unificado de BIS a la colaboración con TCH. ¿Este ciclo de explosión es una historia nueva o la misma botella con diferente etiqueta?Quant (QNT) saltó con fuerza después de que el analista Jan Nieuwenhuijs hiciera públicas sus recomendaciones: el mismo día llegó a un máximo de +145%, en 4 días se disparó un +430% y, en poco tiempo, volvió a retroceder cerca de un 30% desde los máximos. El alza de QNT no se explica únicamente por la especulación impulsada por emociones: se combina con su colaboración con la entidad de compensación de EE. UU. TCH, la narrativa del “libro mayor unificado” de BIS, las expectativas en torno al proyecto Agora y el aura histórica del “bitcoin al que se le dio la orden en 2013”. En este artículo desglosaremos la lógica detrás del movimiento alcista, los puntos de riesgo y un marco práctico para su seguimiento.
El mercado de las criptomonedas nunca carece de historias del tipo “una frase cambia el destino”, pero que, como Quant (QNT), una sola publicación en redes sociales lo saque directamente a un movimiento de casi el doble, sigue siendo lo bastante llamativo como para captar atención.
Una sola publicación en redes dispara QNT: de la narrativa del libro mayor unificado de BIS a la colaboración con TCH. ¿Este ciclo de explosión es una historia nueva o la misma botella con diferente etiqueta?
Quant (QNT) saltó con fuerza después de que el analista Jan Nieuwenhuijs hiciera públicas sus recomendaciones: el mismo día llegó a un máximo de +145%, en 4 días se disparó un +430% y, en poco tiempo, volvió a retroceder cerca de un 30% desde los máximos. El alza de QNT no se explica únicamente por la especulación impulsada por emociones: se combina con su colaboración con la entidad de compensación de EE. UU. TCH, la narrativa del “libro mayor unificado” de BIS, las expectativas en torno al proyecto Agora y el aura histórica del “bitcoin al que se le dio la orden en 2013”. En este artículo desglosaremos la lógica detrás del movimiento alcista, los puntos de riesgo y un marco práctico para su seguimiento.
El mercado de las criptomonedas nunca carece de historias del tipo “una frase cambia el destino”, pero que, como Quant (QNT), una sola publicación en redes sociales lo saque directamente a un movimiento de casi el doble, sigue siendo lo bastante llamativo como para captar atención.
El mercado de las criptomonedas nunca carece de historias del tipo “una frase cambia el destino”, pero que, como Quant (QNT), una sola publicación en redes sociales lo saque directamente a un movimiento de casi el doble, sigue siendo lo bastante llamativo como para captar atención.
20
3
424
·
--
Artículo
¡Viene una semana súper macro! PCE + señales de la Reserva Federal + aterrizaje de Non-Farm, el cripto podría enfrentar una gran pruebaTras una ronda de alzas generalizadas de imitaciones, el mercado cripto ahora tiene como variable más incierta no solo los fondos on-chain y el sentimiento dentro del mercado, sino también una nueva fijación de precios procedente del frente macroeconómico de Estados Unidos. En la próxima semana, el PCE central, el ADP, la nómina no agrícola (Non-Farm), las numerosas intervenciones de varios funcionarios de la Reserva Federal y, además, los informes financieros de alto impacto de las acciones de EE. UU. reescribirán directamente las expectativas de tipos de interés de la reunión de octubre de la Fed. Desglosamos por completo la prioridad de los eventos, los posibles guiones del mercado asociados a distintos datos y, también, estrategias prácticas de seguimiento y gestión de riesgos que una persona común puede aplicar.
En las últimas semanas, mucha gente ha puesto la atención en la cadena (on-chain): el Total2 sigue subiendo, numerosas altcoins han superado la media móvil de 200 días, y las transferencias de grandes ballenas y los flujos de fondos hacia los ETF se han convertido en el centro de la conversación.
¡Viene una semana súper macro! PCE + señales de la Reserva Federal + aterrizaje de Non-Farm, el cripto podría enfrentar una gran prueba
Tras una ronda de alzas generalizadas de imitaciones, el mercado cripto ahora tiene como variable más incierta no solo los fondos on-chain y el sentimiento dentro del mercado, sino también una nueva fijación de precios procedente del frente macroeconómico de Estados Unidos. En la próxima semana, el PCE central, el ADP, la nómina no agrícola (Non-Farm), las numerosas intervenciones de varios funcionarios de la Reserva Federal y, además, los informes financieros de alto impacto de las acciones de EE. UU. reescribirán directamente las expectativas de tipos de interés de la reunión de octubre de la Fed. Desglosamos por completo la prioridad de los eventos, los posibles guiones del mercado asociados a distintos datos y, también, estrategias prácticas de seguimiento y gestión de riesgos que una persona común puede aplicar.
En las últimas semanas, mucha gente ha puesto la atención en la cadena (on-chain): el Total2 sigue subiendo, numerosas altcoins han superado la media móvil de 200 días, y las transferencias de grandes ballenas y los flujos de fondos hacia los ETF se han convertido en el centro de la conversación.
En las últimas semanas, mucha gente ha puesto la atención en la cadena (on-chain): el Total2 sigue subiendo, numerosas altcoins han superado la media móvil de 200 días, y las transferencias de grandes ballenas y los flujos de fondos hacia los ETF se han convertido en el centro de la conversación.
83
1
8
449
·
--
Artículo
¡El 87% de las altcoins está por encima de la media de 200 días! Detrás de la entrada de 371 mil millones de dólares, ya se encendió un conjunto de señales peligrosasDel 6 de junio hasta ahora, Total2 (incluyendo ETH, excluyendo BTC) ha captado más de 371 mil millones de dólares en incremento, con un alza del 45%. La gran mayoría de las altcoins ha salido de la estructura de mercado bajista de largo plazo y el mercado ha entrado en una especie de “fiesta de subidas” generalizadas. Pero, al mismo tiempo, los datos on-chain más recientes de CryptoQuant muestran que: los depósitos a los exchanges han repuntado de forma significativa, y Total2 presenta una divergencia bajista en su RSI. ¿Esto significa que de verdad ha comenzado la temporada de altcoins, o bien se trata de una fase puntual que requiere una vigilancia extrema? No exageramos al alza ni llamamos a vender; desglosamos para ti, con datos, patrones históricos y criterios observables y aplicables, todo el contenido de manera completa.
Lo que más da la sensación de “el mercado alcista volvió” últimamente no es que BTC esté marcando nuevos máximos, sino que casi por todas partes hay altcoins subiendo.
¡El 87% de las altcoins está por encima de la media de 200 días! Detrás de la entrada de 371 mil millones de dólares, ya se encendió un conjunto de señales peligrosas
Del 6 de junio hasta ahora, Total2 (incluyendo ETH, excluyendo BTC) ha captado más de 371 mil millones de dólares en incremento, con un alza del 45%. La gran mayoría de las altcoins ha salido de la estructura de mercado bajista de largo plazo y el mercado ha entrado en una especie de “fiesta de subidas” generalizadas. Pero, al mismo tiempo, los datos on-chain más recientes de CryptoQuant muestran que: los depósitos a los exchanges han repuntado de forma significativa, y Total2 presenta una divergencia bajista en su RSI. ¿Esto significa que de verdad ha comenzado la temporada de altcoins, o bien se trata de una fase puntual que requiere una vigilancia extrema? No exageramos al alza ni llamamos a vender; desglosamos para ti, con datos, patrones históricos y criterios observables y aplicables, todo el contenido de manera completa.
Lo que más da la sensación de “el mercado alcista volvió” últimamente no es que BTC esté marcando nuevos máximos, sino que casi por todas partes hay altcoins subiendo.
Lo que más da la sensación de “el mercado alcista volvió” últimamente no es que BTC esté marcando nuevos máximos, sino que casi por todas partes hay altcoins subiendo.
139
8
562
·
--
Artículo
UNI se coloca en el auge de las acciones tokenizadas: pero la verdadera reevaluación del valor no se basa solo en el volumen de operacionesLa tokenización de acciones ha estallado recientemente en la cadena Base: en los últimos 30 días, el volumen de operaciones de DEX en spot fue de aproximadamente 1.300 millones de dólares, lo que supone un aumento de alrededor del 153,8% frente a los 30 días anteriores; Uniswap v4, como el segundo mayor centro de negociación de este sector en la cadena Base, procesó en el mismo periodo un volumen de operaciones de aproximadamente 139 millones de dólares. La oportunidad de Uniswap proviene de dos frentes: primero, las «pools de trading con régimen de permiso» permiten que activos regulados funcionen en AMM; segundo, tras el «UNI unificado», el ciclo queda cerrado al conectar los ingresos por comisiones, la recompra y la quema de tokens, y la captura del valor del token. Sin embargo, la fijación del precio de UNI no debería considerar solo el volumen de operaciones a corto plazo: también hay que evaluar si los ingresos por comisiones pueden sostenerse, si la tokenización de acciones puede ampliar la penetración en el segmento institucional y los riesgos que subyacen a las posiciones de las grandes ballenas.
UNI se coloca en el auge de las acciones tokenizadas: pero la verdadera reevaluación del valor no se basa solo en el volumen de operaciones
La tokenización de acciones ha estallado recientemente en la cadena Base: en los últimos 30 días, el volumen de operaciones de DEX en spot fue de aproximadamente 1.300 millones de dólares, lo que supone un aumento de alrededor del 153,8% frente a los 30 días anteriores; Uniswap v4, como el segundo mayor centro de negociación de este sector en la cadena Base, procesó en el mismo periodo un volumen de operaciones de aproximadamente 139 millones de dólares. La oportunidad de Uniswap proviene de dos frentes: primero, las «pools de trading con régimen de permiso» permiten que activos regulados funcionen en AMM; segundo, tras el «UNI unificado», el ciclo queda cerrado al conectar los ingresos por comisiones, la recompra y la quema de tokens, y la captura del valor del token. Sin embargo, la fijación del precio de UNI no debería considerar solo el volumen de operaciones a corto plazo: también hay que evaluar si los ingresos por comisiones pueden sostenerse, si la tokenización de acciones puede ampliar la penetración en el segmento institucional y los riesgos que subyacen a las posiciones de las grandes ballenas.
872
2
46
872
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
698,587 vistas
4,383 están debatiendo
🧠 ¿Hacer trading como un fondo de inversión experto? ¡Ahora la IA lo hace gratis por ti! 🤖📈
Wilsontrader97
·10 me gusta
·12.1k vistas
BTCFallsBelow$84K
22,447 vistas
85 están debatiendo
DubaiVARAIssuesReserveAssetAuditCircular
3,412 vistas
264 están debatiendo