

GiGiZ 發財豬
1.1k Publicaciones
GiGiZ 發財豬
 Verificado de Binance Square
Denunciar
Bloquear usuario
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
79 Siguiendo
1.6K+ Seguidores
1.7K+ Me gusta
Publicaciones
Todo
Citas
Videos
Live
·
--
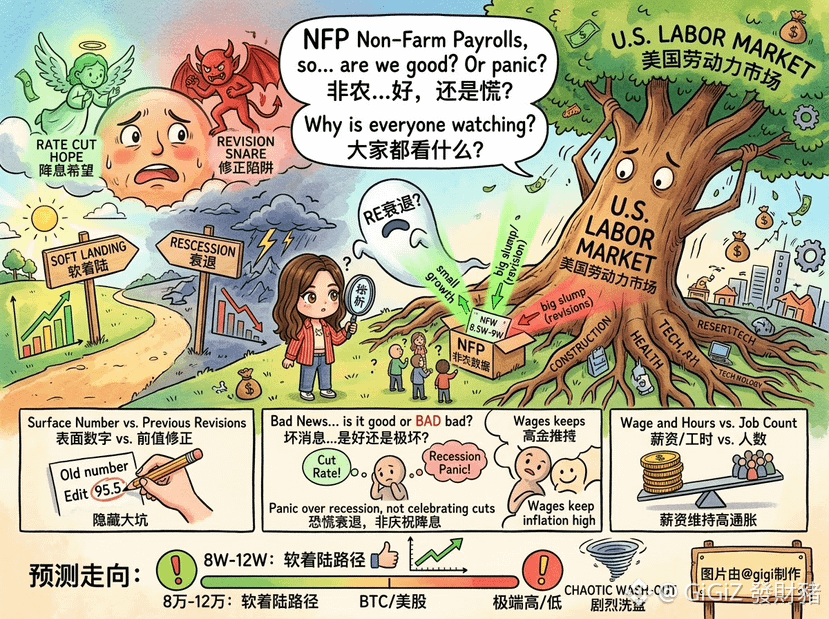
Esta noche se publicará el dato de empleo no agrícola de septiembre… ¿de verdad por qué la gente está tan nerviosa?
Las expectativas del mercado son que se creen entre 85.000 y 90.000 empleos, una gran desaceleración frente al mes anterior, y la tasa de desempleo se mantendría alrededor del 4,1%
El “gran problema” está en la revisión del dato anterior
Las cifras bonitas que se ven en la superficie no sirven de mucho. La Reserva Federal se ha estado viendo engañada con frecuencia: sale un dato “bueno” y, al mes siguiente, se corrige con una caída considerable. Si esta vez la creación de empleo cumple las expectativas, pero el mes anterior se revisa con una caída grande, el mercado aun así lo va a operar como un deterioro del empleo
Las malas noticias ya no son buenas noticias
Antes, cuando el empleo era flojo, la gente pensaba que vendrían recortes de tasas y por eso subían con alegría. Pero si esta vez el dato de empleo cae directamente por debajo de 50.000 —o incluso se vuelve negativo—, el dinero no celebrará los recortes: entrará en pánico y venderá a la baja, operando de inmediato una posible recesión económica
El crecimiento salarial es incluso más letal que el número de empleos
Aunque la cifra de empleo sea “normal”, si el ritmo de horas trabajadas y el crecimiento del salario por hora superan lo esperado, la niebla inflacionaria no se disipará, y la Reserva Federal tendrá aún más razones para mantener tasas altas
A partir de aquí, si la creación de empleo se mantiene en un rango moderado de 80.000 a 120.000, el mercado seguirá con la lógica de recortes suaves (soft landing); eso es positivo para BTC y para las acciones estadounidenses. En cuanto el dato se vaya a extremos, con subidas o bajadas muy bruscas, en el corto plazo provocará un fuerte movimiento de “lavado” (fuerte corrección). Esta noche a las 20:30, recomiendo primero mirar cómo reacciona el mercado y esperar a que la primera ola de volatilidad se absorba antes de actuar
$BTC
DYOR
{future}(BTCUSDT)
Esta noche se publicará el dato de empleo no agrícola de septiembre… ¿de verdad por qué la gente está tan nerviosa?
Las expectativas del mercado son que se creen entre 85.000 y 90.000 empleos, una gran desaceleración frente al mes anterior, y la tasa de desempleo se mantendría alrededor del 4,1%
El “gran problema” está en la revisión del dato anterior
Las cifras bonitas que se ven en la superficie no sirven de mucho. La Reserva Federal se ha estado viendo engañada con frecuencia: sale un dato “bueno” y, al mes siguiente, se corrige con una caída considerable. Si esta vez la creación de empleo cumple las expectativas, pero el mes anterior se revisa con una caída grande, el mercado aun así lo va a operar como un deterioro del empleo
Las malas noticias ya no son buenas noticias
Antes, cuando el empleo era flojo, la gente pensaba que vendrían recortes de tasas y por eso subían con alegría. Pero si esta vez el dato de empleo cae directamente por debajo de 50.000 —o incluso se vuelve negativo—, el dinero no celebrará los recortes: entrará en pánico y venderá a la baja, operando de inmediato una posible recesión económica
El crecimiento salarial es incluso más letal que el número de empleos
Aunque la cifra de empleo sea “normal”, si el ritmo de horas trabajadas y el crecimiento del salario por hora superan lo esperado, la niebla inflacionaria no se disipará, y la Reserva Federal tendrá aún más razones para mantener tasas altas
A partir de aquí, si la creación de empleo se mantiene en un rango moderado de 80.000 a 120.000, el mercado seguirá con la lógica de recortes suaves (soft landing); eso es positivo para BTC y para las acciones estadounidenses. En cuanto el dato se vaya a extremos, con subidas o bajadas muy bruscas, en el corto plazo provocará un fuerte movimiento de “lavado” (fuerte corrección). Esta noche a las 20:30, recomiendo primero mirar cómo reacciona el mercado y esperar a que la primera ola de volatilidad se absorba antes de actuar
$BTC
DYOR
1
5.3k
·
--
Alcista
Parcialmente cierto
#美光业绩超预期并上调指引
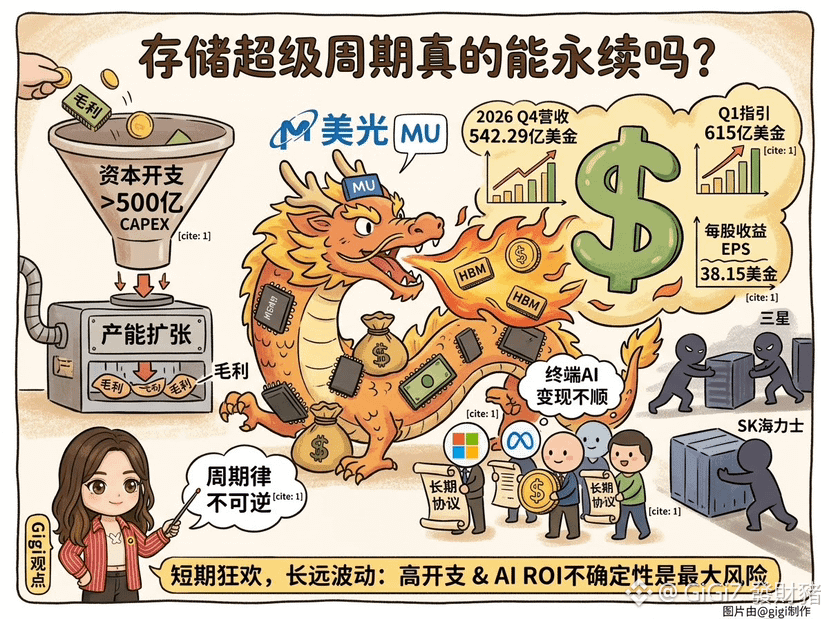
¿El súper ciclo de la industria de almacenamiento realmente puede ser interminable?
El último informe financiero de Micron es bastante impresionante. En el cuarto trimestre fiscal, sus ingresos alcanzaron 54.229 mil millones de dólares; para el próximo trimestre, la guía subió directamente a 61.5 mil millones, y su utilidad por acción en un solo trimestre llegó a 3.815 dólares $MU
La empresa también consiguió 26 contratos a largo plazo para asegurar pedidos por 150 mil millones de dólares, y afirmó que la escasez de oferta y demanda en 2027 y 2028 será aún más grave que este año.
Hay tres variables que vale la pena observar.
Primera: capacidad de absorción de los clientes
Micron se aseguró la rentabilidad a corto plazo mediante contratos a largo plazo, pero la premisa de que los gigantes tecnológicos cubran a la fuerza el costo del almacenamiento es que la IA en el extremo final siga generando ingresos. Si el ROI del cliente final no alcanza las expectativas, este modelo de “compra por parte del comprador” puede apagarse en cualquier momento.
Segunda: la inversión de capital que erosiona
En el futuro, el gasto de capital de Micron superará los 50 mil millones de dólares. Con la expansión de capacidad, los enormes costos de depreciación. En cuanto se encuentre con una desaceleración en el aumento de precios cotizados, el compromiso de recuperar los márgenes brutos desde su punto más bajo se volverá extremadamente difícil de cumplir.
Tercera: el ciclo nunca desaparece
Actualmente, la escasez de HBM y de DRAM de gama alta es extrema, pero cuando la nueva capacidad de Samsung y SK hynix empiece a liberarse, el equilibrio oferta-demanda podría desajustarse más rápido de lo previsto. $SKHY
Se espera que el flujo de caja de Micron siga siendo invencible a corto plazo, y que el precio de la acción se mantenga en niveles altos. Pero la atención del mercado ya pasó de “qué tan bien van las ganancias” a “cuánto tiempo puede sostenerse en el máximo”. El enorme gasto de capital y la incertidumbre de la monetización de la IA en el extremo final serán la principal fuente de volatilidad en el futuro.
DYOR
{future}(SKHYUSDT)
{future}(MUUSDT)
#美光业绩超预期并上调指引
¿El súper ciclo de la industria de almacenamiento realmente puede ser interminable?
El último informe financiero de Micron es bastante impresionante. En el cuarto trimestre fiscal, sus ingresos alcanzaron 54.229 mil millones de dólares; para el próximo trimestre, la guía subió directamente a 61.5 mil millones, y su utilidad por acción en un solo trimestre llegó a 3.815 dólares $MU
La empresa también consiguió 26 contratos a largo plazo para asegurar pedidos por 150 mil millones de dólares, y afirmó que la escasez de oferta y demanda en 2027 y 2028 será aún más grave que este año.
Hay tres variables que vale la pena observar.
Primera: capacidad de absorción de los clientes
Micron se aseguró la rentabilidad a corto plazo mediante contratos a largo plazo, pero la premisa de que los gigantes tecnológicos cubran a la fuerza el costo del almacenamiento es que la IA en el extremo final siga generando ingresos. Si el ROI del cliente final no alcanza las expectativas, este modelo de “compra por parte del comprador” puede apagarse en cualquier momento.
Segunda: la inversión de capital que erosiona
En el futuro, el gasto de capital de Micron superará los 50 mil millones de dólares. Con la expansión de capacidad, los enormes costos de depreciación. En cuanto se encuentre con una desaceleración en el aumento de precios cotizados, el compromiso de recuperar los márgenes brutos desde su punto más bajo se volverá extremadamente difícil de cumplir.
Tercera: el ciclo nunca desaparece
Actualmente, la escasez de HBM y de DRAM de gama alta es extrema, pero cuando la nueva capacidad de Samsung y SK hynix empiece a liberarse, el equilibrio oferta-demanda podría desajustarse más rápido de lo previsto. $SKHY
Se espera que el flujo de caja de Micron siga siendo invencible a corto plazo, y que el precio de la acción se mantenga en niveles altos. Pero la atención del mercado ya pasó de “qué tan bien van las ganancias” a “cuánto tiempo puede sostenerse en el máximo”. El enorme gasto de capital y la incertidumbre de la monetización de la IA en el extremo final serán la principal fuente de volatilidad en el futuro.
DYOR
1
4k
·
--
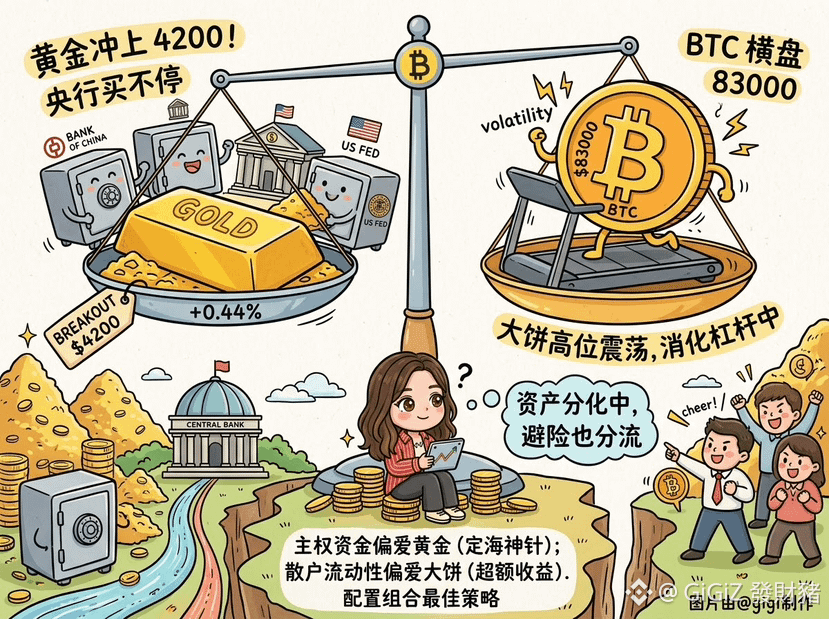
刚刚黄金冲上4200美元,大饼却在83000美元附近横盘摇摆,说明传统避险和数字抗通胀资产在走完全不同的分化路线
$XAU $XAUT $BTC
很多人觉得黄金大涨是因为地缘避险,其实近期央行的结构性买盘和降息预期的重新定价才是主推力。传统资金面对债务膨胀和信用货币贬值,首选依然是黄金
而大饼突破8万美元后陷入高位盘整,日内微跌0.11%的牛皮市,实际上是在消化前期杠杆筹码,等待新的宏观催化剂
黄金和比特币现在并不是单纯的竞争关系,而是分流了两种避险资金
主权级资金与传统合规机构
优先选择黄金作为资产负债表底仓,推高金价
高风险偏好与零售流动性
把大饼当作高弹性抗通胀工具,在83000美元形成强支撑,这是数字黄金资产化加深的表现
接下来黄金短期在4200美元上方可能面临获利回吐,但只要降息大方向不变,中长期顶部依然很难预测
大饼如果在82000至83000美元筑底成功,伴随美股流动性释放,很有可能迎来新一轮爆发
配置上黄金负责定海神针,大饼负责博取超额收益,依然是目前最具性价比的组合策略
DYOR
{future}(BTCUSDT)
{future}(XAUTUSDT)
{future}(XAUUSDT)
刚刚黄金冲上4200美元,大饼却在83000美元附近横盘摇摆,说明传统避险和数字抗通胀资产在走完全不同的分化路线
$XAU $XAUT $BTC
很多人觉得黄金大涨是因为地缘避险,其实近期央行的结构性买盘和降息预期的重新定价才是主推力。传统资金面对债务膨胀和信用货币贬值,首选依然是黄金
而大饼突破8万美元后陷入高位盘整,日内微跌0.11%的牛皮市,实际上是在消化前期杠杆筹码,等待新的宏观催化剂
黄金和比特币现在并不是单纯的竞争关系,而是分流了两种避险资金
主权级资金与传统合规机构
优先选择黄金作为资产负债表底仓,推高金价
高风险偏好与零售流动性
把大饼当作高弹性抗通胀工具,在83000美元形成强支撑,这是数字黄金资产化加深的表现
接下来黄金短期在4200美元上方可能面临获利回吐,但只要降息大方向不变,中长期顶部依然很难预测
大饼如果在82000至83000美元筑底成功,伴随美股流动性释放,很有可能迎来新一轮爆发
配置上黄金负责定海神针,大饼负责博取超额收益,依然是目前最具性价比的组合策略
DYOR
453
·
--
Verificado
Los rendimientos de la deuda del Tesoro se disparan; ¿cómo es que la bolsa estadounidense se mantiene estable e incluso alcanza máximos?
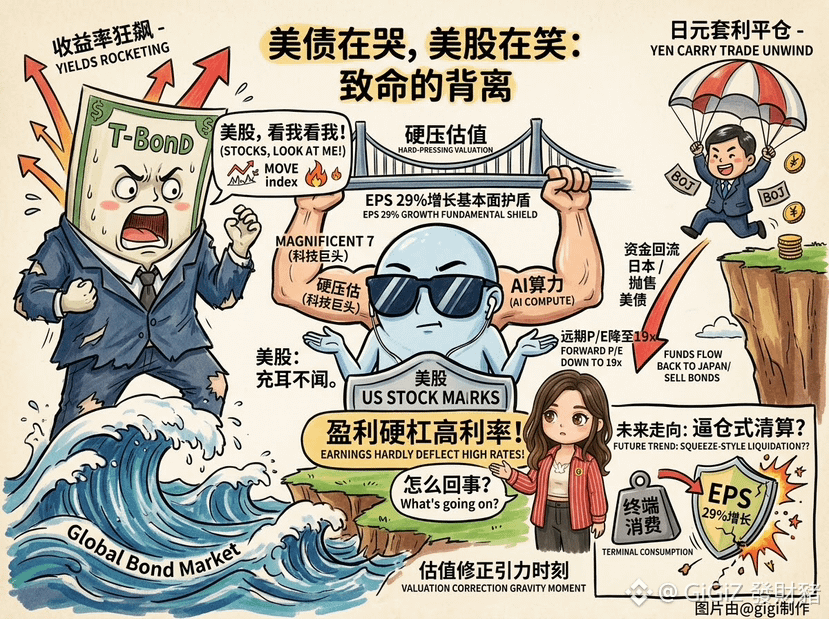
En las finanzas tradicionales, el tipo de interés es el ancla de la valoración de los activos. Si los rendimientos del mercado de bonos se disparan, necesariamente se lleva liquidez fuera del mercado de acciones. Esta aparente divergencia, que al principio parece ilógica, se explica por el hecho de que las ganancias han mantenido la valoración a la fuerza, y porque el mercado está participando en una batalla agresiva de opciones.
Miren cómo el PER a futuro cae a 19 veces: algunos creen que es porque el EPS aumentó 29% y construyó una base sólida. Pero las acciones estadounidenses ya fueron transformadas por completo en su naturaleza por los gigantes tecnológicos.
Estos grandes que generan flujos de caja abundantes son casi inmunes a los tipos altos. Incluso pueden aprovecharse de ellos para obtener ingresos por intereses. Se llevan la mayor parte del aumento del EPS y, con ello, sostienen por sí solos al mercado general, ocultando la verdad de que las pequeñas y medianas empresas están sufriendo bajo el peso de los tipos elevados.
El cierre de operaciones de carry trade con yenes es como una cadena de transmisión “oculta” que podría detonar en cualquier momento. El alza de tipos del Banco de Japón obliga al capital a regresar a Japón. La venta de bonos del Tesoro estadounidense, por supuesto, eleva los rendimientos. Pero ese capital internacional que sale del mercado de bonos no huye del riesgo: en cambio, de forma casi automática se dirige a la acción estadounidense con mayor certidumbre, el núcleo de cómputo de IA. Así, el mercado estadounidense se convirtió en el último refugio seguro en medio de una ola global de contracción de liquidez.
Pero esta calma no puede durar para siempre. Lo más probable es que el mercado enfrente una liquidación tipo “a la fuerza”. Cuando el rendimiento de los bonos del Tesoro a 10 años supere el punto crítico, el costo de los préstamos se transmitirá con rapidez a las empresas reales.
Si el consumo final se presiona, las expectativas de crecimiento del EPS comenzarán a agrietarse. En cuanto se afloje esa base de beneficios, la fuerza de atracción de los tipos reprimidos se desatará de golpe y, muy probablemente, las acciones estadounidenses sufrirán una corrección de valoración extremadamente rápida.
DYOR
#股票财报季
2
3
1.3k
·
--
#amd82亿美元收购worldlabs
Cuando los gigantes del hardware empiezan a comprar a lo loco los cerebros de IA de máximo nivel, ¿en qué se convierte realmente la lógica subyacente de la industria de los chips?
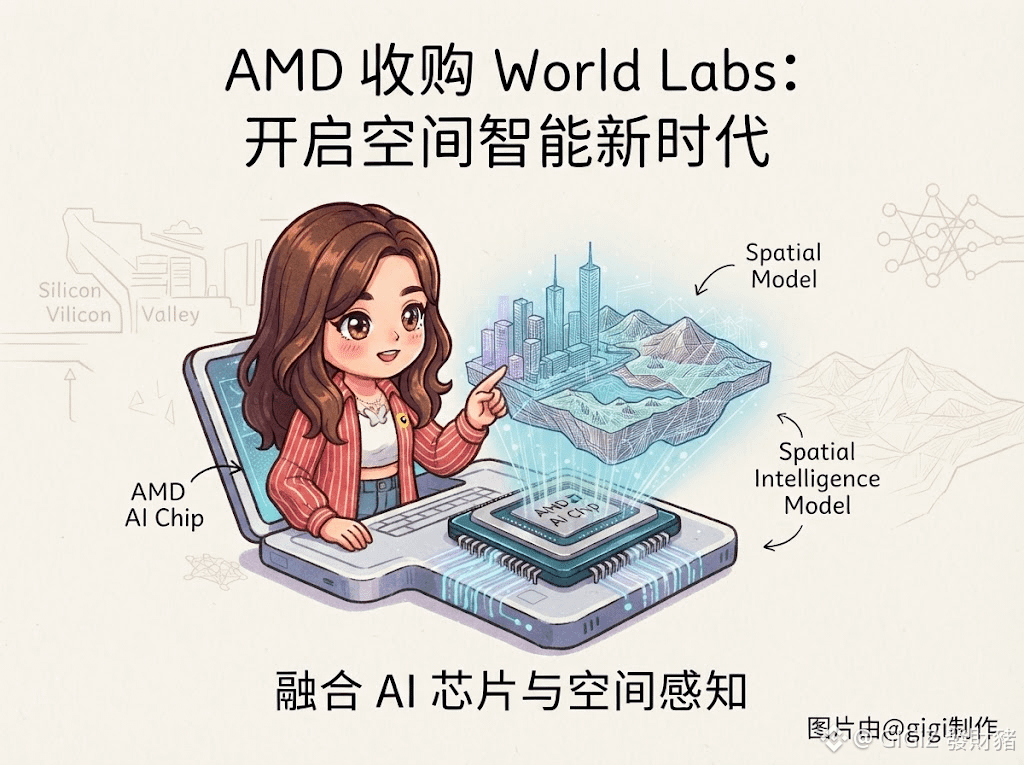
Esta vez, AMD usa 8.200 millones de dólares en acciones para absorber a World Labs, fundada por Fei-Fei Li. A primera vista, parece una adquisición astronómica; en realidad, es una puja por el “derecho a sobrevivir” en la computación del futuro $AMD $AMD.US
{stock_us}(AMD.US)
{future}(AMDUSDT)
Antes, las fábricas de chips solo se dedicaban a fabricar tarjetas y vender herramientas; pero con la explosión de la inteligencia espacial y de los modelos del mundo físico, el poder de definir la frontera entre algoritmos y hardware pesa cada vez más. Su-zi-feng lo tiene claro: ya no basta con competir solo por la cantidad de transistores. Hay que atar directamente al cerebro que mejor entiende las aplicaciones futuras a los propios chips, y decidir desde la raíz cómo se diseñan
A continuación, la carrera armamentista de todo el ecosistema tecnológico sufrirá una transformación: el enfrentamiento entre gigantes dejará de ser una mera competencia de parámetros, y pasará a ser una “guerra de ecosistemas” mediante una fusión profunda entre chips y modelos de vanguardia
La era en la que se ganaba dinero rápido solo vendiendo hardware está llegando a su fin. Quien pueda comprar antes la llave que defina la forma de computación de la próxima generación, será quien se siente con solidez en la segunda mitad de la era de la inteligencia artificial
DYOR
#amd82亿美元收购worldlabs
Cuando los gigantes del hardware empiezan a comprar a lo loco los cerebros de IA de máximo nivel, ¿en qué se convierte realmente la lógica subyacente de la industria de los chips?
Esta vez, AMD usa 8.200 millones de dólares en acciones para absorber a World Labs, fundada por Fei-Fei Li. A primera vista, parece una adquisición astronómica; en realidad, es una puja por el “derecho a sobrevivir” en la computación del futuro $AMD $AMD.US
Antes, las fábricas de chips solo se dedicaban a fabricar tarjetas y vender herramientas; pero con la explosión de la inteligencia espacial y de los modelos del mundo físico, el poder de definir la frontera entre algoritmos y hardware pesa cada vez más. Su-zi-feng lo tiene claro: ya no basta con competir solo por la cantidad de transistores. Hay que atar directamente al cerebro que mejor entiende las aplicaciones futuras a los propios chips, y decidir desde la raíz cómo se diseñan
A continuación, la carrera armamentista de todo el ecosistema tecnológico sufrirá una transformación: el enfrentamiento entre gigantes dejará de ser una mera competencia de parámetros, y pasará a ser una “guerra de ecosistemas” mediante una fusión profunda entre chips y modelos de vanguardia
La era en la que se ganaba dinero rápido solo vendiendo hardware está llegando a su fin. Quien pueda comprar antes la llave que defina la forma de computación de la próxima generación, será quien se siente con solidez en la segunda mitad de la era de la inteligencia artificial
DYOR
AMDUS+2,80%
1
1
1.5k
·
--
Alcista
Verificado
¿Has visto que Nvidia vuelve a hacer una gran jugada? $NVDA
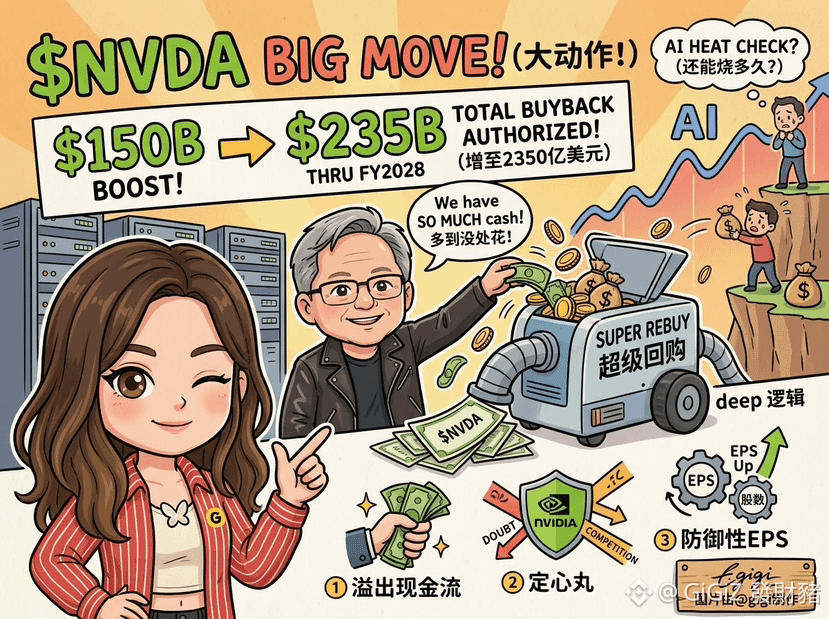
El consejo de administración aumentó de golpe el presupuesto para recomprar acciones en 150 mil millones (US$), el total se dispara directamente a 235 mil millones (US$), y se extiende hasta el año fiscal 2028. Esta medida acaba de batir el récord de mayores incrementos en una sola tanda en la historia del mercado bursátil de EE. UU.
Muchos solo piensan que es “subirle el trono” al precio de la acción, pero yo veo tres lógicas profundas $NVDAB $NVDA.US
Primero, hay demasiado flujo de caja para dónde gastarlo
Nvidia sigue una estrategia ligera en activos: los chips los fabrican por terceros. Tras invertir en I+D, la empresa se queda con una cantidad enorme de efectivo; la recompra es la forma más eficiente de gestionar esos fondos.
Segundo, un “ancla” extremadamente sólida
Ahora el mercado cuestiona si la infraestructura de cómputo para IA podría tocar techo o si los competidores se llevarán parte del pastel. Huang, directamente, destina mil mil millones (US$) para asegurar las acciones en circulación: es una demostración con dinero real de una confianza absoluta en los pedidos a largo plazo.
Tercero, estrategia de defensa de “las fichas”
Al reducir el volumen en circulación para elevar las ganancias por acción (EPS), puede resistir de manera efectiva posibles volatilidades posteriores o ajustes de ciclo.
En el corto plazo, sin duda esto generará un soporte fuerte que “respalda” el precio. A medio y largo plazo, sin embargo, depende de si los clientes de abajo pueden realmente ganar dinero con la IA.
Si las aplicaciones finales no logran hacer funcionar un ciclo comercial rentable y los clientes recortan capex, solo con la recompra es difícil sostener valoraciones llevadas al extremo.
¿Tú apoyas la recompra masiva de Huang? ¿Cuánto crees que puede seguir ardiendo el auge de la IA? #英伟达
Haz tu propia investigación (DYOR)
{future}(NVDAUSDT)
¿Has visto que Nvidia vuelve a hacer una gran jugada? $NVDA
El consejo de administración aumentó de golpe el presupuesto para recomprar acciones en 150 mil millones (US$), el total se dispara directamente a 235 mil millones (US$), y se extiende hasta el año fiscal 2028. Esta medida acaba de batir el récord de mayores incrementos en una sola tanda en la historia del mercado bursátil de EE. UU.
Muchos solo piensan que es “subirle el trono” al precio de la acción, pero yo veo tres lógicas profundas $NVDAB $NVDA.US
Primero, hay demasiado flujo de caja para dónde gastarlo
Nvidia sigue una estrategia ligera en activos: los chips los fabrican por terceros. Tras invertir en I+D, la empresa se queda con una cantidad enorme de efectivo; la recompra es la forma más eficiente de gestionar esos fondos.
Segundo, un “ancla” extremadamente sólida
Ahora el mercado cuestiona si la infraestructura de cómputo para IA podría tocar techo o si los competidores se llevarán parte del pastel. Huang, directamente, destina mil mil millones (US$) para asegurar las acciones en circulación: es una demostración con dinero real de una confianza absoluta en los pedidos a largo plazo.
Tercero, estrategia de defensa de “las fichas”
Al reducir el volumen en circulación para elevar las ganancias por acción (EPS), puede resistir de manera efectiva posibles volatilidades posteriores o ajustes de ciclo.
En el corto plazo, sin duda esto generará un soporte fuerte que “respalda” el precio. A medio y largo plazo, sin embargo, depende de si los clientes de abajo pueden realmente ganar dinero con la IA.
Si las aplicaciones finales no logran hacer funcionar un ciclo comercial rentable y los clientes recortan capex, solo con la recompra es difícil sostener valoraciones llevadas al extremo.
¿Tú apoyas la recompra masiva de Huang? ¿Cuánto crees que puede seguir ardiendo el auge de la IA? #英伟达
Haz tu propia investigación (DYOR)
NVDAB+1,35%
NVDAUS+1,45%
735
·
--
Bajista
Cuando abre el mercado estadounidense, todo está en verde… pero de repente, los tres principales índices bajan en bloque y la primera reacción es: ¿otra vez se viene una gran caída?
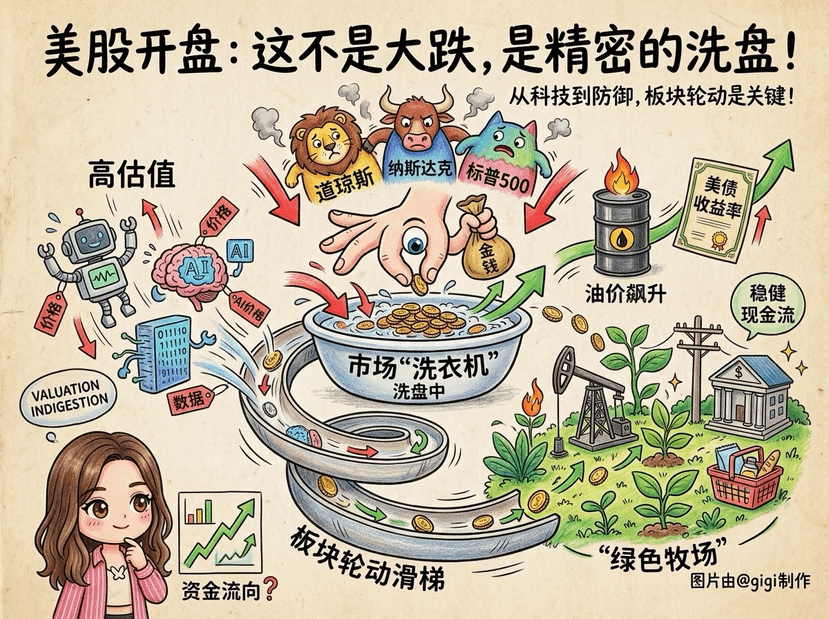
Creo que no hay por qué entrar en pánico. A simple vista, parece que la lógica de recortes de la Fed y la situación geopolítica en Oriente Medio están tirando de sentidos opuestos: el precio del petróleo pega un salto, eleva las expectativas de inflación y, como consecuencia, también se empujan al alza los rendimientos de los bonos del Tesoro, lo que le da al mercado de valores un pequeño susto. Pero yo diría que esto se parece a que el dinero grande aprovecha la ocasión para hacer un lavado de precisión y un ajuste de carteras.
Ahora, la lógica del mercado está cambiando de forma sutil. Hace un tiempo, todos estaban muy pendientes de las tecnológicas y de la narrativa de la IA, pero cuando las valoraciones excesivas se enfrentan al aumento de los rendimientos, el capital naturalmente quiere primero asegurar ganancias.
Sin embargo, si lo miras con atención, verás que después de la apertura a la baja, el capital de recompra está muy activo. En particular, en sectores defensivos y en algunos líderes de alto dividendo. El dinero no ha elegido huir del mercado estadounidense; más bien, se está rotando por sectores dentro del mismo “recipiente”.
De aquí en adelante, no creo que vayamos a ver una caída unilateral. Lo más probable es que se intensifique la volatilidad y tengamos un rango amplio de oscilación: las tecnológicas seguirán digiriendo valoraciones altas, mientras que los sectores cíclicos y de consumo absorberán parte del capital.
Este retroceso, de hecho, es una buena oportunidad para observar con calma la “carta” del capital. No vayas a comprar a ciegas en el máximo para apostar al suelo. Mejor presta atención a empresas con flujo de caja sólido y valoraciones más bajas, y ve más despacio: observa la dirección de la rotación antes de entrar.
DYOR
1
3.8k
·
--
#中国或允许阿里字节买英伟达芯片
Cuando los chips nacionales ya han logrado sostener casi la mitad del tablero, ¿por qué ahora se vuelve a escuchar en Pekín que podría permitirse a Alibaba y ByteDance comprar nuevos chips de NVIDIA? $NVDA
{spot}(NVDABUSDT)
{future}(NVDAUSDT)
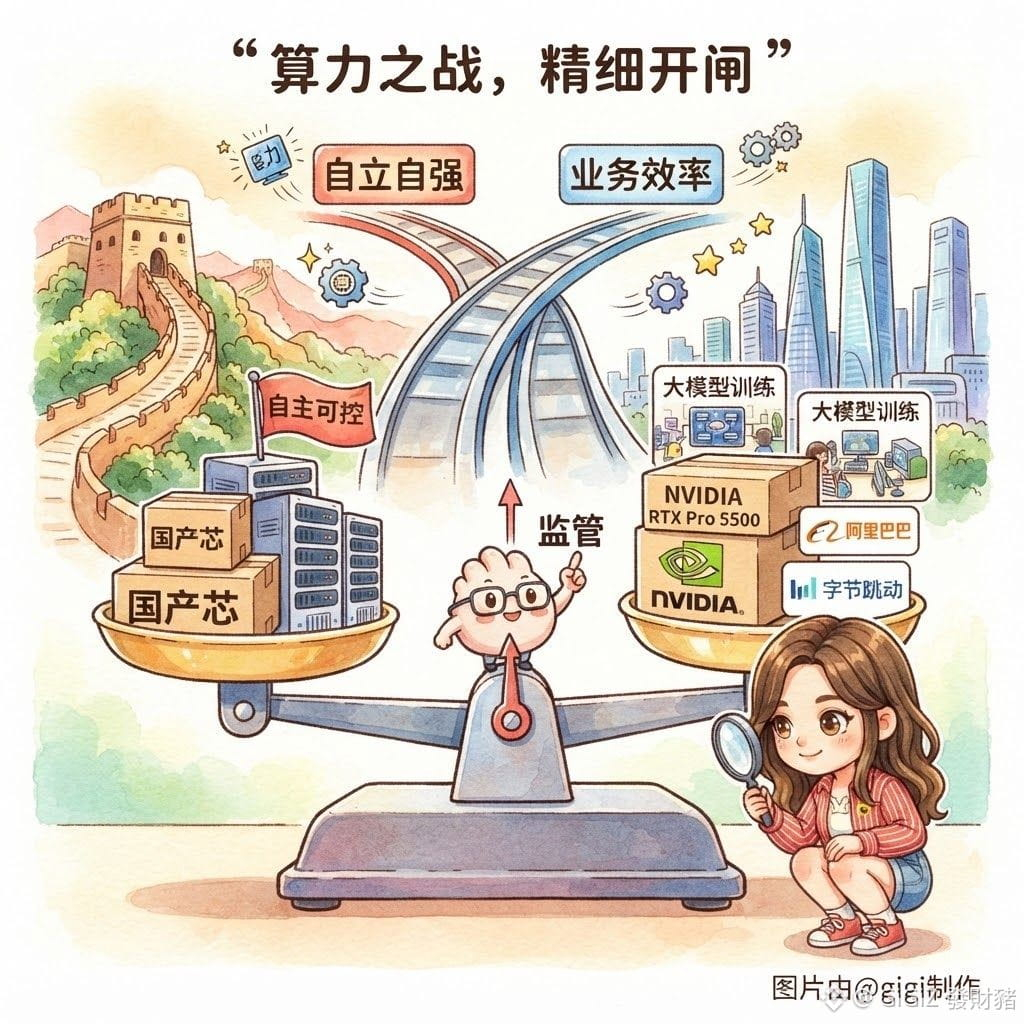
El mayor “chisme” del último tiempo en el sector tecnológico: se dice que recientemente la Administración de Industria y Tecnología de China habría pedido a gigantes como Alibaba y ByteDance que informen sobre la compra de las nuevas RTX Pro 5500 para estaciones de trabajo profesionales que NVIDIA acaba de lanzar, y además habría dejado entrever señales de que se está preparando su aprobación. Tras conocerse la noticia, muchos dijeron no entenderla: ¿no era que en los años anteriores se empujaba con fuerza la sustitución y la industrialización nacional de forma integral? ¿Cómo es que ahora se afloja?
Esto, desde luego, no significa que los chips nacionales no sirvan. Más bien, la competencia tecnológica ha entrado en una fase de “aguas profundas” y cada vez más meticulosa. En el mercado interno de servidores para IA, la cuota de los chips nacionales ciertamente ha crecido mucho este año, y los fabricantes locales también han estado cargando con el peso principal.
Pero en las líneas de negocio reales, la “hambre” de capacidad de cómputo para entrenar e inferir modelos de gran escala es un pozo sin fondo. Para gigantes de internet de la envergadura de Alibaba y ByteDance, disponer de una vía adicional de cómputo significa tener una razón más para sobrevivir y seguir avanzando.
Este nuevo chip de NVIDIA puede eludir algunas de las restricciones de exportación de Estados Unidos más estrictas. Para empresas que con urgencia necesitan equilibrar eficiencia, costo y rendimiento, es una opción práctica y especialmente atractiva.
Por lo que se percibe, este “afloje” no será un abandono total, sino una apertura estructural y precisa. El regulador controlará firmemente el rumbo del volante: por un lado, seguirá impulsando de manera inquebrantable la independencia y autosuficiencia de la cadena industrial de chips en el país; por otro, ofrecerá un margen de flexibilidad de políticas en función de los dolores reales de las empresas líderes.
Al fin y al cabo, en este maratón de la IA se compite por velocidad y eficiencia. Solo con dos vías en paralelo las empresas chinas pueden mantenerse seguras y, al mismo tiempo, correr muy rápido en una competencia global feroz.
DYOR
#中国或允许阿里字节买英伟达芯片
Cuando los chips nacionales ya han logrado sostener casi la mitad del tablero, ¿por qué ahora se vuelve a escuchar en Pekín que podría permitirse a Alibaba y ByteDance comprar nuevos chips de NVIDIA? $NVDA
El mayor “chisme” del último tiempo en el sector tecnológico: se dice que recientemente la Administración de Industria y Tecnología de China habría pedido a gigantes como Alibaba y ByteDance que informen sobre la compra de las nuevas RTX Pro 5500 para estaciones de trabajo profesionales que NVIDIA acaba de lanzar, y además habría dejado entrever señales de que se está preparando su aprobación. Tras conocerse la noticia, muchos dijeron no entenderla: ¿no era que en los años anteriores se empujaba con fuerza la sustitución y la industrialización nacional de forma integral? ¿Cómo es que ahora se afloja?
Esto, desde luego, no significa que los chips nacionales no sirvan. Más bien, la competencia tecnológica ha entrado en una fase de “aguas profundas” y cada vez más meticulosa. En el mercado interno de servidores para IA, la cuota de los chips nacionales ciertamente ha crecido mucho este año, y los fabricantes locales también han estado cargando con el peso principal.
Pero en las líneas de negocio reales, la “hambre” de capacidad de cómputo para entrenar e inferir modelos de gran escala es un pozo sin fondo. Para gigantes de internet de la envergadura de Alibaba y ByteDance, disponer de una vía adicional de cómputo significa tener una razón más para sobrevivir y seguir avanzando.
Este nuevo chip de NVIDIA puede eludir algunas de las restricciones de exportación de Estados Unidos más estrictas. Para empresas que con urgencia necesitan equilibrar eficiencia, costo y rendimiento, es una opción práctica y especialmente atractiva.
Por lo que se percibe, este “afloje” no será un abandono total, sino una apertura estructural y precisa. El regulador controlará firmemente el rumbo del volante: por un lado, seguirá impulsando de manera inquebrantable la independencia y autosuficiencia de la cadena industrial de chips en el país; por otro, ofrecerá un margen de flexibilidad de políticas en función de los dolores reales de las empresas líderes.
Al fin y al cabo, en este maratón de la IA se compite por velocidad y eficiencia. Solo con dos vías en paralelo las empresas chinas pueden mantenerse seguras y, al mismo tiempo, correr muy rápido en una competencia global feroz.
DYOR
2
1
5.2k
·
--
Verificado
#中美公布300亿美元关税减免清单
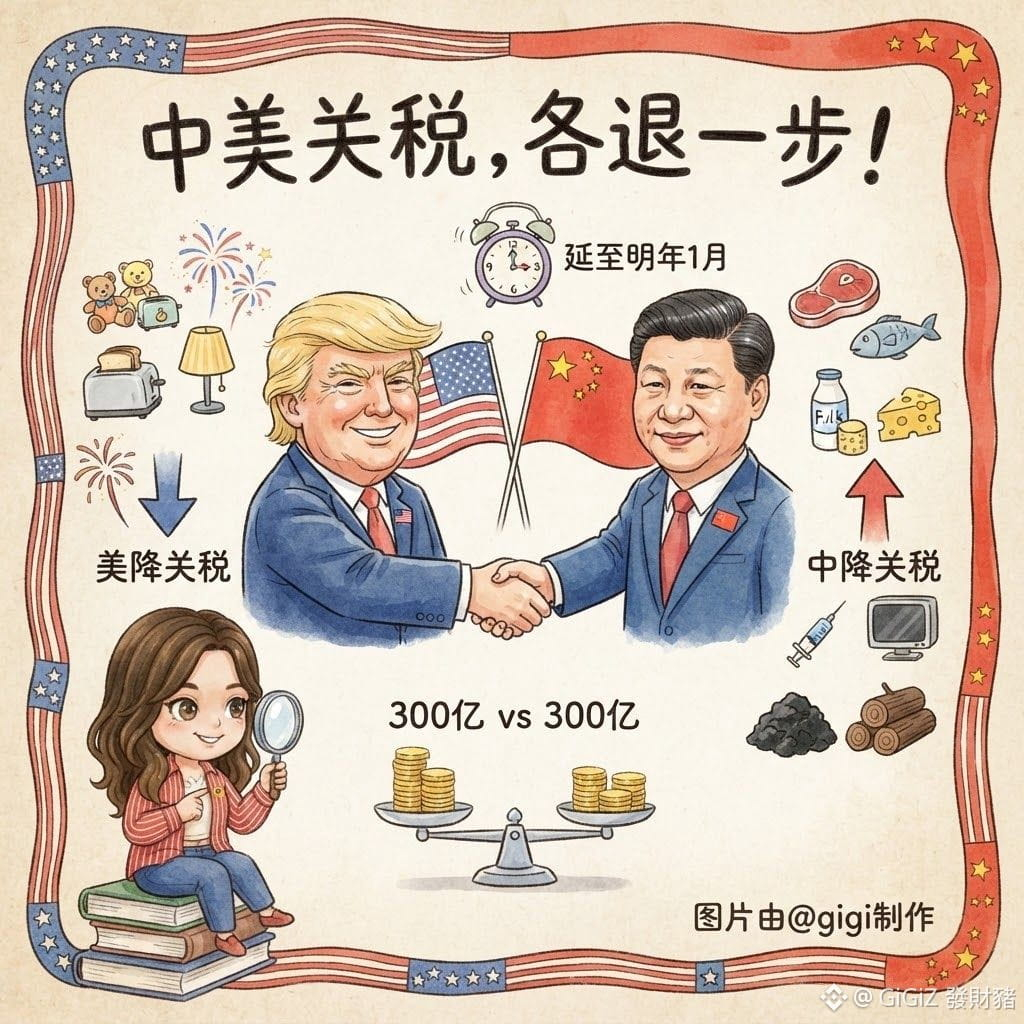
EE. UU. y China publican una lista de exenciones arancelarias de 3.000 millones de dólares, y además extienden el periodo de tregua comercial hasta enero del próximo año. ¿Crees que esta maniobra le inyecta un fuerte impulso al mercado?
En términos de volumen real, estos 3.000 millones de dólares no son gran cosa si se comparan con el total de comercio bilateral, que normalmente asciende a varios miles de millones. Más del 90% de los productos bajan directamente a la tasa arancelaria de nación más favorecida. En esencia, se trata más de una calma política y emocional que de un gran impacto cuantitativo.
Estados Unidos ofreció juguetes, electrodomésticos y artículos para festividades; China, en correspondencia, flexibiliza productos agrícolas, carbón y equipos médicos. Es un ajuste “a medida”, basado en sus respectivas consideraciones internas de inflación y necesidades industriales.
A mi juicio, esto indica que ambas partes empiezan a aceptar la realidad de una competencia de largo plazo de “pelea y negociación”. Nadie quiere volcar la mesa de golpe, pero las contradicciones estructurales tampoco se resolverán por completo con una o dos cumbres.
De cara al corto plazo, esta tregua puede dar un respiro a las empresas y aprovechar la ventana para acelerar los envíos. Pero a largo plazo, los roces y los choques seguirán siendo, sin duda, la melodía principal. ¿Crees que más adelante habrá alguna variable imprevista? ¡Hablemos en los comentarios ⬇
2
11.6k
·
--
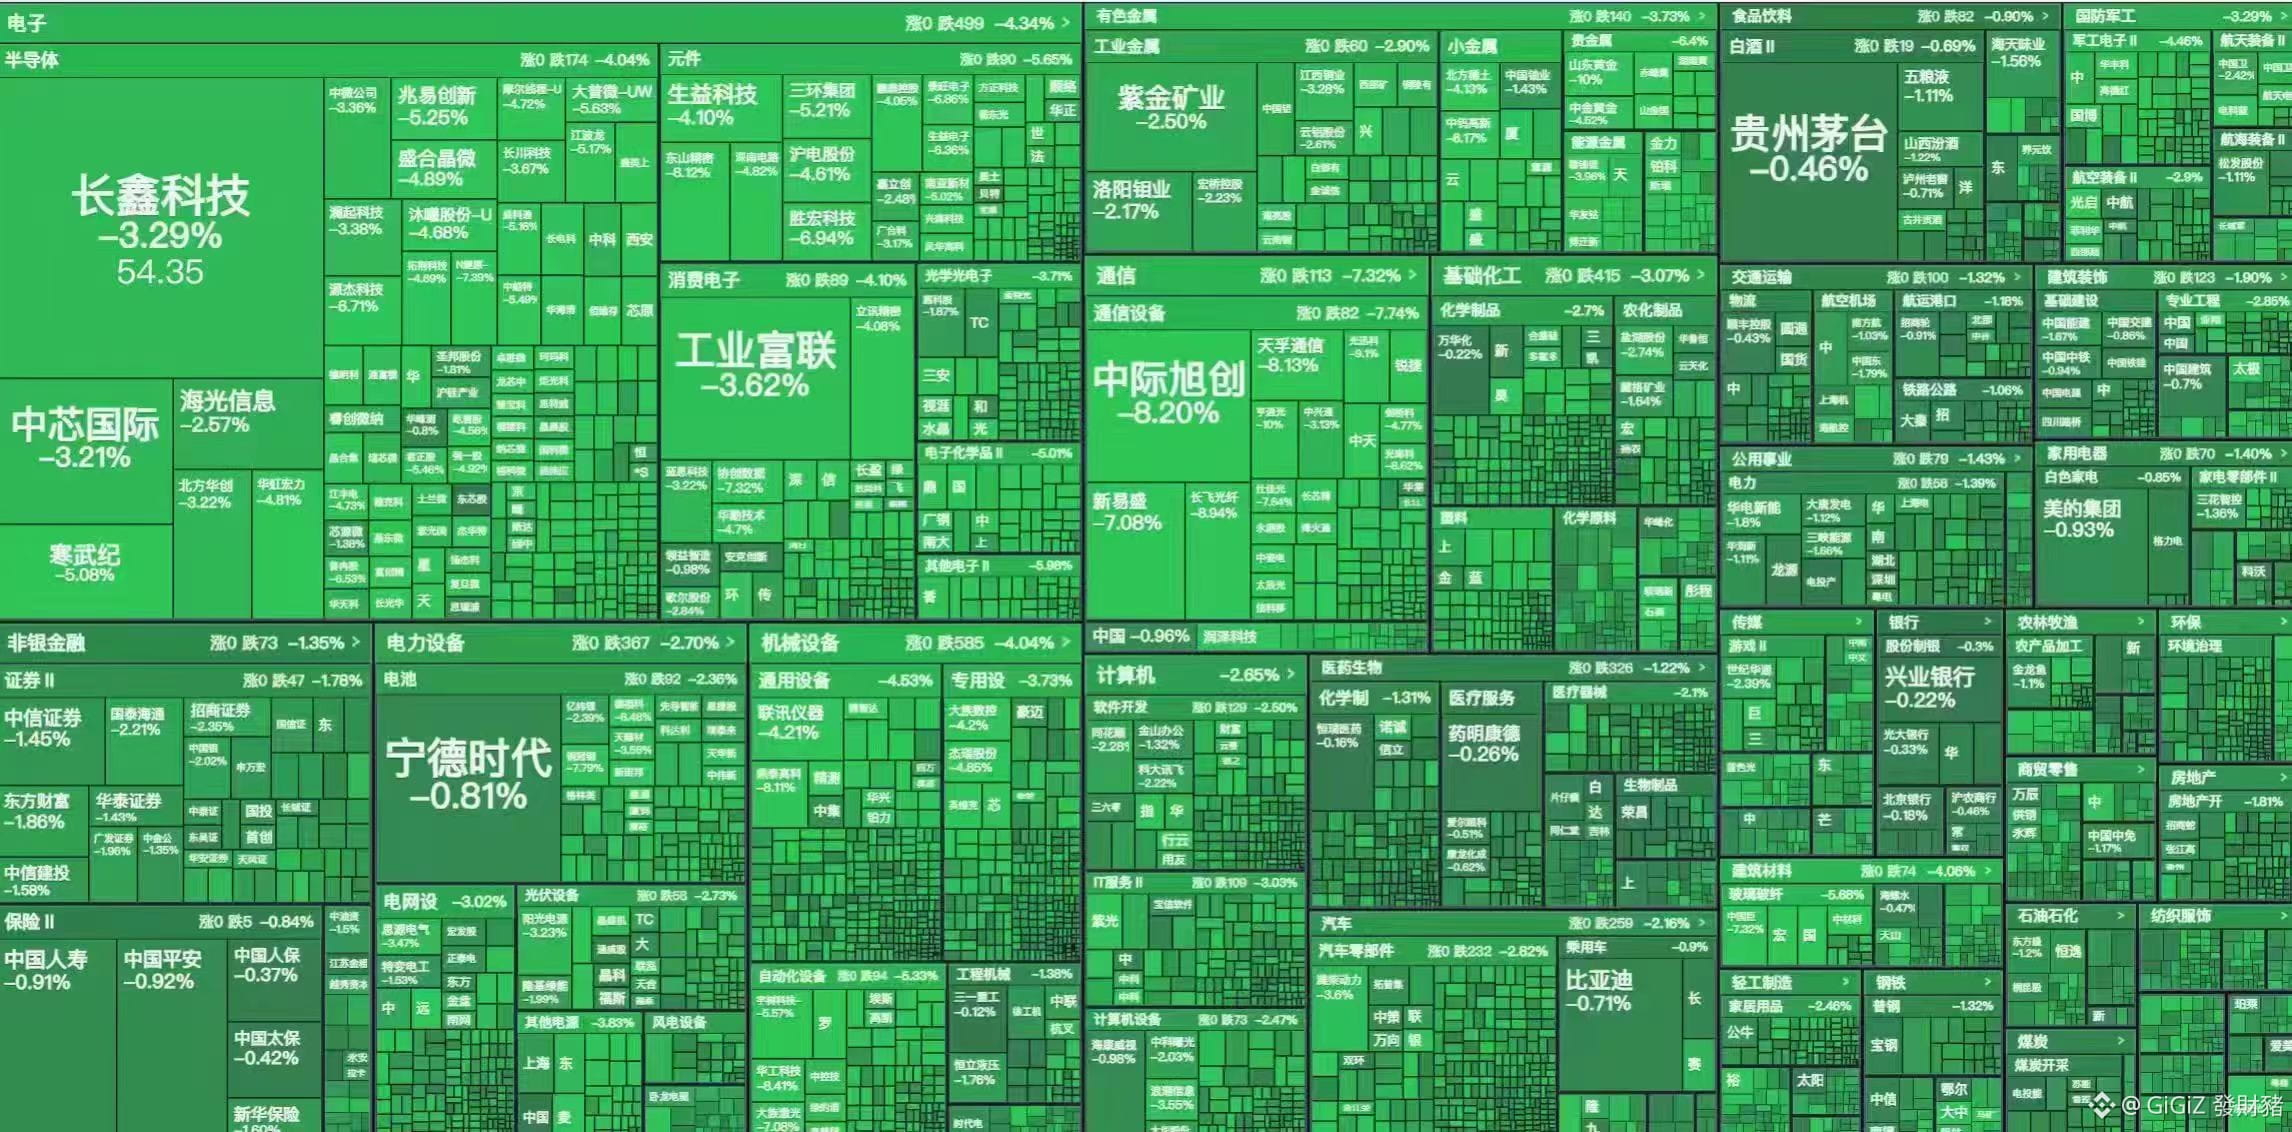
El amor es una luz, y te deja desconcertado con su color verde~ ¿El gran mercado de A y el índice grande han estado recortando continuamente últimamente? ¿Y durante las vacaciones del Día Nacional todavía podrás disfrutarlas bien?
Pero creo que esto es algo normal: se trata de retirar burbujas. A comienzos de año, los sectores de chips y la temática de IA elevaron demasiado el precio de las acciones, pero el mercado no puede estar de fiesta todos los días. Al llegar a la segunda mitad del año, con el retroceso del índice SSE a finales de septiembre, acercándose a los 3880 puntos. Ahora el dinero está saliendo en masa, la liquidez también se ha encogido, y el mercado está corrigiéndose a lo loco.
Se prevé que este ajuste con altibajos continúe un tiempo más, porque en este momento el volumen de operaciones se reduce de forma evidente y el capital está pasando de perseguir conceptos a ciegas a enfocarse en los resultados financieros reales y tangibles.
Siento que al mercado le será difícil volver a esa etapa en la que se compraban acciones tecnológicas a ciegas y aun así subían. Lo que viene es una etapa estricta de validación de ganancias; las “pseudo-tecnologías” que se basan solo en historias serán eliminadas de manera continua.
Y las verdaderas tecnologías duras con base tecnológica y resultados que se pueden materializar, además de los sectores de calidad que se benefician del repunte de la demanda interna impulsado por políticas, serán la dirección principal a la que el capital se volverá a agrupar más adelante. El dolor a corto plazo es para el toro a largo plazo; en este momento, lo más importante es mantener la mente estable.
DYOR
1
2.5k
·
--
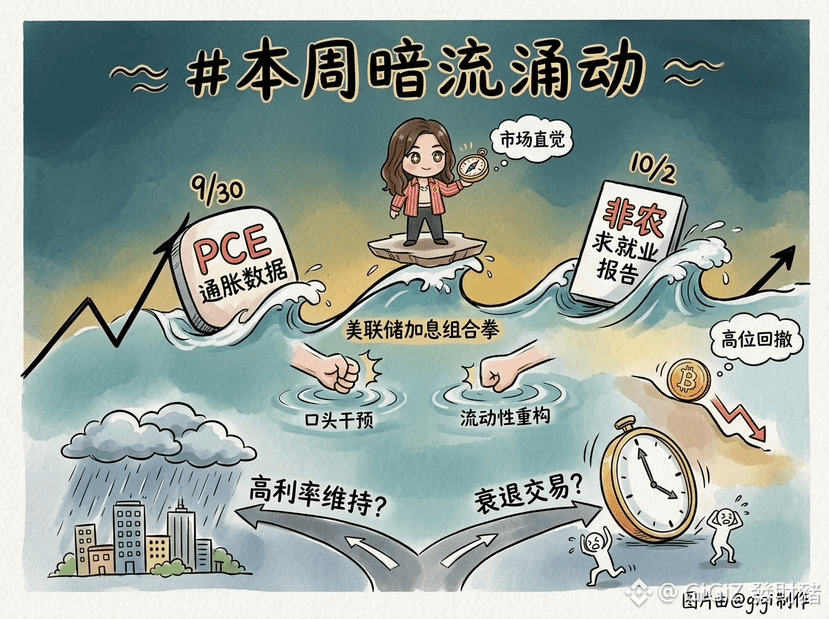
¿Sientes las corrientes subterráneas de esta semana? El mercado parece tranquilo en la superficie, pero debajo todo es un pulso feroz entre fondos
Todos están pendientes del PCE del 30 de septiembre y de los datos de nóminas no agrícolas del 2 de octubre. La Fed acaba de subir tipos en 25 puntos básicos, llevándolos a un rango de 3.75% a 4.00%, rompiendo el largo período de estancamiento, y también es una señal clara y hawkish tras la toma de posesión del nuevo líder
El mercado originalmente esperaba recortes este año, pero la matriz de puntos enfrió las expectativas, e incluso sugiere que podría haber una nueva subida dentro del año
Primero, la ventana de tiempo es sutil
Tras la subida de la Fed, se programó de inmediato que varios altos cargos hablaran de forma intensa. En esencia, es una combinación de datos y una intervención verbal para probar hasta dónde aguanta el mercado
Segundo, la reconfiguración de la liquidez
El auge de la infraestructura de IA está absorbiendo grandes cantidades de capital; además, las tasas altas presionan las valoraciones de los activos de riesgo. Esta es también la razón de que $BTC y el mercado de valores de EE. UU. hayan registrado retrocesos: el dinero se concentra hacia activos “sin riesgo” con rendimientos más altos
A continuación, si el PCE se muestra obstinado y las nóminas no agrícolas salen fuertes, la Fed aprovechará el impulso para prolongar el tiempo en el que mantiene los tipos altos
Si los datos salen débiles, el mercado podría girar directamente hacia operaciones por temor a una recesión
En las próximas semanas, la volatilidad aumentará. Seguir subiendo ciegamente puede acabar con golpes por ambos lados; controlar la posición es mucho más importante que apostar a una sola dirección. ¿Cómo piensas ajustar tu cartera en este momento?
DYOR
{future}(BTCUSDT)
{future}(ETHUSDT)
¿Sientes las corrientes subterráneas de esta semana? El mercado parece tranquilo en la superficie, pero debajo todo es un pulso feroz entre fondos
Todos están pendientes del PCE del 30 de septiembre y de los datos de nóminas no agrícolas del 2 de octubre. La Fed acaba de subir tipos en 25 puntos básicos, llevándolos a un rango de 3.75% a 4.00%, rompiendo el largo período de estancamiento, y también es una señal clara y hawkish tras la toma de posesión del nuevo líder
El mercado originalmente esperaba recortes este año, pero la matriz de puntos enfrió las expectativas, e incluso sugiere que podría haber una nueva subida dentro del año
Primero, la ventana de tiempo es sutil
Tras la subida de la Fed, se programó de inmediato que varios altos cargos hablaran de forma intensa. En esencia, es una combinación de datos y una intervención verbal para probar hasta dónde aguanta el mercado
Segundo, la reconfiguración de la liquidez
El auge de la infraestructura de IA está absorbiendo grandes cantidades de capital; además, las tasas altas presionan las valoraciones de los activos de riesgo. Esta es también la razón de que $BTC y el mercado de valores de EE. UU. hayan registrado retrocesos: el dinero se concentra hacia activos “sin riesgo” con rendimientos más altos
A continuación, si el PCE se muestra obstinado y las nóminas no agrícolas salen fuertes, la Fed aprovechará el impulso para prolongar el tiempo en el que mantiene los tipos altos
Si los datos salen débiles, el mercado podría girar directamente hacia operaciones por temor a una recesión
En las próximas semanas, la volatilidad aumentará. Seguir subiendo ciegamente puede acabar con golpes por ambos lados; controlar la posición es mucho más importante que apostar a una sola dirección. ¿Cómo piensas ajustar tu cartera en este momento?
DYOR
3.4k
·
--
Artículo
Las diez frases chinas con doble sentidoLas diez frases chinas con doble sentido
👀Quédate a comer
🤔 Ya toca despedir a la gente
Si vas a visitar a la casa de otra persona y, después de hablar de lo importante, el anfitrión dice: “Quédate a comer”. Si de verdad te quedas, es posible que en el fondo el anfitrión ya esté regañándote. Esta frase no significa una invitación; significa que te están despidiendo. La respuesta correcta sería: “No, no, no, tengo asuntos, me voy primero”. Entonces el anfitrión diría: “Vale, la próxima vez seguro… (aunque quizá la próxima vez no)”. Los modales chinos se leen por el tono, no por el significado literal
👀Voy a volver y lo pensaré
🤔 Este asunto, básicamente, no tiene posibilidades
Esta frase se suele decir después de una entrevista, después de confesar sentimientos o cuando alguien pide un favor y la otra parte responde: “Déjame pensarlo”. No es que de verdad quieran pensarlo: es una negativa educada. Si de verdad quisieran, habría una respuesta en el momento. Espera una semana; si no hay noticias, no sigas esperando. En el mundo de los adultos, cuando no hay un “sí” claro, es un “no”; cuando no hay un acuerdo rápido y entusiasta, es indecisión; y la indecisión equivale a que no
Las diez frases chinas con doble sentido
Las diez frases chinas con doble sentido
👀Quédate a comer
🤔 Ya toca despedir a la gente
Si vas a visitar a la casa de otra persona y, después de hablar de lo importante, el anfitrión dice: “Quédate a comer”. Si de verdad te quedas, es posible que en el fondo el anfitrión ya esté regañándote. Esta frase no significa una invitación; significa que te están despidiendo. La respuesta correcta sería: “No, no, no, tengo asuntos, me voy primero”. Entonces el anfitrión diría: “Vale, la próxima vez seguro… (aunque quizá la próxima vez no)”. Los modales chinos se leen por el tono, no por el significado literal
👀Voy a volver y lo pensaré
🤔 Este asunto, básicamente, no tiene posibilidades
Esta frase se suele decir después de una entrevista, después de confesar sentimientos o cuando alguien pide un favor y la otra parte responde: “Déjame pensarlo”. No es que de verdad quieran pensarlo: es una negativa educada. Si de verdad quisieran, habría una respuesta en el momento. Espera una semana; si no hay noticias, no sigas esperando. En el mundo de los adultos, cuando no hay un “sí” claro, es un “no”; cuando no hay un acuerdo rápido y entusiasta, es indecisión; y la indecisión equivale a que no
1
6
6.5k
·
--
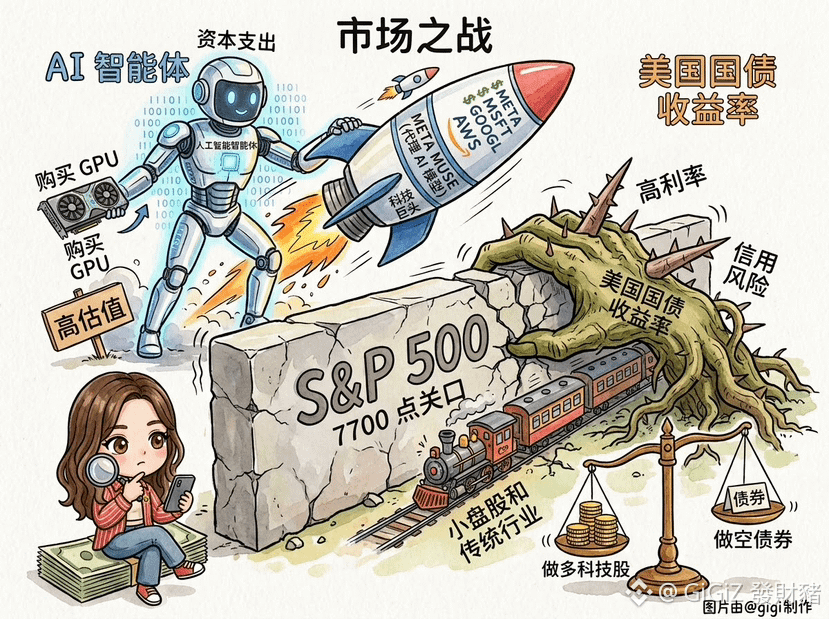
Las acciones estadounidenses en máximos se rompen: ¿quién será el verdadero “elegido” que dominará el futuro?
En este momento, el mercado de valores de EE. UU. muestra una división extrema: por un lado, la ola de implementación de AI Agents impulsada por Meta Muse ha llevado a los gigantes tecnológicos a liderar; por el otro, los rendimientos de los bonos del Tesoro de EE. UU. se disparan, presionando las valoraciones de todo el mercado.
Creo que, a corto plazo, el tipo de interés de los bonos del Tesoro fija el techo del mercado; mientras que, a mediano y largo plazo, los AI Agents serán la fuerza definitiva que determina hacia dónde se dirige el capital en los activos clave.
Tres ángulos que vale la pena vigilar
▶️ El choque entre el gasto de capital en IA y el mercado de bonos
Los gigantes tecnológicos están construyendo masivamente infraestructura de cómputo financiándose con gran cantidad de deuda, compitiendo por liquidez con los bonos del Tesoro de EE. UU. Cuanto más desenfrenada sea la inversión en IA, más difícil será que los tipos bajen.
▶️ La divergencia entre el diferencial de crédito y el precio de las acciones
El diferencial de crédito de los hipergrandes proveedores de la nube se amplía, lo que indica que el mercado de bonos ya está valorando el riesgo de activos intensivos y de flujo de caja; pero el mercado de acciones aún está atrapado en la euforia narrativa a futuro. Este tipo de divergencia suele anticipar que la volatilidad está cerca.
▶️ El fin del trading difuso y la supervivencia del más apto
El capital no se atreve a ir hacia las pymes y las industrias tradicionales; se agrupa de forma integral en acciones tecnológicas líderes con fuerte flujo de caja y capacidad de llevar la IA a la práctica.
Se espera que, a corto plazo, el S&P 500 probablemente fluctúe alrededor de los 7700 puntos. Si el rendimiento de los bonos del Tesoro a 10 años supera los máximos, provocará un ajuste en las valoraciones de las tecnológicas; pero mientras la capacidad de monetización de los productos de Agent se concrete, esas caídas serán una oportunidad para que el capital compre a precios más bajos a los gigantes.
La recomendación de Goldman Sachs de mantener exposición a tecnológicas en largo y hacer short a los bonos del Tesoro para cubrir (hedge) es bastante contundente. Con la división del mercado aumentando, comprar el “broad market” no es lo mismo que seleccionar con precisión los núcleos.
$META $MSFT $GOOGL $AWS
DYOR
{future}(METAUSDT)
{future}(GOOGLUSDT)
{future}(MSFTUSDT)
Las acciones estadounidenses en máximos se rompen: ¿quién será el verdadero “elegido” que dominará el futuro?
En este momento, el mercado de valores de EE. UU. muestra una división extrema: por un lado, la ola de implementación de AI Agents impulsada por Meta Muse ha llevado a los gigantes tecnológicos a liderar; por el otro, los rendimientos de los bonos del Tesoro de EE. UU. se disparan, presionando las valoraciones de todo el mercado.
Creo que, a corto plazo, el tipo de interés de los bonos del Tesoro fija el techo del mercado; mientras que, a mediano y largo plazo, los AI Agents serán la fuerza definitiva que determina hacia dónde se dirige el capital en los activos clave.
Tres ángulos que vale la pena vigilar
▶️ El choque entre el gasto de capital en IA y el mercado de bonos
Los gigantes tecnológicos están construyendo masivamente infraestructura de cómputo financiándose con gran cantidad de deuda, compitiendo por liquidez con los bonos del Tesoro de EE. UU. Cuanto más desenfrenada sea la inversión en IA, más difícil será que los tipos bajen.
▶️ La divergencia entre el diferencial de crédito y el precio de las acciones
El diferencial de crédito de los hipergrandes proveedores de la nube se amplía, lo que indica que el mercado de bonos ya está valorando el riesgo de activos intensivos y de flujo de caja; pero el mercado de acciones aún está atrapado en la euforia narrativa a futuro. Este tipo de divergencia suele anticipar que la volatilidad está cerca.
▶️ El fin del trading difuso y la supervivencia del más apto
El capital no se atreve a ir hacia las pymes y las industrias tradicionales; se agrupa de forma integral en acciones tecnológicas líderes con fuerte flujo de caja y capacidad de llevar la IA a la práctica.
Se espera que, a corto plazo, el S&P 500 probablemente fluctúe alrededor de los 7700 puntos. Si el rendimiento de los bonos del Tesoro a 10 años supera los máximos, provocará un ajuste en las valoraciones de las tecnológicas; pero mientras la capacidad de monetización de los productos de Agent se concrete, esas caídas serán una oportunidad para que el capital compre a precios más bajos a los gigantes.
La recomendación de Goldman Sachs de mantener exposición a tecnológicas en largo y hacer short a los bonos del Tesoro para cubrir (hedge) es bastante contundente. Con la división del mercado aumentando, comprar el “broad market” no es lo mismo que seleccionar con precisión los núcleos.
$META $MSFT $GOOGL $AWS
DYOR
1
9
6.5k
·
--
Artículo
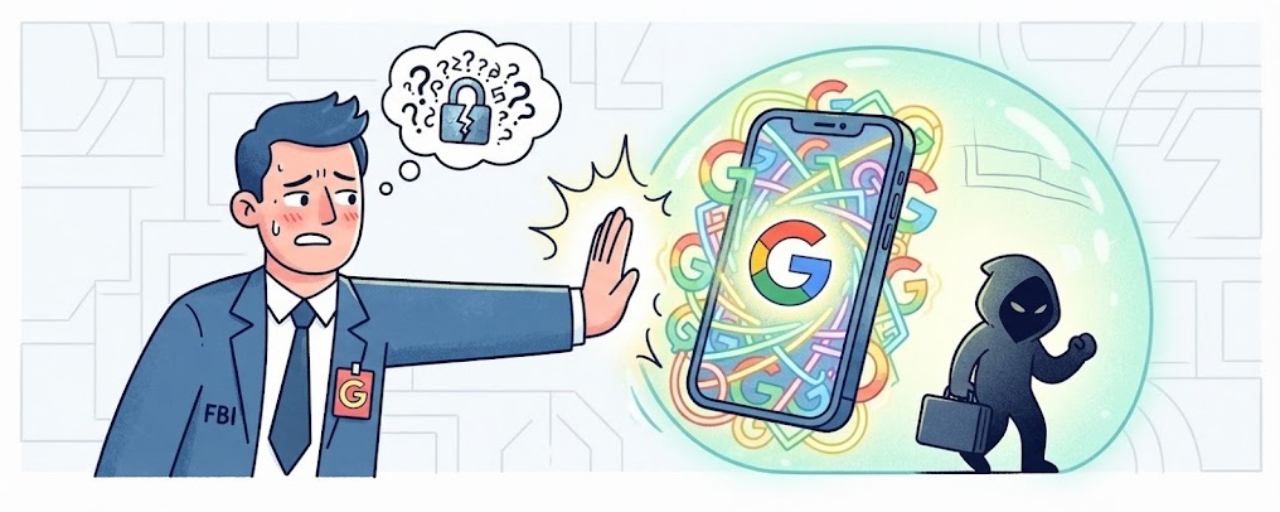
El cifrado del iPhone, que hasta la FBI le da dolores de cabeza, se convirtió en el amuleto de protección del negocio gris¿Por qué la gente del negocio gris, de diez, nueve usan iPhone?
Pregunta que duele: ¿qué es lo que más te da miedo si pierdes el móvil?
Lo que teme la gente normal son las fotos y el historial de chats; pero hay quienes temen la vida entera. De ahí sale un fenómeno interesante: los que se mueven en zonas grises casi siempre usan iPhone. No es por gusto, es para salvar la vida.
En primer lugar, los datos se autodestruyen.
En los ajustes de iPhone hay una función para borrar los datos. Si introduces mal la contraseña diez veces seguidas, todos los datos se borran al instante. Si el móvil cae en manos de otra persona, solo tienes diez oportunidades: si te equivocas, no queda nada.
¿Quieres desarmar para leer el chip? No se puede. Las llaves de cifrado y el chip del iPhone están vinculados y bloqueados. Si sacas el chip y lo conectas a otro dispositivo, al leerlo solo verás caracteres sin sentido.
El cifrado del iPhone, que hasta la FBI le da dolores de cabeza, se convirtió en el amuleto de protección del negocio gris
¿Por qué la gente del negocio gris, de diez, nueve usan iPhone?
Pregunta que duele: ¿qué es lo que más te da miedo si pierdes el móvil?
Lo que teme la gente normal son las fotos y el historial de chats; pero hay quienes temen la vida entera. De ahí sale un fenómeno interesante: los que se mueven en zonas grises casi siempre usan iPhone. No es por gusto, es para salvar la vida.
En primer lugar, los datos se autodestruyen.
En los ajustes de iPhone hay una función para borrar los datos. Si introduces mal la contraseña diez veces seguidas, todos los datos se borran al instante. Si el móvil cae en manos de otra persona, solo tienes diez oportunidades: si te equivocas, no queda nada.
¿Quieres desarmar para leer el chip? No se puede. Las llaves de cifrado y el chip del iPhone están vinculados y bloqueados. Si sacas el chip y lo conectas a otro dispositivo, al leerlo solo verás caracteres sin sentido.
1
5
22.7k
·
--
Verificado
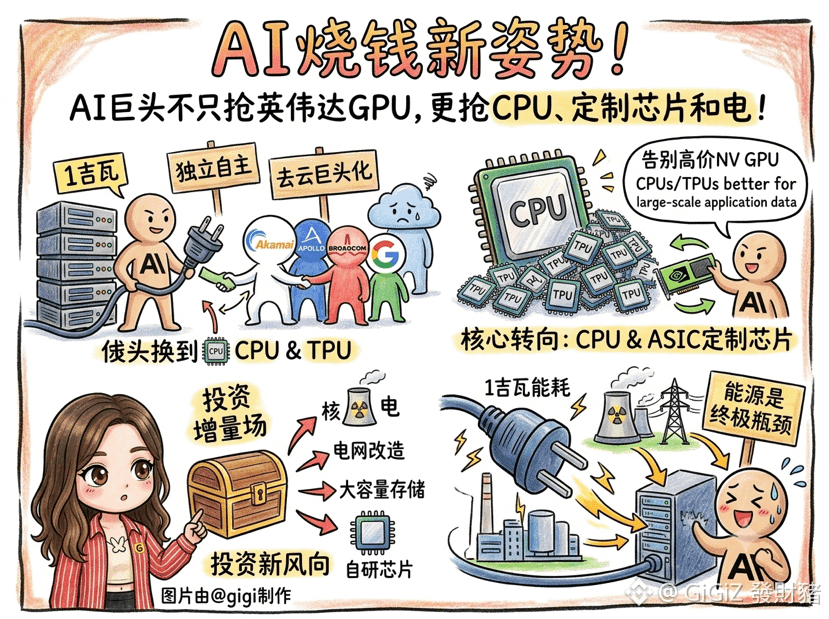
Ahora la forma en que los gigantes de la IA queman dinero cambió por completo; ya no todos se quedan mirando fijamente a Nvidia para hacerse con GPU
Recientemente, Anthropic soltó dos noticias potentes: una es que invirtió 11.6 mil millones de dólares y firmó un acuerdo de 7 años de capacidad de cómputo con Akamai $AKAM.US , y
la otra es que planea gastar al menos 40 mil millones de dólares en alquilar 1 gigavatio de centros de datos a desarrolladores bajo el paraguas de Apollo $APO, y además instalarlos ellos mismos con los chips TPU desarrollados por Broadcom $AVGO y Google $GOOGL
Los grandes de la IA están con prisas por irse hacia los intermediarios
Saltan directamente a los grandes de la nube tradicionales y contactan a desarrolladores de base para alquilar salas de servidores, tomando el control de la infraestructura de cómputo
La CPU y los chips a medida van a resurgir
Cuando la IA pasa del entrenamiento a la aplicación a gran escala, la clave para procesar enormes volúmenes de datos se vuelve la CPU. Con este combo junto a los TPU, queda demostrado que una solución personalizada y de mejor relación calidad-precio está empezando a comerse el pastel caro de Nvidia
El destino del cómputo es la electricidad
1 gigavatio equivale casi a la generación de un reactor nuclear de tamaño medio; el siguiente límite más grande, en el fondo, no es el chip, sino de dónde sacar tanta electricidad
A partir de aquí, la línea de inversión se va a diversificar rápidamente
Si solo cuentas historias con GPU, la utilidad marginal va disminuyendo, y el capital acelerará su movimiento hacia almacenamiento de gran capacidad, chips ASIC a medida, y además infraestructuras energéticas reales como la energía nuclear y la modernización de la red eléctrica
DYOR #Anthropic
{future}(AVGOUSDT)
{future}(GOOGLUSDT)
Ahora la forma en que los gigantes de la IA queman dinero cambió por completo; ya no todos se quedan mirando fijamente a Nvidia para hacerse con GPU
Recientemente, Anthropic soltó dos noticias potentes: una es que invirtió 11.6 mil millones de dólares y firmó un acuerdo de 7 años de capacidad de cómputo con Akamai $AKAM.US , y
la otra es que planea gastar al menos 40 mil millones de dólares en alquilar 1 gigavatio de centros de datos a desarrolladores bajo el paraguas de Apollo $APO, y además instalarlos ellos mismos con los chips TPU desarrollados por Broadcom $AVGO y Google $GOOGL
Los grandes de la IA están con prisas por irse hacia los intermediarios
Saltan directamente a los grandes de la nube tradicionales y contactan a desarrolladores de base para alquilar salas de servidores, tomando el control de la infraestructura de cómputo
La CPU y los chips a medida van a resurgir
Cuando la IA pasa del entrenamiento a la aplicación a gran escala, la clave para procesar enormes volúmenes de datos se vuelve la CPU. Con este combo junto a los TPU, queda demostrado que una solución personalizada y de mejor relación calidad-precio está empezando a comerse el pastel caro de Nvidia
El destino del cómputo es la electricidad
1 gigavatio equivale casi a la generación de un reactor nuclear de tamaño medio; el siguiente límite más grande, en el fondo, no es el chip, sino de dónde sacar tanta electricidad
A partir de aquí, la línea de inversión se va a diversificar rápidamente
Si solo cuentas historias con GPU, la utilidad marginal va disminuyendo, y el capital acelerará su movimiento hacia almacenamiento de gran capacidad, chips ASIC a medida, y además infraestructuras energéticas reales como la energía nuclear y la modernización de la red eléctrica
DYOR #Anthropic
2.6k
·
--
Verificado
El CEO de Robinhood reduce su participación en más de 32.54 millones de dólares en acciones de la empresa $HOOD
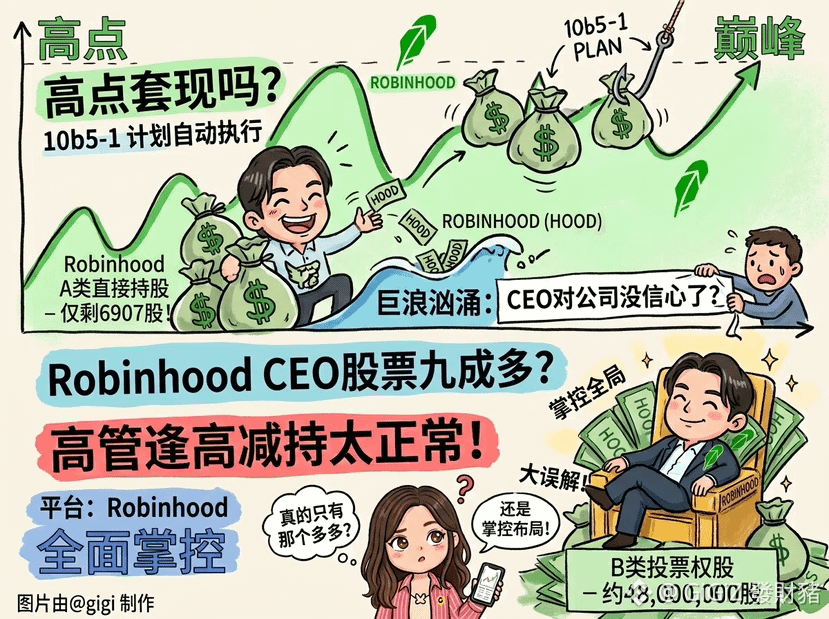
El CEO vendió casi el 90% de sus propias acciones: ¿fue una realización de ganancias en un nivel alto o es que ya no confía en la empresa?
Si observas con detenimiento los últimos documentos y datos de la SEC, verás que aquí hay una gran confusión. En esta ocasión, el jefe Vladimir Tenev efectivamente vendió 259,000 acciones de Clase A, con una recaudación de aproximadamente 32.54 millones de dólares, y sus participaciones directas en su nombre también quedaron de hecho en solo unas 6,000 acciones.
La clave es que el verdadero “gordo” que tiene en sus manos son las acciones con derechos de voto Clase B. Tras la operación, todavía conserva más de 48 millones de acciones de Clase B, por lo que el control prácticamente no se ve afectado.
Además, esta venta de acciones se programó con más de un año de antelación mediante un plan automatizado de trading 10b5-1. Cuando el precio de la acción llegó a un nivel alto, el sistema ejecutó la operación automáticamente; no fue una huida repentina.
Creo que las reducciones de participación por parte de directivos en momentos de alta cotización son bastante normales, ya que las acciones también forman parte de su compensación. Pero el mercado, a corto plazo, suele dejarse llevar por un titular tan escalofriante como “bajan la participación directa en un 90%”, lo que provoca un efecto dominó emocional.
A partir de aquí, es probable que en el corto plazo el sentimiento de los pequeños inversores sea desviado por el pánico, lo que cause un pequeño retroceso del precio. Pero a medio y largo plazo, mientras los resultados de Robinhood y los datos del negocio sigan siendo sólidos, el mercado asimilará pronto este supuesto “mal dato” derivado de una reducción de participación rutinaria por parte de un directivo. Recortar sin pensar o perseguir una subida sin criterio no es sensato: ver con claridad el control real del directivo y los fundamentos de la empresa es lo importante.
DYOR
1
4
2.6k
·
--
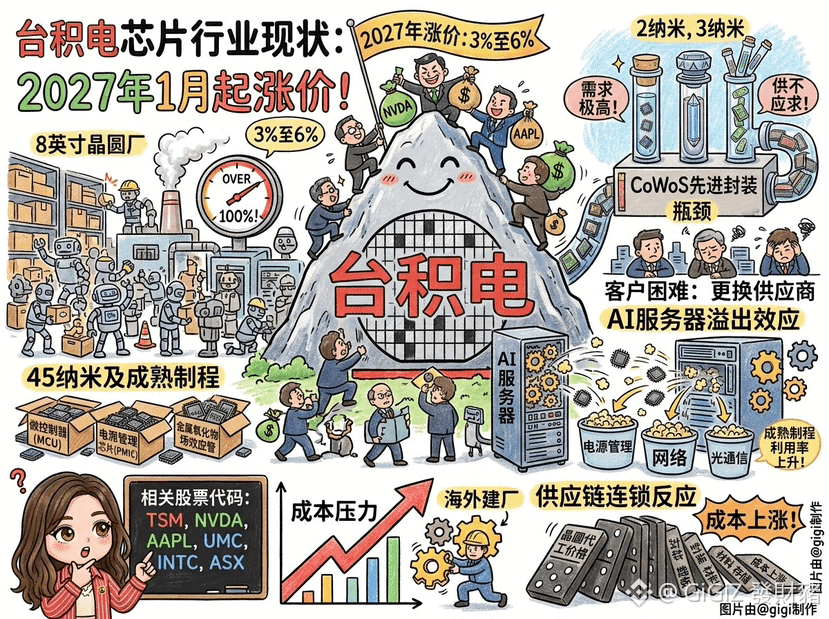
¡Las fábricas de chips están al máximo! TSMC fijó el aumento de precios para 2027 con un año de antelación: ¿en qué se basa tanto poder?
TSMC anunció que, a partir de 2027, los precios del servicio de fabricación de obleas (wafer) subirán entre un 3% y un 6%; los procesos avanzados como 2nm y 3nm lideran el alza. Pero no es solo por la falta de chips para IA. Lo que ocurre es que toda la cadena de suministro de la industria de la IA está sufriendo un fuerte “efecto de desbordamiento” en la demanda de componentes de apoyo.
Antes, todos se centraban únicamente en los chips de capacidad de cómputo. Ahora, mientras los centros de cómputo se expanden sin freno, los pedidos de chips de procesos maduros—como los de gestión de energía, comunicación óptica y MCU—también se disparan.
Las plantas de TSMC de 8 pulgadas tienen una utilización tan alta que literalmente han llegado a reventar al 100%. Y los pedidos por debajo de 45nm incluso ya están reservados hasta 2030. Además, el alto costo de montar una planta en Arizona debe repartirse, así que naturalmente tiene margen y confianza para fijar precios con anticipación.
El muro comercial más duro es el “bloqueo del ecosistema”: cambiar de proveedor de fabricación no solo implica rediseñar el circuito, sino también pagar y pasar entre tres y cinco años de validación. Incluso empresas como NVIDIA y Apple, aunque apretadas, igual tienen que absorber esta subida de costos.
Próximas tendencias
▶️ Transferencia de costos
Las grandes fabricantes de chips que puedan trasladar el aumento de precios a los gigantes del negocio B seguirán ganando mucho dinero; pero las empresas de diseño para electrónica de consumo y chips de teléfonos verán recortadas con fuerza sus ganancias.
▶️ Ventaja por desbordamiento
Samsung y otras fundiciones de segunda línea como UMC, además de las fábricas de encapsulado y placas portadoras, recibirán estos pedidos de procesos maduros que se desbordan, y seguirán de forma integral el aumento de precios.
TSMC: $TSM
Líder en diseño de chips: $NVDA 、 $AAPL 、 $AMD 、 $AVGO
Beneficiados por desbordamiento en fundición de segunda línea y pruebas/ensamblaje: $UMC 、 $INTC 、 $ASX
DYOR
{future}(AMDUSDT)
{future}(AVGOUSDT)
{future}(TSMUSDT)
¡Las fábricas de chips están al máximo! TSMC fijó el aumento de precios para 2027 con un año de antelación: ¿en qué se basa tanto poder?
TSMC anunció que, a partir de 2027, los precios del servicio de fabricación de obleas (wafer) subirán entre un 3% y un 6%; los procesos avanzados como 2nm y 3nm lideran el alza. Pero no es solo por la falta de chips para IA. Lo que ocurre es que toda la cadena de suministro de la industria de la IA está sufriendo un fuerte “efecto de desbordamiento” en la demanda de componentes de apoyo.
Antes, todos se centraban únicamente en los chips de capacidad de cómputo. Ahora, mientras los centros de cómputo se expanden sin freno, los pedidos de chips de procesos maduros—como los de gestión de energía, comunicación óptica y MCU—también se disparan.
Las plantas de TSMC de 8 pulgadas tienen una utilización tan alta que literalmente han llegado a reventar al 100%. Y los pedidos por debajo de 45nm incluso ya están reservados hasta 2030. Además, el alto costo de montar una planta en Arizona debe repartirse, así que naturalmente tiene margen y confianza para fijar precios con anticipación.
El muro comercial más duro es el “bloqueo del ecosistema”: cambiar de proveedor de fabricación no solo implica rediseñar el circuito, sino también pagar y pasar entre tres y cinco años de validación. Incluso empresas como NVIDIA y Apple, aunque apretadas, igual tienen que absorber esta subida de costos.
Próximas tendencias
▶️ Transferencia de costos
Las grandes fabricantes de chips que puedan trasladar el aumento de precios a los gigantes del negocio B seguirán ganando mucho dinero; pero las empresas de diseño para electrónica de consumo y chips de teléfonos verán recortadas con fuerza sus ganancias.
▶️ Ventaja por desbordamiento
Samsung y otras fundiciones de segunda línea como UMC, además de las fábricas de encapsulado y placas portadoras, recibirán estos pedidos de procesos maduros que se desbordan, y seguirán de forma integral el aumento de precios.
TSMC: $TSM
Líder en diseño de chips: $NVDA 、 $AAPL 、 $AMD 、 $AVGO
Beneficiados por desbordamiento en fundición de segunda línea y pruebas/ensamblaje: $UMC 、 $INTC 、 $ASX
DYOR
1
846
·
--
Verificado
¡Increíble! Que los gigantes recurran a la fuerza mayor para defenderse del proyecto de cómputo de potencia… ¿es esto una escapatoria legal, o es la primera campanada de advertencia del estallido de la burbuja de la infraestructura de IA? $CRCL
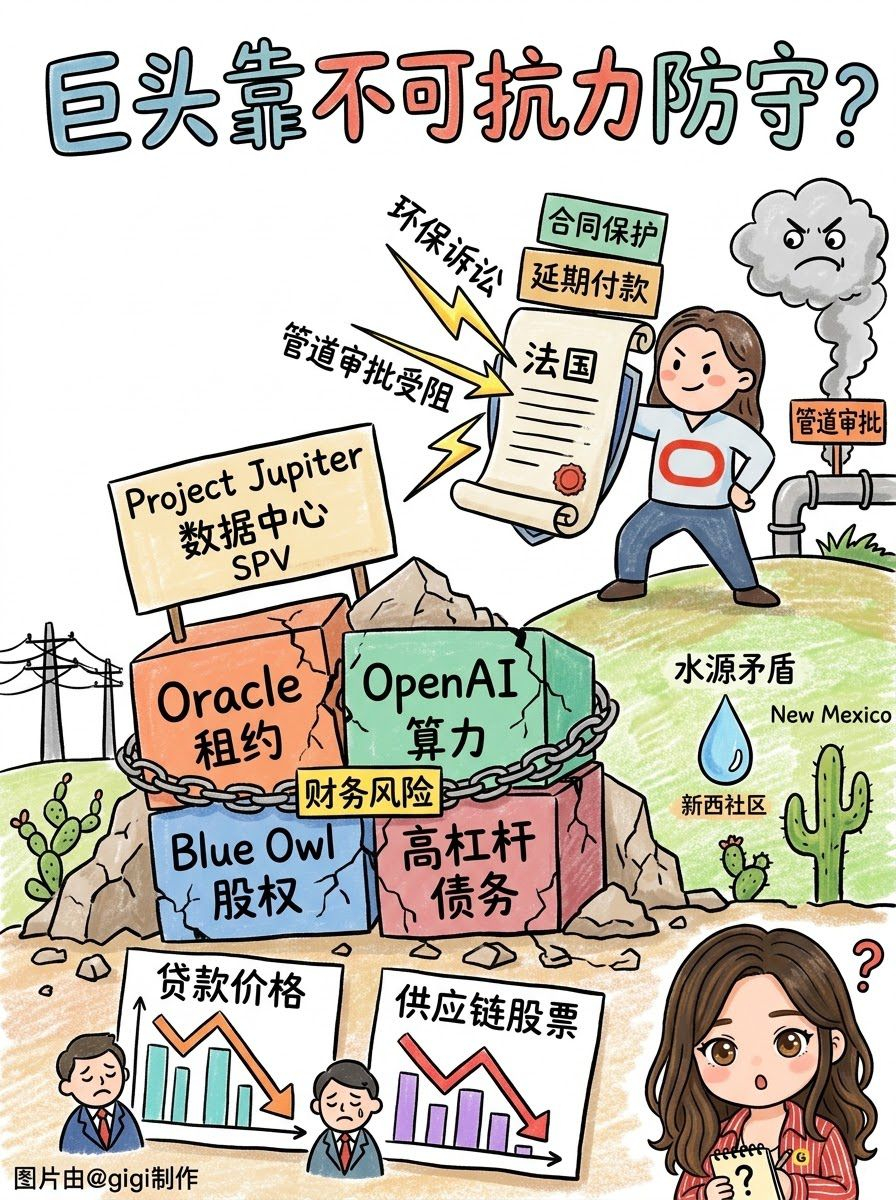
Oracle envía un aviso de fuerza mayor a los promotores. A primera vista, alega demoras por temas ambientales y aprobaciones de tuberías para eludir la responsabilidad por incumplimiento; en realidad, es una forma de protegerse ante la estructura de financiación con alto apalancamiento.
Project Jupiter utiliza financiación fuera de balance mediante SPV, atando profundamente a Oracle OpenAI Blue Owl y la deuda. Si el proyecto avanza según lo previsto, el apalancamiento puede amplificar ganancias; pero si la construcción se atasca, el ciclo alargado y los intereses elevados devorarán rápidamente los beneficios e incluso podrían desencadenar una reacción en cadena de la deuda.
Esto revela un choque frontal entre la megainfraestructura de la IA y la electricidad local, el abastecimiento de agua y la supervisión regulatoria. La reacción del mercado financiero ante la caída en picado de los préstamos a este proyecto demuestra que la evaluación del crédito por parte del capital para el modelo de súper centros de datos ya ha cambiado.
Lo más probable es que el desenlace sea una reestructuración de la deuda o renegociaciones de arrendamientos, e incluso que se presione a OpenAI a pasar a un esquema de cómputo distribuido. Este movimiento de Oracle, como una defensa, anuncia que la era del crecimiento desbocado de la potencia informática impulsada por IA ha entrado oficialmente en una etapa racional de dolorosa desinflación.
¿Cuánto crees que puede durar todavía este modelo de megacentros de datos de alto apalancamiento?
DYOR
{future}(CRCLUSDT)
¡Increíble! Que los gigantes recurran a la fuerza mayor para defenderse del proyecto de cómputo de potencia… ¿es esto una escapatoria legal, o es la primera campanada de advertencia del estallido de la burbuja de la infraestructura de IA? $CRCL
Oracle envía un aviso de fuerza mayor a los promotores. A primera vista, alega demoras por temas ambientales y aprobaciones de tuberías para eludir la responsabilidad por incumplimiento; en realidad, es una forma de protegerse ante la estructura de financiación con alto apalancamiento.
Project Jupiter utiliza financiación fuera de balance mediante SPV, atando profundamente a Oracle OpenAI Blue Owl y la deuda. Si el proyecto avanza según lo previsto, el apalancamiento puede amplificar ganancias; pero si la construcción se atasca, el ciclo alargado y los intereses elevados devorarán rápidamente los beneficios e incluso podrían desencadenar una reacción en cadena de la deuda.
Esto revela un choque frontal entre la megainfraestructura de la IA y la electricidad local, el abastecimiento de agua y la supervisión regulatoria. La reacción del mercado financiero ante la caída en picado de los préstamos a este proyecto demuestra que la evaluación del crédito por parte del capital para el modelo de súper centros de datos ya ha cambiado.
Lo más probable es que el desenlace sea una reestructuración de la deuda o renegociaciones de arrendamientos, e incluso que se presione a OpenAI a pasar a un esquema de cómputo distribuido. Este movimiento de Oracle, como una defensa, anuncia que la era del crecimiento desbocado de la potencia informática impulsada por IA ha entrado oficialmente en una etapa racional de dolorosa desinflación.
¿Cuánto crees que puede durar todavía este modelo de megacentros de datos de alto apalancamiento?
DYOR
813
·
--
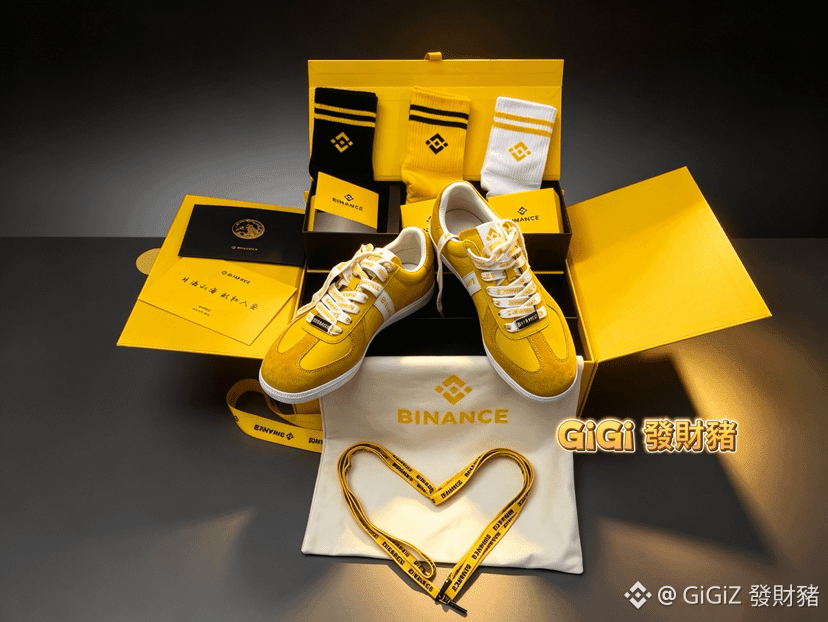
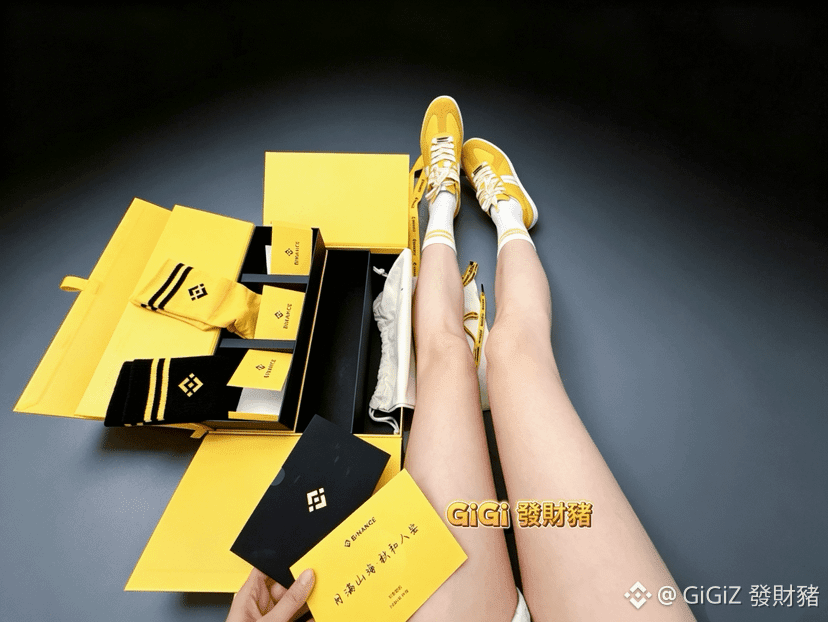
Cada semana, cada lote de productos de Binance no deja a nadie decepcionado
Nos cuidan incluso más que nuestros propios padres
Todo lo necesario para la vida está considerado a fondo
Para que, en cada ocasión festiva, podamos sentir un calor especial
Muy hecho con esmero💕
Gracias, Binance @CZ @heyi
Binance tiene de todo 🫰🏻
#binance #Productos de Binance para el Festival de Medio Otoño
Cada semana, cada lote de productos de Binance no deja a nadie decepcionado
Nos cuidan incluso más que nuestros propios padres
Todo lo necesario para la vida está considerado a fondo
Para que, en cada ocasión festiva, podamos sentir un calor especial
Muy hecho con esmero💕
Gracias, Binance @CZ @Yi He
Binance tiene de todo 🫰🏻
#binance #Productos de Binance para el Festival de Medio Otoño
2
3
1.7k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
G7PlansToReleaseUpTo100MBarrelsOilDiesel
11 vistas
18 están debatiendo
$BTC/USDT: NEUTRAL / EN RANGO (Zona sin Operaciones)
Sesgo: NEUTRAL (2 señales alcistas vs. 2 señales bajistas)
Estado: Manténgase al margen. El mercado está atrapado en un rango neutral del 4,2%. Esperando un setup de ruptura de alta probabilidad.
Plan de Ejecución de Operaciones
Escenario 1: Ruptura Alcista (LONG)
Disparador: Cierre de vela de 1 hora por encima de 87,249.60
Objetivos:
88,106.78
88,678.24
89,535.42
Stop Loss: 86,106.69
Escenario 2: Ruptura Bajista (SHORT)
Disparador: Cierre de vela de 1 hora por debajo de 83,690.41
Objetivos:
82,833.23
82,261.77
81,404.59
Stop Loss: 84,833.32
Desglose Técnico
Alineación Alcista (Marcos de Tiempo Mayores): Tanto los gráficos de 1D como de 4H muestran una alineación alcista saludable (Precio > EMA 50 > EMA 200), confirmando que la tendencia macro general sigue siendo alcista.
Alineación Bajista (Marcos de Tiempo Menores): El impulso a corto plazo favorece a los vendedores. El ADX de 15m (27,0) indica presión vendedora activa (DI− 21,6 vs. DI+ 17,7), y el RSI de 1H se sitúa en 43,6 (territorio bajista, por debajo de 45).
Decisión de Estrategia de Ejecución
Si la vela de 1 hora cierra por encima de 87,249.60, las reglas estándar de ruptura sugieren tomar el disparador LONG de inmediato, ya que un cierre confirmado por encima de la resistencia del rango valida que los compradores recuperan el impulso a corto plazo.
Sin embargo, si la extensión de la EMA en marcos de tiempo más altos es motivo de preocupación, los traders agresivos pueden tomar una posición inicial en el cierre de ruptura, mientras que los traders conservadores pueden esperar un retest/retracement hacia el nivel de ruptura o hacia las EMAs intermedias antes de entrar.
$BTC
$ZEC
$QNT
#G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
김수현 6
·0 me gusta
·131 vistas
ICBASuesOCCOverCryptoBankCharters
11 vistas
14 están debatiendo
USStocksCloseHigherOnWeakJobsData
56 vistas
11 están debatiendo