
Frogleim
103 Publicaciones
Frogleim
Denunciar
Bloquear usuario
Algo Trader | AI & Algo Trading | DeFi Enthusiast Building AI-driven trading bots & automated strategies
follow me on twitter - @SFrogleim
2 Siguiendo
288 Seguidores
365 Me gusta
Publicaciones
Todo
Citas
Videos
·
--
Otra operación de mi backtester sin código
Simplemente construye y ejecuta señales automáticas sin habilidades de programación
#FutureTarding
Otra operación de mi backtester sin código
Simplemente construye y ejecuta señales automáticas sin habilidades de programación
#FutureTarding
Simplemente construye y ejecuta señales automáticas sin habilidades de programación
#FutureTarding
203
·
--
Acabo de cerrar mis posiciones.
La estrategia fue creada usando mi backtester sin código, y las señales también se recibieron desde la misma plataforma.
#futures
Acabo de cerrar mis posiciones.
La estrategia fue creada usando mi backtester sin código, y las señales también se recibieron desde la misma plataforma.
#futures
La estrategia fue creada usando mi backtester sin código, y las señales también se recibieron desde la misma plataforma.
#futures
435
·
--
Uno de los trades de hoy tuvo como resultado
La estrategia fue creada con mi backtester sin código
virtuum-lab.com
#futures
Uno de los trades de hoy tuvo como resultado
La estrategia fue creada con mi backtester sin código
virtuum-lab.com
#futures
La estrategia fue creada con mi backtester sin código
virtuum-lab.com
#futures
273
·
--
Artículo
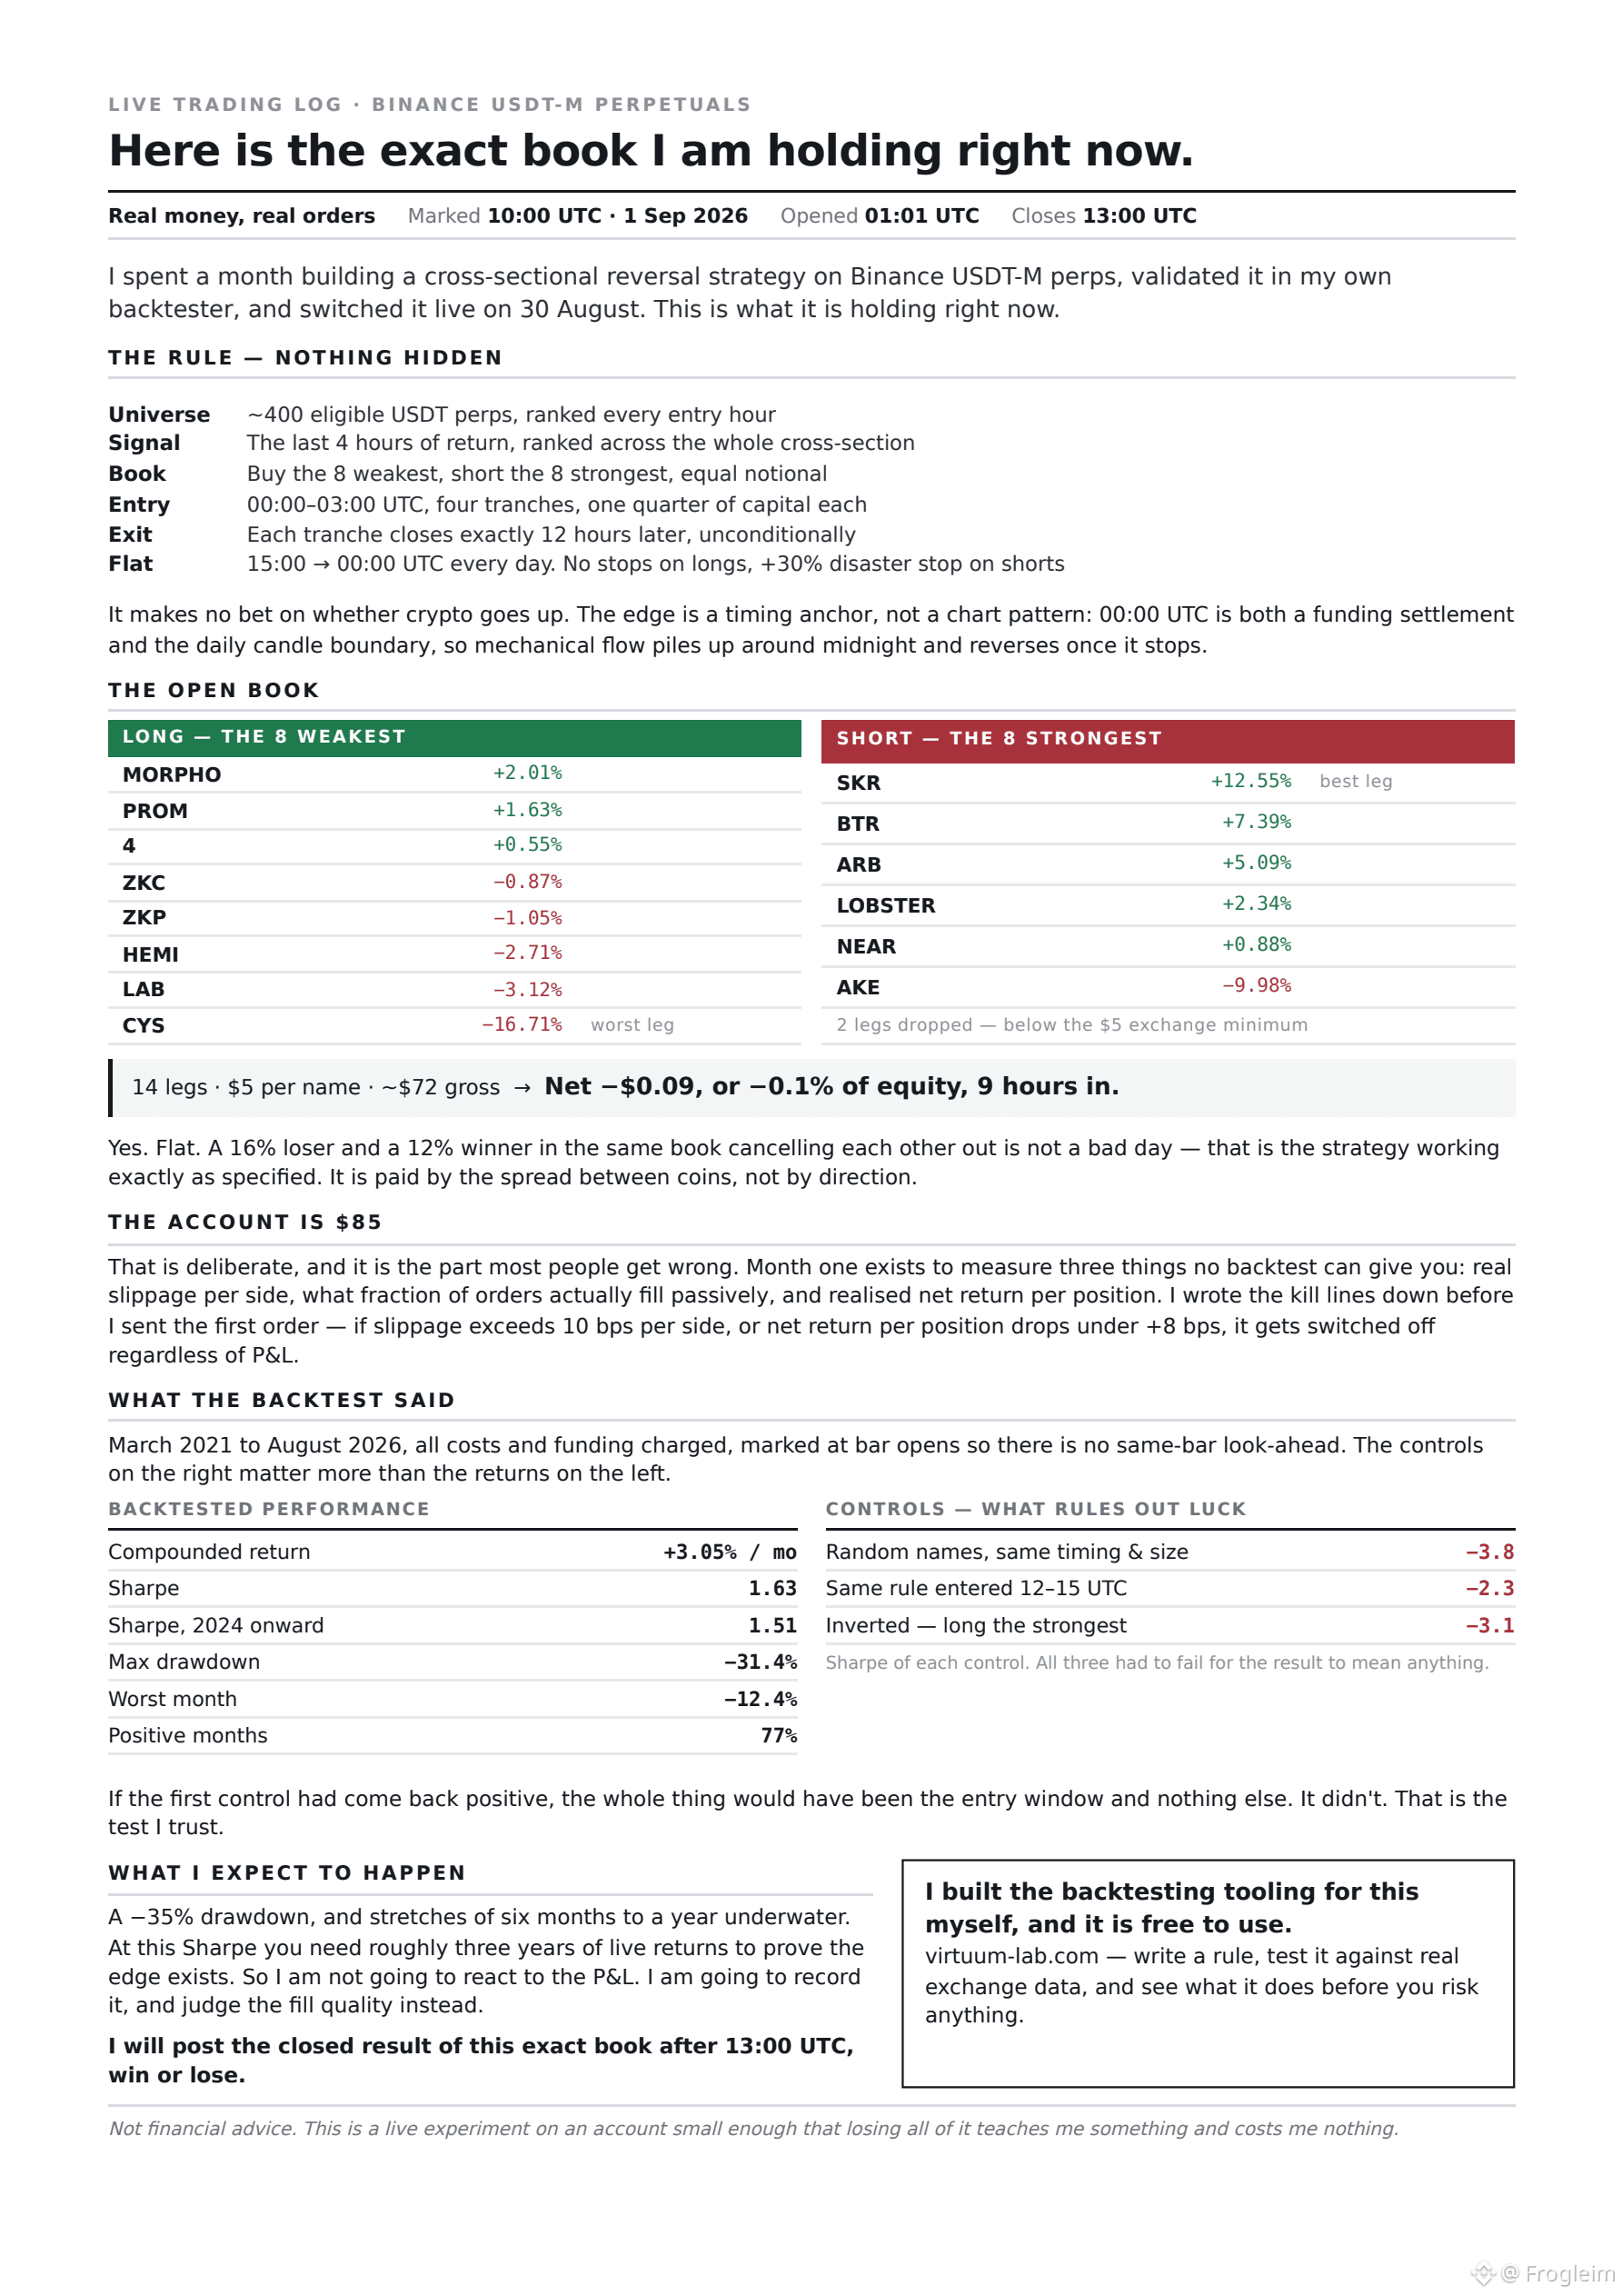
Aquí está el libro exacto que estoy manteniendo ahora mismoDinero real, órdenes reales, y cierra a las 13:00 UTC hoy.
Pasé un mes construyendo una estrategia de reversión cruzada en perps Binance USDT-M, la validé en mi propio backtester y la cambié en vivo el 30 de agosto. Esto es lo que está manteniendo a las 10:00 UTC hoy.
LA REGLA (nada oculto)
Cada día de 00 a 03 UTC clasifico alrededor de 400 futuros perpetuos USDT elegibles según su rentabilidad de las últimas 4 horas. Compro los 8 más débiles, pongo cortos a los 8 más fuertes, igualando el nocional. Cada tramo cierra exactamente 12 horas después, de forma incondicional. Plano de 15:00 a 00:00 UTC cada día. Sin stops en largos, un stop de desastre +30% en cortos. No apuesta a si el cripto sube.
Aquí está el libro exacto que estoy manteniendo ahora mismo
Dinero real, órdenes reales, y cierra a las 13:00 UTC hoy.
Pasé un mes construyendo una estrategia de reversión cruzada en perps Binance USDT-M, la validé en mi propio backtester y la cambié en vivo el 30 de agosto. Esto es lo que está manteniendo a las 10:00 UTC hoy.
LA REGLA (nada oculto)
Cada día de 00 a 03 UTC clasifico alrededor de 400 futuros perpetuos USDT elegibles según su rentabilidad de las últimas 4 horas. Compro los 8 más débiles, pongo cortos a los 8 más fuertes, igualando el nocional. Cada tramo cierra exactamente 12 horas después, de forma incondicional. Plano de 15:00 a 00:00 UTC cada día. Sin stops en largos, un stop de desastre +30% en cortos. No apuesta a si el cripto sube.
Pasé un mes construyendo una estrategia de reversión cruzada en perps Binance USDT-M, la validé en mi propio backtester y la cambié en vivo el 30 de agosto. Esto es lo que está manteniendo a las 10:00 UTC hoy.
LA REGLA (nada oculto)
Cada día de 00 a 03 UTC clasifico alrededor de 400 futuros perpetuos USDT elegibles según su rentabilidad de las últimas 4 horas. Compro los 8 más débiles, pongo cortos a los 8 más fuertes, igualando el nocional. Cada tramo cierra exactamente 12 horas después, de forma incondicional. Plano de 15:00 a 00:00 UTC cada día. Sin stops en largos, un stop de desastre +30% en cortos. No apuesta a si el cripto sube.
299
·
--
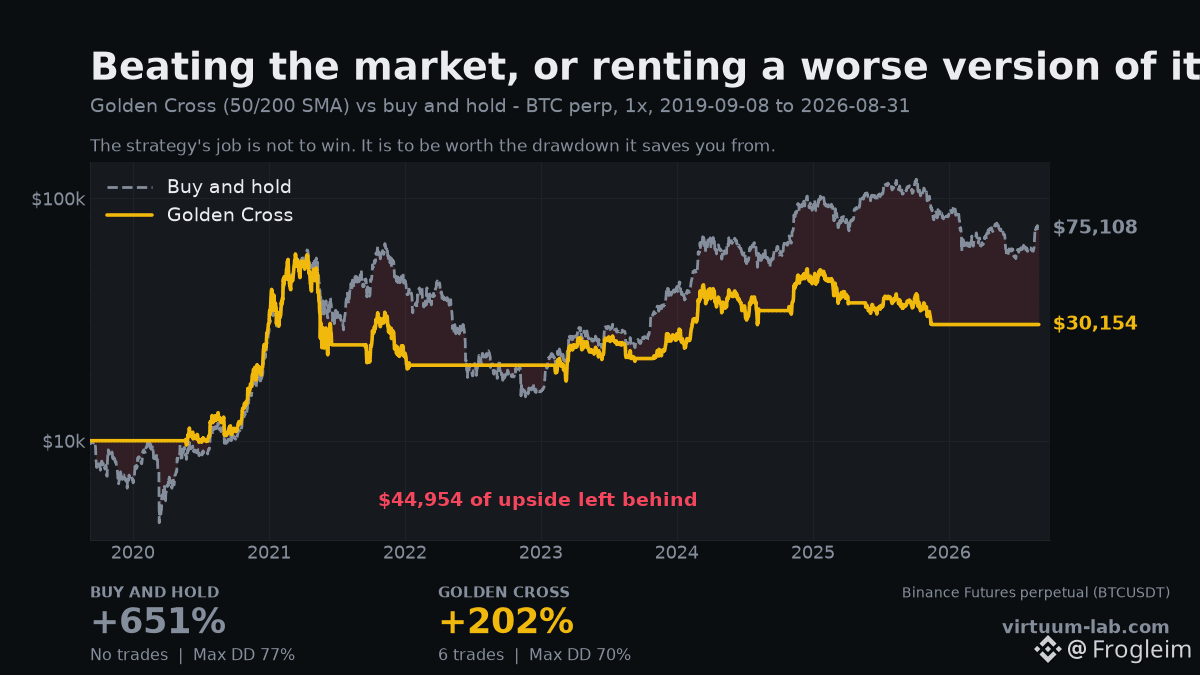
Mi propio backtester dice que mi estrategia perdió frente a no hacer nada.
Golden Cross, SMA 50/200, BTCUSDT perp con 1x, del 2019-09-08 hasta hoy. En comparación con comprar y mantener, durante la misma ventana.
Comprar y mantener: +651%, drawdown máximo 77%
Golden Cross: +202%, drawdown máximo 70%
Seis operaciones en siete años, para terminar $44,954 por detrás de alguien que compró una vez y se fue.
Lo publico porque esta es la comparación que casi nadie ejecuta, y es la única que decide si una estrategia vale algo. Una estrategia no compite con cero. Compite con lo que habrías hecho de todos modos.
Dónde le rinde el trabajo, si es que le rinde: el drawdown. Mantener implicó ver cómo se evaporaba el 77% y no vender. El peor tramo de la estrategia fue 70% — mejor, pero no lo suficiente como para justificar seis decisiones y seis años de atención.
Ese es un resultado real de mi propia herramienta, y dice que la estrategia no es lo bastante buena. Un backtester que solo sabe halagarte es un juguete.
Compara la tuya con comprar y mantener antes de operarla 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Mi propio backtester dice que mi estrategia perdió frente a no hacer nada.
Golden Cross, SMA 50/200, BTCUSDT perp con 1x, del 2019-09-08 hasta hoy. En comparación con comprar y mantener, durante la misma ventana.
Comprar y mantener: +651%, drawdown máximo 77%
Golden Cross: +202%, drawdown máximo 70%
Seis operaciones en siete años, para terminar $44,954 por detrás de alguien que compró una vez y se fue.
Lo publico porque esta es la comparación que casi nadie ejecuta, y es la única que decide si una estrategia vale algo. Una estrategia no compite con cero. Compite con lo que habrías hecho de todos modos.
Dónde le rinde el trabajo, si es que le rinde: el drawdown. Mantener implicó ver cómo se evaporaba el 77% y no vender. El peor tramo de la estrategia fue 70% — mejor, pero no lo suficiente como para justificar seis decisiones y seis años de atención.
Ese es un resultado real de mi propia herramienta, y dice que la estrategia no es lo bastante buena. Un backtester que solo sabe halagarte es un juguete.
Compara la tuya con comprar y mantener antes de operarla 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, BTCUSDT perp con 1x, del 2019-09-08 hasta hoy. En comparación con comprar y mantener, durante la misma ventana.
Comprar y mantener: +651%, drawdown máximo 77%
Golden Cross: +202%, drawdown máximo 70%
Seis operaciones en siete años, para terminar $44,954 por detrás de alguien que compró una vez y se fue.
Lo publico porque esta es la comparación que casi nadie ejecuta, y es la única que decide si una estrategia vale algo. Una estrategia no compite con cero. Compite con lo que habrías hecho de todos modos.
Dónde le rinde el trabajo, si es que le rinde: el drawdown. Mantener implicó ver cómo se evaporaba el 77% y no vender. El peor tramo de la estrategia fue 70% — mejor, pero no lo suficiente como para justificar seis decisiones y seis años de atención.
Ese es un resultado real de mi propia herramienta, y dice que la estrategia no es lo bastante buena. Un backtester que solo sabe halagarte es un juguete.
Compara la tuya con comprar y mantener antes de operarla 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
98
·
--
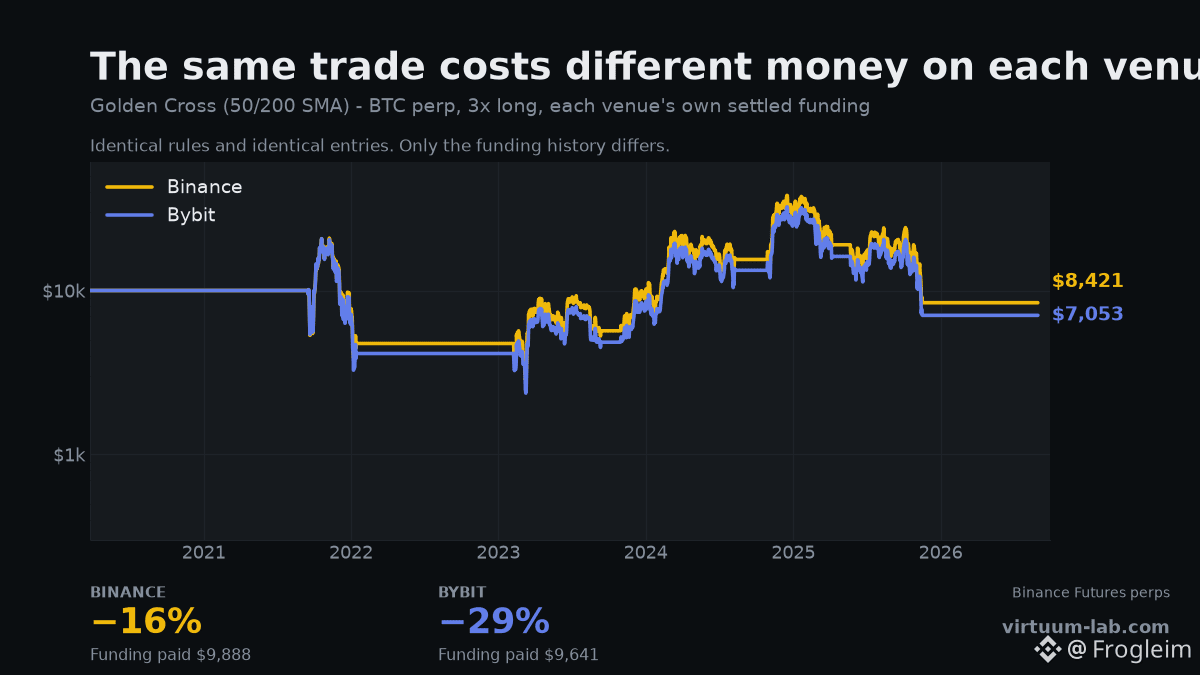
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
98
·
--
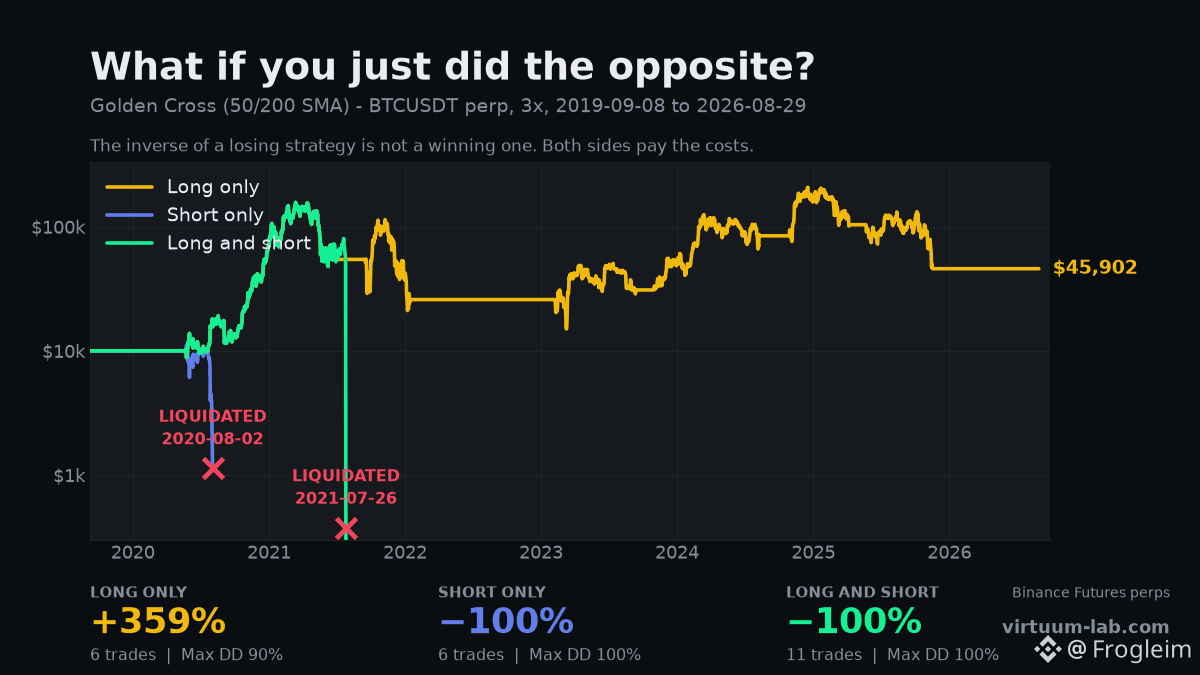
"Solo haz lo opuesto de una estrategia perdedora." De acuerdo. Lo probé.
Golden Cross, SMA 50/200, 3x, BTCUSDT perp, 2019-09-08 hasta hoy, se cobra el funding real de Binance.
Solo largo: +359%
Solo corto: −100% — liquidado
Largo y corto: −100% — liquidado
El inverso de una estrategia no es su imagen espejada, y esto es lo que la gente se pierde.
Los costos no se invierten contigo. El funding, las comisiones y el deslizamiento se cobran en ambas direcciones, así que una estrategia que pierde un poco en largo pierde ese *más* los mismos costos otra vez mientras está en corto. Heredas las pérdidas y pagas el peaje dos veces.
Y la asimetría es brutal en un perp. Un largo puede perder el 100% de su margen. Un corto está frente a un activo que puede subir sin límite, por eso la corrida solo en corto no solo rinde mal: se liquida y deja de existir.
Tomar el otro lado de una mala estrategia te da otra mala estrategia. Lo que realmente hace dinero no son los costos, y la única forma de saberlo es cobrarlos correctamente.
Ejecuta en largo, en corto o en ambos, y mira 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
"Solo haz lo opuesto de una estrategia perdedora." De acuerdo. Lo probé.
Golden Cross, SMA 50/200, 3x, BTCUSDT perp, 2019-09-08 hasta hoy, se cobra el funding real de Binance.
Solo largo: +359%
Solo corto: −100% — liquidado
Largo y corto: −100% — liquidado
El inverso de una estrategia no es su imagen espejada, y esto es lo que la gente se pierde.
Los costos no se invierten contigo. El funding, las comisiones y el deslizamiento se cobran en ambas direcciones, así que una estrategia que pierde un poco en largo pierde ese *más* los mismos costos otra vez mientras está en corto. Heredas las pérdidas y pagas el peaje dos veces.
Y la asimetría es brutal en un perp. Un largo puede perder el 100% de su margen. Un corto está frente a un activo que puede subir sin límite, por eso la corrida solo en corto no solo rinde mal: se liquida y deja de existir.
Tomar el otro lado de una mala estrategia te da otra mala estrategia. Lo que realmente hace dinero no son los costos, y la única forma de saberlo es cobrarlos correctamente.
Ejecuta en largo, en corto o en ambos, y mira 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
Golden Cross, SMA 50/200, 3x, BTCUSDT perp, 2019-09-08 hasta hoy, se cobra el funding real de Binance.
Solo largo: +359%
Solo corto: −100% — liquidado
Largo y corto: −100% — liquidado
El inverso de una estrategia no es su imagen espejada, y esto es lo que la gente se pierde.
Los costos no se invierten contigo. El funding, las comisiones y el deslizamiento se cobran en ambas direcciones, así que una estrategia que pierde un poco en largo pierde ese *más* los mismos costos otra vez mientras está en corto. Heredas las pérdidas y pagas el peaje dos veces.
Y la asimetría es brutal en un perp. Un largo puede perder el 100% de su margen. Un corto está frente a un activo que puede subir sin límite, por eso la corrida solo en corto no solo rinde mal: se liquida y deja de existir.
Tomar el otro lado de una mala estrategia te da otra mala estrategia. Lo que realmente hace dinero no son los costos, y la única forma de saberlo es cobrarlos correctamente.
Ejecuta en largo, en corto o en ambos, y mira 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
92
·
--
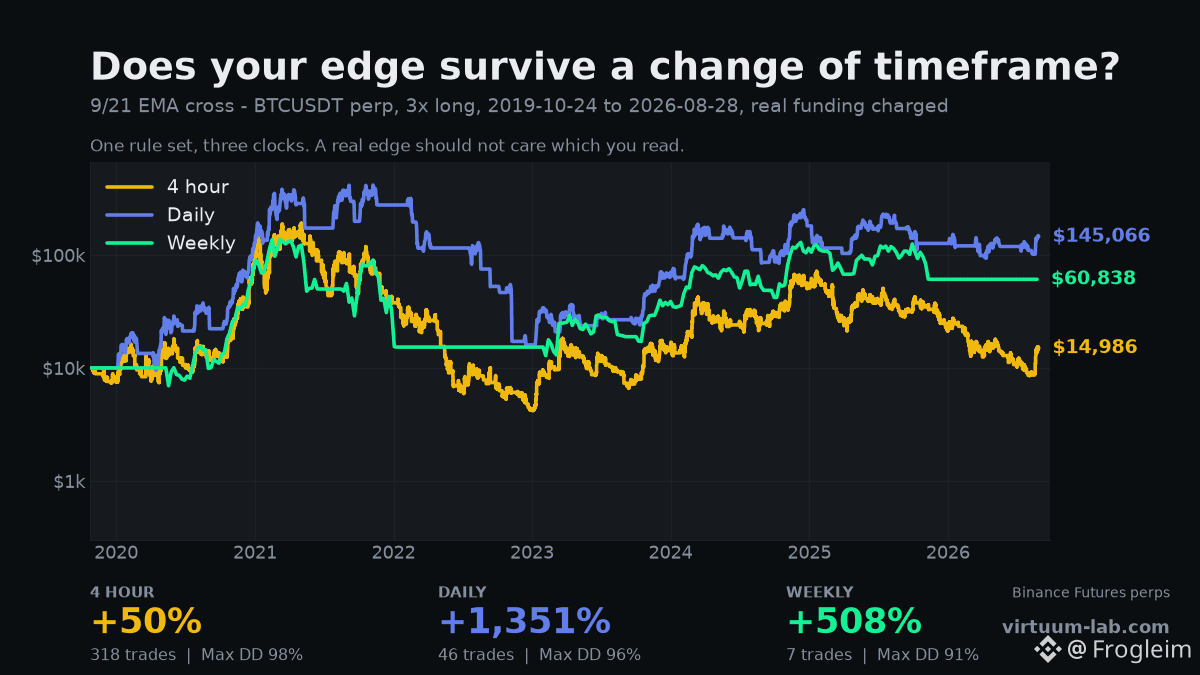
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
96
·
--
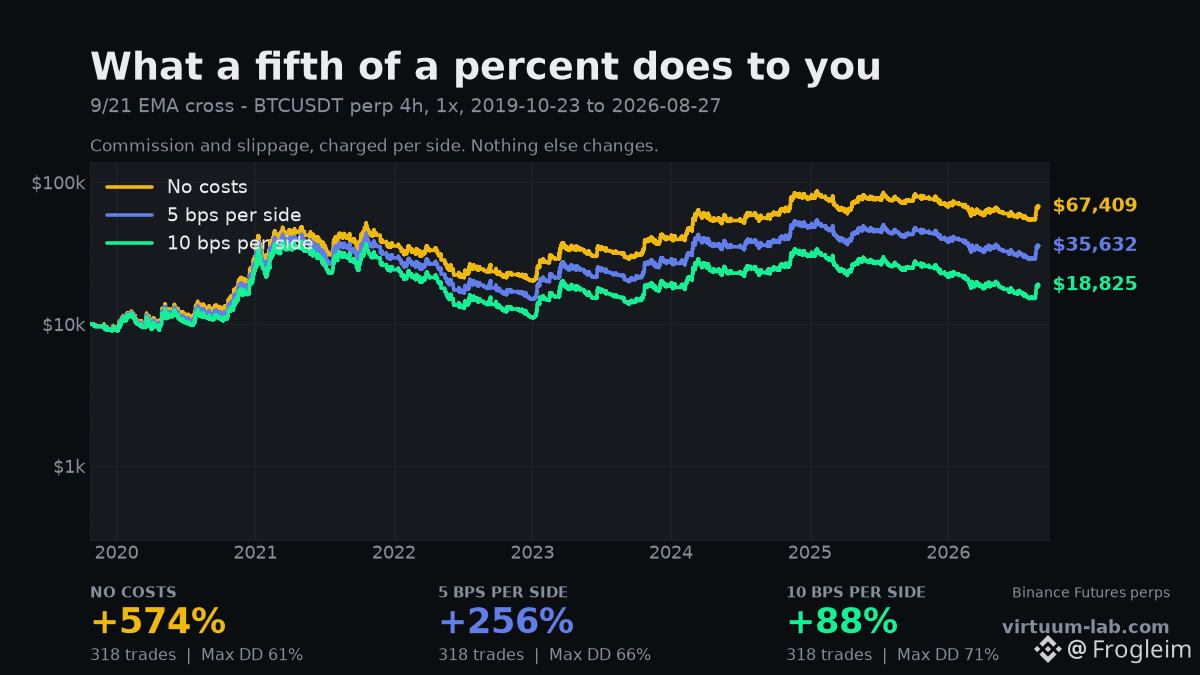
0.1% de coste en trading — esta estrategia: 486 puntos.
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0.1% de coste en trading — esta estrategia: 486 puntos.
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
117
·
--
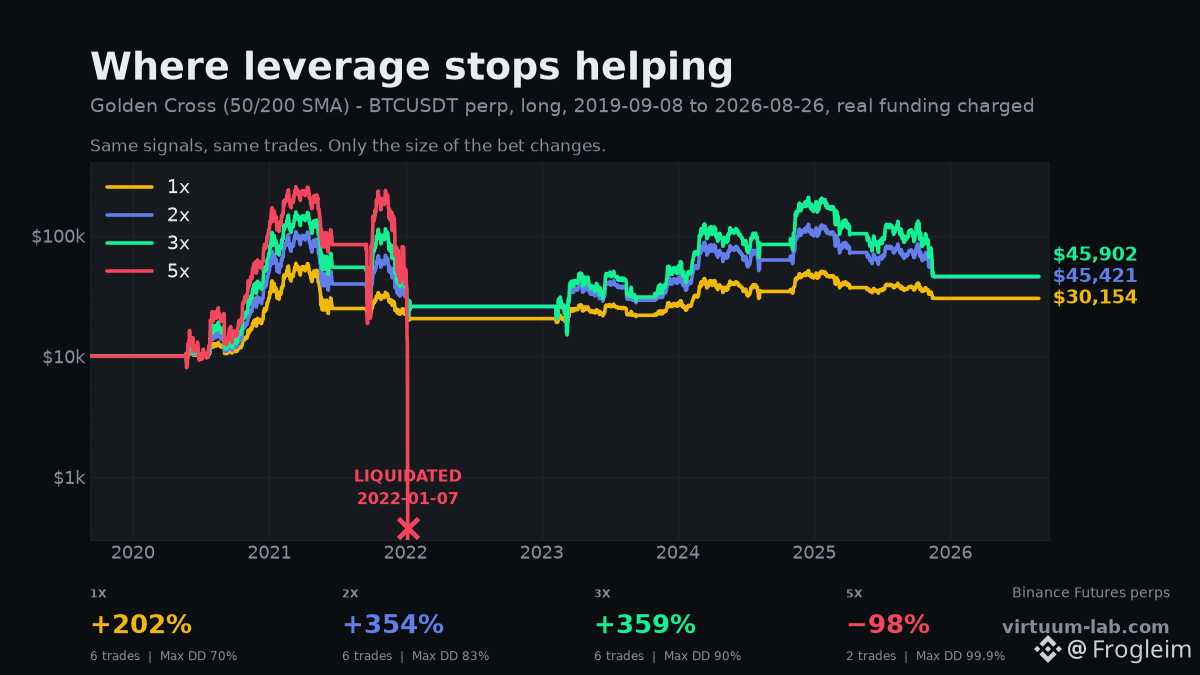
3x casi duplicó mi rentabilidad. 5x eliminó la cuenta.
Golden Cross, SMA 50/200, largo en BTCUSDT perp, del 2019-09-08 hasta hoy, financiación real de Binance cobrada. Las mismas señales, los mismos 6 trades. Lo único que cambia es el tamaño de la apuesta.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — liquidada
Mira dónde deja de pagar. Pasar de 1x a 2x añade una rentabilidad seria. Pasar de 2x a 3x casi no añade nada, porque la financiación escala con la posición y se come lo que añade el apalancamiento.
Y 5x nunca llega a descubrirlo. Se liquida el 7 de enero de 2022, en 2 trades, y no hay vuelta atrás: las cuatro señales restantes ocurren en una cuenta que no tiene nada dentro.
Esa es la parte que oculta una curva de rentabilidad. El apalancamiento no escala tu resultado; lo escala hasta la primera vez que no, y luego el número es −100% para siempre.
La caída máxima a 3x es 90%. Si ese número no te asusta, no has pasado por una.
Encuentra tu propio precipicio antes de que el mercado te muestre dónde está 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
3x casi duplicó mi rentabilidad. 5x eliminó la cuenta.
Golden Cross, SMA 50/200, largo en BTCUSDT perp, del 2019-09-08 hasta hoy, financiación real de Binance cobrada. Las mismas señales, los mismos 6 trades. Lo único que cambia es el tamaño de la apuesta.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — liquidada
Mira dónde deja de pagar. Pasar de 1x a 2x añade una rentabilidad seria. Pasar de 2x a 3x casi no añade nada, porque la financiación escala con la posición y se come lo que añade el apalancamiento.
Y 5x nunca llega a descubrirlo. Se liquida el 7 de enero de 2022, en 2 trades, y no hay vuelta atrás: las cuatro señales restantes ocurren en una cuenta que no tiene nada dentro.
Esa es la parte que oculta una curva de rentabilidad. El apalancamiento no escala tu resultado; lo escala hasta la primera vez que no, y luego el número es −100% para siempre.
La caída máxima a 3x es 90%. Si ese número no te asusta, no has pasado por una.
Encuentra tu propio precipicio antes de que el mercado te muestre dónde está 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
Golden Cross, SMA 50/200, largo en BTCUSDT perp, del 2019-09-08 hasta hoy, financiación real de Binance cobrada. Las mismas señales, los mismos 6 trades. Lo único que cambia es el tamaño de la apuesta.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — liquidada
Mira dónde deja de pagar. Pasar de 1x a 2x añade una rentabilidad seria. Pasar de 2x a 3x casi no añade nada, porque la financiación escala con la posición y se come lo que añade el apalancamiento.
Y 5x nunca llega a descubrirlo. Se liquida el 7 de enero de 2022, en 2 trades, y no hay vuelta atrás: las cuatro señales restantes ocurren en una cuenta que no tiene nada dentro.
Esa es la parte que oculta una curva de rentabilidad. El apalancamiento no escala tu resultado; lo escala hasta la primera vez que no, y luego el número es −100% para siempre.
La caída máxima a 3x es 90%. Si ese número no te asusta, no has pasado por una.
Encuentra tu propio precipicio antes de que el mercado te muestre dónde está 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
133
·
--
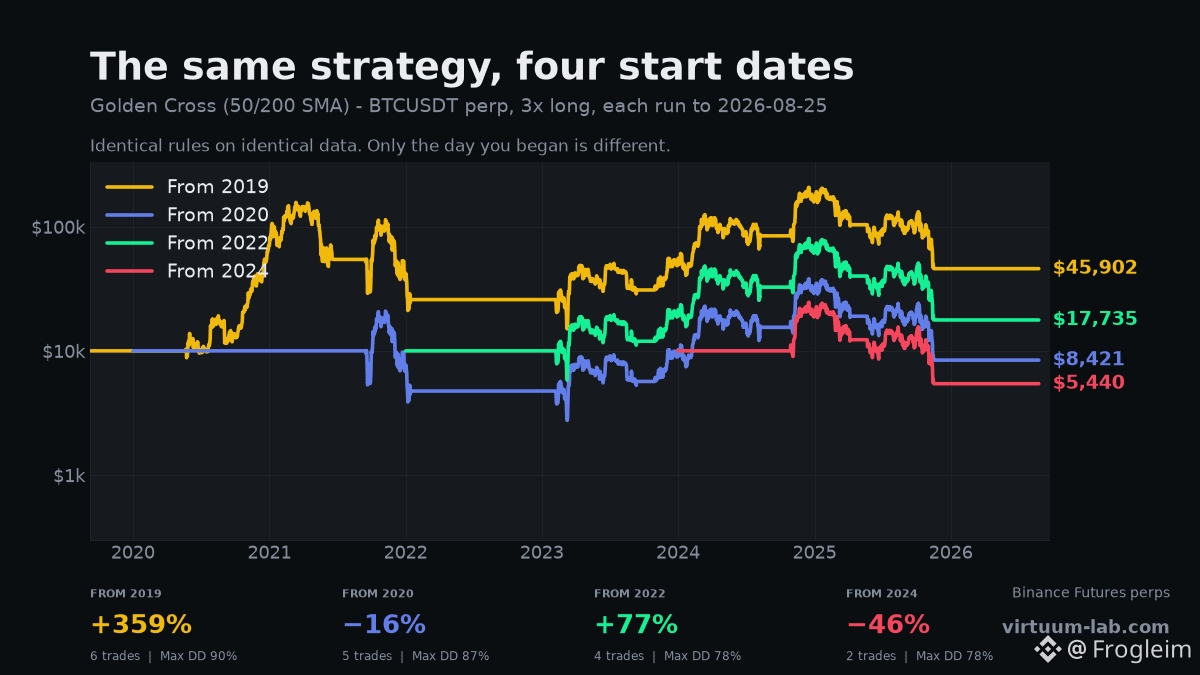
La misma estrategia hizo +359% y −46%. La única diferencia fue el día en que la empecé.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
La misma estrategia hizo +359% y −46%. La única diferencia fue el día en que la empecé.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, funding real de Binance cobrado. Reglas idénticas, datos idénticos, las cuatro funcionando hasta hoy. La única variable es cuándo la activaste.
Empecé en 2019: +359%
Empecé en 2020: −16%
Empecé en 2022: +77%
Empecé en 2024: −46%
405 puntos de spread, y no cambió ni una sola línea de la estrategia.
Este es el dato que nadie publica. Cuando alguien te muestra un backtest, ya eligió la fecha de inicio; y la eligió después de ver el resultado. Muévela un año y las mismas reglas pasan de ser fortuna a ser un agujero.
Tampoco es que la suerte se compense con el tiempo. La corrida de 2019 atrapó una tendencia enorme con la suficiente anticipación como para pagar todo lo que vino después. La corrida de 2024 hizo 2 operaciones y nunca recibió ese regalo.
Qué hacer con esto: ejecuta tus reglas desde varios días de inicio antes de que creas en cualquiera. Si la respuesta solo funciona desde un martes en particular, entonces no es una ventaja: es una coincidencia con buen marketing.
Prueba las mismas reglas desde todas las fechas de inicio que quieras 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
109
·
--
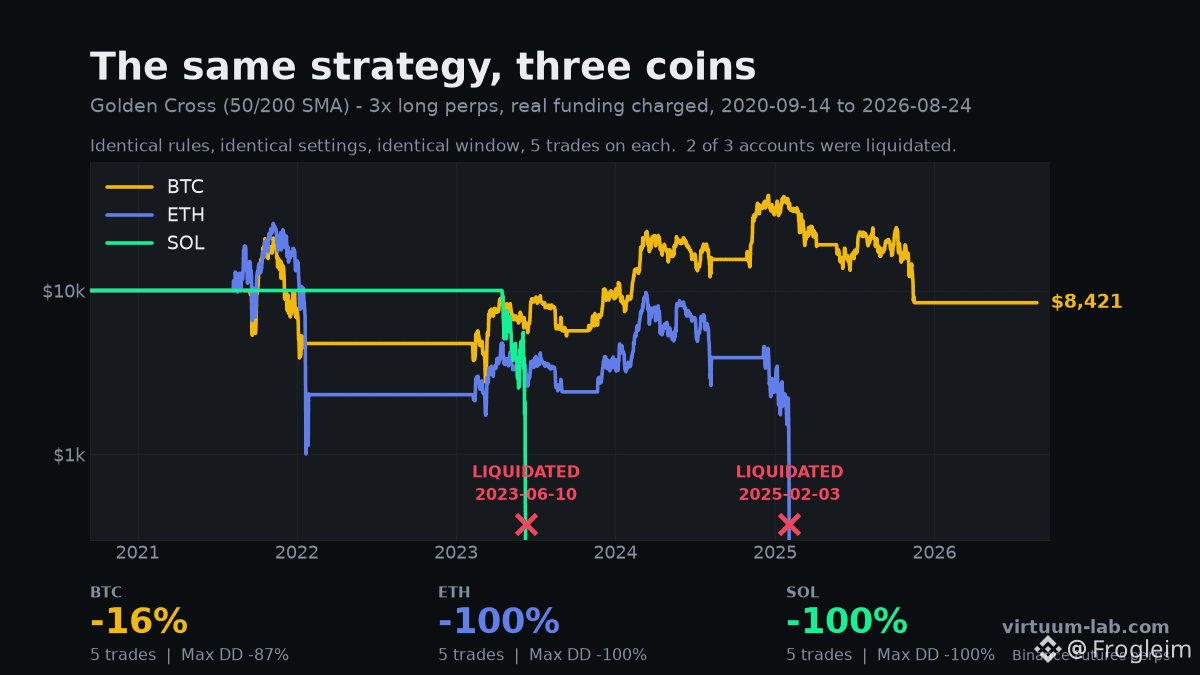
Misma estrategia. Tres monedas. Dos cuentas llegaron a cero.
Mi último post mostró lo que hace el financiamiento real a un Golden Cross en BTC. La siguiente pregunta obvia: ¿la estrategia funciona, o es que BTC simplemente sube?
Así que apliqué las reglas idénticas en ETH y SOL. El mismo cruce de SMA 50/200, el mismo 3x long, la misma ventana, y el financiamiento real de Binance cobrado. Las tres empiezan el mismo día, así que nadie obtiene una ventaja.
BTC: −16% — sobrevivió, pero con un drawdown del 87%
ETH: −99.9% — liquidada el 3 Feb 2025
SOL: −100% — liquidada dos veces; la primera en su operación de apertura
Cinco operaciones cada una. Reglas idénticas. Una cuenta apenas sobrevive, dos desaparecen.
Ahora baja el apalancamiento a 1x y no se liquida nada: BTC +21%, ETH −38%, SOL +2%. En seis años. Ese es el verdadero margen — casi nada. El 3x no amplificó una ventaja. Solo movió el precio de liquidación lo bastante cerca como para tocarlo.
Si una estrategia solo sobrevive en la moneda para la que la construiste, no encontraste una ventaja. Ajustaste un gráfico.
Dos limitaciones antes de que alguien más las mencione: cinco operaciones es una muestra muy pequeña, y la primera entrada de SOL no llega hasta 2023, porque una SMA de 200 días necesita 200 días y SOL se listó tarde.
Y sí — BTC hizo +359% en mi último post y −16% aquí. Mismas reglas, misma moneda, el mismo motor. La única diferencia es la fecha de inicio: 2019 en lugar de 2020.
Prueba tus reglas en las monedas para las que no las diseñaste 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Misma estrategia. Tres monedas. Dos cuentas llegaron a cero.
Mi último post mostró lo que hace el financiamiento real a un Golden Cross en BTC. La siguiente pregunta obvia: ¿la estrategia funciona, o es que BTC simplemente sube?
Así que apliqué las reglas idénticas en ETH y SOL. El mismo cruce de SMA 50/200, el mismo 3x long, la misma ventana, y el financiamiento real de Binance cobrado. Las tres empiezan el mismo día, así que nadie obtiene una ventaja.
BTC: −16% — sobrevivió, pero con un drawdown del 87%
ETH: −99.9% — liquidada el 3 Feb 2025
SOL: −100% — liquidada dos veces; la primera en su operación de apertura
Cinco operaciones cada una. Reglas idénticas. Una cuenta apenas sobrevive, dos desaparecen.
Ahora baja el apalancamiento a 1x y no se liquida nada: BTC +21%, ETH −38%, SOL +2%. En seis años. Ese es el verdadero margen — casi nada. El 3x no amplificó una ventaja. Solo movió el precio de liquidación lo bastante cerca como para tocarlo.
Si una estrategia solo sobrevive en la moneda para la que la construiste, no encontraste una ventaja. Ajustaste un gráfico.
Dos limitaciones antes de que alguien más las mencione: cinco operaciones es una muestra muy pequeña, y la primera entrada de SOL no llega hasta 2023, porque una SMA de 200 días necesita 200 días y SOL se listó tarde.
Y sí — BTC hizo +359% en mi último post y −16% aquí. Mismas reglas, misma moneda, el mismo motor. La única diferencia es la fecha de inicio: 2019 en lugar de 2020.
Prueba tus reglas en las monedas para las que no las diseñaste 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Mi último post mostró lo que hace el financiamiento real a un Golden Cross en BTC. La siguiente pregunta obvia: ¿la estrategia funciona, o es que BTC simplemente sube?
Así que apliqué las reglas idénticas en ETH y SOL. El mismo cruce de SMA 50/200, el mismo 3x long, la misma ventana, y el financiamiento real de Binance cobrado. Las tres empiezan el mismo día, así que nadie obtiene una ventaja.
BTC: −16% — sobrevivió, pero con un drawdown del 87%
ETH: −99.9% — liquidada el 3 Feb 2025
SOL: −100% — liquidada dos veces; la primera en su operación de apertura
Cinco operaciones cada una. Reglas idénticas. Una cuenta apenas sobrevive, dos desaparecen.
Ahora baja el apalancamiento a 1x y no se liquida nada: BTC +21%, ETH −38%, SOL +2%. En seis años. Ese es el verdadero margen — casi nada. El 3x no amplificó una ventaja. Solo movió el precio de liquidación lo bastante cerca como para tocarlo.
Si una estrategia solo sobrevive en la moneda para la que la construiste, no encontraste una ventaja. Ajustaste un gráfico.
Dos limitaciones antes de que alguien más las mencione: cinco operaciones es una muestra muy pequeña, y la primera entrada de SOL no llega hasta 2023, porque una SMA de 200 días necesita 200 días y SOL se listó tarde.
Y sí — BTC hizo +359% en mi último post y −16% aquí. Mismas reglas, misma moneda, el mismo motor. La única diferencia es la fecha de inicio: 2019 en lugar de 2020.
Prueba tus reglas en las monedas para las que no las diseñaste 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
99
·
--
Tu backtest de BTC te está mintiendo por unos 1,600%Hice el Golden Cross (SMA 50/200) en futuros perpetuos de BTCUSDT. Largo a 3x. Datos de Binance, sep 2019 → hoy.
Ignorando la financiación: +2,003%
Cobrando financiación real de Binance: +359%
Misma estrategia. Las mismas entradas. Las mismas salidas. Las mismas seis operaciones. La diferencia es $96,561 en pagos de financiación.
Por qué es tan grande: La financiación de BTCUSDT ha promediado 0.0106% por cada liquidación de 8 horas desde 2019 — aproximadamente 11.6% al año. Suena a nada. Con 3x de apalancamiento sobre el capital total, eso es aproximadamente 35% de tu cuenta por año, y el Golden Cross se mantiene durante meses seguidos.
Tu backtest de BTC te está mintiendo por unos 1,600%
Hice el Golden Cross (SMA 50/200) en futuros perpetuos de BTCUSDT. Largo a 3x. Datos de Binance, sep 2019 → hoy.
Ignorando la financiación: +2,003%
Cobrando financiación real de Binance: +359%
Misma estrategia. Las mismas entradas. Las mismas salidas. Las mismas seis operaciones. La diferencia es $96,561 en pagos de financiación.
Por qué es tan grande: La financiación de BTCUSDT ha promediado 0.0106% por cada liquidación de 8 horas desde 2019 — aproximadamente 11.6% al año. Suena a nada. Con 3x de apalancamiento sobre el capital total, eso es aproximadamente 35% de tu cuenta por año, y el Golden Cross se mantiene durante meses seguidos.
Ignorando la financiación: +2,003%
Cobrando financiación real de Binance: +359%
Misma estrategia. Las mismas entradas. Las mismas salidas. Las mismas seis operaciones. La diferencia es $96,561 en pagos de financiación.
Por qué es tan grande: La financiación de BTCUSDT ha promediado 0.0106% por cada liquidación de 8 horas desde 2019 — aproximadamente 11.6% al año. Suena a nada. Con 3x de apalancamiento sobre el capital total, eso es aproximadamente 35% de tu cuenta por año, y el Golden Cross se mantiene durante meses seguidos.
1
117
·
--
Actualización de Trading Algorítmico de 7 Días 📊
Durante la última semana he estado ejecutando un sistema de trading de futuros totalmente automatizado construido en torno a un marco de seguimiento de tendencia/momentum en el marco de tiempo de 15 minutos.
El sistema utiliza múltiples confirmaciones antes de entrar en operaciones, incluyendo:
• Detección de tendencias
• Confirmación de momentum
• Filtros de volumen
• Gestión de riesgo ajustada a la volatilidad
El objetivo no es predecir el mercado, sino capturar sistemáticamente el momentum mientras se controla el riesgo a la baja.
#signaladvisor
Actualización de Trading Algorítmico de 7 Días 📊
Durante la última semana he estado ejecutando un sistema de trading de futuros totalmente automatizado construido en torno a un marco de seguimiento de tendencia/momentum en el marco de tiempo de 15 minutos.
El sistema utiliza múltiples confirmaciones antes de entrar en operaciones, incluyendo:
• Detección de tendencias
• Confirmación de momentum
• Filtros de volumen
• Gestión de riesgo ajustada a la volatilidad
El objetivo no es predecir el mercado, sino capturar sistemáticamente el momentum mientras se controla el riesgo a la baja.
#signaladvisor
Durante la última semana he estado ejecutando un sistema de trading de futuros totalmente automatizado construido en torno a un marco de seguimiento de tendencia/momentum en el marco de tiempo de 15 minutos.
El sistema utiliza múltiples confirmaciones antes de entrar en operaciones, incluyendo:
• Detección de tendencias
• Confirmación de momentum
• Filtros de volumen
• Gestión de riesgo ajustada a la volatilidad
El objetivo no es predecir el mercado, sino capturar sistemáticamente el momentum mientras se controla el riesgo a la baja.
#signaladvisor
1
98
·
--
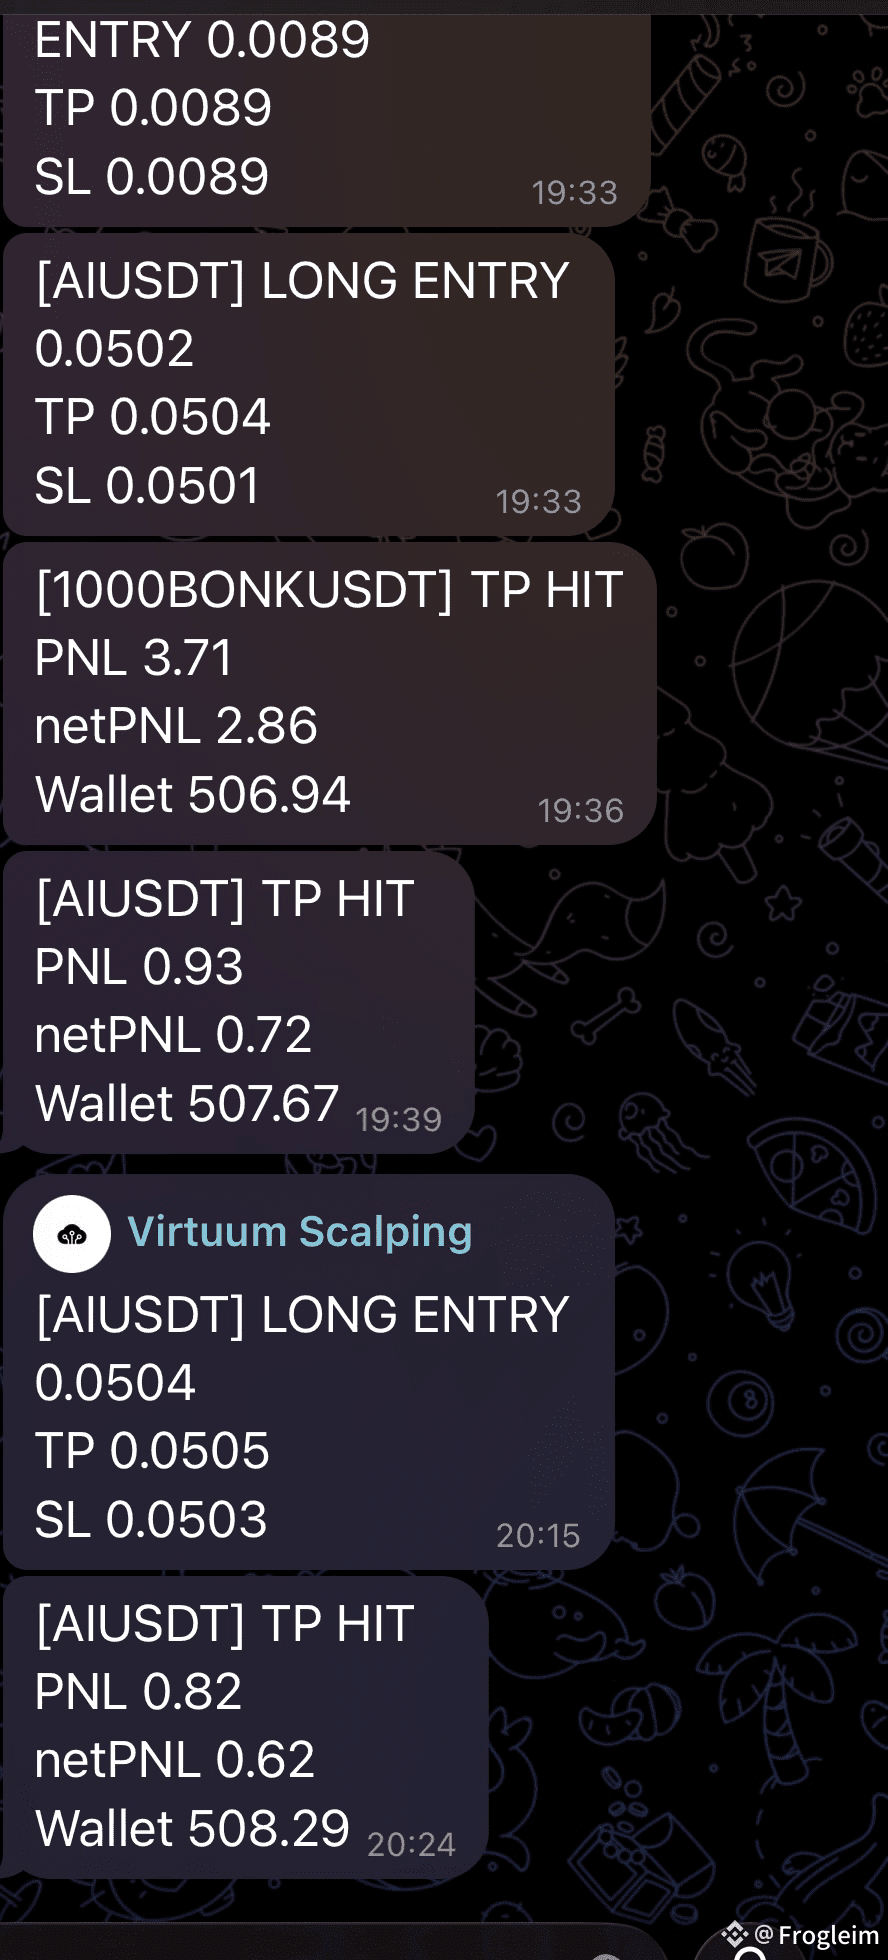
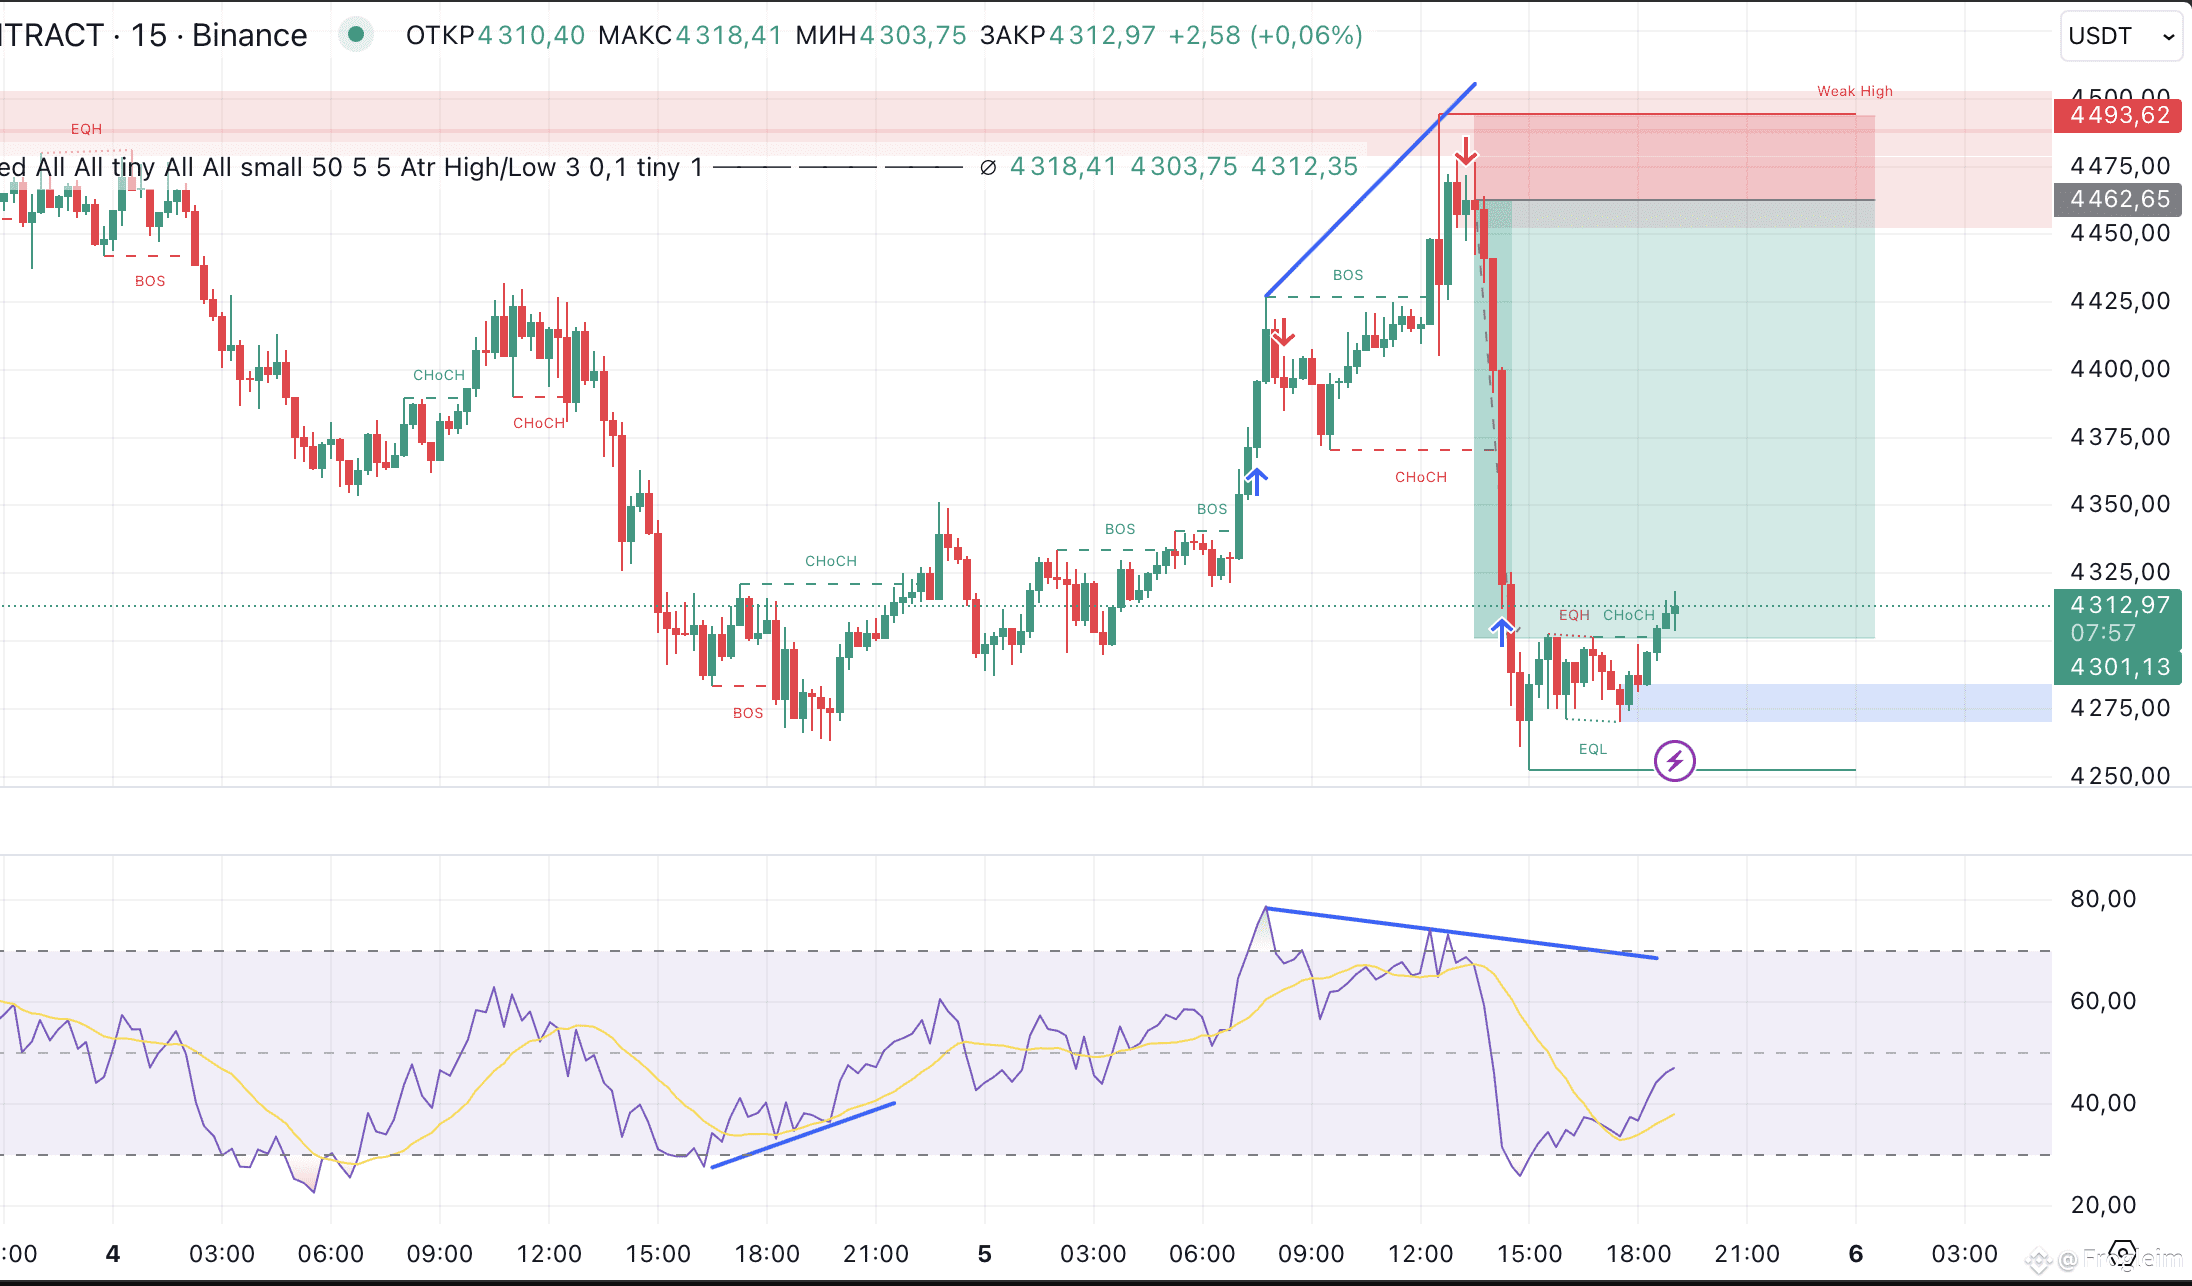
Después de dos años de desarrollo, nuestro equipo finalmente ha terminado nuestro bot de scalping 🔥
Ya está funcionando en una cuenta en vivo 💪
#cryptosignals
Después de dos años de desarrollo, nuestro equipo finalmente ha terminado nuestro bot de scalping 🔥
Ya está funcionando en una cuenta en vivo 💪
#cryptosignals
Ya está funcionando en una cuenta en vivo 💪
#cryptosignals
2
723
·
--
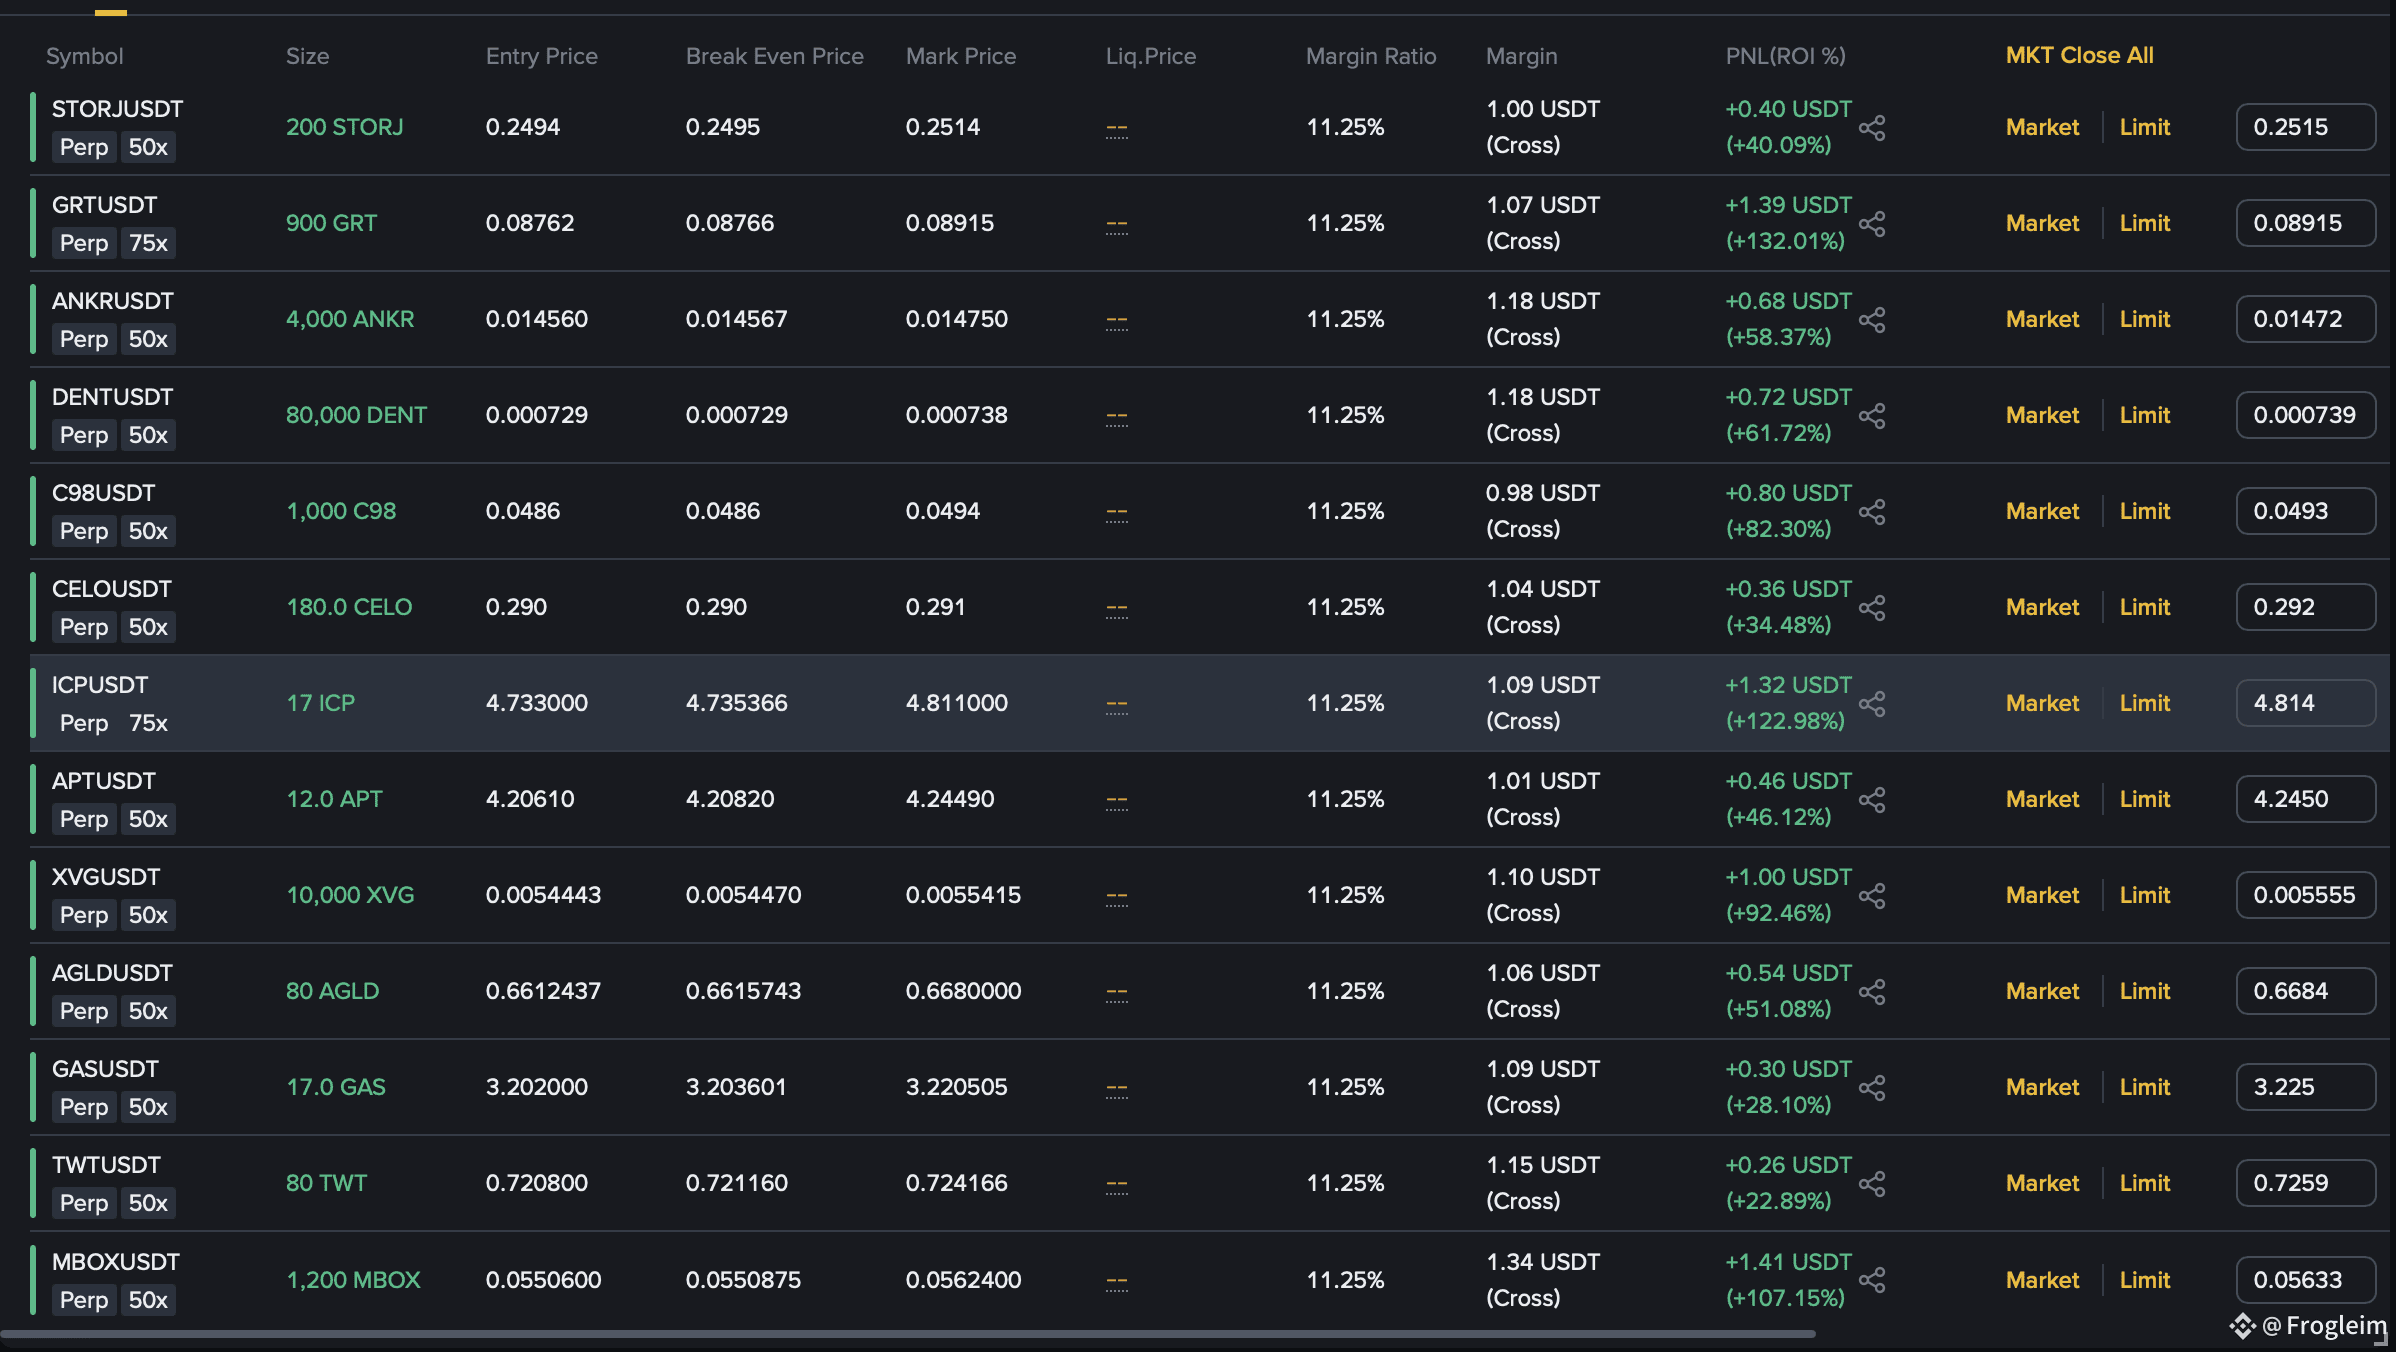
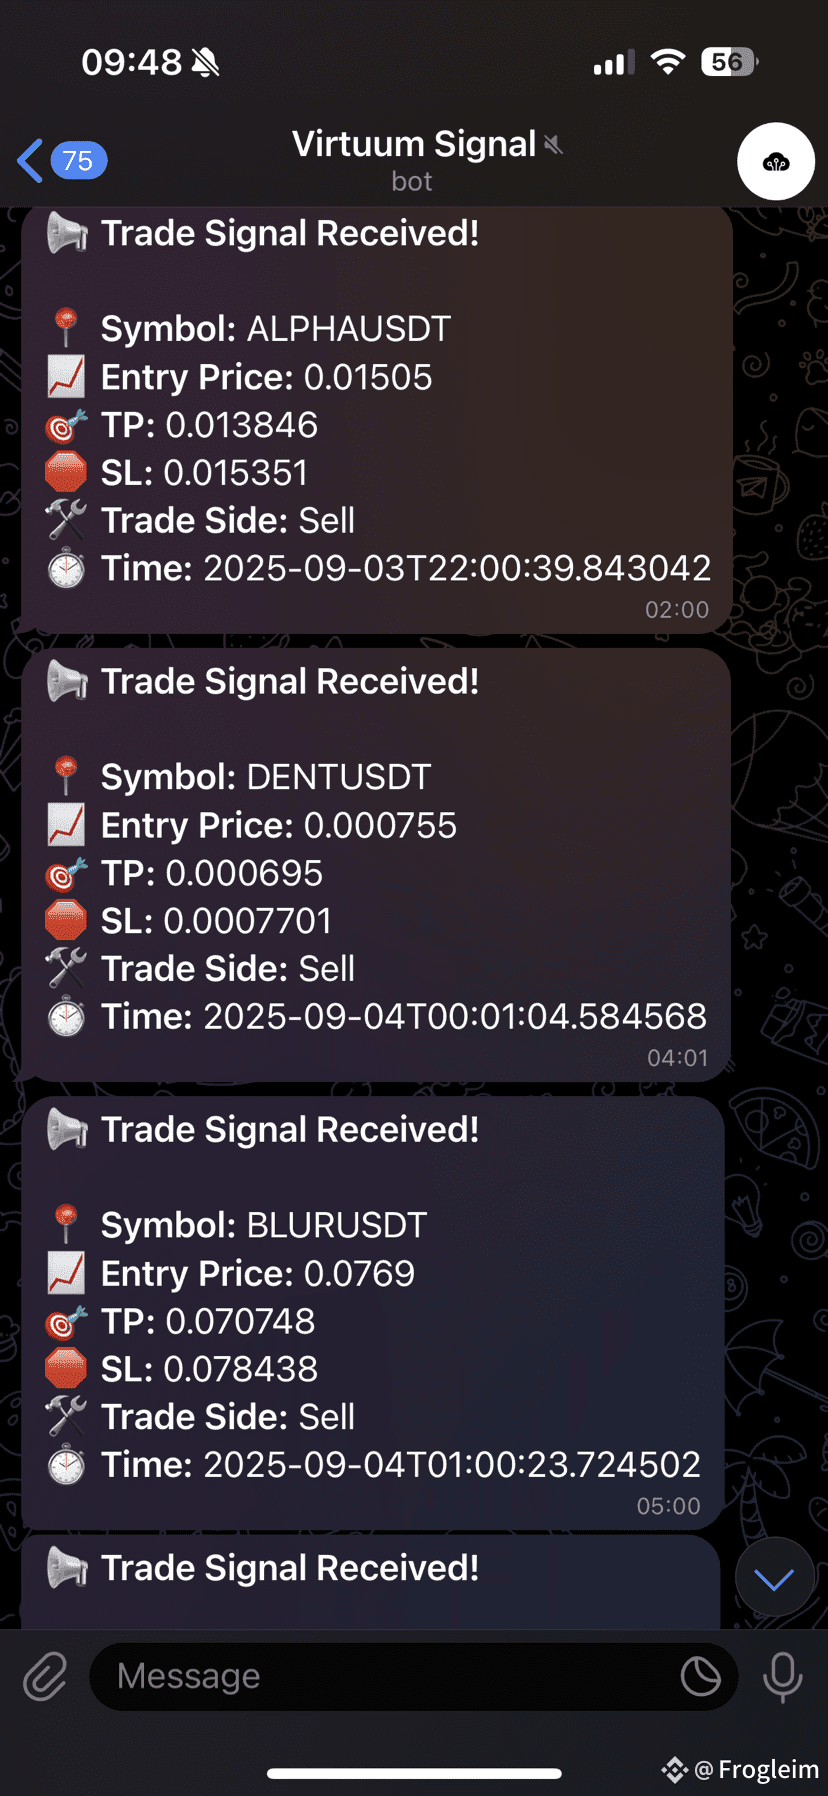
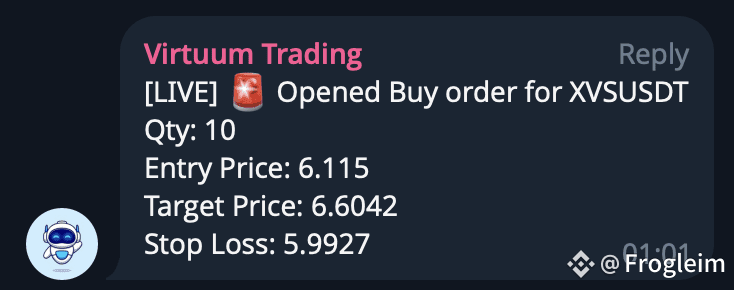
La consistencia es lo que transforma lo promedio en excelencia.
#TradingSignals
La consistencia es lo que transforma lo promedio en excelencia.
#TradingSignals
#TradingSignals
1k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCBreaks80K
32,053 vistas
889 están debatiendo
EL BOMBEO DE LA FED Y EL VACÍO DE LOS $80K: La trampa de liquidez en Bitcoin 🐋📊
El mercado está eufórico tras el ruido macroeconómico de la Reserva Federal, inyectando un latigazo alcista que catapultó a Bitcoin hasta marcar un máximo exacto de $80,989.99. Comprar en este nivel guiado por las noticias es saltar al vacío sin paracaídas matemático.
Los números fríos del escáner revelan una sobreextensión crítica:
🔥 Asfixia Cuantitativa (4H): La vela impulsiva rompió la gravedad. El oscilador KDJ en la temporalidad de 4 horas está ardiendo en sobrecompra extrema, con la línea 'J' reventando el límite en 100.83. El precio cotiza peligrosamente desconectado de su soporte estructural primario, la EMA 20, que quedó abandonada allá abajo en los $77,270.34.
📐 La Jaula de Fibonacci: Al trazar el retroceso matemático desde la base del impulso en $74,967.97 hasta el pico de los $80,989.99, el nivel clave del 38.2% de Fibonacci confluye con una precisión quirúrgica en los $78,689. ¿La confirmación de la terminal? Ese nivel empata exactamente con el piso dinámico del SuperTrend en 1H, ubicado en $78,702.50.
🩸 Drenaje a Corto Plazo (1H): La inercia ya comenzó a fracturarse. El KDJ de 1 hora muestra la línea 'J' retrocediendo a 87.22, confirmando que el combustible de la noticia se está agotando.
El Setup del Francotirador (Cero FOMO):
Operar el nivel de los $80,748 con las EMAs a más de $3,000 dólares de distancia destruye por completo cualquier gestión de riesgo.
🔴 Zona de Trampa: Comprar la euforia de la FED en el techo actual es regalar liquidez a los institucionales que ya están aprovechando para distribuir.
🟢 Zona de Caza Estructural: La disciplina dicta esperar la regresión a la media. Nuestras redes de pesca matemáticas se despliegan en la confluencia del 38.2% de Fibonacci y el SuperTrend de 1H, apuntando al bloque seguro de los $78,700.
La estadística no opera noticias, opera la estructura que dejan detrás. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·2 me gusta
·1.1k vistas
比特币突破8万
40,744 vistas
101 están debatiendo
BuffettBecomesBerkshireChairmanEmeritus
4,222 vistas
249 están debatiendo