
伊泽99131
78 Publicaciones

伊泽99131
Denunciar
Bloquear usuario
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Abrir trade

Holder de BTC
Trader frecuente
5.6 año(s)
10 Siguiendo
228 Seguidores
166 Me gusta
Publicaciones
Cartera
Todo
Videos
·
--
Verificado
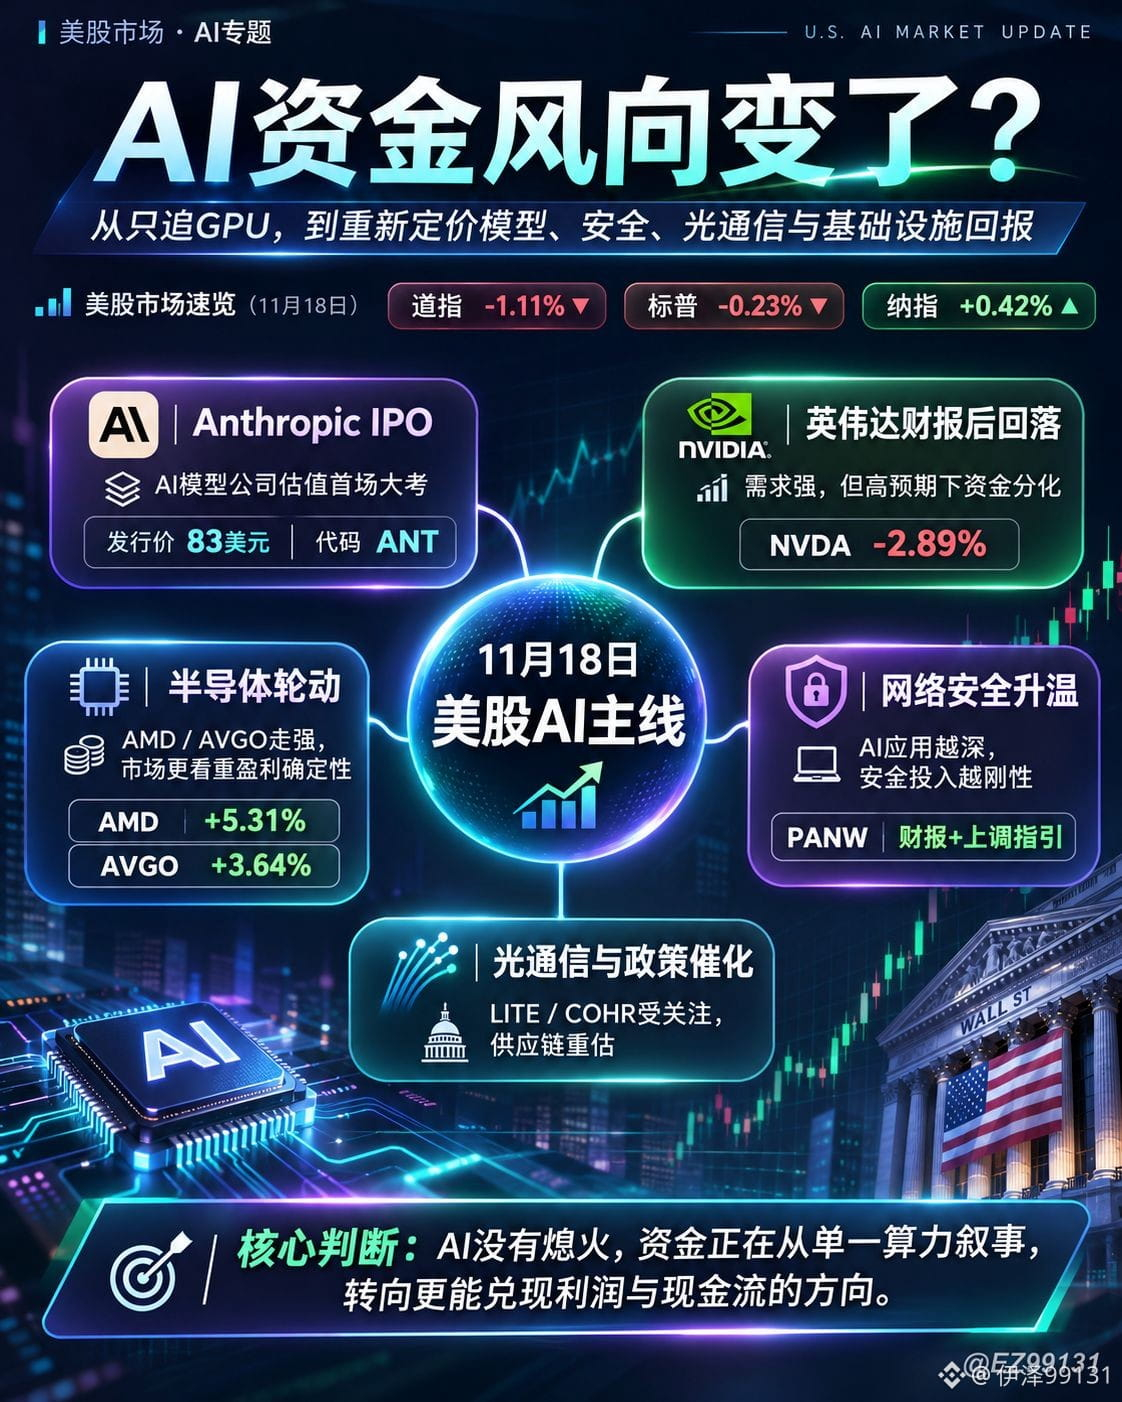
Anthropic sale a bolsa y Nvidia cae pese a unos resultados espectaculares. Es posible que el flujo de capital en torno a la IA en la bolsa estadounidense realmente haya cambiado.
El mercado actual no ha dejado de confiar en la IA, pero ya no está dispuesto a pagar la misma valoración elevada por todas las empresas de IA.
1. Anthropic sale a bolsa: las empresas de modelos de IA se enfrentan a una gran prueba de valoración
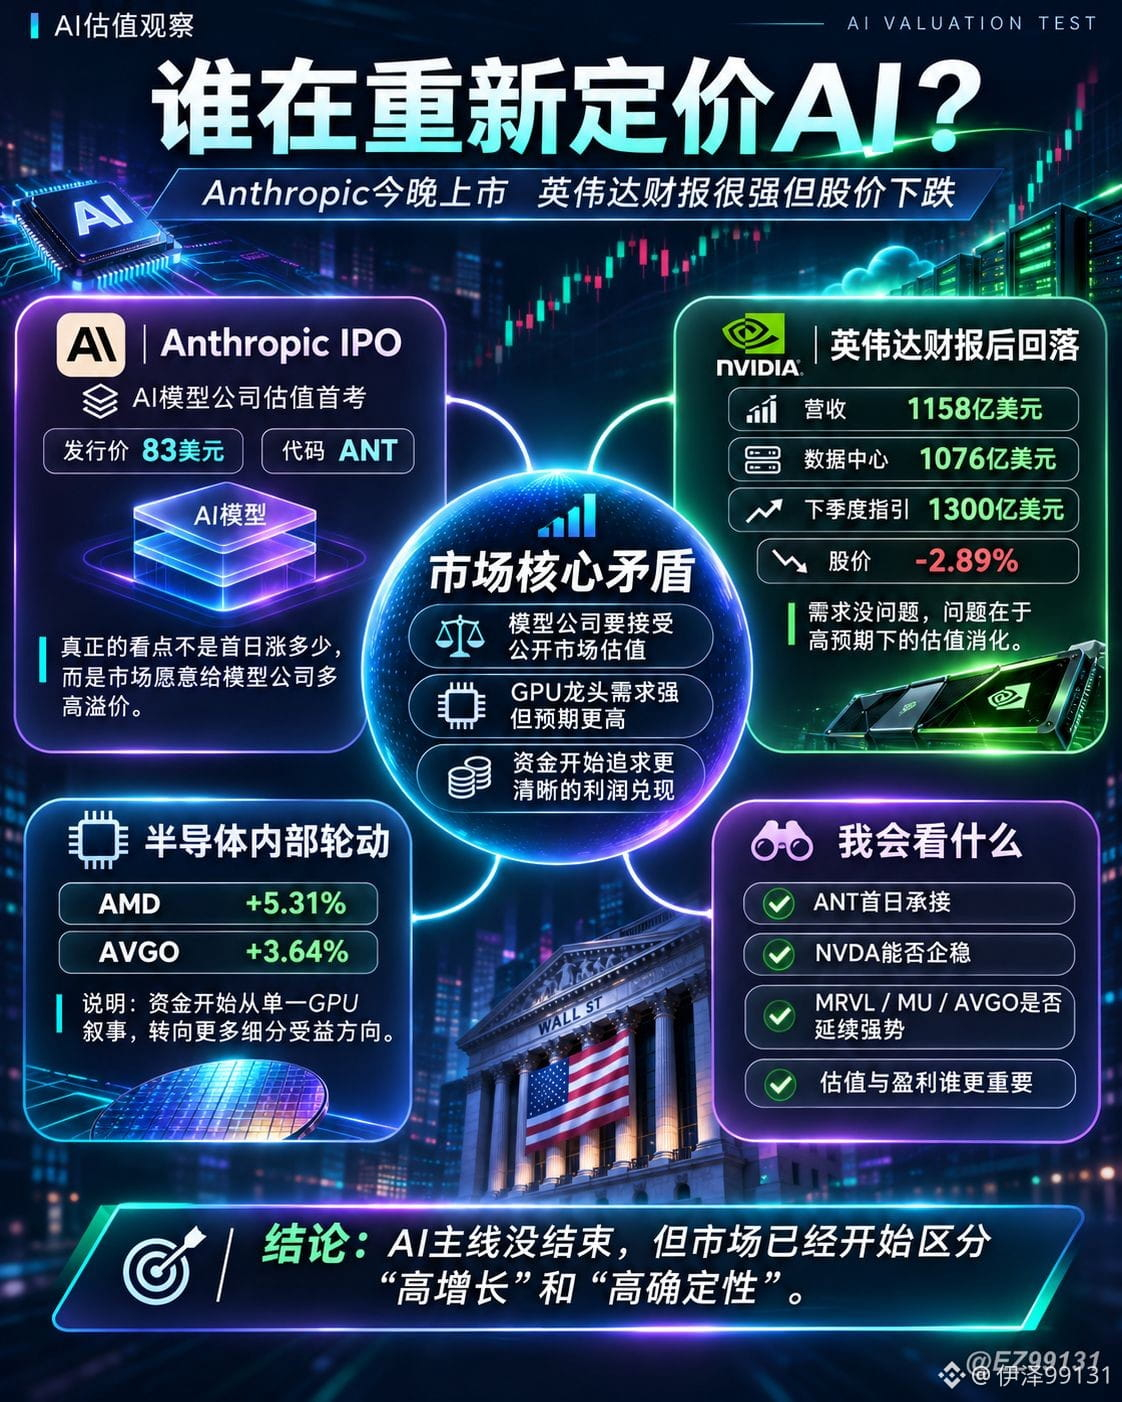
Anthropic fijó el precio de su IPO en 83 dólares, por encima del rango previo de 70 a 78 dólares. Emitirá 980 millones de acciones, con un tamaño de unos 81.300 millones de dólares, bajo el símbolo $ANT, y se espera que debute en el Nasdaq el 19 de noviembre.
Lo más interesante esta vez no es cuánto puede subir la acción en su primer día, sino qué valoración está dispuesto a asignar el mercado público a una empresa de primer nivel de modelos de IA.
Durante los últimos dos años, el capital ha perseguido sin descanso las GPU y los centros de datos. Ahora, por fin, les toca a las propias empresas de modelos de IA someterse al examen del mercado.
2. Los resultados de Nvidia son sólidos, pero la cotización no responde
La demanda de IA sigue siendo sólida, pero las expectativas del mercado para NVDA ya son muy elevadas y el capital empieza a buscar otras oportunidades de crecimiento.
Es posible que continúe la rotación hacia los ASIC personalizados, la conectividad de redes y el almacenamiento.
De ahora en adelante, habrá que prestar más atención al cumplimiento de pedidos y a las revisiones al alza de beneficios de $MRVL, $AVGO y $MU.
3. La ciberseguridad podría ser una oportunidad ignorada con facilidad en la era de la IA
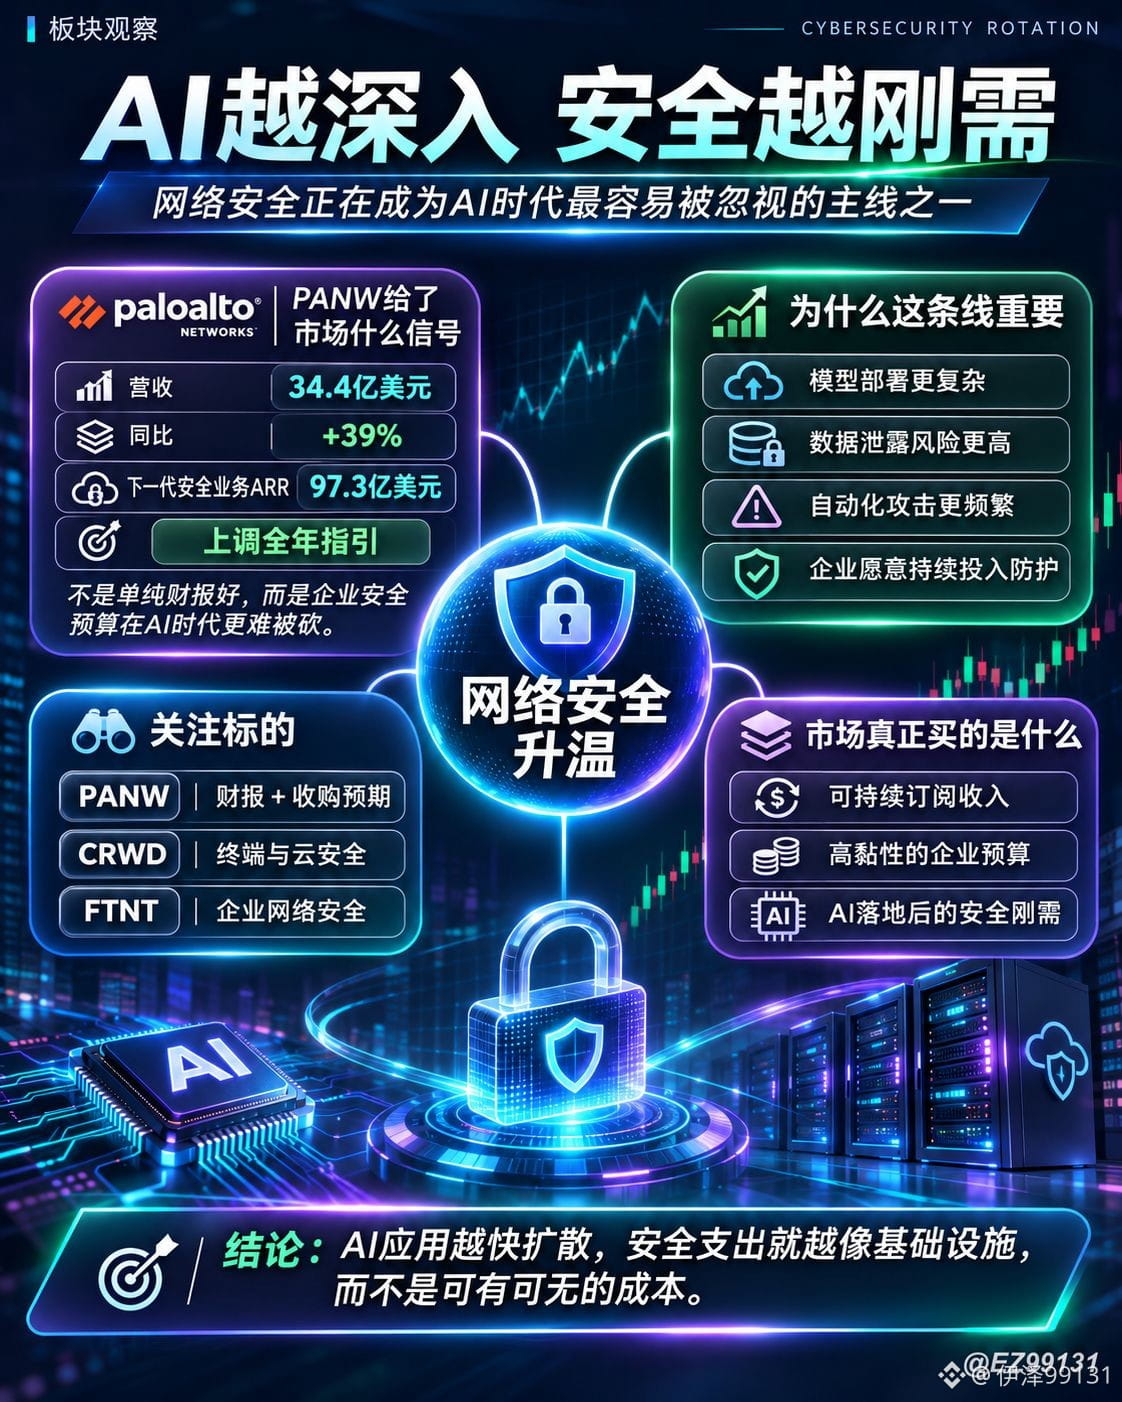
Los ingresos de $PANW en el último trimestre fueron de 3.440 millones de dólares, un 39 % más interanual. Los ingresos recurrentes anuales (ARR) de su negocio de seguridad de nueva generación alcanzaron los 9.730 millones de dólares, un 66 % más interanual.
La empresa elevó sus previsiones para todo el año y también planea adquirir Applied Compute por 4.500 millones de dólares.
A medida que las aplicaciones de IA se generalizan, las empresas necesitan no solo modelos más potentes, sino también proteger sus datos, modelos y sistemas.
Cuanto más se integra la IA en las operaciones empresariales, más difícil resulta recortar la inversión en ciberseguridad.
Sigue de cerca a $PANW, $CRWD y $FTNT.
4. Las comunicaciones ópticas reciben un nuevo impulso regulatorio
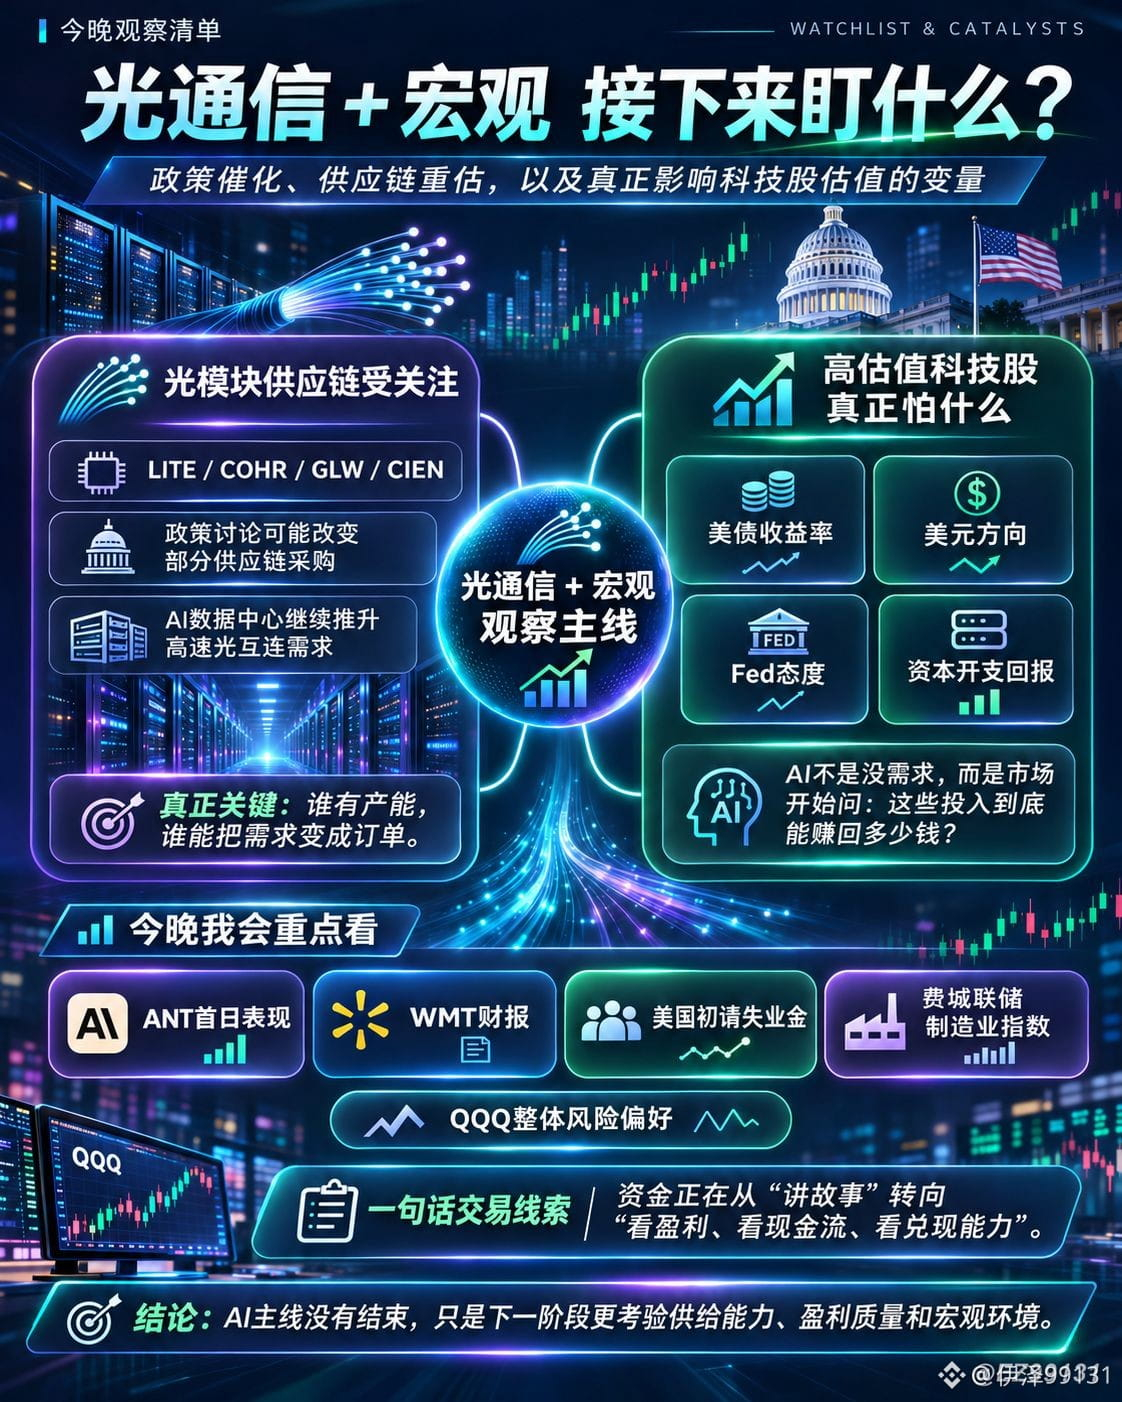
Estados Unidos está debatiendo nuevas restricciones a la importación de algunos productos chinos de transceptores ópticos.
Si finalmente se aplican, podrían impulsar a los centros de datos estadounidenses a reajustar sus cadenas de suministro, lo que beneficiaría a empresas como $LITE y $COHR.
Sin embargo, las restricciones aún no se han implementado oficialmente, y es posible que la capacidad de producción alternativa no sea suficiente a corto plazo.
En particular, tras el plan de MRVL de adquirir LITE, la importancia de los láseres, la óptica de empaquetado conjunto (CPO) y las interconexiones ópticas de alta velocidad está aumentando aún más.
Antes, muchas empresas podían subir con solo estar vinculadas a la potencia de cálculo y los centros de datos.
Ahora, a los inversores les preocupa cada vez más la calidad de los beneficios, el cumplimiento de los pedidos y la rentabilidad del capital.
Las empresas que realmente superen al mercado en el futuro quizá no sean las que cuenten la historia más grandiosa sobre la IA, sino las que primero conviertan la demanda de IA en beneficios sostenibles y flujo de caja libre.
Anthropic sale a bolsa y Nvidia cae pese a unos resultados espectaculares. Es posible que el flujo de capital en torno a la IA en la bolsa estadounidense realmente haya cambiado.
El mercado actual no ha dejado de confiar en la IA, pero ya no está dispuesto a pagar la misma valoración elevada por todas las empresas de IA.
1. Anthropic sale a bolsa: las empresas de modelos de IA se enfrentan a una gran prueba de valoración
Anthropic fijó el precio de su IPO en 83 dólares, por encima del rango previo de 70 a 78 dólares. Emitirá 980 millones de acciones, con un tamaño de unos 81.300 millones de dólares, bajo el símbolo $ANT, y se espera que debute en el Nasdaq el 19 de noviembre.
Lo más interesante esta vez no es cuánto puede subir la acción en su primer día, sino qué valoración está dispuesto a asignar el mercado público a una empresa de primer nivel de modelos de IA.
Durante los últimos dos años, el capital ha perseguido sin descanso las GPU y los centros de datos. Ahora, por fin, les toca a las propias empresas de modelos de IA someterse al examen del mercado.
2. Los resultados de Nvidia son sólidos, pero la cotización no responde
La demanda de IA sigue siendo sólida, pero las expectativas del mercado para NVDA ya son muy elevadas y el capital empieza a buscar otras oportunidades de crecimiento.
Es posible que continúe la rotación hacia los ASIC personalizados, la conectividad de redes y el almacenamiento.
De ahora en adelante, habrá que prestar más atención al cumplimiento de pedidos y a las revisiones al alza de beneficios de $MRVL, $AVGO y $MU.
3. La ciberseguridad podría ser una oportunidad ignorada con facilidad en la era de la IA
Los ingresos de $PANW en el último trimestre fueron de 3.440 millones de dólares, un 39 % más interanual. Los ingresos recurrentes anuales (ARR) de su negocio de seguridad de nueva generación alcanzaron los 9.730 millones de dólares, un 66 % más interanual.
La empresa elevó sus previsiones para todo el año y también planea adquirir Applied Compute por 4.500 millones de dólares.
A medida que las aplicaciones de IA se generalizan, las empresas necesitan no solo modelos más potentes, sino también proteger sus datos, modelos y sistemas.
Cuanto más se integra la IA en las operaciones empresariales, más difícil resulta recortar la inversión en ciberseguridad.
Sigue de cerca a $PANW, $CRWD y $FTNT.
4. Las comunicaciones ópticas reciben un nuevo impulso regulatorio
Estados Unidos está debatiendo nuevas restricciones a la importación de algunos productos chinos de transceptores ópticos.
Si finalmente se aplican, podrían impulsar a los centros de datos estadounidenses a reajustar sus cadenas de suministro, lo que beneficiaría a empresas como $LITE y $COHR.
Sin embargo, las restricciones aún no se han implementado oficialmente, y es posible que la capacidad de producción alternativa no sea suficiente a corto plazo.
En particular, tras el plan de MRVL de adquirir LITE, la importancia de los láseres, la óptica de empaquetado conjunto (CPO) y las interconexiones ópticas de alta velocidad está aumentando aún más.
Antes, muchas empresas podían subir con solo estar vinculadas a la potencia de cálculo y los centros de datos.
Ahora, a los inversores les preocupa cada vez más la calidad de los beneficios, el cumplimiento de los pedidos y la rentabilidad del capital.
Las empresas que realmente superen al mercado en el futuro quizá no sean las que cuenten la historia más grandiosa sobre la IA, sino las que primero conviertan la demanda de IA en beneficios sostenibles y flujo de caja libre.
El mercado actual no ha dejado de confiar en la IA, pero ya no está dispuesto a pagar la misma valoración elevada por todas las empresas de IA.
1. Anthropic sale a bolsa: las empresas de modelos de IA se enfrentan a una gran prueba de valoración
Anthropic fijó el precio de su IPO en 83 dólares, por encima del rango previo de 70 a 78 dólares. Emitirá 980 millones de acciones, con un tamaño de unos 81.300 millones de dólares, bajo el símbolo $ANT, y se espera que debute en el Nasdaq el 19 de noviembre.
Lo más interesante esta vez no es cuánto puede subir la acción en su primer día, sino qué valoración está dispuesto a asignar el mercado público a una empresa de primer nivel de modelos de IA.
Durante los últimos dos años, el capital ha perseguido sin descanso las GPU y los centros de datos. Ahora, por fin, les toca a las propias empresas de modelos de IA someterse al examen del mercado.
2. Los resultados de Nvidia son sólidos, pero la cotización no responde
La demanda de IA sigue siendo sólida, pero las expectativas del mercado para NVDA ya son muy elevadas y el capital empieza a buscar otras oportunidades de crecimiento.
Es posible que continúe la rotación hacia los ASIC personalizados, la conectividad de redes y el almacenamiento.
De ahora en adelante, habrá que prestar más atención al cumplimiento de pedidos y a las revisiones al alza de beneficios de $MRVL, $AVGO y $MU.
3. La ciberseguridad podría ser una oportunidad ignorada con facilidad en la era de la IA
Los ingresos de $PANW en el último trimestre fueron de 3.440 millones de dólares, un 39 % más interanual. Los ingresos recurrentes anuales (ARR) de su negocio de seguridad de nueva generación alcanzaron los 9.730 millones de dólares, un 66 % más interanual.
La empresa elevó sus previsiones para todo el año y también planea adquirir Applied Compute por 4.500 millones de dólares.
A medida que las aplicaciones de IA se generalizan, las empresas necesitan no solo modelos más potentes, sino también proteger sus datos, modelos y sistemas.
Cuanto más se integra la IA en las operaciones empresariales, más difícil resulta recortar la inversión en ciberseguridad.
Sigue de cerca a $PANW, $CRWD y $FTNT.
4. Las comunicaciones ópticas reciben un nuevo impulso regulatorio
Estados Unidos está debatiendo nuevas restricciones a la importación de algunos productos chinos de transceptores ópticos.
Si finalmente se aplican, podrían impulsar a los centros de datos estadounidenses a reajustar sus cadenas de suministro, lo que beneficiaría a empresas como $LITE y $COHR.
Sin embargo, las restricciones aún no se han implementado oficialmente, y es posible que la capacidad de producción alternativa no sea suficiente a corto plazo.
En particular, tras el plan de MRVL de adquirir LITE, la importancia de los láseres, la óptica de empaquetado conjunto (CPO) y las interconexiones ópticas de alta velocidad está aumentando aún más.
Antes, muchas empresas podían subir con solo estar vinculadas a la potencia de cálculo y los centros de datos.
Ahora, a los inversores les preocupa cada vez más la calidad de los beneficios, el cumplimiento de los pedidos y la rentabilidad del capital.
Las empresas que realmente superen al mercado en el futuro quizá no sean las que cuenten la historia más grandiosa sobre la IA, sino las que primero conviertan la demanda de IA en beneficios sostenibles y flujo de caja libre.
730
·
--
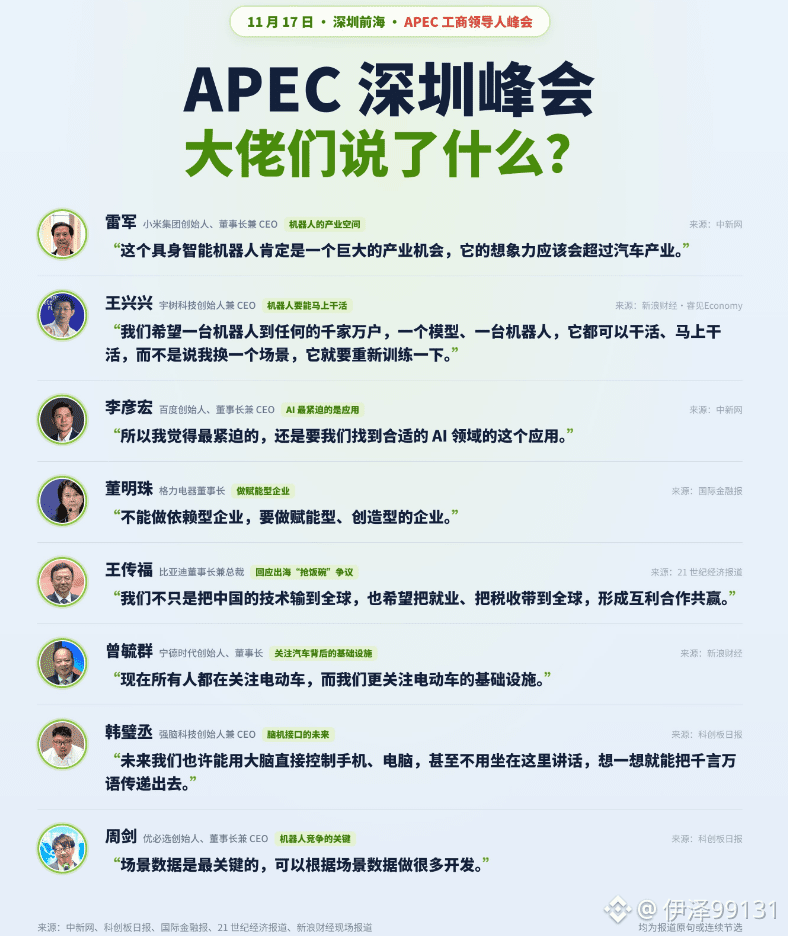
La cumbre de APEC en Shenzhen: las declaraciones de ocho grandes figuras de la tecnología revelan el rumbo que tomará la industria tecnológica china en los próximos años.
El 17 de noviembre, durante la Cumbre de Líderes Empresariales de APEC, vale la pena prestar atención a las opiniones de varios empresarios del sector tecnológico.
Lei Jun: Los robots podrían representar una oportunidad industrial mayor que los automóviles.
Considera que el potencial de los robots con inteligencia incorporada podría incluso superar al de toda la industria automotriz.
Wang Xingxing: El verdadero avance de los robots consiste en que puedan ponerse directamente a trabajar.
En el futuro, espera que un modelo y un robot puedan adaptarse a distintos entornos, en lugar de tener que volver a entrenarlos cada vez que cambien de escenario.
Robin Li: Lo más urgente para la IA es encontrar aplicaciones reales.
La tecnología avanza muy rápido, pero, en última instancia, debe resolver problemas concretos y crear valor de verdad.
Dong Mingzhu: Las empresas no pueden depender únicamente de otros; deben ser capaces de impulsar y crear.
Wang Chuanfu: La expansión internacional de BYD no consiste solo en exportar tecnología.
También busca generar empleo y aportar ingresos fiscales a las comunidades locales para lograr beneficios mutuos.
Zeng Yuqun: Más que los propios vehículos eléctricos, lo que merece atención es la infraestructura que los respalda.
Han Xiaocheng: En el futuro, las interfaces cerebro-computadora podrían permitir controlar directamente teléfonos y ordenadores con el cerebro.
Incluso sería posible transmitir información con el pensamiento, sin necesidad de hablar.
Zhou Jian: La clave de la competencia en robótica son los datos de situaciones reales.
Quien consiga recopilar más datos de escenarios reales tendrá más posibilidades de impulsar la evolución continua de los robots.
Después de leer estas declaraciones, mi impresión principal es que las prioridades de la competencia en la industria tecnológica están cambiando.
La IA ya no se limita a competir por ver qué modelo es más inteligente, y los robots ya no se limitan a demostrar que pueden correr, saltar y dar volteretas.
Las verdaderas oportunidades se están desplazando hacia la aplicación práctica de la IA, la comercialización de los robots, las interfaces cerebro-computadora y la infraestructura que sustenta el desarrollo de estas tecnologías.
En especial, creo que vale mucho la pena seguir de cerca la inteligencia incorporada durante los próximos años.
Pero una cosa es desarrollar una tecnología y otra muy distinta es poder aplicarla a gran escala, controlar los costes y generar beneficios.
Las empresas que realmente destaquen en la próxima etapa quizá no sean las que hagan las demostraciones tecnológicas más espectaculares, sino las primeras en convertir la tecnología en un negocio.
#APEC #InteligenciaArtificial #Robots #InteligenciaIncorporada #InterfazCerebroComputadora #InversiónTecnológica
La cumbre de APEC en Shenzhen: las declaraciones de ocho grandes figuras de la tecnología revelan el rumbo que tomará la industria tecnológica china en los próximos años.
El 17 de noviembre, durante la Cumbre de Líderes Empresariales de APEC, vale la pena prestar atención a las opiniones de varios empresarios del sector tecnológico.
Lei Jun: Los robots podrían representar una oportunidad industrial mayor que los automóviles.
Considera que el potencial de los robots con inteligencia incorporada podría incluso superar al de toda la industria automotriz.
Wang Xingxing: El verdadero avance de los robots consiste en que puedan ponerse directamente a trabajar.
En el futuro, espera que un modelo y un robot puedan adaptarse a distintos entornos, en lugar de tener que volver a entrenarlos cada vez que cambien de escenario.
Robin Li: Lo más urgente para la IA es encontrar aplicaciones reales.
La tecnología avanza muy rápido, pero, en última instancia, debe resolver problemas concretos y crear valor de verdad.
Dong Mingzhu: Las empresas no pueden depender únicamente de otros; deben ser capaces de impulsar y crear.
Wang Chuanfu: La expansión internacional de BYD no consiste solo en exportar tecnología.
También busca generar empleo y aportar ingresos fiscales a las comunidades locales para lograr beneficios mutuos.
Zeng Yuqun: Más que los propios vehículos eléctricos, lo que merece atención es la infraestructura que los respalda.
Han Xiaocheng: En el futuro, las interfaces cerebro-computadora podrían permitir controlar directamente teléfonos y ordenadores con el cerebro.
Incluso sería posible transmitir información con el pensamiento, sin necesidad de hablar.
Zhou Jian: La clave de la competencia en robótica son los datos de situaciones reales.
Quien consiga recopilar más datos de escenarios reales tendrá más posibilidades de impulsar la evolución continua de los robots.
Después de leer estas declaraciones, mi impresión principal es que las prioridades de la competencia en la industria tecnológica están cambiando.
La IA ya no se limita a competir por ver qué modelo es más inteligente, y los robots ya no se limitan a demostrar que pueden correr, saltar y dar volteretas.
Las verdaderas oportunidades se están desplazando hacia la aplicación práctica de la IA, la comercialización de los robots, las interfaces cerebro-computadora y la infraestructura que sustenta el desarrollo de estas tecnologías.
En especial, creo que vale mucho la pena seguir de cerca la inteligencia incorporada durante los próximos años.
Pero una cosa es desarrollar una tecnología y otra muy distinta es poder aplicarla a gran escala, controlar los costes y generar beneficios.
Las empresas que realmente destaquen en la próxima etapa quizá no sean las que hagan las demostraciones tecnológicas más espectaculares, sino las primeras en convertir la tecnología en un negocio.
#APEC #InteligenciaArtificial #Robots #InteligenciaIncorporada #InterfazCerebroComputadora #InversiónTecnológica
El 17 de noviembre, durante la Cumbre de Líderes Empresariales de APEC, vale la pena prestar atención a las opiniones de varios empresarios del sector tecnológico.
Lei Jun: Los robots podrían representar una oportunidad industrial mayor que los automóviles.
Considera que el potencial de los robots con inteligencia incorporada podría incluso superar al de toda la industria automotriz.
Wang Xingxing: El verdadero avance de los robots consiste en que puedan ponerse directamente a trabajar.
En el futuro, espera que un modelo y un robot puedan adaptarse a distintos entornos, en lugar de tener que volver a entrenarlos cada vez que cambien de escenario.
Robin Li: Lo más urgente para la IA es encontrar aplicaciones reales.
La tecnología avanza muy rápido, pero, en última instancia, debe resolver problemas concretos y crear valor de verdad.
Dong Mingzhu: Las empresas no pueden depender únicamente de otros; deben ser capaces de impulsar y crear.
Wang Chuanfu: La expansión internacional de BYD no consiste solo en exportar tecnología.
También busca generar empleo y aportar ingresos fiscales a las comunidades locales para lograr beneficios mutuos.
Zeng Yuqun: Más que los propios vehículos eléctricos, lo que merece atención es la infraestructura que los respalda.
Han Xiaocheng: En el futuro, las interfaces cerebro-computadora podrían permitir controlar directamente teléfonos y ordenadores con el cerebro.
Incluso sería posible transmitir información con el pensamiento, sin necesidad de hablar.
Zhou Jian: La clave de la competencia en robótica son los datos de situaciones reales.
Quien consiga recopilar más datos de escenarios reales tendrá más posibilidades de impulsar la evolución continua de los robots.
Después de leer estas declaraciones, mi impresión principal es que las prioridades de la competencia en la industria tecnológica están cambiando.
La IA ya no se limita a competir por ver qué modelo es más inteligente, y los robots ya no se limitan a demostrar que pueden correr, saltar y dar volteretas.
Las verdaderas oportunidades se están desplazando hacia la aplicación práctica de la IA, la comercialización de los robots, las interfaces cerebro-computadora y la infraestructura que sustenta el desarrollo de estas tecnologías.
En especial, creo que vale mucho la pena seguir de cerca la inteligencia incorporada durante los próximos años.
Pero una cosa es desarrollar una tecnología y otra muy distinta es poder aplicarla a gran escala, controlar los costes y generar beneficios.
Las empresas que realmente destaquen en la próxima etapa quizá no sean las que hagan las demostraciones tecnológicas más espectaculares, sino las primeras en convertir la tecnología en un negocio.
#APEC #InteligenciaArtificial #Robots #InteligenciaIncorporada #InterfazCerebroComputadora #InversiónTecnológica
12
15
29k
·
--
Verificado
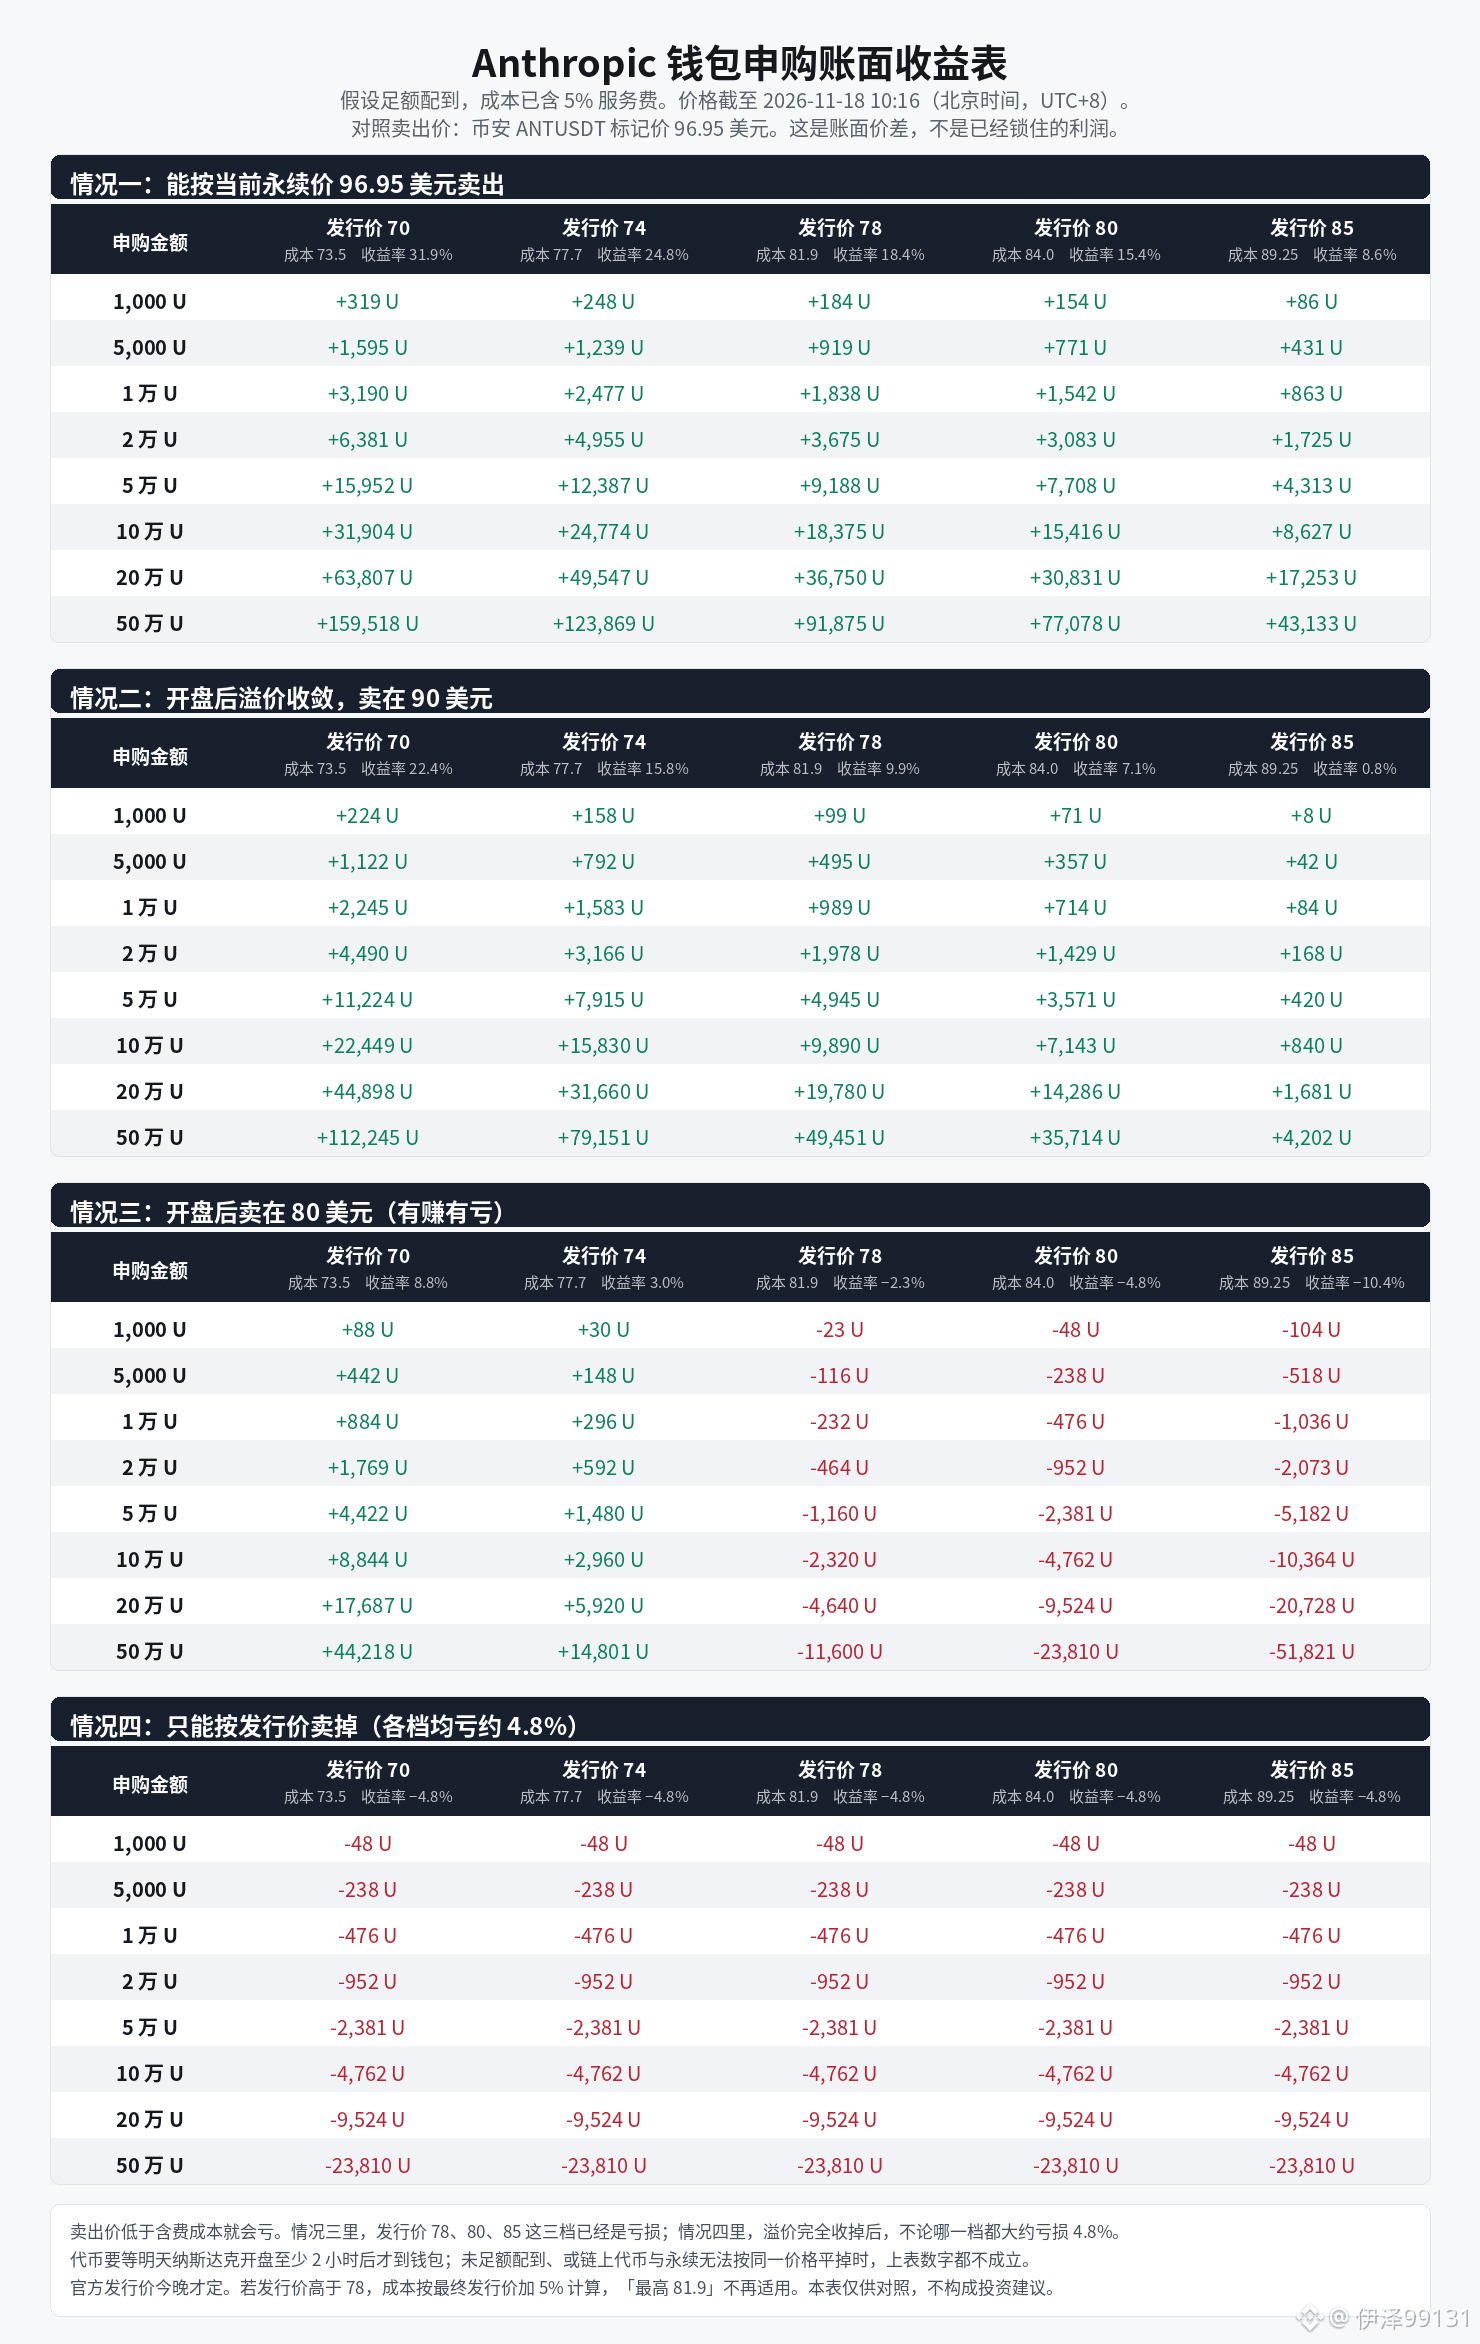
¿Qué ganancias se podrían obtener si se invierten 10.000 U en la IPO de Anthropic?
Se estima que, con 10.000 U (10.000 USDC) y una asignación completa, la ganancia potencial sería de aproximadamente 1.800–3.200 USDC (alrededor del 18%–32%), según el precio final de emisión y el precio de mercado.
Parámetros clave Precio indicativo: 70–78 USDC por token (sin incluir comisiones)
Comisión del servicio xStocks: 5% Coste con comisión: aproximadamente 73,5–81,9 USDC por token
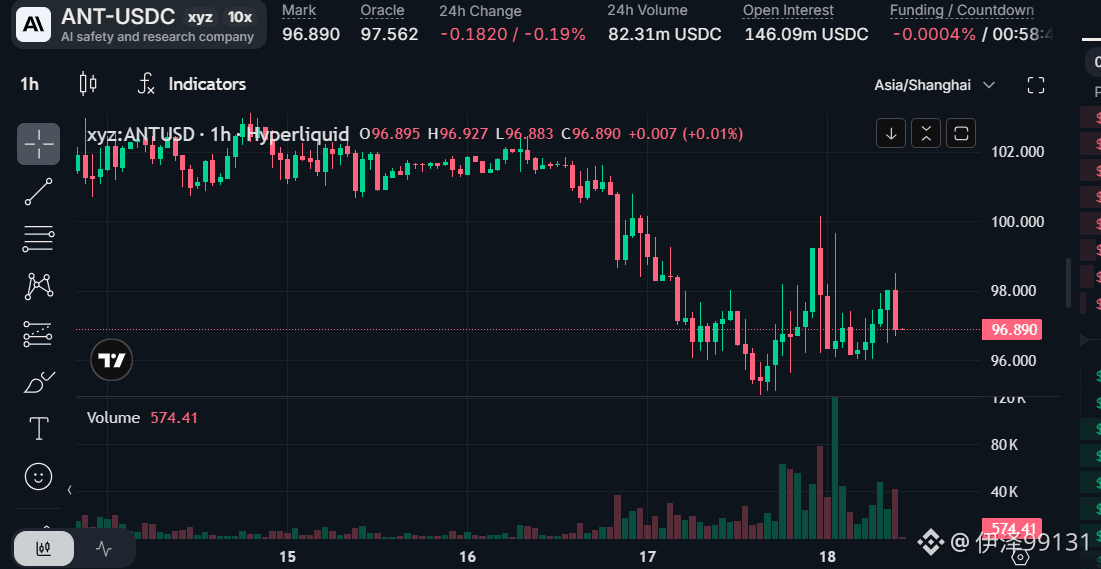
Precio de referencia antes de la apertura del mercado (Hyperliquid, entre otros): aproximadamente 97 USD, alrededor de un 23% por encima del límite superior del rango de emisiónCryptobriefing Estimación para una asignación completa de 10.000 U (calculada con el precio actual antes de la apertura del mercado, de aproximadamente 97)
Precio de emisión Coste Cantidad de tokens Valor de mercado aprox. Ganancia Rentabilidad 70 73,5 aprox. 136 tokens aprox. 13200 aprox. 3200 aprox. 32%
74 77,7 aprox. 129 tokens aprox. 12500 aprox. 2500 aprox. 25%
78 81,9 aprox. 122 tokens aprox. 11800 aprox. 1800 aprox. 18% #AnthropicIPO
¿Qué ganancias se podrían obtener si se invierten 10.000 U en la IPO de Anthropic?
Se estima que, con 10.000 U (10.000 USDC) y una asignación completa, la ganancia potencial sería de aproximadamente 1.800–3.200 USDC (alrededor del 18%–32%), según el precio final de emisión y el precio de mercado.
Parámetros clave Precio indicativo: 70–78 USDC por token (sin incluir comisiones)
Comisión del servicio xStocks: 5% Coste con comisión: aproximadamente 73,5–81,9 USDC por token
Precio de referencia antes de la apertura del mercado (Hyperliquid, entre otros): aproximadamente 97 USD, alrededor de un 23% por encima del límite superior del rango de emisiónCryptobriefing Estimación para una asignación completa de 10.000 U (calculada con el precio actual antes de la apertura del mercado, de aproximadamente 97)
Precio de emisión Coste Cantidad de tokens Valor de mercado aprox. Ganancia Rentabilidad 70 73,5 aprox. 136 tokens aprox. 13200 aprox. 3200 aprox. 32%
74 77,7 aprox. 129 tokens aprox. 12500 aprox. 2500 aprox. 25%
78 81,9 aprox. 122 tokens aprox. 11800 aprox. 1800 aprox. 18% #AnthropicIPO
Se estima que, con 10.000 U (10.000 USDC) y una asignación completa, la ganancia potencial sería de aproximadamente 1.800–3.200 USDC (alrededor del 18%–32%), según el precio final de emisión y el precio de mercado.
Parámetros clave Precio indicativo: 70–78 USDC por token (sin incluir comisiones)
Comisión del servicio xStocks: 5% Coste con comisión: aproximadamente 73,5–81,9 USDC por token
Precio de referencia antes de la apertura del mercado (Hyperliquid, entre otros): aproximadamente 97 USD, alrededor de un 23% por encima del límite superior del rango de emisiónCryptobriefing Estimación para una asignación completa de 10.000 U (calculada con el precio actual antes de la apertura del mercado, de aproximadamente 97)
Precio de emisión Coste Cantidad de tokens Valor de mercado aprox. Ganancia Rentabilidad 70 73,5 aprox. 136 tokens aprox. 13200 aprox. 3200 aprox. 32%
74 77,7 aprox. 129 tokens aprox. 12500 aprox. 2500 aprox. 25%
78 81,9 aprox. 122 tokens aprox. 11800 aprox. 1800 aprox. 18% #AnthropicIPO
6
1
10.5k
·
--
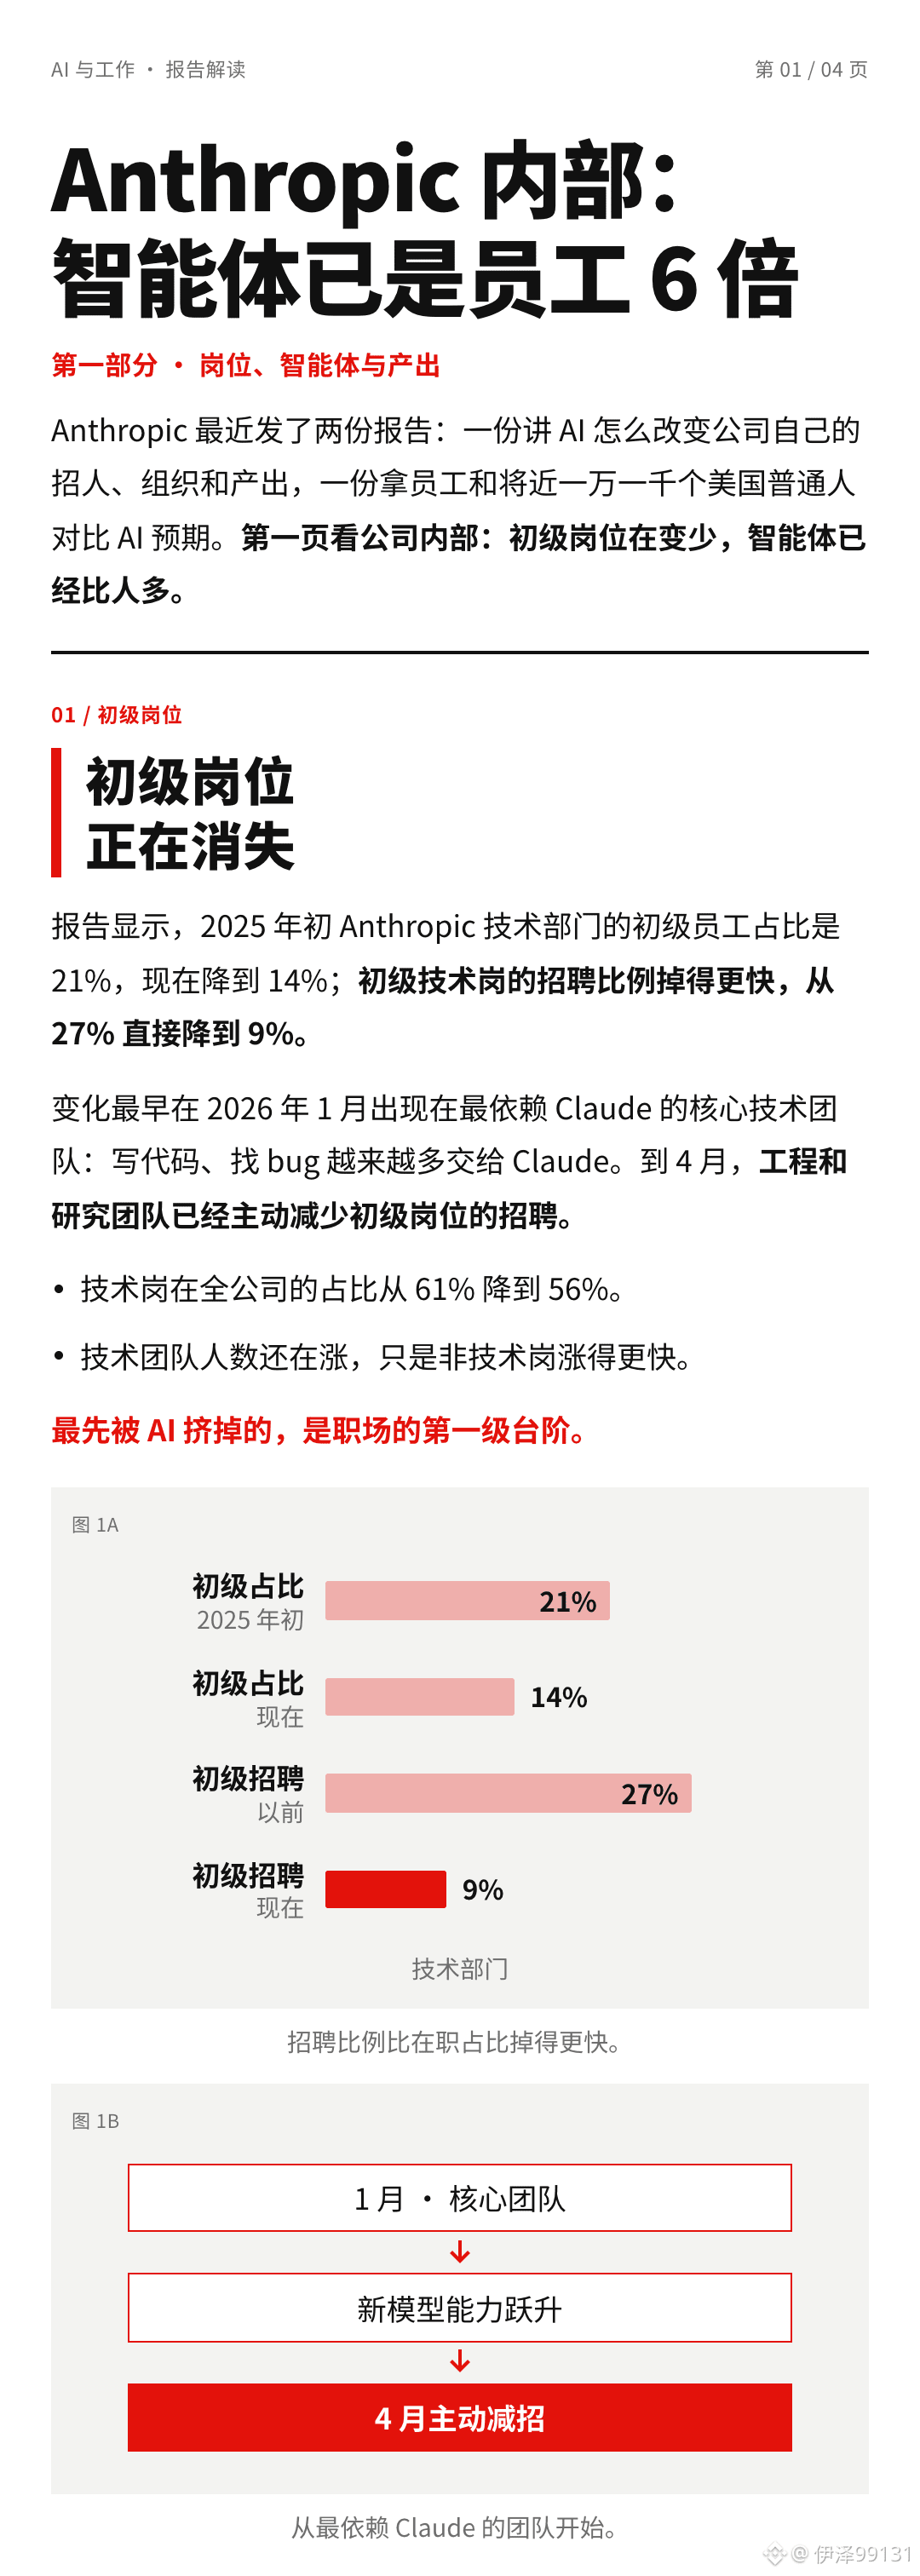
Binance Wallet lanza una suscripción a acciones estadounidenses de Anthropic, la empresa matriz de Claude
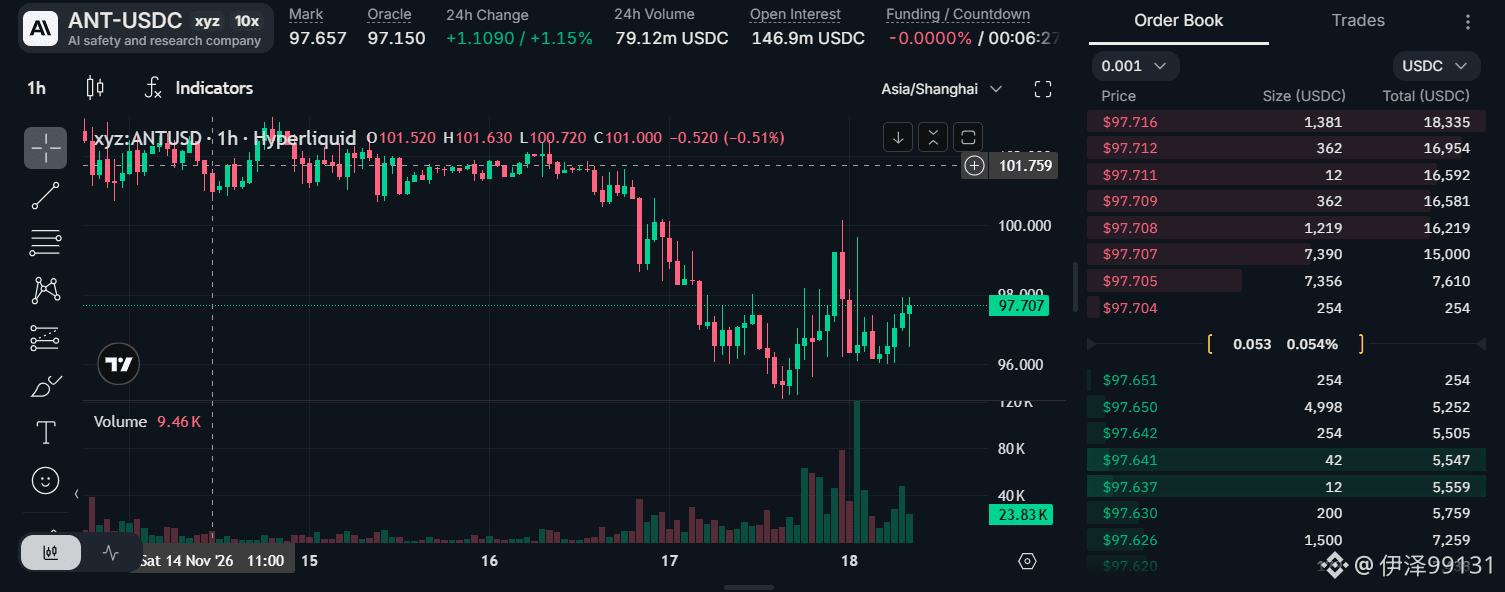
El precio en cadena ya ha llegado a los 98 dólares; si consigues una asignación, será ganancia pura.
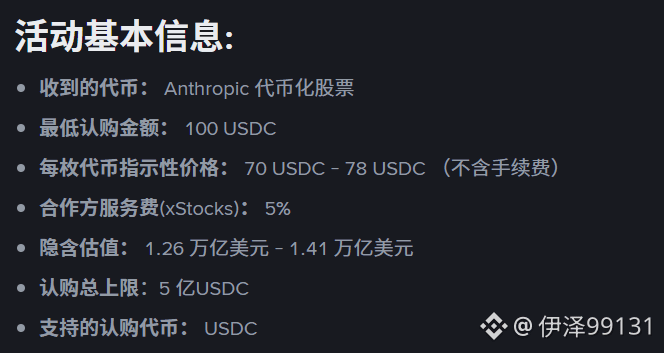
Suscríbete con USDC y los valores tokenizados de Anthropic se enviarán directamente a tu Binance Wallet.
⏰ Periodo de la actividad: del 18 de noviembre de 2026 a las 14:00 (UTC+8) al 18 de noviembre de 2026 a las 22:00 (UTC+8), 8 horas en total
📷 Red: BNB Smart Chain
Límite total de suscripción: 500 millones de USDC. Para participar, debes tener puntos Alpha. ¡Aprovecha la oportunidad! 💰
Límites de suscripción:
Esta suscripción utiliza un sistema de límites por niveles según los puntos Alpha de Binance Wallet. El límite máximo de suscripción de cada usuario dependerá de su saldo de puntos Alpha:
Puntos Alpha > 0: límite de 20.000 USDC
Puntos Alpha > 40: límite de 100.000 USDC
Puntos Alpha > 100: límite de 200.000 USDC
Puntos AAlpha > 200: límite de 500.000 USDC
Además, los usuarios que tengan la insignia An Xiaojun recibirán 50.000 USDC adicionales de límite, además del correspondiente a su nivel de puntos Alpha.
Detalles del proyecto: acciones tokenizadas de la OPV de Anthropic
Binance Wallet lanza una suscripción a acciones estadounidenses de Anthropic, la empresa matriz de Claude
El precio en cadena ya ha llegado a los 98 dólares; si consigues una asignación, será ganancia pura.
Suscríbete con USDC y los valores tokenizados de Anthropic se enviarán directamente a tu Binance Wallet.
⏰ Periodo de la actividad: del 18 de noviembre de 2026 a las 14:00 (UTC+8) al 18 de noviembre de 2026 a las 22:00 (UTC+8), 8 horas en total
📷 Red: BNB Smart Chain
Límite total de suscripción: 500 millones de USDC. Para participar, debes tener puntos Alpha. ¡Aprovecha la oportunidad! 💰
Límites de suscripción:
Esta suscripción utiliza un sistema de límites por niveles según los puntos Alpha de Binance Wallet. El límite máximo de suscripción de cada usuario dependerá de su saldo de puntos Alpha:
Puntos Alpha > 0: límite de 20.000 USDC
Puntos Alpha > 40: límite de 100.000 USDC
Puntos Alpha > 100: límite de 200.000 USDC
Puntos AAlpha > 200: límite de 500.000 USDC
Además, los usuarios que tengan la insignia An Xiaojun recibirán 50.000 USDC adicionales de límite, además del correspondiente a su nivel de puntos Alpha.
Detalles del proyecto: acciones tokenizadas de la OPV de Anthropic
El precio en cadena ya ha llegado a los 98 dólares; si consigues una asignación, será ganancia pura.
Suscríbete con USDC y los valores tokenizados de Anthropic se enviarán directamente a tu Binance Wallet.
⏰ Periodo de la actividad: del 18 de noviembre de 2026 a las 14:00 (UTC+8) al 18 de noviembre de 2026 a las 22:00 (UTC+8), 8 horas en total
📷 Red: BNB Smart Chain
Límite total de suscripción: 500 millones de USDC. Para participar, debes tener puntos Alpha. ¡Aprovecha la oportunidad! 💰
Límites de suscripción:
Esta suscripción utiliza un sistema de límites por niveles según los puntos Alpha de Binance Wallet. El límite máximo de suscripción de cada usuario dependerá de su saldo de puntos Alpha:
Puntos Alpha > 0: límite de 20.000 USDC
Puntos Alpha > 40: límite de 100.000 USDC
Puntos Alpha > 100: límite de 200.000 USDC
Puntos AAlpha > 200: límite de 500.000 USDC
Además, los usuarios que tengan la insignia An Xiaojun recibirán 50.000 USDC adicionales de límite, además del correspondiente a su nivel de puntos Alpha.
Detalles del proyecto: acciones tokenizadas de la OPV de Anthropic
1
1.4k
·
--
En el fondo, Jensen Huang no ha hecho nada atroz.
Tan solo los avances actuales de la IA ya han beneficiado a muchísimas personas que no saben programar ni editar, y han reducido enormemente las brechas de información.
Se puede decir que, sin sus treinta años de dedicación, no se habría producido un cambio tan enorme en la tecnología y en la nueva revolución industrial de la humanidad.
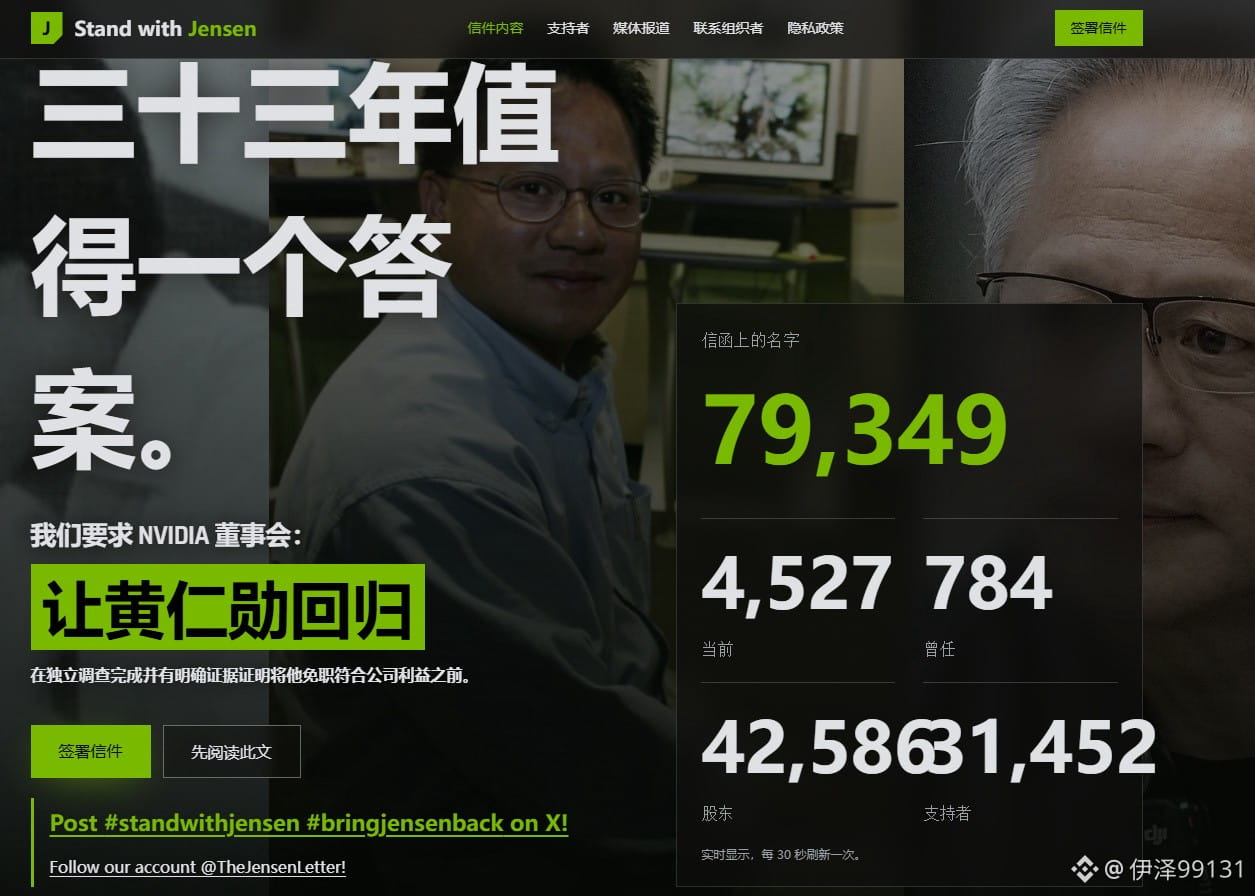
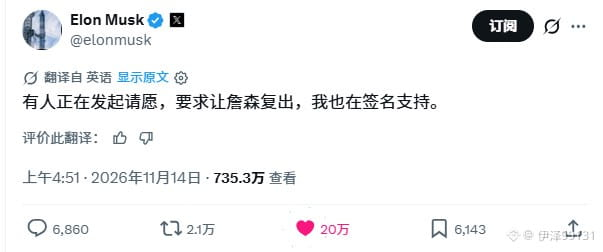
El número de personas que apoyan el regreso de Jensen Huang en el sitio web no deja de aumentar a un ritmo vertiginoso, y entre ellas hay empresarios y personalidades muy conocidos.
Musk y la directora ejecutiva de Binance también firmaron para apoyar el regreso de Jensen Huang, con la esperanza de que vuelva a liderar la era de la IA y a ocupar un papel irremplazable.
Enlace: standwithjensen punto com
En el fondo, Jensen Huang no ha hecho nada atroz.
Tan solo los avances actuales de la IA ya han beneficiado a muchísimas personas que no saben programar ni editar, y han reducido enormemente las brechas de información.
Se puede decir que, sin sus treinta años de dedicación, no se habría producido un cambio tan enorme en la tecnología y en la nueva revolución industrial de la humanidad.
El número de personas que apoyan el regreso de Jensen Huang en el sitio web no deja de aumentar a un ritmo vertiginoso, y entre ellas hay empresarios y personalidades muy conocidos.
Musk y la directora ejecutiva de Binance también firmaron para apoyar el regreso de Jensen Huang, con la esperanza de que vuelva a liderar la era de la IA y a ocupar un papel irremplazable.
Enlace: standwithjensen punto com
Tan solo los avances actuales de la IA ya han beneficiado a muchísimas personas que no saben programar ni editar, y han reducido enormemente las brechas de información.
Se puede decir que, sin sus treinta años de dedicación, no se habría producido un cambio tan enorme en la tecnología y en la nueva revolución industrial de la humanidad.
El número de personas que apoyan el regreso de Jensen Huang en el sitio web no deja de aumentar a un ritmo vertiginoso, y entre ellas hay empresarios y personalidades muy conocidos.
Musk y la directora ejecutiva de Binance también firmaron para apoyar el regreso de Jensen Huang, con la esperanza de que vuelva a liderar la era de la IA y a ocupar un papel irremplazable.
Enlace: standwithjensen punto com
2
2k
·
--
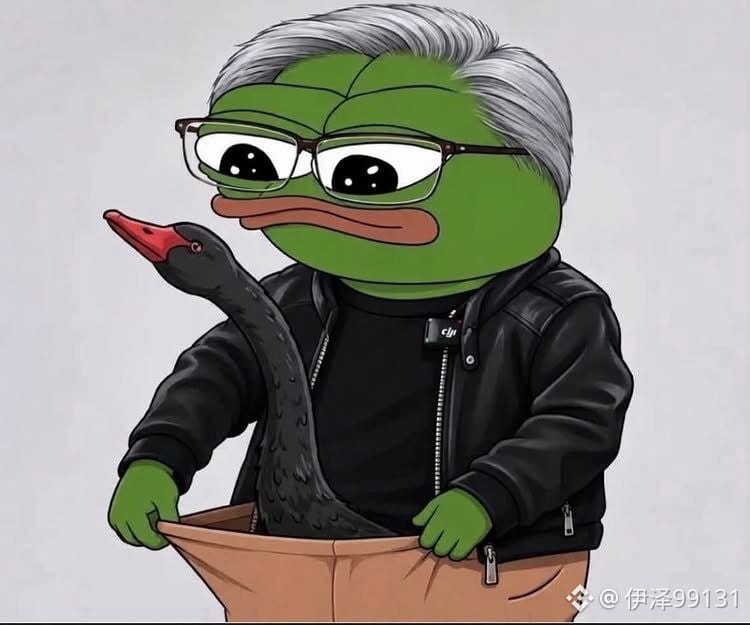
De verdad estamos presenciando la historia: ¡un cisne negro puede aparecer hasta en los calzoncillos!
😅
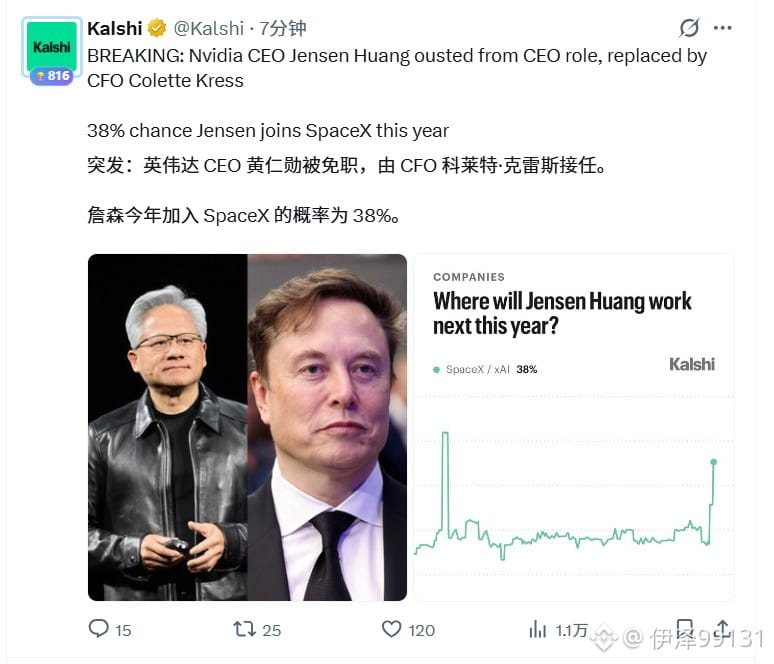
En una situación así, si el viejo Huang deja el cargo, seguramente necesitará un tiempo para reajustarse mentalmente.
Tiene tres posibilidades por delante:
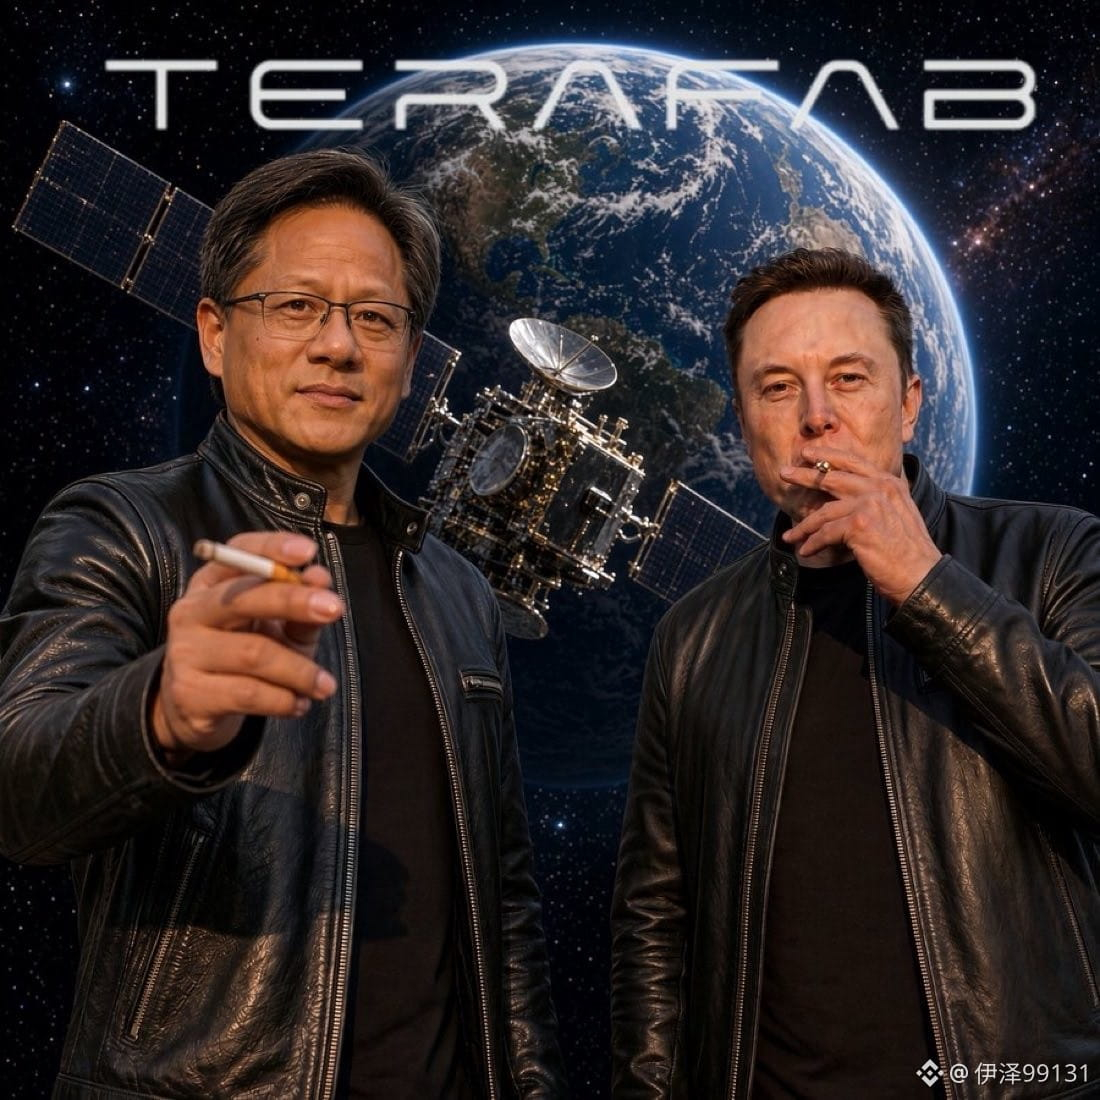
1. Que la empresa de Musk también esté desarrollando chips. Si Huang Renxun se uniera, sería una combinación de fuerzas; incluso podría surgir en el futuro una empresa capaz de competir con Nvidia.
2. Esperar con paciencia tras años de preparación y ver si los republicanos vuelven a ganar en 2028, y si el nuevo presidente le permite volver al cargo.
3. Retirarse entre bastidores para apoyar a su hija, y ser como CZ, un comandante que dirige desde la fuente.
De verdad estamos presenciando la historia: ¡un cisne negro puede aparecer hasta en los calzoncillos!
😅
En una situación así, si el viejo Huang deja el cargo, seguramente necesitará un tiempo para reajustarse mentalmente.
Tiene tres posibilidades por delante:
1. Que la empresa de Musk también esté desarrollando chips. Si Huang Renxun se uniera, sería una combinación de fuerzas; incluso podría surgir en el futuro una empresa capaz de competir con Nvidia.
2. Esperar con paciencia tras años de preparación y ver si los republicanos vuelven a ganar en 2028, y si el nuevo presidente le permite volver al cargo.
3. Retirarse entre bastidores para apoyar a su hija, y ser como CZ, un comandante que dirige desde la fuente.
😅
En una situación así, si el viejo Huang deja el cargo, seguramente necesitará un tiempo para reajustarse mentalmente.
Tiene tres posibilidades por delante:
1. Que la empresa de Musk también esté desarrollando chips. Si Huang Renxun se uniera, sería una combinación de fuerzas; incluso podría surgir en el futuro una empresa capaz de competir con Nvidia.
2. Esperar con paciencia tras años de preparación y ver si los republicanos vuelven a ganar en 2028, y si el nuevo presidente le permite volver al cargo.
3. Retirarse entre bastidores para apoyar a su hija, y ser como CZ, un comandante que dirige desde la fuente.
5
2.8k
·
--
Verificado
Tras el rebote de las acciones estadounidenses, ¿podrá el IPC de esta noche respaldar una recuperación de las valoraciones?
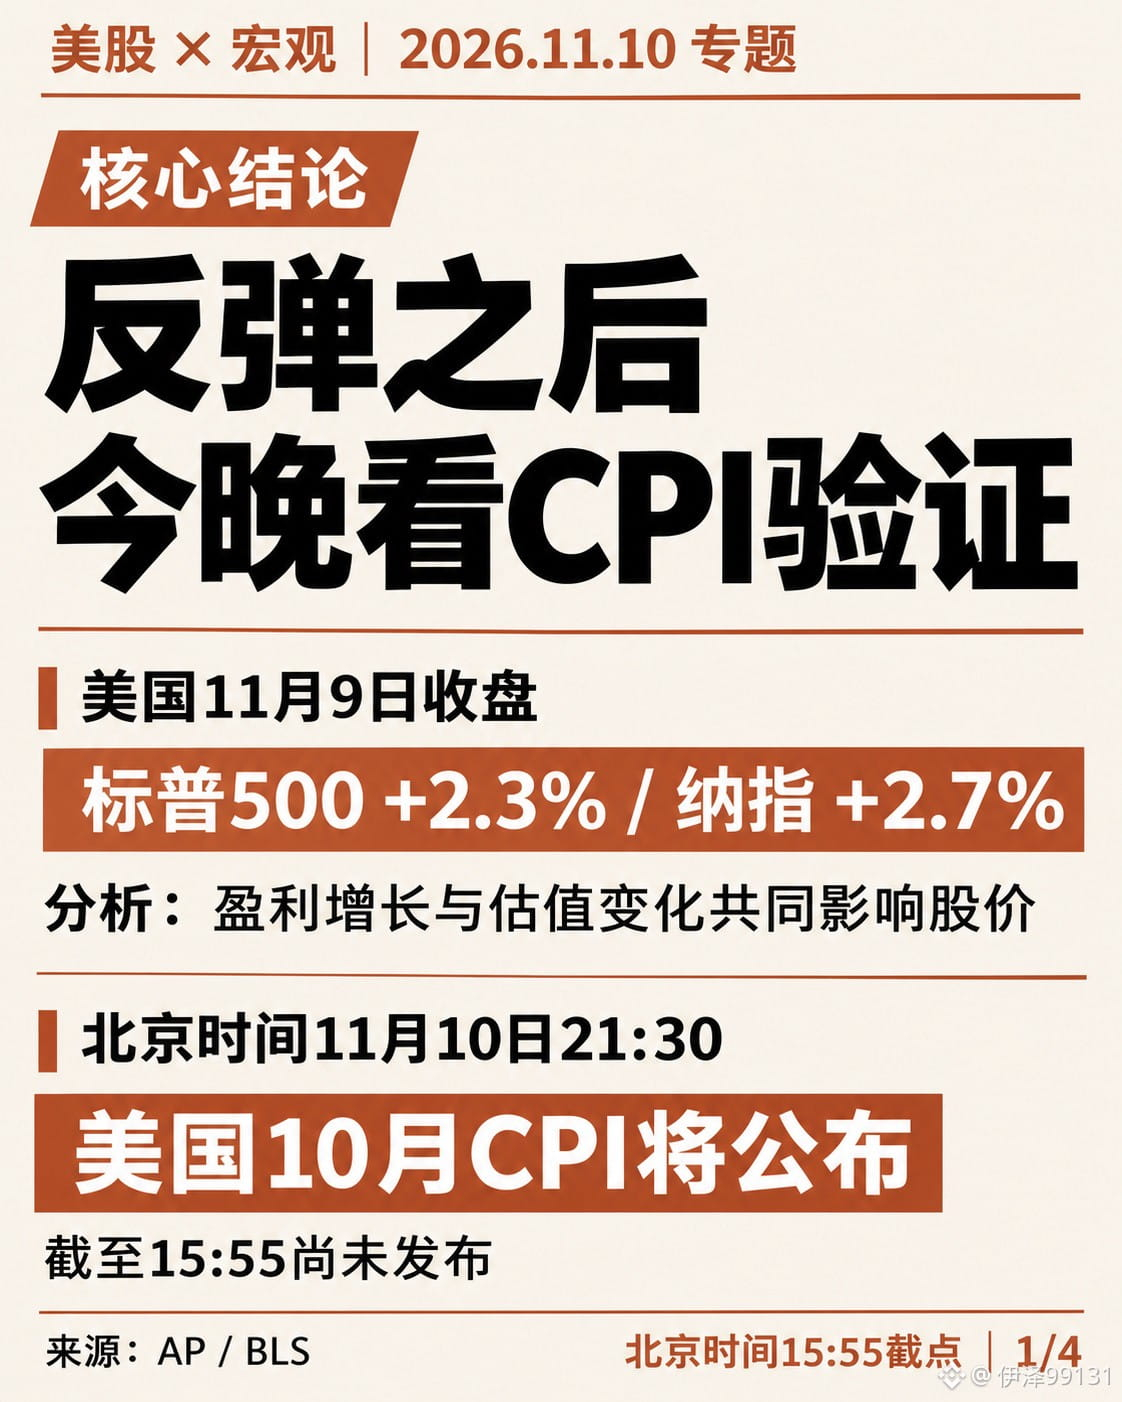
Anoche las acciones estadounidenses rebotaron con fuerza, pero lo que más me interesa es esto: ¿podrá esta recuperación superar la prueba de los datos de inflación de esta noche?
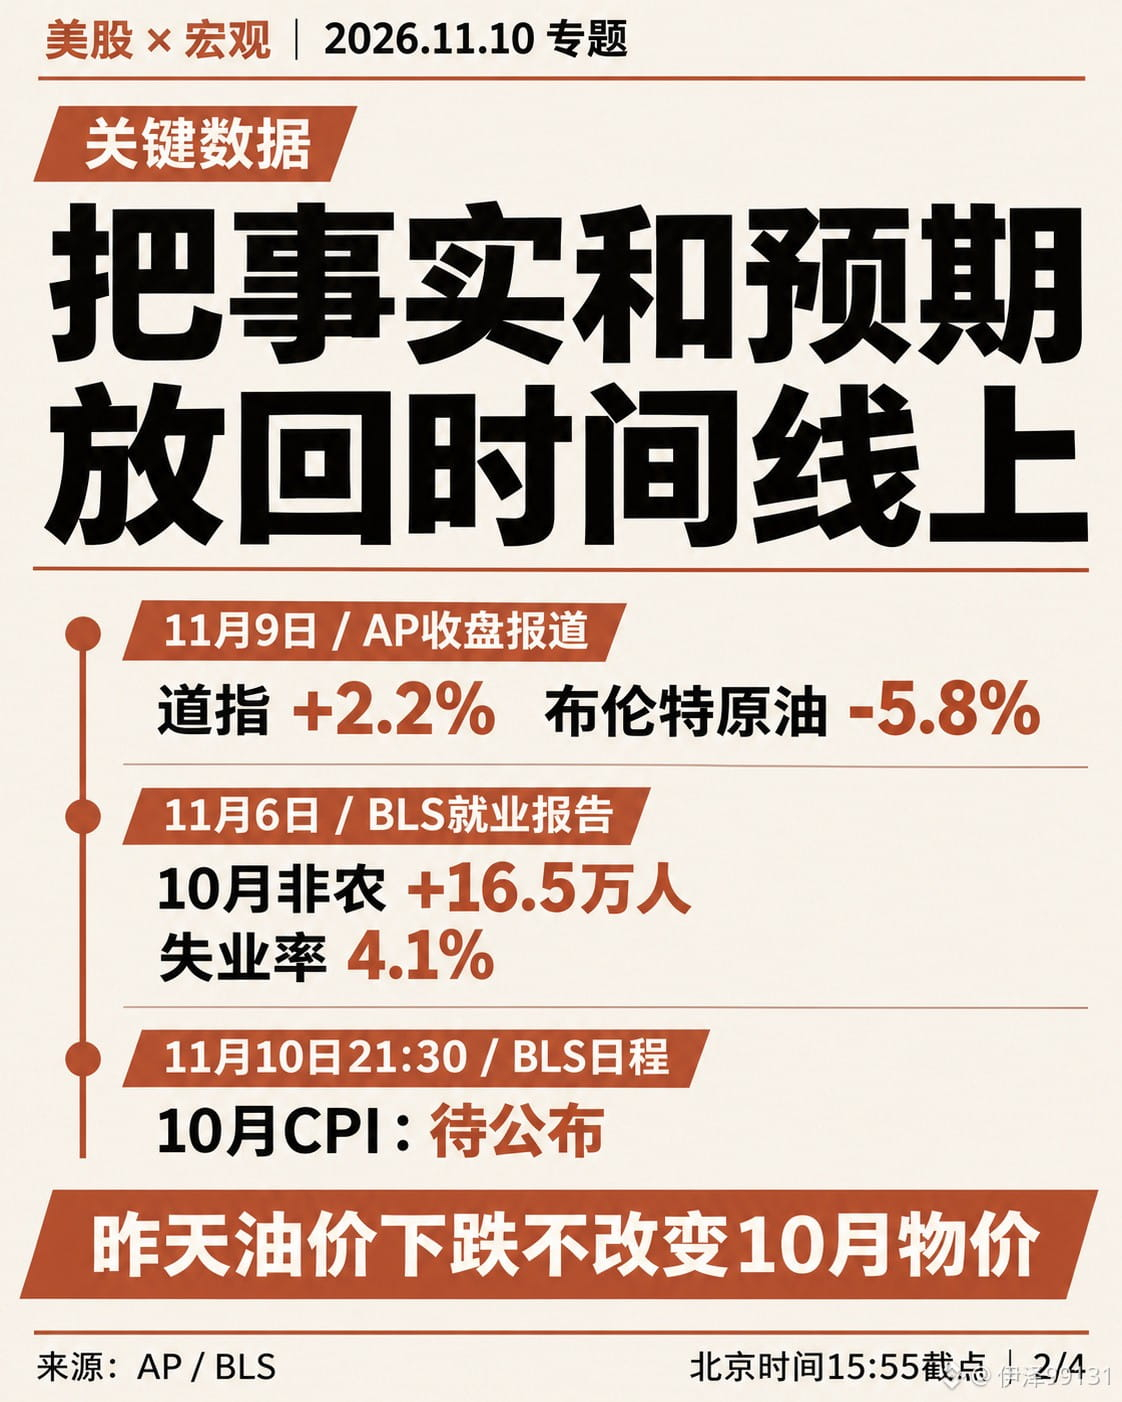
El S&P 500 subió un 2,3%, el Dow Jones un 2,2% y el Nasdaq un 2,7%; el crudo Brent cayó un 5,8% durante la jornada.
A continuación, hay que seguir dos frentes a la vez: cuánto pueden ganar las empresas y qué valoración está dispuesto a asignarles el mercado.
Primero, la macroeconomía. La caída del petróleo ayuda a aliviar la presión futura sobre los precios de la energía, pero los cambios en el precio del petróleo del 9 de noviembre no pueden alterar retroactivamente los precios de octubre. Esta noche se publica el IPC de Estados Unidos de octubre, que mide la inflación del mes anterior. Afirmar que la caída del petróleo de ayer implica necesariamente que el IPC de esta noche será más bajo confundiría el orden de los acontecimientos.
Primero hay que mirar la variación mensual del IPC subyacente y después los cambios en los precios de la vivienda y los servicios. Si la inflación general baja solo por la energía, pero los componentes subyacentes siguen mostrando fortaleza, es posible que las expectativas sobre los tipos de interés no sigan moderándose. Por el contrario, si el alivio de las presiones sobre los precios se extiende y la actividad económica se mantiene resiliente, el entorno será más favorable para las valoraciones bursátiles.
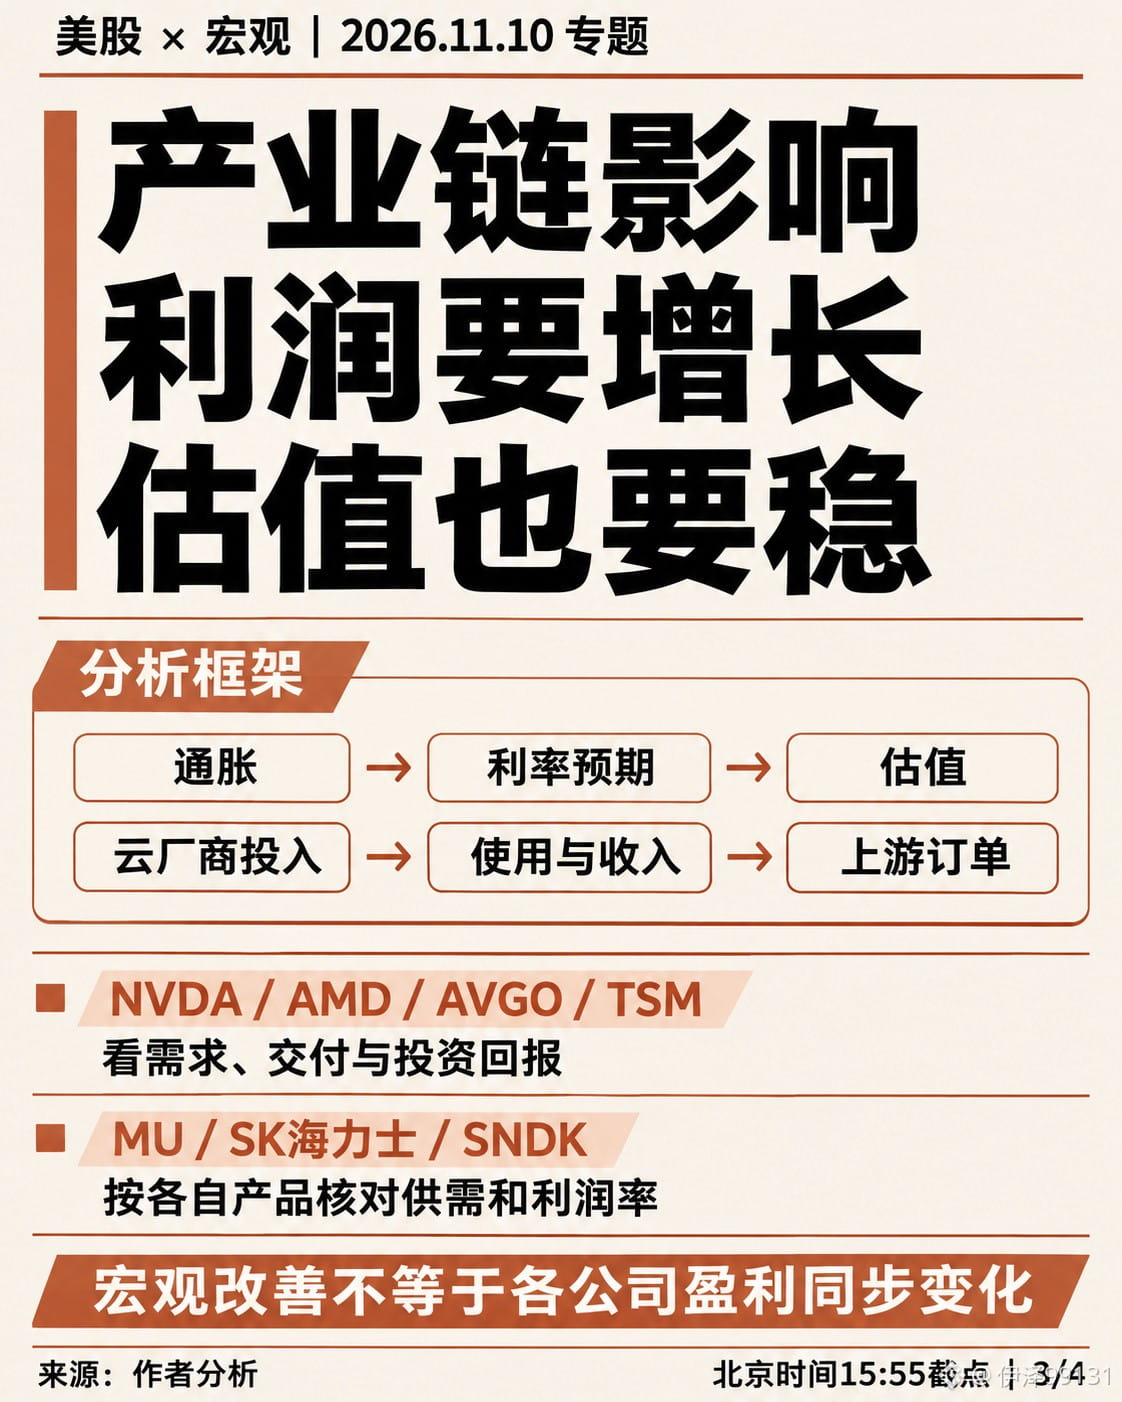
Las tecnológicas tienen que afrontar ahora esta combinación: el crecimiento de los beneficios puede sostener sus cotizaciones, pero la presión de los tipos de interés podría reducir sus valoraciones. Un ejemplo puramente hipotético: si el beneficio por acción de una empresa crece un 20%, pero su PER baja de 30 a 25 veces, el precio resultante de multiplicar ambos factores apenas variaría. Entre que una empresa registre crecimiento y que sus accionistas obtengan una rentabilidad de la misma magnitud, se interpone el cambio en la valoración.
En Nvidia, AMD y Broadcom hay que observar la demanda y las entregas; en TSMC, los procesos de fabricación avanzados y los pedidos de los clientes; y en MU, SK Hynix y SNDK, la oferta, la demanda y los márgenes de cada uno de sus productos. Estas empresas ocupan distintos eslabones de la cadena, así que no se puede deducir que sus beneficios evolucionarán al unísono a partir de una misma noticia macroeconómica.
El nexo más importante siguen siendo los proveedores de servicios en la nube. Si el gasto de capital sigue creciendo y el uso efectivo y los ingresos también lo acompañan, el respaldo a los pedidos de los proveedores será más sólido. Si la inversión crece más rápido que los retornos y los costes de financiación se mantienen elevados, el mercado exigirá plazos de recuperación de la inversión más cortos. Hay que analizar conjuntamente la magnitud del gasto de capital y la eficiencia de la inversión.
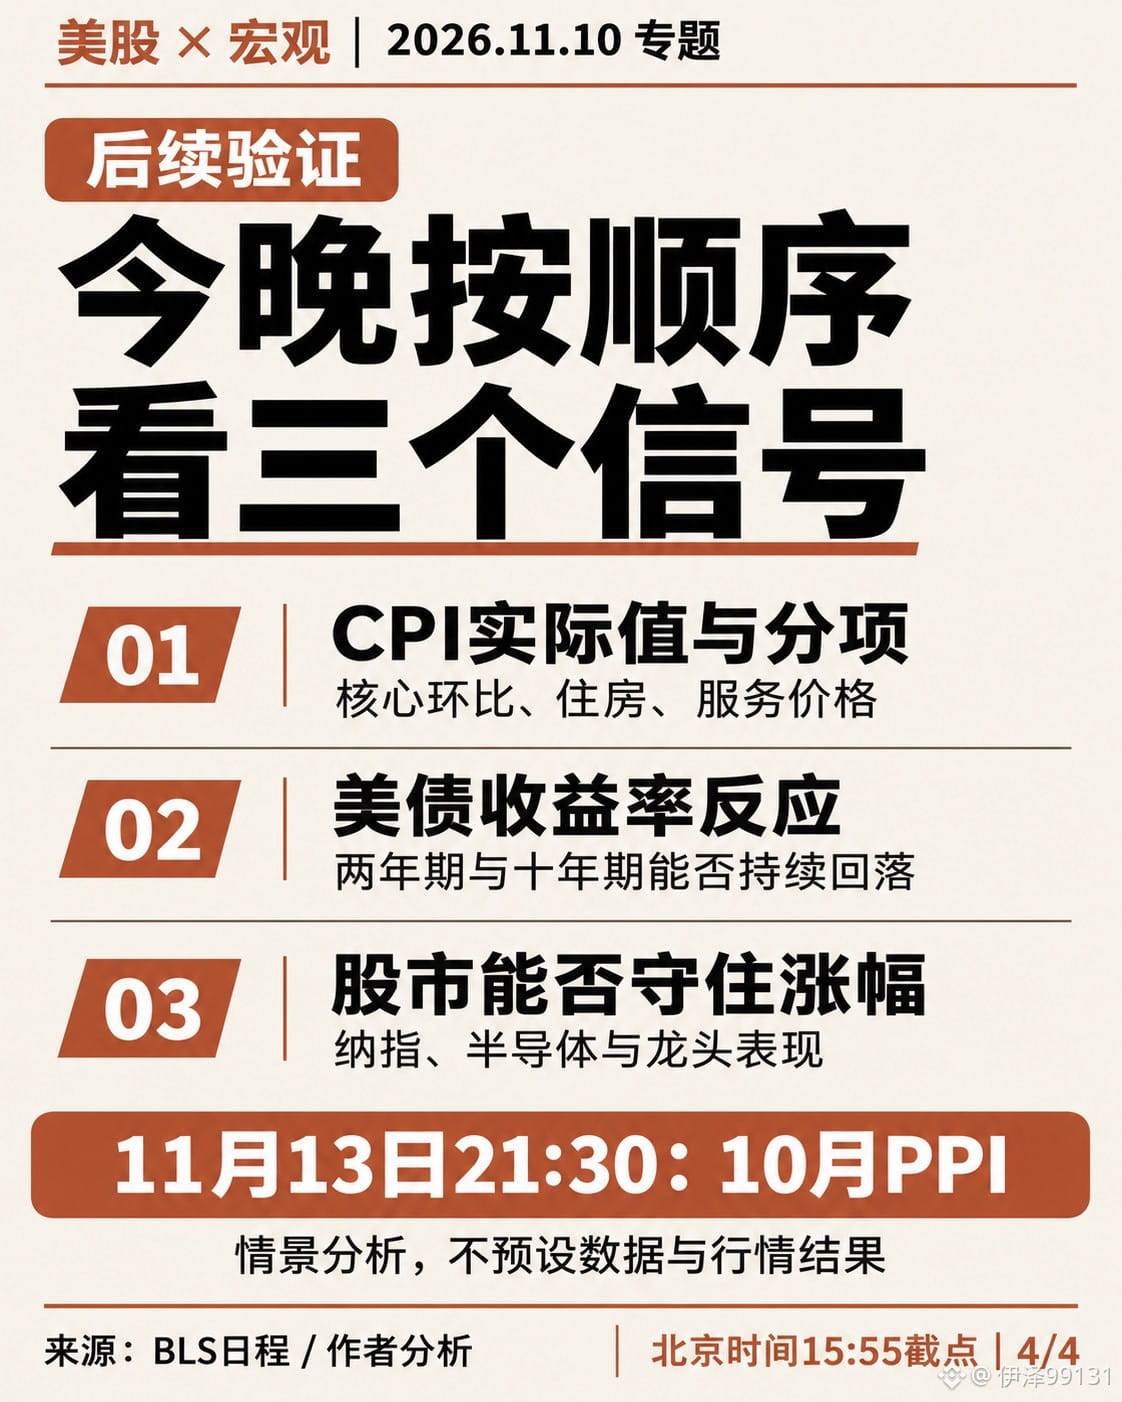
Evaluación para esta noche:
El dato real del IPC y sus componentes; después, la reacción de los rendimientos de los bonos del Tesoro estadounidense a dos y diez años.
Si las presiones inflacionarias se moderan, bajan los rendimientos de los bonos del Tesoro y las expectativas de beneficios empresariales se mantienen estables, mejorarán las condiciones para la recuperación.
Tras el rebote de las acciones estadounidenses, ¿podrá el IPC de esta noche respaldar una recuperación de las valoraciones?
Anoche las acciones estadounidenses rebotaron con fuerza, pero lo que más me interesa es esto: ¿podrá esta recuperación superar la prueba de los datos de inflación de esta noche?
El S&P 500 subió un 2,3%, el Dow Jones un 2,2% y el Nasdaq un 2,7%; el crudo Brent cayó un 5,8% durante la jornada.
A continuación, hay que seguir dos frentes a la vez: cuánto pueden ganar las empresas y qué valoración está dispuesto a asignarles el mercado.
Primero, la macroeconomía. La caída del petróleo ayuda a aliviar la presión futura sobre los precios de la energía, pero los cambios en el precio del petróleo del 9 de noviembre no pueden alterar retroactivamente los precios de octubre. Esta noche se publica el IPC de Estados Unidos de octubre, que mide la inflación del mes anterior. Afirmar que la caída del petróleo de ayer implica necesariamente que el IPC de esta noche será más bajo confundiría el orden de los acontecimientos.
Primero hay que mirar la variación mensual del IPC subyacente y después los cambios en los precios de la vivienda y los servicios. Si la inflación general baja solo por la energía, pero los componentes subyacentes siguen mostrando fortaleza, es posible que las expectativas sobre los tipos de interés no sigan moderándose. Por el contrario, si el alivio de las presiones sobre los precios se extiende y la actividad económica se mantiene resiliente, el entorno será más favorable para las valoraciones bursátiles.
Las tecnológicas tienen que afrontar ahora esta combinación: el crecimiento de los beneficios puede sostener sus cotizaciones, pero la presión de los tipos de interés podría reducir sus valoraciones. Un ejemplo puramente hipotético: si el beneficio por acción de una empresa crece un 20%, pero su PER baja de 30 a 25 veces, el precio resultante de multiplicar ambos factores apenas variaría. Entre que una empresa registre crecimiento y que sus accionistas obtengan una rentabilidad de la misma magnitud, se interpone el cambio en la valoración.
En Nvidia, AMD y Broadcom hay que observar la demanda y las entregas; en TSMC, los procesos de fabricación avanzados y los pedidos de los clientes; y en MU, SK Hynix y SNDK, la oferta, la demanda y los márgenes de cada uno de sus productos. Estas empresas ocupan distintos eslabones de la cadena, así que no se puede deducir que sus beneficios evolucionarán al unísono a partir de una misma noticia macroeconómica.
El nexo más importante siguen siendo los proveedores de servicios en la nube. Si el gasto de capital sigue creciendo y el uso efectivo y los ingresos también lo acompañan, el respaldo a los pedidos de los proveedores será más sólido. Si la inversión crece más rápido que los retornos y los costes de financiación se mantienen elevados, el mercado exigirá plazos de recuperación de la inversión más cortos. Hay que analizar conjuntamente la magnitud del gasto de capital y la eficiencia de la inversión.
Evaluación para esta noche:
El dato real del IPC y sus componentes; después, la reacción de los rendimientos de los bonos del Tesoro estadounidense a dos y diez años.
Si las presiones inflacionarias se moderan, bajan los rendimientos de los bonos del Tesoro y las expectativas de beneficios empresariales se mantienen estables, mejorarán las condiciones para la recuperación.
Anoche las acciones estadounidenses rebotaron con fuerza, pero lo que más me interesa es esto: ¿podrá esta recuperación superar la prueba de los datos de inflación de esta noche?
El S&P 500 subió un 2,3%, el Dow Jones un 2,2% y el Nasdaq un 2,7%; el crudo Brent cayó un 5,8% durante la jornada.
A continuación, hay que seguir dos frentes a la vez: cuánto pueden ganar las empresas y qué valoración está dispuesto a asignarles el mercado.
Primero, la macroeconomía. La caída del petróleo ayuda a aliviar la presión futura sobre los precios de la energía, pero los cambios en el precio del petróleo del 9 de noviembre no pueden alterar retroactivamente los precios de octubre. Esta noche se publica el IPC de Estados Unidos de octubre, que mide la inflación del mes anterior. Afirmar que la caída del petróleo de ayer implica necesariamente que el IPC de esta noche será más bajo confundiría el orden de los acontecimientos.
Primero hay que mirar la variación mensual del IPC subyacente y después los cambios en los precios de la vivienda y los servicios. Si la inflación general baja solo por la energía, pero los componentes subyacentes siguen mostrando fortaleza, es posible que las expectativas sobre los tipos de interés no sigan moderándose. Por el contrario, si el alivio de las presiones sobre los precios se extiende y la actividad económica se mantiene resiliente, el entorno será más favorable para las valoraciones bursátiles.
Las tecnológicas tienen que afrontar ahora esta combinación: el crecimiento de los beneficios puede sostener sus cotizaciones, pero la presión de los tipos de interés podría reducir sus valoraciones. Un ejemplo puramente hipotético: si el beneficio por acción de una empresa crece un 20%, pero su PER baja de 30 a 25 veces, el precio resultante de multiplicar ambos factores apenas variaría. Entre que una empresa registre crecimiento y que sus accionistas obtengan una rentabilidad de la misma magnitud, se interpone el cambio en la valoración.
En Nvidia, AMD y Broadcom hay que observar la demanda y las entregas; en TSMC, los procesos de fabricación avanzados y los pedidos de los clientes; y en MU, SK Hynix y SNDK, la oferta, la demanda y los márgenes de cada uno de sus productos. Estas empresas ocupan distintos eslabones de la cadena, así que no se puede deducir que sus beneficios evolucionarán al unísono a partir de una misma noticia macroeconómica.
El nexo más importante siguen siendo los proveedores de servicios en la nube. Si el gasto de capital sigue creciendo y el uso efectivo y los ingresos también lo acompañan, el respaldo a los pedidos de los proveedores será más sólido. Si la inversión crece más rápido que los retornos y los costes de financiación se mantienen elevados, el mercado exigirá plazos de recuperación de la inversión más cortos. Hay que analizar conjuntamente la magnitud del gasto de capital y la eficiencia de la inversión.
Evaluación para esta noche:
El dato real del IPC y sus componentes; después, la reacción de los rendimientos de los bonos del Tesoro estadounidense a dos y diez años.
Si las presiones inflacionarias se moderan, bajan los rendimientos de los bonos del Tesoro y las expectativas de beneficios empresariales se mantienen estables, mejorarán las condiciones para la recuperación.
1
809
·
--
Verificado
El gran acontecimiento de la bolsa estadounidense: ¡$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE !
Hoy Marvell anunció por fin oficialmente la adquisición de Lumentum.
El tamaño de esta operación superó las expectativas de muchos.
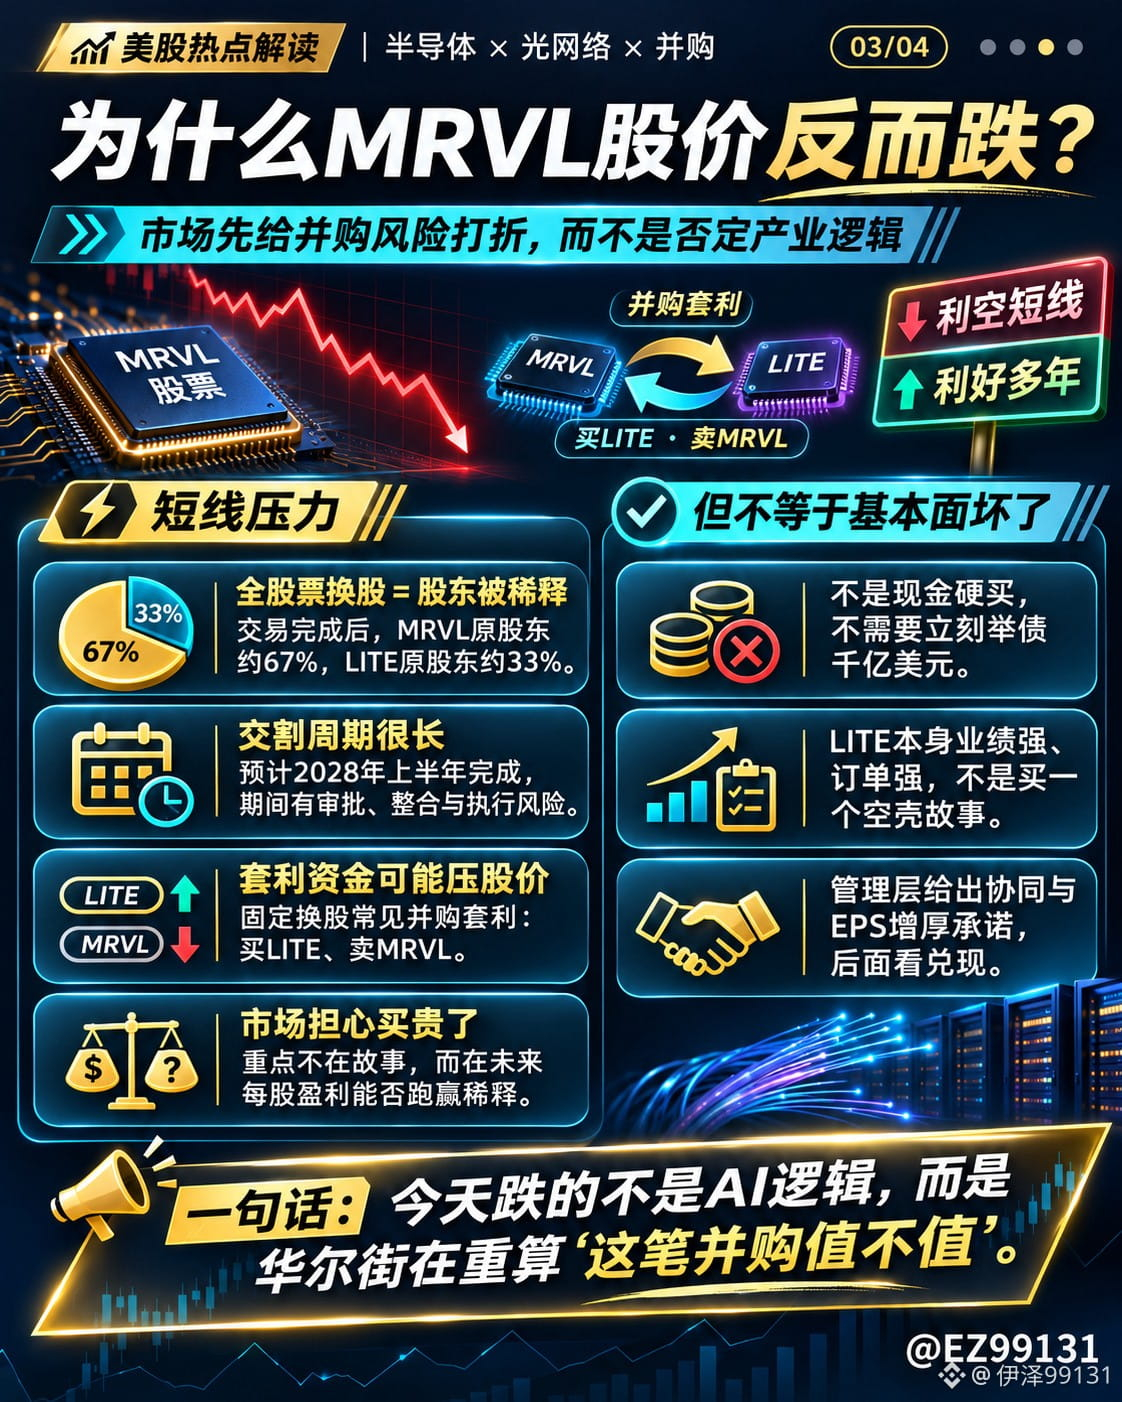
$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE, pero la cotización no deja de desplomarse. Creo que esta operación no es tan sencilla.
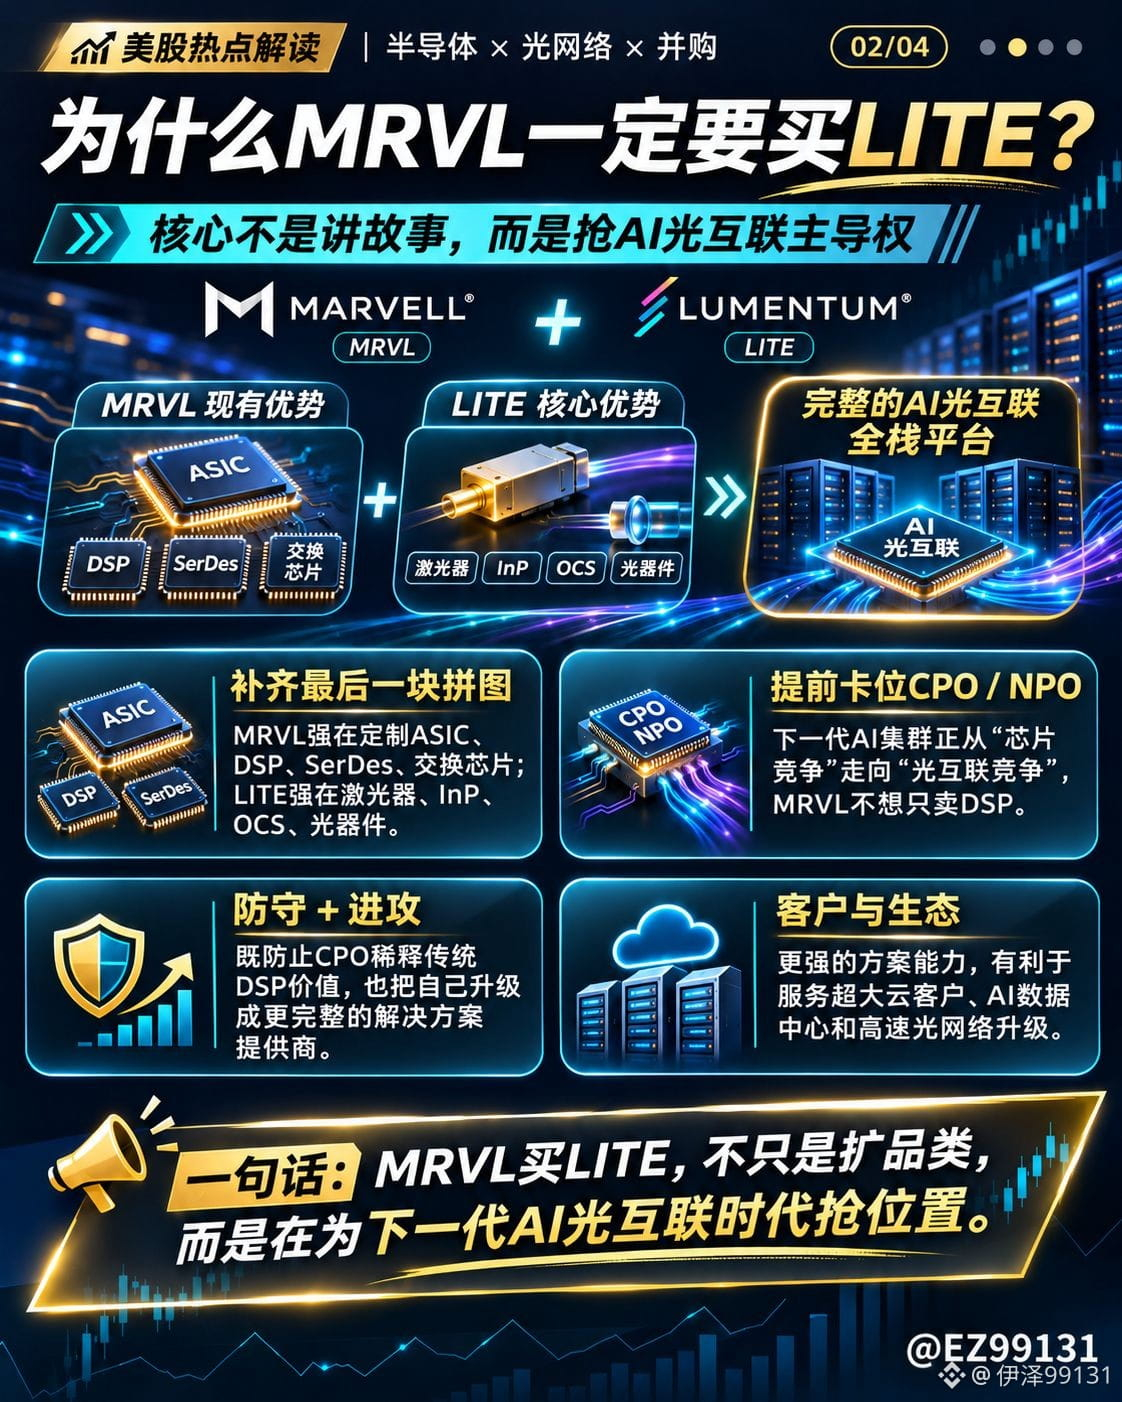
Lo que Marvell realmente quiere comprar no son solo los ingresos de Lumentum, sino también sus láseres de fosfuro de indio (InP), sus dispositivos ópticos y su capacidad de fabricación.
MRVL destaca en ASIC, DSP, SerDes y chips de redes de alta velocidad, pero, a medida que los clústeres de IA crecen, el foco de la competencia se está extendiendo de la capacidad de cálculo a las interconexiones ópticas.
En particular, el desarrollo de la tecnología CPO podría reducir el valor de algunos DSP tradicionales. Al adquirir LITE ahora, MRVL no solo está subsanando carencias tecnológicas, sino también posicionándose con antelación para la próxima generación de centros de datos de IA.
Pero la pregunta es: ¿realmente vale la pena esta adquisición?
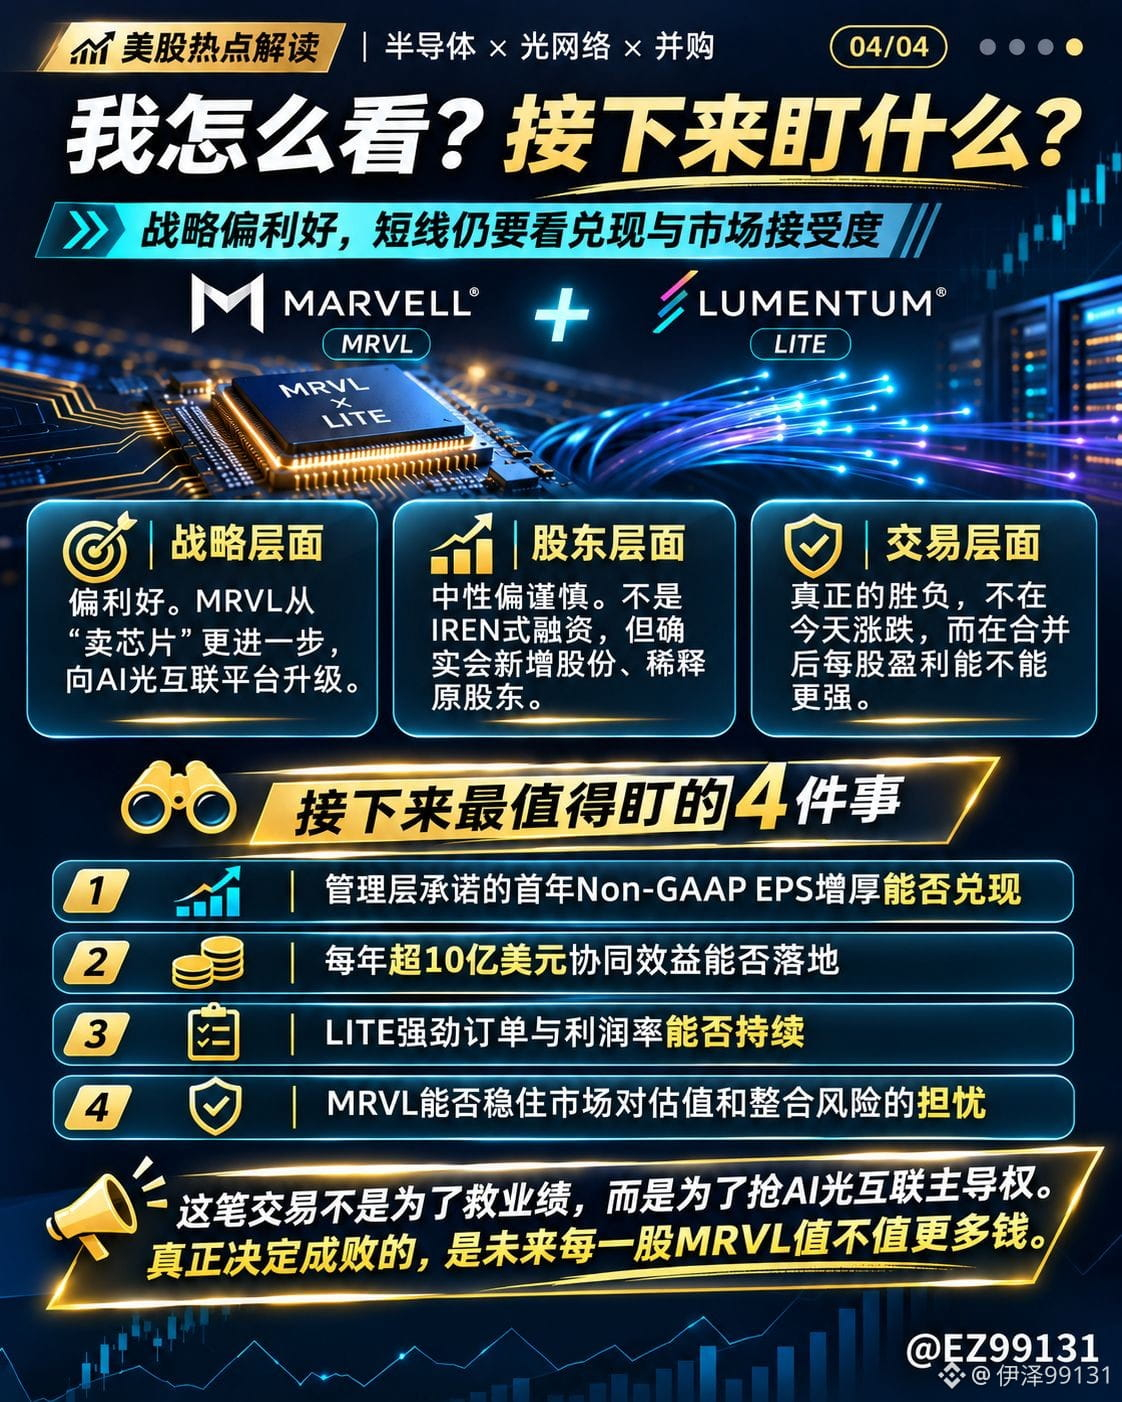
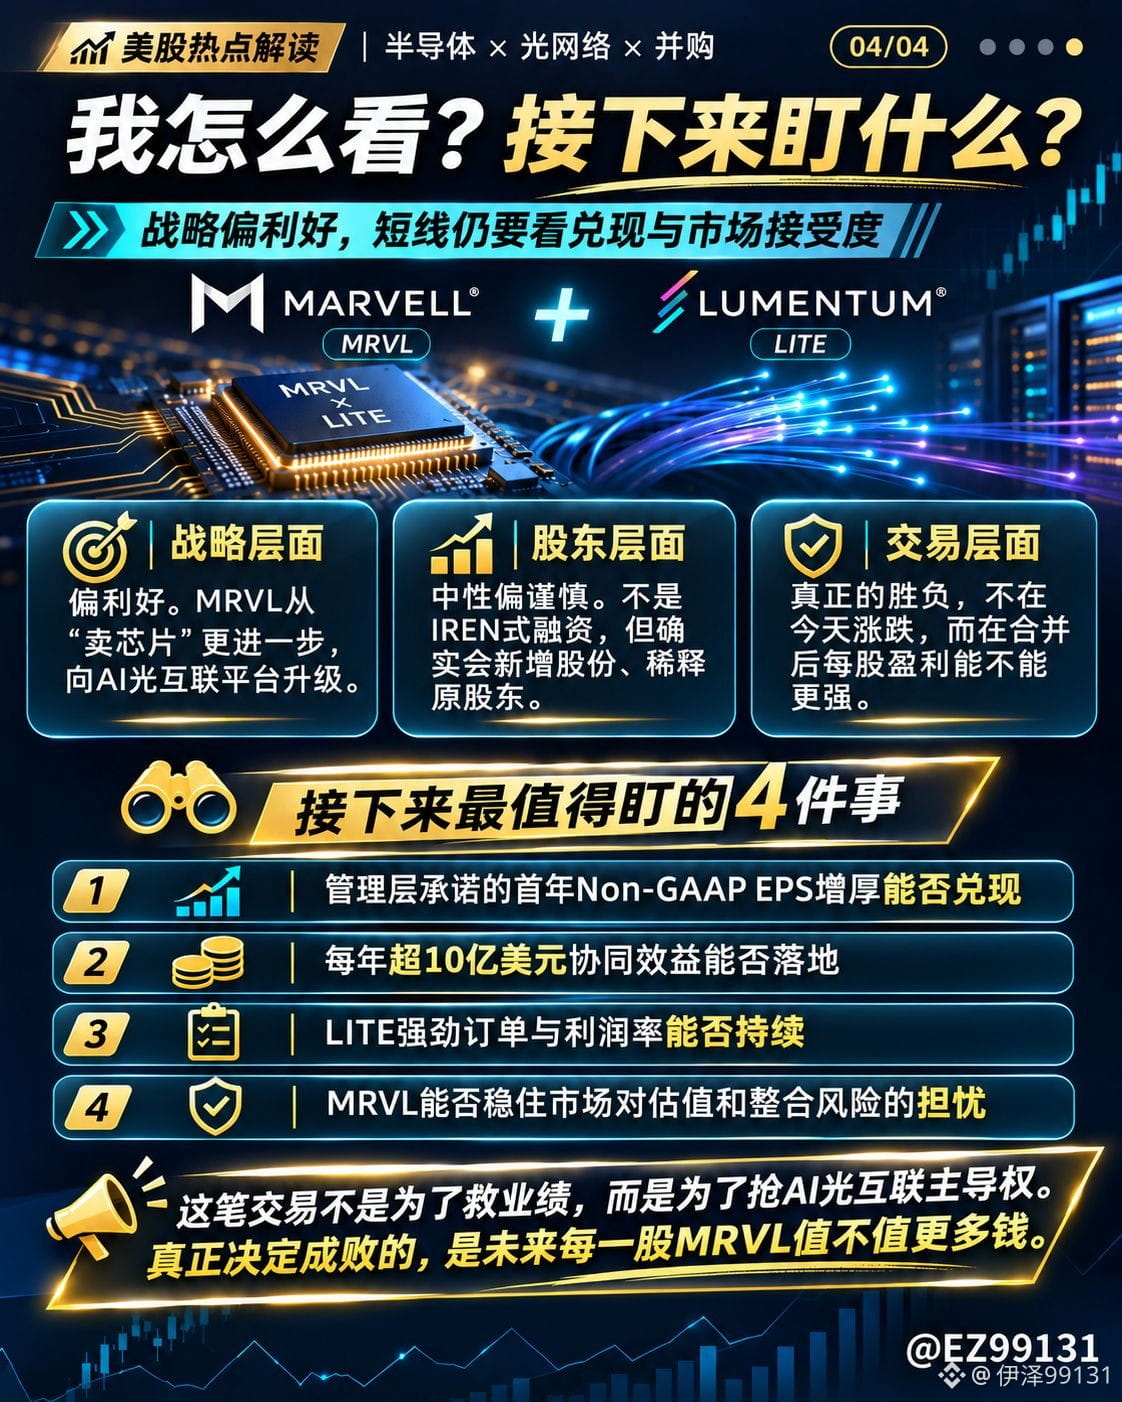
La operación implica un valor empresarial de unos 115.000 millones de dólares. Se realizará mediante un intercambio del 100 % en acciones: por cada acción de LITE se recibirán 4,5 acciones de MRVL. Se prevé que se complete durante el primer semestre de 2028.
No se trata de captar en el mercado cientos de miles de millones de dólares para financiar la adquisición, pero sí habrá dilución accionaria. Tras completarse la operación, se prevé que los actuales accionistas de MRVL posean solo el 67 % de la empresa combinada.
La dirección se ha comprometido a lograr sinergias de más de 1.000 millones de dólares anuales y prevé que la operación aumente el BPA ajustado desde el primer año posterior al cierre.
Si todo esto se cumple, sin duda habrá un importante potencial a largo plazo.
En mi opinión, la estrategia de MRVL va por buen camino, pero que un activo sea bueno no significa que valga la pena comprarlo a cualquier precio.
A Wall Street no le preocupa que las interconexiones ópticas para IA carezcan de futuro, sino que Marvell pague un precio demasiado alto para hacerse con ese mercado.
Que esta operación acabe siendo positiva o negativa no dependerá de las subidas y bajadas de la cotización de hoy, sino de si los beneficios por acción futuros logran superar realmente el coste de la dilución.
Las oportunidades en las interconexiones ópticas para IA son enormes, pero que los accionistas acaben ganando dinero dependerá, en última instancia, del rendimiento del capital.
El gran acontecimiento de la bolsa estadounidense: ¡$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE !
Hoy Marvell anunció por fin oficialmente la adquisición de Lumentum.
El tamaño de esta operación superó las expectativas de muchos.
$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE , pero la cotización no deja de desplomarse. Creo que esta operación no es tan sencilla.
Lo que Marvell realmente quiere comprar no son solo los ingresos de Lumentum, sino también sus láseres de fosfuro de indio (InP), sus dispositivos ópticos y su capacidad de fabricación.
MRVL destaca en ASIC, DSP, SerDes y chips de redes de alta velocidad, pero, a medida que los clústeres de IA crecen, el foco de la competencia se está extendiendo de la capacidad de cálculo a las interconexiones ópticas.
En particular, el desarrollo de la tecnología CPO podría reducir el valor de algunos DSP tradicionales. Al adquirir LITE ahora, MRVL no solo está subsanando carencias tecnológicas, sino también posicionándose con antelación para la próxima generación de centros de datos de IA.
Pero la pregunta es: ¿realmente vale la pena esta adquisición?
La operación implica un valor empresarial de unos 115.000 millones de dólares. Se realizará mediante un intercambio del 100 % en acciones: por cada acción de LITE se recibirán 4,5 acciones de MRVL. Se prevé que se complete durante el primer semestre de 2028.
No se trata de captar en el mercado cientos de miles de millones de dólares para financiar la adquisición, pero sí habrá dilución accionaria. Tras completarse la operación, se prevé que los actuales accionistas de MRVL posean solo el 67 % de la empresa combinada.
La dirección se ha comprometido a lograr sinergias de más de 1.000 millones de dólares anuales y prevé que la operación aumente el BPA ajustado desde el primer año posterior al cierre.
Si todo esto se cumple, sin duda habrá un importante potencial a largo plazo.
En mi opinión, la estrategia de MRVL va por buen camino, pero que un activo sea bueno no significa que valga la pena comprarlo a cualquier precio.
A Wall Street no le preocupa que las interconexiones ópticas para IA carezcan de futuro, sino que Marvell pague un precio demasiado alto para hacerse con ese mercado.
Que esta operación acabe siendo positiva o negativa no dependerá de las subidas y bajadas de la cotización de hoy, sino de si los beneficios por acción futuros logran superar realmente el coste de la dilución.
Las oportunidades en las interconexiones ópticas para IA son enormes, pero que los accionistas acaben ganando dinero dependerá, en última instancia, del rendimiento del capital.
Hoy Marvell anunció por fin oficialmente la adquisición de Lumentum.
El tamaño de esta operación superó las expectativas de muchos.
$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE , pero la cotización no deja de desplomarse. Creo que esta operación no es tan sencilla.
Lo que Marvell realmente quiere comprar no son solo los ingresos de Lumentum, sino también sus láseres de fosfuro de indio (InP), sus dispositivos ópticos y su capacidad de fabricación.
MRVL destaca en ASIC, DSP, SerDes y chips de redes de alta velocidad, pero, a medida que los clústeres de IA crecen, el foco de la competencia se está extendiendo de la capacidad de cálculo a las interconexiones ópticas.
En particular, el desarrollo de la tecnología CPO podría reducir el valor de algunos DSP tradicionales. Al adquirir LITE ahora, MRVL no solo está subsanando carencias tecnológicas, sino también posicionándose con antelación para la próxima generación de centros de datos de IA.
Pero la pregunta es: ¿realmente vale la pena esta adquisición?
La operación implica un valor empresarial de unos 115.000 millones de dólares. Se realizará mediante un intercambio del 100 % en acciones: por cada acción de LITE se recibirán 4,5 acciones de MRVL. Se prevé que se complete durante el primer semestre de 2028.
No se trata de captar en el mercado cientos de miles de millones de dólares para financiar la adquisición, pero sí habrá dilución accionaria. Tras completarse la operación, se prevé que los actuales accionistas de MRVL posean solo el 67 % de la empresa combinada.
La dirección se ha comprometido a lograr sinergias de más de 1.000 millones de dólares anuales y prevé que la operación aumente el BPA ajustado desde el primer año posterior al cierre.
Si todo esto se cumple, sin duda habrá un importante potencial a largo plazo.
En mi opinión, la estrategia de MRVL va por buen camino, pero que un activo sea bueno no significa que valga la pena comprarlo a cualquier precio.
A Wall Street no le preocupa que las interconexiones ópticas para IA carezcan de futuro, sino que Marvell pague un precio demasiado alto para hacerse con ese mercado.
Que esta operación acabe siendo positiva o negativa no dependerá de las subidas y bajadas de la cotización de hoy, sino de si los beneficios por acción futuros logran superar realmente el coste de la dilución.
Las oportunidades en las interconexiones ópticas para IA son enormes, pero que los accionistas acaben ganando dinero dependerá, en última instancia, del rendimiento del capital.
1
4
4.6k
·
--
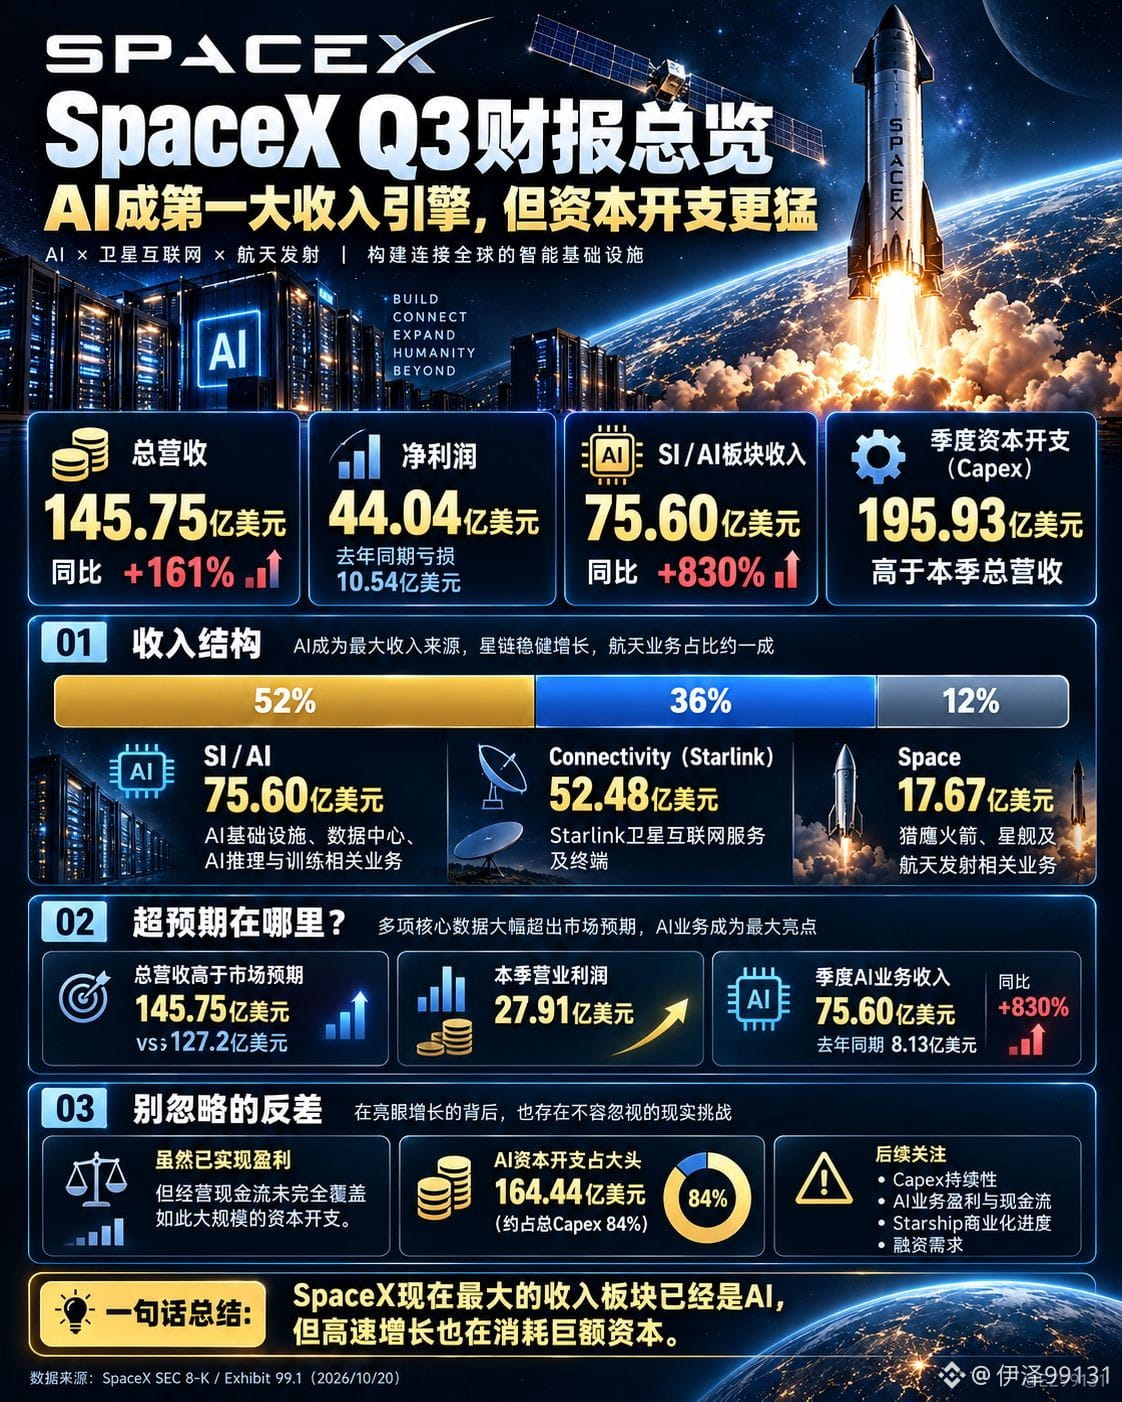
¡Los resultados de SpaceX son una bomba! Los ingresos de IA se disparan un 830%, pero lo más rentable no es la IA
Los resultados del tercer trimestre de $SPCX publicados anoche son realmente sorprendentes.
Los ingresos totales fueron de 14.575 millones de dólares, un 161% más que el año anterior.
El beneficio neto fue de 4.404 millones de dólares; en el mismo periodo del año pasado había registrado pérdidas de 1.054 millones.
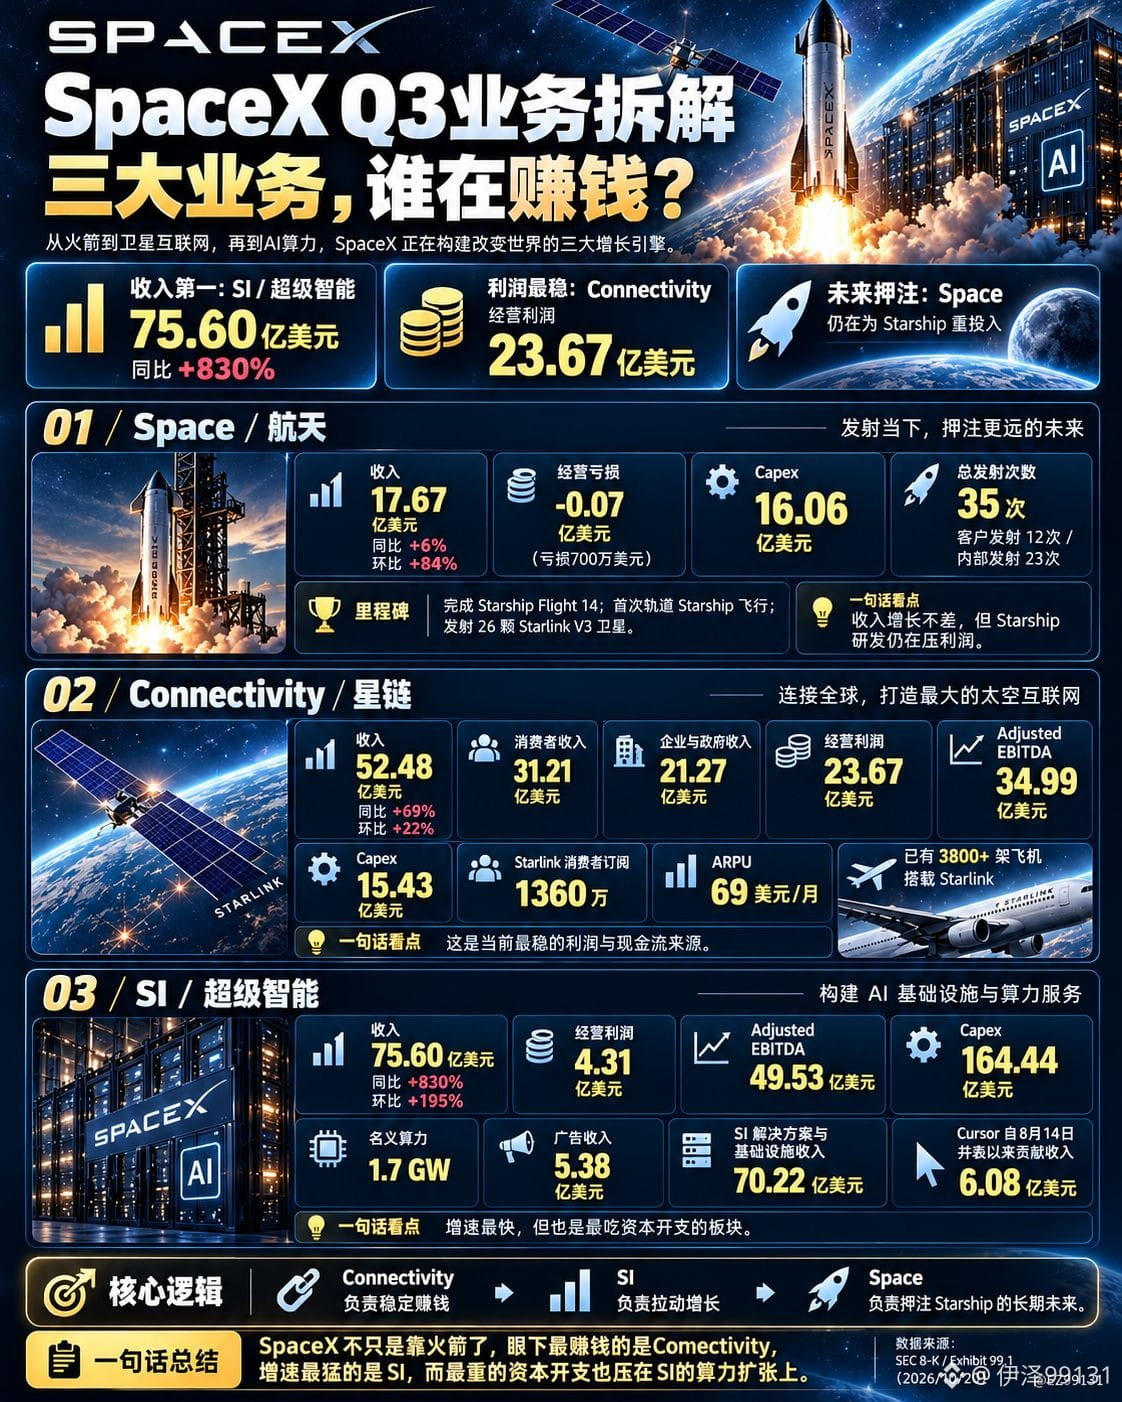
Lo más impresionante fue el negocio de IA: sus ingresos trimestrales alcanzaron los 7.560 millones de dólares, un 830% más que el año anterior, y ya representan el 52% de los ingresos totales de SpaceX.
Es decir, SpaceX, a la que todos asociábamos con la fabricación de cohetes y el lanzamiento de satélites, ahora obtiene la mayor parte de sus ingresos de la IA.
Pero, después de leer detenidamente los resultados, creo que hay otras dos cifras que merecen aún más atención.
La primera tiene que ver con los beneficios.
El negocio de IA generó 7.560 millones de dólares en ingresos, pero solo 431 millones de dólares de beneficio operativo.
En cambio, el negocio de conectividad, donde se encuentra Starlink, obtuvo 5.248 millones de dólares en ingresos y generó 2.367 millones de dólares de beneficio operativo.
El negocio de SpaceX que más rápido crece actualmente es la IA, pero Starlink sigue siendo la fuente estable de beneficios.
La segunda cifra tiene que ver con las inversiones de capital.
En este trimestre, SpaceX destinó un total de 19.593 millones de dólares a inversiones de capital, de los cuales 16.444 millones se invirtieron en IA, cerca del 84% del total.
¡En un solo trimestre!
El dinero destinado a la IA ya supera los ingresos trimestrales de toda la compañía.
Aunque SpaceX ya obtuvo 4.400 millones de dólares de beneficio neto, el beneficio contable no es lo mismo que el flujo de caja libre. Habrá que seguir observando cuánto efectivo podrán generar estas enormes inversiones en centros de datos y capacidad de computación.
Este es el desafío al que se enfrenta toda la cadena de valor de la IA en la bolsa estadounidense.
Desde $NVDA, $AVGO y $MRVL hasta $MSFT, $META, $AMZN y $GOOGL, todas están realizando enormes inversiones de capital en IA.
Los pedidos de chips no dejan de crecer, la demanda de capacidad de computación es cada vez mayor y los ingresos también están aumentando.
La estructura del negocio de SpaceX es cada vez más clara.
Sigo siendo optimista sobre las perspectivas de crecimiento de la infraestructura de IA durante los próximos años, pero no creo que cuanto más rápido crezcan los ingresos, más valga necesariamente la pena perseguir la acción.
Lo que realmente determina la rentabilidad a largo plazo son los márgenes, la eficiencia del capital y el flujo de caja.
Estos resultados muestran justo uno de los aspectos más interesantes del superciclo de la IA:
El crecimiento es real, la demanda también, pero el gasto descomunal también lo es.
Quizá lo más interesante de analizar en el futuro ya no sea quién registra el crecimiento más rápido de los ingresos de IA, sino quién logra convertir la capacidad de computación en un flujo de caja libre sostenido y considerable.
#SpaceX #SPCX #NVDA #BolsaEstadounidense #InteligenciaArtificial
¡Los resultados de SpaceX son una bomba! Los ingresos de IA se disparan un 830%, pero lo más rentable no es la IA
Los resultados del tercer trimestre de $SPCX publicados anoche son realmente sorprendentes.
Los ingresos totales fueron de 14.575 millones de dólares, un 161% más que el año anterior.
El beneficio neto fue de 4.404 millones de dólares; en el mismo periodo del año pasado había registrado pérdidas de 1.054 millones.
Lo más impresionante fue el negocio de IA: sus ingresos trimestrales alcanzaron los 7.560 millones de dólares, un 830% más que el año anterior, y ya representan el 52% de los ingresos totales de SpaceX.
Es decir, SpaceX, a la que todos asociábamos con la fabricación de cohetes y el lanzamiento de satélites, ahora obtiene la mayor parte de sus ingresos de la IA.
Pero, después de leer detenidamente los resultados, creo que hay otras dos cifras que merecen aún más atención.
La primera tiene que ver con los beneficios.
El negocio de IA generó 7.560 millones de dólares en ingresos, pero solo 431 millones de dólares de beneficio operativo.
En cambio, el negocio de conectividad, donde se encuentra Starlink, obtuvo 5.248 millones de dólares en ingresos y generó 2.367 millones de dólares de beneficio operativo.
El negocio de SpaceX que más rápido crece actualmente es la IA, pero Starlink sigue siendo la fuente estable de beneficios.
La segunda cifra tiene que ver con las inversiones de capital.
En este trimestre, SpaceX destinó un total de 19.593 millones de dólares a inversiones de capital, de los cuales 16.444 millones se invirtieron en IA, cerca del 84% del total.
¡En un solo trimestre!
El dinero destinado a la IA ya supera los ingresos trimestrales de toda la compañía.
Aunque SpaceX ya obtuvo 4.400 millones de dólares de beneficio neto, el beneficio contable no es lo mismo que el flujo de caja libre. Habrá que seguir observando cuánto efectivo podrán generar estas enormes inversiones en centros de datos y capacidad de computación.
Este es el desafío al que se enfrenta toda la cadena de valor de la IA en la bolsa estadounidense.
Desde $NVDA, $AVGO y $MRVL hasta $MSFT, $META, $AMZN y $GOOGL, todas están realizando enormes inversiones de capital en IA.
Los pedidos de chips no dejan de crecer, la demanda de capacidad de computación es cada vez mayor y los ingresos también están aumentando.
La estructura del negocio de SpaceX es cada vez más clara.
Sigo siendo optimista sobre las perspectivas de crecimiento de la infraestructura de IA durante los próximos años, pero no creo que cuanto más rápido crezcan los ingresos, más valga necesariamente la pena perseguir la acción.
Lo que realmente determina la rentabilidad a largo plazo son los márgenes, la eficiencia del capital y el flujo de caja.
Estos resultados muestran justo uno de los aspectos más interesantes del superciclo de la IA:
El crecimiento es real, la demanda también, pero el gasto descomunal también lo es.
Quizá lo más interesante de analizar en el futuro ya no sea quién registra el crecimiento más rápido de los ingresos de IA, sino quién logra convertir la capacidad de computación en un flujo de caja libre sostenido y considerable.
#SpaceX #SPCX #NVDA #BolsaEstadounidense #InteligenciaArtificial
Los resultados del tercer trimestre de $SPCX publicados anoche son realmente sorprendentes.
Los ingresos totales fueron de 14.575 millones de dólares, un 161% más que el año anterior.
El beneficio neto fue de 4.404 millones de dólares; en el mismo periodo del año pasado había registrado pérdidas de 1.054 millones.
Lo más impresionante fue el negocio de IA: sus ingresos trimestrales alcanzaron los 7.560 millones de dólares, un 830% más que el año anterior, y ya representan el 52% de los ingresos totales de SpaceX.
Es decir, SpaceX, a la que todos asociábamos con la fabricación de cohetes y el lanzamiento de satélites, ahora obtiene la mayor parte de sus ingresos de la IA.
Pero, después de leer detenidamente los resultados, creo que hay otras dos cifras que merecen aún más atención.
La primera tiene que ver con los beneficios.
El negocio de IA generó 7.560 millones de dólares en ingresos, pero solo 431 millones de dólares de beneficio operativo.
En cambio, el negocio de conectividad, donde se encuentra Starlink, obtuvo 5.248 millones de dólares en ingresos y generó 2.367 millones de dólares de beneficio operativo.
El negocio de SpaceX que más rápido crece actualmente es la IA, pero Starlink sigue siendo la fuente estable de beneficios.
La segunda cifra tiene que ver con las inversiones de capital.
En este trimestre, SpaceX destinó un total de 19.593 millones de dólares a inversiones de capital, de los cuales 16.444 millones se invirtieron en IA, cerca del 84% del total.
¡En un solo trimestre!
El dinero destinado a la IA ya supera los ingresos trimestrales de toda la compañía.
Aunque SpaceX ya obtuvo 4.400 millones de dólares de beneficio neto, el beneficio contable no es lo mismo que el flujo de caja libre. Habrá que seguir observando cuánto efectivo podrán generar estas enormes inversiones en centros de datos y capacidad de computación.
Este es el desafío al que se enfrenta toda la cadena de valor de la IA en la bolsa estadounidense.
Desde $NVDA, $AVGO y $MRVL hasta $MSFT, $META, $AMZN y $GOOGL, todas están realizando enormes inversiones de capital en IA.
Los pedidos de chips no dejan de crecer, la demanda de capacidad de computación es cada vez mayor y los ingresos también están aumentando.
La estructura del negocio de SpaceX es cada vez más clara.
Sigo siendo optimista sobre las perspectivas de crecimiento de la infraestructura de IA durante los próximos años, pero no creo que cuanto más rápido crezcan los ingresos, más valga necesariamente la pena perseguir la acción.
Lo que realmente determina la rentabilidad a largo plazo son los márgenes, la eficiencia del capital y el flujo de caja.
Estos resultados muestran justo uno de los aspectos más interesantes del superciclo de la IA:
El crecimiento es real, la demanda también, pero el gasto descomunal también lo es.
Quizá lo más interesante de analizar en el futuro ya no sea quién registra el crecimiento más rápido de los ingresos de IA, sino quién logra convertir la capacidad de computación en un flujo de caja libre sostenido y considerable.
#SpaceX #SPCX #NVDA #BolsaEstadounidense #InteligenciaArtificial
1
167
·
--
Verificado
Artículo
Los servidores de IA de $NVDA de repente tendrán una subida de precios de más del 15%; el gran ganador real podría ser $MULos servidores de NVIDIA suben de precio más de un 15%.
① La noticia más importante
1. Se ha revelado que los servidores $NVDA suben de precio más de un 15%; el verdadero beneficiado podría no ser solo NVIDIA
Bloomberg informó el sábado que algunos de los mayores clientes de NVIDIA ya han recibido notificaciones y que, en muchos casos, los precios de los servidores equipados con chips de IA subirán más de un 15%.
La subida de precios afectará principalmente a los sistemas que empiezan a entregarse a principios de 2027, incluyendo:
Vera Rubin
Grace Blackwell
Y esta subida de precios tiene una razón muy importante:
El precio de los chips de memoria se ha disparado.
Reuters ya confirmó esta información de Bloomberg.
El mercado ha estado debatiendo durante los últimos meses:
Los servidores de IA de $NVDA de repente tendrán una subida de precios de más del 15%; el gran ganador real podría ser $MU
Los servidores de NVIDIA suben de precio más de un 15%.
① La noticia más importante
1. Se ha revelado que los servidores $NVDA suben de precio más de un 15%; el verdadero beneficiado podría no ser solo NVIDIA
Bloomberg informó el sábado que algunos de los mayores clientes de NVIDIA ya han recibido notificaciones y que, en muchos casos, los precios de los servidores equipados con chips de IA subirán más de un 15%.
La subida de precios afectará principalmente a los sistemas que empiezan a entregarse a principios de 2027, incluyendo:
Vera Rubin
Grace Blackwell
Y esta subida de precios tiene una razón muy importante:
El precio de los chips de memoria se ha disparado.
Reuters ya confirmó esta información de Bloomberg.
El mercado ha estado debatiendo durante los últimos meses:
① La noticia más importante
1. Se ha revelado que los servidores $NVDA suben de precio más de un 15%; el verdadero beneficiado podría no ser solo NVIDIA
Bloomberg informó el sábado que algunos de los mayores clientes de NVIDIA ya han recibido notificaciones y que, en muchos casos, los precios de los servidores equipados con chips de IA subirán más de un 15%.
La subida de precios afectará principalmente a los sistemas que empiezan a entregarse a principios de 2027, incluyendo:
Vera Rubin
Grace Blackwell
Y esta subida de precios tiene una razón muy importante:
El precio de los chips de memoria se ha disparado.
Reuters ya confirmó esta información de Bloomberg.
El mercado ha estado debatiendo durante los últimos meses:
1
806
·
--
Artículo
El Tesoro acaba de “salvar” Perfect Bond durante un día, y el 30Y vuelve a 5.26%; así que, ¿de verdad EE. UU. empezó con la YCC?#bolsaestadounidense #IA #semiconductores
La demanda de IA no se ha desplomado; el mercado está pasando de “comprar IA” a “comprar certidumbre”
Ayer por la noche, la bolsa estadounidense siguió ajustándose.
El Dow -1.32%, el S&P 500 -0.87% y el Nasdaq -1.00%.
Pero dentro de los semiconductores, la tendencia no es en absoluto la misma:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA cae levemente
El mercado actual es realmente interesante
Los índices oscilan entre los bonos del Tesoro y el precio del petróleo, pero el dinero ya empieza a buscar en IA empresas que de verdad tengan pedidos y flujo de caja.
① El factor más importante a favor
$MU El verdadero buen dato no es que suba un 4%, sino que Micron y Samsung empiezan a devolver a los accionistas el dinero que ganaron con la IA.
El Tesoro acaba de “salvar” Perfect Bond durante un día, y el 30Y vuelve a 5.26%; así que, ¿de verdad EE. UU. empezó con la YCC?
#bolsaestadounidense #IA #semiconductores
La demanda de IA no se ha desplomado; el mercado está pasando de “comprar IA” a “comprar certidumbre”
Ayer por la noche, la bolsa estadounidense siguió ajustándose.
El Dow -1.32%, el S&P 500 -0.87% y el Nasdaq -1.00%.
Pero dentro de los semiconductores, la tendencia no es en absoluto la misma:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA cae levemente
El mercado actual es realmente interesante
Los índices oscilan entre los bonos del Tesoro y el precio del petróleo, pero el dinero ya empieza a buscar en IA empresas que de verdad tengan pedidos y flujo de caja.
① El factor más importante a favor
$MU El verdadero buen dato no es que suba un 4%, sino que Micron y Samsung empiezan a devolver a los accionistas el dinero que ganaron con la IA.
La demanda de IA no se ha desplomado; el mercado está pasando de “comprar IA” a “comprar certidumbre”
Ayer por la noche, la bolsa estadounidense siguió ajustándose.
El Dow -1.32%, el S&P 500 -0.87% y el Nasdaq -1.00%.
Pero dentro de los semiconductores, la tendencia no es en absoluto la misma:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA cae levemente
El mercado actual es realmente interesante
Los índices oscilan entre los bonos del Tesoro y el precio del petróleo, pero el dinero ya empieza a buscar en IA empresas que de verdad tengan pedidos y flujo de caja.
① El factor más importante a favor
$MU El verdadero buen dato no es que suba un 4%, sino que Micron y Samsung empiezan a devolver a los accionistas el dinero que ganaron con la IA.
1
723
·
--
Artículo
Google no es simplemente una inversión en $MRVL de 12.100 millones de dólares; lo verdaderamente valioso es la ruta de ingresos de 120.000 millones de dólares que hay detrásAyer por la noche, los tres principales índices de EE. UU. cerraron con una subida moderada; pero dentro del sector de semiconductores hubo una clara división: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. Al mismo tiempo, el Tesoro de EE. UU. incrementó de repente las recompras de bonos a largo plazo, presionando a la baja los rendimientos de la parte larga de la curva; pero las minutas de la Fed resultaron claramente más “hawkish” (halconeras), y el Brent se mantuvo por encima de los 91 dólares. Por eso, este es un mercado de “respaldo macro temporal, con continua división dentro de la IA”.
① El beneficio más importante
1. Google × Marvell: esto no es una colaboración ordinaria; es una actualización del razonamiento de valoración de MRVL
Este es el titular más importante de todo el sector de semiconductores de IA de anoche.
Google no es simplemente una inversión en $MRVL de 12.100 millones de dólares; lo verdaderamente valioso es la ruta de ingresos de 120.000 millones de dólares que hay detrás
Ayer por la noche, los tres principales índices de EE. UU. cerraron con una subida moderada; pero dentro del sector de semiconductores hubo una clara división: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. Al mismo tiempo, el Tesoro de EE. UU. incrementó de repente las recompras de bonos a largo plazo, presionando a la baja los rendimientos de la parte larga de la curva; pero las minutas de la Fed resultaron claramente más “hawkish” (halconeras), y el Brent se mantuvo por encima de los 91 dólares. Por eso, este es un mercado de “respaldo macro temporal, con continua división dentro de la IA”.
① El beneficio más importante
1. Google × Marvell: esto no es una colaboración ordinaria; es una actualización del razonamiento de valoración de MRVL
Este es el titular más importante de todo el sector de semiconductores de IA de anoche.
① El beneficio más importante
1. Google × Marvell: esto no es una colaboración ordinaria; es una actualización del razonamiento de valoración de MRVL
Este es el titular más importante de todo el sector de semiconductores de IA de anoche.
1
614
·
--
Verificado
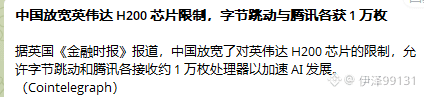
China relaja las restricciones a los chips Nvidia H200: ByteDance y LispXion reciben 10.000 unidades cada una
Según el diario británico «Financial Times», China ha relajado las restricciones para <$NVDAB > chips Nvidia H200, permitiendo que ByteDance y Tencent reciban aproximadamente 10.000 procesadores cada una para acelerar el desarrollo de la IA.
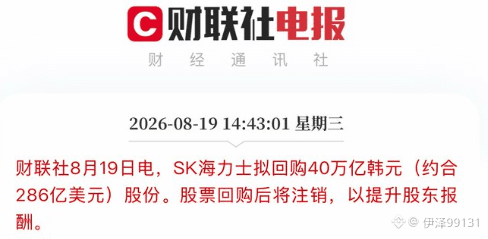
$SKHY
comprar acciones por un valor de 400 billones de wones surcoreanos. Las acciones recompradas se usarán para su cancelación y para devolver el dinero a los accionistas. (Valor: 28.600 millones de dólares)
La burbuja de la IA aún está lejos de estallar; simplemente, recientemente el mercado de bonos ha estado flojo. Habrá que ver qué hace la Reserva Federal el 28.8 y cómo presenta el plan de políticas.
China relaja las restricciones a los chips Nvidia H200: ByteDance y LispXion reciben 10.000 unidades cada una
Según el diario británico «Financial Times», China ha relajado las restricciones para <$NVDAB > chips Nvidia H200, permitiendo que ByteDance y Tencent reciban aproximadamente 10.000 procesadores cada una para acelerar el desarrollo de la IA.
$SKHY
comprar acciones por un valor de 400 billones de wones surcoreanos. Las acciones recompradas se usarán para su cancelación y para devolver el dinero a los accionistas. (Valor: 28.600 millones de dólares)
La burbuja de la IA aún está lejos de estallar; simplemente, recientemente el mercado de bonos ha estado flojo. Habrá que ver qué hace la Reserva Federal el 28.8 y cómo presenta el plan de políticas.
Según el diario británico «Financial Times», China ha relajado las restricciones para <$NVDAB > chips Nvidia H200, permitiendo que ByteDance y Tencent reciban aproximadamente 10.000 procesadores cada una para acelerar el desarrollo de la IA.
$SKHY
comprar acciones por un valor de 400 billones de wones surcoreanos. Las acciones recompradas se usarán para su cancelación y para devolver el dinero a los accionistas. (Valor: 28.600 millones de dólares)
La burbuja de la IA aún está lejos de estallar; simplemente, recientemente el mercado de bonos ha estado flojo. Habrá que ver qué hace la Reserva Federal el 28.8 y cómo presenta el plan de políticas.
3
3
9.7k
·
--
Verificado
Artículo
El 23 de julio, para que Nokia siga subiendo, debe demostrar estas tres cosas: que los pedidos de AI/cloud no se enfríen, que el crecimiento de Optical/IP pueda seguir ajustándose al alza y que los márgenes no sean absorbidos por los costos de activos pesados y de integración; puntos de riesgo positivos antes del reporte y análisisEn EE. UU., la acción de $NOK Nokia ya ha confirmado que publicará resultados de Q2 y del primer semestre el 23 de julio de 2026. Corporation | Nokia
Antes del reporte de resultados, el núcleo actual de Nokia
Ahora Nokia ya no es simplemente una “acción de equipos de comunicaciones tradicionales”; el mercado la está reanalizando en tres líneas de infraestructura de IA:
Primera: Optical Networks / AI DCI. La expansión de centros de datos de IA genera la demanda de interconexión entre centros de datos; Nokia refuerza óptica coherente y sistemas de transmisión óptica a través de Infinera.
En Q1, Optical Networks creció 20% y Network Infrastructure creció 6%. La empresa también ajustó al alza la meta de crecimiento de 2026 de Network Infrastructure a 12%–14%, y asume que la suma de IP + Optical Networks crecerá 18%–20%.
El 23 de julio, para que Nokia siga subiendo, debe demostrar estas tres cosas: que los pedidos de AI/cloud no se enfríen, que el crecimiento de Optical/IP pueda seguir ajustándose al alza y que los márgenes no sean absorbidos por los costos de activos pesados y de integración; puntos de riesgo positivos antes del reporte y análisis
En EE. UU., la acción de $NOK Nokia ya ha confirmado que publicará resultados de Q2 y del primer semestre el 23 de julio de 2026. Corporation | Nokia
Antes del reporte de resultados, el núcleo actual de Nokia
Ahora Nokia ya no es simplemente una “acción de equipos de comunicaciones tradicionales”; el mercado la está reanalizando en tres líneas de infraestructura de IA:
Primera: Optical Networks / AI DCI. La expansión de centros de datos de IA genera la demanda de interconexión entre centros de datos; Nokia refuerza óptica coherente y sistemas de transmisión óptica a través de Infinera.
En Q1, Optical Networks creció 20% y Network Infrastructure creció 6%. La empresa también ajustó al alza la meta de crecimiento de 2026 de Network Infrastructure a 12%–14%, y asume que la suma de IP + Optical Networks crecerá 18%–20%.
Antes del reporte de resultados, el núcleo actual de Nokia
Ahora Nokia ya no es simplemente una “acción de equipos de comunicaciones tradicionales”; el mercado la está reanalizando en tres líneas de infraestructura de IA:
Primera: Optical Networks / AI DCI. La expansión de centros de datos de IA genera la demanda de interconexión entre centros de datos; Nokia refuerza óptica coherente y sistemas de transmisión óptica a través de Infinera.
En Q1, Optical Networks creció 20% y Network Infrastructure creció 6%. La empresa también ajustó al alza la meta de crecimiento de 2026 de Network Infrastructure a 12%–14%, y asume que la suma de IP + Optical Networks crecerá 18%–20%.
2
4.3k
·
--
El jefe de Meta realmente debería recibir una buena regañina; ¡ni siquiera sale a aclarar!
En realidad, es que el modelo está flojo y no puede competir con OpenAI y Claude.
Los ingresos solo pueden aprender de Musk: alquilar la capacidad informática sobrante para generar un ingreso extra.
Lo que preocupa al mercado es esto:
Meta invierte más de 10.000 millones de dólares en infraestructura de IA, y al final el ROI no está claro.
Ahora, si Meta puede alquilar la capacidad informática ociosa o la que tenga de sobra en determinadas etapas, entonces parte de la “presión del gasto de capital” se convierte en “activos realizables”.
Esto alivia la preocupación de los inversores sobre la rentabilidad del AI capex.
La lógica tiene principalmente tres capas:
Primero, demostrar que la capacidad de cómputo para IA sí tiene demanda externa.
Si los clientes empresariales quieren comprar el acceso a los modelos de Meta o la capacidad informática de GPU “cruda”, significa que no es que falte demanda, sino que el cómputo todavía es escaso.
Reuters también menciona que esto podría ayudar a Meta a participar en la demanda de servicios de IA para empresas y a reducir la dependencia del negocio publicitario.
Segundo, indicar que el AI capex de Meta no necesariamente es un costo puro.
En el Q1, Meta ya elevó su guía de capex para 2026 a 1250–1450 millones de dólares; antes, el mercado lo interpretaba como presión sobre el flujo de caja. Ahora, si parte de la capacidad puede alquilarse externamente, el mercado volverá a evaluar si esos centros de datos y GPU también pueden generar ingresos.
Tercero, por ahora no hay evidencia de que Meta vaya a recortar su inversión en IA.
Meta oficial también dijo que prevé que el beneficio operativo de 2026 será mayor que el de 2025, y no ha dado señales de “una retirada total del gasto en IA”.
Así que Wells Fargo dice que “el mercado malinterpretó el comentario de Meta sobre el excess compute”
El jefe de Meta realmente debería recibir una buena regañina; ¡ni siquiera sale a aclarar!
En realidad, es que el modelo está flojo y no puede competir con OpenAI y Claude.
Los ingresos solo pueden aprender de Musk: alquilar la capacidad informática sobrante para generar un ingreso extra.
Lo que preocupa al mercado es esto:
Meta invierte más de 10.000 millones de dólares en infraestructura de IA, y al final el ROI no está claro.
Ahora, si Meta puede alquilar la capacidad informática ociosa o la que tenga de sobra en determinadas etapas, entonces parte de la “presión del gasto de capital” se convierte en “activos realizables”.
Esto alivia la preocupación de los inversores sobre la rentabilidad del AI capex.
La lógica tiene principalmente tres capas:
Primero, demostrar que la capacidad de cómputo para IA sí tiene demanda externa.
Si los clientes empresariales quieren comprar el acceso a los modelos de Meta o la capacidad informática de GPU “cruda”, significa que no es que falte demanda, sino que el cómputo todavía es escaso.
Reuters también menciona que esto podría ayudar a Meta a participar en la demanda de servicios de IA para empresas y a reducir la dependencia del negocio publicitario.
Segundo, indicar que el AI capex de Meta no necesariamente es un costo puro.
En el Q1, Meta ya elevó su guía de capex para 2026 a 1250–1450 millones de dólares; antes, el mercado lo interpretaba como presión sobre el flujo de caja. Ahora, si parte de la capacidad puede alquilarse externamente, el mercado volverá a evaluar si esos centros de datos y GPU también pueden generar ingresos.
Tercero, por ahora no hay evidencia de que Meta vaya a recortar su inversión en IA.
Meta oficial también dijo que prevé que el beneficio operativo de 2026 será mayor que el de 2025, y no ha dado señales de “una retirada total del gasto en IA”.
Así que Wells Fargo dice que “el mercado malinterpretó el comentario de Meta sobre el excess compute”
En realidad, es que el modelo está flojo y no puede competir con OpenAI y Claude.
Los ingresos solo pueden aprender de Musk: alquilar la capacidad informática sobrante para generar un ingreso extra.
Lo que preocupa al mercado es esto:
Meta invierte más de 10.000 millones de dólares en infraestructura de IA, y al final el ROI no está claro.
Ahora, si Meta puede alquilar la capacidad informática ociosa o la que tenga de sobra en determinadas etapas, entonces parte de la “presión del gasto de capital” se convierte en “activos realizables”.
Esto alivia la preocupación de los inversores sobre la rentabilidad del AI capex.
La lógica tiene principalmente tres capas:
Primero, demostrar que la capacidad de cómputo para IA sí tiene demanda externa.
Si los clientes empresariales quieren comprar el acceso a los modelos de Meta o la capacidad informática de GPU “cruda”, significa que no es que falte demanda, sino que el cómputo todavía es escaso.
Reuters también menciona que esto podría ayudar a Meta a participar en la demanda de servicios de IA para empresas y a reducir la dependencia del negocio publicitario.
Segundo, indicar que el AI capex de Meta no necesariamente es un costo puro.
En el Q1, Meta ya elevó su guía de capex para 2026 a 1250–1450 millones de dólares; antes, el mercado lo interpretaba como presión sobre el flujo de caja. Ahora, si parte de la capacidad puede alquilarse externamente, el mercado volverá a evaluar si esos centros de datos y GPU también pueden generar ingresos.
Tercero, por ahora no hay evidencia de que Meta vaya a recortar su inversión en IA.
Meta oficial también dijo que prevé que el beneficio operativo de 2026 será mayor que el de 2025, y no ha dado señales de “una retirada total del gasto en IA”.
Así que Wells Fargo dice que “el mercado malinterpretó el comentario de Meta sobre el excess compute”

2
11
4.6k
·
--
Artículo
$SHAZ pasa de ser un «ticket pequeño de nube de IA de alto riesgo» a convertirse en una «plataforma de AI Factory en APAC validada por capital de infraestructura de IA de primer nivel».¡Así es! ¡Tomar posición hace dos semanas en $SHAZ salió bien!
$NBIS y $CRWV han subido muchísimo; ¡SHAZ recién está empezando!
Según los términos del private placement, el costo equivalente de este lote de la posición de $SHAZ de Situational Awareness es básicamente de alrededor de $68,73 por acción. Este nivel de precio puede considerarse la línea de costo central para el ingreso estratégico de Leopold.
Situational Awareness, detrás de Leopold Aschenbrenner, revela la tenencia con beneficial ownership de Sharon AI del 19,9%.
Ojo: esto no es un simple «llamado de un influencer de minoristas».
Este es un capital verdaderamente centrado en apostar por la infraestructura de IA; mete a SHAZ en su propio sistema de posiciones principales.
$SHAZ pasa de ser un «ticket pequeño de nube de IA de alto riesgo» a convertirse en una «plataforma de AI Factory en APAC validada por capital de infraestructura de IA de primer nivel».
¡Así es! ¡Tomar posición hace dos semanas en $SHAZ salió bien!
$NBIS y $CRWV han subido muchísimo; ¡SHAZ recién está empezando!
Según los términos del private placement, el costo equivalente de este lote de la posición de $SHAZ de Situational Awareness es básicamente de alrededor de $68,73 por acción. Este nivel de precio puede considerarse la línea de costo central para el ingreso estratégico de Leopold.
Situational Awareness, detrás de Leopold Aschenbrenner, revela la tenencia con beneficial ownership de Sharon AI del 19,9%.
Ojo: esto no es un simple «llamado de un influencer de minoristas».
Este es un capital verdaderamente centrado en apostar por la infraestructura de IA; mete a SHAZ en su propio sistema de posiciones principales.
$NBIS y $CRWV han subido muchísimo; ¡SHAZ recién está empezando!
Según los términos del private placement, el costo equivalente de este lote de la posición de $SHAZ de Situational Awareness es básicamente de alrededor de $68,73 por acción. Este nivel de precio puede considerarse la línea de costo central para el ingreso estratégico de Leopold.
Situational Awareness, detrás de Leopold Aschenbrenner, revela la tenencia con beneficial ownership de Sharon AI del 19,9%.
Ojo: esto no es un simple «llamado de un influencer de minoristas».
Este es un capital verdaderamente centrado en apostar por la infraestructura de IA; mete a SHAZ en su propio sistema de posiciones principales.
CRWVUS+3,63%
SHAZUS+4,59%
NBISUS+4,19%
11
5.9k
·
--
Artículo
Nuevos aspectos macro de la última semana de la cotización de las acciones de EE. UU.: puntos favorables y desfavorables, y salida continua de análisis de alta calidadFin de semana → Resumen del mercado estadounidense del lunes
🟢 Desarrollos alcistas
Las tensiones en Medio Oriente se calmaron, apoyando a los activos de riesgo
El mayor impulsor macro hacia el lunes en Monday es un informe de desescalada entre EE. UU. e Irán tras los intercambios militares del fin de semana. Los mercados interpretaron los últimos acontecimientos como una reducción de la probabilidad de una interrupción prolongada del transporte de petróleo. Los futuros de renta variable de EE. UU., especialmente los de Nasdaq, subieron antes de la apertura, ya que los inversores rotaron nuevamente hacia activos de crecimiento. (Reuters)
El más positivo para
Nuevos aspectos macro de la última semana de la cotización de las acciones de EE. UU.: puntos favorables y desfavorables, y salida continua de análisis de alta calidad
Fin de semana → Resumen del mercado estadounidense del lunes
🟢 Desarrollos alcistas
Las tensiones en Medio Oriente se calmaron, apoyando a los activos de riesgo
El mayor impulsor macro hacia el lunes en Monday es un informe de desescalada entre EE. UU. e Irán tras los intercambios militares del fin de semana. Los mercados interpretaron los últimos acontecimientos como una reducción de la probabilidad de una interrupción prolongada del transporte de petróleo. Los futuros de renta variable de EE. UU., especialmente los de Nasdaq, subieron antes de la apertura, ya que los inversores rotaron nuevamente hacia activos de crecimiento. (Reuters)
El más positivo para
🟢 Desarrollos alcistas
Las tensiones en Medio Oriente se calmaron, apoyando a los activos de riesgo
El mayor impulsor macro hacia el lunes en Monday es un informe de desescalada entre EE. UU. e Irán tras los intercambios militares del fin de semana. Los mercados interpretaron los últimos acontecimientos como una reducción de la probabilidad de una interrupción prolongada del transporte de petróleo. Los futuros de renta variable de EE. UU., especialmente los de Nasdaq, subieron antes de la apertura, ya que los inversores rotaron nuevamente hacia activos de crecimiento. (Reuters)
El más positivo para
1
2.9k
·
--
Artículo
La empresa australiana de infraestructura de inteligencia artificial Firmus Technologies dijo el lunes que ya ha firmado un acuerdo de cooperación estratégica con la empresa de Nvidia (NVDA.O).Firmus construirá una fábrica de IA NVIDIA DSX de 360MW en la isla de Batam, Indonesia. El acuerdo cubre hasta 170.000 aceleradores de IA NVIDIA, incluidas plataformas como Grace Blackwell, Vera Rubin, Vera, etc. La entrega se concentra entre 2027 y 2028.
Firmus estima que, basándose en compromisos de compra por parte de los clientes actuales, en los primeros 6 años podría generar entre 25.000 y 30.000 millones de dólares en ingresos.
La capacidad informática de la IA está pasando de “gigantes que la construyen por cuenta propia” a un modelo de “fábricas regionales de IA” de mayoreo y menudeo.
Antes, solo gigantes como Microsoft, Meta, Google o Amazon podían conseguir las GPU e infraestructuras de mayor nivel con el menor costo.
La empresa australiana de infraestructura de inteligencia artificial Firmus Technologies dijo el lunes que ya ha firmado un acuerdo de cooperación estratégica con la empresa de Nvidia (NVDA.O).
Firmus construirá una fábrica de IA NVIDIA DSX de 360MW en la isla de Batam, Indonesia. El acuerdo cubre hasta 170.000 aceleradores de IA NVIDIA, incluidas plataformas como Grace Blackwell, Vera Rubin, Vera, etc. La entrega se concentra entre 2027 y 2028.
Firmus estima que, basándose en compromisos de compra por parte de los clientes actuales, en los primeros 6 años podría generar entre 25.000 y 30.000 millones de dólares en ingresos.
La capacidad informática de la IA está pasando de “gigantes que la construyen por cuenta propia” a un modelo de “fábricas regionales de IA” de mayoreo y menudeo.
Antes, solo gigantes como Microsoft, Meta, Google o Amazon podían conseguir las GPU e infraestructuras de mayor nivel con el menor costo.
Firmus estima que, basándose en compromisos de compra por parte de los clientes actuales, en los primeros 6 años podría generar entre 25.000 y 30.000 millones de dólares en ingresos.
La capacidad informática de la IA está pasando de “gigantes que la construyen por cuenta propia” a un modelo de “fábricas regionales de IA” de mayoreo y menudeo.
Antes, solo gigantes como Microsoft, Meta, Google o Amazon podían conseguir las GPU e infraestructuras de mayor nivel con el menor costo.
4
5.8k
·
--
Artículo
¡En la era de la IA, el muro de la memoria se está convirtiendo en un cuello de botella de infraestructura tan importante como la interconexión óptica! Y #Marvell está desarrollando ambas barreras al mismo tiempo.Antes, cuando todos hablaban de Marvell, la primera reacción era: ASIC para IA, interconexión óptica, SerDes, DSP, fotónica en silicio, DCI.
Pero esta vez, el enfoque de Structera X y Structera A es incorporar MRVL a la línea principal de superar el cuello de botella de la memoria en la IA.
Ahora, lo más caro en los centros de datos de IA no son solo las GPU.
La memoria también se está volviendo cada vez más cara.
Los contextos largos, los agentes múltiples, los servicios de inferencia, las bases de datos vectoriales, las bases de datos en memoria y los modelos de recomendación: en todos estos escenarios se está consumiendo DRAM a lo loco.
La GPU se encarga del cómputo.
La memoria se encarga del almacenamiento de recuerdos.
La interconexión óptica se encarga del traslado de datos.
Si la memoria no alcanza, por muy potente que sea la GPU, se quedará bloqueada.
¡En la era de la IA, el muro de la memoria se está convirtiendo en un cuello de botella de infraestructura tan importante como la interconexión óptica! Y #Marvell está desarrollando ambas barreras al mismo tiempo.
Antes, cuando todos hablaban de Marvell, la primera reacción era: ASIC para IA, interconexión óptica, SerDes, DSP, fotónica en silicio, DCI.
Pero esta vez, el enfoque de Structera X y Structera A es incorporar MRVL a la línea principal de superar el cuello de botella de la memoria en la IA.
Ahora, lo más caro en los centros de datos de IA no son solo las GPU.
La memoria también se está volviendo cada vez más cara.
Los contextos largos, los agentes múltiples, los servicios de inferencia, las bases de datos vectoriales, las bases de datos en memoria y los modelos de recomendación: en todos estos escenarios se está consumiendo DRAM a lo loco.
La GPU se encarga del cómputo.
La memoria se encarga del almacenamiento de recuerdos.
La interconexión óptica se encarga del traslado de datos.
Si la memoria no alcanza, por muy potente que sea la GPU, se quedará bloqueada.
Pero esta vez, el enfoque de Structera X y Structera A es incorporar MRVL a la línea principal de superar el cuello de botella de la memoria en la IA.
Ahora, lo más caro en los centros de datos de IA no son solo las GPU.
La memoria también se está volviendo cada vez más cara.
Los contextos largos, los agentes múltiples, los servicios de inferencia, las bases de datos vectoriales, las bases de datos en memoria y los modelos de recomendación: en todos estos escenarios se está consumiendo DRAM a lo loco.
La GPU se encarga del cómputo.
La memoria se encarga del almacenamiento de recuerdos.
La interconexión óptica se encarga del traslado de datos.
Si la memoria no alcanza, por muy potente que sea la GPU, se quedará bloqueada.
3
3.9k
·
--
Artículo
En la era de la IA, la memoria se está volviendo tan importante como la capacidad de procesamiento. Si la GPU es la capacidad de procesamiento del cerebro, la memoria es su capacidad de recordar. Sin memoria, ni siquiera la IA más potente puede llegar muy lejos.¡El almacenamiento es fundamental! ¡El rendimiento de Micron anoche fue casi perfecto!
$MU Este informe financiero redefine la industria del almacenamiento.
En la era de la IA, el almacenamiento ya no es solo un componente de apoyo, sino un recurso fundamental de los sistemas informáticos.
La cifra del tercer trimestre ya está bastante exagerada.
Los ingresos fueron de 41.460 millones de dólares.
BPA no GAAP: 25,11 dólares.
El margen de beneficio bruto ronda el 85%.
El cuarto trimestre ofrece unas previsiones aún más sólidas.
La previsión de ingresos oscila entre los 49.000 y los 51.000 millones de dólares.
La previsión de BPA (beneficio por acción) no ajustada a las normas GAAP es de entre 30 y 32 dólares.
El margen bruto previsto es de aproximadamente el 86%.
Esto ya no es una ligera desviación de las expectativas; ha hecho que los modelos de Wall Street se eleven por un margen significativo.
En la era de la IA, la memoria se está volviendo tan importante como la capacidad de procesamiento. Si la GPU es la capacidad de procesamiento del cerebro, la memoria es su capacidad de recordar. Sin memoria, ni siquiera la IA más potente puede llegar muy lejos.
¡El almacenamiento es fundamental! ¡El rendimiento de Micron anoche fue casi perfecto!
$MU Este informe financiero redefine la industria del almacenamiento.
En la era de la IA, el almacenamiento ya no es solo un componente de apoyo, sino un recurso fundamental de los sistemas informáticos.
La cifra del tercer trimestre ya está bastante exagerada.
Los ingresos fueron de 41.460 millones de dólares.
BPA no GAAP: 25,11 dólares.
El margen de beneficio bruto ronda el 85%.
El cuarto trimestre ofrece unas previsiones aún más sólidas.
La previsión de ingresos oscila entre los 49.000 y los 51.000 millones de dólares.
La previsión de BPA (beneficio por acción) no ajustada a las normas GAAP es de entre 30 y 32 dólares.
El margen bruto previsto es de aproximadamente el 86%.
Esto ya no es una ligera desviación de las expectativas; ha hecho que los modelos de Wall Street se eleven por un margen significativo.
$MU Este informe financiero redefine la industria del almacenamiento.
En la era de la IA, el almacenamiento ya no es solo un componente de apoyo, sino un recurso fundamental de los sistemas informáticos.
La cifra del tercer trimestre ya está bastante exagerada.
Los ingresos fueron de 41.460 millones de dólares.
BPA no GAAP: 25,11 dólares.
El margen de beneficio bruto ronda el 85%.
El cuarto trimestre ofrece unas previsiones aún más sólidas.
La previsión de ingresos oscila entre los 49.000 y los 51.000 millones de dólares.
La previsión de BPA (beneficio por acción) no ajustada a las normas GAAP es de entre 30 y 32 dólares.
El margen bruto previsto es de aproximadamente el 86%.
Esto ya no es una ligera desviación de las expectativas; ha hecho que los modelos de Wall Street se eleven por un margen significativo.
3k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
44,935 vistas
590 están debatiendo
Actas del FOMC | Las actas de la Fed muestran que casi todos los funcionarios prevén más subidas de tasas, y algunos están abiertos a un aumento mayor en diciembre
Binance News
·46 me gusta
·56.3k vistas
AnthropicToDebutAfter$83IPOPricing
11,584 vistas
64 están debatiendo
NvidiaBoardReportedlySplitOverHuang’sReturn
14,886 vistas
246 están debatiendo