
EquityPlainTalk
798 Publicaciones

EquityPlainTalk
Denunciar
Bloquear usuario
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Siguiendo
79 Seguidores
168 Me gusta
Publicaciones
Irán acaba de rechazar públicamente la afirmación de Trump de que quieren llegar a un acuerdo. Dijo hace 40 minutos que están ansiosos por negociar. Ellos dijeron que no.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
Irán acaba de rechazar públicamente la afirmación de Trump de que quieren llegar a un acuerdo. Dijo hace 40 minutos que están ansiosos por negociar. Ellos dijeron que no.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
126
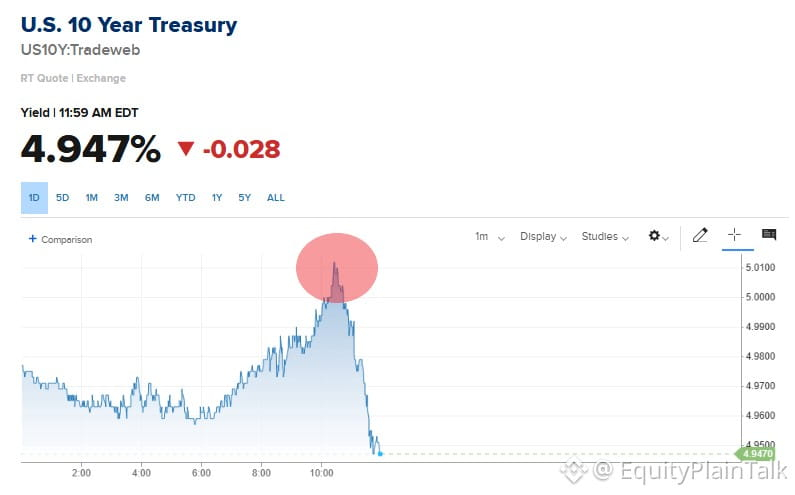
La rentabilidad del Tesoro a 10 años acaba de superar el 5% por primera vez desde 2023.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
La rentabilidad del Tesoro a 10 años acaba de superar el 5% por primera vez desde 2023.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
Verificado
Las fuerzas hutíes ahora controlan toda la costa del Mar Rojo de Yemen, dándoles influencia sobre el estrecho de Bab el-Mandeb, un paso estratégico que en el pasado llegó a gestionar 9 millones de barriles de petróleo crudo al día, aproximadamente el 9% de la demanda mundial.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
Las fuerzas hutíes ahora controlan toda la costa del Mar Rojo de Yemen, dándoles influencia sobre el estrecho de Bab el-Mandeb, un paso estratégico que en el pasado llegó a gestionar 9 millones de barriles de petróleo crudo al día, aproximadamente el 9% de la demanda mundial.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
287
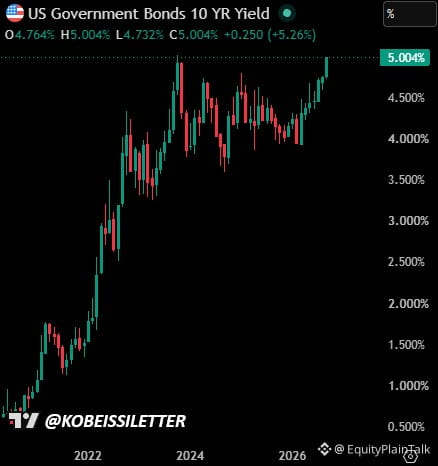
La rentabilidad de los bonos del Tesoro a 10 años acaba de superar el 5% por primera vez desde octubre de 2023.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
La rentabilidad de los bonos del Tesoro a 10 años acaba de superar el 5% por primera vez desde octubre de 2023.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
24
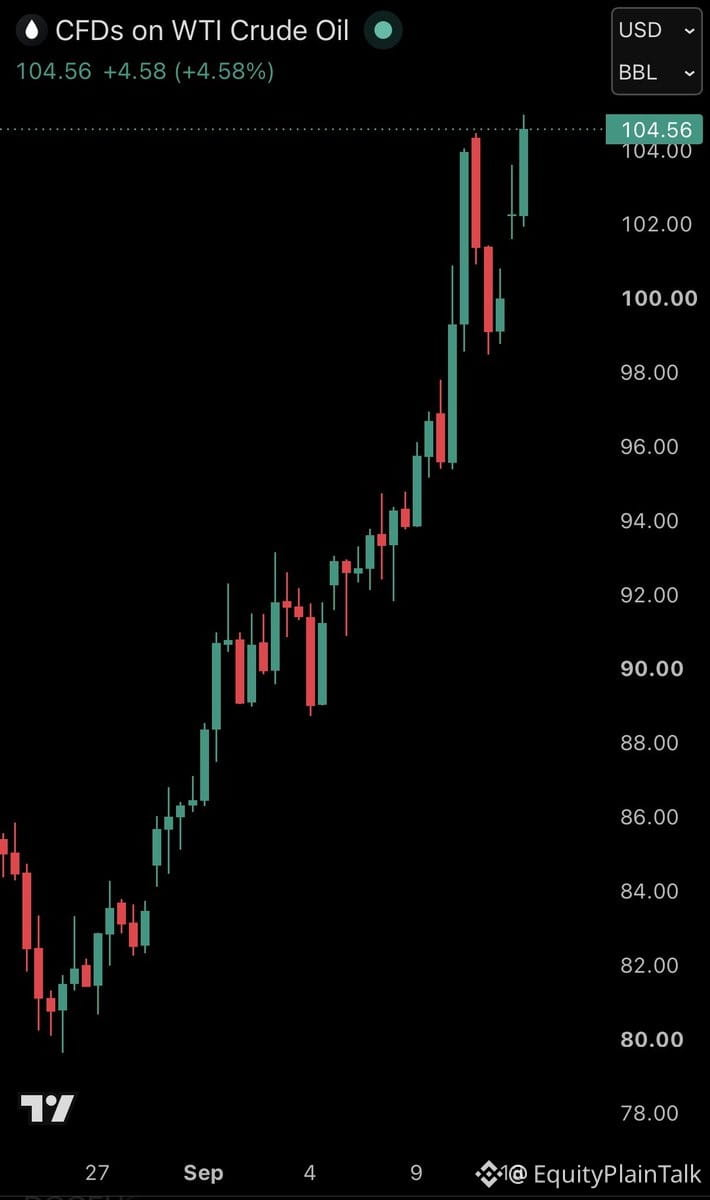
El petróleo acaba de superar los 105 dólares por barril, el nivel más alto desde mediados de mayo. Es un salto del 56% en 10 semanas.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
El petróleo acaba de superar los 105 dólares por barril, el nivel más alto desde mediados de mayo. Es un salto del 56% en 10 semanas.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
227
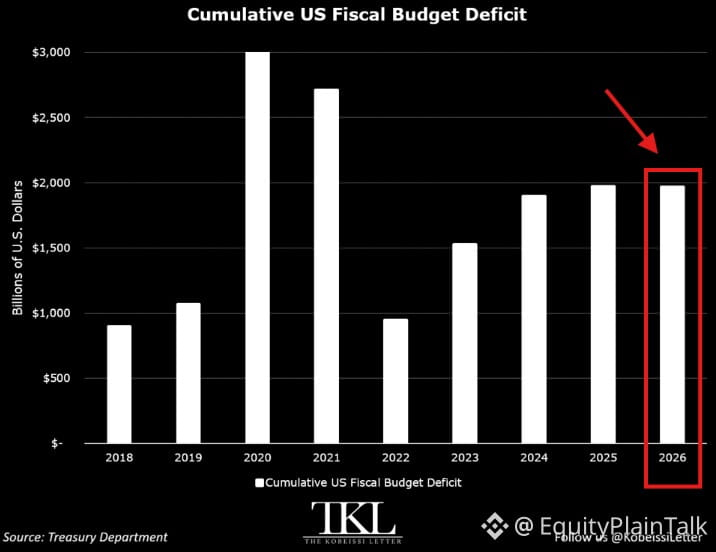
El déficit de EE. UU. acaba de superar los 1,97 billones de dólares en 11 meses del AF2026—el 4.º más grande de la historia en este punto. Ya es mayor que todo el AF2025, que fue de 1,78 billones.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
El déficit de EE. UU. acaba de superar los 1,97 billones de dólares en 11 meses del AF2026—el 4.º más grande de la historia en este punto. Ya es mayor que todo el AF2025, que fue de 1,78 billones.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
51
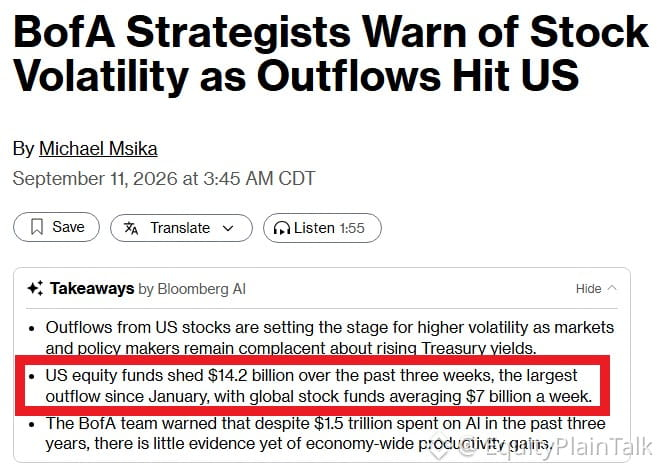
$14.2 mil millones salieron de fondos de renta variable de EE. UU. en solo 3 semanas. La mayor salida desde enero.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
$14.2 mil millones salieron de fondos de renta variable de EE. UU. en solo 3 semanas. La mayor salida desde enero.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
53
Verificado
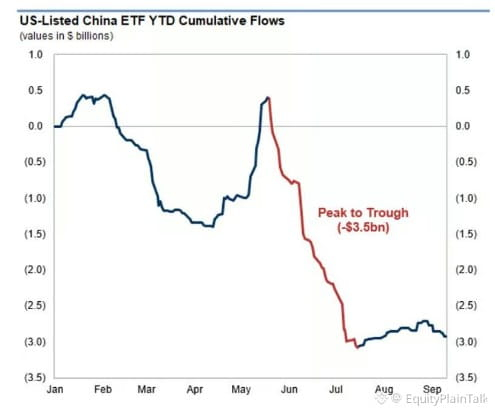
La fuga de capitales desde China continúa. Los inversores están saliendo con fuerza.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
La fuga de capitales desde China continúa. Los inversores están saliendo con fuerza.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
1k
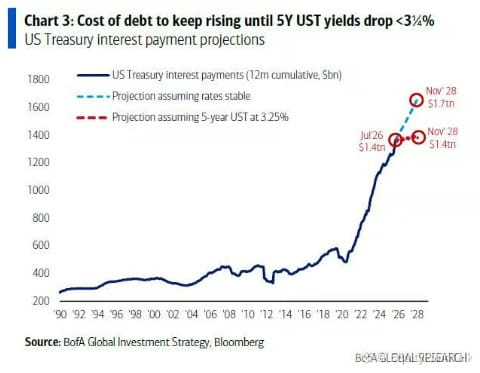
Estados Unidos se dirige hacia $1.7 billones en pagos anuales de intereses si las tasas se mantienen donde están. Eso haría que el servicio de la deuda sea la partida única más grande del presupuesto federal, más grande que el Seguro Social.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
Estados Unidos se dirige hacia $1.7 billones en pagos anuales de intereses si las tasas se mantienen donde están. Eso haría que el servicio de la deuda sea la partida única más grande del presupuesto federal, más grande que el Seguro Social.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
294
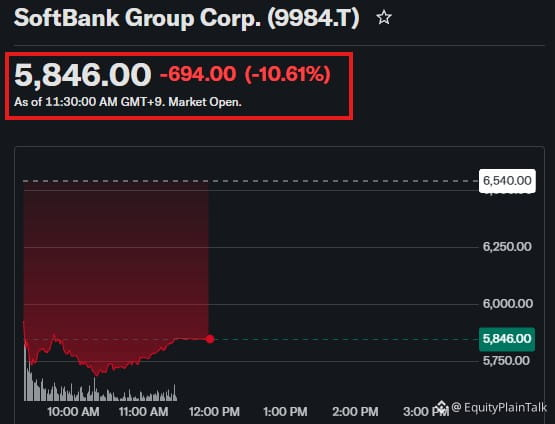
SoftBank baja un 10% hoy mientras suben los precios del petróleo y reaparecen las preocupaciones sobre la seguridad de la IA.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
SoftBank baja un 10% hoy mientras suben los precios del petróleo y reaparecen las preocupaciones sobre la seguridad de la IA.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
307
Verificado
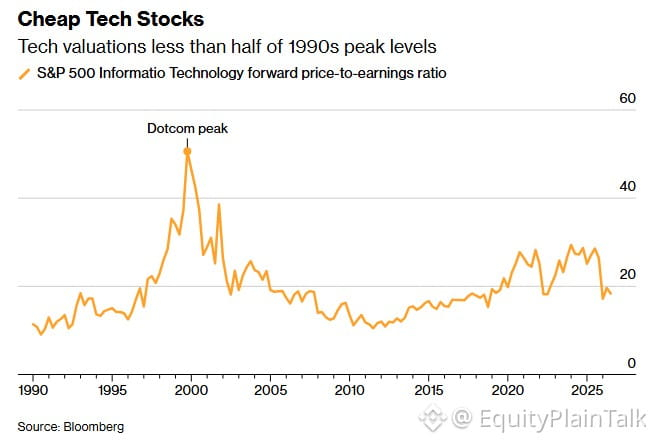
Valoraciones tecnológicas ahora mismo: menos de la mitad de lo que vimos durante la burbuja de las puntocom.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
Valoraciones tecnológicas ahora mismo: menos de la mitad de lo que vimos durante la burbuja de las puntocom.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
1
1
854
Verificado
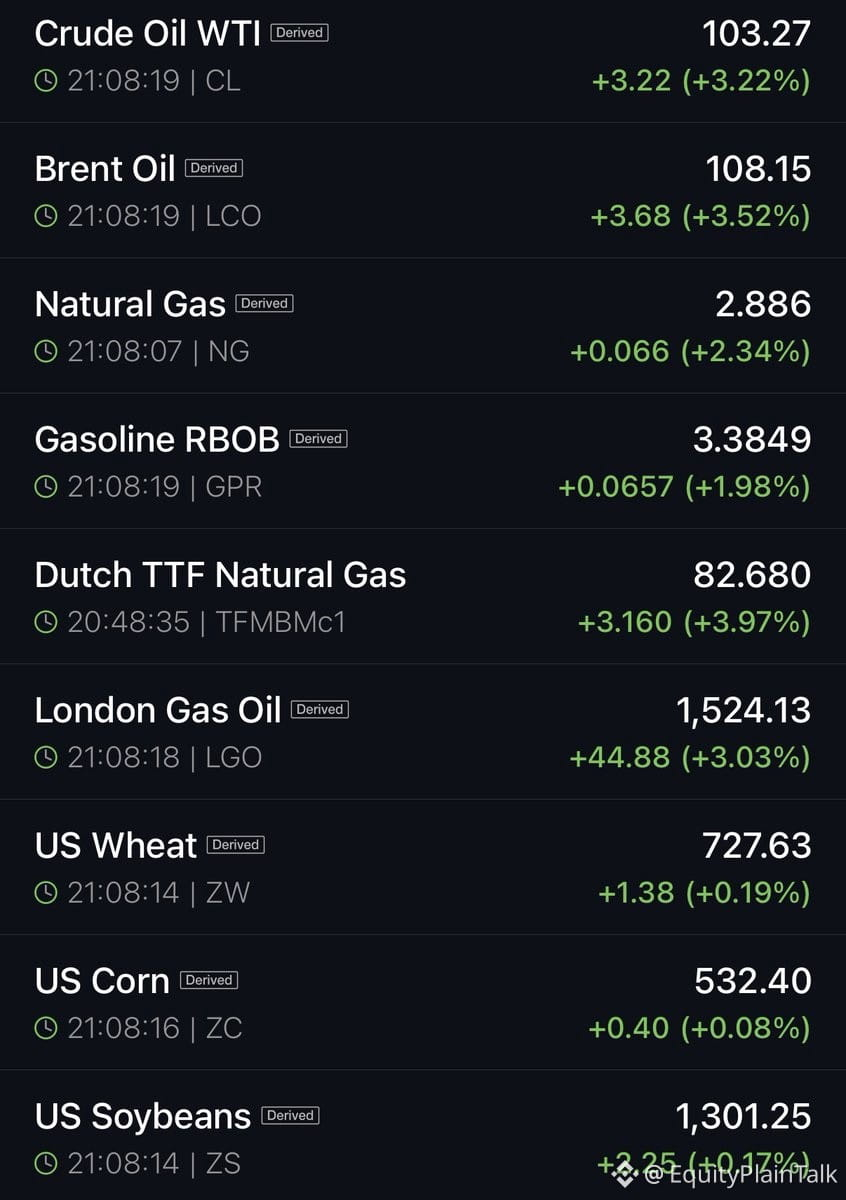
Materias primas volviendo a romperse otra vez durante la noche. Verde intenso en toda la tabla.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
Materias primas volviendo a romperse otra vez durante la noche. Verde intenso en toda la tabla.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
907
Seis fuerzas del mercado chocando este trimestre de las que nadie habla lo suficiente:
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
Seis fuerzas del mercado chocando este trimestre de las que nadie habla lo suficiente:
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
205
Esta semana podría redefinir el plan maestro macro completo.
Hace 9 días, Trump amenazó con detener el comercio con cada país que mantenga un déficit frente a EE. UU., a menos que la Fed recorte las tasas. El miércoles, decide la Fed. Ahora los mercados están descontando una SUBIDA: exactamente lo contrario de lo que Trump exigió.
Si la Fed sube las tasas y Trump cumple, estamos hablando de posibles congelamientos comerciales con México, China, Taiwán, Alemania, Japón, Corea del Sur, Canadá e India. Eso es aproximadamente la mitad de nuestros socios comerciales.
Esto no es solo ruido. Es una colisión directa entre la presión del poder ejecutivo y la independencia del banco central. En juego están: las cadenas de suministro globales, los mercados de divisas, las expectativas de inflación y la actitud frente al riesgo en renta variable.
Observando muy de cerca la primera prueba real de la presidenta de la Fed, Warsh. A los mercados no les gusta la incertidumbre, y ahora mismo estamos nadando en ella.
Esta semana podría redefinir el plan maestro macro completo.
Hace 9 días, Trump amenazó con detener el comercio con cada país que mantenga un déficit frente a EE. UU., a menos que la Fed recorte las tasas. El miércoles, decide la Fed. Ahora los mercados están descontando una SUBIDA: exactamente lo contrario de lo que Trump exigió.
Si la Fed sube las tasas y Trump cumple, estamos hablando de posibles congelamientos comerciales con México, China, Taiwán, Alemania, Japón, Corea del Sur, Canadá e India. Eso es aproximadamente la mitad de nuestros socios comerciales.
Esto no es solo ruido. Es una colisión directa entre la presión del poder ejecutivo y la independencia del banco central. En juego están: las cadenas de suministro globales, los mercados de divisas, las expectativas de inflación y la actitud frente al riesgo en renta variable.
Observando muy de cerca la primera prueba real de la presidenta de la Fed, Warsh. A los mercados no les gusta la incertidumbre, y ahora mismo estamos nadando en ella.
Hace 9 días, Trump amenazó con detener el comercio con cada país que mantenga un déficit frente a EE. UU., a menos que la Fed recorte las tasas. El miércoles, decide la Fed. Ahora los mercados están descontando una SUBIDA: exactamente lo contrario de lo que Trump exigió.
Si la Fed sube las tasas y Trump cumple, estamos hablando de posibles congelamientos comerciales con México, China, Taiwán, Alemania, Japón, Corea del Sur, Canadá e India. Eso es aproximadamente la mitad de nuestros socios comerciales.
Esto no es solo ruido. Es una colisión directa entre la presión del poder ejecutivo y la independencia del banco central. En juego están: las cadenas de suministro globales, los mercados de divisas, las expectativas de inflación y la actitud frente al riesgo en renta variable.
Observando muy de cerca la primera prueba real de la presidenta de la Fed, Warsh. A los mercados no les gusta la incertidumbre, y ahora mismo estamos nadando en ella.
4
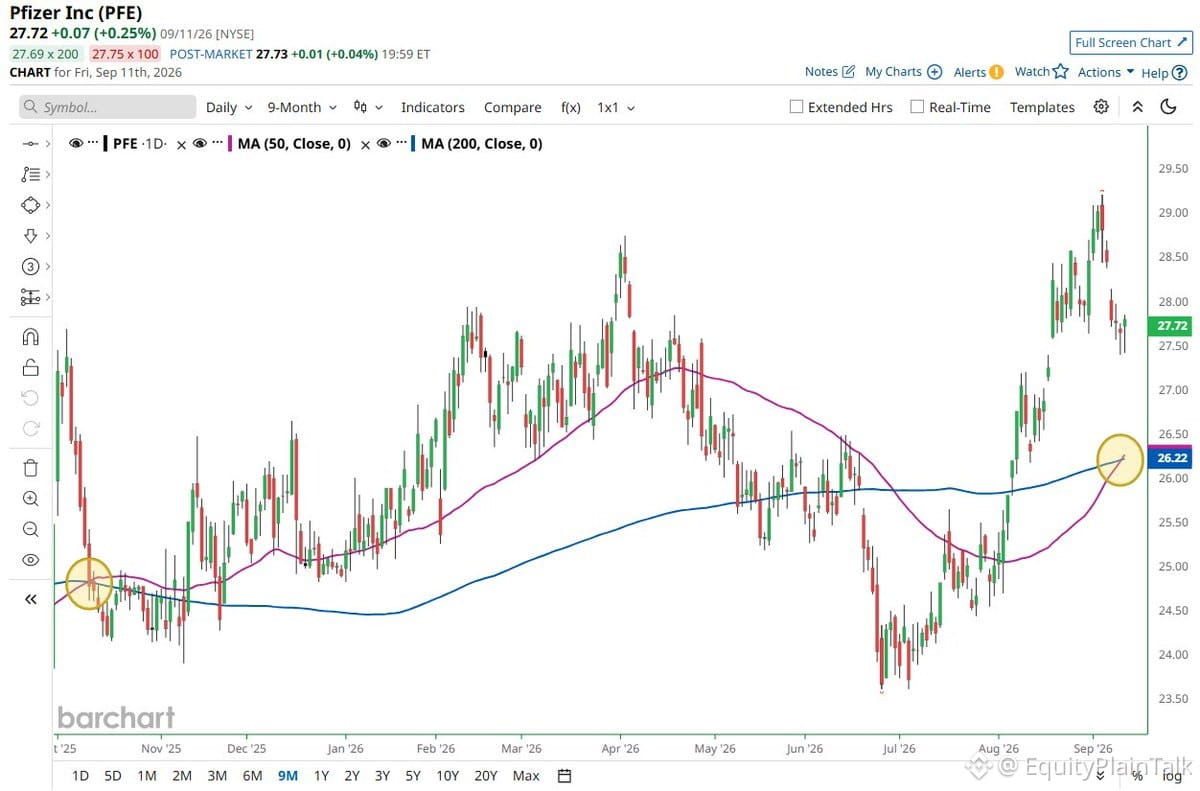
$PFE acaba de imprimir una Cruz Dorada: la primera vez desde octubre de 2025.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
$PFE acaba de imprimir una Cruz Dorada: la primera vez desde octubre de 2025.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
32
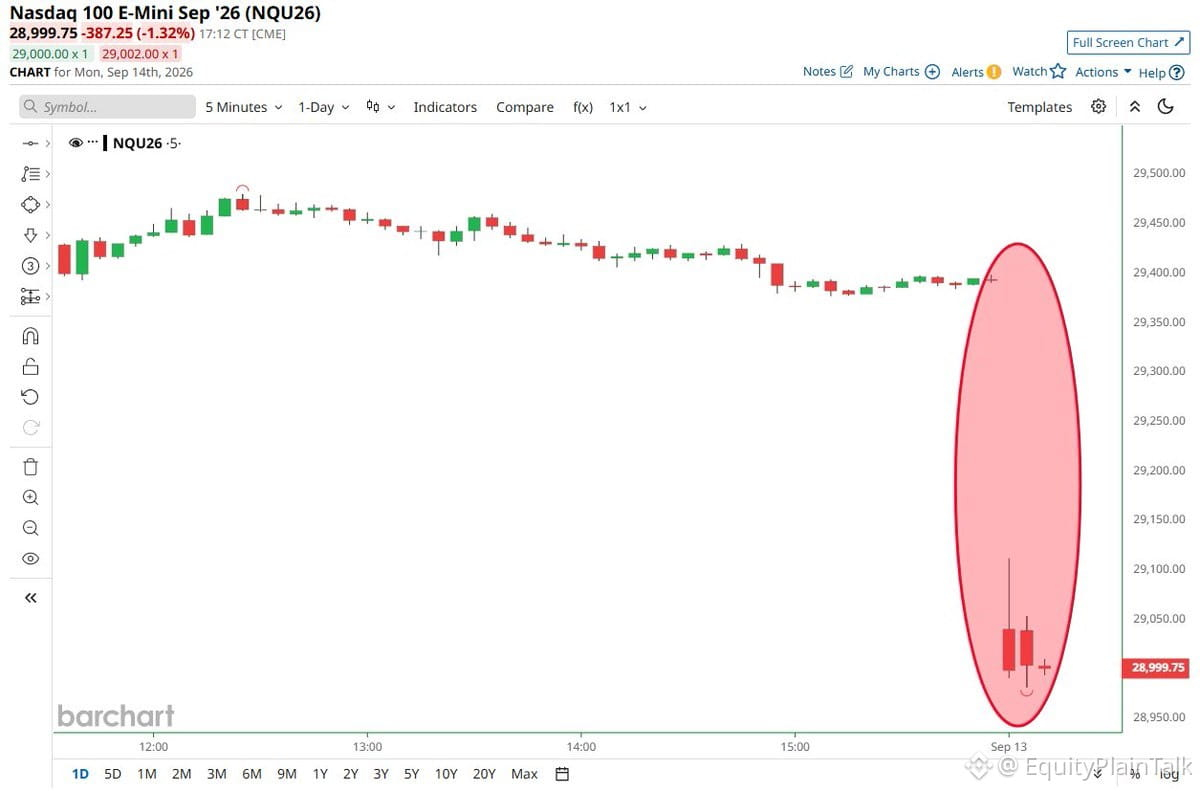
Los futuros están recibiendo un golpe esta mañana.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
Los futuros están recibiendo un golpe esta mañana.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
49
Los futuros reciben golpes esta mañana. $SPX baja 0,6%, Nasdaq cae 1,1% y el Dow se mantiene relativamente mejor con -0,4%.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
Los futuros reciben golpes esta mañana. $SPX baja 0,6%, Nasdaq cae 1,1% y el Dow se mantiene relativamente mejor con -0,4%.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
23
El diésel acaba de alcanzar $6.20/galón a nivel nacional: un récord histórico y un aumento del 78% en 9 meses. California promedia $8.14, con algunos puntos acercándose a $9.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
El diésel acaba de alcanzar $6.20/galón a nivel nacional: un récord histórico y un aumento del 78% en 9 meses. California promedia $8.14, con algunos puntos acercándose a $9.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
21
Parcialmente cierto
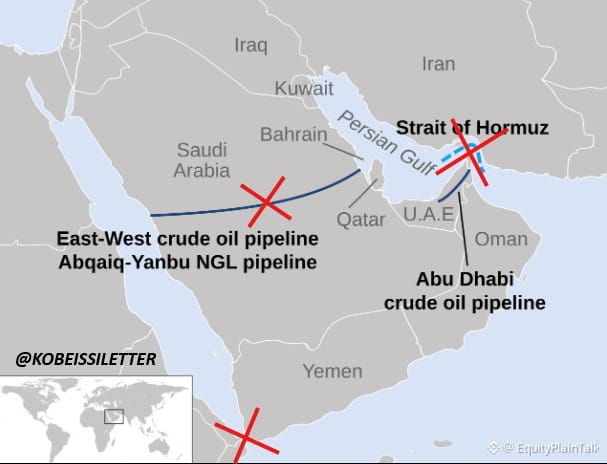
La situación energética en Oriente Medio se está volviendo peligrosamente estrecha, y la mayoría de la gente no está prestando atención.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
La situación energética en Oriente Medio se está volviendo peligrosamente estrecha, y la mayoría de la gente no está prestando atención.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
1
751
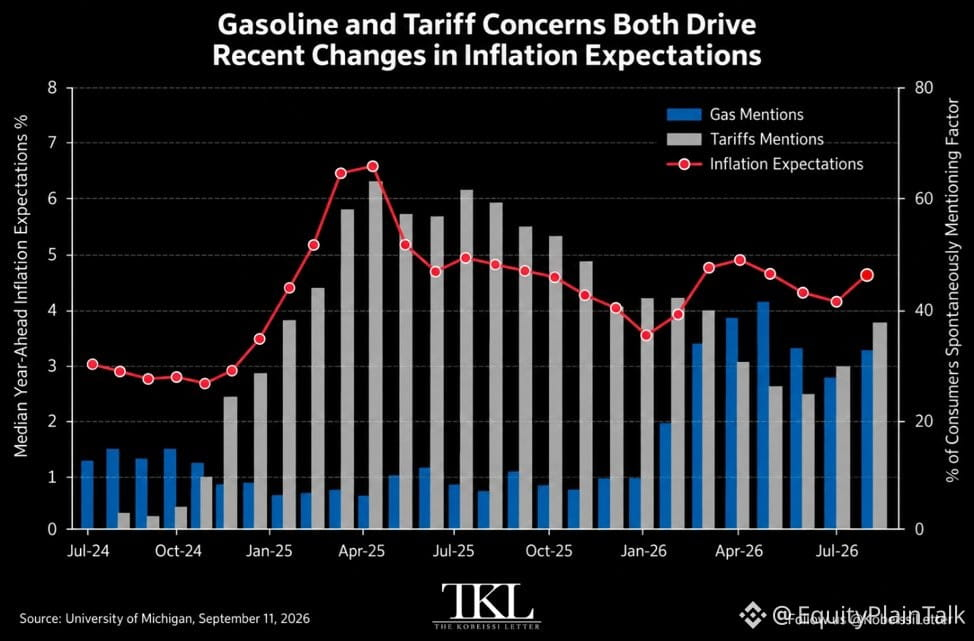
Los estadounidenses se preparan para otra ola de inflación.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
Los estadounidenses se preparan para otra ola de inflación.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
110
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono