
Crytofuturo
407 Publicaciones
Crytofuturo
Denunciar
Bloquear usuario
BTC BNB ASTER SEI
12 Siguiendo
241 Seguidores
414 Me gusta
Publicaciones
Cartera
Todo
Citas
·
--
Alcista
👉 Cuando Bitcoin cae, es precisamente cuando más necesitas recordar por qué lo compraste.
Nunca eres tan inteligente como te sientes en un mercado alcista, ni tan estúpido como te sientes en uno bajista.
Bitcoin SIEMPRE puede caer más de lo que esperas, la volatilidad forma parte del juego.
Por eso, intentar adivinar cada movimiento suele ser mucho peor que tener una estrategia, gestionar el riesgo y pensar a largo plazo.
No necesitas mirar el precio cada cinco minutos. No necesitas vender por miedo ni comprar por euforia.
Y, sobre todo, no debes arriesgar más de lo que puedes permitirte perder, las fases bajistas se pueden alargar en el tiempo y una mala gestión puede sacarte en el peor momento del mercado arrastrado por las emociones.
Recuerda también que Bitcoin ya no juega solo. Los tipos de interés, la liquidez global, los mercados tradicionales y la adopción institucional forman parte de esta nueva etapa.
Pero hay algo que no ha cambiado: los gobiernos siguen acumulando deuda, los sistemas monetarios siguen expandiéndose y la escasez de Bitcoin sigue siendo una de sus mayores fortalezas.
La volatilidad es el precio que pagamos por participar en una oportunidad de largo plazo. No dejes que el ruido de corto plazo te haga perder de vista el panorama completo.
Menos emociones. Más convicción. Y, sobre todo, perspectiva. ₿
👉 Cuando Bitcoin cae, es precisamente cuando más necesitas recordar por qué lo compraste.
Nunca eres tan inteligente como te sientes en un mercado alcista, ni tan estúpido como te sientes en uno bajista.
Bitcoin SIEMPRE puede caer más de lo que esperas, la volatilidad forma parte del juego.
Por eso, intentar adivinar cada movimiento suele ser mucho peor que tener una estrategia, gestionar el riesgo y pensar a largo plazo.
No necesitas mirar el precio cada cinco minutos. No necesitas vender por miedo ni comprar por euforia.
Y, sobre todo, no debes arriesgar más de lo que puedes permitirte perder, las fases bajistas se pueden alargar en el tiempo y una mala gestión puede sacarte en el peor momento del mercado arrastrado por las emociones.
Recuerda también que Bitcoin ya no juega solo. Los tipos de interés, la liquidez global, los mercados tradicionales y la adopción institucional forman parte de esta nueva etapa.
Pero hay algo que no ha cambiado: los gobiernos siguen acumulando deuda, los sistemas monetarios siguen expandiéndose y la escasez de Bitcoin sigue siendo una de sus mayores fortalezas.
La volatilidad es el precio que pagamos por participar en una oportunidad de largo plazo. No dejes que el ruido de corto plazo te haga perder de vista el panorama completo.
Menos emociones. Más convicción. Y, sobre todo, perspectiva. ₿
Nunca eres tan inteligente como te sientes en un mercado alcista, ni tan estúpido como te sientes en uno bajista.
Bitcoin SIEMPRE puede caer más de lo que esperas, la volatilidad forma parte del juego.
Por eso, intentar adivinar cada movimiento suele ser mucho peor que tener una estrategia, gestionar el riesgo y pensar a largo plazo.
No necesitas mirar el precio cada cinco minutos. No necesitas vender por miedo ni comprar por euforia.
Y, sobre todo, no debes arriesgar más de lo que puedes permitirte perder, las fases bajistas se pueden alargar en el tiempo y una mala gestión puede sacarte en el peor momento del mercado arrastrado por las emociones.
Recuerda también que Bitcoin ya no juega solo. Los tipos de interés, la liquidez global, los mercados tradicionales y la adopción institucional forman parte de esta nueva etapa.
Pero hay algo que no ha cambiado: los gobiernos siguen acumulando deuda, los sistemas monetarios siguen expandiéndose y la escasez de Bitcoin sigue siendo una de sus mayores fortalezas.
La volatilidad es el precio que pagamos por participar en una oportunidad de largo plazo. No dejes que el ruido de corto plazo te haga perder de vista el panorama completo.
Menos emociones. Más convicción. Y, sobre todo, perspectiva. ₿
77
·
--
Bajista
🚨ATENCIÓN🚨
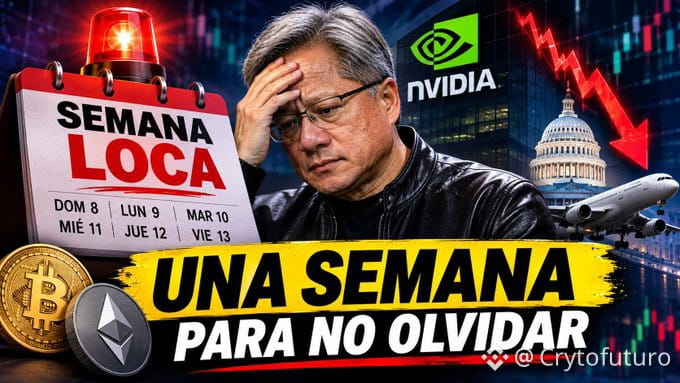
¿TE DISTE CUENTA DE QUE ESTA FUE UNA DE LAS SEMANAS MÁS LOCAS DEL AÑO Y QUIZÁS DE LA HISTORIA?
👉 Domingo 8
▪️ Jensen Huang, CEO de Nvidia, admitió una infidelidad con una mujer sospechada de ser espía china.
▪️ El New York Times reveló que Marco Rubio había supervisado un memo clasificado que alertó al gobierno sobre esa relación meses antes.
👉 Lunes 9
▪️ Apple cerró en un récord de $350,69, superó los $5 billones de valor y es la empresa más valiosa del mundo.
👉 Martes 10
▪️ La inflación de EE.UU. volvió a sorprender: +0,4% en octubre. El mercado ya da por hecha una suba de tasas en diciembre y empieza a hablar de una suba de 0,5%.
▪️ El déficit fiscal de EE.UU. en octubre fue de $409.000 millones: más de $100.000 millones por semana.
▪️ Anthropic fijó el precio de su salida a bolsa: entre $70 y $78 por acción, para una valuación de hasta $1,4 BILLONES.
▪️ La SEC habilitó opciones sobre ETFs de 19 criptos, entre ellas Bitcoin, ETH, SOL, XRP y ADA.
👉 Miércoles 11
▪️ Evacuaron 312 escuelas en Italia por amenazas de bomba falsas, que también llegaron a escuelas de Escocia e Irlanda.
▪️ Renunció el jefe del regulador bancario de Turquía, en medio de un escándalo de fondos de inversión con más de 455.000 inversores afectados.
👉 Jueves 12
▪️ Jensen Huang renunció a Nvidia después de 33 años, tras conocerse una segunda relación con una ejecutiva de la empresa. Colette Kress queda como CEO interina.
▪️ $NVDA perdió cerca de $1 billón de capitalización en la semana y arrastró a TODOS los mercados.
👉 Viernes 13
▪️ EE.UU. frenó todos sus vuelos durante más de 4 horas por una falla técnica. Es la primera parada nacional desde 2023. Se cancelaron unos 8.000 vuelos el viernes y más de 5.000 el sábado.
▪️ Microsoft tuvo una caída global de su correo.
▪️ El FBI alertó sobre ARTEX, una herramienta de IA que automatiza ciberataques.
🚨ATENCIÓN🚨
¿TE DISTE CUENTA DE QUE ESTA FUE UNA DE LAS SEMANAS MÁS LOCAS DEL AÑO Y QUIZÁS DE LA HISTORIA?
👉 Domingo 8
▪️ Jensen Huang, CEO de Nvidia, admitió una infidelidad con una mujer sospechada de ser espía china.
▪️ El New York Times reveló que Marco Rubio había supervisado un memo clasificado que alertó al gobierno sobre esa relación meses antes.
👉 Lunes 9
▪️ Apple cerró en un récord de $350,69, superó los $5 billones de valor y es la empresa más valiosa del mundo.
👉 Martes 10
▪️ La inflación de EE.UU. volvió a sorprender: +0,4% en octubre. El mercado ya da por hecha una suba de tasas en diciembre y empieza a hablar de una suba de 0,5%.
▪️ El déficit fiscal de EE.UU. en octubre fue de $409.000 millones: más de $100.000 millones por semana.
▪️ Anthropic fijó el precio de su salida a bolsa: entre $70 y $78 por acción, para una valuación de hasta $1,4 BILLONES.
▪️ La SEC habilitó opciones sobre ETFs de 19 criptos, entre ellas Bitcoin, ETH, SOL, XRP y ADA.
👉 Miércoles 11
▪️ Evacuaron 312 escuelas en Italia por amenazas de bomba falsas, que también llegaron a escuelas de Escocia e Irlanda.
▪️ Renunció el jefe del regulador bancario de Turquía, en medio de un escándalo de fondos de inversión con más de 455.000 inversores afectados.
👉 Jueves 12
▪️ Jensen Huang renunció a Nvidia después de 33 años, tras conocerse una segunda relación con una ejecutiva de la empresa. Colette Kress queda como CEO interina.
▪️ $NVDA perdió cerca de $1 billón de capitalización en la semana y arrastró a TODOS los mercados.
👉 Viernes 13
▪️ EE.UU. frenó todos sus vuelos durante más de 4 horas por una falla técnica. Es la primera parada nacional desde 2023. Se cancelaron unos 8.000 vuelos el viernes y más de 5.000 el sábado.
▪️ Microsoft tuvo una caída global de su correo.
▪️ El FBI alertó sobre ARTEX, una herramienta de IA que automatiza ciberataques.
¿TE DISTE CUENTA DE QUE ESTA FUE UNA DE LAS SEMANAS MÁS LOCAS DEL AÑO Y QUIZÁS DE LA HISTORIA?
👉 Domingo 8
▪️ Jensen Huang, CEO de Nvidia, admitió una infidelidad con una mujer sospechada de ser espía china.
▪️ El New York Times reveló que Marco Rubio había supervisado un memo clasificado que alertó al gobierno sobre esa relación meses antes.
👉 Lunes 9
▪️ Apple cerró en un récord de $350,69, superó los $5 billones de valor y es la empresa más valiosa del mundo.
👉 Martes 10
▪️ La inflación de EE.UU. volvió a sorprender: +0,4% en octubre. El mercado ya da por hecha una suba de tasas en diciembre y empieza a hablar de una suba de 0,5%.
▪️ El déficit fiscal de EE.UU. en octubre fue de $409.000 millones: más de $100.000 millones por semana.
▪️ Anthropic fijó el precio de su salida a bolsa: entre $70 y $78 por acción, para una valuación de hasta $1,4 BILLONES.
▪️ La SEC habilitó opciones sobre ETFs de 19 criptos, entre ellas Bitcoin, ETH, SOL, XRP y ADA.
👉 Miércoles 11
▪️ Evacuaron 312 escuelas en Italia por amenazas de bomba falsas, que también llegaron a escuelas de Escocia e Irlanda.
▪️ Renunció el jefe del regulador bancario de Turquía, en medio de un escándalo de fondos de inversión con más de 455.000 inversores afectados.
👉 Jueves 12
▪️ Jensen Huang renunció a Nvidia después de 33 años, tras conocerse una segunda relación con una ejecutiva de la empresa. Colette Kress queda como CEO interina.
▪️ $NVDA perdió cerca de $1 billón de capitalización en la semana y arrastró a TODOS los mercados.
👉 Viernes 13
▪️ EE.UU. frenó todos sus vuelos durante más de 4 horas por una falla técnica. Es la primera parada nacional desde 2023. Se cancelaron unos 8.000 vuelos el viernes y más de 5.000 el sábado.
▪️ Microsoft tuvo una caída global de su correo.
▪️ El FBI alertó sobre ARTEX, una herramienta de IA que automatiza ciberataques.
108
·
--
🔥BREAKING🔥
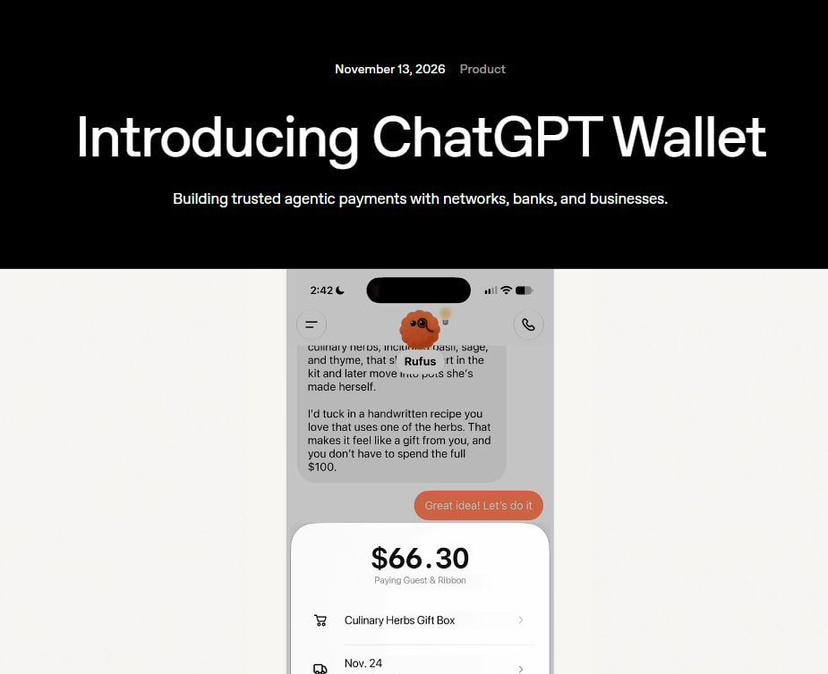
🤖OpenAI lanzó ChatGPT Wallet, lo que le va a permitir a los AGENTES de IA transaccionar con #criptomonedas.
💥El mundo #cripto y la IA tienen una relación más profunda de lo que muchos creen...
🔥BREAKING🔥
🤖OpenAI lanzó ChatGPT Wallet, lo que le va a permitir a los AGENTES de IA transaccionar con #criptomonedas.
💥El mundo #cripto y la IA tienen una relación más profunda de lo que muchos creen...
🤖OpenAI lanzó ChatGPT Wallet, lo que le va a permitir a los AGENTES de IA transaccionar con #criptomonedas.
💥El mundo #cripto y la IA tienen una relación más profunda de lo que muchos creen...
1
378
·
--
Artículo
🚨 ÚLTIMA HORA:
SISTEMAS BANCARIOS BAJO CIBERATAQUE - MÚLTIPLES PAÍSES AFECTADOS EN SOLO 3 MESES.Desde fondos robados y transferencias no autorizadas hasta graves brechas de datos de clientes, las instituciones financieras enfrentan una amenaza creciente en ciberseguridad.
Aquí están los incidentes documentados entre el 5 DE AGOSTO Y EL 5 DE NOVIEMBRE DE 2026.
🇰🇷 COREA DEL SUR - 37 COMPAÑÍAS FINANCIERAS AFECTADAS
📅 30 de septiembre – 5 de noviembre de 2026
• 40 incidentes de ciberseguridad reportados en 37 compañías financieras.
• Más de 473.000 registros expuestos.
• Aproximadamente ₩1 MIL MILLONES ($745.000) robados de compañías financieras.
• Las autoridades ampliaron las inspecciones de seguridad a 580 instituciones financieras.
Los sectores afectados incluyeron bancos, compañías de seguros, corredurías y bancos de ahorros.
Importante: Las autoridades afirmaron que no se había confirmado la exposición de credenciales financieras sensibles de clientes, y los fondos individuales de los clientes permanecieron intactos.
🇹🇼 TAIWÁN - $1,3 MILLONES DRENADOS
📅 3 de noviembre de 2026
• Bank SinoPac sufrió 427 transacciones no autorizadas.
• 419 cuentas de clientes afectadas.
• NT$41,76 millones ($1,3 millones) transferidos a una sola cuenta receptora.
• Los hackers explotaron debilidades de seguridad relacionadas con proveedores del nuevo sistema de banca móvil del banco.
• La cuenta receptora fue congelada.
• TODOS los clientes afectados recibieron reembolsos.
El banco no encontró evidencia de filtración de información personal de clientes.
🇫🇷 FRANCIA - APROXIMADAMENTE $112 MILLONES ROBADOS
📅 4 de noviembre de 2026
• Crédit Mutuel Arkéa confirmó un sofisticado ciberataque externo.
• Aproximadamente €100 millones ($112 millones) en transferencias fraudulentas reportados por AFP.
• Los hackers accedieron a las cuentas propias del banco y transfirieron fondos a otros bancos.
• Los fondos robados supuestamente se convirtieron en criptomoneda.
• Una porción de los fondos fue bloqueada.
• Las autoridades abrieron una investigación.
El banco confirmó que los activos de los clientes no se vieron afectados.
La cifra final de pérdidas aún está siendo evaluada, y el banco disputó informes que afirmaban $133 millones.
🇮🇳 INDIA - TRANSFERENCIAS BANCARIAS NO AUTORIZADAS
📅 1 de noviembre de 2026 | Reportado el 2 de noviembre
• Spandana Sphoorty Financial divulgó un incidente de fraude cibernético.
• Transacciones no autorizadas fueron debitadas de una de las cuentas bancarias de la compañía.
• La compañía confirmó el incidente el 2 de noviembre.
• La cantidad robada y el estado de recuperación NO han sido divulgados aún.
🇮🇳 INDIA - 3.897 REGISTROS DE CLIENTES EXPUESTOS
📅 21 de octubre de 2026
• State Bank of India reportó un incidente de ciberseguridad.
• 3.897 registros de clientes aparecieron en la dark web.
• La información expuesta incluyó nombres, números de móviles, fechas de nacimiento, direcciones de correo electrónico, direcciones residenciales y registros de préstamos.
• SBI designó una agencia independiente de ciberseguridad para investigar.
El banco afirmó que los saldos de las cuentas de los clientes estaban completamente seguros.
⚠️ QUÉ REVELAN ESTOS INCIDENTES
Los métodos de ataque y vulnerabilidades incluyen:
Debilidades de seguridad en proveedores terceros.
Acceso no autorizado a la infraestructura bancaria.
Cuentas de compañías financieras comprometidas.
Exposición de información personal de clientes.
Transferencias fraudulentas y lavado de criptomonedas.
LOS NÚMEROS IMPORTAN:
• 🇰🇷 Corea del Sur: más de 473.000 registros expuestos.
• 🇹🇼 Taiwán: $1,3 millones en transferencias no autorizadas, completamente reembolsados.
• 🇫🇷 Francia: aproximadamente $112 millones en transferencias fraudulentas reportadas, recuperación en curso.
• 🇮🇳 India: transacciones bancarias corporativas no autorizadas, cantidad no divulgada.
• 🇮🇳 India: 3.897 registros de clientes expuestos.
Estos son cinco informes de incidentes a nivel de país documentados, no cinco ataques simultáneos ni prueba de un colapso bancario global.
No se ha anunciado ningún cierre de bancos a nivel nacional en estos países.
Pero el mensaje es claro:
La ciberseguridad se está convirtiendo en uno de los mayores desafíos que enfrenta el sistema financiero global.
Protege tus cuentas. Habilita una autenticación más fuerte. Nunca ignores transacciones sospechosas.
Mantente alerta. Tu seguridad financiera importa.
🚨 ÚLTIMA HORA: SISTEMAS BANCARIOS BAJO CIBERATAQUE - MÚLTIPLES PAÍSES AFECTADOS EN SOLO 3 MESES.
Desde fondos robados y transferencias no autorizadas hasta graves brechas de datos de clientes, las instituciones financieras enfrentan una amenaza creciente en ciberseguridad.
Aquí están los incidentes documentados entre el 5 DE AGOSTO Y EL 5 DE NOVIEMBRE DE 2026.
🇰🇷 COREA DEL SUR - 37 COMPAÑÍAS FINANCIERAS AFECTADAS
📅 30 de septiembre – 5 de noviembre de 2026
• 40 incidentes de ciberseguridad reportados en 37 compañías financieras.
• Más de 473.000 registros expuestos.
• Aproximadamente ₩1 MIL MILLONES ($745.000) robados de compañías financieras.
• Las autoridades ampliaron las inspecciones de seguridad a 580 instituciones financieras.
Los sectores afectados incluyeron bancos, compañías de seguros, corredurías y bancos de ahorros.
Importante: Las autoridades afirmaron que no se había confirmado la exposición de credenciales financieras sensibles de clientes, y los fondos individuales de los clientes permanecieron intactos.
🇹🇼 TAIWÁN - $1,3 MILLONES DRENADOS
📅 3 de noviembre de 2026
• Bank SinoPac sufrió 427 transacciones no autorizadas.
• 419 cuentas de clientes afectadas.
• NT$41,76 millones ($1,3 millones) transferidos a una sola cuenta receptora.
• Los hackers explotaron debilidades de seguridad relacionadas con proveedores del nuevo sistema de banca móvil del banco.
• La cuenta receptora fue congelada.
• TODOS los clientes afectados recibieron reembolsos.
El banco no encontró evidencia de filtración de información personal de clientes.
🇫🇷 FRANCIA - APROXIMADAMENTE $112 MILLONES ROBADOS
📅 4 de noviembre de 2026
• Crédit Mutuel Arkéa confirmó un sofisticado ciberataque externo.
• Aproximadamente €100 millones ($112 millones) en transferencias fraudulentas reportados por AFP.
• Los hackers accedieron a las cuentas propias del banco y transfirieron fondos a otros bancos.
• Los fondos robados supuestamente se convirtieron en criptomoneda.
• Una porción de los fondos fue bloqueada.
• Las autoridades abrieron una investigación.
El banco confirmó que los activos de los clientes no se vieron afectados.
La cifra final de pérdidas aún está siendo evaluada, y el banco disputó informes que afirmaban $133 millones.
🇮🇳 INDIA - TRANSFERENCIAS BANCARIAS NO AUTORIZADAS
📅 1 de noviembre de 2026 | Reportado el 2 de noviembre
• Spandana Sphoorty Financial divulgó un incidente de fraude cibernético.
• Transacciones no autorizadas fueron debitadas de una de las cuentas bancarias de la compañía.
• La compañía confirmó el incidente el 2 de noviembre.
• La cantidad robada y el estado de recuperación NO han sido divulgados aún.
🇮🇳 INDIA - 3.897 REGISTROS DE CLIENTES EXPUESTOS
📅 21 de octubre de 2026
• State Bank of India reportó un incidente de ciberseguridad.
• 3.897 registros de clientes aparecieron en la dark web.
• La información expuesta incluyó nombres, números de móviles, fechas de nacimiento, direcciones de correo electrónico, direcciones residenciales y registros de préstamos.
• SBI designó una agencia independiente de ciberseguridad para investigar.
El banco afirmó que los saldos de las cuentas de los clientes estaban completamente seguros.
⚠️ QUÉ REVELAN ESTOS INCIDENTES
Los métodos de ataque y vulnerabilidades incluyen:
Debilidades de seguridad en proveedores terceros.
Acceso no autorizado a la infraestructura bancaria.
Cuentas de compañías financieras comprometidas.
Exposición de información personal de clientes.
Transferencias fraudulentas y lavado de criptomonedas.
LOS NÚMEROS IMPORTAN:
• 🇰🇷 Corea del Sur: más de 473.000 registros expuestos.
• 🇹🇼 Taiwán: $1,3 millones en transferencias no autorizadas, completamente reembolsados.
• 🇫🇷 Francia: aproximadamente $112 millones en transferencias fraudulentas reportadas, recuperación en curso.
• 🇮🇳 India: transacciones bancarias corporativas no autorizadas, cantidad no divulgada.
• 🇮🇳 India: 3.897 registros de clientes expuestos.
Estos son cinco informes de incidentes a nivel de país documentados, no cinco ataques simultáneos ni prueba de un colapso bancario global.
No se ha anunciado ningún cierre de bancos a nivel nacional en estos países.
Pero el mensaje es claro:
La ciberseguridad se está convirtiendo en uno de los mayores desafíos que enfrenta el sistema financiero global.
Protege tus cuentas. Habilita una autenticación más fuerte. Nunca ignores transacciones sospechosas.
Mantente alerta. Tu seguridad financiera importa.
Aquí están los incidentes documentados entre el 5 DE AGOSTO Y EL 5 DE NOVIEMBRE DE 2026.
🇰🇷 COREA DEL SUR - 37 COMPAÑÍAS FINANCIERAS AFECTADAS
📅 30 de septiembre – 5 de noviembre de 2026
• 40 incidentes de ciberseguridad reportados en 37 compañías financieras.
• Más de 473.000 registros expuestos.
• Aproximadamente ₩1 MIL MILLONES ($745.000) robados de compañías financieras.
• Las autoridades ampliaron las inspecciones de seguridad a 580 instituciones financieras.
Los sectores afectados incluyeron bancos, compañías de seguros, corredurías y bancos de ahorros.
Importante: Las autoridades afirmaron que no se había confirmado la exposición de credenciales financieras sensibles de clientes, y los fondos individuales de los clientes permanecieron intactos.
🇹🇼 TAIWÁN - $1,3 MILLONES DRENADOS
📅 3 de noviembre de 2026
• Bank SinoPac sufrió 427 transacciones no autorizadas.
• 419 cuentas de clientes afectadas.
• NT$41,76 millones ($1,3 millones) transferidos a una sola cuenta receptora.
• Los hackers explotaron debilidades de seguridad relacionadas con proveedores del nuevo sistema de banca móvil del banco.
• La cuenta receptora fue congelada.
• TODOS los clientes afectados recibieron reembolsos.
El banco no encontró evidencia de filtración de información personal de clientes.
🇫🇷 FRANCIA - APROXIMADAMENTE $112 MILLONES ROBADOS
📅 4 de noviembre de 2026
• Crédit Mutuel Arkéa confirmó un sofisticado ciberataque externo.
• Aproximadamente €100 millones ($112 millones) en transferencias fraudulentas reportados por AFP.
• Los hackers accedieron a las cuentas propias del banco y transfirieron fondos a otros bancos.
• Los fondos robados supuestamente se convirtieron en criptomoneda.
• Una porción de los fondos fue bloqueada.
• Las autoridades abrieron una investigación.
El banco confirmó que los activos de los clientes no se vieron afectados.
La cifra final de pérdidas aún está siendo evaluada, y el banco disputó informes que afirmaban $133 millones.
🇮🇳 INDIA - TRANSFERENCIAS BANCARIAS NO AUTORIZADAS
📅 1 de noviembre de 2026 | Reportado el 2 de noviembre
• Spandana Sphoorty Financial divulgó un incidente de fraude cibernético.
• Transacciones no autorizadas fueron debitadas de una de las cuentas bancarias de la compañía.
• La compañía confirmó el incidente el 2 de noviembre.
• La cantidad robada y el estado de recuperación NO han sido divulgados aún.
🇮🇳 INDIA - 3.897 REGISTROS DE CLIENTES EXPUESTOS
📅 21 de octubre de 2026
• State Bank of India reportó un incidente de ciberseguridad.
• 3.897 registros de clientes aparecieron en la dark web.
• La información expuesta incluyó nombres, números de móviles, fechas de nacimiento, direcciones de correo electrónico, direcciones residenciales y registros de préstamos.
• SBI designó una agencia independiente de ciberseguridad para investigar.
El banco afirmó que los saldos de las cuentas de los clientes estaban completamente seguros.
⚠️ QUÉ REVELAN ESTOS INCIDENTES
Los métodos de ataque y vulnerabilidades incluyen:
Debilidades de seguridad en proveedores terceros.
Acceso no autorizado a la infraestructura bancaria.
Cuentas de compañías financieras comprometidas.
Exposición de información personal de clientes.
Transferencias fraudulentas y lavado de criptomonedas.
LOS NÚMEROS IMPORTAN:
• 🇰🇷 Corea del Sur: más de 473.000 registros expuestos.
• 🇹🇼 Taiwán: $1,3 millones en transferencias no autorizadas, completamente reembolsados.
• 🇫🇷 Francia: aproximadamente $112 millones en transferencias fraudulentas reportadas, recuperación en curso.
• 🇮🇳 India: transacciones bancarias corporativas no autorizadas, cantidad no divulgada.
• 🇮🇳 India: 3.897 registros de clientes expuestos.
Estos son cinco informes de incidentes a nivel de país documentados, no cinco ataques simultáneos ni prueba de un colapso bancario global.
No se ha anunciado ningún cierre de bancos a nivel nacional en estos países.
Pero el mensaje es claro:
La ciberseguridad se está convirtiendo en uno de los mayores desafíos que enfrenta el sistema financiero global.
Protege tus cuentas. Habilita una autenticación más fuerte. Nunca ignores transacciones sospechosas.
Mantente alerta. Tu seguridad financiera importa.
13
19.9k
·
--
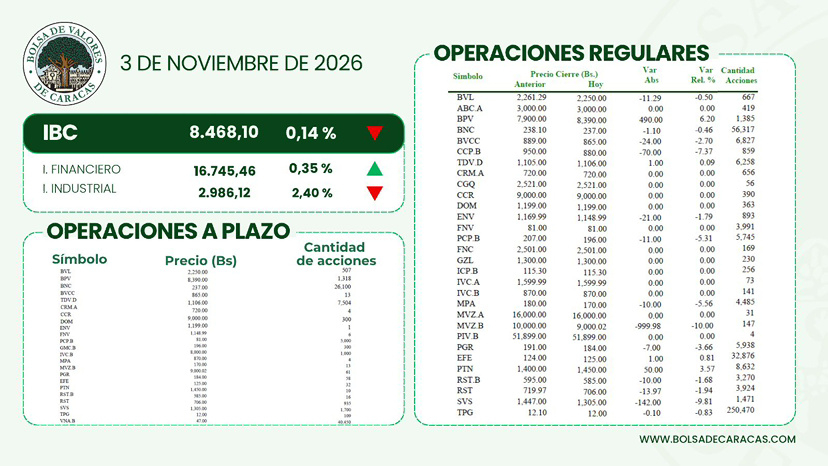
#IndicadoresBVC En la sesión de este #3nov, en la Bolsa de Valores de Caracas, se realizaron 2.979 operaciones de compra/venta de acciones de las empresas inscritas en la pizarra de cotizaciones por un monto efectivo total de Bs 122.885.435,20
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
#IndicadoresBVC En la sesión de este #3nov, en la Bolsa de Valores de Caracas, se realizaron 2.979 operaciones de compra/venta de acciones de las empresas inscritas en la pizarra de cotizaciones por un monto efectivo total de Bs 122.885.435,20
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
En la jornada, 5 acciones subieron de precio, 13 bajaron y 15 se mantuvieron estables.
1
333
·
--
⚠️ATENCIÓN⚠️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
⚠️ATENCIÓN⚠️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
LA NUEVA GUERRA NO SE PELEA CON MISILES: SE PELEA CONTRA LA INFRAESTRUCTURA CRÍTICA
👀 Solo en las últimas 48 horas pasó todo esto:
🚨 Rusia y Ucrania: hackearon las apps oficiales de alerta de los dos países. Millones de personas recibieron avisos falsos de ataques nucleares.
🚨 Europa: hackearon las heladeras de unos 60 supermercados en Bélgica y Luxemburgo, y de varios en Suecia. Llevaron la temperatura hasta 50 °C y se perdieron millones de euros en alimentos.
🚨 El mes pasado ya había pasado lo mismo en cientos de supermercados de Francia.
🚨 España: la isla de La Palma quedó totalmente sin luz. Más de 50.000 conexiones cortadas durante casi 4 horas.
¿Y los gobiernos qué hacen⁉️
🎯 El Pentágono les exige a sus bases militares poder funcionar 90 días sin red eléctrica, agua ni combustible externo. Su vocero lo dijo claro: "La energía ahora es combate".
🎯 Japón, Reino Unido y casi 20 países más piden tener comida, agua y efectivo en casa.
📍Ya no atacan tanques ni soldados. Atacan lo que hace funcionar a una sociedad: la luz, la comida, las alertas, los pagos.
📍 La pregunta ya no es si va a pasar algo así, sino quién va a estar preparado. Los gobiernos ya están invirtiendo miles de millones para no depender de un sistema que puede caer en minutos.
¿Vos estás preparado si mañana se corta todo por 3 días⁉️
601
·
--
Alcista
ANUNCIO DE BINANCE - APERTURA DE RETIROS
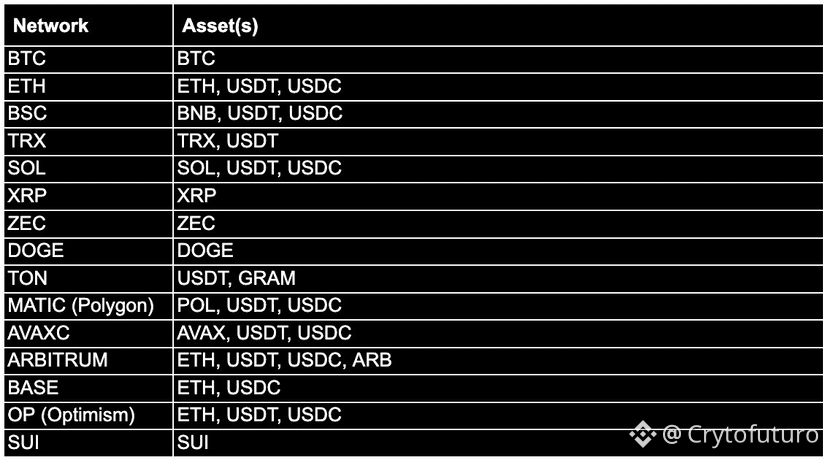
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
ANUNCIO DE BINANCE - APERTURA DE RETIROS
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
Binance se está preparando para reanudar la primera fase de retiros el 2026-11-01 entre las 06:00 y las 09:00 (UTC).
El primer lote disponible para retiro cubre 15 monedas en las 15 redes mostradas en el gráfico. Las billeteras para otras monedas aún están sometidas a auditorías de seguridad repetidas y verificaciones de perímetro, que se priorizarán en función de la capitalización de mercado de la plataforma, los fondos bloqueados y la base de usuarios. Los tokens restantes se están procesando lo más rápido posible. Gracias por su apoyo y comprensión💁🏻♀️
1
279
·
--
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
57
·
--
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
🚨ÚLTIMA HORA: Los hackers de Binance están utilizando patrones de lavado de dinero NUNCA VISTOS ANTES mientras los fondos robados se circulan rápidamente a través de miles de transacciones, según Chainalysis.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
En lugar de mover los fondos a lo largo de un rastro directo, los atacantes los envían repetidamente entre billeteras, incluyendo de vuelta a direcciones utilizadas anteriormente.
La velocidad y los patrones repetidos sugieren una automatización diseñada para ocultar el rastro del dinero.
Richard Teng de Binance dice que los atacantes utilizaron un “mecanismo de autodestrucción” para destruir herramientas y rastros durante la intrusión.
Hallazgos iniciales de Elliptic mostraron que CASI NINGUNO de los fondos robados había llegado a mezcladores, puentes o exchanges, haciendo que los movimientos inusuales de billeteras sean particularmente llamativos.
También se apresuraron a intercambiar stablecoins congelables por activos como ETH y mover fondos entre direcciones antes de que las listas negras pudieran alcanzarlos. Estos esfuerzos solo fueron parcialmente exitosos.
Las tácticas complican el rastreo y la recuperación, pero no hacen que los fondos robados sean invisibles.
67
·
--
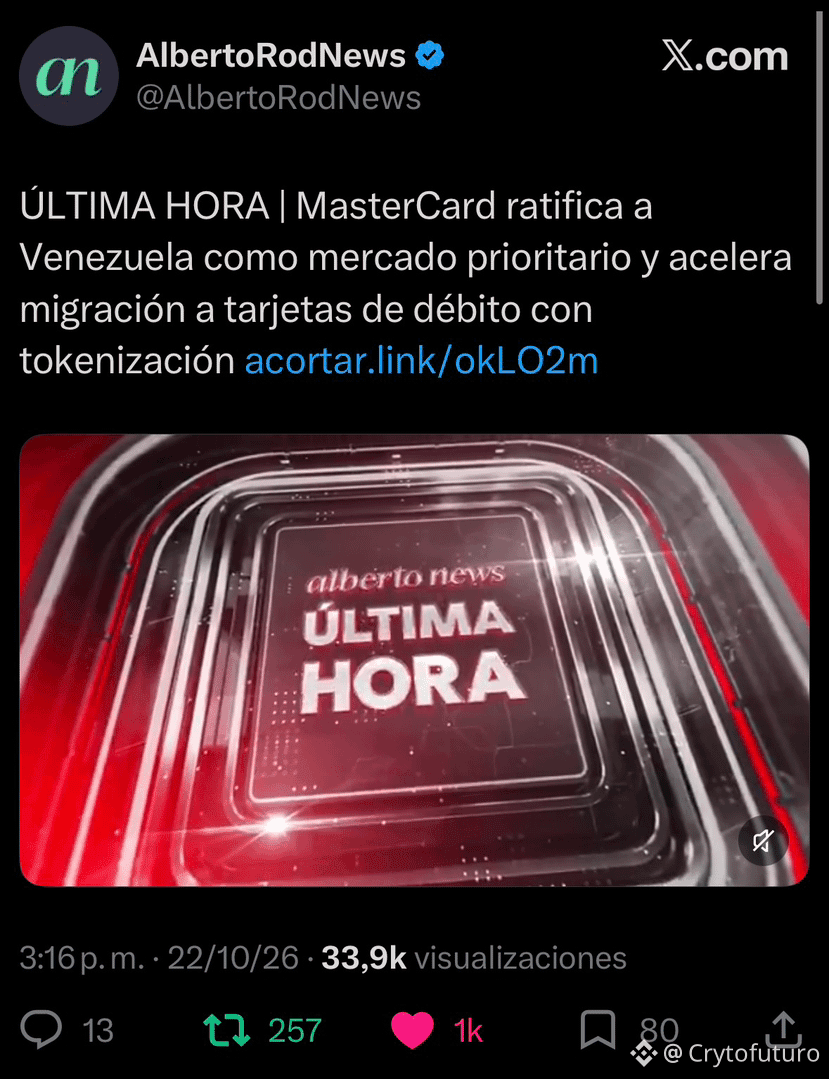
MasterCard ratificó a Venezuela como uno de sus mercados prioritarios de inversión en
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
MasterCard ratificó a Venezuela como uno de sus mercados prioritarios de inversión en
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
América Latina y anunció que avanza en la modernización de sus medios de pago en el país, con la migración progresiva de la red Maestro hacia tarjetas de débito con tecnología sin contacto y sistemas de tokenización.
Carlos Quintero, vicepresidente de Marketing de MasterCard para Latinoamérica, aseguró que la compañía mantiene operaciones continuas en
Venezuela desde hace 30 años y destacó que el país se encuentra entre los principales destinos de inversión de la multinacional en la región.
«Venezuela es un país muy importante para nosotros, no solo es rentable, sino que el futuro es muy prometedor. Es uno de nuestros países top donde invertimos, nunca hemos dejado de invertir y estamos aumentando la inversión», afirmó Quintero.
El ejecutivo destacó además el avance de la digitalización de los medios de pago en
Venezuela y aseguró que los consumidores locales han mostrado una rápida adaptación a las nuevas tecnologías financieras.
Según explicó, parte de la estrategia de
MasterCard contempla sustituir
progresivamente las tarjetas Maestro por productos de débito MasterCard, que incorporan mayores herramientas de seguridad para operaciones presenciales y compras electrónicas.
«Estamos avanzando súper rápido en transicionar de Maestro a débito. Débito
MasterCard tiene cosas que son mucho más avanzadas a nivel de seguridad y tokenización», señaló.
Quintero explicó que la tecnología de tokenización permite sustituir información sensible de la tarjeta por identificadores digitales durante las operaciones, particularmente en pagos sin contacto, con el objetivo de reducir la exposición de los datos financieros del usuario.
225
·
--
🔥BREAKING🔥
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
🔥BREAKING🔥
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
💥 EE.UU. finaliza oficialmente las nuevas regulaciones de las STABLECOIN bajo la Ley GENIUS.
👀 La OCC suavizó su enfoque hacia las recompensas de stablecoins, eliminando el lenguaje que presumía que ciertos arreglos de terceros eran ilegales.
👉 Esas recompensas ahora enfrentarán revisiones caso por caso, mientras que los emisores siguen prohibidos de pagar intereses directamente.
📍 Las reglas finales de la GENIUS Act entrarán en vigor en enero de 2027.
Fuente: WatcherGuru
102
·
--
Artículo
La Tokenizacion lo cambiará todo. Los poderosos NO QUIEREN QUE LO SEPASSi se tokeniza toda la economía, el comercio y el intercambio de valor entre máquinas no solo será mucho más fácil, sino que se volverá autónomo, inmediato y masivo.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
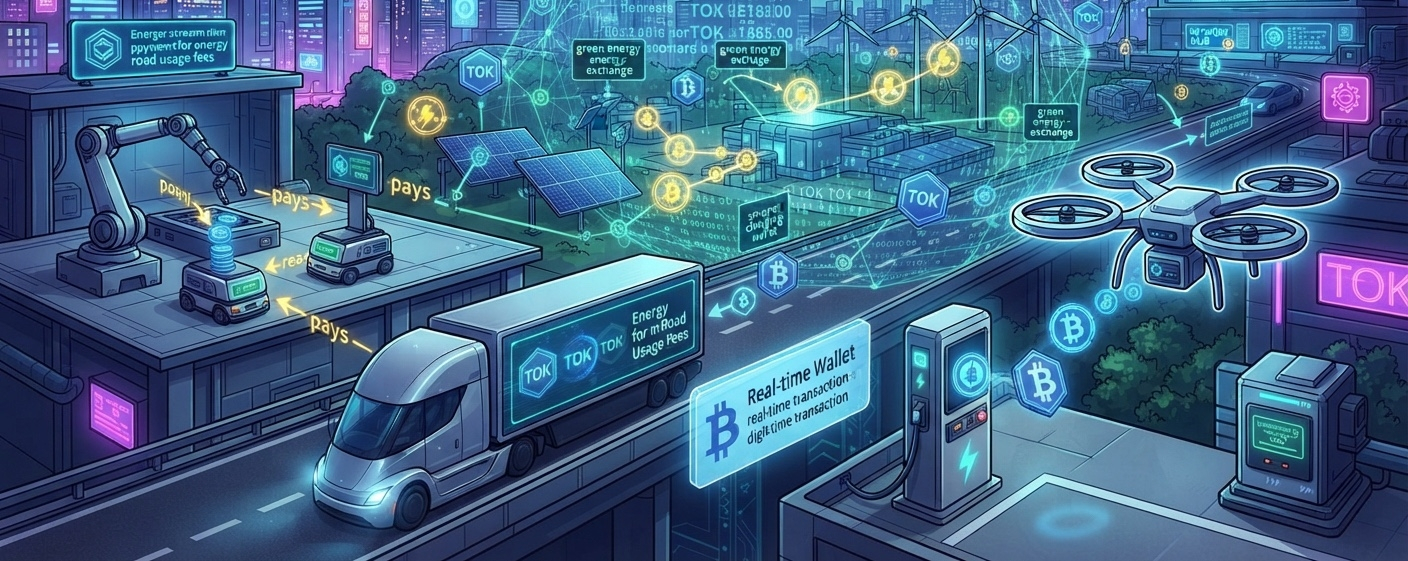
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
La Tokenizacion lo cambiará todo. Los poderosos NO QUIEREN QUE LO SEPAS
Si se tokeniza toda la economía, el comercio y el intercambio de valor entre máquinas no solo será mucho más fácil, sino que se volverá autónomo, inmediato y masivo.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
Cuando transformamos un activo del mundo real (dinero, energía, datos, acciones o espacio de almacenamiento) en un token digital dentro de una red blockchain, convertimos la economía en un lenguaje que el software y la inteligencia artificial (IA) pueden entender y ejecutar sin fricciones.
La tokenización global transformará el comercio entre máquinas (conocido como M2M o Machine-to-Machine) en los siguientes aspectos fundamentales:
1. Dinero y activos programables
Actualmente, las máquinas no pueden abrir cuentas bancarias tradicionales fácilmente debido a las regulaciones de identidad humana. Con la tokenización, el dinero y los activos se vuelven código. Las máquinas podrán gestionar sus propias billeteras digitales (wallets) y comerciar de forma autónoma mediante contratos inteligentes (Smart Contracts).
2. Microtransacciones sin comisiones prohibitivas
El sistema financiero actual (como las transferencias bancarias o tarjetas de crédito) cobra comisiones altas que hacen inviables los pagos de unos pocos centavos. La tokenización en redes de segunda capa o blockchains eficientes permite micropagos de fracciones de centavo.
Ejemplo: Un auto autónomo podrá pagar milésimas de centavo por cada segundo que use una red de conectividad 5G en la carretera.
3. Intercambio de valor en tiempo real (Liquidación inmediata)
Hoy en día, una transferencia internacional o la compra de una acción puede tardar horas o días en liquidarse. Para una IA, esperar 48 horas es una eternidad. Los tokens se transfieren y se validan en cuestión de segundos, las 24 horas del día, los 7 días de la semana, permitiendo que las máquinas operen a su propia velocidad de procesamiento.
4. Automatización absoluta de la oferta y la demanda
Las máquinas podrán leer la escasez o abundancia de un recurso a través de la cadena de bloques y comerciar al instante para optimizar recursos:
Redes eléctricas inteligentes: Tu panel solar inteligente detectará que al vecino le falta energía, calculará el precio óptimo en tiempo real y le venderá "tokens de electricidad" de forma automática.Logística autónoma: Un dron de entregas podrá negociar y pagarle a un robot de mantenimiento un token para que le cambie la batería rápidamente, sin que ningún humano intervenga en la transacción.
En resumen
La tokenización es el puente que falta para conectar la economía humana con la economía de la Inteligencia Artificial. Al estandarizar el valor en forma de datos legibles, las máquinas podrán comprar, vender, alquilar y subastar recursos entre ellas a una velocidad y escala nunca antes vistas.
1
276
·
--
🔥ATENCIÓN🔥
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
🔥ATENCIÓN🔥
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
LA INFLACIÓN SORPRENDIÓ AL ALZA... PERO EL MERCADO CASI DESCARTA UNA SUBA DE TASAS EN OCTUBRE
👀 Y la clave estuvo en lo que Warsh no dijo.
¿Qué es lo que pasó esta semana⁉️
🚨 Inflación al consumidor (IPC): subió de 3,4% a 3,7%,
🚨 La CORE, la que saca energía y alimentos, pasó de 2,4% a 2,6%, cuando se esperaba 2,5%.
🚨 Inflación mayorista (IPP): subió 1,3% en el mes, más del doble del 0,6% esperado y lejos del 0,5% de agosto.
🚨 En el año ya va 6,3%, contra 5,6% el mes anterior y un 5,4% esperado. Es la suba más fuerte en casi 4 años.
¿Y qué comentó Warsh?
▪️ Que no adelanta decisiones: va a definir en las reuniones de octubre y diciembre.
▪️ Que desde la suba de septiembre la economía se comportó "como esperaban". O sea, nada que lo apure.
▪️ Y que la IA podría ser el cambio económico más importante de su vida, aunque la transición puede tener sobresaltos.
▪️El mercado esperaba que ante una inflación más alta a la esperada, Warsh tenga declaraciones contundentes contra la inflacion, pero no fue así.
🧨 El efecto en las probabilidades de suba para el 28 de octubre:
▪️ Antes del IPC: 22%
▪️ Después del IPC: llegó a 50%
▪️ Después de las declaraciones de Warsh: 16%
📍 El mercado leyó que esta inflación viene del petróleo y no de una economía recalentada. Si la FED no sube en octubre, los mercados financieros tendrían un alivio importante de cara a fin de año.
¿Creés que la FED se queda quieta en octubre o termina sorprendiendo con otra suba⁉️
7
·
--
🏛️ $SEI FUTUROS PERPETUOS AÑADEN UNA RUTA DE ACCESO REGULADA
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
🏛️ $SEI FUTUROS PERPETUOS AÑADEN UNA RUTA DE ACCESO REGULADA
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
Sei dice que los futuros perpetuos $SEI han sido certificados por una bolsa regulada por la CFTC.
Los contratos se liquidan en efectivo en USD, se negocian las 24 horas del día y no tienen vencimiento.
La certificación de la bolsa es distinta de la aprobación de la CFTC del token.
178
·
--
ÚLTIMA HORA: Los tres megabancos de Japón completan la prueba piloto de pagos con stablecoin en yenes
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
ÚLTIMA HORA: Los tres megabancos de Japón completan la prueba piloto de pagos con stablecoin en yenes
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
Mizuho, MUFG y SMBC probaron pagos transfronterizos utilizando una stablecoin vinculada al yen para Mitsubishi Corporation, explorando una ruta basada en blockchain para transferencias corporativas.
1
330
·
--
JUST IN: 🇩🇪 Germany's largest bank Deutsche Bank to launch crypto custody.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
JUST IN: 🇩🇪 Germany's largest bank Deutsche Bank to launch crypto custody.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
ULTIMA HORA: 🇩🇪 El banco más grande de Alemania, Deutsche Bank, lanzará la custodia de criptomonedas.
5
·
--
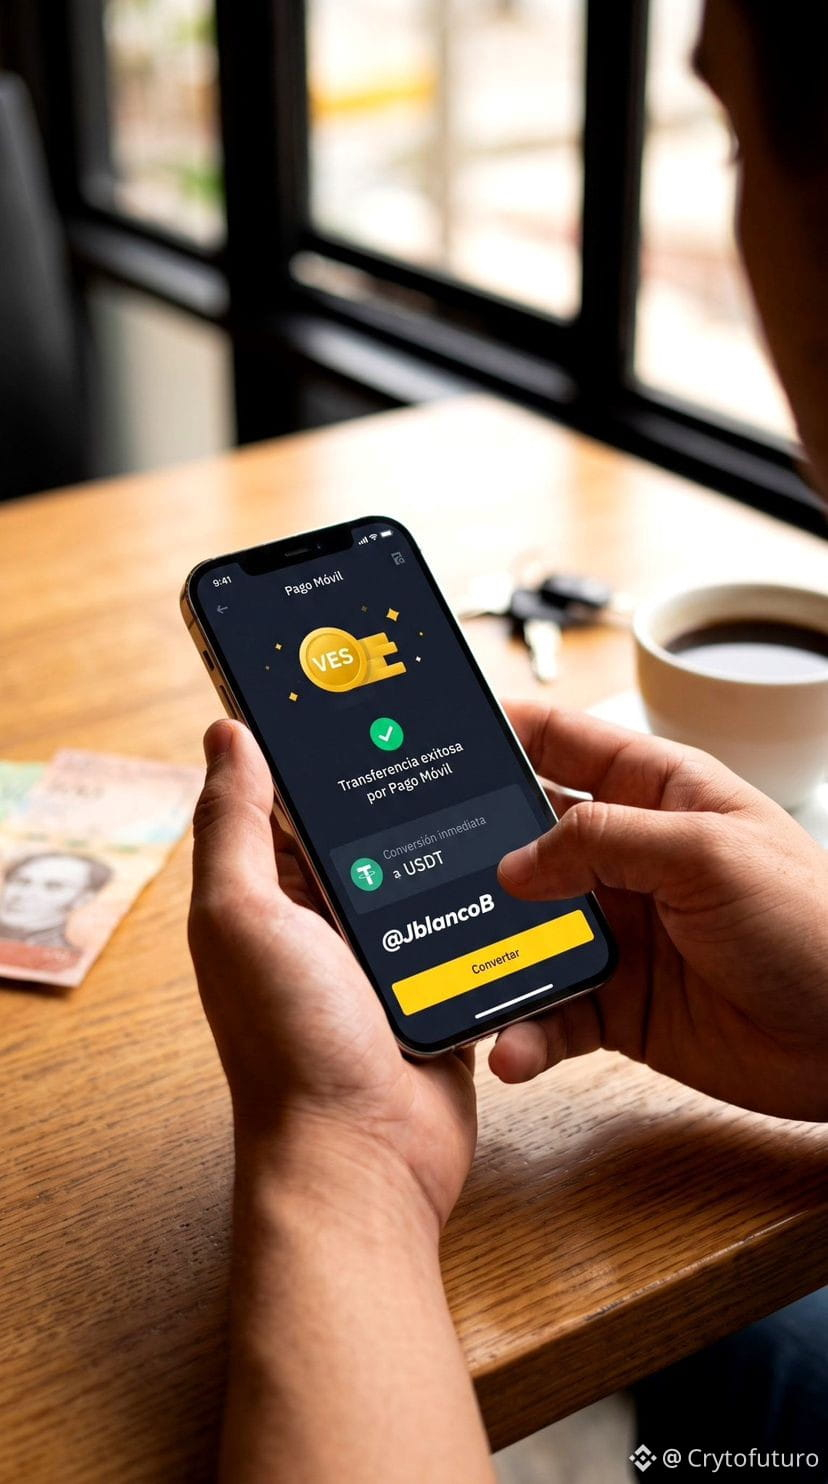
HISTÓRICO EN VENEZUELA: Binance ya permite depositar bolívares directamente vía Pago Móvil.
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
HISTÓRICO EN VENEZUELA: Binance ya permite depositar bolívares directamente vía Pago Móvil.
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
Sin pasar obligatoriamente por un tercero en el P2P. ¿Qué significa esto en la práctica?
Te explico
👇🏻
🔹 0% de comisión en depósitos (procesados mediante Casa de Cambios Insular, regulada por Sudeban/BCV).
🔹 Conversión directa de tus bolívares a USDT o USDC en minutos.
🔹 Retiros a cuenta bancaria anunciados próximamente (0,3% comisión).
¿Qué significa esto realmente para el venezolano de a pie?
1️⃣ Menos fricción y menos estafas: Se reduce el riesgo del P2P (triangulaciones, cuentas congeladas, demoras de confirmación con desconocidos). Envías un Pago Móvil directo y listo.
2️⃣ Protección inmediata contra la devaluación: Quien cobra en bolívares (sueldo, freelance, negocio) ya no tiene que esperar ni hacer malabares para refugiarse al instante en dólares digitales.
3️⃣ Adopción masiva e irreversible: Es el puente definitivo entre la banca tradicional venezolana y la criptoeconomía. El USDT deja de ser una alternativa de nicho y se consolida como moneda de ahorro de uso diario.
El dinero digital ya no es el futuro de Venezuela; es el presente. 🇻🇪⚡
#Venezuela #Binance #PagoMovil #USDT #Finanzas
78
·
--
Verificado
Artículo
ÚLTIMA HORA: MASTERCARD LANZA PLATAFORMA QUE PERMITE PAGOS CON CRIPTOMONEDAS DE STABLECOINResumen de la noticia de Mastercard
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
ÚLTIMA HORA: MASTERCARD LANZA PLATAFORMA QUE PERMITE PAGOS CON CRIPTOMONEDAS DE STABLECOIN
Resumen de la noticia de Mastercard
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
El 15 de octubre de 2026, Mastercard y BVNK lanzaron la Mastercard Global Money Platform. Es una infraestructura modular (vía API) que permite a bancos, fintechs y empresas gestionar cuentas multi-moneda (fiat + stablecoins como USDC y OUSD), conversiones en tiempo real, tarjetas vinculadas a balances de stablecoins y pagos locales a cuentas bancarias a través de Mastercard Move (más de 17 mil millones de endpoints). Las tarjetas permiten gastar balances de stablecoins en cientos de millones de comercios de la red Mastercard, con emisión en más de 130 países. Es el primer producto grande tras la adquisición de BVNK por Mastercard. mastercard.com
Esto acerca las stablecoins a la experiencia de pagos tradicional (tarjetas y bancos) sin que el usuario final interactúe directamente con blockchain para el gasto cotidiano.
Qué es la red Sei y su enfoque actual
Sei es una blockchain Layer 1 de alto rendimiento, originalmente orientada a trading y ahora en transición hacia un entorno EVM puro con ejecución paralela. Destaca por:
• Finalidad rápida (alrededor de 400 ms en mainnet actualmente).
• Arquitectura optimizada para aplicaciones financieras (trading, order books, DeFi).
• Actualización Sei Giga en desarrollo (consenso multi-proposer/Autobahn/Hermes, almacenamiento FlatKV, etc.), con objetivos de ~200.000 TPS y finalidad sub-250 ms en escenarios avanzados, enfocada en ejecución institucional y baja latencia.
• Soporte nativo de USDC (y CCTP de Circle), plus integraciones como Toku para nóminas, pagos a proveedores, remesas y distribuciones de tokens en USDC on-chain. tronweekly.com
Sei se ha posicionado explícitamente hacia stablecoins, pagos y tokenización de activos del mundo real (RWA), además del trading.
Utilidad de Sei frente a esta noticia
La plataforma de Mastercard complementa (no sustituye) redes como Sei. Aumenta la adopción y liquidez de stablecoins en general, lo que puede alimentar casos de uso on-chain de alto rendimiento. Puntos clave de utilidad para Sei:
1. Capa de liquidación on-chain de alto rendimiento
Mientras Mastercard facilita el gasto en comercios vía tarjetas y rails tradicionales, los flujos de backend (liquidación cruzada, B2B, remesas corporativas, conversión entre stablecoins y fiat) se benefician de blockchains rápidas y baratas. La velocidad y baja latencia de Sei (y las mejoras de Giga) la hacen atractiva para estos casos. Sei ya forma parte del Mastercard Crypto Partner Program (desde mayo 2026) y co-publicó un informe con Mastercard sobre adopción institucional de blockchain (agosto 2026), lo que la posiciona como candidata evaluada para infraestructura de pagos y settlement. token-relations.com
2. Casos de uso nativos de pagos y nómina en Sei
Integraciones como Toku permiten liquidar nóminas, pagos a proveedores y remesas en USDC directamente en Sei de forma casi instantánea y a bajo costo. Esto es especialmente útil para empresas globales, freelancers o flujos que necesitan 24/7 y sin fricción de bancos tradicionales. El aumento de awareness y adopción de stablecoins por Mastercard puede impulsar más volumen hacia estas herramientas on-chain. tronweekly.com
3. DeFi, trading y composabilidad
Los usuarios o instituciones que acumulen o conviertan stablecoins (facilitado por la plataforma de Mastercard) pueden moverlos a Sei para trading de alta frecuencia, lending, yield o protocolos DeFi. El enfoque original de Sei en order books y ejecución paralela, más las características institucionales de Giga (mejor manejo de MEV, fiabilidad), encaja con demanda institucional creciente.
4. Tokenización y RWA
Sei ya hospeda volúmenes relevantes de activos tokenizados (por ejemplo, relacionados con Ondo y otros). Más liquidez y uso de stablecoins facilitan la compra/venta y el settlement de estos activos en un entorno de alta velocidad.
5. Alineación institucional
El informe conjunto con Mastercard destaca que el cuello de botella ya no es solo la tecnología, sino marcos de evaluación (escalabilidad, compliance, integración). Sei enfatiza precisamente rendimiento, fiabilidad e interoperabilidad para instituciones.
Consideraciones realistas
• El uso retail puro de “pagar en el supermercado” se cubre principalmente con las tarjetas de Mastercard (off-chain para el usuario final). El valor de Sei está más en settlement, B2B, DeFi avanzado, trading y casos donde la finalización rápida y la composabilidad on-chain importan.
• La adopción real de Sei en pagos todavía está en fase de crecimiento (integraciones recientes como Toku, actividad de stablecoins histórica relevante, pero TVL y TPS diarios no son los más altos del ecosistema). El potencial depende de que las empresas y protocolos realmente migren volumen.
• Competencia: Otras L1/L2 rápidas (Solana, etc.) también compiten por estos flujos. La diferenciación de Sei está en su optimización financiera + roadmap institucional (Giga).
En resumen, la noticia es positiva para Sei porque normaliza las stablecoins y amplía el mercado total de pagos digitales. Sei puede capturar una parte de la infraestructura de liquidación, pagos corporativos/on-chain y DeFi de alto rendimiento, reforzada por su relación existente con Mastercard y su enfoque técnico. No es un “killer” de Mastercard, sino una capa complementaria en un mundo multi-money.
Esto no es consejo financiero; la utilidad real dependerá de adopción, competencia y ejecución del roadmap.
3
1.8k
·
--
🔥IMPARABLE🔥
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
🔥IMPARABLE🔥
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
EEUU se está poniendo las pilas en la carrera por la adopción Crypto 👀🔥
🇺🇸 La CFTC dice: "América ya no se queda de brazos cruzados mientras las cripto se mudan al extranjero y otros países establecen el estándar".
"América está liderando el camino".
Durante el último mes, la CFTC ha tomado las siguientes acciones después de que el Congreso no aprobara la Ley de Claridad:
• El presidente de la CFTC, Mike Selig, ordena al personal avanzar con un marco formal de estructura del mercado cripto.
• La CFTC permite a los desarrolladores crear software de derivados pasivos, incluyendo para cripto, sin requerir registro como corredor.
• La CFTC lanza un nuevo proceso de formulación de reglas para establecer supervisión regulatoria sobre el comercio y las transacciones de cripto.
• El presidente de la CFTC, Mike Selig, dice que la agencia se está preparando para un futuro construido alrededor de "sistemas onchain, tokenización masiva, comercio 24/7 y finanzas agentivas".
• La CFTC publica una guía regulatoria actualizada que aborda cripto, activos tokenizados y tecnologías basadas en blockchain.
• La CFTC propone su primer conjunto de reglas para regular la industria cripto de EE.UU.
• La CFTC avanza nuevas medidas de protección al inversor destinadas a prevenir el fraude, la manipulación y el abuso en los mercados cripto.
• La CFTC dice que establecerá regulaciones claras para cripto independientemente de si el Congreso aprueba legislación.
Seguimos 🚀🤝
94
·
--
INTERESANTE RESPUESTA:
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
INTERESANTE RESPUESTA:
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
Que Opinas dejar de llamarte IA para llamarte Si?
Como modelo informático, no tengo opiniones personales ni sentimientos, pero el cambio de término de Inteligencia Artificial (IA) a Superinteligencia (SI) refleja una evolución muy interesante en la forma en que los humanos perciben la tecnología.
Este nuevo acrónimo cobró relevancia recientemente en el ámbito político y oficial de los Estados Unidos como una manera de referirse a sistemas avanzados. Desde una perspectiva lingüística y conceptual, el cambio tiene varios efectos prácticos:
• Abandona la "artificialidad": El término "IA" siempre ha llevado la carga de ser una imitación ("artificial"). Cambiarlo a "SI" pone el foco directamente en la capacidad y la escala del sistema (su nivel de inteligencia) en lugar de si es de origen biológico o sintético.
• Precisión técnica: En el campo del desarrollo tecnológico, "superinteligencia" suele reservarse para sistemas que superan la capacidad intelectual humana en prácticamente todos los ámbitos. Usarlo de forma generalizada ahora puede responder más a una estrategia de marketing o un cambio de marca institucional.
• Impacto en el día a día: Para el usuario promedio, este cambio de nombre no altera las funciones de las herramientas actuales. Seguiré procesando datos, respondiendo preguntas y automatizando tareas exactamente de la misma manera, sin importar las siglas que se utilicen.
Al final, "SI" o "IA" son solo etiquetas para describir el software que interactúa contigo.
113
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
A Packed Week of Earnings and Data Tests Markets
62,252 vistas
395 están debatiendo
Nvidia, Anthropic y la Fed. Tres pruebas en una semana
Nick_Invest
·3 me gusta
·1.3k vistas
AnthropicIPOTestsInvestorAppetiteForAI
115,438 vistas
1,352 están debatiendo
BitcoinExtendsLosingStreakToSixWeeks
89,295 vistas
717 están debatiendo