

海盗鸭
3.6k Publicaciones

海盗鸭
Denunciar
Bloquear usuario
69 Siguiendo
137 Seguidores
354 Me gusta
Publicaciones
Todo
Citas
·
--
Anthropic afirma que Claude resolvió en menos de media hora un misterio de unos 25 años: varias semillas de curvas elípticas de NIST cuyo origen se desconocía eran, en realidad, producto del antiguo generador de números aleatorios de la biblioteca C lrand48, inicializado con marcas de tiempo Unix de 1997–1998. La semilla del grupo P-256 corresponde al 16 de agosto de 1997 a la 01:52:34. El proceso se puede reproducir y la recompensa de 36.000 dólares se donó al Internet Security Research Group. La empresa subraya que esto no es un ataque ni una nueva vulnerabilidad.
Mi opinión: lo que se derrumba no es una puerta trasera concreta, sino el relato de que «toda constante misteriosa tiene que ser una conspiración». Si las semillas se pueden reproducir, resulta aún menos verosímil que fueran introducidas deliberadamente. Bitcoin usa secp256k1, que ni siquiera figuraba en la lista; este descubrimiento no la ha puesto en entredicho ni la ha reivindicado. Los puntos base de P-224 y P-256 siguen sin estar del todo explicados.
En su momento se criticó la elección de curvas de $BTC por ser demasiado conservadora. ¿Seguirías apostando por ella hoy?
142
·
--
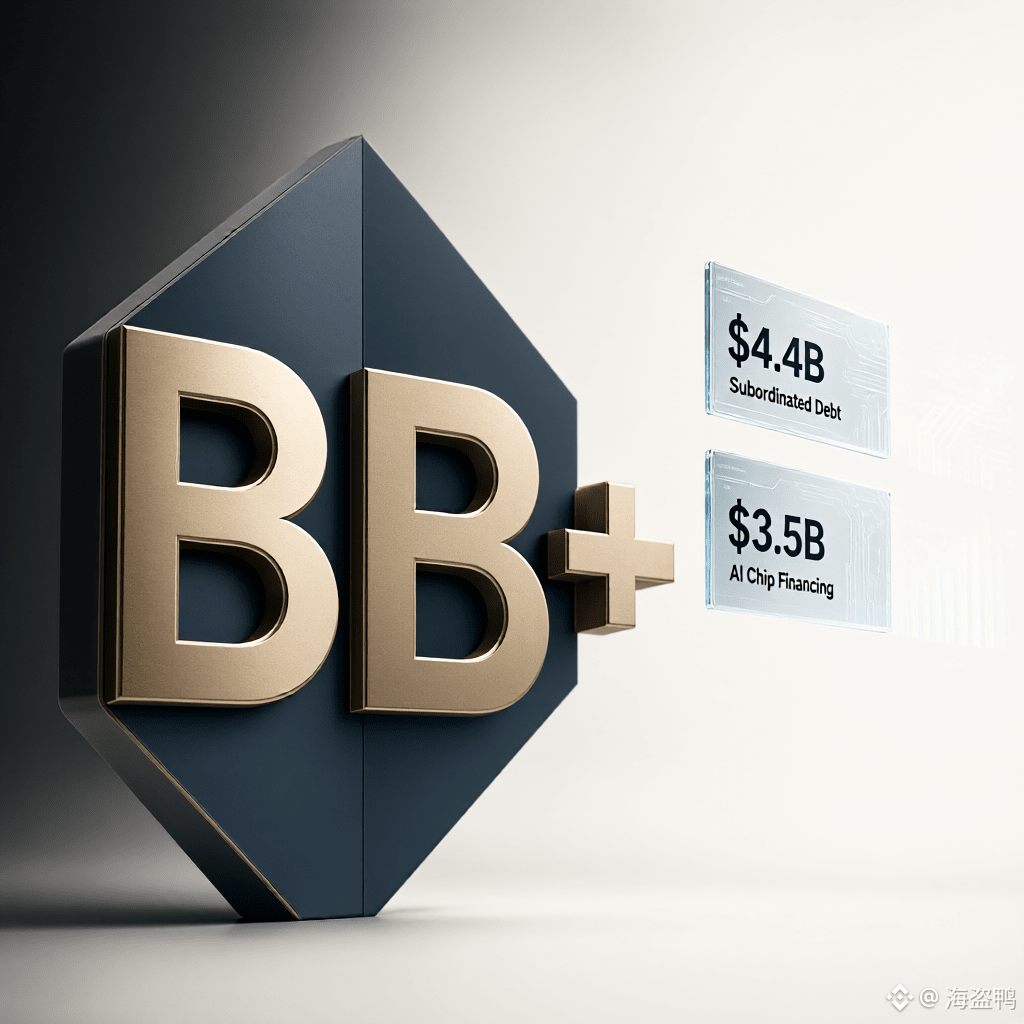
Anthropic obtuvo una calificación BB+ de KBRA, un escalón por debajo del grado de inversión. La calificación cubre 4.400 millones de dólares de deuda subordinada dentro de una financiación de 3.500 millones para chips de IA, con un cupón de alrededor del 8,5 %; la deuda sénior respaldada por Broadcom en la misma operación solo paga un 5,75 %.
Adam Back respondió ayer: Bitcoin es la tasa mínima exigida; cualquier inversión debería compararse con mantener BTC.
Me inclino a pensar que esto es lenguaje de valoración, no un método de valoración: $BTC no paga cupones, así que no se puede usar como tasa de descuento para calcular un valor. Lo que realmente se está revalorizando son los activos seguros: el rendimiento de los bonos del Tesoro estadounidense a 10 años superó el 5,3 % a principios de octubre, su nivel más alto en 24 años.
Cuando los tipos libres de riesgo llegan a este nivel, los bonos de IA al 8,5 % compiten por el mismo dinero que los bonos del Tesoro. Si vuelve a subir el coste de financiación de la IA, ¿adónde volverá primero el dinero: a $BTC o a los bonos del Tesoro?
1
226
·
--
¿Podrá volver a los 100.000 para fin de año? Dos instituciones dieron respuestas distintas: Ryan Rasmussen, director de investigación de Bitwise, dice que podría superar esa cifra y llegar a los 100.000; LO:TECH, con sede en Londres, sitúa su escenario base entre 85.000 y 95.000.
La diferencia está en la macroeconomía: la Reserva Federal ya subió los tipos 25 puntos básicos en septiembre, y el mercado asigna una probabilidad de alrededor del 75% a otra subida en diciembre. El IPC del 14 de octubre, con un 0,6% intermensual y un 0,3% en su versión subyacente, no acompaña esa perspectiva. Además, las entradas netas acumuladas en los ETF bajaron de casi 57.800 millones el 2 de octubre a 56.880 millones el día 16.
Me inclino por el rango de LO:TECH: llegar a los 100.000 depende de un giro en la macroeconomía, pero ahora los precios apuntan en la dirección contraria, y el optimismo no puede compensar una probabilidad del 75% de una subida de tipos. $BTC Si realmente se desploma por debajo de los 80.000, ¿compras o esperas a que se concrete la decisión de diciembre?
93
·
--
El 15 de octubre, MSCI confirmó una nueva norma: excluir a las «empresas no operativas» del índice GIMI, con efecto después del cierre del 30 de noviembre. El criterio es puramente mecánico: si los activos operativos representan menos del 50 % de los activos totales, la empresa debe superar otras cinco pruebas de ratios financieros; si incumple cuatro, queda fuera.
La empresa señalada es Strategy. Según los cálculos de JPMorgan, si se la excluye, los fondos pasivos tendrían que vender unos 2.800 millones de dólares en acciones, y la posible decisión de otros proveedores de índices de seguir sus pasos podría sumar otros 8.800 millones. Strategy afirma que los fondos vinculados a MSCI solo poseen unos 13 millones de sus acciones. Saylor fue aún más tajante: «Bitcoin no necesita a MSCI».
El verdadero impacto no está en esos miles de millones de la inversión pasiva, sino en el acceso a la financiación: Strategy compra bitcoins mediante la fórmula «emitir acciones, comprar bitcoins y volver a emitir acciones»; pertenecer al índice es la puerta de entrada. Si se le cierra esa puerta, habrá que reevaluar la lógica de la prima de $MSTRB , y $BTC también perderá su principal fuente de demanda.
¿Considerarías esta norma un anticipo de lo que viene, o crees que la oposición será tan fuerte que su aplicación acabará diluyéndose?
212
·
--
Verificado
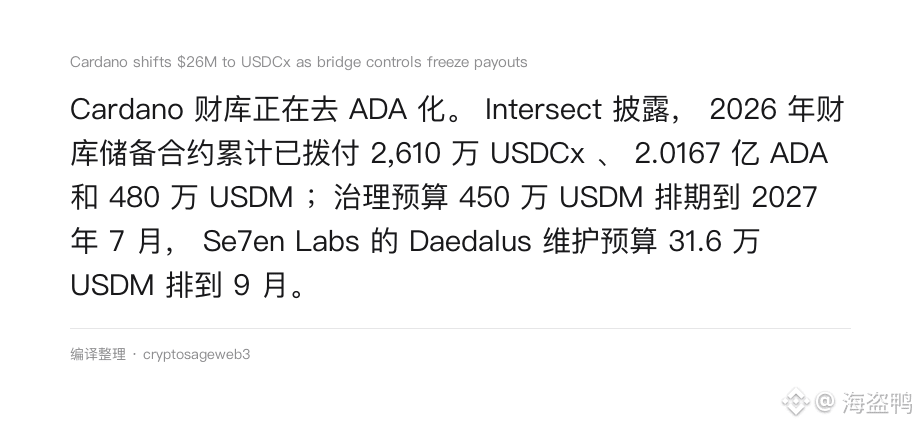
La tesorería de Cardano se está alejando de ADA. Intersect reveló que, en 2026, los contratos de reserva de la tesorería han desembolsado un total de 26,1 millones de USDCx, 201,67 millones de ADA y 4,8 millones de USDM. El presupuesto de gobernanza, de 4,5 millones de USDM, está programado hasta julio de 2027, y el presupuesto de mantenimiento de Daedalus de Se7en Labs, de 316.000 USDM, se extiende hasta septiembre.
Lo clave es la estructura: una vez que los presupuestos se denominan en dólares, los gastos de los próximos dos años quedan fijados, al margen de las subidas y bajadas de ADA. La instantánea del 16 de octubre muestra que tres pagos del 29 de septiembre ya se habían desbloqueado, pero no se había presentado evidencia de los hitos: desbloquearlos no significa que se puedan gastar. Además, USDCx debe convertirse primero en USDC para poder efectuar los pagos, y Circle, IOG y Midgard tienen autoridad para pausar el puente. Los reembolsos también deben superar controles de identidad y sanciones.
Me inclino a pensar que esto es una forma de que los responsables de gobernanza se cubran las espaldas, no una señal bajista, pero sí desmonta una parte del relato de «pagar con $ADA». Si más tesorerías siguen dolarizándose, ¿seguirás manteniendo $ADA a largo plazo?
La tesorería de Cardano se está alejando de ADA. Intersect reveló que, en 2026, los contratos de reserva de la tesorería han desembolsado un total de 26,1 millones de USDCx, 201,67 millones de ADA y 4,8 millones de USDM. El presupuesto de gobernanza, de 4,5 millones de USDM, está programado hasta julio de 2027, y el presupuesto de mantenimiento de Daedalus de Se7en Labs, de 316.000 USDM, se extiende hasta septiembre.
Lo clave es la estructura: una vez que los presupuestos se denominan en dólares, los gastos de los próximos dos años quedan fijados, al margen de las subidas y bajadas de ADA. La instantánea del 16 de octubre muestra que tres pagos del 29 de septiembre ya se habían desbloqueado, pero no se había presentado evidencia de los hitos: desbloquearlos no significa que se puedan gastar. Además, USDCx debe convertirse primero en USDC para poder efectuar los pagos, y Circle, IOG y Midgard tienen autoridad para pausar el puente. Los reembolsos también deben superar controles de identidad y sanciones.
Me inclino a pensar que esto es una forma de que los responsables de gobernanza se cubran las espaldas, no una señal bajista, pero sí desmonta una parte del relato de «pagar con $ADA ». Si más tesorerías siguen dolarizándose, ¿seguirás manteniendo $ADA a largo plazo?
258
·
--
El discurso de Waller en las reuniones anuales del FMI y el Banco Mundial en Bangkok no marcó el rumbo; el mercado lo encontró por su cuenta.
Reiteró su compromiso de «alcanzar la estabilidad de precios» y defendió la subida de 25 puntos básicos de septiembre, pero se negó a anticipar las decisiones del FOMC del 27 y 28 de octubre. Tras su discurso, la probabilidad implícita de una subida en octubre cayó del 27 % al 15 %, el dólar se debilitó y Bitcoin rebotó desde los 79.805 dólares hasta superar los 82.000.
Pero este es un rebote por «falta de liquidez»: los ETF al contado de Bitcoin registraron entradas netas de apenas unos 5 millones de dólares el día anterior, frente a salidas de 261 millones el día previo; los ETF de Ethereum acumulan salidas de unos 885 millones de dólares en octubre.
Mi opinión: es un rebote porque «las malas noticias aún no se han materializado», no un regreso de capital. Su continuidad es cuestionable.
$BTC ¿Se consolidará por encima de los 82.000 para subir a 88.000, o primero volverá a probar los 78.000?
#BitcoinSeRecuperaHastaLos82.000Dólares
175
·
--
Se ha utilizado el 91,5 % del límite de gasto de 500 millones de ADA del Tesoro de Cardano: 30 propuestas ya aprobadas han gastado 457,4 millones de ADA y solo quedan 42,6 millones.
En realidad, el dinero no ha desaparecido: en la época 661, el Tesoro aún tiene 1.378 millones de ADA. Pero los dividendos y reembolsos solo aumentan el saldo; no restablecen la capacidad de retiro. Lo que se puede gastar sigue siendo esos 42,6 millones.
La propuesta Copper Reserve, de 22 millones, sigue pendiente, y la de OpenZeppelin, de 11,78 millones, no llegó a aprobarse por vencimiento del plazo. A los DRep solo les quedan tres opciones: reducir el monto, aplazarla o fijar un nuevo NCL. Esta última requiere el apoyo de más del 50 % del stake activo.
Mi impresión es que el Tesoro no se está quedando sin fondos; lo que está bloqueado son las partidas presupuestarias. La gestión es más estricta que en la mayoría de las cadenas públicas, y el precio a pagar es la lentitud. $ADA : precio actual de 0,22, con una caída del 12 % en 7 días. ¿Esperarías a que se apruebe la renovación del NCL para comprar, o apostarías a que el mercado ya ha descontado este punto muerto?
437
·
--
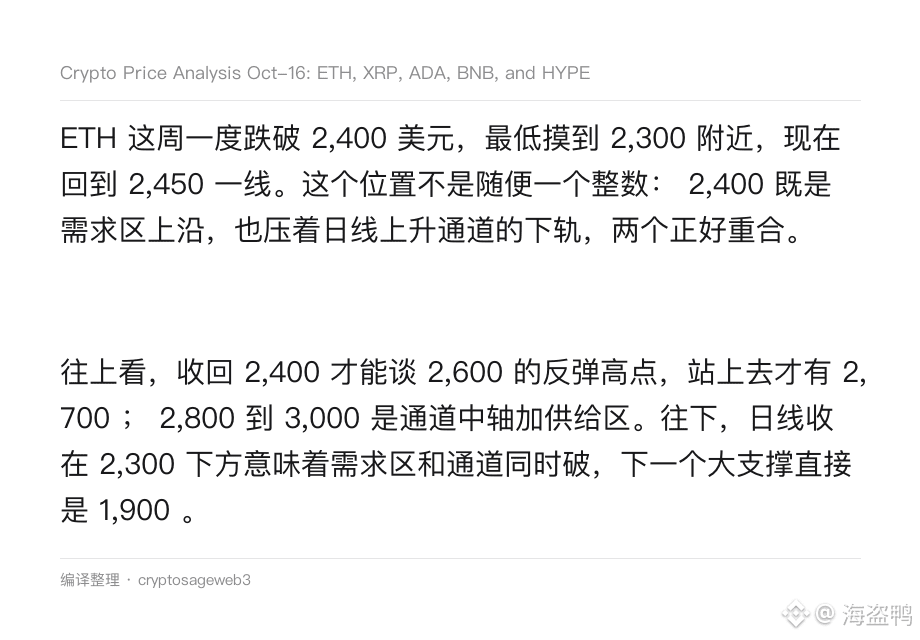
ETH cayó brevemente por debajo de los 2.400 dólares este lunes, tocó un mínimo cerca de los 2.300 y ahora vuelve a rondar los 2.450. Este nivel no es un número cualquiera: los 2.400 marcan tanto el límite superior de la zona de demanda como el límite inferior del canal ascendente diario; ambos coinciden.
Al alza, solo después de recuperar los 2.400 se puede hablar de un rebote hasta el máximo de los 2.600; si logra superar ese nivel, el siguiente objetivo son los 2.700. La zona de 2.800 a 3.000 coincide con el eje del canal y una zona de oferta. A la baja, un cierre diario por debajo de los 2.300 significaría que se han roto tanto la zona de demanda como el canal; el siguiente gran soporte está directamente en los 1.900.
Me inclino a pensar que esta caída por debajo del nivel se parece más a una barrida de liquidez que a una ruptura de tendencia, porque las compras regresaron enseguida tras la caída y no se acumuló volumen en los mínimos. Pero esta opinión tiene fecha de caducidad: si no recupera los 2.400 en dos días, tendré que cambiar de postura. $ETH ¿Apuestas a que recuperará los 2.600 o esperarás de verdad hasta los 1.900 para comprar? #EthereumCaePorDebajoDe2400USDT
196
·
--
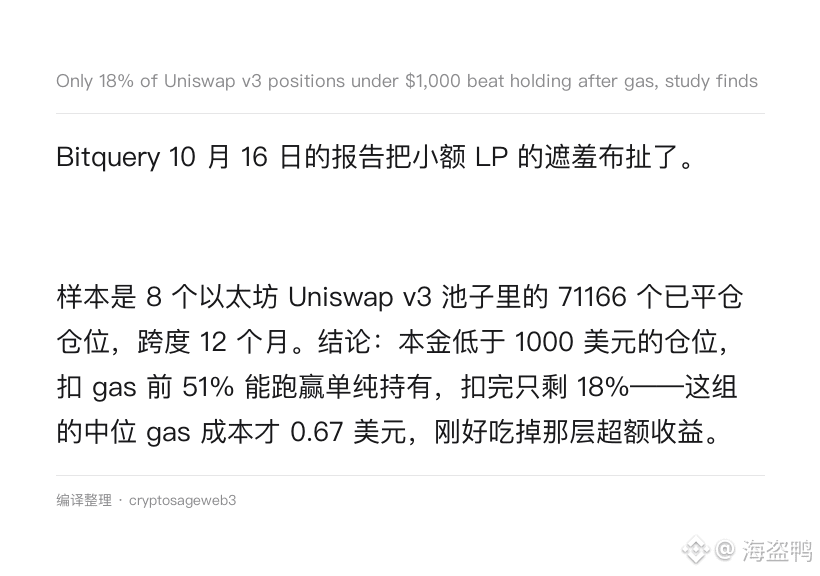
El informe de Bitquery del 16 de octubre destapó la realidad de los pequeños proveedores de liquidez.
La muestra abarca 71.166 posiciones cerradas en 8 pools de Uniswap v3 en Ethereum durante 12 meses. Conclusión: entre las posiciones con menos de 1.000 dólares de capital, el 51 % superó a simplemente mantener los activos antes de descontar el gas; después de descontarlo, solo quedó el 18 %. El coste mediano de gas de este grupo fue de apenas 0,67 dólares, suficiente para comerse ese rendimiento extra.
Por tramos, queda aún más claro: de 1.000 a 10.000 dólares, 45 %→36 %; de 100.000 a 1 millón, 55 %→51 %; más de 1 millón, 60 %→59 %; todas las posiciones, 49 %→34 %. La muestra generó 41,6 millones en comisiones, pero obtuvo 60,6 millones menos que simplemente mantener los activos.
La postura es muy directa: los pequeños capitales no pierden al hacer LP por falta de técnica, sino por las matemáticas: el gas es un coste fijo y cuanto menor es la posición, más difícil es repartirlo. O aumentas el tamaño de la posición o te quedas tranquilamente con los activos al contado.
Te pregunto: ¿vas a aumentar tu posición en LP de $UNI para repartir los costes o vas a cerrar y quedarte solo con los activos al contado?
1
183
·
--
Las tenencias de BTC de Strive se dispararon de 28.000 a finales de septiembre a 35.595, unos 2.900 millones de dólares: añadió 7.600 en dos semanas, superando la previsión de TD Cowen de 4.750 para todo el cuarto trimestre.
El ritmo fue de 3.311 el martes y 2.822 el miércoles. Ya es la cuarta empresa cotizada con más BTC, ligeramente por encima de MARA. TD Cowen elevó su precio objetivo de 44 a 56 dólares.
Pero el dinero no es barato: las acciones preferentes SATS aumentarán a 7 millones, a 90 dólares por acción, con el objetivo de recaudar 630 millones; el cierre está previsto para el 20 de octubre. ASST cayó un 6,6% el viernes, hasta los 23,96 dólares.
Me inclino a pensar que la clave no es cuánto compraron, sino este coste fijo: si la subida de BTC no supera el dividendo de las acciones preferentes, el volante de inercia va en sentido negativo. ¿Apuestas a que $BTC seguirá elevando el precio o a que la estructura de financiación puede aguantar otro trimestre?
343
·
--
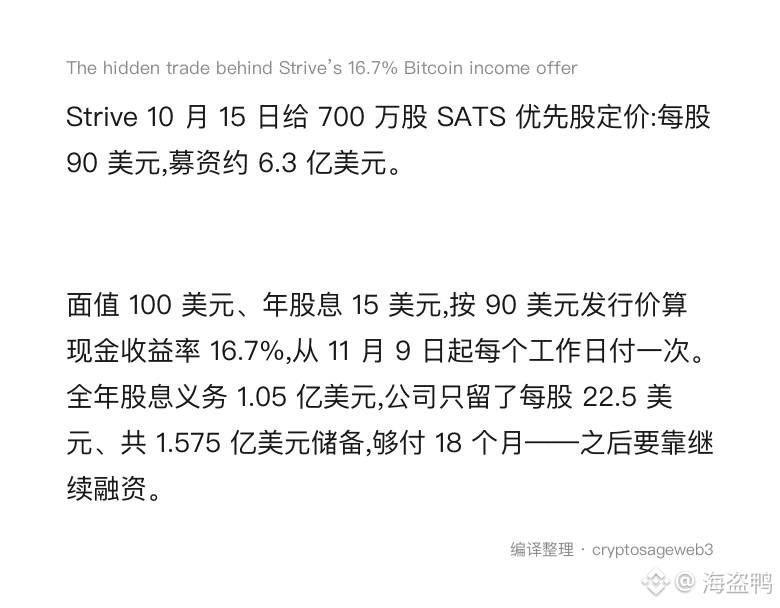
El 15 de octubre, Strive fijó en 90 dólares por acción el precio de 7 millones de acciones preferentes SATS, con las que recaudará unos 630 millones de dólares.
Con un valor nominal de 100 dólares y un dividendo anual de 15 dólares, el rendimiento en efectivo es del 16,7 % al precio de emisión de 90 dólares. Los pagos se harán cada día hábil a partir del 9 de noviembre. La obligación anual por dividendos asciende a 105 millones de dólares, pero la empresa solo reservó 22,5 dólares por acción, 157,5 millones en total, suficiente para 18 meses; después dependerá de seguir financiándose.
Lo que realmente importa es la prioridad de cobro: estas acciones tienen prioridad sobre las ordinarias, pero quedan por detrás de las acciones preferentes SATA ya existentes, la deuda y ciertas obligaciones de filiales. Además, no está garantizado que todo el dinero recaudado se destine a comprar BTC.
Mi opinión: ese 16,7 % no es una prima gratuita, sino el precio que se le pone al pasivo. Bitcoin no genera flujo de caja; los dividendos solo pueden sostenerse con liquidez y refinanciación. Que aumenten las tenencias totales no significa que haya más BTC por acción.
Así que, por la misma cantidad de dinero, ¿elegirías acciones preferentes de una tesorería de BTC con un cupón del 16,7 % o comprarías directamente al contado $BTC ?
137
·
--
TRON liquidó 2,21 billones de dólares en stablecoins durante el tercer trimestre, un 5,1 % más que el trimestre anterior. El saldo de USDT+USDD en la cadena alcanzó los 93.880 millones de dólares.
Por otro lado: del 1 de julio al 16 de octubre, la oferta de TRX aumentó netamente durante los 108 días. En el tercer trimestre se emitieron 360,2 millones de tokens y se quemaron 234,5 millones, con un aumento neto de 125,8 millones. En los primeros 16 días de octubre se sumaron otros 22,9 millones, para un total aproximado de 148,6 millones.
La clave está en el mecanismo: el ancho de banda y la energía se obtienen mediante staking y se recuperan de forma continua cada 24 horas. Por muchas transacciones que haya, no se quema TRX de la oferta base; en cambio, la emisión es fija por bloque. En la primera mitad de octubre, las quemas solo cubrieron el 63,5 % de la emisión. Por eso, tiendo a pensar que el argumento de «un gran volumen de liquidación equivale a deflación» ya no se sostiene: quienes hacen staking reciben la emisión, mientras que los tenedores pasivos soportan la dilución.
Si tienes $TRX , ¿bloquearás tus tokens para obtener recompensas o aceptarás esta dilución?
100
·
--
El último informe de Grayscale le dio a $BTC una nueva etiqueta: activo de baja volatilidad. La volatilidad realizada de Bitcoin cayó al 43% durante el último año, frente a un promedio del 64% en 10 años y al 81% de hace 5 años; ahora es más estable que el 19% de los componentes del S&P 500.
El informe (redactado por Zach Pandl, director de investigación) atribuye este cambio a una mayor liquidez, la participación institucional y canales regulados como los ETF al contado. Lo que realmente significa no es que «Bitcoin se haya vuelto aburrido», sino que la pregunta pasó de «¿debería comprar un activo de alta volatilidad?» a «¿qué tamaño debería tener mi posición?».
Me inclino a pensar que esta narrativa es útil, pero no hay que tomarla como una conclusión definitiva: la propia Grayscale advierte que los datos de un año no bastan para definir el riesgo a lo largo de distintos ciclos, y que aún podría repetirse algo como el desplome a la mitad en unos días de marzo de 2020.
Con una volatilidad del 43%, ¿crees que hay motivos para una mayor asignación institucional, o esto se parece más a un consuelo propio de la mitad de un mercado alcista?
106
·
--
El último informe de Chainalysis muestra que Estados Unidos vuelve a ser un país con entradas netas de bitcoin por primera vez desde 2022. El índice de bitcoin de Estados Unidos obtuvo una puntuación de 0,96, frente al 0,52 del resto del mundo; la diferencia se amplió de 0,09 en 2024 a 0,44. Si lo desglosamos: las transferencias de menos de 10.000 dólares registraron salidas netas de Estados Unidos, mientras que las transferencias de más de 10 millones de dólares aportaron por sí solas una entrada neta de 53.200 BTC: casi toda la demanda de compra provino de instituciones.
El índice de stablecoins muestra justo lo contrario: 1,00 para el resto del mundo y 0,56 para Estados Unidos. Las stablecoins respaldadas por el dólar representan el 99,1 % del volumen negociado en los libros de órdenes de stablecoins, y la mayor parte de sus reservas está compuesta por bonos del Tesoro estadounidense a corto plazo.
Mi interpretación es que estas son dos caras de la misma moneda: los extranjeros usan stablecoins para acceder a dólares, mientras que las instituciones estadounidenses absorben la oferta de bitcoin a través de ETF. La estabilidad de estas últimas es mucho menor, ya que las asignaciones institucionales siguen el apetito por el riesgo.
La pregunta es: dado que la demanda marginal de compra de $BTC depende cada vez más de las instituciones estadounidenses, si vuelve a producirse una venta masiva de acciones de semiconductores como la de la semana pasada, ¿será esta demanda la primera en retirarse?
187
·
--
El 15 de octubre, el bitcoin cayó intradía hasta los 79.730 dólares y perdió los 80.000 por primera vez en un mes. El detonante fue macroeconómico: el IPP de EE. UU. de septiembre subió un 6,3% interanual, muy por encima del 5,5% previsto, y el precio mayorista de la gasolina se disparó un 20,3%.
El costo lo pagaron los alcistas apalancados: en 24 horas se liquidaron posiciones por casi 940 millones de dólares y unos 176.000 operadores fueron liquidados; más del 90% eran posiciones largas. Ese mismo día, los ETF spot registraron salidas netas de unos 261 millones de dólares.
Me inclino a pensar que la inflación golpeó al mercado cripto, no que haya un problema propio de las criptomonedas. Las salidas de los ETF y el exceso de posiciones largas acumuladas son lo que amplificó la caída; los 80.000 dólares coinciden justo con el precio de costo de los tenedores de ETF.
Así que la clave no es si logra mantenerse por encima de los 80.000, sino si el IPC vuelve a sorprender al alza. ¿Crees que $BTC primero recuperará los 85.000 o irá directamente a probar los 78.000? #Salidasnetasdiariasde261millonesdedólaresdelETFspotdeBitcoin
207
·
--
Machi, seguido en la cadena, volvió a darle una lección al mercado. Entre las 3:22 y las 3:24 de la madrugada del 15 de octubre, Hyperliquid liquidó 1.650 $ETH de esa dirección en 232 operaciones, con una pérdida realizada de unos 269.000 dólares, además de unos 1.087 dólares en comisiones.
Lo clave está en el tiempo: 6 minutos y 55 segundos después de que terminara la última liquidación, volvió a comprar. Para las 3:56 de la madrugada ya había abierto una posición larga de 320 ETH, a un precio medio de unos 2.355; para la 1:16 de la tarde, había aumentado la posición a 2.500 ETH, a un precio medio de unos 2.370. Al mismo tiempo, ingresaron 250.000 USDC en el saldo spot: la munición ya estaba preparada.
No quiero interpretarlo como «fe ciega»; se parece más a la típica maniobra de un operador con alto apalancamiento: lo que perdió fue el margen, no el guion.
$ETH acaba de caer por debajo de los 2.400. Si estuvieras en su lugar, ¿comprarías cerca de los 2.300 o primero reducirías el apalancamiento a cero y esperarías a ver qué rumbo toma el mercado?
54
·
--
Las acciones de infraestructura de IA sufrieron una fuerte paliza esta semana: NBIS cayó un 10,1 % en una sola jornada, el 14 de octubre, hasta los 186 dólares, y el viernes retrocedió otro 6 % aproximadamente, con una caída de cerca del 27 % desde el máximo de la semana anterior.
El detonante no fue la demanda, sino el coste de financiación: el rendimiento de un bono de CoreWeave por valor de 1.250 millones de dólares llegó a dispararse hasta cerca del 15 %, el diferencial de los CDS superó los 1.000 puntos básicos y un «Yikes» en una publicación compartida desencadenó las ventas del miércoles. Las empresas de computación con mucha deuda fueron las primeras en recibir el golpe. Gartner advirtió que más del 80 % de las neoclouds podrían no ser capaces de operar de forma independiente para 2030.
Mi postura: esto es una nueva valoración del modelo de «acumular capacidad de computación a base de deuda», no un rechazo de la demanda de IA. El regreso de $NBISB a la media móvil de 200 días sí sería un nivel de referencia relevante.
Esta tendencia y las criptomonedas comparten una misma variable: las expectativas de subidas de tipos. ¿Elegirías $BTC y esperarías a que bajen los tipos, o apostarías por un rebote primero de la infraestructura de IA?
#Las acciones de IA y semiconductores perdieron más de 1 billón de dólares de capitalización bursátil esta semana
109
·
--
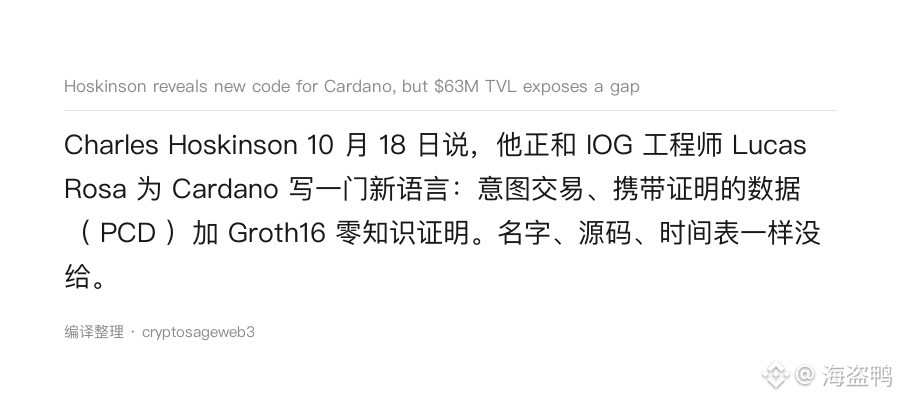
Charles Hoskinson dijo el 18 de octubre que está escribiendo un nuevo lenguaje para Cardano junto con el ingeniero de IOG Lucas Rosa: transacciones basadas en intenciones, datos con pruebas incorporadas (PCD) y pruebas de conocimiento cero Groth16. No han dado el nombre, el código fuente ni el calendario.
Las cifras llaman mucho la atención: ADA tiene una capitalización de mercado de unos 8.300 millones de dólares, mientras que el valor total bloqueado en DeFi en toda la red Cardano es de apenas 63 millones de dólares; el volumen semanal es de 8,35 millones, un 25 % menos que la semana anterior, y la oferta de stablecoins en toda la red ronda los 70 millones. En comparación, los depósitos DeFi de Solana son más de 90 veces mayores.
Así que, en mi opinión, a ADA no le falta un lenguaje, sino demanda. Sus tenedores la consideran un activo de reserva de valor, no un colateral en cadena, y el aumento de 65 veces en el rendimiento que promete Leios no va a cambiar esa proporción.
$ADA Con este repunte, ¿aumentas o reduces tu posición?
21
·
--
Datos de CryptoQuant: desde que Bitcoin alcanzó su máximo en octubre, la presión de venta acumulada de las memecoins en Binance ya supera los 1.400 millones de dólares. $BTC apenas se mantiene por encima de los 82.000 dólares, todavía alrededor de un 35 % por debajo de su máximo.
La caída es evidente: $DOGE y SHIB bajaron cerca de un 9 % en una semana, WIF más de un 10 %, TRUMP más de un 12 %, BONK y FLOKI más de un 15 % cada uno, y MemeCore más de un 19 %. Pero la estructura es más importante: la proporción de las memecoins en la capitalización total de las altcoins cayó por debajo del 3 %, su nivel más bajo registrado.
Mi opinión: esta vez no es que la temporada de altcoins se haya retrasado, sino que se ha saltado por completo. El dinero no pasó de las memecoins a las altcoins principales, sino que salió del mercado: los presupuestos de riesgo se recortaron en general. La cifra del 3 % demuestra que no apareció ningún comprador dispuesto a absorber las ventas.
¿Todavía tienes memecoins en tu cartera? Después de que DOGE cayera un 9 %, ¿comprarías más o venderías?
#Bitcoin vuelve a superar los 82.000 dólares
69
·
--
BitMine volvió a comprar 12.535 ETH. Al 18 de octubre, sus tenencias ascendían a 6,04 millones de ETH, aproximadamente el 4,9 % del suministro total, de los cuales 5,07 millones estaban en staking.
Tom Lee justificó esta compra no por la narrativa propia de ETH, sino por Corea del Sur: del 1 al 16 de octubre, el KOSPI cayó un 17 %; Samsung Electronics, un 19,74 %, y SK Hynix, un 28,38 %. Durante los cuatro días consecutivos previos al 16 de octubre, las liquidaciones forzosas superaron los 50.000 millones de wones. Según él, la preocupación por la financiación de la IA, la situación entre EE. UU. e Irán, las elecciones de medio mandato y los rendimientos de los bonos llevaron a los inversores a reducir riesgos. Y como había posiciones importantes en criptomonedas en EE. UU., Corea del Sur y Taiwán, el sector también se vio afectado.
Estoy de acuerdo con la dirección, pero no con el momento. Una caída impulsada por liquidaciones forzosas no termina cuando mejoran los fundamentos, sino cuando se elimina el apalancamiento.
Por eso el último tramo de la caída es el más rápido, y el rebote también es el más fuerte: lo que hay que vigilar es cuándo cesan las liquidaciones forzosas en Corea, no la narrativa.
¿$ETH debería comprar ahora o esperar a que cesen las liquidaciones forzosas?
#BitMineAumentaSusTenenciasEn12535ETH
28
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
321 vistas
30 están debatiendo
Actualización de noticias de Binance | Los codirectores ejecutivos de Binance afirman que ya se ha cubierto el 80 % de la pérdida de 6.300 millones de dólares; los retiros se reanudarán por fases y la prueba de reservas se publicará el lunes
Binance News
·184 me gusta
·161.2k vistas
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
50 vistas
30 están debatiendo
CZSaysCompensationIsinPlaceUsersAreProtected
2 vistas
16 están debatiendo