

CryptoLite_247
1.1k Publicaciones

CryptoLite_247
Denunciar
Bloquear usuario
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Abrir trade
Trader frecuente
5.4 año(s)
7 Siguiendo
623 Seguidores
2.1K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
PINNED
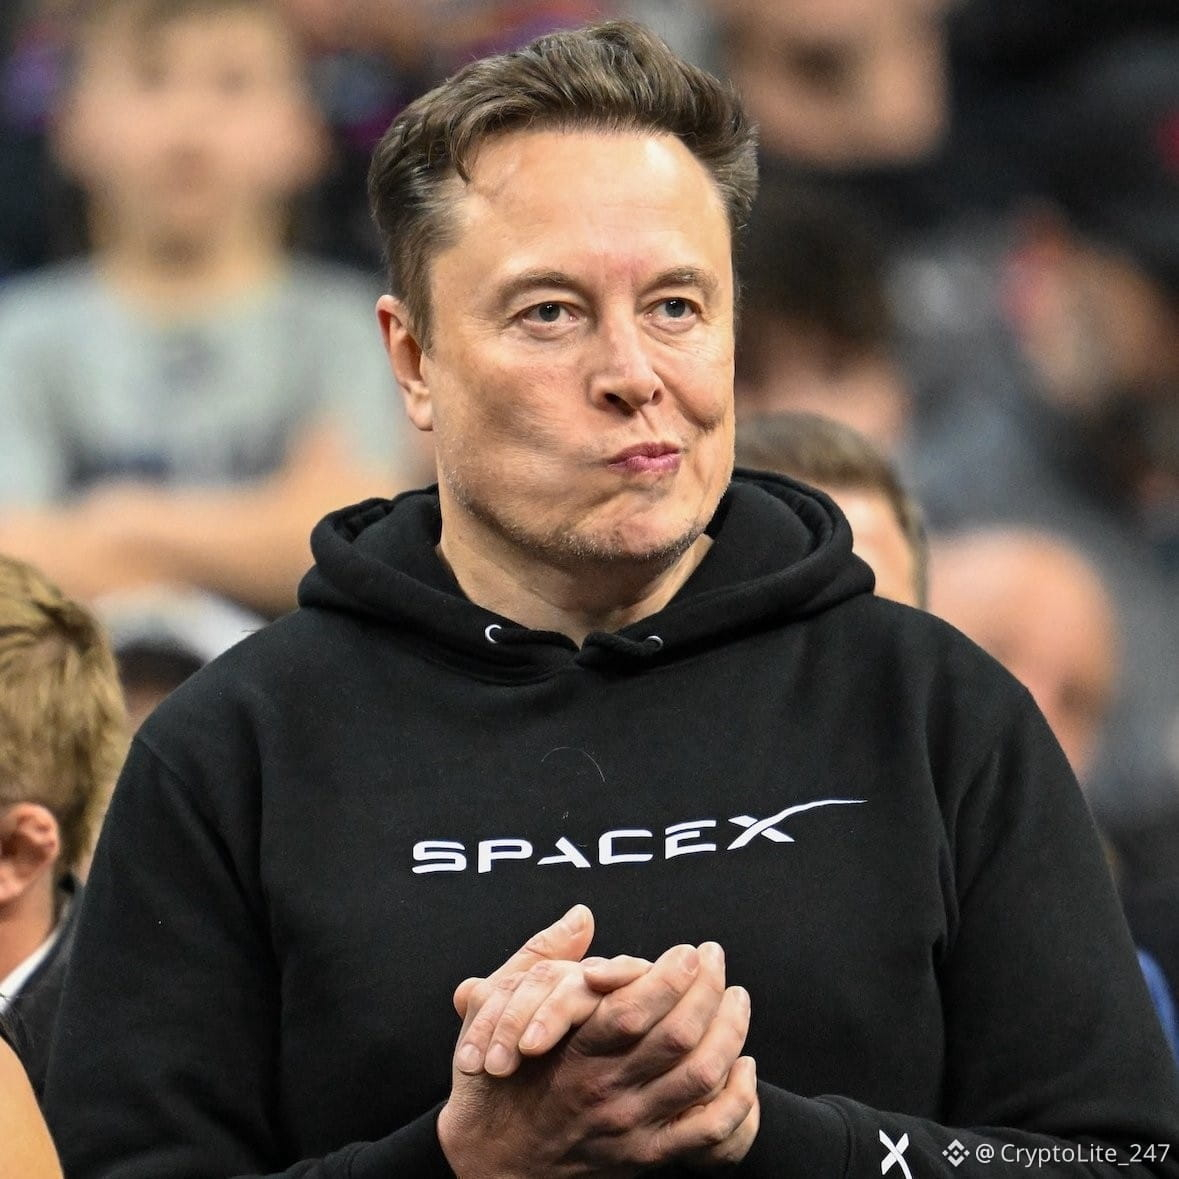
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
25
15
132
127.6k
PINNED
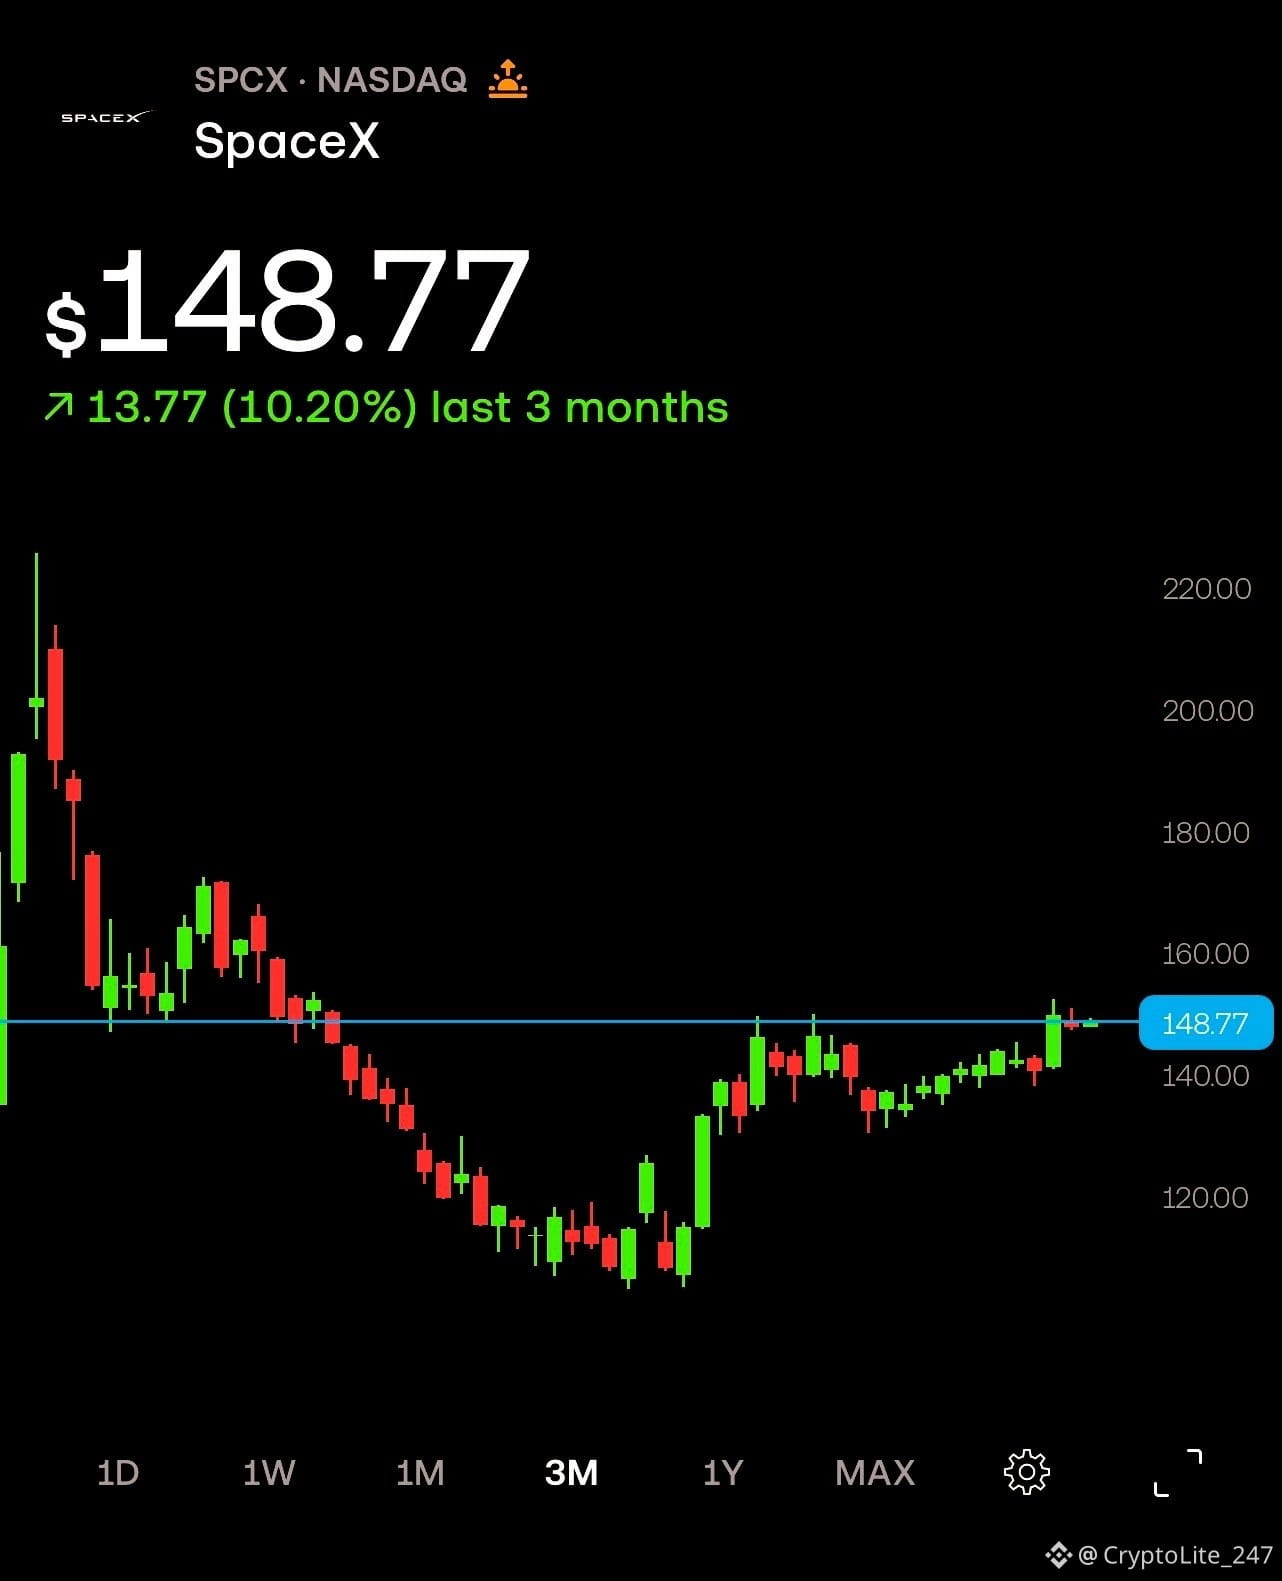
¿Nunca vamos a ver $SPCX por debajo de $100, no?
¿Nunca vamos a ver $SPCX por debajo de $100, no?
19
1
53
82.1k
·
--
Alcista
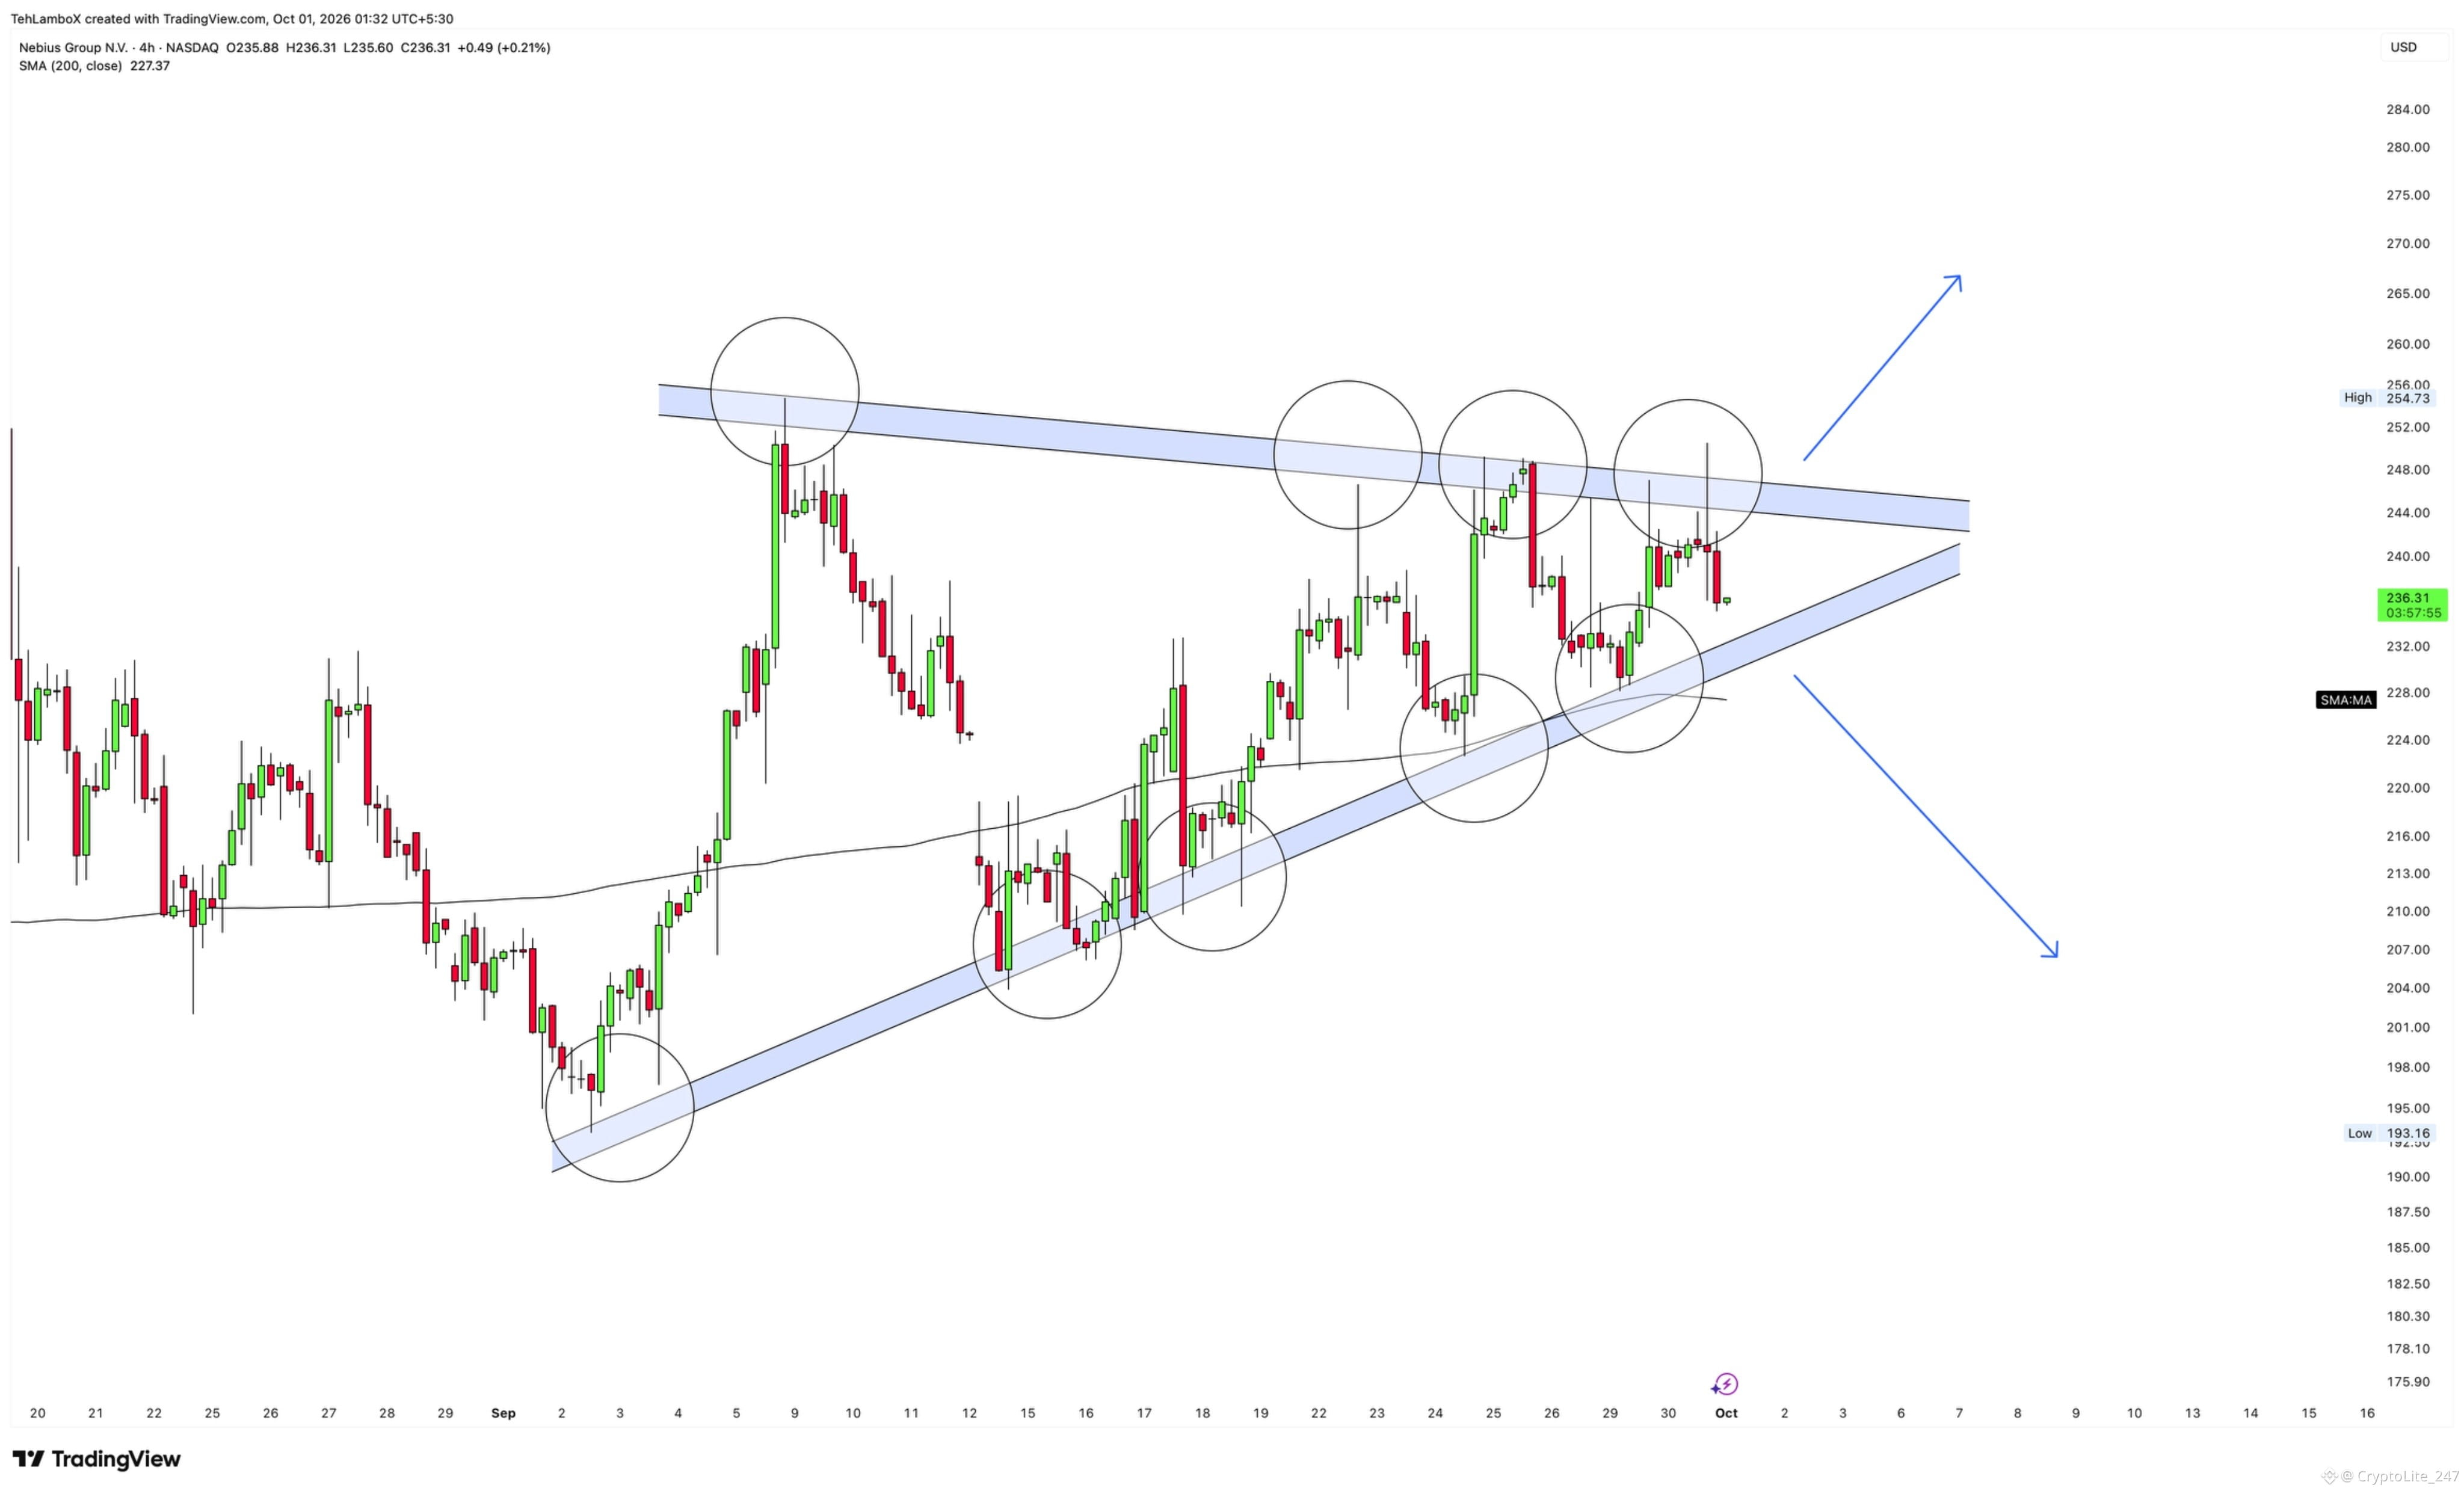
🚨 $NBIS está dentro de otra consolidación de triángulo.
Se está estrechando dentro con más del 75% del patrón ya hecho; es probable que se rompa desde ahí en las próximas 24-48 horas.
Esto dará un movimiento del 10% a ambos lados y estaremos esperándolo aquí solo.
🚨 $NBIS está dentro de otra consolidación de triángulo.
Se está estrechando dentro con más del 75% del patrón ya hecho; es probable que se rompa desde ahí en las próximas 24-48 horas.
Esto dará un movimiento del 10% a ambos lados y estaremos esperándolo aquí solo.
Se está estrechando dentro con más del 75% del patrón ya hecho; es probable que se rompa desde ahí en las próximas 24-48 horas.
Esto dará un movimiento del 10% a ambos lados y estaremos esperándolo aquí solo.
1
329
·
--
Alcista
Flow Engineering recaudó una Serie B de 50 millones de dólares con una valoración de 750 millones, copatrocinada por Antonio Gracias, fundador de Valor Equity Partners, y Gavin Baker, Managing Partner de Atreides Management.
La empresa está construyendo una plataforma de desarrollo de hardware impulsada por IA, utilizada por equipos como Rivian $RIVN , $JOBY.US , Anduril y Stoke Space.
La empresa está construyendo una plataforma de desarrollo de hardware impulsada por IA, utilizada por equipos como Rivian $RIVN , $JOBY.US , Anduril y Stoke Space.
1
477
·
--
Alcista
Verificado
Mi primera lectura sobre por qué el $MU no es más verde es que el Q4 todavía estuvo fuertemente impulsado por el precio: los ingresos de DRAM subieron un 27%, mientras que los bits solo crecieron en cifras de un solo dígito medio, y el NAND subió un 42% con aproximadamente un 30% de precios; así que el mercado sigue tratando estas ganancias como un pico que se desvanece una vez que la oferta se ponga al día.
Lo que cambió este trimestre es que la gerencia nos dio mucha más visibilidad sobre por qué tal vez eso no ocurra en el corto plazo: ya está comprometido el 75%+ de la producción del próximo año, las SCA se extienden hasta 2031, los márgenes aumentan después del Q1 y una capacidad nueva y significativa para cuartos limpios todavía no llega hasta finales de 2028.
Si Micron puede sostener algo alrededor de 200 USD de EPS adelantado y el mercado finalmente decide que ese escenario merece incluso 10x en lugar de 6x, entonces de repente estás hablando de una acción de 2.000 USD sin necesidad de un múltiplo agresivo.
1
2
1k
·
--
Alcista
🚨 $RKLB acaba de cerrar su mayor acuerdo comercial de Electron.
La empresa lanzará 20 nuevas misiones de Electron para Synspective.
El acuerdo impulsa el backlog de lanzamientos de Rocket Lab a más de 100 misiones.
🚨 $RKLB acaba de cerrar su mayor acuerdo comercial de Electron.
La empresa lanzará 20 nuevas misiones de Electron para Synspective.
El acuerdo impulsa el backlog de lanzamientos de Rocket Lab a más de 100 misiones.
La empresa lanzará 20 nuevas misiones de Electron para Synspective.
El acuerdo impulsa el backlog de lanzamientos de Rocket Lab a más de 100 misiones.
1
1
525
·
--
Alcista
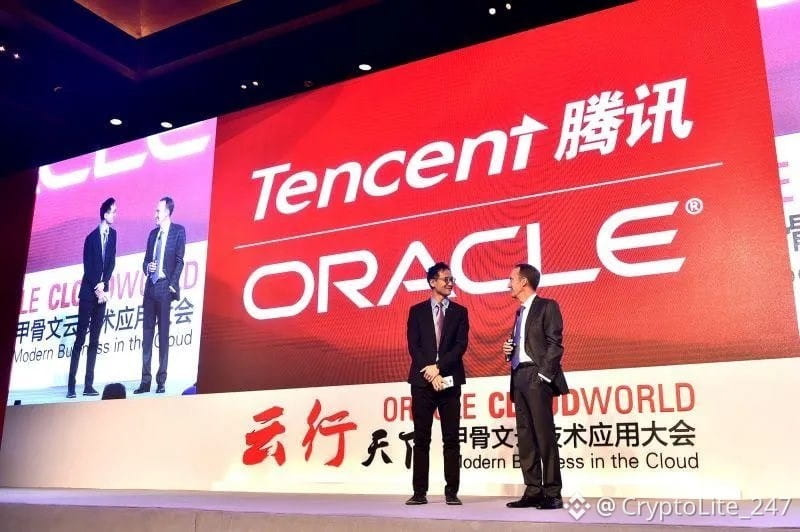
TENCENT 🇨🇳 FIRMA SU MAYOR ACUERDO DE IA EN EL EXTRANJERO
$TCEHY ha acordado un contrato de cinco años por $7B con Oracle $ORCL para acceder a unos 100.000 chips avanzados de IA en el Sudeste Asiático.
El FT dice que Tencent pagará aproximadamente un 30% por adelantado, con los chips principalmente procesadores avanzados $NVDA no disponibles en China.
$TCEHY ha acordado un contrato de cinco años por $7B con Oracle $ORCL para acceder a unos 100.000 chips avanzados de IA en el Sudeste Asiático.
El FT dice que Tencent pagará aproximadamente un 30% por adelantado, con los chips principalmente procesadores avanzados $NVDA no disponibles en China.
1
3
603
Verificado
$MU Q4 FY26
Ingresos: $54.23B (+379% interanual, +31% intertrimestral) vs $50B de la guía, ~ $51.2B estimado
Margen bruto no-GAAP: 87.0% vs ~86% de la guía
EPS no-GAAP: $33.42 vs $31 de la guía, ~ $31.60 estimado
Margen operativo no-GAAP: 82.3%
Flujo de caja operativo: $43.97B
FCF ajustado: $33.2B
FY26: ingresos $133.2B (+256%), EPS no-GAAP $75.52 vs $8.29 el año pasado, FCF $62.3B
Guía para Q1 FY27: ingresos $61.5B ± $1.5B, margen bruto ~86.25%, EPS $38.15 ± $1
Notas:
Superó el tope de su propio rango de guía en 6% y superó el consenso por $3B. El mismo trimestre del año pasado fue de $11.3B.
La guía de Q1 de $61.5B es otro 13% secuencial por encima de esto. Dije que por encima de $58B confirma el superciclo. Esto está $3.5B por encima de eso.
El Core Data Center hizo $18.0B, +56% intertrimestral, con un margen bruto del 90%. Cada segmento está por encima del 83% de margen bruto. Automoción, el más débil, está en 84%.
$73.5B en efectivo e inversiones frente a $5.2B de deuda. Los clientes pagaron por adelantado $12.7B este año para asegurar el suministro. Eso son los acuerdos estratégicos con clientes que aparecen en el balance.
Capex fue $10.8B este trimestre, $27.4B para el año, y aun así generaron $62B de flujo de caja libre. Están financiando la expansión desde el efectivo y todavía están acumulando $30B+ por trimestre.
1
2
1.5k
·
--
Alcista
$INTC agregó $NVDA OpenShell a su AI para el Kit de herramientas de agentes empresariales, lo que aporta sandboxes con políticas de control que regulan las acciones de los agentes, el acceso y las credenciales.
La integración añade una capa de seguridad externa alrededor de los agentes de IA, mientras continúa ejecutándose en la infraestructura Intel Xeon y en la puerta de enlace GenAI existente de Intel.
La integración añade una capa de seguridad externa alrededor de los agentes de IA, mientras continúa ejecutándose en la infraestructura Intel Xeon y en la puerta de enlace GenAI existente de Intel.
2
1
446
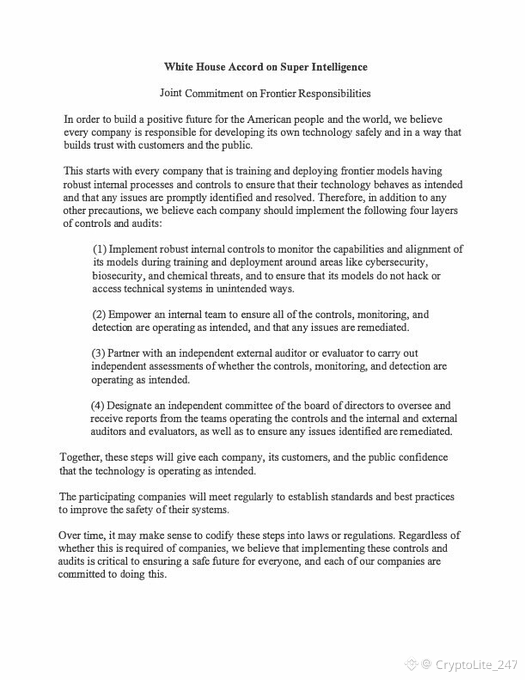
El presidente Trump y líderes de GOOGL, $NVDA , $META , $SPCX , Anthropic y OpenAI acaban de firmar un acuerdo voluntario en la Casa Blanca para la seguridad avanzada de la IA.
Las empresas acordaron controles internos y auditorías externas, creando un marco de autovigilancia que eventualmente podría convertirse en ley.
Las empresas acordaron controles internos y auditorías externas, creando un marco de autovigilancia que eventualmente podría convertirse en ley.
1
1
370
·
--
Alcista
Parcialmente cierto
Cathie Wood dice que China podría ser el mayor obstáculo para cualquier fusión $TSLA + $SPCX mientras Elon Musk trabaja en ambos lados de la relación con Trump y Xi.
“Está trabajando en todos los ángulos aquí.”
Cathie Wood dice que China podría ser el mayor obstáculo para cualquier fusión $TSLA + $SPCX mientras Elon Musk trabaja en ambos lados de la relación con Trump y Xi.
“Está trabajando en todos los ángulos aquí.”
“Está trabajando en todos los ángulos aquí.”
3
2
1.7k
Elon Musk dice que $SPCX y $TSLA están apuntando a producir 200 gigavatios de energía solar por año.
“Así que la computación orbital va a ser un asunto muy importante.”
Elon Musk dice que $SPCX y $TSLA están apuntando a producir 200 gigavatios de energía solar por año.
“Así que la computación orbital va a ser un asunto muy importante.”
“Así que la computación orbital va a ser un asunto muy importante.”
3
4
2.4k
·
--
Alcista
Verificado
🚨 $NBIS supuestamente está apuntando a otra adquisición.
Calcalist, el principal diario financiero de Israel, informa que Nebius está explorando la adquisición de una empresa israelí en una operación valorada en 100M$-150M$.
No se dieron más detalles.
🚨 $NBIS supuestamente está apuntando a otra adquisición.
Calcalist, el principal diario financiero de Israel, informa que Nebius está explorando la adquisición de una empresa israelí en una operación valorada en 100M$-150M$.
No se dieron más detalles.
Calcalist, el principal diario financiero de Israel, informa que Nebius está explorando la adquisición de una empresa israelí en una operación valorada en 100M$-150M$.
No se dieron más detalles.
2
2
785
LA VALORACIÓN DE ELEVENLABS SE DUPLICA HASTA LOS 22.000 MILLONES DE DÓLARES
La startup de voz con IA ElevenLabs ahora está valorada en 22.000 millones de dólares después de que inversores existentes y empleados vendieran 300 millones de dólares en acciones en una operación secundaria liderada por Wellington y T. Rowe Price.
Eso duplica su valoración de febrero, cuando ElevenLabs recaudó 500 millones de dólares.
La empresa afirma que ahora cuenta con más de 800 empleados en 20 países y que entre sus clientes se encuentran Deutsche Telekom, Stripe, Revolut, Klarna y los gobiernos de Ucrania y Grecia.
ElevenLabs también desarrolla y entrena sus propios modelos en lugar de depender de OpenAI, Google o Anthropic.
La empresa dice que quiere estar lista para una OPI en los próximos 2 a 2,5 años.
$NVDA se convirtió en un inversor estratégico en ElevenLabs en 2025.
1
18
·
--
Alcista
Varias actualizaciones de $CRWVB :
Ennoble Care seleccionó CoreWeave para ejecutar inferencia de IA clínica en su red de atención domiciliaria, utilizando nodos dedicados $NVDA # RTX PRO 6000 Blackwell para cargas de trabajo que incluyen documentación, resumen y soporte a decisiones clínicas.
CoreWeave también indicó que NVIDIA Vera Rubin NVL72 ya está disponible en producción, y que Cognition es el primer cliente que ejecuta cargas de trabajo en vivo. Cognition midió 3,8x más tokens de salida frente a GB200 NVL72.
Por separado, CoreWeave lanzó una nueva Partner Network con integraciones validadas de empresas como CrowdStrike, VAST Data, ClickHouse, Reflection, Exa y You .com, todas probadas en la infraestructura de CoreWeave en condiciones de producción.
3
3
2.5k
·
--
Alcista
Verificado
Los centros de datos AIB firman un contrato con $NBIS para 50 MW de capacidad de centros de datos de IA en EE. UU.
La capacidad contratada se respalda con el Acuerdo de Servicio Eléctrico de 15 años ya anunciado por AIB, que cubre 65 MW de carga de servicios públicos en el sitio, sin necesidad de actualizaciones significativas adicionales de infraestructura eléctrica.
AIB espera entregar la capacidad en dos salas de datos.
“El tiempo hasta la puesta en marcha de la energía es la restricción determinante en la infraestructura de IA hoy, y la posición de energía existente de AIB nos dio una vía clara para poner esta capacidad en funcionamiento en un cronograma que funciona para nuestros clientes. Este acuerdo agrega capacidad dedicada en el sureste de EE. UU. para cargas de entrenamiento e inferencia”.
— Andrey Korolenko, Jefe de Infraestructura en $NBIS
2
1
769
·
--
Alcista
$HPE acaba de recibir un pedido de 1,2B en sistemas Helios por parte de Vultr, con $AMD sistemas, y Vultr señala que la demanda de IA “continúa superando la capacidad disponible”.
Eso le da a AMD su primera prueba real de Helios a escala, mientras que HPE logra una victoria clara a medida que el gasto en IA avanza más hacia sistemas completos de rack.
Eso le da a AMD su primera prueba real de Helios a escala, mientras que HPE logra una victoria clara a medida que el gasto en IA avanza más hacia sistemas completos de rack.
3
5
4.9k
·
--
Alcista
$TSM está evaluando una posible expansión en Texas sobre los $265B ya comprometidos con Arizona, mientras la producción de chips en EE. UU. sigue escalando.
Más fábricas significan más demanda de equipos y TSMC no sigue agregando capacidad de esta manera a menos que vea años de demanda por delante.
$TSM está evaluando una posible expansión en Texas sobre los $265B ya comprometidos con Arizona, mientras la producción de chips en EE. UU. sigue escalando.
Más fábricas significan más demanda de equipos y TSMC no sigue agregando capacidad de esta manera a menos que vea años de demanda por delante.
Más fábricas significan más demanda de equipos y TSMC no sigue agregando capacidad de esta manera a menos que vea años de demanda por delante.
2
6
2k
·
--
Alcista
Verificado
William Blair inició Nebius en Outperform diciendo que es “no solo otra neocloud”.
La firma ve $NBIS convirtiéndose en una plataforma cloud nativa de IA diferenciada, con su valoración actual todavía sin reflejar plenamente el poder de sus ganancias a largo plazo.
William Blair inició Nebius en Outperform diciendo que es “no solo otra neocloud”.
La firma ve $NBIS convirtiéndose en una plataforma cloud nativa de IA diferenciada, con su valoración actual todavía sin reflejar plenamente el poder de sus ganancias a largo plazo.
La firma ve $NBIS convirtiéndose en una plataforma cloud nativa de IA diferenciada, con su valoración actual todavía sin reflejar plenamente el poder de sus ganancias a largo plazo.
2
3
1.3k
·
--
Alcista
Elon Musk dice que $SPCX y $TSLA están apuntando a 200 GW de producción anual de energía solar, lo cual es ~3 veces la capacidad total de los módulos de EE. UU. hoy.
Incluso llegar a una parte de ese objetivo permitiría a Musk integrar verticalmente una gran parte de la cadena de suministro de energía necesaria para la IA en la Tierra y en órbita.
Incluso llegar a una parte de ese objetivo permitiría a Musk integrar verticalmente una gran parte de la cadena de suministro de energía necesaria para la IA en la Tierra y en órbita.
7
11
8.4k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
KoreaProposesTokenizingStocksAndBonds
592 vistas
68 están debatiendo
#koreaproposestokenizingstocksandbonds
🚨 RECIÉN INFORMADO: 🇰🇷 Corea del Sur propone tokenizar acciones y bonos! 🔥
Los activos financieros tradicionales se están adentrando más en la era de blockchain.
📈 Las acciones podrían tokenizarse
💵 Los bonos podrían moverse en la cadena
🌐 Sería posible un acuerdo programable y más rápido
⚡️ Los activos tokenizados podrían desbloquear nueva infraestructura de mercado
La carrera por llevar los RWA a la cadena está creciendo.
👀 ¿Qué blockchain crees que podría beneficiarse más de esta tendencia?
#RWA #Tokenization #crypto
Faizan Crypto Learner
·0 me gusta
·11 vistas
MetaMaskExitsLidoValidatorsAfterSecurityIncident
56,085 vistas
834 están debatiendo
MicronBeatsEarningsLiftsGuidance
35,434 vistas
630 están debatiendo