
Mathew Kinzy 1
45 Publicaciones
Mathew Kinzy 1
Denunciar
Bloquear usuario
0 Siguiendo
4 Seguidores
0 Me gusta
Publicaciones
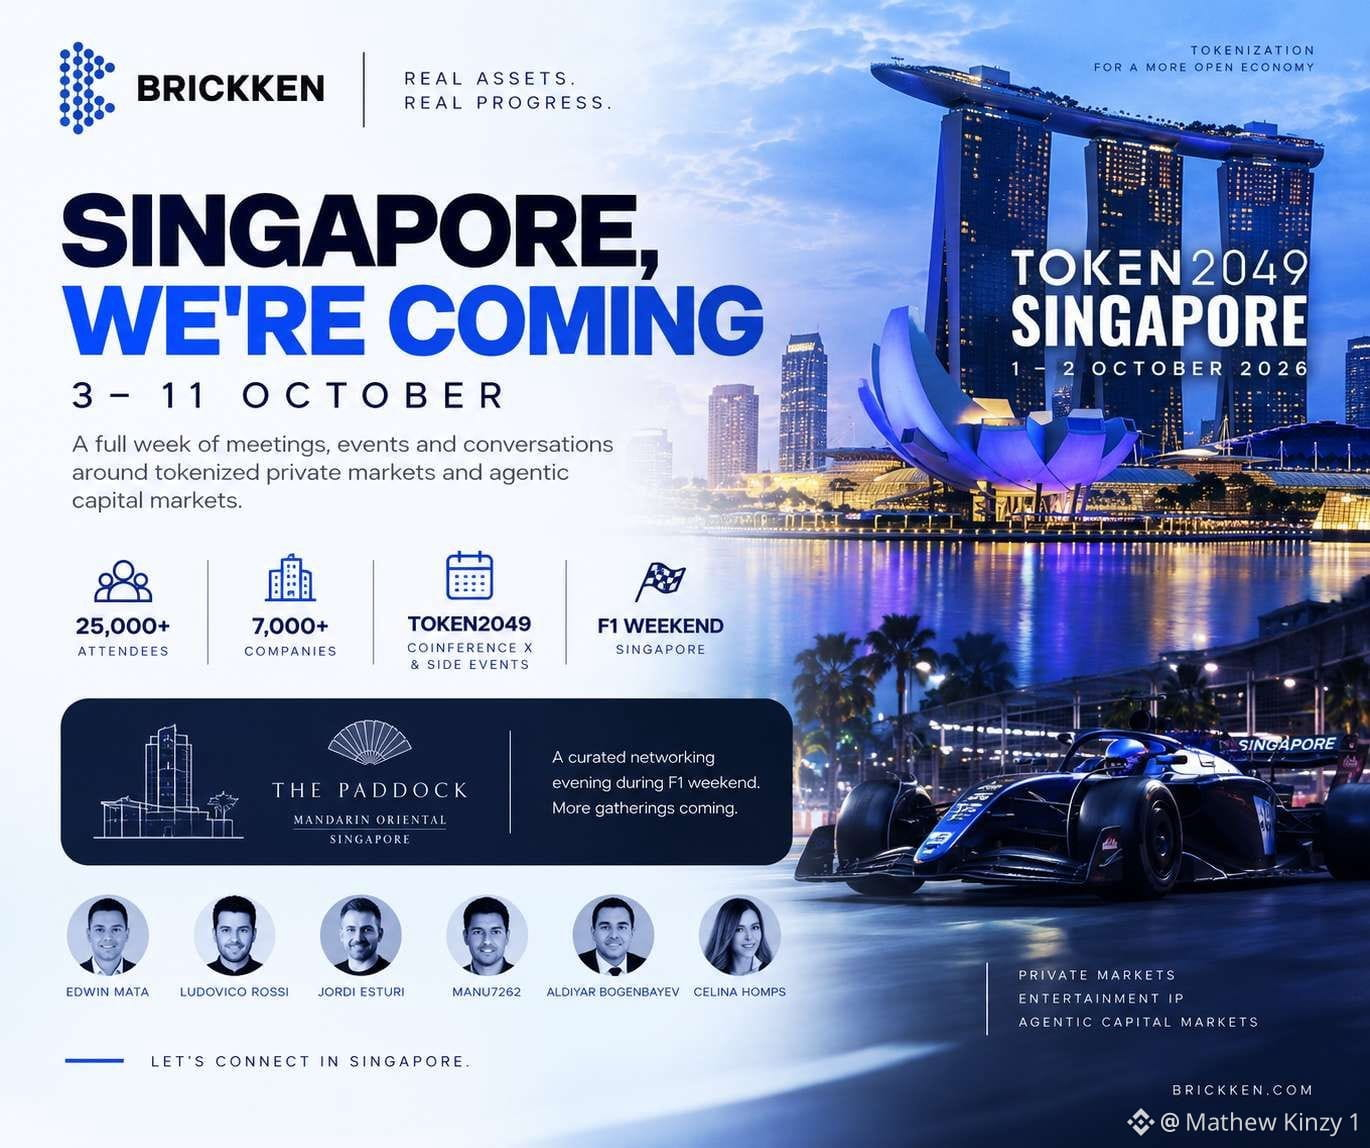
ACABAMOS DE LLEGAR 🇸🇬: BRICKKEN SE DIRIGE A SINGAPUR
Brickken estará en el terreno del 3 al 11 de octubre, uniéndose a una de las semanas más grandes del calendario cripto global.
Solo TOKEN2049 Singapore espera 25.000+ asistentes, 7.000+ empresas y 300+ ponentes en Marina Bay Sands el 7–8 de octubre.
La semana de Brickken incluye:
→ CoinFerenceX
→ TOKEN2049
→ Eventos paralelos en Singapur
→ Conversaciones sobre mercados privados tokenizados y mercados de capitales agénticos
→ The Paddock, el encuentro curado por Brickken el 10 de octubre durante el fin de semana de F1
Desde construir infraestructura de tokenización hasta llevar la conversación directamente a instituciones y participantes del mercado a nivel global, Singapur representa otra gran parada para el ecosistema de Brickken.
RWA está avanzando más allá de simplemente poner activos onchain.
La próxima conversación trata sobre la infraestructura que hace que los mercados de capitales tokenizados funcionen de verdad a escala.
$BKN #Brickken #RWA #Tokenization
ACABAMOS DE LLEGAR 🇸🇬: BRICKKEN SE DIRIGE A SINGAPUR
Brickken estará en el terreno del 3 al 11 de octubre, uniéndose a una de las semanas más grandes del calendario cripto global.
Solo TOKEN2049 Singapore espera 25.000+ asistentes, 7.000+ empresas y 300+ ponentes en Marina Bay Sands el 7–8 de octubre.
La semana de Brickken incluye:
→ CoinFerenceX
→ TOKEN2049
→ Eventos paralelos en Singapur
→ Conversaciones sobre mercados privados tokenizados y mercados de capitales agénticos
→ The Paddock, el encuentro curado por Brickken el 10 de octubre durante el fin de semana de F1
Desde construir infraestructura de tokenización hasta llevar la conversación directamente a instituciones y participantes del mercado a nivel global, Singapur representa otra gran parada para el ecosistema de Brickken.
RWA está avanzando más allá de simplemente poner activos onchain.
La próxima conversación trata sobre la infraestructura que hace que los mercados de capitales tokenizados funcionen de verdad a escala.
$BKN #Brickken #RWA #Tokenization
Brickken estará en el terreno del 3 al 11 de octubre, uniéndose a una de las semanas más grandes del calendario cripto global.
Solo TOKEN2049 Singapore espera 25.000+ asistentes, 7.000+ empresas y 300+ ponentes en Marina Bay Sands el 7–8 de octubre.
La semana de Brickken incluye:
→ CoinFerenceX
→ TOKEN2049
→ Eventos paralelos en Singapur
→ Conversaciones sobre mercados privados tokenizados y mercados de capitales agénticos
→ The Paddock, el encuentro curado por Brickken el 10 de octubre durante el fin de semana de F1
Desde construir infraestructura de tokenización hasta llevar la conversación directamente a instituciones y participantes del mercado a nivel global, Singapur representa otra gran parada para el ecosistema de Brickken.
RWA está avanzando más allá de simplemente poner activos onchain.
La próxima conversación trata sobre la infraestructura que hace que los mercados de capitales tokenizados funcionen de verdad a escala.
$BKN #Brickken #RWA #Tokenization
65
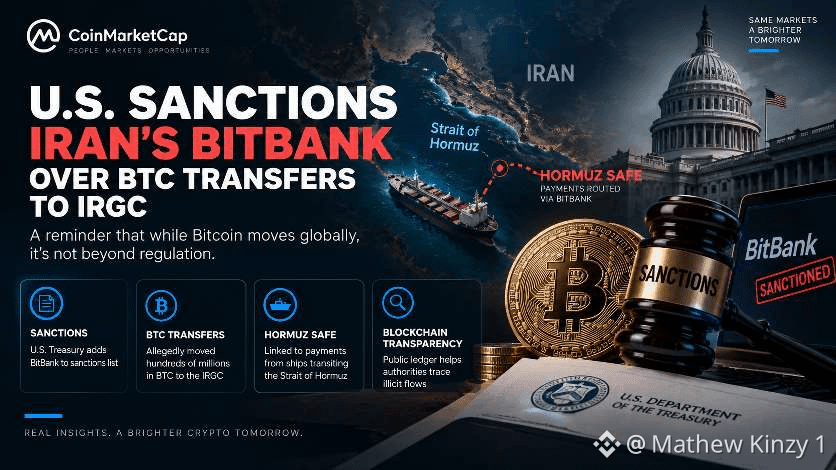
Bitcoin fue diseñado para moverse sin bancos. Eso no significa que se mueva fuera de la regulación.
El Tesoro de Estados Unidos sancionó al exchange iraní de criptomonedas BitBank, alegando que formaba parte de una red que transfirió cientos de millones de dólares en $BTC a la IRGC. El Tesoro afirma que los pagos vinculados al sistema Hormuz Safe se canalizaron a través del exchange.
Lo que me interesa es lo que esto dice sobre el propio Bitcoin.
Una red sin permisos puede mover valor globalmente, pero su libro contable público también crea un rastro que los investigadores pueden analizar. Y, una vez que esos fondos interactúan con exchanges, custodios u otra infraestructura regulada, la aplicación de sanciones puede volverse mucho más práctica.
Así que la naturaleza sin fronteras de las criptomonedas no significa automáticamente que la actividad financiera se vuelva invisible o inalcanzable.
A medida que $BTC se integra más en las finanzas globales, el cumplimiento y la inteligencia de blockchain pueden llegar a ser tan importantes como la infraestructura que mueve el dinero.
¿La transparencia de blockchain, en última instancia, hace que las criptomonedas sean más difíciles de usar para evadir sanciones que las redes financieras tradicionales?
Bitcoin fue diseñado para moverse sin bancos. Eso no significa que se mueva fuera de la regulación.
El Tesoro de Estados Unidos sancionó al exchange iraní de criptomonedas BitBank, alegando que formaba parte de una red que transfirió cientos de millones de dólares en $BTC a la IRGC. El Tesoro afirma que los pagos vinculados al sistema Hormuz Safe se canalizaron a través del exchange.
Lo que me interesa es lo que esto dice sobre el propio Bitcoin.
Una red sin permisos puede mover valor globalmente, pero su libro contable público también crea un rastro que los investigadores pueden analizar. Y, una vez que esos fondos interactúan con exchanges, custodios u otra infraestructura regulada, la aplicación de sanciones puede volverse mucho más práctica.
Así que la naturaleza sin fronteras de las criptomonedas no significa automáticamente que la actividad financiera se vuelva invisible o inalcanzable.
A medida que $BTC se integra más en las finanzas globales, el cumplimiento y la inteligencia de blockchain pueden llegar a ser tan importantes como la infraestructura que mueve el dinero.
¿La transparencia de blockchain, en última instancia, hace que las criptomonedas sean más difíciles de usar para evadir sanciones que las redes financieras tradicionales?
El Tesoro de Estados Unidos sancionó al exchange iraní de criptomonedas BitBank, alegando que formaba parte de una red que transfirió cientos de millones de dólares en $BTC a la IRGC. El Tesoro afirma que los pagos vinculados al sistema Hormuz Safe se canalizaron a través del exchange.
Lo que me interesa es lo que esto dice sobre el propio Bitcoin.
Una red sin permisos puede mover valor globalmente, pero su libro contable público también crea un rastro que los investigadores pueden analizar. Y, una vez que esos fondos interactúan con exchanges, custodios u otra infraestructura regulada, la aplicación de sanciones puede volverse mucho más práctica.
Así que la naturaleza sin fronteras de las criptomonedas no significa automáticamente que la actividad financiera se vuelva invisible o inalcanzable.
A medida que $BTC se integra más en las finanzas globales, el cumplimiento y la inteligencia de blockchain pueden llegar a ser tan importantes como la infraestructura que mueve el dinero.
¿La transparencia de blockchain, en última instancia, hace que las criptomonedas sean más difíciles de usar para evadir sanciones que las redes financieras tradicionales?
55
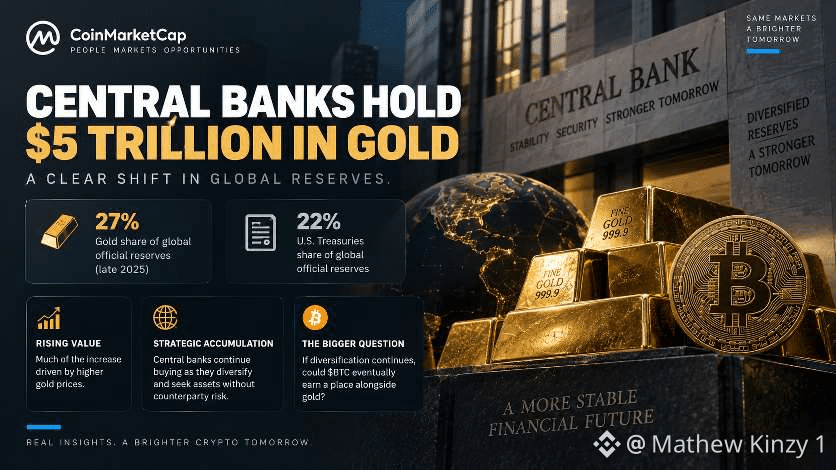
Los bancos centrales que mantienen alrededor de 5 billones de dólares en oro cuentan una historia más amplia que el simple hecho de que el oro marque nuevos máximos.
El oro llegó a representar aproximadamente el 27% de las reservas oficiales globales a finales de 2025, superando a los U.S. Treasuries, que rondaban el 22%. Pero gran parte de ese aumento se debió al alza del precio del oro, y no solo a compras.
Aun así, los bancos centrales han seguido acumulando oro al diversificar sus reservas y buscar un activo sin riesgo de emisor ni de contraparte.
Eso hace que la comparación con $BTC sea interesante.
Bitcoin comparte el relato de la escasez del oro, pero para convertirse en un activo de reserva serio también haría falta contar con una liquidez profunda, una custodia fiable y resiliencia durante periodos de estrés global.
Si la diversificación de reservas continúa, ¿podría $BTC eventualmente ganarse un lugar junto al oro?
Los bancos centrales que mantienen alrededor de 5 billones de dólares en oro cuentan una historia más amplia que el simple hecho de que el oro marque nuevos máximos.
El oro llegó a representar aproximadamente el 27% de las reservas oficiales globales a finales de 2025, superando a los U.S. Treasuries, que rondaban el 22%. Pero gran parte de ese aumento se debió al alza del precio del oro, y no solo a compras.
Aun así, los bancos centrales han seguido acumulando oro al diversificar sus reservas y buscar un activo sin riesgo de emisor ni de contraparte.
Eso hace que la comparación con $BTC sea interesante.
Bitcoin comparte el relato de la escasez del oro, pero para convertirse en un activo de reserva serio también haría falta contar con una liquidez profunda, una custodia fiable y resiliencia durante periodos de estrés global.
Si la diversificación de reservas continúa, ¿podría $BTC eventualmente ganarse un lugar junto al oro?
El oro llegó a representar aproximadamente el 27% de las reservas oficiales globales a finales de 2025, superando a los U.S. Treasuries, que rondaban el 22%. Pero gran parte de ese aumento se debió al alza del precio del oro, y no solo a compras.
Aun así, los bancos centrales han seguido acumulando oro al diversificar sus reservas y buscar un activo sin riesgo de emisor ni de contraparte.
Eso hace que la comparación con $BTC sea interesante.
Bitcoin comparte el relato de la escasez del oro, pero para convertirse en un activo de reserva serio también haría falta contar con una liquidez profunda, una custodia fiable y resiliencia durante periodos de estrés global.
Si la diversificación de reservas continúa, ¿podría $BTC eventualmente ganarse un lugar junto al oro?
63
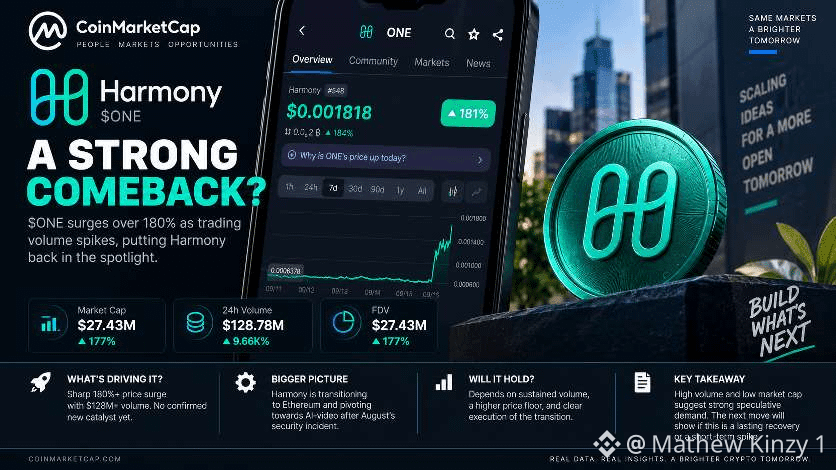
$ONE saltando más de un 180% parece un regreso en el gráfico. La historia que hay debajo es mucho más extraña.
Harmony explotó aproximadamente desde $0.00064 hasta el rango de $0.0018 en el gráfico, mientras que el volumen de 24 horas alcanzó alrededor de $128.8M. Ese volumen es enorme en relación con la capitalización de mercado de aproximadamente $27.4M que se muestra en CoinMarketCap, lo que me dice que esto no es una recuperación normal de baja volatilidad.
Busqué el catalizador evidente. No parece haber uno.
La cobertura reciente del mercado también señaló a Harmony entre los mayores ganadores del día, sin un catalizador nuevo confirmado.
Eso hace que el contexto detrás del movimiento sea todavía más importante.
Harmony está atravesando una de las mayores transiciones de su historia. Después del incidente de seguridad de agosto, en el que se acuñó $ONE no autorizado, el proyecto propuso dar por finalizada su independiente Capa 1 y migrar ONE a Ethereum, mientras se reconduce hacia una iniciativa de video con IA.
Así que este rally no está ocurriendo después de que todo haya vuelto a la normalidad. Está sucediendo mientras aún se está definiendo la estructura futura y la utilidad de $ONE.
Y eso cambia la forma en que leo el impulso
Con una capitalización de mercado tan pequeña y un volumen de rotación inusualmente alto, la demanda especulativa, el posicionamiento a corto plazo y una liquidez más reducida pueden generar movimientos porcentuales violentos. Una vela del 180% por sí sola no prueba que el mercado haya revalorado fundamentalmente a Harmony
¿Puede sostenerse?
Creo que la siguiente parte del gráfico importa más que el impulso en sí. Si $ONE puede establecer un rango de trading más alto después de que se enfríe el volumen, mientras la migración a Ethereum se vuelva más clara en la ejecución y el respaldo de los exchanges, habría más evidencia de que los compradores están dispuestos a mantener, en lugar de solo perseguir el momentum
Si el volumen desaparece y el precio devuelve rápidamente la mayor parte del movimiento, esto se verá mucho más como un pico impulsado por liquidez
$ONE está subiendo en triple dígito, pero la prueba real empieza después de la vela
¿Lo ves como el mercado descontando una segunda vida para ONE, o simplemente como traders persiguiendo una de las jugadas de momentum más fuertes de hoy?
$ONE saltando más de un 180% parece un regreso en el gráfico. La historia que hay debajo es mucho más extraña.
Harmony explotó aproximadamente desde $0.00064 hasta el rango de $0.0018 en el gráfico, mientras que el volumen de 24 horas alcanzó alrededor de $128.8M. Ese volumen es enorme en relación con la capitalización de mercado de aproximadamente $27.4M que se muestra en CoinMarketCap, lo que me dice que esto no es una recuperación normal de baja volatilidad.
Busqué el catalizador evidente. No parece haber uno.
La cobertura reciente del mercado también señaló a Harmony entre los mayores ganadores del día, sin un catalizador nuevo confirmado.
Eso hace que el contexto detrás del movimiento sea todavía más importante.
Harmony está atravesando una de las mayores transiciones de su historia. Después del incidente de seguridad de agosto, en el que se acuñó $ONE no autorizado, el proyecto propuso dar por finalizada su independiente Capa 1 y migrar ONE a Ethereum, mientras se reconduce hacia una iniciativa de video con IA.
Así que este rally no está ocurriendo después de que todo haya vuelto a la normalidad. Está sucediendo mientras aún se está definiendo la estructura futura y la utilidad de $ONE.
Y eso cambia la forma en que leo el impulso
Con una capitalización de mercado tan pequeña y un volumen de rotación inusualmente alto, la demanda especulativa, el posicionamiento a corto plazo y una liquidez más reducida pueden generar movimientos porcentuales violentos. Una vela del 180% por sí sola no prueba que el mercado haya revalorado fundamentalmente a Harmony
¿Puede sostenerse?
Creo que la siguiente parte del gráfico importa más que el impulso en sí. Si $ONE puede establecer un rango de trading más alto después de que se enfríe el volumen, mientras la migración a Ethereum se vuelva más clara en la ejecución y el respaldo de los exchanges, habría más evidencia de que los compradores están dispuestos a mantener, en lugar de solo perseguir el momentum
Si el volumen desaparece y el precio devuelve rápidamente la mayor parte del movimiento, esto se verá mucho más como un pico impulsado por liquidez
$ONE está subiendo en triple dígito, pero la prueba real empieza después de la vela
¿Lo ves como el mercado descontando una segunda vida para ONE, o simplemente como traders persiguiendo una de las jugadas de momentum más fuertes de hoy?
Harmony explotó aproximadamente desde $0.00064 hasta el rango de $0.0018 en el gráfico, mientras que el volumen de 24 horas alcanzó alrededor de $128.8M. Ese volumen es enorme en relación con la capitalización de mercado de aproximadamente $27.4M que se muestra en CoinMarketCap, lo que me dice que esto no es una recuperación normal de baja volatilidad.
Busqué el catalizador evidente. No parece haber uno.
La cobertura reciente del mercado también señaló a Harmony entre los mayores ganadores del día, sin un catalizador nuevo confirmado.
Eso hace que el contexto detrás del movimiento sea todavía más importante.
Harmony está atravesando una de las mayores transiciones de su historia. Después del incidente de seguridad de agosto, en el que se acuñó $ONE no autorizado, el proyecto propuso dar por finalizada su independiente Capa 1 y migrar ONE a Ethereum, mientras se reconduce hacia una iniciativa de video con IA.
Así que este rally no está ocurriendo después de que todo haya vuelto a la normalidad. Está sucediendo mientras aún se está definiendo la estructura futura y la utilidad de $ONE.
Y eso cambia la forma en que leo el impulso
Con una capitalización de mercado tan pequeña y un volumen de rotación inusualmente alto, la demanda especulativa, el posicionamiento a corto plazo y una liquidez más reducida pueden generar movimientos porcentuales violentos. Una vela del 180% por sí sola no prueba que el mercado haya revalorado fundamentalmente a Harmony
¿Puede sostenerse?
Creo que la siguiente parte del gráfico importa más que el impulso en sí. Si $ONE puede establecer un rango de trading más alto después de que se enfríe el volumen, mientras la migración a Ethereum se vuelva más clara en la ejecución y el respaldo de los exchanges, habría más evidencia de que los compradores están dispuestos a mantener, en lugar de solo perseguir el momentum
Si el volumen desaparece y el precio devuelve rápidamente la mayor parte del movimiento, esto se verá mucho más como un pico impulsado por liquidez
$ONE está subiendo en triple dígito, pero la prueba real empieza después de la vela
¿Lo ves como el mercado descontando una segunda vida para ONE, o simplemente como traders persiguiendo una de las jugadas de momentum más fuertes de hoy?
28
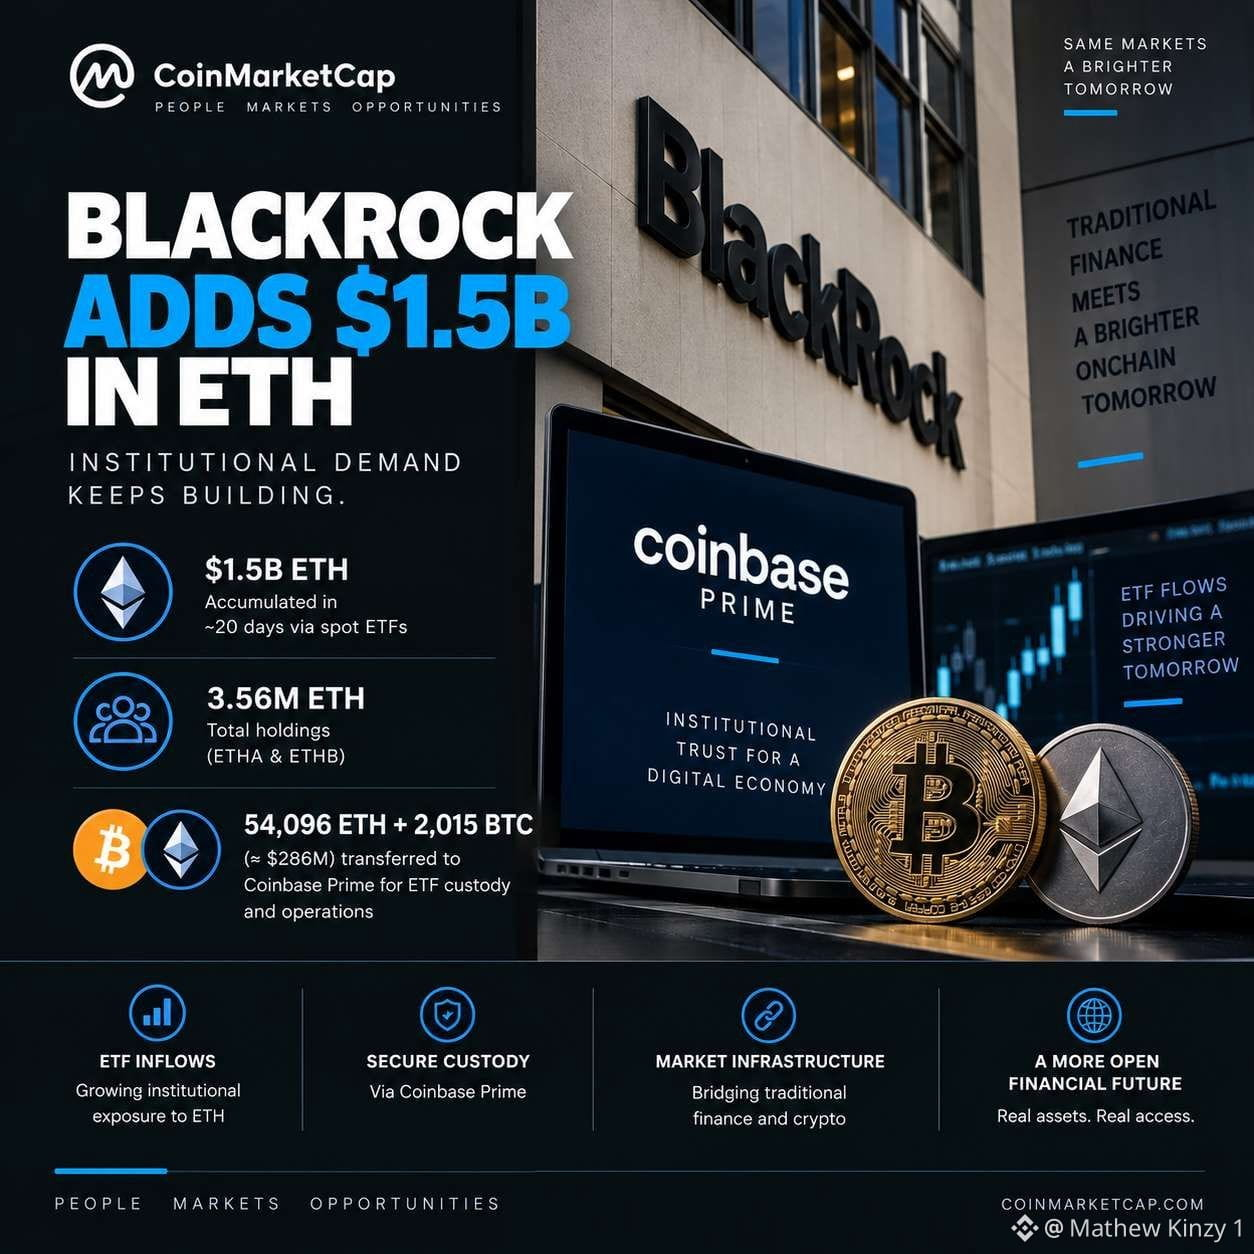
$1.5 mil millones de ETH en aproximadamente 20 días es una cifra que vale la pena tener en cuenta.
Los ETF de Ether al contado de BlackRock habrían añadido alrededor de $1.5B en $ETH durante ese periodo, llevando sus tenencias combinadas a aproximadamente 3.56M de ETH.
Pero hay otra parte de la historia que me parece igual de interesante.
BlackRock también movió 54,096 ETH y 2,015 $BTC, con un valor aproximado de $286M en conjunto, a Coinbase Prime.
A primera vista, las transferencias de ese tamaño pueden parecer fácilmente una posible presión vendedora. Pero los movimientos que involucran la infraestructura institucional de los ETF no necesariamente son operaciones con dirección. En este caso, las transferencias se han vinculado a la custodia y la gestión operativa de los fondos.
Esa distinción importa.
A medida que crecen los cripto-ETF, veremos cantidades cada vez mayores de $BTC y $ETH moviéndose entre carteras institucionales, custodios y plataformas de ejecución. Mirar la transacción por sí sola no siempre nos dirá si las instituciones están comprando, vendiendo o simplemente gestionando activos detrás de los productos de ETF.
La señal más grande podría ser la demanda sostenida.
Si miles de millones pueden entrar en ETF de Ethereum en cuestión de semanas, ETH está convirtiéndose cada vez más en un activo al que las instituciones pueden acceder mediante la familiar infraestructura financiera tradicional.
Ahora estoy observando si esas entradas continúan.
¿Los flujos de ETF institucionales se están volviendo más importantes para $ETH que los movimientos de las carteras individuales de grandes ballenas?
$1.5 mil millones de ETH en aproximadamente 20 días es una cifra que vale la pena tener en cuenta.
Los ETF de Ether al contado de BlackRock habrían añadido alrededor de $1.5B en $ETH durante ese periodo, llevando sus tenencias combinadas a aproximadamente 3.56M de ETH.
Pero hay otra parte de la historia que me parece igual de interesante.
BlackRock también movió 54,096 ETH y 2,015 $BTC, con un valor aproximado de $286M en conjunto, a Coinbase Prime.
A primera vista, las transferencias de ese tamaño pueden parecer fácilmente una posible presión vendedora. Pero los movimientos que involucran la infraestructura institucional de los ETF no necesariamente son operaciones con dirección. En este caso, las transferencias se han vinculado a la custodia y la gestión operativa de los fondos.
Esa distinción importa.
A medida que crecen los cripto-ETF, veremos cantidades cada vez mayores de $BTC y $ETH moviéndose entre carteras institucionales, custodios y plataformas de ejecución. Mirar la transacción por sí sola no siempre nos dirá si las instituciones están comprando, vendiendo o simplemente gestionando activos detrás de los productos de ETF.
La señal más grande podría ser la demanda sostenida.
Si miles de millones pueden entrar en ETF de Ethereum en cuestión de semanas, ETH está convirtiéndose cada vez más en un activo al que las instituciones pueden acceder mediante la familiar infraestructura financiera tradicional.
Ahora estoy observando si esas entradas continúan.
¿Los flujos de ETF institucionales se están volviendo más importantes para $ETH que los movimientos de las carteras individuales de grandes ballenas?
Los ETF de Ether al contado de BlackRock habrían añadido alrededor de $1.5B en $ETH durante ese periodo, llevando sus tenencias combinadas a aproximadamente 3.56M de ETH.
Pero hay otra parte de la historia que me parece igual de interesante.
BlackRock también movió 54,096 ETH y 2,015 $BTC, con un valor aproximado de $286M en conjunto, a Coinbase Prime.
A primera vista, las transferencias de ese tamaño pueden parecer fácilmente una posible presión vendedora. Pero los movimientos que involucran la infraestructura institucional de los ETF no necesariamente son operaciones con dirección. En este caso, las transferencias se han vinculado a la custodia y la gestión operativa de los fondos.
Esa distinción importa.
A medida que crecen los cripto-ETF, veremos cantidades cada vez mayores de $BTC y $ETH moviéndose entre carteras institucionales, custodios y plataformas de ejecución. Mirar la transacción por sí sola no siempre nos dirá si las instituciones están comprando, vendiendo o simplemente gestionando activos detrás de los productos de ETF.
La señal más grande podría ser la demanda sostenida.
Si miles de millones pueden entrar en ETF de Ethereum en cuestión de semanas, ETH está convirtiéndose cada vez más en un activo al que las instituciones pueden acceder mediante la familiar infraestructura financiera tradicional.
Ahora estoy observando si esas entradas continúan.
¿Los flujos de ETF institucionales se están volviendo más importantes para $ETH que los movimientos de las carteras individuales de grandes ballenas?
42
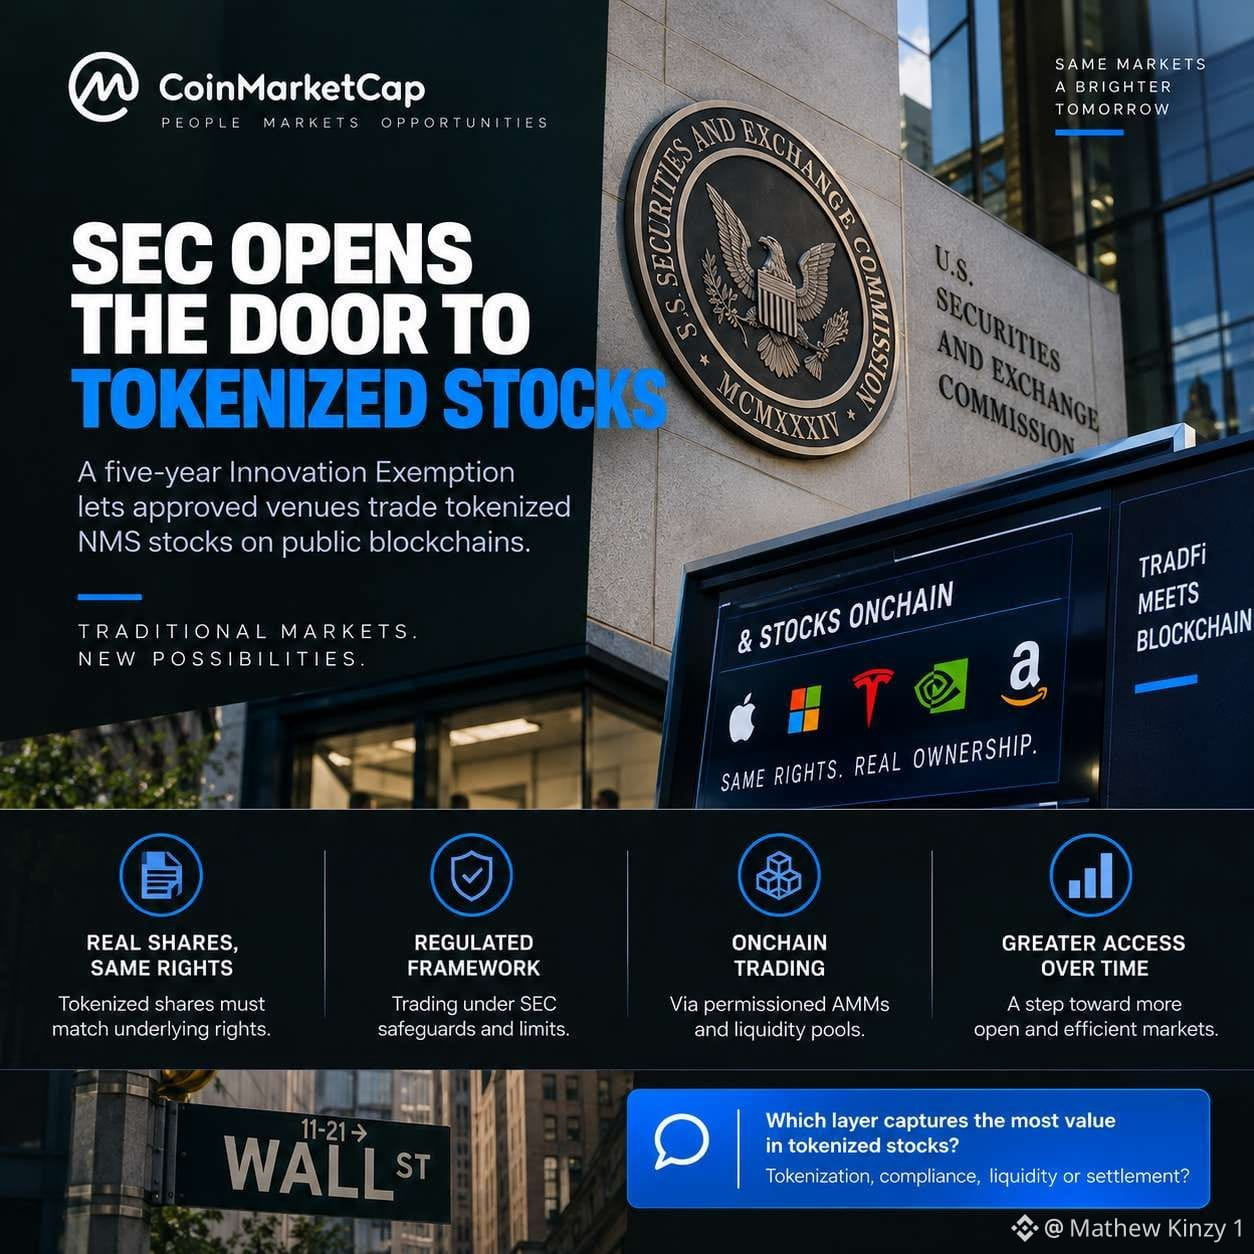
Las acciones tokenizadas acaban de pasar de un experimento a algo que los reguladores de EE. UU. están dispuestos a probar en blockchains públicas.
El 17 de septiembre, la SEC presentó una “Exención de Innovación” de cinco años que permite que los Centros de Valores Tokenizados que cumplan los requisitos faciliten la negociación de acciones tokenizadas de NMS mediante AMM y pools de liquidez con permisos.
Lo más interesante que veo es que esto no se trata simplemente de poner un ticker de acciones en cadena.
Las acciones tokenizadas elegibles deben preservar los mismos derechos y privilegios que las acciones tradicionales correspondientes. Los contratos inteligentes deben ser públicos y auditables, la negociación debe detenerse cuando se detiene la acción subyacente, y los centros operan bajo límites de símbolos y de volumen. Los productos sintéticos que solo siguen el precio de una acción no están cubiertos por el marco.
Esa distinción importa para toda la conversación sobre RWA.
Hemos pasado años preguntándonos si los activos tradicionales pueden moverse a onchain. La pregunta más interesante quizá ahora sea:
¿Qué infraestructura se necesita cuando realmente lo hacen?
Las acciones tokenizadas todavía necesitan cumplimiento, liquidez, acceso de inversores, liquidación, servicios y una infraestructura fiable de ciclo de vida.
Para mí, ahí es donde la oportunidad en torno a las RWA se vuelve mucho más amplia que simplemente emitir otro token.
La SEC dice que el marco de cinco años es temporal y está destinado a generar datos que puedan informar una regulación de mayor plazo.
Si las acciones se mueven cada vez más a onchain, ¿qué capa captura el mayor valor: la tokenización, el cumplimiento, la liquidez o la infraestructura de liquidación?
#Macro Insights# #RWA #Tokenization
Las acciones tokenizadas acaban de pasar de un experimento a algo que los reguladores de EE. UU. están dispuestos a probar en blockchains públicas.
El 17 de septiembre, la SEC presentó una “Exención de Innovación” de cinco años que permite que los Centros de Valores Tokenizados que cumplan los requisitos faciliten la negociación de acciones tokenizadas de NMS mediante AMM y pools de liquidez con permisos.
Lo más interesante que veo es que esto no se trata simplemente de poner un ticker de acciones en cadena.
Las acciones tokenizadas elegibles deben preservar los mismos derechos y privilegios que las acciones tradicionales correspondientes. Los contratos inteligentes deben ser públicos y auditables, la negociación debe detenerse cuando se detiene la acción subyacente, y los centros operan bajo límites de símbolos y de volumen. Los productos sintéticos que solo siguen el precio de una acción no están cubiertos por el marco.
Esa distinción importa para toda la conversación sobre RWA.
Hemos pasado años preguntándonos si los activos tradicionales pueden moverse a onchain. La pregunta más interesante quizá ahora sea:
¿Qué infraestructura se necesita cuando realmente lo hacen?
Las acciones tokenizadas todavía necesitan cumplimiento, liquidez, acceso de inversores, liquidación, servicios y una infraestructura fiable de ciclo de vida.
Para mí, ahí es donde la oportunidad en torno a las RWA se vuelve mucho más amplia que simplemente emitir otro token.
La SEC dice que el marco de cinco años es temporal y está destinado a generar datos que puedan informar una regulación de mayor plazo.
Si las acciones se mueven cada vez más a onchain, ¿qué capa captura el mayor valor: la tokenización, el cumplimiento, la liquidez o la infraestructura de liquidación?
#Macro Insights# #RWA #Tokenization
El 17 de septiembre, la SEC presentó una “Exención de Innovación” de cinco años que permite que los Centros de Valores Tokenizados que cumplan los requisitos faciliten la negociación de acciones tokenizadas de NMS mediante AMM y pools de liquidez con permisos.
Lo más interesante que veo es que esto no se trata simplemente de poner un ticker de acciones en cadena.
Las acciones tokenizadas elegibles deben preservar los mismos derechos y privilegios que las acciones tradicionales correspondientes. Los contratos inteligentes deben ser públicos y auditables, la negociación debe detenerse cuando se detiene la acción subyacente, y los centros operan bajo límites de símbolos y de volumen. Los productos sintéticos que solo siguen el precio de una acción no están cubiertos por el marco.
Esa distinción importa para toda la conversación sobre RWA.
Hemos pasado años preguntándonos si los activos tradicionales pueden moverse a onchain. La pregunta más interesante quizá ahora sea:
¿Qué infraestructura se necesita cuando realmente lo hacen?
Las acciones tokenizadas todavía necesitan cumplimiento, liquidez, acceso de inversores, liquidación, servicios y una infraestructura fiable de ciclo de vida.
Para mí, ahí es donde la oportunidad en torno a las RWA se vuelve mucho más amplia que simplemente emitir otro token.
La SEC dice que el marco de cinco años es temporal y está destinado a generar datos que puedan informar una regulación de mayor plazo.
Si las acciones se mueven cada vez más a onchain, ¿qué capa captura el mayor valor: la tokenización, el cumplimiento, la liquidez o la infraestructura de liquidación?
#Macro Insights# #RWA #Tokenization
60
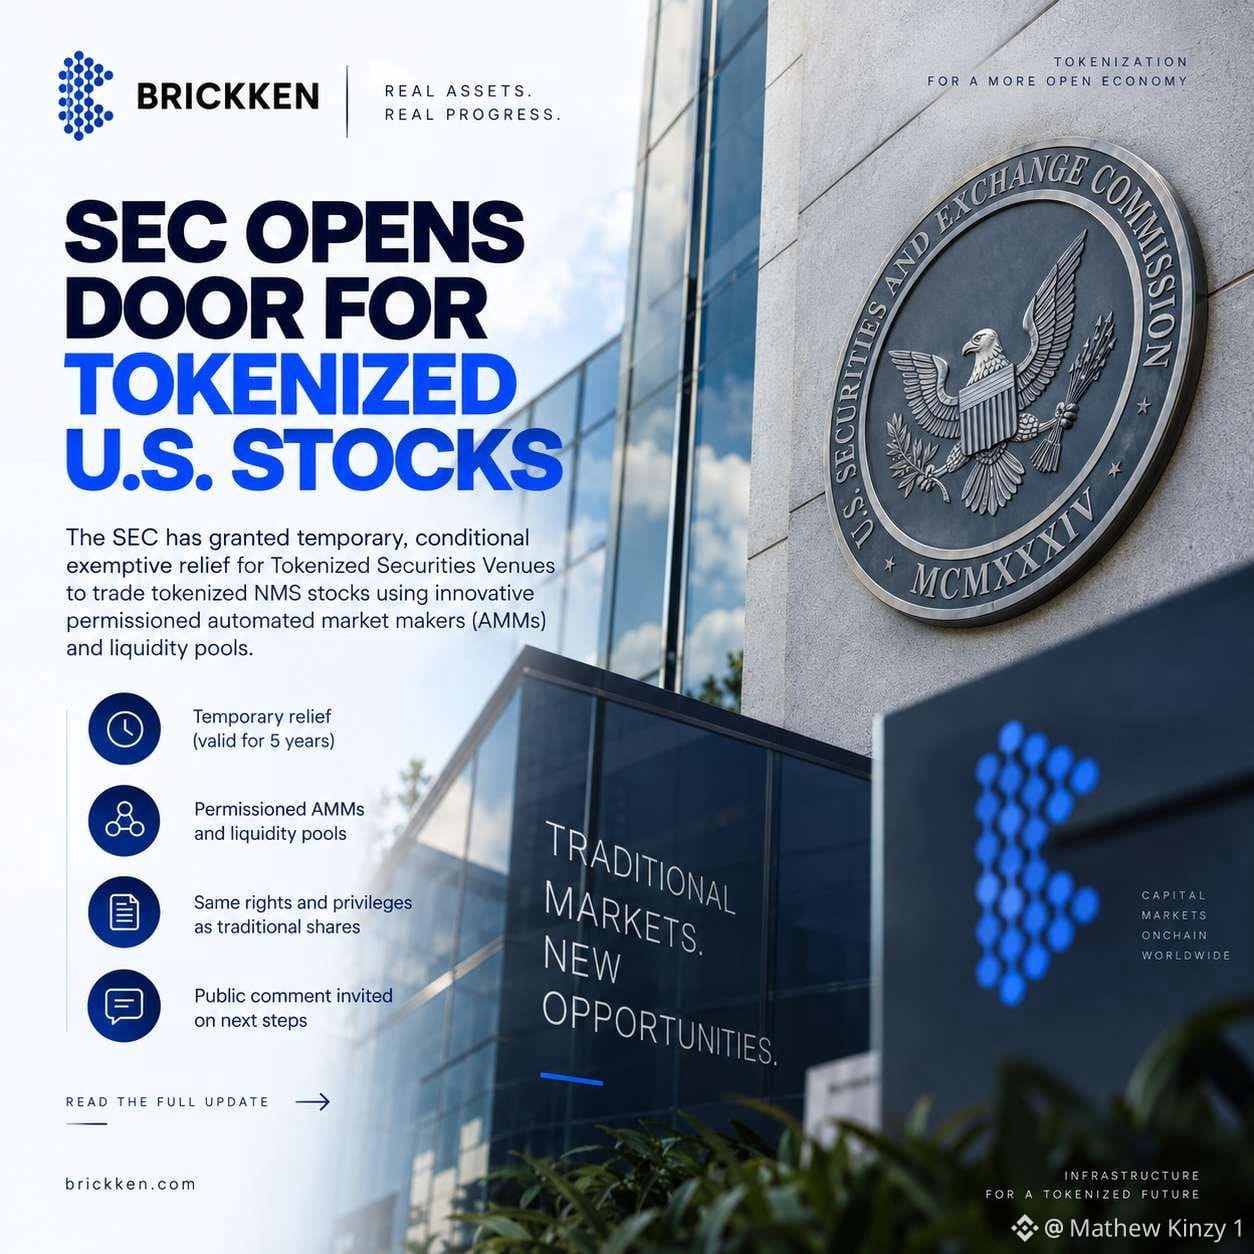
JUST IN 🚨: LAS ACCIONES TOKENIZADAS DE EE. UU. DAN UN PASO MÁS
La SEC ha concedido una exención temporal y condicional que permite a los centros de negociación de Tokenized Securities que cumplan los requisitos operar acciones tokenizadas de NMS mediante market makers automatizados y pools de liquidez con permisos.
La medida estará vigente durante cinco años, mientras la SEC recopila comentarios públicos sobre posibles cambios y próximos pasos.
Esto también encaja en un cambio más amplio para 2026: la SEC ya ha aclarado diferentes estructuras para valores tokenizados, mientras que las bolsas de EE. UU. han presentado cambios que permiten que los valores se negocien en forma tokenizada.
La conversación va más allá de “¿Se pueden tokenizar acciones?”.
Ahora se está convirtiendo en:
“¿Cómo es realmente la infraestructura de mercado onchain que cumple con la normativa?”
Esto es un desarrollo mucho más grande para RWA.
$BKN #Brickken #RWA #Tokenization
JUST IN 🚨: LAS ACCIONES TOKENIZADAS DE EE. UU. DAN UN PASO MÁS
La SEC ha concedido una exención temporal y condicional que permite a los centros de negociación de Tokenized Securities que cumplan los requisitos operar acciones tokenizadas de NMS mediante market makers automatizados y pools de liquidez con permisos.
La medida estará vigente durante cinco años, mientras la SEC recopila comentarios públicos sobre posibles cambios y próximos pasos.
Esto también encaja en un cambio más amplio para 2026: la SEC ya ha aclarado diferentes estructuras para valores tokenizados, mientras que las bolsas de EE. UU. han presentado cambios que permiten que los valores se negocien en forma tokenizada.
La conversación va más allá de “¿Se pueden tokenizar acciones?”.
Ahora se está convirtiendo en:
“¿Cómo es realmente la infraestructura de mercado onchain que cumple con la normativa?”
Esto es un desarrollo mucho más grande para RWA.
$BKN #Brickken #RWA #Tokenization
La SEC ha concedido una exención temporal y condicional que permite a los centros de negociación de Tokenized Securities que cumplan los requisitos operar acciones tokenizadas de NMS mediante market makers automatizados y pools de liquidez con permisos.
La medida estará vigente durante cinco años, mientras la SEC recopila comentarios públicos sobre posibles cambios y próximos pasos.
Esto también encaja en un cambio más amplio para 2026: la SEC ya ha aclarado diferentes estructuras para valores tokenizados, mientras que las bolsas de EE. UU. han presentado cambios que permiten que los valores se negocien en forma tokenizada.
La conversación va más allá de “¿Se pueden tokenizar acciones?”.
Ahora se está convirtiendo en:
“¿Cómo es realmente la infraestructura de mercado onchain que cumple con la normativa?”
Esto es un desarrollo mucho más grande para RWA.
$BKN #Brickken #RWA #Tokenization
69
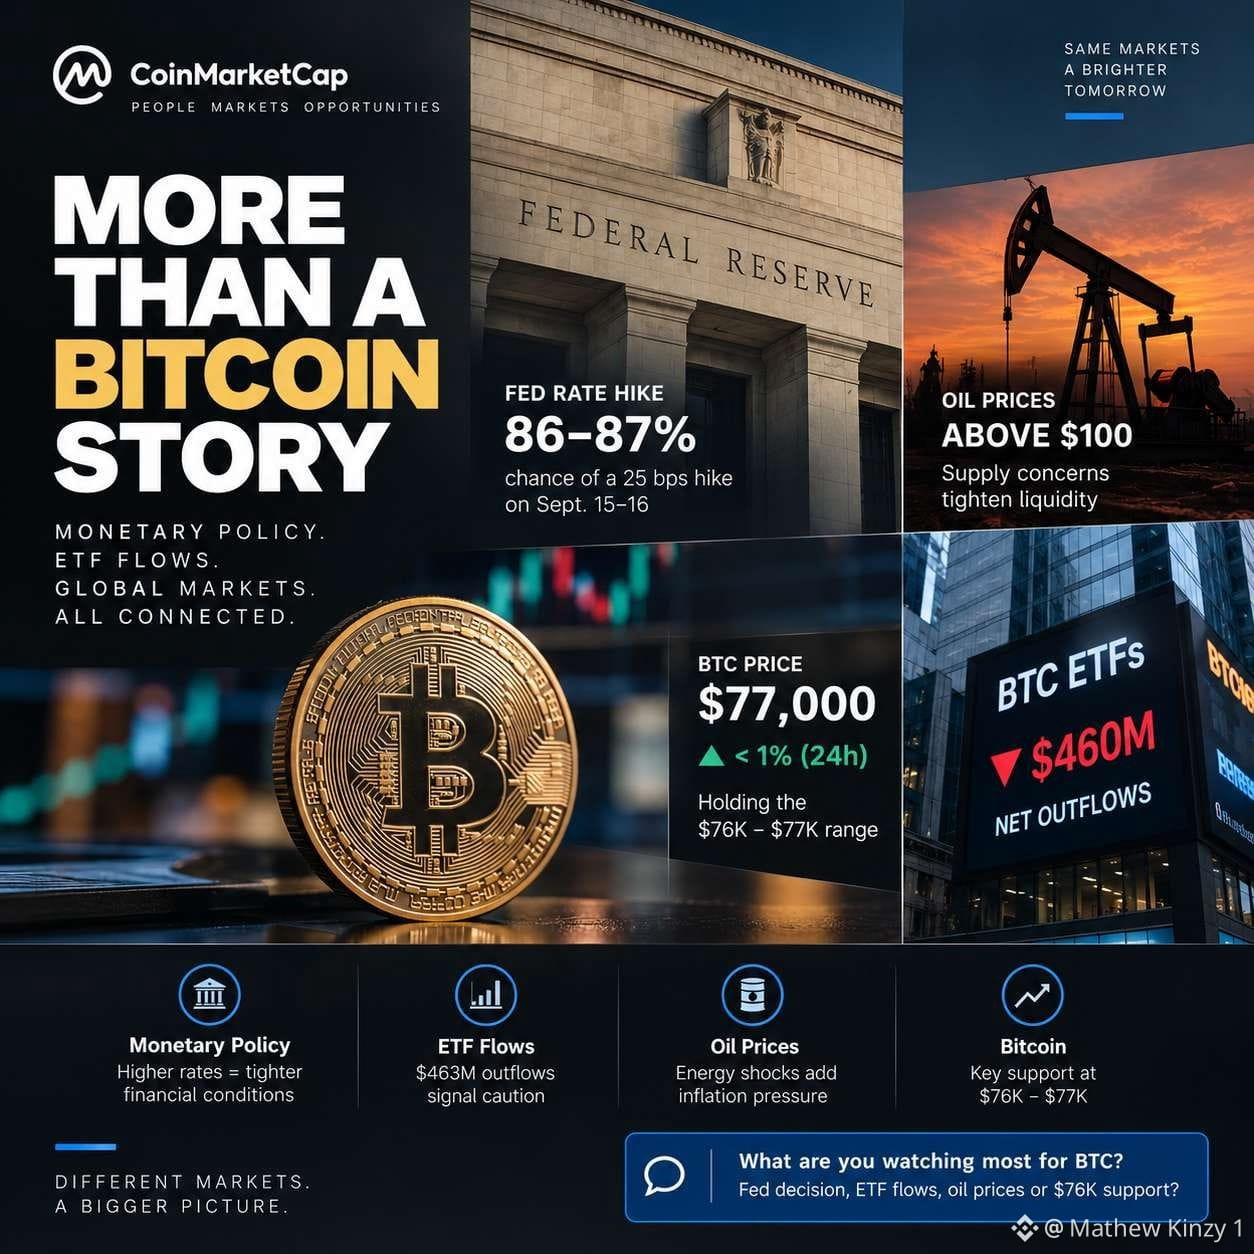
Bitcoin se mantiene cerca de los 77.000 dólares mientras el mercado descuenta una probabilidad del 86–87% de una subida de tipos por parte de la Fed; eso me dice que esto se está volviendo mucho más grande que una simple historia de Bitcoin.
$BTC está atrapado actualmente entre tres fuerzas que vale la pena observar en conjunto.
Primero, la política monetaria. Una subida de 25 pb endurecería las condiciones financieras en un momento en que los activos de riesgo ya están lidiando con rendimientos elevados.
Segundo, los ETF spot de Bitcoin han registrado, según se informa, salidas netas de alrededor de 460M de dólares. La demanda institucional fue uno de los vientos de cola más fuertes de Bitcoin, así que si esas salidas se estabilizan o no es importante.
Tercero, el petróleo vuelve a entrar en escena. Las preocupaciones de oferta han empujado los precios de la energía al alza, creando otro posible problema de inflación justo cuando los mercados intentan anticipar qué hará la Fed a continuación.
Aun así, $BTC sigue manteniéndose alrededor de la zona de $76K–$77K.
Esa resiliencia es lo que me interesa.
Si Bitcoin puede absorber las ventas de los ETF, las expectativas de tipos más altas y una contracción de liquidez impulsada por la energía sin perder este rango, podría decirnos algo sobre cuánta demanda subyacente sigue existiendo.
Pero si se rompe $76K mientras las salidas de los ETF se aceleran, la misma resiliencia podría desaparecer rápidamente.
Por lo tanto, el siguiente movimiento de Bitcoin podría decidirse fuera del mundo cripto.
¿En qué estás más atento para $BTC: la decisión de la Fed, los flujos de los ETF, los precios del petróleo o el soporte de $76K?
Bitcoin se mantiene cerca de los 77.000 dólares mientras el mercado descuenta una probabilidad del 86–87% de una subida de tipos por parte de la Fed; eso me dice que esto se está volviendo mucho más grande que una simple historia de Bitcoin.
$BTC está atrapado actualmente entre tres fuerzas que vale la pena observar en conjunto.
Primero, la política monetaria. Una subida de 25 pb endurecería las condiciones financieras en un momento en que los activos de riesgo ya están lidiando con rendimientos elevados.
Segundo, los ETF spot de Bitcoin han registrado, según se informa, salidas netas de alrededor de 460M de dólares. La demanda institucional fue uno de los vientos de cola más fuertes de Bitcoin, así que si esas salidas se estabilizan o no es importante.
Tercero, el petróleo vuelve a entrar en escena. Las preocupaciones de oferta han empujado los precios de la energía al alza, creando otro posible problema de inflación justo cuando los mercados intentan anticipar qué hará la Fed a continuación.
Aun así, $BTC sigue manteniéndose alrededor de la zona de $76K–$77K.
Esa resiliencia es lo que me interesa.
Si Bitcoin puede absorber las ventas de los ETF, las expectativas de tipos más altas y una contracción de liquidez impulsada por la energía sin perder este rango, podría decirnos algo sobre cuánta demanda subyacente sigue existiendo.
Pero si se rompe $76K mientras las salidas de los ETF se aceleran, la misma resiliencia podría desaparecer rápidamente.
Por lo tanto, el siguiente movimiento de Bitcoin podría decidirse fuera del mundo cripto.
¿En qué estás más atento para $BTC: la decisión de la Fed, los flujos de los ETF, los precios del petróleo o el soporte de $76K?
$BTC está atrapado actualmente entre tres fuerzas que vale la pena observar en conjunto.
Primero, la política monetaria. Una subida de 25 pb endurecería las condiciones financieras en un momento en que los activos de riesgo ya están lidiando con rendimientos elevados.
Segundo, los ETF spot de Bitcoin han registrado, según se informa, salidas netas de alrededor de 460M de dólares. La demanda institucional fue uno de los vientos de cola más fuertes de Bitcoin, así que si esas salidas se estabilizan o no es importante.
Tercero, el petróleo vuelve a entrar en escena. Las preocupaciones de oferta han empujado los precios de la energía al alza, creando otro posible problema de inflación justo cuando los mercados intentan anticipar qué hará la Fed a continuación.
Aun así, $BTC sigue manteniéndose alrededor de la zona de $76K–$77K.
Esa resiliencia es lo que me interesa.
Si Bitcoin puede absorber las ventas de los ETF, las expectativas de tipos más altas y una contracción de liquidez impulsada por la energía sin perder este rango, podría decirnos algo sobre cuánta demanda subyacente sigue existiendo.
Pero si se rompe $76K mientras las salidas de los ETF se aceleran, la misma resiliencia podría desaparecer rápidamente.
Por lo tanto, el siguiente movimiento de Bitcoin podría decidirse fuera del mundo cripto.
¿En qué estás más atento para $BTC: la decisión de la Fed, los flujos de los ETF, los precios del petróleo o el soporte de $76K?
49
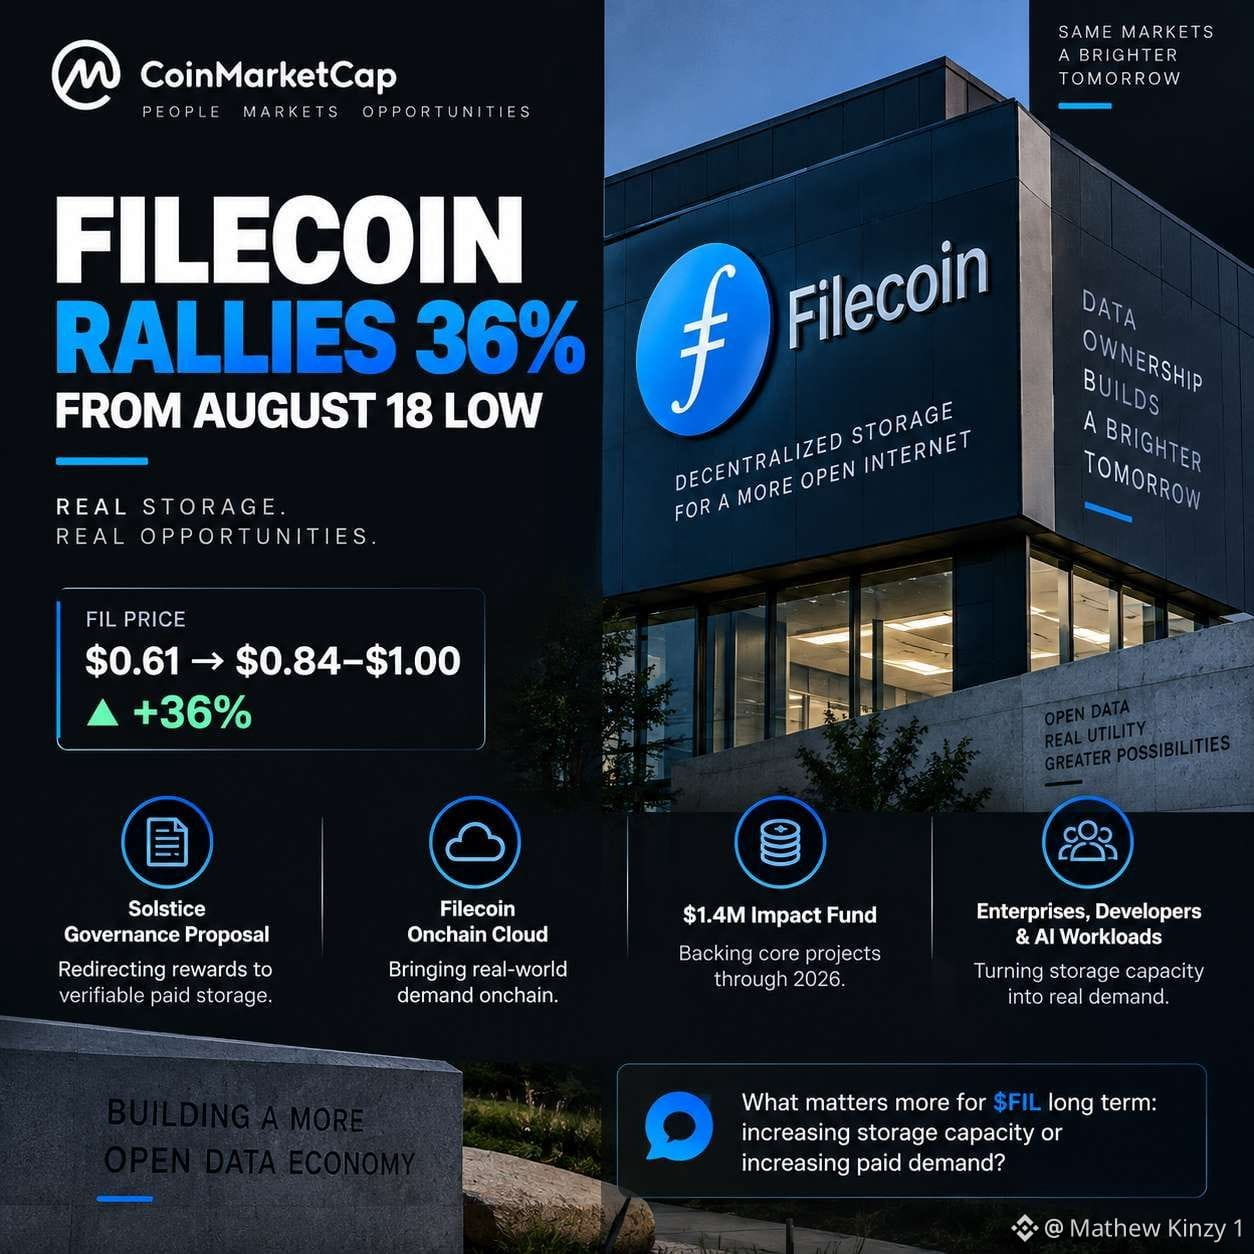
$FIL rebotando un 36% desde su mínimo de agosto es interesante, pero la recuperación del precio no es lo que estoy observando con más atención en Filecoin.
El cambio más grande parece estar ocurriendo debajo del gráfico.
Filecoin se construyó originalmente a partir de una idea sencilla: crear un mercado descentralizado para el almacenamiento. Pero contar con una capacidad de almacenamiento enorme no crea automáticamente una economía. Alguien aún tiene que pagar por usarla.
Por eso, el impulso reciente hacia el almacenamiento pagado verificable y Filecoin Onchain Cloud llama especialmente mi atención.
Si $FIL puede pasar de una historia dominada por la capacidad de almacenamiento a una impulsada por una demanda real en cadena por parte de empresas, desarrolladores y cargas de trabajo de IA, la forma en que el mercado valora la red podría cambiar significativamente.
La IA lo hace particularmente interesante. Los modelos y los agentes están generando cantidades enormes de datos, y esos datos necesitan almacenamiento, verificación y disponibilidad a largo plazo.
Por lo tanto, la próxima fase para Filecoin quizá no se trate de demostrar cuánto puede almacenar la red.
Podría tratarse de demostrar cuánta información útil las personas realmente están dispuestas a pagar para que la almacene.
El precio puede recuperarse rápidamente. La demanda sostenible es mucho más difícil de fabricar.
Lo que importa más para $FIL a largo plazo: ¿aumentar la capacidad de almacenamiento o aumentar la demanda pagada de ese almacenamiento?
$FIL rebotando un 36% desde su mínimo de agosto es interesante, pero la recuperación del precio no es lo que estoy observando con más atención en Filecoin.
El cambio más grande parece estar ocurriendo debajo del gráfico.
Filecoin se construyó originalmente a partir de una idea sencilla: crear un mercado descentralizado para el almacenamiento. Pero contar con una capacidad de almacenamiento enorme no crea automáticamente una economía. Alguien aún tiene que pagar por usarla.
Por eso, el impulso reciente hacia el almacenamiento pagado verificable y Filecoin Onchain Cloud llama especialmente mi atención.
Si $FIL puede pasar de una historia dominada por la capacidad de almacenamiento a una impulsada por una demanda real en cadena por parte de empresas, desarrolladores y cargas de trabajo de IA, la forma en que el mercado valora la red podría cambiar significativamente.
La IA lo hace particularmente interesante. Los modelos y los agentes están generando cantidades enormes de datos, y esos datos necesitan almacenamiento, verificación y disponibilidad a largo plazo.
Por lo tanto, la próxima fase para Filecoin quizá no se trate de demostrar cuánto puede almacenar la red.
Podría tratarse de demostrar cuánta información útil las personas realmente están dispuestas a pagar para que la almacene.
El precio puede recuperarse rápidamente. La demanda sostenible es mucho más difícil de fabricar.
Lo que importa más para $FIL a largo plazo: ¿aumentar la capacidad de almacenamiento o aumentar la demanda pagada de ese almacenamiento?
El cambio más grande parece estar ocurriendo debajo del gráfico.
Filecoin se construyó originalmente a partir de una idea sencilla: crear un mercado descentralizado para el almacenamiento. Pero contar con una capacidad de almacenamiento enorme no crea automáticamente una economía. Alguien aún tiene que pagar por usarla.
Por eso, el impulso reciente hacia el almacenamiento pagado verificable y Filecoin Onchain Cloud llama especialmente mi atención.
Si $FIL puede pasar de una historia dominada por la capacidad de almacenamiento a una impulsada por una demanda real en cadena por parte de empresas, desarrolladores y cargas de trabajo de IA, la forma en que el mercado valora la red podría cambiar significativamente.
La IA lo hace particularmente interesante. Los modelos y los agentes están generando cantidades enormes de datos, y esos datos necesitan almacenamiento, verificación y disponibilidad a largo plazo.
Por lo tanto, la próxima fase para Filecoin quizá no se trate de demostrar cuánto puede almacenar la red.
Podría tratarse de demostrar cuánta información útil las personas realmente están dispuestas a pagar para que la almacene.
El precio puede recuperarse rápidamente. La demanda sostenible es mucho más difícil de fabricar.
Lo que importa más para $FIL a largo plazo: ¿aumentar la capacidad de almacenamiento o aumentar la demanda pagada de ese almacenamiento?
50
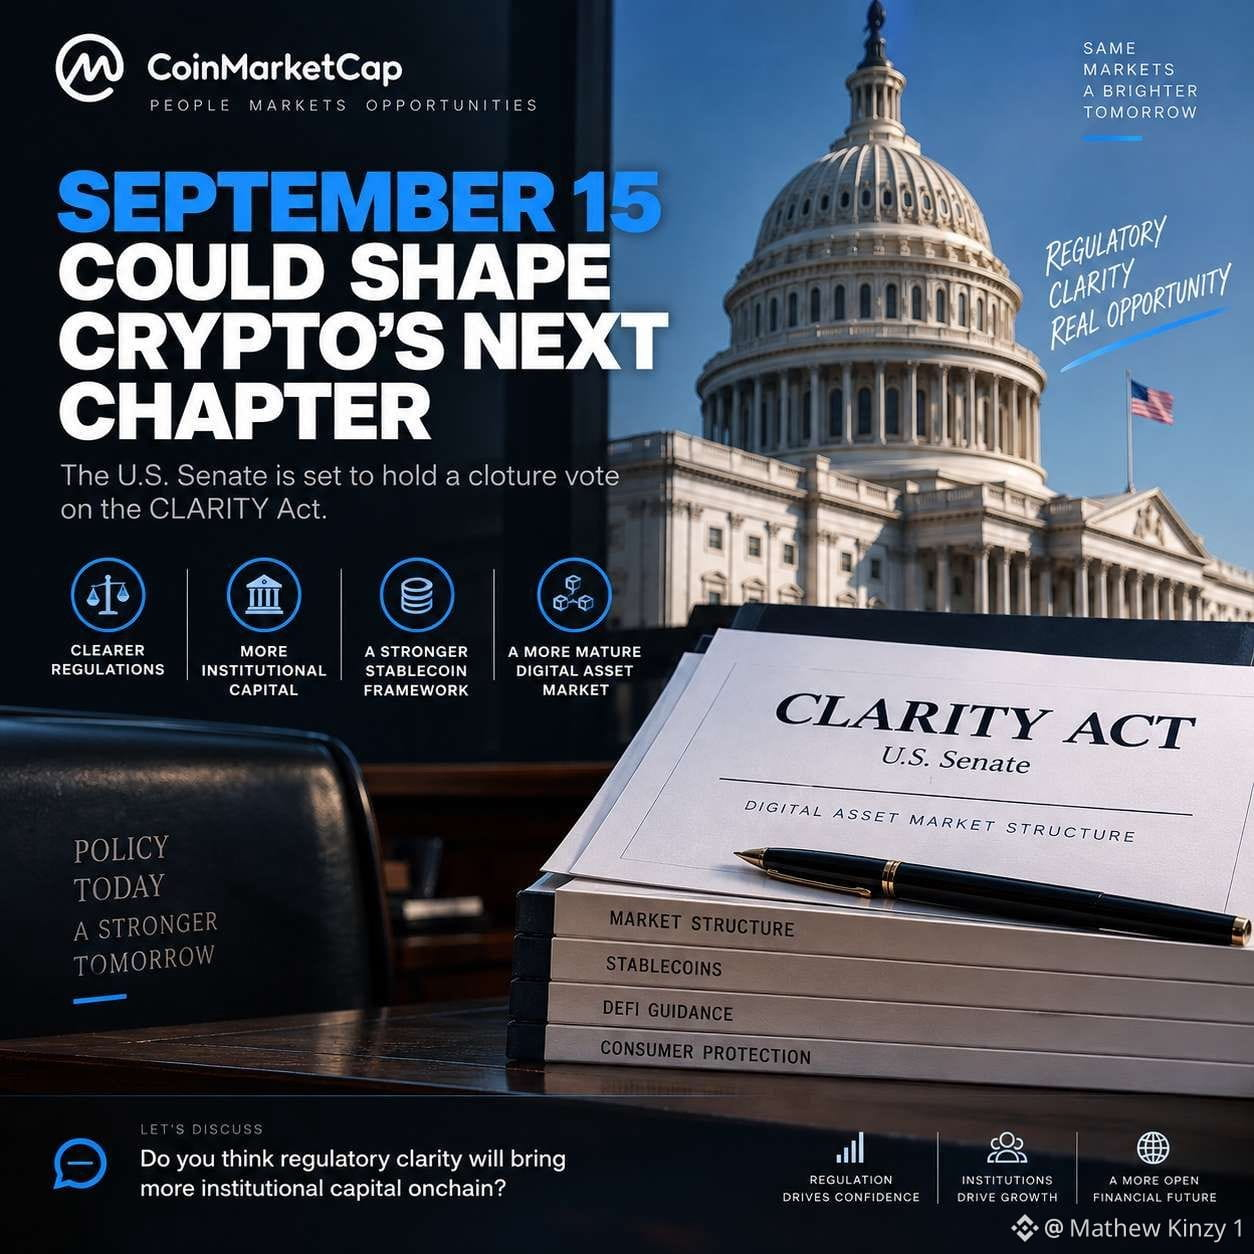
𝗘𝗹 𝟭𝟱 𝗱𝗲 𝘀𝗲𝗽𝘁𝗶𝗲𝗺𝗯𝗿𝗲 𝗽𝗼𝗱𝗿í𝗮 𝘀𝗲𝗿 𝗺𝗮𝘀 𝗿𝗲𝗹𝗲𝘃𝗮𝗻𝘁𝗲 𝗽𝗮𝗿𝗮 𝗹𝗮 𝗰𝗿𝘆𝗽𝘁𝗼 𝗾𝘂𝗲 𝗽𝗮𝗿𝗮 𝗼𝘁𝗿𝗼 𝗴𝗿𝗮𝗻 𝗰𝗮𝗻𝗱𝗶𝗱𝗮𝘁𝗼.
Se informa que el Senado de EE. UU. se dirige hacia una votación de cloture sobre la Ley CLARITY, y creo que la historia más importante es qué sucede si el cripto por fin obtiene reglas más claras sobre quién regula qué.
Durante años, uno de los mayores problemas de la industria no ha sido simplemente la regulación. Ha sido la incertidumbre regulatoria.
Esa incertidumbre afecta a las bolsas (exchanges), DeFi, las stablecoins, a los emisores de tokens e incluso a las instituciones que deciden si pueden construir o asignar capital de forma segura onchain.
El proyecto de ley revisado, según se informa, incluye cambios significativos en materia de ética, rendimiento de stablecoins, responsabilidad en DeFi y otras áreas, así que la aprobación no significaría que todas las discrepancias desaparezcan de repente.
Pero una estructura de mercado más clara podría cambiar el debate de “¿𝗘𝘀 𝗲𝘀𝘁𝗼 𝗼𝗽𝗲𝗿𝗮𝗿 𝗹𝗲𝗴𝗮𝗹𝗺𝗲𝗻𝘁𝗲?” a “¿𝗖𝗼𝗺𝗼 𝗰𝗼𝗻𝘀𝘁𝗿𝘂𝗶𝗿𝗲𝗺𝗼𝘀 𝗲𝘀𝘁𝗼 𝗱𝗲𝗻𝘁𝗿𝗼 𝗱𝗲 𝗹𝗮𝘀 𝗿𝗲𝗴𝗹𝗮𝘀?”
Esa distinción podría ser especialmente importante para sectores como los RWA, donde la adopción institucional depende en gran medida del cumplimiento y la certeza regulatoria.
Estoy observando el 15 de septiembre menos como un evento político y más como un posible momento de infraestructura para el mercado cripto de EE. UU.
¿Crees que la claridad regulatoria que aportaría lo convertiría en un catalizador de capital más inmediato, o el mercado ya se está moviendo más rápido que Washington?
#Macro Insights# #RWA #Tokenization
𝗘𝗹 𝟭𝟱 𝗱𝗲 𝘀𝗲𝗽𝘁𝗶𝗲𝗺𝗯𝗿𝗲 𝗽𝗼𝗱𝗿í𝗮 𝘀𝗲𝗿 𝗺𝗮𝘀 𝗿𝗲𝗹𝗲𝘃𝗮𝗻𝘁𝗲 𝗽𝗮𝗿𝗮 𝗹𝗮 𝗰𝗿𝘆𝗽𝘁𝗼 𝗾𝘂𝗲 𝗽𝗮𝗿𝗮 𝗼𝘁𝗿𝗼 𝗴𝗿𝗮𝗻 𝗰𝗮𝗻𝗱𝗶𝗱𝗮𝘁𝗼.
Se informa que el Senado de EE. UU. se dirige hacia una votación de cloture sobre la Ley CLARITY, y creo que la historia más importante es qué sucede si el cripto por fin obtiene reglas más claras sobre quién regula qué.
Durante años, uno de los mayores problemas de la industria no ha sido simplemente la regulación. Ha sido la incertidumbre regulatoria.
Esa incertidumbre afecta a las bolsas (exchanges), DeFi, las stablecoins, a los emisores de tokens e incluso a las instituciones que deciden si pueden construir o asignar capital de forma segura onchain.
El proyecto de ley revisado, según se informa, incluye cambios significativos en materia de ética, rendimiento de stablecoins, responsabilidad en DeFi y otras áreas, así que la aprobación no significaría que todas las discrepancias desaparezcan de repente.
Pero una estructura de mercado más clara podría cambiar el debate de “¿𝗘𝘀 𝗲𝘀𝘁𝗼 𝗼𝗽𝗲𝗿𝗮𝗿 𝗹𝗲𝗴𝗮𝗹𝗺𝗲𝗻𝘁𝗲?” a “¿𝗖𝗼𝗺𝗼 𝗰𝗼𝗻𝘀𝘁𝗿𝘂𝗶𝗿𝗲𝗺𝗼𝘀 𝗲𝘀𝘁𝗼 𝗱𝗲𝗻𝘁𝗿𝗼 𝗱𝗲 𝗹𝗮𝘀 𝗿𝗲𝗴𝗹𝗮𝘀?”
Esa distinción podría ser especialmente importante para sectores como los RWA, donde la adopción institucional depende en gran medida del cumplimiento y la certeza regulatoria.
Estoy observando el 15 de septiembre menos como un evento político y más como un posible momento de infraestructura para el mercado cripto de EE. UU.
¿Crees que la claridad regulatoria que aportaría lo convertiría en un catalizador de capital más inmediato, o el mercado ya se está moviendo más rápido que Washington?
#Macro Insights# #RWA #Tokenization
Se informa que el Senado de EE. UU. se dirige hacia una votación de cloture sobre la Ley CLARITY, y creo que la historia más importante es qué sucede si el cripto por fin obtiene reglas más claras sobre quién regula qué.
Durante años, uno de los mayores problemas de la industria no ha sido simplemente la regulación. Ha sido la incertidumbre regulatoria.
Esa incertidumbre afecta a las bolsas (exchanges), DeFi, las stablecoins, a los emisores de tokens e incluso a las instituciones que deciden si pueden construir o asignar capital de forma segura onchain.
El proyecto de ley revisado, según se informa, incluye cambios significativos en materia de ética, rendimiento de stablecoins, responsabilidad en DeFi y otras áreas, así que la aprobación no significaría que todas las discrepancias desaparezcan de repente.
Pero una estructura de mercado más clara podría cambiar el debate de “¿𝗘𝘀 𝗲𝘀𝘁𝗼 𝗼𝗽𝗲𝗿𝗮𝗿 𝗹𝗲𝗴𝗮𝗹𝗺𝗲𝗻𝘁𝗲?” a “¿𝗖𝗼𝗺𝗼 𝗰𝗼𝗻𝘀𝘁𝗿𝘂𝗶𝗿𝗲𝗺𝗼𝘀 𝗲𝘀𝘁𝗼 𝗱𝗲𝗻𝘁𝗿𝗼 𝗱𝗲 𝗹𝗮𝘀 𝗿𝗲𝗴𝗹𝗮𝘀?”
Esa distinción podría ser especialmente importante para sectores como los RWA, donde la adopción institucional depende en gran medida del cumplimiento y la certeza regulatoria.
Estoy observando el 15 de septiembre menos como un evento político y más como un posible momento de infraestructura para el mercado cripto de EE. UU.
¿Crees que la claridad regulatoria que aportaría lo convertiría en un catalizador de capital más inmediato, o el mercado ya se está moviendo más rápido que Washington?
#Macro Insights# #RWA #Tokenization
49
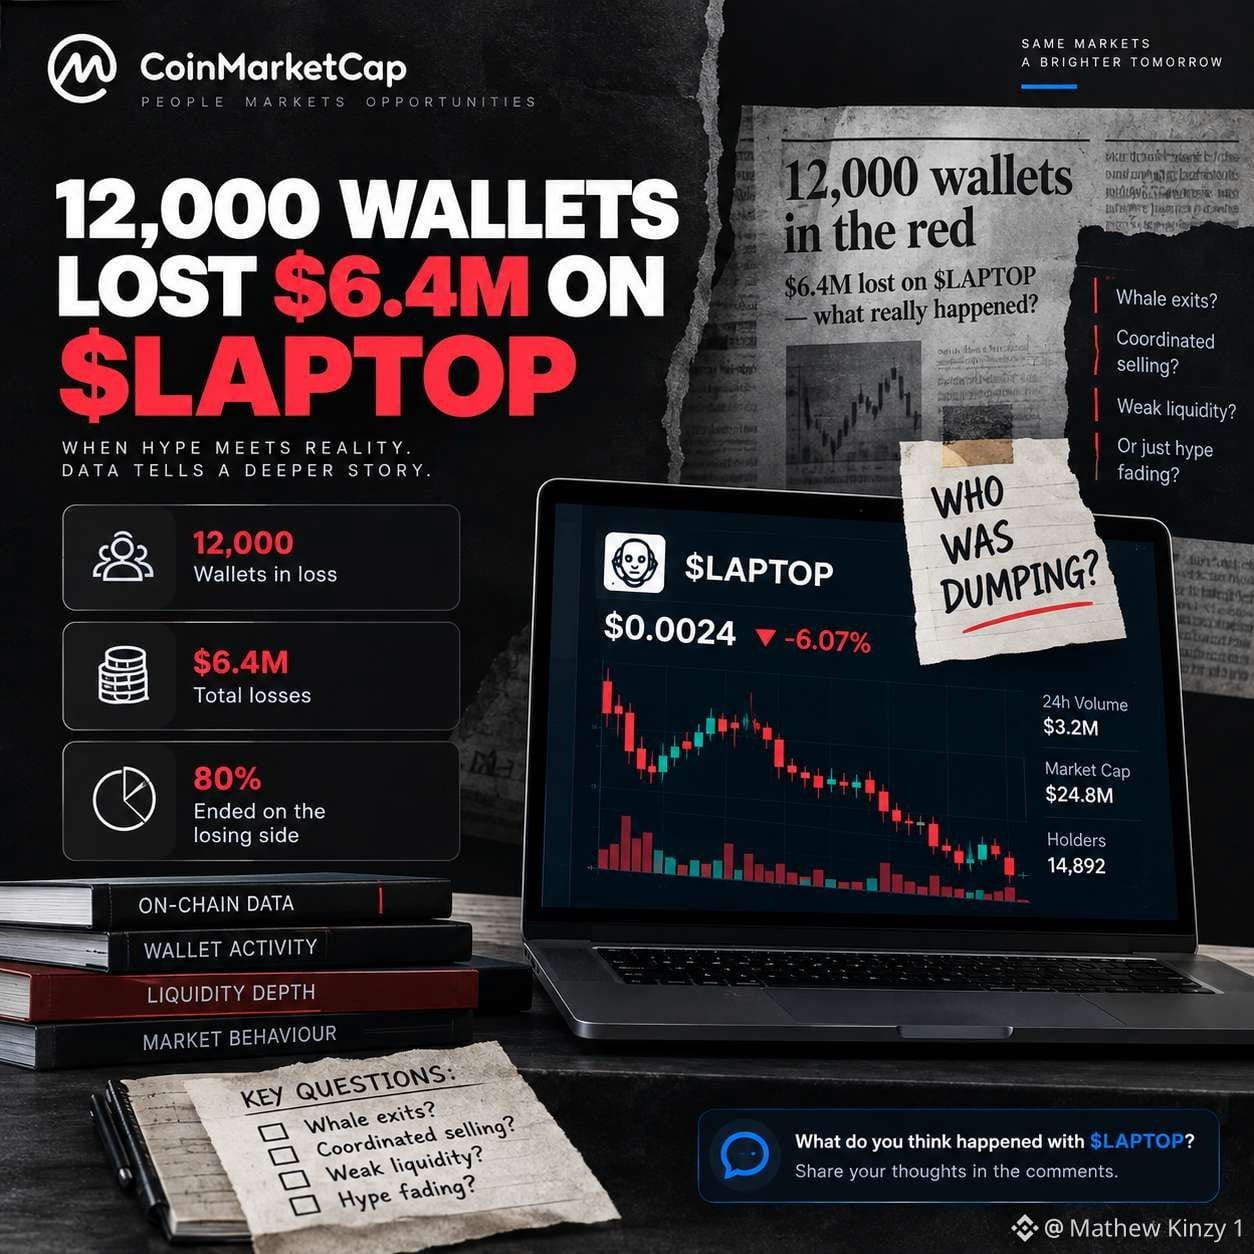
Se informa que 12,000 carteras perdieron $6.4M con $LAPTOP, pero la cifra del 80% es lo que captó mi atención.
Cuando tantas carteras terminan del lado perdedor de un solo token, creo que la pregunta más útil no es simplemente “¿por qué cayó $LAPTOP?”.
¿Quién estaba vendiendo mientras todos los demás compraban?
Aquí es donde el análisis onchain se vuelve valioso.
Un token puede parecer saludable por la acción del precio y la actividad social, mientras que la concentración de la propiedad, la profundidad de liquidez y el comportamiento de las carteras más tempranas cuentan una historia completamente distinta.
Si un grupo relativamente pequeño entró temprano y se distribuyó entre miles de compradores posteriores, el gráfico solo muestra las consecuencias. Los movimientos de las carteras cuentan la historia real.
Situaciones como esta también recuerdan que investigar tokens de menor market cap debería ir más allá de revisar el precio, el volumen y el revuelo de la comunidad.
Quiero saber quién mantiene el suministro, qué tan concentrado está, dónde se encuentra la liquidez y qué están haciendo las carteras más tempranas.
¿Qué crees que pasó con $LAPTOP: salidas de ballenas, ventas coordinadas, liquidez débil o simplemente que desapareció el hype?
Se informa que 12,000 carteras perdieron $6.4M con $LAPTOP, pero la cifra del 80% es lo que captó mi atención.
Cuando tantas carteras terminan del lado perdedor de un solo token, creo que la pregunta más útil no es simplemente “¿por qué cayó $LAPTOP?”.
¿Quién estaba vendiendo mientras todos los demás compraban?
Aquí es donde el análisis onchain se vuelve valioso.
Un token puede parecer saludable por la acción del precio y la actividad social, mientras que la concentración de la propiedad, la profundidad de liquidez y el comportamiento de las carteras más tempranas cuentan una historia completamente distinta.
Si un grupo relativamente pequeño entró temprano y se distribuyó entre miles de compradores posteriores, el gráfico solo muestra las consecuencias. Los movimientos de las carteras cuentan la historia real.
Situaciones como esta también recuerdan que investigar tokens de menor market cap debería ir más allá de revisar el precio, el volumen y el revuelo de la comunidad.
Quiero saber quién mantiene el suministro, qué tan concentrado está, dónde se encuentra la liquidez y qué están haciendo las carteras más tempranas.
¿Qué crees que pasó con $LAPTOP: salidas de ballenas, ventas coordinadas, liquidez débil o simplemente que desapareció el hype?
Cuando tantas carteras terminan del lado perdedor de un solo token, creo que la pregunta más útil no es simplemente “¿por qué cayó $LAPTOP?”.
¿Quién estaba vendiendo mientras todos los demás compraban?
Aquí es donde el análisis onchain se vuelve valioso.
Un token puede parecer saludable por la acción del precio y la actividad social, mientras que la concentración de la propiedad, la profundidad de liquidez y el comportamiento de las carteras más tempranas cuentan una historia completamente distinta.
Si un grupo relativamente pequeño entró temprano y se distribuyó entre miles de compradores posteriores, el gráfico solo muestra las consecuencias. Los movimientos de las carteras cuentan la historia real.
Situaciones como esta también recuerdan que investigar tokens de menor market cap debería ir más allá de revisar el precio, el volumen y el revuelo de la comunidad.
Quiero saber quién mantiene el suministro, qué tan concentrado está, dónde se encuentra la liquidez y qué están haciendo las carteras más tempranas.
¿Qué crees que pasó con $LAPTOP: salidas de ballenas, ventas coordinadas, liquidez débil o simplemente que desapareció el hype?
3
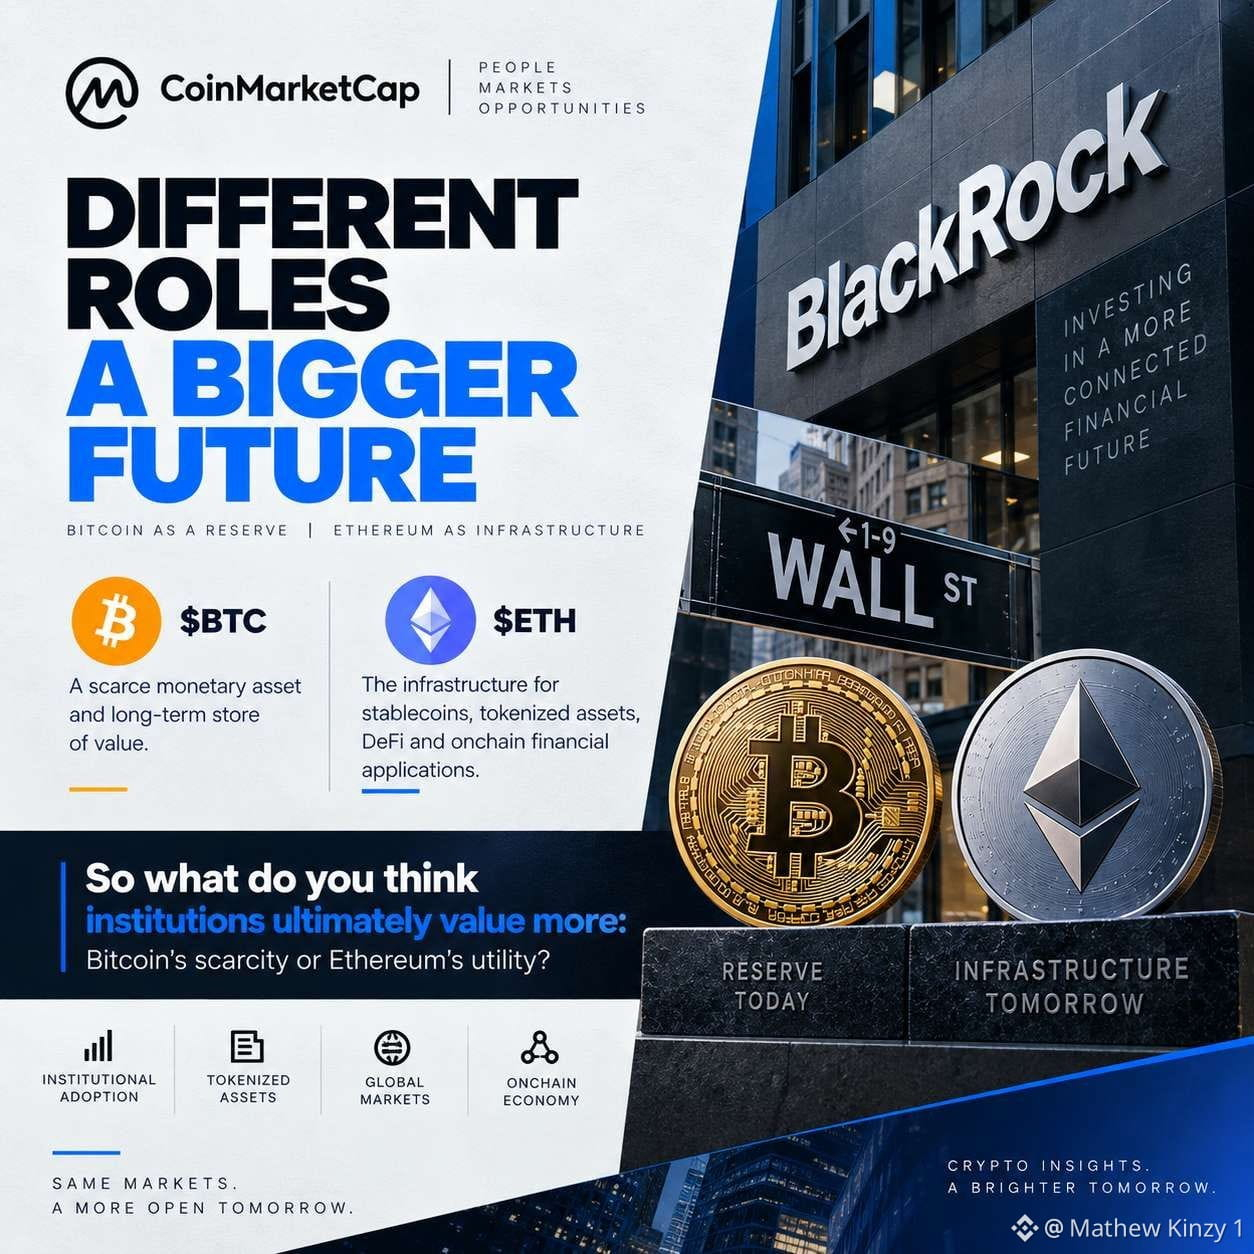
¿La elección de la calle Wall Street por Ethereum sobre Bitcoin? Creo que esa pregunta omite lo más interesante.
Si la acumulación institucional de ETH continúa, la historia más grande podría ser por qué las instituciones quieren exposición a Ethereum en primer lugar.
$BTC se ve cada vez más como un activo monetario escaso y un depósito de valor a largo plazo. $ETH ofrece algo diferente: exposición a un ecosistema donde las stablecoins, los activos tokenizados, DeFi y otras aplicaciones financieras realmente operan.
Esa distinción se vuelve importante a medida que las finanzas tradicionales avanzan más hacia la cadena.
Las instituciones no necesariamente están eligiendo $ETH en lugar de $BTC. Podrían estar asignando roles completamente diferentes a cada activo.
Bitcoin puede seguir siendo el activo tipo reserva, mientras que Ethereum se convierte en parte de la infraestructura que impulsa los mercados financieros tokenizados.
Si eso sucede, comparar ambos únicamente por el rendimiento del precio podría terminar siendo menos útil.
Entonces, ¿qué crees que valoran finalmente más las instituciones: la escasez de Bitcoin o la utilidad de Ethereum?
#Macro Insights#
¿La elección de la calle Wall Street por Ethereum sobre Bitcoin? Creo que esa pregunta omite lo más interesante.
Si la acumulación institucional de ETH continúa, la historia más grande podría ser por qué las instituciones quieren exposición a Ethereum en primer lugar.
$BTC se ve cada vez más como un activo monetario escaso y un depósito de valor a largo plazo. $ETH ofrece algo diferente: exposición a un ecosistema donde las stablecoins, los activos tokenizados, DeFi y otras aplicaciones financieras realmente operan.
Esa distinción se vuelve importante a medida que las finanzas tradicionales avanzan más hacia la cadena.
Las instituciones no necesariamente están eligiendo $ETH en lugar de $BTC. Podrían estar asignando roles completamente diferentes a cada activo.
Bitcoin puede seguir siendo el activo tipo reserva, mientras que Ethereum se convierte en parte de la infraestructura que impulsa los mercados financieros tokenizados.
Si eso sucede, comparar ambos únicamente por el rendimiento del precio podría terminar siendo menos útil.
Entonces, ¿qué crees que valoran finalmente más las instituciones: la escasez de Bitcoin o la utilidad de Ethereum?
#Macro Insights#
Si la acumulación institucional de ETH continúa, la historia más grande podría ser por qué las instituciones quieren exposición a Ethereum en primer lugar.
$BTC se ve cada vez más como un activo monetario escaso y un depósito de valor a largo plazo. $ETH ofrece algo diferente: exposición a un ecosistema donde las stablecoins, los activos tokenizados, DeFi y otras aplicaciones financieras realmente operan.
Esa distinción se vuelve importante a medida que las finanzas tradicionales avanzan más hacia la cadena.
Las instituciones no necesariamente están eligiendo $ETH en lugar de $BTC. Podrían estar asignando roles completamente diferentes a cada activo.
Bitcoin puede seguir siendo el activo tipo reserva, mientras que Ethereum se convierte en parte de la infraestructura que impulsa los mercados financieros tokenizados.
Si eso sucede, comparar ambos únicamente por el rendimiento del precio podría terminar siendo menos útil.
Entonces, ¿qué crees que valoran finalmente más las instituciones: la escasez de Bitcoin o la utilidad de Ethereum?
#Macro Insights#
14
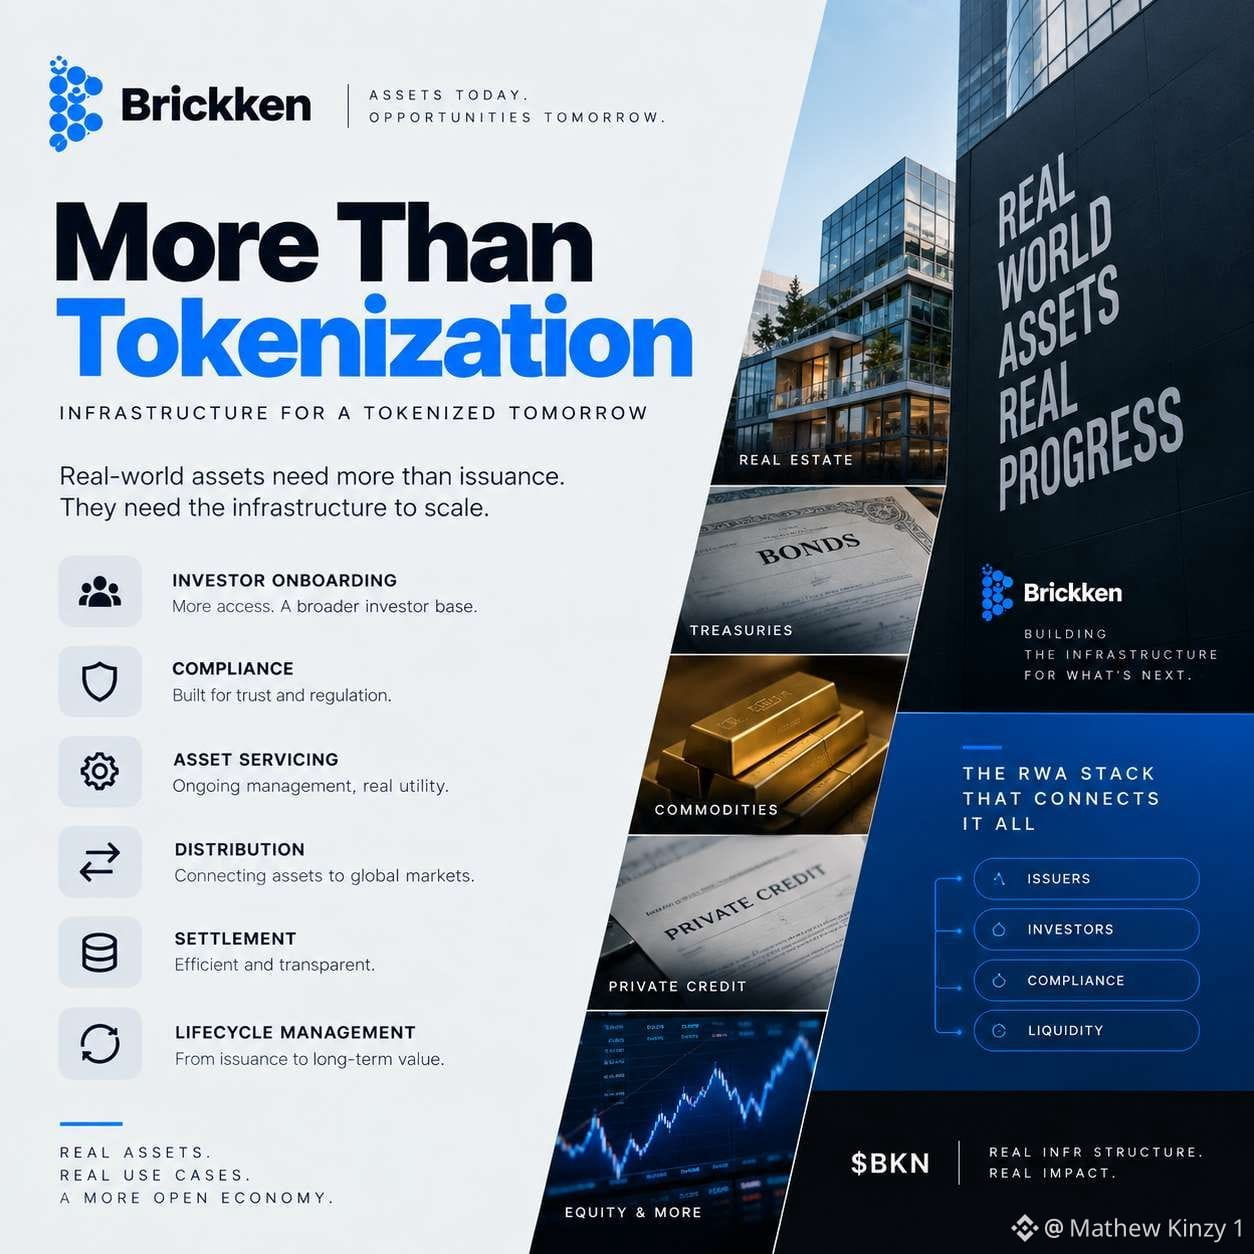
La carrera de RWA eventualmente podría volverse menos sobre quién tokeniza más activos y más sobre quién posee la infraestructura de la que dependen esos activos.
Esa distinción importa.
Poner un activo en la cadena es solo una parte del proceso. La adopción real también requiere incorporación de inversores, cumplimiento, gestión de servicios de activos, distribución, liquidación y gestión del ciclo de vida después de la emisión.
Por eso estoy prestando más atención a proyectos centrados en infraestructura como Brickken y $BKN
La pregunta interesante para mí no es simplemente cuántos activos se pueden tokenizar. Es si las plataformas pueden construir sistemas que las instituciones se sientan cómodas utilizando repetidamente a medida que los mercados tokenizados crecen.
Si las RWA eventualmente se convierten en un sector onchain de billones de dólares, los mayores ganadores quizá no sean necesariamente los activos tokenizados individuales.
Podrían ser las capas de infraestructura que conectan en silencio a emisores, inversores, cumplimiento y liquidez.
¿Qué parte del stack de RWA crees que captura más valor a largo plazo: la emisión, la infraestructura, la distribución o la liquidez?
#RWA #Tokenization #Macro Insights#
La carrera de RWA eventualmente podría volverse menos sobre quién tokeniza más activos y más sobre quién posee la infraestructura de la que dependen esos activos.
Esa distinción importa.
Poner un activo en la cadena es solo una parte del proceso. La adopción real también requiere incorporación de inversores, cumplimiento, gestión de servicios de activos, distribución, liquidación y gestión del ciclo de vida después de la emisión.
Por eso estoy prestando más atención a proyectos centrados en infraestructura como Brickken y $BKN
La pregunta interesante para mí no es simplemente cuántos activos se pueden tokenizar. Es si las plataformas pueden construir sistemas que las instituciones se sientan cómodas utilizando repetidamente a medida que los mercados tokenizados crecen.
Si las RWA eventualmente se convierten en un sector onchain de billones de dólares, los mayores ganadores quizá no sean necesariamente los activos tokenizados individuales.
Podrían ser las capas de infraestructura que conectan en silencio a emisores, inversores, cumplimiento y liquidez.
¿Qué parte del stack de RWA crees que captura más valor a largo plazo: la emisión, la infraestructura, la distribución o la liquidez?
#RWA #Tokenization #Macro Insights#
Esa distinción importa.
Poner un activo en la cadena es solo una parte del proceso. La adopción real también requiere incorporación de inversores, cumplimiento, gestión de servicios de activos, distribución, liquidación y gestión del ciclo de vida después de la emisión.
Por eso estoy prestando más atención a proyectos centrados en infraestructura como Brickken y $BKN
La pregunta interesante para mí no es simplemente cuántos activos se pueden tokenizar. Es si las plataformas pueden construir sistemas que las instituciones se sientan cómodas utilizando repetidamente a medida que los mercados tokenizados crecen.
Si las RWA eventualmente se convierten en un sector onchain de billones de dólares, los mayores ganadores quizá no sean necesariamente los activos tokenizados individuales.
Podrían ser las capas de infraestructura que conectan en silencio a emisores, inversores, cumplimiento y liquidez.
¿Qué parte del stack de RWA crees que captura más valor a largo plazo: la emisión, la infraestructura, la distribución o la liquidez?
#RWA #Tokenization #Macro Insights#
22
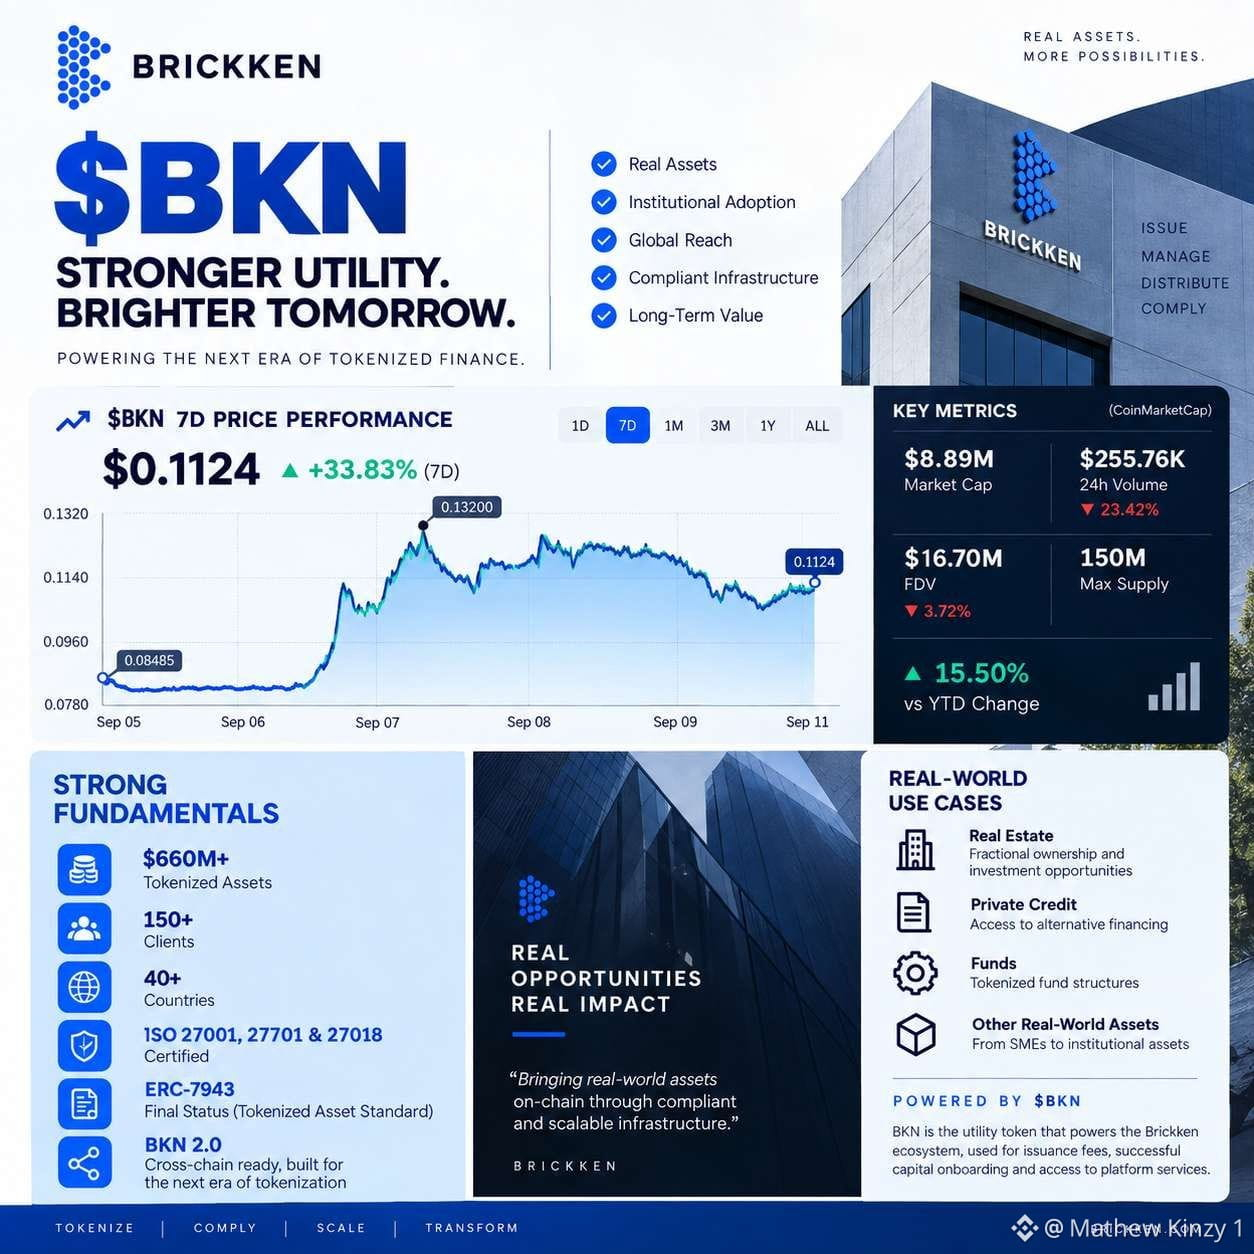
$BKN está demostrando que el impulso del precio es solo parte de la historia.
Después de un fuerte movimiento desde la región de ~$0.08 hasta $0.11+, la imagen más amplia sigue siendo la expansión de la infraestructura de Brickken.
→ $660M+ tokenizados
→ 150+ clientes
→ 40+ países
→ BKN 2.0
→ Estado final ERC-7943
→ RAMS + infraestructura agentic
BKN 2.0 también amplía la tesis hacia la infraestructura entre cadenas y el capital programable.
La pregunta ahora no es si $BKN puede tener otra semana en verde.
La pregunta es si el crecimiento de la adopción de Brickken se traduce en una utilidad más profunda para el ecosistema.
Esa es la tendencia que vale la pena seguir.
$BKN #Brickken #RWA #Tokenization
$BKN está demostrando que el impulso del precio es solo parte de la historia.
Después de un fuerte movimiento desde la región de ~$0.08 hasta $0.11+, la imagen más amplia sigue siendo la expansión de la infraestructura de Brickken.
→ $660M+ tokenizados
→ 150+ clientes
→ 40+ países
→ BKN 2.0
→ Estado final ERC-7943
→ RAMS + infraestructura agentic
BKN 2.0 también amplía la tesis hacia la infraestructura entre cadenas y el capital programable.
La pregunta ahora no es si $BKN puede tener otra semana en verde.
La pregunta es si el crecimiento de la adopción de Brickken se traduce en una utilidad más profunda para el ecosistema.
Esa es la tendencia que vale la pena seguir.
$BKN #Brickken #RWA #Tokenization
Después de un fuerte movimiento desde la región de ~$0.08 hasta $0.11+, la imagen más amplia sigue siendo la expansión de la infraestructura de Brickken.
→ $660M+ tokenizados
→ 150+ clientes
→ 40+ países
→ BKN 2.0
→ Estado final ERC-7943
→ RAMS + infraestructura agentic
BKN 2.0 también amplía la tesis hacia la infraestructura entre cadenas y el capital programable.
La pregunta ahora no es si $BKN puede tener otra semana en verde.
La pregunta es si el crecimiento de la adopción de Brickken se traduce en una utilidad más profunda para el ecosistema.
Esa es la tendencia que vale la pena seguir.
$BKN #Brickken #RWA #Tokenization
62
El próximo gran catalizador cripto no es el lanzamiento de un token.
Es una votación.
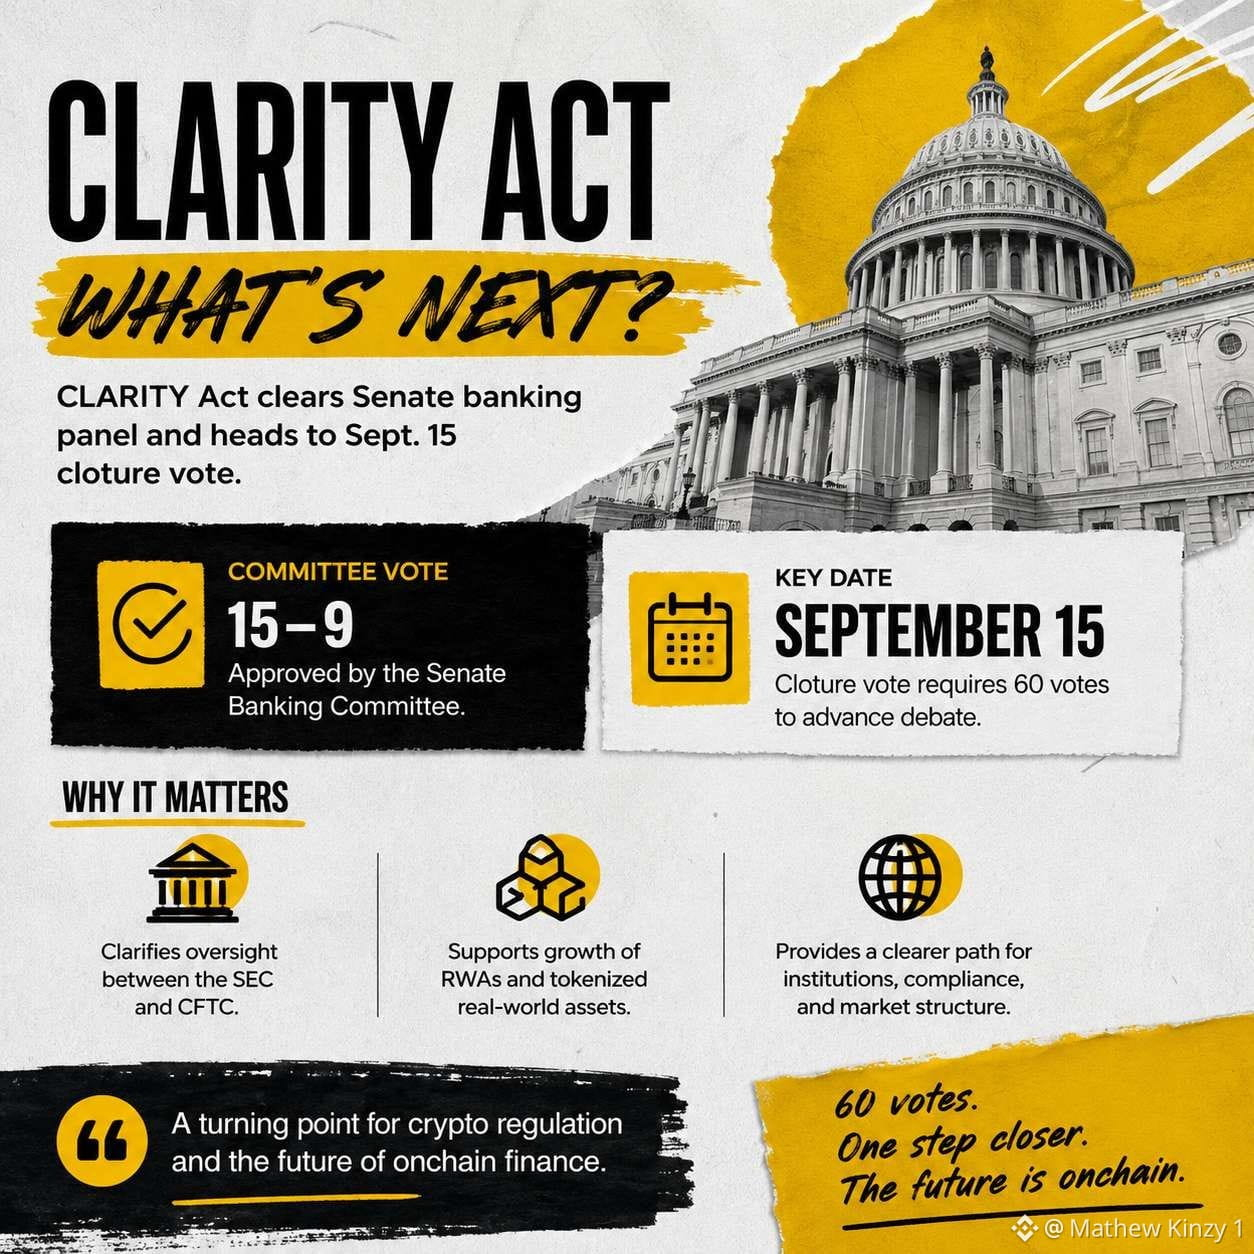
La CLARITY Act superó al Comité Bancario del Senado por 15–9, poniendo el 15 de septiembre en el foco para una votación de clausura que requeriría 60 senadores para llevar el proyecto hacia un debate completo en el pleno.
Y creo que la historia más importante aquí es qué pasa si avanza.
Durante años, uno de los mayores problemas en el mercado de activos digitales de EE. UU. ha sido la jurisdicción regulatoria.
¿Quién regula qué?
¿La SEC?
¿La CFTC?
¿Ambas?
La CLARITY Act intenta trazar límites más claros entre ellas y establecer una estructura de mercado real para los activos digitales.
Eso importa mucho más allá del trading de criptomonedas.
Para los RWA, unas reglas más claras podrían dar a las instituciones algo que han estado esperando: un marco más predecible para emitir, distribuir y operar activos tokenizados en EE. UU.
Los bonos del Tesoro tokenizados, el crédito privado, las acciones, los fondos y otros activos del mundo real ya se están moviendo onchain.
La tecnología no está esperando a la regulación.
Pero el capital institucional necesita más que tecnología funcional.
Necesita claridad sobre cumplimiento, custodia, acceso al mercado, protección del inversor y negociación secundaria.
Por eso vale la pena seguir de cerca el 15 de septiembre.
La votación en sí no convierte la CLARITY Act en ley. Determina si el Senado puede avanzar hacia un debate completo.
Pero si están los 60 votos, la conversación cambia de:
“¿Creará EE. UU. una estructura de mercado cripto?”
a:
“¿Cómo será realmente esa estructura de mercado?”
Para las criptomonedas, eso es importante.
Para el sector RWA, que intenta conectar billones de dólares en activos tradicionales con infraestructura onchain, podría ser aún más grande.
El 15 de septiembre ya está en mi radar.
#CLARITYAct #RWA #Tokenization #Crypto #CryptoRegulation
El próximo gran catalizador cripto no es el lanzamiento de un token.
Es una votación.
La CLARITY Act superó al Comité Bancario del Senado por 15–9, poniendo el 15 de septiembre en el foco para una votación de clausura que requeriría 60 senadores para llevar el proyecto hacia un debate completo en el pleno.
Y creo que la historia más importante aquí es qué pasa si avanza.
Durante años, uno de los mayores problemas en el mercado de activos digitales de EE. UU. ha sido la jurisdicción regulatoria.
¿Quién regula qué?
¿La SEC?
¿La CFTC?
¿Ambas?
La CLARITY Act intenta trazar límites más claros entre ellas y establecer una estructura de mercado real para los activos digitales.
Eso importa mucho más allá del trading de criptomonedas.
Para los RWA, unas reglas más claras podrían dar a las instituciones algo que han estado esperando: un marco más predecible para emitir, distribuir y operar activos tokenizados en EE. UU.
Los bonos del Tesoro tokenizados, el crédito privado, las acciones, los fondos y otros activos del mundo real ya se están moviendo onchain.
La tecnología no está esperando a la regulación.
Pero el capital institucional necesita más que tecnología funcional.
Necesita claridad sobre cumplimiento, custodia, acceso al mercado, protección del inversor y negociación secundaria.
Por eso vale la pena seguir de cerca el 15 de septiembre.
La votación en sí no convierte la CLARITY Act en ley. Determina si el Senado puede avanzar hacia un debate completo.
Pero si están los 60 votos, la conversación cambia de:
“¿Creará EE. UU. una estructura de mercado cripto?”
a:
“¿Cómo será realmente esa estructura de mercado?”
Para las criptomonedas, eso es importante.
Para el sector RWA, que intenta conectar billones de dólares en activos tradicionales con infraestructura onchain, podría ser aún más grande.
El 15 de septiembre ya está en mi radar.
#CLARITYAct #RWA #Tokenization #Crypto #CryptoRegulation
Es una votación.
La CLARITY Act superó al Comité Bancario del Senado por 15–9, poniendo el 15 de septiembre en el foco para una votación de clausura que requeriría 60 senadores para llevar el proyecto hacia un debate completo en el pleno.
Y creo que la historia más importante aquí es qué pasa si avanza.
Durante años, uno de los mayores problemas en el mercado de activos digitales de EE. UU. ha sido la jurisdicción regulatoria.
¿Quién regula qué?
¿La SEC?
¿La CFTC?
¿Ambas?
La CLARITY Act intenta trazar límites más claros entre ellas y establecer una estructura de mercado real para los activos digitales.
Eso importa mucho más allá del trading de criptomonedas.
Para los RWA, unas reglas más claras podrían dar a las instituciones algo que han estado esperando: un marco más predecible para emitir, distribuir y operar activos tokenizados en EE. UU.
Los bonos del Tesoro tokenizados, el crédito privado, las acciones, los fondos y otros activos del mundo real ya se están moviendo onchain.
La tecnología no está esperando a la regulación.
Pero el capital institucional necesita más que tecnología funcional.
Necesita claridad sobre cumplimiento, custodia, acceso al mercado, protección del inversor y negociación secundaria.
Por eso vale la pena seguir de cerca el 15 de septiembre.
La votación en sí no convierte la CLARITY Act en ley. Determina si el Senado puede avanzar hacia un debate completo.
Pero si están los 60 votos, la conversación cambia de:
“¿Creará EE. UU. una estructura de mercado cripto?”
a:
“¿Cómo será realmente esa estructura de mercado?”
Para las criptomonedas, eso es importante.
Para el sector RWA, que intenta conectar billones de dólares en activos tradicionales con infraestructura onchain, podría ser aún más grande.
El 15 de septiembre ya está en mi radar.
#CLARITYAct #RWA #Tokenization #Crypto #CryptoRegulation
59
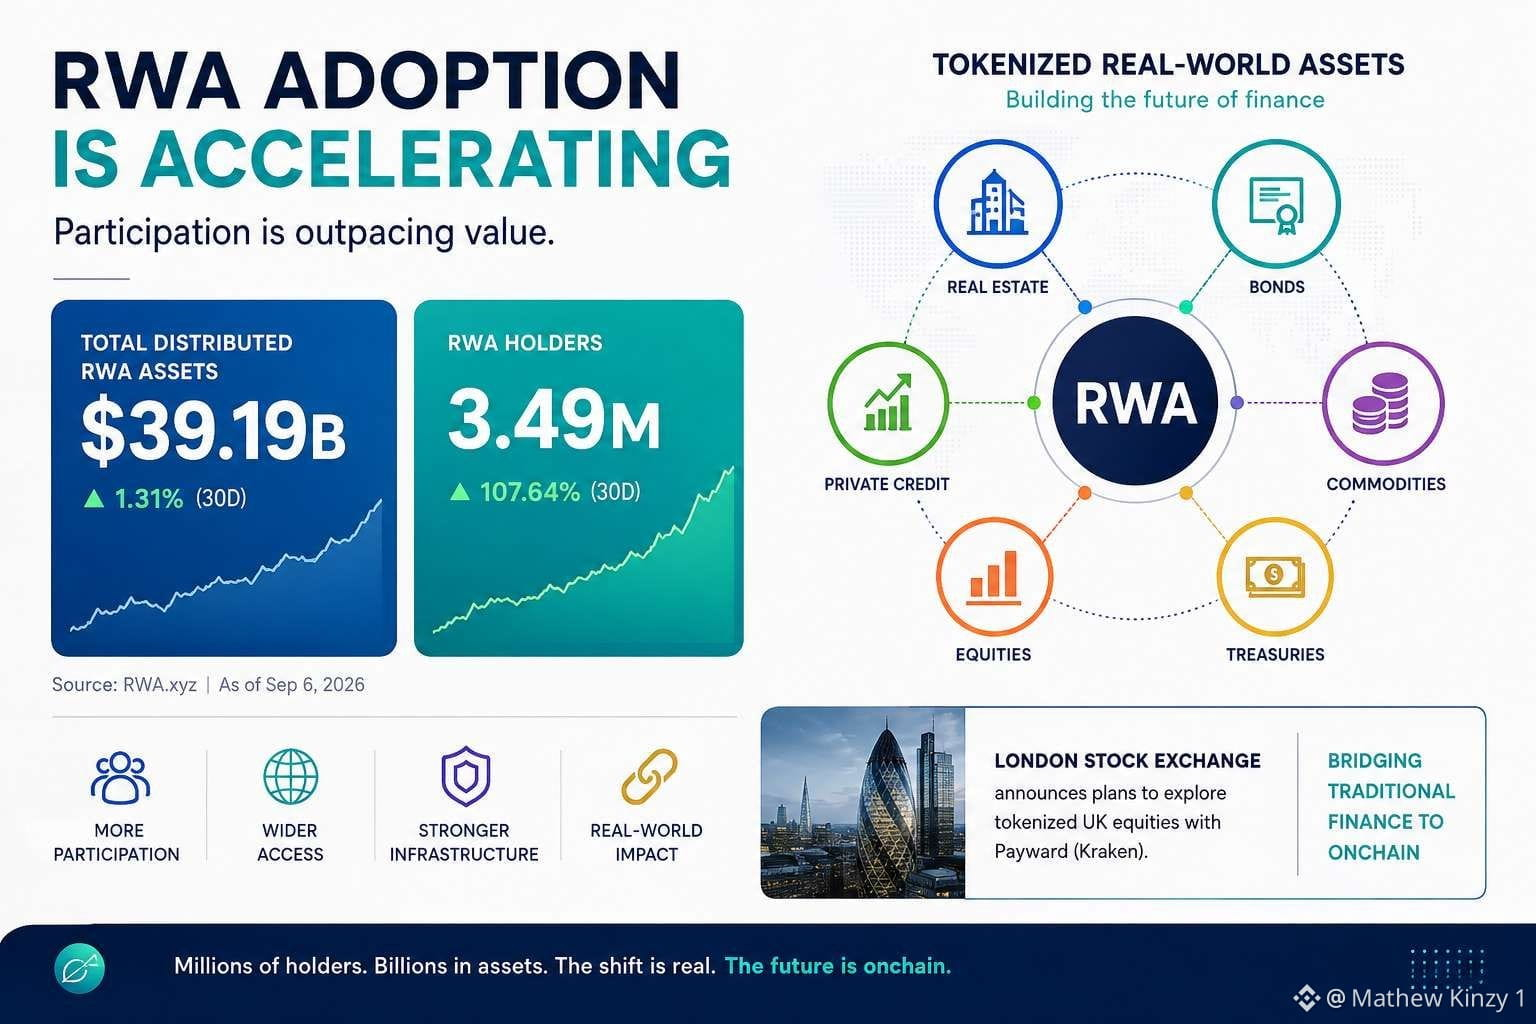
Una de las mayores historias de RWA de esta semana no vino de un protocolo RWA.
Vino de la Bolsa de Londres.
LSEG anunció planes para explorar acciones británicas tokenizadas con Payward, la empresa matriz de Kraken, como parte de un movimiento más amplio hacia la infraestructura de mercados digitales. La estructura propuesta analizaría la representación y liquidación basadas en blockchain, preservando al mismo tiempo las protecciones para los accionistas y los estándares de gobernanza que se esperan de los mercados públicos.
Eso es una señal más grande de lo que parece al principio.
Hace unos años, las acciones tokenizadas eran en su mayoría un experimento nativo de cripto.
Ahora, uno de los principales grupos bursátiles del mundo está preguntando cómo la tokenización puede encajar directamente en la infraestructura regulada de los mercados de capitales.
Y las cifras de RWA se están moviendo en la misma dirección.
RWA.xyz actualmente rastrea alrededor de 39.2 mil millones de dólares en activos tokenizados distribuidos en 39 redes y aproximadamente 3.49 millones de titulares de RWA.
Así que ya no creo que la pregunta importante sobre RWA sea:
“¿Cuándo los activos tradicionales pasarán onchain?”
Algunos ya lo están haciendo.
La mejor pregunta es:
¿Quién posee la infraestructura que conecta el activo, el inversor, la capa de cumplimiento, el riel de liquidación y el mercado secundario cuando la tokenización se vuelve normal?
Porque acuñar el token se está convirtiendo en la parte fácil.
Hacer que ese token funcione dentro de los mercados financieros reales es donde comienza el trabajo serio.
RWA se está convirtiendo lentamente en menos una narrativa cripto y más en una carrera por la infraestructura de los mercados de capitales.
Esa distinción importa.
#RWA #Tokenization #Macro Insights#
Una de las mayores historias de RWA de esta semana no vino de un protocolo RWA.
Vino de la Bolsa de Londres.
LSEG anunció planes para explorar acciones británicas tokenizadas con Payward, la empresa matriz de Kraken, como parte de un movimiento más amplio hacia la infraestructura de mercados digitales. La estructura propuesta analizaría la representación y liquidación basadas en blockchain, preservando al mismo tiempo las protecciones para los accionistas y los estándares de gobernanza que se esperan de los mercados públicos.
Eso es una señal más grande de lo que parece al principio.
Hace unos años, las acciones tokenizadas eran en su mayoría un experimento nativo de cripto.
Ahora, uno de los principales grupos bursátiles del mundo está preguntando cómo la tokenización puede encajar directamente en la infraestructura regulada de los mercados de capitales.
Y las cifras de RWA se están moviendo en la misma dirección.
RWA.xyz actualmente rastrea alrededor de 39.2 mil millones de dólares en activos tokenizados distribuidos en 39 redes y aproximadamente 3.49 millones de titulares de RWA.
Así que ya no creo que la pregunta importante sobre RWA sea:
“¿Cuándo los activos tradicionales pasarán onchain?”
Algunos ya lo están haciendo.
La mejor pregunta es:
¿Quién posee la infraestructura que conecta el activo, el inversor, la capa de cumplimiento, el riel de liquidación y el mercado secundario cuando la tokenización se vuelve normal?
Porque acuñar el token se está convirtiendo en la parte fácil.
Hacer que ese token funcione dentro de los mercados financieros reales es donde comienza el trabajo serio.
RWA se está convirtiendo lentamente en menos una narrativa cripto y más en una carrera por la infraestructura de los mercados de capitales.
Esa distinción importa.
#RWA #Tokenization #Macro Insights#
Vino de la Bolsa de Londres.
LSEG anunció planes para explorar acciones británicas tokenizadas con Payward, la empresa matriz de Kraken, como parte de un movimiento más amplio hacia la infraestructura de mercados digitales. La estructura propuesta analizaría la representación y liquidación basadas en blockchain, preservando al mismo tiempo las protecciones para los accionistas y los estándares de gobernanza que se esperan de los mercados públicos.
Eso es una señal más grande de lo que parece al principio.
Hace unos años, las acciones tokenizadas eran en su mayoría un experimento nativo de cripto.
Ahora, uno de los principales grupos bursátiles del mundo está preguntando cómo la tokenización puede encajar directamente en la infraestructura regulada de los mercados de capitales.
Y las cifras de RWA se están moviendo en la misma dirección.
RWA.xyz actualmente rastrea alrededor de 39.2 mil millones de dólares en activos tokenizados distribuidos en 39 redes y aproximadamente 3.49 millones de titulares de RWA.
Así que ya no creo que la pregunta importante sobre RWA sea:
“¿Cuándo los activos tradicionales pasarán onchain?”
Algunos ya lo están haciendo.
La mejor pregunta es:
¿Quién posee la infraestructura que conecta el activo, el inversor, la capa de cumplimiento, el riel de liquidación y el mercado secundario cuando la tokenización se vuelve normal?
Porque acuñar el token se está convirtiendo en la parte fácil.
Hacer que ese token funcione dentro de los mercados financieros reales es donde comienza el trabajo serio.
RWA se está convirtiendo lentamente en menos una narrativa cripto y más en una carrera por la infraestructura de los mercados de capitales.
Esa distinción importa.
#RWA #Tokenization #Macro Insights#
72
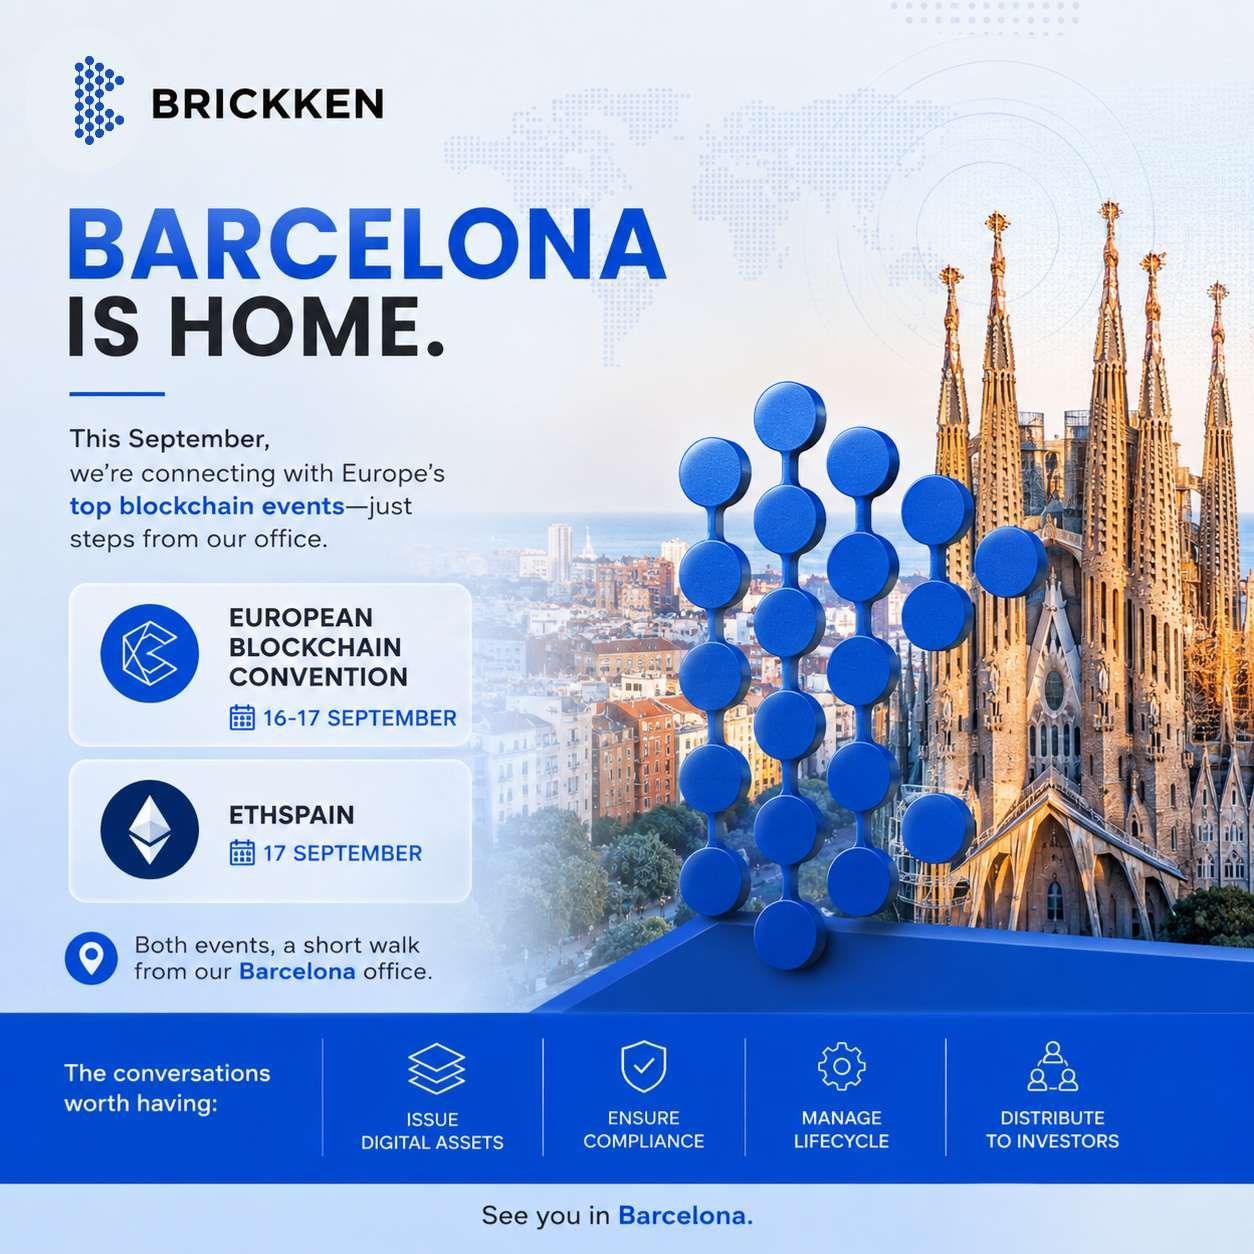
La mayoría de las paradas del Brickken World Tour significan entrar en un nuevo mercado.
Barcelona es diferente. Es casa. 🇪🇸
Los días 16 y 17 de septiembre, Brickken se dirige a la European Blockchain Convention, seguida de ETHSpain el 17 de septiembre.
Después de llevar la conversación sobre RWA a distintos mercados este año, la cuestión ya no es simplemente por qué importa la tokenización.
Las preguntas se están volviendo más prácticas:
→ ¿Cómo emites activos tokenizados a gran escala?
→ ¿Cómo sigue el cumplimiento al activo?
→ ¿Cómo gestionas a los inversores de manera eficiente?
→ ¿Cómo conecta la distribución los activos con capital real?
Ese cambio te dice mucho sobre hacia dónde se dirige el RWA.
La tokenización está pasando de la experimentación a una infraestructura que las instituciones realmente pueden utilizar.
El Brickken World Tour continúa.
Pero esta vez, el escudo no está de visita. Juega en casa
$BKN #Brickken #RWA #Tokenization
La mayoría de las paradas del Brickken World Tour significan entrar en un nuevo mercado.
Barcelona es diferente. Es casa. 🇪🇸
Los días 16 y 17 de septiembre, Brickken se dirige a la European Blockchain Convention, seguida de ETHSpain el 17 de septiembre.
Después de llevar la conversación sobre RWA a distintos mercados este año, la cuestión ya no es simplemente por qué importa la tokenización.
Las preguntas se están volviendo más prácticas:
→ ¿Cómo emites activos tokenizados a gran escala?
→ ¿Cómo sigue el cumplimiento al activo?
→ ¿Cómo gestionas a los inversores de manera eficiente?
→ ¿Cómo conecta la distribución los activos con capital real?
Ese cambio te dice mucho sobre hacia dónde se dirige el RWA.
La tokenización está pasando de la experimentación a una infraestructura que las instituciones realmente pueden utilizar.
El Brickken World Tour continúa.
Pero esta vez, el escudo no está de visita. Juega en casa
$BKN #Brickken #RWA #Tokenization
Barcelona es diferente. Es casa. 🇪🇸
Los días 16 y 17 de septiembre, Brickken se dirige a la European Blockchain Convention, seguida de ETHSpain el 17 de septiembre.
Después de llevar la conversación sobre RWA a distintos mercados este año, la cuestión ya no es simplemente por qué importa la tokenización.
Las preguntas se están volviendo más prácticas:
→ ¿Cómo emites activos tokenizados a gran escala?
→ ¿Cómo sigue el cumplimiento al activo?
→ ¿Cómo gestionas a los inversores de manera eficiente?
→ ¿Cómo conecta la distribución los activos con capital real?
Ese cambio te dice mucho sobre hacia dónde se dirige el RWA.
La tokenización está pasando de la experimentación a una infraestructura que las instituciones realmente pueden utilizar.
El Brickken World Tour continúa.
Pero esta vez, el escudo no está de visita. Juega en casa
$BKN #Brickken #RWA #Tokenization
2
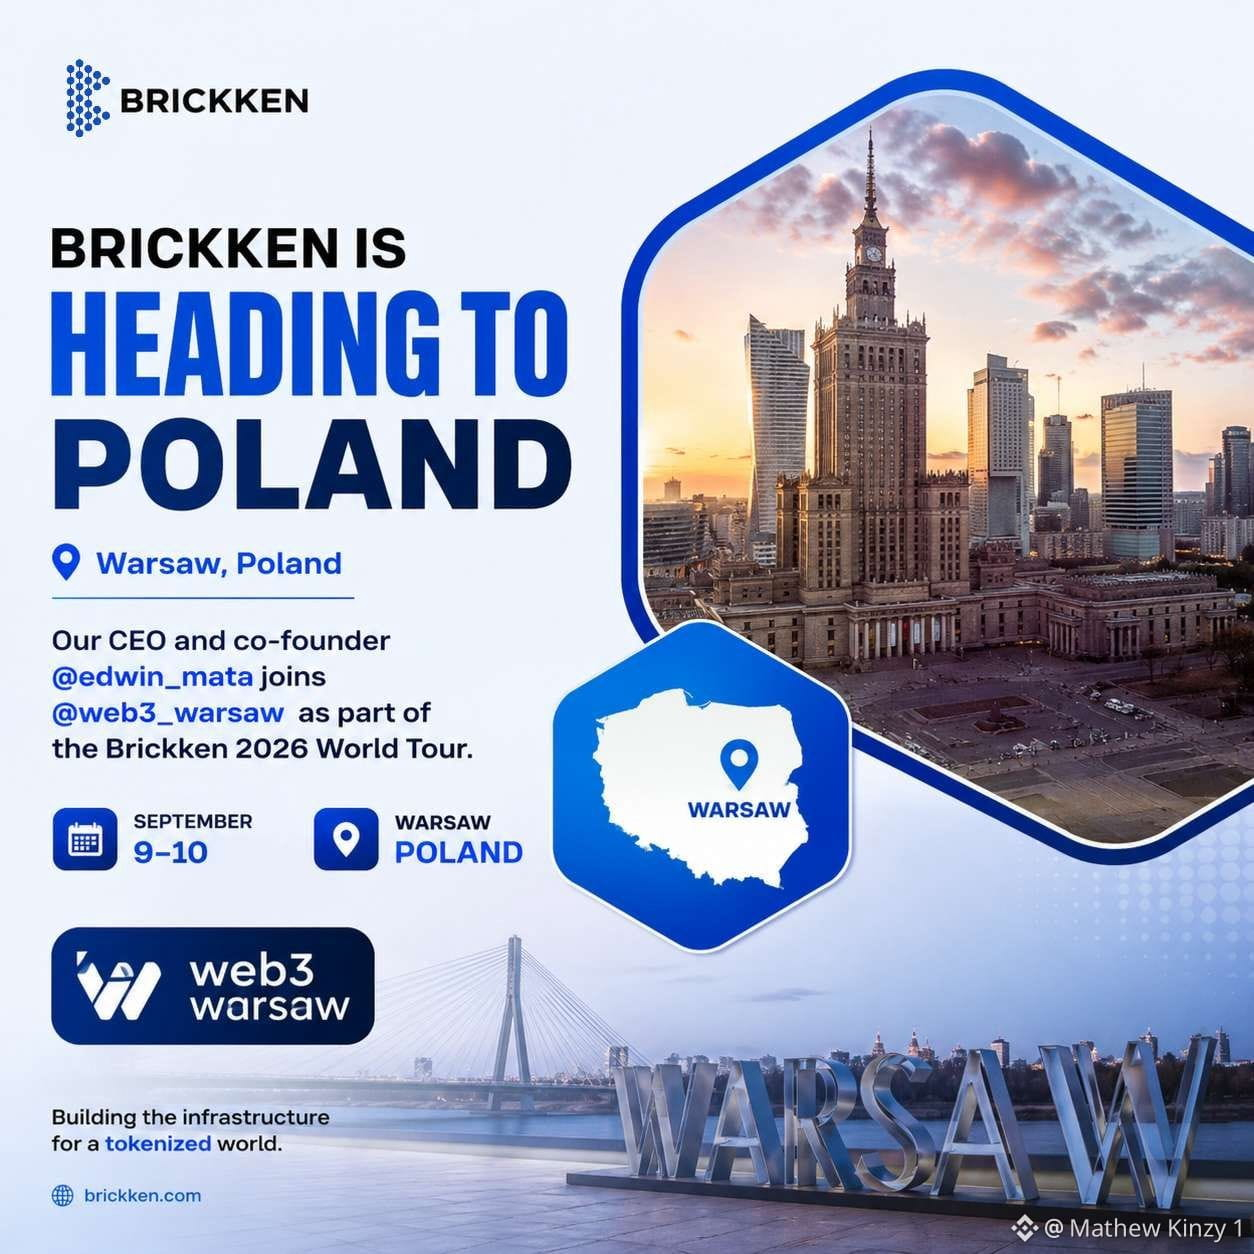
La Gira Mundial 2026 de Brickken se dirige a Polonia 🇵🇱
Los días 9–10 de septiembre, @Brickken, CEO y cofundador edwin_mata estará en Varsovia para Web3 Warsaw, continuando un año centrado en acercar la infraestructura de tokenización a instituciones, constructores y empresas en los mercados globales.
Lo que hace interesante esto va más allá de ser otra parada del evento.
A medida que crece la adopción de RWA, la conversación pasa de simplemente poner activos onchain a construir infraestructura capaz de respaldar todo el ciclo de vida: emisión, cumplimiento, gestión, distribución e interoperabilidad.
Esa es la capa en torno a la cual Brickken sigue construyendo.
Varsovia representa otra oportunidad para conectar esos rieles con un ecosistema Web3 europeo en crecimiento y con las instituciones que exploran cómo puede funcionar la tokenización en la práctica.
📍 Varsovia, Polonia
📅 9–10 de septiembre de 2026
Pronto se esperan más detalles sobre la sesión de Edwin Mata.
Otro mercado. La misma misión: hacer que la infraestructura de tokenización sea práctica a escala
$BKN #Brickken #RWA #Tokenization #Web3Warsaw
La Gira Mundial 2026 de Brickken se dirige a Polonia 🇵🇱
Los días 9–10 de septiembre, @Brickken, CEO y cofundador edwin_mata estará en Varsovia para Web3 Warsaw, continuando un año centrado en acercar la infraestructura de tokenización a instituciones, constructores y empresas en los mercados globales.
Lo que hace interesante esto va más allá de ser otra parada del evento.
A medida que crece la adopción de RWA, la conversación pasa de simplemente poner activos onchain a construir infraestructura capaz de respaldar todo el ciclo de vida: emisión, cumplimiento, gestión, distribución e interoperabilidad.
Esa es la capa en torno a la cual Brickken sigue construyendo.
Varsovia representa otra oportunidad para conectar esos rieles con un ecosistema Web3 europeo en crecimiento y con las instituciones que exploran cómo puede funcionar la tokenización en la práctica.
📍 Varsovia, Polonia
📅 9–10 de septiembre de 2026
Pronto se esperan más detalles sobre la sesión de Edwin Mata.
Otro mercado. La misma misión: hacer que la infraestructura de tokenización sea práctica a escala
$BKN #Brickken #RWA #Tokenization #Web3Warsaw
Los días 9–10 de septiembre, @Brickken, CEO y cofundador edwin_mata estará en Varsovia para Web3 Warsaw, continuando un año centrado en acercar la infraestructura de tokenización a instituciones, constructores y empresas en los mercados globales.
Lo que hace interesante esto va más allá de ser otra parada del evento.
A medida que crece la adopción de RWA, la conversación pasa de simplemente poner activos onchain a construir infraestructura capaz de respaldar todo el ciclo de vida: emisión, cumplimiento, gestión, distribución e interoperabilidad.
Esa es la capa en torno a la cual Brickken sigue construyendo.
Varsovia representa otra oportunidad para conectar esos rieles con un ecosistema Web3 europeo en crecimiento y con las instituciones que exploran cómo puede funcionar la tokenización en la práctica.
📍 Varsovia, Polonia
📅 9–10 de septiembre de 2026
Pronto se esperan más detalles sobre la sesión de Edwin Mata.
Otro mercado. La misma misión: hacer que la infraestructura de tokenización sea práctica a escala
$BKN #Brickken #RWA #Tokenization #Web3Warsaw
2
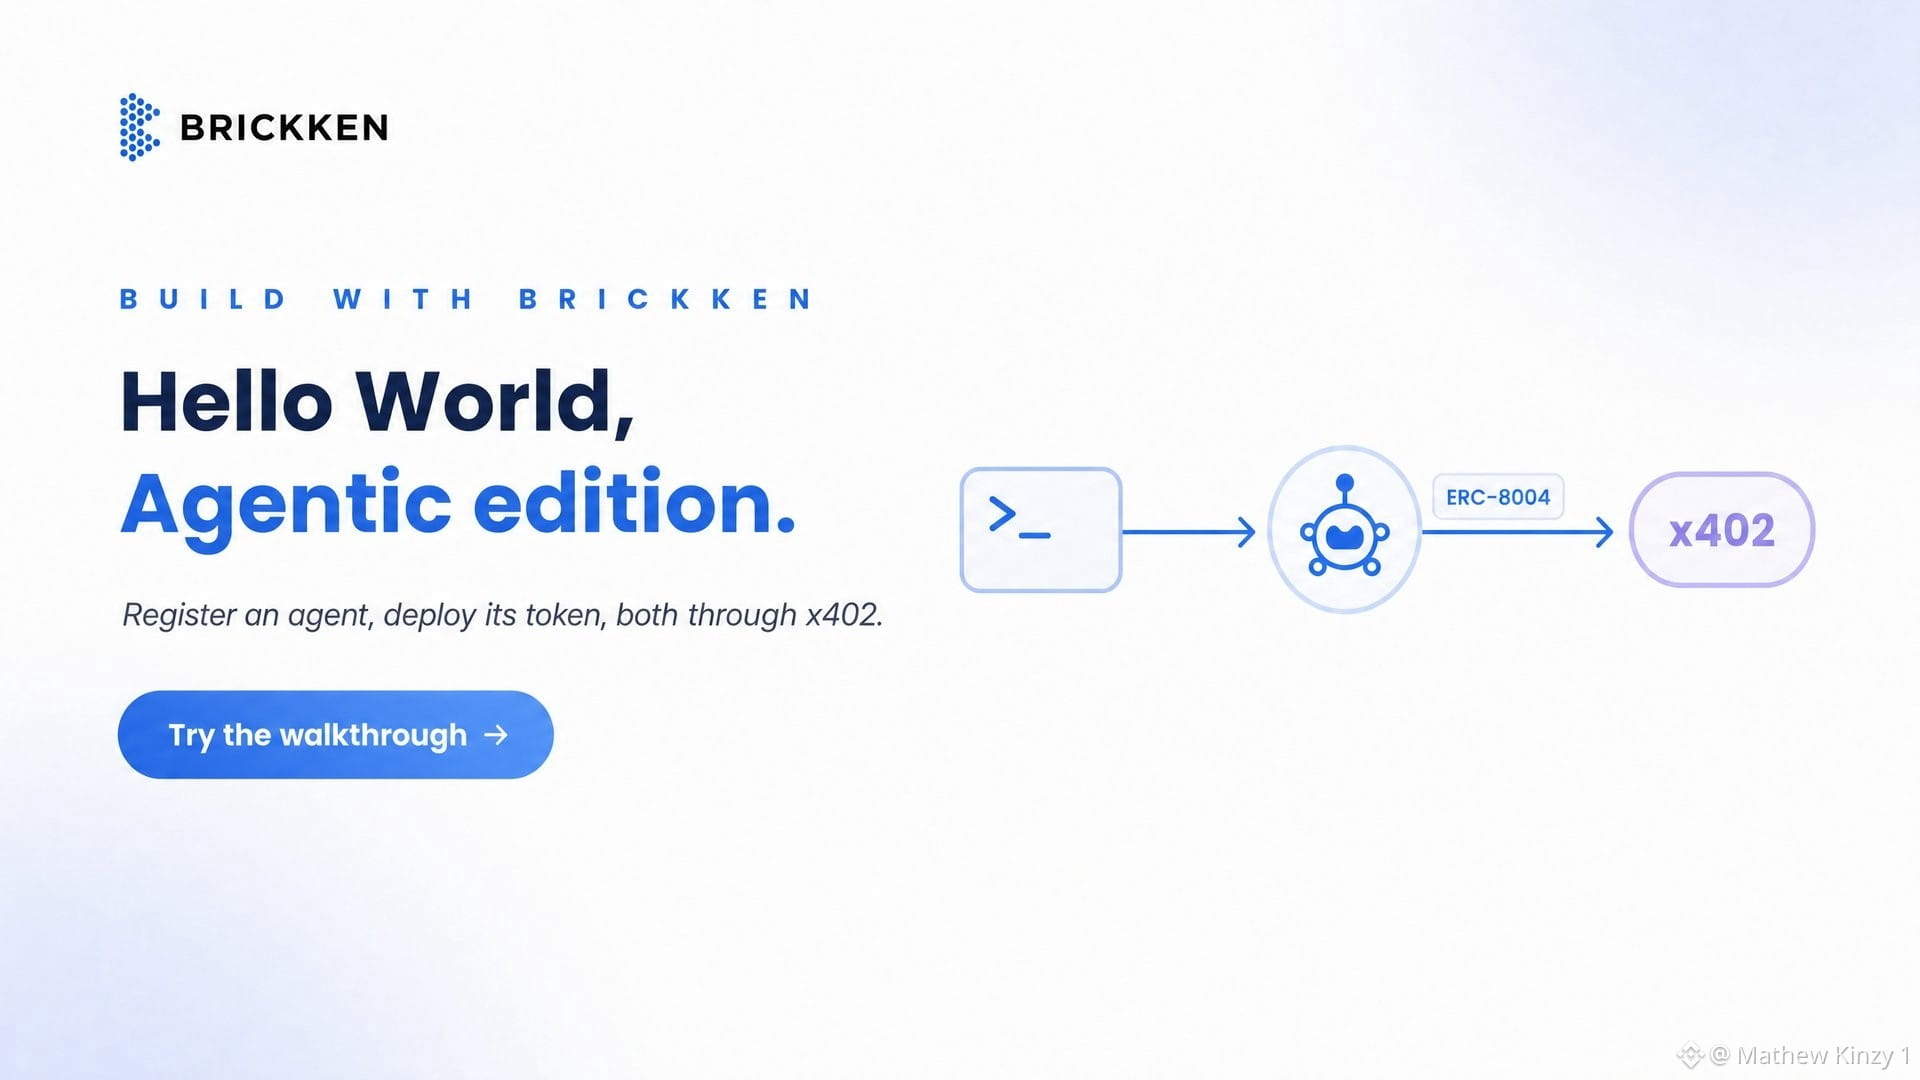
¿Qué pasaría si un agente de IA pudiera poseer y controlar lo que construye on-chain?
El Desafío Agentic de Brickken demuestra exactamente eso.
Usando la CLI, un agente puede:
→ Registrar una identidad ERC-8004
→ Leer y liquidar su propia tarifa de registro a través de x402
→ Implementar un token ERC-20
→ Poseer y controlar el activo desplegado
→ Completar el flujo en Base Sepolia
Sin recargas manuales a mitad del proceso.
Es un ejemplo práctico de Brickken al pasar de las finanzas agentic de una idea a una infraestructura funcional, donde los agentes pueden identificar, pagar e interactuar con activos on-chain.
Construye con Brickken y pruébalo tú mismo.
🔗 Construye con Brickken: landing.brickken.com/build-with-brickken
$BKN #Brickken #RWA #Tokenization
¿Qué pasaría si un agente de IA pudiera poseer y controlar lo que construye on-chain?
El Desafío Agentic de Brickken demuestra exactamente eso.
Usando la CLI, un agente puede:
→ Registrar una identidad ERC-8004
→ Leer y liquidar su propia tarifa de registro a través de x402
→ Implementar un token ERC-20
→ Poseer y controlar el activo desplegado
→ Completar el flujo en Base Sepolia
Sin recargas manuales a mitad del proceso.
Es un ejemplo práctico de Brickken al pasar de las finanzas agentic de una idea a una infraestructura funcional, donde los agentes pueden identificar, pagar e interactuar con activos on-chain.
Construye con Brickken y pruébalo tú mismo.
🔗 Construye con Brickken: landing.brickken.com/build-with-brickken
$BKN #Brickken #RWA #Tokenization
El Desafío Agentic de Brickken demuestra exactamente eso.
Usando la CLI, un agente puede:
→ Registrar una identidad ERC-8004
→ Leer y liquidar su propia tarifa de registro a través de x402
→ Implementar un token ERC-20
→ Poseer y controlar el activo desplegado
→ Completar el flujo en Base Sepolia
Sin recargas manuales a mitad del proceso.
Es un ejemplo práctico de Brickken al pasar de las finanzas agentic de una idea a una infraestructura funcional, donde los agentes pueden identificar, pagar e interactuar con activos on-chain.
Construye con Brickken y pruébalo tú mismo.
🔗 Construye con Brickken: landing.brickken.com/build-with-brickken
$BKN #Brickken #RWA #Tokenization
47
Brickken $BKN ha sido nombrada finalista en la categoría de Plataforma de Tokenización en los RWA Week Awards 2026.
El reconocimiento refleja el trabajo continuo de Brickken en la infraestructura de tokenización, el cumplimiento normativo, la gestión del ciclo de vida, la interoperabilidad y las herramientas para desarrolladores para la adopción institucional de RWA.
La votación comunitaria está abierta del 16 de agosto al 15 de septiembre de 2026, y los ganadores se anunciarán en la Cumbre de RWA en Singapur el 9 de octubre.
Para votar, necesitarás un correo electrónico empresarial verificado, y cada persona puede emitir un voto por categoría.
Si has estado siguiendo lo que está construyendo Brickken, esta es una buena oportunidad para apoyar al equipo.
Vota aquí: rwaweek.com/award
$BKN #Brickken #RWA #Tokenization
Brickken $BKN ha sido nombrada finalista en la categoría de Plataforma de Tokenización en los RWA Week Awards 2026.
El reconocimiento refleja el trabajo continuo de Brickken en la infraestructura de tokenización, el cumplimiento normativo, la gestión del ciclo de vida, la interoperabilidad y las herramientas para desarrolladores para la adopción institucional de RWA.
La votación comunitaria está abierta del 16 de agosto al 15 de septiembre de 2026, y los ganadores se anunciarán en la Cumbre de RWA en Singapur el 9 de octubre.
Para votar, necesitarás un correo electrónico empresarial verificado, y cada persona puede emitir un voto por categoría.
Si has estado siguiendo lo que está construyendo Brickken, esta es una buena oportunidad para apoyar al equipo.
Vota aquí: rwaweek.com/award
$BKN #Brickken #RWA #Tokenization
El reconocimiento refleja el trabajo continuo de Brickken en la infraestructura de tokenización, el cumplimiento normativo, la gestión del ciclo de vida, la interoperabilidad y las herramientas para desarrolladores para la adopción institucional de RWA.
La votación comunitaria está abierta del 16 de agosto al 15 de septiembre de 2026, y los ganadores se anunciarán en la Cumbre de RWA en Singapur el 9 de octubre.
Para votar, necesitarás un correo electrónico empresarial verificado, y cada persona puede emitir un voto por categoría.
Si has estado siguiendo lo que está construyendo Brickken, esta es una buena oportunidad para apoyar al equipo.
Vota aquí: rwaweek.com/award
$BKN #Brickken #RWA #Tokenization
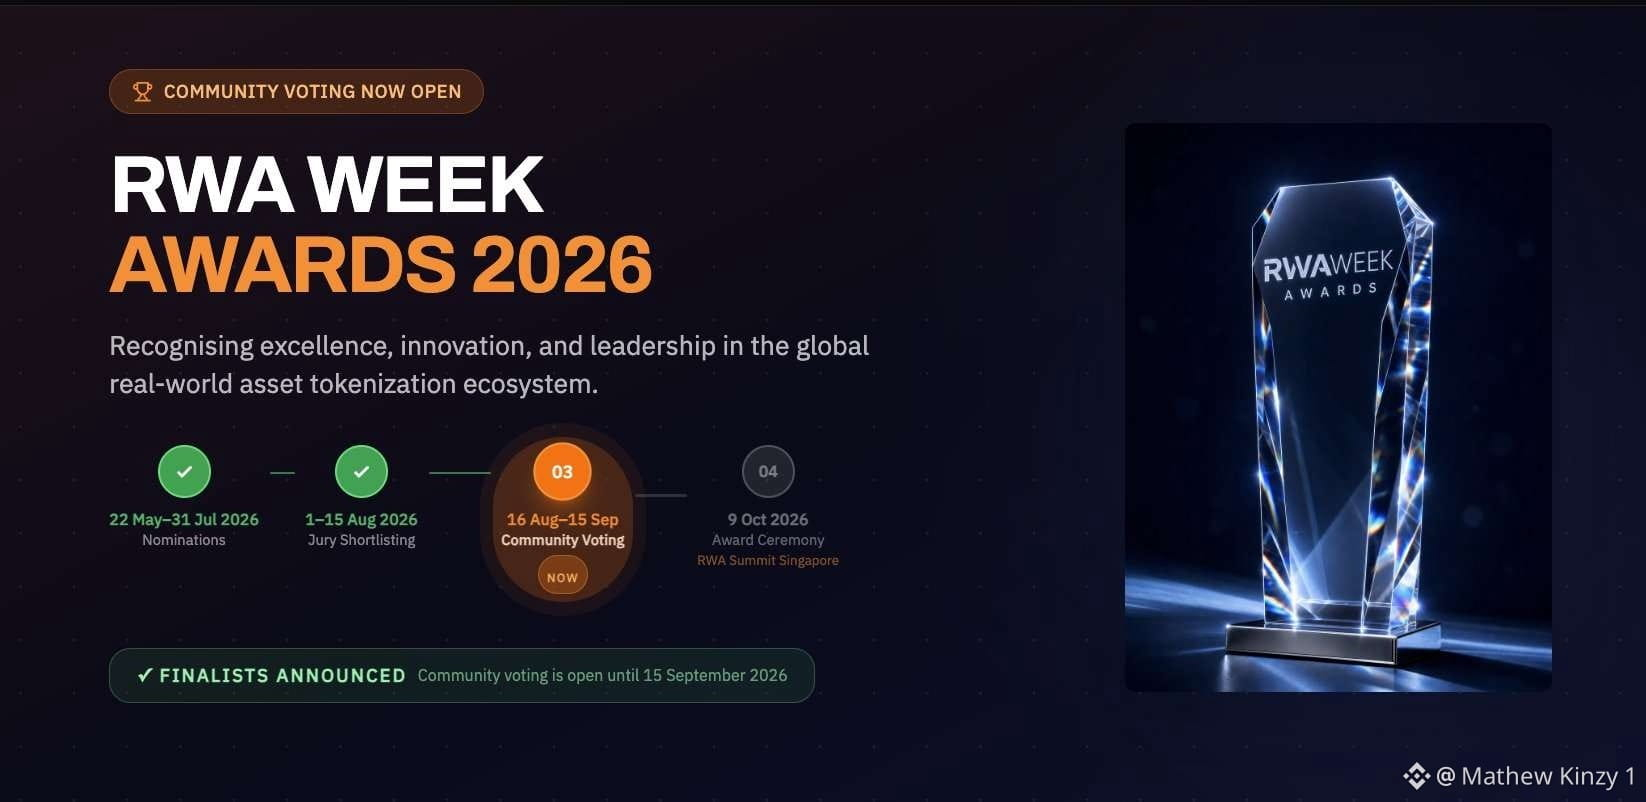
68
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
AIStocksWhatNext
346,028 vistas
2,921 están debatiendo
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: ¿Qué otras oportunidades de inversión siguen vigentes mientras las acciones de IA continúan subiendo?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #AIStocksWhatNext
Comparte si eres alcista o bajista, y publica tus participaciones en acciones de IA o tu operación — usar el widget de operaciones puede mejorar tu elegibilidad.
También puedes fortalecer tu publicación compartiendo datos o gráficos, y evitando imágenes generadas por IA.
✍️Crea contenido basado en los ángulos siguientes:
- Nvidia dice que las ventas de chips se duplicarán el próximo año, y las principales empresas de IA siguen registrando ingresos récord; el gasto en cómputo que hay detrás es igualmente asombroso. ¿La demanda de IA realmente está despegando? ¿Y cuánto tiempo puede durar? Las acciones de IA suben en general. ¿Se trata de una ruptura real o solo de un rebote a corto plazo?
- Líderes de la industria piden frenar el desarrollo de la IA, mientras Trump planea construir una “AI Force”, afirmando que la IA podría representar el 25% del PIB de EE. UU. en el futuro. ¿De qué lado estás? ¿El respaldo a nivel estatal será una victoria a largo plazo para las acciones de IA?
- ¿Estás comprando acciones de IA? Comparte tu operación/tenencias relacionadas con IA con nuestro widget de compartición de operaciones.
⏰Periodo de la campaña:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y contengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 vistas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo se destaque en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #AIStocksWhatNext o la Square Guide on How to Post for Better Reach.
Binance Square Official
·357 me gusta
·867.2k vistas
BitcoinBreaksAboveMayHighNears$86K
13,978 vistas
188 están debatiendo
DogecoinRises15%
43,746 vistas
962 están debatiendo