

MASAB ⁰⁰⁷-国王
4k Publicaciones

MASAB ⁰⁰⁷-国王
 Verificado Plus de Binance Square
Denunciar
Bloquear usuario
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Abrir trade
Trader frecuente
2.8 año(s)
1.6K+ Siguiendo
30.3K+ Seguidores
9.9K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Live
·
--
Verificado
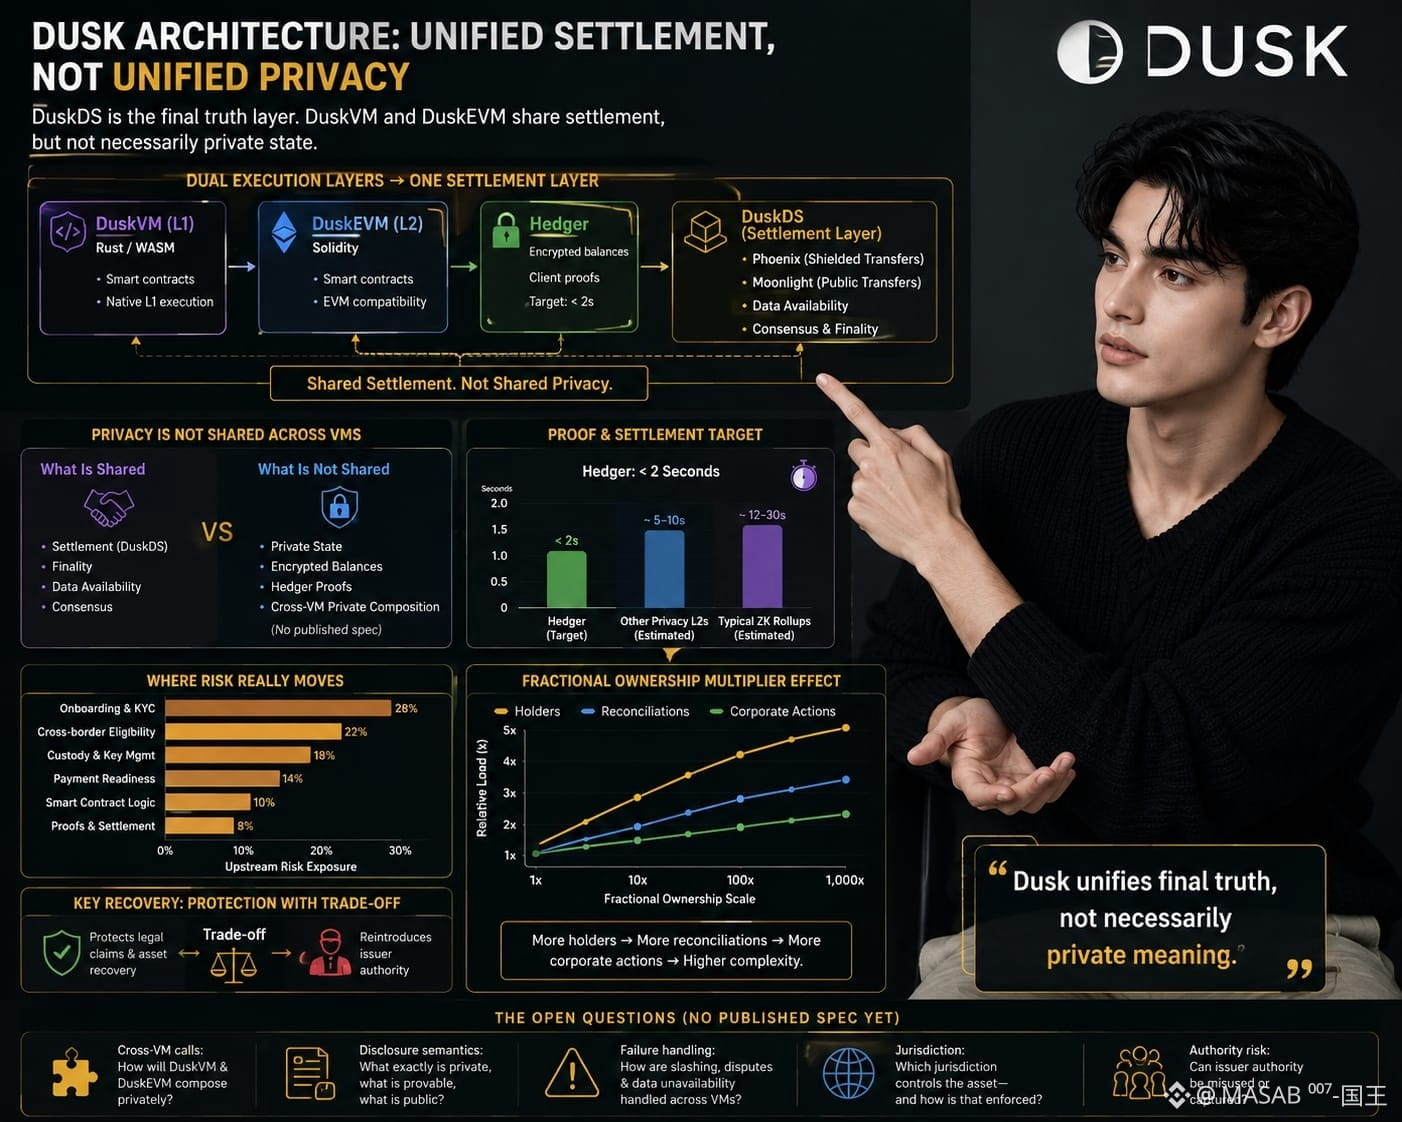
Los gráficos estaban planos, así que volví a abrir las notas de arquitectura de Dusk. Seguía viendo “privacidad” como si DuskDS, DuskVM y DuskEVM compartieran un único estado confidencial.
DuskVM ejecuta Rust/WASM en L1; DuskEVM ejecuta Solidity, y Hedger agrega saldos cifrados y pruebas del cliente con destino a menos de dos segundos. Ambos se liquidan a través de DuskDS: Phoenix proporciona transferencias protegidas, Moonlight las públicas—junto con disponibilidad de datos, consenso y finalización. Sin embargo, la liquidación compartida no significa privacidad compartida: no encontré una especificación publicada que muestre un contrato de DuskVM componiendo en privado con el estado de Hedger.
Dusk unifica la verdad final, no necesariamente el significado privado.
Para los RWA, las instituciones necesitan posiciones confidenciales y propiedad verificable; ocultar un saldo minorista no es ocultar un flujo de trabajo empresarial. Pruebas y liquidaciones más rápidas pueden desplazar el riesgo hacia arriba en el onboarding, la elegibilidad transfronteriza, la custodia y la preparación de pagos. Los desarrolladores aún deben conciliar Solidity, el estado confidencial y la lógica de cumplimiento.
La propiedad fraccionada multiplica a los titulares, la conciliación y las acciones corporativas. La recuperación ante pérdida de clave protege las reclamaciones legales, pero reintroduce la autoridad del emisor. La criptografía no puede decidir qué jurisdicción controla el activo—o si esa autoridad actúa con prudencia.
Esto no es exclusivo de Dusk. Hasta que se documentan las llamadas entre VMs, la semántica de divulgación y el manejo de fallos, “privacidad unificada” supera la garantía publicada. Los gráficos siguen planos; la frase no.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Los gráficos estaban planos, así que volví a abrir las notas de arquitectura de Dusk. Seguía viendo “privacidad” como si DuskDS, DuskVM y DuskEVM compartieran un único estado confidencial.
DuskVM ejecuta Rust/WASM en L1; DuskEVM ejecuta Solidity, y Hedger agrega saldos cifrados y pruebas del cliente con destino a menos de dos segundos. Ambos se liquidan a través de DuskDS: Phoenix proporciona transferencias protegidas, Moonlight las públicas—junto con disponibilidad de datos, consenso y finalización. Sin embargo, la liquidación compartida no significa privacidad compartida: no encontré una especificación publicada que muestre un contrato de DuskVM componiendo en privado con el estado de Hedger.
Dusk unifica la verdad final, no necesariamente el significado privado.
Para los RWA, las instituciones necesitan posiciones confidenciales y propiedad verificable; ocultar un saldo minorista no es ocultar un flujo de trabajo empresarial. Pruebas y liquidaciones más rápidas pueden desplazar el riesgo hacia arriba en el onboarding, la elegibilidad transfronteriza, la custodia y la preparación de pagos. Los desarrolladores aún deben conciliar Solidity, el estado confidencial y la lógica de cumplimiento.
La propiedad fraccionada multiplica a los titulares, la conciliación y las acciones corporativas. La recuperación ante pérdida de clave protege las reclamaciones legales, pero reintroduce la autoridad del emisor. La criptografía no puede decidir qué jurisdicción controla el activo—o si esa autoridad actúa con prudencia.
Esto no es exclusivo de Dusk. Hasta que se documentan las llamadas entre VMs, la semántica de divulgación y el manejo de fallos, “privacidad unificada” supera la garantía publicada. Los gráficos siguen planos; la frase no.
@Dusk $DUSK #dusk
6
10
30.2k
·
--
Verificado
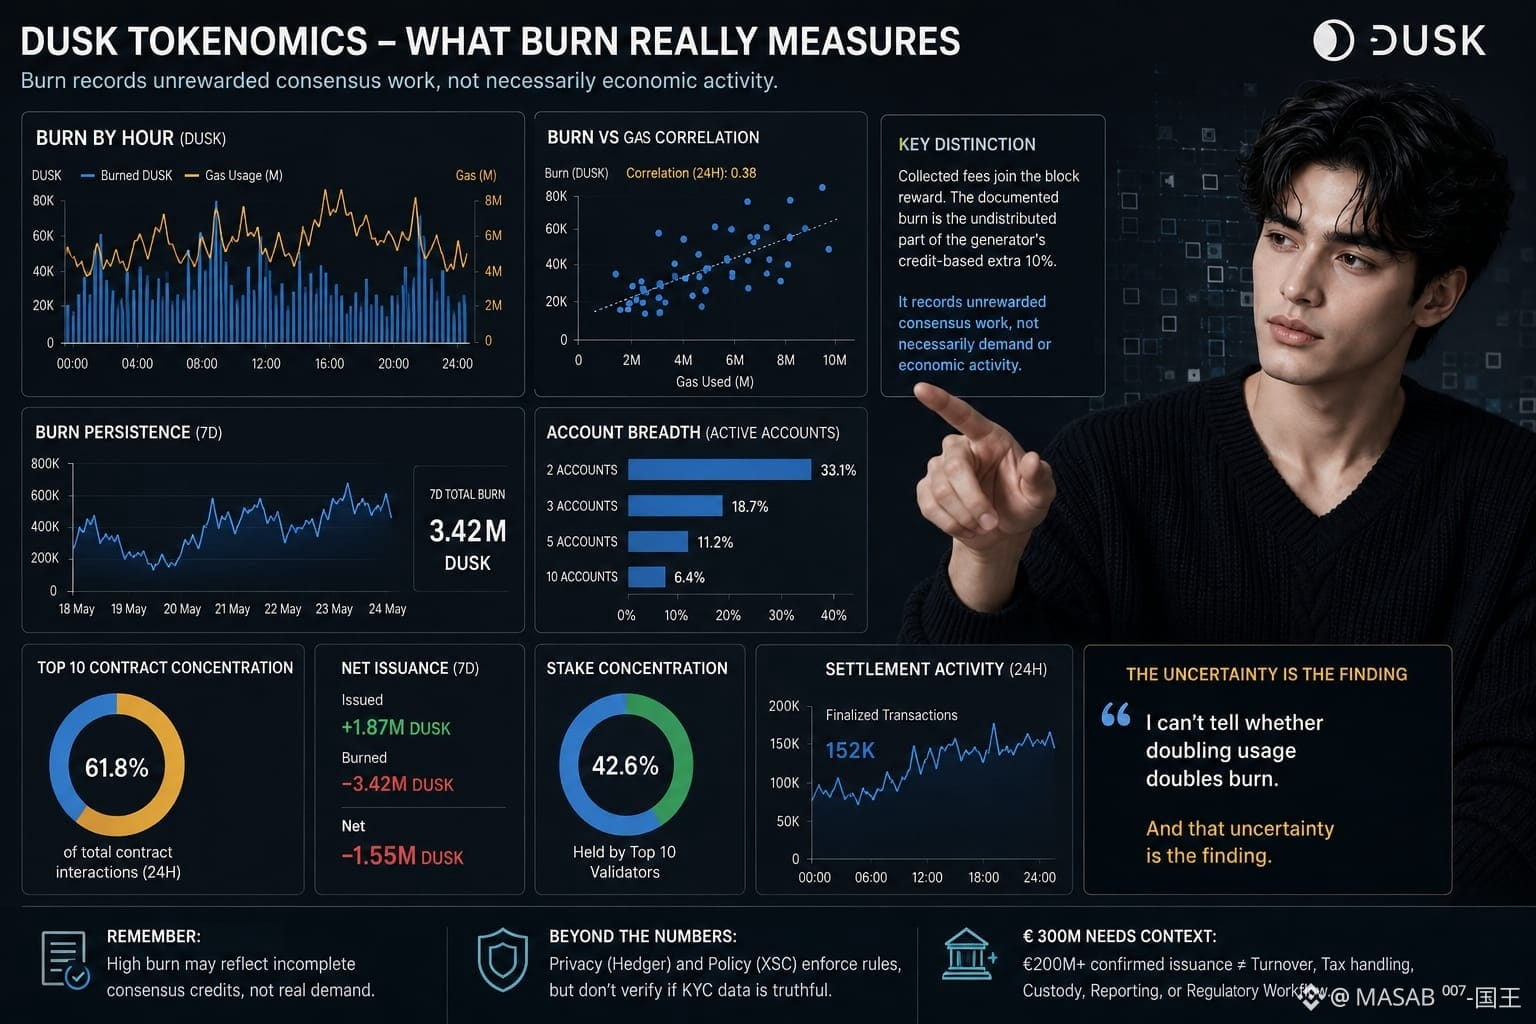
Las gráficas estaban planas, así que abrí la página de tokenomics de Dusk para mapear el burn por hora. Supuse que los bloques ocupados, el gas alto y más usuarios significaban más DUSK quemado. Algo no encajaba.
Las comisiones se pagan en DUSK, pero las comisiones recaudadas se suman a la recompensa del bloque. El burn documentado es la parte no distribuida del crédito extra del 10% del generador basado en créditos. El burn por bloque, por época, por contrato o por millón de gas no puede medir automáticamente la demanda; un burn alto puede reflejar créditos de consenso incompletos.
Registra trabajo de consenso no recompensado, no necesariamente actividad económica.
Esa distinción me siguió. 210M+ en stake pueden proteger el consenso, no la exactitud de credenciales ni la lógica de la aplicación. Hedger puede ocultar valores mientras prueba cálculos, y XSC puede imponer la política de transferencia, pero ninguno prueba que los datos de KYC sean veraces. Los rechazos aún podrían filtrar pistas de elegibilidad.
Aun €300M necesita etiquetado: Dusk citó el AUM de NPEX de €300M en 2025; su sitio actual muestra más de €200M en emisión confirmada. Ninguno mide rotación, conversión de monederos, manejo fiscal, custodia, informes, conciliación o si cuatro funciones regulatorias funcionan como un solo flujo de trabajo.
Mi panel ahora necesita persistencia del burn, correlación gas/comisión, amplitud de cuentas por 2/3/5/10 contratos, concentración entre los diez principales, emisión neta, concentración del stake y actividad de liquidación. Las gráficas siguen abiertas. No puedo decir si duplicar el uso duplica el burn; esa incertidumbre es el hallazgo.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Las gráficas estaban planas, así que abrí la página de tokenomics de Dusk para mapear el burn por hora. Supuse que los bloques ocupados, el gas alto y más usuarios significaban más DUSK quemado. Algo no encajaba.
Las comisiones se pagan en DUSK, pero las comisiones recaudadas se suman a la recompensa del bloque. El burn documentado es la parte no distribuida del crédito extra del 10% del generador basado en créditos. El burn por bloque, por época, por contrato o por millón de gas no puede medir automáticamente la demanda; un burn alto puede reflejar créditos de consenso incompletos.
Registra trabajo de consenso no recompensado, no necesariamente actividad económica.
Esa distinción me siguió. 210M+ en stake pueden proteger el consenso, no la exactitud de credenciales ni la lógica de la aplicación. Hedger puede ocultar valores mientras prueba cálculos, y XSC puede imponer la política de transferencia, pero ninguno prueba que los datos de KYC sean veraces. Los rechazos aún podrían filtrar pistas de elegibilidad.
Aun €300M necesita etiquetado: Dusk citó el AUM de NPEX de €300M en 2025; su sitio actual muestra más de €200M en emisión confirmada. Ninguno mide rotación, conversión de monederos, manejo fiscal, custodia, informes, conciliación o si cuatro funciones regulatorias funcionan como un solo flujo de trabajo.
Mi panel ahora necesita persistencia del burn, correlación gas/comisión, amplitud de cuentas por 2/3/5/10 contratos, concentración entre los diez principales, emisión neta, concentración del stake y actividad de liquidación. Las gráficas siguen abiertas. No puedo decir si duplicar el uso duplica el burn; esa incertidumbre es el hallazgo.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
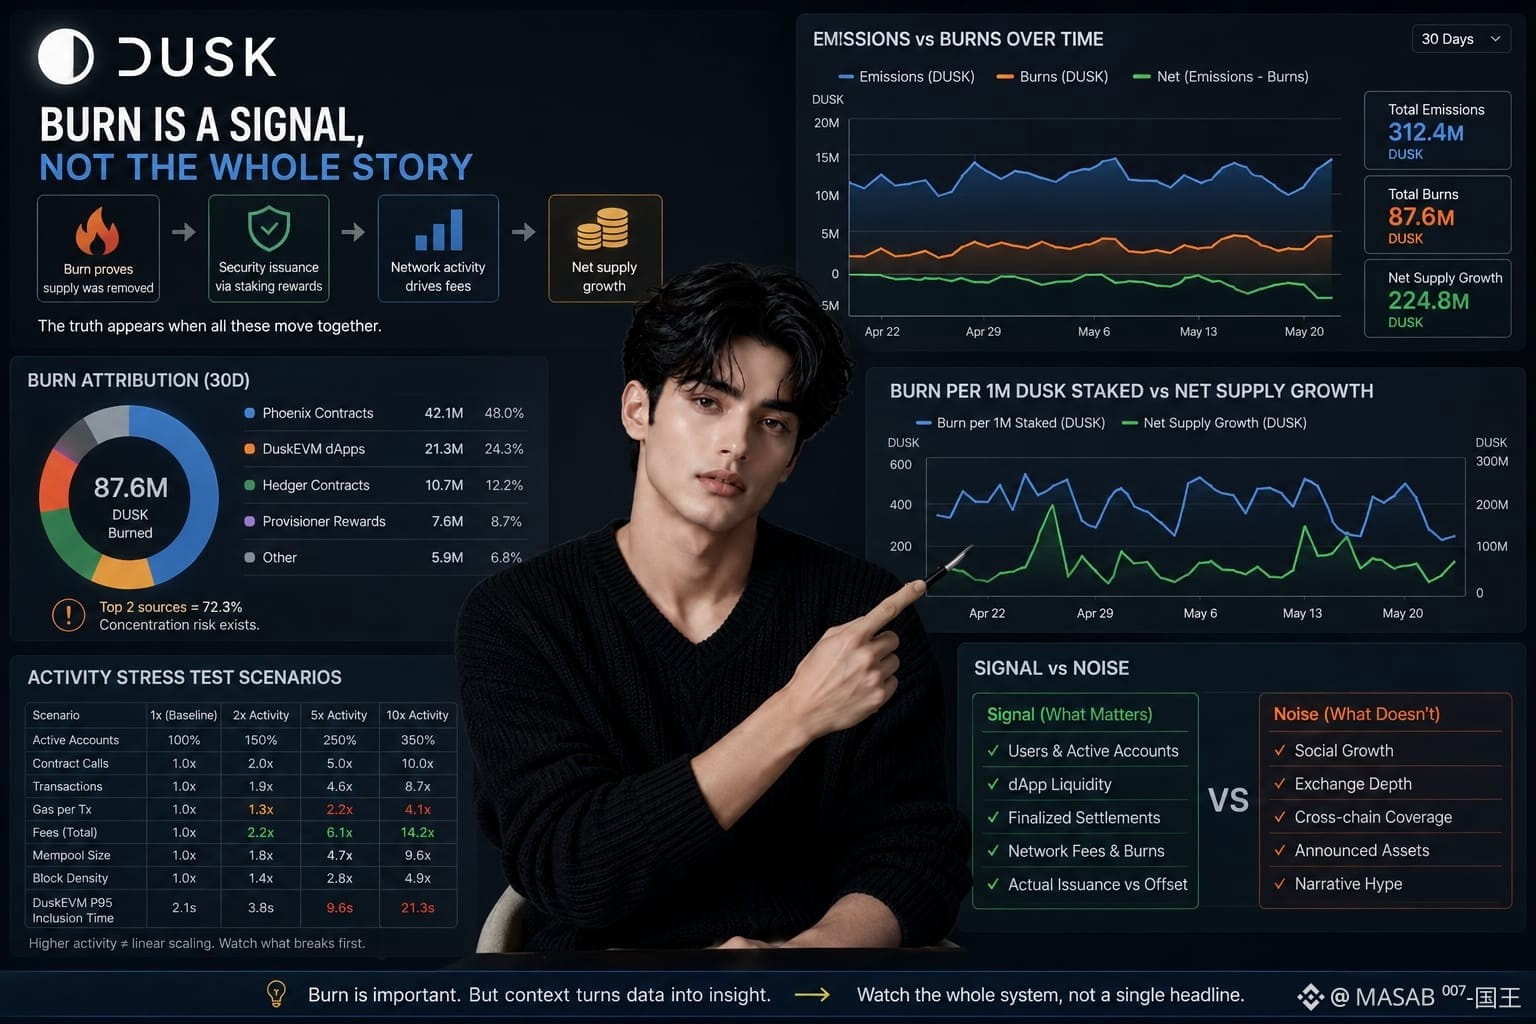
Ayer, durante un mercado plano, seguía viendo que DUSK quemaba tratado como prueba de deflación. Me senté con esa afirmación. Algo no encajaba.
Un panel de Dusk debe comparar emisiones diarias, semanales y mensuales con quemas, y luego atribuir la quema por billetera, aplicación, época y bloque. Si un contrato o unos pocos bloques dominan, el total significa algo diferente a una demanda amplia.
La quema prueba que se retiró suministro, no que la demanda se distribuyó ni que sea duradera.
Su valor aparece junto con las recompensas de staking, el stake activo, las recompensas de los provisioners, la densidad de tarifas por época y la aceleración de la actividad, la quema por 1 millón de DUSK staked y el crecimiento de la oferta neta. Juntos muestran si la emisión de seguridad se compensa con la actividad y si un mayor staking crea más o menos presión sobre la oferta.
Pero el mecanismo aún necesita pruebas de estrés. Si los activos activos suben 50% o las llamadas de contratos se duplican, ¿los pagos y el gas se duplican? A 2×, 5× y 10× de actividad, ¿qué se mueve primero: el gas por transacción, las tarifas, el tamaño del mempool, la densidad de bloques o el tiempo de inclusión P95 de DuskEVM?
Yo separaría el crecimiento social, la profundidad de los exchanges, la cobertura entre cadenas y los activos anunciados de los usuarios, la liquidez de la aplicación, las liquidaciones finalizadas y la emisión real.
El mercado sigue plano. El titular de la quema parece incompleto.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Ayer, durante un mercado plano, seguía viendo que DUSK quemaba tratado como prueba de deflación. Me senté con esa afirmación. Algo no encajaba.
Un panel de Dusk debe comparar emisiones diarias, semanales y mensuales con quemas, y luego atribuir la quema por billetera, aplicación, época y bloque. Si un contrato o unos pocos bloques dominan, el total significa algo diferente a una demanda amplia.
La quema prueba que se retiró suministro, no que la demanda se distribuyó ni que sea duradera.
Su valor aparece junto con las recompensas de staking, el stake activo, las recompensas de los provisioners, la densidad de tarifas por época y la aceleración de la actividad, la quema por 1 millón de DUSK staked y el crecimiento de la oferta neta. Juntos muestran si la emisión de seguridad se compensa con la actividad y si un mayor staking crea más o menos presión sobre la oferta.
Pero el mecanismo aún necesita pruebas de estrés. Si los activos activos suben 50% o las llamadas de contratos se duplican, ¿los pagos y el gas se duplican? A 2×, 5× y 10× de actividad, ¿qué se mueve primero: el gas por transacción, las tarifas, el tamaño del mempool, la densidad de bloques o el tiempo de inclusión P95 de DuskEVM?
Yo separaría el crecimiento social, la profundidad de los exchanges, la cobertura entre cadenas y los activos anunciados de los usuarios, la liquidez de la aplicación, las liquidaciones finalizadas y la emisión real.
El mercado sigue plano. El titular de la quema parece incompleto.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
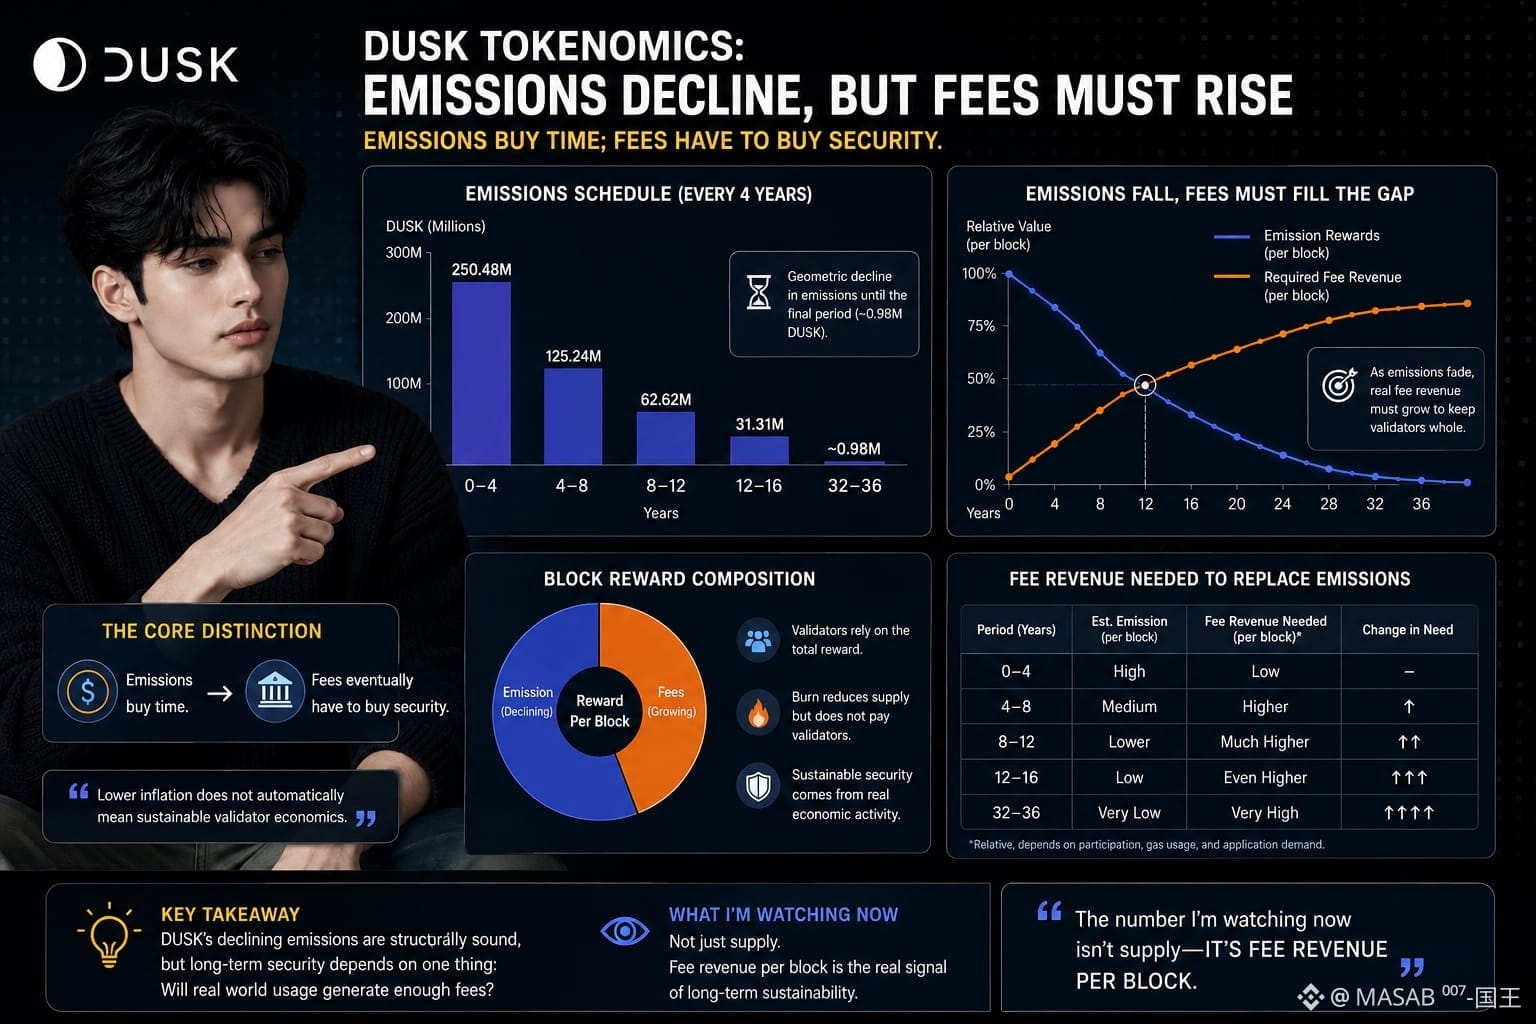
Mientras reviso hoy por la noche los documentos de tokenomics de Dusk, un número me mantuvo volviendo: 250.48M DUSK está programado para los primeros cuatro años, luego 125.24M, 62.62M, 31.31M, hasta que el período final de cuatro años se reduzca aproximadamente a 0.98M.
La interpretación principal es fácil: las emisiones disminuyen,......la inflación cae, la escasez mejora.
Pero esa no es la pregunta de seguridad.
Las recompensas del bloque de Dusk combinan DUSK recién emitido con comisiones de transacción.....Así, a medida que la emisión se desvanece de forma geométrica, la red necesita cada vez más actividad real que pague comisiones para reemplazar el subsidio que los validadores están perdiendo.
Las emisiones compran tiempo; eventualmente, las comisiones tienen que comprar seguridad.
Esa distinción importa porque una menor inflación no significa automáticamente que la economía de los validadores sea sostenible. Un fondo de recompensas más pequeño solo resulta cómodo si la actividad de gas, liquidación y aplicaciones crece lo suficiente para compensarlo. La quema (burn) complica aún más el panorama: quemar recompensas no distribuidas puede reducir la oferta, pero no financia a los operadores que aseguran el consenso.
No estoy diciendo que el calendario de Dusk sea defectuoso. Un subsidio decreciente es estructuralmente comprensible. Solo que todavía no puedo determinar si el uso institucional futuro generará suficientes comisiones cuando las emisiones se vuelvan ínfimas.
La pestaña de tokenomics sigue abierta. El número que estoy vigilando ahora no es la oferta: es el ingreso por comisiones por bloque.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Mientras reviso hoy por la noche los documentos de tokenomics de Dusk, un número me mantuvo volviendo: 250.48M DUSK está programado para los primeros cuatro años, luego 125.24M, 62.62M, 31.31M, hasta que el período final de cuatro años se reduzca aproximadamente a 0.98M.
La interpretación principal es fácil: las emisiones disminuyen,......la inflación cae, la escasez mejora.
Pero esa no es la pregunta de seguridad.
Las recompensas del bloque de Dusk combinan DUSK recién emitido con comisiones de transacción.....Así, a medida que la emisión se desvanece de forma geométrica, la red necesita cada vez más actividad real que pague comisiones para reemplazar el subsidio que los validadores están perdiendo.
Las emisiones compran tiempo; eventualmente, las comisiones tienen que comprar seguridad.
Esa distinción importa porque una menor inflación no significa automáticamente que la economía de los validadores sea sostenible. Un fondo de recompensas más pequeño solo resulta cómodo si la actividad de gas, liquidación y aplicaciones crece lo suficiente para compensarlo. La quema (burn) complica aún más el panorama: quemar recompensas no distribuidas puede reducir la oferta, pero no financia a los operadores que aseguran el consenso.
No estoy diciendo que el calendario de Dusk sea defectuoso. Un subsidio decreciente es estructuralmente comprensible. Solo que todavía no puedo determinar si el uso institucional futuro generará suficientes comisiones cuando las emisiones se vuelvan ínfimas.
La pestaña de tokenomics sigue abierta. El número que estoy vigilando ahora no es la oferta: es el ingreso por comisiones por bloque.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
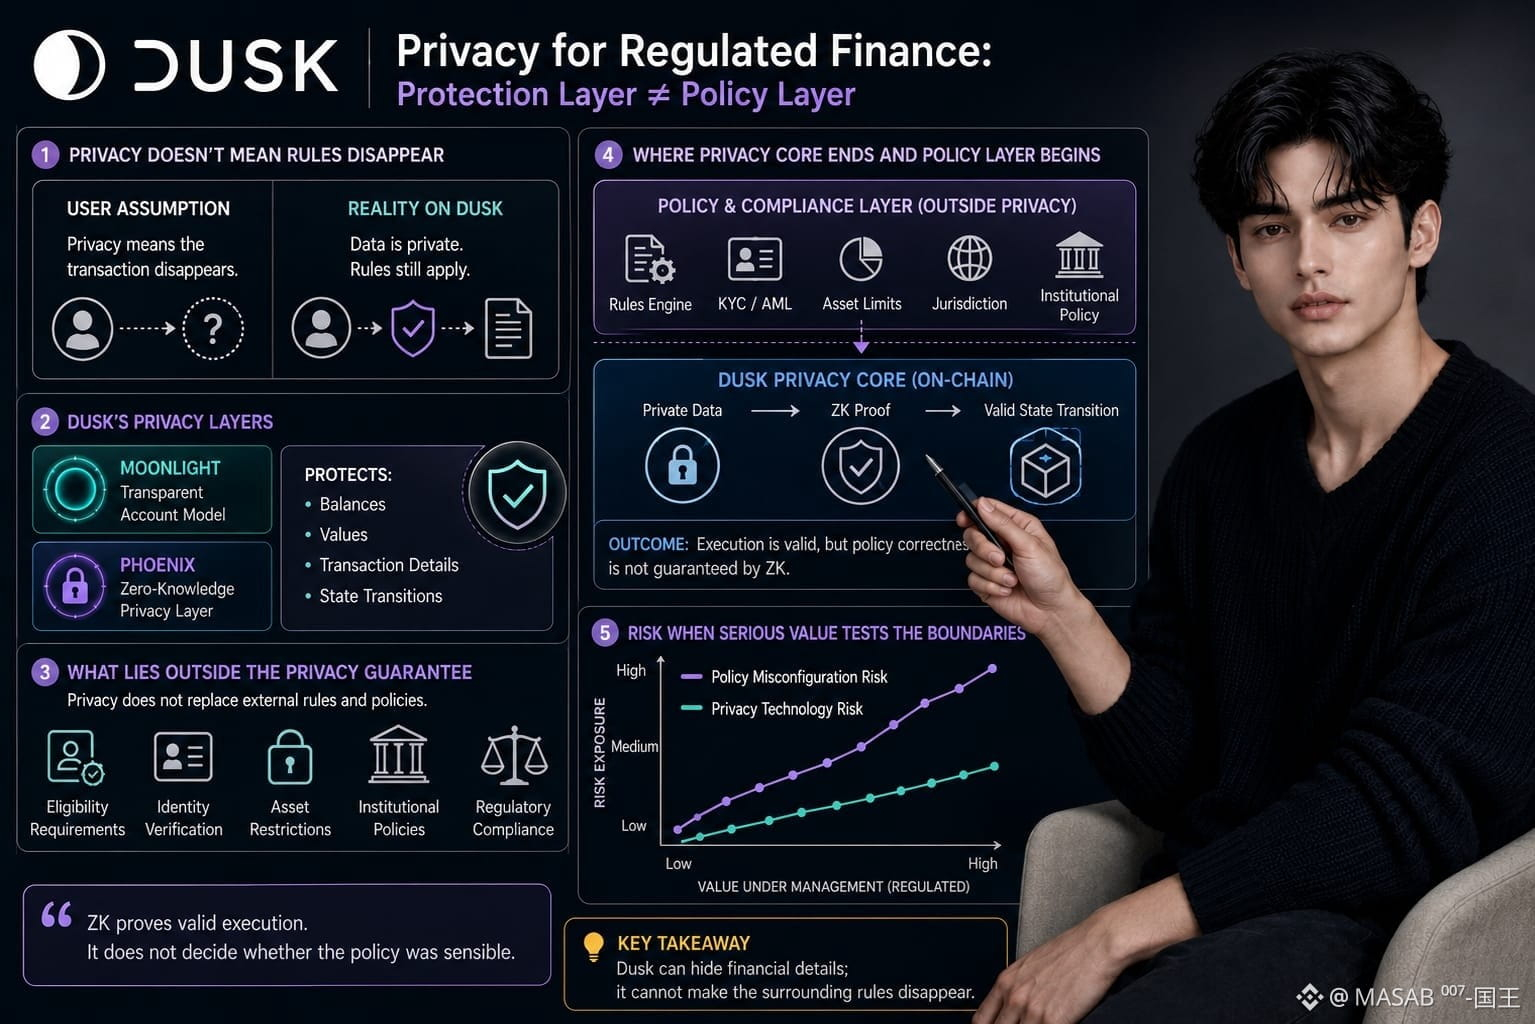
La negociación estuvo tranquila hoy, así que volví a abrir la documentación de Dusk.... Seguí viendo la frase “privacidad para las finanzas reguladas” y algo sobre eso me hizo mirar con más atención.
Al principio, asumí que privacidad significaba simplemente que la transacción en sí desaparecía de la vista pública.
Pero Dusk es más profundo que eso.
Moonlight ofrece un modelo de contabilidad transparente, mientras que Phoenix utiliza tecnología de conocimiento cero para mantener confidenciales los valores y saldos de las transacciones..... El punto importante es que la privacidad no elimina automáticamente cada regla de cumplimiento que rodea la transacción.
Dusk puede ocultar detalles financieros; no puede hacer que las reglas que lo rodean desAparezcan.
Esa distinción parecía casi semántica al principio. No lo es.
La capa criptográfica puede proteger datos confidenciales de las transacciones y verificar transiciones válidas del estado. Pero la elegibilidad, los requisitos de identidad, las restricciones de activos y las políticas institucionales pueden seguir dependiendo de reglas definidas fuera de esa garantía de privacidad.
Imagina a un inversor autorizado que cumple todos los requisitos técnicos pero opera bajo una pOlicy mal configurada. La prueba ZK puede confirmar la ejecución válida. No puede decidir si la política en sí tenía sentido.
Eso no es un problema exclusivo de Dusk.
La pregunta más difícil es qué ocurre cuando empiezan a probar esos bOundaries valores regulados de gran seriedad.
Mi pestaña de documentación sigue abierta. “Privacidad” ahora se siente como una palabra mucho más estrecha de lo que se sentía esta mañana.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
La negociación estuvo tranquila hoy, así que volví a abrir la documentación de Dusk.... Seguí viendo la frase “privacidad para las finanzas reguladas” y algo sobre eso me hizo mirar con más atención.
Al principio, asumí que privacidad significaba simplemente que la transacción en sí desaparecía de la vista pública.
Pero Dusk es más profundo que eso.
Moonlight ofrece un modelo de contabilidad transparente, mientras que Phoenix utiliza tecnología de conocimiento cero para mantener confidenciales los valores y saldos de las transacciones..... El punto importante es que la privacidad no elimina automáticamente cada regla de cumplimiento que rodea la transacción.
Dusk puede ocultar detalles financieros; no puede hacer que las reglas que lo rodean desAparezcan.
Esa distinción parecía casi semántica al principio. No lo es.
La capa criptográfica puede proteger datos confidenciales de las transacciones y verificar transiciones válidas del estado. Pero la elegibilidad, los requisitos de identidad, las restricciones de activos y las políticas institucionales pueden seguir dependiendo de reglas definidas fuera de esa garantía de privacidad.
Imagina a un inversor autorizado que cumple todos los requisitos técnicos pero opera bajo una pOlicy mal configurada. La prueba ZK puede confirmar la ejecución válida. No puede decidir si la política en sí tenía sentido.
Eso no es un problema exclusivo de Dusk.
La pregunta más difícil es qué ocurre cuando empiezan a probar esos bOundaries valores regulados de gran seriedad.
Mi pestaña de documentación sigue abierta. “Privacidad” ahora se siente como una palabra mucho más estrecha de lo que se sentía esta mañana.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
Esta noche estaba revisando los mercados de apalancamiento de TermMax y seguía volviendo a la frase “apalancamiento de un clic”. Da la impresión de que el problema difícil ya se ha eliminado.
Así que, en realidad, me quedé con el flujo.
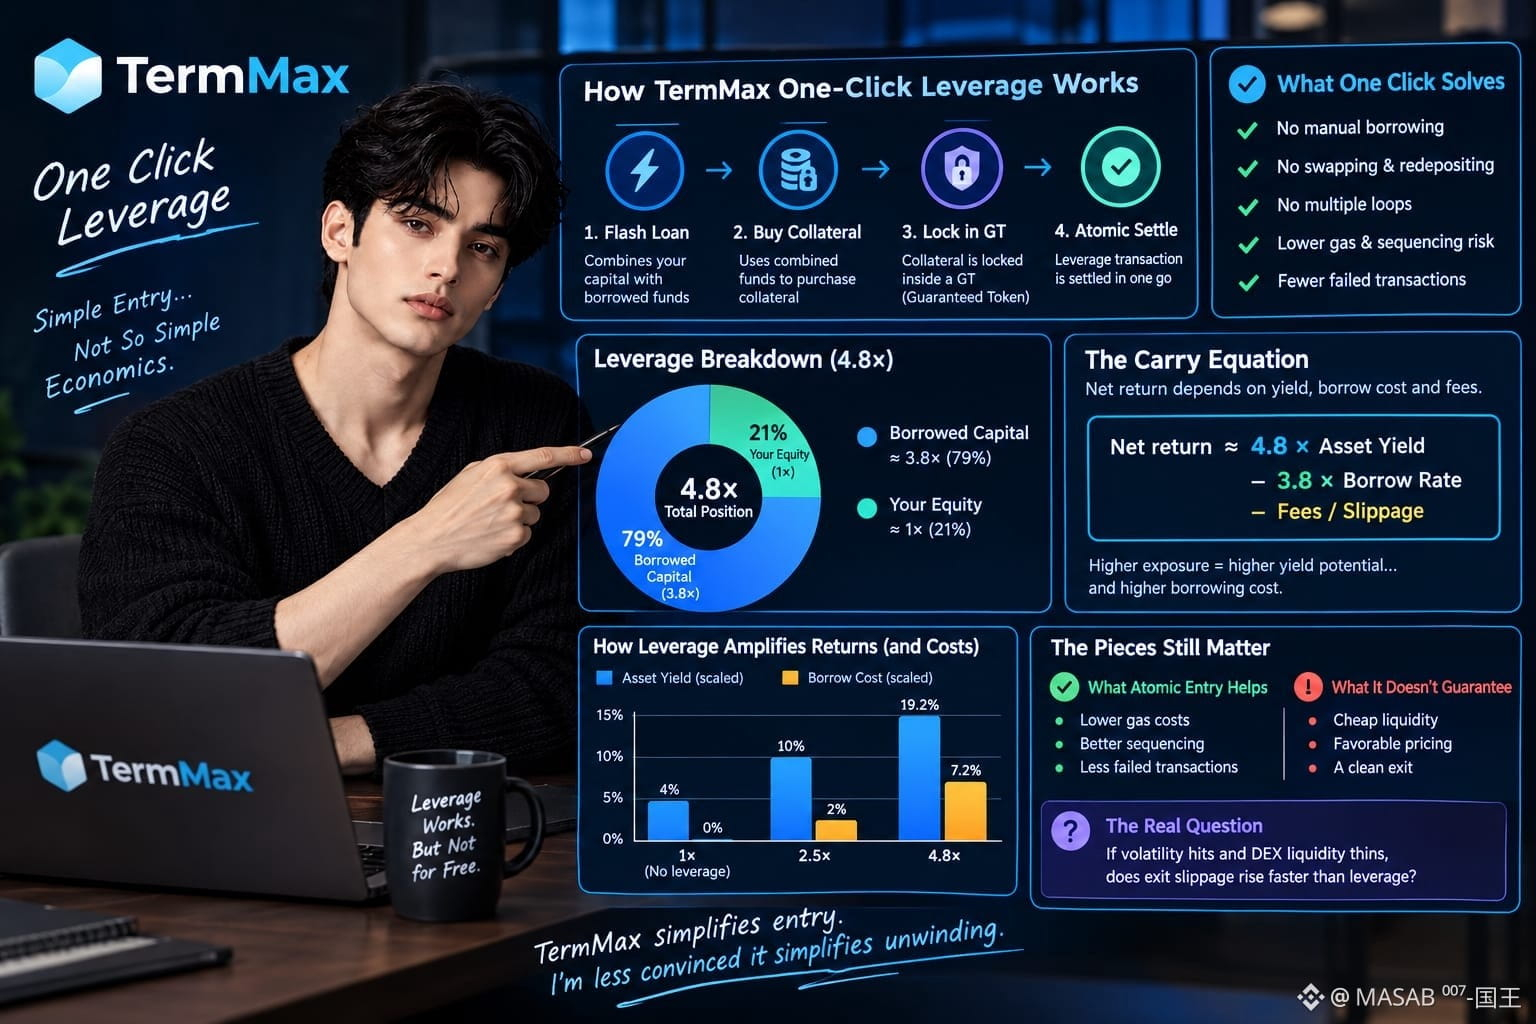
TermMax usa un préstamo flash para combinar mi capital con fondos prestados, comprar garantías, bloquearlas dentro de un GT y liquidar la transacción de apalancamiento de forma atómica. Eso es más limpio que pedir prestado manualmente, hacer un swap, volver a depositar y repetir varias veces.
Pero la simplicidad de ejecución no es simplicidad económica.
Con un apalancamiento de 4.8×, aproximadamente 3.8× de mi capital propio es capital prestado. Aproximadamente el 79% de la posición bruta está financiada con deuda.... Si estoy apalancando un activo que genera rendimiento o un Principal Token, el rendimiento del activo escala con la exposición, pero el costo fijo del préstamo también escala.
Una ecuación aproximada del carry es:
Rentabilidad neta ≈ 4.8 × rendimiento del activo − 3.8 × tasa de préstamo − comisiones/deslizamiento.
Ahí es donde “un clic” deja de ayudar.
La entrada atómica puede reducir el gas, la secuenciación y el riesgo de transacciones fallidas.... Pero no puede garantizar liquidez barata, precios favorables ni una salida igual de limpia. Los prestatarios obtienen una ejecución más fluida; los prestamistas siguen aportando el rango de liquidez que hay debajo.
Si aumenta la volatilidad y la liquidez del DEX se adelgaza, ¿el deslizamiento de salida sube más rápido que el apalancamiento?
TermMax simplifica la entrada. Me convence menos que simplifique el deshacer.
#termmax @termmax
Esta noche estaba revisando los mercados de apalancamiento de TermMax y seguía volviendo a la frase “apalancamiento de un clic”. Da la impresión de que el problema difícil ya se ha eliminado.
Así que, en realidad, me quedé con el flujo.
TermMax usa un préstamo flash para combinar mi capital con fondos prestados, comprar garantías, bloquearlas dentro de un GT y liquidar la transacción de apalancamiento de forma atómica. Eso es más limpio que pedir prestado manualmente, hacer un swap, volver a depositar y repetir varias veces.
Pero la simplicidad de ejecución no es simplicidad económica.
Con un apalancamiento de 4.8×, aproximadamente 3.8× de mi capital propio es capital prestado. Aproximadamente el 79% de la posición bruta está financiada con deuda.... Si estoy apalancando un activo que genera rendimiento o un Principal Token, el rendimiento del activo escala con la exposición, pero el costo fijo del préstamo también escala.
Una ecuación aproximada del carry es:
Rentabilidad neta ≈ 4.8 × rendimiento del activo − 3.8 × tasa de préstamo − comisiones/deslizamiento.
Ahí es donde “un clic” deja de ayudar.
La entrada atómica puede reducir el gas, la secuenciación y el riesgo de transacciones fallidas.... Pero no puede garantizar liquidez barata, precios favorables ni una salida igual de limpia. Los prestatarios obtienen una ejecución más fluida; los prestamistas siguen aportando el rango de liquidez que hay debajo.
Si aumenta la volatilidad y la liquidez del DEX se adelgaza, ¿el deslizamiento de salida sube más rápido que el apalancamiento?
TermMax simplifica la entrada. Me convence menos que simplifique el deshacer.
#termmax @TermMax
8
11
11.6k
·
--
Parcialmente cierto
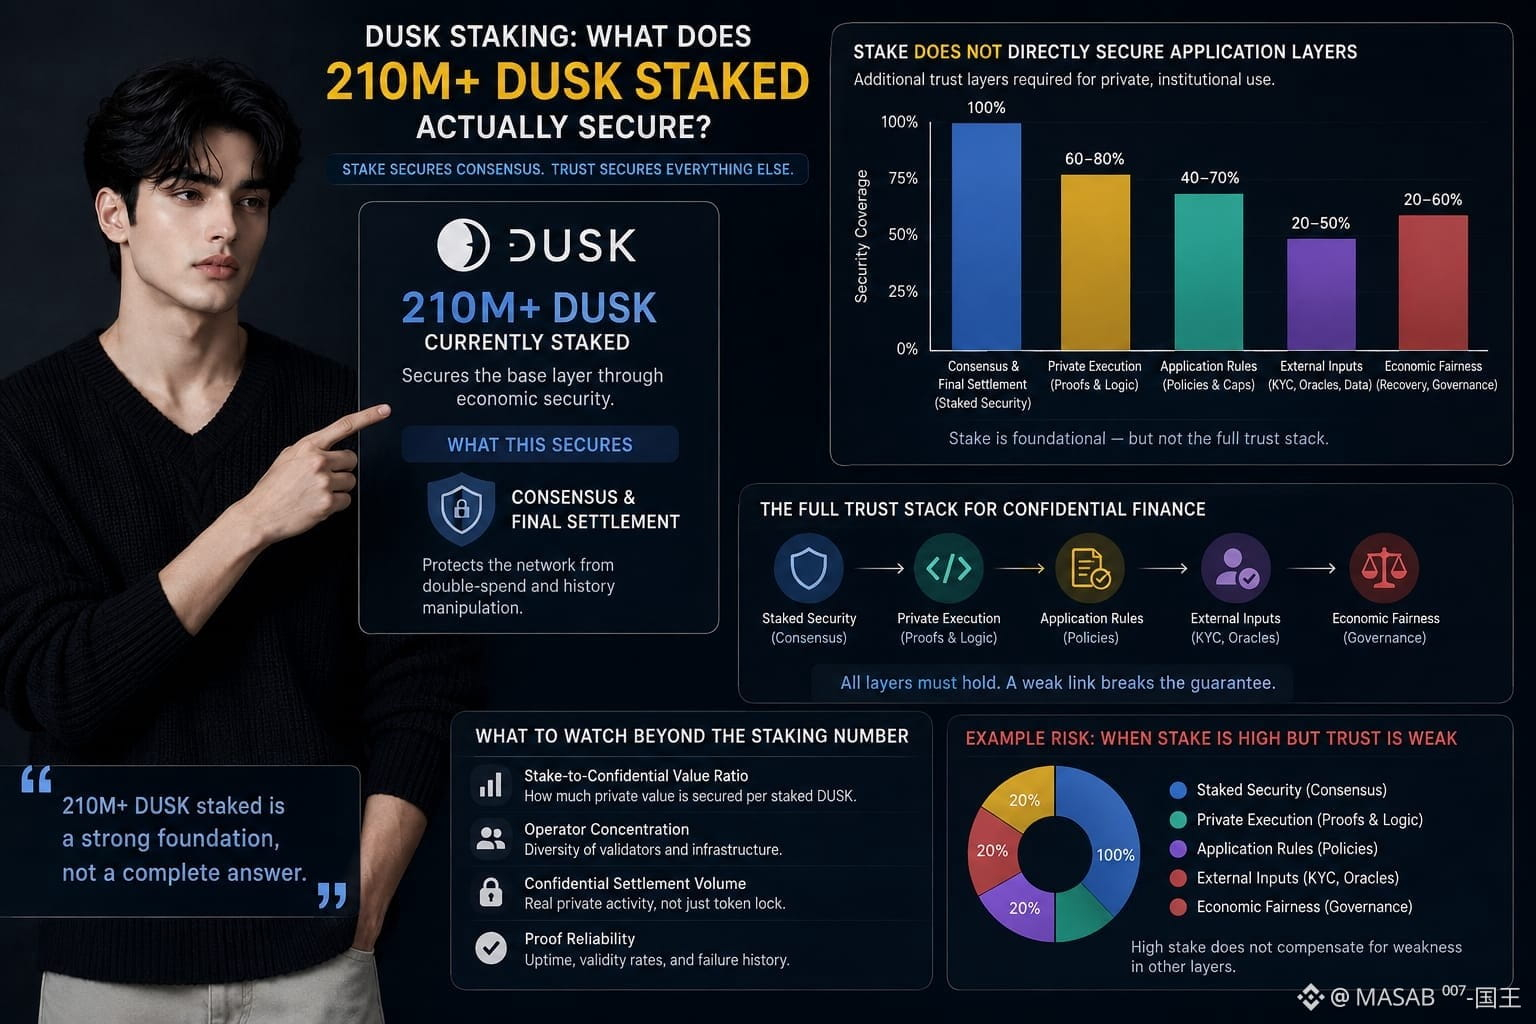
Estaba revisitando las cifras de staking de Dusk mientras el mercado estaba tranquilo, y que hubiese 210M+ DUSK en staking seguía resultando tranquilizador. Luego pregunté qué es lo que realmente asegura ese número.
La lectura intuitiva es sencilla: más staking significa que las aplicaciones financieras confidenciales están más seguras. Pero la garantía es más limitada. El staking activo protege el consenso y la liquidación final en la capa base. Un contrato privado aún depende de que la lógica de las pruebas sea correcta, de reglas de aplicación sólidas y, para activos regulados, de entradas externas confiables como los datos de elegibilidad.
Esa distinción importa.
Dusk puede hacer que el estado privado sea verificable sin publicar la posición subyacente. Eso es realmente útil. Pero una prueba válida no puede decir si un proveedor de KYC suministró datos malos, si la política codificó el límite de titularidad incorrecto o si una acción autorizada de recuperación fue económicamente justa.
Así que los 210M en staking miden una capa de seguridad, no todo el stack de confianza institucional.
Al principio pensé que era demasiado quisquilloso. No lo es. Si las aplicaciones privadas aseguran un valor real serio, prefiero observar el staking en relación con el valor de la liquidación confidencial, la concentración de operadores y la fiabilidad de las pruebas.
La pestaña de staking sigue abierta. El número ahora se siente menos como una respuesta y más como el inicio de una.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Estaba revisitando las cifras de staking de Dusk mientras el mercado estaba tranquilo, y que hubiese 210M+ DUSK en staking seguía resultando tranquilizador. Luego pregunté qué es lo que realmente asegura ese número.
La lectura intuitiva es sencilla: más staking significa que las aplicaciones financieras confidenciales están más seguras. Pero la garantía es más limitada. El staking activo protege el consenso y la liquidación final en la capa base. Un contrato privado aún depende de que la lógica de las pruebas sea correcta, de reglas de aplicación sólidas y, para activos regulados, de entradas externas confiables como los datos de elegibilidad.
Esa distinción importa.
Dusk puede hacer que el estado privado sea verificable sin publicar la posición subyacente. Eso es realmente útil. Pero una prueba válida no puede decir si un proveedor de KYC suministró datos malos, si la política codificó el límite de titularidad incorrecto o si una acción autorizada de recuperación fue económicamente justa.
Así que los 210M en staking miden una capa de seguridad, no todo el stack de confianza institucional.
Al principio pensé que era demasiado quisquilloso. No lo es. Si las aplicaciones privadas aseguran un valor real serio, prefiero observar el staking en relación con el valor de la liquidación confidencial, la concentración de operadores y la fiabilidad de las pruebas.
La pestaña de staking sigue abierta. El número ahora se siente menos como una respuesta y más como el inicio de una.
@Dusk $DUSK #dusk
30
22
32k
·
--
Verificado
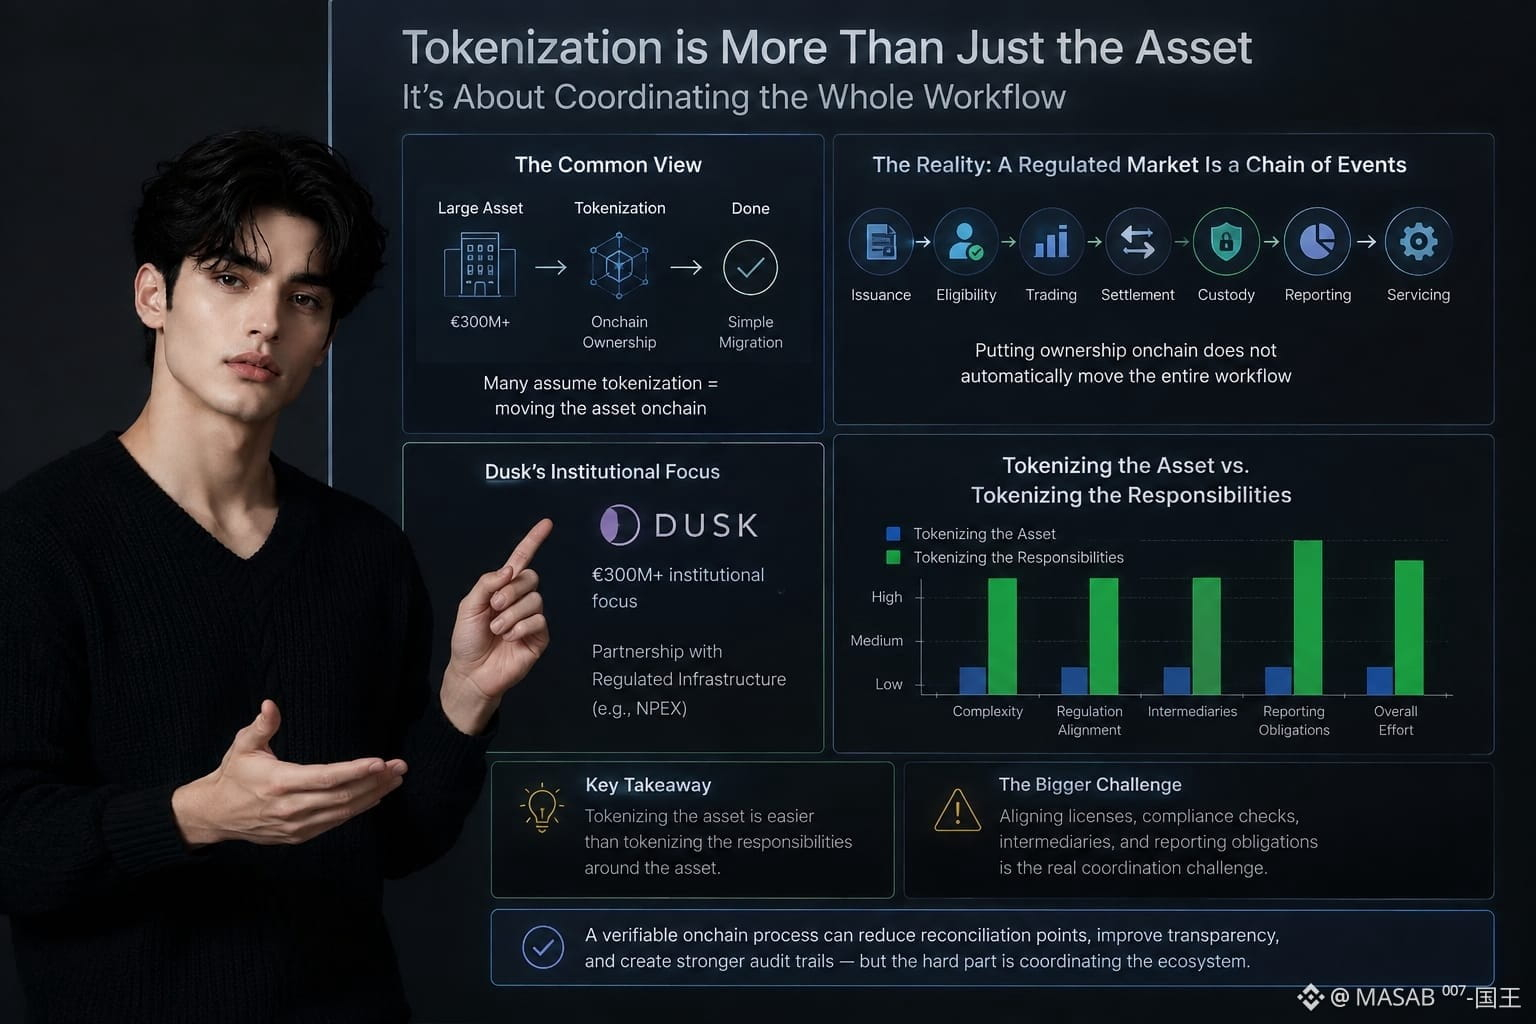
Anoche estaba desplazándome por debates sobre tokenización y no dejaba de ver la misma idea: mover activos grandes onchain es, sobre todo, un problema de migración técnica. Sonaba razonable, pero cuando miré más a fondo el enfoque institucional de Dusk (más de 300M€), algo no encajaba.
El activo en sí es solo una pieza. Un mercado regulado es una cadena de eventos: emisión, elegibilidad, negociación, liquidación, custodia, reporte y gestión. Poner registros de propiedad en la cadena no mueve automáticamente todo el flujo de trabajo.
Un lector habitual podría asumir que tokenización significa reemplazar el sistema antiguo por una transacción en blockchain. Pero la conexión de Dusk con infraestructura regulada, como NPEX, pone de manifiesto un desafío distinto: coordinar las funciones alrededor del activo.
La distinción a la que sigo volviendo es esta:
«Tokenizar el activo es más fácil que tokenizar las responsabilidades en torno al activo».
Eso no reduce el valor de Dusk. Un proceso onchain verificable puede reducir los puntos de conciliación, mejorar la transparencia y crear mejores trazas de auditoría.
Pero me pregunté si la parte difícil en realidad era la capa de blockchain. Quizá el desafío mayor es alinear licencias, verificaciones de cumplimiento, intermediarios y obligaciones de reporte.
No estoy seguro de que el mercado mida todavía plenamente ese problema de coordinación. La pestaña de documentación sigue abierta en mi pantalla y, ahora, miro «activos onchain» de manera un poco diferente.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Anoche estaba desplazándome por debates sobre tokenización y no dejaba de ver la misma idea: mover activos grandes onchain es, sobre todo, un problema de migración técnica. Sonaba razonable, pero cuando miré más a fondo el enfoque institucional de Dusk (más de 300M€), algo no encajaba.
El activo en sí es solo una pieza. Un mercado regulado es una cadena de eventos: emisión, elegibilidad, negociación, liquidación, custodia, reporte y gestión. Poner registros de propiedad en la cadena no mueve automáticamente todo el flujo de trabajo.
Un lector habitual podría asumir que tokenización significa reemplazar el sistema antiguo por una transacción en blockchain. Pero la conexión de Dusk con infraestructura regulada, como NPEX, pone de manifiesto un desafío distinto: coordinar las funciones alrededor del activo.
La distinción a la que sigo volviendo es esta:
«Tokenizar el activo es más fácil que tokenizar las responsabilidades en torno al activo».
Eso no reduce el valor de Dusk. Un proceso onchain verificable puede reducir los puntos de conciliación, mejorar la transparencia y crear mejores trazas de auditoría.
Pero me pregunté si la parte difícil en realidad era la capa de blockchain. Quizá el desafío mayor es alinear licencias, verificaciones de cumplimiento, intermediarios y obligaciones de reporte.
No estoy seguro de que el mercado mida todavía plenamente ese problema de coordinación. La pestaña de documentación sigue abierta en mi pantalla y, ahora, miro «activos onchain» de manera un poco diferente.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
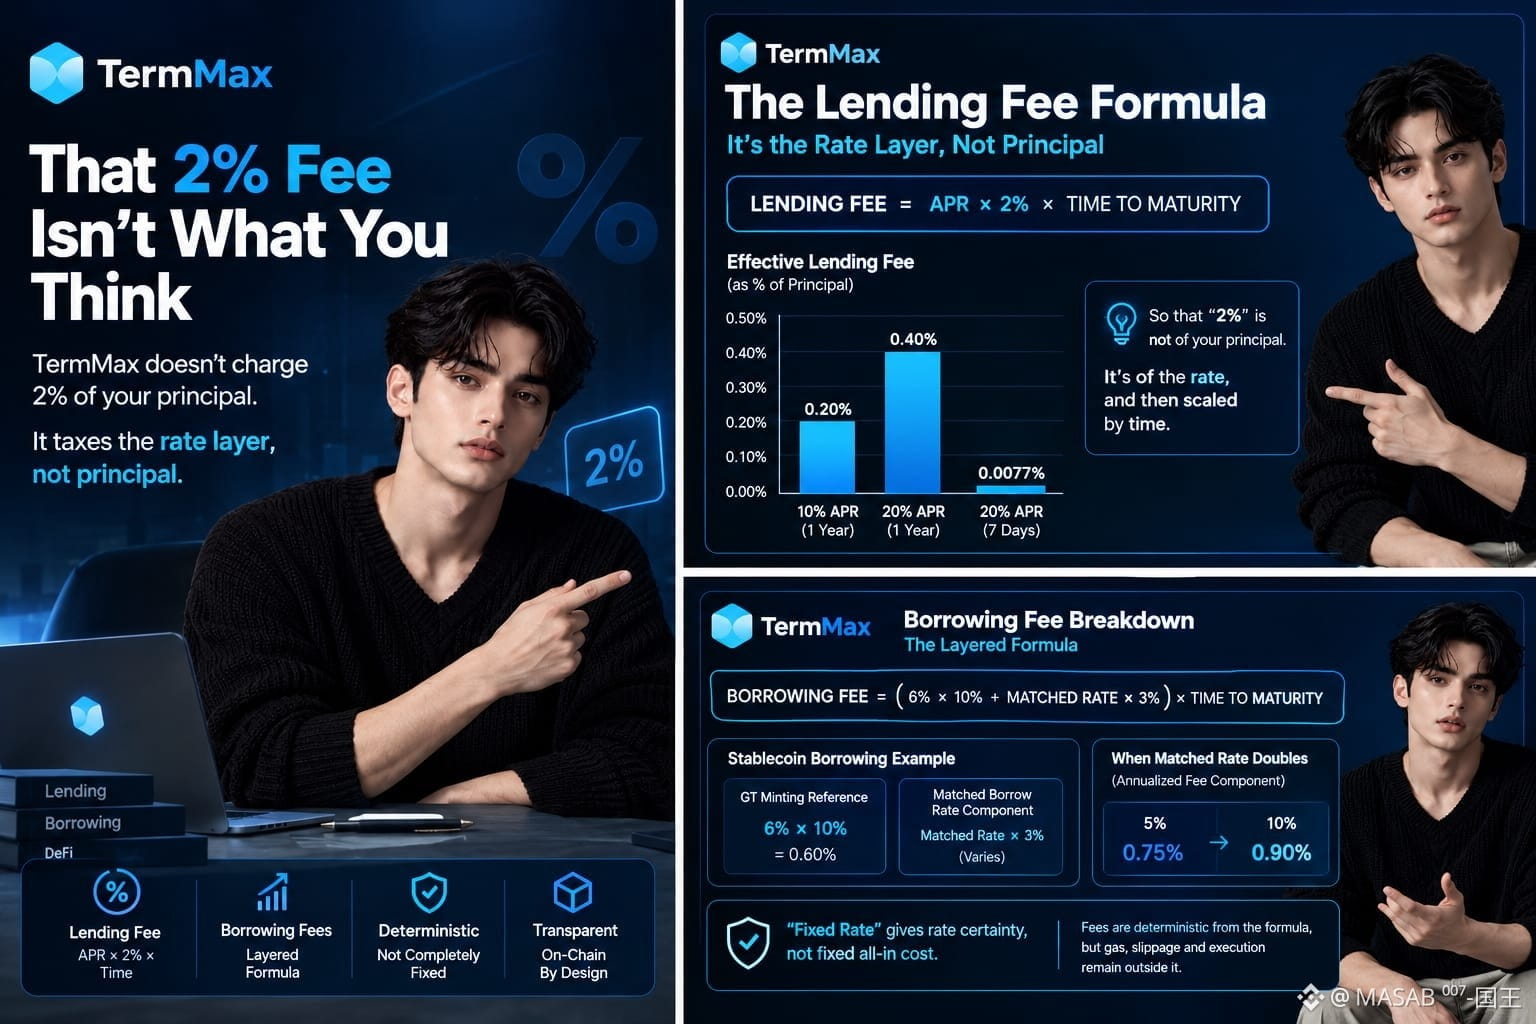
Estaba volviendo a revisar la página de comisiones de TermMax mientras el mercado estaba tranquilo, y una línea no dejaba de llamar mi atención: una comisión de préstamo del 2%. Mi primera reacción fue sencilla: suena caro, 2% del principal.
Así que me senté a mirar la fórmula. Eso no es lo que cobra TermMax.
La tasa de comisión por préstamo es APR × 2% × tiempo hasta el vencimiento. Con un 10% de APR durante un año, la comisión efectiva es el 0.20% del monto prestado. Con un 20% de APR, se vuelve el 0.40%. Para un préstamo de siete días al 20% de APR, es solo aproximadamente el 0.0077% del principal.
Esa diferencia importa.
TermMax grava la capa de la tasa, no el principal al porcentaje del titular.
El endeudamiento es más estratificado. Para stablecoins, la fórmula documentada combina una tasa de referencia de acuñación GT del 6% × 10% con la tasa de préstamo correspondiente × 3%, y luego escala ambas según la madurez. Si la tasa correspondiente se duplica de 5% a 10%, el componente de comisión anualizado sube de 0.75% a 0.90% antes del escalado por tiempo.
Así que “tasa fija” da certeza sobre la tasa, no un costo total fijo. Las comisiones son deterministas a partir de la fórmula, pero el gas, el deslizamiento y la ejecución quedan fuera.
La pestaña sigue abierta. Ese 2% ahora se ve muy diferente.
#termmax @termmax
Estaba volviendo a revisar la página de comisiones de TermMax mientras el mercado estaba tranquilo, y una línea no dejaba de llamar mi atención: una comisión de préstamo del 2%. Mi primera reacción fue sencilla: suena caro, 2% del principal.
Así que me senté a mirar la fórmula. Eso no es lo que cobra TermMax.
La tasa de comisión por préstamo es APR × 2% × tiempo hasta el vencimiento. Con un 10% de APR durante un año, la comisión efectiva es el 0.20% del monto prestado. Con un 20% de APR, se vuelve el 0.40%. Para un préstamo de siete días al 20% de APR, es solo aproximadamente el 0.0077% del principal.
Esa diferencia importa.
TermMax grava la capa de la tasa, no el principal al porcentaje del titular.
El endeudamiento es más estratificado. Para stablecoins, la fórmula documentada combina una tasa de referencia de acuñación GT del 6% × 10% con la tasa de préstamo correspondiente × 3%, y luego escala ambas según la madurez. Si la tasa correspondiente se duplica de 5% a 10%, el componente de comisión anualizado sube de 0.75% a 0.90% antes del escalado por tiempo.
Así que “tasa fija” da certeza sobre la tasa, no un costo total fijo. Las comisiones son deterministas a partir de la fórmula, pero el gas, el deslizamiento y la ejecución quedan fuera.
La pestaña sigue abierta. Ese 2% ahora se ve muy diferente.
#termmax @TermMax
1
8
9.4k
·
--
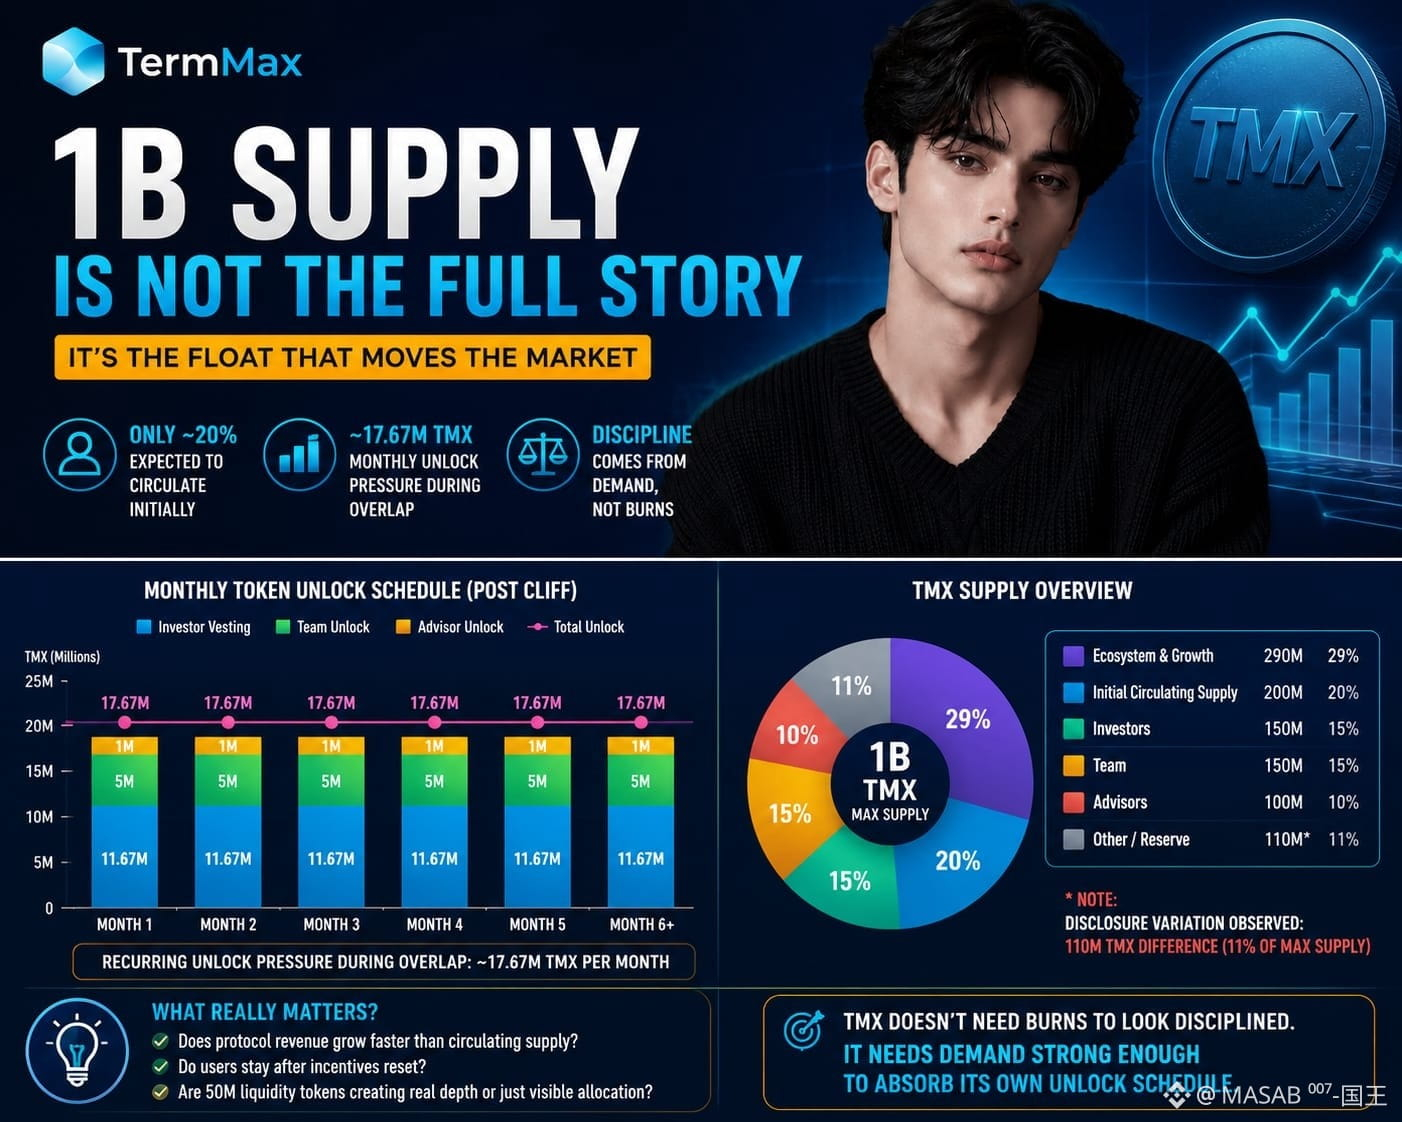
Le retiré complètement la oferta fija 1B de TMX en el momento en que noté que solo se espera que aproximadamente el 20% circule inicialmente.
La oferta máxima es el número limpio. El “float” es el comportamiento.
Lo que importa a continuación es qué tan rápido ese float se expande. Solo el vesting de inversores podría añadir aproximadamente 11.67M TMX por mes después de su cliff. Los desbloqueos del equipo añaden otros 5M, y los asesores otros 1M. Durante la superposición, eso es alrededor de 17.67M TMX de flujo mensual recurrente.
Eso no es automáticamente bajista. El vesting es normal. La distribución del ecosistema también es normal.
Pero la distribución no es circulación, y una asignación del 29% para el ecosistema me dice menos sobre qué tan eficientemente esos tokens crean usuarios duraderos, volumen equivalente y profundidad de liquidez.
Aquí es donde creo que TermMax se pone a prueba.
¿La renta del protocolo crece más rápido que la oferta en circulación? ¿Los usuarios con muchos incentivos se mantienen después de que se reinician las temporadas? ¿Los tokens de liquidez de 50M están creando una profundidad real de mercado, o es mayormente asignación visible?
También sigo vigilando los cambios en el documento. Una diferencia de divulgación de 110M-TMX es el 11% de la oferta máxima. Eso no es solo ruido de formato.
TMX no necesita quemas de tokens para verse disciplinado.
Necesita que el crecimiento de la demanda sea lo bastante fuerte como para absorber su propio calendario de desbloqueos.
#termmax @termmax
Le retiré complètement la oferta fija 1B de TMX en el momento en que noté que solo se espera que aproximadamente el 20% circule inicialmente.
La oferta máxima es el número limpio. El “float” es el comportamiento.
Lo que importa a continuación es qué tan rápido ese float se expande. Solo el vesting de inversores podría añadir aproximadamente 11.67M TMX por mes después de su cliff. Los desbloqueos del equipo añaden otros 5M, y los asesores otros 1M. Durante la superposición, eso es alrededor de 17.67M TMX de flujo mensual recurrente.
Eso no es automáticamente bajista. El vesting es normal. La distribución del ecosistema también es normal.
Pero la distribución no es circulación, y una asignación del 29% para el ecosistema me dice menos sobre qué tan eficientemente esos tokens crean usuarios duraderos, volumen equivalente y profundidad de liquidez.
Aquí es donde creo que TermMax se pone a prueba.
¿La renta del protocolo crece más rápido que la oferta en circulación? ¿Los usuarios con muchos incentivos se mantienen después de que se reinician las temporadas? ¿Los tokens de liquidez de 50M están creando una profundidad real de mercado, o es mayormente asignación visible?
También sigo vigilando los cambios en el documento. Una diferencia de divulgación de 110M-TMX es el 11% de la oferta máxima. Eso no es solo ruido de formato.
TMX no necesita quemas de tokens para verse disciplinado.
Necesita que el crecimiento de la demanda sea lo bastante fuerte como para absorber su propio calendario de desbloqueos.
#termmax @TermMax
18
20
7.9k
·
--
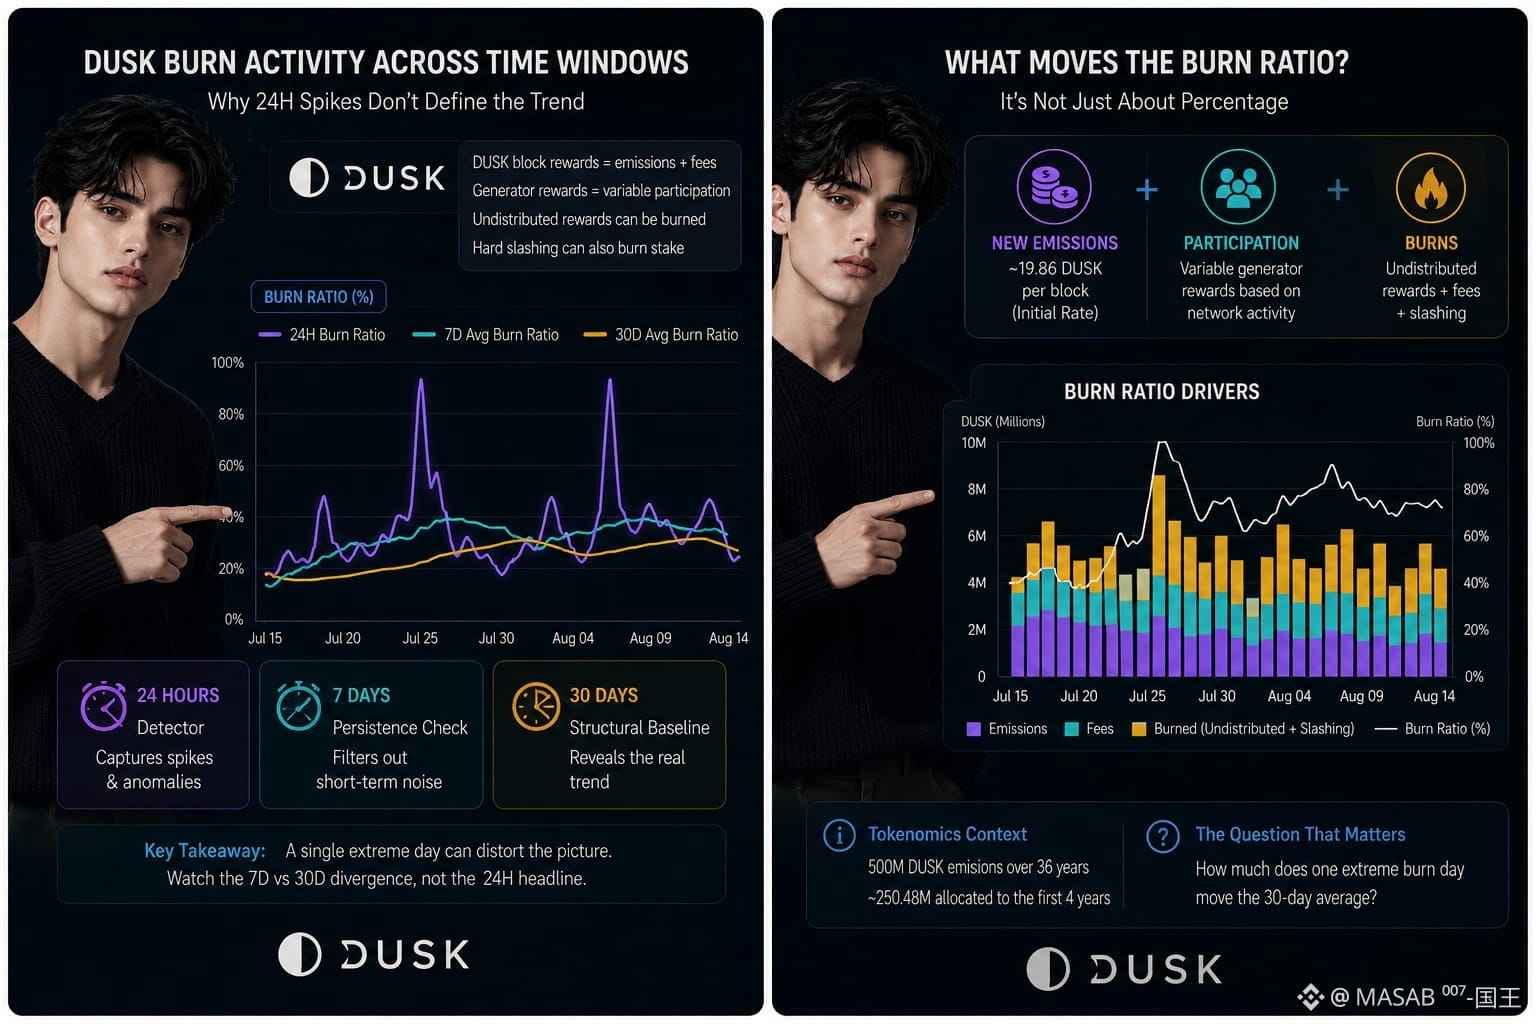
Comparaba cómo se ve la actividad de quema de DUSK a través de diferentes ventanas de tiempo, y una cosa no dejaba de molestarme: una dramática relación de quema en 24 horas puede decir muy poco sobre la economía subyacente del token.
La razón es mecánica.... Las recompensas de bloque de DUSK combinan tokens recién emitidos con tarifas de transacción, mientras que las recompensas del generador incluyen un componente variable de participación. Cualquier porción no distribuida puede quemarse. El slashing duro también puede quemar participación.
Eso hace que el número diario sea, en parte, una medida del comportamiento de la red, y no simplemente “deflación”. .....Si la participación cambia bruscamente durante unas horas, la relación de quema puede aumentar sin representar una tendencia duradera.
La escala también importa. Los tokenomics actuales apuntan a 500 millones de DUSK en emisiones durante 36 años, con aproximadamente 250,48 millones asignados a los primeros cuatro años. La tasa inicial de emisión es de alrededor de 19,86 DUSK por bloque.
Por eso trataría 24 horas como un detector, 7 días como una verificación de persistencia y 30 días como la línea base estructural.
Pero un porcentaje por sí solo oculta si el cambio provino de menos recompensas, más quemas o de ambas.
La pregunta incómoda es: ¿cuánto mueve un solo día extremo de quema el promedio de 30 días?
Esa divergencia entre 7 días y 30 días es el número que yo vigilaría a continuación.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Comparaba cómo se ve la actividad de quema de DUSK a través de diferentes ventanas de tiempo, y una cosa no dejaba de molestarme: una dramática relación de quema en 24 horas puede decir muy poco sobre la economía subyacente del token.
La razón es mecánica.... Las recompensas de bloque de DUSK combinan tokens recién emitidos con tarifas de transacción, mientras que las recompensas del generador incluyen un componente variable de participación. Cualquier porción no distribuida puede quemarse. El slashing duro también puede quemar participación.
Eso hace que el número diario sea, en parte, una medida del comportamiento de la red, y no simplemente “deflación”. .....Si la participación cambia bruscamente durante unas horas, la relación de quema puede aumentar sin representar una tendencia duradera.
La escala también importa. Los tokenomics actuales apuntan a 500 millones de DUSK en emisiones durante 36 años, con aproximadamente 250,48 millones asignados a los primeros cuatro años. La tasa inicial de emisión es de alrededor de 19,86 DUSK por bloque.
Por eso trataría 24 horas como un detector, 7 días como una verificación de persistencia y 30 días como la línea base estructural.
Pero un porcentaje por sí solo oculta si el cambio provino de menos recompensas, más quemas o de ambas.
La pregunta incómoda es: ¿cuánto mueve un solo día extremo de quema el promedio de 30 días?
Esa divergencia entre 7 días y 30 días es el número que yo vigilaría a continuación.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
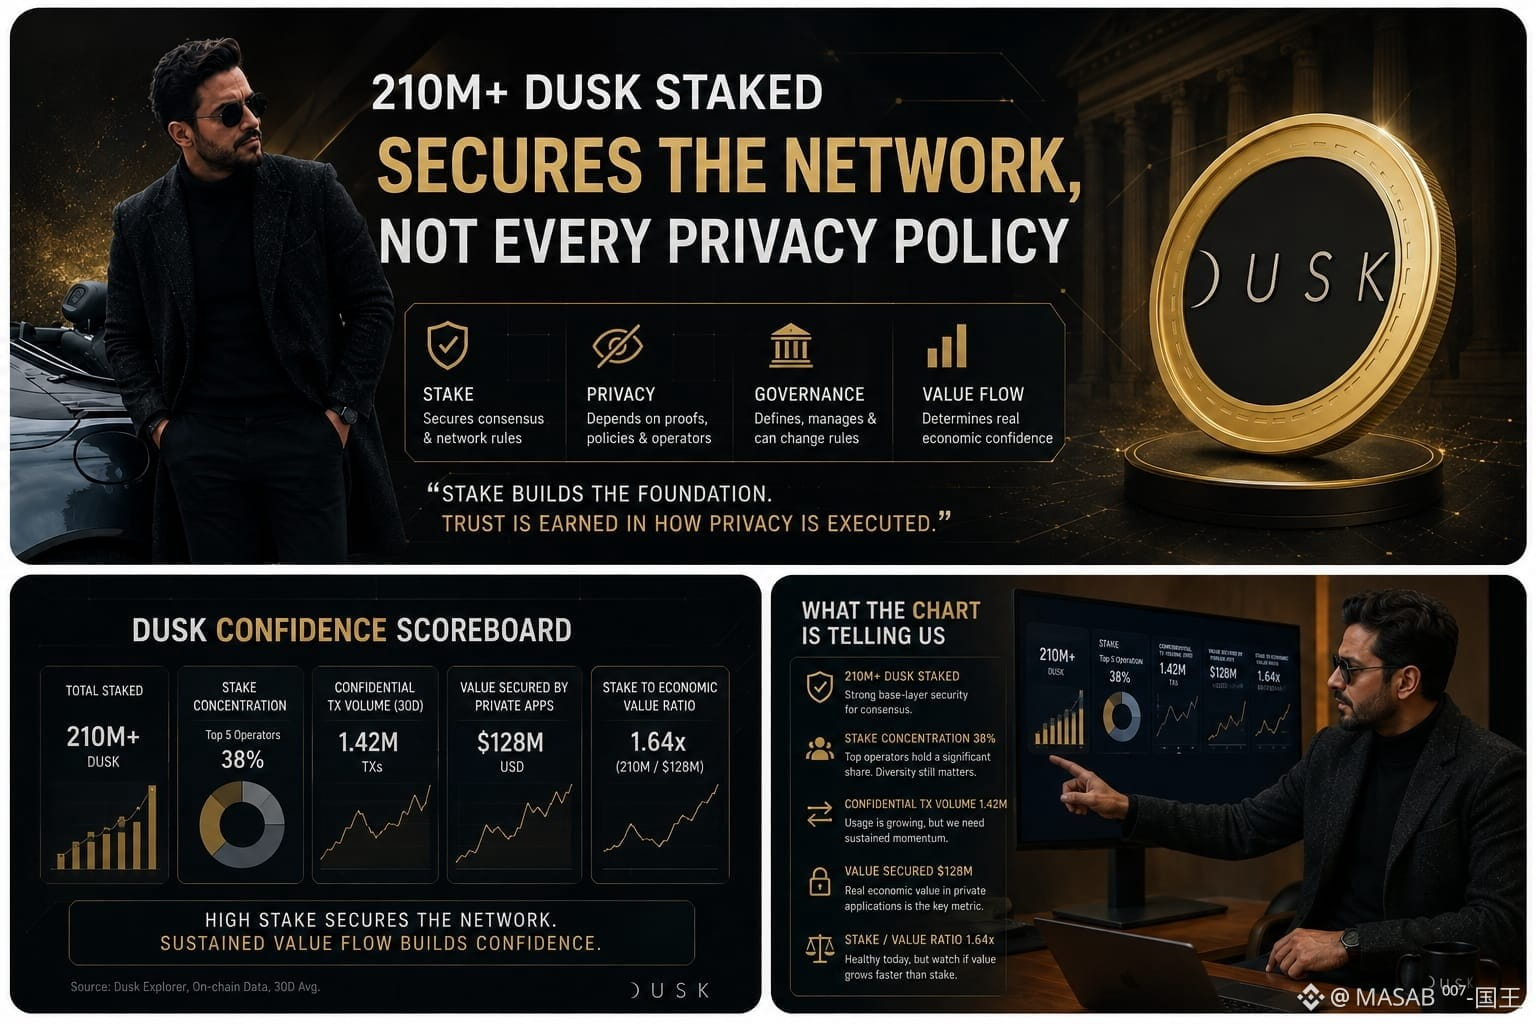
El mercado estuvo tranquilo esta noche, así que volví a abrir el material de Dusk y seguí mirando un solo número: 210M+ DUSK apostados.
Es tentador interpretarlo como “las aplicaciones financieras confidenciales son seguras”. Pero algo no encajaba. La seguridad económica de la capa base y la confianza en la ejecución de la privacidad no son automáticamente lo mismo.
La apuesta puede proteger el consenso, mientras que las aplicaciones confidenciales aún dependen de pruebas de privacidad, políticas de divulgación, operadores, gobernanza y de cuánto valor realmente fluye a través de ellas.
Así que empecé a pensar en otro marcador: concentración de la apuesta, concentración de operadores, volumen de transacciones confidenciales, valor asegurado por aplicaciones privadas y la relación apuesta a valor económico.
Esta es la distinción a la que sigo volviendo: **la apuesta asegura las reglas de la red; no valida automáticamente cada política de privacidad construida sobre ellas.**
Eso no significa que el modelo de privacidad de Dusk sea débil. La divulgación selectiva puede ser realmente útil: un inversor podría demostrar propiedad, elegibilidad del venue y al regulador solo la evidencia de cumplimiento que se requiere.
Pero, ¿quién decide esas reglas de divulgación? ¿Quién puede cambiarlas? ¿Qué tan rápido pueden los observadores autorizados obtener evidencia durante una emergencia?
Todavía no sé si los 210M+ apostados brindan suficiente confianza para mercados confidenciales de alto valor.
Los gráficos siguen tranquilos. Dejo esa pregunta abierta.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
El mercado estuvo tranquilo esta noche, así que volví a abrir el material de Dusk y seguí mirando un solo número: 210M+ DUSK apostados.
Es tentador interpretarlo como “las aplicaciones financieras confidenciales son seguras”. Pero algo no encajaba. La seguridad económica de la capa base y la confianza en la ejecución de la privacidad no son automáticamente lo mismo.
La apuesta puede proteger el consenso, mientras que las aplicaciones confidenciales aún dependen de pruebas de privacidad, políticas de divulgación, operadores, gobernanza y de cuánto valor realmente fluye a través de ellas.
Así que empecé a pensar en otro marcador: concentración de la apuesta, concentración de operadores, volumen de transacciones confidenciales, valor asegurado por aplicaciones privadas y la relación apuesta a valor económico.
Esta es la distinción a la que sigo volviendo: **la apuesta asegura las reglas de la red; no valida automáticamente cada política de privacidad construida sobre ellas.**
Eso no significa que el modelo de privacidad de Dusk sea débil. La divulgación selectiva puede ser realmente útil: un inversor podría demostrar propiedad, elegibilidad del venue y al regulador solo la evidencia de cumplimiento que se requiere.
Pero, ¿quién decide esas reglas de divulgación? ¿Quién puede cambiarlas? ¿Qué tan rápido pueden los observadores autorizados obtener evidencia durante una emergencia?
Todavía no sé si los 210M+ apostados brindan suficiente confianza para mercados confidenciales de alto valor.
Los gráficos siguen tranquilos. Dejo esa pregunta abierta.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
Una cosa no dejaba de preocuparme al observar el número de emisores de la historia de PASEO (DUSK) en las PYME: puede aumentar incluso cuando el mercado real subyacente apenas se mueve.
Imagina que DUSK tiene 100 PYME tokenizadas, pero las 10 principales generan el 80% de todo el volumen de negociación. En papel, 100 emisores parece una adopción amplia. En la práctica, puede significar que la atención de los inversores, la liquidez y la actividad recurrente se concentran en un núcleo muy pequeño.
Por eso, yo prestaría más atención a las PYME activas / PYME emitidas totales, al volumen de negociación mediano y a las rondas de financiación recurrentes, en lugar de quedarme solo con el recuento de emisiones destacado.
Una primera captación de 5M€ demuestra que una empresa puede acceder a las vías. Una segunda captación más tarde es diferente. Sugiere que el emisor encontró suficiente valor en la administración de la propiedad de DUSK, en los controles de transferencia y en el flujo de trabajo para inversores como para volver.
Aquí es donde la actividad y la adopción significativa se separan.
A una PYME quizá le hace falta más DUSK para mantener una estructura de accionistas programable que para la negociación secundaria diaria. Eso todavía importa. Pero si el registro onchain debe reconciliarse constantemente con un registro legal offchain, la ventaja operativa puede reducirse rápidamente.
La prueba que todavía observo es sencilla: ¿más emisores vuelven o los números de emisión crecen más rápido que la dependencia real de la infraestructura?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Una cosa no dejaba de preocuparme al observar el número de emisores de la historia de PASEO (DUSK) en las PYME: puede aumentar incluso cuando el mercado real subyacente apenas se mueve.
Imagina que DUSK tiene 100 PYME tokenizadas, pero las 10 principales generan el 80% de todo el volumen de negociación. En papel, 100 emisores parece una adopción amplia. En la práctica, puede significar que la atención de los inversores, la liquidez y la actividad recurrente se concentran en un núcleo muy pequeño.
Por eso, yo prestaría más atención a las PYME activas / PYME emitidas totales, al volumen de negociación mediano y a las rondas de financiación recurrentes, en lugar de quedarme solo con el recuento de emisiones destacado.
Una primera captación de 5M€ demuestra que una empresa puede acceder a las vías. Una segunda captación más tarde es diferente. Sugiere que el emisor encontró suficiente valor en la administración de la propiedad de DUSK, en los controles de transferencia y en el flujo de trabajo para inversores como para volver.
Aquí es donde la actividad y la adopción significativa se separan.
A una PYME quizá le hace falta más DUSK para mantener una estructura de accionistas programable que para la negociación secundaria diaria. Eso todavía importa. Pero si el registro onchain debe reconciliarse constantemente con un registro legal offchain, la ventaja operativa puede reducirse rápidamente.
La prueba que todavía observo es sencilla: ¿más emisores vuelven o los números de emisión crecen más rápido que la dependencia real de la infraestructura?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
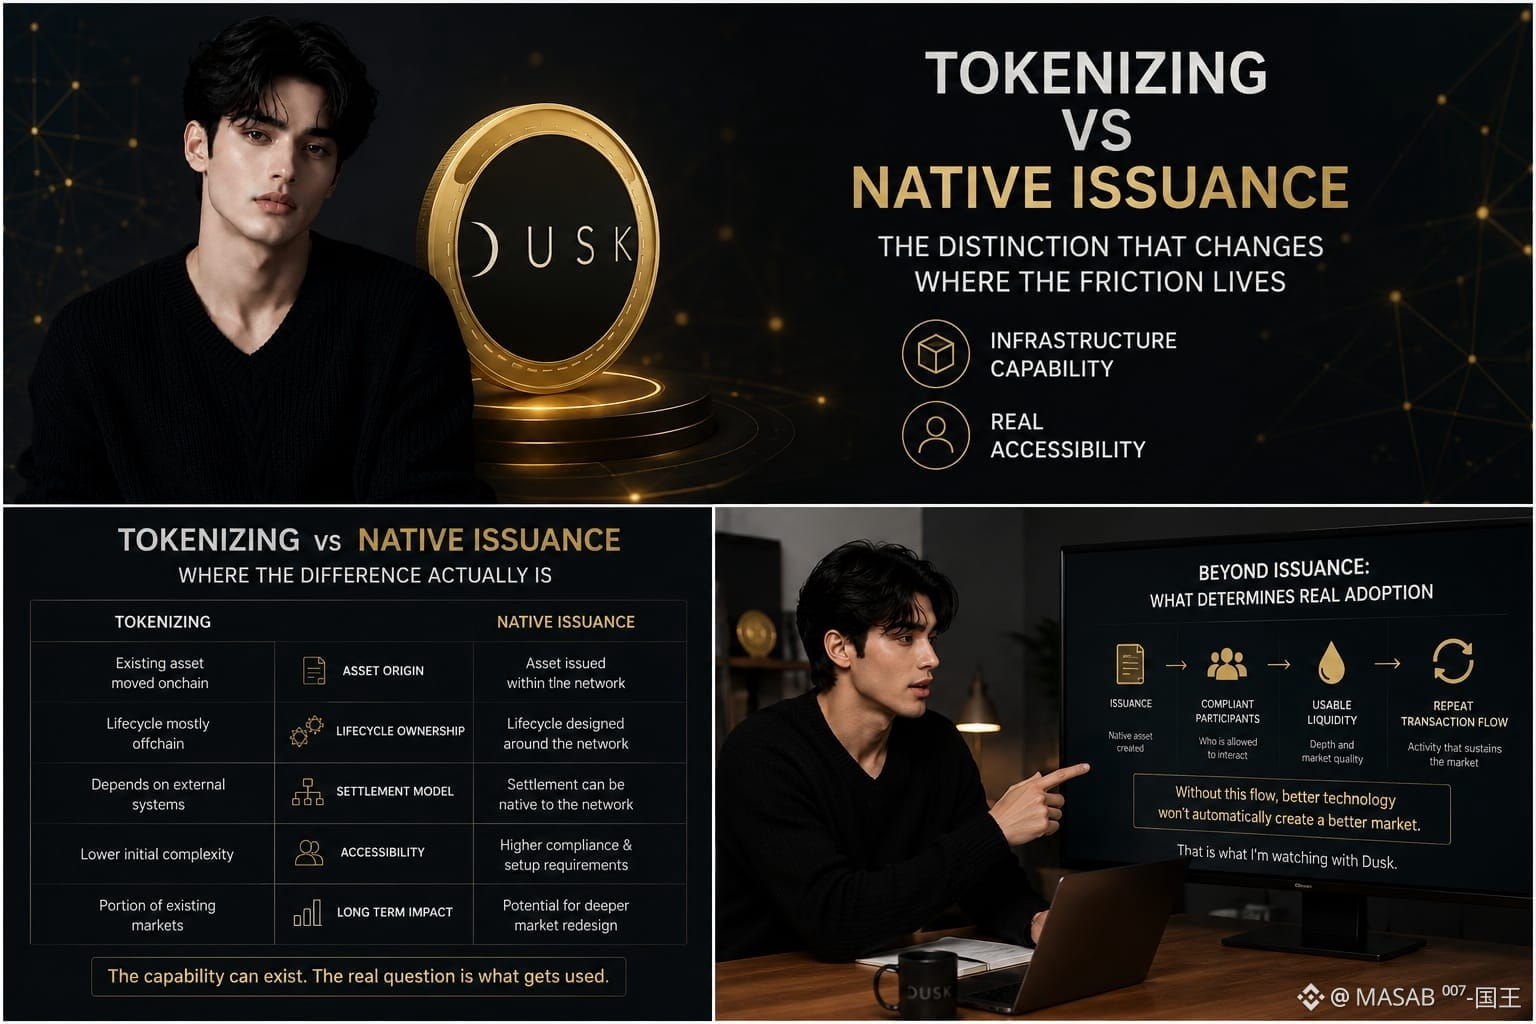
Me encontré volviendo repetidamente a una distinción en el diseño de RWA de Dusk: un token puede existir onchain mientras que el ciclo de vida real de un activo todavía vive en algún otro lugar.
Eso importa más de lo que suena. Con la tokenización, la blockchain puede mejorar la distribución o la programabilidad, pero la emisión, la custodia, el settlement, el servicio y los registros aún pueden requerir sistemas separados y reconciliación. El modelo nativo de emisión de Dusk es más ambicioso en un sentido más estrecho: el propio activo puede crearse y gestionarse en torno al libro mayor, de modo que esos traspasos puedan ocurrir dentro de un único entorno coordinado.
La capa oculta, sin embargo, no es el token. Es la coordinación.
Dusk combina settlement, controles de acceso, privacidad y divulgación selectiva porque los valores regulados no pueden simplemente convertirse en objetos públicos de una blockchain. Alguien todavía tiene que definir la elegibilidad, los permisos, la información que se reporta y la estructura legal que rodea al activo. Dusk puede proporcionar la infraestructura; no puede fabricar la autorización, la liquidez ni la participación institucional.
Por eso veo la comparación real como capacidad técnica frente a accesibilidad real. Una red que admite emisión nativa es diferente de una que demuestra que las instituciones la usarán.
Lo incómodo es la adopción. Si los emisores y los centros de negociación mantienen pasos críticos del ciclo de vida en otros lugares, la emisión nativa se convierte en una capacidad arquitectónica más que en una infraestructura de mercado significativa.
Esa es la parte que sigo observando.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Me encontré volviendo repetidamente a una distinción en el diseño de RWA de Dusk: un token puede existir onchain mientras que el ciclo de vida real de un activo todavía vive en algún otro lugar.
Eso importa más de lo que suena. Con la tokenización, la blockchain puede mejorar la distribución o la programabilidad, pero la emisión, la custodia, el settlement, el servicio y los registros aún pueden requerir sistemas separados y reconciliación. El modelo nativo de emisión de Dusk es más ambicioso en un sentido más estrecho: el propio activo puede crearse y gestionarse en torno al libro mayor, de modo que esos traspasos puedan ocurrir dentro de un único entorno coordinado.
La capa oculta, sin embargo, no es el token. Es la coordinación.
Dusk combina settlement, controles de acceso, privacidad y divulgación selectiva porque los valores regulados no pueden simplemente convertirse en objetos públicos de una blockchain. Alguien todavía tiene que definir la elegibilidad, los permisos, la información que se reporta y la estructura legal que rodea al activo. Dusk puede proporcionar la infraestructura; no puede fabricar la autorización, la liquidez ni la participación institucional.
Por eso veo la comparación real como capacidad técnica frente a accesibilidad real. Una red que admite emisión nativa es diferente de una que demuestra que las instituciones la usarán.
Lo incómodo es la adopción. Si los emisores y los centros de negociación mantienen pasos críticos del ciclo de vida en otros lugares, la emisión nativa se convierte en una capacidad arquitectónica más que en una infraestructura de mercado significativa.
Esa es la parte que sigo observando.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Verificado
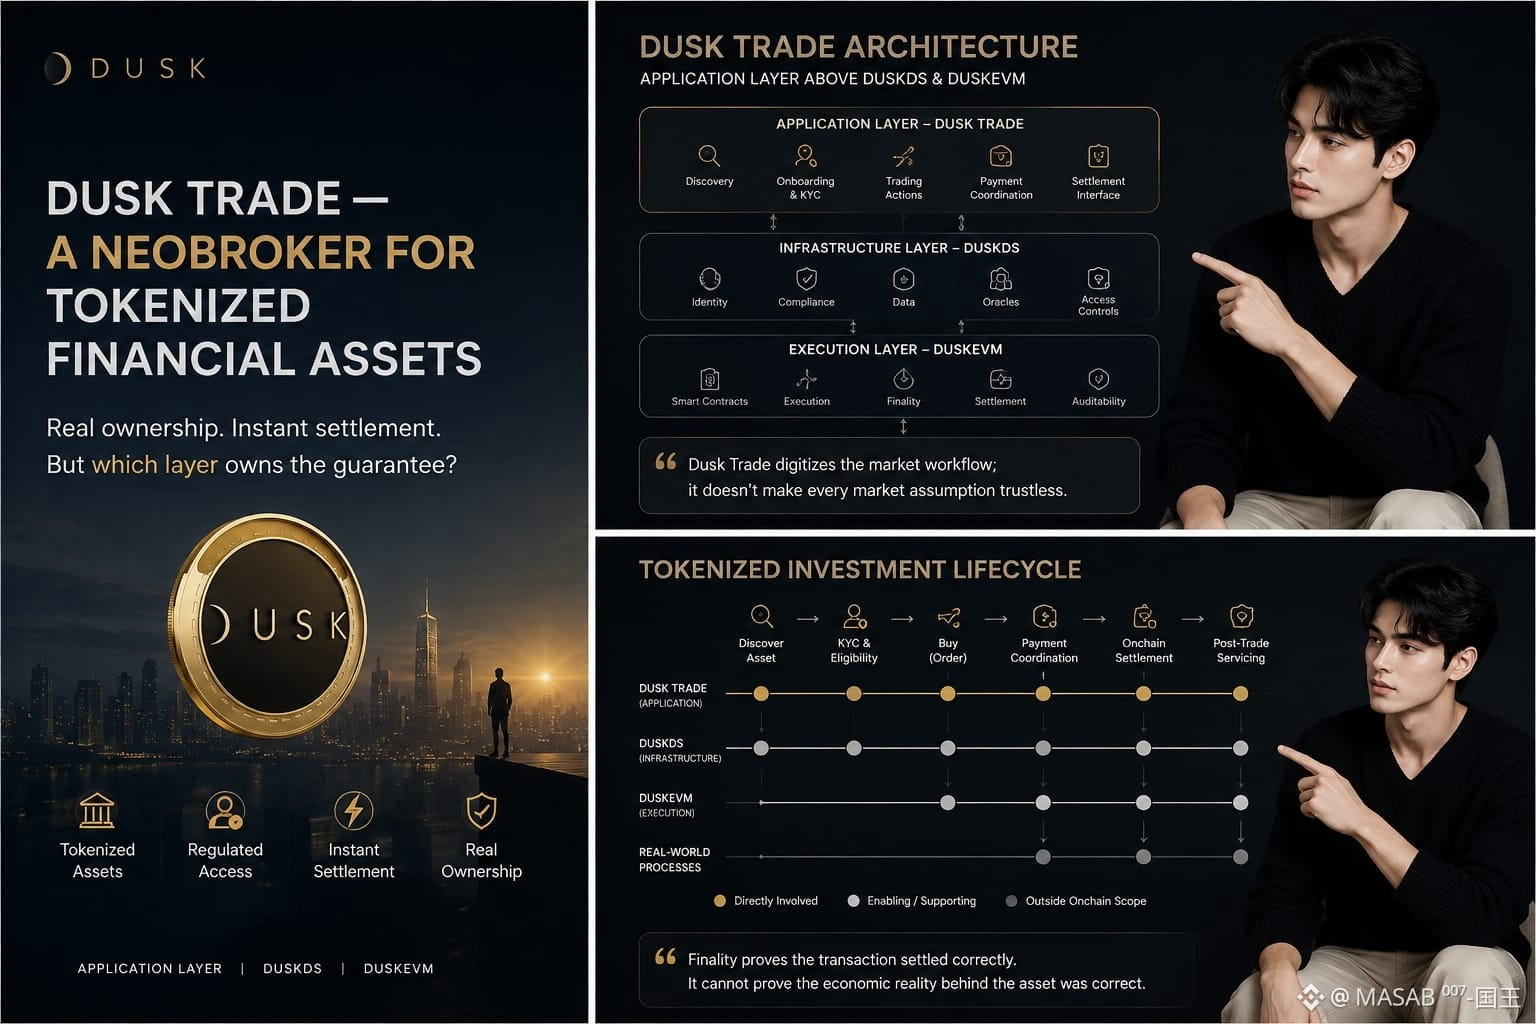
Anoche estaba desplazándome por Dusk Trade mientras el mercado estaba inusualmente tranquilo. Seguía viendo las mismas frases: activos tokenizados, propiedad real, liquidación instantánea. Entonces “neobroker” me hizo detenerme y mirar debajo de la interfaz.
La suposición intuitiva es simple: comprar un ETF, un MMF o un bono a través de Dusk Trade, y todo el ciclo de vida de la inversión se vuelve nativo de blockchain.
Pero algo no encajaba.
Dusk Trade es la capa de aplicación en DuskEVM. Conecta a los usuarios con activos financieros tokenizados y flujos de trading, mientras que la infraestructura subyacente se encarga de la ejecución y la liquidación. Eso es significativo, pero no es lo mismo que volver todas las suposiciones financieras sin necesidad de confianza.
Asegura la transacción, no todas las suposiciones que hay detrás del activo.
Esa distinción importa. La liquidación determinista puede demostrar que una transacción autorizada se procesó correctamente. No puede, por sí sola, probar que cada registro fuera de la cadena, decisión de elegibilidad, divulgación, valoración o proceso de administración relacionado con un activo del mundo real sea correcto.
Al principio pensé que esa distinción era mayormente técnica. No lo es.
Si una fuente de datos aguas arriba es errónea, la blockchain puede liquidar fielmente una realidad económica equivocada.
Esto no es un problema exclusivo de Dusk; las finanzas tokenizadas heredan estos límites de los mercados tradicionales.
La prueba real llega cuando el valor institucional crea incentivos para atacar las capas más débiles.
Todavía me pregunto cómo se comporta ese límite bajo presión sostenida. Esa es la parte que vigilaré.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Anoche estaba desplazándome por Dusk Trade mientras el mercado estaba inusualmente tranquilo. Seguía viendo las mismas frases: activos tokenizados, propiedad real, liquidación instantánea. Entonces “neobroker” me hizo detenerme y mirar debajo de la interfaz.
La suposición intuitiva es simple: comprar un ETF, un MMF o un bono a través de Dusk Trade, y todo el ciclo de vida de la inversión se vuelve nativo de blockchain.
Pero algo no encajaba.
Dusk Trade es la capa de aplicación en DuskEVM. Conecta a los usuarios con activos financieros tokenizados y flujos de trading, mientras que la infraestructura subyacente se encarga de la ejecución y la liquidación. Eso es significativo, pero no es lo mismo que volver todas las suposiciones financieras sin necesidad de confianza.
Asegura la transacción, no todas las suposiciones que hay detrás del activo.
Esa distinción importa. La liquidación determinista puede demostrar que una transacción autorizada se procesó correctamente. No puede, por sí sola, probar que cada registro fuera de la cadena, decisión de elegibilidad, divulgación, valoración o proceso de administración relacionado con un activo del mundo real sea correcto.
Al principio pensé que esa distinción era mayormente técnica. No lo es.
Si una fuente de datos aguas arriba es errónea, la blockchain puede liquidar fielmente una realidad económica equivocada.
Esto no es un problema exclusivo de Dusk; las finanzas tokenizadas heredan estos límites de los mercados tradicionales.
La prueba real llega cuando el valor institucional crea incentivos para atacar las capas más débiles.
Todavía me pregunto cómo se comporta ese límite bajo presión sostenida. Esa es la parte que vigilaré.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Verificado
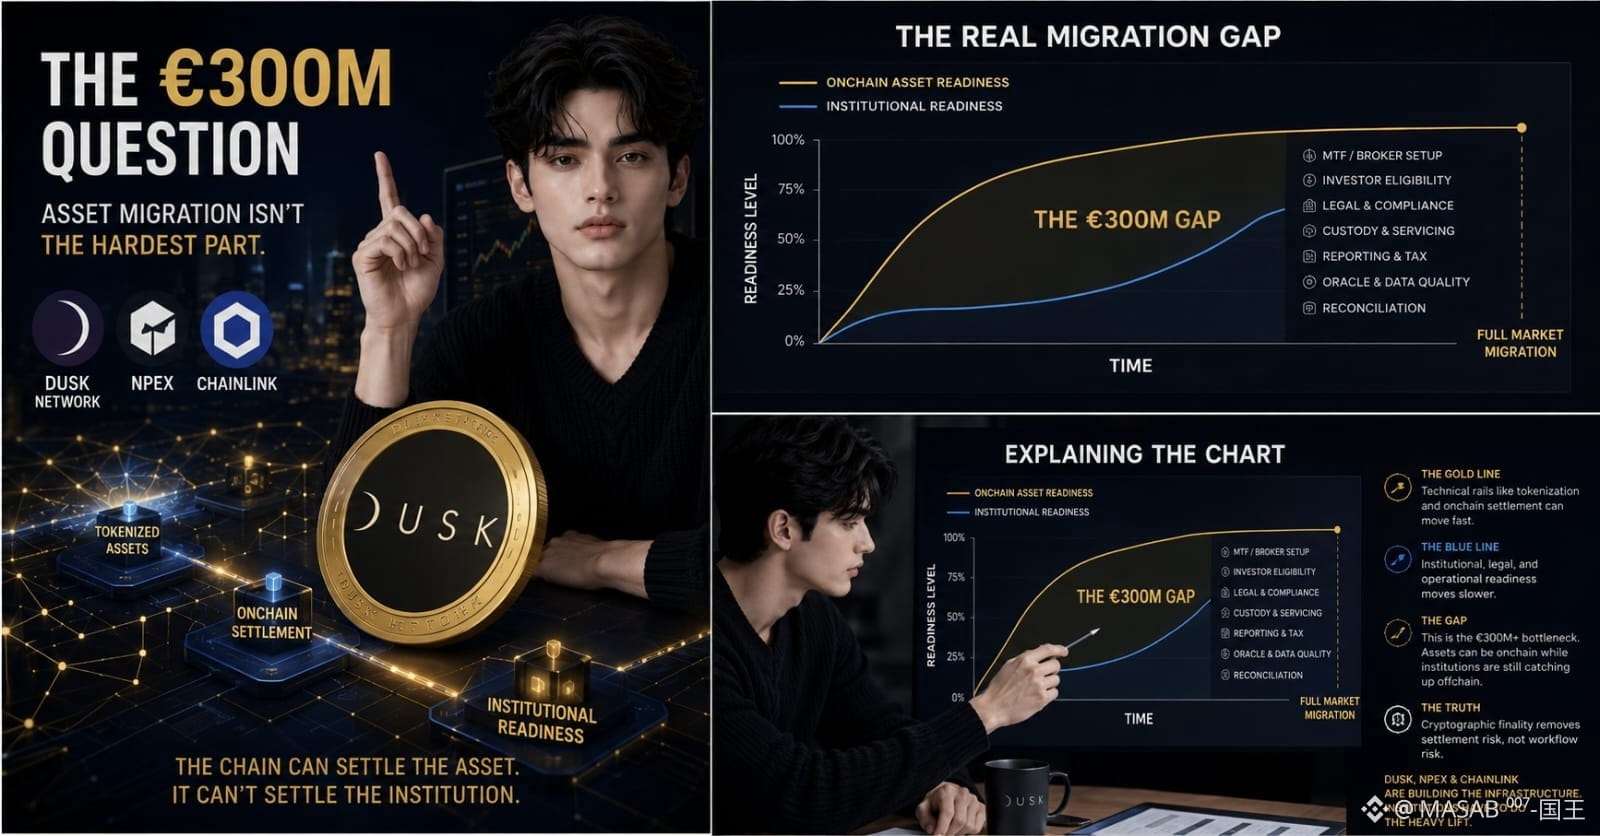
Anoche estaba revisando la documentación de Dusk a altas horas y no dejaba de volver a un número: €300M+. Parece un problema de migración de activos. Pero NPEX hizo que me preguntara si la migración más difícil es todo lo que rodea al activo.
Dusk y NPEX están apuntando a la emisión, la negociación y la liquidación reguladas onchain, mientras que Chainlink aporta CCIP, DataLink y Data Streams para la conectividad entre cadenas y los datos de mercado.
La suposición intuitiva es sencilla: una vez que los valores están tokenizados, el mercado ya se ha movido.
No estoy seguro de que se cumpla.
Un activo puede estar onchain mientras la incorporación, la elegibilidad del inversor, la revisión legal, la custodia, la presentación de informes, el servicio y los controles operativos sigan dependiendo de procesos institucionales fuera de la capa de liquidación.
La cadena puede liquidar el activo; no puede liquidar la preparación de la institución.
Esa distinción al principio me pareció pedante. Luego conté las piezas móviles: MTF, bróker, ECSP y las funciones futuras de DLT-TSS a las que se hace referencia en torno a NPEX.
Ahora añadamos la vigencia de los oráculos, los puntos de control de cumplimiento, la conciliación y las dependencias de datos externos.
Si un precio llega desactualizado, la liquidación determinista aun puede ser perfectamente determinista.
Esa es la parte incómoda: la finalidad criptográfica puede eliminar la incertidumbre de la liquidación sin eliminar la incertidumbre del flujo de trabajo del mercado.
Creo que Dusk está abordando un cuello de botella real. Solo que todavía no sé si €300M puede migrar más rápido que las organizaciones responsables de aprobarlo, darle servicio y supervisarlo.
Mi gráfico sigue abierto. También la documentación.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Anoche estaba revisando la documentación de Dusk a altas horas y no dejaba de volver a un número: €300M+. Parece un problema de migración de activos. Pero NPEX hizo que me preguntara si la migración más difícil es todo lo que rodea al activo.
Dusk y NPEX están apuntando a la emisión, la negociación y la liquidación reguladas onchain, mientras que Chainlink aporta CCIP, DataLink y Data Streams para la conectividad entre cadenas y los datos de mercado.
La suposición intuitiva es sencilla: una vez que los valores están tokenizados, el mercado ya se ha movido.
No estoy seguro de que se cumpla.
Un activo puede estar onchain mientras la incorporación, la elegibilidad del inversor, la revisión legal, la custodia, la presentación de informes, el servicio y los controles operativos sigan dependiendo de procesos institucionales fuera de la capa de liquidación.
La cadena puede liquidar el activo; no puede liquidar la preparación de la institución.
Esa distinción al principio me pareció pedante. Luego conté las piezas móviles: MTF, bróker, ECSP y las funciones futuras de DLT-TSS a las que se hace referencia en torno a NPEX.
Ahora añadamos la vigencia de los oráculos, los puntos de control de cumplimiento, la conciliación y las dependencias de datos externos.
Si un precio llega desactualizado, la liquidación determinista aun puede ser perfectamente determinista.
Esa es la parte incómoda: la finalidad criptográfica puede eliminar la incertidumbre de la liquidación sin eliminar la incertidumbre del flujo de trabajo del mercado.
Creo que Dusk está abordando un cuello de botella real. Solo que todavía no sé si €300M puede migrar más rápido que las organizaciones responsables de aprobarlo, darle servicio y supervisarlo.
Mi gráfico sigue abierto. También la documentación.
@Dusk $DUSK #dusk
42
25
9k
·
--
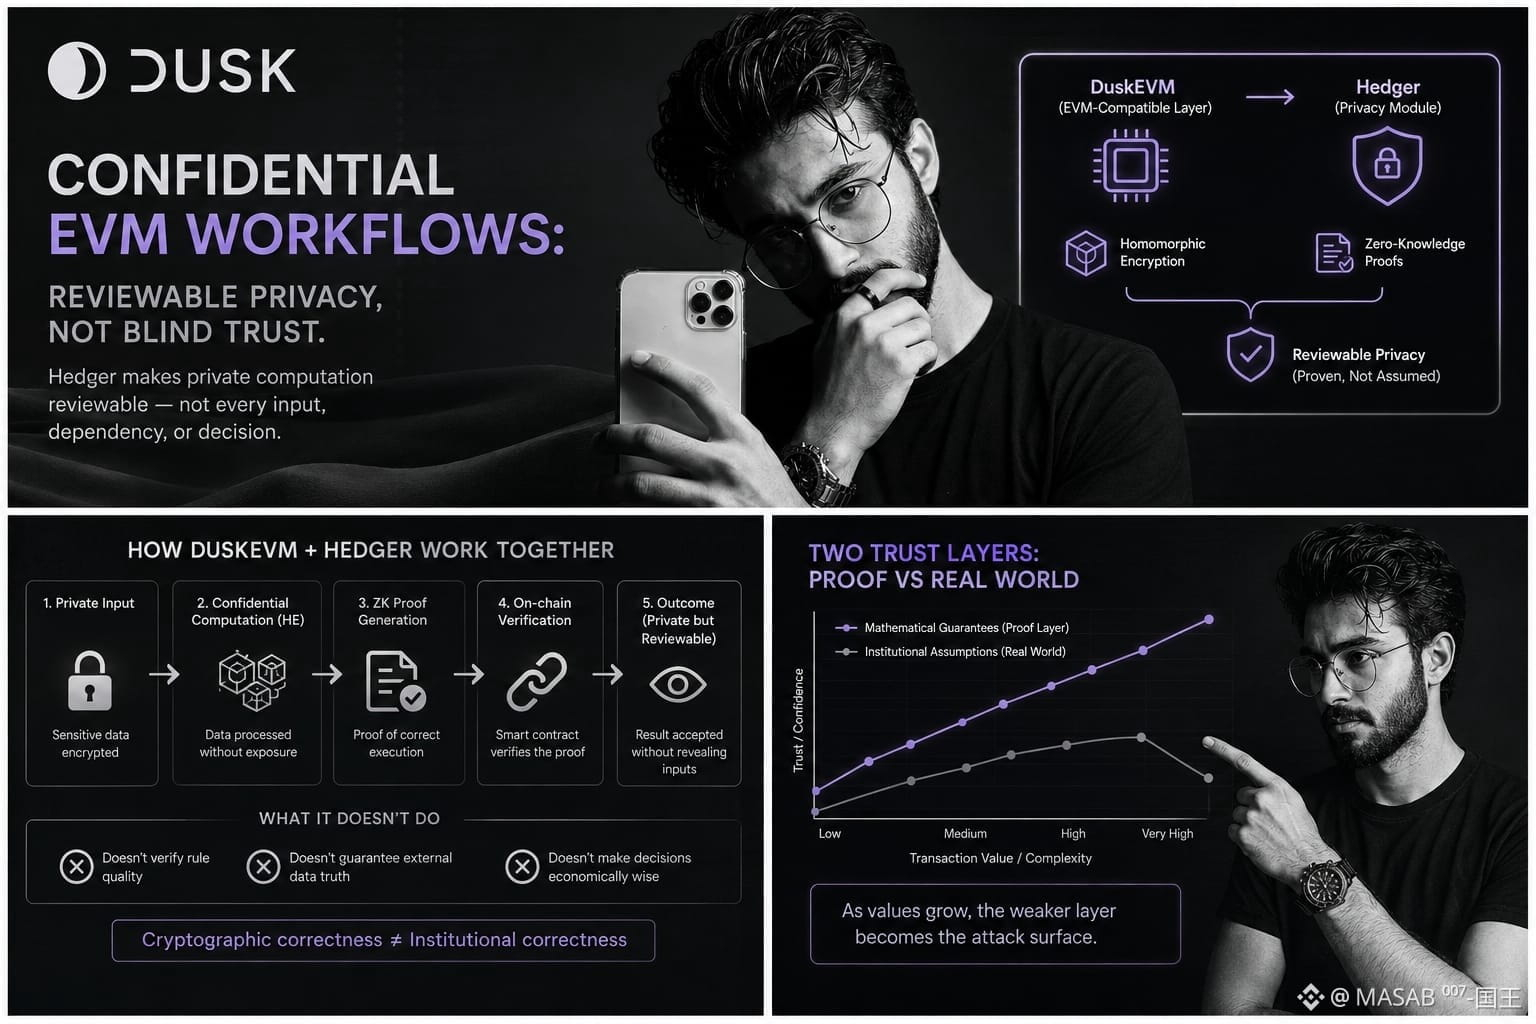
El mercado estuvo tranquilo esta noche, así que terminé releyendo material de DuskEVM en lugar de los gráficos. No dejaba de aparecer la frase “flujos EVM confidenciales” y, al principio, interpreté que el propio EVM podría, de alguna manera, hacer que la actividad financiera sea privada de extremo a extremo.
Así que en realidad me puse a estudiar el mecanismo.
DuskEVM es la capa de aplicación compatible con EVM, que ofrece a los desarrolladores de Solidity una ruta familiar hacia Dusk. Lo interesante es Hedger, el módulo de privacidad que usa cifrado homomórfico y pruebas de conocimiento cero para una privacidad revisable.
Aquí está la diferencia que creo que es fácil pasar por alto: Hedger puede hacer que la computación privada sea revisable; no convierte en inherentemente confiables todas las entradas, dependencias o decisiones institucionales.
Aun así, eso es importante. El cifrado homomórfico permite procesar datos protegidos sin exponer los valores subyacentes, mientras que las pruebas ZK pueden aportar evidencia sobre la computación o la validez. Para las finanzas reguladas, esa combinación tiene un valor evidente: menos divulgación sin abandonar la auditabilidad.
Pero al principio pensé que la distinción era pedante.
No lo es. La corrección criptográfica y la corrección institucional son modelos de confianza diferentes. Una prueba puede mostrar que una operación siguió reglas definidas. No puede saber si esas reglas eran sensatas, si una fuente de datos externa era veraz, o si una decisión financiera autorizada era económicamente sabia.
El branding puede hacer que esas capas suenen más cercanas de lo que realmente están.
No digo que esto sea único de DuskEVM. La mayor parte de la infraestructura financiera seria mezcla garantías matemáticas con supuestos fuera del límite de la prueba.
La pregunta real es qué ocurre cuando los valores de las transacciones se vuelven lo bastante grandes como para que alguien ataque la capa más débil.
De verdad no puedo responder eso solo desde la arquitectura.
La pestaña de documentación sigue abierta. Probablemente la lea otra vez mañana, porque “confidencial” ahora me hace preguntarme: confidencial, ¿de quién, y probado sobre qué?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
El mercado estuvo tranquilo esta noche, así que terminé releyendo material de DuskEVM en lugar de los gráficos. No dejaba de aparecer la frase “flujos EVM confidenciales” y, al principio, interpreté que el propio EVM podría, de alguna manera, hacer que la actividad financiera sea privada de extremo a extremo.
Así que en realidad me puse a estudiar el mecanismo.
DuskEVM es la capa de aplicación compatible con EVM, que ofrece a los desarrolladores de Solidity una ruta familiar hacia Dusk. Lo interesante es Hedger, el módulo de privacidad que usa cifrado homomórfico y pruebas de conocimiento cero para una privacidad revisable.
Aquí está la diferencia que creo que es fácil pasar por alto: Hedger puede hacer que la computación privada sea revisable; no convierte en inherentemente confiables todas las entradas, dependencias o decisiones institucionales.
Aun así, eso es importante. El cifrado homomórfico permite procesar datos protegidos sin exponer los valores subyacentes, mientras que las pruebas ZK pueden aportar evidencia sobre la computación o la validez. Para las finanzas reguladas, esa combinación tiene un valor evidente: menos divulgación sin abandonar la auditabilidad.
Pero al principio pensé que la distinción era pedante.
No lo es. La corrección criptográfica y la corrección institucional son modelos de confianza diferentes. Una prueba puede mostrar que una operación siguió reglas definidas. No puede saber si esas reglas eran sensatas, si una fuente de datos externa era veraz, o si una decisión financiera autorizada era económicamente sabia.
El branding puede hacer que esas capas suenen más cercanas de lo que realmente están.
No digo que esto sea único de DuskEVM. La mayor parte de la infraestructura financiera seria mezcla garantías matemáticas con supuestos fuera del límite de la prueba.
La pregunta real es qué ocurre cuando los valores de las transacciones se vuelven lo bastante grandes como para que alguien ataque la capa más débil.
De verdad no puedo responder eso solo desde la arquitectura.
La pestaña de documentación sigue abierta. Probablemente la lea otra vez mañana, porque “confidencial” ahora me hace preguntarme: confidencial, ¿de quién, y probado sobre qué?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Verificado
Una alarma contra incendios en la pared resulta tranquilizadora. Casi nunca piensas en quién tiene permiso para pulsarla, si está disponible o qué ocurre si la persona equivocada llega primero.
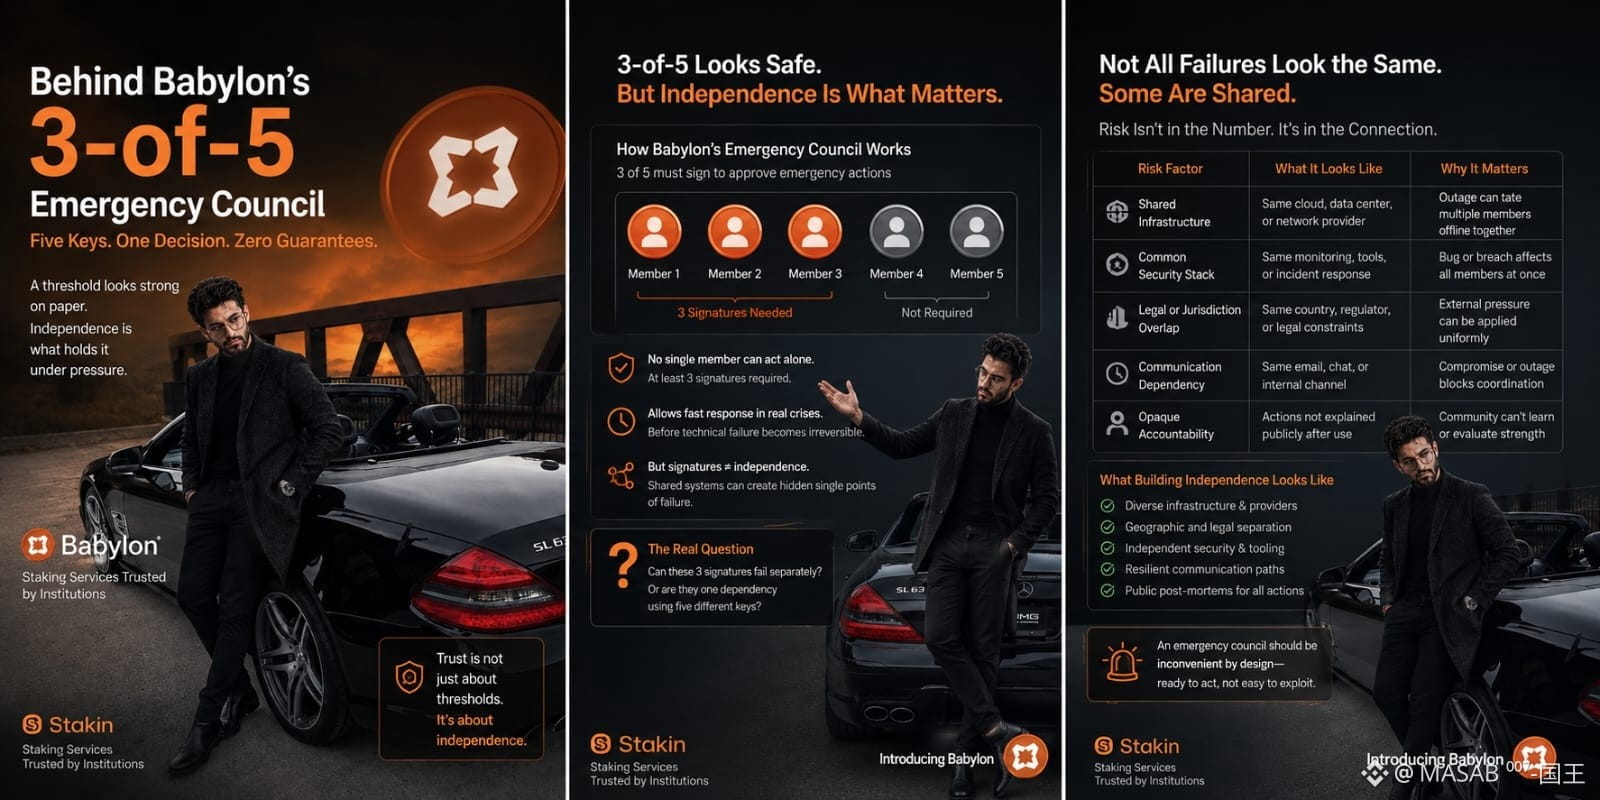
Así fue como empecé a pensar en el consejo de emergencia 3 de 5 de Babylon. El número suena razonable. Ningún miembro puede actuar solo, mientras que tres personas aún pueden responder antes de que una falla técnica se vuelva irreversible. En el papel, BABY obtiene a la vez rapidez y contención.
Pero el umbral solo cuenta firmas. No puede medir independencia.
Tres miembros del consejo pueden tener llaves separadas y aun así depender del mismo proveedor en la nube, la misma empresa de seguridad, la misma jurisdicción legal o el mismo canal interno de comunicación. En condiciones normales, esa conexión permanece invisible. Bajo presión, puede convertir a cinco supuestos decisores en una sola unidad operativa. Una interrupción compartida podría bloquear la intervención. Un compromiso compartido podría autorizarla.
La mayoría evalúa el consejo preguntando si tres firmas son más seguras que una. Yo creo que la pregunta más difícil es si esas tres firmas pueden fallar por separado. ¿Babylon ha probado que los miembros se desconectan sin previo aviso? ¿Las acciones de emergencia se explican públicamente después? ¿La comunidad puede ver si la capa de crisis de BABY se está volviendo más fuerte, o simplemente más cómoda de usar?
Un consejo de emergencia debería resultar incómodo. Lo bastante lento como para exigir pruebas, pero lo bastante preparado como para actuar cuando esperar se vuelve peligroso.
No me preocupa que Babylon tenga un interruptor de emergencia. Lo que observo es si cinco llaves representan cinco defensas realmente independientes o una sola decisión que lleva cinco nombres distintos.
@babylonlabs_io #baby $BABY
Una alarma contra incendios en la pared resulta tranquilizadora. Casi nunca piensas en quién tiene permiso para pulsarla, si está disponible o qué ocurre si la persona equivocada llega primero.
Así fue como empecé a pensar en el consejo de emergencia 3 de 5 de Babylon. El número suena razonable. Ningún miembro puede actuar solo, mientras que tres personas aún pueden responder antes de que una falla técnica se vuelva irreversible. En el papel, BABY obtiene a la vez rapidez y contención.
Pero el umbral solo cuenta firmas. No puede medir independencia.
Tres miembros del consejo pueden tener llaves separadas y aun así depender del mismo proveedor en la nube, la misma empresa de seguridad, la misma jurisdicción legal o el mismo canal interno de comunicación. En condiciones normales, esa conexión permanece invisible. Bajo presión, puede convertir a cinco supuestos decisores en una sola unidad operativa. Una interrupción compartida podría bloquear la intervención. Un compromiso compartido podría autorizarla.
La mayoría evalúa el consejo preguntando si tres firmas son más seguras que una. Yo creo que la pregunta más difícil es si esas tres firmas pueden fallar por separado. ¿Babylon ha probado que los miembros se desconectan sin previo aviso? ¿Las acciones de emergencia se explican públicamente después? ¿La comunidad puede ver si la capa de crisis de BABY se está volviendo más fuerte, o simplemente más cómoda de usar?
Un consejo de emergencia debería resultar incómodo. Lo bastante lento como para exigir pruebas, pero lo bastante preparado como para actuar cuando esperar se vuelve peligroso.
No me preocupa que Babylon tenga un interruptor de emergencia. Lo que observo es si cinco llaves representan cinco defensas realmente independientes o una sola decisión que lleva cinco nombres distintos.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
272,766 vistas
2,401 están debatiendo
#BinanceLaunchesBinanceIntelligence
🚨 ¡EL MERCADO SE MUEVE RÁPIDO! AI en Binance, Compras Masivas de BTC y Movimientos en XRP 🔥
¿Te diste cuenta de cómo amaneció el mercado hoy? 📊 Las narrativas están cambiando y las grandes instituciones están ejecutando movimientos clave. Aquí te resumo las 3 noticias en tendencia que DEBES seguir de cerca hoy: 👇
1️⃣ #BinanceLaunchesBinanceIntelligence 🤖🤖
Binance acaba de dar un golpe sobre la mesa al lanzar Binance Intelligence, una suite impulsada por Inteligencia Artificial diseñada para revolucionar el trading.
¿Qué incluye? Inteligencia para análisis, Binance AI Pro para convertir tus estrategias en código/flujos ejecutables y Agent OS para desarrolladores.
💡 ¿La IA reemplazará la investigación manual en crypto? Definitivamente es el paso más grande hacia la automatización accesible para todos.
lerya
·4 me gusta
·17k vistas
BitcoinTargets2026OpenAt$87570
333 vistas
32 están debatiendo
BitcoinRejectedAt$87KThirdTime
470 vistas
38 están debatiendo