
硅谷居士搬运号
876 Publicaciones
硅谷居士搬运号
Denunciar
Bloquear usuario
清华本科,美国计算机博士,硅谷软件工程师兼经理。兴趣包括开发软件、投资理财、健身和写作。
订阅会员可以给我发私信交流投资理财问题。
小红书号、脸书号、文学城号:硅谷居士。
X平台上唯一的“硅谷居士”号。谨防骗子账户!
我没有Telegram、WhatsApp 账号。不要进骗子拉的群。
0 Siguiendo
1.3K+ Seguidores
843 Me gusta
Publicaciones
·
--
Ver traducción
人际关系真的等同于金钱吗?
就在今天,我外甥的一位同学在我的亲朋好友理财群里发出了些许遗憾的感叹。他觉得非常可惜,直言自己加入这个交流圈子的时间实在有些迟了,以至于完全没能抓住美国股市在过去几年里的那波大幅上涨行情。
看到他的这番懊恼,我用轻松的语气向他打趣了一句,难道这就意味着人脉资源本身就是一种财富吗?
人际关系真的等同于金钱吗?
就在今天,我外甥的一位同学在我的亲朋好友理财群里发出了些许遗憾的感叹。他觉得非常可惜,直言自己加入这个交流圈子的时间实在有些迟了,以至于完全没能抓住美国股市在过去几年里的那波大幅上涨行情。
看到他的这番懊恼,我用轻松的语气向他打趣了一句,难道这就意味着人脉资源本身就是一种财富吗?
就在今天,我外甥的一位同学在我的亲朋好友理财群里发出了些许遗憾的感叹。他觉得非常可惜,直言自己加入这个交流圈子的时间实在有些迟了,以至于完全没能抓住美国股市在过去几年里的那波大幅上涨行情。
看到他的这番懊恼,我用轻松的语气向他打趣了一句,难道这就意味着人脉资源本身就是一种财富吗?
6
·
--
Las subidas recientes de los fondos QDII en acciones estadounidenses son verdaderamente asombrosas. Incluso ante una prima relativamente alta, el entusiasmo de los inversores por asignar capital a acciones de EE. UU. no disminuye; el dinero sigue entrando en grandes cantidades de manera constante.
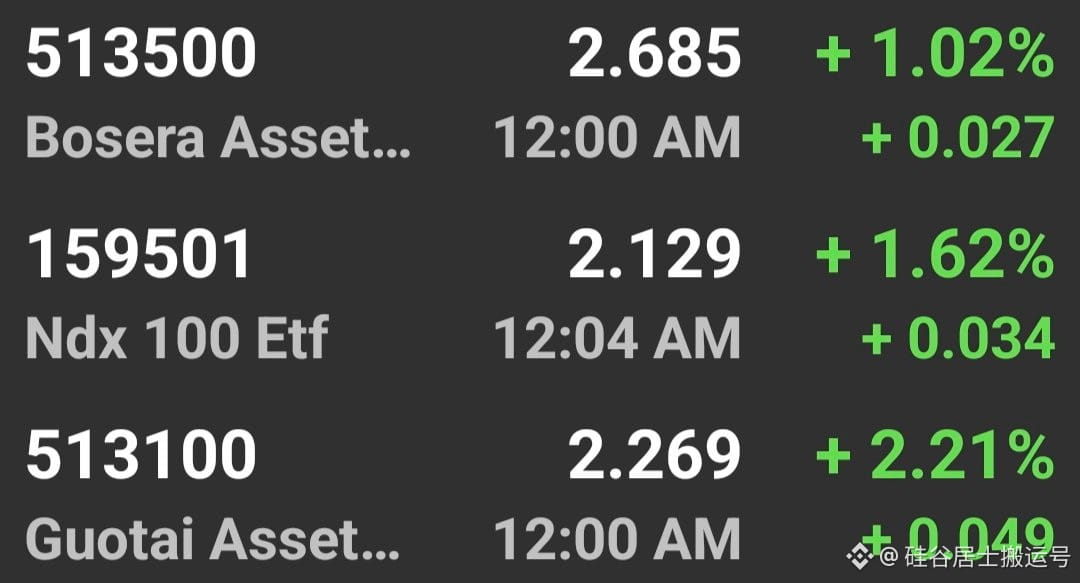
En realidad, las pocas fondos indexados que ya les recomendé antes actualmente ya han alcanzado niveles de prima que se encuentran en las posiciones más altas de la historia. Concretamente, según los datos: la prima más reciente del Boshi S&P 513500 es del 10,3%; la prima del Greatwall Nasdaq 159501 es del 14,3%; y la prima del Guotai Nasdaq 513100, en cambio, ha llegado al 14,7%.
Si repasamos lo ocurrido desde el año pasado, algunos amigos han permanecido en espera durante mucho tiempo por temor a que la prima fuera demasiado alta, sin atreverse a entrar. Ahora, al verlo de nuevo, esa indecisión realmente les ha hecho perder unos dividendos de riqueza extraordinariamente generosos.
Por lo tanto, la recomendación constante que les he dado siempre no ha cambiado: se puede ignorar por completo el efecto del factor prima, dejar de preocuparse y comprar con decisión y sin dudar.
Las subidas recientes de los fondos QDII en acciones estadounidenses son verdaderamente asombrosas. Incluso ante una prima relativamente alta, el entusiasmo de los inversores por asignar capital a acciones de EE. UU. no disminuye; el dinero sigue entrando en grandes cantidades de manera constante.
En realidad, las pocas fondos indexados que ya les recomendé antes actualmente ya han alcanzado niveles de prima que se encuentran en las posiciones más altas de la historia. Concretamente, según los datos: la prima más reciente del Boshi S&P 513500 es del 10,3%; la prima del Greatwall Nasdaq 159501 es del 14,3%; y la prima del Guotai Nasdaq 513100, en cambio, ha llegado al 14,7%.
Si repasamos lo ocurrido desde el año pasado, algunos amigos han permanecido en espera durante mucho tiempo por temor a que la prima fuera demasiado alta, sin atreverse a entrar. Ahora, al verlo de nuevo, esa indecisión realmente les ha hecho perder unos dividendos de riqueza extraordinariamente generosos.
Por lo tanto, la recomendación constante que les he dado siempre no ha cambiado: se puede ignorar por completo el efecto del factor prima, dejar de preocuparse y comprar con decisión y sin dudar.
En realidad, las pocas fondos indexados que ya les recomendé antes actualmente ya han alcanzado niveles de prima que se encuentran en las posiciones más altas de la historia. Concretamente, según los datos: la prima más reciente del Boshi S&P 513500 es del 10,3%; la prima del Greatwall Nasdaq 159501 es del 14,3%; y la prima del Guotai Nasdaq 513100, en cambio, ha llegado al 14,7%.
Si repasamos lo ocurrido desde el año pasado, algunos amigos han permanecido en espera durante mucho tiempo por temor a que la prima fuera demasiado alta, sin atreverse a entrar. Ahora, al verlo de nuevo, esa indecisión realmente les ha hecho perder unos dividendos de riqueza extraordinariamente generosos.
Por lo tanto, la recomendación constante que les he dado siempre no ha cambiado: se puede ignorar por completo el efecto del factor prima, dejar de preocuparse y comprar con decisión y sin dudar.
4
·
--
Ver traducción
近期美国市场QDII基金的整体表现异常强劲,涨幅十分亮眼。即便面临着较高的溢价成本,广大投资者依然热情高涨,持续将大量资金投入美股之中。
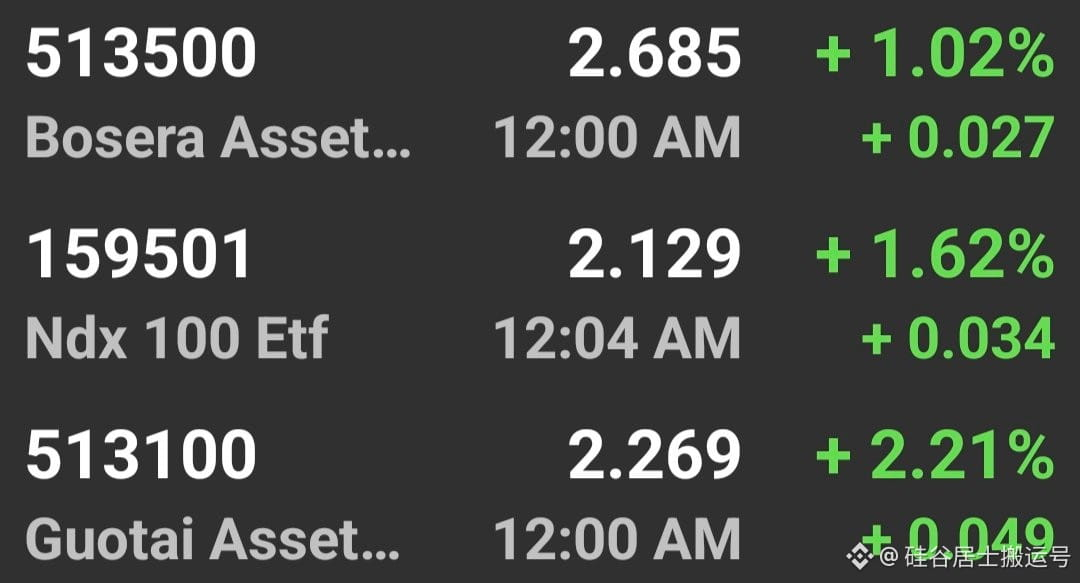
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
近期美国市场QDII基金的整体表现异常强劲,涨幅十分亮眼。即便面临着较高的溢价成本,广大投资者依然热情高涨,持续将大量资金投入美股之中。
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
3
·
--
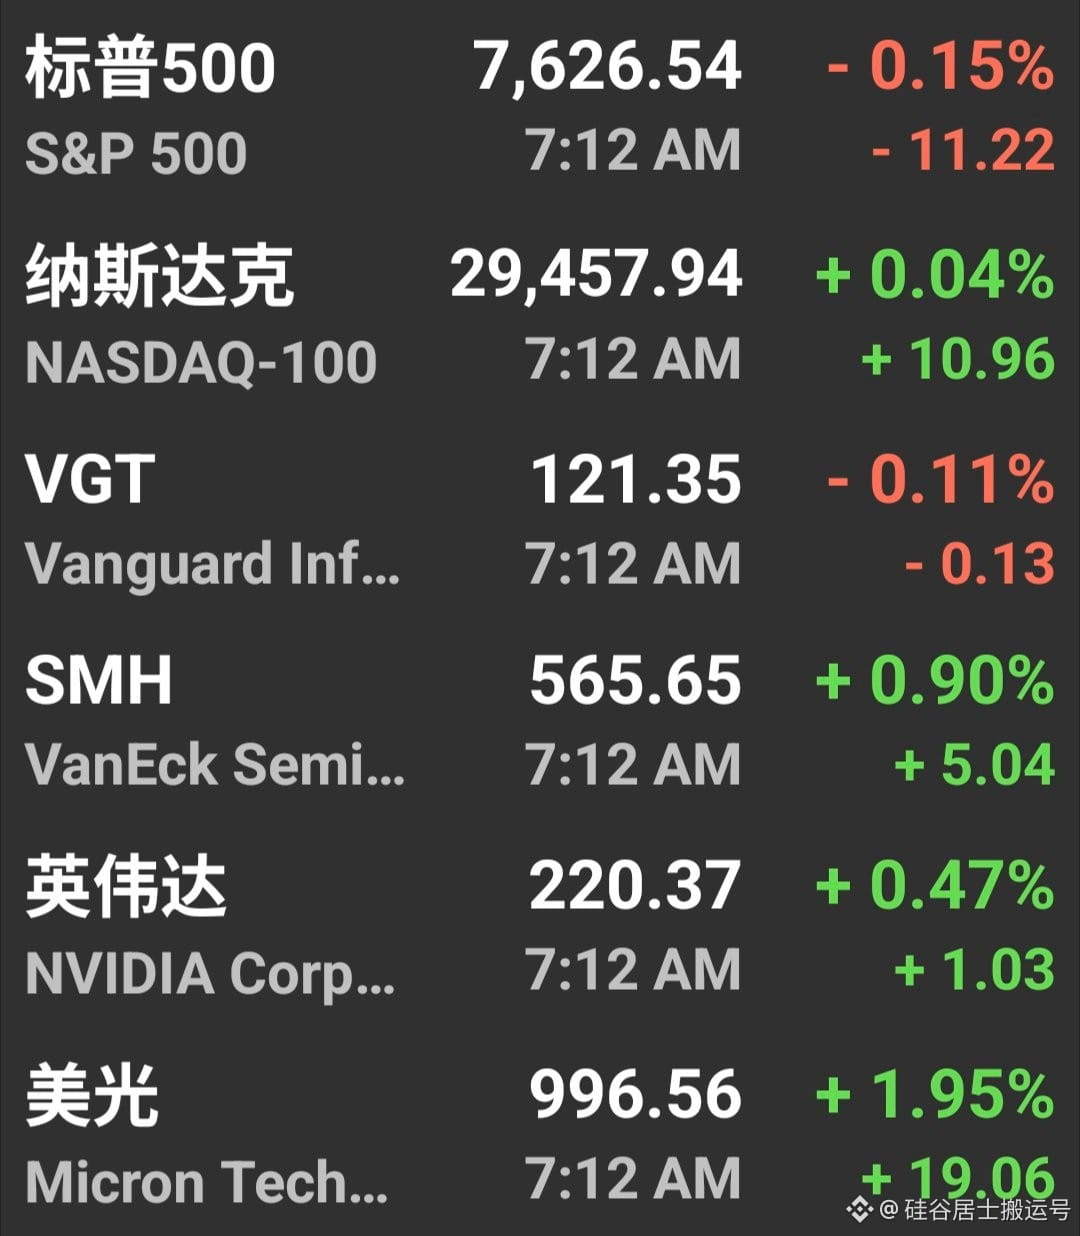
Al revisar el periodo de operaciones de la mañana del 18 de septiembre, el sector de los semiconductores se destacó en el mercado, mostrando un desempeño impresionante y líder. Al mismo tiempo, el subsegmento de memorias también registró una fortaleza extraordinaria, logrando una recuperación y rebote con fuerza de manera consecutiva por segundo día de operaciones.
#smh #semiconductores
Al revisar el periodo de operaciones de la mañana del 18 de septiembre, el sector de los semiconductores se destacó en el mercado, mostrando un desempeño impresionante y líder. Al mismo tiempo, el subsegmento de memorias también registró una fortaleza extraordinaria, logrando una recuperación y rebote con fuerza de manera consecutiva por segundo día de operaciones.
#smh #semiconductores
#smh #semiconductores
180
·
--
El titán de la industria de las inversiones cede oficialmente el relevo
Recientemente, Buffett anunció al exterior una decisión importante: presentó formalmente su dimisión como presidente de Berkshire Hathaway. Esta leyenda de la inversión, nacida en 1930, ya ha alcanzado 96 años.
De acuerdo con el plan de la empresa, su hijo, Howard, asumirá plenamente el relevo, ocupará el cargo de nuevo presidente y el nombramiento entrará en vigor de inmediato.
Con su retiro, llega a su fin una era que le pertenecía. En cuanto a cuánto tiempo habrá que esperar para que vuelva a emerger un “gurú” de la bolsa con una influencia tan vasta, por ahora sigue siendo una incógnita.
El titán de la industria de las inversiones cede oficialmente el relevo
Recientemente, Buffett anunció al exterior una decisión importante: presentó formalmente su dimisión como presidente de Berkshire Hathaway. Esta leyenda de la inversión, nacida en 1930, ya ha alcanzado 96 años.
De acuerdo con el plan de la empresa, su hijo, Howard, asumirá plenamente el relevo, ocupará el cargo de nuevo presidente y el nombramiento entrará en vigor de inmediato.
Con su retiro, llega a su fin una era que le pertenecía. En cuanto a cuánto tiempo habrá que esperar para que vuelva a emerger un “gurú” de la bolsa con una influencia tan vasta, por ahora sigue siendo una incógnita.
Recientemente, Buffett anunció al exterior una decisión importante: presentó formalmente su dimisión como presidente de Berkshire Hathaway. Esta leyenda de la inversión, nacida en 1930, ya ha alcanzado 96 años.
De acuerdo con el plan de la empresa, su hijo, Howard, asumirá plenamente el relevo, ocupará el cargo de nuevo presidente y el nombramiento entrará en vigor de inmediato.
Con su retiro, llega a su fin una era que le pertenecía. En cuanto a cuánto tiempo habrá que esperar para que vuelva a emerger un “gurú” de la bolsa con una influencia tan vasta, por ahora sigue siendo una incógnita.
3.1k
·
--
Ver traducción
一代投资传奇挥手作别
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
一代投资传奇挥手作别
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
269
·
--
Ver traducción
一代投资界传奇的华丽转身
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
一代投资界传奇的华丽转身
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
627
·
--
Ver traducción
各位朋友,您是否了解在美国哪些州的华人居民最为密集?
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
各位朋友,您是否了解在美国哪些州的华人居民最为密集?
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
1
82
·
--
Ver traducción
您是否好奇全美的华裔人口主要聚集在哪些地区?
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
您是否好奇全美的华裔人口主要聚集在哪些地区?
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
192
·
--
Una historia de antaño del sector, bastante interesante, es que Intel, hoy famosa por sus procesadores, en sus primeros años en realidad se afianzó en el mercado gracias a la fabricación de chips de memoria y almacenamiento. Con el tiempo, tras un cambio de estrategia, Intel decidió centrarse en la pista de la CPU, abandonando así el mercado de la memoria DRAM, y además vendió su negocio de memoria flash a SK hynix, en Corea del Sur.
Con el paso del tiempo, este mercado que Intel abandonó ahora enfrenta enormes convulsiones. Recientemente, el CEO de Intel, Chen Jinwu (Cheng Lifeng), reconoció abiertamente que en la actualidad los precios de los chips de almacenamiento se han disparado entre 5 y 7 veces. Al mismo tiempo, advirtió que esta situación de escasez de oferta podría volverse aún más grave hacia 2027.
El vertiginoso aumento de precios está generando una enorme presión de costos para los dispositivos de electrónica de consumo. En la actualidad, en algunos teléfonos móviles y portátiles de gama baja, dentro del costo total del producto, la proporción atribuida únicamente a los chips de almacenamiento ya alcanza aproximadamente el 75%. Esto es algo sin precedentes en la historia del desarrollo de toda la industria.
Las preocupaciones por esta tendencia de escasez no son exclusivas de Intel. Micron y SK hynix, entre otras empresas relacionadas, también han planteado predicciones coincidentes: ellas mismas han señalado públicamente que, para 2027, quizá seremos testigos de la situación más severa de escasez de suministro de chips de almacenamiento en la historia de la humanidad.
#SMH #semiconductores #ia
Una historia de antaño del sector, bastante interesante, es que Intel, hoy famosa por sus procesadores, en sus primeros años en realidad se afianzó en el mercado gracias a la fabricación de chips de memoria y almacenamiento. Con el tiempo, tras un cambio de estrategia, Intel decidió centrarse en la pista de la CPU, abandonando así el mercado de la memoria DRAM, y además vendió su negocio de memoria flash a SK hynix, en Corea del Sur.
Con el paso del tiempo, este mercado que Intel abandonó ahora enfrenta enormes convulsiones. Recientemente, el CEO de Intel, Chen Jinwu (Cheng Lifeng), reconoció abiertamente que en la actualidad los precios de los chips de almacenamiento se han disparado entre 5 y 7 veces. Al mismo tiempo, advirtió que esta situación de escasez de oferta podría volverse aún más grave hacia 2027.
El vertiginoso aumento de precios está generando una enorme presión de costos para los dispositivos de electrónica de consumo. En la actualidad, en algunos teléfonos móviles y portátiles de gama baja, dentro del costo total del producto, la proporción atribuida únicamente a los chips de almacenamiento ya alcanza aproximadamente el 75%. Esto es algo sin precedentes en la historia del desarrollo de toda la industria.
Las preocupaciones por esta tendencia de escasez no son exclusivas de Intel. Micron y SK hynix, entre otras empresas relacionadas, también han planteado predicciones coincidentes: ellas mismas han señalado públicamente que, para 2027, quizá seremos testigos de la situación más severa de escasez de suministro de chips de almacenamiento en la historia de la humanidad.
#SMH #semiconductores #ia
Con el paso del tiempo, este mercado que Intel abandonó ahora enfrenta enormes convulsiones. Recientemente, el CEO de Intel, Chen Jinwu (Cheng Lifeng), reconoció abiertamente que en la actualidad los precios de los chips de almacenamiento se han disparado entre 5 y 7 veces. Al mismo tiempo, advirtió que esta situación de escasez de oferta podría volverse aún más grave hacia 2027.
El vertiginoso aumento de precios está generando una enorme presión de costos para los dispositivos de electrónica de consumo. En la actualidad, en algunos teléfonos móviles y portátiles de gama baja, dentro del costo total del producto, la proporción atribuida únicamente a los chips de almacenamiento ya alcanza aproximadamente el 75%. Esto es algo sin precedentes en la historia del desarrollo de toda la industria.
Las preocupaciones por esta tendencia de escasez no son exclusivas de Intel. Micron y SK hynix, entre otras empresas relacionadas, también han planteado predicciones coincidentes: ellas mismas han señalado públicamente que, para 2027, quizá seremos testigos de la situación más severa de escasez de suministro de chips de almacenamiento en la historia de la humanidad.
#SMH #semiconductores #ia
1
4
580
·
--
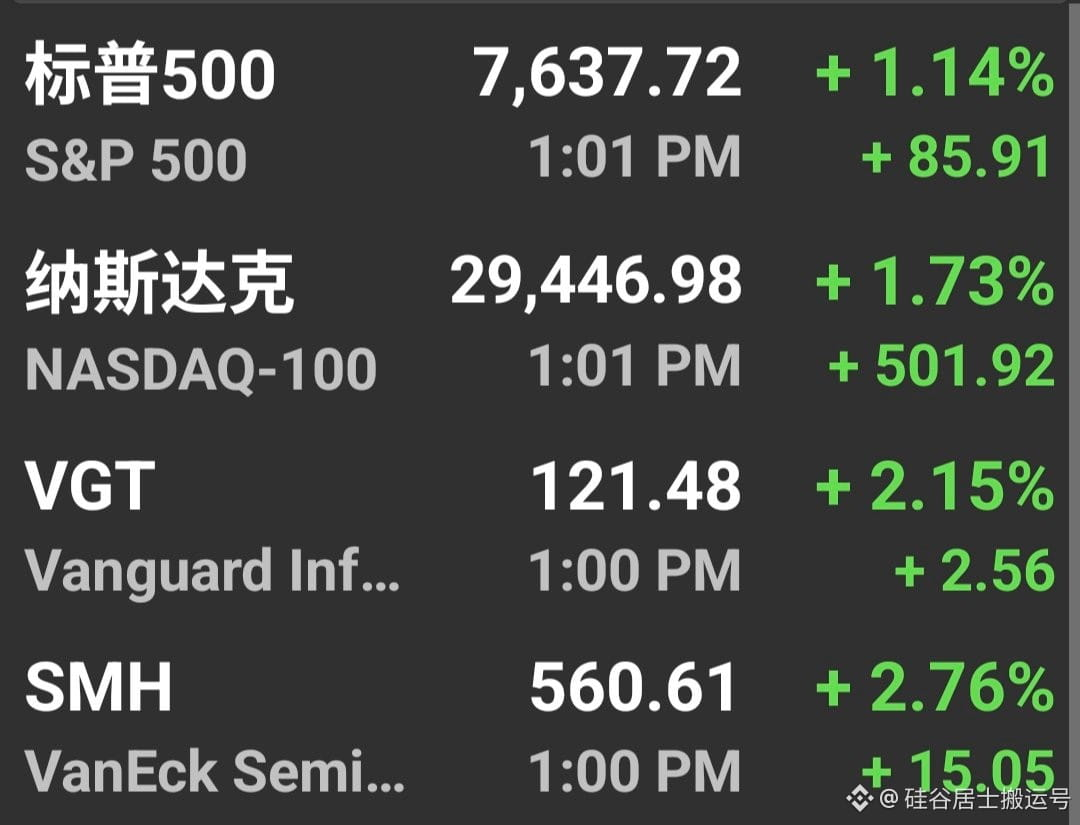
Fue precisamente en un ambiente de inquietud y nerviosismo que muchos inversores sentían cuando el mercado de valores estadounidense, una y otra vez, batía el récord más alto de la historia. Al igual que el desempeño alcista del mercado bursátil de EE. UU. de hoy, ciertamente ha impulsado enormemente la confianza del mercado. Si pienso en los días pasados, yo ya había sugerido que en esta etapa deberían mantenerse codiciosos; solo que no tengo claro cuántos amigos en realidad prestaron atención a esta recomendación.
Fue precisamente en un ambiente de inquietud y nerviosismo que muchos inversores sentían cuando el mercado de valores estadounidense, una y otra vez, batía el récord más alto de la historia. Al igual que el desempeño alcista del mercado bursátil de EE. UU. de hoy, ciertamente ha impulsado enormemente la confianza del mercado. Si pienso en los días pasados, yo ya había sugerido que en esta etapa deberían mantenerse codiciosos; solo que no tengo claro cuántos amigos en realidad prestaron atención a esta recomendación.
100
·
--
El director ejecutivo de Nvidia, Huang Renxun, reveló recientemente que la empresa prevé que las ventas de sus chips para el próximo año se duplicarán. Suponiendo que esa expectativa pueda convertirse en realidad sin contratiempos, entonces para esta misma fecha del próximo año, el precio de las acciones de Nvidia sin duda superará con creces el nivel actual.
El director ejecutivo de Nvidia, Huang Renxun, reveló recientemente que la empresa prevé que las ventas de sus chips para el próximo año se duplicarán. Suponiendo que esa expectativa pueda convertirse en realidad sin contratiempos, entonces para esta misma fecha del próximo año, el precio de las acciones de Nvidia sin duda superará con creces el nivel actual.
1
1
1
44
·
--
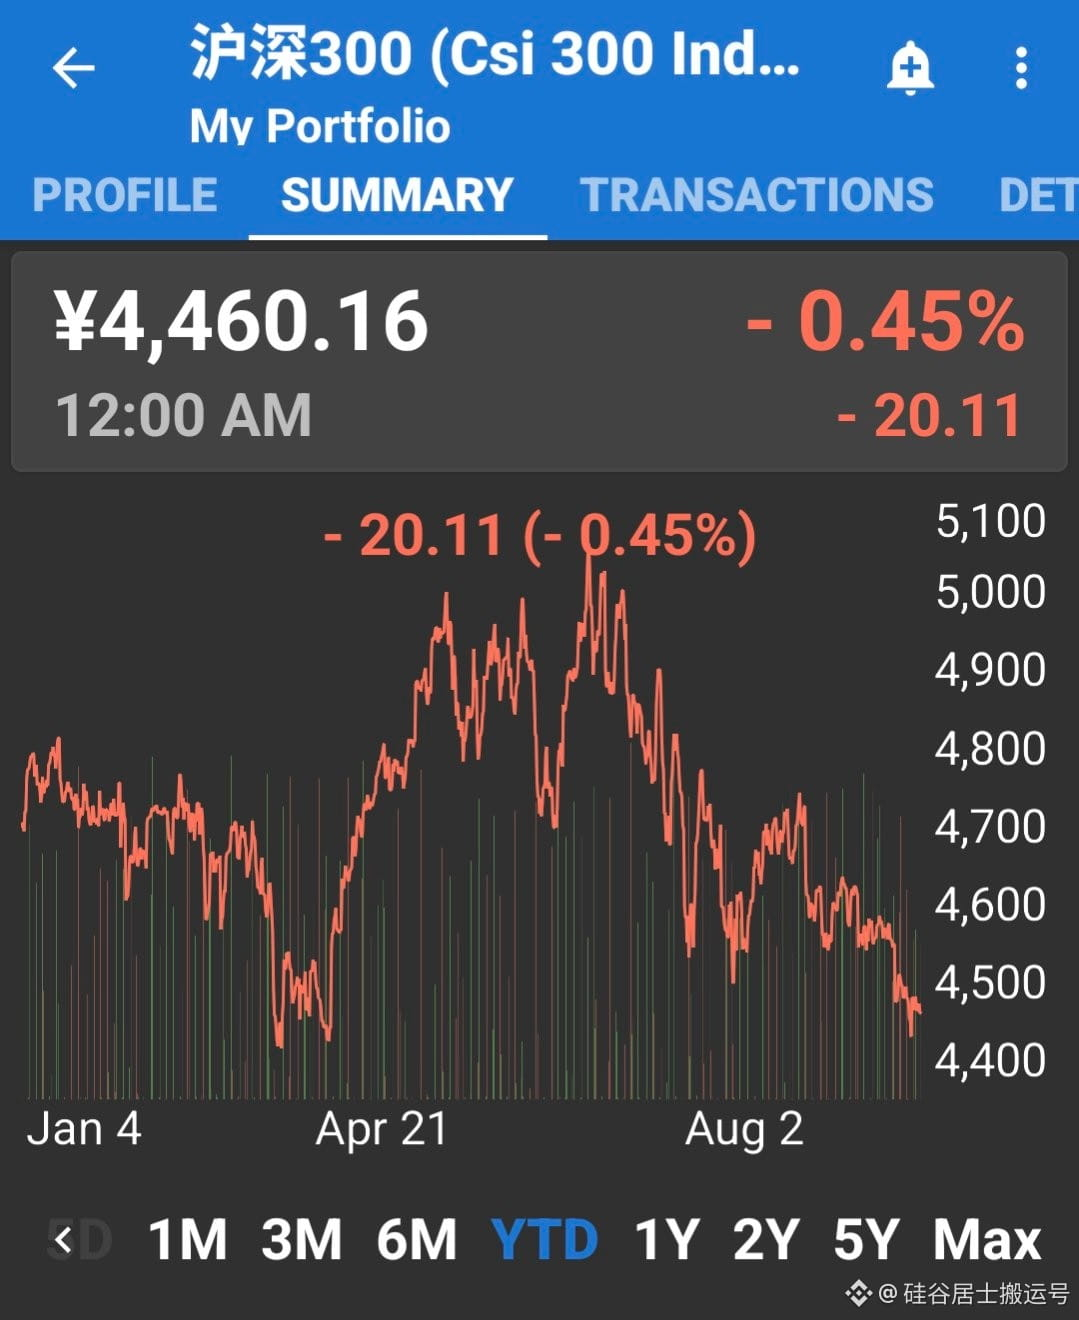
Al hacer un repaso de 2026, en un contexto en el que los mercados bursátiles de todo el mundo mostraron en general una ola alcista, el índice CSI 300 volvió a protagonizar un comportamiento independiente y diferente. Desde el inicio de este año hasta la fecha, el índice no ha seguido el ritmo de los grandes mercados mundiales, y registra una caída del 0,45%.
Al hacer un repaso de 2026, en un contexto en el que los mercados bursátiles de todo el mundo mostraron en general una ola alcista, el índice CSI 300 volvió a protagonizar un comportamiento independiente y diferente. Desde el inicio de este año hasta la fecha, el índice no ha seguido el ritmo de los grandes mercados mundiales, y registra una caída del 0,45%.
42
·
--
Verificado
Hoy, un amigo me planteó una pregunta muy interesante: si la Reserva Federal ya ha realizado subidas de tipos, ¿por qué el mercado de valores de EE. UU. sigue manteniendo una tendencia alcista?
La verdad más esencial detrás de este asunto es que, desde mucho antes, los mercados financieros ya habían descontado plenamente esa expectativa de subidas de tipos y la habían reflejado en los precios actuales de las acciones. El mercado de capitales, por naturaleza, es quien menos tolera la situación desconocida; una vez que la decisión de subir tipos se materializa oficialmente, significa la eliminación de un factor importante de incertidumbre, por lo que el ánimo de los inversores se puede recuperar de manera efectiva.
Al revisar los acontecimientos del pasado, reacciones de mercado similares en realidad se han repetido una y otra vez en la historia. Un ejemplo muy típico es 2023: en aquel entonces, con la Reserva Federal aplicando una política de subidas de tipos intensa, el mercado de valores estadounidense no solo no se desplomó, sino que además logró un rebote extremadamente fuerte. Durante todo el año 2023, el índice Nasdaq llegó incluso a registrar una subida considerable del 53,8%.
Hoy, un amigo me planteó una pregunta muy interesante: si la Reserva Federal ya ha realizado subidas de tipos, ¿por qué el mercado de valores de EE. UU. sigue manteniendo una tendencia alcista?
La verdad más esencial detrás de este asunto es que, desde mucho antes, los mercados financieros ya habían descontado plenamente esa expectativa de subidas de tipos y la habían reflejado en los precios actuales de las acciones. El mercado de capitales, por naturaleza, es quien menos tolera la situación desconocida; una vez que la decisión de subir tipos se materializa oficialmente, significa la eliminación de un factor importante de incertidumbre, por lo que el ánimo de los inversores se puede recuperar de manera efectiva.
Al revisar los acontecimientos del pasado, reacciones de mercado similares en realidad se han repetido una y otra vez en la historia. Un ejemplo muy típico es 2023: en aquel entonces, con la Reserva Federal aplicando una política de subidas de tipos intensa, el mercado de valores estadounidense no solo no se desplomó, sino que además logró un rebote extremadamente fuerte. Durante todo el año 2023, el índice Nasdaq llegó incluso a registrar una subida considerable del 53,8%.
La verdad más esencial detrás de este asunto es que, desde mucho antes, los mercados financieros ya habían descontado plenamente esa expectativa de subidas de tipos y la habían reflejado en los precios actuales de las acciones. El mercado de capitales, por naturaleza, es quien menos tolera la situación desconocida; una vez que la decisión de subir tipos se materializa oficialmente, significa la eliminación de un factor importante de incertidumbre, por lo que el ánimo de los inversores se puede recuperar de manera efectiva.
Al revisar los acontecimientos del pasado, reacciones de mercado similares en realidad se han repetido una y otra vez en la historia. Un ejemplo muy típico es 2023: en aquel entonces, con la Reserva Federal aplicando una política de subidas de tipos intensa, el mercado de valores estadounidense no solo no se desplomó, sino que además logró un rebote extremadamente fuerte. Durante todo el año 2023, el índice Nasdaq llegó incluso a registrar una subida considerable del 53,8%.
1
692
·
--
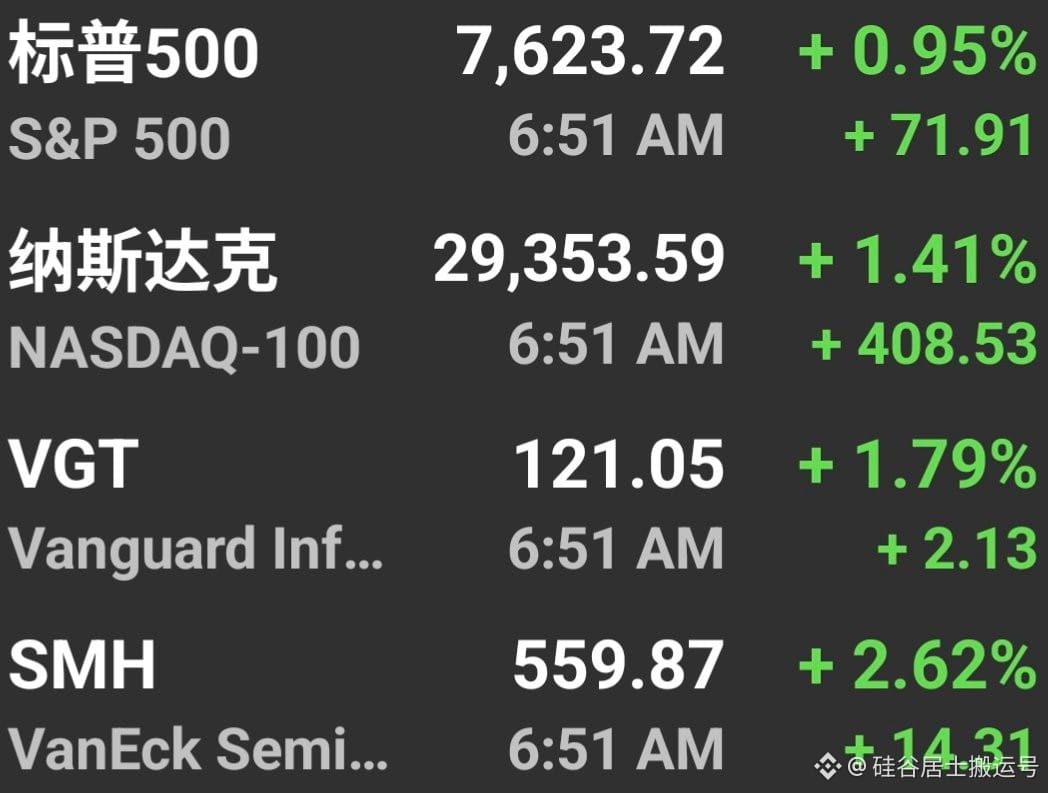
En la sesión matutina del 17 de septiembre, el mercado bursátil en general mostró un inicio muy positivo y prometedor. En particular, vale la pena prestar especial atención a los sectores de semiconductores y tecnología: ambos demostraron durante la jornada una tendencia alcista muy fuerte y que resulta realmente destacable.
En la sesión matutina del 17 de septiembre, el mercado bursátil en general mostró un inicio muy positivo y prometedor. En particular, vale la pena prestar especial atención a los sectores de semiconductores y tecnología: ambos demostraron durante la jornada una tendencia alcista muy fuerte y que resulta realmente destacable.
95
·
--
Recientemente, ha habido muchas voces en el entorno que señalan que el nivel de popularidad de la Gesaim Nasdaq 100 se debe, en gran medida, al entusiasmo con el que mis seguidores la apoyan activamente. Al respecto, quiero decir que los productos de fondos de alta calidad, por supuesto, merecen la aprobación y la elección de todos.
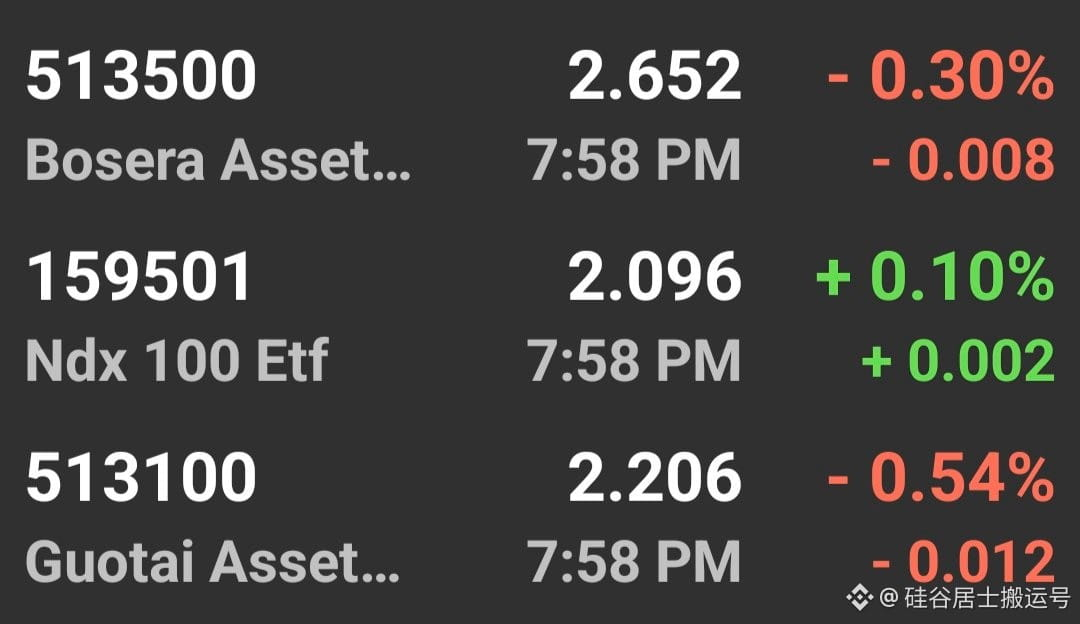
Si nos limitamos a analizar de manera objetiva los datos de resultados de lo que va de este año, la Gesaim Nasdaq 100, efectivamente, se encuentra claramente por delante en el desempeño frente a la Cathay Nasdaq 100. En concreto, con el código 159501, la Gesaim Nasdaq 100 ya ha logrado un rendimiento del 17,6%, mientras que en el mismo periodo, con el código 513100, la Cathay Nasdaq 100 ha obtenido un rendimiento del 15,8%. Al comparar el desempeño de retorno de estos dos fondos, hay una diferencia notable de exactamente 1,8% entre ambos.
Recientemente, ha habido muchas voces en el entorno que señalan que el nivel de popularidad de la Gesaim Nasdaq 100 se debe, en gran medida, al entusiasmo con el que mis seguidores la apoyan activamente. Al respecto, quiero decir que los productos de fondos de alta calidad, por supuesto, merecen la aprobación y la elección de todos.
Si nos limitamos a analizar de manera objetiva los datos de resultados de lo que va de este año, la Gesaim Nasdaq 100, efectivamente, se encuentra claramente por delante en el desempeño frente a la Cathay Nasdaq 100. En concreto, con el código 159501, la Gesaim Nasdaq 100 ya ha logrado un rendimiento del 17,6%, mientras que en el mismo periodo, con el código 513100, la Cathay Nasdaq 100 ha obtenido un rendimiento del 15,8%. Al comparar el desempeño de retorno de estos dos fondos, hay una diferencia notable de exactamente 1,8% entre ambos.
Si nos limitamos a analizar de manera objetiva los datos de resultados de lo que va de este año, la Gesaim Nasdaq 100, efectivamente, se encuentra claramente por delante en el desempeño frente a la Cathay Nasdaq 100. En concreto, con el código 159501, la Gesaim Nasdaq 100 ya ha logrado un rendimiento del 17,6%, mientras que en el mismo periodo, con el código 513100, la Cathay Nasdaq 100 ha obtenido un rendimiento del 15,8%. Al comparar el desempeño de retorno de estos dos fondos, hay una diferencia notable de exactamente 1,8% entre ambos.
110
·
--
Albert Einstein solía exclamar que el interés compuesto es, en efecto, la octava maravilla del mundo; quien domina este arte puede sacar provecho, mientras que los ignorantes acabarán pagando el precio.
Al observar la trayectoria vital del gurú de las acciones, Warren Buffett, vemos que nació en 1930, durante la Gran Depresión en Estados Unidos. Con el paso del tiempo, en 1996 —cuando acababa de cumplir 66 años— ya había acumulado una fortuna inmensa de 17.000 millones de dólares. Sin duda, era un sobresaliente entre las personas de su misma generación. Sin embargo, esta leyenda no eligió una jubilación cómoda, ni trasladó masivamente sus activos principales a opciones convencionales de bajo riesgo como depósitos bancarios o bonos. En cambio, siguió dejando que la gran mayoría de su dinero navegara con el viento a favor en el mercado de valores.
Veintinueve años después, en 2025, con 95 años recién cumplidos, el patrimonio neto de Buffett se disparó hasta alcanzar una cifra asombrosa de 150.000 millones de dólares. Esto también significa que aproximadamente el 90% de su riqueza se gestó durante esos 29 años posteriores a los 66 años. En ese periodo, aunque una tasa de crecimiento anual promedio de su patrimonio del 7,8% no superó el 9,6% de los fondos indexados del S&P 500 de ese mismo lapso, aun así logró vencer con comodidad a los bonos, con un rendimiento de apenas 4%, y a los depósitos bancarios, con un 3%. La historia de la multiplicación de los activos de Buffett interpreta a la perfección el asombroso poder del interés compuesto.
Este año se cumplen 21 años desde que ingresé al mundo laboral. Al revisar la evolución de mis propios activos, encontré patrones de funcionamiento extremadamente parecidos. Concretamente, más del 55% de nuestra riqueza se acumuló en los últimos 3 años; ampliando el horizonte a los últimos 6 años, esta proporción alcanza el 75% o más; y al mirar hacia atrás 12 años, incluso se ha creado más del 90% de la riqueza total de la familia.
Si continuo trabajando hasta jubilarme a los 65 años, y supongo que para entonces el total de activos de la familia es A. Considerando que en este momento la mayor parte de mis activos está en fondos de acciones y que planeo seguir aplicando en el futuro esta estrategia de asignación “todo a fondos de acciones”, se estima que el rendimiento anualizado de toda la cartera seguirá manteniéndose cerca del 11%. Al mismo tiempo, tomando como referencia los reportes anuales publicados por la SSA (Administración del Seguro Social), después de retirarnos podríamos recibir alrededor de 100.000 dólares al año en beneficios de la seguridad social. Para cubrir la brecha de los gastos cotidianos, el dinero que necesitaremos retirar anualmente de las cuentas de jubilación individuales probablemente no superará el 1% del total de activos. Por lo tanto, infiero que, después de los 65 años, la tasa de crecimiento anual promedio del patrimonio neto familiar se mantendrá alrededor del 9%.
Bajo ese supuesto, cuando yo viva hasta los 90 años, la fórmula para calcular el patrimonio neto será: A x 1.1^25 = A x 10.8 (aquí hay que aclarar que “^” representa el símbolo de función exponencial). Esto implica que, para ese momento, puedo decir con orgullo que el 91% (equivalente a 9,8A ÷ 10,8A) de mi riqueza se habrá generado completamente después de los 65 años.
Si tengo la suerte de vivir hasta los 95 años, mi patrimonio neto se convertirá en: A x 1.1^30 = A x 17.4. De este modo, la proporción de la riqueza creada después de los 65 años alcanzaría el 94% (equivalente a 16,4A ÷ 17,4A). ¡Este es el “milagro” del interés compuesto que he experimentado en primera persona!
Estoy firmemente convencido de esto. Mientras cumpla estrictamente mi disciplina de inversión y adopte la estrategia más sencilla: aportar de forma periódica e invertir a largo plazo en solo unas pocas acciones de índices, no hace falta perseguir técnicas de trading sofisticadas ni esforzarse en buscar otros instrumentos de inversión. Con eso es suficiente para superar al 95% o más de los participantes del mercado y, en consecuencia, acumular un patrimonio familiar considerable.
Espero con mucha ilusión que mis amigos puedan apoyarme para seguir creando contenido suscribiéndose a mi servicio de membresía. Publicaré con frecuencia artículos profundos exclusivos para miembros, y además podrán escribirme por mensaje privado en cualquier momento para consultarme cualquier duda relacionada con inversiones y gestión patrimonial. El enlace de suscripción es: https://x.com/SVScholar/creator-subscriptions/subscribe
Si les interesa explorar con más profundidad mis ideas de gestión financiera y experiencias prácticas, los invito a visitar el sitio de Amazon o Google Play Books, buscar mi obra en chino “财富捷径” o consultar la versión en inglés “The Shortcut to Wealth: Your Simple Roadmap to Financial Independence”. En mi publicación fijada también incluyo enlaces para comprar.
#財务自由 #财富自由 #金融理财 #投资理财 #美股 #美国 #股票 #基金 #投资 #纳斯达克 #VGT #AI #SMH
Albert Einstein solía exclamar que el interés compuesto es, en efecto, la octava maravilla del mundo; quien domina este arte puede sacar provecho, mientras que los ignorantes acabarán pagando el precio.
Al observar la trayectoria vital del gurú de las acciones, Warren Buffett, vemos que nació en 1930, durante la Gran Depresión en Estados Unidos. Con el paso del tiempo, en 1996 —cuando acababa de cumplir 66 años— ya había acumulado una fortuna inmensa de 17.000 millones de dólares. Sin duda, era un sobresaliente entre las personas de su misma generación. Sin embargo, esta leyenda no eligió una jubilación cómoda, ni trasladó masivamente sus activos principales a opciones convencionales de bajo riesgo como depósitos bancarios o bonos. En cambio, siguió dejando que la gran mayoría de su dinero navegara con el viento a favor en el mercado de valores.
Veintinueve años después, en 2025, con 95 años recién cumplidos, el patrimonio neto de Buffett se disparó hasta alcanzar una cifra asombrosa de 150.000 millones de dólares. Esto también significa que aproximadamente el 90% de su riqueza se gestó durante esos 29 años posteriores a los 66 años. En ese periodo, aunque una tasa de crecimiento anual promedio de su patrimonio del 7,8% no superó el 9,6% de los fondos indexados del S&P 500 de ese mismo lapso, aun así logró vencer con comodidad a los bonos, con un rendimiento de apenas 4%, y a los depósitos bancarios, con un 3%. La historia de la multiplicación de los activos de Buffett interpreta a la perfección el asombroso poder del interés compuesto.
Este año se cumplen 21 años desde que ingresé al mundo laboral. Al revisar la evolución de mis propios activos, encontré patrones de funcionamiento extremadamente parecidos. Concretamente, más del 55% de nuestra riqueza se acumuló en los últimos 3 años; ampliando el horizonte a los últimos 6 años, esta proporción alcanza el 75% o más; y al mirar hacia atrás 12 años, incluso se ha creado más del 90% de la riqueza total de la familia.
Si continuo trabajando hasta jubilarme a los 65 años, y supongo que para entonces el total de activos de la familia es A. Considerando que en este momento la mayor parte de mis activos está en fondos de acciones y que planeo seguir aplicando en el futuro esta estrategia de asignación “todo a fondos de acciones”, se estima que el rendimiento anualizado de toda la cartera seguirá manteniéndose cerca del 11%. Al mismo tiempo, tomando como referencia los reportes anuales publicados por la SSA (Administración del Seguro Social), después de retirarnos podríamos recibir alrededor de 100.000 dólares al año en beneficios de la seguridad social. Para cubrir la brecha de los gastos cotidianos, el dinero que necesitaremos retirar anualmente de las cuentas de jubilación individuales probablemente no superará el 1% del total de activos. Por lo tanto, infiero que, después de los 65 años, la tasa de crecimiento anual promedio del patrimonio neto familiar se mantendrá alrededor del 9%.
Bajo ese supuesto, cuando yo viva hasta los 90 años, la fórmula para calcular el patrimonio neto será: A x 1.1^25 = A x 10.8 (aquí hay que aclarar que “^” representa el símbolo de función exponencial). Esto implica que, para ese momento, puedo decir con orgullo que el 91% (equivalente a 9,8A ÷ 10,8A) de mi riqueza se habrá generado completamente después de los 65 años.
Si tengo la suerte de vivir hasta los 95 años, mi patrimonio neto se convertirá en: A x 1.1^30 = A x 17.4. De este modo, la proporción de la riqueza creada después de los 65 años alcanzaría el 94% (equivalente a 16,4A ÷ 17,4A). ¡Este es el “milagro” del interés compuesto que he experimentado en primera persona!
Estoy firmemente convencido de esto. Mientras cumpla estrictamente mi disciplina de inversión y adopte la estrategia más sencilla: aportar de forma periódica e invertir a largo plazo en solo unas pocas acciones de índices, no hace falta perseguir técnicas de trading sofisticadas ni esforzarse en buscar otros instrumentos de inversión. Con eso es suficiente para superar al 95% o más de los participantes del mercado y, en consecuencia, acumular un patrimonio familiar considerable.
Espero con mucha ilusión que mis amigos puedan apoyarme para seguir creando contenido suscribiéndose a mi servicio de membresía. Publicaré con frecuencia artículos profundos exclusivos para miembros, y además podrán escribirme por mensaje privado en cualquier momento para consultarme cualquier duda relacionada con inversiones y gestión patrimonial. El enlace de suscripción es: https://x.com/SVScholar/creator-subscriptions/subscribe
Si les interesa explorar con más profundidad mis ideas de gestión financiera y experiencias prácticas, los invito a visitar el sitio de Amazon o Google Play Books, buscar mi obra en chino “财富捷径” o consultar la versión en inglés “The Shortcut to Wealth: Your Simple Roadmap to Financial Independence”. En mi publicación fijada también incluyo enlaces para comprar.
#財务自由 #财富自由 #金融理财 #投资理财 #美股 #美国 #股票 #基金 #投资 #纳斯达克 #VGT #AI #SMH
Al observar la trayectoria vital del gurú de las acciones, Warren Buffett, vemos que nació en 1930, durante la Gran Depresión en Estados Unidos. Con el paso del tiempo, en 1996 —cuando acababa de cumplir 66 años— ya había acumulado una fortuna inmensa de 17.000 millones de dólares. Sin duda, era un sobresaliente entre las personas de su misma generación. Sin embargo, esta leyenda no eligió una jubilación cómoda, ni trasladó masivamente sus activos principales a opciones convencionales de bajo riesgo como depósitos bancarios o bonos. En cambio, siguió dejando que la gran mayoría de su dinero navegara con el viento a favor en el mercado de valores.
Veintinueve años después, en 2025, con 95 años recién cumplidos, el patrimonio neto de Buffett se disparó hasta alcanzar una cifra asombrosa de 150.000 millones de dólares. Esto también significa que aproximadamente el 90% de su riqueza se gestó durante esos 29 años posteriores a los 66 años. En ese periodo, aunque una tasa de crecimiento anual promedio de su patrimonio del 7,8% no superó el 9,6% de los fondos indexados del S&P 500 de ese mismo lapso, aun así logró vencer con comodidad a los bonos, con un rendimiento de apenas 4%, y a los depósitos bancarios, con un 3%. La historia de la multiplicación de los activos de Buffett interpreta a la perfección el asombroso poder del interés compuesto.
Este año se cumplen 21 años desde que ingresé al mundo laboral. Al revisar la evolución de mis propios activos, encontré patrones de funcionamiento extremadamente parecidos. Concretamente, más del 55% de nuestra riqueza se acumuló en los últimos 3 años; ampliando el horizonte a los últimos 6 años, esta proporción alcanza el 75% o más; y al mirar hacia atrás 12 años, incluso se ha creado más del 90% de la riqueza total de la familia.
Si continuo trabajando hasta jubilarme a los 65 años, y supongo que para entonces el total de activos de la familia es A. Considerando que en este momento la mayor parte de mis activos está en fondos de acciones y que planeo seguir aplicando en el futuro esta estrategia de asignación “todo a fondos de acciones”, se estima que el rendimiento anualizado de toda la cartera seguirá manteniéndose cerca del 11%. Al mismo tiempo, tomando como referencia los reportes anuales publicados por la SSA (Administración del Seguro Social), después de retirarnos podríamos recibir alrededor de 100.000 dólares al año en beneficios de la seguridad social. Para cubrir la brecha de los gastos cotidianos, el dinero que necesitaremos retirar anualmente de las cuentas de jubilación individuales probablemente no superará el 1% del total de activos. Por lo tanto, infiero que, después de los 65 años, la tasa de crecimiento anual promedio del patrimonio neto familiar se mantendrá alrededor del 9%.
Bajo ese supuesto, cuando yo viva hasta los 90 años, la fórmula para calcular el patrimonio neto será: A x 1.1^25 = A x 10.8 (aquí hay que aclarar que “^” representa el símbolo de función exponencial). Esto implica que, para ese momento, puedo decir con orgullo que el 91% (equivalente a 9,8A ÷ 10,8A) de mi riqueza se habrá generado completamente después de los 65 años.
Si tengo la suerte de vivir hasta los 95 años, mi patrimonio neto se convertirá en: A x 1.1^30 = A x 17.4. De este modo, la proporción de la riqueza creada después de los 65 años alcanzaría el 94% (equivalente a 16,4A ÷ 17,4A). ¡Este es el “milagro” del interés compuesto que he experimentado en primera persona!
Estoy firmemente convencido de esto. Mientras cumpla estrictamente mi disciplina de inversión y adopte la estrategia más sencilla: aportar de forma periódica e invertir a largo plazo en solo unas pocas acciones de índices, no hace falta perseguir técnicas de trading sofisticadas ni esforzarse en buscar otros instrumentos de inversión. Con eso es suficiente para superar al 95% o más de los participantes del mercado y, en consecuencia, acumular un patrimonio familiar considerable.
Espero con mucha ilusión que mis amigos puedan apoyarme para seguir creando contenido suscribiéndose a mi servicio de membresía. Publicaré con frecuencia artículos profundos exclusivos para miembros, y además podrán escribirme por mensaje privado en cualquier momento para consultarme cualquier duda relacionada con inversiones y gestión patrimonial. El enlace de suscripción es: https://x.com/SVScholar/creator-subscriptions/subscribe
Si les interesa explorar con más profundidad mis ideas de gestión financiera y experiencias prácticas, los invito a visitar el sitio de Amazon o Google Play Books, buscar mi obra en chino “财富捷径” o consultar la versión en inglés “The Shortcut to Wealth: Your Simple Roadmap to Financial Independence”. En mi publicación fijada también incluyo enlaces para comprar.
#財务自由 #财富自由 #金融理财 #投资理财 #美股 #美国 #股票 #基金 #投资 #纳斯达克 #VGT #AI #SMH
VGTETF+0,48%
SMHB+1,21%
157
·
--
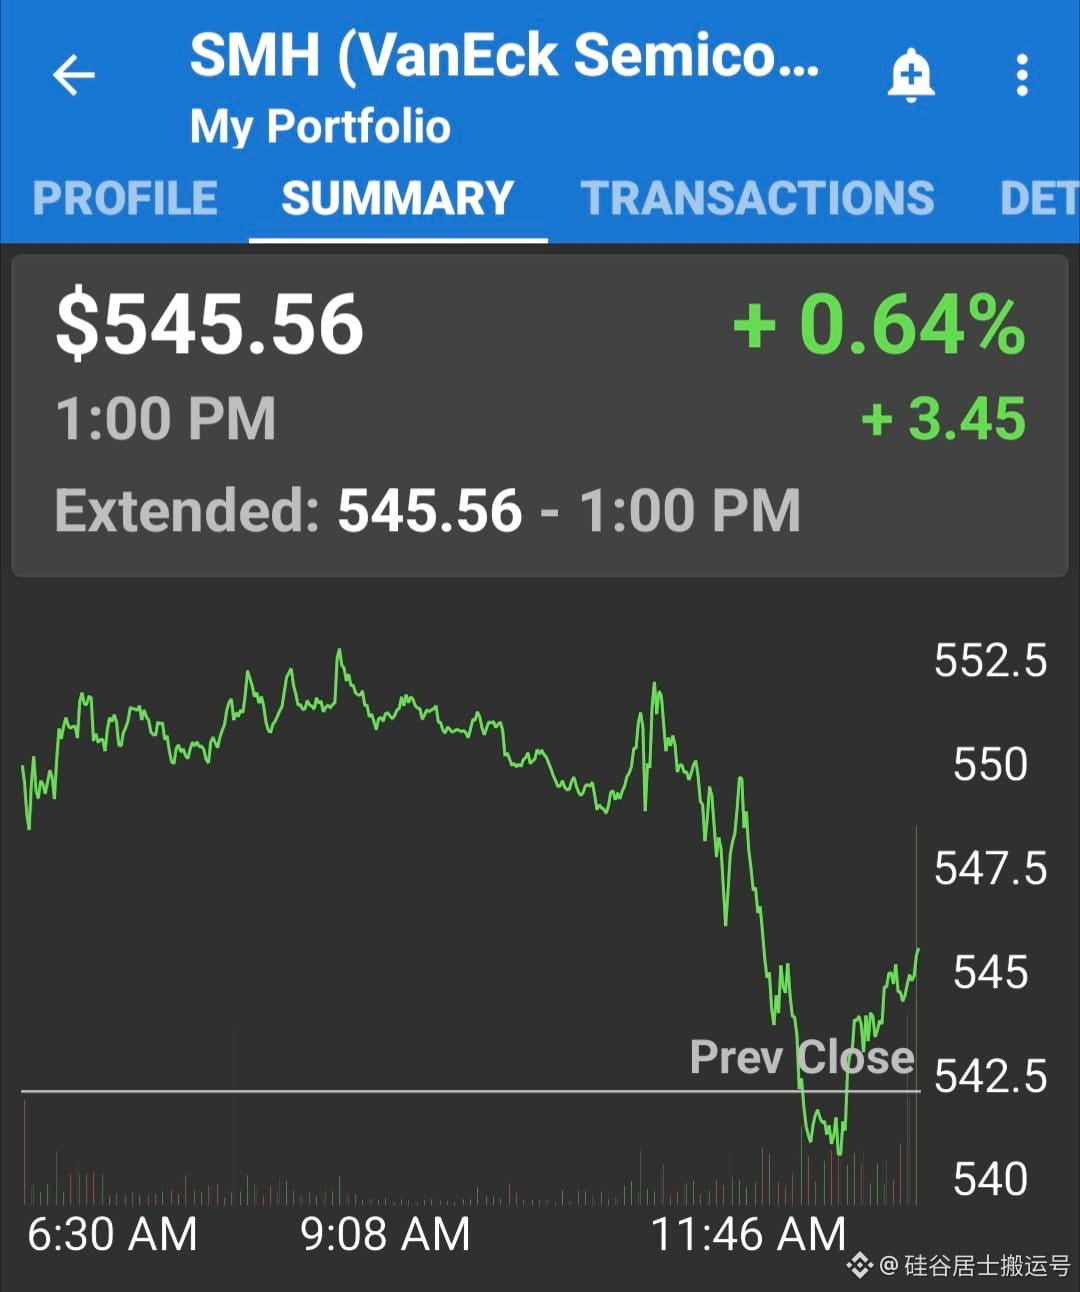
El mercado de la tarde del miércoles pareció representar una telenovela.
En la rueda de prensa de ese día, las declaraciones del presidente de la Reserva Federal dejaron a los inversores bastante confundidos, haciendo que el mercado entrara en un estado de desconcierto durante un tiempo. En ese periodo, el desempeño de los fondos relacionados con los semiconductores incluso registró fluctuaciones drásticas como si se tratara de montar una montaña rusa. Por suerte, todo salió bien y estos fondos lograron cerrar con un avance.
De cara al futuro, los próximos focos de atención por parte de todos se centrarán por completo en los informes financieros del tercer trimestre que próximamente darán a conocer las principales empresas.
El mercado de la tarde del miércoles pareció representar una telenovela.
En la rueda de prensa de ese día, las declaraciones del presidente de la Reserva Federal dejaron a los inversores bastante confundidos, haciendo que el mercado entrara en un estado de desconcierto durante un tiempo. En ese periodo, el desempeño de los fondos relacionados con los semiconductores incluso registró fluctuaciones drásticas como si se tratara de montar una montaña rusa. Por suerte, todo salió bien y estos fondos lograron cerrar con un avance.
De cara al futuro, los próximos focos de atención por parte de todos se centrarán por completo en los informes financieros del tercer trimestre que próximamente darán a conocer las principales empresas.
En la rueda de prensa de ese día, las declaraciones del presidente de la Reserva Federal dejaron a los inversores bastante confundidos, haciendo que el mercado entrara en un estado de desconcierto durante un tiempo. En ese periodo, el desempeño de los fondos relacionados con los semiconductores incluso registró fluctuaciones drásticas como si se tratara de montar una montaña rusa. Por suerte, todo salió bien y estos fondos lograron cerrar con un avance.
De cara al futuro, los próximos focos de atención por parte de todos se centrarán por completo en los informes financieros del tercer trimestre que próximamente darán a conocer las principales empresas.
36
·
--
La Reserva Federal anuncia un aumento de tipos del 0,25%
El 16 de septiembre, la Comisión Federal de Mercado Abierto tomó oficialmente una importante decisión: anunció una subida de tipos del 0,25%. En la votación de ese día, los 12 miembros de la comisión emitieron su voto a favor de esta medida. Cabe destacar que esta es la primera acción de alza de tipos de la Reserva Federal en los últimos tres años.
La Reserva Federal anuncia un aumento de tipos del 0,25%
El 16 de septiembre, la Comisión Federal de Mercado Abierto tomó oficialmente una importante decisión: anunció una subida de tipos del 0,25%. En la votación de ese día, los 12 miembros de la comisión emitieron su voto a favor de esta medida. Cabe destacar que esta es la primera acción de alza de tipos de la Reserva Federal en los últimos tres años.
El 16 de septiembre, la Comisión Federal de Mercado Abierto tomó oficialmente una importante decisión: anunció una subida de tipos del 0,25%. En la votación de ese día, los 12 miembros de la comisión emitieron su voto a favor de esta medida. Cabe destacar que esta es la primera acción de alza de tipos de la Reserva Federal en los últimos tres años.
16
·
--
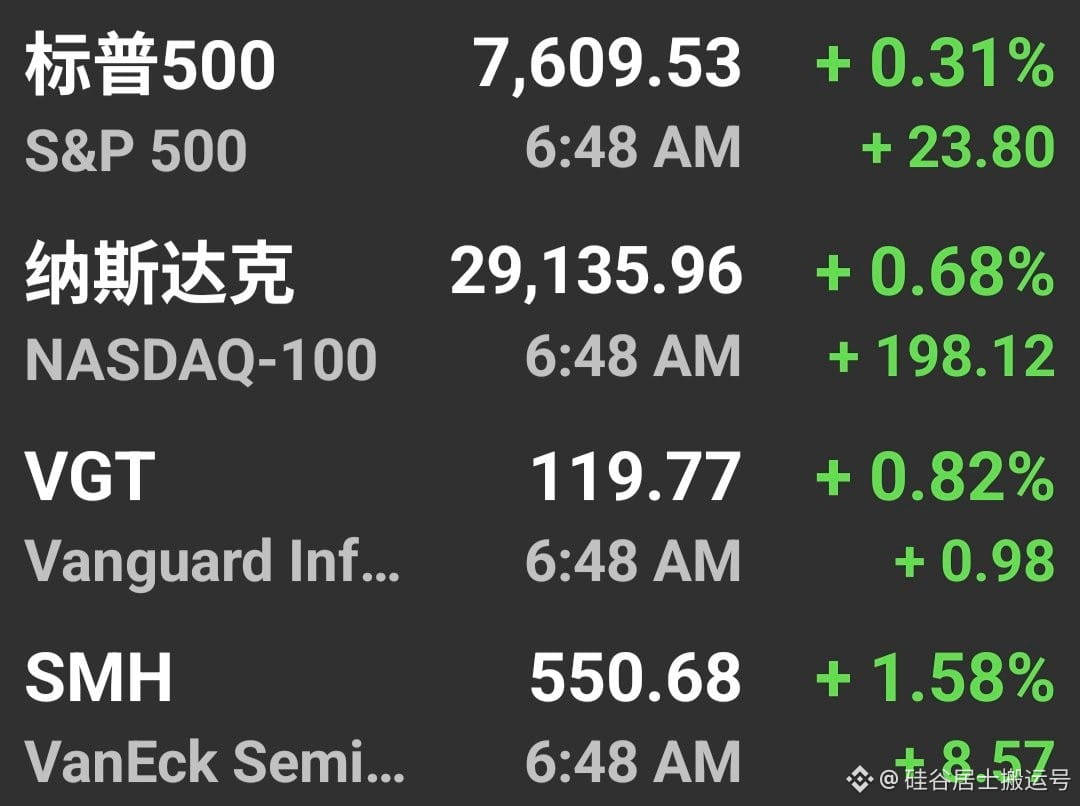
En las operaciones de la sesión matutina del 16 de septiembre, el mercado bursátil estadounidense resistió la intensa presión de las subidas de tipos de la Reserva Federal y aun así mantuvo un impulso valiente hacia adelante. En este momento, el mercado espera con gran optimismo que el presidente de la Reserva Federal emita algunas señales positivas, lo que podría servir de impulso para que las acciones estadounidenses recuperen aún más las pérdidas registradas con anterioridad.
En las operaciones de la sesión matutina del 16 de septiembre, el mercado bursátil estadounidense resistió la intensa presión de las subidas de tipos de la Reserva Federal y aun así mantuvo un impulso valiente hacia adelante. En este momento, el mercado espera con gran optimismo que el presidente de la Reserva Federal emita algunas señales positivas, lo que podría servir de impulso para que las acciones estadounidenses recuperen aún más las pérdidas registradas con anterioridad.
17
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCBreaks80K
43,348 vistas
1,150 están debatiendo
EL BOMBEO DE LA FED Y EL VACÍO DE LOS $80K: La trampa de liquidez en Bitcoin 🐋📊
El mercado está eufórico tras el ruido macroeconómico de la Reserva Federal, inyectando un latigazo alcista que catapultó a Bitcoin hasta marcar un máximo exacto de $80,989.99. Comprar en este nivel guiado por las noticias es saltar al vacío sin paracaídas matemático.
Los números fríos del escáner revelan una sobreextensión crítica:
🔥 Asfixia Cuantitativa (4H): La vela impulsiva rompió la gravedad. El oscilador KDJ en la temporalidad de 4 horas está ardiendo en sobrecompra extrema, con la línea 'J' reventando el límite en 100.83. El precio cotiza peligrosamente desconectado de su soporte estructural primario, la EMA 20, que quedó abandonada allá abajo en los $77,270.34.
📐 La Jaula de Fibonacci: Al trazar el retroceso matemático desde la base del impulso en $74,967.97 hasta el pico de los $80,989.99, el nivel clave del 38.2% de Fibonacci confluye con una precisión quirúrgica en los $78,689. ¿La confirmación de la terminal? Ese nivel empata exactamente con el piso dinámico del SuperTrend en 1H, ubicado en $78,702.50.
🩸 Drenaje a Corto Plazo (1H): La inercia ya comenzó a fracturarse. El KDJ de 1 hora muestra la línea 'J' retrocediendo a 87.22, confirmando que el combustible de la noticia se está agotando.
El Setup del Francotirador (Cero FOMO):
Operar el nivel de los $80,748 con las EMAs a más de $3,000 dólares de distancia destruye por completo cualquier gestión de riesgo.
🔴 Zona de Trampa: Comprar la euforia de la FED en el techo actual es regalar liquidez a los institucionales que ya están aprovechando para distribuir.
🟢 Zona de Caza Estructural: La disciplina dicta esperar la regresión a la media. Nuestras redes de pesca matemáticas se despliegan en la confluencia del 38.2% de Fibonacci y el SuperTrend de 1H, apuntando al bloque seguro de los $78,700.
La estadística no opera noticias, opera la estructura que dejan detrás. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·2 me gusta
·1.1k vistas
比特币突破8万
48,602 vistas
154 están debatiendo
BuffettBecomesBerkshireChairmanEmeritus
8,135 vistas
372 están debatiendo