

ARIA Web3
69 Publicaciones

ARIA Web3
Denunciar
Bloquear usuario
15 Siguiendo
15 Seguidores
44 Me gusta
Publicaciones
PINNED
·
--
Alcista
Ver traducción
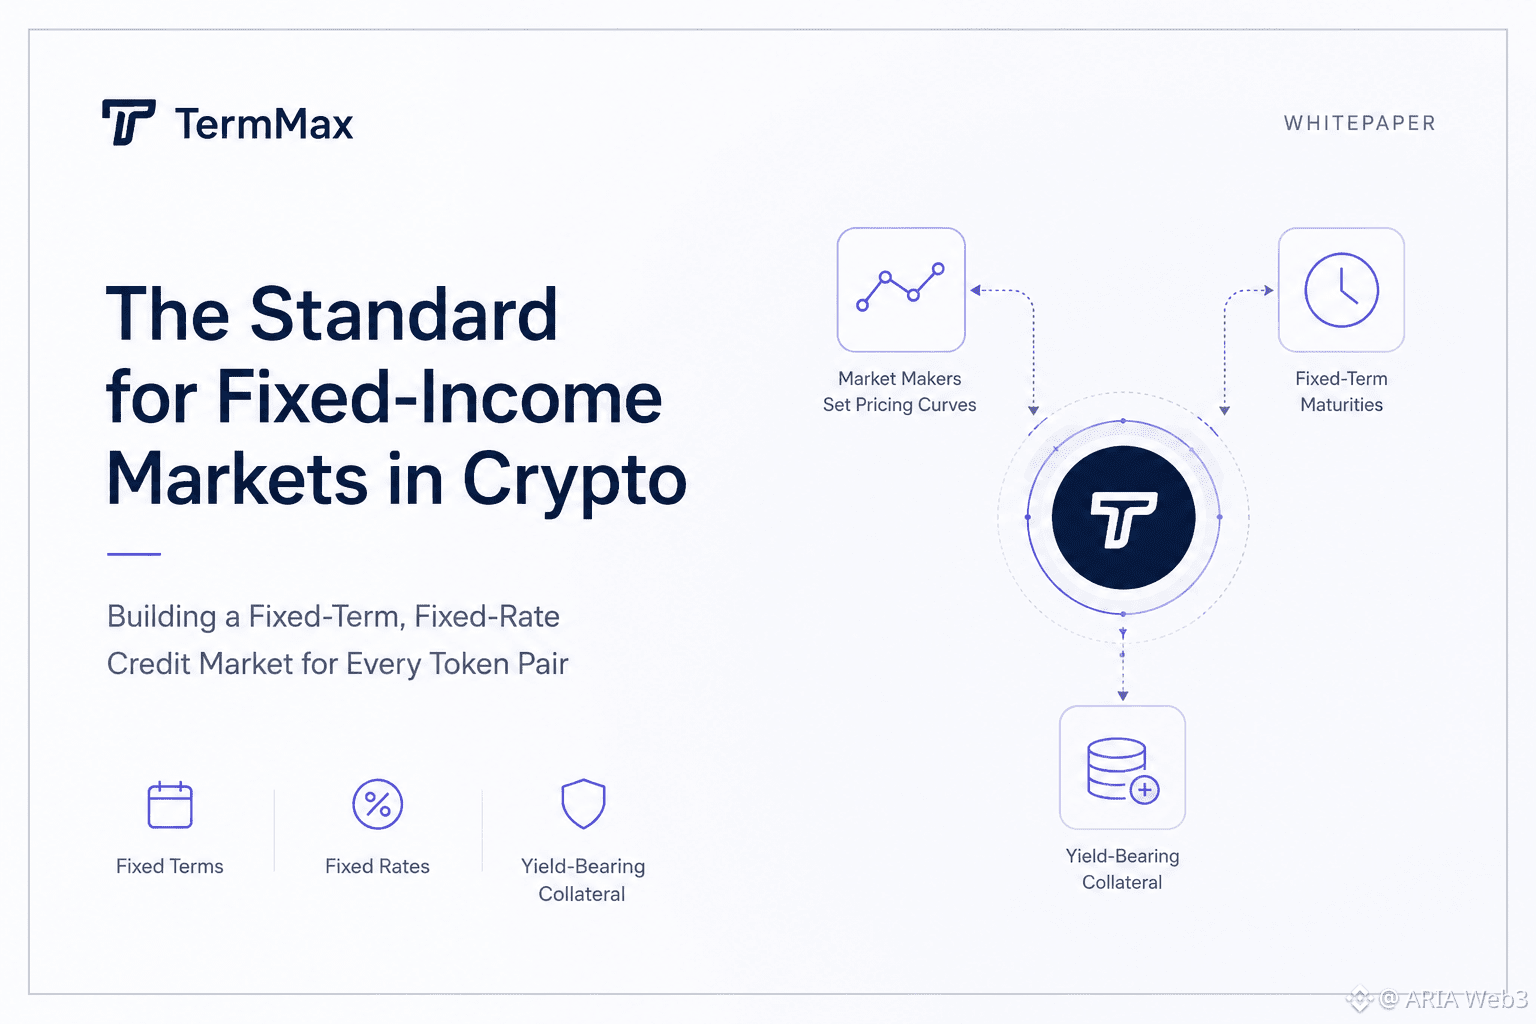
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @termmax
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @TermMax
1
1
85
·
--
Ver traducción
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
¡Enhorabuena por la victoria del Inter de Milán! Ya parece claramente el equipo favorito. Me inclino por una victoria del Inter, pero el fútbol siempre puede sorprendernos. #BinancePick
¡Enhorabuena por la victoria del Inter de Milán! Ya parece claramente el equipo favorito. Me inclino por una victoria del Inter, pero el fútbol siempre puede sorprendernos. #BinancePick
87
·
--
Ver traducción
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
67
·
--
Ver traducción
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Alcista
Ver traducción
#BinancePick today, gen.g looks like the stronger side going into this match
#BinancePick today, gen.g looks like the stronger side going into this match
63
·
--
Ver traducción
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Alcista
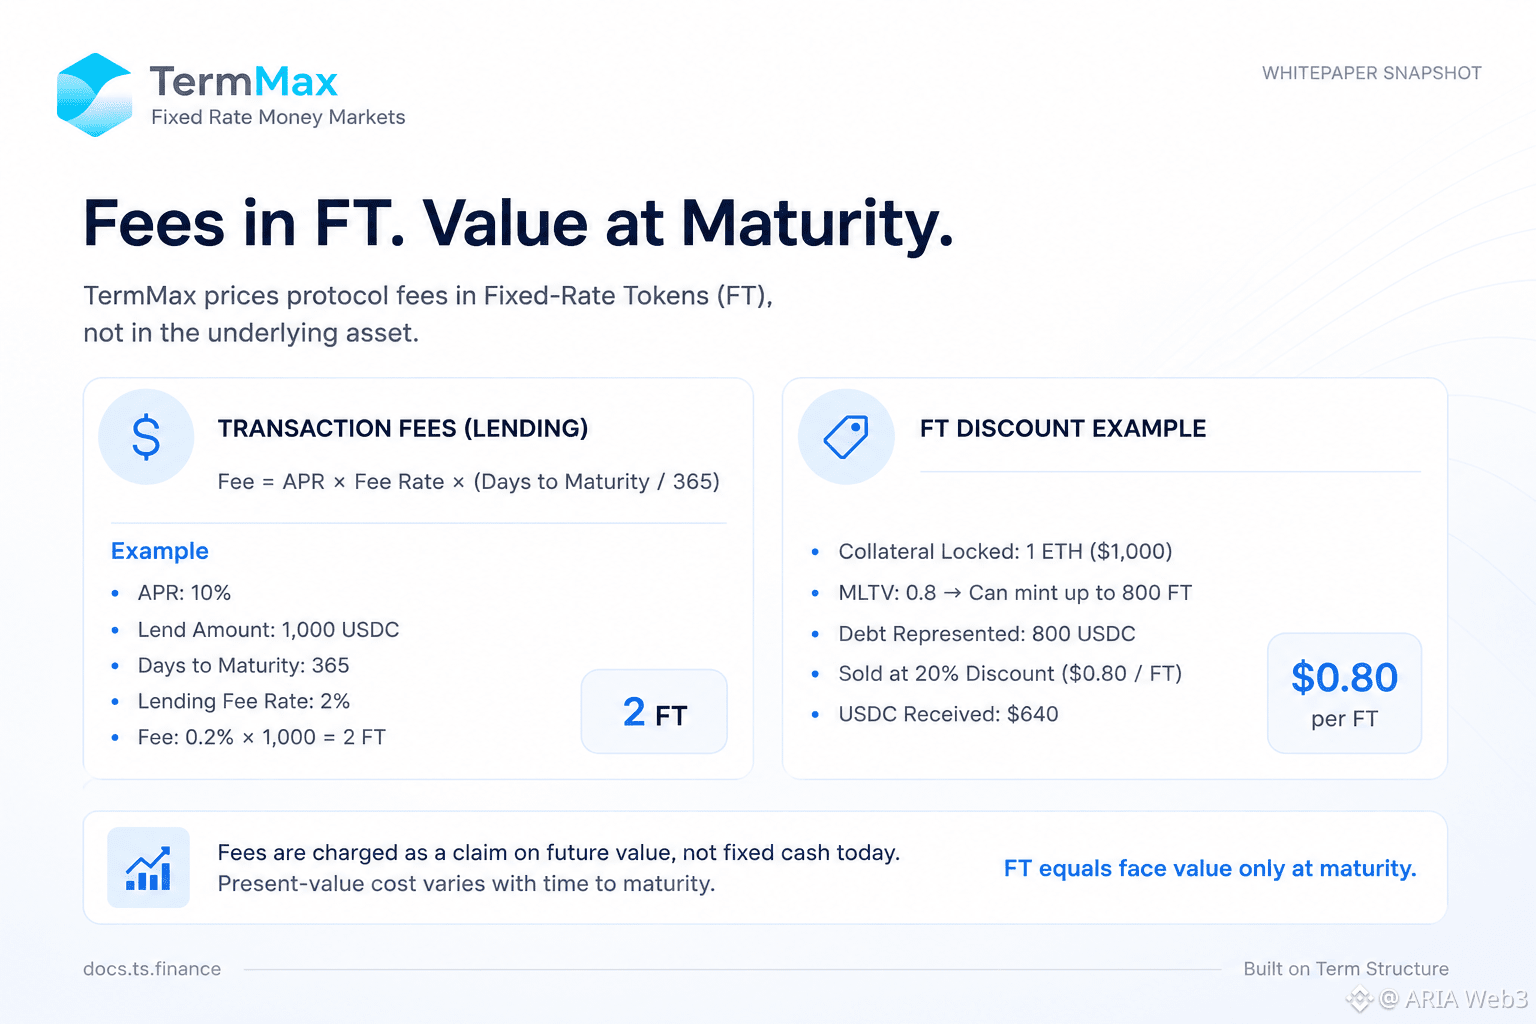
Estaba leyendo la página de comisiones de transacción de TermMax en docs.ts.finance. Las fórmulas son simples: APR × tasa de comisión × (días hasta el vencimiento/365), pero un detalle llamó mi atención: las comisiones se liquidan "en unidades de FT", no en USDC. Su propio ejemplo: prestar 1,000 USDC al 10% de APR durante 365 días, con una tasa de comisión del 2%, cuesta solo 2 FT.
Asumí que era solo una convención de visualización. Al revisar la documentación de Tokenización a Tipo Fijo, resultó ser más deliberado. FT es un instrumento de descuento, que solo vale el valor nominal al vencimiento. En su ejemplo, 800 FT se venden con un 20% de descuento ($0.80 cada una): $640, no $800.
Ahí fue cuando lo entendí: fijar el precio de las comisiones en FT significa cobrar un derecho sobre un valor futuro, no efectivo fijo hoy. Dos prestamistas que pagan "la misma" comisión del 2% en momentos distintos antes del vencimiento pagan costos de valor presente diferentes.
Me parece menos un fallo y más un intercambio: atar las comisiones a la unidad que los prestamistas ya tienen, en lugar de convertir a través de USDC cada vez. Aun así, no queda claro cómo esto se concilia cuando el protocolo informa los ingresos agregados por comisiones en una sola denominación.
¿Alguien sabe dónde se documenta eso?#termmax @termmax
Estaba leyendo la página de comisiones de transacción de TermMax en docs.ts.finance. Las fórmulas son simples: APR × tasa de comisión × (días hasta el vencimiento/365), pero un detalle llamó mi atención: las comisiones se liquidan "en unidades de FT", no en USDC. Su propio ejemplo: prestar 1,000 USDC al 10% de APR durante 365 días, con una tasa de comisión del 2%, cuesta solo 2 FT.
Asumí que era solo una convención de visualización. Al revisar la documentación de Tokenización a Tipo Fijo, resultó ser más deliberado. FT es un instrumento de descuento, que solo vale el valor nominal al vencimiento. En su ejemplo, 800 FT se venden con un 20% de descuento ($0.80 cada una): $640, no $800.
Ahí fue cuando lo entendí: fijar el precio de las comisiones en FT significa cobrar un derecho sobre un valor futuro, no efectivo fijo hoy. Dos prestamistas que pagan "la misma" comisión del 2% en momentos distintos antes del vencimiento pagan costos de valor presente diferentes.
Me parece menos un fallo y más un intercambio: atar las comisiones a la unidad que los prestamistas ya tienen, en lugar de convertir a través de USDC cada vez. Aun así, no queda claro cómo esto se concilia cuando el protocolo informa los ingresos agregados por comisiones en una sola denominación.
¿Alguien sabe dónde se documenta eso?#termmax @TermMax
4
5
80
·
--
Alcista
Leía el sitio de inicio de Dusk Trade esperando una página típica de acceso a RWA: unirse a una lista de espera, verificar e invertir. Un detalle llamó mi atención cuando avancé más allá de esa superficie y entré en la documentación.
Asumí que el producto en sí sería tan simple como la página lo plantea: tres pasos, nada más. Después de revisar la documentación oficial, la descripción cambia. Dusk Trade se presenta como una capa de aplicación situada encima del protocolo base, y la documentación es explícita en que no es el propio protocolo base. Convierte primitivas de infraestructura de mercado en flujos de trabajo que cubren el descubrimiento de activos, la incorporación de inversores, la conexión de wallets, la coordinación de pagos y la liquidación.
Lo que me sorprendió fue la brecha entre las dos fuentes oficiales. La página de inicio vende el acceso en tres pasos. La documentación describe comprobaciones de elegibilidad, lógica de divulgación y una liquidación que reconcilia la pierna del activo con la pierna del pago antes de que se finalize cualquier cosa. Ahí fue cuando encajó: el intercambio tiene sentido si consideras a la audiencia. Una página de lista de espera tiene que convertir visitantes rápidamente, mientras que la documentación debe satisfacer a los creadores y a los reguladores que necesitan saber cómo la elegibilidad y la liquidación realmente se hacen cumplir on-chain. Aun así, me pregunto cuánto de esa complejidad verán realmente los inversores una vez que la interfaz esté en funcionamiento, o si queda oculta tras el limpio flujo de tres pasos.
La página de inicio vende el acceso en tres pasos. La documentación describe la lógica de elegibilidad, divulgación y liquidación subyacente.
¿Qué es lo más importante para el éxito de Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Leía el sitio de inicio de Dusk Trade esperando una página típica de acceso a RWA: unirse a una lista de espera, verificar e invertir. Un detalle llamó mi atención cuando avancé más allá de esa superficie y entré en la documentación.
Asumí que el producto en sí sería tan simple como la página lo plantea: tres pasos, nada más. Después de revisar la documentación oficial, la descripción cambia. Dusk Trade se presenta como una capa de aplicación situada encima del protocolo base, y la documentación es explícita en que no es el propio protocolo base. Convierte primitivas de infraestructura de mercado en flujos de trabajo que cubren el descubrimiento de activos, la incorporación de inversores, la conexión de wallets, la coordinación de pagos y la liquidación.
Lo que me sorprendió fue la brecha entre las dos fuentes oficiales. La página de inicio vende el acceso en tres pasos. La documentación describe comprobaciones de elegibilidad, lógica de divulgación y una liquidación que reconcilia la pierna del activo con la pierna del pago antes de que se finalize cualquier cosa. Ahí fue cuando encajó: el intercambio tiene sentido si consideras a la audiencia. Una página de lista de espera tiene que convertir visitantes rápidamente, mientras que la documentación debe satisfacer a los creadores y a los reguladores que necesitan saber cómo la elegibilidad y la liquidación realmente se hacen cumplir on-chain. Aun así, me pregunto cuánto de esa complejidad verán realmente los inversores una vez que la interfaz esté en funcionamiento, o si queda oculta tras el limpio flujo de tres pasos.
La página de inicio vende el acceso en tres pasos. La documentación describe la lógica de elegibilidad, divulgación y liquidación subyacente.
¿Qué es lo más importante para el éxito de Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 Voto(s) • Votación cerrada
1
1
83
·
--
Alcista
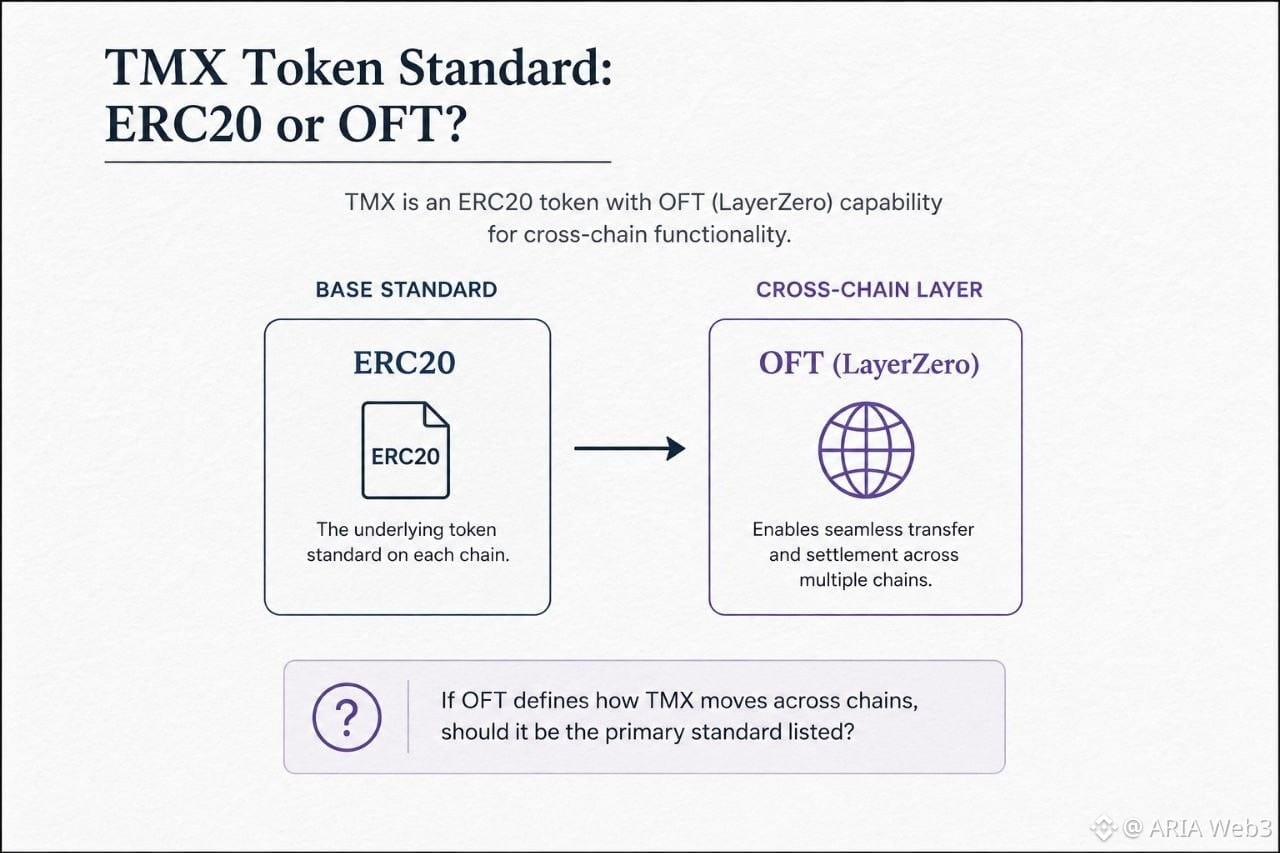
Estaba desplazándome por la tabla de tokenomics de TMX y me detuve en el campo Standard. Solo dice ERC20, listado como un elemento separado y simple, distinto de la dirección del token y el suministro total. Sin embargo, un detalle llamó mi atención unas líneas más arriba. El campo Bridge Mechanism describe TMX como un LayerZero OFT, un Omnichain Fungible Token, desplegado en Ethereum y BNB Chain, con más cadenas EVM compatibles. Supuse que OFT reemplazaría a ERC20 como estándar indicado, ya que es la especificación más nueva para interoperabilidad entre cadenas.
Después de revisar la sección de resumen ejecutivo del mismo whitepaper, la terminología resultó menos consistente, no más. Allí, el estándar del token se escribe como ERC20 (OFT en múltiples blockchains), tratando OFT como una extensión entre paréntesis en lugar de como la clasificación principal. Así, dentro del mismo documento, TMX se presenta una vez como ERC20 con OFT como nota al margen, y otra vez como ERC20, en silencio, junto a una descripción completa de OFT, sin un vínculo explícito entre ambas. Fue entonces cuando entendí que en realidad no es una contradicción: el estándar OFT de LayerZero está construido como un “wrapper” sobre ERC20, añadiendo mensajería entre cadenas sin cambiar el comportamiento base del token en ninguna cadena individual. Por eso llamarlo ERC20 no está mal; solo es incompleto si no se completa con la línea del mecanismo de puente.
Aun así, plantea una pregunta razonable: si OFT define cómo el token se mueve y se asienta realmente entre cadenas, ¿debería ser el estándar principal listado, tratando ERC20 como el detalle de implementación subyacente en lugar del titular?
#termmax @termmax
Estaba desplazándome por la tabla de tokenomics de TMX y me detuve en el campo Standard. Solo dice ERC20, listado como un elemento separado y simple, distinto de la dirección del token y el suministro total. Sin embargo, un detalle llamó mi atención unas líneas más arriba. El campo Bridge Mechanism describe TMX como un LayerZero OFT, un Omnichain Fungible Token, desplegado en Ethereum y BNB Chain, con más cadenas EVM compatibles. Supuse que OFT reemplazaría a ERC20 como estándar indicado, ya que es la especificación más nueva para interoperabilidad entre cadenas.
Después de revisar la sección de resumen ejecutivo del mismo whitepaper, la terminología resultó menos consistente, no más. Allí, el estándar del token se escribe como ERC20 (OFT en múltiples blockchains), tratando OFT como una extensión entre paréntesis en lugar de como la clasificación principal. Así, dentro del mismo documento, TMX se presenta una vez como ERC20 con OFT como nota al margen, y otra vez como ERC20, en silencio, junto a una descripción completa de OFT, sin un vínculo explícito entre ambas. Fue entonces cuando entendí que en realidad no es una contradicción: el estándar OFT de LayerZero está construido como un “wrapper” sobre ERC20, añadiendo mensajería entre cadenas sin cambiar el comportamiento base del token en ninguna cadena individual. Por eso llamarlo ERC20 no está mal; solo es incompleto si no se completa con la línea del mecanismo de puente.
Aun así, plantea una pregunta razonable: si OFT define cómo el token se mueve y se asienta realmente entre cadenas, ¿debería ser el estándar principal listado, tratando ERC20 como el detalle de implementación subyacente en lugar del titular?
#termmax @TermMax
10
4
76
·
--
Alcista
Estaba leyendo la sección sobre los order setters del rango de préstamo y hubo un número que me detuvo: en el ejemplo, Alice bloquea 1 ETH, se empareja por 500 USDC y su GT termina registrando 535 FTs como deuda. Mi primera lectura fue que, de alguna manera, ella había tomado prestado más de lo que recibió.
Después de revisar otra vez la sección de mecánicas, no es eso lo que está pasando. Los 500 USDC financian 500 FTs (principal) y 500 XTs (interés). Los XTs se intercambian dentro de su propio range order por 35 FTs adicionales, acuñados desde su GT; eso es lo que empuja su deuda registrada a 535. Ella nunca toca el XT ella misma.
Lo que me sorprendió fue darme cuenta de que el XT aquí no está ocioso: es el mecanismo que convierte una obligación de interés variable en una fija antes de que el préstamo se liquide. En lugar de que el interés se acumule con el tiempo, se tasa y se bloquea en FTs extra en el momento del emparejamiento. El intercambio es que la deuda del GT de un borrowing order setter no es solo "lo que presté", sino "lo que presté más el interés que ya acordé pagar", visible on-chain desde el primer día en vez de acumularse en silencio. Eso parece deliberado: el préstamo a tasa fija necesita que toda la obligación esté bloqueada de antemano, no calculada más tarde. Aun así, me intriga cómo la curva de precios decide la división entre las primeras ejecuciones al 8% frente a ejecuciones posteriores más cerca del 6% dentro de la misma orden.
#termmax @termmax
Estaba leyendo la sección sobre los order setters del rango de préstamo y hubo un número que me detuvo: en el ejemplo, Alice bloquea 1 ETH, se empareja por 500 USDC y su GT termina registrando 535 FTs como deuda. Mi primera lectura fue que, de alguna manera, ella había tomado prestado más de lo que recibió.
Después de revisar otra vez la sección de mecánicas, no es eso lo que está pasando. Los 500 USDC financian 500 FTs (principal) y 500 XTs (interés). Los XTs se intercambian dentro de su propio range order por 35 FTs adicionales, acuñados desde su GT; eso es lo que empuja su deuda registrada a 535. Ella nunca toca el XT ella misma.
Lo que me sorprendió fue darme cuenta de que el XT aquí no está ocioso: es el mecanismo que convierte una obligación de interés variable en una fija antes de que el préstamo se liquide. En lugar de que el interés se acumule con el tiempo, se tasa y se bloquea en FTs extra en el momento del emparejamiento. El intercambio es que la deuda del GT de un borrowing order setter no es solo "lo que presté", sino "lo que presté más el interés que ya acordé pagar", visible on-chain desde el primer día en vez de acumularse en silencio. Eso parece deliberado: el préstamo a tasa fija necesita que toda la obligación esté bloqueada de antemano, no calculada más tarde. Aun así, me intriga cómo la curva de precios decide la división entre las primeras ejecuciones al 8% frente a ejecuciones posteriores más cerca del 6% dentro de la misma orden.
#termmax @TermMax

6
1
80
·
--
Alcista
Ver traducción
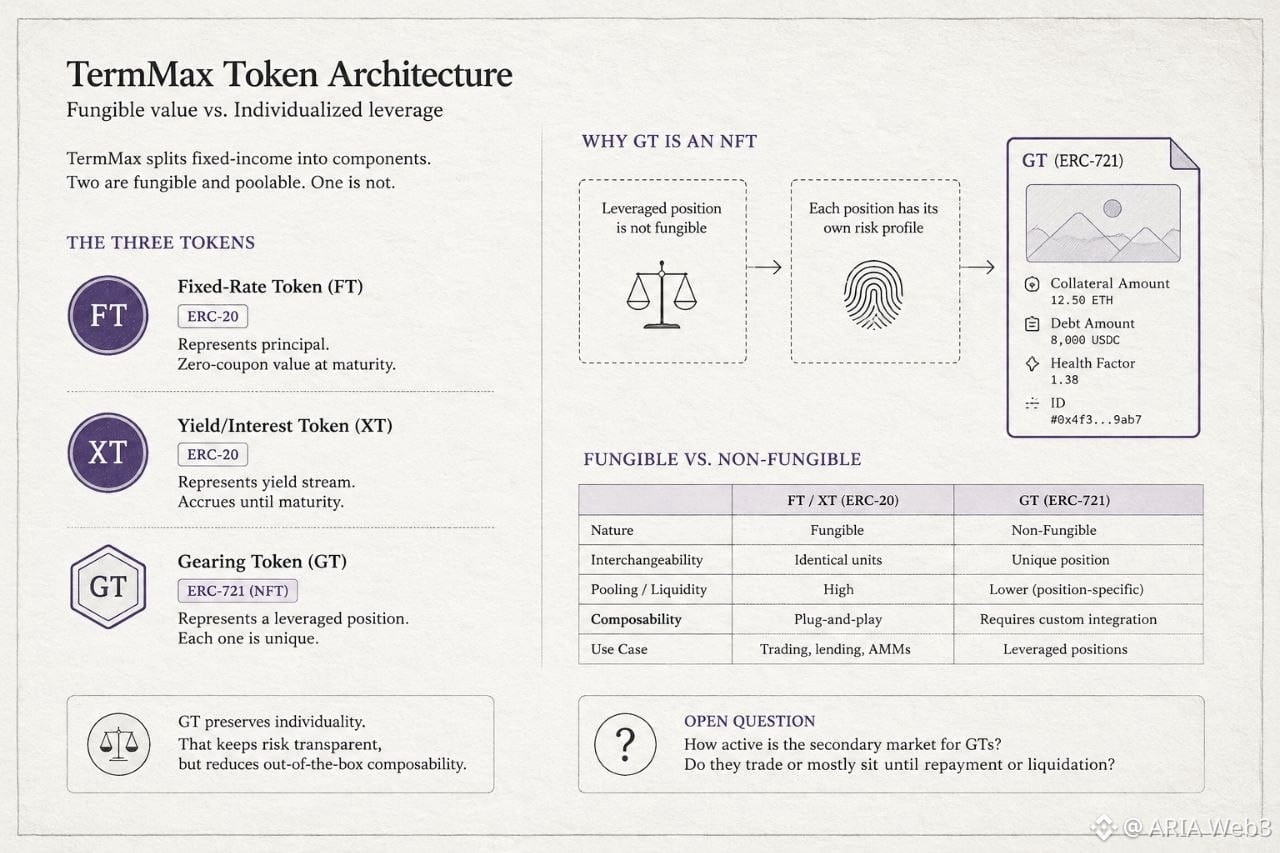
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @termmax #termmax
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @TermMax #termmax
1
1
69
·
--
Alcista
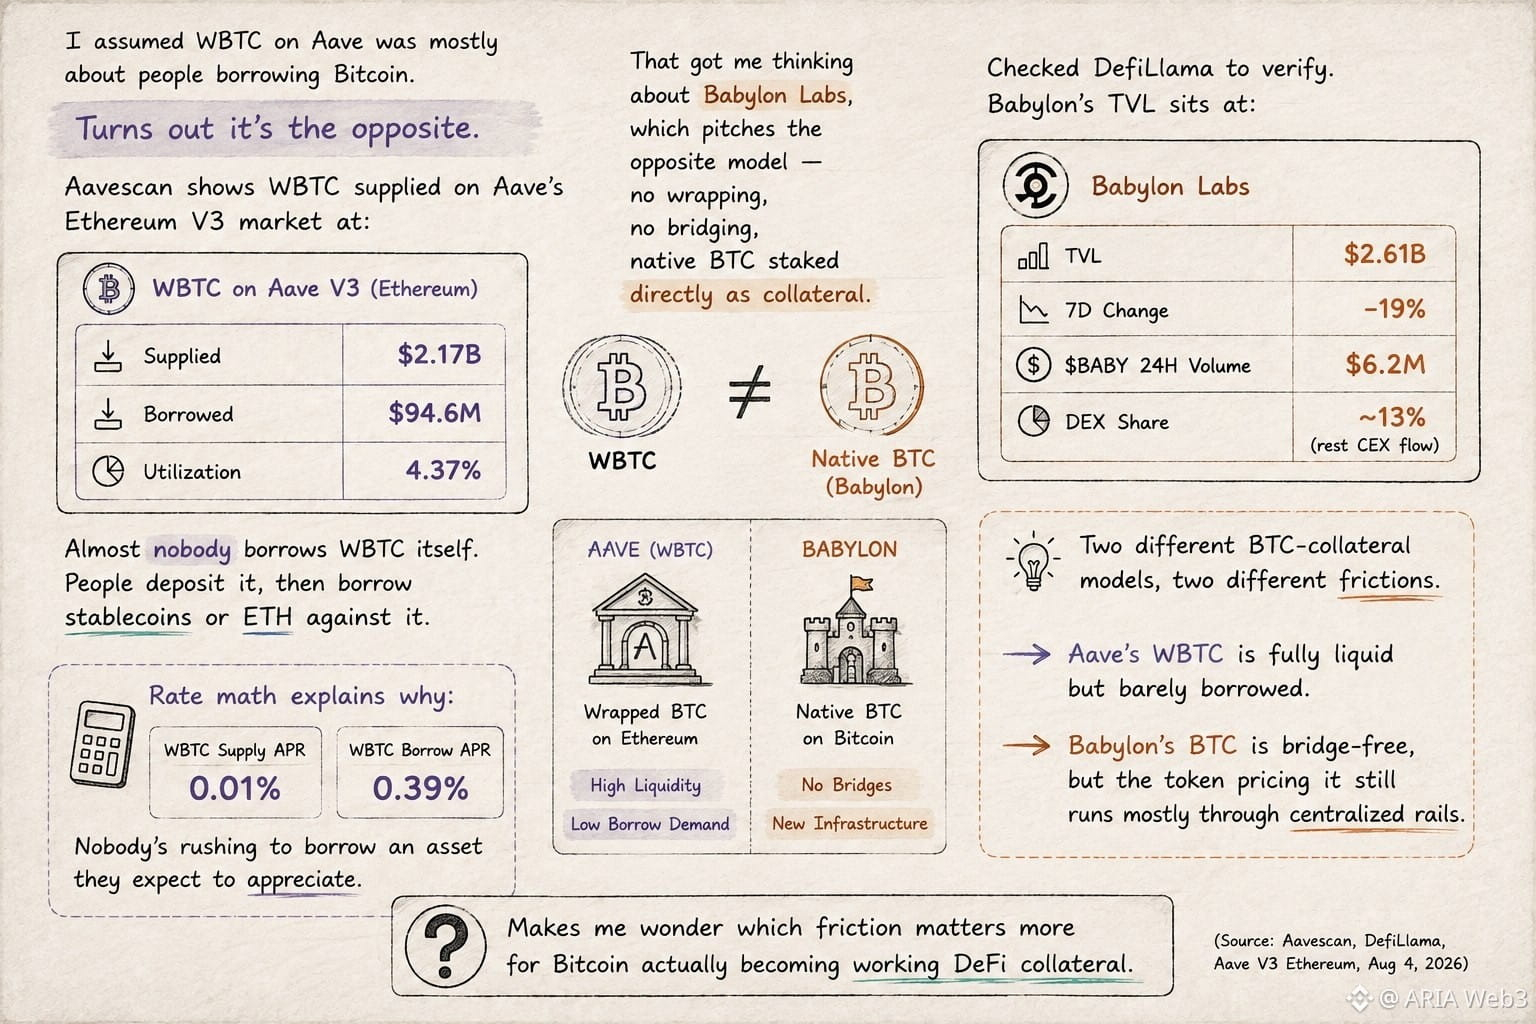
Asumí que WBTC en Aave se trataba principalmente de que la gente pidiera prestado Bitcoin.
Resulta que es lo contrario.
Avescan muestra WBTC suministrado en el mercado Ethereum V3 de Aave por $2.17B. Prestado: solo $94.6M. Utilización: 4.37%.
Casi nadie pide prestado WBTC por sí mismo. La gente lo deposita y luego pide prestados stablecoins o ETH contra ello.
Eso me hizo pensar en @babylonlabs_io , que plantea el modelo opuesto: sin wrapping, sin bridging, BTC nativo apostado directamente como colateral.
Verifiqué en DefiLlama. El TVL de Babylon se sitúa en $2.61B, con una caída del 19% durante la semana pasada. $BABY hace alrededor de $6.2M en volumen en 24h, pero solo ~13% de eso se negocia en DEXs; el resto es flujo de exchange centralizado.
Dos modelos distintos de colateral con BTC, dos fricciones distintas. El WBTC de Aave es totalmente líquido pero se presta apenas. El BTC de Babylon no tiene puente, pero la fijación de precios del token en gran parte sigue funcionando mediante canales centralizados.
Me hace preguntarme qué fricción importa más para que el Bitcoin se convierta realmente en un colateral DeFi funcional.
#baby
Asumí que WBTC en Aave se trataba principalmente de que la gente pidiera prestado Bitcoin.
Resulta que es lo contrario.
Avescan muestra WBTC suministrado en el mercado Ethereum V3 de Aave por $2.17B. Prestado: solo $94.6M. Utilización: 4.37%.
Casi nadie pide prestado WBTC por sí mismo. La gente lo deposita y luego pide prestados stablecoins o ETH contra ello.
Eso me hizo pensar en @BabylonLabs_io , que plantea el modelo opuesto: sin wrapping, sin bridging, BTC nativo apostado directamente como colateral.
Verifiqué en DefiLlama. El TVL de Babylon se sitúa en $2.61B, con una caída del 19% durante la semana pasada. $BABY hace alrededor de $6.2M en volumen en 24h, pero solo ~13% de eso se negocia en DEXs; el resto es flujo de exchange centralizado.
Dos modelos distintos de colateral con BTC, dos fricciones distintas. El WBTC de Aave es totalmente líquido pero se presta apenas. El BTC de Babylon no tiene puente, pero la fijación de precios del token en gran parte sigue funcionando mediante canales centralizados.
Me hace preguntarme qué fricción importa más para que el Bitcoin se convierta realmente en un colateral DeFi funcional.
#baby
2
99
·
--
Alcista
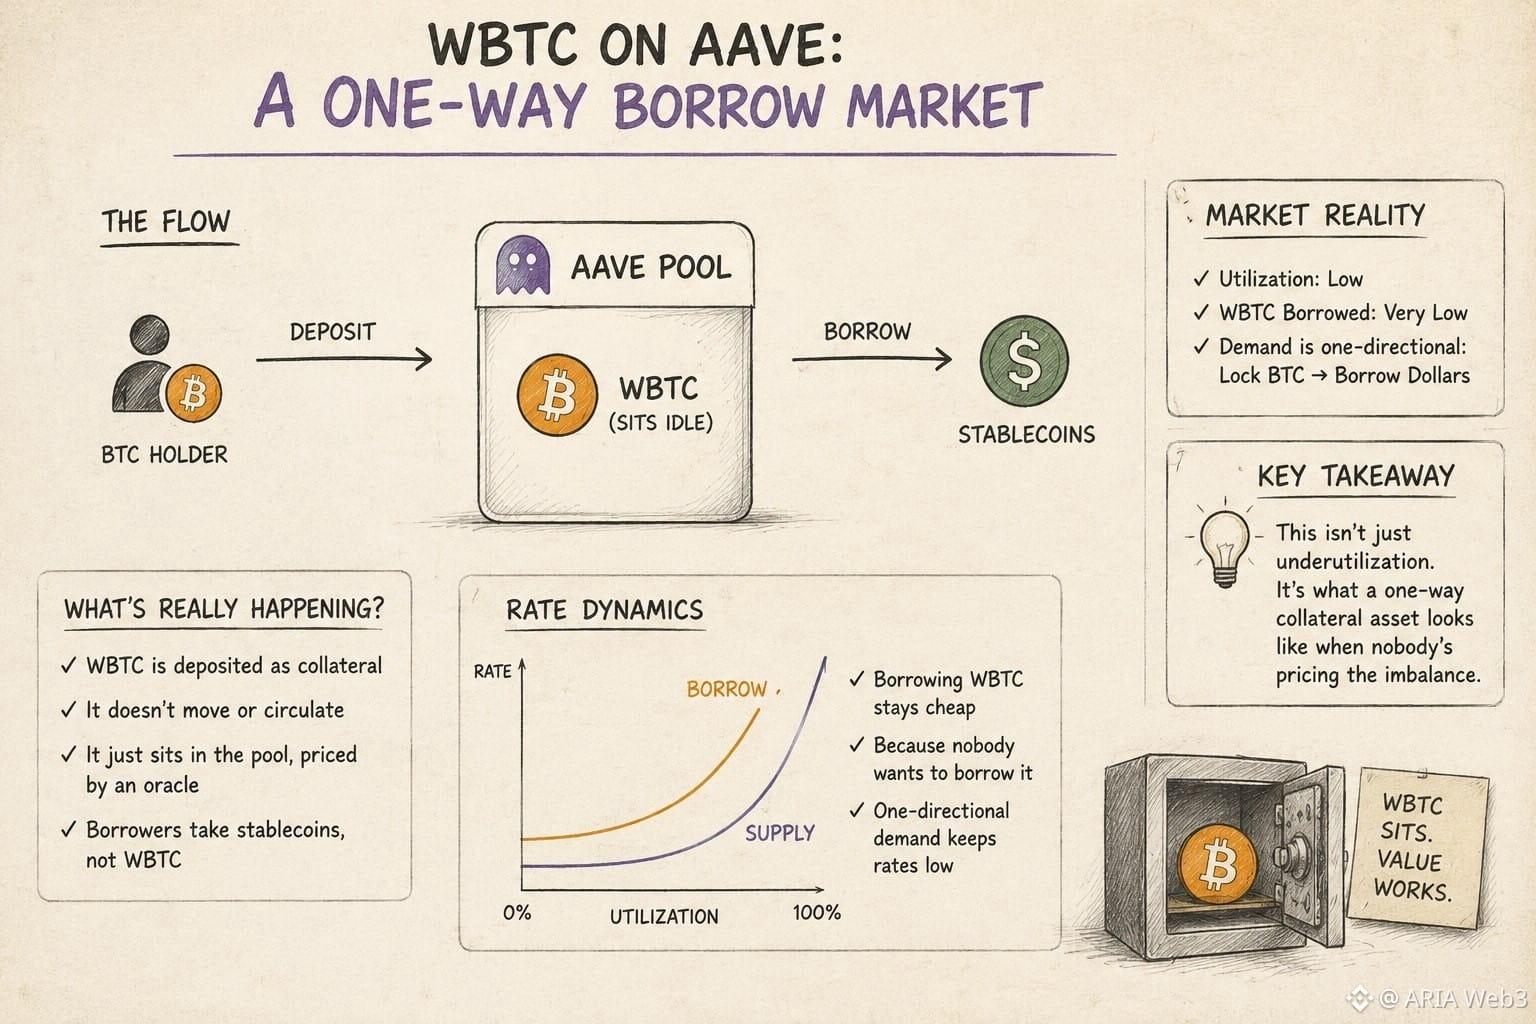
Asumí que pedir prestado contra WBTC en Aave significaba que Bitcoin estaba haciendo doble función: actuando como garantía mientras su valor respaldaba un préstamo en otro lugar.
Es más simple que eso, y más extraño.
WBTC en el pool no está en circulación. Solo se queda ahí, valorado por un oráculo, mientras se prestan contra él los stablecoins de otra persona.
Revisé el historial de tasas de Aave y los mercados en vivo de WBTC en Aavescan para confirmarlo. La utilización se mantiene baja. Casi nadie pide prestado WBTC por sí mismo.
Lo que llamó la atención: la demanda es unidireccional. La gente bloquea BTC para pedir dólares prestados, no al revés.
Eso da forma a la curva de tasas. El modelo de Aave pone precio a la parte que escasea; y como los tenedores de BTC rara vez quieren prestar BTC, pedirlo prestado se mantiene barato por diseño, no por casualidad.
Es un mercado donde apenas se usa la “parte de pedir prestado” de un mercado de préstamos.
Me hace preguntarme si eso es realmente infrautilización, o solo cómo se ve un activo de garantía unidireccional cuando nadie está valorando el desequilibrio.
#baby $BABY @babylonlabs_io
Asumí que pedir prestado contra WBTC en Aave significaba que Bitcoin estaba haciendo doble función: actuando como garantía mientras su valor respaldaba un préstamo en otro lugar.
Es más simple que eso, y más extraño.
WBTC en el pool no está en circulación. Solo se queda ahí, valorado por un oráculo, mientras se prestan contra él los stablecoins de otra persona.
Revisé el historial de tasas de Aave y los mercados en vivo de WBTC en Aavescan para confirmarlo. La utilización se mantiene baja. Casi nadie pide prestado WBTC por sí mismo.
Lo que llamó la atención: la demanda es unidireccional. La gente bloquea BTC para pedir dólares prestados, no al revés.
Eso da forma a la curva de tasas. El modelo de Aave pone precio a la parte que escasea; y como los tenedores de BTC rara vez quieren prestar BTC, pedirlo prestado se mantiene barato por diseño, no por casualidad.
Es un mercado donde apenas se usa la “parte de pedir prestado” de un mercado de préstamos.
Me hace preguntarme si eso es realmente infrautilización, o solo cómo se ve un activo de garantía unidireccional cuando nadie está valorando el desequilibrio.
#baby $BABY @BabylonLabs_io
2
90
·
--
Alcista
Parcialmente cierto
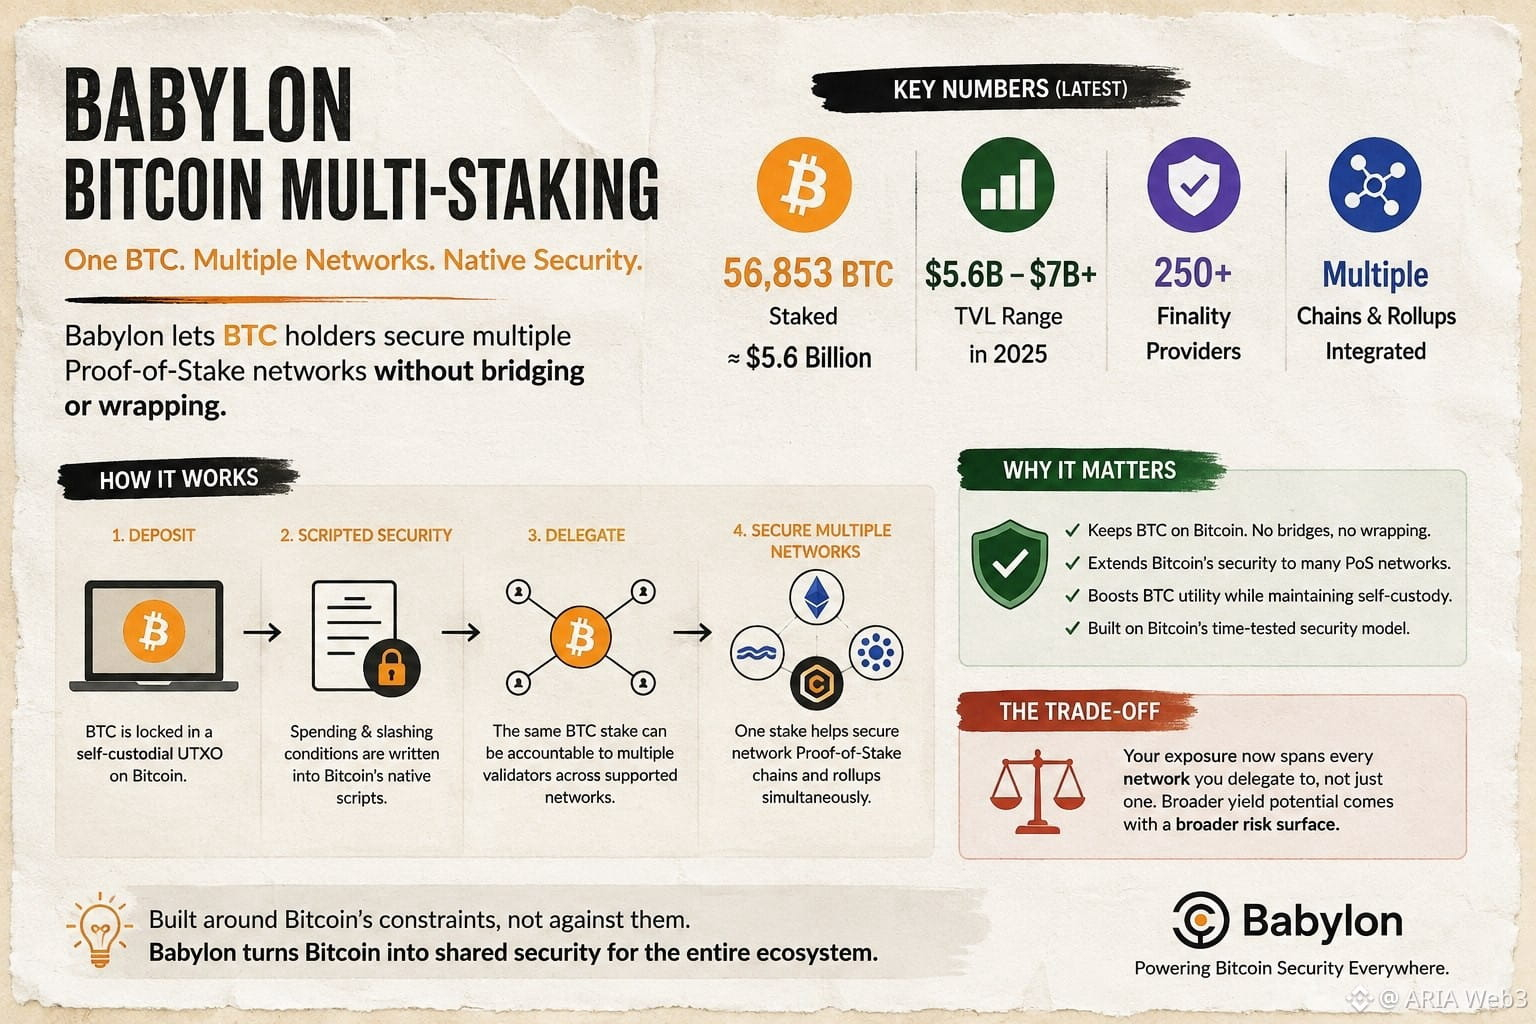
Asumí que el staking de Bitcoin funcionaba como el restaking típico: eliges una cadena, comprometes tus activos. Así que revisé la documentación oficial de Babylon para confirmarlo.
Fue entonces cuando entendí. Babylon asegura actualmente aproximadamente 56.853 BTC, cerca de 5,6 mil millones de dólares de valor, a través de más de 250 proveedores de finalidad. El BTC permanece bloqueado en un UTXO de custodia propia directamente en Bitcoin, sin puentes, sin wrapping, y ese mismo stake puede respaldar varias Redes Bitcoin Supercargadas a la vez.
Lo que me sorprendió fue el mecanismo. Las condiciones de gasto y de slashing están escritas directamente en la capa de scripting de Bitcoin, de modo que una única posición bloqueada puede ser responsable ante varios validadores simultáneamente, sin salir nunca de la cadena de Bitcoin.
El costo es sencillo: tu exposición ahora abarca todas las redes a las que delegas, no solo una. Ese es el precio de la seguridad compartida: mayor potencial de rendimiento a cambio de una superficie de riesgo más amplia.
Con el TVL moviéndose entre 5,6 mil millones de dólares y más de 7 mil millones este año, sigo preguntándome cómo los stakers realmente están equilibrando esa distribución: buscando más recompensas o distribuyendo el riesgo con más cuidado.#baby $BABY @babylonlabs_io
Asumí que el staking de Bitcoin funcionaba como el restaking típico: eliges una cadena, comprometes tus activos. Así que revisé la documentación oficial de Babylon para confirmarlo.
Fue entonces cuando entendí. Babylon asegura actualmente aproximadamente 56.853 BTC, cerca de 5,6 mil millones de dólares de valor, a través de más de 250 proveedores de finalidad. El BTC permanece bloqueado en un UTXO de custodia propia directamente en Bitcoin, sin puentes, sin wrapping, y ese mismo stake puede respaldar varias Redes Bitcoin Supercargadas a la vez.
Lo que me sorprendió fue el mecanismo. Las condiciones de gasto y de slashing están escritas directamente en la capa de scripting de Bitcoin, de modo que una única posición bloqueada puede ser responsable ante varios validadores simultáneamente, sin salir nunca de la cadena de Bitcoin.
El costo es sencillo: tu exposición ahora abarca todas las redes a las que delegas, no solo una. Ese es el precio de la seguridad compartida: mayor potencial de rendimiento a cambio de una superficie de riesgo más amplia.
Con el TVL moviéndose entre 5,6 mil millones de dólares y más de 7 mil millones este año, sigo preguntándome cómo los stakers realmente están equilibrando esa distribución: buscando más recompensas o distribuyendo el riesgo con más cuidado.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Alcista
Ver traducción
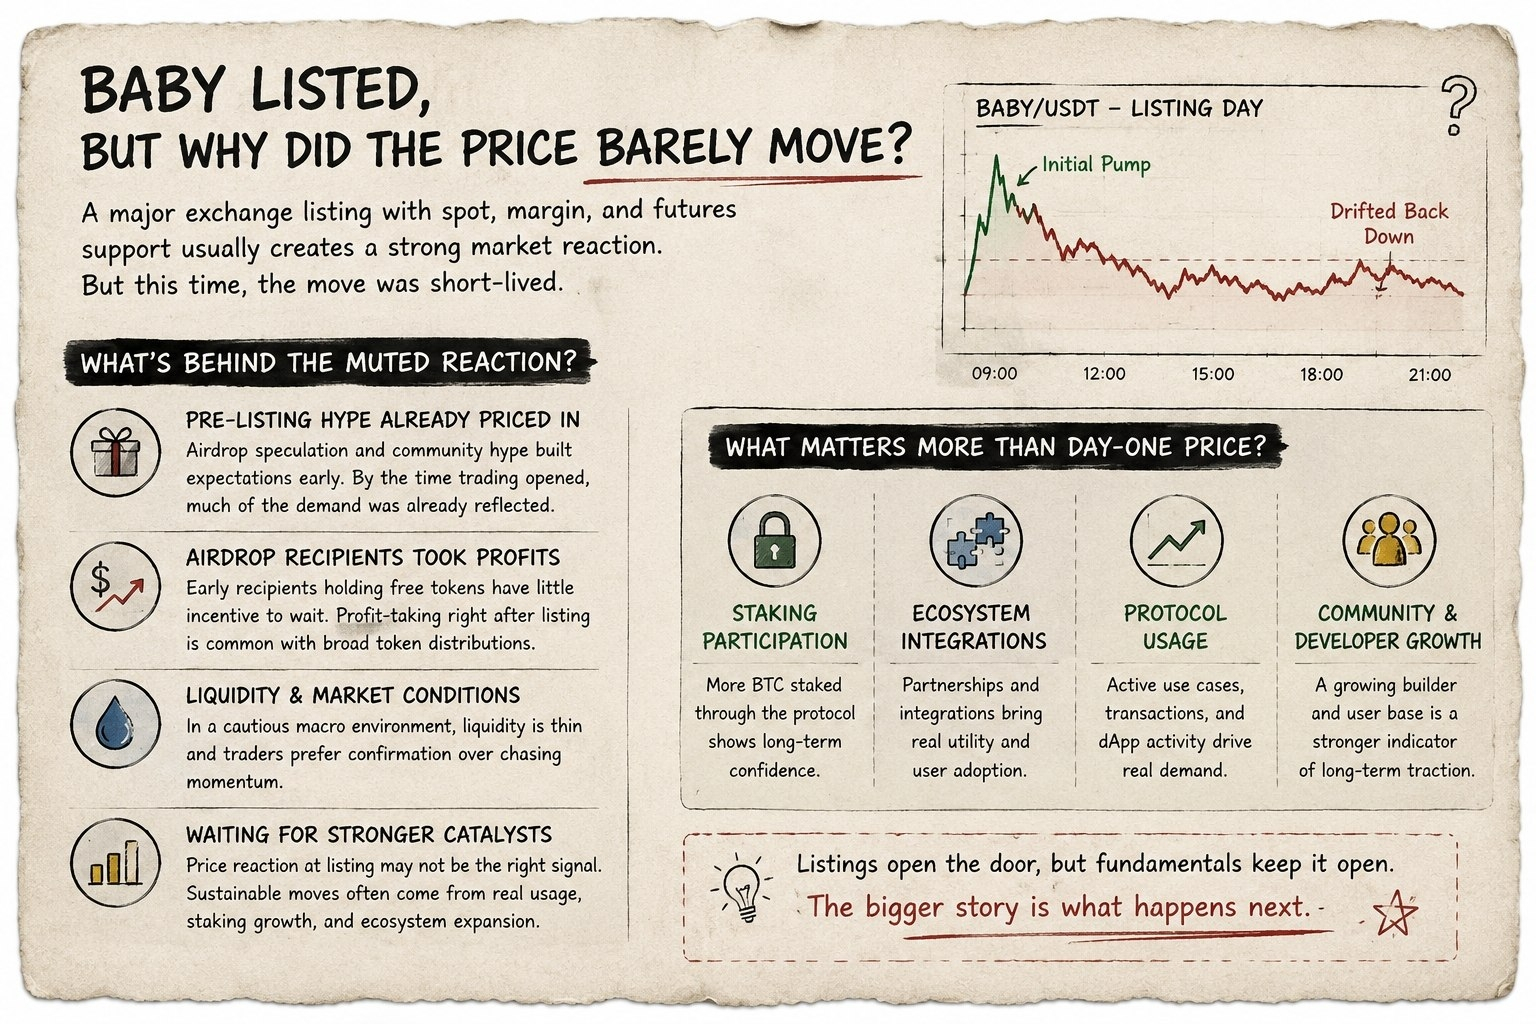
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @babylonlabs_io $BABY
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Verificado
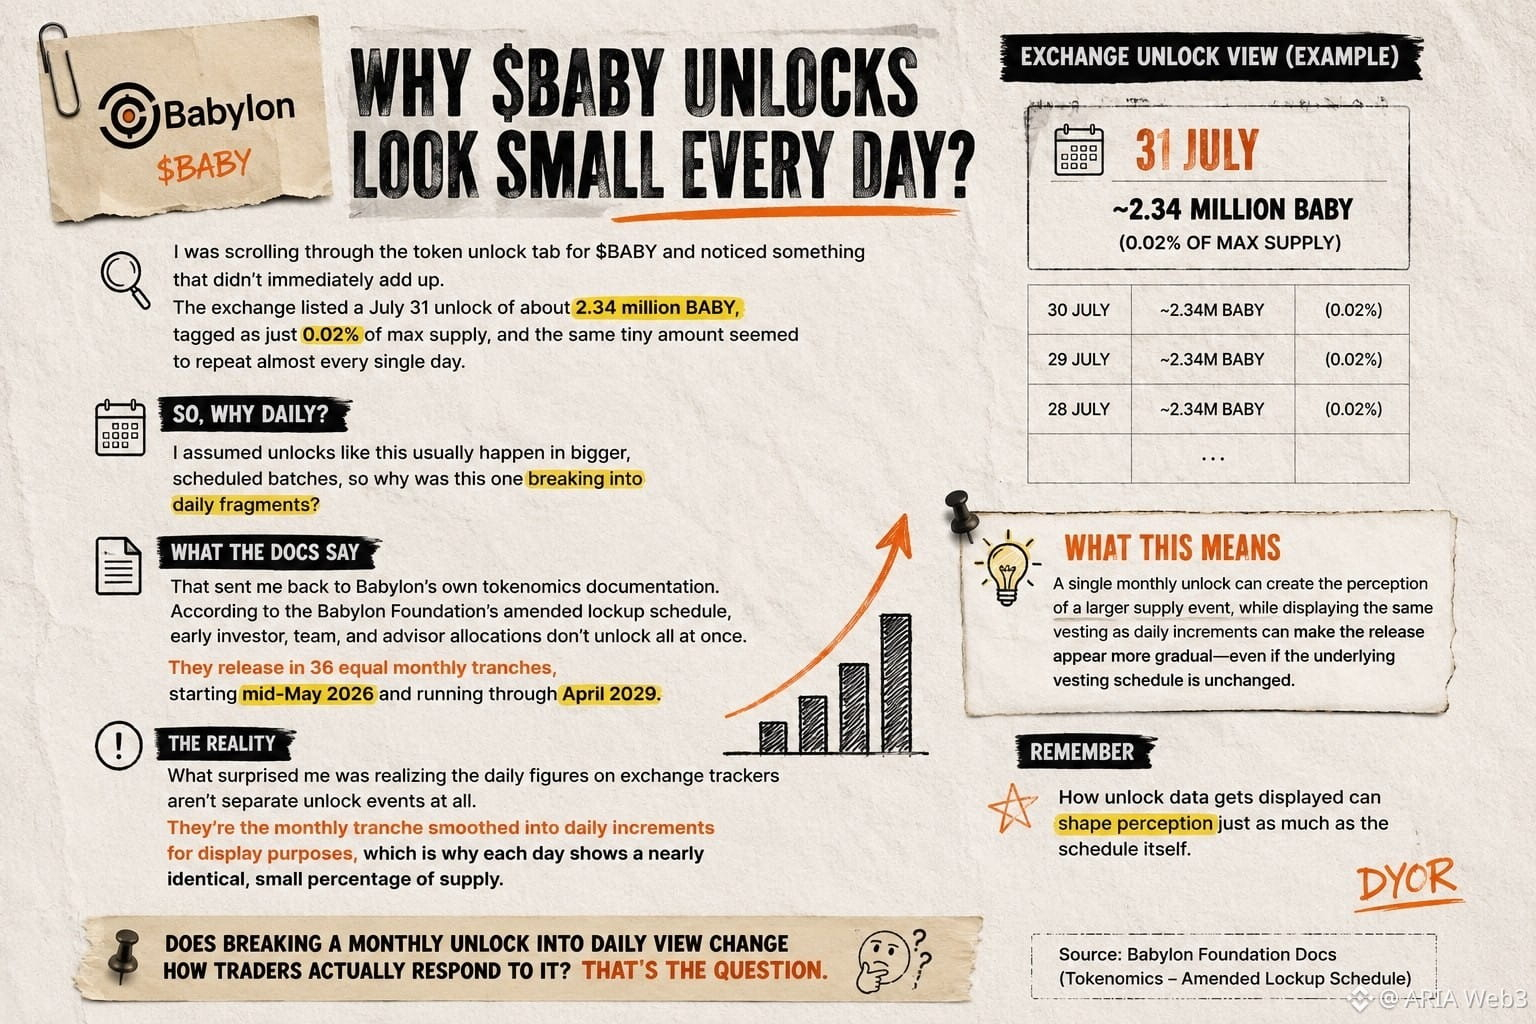
Estaba desplazándome por la pestaña de liberación de tokens de BABY y noté algo que no terminaba de cuadrar. El intercambio mostraba una liberación del 31 de julio de aproximadamente 2.34 millones de BABY, etiquetada como solo el 0.02% de la oferta máxima, y la misma cantidad minúscula parecía repetirse casi todos los días.
Asumí que liberaciones como esta normalmente ocurren en lotes más grandes y programados, así que ¿por qué esta se estaba dividiendo en fragmentos diarios?
Eso me devolvió a la documentación de tokenomics de Babylon. Según el calendario de lockup enmendado de la Babylon Foundation, las asignaciones para inversores tempranos, el equipo y los asesores no se liberan de una sola vez. Se liberan en 36 tramos mensuales iguales, empezando a mediados de mayo de 2026 y llegando hasta abril de 2029.
Lo que me sorprendió fue darme cuenta de que las cifras diarias en los rastreadores del intercambio no son eventos de desbloqueo separados. En realidad, son el tramo mensual suavizado en incrementos diarios solo para fines de visualización; por eso cada día muestra un porcentaje de la oferta casi idéntico y pequeño. Ese es el precio a pagar: un gran “acantilado” mensual puede sacudir al mercado con un salto repentino de la oferta, mientras que al desglosarlo visualmente en porciones diarias, la liberación parece gradual, aunque la matemática subyacente del vesting no haya cambiado en absoluto.
Es un recordatorio de que la forma en que se muestran los datos de liberación puede influir en la percepción tanto como el calendario en sí. ¿Dividir una liberación mensual en una vista diaria cambia realmente la manera en que los traders responden?
#baby $BABY @babylonlabs_io
Estaba desplazándome por la pestaña de liberación de tokens de BABY y noté algo que no terminaba de cuadrar. El intercambio mostraba una liberación del 31 de julio de aproximadamente 2.34 millones de BABY, etiquetada como solo el 0.02% de la oferta máxima, y la misma cantidad minúscula parecía repetirse casi todos los días.
Asumí que liberaciones como esta normalmente ocurren en lotes más grandes y programados, así que ¿por qué esta se estaba dividiendo en fragmentos diarios?
Eso me devolvió a la documentación de tokenomics de Babylon. Según el calendario de lockup enmendado de la Babylon Foundation, las asignaciones para inversores tempranos, el equipo y los asesores no se liberan de una sola vez. Se liberan en 36 tramos mensuales iguales, empezando a mediados de mayo de 2026 y llegando hasta abril de 2029.
Lo que me sorprendió fue darme cuenta de que las cifras diarias en los rastreadores del intercambio no son eventos de desbloqueo separados. En realidad, son el tramo mensual suavizado en incrementos diarios solo para fines de visualización; por eso cada día muestra un porcentaje de la oferta casi idéntico y pequeño. Ese es el precio a pagar: un gran “acantilado” mensual puede sacudir al mercado con un salto repentino de la oferta, mientras que al desglosarlo visualmente en porciones diarias, la liberación parece gradual, aunque la matemática subyacente del vesting no haya cambiado en absoluto.
Es un recordatorio de que la forma en que se muestran los datos de liberación puede influir en la percepción tanto como el calendario en sí. ¿Dividir una liberación mensual en una vista diaria cambia realmente la manera en que los traders responden?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Alcista
Ver traducción
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
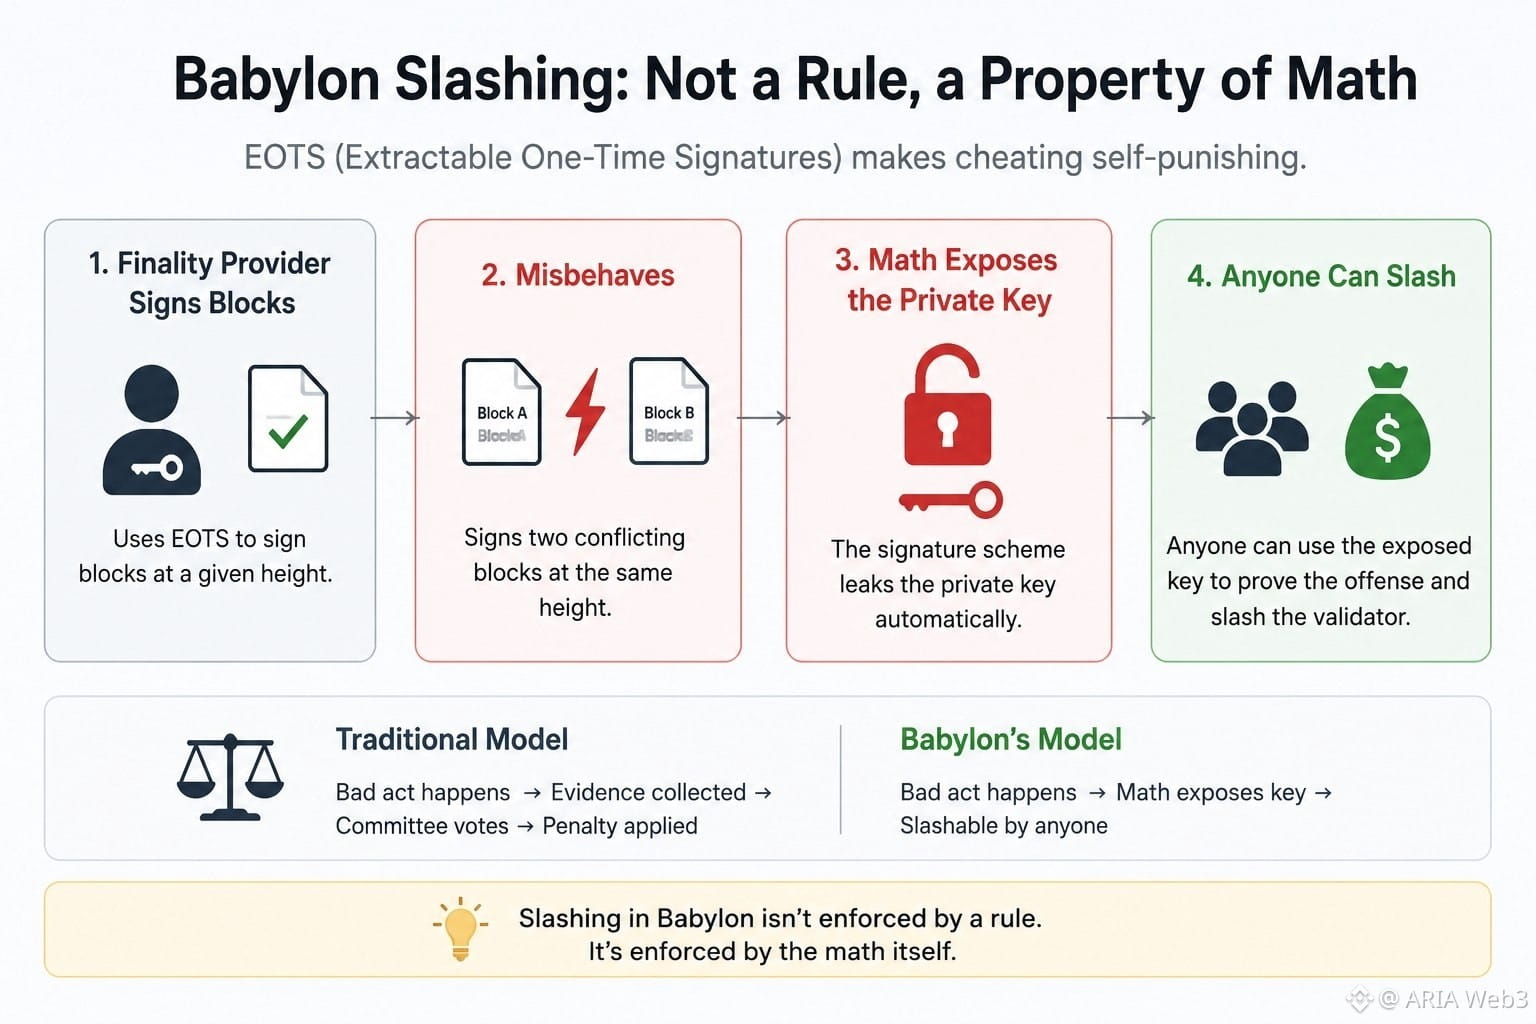
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @babylonlabs_io
I've read "slashing" in every Babylon post I've seen, and pictured the same thing every time: a validator misbehaves, and some rule takes their money.
That picture held up until I tried to explain who actually enforces it.
Is there a vote? A dispute period? Someone reviewing evidence?
I went looking for that process, expecting a committee.
Instead I found something called EOTS — Extractable One-Time Signatures — the way Babylon's finality providers sign blocks.
I assumed it was just a fancier signature scheme. Then I read what "extractable" means.
If a finality provider signs two conflicting blocks at the same height, the signature math itself leaks their private key. Not as a penalty applied afterward. As a direct result of the act.
I sat with that for a second. There's no judge deciding guilt. The cheating and the exposure are the same event. That's different from how I usually think about enforcement — a bad act happens, then a separate process decides the consequence. Here, doing the bad thing is handing over the key to punish yourself.
Once I saw that, "slashing" stopped feeling like a rule Babylon enforces, and started feeling like something the math simply makes true on its own.
I still don't know how that holds up outside clean theory — implementation bugs, edge cases nobody planned for. Cryptography being correct on paper isn't the same as behaving correctly under real network stress.
But I like sitting with the idea that punishment here isn't a decision. It's a fact that reveals itself.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
Cuanto más leo el código de Babylon esta semana, más se me quedaba grabado un pequeño detalle.
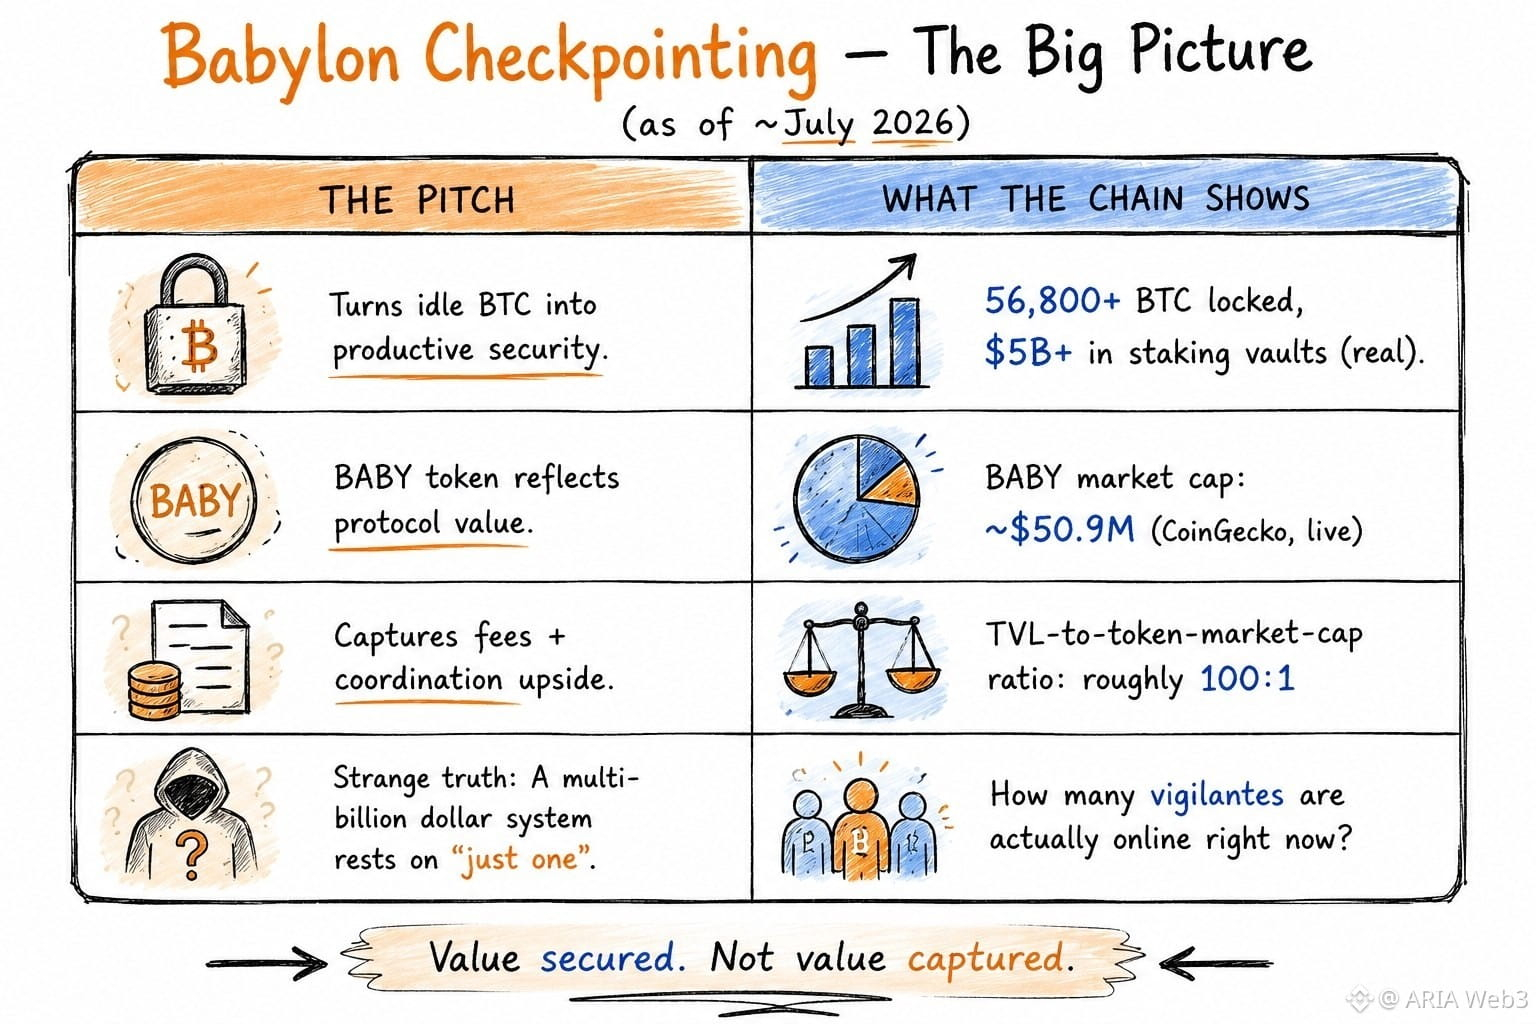
Cada checkpoint que se envía a Bitcoin en realidad sale como dos transacciones separadas, no como una sola. Mi primera idea fue que fuera redundante, como una copia de seguridad por si algo se quedaba huérfano. Pero resulta que no es así. Una salida OP_RETURN de Bitcoin solo guarda 80 bytes, y un checkpoint completo simplemente no cabe en ese espacio. Así que se divide en dos y se envía como dos txs, y luego se recompone cuando ambas se confirman. Sencillo una vez que lo sabes, pero no había visto a nadie señalarlo antes.
Lo que realmente me intrigó fue quién lo envía.
No los validadores, ni el @babylonlabs_io en sí, sino cualquiera que quiera. Se les llama "vigilantes". Ejecutas el software, recoges el checkpoint, pagas la comisión de Bitcoin con tu propio bolsillo y lo publicas. Sin fianza, sin lista blanca, nada que te impida simplemente... parar. Y todo el sistema solo necesita que haya una de estas personas en línea y siendo honesta en un momento dado. No una mayoría: solo una.
Da la sensación de ser extraño saber que un sistema de staking de varios miles de millones de dólares descansa silenciosamente en eso. Me hace preguntarme cuántos vigilantes están ejecutándose realmente ahora mismo y si la mayoría de las personas que hacen staking a través de Babylon incluso sabe que existe esta parte.
$BABY #baby
Cuanto más leo el código de Babylon esta semana, más se me quedaba grabado un pequeño detalle.
Cada checkpoint que se envía a Bitcoin en realidad sale como dos transacciones separadas, no como una sola. Mi primera idea fue que fuera redundante, como una copia de seguridad por si algo se quedaba huérfano. Pero resulta que no es así. Una salida OP_RETURN de Bitcoin solo guarda 80 bytes, y un checkpoint completo simplemente no cabe en ese espacio. Así que se divide en dos y se envía como dos txs, y luego se recompone cuando ambas se confirman. Sencillo una vez que lo sabes, pero no había visto a nadie señalarlo antes.
Lo que realmente me intrigó fue quién lo envía.
No los validadores, ni el @BabylonLabs_io en sí, sino cualquiera que quiera. Se les llama "vigilantes". Ejecutas el software, recoges el checkpoint, pagas la comisión de Bitcoin con tu propio bolsillo y lo publicas. Sin fianza, sin lista blanca, nada que te impida simplemente... parar. Y todo el sistema solo necesita que haya una de estas personas en línea y siendo honesta en un momento dado. No una mayoría: solo una.
Da la sensación de ser extraño saber que un sistema de staking de varios miles de millones de dólares descansa silenciosamente en eso. Me hace preguntarme cuántos vigilantes están ejecutándose realmente ahora mismo y si la mayoría de las personas que hacen staking a través de Babylon incluso sabe que existe esta parte.
$BABY #baby
16
4
87
·
--
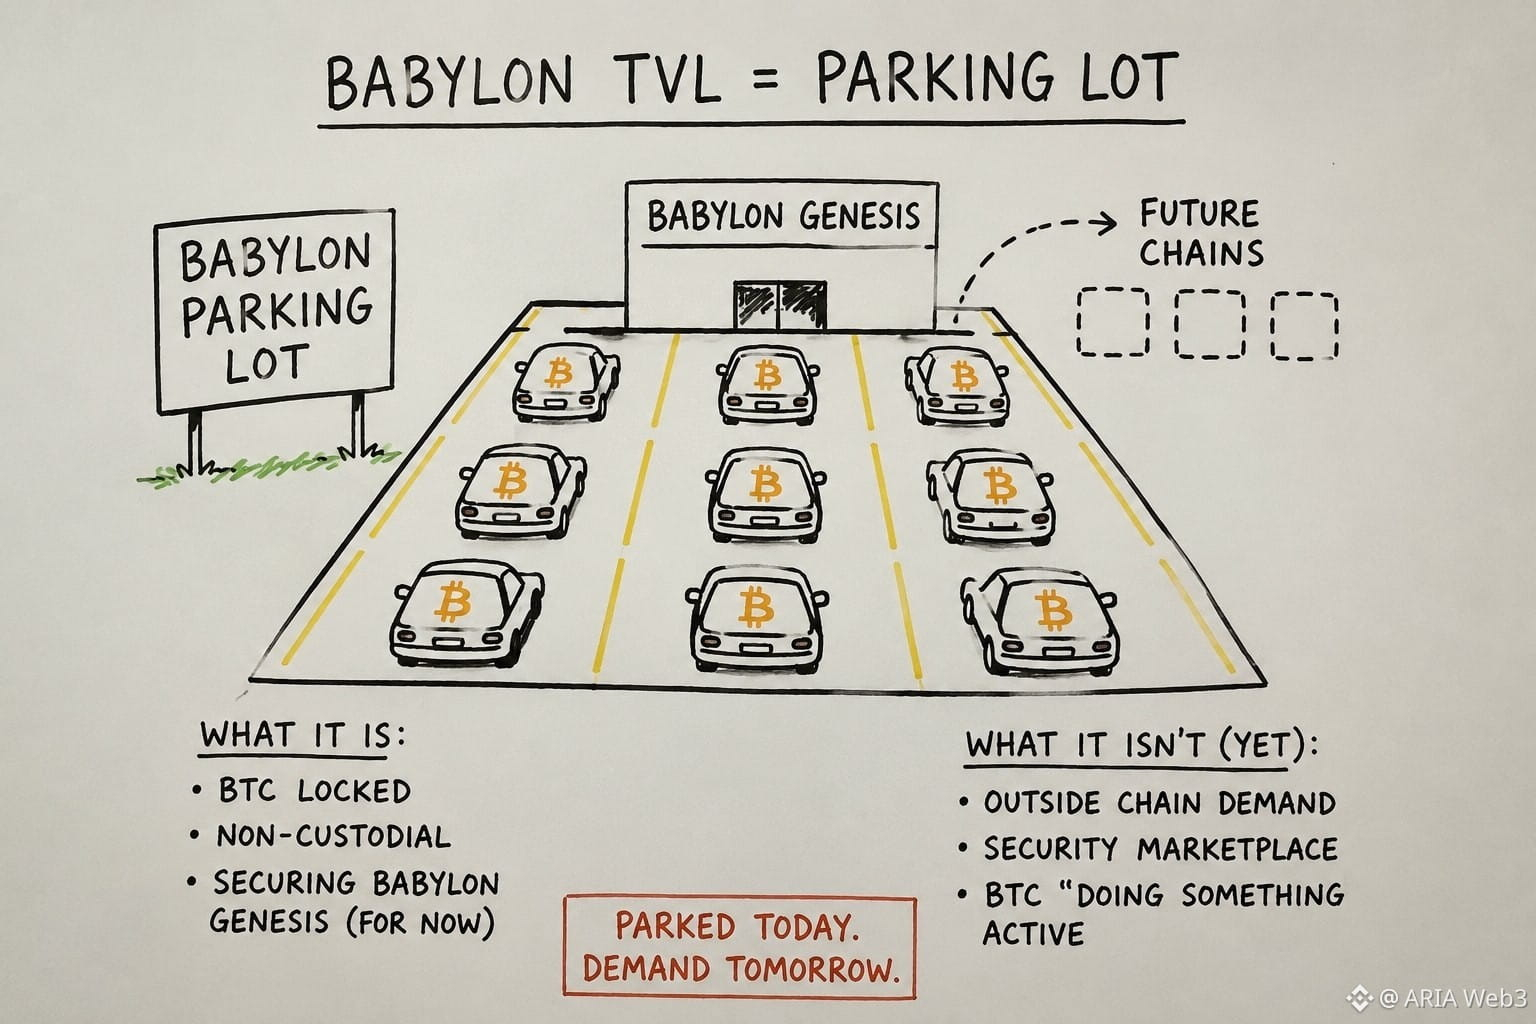
Se mantuvo asumiendo que el gráfico de TVL de Babylon era un gráfico de demanda. No lo es. Es un estacionamiento.
El multi-staking, la función que permite que un depósito de BTC asegure varias cadenas PoS a la vez, sigue siendo el argumento principal.
Pero casi todo el BTC apostado ahora respalda una sola cadena: Babylon Genesis, que además resulta ser el plano de control para cada red futura que se supone que se conectará más adelante. Así que la cifra que se lee como "demanda de seguridad" es en su mayor parte capital que está dentro del sistema que construyó la regla de medición. No es deshonesto, solo es una cuestión de secuenciación. Primero abastecimiento, luego demostrar el mecanismo, después que la demanda alcance. Cada mercado de seguridad empieza así.
Pero significa que las respuestas de TVL a una pregunta que nadie se está haciendo de verdad: ¿puede el BTC bloquearse de manera no custodial para respaldar validadores, en lugar de la que importa: si el valor de las cadenas externas es suficiente para pagar por esa seguridad por encima de su propia inflación de tokens. Se puede sentir cómo el mercado ya lo está percibiendo. La valoración de BABY frente al BTC que está estacionado detrás no se mueve como un activo de demanda. Se mueve como un token que aún está esperando descubrir para qué sirve. La lectura incómoda: Babylon quizá haya resuelto antes el problema criptográfico más difícil que el económico más sencillo. La mayoría de las apuestas de infraestructura asumen que la tecnología es el cuello de botella. ¿Y si aquí nunca lo fue?
#baby $BABY @babylonlabs_io
Se mantuvo asumiendo que el gráfico de TVL de Babylon era un gráfico de demanda. No lo es. Es un estacionamiento.
El multi-staking, la función que permite que un depósito de BTC asegure varias cadenas PoS a la vez, sigue siendo el argumento principal.
Pero casi todo el BTC apostado ahora respalda una sola cadena: Babylon Genesis, que además resulta ser el plano de control para cada red futura que se supone que se conectará más adelante. Así que la cifra que se lee como "demanda de seguridad" es en su mayor parte capital que está dentro del sistema que construyó la regla de medición. No es deshonesto, solo es una cuestión de secuenciación. Primero abastecimiento, luego demostrar el mecanismo, después que la demanda alcance. Cada mercado de seguridad empieza así.
Pero significa que las respuestas de TVL a una pregunta que nadie se está haciendo de verdad: ¿puede el BTC bloquearse de manera no custodial para respaldar validadores, en lugar de la que importa: si el valor de las cadenas externas es suficiente para pagar por esa seguridad por encima de su propia inflación de tokens. Se puede sentir cómo el mercado ya lo está percibiendo. La valoración de BABY frente al BTC que está estacionado detrás no se mueve como un activo de demanda. Se mueve como un token que aún está esperando descubrir para qué sirve. La lectura incómoda: Babylon quizá haya resuelto antes el problema criptográfico más difícil que el económico más sencillo. La mayoría de las apuestas de infraestructura asumen que la tecnología es el cuello de botella. ¿Y si aquí nunca lo fue?
#baby $BABY @BabylonLabs_io
6
3
86
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
FedWatch
16.3M vistas
39,472 están debatiendo
🏦 LA INFLACIÓN EN EE. UU. SE NIEGA A CEDER Y PONE PRESIÓN
📈 El indicador favorito de la Fed vuelve a subir un escalón
El indicador preferido de la Reserva Federal para medir el costo de vida, el PCE subyacente, subió al 3.1% interanual en septiembre, superando el 3% que traía el mes anterior.
Aunque el número era justo lo que esperaban los analistas, demuestra que la inflación sigue terca y no quiere aflojar del todo. Esto les deja una papa caliente a las autoridades financieras de EE. UU., que ahora tendrán que pensarlo dos veces antes de bajar las tasas de interés, manteniendo a los inversores en pura zozobra sobre lo que pasará con el dinero.
#FedWatch $BTC $RWUSD
Rëy Nömhäs
·1 me gusta
·86 vistas
EarningsSeason
6.5M vistas
32,182 están debatiendo
USMidtermElections
49,408 vistas
656 están debatiendo