
大晖哥Whdysseus
1.1k Publicaciones
大晖哥Whdysseus
Denunciar
Bloquear usuario
X@Whdysseus|1783DAO和博链BroadChain创始人|Crypto Since 2014|二级市场投研与行业研究|币安全球区块链百强创作者入围|原证券/基金从业者|关注Crypto、美股、港股、全球科技与新兴产业|香港|新加坡|东京|首尔|迪拜|阿布扎比…

原创之星
Trader frecuente
8.8 año(s)
101 Siguiendo
2.2K+ Seguidores
3.1K+ Me gusta
1 Insignias
Publicaciones
Todo
Citas
Videos
Live
PINNED
PINNED
·
--
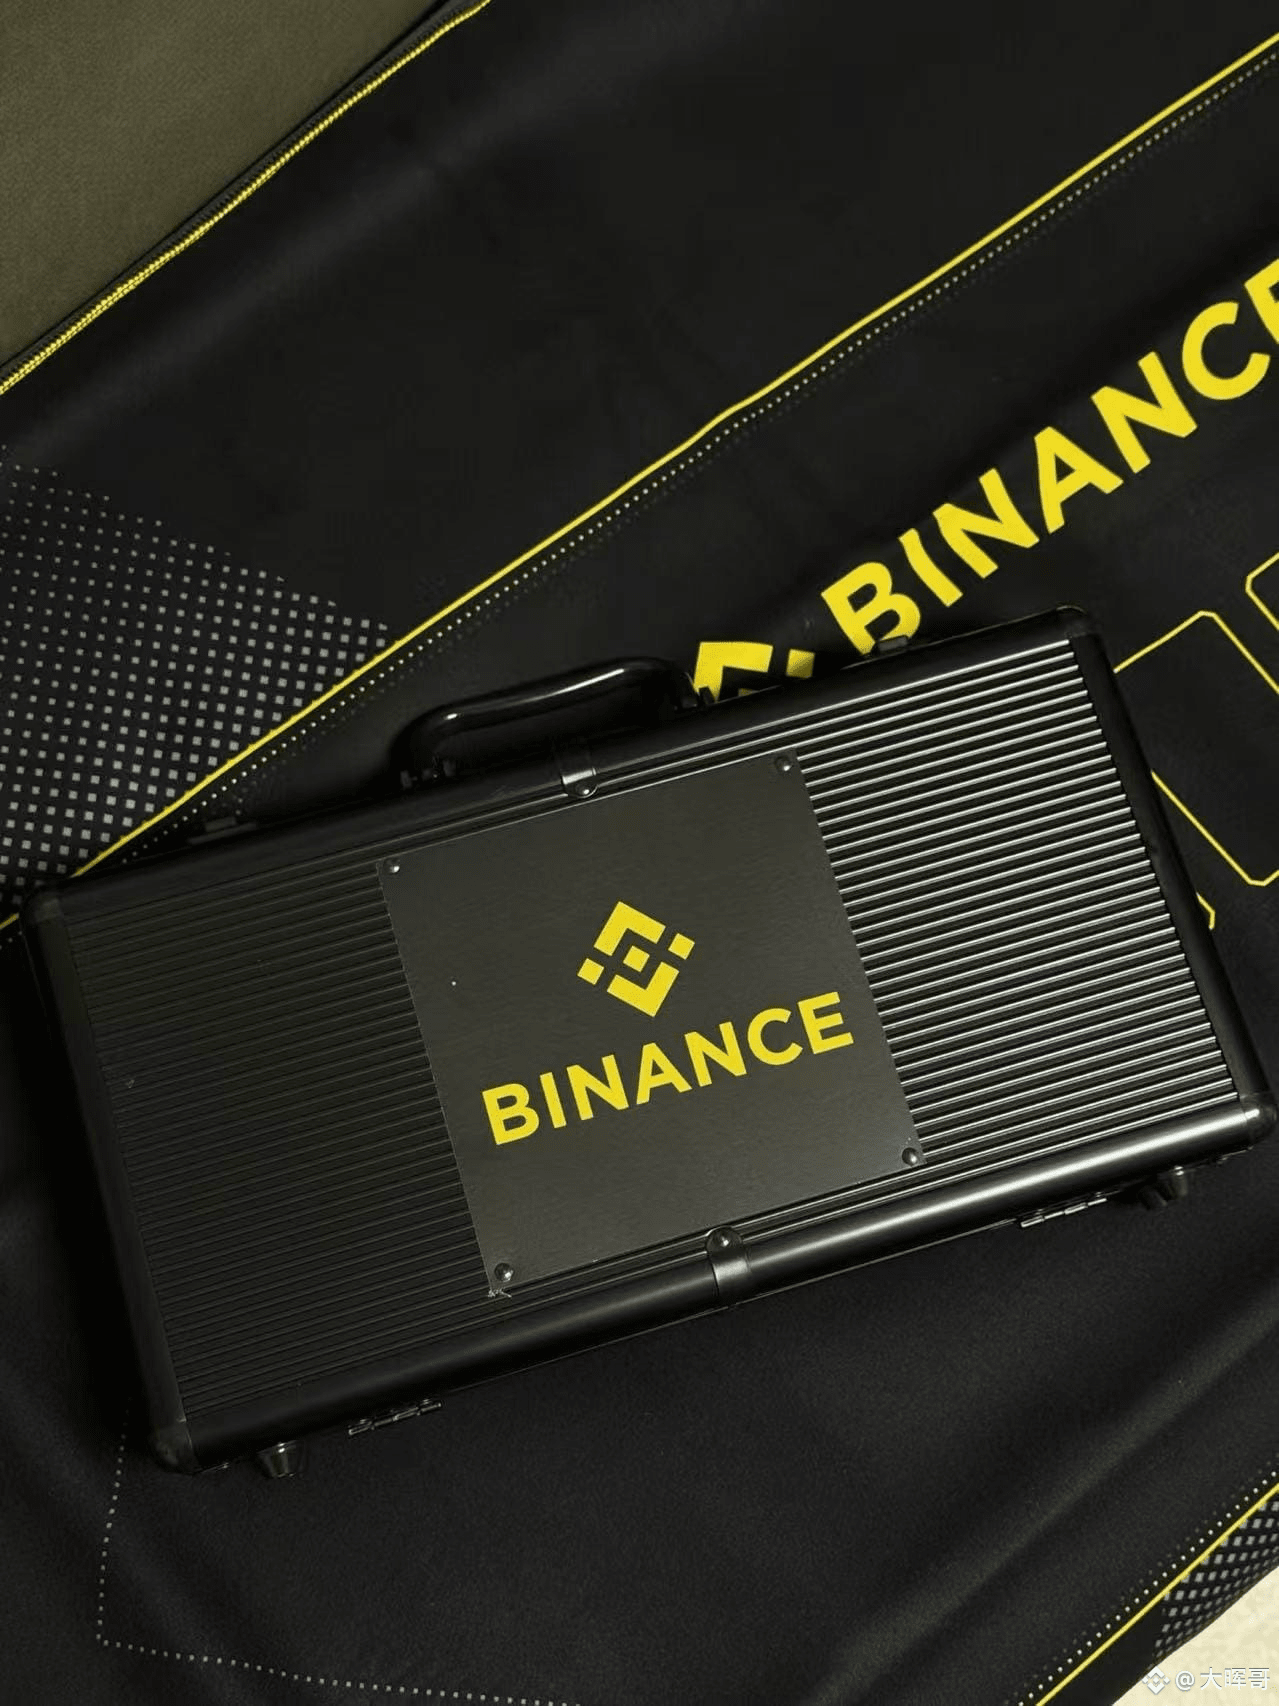
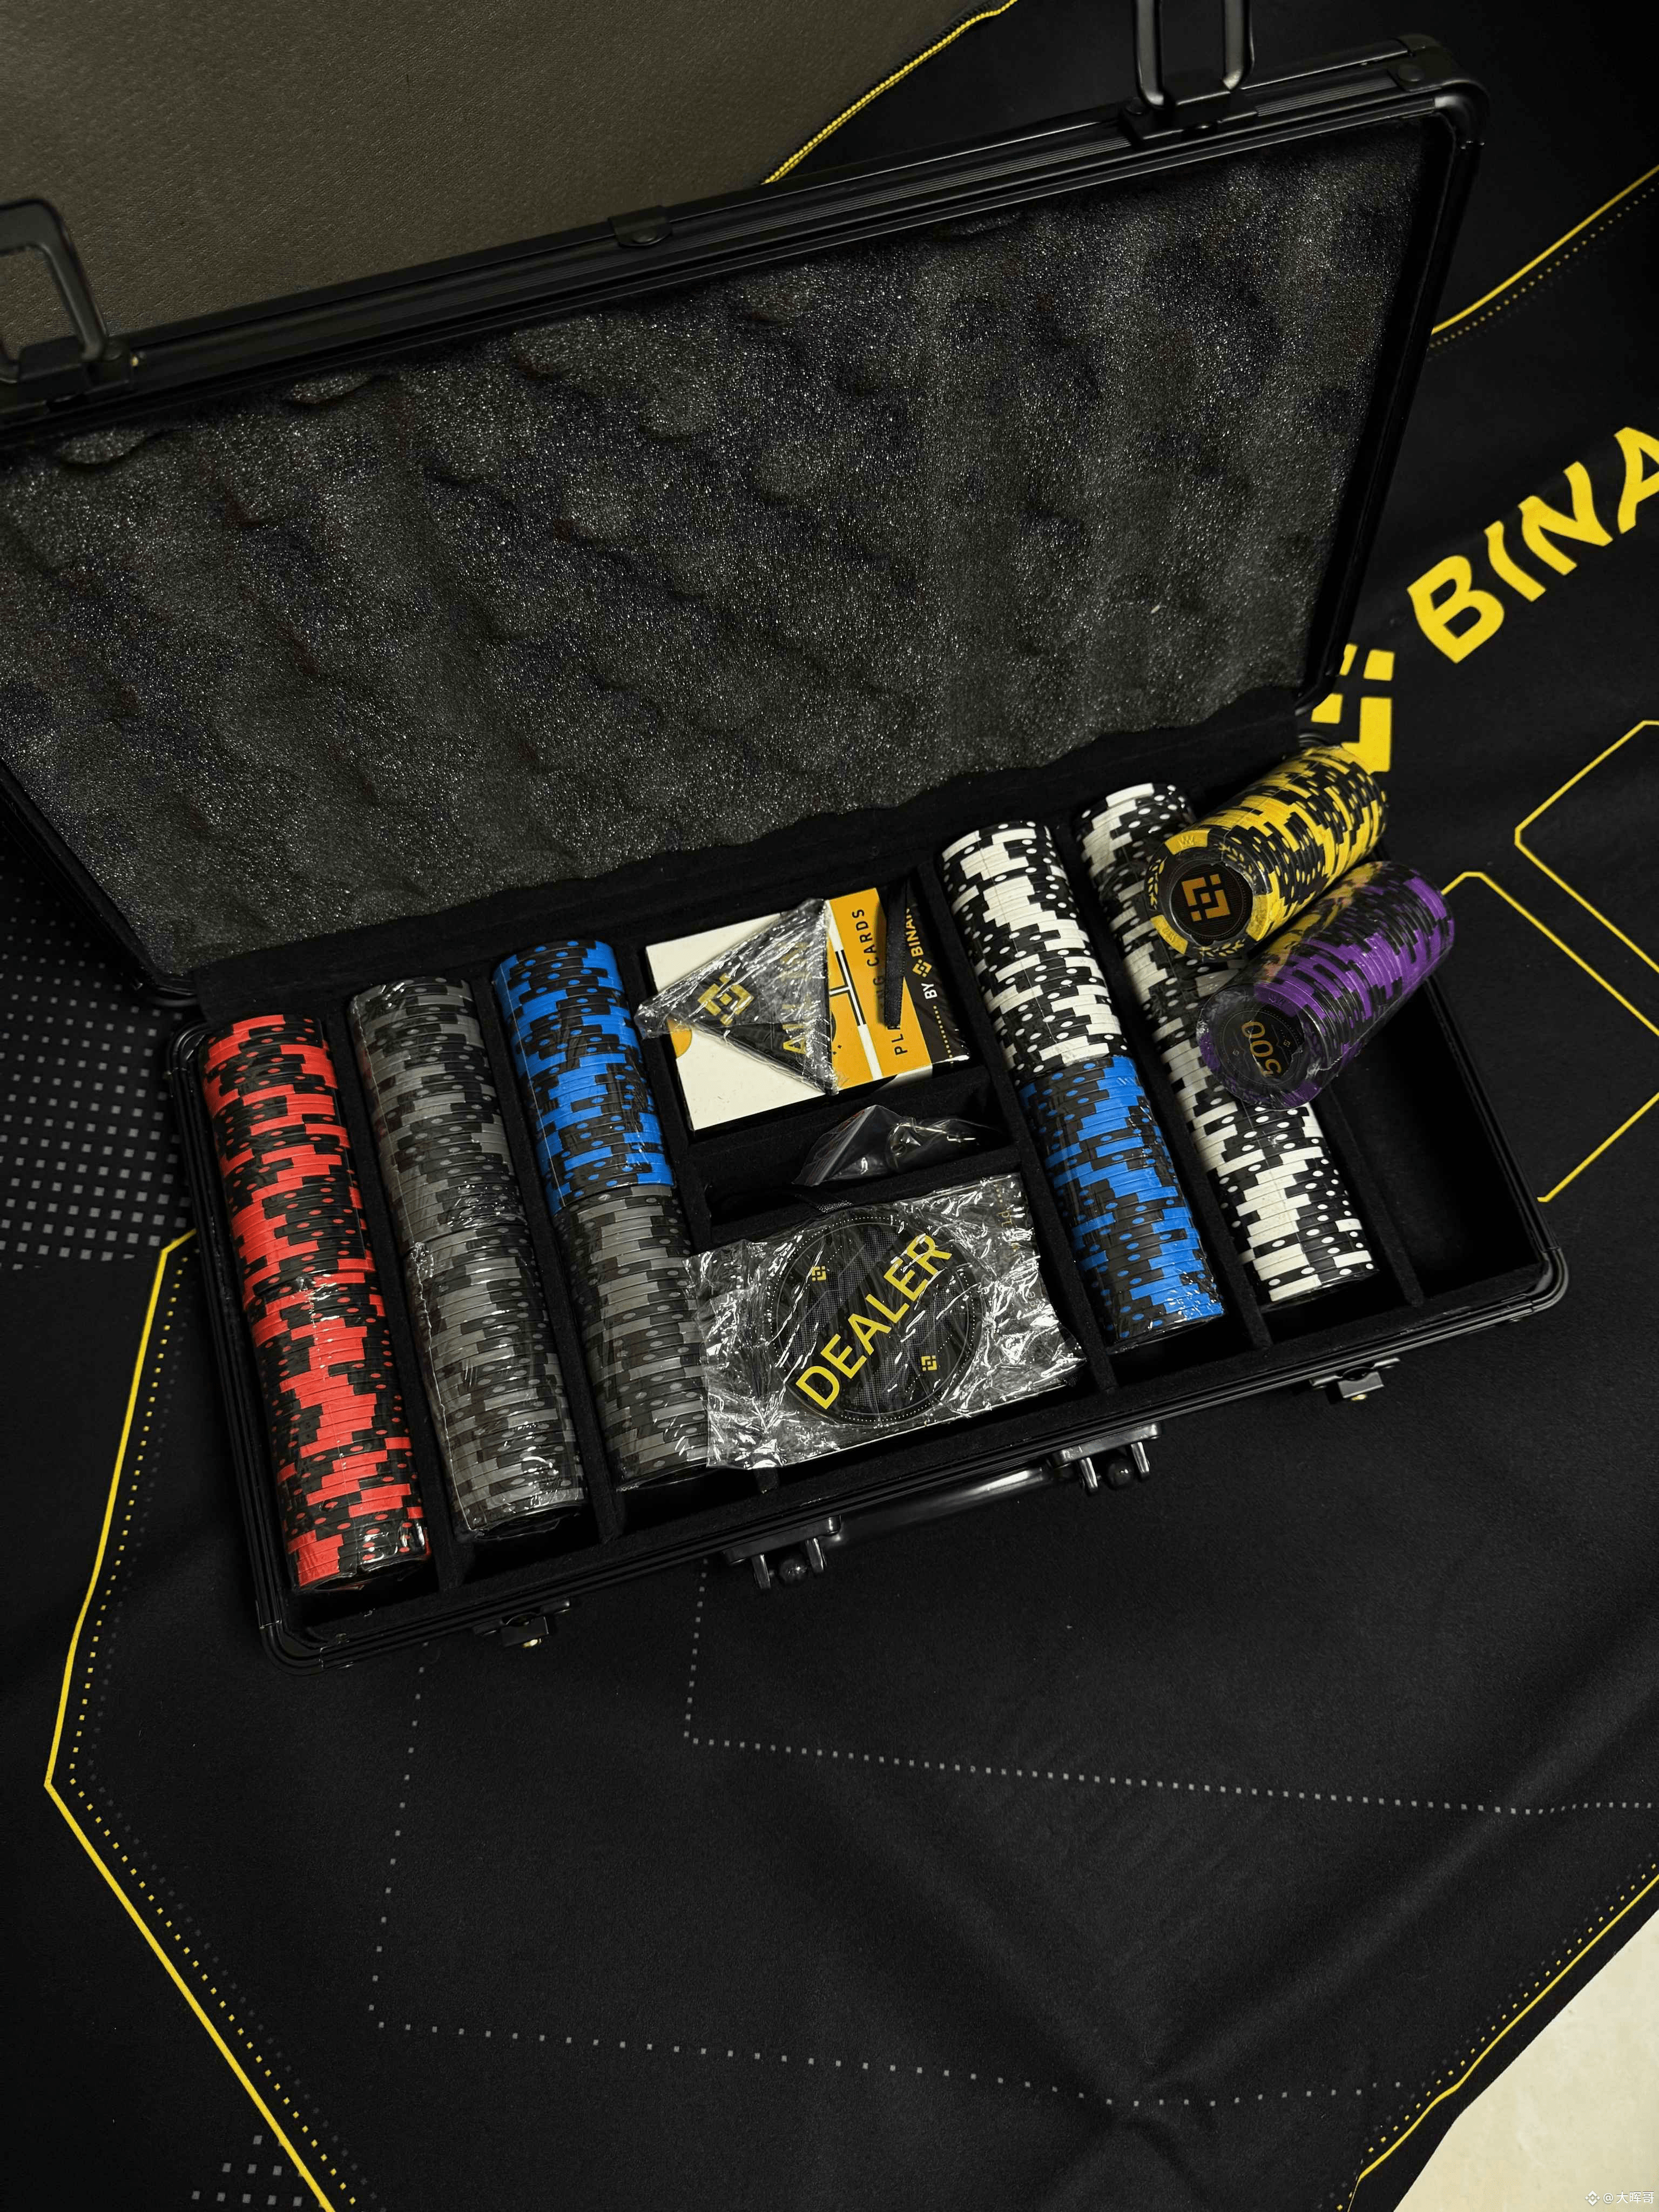
Binance VIP 9 clientes
Edición limitada mundial de 50 conjuntos
Juego de Texas + Mahjong
La familia de 1783DAO es muy poderosa
Binance VIP 9 clientes
Edición limitada mundial de 50 conjuntos
Juego de Texas + Mahjong
La familia de 1783DAO es muy poderosa
Edición limitada mundial de 50 conjuntos
Juego de Texas + Mahjong
La familia de 1783DAO es muy poderosa
39
11
102
38.4k
·
--
En las elecciones de medio término de Estados Unidos, el mayor perdedor probablemente sea Musk.
Puso dinero, esfuerzo y alcance mediático, y apoyó con todo a Trump y a los republicanos.
Se calcula que Musk invirtió unos 446 millones de dólares en esta contienda. Al final, Trump y los republicanos sufrieron una aplastante derrota, y los demócratas arrasaron en ambas cámaras del Congreso.
Se gastó el dinero, pero se perdió la elección. Entonces, ¿quién está más contento?
No olvidemos al otro viejo zorro de Wall Street: Soros.
Este magnate financiero, que lleva mucho tiempo apoyando a los demócratas, también invirtió unos 100 millones de dólares en esta contienda.
Uno desembolsó más de 400 millones de dólares y el otro invirtió unos 100 millones; sin embargo, el resultado político fue radicalmente distinto.
Pero, al menos, esta vez queda claro que el hombre más rico del mundo puede comprar muchas cosas, pero no puede comprar un resultado electoral seguro.
En las elecciones de medio término de Estados Unidos, el mayor perdedor probablemente sea Musk.
Puso dinero, esfuerzo y alcance mediático, y apoyó con todo a Trump y a los republicanos.
Se calcula que Musk invirtió unos 446 millones de dólares en esta contienda. Al final, Trump y los republicanos sufrieron una aplastante derrota, y los demócratas arrasaron en ambas cámaras del Congreso.
Se gastó el dinero, pero se perdió la elección. Entonces, ¿quién está más contento?
No olvidemos al otro viejo zorro de Wall Street: Soros.
Este magnate financiero, que lleva mucho tiempo apoyando a los demócratas, también invirtió unos 100 millones de dólares en esta contienda.
Uno desembolsó más de 400 millones de dólares y el otro invirtió unos 100 millones; sin embargo, el resultado político fue radicalmente distinto.
Pero, al menos, esta vez queda claro que el hombre más rico del mundo puede comprar muchas cosas, pero no puede comprar un resultado electoral seguro.
Puso dinero, esfuerzo y alcance mediático, y apoyó con todo a Trump y a los republicanos.
Se calcula que Musk invirtió unos 446 millones de dólares en esta contienda. Al final, Trump y los republicanos sufrieron una aplastante derrota, y los demócratas arrasaron en ambas cámaras del Congreso.
Se gastó el dinero, pero se perdió la elección. Entonces, ¿quién está más contento?
No olvidemos al otro viejo zorro de Wall Street: Soros.
Este magnate financiero, que lleva mucho tiempo apoyando a los demócratas, también invirtió unos 100 millones de dólares en esta contienda.
Uno desembolsó más de 400 millones de dólares y el otro invirtió unos 100 millones; sin embargo, el resultado político fue radicalmente distinto.
Pero, al menos, esta vez queda claro que el hombre más rico del mundo puede comprar muchas cosas, pero no puede comprar un resultado electoral seguro.
1
2
4k
·
--
Al 30 de septiembre, Circle posee
380 millones de CC, con un valor aproximado de 47,99 millones de dólares
504.000 HYPE, con un valor aproximado de 45,88 millones de dólares
77 BTC, con un valor aproximado de 6,39 millones de dólares
4,1 millones de SUI, con un valor aproximado de 4,77 millones de dólares
1.728 ETH, con un valor aproximado de 4,64 millones de dólares
Al 30 de septiembre, Circle posee
380 millones de CC, con un valor aproximado de 47,99 millones de dólares
504.000 HYPE, con un valor aproximado de 45,88 millones de dólares
77 BTC, con un valor aproximado de 6,39 millones de dólares
4,1 millones de SUI, con un valor aproximado de 4,77 millones de dólares
1.728 ETH, con un valor aproximado de 4,64 millones de dólares
380 millones de CC, con un valor aproximado de 47,99 millones de dólares
504.000 HYPE, con un valor aproximado de 45,88 millones de dólares
77 BTC, con un valor aproximado de 6,39 millones de dólares
4,1 millones de SUI, con un valor aproximado de 4,77 millones de dólares
1.728 ETH, con un valor aproximado de 4,64 millones de dólares
2.2k
·
--
Trump pierde el Congreso y los activos vinculados a Trump también reciben un golpe.
En las elecciones de mitad de mandato de Estados Unidos, los demócratas se hicieron con ambas cámaras del Congreso.
Trump reconoció que la guerra de Irán fue una de las causas de la derrota republicana, pero afirmó que no se arrepiente.
La reacción del mercado fue más directa:
Trump Media Group cayó más de un 11 %, Tesla bajó un 4,76 %, el token TRUMP perdió alrededor de un 11 % y WLFI también se vio presionado.
Por supuesto, la caída de estos activos no se debió por completo a las elecciones.
Pero hay una cuestión que merece cada vez más atención:
Cuando la valoración de una empresa o la narrativa de un token están demasiado ligadas a una figura política, las elecciones en sí mismas se convierten en un evento de riesgo.
Antes, quienes compraban activos vinculados a Trump estaban apostando por su influencia política.
Ahora quizá haya que volver a calcular el riesgo político.
La política puede dar una prima a los activos, pero también puede hacerla desaparecer de la noche a la mañana.
A partir de ahora, probablemente merezca más atención el negocio cripto de la familia Trump que el mercado en general.
Trump pierde el Congreso y los activos vinculados a Trump también reciben un golpe.
En las elecciones de mitad de mandato de Estados Unidos, los demócratas se hicieron con ambas cámaras del Congreso.
Trump reconoció que la guerra de Irán fue una de las causas de la derrota republicana, pero afirmó que no se arrepiente.
La reacción del mercado fue más directa:
Trump Media Group cayó más de un 11 %, Tesla bajó un 4,76 %, el token TRUMP perdió alrededor de un 11 % y WLFI también se vio presionado.
Por supuesto, la caída de estos activos no se debió por completo a las elecciones.
Pero hay una cuestión que merece cada vez más atención:
Cuando la valoración de una empresa o la narrativa de un token están demasiado ligadas a una figura política, las elecciones en sí mismas se convierten en un evento de riesgo.
Antes, quienes compraban activos vinculados a Trump estaban apostando por su influencia política.
Ahora quizá haya que volver a calcular el riesgo político.
La política puede dar una prima a los activos, pero también puede hacerla desaparecer de la noche a la mañana.
A partir de ahora, probablemente merezca más atención el negocio cripto de la familia Trump que el mercado en general.
En las elecciones de mitad de mandato de Estados Unidos, los demócratas se hicieron con ambas cámaras del Congreso.
Trump reconoció que la guerra de Irán fue una de las causas de la derrota republicana, pero afirmó que no se arrepiente.
La reacción del mercado fue más directa:
Trump Media Group cayó más de un 11 %, Tesla bajó un 4,76 %, el token TRUMP perdió alrededor de un 11 % y WLFI también se vio presionado.
Por supuesto, la caída de estos activos no se debió por completo a las elecciones.
Pero hay una cuestión que merece cada vez más atención:
Cuando la valoración de una empresa o la narrativa de un token están demasiado ligadas a una figura política, las elecciones en sí mismas se convierten en un evento de riesgo.
Antes, quienes compraban activos vinculados a Trump estaban apostando por su influencia política.
Ahora quizá haya que volver a calcular el riesgo político.
La política puede dar una prima a los activos, pero también puede hacerla desaparecer de la noche a la mañana.
A partir de ahora, probablemente merezca más atención el negocio cripto de la familia Trump que el mercado en general.
1
4k
·
--
Resultados de Circle en el tercer trimestre de 2026: los ingresos por intereses de las stablecoins cayeron, pero la preventa del token ARC impulsó los resultados.
T3 de 2026:
Ingresos totales: 865 millones de dólares, un aumento del 17 %
Beneficio neto: 226 millones de dólares, un aumento del 5 %
EBITDA ajustado: 317 millones de dólares, un alza del 85 %
Ingresos de las reservas de USDC: 658 millones de dólares, una caída del 8 %
Lo más destacable es que otros ingresos sumaron 207 millones de dólares, de los cuales 182 millones procedieron de la preventa del token ARC. Esto equivale al 21 % de los ingresos totales del trimestre.
Circle está pasando de ser una empresa que obtiene intereses de las reservas de stablecoins a transformarse en una compañía centrada en cadenas públicas, pagos e infraestructura financiera en cadena.
La venta de tokens puede aportar ingresos puntuales, pero lo que realmente determina la valoración a largo plazo es la capacidad de generar ingresos de forma sostenida.
En el futuro, habrá que prestar atención especialmente a tres indicadores: el volumen de USDC en circulación, los ingresos del negocio de pagos y el uso real del ecosistema Arc.
Resultados de Circle en el tercer trimestre de 2026: los ingresos por intereses de las stablecoins cayeron, pero la preventa del token ARC impulsó los resultados.
T3 de 2026:
Ingresos totales: 865 millones de dólares, un aumento del 17 %
Beneficio neto: 226 millones de dólares, un aumento del 5 %
EBITDA ajustado: 317 millones de dólares, un alza del 85 %
Ingresos de las reservas de USDC: 658 millones de dólares, una caída del 8 %
Lo más destacable es que otros ingresos sumaron 207 millones de dólares, de los cuales 182 millones procedieron de la preventa del token ARC. Esto equivale al 21 % de los ingresos totales del trimestre.
Circle está pasando de ser una empresa que obtiene intereses de las reservas de stablecoins a transformarse en una compañía centrada en cadenas públicas, pagos e infraestructura financiera en cadena.
La venta de tokens puede aportar ingresos puntuales, pero lo que realmente determina la valoración a largo plazo es la capacidad de generar ingresos de forma sostenida.
En el futuro, habrá que prestar atención especialmente a tres indicadores: el volumen de USDC en circulación, los ingresos del negocio de pagos y el uso real del ecosistema Arc.
T3 de 2026:
Ingresos totales: 865 millones de dólares, un aumento del 17 %
Beneficio neto: 226 millones de dólares, un aumento del 5 %
EBITDA ajustado: 317 millones de dólares, un alza del 85 %
Ingresos de las reservas de USDC: 658 millones de dólares, una caída del 8 %
Lo más destacable es que otros ingresos sumaron 207 millones de dólares, de los cuales 182 millones procedieron de la preventa del token ARC. Esto equivale al 21 % de los ingresos totales del trimestre.
Circle está pasando de ser una empresa que obtiene intereses de las reservas de stablecoins a transformarse en una compañía centrada en cadenas públicas, pagos e infraestructura financiera en cadena.
La venta de tokens puede aportar ingresos puntuales, pero lo que realmente determina la valoración a largo plazo es la capacidad de generar ingresos de forma sostenida.
En el futuro, habrá que prestar atención especialmente a tres indicadores: el volumen de USDC en circulación, los ingresos del negocio de pagos y el uso real del ecosistema Arc.
112
·
--
La web oficial de la salida a bolsa de Anthropic ya está en línea. Por fin, el gigante de la IA va a permitir que los pequeños inversores de todo el mundo se suban al barco.
La web es extremadamente sencilla: solo tiene tres círculos y una frase:
Próximamente habrá más información.
El 26 de octubre, Anthropic presentó oficialmente en público la documentación de su OPV y planea cotizar en el Nasdaq con el símbolo ANT.
Esta vez no estará dirigida solo a los inversores estadounidenses: también planea abarcar Japón, el Reino Unido, Canadá, Australia y algunos mercados europeos.
En Japón, los documentos regulatorios indican que el importe de las acciones que se prevé emitir a los inversores locales podría alcanzar unos 3.500 millones de dólares.
El folleto más reciente muestra unos ingresos de aproximadamente 17.000 millones de dólares en el tercer trimestre de 2026, pero también pérdidas de unos 23.300 millones durante el mismo período.
Ahí está lo más surrealista de la industria de la IA:
Los ingresos crecen a una velocidad asombrosa, pero el dinero también se quema a un ritmo igual de asombroso.
Ahora los mercados de capitales también deben responder a una pregunta más práctica:
¿Cuánto vale realmente una empresa de IA que podría cambiar el mundo?
Que una revolución tecnológica sea real no significa que se pueda ganar dinero comprando a cualquier precio.
La próxima salida a bolsa de Anthropic podría convertirse en una importante prueba de resistencia para las valoraciones de los activos de IA en todo el mundo.
La web oficial de la salida a bolsa de Anthropic ya está en línea. Por fin, el gigante de la IA va a permitir que los pequeños inversores de todo el mundo se suban al barco.
La web es extremadamente sencilla: solo tiene tres círculos y una frase:
Próximamente habrá más información.
El 26 de octubre, Anthropic presentó oficialmente en público la documentación de su OPV y planea cotizar en el Nasdaq con el símbolo ANT.
Esta vez no estará dirigida solo a los inversores estadounidenses: también planea abarcar Japón, el Reino Unido, Canadá, Australia y algunos mercados europeos.
En Japón, los documentos regulatorios indican que el importe de las acciones que se prevé emitir a los inversores locales podría alcanzar unos 3.500 millones de dólares.
El folleto más reciente muestra unos ingresos de aproximadamente 17.000 millones de dólares en el tercer trimestre de 2026, pero también pérdidas de unos 23.300 millones durante el mismo período.
Ahí está lo más surrealista de la industria de la IA:
Los ingresos crecen a una velocidad asombrosa, pero el dinero también se quema a un ritmo igual de asombroso.
Ahora los mercados de capitales también deben responder a una pregunta más práctica:
¿Cuánto vale realmente una empresa de IA que podría cambiar el mundo?
Que una revolución tecnológica sea real no significa que se pueda ganar dinero comprando a cualquier precio.
La próxima salida a bolsa de Anthropic podría convertirse en una importante prueba de resistencia para las valoraciones de los activos de IA en todo el mundo.
La web es extremadamente sencilla: solo tiene tres círculos y una frase:
Próximamente habrá más información.
El 26 de octubre, Anthropic presentó oficialmente en público la documentación de su OPV y planea cotizar en el Nasdaq con el símbolo ANT.
Esta vez no estará dirigida solo a los inversores estadounidenses: también planea abarcar Japón, el Reino Unido, Canadá, Australia y algunos mercados europeos.
En Japón, los documentos regulatorios indican que el importe de las acciones que se prevé emitir a los inversores locales podría alcanzar unos 3.500 millones de dólares.
El folleto más reciente muestra unos ingresos de aproximadamente 17.000 millones de dólares en el tercer trimestre de 2026, pero también pérdidas de unos 23.300 millones durante el mismo período.
Ahí está lo más surrealista de la industria de la IA:
Los ingresos crecen a una velocidad asombrosa, pero el dinero también se quema a un ritmo igual de asombroso.
Ahora los mercados de capitales también deben responder a una pregunta más práctica:
¿Cuánto vale realmente una empresa de IA que podría cambiar el mundo?
Que una revolución tecnológica sea real no significa que se pueda ganar dinero comprando a cualquier precio.
La próxima salida a bolsa de Anthropic podría convertirse en una importante prueba de resistencia para las valoraciones de los activos de IA en todo el mundo.
318
·
--
¿Te lo puedes creer? ¿Robaron 6.300 millones de dólares y Binance, el mayor exchange del mundo, cayó por culpa de una «falsa entrevista de trabajo»?
Han salido a la luz los detalles del mayor robo de criptomonedas de la historia.
Los hackers no usaron ninguna tecnología sofisticada para vulnerar las defensas. Empezaron a preparar la trampa en junio de 2026, con ofertas de trabajo y entrevistas falsas. Se hicieron pasar por personal de Recursos Humanos o entrevistadores y enviaron un enlace con malware: ¡así lograron entrar directamente en los ordenadores de los ingenieros de Binance!
Lo ocurrido es surrealista e irónico:
Una empresa tecnológica de primer nivel invirtió una fortuna en sistemas de seguridad y auditó sus contratos inteligentes una y otra vez, pero acabó siendo víctima, en su propio terreno, de un método tan tradicional como una estafa telefónica.
Esto también nos deja una lección a todos:
1. Mientras haya personas en el sistema, habrá vulnerabilidades.
2. Con lo avanzada que está la IA, los vídeos falsos y las videollamadas con caras generadas por IA son prácticamente imposibles de detectar.
En DeFi se teme que haya errores en el código; en los exchanges centralizados, que los empleados hagan clic en enlaces sospechosos.
¿Te lo puedes creer? ¿Robaron 6.300 millones de dólares y Binance, el mayor exchange del mundo, cayó por culpa de una «falsa entrevista de trabajo»?
Han salido a la luz los detalles del mayor robo de criptomonedas de la historia.
Los hackers no usaron ninguna tecnología sofisticada para vulnerar las defensas. Empezaron a preparar la trampa en junio de 2026, con ofertas de trabajo y entrevistas falsas. Se hicieron pasar por personal de Recursos Humanos o entrevistadores y enviaron un enlace con malware: ¡así lograron entrar directamente en los ordenadores de los ingenieros de Binance!
Lo ocurrido es surrealista e irónico:
Una empresa tecnológica de primer nivel invirtió una fortuna en sistemas de seguridad y auditó sus contratos inteligentes una y otra vez, pero acabó siendo víctima, en su propio terreno, de un método tan tradicional como una estafa telefónica.
Esto también nos deja una lección a todos:
1. Mientras haya personas en el sistema, habrá vulnerabilidades.
2. Con lo avanzada que está la IA, los vídeos falsos y las videollamadas con caras generadas por IA son prácticamente imposibles de detectar.
En DeFi se teme que haya errores en el código; en los exchanges centralizados, que los empleados hagan clic en enlaces sospechosos.
Han salido a la luz los detalles del mayor robo de criptomonedas de la historia.
Los hackers no usaron ninguna tecnología sofisticada para vulnerar las defensas. Empezaron a preparar la trampa en junio de 2026, con ofertas de trabajo y entrevistas falsas. Se hicieron pasar por personal de Recursos Humanos o entrevistadores y enviaron un enlace con malware: ¡así lograron entrar directamente en los ordenadores de los ingenieros de Binance!
Lo ocurrido es surrealista e irónico:
Una empresa tecnológica de primer nivel invirtió una fortuna en sistemas de seguridad y auditó sus contratos inteligentes una y otra vez, pero acabó siendo víctima, en su propio terreno, de un método tan tradicional como una estafa telefónica.
Esto también nos deja una lección a todos:
1. Mientras haya personas en el sistema, habrá vulnerabilidades.
2. Con lo avanzada que está la IA, los vídeos falsos y las videollamadas con caras generadas por IA son prácticamente imposibles de detectar.
En DeFi se teme que haya errores en el código; en los exchanges centralizados, que los empleados hagan clic en enlaces sospechosos.
2
1.2k
·
--
Verificado
Una gran noticia positiva: Trump cambia de postura tan rápido que ni Wall Street puede seguirle el ritmo.
Tras el importante revés sufrido por los republicanos en las elecciones de mitad de mandato de Estados Unidos, Trump dijo a The New York Times que estaba dispuesto a aceptar los resultados electorales y también a cooperar con los demócratas; ambas partes podrían llegar a algunos acuerdos.
Al mismo tiempo, volvió a insistir en las redes sociales: «Yo no estaba en las papeletas. ¡Si hubiera estado, habríamos ganado por goleada!»
Una forma de hablar muy conocida: si se pierde la elección, la culpa no puede ser toda mía.
En las negociaciones que vienen, los méritos sí se pueden repartir entre todos.
Pero, para los mercados financieros, al pequeño Huihui le preocupa más otra cosa:
Si Estados Unidos entra en un gobierno dividido, las iniciativas de Trump en materia fiscal, tributaria y regulatoria durante los próximos dos años podrían enfrentarse a mayores contrapesos en el Congreso.
Esto podría provocar un estancamiento político, pero también obligar a los dos partidos a llegar a compromisos en algunos temas.
Una cosa son las elecciones; otra, los negocios.
Trump nunca admite la derrota, pero los acuerdos que haya que negociar, habrá que negociarlos.
Una gran noticia positiva: Trump cambia de postura tan rápido que ni Wall Street puede seguirle el ritmo.
Tras el importante revés sufrido por los republicanos en las elecciones de mitad de mandato de Estados Unidos, Trump dijo a The New York Times que estaba dispuesto a aceptar los resultados electorales y también a cooperar con los demócratas; ambas partes podrían llegar a algunos acuerdos.
Al mismo tiempo, volvió a insistir en las redes sociales: «Yo no estaba en las papeletas. ¡Si hubiera estado, habríamos ganado por goleada!»
Una forma de hablar muy conocida: si se pierde la elección, la culpa no puede ser toda mía.
En las negociaciones que vienen, los méritos sí se pueden repartir entre todos.
Pero, para los mercados financieros, al pequeño Huihui le preocupa más otra cosa:
Si Estados Unidos entra en un gobierno dividido, las iniciativas de Trump en materia fiscal, tributaria y regulatoria durante los próximos dos años podrían enfrentarse a mayores contrapesos en el Congreso.
Esto podría provocar un estancamiento político, pero también obligar a los dos partidos a llegar a compromisos en algunos temas.
Una cosa son las elecciones; otra, los negocios.
Trump nunca admite la derrota, pero los acuerdos que haya que negociar, habrá que negociarlos.
Tras el importante revés sufrido por los republicanos en las elecciones de mitad de mandato de Estados Unidos, Trump dijo a The New York Times que estaba dispuesto a aceptar los resultados electorales y también a cooperar con los demócratas; ambas partes podrían llegar a algunos acuerdos.
Al mismo tiempo, volvió a insistir en las redes sociales: «Yo no estaba en las papeletas. ¡Si hubiera estado, habríamos ganado por goleada!»
Una forma de hablar muy conocida: si se pierde la elección, la culpa no puede ser toda mía.
En las negociaciones que vienen, los méritos sí se pueden repartir entre todos.
Pero, para los mercados financieros, al pequeño Huihui le preocupa más otra cosa:
Si Estados Unidos entra en un gobierno dividido, las iniciativas de Trump en materia fiscal, tributaria y regulatoria durante los próximos dos años podrían enfrentarse a mayores contrapesos en el Congreso.
Esto podría provocar un estancamiento político, pero también obligar a los dos partidos a llegar a compromisos en algunos temas.
Una cosa son las elecciones; otra, los negocios.
Trump nunca admite la derrota, pero los acuerdos que haya que negociar, habrá que negociarlos.
11
11
41k
·
--
Musk apostó por Texas durante cinco años, pero no esperaba que primero cambiara de partido el gobernador del estado.
En 2021, Tesla trasladó su sede de California a Austin, Texas.
En 2024, SpaceX y X también anunciaron sucesivamente que trasladarían sus sedes a Texas.
Los bajos impuestos, un entorno regulatorio relativamente flexible y los recursos energéticos y de suelo han convertido poco a poco a Texas en la base del imperio empresarial de Musk.
Pero en las elecciones de mitad de mandato de Estados Unidos de 2026 hubo una gran sorpresa:
La demócrata Gina Hinojosa derrotó al gobernador republicano en ejercicio, Greg Abbott.
Tras 32 años, los demócratas volvieron a hacerse con el cargo de gobernador de Texas.
Más interesante aún, durante la campaña Hinojosa también cuestionó el consumo energético de los centros de datos de IA y el costo de vida de los residentes, entre otros asuntos.
Texas atrajo capital en el pasado gracias a la energía, la manufactura y las empresas tecnológicas. Ahora, los votantes locales también están reevaluando los costos y beneficios del desarrollo económico.
Por supuesto, un cambio de gobernador no significa que Texas vaya a modificar de inmediato sus políticas empresariales.
Pero esta elección al menos deja claro algo: las empresas pueden votar con los pies y el capital puede elegir dónde instalarse, pero quienes finalmente deciden el rumbo político local son los votantes.
La historia de Musk en Texas podría ponerse aún más interesante.
Musk apostó por Texas durante cinco años, pero no esperaba que primero cambiara de partido el gobernador del estado.
En 2021, Tesla trasladó su sede de California a Austin, Texas.
En 2024, SpaceX y X también anunciaron sucesivamente que trasladarían sus sedes a Texas.
Los bajos impuestos, un entorno regulatorio relativamente flexible y los recursos energéticos y de suelo han convertido poco a poco a Texas en la base del imperio empresarial de Musk.
Pero en las elecciones de mitad de mandato de Estados Unidos de 2026 hubo una gran sorpresa:
La demócrata Gina Hinojosa derrotó al gobernador republicano en ejercicio, Greg Abbott.
Tras 32 años, los demócratas volvieron a hacerse con el cargo de gobernador de Texas.
Más interesante aún, durante la campaña Hinojosa también cuestionó el consumo energético de los centros de datos de IA y el costo de vida de los residentes, entre otros asuntos.
Texas atrajo capital en el pasado gracias a la energía, la manufactura y las empresas tecnológicas. Ahora, los votantes locales también están reevaluando los costos y beneficios del desarrollo económico.
Por supuesto, un cambio de gobernador no significa que Texas vaya a modificar de inmediato sus políticas empresariales.
Pero esta elección al menos deja claro algo: las empresas pueden votar con los pies y el capital puede elegir dónde instalarse, pero quienes finalmente deciden el rumbo político local son los votantes.
La historia de Musk en Texas podría ponerse aún más interesante.
En 2021, Tesla trasladó su sede de California a Austin, Texas.
En 2024, SpaceX y X también anunciaron sucesivamente que trasladarían sus sedes a Texas.
Los bajos impuestos, un entorno regulatorio relativamente flexible y los recursos energéticos y de suelo han convertido poco a poco a Texas en la base del imperio empresarial de Musk.
Pero en las elecciones de mitad de mandato de Estados Unidos de 2026 hubo una gran sorpresa:
La demócrata Gina Hinojosa derrotó al gobernador republicano en ejercicio, Greg Abbott.
Tras 32 años, los demócratas volvieron a hacerse con el cargo de gobernador de Texas.
Más interesante aún, durante la campaña Hinojosa también cuestionó el consumo energético de los centros de datos de IA y el costo de vida de los residentes, entre otros asuntos.
Texas atrajo capital en el pasado gracias a la energía, la manufactura y las empresas tecnológicas. Ahora, los votantes locales también están reevaluando los costos y beneficios del desarrollo económico.
Por supuesto, un cambio de gobernador no significa que Texas vaya a modificar de inmediato sus políticas empresariales.
Pero esta elección al menos deja claro algo: las empresas pueden votar con los pies y el capital puede elegir dónde instalarse, pero quienes finalmente deciden el rumbo político local son los votantes.
La historia de Musk en Texas podría ponerse aún más interesante.
3
3
8k
·
--
En las elecciones de mitad de mandato de Estados Unidos, lo próximo que podría analizar Wall Street quizá no sea solo la Reserva Federal, sino también el Congreso.
Según los últimos datos del recuento, ya se han adjudicado 154 escaños de la Cámara de Representantes:
102 para los demócratas y 52 para los republicanos.
Los demócratas han ganado 5 escaños netos. La firma de pronósticos electorales DDHQ también ha pronosticado que los demócratas recuperarán el control de la Cámara de Representantes.
Pero hay que tener en cuenta que la Cámara tiene 435 escaños y que se necesitan 218 para obtener la mayoría. Todavía quedan muchos escaños por adjudicar.
A Xiaohuihui le interesa más el impacto de estas elecciones en los mercados de capitales.
Si los republicanos pierden el control de la Cámara de Representantes, al gobierno de Trump podría resultarle más complicado negociar en el Congreso para sacar adelante sus propuestas sobre impuestos, gasto público y algunas iniciativas legislativas.
Pero eso no significa que las acciones estadounidenses vayan a caer necesariamente.
Históricamente, los mercados también han subido durante períodos de gobierno dividido.
Para los inversores, lo que realmente importa es:
1. ¿Cambiará la política fiscal?
2. ¿Podrán seguir avanzando las leyes sobre regulación de la IA, la tecnología y las criptomonedas?
3. ¿Aumentarán la volatilidad del mercado las negociaciones sobre el presupuesto y la deuda pública?
Las elecciones deciden quién tiene el poder; en última instancia, el mercado opera en función de cómo las políticas afectan a los beneficios empresariales y al flujo de capital.
De cara al futuro, más importante que adivinar qué partido ganará es observar si ambos partidos pueden llegar a un acuerdo sobre políticas económicas clave.
En las elecciones de mitad de mandato de Estados Unidos, lo próximo que podría analizar Wall Street quizá no sea solo la Reserva Federal, sino también el Congreso.
Según los últimos datos del recuento, ya se han adjudicado 154 escaños de la Cámara de Representantes:
102 para los demócratas y 52 para los republicanos.
Los demócratas han ganado 5 escaños netos. La firma de pronósticos electorales DDHQ también ha pronosticado que los demócratas recuperarán el control de la Cámara de Representantes.
Pero hay que tener en cuenta que la Cámara tiene 435 escaños y que se necesitan 218 para obtener la mayoría. Todavía quedan muchos escaños por adjudicar.
A Xiaohuihui le interesa más el impacto de estas elecciones en los mercados de capitales.
Si los republicanos pierden el control de la Cámara de Representantes, al gobierno de Trump podría resultarle más complicado negociar en el Congreso para sacar adelante sus propuestas sobre impuestos, gasto público y algunas iniciativas legislativas.
Pero eso no significa que las acciones estadounidenses vayan a caer necesariamente.
Históricamente, los mercados también han subido durante períodos de gobierno dividido.
Para los inversores, lo que realmente importa es:
1. ¿Cambiará la política fiscal?
2. ¿Podrán seguir avanzando las leyes sobre regulación de la IA, la tecnología y las criptomonedas?
3. ¿Aumentarán la volatilidad del mercado las negociaciones sobre el presupuesto y la deuda pública?
Las elecciones deciden quién tiene el poder; en última instancia, el mercado opera en función de cómo las políticas afectan a los beneficios empresariales y al flujo de capital.
De cara al futuro, más importante que adivinar qué partido ganará es observar si ambos partidos pueden llegar a un acuerdo sobre políticas económicas clave.
Según los últimos datos del recuento, ya se han adjudicado 154 escaños de la Cámara de Representantes:
102 para los demócratas y 52 para los republicanos.
Los demócratas han ganado 5 escaños netos. La firma de pronósticos electorales DDHQ también ha pronosticado que los demócratas recuperarán el control de la Cámara de Representantes.
Pero hay que tener en cuenta que la Cámara tiene 435 escaños y que se necesitan 218 para obtener la mayoría. Todavía quedan muchos escaños por adjudicar.
A Xiaohuihui le interesa más el impacto de estas elecciones en los mercados de capitales.
Si los republicanos pierden el control de la Cámara de Representantes, al gobierno de Trump podría resultarle más complicado negociar en el Congreso para sacar adelante sus propuestas sobre impuestos, gasto público y algunas iniciativas legislativas.
Pero eso no significa que las acciones estadounidenses vayan a caer necesariamente.
Históricamente, los mercados también han subido durante períodos de gobierno dividido.
Para los inversores, lo que realmente importa es:
1. ¿Cambiará la política fiscal?
2. ¿Podrán seguir avanzando las leyes sobre regulación de la IA, la tecnología y las criptomonedas?
3. ¿Aumentarán la volatilidad del mercado las negociaciones sobre el presupuesto y la deuda pública?
Las elecciones deciden quién tiene el poder; en última instancia, el mercado opera en función de cómo las políticas afectan a los beneficios empresariales y al flujo de capital.
De cara al futuro, más importante que adivinar qué partido ganará es observar si ambos partidos pueden llegar a un acuerdo sobre políticas económicas clave.
3
8.1k
·
--
Artículo
Aave planta cara a la SEC: DeFi no es un banco y mucho menos debería tratarse como un emisor de valoresAave está impulsando una iniciativa que podría cambiar todo el sector DeFi.
El 3 de noviembre, Aave Labs, junto con Kamino y Veda, presentó públicamente un marco jurídico ante la SEC de Estados Unidos.
La petición principal es muy interesante:
Los protocolos de préstamos descentralizados no deberían regularse como emisores de valores ni como intermediarios financieros tradicionales.
Además, no le piden a la SEC una exención especial para DeFi; sostienen que, según las leyes de valores vigentes, los préstamos descentralizados que cumplan los requisitos ni siquiera deberían considerarse transacciones de valores.
Algunos puntos clave:
Que los usuarios depositen activos en un mercado de préstamos no equivale a entregar dinero a una empresa para que lo invierta, y tampoco existe una promesa de rendimientos en el sentido tradicional.
Aave planta cara a la SEC: DeFi no es un banco y mucho menos debería tratarse como un emisor de valores
Aave está impulsando una iniciativa que podría cambiar todo el sector DeFi.
El 3 de noviembre, Aave Labs, junto con Kamino y Veda, presentó públicamente un marco jurídico ante la SEC de Estados Unidos.
La petición principal es muy interesante:
Los protocolos de préstamos descentralizados no deberían regularse como emisores de valores ni como intermediarios financieros tradicionales.
Además, no le piden a la SEC una exención especial para DeFi; sostienen que, según las leyes de valores vigentes, los préstamos descentralizados que cumplan los requisitos ni siquiera deberían considerarse transacciones de valores.
Algunos puntos clave:
Que los usuarios depositen activos en un mercado de préstamos no equivale a entregar dinero a una empresa para que lo invierta, y tampoco existe una promesa de rendimientos en el sentido tradicional.
El 3 de noviembre, Aave Labs, junto con Kamino y Veda, presentó públicamente un marco jurídico ante la SEC de Estados Unidos.
La petición principal es muy interesante:
Los protocolos de préstamos descentralizados no deberían regularse como emisores de valores ni como intermediarios financieros tradicionales.
Además, no le piden a la SEC una exención especial para DeFi; sostienen que, según las leyes de valores vigentes, los préstamos descentralizados que cumplan los requisitos ni siquiera deberían considerarse transacciones de valores.
Algunos puntos clave:
Que los usuarios depositen activos en un mercado de préstamos no equivale a entregar dinero a una empresa para que lo invierta, y tampoco existe una promesa de rendimientos en el sentido tradicional.
1
2.4k
·
--
¿Por fin llega una noticia bomba para las acciones A? Se rumorea que se aplazarán las IPO y que se prohibirá a los grandes accionistas reducir sus participaciones.
Amigos, según fuentes bien informadas, la Comisión Reguladora de Valores de China se reunió con bancos de inversión y presentó directamente dos medidas contundentes:
1. Aplazar las IPO: nada de emitir nuevas acciones a toda prisa para seguir drenando liquidez.
2. Limitar las ventas de acciones: ¿los grandes accionistas quieren hacer caja a gran escala? Que esperen; ya se verá cuando el mercado se estabilice.
Y eso no es todo: el banco central y la Autoridad Monetaria de Hong Kong también han intervenido. Bajaron del 1,25 % al 1 % el tipo de interés de los préstamos para recompras y compras adicionales de acciones, y ampliaron el mecanismo de permutas.
En pocas palabras, no quieren que siga saliendo dinero del mercado.
En 2026, la financiación mediante IPO ya superó los 292.000 millones, un récord desde 2023. Sin duda, se ha drenado mucha liquidez. Ahora, con el grifo cerrado y las ventas de los grandes accionistas limitadas, esto es una medida contundente para sostener el mercado. Para los pequeños inversores como nosotros, es una noticia positiva que, al menos a corto plazo, nos dará un respiro.
Eso sí, tampoco nos emocionemos demasiado: por ahora solo se trata de «orientaciones verbales»; aún no se ha publicado ningún documento oficial. Habrá que ver cómo las autoridades las ponen en práctica.
¿Podrá este conjunto de medidas hacer subir el mercado?
¿Por fin llega una noticia bomba para las acciones A? Se rumorea que se aplazarán las IPO y que se prohibirá a los grandes accionistas reducir sus participaciones.
Amigos, según fuentes bien informadas, la Comisión Reguladora de Valores de China se reunió con bancos de inversión y presentó directamente dos medidas contundentes:
1. Aplazar las IPO: nada de emitir nuevas acciones a toda prisa para seguir drenando liquidez.
2. Limitar las ventas de acciones: ¿los grandes accionistas quieren hacer caja a gran escala? Que esperen; ya se verá cuando el mercado se estabilice.
Y eso no es todo: el banco central y la Autoridad Monetaria de Hong Kong también han intervenido. Bajaron del 1,25 % al 1 % el tipo de interés de los préstamos para recompras y compras adicionales de acciones, y ampliaron el mecanismo de permutas.
En pocas palabras, no quieren que siga saliendo dinero del mercado.
En 2026, la financiación mediante IPO ya superó los 292.000 millones, un récord desde 2023. Sin duda, se ha drenado mucha liquidez. Ahora, con el grifo cerrado y las ventas de los grandes accionistas limitadas, esto es una medida contundente para sostener el mercado. Para los pequeños inversores como nosotros, es una noticia positiva que, al menos a corto plazo, nos dará un respiro.
Eso sí, tampoco nos emocionemos demasiado: por ahora solo se trata de «orientaciones verbales»; aún no se ha publicado ningún documento oficial. Habrá que ver cómo las autoridades las ponen en práctica.
¿Podrá este conjunto de medidas hacer subir el mercado?
Amigos, según fuentes bien informadas, la Comisión Reguladora de Valores de China se reunió con bancos de inversión y presentó directamente dos medidas contundentes:
1. Aplazar las IPO: nada de emitir nuevas acciones a toda prisa para seguir drenando liquidez.
2. Limitar las ventas de acciones: ¿los grandes accionistas quieren hacer caja a gran escala? Que esperen; ya se verá cuando el mercado se estabilice.
Y eso no es todo: el banco central y la Autoridad Monetaria de Hong Kong también han intervenido. Bajaron del 1,25 % al 1 % el tipo de interés de los préstamos para recompras y compras adicionales de acciones, y ampliaron el mecanismo de permutas.
En pocas palabras, no quieren que siga saliendo dinero del mercado.
En 2026, la financiación mediante IPO ya superó los 292.000 millones, un récord desde 2023. Sin duda, se ha drenado mucha liquidez. Ahora, con el grifo cerrado y las ventas de los grandes accionistas limitadas, esto es una medida contundente para sostener el mercado. Para los pequeños inversores como nosotros, es una noticia positiva que, al menos a corto plazo, nos dará un respiro.
Eso sí, tampoco nos emocionemos demasiado: por ahora solo se trata de «orientaciones verbales»; aún no se ha publicado ningún documento oficial. Habrá que ver cómo las autoridades las ponen en práctica.
¿Podrá este conjunto de medidas hacer subir el mercado?
114
·
--
El fundador de Uniswap, Hayden Adams, compartió algunos datos muy interesantes con motivo del 8.º aniversario de Uniswap.
1. La proporción del volumen de operaciones de los DEX frente a los CEX pasó del 0 % al 40 %.
2. El volumen de operaciones al contado de Uniswap ya equivale al 31 % del de Binance. Hayden considera que, si alcanza el 50 %, Uniswap podría convertirse en la mayor plataforma de negociación del mundo.
3. En el tercer trimestre de 2026, había 14.000 activos en Uniswap cuyo volumen de operaciones individual superaba los 100.000 dólares en 30 días.
4. En el último año y medio, aproximadamente, las operaciones con RWA en Uniswap crecieron un 9.000 %.
5. Los Hooks de Uniswap v4 ya representan el 11 % del volumen de operaciones del protocolo y siguen creciendo rápidamente.
Pero, en opinión de Xiaohuihui, lo verdaderamente importante no son estas cifras, sino que el modelo de negocio de Uniswap está cambiando.
En el pasado, Uniswap era principalmente un DEX donde los pequeños inversores negociaban altcoins.
Ahora se parece cada vez más a la infraestructura de negociación subyacente de los mercados de capitales onchain.
Desde Robinhood Chain hasta la blockchain pública Arc, de Circle, y la blockchain pública Ink, de Kraken, pasando por las acciones tokenizadas y los RWA, cada vez más aplicaciones financieras necesitan una capa de liquidez abierta.
En el futuro, puede que los usuarios ni siquiera sepan que están usando Uniswap.
Simplemente comprarán y venderán activos en Robinhood, en una billetera, en un banco o en alguna aplicación financiera, aunque la liquidez subyacente provenga de Uniswap.
Esto es lo que Xiaohuihui siempre ha destacado: Uniswap está pasando de B2C a B2B2C.
Aún más interesante es que también ha cambiado el mecanismo de captura de valor de UNI.
En el pasado, por mucho que creciera el volumen de operaciones de Uniswap, a los holders de UNI les resultaba difícil beneficiarse directamente del crecimiento del protocolo.
Ahora, con la implementación de las comisiones del protocolo, la quema de UNI y los Aggregator Hooks, la actividad de negociación empieza a tener la posibilidad de traducirse en valor para el token.
Pero no se pueden equiparar estas cosas sin más: un aumento del volumen de operaciones del protocolo ≠ un aumento proporcional de los ingresos del protocolo ≠ una subida garantizada del precio de UNI.
Lo que realmente habrá que observar a continuación es cuántas comisiones puede captar Uniswap, cuántos UNI se queman y si estas cifras pueden seguir creciendo.
Hace ocho años, Uniswap desafió a los exchanges centralizados.
Ocho años después, tiene una verdadera oportunidad de desafiar la infraestructura de negociación de los mercados financieros tradicionales.
Lo que Xiaohuihui ve con optimismo es que Uniswap se convierta en la base de liquidez de los mercados de capitales onchain, y no solo en un DEX.
Si esta tesis se confirma, la lógica de valoración futura de UNI tampoco debería limitarse a la de un token DEX común.
El fundador de Uniswap, Hayden Adams, compartió algunos datos muy interesantes con motivo del 8.º aniversario de Uniswap.
1. La proporción del volumen de operaciones de los DEX frente a los CEX pasó del 0 % al 40 %.
2. El volumen de operaciones al contado de Uniswap ya equivale al 31 % del de Binance. Hayden considera que, si alcanza el 50 %, Uniswap podría convertirse en la mayor plataforma de negociación del mundo.
3. En el tercer trimestre de 2026, había 14.000 activos en Uniswap cuyo volumen de operaciones individual superaba los 100.000 dólares en 30 días.
4. En el último año y medio, aproximadamente, las operaciones con RWA en Uniswap crecieron un 9.000 %.
5. Los Hooks de Uniswap v4 ya representan el 11 % del volumen de operaciones del protocolo y siguen creciendo rápidamente.
Pero, en opinión de Xiaohuihui, lo verdaderamente importante no son estas cifras, sino que el modelo de negocio de Uniswap está cambiando.
En el pasado, Uniswap era principalmente un DEX donde los pequeños inversores negociaban altcoins.
Ahora se parece cada vez más a la infraestructura de negociación subyacente de los mercados de capitales onchain.
Desde Robinhood Chain hasta la blockchain pública Arc, de Circle, y la blockchain pública Ink, de Kraken, pasando por las acciones tokenizadas y los RWA, cada vez más aplicaciones financieras necesitan una capa de liquidez abierta.
En el futuro, puede que los usuarios ni siquiera sepan que están usando Uniswap.
Simplemente comprarán y venderán activos en Robinhood, en una billetera, en un banco o en alguna aplicación financiera, aunque la liquidez subyacente provenga de Uniswap.
Esto es lo que Xiaohuihui siempre ha destacado: Uniswap está pasando de B2C a B2B2C.
Aún más interesante es que también ha cambiado el mecanismo de captura de valor de UNI.
En el pasado, por mucho que creciera el volumen de operaciones de Uniswap, a los holders de UNI les resultaba difícil beneficiarse directamente del crecimiento del protocolo.
Ahora, con la implementación de las comisiones del protocolo, la quema de UNI y los Aggregator Hooks, la actividad de negociación empieza a tener la posibilidad de traducirse en valor para el token.
Pero no se pueden equiparar estas cosas sin más: un aumento del volumen de operaciones del protocolo ≠ un aumento proporcional de los ingresos del protocolo ≠ una subida garantizada del precio de UNI.
Lo que realmente habrá que observar a continuación es cuántas comisiones puede captar Uniswap, cuántos UNI se queman y si estas cifras pueden seguir creciendo.
Hace ocho años, Uniswap desafió a los exchanges centralizados.
Ocho años después, tiene una verdadera oportunidad de desafiar la infraestructura de negociación de los mercados financieros tradicionales.
Lo que Xiaohuihui ve con optimismo es que Uniswap se convierta en la base de liquidez de los mercados de capitales onchain, y no solo en un DEX.
Si esta tesis se confirma, la lógica de valoración futura de UNI tampoco debería limitarse a la de un token DEX común.
1. La proporción del volumen de operaciones de los DEX frente a los CEX pasó del 0 % al 40 %.
2. El volumen de operaciones al contado de Uniswap ya equivale al 31 % del de Binance. Hayden considera que, si alcanza el 50 %, Uniswap podría convertirse en la mayor plataforma de negociación del mundo.
3. En el tercer trimestre de 2026, había 14.000 activos en Uniswap cuyo volumen de operaciones individual superaba los 100.000 dólares en 30 días.
4. En el último año y medio, aproximadamente, las operaciones con RWA en Uniswap crecieron un 9.000 %.
5. Los Hooks de Uniswap v4 ya representan el 11 % del volumen de operaciones del protocolo y siguen creciendo rápidamente.
Pero, en opinión de Xiaohuihui, lo verdaderamente importante no son estas cifras, sino que el modelo de negocio de Uniswap está cambiando.
En el pasado, Uniswap era principalmente un DEX donde los pequeños inversores negociaban altcoins.
Ahora se parece cada vez más a la infraestructura de negociación subyacente de los mercados de capitales onchain.
Desde Robinhood Chain hasta la blockchain pública Arc, de Circle, y la blockchain pública Ink, de Kraken, pasando por las acciones tokenizadas y los RWA, cada vez más aplicaciones financieras necesitan una capa de liquidez abierta.
En el futuro, puede que los usuarios ni siquiera sepan que están usando Uniswap.
Simplemente comprarán y venderán activos en Robinhood, en una billetera, en un banco o en alguna aplicación financiera, aunque la liquidez subyacente provenga de Uniswap.
Esto es lo que Xiaohuihui siempre ha destacado: Uniswap está pasando de B2C a B2B2C.
Aún más interesante es que también ha cambiado el mecanismo de captura de valor de UNI.
En el pasado, por mucho que creciera el volumen de operaciones de Uniswap, a los holders de UNI les resultaba difícil beneficiarse directamente del crecimiento del protocolo.
Ahora, con la implementación de las comisiones del protocolo, la quema de UNI y los Aggregator Hooks, la actividad de negociación empieza a tener la posibilidad de traducirse en valor para el token.
Pero no se pueden equiparar estas cosas sin más: un aumento del volumen de operaciones del protocolo ≠ un aumento proporcional de los ingresos del protocolo ≠ una subida garantizada del precio de UNI.
Lo que realmente habrá que observar a continuación es cuántas comisiones puede captar Uniswap, cuántos UNI se queman y si estas cifras pueden seguir creciendo.
Hace ocho años, Uniswap desafió a los exchanges centralizados.
Ocho años después, tiene una verdadera oportunidad de desafiar la infraestructura de negociación de los mercados financieros tradicionales.
Lo que Xiaohuihui ve con optimismo es que Uniswap se convierta en la base de liquidez de los mercados de capitales onchain, y no solo en un DEX.
Si esta tesis se confirma, la lógica de valoración futura de UNI tampoco debería limitarse a la de un token DEX común.
6
2
4
7.5k
·
--
Bitcoin tiene a Strategy y Ethereum, a Bitmine. Las empresas cotizadas se están convirtiendo en las mayores ballenas acumuladoras de criptomonedas.
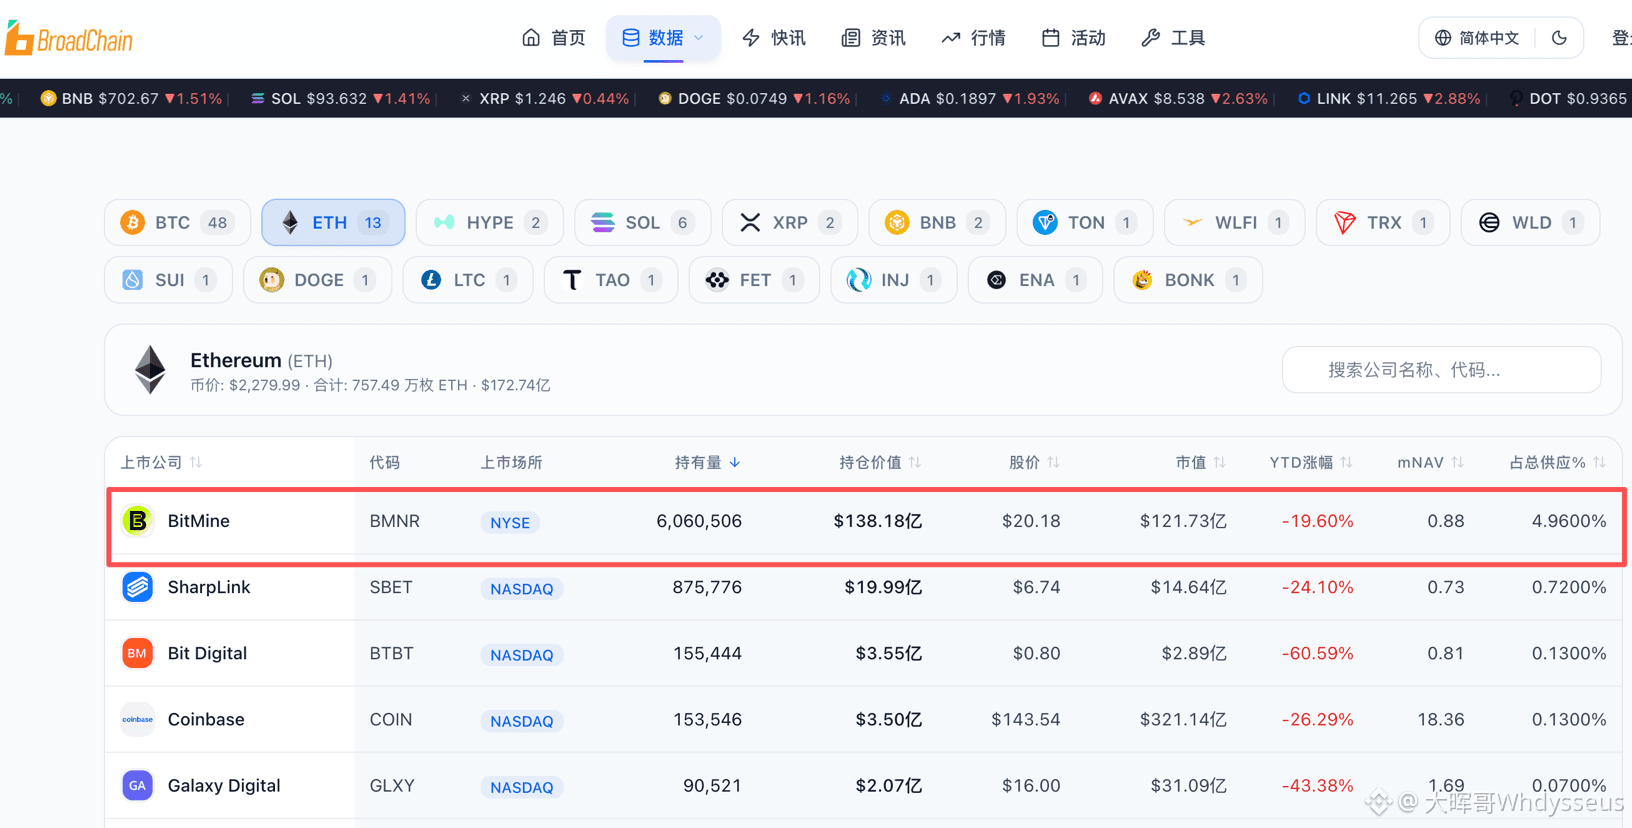
La semana pasada, Bitmine volvió a comprar 8,573 ETH. Al 1 de noviembre, Bitmine tenía 6,060,506 ETH, aproximadamente el 4.96% del suministro total de Ethereum.
Pero lo que merece aún más atención es que ya ha puesto en staking 5.227 millones de ETH, el 86% de sus tenencias.
Según los cálculos basados en los datos actuales, se espera que genere unos 358 millones de dólares anuales en ingresos por staking.
¿Qué significa esto?
Strategy acumula BTC apostando principalmente por la apreciación de Bitcoin a largo plazo y por que los mercados de capitales sigan dispuestos a financiarla.
Bitmine acumula ETH y, además de esperar que suba su precio, puede obtener continuamente nuevos ETH mediante el staking.
Una se parece más a una empresa de reservas de oro digital; la otra intenta convertirse en una empresa cotizada que posee enormes cantidades de activos que generan rendimientos.
El mundo cripto está entrando en una nueva etapa: ya no basta con fijarse en quién compra criptomonedas, también hay que ver quién controla cantidades cada vez mayores.
Bitcoin tiene a Strategy y Ethereum, a Bitmine. Las empresas cotizadas se están convirtiendo en las mayores ballenas acumuladoras de criptomonedas.
La semana pasada, Bitmine volvió a comprar 8,573 ETH. Al 1 de noviembre, Bitmine tenía 6,060,506 ETH, aproximadamente el 4.96% del suministro total de Ethereum.
Pero lo que merece aún más atención es que ya ha puesto en staking 5.227 millones de ETH, el 86% de sus tenencias.
Según los cálculos basados en los datos actuales, se espera que genere unos 358 millones de dólares anuales en ingresos por staking.
¿Qué significa esto?
Strategy acumula BTC apostando principalmente por la apreciación de Bitcoin a largo plazo y por que los mercados de capitales sigan dispuestos a financiarla.
Bitmine acumula ETH y, además de esperar que suba su precio, puede obtener continuamente nuevos ETH mediante el staking.
Una se parece más a una empresa de reservas de oro digital; la otra intenta convertirse en una empresa cotizada que posee enormes cantidades de activos que generan rendimientos.
El mundo cripto está entrando en una nueva etapa: ya no basta con fijarse en quién compra criptomonedas, también hay que ver quién controla cantidades cada vez mayores.
La semana pasada, Bitmine volvió a comprar 8,573 ETH. Al 1 de noviembre, Bitmine tenía 6,060,506 ETH, aproximadamente el 4.96% del suministro total de Ethereum.
Pero lo que merece aún más atención es que ya ha puesto en staking 5.227 millones de ETH, el 86% de sus tenencias.
Según los cálculos basados en los datos actuales, se espera que genere unos 358 millones de dólares anuales en ingresos por staking.
¿Qué significa esto?
Strategy acumula BTC apostando principalmente por la apreciación de Bitcoin a largo plazo y por que los mercados de capitales sigan dispuestos a financiarla.
Bitmine acumula ETH y, además de esperar que suba su precio, puede obtener continuamente nuevos ETH mediante el staking.
Una se parece más a una empresa de reservas de oro digital; la otra intenta convertirse en una empresa cotizada que posee enormes cantidades de activos que generan rendimientos.
El mundo cripto está entrando en una nueva etapa: ya no basta con fijarse en quién compra criptomonedas, también hay que ver quién controla cantidades cada vez mayores.
1.6k
·
--
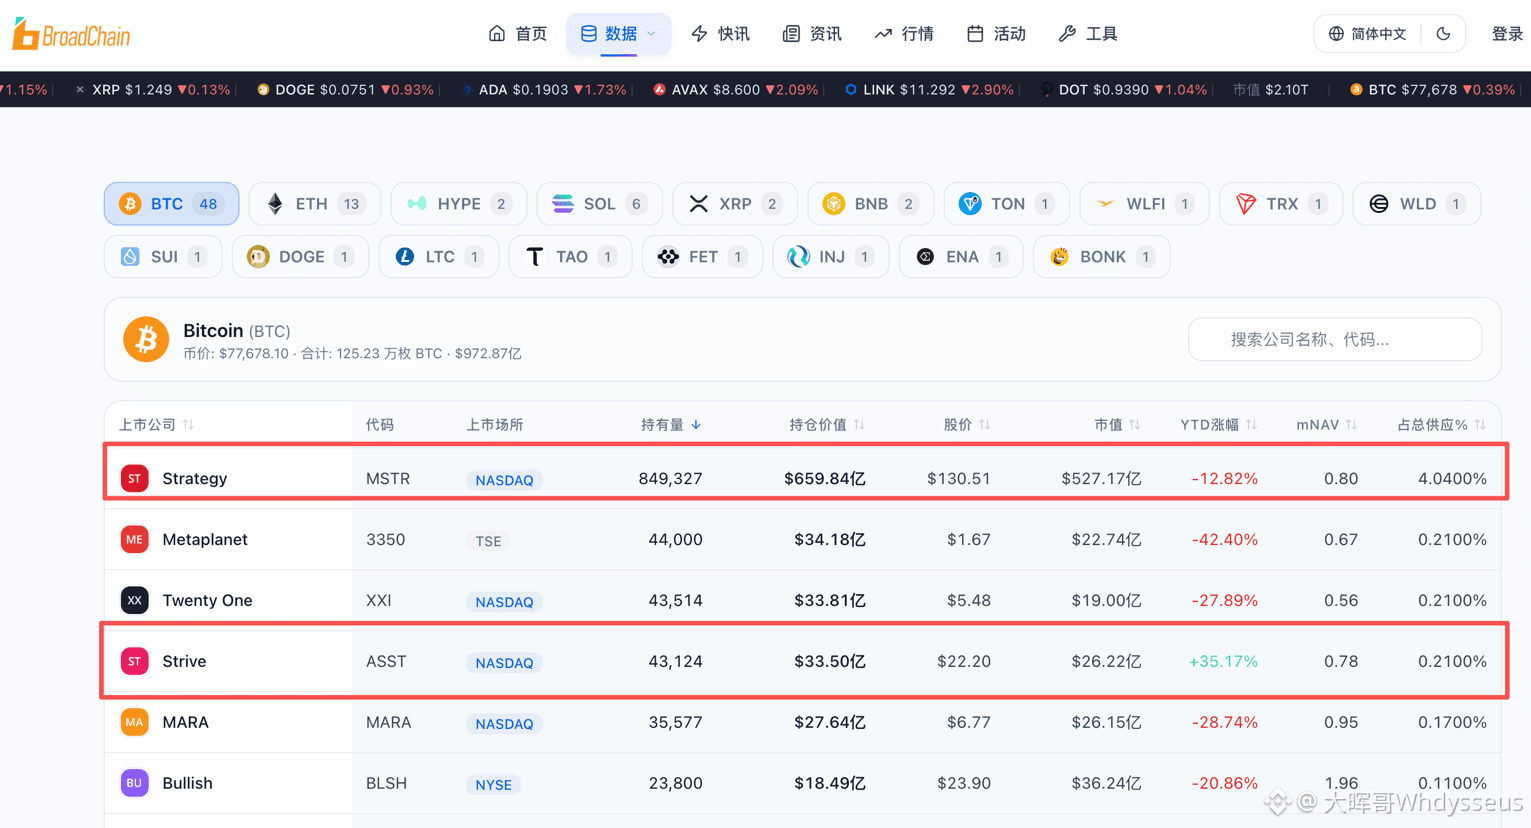
Las dos empresas cotizadas Strategy y Strive ya acumulan el 4,25 % de la oferta total de bitcoin.
La semana pasada, Strategy siguió comprando unos 810 BTC y elevó sus tenencias totales a 849.327, lo que representa el 4,04 % de los 21 millones de bitcoins que existirán.
Strive sumó 124 BTC la semana pasada, con lo que sus tenencias totales alcanzaron los 43.124, aproximadamente el 0,21 % de la oferta total.
Mientras el mercado sigue debatiendo si el bitcoin está en un ciclo alcista o bajista, estas empresas cotizadas están incorporando más BTC a sus balances mediante financiación y la emisión de acciones y acciones preferentes.
Pero esto no es simplemente una apuesta alcista a largo plazo.
El bitcoin está pasando de ser un activo especulativo para los inversores minoristas a convertirse gradualmente en una herramienta de gestión del capital para las empresas cotizadas.
La ventaja es que podría aumentar la demanda de tenencia a largo plazo.
El riesgo es que la capacidad de comprar bitcoin depende cada vez más de la financiación en los mercados de capitales. Si las condiciones de financiación empeoran, también podría ralentizarse el ritmo de acumulación.
Antes, al analizar el bitcoin, se observaba la presión vendedora de los mineros; ahora también hay que tener en cuenta la capacidad de financiación de las empresas cotizadas.
Las dos empresas cotizadas Strategy y Strive ya acumulan el 4,25 % de la oferta total de bitcoin.
La semana pasada, Strategy siguió comprando unos 810 BTC y elevó sus tenencias totales a 849.327, lo que representa el 4,04 % de los 21 millones de bitcoins que existirán.
Strive sumó 124 BTC la semana pasada, con lo que sus tenencias totales alcanzaron los 43.124, aproximadamente el 0,21 % de la oferta total.
Mientras el mercado sigue debatiendo si el bitcoin está en un ciclo alcista o bajista, estas empresas cotizadas están incorporando más BTC a sus balances mediante financiación y la emisión de acciones y acciones preferentes.
Pero esto no es simplemente una apuesta alcista a largo plazo.
El bitcoin está pasando de ser un activo especulativo para los inversores minoristas a convertirse gradualmente en una herramienta de gestión del capital para las empresas cotizadas.
La ventaja es que podría aumentar la demanda de tenencia a largo plazo.
El riesgo es que la capacidad de comprar bitcoin depende cada vez más de la financiación en los mercados de capitales. Si las condiciones de financiación empeoran, también podría ralentizarse el ritmo de acumulación.
Antes, al analizar el bitcoin, se observaba la presión vendedora de los mineros; ahora también hay que tener en cuenta la capacidad de financiación de las empresas cotizadas.
La semana pasada, Strategy siguió comprando unos 810 BTC y elevó sus tenencias totales a 849.327, lo que representa el 4,04 % de los 21 millones de bitcoins que existirán.
Strive sumó 124 BTC la semana pasada, con lo que sus tenencias totales alcanzaron los 43.124, aproximadamente el 0,21 % de la oferta total.
Mientras el mercado sigue debatiendo si el bitcoin está en un ciclo alcista o bajista, estas empresas cotizadas están incorporando más BTC a sus balances mediante financiación y la emisión de acciones y acciones preferentes.
Pero esto no es simplemente una apuesta alcista a largo plazo.
El bitcoin está pasando de ser un activo especulativo para los inversores minoristas a convertirse gradualmente en una herramienta de gestión del capital para las empresas cotizadas.
La ventaja es que podría aumentar la demanda de tenencia a largo plazo.
El riesgo es que la capacidad de comprar bitcoin depende cada vez más de la financiación en los mercados de capitales. Si las condiciones de financiación empeoran, también podría ralentizarse el ritmo de acumulación.
Antes, al analizar el bitcoin, se observaba la presión vendedora de los mineros; ahora también hay que tener en cuenta la capacidad de financiación de las empresas cotizadas.
1
769
·
--
Durante los últimos dos años, todo el mundo ha estado compitiendo por conseguir GPU de Nvidia.
Pero, a medida que los centros de datos de IA crecen, el verdadero cuello de botella está pasando de ser «¿se puede calcular lo bastante rápido?» a «¿se pueden transmitir los datos lo bastante rápido?».
Los clústeres están formados por decenas o cientos de miles de GPU. Por muy potentes que sean los chips, si la velocidad de transferencia de datos entre ellos no está a la altura, también se desperdicia capacidad de cómputo.
Por eso las comunicaciones ópticas son cada vez más importantes.
Marvell ya se dedicaba a fabricar chips de IA personalizados, chips de red y DSP para comunicaciones ópticas. Después adquirió Celestial AI y ahora se hace con Lumentum, un gigante de los láseres.
Lo que quiere hacer está muy claro:
pasar de vender chips a controlar toda la infraestructura de interconexión de alta velocidad de los centros de datos de IA.
Lo más interesante es que, con el desarrollo de CPO (óptica coempaquetada), parte del valor de los módulos ópticos enchufables tradicionales podría trasladarse a los chips y las fuentes de luz.
Si Marvell se limita a aferrarse a su negocio actual de DSP, es posible que, en el futuro, las nuevas tecnologías acaben revolucionándolo.
Por eso esta adquisición no es solo una expansión: es también comprar por adelantado un billete hacia el futuro.
Pero también surge una pregunta.
Por 115.000 millones de dólares, ¿qué se está comprando exactamente: una barrera tecnológica para los próximos diez años o el pico del ciclo, en el momento de mayor frenesí del gasto de capital en IA?
Cada vez me parece más claro, Xiaohuihui, que lo más interesante para estudiar en la segunda mitad de la era de la IA no son solo las GPU, sino también la infraestructura que permite que rindan de verdad.
La capacidad de cómputo es el motor; las comunicaciones ópticas, la autopista.
Cada vez hay más motores, así que quizá la autopista sea el próximo peaje.
Durante los últimos dos años, todo el mundo ha estado compitiendo por conseguir GPU de Nvidia.
Pero, a medida que los centros de datos de IA crecen, el verdadero cuello de botella está pasando de ser «¿se puede calcular lo bastante rápido?» a «¿se pueden transmitir los datos lo bastante rápido?».
Los clústeres están formados por decenas o cientos de miles de GPU. Por muy potentes que sean los chips, si la velocidad de transferencia de datos entre ellos no está a la altura, también se desperdicia capacidad de cómputo.
Por eso las comunicaciones ópticas son cada vez más importantes.
Marvell ya se dedicaba a fabricar chips de IA personalizados, chips de red y DSP para comunicaciones ópticas. Después adquirió Celestial AI y ahora se hace con Lumentum, un gigante de los láseres.
Lo que quiere hacer está muy claro:
pasar de vender chips a controlar toda la infraestructura de interconexión de alta velocidad de los centros de datos de IA.
Lo más interesante es que, con el desarrollo de CPO (óptica coempaquetada), parte del valor de los módulos ópticos enchufables tradicionales podría trasladarse a los chips y las fuentes de luz.
Si Marvell se limita a aferrarse a su negocio actual de DSP, es posible que, en el futuro, las nuevas tecnologías acaben revolucionándolo.
Por eso esta adquisición no es solo una expansión: es también comprar por adelantado un billete hacia el futuro.
Pero también surge una pregunta.
Por 115.000 millones de dólares, ¿qué se está comprando exactamente: una barrera tecnológica para los próximos diez años o el pico del ciclo, en el momento de mayor frenesí del gasto de capital en IA?
Cada vez me parece más claro, Xiaohuihui, que lo más interesante para estudiar en la segunda mitad de la era de la IA no son solo las GPU, sino también la infraestructura que permite que rindan de verdad.
La capacidad de cómputo es el motor; las comunicaciones ópticas, la autopista.
Cada vez hay más motores, así que quizá la autopista sea el próximo peaje.
Pero, a medida que los centros de datos de IA crecen, el verdadero cuello de botella está pasando de ser «¿se puede calcular lo bastante rápido?» a «¿se pueden transmitir los datos lo bastante rápido?».
Los clústeres están formados por decenas o cientos de miles de GPU. Por muy potentes que sean los chips, si la velocidad de transferencia de datos entre ellos no está a la altura, también se desperdicia capacidad de cómputo.
Por eso las comunicaciones ópticas son cada vez más importantes.
Marvell ya se dedicaba a fabricar chips de IA personalizados, chips de red y DSP para comunicaciones ópticas. Después adquirió Celestial AI y ahora se hace con Lumentum, un gigante de los láseres.
Lo que quiere hacer está muy claro:
pasar de vender chips a controlar toda la infraestructura de interconexión de alta velocidad de los centros de datos de IA.
Lo más interesante es que, con el desarrollo de CPO (óptica coempaquetada), parte del valor de los módulos ópticos enchufables tradicionales podría trasladarse a los chips y las fuentes de luz.
Si Marvell se limita a aferrarse a su negocio actual de DSP, es posible que, en el futuro, las nuevas tecnologías acaben revolucionándolo.
Por eso esta adquisición no es solo una expansión: es también comprar por adelantado un billete hacia el futuro.
Pero también surge una pregunta.
Por 115.000 millones de dólares, ¿qué se está comprando exactamente: una barrera tecnológica para los próximos diez años o el pico del ciclo, en el momento de mayor frenesí del gasto de capital en IA?
Cada vez me parece más claro, Xiaohuihui, que lo más interesante para estudiar en la segunda mitad de la era de la IA no son solo las GPU, sino también la infraestructura que permite que rindan de verdad.
La capacidad de cómputo es el motor; las comunicaciones ópticas, la autopista.
Cada vez hay más motores, así que quizá la autopista sea el próximo peaje.
235
·
--
Cuando termina un mercado alcista, algunos activos solo corrigen, mientras que otros están a punto de valer casi cero.
Veamos cuánto les falta a los principales activos para alcanzar sus máximos históricos:
S&P 500: -3%
Microsoft: -6%
Nvidia: -16%
Tesla: -20%
Meta: -23%
AMD: -24%
Oro: -31%
Google: -32%
Bitcoin: -39%
Netflix: -54%
Ethereum: -55%
Ahora veamos las monedas meme:
DOGE: -90%
TRUMP: -98%
MELANIA: -99%
En un mercado alcista, todos compiten por ver qué sube más rápido; en un mercado bajista, descubres quién puede sobrevivir.
Algunos han sido castigados injustamente, en otros se ha desinflado la burbuja, y puede que algunos nunca vuelvan a alcanzar sus máximos.
Lo más importante al invertir no es aprovechar cada subida vertiginosa, sino evitar las caídas de las que nunca podrás recuperarte.
Cuando termina un mercado alcista, algunos activos solo corrigen, mientras que otros están a punto de valer casi cero.
Veamos cuánto les falta a los principales activos para alcanzar sus máximos históricos:
S&P 500: -3%
Microsoft: -6%
Nvidia: -16%
Tesla: -20%
Meta: -23%
AMD: -24%
Oro: -31%
Google: -32%
Bitcoin: -39%
Netflix: -54%
Ethereum: -55%
Ahora veamos las monedas meme:
DOGE: -90%
TRUMP: -98%
MELANIA: -99%
En un mercado alcista, todos compiten por ver qué sube más rápido; en un mercado bajista, descubres quién puede sobrevivir.
Algunos han sido castigados injustamente, en otros se ha desinflado la burbuja, y puede que algunos nunca vuelvan a alcanzar sus máximos.
Lo más importante al invertir no es aprovechar cada subida vertiginosa, sino evitar las caídas de las que nunca podrás recuperarte.
Veamos cuánto les falta a los principales activos para alcanzar sus máximos históricos:
S&P 500: -3%
Microsoft: -6%
Nvidia: -16%
Tesla: -20%
Meta: -23%
AMD: -24%
Oro: -31%
Google: -32%
Bitcoin: -39%
Netflix: -54%
Ethereum: -55%
Ahora veamos las monedas meme:
DOGE: -90%
TRUMP: -98%
MELANIA: -99%
En un mercado alcista, todos compiten por ver qué sube más rápido; en un mercado bajista, descubres quién puede sobrevivir.
Algunos han sido castigados injustamente, en otros se ha desinflado la burbuja, y puede que algunos nunca vuelvan a alcanzar sus máximos.
Lo más importante al invertir no es aprovechar cada subida vertiginosa, sino evitar las caídas de las que nunca podrás recuperarte.
2
961
·
--
El Grok de Musk amplió recientemente la compatibilidad con los pagos de Alipay y China UnionPay. China continental, Hong Kong, Macao y Taiwán también aparecen entre las regiones disponibles para suscribirse.
Pero lo que realmente merece atención es el precio.
Musk ha agrupado Grok, Cursor y X Premium en The X Subscription:
• Plus: 8 dólares/mes
• Premium: 30 dólares/mes
• Super: 100 dólares/mes
El plan Premium de 30 dólares incluye Grok, la herramienta de programación Cursor, Grok Bot y las ventajas de X Premium+.
Varios servicios que antes se contrataban por separado ahora se venden en un solo paquete.
Pero hay un detalle: Grok y Cursor comparten el límite semanal de uso de IA, y usar modelos de terceros como Claude y GPT en Cursor sigue teniendo un coste adicional.
Lo que Musk realmente busca quizá no sea vender un Grok más barato, sino unir la IA, las herramientas de programación y las redes sociales.
Antes, los usuarios elegían la IA más inteligente.
En el futuro, quizá se queden en el ecosistema que ofrezca el paquete de IA más rentable y cómodo.
Mientras los modelos de IA compiten por sus capacidades, Musk ya ha empezado a competir con sus planes de suscripción.
Si por 30 dólares pudieras usar Grok, Cursor y X Premium+ a la vez, ¿seguirías suscribiéndote por separado a ChatGPT y Claude?
El Grok de Musk amplió recientemente la compatibilidad con los pagos de Alipay y China UnionPay. China continental, Hong Kong, Macao y Taiwán también aparecen entre las regiones disponibles para suscribirse.
Pero lo que realmente merece atención es el precio.
Musk ha agrupado Grok, Cursor y X Premium en The X Subscription:
• Plus: 8 dólares/mes
• Premium: 30 dólares/mes
• Super: 100 dólares/mes
El plan Premium de 30 dólares incluye Grok, la herramienta de programación Cursor, Grok Bot y las ventajas de X Premium+.
Varios servicios que antes se contrataban por separado ahora se venden en un solo paquete.
Pero hay un detalle: Grok y Cursor comparten el límite semanal de uso de IA, y usar modelos de terceros como Claude y GPT en Cursor sigue teniendo un coste adicional.
Lo que Musk realmente busca quizá no sea vender un Grok más barato, sino unir la IA, las herramientas de programación y las redes sociales.
Antes, los usuarios elegían la IA más inteligente.
En el futuro, quizá se queden en el ecosistema que ofrezca el paquete de IA más rentable y cómodo.
Mientras los modelos de IA compiten por sus capacidades, Musk ya ha empezado a competir con sus planes de suscripción.
Si por 30 dólares pudieras usar Grok, Cursor y X Premium+ a la vez, ¿seguirías suscribiéndote por separado a ChatGPT y Claude?
Pero lo que realmente merece atención es el precio.
Musk ha agrupado Grok, Cursor y X Premium en The X Subscription:
• Plus: 8 dólares/mes
• Premium: 30 dólares/mes
• Super: 100 dólares/mes
El plan Premium de 30 dólares incluye Grok, la herramienta de programación Cursor, Grok Bot y las ventajas de X Premium+.
Varios servicios que antes se contrataban por separado ahora se venden en un solo paquete.
Pero hay un detalle: Grok y Cursor comparten el límite semanal de uso de IA, y usar modelos de terceros como Claude y GPT en Cursor sigue teniendo un coste adicional.
Lo que Musk realmente busca quizá no sea vender un Grok más barato, sino unir la IA, las herramientas de programación y las redes sociales.
Antes, los usuarios elegían la IA más inteligente.
En el futuro, quizá se queden en el ecosistema que ofrezca el paquete de IA más rentable y cómodo.
Mientras los modelos de IA compiten por sus capacidades, Musk ya ha empezado a competir con sus planes de suscripción.
Si por 30 dólares pudieras usar Grok, Cursor y X Premium+ a la vez, ¿seguirías suscribiéndote por separado a ChatGPT y Claude?
1.9k
·
--
Parcialmente cierto
Lo más aterrador de la IA no es lo grande que sea la burbuja, sino que está a punto de consumir todo el flujo de caja.
En los primeros nueve meses de 2026, el flujo de caja operativo de los cinco gigantes tecnológicos estadounidenses alcanzó los 542.900 millones de dólares, un récord histórico.
Pero sus gastos de capital ascendieron a 556.900 millones de dólares, lo que provocó que el importe de las recompras de acciones de las empresas cotizadas se desplomara un 83 % interanual.
Antes, la lógica de los gigantes tecnológicos estadounidenses era: ganar mucho dinero, recomprar acciones a lo loco, ver subir la cotización y ganar dinero junto con los accionistas.
Ahora es: ganar mucho dinero, comprar GPU a lo loco y construir centros de datos; confiar en que la IA genere beneficios en el futuro; quedarse sin dinero para recomprar acciones y, además, emitir deuda a tipos de interés elevados.
La historia de la IA no ha terminado, pero los mercados de capitales ya están empezando a exigir resultados.
¿Quién crees que acabará pagando esta inversión en IA, la mayor de la historia?
Lo más aterrador de la IA no es lo grande que sea la burbuja, sino que está a punto de consumir todo el flujo de caja.
En los primeros nueve meses de 2026, el flujo de caja operativo de los cinco gigantes tecnológicos estadounidenses alcanzó los 542.900 millones de dólares, un récord histórico.
Pero sus gastos de capital ascendieron a 556.900 millones de dólares, lo que provocó que el importe de las recompras de acciones de las empresas cotizadas se desplomara un 83 % interanual.
Antes, la lógica de los gigantes tecnológicos estadounidenses era: ganar mucho dinero, recomprar acciones a lo loco, ver subir la cotización y ganar dinero junto con los accionistas.
Ahora es: ganar mucho dinero, comprar GPU a lo loco y construir centros de datos; confiar en que la IA genere beneficios en el futuro; quedarse sin dinero para recomprar acciones y, además, emitir deuda a tipos de interés elevados.
La historia de la IA no ha terminado, pero los mercados de capitales ya están empezando a exigir resultados.
¿Quién crees que acabará pagando esta inversión en IA, la mayor de la historia?
En los primeros nueve meses de 2026, el flujo de caja operativo de los cinco gigantes tecnológicos estadounidenses alcanzó los 542.900 millones de dólares, un récord histórico.
Pero sus gastos de capital ascendieron a 556.900 millones de dólares, lo que provocó que el importe de las recompras de acciones de las empresas cotizadas se desplomara un 83 % interanual.
Antes, la lógica de los gigantes tecnológicos estadounidenses era: ganar mucho dinero, recomprar acciones a lo loco, ver subir la cotización y ganar dinero junto con los accionistas.
Ahora es: ganar mucho dinero, comprar GPU a lo loco y construir centros de datos; confiar en que la IA genere beneficios en el futuro; quedarse sin dinero para recomprar acciones y, además, emitir deuda a tipos de interés elevados.
La historia de la IA no ha terminado, pero los mercados de capitales ya están empezando a exigir resultados.
¿Quién crees que acabará pagando esta inversión en IA, la mayor de la historia?
1
1.8k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCRebounds80K
84,106 vistas
833 están debatiendo
🚨 BITCOIN: ¿SE PREPARA PARA ROMPER LOS $81,000? ₿
📊 Análisis | 4 de noviembre de 2026
Bitcoin muestra señales de recuperación, con un avance del 3.6% en las últimas 24 horas.
🔼 ESCENARIO ALCISTA
Si BTC rompe y mantiene los $81,080, podría buscar los $82,000.
🔽 ESCENARIO BAJISTA
Si pierde la zona de $79,600, podríamos ver un retroceso hacia los $78,000.
🎯 Niveles importantes:
* Resistencia: $81,080
* Soporte: $79,600–$80,250
* Soporte fuerte: $78,000
🐂 Mi perspectiva: Alcista con cautela. La ruptura de resistencia será la confirmación importante.
💬 ¿Tú qué esperas: BTC rumbo a los $82K o una nueva corrección?
#bitcoin #BTC #BTCRebounds80K #crypto #Trading
iTentleSHOP
·0 me gusta
·256 vistas
Binance98PercentReplenished
47,004 vistas
647 están debatiendo
USMidterms-WhatAreMarketsExpecting?
369,148 vistas
2,162 están debatiendo