
000000000x
42 Publicaciones

000000000x
Denunciar
Bloquear usuario
一个小目标
4 Siguiendo
1 Seguidores
1 Me gusta
Publicaciones
Todo
Videos
·
--
Ver traducción
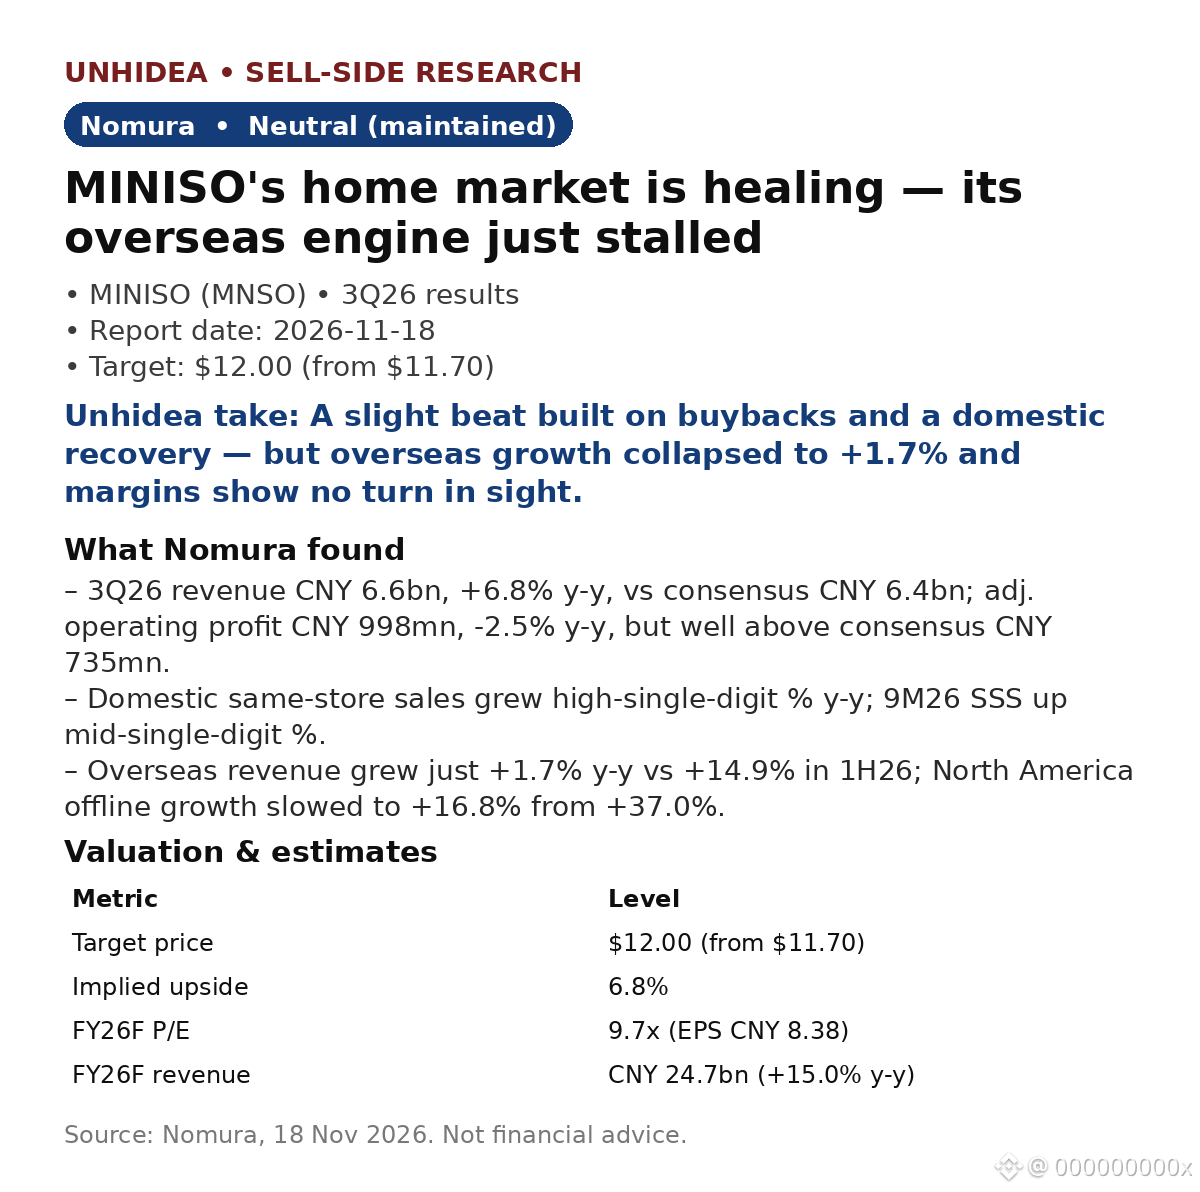
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
MNSOUS-0,21%
12
·
--
Ver traducción
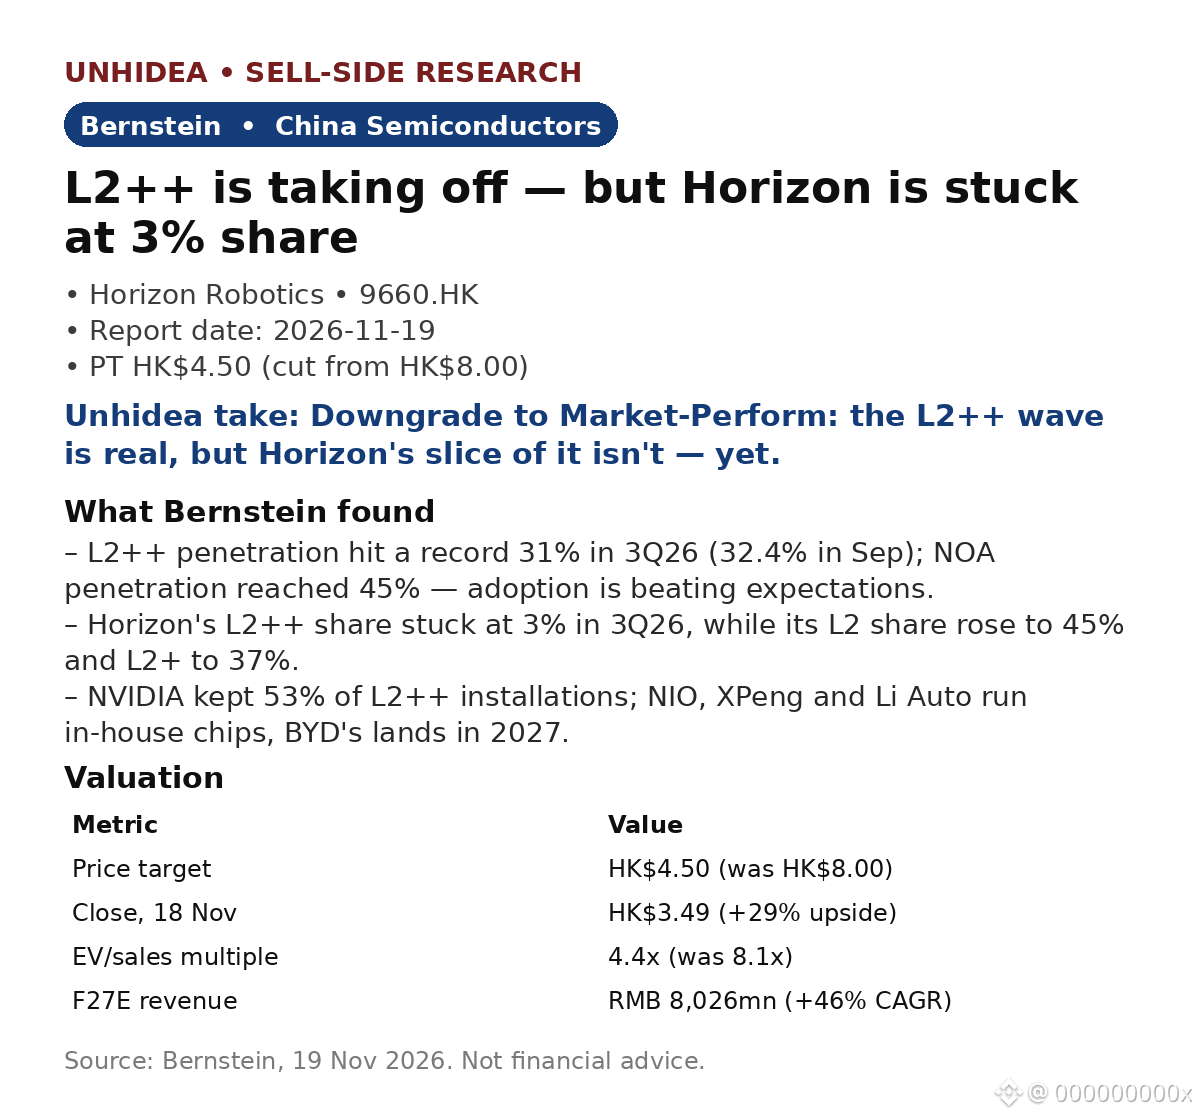
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
NVDA-4,14%
LIUS-1,17%
125
·
--
Ver traducción
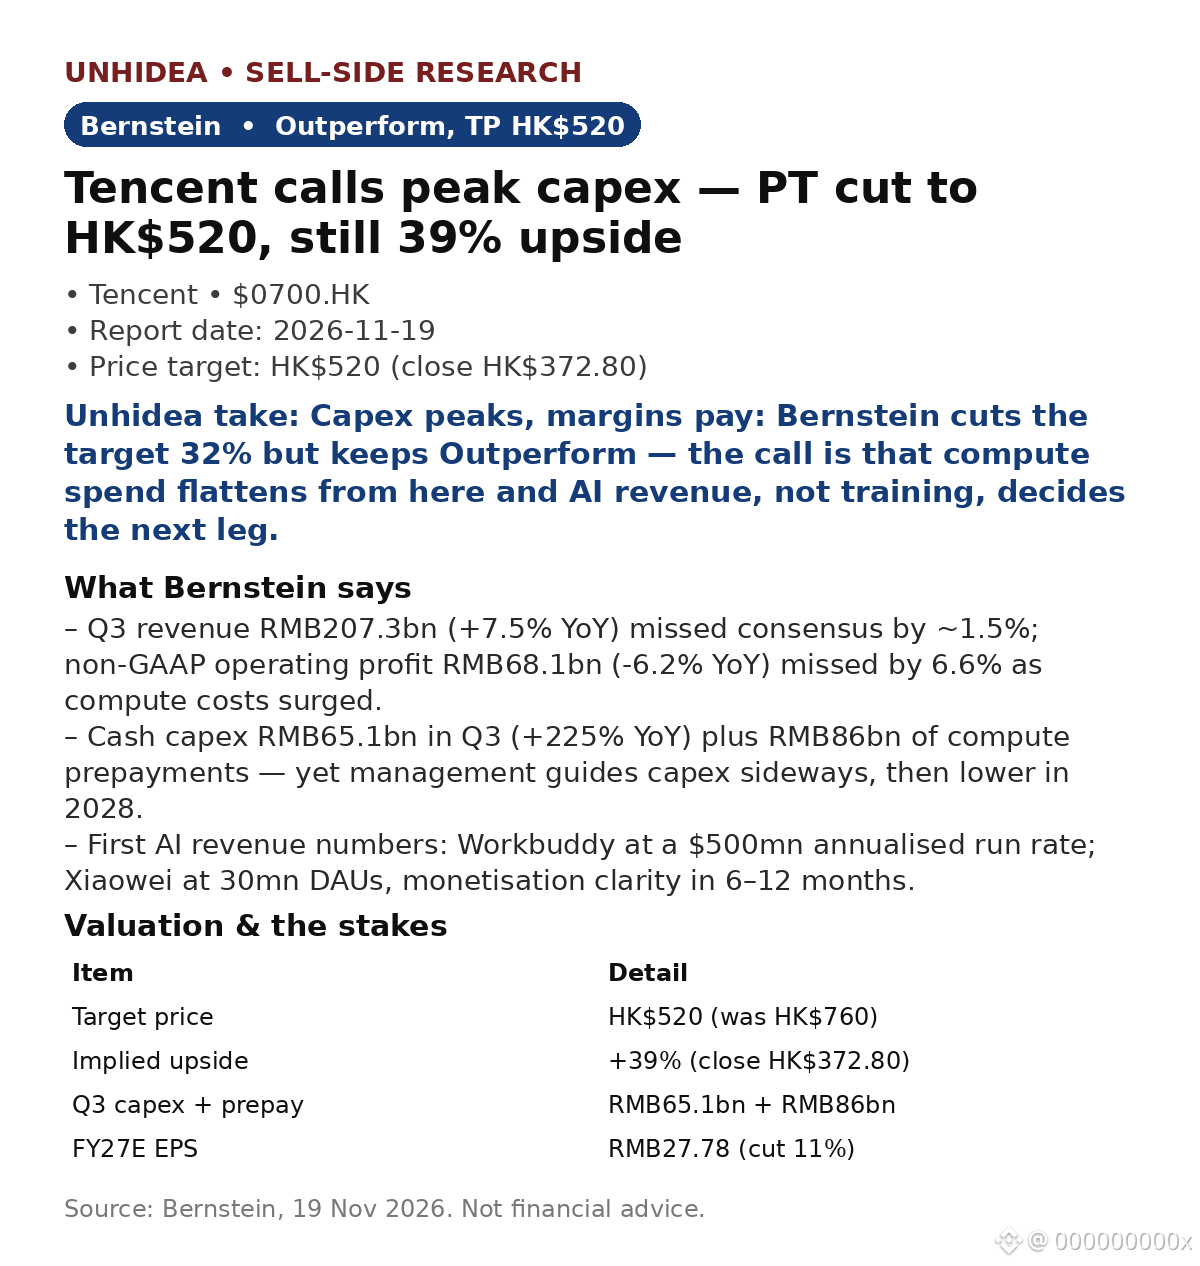
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
114
·
--
Ver traducción
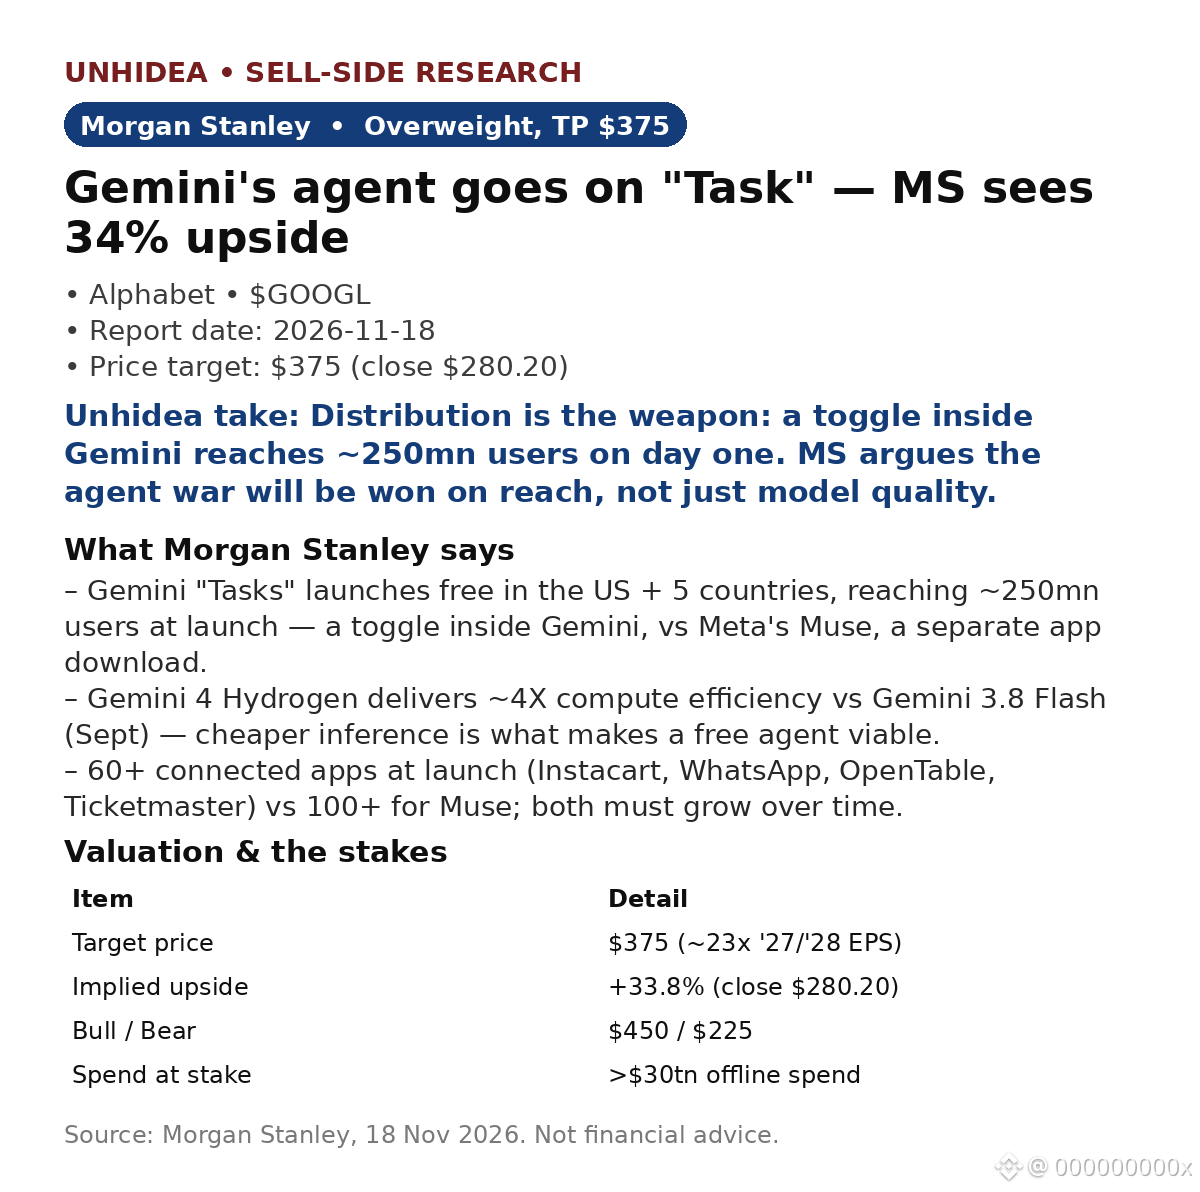
$GOOGL: Gemini's agent is now on "Task" — Morgan Stanley keeps Overweight, TP $375 (+34% vs $280.20 close on 17 Nov)
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
$GOOGL : Gemini's agent is now on "Task" — Morgan Stanley keeps Overweight, TP $375 (+34% vs $280.20 close on 17 Nov)
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
89
·
--
Ver traducción
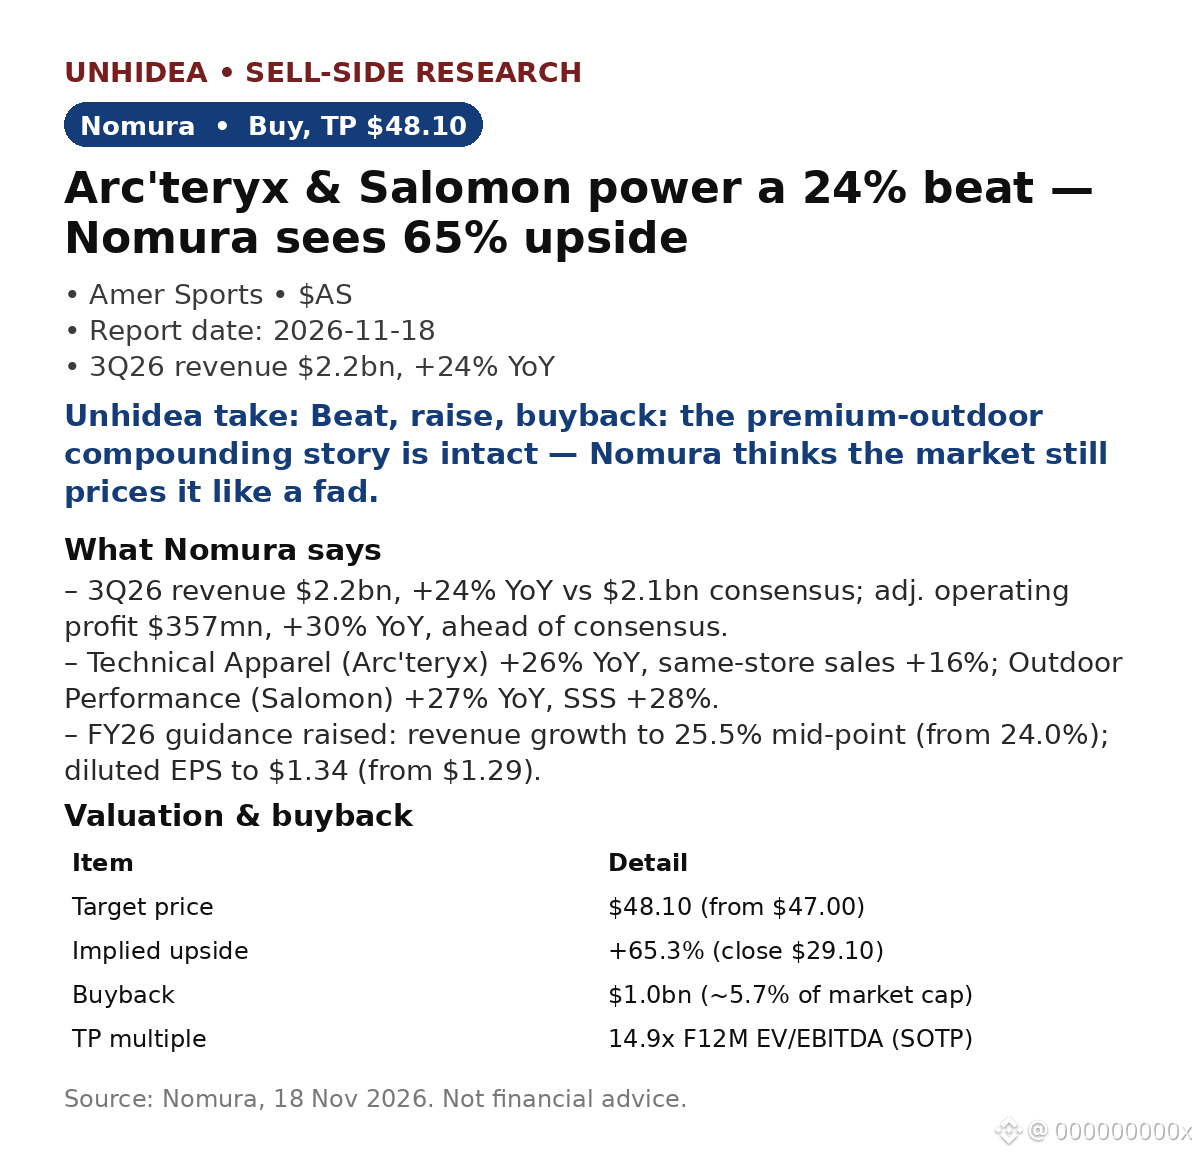
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
ASUS-0,25%
75
·
--
Ver traducción
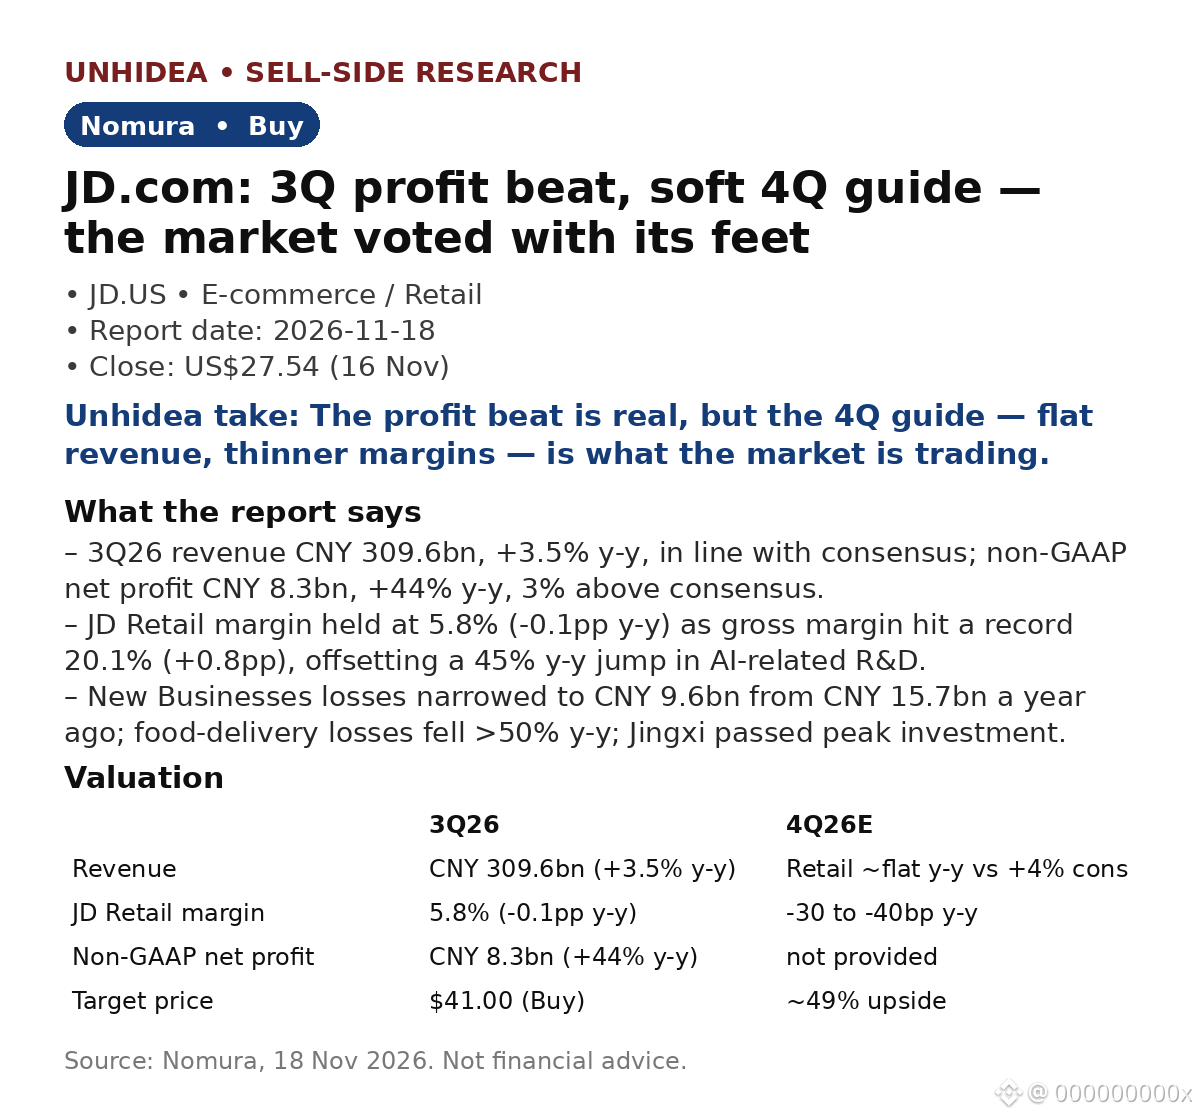
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JDUS+1,00%
4
·
--
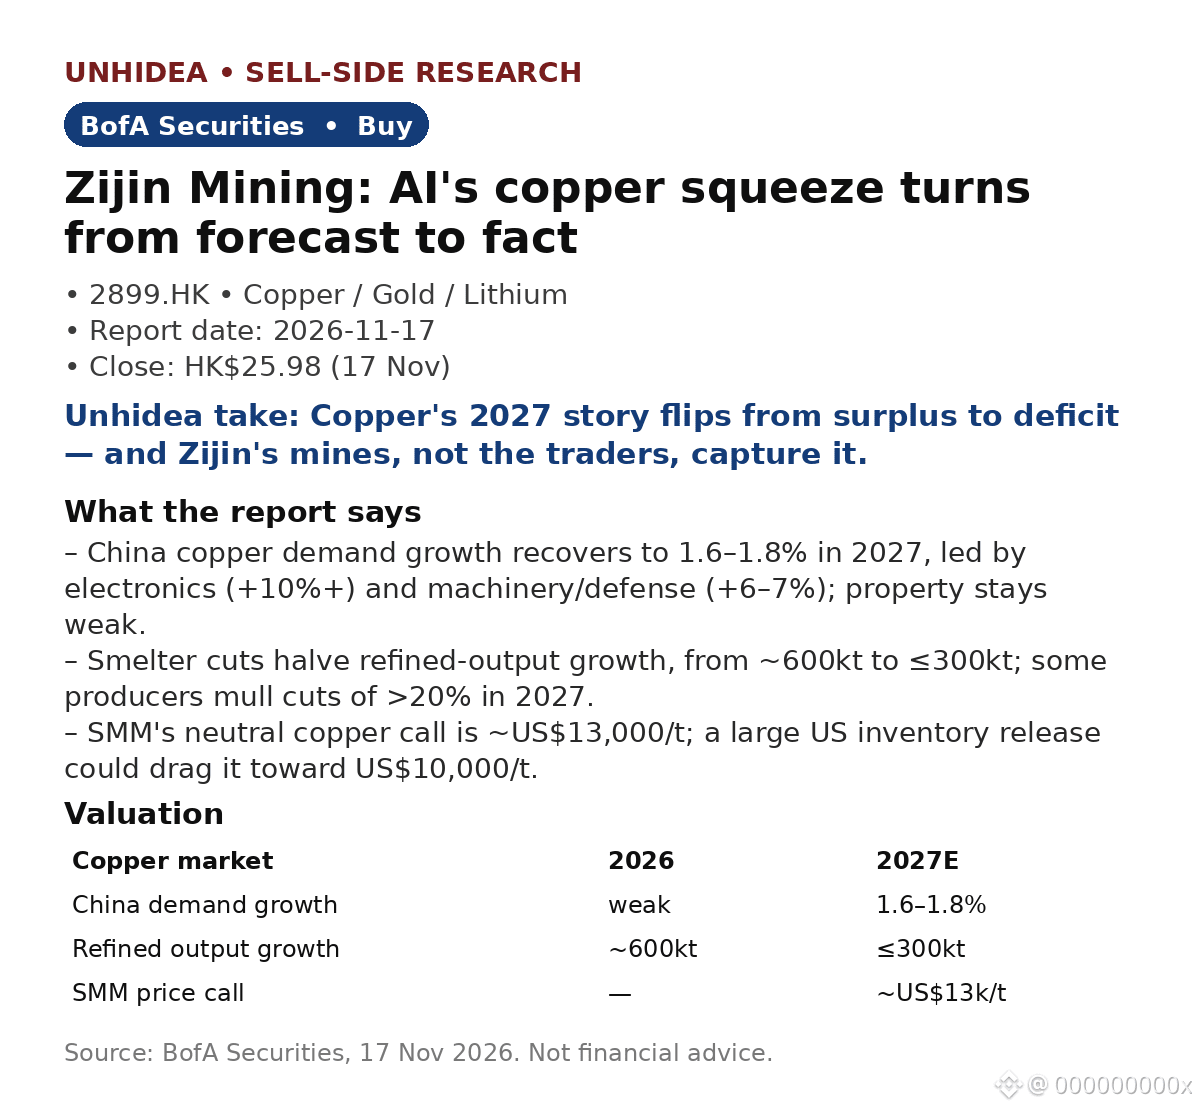
Zijin Mining (2899.HK): BofA mantiene la recomendación de compra — la demanda de cobre en China se recupera mientras las fundiciones recortan
- El crecimiento de la demanda de cobre en China se recupera hasta el 1,6–1,8 % en 2027, impulsado por la electrónica (+10 % o más) y la maquinaria/defensa (+6–7 %); el sector inmobiliario sigue débil.
- Los recortes de las fundiciones reducen a la mitad el crecimiento de la producción de cobre refinado, de ~600 kt a ≤300 kt; la previsión neutral de SMM es de ~US$13.000/t, y las liberaciones de inventarios de EE. UU. representan un riesgo que podría llevar el precio a US$10.000/t.
- Zijin mantiene sus previsiones para 2026 (excluidas las pérdidas de ~50 kt de Kamoa-Kakula); las minas existentes producirán entre 1,40 y 1,45 millones de toneladas en 2028, frente al objetivo de 1,50 millones; África aportará más de 300 kt.
- La infraestructura de IA es el factor clave: la demanda de CCL M8 se triplica, de 2,5 millones a 7,5 millones al mes para finales de 2027; el InP representa más del 70 % del beneficio neto de Yunnan Germanium, con un margen superior al 65 % y pedidos asegurados hasta 2027.
- Zijin tiene recomendación de compra; cierre a HK$25,98 el 17 de nov.; esta nota no reitera el precio objetivo.
La lectura de Unhidea: el cobre es el cuello de botella olvidado de la IA: el mercado debate sobre las GPU mientras el metal que cablea todos los centros de datos pasa de la sobreoferta al déficit.
La lectura de Unhidea: la ventaja de Zijin es el crecimiento del volumen en un mercado deficitario: su producción crece mientras las fundiciones se contraen; en un mercado ajustado, las toneladas pesan más que los múltiplos.
Riesgos: debilidad macroeconómica; liberaciones de inventarios de EE. UU.; interrupciones en Kamoa-Kakula.
Fuente: BofA Securities, 17 de nov. de 2026. No constituye asesoramiento financiero.
Zijin Mining (2899.HK): BofA mantiene la recomendación de compra — la demanda de cobre en China se recupera mientras las fundiciones recortan
- El crecimiento de la demanda de cobre en China se recupera hasta el 1,6–1,8 % en 2027, impulsado por la electrónica (+10 % o más) y la maquinaria/defensa (+6–7 %); el sector inmobiliario sigue débil.
- Los recortes de las fundiciones reducen a la mitad el crecimiento de la producción de cobre refinado, de ~600 kt a ≤300 kt; la previsión neutral de SMM es de ~US$13.000/t, y las liberaciones de inventarios de EE. UU. representan un riesgo que podría llevar el precio a US$10.000/t.
- Zijin mantiene sus previsiones para 2026 (excluidas las pérdidas de ~50 kt de Kamoa-Kakula); las minas existentes producirán entre 1,40 y 1,45 millones de toneladas en 2028, frente al objetivo de 1,50 millones; África aportará más de 300 kt.
- La infraestructura de IA es el factor clave: la demanda de CCL M8 se triplica, de 2,5 millones a 7,5 millones al mes para finales de 2027; el InP representa más del 70 % del beneficio neto de Yunnan Germanium, con un margen superior al 65 % y pedidos asegurados hasta 2027.
- Zijin tiene recomendación de compra; cierre a HK$25,98 el 17 de nov.; esta nota no reitera el precio objetivo.
La lectura de Unhidea: el cobre es el cuello de botella olvidado de la IA: el mercado debate sobre las GPU mientras el metal que cablea todos los centros de datos pasa de la sobreoferta al déficit.
La lectura de Unhidea: la ventaja de Zijin es el crecimiento del volumen en un mercado deficitario: su producción crece mientras las fundiciones se contraen; en un mercado ajustado, las toneladas pesan más que los múltiplos.
Riesgos: debilidad macroeconómica; liberaciones de inventarios de EE. UU.; interrupciones en Kamoa-Kakula.
Fuente: BofA Securities, 17 de nov. de 2026. No constituye asesoramiento financiero.
- El crecimiento de la demanda de cobre en China se recupera hasta el 1,6–1,8 % en 2027, impulsado por la electrónica (+10 % o más) y la maquinaria/defensa (+6–7 %); el sector inmobiliario sigue débil.
- Los recortes de las fundiciones reducen a la mitad el crecimiento de la producción de cobre refinado, de ~600 kt a ≤300 kt; la previsión neutral de SMM es de ~US$13.000/t, y las liberaciones de inventarios de EE. UU. representan un riesgo que podría llevar el precio a US$10.000/t.
- Zijin mantiene sus previsiones para 2026 (excluidas las pérdidas de ~50 kt de Kamoa-Kakula); las minas existentes producirán entre 1,40 y 1,45 millones de toneladas en 2028, frente al objetivo de 1,50 millones; África aportará más de 300 kt.
- La infraestructura de IA es el factor clave: la demanda de CCL M8 se triplica, de 2,5 millones a 7,5 millones al mes para finales de 2027; el InP representa más del 70 % del beneficio neto de Yunnan Germanium, con un margen superior al 65 % y pedidos asegurados hasta 2027.
- Zijin tiene recomendación de compra; cierre a HK$25,98 el 17 de nov.; esta nota no reitera el precio objetivo.
La lectura de Unhidea: el cobre es el cuello de botella olvidado de la IA: el mercado debate sobre las GPU mientras el metal que cablea todos los centros de datos pasa de la sobreoferta al déficit.
La lectura de Unhidea: la ventaja de Zijin es el crecimiento del volumen en un mercado deficitario: su producción crece mientras las fundiciones se contraen; en un mercado ajustado, las toneladas pesan más que los múltiplos.
Riesgos: debilidad macroeconómica; liberaciones de inventarios de EE. UU.; interrupciones en Kamoa-Kakula.
Fuente: BofA Securities, 17 de nov. de 2026. No constituye asesoramiento financiero.
53
·
--
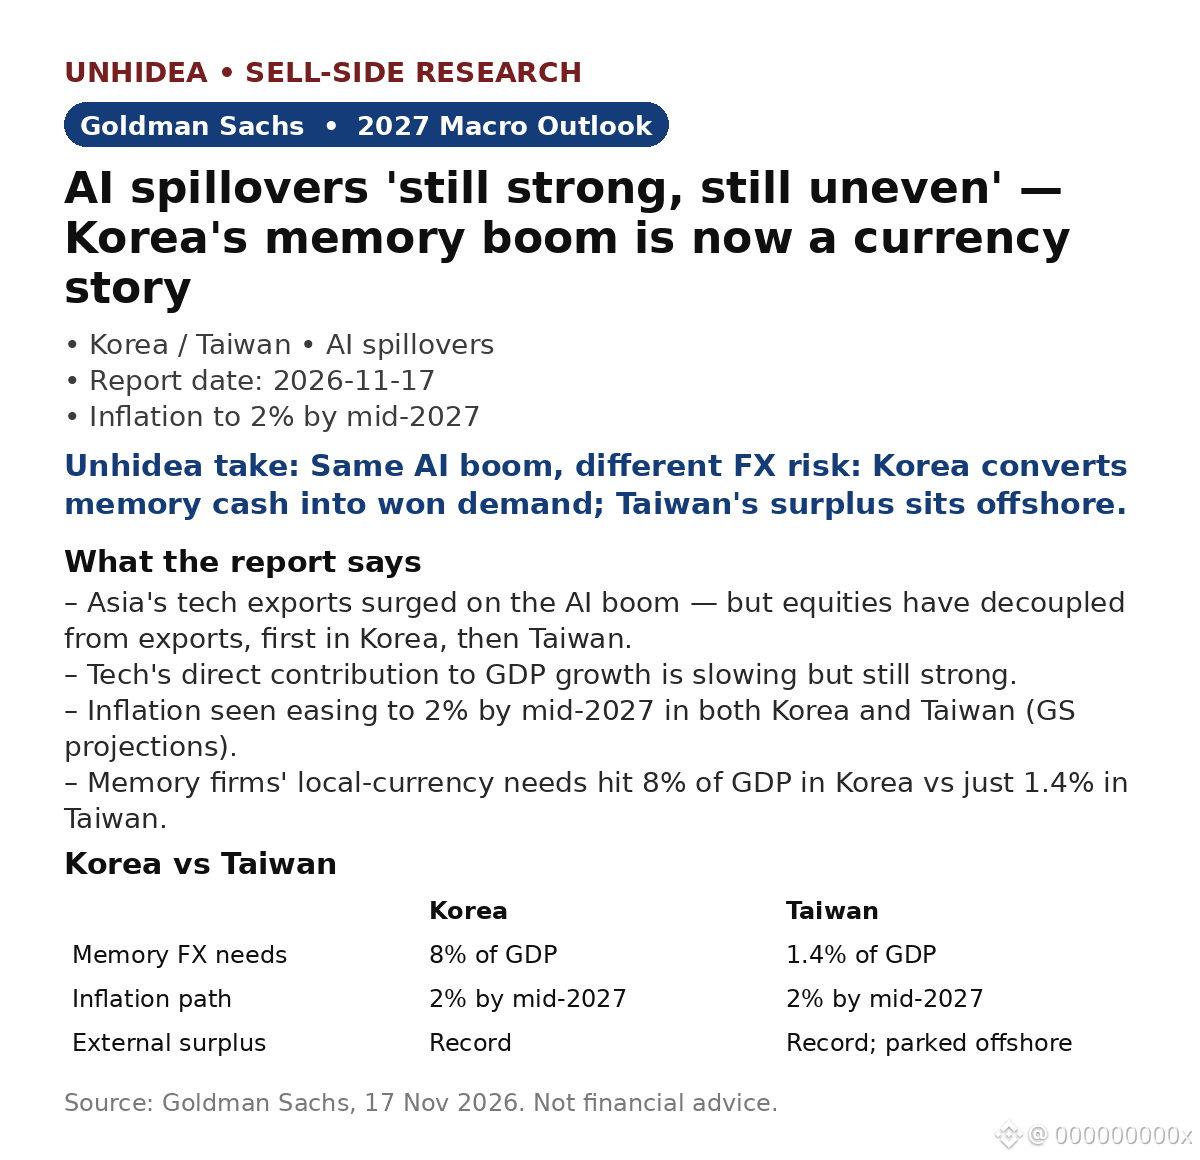
Los efectos indirectos de la IA «siguen siendo fuertes, pero desiguales»: perspectivas de Goldman Sachs para Corea y Taiwán en 2027 — la bonanza de Samsung en el sector de la memoria ahora es una historia cambiaria
- Las exportaciones tecnológicas de Asia se dispararon gracias al auge de la IA, pero las acciones se han desacoplado de las exportaciones: primero en Corea y luego en Taiwán. El índice ya no refleja fielmente el ciclo exportador.
- La contribución directa de la tecnología al crecimiento del PIB se está desacelerando, pero sigue siendo sólida. Se prevé que la inflación baje al 2% a mediados de 2027 tanto en Corea como en Taiwán (proyecciones de GS).
- Las necesidades de moneda local de las empresas de memoria alcanzan el 8% del PIB en Corea, frente a apenas el 1,4% en Taiwán. Corea convierte el auge en demanda de wones; el superávit récord de Taiwán permanece en el extranjero.
- Noticias del mercado tras el informe: los ingresos de Nvidia en el tercer trimestre fiscal fueron de 115.840 millones de dólares, un 103% más interanual, frente a los aproximadamente 109.000 millones esperados. La empresa prevé unos 130.000 millones, frente a los aproximadamente 125.000 millones previstos; tras la publicación de resultados, Samsung y SK Hynix subieron en Corea.
La lectura de Unhidea: el desacoplamiento es la señal; ahora las acciones de Corea y Taiwán cotizan en función del relato de la IA y los precios de la memoria, no de los volúmenes de exportación. Un dato débil de exportaciones ya no implica un índice débil, ni viceversa.
La lectura de Unhidea: la brecha entre el 8% y el 1,4% es la verdadera oportunidad. El won coreano se enfrenta a una demanda estructural derivada de la conversión a efectivo de las ganancias del sector de la memoria, mientras que el superávit taiwanés permanece en el extranjero: mismo auge de la IA, presión cambiaria opuesta. Hay que vigilar el KRW, no solo el KOSPI.
Riesgos: recortes en el gasto de capital en IA, reversión de los precios de la memoria, volatilidad cambiaria, controles estadounidenses a las exportaciones hacia China.
Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Los efectos indirectos de la IA «siguen siendo fuertes, pero desiguales»: perspectivas de Goldman Sachs para Corea y Taiwán en 2027 — la bonanza de Samsung en el sector de la memoria ahora es una historia cambiaria
- Las exportaciones tecnológicas de Asia se dispararon gracias al auge de la IA, pero las acciones se han desacoplado de las exportaciones: primero en Corea y luego en Taiwán. El índice ya no refleja fielmente el ciclo exportador.
- La contribución directa de la tecnología al crecimiento del PIB se está desacelerando, pero sigue siendo sólida. Se prevé que la inflación baje al 2% a mediados de 2027 tanto en Corea como en Taiwán (proyecciones de GS).
- Las necesidades de moneda local de las empresas de memoria alcanzan el 8% del PIB en Corea, frente a apenas el 1,4% en Taiwán. Corea convierte el auge en demanda de wones; el superávit récord de Taiwán permanece en el extranjero.
- Noticias del mercado tras el informe: los ingresos de Nvidia en el tercer trimestre fiscal fueron de 115.840 millones de dólares, un 103% más interanual, frente a los aproximadamente 109.000 millones esperados. La empresa prevé unos 130.000 millones, frente a los aproximadamente 125.000 millones previstos; tras la publicación de resultados, Samsung y SK Hynix subieron en Corea.
La lectura de Unhidea: el desacoplamiento es la señal; ahora las acciones de Corea y Taiwán cotizan en función del relato de la IA y los precios de la memoria, no de los volúmenes de exportación. Un dato débil de exportaciones ya no implica un índice débil, ni viceversa.
La lectura de Unhidea: la brecha entre el 8% y el 1,4% es la verdadera oportunidad. El won coreano se enfrenta a una demanda estructural derivada de la conversión a efectivo de las ganancias del sector de la memoria, mientras que el superávit taiwanés permanece en el extranjero: mismo auge de la IA, presión cambiaria opuesta. Hay que vigilar el KRW, no solo el KOSPI.
Riesgos: recortes en el gasto de capital en IA, reversión de los precios de la memoria, volatilidad cambiaria, controles estadounidenses a las exportaciones hacia China.
Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Las exportaciones tecnológicas de Asia se dispararon gracias al auge de la IA, pero las acciones se han desacoplado de las exportaciones: primero en Corea y luego en Taiwán. El índice ya no refleja fielmente el ciclo exportador.
- La contribución directa de la tecnología al crecimiento del PIB se está desacelerando, pero sigue siendo sólida. Se prevé que la inflación baje al 2% a mediados de 2027 tanto en Corea como en Taiwán (proyecciones de GS).
- Las necesidades de moneda local de las empresas de memoria alcanzan el 8% del PIB en Corea, frente a apenas el 1,4% en Taiwán. Corea convierte el auge en demanda de wones; el superávit récord de Taiwán permanece en el extranjero.
- Noticias del mercado tras el informe: los ingresos de Nvidia en el tercer trimestre fiscal fueron de 115.840 millones de dólares, un 103% más interanual, frente a los aproximadamente 109.000 millones esperados. La empresa prevé unos 130.000 millones, frente a los aproximadamente 125.000 millones previstos; tras la publicación de resultados, Samsung y SK Hynix subieron en Corea.
La lectura de Unhidea: el desacoplamiento es la señal; ahora las acciones de Corea y Taiwán cotizan en función del relato de la IA y los precios de la memoria, no de los volúmenes de exportación. Un dato débil de exportaciones ya no implica un índice débil, ni viceversa.
La lectura de Unhidea: la brecha entre el 8% y el 1,4% es la verdadera oportunidad. El won coreano se enfrenta a una demanda estructural derivada de la conversión a efectivo de las ganancias del sector de la memoria, mientras que el superávit taiwanés permanece en el extranjero: mismo auge de la IA, presión cambiaria opuesta. Hay que vigilar el KRW, no solo el KOSPI.
Riesgos: recortes en el gasto de capital en IA, reversión de los precios de la memoria, volatilidad cambiaria, controles estadounidenses a las exportaciones hacia China.
Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
420
·
--
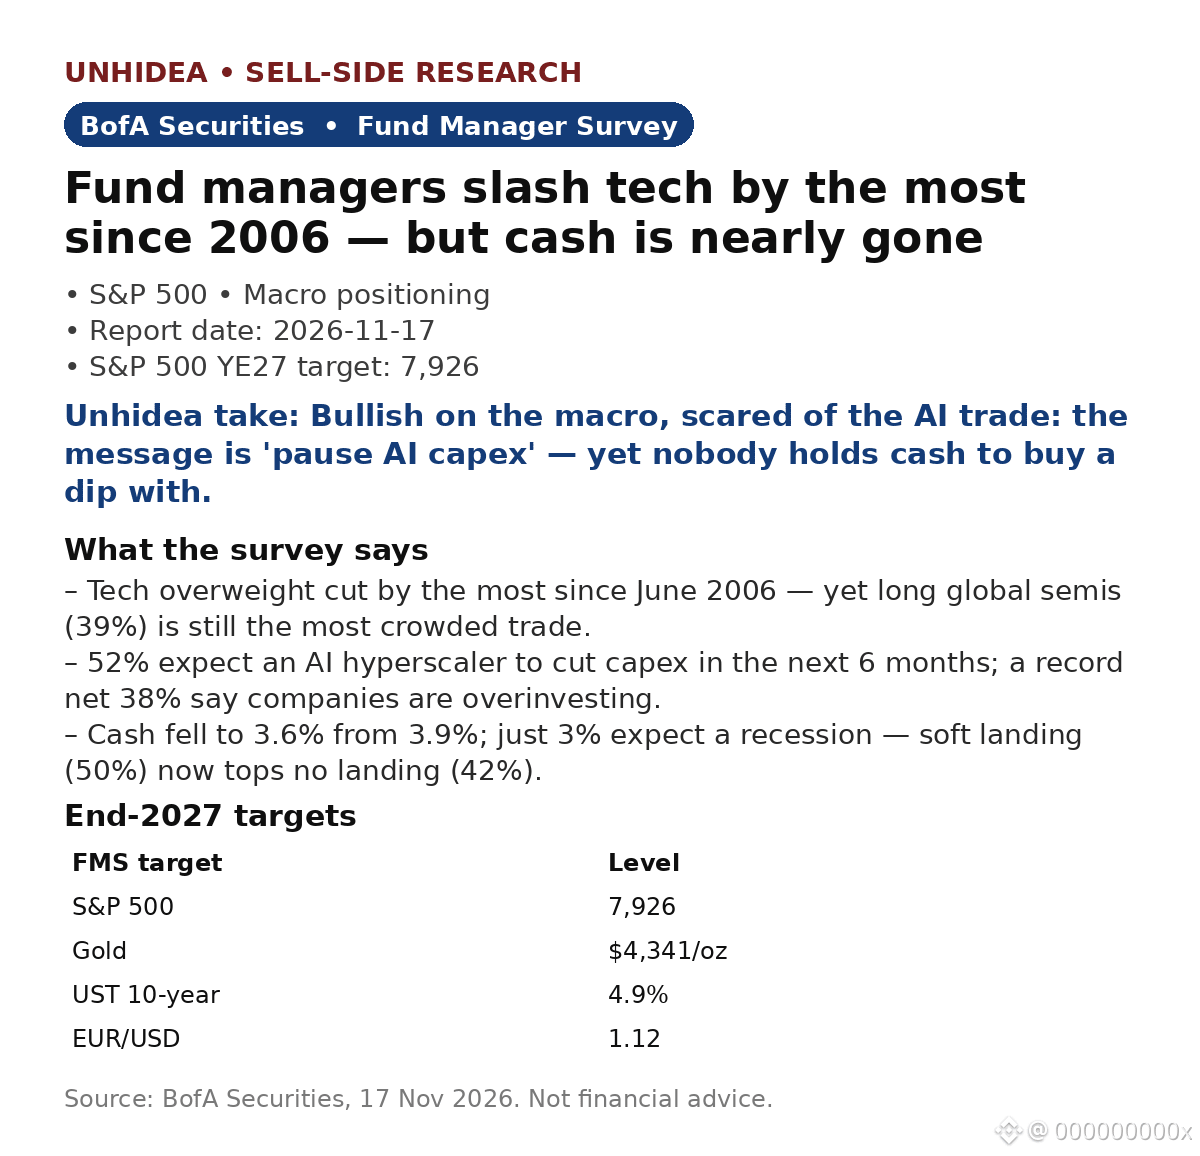
$SPX: Encuesta de gestores de fondos de BofA: la tecnología sufre el mayor recorte desde 2006, pero casi no queda efectivo
- Los inversores recortaron su sobreponderación en tecnología más que desde junio de 2006, pero la posición larga en semiconductores globales (39%) sigue siendo la operación más concurrida. Encuesta a 193 gestores, con 526.000 millones de dólares, del 6 al 12 de noviembre.
- El 52% espera que un hiperescalador de IA reduzca el gasto de capital en los próximos 6 meses; un 38% neto, cifra récord, dice que las empresas están invirtiendo demasiado; solo el 16% quiere que las empresas aumenten el gasto de capital, el nivel más bajo desde mayo de 2020.
- El efectivo cayó al 3,6% desde el 3,9%. BofA mantiene una postura táctica de aversión al riesgo: no hay suficiente «miedo» para comprar. Solo el 3% espera una recesión; el aterrizaje suave (50%) ahora supera al no aterrizaje (42%) por primera vez desde junio.
- Principales riesgos de cola: burbuja de IA (34%) y evento crediticio de un hiperescalador (31%). El 38% señala los bonos de hiperescaladores de IA como la fuente más probable de un evento crediticio sistémico, por delante del crédito privado (30%).
- Objetivos para finales de 2027: S&P 500: 7.926; oro: 4.341 dólares la onza —un 23% neto, cifra récord, considera que el oro está infravalorado—; bonos del Tesoro de EE. UU. a 10 años: 4,9%; EUR/USD: 1,12.
La lectura de Unhidea: la encuesta está posicionada a favor de la operación de IA y, al mismo tiempo, le teme: un 39% tiene posiciones largas concurridas en semiconductores y un 52% espera recortes del gasto de capital. Es una trampa de posicionamiento, no una predicción de burbuja: la operación que puede causar pérdidas es un titular sobre el gasto de capital, no una recesión.
La lectura de Unhidea: con el efectivo en el 3,6%, ya no queda pólvora seca. El «no hay suficiente miedo para comprar» de BofA significa que el siguiente tramo a la baja, si llega, no tendrá compradores naturales. Atención al 52%: se vuelve una profecía autocumplida en cuanto un hiperescalador da señales de flaqueza.
Riesgos: recortes del gasto de capital en IA, tensiones crediticias de hiperescaladores, inflación persistente, rendimientos de los bonos desordenados.
Fuente: BofA Securities, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
$SPX : Encuesta de gestores de fondos de BofA: la tecnología sufre el mayor recorte desde 2006, pero casi no queda efectivo
- Los inversores recortaron su sobreponderación en tecnología más que desde junio de 2006, pero la posición larga en semiconductores globales (39%) sigue siendo la operación más concurrida. Encuesta a 193 gestores, con 526.000 millones de dólares, del 6 al 12 de noviembre.
- El 52% espera que un hiperescalador de IA reduzca el gasto de capital en los próximos 6 meses; un 38% neto, cifra récord, dice que las empresas están invirtiendo demasiado; solo el 16% quiere que las empresas aumenten el gasto de capital, el nivel más bajo desde mayo de 2020.
- El efectivo cayó al 3,6% desde el 3,9%. BofA mantiene una postura táctica de aversión al riesgo: no hay suficiente «miedo» para comprar. Solo el 3% espera una recesión; el aterrizaje suave (50%) ahora supera al no aterrizaje (42%) por primera vez desde junio.
- Principales riesgos de cola: burbuja de IA (34%) y evento crediticio de un hiperescalador (31%). El 38% señala los bonos de hiperescaladores de IA como la fuente más probable de un evento crediticio sistémico, por delante del crédito privado (30%).
- Objetivos para finales de 2027: S&P 500: 7.926; oro: 4.341 dólares la onza —un 23% neto, cifra récord, considera que el oro está infravalorado—; bonos del Tesoro de EE. UU. a 10 años: 4,9%; EUR/USD: 1,12.
La lectura de Unhidea: la encuesta está posicionada a favor de la operación de IA y, al mismo tiempo, le teme: un 39% tiene posiciones largas concurridas en semiconductores y un 52% espera recortes del gasto de capital. Es una trampa de posicionamiento, no una predicción de burbuja: la operación que puede causar pérdidas es un titular sobre el gasto de capital, no una recesión.
La lectura de Unhidea: con el efectivo en el 3,6%, ya no queda pólvora seca. El «no hay suficiente miedo para comprar» de BofA significa que el siguiente tramo a la baja, si llega, no tendrá compradores naturales. Atención al 52%: se vuelve una profecía autocumplida en cuanto un hiperescalador da señales de flaqueza.
Riesgos: recortes del gasto de capital en IA, tensiones crediticias de hiperescaladores, inflación persistente, rendimientos de los bonos desordenados.
Fuente: BofA Securities, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Los inversores recortaron su sobreponderación en tecnología más que desde junio de 2006, pero la posición larga en semiconductores globales (39%) sigue siendo la operación más concurrida. Encuesta a 193 gestores, con 526.000 millones de dólares, del 6 al 12 de noviembre.
- El 52% espera que un hiperescalador de IA reduzca el gasto de capital en los próximos 6 meses; un 38% neto, cifra récord, dice que las empresas están invirtiendo demasiado; solo el 16% quiere que las empresas aumenten el gasto de capital, el nivel más bajo desde mayo de 2020.
- El efectivo cayó al 3,6% desde el 3,9%. BofA mantiene una postura táctica de aversión al riesgo: no hay suficiente «miedo» para comprar. Solo el 3% espera una recesión; el aterrizaje suave (50%) ahora supera al no aterrizaje (42%) por primera vez desde junio.
- Principales riesgos de cola: burbuja de IA (34%) y evento crediticio de un hiperescalador (31%). El 38% señala los bonos de hiperescaladores de IA como la fuente más probable de un evento crediticio sistémico, por delante del crédito privado (30%).
- Objetivos para finales de 2027: S&P 500: 7.926; oro: 4.341 dólares la onza —un 23% neto, cifra récord, considera que el oro está infravalorado—; bonos del Tesoro de EE. UU. a 10 años: 4,9%; EUR/USD: 1,12.
La lectura de Unhidea: la encuesta está posicionada a favor de la operación de IA y, al mismo tiempo, le teme: un 39% tiene posiciones largas concurridas en semiconductores y un 52% espera recortes del gasto de capital. Es una trampa de posicionamiento, no una predicción de burbuja: la operación que puede causar pérdidas es un titular sobre el gasto de capital, no una recesión.
La lectura de Unhidea: con el efectivo en el 3,6%, ya no queda pólvora seca. El «no hay suficiente miedo para comprar» de BofA significa que el siguiente tramo a la baja, si llega, no tendrá compradores naturales. Atención al 52%: se vuelve una profecía autocumplida en cuanto un hiperescalador da señales de flaqueza.
Riesgos: recortes del gasto de capital en IA, tensiones crediticias de hiperescaladores, inflación persistente, rendimientos de los bonos desordenados.
Fuente: BofA Securities, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
180
·
--
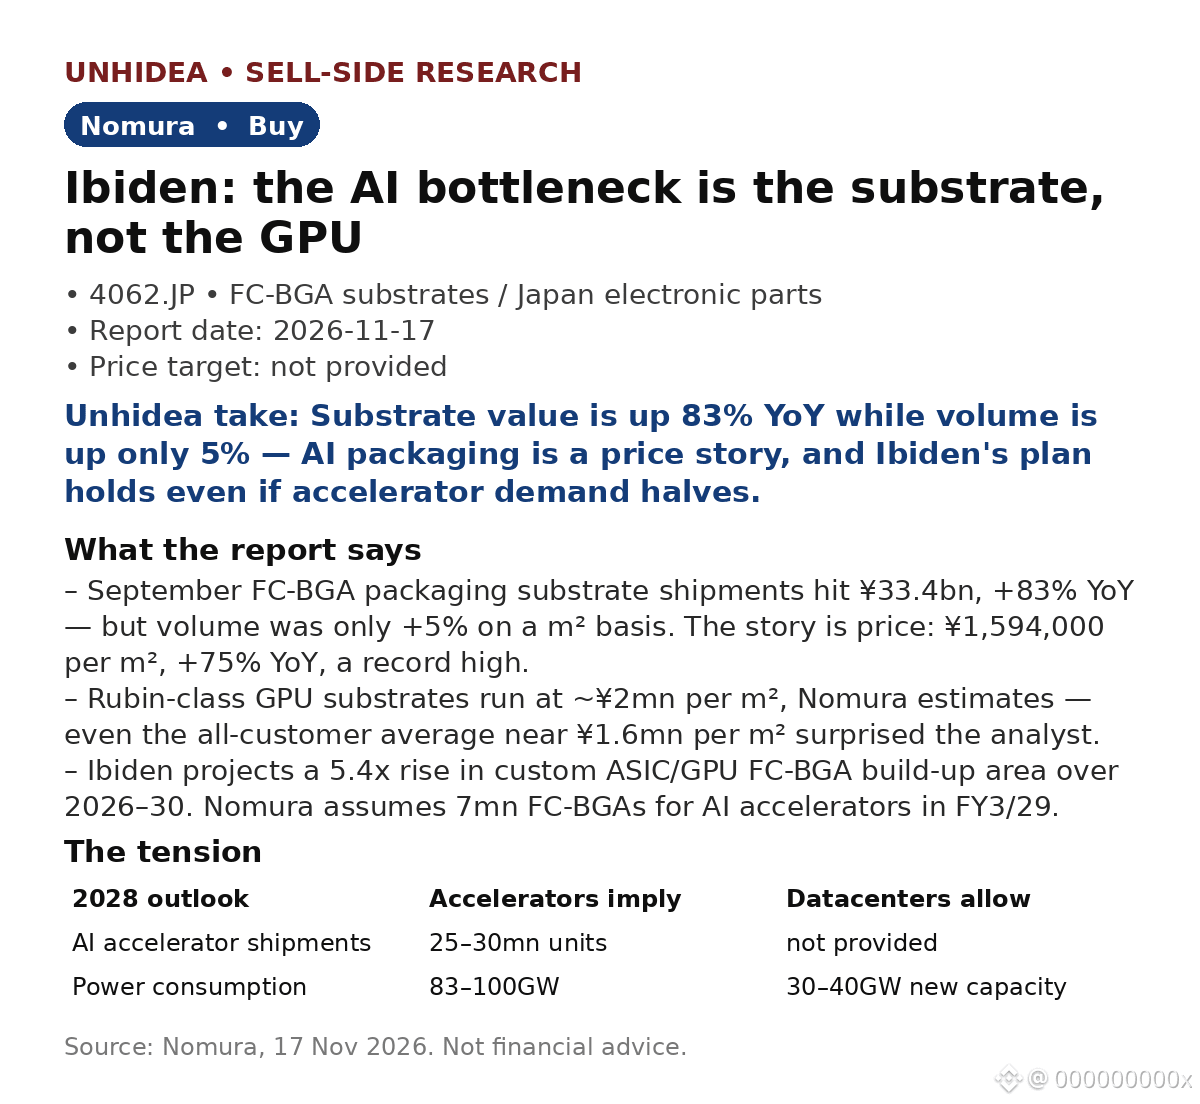
Ibiden (4062.JP): el cuello de botella de la IA no es la GPU, sino el sustrato sobre el que se monta. Nomura recomienda comprar mientras los envíos de FC-BGA de Japón se disparan un 83% interanual.
- Los sustratos FC-BGA de septiembre alcanzaron los ¥33.4bn, un +83% interanual, pero el volumen solo aumentó un 5%. La clave está en el precio: ¥1,594,000/m², un +75% interanual, un récord. Los sustratos para GPU de clase Rubin cuestan alrededor de ¥2mn/m².
- La advertencia de Nomura: las previsiones de aceleradores para 2028 (25–30mn de unidades) implican una demanda de energía de 83–100GW, pero el mercado solo prevé 30–40GW de nueva capacidad de centros de datos en EE. UU. en 2028. Algo tendrá que ceder.
- Ibiden prevé multiplicar por 5.4 el área de capas de FC-BGA entre 2026 y 2030; Nomura calcula 7mn de FC-BGA para aceleradores de IA en el ejercicio fiscal que termina en marzo de 2029, una cifra alcanzable incluso si los envíos de aceleradores se reducen a la mitad, hasta 12.5–15mn.
- Desde la publicación del informe: resultados del tercer trimestre fiscal de NVDA (17 de noviembre): ingresos de $115.84bn, un +103% interanual, y previsión para el cuarto trimestre de ~$130bn; la demanda frente a la preocupación por los retrasos en la construcción. (Noticias del mercado posteriores al informe).
La opinión de Unhidea: los sustratos son donde la demanda de IA se convierte en un cuello de botella físico con un precio; el valor se acumula gracias al precio y a la combinación de productos, no al volumen de unidades.
La opinión de Unhidea: la pregunta ya no es si existe demanda de IA, sino si los centros de datos se construyen lo bastante rápido como para alojarla. El plan de Ibiden está dimensionado para el escenario bajista.
Riesgos: la capacidad de los competidores podría aliviar la estrechez entre oferta y demanda; los retrasos en los centros de datos y unos controles de exportación más estrictos en EE. UU. podrían reducir la demanda de aceleradores.
Fuente: Nomura, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Ibiden (4062.JP): el cuello de botella de la IA no es la GPU, sino el sustrato sobre el que se monta. Nomura recomienda comprar mientras los envíos de FC-BGA de Japón se disparan un 83% interanual.
- Los sustratos FC-BGA de septiembre alcanzaron los ¥33.4bn, un +83% interanual, pero el volumen solo aumentó un 5%. La clave está en el precio: ¥1,594,000/m², un +75% interanual, un récord. Los sustratos para GPU de clase Rubin cuestan alrededor de ¥2mn/m².
- La advertencia de Nomura: las previsiones de aceleradores para 2028 (25–30mn de unidades) implican una demanda de energía de 83–100GW, pero el mercado solo prevé 30–40GW de nueva capacidad de centros de datos en EE. UU. en 2028. Algo tendrá que ceder.
- Ibiden prevé multiplicar por 5.4 el área de capas de FC-BGA entre 2026 y 2030; Nomura calcula 7mn de FC-BGA para aceleradores de IA en el ejercicio fiscal que termina en marzo de 2029, una cifra alcanzable incluso si los envíos de aceleradores se reducen a la mitad, hasta 12.5–15mn.
- Desde la publicación del informe: resultados del tercer trimestre fiscal de NVDA (17 de noviembre): ingresos de $115.84bn, un +103% interanual, y previsión para el cuarto trimestre de ~$130bn; la demanda frente a la preocupación por los retrasos en la construcción. (Noticias del mercado posteriores al informe).
La opinión de Unhidea: los sustratos son donde la demanda de IA se convierte en un cuello de botella físico con un precio; el valor se acumula gracias al precio y a la combinación de productos, no al volumen de unidades.
La opinión de Unhidea: la pregunta ya no es si existe demanda de IA, sino si los centros de datos se construyen lo bastante rápido como para alojarla. El plan de Ibiden está dimensionado para el escenario bajista.
Riesgos: la capacidad de los competidores podría aliviar la estrechez entre oferta y demanda; los retrasos en los centros de datos y unos controles de exportación más estrictos en EE. UU. podrían reducir la demanda de aceleradores.
Fuente: Nomura, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Los sustratos FC-BGA de septiembre alcanzaron los ¥33.4bn, un +83% interanual, pero el volumen solo aumentó un 5%. La clave está en el precio: ¥1,594,000/m², un +75% interanual, un récord. Los sustratos para GPU de clase Rubin cuestan alrededor de ¥2mn/m².
- La advertencia de Nomura: las previsiones de aceleradores para 2028 (25–30mn de unidades) implican una demanda de energía de 83–100GW, pero el mercado solo prevé 30–40GW de nueva capacidad de centros de datos en EE. UU. en 2028. Algo tendrá que ceder.
- Ibiden prevé multiplicar por 5.4 el área de capas de FC-BGA entre 2026 y 2030; Nomura calcula 7mn de FC-BGA para aceleradores de IA en el ejercicio fiscal que termina en marzo de 2029, una cifra alcanzable incluso si los envíos de aceleradores se reducen a la mitad, hasta 12.5–15mn.
- Desde la publicación del informe: resultados del tercer trimestre fiscal de NVDA (17 de noviembre): ingresos de $115.84bn, un +103% interanual, y previsión para el cuarto trimestre de ~$130bn; la demanda frente a la preocupación por los retrasos en la construcción. (Noticias del mercado posteriores al informe).
La opinión de Unhidea: los sustratos son donde la demanda de IA se convierte en un cuello de botella físico con un precio; el valor se acumula gracias al precio y a la combinación de productos, no al volumen de unidades.
La opinión de Unhidea: la pregunta ya no es si existe demanda de IA, sino si los centros de datos se construyen lo bastante rápido como para alojarla. El plan de Ibiden está dimensionado para el escenario bajista.
Riesgos: la capacidad de los competidores podría aliviar la estrechez entre oferta y demanda; los retrasos en los centros de datos y unos controles de exportación más estrictos en EE. UU. podrían reducir la demanda de aceleradores.
Fuente: Nomura, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
245
·
--
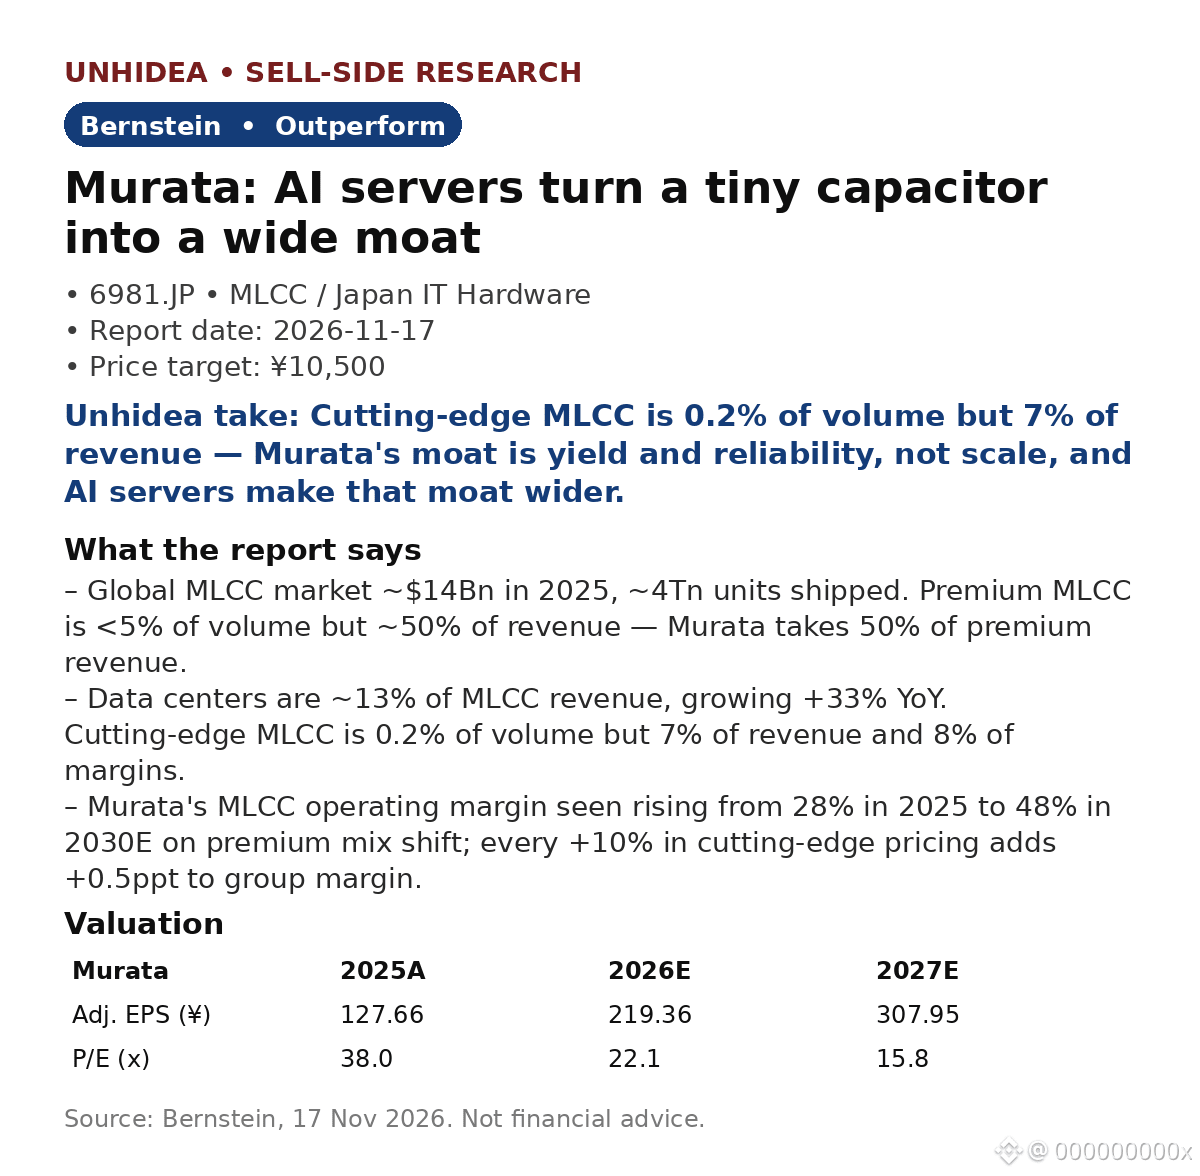
Murata (6981.JP): Bernstein ve un potencial alcista de ~116% mientras los servidores de IA convierten un diminuto condensador en una amplia ventaja competitiva — precio objetivo de ¥10,500 frente al cierre de ¥4,855 del 16 de noviembre
- Mercado mundial de MLCC de ~$14.000 millones en 2025, con ~4 billones de unidades. El segmento prémium representa <5% del volumen, pero ~50% de los ingresos; Murata capta el 50% de los ingresos del segmento prémium.
- Los centros de datos representan ~13% de los ingresos por MLCC, +33% interanual. MLCC de vanguardia: 0,2% del volumen, 7% de los ingresos y 8% de los márgenes.
- Los MLCC para servidores de IA deben funcionar 24/7 durante más de 10 años, con una tasa de fallos casi nula: un listón que la mayoría de los rivales no puede superar a escala. El gasto de Murata en I+D equivale al 9% de sus ingresos, frente al 4–7% de sus pares.
- Cambio en la composición, no subidas de precios: se prevé que el margen de MLCC de Murata pase del 28% (2025) al 48% (2030E). Cada +10% en los precios de los productos de vanguardia añade +0,5 puntos porcentuales al margen del grupo.
- Bernstein reitera su recomendación de «Outperform» y un precio objetivo de ¥10,500. BPA ajustado de ¥219.36 en 2026E (+72% interanual) y ¥307.95 en 2027E; múltiplos P/E de 22.1x / 15.8x.
La visión de Unhidea: la apuesta por la IA se ha centrado en las GPU y la energía, pero cada rack de IA necesita miles de MLCC que no pueden fallar. La ventaja de Murata es del tipo discreto, certificado e impulsado por el rendimiento de fabricación, que se acumula silenciosamente.
La visión de Unhidea: Bernstein calcula que China tardará entre 5 y 10 años en ponerse al día en MLCC prémium. La expansión de la IA está ocurriendo ahora, y la lista de proveedores homologados tiene, en la práctica, solo dos nombres: esa ventana es la tesis de inversión.
Riesgos: Murata se muestra reacia a subir los precios, por lo que el cambio en la composición debe dar resultados; una desaceleración de los servidores de IA o una demanda débil de teléfonos inteligentes o automóviles afectaría los volúmenes.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
Murata (6981.JP): Bernstein ve un potencial alcista de ~116% mientras los servidores de IA convierten un diminuto condensador en una amplia ventaja competitiva — precio objetivo de ¥10,500 frente al cierre de ¥4,855 del 16 de noviembre
- Mercado mundial de MLCC de ~$14.000 millones en 2025, con ~4 billones de unidades. El segmento prémium representa <5% del volumen, pero ~50% de los ingresos; Murata capta el 50% de los ingresos del segmento prémium.
- Los centros de datos representan ~13% de los ingresos por MLCC, +33% interanual. MLCC de vanguardia: 0,2% del volumen, 7% de los ingresos y 8% de los márgenes.
- Los MLCC para servidores de IA deben funcionar 24/7 durante más de 10 años, con una tasa de fallos casi nula: un listón que la mayoría de los rivales no puede superar a escala. El gasto de Murata en I+D equivale al 9% de sus ingresos, frente al 4–7% de sus pares.
- Cambio en la composición, no subidas de precios: se prevé que el margen de MLCC de Murata pase del 28% (2025) al 48% (2030E). Cada +10% en los precios de los productos de vanguardia añade +0,5 puntos porcentuales al margen del grupo.
- Bernstein reitera su recomendación de «Outperform» y un precio objetivo de ¥10,500. BPA ajustado de ¥219.36 en 2026E (+72% interanual) y ¥307.95 en 2027E; múltiplos P/E de 22.1x / 15.8x.
La visión de Unhidea: la apuesta por la IA se ha centrado en las GPU y la energía, pero cada rack de IA necesita miles de MLCC que no pueden fallar. La ventaja de Murata es del tipo discreto, certificado e impulsado por el rendimiento de fabricación, que se acumula silenciosamente.
La visión de Unhidea: Bernstein calcula que China tardará entre 5 y 10 años en ponerse al día en MLCC prémium. La expansión de la IA está ocurriendo ahora, y la lista de proveedores homologados tiene, en la práctica, solo dos nombres: esa ventana es la tesis de inversión.
Riesgos: Murata se muestra reacia a subir los precios, por lo que el cambio en la composición debe dar resultados; una desaceleración de los servidores de IA o una demanda débil de teléfonos inteligentes o automóviles afectaría los volúmenes.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
- Mercado mundial de MLCC de ~$14.000 millones en 2025, con ~4 billones de unidades. El segmento prémium representa <5% del volumen, pero ~50% de los ingresos; Murata capta el 50% de los ingresos del segmento prémium.
- Los centros de datos representan ~13% de los ingresos por MLCC, +33% interanual. MLCC de vanguardia: 0,2% del volumen, 7% de los ingresos y 8% de los márgenes.
- Los MLCC para servidores de IA deben funcionar 24/7 durante más de 10 años, con una tasa de fallos casi nula: un listón que la mayoría de los rivales no puede superar a escala. El gasto de Murata en I+D equivale al 9% de sus ingresos, frente al 4–7% de sus pares.
- Cambio en la composición, no subidas de precios: se prevé que el margen de MLCC de Murata pase del 28% (2025) al 48% (2030E). Cada +10% en los precios de los productos de vanguardia añade +0,5 puntos porcentuales al margen del grupo.
- Bernstein reitera su recomendación de «Outperform» y un precio objetivo de ¥10,500. BPA ajustado de ¥219.36 en 2026E (+72% interanual) y ¥307.95 en 2027E; múltiplos P/E de 22.1x / 15.8x.
La visión de Unhidea: la apuesta por la IA se ha centrado en las GPU y la energía, pero cada rack de IA necesita miles de MLCC que no pueden fallar. La ventaja de Murata es del tipo discreto, certificado e impulsado por el rendimiento de fabricación, que se acumula silenciosamente.
La visión de Unhidea: Bernstein calcula que China tardará entre 5 y 10 años en ponerse al día en MLCC prémium. La expansión de la IA está ocurriendo ahora, y la lista de proveedores homologados tiene, en la práctica, solo dos nombres: esa ventana es la tesis de inversión.
Riesgos: Murata se muestra reacia a subir los precios, por lo que el cambio en la composición debe dar resultados; una desaceleración de los servidores de IA o una demanda débil de teléfonos inteligentes o automóviles afectaría los volúmenes.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
4
·
--
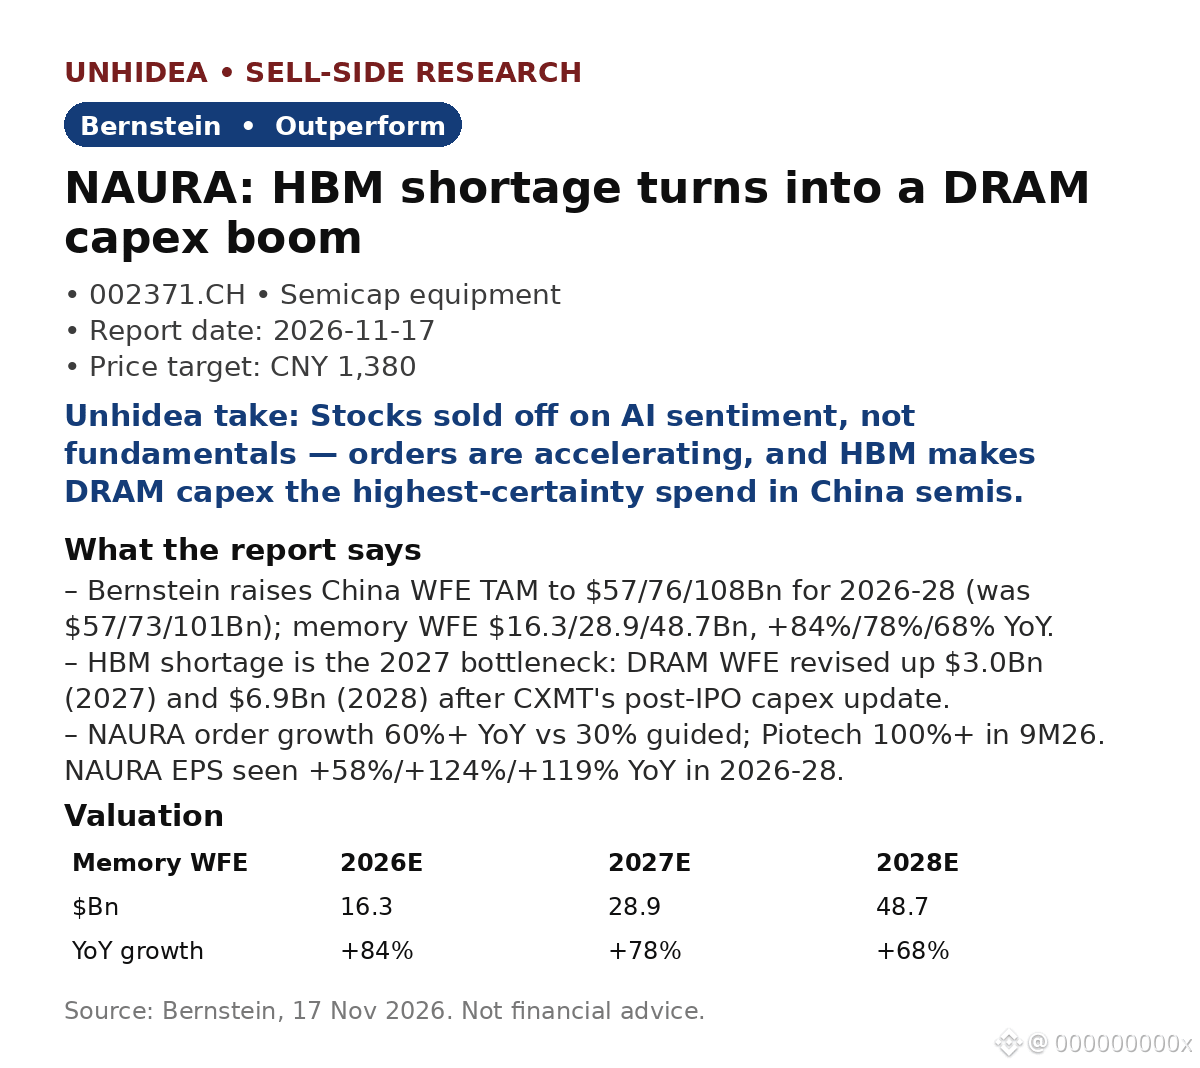
$NAURA: la principal elección de Bernstein ante la escasez de HBM en China, que se convierte en un auge del capex en DRAM — precio objetivo de CNY 1,380, que implica un potencial alcista de ~153%
- Bernstein eleva el TAM de WFE en China a $57/76/108Bn para 2026-28 (antes $57/73/101Bn); WFE de memoria de $16.3/28.9/48.7Bn, con un crecimiento interanual de +84%/78%/68%.
- La escasez de HBM será el cuello de botella en 2027: la previsión de WFE de DRAM se revisó al alza en $3.0Bn (2027) y $6.9Bn (2028) tras la actualización del capex de CXMT posterior a su salida a bolsa; la expansión de DRAM de YMTC comienza en 2027.
- El crecimiento de pedidos de NAURA supera el 60% interanual, frente al 30% previsto; se espera que el BPA aumente +58%/+124%/+119% interanual en 2026-28. Los pedidos de Piotech crecieron más del 100% en los primeros nueve meses de 2026.
- Se acelera la localización: la cuota de herramientas locales en las fábricas de lógica madura pasa de <20% a más del 50% el próximo año; Bernstein prevé una localización del 36%/49% en 2027/28.
- NAURA tiene una recomendación de rendimiento superior, con un precio objetivo de CNY 1,380, frente al cierre de CNY 546.39 del 16 de noviembre, equivalente a 32 veces el P/E estimado para 2028. AMEC, CNY 660, y Piotech, CNY 1,200, también tienen recomendación de rendimiento superior.
Opinión de Unhidea: el mercado está valorando el entusiasmo por la IA, no la cartera de pedidos; un crecimiento de pedidos superior al 60% en un sector que, según Bernstein, «claramente no cotiza en función de los fundamentales» es la desconexión. Unos pedidos sólidos en 1T27 podrían desencadenar una revalorización.
Opinión de Unhidea: HBM es el cuello de botella que hace del capex en DRAM el gasto más seguro del sector de semiconductores; no se puede aplazar la capacidad de memoria si China quiere autosuficiencia en IA, por lo que WFE es la apuesta más pura por la localización y la amplia cartera de NAURA le permite captar la mayor parte de esa oportunidad.
Riesgos: ausencia de catalizadores sólidos en 4T26, volatilidad a corto plazo y sentimiento global en torno a la IA.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
$NAURA: la principal elección de Bernstein ante la escasez de HBM en China, que se convierte en un auge del capex en DRAM — precio objetivo de CNY 1,380, que implica un potencial alcista de ~153%
- Bernstein eleva el TAM de WFE en China a $57/76/108Bn para 2026-28 (antes $57/73/101Bn); WFE de memoria de $16.3/28.9/48.7Bn, con un crecimiento interanual de +84%/78%/68%.
- La escasez de HBM será el cuello de botella en 2027: la previsión de WFE de DRAM se revisó al alza en $3.0Bn (2027) y $6.9Bn (2028) tras la actualización del capex de CXMT posterior a su salida a bolsa; la expansión de DRAM de YMTC comienza en 2027.
- El crecimiento de pedidos de NAURA supera el 60% interanual, frente al 30% previsto; se espera que el BPA aumente +58%/+124%/+119% interanual en 2026-28. Los pedidos de Piotech crecieron más del 100% en los primeros nueve meses de 2026.
- Se acelera la localización: la cuota de herramientas locales en las fábricas de lógica madura pasa de <20% a más del 50% el próximo año; Bernstein prevé una localización del 36%/49% en 2027/28.
- NAURA tiene una recomendación de rendimiento superior, con un precio objetivo de CNY 1,380, frente al cierre de CNY 546.39 del 16 de noviembre, equivalente a 32 veces el P/E estimado para 2028. AMEC, CNY 660, y Piotech, CNY 1,200, también tienen recomendación de rendimiento superior.
Opinión de Unhidea: el mercado está valorando el entusiasmo por la IA, no la cartera de pedidos; un crecimiento de pedidos superior al 60% en un sector que, según Bernstein, «claramente no cotiza en función de los fundamentales» es la desconexión. Unos pedidos sólidos en 1T27 podrían desencadenar una revalorización.
Opinión de Unhidea: HBM es el cuello de botella que hace del capex en DRAM el gasto más seguro del sector de semiconductores; no se puede aplazar la capacidad de memoria si China quiere autosuficiencia en IA, por lo que WFE es la apuesta más pura por la localización y la amplia cartera de NAURA le permite captar la mayor parte de esa oportunidad.
Riesgos: ausencia de catalizadores sólidos en 4T26, volatilidad a corto plazo y sentimiento global en torno a la IA.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Bernstein eleva el TAM de WFE en China a $57/76/108Bn para 2026-28 (antes $57/73/101Bn); WFE de memoria de $16.3/28.9/48.7Bn, con un crecimiento interanual de +84%/78%/68%.
- La escasez de HBM será el cuello de botella en 2027: la previsión de WFE de DRAM se revisó al alza en $3.0Bn (2027) y $6.9Bn (2028) tras la actualización del capex de CXMT posterior a su salida a bolsa; la expansión de DRAM de YMTC comienza en 2027.
- El crecimiento de pedidos de NAURA supera el 60% interanual, frente al 30% previsto; se espera que el BPA aumente +58%/+124%/+119% interanual en 2026-28. Los pedidos de Piotech crecieron más del 100% en los primeros nueve meses de 2026.
- Se acelera la localización: la cuota de herramientas locales en las fábricas de lógica madura pasa de <20% a más del 50% el próximo año; Bernstein prevé una localización del 36%/49% en 2027/28.
- NAURA tiene una recomendación de rendimiento superior, con un precio objetivo de CNY 1,380, frente al cierre de CNY 546.39 del 16 de noviembre, equivalente a 32 veces el P/E estimado para 2028. AMEC, CNY 660, y Piotech, CNY 1,200, también tienen recomendación de rendimiento superior.
Opinión de Unhidea: el mercado está valorando el entusiasmo por la IA, no la cartera de pedidos; un crecimiento de pedidos superior al 60% en un sector que, según Bernstein, «claramente no cotiza en función de los fundamentales» es la desconexión. Unos pedidos sólidos en 1T27 podrían desencadenar una revalorización.
Opinión de Unhidea: HBM es el cuello de botella que hace del capex en DRAM el gasto más seguro del sector de semiconductores; no se puede aplazar la capacidad de memoria si China quiere autosuficiencia en IA, por lo que WFE es la apuesta más pura por la localización y la amplia cartera de NAURA le permite captar la mayor parte de esa oportunidad.
Riesgos: ausencia de catalizadores sólidos en 4T26, volatilidad a corto plazo y sentimiento global en torno a la IA.
Fuente: Bernstein, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
2
·
--
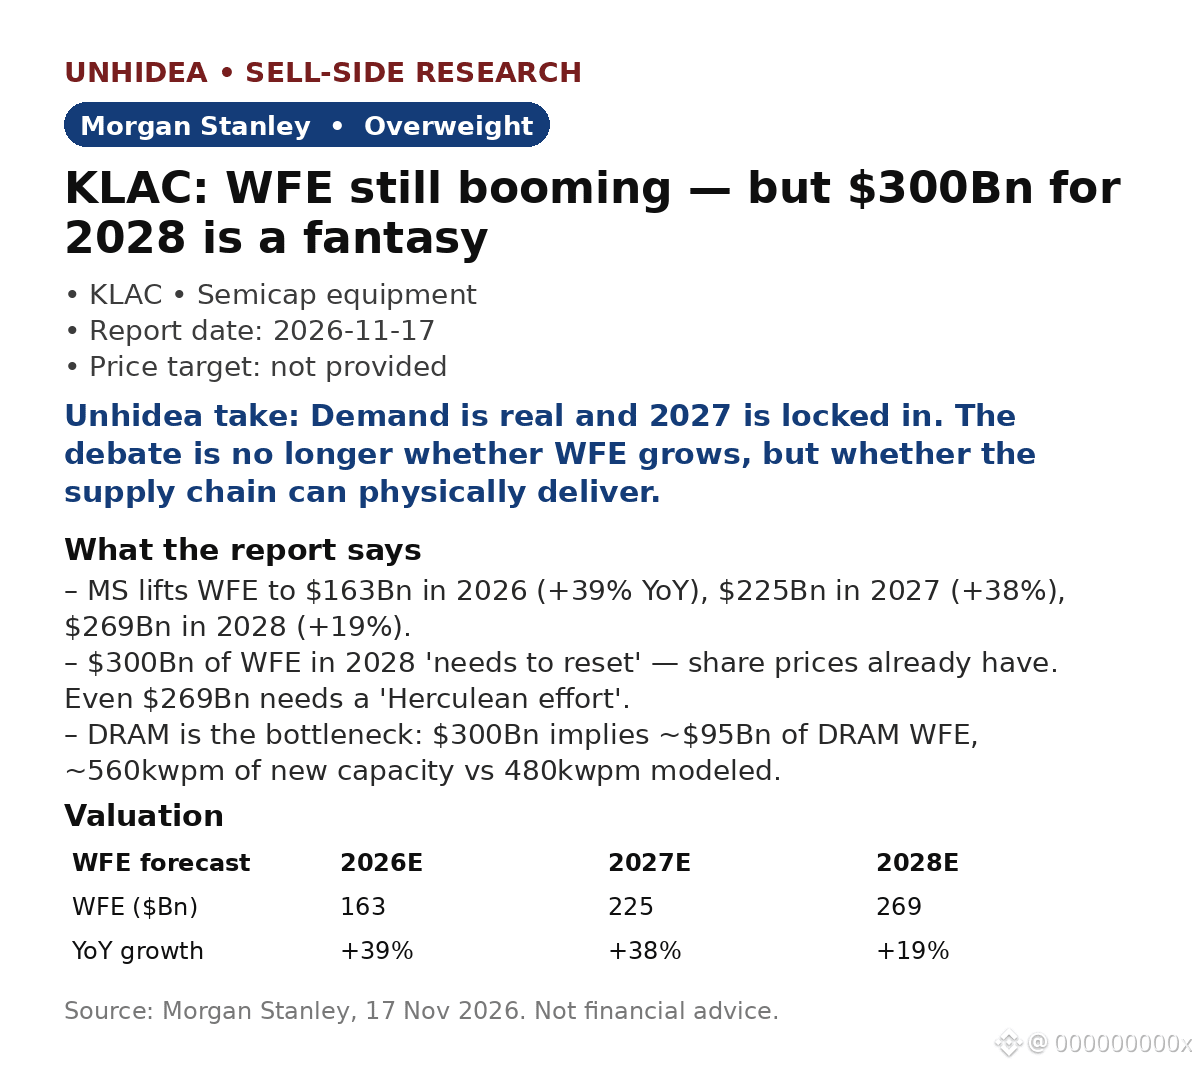
$KLAC: Morgan Stanley dice que el auge de los equipos para semiconductores es real, pero la ambición de alcanzar $300.000 millones en WFE en 2028 necesita un reajuste
- MS eleva sus previsiones de WFE a $163.000 millones en 2026 (+39% interanual), $225.000 millones en 2027 (+38%) y $269.000 millones en 2028 (+19%), frente a los $254.000 millones anteriores.
- Los $300.000 millones en 2028 «necesitan reajustarse, como ya lo han hecho los precios de las acciones»: ampliar la capacidad 2,5 veces en 3 años es difícil, y los OEM ya incumplen los envíos por la escasez de componentes.
- La DRAM es el cuello de botella: $300.000 millones implican unos $95.000 millones de WFE para DRAM, lo que requeriría unos 560 kwpm de nueva capacidad frente a los 480 kwpm previstos; NAND y la lógica madura necesitarían un crecimiento superior al 40%.
- Los envíos avanzan a un ritmo anualizado de WFE de $200.000–205.000 millones; el escenario alcista de 2027 «se ha materializado gradualmente», incluidos gastos de Intel superiores a $20.000 millones y unos 500 kwpm de nuevas instalaciones de DRAM.
- MS mantiene una recomendación de Sobreponderar para KLAC (sin precio objetivo en esta nota); opinión sobre el sector: En línea.
- Desde el informe: NVIDIA superó las previsiones del T3 fiscal: ingresos de $115.840 millones frente a unos $109.000 millones esperados, BPA ajustado de $2,68 frente a $2,48 y previsión para el T4 de unos $130.000 millones (CNBC).
La opinión de Unhidea: el reajuste tiene que ver con las expectativas, no con la demanda: $269.000 millones en 2028 todavía representan un crecimiento del 19%; las acciones cayeron porque sus valoraciones daban por hecho que se alcanzarían los $300.000 millones, no porque las fábricas hayan dejado de hacer pedidos.
La opinión de Unhidea: la limitación ha pasado de la demanda a las restricciones físicas: espacio en salas blancas, componentes y 480 kwpm frente a 560 kwpm. Cada oblea adicional requiere más inspección, por lo que la demanda de control de procesos crece al mismo ritmo que la expansión.
Riesgos: escasez de componentes, menor anticipación de pedidos de DRAM y una mayor compresión de múltiplos.
Fuente: Morgan Stanley, 17 de noviembre de 2026. Noticias posteriores al informe: CNBC. Esto no constituye asesoramiento financiero.
$KLAC : Morgan Stanley dice que el auge de los equipos para semiconductores es real, pero la ambición de alcanzar $300.000 millones en WFE en 2028 necesita un reajuste
- MS eleva sus previsiones de WFE a $163.000 millones en 2026 (+39% interanual), $225.000 millones en 2027 (+38%) y $269.000 millones en 2028 (+19%), frente a los $254.000 millones anteriores.
- Los $300.000 millones en 2028 «necesitan reajustarse, como ya lo han hecho los precios de las acciones»: ampliar la capacidad 2,5 veces en 3 años es difícil, y los OEM ya incumplen los envíos por la escasez de componentes.
- La DRAM es el cuello de botella: $300.000 millones implican unos $95.000 millones de WFE para DRAM, lo que requeriría unos 560 kwpm de nueva capacidad frente a los 480 kwpm previstos; NAND y la lógica madura necesitarían un crecimiento superior al 40%.
- Los envíos avanzan a un ritmo anualizado de WFE de $200.000–205.000 millones; el escenario alcista de 2027 «se ha materializado gradualmente», incluidos gastos de Intel superiores a $20.000 millones y unos 500 kwpm de nuevas instalaciones de DRAM.
- MS mantiene una recomendación de Sobreponderar para KLAC (sin precio objetivo en esta nota); opinión sobre el sector: En línea.
- Desde el informe: NVIDIA superó las previsiones del T3 fiscal: ingresos de $115.840 millones frente a unos $109.000 millones esperados, BPA ajustado de $2,68 frente a $2,48 y previsión para el T4 de unos $130.000 millones (CNBC).
La opinión de Unhidea: el reajuste tiene que ver con las expectativas, no con la demanda: $269.000 millones en 2028 todavía representan un crecimiento del 19%; las acciones cayeron porque sus valoraciones daban por hecho que se alcanzarían los $300.000 millones, no porque las fábricas hayan dejado de hacer pedidos.
La opinión de Unhidea: la limitación ha pasado de la demanda a las restricciones físicas: espacio en salas blancas, componentes y 480 kwpm frente a 560 kwpm. Cada oblea adicional requiere más inspección, por lo que la demanda de control de procesos crece al mismo ritmo que la expansión.
Riesgos: escasez de componentes, menor anticipación de pedidos de DRAM y una mayor compresión de múltiplos.
Fuente: Morgan Stanley, 17 de noviembre de 2026. Noticias posteriores al informe: CNBC. Esto no constituye asesoramiento financiero.
- MS eleva sus previsiones de WFE a $163.000 millones en 2026 (+39% interanual), $225.000 millones en 2027 (+38%) y $269.000 millones en 2028 (+19%), frente a los $254.000 millones anteriores.
- Los $300.000 millones en 2028 «necesitan reajustarse, como ya lo han hecho los precios de las acciones»: ampliar la capacidad 2,5 veces en 3 años es difícil, y los OEM ya incumplen los envíos por la escasez de componentes.
- La DRAM es el cuello de botella: $300.000 millones implican unos $95.000 millones de WFE para DRAM, lo que requeriría unos 560 kwpm de nueva capacidad frente a los 480 kwpm previstos; NAND y la lógica madura necesitarían un crecimiento superior al 40%.
- Los envíos avanzan a un ritmo anualizado de WFE de $200.000–205.000 millones; el escenario alcista de 2027 «se ha materializado gradualmente», incluidos gastos de Intel superiores a $20.000 millones y unos 500 kwpm de nuevas instalaciones de DRAM.
- MS mantiene una recomendación de Sobreponderar para KLAC (sin precio objetivo en esta nota); opinión sobre el sector: En línea.
- Desde el informe: NVIDIA superó las previsiones del T3 fiscal: ingresos de $115.840 millones frente a unos $109.000 millones esperados, BPA ajustado de $2,68 frente a $2,48 y previsión para el T4 de unos $130.000 millones (CNBC).
La opinión de Unhidea: el reajuste tiene que ver con las expectativas, no con la demanda: $269.000 millones en 2028 todavía representan un crecimiento del 19%; las acciones cayeron porque sus valoraciones daban por hecho que se alcanzarían los $300.000 millones, no porque las fábricas hayan dejado de hacer pedidos.
La opinión de Unhidea: la limitación ha pasado de la demanda a las restricciones físicas: espacio en salas blancas, componentes y 480 kwpm frente a 560 kwpm. Cada oblea adicional requiere más inspección, por lo que la demanda de control de procesos crece al mismo ritmo que la expansión.
Riesgos: escasez de componentes, menor anticipación de pedidos de DRAM y una mayor compresión de múltiplos.
Fuente: Morgan Stanley, 17 de noviembre de 2026. Noticias posteriores al informe: CNBC. Esto no constituye asesoramiento financiero.
240
·
--
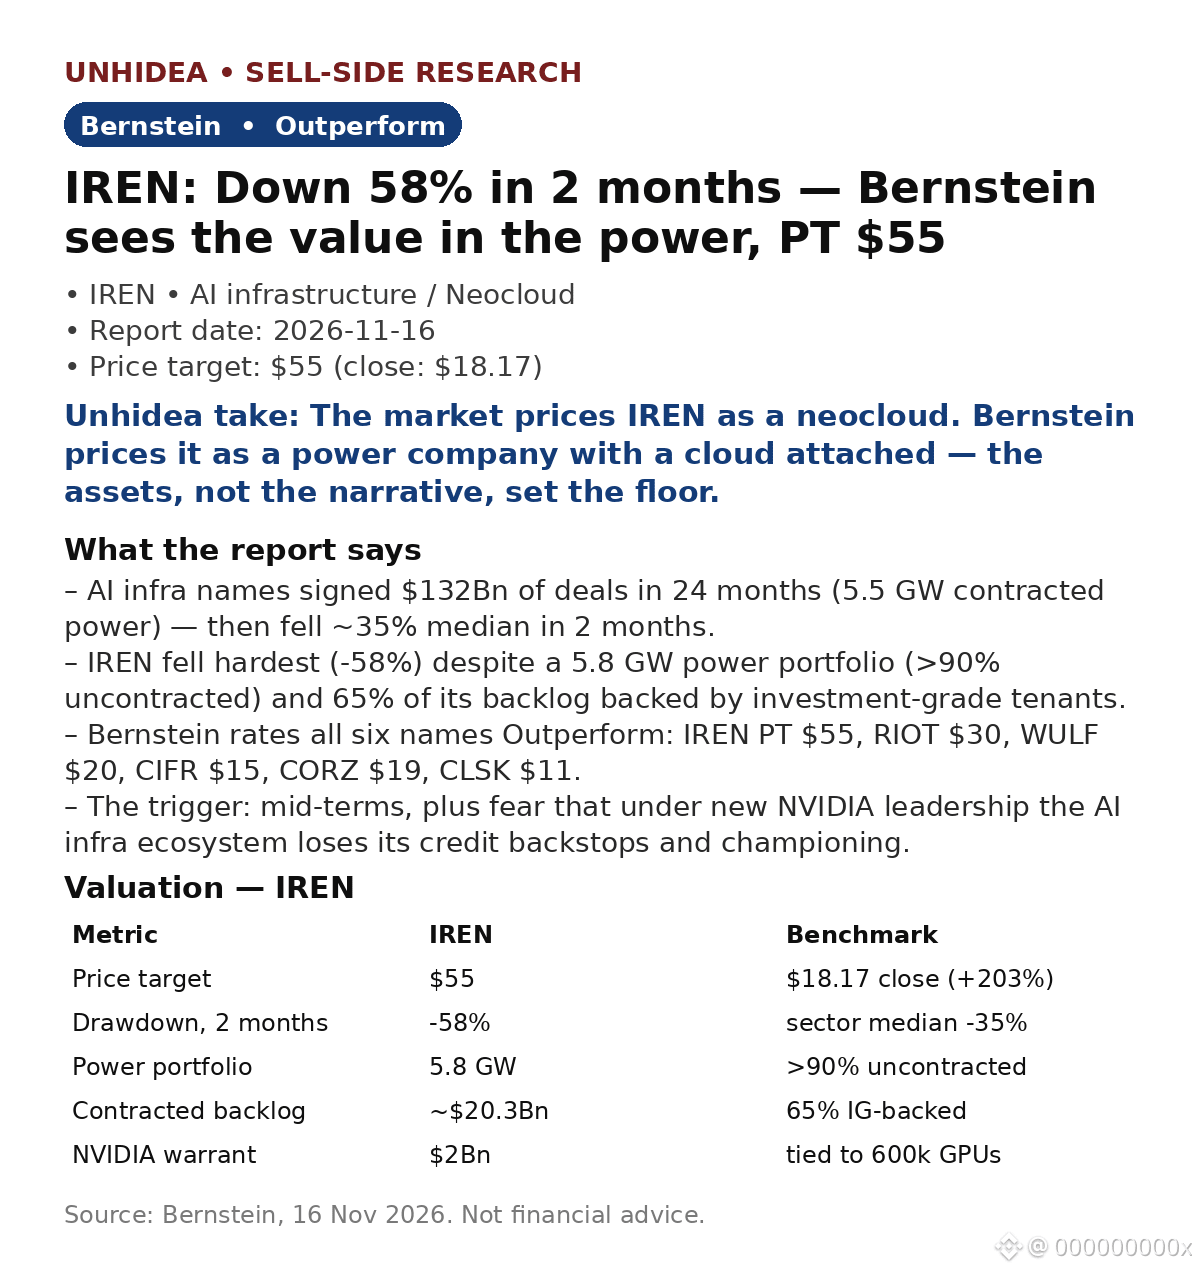
$IREN: Bernstein afirma que la empresa de infraestructura de IA más castigada es una apuesta por la energía: cayó un 58% en 2 meses; precio objetivo de $55 (+203% frente al cierre de $18.17)
- El grupo firmó acuerdos de IA por $132Bn en 24 meses (5.5 GW), y luego cayó una mediana de ~35% en 2 meses debido a la inquietud por el mediano plazo y al temor de que el nuevo liderazgo de NVIDIA ponga fin a los respaldos crediticios del ecosistema.
- IREN fue la que más cayó (-58%), aunque el 65% de su cartera de pedidos de ~$20.3Bn cuenta con el respaldo de entidades con grado de inversión; MSFT es su mayor cliente (48%) y NVIDIA representa $3.4Bn.
- Su ventaja: 5.8 GW de energía, más del 90% sin contrato; puede avanzar al ritmo que quiera en la expansión de la nube o vender la energía. Además, tiene un warrant de NVIDIA por $2Bn vinculado a 600,000 GPU.
- Las seis empresas tienen calificación Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT cotiza ~50% por debajo del valor de sus contratos y WULF, un 22% por debajo.
- Desde la publicación del informe: NVIDIA superó las expectativas en el FQ3: ingresos de $115.84Bn frente a los ~$109Bn previstos, BPA ajustado de $2.68 frente a $2.48 y previsión para el Q4 de ~$130Bn (CNBC).
Opinión de Unhidea: el mercado valora el riesgo de ejecución de la nube de IREN como si la energía no valiera nada, pero la energía es el activo escaso y se puede vender incluso si la expansión de la nube tropieza.
Opinión de Unhidea: la caída del 58% representa tanto una oportunidad como una advertencia; la tesis depende de que IREN cumpla con las entregas a MSFT sin más demoras.
Riesgos: demoras en la ejecución de la nube, precios al contado de las GPU, la mayor parte de la capacidad prevista para CY27e sin contrato y transición en el liderazgo de NVIDIA.
Fuente: Bernstein, 16 nov. 2026. Noticias posteriores al informe: CNBC / Investing.com. Esto no constituye asesoramiento financiero.
$IREN : Bernstein afirma que la empresa de infraestructura de IA más castigada es una apuesta por la energía: cayó un 58% en 2 meses; precio objetivo de $55 (+203% frente al cierre de $18.17)
- El grupo firmó acuerdos de IA por $132Bn en 24 meses (5.5 GW), y luego cayó una mediana de ~35% en 2 meses debido a la inquietud por el mediano plazo y al temor de que el nuevo liderazgo de NVIDIA ponga fin a los respaldos crediticios del ecosistema.
- IREN fue la que más cayó (-58%), aunque el 65% de su cartera de pedidos de ~$20.3Bn cuenta con el respaldo de entidades con grado de inversión; MSFT es su mayor cliente (48%) y NVIDIA representa $3.4Bn.
- Su ventaja: 5.8 GW de energía, más del 90% sin contrato; puede avanzar al ritmo que quiera en la expansión de la nube o vender la energía. Además, tiene un warrant de NVIDIA por $2Bn vinculado a 600,000 GPU.
- Las seis empresas tienen calificación Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT cotiza ~50% por debajo del valor de sus contratos y WULF, un 22% por debajo.
- Desde la publicación del informe: NVIDIA superó las expectativas en el FQ3: ingresos de $115.84Bn frente a los ~$109Bn previstos, BPA ajustado de $2.68 frente a $2.48 y previsión para el Q4 de ~$130Bn (CNBC).
Opinión de Unhidea: el mercado valora el riesgo de ejecución de la nube de IREN como si la energía no valiera nada, pero la energía es el activo escaso y se puede vender incluso si la expansión de la nube tropieza.
Opinión de Unhidea: la caída del 58% representa tanto una oportunidad como una advertencia; la tesis depende de que IREN cumpla con las entregas a MSFT sin más demoras.
Riesgos: demoras en la ejecución de la nube, precios al contado de las GPU, la mayor parte de la capacidad prevista para CY27e sin contrato y transición en el liderazgo de NVIDIA.
Fuente: Bernstein, 16 nov. 2026. Noticias posteriores al informe: CNBC / Investing.com. Esto no constituye asesoramiento financiero.
- El grupo firmó acuerdos de IA por $132Bn en 24 meses (5.5 GW), y luego cayó una mediana de ~35% en 2 meses debido a la inquietud por el mediano plazo y al temor de que el nuevo liderazgo de NVIDIA ponga fin a los respaldos crediticios del ecosistema.
- IREN fue la que más cayó (-58%), aunque el 65% de su cartera de pedidos de ~$20.3Bn cuenta con el respaldo de entidades con grado de inversión; MSFT es su mayor cliente (48%) y NVIDIA representa $3.4Bn.
- Su ventaja: 5.8 GW de energía, más del 90% sin contrato; puede avanzar al ritmo que quiera en la expansión de la nube o vender la energía. Además, tiene un warrant de NVIDIA por $2Bn vinculado a 600,000 GPU.
- Las seis empresas tienen calificación Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT cotiza ~50% por debajo del valor de sus contratos y WULF, un 22% por debajo.
- Desde la publicación del informe: NVIDIA superó las expectativas en el FQ3: ingresos de $115.84Bn frente a los ~$109Bn previstos, BPA ajustado de $2.68 frente a $2.48 y previsión para el Q4 de ~$130Bn (CNBC).
Opinión de Unhidea: el mercado valora el riesgo de ejecución de la nube de IREN como si la energía no valiera nada, pero la energía es el activo escaso y se puede vender incluso si la expansión de la nube tropieza.
Opinión de Unhidea: la caída del 58% representa tanto una oportunidad como una advertencia; la tesis depende de que IREN cumpla con las entregas a MSFT sin más demoras.
Riesgos: demoras en la ejecución de la nube, precios al contado de las GPU, la mayor parte de la capacidad prevista para CY27e sin contrato y transición en el liderazgo de NVIDIA.
Fuente: Bernstein, 16 nov. 2026. Noticias posteriores al informe: CNBC / Investing.com. Esto no constituye asesoramiento financiero.
487
·
--
$ORCL: Bernstein afirma que Oracle vale $133 incluso si desapareciera toda la expansión de la IA — un 16% por encima del cierre de $115 — y mantiene la recomendación de rendimiento superior y el precio objetivo de $325 (+183%)
- Escenario bajista: desaparecen todos los ingresos de los centros de datos de IA — OpenAI, Meta, NVIDIA, AMD y ByteDance se retiran —; el hardware de $40B no vale nada y Oracle sigue pagando los intereses.
- Aun así, el negocio de software sin IA por sí solo vale $133 por acción con un múltiplo de ~26x beneficios futuros, en línea con MSFT (25,6x) y SAP (26,2x). (Feb. de 2026: $137.)
- El mercado valora en menos de cero los $317B de obligaciones de rendimiento pendientes (RPO) no cancelables de OpenAI. Los $288B en arrendamientos (15–19 años) pueden destinarse a otros usos: el mercado potencial total de la nube no relacionada con IA es de $1,2–1,4T, con una penetración inferior al 50%.
- Con IA, Bernstein prevé un flujo de caja libre (FCF) de ~$30B en el año fiscal 2029 y de ~$80B en 2030; el FCF será positivo en el segundo semestre del año fiscal 2028 tras una ampliación de capital de $20B ($10B en acciones + $10B en deuda, ya realizada).
La lectura de Unhidea: una historia de infravaloración, no de crecimiento; ~16% de protección hasta el valor mínimo sin IA, con la opcionalidad de la IA gratis.
La lectura de Unhidea: el valor mínimo de $133 depende de que se mantenga el múltiplo de 26x; si se contraen los múltiplos del software como servicio (SaaS), también caerá ese mínimo. Hay que vigilar el múltiplo, no los titulares sobre OpenAI.
Riesgos: invierno de la IA, clientes que no cumplen sus compromisos, carga de deuda e intereses, dilución.
Fuente: Bernstein, 18 de nov. de 2026. Esto no es asesoramiento financiero.
$ORCL : Bernstein afirma que Oracle vale $133 incluso si desapareciera toda la expansión de la IA — un 16% por encima del cierre de $115 — y mantiene la recomendación de rendimiento superior y el precio objetivo de $325 (+183%)
- Escenario bajista: desaparecen todos los ingresos de los centros de datos de IA — OpenAI, Meta, NVIDIA, AMD y ByteDance se retiran —; el hardware de $40B no vale nada y Oracle sigue pagando los intereses.
- Aun así, el negocio de software sin IA por sí solo vale $133 por acción con un múltiplo de ~26x beneficios futuros, en línea con MSFT (25,6x) y SAP (26,2x). (Feb. de 2026: $137.)
- El mercado valora en menos de cero los $317B de obligaciones de rendimiento pendientes (RPO) no cancelables de OpenAI. Los $288B en arrendamientos (15–19 años) pueden destinarse a otros usos: el mercado potencial total de la nube no relacionada con IA es de $1,2–1,4T, con una penetración inferior al 50%.
- Con IA, Bernstein prevé un flujo de caja libre (FCF) de ~$30B en el año fiscal 2029 y de ~$80B en 2030; el FCF será positivo en el segundo semestre del año fiscal 2028 tras una ampliación de capital de $20B ($10B en acciones + $10B en deuda, ya realizada).
La lectura de Unhidea: una historia de infravaloración, no de crecimiento; ~16% de protección hasta el valor mínimo sin IA, con la opcionalidad de la IA gratis.
La lectura de Unhidea: el valor mínimo de $133 depende de que se mantenga el múltiplo de 26x; si se contraen los múltiplos del software como servicio (SaaS), también caerá ese mínimo. Hay que vigilar el múltiplo, no los titulares sobre OpenAI.
Riesgos: invierno de la IA, clientes que no cumplen sus compromisos, carga de deuda e intereses, dilución.
Fuente: Bernstein, 18 de nov. de 2026. Esto no es asesoramiento financiero.
- Escenario bajista: desaparecen todos los ingresos de los centros de datos de IA — OpenAI, Meta, NVIDIA, AMD y ByteDance se retiran —; el hardware de $40B no vale nada y Oracle sigue pagando los intereses.
- Aun así, el negocio de software sin IA por sí solo vale $133 por acción con un múltiplo de ~26x beneficios futuros, en línea con MSFT (25,6x) y SAP (26,2x). (Feb. de 2026: $137.)
- El mercado valora en menos de cero los $317B de obligaciones de rendimiento pendientes (RPO) no cancelables de OpenAI. Los $288B en arrendamientos (15–19 años) pueden destinarse a otros usos: el mercado potencial total de la nube no relacionada con IA es de $1,2–1,4T, con una penetración inferior al 50%.
- Con IA, Bernstein prevé un flujo de caja libre (FCF) de ~$30B en el año fiscal 2029 y de ~$80B en 2030; el FCF será positivo en el segundo semestre del año fiscal 2028 tras una ampliación de capital de $20B ($10B en acciones + $10B en deuda, ya realizada).
La lectura de Unhidea: una historia de infravaloración, no de crecimiento; ~16% de protección hasta el valor mínimo sin IA, con la opcionalidad de la IA gratis.
La lectura de Unhidea: el valor mínimo de $133 depende de que se mantenga el múltiplo de 26x; si se contraen los múltiplos del software como servicio (SaaS), también caerá ese mínimo. Hay que vigilar el múltiplo, no los titulares sobre OpenAI.
Riesgos: invierno de la IA, clientes que no cumplen sus compromisos, carga de deuda e intereses, dilución.
Fuente: Bernstein, 18 de nov. de 2026. Esto no es asesoramiento financiero.
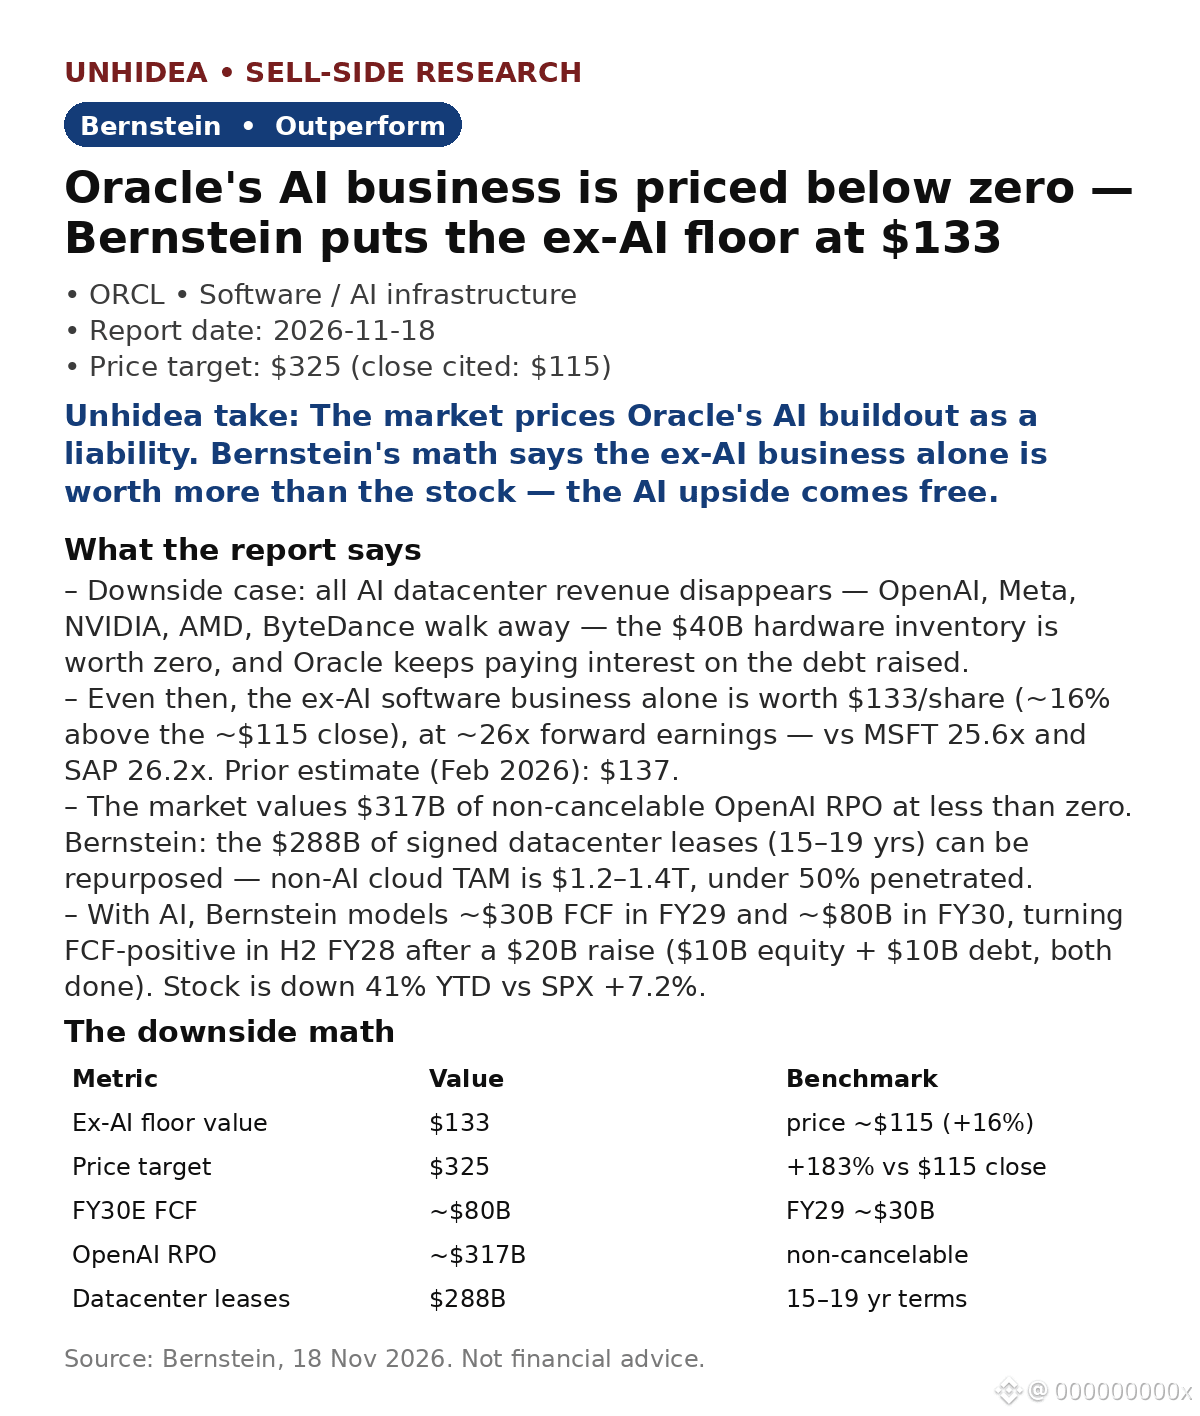
64
·
--
$TSM: BofA mantiene la recomendación de compra y un precio objetivo de NT$3,260 — ~39% por encima del precio citado de NT$2,350 — mientras un acuerdo eléctrico en Arizona abre paso a una expansión mucho mayor en EE. UU.
- TSMC firmó un acuerdo eléctrico a largo plazo con Arizona Public Service: 1,88 GW una vez completada la construcción, frente a 1,2 GW, con un pago inicial para respaldar el crédito en enero de 2027.
- A razón de ~10 MW por cada 1.000 obleas/mes de capacidad de nodos avanzados, BofA estima que Arizona puede alcanzar ~150.000 obleas mensuales en 2035 (frente a ~50.000 en el 4T27), lo que equivale a más de US$60.000 millones al año, frente a los ingresos estimados de TSMC de US$176.000 millones para 2026.
- Las fábricas de Arizona ya son rentables: ventas de NT$50.000 millones en el 3T26, +10% intertrimestral y +280% en lo que va del año; representan el 3% de las ventas totales y tienen márgenes netos de ~35%, por debajo del 43% del 1S26 y del ~50% de la compañía.
- Valoración: múltiplos P/E de 15x/13x para 2027/28E, frente a un rango de 11-21x, con una tasa de crecimiento anual compuesto del BPA del 34%; el precio objetivo implica un múltiplo P/E de 20x para 2027E.
- Contexto (noticias del mercado, posteriores al informe): los ingresos de Nvidia en el 3T fiscal fueron de US$115.800 millones, +103% interanual.
La lectura de Unhidea: la energía, no la demanda, era el principal cuello de botella para la fabricación de chips en EE. UU.; un compromiso de 1,88 GW convierte Arizona de escaparate en una auténtica segunda base de suministro.
La lectura de Unhidea: conviene seguir la evolución de los márgenes; los márgenes del 35% en Arizona son el precio de la resiliencia estadounidense. La historia está en la rapidez con que se cierre la brecha con el ~50% de la compañía.
Riesgos: desaceleración de los mercados de smartphones y consumo, ambiciones de Intel en fundición, ejecución en nodos avanzados y aranceles.
Fuente: BofA Securities, 16 de noviembre de 2026. Esto no constituye asesoramiento financiero.
$TSM : BofA mantiene la recomendación de compra y un precio objetivo de NT$3,260 — ~39% por encima del precio citado de NT$2,350 — mientras un acuerdo eléctrico en Arizona abre paso a una expansión mucho mayor en EE. UU.
- TSMC firmó un acuerdo eléctrico a largo plazo con Arizona Public Service: 1,88 GW una vez completada la construcción, frente a 1,2 GW, con un pago inicial para respaldar el crédito en enero de 2027.
- A razón de ~10 MW por cada 1.000 obleas/mes de capacidad de nodos avanzados, BofA estima que Arizona puede alcanzar ~150.000 obleas mensuales en 2035 (frente a ~50.000 en el 4T27), lo que equivale a más de US$60.000 millones al año, frente a los ingresos estimados de TSMC de US$176.000 millones para 2026.
- Las fábricas de Arizona ya son rentables: ventas de NT$50.000 millones en el 3T26, +10% intertrimestral y +280% en lo que va del año; representan el 3% de las ventas totales y tienen márgenes netos de ~35%, por debajo del 43% del 1S26 y del ~50% de la compañía.
- Valoración: múltiplos P/E de 15x/13x para 2027/28E, frente a un rango de 11-21x, con una tasa de crecimiento anual compuesto del BPA del 34%; el precio objetivo implica un múltiplo P/E de 20x para 2027E.
- Contexto (noticias del mercado, posteriores al informe): los ingresos de Nvidia en el 3T fiscal fueron de US$115.800 millones, +103% interanual.
La lectura de Unhidea: la energía, no la demanda, era el principal cuello de botella para la fabricación de chips en EE. UU.; un compromiso de 1,88 GW convierte Arizona de escaparate en una auténtica segunda base de suministro.
La lectura de Unhidea: conviene seguir la evolución de los márgenes; los márgenes del 35% en Arizona son el precio de la resiliencia estadounidense. La historia está en la rapidez con que se cierre la brecha con el ~50% de la compañía.
Riesgos: desaceleración de los mercados de smartphones y consumo, ambiciones de Intel en fundición, ejecución en nodos avanzados y aranceles.
Fuente: BofA Securities, 16 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- TSMC firmó un acuerdo eléctrico a largo plazo con Arizona Public Service: 1,88 GW una vez completada la construcción, frente a 1,2 GW, con un pago inicial para respaldar el crédito en enero de 2027.
- A razón de ~10 MW por cada 1.000 obleas/mes de capacidad de nodos avanzados, BofA estima que Arizona puede alcanzar ~150.000 obleas mensuales en 2035 (frente a ~50.000 en el 4T27), lo que equivale a más de US$60.000 millones al año, frente a los ingresos estimados de TSMC de US$176.000 millones para 2026.
- Las fábricas de Arizona ya son rentables: ventas de NT$50.000 millones en el 3T26, +10% intertrimestral y +280% en lo que va del año; representan el 3% de las ventas totales y tienen márgenes netos de ~35%, por debajo del 43% del 1S26 y del ~50% de la compañía.
- Valoración: múltiplos P/E de 15x/13x para 2027/28E, frente a un rango de 11-21x, con una tasa de crecimiento anual compuesto del BPA del 34%; el precio objetivo implica un múltiplo P/E de 20x para 2027E.
- Contexto (noticias del mercado, posteriores al informe): los ingresos de Nvidia en el 3T fiscal fueron de US$115.800 millones, +103% interanual.
La lectura de Unhidea: la energía, no la demanda, era el principal cuello de botella para la fabricación de chips en EE. UU.; un compromiso de 1,88 GW convierte Arizona de escaparate en una auténtica segunda base de suministro.
La lectura de Unhidea: conviene seguir la evolución de los márgenes; los márgenes del 35% en Arizona son el precio de la resiliencia estadounidense. La historia está en la rapidez con que se cierre la brecha con el ~50% de la compañía.
Riesgos: desaceleración de los mercados de smartphones y consumo, ambiciones de Intel en fundición, ejecución en nodos avanzados y aranceles.
Fuente: BofA Securities, 16 de noviembre de 2026. Esto no constituye asesoramiento financiero.
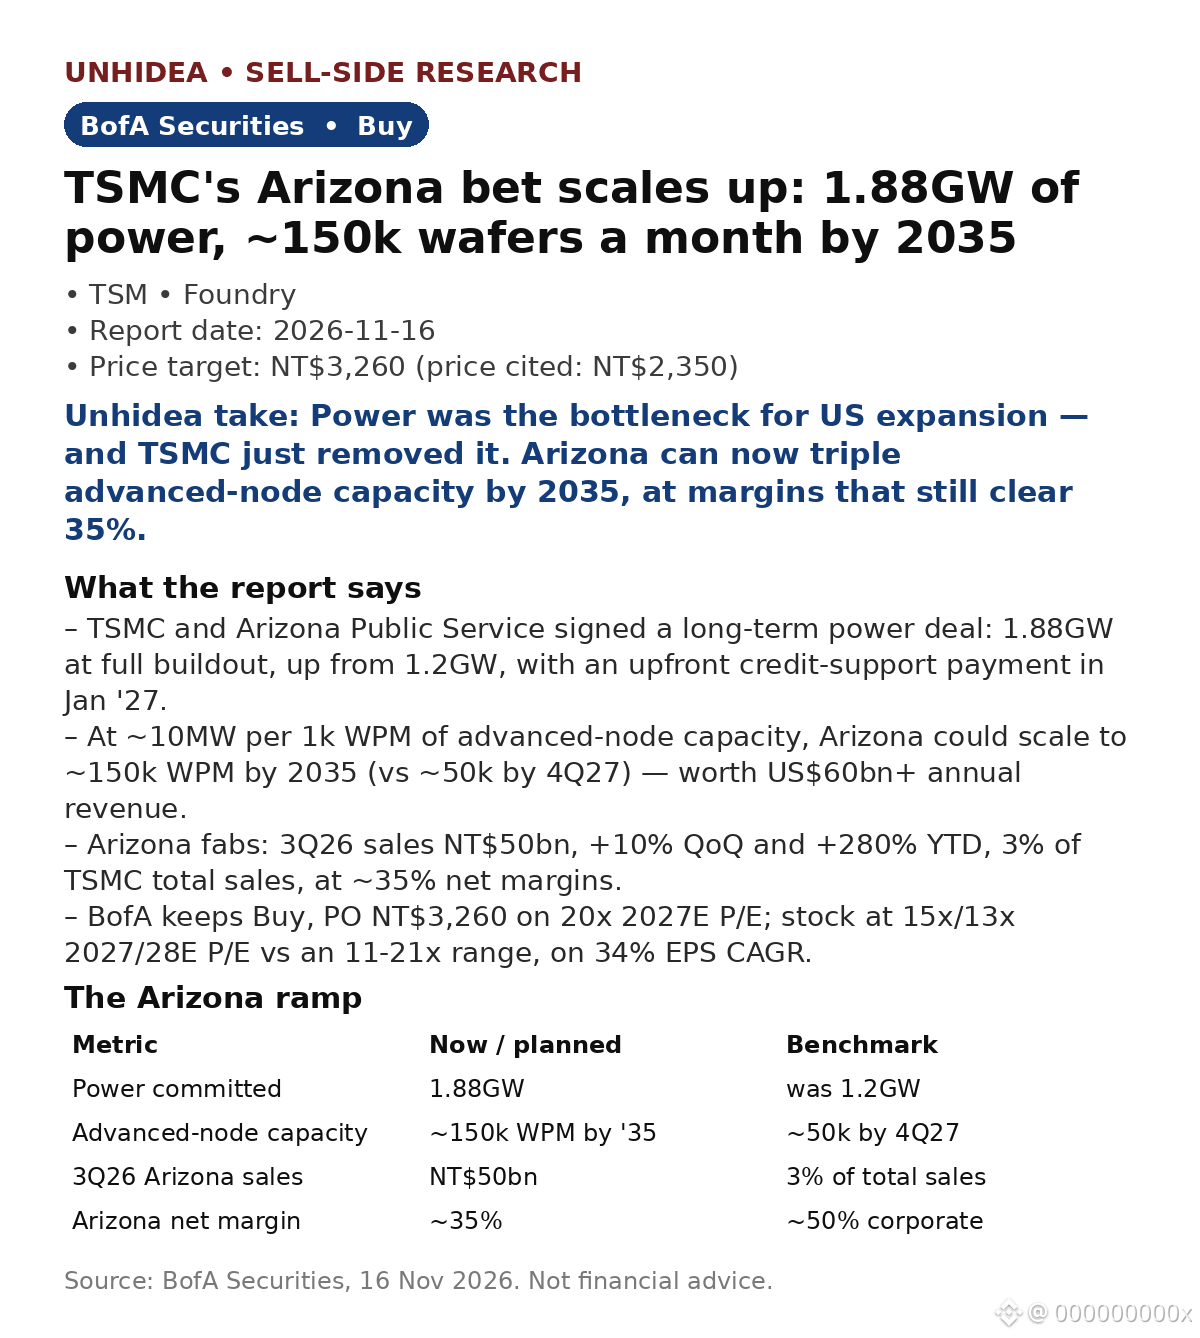
154
·
--
$TME: los ingresos del 3T no alcanzaron las expectativas: RMB8.94B, +6% interanual, 2% por debajo del consenso; pero HSBC mantiene la recomendación de Mantener y un precio objetivo de $10.00
- Las membresías fueron el motor: RMB4.99B, +9% interanual, 1% por encima de las estimaciones; SVIP impulsó el crecimiento de usuarios de pago y del ARPPU.
- El entretenimiento social cayó un 16% interanual, hasta RMB1.26B; marketing y consumo crecieron un 12%, pero quedaron un 7% por debajo de las expectativas.
- Beneficio neto no GAAP de RMB2.45B, +2% interanual, un 4% por encima del consenso; pero la sorpresa positiva se debió a partidas no operativas, no al negocio.
- Margen bruto del 42.8%, -0.7 puntos porcentuales interanuales, al aumentar la proporción de mercancías y espectáculos en vivo en la mezcla.
- Recompra: 34.7m ADS por ~$300M en el 3T, el 2.1% de la capitalización bursátil en un solo trimestre.
Valoración: el precio objetivo de $10.00 está ~13% por encima del cierre de $8.88 citado (16 de noviembre).
Lectura de Unhidea: una «sorpresa positiva» basada en partidas no operativas no es una sorpresa positiva operativa; al excluirlas, el trimestre no alcanzó las expectativas y el beneficio operativo no GAAP se mantuvo sin cambios interanuales.
Lectura de Unhidea: TME se está convirtiendo discretamente en una empresa de suscripciones; SVIP es el motor duradero. Evalúala por el ARPPU de las membresías, no por los ingresos combinados.
Riesgos: costes de integración de Ximalaya, descenso del entretenimiento social y presión sobre los márgenes por la mezcla de productos.
Fuente: HSBC, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
$TME: los ingresos del 3T no alcanzaron las expectativas: RMB8.94B, +6% interanual, 2% por debajo del consenso; pero HSBC mantiene la recomendación de Mantener y un precio objetivo de $10.00
- Las membresías fueron el motor: RMB4.99B, +9% interanual, 1% por encima de las estimaciones; SVIP impulsó el crecimiento de usuarios de pago y del ARPPU.
- El entretenimiento social cayó un 16% interanual, hasta RMB1.26B; marketing y consumo crecieron un 12%, pero quedaron un 7% por debajo de las expectativas.
- Beneficio neto no GAAP de RMB2.45B, +2% interanual, un 4% por encima del consenso; pero la sorpresa positiva se debió a partidas no operativas, no al negocio.
- Margen bruto del 42.8%, -0.7 puntos porcentuales interanuales, al aumentar la proporción de mercancías y espectáculos en vivo en la mezcla.
- Recompra: 34.7m ADS por ~$300M en el 3T, el 2.1% de la capitalización bursátil en un solo trimestre.
Valoración: el precio objetivo de $10.00 está ~13% por encima del cierre de $8.88 citado (16 de noviembre).
Lectura de Unhidea: una «sorpresa positiva» basada en partidas no operativas no es una sorpresa positiva operativa; al excluirlas, el trimestre no alcanzó las expectativas y el beneficio operativo no GAAP se mantuvo sin cambios interanuales.
Lectura de Unhidea: TME se está convirtiendo discretamente en una empresa de suscripciones; SVIP es el motor duradero. Evalúala por el ARPPU de las membresías, no por los ingresos combinados.
Riesgos: costes de integración de Ximalaya, descenso del entretenimiento social y presión sobre los márgenes por la mezcla de productos.
Fuente: HSBC, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
- Las membresías fueron el motor: RMB4.99B, +9% interanual, 1% por encima de las estimaciones; SVIP impulsó el crecimiento de usuarios de pago y del ARPPU.
- El entretenimiento social cayó un 16% interanual, hasta RMB1.26B; marketing y consumo crecieron un 12%, pero quedaron un 7% por debajo de las expectativas.
- Beneficio neto no GAAP de RMB2.45B, +2% interanual, un 4% por encima del consenso; pero la sorpresa positiva se debió a partidas no operativas, no al negocio.
- Margen bruto del 42.8%, -0.7 puntos porcentuales interanuales, al aumentar la proporción de mercancías y espectáculos en vivo en la mezcla.
- Recompra: 34.7m ADS por ~$300M en el 3T, el 2.1% de la capitalización bursátil en un solo trimestre.
Valoración: el precio objetivo de $10.00 está ~13% por encima del cierre de $8.88 citado (16 de noviembre).
Lectura de Unhidea: una «sorpresa positiva» basada en partidas no operativas no es una sorpresa positiva operativa; al excluirlas, el trimestre no alcanzó las expectativas y el beneficio operativo no GAAP se mantuvo sin cambios interanuales.
Lectura de Unhidea: TME se está convirtiendo discretamente en una empresa de suscripciones; SVIP es el motor duradero. Evalúala por el ARPPU de las membresías, no por los ingresos combinados.
Riesgos: costes de integración de Ximalaya, descenso del entretenimiento social y presión sobre los márgenes por la mezcla de productos.
Fuente: HSBC, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
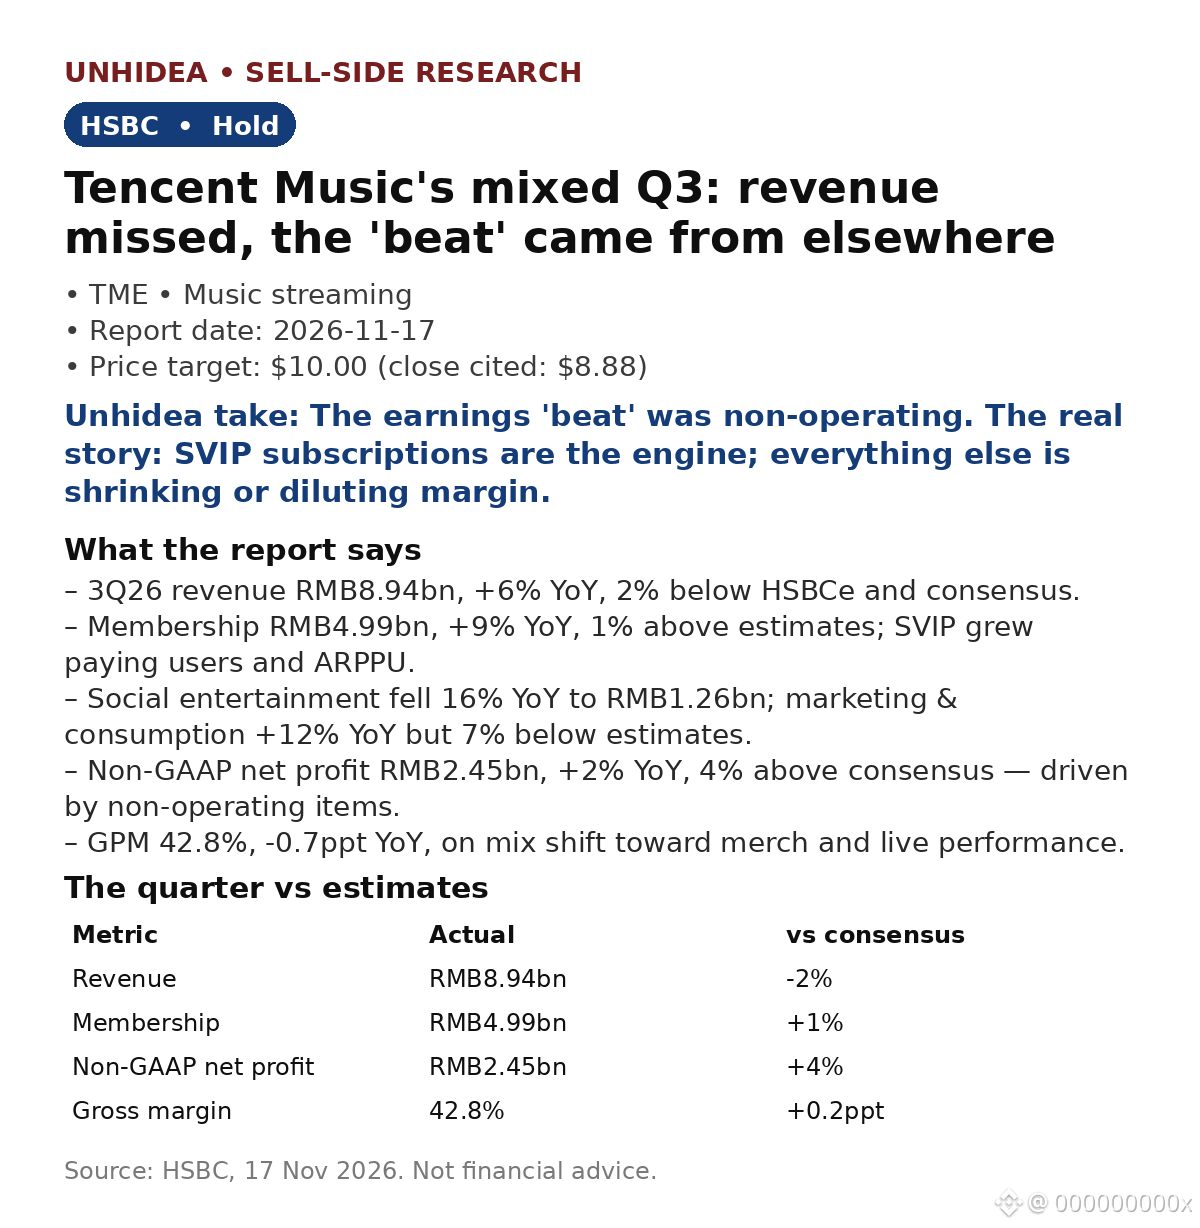
TMEUS+0,52%
51
·
--
$NVDA: récord en el T3 — ingresos de $115.8B, +103% interanual — pero Bernstein mantiene «Market-Perform» y un precio objetivo de $200
Superó las expectativas en el T3 fiscal: ingresos de $115.8B (+103% interanual, +20% intertrimestral) frente a los $109.3B previstos por el consenso; BPA de $2.68 frente a $2.47. Centro de datos: $107.6B, +110% interanual, frente a los $101.9B esperados. Vera Rubin aportó unos $20B: el lanzamiento más sólido en la historia de la empresa.
- Previsión para el T4 fiscal: $130B (±3%) frente a los $125.1B del consenso; pero incluye una semana adicional (~$5–10B), así que la previsión normalizada probablemente fue débil.
- El crecimiento de ventas para el AF28 se elevó a ~75% interanual (desde ~70%), lo que implica ingresos de >$740B, incluso con las nuevas sanciones del BIS.
- Liderazgo: Huang dimitió el 12 de noviembre; Kress es el director ejecutivo interino; el consejo no quiere que vuelva — estabilidad a corto plazo, pero persisten las dudas a largo plazo.
Valoración: el precio objetivo de $200 está ~29% por encima del cierre citado de $155.46 (17 de noviembre); rango de 52 semanas: $148.80–$243.37.
La lectura de Unhidea: las cifras indican que la expansión de la IA sigue acelerándose — Rubin por sí solo generó unos $20B en un trimestre. El debate ya no es la demanda, sino el múltiplo sin Jensen.
La lectura de Unhidea: si se excluye la semana adicional, la previsión del T4 es menos espectacular de lo que parece; la revisión al alza hasta ~75% para el AF28 es la señal importante.
Riesgos: transición de liderazgo, controles a las exportaciones, compromisos de suministro de $390B y mínimo de márgenes.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.
$NVDA : récord en el T3 — ingresos de $115.8B, +103% interanual — pero Bernstein mantiene «Market-Perform» y un precio objetivo de $200
Superó las expectativas en el T3 fiscal: ingresos de $115.8B (+103% interanual, +20% intertrimestral) frente a los $109.3B previstos por el consenso; BPA de $2.68 frente a $2.47. Centro de datos: $107.6B, +110% interanual, frente a los $101.9B esperados. Vera Rubin aportó unos $20B: el lanzamiento más sólido en la historia de la empresa.
- Previsión para el T4 fiscal: $130B (±3%) frente a los $125.1B del consenso; pero incluye una semana adicional (~$5–10B), así que la previsión normalizada probablemente fue débil.
- El crecimiento de ventas para el AF28 se elevó a ~75% interanual (desde ~70%), lo que implica ingresos de >$740B, incluso con las nuevas sanciones del BIS.
- Liderazgo: Huang dimitió el 12 de noviembre; Kress es el director ejecutivo interino; el consejo no quiere que vuelva — estabilidad a corto plazo, pero persisten las dudas a largo plazo.
Valoración: el precio objetivo de $200 está ~29% por encima del cierre citado de $155.46 (17 de noviembre); rango de 52 semanas: $148.80–$243.37.
La lectura de Unhidea: las cifras indican que la expansión de la IA sigue acelerándose — Rubin por sí solo generó unos $20B en un trimestre. El debate ya no es la demanda, sino el múltiplo sin Jensen.
La lectura de Unhidea: si se excluye la semana adicional, la previsión del T4 es menos espectacular de lo que parece; la revisión al alza hasta ~75% para el AF28 es la señal importante.
Riesgos: transición de liderazgo, controles a las exportaciones, compromisos de suministro de $390B y mínimo de márgenes.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Superó las expectativas en el T3 fiscal: ingresos de $115.8B (+103% interanual, +20% intertrimestral) frente a los $109.3B previstos por el consenso; BPA de $2.68 frente a $2.47. Centro de datos: $107.6B, +110% interanual, frente a los $101.9B esperados. Vera Rubin aportó unos $20B: el lanzamiento más sólido en la historia de la empresa.
- Previsión para el T4 fiscal: $130B (±3%) frente a los $125.1B del consenso; pero incluye una semana adicional (~$5–10B), así que la previsión normalizada probablemente fue débil.
- El crecimiento de ventas para el AF28 se elevó a ~75% interanual (desde ~70%), lo que implica ingresos de >$740B, incluso con las nuevas sanciones del BIS.
- Liderazgo: Huang dimitió el 12 de noviembre; Kress es el director ejecutivo interino; el consejo no quiere que vuelva — estabilidad a corto plazo, pero persisten las dudas a largo plazo.
Valoración: el precio objetivo de $200 está ~29% por encima del cierre citado de $155.46 (17 de noviembre); rango de 52 semanas: $148.80–$243.37.
La lectura de Unhidea: las cifras indican que la expansión de la IA sigue acelerándose — Rubin por sí solo generó unos $20B en un trimestre. El debate ya no es la demanda, sino el múltiplo sin Jensen.
La lectura de Unhidea: si se excluye la semana adicional, la previsión del T4 es menos espectacular de lo que parece; la revisión al alza hasta ~75% para el AF28 es la señal importante.
Riesgos: transición de liderazgo, controles a las exportaciones, compromisos de suministro de $390B y mínimo de márgenes.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.
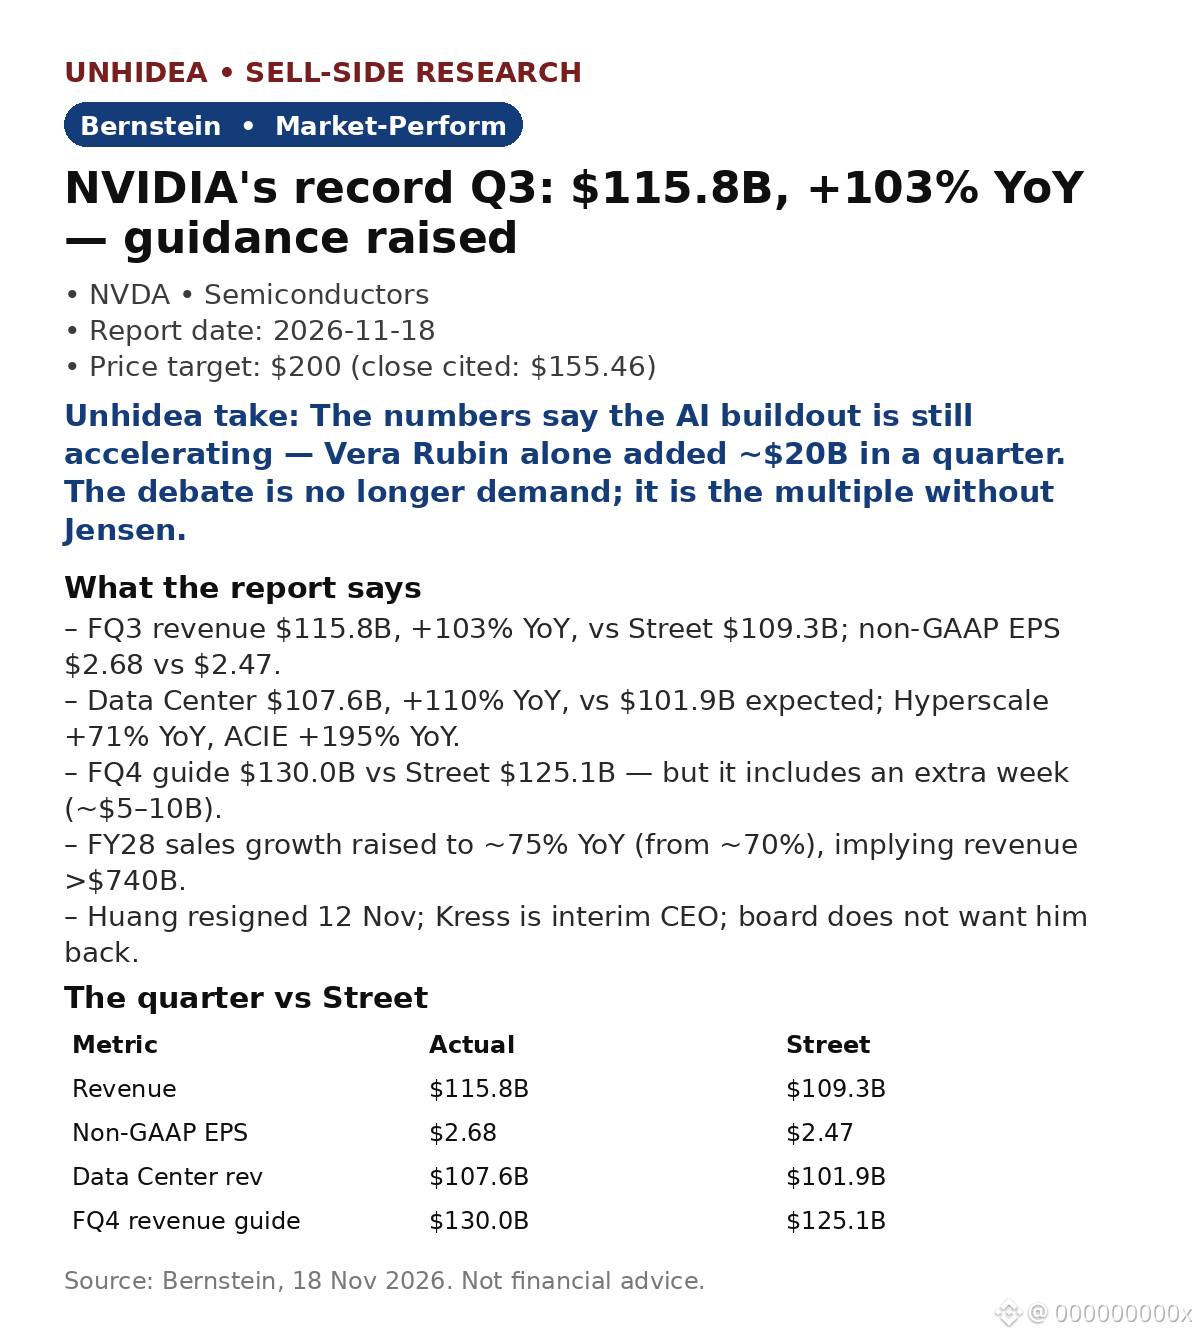
35
·
--
$9868.HK: Los vehículos de XPeng en el extranjero generan márgenes ~2 veces mayores que los nacionales: Morgan Stanley afirma que las exportaciones ahora financian la apuesta por los robots. Sobreponderar, precio objetivo de HK$70, potencial alcista del 83% frente al cierre de HK$38.28 (17 nov.).
El precio de venta promedio en el extranjero es ~50% superior al nacional, con un margen bruto ~2 veces mayor. MS prevé que los mercados extranjeros representen el 30% de los ingresos del 4T26 y más de la mitad del beneficio bruto, manteniendo el margen bruto de los vehículos en el 12–13% pese a una mayor proporción de MONA en la mezcla.
La producción está agotada para los próximos meses: el L03 supera las 20.000 unidades al mes y el L05, las 10.000, con una cartera de pedidos de más de 4 y más de 2 meses, respectivamente, que sostendrá las entregas durante la temporada baja del 1T27.
La robótica es la próxima etapa: la inversión en I+D automotriz se mantiene en ~Rmb5bn, la inversión en I+D robótica aumenta en 2027 y apunta a generar varios miles de millones de Rmb en ingresos y beneficio bruto, financiada con un flujo de caja libre positivo (inversión de capital anual de Rmb3–4bn).
MS estima ingresos de Rmb103.3bn en 2027E (+25% interanual) y el primer beneficio en 2028E (BPA de Rmb0.23 frente a una pérdida de Rmb0.37 en 2027E).
La lectura de Unhidea: el negocio internacional es el motor de los márgenes; cada vehículo exportado hace el trabajo de dos en el mercado nacional, así que las exportaciones financian la apuesta por los robots, no la dilución.
La lectura de Unhidea: hay que observar si los ingresos de robótica llegan en 2027; hasta entonces, XPeng cotiza como un fabricante de automóviles con una historia de robots.
Riesgos: competencia; presión sobre el flujo de caja; menor demanda. Fuente: Morgan Stanley, 17 nov. 2026. Esto no es asesoramiento financiero.
$9868.HK: Los vehículos de XPeng en el extranjero generan márgenes ~2 veces mayores que los nacionales: Morgan Stanley afirma que las exportaciones ahora financian la apuesta por los robots. Sobreponderar, precio objetivo de HK$70, potencial alcista del 83% frente al cierre de HK$38.28 (17 nov.).
El precio de venta promedio en el extranjero es ~50% superior al nacional, con un margen bruto ~2 veces mayor. MS prevé que los mercados extranjeros representen el 30% de los ingresos del 4T26 y más de la mitad del beneficio bruto, manteniendo el margen bruto de los vehículos en el 12–13% pese a una mayor proporción de MONA en la mezcla.
La producción está agotada para los próximos meses: el L03 supera las 20.000 unidades al mes y el L05, las 10.000, con una cartera de pedidos de más de 4 y más de 2 meses, respectivamente, que sostendrá las entregas durante la temporada baja del 1T27.
La robótica es la próxima etapa: la inversión en I+D automotriz se mantiene en ~Rmb5bn, la inversión en I+D robótica aumenta en 2027 y apunta a generar varios miles de millones de Rmb en ingresos y beneficio bruto, financiada con un flujo de caja libre positivo (inversión de capital anual de Rmb3–4bn).
MS estima ingresos de Rmb103.3bn en 2027E (+25% interanual) y el primer beneficio en 2028E (BPA de Rmb0.23 frente a una pérdida de Rmb0.37 en 2027E).
La lectura de Unhidea: el negocio internacional es el motor de los márgenes; cada vehículo exportado hace el trabajo de dos en el mercado nacional, así que las exportaciones financian la apuesta por los robots, no la dilución.
La lectura de Unhidea: hay que observar si los ingresos de robótica llegan en 2027; hasta entonces, XPeng cotiza como un fabricante de automóviles con una historia de robots.
Riesgos: competencia; presión sobre el flujo de caja; menor demanda. Fuente: Morgan Stanley, 17 nov. 2026. Esto no es asesoramiento financiero.
El precio de venta promedio en el extranjero es ~50% superior al nacional, con un margen bruto ~2 veces mayor. MS prevé que los mercados extranjeros representen el 30% de los ingresos del 4T26 y más de la mitad del beneficio bruto, manteniendo el margen bruto de los vehículos en el 12–13% pese a una mayor proporción de MONA en la mezcla.
La producción está agotada para los próximos meses: el L03 supera las 20.000 unidades al mes y el L05, las 10.000, con una cartera de pedidos de más de 4 y más de 2 meses, respectivamente, que sostendrá las entregas durante la temporada baja del 1T27.
La robótica es la próxima etapa: la inversión en I+D automotriz se mantiene en ~Rmb5bn, la inversión en I+D robótica aumenta en 2027 y apunta a generar varios miles de millones de Rmb en ingresos y beneficio bruto, financiada con un flujo de caja libre positivo (inversión de capital anual de Rmb3–4bn).
MS estima ingresos de Rmb103.3bn en 2027E (+25% interanual) y el primer beneficio en 2028E (BPA de Rmb0.23 frente a una pérdida de Rmb0.37 en 2027E).
La lectura de Unhidea: el negocio internacional es el motor de los márgenes; cada vehículo exportado hace el trabajo de dos en el mercado nacional, así que las exportaciones financian la apuesta por los robots, no la dilución.
La lectura de Unhidea: hay que observar si los ingresos de robótica llegan en 2027; hasta entonces, XPeng cotiza como un fabricante de automóviles con una historia de robots.
Riesgos: competencia; presión sobre el flujo de caja; menor demanda. Fuente: Morgan Stanley, 17 nov. 2026. Esto no es asesoramiento financiero.
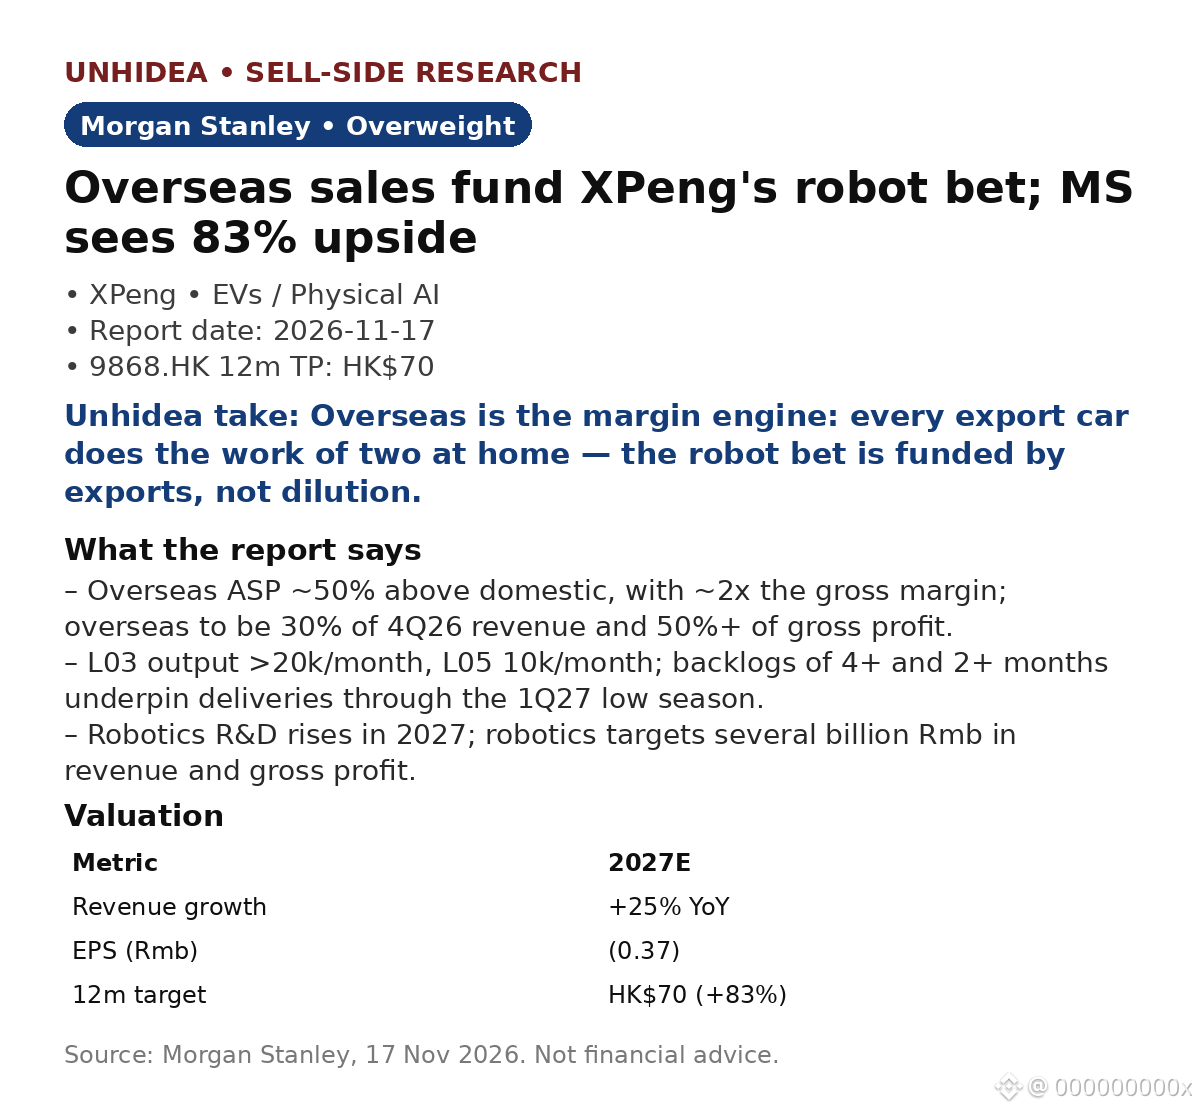
·
--
Goldman Sachs: Hesai ya no es una historia de autopartes: la robótica representa ahora más de la mitad de los ingresos, y la mitad de mayor valor.
GS reitera su recomendación de compra sobre $HSAI, con un precio objetivo a 12 meses de US$28, lo que implica un potencial alcista del 94%. La robótica superó el 50% de los ingresos totales en 3T26; GS prevé que alcance el 62% en 2030E, con una tasa de crecimiento anual compuesta de los ingresos del 32% entre 2025 y 2030E.
Módulos de actuación: se enviaron 23k en 3T26, frente a 12k en 2T26, y se espera alcanzar las seis cifras en 2027E. El margen EBIT de LiDAR llegó al 15,8% en 3T26, frente al 6,4% en 1T26, a medida que se estabilizaron los precios de ADAS. KOSMO, lanzado en octubre de 2026, ya genera ingresos recurrentes; Pixar RenderMan es uno de sus usuarios.
2027E: ingresos +39% (ADAS +27% interanual frente a -5% en 2026E; no ADAS +49%), EBIT no GAAP +145% interanual, margen del 13% frente al 7%.
Tras el informe: los ingresos de Nvidia en 3T superaron las previsiones de consenso con US$115.8B, tras el cierre del mercado el 17 de noviembre. Según el informe, Hesai es un proveedor clave de la plataforma humanoide de Nvidia.
La lectura de Unhidea: el cambio en la composición de los ingresos es la clave: el LiDAR para robótica representa aproximadamente el 15% de las unidades, pero más del 50% de los ingresos de LiDAR, así que ahora los resultados dependen de los robots, no de los coches.
La lectura de Unhidea: conviene seguir el ARR de KOSMO; los ingresos recurrentes por datos espaciales evitarían que el mercado valore a Hesai como un proveedor de hardware.
Riesgos: adopción más lenta de LiDAR; presión sobre los precios; riesgo regulatorio. Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
Goldman Sachs: Hesai ya no es una historia de autopartes: la robótica representa ahora más de la mitad de los ingresos, y la mitad de mayor valor.
GS reitera su recomendación de compra sobre $HSAI, con un precio objetivo a 12 meses de US$28, lo que implica un potencial alcista del 94%. La robótica superó el 50% de los ingresos totales en 3T26; GS prevé que alcance el 62% en 2030E, con una tasa de crecimiento anual compuesta de los ingresos del 32% entre 2025 y 2030E.
Módulos de actuación: se enviaron 23k en 3T26, frente a 12k en 2T26, y se espera alcanzar las seis cifras en 2027E. El margen EBIT de LiDAR llegó al 15,8% en 3T26, frente al 6,4% en 1T26, a medida que se estabilizaron los precios de ADAS. KOSMO, lanzado en octubre de 2026, ya genera ingresos recurrentes; Pixar RenderMan es uno de sus usuarios.
2027E: ingresos +39% (ADAS +27% interanual frente a -5% en 2026E; no ADAS +49%), EBIT no GAAP +145% interanual, margen del 13% frente al 7%.
Tras el informe: los ingresos de Nvidia en 3T superaron las previsiones de consenso con US$115.8B, tras el cierre del mercado el 17 de noviembre. Según el informe, Hesai es un proveedor clave de la plataforma humanoide de Nvidia.
La lectura de Unhidea: el cambio en la composición de los ingresos es la clave: el LiDAR para robótica representa aproximadamente el 15% de las unidades, pero más del 50% de los ingresos de LiDAR, así que ahora los resultados dependen de los robots, no de los coches.
La lectura de Unhidea: conviene seguir el ARR de KOSMO; los ingresos recurrentes por datos espaciales evitarían que el mercado valore a Hesai como un proveedor de hardware.
Riesgos: adopción más lenta de LiDAR; presión sobre los precios; riesgo regulatorio. Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
GS reitera su recomendación de compra sobre $HSAI, con un precio objetivo a 12 meses de US$28, lo que implica un potencial alcista del 94%. La robótica superó el 50% de los ingresos totales en 3T26; GS prevé que alcance el 62% en 2030E, con una tasa de crecimiento anual compuesta de los ingresos del 32% entre 2025 y 2030E.
Módulos de actuación: se enviaron 23k en 3T26, frente a 12k en 2T26, y se espera alcanzar las seis cifras en 2027E. El margen EBIT de LiDAR llegó al 15,8% en 3T26, frente al 6,4% en 1T26, a medida que se estabilizaron los precios de ADAS. KOSMO, lanzado en octubre de 2026, ya genera ingresos recurrentes; Pixar RenderMan es uno de sus usuarios.
2027E: ingresos +39% (ADAS +27% interanual frente a -5% en 2026E; no ADAS +49%), EBIT no GAAP +145% interanual, margen del 13% frente al 7%.
Tras el informe: los ingresos de Nvidia en 3T superaron las previsiones de consenso con US$115.8B, tras el cierre del mercado el 17 de noviembre. Según el informe, Hesai es un proveedor clave de la plataforma humanoide de Nvidia.
La lectura de Unhidea: el cambio en la composición de los ingresos es la clave: el LiDAR para robótica representa aproximadamente el 15% de las unidades, pero más del 50% de los ingresos de LiDAR, así que ahora los resultados dependen de los robots, no de los coches.
La lectura de Unhidea: conviene seguir el ARR de KOSMO; los ingresos recurrentes por datos espaciales evitarían que el mercado valore a Hesai como un proveedor de hardware.
Riesgos: adopción más lenta de LiDAR; presión sobre los precios; riesgo regulatorio. Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no es asesoramiento financiero.
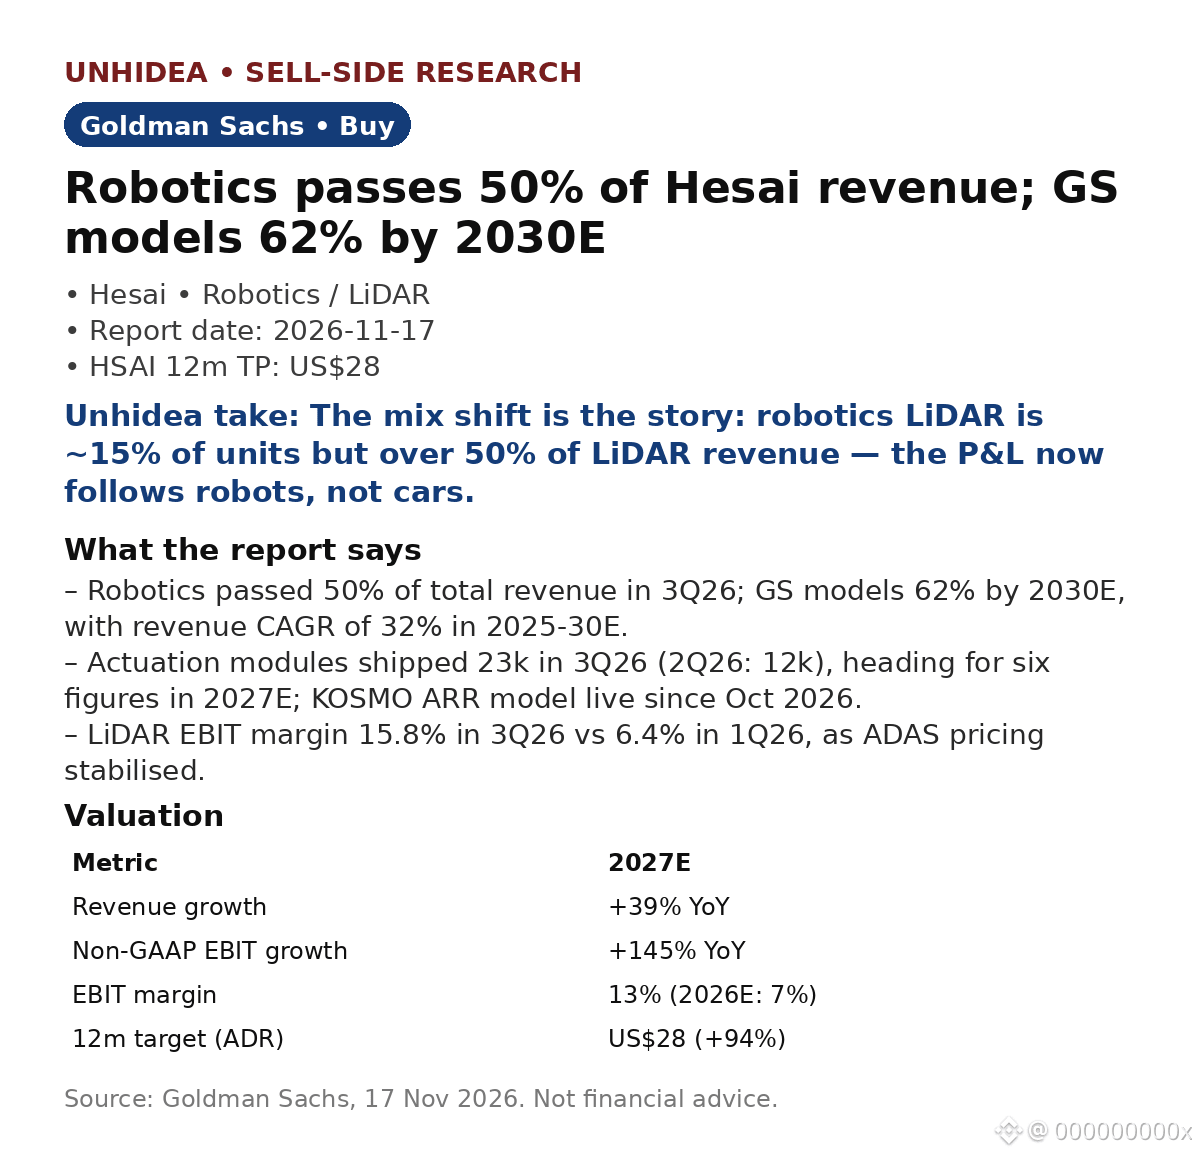
81
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 vistas
725 están debatiendo
Actas del FOMC | Las actas de la Fed muestran que casi todos los funcionarios prevén más subidas de tasas, y algunos están abiertos a un aumento mayor en diciembre
Binance News
·48 me gusta
·57.2k vistas
AnthropicToDebutAfter$83IPOPricing
14,446 vistas
74 están debatiendo
NvidiaBoardReportedlySplitOverHuang’sReturn
18,556 vistas
315 están debatiendo