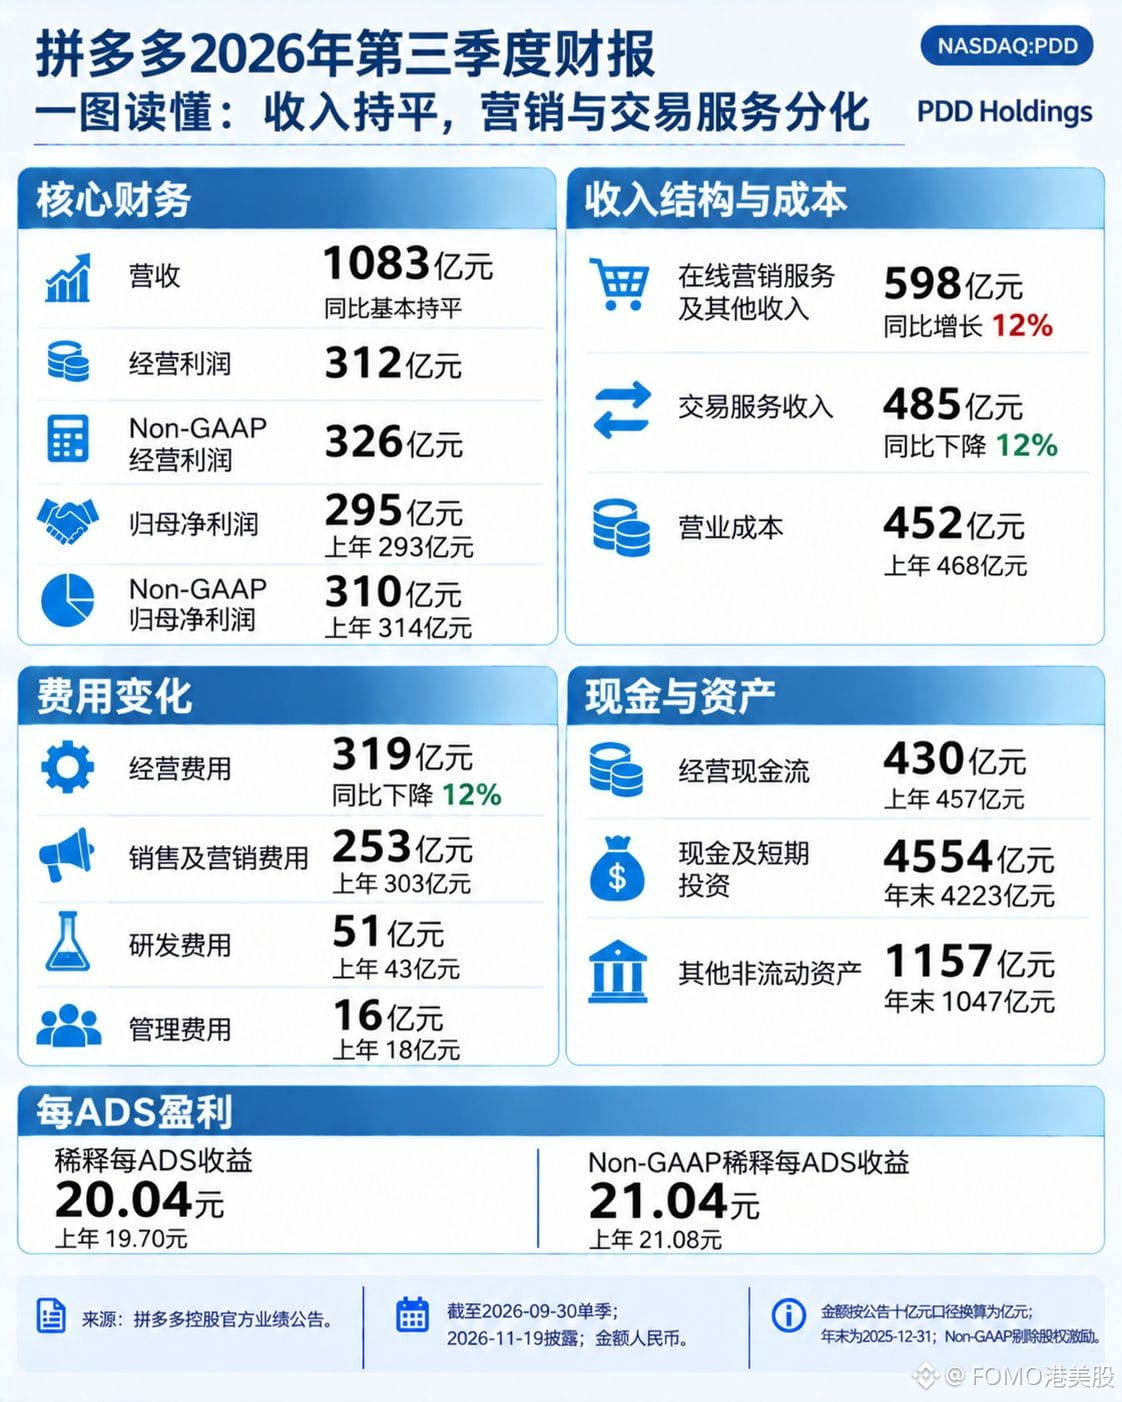
Pinduoduo $PDDB : los ingresos del tercer trimestre fueron de 1083亿元, prácticamente sin cambios respecto al año anterior. El marketing en línea aportó 598亿, un 12% más; los servicios de transacción, 485亿, un 12% menos. El año pasado fueron 533亿 y 549亿, respectivamente: una subida y una bajada que se compensaron justo, inclinando aún más los ingresos hacia la publicidad de los comerciantes. Los beneficios se sostuvieron gracias a la reducción de costes: los costes operativos bajaron de 468亿 a 452亿, el gasto en marketing se recortó de 303亿 a 253亿 y la inversión en I+D, en cambio, aumentó de 43亿 a 51亿. El beneficio neto ajustado atribuible a los accionistas de la matriz fue de 310亿, todavía por debajo de los 314亿 del año anterior.
Los beneficios ahorrados no son beneficios ganados. El gasto en marketing se recortó de una sola vez en 50亿; el ahorro está asegurado, pero los ingresos no han repuntado, y el beneficio neto ajustado ya va a la baja. El flujo de caja operativo también cayó de 457亿 a 430亿. De cara al futuro, solo hay un dato que seguir: si se modera la caída de los 485亿 de los servicios de transacción. De eso depende que los ingresos vuelvan a crecer; el negocio publicitario ya no puede impulsar el conjunto. El mercado votó a favor.
El día de la publicación de los resultados, la acción cerró a 86.00 dólares, con una subida del 11.04%. Aun así, seguía un 31.4% por debajo del máximo de las últimas 52 semanas y había repuntado un 19.5% desde el mínimo del año, de 71.94. La apuesta es que la reducción de costes se materialice y permita elevar los beneficios aunque los ingresos no crezcan. El precio ha subido demasiado por esta expectativa: ahorrar no basta para justificar una revalorización del 11%; si los servicios de transacción no logran frenar su caída en el cuarto trimestre, este nivel de precios no se sostendrá.
Este texto solo resume información publicada en informes financieros y no constituye asesoramiento de inversión alguno.
#拼多多 #BStocks #股票财报季
Los beneficios ahorrados no son beneficios ganados. El gasto en marketing se recortó de una sola vez en 50亿; el ahorro está asegurado, pero los ingresos no han repuntado, y el beneficio neto ajustado ya va a la baja. El flujo de caja operativo también cayó de 457亿 a 430亿. De cara al futuro, solo hay un dato que seguir: si se modera la caída de los 485亿 de los servicios de transacción. De eso depende que los ingresos vuelvan a crecer; el negocio publicitario ya no puede impulsar el conjunto. El mercado votó a favor.
El día de la publicación de los resultados, la acción cerró a 86.00 dólares, con una subida del 11.04%. Aun así, seguía un 31.4% por debajo del máximo de las últimas 52 semanas y había repuntado un 19.5% desde el mínimo del año, de 71.94. La apuesta es que la reducción de costes se materialice y permita elevar los beneficios aunque los ingresos no crezcan. El precio ha subido demasiado por esta expectativa: ahorrar no basta para justificar una revalorización del 11%; si los servicios de transacción no logran frenar su caída en el cuarto trimestre, este nivel de precios no se sostendrá.
Este texto solo resume información publicada en informes financieros y no constituye asesoramiento de inversión alguno.
#拼多多 #BStocks #股票财报季