CÓMO LO PROBÉ
Ordené cada dato de financiación en quintiles y medí el rendimiento de las 72 horas siguientes del quintil más alto frente al más bajo.
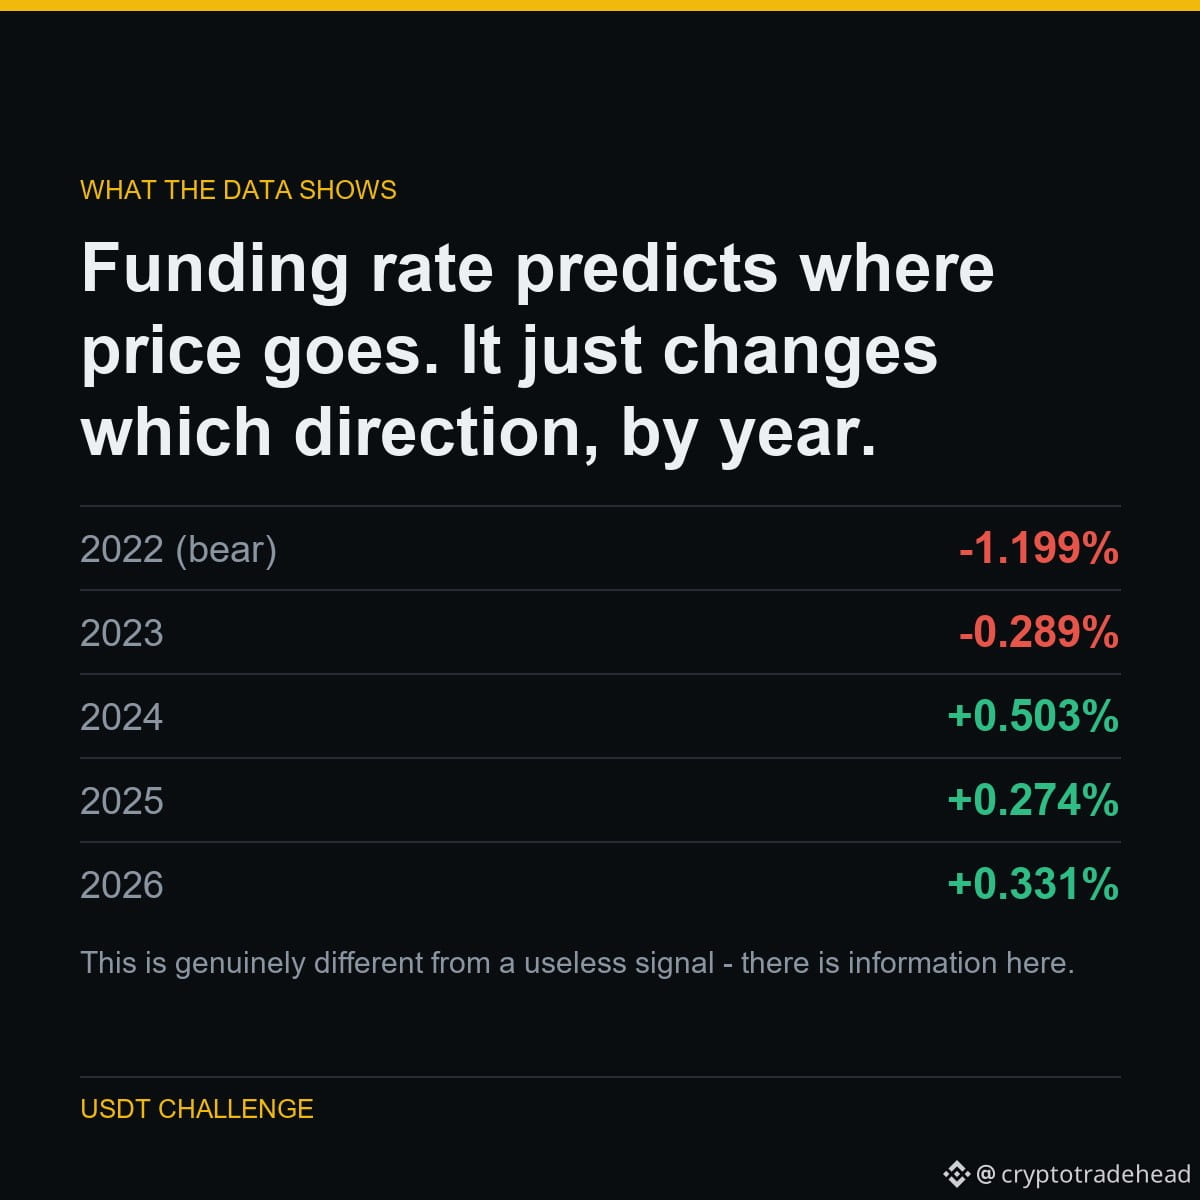
En mercados bajistas, una financiación alta precedía PEORES rendimientos: las posiciones largas saturadas sufrían liquidaciones forzosas. Desde 2024, precedía MEJORES rendimientos: impulso.
La señal es real. El signo no es estable. Si calculas el promedio de todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer de antemano el régimen del mercado, lo que plantea el mismo problema circular que hace fracasar todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluidos los que me dejan mal.
Ejecutado con $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Ordené cada dato de financiación en quintiles y medí el rendimiento de las 72 horas siguientes del quintil más alto frente al más bajo.
En mercados bajistas, una financiación alta precedía PEORES rendimientos: las posiciones largas saturadas sufrían liquidaciones forzosas. Desde 2024, precedía MEJORES rendimientos: impulso.
La señal es real. El signo no es estable. Si calculas el promedio de todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer de antemano el régimen del mercado, lo que plantea el mismo problema circular que hace fracasar todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluidos los que me dejan mal.
Ejecutado con $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData