Una estrategia no es un hecho sobre los mercados, sino sobre un período. Quien te muestra un backtest sin el desglose año por año está ocultando los años en que no funcionó.
Esto es lo que lo demuestra.
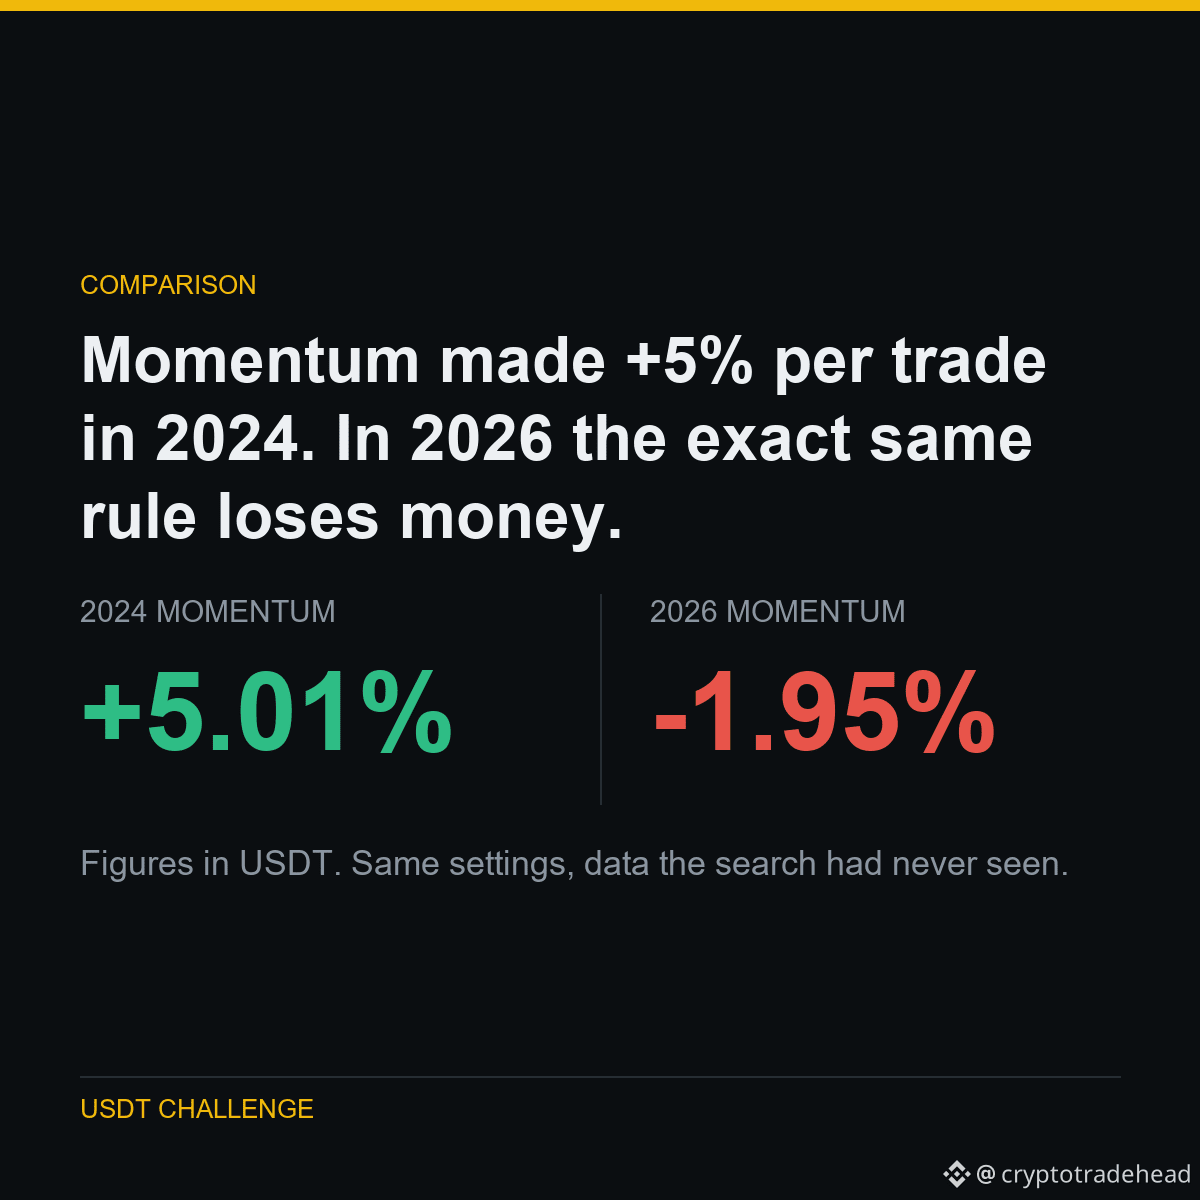
El momentum generó un +5 % por operación en 2024. En 2026, exactamente la misma regla pierde dinero.
El mismo universo, la misma regla de clasificación, el mismo período de mantenimiento, cinco años distintos.
2024 y 2025 sostuvieron toda la estrategia. 2026 es el peor de los cinco años: una tasa de aciertos del 25 % en aproximadamente nueve meses.
Comprar las monedas más fuertes y vender en corto las más débiles ha dejado de funcionar este año. Hacer lo contrario habría generado un +1,47 % por rebalanceo, con una tasa de aciertos del 69 %.
Parte de un experimento público: de 5.063 USDT a 1.000.000 USDT, con todos los resultados publicados, incluidos los que me dejan mal parado.
Ejecutado sobre $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData