


A principios de octubre, Bitcoin protagonizó una ruptura estructural clave. Impulsado por una serie de catalizadores macroeconómicos, como el descenso de la inflación PCE subyacente de la Reserva Federal al 3,0 % y la creación de apenas 29.000 empleos no agrícolas en septiembre, BTC logró superar la barrera de presión vendedora de 85.000 dólares que lo había mantenido bajo presión durante un tiempo. En la sesión llegó a tocar los 87.000 dólares, lo que supone un repunte acumulado de aproximadamente el 14,6 % respecto al mínimo de 74.968 dólares del 15 de septiembre. Al mismo tiempo, la reaparición de patrones de acumulación en la cadena, el flujo sostenido de capital de vuelta a los ETF al contado y la publicación de un borrador de la Reserva Federal sobre la regulación de las stablecoins están contribuyendo a redefinir el marco narrativo del mercado a medio plazo. Sin embargo, una ruptura no equivale a una confirmación de tendencia: la resistencia entre los 86.000 y los 87.000 dólares sigue vigente, y las repetidas oscilaciones en torno a los 86.000 dólares muestran que aún hay discrepancias entre alcistas y bajistas sobre la dirección futura. Este artículo analiza la lógica central del mercado actual y las variables clave que conviene observar desde cuatro perspectivas: la estructura técnica, los catalizadores macroeconómicos, los avances regulatorios y el comportamiento institucional.
I. De 82.500 a 85.000: una ruptura efectiva de la «barrera de presión vendedora»
A finales de septiembre, el bitcoin permaneció durante un largo periodo dentro del rango de fluctuación de 82.500 a 85.700 dólares. En torno a los 85.000 dólares se había acumulado un gran volumen de órdenes de venta y varios intentos de superar ese nivel fracasaron. Esta situación cambió radicalmente a principios de octubre.
Según el análisis de Glassnode, cuando los compradores lograron atravesar la barrera de venta de los 85.000 dólares, se ejecutaron algunas de las órdenes de venta acumuladas en esa zona y el resto se retiró activamente. Esto redujo considerablemente la concentración de presión vendedora cerca de los 87.000 dólares y dejó menos liquidez visible por encima de ese nivel. Esto significa que se produjo una inversión fundamental en la relación entre la oferta y la demanda: los niveles que antes actuaban como resistencia están empezando a convertirse en una nueva base de soporte.
Sin embargo, es importante tener presente que existe una diferencia fundamental entre una ruptura técnica y la confirmación de una tendencia. Tras alcanzar los 87.000 dólares, el BTC retrocedió rápidamente y pasó a oscilar entre los 85.000 y los 86.000 dólares. El máximo anual de 87.000 dólares alcanzado el 21 de septiembre sigue siendo un nivel clave que los alcistas deben superar. La zona entre 84.000 y 84.300 dólares es un soporte clave de Fibonacci del 0,618; si el precio cae por debajo de los 82.500 dólares, el siguiente soporte importante se situaría cerca de los 80.000.
La tensión central del mercado actual reside en que la estructura de soporte ha mejorado, pero el impulso alcista aún no se ha confirmado. La pugna entre alcistas y bajistas en el rango de 85.000 a 87.000 dólares determinará si este rebote es el comienzo de una nueva tendencia o una corrección técnica de mayor magnitud.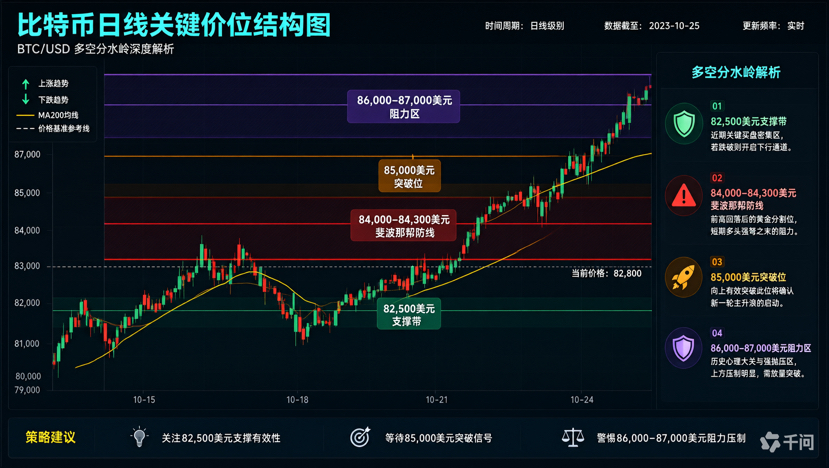
II. Catalizadores macroeconómicos: el efecto combinado de la moderación de la inflación y el inesperado dato de empleo no agrícola
El detonante directo de esta ruptura provino de un giro inesperado en los datos macroeconómicos.
El índice de precios PCE de Estados Unidos, publicado el 30 de septiembre, subió un 3,4 % interanual, una desaceleración notable frente al 3,7 % de julio, mientras que el PCE subyacente bajó al 3,0 %, por debajo de las expectativas del mercado. Tras la publicación de estos datos, el bitcoin superó rápidamente los 85.000 dólares y los activos de riesgo en general recibieron un impulso.
Aún más sorprendente fue el informe de empleo no agrícola de septiembre, publicado el 2 de octubre. El empleo aumentó en apenas 29.000 puestos, muy por debajo de los 90.000 que esperaba el mercado. Este dato inesperadamente débil cambió por completo las expectativas sobre la trayectoria de la política de la Reserva Federal: la probabilidad de otra subida de tipos en octubre cayó drásticamente y el apetito por el riesgo aumentó con rapidez. Tras la publicación de los datos, el bitcoin llegó a dispararse hasta los 87.000 dólares, con una subida intradía superior al 3 %.
Sin embargo, el entorno macroeconómico no es del todo favorable. El rendimiento de los bonos del Tesoro estadounidense a 30 años subió hasta el 5,62 % durante el mismo periodo, el rendimiento a 10 años llegó a tocar el 5,29 % y el oro registró su peor mes del año. En este contexto de tipos de interés reales al alza y activos refugio tradicionales bajo presión, el bitcoin siguió subiendo contra corriente, lo que constituye por sí mismo una señal estructural digna de atención. QCP Capital considera que este movimiento se ajusta más a una operación concentrada, impulsada conjuntamente por las entradas de capital institucional, los catalizadores regulatorios y la mejora técnica, que a una simple apuesta basada en la depreciación monetaria.
III. Una «tercera vía» regulatoria: avances administrativos tras el estancamiento de CLARITY
La forma en que avanza la regulación de las criptomonedas en Estados Unidos está experimentando un cambio sutil, pero importante. La ley CLARITY no logró ser aprobada en el Senado, lo que significa que la legislación integral sobre la estructura del mercado podría retrasarse hasta 2027. Sin embargo, la SEC y la CFTC no se han detenido y están impulsando por separado sus propios marcos regulatorios a nivel administrativo.
El acontecimiento más significativo fue la propuesta de regulación de las stablecoins que publicó la Reserva Federal antes de la entrada en vigor formal de la GENIUS Act. La propuesta exige que los emisores de stablecoins de pago respalden sus tokens al 100 % con bonos del Tesoro estadounidense a corto plazo y activos de alta calidad y gran liquidez, además de cumplir requisitos estandarizados de capital y gestión de riesgos. Este marco eleva los requisitos para la emisión de stablecoins, que pasa de la fase de «basta con emitir tokens» a aproximarse a la regulación prudencial del sector bancario.
Al mismo tiempo, tras el fracaso de la ley CLARITY, la CFTC anunció que elaboraría por su cuenta un marco federal de regulación de las criptomonedas. La Reserva Federal también revocó formalmente las políticas restrictivas introducidas en 2023, lo que permite a los bancos miembros estatales sin seguro solicitar autorización caso por caso para actividades cripto «novedosas».
Esta serie de medidas revela una tendencia clara: ante el estancamiento de las negociaciones legislativas, la regulación de las criptomonedas en Estados Unidos avanza por una vía alternativa, mediante la elaboración de normas administrativas. Aunque este enfoque es más eficiente, la certidumbre de las políticas a largo plazo sigue siendo limitada; como señaló un legislador, las medidas administrativas «carecen de la estabilidad a largo plazo que ofrece la legislación del Congreso y no pueden sustituir una solución legislativa». Para los participantes del mercado, esto significa que la mejora del entorno regulatorio a corto plazo es real, pero que los riesgos de política a medio plazo no han desaparecido.
IV. Señales subyacentes del comportamiento institucional: flujos de ETF, acumulación en cadena y referencias de costes
Las señales procedentes del ámbito institucional también merecen un análisis detallado.
Los flujos de los ETF al contado muestran una tendencia de «recuperación del total y divergencia en la composición». El 7 de octubre, las entradas netas totales en los ETF de bitcoin al contado alcanzaron los 119 millones de dólares. IBIT, de BlackRock, registró entradas netas de 122 millones en un solo día, con entradas netas acumuladas históricas de 65.924 millones de dólares. Sin embargo, el fideicomiso Bitcoin Mini Trust de Grayscale registró ese mismo día salidas netas de 10,97 millones de dólares. Esto indica que el capital está migrando de productos con comisiones elevadas a otros con comisiones más bajas, y no que se esté produciendo una entrada generalizada de capital nuevo.
Una señal aún más reveladora de cara al futuro proviene de los datos en cadena. El gráfico de tendencias de acumulación de bitcoin de CryptoQuant muestra una fuerte contracción del rango de fluctuación. Este patrón es extremadamente inusual históricamente y recuerda a los movimientos previos a las dos grandes subidas de 2025, en abril y marzo. El indicador sigue las operaciones de compra y venta de distintos grupos de tenedores para mostrar si la oferta se está absorbiendo o distribuyendo. Aunque este fenómeno se ha producido pocas veces y no basta para considerarlo una herramienta de predicción absolutamente fiable, la contracción merece mucha atención, dada la mejora general de las condiciones actuales del mercado.
Los datos de referencia sobre costes proporcionados por Bitwise ofrecen al mercado puntos de referencia claros: el coste base de los tenedores a corto plazo ronda los 73.000 dólares; el coste base promedio del mercado, los 77.000; y el coste base promedio estimado de los inversores en ETF al contado, los 83.000. Tras superar la zona del coste realizado de los tenedores a corto plazo, situada en torno a los 85.000 dólares, el bitcoin entró en una zona de distribución en la que, históricamente, resulta difícil mantener las ganancias. Bitwise estima que el siguiente nivel de referencia para los tenedores a corto plazo ronda los 90.000 dólares, mientras que el nivel de dos desviaciones estándar por encima se sitúa en 95.000. Según sus datos históricos, el bitcoin solo ha cotizado por encima de esos umbrales en aproximadamente el 3,8 % y el 1,7 % de los días, respectivamente.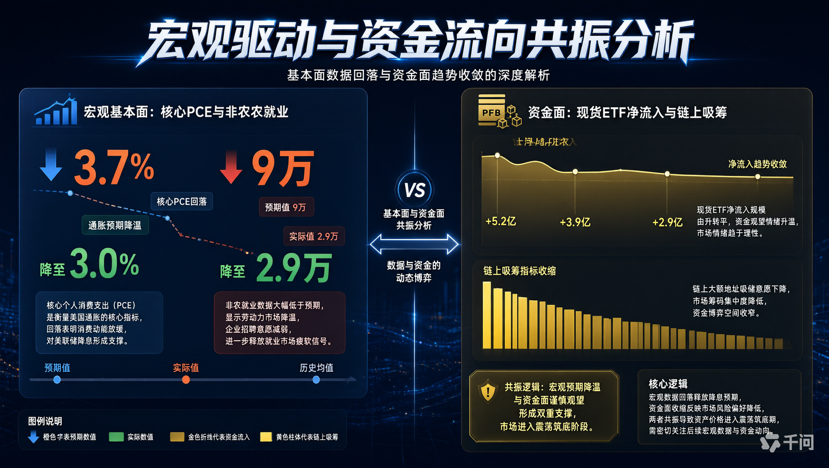
V. Divergencia en las perspectivas institucionales: optimismo de Citi y cautela de QCP
Las perspectivas a medio y largo plazo de las principales instituciones financieras sobre el bitcoin empiezan a divergir claramente.
Citi elevó drásticamente su precio objetivo para el bitcoin a 12 meses, de 82.000 a 113.000 dólares, por factores como el aumento de la actividad en el mercado cripto, un entorno macroeconómico favorable y la reanudación de las entradas de capital en los ETF. Citi prevé que los ETF de criptomonedas atraigan alrededor de 5.000 millones de dólares en entradas durante el próximo año. También podrían respaldar los precios de los activos digitales factores como el debilitamiento del dólar y las recompras de bonos del Tesoro estadounidense a largo plazo. TD Cowen, desde una perspectiva más amplia, considera que el bitcoin está evolucionando de un simple activo de inversión a una infraestructura financiera dirigida a instituciones, y que la atención del mercado empieza a desplazarse del propio bitcoin hacia el ecosistema que se ha formado en torno a él.
Sin embargo, la perspectiva de QCP Capital aporta un necesario contrapunto. QCP señaló claramente que, durante esta subida, la tasa de financiación anualizada de los contratos perpetuos fue de apenas el 5,4 %, lo que indica que el movimiento estuvo impulsado principalmente por el capital en el mercado al contado y no por operaciones apalancadas; esto, en sí mismo, es una señal positiva. Al mismo tiempo, el indicador de reversión del riesgo a 30 días del mercado de opciones se situó en torno a -2,5 puntos de volatilidad, lo que refleja un aumento de la demanda de protección bajista a corto plazo. Conviene tener muy presente la conclusión central de QCP: el BTC ha mostrado resiliencia en un entorno macroeconómico de tipos de interés al alza, pero el movimiento sigue estando impulsado principalmente por los flujos de capital y los cambios en las posiciones, por lo que aún no puede decirse que los riesgos macroeconómicos hayan desaparecido.
VI. Evaluación de la estructura técnica y niveles clave
En conjunto, las señales actuales del mercado permiten resumir la estructura técnica del bitcoin como «una base en mejora, con el techo aún por confirmar».
En cuanto a los soportes inferiores, los 82.500 dólares se pusieron a prueba tres veces durante la última semana y resistieron en todas ellas. Este nivel ha pasado de ser un simple soporte técnico a convertirse en la línea divisoria entre alcistas y bajistas. El soporte de Fibonacci del 0,618, entre 84.000 y 84.300 dólares, constituye la segunda línea de defensa. Si el precio retrocede hasta esa zona y encuentra una demanda sólida, la estructura actual seguirá siendo saludable.
En cuanto a las resistencias superiores, la zona de 86.000 a 87.000 dólares será la primera prueba. El máximo anual de 87.000 dólares alcanzado el 21 de septiembre está a poca distancia del precio actual, pero los repetidos intentos fallidos de superarlo demuestran que existe una presión vendedora real en esa zona. Los 87.400 dólares, el máximo de septiembre, son una resistencia clave que el bitcoin deberá superar para intentar alcanzar los 90.000 dólares.
En cuanto a la estructura del mercado, la próxima gran catalizadora macroeconómica será la reunión del FOMC de la Reserva Federal del 28 de octubre. Tras las declaraciones del funcionario de la Fed Williams, quien afirmó que «no hay necesidad de apresurarse a ajustar la política», y con el PCE subyacente por debajo de lo previsto, han aumentado las expectativas de que los tipos se mantengan sin cambios en octubre, aunque el mercado sigue asignando alrededor de un 80 % de probabilidad a una subida de 25 puntos básicos en diciembre. Si la Fed da señales moderadas en la reunión de octubre, podría dar un nuevo impulso al bitcoin para superar los 87.000 dólares; por el contrario, si adopta una postura más restrictiva, el precio podría retroceder hasta los 82.500 dólares, o incluso cerca de los 80.000, en busca de soporte.
Conclusión: mantener la cautela entre la ruptura y su confirmación
El recorrido del bitcoin desde el límite inferior de su rango, en 82.500 dólares, hasta superar la barrera clave de los 85.000 refleja cambios profundos que está atravesando el mercado: un giro en los datos macroeconómicos, la paulatina consolidación del marco regulatorio, un aumento estructural de la participación institucional y una mejora en la dinámica de la oferta en cadena. En conjunto, estos factores configuran una narrativa mucho más rica que un simple «rebote técnico».
Pero el mercado nunca avanza en línea recta. Las repetidas oscilaciones entre los 85.000 y los 87.000 dólares nos recuerdan que una ruptura necesita tiempo y una confirmación sostenida del volumen de negociación. Ante factores como la reunión del FOMC de octubre, las revisiones posteriores de los datos de empleo no agrícola y la aplicación concreta de las normas regulatorias, quizá la respuesta más racional en esta etapa sea prestar atención a las señales estructurales sin confundir el impulso a corto plazo con una tendencia a largo plazo.#币安推出BinanceIntelligence #Evernorth推迟纳斯达克上市至10月12日 #美联储纪要聚焦10月暂停加息 #Robinhood增持2500万美元比特币 #标普500与纳指创历史新高 $BTC


