Ya he visto esta película
No la versión pulida que la gente publica cuando cierra la vela. La versión fea: esa en la que un gráfico se vuelve vertical, todos los chats grupales se vuelven alcistas de repente y las mismas personas que hace tres días estaban «esperando confirmación» ahora explican por qué esta vez es diferente
La historia de hoy es Zcash
No porque $ZEC se haya convertido mágicamente en un activo distinto de la noche a la mañana. No porque las monedas de privacidad hayan resuelto de repente todos los problemas regulatorios. Y desde luego, no porque una solicitud de ETF equivalga a una demanda institucional garantizada
La historia es que una propuesta de ETF al contado de Zcash acaba de darle al mercado algo que le gusta más que los fundamentales:
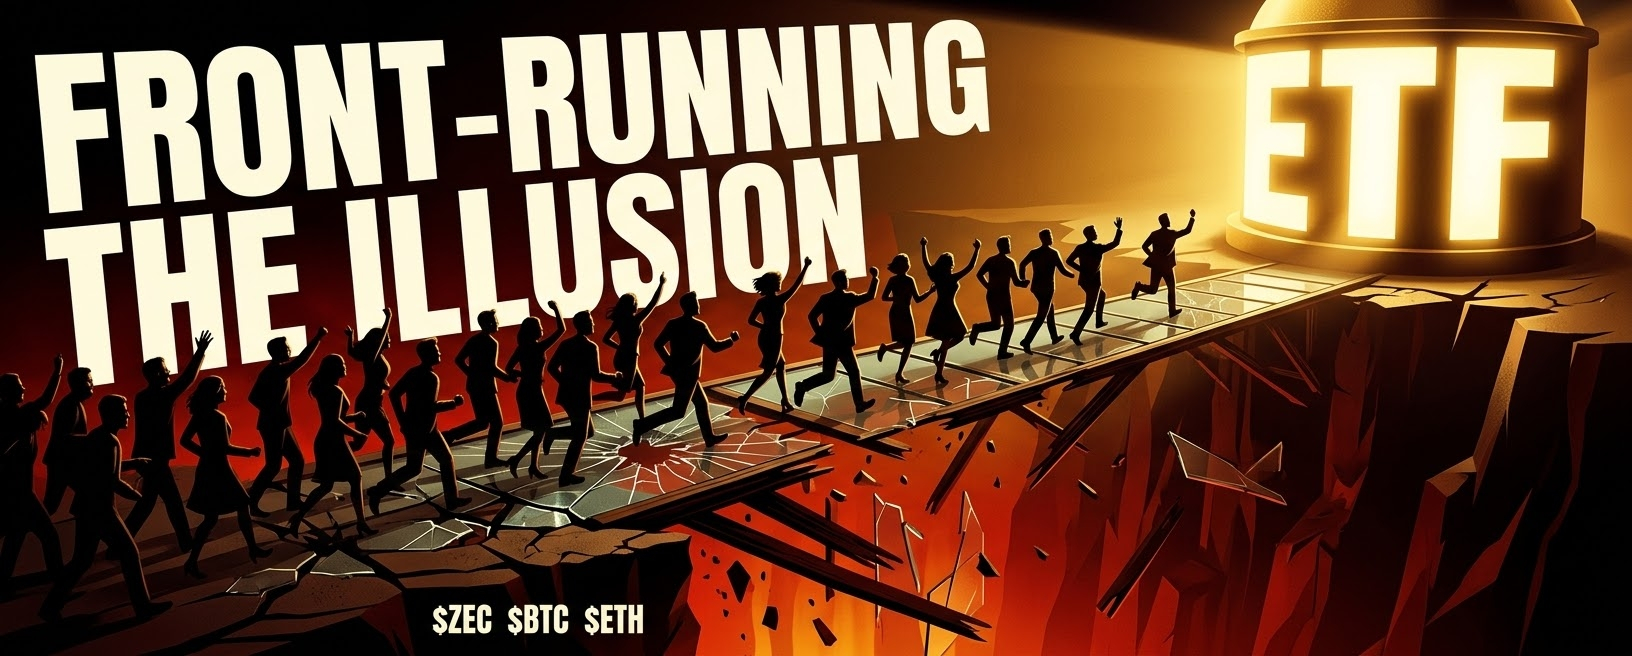
un titular claro y sencillo al que puede adelantarse
El 6 de octubre, Winklevoss Asset Services presentó un formulario S-1 para un ETF al contado de Zcash propuesto. El fondo propuesto mantendría ZEC directamente, buscaría cotizar en Nasdaq con el símbolo WINK, usaría a Gemini como custodio y cobraría una comisión del patrocinador del 0,25%. Eso es real. No es un rumor, ni una captura de Telegram, ni una publicación que diga «mi fuente asegura que…» (cryptobriefing.com)
Pero aquí es donde la gente se pone en peligro: ve «ETF» y se salta mentalmente todos los pasos entre una solicitud y una demanda real y sostenida
Ya lo he hecho. He visto aparecer un titular, he visto moverse el precio antes de poder siquiera asimilarlo y luego me he convencido de que llegar tarde era lo mismo que actuar con cautela. No lo es. A veces, llegar tarde es simplemente llegar tarde
Bitcoin y Ethereum han condicionado al mercado. «ETF» se convirtió en sinónimo de legitimidad, acceso, Wall Street, miles de millones y flujos imparables. Ese condicionamiento es poderoso. Quizá demasiado poderoso
Porque la presentación de una solicitud para un ETF no es una aprobación. Una aprobación no es un lanzamiento. Un lanzamiento no equivale a entradas de capital. Y esas entradas no siguen una línea recta
Esa distinción es aburrida, y precisamente por eso la gente la ignora
Mientras tanto, el mercado en general no se comporta como si hubiera descubierto colectivamente un nuevo paraíso de apetito por el riesgo. Los últimos datos disponibles sobre los ETF de criptomonedas monitoreados, correspondientes al 6 de octubre, mostraron salidas netas de unos 3,2 millones de dólares en todos ellos, mientras que los cinco días de negociación anteriores sumaron aproximadamente 151,9 millones de dólares en salidas netas. Eso no borra la historia institucional a largo plazo, pero sí acaba con la narrativa simplista de que cada titular sobre ETF significa automáticamente que hoy está entrando capital nuevo a raudales. (coinstats.app)
Y esa es la tensión que nadie quiere afrontar
Por un lado, tienes una señal institucional realmente inusual en torno a un activo centrado en la privacidad. Por otro, tienes un mercado que se ha vuelto muy bueno para ponerle precio al sueño de mañana antes incluso de que llegue la liquidez de hoy
Ahí es donde la gente sale escaldada
Lo otro que observo es lo que el panel de futuros indica discretamente. Entre los mayores ganadores en futuros durante las últimas 24 horas están $龙虾 USDT, con +58.353%; BRUSDT, con +42.721%; y $NMR USDT, con +42.522%. Al mismo tiempo, MINAUSDT cae un 24.857%, LYNUSDT un 24.775% y AINUSDT un 23.321%. No es un mercado tranquilo, amplio ni confiado. Es especulación fragmentada: algunos sectores reciben compras agresivas mientras otros se abandonan
¿La parte más reveladora? El rastreador de futuros de Binance no mostraba ninguna lista con datos para «subiendo rápido» o «bajando rápido» durante la última hora, cuando se hizo la consulta. En otras palabras, no se trata de una clara compresión generalizada del mercado en una dirección definida. Es una caótica máquina de rotación
Eso importa porque los mercados caóticos castigan la certeza
Todo el mundo quiere una operación sencilla: «las monedas de privacidad han vuelto», «llegó la narrativa de los ETF», «vienen las instituciones». Pero las criptomonedas rara vez son tan generosas. Cuando una narrativa se vuelve fácil de explicar en una frase, normalmente también se vuelve fácil de saturar
La perspectiva contraria no es que la solicitud del ETF de Zcash no signifique nada. Está claro que importa. Una propuesta de ETF de tenencia directa de ZEC es un avance significativo, sobre todo para una clase de activos que lleva años atrapada entre la demanda de privacidad de los usuarios y la incomodidad de los reguladores al respecto
La perspectiva contraria es que, ahora mismo, el titular quizá importe más que el flujo de capital real
Eso no hace que el movimiento sea falso. Lo hace frágil
Un movimiento impulsado por titulares puede seguir avanzando. Ya he visto algo «frágil» multiplicarse por tres. Pero los movimientos frágiles exigen otra mentalidad: menos ego, menos predicciones, más respeto por la liquidez, la estructura y lo que ocurre cuando se agota la primera oleada de entusiasmo
Hay otra razón para mantener los pies en la tierra: el mercado se acerca a un período con importantes eventos de desbloqueo de tokens. Un informe de Binance Square indicó que a principios de octubre estaban previstos desbloqueos de tokens por unos 1.110 millones de dólares, incluido un desbloqueo anunciado de 3,75 millones de HYPE, valorado en unos 340 millones de dólares, el 6 de octubre. Los eventos de oferta no provocan ventas automáticamente, pero fingir que no afectan a la liquidez ni al sentimiento es la mejor manera de que lo obvio te tome por sorpresa (binance.com)
Así que no, no estoy diciendo que la solicitud del ETF de Zcash sea «el próximo momento del ETF de Bitcoin»
Esa comparación satisface emocionalmente, pero es analíticamente perezosa
Lo que veo es un mercado al que le presentan una nueva narrativa institucional justo cuando los traders ya están rotando agresivamente entre activos de alta beta. Veo un titular capaz de atraer atención, especulación y posiblemente capital con el tiempo. También veo a un grupo que podría confundir una propuesta con un producto terminado
No son lo mismo
Los traders que sobreviven en este mercado no son los que nunca se entusiasman. Son los que pueden sentir entusiasmo sin dejar que este decida por ellos
Porque lo he aprendido por las malas: a la vela le da igual lo convincente que sonara la historia en tu cronología
Lo anterior es un análisis de mercado y no constituye asesoramiento de inversión