

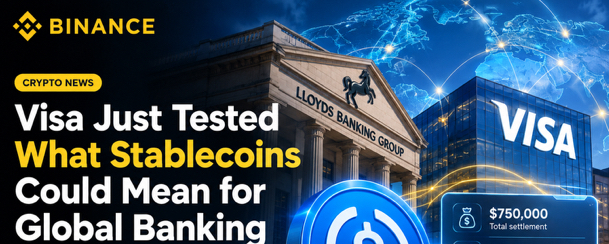
Una prueba piloto de liquidación real por $750,000 podría ser una historia cripto más grande que otro movimiento de precio a corto plazo.
La adopción de cripto a menudo se mide por los precios de Bitcoin, los flujos de los ETF, el volumen de operaciones y la capitalización de mercado.
Pero uno de los desarrollos más interesantes de esta semana ocurrió en otro lugar: dentro de la infraestructura de los pagos globales.
El 1 de octubre, surgieron nuevos detalles sobre una prueba piloto en vivo de siete días entre Visa y Lloyds Banking Group, uno de los grupos bancarios más grandes del Reino Unido.
El experimento implicó $750,000 de obligaciones de pago liquidadas usando $USDC .
Y había un detalle que llamó la atención de inmediato:
Los fondos llegaron a Visa en menos de una hora, incluso durante el fin de semana.
De la especulación cripto a la infraestructura financiera
La parte importante de esta historia es que esto no fue simplemente una empresa cripto experimentando con otro token.
Lloyds compró $USDC a través de Archax, un exchange de activos digitales regulado en el Reino Unido, y lo utilizó para liquidar obligaciones en dólares estadounidenses con Visa.
Según Visa, el piloto se diseñó para probar el proceso de liquidación entre instituciones financieras, en lugar de los pagos al consumidor.
Esa distinción importa.
La liquidación tradicional transfronteriza puede verse ralentizada por el horario bancario, los fines de semana y los días festivos. Un sistema basado en blockchain podría operar de manera continua, permitiendo a las instituciones mover y conciliar fondos fuera de las ventanas tradicionales bancarias.
El piloto Lloyds-Visa puso ese concepto en una transacción real.
Por qué el detalle del fin de semana importa
Imagina que un negocio necesita mover dinero a nivel internacional un sábado.
Con la infraestructura financiera tradicional, algunas partes del proceso podrían tener que esperar hasta que se reanuden las operaciones bancarias normales.
Sin embargo, en el piloto la liquidación llegó a Visa en menos de una hora incluso durante el fin de semana.
Eso no significa que cada pago internacional pueda liquidarse de repente en una hora.
Sí, muestra algo más específico:
La liquidación basada en stablecoins podría operar durante las 24 horas.
Para las instituciones financieras que gestionan grandes cantidades de liquidez, eso podría convertirse en una característica importante.
Una liquidación más rápida puede significar menos dinero retenido mientras las transacciones se completan y una mayor visibilidad sobre cuándo los fondos realmente han llegado.
No era solo sobre una blockchain
Hay otra capa interesante en el experimento.
Lloyds usó su propio nodo en la red Canton, mientras que Visa apoyó la liquidación en una blockchain pública separada.
En otras palabras, el piloto no se limitaba simplemente a probar si una sola blockchain podía transferir $USDC.
También se estaba explorando cómo distintos entornos de blockchain podrían funcionar juntos.
Eso podría volverse cada vez más importante a medida que las instituciones financieras experimentan con depósitos tokenizados, stablecoins y otras formas de dinero digital en múltiples redes.
Si el futuro del cripto institucional es multi-cadena, la interoperabilidad podría volverse tan importante como la velocidad de las transacciones.
Por qué los usuarios de cripto deberían prestar atención
Para los operadores de cripto, las stablecoins ya les resultan familiares.
Se usan para operar, mover liquidez entre exchanges y acceder a diferentes partes del ecosistema de activos digitales.
Pero el experimento Visa-Lloyds destaca otro posible papel:
stablecoins como infraestructura financiera.
Esa es una narrativa muy diferente a simplemente usar cripto como un activo especulativo.
Visa también ha estado expandiendo su infraestructura relacionada con stablecoins. La empresa dijo que su volumen de liquidación con stablecoins superó un ritmo anualizado de 20.000 millones de dólares en septiembre.
Por separado, Visa informó que aproximadamente el 17% del volumen de sus tarjetas vinculado a stablecoins en su ejercicio fiscal 2026 provino de programas empresariales y comerciales, lo que muestra que la actividad con stablecoins se está moviendo más allá del uso cripto minorista únicamente.
Por lo tanto, la pregunta más grande ya no es solo:
“¿La gente usará stablecoins para comprar cripto?”
También es:
“¿Los bancos y las empresas usarán stablecoins para mover dinero?”
La visión de conjunto
La industria cripto ha pasado años debatiendo la adopción generalizada.
El desarrollo de esta semana ofrece un ejemplo muy concreto de cómo podría ser esa adopción.
No siempre implicará que alguien compre Bitcoin a través de un exchange.
A veces podría ocurrir de forma silenciosa en segundo plano:
Un banco necesita liquidar una obligación.
Una red de pagos necesita recibir fondos.
Un negocio necesita liquidez fuera del horario bancario normal.
Y una stablecoin se convierte en una pieza de la infraestructura de liquidación.
El piloto Lloyds-Visa de 750.000 dólares es obviamente solo un experimento. No prueba que las stablecoins vayan a reemplazar a los sistemas tradicionales de liquidación, ni significa que cada institución financiera esté lista para trasladar sus operaciones a blockchains.
Pero sí demuestra que grandes instituciones financieras están probando la tecnología con dinero real y obligaciones de liquidación reales.
Y vale la pena seguirlo de cerca.
**El próximo gran capítulo de Crypto puede que no solo trate de qué intercambia la gente.
Puede tratarse de cómo se mueve el dinero en el sistema financiero del mundo.**
¿Qué opinas: las stablecoins se convertirán en una parte normal de la infraestructura bancaria global, o los sistemas de pago tradicionales seguirán siendo dominantes?
#Stablecoin #USDC #Crypto #Blockchain #CryptoNews #Binance