
Synopsys ayer subió casi un 5% y los inversores sacaron algunas cosas a la luz en el día de inversores.
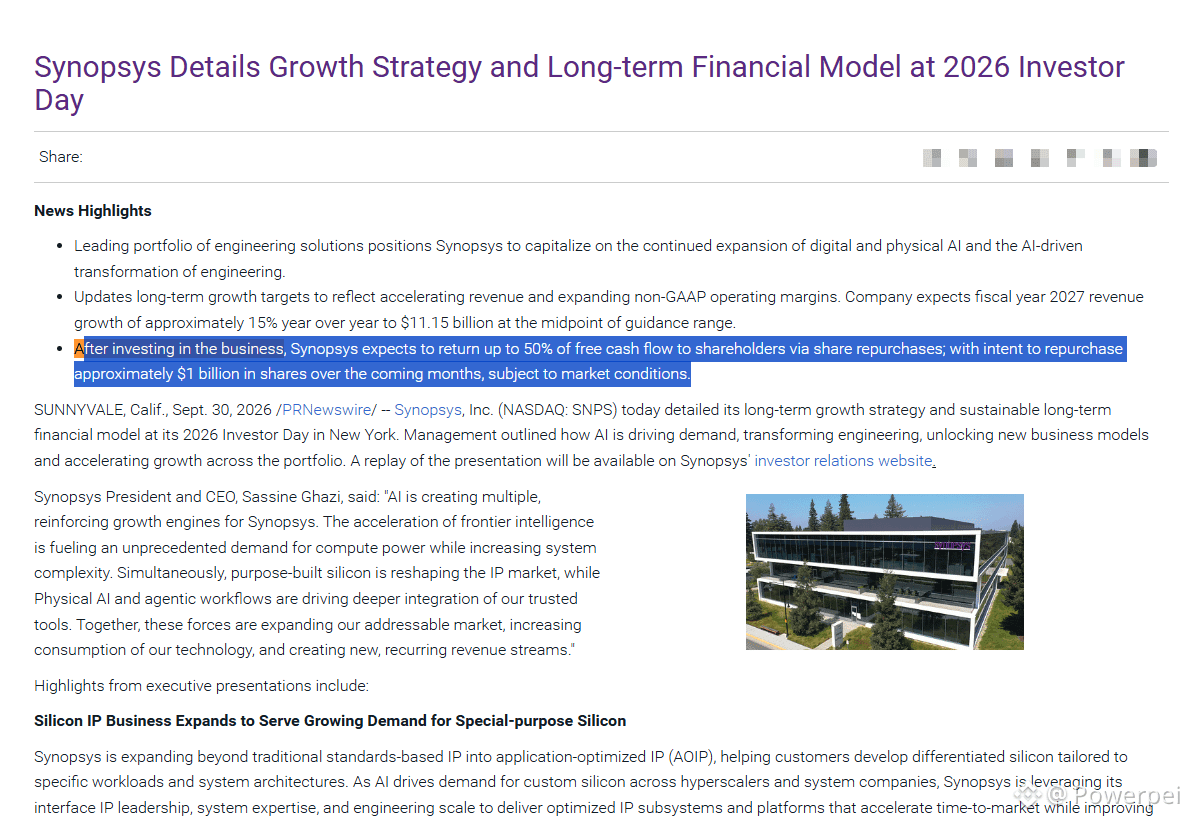
Lo que más me llamó la atención fue la recompra.
En los próximos meses, planean recomprar alrededor de 1.000 millones de dólares en acciones y, después, como máximo, destinar el 50% del flujo de caja libre a recomprar.
Para una empresa de EDA, esta señal pesa mucho.
Antes, este tipo de compañías preferían invertir el dinero en I+D y adquisiciones; ahora están dispuestas a devolver la mitad del flujo de caja libre a los accionistas, lo que indica que la dirección cree que están infravaloradas.
El objetivo de ingresos para el año fiscal 2027 también se ha ajustado al alza: 15% interanual.
Cuanto más compleja sea la concepción de chips para IA, menos probable es que se sustituya el software de EDA.
Synopsys y Cadence básicamente monopolizan este eslabón. Pero lo que me preocupa no es la etiqueta de “beneficio por la IA”—todo el mundo la está usando.
Lo que me importa es la magnitud de la recompra, porque eso refleja la confianza de la dirección en el flujo de caja libre. No es contar una historia: es votar con dinero real.
El precio y los datos dependen de la hora en que se publicó la publicación. No constituye asesoramiento de inversión. $SNPS.US