📰 Aave ha trasladado acciones tokenizadas de EE. UU. al mercado de préstamos.
Aave V4 se lanzó en Base con el Equities Hub, que en su primera fase admite 7 acciones tokenizadas: Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia y Tesla. Los usuarios no estadounidenses que cumplan con los requisitos pueden depositar estos tokens de acciones en Aave y pedir prestado USDC sin vender sus posiciones.
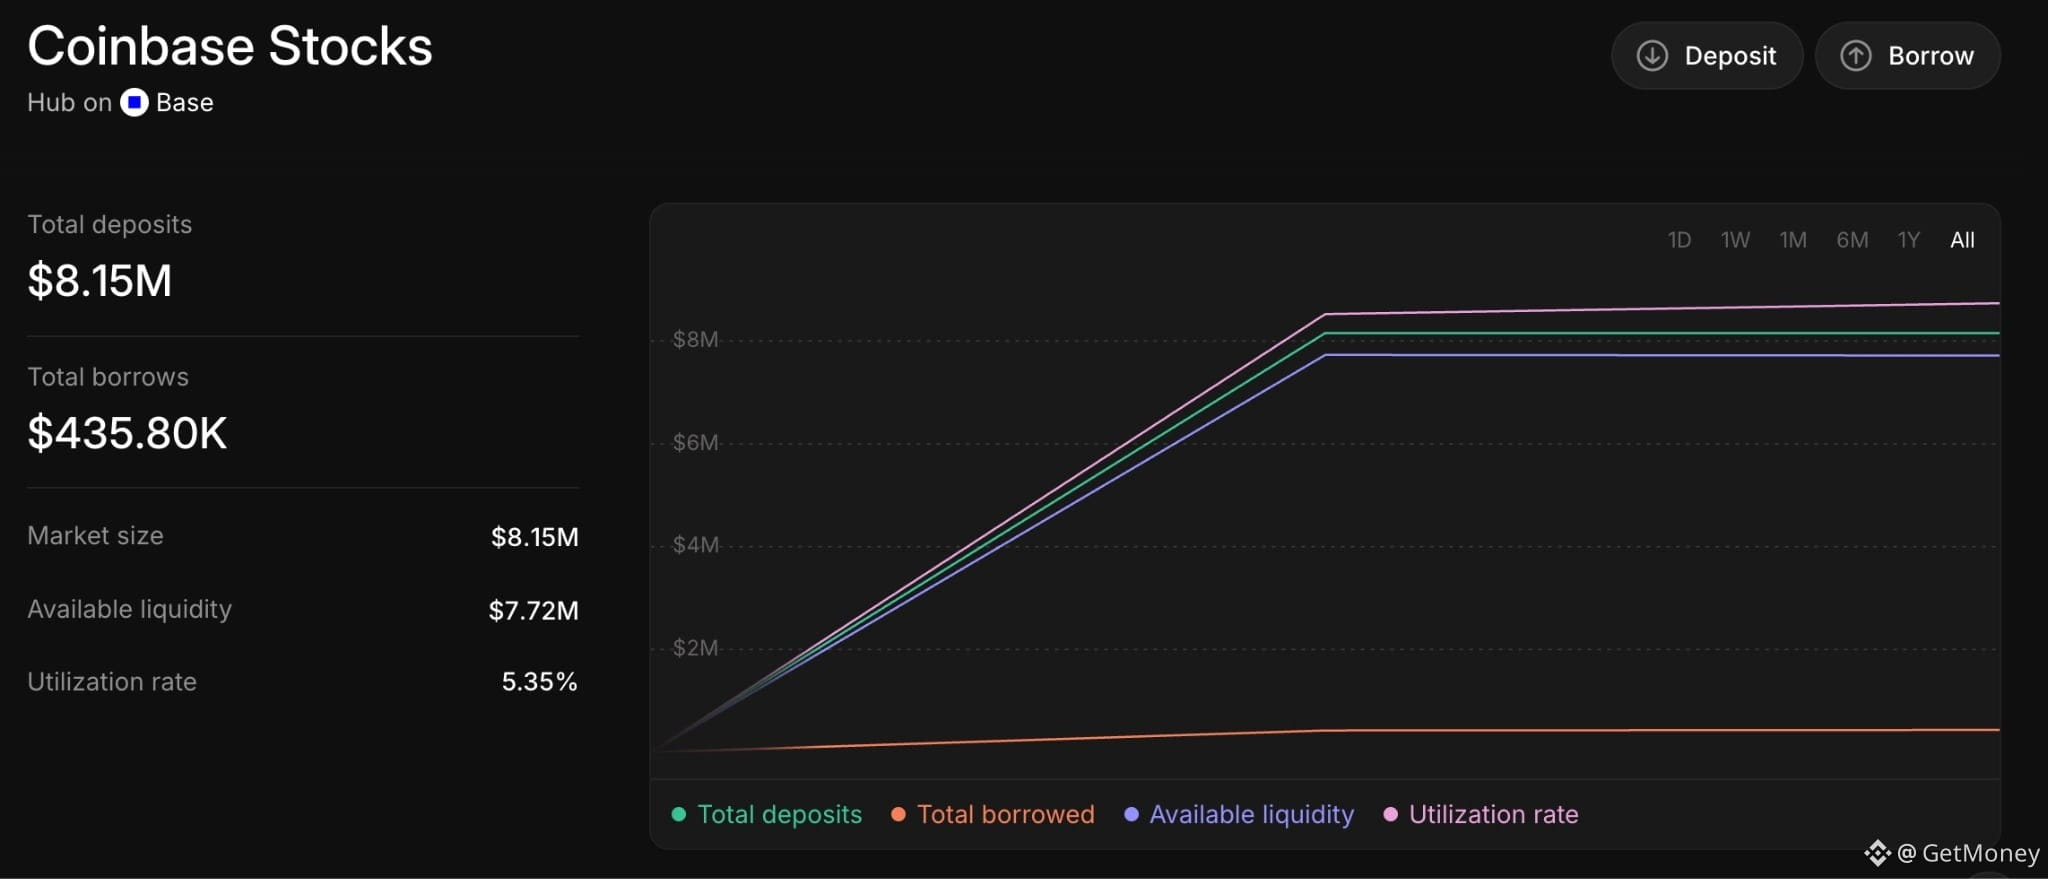
🔥 Pero todavía no se puede decir que la demanda haya explotado. Desde el lanzamiento de Equities Hub, el volumen de depósitos supera los 8.15 millones de dólares; de ese total, las acciones tokenizadas rondan los 1.917 millones de dólares. Sin embargo, el USDC realmente prestado es de apenas unos 435.000 dólares, con una utilización de solo el 5.34%. En serio, el primer paso parece haberse encaminado, pero el dinero aún no ha comenzado a moverse de verdad.
Actualmente, los parámetros de Aave también son bastante conservadores: el límite total de colateral ronda los 29 millones de dólares, el límite de oferta de USDC es de 32 millones de dólares, el límite de préstamo es de 21 millones de dólares y los factores de colateral de las distintas acciones van aproximadamente del 65% al 79%. Estos tokens de acciones, por ahora, solo se pueden usar como colateral; no se pueden prestar directamente, y tampoco se puede usar un token de acciones para pedir prestado otro tipo de token.
⚠️ Lo que de verdad pone un poco nerviosa a la gente es que el horario de trading de acciones de EE. UU. no coincide con el del mercado on-chain. Durante el fin de semana o los festivos bursátiles, el precio puede quedarse en la última cotización oficial; si en ese intervalo ocurre una noticia importante, el valor del colateral y la presión de liquidación podrían cambiar juntos en poco tiempo cuando el mercado reabra.
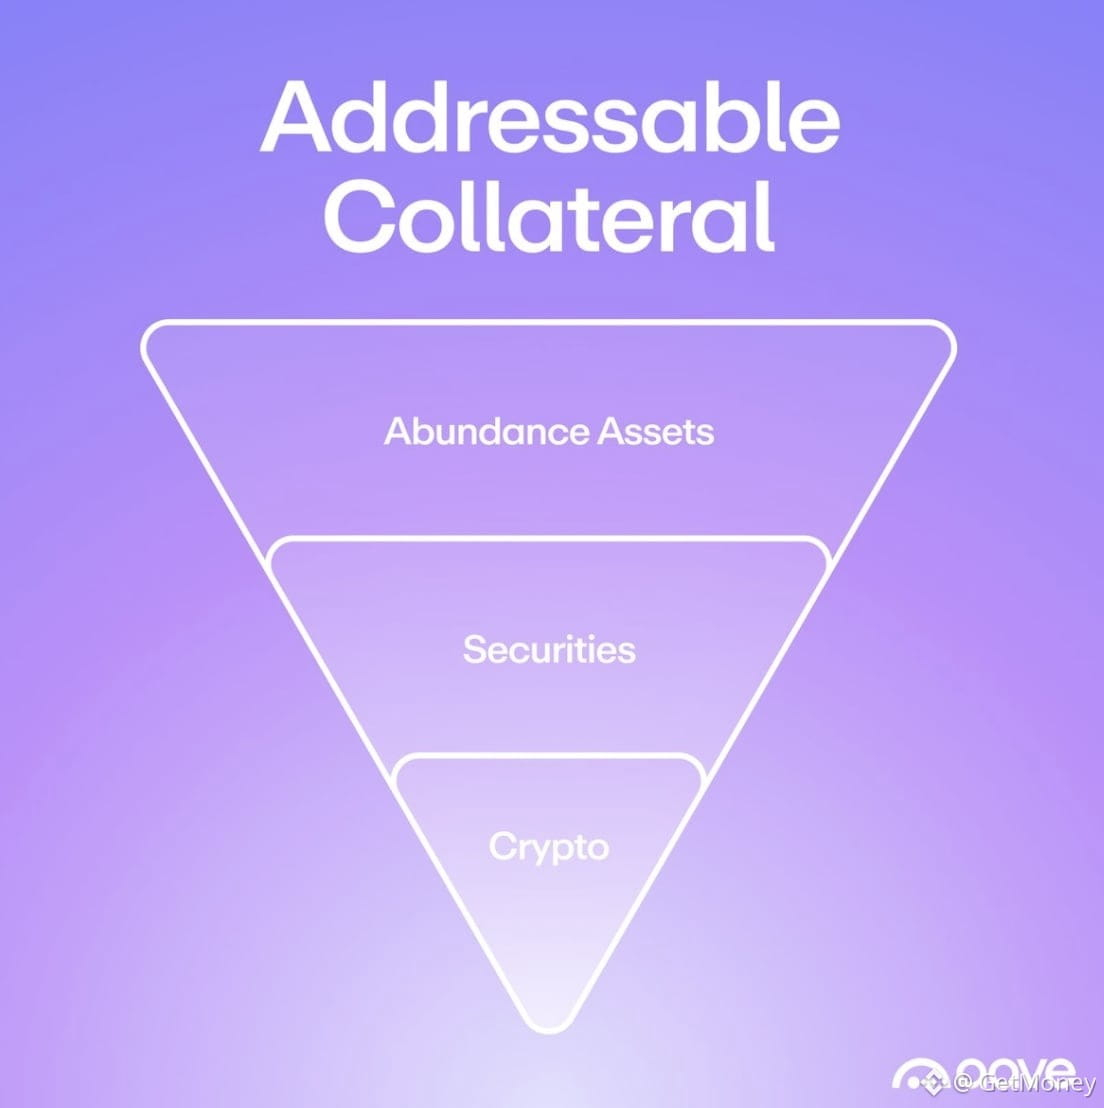
💡 Para Aave, esto no es solo añadir algunas clases de colateral, sino probar si los activos tradicionales pueden entrar de forma real en el préstamo, la liquidación y el trading de carteras on-chain. Aave también está considerando introducir un mecanismo de quema de AAVE y planea seguir explorando activos del mundo real como energía, solar, baterías, robots e infraestructura espacial. Pero, ahora mismo, la pregunta clave es muy concreta: ¿estos activos pueden generar una demanda de préstamos sostenida, o se quedará solo en “depositar y listo”?
🤔 ¿Crees que las acciones tokenizadas de EE. UU. se convertirán en el nuevo colateral de DeFi, o se quedarán primero atascadas por problemas de liquidez y liquidación?
#AAVE #RWA #DeFi #acciones tokenizadas