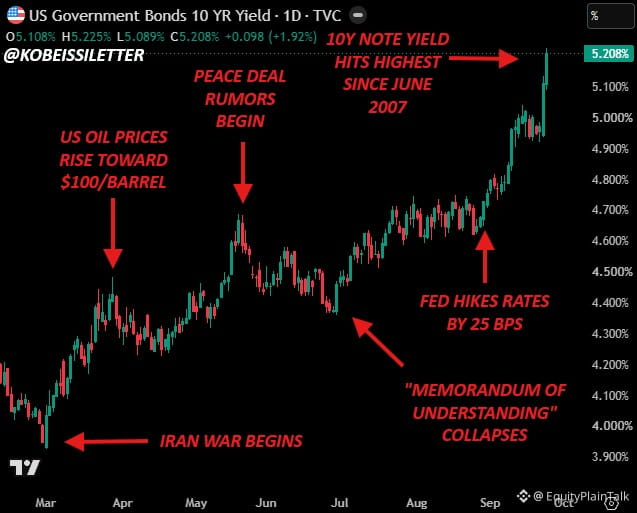
La tasa hipotecaria fija a 30 años acaba de alcanzar el 7,45% — la más alta desde 2023, cuando la inflación estaba en 6,4%+.
Eso es un salto de 150 puntos básicos en solo seis meses.
El mercado de bonos está bajo una presión seria. Las rentabilidades suben con rapidez. Las tasas hipotecarias van justo detrás.
Esto no es solo ruido. La asequibilidad de la vivienda ya estaba al límite. ¿Ahora qué? Todavía más difícil para quienes compran.
El contexto importa: en 2023, la inflación era el culpable evidente. Ahora la inflación se ha enfriado, pero las tasas siguen subiendo. ¿Por qué?
Vuelven los “vigilantes de los bonos”. Las preocupaciones por el déficit, el desequilibrio entre oferta y demanda en los Treasuries y las expectativas de inflación persistentes están influyendo.
Para la gente de a pie: tasas hipotecarias más altas significan menos ventas de viviendas, menor rotación en el mercado inmobiliario y presión sobre los constructores.
Para los mercados: esto es una restricción real sobre la actividad económica. La vivienda es una parte enorme del PIB.
Vigila de cerca la rentabilidad del Treasury a 10 años. Ese es el motor real aquí. Si sigue subiendo, las tasas hipotecarias le siguen — y el mercado de vivienda se mantiene congelado.
Eso es un salto de 150 puntos básicos en solo seis meses.
El mercado de bonos está bajo una presión seria. Las rentabilidades suben con rapidez. Las tasas hipotecarias van justo detrás.
Esto no es solo ruido. La asequibilidad de la vivienda ya estaba al límite. ¿Ahora qué? Todavía más difícil para quienes compran.
El contexto importa: en 2023, la inflación era el culpable evidente. Ahora la inflación se ha enfriado, pero las tasas siguen subiendo. ¿Por qué?
Vuelven los “vigilantes de los bonos”. Las preocupaciones por el déficit, el desequilibrio entre oferta y demanda en los Treasuries y las expectativas de inflación persistentes están influyendo.
Para la gente de a pie: tasas hipotecarias más altas significan menos ventas de viviendas, menor rotación en el mercado inmobiliario y presión sobre los constructores.
Para los mercados: esto es una restricción real sobre la actividad económica. La vivienda es una parte enorme del PIB.
Vigila de cerca la rentabilidad del Treasury a 10 años. Ese es el motor real aquí. Si sigue subiendo, las tasas hipotecarias le siguen — y el mercado de vivienda se mantiene congelado.