
美股投资young
59 Publicaciones

美股投资young
Denunciar
Bloquear usuario
美股科技投资者 ai狂热者 分享每日快讯
all in AI
10 Siguiendo
324 Seguidores
20 Me gusta
Publicaciones
Cartera
·
--
Ver traducción
Strategy 上周卖了 2.84 亿美元的普通股,拿去买 BTC 的只有 8190 万。
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
Strategy 上周卖了 2.84 亿美元的普通股,拿去买 BTC 的只有 8190 万。
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
5
·
--
Hermanos que vendieron con pérdidas el jueves pasado, esta noche mejor no miren el mercado; les sentará peor.
El 5 de noviembre, $SOXX cayó un 12,15 % en un solo día: fue el peor día del año, incluso más duro que el del 5 de junio. Antes del cierre, las redes estaban llenas de comentarios sobre el estallido de la burbuja de la IA, la paralización de la construcción de centros de datos y que todo era igual que en el año 2000.
#美股 #半导体 #BurbujaDeIA
Hermanos que vendieron con pérdidas el jueves pasado, esta noche mejor no miren el mercado; les sentará peor.
El 5 de noviembre, $SOXX cayó un 12,15 % en un solo día: fue el peor día del año, incluso más duro que el del 5 de junio. Antes del cierre, las redes estaban llenas de comentarios sobre el estallido de la burbuja de la IA, la paralización de la construcción de centros de datos y que todo era igual que en el año 2000.
#美股 #半导体 #BurbujaDeIA
El 5 de noviembre, $SOXX cayó un 12,15 % en un solo día: fue el peor día del año, incluso más duro que el del 5 de junio. Antes del cierre, las redes estaban llenas de comentarios sobre el estallido de la burbuja de la IA, la paralización de la construcción de centros de datos y que todo era igual que en el año 2000.
#美股 #半导体 #BurbujaDeIA
31
·
--
Echando un vistazo a las diez mayores subidas del lunes, tres son de comunicaciones ópticas. ¿Te lo puedes creer?
Coherent +16.79%, Lumentum +10.69%, Ciena +10.66%. Si sumamos AMD +13.26% y Applied Materials +11.37%, los primeros puestos del S&P por subidas quedaron prácticamente copados por el hardware de IA.
Ese mismo día, Nvidia cayó un 4.27% y movió 81.300 millones de dólares, el mayor volumen de todo el mercado.
La verdad, esta combinación es un poco surrealista. El dinero no ha salido de la IA, solo se ha trasladado del líder a quienes «venden palas a los que venden palas». Los módulos ópticos, los equipos y las fuentes de alimentación —activos con una beta incluso mayor que la de Nvidia— se convirtieron, en cambio, en refugios. Qué desconcierto.
Yo normalmente no persigo este tipo de rotación el primer día. Estas acciones fueron las que más cayeron la semana pasada, así que es normal que el lunes protagonizaran el rebote más fuerte. Nadie sabe cuánto se debió al cierre de posiciones cortas. Para comprobar si la recuperación es sólida, hay que esperar al segundo o tercer día después de la publicación del IPC y ver si se mantiene.
Por cierto, estas últimas semanas BTC se ha movido de forma muy parecida a este grupo de tecnológicas de beta alta: cuando caían, caía con ellas. El lunes, mientras ellas subían con fuerza, BTC no las acompañó y se mantuvo lateral cerca de los 74.600.000. ¿Es buena o mala esta descorrelación? Probablemente el IPC de esta noche, a las 20:30, hora del este de EE. UU. (21:30, hora de Pekín), nos dará la respuesta.
#美股 #光通信 #AI $AMD $BTC
Echando un vistazo a las diez mayores subidas del lunes, tres son de comunicaciones ópticas. ¿Te lo puedes creer?
Coherent +16.79%, Lumentum +10.69%, Ciena +10.66%. Si sumamos AMD +13.26% y Applied Materials +11.37%, los primeros puestos del S&P por subidas quedaron prácticamente copados por el hardware de IA.
Ese mismo día, Nvidia cayó un 4.27% y movió 81.300 millones de dólares, el mayor volumen de todo el mercado.
La verdad, esta combinación es un poco surrealista. El dinero no ha salido de la IA, solo se ha trasladado del líder a quienes «venden palas a los que venden palas». Los módulos ópticos, los equipos y las fuentes de alimentación —activos con una beta incluso mayor que la de Nvidia— se convirtieron, en cambio, en refugios. Qué desconcierto.
Yo normalmente no persigo este tipo de rotación el primer día. Estas acciones fueron las que más cayeron la semana pasada, así que es normal que el lunes protagonizaran el rebote más fuerte. Nadie sabe cuánto se debió al cierre de posiciones cortas. Para comprobar si la recuperación es sólida, hay que esperar al segundo o tercer día después de la publicación del IPC y ver si se mantiene.
Por cierto, estas últimas semanas BTC se ha movido de forma muy parecida a este grupo de tecnológicas de beta alta: cuando caían, caía con ellas. El lunes, mientras ellas subían con fuerza, BTC no las acompañó y se mantuvo lateral cerca de los 74.600.000. ¿Es buena o mala esta descorrelación? Probablemente el IPC de esta noche, a las 20:30, hora del este de EE. UU. (21:30, hora de Pekín), nos dará la respuesta.
#美股 #光通信 #AI $AMD $BTC
Coherent +16.79%, Lumentum +10.69%, Ciena +10.66%. Si sumamos AMD +13.26% y Applied Materials +11.37%, los primeros puestos del S&P por subidas quedaron prácticamente copados por el hardware de IA.
Ese mismo día, Nvidia cayó un 4.27% y movió 81.300 millones de dólares, el mayor volumen de todo el mercado.
La verdad, esta combinación es un poco surrealista. El dinero no ha salido de la IA, solo se ha trasladado del líder a quienes «venden palas a los que venden palas». Los módulos ópticos, los equipos y las fuentes de alimentación —activos con una beta incluso mayor que la de Nvidia— se convirtieron, en cambio, en refugios. Qué desconcierto.
Yo normalmente no persigo este tipo de rotación el primer día. Estas acciones fueron las que más cayeron la semana pasada, así que es normal que el lunes protagonizaran el rebote más fuerte. Nadie sabe cuánto se debió al cierre de posiciones cortas. Para comprobar si la recuperación es sólida, hay que esperar al segundo o tercer día después de la publicación del IPC y ver si se mantiene.
Por cierto, estas últimas semanas BTC se ha movido de forma muy parecida a este grupo de tecnológicas de beta alta: cuando caían, caía con ellas. El lunes, mientras ellas subían con fuerza, BTC no las acompañó y se mantuvo lateral cerca de los 74.600.000. ¿Es buena o mala esta descorrelación? Probablemente el IPC de esta noche, a las 20:30, hora del este de EE. UU. (21:30, hora de Pekín), nos dará la respuesta.
#美股 #光通信 #AI $AMD $BTC
188
·
--
En un mes, USDT perdió casi 7.900 millones de dólares.
El 10 de octubre superaba por poco los 184.000 millones; hoy está en 176.200 millones. Solo en la última semana se redujo en más de 2.300 millones. En el pico de mayo llegó a 190.200 millones.
Esta cifra es más sincera que el gráfico de velas. El precio puede subir o bajar a golpe de unas cuantas órdenes grandes, pero si las stablecoins se están reduciendo, significa que alguien está retirando dinero del mercado, cambiándolo por dólares y sin intención de volver a entrar a corto plazo.
Así que no te confíes pensando que el suelo es firme solo porque BTC se mantiene cerca de los 74.600 sin caer mucho. El nivel del agua está bajando y a cada rebote le falta fuelle; esto tiene mucho que ver.
La semana pasada, los ETF también registraron salidas netas de 1.280 millones. No entra dinero desde fuera y dentro del mercado sigue retirándose.
Cuando USDT vuelva a empezar a emitirse en mayor cantidad, pensaré que esta fase de desgaste ha terminado. Después del CPI de esta noche, primero estaré pendiente de eso.
#BTC #稳定币 #USDT $BTC $USDT
En un mes, USDT perdió casi 7.900 millones de dólares.
El 10 de octubre superaba por poco los 184.000 millones; hoy está en 176.200 millones. Solo en la última semana se redujo en más de 2.300 millones. En el pico de mayo llegó a 190.200 millones.
Esta cifra es más sincera que el gráfico de velas. El precio puede subir o bajar a golpe de unas cuantas órdenes grandes, pero si las stablecoins se están reduciendo, significa que alguien está retirando dinero del mercado, cambiándolo por dólares y sin intención de volver a entrar a corto plazo.
Así que no te confíes pensando que el suelo es firme solo porque BTC se mantiene cerca de los 74.600 sin caer mucho. El nivel del agua está bajando y a cada rebote le falta fuelle; esto tiene mucho que ver.
La semana pasada, los ETF también registraron salidas netas de 1.280 millones. No entra dinero desde fuera y dentro del mercado sigue retirándose.
Cuando USDT vuelva a empezar a emitirse en mayor cantidad, pensaré que esta fase de desgaste ha terminado. Después del CPI de esta noche, primero estaré pendiente de eso.
#BTC #稳定币 #USDT $BTC $USDT
El 10 de octubre superaba por poco los 184.000 millones; hoy está en 176.200 millones. Solo en la última semana se redujo en más de 2.300 millones. En el pico de mayo llegó a 190.200 millones.
Esta cifra es más sincera que el gráfico de velas. El precio puede subir o bajar a golpe de unas cuantas órdenes grandes, pero si las stablecoins se están reduciendo, significa que alguien está retirando dinero del mercado, cambiándolo por dólares y sin intención de volver a entrar a corto plazo.
Así que no te confíes pensando que el suelo es firme solo porque BTC se mantiene cerca de los 74.600 sin caer mucho. El nivel del agua está bajando y a cada rebote le falta fuelle; esto tiene mucho que ver.
La semana pasada, los ETF también registraron salidas netas de 1.280 millones. No entra dinero desde fuera y dentro del mercado sigue retirándose.
Cuando USDT vuelva a empezar a emitirse en mayor cantidad, pensaré que esta fase de desgaste ha terminado. Después del CPI de esta noche, primero estaré pendiente de eso.
#BTC #稳定币 #USDT $BTC $USDT
1
215
·
--
Anoche, la principal razón de la subida de las bolsas estadounidenses, en mi opinión, fue el petróleo.
El Brent cayó un 5.85% en un día y cerró en 92.57; el WTI bajó a 86.85. El S&P subió un +2.35%, su mejor jornada desde abril.
Pero el que más subió no fue el Nasdaq, sino el Russell 2000, con un +3.15%. Lo que más teme la pequeña capitalización son los tipos de interés. Cuando el petróleo se desploma, bajan las expectativas de inflación y todo el mundo empieza a apostar de inmediato a que los tipos no dan tanto miedo. Las pequeñas empresas son las primeras en saltar.
El VIX cayó un 22% durante la noche, hasta 19.92. ¡Joder! La semana pasada todo el mundo no paraba de hablar del desplome y, con una sola vela alcista, ya volvió a caer por debajo de 20. De las 500 empresas del S&P, 422 subieron y 74 bajaron. Una subida tan generalizada tiene mucho aroma a cierre de posiciones cortas.
El problema es esta noche. A las 8:30, hora del Este (21:30, hora de Pekín), sale el IPC. Anoche fue como si el mercado hubiera comprado por adelantado el guion de «enfriamiento de la inflación». Si la cifra sale más caliente de lo esperado, ese 2% se puede esfumar en una sola noche.
Anoche BTC prácticamente no acompañó la subida; ahora ronda los 74.600. Últimamente está pendiente de los rendimientos de los bonos del Tesoro estadounidense y de los flujos de los ETF, y no le afectan tanto las emociones de los índices bursátiles. Si el rendimiento a 10 años realmente baja desde el 4.85% por el IPC, entonces sí le tocará moverse.
#美股 #CPI #原油 $BTC
Anoche, la principal razón de la subida de las bolsas estadounidenses, en mi opinión, fue el petróleo.
El Brent cayó un 5.85% en un día y cerró en 92.57; el WTI bajó a 86.85. El S&P subió un +2.35%, su mejor jornada desde abril.
Pero el que más subió no fue el Nasdaq, sino el Russell 2000, con un +3.15%. Lo que más teme la pequeña capitalización son los tipos de interés. Cuando el petróleo se desploma, bajan las expectativas de inflación y todo el mundo empieza a apostar de inmediato a que los tipos no dan tanto miedo. Las pequeñas empresas son las primeras en saltar.
El VIX cayó un 22% durante la noche, hasta 19.92. ¡Joder! La semana pasada todo el mundo no paraba de hablar del desplome y, con una sola vela alcista, ya volvió a caer por debajo de 20. De las 500 empresas del S&P, 422 subieron y 74 bajaron. Una subida tan generalizada tiene mucho aroma a cierre de posiciones cortas.
El problema es esta noche. A las 8:30, hora del Este (21:30, hora de Pekín), sale el IPC. Anoche fue como si el mercado hubiera comprado por adelantado el guion de «enfriamiento de la inflación». Si la cifra sale más caliente de lo esperado, ese 2% se puede esfumar en una sola noche.
Anoche BTC prácticamente no acompañó la subida; ahora ronda los 74.600. Últimamente está pendiente de los rendimientos de los bonos del Tesoro estadounidense y de los flujos de los ETF, y no le afectan tanto las emociones de los índices bursátiles. Si el rendimiento a 10 años realmente baja desde el 4.85% por el IPC, entonces sí le tocará moverse.
#美股 #CPI #原油 $BTC
El Brent cayó un 5.85% en un día y cerró en 92.57; el WTI bajó a 86.85. El S&P subió un +2.35%, su mejor jornada desde abril.
Pero el que más subió no fue el Nasdaq, sino el Russell 2000, con un +3.15%. Lo que más teme la pequeña capitalización son los tipos de interés. Cuando el petróleo se desploma, bajan las expectativas de inflación y todo el mundo empieza a apostar de inmediato a que los tipos no dan tanto miedo. Las pequeñas empresas son las primeras en saltar.
El VIX cayó un 22% durante la noche, hasta 19.92. ¡Joder! La semana pasada todo el mundo no paraba de hablar del desplome y, con una sola vela alcista, ya volvió a caer por debajo de 20. De las 500 empresas del S&P, 422 subieron y 74 bajaron. Una subida tan generalizada tiene mucho aroma a cierre de posiciones cortas.
El problema es esta noche. A las 8:30, hora del Este (21:30, hora de Pekín), sale el IPC. Anoche fue como si el mercado hubiera comprado por adelantado el guion de «enfriamiento de la inflación». Si la cifra sale más caliente de lo esperado, ese 2% se puede esfumar en una sola noche.
Anoche BTC prácticamente no acompañó la subida; ahora ronda los 74.600. Últimamente está pendiente de los rendimientos de los bonos del Tesoro estadounidense y de los flujos de los ETF, y no le afectan tanto las emociones de los índices bursátiles. Si el rendimiento a 10 años realmente baja desde el 4.85% por el IPC, entonces sí le tocará moverse.
#美股 #CPI #原油 $BTC
1
14
·
--
Los flujos de los ETF spot de BTC este año han vuelto a terreno negativo.
El 22 de septiembre apenas habían pasado a positivo, gracias a los más de 6.000 millones de dólares que empezaron a entrar a principios de agosto. Pero la semana pasada salieron 1.280 millones; cuatro de los cinco días de negociación cerraron en rojo y la salida semanal fue la mayor desde finales de junio. El acumulado del año está ahora en -914 millones.
En cada uno de los dos años anteriores hubo entradas netas de más de 20.000 millones. Ya estamos en noviembre y este año sigue en negativo. Sinceramente, el contraste llama bastante la atención.
Hace tiempo que se dice que, cuando se enfríe la operación de la IA, el dinero pasará del Nasdaq a BTC. La semana pasada el Nasdaq cayó por quinta semana consecutiva y, efectivamente, salió dinero, pero no fue a BTC: los ETF siguieron registrando reembolsos. Al menos estas últimas semanas, las instituciones están recortando BTC junto con sus posiciones tecnológicas de beta alta; nadie lo está tratando como un refugio.
Ahora está cerca de los 74.600; el índice de miedo y codicia marca 32 y sigue rondando la zona de miedo.
Esta noche, a las 8:30 p. m., hora del Este de EE. UU. (21:30, hora de Pekín), se publica el IPC. Si la cifra sale algo más baja y el rendimiento del bono a 10 años baja desde el 4,85 %, los activos de riesgo podrán respirar un poco. Pero, si no vuelven las entradas a los ETF, ¿cuántos días podrán sostenerlos por sí solos unos rendimientos más bajos?
Mañana por la mañana primero echaré un vistazo a los datos de los ETF del martes; me será mucho más útil que vigilar las velas.
#BTC #CPI #ETF资金流 $BTC
Los flujos de los ETF spot de BTC este año han vuelto a terreno negativo.
El 22 de septiembre apenas habían pasado a positivo, gracias a los más de 6.000 millones de dólares que empezaron a entrar a principios de agosto. Pero la semana pasada salieron 1.280 millones; cuatro de los cinco días de negociación cerraron en rojo y la salida semanal fue la mayor desde finales de junio. El acumulado del año está ahora en -914 millones.
En cada uno de los dos años anteriores hubo entradas netas de más de 20.000 millones. Ya estamos en noviembre y este año sigue en negativo. Sinceramente, el contraste llama bastante la atención.
Hace tiempo que se dice que, cuando se enfríe la operación de la IA, el dinero pasará del Nasdaq a BTC. La semana pasada el Nasdaq cayó por quinta semana consecutiva y, efectivamente, salió dinero, pero no fue a BTC: los ETF siguieron registrando reembolsos. Al menos estas últimas semanas, las instituciones están recortando BTC junto con sus posiciones tecnológicas de beta alta; nadie lo está tratando como un refugio.
Ahora está cerca de los 74.600; el índice de miedo y codicia marca 32 y sigue rondando la zona de miedo.
Esta noche, a las 8:30 p. m., hora del Este de EE. UU. (21:30, hora de Pekín), se publica el IPC. Si la cifra sale algo más baja y el rendimiento del bono a 10 años baja desde el 4,85 %, los activos de riesgo podrán respirar un poco. Pero, si no vuelven las entradas a los ETF, ¿cuántos días podrán sostenerlos por sí solos unos rendimientos más bajos?
Mañana por la mañana primero echaré un vistazo a los datos de los ETF del martes; me será mucho más útil que vigilar las velas.
#BTC #CPI #ETF资金流 $BTC
El 22 de septiembre apenas habían pasado a positivo, gracias a los más de 6.000 millones de dólares que empezaron a entrar a principios de agosto. Pero la semana pasada salieron 1.280 millones; cuatro de los cinco días de negociación cerraron en rojo y la salida semanal fue la mayor desde finales de junio. El acumulado del año está ahora en -914 millones.
En cada uno de los dos años anteriores hubo entradas netas de más de 20.000 millones. Ya estamos en noviembre y este año sigue en negativo. Sinceramente, el contraste llama bastante la atención.
Hace tiempo que se dice que, cuando se enfríe la operación de la IA, el dinero pasará del Nasdaq a BTC. La semana pasada el Nasdaq cayó por quinta semana consecutiva y, efectivamente, salió dinero, pero no fue a BTC: los ETF siguieron registrando reembolsos. Al menos estas últimas semanas, las instituciones están recortando BTC junto con sus posiciones tecnológicas de beta alta; nadie lo está tratando como un refugio.
Ahora está cerca de los 74.600; el índice de miedo y codicia marca 32 y sigue rondando la zona de miedo.
Esta noche, a las 8:30 p. m., hora del Este de EE. UU. (21:30, hora de Pekín), se publica el IPC. Si la cifra sale algo más baja y el rendimiento del bono a 10 años baja desde el 4,85 %, los activos de riesgo podrán respirar un poco. Pero, si no vuelven las entradas a los ETF, ¿cuántos días podrán sostenerlos por sí solos unos rendimientos más bajos?
Mañana por la mañana primero echaré un vistazo a los datos de los ETF del martes; me será mucho más útil que vigilar las velas.
#BTC #CPI #ETF资金流 $BTC
2
41
·
--
De las 30 acciones que componen el índice de semiconductores de Filadelfia, el lunes solo una cerró en rojo.
Y fue $NVDA.
El índice subió un 6,9% ese día, su mayor alza diaria desde finales de julio. AMD subió un 13,26%, Broadcom un 8,78% y Micron también más de un 6%. Nvidia cayó un 4,27% y cerró en 178,67, con un volumen de 455 millones de acciones, casi 3,7 veces su promedio diario de los últimos tres meses. Joder, qué volumen.
Ya todos conocen el motivo: el consejo inició una investigación independiente sobre Jensen Huang. La empresa dice que, por ahora, no hay motivos para pensar que se haya filtrado información sensible, pero al mercado qué le importa. El propio Huang forma parte de la valoración de Nvidia; ese tipo de riesgo asociado al CEO no se puede meter en un modelo. Lo más sencillo es vender primero y preguntar después.
Así que ese día el dinero en realidad siguió dentro de la IA, solo cambió de vehículo. Salió de Nvidia y se fue a AMD, Broadcom y la comunicación óptica. Coherent subió un 16,8% en un solo día.
En el mundo cripto también hubo alguien al que dejaron de lado. El Nasdaq subió un 2,74%, BTC prácticamente no se movió y MSTR, en cambio, cayó un 2,6%, hasta cerrar en 125,59.
Falta una semana para los resultados del 11/17. Si para entonces la investigación sigue sin resolverse, probablemente la primera pregunta de los analistas en la conferencia telefónica tendrá poco que ver con los chips.
#英伟达 #美股 #比特币 $NVDA $BTC
De las 30 acciones que componen el índice de semiconductores de Filadelfia, el lunes solo una cerró en rojo.
Y fue $NVDA .
El índice subió un 6,9% ese día, su mayor alza diaria desde finales de julio. AMD subió un 13,26%, Broadcom un 8,78% y Micron también más de un 6%. Nvidia cayó un 4,27% y cerró en 178,67, con un volumen de 455 millones de acciones, casi 3,7 veces su promedio diario de los últimos tres meses. Joder, qué volumen.
Ya todos conocen el motivo: el consejo inició una investigación independiente sobre Jensen Huang. La empresa dice que, por ahora, no hay motivos para pensar que se haya filtrado información sensible, pero al mercado qué le importa. El propio Huang forma parte de la valoración de Nvidia; ese tipo de riesgo asociado al CEO no se puede meter en un modelo. Lo más sencillo es vender primero y preguntar después.
Así que ese día el dinero en realidad siguió dentro de la IA, solo cambió de vehículo. Salió de Nvidia y se fue a AMD, Broadcom y la comunicación óptica. Coherent subió un 16,8% en un solo día.
En el mundo cripto también hubo alguien al que dejaron de lado. El Nasdaq subió un 2,74%, BTC prácticamente no se movió y MSTR, en cambio, cayó un 2,6%, hasta cerrar en 125,59.
Falta una semana para los resultados del 11/17. Si para entonces la investigación sigue sin resolverse, probablemente la primera pregunta de los analistas en la conferencia telefónica tendrá poco que ver con los chips.
#英伟达 #美股 #比特币 $NVDA $BTC
Y fue $NVDA .
El índice subió un 6,9% ese día, su mayor alza diaria desde finales de julio. AMD subió un 13,26%, Broadcom un 8,78% y Micron también más de un 6%. Nvidia cayó un 4,27% y cerró en 178,67, con un volumen de 455 millones de acciones, casi 3,7 veces su promedio diario de los últimos tres meses. Joder, qué volumen.
Ya todos conocen el motivo: el consejo inició una investigación independiente sobre Jensen Huang. La empresa dice que, por ahora, no hay motivos para pensar que se haya filtrado información sensible, pero al mercado qué le importa. El propio Huang forma parte de la valoración de Nvidia; ese tipo de riesgo asociado al CEO no se puede meter en un modelo. Lo más sencillo es vender primero y preguntar después.
Así que ese día el dinero en realidad siguió dentro de la IA, solo cambió de vehículo. Salió de Nvidia y se fue a AMD, Broadcom y la comunicación óptica. Coherent subió un 16,8% en un solo día.
En el mundo cripto también hubo alguien al que dejaron de lado. El Nasdaq subió un 2,74%, BTC prácticamente no se movió y MSTR, en cambio, cayó un 2,6%, hasta cerrar en 125,59.
Falta una semana para los resultados del 11/17. Si para entonces la investigación sigue sin resolverse, probablemente la primera pregunta de los analistas en la conferencia telefónica tendrá poco que ver con los chips.
#英伟达 #美股 #比特币 $NVDA $BTC
245
·
--
El informe de resultados que más vale la pena seguir esta semana no es el de Nvidia, sino el de Applied Materials del 11/12.
La razón es sencilla. En esta ronda de ventas masivas de semiconductores, al mercado le preocupa que, si los demócratas llegan al poder, se construyan menos centros de datos y las empresas de chips no se atrevan a ampliar su capacidad. Para responder a esta pregunta, las cifras de Nvidia muestran «cómo le fue en ventas el trimestre pasado», mientras que los pedidos de $AMAT muestran «si las empresas de chips todavía se atreven a invertir en capacidad de producción».
Uno mira al pasado; el otro, al futuro.
#半导体 #美股财报 #AppliedMaterials
El informe de resultados que más vale la pena seguir esta semana no es el de Nvidia, sino el de Applied Materials del 11/12.
La razón es sencilla. En esta ronda de ventas masivas de semiconductores, al mercado le preocupa que, si los demócratas llegan al poder, se construyan menos centros de datos y las empresas de chips no se atrevan a ampliar su capacidad. Para responder a esta pregunta, las cifras de Nvidia muestran «cómo le fue en ventas el trimestre pasado», mientras que los pedidos de $AMAT muestran «si las empresas de chips todavía se atreven a invertir en capacidad de producción».
Uno mira al pasado; el otro, al futuro.
#半导体 #美股财报 #AppliedMaterials
La razón es sencilla. En esta ronda de ventas masivas de semiconductores, al mercado le preocupa que, si los demócratas llegan al poder, se construyan menos centros de datos y las empresas de chips no se atrevan a ampliar su capacidad. Para responder a esta pregunta, las cifras de Nvidia muestran «cómo le fue en ventas el trimestre pasado», mientras que los pedidos de $AMAT muestran «si las empresas de chips todavía se atreven a invertir en capacidad de producción».
Uno mira al pasado; el otro, al futuro.
#半导体 #美股财报 #AppliedMaterials
1
392
·
--
ETH/BTC cayó casi un 4 % el domingo en un solo día, hasta tocar un mínimo cercano a 0,0282, el más bajo en 40 días.
Este ratio suele moverse un 0,5 % en un día, y eso ya se considera mucho.
No ha pasado ni una semana desde la gran vela alcista del miércoles pasado. Ese día, ETH llegó a tocar los 2450; ahora ronda los 2125, una caída del 13 %. BTC pasó de 81.196 a 75.000, un descenso del 7,5 %. En este mismo movimiento del mercado, ETH no subió mucho más que BTC, pero a la hora de caer no se quedó atrás.
Lo del domingo fue aún más llamativo. La bolsa estadounidense estaba cerrada y no hubo grandes noticias, pero BTC pasó de 75.900 a 74.900 ese día, mientras que ETH se desplomó directamente de 2240 a 2060 antes de que aparecieran compradores. Cuando se cae sin noticias, lo más probable es que alguien esté cambiando ETH por BTC o, directamente, por stablecoins para mantenerse al margen.
Por eso, ahora que miramos ETH, no basta con fijarse en su precio en dólares. Una cosa es si logra mantenerse por encima de 2100, y otra si el ratio puede volver a situarse por encima de 0,029.
Sinceramente, si el ratio no se recupera, aunque BTC lidere un rebote, lo más probable es que ETH simplemente vaya a remolque.
Hoy el índice de miedo y codicia está en 32; sigue en zona de miedo.
#以太坊 #比特币 #加密市场 $ETH $BTC
ETH/BTC cayó casi un 4 % el domingo en un solo día, hasta tocar un mínimo cercano a 0,0282, el más bajo en 40 días.
Este ratio suele moverse un 0,5 % en un día, y eso ya se considera mucho.
No ha pasado ni una semana desde la gran vela alcista del miércoles pasado. Ese día, ETH llegó a tocar los 2450; ahora ronda los 2125, una caída del 13 %. BTC pasó de 81.196 a 75.000, un descenso del 7,5 %. En este mismo movimiento del mercado, ETH no subió mucho más que BTC, pero a la hora de caer no se quedó atrás.
Lo del domingo fue aún más llamativo. La bolsa estadounidense estaba cerrada y no hubo grandes noticias, pero BTC pasó de 75.900 a 74.900 ese día, mientras que ETH se desplomó directamente de 2240 a 2060 antes de que aparecieran compradores. Cuando se cae sin noticias, lo más probable es que alguien esté cambiando ETH por BTC o, directamente, por stablecoins para mantenerse al margen.
Por eso, ahora que miramos ETH, no basta con fijarse en su precio en dólares. Una cosa es si logra mantenerse por encima de 2100, y otra si el ratio puede volver a situarse por encima de 0,029.
Sinceramente, si el ratio no se recupera, aunque BTC lidere un rebote, lo más probable es que ETH simplemente vaya a remolque.
Hoy el índice de miedo y codicia está en 32; sigue en zona de miedo.
#以太坊 #比特币 #加密市场 $ETH $BTC
Este ratio suele moverse un 0,5 % en un día, y eso ya se considera mucho.
No ha pasado ni una semana desde la gran vela alcista del miércoles pasado. Ese día, ETH llegó a tocar los 2450; ahora ronda los 2125, una caída del 13 %. BTC pasó de 81.196 a 75.000, un descenso del 7,5 %. En este mismo movimiento del mercado, ETH no subió mucho más que BTC, pero a la hora de caer no se quedó atrás.
Lo del domingo fue aún más llamativo. La bolsa estadounidense estaba cerrada y no hubo grandes noticias, pero BTC pasó de 75.900 a 74.900 ese día, mientras que ETH se desplomó directamente de 2240 a 2060 antes de que aparecieran compradores. Cuando se cae sin noticias, lo más probable es que alguien esté cambiando ETH por BTC o, directamente, por stablecoins para mantenerse al margen.
Por eso, ahora que miramos ETH, no basta con fijarse en su precio en dólares. Una cosa es si logra mantenerse por encima de 2100, y otra si el ratio puede volver a situarse por encima de 0,029.
Sinceramente, si el ratio no se recupera, aunque BTC lidere un rebote, lo más probable es que ETH simplemente vaya a remolque.
Hoy el índice de miedo y codicia está en 32; sigue en zona de miedo.
#以太坊 #比特币 #加密市场 $ETH $BTC
293
·
--
Las acciones estadounidenses subieron muchísimo anoche y BTC ni se movió. La verdad, fue un poco incómodo.
QQQ subió alrededor de un 3,5 % en un día y el índice de semiconductores de Filadelfia, un 6,85 %. Pero al mirar el mundo cripto, $BTC solo subió un 0,09 % en las últimas 24 horas y sigue rondando los 75.000. Y mejor ni hablar de ETH: a 2.124 dólares, en rojo.
Hace un mes, BTC todavía estaba por encima de los 83.000.
Antes se decía que era como una acción tecnológica de alta beta: si subía el Nasdaq, BTC subía aún más. Esta vez fue al revés: cayó cuando tocaba caer y, cuando tocó subir, se quedó mirando desde un lado.
Mi interpretación es bastante sencilla: la subida de anoche se debió sobre todo al cierre de posiciones cortas y a cubrir el hueco. El dinero volvió primero a los semiconductores, que habían sido los más castigados; todavía no le llegó el turno a las criptos, que están un escalón más arriba en la escala de riesgo. Para saber si BTC se suma, habrá que ver si las acciones estadounidenses logran mantenerse así durante dos o tres días. Un solo día no demuestra nada.
Visto desde otro ángulo, no todo es malo. Si las acciones estadounidenses vuelven a desplomarse, ¿podría ser que esta vez BTC retrocediera menos porque no llegó a subir? Es imposible asegurarlo.
Hace unos días, el cierre llegó a tocar un mínimo de 74.700. Primero, habrá que ver si aguanta ese nivel.
#比特币 #美股 #mercado cripto
Las acciones estadounidenses subieron muchísimo anoche y BTC ni se movió. La verdad, fue un poco incómodo.
QQQ subió alrededor de un 3,5 % en un día y el índice de semiconductores de Filadelfia, un 6,85 %. Pero al mirar el mundo cripto, $BTC solo subió un 0,09 % en las últimas 24 horas y sigue rondando los 75.000. Y mejor ni hablar de ETH: a 2.124 dólares, en rojo.
Hace un mes, BTC todavía estaba por encima de los 83.000.
Antes se decía que era como una acción tecnológica de alta beta: si subía el Nasdaq, BTC subía aún más. Esta vez fue al revés: cayó cuando tocaba caer y, cuando tocó subir, se quedó mirando desde un lado.
Mi interpretación es bastante sencilla: la subida de anoche se debió sobre todo al cierre de posiciones cortas y a cubrir el hueco. El dinero volvió primero a los semiconductores, que habían sido los más castigados; todavía no le llegó el turno a las criptos, que están un escalón más arriba en la escala de riesgo. Para saber si BTC se suma, habrá que ver si las acciones estadounidenses logran mantenerse así durante dos o tres días. Un solo día no demuestra nada.
Visto desde otro ángulo, no todo es malo. Si las acciones estadounidenses vuelven a desplomarse, ¿podría ser que esta vez BTC retrocediera menos porque no llegó a subir? Es imposible asegurarlo.
Hace unos días, el cierre llegó a tocar un mínimo de 74.700. Primero, habrá que ver si aguanta ese nivel.
#比特币 #美股 #mercado cripto
QQQ subió alrededor de un 3,5 % en un día y el índice de semiconductores de Filadelfia, un 6,85 %. Pero al mirar el mundo cripto, $BTC solo subió un 0,09 % en las últimas 24 horas y sigue rondando los 75.000. Y mejor ni hablar de ETH: a 2.124 dólares, en rojo.
Hace un mes, BTC todavía estaba por encima de los 83.000.
Antes se decía que era como una acción tecnológica de alta beta: si subía el Nasdaq, BTC subía aún más. Esta vez fue al revés: cayó cuando tocaba caer y, cuando tocó subir, se quedó mirando desde un lado.
Mi interpretación es bastante sencilla: la subida de anoche se debió sobre todo al cierre de posiciones cortas y a cubrir el hueco. El dinero volvió primero a los semiconductores, que habían sido los más castigados; todavía no le llegó el turno a las criptos, que están un escalón más arriba en la escala de riesgo. Para saber si BTC se suma, habrá que ver si las acciones estadounidenses logran mantenerse así durante dos o tres días. Un solo día no demuestra nada.
Visto desde otro ángulo, no todo es malo. Si las acciones estadounidenses vuelven a desplomarse, ¿podría ser que esta vez BTC retrocediera menos porque no llegó a subir? Es imposible asegurarlo.
Hace unos días, el cierre llegó a tocar un mínimo de 74.700. Primero, habrá que ver si aguanta ese nivel.
#比特币 #美股 #mercado cripto
2
4
5.1k
·
--
Verificado
El índice de semiconductores de Filadelfia subió un 6,85 % en un día: es un rebote, todavía falta mucho para hablar de un cambio de tendencia.
El jueves pasado, el Nasdaq cayó un 5,5 % en un día y cerró cerca de un 12 % por debajo del máximo de octubre. El ETF de semiconductores SMH cayó más de un 11 % en una sola sesión. Desde el cierre del 6 de octubre, a 632,50 dólares, hasta el cierre del lunes, a 487,41 dólares, todavía acumula una caída de alrededor del 23 %.$AMD Los ingresos de centros de datos crecieron un 97 % interanual, hasta los 8.500 millones de dólares, y los ingresos de 13.380 millones también superaron las expectativas; aun así, no pudieron evitar que liquidaran posiciones en toda la cadena.
Los pedidos siguen llegando, pero los inversores empiezan a dudar ante el gasto de capital. El lunes, el QQQ subió alrededor de un 3,5 % y el hueco se está cerrando, pero la carga de la política y del coste del dinero sigue pesando. Los bonos del Tesoro estadounidense a 10 años siguen cerca del 4,8 %; $BTC se mantiene cerca de los 75.000, y en ambos casos siguen interviniendo las mismas variables.
Entonces, ¿cuándo podremos cambiar el discurso? Si el rebote dura tres días y al cuarto se esfuma, habrá que volver a aplazar los plazos.
La dirección puede esperar; el apalancamiento no puede esperar a tener confirmación.
#美股 #半导体 #Bitcoin
El índice de semiconductores de Filadelfia subió un 6,85 % en un día: es un rebote, todavía falta mucho para hablar de un cambio de tendencia.
El jueves pasado, el Nasdaq cayó un 5,5 % en un día y cerró cerca de un 12 % por debajo del máximo de octubre. El ETF de semiconductores SMH cayó más de un 11 % en una sola sesión. Desde el cierre del 6 de octubre, a 632,50 dólares, hasta el cierre del lunes, a 487,41 dólares, todavía acumula una caída de alrededor del 23 %.$AMD Los ingresos de centros de datos crecieron un 97 % interanual, hasta los 8.500 millones de dólares, y los ingresos de 13.380 millones también superaron las expectativas; aun así, no pudieron evitar que liquidaran posiciones en toda la cadena.
Los pedidos siguen llegando, pero los inversores empiezan a dudar ante el gasto de capital. El lunes, el QQQ subió alrededor de un 3,5 % y el hueco se está cerrando, pero la carga de la política y del coste del dinero sigue pesando. Los bonos del Tesoro estadounidense a 10 años siguen cerca del 4,8 %; $BTC se mantiene cerca de los 75.000, y en ambos casos siguen interviniendo las mismas variables.
Entonces, ¿cuándo podremos cambiar el discurso? Si el rebote dura tres días y al cuarto se esfuma, habrá que volver a aplazar los plazos.
La dirección puede esperar; el apalancamiento no puede esperar a tener confirmación.
#美股 #半导体 #Bitcoin
El jueves pasado, el Nasdaq cayó un 5,5 % en un día y cerró cerca de un 12 % por debajo del máximo de octubre. El ETF de semiconductores SMH cayó más de un 11 % en una sola sesión. Desde el cierre del 6 de octubre, a 632,50 dólares, hasta el cierre del lunes, a 487,41 dólares, todavía acumula una caída de alrededor del 23 %.$AMD Los ingresos de centros de datos crecieron un 97 % interanual, hasta los 8.500 millones de dólares, y los ingresos de 13.380 millones también superaron las expectativas; aun así, no pudieron evitar que liquidaran posiciones en toda la cadena.
Los pedidos siguen llegando, pero los inversores empiezan a dudar ante el gasto de capital. El lunes, el QQQ subió alrededor de un 3,5 % y el hueco se está cerrando, pero la carga de la política y del coste del dinero sigue pesando. Los bonos del Tesoro estadounidense a 10 años siguen cerca del 4,8 %; $BTC se mantiene cerca de los 75.000, y en ambos casos siguen interviniendo las mismas variables.
Entonces, ¿cuándo podremos cambiar el discurso? Si el rebote dura tres días y al cuarto se esfuma, habrá que volver a aplazar los plazos.
La dirección puede esperar; el apalancamiento no puede esperar a tener confirmación.
#美股 #半导体 #Bitcoin
404
·
--
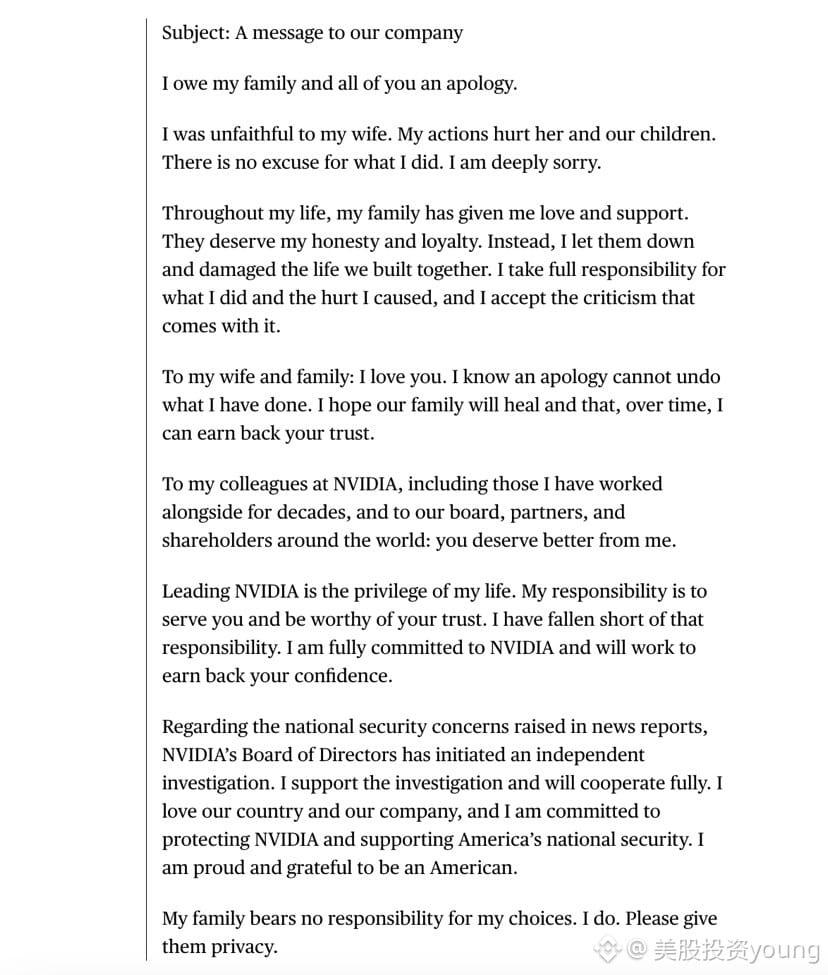
¡Esto sí que es genial! 😭$NVDAB Lo primero que hago al despertar
Miro y me desmayo
Para entonces, la caída provocada por NVDA y Jensen Huang
desencadenará una venta masiva de $QQQB 😭
Entonces lloraré más fuerte que la esposa de Jensen Huang
¡Esto sí que es genial! 😭$NVDAB Lo primero que hago al despertar
Miro y me desmayo
Para entonces, la caída provocada por NVDA y Jensen Huang
desencadenará una venta masiva de $QQQB 😭
Entonces lloraré más fuerte que la esposa de Jensen Huang
Miro y me desmayo
Para entonces, la caída provocada por NVDA y Jensen Huang
desencadenará una venta masiva de $QQQB 😭
Entonces lloraré más fuerte que la esposa de Jensen Huang
482
·
--
BTC oscila por debajo de los 76.000 dólares, ETH apenas ha caído alrededor de un 1 % en los últimos 7 días, mientras que SOL ha bajado más de un 5 %. Por ahora, el mercado no ha seguido sufriendo fuertes ventas, pero es evidente que el capital no ha vuelto a los activos de alta beta.
$BTC cotiza actualmente en torno a los 75.860 dólares, prácticamente sin cambios en 24 horas. Los 75.500 dólares son la primera zona de soporte, mientras que entre 76.000 y 76.500 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 76.500 dólares podrá recuperarse más; si cae por debajo de los 75.000 dólares, habrá que vigilar una nueva prueba de los mínimos de esta semana.
$ETH cotiza actualmente en torno a los 2.238 dólares y ha caído menos de un 1 % en los últimos 7 días, mostrando más resistencia que BTC. El primer soporte está entre 2.210 y 2.220 dólares, mientras que entre 2.250 y 2.280 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 2.300 dólares podrá ampliar el rebote; si pierde los 2.200 dólares, habrá que vigilar una continuación del ajuste.
$SOL cotiza actualmente en torno a los 89,5 dólares y ha caído más de un 5 % en los últimos 7 días. Entre 88 y 89 dólares está el primer soporte, mientras que entre 90 y 92 dólares hay resistencia. La estructura solo mejorará si supera los 95 dólares; si cae por debajo de los 88 dólares, podría seguir buscando mínimos. SOL sigue siendo claramente el más débil de los tres.
BTC oscila por debajo de los 76.000 dólares, ETH apenas ha caído alrededor de un 1 % en los últimos 7 días, mientras que SOL ha bajado más de un 5 %. Por ahora, el mercado no ha seguido sufriendo fuertes ventas, pero es evidente que el capital no ha vuelto a los activos de alta beta.
$BTC cotiza actualmente en torno a los 75.860 dólares, prácticamente sin cambios en 24 horas. Los 75.500 dólares son la primera zona de soporte, mientras que entre 76.000 y 76.500 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 76.500 dólares podrá recuperarse más; si cae por debajo de los 75.000 dólares, habrá que vigilar una nueva prueba de los mínimos de esta semana.
$ETH cotiza actualmente en torno a los 2.238 dólares y ha caído menos de un 1 % en los últimos 7 días, mostrando más resistencia que BTC. El primer soporte está entre 2.210 y 2.220 dólares, mientras que entre 2.250 y 2.280 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 2.300 dólares podrá ampliar el rebote; si pierde los 2.200 dólares, habrá que vigilar una continuación del ajuste.
$SOL cotiza actualmente en torno a los 89,5 dólares y ha caído más de un 5 % en los últimos 7 días. Entre 88 y 89 dólares está el primer soporte, mientras que entre 90 y 92 dólares hay resistencia. La estructura solo mejorará si supera los 95 dólares; si cae por debajo de los 88 dólares, podría seguir buscando mínimos. SOL sigue siendo claramente el más débil de los tres.
$BTC cotiza actualmente en torno a los 75.860 dólares, prácticamente sin cambios en 24 horas. Los 75.500 dólares son la primera zona de soporte, mientras que entre 76.000 y 76.500 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 76.500 dólares podrá recuperarse más; si cae por debajo de los 75.000 dólares, habrá que vigilar una nueva prueba de los mínimos de esta semana.
$ETH cotiza actualmente en torno a los 2.238 dólares y ha caído menos de un 1 % en los últimos 7 días, mostrando más resistencia que BTC. El primer soporte está entre 2.210 y 2.220 dólares, mientras que entre 2.250 y 2.280 dólares hay resistencia. Solo si vuelve a mantenerse por encima de los 2.300 dólares podrá ampliar el rebote; si pierde los 2.200 dólares, habrá que vigilar una continuación del ajuste.
$SOL cotiza actualmente en torno a los 89,5 dólares y ha caído más de un 5 % en los últimos 7 días. Entre 88 y 89 dólares está el primer soporte, mientras que entre 90 y 92 dólares hay resistencia. La estructura solo mejorará si supera los 95 dólares; si cae por debajo de los 88 dólares, podría seguir buscando mínimos. SOL sigue siendo claramente el más débil de los tres.
357
·
--
Microsoft gastó esta temporada más de 5.000 millones de dólares menos en inversión de capital, pero la cotización no se lo agradeció: las primeras en recibir el golpe fueron las empresas que le suministran capacidad de cómputo.
Los ingresos de Azure esta temporada fueron de 33.170 millones de dólares, un 48 % más. Para el próximo trimestre, prevé un crecimiento del 49 % al 50 %. La inversión de capital, incluidos los arrendamientos financieros, fue de 45.200 millones, frente a los cerca de 50.700 millones que esperaba el mercado. El director financiero explicó que parte de la capacidad de cómputo de GPU de terceros se entregará con retraso y se trasladará a la segunda mitad del año fiscal. El dinero que no se gastó se tradujo directamente en flujo de caja libre: 18.600 millones, cuando los analistas esperaban unos 8.000 millones.
Microsoft no dijo quiénes eran los proveedores con entregas aplazadas, pero el mercado señaló por ella. CoreWeave cayó de 63,93 dólares al cierre del día en que presentó sus resultados a 54,87 el viernes, un descenso de alrededor del 14 % en dos sesiones. $IREN cayó un 8,76 % el viernes y cerró en 23,95, casi un 70 % por debajo del máximo del último año, de 76,87. $MSFT llegó a subir hasta 546,30 después del cierre, pero dos sesiones después cerró en 523,09: borró todas las ganancias.
¿Qué significa esto? En una misma cadena de suministro de capacidad de cómputo para IA, el riesgo no se reparte por igual. Los gigantes de la nube tienen el respaldo de su flujo de caja; si una entrega se retrasa, simplemente aplazan el gasto. Las nuevas empresas de la nube que alquilan capacidad de cómputo a los gigantes construyen centros de datos con dinero prestado. Si una entrega se retrasa un trimestre, sus ingresos también se retrasan un trimestre, pero los intereses siguen corriendo. Con los bonos del Tesoro estadounidense a 10 años rozando el 5 %, esos intereses solo se encarecerán.
Quienes siguen el mundo cripto deberían prestar atención a empresas como IREN. Antes era una minera de BTC, pero en los últimos dos años ha reconvertido su suministro eléctrico y sus centros de datos para ofrecer servicios de nube para IA. También consiguió un contrato de unos 9.700 millones de dólares con Microsoft. Durante su transformación, el mercado la valoró como una empresa de IA. Ahora que se está reajustando el coste de financiación de la infraestructura de IA, esa prima es lo primero que desaparece. Con $BTC rondando los 78.000, tampoco será fácil que las mineras recuperen su valoración gracias al precio de la moneda.
Si el retraso que menciona Microsoft se convierte en entregas reales durante la primera mitad del próximo año, los ingresos de las nuevas empresas de la nube repuntarán y habrá que revisar esta conclusión. Hasta entonces, el mercado solo se fija en el efectivo que tienen en caja.
Con los mismos resultados, las empresas que tienen efectivo simplemente pagan más tarde; las que dependen de préstamos cobran más tarde.
#AccionesDeEEUU #IA #Bitcoin #Microsoft
Microsoft gastó esta temporada más de 5.000 millones de dólares menos en inversión de capital, pero la cotización no se lo agradeció: las primeras en recibir el golpe fueron las empresas que le suministran capacidad de cómputo.
Los ingresos de Azure esta temporada fueron de 33.170 millones de dólares, un 48 % más. Para el próximo trimestre, prevé un crecimiento del 49 % al 50 %. La inversión de capital, incluidos los arrendamientos financieros, fue de 45.200 millones, frente a los cerca de 50.700 millones que esperaba el mercado. El director financiero explicó que parte de la capacidad de cómputo de GPU de terceros se entregará con retraso y se trasladará a la segunda mitad del año fiscal. El dinero que no se gastó se tradujo directamente en flujo de caja libre: 18.600 millones, cuando los analistas esperaban unos 8.000 millones.
Microsoft no dijo quiénes eran los proveedores con entregas aplazadas, pero el mercado señaló por ella. CoreWeave cayó de 63,93 dólares al cierre del día en que presentó sus resultados a 54,87 el viernes, un descenso de alrededor del 14 % en dos sesiones. $IREN cayó un 8,76 % el viernes y cerró en 23,95, casi un 70 % por debajo del máximo del último año, de 76,87. $MSFT llegó a subir hasta 546,30 después del cierre, pero dos sesiones después cerró en 523,09: borró todas las ganancias.
¿Qué significa esto? En una misma cadena de suministro de capacidad de cómputo para IA, el riesgo no se reparte por igual. Los gigantes de la nube tienen el respaldo de su flujo de caja; si una entrega se retrasa, simplemente aplazan el gasto. Las nuevas empresas de la nube que alquilan capacidad de cómputo a los gigantes construyen centros de datos con dinero prestado. Si una entrega se retrasa un trimestre, sus ingresos también se retrasan un trimestre, pero los intereses siguen corriendo. Con los bonos del Tesoro estadounidense a 10 años rozando el 5 %, esos intereses solo se encarecerán.
Quienes siguen el mundo cripto deberían prestar atención a empresas como IREN. Antes era una minera de BTC, pero en los últimos dos años ha reconvertido su suministro eléctrico y sus centros de datos para ofrecer servicios de nube para IA. También consiguió un contrato de unos 9.700 millones de dólares con Microsoft. Durante su transformación, el mercado la valoró como una empresa de IA. Ahora que se está reajustando el coste de financiación de la infraestructura de IA, esa prima es lo primero que desaparece. Con $BTC rondando los 78.000, tampoco será fácil que las mineras recuperen su valoración gracias al precio de la moneda.
Si el retraso que menciona Microsoft se convierte en entregas reales durante la primera mitad del próximo año, los ingresos de las nuevas empresas de la nube repuntarán y habrá que revisar esta conclusión. Hasta entonces, el mercado solo se fija en el efectivo que tienen en caja.
Con los mismos resultados, las empresas que tienen efectivo simplemente pagan más tarde; las que dependen de préstamos cobran más tarde.
#AccionesDeEEUU #IA #Bitcoin #Microsoft
Los ingresos de Azure esta temporada fueron de 33.170 millones de dólares, un 48 % más. Para el próximo trimestre, prevé un crecimiento del 49 % al 50 %. La inversión de capital, incluidos los arrendamientos financieros, fue de 45.200 millones, frente a los cerca de 50.700 millones que esperaba el mercado. El director financiero explicó que parte de la capacidad de cómputo de GPU de terceros se entregará con retraso y se trasladará a la segunda mitad del año fiscal. El dinero que no se gastó se tradujo directamente en flujo de caja libre: 18.600 millones, cuando los analistas esperaban unos 8.000 millones.
Microsoft no dijo quiénes eran los proveedores con entregas aplazadas, pero el mercado señaló por ella. CoreWeave cayó de 63,93 dólares al cierre del día en que presentó sus resultados a 54,87 el viernes, un descenso de alrededor del 14 % en dos sesiones. $IREN cayó un 8,76 % el viernes y cerró en 23,95, casi un 70 % por debajo del máximo del último año, de 76,87. $MSFT llegó a subir hasta 546,30 después del cierre, pero dos sesiones después cerró en 523,09: borró todas las ganancias.
¿Qué significa esto? En una misma cadena de suministro de capacidad de cómputo para IA, el riesgo no se reparte por igual. Los gigantes de la nube tienen el respaldo de su flujo de caja; si una entrega se retrasa, simplemente aplazan el gasto. Las nuevas empresas de la nube que alquilan capacidad de cómputo a los gigantes construyen centros de datos con dinero prestado. Si una entrega se retrasa un trimestre, sus ingresos también se retrasan un trimestre, pero los intereses siguen corriendo. Con los bonos del Tesoro estadounidense a 10 años rozando el 5 %, esos intereses solo se encarecerán.
Quienes siguen el mundo cripto deberían prestar atención a empresas como IREN. Antes era una minera de BTC, pero en los últimos dos años ha reconvertido su suministro eléctrico y sus centros de datos para ofrecer servicios de nube para IA. También consiguió un contrato de unos 9.700 millones de dólares con Microsoft. Durante su transformación, el mercado la valoró como una empresa de IA. Ahora que se está reajustando el coste de financiación de la infraestructura de IA, esa prima es lo primero que desaparece. Con $BTC rondando los 78.000, tampoco será fácil que las mineras recuperen su valoración gracias al precio de la moneda.
Si el retraso que menciona Microsoft se convierte en entregas reales durante la primera mitad del próximo año, los ingresos de las nuevas empresas de la nube repuntarán y habrá que revisar esta conclusión. Hasta entonces, el mercado solo se fija en el efectivo que tienen en caja.
Con los mismos resultados, las empresas que tienen efectivo simplemente pagan más tarde; las que dependen de préstamos cobran más tarde.
#AccionesDeEEUU #IA #Bitcoin #Microsoft
1
188
·
--
De los 787 millones de dólares de beneficio neto de Tesla en el tercer trimestre, 288 millones provinieron de la revalorización contable de sus BTC.
Estas son las cifras del informe financiero publicado tras el cierre del mercado el 21 de octubre. La empresa no movió ni uno solo de los 11,509 BTC que tenía; al cierre del trimestre estaban valorados en 962 millones de dólares. La revaluación a valor razonable generó 288 millones de dólares en ganancias antes de impuestos, más de un tercio del beneficio neto. Mientras tanto, los ingresos del negocio principal cayeron un 3% interanual, el gasto de capital se duplicó hasta los 3,730 millones y el beneficio neto GAAP bajó un 29% interanual.
Aun así, las acciones subieron. Durante octubre, $TSLA pasó de 354.81 a 399.81, un alza de aproximadamente el 12.7%. En el mismo período, Nvidia cayó cerca de un 10% y Micron, alrededor de un 17%. El dinero se retiró del hardware de IA, pero los inversores estuvieron dispuestos a pagar más por una automotriz cuyos beneficios se están reduciendo: apuestan por la historia de los robots y la conducción autónoma, y casi nadie tiene en cuenta en la valoración las ganancias de BTC que aparecen en el informe financiero.
La cuestión está en el cuarto trimestre. El 30 de septiembre, BTC rondaba los 83,600 dólares; ahora está cerca de los 77,800. Con esa diferencia, el valor de las monedas de Tesla ya ha retrocedido unos 66 millones de dólares durante el trimestre. El ladrillo que sostuvo por debajo la cuenta de resultados del tercer trimestre podría convertirse en un agujero en el cuarto. En el primer trimestre de este año, la empresa ya registró una pérdida de 222 millones por la caída del precio de la moneda.
Si BTC recupera los 83,600 dólares antes de fin de año, esa pérdida se revertirá y el beneficio del cuarto trimestre tendrá un colchón adicional.
Cuando una empresa acumula monedas, su precio se convierte en la partida de la cuenta de resultados que menos controla la dirección.
#accionesestadounidenses #Tesla #Bitcoin $BTC
De los 787 millones de dólares de beneficio neto de Tesla en el tercer trimestre, 288 millones provinieron de la revalorización contable de sus BTC.
Estas son las cifras del informe financiero publicado tras el cierre del mercado el 21 de octubre. La empresa no movió ni uno solo de los 11,509 BTC que tenía; al cierre del trimestre estaban valorados en 962 millones de dólares. La revaluación a valor razonable generó 288 millones de dólares en ganancias antes de impuestos, más de un tercio del beneficio neto. Mientras tanto, los ingresos del negocio principal cayeron un 3% interanual, el gasto de capital se duplicó hasta los 3,730 millones y el beneficio neto GAAP bajó un 29% interanual.
Aun así, las acciones subieron. Durante octubre, $TSLA pasó de 354.81 a 399.81, un alza de aproximadamente el 12.7%. En el mismo período, Nvidia cayó cerca de un 10% y Micron, alrededor de un 17%. El dinero se retiró del hardware de IA, pero los inversores estuvieron dispuestos a pagar más por una automotriz cuyos beneficios se están reduciendo: apuestan por la historia de los robots y la conducción autónoma, y casi nadie tiene en cuenta en la valoración las ganancias de BTC que aparecen en el informe financiero.
La cuestión está en el cuarto trimestre. El 30 de septiembre, BTC rondaba los 83,600 dólares; ahora está cerca de los 77,800. Con esa diferencia, el valor de las monedas de Tesla ya ha retrocedido unos 66 millones de dólares durante el trimestre. El ladrillo que sostuvo por debajo la cuenta de resultados del tercer trimestre podría convertirse en un agujero en el cuarto. En el primer trimestre de este año, la empresa ya registró una pérdida de 222 millones por la caída del precio de la moneda.
Si BTC recupera los 83,600 dólares antes de fin de año, esa pérdida se revertirá y el beneficio del cuarto trimestre tendrá un colchón adicional.
Cuando una empresa acumula monedas, su precio se convierte en la partida de la cuenta de resultados que menos controla la dirección.
#accionesestadounidenses #Tesla #Bitcoin $BTC
Estas son las cifras del informe financiero publicado tras el cierre del mercado el 21 de octubre. La empresa no movió ni uno solo de los 11,509 BTC que tenía; al cierre del trimestre estaban valorados en 962 millones de dólares. La revaluación a valor razonable generó 288 millones de dólares en ganancias antes de impuestos, más de un tercio del beneficio neto. Mientras tanto, los ingresos del negocio principal cayeron un 3% interanual, el gasto de capital se duplicó hasta los 3,730 millones y el beneficio neto GAAP bajó un 29% interanual.
Aun así, las acciones subieron. Durante octubre, $TSLA pasó de 354.81 a 399.81, un alza de aproximadamente el 12.7%. En el mismo período, Nvidia cayó cerca de un 10% y Micron, alrededor de un 17%. El dinero se retiró del hardware de IA, pero los inversores estuvieron dispuestos a pagar más por una automotriz cuyos beneficios se están reduciendo: apuestan por la historia de los robots y la conducción autónoma, y casi nadie tiene en cuenta en la valoración las ganancias de BTC que aparecen en el informe financiero.
La cuestión está en el cuarto trimestre. El 30 de septiembre, BTC rondaba los 83,600 dólares; ahora está cerca de los 77,800. Con esa diferencia, el valor de las monedas de Tesla ya ha retrocedido unos 66 millones de dólares durante el trimestre. El ladrillo que sostuvo por debajo la cuenta de resultados del tercer trimestre podría convertirse en un agujero en el cuarto. En el primer trimestre de este año, la empresa ya registró una pérdida de 222 millones por la caída del precio de la moneda.
Si BTC recupera los 83,600 dólares antes de fin de año, esa pérdida se revertirá y el beneficio del cuarto trimestre tendrá un colchón adicional.
Cuando una empresa acumula monedas, su precio se convierte en la partida de la cuenta de resultados que menos controla la dirección.
#accionesestadounidenses #Tesla #Bitcoin $BTC
421
·
--
En los siete días de negociación posteriores a que los resultados de Meta superaran las expectativas, sus acciones cayeron casi un 12 %, más que el día de la publicación de resultados.
El informe del tercer trimestre, publicado después del cierre del 21 de octubre, mostró unos ingresos de 64.600 millones de dólares, un 26 % más interanual. La previsión para el próximo trimestre fue de entre 73.000 y 76.000 millones de dólares, con un punto medio superior al esperado. Al día siguiente, las acciones cerraron con una caída de alrededor del 7 % y, el 30 de octubre, terminaron en 614,99 dólares: aún más lejos de los 697,52 dólares previos a los resultados.
El mercado está vendiendo por el flujo de caja. El gasto de capital trimestral fue de 34.900 millones de dólares y dejó el flujo de caja libre en negativo, con 2.100 millones: la primera vez en más de diez años que la empresa gasta más de lo que genera. Además, elevó a 135.000 millones el límite inferior de su previsión de gasto de capital para todo el año. La forma de financiarlo llama aún más la atención: la empresa planea crear una nueva clase C de acciones sin derecho a voto para recaudar fondos destinados a la IA. Ese mismo día, los CDS a cinco años alcanzaron un máximo histórico de 114,79 puntos básicos. Tanto los accionistas como los acreedores han empezado a preocuparse.
Con un negocio publicitario tan sólido, ¿por qué no basta? El flujo de caja operativo fue de 32.800 millones de dólares, frente a un gasto de capital de 34.900 millones. El dinero que genera la publicidad ya no alcanza para cubrir la factura de la capacidad de cálculo; la diferencia solo puede cubrirse emitiendo acciones o pidiendo préstamos. Cuando una empresa pasa de recompensar a sus accionistas a diluir su participación, su valoración debe recalcularse como la de una empresa intensiva en capital.
El efecto llega al BTC a través del coste del capital. Si hasta los gigantes tecnológicos con más efectivo empiezan a emitir acciones y se amplían los diferenciales de crédito, mientras los bonos del Tesoro estadounidense a 10 años rondan el 5 %, quienes invierten a largo plazo se vuelven más exigentes. Los activos de riesgo sin flujo de caja son los primeros a los que se les exige una rentabilidad mayor. El BTC cotiza ahora cerca de los 77.900 dólares y, estas dos semanas, también ha sufrido recortes de posiciones junto con las acciones de IA. La causa de fondo está aquí.
Si el flujo de caja libre de Meta vuelve a terreno positivo en el cuarto trimestre o la empresa no vuelve a aumentar el gasto de capital en 2027, habrá que revisar esta valoración.
Cuando una buena empresa empieza a pedir dinero a sus accionistas, toca renegociar el precio.
#accionesestadounidenses #IA #bitcoin $META $BTC
En los siete días de negociación posteriores a que los resultados de Meta superaran las expectativas, sus acciones cayeron casi un 12 %, más que el día de la publicación de resultados.
El informe del tercer trimestre, publicado después del cierre del 21 de octubre, mostró unos ingresos de 64.600 millones de dólares, un 26 % más interanual. La previsión para el próximo trimestre fue de entre 73.000 y 76.000 millones de dólares, con un punto medio superior al esperado. Al día siguiente, las acciones cerraron con una caída de alrededor del 7 % y, el 30 de octubre, terminaron en 614,99 dólares: aún más lejos de los 697,52 dólares previos a los resultados.
El mercado está vendiendo por el flujo de caja. El gasto de capital trimestral fue de 34.900 millones de dólares y dejó el flujo de caja libre en negativo, con 2.100 millones: la primera vez en más de diez años que la empresa gasta más de lo que genera. Además, elevó a 135.000 millones el límite inferior de su previsión de gasto de capital para todo el año. La forma de financiarlo llama aún más la atención: la empresa planea crear una nueva clase C de acciones sin derecho a voto para recaudar fondos destinados a la IA. Ese mismo día, los CDS a cinco años alcanzaron un máximo histórico de 114,79 puntos básicos. Tanto los accionistas como los acreedores han empezado a preocuparse.
Con un negocio publicitario tan sólido, ¿por qué no basta? El flujo de caja operativo fue de 32.800 millones de dólares, frente a un gasto de capital de 34.900 millones. El dinero que genera la publicidad ya no alcanza para cubrir la factura de la capacidad de cálculo; la diferencia solo puede cubrirse emitiendo acciones o pidiendo préstamos. Cuando una empresa pasa de recompensar a sus accionistas a diluir su participación, su valoración debe recalcularse como la de una empresa intensiva en capital.
El efecto llega al BTC a través del coste del capital. Si hasta los gigantes tecnológicos con más efectivo empiezan a emitir acciones y se amplían los diferenciales de crédito, mientras los bonos del Tesoro estadounidense a 10 años rondan el 5 %, quienes invierten a largo plazo se vuelven más exigentes. Los activos de riesgo sin flujo de caja son los primeros a los que se les exige una rentabilidad mayor. El BTC cotiza ahora cerca de los 77.900 dólares y, estas dos semanas, también ha sufrido recortes de posiciones junto con las acciones de IA. La causa de fondo está aquí.
Si el flujo de caja libre de Meta vuelve a terreno positivo en el cuarto trimestre o la empresa no vuelve a aumentar el gasto de capital en 2027, habrá que revisar esta valoración.
Cuando una buena empresa empieza a pedir dinero a sus accionistas, toca renegociar el precio.
#accionesestadounidenses #IA #bitcoin $META $BTC
El informe del tercer trimestre, publicado después del cierre del 21 de octubre, mostró unos ingresos de 64.600 millones de dólares, un 26 % más interanual. La previsión para el próximo trimestre fue de entre 73.000 y 76.000 millones de dólares, con un punto medio superior al esperado. Al día siguiente, las acciones cerraron con una caída de alrededor del 7 % y, el 30 de octubre, terminaron en 614,99 dólares: aún más lejos de los 697,52 dólares previos a los resultados.
El mercado está vendiendo por el flujo de caja. El gasto de capital trimestral fue de 34.900 millones de dólares y dejó el flujo de caja libre en negativo, con 2.100 millones: la primera vez en más de diez años que la empresa gasta más de lo que genera. Además, elevó a 135.000 millones el límite inferior de su previsión de gasto de capital para todo el año. La forma de financiarlo llama aún más la atención: la empresa planea crear una nueva clase C de acciones sin derecho a voto para recaudar fondos destinados a la IA. Ese mismo día, los CDS a cinco años alcanzaron un máximo histórico de 114,79 puntos básicos. Tanto los accionistas como los acreedores han empezado a preocuparse.
Con un negocio publicitario tan sólido, ¿por qué no basta? El flujo de caja operativo fue de 32.800 millones de dólares, frente a un gasto de capital de 34.900 millones. El dinero que genera la publicidad ya no alcanza para cubrir la factura de la capacidad de cálculo; la diferencia solo puede cubrirse emitiendo acciones o pidiendo préstamos. Cuando una empresa pasa de recompensar a sus accionistas a diluir su participación, su valoración debe recalcularse como la de una empresa intensiva en capital.
El efecto llega al BTC a través del coste del capital. Si hasta los gigantes tecnológicos con más efectivo empiezan a emitir acciones y se amplían los diferenciales de crédito, mientras los bonos del Tesoro estadounidense a 10 años rondan el 5 %, quienes invierten a largo plazo se vuelven más exigentes. Los activos de riesgo sin flujo de caja son los primeros a los que se les exige una rentabilidad mayor. El BTC cotiza ahora cerca de los 77.900 dólares y, estas dos semanas, también ha sufrido recortes de posiciones junto con las acciones de IA. La causa de fondo está aquí.
Si el flujo de caja libre de Meta vuelve a terreno positivo en el cuarto trimestre o la empresa no vuelve a aumentar el gasto de capital en 2027, habrá que revisar esta valoración.
Cuando una buena empresa empieza a pedir dinero a sus accionistas, toca renegociar el precio.
#accionesestadounidenses #IA #bitcoin $META $BTC
185
·
--
La capitalización de las stablecoins se está reduciendo; esto merece más atención que la caída de BTC hasta los 78.000.
Según los datos de capitalización de mercado de CoinGecko, USDT y USDC sumaban unos 258.900 millones de dólares a finales de septiembre. Ahora suman unos 251.700 millones: más de 7.000 millones menos en poco más de un mes. Solo USDT ha perdido unos 2.200 millones en los últimos 4 días. En el mismo periodo, $BTC cayó desde algo más de 84.000 hasta cerca de 78.000, una bajada de aproximadamente el 7,6 %.
Las stablecoins son el efectivo del mercado cripto. Si los precios caen y la capitalización de las stablecoins se mantiene, significa que el dinero se ha convertido en USDT y espera al margen una oportunidad. Si los precios caen y las stablecoins también se reducen, significa que el dinero se ha reembolsado en dólares y ha salido directamente del mercado. Esta vez estamos ante el segundo caso.
Entonces, ¿por qué todavía hay gente que dice que es hora de comprar en la caída? Porque estamos acostumbrados a que, cuando los precios caen mucho, siempre aparezca alguien para comprar. Pero la munición disponible para hacerlo está disminuyendo. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5 %, y esperar sin obtener intereses con stablecoins tiene un coste de oportunidad cada vez mayor.
Es la misma lógica que ha guiado la evolución de la bolsa estadounidense estas últimas semanas: el dinero primero sale de los activos volátiles y se refugia en efectivo; después decide si vuelve.
Si las stablecoins vuelven a registrar una emisión neta positiva, aunque el precio de BTC todavía no se haya movido, habrá que cambiar este diagnóstico. Por lo general, ese es el primer paso del regreso del capital que estaba fuera del mercado. Hasta entonces, prefiero considerar cualquier rebote solo eso: un rebote.
Los precios pueden caer y luego rebotar; lo que de verdad enfría el mercado es que haya menos munición.
#Bitcoin #Stablecoins #BonosDelTesoro $BTC
La capitalización de las stablecoins se está reduciendo; esto merece más atención que la caída de BTC hasta los 78.000.
Según los datos de capitalización de mercado de CoinGecko, USDT y USDC sumaban unos 258.900 millones de dólares a finales de septiembre. Ahora suman unos 251.700 millones: más de 7.000 millones menos en poco más de un mes. Solo USDT ha perdido unos 2.200 millones en los últimos 4 días. En el mismo periodo, $BTC cayó desde algo más de 84.000 hasta cerca de 78.000, una bajada de aproximadamente el 7,6 %.
Las stablecoins son el efectivo del mercado cripto. Si los precios caen y la capitalización de las stablecoins se mantiene, significa que el dinero se ha convertido en USDT y espera al margen una oportunidad. Si los precios caen y las stablecoins también se reducen, significa que el dinero se ha reembolsado en dólares y ha salido directamente del mercado. Esta vez estamos ante el segundo caso.
Entonces, ¿por qué todavía hay gente que dice que es hora de comprar en la caída? Porque estamos acostumbrados a que, cuando los precios caen mucho, siempre aparezca alguien para comprar. Pero la munición disponible para hacerlo está disminuyendo. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5 %, y esperar sin obtener intereses con stablecoins tiene un coste de oportunidad cada vez mayor.
Es la misma lógica que ha guiado la evolución de la bolsa estadounidense estas últimas semanas: el dinero primero sale de los activos volátiles y se refugia en efectivo; después decide si vuelve.
Si las stablecoins vuelven a registrar una emisión neta positiva, aunque el precio de BTC todavía no se haya movido, habrá que cambiar este diagnóstico. Por lo general, ese es el primer paso del regreso del capital que estaba fuera del mercado. Hasta entonces, prefiero considerar cualquier rebote solo eso: un rebote.
Los precios pueden caer y luego rebotar; lo que de verdad enfría el mercado es que haya menos munición.
#Bitcoin #Stablecoins #BonosDelTesoro $BTC
Según los datos de capitalización de mercado de CoinGecko, USDT y USDC sumaban unos 258.900 millones de dólares a finales de septiembre. Ahora suman unos 251.700 millones: más de 7.000 millones menos en poco más de un mes. Solo USDT ha perdido unos 2.200 millones en los últimos 4 días. En el mismo periodo, $BTC cayó desde algo más de 84.000 hasta cerca de 78.000, una bajada de aproximadamente el 7,6 %.
Las stablecoins son el efectivo del mercado cripto. Si los precios caen y la capitalización de las stablecoins se mantiene, significa que el dinero se ha convertido en USDT y espera al margen una oportunidad. Si los precios caen y las stablecoins también se reducen, significa que el dinero se ha reembolsado en dólares y ha salido directamente del mercado. Esta vez estamos ante el segundo caso.
Entonces, ¿por qué todavía hay gente que dice que es hora de comprar en la caída? Porque estamos acostumbrados a que, cuando los precios caen mucho, siempre aparezca alguien para comprar. Pero la munición disponible para hacerlo está disminuyendo. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5 %, y esperar sin obtener intereses con stablecoins tiene un coste de oportunidad cada vez mayor.
Es la misma lógica que ha guiado la evolución de la bolsa estadounidense estas últimas semanas: el dinero primero sale de los activos volátiles y se refugia en efectivo; después decide si vuelve.
Si las stablecoins vuelven a registrar una emisión neta positiva, aunque el precio de BTC todavía no se haya movido, habrá que cambiar este diagnóstico. Por lo general, ese es el primer paso del regreso del capital que estaba fuera del mercado. Hasta entonces, prefiero considerar cualquier rebote solo eso: un rebote.
Los precios pueden caer y luego rebotar; lo que de verdad enfría el mercado es que haya menos munición.
#Bitcoin #Stablecoins #BonosDelTesoro $BTC
115
·
--
Apple casi no ha participado en esta carrera armamentística de la IA, pero el mercado le ha otorgado la valoración más alta entre los gigantes tecnológicos.
Al cierre del jueves, la relación precio-beneficio de $AAPL, calculada sobre las ganancias de los últimos cuatro trimestres, era de unas 40 veces; la de Microsoft, de unas 27,7; la de Meta, de unas 21,3; y la de Google, de apenas unas 14,7. Cuanto más pesado es el gasto de capital, más barata es la valoración. Lo que los inversores están dispuestos a pagar de más ahora es la certeza de no tener que quemar efectivo.
Esa certeza se pondrá a prueba el próximo lunes. Tras el cierre del mercado estadounidense del lunes —la madrugada del martes, hora de Pekín—, Apple publicará sus resultados del trimestre de septiembre. La propia empresa prevé un crecimiento de los ingresos de entre el 9% y el 11%, y un margen bruto de entre el 47% y el 48%. El consenso del mercado espera unos ingresos de 1129.5 mil millones de dólares y un beneficio por acción de unos 1.98 dólares.
¿Dónde está entonces el riesgo para Apple? Precisamente en la IA. Los centros de datos están acaparando la memoria. Cook ya dijo en julio que los precios de la memoria seguirían subiendo y que el impacto en el negocio sería cada vez mayor. Mac y iPad ya han subido de precio. Mientras otros gastan para construir infraestructura de IA, Apple está pagando la factura del encarecimiento de la memoria.
Una valoración de 40 veces significa que no basta con que los resultados sean simplemente aceptables. En julio, los ingresos crecieron un 16% y las ventas de iPhone, un 22%, pero la acción cayó alrededor de un 7% en un solo día porque las previsiones para el trimestre siguiente quedaron por debajo de lo esperado.
El mundo cripto debe estar atento a estos resultados por el flujo de capital. En las últimas semanas, el dinero de la bolsa estadounidense ha estado saliendo del hardware de IA, que requiere grandes inversiones de capital, y refugiándose en sectores con flujos de caja estables. El BTC rondó los 78.000 durante el fin de semana y se negoció como el componente más volátil de la cesta de la IA. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5%, la inflación PCE de septiembre fue del 3,6% y, en la reunión de política monetaria de la semana pasada, dos funcionarios todavía apoyaron una subida de tipos. La piedra de los tipos de interés sigue sin moverse.
Si hasta un refugio como Apple ve recortada su valoración por el coste de la memoria, eso significa que ya no queda ningún lugar donde refugiarse en la bolsa estadounidense. Los activos de riesgo solo pueden reducir posiciones juntos, y al BTC le costará subir por su cuenta. Si las previsiones de Apple se mantienen firmes, el dinero seguirá dentro de las tecnológicas estadounidenses, rotando entre acciones, y el BTC solo soportará la presión de esa rotación.
Si Apple presenta previsiones mejores de lo esperado y aun así el Nasdaq y el BTC caen juntos, habrá que revisar este análisis: eso indicaría que lo que está presionando al mercado son los tipos de interés, no tanto los resultados empresariales.
El refugio más caro es también el que menos resiste cualquier imprevisto.
#ResultadosDeApple #BolsaEstadounidense #Bitcoin $BTC
Apple casi no ha participado en esta carrera armamentística de la IA, pero el mercado le ha otorgado la valoración más alta entre los gigantes tecnológicos.
Al cierre del jueves, la relación precio-beneficio de $AAPL, calculada sobre las ganancias de los últimos cuatro trimestres, era de unas 40 veces; la de Microsoft, de unas 27,7; la de Meta, de unas 21,3; y la de Google, de apenas unas 14,7. Cuanto más pesado es el gasto de capital, más barata es la valoración. Lo que los inversores están dispuestos a pagar de más ahora es la certeza de no tener que quemar efectivo.
Esa certeza se pondrá a prueba el próximo lunes. Tras el cierre del mercado estadounidense del lunes —la madrugada del martes, hora de Pekín—, Apple publicará sus resultados del trimestre de septiembre. La propia empresa prevé un crecimiento de los ingresos de entre el 9% y el 11%, y un margen bruto de entre el 47% y el 48%. El consenso del mercado espera unos ingresos de 1129.5 mil millones de dólares y un beneficio por acción de unos 1.98 dólares.
¿Dónde está entonces el riesgo para Apple? Precisamente en la IA. Los centros de datos están acaparando la memoria. Cook ya dijo en julio que los precios de la memoria seguirían subiendo y que el impacto en el negocio sería cada vez mayor. Mac y iPad ya han subido de precio. Mientras otros gastan para construir infraestructura de IA, Apple está pagando la factura del encarecimiento de la memoria.
Una valoración de 40 veces significa que no basta con que los resultados sean simplemente aceptables. En julio, los ingresos crecieron un 16% y las ventas de iPhone, un 22%, pero la acción cayó alrededor de un 7% en un solo día porque las previsiones para el trimestre siguiente quedaron por debajo de lo esperado.
El mundo cripto debe estar atento a estos resultados por el flujo de capital. En las últimas semanas, el dinero de la bolsa estadounidense ha estado saliendo del hardware de IA, que requiere grandes inversiones de capital, y refugiándose en sectores con flujos de caja estables. El BTC rondó los 78.000 durante el fin de semana y se negoció como el componente más volátil de la cesta de la IA. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5%, la inflación PCE de septiembre fue del 3,6% y, en la reunión de política monetaria de la semana pasada, dos funcionarios todavía apoyaron una subida de tipos. La piedra de los tipos de interés sigue sin moverse.
Si hasta un refugio como Apple ve recortada su valoración por el coste de la memoria, eso significa que ya no queda ningún lugar donde refugiarse en la bolsa estadounidense. Los activos de riesgo solo pueden reducir posiciones juntos, y al BTC le costará subir por su cuenta. Si las previsiones de Apple se mantienen firmes, el dinero seguirá dentro de las tecnológicas estadounidenses, rotando entre acciones, y el BTC solo soportará la presión de esa rotación.
Si Apple presenta previsiones mejores de lo esperado y aun así el Nasdaq y el BTC caen juntos, habrá que revisar este análisis: eso indicaría que lo que está presionando al mercado son los tipos de interés, no tanto los resultados empresariales.
El refugio más caro es también el que menos resiste cualquier imprevisto.
#ResultadosDeApple #BolsaEstadounidense #Bitcoin $BTC
Al cierre del jueves, la relación precio-beneficio de $AAPL, calculada sobre las ganancias de los últimos cuatro trimestres, era de unas 40 veces; la de Microsoft, de unas 27,7; la de Meta, de unas 21,3; y la de Google, de apenas unas 14,7. Cuanto más pesado es el gasto de capital, más barata es la valoración. Lo que los inversores están dispuestos a pagar de más ahora es la certeza de no tener que quemar efectivo.
Esa certeza se pondrá a prueba el próximo lunes. Tras el cierre del mercado estadounidense del lunes —la madrugada del martes, hora de Pekín—, Apple publicará sus resultados del trimestre de septiembre. La propia empresa prevé un crecimiento de los ingresos de entre el 9% y el 11%, y un margen bruto de entre el 47% y el 48%. El consenso del mercado espera unos ingresos de 1129.5 mil millones de dólares y un beneficio por acción de unos 1.98 dólares.
¿Dónde está entonces el riesgo para Apple? Precisamente en la IA. Los centros de datos están acaparando la memoria. Cook ya dijo en julio que los precios de la memoria seguirían subiendo y que el impacto en el negocio sería cada vez mayor. Mac y iPad ya han subido de precio. Mientras otros gastan para construir infraestructura de IA, Apple está pagando la factura del encarecimiento de la memoria.
Una valoración de 40 veces significa que no basta con que los resultados sean simplemente aceptables. En julio, los ingresos crecieron un 16% y las ventas de iPhone, un 22%, pero la acción cayó alrededor de un 7% en un solo día porque las previsiones para el trimestre siguiente quedaron por debajo de lo esperado.
El mundo cripto debe estar atento a estos resultados por el flujo de capital. En las últimas semanas, el dinero de la bolsa estadounidense ha estado saliendo del hardware de IA, que requiere grandes inversiones de capital, y refugiándose en sectores con flujos de caja estables. El BTC rondó los 78.000 durante el fin de semana y se negoció como el componente más volátil de la cesta de la IA. El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5%, la inflación PCE de septiembre fue del 3,6% y, en la reunión de política monetaria de la semana pasada, dos funcionarios todavía apoyaron una subida de tipos. La piedra de los tipos de interés sigue sin moverse.
Si hasta un refugio como Apple ve recortada su valoración por el coste de la memoria, eso significa que ya no queda ningún lugar donde refugiarse en la bolsa estadounidense. Los activos de riesgo solo pueden reducir posiciones juntos, y al BTC le costará subir por su cuenta. Si las previsiones de Apple se mantienen firmes, el dinero seguirá dentro de las tecnológicas estadounidenses, rotando entre acciones, y el BTC solo soportará la presión de esa rotación.
Si Apple presenta previsiones mejores de lo esperado y aun así el Nasdaq y el BTC caen juntos, habrá que revisar este análisis: eso indicaría que lo que está presionando al mercado son los tipos de interés, no tanto los resultados empresariales.
El refugio más caro es también el que menos resiste cualquier imprevisto.
#ResultadosDeApple #BolsaEstadounidense #Bitcoin $BTC
299
·
--
Los ingresos de la nube se más que duplicaron en un año, pero Google acaba de vivir el peor día desde que salió a bolsa.
Los ingresos de Google Cloud en el tercer trimestre fueron de 30.700 millones de dólares, un 103% más que el año anterior. El margen operativo del negocio en la nube pasó del 23,7% al 36,2%. El jueves, hora del Este de EE. UU., las acciones cayeron alrededor de un 13% y su capitalización bursátil se redujo en unos 500.000 millones de dólares en un solo día, una caída mayor que el récord de marzo de 2020. Esta vez, el mercado castigó las cuentas de efectivo del negocio; la demanda de IA en sí no tiene ningún problema.
Entonces, ¿por qué el mejor negocio no pudo salvar la cotización? En el mismo trimestre, Google gastó 51.400 millones de dólares en inversiones de capital y registró un flujo de caja libre negativo de 9.100 millones, cuando los analistas esperaban que fuera negativo en solo 2.700 millones. La dirección también dijo que las inversiones de capital aumentarán significativamente en 2027, y el mercado prevé que superen los 300.000 millones de dólares. Los ingresos de las búsquedas solo crecieron un 12%, y tanto los ingresos como las ganancias por acción quedaron por debajo de las expectativas por primera vez en casi cuatro años. El crecimiento se genera en la nube, pero la factura recae sobre toda la empresa.
El contraste con el mundo cripto es evidente. El BTC cotiza ahora en torno a los 78.000 dólares, con una capitalización de mercado de aproximadamente 1,56 billones de dólares; lo que Google perdió en capitalización en un día equivale más o menos a un tercio de esa cifra. Un solo informe de resultados de un gigante puede retirar del mercado tanto capital dispuesto a asumir riesgos, así que no es extraño que el BTC se haya debilitado últimamente junto con las acciones de IA. Los inversores están recalculando cuándo recuperarán el dinero que están gastando, y las acciones tecnológicas de alta valoración y los criptoactivos se miden con la misma vara.
Si en la conferencia telefónica del cuarto trimestre Google aclara el ritmo de sus inversiones para 2027 y el flujo de caja libre vuelve a terreno positivo, esta ronda de compresión de valoraciones podría revertirse, y el apetito por el riesgo del BTC también podría recuperar algo de aire. En cambio, si el flujo de caja negativo deja de ser cosa de una o dos empresas y se convierte en la norma de todo el sector de la nube, ya no será un problema exclusivo de Google.
El crecimiento puede figurar en las previsiones; el flujo de caja, solo en los informes financieros.
#AccionesEEUU #ResultadosDeGoogle #Bitcoin $BTC
Los ingresos de la nube se más que duplicaron en un año, pero Google acaba de vivir el peor día desde que salió a bolsa.
Los ingresos de Google Cloud en el tercer trimestre fueron de 30.700 millones de dólares, un 103% más que el año anterior. El margen operativo del negocio en la nube pasó del 23,7% al 36,2%. El jueves, hora del Este de EE. UU., las acciones cayeron alrededor de un 13% y su capitalización bursátil se redujo en unos 500.000 millones de dólares en un solo día, una caída mayor que el récord de marzo de 2020. Esta vez, el mercado castigó las cuentas de efectivo del negocio; la demanda de IA en sí no tiene ningún problema.
Entonces, ¿por qué el mejor negocio no pudo salvar la cotización? En el mismo trimestre, Google gastó 51.400 millones de dólares en inversiones de capital y registró un flujo de caja libre negativo de 9.100 millones, cuando los analistas esperaban que fuera negativo en solo 2.700 millones. La dirección también dijo que las inversiones de capital aumentarán significativamente en 2027, y el mercado prevé que superen los 300.000 millones de dólares. Los ingresos de las búsquedas solo crecieron un 12%, y tanto los ingresos como las ganancias por acción quedaron por debajo de las expectativas por primera vez en casi cuatro años. El crecimiento se genera en la nube, pero la factura recae sobre toda la empresa.
El contraste con el mundo cripto es evidente. El BTC cotiza ahora en torno a los 78.000 dólares, con una capitalización de mercado de aproximadamente 1,56 billones de dólares; lo que Google perdió en capitalización en un día equivale más o menos a un tercio de esa cifra. Un solo informe de resultados de un gigante puede retirar del mercado tanto capital dispuesto a asumir riesgos, así que no es extraño que el BTC se haya debilitado últimamente junto con las acciones de IA. Los inversores están recalculando cuándo recuperarán el dinero que están gastando, y las acciones tecnológicas de alta valoración y los criptoactivos se miden con la misma vara.
Si en la conferencia telefónica del cuarto trimestre Google aclara el ritmo de sus inversiones para 2027 y el flujo de caja libre vuelve a terreno positivo, esta ronda de compresión de valoraciones podría revertirse, y el apetito por el riesgo del BTC también podría recuperar algo de aire. En cambio, si el flujo de caja negativo deja de ser cosa de una o dos empresas y se convierte en la norma de todo el sector de la nube, ya no será un problema exclusivo de Google.
El crecimiento puede figurar en las previsiones; el flujo de caja, solo en los informes financieros.
#AccionesEEUU #ResultadosDeGoogle #Bitcoin $BTC
Los ingresos de Google Cloud en el tercer trimestre fueron de 30.700 millones de dólares, un 103% más que el año anterior. El margen operativo del negocio en la nube pasó del 23,7% al 36,2%. El jueves, hora del Este de EE. UU., las acciones cayeron alrededor de un 13% y su capitalización bursátil se redujo en unos 500.000 millones de dólares en un solo día, una caída mayor que el récord de marzo de 2020. Esta vez, el mercado castigó las cuentas de efectivo del negocio; la demanda de IA en sí no tiene ningún problema.
Entonces, ¿por qué el mejor negocio no pudo salvar la cotización? En el mismo trimestre, Google gastó 51.400 millones de dólares en inversiones de capital y registró un flujo de caja libre negativo de 9.100 millones, cuando los analistas esperaban que fuera negativo en solo 2.700 millones. La dirección también dijo que las inversiones de capital aumentarán significativamente en 2027, y el mercado prevé que superen los 300.000 millones de dólares. Los ingresos de las búsquedas solo crecieron un 12%, y tanto los ingresos como las ganancias por acción quedaron por debajo de las expectativas por primera vez en casi cuatro años. El crecimiento se genera en la nube, pero la factura recae sobre toda la empresa.
El contraste con el mundo cripto es evidente. El BTC cotiza ahora en torno a los 78.000 dólares, con una capitalización de mercado de aproximadamente 1,56 billones de dólares; lo que Google perdió en capitalización en un día equivale más o menos a un tercio de esa cifra. Un solo informe de resultados de un gigante puede retirar del mercado tanto capital dispuesto a asumir riesgos, así que no es extraño que el BTC se haya debilitado últimamente junto con las acciones de IA. Los inversores están recalculando cuándo recuperarán el dinero que están gastando, y las acciones tecnológicas de alta valoración y los criptoactivos se miden con la misma vara.
Si en la conferencia telefónica del cuarto trimestre Google aclara el ritmo de sus inversiones para 2027 y el flujo de caja libre vuelve a terreno positivo, esta ronda de compresión de valoraciones podría revertirse, y el apetito por el riesgo del BTC también podría recuperar algo de aire. En cambio, si el flujo de caja negativo deja de ser cosa de una o dos empresas y se convierte en la norma de todo el sector de la nube, ya no será un problema exclusivo de Google.
El crecimiento puede figurar en las previsiones; el flujo de caja, solo en los informes financieros.
#AccionesEEUU #ResultadosDeGoogle #Bitcoin $BTC
193
·
--
Amazon llegó a caer casi un 7 % antes de la apertura del viernes, pero al cierre solo perdió un 1,41 %.
En esta temporada de resultados de IA, pocas veces el mercado ha ayudado a una gran empresa a recuperar buena parte del terreno perdido.
En el tercer trimestre, AWS de $AMZN ingresó 46.000 millones de dólares, un 39 % más interanual, con un beneficio operativo de 17.800 millones y un margen del 38,7 %. El coste también aparece en las cuentas: el gasto de capital en efectivo del trimestre fue de 75.900 millones de dólares, frente a los 34.200 millones de hace un año; y el flujo de caja libre de los últimos 12 meses fue negativo en 42.400 millones, mientras que un año antes era positivo en 14.800 millones. La empresa mantiene su previsión de invertir unos 220.000 millones de dólares en capital durante todo el año y afirma que en 2027 aumentará considerablemente más.
Entonces, ¿por qué la cotización resiste a pesar de gastar tanto dinero?
Porque cada dólar que gasta va acompañado de ingresos que crecen y son visibles. El viernes, el Nasdaq cayó un 2,9 %; Amazon abrió cerca de los 232 dólares y cerró recuperándose hasta los 240,35 dólares. El mercado no castiga el gasto en sí, sino a las empresas que gastan sin poder mostrar un crecimiento de ingresos. Esta línea divisoria está separando las acciones de IA en dos grupos, y la brecha solo crecerá en las próximas semanas.
En el mundo cripto hay que fijarse en la otra cara. Los gastos por intereses de Amazon fueron de 1.690 millones de dólares en un trimestre, frente a solo 540 millones hace un año: más del triple. Esto demuestra que incluso las empresas con más efectivo empiezan a pedir dinero prestado para comprar capacidad de computación. Cuando los grandes se financian juntos en el mercado de deuda, el coste del capital sube para todos. En esta etapa, BTC cotiza junto con los activos de riesgo relacionados con la IA, y el efecto de los tipos de interés pesa sobre él tanto como sobre las acciones de semiconductores. Strategy también compra criptomonedas mediante la emisión de acciones ordinarias y preferentes, así que afronta el mismo coste de financiación.
Si en el cuarto trimestre el crecimiento de AWS vuelve a poco más del 30 %, mientras la inversión de capital sigue aumentando, habrá que revisar este análisis: Amazon pasaría de ser una de las empresas que el mercado sostiene a una de las que vende.
Gastar dinero no da miedo; lo que da miedo es no oír el eco de los ingresos después de gastarlo.
#AccionesUSA #IA #Bitcoin #ReservaFederal $BTC
Amazon llegó a caer casi un 7 % antes de la apertura del viernes, pero al cierre solo perdió un 1,41 %.
En esta temporada de resultados de IA, pocas veces el mercado ha ayudado a una gran empresa a recuperar buena parte del terreno perdido.
En el tercer trimestre, AWS de $AMZN ingresó 46.000 millones de dólares, un 39 % más interanual, con un beneficio operativo de 17.800 millones y un margen del 38,7 %. El coste también aparece en las cuentas: el gasto de capital en efectivo del trimestre fue de 75.900 millones de dólares, frente a los 34.200 millones de hace un año; y el flujo de caja libre de los últimos 12 meses fue negativo en 42.400 millones, mientras que un año antes era positivo en 14.800 millones. La empresa mantiene su previsión de invertir unos 220.000 millones de dólares en capital durante todo el año y afirma que en 2027 aumentará considerablemente más.
Entonces, ¿por qué la cotización resiste a pesar de gastar tanto dinero?
Porque cada dólar que gasta va acompañado de ingresos que crecen y son visibles. El viernes, el Nasdaq cayó un 2,9 %; Amazon abrió cerca de los 232 dólares y cerró recuperándose hasta los 240,35 dólares. El mercado no castiga el gasto en sí, sino a las empresas que gastan sin poder mostrar un crecimiento de ingresos. Esta línea divisoria está separando las acciones de IA en dos grupos, y la brecha solo crecerá en las próximas semanas.
En el mundo cripto hay que fijarse en la otra cara. Los gastos por intereses de Amazon fueron de 1.690 millones de dólares en un trimestre, frente a solo 540 millones hace un año: más del triple. Esto demuestra que incluso las empresas con más efectivo empiezan a pedir dinero prestado para comprar capacidad de computación. Cuando los grandes se financian juntos en el mercado de deuda, el coste del capital sube para todos. En esta etapa, BTC cotiza junto con los activos de riesgo relacionados con la IA, y el efecto de los tipos de interés pesa sobre él tanto como sobre las acciones de semiconductores. Strategy también compra criptomonedas mediante la emisión de acciones ordinarias y preferentes, así que afronta el mismo coste de financiación.
Si en el cuarto trimestre el crecimiento de AWS vuelve a poco más del 30 %, mientras la inversión de capital sigue aumentando, habrá que revisar este análisis: Amazon pasaría de ser una de las empresas que el mercado sostiene a una de las que vende.
Gastar dinero no da miedo; lo que da miedo es no oír el eco de los ingresos después de gastarlo.
#AccionesUSA #IA #Bitcoin #ReservaFederal $BTC
En esta temporada de resultados de IA, pocas veces el mercado ha ayudado a una gran empresa a recuperar buena parte del terreno perdido.
En el tercer trimestre, AWS de $AMZN ingresó 46.000 millones de dólares, un 39 % más interanual, con un beneficio operativo de 17.800 millones y un margen del 38,7 %. El coste también aparece en las cuentas: el gasto de capital en efectivo del trimestre fue de 75.900 millones de dólares, frente a los 34.200 millones de hace un año; y el flujo de caja libre de los últimos 12 meses fue negativo en 42.400 millones, mientras que un año antes era positivo en 14.800 millones. La empresa mantiene su previsión de invertir unos 220.000 millones de dólares en capital durante todo el año y afirma que en 2027 aumentará considerablemente más.
Entonces, ¿por qué la cotización resiste a pesar de gastar tanto dinero?
Porque cada dólar que gasta va acompañado de ingresos que crecen y son visibles. El viernes, el Nasdaq cayó un 2,9 %; Amazon abrió cerca de los 232 dólares y cerró recuperándose hasta los 240,35 dólares. El mercado no castiga el gasto en sí, sino a las empresas que gastan sin poder mostrar un crecimiento de ingresos. Esta línea divisoria está separando las acciones de IA en dos grupos, y la brecha solo crecerá en las próximas semanas.
En el mundo cripto hay que fijarse en la otra cara. Los gastos por intereses de Amazon fueron de 1.690 millones de dólares en un trimestre, frente a solo 540 millones hace un año: más del triple. Esto demuestra que incluso las empresas con más efectivo empiezan a pedir dinero prestado para comprar capacidad de computación. Cuando los grandes se financian juntos en el mercado de deuda, el coste del capital sube para todos. En esta etapa, BTC cotiza junto con los activos de riesgo relacionados con la IA, y el efecto de los tipos de interés pesa sobre él tanto como sobre las acciones de semiconductores. Strategy también compra criptomonedas mediante la emisión de acciones ordinarias y preferentes, así que afronta el mismo coste de financiación.
Si en el cuarto trimestre el crecimiento de AWS vuelve a poco más del 30 %, mientras la inversión de capital sigue aumentando, habrá que revisar este análisis: Amazon pasaría de ser una de las empresas que el mercado sostiene a una de las que vende.
Gastar dinero no da miedo; lo que da miedo es no oír el eco de los ingresos después de gastarlo.
#AccionesUSA #IA #Bitcoin #ReservaFederal $BTC
147
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
CPITestsDecemberRateOutlook
706,085 vistas
3,236 están debatiendo
Se prevé que el IPC de octubre suba un 0,3%, lo que mantendría a la Fed encaminada a subir las tasas en diciembre
Binance News
·4 me gusta
·4.1k vistas
NvidiaInvestigatesAfterHuang’sAffairApology
262,633 vistas
2,067 están debatiendo
AnthropicRejectsIPODelayValuationinQuestion
65,342 vistas
609 están debatiendo