Star_crypto1

13 Siguiendo
8 Seguidores
88 Me gusta
Publicaciones
PINNED
·
--
Alcista
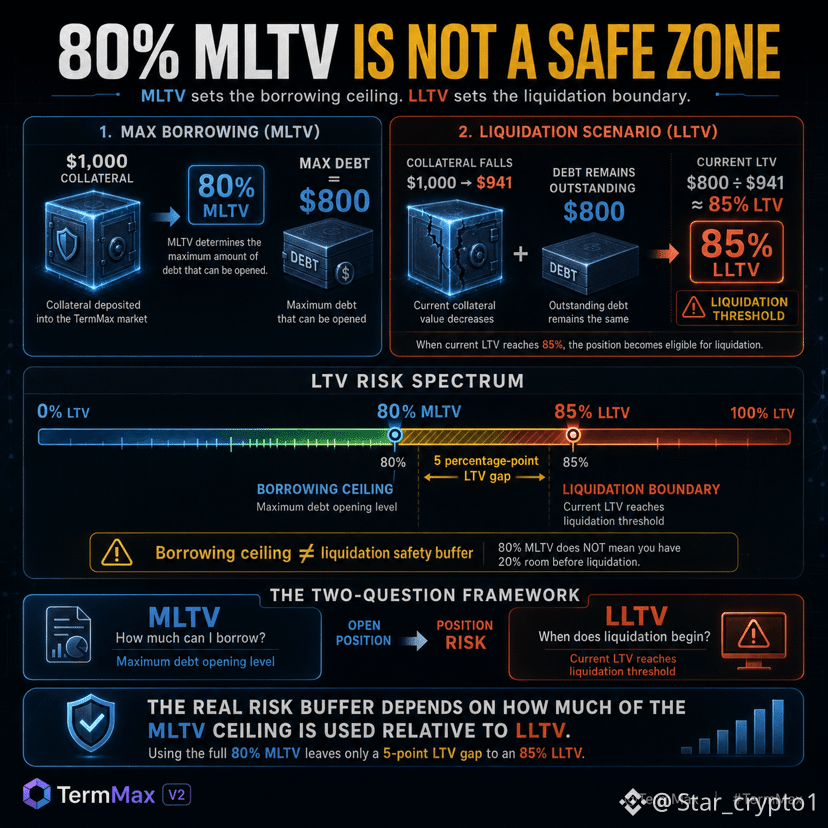
Antes leía un 80% de MLTV como si significara que aún tenía un 20% de margen antes de la liquidación. La documentación de TermMax hace una distinción diferente. MLTV establece la deuda máxima que se puede abrir frente a la garantía, mientras que LLTV determina cuándo una posición se vuelve elegible para liquidación según su LTV actual. Toma una posición con 80% de MLTV y 85% de LLTV. En el nivel máximo de endeudamiento, $1,000 de garantía respaldan $800 de deuda. Si la garantía cae a $941, esa misma deuda de $800 ahora representa aproximadamente un 85% de LTV — justo en el umbral de liquidación. Eso cambió la forma en que pienso sobre el número de MLTV. La distancia entre el límite de endeudamiento y el umbral de liquidación es lo que importa una vez que la posición está abierta. Usar el límite completo del 80% deja solo un margen de 5 puntos porcentuales de LTV para un LLTV del 85%. No creo que esto signifique que MLTV sea engañoso. Responde a una pregunta distinta: ¿cuánto puedo pedir prestado? LLTV responde a la pregunta posterior: ¿cuándo se vuelve elegible la posición para liquidación? La distinción importante no es solo el techo del 80%, sino cuánto de ese techo se utiliza en relación con el límite de liquidación. Si MLTV me dice cuánto puedo pedir prestado mientras LLTV me dice cuándo comienza la liquidación, ¿debería pensar en la brecha entre ambos como el verdadero colchón de riesgo? @termmax #TermMax #termmax @termmax #BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
Antes leía un 80% de MLTV como si significara que aún tenía un 20% de margen antes de la liquidación.

La documentación de TermMax hace una distinción diferente. MLTV establece la deuda máxima que se puede abrir frente a la garantía, mientras que LLTV determina cuándo una posición se vuelve elegible para liquidación según su LTV actual.

Toma una posición con 80% de MLTV y 85% de LLTV. En el nivel máximo de endeudamiento, $1,000 de garantía respaldan $800 de deuda. Si la garantía cae a $941, esa misma deuda de $800 ahora representa aproximadamente un 85% de LTV — justo en el umbral de liquidación.

Eso cambió la forma en que pienso sobre el número de MLTV. La distancia entre el límite de endeudamiento y el umbral de liquidación es lo que importa una vez que la posición está abierta. Usar el límite completo del 80% deja solo un margen de 5 puntos porcentuales de LTV para un LLTV del 85%.

No creo que esto signifique que MLTV sea engañoso. Responde a una pregunta distinta: ¿cuánto puedo pedir prestado? LLTV responde a la pregunta posterior: ¿cuándo se vuelve elegible la posición para liquidación?

La distinción importante no es solo el techo del 80%, sino cuánto de ese techo se utiliza en relación con el límite de liquidación.

Si MLTV me dice cuánto puedo pedir prestado mientras LLTV me dice cuándo comienza la liquidación, ¿debería pensar en la brecha entre ambos como el verdadero colchón de riesgo?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
PINNED
·
--
Alcista
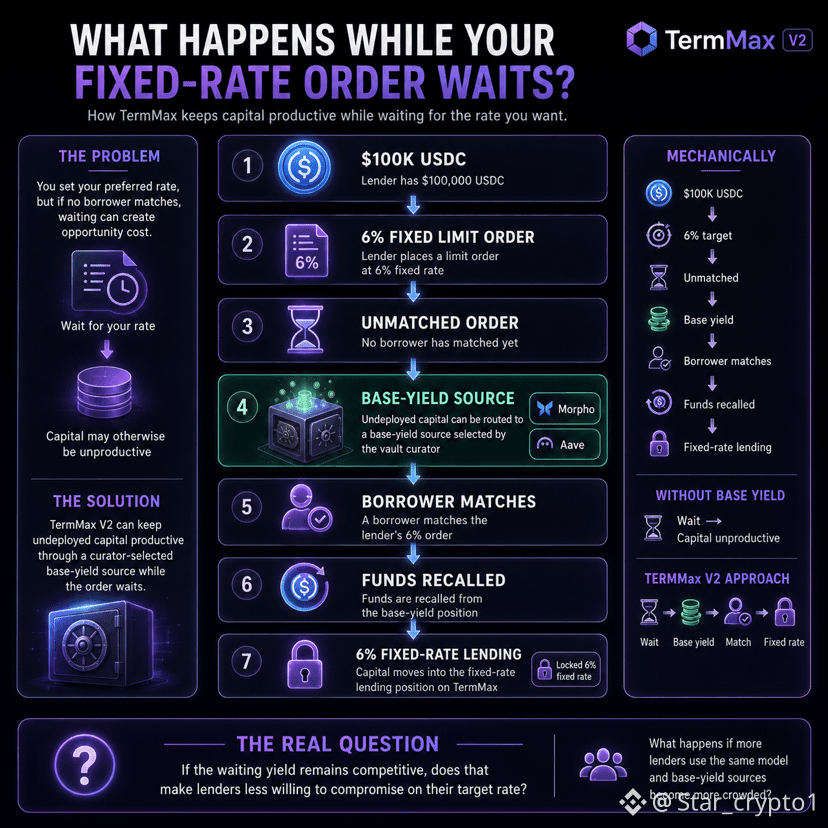
Antes pensaba que una orden límite en el lending de DeFi funcionaba igual que en cualquier otro lado: tú defines tu tasa y luego tu capital se queda ahí hasta que alguien toma el otro lado. Ese periodo de espera siempre me había parecido un tiempo muerto integrado en el diseño. Al ver cómo TermMax lo gestiona, esa suposición se desmoronó. Supón que un prestamista coloca una orden límite por $100,000 en USDC a una tasa fija del 6%. Mientras la orden no se empareja, el capital no desplegado puede enrutarse hacia una fuente de rendimiento base seleccionada por el curador del vault, como Morpho o Aave, donde puede generar rendimiento flotante. Luego ocurre la parte importante cuando la orden se ejecuta. Los fondos se retiran de la posición de rendimiento base y se usan para la posición de lending a tasa fija en TermMax. El prestamista no tiene que mover el capital manualmente entre las dos. Así que mecánicamente: $100K USDC → tasa objetivo 6% → no emparejada → rendimiento base → el prestatario coincide → fondos recuperados → lending a tasa fija Lo que encuentro interesante es que la orden en sí y el rendimiento del capital en espera no se tratan como si fueran lo mismo. El capital puede seguir siendo productivo mientras el prestamista espera la tasa que realmente quiere. Eso no significa que la espera sea totalmente gratuita. Si el rendimiento base es del 3% mientras que la tasa fija objetivo es del 6%, todavía hay una brecha. Pero el costo de oportunidad ya no es simplemente “mi capital no gana nada hasta que alguien ejecute mi orden”. Entonces, ¿qué pasa si más prestamistas empiezan a usar este modelo y las propias fuentes de rendimiento base se saturan? ¿Podría desaparecer lentamente la ventaja de la “espera productiva”? La pregunta real es cuánto se mantiene esa brecha en la práctica. Si el rendimiento de la espera sigue siendo competitivo, ¿eso hace que los prestamistas estén menos dispuestos a ceder con su tasa objetivo? #TermMax $TMX @termmax #termmax @termmax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Antes pensaba que una orden límite en el lending de DeFi funcionaba igual que en cualquier otro lado: tú defines tu tasa y luego tu capital se queda ahí hasta que alguien toma el otro lado. Ese periodo de espera siempre me había parecido un tiempo muerto integrado en el diseño.

Al ver cómo TermMax lo gestiona, esa suposición se desmoronó.

Supón que un prestamista coloca una orden límite por $100,000 en USDC a una tasa fija del 6%. Mientras la orden no se empareja, el capital no desplegado puede enrutarse hacia una fuente de rendimiento base seleccionada por el curador del vault, como Morpho o Aave, donde puede generar rendimiento flotante.

Luego ocurre la parte importante cuando la orden se ejecuta.

Los fondos se retiran de la posición de rendimiento base y se usan para la posición de lending a tasa fija en TermMax. El prestamista no tiene que mover el capital manualmente entre las dos.

Así que mecánicamente:

$100K USDC → tasa objetivo 6% → no emparejada → rendimiento base → el prestatario coincide → fondos recuperados → lending a tasa fija

Lo que encuentro interesante es que la orden en sí y el rendimiento del capital en espera no se tratan como si fueran lo mismo. El capital puede seguir siendo productivo mientras el prestamista espera la tasa que realmente quiere.

Eso no significa que la espera sea totalmente gratuita. Si el rendimiento base es del 3% mientras que la tasa fija objetivo es del 6%, todavía hay una brecha.

Pero el costo de oportunidad ya no es simplemente “mi capital no gana nada hasta que alguien ejecute mi orden”.

Entonces, ¿qué pasa si más prestamistas empiezan a usar este modelo y las propias fuentes de rendimiento base se saturan? ¿Podría desaparecer lentamente la ventaja de la “espera productiva”?

La pregunta real es cuánto se mantiene esa brecha en la práctica.

Si el rendimiento de la espera sigue siendo competitivo, ¿eso hace que los prestamistas estén menos dispuestos a ceder con su tasa objetivo?

#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
#BinancePick Elige y gana con Binance; escala la clasificación para obtener recompensas
#BinancePick La temporada 1 de Binance Pick ya está en marcha. ¡Participa y escala posiciones para ganar recompensas!
#BinancePick La temporada 1 de Binance Pick ya está activa. ¡Sube en la clasificación para obtener recompensas!
#BinancePick Binance la temporada de selección 1 está en vivo, escala la clasificación para obtener recompensas
#BinancePick La temporada 1 de Bianance Pick ya está activa. Ve a escalar la clasificación y consigue recompensas
#BinancePick La temporada 1 de Binance Pick ha comenzado. Escala en las clasificaciones de Binance para ganar recompensas.
#BinancePick Binanace Pick y gana. La temporada 1 de Binance Pick ya está activa. Escala en la clasificación de Binance Pick para obtener recompensas.
·
--
Alcista
#BinancePick Binance Pick, la temporada 1 ha comenzado. ¡Ve y escala en la clasificación! ¡La temporada 1 de Elige y gana ya está activa!
#BinancePick Binance Pick, la temporada 1 ha comenzado. ¡Ve y escala en la clasificación!
¡La temporada 1 de Elige y gana ya está activa!
·
--
Alcista
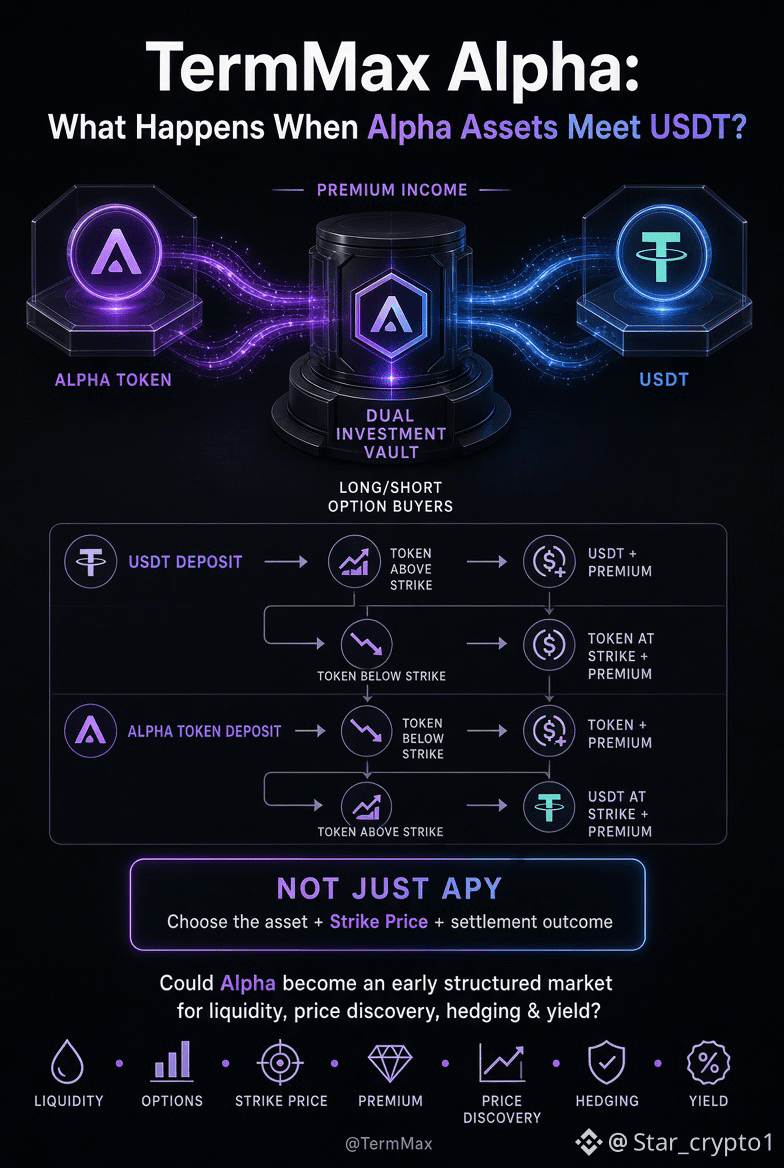
Creo que la parte más interesante de TermMax Alpha es lo que ocurre cuando colocas un activo Alpha tokenizado junto a USDT. TermMax Alpha se construye a partir de activos Binance Alpha: tokens que pueden obtener acceso temprano al descubrimiento de precios, el apalancamiento, la cobertura (hedging) y las estrategias de rendimiento (yield) antes de que se desarrollen mercados de derivados más profundos. Una de las formas en que TermMax hace esto es mediante la Inversión Dual. Puedes depositar tanto el token Alpha admitido como USDT en una Bóveda de Inversión Dual. A partir de ahí, tu liquidez se convierte en la contraparte para los compradores de opciones Long/Short, mientras que tú recibes ingresos por prima. Lo interesante ocurre al vencimiento. Si depositas USDT y el token se mantiene por encima del Precio de Ejercicio, conservas USDT + la prima. Si el token cae por debajo del Precio de Ejercicio, tu USDT puede convertirse en el token al Precio de Ejercicio + la prima. Si depositas el token, la lógica se invierte. Por debajo del Precio de Ejercicio → token + prima. Por encima del Precio de Ejercicio → el token puede convertirse en USDT al Precio de Ejercicio + la prima. Así que esto no es simplemente “depositar y ganar APY”. Estás eligiendo un activo, un Precio de Ejercicio y aceptando un resultado de liquidación específico a cambio de la prima. Y eso hace que el lado del activo tokenizado sea especialmente interesante: ¿Podría TermMax Alpha convertirse en un mercado estructurado temprano donde los tokens emergentes obtengan no solo liquidez, sino también descubrimiento de precios, estrategias de cobertura y rendimiento? #termmax @termmax #TermMax #CryptoRally #FOMCWatch #ColdcardTheftInvestigationAdvances $BTW
Creo que la parte más interesante de TermMax Alpha es lo que ocurre cuando colocas un activo Alpha tokenizado junto a USDT.

TermMax Alpha se construye a partir de activos Binance Alpha: tokens que pueden obtener acceso temprano al descubrimiento de precios, el apalancamiento, la cobertura (hedging) y las estrategias de rendimiento (yield) antes de que se desarrollen mercados de derivados más profundos.

Una de las formas en que TermMax hace esto es mediante la Inversión Dual.

Puedes depositar tanto el token Alpha admitido como USDT en una Bóveda de Inversión Dual.

A partir de ahí, tu liquidez se convierte en la contraparte para los compradores de opciones Long/Short, mientras que tú recibes ingresos por prima.

Lo interesante ocurre al vencimiento.

Si depositas USDT y el token se mantiene por encima del Precio de Ejercicio, conservas USDT + la prima.

Si el token cae por debajo del Precio de Ejercicio, tu USDT puede convertirse en el token al Precio de Ejercicio + la prima.

Si depositas el token, la lógica se invierte.

Por debajo del Precio de Ejercicio → token + prima.

Por encima del Precio de Ejercicio → el token puede convertirse en USDT al Precio de Ejercicio + la prima.

Así que esto no es simplemente “depositar y ganar APY”.

Estás eligiendo un activo, un Precio de Ejercicio y aceptando un resultado de liquidación específico a cambio de la prima.

Y eso hace que el lado del activo tokenizado sea especialmente interesante:

¿Podría TermMax Alpha convertirse en un mercado estructurado temprano donde los tokens emergentes obtengan no solo liquidez, sino también descubrimiento de precios, estrategias de cobertura y rendimiento?
#termmax @TermMax #TermMax #CryptoRally #FOMCWatch #ColdcardTheftInvestigationAdvances $BTW
·
--
Alcista
La previsibilidad es el verdadero alfa aquí. Lo que entra, entra y lo que sale, sale, hace que los spreads de DeFi sean realmente utilizables.
Hamzi-⁵
·
--
Alcista
Este es el fragmento de TermMax al que seguí volviendo después de leer detenidamente sus documentos de estrategia.

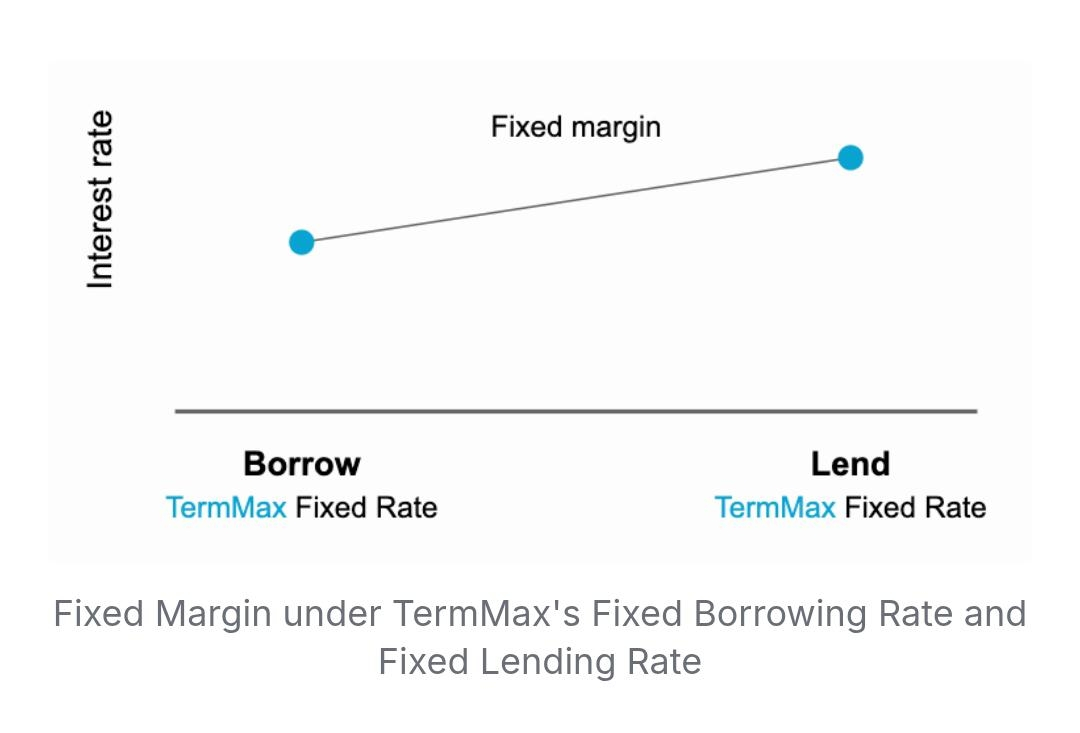
La Estrategia 3 de TermMax usa una configuración directa:

Pedir prestado fijo en el Mercado A → Prestar fijo en el Mercado B

La idea es pedir prestado a una tasa fija más baja y prestar a una tasa fija más alta, creando un posible margen.

Lo que llamó mi atención es que ambos lados son fijos.

Tu costo de endeudamiento se conoce de antemano, mientras que el rendimiento del préstamo también está definido. Eso hace que el posible margen sea más fácil de calcular, en lugar de estar lidiando constantemente con dos tasas variables moviéndose en direcciones distintas.

Mi observación: el valor real aquí no es solo la diferencia de tasas. Es la previsibilidad de ambos lados de la posición.

Por supuesto, un margen en papel no garantiza ganancias. La liquidez, las garantías, el vencimiento, las tasas disponibles y la ejecución aún importan.

¿Podrían los márgenes predecibles con tasa fija convertirse en una forma más práctica de estructurar estrategias de DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
·
--
Alcista
Entré en TermMax esperando ver tasas de endeudamiento fijas, pero la parte de vencimientos terminó siendo lo que llamó mi atención. La mayor parte del préstamo DeFi aún se construye en torno a tasas variables. Cambia la utilización, se mueven las tasas y el costo de tu capital puede cambiar mientras la posición siga abierta. TermMax lo hace de forma distinta. Sus mercados usan tasas fijas con vencimientos definidos, lo que significa que el costo del préstamo se acuerda por adelantado para el plazo elegido. La V2 también introduce bóvedas compatibles con ERC-4626 que pueden asignar liquidez entre múltiples mercados de tasa fija. Esa combinación es donde se pone interesante. Una tasa fija es solo una tasa fija. Pero si los mercados se desarrollan en función de distintos vencimientos, empiezas a obtener algo más útil: una forma de que el mercado valore el capital a lo largo del tiempo. Esa es, básicamente, la idea detrás de una curva de rendimiento. No digo que TermMax ya haya construido una. No la tiene. La prueba real es si se desarrolla suficiente liquidez en distintos plazos como para que esas tasas tengan sentido. Pero la dirección es interesante. Si DeFi eventualmente logra mercados de tasa fija profundos en múltiples vencimientos, ¿podríamos ver surgir una verdadera curva de rendimiento on-chain? Y si eso sucede, ¿cambiaría la forma en que DeFi valora el capital? #termmax @termmax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT
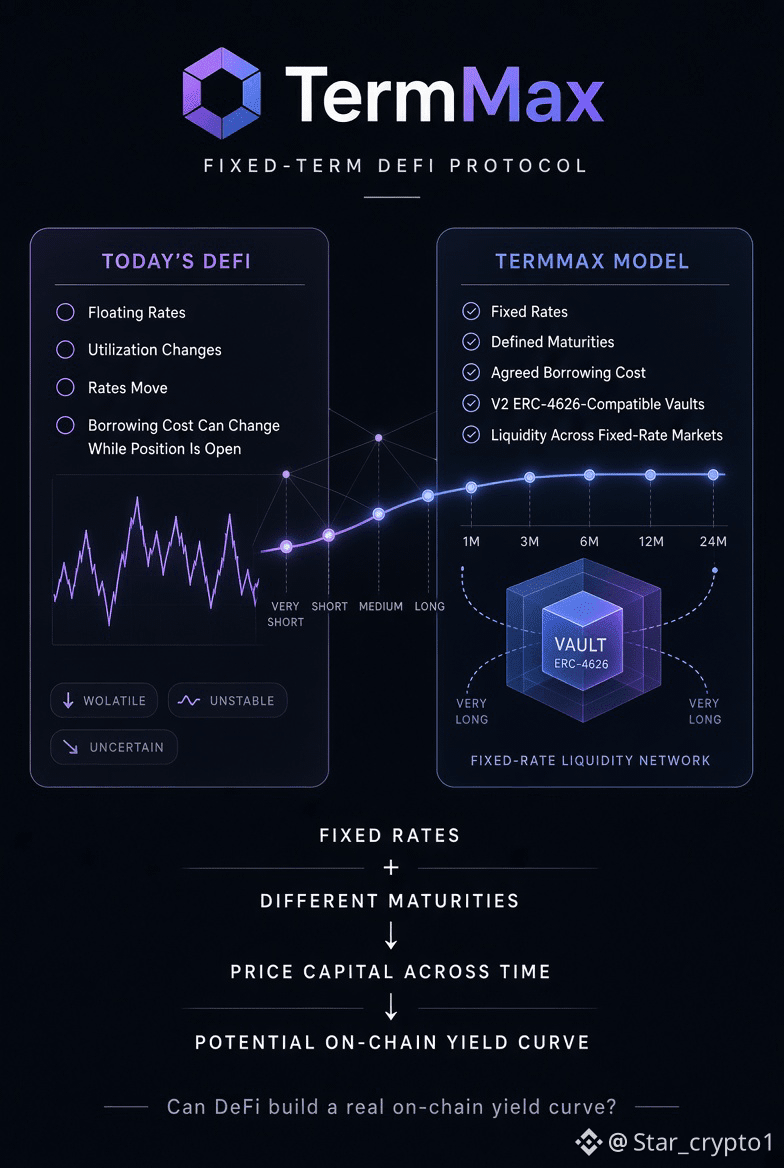
Entré en TermMax esperando ver tasas de endeudamiento fijas, pero la parte de vencimientos terminó siendo lo que llamó mi atención.

La mayor parte del préstamo DeFi aún se construye en torno a tasas variables. Cambia la utilización, se mueven las tasas y el costo de tu capital puede cambiar mientras la posición siga abierta.

TermMax lo hace de forma distinta.

Sus mercados usan tasas fijas con vencimientos definidos, lo que significa que el costo del préstamo se acuerda por adelantado para el plazo elegido. La V2 también introduce bóvedas compatibles con ERC-4626 que pueden asignar liquidez entre múltiples mercados de tasa fija.

Esa combinación es donde se pone interesante.

Una tasa fija es solo una tasa fija.

Pero si los mercados se desarrollan en función de distintos vencimientos, empiezas a obtener algo más útil: una forma de que el mercado valore el capital a lo largo del tiempo.

Esa es, básicamente, la idea detrás de una curva de rendimiento.

No digo que TermMax ya haya construido una. No la tiene. La prueba real es si se desarrolla suficiente liquidez en distintos plazos como para que esas tasas tengan sentido.

Pero la dirección es interesante.

Si DeFi eventualmente logra mercados de tasa fija profundos en múltiples vencimientos, ¿podríamos ver surgir una verdadera curva de rendimiento on-chain?

Y si eso sucede, ¿cambiaría la forma en que DeFi valora el capital?
#termmax @TermMax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT
·
--
Alcista
Verificado
TermMax Booster se lanzó hoy a las 07:00 UTC — 2M $TMX, con 1.7M para 80,000 ganadores del Lucky Draw y otros 300K repartidos entre los 1K mejores usuarios de Binance Square. No se requiere trading, pedir prestado ni liquidez. Solo misiones: sigue $TMX en X, vuelve a publicar, únete a Discord, conecta una Binance Keyless Wallet y cumple el requisito de 2 Alpha Points. Lee eso dos veces mientras revisas la mecánica real de TermMax y… el contraste es interesante. El Booster es básicamente el punto de entrada sin capital. Pero TermMax en sí se basa en préstamos y empréstitos a tasa fija y por plazo fijo, donde el capital realmente se implementa. Su sistema de puntos también va más allá: XP registra actividades como depósitos, lending y borrowing, mientras que AP cubre trading y Dual Investment, con MP vinculado a la actividad social. Así que tienes dos capas muy diferentes alimentando el mismo ecosistema. Una le pide a los usuarios simplemente presentarse y completar misiones. La otra recompensa la interacción real con el protocolo. Con 2M $TMX representando apenas el 0.2% del suministro total de 1B, el Booster parece menos una incentivación de capital y más un embudo amplio de incorporación antes del TGE del 25 de agosto. Lo interesante será qué ocurre después de que los usuarios atraviesen esa primera puerta. @termmax #termmax #termmax #BitcoinHoldsNear$63500 #ChinaJulyOutputRetailInvestmentAllMiss #IsraelStrikesLebanonKillsHezbollahCommander $BTW $TUT $APR
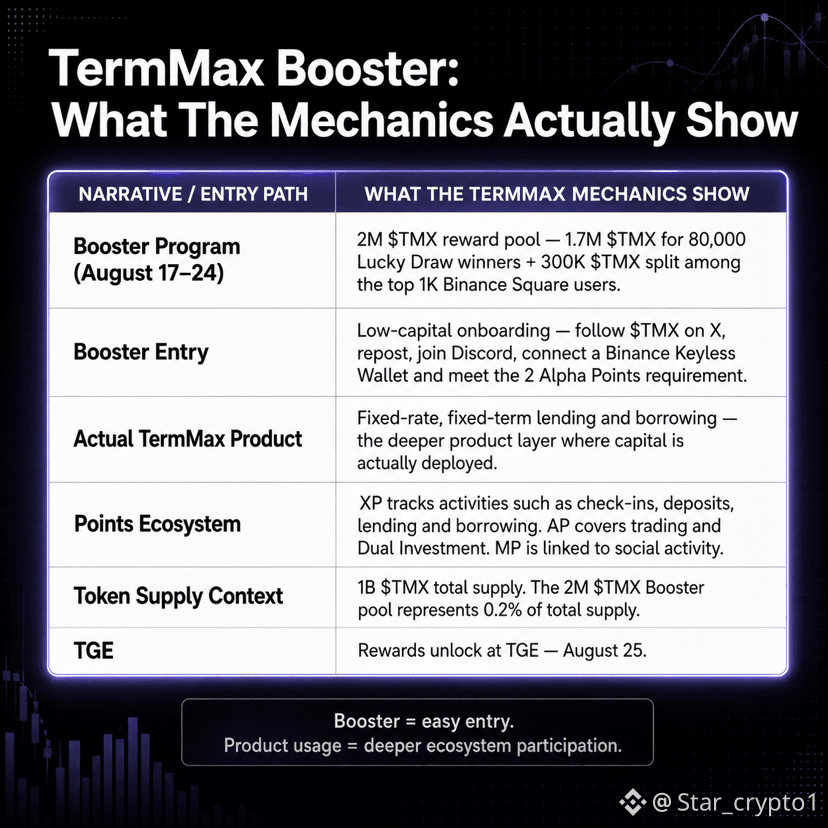
TermMax Booster se lanzó hoy a las 07:00 UTC — 2M $TMX, con 1.7M para 80,000 ganadores del Lucky Draw y otros 300K repartidos entre los 1K mejores usuarios de Binance Square. No se requiere trading, pedir prestado ni liquidez. Solo misiones: sigue $TMX en X, vuelve a publicar, únete a Discord, conecta una Binance Keyless Wallet y cumple el requisito de 2 Alpha Points.

Lee eso dos veces mientras revisas la mecánica real de TermMax y… el contraste es interesante.

El Booster es básicamente el punto de entrada sin capital. Pero TermMax en sí se basa en préstamos y empréstitos a tasa fija y por plazo fijo, donde el capital realmente se implementa. Su sistema de puntos también va más allá: XP registra actividades como depósitos, lending y borrowing, mientras que AP cubre trading y Dual Investment, con MP vinculado a la actividad social.

Así que tienes dos capas muy diferentes alimentando el mismo ecosistema. Una le pide a los usuarios simplemente presentarse y completar misiones. La otra recompensa la interacción real con el protocolo.

Con 2M $TMX representando apenas el 0.2% del suministro total de 1B, el Booster parece menos una incentivación de capital y más un embudo amplio de incorporación antes del TGE del 25 de agosto.

Lo interesante será qué ocurre después de que los usuarios atraviesen esa primera puerta.
@TermMax #termmax #termmax #BitcoinHoldsNear$63500 #ChinaJulyOutputRetailInvestmentAllMiss #IsraelStrikesLebanonKillsHezbollahCommander $BTW $TUT $APR
·
--
Alcista
TermMax captó mi atención porque los costos de endeudamiento se pueden conocer de antemano, ya que los mercados pueden moverse rápidamente. Este es el tipo de infraestructura que DeFi ha estado echando de menos.
Hamzi-⁵
·
--
Alcista
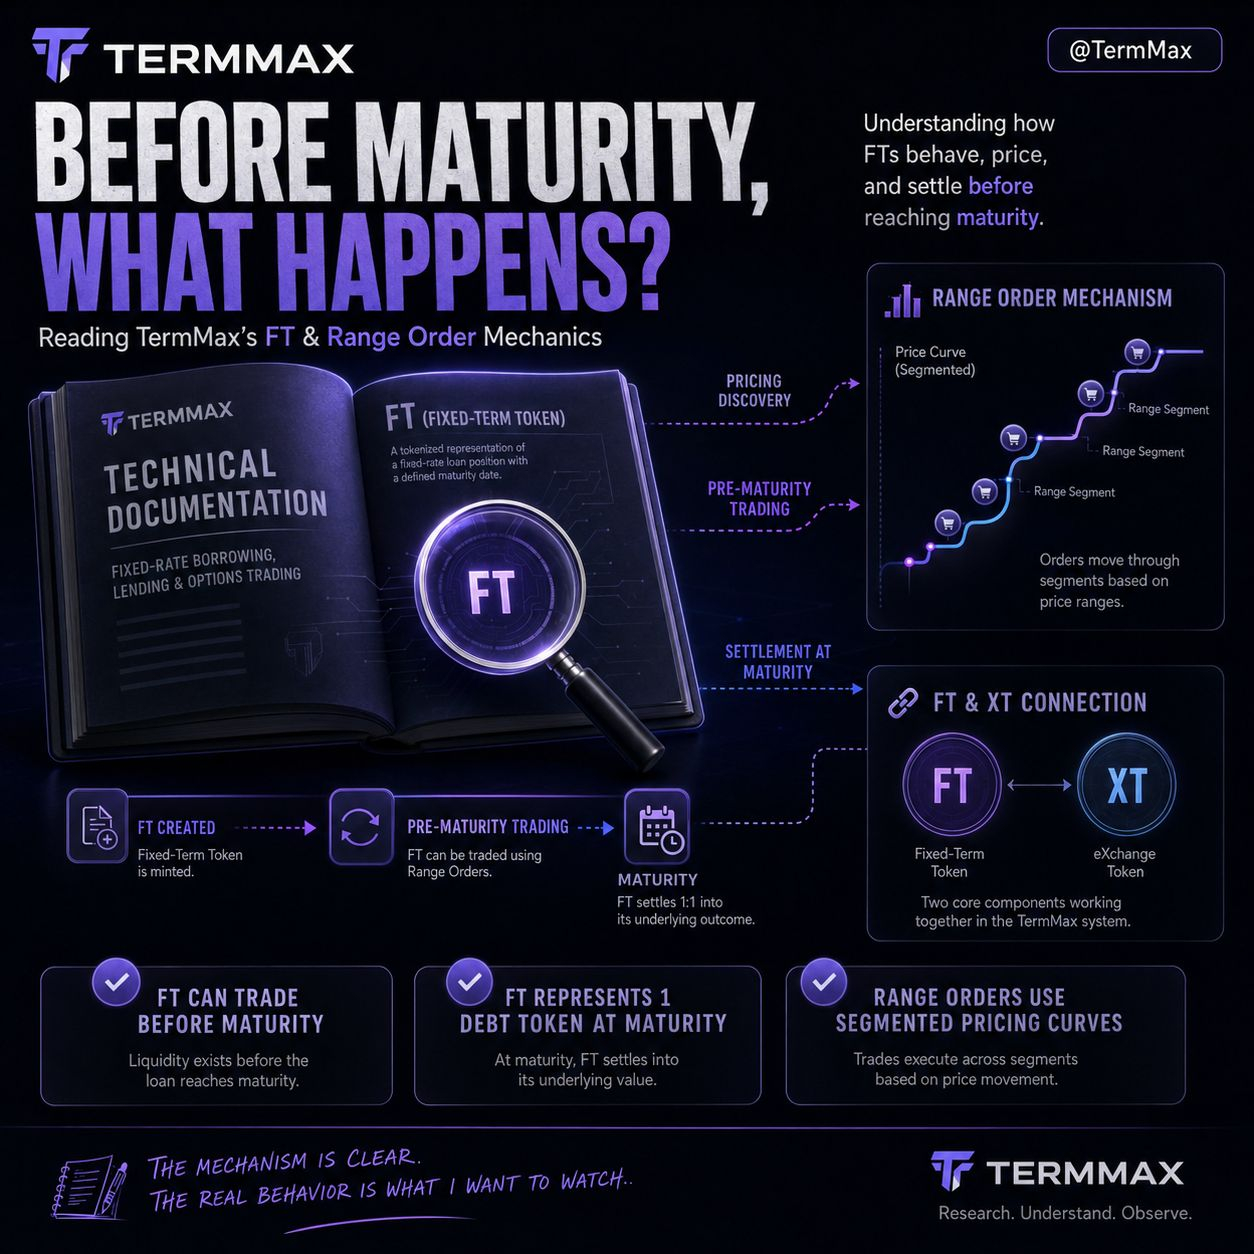
Una cosa que no esperaba al enfocarme en TermMax fue el tiempo que hay entre la creación de un FT y su vencimiento.

Al principio, la parte de tipo fijo parecía la historia principal. Pero cuanto más analizaba el mecanismo, más difícil era ignorar el lado previo al vencimiento. Un FT representa un compromiso de reembolsar 1 token de deuda en el vencimiento, mientras que el FT puede venderse antes del vencimiento.

Eso cambió la forma en que lo estaba mirando.

Hay un vencimiento definido, pero el FT aún puede moverse a través del mercado antes de llegar a ese punto. Luego, las Range Orders añaden otra capa: TermMax utiliza curvas de precios divididas en segmentos, y la tasa aplicable cambia a medida que una orden se completa a través de esas porciones.

Cada parte tiene sentido por sí sola. Lo que encuentro genuinamente interesante es lo que ocurre cuando se combinan en la práctica. Si un FT está operando antes del vencimiento mientras las órdenes se desplazan por diferentes partes de una curva de precios, ¿cuánto importa realmente el tiempo restante para el mercado?

¿Esa interacción hace que el precio de los FT sea más fácil de entender, o podría introducir una capa de incertidumbre distinta que solo se hace visible cuando comienza la negociación real? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
·
--
Alcista
TermMax me llamó la atención porque los costos de endeudamiento se pueden conocer con antelación, ya que los mercados pueden moverse rápidamente. Este es el tipo de infraestructura que DeFi ha estado echando en falta.
Hamzi-⁵
·
--
Alcista
Una cosa que no esperaba al enfocarme en TermMax fue el tiempo que hay entre la creación de un FT y su vencimiento.

Al principio, la parte de tipo fijo parecía la historia principal. Pero cuanto más analizaba el mecanismo, más difícil era ignorar el lado previo al vencimiento. Un FT representa un compromiso de reembolsar 1 token de deuda en el vencimiento, mientras que el FT puede venderse antes del vencimiento.

Eso cambió la forma en que lo estaba mirando.

Hay un vencimiento definido, pero el FT aún puede moverse a través del mercado antes de llegar a ese punto. Luego, las Range Orders añaden otra capa: TermMax utiliza curvas de precios divididas en segmentos, y la tasa aplicable cambia a medida que una orden se completa a través de esas porciones.

Cada parte tiene sentido por sí sola. Lo que encuentro genuinamente interesante es lo que ocurre cuando se combinan en la práctica. Si un FT está operando antes del vencimiento mientras las órdenes se desplazan por diferentes partes de una curva de precios, ¿cuánto importa realmente el tiempo restante para el mercado?

¿Esa interacción hace que el precio de los FT sea más fácil de entender, o podría introducir una capa de incertidumbre distinta que solo se hace visible cuando comienza la negociación real? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
·
--
Alcista
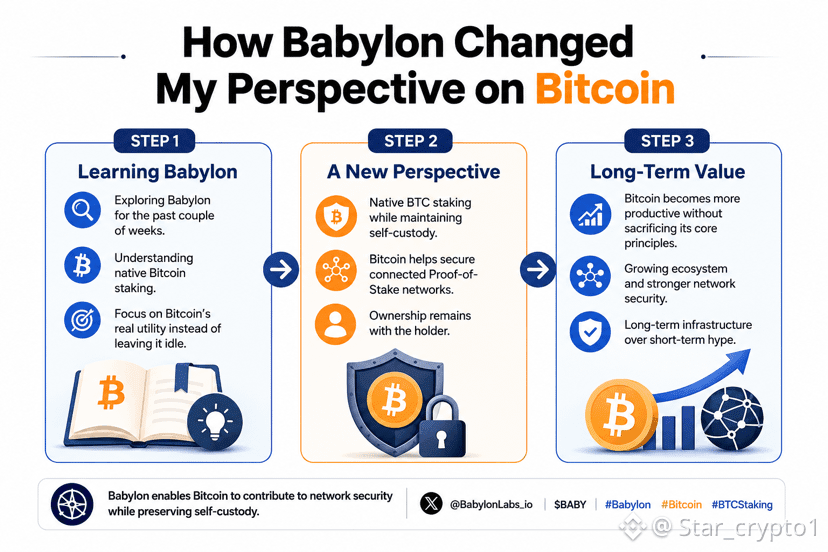
He estado probando @babylonlabs_io con una pequeña cantidad de mi Bitcoin durante las últimas semanas, principalmente para entender cómo funciona el staking nativo de BTC en la práctica. Lo que realmente cambió mi perspectiva no fue solo el proceso de staking: fue darme cuenta de que Bitcoin puede contribuir a la seguridad de la red mientras se mantiene en custodia propia. Antes de explorar Babylon, siempre asumí que el BTC tenía que permanecer completamente inactivo a menos que estuviera dispuesto a renunciar al control o moverlo a otro lugar. Babylon introdujo un enfoque diferente al permitir que Bitcoin ayude a asegurar redes conectadas de Proof-of-Stake sin comprometer la propiedad. Ese cambio en la forma de pensar fue lo que más me impresionó. En lugar de simplemente crear otro producto de staking, Babylon está construyendo infraestructura que amplía la utilidad real de Bitcoin en el mundo mientras preserva sus principios fundamentales. Me entusiasma ver cómo el ecosistema continúa creciendo. @babylonlabs_io $BABY #Babylon #bitcoin #BTCStaking #baby #baby $BABY $BTC
He estado probando @BabylonLabs_io con una pequeña cantidad de mi Bitcoin durante las últimas semanas, principalmente para entender cómo funciona el staking nativo de BTC en la práctica. Lo que realmente cambió mi perspectiva no fue solo el proceso de staking: fue darme cuenta de que Bitcoin puede contribuir a la seguridad de la red mientras se mantiene en custodia propia. Antes de explorar Babylon, siempre asumí que el BTC tenía que permanecer completamente inactivo a menos que estuviera dispuesto a renunciar al control o moverlo a otro lugar. Babylon introdujo un enfoque diferente al permitir que Bitcoin ayude a asegurar redes conectadas de Proof-of-Stake sin comprometer la propiedad. Ese cambio en la forma de pensar fue lo que más me impresionó. En lugar de simplemente crear otro producto de staking, Babylon está construyendo infraestructura que amplía la utilidad real de Bitcoin en el mundo mientras preserva sus principios fundamentales. Me entusiasma ver cómo el ecosistema continúa creciendo. @BabylonLabs_io $BABY #Babylon
#bitcoin
#BTCStaking
#baby
#baby $BABY $BTC
Una de las mayores fortalezas de Babylon es que mantiene intactos los principios fundamentales de Bitcoin mientras amplía su utilidad. La autocustodia junto con el staking nativo de BTC es una combinación poderosa.
Hamzi-⁵
·
--
Alcista
Día 3 Aprendimos Que
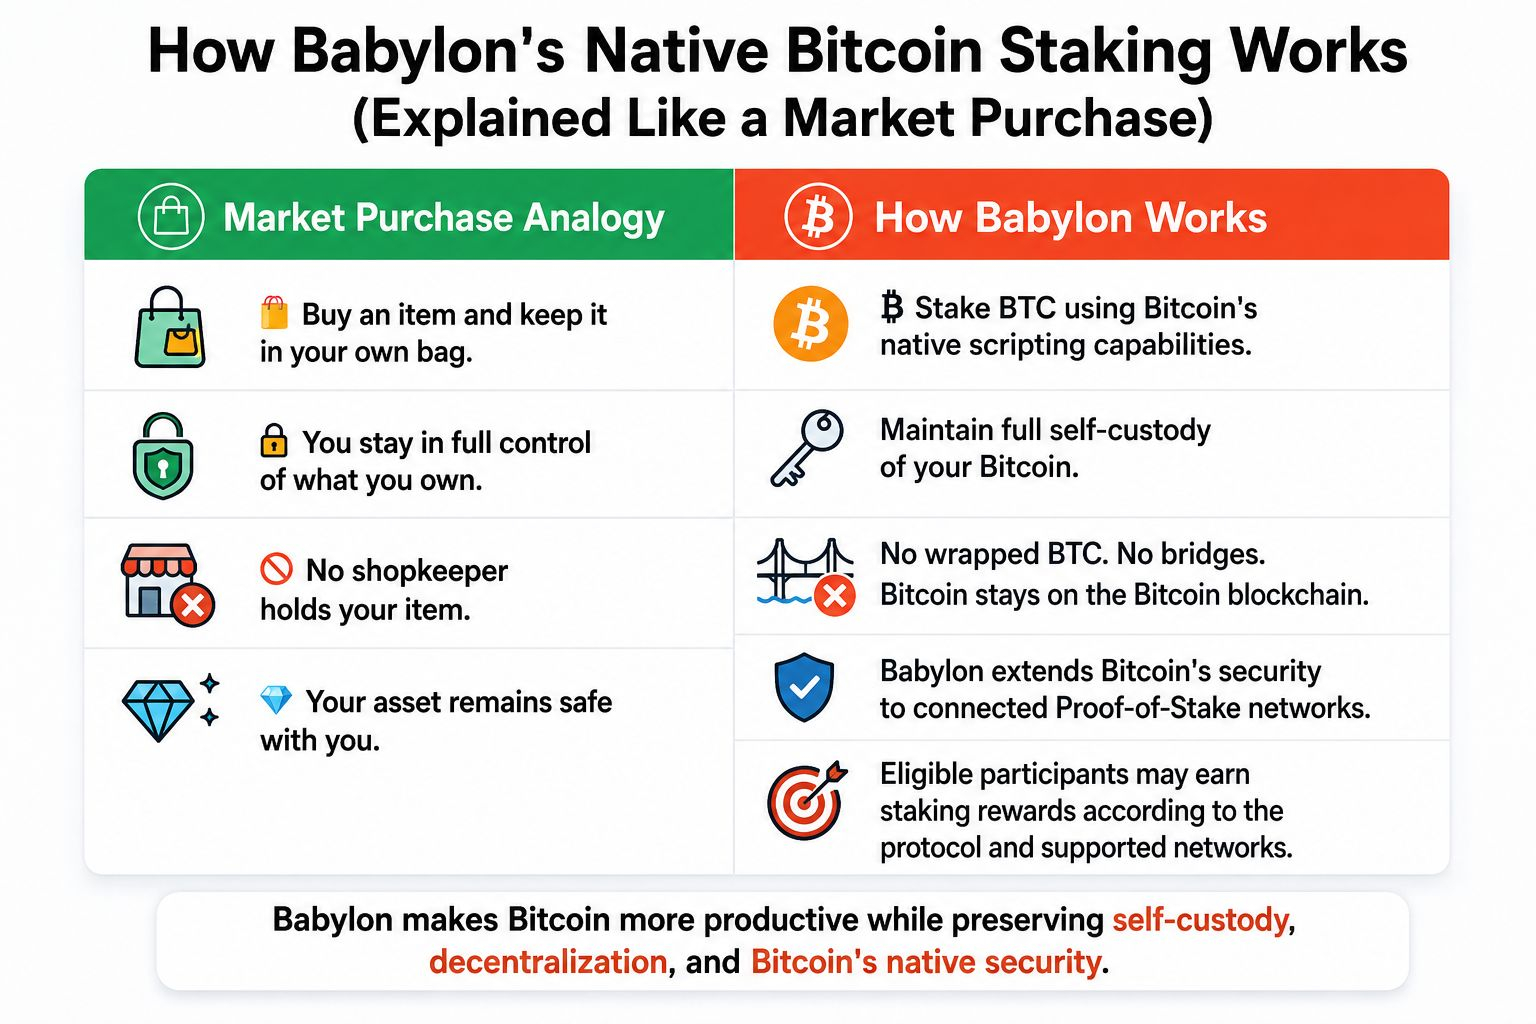
Así Funciona el Staking Nativo de Bitcoin de Babylon En Pocos Pasos (Explicado Como una Compra en el Mercado)

En el mercado cripto de hoy, los inversores siempre buscan formas de hacer que sus activos sean más productivos. Babylon presenta un modelo en el que Bitcoin puede participar asegurando un ecosistema más amplio, manteniéndose fiel a sus principios fundamentales.

Paso 1: Al igual que comprar algo en un mercado y guardarlo en tu propia bolsa, los usuarios hacen staking de Bitcoin usando las capacidades de scripting nativas de Bitcoin, manteniendo la custodia total de manera independiente.

Paso 2: No hay wrapping, no hay puentes y no entregas tu activo a un tercero. Tu Bitcoin permanece en la blockchain de Bitcoin.

Paso 3: Babylon extiende la seguridad de Bitcoin a redes conectadas de Proof-of-Stake mediante el diseño de su protocolo.

Paso 4: Los participantes elegibles pueden obtener recompensas de staking según el protocolo y las redes admitidas, mientras continúan beneficiándose del modelo de seguridad nativa de Bitcoin.

Desde una perspectiva de mercado, esto crea una nueva forma para que los tenedores de Bitcoin participen en el ecosistema sin renunciar a la propiedad ni a la seguridad. La visión de Babylon es hacer que Bitcoin sea más productivo, preservando la confianza, la descentralización y la seguridad que lo definen.

#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Mapa del sitio
Preferencias de cookies
Términos y condiciones de la plataforma