

小猪天上飞
5.7k Publicaciones
小猪天上飞
 Verificado Plus de Binance Square
Denunciar
Bloquear usuario
我只是个臭开撸毛工作室的,所发文章都是个人分析感受,所有分析不构成投资建议,只做参考。
Abrir trade
Trader frecuente
5.6 año(s)
1.3K+ Siguiendo
73.1K+ Seguidores
64.9K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
·
--
Esto es una locura... cualquiera tendría miedo.
Esto es una locura... cualquiera tendría miedo.
8
6
1.9k
·
--
Verificado
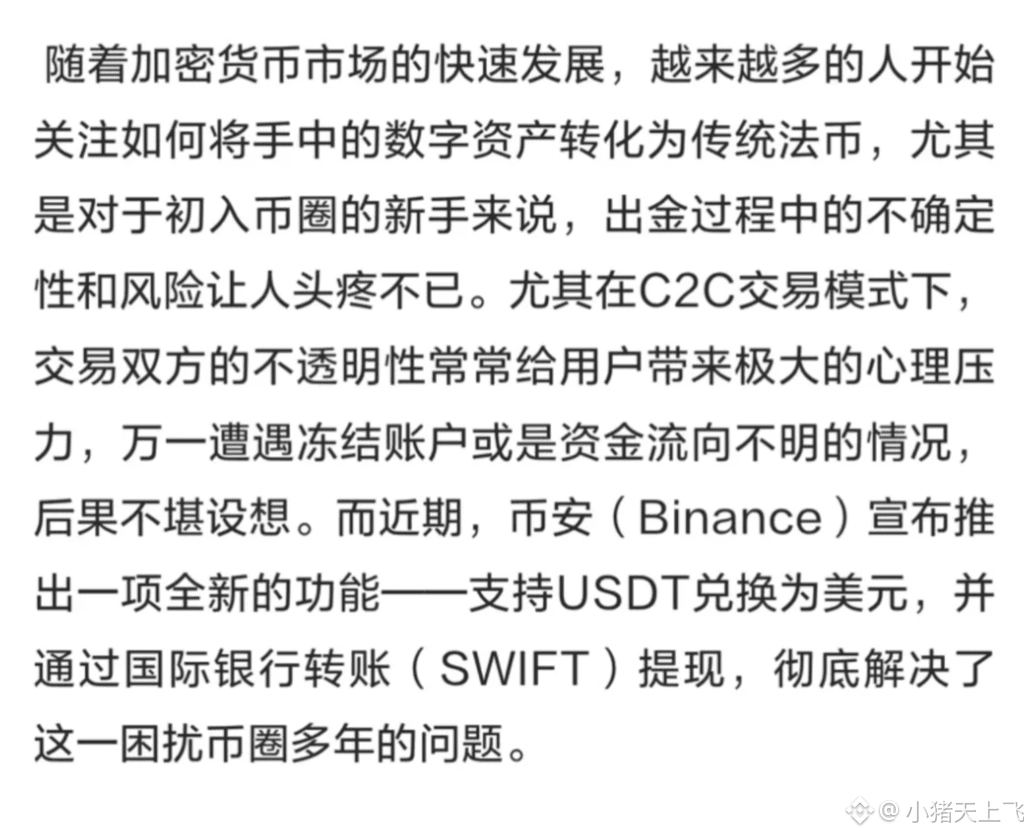
Binance ofrece una vía de retiro conforme mediante transferencias SWIFT
Binance ha lanzado una función para convertir USDT en dólares estadounidenses y retirarlos mediante transferencias SWIFT, ofreciendo a los usuarios un canal de retiro conforme y seguro
Binance ofrece una vía de retiro conforme mediante transferencias SWIFT
Binance ha lanzado una función para convertir USDT en dólares estadounidenses y retirarlos mediante transferencias SWIFT, ofreciendo a los usuarios un canal de retiro conforme y seguro
Binance ha lanzado una función para convertir USDT en dólares estadounidenses y retirarlos mediante transferencias SWIFT, ofreciendo a los usuarios un canal de retiro conforme y seguro
2
1
8
1.8k
·
--
Alcista
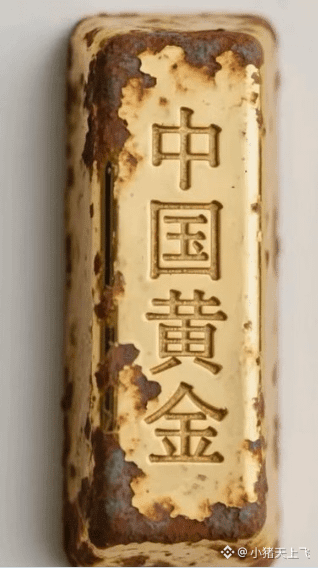
No tengo dinero para promediar a la baja; vendo una barra de oro.
¿Alguien puede ayudarme a ver cuánto podría valer todavía?
No tengo dinero para promediar a la baja; vendo una barra de oro.
¿Alguien puede ayudarme a ver cuánto podría valer todavía?
¿Alguien puede ayudarme a ver cuánto podría valer todavía?
19
1
18
10.4k
·
--
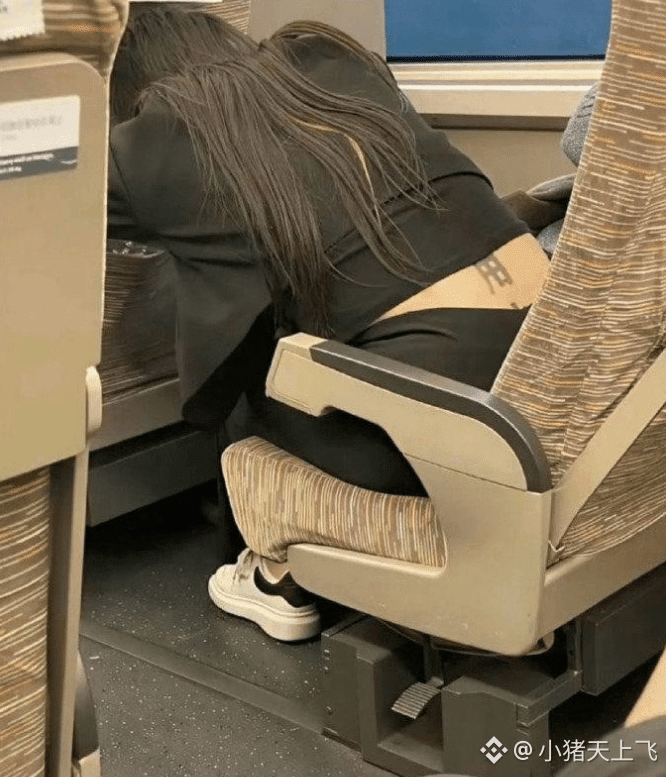
¿Qué letras son estas que el tren de alta velocidad vio sin querer?
¿Qué dice realmente?
¿Qué letras son estas que el tren de alta velocidad vio sin querer?
¿Qué dice realmente?
¿Qué dice realmente?
14
1
24
3.6k
·
--
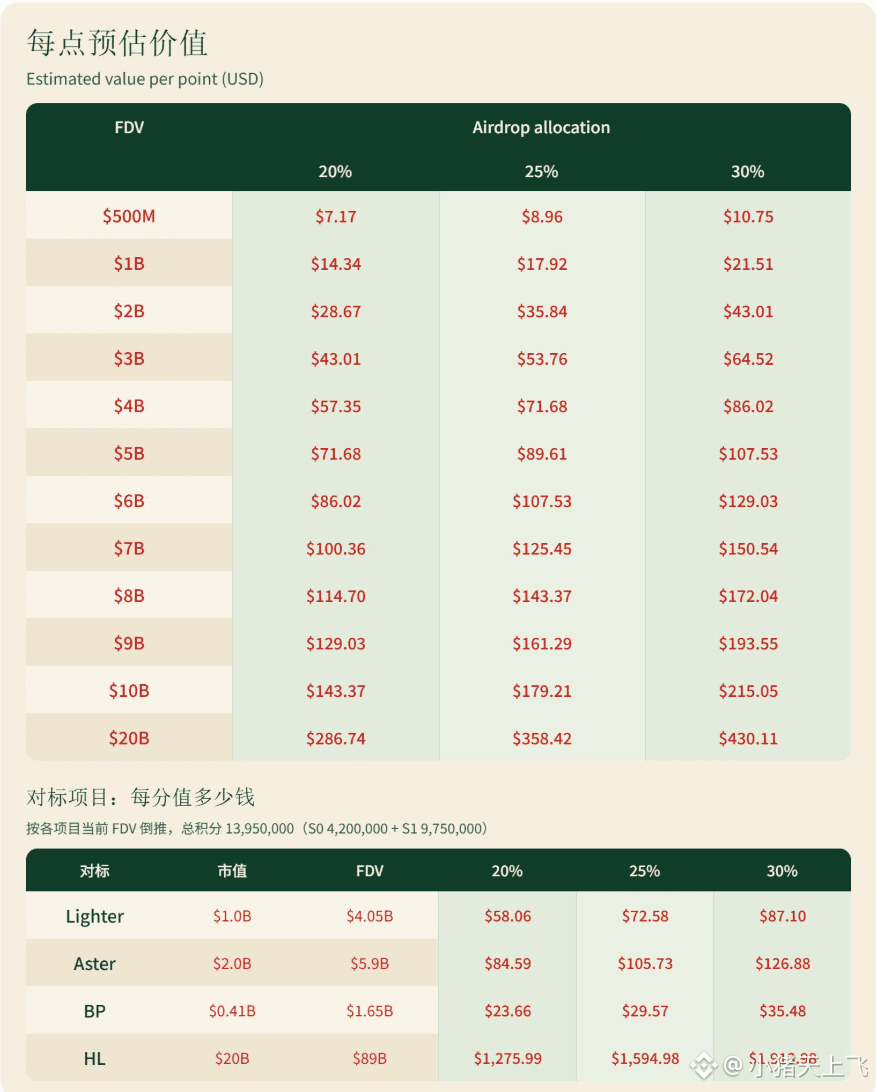
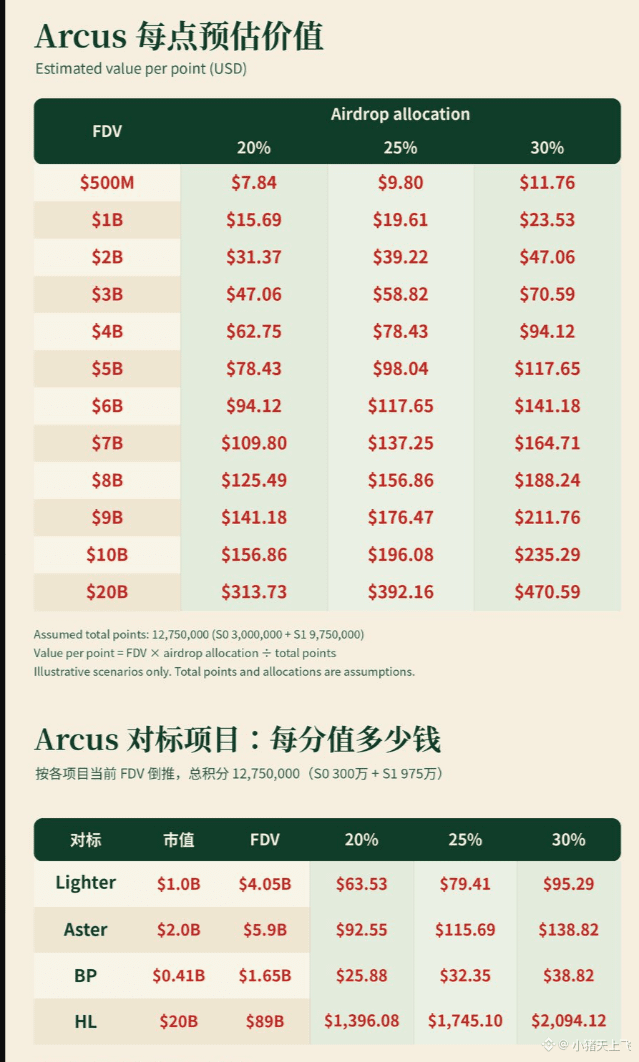
¿Cuánto vale cada punto de Arcus? ¿De verdad tiene una valoración tan alta?
Actualmente, los puntos de Arcus aún no se pueden canjear directamente por tokens, y la empresa no ha publicado el suministro total de tokens, el porcentaje de airdrop ni una fórmula de canje de puntos.
S0 si se emiten 3 millones de puntos, para estimar el valor de cada punto
S0 si se emiten 4.2 millones de puntos, según VAR que emite 150,000 puntos por semana y que rastrea la emisión de 3 millones de puntos, Arcus emite 250,000 puntos por semana, un 25% más; con una emisión de 4.2 millones, los valores estimados por punto para cada caso se muestran en la imagen.
¿Qué son los puntos de Arcus?
Arcus es una plataforma de trading on-chain que se enfoca en tokens de acciones y contratos perpetuos de criptomonedas. La empresa ya confirmó los puntos de la Temporada 0 y abrió la Temporada 1. Los usuarios pueden obtener puntos mediante trading, creación de mercado, mantener margen de garantía e invitar a nuevos usuarios; al operar tokens de acciones y operar durante la noche y los fines de semana, actualmente también hay bonificaciones adicionales.
En la Temporada 1, se distribuyen 250,000 puntos fijos cada semana. El programa de puntos se espera que, a más tardar, finalice a mediados de 2027. Sin embargo, Arcus ha dejado claro que los puntos solo son un indicador de participación y que en el futuro cómo se asignarán las recompensas lo decidirá el equipo del proyecto.
6
1
18
3.7k
·
--
No tenía forma, y aun así hay innumerables formas
No tenía forma, y aun así hay innumerables formas
2.2k
9
104
2.2k
·
--
Alcista
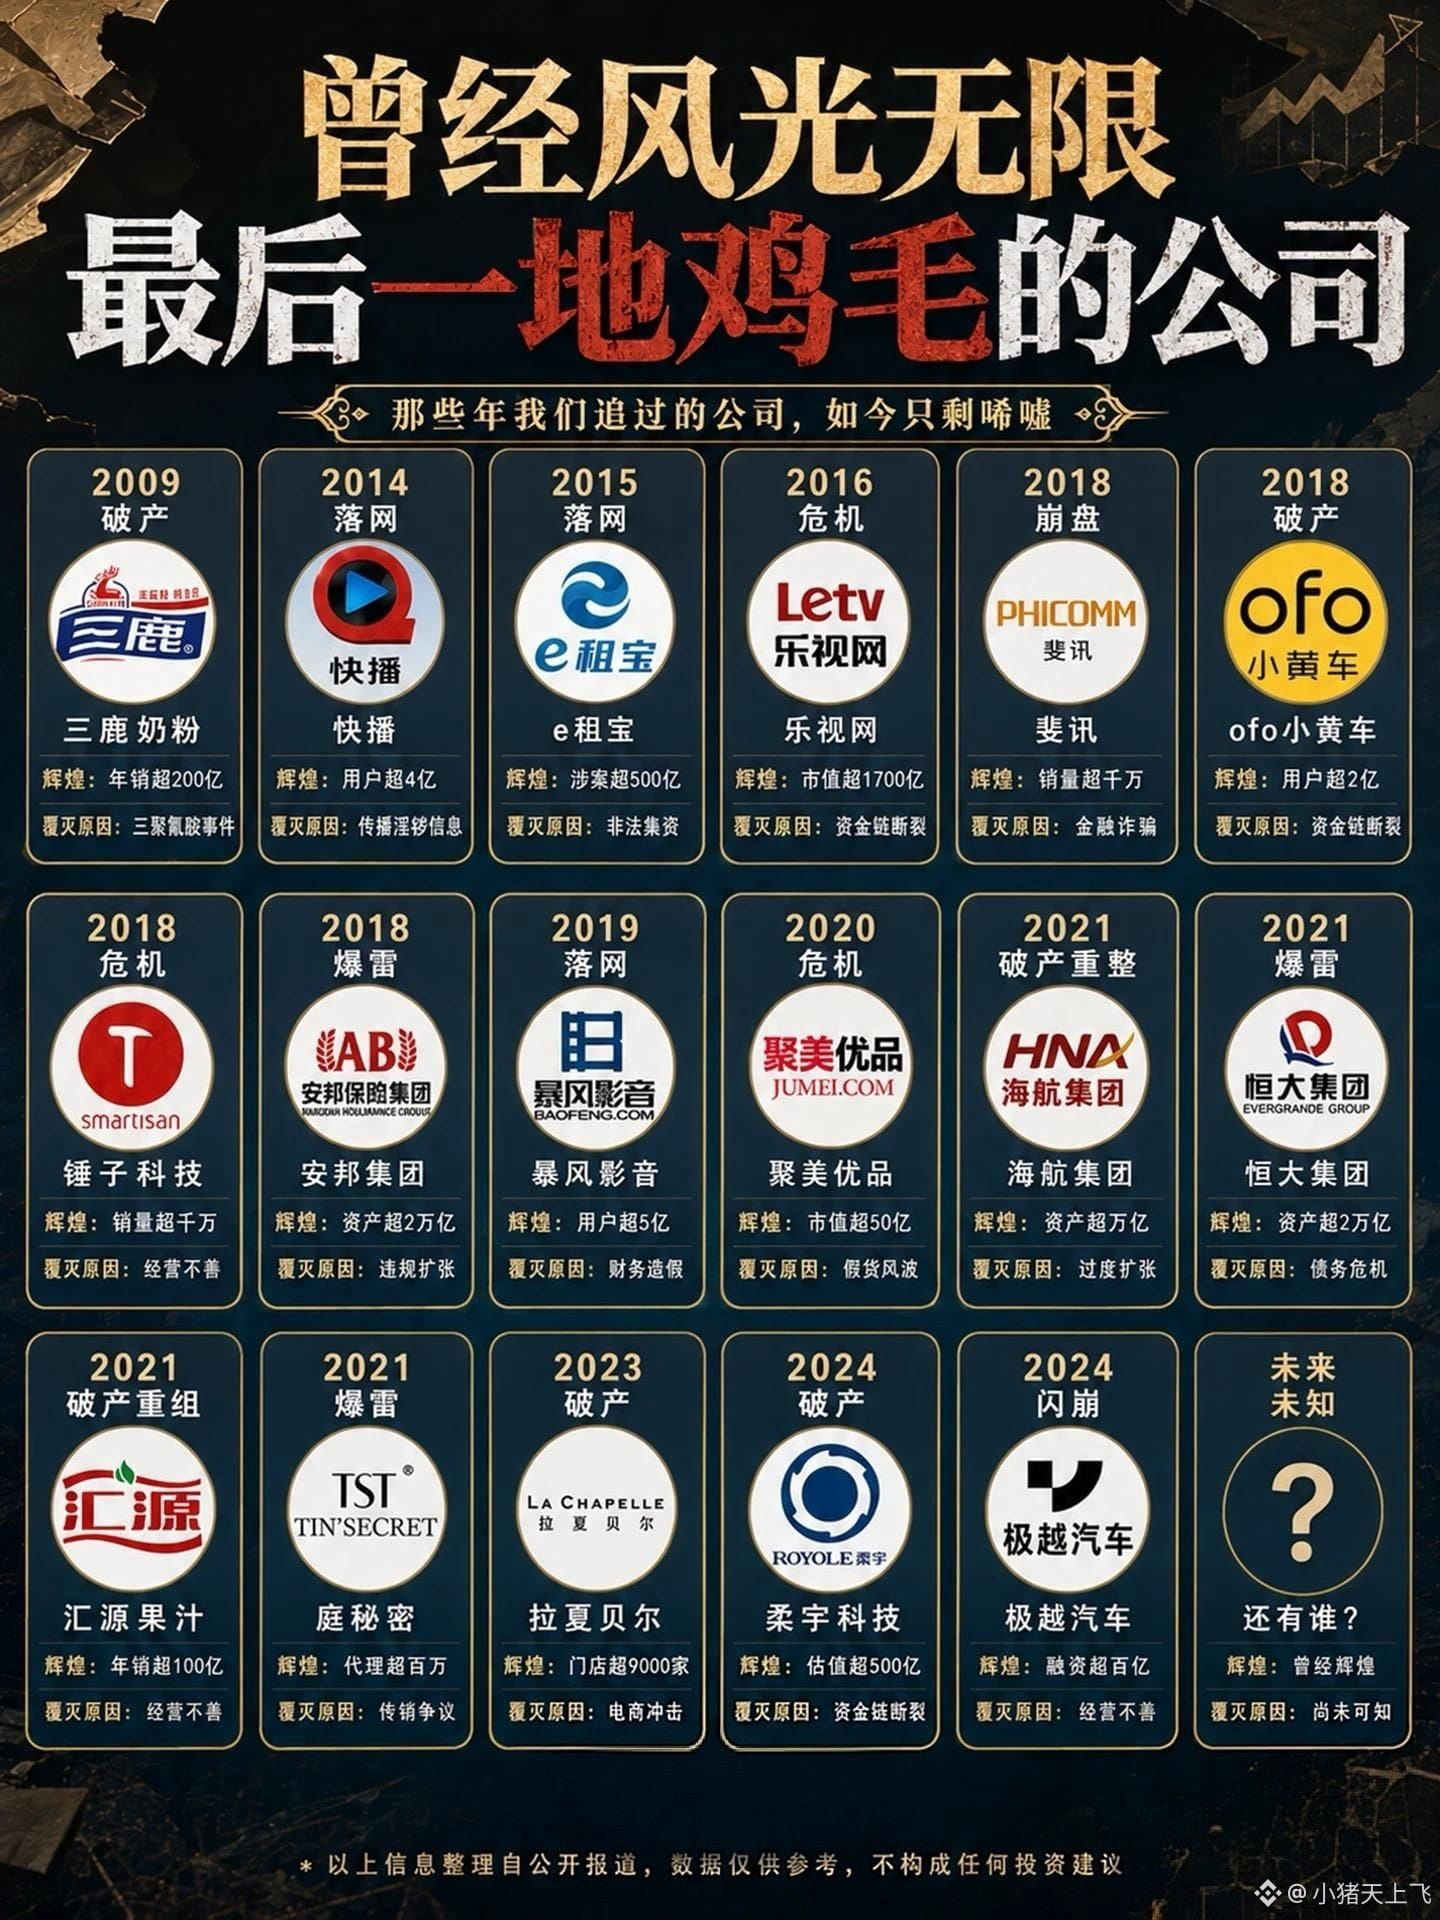
¿Qué empresa, que alguna vez fue todo un éxito pero ahora está hecha un desastre, te da más pena?
¿Qué empresa, que alguna vez fue todo un éxito pero ahora está hecha un desastre, te da más pena?
36
1
55
106.6k
·
--
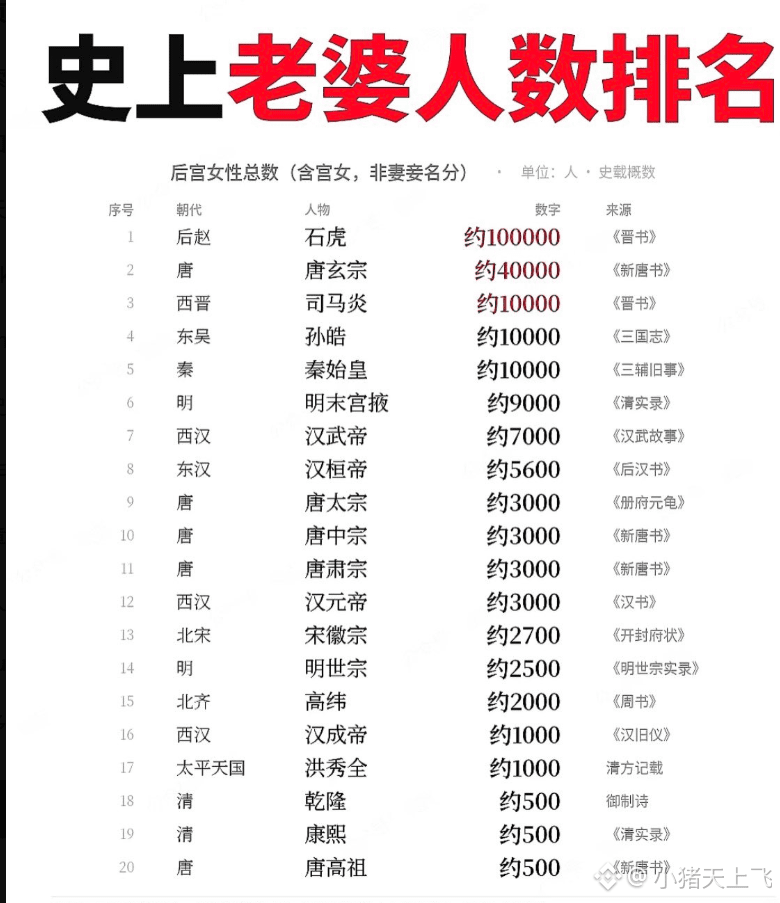
Conocimientos inútiles, pero han mejorado un poco más
Conocimientos inútiles, pero han mejorado un poco más
40
62
141.5k
·
--
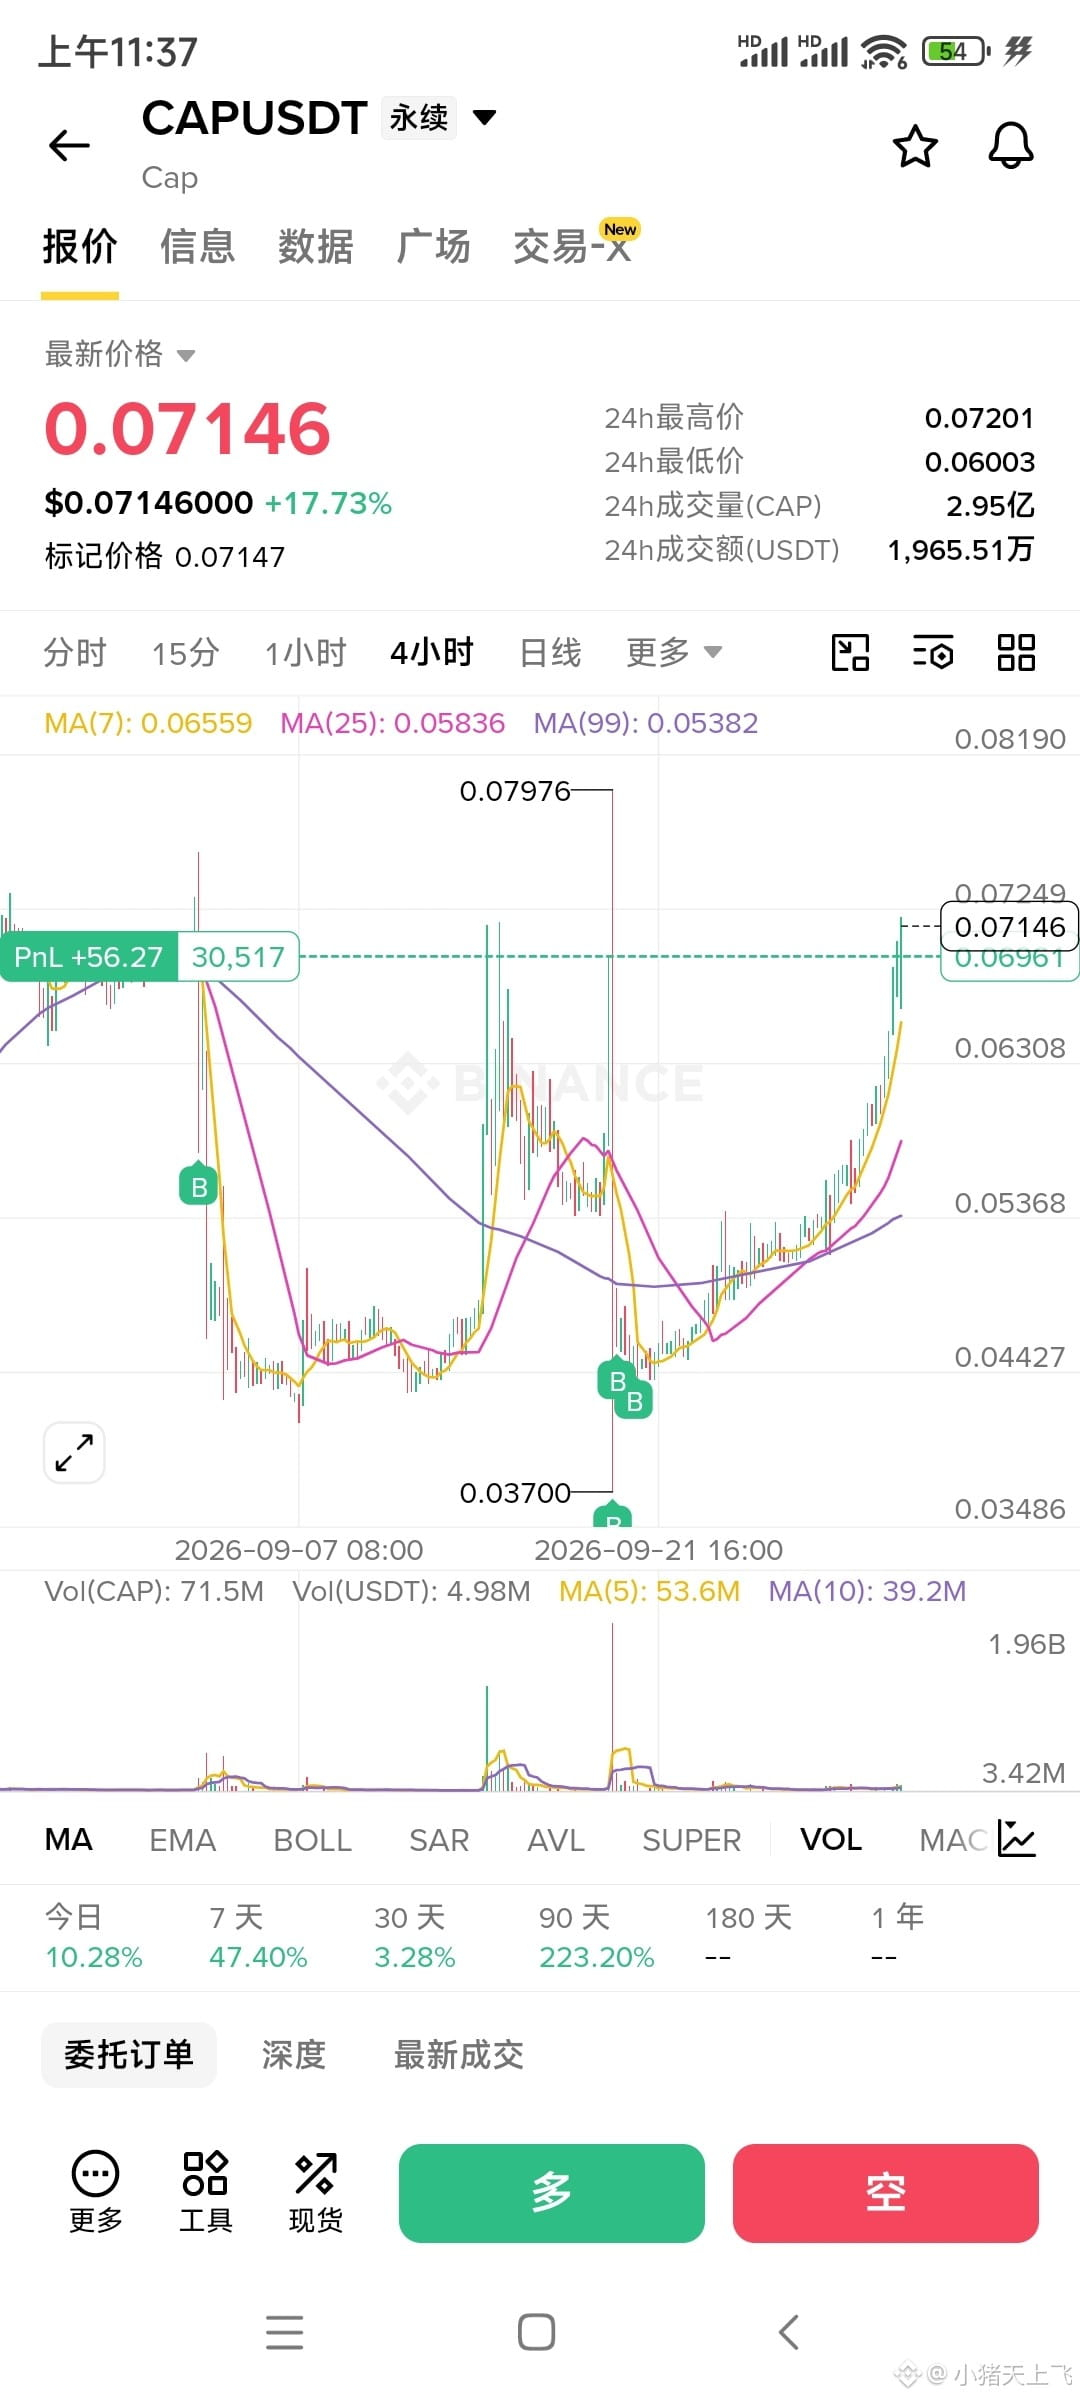
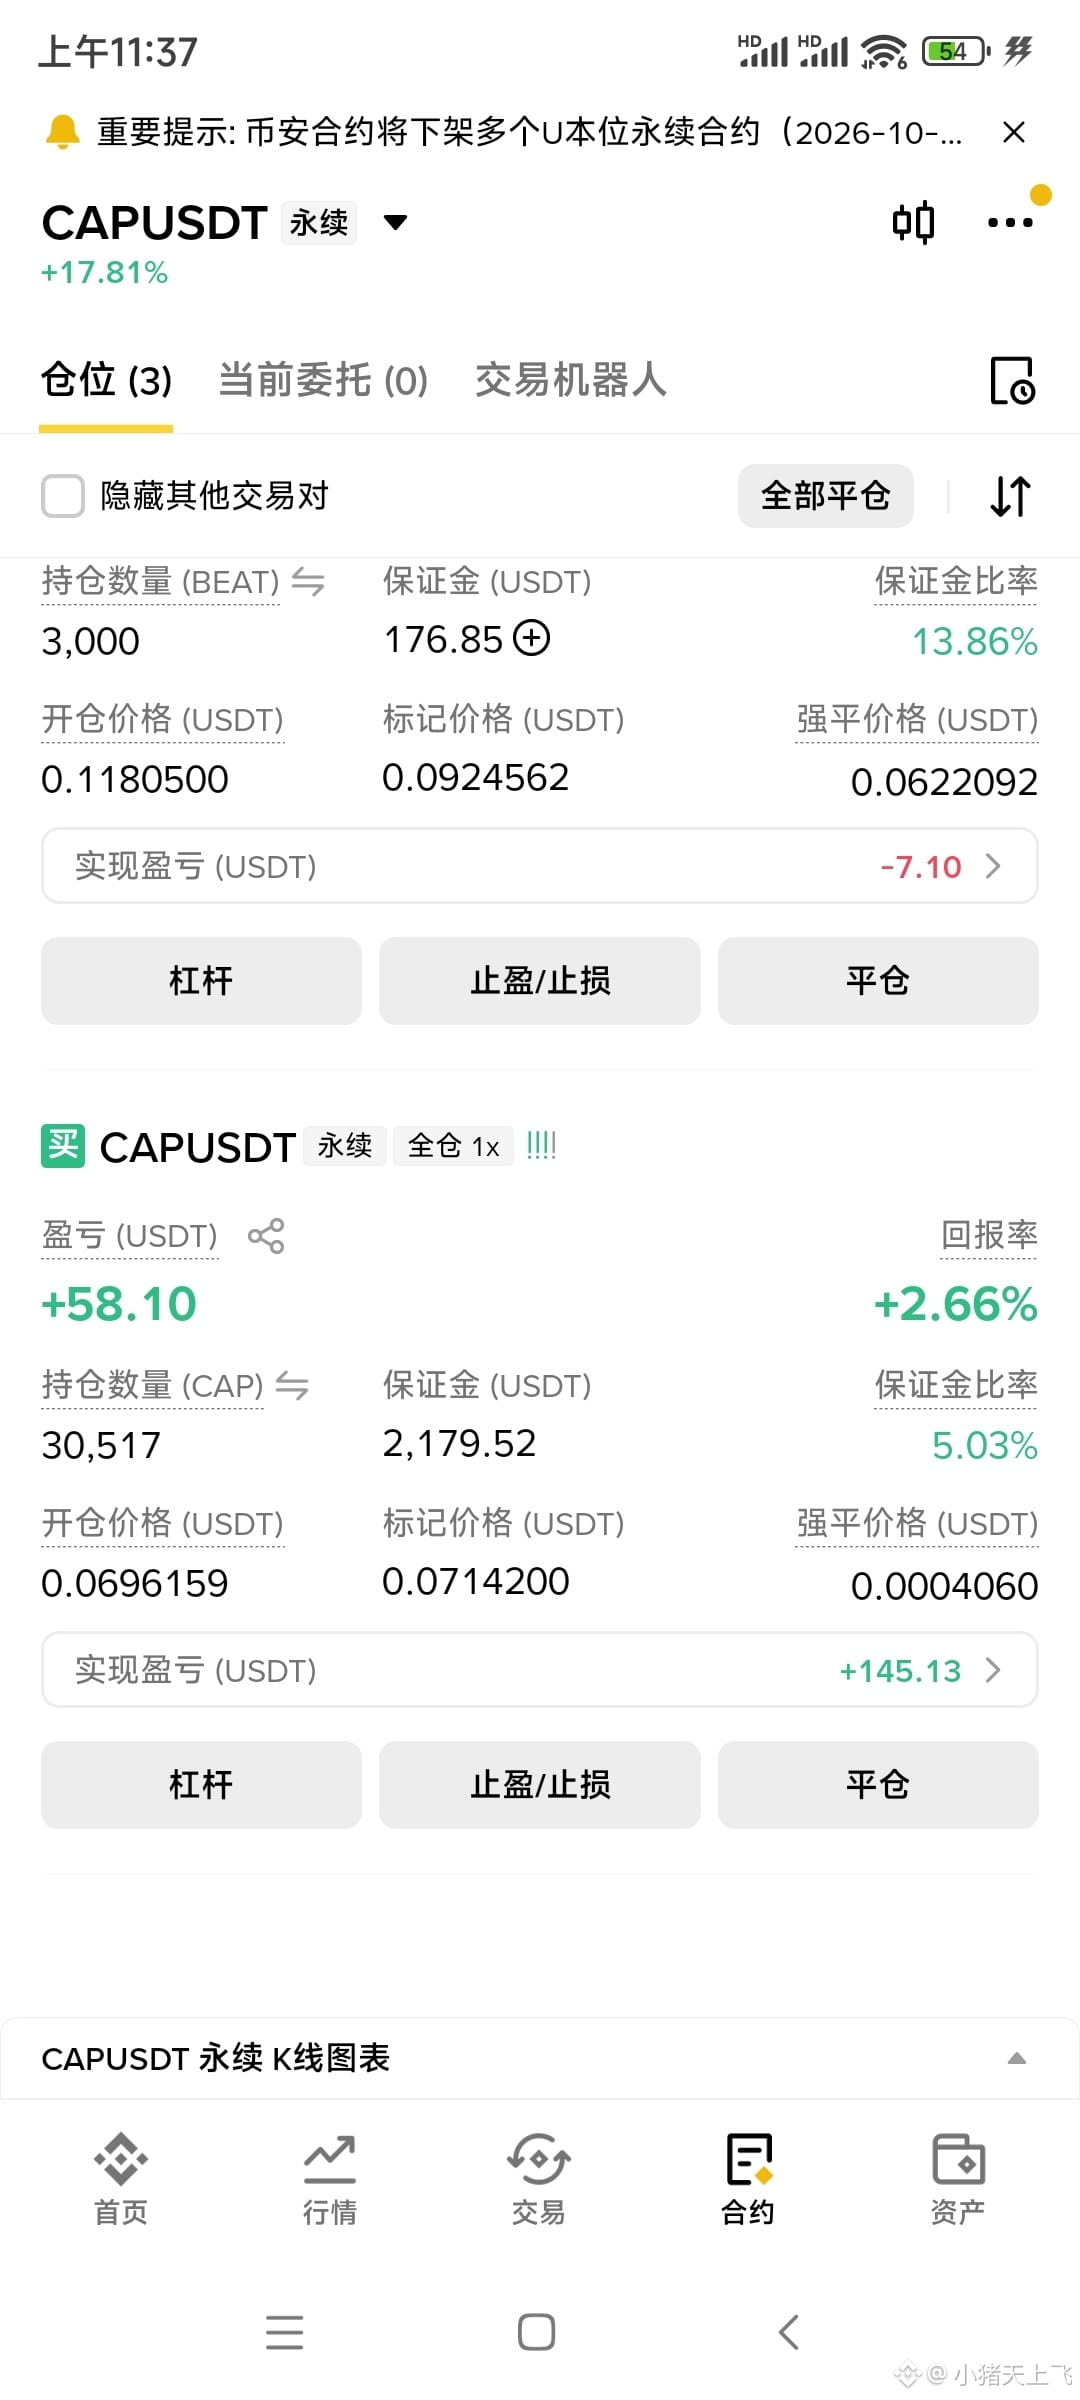
$CAP lo tengo desde hace tres meses. Las dos primeras veces pregunté si lo vendían y hubo un gran silencio. Esta vez, ¿lo vendo o no?
$CAP lo tengo desde hace tres meses. Las dos primeras veces pregunté si lo vendían y hubo un gran silencio. Esta vez, ¿lo vendo o no?
10
1
14
1.5k
·
--
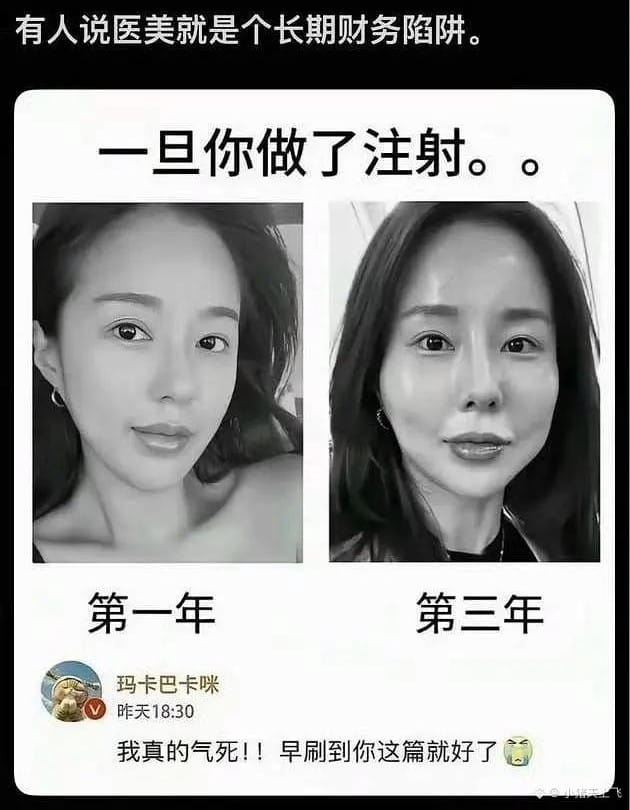
La estética médica, ¿solo tiene 0 veces o infinitas?
La estética médica, ¿solo tiene 0 veces o infinitas?
9
16
6.5k
·
--
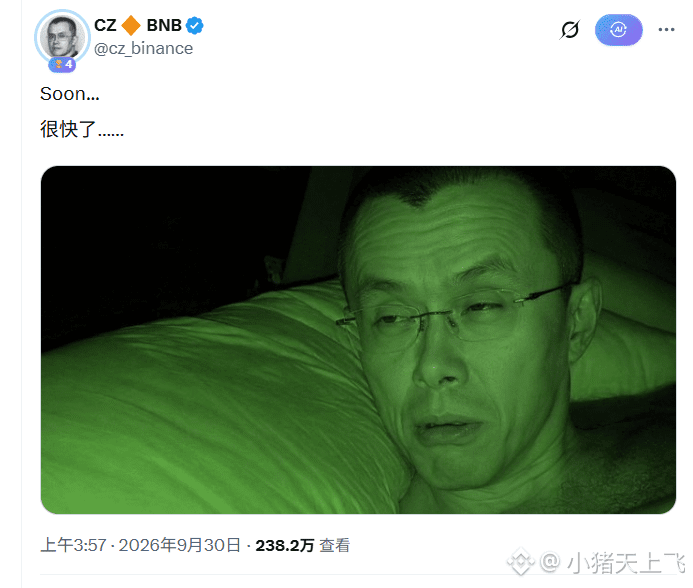
¿El gran primo quiere expresar que el mercado tiene que ponerse verde y mostrarlo en pantalla? ¿Lo grande viene, verdad?
¿El gran primo quiere expresar que el mercado tiene que ponerse verde y mostrarlo en pantalla? ¿Lo grande viene, verdad?
9
1
16
4.4k
·
--
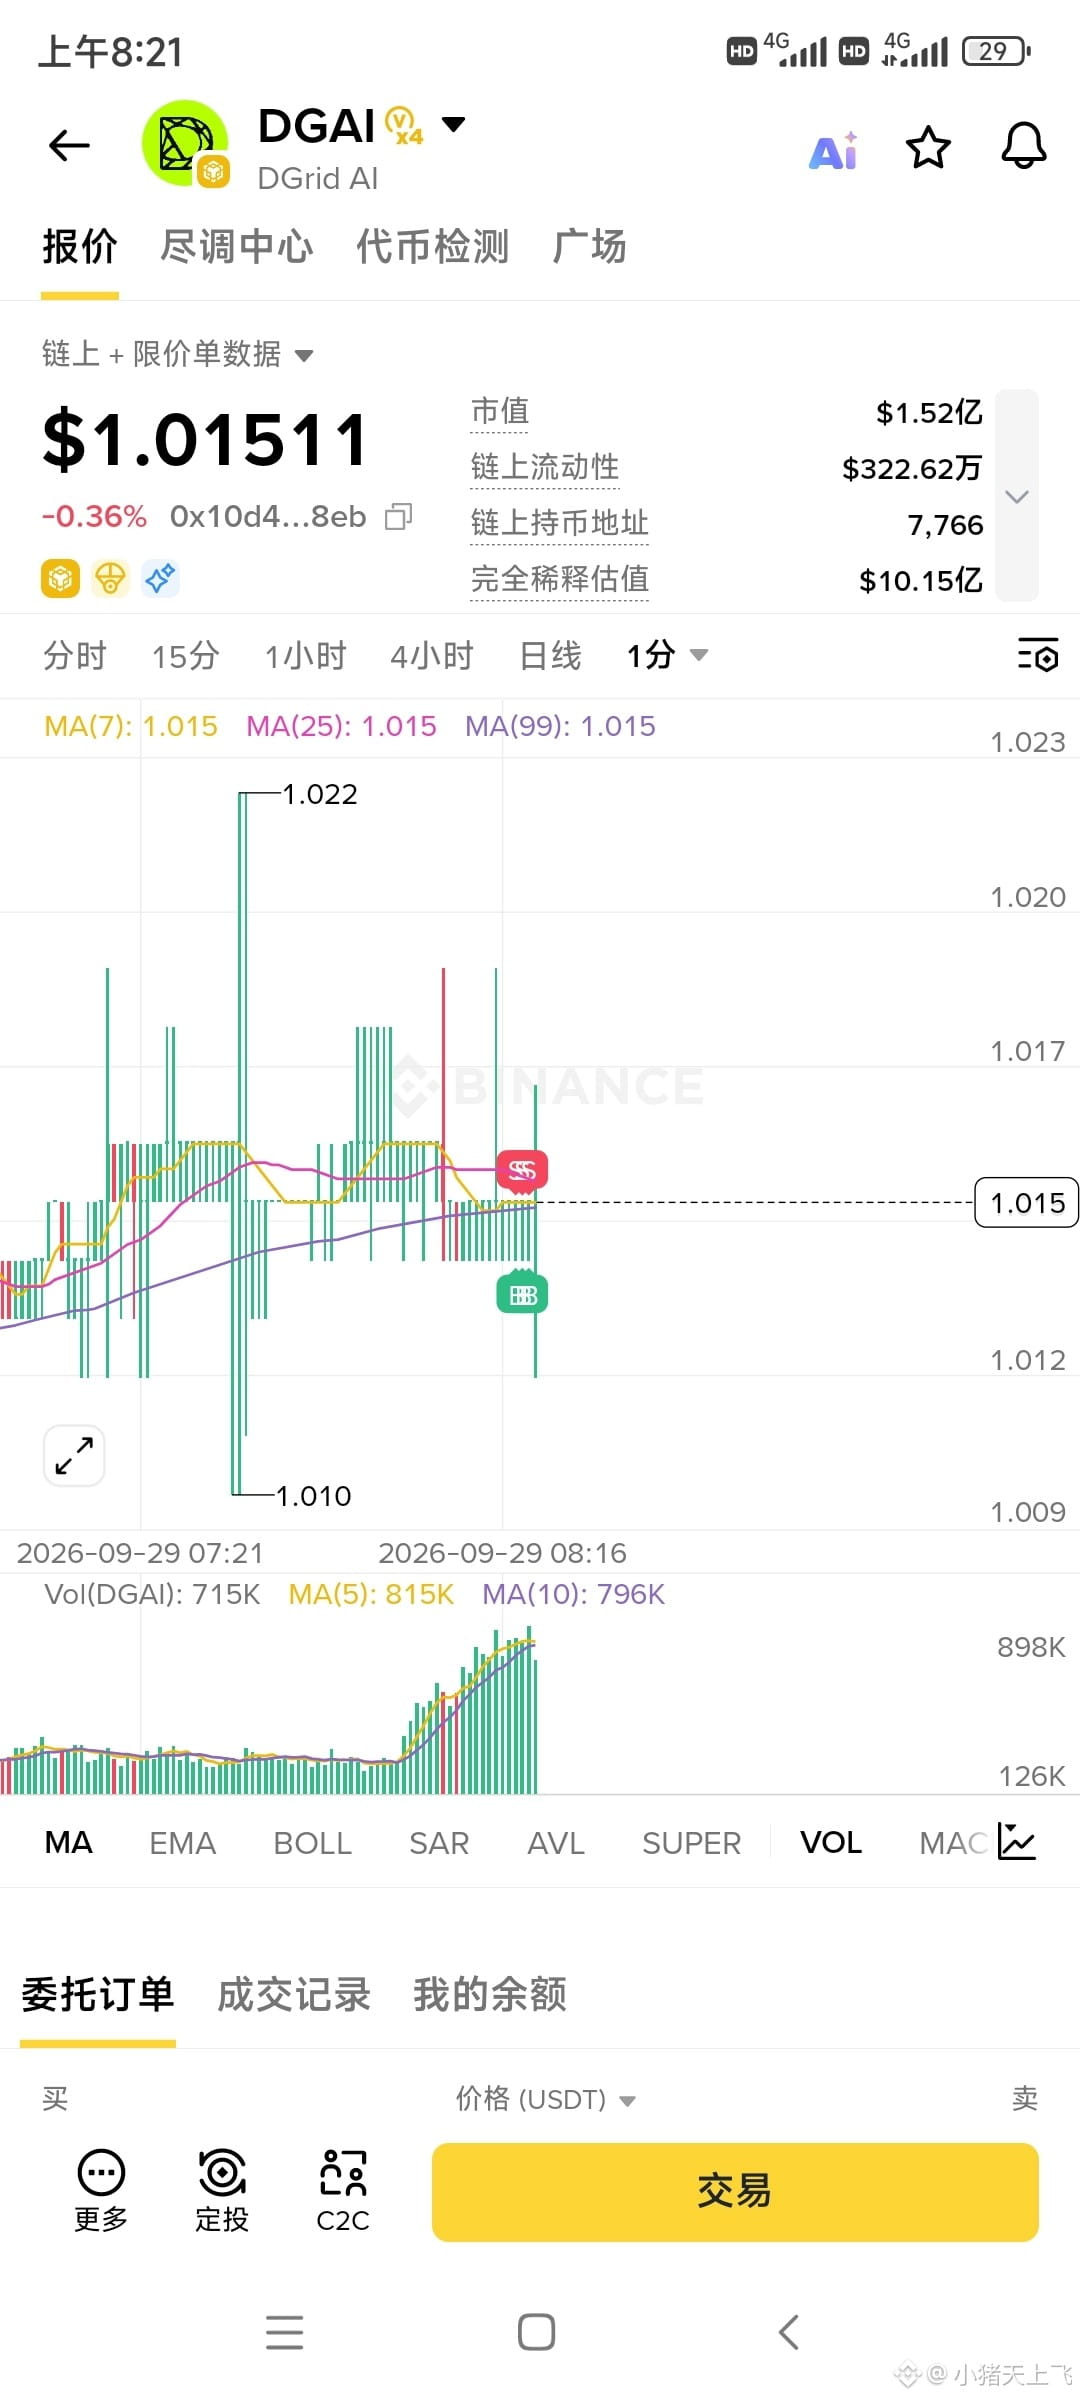
Bien, este Alpha es bastante fácil de operar
solo que el precio está un poco alto; al canjear, hay que hacerlo rápido
Bien, este Alpha es bastante fácil de operar
solo que el precio está un poco alto; al canjear, hay que hacerlo rápido
solo que el precio está un poco alto; al canjear, hay que hacerlo rápido
6
1
42
5.9k
·
--
Se gana 5 millones en el mundo cripto; ¿cómo ingresar el dinero de forma segura?
I. Tres formas seguras de transferir (puntos clave)
1. Retiro directo en una bolsa líder (opción ideal para principiantes): elige BN para convertir las criptomonedas en RMB / divisas, y retira a una cuenta bancaria registrada a tu nombre (la información debe coincidir exactamente con la verificación de identidad de la bolsa; evita usar tarjetas de terceros, ya que podrían rechazar el retiro).
2. Retiro a cuenta compatible en el extranjero (adecuado para quienes viajan mucho): abre con antelación, con 3-6 meses, una nueva cuenta bancaria en Singapur (DBS), Hong Kong (HSBC) u otros bancos regulares, mediante canales oficiales (sin intermediarios, para reducir el riesgo de lavado de dinero). Al retirar, informa de forma veraz al banco “monetización de criptomonedas” y adjunta justificantes con el historial de transacciones, para evitar bloqueos de cuenta.
3. Retiro mediante emparejamiento C2C en la bolsa (busca el mejor tipo de cambio): elige comerciantes con categoría “A” o superior dentro de la sección C2C, con “mil operaciones”, y “98%+ de buenas reseñas”. Recibe el pago con tu cuenta de pago registrada a tu nombre (coincidente con la información de la bolsa). Mantén todo el chat, las órdenes y los comprobantes de transferencia en el proceso, para prevenir estafas y disputas.
II. Tres puntos esenciales para evitar el control de riesgos (obligatorio leer)
1. Divide los retiros para controlar el límite de montos: ¡no retires 5 millones de una sola vez! En bancos estatales, retiros únicos de 50,000-80,000; en bancos por acciones, 80,000-100,000. Separa con 1-2 días de intervalo y evita retirar varias veces en el mismo día.
2. “Cuida la tarjeta” con anticipación para reducir el riesgo: no uses una tarjeta “inactiva” para los retiros. Úsala para consumo diario durante 3 meses antes (2000-5000 RMB/mes), invierte 10,000-20,000 RMB en productos financieros, y mantén el flujo y el saldo para que el banco te considere un “cliente de buena calidad”.
3. Operación estandarizada y guardar comprobantes: realiza retiros en días laborables entre 9:00-17:00 (evita la madrugada / fines de semana y festivos). Guarda capturas de los registros de conversión, los comprobantes de C2C y el extracto bancario; respalda por tiempo para tenerlo disponible ante cualquier revisión.
60
20
242
267.4k
·
--
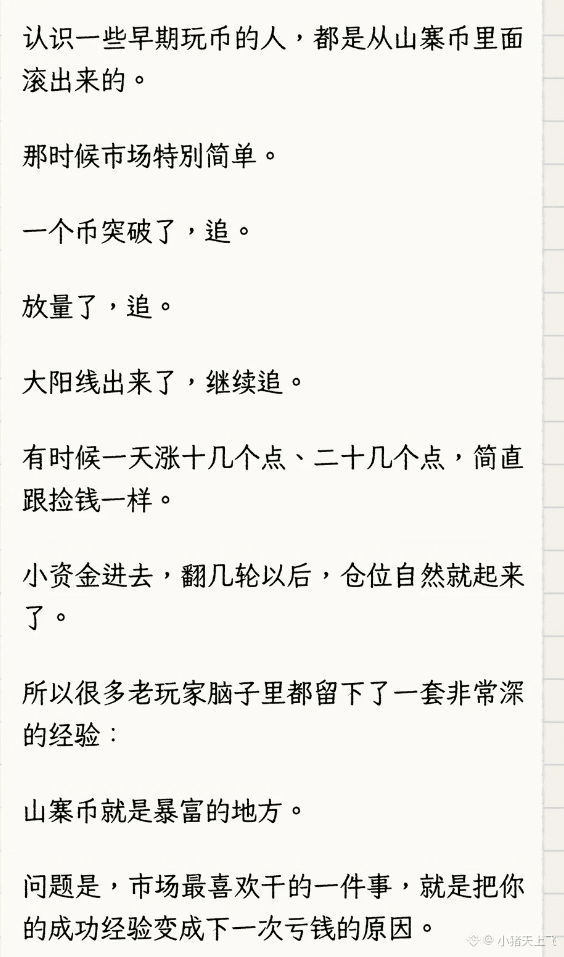
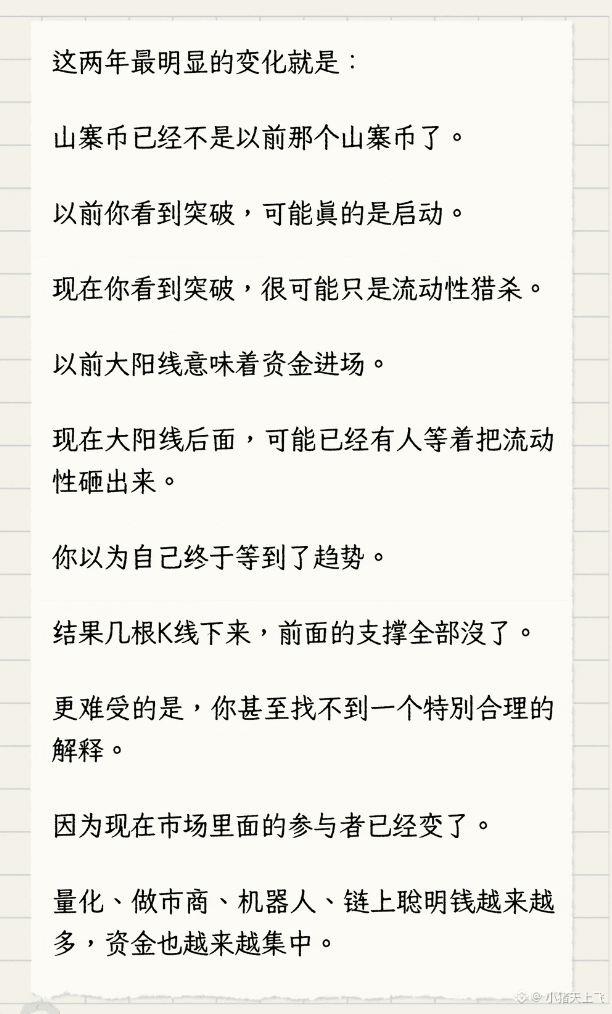
Últimamente tampoco nadie llama a la “temporada de las imitaciones”. ¿La época en la que las criptomonedas clon ganaban fortunas ya pasó para siempre?
Últimamente tampoco nadie llama a la “temporada de las imitaciones”. ¿La época en la que las criptomonedas clon ganaban fortunas ya pasó para siempre?
16
2
33
43.1k
·
--
El mayor caso de piratería de este año: 350 millones de dólares. Esta vez el hacker no tocó las llaves privadas; ahí está lo más aterrador.
Anoche, una wallet caliente de un exchange líder tuvo un incidente y fue robada por aproximadamente 351,6 millones de dólares, convirtiéndose directamente en el mayor caso de robo de cripto de 2026.
Las criptomonedas robadas son 9. La mayor cantidad es XRP: 102,93 millones de unidades, con un valor aproximado de 157 millones de dólares. Luego está ETH: 31.890 unidades. También hay 34,75 millones de USDT y 21,05 millones de USDC.
Lo que realmente me pone los pelos de punta es el modus operandi. Según el comunicado oficial de la plataforma, no hubo filtración de llaves privadas. El hacker comprometió un sistema central del servicio de wallets: falsificó la información de las transferencias. En otras palabras, la “llave” que crees que es la más segura en realidad no se vio comprometida; el sistema, por sí mismo, desvió el dinero.
El movimiento del hacker también es muy experto. En cuestión de tiempo, el botín en la cadena EVM se convirtió casi por completo en ETH. Ahora, en sus manos tiene aproximadamente 68.000 ETH, con un valor de poco más de 180 millones de dólares. El rastreo on-chain encontró que estos fondos están relacionados con el caso de robo de 24 millones de dólares del mes de julio. Mucha gente sospecha que otra vez se trata de un grupo de hackers norcoreanos.
Por suerte, las cold wallets no se vieron afectadas. La plataforma afirma que el fondo de protección puede cubrir las pérdidas. Pero para nosotros, la gente común, el aprendizaje se reduce a tres puntos:
Primero: al elegir una plataforma, revisa si tiene pruebas de reservas y si cuenta con un fondo de protección para los usuarios con respaldo real.
Segundo: 2FA y la lista blanca de retiros (whitelist) deben estar totalmente activados. No la evites por “comodidad”.
Tercero: las monedas que no se mueven durante mucho tiempo, guárdalas en tu propia cold wallet; en el exchange deja solo la parte necesaria para operar.
Además, hay que vigilar el impacto en el mercado: el hacker aún tiene más de 100 millones de XRP y 68.000 ETH. Esto se va a ir liquidando tarde o temprano, así que a corto plazo, para estas dos monedas, la presión vendedora es una incógnita constante.
10
3
38
34k
·
--
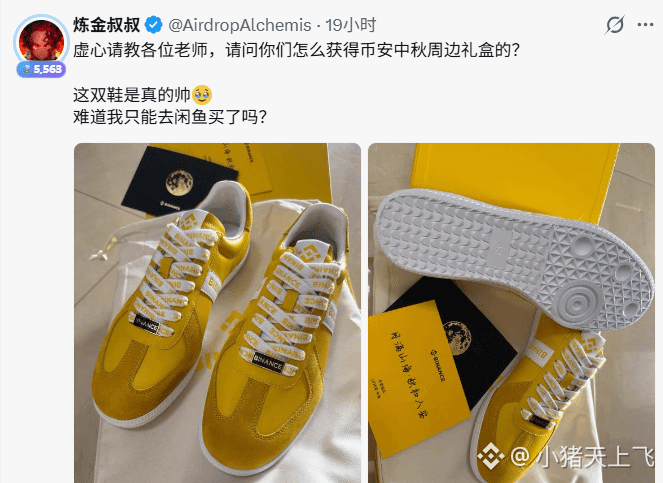
¡Feliz Festival del Medio Otoño a todos! Por cierto, tampoco tengo nada que quiera por aquí; voy a probar suerte en el sorteo en Binance en chino.
¡Feliz Festival del Medio Otoño a todos! Por cierto, tampoco tengo nada que quiera por aquí; voy a probar suerte en el sorteo en Binance en chino.
5
9
1.3k
·
--
Está bien, está bueno… ¿algún pez así de fuerte? Se puede comprar de todo. ¿Los grandes que reciben cajas de regalo no deberían tener dinero de sobra, verdad? Entonces… ¿quién está vendiendo?
Está bien, está bueno… ¿algún pez así de fuerte? Se puede comprar de todo. ¿Los grandes que reciben cajas de regalo no deberían tener dinero de sobra, verdad? Entonces… ¿quién está vendiendo?
18
1
17
26.1k
·
--
Verificado
Zest ya ha puesto en marcha el negocio de préstamos y créditos. Ahora quiere convertir el BTC en una garantía realmente utilizable. Si esta etapa se logra, la forma en que el mercado entiende a ZEST podría cambiar.
Primero, veamos qué ya ha conseguido.
Muchos proyectos hablan de finanzas con Bitcoin, pero al final se quedan solo en conceptos.
Zest es diferente. Primero validó la demanda de préstamos en Stacks. En agosto de 2026, su pico de depósitos en el mercado superó los 100 millones de dólares; el monto de los préstamos ronda los 10 millones; la liquidez de los stablecoins supera los 9 millones; además, completó más de 1500 liquidaciones y mantuvo cero cuentas incobrables.
Creo que esto es más importante que una gran narrativa.
Porque lo más difícil de un protocolo de préstamos no es salir al aire, sino seguir funcionando correctamente cuando hay volatilidad en el mercado. Cuando hay quien deposita, quien pide prestado y el protocolo aún puede generar ingresos gracias a los intereses, es cuando se demuestra que el producto realmente tiene usuarios.
Lo siguiente que quiere hacer Zest es directo al punto.
Los usuarios bloquean BTC en una bóveda con custodia propia sobre Bitcoin L1 y luego piden prestado stablecoins en la cadena EVM. El BTC no necesita tokenización ni tiene que salir de la red de Bitcoin mediante un puente entre cadenas.
Para quienes mantienen sus BTC, esto significa que no tienen que vender su BTC para obtener liquidez.
En mi opinión, los préstamos son solo el comienzo. En cuanto el BTC se convierta de verdad en garantía, aún se pueden ampliar otras aplicaciones financieras.
Ahí es donde Zest se diferencia de las historias típicas de otros L2: no solo está intentando crear otra cadena, sino entrar en la capa de capital de Bitcoin.
Los activos de baja capitalización podrían revalorizarse
Antes, el mercado quizá estaba más acostumbrado a ver a ZEST como un token de aplicación en Stacks de baja capitalización.
Pero si el producto de mainnet se implementa con éxito y el préstamo con garantía en BTC comienza a crecer, el mercado podría empezarlo a mirar de otra manera.
Stacks ya demostró que la infraestructura de Bitcoin tiene mucho margen de valoración. En abril de 2024, la capitalización bursátil en circulación de Stacks llegó a rondar los 4.83 mil millones de dólares, y su FDV era de aproximadamente 6.05 mil millones.
Esto no significa que ZEST deba copiar esa valoración, sino que indica que la propia categoría no carece de imaginación.
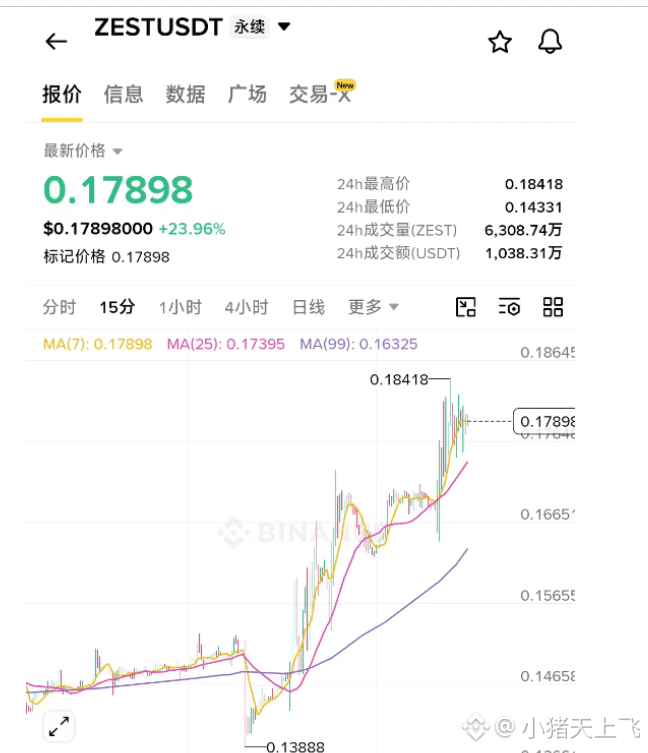
Desde que ZEST debutó en Alpha el 19 de mayo de 2026, el precio de cierre del primer día rondó los 0.1446 dólares, y luego el 9 de junio subió hasta aproximadamente 0.3497 dólares. El foco de ZEST no está en la siguiente vela, sino en si puede llevar el negocio de préstamos ya validado a la capa de capital de Bitcoin. Si el producto y los ingresos siguen creciendo, tiene la oportunidad de pasar de ser un token de baja capitalización a convertirse en un activo financiero de Bitcoin que el mercado revalore.
Zest Protocol
·
--
La demo de Bitcoin Collateral Vaults ya está en mainnet.
Deposita BTC nativo en una bóveda de custodia propia en Bitcoin L1. Pide prestado Ethereum USDC contra ella. La capa de capital para Bitcoin.
Abre una bóveda de demostración en: https://btc-collateral-vaults.zestprotocol.com/
Deposita BTC nativo en una bóveda de custodia propia en Bitcoin L1. Pide prestado Ethereum USDC contra ella. La capa de capital para Bitcoin.
Abre una bóveda de demostración en: https://btc-collateral-vaults.zestprotocol.com/
4
1
15
1.4k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
160,759 vistas
1,495 están debatiendo
#BinanceLaunchesBinanceIntelligence
🚨 ¡EL MERCADO SE MUEVE RÁPIDO! AI en Binance, Compras Masivas de BTC y Movimientos en XRP 🔥
¿Te diste cuenta de cómo amaneció el mercado hoy? 📊 Las narrativas están cambiando y las grandes instituciones están ejecutando movimientos clave. Aquí te resumo las 3 noticias en tendencia que DEBES seguir de cerca hoy: 👇
1️⃣ #BinanceLaunchesBinanceIntelligence 🤖🤖
Binance acaba de dar un golpe sobre la mesa al lanzar Binance Intelligence, una suite impulsada por Inteligencia Artificial diseñada para revolucionar el trading.
¿Qué incluye? Inteligencia para análisis, Binance AI Pro para convertir tus estrategias en código/flujos ejecutables y Agent OS para desarrolladores.
💡 ¿La IA reemplazará la investigación manual en crypto? Definitivamente es el paso más grande hacia la automatización accesible para todos.
lerya
·2 me gusta
·3.1k vistas
StriveBuys2000BTCFor$169M
6,858 vistas
72 están debatiendo
EvernorthXRPTreasuryCompletesSPACMerger
95,942 vistas
932 están debatiendo