

兰精灵
413 Publicaciones
兰精灵
 Verificado Plus de Binance Square
Denunciar
Bloquear usuario
1.7K+ Siguiendo
34.5K+ Seguidores
8.6K+ Me gusta
Publicaciones
PINNED
·
--
La luna llena del Mid-Otoño, en calma esperando que florezca.
Que el mercado, como la luna redonda, entre poco a poco en su mejor etapa. ¡Feliz Mid-Otoño, buena salud para todos!✨
$BTC $BNB $SOL
La luna llena del Mid-Otoño, en calma esperando que florezca.
Que el mercado, como la luna redonda, entre poco a poco en su mejor etapa. ¡Feliz Mid-Otoño, buena salud para todos!✨
$BTC $BNB $SOL
Que el mercado, como la luna redonda, entre poco a poco en su mejor etapa. ¡Feliz Mid-Otoño, buena salud para todos!✨
$BTC $BNB $SOL
120
1
15
249
·
--
Cuatro meses de acumulación, una vez en floración.
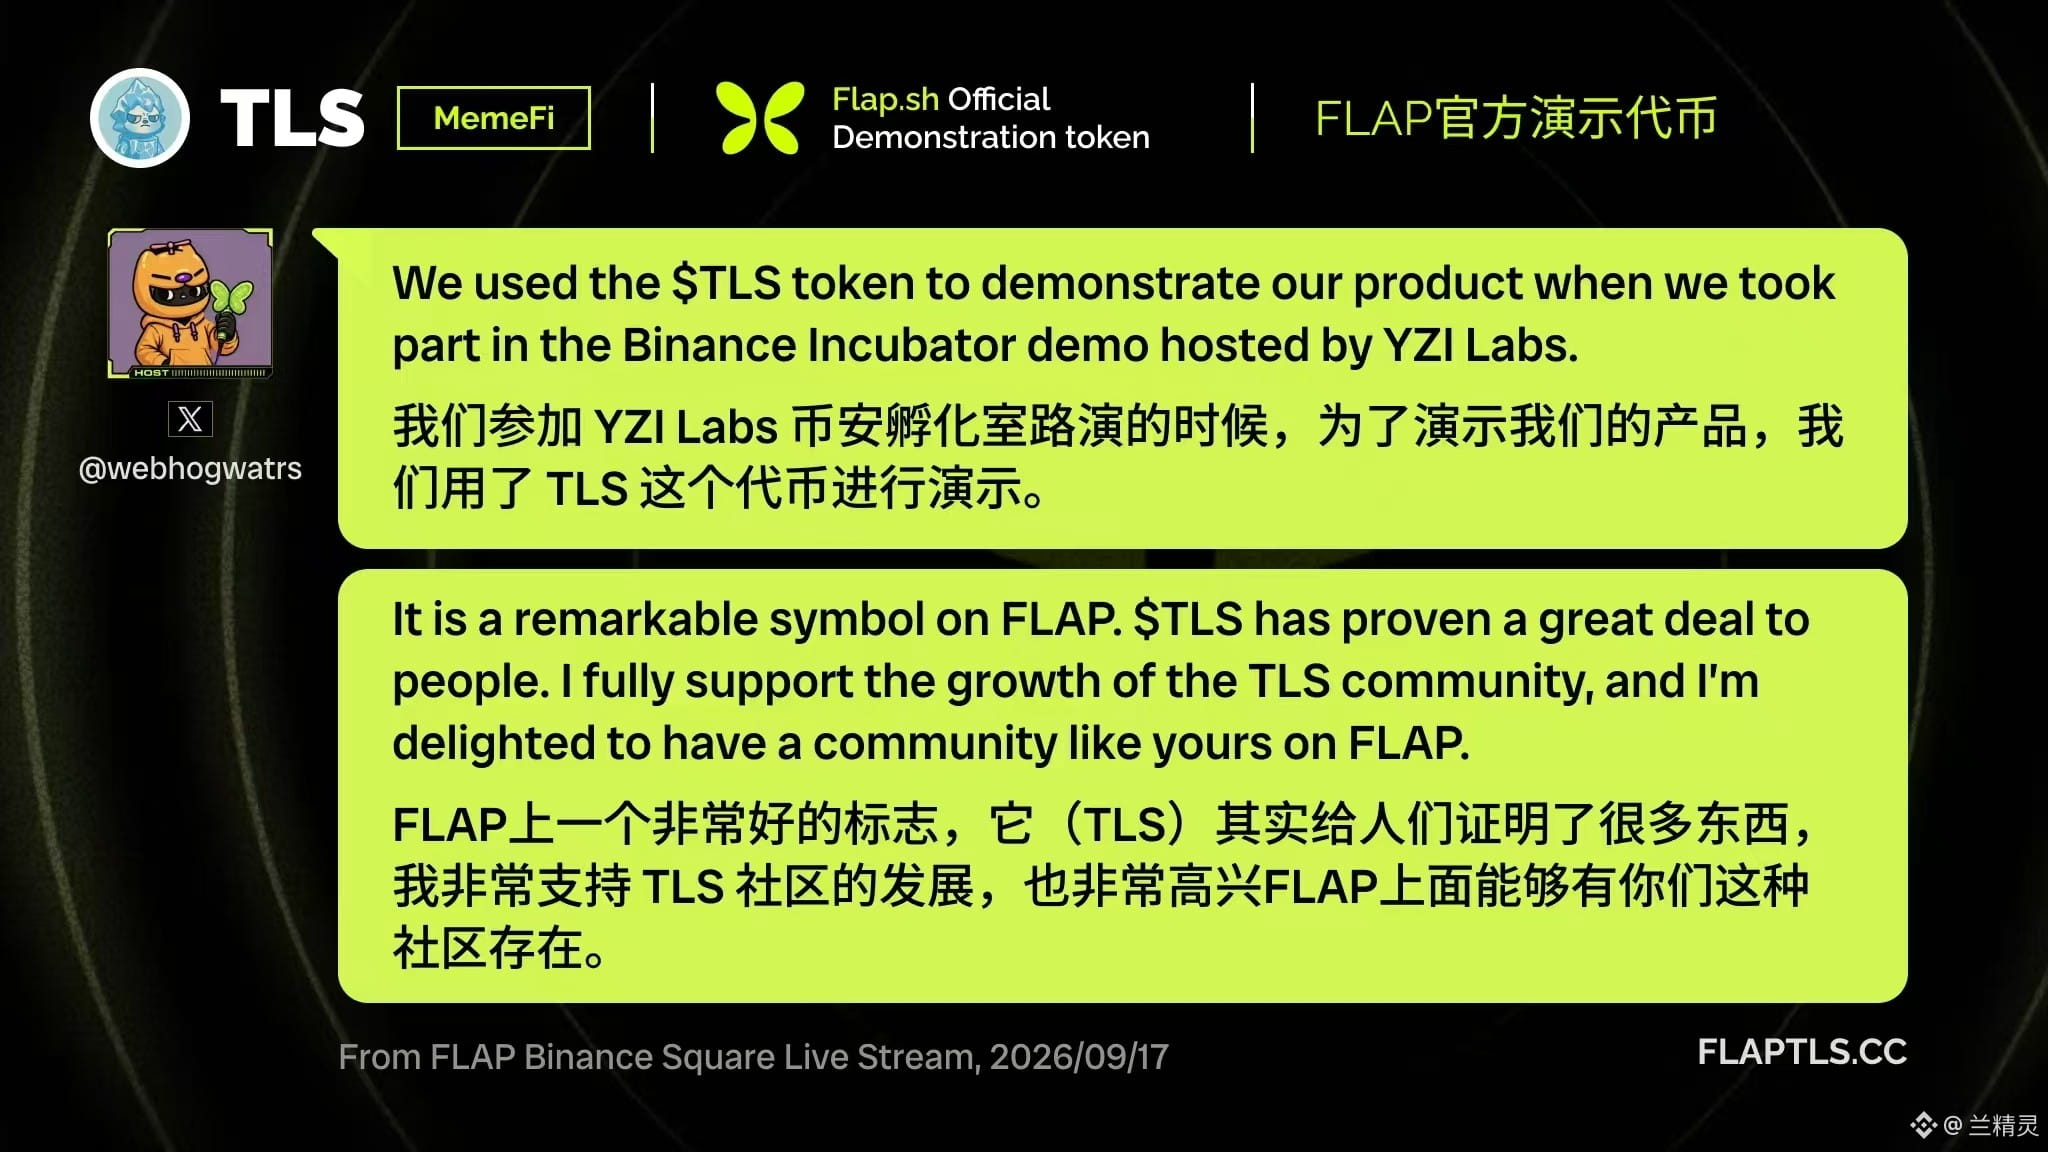
$TLS se anuncia oficialmente como el token de prueba oficial de FLAP. Es el mejor reconocimiento para todo lo que se ha mantenido hasta ahora, y también el nuevo comienzo para afianzarse en el ecosistema de BNBChain y lanzarse de lleno en la escena #MemeFi.
Como token de prueba oficial de reciente incorporación al ecosistema, nos alineamos con el sistema maduro de valoración de TST y TUT. Aprovechando las ventajas del ecosistema de lanzamiento Meme más candente que tiene FLAP en este momento, contamos con un crecimiento con beneficios inigualables. A diferencia de la multitud de tokens especulativos del mercado, TLS se gana su lugar con una construcción comunitaria real: se respalda con el aval oficial para consolidar una base de valor sólida.
No apostamos a la emoción de corto plazo; solo construimos un valor con certeza a largo plazo. En el futuro, $TLS sin duda continuará escribiendo la leyenda de la valoración del token de prueba oficial de BNBChain, entregando una respuesta perfecta a cada uno de los constructores que se mantiene firme.
406
1
24
406
·
--
Un remanso de agua azul, montañas y nubes reflejándose a la vez。
Todo lo que tengo ante mí es ternura, robando un instante de calma。
$BTC $BNB $SOL
Un remanso de agua azul, montañas y nubes reflejándose a la vez。
Todo lo que tengo ante mí es ternura, robando un instante de calma。
$BTC $BNB $SOL
Todo lo que tengo ante mí es ternura, robando un instante de calma。
$BTC $BNB $SOL
1.9k
2
75
1.9k
·
--
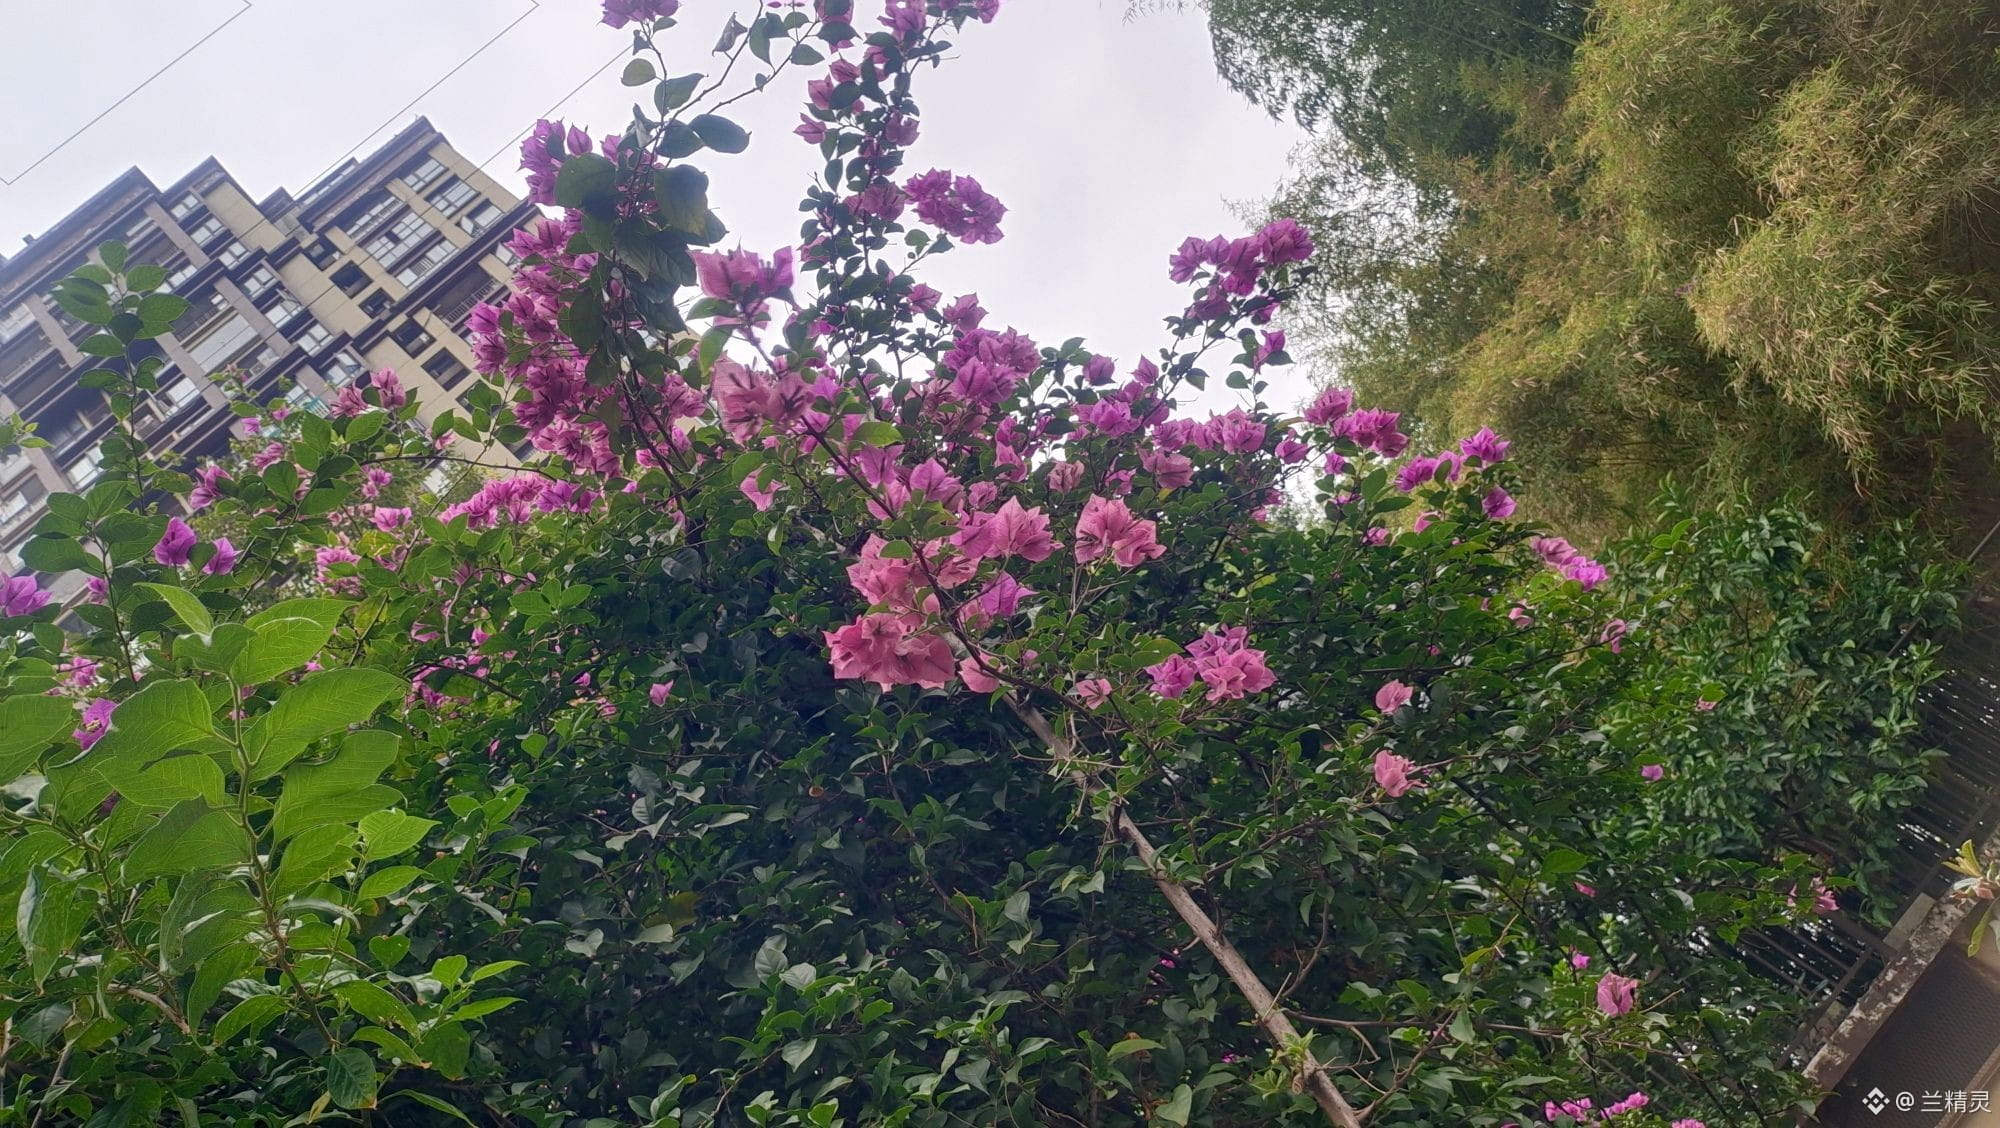
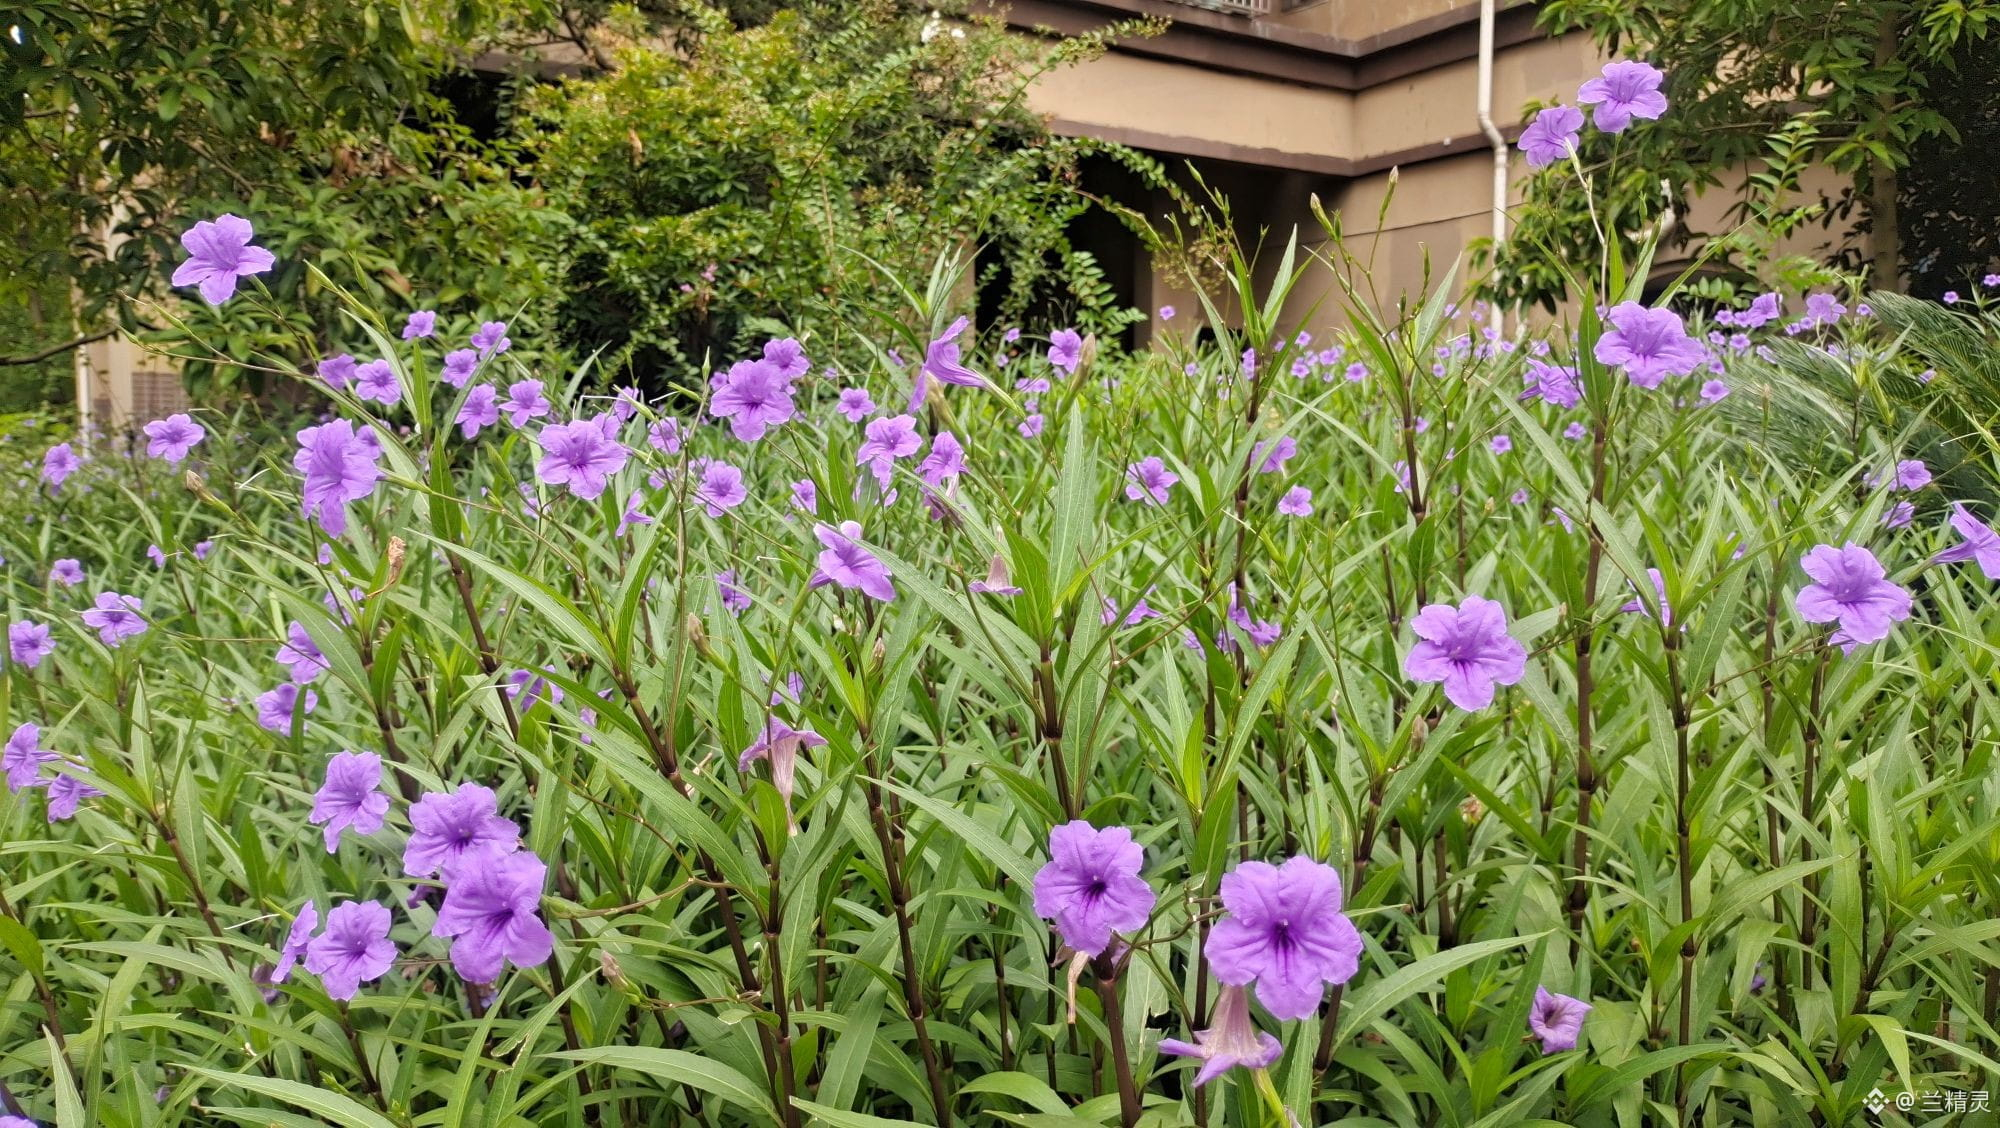
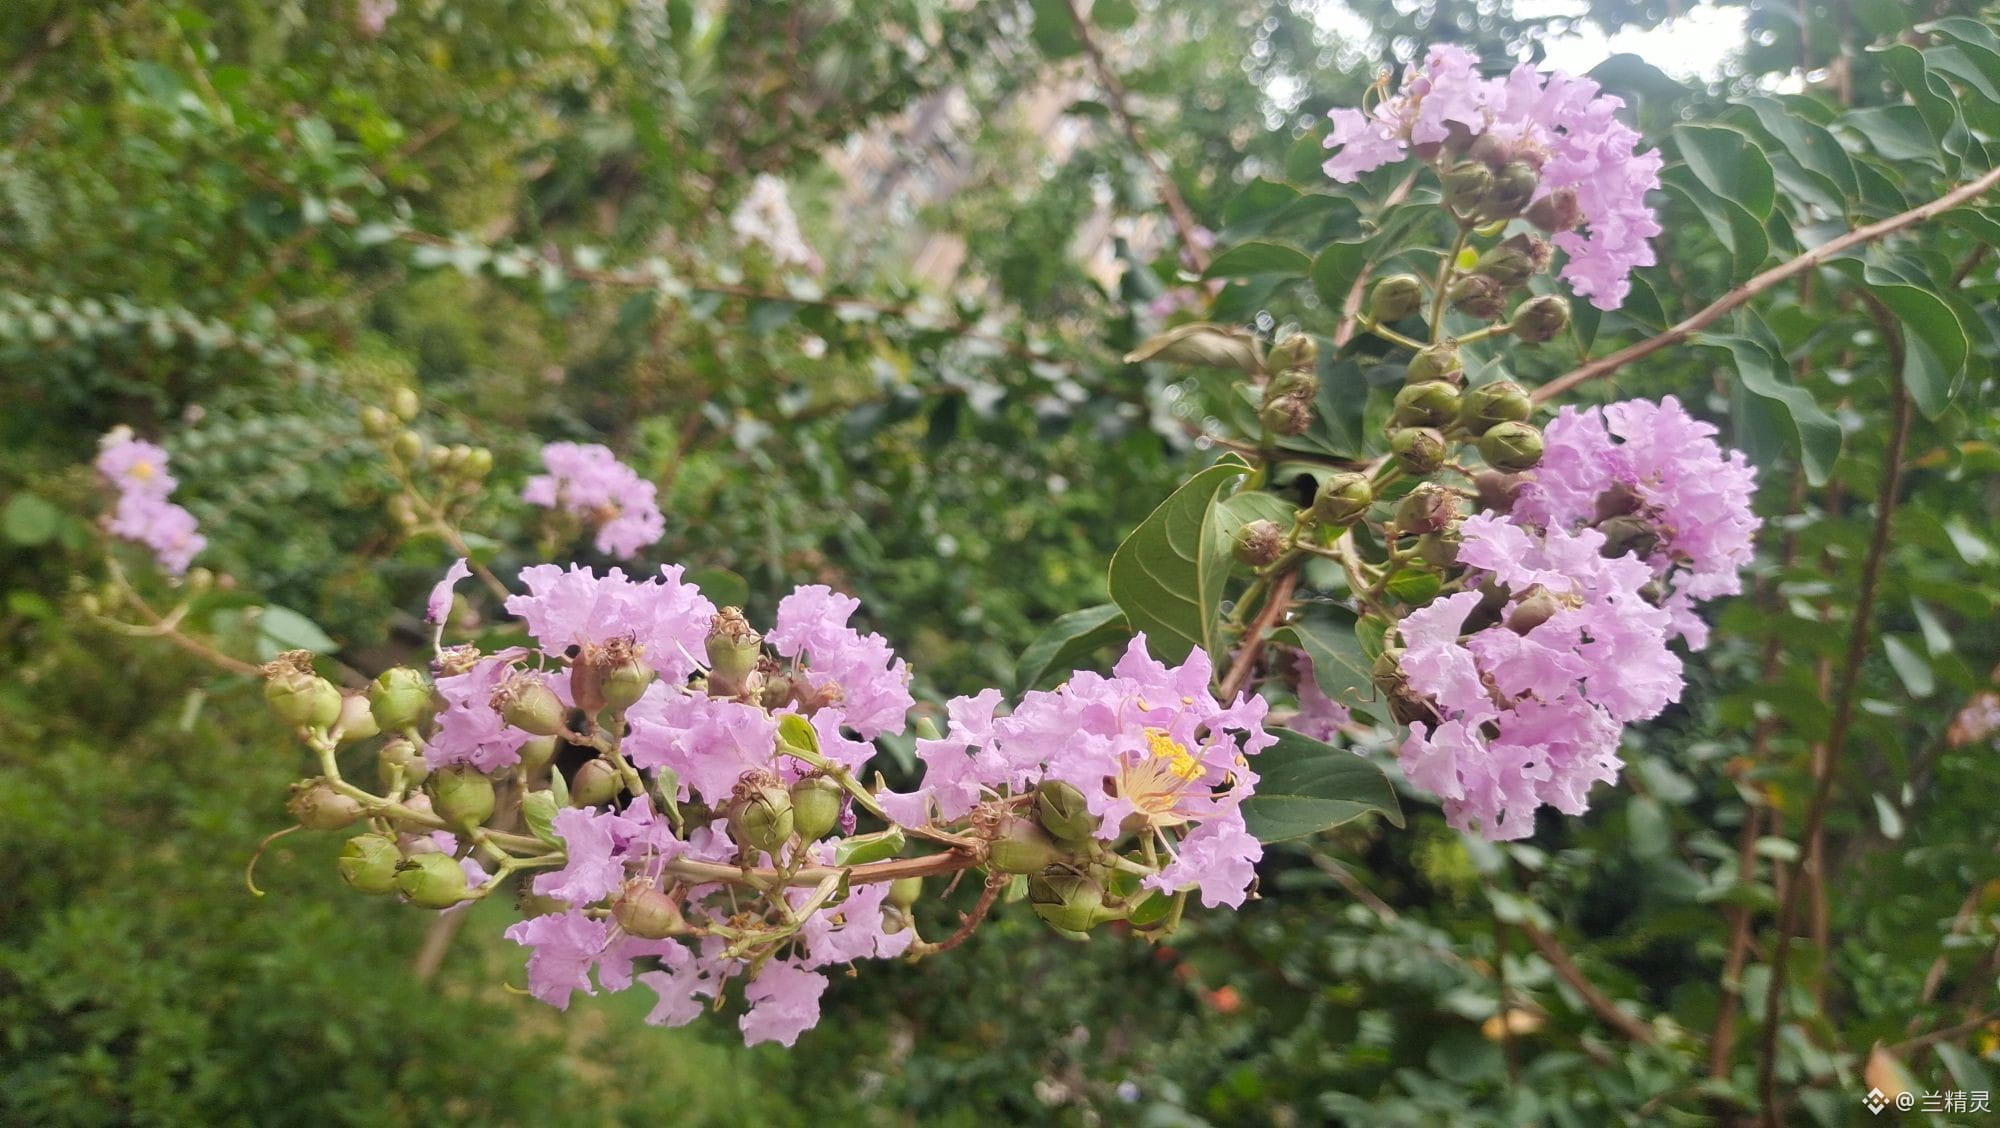
Las estaciones se suceden, las flores florecen como siempre🌿
No es necesario ir lejos; a tu alrededor también hay paisajes.
$BTC $BNB $SOL
Las estaciones se suceden, las flores florecen como siempre🌿
No es necesario ir lejos; a tu alrededor también hay paisajes.
$BTC $BNB $SOL
No es necesario ir lejos; a tu alrededor también hay paisajes.
$BTC $BNB $SOL
2.7k
8
127
2.7k
·
--
Las subidas y bajadas del mercado marcan el ritmo de la vida ☕
Deja entrar un rayo de sol, mantén una mente tranquila y serena,
ir despacio también es una forma de seguridad.
$BTC $BNB $SOL
Las subidas y bajadas del mercado marcan el ritmo de la vida ☕
Deja entrar un rayo de sol, mantén una mente tranquila y serena,
ir despacio también es una forma de seguridad.
$BTC $BNB $SOL
Deja entrar un rayo de sol, mantén una mente tranquila y serena,
ir despacio también es una forma de seguridad.
$BTC $BNB $SOL

2.1k
3
93
2.1k
·
--
Hoy no hay sol,
el clima está fresco, y la brisa es perfecta.
Incluso las flores abren con más suavidad que de costumbre,
así que no te encierres demasiado.
Ve despacio,
dale un poco de aire a tu cuerpo y un poco de espacio a tu estado de ánimo.
$BTC $BNB $SOL
Hoy no hay sol,
el clima está fresco, y la brisa es perfecta.
Incluso las flores abren con más suavidad que de costumbre,
así que no te encierres demasiado.
Ve despacio,
dale un poco de aire a tu cuerpo y un poco de espacio a tu estado de ánimo.
$BTC $BNB $SOL
el clima está fresco, y la brisa es perfecta.
Incluso las flores abren con más suavidad que de costumbre,
así que no te encierres demasiado.
Ve despacio,
dale un poco de aire a tu cuerpo y un poco de espacio a tu estado de ánimo.
$BTC $BNB $SOL
2.2k
4
105
2.2k
·
--
Un río con el sol poniente, todo a la vista es dorado🌅
Los ríos suben y bajan, y el mercado también tiene sus altibajos.
Menos impaciencia, más paciencia.
Mantén la calma, espera a que florezca, y espero que todos puedan ver cumplidos sus deseos.
$BTC $BNB $SOL
Un río con el sol poniente, todo a la vista es dorado🌅
Los ríos suben y bajan, y el mercado también tiene sus altibajos.
Menos impaciencia, más paciencia.
Mantén la calma, espera a que florezca, y espero que todos puedan ver cumplidos sus deseos.
$BTC $BNB $SOL
Los ríos suben y bajan, y el mercado también tiene sus altibajos.
Menos impaciencia, más paciencia.
Mantén la calma, espera a que florezca, y espero que todos puedan ver cumplidos sus deseos.
$BTC $BNB $SOL


2.9k
6
139
2.9k
·
--
Una pincelada, un morado; flores en verano 🌿
Entre el humo y el fuego de la vida cotidiana, capturando un instante de romanticismo.
$BTC $BNB $SOL
Una pincelada, un morado; flores en verano 🌿
Entre el humo y el fuego de la vida cotidiana, capturando un instante de romanticismo.
$BTC $BNB $SOL
Entre el humo y el fuego de la vida cotidiana, capturando un instante de romanticismo.
$BTC $BNB $SOL


2.1k
3
89
2.1k
·
--
Hola, septiembre. Ojalá el viento de este mes traiga un poco de buena suerte nueva.
$BNB $BTC $SOL
El bullicio de agosto se va alejando poco a poco,
y en septiembre, los días también comienzan a aquietarse.
No hace falta apresurarse tras nada,
tampoco obligarte a tener respuestas todos los días.
Toma una copa de tu bebida favorita,
mira una vez el viento del atardecer,
y deja que el estado de ánimo tenga un momento para asentarse.
Este mes,
que logremos mantener el ritmo,
en los días pequeños y cotidianos,
acumular poco a poco la propia luminosidad que nos pertenece.
2.3k
8
95
2.3k
·
--
El rocío de la mañana cubre las enredaderas de madreselva,
las flores florecen a veces, suben y bajan de forma impredecible🌿
Todas las cosas en el mundo tienen un ciclo,
espera con calma la ocasión; al asentarse, florecerá por sí sola.
$BNB $SOL $BTC
El rocío de la mañana cubre las enredaderas de madreselva,
las flores florecen a veces, suben y bajan de forma impredecible🌿
Todas las cosas en el mundo tienen un ciclo,
espera con calma la ocasión; al asentarse, florecerá por sí sola.
$BNB $SOL $BTC
las flores florecen a veces, suben y bajan de forma impredecible🌿
Todas las cosas en el mundo tienen un ciclo,
espera con calma la ocasión; al asentarse, florecerá por sí sola.
$BNB $SOL $BTC
3.1k
2
144
3.1k
·
--
La app de taxis a menudo funciona así: te da un precio estimado para que te prepares, y al final la liquidación se calcula según los kilómetros reales. La Gas de @Dusk_Foundation es el mismo caso: el costo es `gas_used × gas_price`. El precio de la Gas se calcula en LUX; 1 DUSK equivale a 1.000.000.000 LUX. El crédito que no se usa no se descuenta, pero si la Gas se agota a mitad de la transacción, toda la operación se revierte y no se pierde lo que se calculó antes: lo ejecutado hasta entonces se paga igualmente. Al principio también pensé que era una trampa en el diseño; luego lo entendí: si el fallo fuera completamente gratis, un hacker podría provocar llamadas complejas e infinitas con errores para hacer que los nodos trabajen en vano. Esa es la trampa de verdad.
Por eso, cada vez que confirmo una transacción, reviso por separado tres cosas: si el límite de Gas alcanza para completar todo el proceso, si el precio de la Gas es razonable y si el objeto a llamar y los parámetros se rellenaron correctamente. Si falla, no te apresures a reenviar: primero revisa en el navegador oficial para entender el tipo, el costo, el uso y en qué parte ocurrió el error. Aumentar ciegamente el tope al doble solo le da más combustible a un contrato equivocado: es un remedio temporal, no la solución.
El flujo de costos también es bastante interesante. La recompensa de cada bloque es el nuevo $DUSK emitido más las comisiones de transacción, que se reparten entre el productor del bloque, el fondo de desarrollo y el comité; la parte no asignada podría destruirse. Cuando la red está congestionada, las tarifas pueden entrar en incentivos de validación, pero eso no es un dividendo que puedas ganar solo por tener monedas.
Lo que de verdad me hizo detenerme a observar con lupa fue la privacidad. Dusk no esconde todas las transacciones; hace divulgación selectiva. Cuando es compatible, puede demostrar la información necesaria sin exponer todos los detalles en una cadena pública. XSC, DuskEVM y el marco de identidad de Citadel: en conjunto se siente más cerca de un escenario financiero real que simplemente exigir una «cadena de privacidad».
El proceso de Citadel 2 consta de cuatro pasos: la línea License Provider hace una revisión fuera de la cadena y emite credenciales cifradas; el usuario genera una prueba de conocimiento cero y solo muestra que tiene una credencial válida; el contrato verifica y deja una session pública; luego el servicio decide si permite o no. En la cadena solo se prueba que la sesión es válida: no importa a quién crea la institución, qué atributos necesita ni si la credencial expiró o no. Con la misma documentación de identidad no tienes que almacenarla repetidamente en cada plataforma; el riesgo pasa de la copia de datos a la gobernanza del emisor y a la sincronización de revocaciones.
Antes de usar Dusk, hay que conocer bien el Gas para evitar pagar varias veces por aprender a base de errores. Que funcione o no depende del resultado de la transacción; que el valor pueda fluir de forma sostenible hacia DUSK requiere seguir observando el uso real de la red y el ritmo de suministro. #dusk $DUSK
{spot}(DUSKUSDT)
La app de taxis a menudo funciona así: te da un precio estimado para que te prepares, y al final la liquidación se calcula según los kilómetros reales. La Gas de @Dusk es el mismo caso: el costo es `gas_used × gas_price`. El precio de la Gas se calcula en LUX; 1 DUSK equivale a 1.000.000.000 LUX. El crédito que no se usa no se descuenta, pero si la Gas se agota a mitad de la transacción, toda la operación se revierte y no se pierde lo que se calculó antes: lo ejecutado hasta entonces se paga igualmente. Al principio también pensé que era una trampa en el diseño; luego lo entendí: si el fallo fuera completamente gratis, un hacker podría provocar llamadas complejas e infinitas con errores para hacer que los nodos trabajen en vano. Esa es la trampa de verdad.
Por eso, cada vez que confirmo una transacción, reviso por separado tres cosas: si el límite de Gas alcanza para completar todo el proceso, si el precio de la Gas es razonable y si el objeto a llamar y los parámetros se rellenaron correctamente. Si falla, no te apresures a reenviar: primero revisa en el navegador oficial para entender el tipo, el costo, el uso y en qué parte ocurrió el error. Aumentar ciegamente el tope al doble solo le da más combustible a un contrato equivocado: es un remedio temporal, no la solución.
El flujo de costos también es bastante interesante. La recompensa de cada bloque es el nuevo $DUSK emitido más las comisiones de transacción, que se reparten entre el productor del bloque, el fondo de desarrollo y el comité; la parte no asignada podría destruirse. Cuando la red está congestionada, las tarifas pueden entrar en incentivos de validación, pero eso no es un dividendo que puedas ganar solo por tener monedas.
Lo que de verdad me hizo detenerme a observar con lupa fue la privacidad. Dusk no esconde todas las transacciones; hace divulgación selectiva. Cuando es compatible, puede demostrar la información necesaria sin exponer todos los detalles en una cadena pública. XSC, DuskEVM y el marco de identidad de Citadel: en conjunto se siente más cerca de un escenario financiero real que simplemente exigir una «cadena de privacidad».
El proceso de Citadel 2 consta de cuatro pasos: la línea License Provider hace una revisión fuera de la cadena y emite credenciales cifradas; el usuario genera una prueba de conocimiento cero y solo muestra que tiene una credencial válida; el contrato verifica y deja una session pública; luego el servicio decide si permite o no. En la cadena solo se prueba que la sesión es válida: no importa a quién crea la institución, qué atributos necesita ni si la credencial expiró o no. Con la misma documentación de identidad no tienes que almacenarla repetidamente en cada plataforma; el riesgo pasa de la copia de datos a la gobernanza del emisor y a la sincronización de revocaciones.
Antes de usar Dusk, hay que conocer bien el Gas para evitar pagar varias veces por aprender a base de errores. Que funcione o no depende del resultado de la transacción; que el valor pueda fluir de forma sostenible hacia DUSK requiere seguir observando el uso real de la red y el ritmo de suministro. #dusk $DUSK
1
227
·
--
He estado mirando @Dusk_Foundation últimamente y cuanto más lo miro, más interesante me parece.
Primero, hablemos del ciclo de vida de las transacciones que más me tiene enganchado. Al principio yo también me dejé llevar por la supuesta finalidad determinista; después de revisar documentación durante varios días, descubrí que confirmed y finalized no son lo mismo. El bloque todavía no llega al último paso: aún puede revertirse. El proceso es: primero el provisioner propone un bloque candidato, luego una comisión aleatoria hace la validación, después viene un segundo grupo de ratification, y solo tras la fase de ratify es cuando se asienta de verdad. No es que una vez propuesto ya estás condenado: lo que sí es cierto es que después de la finalización ya no necesitas acumular más confirmaciones.
Si fuera una simple transferencia, da igual; pero en depósitos de exchanges o en entregas de valores no puedes jugar así. Detectar executed solo indica que se ejecutó; aún tienes que comprobar que el error esté vacío y recién el evento finalized es lo que da estabilidad. Si te llega un reverted, toca volver a escucharlo. Un revert del contrato es un error de código; un revert del bloque es un cambio en el consenso. La lógica de recuperación es completamente en direcciones opuestas. Si un integrador toma confirmed como si fuera finalized, la “determinación” se le va a romper en la capa de aplicación. Lo que más me preocupa ahora es si el exchange y Dusk Trade usan finalized como el límite unificado y si existe un flujo de reprocesamiento auditable.
Hablemos también de trading justo; esto de verdad me enfureció. El mempool es como un invernadero con las cortinas quitadas: lo que quieres comprar lo ve todo el mundo, y los robots tipo pinza pueden entrar en cualquier momento. $DUSK hizo una subasta batch privada directamente a nivel de protocolo: la puja y la cantidad se envían y, al instante, ZK lo protege. Los nodos calculan un precio justo que hace que la diferencia entre la demanda total de órdenes de compra ocultas y la oferta total de órdenes de venta quede cerca de cero; luego todas las órdenes colgadas en el mismo bloque se liquidan a ese precio. Se destapa la asimetría de información: la piscina oscura es justa desde sus entrañas.
En cumplimiento tampoco se quedan cortos. Phoenix usa ZK para preservar la privacidad; Moonlight trabaja con un libro mayor transparente; Citadel soporta divulgación selectiva; XSC mete en la lógica del contrato la elegibilidad, las restricciones y los reportes completos. Las reglas no puedes depender de que existan solo fuera de la cadena.
Cuanto más complejo es el producto, más reglas hay. La pregunta clave para mí es si se puede ejecutar con estabilidad en distintos flujos de trabajo. La verdadera finalidad no es un término: es el recorrido de los eventos del nodo hasta el libro contable, sin que nadie se adelante por la carrera. #dusk $DUSK
{spot}(DUSKUSDT)
He estado mirando @Dusk últimamente y cuanto más lo miro, más interesante me parece.
Primero, hablemos del ciclo de vida de las transacciones que más me tiene enganchado. Al principio yo también me dejé llevar por la supuesta finalidad determinista; después de revisar documentación durante varios días, descubrí que confirmed y finalized no son lo mismo. El bloque todavía no llega al último paso: aún puede revertirse. El proceso es: primero el provisioner propone un bloque candidato, luego una comisión aleatoria hace la validación, después viene un segundo grupo de ratification, y solo tras la fase de ratify es cuando se asienta de verdad. No es que una vez propuesto ya estás condenado: lo que sí es cierto es que después de la finalización ya no necesitas acumular más confirmaciones.
Si fuera una simple transferencia, da igual; pero en depósitos de exchanges o en entregas de valores no puedes jugar así. Detectar executed solo indica que se ejecutó; aún tienes que comprobar que el error esté vacío y recién el evento finalized es lo que da estabilidad. Si te llega un reverted, toca volver a escucharlo. Un revert del contrato es un error de código; un revert del bloque es un cambio en el consenso. La lógica de recuperación es completamente en direcciones opuestas. Si un integrador toma confirmed como si fuera finalized, la “determinación” se le va a romper en la capa de aplicación. Lo que más me preocupa ahora es si el exchange y Dusk Trade usan finalized como el límite unificado y si existe un flujo de reprocesamiento auditable.
Hablemos también de trading justo; esto de verdad me enfureció. El mempool es como un invernadero con las cortinas quitadas: lo que quieres comprar lo ve todo el mundo, y los robots tipo pinza pueden entrar en cualquier momento. $DUSK hizo una subasta batch privada directamente a nivel de protocolo: la puja y la cantidad se envían y, al instante, ZK lo protege. Los nodos calculan un precio justo que hace que la diferencia entre la demanda total de órdenes de compra ocultas y la oferta total de órdenes de venta quede cerca de cero; luego todas las órdenes colgadas en el mismo bloque se liquidan a ese precio. Se destapa la asimetría de información: la piscina oscura es justa desde sus entrañas.
En cumplimiento tampoco se quedan cortos. Phoenix usa ZK para preservar la privacidad; Moonlight trabaja con un libro mayor transparente; Citadel soporta divulgación selectiva; XSC mete en la lógica del contrato la elegibilidad, las restricciones y los reportes completos. Las reglas no puedes depender de que existan solo fuera de la cadena.
Cuanto más complejo es el producto, más reglas hay. La pregunta clave para mí es si se puede ejecutar con estabilidad en distintos flujos de trabajo. La verdadera finalidad no es un término: es el recorrido de los eventos del nodo hasta el libro contable, sin que nadie se adelante por la carrera. #dusk $DUSK
461
·
--
Anoche volví a revisar el documento de @Dusk_Foundation ; para ser honesto, me dejó un poco dividido.
Por un lado, dicen que su enfoque es la privacidad. El esquema de Phoenix de UTXO con pruebas de conocimiento cero, de verdad, es bastante sólido: la información de las transferencias está completamente cubierta. Pero luego cambian de rumbo y hacen compatibilidad de DuskEVM con Solidity, dejando claro que quieren atraer el flujo de desarrolladores de Ethereum. Incluso la propia oficialidad lo dice: el modelo de cuentas y UTXO no son literalmente la misma “especie” en privacidad. La compatibilidad directa, entonces, implica sacrificar anonimato. El resultado es incómodo: desarrollar con la toolchain de EVM es muy cómodo, pero la privacidad queda a medias. Y si de verdad quieres privacidad auditable, tienes que enfrentarte a la barrera del entorno nativo; quedarse a medias entre ambas opciones es bastante difícil de digerir.
En cuanto a los nodos, también es más enrevesado. Con el consenso de Succinct Attestation, apostar 1000 DUSK te convierte en Provisioner; el umbral se ve bastante accesible, incluso las personas comunes pueden intentarlo. Pero si miras más arriba, la salida real de valor: canales RWA, la licencia NPEX, la verificación de identidad conforme… todo eso está concentrado en manos de instituciones. La base es Permissionless PoS, y por encima es un club con permisos. Con esa arquitectura, todavía no logro entender cómo se captura el valor del token.
Además, está la emisión nativa: la ambición no es pequeña. No pretende solo emitir un token, sino meter en una máquina de estados todo el esquema: lista blanca, view key, transferencias controladas y la liquidación/entrega. En el escenario ideal, las securities privadas no necesitarían registro fuera de cadena. Pero el problema está en la eficacia legal y en temas como la custodia y el reconocimiento de tenencia: por muy bonito que corra en cadena, no reemplaza eso.
Para ser sincero, la revelación selectiva de Phoenix, el cambio de doble modelo de Moonlight y la lógica de emisión de Citadel son, en el diseño, realmente ingeniosos. Pero en la práctica, la complejidad es alta y probablemente desanimen a los usuarios comunes. Reconozco que el relato de cumplimiento tiene espacio bajo el marco MiCA de Europa, pero si las ventajas técnicas pueden convertirse en actividad real on-chain depende de que el ecosistema de verdad pueda arrancar.
Seguiré vigilándolo, pero antes de poner dinero real, estas lógicas con “pinchos” necesitan ordenarse primero. #dusk $DUSK
{spot}(DUSKUSDT)
Anoche volví a revisar el documento de @Dusk ; para ser honesto, me dejó un poco dividido.
Por un lado, dicen que su enfoque es la privacidad. El esquema de Phoenix de UTXO con pruebas de conocimiento cero, de verdad, es bastante sólido: la información de las transferencias está completamente cubierta. Pero luego cambian de rumbo y hacen compatibilidad de DuskEVM con Solidity, dejando claro que quieren atraer el flujo de desarrolladores de Ethereum. Incluso la propia oficialidad lo dice: el modelo de cuentas y UTXO no son literalmente la misma “especie” en privacidad. La compatibilidad directa, entonces, implica sacrificar anonimato. El resultado es incómodo: desarrollar con la toolchain de EVM es muy cómodo, pero la privacidad queda a medias. Y si de verdad quieres privacidad auditable, tienes que enfrentarte a la barrera del entorno nativo; quedarse a medias entre ambas opciones es bastante difícil de digerir.
En cuanto a los nodos, también es más enrevesado. Con el consenso de Succinct Attestation, apostar 1000 DUSK te convierte en Provisioner; el umbral se ve bastante accesible, incluso las personas comunes pueden intentarlo. Pero si miras más arriba, la salida real de valor: canales RWA, la licencia NPEX, la verificación de identidad conforme… todo eso está concentrado en manos de instituciones. La base es Permissionless PoS, y por encima es un club con permisos. Con esa arquitectura, todavía no logro entender cómo se captura el valor del token.
Además, está la emisión nativa: la ambición no es pequeña. No pretende solo emitir un token, sino meter en una máquina de estados todo el esquema: lista blanca, view key, transferencias controladas y la liquidación/entrega. En el escenario ideal, las securities privadas no necesitarían registro fuera de cadena. Pero el problema está en la eficacia legal y en temas como la custodia y el reconocimiento de tenencia: por muy bonito que corra en cadena, no reemplaza eso.
Para ser sincero, la revelación selectiva de Phoenix, el cambio de doble modelo de Moonlight y la lógica de emisión de Citadel son, en el diseño, realmente ingeniosos. Pero en la práctica, la complejidad es alta y probablemente desanimen a los usuarios comunes. Reconozco que el relato de cumplimiento tiene espacio bajo el marco MiCA de Europa, pero si las ventajas técnicas pueden convertirse en actividad real on-chain depende de que el ecosistema de verdad pueda arrancar.
Seguiré vigilándolo, pero antes de poner dinero real, estas lógicas con “pinchos” necesitan ordenarse primero. #dusk $DUSK
2
494
·
--
Corrí y probé nodos durante medio año, y ahora me he acostumbrado a empezar a “desnudar” la capa de propagación primero. Hace poco caí en un agujero: el ancho de banda del nodo se llenó al máximo y los correos de alerta llegaron en una pantalla entera. Al principio pensé que era por un volumen de transacciones demasiado fuerte; al revisar los registros entendí la causa: a nivel inferior, el valor predeterminado es un “bombardeo” de todo el mundo con tráfico indiscriminado. Con que el nodo se mueva un poco o tenga alguna inestabilidad, los mensajes repetidos se aprietan sin piedad, como si fuera un atasco.
Luego revisé el documento @Dusk_Foundation y vi la parte de Kadcast; de hecho me quedé bastante tiempo. No usa ese tipo de difusión ciega. Aprovecha la topología de Kademlia: calcula la distancia XOR a partir del hash de identidad del nodo y clasifica el par en distintos buckets de enrutamiento. En la difusión, ya no se hace envío desordenado en masa; en su lugar, se envía de forma ordenada por capas según la distancia, y sincroniza toda la red convirtiéndola en un árbol de multidifusión estructurado. En mis pruebas locales, el pico de ancho de banda se redujo claramente; y después de varios saltos, resulta mucho más difícil que un actor externo deduzca al iniciador solo por características del tráfico. El whitepaper dice que ahorra 25%-50% de ancho de banda frente a un Gossip tradicional; yo lo tomo como referencia: con nodos que entran y salen con frecuencia, oscilaciones entre zonas y retrasos en la actualización de la tabla de enrutamiento, todo eso junto seguro reduce el ahorro real. Con BitVM3 como verificación de respaldo, no hay forma de que transacciones no conformes ni siquiera entren por la puerta. Esa idea comparte la lógica de bajo nivel con el esquema de “staking”: dejar las reglas soldadas en la criptografía.
Pero depender mucho de la topología lógica tiene un coste. Si aparece una partición entre países, o un nodo malicioso introduce datos sucios dentro de los buckets de enrutamiento, el gasto de direccionamiento al cambiar rutas alternativas puede comerse rápidamente la ventaja de baja latencia. Controlar el ancho de banda es realmente algo bueno: los usuarios comunes de staking no necesitan tirar de una línea dedicada y la barrera baja un escalón; pero la depuración es más compleja que en la difusión tradicional, así que hay que tenerlo en mente.
También pisé un pozo con el entre-cadenas. De la mainnet a BSC no es un “traslado” directo. Hay que enviar el DUSK nativo a la cuenta puente oficial; una vez que la mainnet valida y bloquea, según la dirección BSC especificada en el Memo, se genera un BEP20. La cantidad debe ser mayor que 1 DUSK. La tarifa es la comisión de la mainnet más la tarifa del puente de 1 DUSK; el tiempo aproximado es de una hora para llegar, y el monto real recibido es la cantidad enviada menos 1.
Kadcast usa una distancia matemática para mitigar el riesgo de redundancia y de rastreo del origen, pero en un entorno de red pública donde los nodos entran y salen, la velocidad de actualización de la tabla de enrutamiento y el grosor del pool alternativo—eso es lo que realmente hay que vigilar. Si sale bien, es una mejora pragmática; si no, es solo un decorado de papel. $DUSK #dusk $DUSK
{spot}(DUSKUSDT)
Corrí y probé nodos durante medio año, y ahora me he acostumbrado a empezar a “desnudar” la capa de propagación primero. Hace poco caí en un agujero: el ancho de banda del nodo se llenó al máximo y los correos de alerta llegaron en una pantalla entera. Al principio pensé que era por un volumen de transacciones demasiado fuerte; al revisar los registros entendí la causa: a nivel inferior, el valor predeterminado es un “bombardeo” de todo el mundo con tráfico indiscriminado. Con que el nodo se mueva un poco o tenga alguna inestabilidad, los mensajes repetidos se aprietan sin piedad, como si fuera un atasco.
Luego revisé el documento @Dusk y vi la parte de Kadcast; de hecho me quedé bastante tiempo. No usa ese tipo de difusión ciega. Aprovecha la topología de Kademlia: calcula la distancia XOR a partir del hash de identidad del nodo y clasifica el par en distintos buckets de enrutamiento. En la difusión, ya no se hace envío desordenado en masa; en su lugar, se envía de forma ordenada por capas según la distancia, y sincroniza toda la red convirtiéndola en un árbol de multidifusión estructurado. En mis pruebas locales, el pico de ancho de banda se redujo claramente; y después de varios saltos, resulta mucho más difícil que un actor externo deduzca al iniciador solo por características del tráfico. El whitepaper dice que ahorra 25%-50% de ancho de banda frente a un Gossip tradicional; yo lo tomo como referencia: con nodos que entran y salen con frecuencia, oscilaciones entre zonas y retrasos en la actualización de la tabla de enrutamiento, todo eso junto seguro reduce el ahorro real. Con BitVM3 como verificación de respaldo, no hay forma de que transacciones no conformes ni siquiera entren por la puerta. Esa idea comparte la lógica de bajo nivel con el esquema de “staking”: dejar las reglas soldadas en la criptografía.
Pero depender mucho de la topología lógica tiene un coste. Si aparece una partición entre países, o un nodo malicioso introduce datos sucios dentro de los buckets de enrutamiento, el gasto de direccionamiento al cambiar rutas alternativas puede comerse rápidamente la ventaja de baja latencia. Controlar el ancho de banda es realmente algo bueno: los usuarios comunes de staking no necesitan tirar de una línea dedicada y la barrera baja un escalón; pero la depuración es más compleja que en la difusión tradicional, así que hay que tenerlo en mente.
También pisé un pozo con el entre-cadenas. De la mainnet a BSC no es un “traslado” directo. Hay que enviar el DUSK nativo a la cuenta puente oficial; una vez que la mainnet valida y bloquea, según la dirección BSC especificada en el Memo, se genera un BEP20. La cantidad debe ser mayor que 1 DUSK. La tarifa es la comisión de la mainnet más la tarifa del puente de 1 DUSK; el tiempo aproximado es de una hora para llegar, y el monto real recibido es la cantidad enviada menos 1.
Kadcast usa una distancia matemática para mitigar el riesgo de redundancia y de rastreo del origen, pero en un entorno de red pública donde los nodos entran y salen, la velocidad de actualización de la tabla de enrutamiento y el grosor del pool alternativo—eso es lo que realmente hay que vigilar. Si sale bien, es una mejora pragmática; si no, es solo un decorado de papel. $DUSK #dusk $DUSK
437
·
--
Verificado
Últimamente he estado clavado en el tema de RWA, la verdad: cuanto más lo miro, más ansioso me pongo. Lo de poner activos en la cadena, técnicamente hay de todo a manos llenas; pero si de verdad le das a una institución la tarea de mover inmuebles, bonos y acciones, ¿cómo se haría la prueba? Una blockchain pública es tan transparente como una casa de vidrio: todos los secretos comerciales quedan al descubierto, ¿quién se atrevería? Y las blockchains de privacidad están tan opacas que el regulador ni siquiera alcanza a tocarlas. Le di una vuelta y vi que @Dusk_Foundation no está tomando partido: mezcla privacidad y cumplimiento directamente en la capa base; esa idea tiene algo.
Me metí a destripar su stack técnico. El consenso de Succinct Attestation: comités aleatorios haciendo el trabajo, y los rollbacks por bifurcación prácticamente no tienen posibilidades. DuskEVM es compatible con Ethereum; corrí un pequeño demo con Solidity y las funciones de privacidad se incluyeron directamente. El protocolo Hedger, esa privacidad auditable, me dejó pensando un buen rato: los detalles están completamente cerrados, pero cuando toca el cumplimiento, puede soltar pruebas verificables. Esa jugada es bastante buena. Moonlight y Phoenix operan como dos modelos de transacción en paralelo; para distintas necesidades, cada una toma lo que le corresponde. Vi además el plan de NPEX para tokenizar en cadena valores por más de 300 millones de euros; el ritmo de implementación lo tengo que seguir.
Pero, siendo sincero, tengo una pregunta que me queda colgando en la cabeza: la llave que puede desbloquear toda la privacidad, al final, ¿quién la tiene? Eso determina directamente si es libertad o alguna forma de control. Hice cuentas: la emisión continua de tokens y el bloqueo de fondos presionan la inercia; si cambia la regulación de la UE, el relato quizá se replantee por completo. La liquidez secundaria de los primeros activos y el costo de ZK todavía hay que verlo con evidencia práctica.
Hace poco mucha gente fue engañada con la idea de que la verificación en cadena toma 2,8 milisegundos, y casi me lo creo. PLONK sí lleva la verificación al límite, pero es “ligero en cadena y pesado fuera de cadena”. Yo mismo corrí en local circuitos de identidad de Citadel: con una sola licencia hay más de 30.000 constraints; el prover se lo comió entero en 16 segundos, mientras que el verificador tarda solo 0,007 segundos. La prima de cómputo de ZK es más o menos 10.000 veces la de la operación original; toda la carga se la tiran al equipo local.
Yo soy de los que prefieren validar por su cuenta: no me quedo viendo quién dice de dónde viene, miro el código. El camino que sigue Dusk es difícil, pero es el correcto; aun así, llevar la tecnología a la realidad todavía queda entre la batalla regulatoria y la aceptación del mercado. Mis focos ahora son dos: cómo se gestiona esa llave, y el volumen real de transacciones después de poner en cadena activos por 300 millones de euros. Lo demás, esperaré a terminar las pruebas para hablar. #dusk $DUSK
{spot}(DUSKUSDT)
Últimamente he estado clavado en el tema de RWA, la verdad: cuanto más lo miro, más ansioso me pongo. Lo de poner activos en la cadena, técnicamente hay de todo a manos llenas; pero si de verdad le das a una institución la tarea de mover inmuebles, bonos y acciones, ¿cómo se haría la prueba? Una blockchain pública es tan transparente como una casa de vidrio: todos los secretos comerciales quedan al descubierto, ¿quién se atrevería? Y las blockchains de privacidad están tan opacas que el regulador ni siquiera alcanza a tocarlas. Le di una vuelta y vi que @Dusk no está tomando partido: mezcla privacidad y cumplimiento directamente en la capa base; esa idea tiene algo.
Me metí a destripar su stack técnico. El consenso de Succinct Attestation: comités aleatorios haciendo el trabajo, y los rollbacks por bifurcación prácticamente no tienen posibilidades. DuskEVM es compatible con Ethereum; corrí un pequeño demo con Solidity y las funciones de privacidad se incluyeron directamente. El protocolo Hedger, esa privacidad auditable, me dejó pensando un buen rato: los detalles están completamente cerrados, pero cuando toca el cumplimiento, puede soltar pruebas verificables. Esa jugada es bastante buena. Moonlight y Phoenix operan como dos modelos de transacción en paralelo; para distintas necesidades, cada una toma lo que le corresponde. Vi además el plan de NPEX para tokenizar en cadena valores por más de 300 millones de euros; el ritmo de implementación lo tengo que seguir.
Pero, siendo sincero, tengo una pregunta que me queda colgando en la cabeza: la llave que puede desbloquear toda la privacidad, al final, ¿quién la tiene? Eso determina directamente si es libertad o alguna forma de control. Hice cuentas: la emisión continua de tokens y el bloqueo de fondos presionan la inercia; si cambia la regulación de la UE, el relato quizá se replantee por completo. La liquidez secundaria de los primeros activos y el costo de ZK todavía hay que verlo con evidencia práctica.
Hace poco mucha gente fue engañada con la idea de que la verificación en cadena toma 2,8 milisegundos, y casi me lo creo. PLONK sí lleva la verificación al límite, pero es “ligero en cadena y pesado fuera de cadena”. Yo mismo corrí en local circuitos de identidad de Citadel: con una sola licencia hay más de 30.000 constraints; el prover se lo comió entero en 16 segundos, mientras que el verificador tarda solo 0,007 segundos. La prima de cómputo de ZK es más o menos 10.000 veces la de la operación original; toda la carga se la tiran al equipo local.
Yo soy de los que prefieren validar por su cuenta: no me quedo viendo quién dice de dónde viene, miro el código. El camino que sigue Dusk es difícil, pero es el correcto; aun así, llevar la tecnología a la realidad todavía queda entre la batalla regulatoria y la aceptación del mercado. Mis focos ahora son dos: cómo se gestiona esa llave, y el volumen real de transacciones después de poner en cadena activos por 300 millones de euros. Lo demás, esperaré a terminar las pruebas para hablar. #dusk $DUSK
620
·
--
Anoche leí el “whitepaper” @Dusk_Foundation y, siendo sincero, empecé con una mentalidad dispuesta a buscarle fallos; al final, cuanto más lo miraba, más me parecía que este proyecto tiene cierto “algo” obsesivo.
Primero, los puntos flojos: el whitepaper es increíblemente técnico; hay un montón de jerga de criptografía académica por todas partes. Se lee como un paper de ingeniería financiera, y casi lo dejo a mitad de camino. La promoción del ecosistema también va lenta: mientras otros publican acuerdos a diario, ellos se encierran y desarrollan la mainnet y los estándares de XSC, con una presencia en el mercado tan pequeña que da pena. Los tokens y la comunidad, además, van en modo zen; no hay ninguna emoción de “pump”.
Pero después de poder quejarme de esas tres cosas, en realidad ahora estoy más dispuesto a observarlo a largo plazo, porque la infraestructura financiera no se mueve solo con gritos y picks. Las instituciones necesitan estabilidad y cumplimiento.
Ahora bien, en lo técnico sí hay cosas: Dusk integra de forma nativa PLONK zk-SNARK y Bulletproofs en la capa base del protocolo; la privacidad no es un “ad-on” para DApps, sino una propiedad inherente de la cadena. Luego, con Citadel ZK-KYC, cuando los usuarios completan la verificación de identidad no tienen que subir datos originales como pasaportes: solo envían una prueba de conocimiento cero ya verificada en términos de cumplimiento. Esto apunta directamente a escenarios RWA a nivel institucional y de tokens de valores: se necesita cumplimiento, pero sin exponer todas las posiciones y estrategias en el libro público.
Claro que también ha habido problemas: OtterSec detectó un fallo en el verificador al encontrar dusk-plonk, y un probador malicioso podría falsificar pruebas. Por suerte, el equipo, en adelante, usó AEGIS para bloquear en mempool y en la frontera bidireccional de VM elementos como comisiones, reembolsos y consistencia de direcciones, además de añadir pruebas de regresión específicas. Que la prueba de conocimiento cero sea válida no significa automáticamente que los datos alrededor de la transacción sean seguros: esa lección sí que se siente.
Así que ahora, al mirar $DUSK, lo veo más como observar un camino que de verdad quiere hacer liquidación financiera privada. Que vaya más lento no importa; lo clave es si la base y la seguridad pueden sostener las exigencias de las instituciones. $DUSK #dusk $DUSK
{spot}(DUSKUSDT)
Anoche leí el “whitepaper” @Dusk y, siendo sincero, empecé con una mentalidad dispuesta a buscarle fallos; al final, cuanto más lo miraba, más me parecía que este proyecto tiene cierto “algo” obsesivo.
Primero, los puntos flojos: el whitepaper es increíblemente técnico; hay un montón de jerga de criptografía académica por todas partes. Se lee como un paper de ingeniería financiera, y casi lo dejo a mitad de camino. La promoción del ecosistema también va lenta: mientras otros publican acuerdos a diario, ellos se encierran y desarrollan la mainnet y los estándares de XSC, con una presencia en el mercado tan pequeña que da pena. Los tokens y la comunidad, además, van en modo zen; no hay ninguna emoción de “pump”.
Pero después de poder quejarme de esas tres cosas, en realidad ahora estoy más dispuesto a observarlo a largo plazo, porque la infraestructura financiera no se mueve solo con gritos y picks. Las instituciones necesitan estabilidad y cumplimiento.
Ahora bien, en lo técnico sí hay cosas: Dusk integra de forma nativa PLONK zk-SNARK y Bulletproofs en la capa base del protocolo; la privacidad no es un “ad-on” para DApps, sino una propiedad inherente de la cadena. Luego, con Citadel ZK-KYC, cuando los usuarios completan la verificación de identidad no tienen que subir datos originales como pasaportes: solo envían una prueba de conocimiento cero ya verificada en términos de cumplimiento. Esto apunta directamente a escenarios RWA a nivel institucional y de tokens de valores: se necesita cumplimiento, pero sin exponer todas las posiciones y estrategias en el libro público.
Claro que también ha habido problemas: OtterSec detectó un fallo en el verificador al encontrar dusk-plonk, y un probador malicioso podría falsificar pruebas. Por suerte, el equipo, en adelante, usó AEGIS para bloquear en mempool y en la frontera bidireccional de VM elementos como comisiones, reembolsos y consistencia de direcciones, además de añadir pruebas de regresión específicas. Que la prueba de conocimiento cero sea válida no significa automáticamente que los datos alrededor de la transacción sean seguros: esa lección sí que se siente.
Así que ahora, al mirar $DUSK , lo veo más como observar un camino que de verdad quiere hacer liquidación financiera privada. Que vaya más lento no importa; lo clave es si la base y la seguridad pueden sostener las exigencias de las instituciones. $DUSK #dusk $DUSK
324
·
--
Últimamente estuve charlando con amigos sobre DeFi y lo que más critican es, precisamente, el tipo de interés variable. Parece muy atractivo: depositas y la tasa cambia de un momento a otro, y ni siquiera sabes cuánto podrías ganar dentro de medio año. A mí este “tira y afloja” me cansó, así que empecé a buscar soluciones de tasa fija y me topé con @termmax .
Primero, hablemos del mecanismo: divide el préstamo en tres partes: FT, XT y GT. FT es parecido a un bono de cupón cero: se compra con descuento y, al vencimiento, se redime al valor nominal; así, el prestamista gana la diferencia. GT es una posición en formato NFT que registra el colateral y la deuda. XT, por su parte, ayuda a mantener el equilibrio. El prestatario acuña GT y FT a partir de activos en garantía, vende FT para obtener fondos, y al vencimiento devuelve la deuda y redime el colateral. Además, incorpora una Range Order: con una curva de precios se escribe en el mecanismo el rango de tasas; en teoría, puede generar una curva de rendimiento on-chain.
Luego, los puntos que me interesaron: la función de renovación automática es muy útil. Al vencer, se busca una nueva tasa mediante una subasta holandesa; la ejecución la hace un keeper, sin necesidad de operar manualmente. Pero si el sistema es o no estable, depende de la solidez del keeper: hay que ver si está lo bastante diversificado, cuántos participantes activos hay y la proporción de ejecuciones que realmente se realizan; esos datos son el “colchón” de seguridad real.
Por supuesto, también tengo reservas: el costo de la tasa fija es menor flexibilidad. Si quieres salir a mitad de camino, solo puedes vender FT en el mercado secundario, y su precio seguirá la volatilidad. Si el colateral fluctúa mucho, al vencimiento lo que recibas tampoco necesariamente será estable.
Por eso mi estrategia es priorizar activos mainstream y un mercado con ratios de colateral conservadores; si la rentabilidad es demasiado alta, la trataré primero como una prima por riesgo.
Estoy de acuerdo con el enfoque de #TermMax : en efecto, DeFi lleva demasiado tiempo sin certeza de ingresos a largo plazo. Pero para que funcione de verdad, todavía depende de la demanda real de préstamos y de la liquidez. Por ahora seguiré observando y esperaré a que el uso real despegue.
¿Qué opinan ustedes? ¿Por qué creen que en la cadena es difícil impulsar las tasas fijas, cuál sería la razón principal?
Últimamente estuve charlando con amigos sobre DeFi y lo que más critican es, precisamente, el tipo de interés variable. Parece muy atractivo: depositas y la tasa cambia de un momento a otro, y ni siquiera sabes cuánto podrías ganar dentro de medio año. A mí este “tira y afloja” me cansó, así que empecé a buscar soluciones de tasa fija y me topé con @TermMax .
Primero, hablemos del mecanismo: divide el préstamo en tres partes: FT, XT y GT. FT es parecido a un bono de cupón cero: se compra con descuento y, al vencimiento, se redime al valor nominal; así, el prestamista gana la diferencia. GT es una posición en formato NFT que registra el colateral y la deuda. XT, por su parte, ayuda a mantener el equilibrio. El prestatario acuña GT y FT a partir de activos en garantía, vende FT para obtener fondos, y al vencimiento devuelve la deuda y redime el colateral. Además, incorpora una Range Order: con una curva de precios se escribe en el mecanismo el rango de tasas; en teoría, puede generar una curva de rendimiento on-chain.
Luego, los puntos que me interesaron: la función de renovación automática es muy útil. Al vencer, se busca una nueva tasa mediante una subasta holandesa; la ejecución la hace un keeper, sin necesidad de operar manualmente. Pero si el sistema es o no estable, depende de la solidez del keeper: hay que ver si está lo bastante diversificado, cuántos participantes activos hay y la proporción de ejecuciones que realmente se realizan; esos datos son el “colchón” de seguridad real.
Por supuesto, también tengo reservas: el costo de la tasa fija es menor flexibilidad. Si quieres salir a mitad de camino, solo puedes vender FT en el mercado secundario, y su precio seguirá la volatilidad. Si el colateral fluctúa mucho, al vencimiento lo que recibas tampoco necesariamente será estable.
Por eso mi estrategia es priorizar activos mainstream y un mercado con ratios de colateral conservadores; si la rentabilidad es demasiado alta, la trataré primero como una prima por riesgo.
Estoy de acuerdo con el enfoque de #TermMax : en efecto, DeFi lleva demasiado tiempo sin certeza de ingresos a largo plazo. Pero para que funcione de verdad, todavía depende de la demanda real de préstamos y de la liquidez. Por ahora seguiré observando y esperaré a que el uso real despegue.
¿Qué opinan ustedes? ¿Por qué creen que en la cadena es difícil impulsar las tasas fijas, cuál sería la razón principal?
286
·
--
Ayer releí el whitepaper @Dusk_Foundation y cuando llegué a la página de la “arquitectura de doble VM”, me quedé bloqueado.
Primero hablemos de la arquitectura. Piecrust es una máquina virtual nativa de conocimiento cero, basada en WASM, y el proceso de liquidación se reduce a 2-3 segundos. DuskEVM es compatible con Solidity; con Hardhat y MetaMask puedes conectarte directamente y hacer que corra, y la privacidad se completa con Hedger ajustando el ZK de capa inferior. El diseño de doble carril sí tiene sentido: uno se encarga de contratos de privacidad y el otro de la compatibilidad, cada cual en lo suyo.
Pero cuanto más avanzaba, más me parecía raro. Piecrust desarrolló su propio VM; este marzo, en la auditoría AEGIS se expusieron 39 problemas, 7 de severidad alta, y dos vulnerabilidades críticas quedaron atrapadas en la capa de sandbox. Incluso nodos honestos ejecutando el mismo código pueden obtener resultados inconsistentes, y un contrato malicioso puede empujar el runtime a un estado en el que se invalida la garantía de propiedad. Si la sandbox se viola, la capa superior de contratos confidenciales queda hecha polvo. DuskEVM por sí solo solo admite transacciones públicas; la privacidad queda resguardada por módulos adicionales. Dos VMs que van cada una por su lado duplican directamente el volumen de código y la superficie de ataque.
Ahora veamos la colaboración. NPEX, Chainlink, Cordial, Quantoz, 21X: en la web dicen €300M+ de emisión confirmada, 50K+ alcance de inversores y 210M+ DUSK apostado. Los recursos, sin duda, son más sólidos que los proyectos que solo cuentan historias de RWA. Pero la propia parte oficial también admite que la tokenización puede reducir fricción, aunque no puede crear compradores, vendedores ni profundidad de mercado. Dusk Trade aún está en Building/Waitlist, y tanto DuskEVM como Hedger también están en Testnet. La lista de colaboraciones indica que otros están dispuestos a trabajar juntos; pero que funcione de verdad dependerá de indicadores duros como el volumen de activos tokenizados on-chain, el número de traders y la profundidad del mercado en segunda capa.
Por último, hablemos del encaje entre cumplimiento y privacidad. Zedger, al emitir, incluye en el protocolo listas blancas, un solo usuario y una sola cuenta, y aprobación explícita del receptor; la transferencia se divide en dos pasos, y si vence el tiempo, se invalida automáticamente. Phoenix usa una arquitectura UTXO: el dinero existe como notas cifradas; durante la transacción, el ZK verifica simultáneamente cinco cosas. Las Pedersen Commitments ocultan direcciones e importes. Confirmación en tres etapas en DuskDS: al minar, queda cerrado el estado final. Las reglas determinan si puede ocurrir el evento; Phoenix determina qué aspectos no hace falta revelar públicamente; y DuskDS define qué estado cuenta como válido. Estos tres eslabones completan el mismo punto de corte: de la emisión al settlement de valores, intentando no volver a coordinación fuera de la cadena.
La lista de socios ya está bastante “financiarizada”. En la siguiente fase, lo que más quiero ver son datos reales de migración y de operaciones ejecutadas, no quedarse siempre en PPT. #dusk $DUSK
{spot}(DUSKUSDT)
Ayer releí el whitepaper @Dusk y cuando llegué a la página de la “arquitectura de doble VM”, me quedé bloqueado.
Primero hablemos de la arquitectura. Piecrust es una máquina virtual nativa de conocimiento cero, basada en WASM, y el proceso de liquidación se reduce a 2-3 segundos. DuskEVM es compatible con Solidity; con Hardhat y MetaMask puedes conectarte directamente y hacer que corra, y la privacidad se completa con Hedger ajustando el ZK de capa inferior. El diseño de doble carril sí tiene sentido: uno se encarga de contratos de privacidad y el otro de la compatibilidad, cada cual en lo suyo.
Pero cuanto más avanzaba, más me parecía raro. Piecrust desarrolló su propio VM; este marzo, en la auditoría AEGIS se expusieron 39 problemas, 7 de severidad alta, y dos vulnerabilidades críticas quedaron atrapadas en la capa de sandbox. Incluso nodos honestos ejecutando el mismo código pueden obtener resultados inconsistentes, y un contrato malicioso puede empujar el runtime a un estado en el que se invalida la garantía de propiedad. Si la sandbox se viola, la capa superior de contratos confidenciales queda hecha polvo. DuskEVM por sí solo solo admite transacciones públicas; la privacidad queda resguardada por módulos adicionales. Dos VMs que van cada una por su lado duplican directamente el volumen de código y la superficie de ataque.
Ahora veamos la colaboración. NPEX, Chainlink, Cordial, Quantoz, 21X: en la web dicen €300M+ de emisión confirmada, 50K+ alcance de inversores y 210M+ DUSK apostado. Los recursos, sin duda, son más sólidos que los proyectos que solo cuentan historias de RWA. Pero la propia parte oficial también admite que la tokenización puede reducir fricción, aunque no puede crear compradores, vendedores ni profundidad de mercado. Dusk Trade aún está en Building/Waitlist, y tanto DuskEVM como Hedger también están en Testnet. La lista de colaboraciones indica que otros están dispuestos a trabajar juntos; pero que funcione de verdad dependerá de indicadores duros como el volumen de activos tokenizados on-chain, el número de traders y la profundidad del mercado en segunda capa.
Por último, hablemos del encaje entre cumplimiento y privacidad. Zedger, al emitir, incluye en el protocolo listas blancas, un solo usuario y una sola cuenta, y aprobación explícita del receptor; la transferencia se divide en dos pasos, y si vence el tiempo, se invalida automáticamente. Phoenix usa una arquitectura UTXO: el dinero existe como notas cifradas; durante la transacción, el ZK verifica simultáneamente cinco cosas. Las Pedersen Commitments ocultan direcciones e importes. Confirmación en tres etapas en DuskDS: al minar, queda cerrado el estado final. Las reglas determinan si puede ocurrir el evento; Phoenix determina qué aspectos no hace falta revelar públicamente; y DuskDS define qué estado cuenta como válido. Estos tres eslabones completan el mismo punto de corte: de la emisión al settlement de valores, intentando no volver a coordinación fuera de la cadena.
La lista de socios ya está bastante “financiarizada”. En la siguiente fase, lo que más quiero ver son datos reales de migración y de operaciones ejecutadas, no quedarse siempre en PPT. #dusk $DUSK
296
·
--
Antes yo pensaba que los préstamos a tipo fijo eran una necesidad falsa. ¿Míralo así: en esta volatilidad del mundo cripto, quién no está mirando los rendimientos a corto plazo con tipos variables? Como mucho, a veces haces algún tipo de cobertura, pero en realidad no hace falta fijar todo. Por eso, cuando <span>@termmax </span> se lanzó, le dije a un amigo que en medio año seguro tendría que reconvertirse.
Pero recientemente revisé los datos: en Token Terminal su actividad diaria ronda los 4000, superando los 3700 de Morpho. Eso fue lo que me hizo leer la documentación en serio.
Al entenderlo, descubrí que en esencia es un “AMM de préstamos”, que toma ideas de Uniswap V3 y descompone el tipo fijo en tres tipos de tokens. El FT es como un bono de cupón cero: se redime 1:1 al vencimiento. El XT, junto con el FT, hace que 1 FT + 1 XT correspondan siempre a 1 token de deuda; al vencimiento, el XT pasa a cero. El GT es un NFT que registra para cada préstamo la garantía y la deuda. El prestatario bloquea la garantía en el GT, acuña FT según la máxima relación préstamo-valor, y vende los FT para obtener efectivo. El prestamista compra los FT con descuento y al vencimiento los redime al valor nominal para ganar la diferencia. La liquidación es aún más directa: si el LTV supera el umbral o no se devuelve la deuda al vencimiento, dentro de una ventana de dos horas el liquidador recibe un 5% de recompensa, y el prestatario además paga una penalización del 10%. Si nadie liquida, se hace entrega en especie: la garantía se entrega directamente al prestamista, sin que “robots” se la lleven.
El problema de los saltos de tipo de interés está resuelto, pero no faltó ningún riesgo: los precios de la garantía también suben y bajan y la liquidez del mercado secundario fluctúa. Con Range Order, el market maker puede fijar tramos de tipos por sí mismo; la piscina funciona con producto constante, y cuanto más te endeudas, más se dispara el tipo. El arranque en frío es difícil: sin LP minoristas que sostengan el precio, todo depende de que los profesionales aguanten con cotizaciones.
Ahora mira TMX: no te quedes solo con el TVL. La verdadera señal está en la profundidad de las operaciones con FT del mismo vencimiento, el diferencial de precios entre préstamo y préstamo, y si antes del vencimiento hay gente que se retira en masa. Si el tipo fijo puede sobrevivir, depende de si hay gente que de verdad ponga dinero real y pida prestado de forma continua a ese precio. #TermMax
Antes yo pensaba que los préstamos a tipo fijo eran una necesidad falsa. ¿Míralo así: en esta volatilidad del mundo cripto, quién no está mirando los rendimientos a corto plazo con tipos variables? Como mucho, a veces haces algún tipo de cobertura, pero en realidad no hace falta fijar todo. Por eso, cuando <span>@TermMax </span> se lanzó, le dije a un amigo que en medio año seguro tendría que reconvertirse.
Pero recientemente revisé los datos: en Token Terminal su actividad diaria ronda los 4000, superando los 3700 de Morpho. Eso fue lo que me hizo leer la documentación en serio.
Al entenderlo, descubrí que en esencia es un “AMM de préstamos”, que toma ideas de Uniswap V3 y descompone el tipo fijo en tres tipos de tokens. El FT es como un bono de cupón cero: se redime 1:1 al vencimiento. El XT, junto con el FT, hace que 1 FT + 1 XT correspondan siempre a 1 token de deuda; al vencimiento, el XT pasa a cero. El GT es un NFT que registra para cada préstamo la garantía y la deuda. El prestatario bloquea la garantía en el GT, acuña FT según la máxima relación préstamo-valor, y vende los FT para obtener efectivo. El prestamista compra los FT con descuento y al vencimiento los redime al valor nominal para ganar la diferencia. La liquidación es aún más directa: si el LTV supera el umbral o no se devuelve la deuda al vencimiento, dentro de una ventana de dos horas el liquidador recibe un 5% de recompensa, y el prestatario además paga una penalización del 10%. Si nadie liquida, se hace entrega en especie: la garantía se entrega directamente al prestamista, sin que “robots” se la lleven.
El problema de los saltos de tipo de interés está resuelto, pero no faltó ningún riesgo: los precios de la garantía también suben y bajan y la liquidez del mercado secundario fluctúa. Con Range Order, el market maker puede fijar tramos de tipos por sí mismo; la piscina funciona con producto constante, y cuanto más te endeudas, más se dispara el tipo. El arranque en frío es difícil: sin LP minoristas que sostengan el precio, todo depende de que los profesionales aguanten con cotizaciones.
Ahora mira TMX: no te quedes solo con el TVL. La verdadera señal está en la profundidad de las operaciones con FT del mismo vencimiento, el diferencial de precios entre préstamo y préstamo, y si antes del vencimiento hay gente que se retira en masa. Si el tipo fijo puede sobrevivir, depende de si hay gente que de verdad ponga dinero real y pida prestado de forma continua a ese precio. #TermMax
410
·
--
$DUSK #dusk Para ser honesto, cuando investigo un proyecto nuevo, es costumbre primero ver con quién está vinculado. No es de esos anuncios oficiales de “colaboración”, sino una vinculación real de capital. Así que después de fijarme en @Dusk_Foundation , lo primero que hice fue ver qué relación tiene con el NPEX de Países Bajos.
No es solo que firmaron un memorando: aquí hay dinero de verdad comprando acciones. Dusk ya tenía desde 2020 alrededor del 10% de la participación en NPEX, entrando directamente en el registro de accionistas. Esa “fuerza” pesa más que diez anuncios de cooperación: el contrato se puede rasgar, pero el capital es para que juntos suban y bajen. NPEX tiene en su poder tres licencias reguladas por AFM: MTF, la de brokers y la de ECSP. Ayudaron a pymes a financiarse con más de 200 millones de euros, con más de 17.000 inversores activos: es un negocio serio de toda la vida. Que la entidad esté dispuesta a tomar a Dusk como infraestructura de base ya es el mayor aval.
Pero, seamos sinceros: ese 10% aún está lejos del control. Las licencias están en manos de ellos y la red principal tampoco está totalmente desplegada. El propio oficial lo dice sin rodeos: la tokenización puede reducir la fricción, pero no puede crear compradores y precios justos de la nada. Ahora la emisión supera los 300 millones de euros y cubre a más de 50.000 inversores: los datos se ven bastante bien. Pero Dusk Trade todavía está en construcción, y tanto EVM como Hedger aún son redes de pruebas. Lo verdaderamente clave es esto: cuando los activos estén tokenizados en cadena, ¿quién pone el comprador, quién hace el descubrimiento de precios? ¿La controversia se resuelve en la cadena o en los tribunales? Si depende muy de NPEX y de bancos custodios, ¿cuánto se reduce realmente la capa intermedia?
Oficialmente reconocen que la Tokenization ≠ Liquidity; al menos son honestos. Lo siguiente que haré es vigilar las operaciones después del lanzamiento de los primeros activos: volumen de negociación, titulares y rotación; eso es lo que confirma.
Por último, recordatorio: DUSK con el mismo nombre, 9 decimales en la red principal; ERC20/BEP20 tienen 18 decimales. En la red principal se lleva la contabilidad en LUX, y 1 DUSK = 1.000.000.000 LUX. Al migrar entre cadenas, la cartera y el sistema deben reconocer bien la cadena y el estándar; si no, el saldo se ve correcto, pero en realidad difiere por un orden de magnitud. El documento apunta a la guía de migración a la red principal: la ecología debe mostrar siempre esos campos junto con el activo, para que el usuario no tenga que adivinar.
Para juzgar un proyecto, sigo mirando primero la profundidad del vínculo y la ejecución del despliegue, y solo después los detalles técnicos. $DUSK
{spot}(DUSKUSDT)
$DUSK #dusk Para ser honesto, cuando investigo un proyecto nuevo, es costumbre primero ver con quién está vinculado. No es de esos anuncios oficiales de “colaboración”, sino una vinculación real de capital. Así que después de fijarme en @Dusk , lo primero que hice fue ver qué relación tiene con el NPEX de Países Bajos.
No es solo que firmaron un memorando: aquí hay dinero de verdad comprando acciones. Dusk ya tenía desde 2020 alrededor del 10% de la participación en NPEX, entrando directamente en el registro de accionistas. Esa “fuerza” pesa más que diez anuncios de cooperación: el contrato se puede rasgar, pero el capital es para que juntos suban y bajen. NPEX tiene en su poder tres licencias reguladas por AFM: MTF, la de brokers y la de ECSP. Ayudaron a pymes a financiarse con más de 200 millones de euros, con más de 17.000 inversores activos: es un negocio serio de toda la vida. Que la entidad esté dispuesta a tomar a Dusk como infraestructura de base ya es el mayor aval.
Pero, seamos sinceros: ese 10% aún está lejos del control. Las licencias están en manos de ellos y la red principal tampoco está totalmente desplegada. El propio oficial lo dice sin rodeos: la tokenización puede reducir la fricción, pero no puede crear compradores y precios justos de la nada. Ahora la emisión supera los 300 millones de euros y cubre a más de 50.000 inversores: los datos se ven bastante bien. Pero Dusk Trade todavía está en construcción, y tanto EVM como Hedger aún son redes de pruebas. Lo verdaderamente clave es esto: cuando los activos estén tokenizados en cadena, ¿quién pone el comprador, quién hace el descubrimiento de precios? ¿La controversia se resuelve en la cadena o en los tribunales? Si depende muy de NPEX y de bancos custodios, ¿cuánto se reduce realmente la capa intermedia?
Oficialmente reconocen que la Tokenization ≠ Liquidity; al menos son honestos. Lo siguiente que haré es vigilar las operaciones después del lanzamiento de los primeros activos: volumen de negociación, titulares y rotación; eso es lo que confirma.
Por último, recordatorio: DUSK con el mismo nombre, 9 decimales en la red principal; ERC20/BEP20 tienen 18 decimales. En la red principal se lleva la contabilidad en LUX, y 1 DUSK = 1.000.000.000 LUX. Al migrar entre cadenas, la cartera y el sistema deben reconocer bien la cadena y el estándar; si no, el saldo se ve correcto, pero en realidad difiere por un orden de magnitud. El documento apunta a la guía de migración a la red principal: la ecología debe mostrar siempre esos campos junto con el activo, para que el usuario no tenga que adivinar.
Para juzgar un proyecto, sigo mirando primero la profundidad del vínculo y la ejecución del despliegue, y solo después los detalles técnicos. $DUSK
238
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
EarningsSeason
337,930 vistas
2,586 están debatiendo
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·395 me gusta
·873k vistas
BitwiseLaunchesFirstSpotNEARETF
32,618 vistas
573 están debatiendo
USJobOpeningsFallToFiveMonthLow
39,618 vistas
445 están debatiendo