
huyền09
169 Publicaciones

huyền09
Denunciar
Bloquear usuario
14 Siguiendo
36 Seguidores
243 Me gusta
Publicaciones
·
--
💛 ¡Un nuevo día, nuevas oportunidades para poner a prueba tus predicciones! #BinancePick hace que explorar los mercados de predicción sea más emocionante, con retos apasionantes y actividades diarias. Mantente al día, confía en tu investigación, acumula puntos y disfruta del viaje con Binance. 🚀🎯
💛 ¡Un nuevo día, nuevas oportunidades para poner a prueba tus predicciones! #BinancePick hace que explorar los mercados de predicción sea más emocionante, con retos apasionantes y actividades diarias. Mantente al día, confía en tu investigación, acumula puntos y disfruta del viaje con Binance. 🚀🎯
65
·
--
🚀 ¡Haz que cada día sea más emocionante con #BinancePick ! Descubre los mercados de predicción, pon a prueba tus conocimientos, sigue las tendencias del mercado y gana puntos con las actividades diarias. ¡Mantén la curiosidad, sigue participando y disfruta de cada nuevo desafío con Binance! 🎯💛
🚀 ¡Haz que cada día sea más emocionante con #BinancePick ! Descubre los mercados de predicción, pon a prueba tus conocimientos, sigue las tendencias del mercado y gana puntos con las actividades diarias. ¡Mantén la curiosidad, sigue participando y disfruta de cada nuevo desafío con Binance! 🎯💛
69
·
--
🎯 ¡Cada predicción es una oportunidad para ponerte a prueba! Con #BinancePick , explora los mercados de predicción, completa misiones diarias y gana puntos mientras mejoras tus conocimientos sobre el mercado. ¡Sigue aprendiendo, sé constante y disfruta de la experiencia con Binance! 🚀💛
🎯 ¡Cada predicción es una oportunidad para ponerte a prueba! Con #BinancePick , explora los mercados de predicción, completa misiones diarias y gana puntos mientras mejoras tus conocimientos sobre el mercado. ¡Sigue aprendiendo, sé constante y disfruta de la experiencia con Binance! 🚀💛
71
·
--
🔥 ¿Buscas nuevas formas de poner a prueba tus conocimientos del mercado? #BinancePick combina los mercados de predicción y los desafíos diarios en una experiencia emocionante. Haz predicciones bien pensadas, completa misiones y acumula puntos mientras aprendes. ¡Mantente activo y sigue explorando! 🚀🎯
🔥 ¿Buscas nuevas formas de poner a prueba tus conocimientos del mercado? #BinancePick combina los mercados de predicción y los desafíos diarios en una experiencia emocionante. Haz predicciones bien pensadas, completa misiones y acumula puntos mientras aprendes. ¡Mantente activo y sigue explorando! 🚀🎯
74
·
--
🚀 ¡Convierte tu curiosidad en un desafío diario con #BinancePick ! Explora los mercados de predicción, comparte tus opiniones y acumula puntos completando tareas. Sé constante, aprende de cada experiencia y descubre nuevas oportunidades en el camino. 🎯💛
🚀 ¡Convierte tu curiosidad en un desafío diario con #BinancePick ! Explora los mercados de predicción, comparte tus opiniones y acumula puntos completando tareas. Sé constante, aprende de cada experiencia y descubre nuevas oportunidades en el camino. 🎯💛
62
·
--
🔥 ¿Listo para otro emocionante desafío de predicciones? #BinancePick te ofrece una forma divertida de explorar los mercados de predicción, poner a prueba tus conocimientos y acumular puntos con actividades diarias. ¡Mantente activo, sigue aprendiendo y haz que cada predicción cuente! 🚀🎯
🔥 ¿Listo para otro emocionante desafío de predicciones? #BinancePick te ofrece una forma divertida de explorar los mercados de predicción, poner a prueba tus conocimientos y acumular puntos con actividades diarias. ¡Mantente activo, sigue aprendiendo y haz que cada predicción cuente! 🚀🎯
34
·
--
🚀 Descubre nuevas oportunidades con #BinancePick Explora los mercados de predicción, pon a prueba tus conocimientos del mercado y gana puntos al completar tareas diarias. Sé constante, haz predicciones bien pensadas y sigue aprendiendo cada día. ¡Cada paso cuenta! 🎯💛
🚀 Descubre nuevas oportunidades con #BinancePick Explora los mercados de predicción, pon a prueba tus conocimientos del mercado y gana puntos al completar tareas diarias. Sé constante, haz predicciones bien pensadas y sigue aprendiendo cada día. ¡Cada paso cuenta! 🎯💛
78
·
--
🎯 ¡Cada día trae una nueva oportunidad para poner a prueba tus conocimientos del mercado! Con #BinancePick , explora los mercados de predicción, completa misiones diarias y acumula puntos por el camino. ¡Mantente activo, piensa estratégicamente y disfruta del viaje con Binance! 🚀💛
🎯 ¡Cada día trae una nueva oportunidad para poner a prueba tus conocimientos del mercado! Con #BinancePick , explora los mercados de predicción, completa misiones diarias y acumula puntos por el camino. ¡Mantente activo, piensa estratégicamente y disfruta del viaje con Binance! 🚀💛
70
·
--
💛 ¡Los pequeños pasos pueden abrir nuevas oportunidades! Con #BinancePick , puedo explorar los mercados de predicción, poner a prueba mis conocimientos del mercado y ganar puntos al completar tareas diarias. ¡Mantén la curiosidad, haz predicciones bien fundamentadas y sigue acumulando recompensas cada día! 🚀🎯
💛 ¡Los pequeños pasos pueden abrir nuevas oportunidades! Con #BinancePick , puedo explorar los mercados de predicción, poner a prueba mis conocimientos del mercado y ganar puntos al completar tareas diarias. ¡Mantén la curiosidad, haz predicciones bien fundamentadas y sigue acumulando recompensas cada día! 🚀🎯
76
·
--
🚀 ¿Buscas una forma divertida de explorar los mercados de predicción? ¡#BinancePick merece la pena! Haz predicciones, completa tareas diarias y acumula puntos por el camino. Sé constante, perfecciona tus habilidades y disfruta de cada oportunidad. 🎯💛
🚀 ¿Buscas una forma divertida de explorar los mercados de predicción? ¡#BinancePick merece la pena! Haz predicciones, completa tareas diarias y acumula puntos por el camino. Sé constante, perfecciona tus habilidades y disfruta de cada oportunidad. 🎯💛
82
·
--
🎯 ¡Cada predicción es una nueva oportunidad para explorar el mercado! Me uno a #BinancePick para descubrir los mercados de predicción, completar misiones diarias y ganar puntos de recompensa. Mantente activo, sigue aprendiendo y disfruta de la experiencia con Binance. 🚀💛
🎯 ¡Cada predicción es una nueva oportunidad para explorar el mercado! Me uno a #BinancePick para descubrir los mercados de predicción, completar misiones diarias y ganar puntos de recompensa. Mantente activo, sigue aprendiendo y disfruta de la experiencia con Binance. 🚀💛
58
·
--
¿Listo para poner a prueba tus habilidades de predicción? 🔥 Únete a Binance Pick, explora los mercados de predicción, completa tareas y acumula puntos cada día. Mantente activo, haz predicciones inteligentes y disfruta del camino. 🚀💛 #BinancePick
¿Listo para poner a prueba tus habilidades de predicción? 🔥 Únete a Binance Pick, explora los mercados de predicción, completa tareas y acumula puntos cada día. Mantente activo, haz predicciones inteligentes y disfruta del camino. 🚀💛 #BinancePick
54
·
--
Seguía pensando si, cuando <a>@Dusk_Foundation </a> cubrió mi transacción entre la multitud, entonces eso seguro era suficiente. Porque la idea es sencilla.
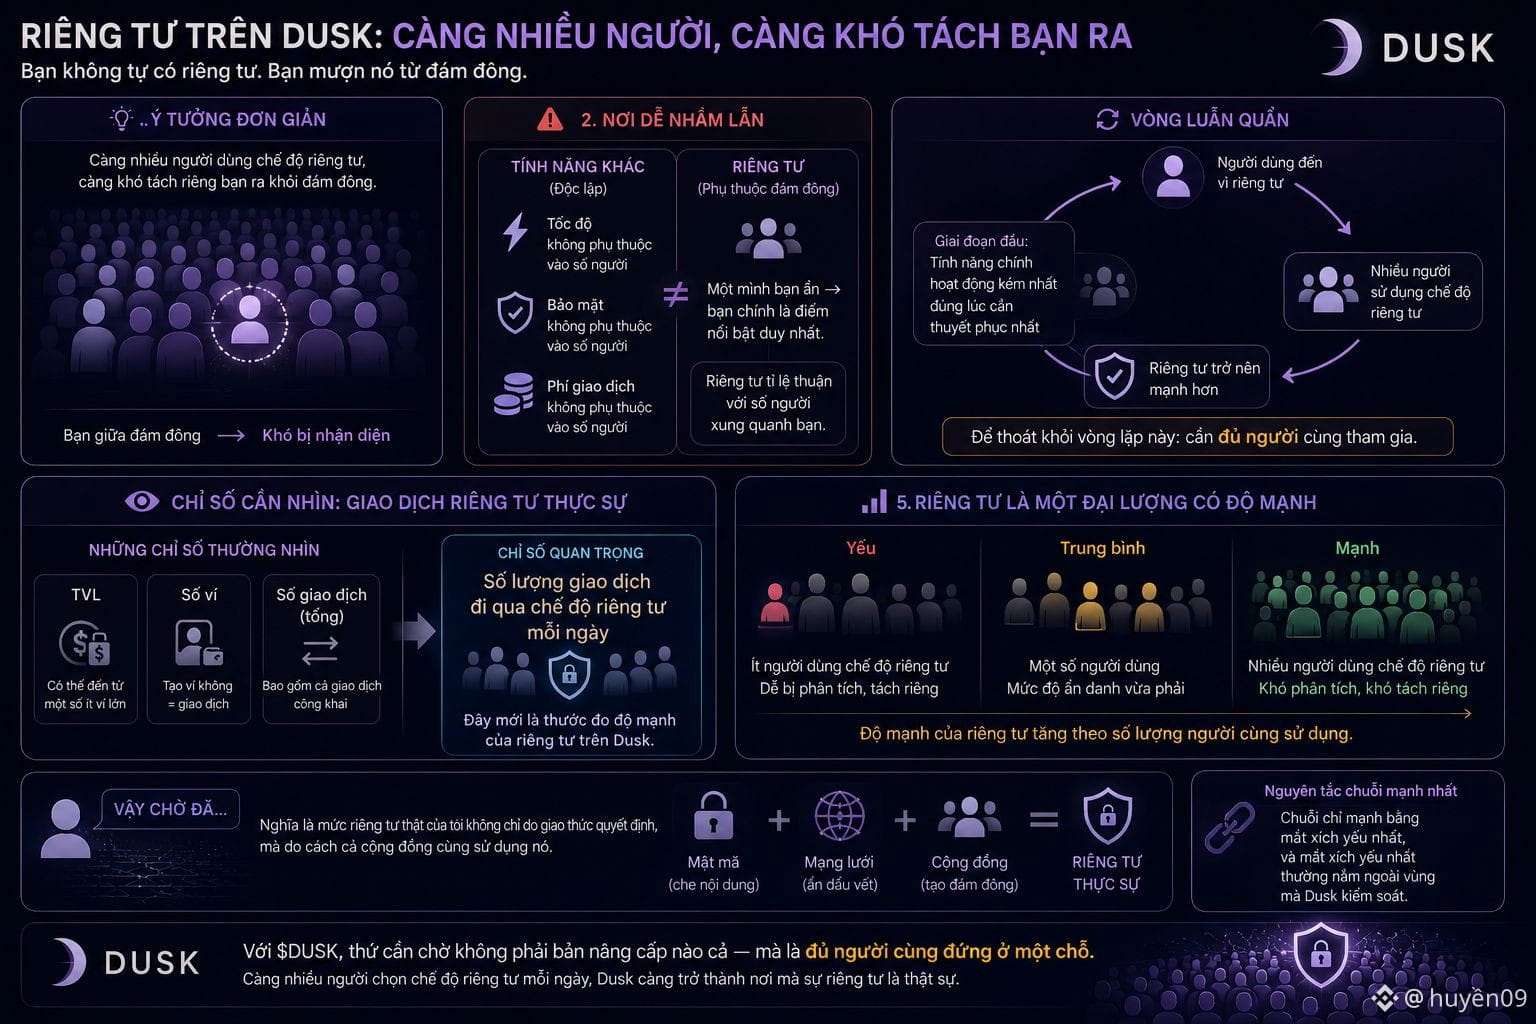
Cuanta más gente use el modo de privacidad, más difícil es señalar a alguien en particular. Entonces, ¿por qué el número de usuarios importa tanto, con una función técnica?
Seguro que porque la privacidad no es algo que tengas por tu cuenta. Es algo que tomas prestado de otras personas. Y sí, ahí es donde yo sigo mezclando dos cosas diferentes. Las demás funciones de una cadena funcionan de manera independiente. La velocidad no depende de cuánta gente esté usándola al mismo tiempo; si acaso, va en sentido contrario. Pero la privacidad es proporcional al número de personas que tienes alrededor. Si estás solo y oculto, entonces eres el único punto destacado. Ahí es donde el problema se vuelve realmente así. Crea un círculo vicioso.
La gente llega por la privacidad, pero la privacidad solo es lo suficientemente buena cuando ya ha llegado mucha gente. La fase inicial siempre es la etapa en la que la función principal funciona peor: justo cuando más necesitas convencer.
Así que esperad… Es decir, el indicador que hay que mirar no es TVL ni el número de wallets, sino cuántas transacciones reales pasan cada día por detrás del área protegida.
Resulta que yo seguía evaluando la privacidad como una función que está o no está.
En realidad, es una magnitud con “fuerza”, y esa fuerza la decide la comunidad, no el equipo de desarrollo.
Con <a>$DUSK </a>, no hay que esperar ninguna actualización: lo que hace falta es que haya suficientes personas de pie en el mismo lugar.
#dusk $BTC $ETH
Seguía pensando si, cuando <a>@Dusk </a> cubrió mi transacción entre la multitud, entonces eso seguro era suficiente. Porque la idea es sencilla.
Cuanta más gente use el modo de privacidad, más difícil es señalar a alguien en particular. Entonces, ¿por qué el número de usuarios importa tanto, con una función técnica?
Seguro que porque la privacidad no es algo que tengas por tu cuenta. Es algo que tomas prestado de otras personas. Y sí, ahí es donde yo sigo mezclando dos cosas diferentes. Las demás funciones de una cadena funcionan de manera independiente. La velocidad no depende de cuánta gente esté usándola al mismo tiempo; si acaso, va en sentido contrario. Pero la privacidad es proporcional al número de personas que tienes alrededor. Si estás solo y oculto, entonces eres el único punto destacado. Ahí es donde el problema se vuelve realmente así. Crea un círculo vicioso.
La gente llega por la privacidad, pero la privacidad solo es lo suficientemente buena cuando ya ha llegado mucha gente. La fase inicial siempre es la etapa en la que la función principal funciona peor: justo cuando más necesitas convencer.
Así que esperad… Es decir, el indicador que hay que mirar no es TVL ni el número de wallets, sino cuántas transacciones reales pasan cada día por detrás del área protegida.
Resulta que yo seguía evaluando la privacidad como una función que está o no está.
En realidad, es una magnitud con “fuerza”, y esa fuerza la decide la comunidad, no el equipo de desarrollo.
Con <a>$DUSK </a>, no hay que esperar ninguna actualización: lo que hace falta es que haya suficientes personas de pie en el mismo lugar.
#dusk $BTC $ETH
Cuanta más gente use el modo de privacidad, más difícil es señalar a alguien en particular. Entonces, ¿por qué el número de usuarios importa tanto, con una función técnica?
Seguro que porque la privacidad no es algo que tengas por tu cuenta. Es algo que tomas prestado de otras personas. Y sí, ahí es donde yo sigo mezclando dos cosas diferentes. Las demás funciones de una cadena funcionan de manera independiente. La velocidad no depende de cuánta gente esté usándola al mismo tiempo; si acaso, va en sentido contrario. Pero la privacidad es proporcional al número de personas que tienes alrededor. Si estás solo y oculto, entonces eres el único punto destacado. Ahí es donde el problema se vuelve realmente así. Crea un círculo vicioso.
La gente llega por la privacidad, pero la privacidad solo es lo suficientemente buena cuando ya ha llegado mucha gente. La fase inicial siempre es la etapa en la que la función principal funciona peor: justo cuando más necesitas convencer.
Así que esperad… Es decir, el indicador que hay que mirar no es TVL ni el número de wallets, sino cuántas transacciones reales pasan cada día por detrás del área protegida.
Resulta que yo seguía evaluando la privacidad como una función que está o no está.
En realidad, es una magnitud con “fuerza”, y esa fuerza la decide la comunidad, no el equipo de desarrollo.
Con <a>$DUSK </a>, no hay que esperar ninguna actualización: lo que hace falta es que haya suficientes personas de pie en el mismo lugar.
#dusk $BTC $ETH
222
·
--
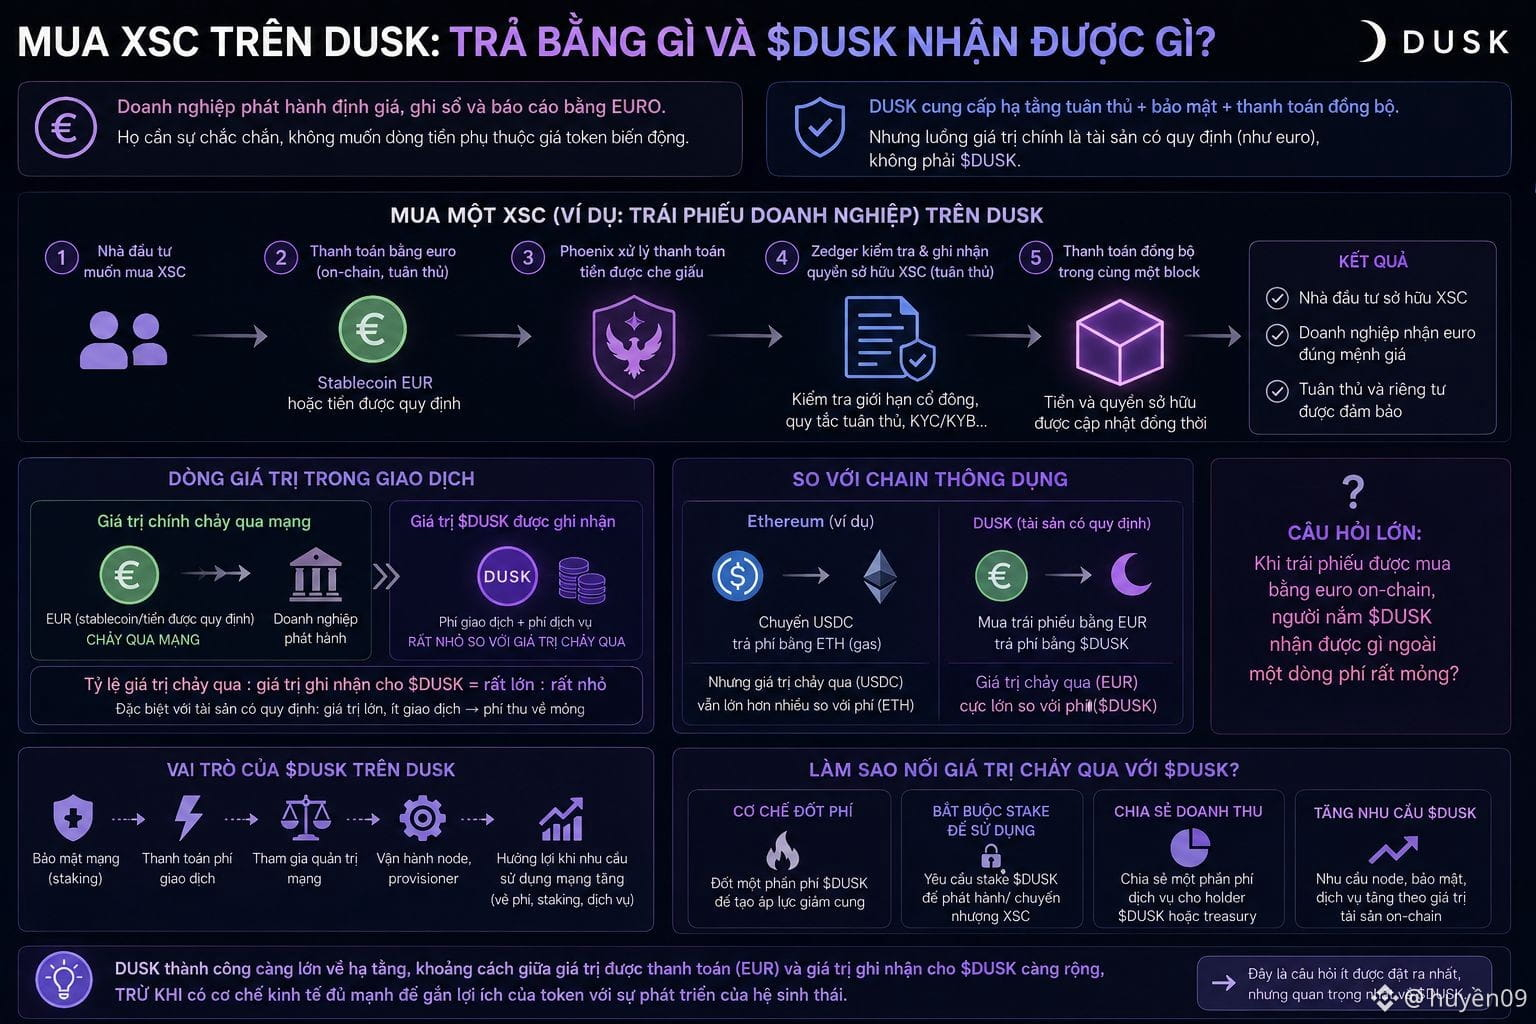
Pensé mucho en esto: cuando compro un XSC en @Dusk_Foundation , ¿tengo que pagar con DUSK? Como un activo, como una moneda de pago, y ya. Excepto que la empresa emisora no lo piensa así.
Lo valoran en euros.
Lo contabilizan en euros.
Un bono corporativo tiene un valor nominal fijo, y ninguna entidad emisora quiere que el dinero recaudado fluctúe con el precio de un token. Ahí es donde mi cerebro se empeña en encontrar una forma de hacer trampa.
Porque si la parte de pago tiene que ser un stablecoin en euros o alguna forma de dinero regulado, entonces el token nativo de la red no está dentro del flujo principal de valor. Solo está al margen: hace de relleno, y asegura la seguridad. Mientras que lo que realmente circula por el sistema es el activo de otra persona.
Entonces, espera.
Esa es la dinámica de prácticamente cualquier cadena: Ethereum no cobra ETH cuando tú transfieres USDC; solo cobra gas. Pero en una red especializada, la proporción entre el valor que fluye y la tarifa que se cobra puede ser muchísimo más desigual, porque los activos regulados suelen ser grandes y hay pocas transacciones.
Ahí es donde está lo raro.
Cuanto más exitosas son en infraestructura, más se abre la brecha entre el valor pagado y el valor que se registra para el token, a menos que exista algún mecanismo que conecte esas dos cosas. Resulta que yo daba por hecho que el token de la red se beneficiaría automáticamente de todo lo que ocurriera sobre esa red.
Y pensé que esa era la pregunta menos planteada sobre $DUSK : cuando el bono se compra en euros on-chain, ¿qué recibe el titular del token aparte de una comisión muy delgada?
#dusk $BTC $ETH
Pensé mucho en esto: cuando compro un XSC en @Dusk , ¿tengo que pagar con DUSK? Como un activo, como una moneda de pago, y ya. Excepto que la empresa emisora no lo piensa así.
Lo valoran en euros.
Lo contabilizan en euros.
Un bono corporativo tiene un valor nominal fijo, y ninguna entidad emisora quiere que el dinero recaudado fluctúe con el precio de un token. Ahí es donde mi cerebro se empeña en encontrar una forma de hacer trampa.
Porque si la parte de pago tiene que ser un stablecoin en euros o alguna forma de dinero regulado, entonces el token nativo de la red no está dentro del flujo principal de valor. Solo está al margen: hace de relleno, y asegura la seguridad. Mientras que lo que realmente circula por el sistema es el activo de otra persona.
Entonces, espera.
Esa es la dinámica de prácticamente cualquier cadena: Ethereum no cobra ETH cuando tú transfieres USDC; solo cobra gas. Pero en una red especializada, la proporción entre el valor que fluye y la tarifa que se cobra puede ser muchísimo más desigual, porque los activos regulados suelen ser grandes y hay pocas transacciones.
Ahí es donde está lo raro.
Cuanto más exitosas son en infraestructura, más se abre la brecha entre el valor pagado y el valor que se registra para el token, a menos que exista algún mecanismo que conecte esas dos cosas. Resulta que yo daba por hecho que el token de la red se beneficiaría automáticamente de todo lo que ocurriera sobre esa red.
Y pensé que esa era la pregunta menos planteada sobre $DUSK : cuando el bono se compra en euros on-chain, ¿qué recibe el titular del token aparte de una comisión muy delgada?
#dusk $BTC $ETH
Lo valoran en euros.
Lo contabilizan en euros.
Un bono corporativo tiene un valor nominal fijo, y ninguna entidad emisora quiere que el dinero recaudado fluctúe con el precio de un token. Ahí es donde mi cerebro se empeña en encontrar una forma de hacer trampa.
Porque si la parte de pago tiene que ser un stablecoin en euros o alguna forma de dinero regulado, entonces el token nativo de la red no está dentro del flujo principal de valor. Solo está al margen: hace de relleno, y asegura la seguridad. Mientras que lo que realmente circula por el sistema es el activo de otra persona.
Entonces, espera.
Esa es la dinámica de prácticamente cualquier cadena: Ethereum no cobra ETH cuando tú transfieres USDC; solo cobra gas. Pero en una red especializada, la proporción entre el valor que fluye y la tarifa que se cobra puede ser muchísimo más desigual, porque los activos regulados suelen ser grandes y hay pocas transacciones.
Ahí es donde está lo raro.
Cuanto más exitosas son en infraestructura, más se abre la brecha entre el valor pagado y el valor que se registra para el token, a menos que exista algún mecanismo que conecte esas dos cosas. Resulta que yo daba por hecho que el token de la red se beneficiaría automáticamente de todo lo que ocurriera sobre esa red.
Y pensé que esa era la pregunta menos planteada sobre $DUSK : cuando el bono se compra en euros on-chain, ¿qué recibe el titular del token aparte de una comisión muy delgada?
#dusk $BTC $ETH
171
·
--
Sigo dándole vueltas a si un XSC sobre <...> @Dusk_Foundation puede usarse como garantía. Suena, obviamente, que sí. Es un activo, tiene valor, y está en la cadena.
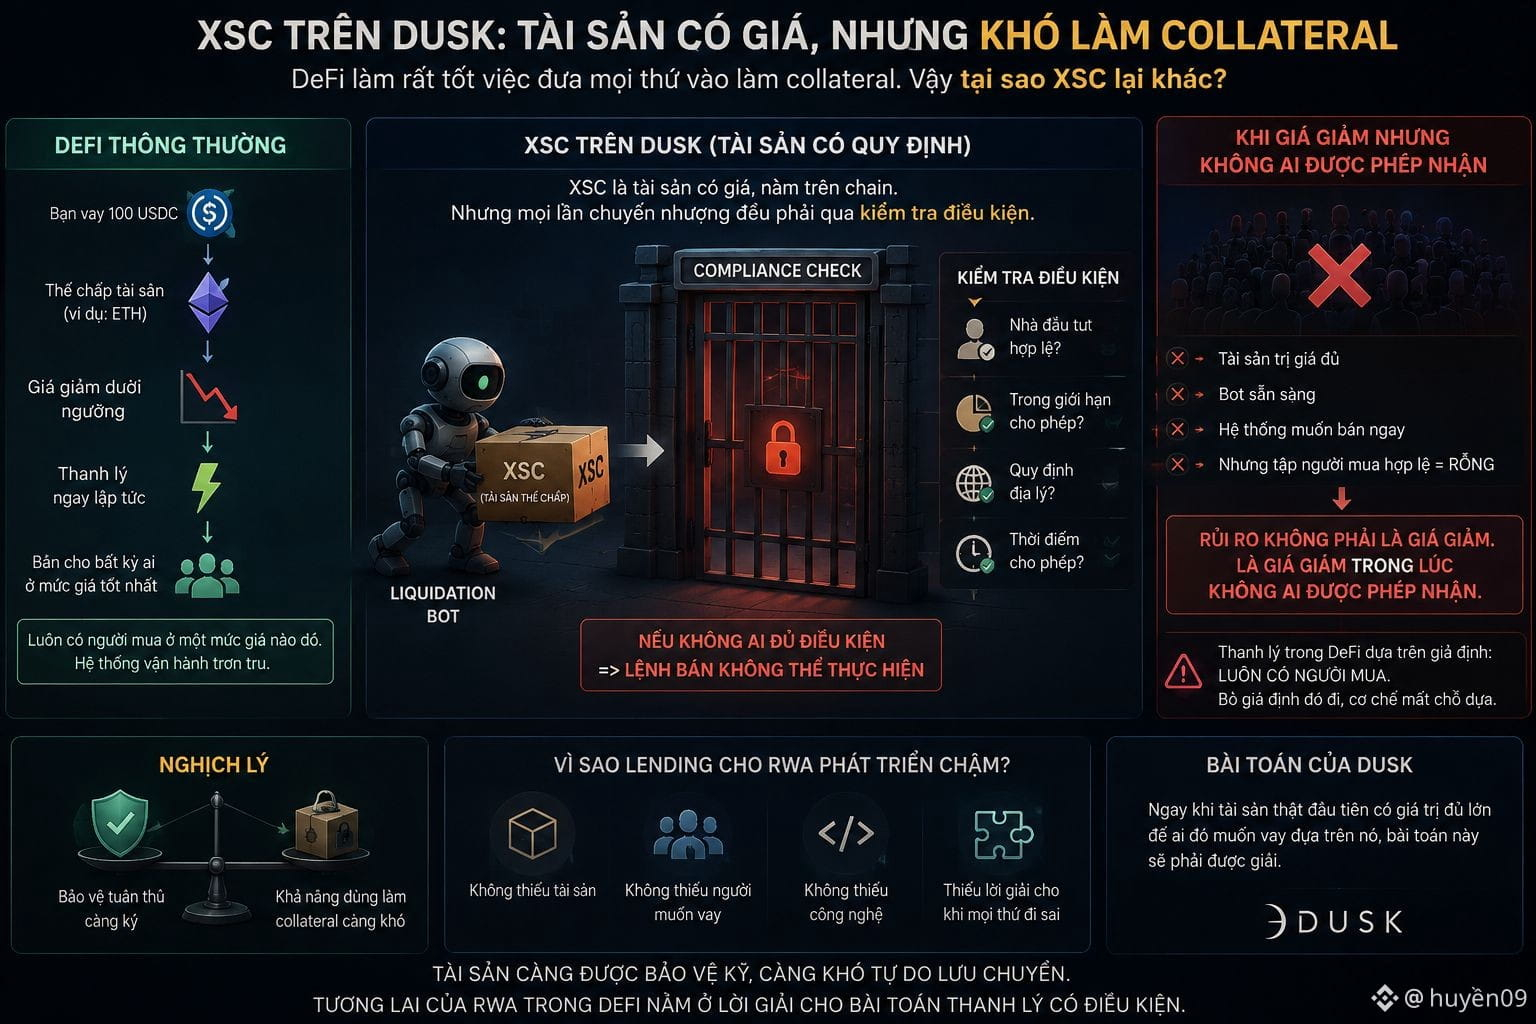
Eso es precisamente lo que DeFi hace mejor: llevarlo todo como colateral. Entonces, ¿por qué esto es difícil? Resulta que la liquidación es una cesión/transferencia.
Y cada vez que un activo se transfiere con regulaciones, hay que pasar verificaciones de condiciones. Es decir, cuando el precio cae y el sistema necesita vender tu activo de inmediato, no puede venderse a cualquiera: solo se puede vender a personas válidas, dentro de los límites permitidos, en ese momento. Y ahí es donde me tropiezo. La liquidación en DeFi funciona gracias a la suposición de que siempre hay compradores a algún precio. Eliminar esa suposición hace que todo el mecanismo pierda su fundamento.
Puedes tener un activo lo bastante valioso, tener bots listos, y aun así no poder ejecutar la orden de venta porque el conjunto de compradores válidos está vacío. Así que el riesgo aquí no es la caída de precio en sí. Es que el precio cae mientras a nadie se le permite recibir. Esto explica por qué el lending para RWA se está desarrollando mucho más lento de lo que se esperaba.
No es por falta de activos, falta de gente que quiera pedir prestado, o falta de tecnología. Es porque la parte de manejo cuando todo sale mal todavía no tiene una solución limpia. Esa parte sigue pareciendo contradictoria. Cuanto mejor se protege el activo en términos de cumplimiento, más difícil es usarlo como colateral.
Creo que ese es el problema con el que <...> $DUSK tendrá que enfrentarse, justo cuando el primer activo real tenga un valor lo bastante grande como para que alguien quiera pedir prestado basándose en él.
#dusk $BTC $ETH
Sigo dándole vueltas a si un XSC sobre <...> @Dusk puede usarse como garantía. Suena, obviamente, que sí. Es un activo, tiene valor, y está en la cadena.
Eso es precisamente lo que DeFi hace mejor: llevarlo todo como colateral. Entonces, ¿por qué esto es difícil? Resulta que la liquidación es una cesión/transferencia.
Y cada vez que un activo se transfiere con regulaciones, hay que pasar verificaciones de condiciones. Es decir, cuando el precio cae y el sistema necesita vender tu activo de inmediato, no puede venderse a cualquiera: solo se puede vender a personas válidas, dentro de los límites permitidos, en ese momento. Y ahí es donde me tropiezo. La liquidación en DeFi funciona gracias a la suposición de que siempre hay compradores a algún precio. Eliminar esa suposición hace que todo el mecanismo pierda su fundamento.
Puedes tener un activo lo bastante valioso, tener bots listos, y aun así no poder ejecutar la orden de venta porque el conjunto de compradores válidos está vacío. Así que el riesgo aquí no es la caída de precio en sí. Es que el precio cae mientras a nadie se le permite recibir. Esto explica por qué el lending para RWA se está desarrollando mucho más lento de lo que se esperaba.
No es por falta de activos, falta de gente que quiera pedir prestado, o falta de tecnología. Es porque la parte de manejo cuando todo sale mal todavía no tiene una solución limpia. Esa parte sigue pareciendo contradictoria. Cuanto mejor se protege el activo en términos de cumplimiento, más difícil es usarlo como colateral.
Creo que ese es el problema con el que <...> $DUSK tendrá que enfrentarse, justo cuando el primer activo real tenga un valor lo bastante grande como para que alguien quiera pedir prestado basándose en él.
#dusk $BTC $ETH
Eso es precisamente lo que DeFi hace mejor: llevarlo todo como colateral. Entonces, ¿por qué esto es difícil? Resulta que la liquidación es una cesión/transferencia.
Y cada vez que un activo se transfiere con regulaciones, hay que pasar verificaciones de condiciones. Es decir, cuando el precio cae y el sistema necesita vender tu activo de inmediato, no puede venderse a cualquiera: solo se puede vender a personas válidas, dentro de los límites permitidos, en ese momento. Y ahí es donde me tropiezo. La liquidación en DeFi funciona gracias a la suposición de que siempre hay compradores a algún precio. Eliminar esa suposición hace que todo el mecanismo pierda su fundamento.
Puedes tener un activo lo bastante valioso, tener bots listos, y aun así no poder ejecutar la orden de venta porque el conjunto de compradores válidos está vacío. Así que el riesgo aquí no es la caída de precio en sí. Es que el precio cae mientras a nadie se le permite recibir. Esto explica por qué el lending para RWA se está desarrollando mucho más lento de lo que se esperaba.
No es por falta de activos, falta de gente que quiera pedir prestado, o falta de tecnología. Es porque la parte de manejo cuando todo sale mal todavía no tiene una solución limpia. Esa parte sigue pareciendo contradictoria. Cuanto mejor se protege el activo en términos de cumplimiento, más difícil es usarlo como colateral.
Creo que ese es el problema con el que <...> $DUSK tendrá que enfrentarse, justo cuando el primer activo real tenga un valor lo bastante grande como para que alguien quiera pedir prestado basándose en él.
#dusk $BTC $ETH
1
201
·
--
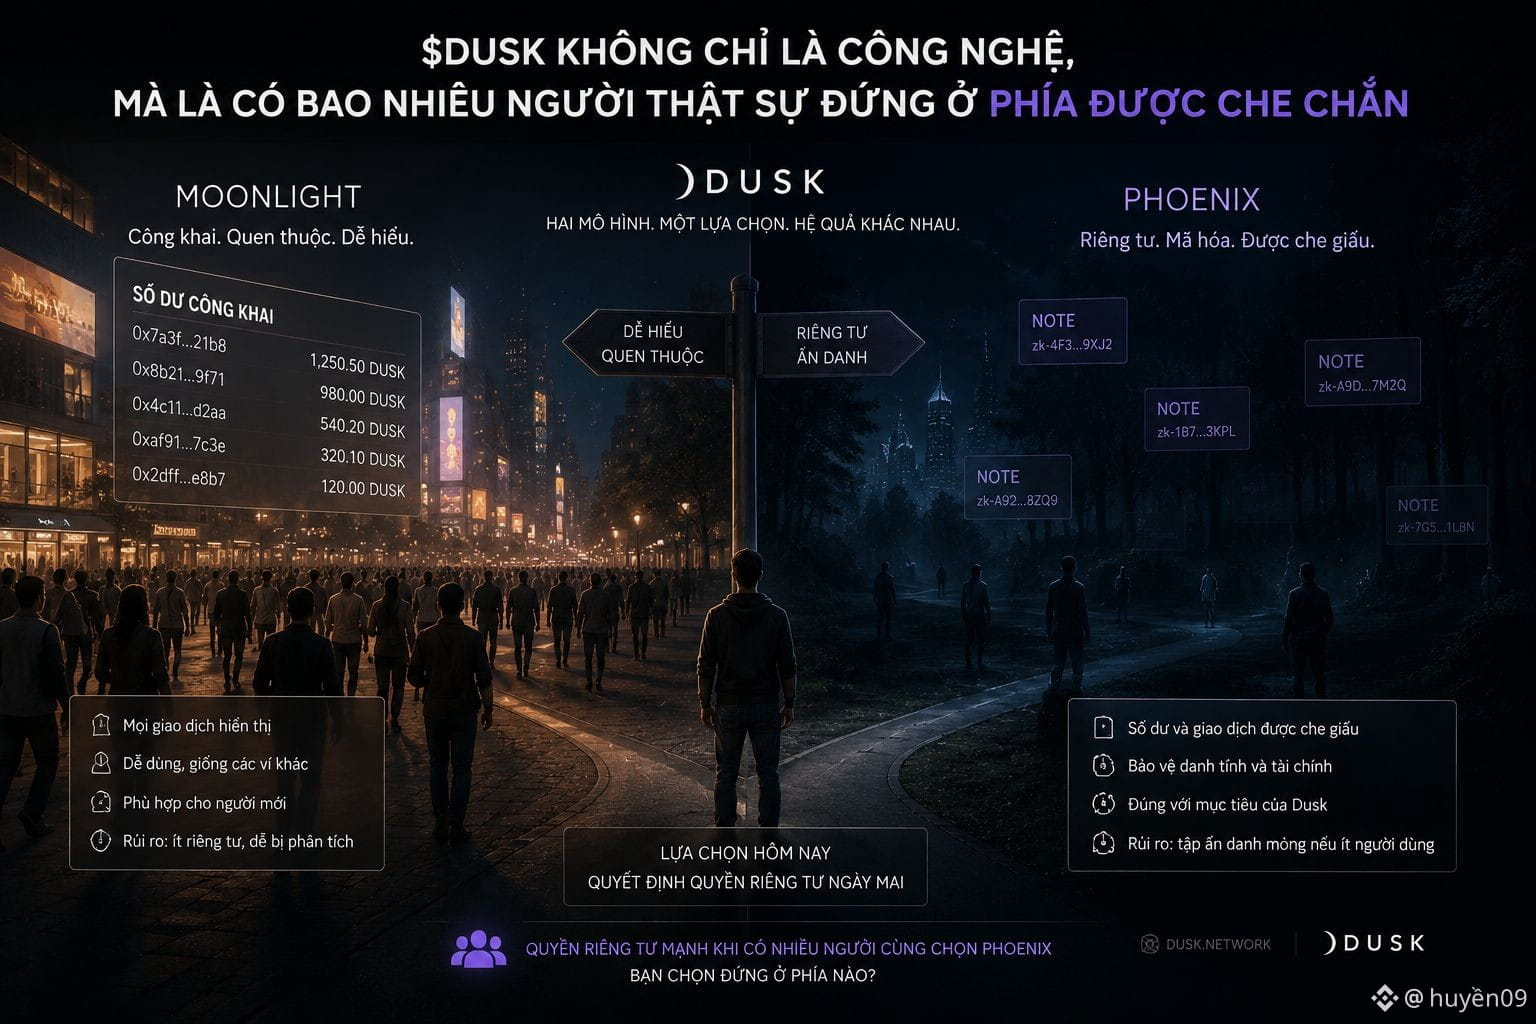
Sigo pensando que, si @Dusk_Foundation có dos modelos en paralelo, entonces necesariamente uno de los dos tendría que considerarse el predeterminado. Moonlight está allí con su saldo público, con una sensación familiar, como cualquier app que he usado. Phoenix está allí con notas codificadas, con la salida ocultada: lo que esta arquitectura nació para proporcionar.
Entonces, ¿cuál es la versión principal? Esa es la parte que no dejo de mezclar en mi cabeza. Porque si Phoenix es el predeterminado, entonces Moonlight solo sería una vía de compatibilidad para quienes no están familiarizados: una puerta de entrada, no un lugar para quedarse. En cambio, si Moonlight es el predeterminado, la privacidad se vuelve una función opcional, y todas las funciones opcionales en el historial de software corren el mismo destino: muy poca gente la activa.
Resulta que el diseño no responde a esa pregunta. La deja abierta, y le permite al usuario elegir. Suena muy respetuoso. Pero una elección sin indicaciones, en la práctica, siempre se inclina hacia lo familiar. Suena a algo incorrecto, porque yo solo deseaba que una cadena privada predeterminada colocara la privacidad en el lugar predeterminado. Pero parece que eso es algo que me inventé en la cabeza. Y aquí es donde veo el riesgo de verdad: si la mayoría de los usuarios se quedan del lado público porque es lo fácil de entender, entonces la parte anónima de allí se vuelve más delgada.
Y una privacidad delgada es casi como no tener privacidad: si te escondes entre una multitud de unos pocos cientos de personas, ¿cuánta privacidad puedes obtener realmente? La pregunta real con $DUSK no es si la tecnología es buena, sino cuánta gente de verdad está del lado protegido.
#dusk $BTC $ETH
Sigo pensando que, si @Dusk có dos modelos en paralelo, entonces necesariamente uno de los dos tendría que considerarse el predeterminado. Moonlight está allí con su saldo público, con una sensación familiar, como cualquier app que he usado. Phoenix está allí con notas codificadas, con la salida ocultada: lo que esta arquitectura nació para proporcionar.
Entonces, ¿cuál es la versión principal? Esa es la parte que no dejo de mezclar en mi cabeza. Porque si Phoenix es el predeterminado, entonces Moonlight solo sería una vía de compatibilidad para quienes no están familiarizados: una puerta de entrada, no un lugar para quedarse. En cambio, si Moonlight es el predeterminado, la privacidad se vuelve una función opcional, y todas las funciones opcionales en el historial de software corren el mismo destino: muy poca gente la activa.
Resulta que el diseño no responde a esa pregunta. La deja abierta, y le permite al usuario elegir. Suena muy respetuoso. Pero una elección sin indicaciones, en la práctica, siempre se inclina hacia lo familiar. Suena a algo incorrecto, porque yo solo deseaba que una cadena privada predeterminada colocara la privacidad en el lugar predeterminado. Pero parece que eso es algo que me inventé en la cabeza. Y aquí es donde veo el riesgo de verdad: si la mayoría de los usuarios se quedan del lado público porque es lo fácil de entender, entonces la parte anónima de allí se vuelve más delgada.
Y una privacidad delgada es casi como no tener privacidad: si te escondes entre una multitud de unos pocos cientos de personas, ¿cuánta privacidad puedes obtener realmente? La pregunta real con $DUSK no es si la tecnología es buena, sino cuánta gente de verdad está del lado protegido.
#dusk $BTC $ETH
Entonces, ¿cuál es la versión principal? Esa es la parte que no dejo de mezclar en mi cabeza. Porque si Phoenix es el predeterminado, entonces Moonlight solo sería una vía de compatibilidad para quienes no están familiarizados: una puerta de entrada, no un lugar para quedarse. En cambio, si Moonlight es el predeterminado, la privacidad se vuelve una función opcional, y todas las funciones opcionales en el historial de software corren el mismo destino: muy poca gente la activa.
Resulta que el diseño no responde a esa pregunta. La deja abierta, y le permite al usuario elegir. Suena muy respetuoso. Pero una elección sin indicaciones, en la práctica, siempre se inclina hacia lo familiar. Suena a algo incorrecto, porque yo solo deseaba que una cadena privada predeterminada colocara la privacidad en el lugar predeterminado. Pero parece que eso es algo que me inventé en la cabeza. Y aquí es donde veo el riesgo de verdad: si la mayoría de los usuarios se quedan del lado público porque es lo fácil de entender, entonces la parte anónima de allí se vuelve más delgada.
Y una privacidad delgada es casi como no tener privacidad: si te escondes entre una multitud de unos pocos cientos de personas, ¿cuánta privacidad puedes obtener realmente? La pregunta real con $DUSK no es si la tecnología es buena, sino cuánta gente de verdad está del lado protegido.
#dusk $BTC $ETH
1
239
·
--
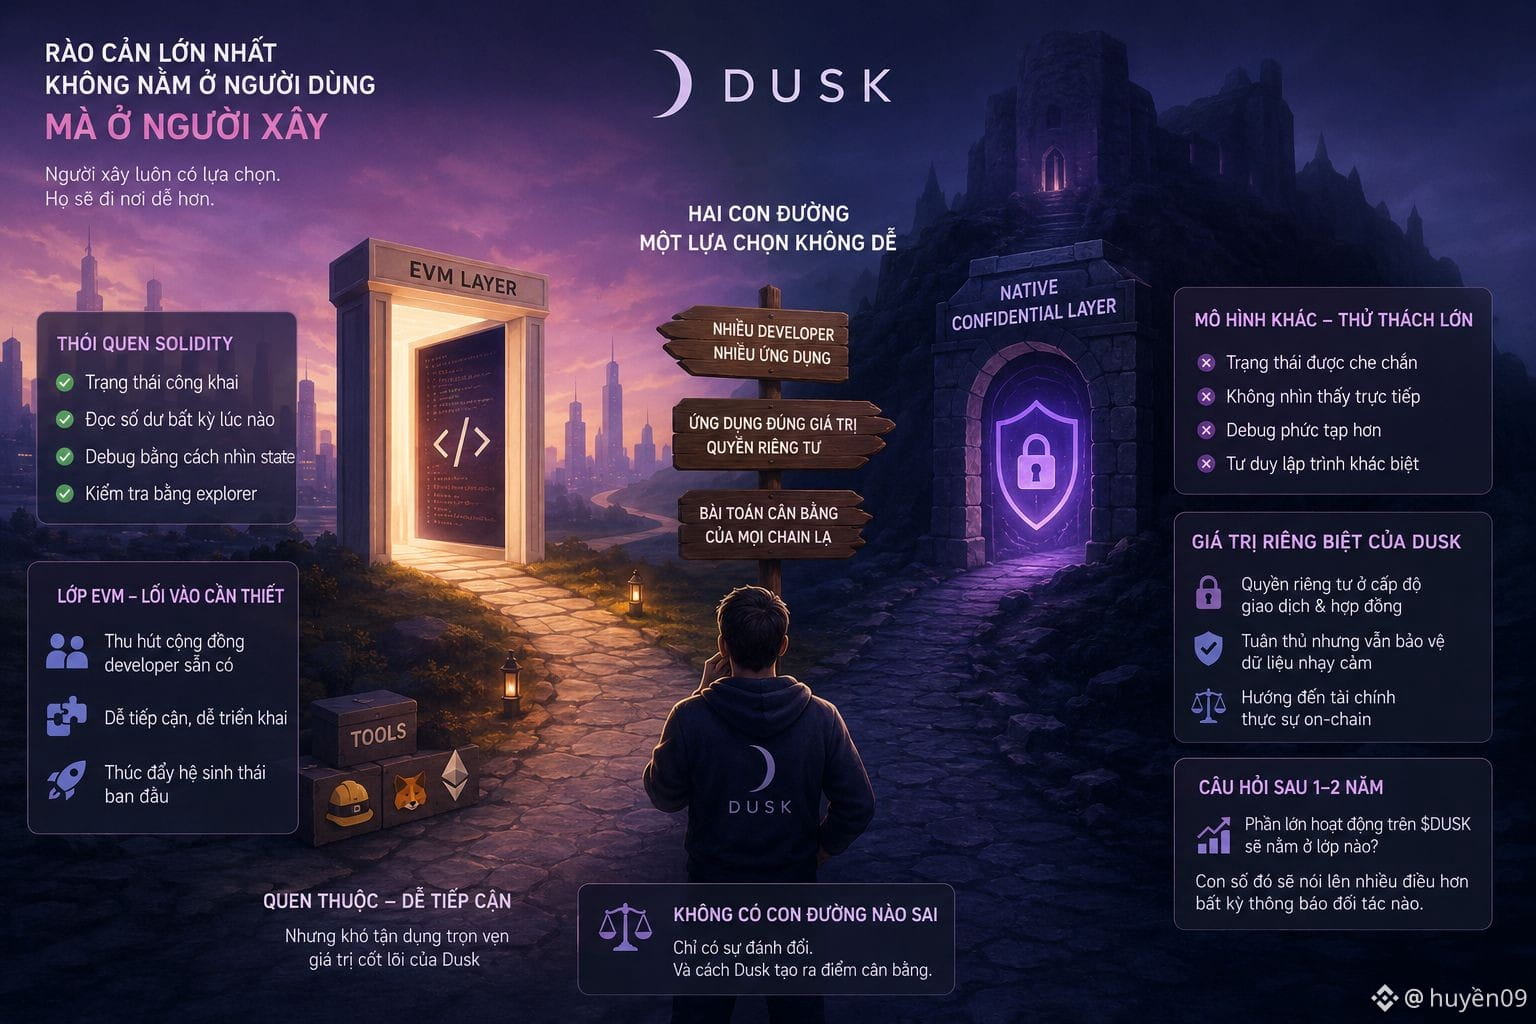
Sentado cumpliendo mis tareas en creatorpad, revisé las secciones de herramientas para desarrolladores de @Dusk_Foundation y lo que quedó fue algo bastante cotidiano: crear una aplicación en esta cadena es mucho más difícil. No porque la documentación sea mala. Sino porque el modelo es distinto.
Acostumbrarse a Solidity significa acostumbrarse al estado público: puedes leer el saldo de cualquiera en cualquier momento, depurar mirando el state y comprobarlo de nuevo con el explorador. En un entorno que tiene partes ocultas, esas reacciones no sirven. No puedes ver lo que estás procesando. Espera… es decir, la barrera más grande aquí no está en el usuario final. Está en quien construye.
Y quien construye tiene una elección: siempre puede ir a trabajar a otro sitio, más fácil. Por eso existe la capa EVM, y si lo miras así, no es una función secundaria. Es la puerta de entrada para todo el equipo de desarrolladores que ya está ahí fuera. Da igual qué tan buena sea la arquitectura de una cadena, si nadie escribe aplicaciones encima, solo será un libro contable bonito.
Pero el costo a cambio es claro: lo que corre sobre la capa EVM es difícil de aprovechar exactamente lo que hace valiosa a la cadena original. Puedes tener muchos desarrolladores, o tener muchas aplicaciones reales que usen de verdad la privacidad; si inclinas la balanza hacia un lado, el otro lado se adelgaza. No es una crítica. Todas las cadenas con un modelo extraño se enfrentan a este problema, y la mayoría lo resuelve de la misma manera.
Curioso mirar uno o dos años después: la mayor parte de la actividad en $DUSK estará en la capa familiar o en la capa particular. Esa cifra dice más que cualquier comunicado de socio.
#dusk $BTC $ETH
Sentado cumpliendo mis tareas en creatorpad, revisé las secciones de herramientas para desarrolladores de @Dusk y lo que quedó fue algo bastante cotidiano: crear una aplicación en esta cadena es mucho más difícil. No porque la documentación sea mala. Sino porque el modelo es distinto.
Acostumbrarse a Solidity significa acostumbrarse al estado público: puedes leer el saldo de cualquiera en cualquier momento, depurar mirando el state y comprobarlo de nuevo con el explorador. En un entorno que tiene partes ocultas, esas reacciones no sirven. No puedes ver lo que estás procesando. Espera… es decir, la barrera más grande aquí no está en el usuario final. Está en quien construye.
Y quien construye tiene una elección: siempre puede ir a trabajar a otro sitio, más fácil. Por eso existe la capa EVM, y si lo miras así, no es una función secundaria. Es la puerta de entrada para todo el equipo de desarrolladores que ya está ahí fuera. Da igual qué tan buena sea la arquitectura de una cadena, si nadie escribe aplicaciones encima, solo será un libro contable bonito.
Pero el costo a cambio es claro: lo que corre sobre la capa EVM es difícil de aprovechar exactamente lo que hace valiosa a la cadena original. Puedes tener muchos desarrolladores, o tener muchas aplicaciones reales que usen de verdad la privacidad; si inclinas la balanza hacia un lado, el otro lado se adelgaza. No es una crítica. Todas las cadenas con un modelo extraño se enfrentan a este problema, y la mayoría lo resuelve de la misma manera.
Curioso mirar uno o dos años después: la mayor parte de la actividad en $DUSK estará en la capa familiar o en la capa particular. Esa cifra dice más que cualquier comunicado de socio.
#dusk $BTC $ETH
Acostumbrarse a Solidity significa acostumbrarse al estado público: puedes leer el saldo de cualquiera en cualquier momento, depurar mirando el state y comprobarlo de nuevo con el explorador. En un entorno que tiene partes ocultas, esas reacciones no sirven. No puedes ver lo que estás procesando. Espera… es decir, la barrera más grande aquí no está en el usuario final. Está en quien construye.
Y quien construye tiene una elección: siempre puede ir a trabajar a otro sitio, más fácil. Por eso existe la capa EVM, y si lo miras así, no es una función secundaria. Es la puerta de entrada para todo el equipo de desarrolladores que ya está ahí fuera. Da igual qué tan buena sea la arquitectura de una cadena, si nadie escribe aplicaciones encima, solo será un libro contable bonito.
Pero el costo a cambio es claro: lo que corre sobre la capa EVM es difícil de aprovechar exactamente lo que hace valiosa a la cadena original. Puedes tener muchos desarrolladores, o tener muchas aplicaciones reales que usen de verdad la privacidad; si inclinas la balanza hacia un lado, el otro lado se adelgaza. No es una crítica. Todas las cadenas con un modelo extraño se enfrentan a este problema, y la mayoría lo resuelve de la misma manera.
Curioso mirar uno o dos años después: la mayor parte de la actividad en $DUSK estará en la capa familiar o en la capa particular. Esa cifra dice más que cualquier comunicado de socio.
#dusk $BTC $ETH
275
·
--
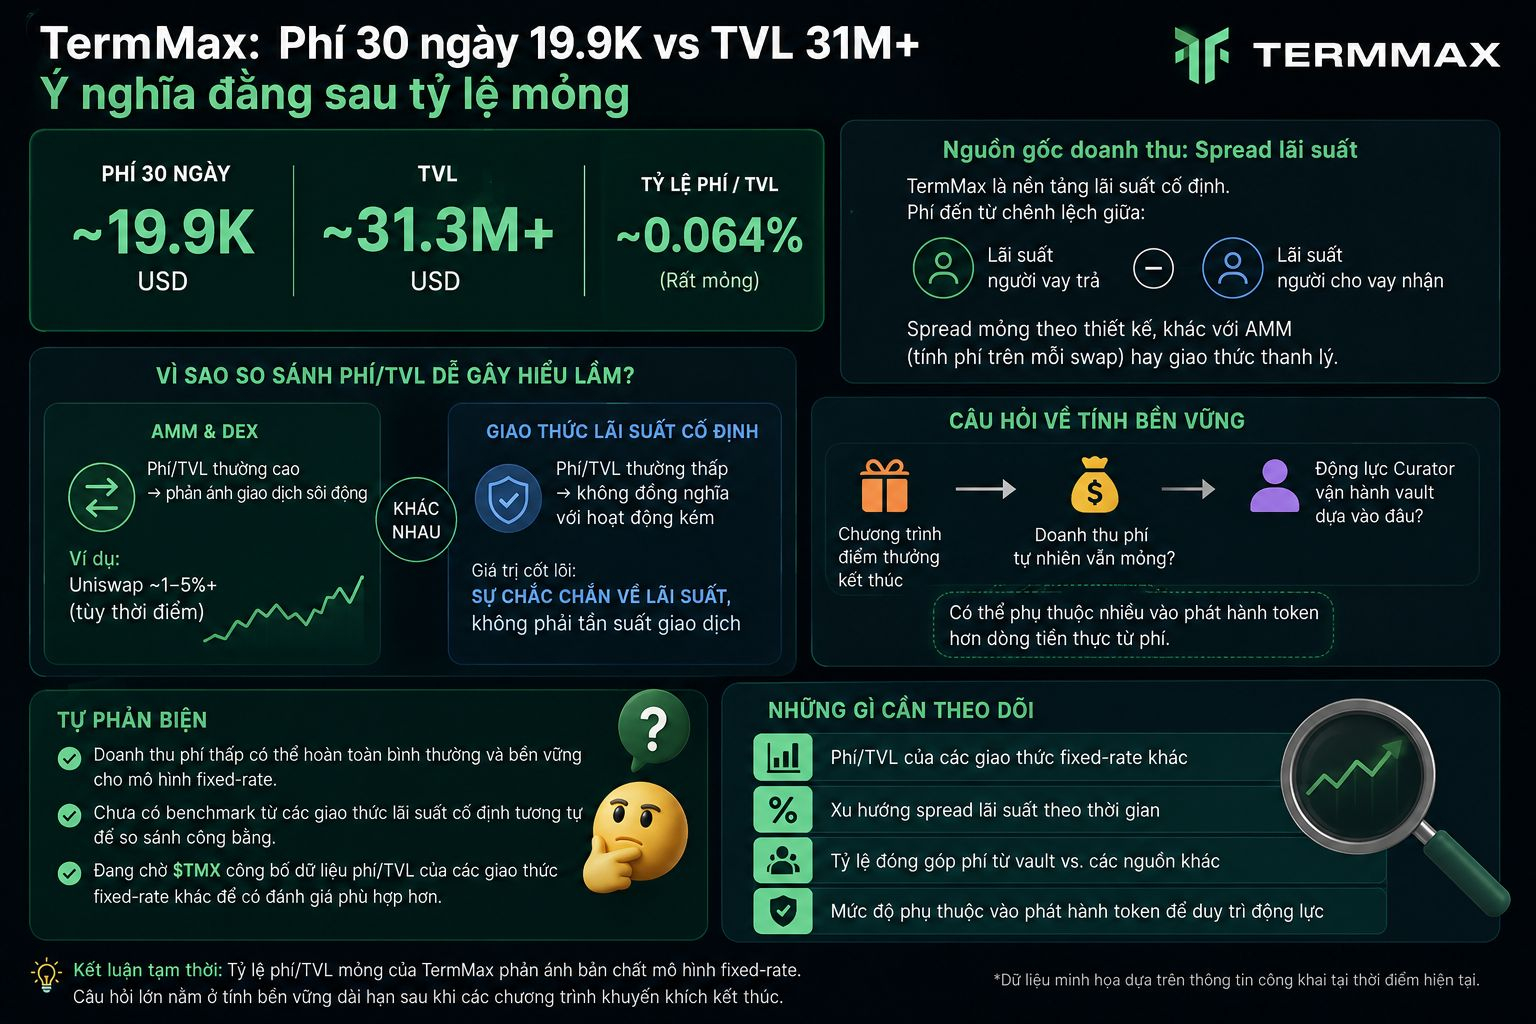
Tengo algo que me di cuenta al intentar fijar una tarifa de 30 días — alrededor de 19.9K — junto al TVL de más de 31 millones de TermMax, en vez de mirar solo cada cifra por separado.
La proporción de la tarifa sobre el TVL es bastante delgada, pero lo interesante no es lo pequeño del número, sino lo que sugiere sobre el origen real de los ingresos. En una plataforma de tipo de interés fijo, la tarifa proviene principalmente de la diferencia entre la tasa que paga el prestatario y la que recibe el prestamista — un spread estrecho por diseño, totalmente distinto a los protocolos que cobran por cada swap o por liquidación.
Este es el punto que hace que comparar TermMax con otros protocolos DeFi solo mediante el indicador de tarifa/TVL pueda inducir a error si no se tiene el contexto correcto. Un AMM con una tarifa/TVL alta a menudo refleja transacciones activas. Pero un protocolo de interés fijo con una tarifa/TVL baja no necesariamente significa que tenga una actividad pobre; puede solo reflejar fielmente la naturaleza del modelo, donde el valor está en la certeza de la tasa de interés, no en la frecuencia de las transacciones.
Sin embargo, esto plantea preguntas sobre la sostenibilidad de @termmax después de que termine el programa de puntos de bonificación — si los ingresos por comisiones de forma natural siguen siendo delgados, el incentivo para que el Curator siga operando el vault podría depender más de la emisión de tokens que del flujo de caja real proveniente de las tarifas.
Auto-contrapunto: podría estar aplicando mal el marco de evaluación — los ingresos por comisiones bajos podrían ser totalmente normales y sostenibles para un modelo de tasa fija; aún no tengo un benchmark de protocolos similares para comparar de manera justa.
Estoy esperando ver si TMX publica datos de tarifa/TVL de otros protocolos de tasas de interés fijas para hacer una comparación adecuada, en lugar de contrastar por cuenta propia con los estándares de AMM que tienen un modelo de ingresos completamente diferente.
#termmax $BTC $ETH
Tengo algo que me di cuenta al intentar fijar una tarifa de 30 días — alrededor de 19.9K — junto al TVL de más de 31 millones de TermMax, en vez de mirar solo cada cifra por separado.
La proporción de la tarifa sobre el TVL es bastante delgada, pero lo interesante no es lo pequeño del número, sino lo que sugiere sobre el origen real de los ingresos. En una plataforma de tipo de interés fijo, la tarifa proviene principalmente de la diferencia entre la tasa que paga el prestatario y la que recibe el prestamista — un spread estrecho por diseño, totalmente distinto a los protocolos que cobran por cada swap o por liquidación.
Este es el punto que hace que comparar TermMax con otros protocolos DeFi solo mediante el indicador de tarifa/TVL pueda inducir a error si no se tiene el contexto correcto. Un AMM con una tarifa/TVL alta a menudo refleja transacciones activas. Pero un protocolo de interés fijo con una tarifa/TVL baja no necesariamente significa que tenga una actividad pobre; puede solo reflejar fielmente la naturaleza del modelo, donde el valor está en la certeza de la tasa de interés, no en la frecuencia de las transacciones.
Sin embargo, esto plantea preguntas sobre la sostenibilidad de @TermMax después de que termine el programa de puntos de bonificación — si los ingresos por comisiones de forma natural siguen siendo delgados, el incentivo para que el Curator siga operando el vault podría depender más de la emisión de tokens que del flujo de caja real proveniente de las tarifas.
Auto-contrapunto: podría estar aplicando mal el marco de evaluación — los ingresos por comisiones bajos podrían ser totalmente normales y sostenibles para un modelo de tasa fija; aún no tengo un benchmark de protocolos similares para comparar de manera justa.
Estoy esperando ver si TMX publica datos de tarifa/TVL de otros protocolos de tasas de interés fijas para hacer una comparación adecuada, en lugar de contrastar por cuenta propia con los estándares de AMM que tienen un modelo de ingresos completamente diferente.
#termmax $BTC $ETH
La proporción de la tarifa sobre el TVL es bastante delgada, pero lo interesante no es lo pequeño del número, sino lo que sugiere sobre el origen real de los ingresos. En una plataforma de tipo de interés fijo, la tarifa proviene principalmente de la diferencia entre la tasa que paga el prestatario y la que recibe el prestamista — un spread estrecho por diseño, totalmente distinto a los protocolos que cobran por cada swap o por liquidación.
Este es el punto que hace que comparar TermMax con otros protocolos DeFi solo mediante el indicador de tarifa/TVL pueda inducir a error si no se tiene el contexto correcto. Un AMM con una tarifa/TVL alta a menudo refleja transacciones activas. Pero un protocolo de interés fijo con una tarifa/TVL baja no necesariamente significa que tenga una actividad pobre; puede solo reflejar fielmente la naturaleza del modelo, donde el valor está en la certeza de la tasa de interés, no en la frecuencia de las transacciones.
Sin embargo, esto plantea preguntas sobre la sostenibilidad de @TermMax después de que termine el programa de puntos de bonificación — si los ingresos por comisiones de forma natural siguen siendo delgados, el incentivo para que el Curator siga operando el vault podría depender más de la emisión de tokens que del flujo de caja real proveniente de las tarifas.
Auto-contrapunto: podría estar aplicando mal el marco de evaluación — los ingresos por comisiones bajos podrían ser totalmente normales y sostenibles para un modelo de tasa fija; aún no tengo un benchmark de protocolos similares para comparar de manera justa.
Estoy esperando ver si TMX publica datos de tarifa/TVL de otros protocolos de tasas de interés fijas para hacer una comparación adecuada, en lugar de contrastar por cuenta propia con los estándares de AMM que tienen un modelo de ingresos completamente diferente.
#termmax $BTC $ETH
243
·
--
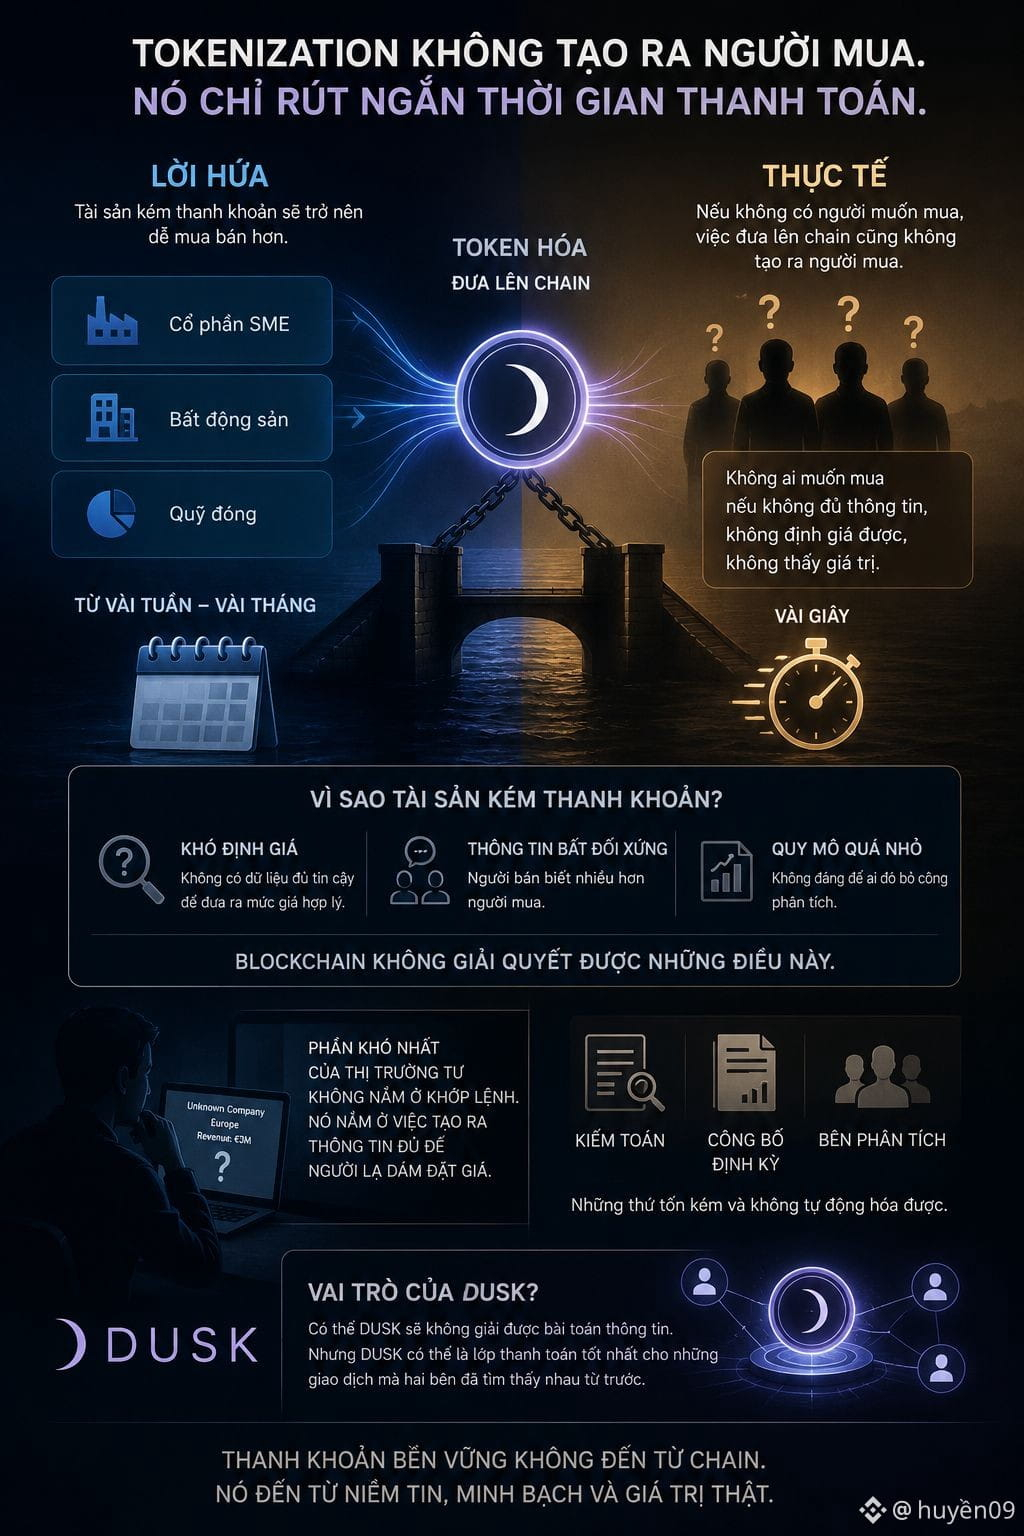
Esta semana estuve examinando la liquidez secundaria del @Dusk_Foundation v y hubo un detalle que me hizo detenerme. Todas las promesas de la tokenización se resumen en una sola frase: los activos ilíquidos se vuelven más fáciles de comprar y vender. Las participaciones de pymes (SME), bienes raíces, fondos cerrados —que antes tenían que esperar meses para encontrar un comprador— ahora se pueden negociar en cuestión de segundos.
Pero la tokenización no crea compradores. Solo reduce el tiempo de liquidación. Si una empresa pequeña en los Países Bajos no tiene a nadie que quiera comprar acciones, que esas acciones estén en la cadena tampoco hará que aparezca ningún comprador.
Lo que me detuvo… la razón por la que estos activos son ilíquidos nunca ha sido principalmente la infraestructura lenta. Es porque es difícil valorarlos, hay información asimétrica y el tamaño es tan pequeño que no vale la pena que alguien se tome la molestia de analizarlos. Ninguna de esas cosas se resuelve con blockchain.
Un punto menor: intenté pensar cómo valoraría las acciones de una empresa europea con unos ingresos de unos pocos millones de euros, a la que yo no había oído ni una vez. Uf… no tengo ninguna forma. Y si no puedo valorarlas, entonces no soy un comprador, aunque la operación sea rápida.
Así que la parte más difícil del mercado privado no está en la parte de emparejar órdenes. Está en generar suficiente información para que un desconocido se atreva a poner precio. Eso es trabajo de la auditoría, de las divulgaciones periódicas, de los analistas —cosas costosas y que no se pueden automatizar.
Me pregunto cómo el $DUSK resolverá este problema, o si aceptará un papel más modesto: ser una buena capa de liquidación para transacciones que, en realidad, ya se habían encontrado entre sí de antemano.
#dusk $BTC $ETH
Esta semana estuve examinando la liquidez secundaria del @Dusk v y hubo un detalle que me hizo detenerme. Todas las promesas de la tokenización se resumen en una sola frase: los activos ilíquidos se vuelven más fáciles de comprar y vender. Las participaciones de pymes (SME), bienes raíces, fondos cerrados —que antes tenían que esperar meses para encontrar un comprador— ahora se pueden negociar en cuestión de segundos.
Pero la tokenización no crea compradores. Solo reduce el tiempo de liquidación. Si una empresa pequeña en los Países Bajos no tiene a nadie que quiera comprar acciones, que esas acciones estén en la cadena tampoco hará que aparezca ningún comprador.
Lo que me detuvo… la razón por la que estos activos son ilíquidos nunca ha sido principalmente la infraestructura lenta. Es porque es difícil valorarlos, hay información asimétrica y el tamaño es tan pequeño que no vale la pena que alguien se tome la molestia de analizarlos. Ninguna de esas cosas se resuelve con blockchain.
Un punto menor: intenté pensar cómo valoraría las acciones de una empresa europea con unos ingresos de unos pocos millones de euros, a la que yo no había oído ni una vez. Uf… no tengo ninguna forma. Y si no puedo valorarlas, entonces no soy un comprador, aunque la operación sea rápida.
Así que la parte más difícil del mercado privado no está en la parte de emparejar órdenes. Está en generar suficiente información para que un desconocido se atreva a poner precio. Eso es trabajo de la auditoría, de las divulgaciones periódicas, de los analistas —cosas costosas y que no se pueden automatizar.
Me pregunto cómo el $DUSK resolverá este problema, o si aceptará un papel más modesto: ser una buena capa de liquidación para transacciones que, en realidad, ya se habían encontrado entre sí de antemano.
#dusk $BTC $ETH
Pero la tokenización no crea compradores. Solo reduce el tiempo de liquidación. Si una empresa pequeña en los Países Bajos no tiene a nadie que quiera comprar acciones, que esas acciones estén en la cadena tampoco hará que aparezca ningún comprador.
Lo que me detuvo… la razón por la que estos activos son ilíquidos nunca ha sido principalmente la infraestructura lenta. Es porque es difícil valorarlos, hay información asimétrica y el tamaño es tan pequeño que no vale la pena que alguien se tome la molestia de analizarlos. Ninguna de esas cosas se resuelve con blockchain.
Un punto menor: intenté pensar cómo valoraría las acciones de una empresa europea con unos ingresos de unos pocos millones de euros, a la que yo no había oído ni una vez. Uf… no tengo ninguna forma. Y si no puedo valorarlas, entonces no soy un comprador, aunque la operación sea rápida.
Así que la parte más difícil del mercado privado no está en la parte de emparejar órdenes. Está en generar suficiente información para que un desconocido se atreva a poner precio. Eso es trabajo de la auditoría, de las divulgaciones periódicas, de los analistas —cosas costosas y que no se pueden automatizar.
Me pregunto cómo el $DUSK resolverá este problema, o si aceptará un papel más modesto: ser una buena capa de liquidación para transacciones que, en realidad, ya se habían encontrado entre sí de antemano.
#dusk $BTC $ETH
199
·
--
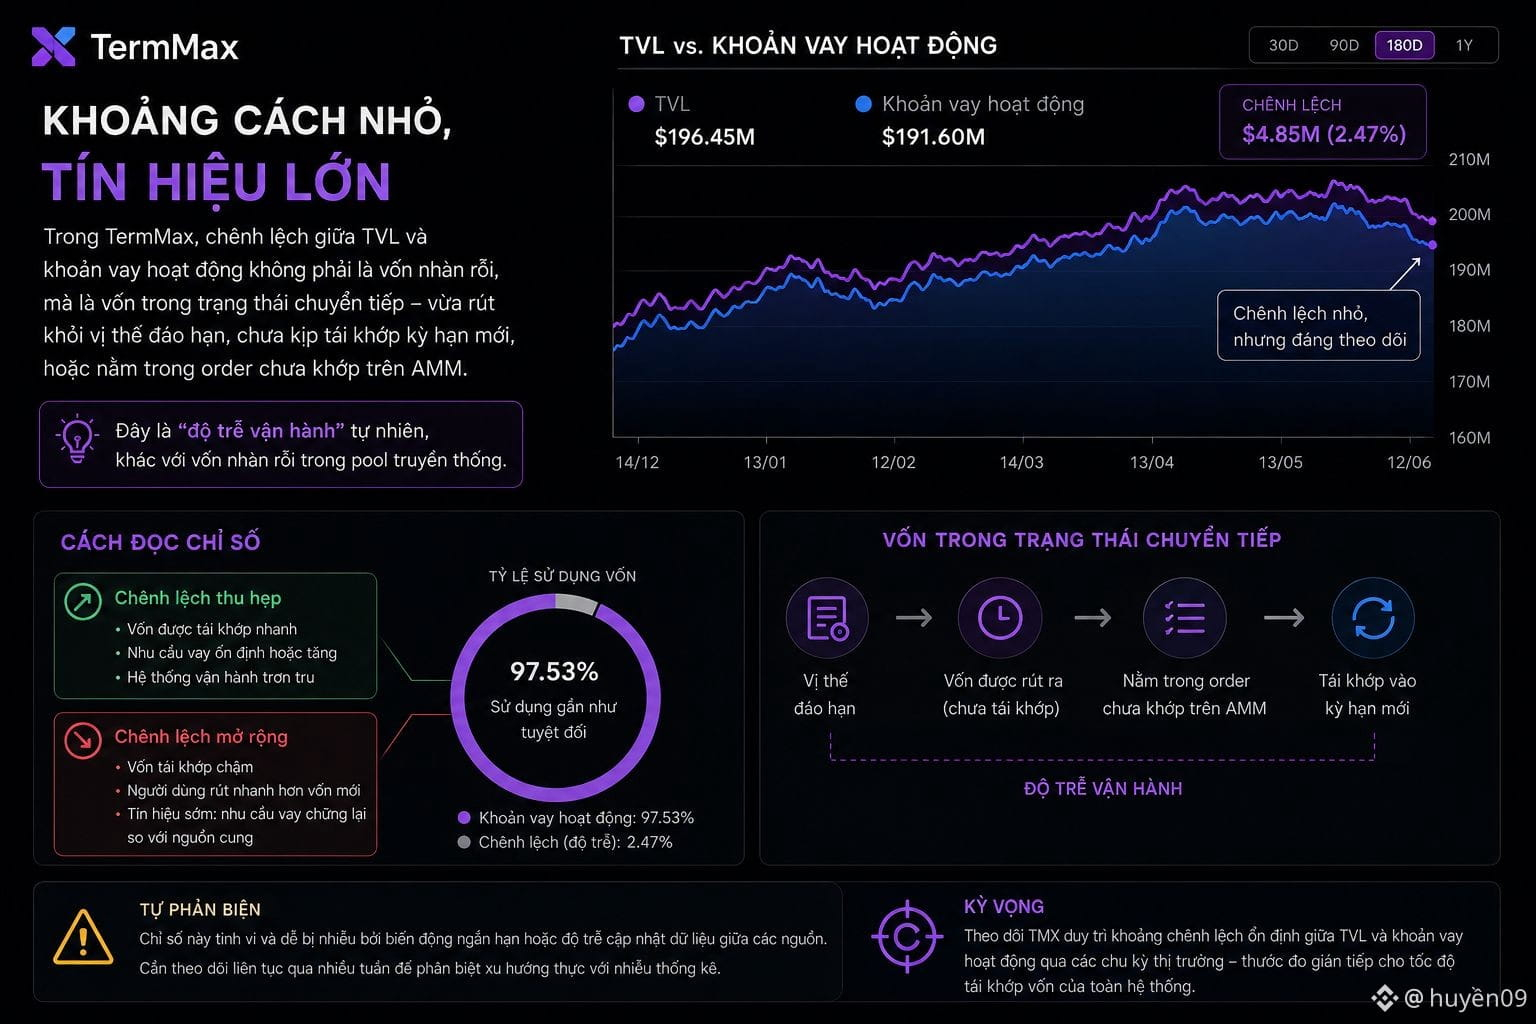
Veo algo digno de destacar al comparar el uso de capital casi absoluto del @termmax con un indicador que se presta poca atención: la distancia entre el TVL y el préstamo activo, aunque sea pequeña, aún puede merecer una revisión más detallada en lugar de descartarla como un error insignificante.
Esa pequeña brecha no necesariamente significa capital “ocioso” en el sentido tradicional, porque el modelo TermMax no está diseñado para este concepto. Lo más probable es que sea capital en estado de transición: justo después de salir de una posición al vencimiento, antes de volver a emparejarse con el nuevo plazo, o que esté en una orden aún no emparejada en el AMM. Esta es una “latencia operativa” natural, distinta del capital ocioso con intención en los pools tradicionales.
Esto sugiere otra forma de leer la salud del protocolo: en vez de mirar solo la proporción de uso de capital absoluto como una fortaleza fija, vale la pena observar si esta brecha se abre o se cierra con el tiempo. Si la brecha tiende a aumentar gradualmente, podría ser una señal de que el reemparejamiento de capital se está desacelerando: los usuarios retiran más rápido que la llegada de capital nuevo, o el capital viejo se reasigna con menor rapidez, lo que sería una señal temprana de que la demanda de préstamos se está enfriando en relación con la oferta.
Autocontradicción: este es un indicador bastante sofisticado y puede verse afectado por ruido debido a fluctuaciones de corto plazo o por retrasos en la actualización de datos entre diferentes fuentes; requiere seguimiento continuo durante varias semanas para distinguir una tendencia real del ruido estadístico habitual.
Estoy esperando ver si TMX puede mantener una brecha estable entre el TVL y los préstamos activos a través de distintos ciclos de mercado, como una medida indirecta para la velocidad de reemparejamiento del capital de todo el sistema.
#termmax $BTC $ETH
Veo algo digno de destacar al comparar el uso de capital casi absoluto del @TermMax con un indicador que se presta poca atención: la distancia entre el TVL y el préstamo activo, aunque sea pequeña, aún puede merecer una revisión más detallada en lugar de descartarla como un error insignificante.
Esa pequeña brecha no necesariamente significa capital “ocioso” en el sentido tradicional, porque el modelo TermMax no está diseñado para este concepto. Lo más probable es que sea capital en estado de transición: justo después de salir de una posición al vencimiento, antes de volver a emparejarse con el nuevo plazo, o que esté en una orden aún no emparejada en el AMM. Esta es una “latencia operativa” natural, distinta del capital ocioso con intención en los pools tradicionales.
Esto sugiere otra forma de leer la salud del protocolo: en vez de mirar solo la proporción de uso de capital absoluto como una fortaleza fija, vale la pena observar si esta brecha se abre o se cierra con el tiempo. Si la brecha tiende a aumentar gradualmente, podría ser una señal de que el reemparejamiento de capital se está desacelerando: los usuarios retiran más rápido que la llegada de capital nuevo, o el capital viejo se reasigna con menor rapidez, lo que sería una señal temprana de que la demanda de préstamos se está enfriando en relación con la oferta.
Autocontradicción: este es un indicador bastante sofisticado y puede verse afectado por ruido debido a fluctuaciones de corto plazo o por retrasos en la actualización de datos entre diferentes fuentes; requiere seguimiento continuo durante varias semanas para distinguir una tendencia real del ruido estadístico habitual.
Estoy esperando ver si TMX puede mantener una brecha estable entre el TVL y los préstamos activos a través de distintos ciclos de mercado, como una medida indirecta para la velocidad de reemparejamiento del capital de todo el sistema.
#termmax $BTC $ETH
Esa pequeña brecha no necesariamente significa capital “ocioso” en el sentido tradicional, porque el modelo TermMax no está diseñado para este concepto. Lo más probable es que sea capital en estado de transición: justo después de salir de una posición al vencimiento, antes de volver a emparejarse con el nuevo plazo, o que esté en una orden aún no emparejada en el AMM. Esta es una “latencia operativa” natural, distinta del capital ocioso con intención en los pools tradicionales.
Esto sugiere otra forma de leer la salud del protocolo: en vez de mirar solo la proporción de uso de capital absoluto como una fortaleza fija, vale la pena observar si esta brecha se abre o se cierra con el tiempo. Si la brecha tiende a aumentar gradualmente, podría ser una señal de que el reemparejamiento de capital se está desacelerando: los usuarios retiran más rápido que la llegada de capital nuevo, o el capital viejo se reasigna con menor rapidez, lo que sería una señal temprana de que la demanda de préstamos se está enfriando en relación con la oferta.
Autocontradicción: este es un indicador bastante sofisticado y puede verse afectado por ruido debido a fluctuaciones de corto plazo o por retrasos en la actualización de datos entre diferentes fuentes; requiere seguimiento continuo durante varias semanas para distinguir una tendencia real del ruido estadístico habitual.
Estoy esperando ver si TMX puede mantener una brecha estable entre el TVL y los préstamos activos a través de distintos ciclos de mercado, como una medida indirecta para la velocidad de reemparejamiento del capital de todo el sistema.
#termmax $BTC $ETH
4
3
323
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
USMidterms-WhatAreMarketsExpecting?
171,393 vistas
1,268 están debatiendo
La victoria demócrata en el Congreso sacude las apuestas por Trump en acciones de IA y criptomonedas
Binance News
·23 me gusta
·6.3k vistas
USOctoberNFP-AreRateCutsStillPossible
295,290 vistas
2,266 están debatiendo
CircleQ3Revenue865M
4,890 vistas
170 están debatiendo