

Eric SJ
3.5k Publicaciones

Eric SJ
 Verificado Plus de Binance Square
Denunciar
Bloquear usuario
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
65 Siguiendo
56.6K+ Seguidores
140.8K+ Me gusta
3 Insignias
Publicaciones
Todo
Citas
Videos
Live
Tendencia
·
--

Artículo
Tome Binance Square como ejemplo y piense: ¿Qué valor estratégico tiene una comunidad de contenido para una plataforma?Para un intercambio, su forma de producto es esencialmente una herramienta comercial. En el apogeo de la era de Internet nacional, alguien dijo una vez: "Un buen producto debe usarse y desaparecer".
Sin embargo, cuando una plataforma pasa por el período incremental inicial de alta expansión, especialmente cuando la industria se encuentra actualmente en la etapa actual desde alto incremental hasta stock, los buenos productos no deben usarse ni desecharse.
Entonces, ¿qué tipo de valor estratégico tiene Binance Plaza para Binance?
🗝️Título del artículo
1. Discutir la racionalidad del producto Binance Square.
2. ¿Por qué es un producto difícil de copiar?
Tome Binance Square como ejemplo y piense: ¿Qué valor estratégico tiene una comunidad de contenido para una plataforma?
Para un intercambio, su forma de producto es esencialmente una herramienta comercial. En el apogeo de la era de Internet nacional, alguien dijo una vez: "Un buen producto debe usarse y desaparecer".
Sin embargo, cuando una plataforma pasa por el período incremental inicial de alta expansión, especialmente cuando la industria se encuentra actualmente en la etapa actual desde alto incremental hasta stock, los buenos productos no deben usarse ni desecharse.
Entonces, ¿qué tipo de valor estratégico tiene Binance Plaza para Binance?
🗝️Título del artículo
1. Discutir la racionalidad del producto Binance Square.
2. ¿Por qué es un producto difícil de copiar?
44
13
922
3.3M
·
--
Lo sé
Pump fun$PUMP va a recibir críticas otra vez
{future}(PUMPUSDT)
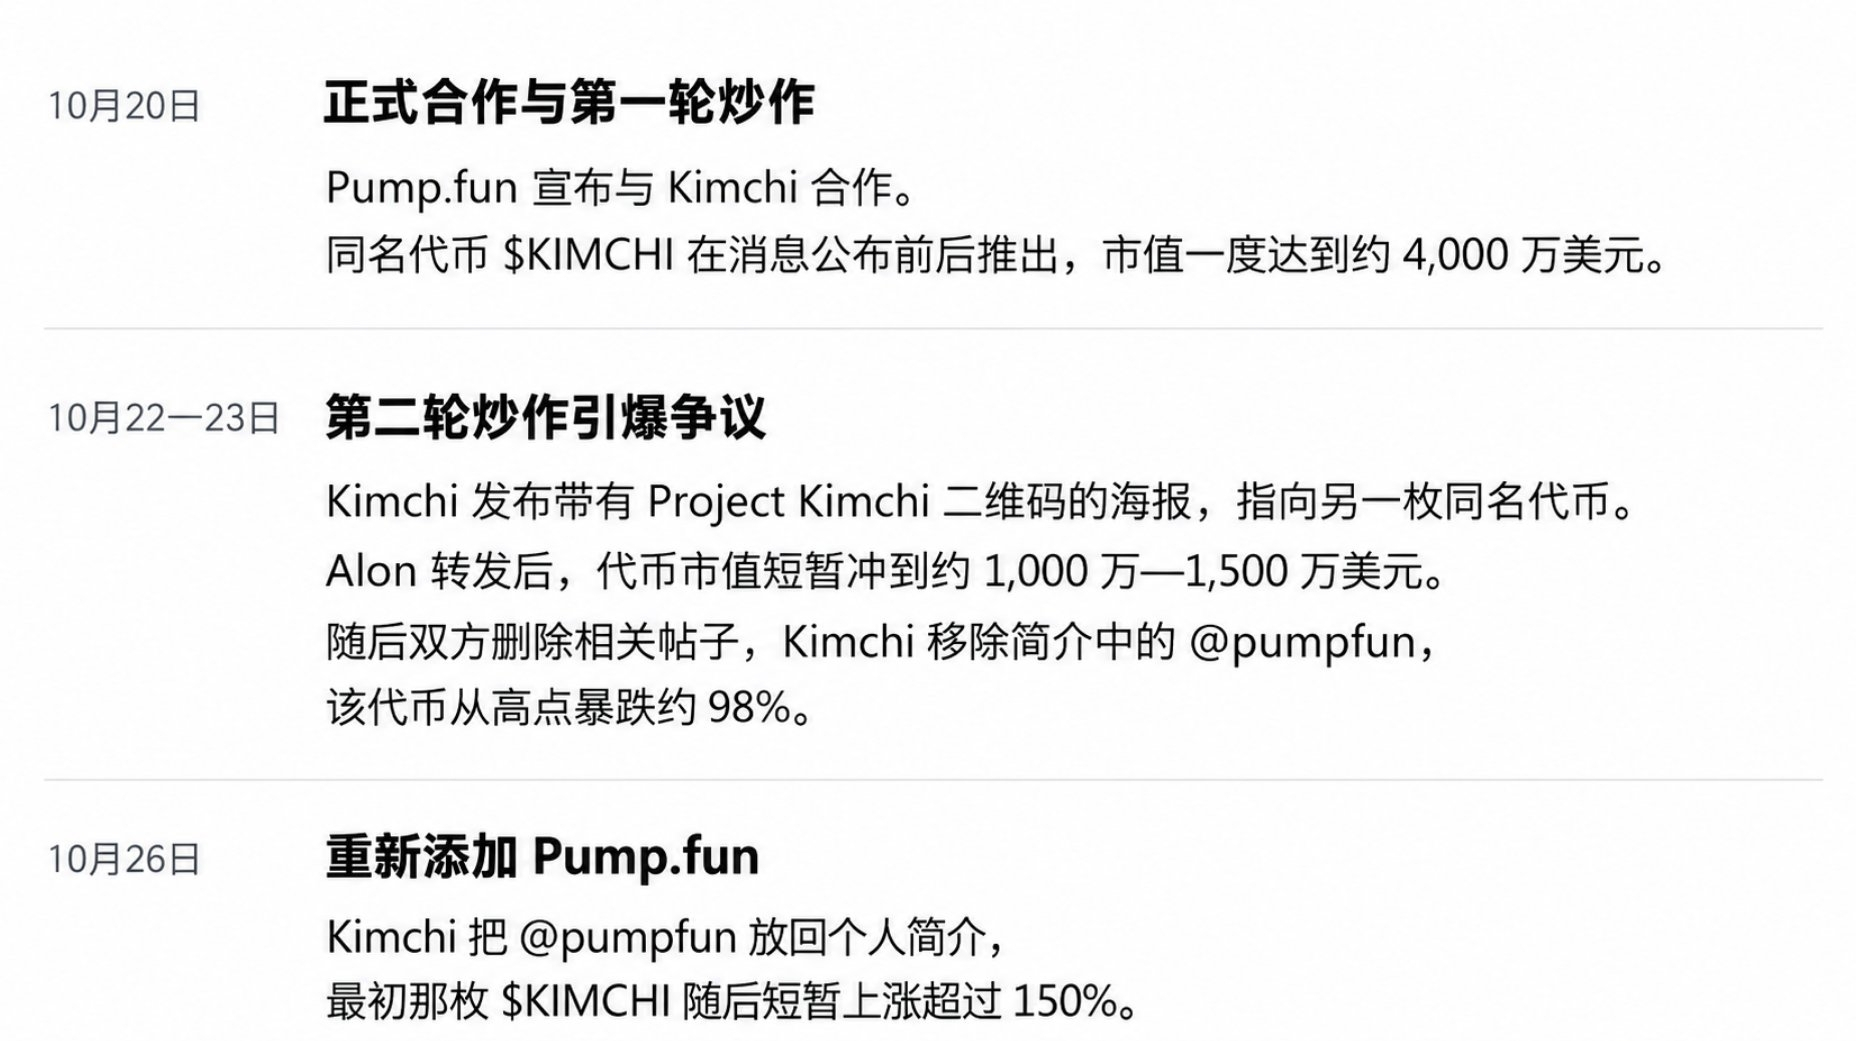
Estos últimos días, la colaboración entre @pumpfun y @kimchi1x se ha vuelto cada vez más surrealista
Hoy, kimchi volvió a añadir pumpfun a su biografía
A día de hoy, todavía no sé si esta farsa de colaboración terminó o si simplemente hubo algún imprevisto a mitad de camino 🤡
Cito aquí una frase de una publicación de @FabianoSolana de hace unos días:
«Si todavía apoyas a Pump Fun, ya no te tendré ningún respeto»
Lo sé
Pump fun$PUMP va a recibir críticas otra vez
Estos últimos días, la colaboración entre @pumpfun y @kimchi1x se ha vuelto cada vez más surrealista
Hoy, kimchi volvió a añadir pumpfun a su biografía
A día de hoy, todavía no sé si esta farsa de colaboración terminó o si simplemente hubo algún imprevisto a mitad de camino 🤡
Cito aquí una frase de una publicación de @FabianoSolana de hace unos días:
«Si todavía apoyas a Pump Fun, ya no te tendré ningún respeto»
1
1.5k
·
--
La Fuerza Aérea aún no sabe por lo que está a punto de pasar en este momento.
La Fuerza Aérea aún no sabe por lo que está a punto de pasar en este momento.
1
1
3
898
·
--
Verificado
Dejando de lado los informes financieros
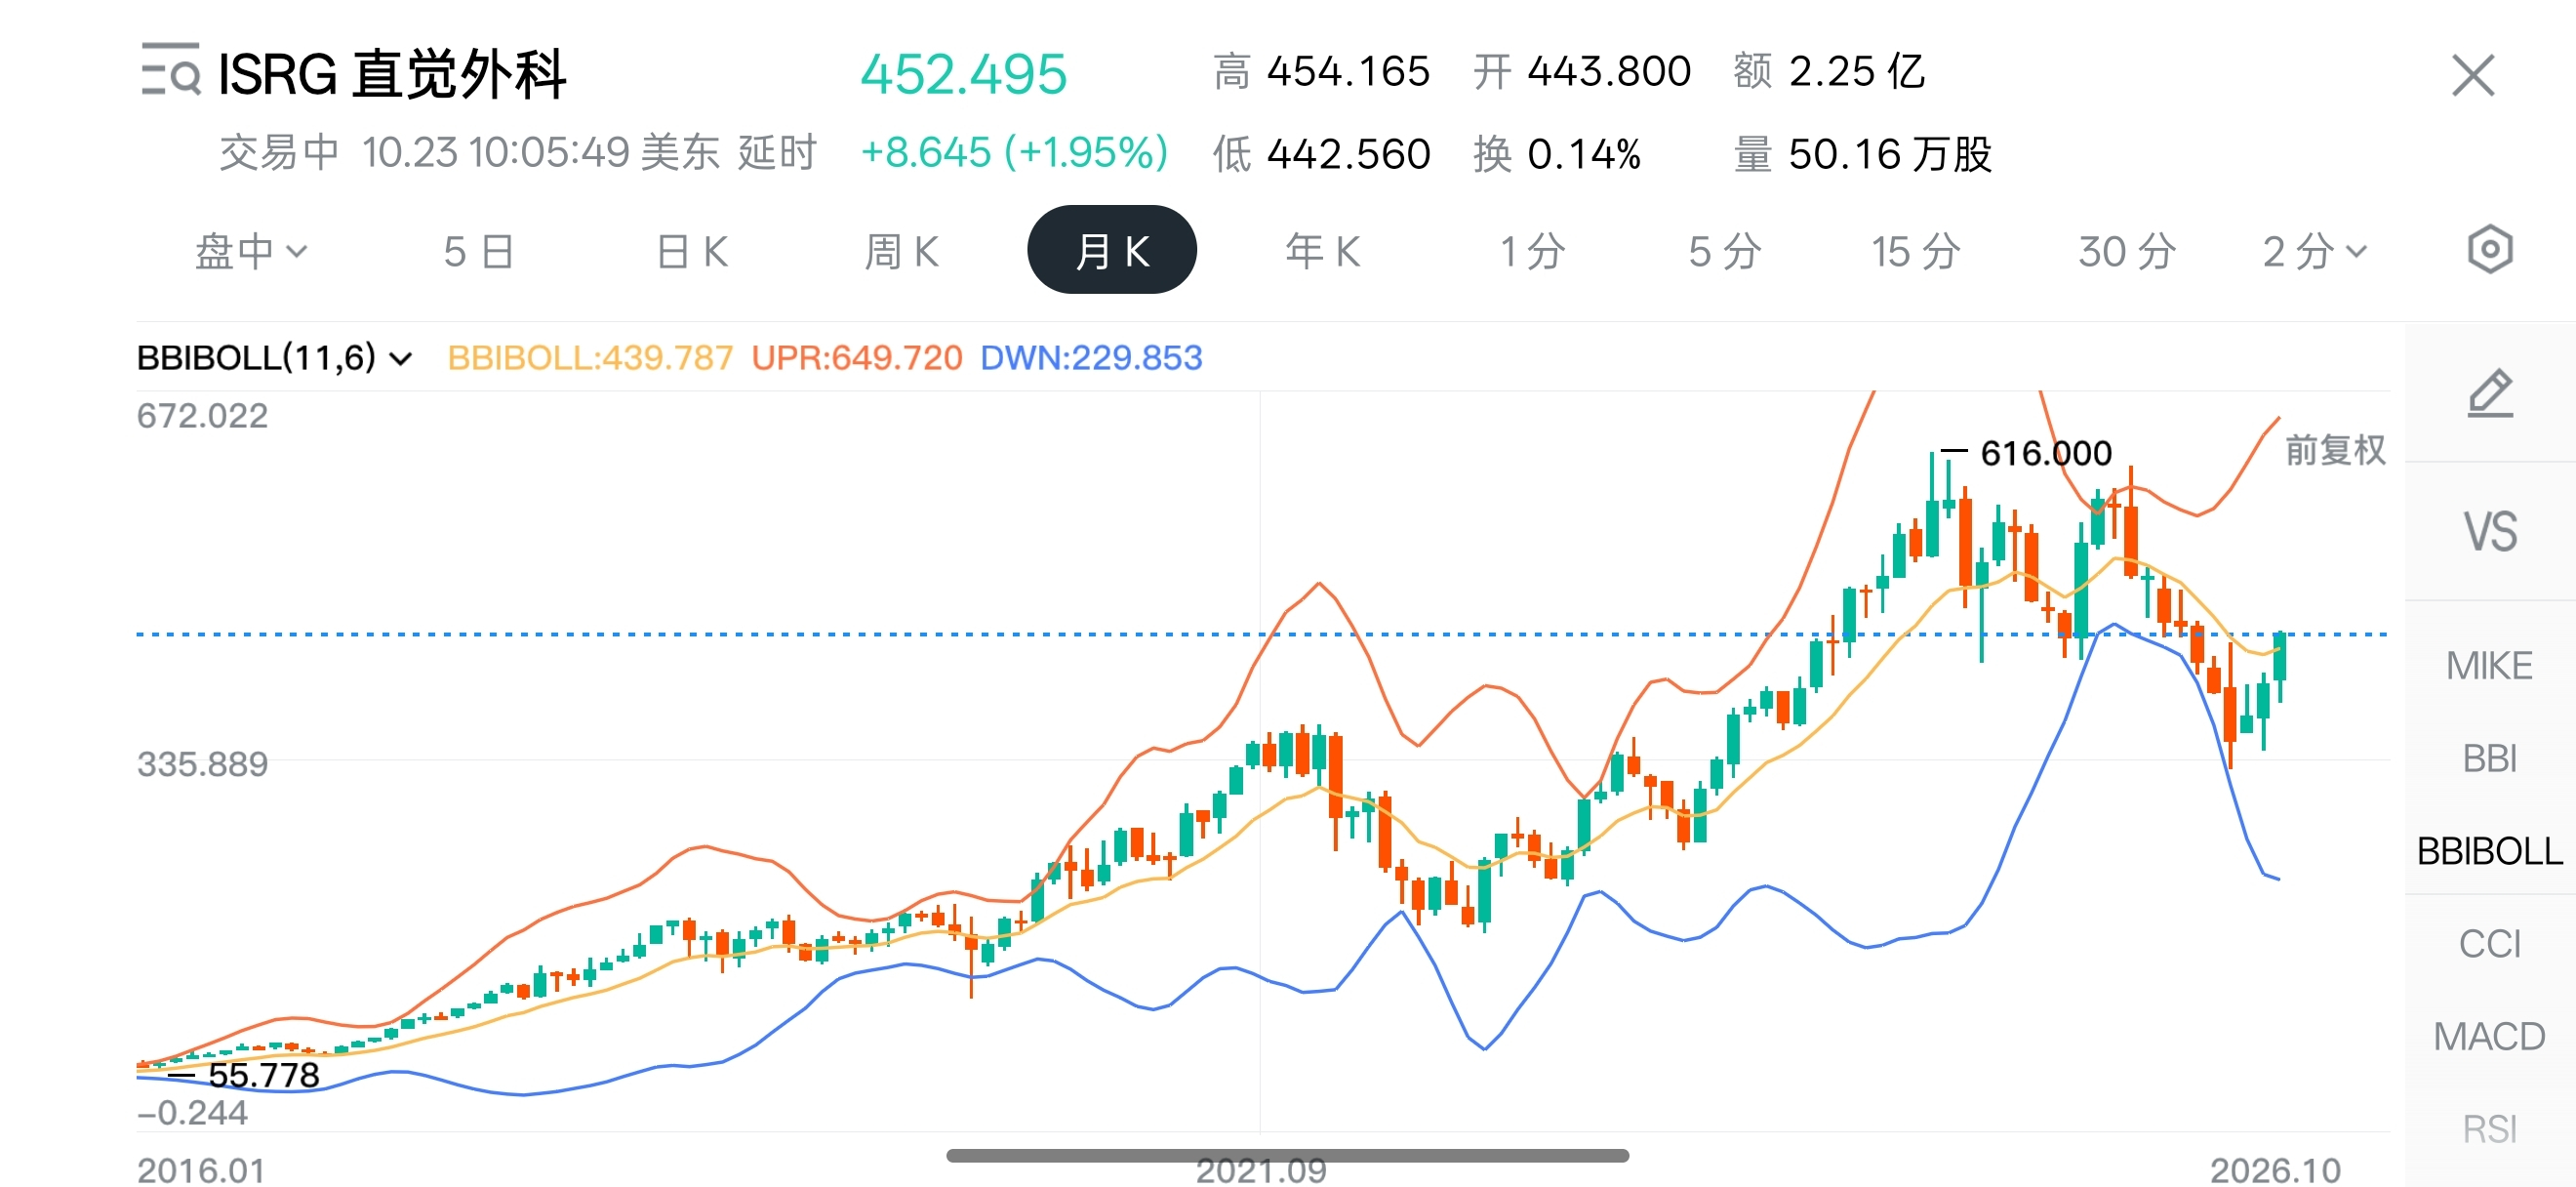
$ISRG.US también es una empresa de tecnología médica que merece mucho la pena incluir en una cartera a largo plazo
{stock_us}(ISRG.US)
1. Su modelo de negocio es estable y claro
2. Su ventaja competitiva se fortalece a medida que crece el mercado
3. El desarrollo actual de la IA también le dará un impulso adicional a esta empresa
Sus robots quirúrgicos nacieron antes del auge de los grandes modelos de IA
Antes, estos robots ayudaban principalmente a los médicos a realizar intervenciones quirúrgicas con mayor precisión y estabilidad
Pero, con el apoyo de la IA actual, pueden reducir la dificultad de aprender a usar los robots y de trabajar con ellos, haciendo que más hospitales y médicos estén dispuestos a realizar cirugías robóticas
Al mismo tiempo, pueden mejorar el aprovechamiento de los equipos actuales, lo que permitiría que un robot realizara más cirugías
Menores barreras de entrada = más clientes
Más cirugías = más consumibles
Puede avanzar al ataque y mantenerse a la defensiva: salga como salga, siempre gana
#股票财报季
Dejando de lado los informes financieros
$ISRG.US también es una empresa de tecnología médica que merece mucho la pena incluir en una cartera a largo plazo
1. Su modelo de negocio es estable y claro
2. Su ventaja competitiva se fortalece a medida que crece el mercado
3. El desarrollo actual de la IA también le dará un impulso adicional a esta empresa
Sus robots quirúrgicos nacieron antes del auge de los grandes modelos de IA
Antes, estos robots ayudaban principalmente a los médicos a realizar intervenciones quirúrgicas con mayor precisión y estabilidad
Pero, con el apoyo de la IA actual, pueden reducir la dificultad de aprender a usar los robots y de trabajar con ellos, haciendo que más hospitales y médicos estén dispuestos a realizar cirugías robóticas
Al mismo tiempo, pueden mejorar el aprovechamiento de los equipos actuales, lo que permitiría que un robot realizara más cirugías
Menores barreras de entrada = más clientes
Más cirugías = más consumibles
Puede avanzar al ataque y mantenerse a la defensiva: salga como salga, siempre gana
#股票财报季
Eric SJ
·
--
Intuitive Surgical baja los precios por iniciativa propia: ¿qué se trae entre manos?
Una empresa que obtiene cerca del 60 % de sus ingresos de instrumentos quirúrgicos y consumibles está dispuesta, sorprendentemente, a reducir de forma voluntaria los ingresos que obtiene por consumibles en cada cirugía.
Esta es la información que Intuitive Surgical reveló en la última conferencia telefónica sobre sus resultados financieros. $ISRG.US
Según la dirección:
«Una vez que se apliquen tanto el nuevo ajuste de precios de los instrumentos como todas las reducciones de precios exigidas por las políticas en el mercado chino, y suponiendo que no cambien las cirugías ni la composición regional y de productos, se espera que los ingresos por instrumentos y accesorios de da Vinci (el producto estrella) por cirugía disminuyan alrededor de un 3 %–5 %».
Si entiendes el modelo de negocio de Intuitive Surgical, sabrás que su principal fuente de beneficios no es simplemente vender robots a los hospitales: la mayor parte de sus ganancias proviene de los servicios complementarios y los consumibles posteriores.
6
1.8k
·
--
Bitcoin $BTC ya no puede seguir cayendo
Si hoy no recojo las ganancias de las posiciones cortas,
mañana tendré que recurrir a un préstamo a cambio de fotos íntimas
Bitcoin $BTC ya no puede seguir cayendo
Si hoy no recojo las ganancias de las posiciones cortas,
mañana tendré que recurrir a un préstamo a cambio de fotos íntimas
Si hoy no recojo las ganancias de las posiciones cortas,
mañana tendré que recurrir a un préstamo a cambio de fotos íntimas
6
8
1.6k
·
--
Verificado
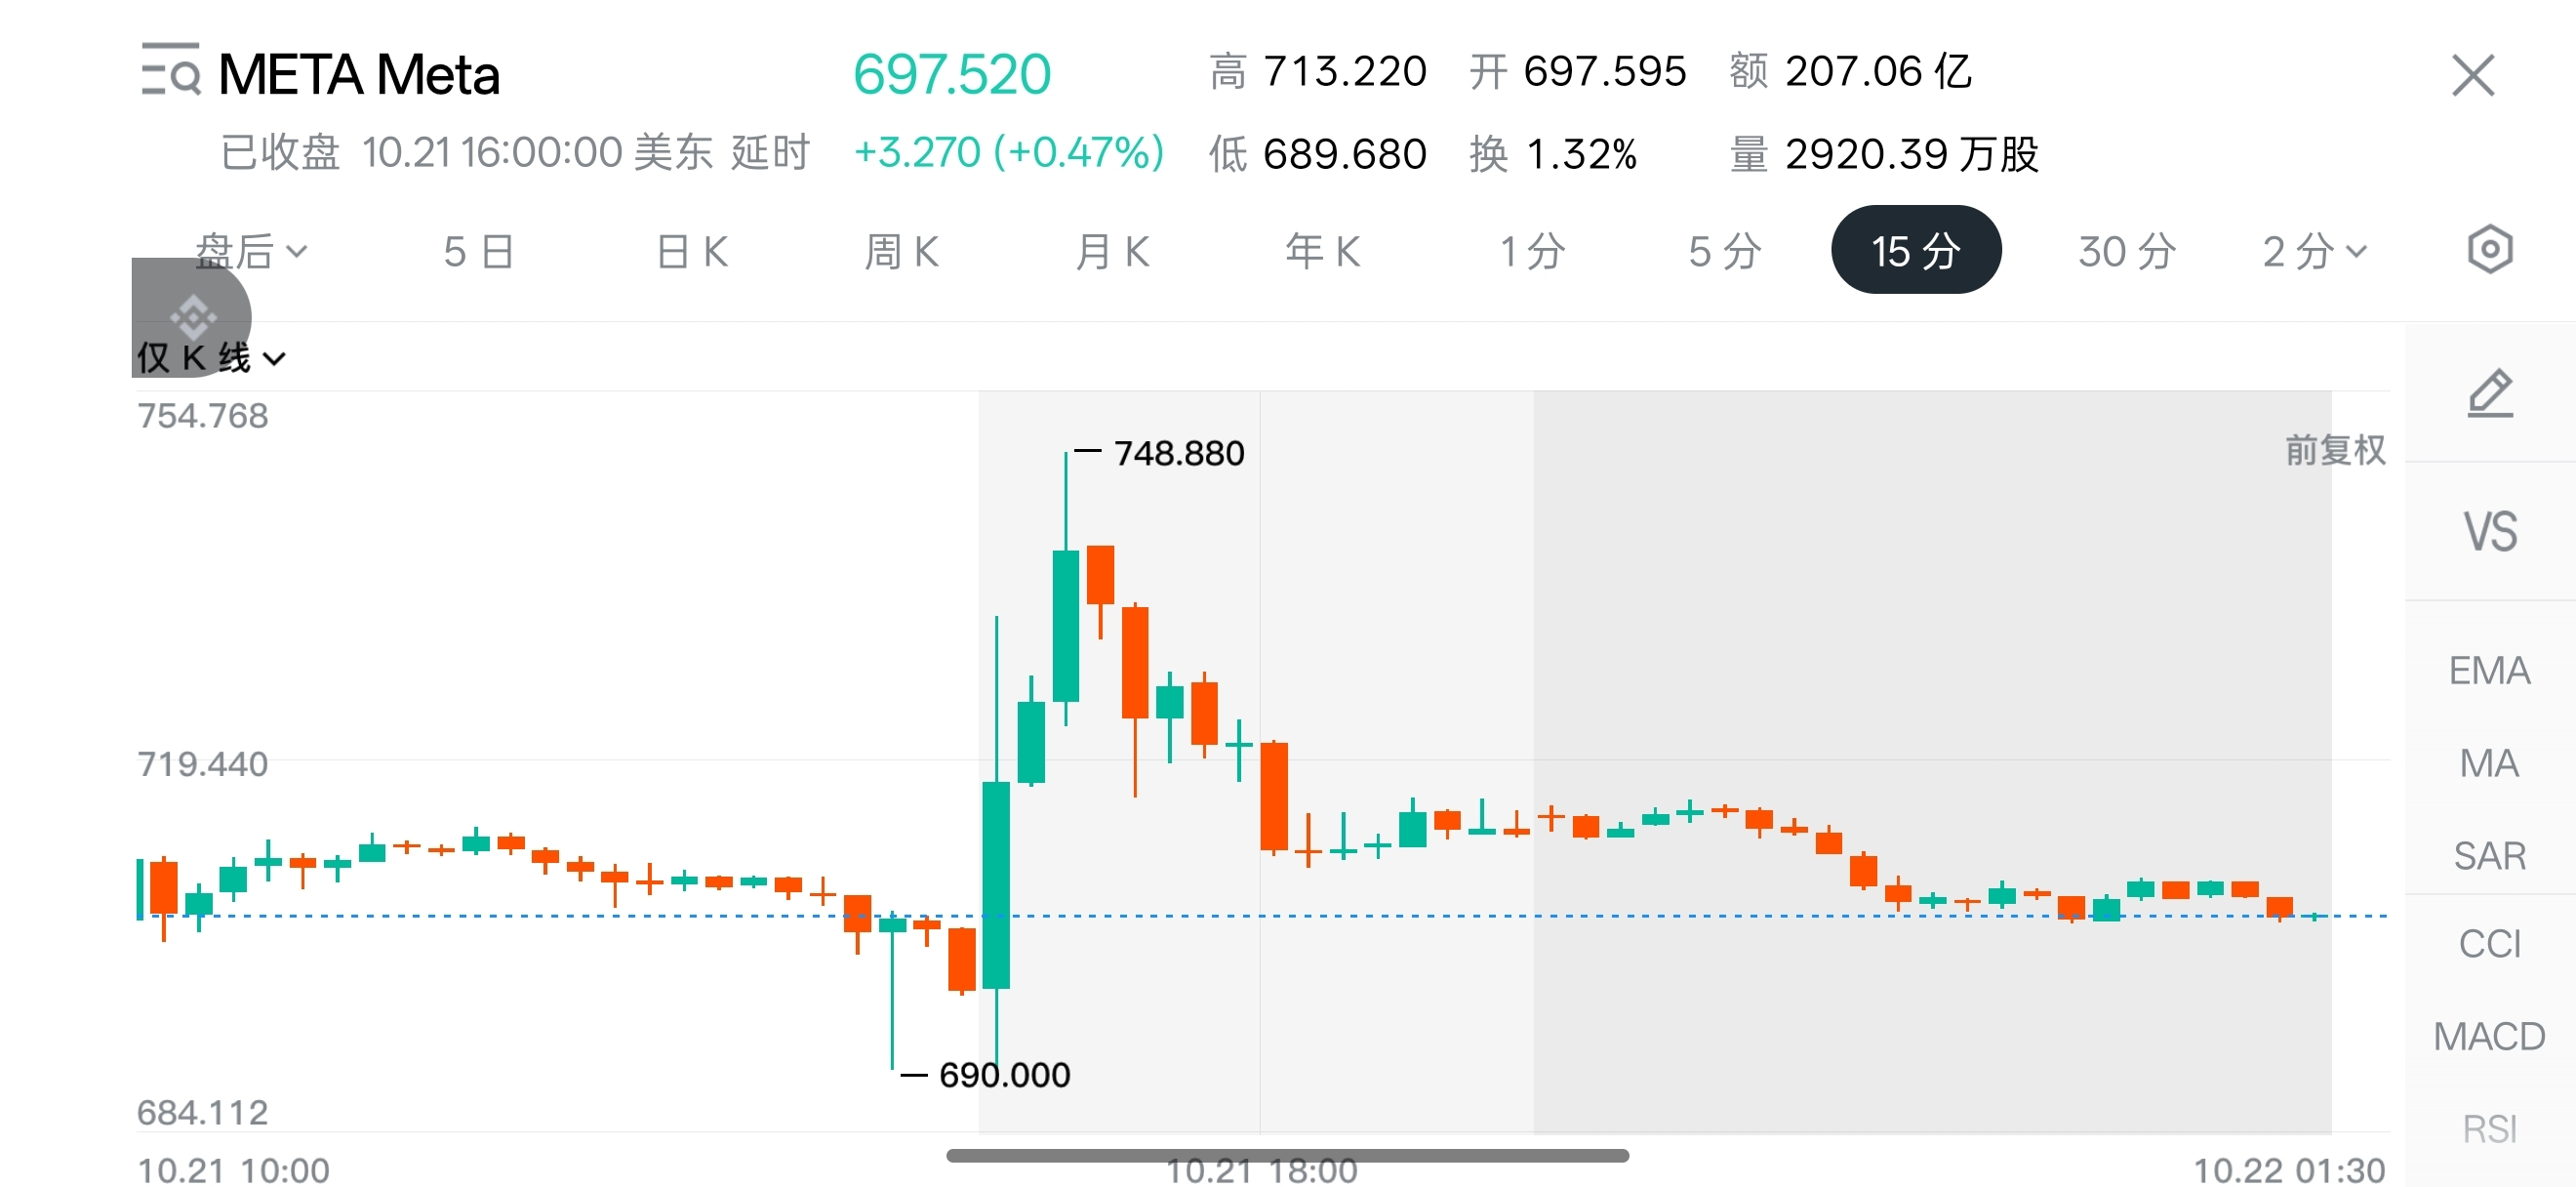
Por ahora, parece que casi se han borrado las ganancias de $META tras la presentación de resultados
Un comentario aparte
Las expectativas del mercado en torno a la IA ya no son tan altas como antes; el foco vuelve a estar en las propias empresas tecnológicas
Casi todos los demás gigantes tecnológicos tienen una posición central fácil de entender, pero la de Meta es bastante difusa
La última vez que la narrativa de Meta me pareció «atractiva» fue cuando cambió de nombre. Lástima que, por ahora, el metaverso haya quedado desacreditado (o, mejor dicho, que se haya adelantado demasiado a su tiempo)
Por eso, en los últimos años, después del metaverso, ha apostado por varios frentes, como la realidad virtual, las gafas con IA, los grandes modelos de lenguaje y los agentes de IA
Pero, por ahora, ninguno parece haber despegado mucho
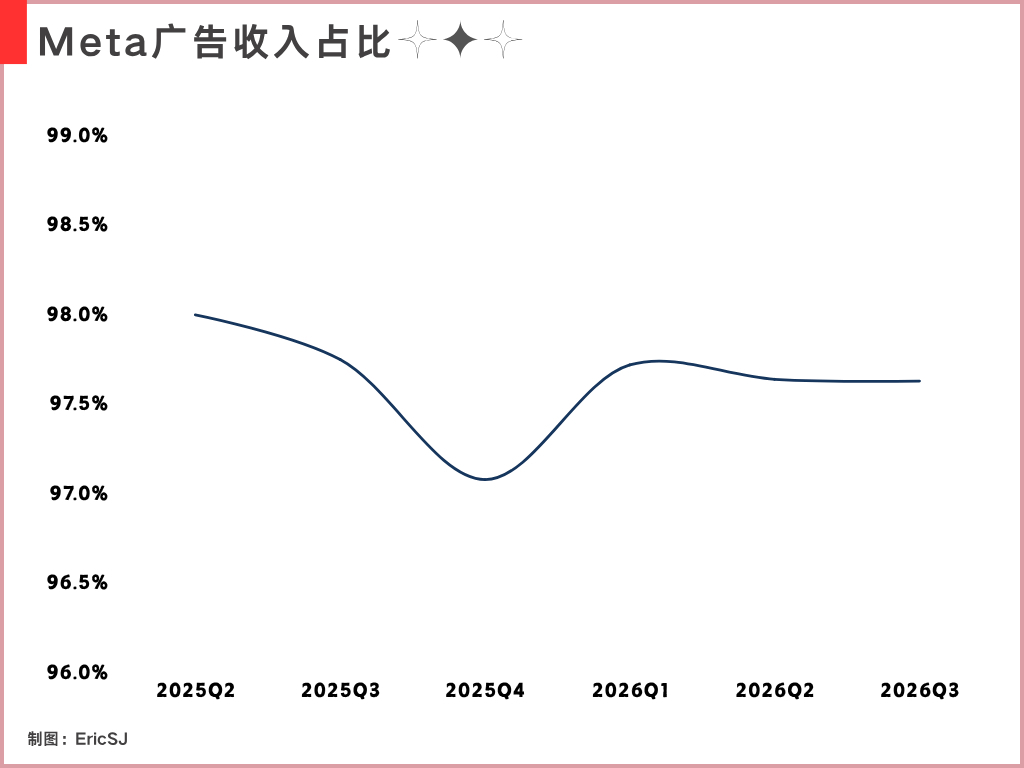
Actualmente, la gran mayoría de los ingresos de Meta proviene de la publicidad
Esto quedó especialmente claro en los resultados del tercer trimestre que se acaban de publicar: la publicidad representó casi el 98 % de los ingresos totales de Meta, concretamente el 97 %
Al revisar la composición de los ingresos de Meta durante los últimos seis trimestres, se observa que este porcentaje apenas ha variado: en el tercer trimestre, cayó solo 0,12 puntos porcentuales interanuales
Aunque Google obtiene más ingresos por publicidad, no cabe duda de que Meta depende aún más de este negocio y, al mismo tiempo, es más vulnerable a las reglas de las plataformas (en su informe anual del año pasado, también señaló explícitamente su dependencia de plataformas de terceros, como Android e iOS, como un riesgo operativo importante)
Quizá también se deba a que los productos de Meta, comparados con los de otros gigantes tecnológicos, simplemente no me dicen gran cosa
Así que, a mis ojos, aunque es una empresa de publicidad que sabe ganar mucho dinero, Meta me sigue pareciendo la más mediocre de todos los gigantes tecnológicos
#股票财报季
32
24.2k
·
--
Verificado
Artículo
Intuitive Surgical baja los precios por iniciativa propia: ¿qué se trae entre manos?Una empresa que obtiene cerca del 60 % de sus ingresos de instrumentos quirúrgicos y consumibles está dispuesta, sorprendentemente, a reducir de forma voluntaria los ingresos que obtiene por consumibles en cada cirugía.
Esta es la información que Intuitive Surgical reveló en la última conferencia telefónica sobre sus resultados financieros. $ISRG.US
Según la dirección:
«Una vez que se apliquen tanto el nuevo ajuste de precios de los instrumentos como todas las reducciones de precios exigidas por las políticas en el mercado chino, y suponiendo que no cambien las cirugías ni la composición regional y de productos, se espera que los ingresos por instrumentos y accesorios de da Vinci (el producto estrella) por cirugía disminuyan alrededor de un 3 %–5 %».
Si entiendes el modelo de negocio de Intuitive Surgical, sabrás que su principal fuente de beneficios no es simplemente vender robots a los hospitales: la mayor parte de sus ganancias proviene de los servicios complementarios y los consumibles posteriores.
Intuitive Surgical baja los precios por iniciativa propia: ¿qué se trae entre manos?
Una empresa que obtiene cerca del 60 % de sus ingresos de instrumentos quirúrgicos y consumibles está dispuesta, sorprendentemente, a reducir de forma voluntaria los ingresos que obtiene por consumibles en cada cirugía.
Esta es la información que Intuitive Surgical reveló en la última conferencia telefónica sobre sus resultados financieros. $ISRG.US
Según la dirección:
«Una vez que se apliquen tanto el nuevo ajuste de precios de los instrumentos como todas las reducciones de precios exigidas por las políticas en el mercado chino, y suponiendo que no cambien las cirugías ni la composición regional y de productos, se espera que los ingresos por instrumentos y accesorios de da Vinci (el producto estrella) por cirugía disminuyan alrededor de un 3 %–5 %».
Si entiendes el modelo de negocio de Intuitive Surgical, sabrás que su principal fuente de beneficios no es simplemente vender robots a los hospitales: la mayor parte de sus ganancias proviene de los servicios complementarios y los consumibles posteriores.
Esta es la información que Intuitive Surgical reveló en la última conferencia telefónica sobre sus resultados financieros. $ISRG.US
Según la dirección:
«Una vez que se apliquen tanto el nuevo ajuste de precios de los instrumentos como todas las reducciones de precios exigidas por las políticas en el mercado chino, y suponiendo que no cambien las cirugías ni la composición regional y de productos, se espera que los ingresos por instrumentos y accesorios de da Vinci (el producto estrella) por cirugía disminuyan alrededor de un 3 %–5 %».
Si entiendes el modelo de negocio de Intuitive Surgical, sabrás que su principal fuente de beneficios no es simplemente vender robots a los hospitales: la mayor parte de sus ganancias proviene de los servicios complementarios y los consumibles posteriores.
1
2
2.1k
·
--
Últimamente 𝕏 está haciendo cosas raras y no sé qué publicar
La revisión de las suscripciones de la insignia azul tarda mucho
Antes aparecían en menos de una hora
Así que ahora, cuando veo en la cadena proyectos cuyas cuentas de Twitter no tienen la marca de suscripción √, primero me espero un poco
Eso me ha ayudado a perder bastante menos dinero últimamente
La revisión de las suscripciones de la insignia azul tarda mucho
Antes aparecían en menos de una hora
Así que ahora, cuando veo en la cadena proyectos cuyas cuentas de Twitter no tienen la marca de suscripción √, primero me espero un poco
Eso me ha ayudado a perder bastante menos dinero últimamente
1
4
1.5k
·
--
Verificado
Jefe, ¿de verdad sirve de algo mirar los resultados financieros de $SPCX en esta etapa?
{future}(SPCXUSDT)
He visto a mucha gente comentar sus resultados más recientes, sobre todo el aumento interanual del 830 % en los ingresos del negocio de IA.
Es cierto que SpaceX ya logró volver a ser rentable con los resultados que publicó por segunda vez desde su salida a bolsa.
Desde luego, las cifras son bastante buenas.
Pero, al menos en esta etapa, no creo que el valor de inversión de SpaceX dependa demasiado de cuánto dinero gane en un trimestre.
Hay un montón de empresas en el mercado que ganan más que ella y tienen márgenes más altos.
¿Por qué está dispuesto el mercado a pagar una valoración tan alta por SpaceX?
Por eso, lo que más habría que considerar es si se han confirmado las razones que respaldan esa alta valoración.
Porque SpaceX ya tiene varias líneas de negocio capaces de generar ingresos reales.
Y eso ha llevado a mucha gente a confundir su tesis central original.
En pocas palabras, podría resumirse así: ¿podrá SpaceX, bajo el liderazgo de Musk, reducir tanto el costo de llegar al espacio que dé lugar a toda una serie de nuevos mercados comerciales?
Si vamos a prestar atención al negocio, la línea de Starship es, de hecho, la que más conviene seguir a largo plazo en los resultados financieros.
Tanto para ampliar la red Starlink como para desplegar centros de datos de IA en el espacio, es necesario enviar una gran cantidad de equipos a la órbita.
Si cada lanzamiento tiene un costo muy elevado, la escala de estos negocios se verá limitada.
Enviar cosas al espacio y poder hacerlo repetidamente con un costo suficientemente bajo y una frecuencia suficientemente alta son dos cosas completamente distintas.
Esa es la clave de la tesis del [operador de infraestructura espacial].
➠ A finales de septiembre, Starship completó por primera vez un vuelo orbital y desplegó 26 satélites Starlink V3 en un solo lanzamiento.
En la línea de Starship, todavía no se ha llegado a la etapa de confirmar la tesis central. Por ahora, solo se ha demostrado que puede encargarse con normalidad de entregar cargas comerciales reales.
Musk también dijo en esta conferencia telefónica sobre resultados que el próximo vuelo de prueba de Starship intentará recuperar con éxito tanto el propulsor de la primera etapa del cohete como la nave de la segunda etapa.
Así que, volviendo al crecimiento del negocio de IA que aparece en estos resultados financieros,
este demuestra que SpaceX puede ganar dinero en el mercado de la IA, pero no tiene mucho que ver con la línea central del transporte espacial.
De hecho, es precisamente esto lo que, en mi opinión, menos deberíamos confundir.
#股票财报季
Jefe, ¿de verdad sirve de algo mirar los resultados financieros de $SPCX en esta etapa?
He visto a mucha gente comentar sus resultados más recientes, sobre todo el aumento interanual del 830 % en los ingresos del negocio de IA.
Es cierto que SpaceX ya logró volver a ser rentable con los resultados que publicó por segunda vez desde su salida a bolsa.
Desde luego, las cifras son bastante buenas.
Pero, al menos en esta etapa, no creo que el valor de inversión de SpaceX dependa demasiado de cuánto dinero gane en un trimestre.
Hay un montón de empresas en el mercado que ganan más que ella y tienen márgenes más altos.
¿Por qué está dispuesto el mercado a pagar una valoración tan alta por SpaceX?
Por eso, lo que más habría que considerar es si se han confirmado las razones que respaldan esa alta valoración.
Porque SpaceX ya tiene varias líneas de negocio capaces de generar ingresos reales.
Y eso ha llevado a mucha gente a confundir su tesis central original.
En pocas palabras, podría resumirse así: ¿podrá SpaceX, bajo el liderazgo de Musk, reducir tanto el costo de llegar al espacio que dé lugar a toda una serie de nuevos mercados comerciales?
Si vamos a prestar atención al negocio, la línea de Starship es, de hecho, la que más conviene seguir a largo plazo en los resultados financieros.
Tanto para ampliar la red Starlink como para desplegar centros de datos de IA en el espacio, es necesario enviar una gran cantidad de equipos a la órbita.
Si cada lanzamiento tiene un costo muy elevado, la escala de estos negocios se verá limitada.
Enviar cosas al espacio y poder hacerlo repetidamente con un costo suficientemente bajo y una frecuencia suficientemente alta son dos cosas completamente distintas.
Esa es la clave de la tesis del [operador de infraestructura espacial].
➠ A finales de septiembre, Starship completó por primera vez un vuelo orbital y desplegó 26 satélites Starlink V3 en un solo lanzamiento.
En la línea de Starship, todavía no se ha llegado a la etapa de confirmar la tesis central. Por ahora, solo se ha demostrado que puede encargarse con normalidad de entregar cargas comerciales reales.
Musk también dijo en esta conferencia telefónica sobre resultados que el próximo vuelo de prueba de Starship intentará recuperar con éxito tanto el propulsor de la primera etapa del cohete como la nave de la segunda etapa.
Así que, volviendo al crecimiento del negocio de IA que aparece en estos resultados financieros,
este demuestra que SpaceX puede ganar dinero en el mercado de la IA, pero no tiene mucho que ver con la línea central del transporte espacial.
De hecho, es precisamente esto lo que, en mi opinión, menos deberíamos confundir.
#股票财报季
2
17
25.8k
·
--
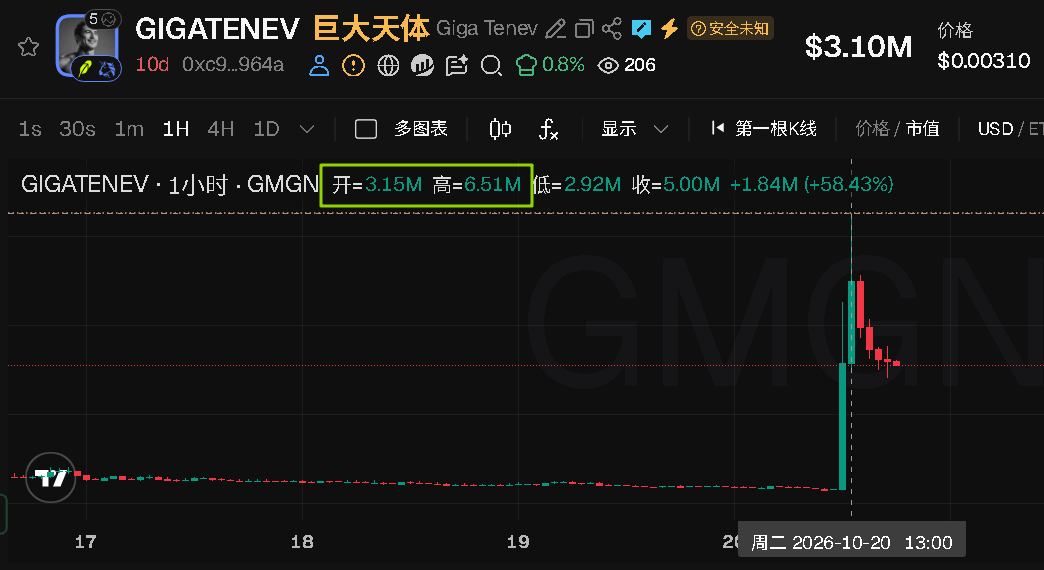
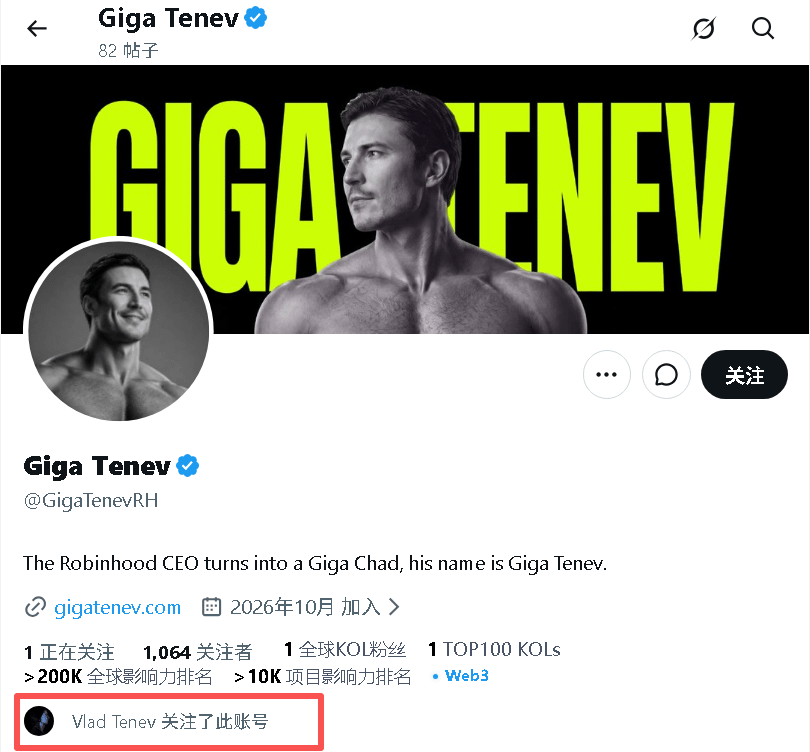
La cadena RH: @vladtenev, un solo seguimiento, haya sido accidental o no
Y de paso hizo subir algo de 300k→6.5M
Así que
Robinhood no puede quedarse sin hacer nada en el último trimestre del año, ¿no?
$PONS me tiene atrapado y ya casi no lo soporto
«A la espera de la tormenta»
La cadena RH: @vladtenev, un solo seguimiento, haya sido accidental o no
Y de paso hizo subir algo de 300k→6.5M
Así que
Robinhood no puede quedarse sin hacer nada en el último trimestre del año, ¿no?
$PONS me tiene atrapado y ya casi no lo soporto
«A la espera de la tormenta»
Y de paso hizo subir algo de 300k→6.5M
Así que
Robinhood no puede quedarse sin hacer nada en el último trimestre del año, ¿no?
$PONS me tiene atrapado y ya casi no lo soporto
«A la espera de la tormenta»
5
4.6k
·
--
Verificado
¿Musk repartirá más de 10.000 millones de dólares el año que viene???
Qué interesante.
Mañana SpaceX publicará sus resultados financieros.
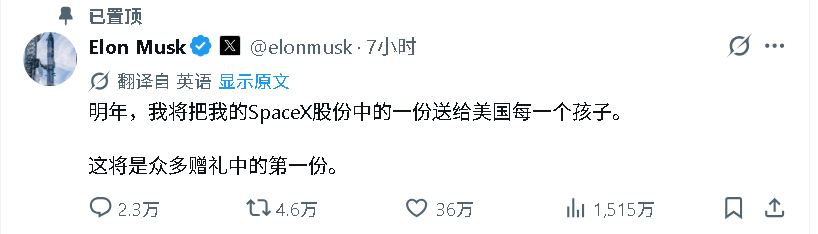
¿Qué significa que Musk anuncie justo ahora que el año que viene hará un airdrop colectivo de una acción $SPCX a los niños de Estados Unidos (¿quizá se refiere en general a los menores de 18 años?)?
Se estima que en Estados Unidos hay unos 72 millones de residentes menores de 18 años.
Al precio actual, las acciones que se repartirán valen más de 10.000 millones.
Parece un reparto, pero en realidad le está diciendo al mercado: «Amigos, el año que viene voy a bloquear indirectamente parte de mis acciones $SPCX ».
➠ (La nueva normativa que publicó el Departamento del Tesoro de Estados Unidos el 30 de septiembre de 2026 permite donar directamente acciones que cumplan los requisitos a cuentas de inversión infantiles y establece un periodo mínimo de tenencia específico).
Consulté esta norma con IA: para las acciones que cumplan los requisitos y se depositen directamente en este tipo de cuentas, el periodo mínimo de tenencia se prolonga hasta que se cumpla primero una de estas dos condiciones:
(1) Que hayan transcurrido 5 años desde que las acciones ingresaron en la cuenta.
(2) Cumplir 18 años.
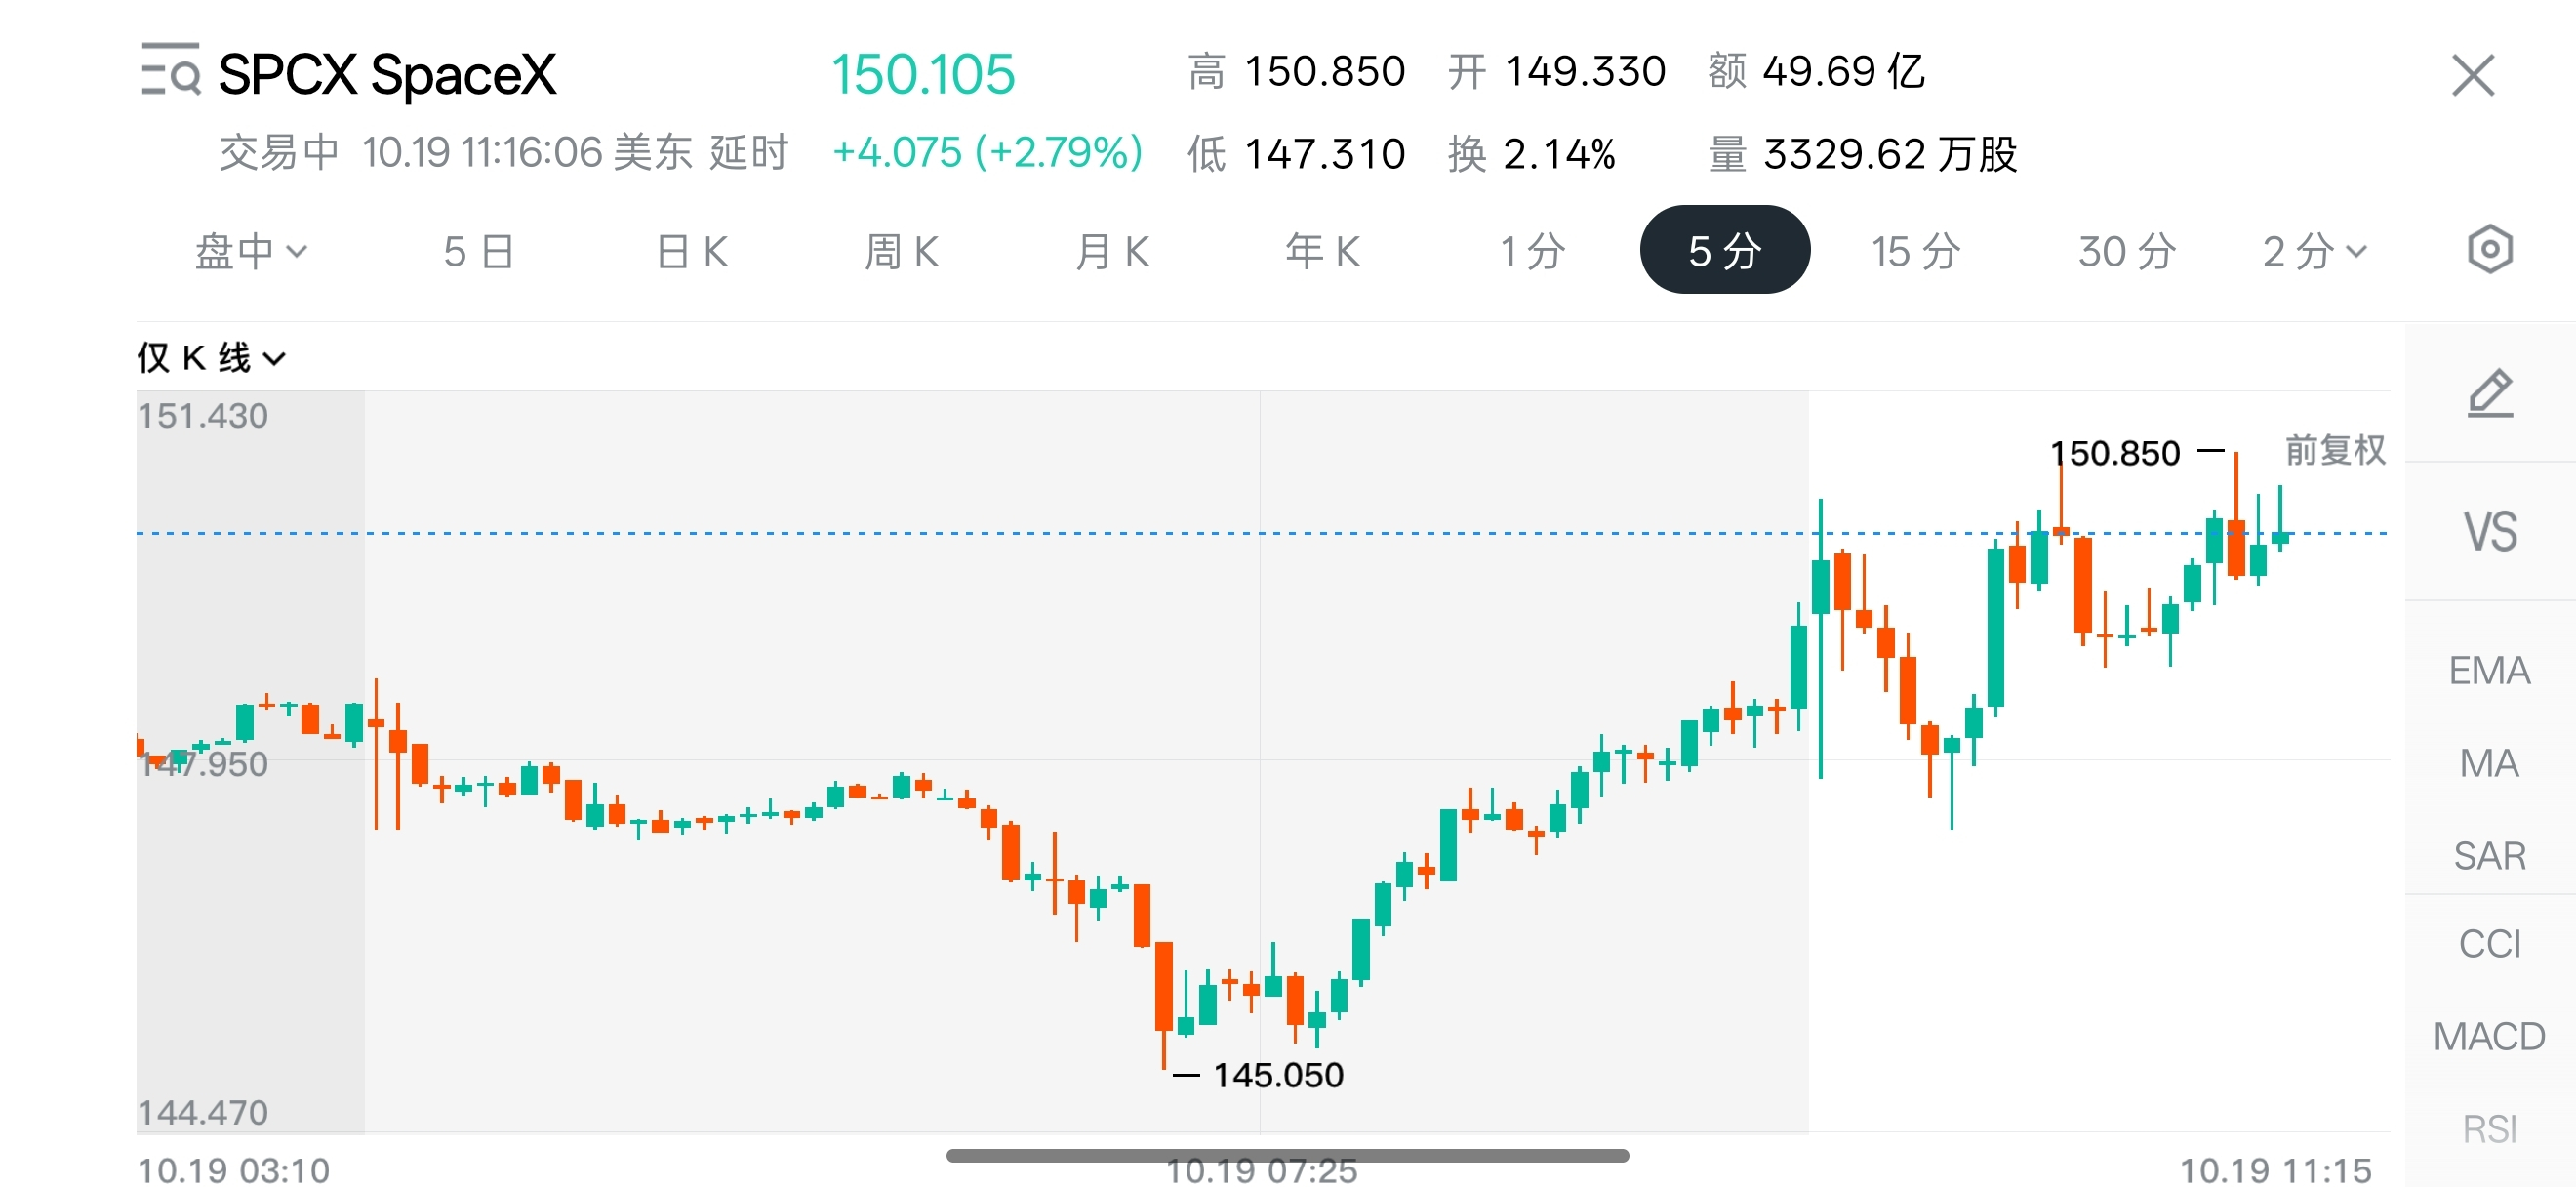
Gracias a esta noticia, hoy SPCX se encuentra temporalmente en una tendencia alcista.
Sin embargo, si se calcula en función de la proporción de acciones que posee personalmente Musk, incluso si se distribuyeran entre 72 millones de personas, representarían menos del 2 % de sus participaciones personales.
Así que, desde el punto de vista de la negociación, no creo que esto sea una medida de bloqueo de acciones capaz de impulsar significativamente el precio de las acciones de SpaceX.
Pero, como el alcance del airdrop es tan amplio, también ampliará enormemente la influencia de SpaceX a largo plazo entre las familias estadounidenses corrientes.
¿Podría entenderse como un plan para gastar más de 10.000 millones en una campaña de promoción de marca a largo plazo???
{future}(SPCXUSDT)
¿Musk repartirá más de 10.000 millones de dólares el año que viene???
Qué interesante.
Mañana SpaceX publicará sus resultados financieros.
¿Qué significa que Musk anuncie justo ahora que el año que viene hará un airdrop colectivo de una acción $SPCX a los niños de Estados Unidos (¿quizá se refiere en general a los menores de 18 años?)?
Se estima que en Estados Unidos hay unos 72 millones de residentes menores de 18 años.
Al precio actual, las acciones que se repartirán valen más de 10.000 millones.
Parece un reparto, pero en realidad le está diciendo al mercado: «Amigos, el año que viene voy a bloquear indirectamente parte de mis acciones $SPCX ».
➠ (La nueva normativa que publicó el Departamento del Tesoro de Estados Unidos el 30 de septiembre de 2026 permite donar directamente acciones que cumplan los requisitos a cuentas de inversión infantiles y establece un periodo mínimo de tenencia específico).
Consulté esta norma con IA: para las acciones que cumplan los requisitos y se depositen directamente en este tipo de cuentas, el periodo mínimo de tenencia se prolonga hasta que se cumpla primero una de estas dos condiciones:
(1) Que hayan transcurrido 5 años desde que las acciones ingresaron en la cuenta.
(2) Cumplir 18 años.
Gracias a esta noticia, hoy SPCX se encuentra temporalmente en una tendencia alcista.
Sin embargo, si se calcula en función de la proporción de acciones que posee personalmente Musk, incluso si se distribuyeran entre 72 millones de personas, representarían menos del 2 % de sus participaciones personales.
Así que, desde el punto de vista de la negociación, no creo que esto sea una medida de bloqueo de acciones capaz de impulsar significativamente el precio de las acciones de SpaceX.
Pero, como el alcance del airdrop es tan amplio, también ampliará enormemente la influencia de SpaceX a largo plazo entre las familias estadounidenses corrientes.
¿Podría entenderse como un plan para gastar más de 10.000 millones en una campaña de promoción de marca a largo plazo???
1
2.8k
·
--
$币安人生 ¿Qué demonios está pasando?
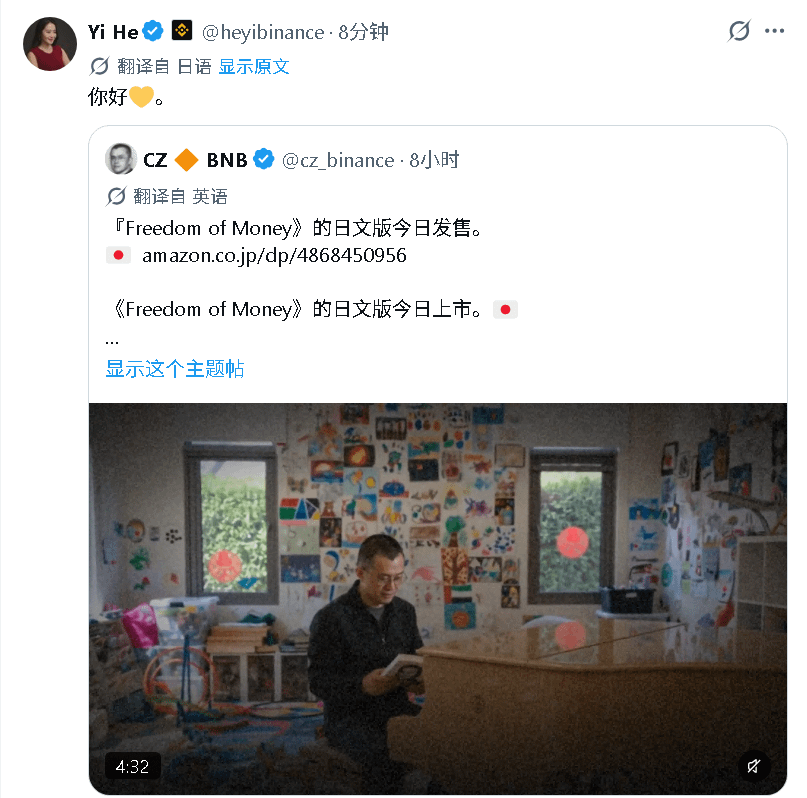
Acabo de ver que Yi Jie retuiteó el tuit de CZ sobre el lanzamiento de la edición japonesa del aniversario de Binance.
Y eso fue hace ya 8 horas.
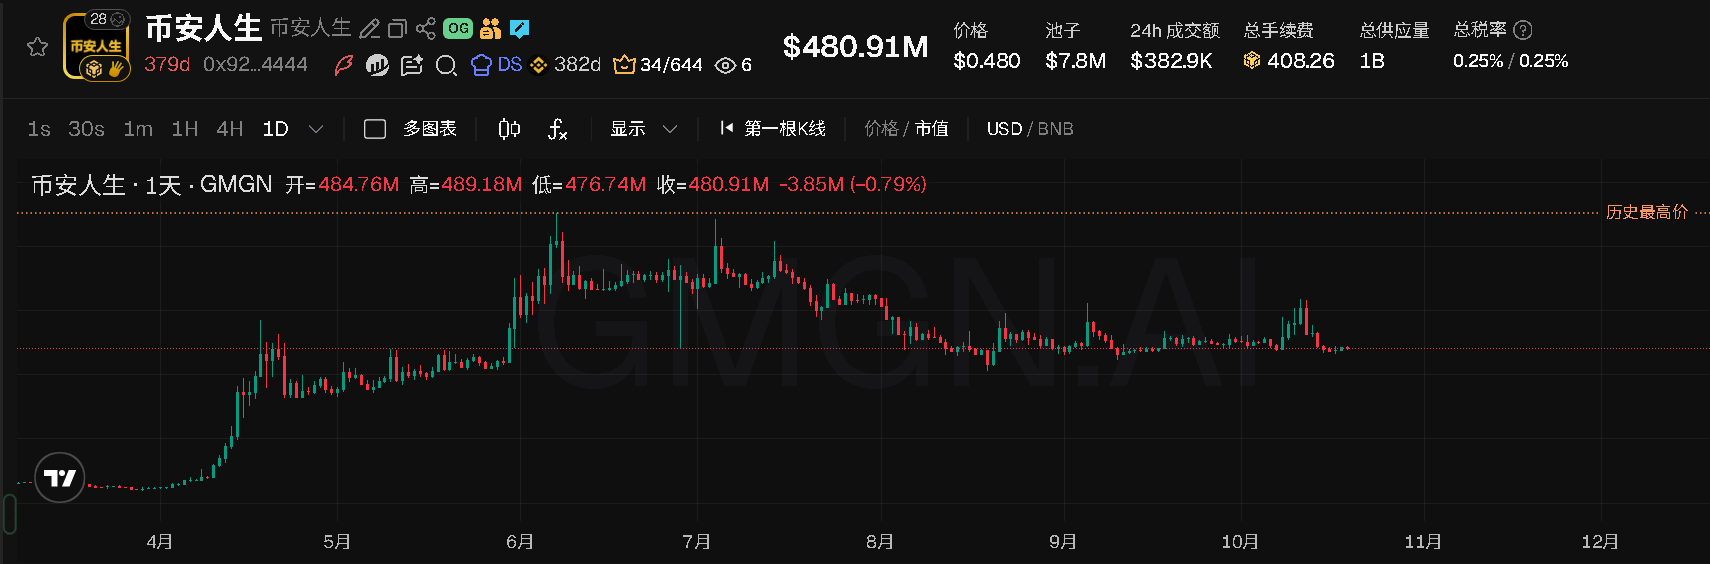
Me entró curiosidad y fui a ver cómo iba el precio.
tm
¿No se mueve ni un poco?
¿Se quedó seca la liquidez o también está atrapado el creador de mercado?
Acabo de ver que Yi Jie retuiteó el tuit de CZ sobre el lanzamiento de la edición japonesa del aniversario de Binance.
Y eso fue hace ya 8 horas.
Me entró curiosidad y fui a ver cómo iba el precio.
tm
¿No se mueve ni un poco?
¿Se quedó seca la liquidez o también está atrapado el creador de mercado?
3
1
11.8k
·
--
Parcialmente cierto
Artículo
¿Qué nos dicen los resultados de esta semana de los cuatro mayores bancos de Estados Unidos?En el tercer trimestre, los ingresos combinados de los cuatro mayores bancos de Estados Unidos aumentaron unos 6.852 millones de dólares, pero sus ingresos netos por intereses aumentaron 6.895 millones de dólares.
Es decir, prácticamente todo el aumento de los ingresos combinados de los cuatro bancos provino de los ingresos netos por intereses.
Y ahora la pregunta es:
¿Por qué otros negocios que todavía crecían en el primer semestre perdieron de repente impulso en el tercer trimestre?
Primero, expliquemos qué son exactamente los ingresos netos por intereses:
Los bancos captan depósitos de sus clientes y, al mismo tiempo, utilizan esos fondos en activos que generan intereses, como bonos y préstamos. Los intereses que producen estos activos o productos, menos los intereses que el banco debe pagar a los depositantes y a otros proveedores de fondos, constituyen los ingresos netos por intereses.
¿Qué nos dicen los resultados de esta semana de los cuatro mayores bancos de Estados Unidos?
En el tercer trimestre, los ingresos combinados de los cuatro mayores bancos de Estados Unidos aumentaron unos 6.852 millones de dólares, pero sus ingresos netos por intereses aumentaron 6.895 millones de dólares.
Es decir, prácticamente todo el aumento de los ingresos combinados de los cuatro bancos provino de los ingresos netos por intereses.
Y ahora la pregunta es:
¿Por qué otros negocios que todavía crecían en el primer semestre perdieron de repente impulso en el tercer trimestre?
Primero, expliquemos qué son exactamente los ingresos netos por intereses:
Los bancos captan depósitos de sus clientes y, al mismo tiempo, utilizan esos fondos en activos que generan intereses, como bonos y préstamos. Los intereses que producen estos activos o productos, menos los intereses que el banco debe pagar a los depositantes y a otros proveedores de fondos, constituyen los ingresos netos por intereses.
4
3.4k
·
--
Charlie Munger dijo una vez: hay que pescar donde están los peces
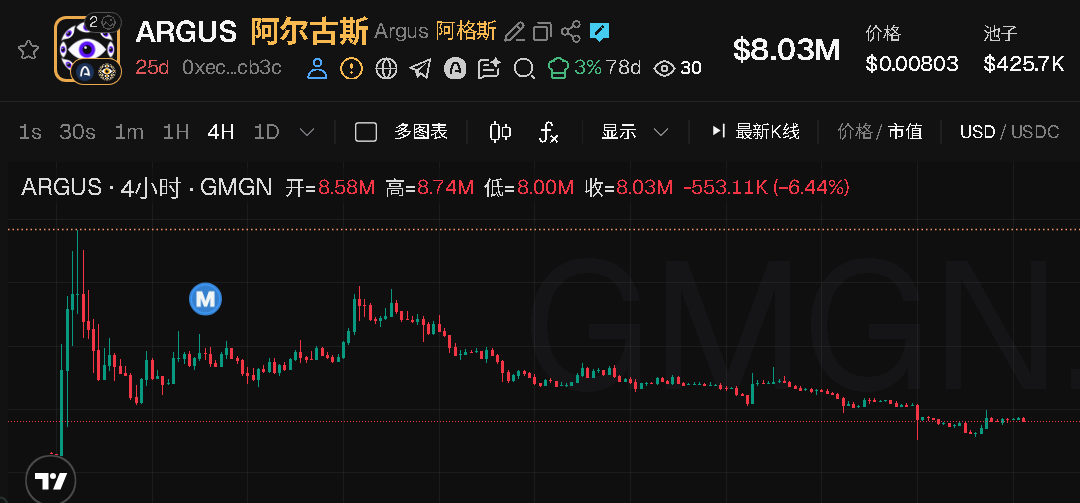
ARC lleva exactamente un mes en línea
Long Yi $ARGUS ahora ni siquiera llega a los 10M; hace unos días estuvo a punto de caer por debajo de los 5M
Si todavía estás prestándole demasiada atención a ARC
¡No quiero hablar contigo!
Charlie Munger dijo una vez: hay que pescar donde están los peces
ARC lleva exactamente un mes en línea
Long Yi $ARGUS ahora ni siquiera llega a los 10M; hace unos días estuvo a punto de caer por debajo de los 5M
Si todavía estás prestándole demasiada atención a ARC
¡No quiero hablar contigo!
ARC lleva exactamente un mes en línea
Long Yi $ARGUS ahora ni siquiera llega a los 10M; hace unos días estuvo a punto de caer por debajo de los 5M
Si todavía estás prestándole demasiada atención a ARC
¡No quiero hablar contigo!
1
2
2.4k
·
--
Verificado
Sin embargo, el rápido crecimiento de HPC de TSMC $TSM no es algo nuevo que haya ocurrido solo en el tercer trimestre
En los dos primeros trimestres, el crecimiento intertrimestral de HPC fue del 20% o más. Por eso, lo que resulta aún más notable es que, pese a representar ya casi el 70% de los ingresos totales, haya podido mantener un crecimiento trimestral cercano al 20%
¿A qué se debe que HPC pueda aportar una proporción tan elevada de los nuevos ingresos? ¿A que TSMC vendió más obleas o a que estos pedidos generan por sí mismos mayores ingresos?
A juzgar por la discrepancia entre el crecimiento de los envíos de obleas y el crecimiento de los ingresos mencionada antes, me inclino a pensar que el segundo factor está cobrando cada vez más importancia en esta ronda de crecimiento
La composición de los ingresos de este trimestre por nodo de proceso avanzado también aporta algunos indicios
Por ejemplo, la proporción de los ingresos por obleas fabricadas con el proceso de 2 nanómetros, que era de apenas un 3% el trimestre pasado, subió al 8% este trimestre. La de 3 nanómetros también aumentó, del 30% al 33%
En conjunto, ambos procesos ya representan el 41% de los ingresos por obleas, 8 puntos porcentuales más que el trimestre pasado
A partir de los datos de estos últimos trimestres, cabe inferir que quizá TSMC ya no necesita aumentar sus envíos de obleas en la misma proporción para generar mayores ingresos
El crecimiento se concentra en gran medida en la computación de alto rendimiento y en la demanda relacionada con la fabricación avanzada
Al mismo tiempo, dado que el crecimiento se debe principalmente a la demanda de fabricación avanzada, no se pueden tomar sin más los resultados de TSMC como prueba de que todo el sector de los semiconductores se esté recuperando a la vez
Por eso, muchos analistas del mercado sostienen que el sector de los semiconductores aún no ha iniciado una recuperación
Al fin y al cabo, para los fabricantes que producen principalmente chips con procesos maduros, la demanda de sus clientes y las condiciones del mercado pueden ser completamente distintas
{future}(TSMUSDT)
Sin embargo, el rápido crecimiento de HPC de TSMC $TSM no es algo nuevo que haya ocurrido solo en el tercer trimestre
En los dos primeros trimestres, el crecimiento intertrimestral de HPC fue del 20% o más. Por eso, lo que resulta aún más notable es que, pese a representar ya casi el 70% de los ingresos totales, haya podido mantener un crecimiento trimestral cercano al 20%
¿A qué se debe que HPC pueda aportar una proporción tan elevada de los nuevos ingresos? ¿A que TSMC vendió más obleas o a que estos pedidos generan por sí mismos mayores ingresos?
A juzgar por la discrepancia entre el crecimiento de los envíos de obleas y el crecimiento de los ingresos mencionada antes, me inclino a pensar que el segundo factor está cobrando cada vez más importancia en esta ronda de crecimiento
La composición de los ingresos de este trimestre por nodo de proceso avanzado también aporta algunos indicios
Por ejemplo, la proporción de los ingresos por obleas fabricadas con el proceso de 2 nanómetros, que era de apenas un 3% el trimestre pasado, subió al 8% este trimestre. La de 3 nanómetros también aumentó, del 30% al 33%
En conjunto, ambos procesos ya representan el 41% de los ingresos por obleas, 8 puntos porcentuales más que el trimestre pasado
A partir de los datos de estos últimos trimestres, cabe inferir que quizá TSMC ya no necesita aumentar sus envíos de obleas en la misma proporción para generar mayores ingresos
El crecimiento se concentra en gran medida en la computación de alto rendimiento y en la demanda relacionada con la fabricación avanzada
Al mismo tiempo, dado que el crecimiento se debe principalmente a la demanda de fabricación avanzada, no se pueden tomar sin más los resultados de TSMC como prueba de que todo el sector de los semiconductores se esté recuperando a la vez
Por eso, muchos analistas del mercado sostienen que el sector de los semiconductores aún no ha iniciado una recuperación
Al fin y al cabo, para los fabricantes que producen principalmente chips con procesos maduros, la demanda de sus clientes y las condiciones del mercado pueden ser completamente distintas
Eric SJ
·
--
Ya se publicaron los últimos resultados financieros de TSMC $TSM
El beneficio neto ha batido récords durante seis trimestres consecutivos
Pero
vemos que, en el tercer trimestre, los envíos de obleas de TSMC solo crecieron un 9,6% interanual, el nivel más bajo de estos últimos seis trimestres
Además del beneficio neto, otro dato que contrasta con esta tendencia es el crecimiento interanual de los ingresos
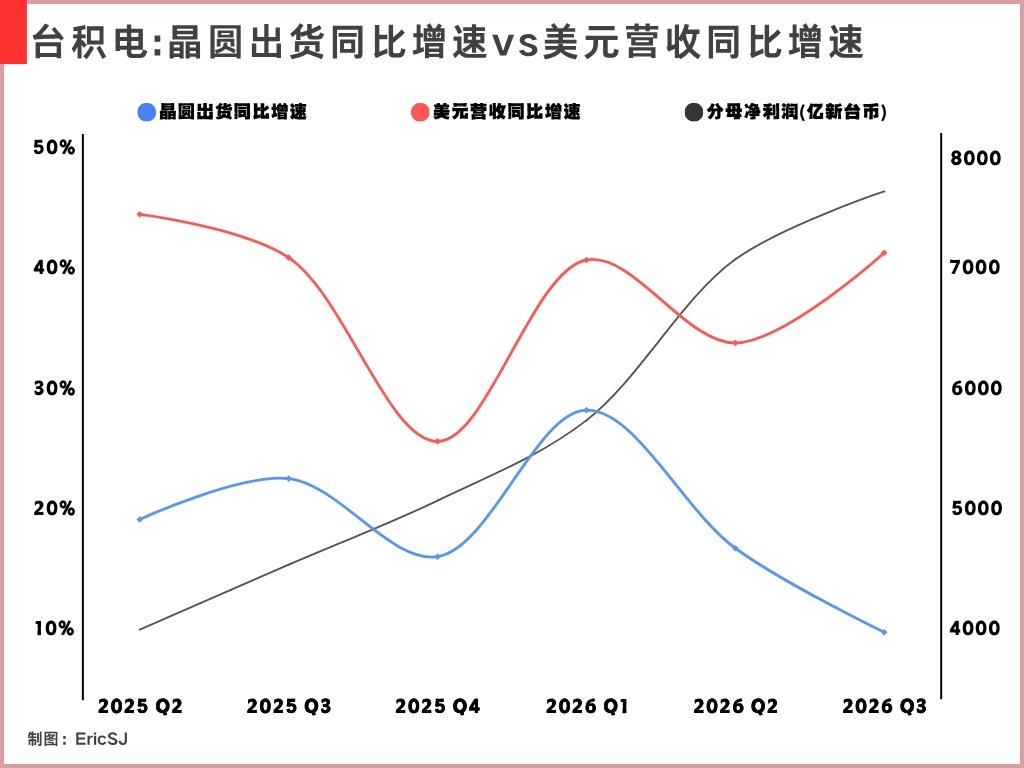
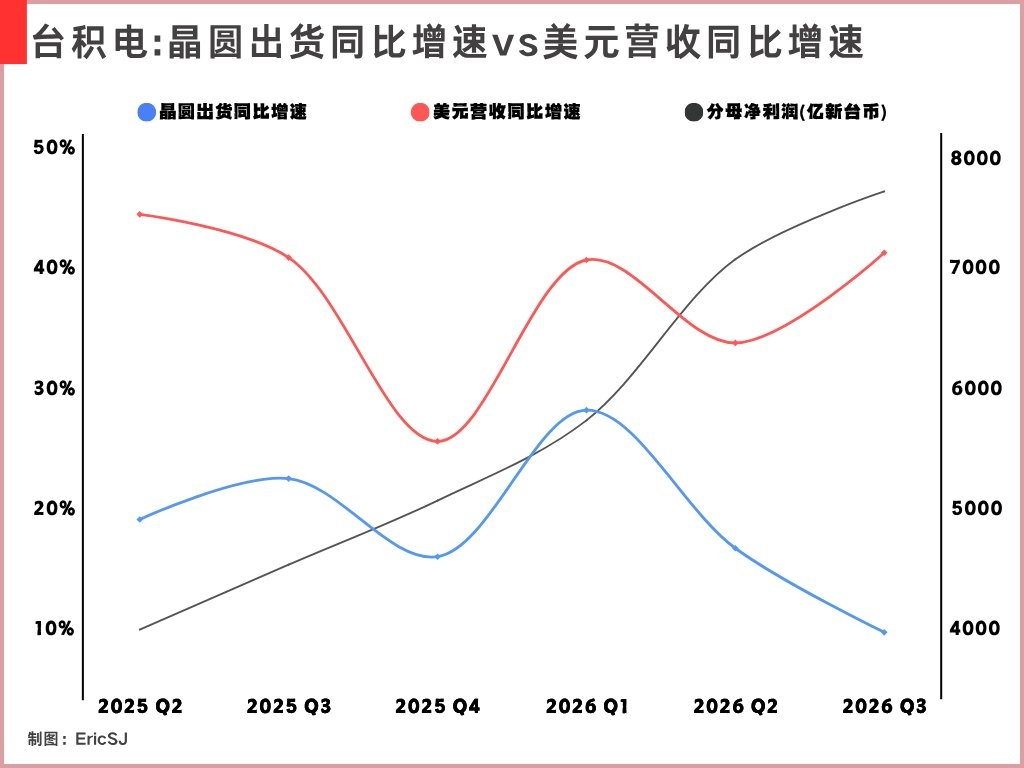
Como muestra el gráfico que preparé, las líneas roja y azul evolucionaron casi al unísono durante los últimos trimestres. La diferencia entre ambas se hizo especialmente marcada en este trimestre, en comparación con los más recientes
(1) El crecimiento interanual de los envíos de obleas se desaceleró aún más, del 16,6% al 9,6%, mientras que el crecimiento de los ingresos en dólares pasó del 33,7% al 41,2%
(2) La diferencia entre ambos fue de 31,6 puntos porcentuales, la mayor divergencia de los últimos seis trimestres
Si solo se tratara de una recuperación generalizada del sector de los semiconductores, que generara más pedidos de chips,
sería más lógico ver un aumento paralelo en la cantidad de obleas enviadas
Pero ahora los ingresos crecen mucho más rápido que los envíos, lo que indica que un simple aumento en la cantidad de obleas enviadas no basta para explicar este crecimiento. Tampoco permite concluir que haya una recuperación generalizada del sector de los semiconductores
Es más probable que se deba a un cambio en la combinación de productos que compran los clientes
Entonces, ¿qué tipo de clientes está impulsando este cambio?
La respuesta es el negocio de computación de alto rendimiento (HPC)
HPC es una categoría de negocio que TSMC define según la aplicación final e incluye aceleradores de IA, procesadores para servidores y otros chips relacionados con la computación de alto rendimiento
Por lo general, estos chips exigen mucho en cuanto a rendimiento, consumo energético y procesos de fabricación. Muchos productos requieren tecnologías de proceso avanzadas, y algunos también necesitan un empaquetado avanzado complejo
En el mismo periodo del año pasado, HPC representaba el 57% de los ingresos totales de TSMC. Según los últimos resultados financieros, esa cifra ya ha subido al 68%
Si hacemos una estimación aproximada a partir de los ingresos y la proporción de cada negocio en los distintos trimestres, los ingresos de HPC crecieron alrededor de un 80% interanual en el tercer trimestre
Más llamativo aún: el crecimiento del negocio de HPC explica casi el 90% del aumento interanual de los ingresos de TSMC en este trimestre
Es decir, los demás negocios también generan ingresos, por supuesto, pero el principal motor del crecimiento de TSMC ya está muy concentrado en los pedidos relacionados con la computación de alto rendimiento
Esto también explica por qué los ingresos de TSMC y la cantidad de obleas enviadas guardan cada vez menos proporción
1.3k
·
--
Verificado
Ya se publicaron los últimos resultados financieros de TSMC $TSM
{future}(TSMUSDT)
El beneficio neto ha batido récords durante seis trimestres consecutivos
Pero
vemos que, en el tercer trimestre, los envíos de obleas de TSMC solo crecieron un 9,6% interanual, el nivel más bajo de estos últimos seis trimestres
Además del beneficio neto, otro dato que contrasta con esta tendencia es el crecimiento interanual de los ingresos
Como muestra el gráfico que preparé, las líneas roja y azul evolucionaron casi al unísono durante los últimos trimestres. La diferencia entre ambas se hizo especialmente marcada en este trimestre, en comparación con los más recientes
(1) El crecimiento interanual de los envíos de obleas se desaceleró aún más, del 16,6% al 9,6%, mientras que el crecimiento de los ingresos en dólares pasó del 33,7% al 41,2%
(2) La diferencia entre ambos fue de 31,6 puntos porcentuales, la mayor divergencia de los últimos seis trimestres
Si solo se tratara de una recuperación generalizada del sector de los semiconductores, que generara más pedidos de chips,
sería más lógico ver un aumento paralelo en la cantidad de obleas enviadas
Pero ahora los ingresos crecen mucho más rápido que los envíos, lo que indica que un simple aumento en la cantidad de obleas enviadas no basta para explicar este crecimiento. Tampoco permite concluir que haya una recuperación generalizada del sector de los semiconductores
Es más probable que se deba a un cambio en la combinación de productos que compran los clientes
Entonces, ¿qué tipo de clientes está impulsando este cambio?
La respuesta es el negocio de computación de alto rendimiento (HPC)
HPC es una categoría de negocio que TSMC define según la aplicación final e incluye aceleradores de IA, procesadores para servidores y otros chips relacionados con la computación de alto rendimiento
Por lo general, estos chips exigen mucho en cuanto a rendimiento, consumo energético y procesos de fabricación. Muchos productos requieren tecnologías de proceso avanzadas, y algunos también necesitan un empaquetado avanzado complejo
En el mismo periodo del año pasado, HPC representaba el 57% de los ingresos totales de TSMC. Según los últimos resultados financieros, esa cifra ya ha subido al 68%
Si hacemos una estimación aproximada a partir de los ingresos y la proporción de cada negocio en los distintos trimestres, los ingresos de HPC crecieron alrededor de un 80% interanual en el tercer trimestre
Más llamativo aún: el crecimiento del negocio de HPC explica casi el 90% del aumento interanual de los ingresos de TSMC en este trimestre
Es decir, los demás negocios también generan ingresos, por supuesto, pero el principal motor del crecimiento de TSMC ya está muy concentrado en los pedidos relacionados con la computación de alto rendimiento
Esto también explica por qué los ingresos de TSMC y la cantidad de obleas enviadas guardan cada vez menos proporción
Ya se publicaron los últimos resultados financieros de TSMC $TSM
El beneficio neto ha batido récords durante seis trimestres consecutivos
Pero
vemos que, en el tercer trimestre, los envíos de obleas de TSMC solo crecieron un 9,6% interanual, el nivel más bajo de estos últimos seis trimestres
Además del beneficio neto, otro dato que contrasta con esta tendencia es el crecimiento interanual de los ingresos
Como muestra el gráfico que preparé, las líneas roja y azul evolucionaron casi al unísono durante los últimos trimestres. La diferencia entre ambas se hizo especialmente marcada en este trimestre, en comparación con los más recientes
(1) El crecimiento interanual de los envíos de obleas se desaceleró aún más, del 16,6% al 9,6%, mientras que el crecimiento de los ingresos en dólares pasó del 33,7% al 41,2%
(2) La diferencia entre ambos fue de 31,6 puntos porcentuales, la mayor divergencia de los últimos seis trimestres
Si solo se tratara de una recuperación generalizada del sector de los semiconductores, que generara más pedidos de chips,
sería más lógico ver un aumento paralelo en la cantidad de obleas enviadas
Pero ahora los ingresos crecen mucho más rápido que los envíos, lo que indica que un simple aumento en la cantidad de obleas enviadas no basta para explicar este crecimiento. Tampoco permite concluir que haya una recuperación generalizada del sector de los semiconductores
Es más probable que se deba a un cambio en la combinación de productos que compran los clientes
Entonces, ¿qué tipo de clientes está impulsando este cambio?
La respuesta es el negocio de computación de alto rendimiento (HPC)
HPC es una categoría de negocio que TSMC define según la aplicación final e incluye aceleradores de IA, procesadores para servidores y otros chips relacionados con la computación de alto rendimiento
Por lo general, estos chips exigen mucho en cuanto a rendimiento, consumo energético y procesos de fabricación. Muchos productos requieren tecnologías de proceso avanzadas, y algunos también necesitan un empaquetado avanzado complejo
En el mismo periodo del año pasado, HPC representaba el 57% de los ingresos totales de TSMC. Según los últimos resultados financieros, esa cifra ya ha subido al 68%
Si hacemos una estimación aproximada a partir de los ingresos y la proporción de cada negocio en los distintos trimestres, los ingresos de HPC crecieron alrededor de un 80% interanual en el tercer trimestre
Más llamativo aún: el crecimiento del negocio de HPC explica casi el 90% del aumento interanual de los ingresos de TSMC en este trimestre
Es decir, los demás negocios también generan ingresos, por supuesto, pero el principal motor del crecimiento de TSMC ya está muy concentrado en los pedidos relacionados con la computación de alto rendimiento
Esto también explica por qué los ingresos de TSMC y la cantidad de obleas enviadas guardan cada vez menos proporción
1
3
2.3k
·
--
Parcialmente cierto
¿El destino final de Web3 son las stablecoins???
En general, el mercado se recuperó en el tercer trimestre.
Siguiendo una lógica normal, el ánimo del mercado también debería haberse recuperado.
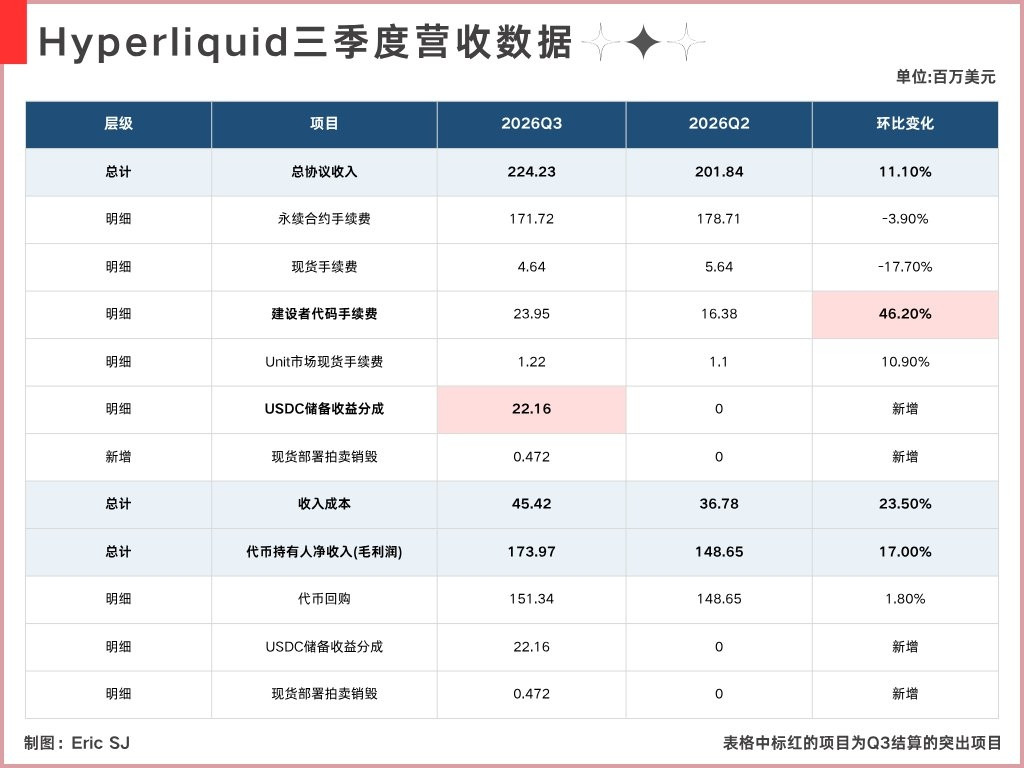
Pero los ingresos principales de Hyperliquid no crecieron en la misma medida; de hecho, cayeron casi un 4 % respecto al trimestre anterior.
Lo que impulsó el crecimiento de todo el trimestre fueron los rendimientos de las reservas de USDC, algo que muchos no habían notado.
Además de Coinbase, este es uno de los casos en los que la participación en los ingresos provenientes de USDC está más claramente definida.
Y el trimestre pasado solo se contabilizó poco más de un mes de estos ingresos, no los 90 días completos.
Actualmente, los rendimientos de las reservas que corresponden a Hyperliquid promedian unos 530.000 dólares al día.
Si el volumen de USDC y las tasas de interés efectivas se mantienen en los niveles actuales, una proyección estática indica que en el cuarto trimestre podrían generar cerca de 48 millones de dólares adicionales en ingresos.
En un solo trimestre, esta suma equivaldría aproximadamente a una cuarta parte de las comisiones por operaciones con contratos...
Al verlo así, da la impresión de que el destino final de Web3 son las stablecoins.
Antes, Hyperliquid solo podía cobrar comisiones cuando los usuarios realizaban operaciones.
Ahora, mientras varios miles de millones de dólares en USDC sigan en la plataforma, las reservas de efectivo y bonos del Tesoro que los respaldan seguirán generando rendimientos y recomprando $HYPE
{future}(HYPEUSDT)
¿El destino final de Web3 son las stablecoins???
En general, el mercado se recuperó en el tercer trimestre.
Siguiendo una lógica normal, el ánimo del mercado también debería haberse recuperado.
Pero los ingresos principales de Hyperliquid no crecieron en la misma medida; de hecho, cayeron casi un 4 % respecto al trimestre anterior.
Lo que impulsó el crecimiento de todo el trimestre fueron los rendimientos de las reservas de USDC, algo que muchos no habían notado.
Además de Coinbase, este es uno de los casos en los que la participación en los ingresos provenientes de USDC está más claramente definida.
Y el trimestre pasado solo se contabilizó poco más de un mes de estos ingresos, no los 90 días completos.
Actualmente, los rendimientos de las reservas que corresponden a Hyperliquid promedian unos 530.000 dólares al día.
Si el volumen de USDC y las tasas de interés efectivas se mantienen en los niveles actuales, una proyección estática indica que en el cuarto trimestre podrían generar cerca de 48 millones de dólares adicionales en ingresos.
En un solo trimestre, esta suma equivaldría aproximadamente a una cuarta parte de las comisiones por operaciones con contratos...
Al verlo así, da la impresión de que el destino final de Web3 son las stablecoins.
Antes, Hyperliquid solo podía cobrar comisiones cuando los usuarios realizaban operaciones.
Ahora, mientras varios miles de millones de dólares en USDC sigan en la plataforma, las reservas de efectivo y bonos del Tesoro que los respaldan seguirán generando rendimientos y recomprando $HYPE
Eric SJ
·
--
Con la recuperación del mercado en el tercer trimestre, ¿fue Circle quien impulsó el crecimiento de los ingresos de Hyperliquid?
Entre los datos de ingresos de Hyperliquid del tercer trimestre, hay una partida cuyo crecimiento destaca claramente: las comisiones de los desarrolladores (Builder Code Fees), que pasaron de 16,38 millones de dólares en el segundo trimestre a 23,95 millones.
El aumento trimestral fue de 7,57 millones de dólares, un crecimiento intertrimestral de aproximadamente el 46,2%.
Conviene explicar que este dinero se reparte entre aplicaciones de terceros. Por ejemplo, fomo utiliza Hyperliquid como infraestructura subyacente para sus contratos on-chain. Cuando los usuarios acceden a fomo para operar, una parte de las comisiones generadas se la queda fomo, mientras que Hyperliquid cobra la otra parte en forma de comisiones subyacentes por las transacciones.
2
2.9k
·
--
Parcialmente cierto
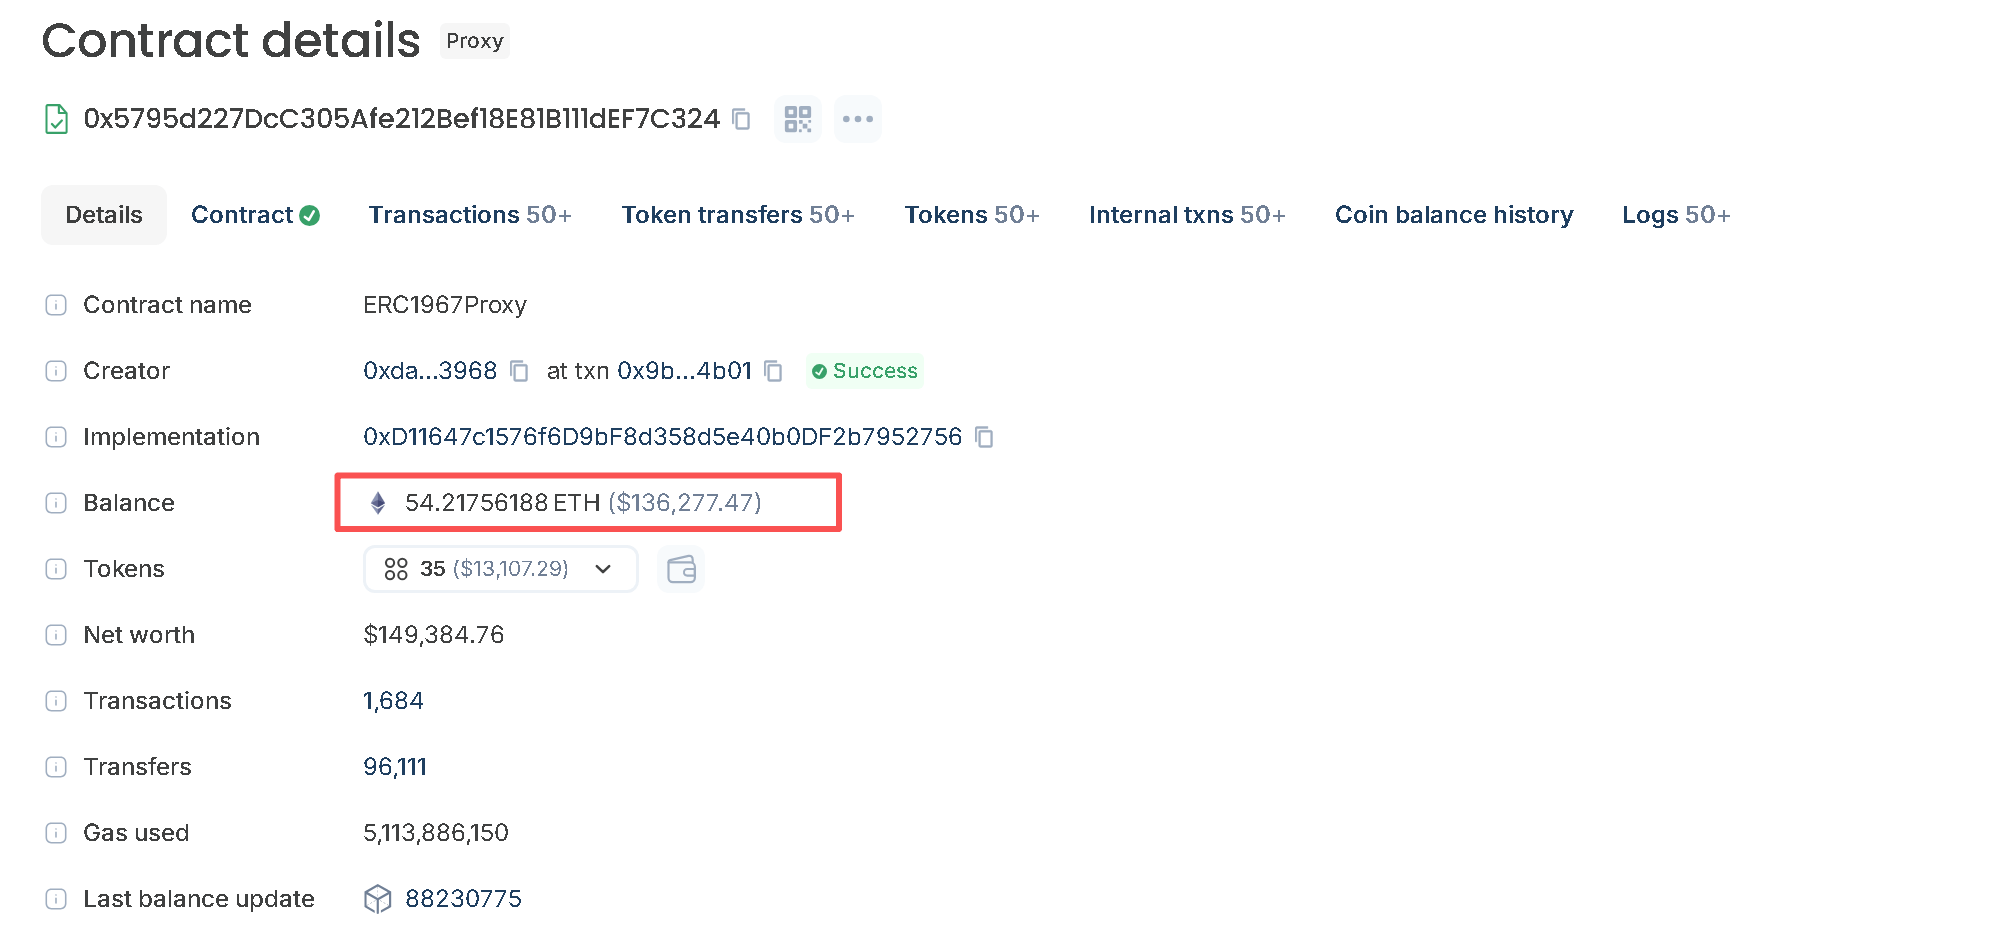
Actualmente, en el contrato de ejecución de recompras de $PONS quedan aproximadamente 136.000 dólares
{alpha}(46630x39dbed3a2bd333467115de45665cc57f813c4571)
Me pregunto si, en el diseño de estos protocolos que realmente ejecutan recompras,
sería mejor incorporar un mecanismo de recompra más flexible que una recompra automática y mecánica @MEADGod
Por ejemplo, al analizar la evolución histórica, si se determina que estamos en una tendencia bajista, se ejecutaría una recompra de mayor proporción.
Por el contrario, si se determina que estamos en una tendencia alcista, se reduciría esa proporción.
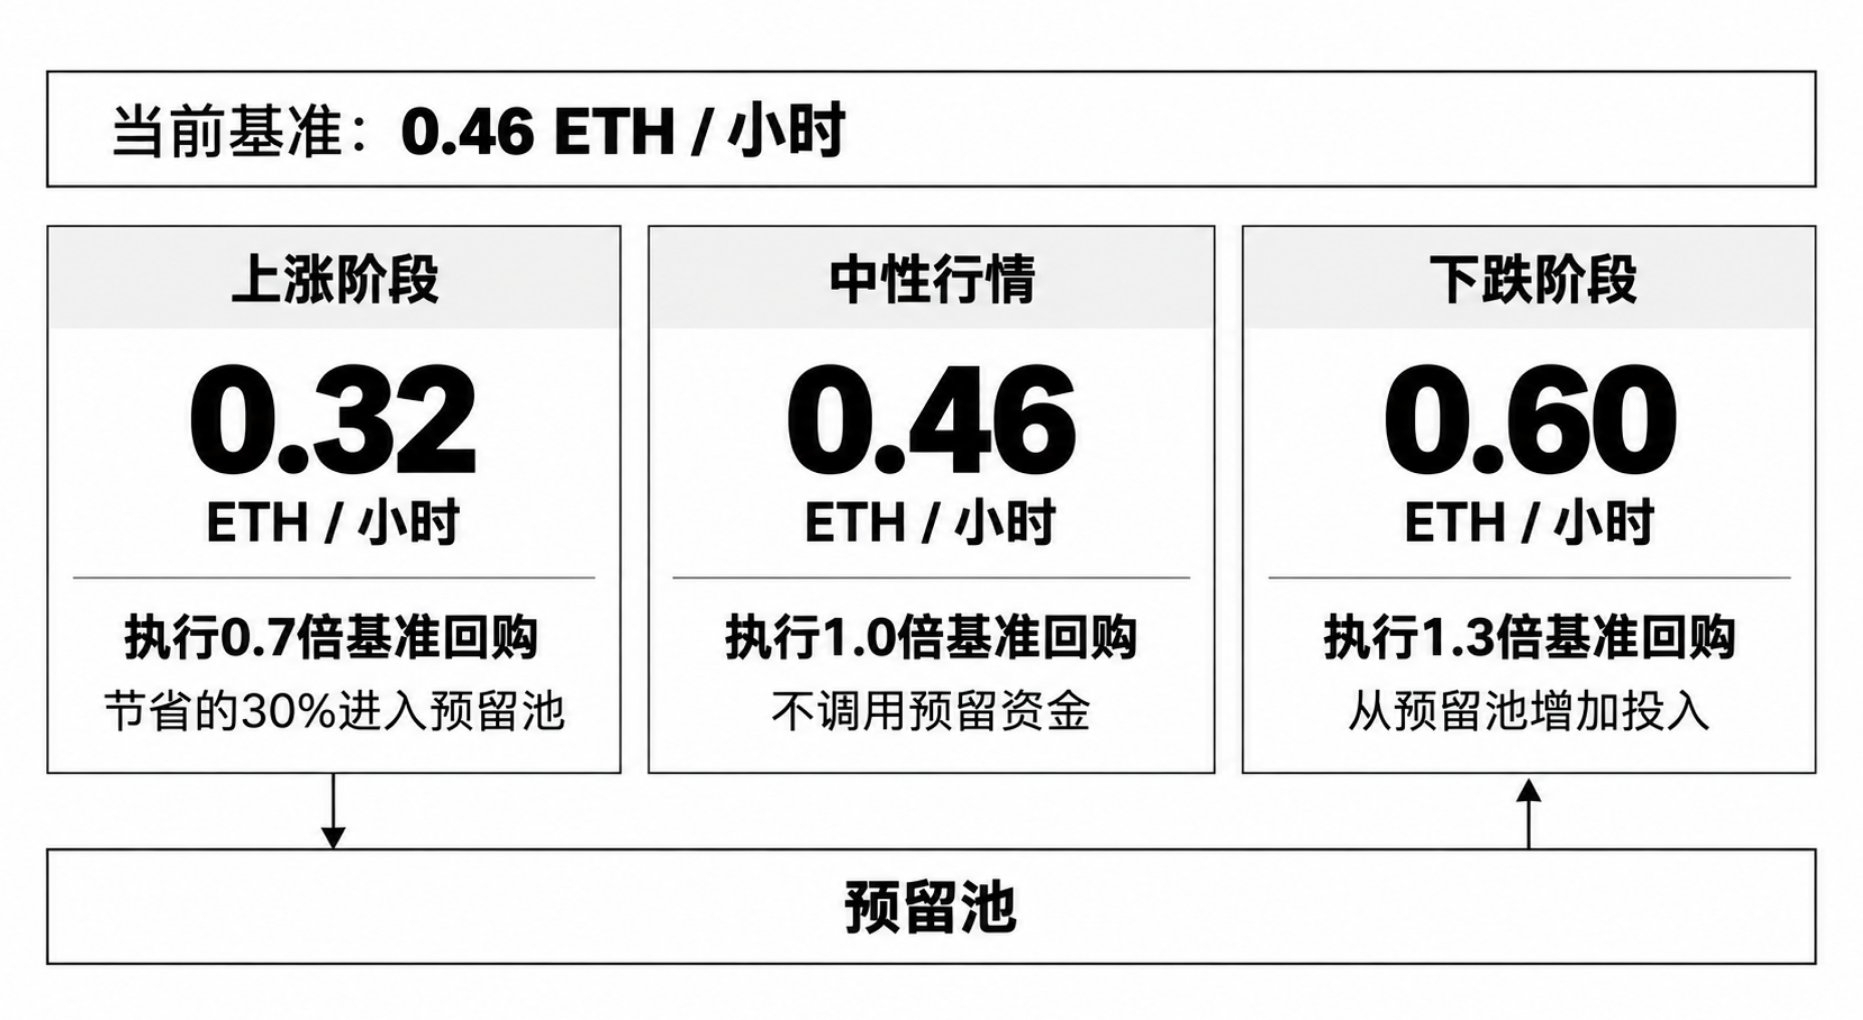
Por ejemplo, ahora se recompran aproximadamente 0.46e PONS por hora; esa es la cantidad base por hora del ciclo actual.
(1) Si se determina que la tendencia formada por las últimas 20 velas horarias es bajista, la cantidad recomprada sería de 0.6e por hora (1,3 veces la cantidad base).
(2) Si estamos en una tendencia alcista, la cantidad recomprada se ajustaría a 0.32e por hora (0,7 veces la cantidad base).
(3) Si el mercado está neutral, la cantidad recomprada se basaría en la cantidad base.
Le pedí a la IA que me hiciera un gráfico sencillo para que todos puedan entenderlo.
La clave aquí no es que el protocolo asigne más fondos de los previstos, sino cambiar cómo se distribuye el mismo presupuesto en distintos rangos de precios.
La parte que se gaste menos durante las subidas se destinaría a otro fondo de recompra, y durante las bajadas se aumentaría la inversión con ese fondo. Así se mantienen las recompras continuas y, cuando el precio es más bajo, con los mismos fondos se pueden recomprar más PONS y quemar una mayor cantidad.
Analizar únicamente las últimas 20 velas horarias es solo un ejemplo, pero esto en sí es fácil de implementar: puedo hacerlo con Codex (porque ya implementé un sistema de detección parecido cuando desarrollé un BOT de seguimiento del mercado).
Una opción más razonable sería analizar la evolución de $PONS durante la semana anterior antes de ejecutar cada ciclo.
Este diseño también tiene un problema: si la tendencia bajista se mantiene durante un tiempo, los fondos se agotarán más rápido en esas condiciones de mercado.
Por eso, lo ideal sería aplicar este mecanismo flexible durante una tendencia alcista y reservar de antemano el 30 % original del fondo.
También se podría implementar en esta etapa. Bastaría con añadir una condición al contrato: antes de ejecutar el ciclo, consultar el saldo del fondo de reserva. Si el saldo es inferior al 30 % de los fondos totales del ciclo, la recompra del ciclo actual se ejecutará por defecto con la cantidad base.
➠ Es decir, supongamos que los fondos disponibles para recompras en este ciclo son 10E. Si el saldo del fondo de reserva del ciclo anterior es inferior a 3E, entonces, por defecto, el total destinado a recompras en este ciclo será de 10E y no de 13E.
Actualmente, en el contrato de ejecución de recompras de $PONS quedan aproximadamente 136.000 dólares
Me pregunto si, en el diseño de estos protocolos que realmente ejecutan recompras,
sería mejor incorporar un mecanismo de recompra más flexible que una recompra automática y mecánica @MEADGod
Por ejemplo, al analizar la evolución histórica, si se determina que estamos en una tendencia bajista, se ejecutaría una recompra de mayor proporción.
Por el contrario, si se determina que estamos en una tendencia alcista, se reduciría esa proporción.
Por ejemplo, ahora se recompran aproximadamente 0.46e PONS por hora; esa es la cantidad base por hora del ciclo actual.
(1) Si se determina que la tendencia formada por las últimas 20 velas horarias es bajista, la cantidad recomprada sería de 0.6e por hora (1,3 veces la cantidad base).
(2) Si estamos en una tendencia alcista, la cantidad recomprada se ajustaría a 0.32e por hora (0,7 veces la cantidad base).
(3) Si el mercado está neutral, la cantidad recomprada se basaría en la cantidad base.
Le pedí a la IA que me hiciera un gráfico sencillo para que todos puedan entenderlo.
La clave aquí no es que el protocolo asigne más fondos de los previstos, sino cambiar cómo se distribuye el mismo presupuesto en distintos rangos de precios.
La parte que se gaste menos durante las subidas se destinaría a otro fondo de recompra, y durante las bajadas se aumentaría la inversión con ese fondo. Así se mantienen las recompras continuas y, cuando el precio es más bajo, con los mismos fondos se pueden recomprar más PONS y quemar una mayor cantidad.
Analizar únicamente las últimas 20 velas horarias es solo un ejemplo, pero esto en sí es fácil de implementar: puedo hacerlo con Codex (porque ya implementé un sistema de detección parecido cuando desarrollé un BOT de seguimiento del mercado).
Una opción más razonable sería analizar la evolución de $PONS durante la semana anterior antes de ejecutar cada ciclo.
Este diseño también tiene un problema: si la tendencia bajista se mantiene durante un tiempo, los fondos se agotarán más rápido en esas condiciones de mercado.
Por eso, lo ideal sería aplicar este mecanismo flexible durante una tendencia alcista y reservar de antemano el 30 % original del fondo.
También se podría implementar en esta etapa. Bastaría con añadir una condición al contrato: antes de ejecutar el ciclo, consultar el saldo del fondo de reserva. Si el saldo es inferior al 30 % de los fondos totales del ciclo, la recompra del ciclo actual se ejecutará por defecto con la cantidad base.
➠ Es decir, supongamos que los fondos disponibles para recompras en este ciclo son 10E. Si el saldo del fondo de reserva del ciclo anterior es inferior a 3E, entonces, por defecto, el total destinado a recompras en este ciclo será de 10E y no de 13E.
1
2
3k
·
--
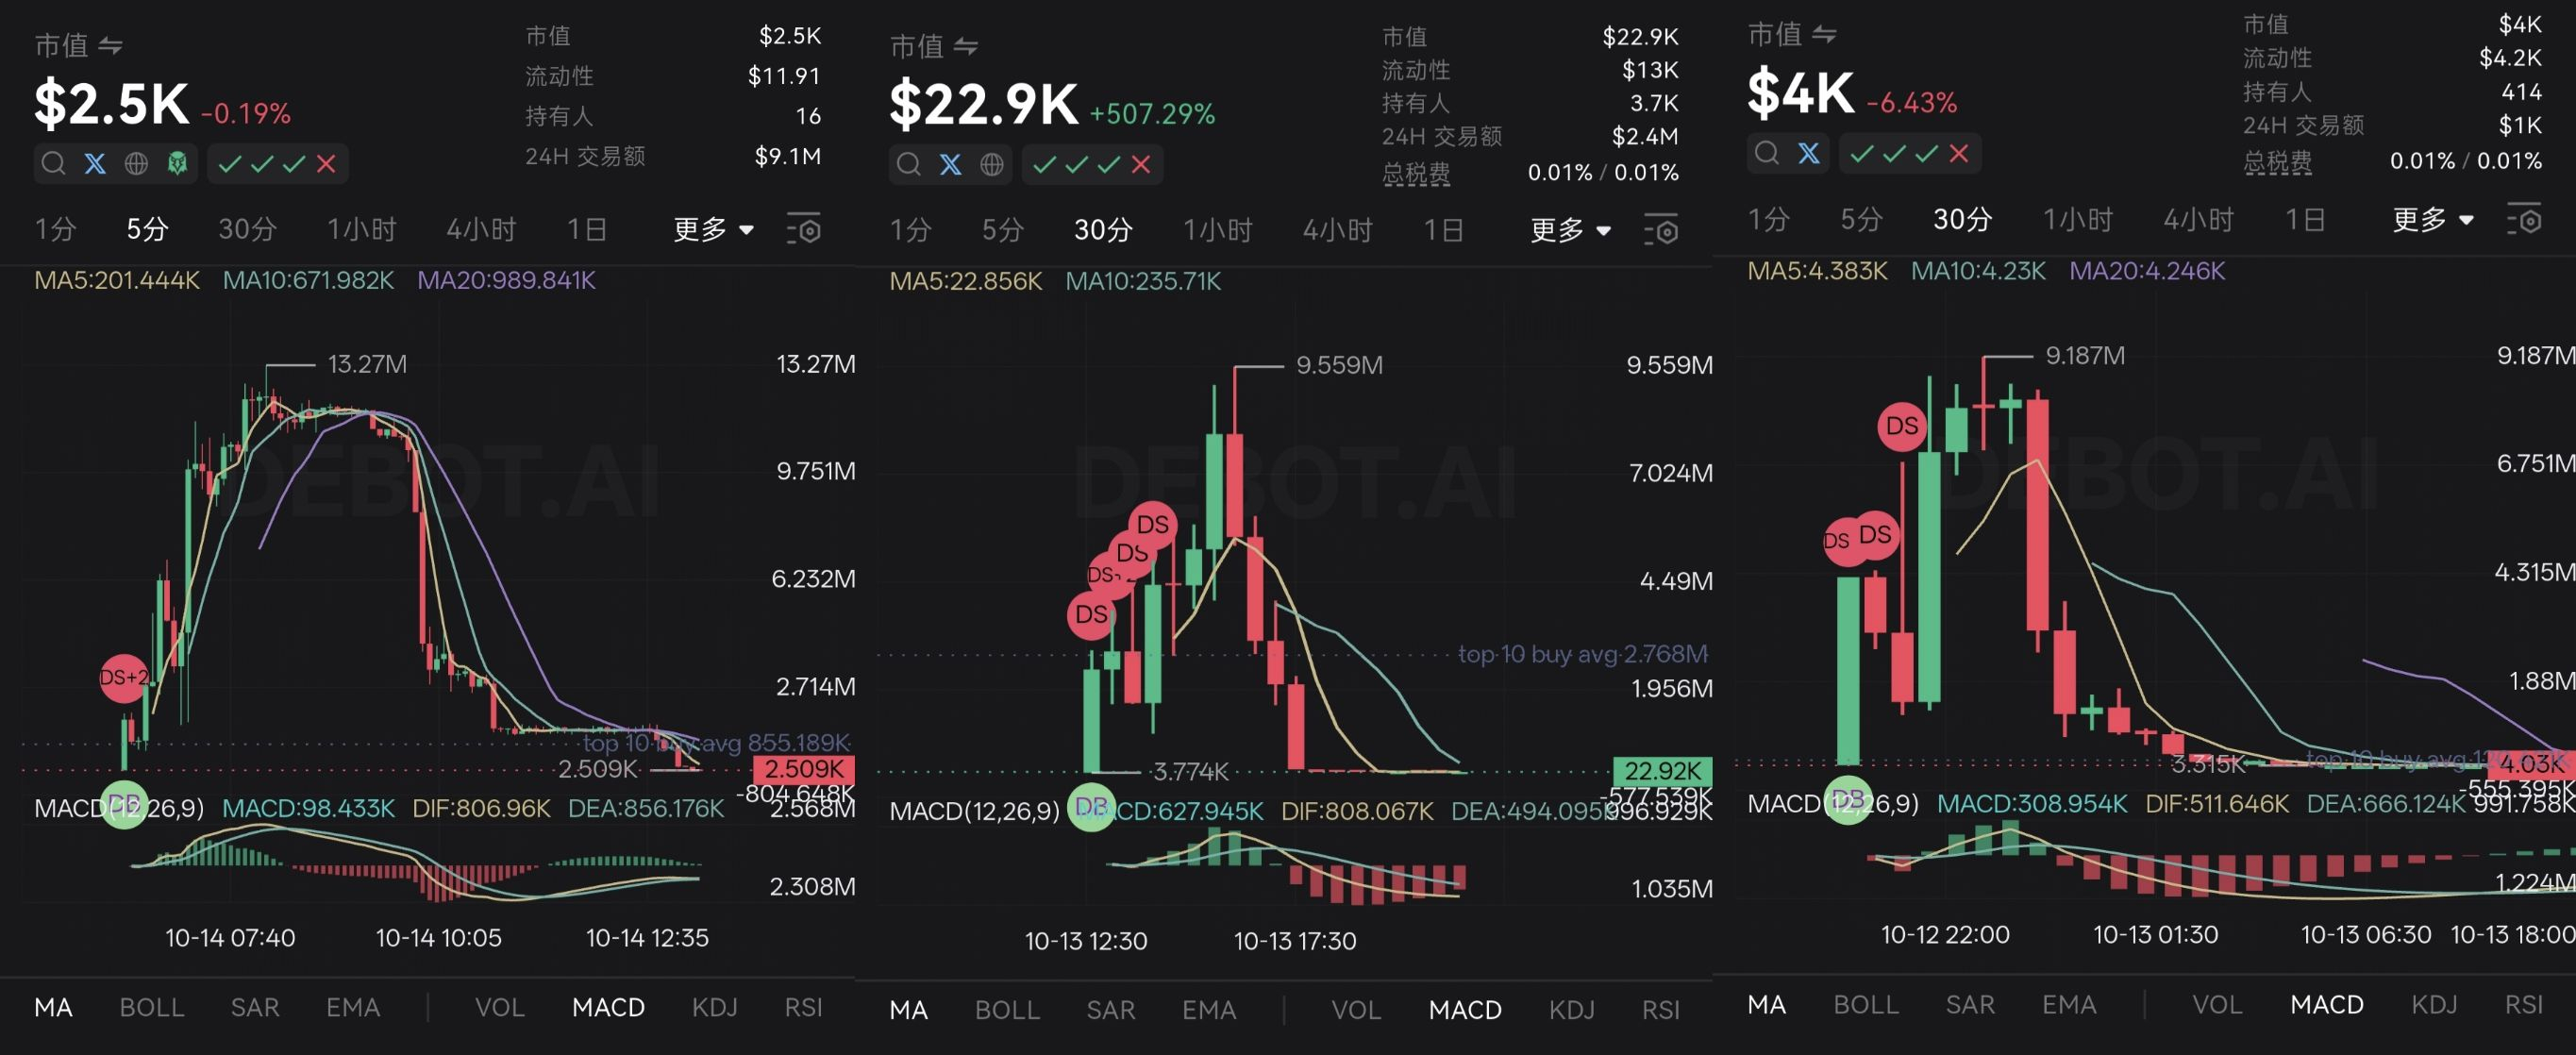
La forma de operar de este equipo cambió desde ayer. Puede que, como hay más gente pendiente, ahora cierren las operaciones más rápido.
Todos sabemos que algo no cuadra: es jugarse el cuello.
¿Que si se puede sacar algo? Sí, se puede.
¿Que si me atrevería a meter dinero? La verdad, no.
Desde que publiqué esto ayer, el equipo también ha aumentado la frecuencia con la que lanza operaciones.
Lo más probable es que de verdad estén haciendo wash trading; si no, con tanta frecuencia y ese volumen de capital moviéndose,
no hay razón para que no puedan generar expectación en Robinhood Chain 😮💨
Eric SJ
·
--
Comparto una observación tras escanear la cadena
Anoche, en un intervalo de tiempo, aparecieron varios tokens de gran capitalización en Robinhood Chain.
Alcanzaron máximos de capitalización de entre 6 y 30 millones, y llegaron ahí rápidamente. Tenían en común que:
1. Todos se lanzaron a través de Uniswap.
2. Ninguno era una IP original.
3. Las estrategias de manipulación eran prácticamente idénticas.
La liquidez inicial superaba los 100k. Las direcciones que iban a la cabeza controlaban una proporción elevada de los tokens, pero también distribuían grandes cantidades de forma constante.
A medida que aumentaba la capitalización, la liquidez se mantenía entre 100k y 300k.
Me pareció muy turbio, como si por accidente me hubiera metido en una operación de blanqueo de dinero.
Cuando creías que iban a desplomarse, aparecía dinero de la nada y seguían empujando el precio al alza.
Si buscas sus CA en 𝕏, verás que estos memes con esa capitalización apenas tienen actividad comunitaria.
0x370dd1181288392843bf52d998eb85c735d91688
0xde09eec6f12311d98d982b07c2e0f9360dd002f9
0xe3e3df8bfb891d269a78ee33a456d36fb7344ec1
Cuando vi que los dos primeros seguían una estrategia parecida, apareció el tercero y entré a probar sin pensarlo mucho.
Al despertarme, vi que, efectivamente, no se había desplomado. Vendí todo; solo quise probar un poco.
Después ya no entendí nada; no sé qué pasó.
Lo comparto para que lo comentemos.
2
1.7k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinancePick
2.7M vistas
144,727 están debatiendo
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·402 me gusta
·339.6k vistas
EarningsSeason
5M vistas
24,804 están debatiendo
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
4,592 vistas
172 están debatiendo