

MABOnChain
33 Publicaciones
MABOnChain
Denunciar
Bloquear usuario
Global crypto & Web3 news - NFA
32 Siguiendo
2 Seguidores
4 Me gusta
Publicaciones
Todo
Citas
·
--
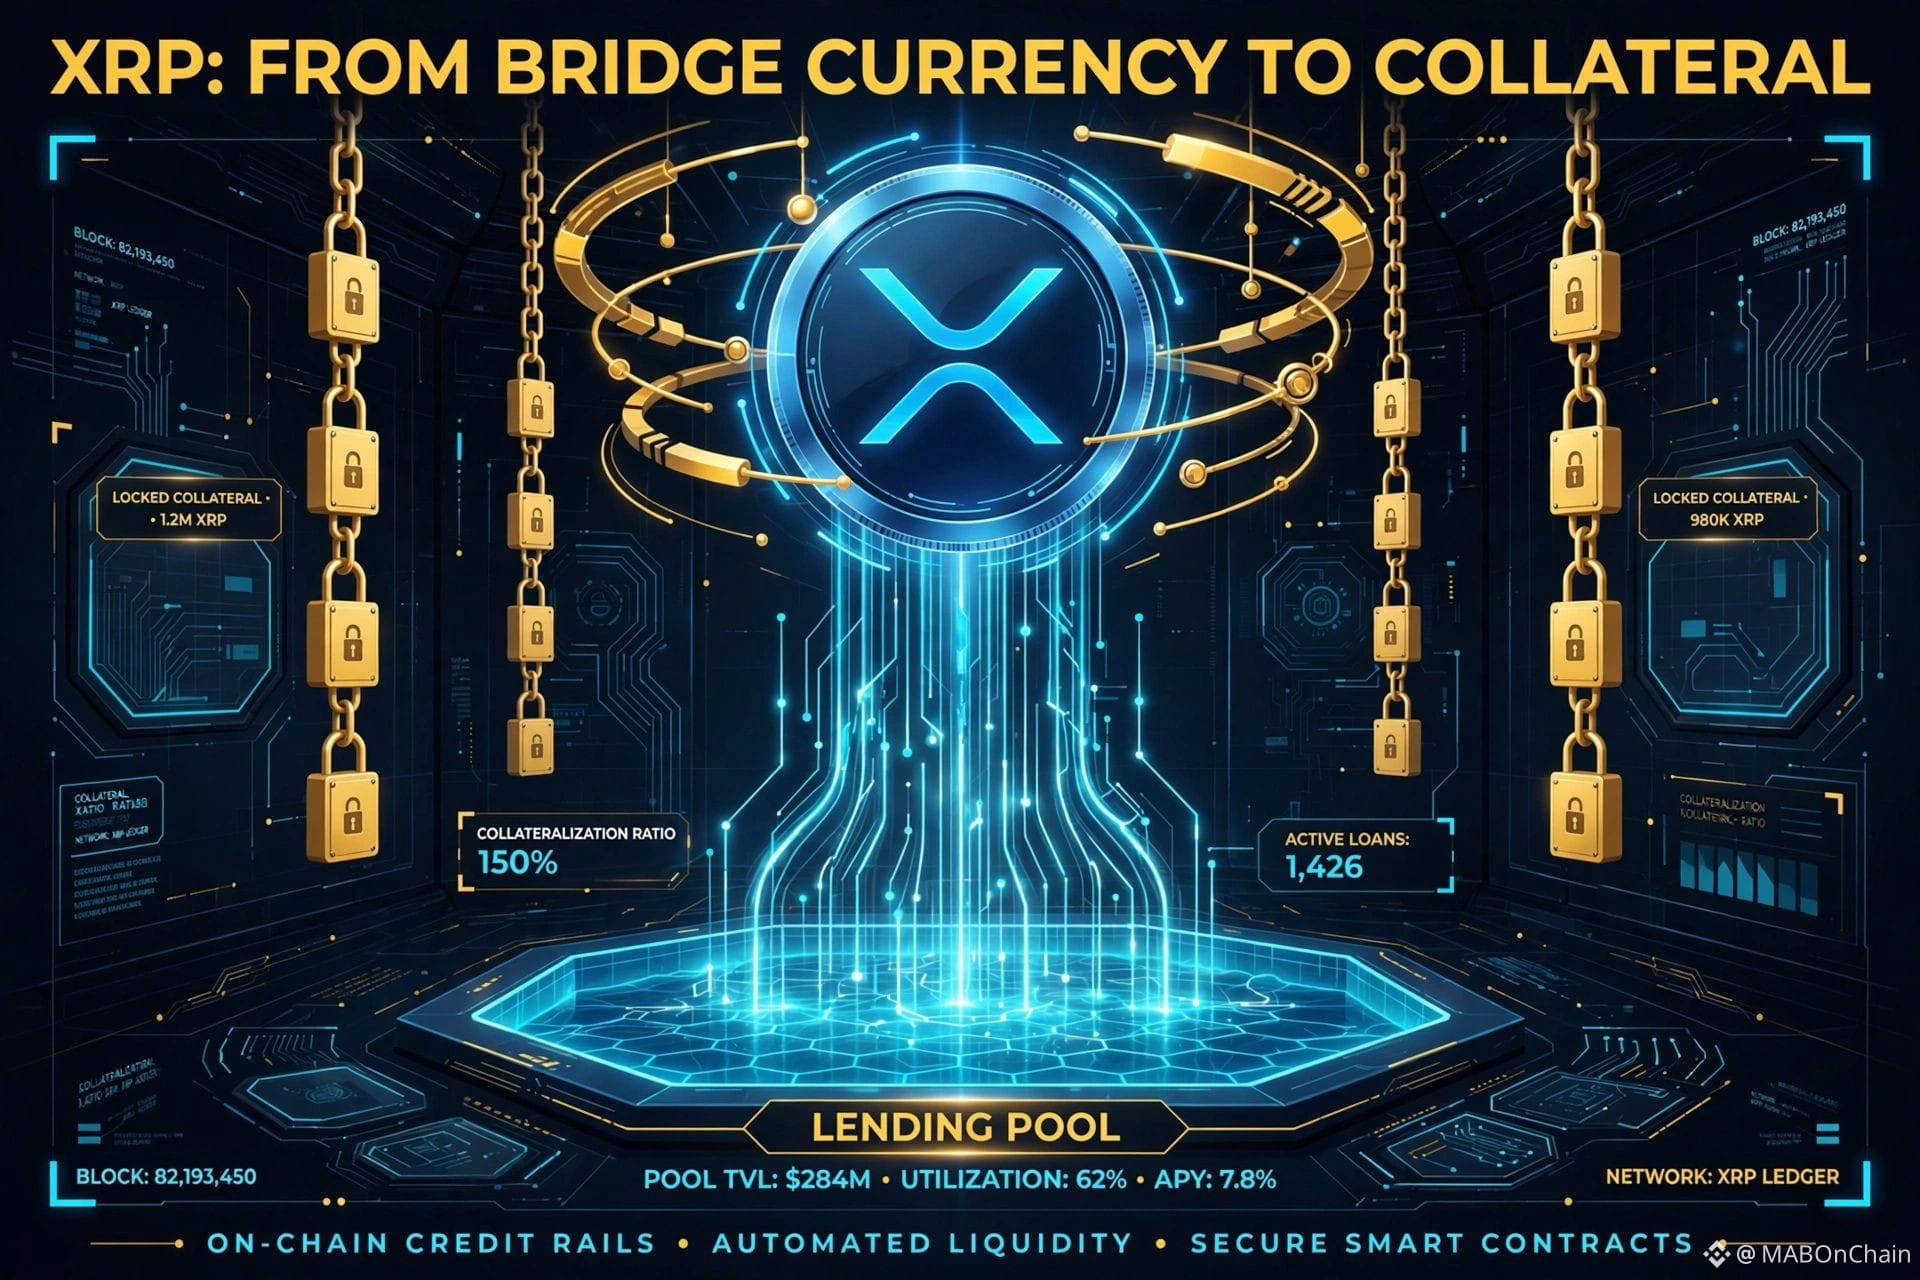
XRP pasó una década siendo una moneda puente. Velocidad. Entraba y salía en cuestión de segundos.
Monica Long acaba de darle una segunda función en XRP Seoul: XRP bloqueado en fondos de préstamos como garantía para financiar las necesidades de crédito a corto plazo de los clientes de pagos. El programa piloto ya está en marcha y su activación está prevista para 2027. RippleX está integrando préstamos nativos en el protocolo base de XRPL (las bóvedas XLS-65 y las enmiendas de préstamo XLS-66), y el conjunto RLUSD / Clearpool / Cicada apunta al mercado de crédito privado tokenizado, valorado en más de 10.000 millones de dólares.
Este es el cambio que estoy observando. Una moneda puente implica circulación. Una garantía implica inmovilización. Cuanto más volumen de pagos circula por los canales de crédito, más XRP queda inmovilizado como respaldo.
Entonces, ¿qué acabará impulsando más el valor de XRP de aquí en adelante: el volumen de pagos o la oferta que queda inmovilizada? $XRP $BTC
Me interesa saber qué opinas. Sígueme para ver más.
52
·
--
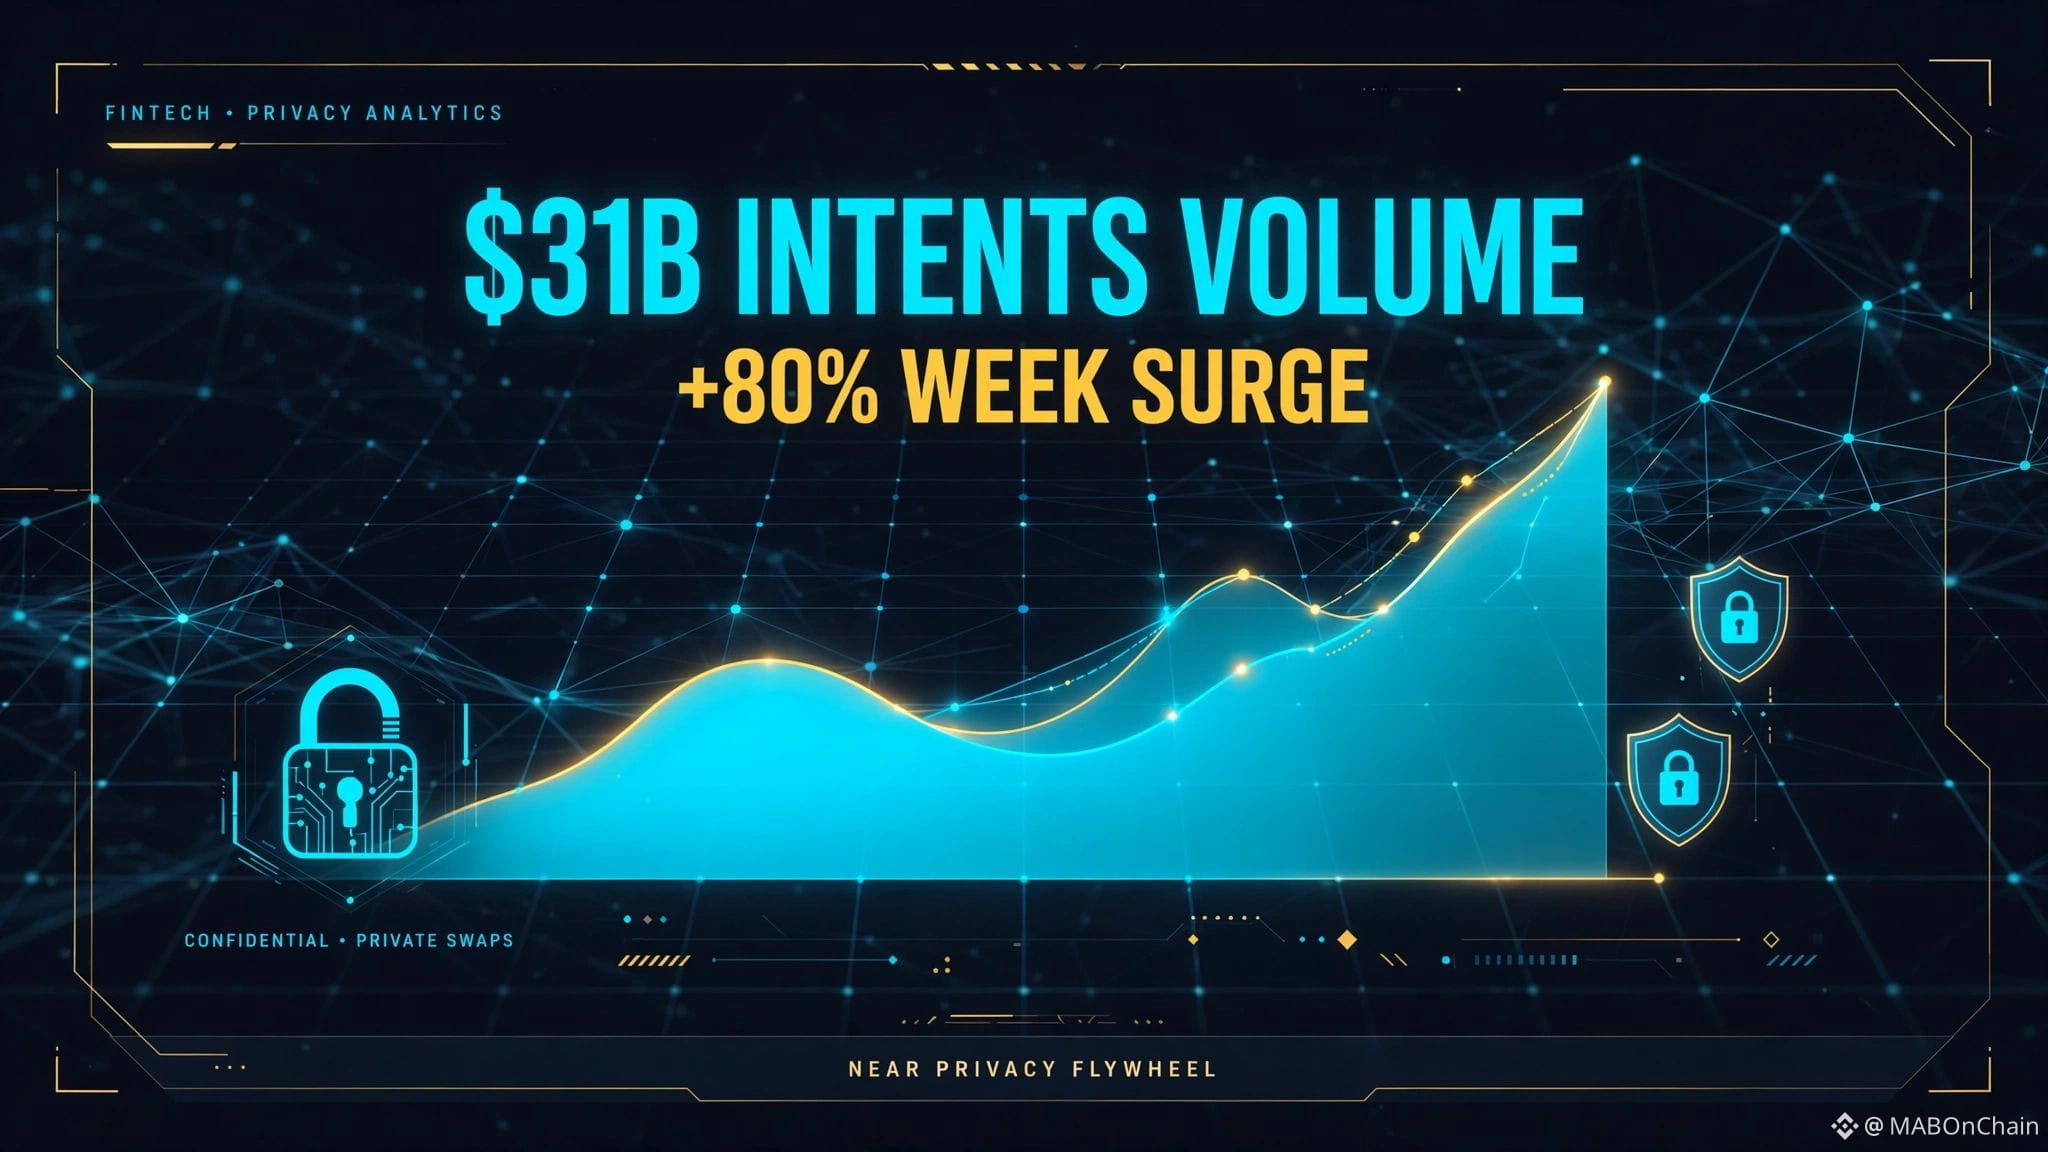
30.000 millones de dólares en intercambios entre cadenas, y la mayoría de los medios está mirando hacia otro lado. NEAR Intents acaba de superar los 31.000 millones de dólares en volumen acumulado, el flujo semanal se mantuvo por encima de los 800 millones durante días y el token se disparó cerca de un 80 % en una semana.
El factor que casi nadie menciona lo suficiente es la privacidad. Alrededor de 1.900 millones de dólares de ese volumen pasaron por intents confidenciales. Una sola billetera de Zcash, ZODL, canalizó 3,8 millones de dólares en 458 intercambios, incluida una transacción de ZEC por 613.000 dólares. Al dinero discreto le gustan los canales discretos.
Pero hay que ser honestos: las cifras de volumen cuadran. No es cierto que todas las comisiones se utilicen para recomprar NEAR y compensar la emisión; la captura real se acerca más al 14-26 % de las comisiones. La tesis no necesita exageraciones. El uso es real y el trading confidencial se está convirtiendo en una ventaja estructural, no en un eslogan de marketing.
Septiembre ya nos mostró este patrón. Las comisiones de Uniswap casi se duplicaron gracias a la actividad en Robinhood Chain. NEAR se disparó por el volumen de pagos de agentes. Zcash volvió a entrar en el top 10 debido a la demanda institucional de privacidad. Este trimestre, la apuesta es por los tokens que la gente realmente paga por usar.
Observaré si la proporción de intents confidenciales sigue creciendo. Si es así, la privacidad dejará de ser un nicho y se convertirá en infraestructura.
$NEAR $ZEC
202
·
--
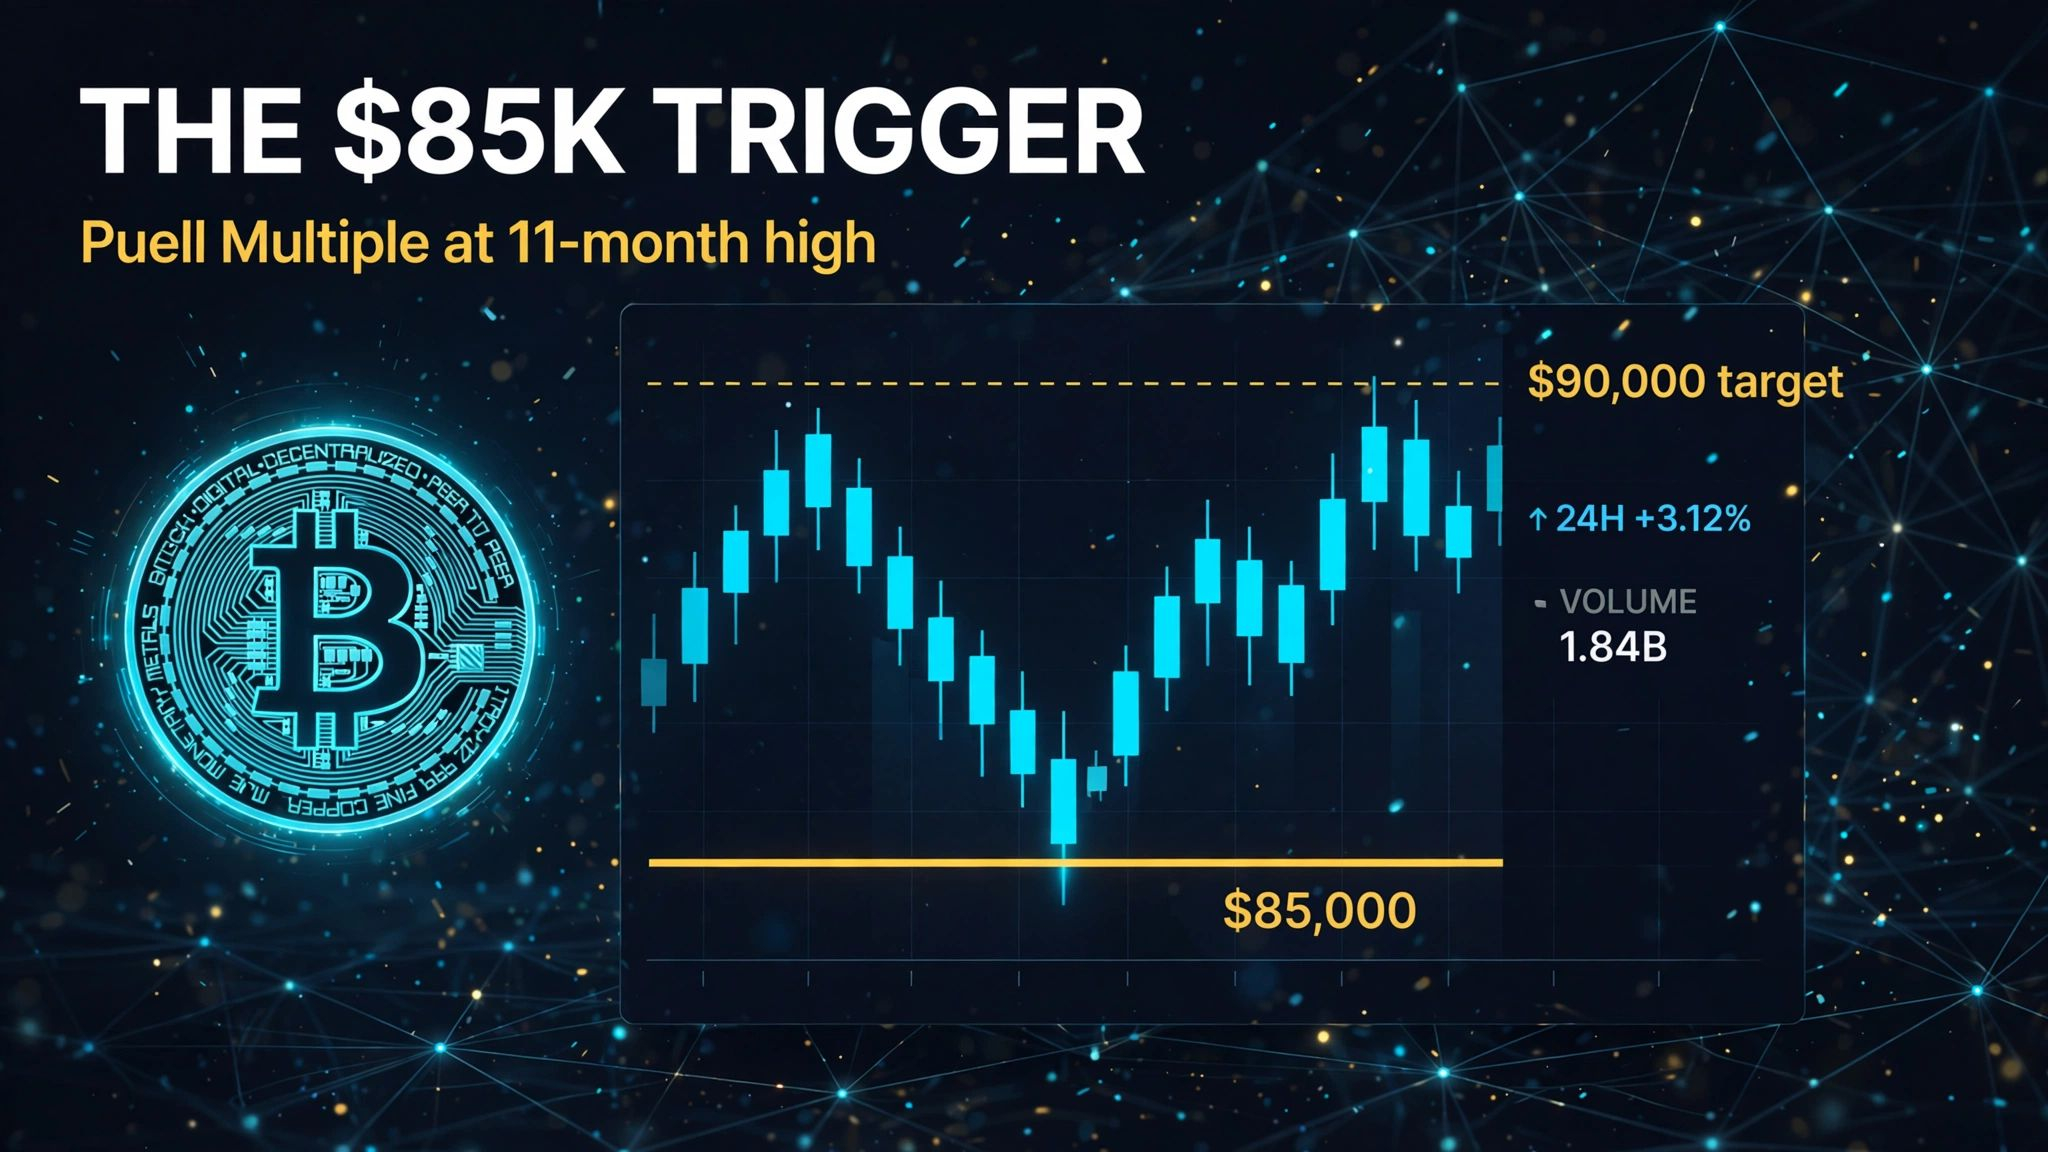
Bitcoin cedió el lunes. Bajó un 0,7 %, hasta los 85.977 $, después de que unos sólidos datos de manufactura de EE. UU. recordaran a todos que la Fed sigue ahí.
Esto es lo que me interesa. Las acciones se dispararon hasta máximos históricos en la misma sesión. El Nasdaq cerró en un máximo histórico. ¿Y las criptomonedas? Perdieron terreno. Hubo liquidaciones por 190 millones de dólares en 24 horas, de las cuales 114 millones correspondieron a posiciones largas.
Esa es la señal. No fueron ventas por falta de convicción. El apalancamiento se limpió tras un titular macroeconómico.
La frase de Van de Poppe está circulando: si recupera los 85.000 $, el siguiente objetivo son los 90.000 $. Y el Puell Multiple acaba de alcanzar un máximo de 11 meses, saliendo de la zona de acumulación. Los mineros están bien. La oferta no está bajo presión.
Así que el mercado sacudió a los alcistas débiles y mantuvo el nivel clave. ¿Qué llegará primero: los 90.000 $ o una nueva liquidación antes de que se mueva?
$BTC $ETH
29
·
--
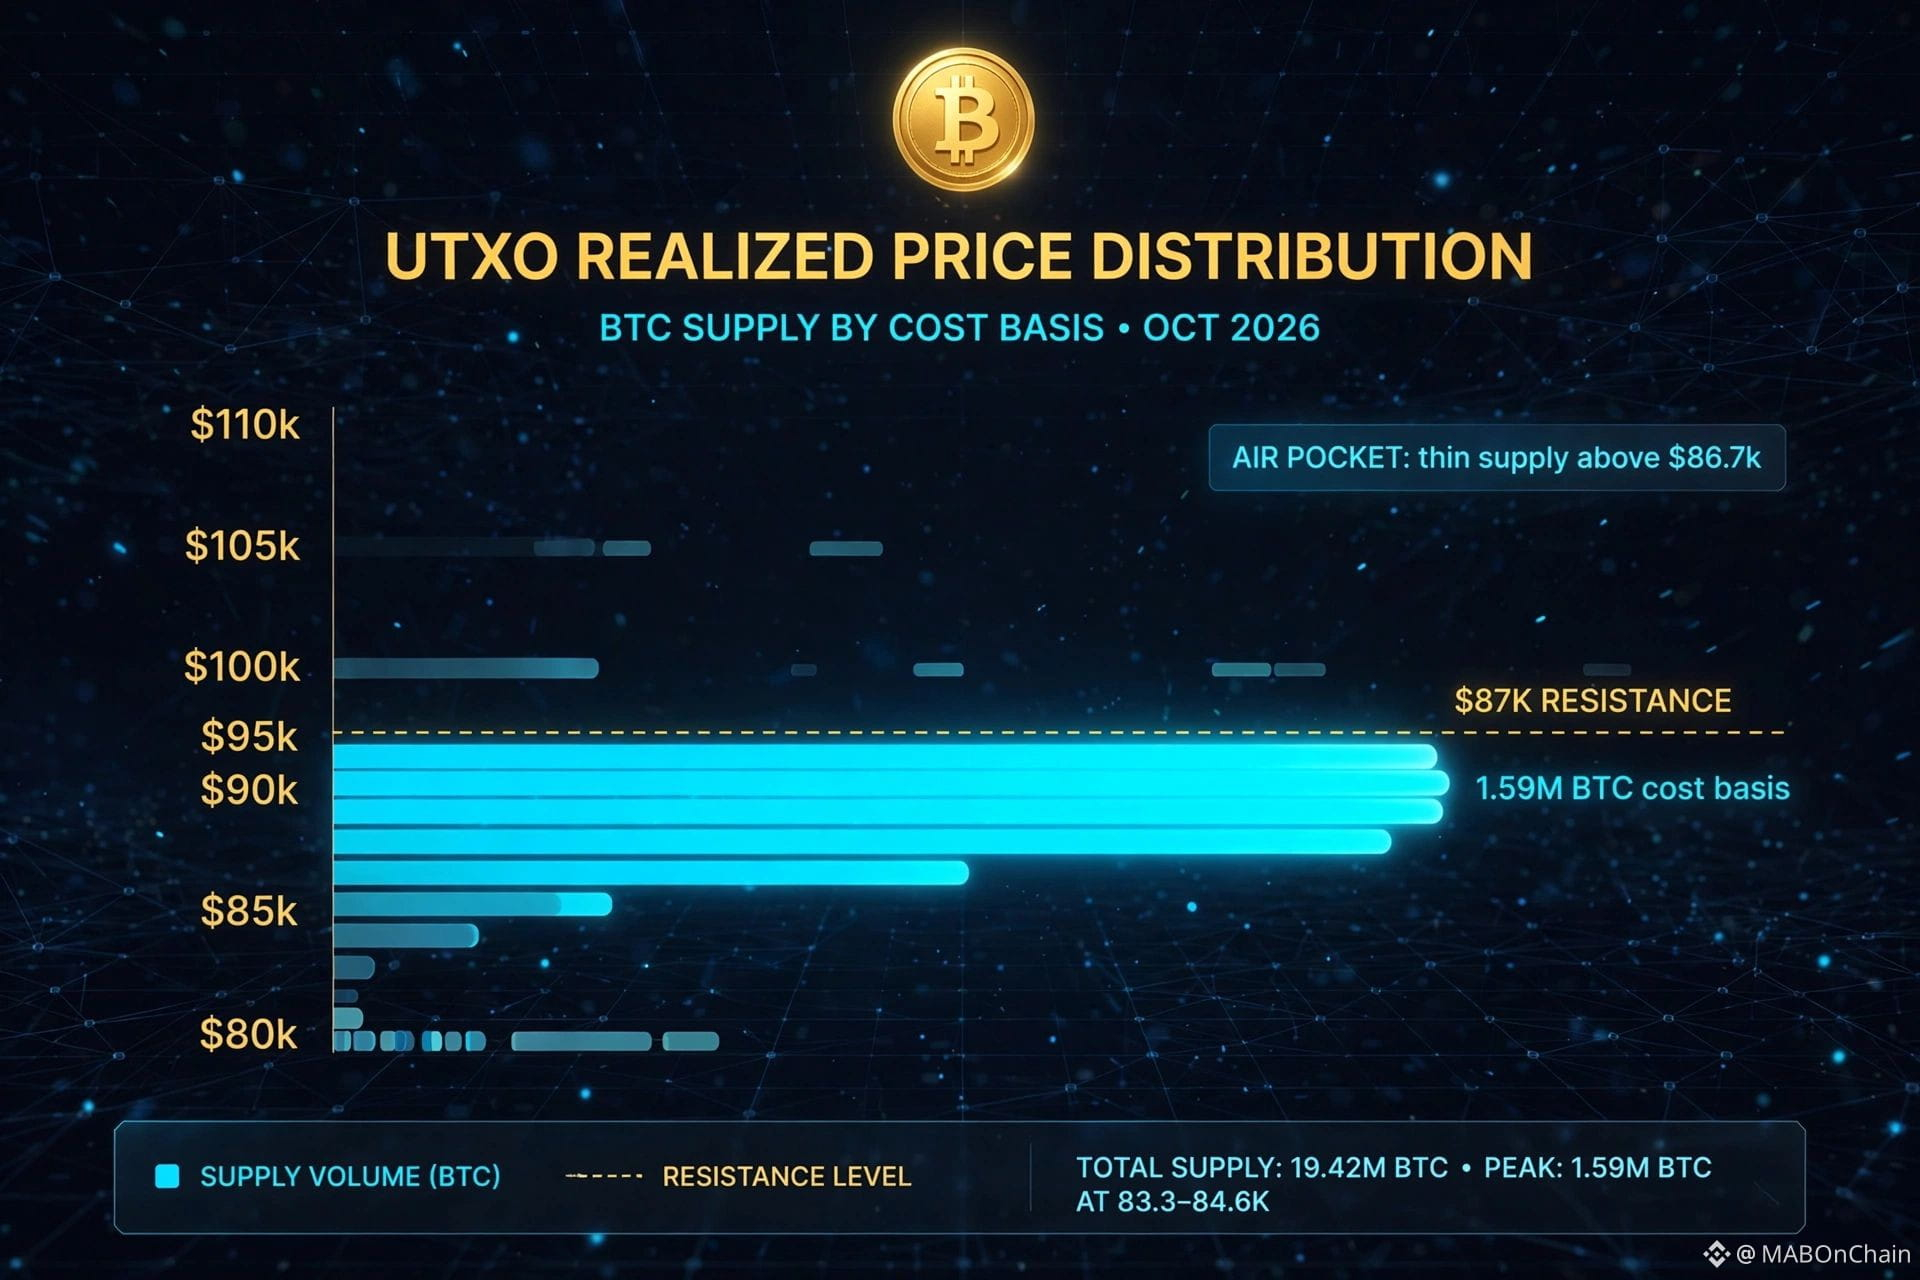
1,59 millones de BTC.
Ese es el suelo que se encuentra entre los 83.300 y los 84.600 dólares, según los datos URPD de Glassnode que Ali Martinez señaló hoy. Cada caída desde finales de septiembre ha tocado esa franja y rebotado. Cuando el precio se mantiene por encima del costo base de 1,59 millones de monedas, la mayoría de los holders está en ganancias y no tiene prisa por vender.
Por encima de los 86.700 dólares, el panorama cambia. Apenas hay una concentración densa de oferta hasta alrededor de los 105.000 dólares. Simplemente, no hay monedas ahí. La mayoría de los vendedores en pérdidas tras la purga del máximo histórico ya capituló, y lo que queda por encima es escaso.
Daan Crypto Trades describió la estructura en términos de mercado: los 85.000 dólares se ponen a prueba casi a diario, alternando entre soporte y resistencia; se acumulan máximos ligeramente más bajos en los 87.000 dólares, y la liquidez se concentra en los 83.000. Dice que espera una compresión.
Estoy de acuerdo. Esto no es indecisión, es una espiral que se está tensando. Un mercado apoyado sobre el costo base real de 1,59 millones de BTC, con un vacío de oferta por encima, no necesita mucha convicción para moverse. Una ruptura clara de los 86.700 dólares con volumen real en el mercado spot tendría muy poca oferta por encima que superar antes de que vuelva a hablarse de las seis cifras. Es una posibilidad, no una garantía, pero la cadena no miente sobre dónde están las monedas.
$BTC
14
·
--
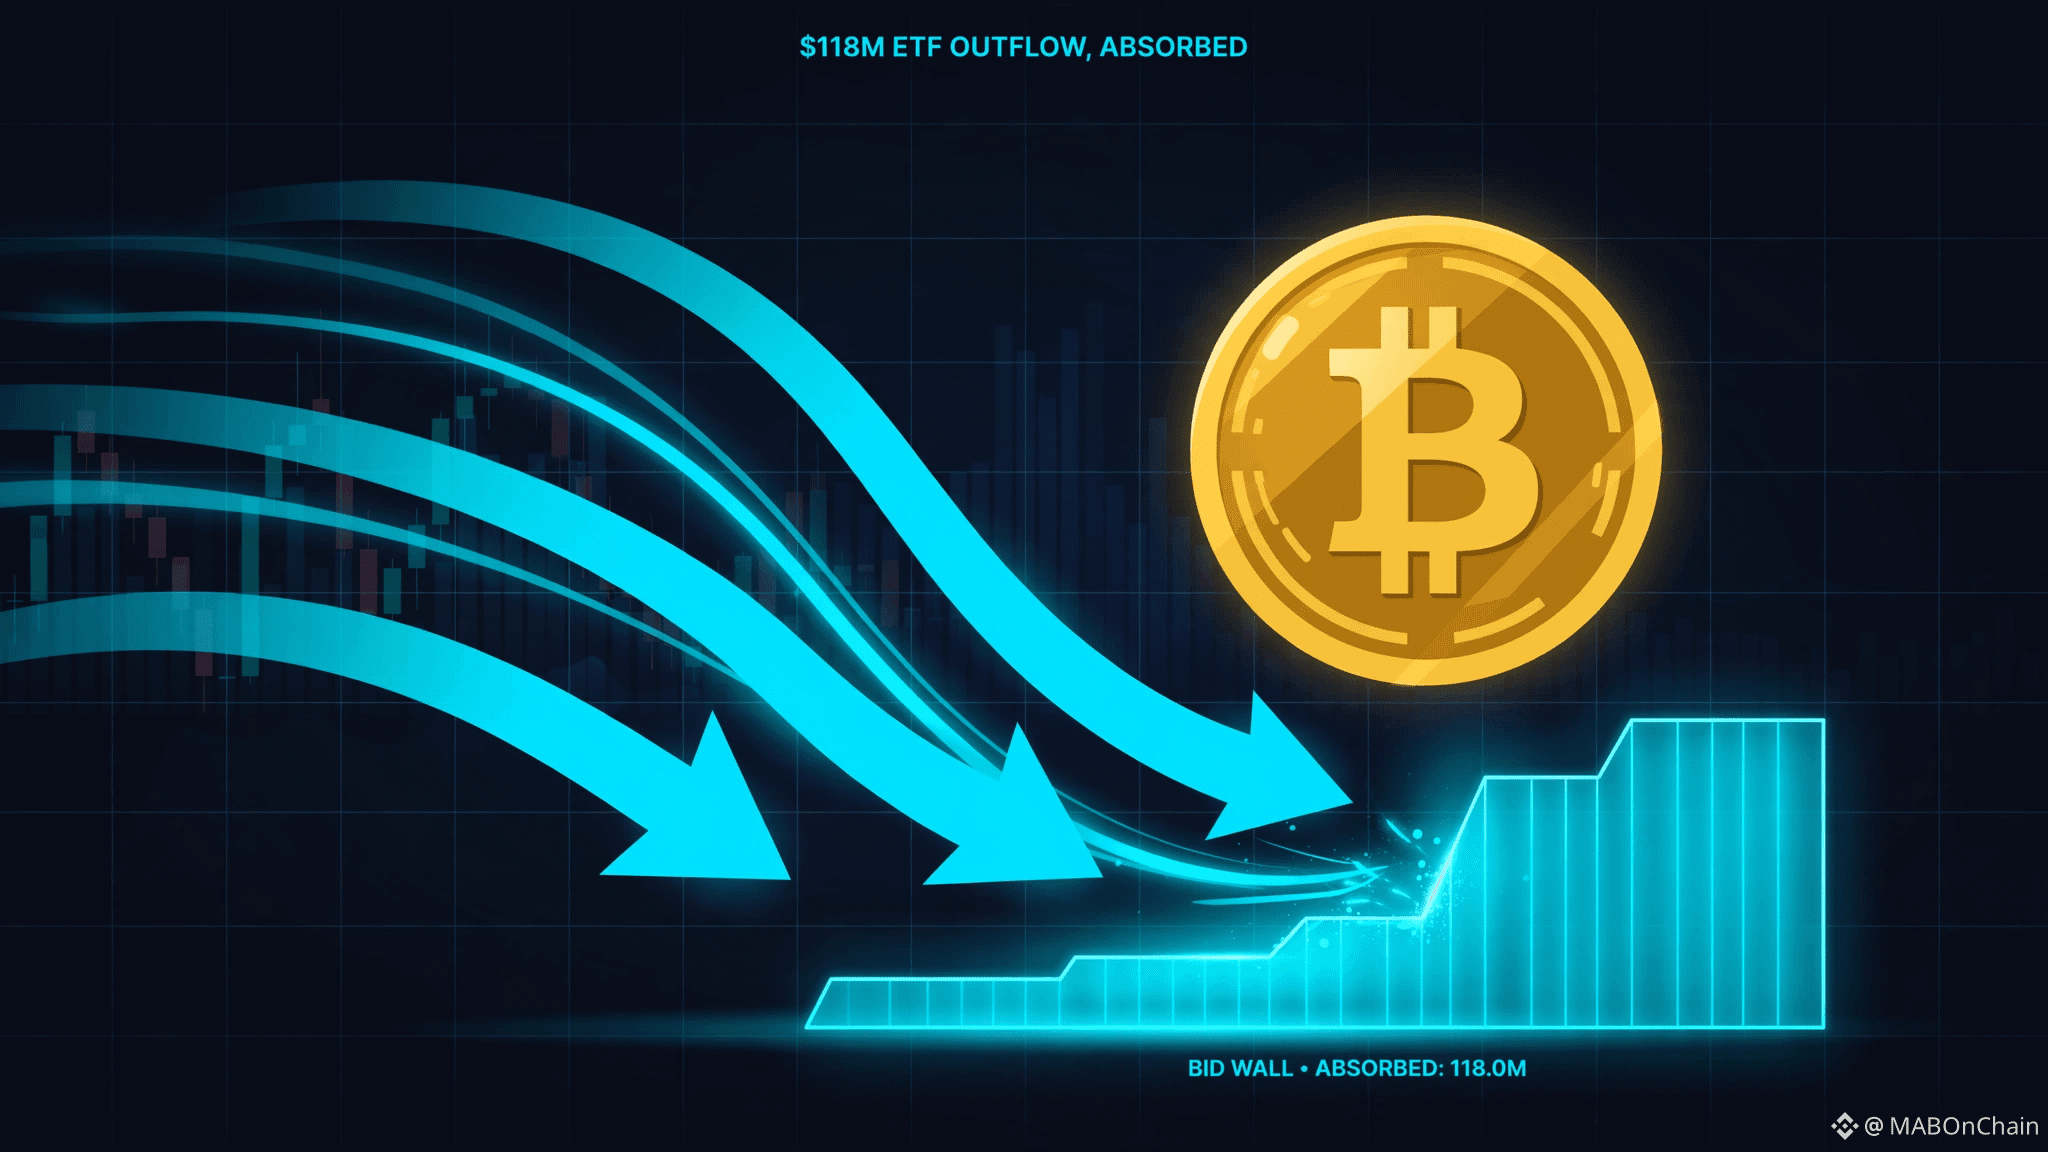
El lunes salieron 118 millones de dólares de los ETF de criptomonedas de EE. UU. Bitcoin ni se inmutó.
Si eres nuevo en esto, puede parecer imposible. ¿Cómo pueden salir nueve cifras mientras el precio se mantiene en 86.000 dólares?
Porque las salidas de los ETF no son lo mismo que una venta masiva en el mercado de un exchange. Cuando un participante autorizado canjea acciones de un ETF, la operación suele liquidarse mediante inventarios y mesas OTC, fuera del libro de órdenes visible. Esos 118 millones representaron alrededor del 0,52 % de los 17.200 millones de dólares negociados en el mercado al contado ese día. Ruido, no presión.
El contexto ayuda. Los ETF de BTC todavía acumulan un saldo neto positivo de unos 120 millones de dólares en las últimas cinco sesiones. Y los derivados se ven tranquilos: el interés abierto de los futuros ha bajado, las tasas de financiación son moderadas y las posiciones están casi equilibradas.
Nada de eso significa que los ETF no importen. Significa que los mercados se mueven por flujos persistentes, no por cifras de un solo día. Un día en rojo después de uno en verde con entradas de 999 millones de dólares es una reversión a la media. Fíjate en si las salidas se encadenan. Esa sería la señal.
Hasta entonces, la demanda está absorbiendo las ventas sin problemas.
$BTC $ETH #ETF
6
·
--
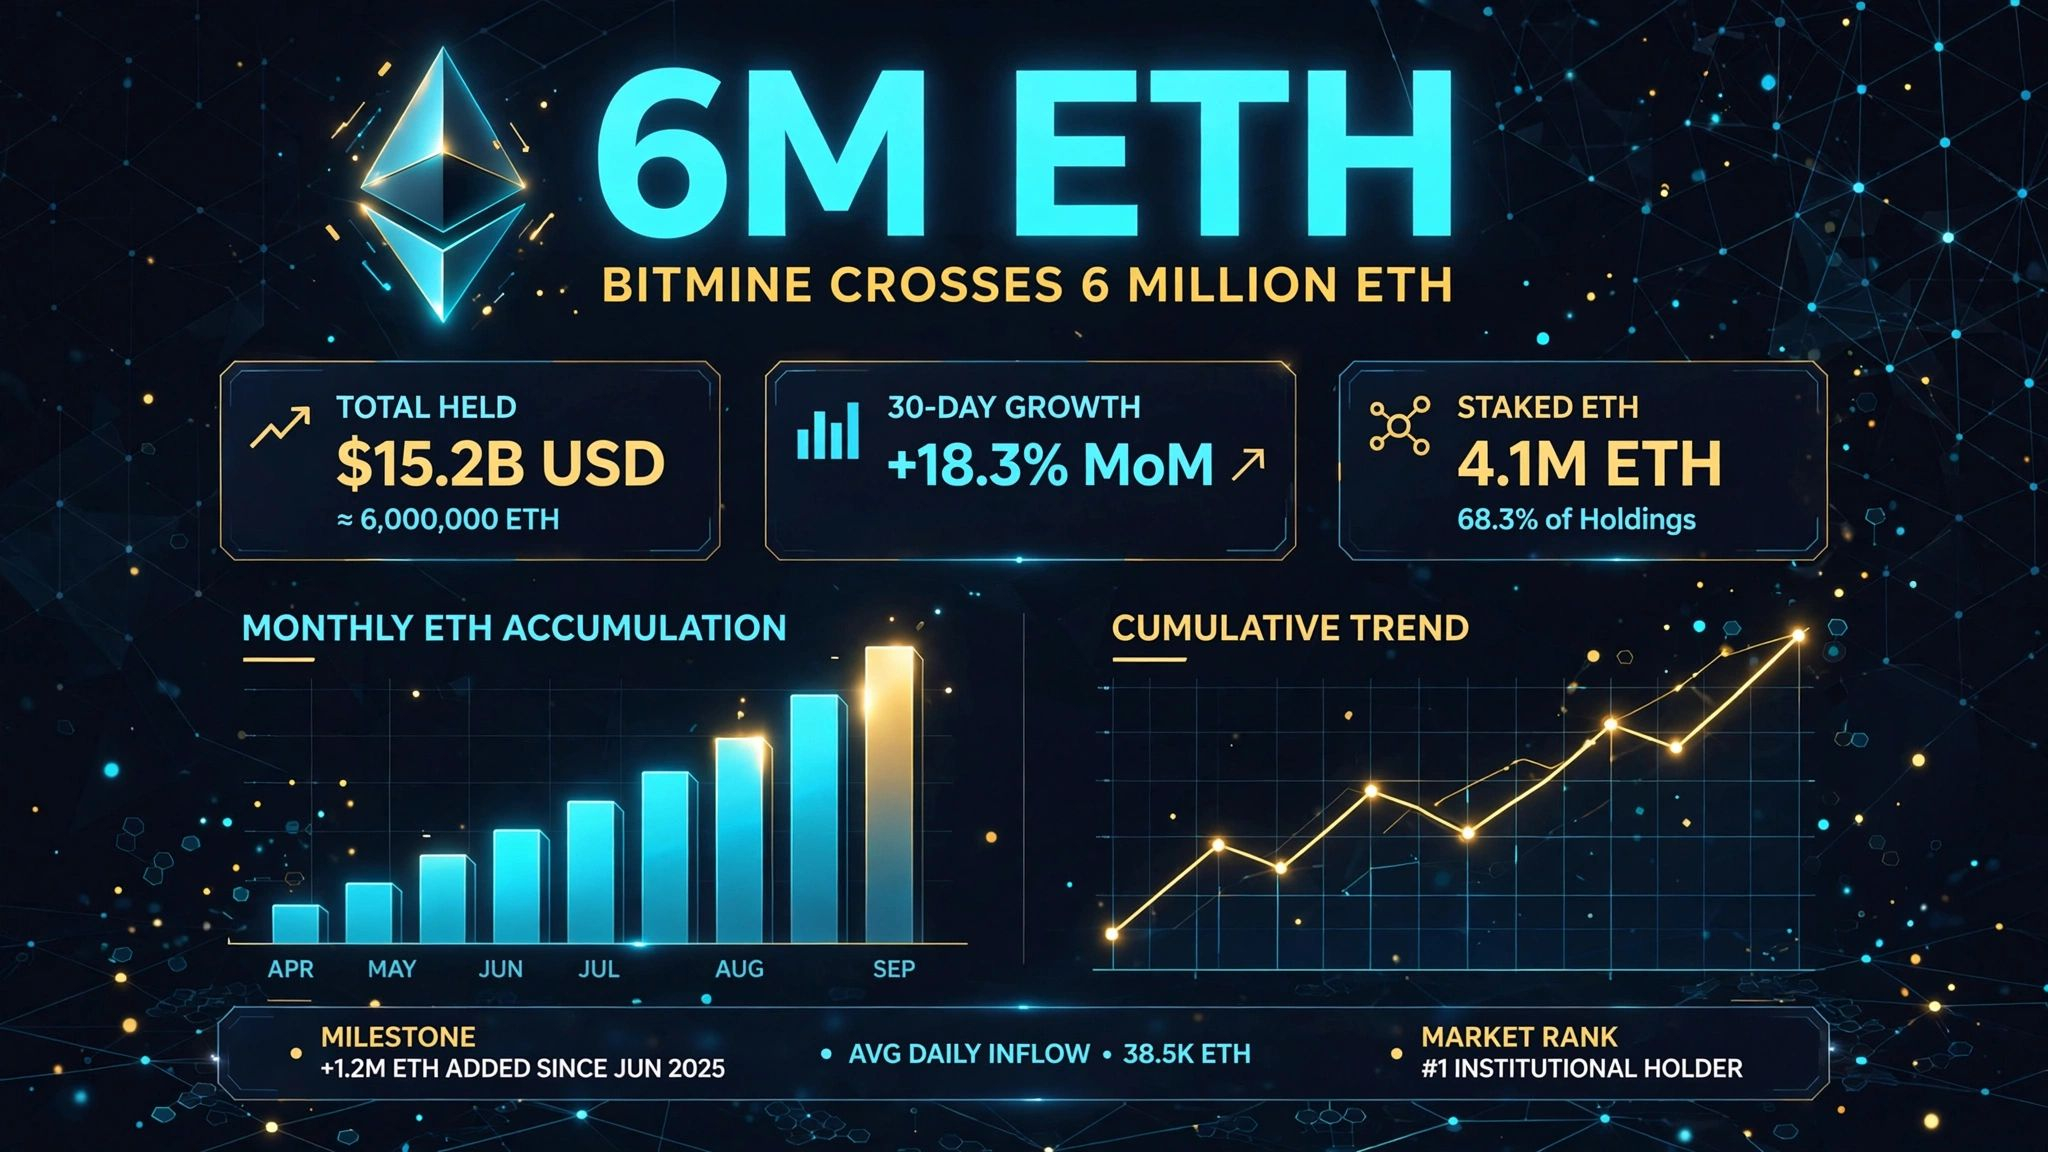
Seis millones de ETH.
Bitmine acaba de superar esa cifra. Tiene 6.016.414 ETH y un total de 7.400 millones en criptomonedas, efectivo y valores negociables en su balance.
Esta estrategia tiene apenas un año y una sola empresa ya posee alrededor del 5 % de todo el suministro de ETH. Todo el mundo debate si estas empresas de tesorería serán la próxima Strategy o el próximo fracaso de una SPAC, pero las cifras que hay detrás siguen acumulándose. El suministro de ETH está limitado a unos 120,7 millones, y un solo comprador sigue absorbiéndolo a cualquier precio.
El mercado ya conoce la estrategia. Strategy la aplicó con BTC. Bitmine la está aplicando con ETH, a mayor escala y más rápido.
La pregunta interesante ahora no es si seguirán comprando, sino qué aspecto tendrá ETH cuando el 5 % esté en manos de una sola empresa.
$ETH $BTC
10
·
--
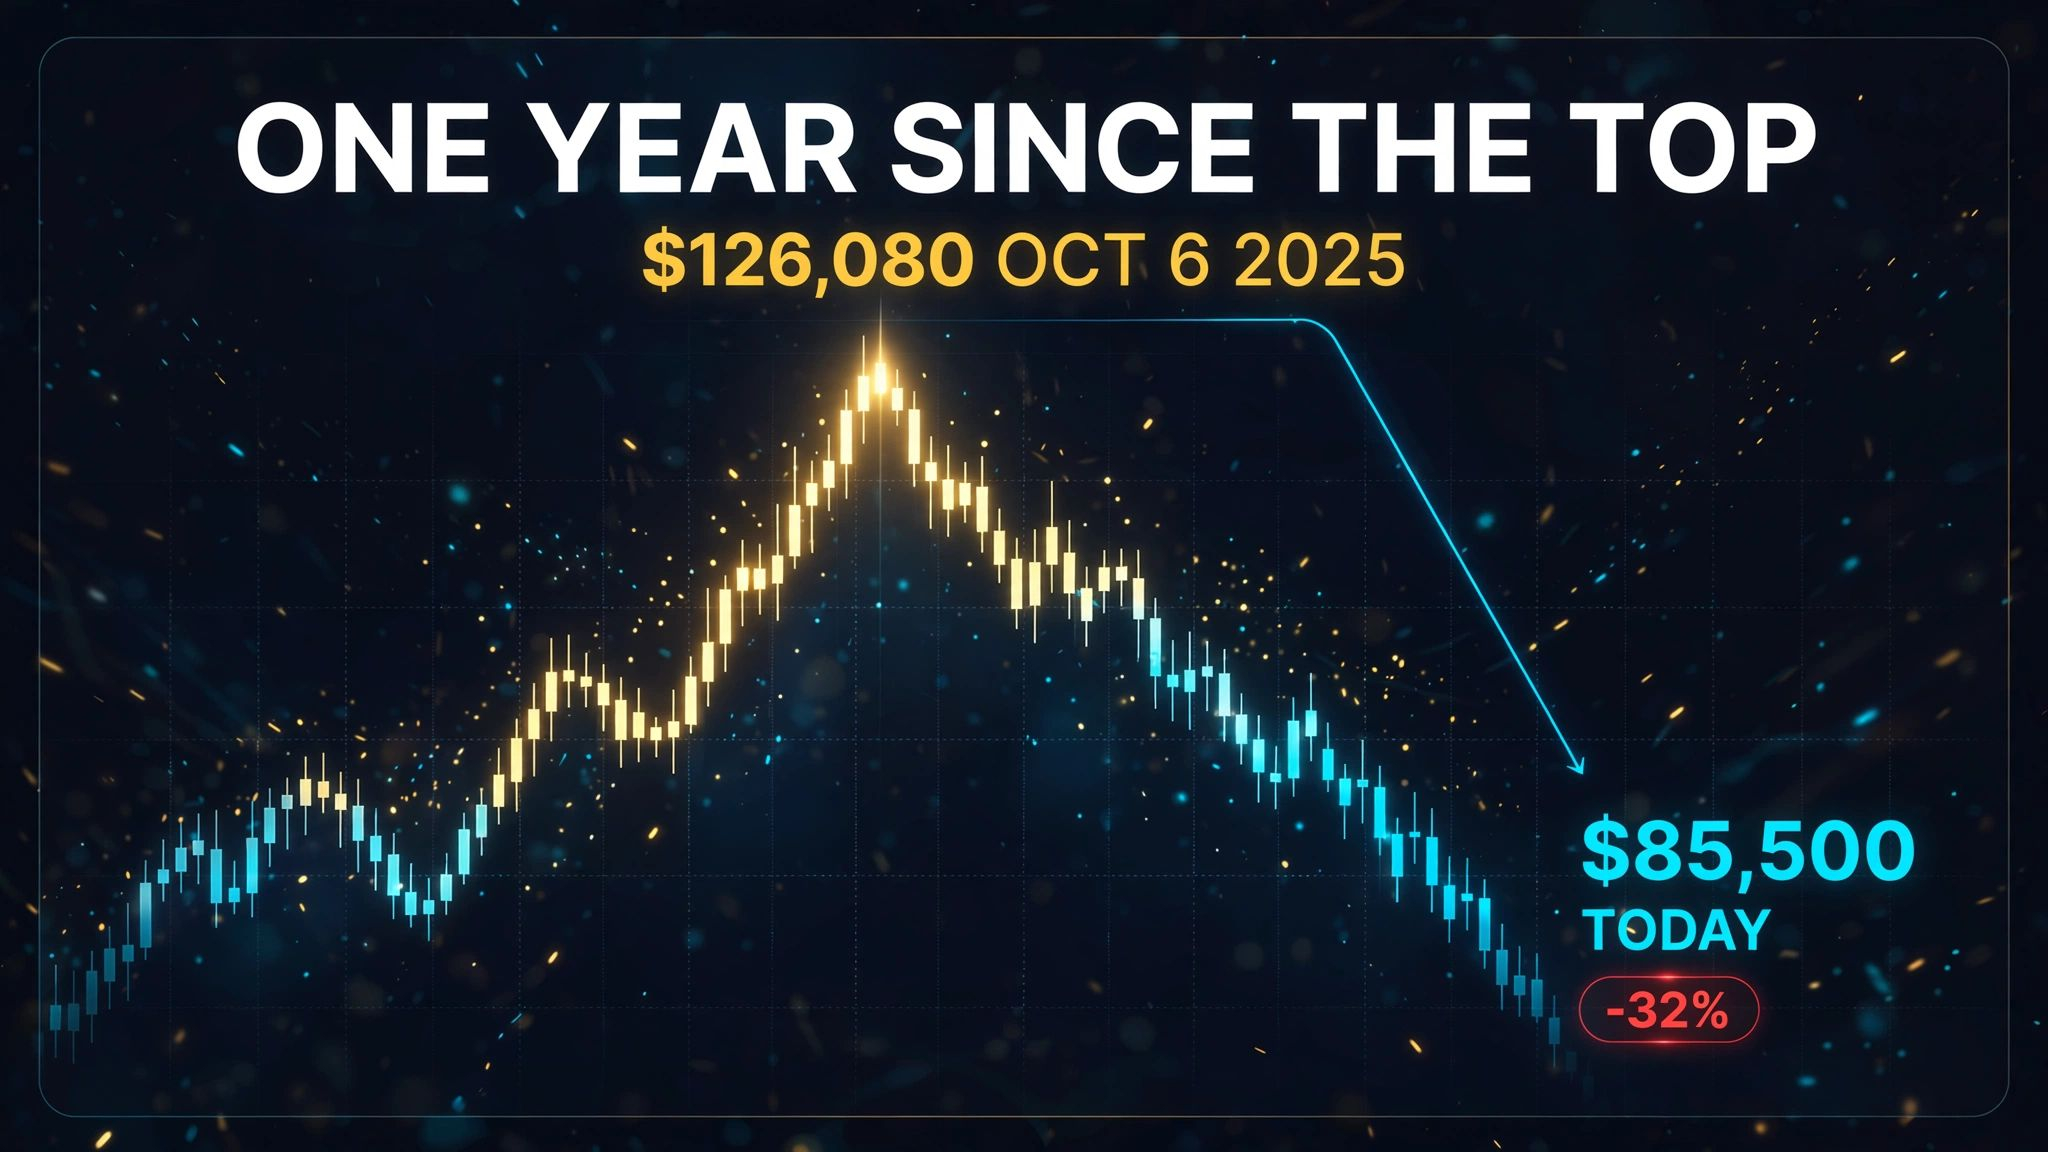
Hace un año, en esta misma fecha, Bitcoin alcanzó su máximo histórico: 126.080 $.
Ahora mismo cotiza alrededor de los 85.500 $. Un 32 % menos.
Y la sesión del aniversario tampoco fue favorable. Los ETF de BTC al contado registraron salidas de unos 90 millones de dólares el lunes, y las entradas acumuladas en ETF han caído alrededor de un 6 % desde su máximo. Los ETF de ETH sumaron su quinto día consecutivo de salidas.
Y, sin embargo, si miramos los últimos sesenta días, BTC ha subido un 32,6 %. En noventa días, un 38 %. Los precios siguen muy por debajo de sus máximos, pero llevan dos meses recuperándose con fuerza.
La distribución es lenta y gradual. Esto no parece una distribución. Parece un evento de desapalancamiento forzado, seguido de una demanda real al contado que, silenciosamente, vuelve a apuntalar los precios.
Los máximos se celebran en aniversarios. Las recuperaciones solo necesitan tiempo. Sígueme para el análisis diario.
$BTC $ETH
1
26
·
--
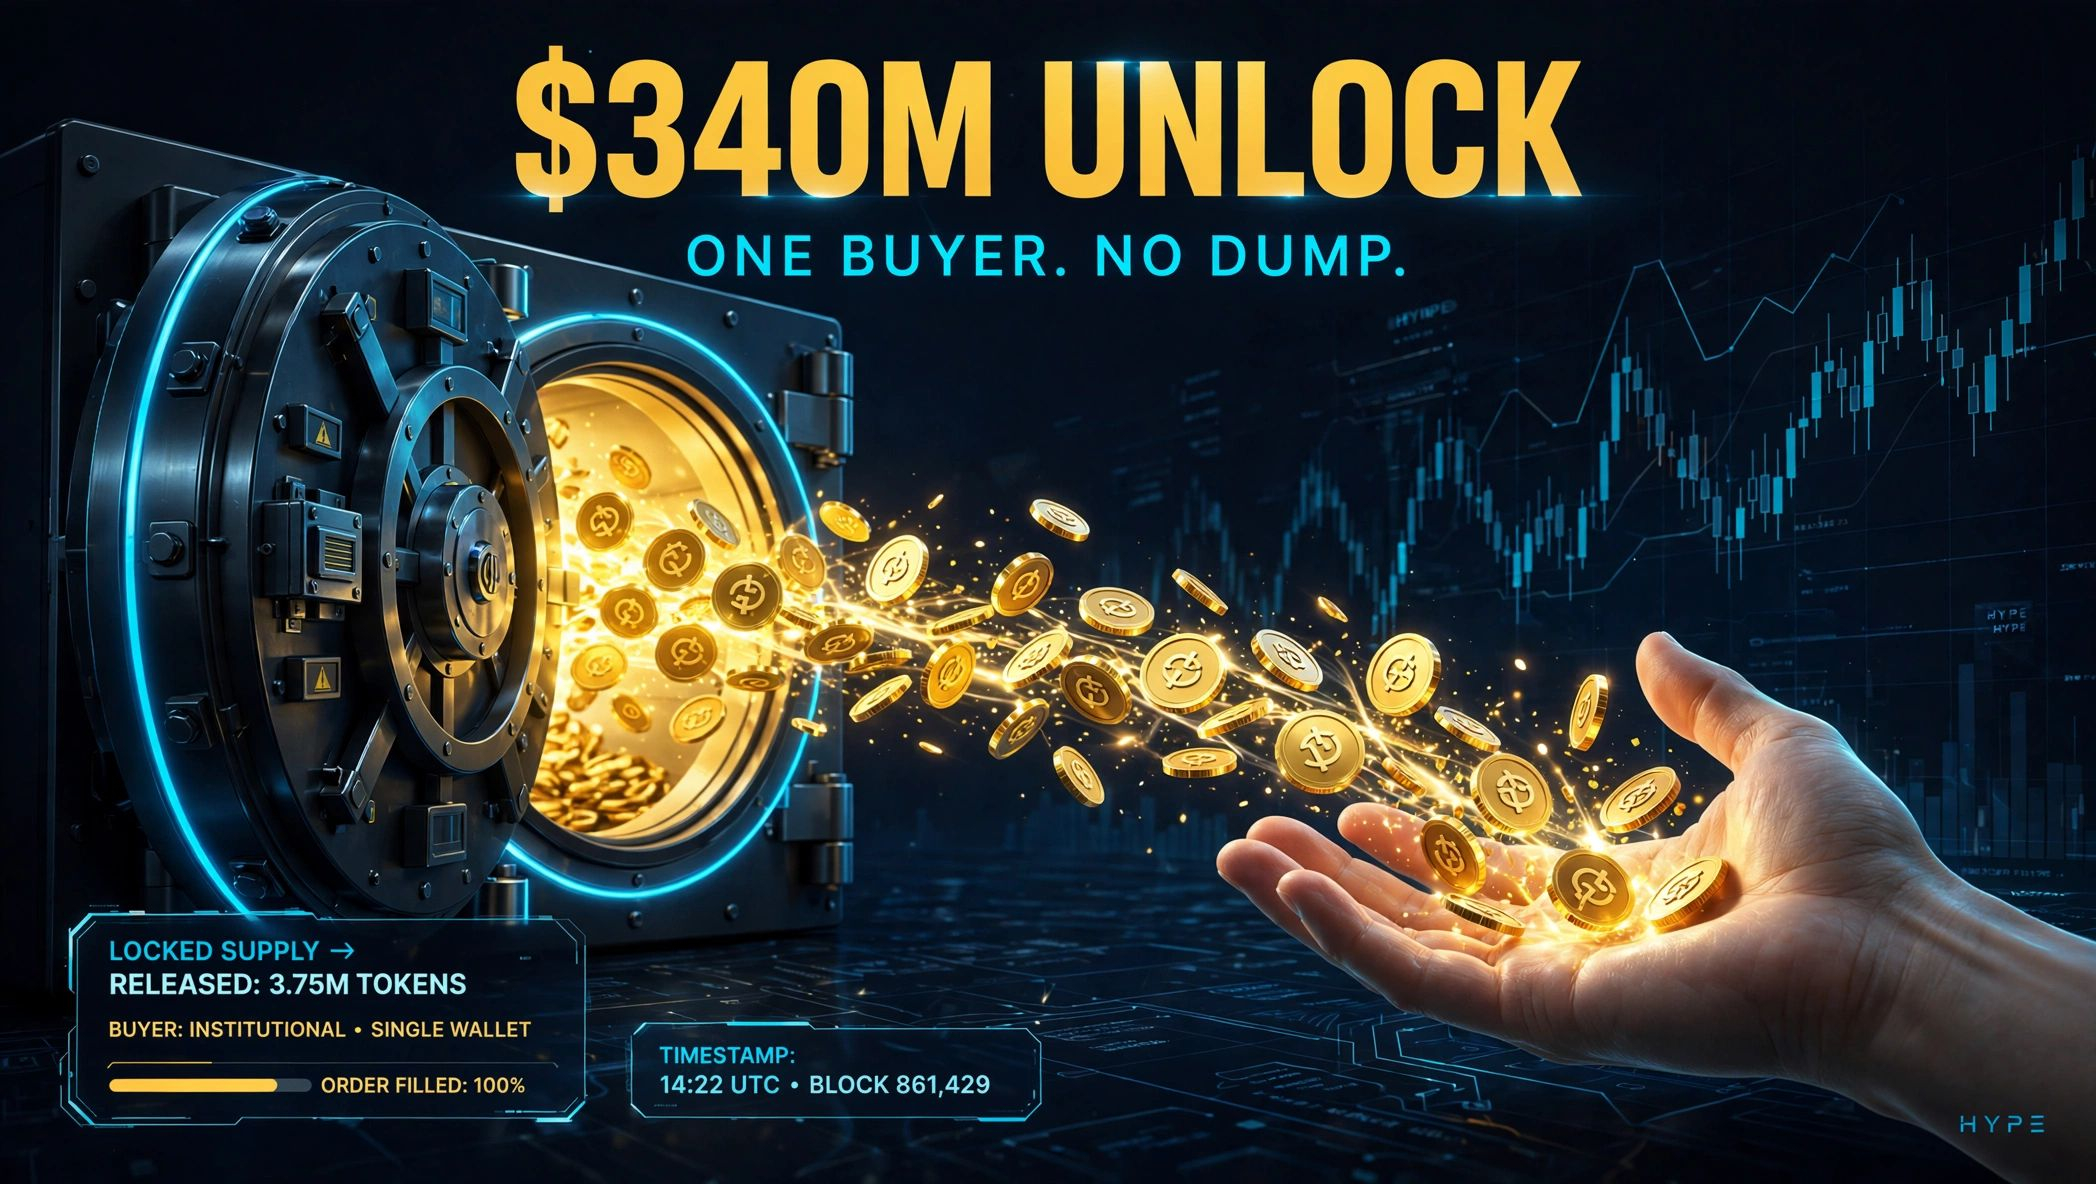
Se están desbloqueando $340M en nuevos HYPE, y el token ronda los $93 como si no hubiera pasado nada.
3,75 millones de tokens, asignados a colaboradores principales, cambiaron de manos y pasaron a un único comprador institucional. No se vendieron en el mercado. No se subastaron. De una billetera a otra.
Este es el matiz de los desbloqueos que la mayoría de los traders no capta. La cifra del titular asusta, pero lo que mueve el gráfico es el mecanismo de absorción. Si $340M llegaran a los libros de órdenes spot, habría presión vendedora durante días. Los $340M liquidados OTC ni siquiera tocan una orden de compra.
Así que la pregunta no es si los desbloqueos son bajistas. Es quién está al otro lado y qué planea hacer después. Un comprador que firma un cheque de nueve cifras en una sola operación normalmente no lo hace para vender en el mercado aprovechando la fortaleza.
Sígueme para recibir análisis diarios sobre la estructura del mercado.
$HYPE $BTC
74
·
--
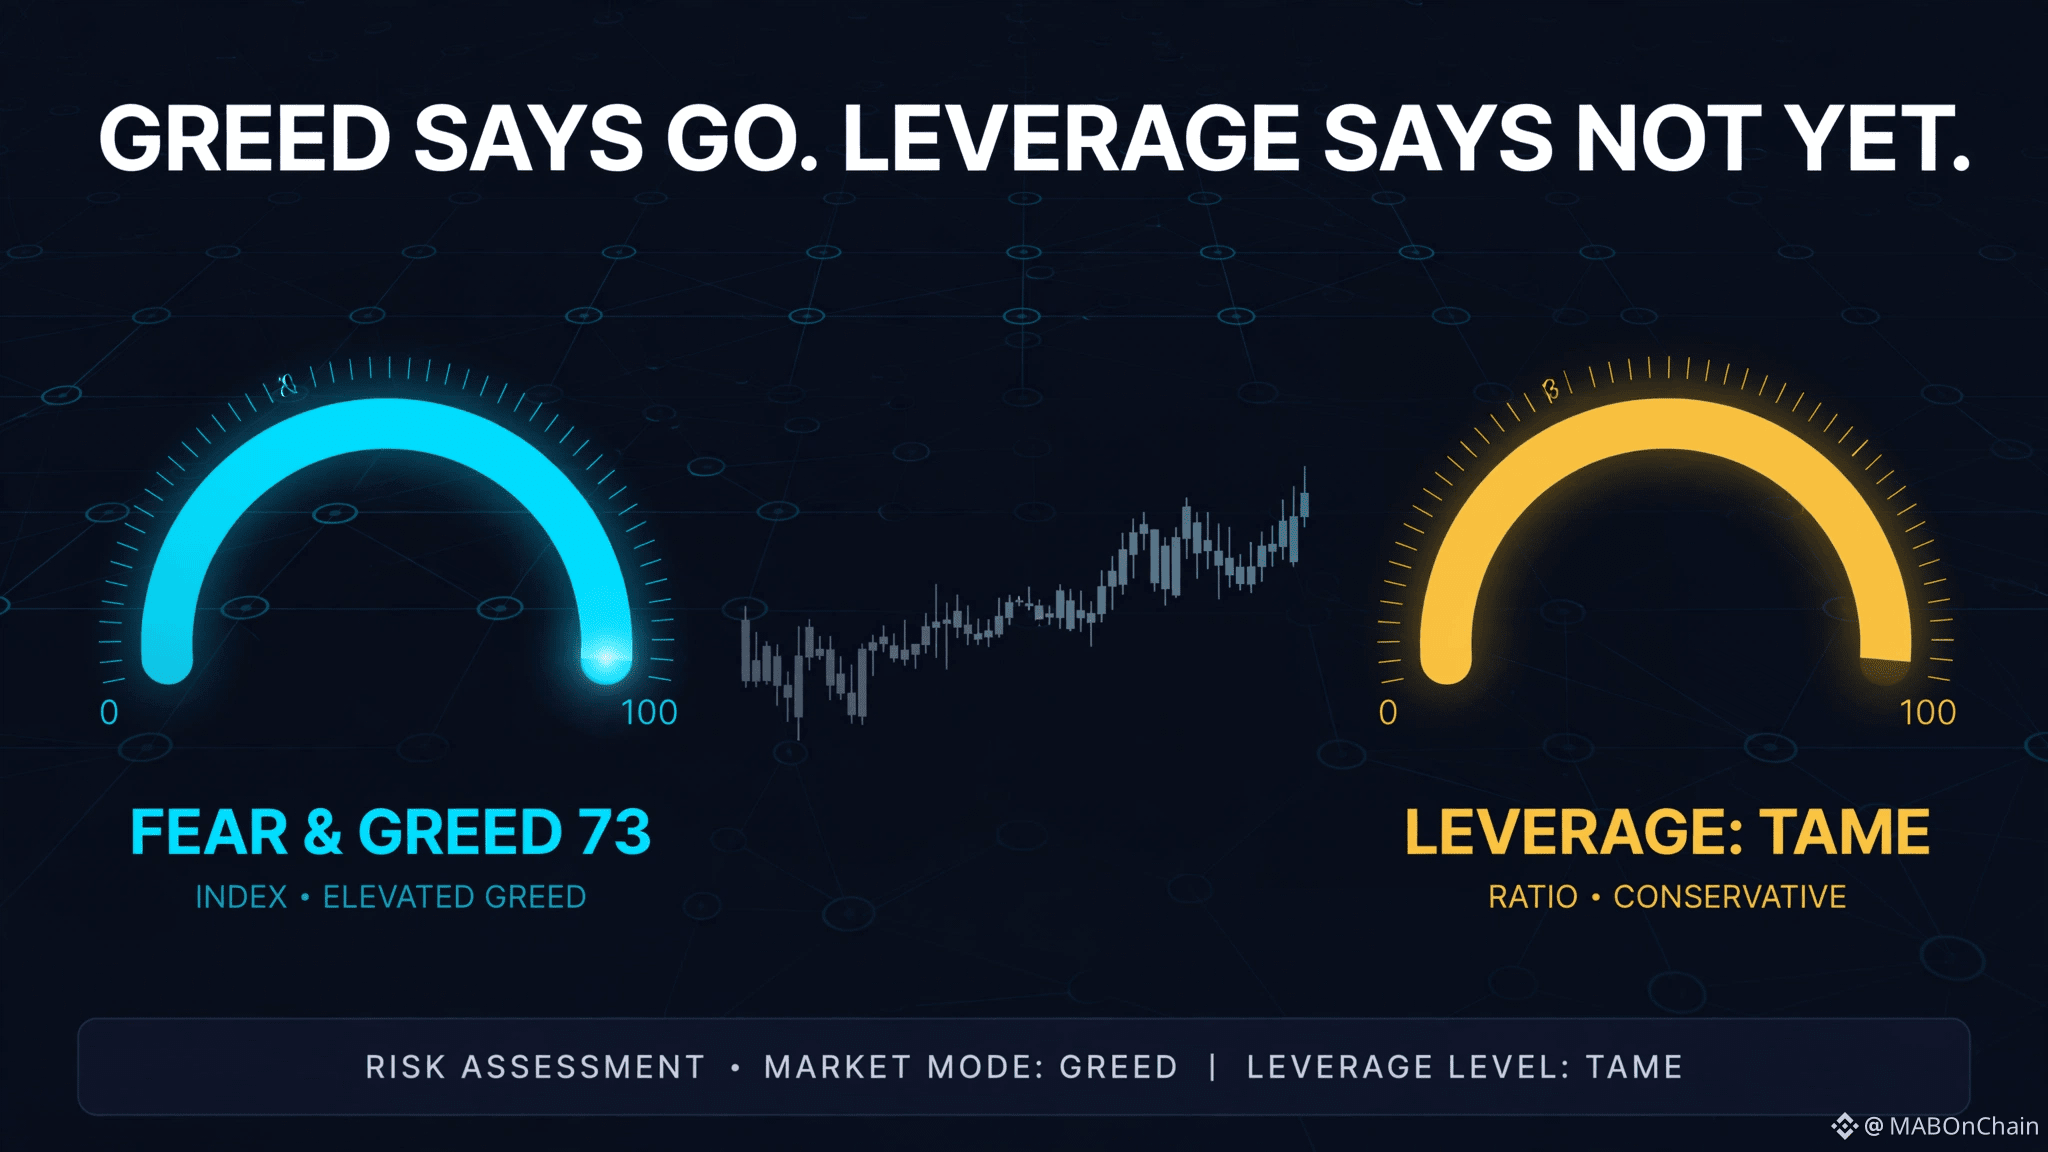
La codicia sigue estancada en 73. Exactamente donde estaba hace una semana. Ni sube ni baja, simplemente está ahí.
Mientras tanto, la financiación de BTC está en 0,0062 % cada 8 horas. Los largos les pagan a los cortos prácticamente calderilla. Nadie está apalancándose para aprovechar este movimiento.
Así que el mercado parece codicioso, pero las posiciones están nerviosas. El precio de 87.000 $ ha sido rechazado tres veces desde el 23 de septiembre, y los traders están en el mercado al contado con una mano en la puerta. Cuando el sentimiento y el posicionamiento discrepan, me guío por el posicionamiento.
El precio tiene que convencer a los largos que están al margen (superar los 87.000 $ con volumen real) o sacudir primero a los tenedores codiciosos. Hasta entonces, seguirá a la deriva.
$BTC $ETH
9
·
--
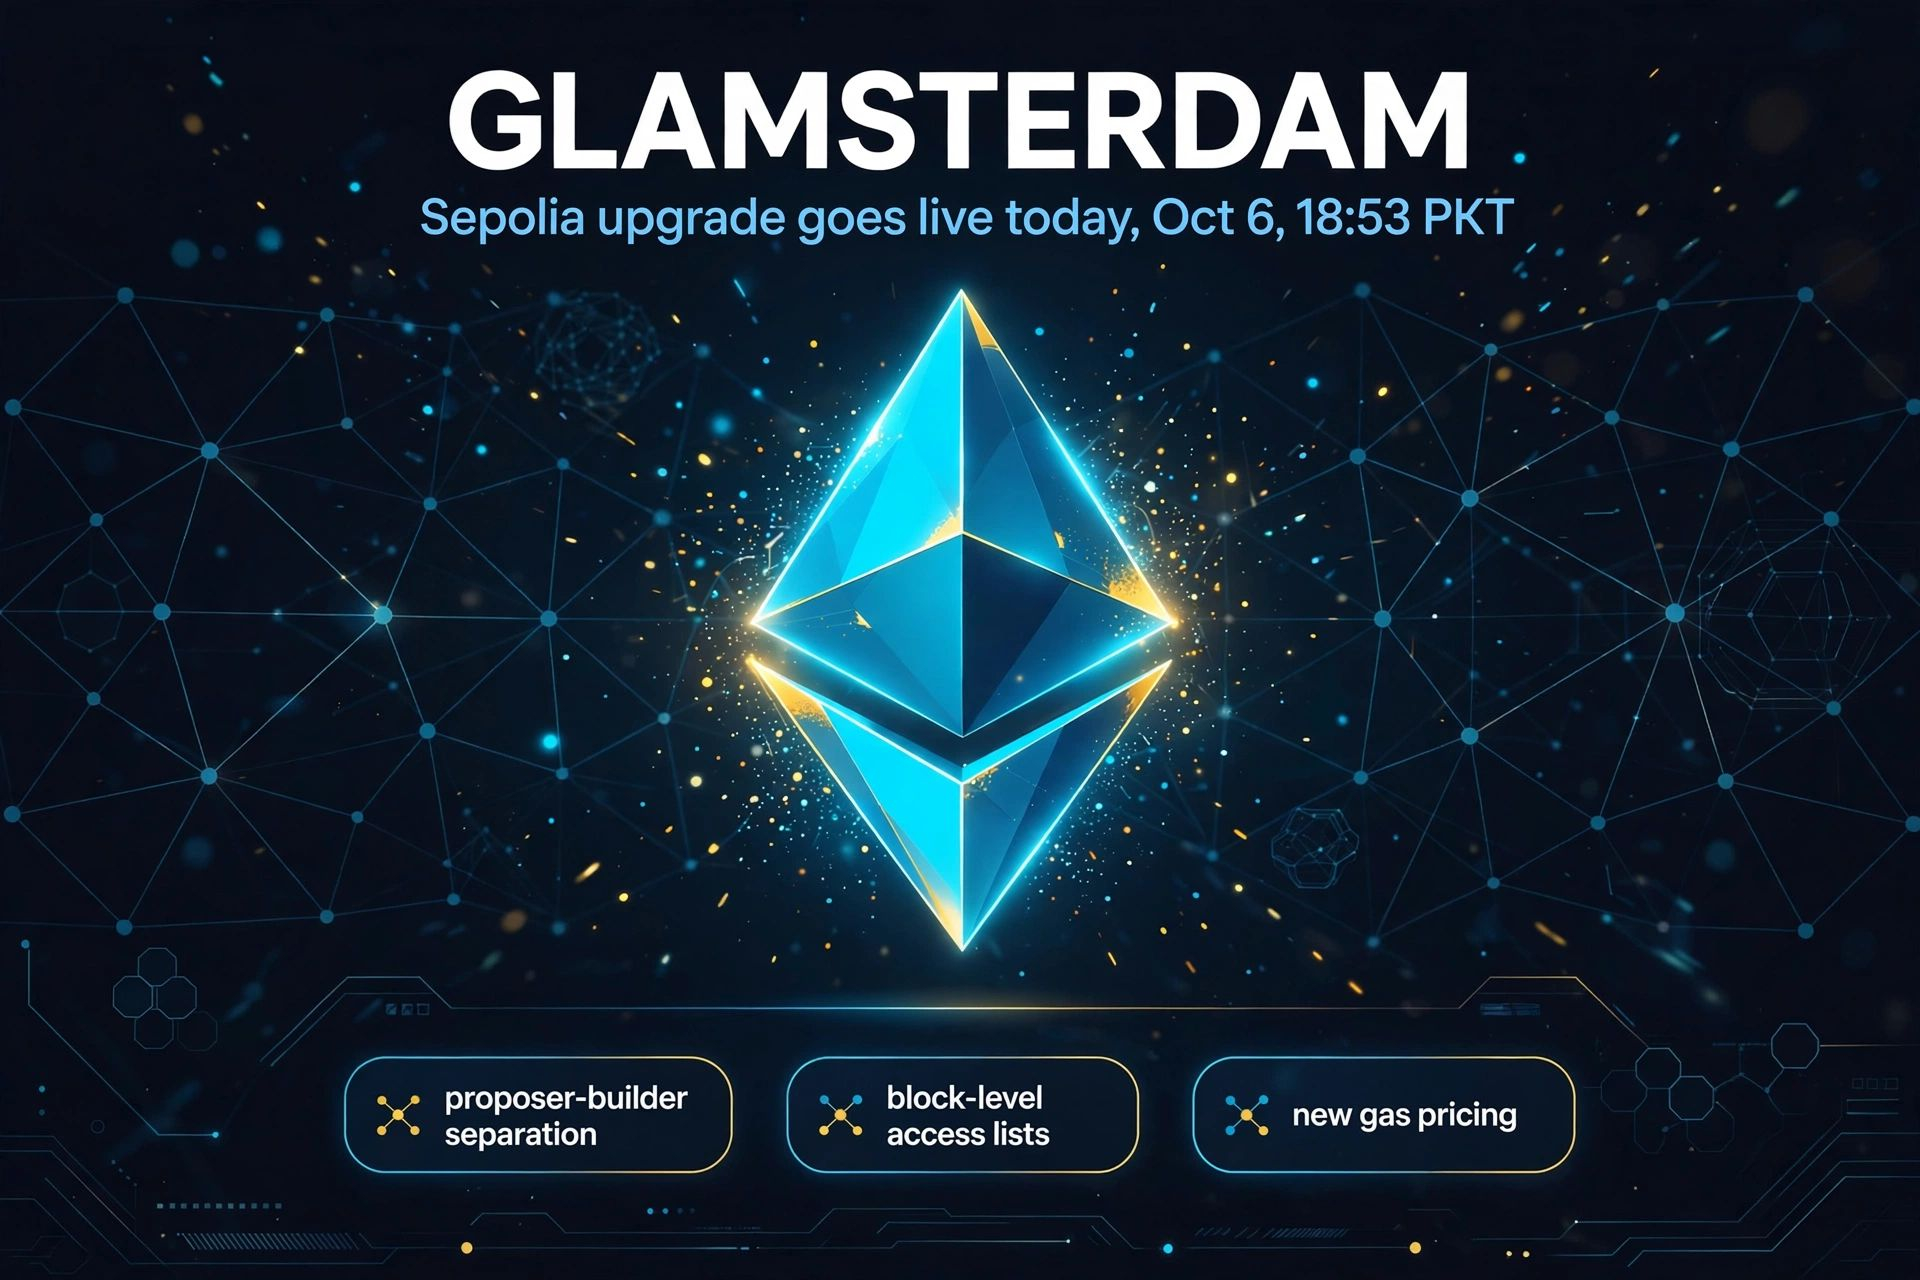
En menos de tres horas, Ethereum bifurca una red de prueba y casi nadie está mirando. Glamsterdam se activa en Sepolia a las 18:53 PKT. Época 353,024.
La pieza importante es la separación entre proponentes y constructores consagrada en el protocolo. La transferencia entre constructores de bloques especializados y validadores queda escrita en el protocolo, en lugar de depender de middleware externo. Junto con ella: listas de acceso a nivel de bloque, para que los clientes puedan leer el estado desde el disco y validar partes de un bloque en paralelo, y una revisión de los precios del gas que los ajusta más a lo que realmente cuesta acceder a los datos.
La cifra importante surgió del ensayo privado del 17 de septiembre. El límite de gas por bloque se acercó a los 200 millones. No se perdió la finalidad. Así demuestra Ethereum que puede incluir mucha más actividad en cada bloque antes de que la red principal llegue a notarlo.
Hoodi está programada provisionalmente para el 27 de octubre. La red principal aún no tiene fecha. Y, mirando más allá de esta actualización, Vitalik dijo el domingo que Hegotá, en 2027, podría ser la última bifurcación rutinaria antes de que el desarrollo se oriente hacia STARK y la criptografía resistente a la computación cuántica.
La capacidad de L1 es, silenciosamente, el tema central de este ciclo. Siguiéndolo de cerca.
$ETH #Glamsterdam
5
·
--
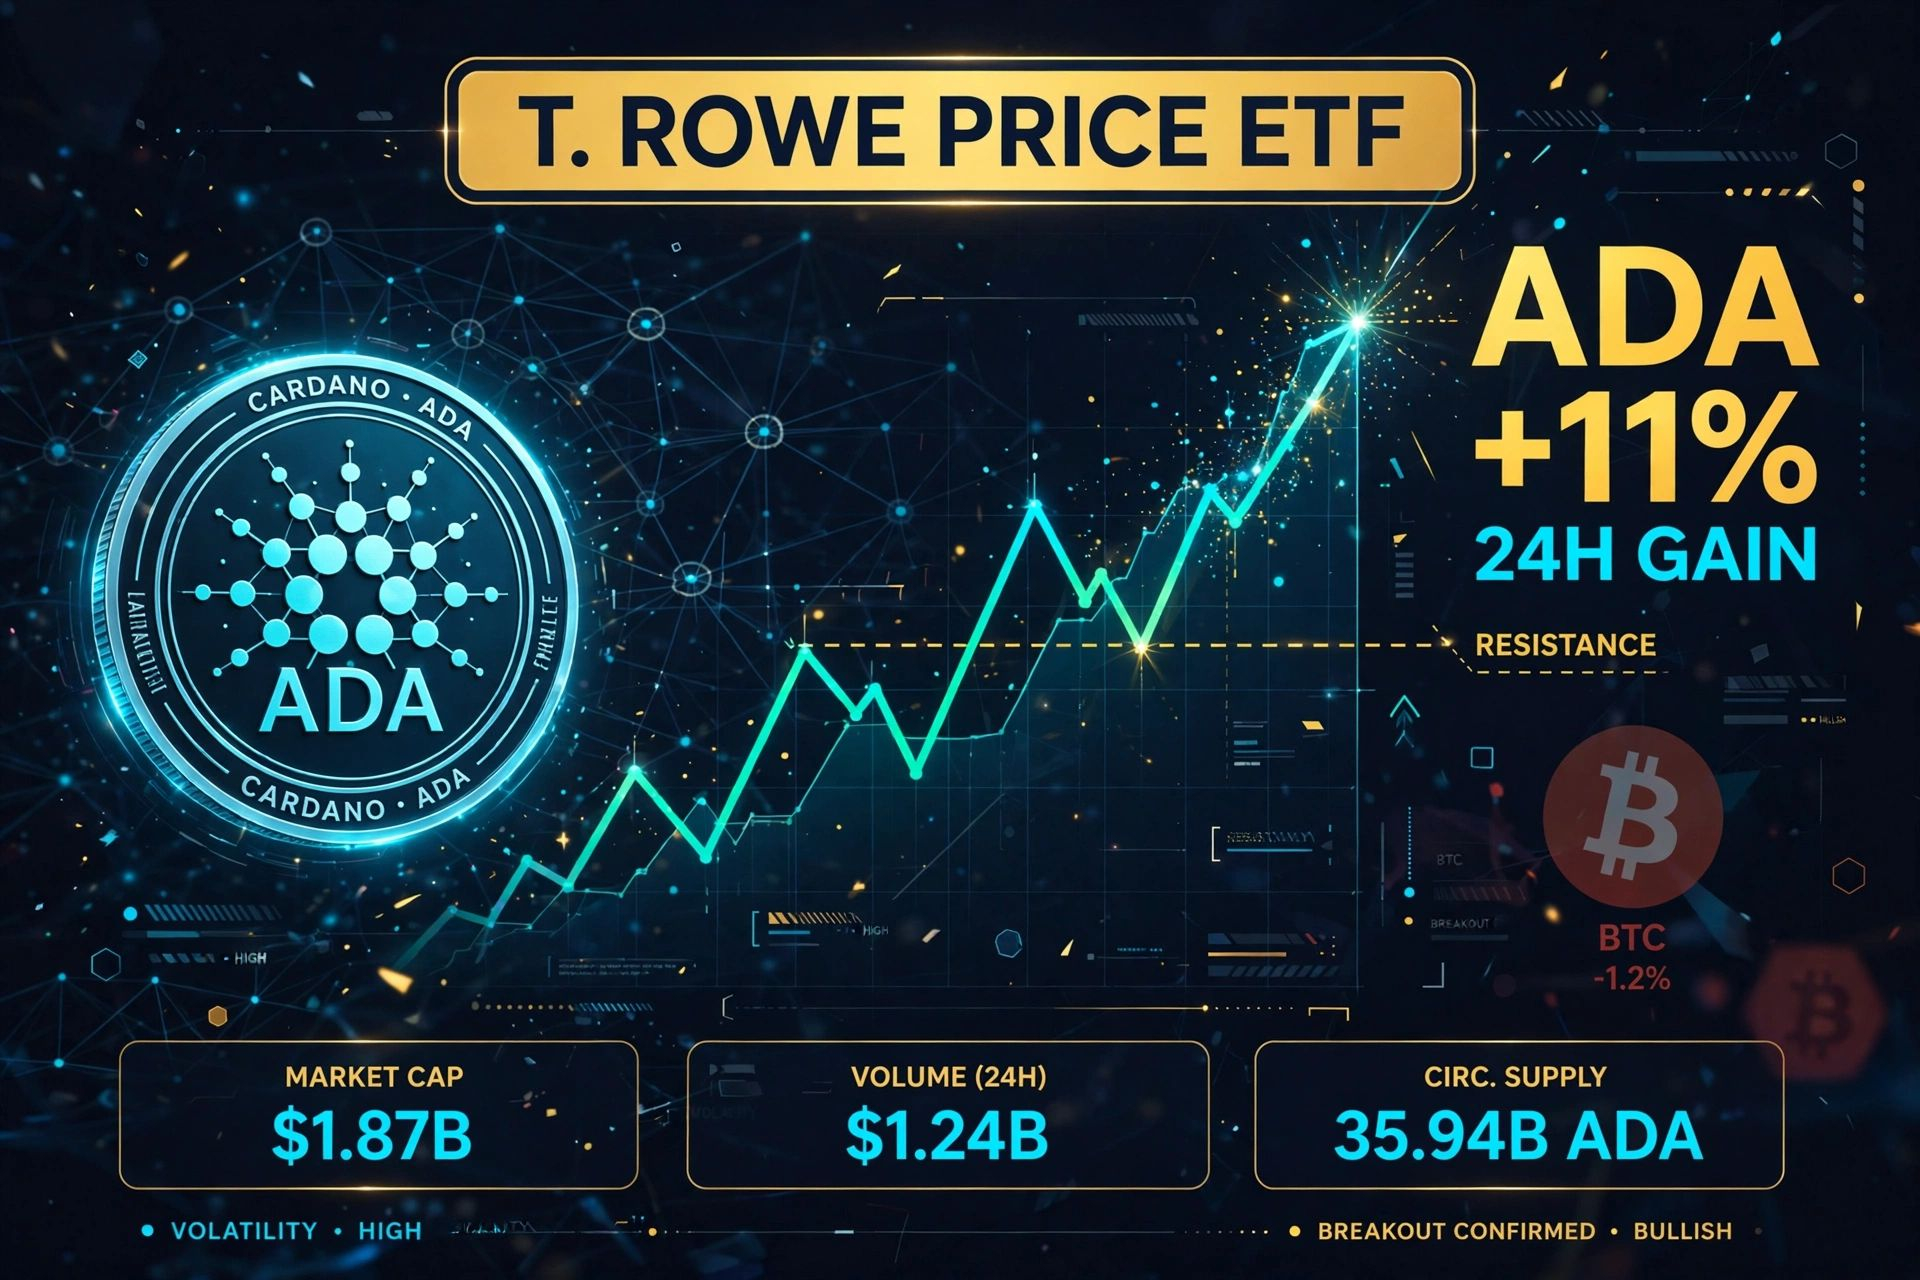
Mientras Bitcoin pasó el día chocando contra la barrera de los 87.000 $ y perdiendo, ADA subió un 11 %.
T. Rowe Price añadió ADA a un ETF activo de criptomonedas. Léelo otra vez. Un gigante de las finanzas tradicionales dio, en la práctica, su visto bueno de cumplimiento normativo a un activo de prueba de participación, y el capital rotó hacia él. GRT y NEAR también se sumaron, con subidas del 7 % cada uno, mientras BTC cayó un 1,2 %.
Días como este te dicen algo. Cuando el líder del mercado lucha contra una resistencia y el capital sigue encontrando adónde ir, eso no es euforia. Es rotación. Las tasas de financiación de ADA se mantuvieron en el 0,01 %, muy lejos de niveles de saturación. Todavía no se ha abalanzado ninguna multitud apalancada, lo que significa que este movimiento se basó en asignaciones reales, no en un estrangulamiento de posiciones cortas.
Vigila los 28-30 centavos. Ahí es donde los vendedores tomaron el control la última vez.
$ADA $BTC $ETH
72
·
--
Septiembre tenía todas las razones para desplomar Bitcoin. Una subida de tipos de la Fed, la primera desde 2023. El petróleo a 100 dólares con el estrecho de Ormuz cerrado. La Ley CLARITY agonizando en el Senado. El rendimiento de los bonos a 30 años en su nivel más alto desde 2004.
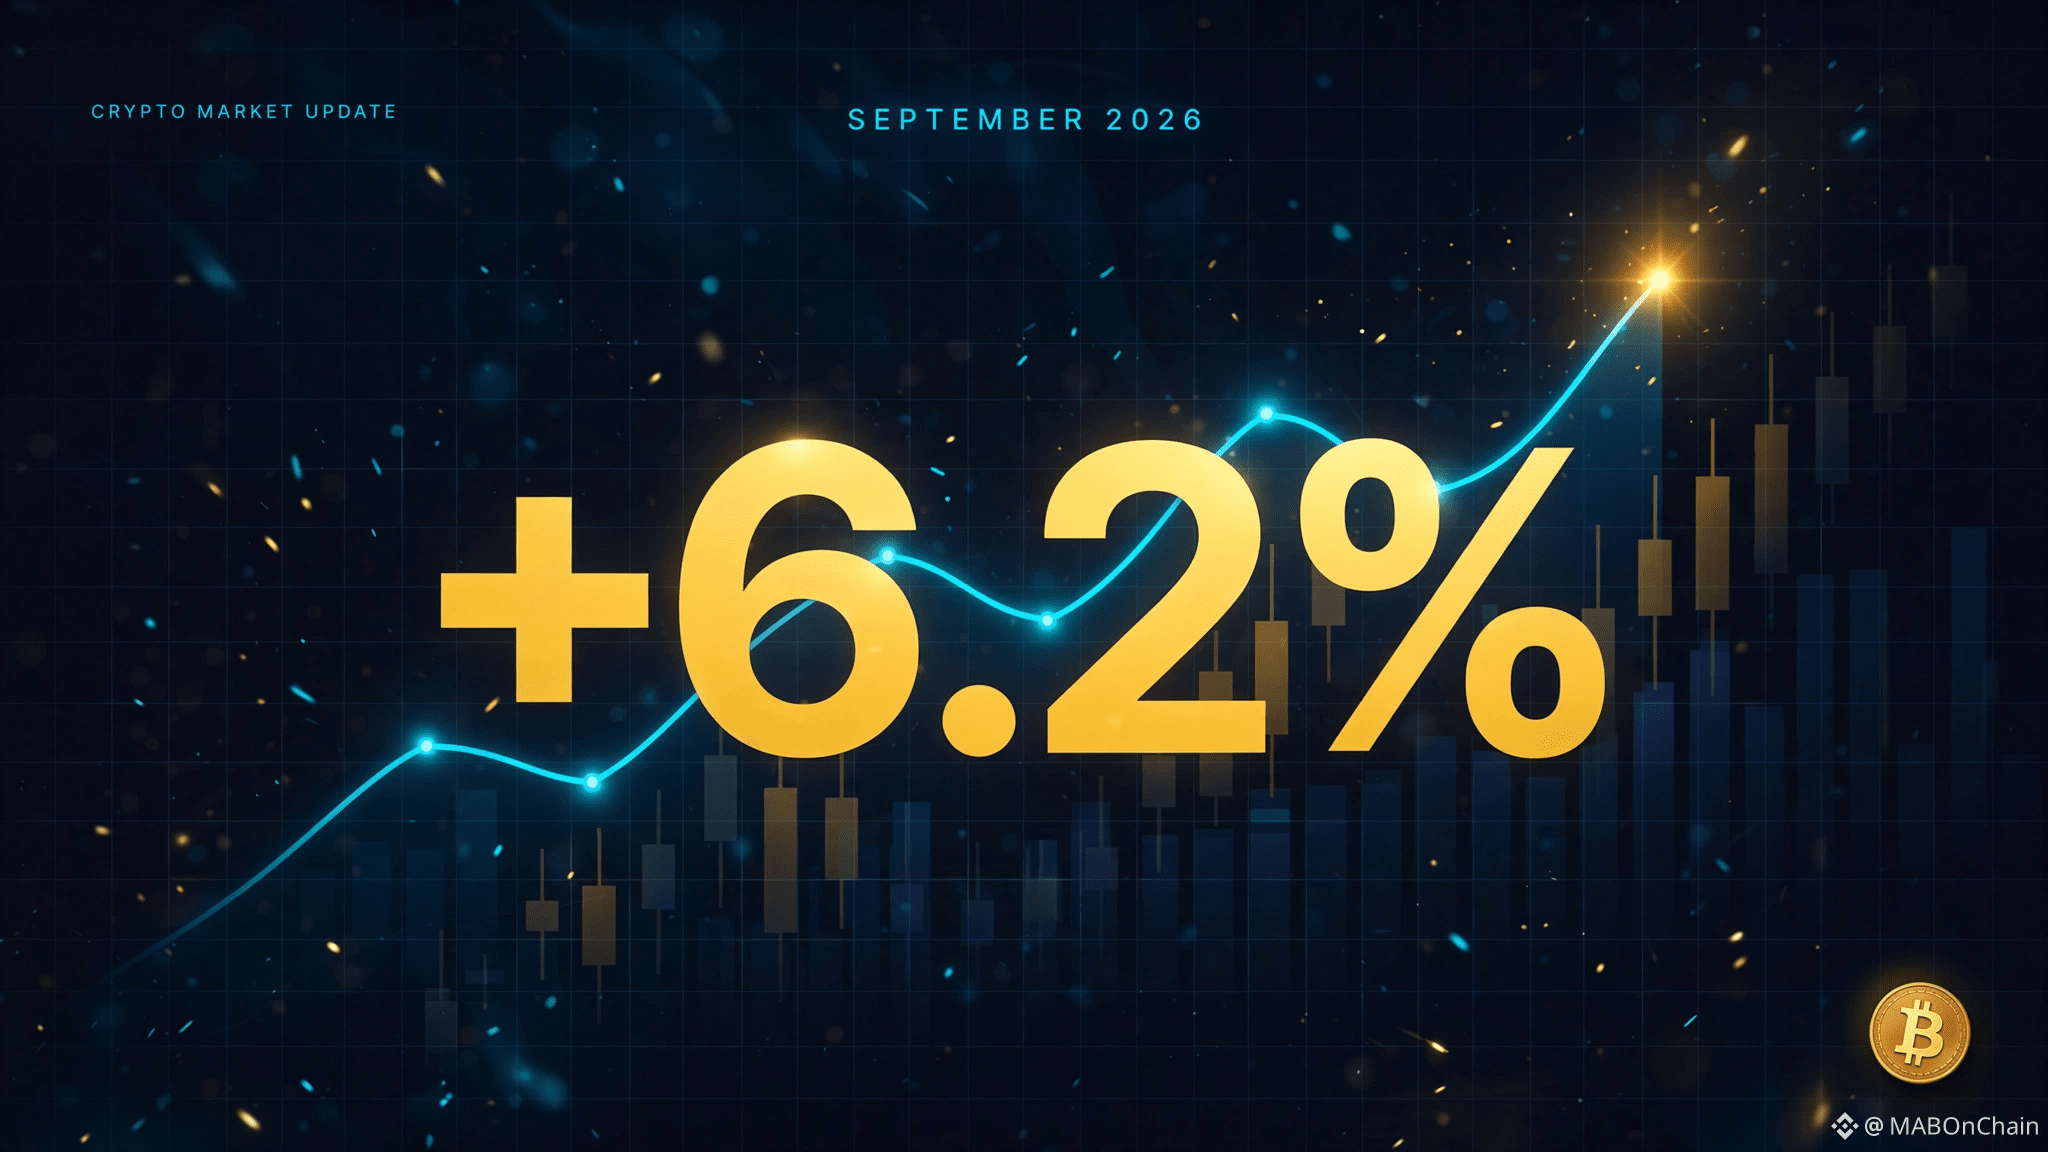
Bitcoin cerró el mes con una subida del 6,2 %.
Es el cuarto septiembre consecutivo en verde y el mejor tercer trimestre desde 2017, según 21Shares. La estacionalidad indicaba que septiembre registra una pérdida media del 2,4 %. El mercado dijo otra cosa. Lo que lideró la subida importa más que la cifra: las comisiones de Uniswap casi se duplicaron gracias al uso real de Robinhood Chain; NEAR subió alrededor de un 180 % por el volumen de pagos de agentes; y Zcash se abrió paso hasta el top 10 por la demanda institucional de privacidad. Este mercado sigue premiando el uso real mientras las narrativas discuten entre sí.
La pregunta para el cuarto trimestre se reduce a tres cosas: que se mantenga el soporte de los 81.000 dólares, que se estabilice el rendimiento de los bonos a 30 años y que persista la demanda de ETF después de que las entradas de septiembre se debilitaran al final del mes. Una lista clara. Primero, pendiente de la barrera de los 81.000 dólares.
$BTC $ETH $ZEC
Sígueme para conocer el análisis diario.
239
·
--
Ver traducción
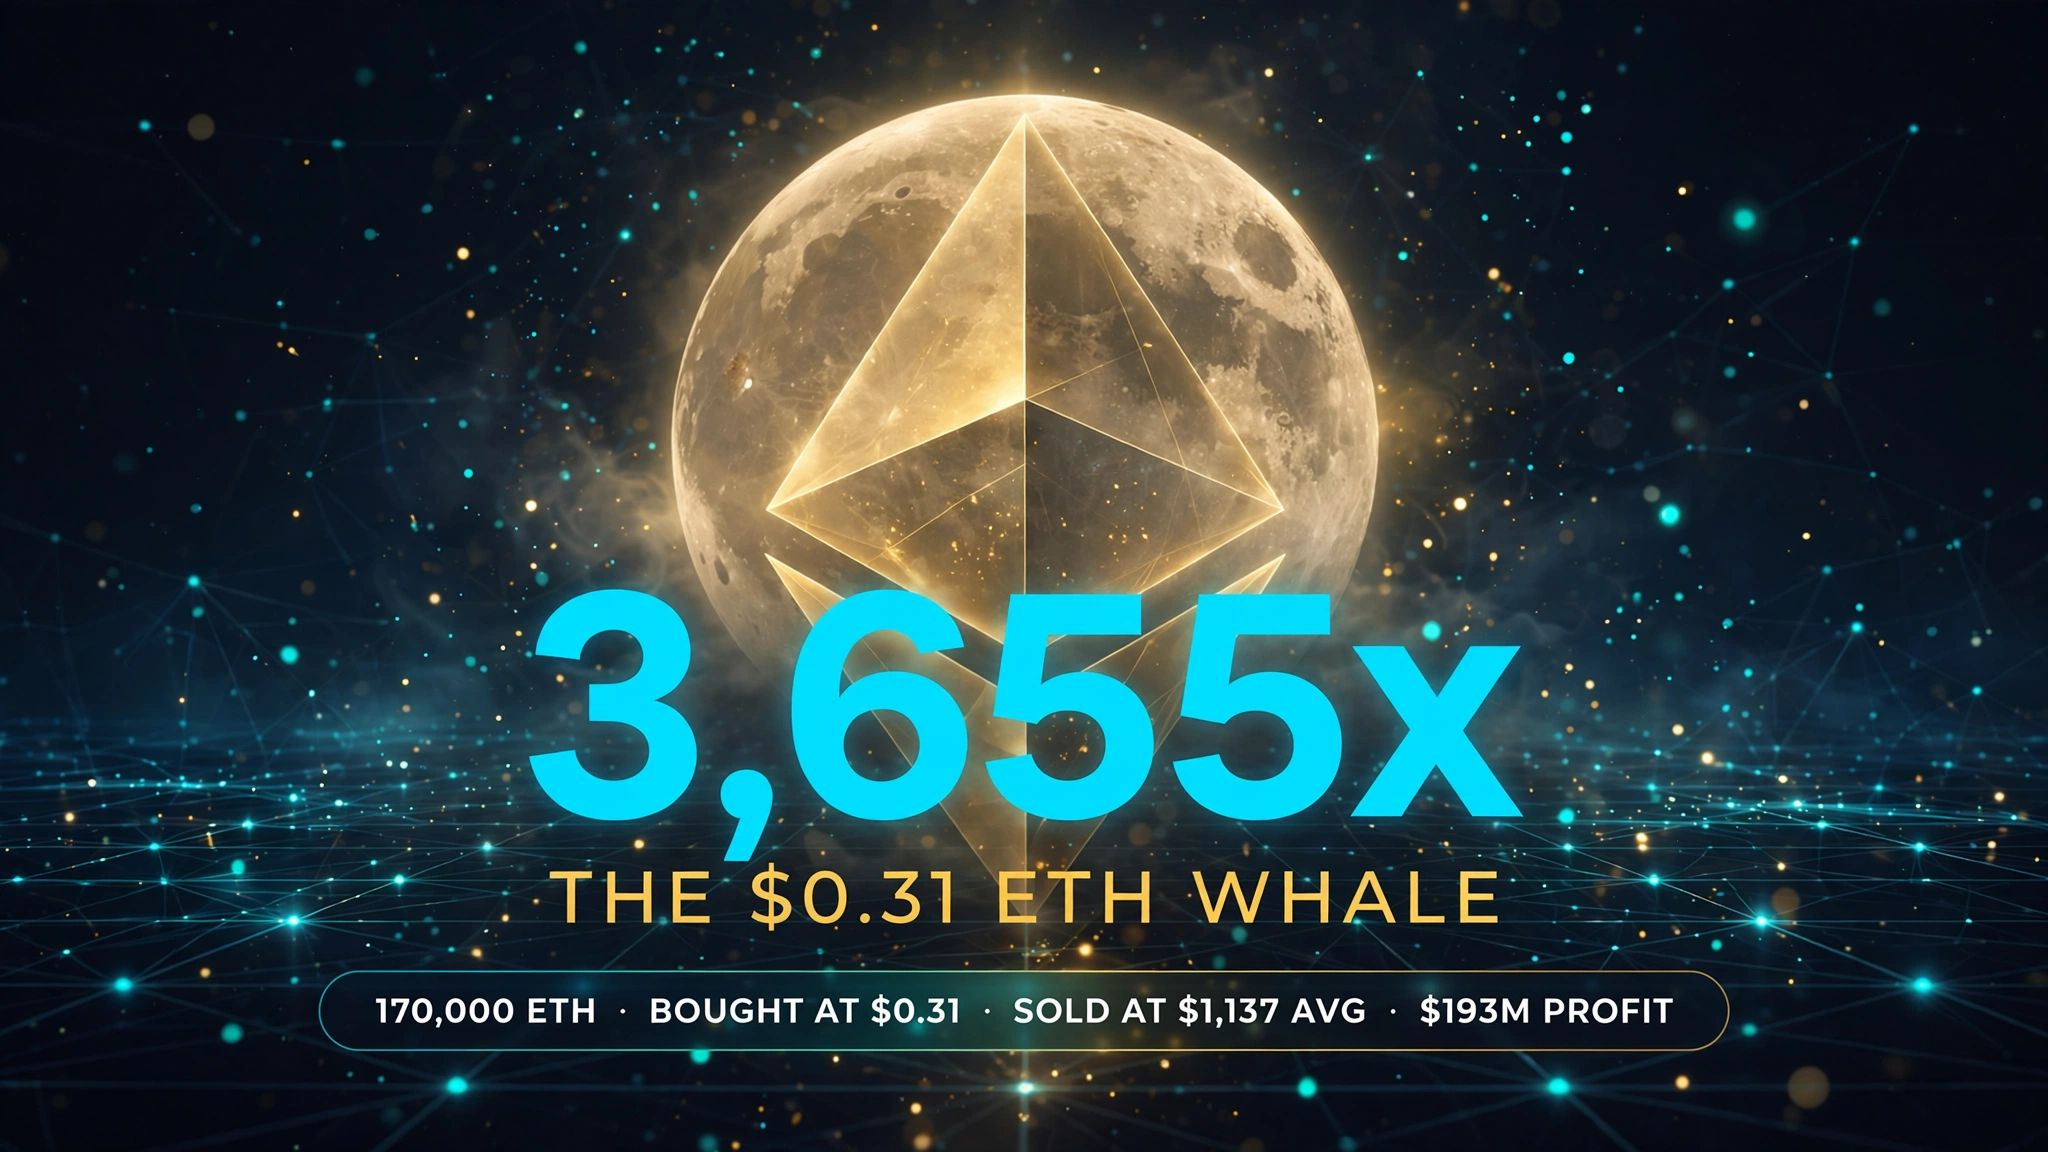
3,655x.
An Ethereum ICO buyer just cleared his entire 170,000 ETH stack. He bought in 2015 at $0.31 for about $52,700 total. On Monday he moved the last big chunk, 13,330 ETH worth around $36.4M, to Coinbase. Average sale price across the whole position: $1,137. Total profit: roughly $193 million.
I keep seeing people read this as a sell signal. It is not. Thirteen thousand ETH is a rounding error against daily ETH volume. One wallet, eleven years of holding, closing out. That is patience being rewarded, not smart money rushing for the exit.
The real lesson is what it took to sit through every 90% drawdown since 2015 and still hold. Nobody does that by watching the price.
$ETH #Ethereum
Follow for the on-chain data the headlines skip.
1
·
--
El mercado de bonos es lo que nadie en el mundo cripto está mirando hoy.
El rendimiento de los bonos del Tesoro a 10 años alcanzó el 5,32 %. No se veía un nivel así desde 2002. Aun así, el Nasdaq marcó un récord. Y Ray Dalio acaba de advertir que la crisis de deuda de EE. UU. podría estallar en los próximos tres años.
Esto es lo que debería incomodar a la gente del mundo cripto. Bitcoin sigue sin poder superar los 87.000 dólares, ETH no logra mantener los flujos de los ETF durante dos semanas seguidas, y el activo que supuestamente debía ser una vía de escape de la deuda soberana se comporta como un futuro de acciones de beta alta.
El consenso macroeconómico tiene una narrativa clara: demasiada deuda, rendimientos al alza y un dólar que sigue fortaleciéndose. Históricamente, ese era el contexto en el que se suponía que bitcoin brillaría. Si no puede hacerlo ahora, con los rendimientos en máximos de 24 años y la advertencia sobre la deuda viniendo del propio Dalio, entonces la historia de la descorrelación sigue siendo solo eso: una historia.
Esta semana estoy más pendiente del mercado de bonos que del libro de órdenes. Rendimientos del 5,32 % con las acciones en máximos: esa es la tensión. Cuando se rompa, el mundo cripto descubrirá lo que realmente es.
$BTC $ETH $BNB
1
34
·
--
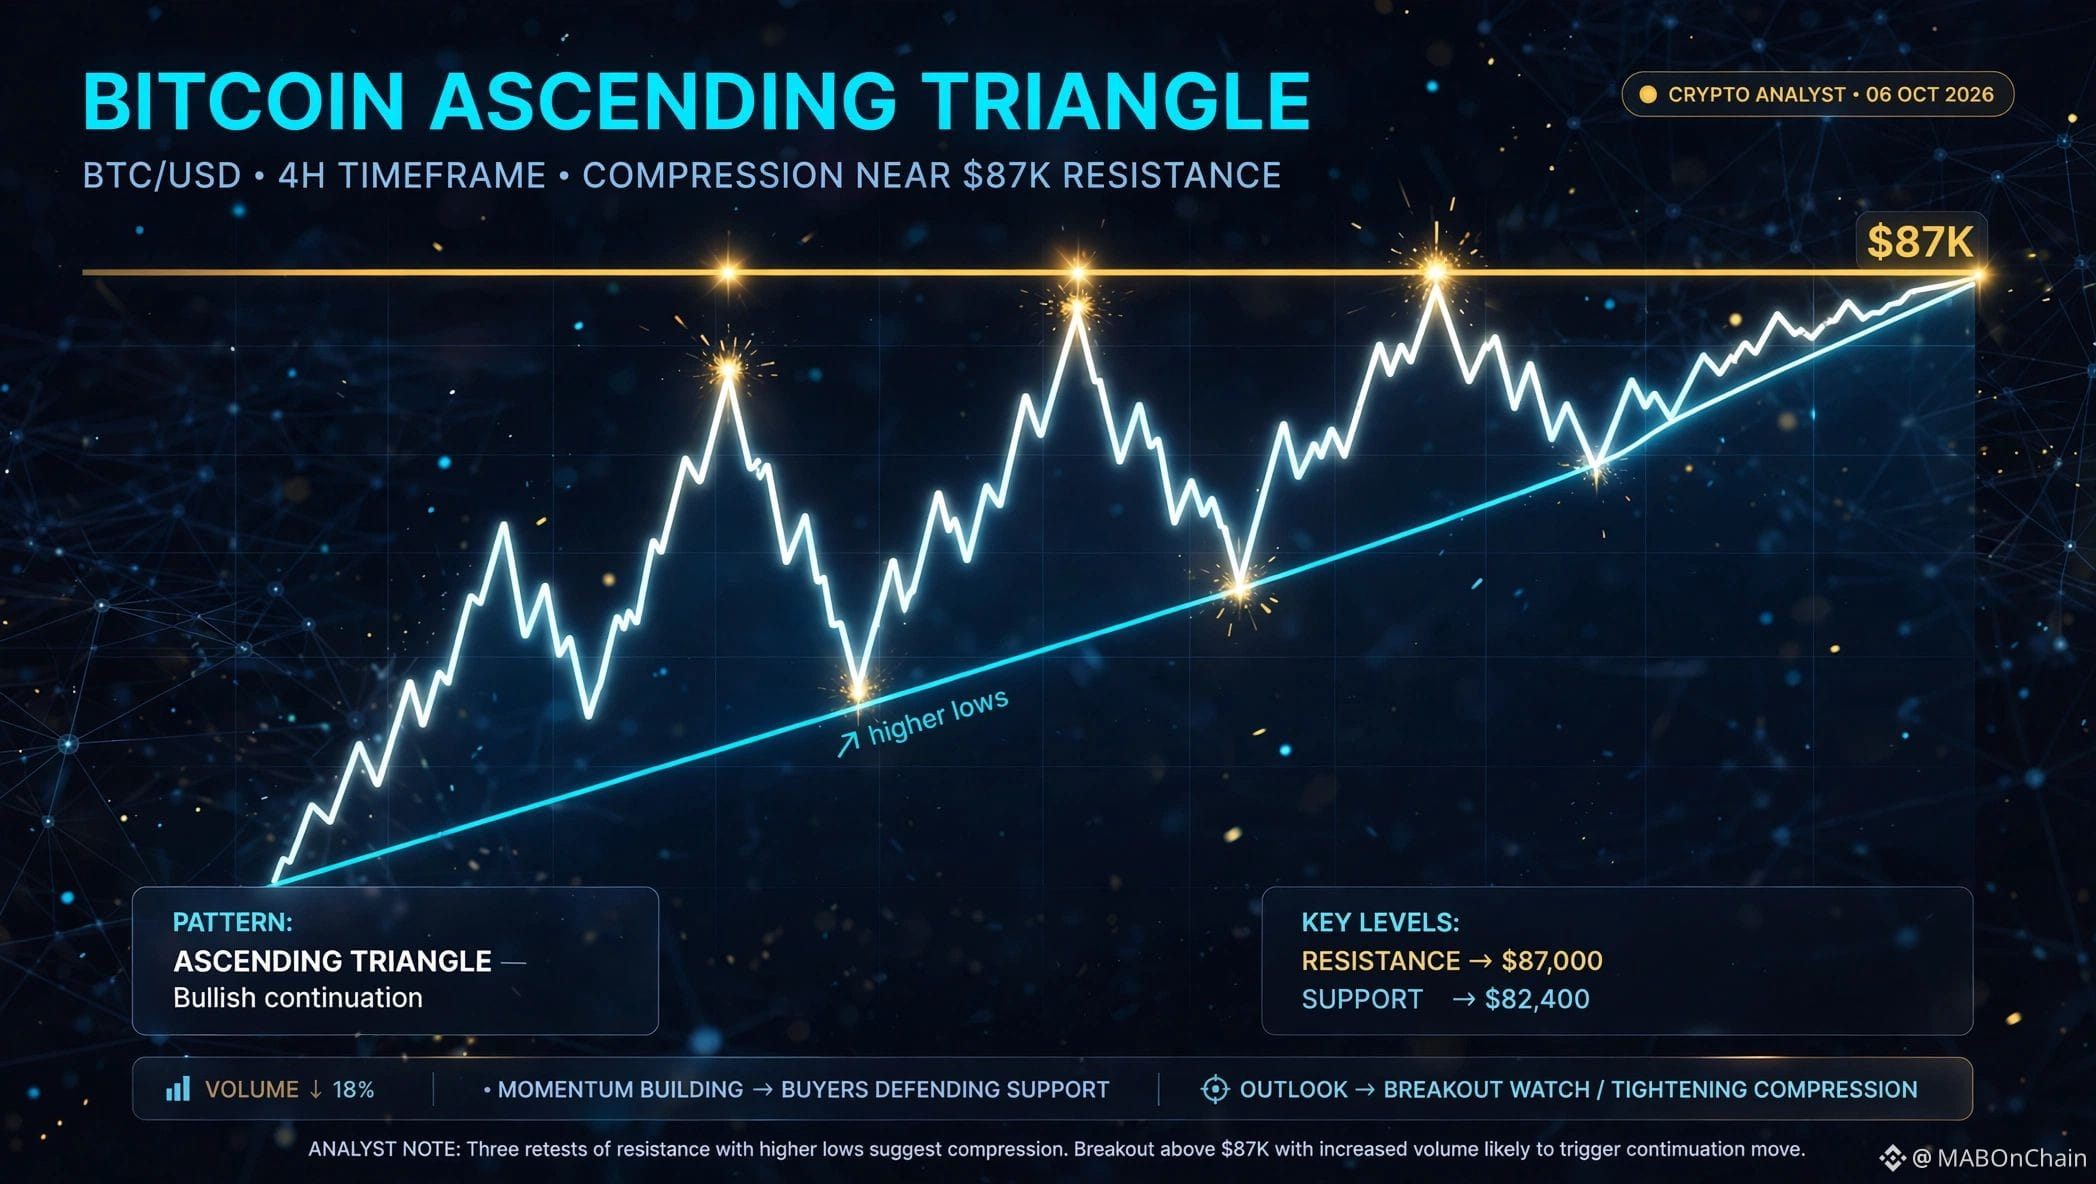
3 intentos en 87.000 $. Aún no hay ruptura. Esto merece una lección.
Bitcoin ha sido rechazado en los 87.000 $ tres veces desde el 23 de septiembre. Pero fíjate en la otra mitad del gráfico: cada rechazo cayó hasta un mínimo más alto. Techo plano, suelo ascendente. Esa es la forma de un triángulo ascendente.
Por qué importa desde el punto de vista mecánico. Cada rechazo acumula más órdenes de venta pendientes en los 87.000 $, oferta visible. Cada mínimo más alto significa que los compradores dejaron de esperar ejecuciones a precios más bajos y empezaron a pagar más. La demanda sube mientras la oferta se mantiene estable. Los triángulos se resuelven en el vértice porque el rango se estrecha hasta que uno de los lados se queda sin margen.
La señal está en la propia ruptura. Un cierre diario por encima de los 87.000 $ con volumen real indica que los vendedores por fin empezaron a escasear. Perder la línea de tendencia ascendente indica que la presión compradora cedió primero. En cualquier caso, la compresión termina en expansión. Siempre.
$BTC $ETH #Bitcoin #CryptoMarkets
1
1
22
·
--
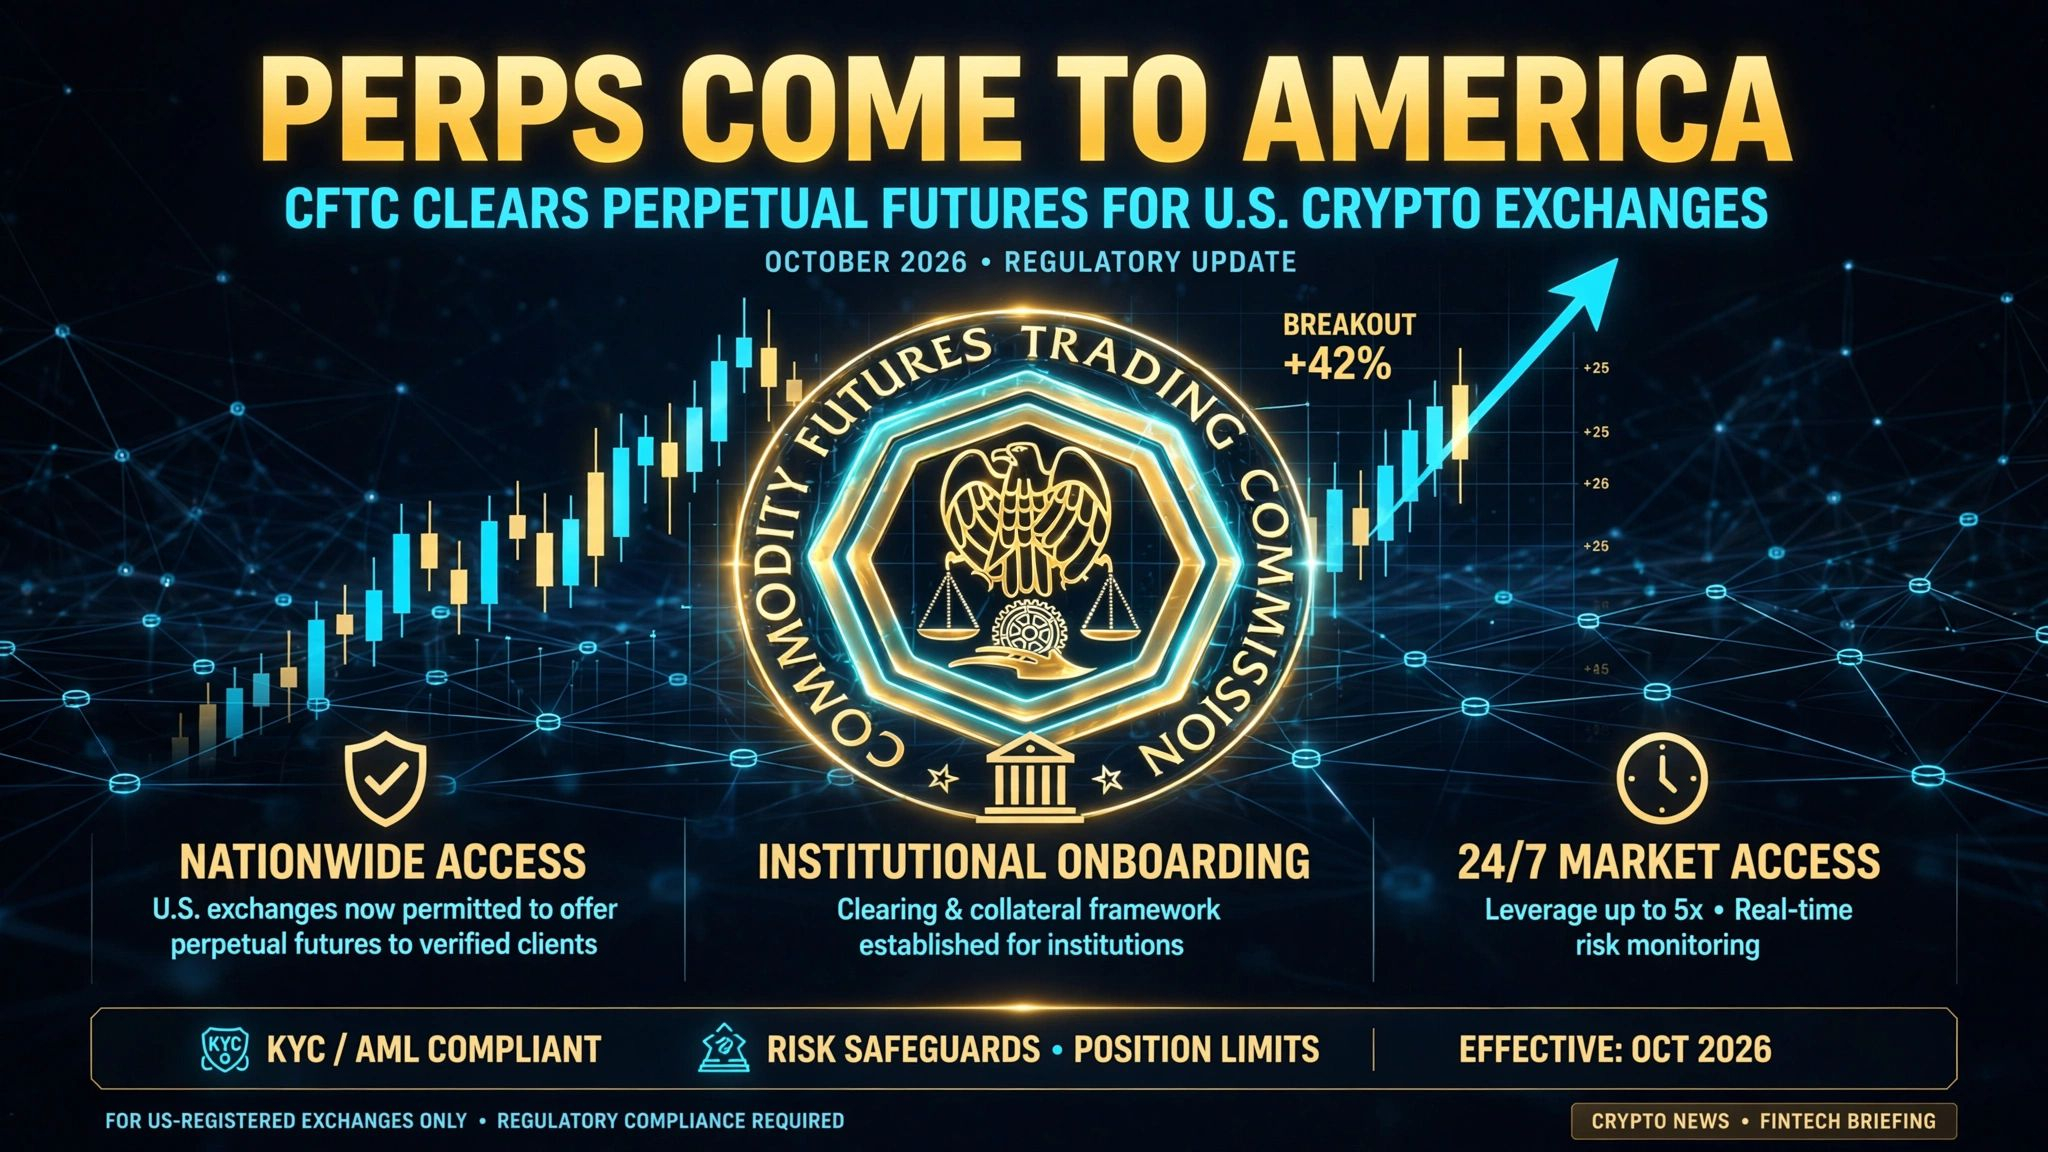
La noticia más importante del año sobre derivados de criptomonedas acaba de llegar, y viene de la CFTC.
La agencia concedió una exención condicional de no acción que permite a las plataformas estadounidenses elegibles ofrecer futuros perpetuos. Estos contratos sin vencimiento son el alma del trading de criptomonedas en todo el mundo. La exención se emitió el 3 de octubre y se anunció el lunes.
Este es el instrumento al que las plataformas estadounidenses no habían tenido acceso, mientras que las plataformas extraterritoriales acaparaban la inmensa mayoría del volumen global de perpetuos. Los perpetuos regulados en EE. UU. significan que el apalancamiento se traslada al país, una formación de precios más transparente, mayor liquidez nacional y un desafío directo al dominio extraterritorial.
Mi lectura: lo condicional lo es todo. Los detalles sobre los requisitos de elegibilidad determinarán la rapidez con la que las plataformas podrán empezar a ofrecerlos. Pero el rumbo ya está marcado. Por fin, EE. UU. tendrá su derivado de criptomonedas estrella.
¿Qué plataforma será la primera en listarlos? $BTC $ETH $SOL
17
·
--
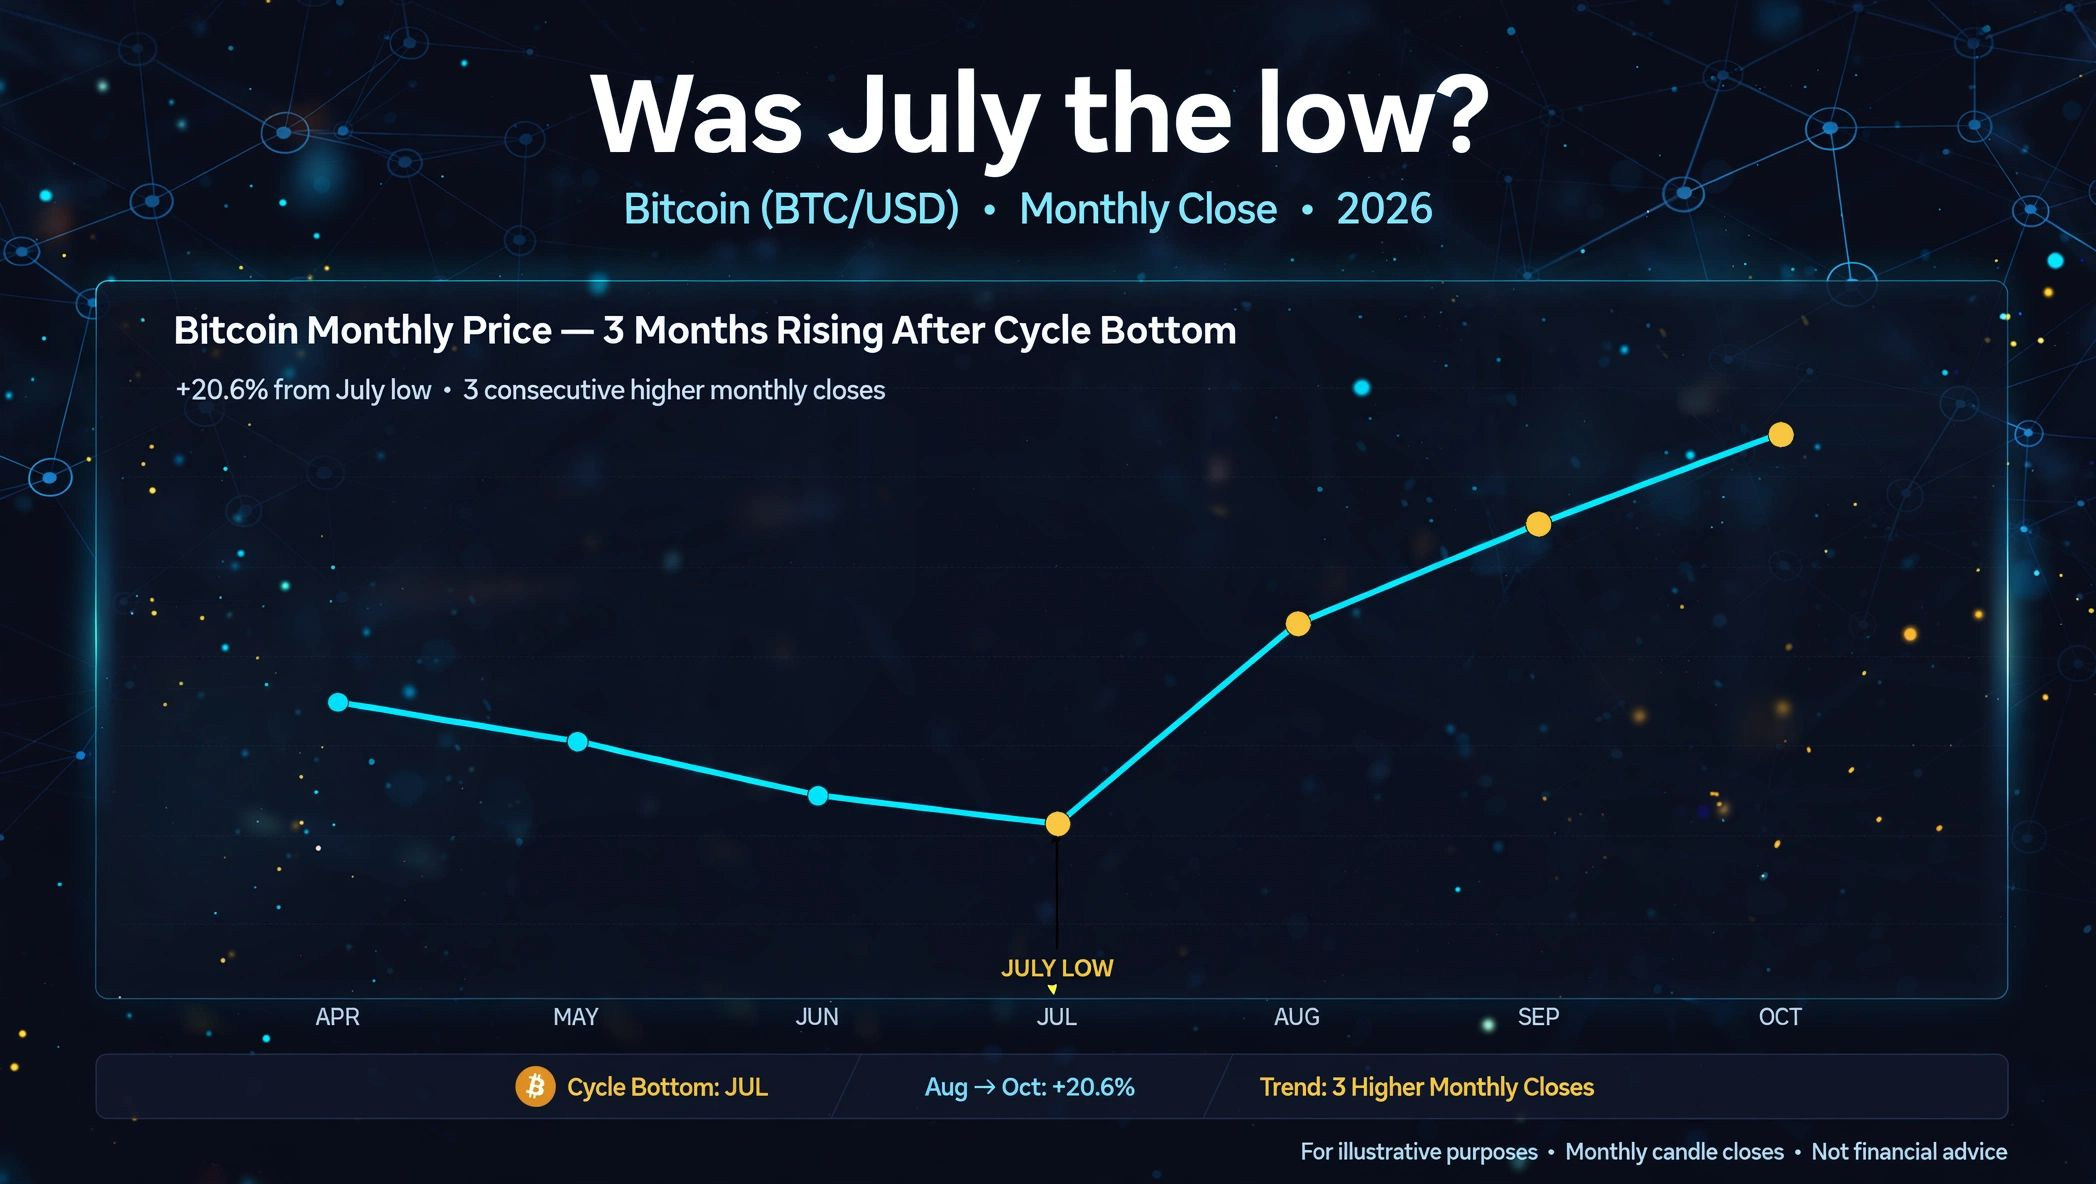
Julio fue el mínimo. Esa es la afirmación que hizo el analista Ben Cowen en Real Vision esta semana, y las velas mensuales lo respaldan discretamente. Junio tocó fondo el 30 de junio y, después, hubo tres cierres mensuales consecutivos al alza. Septiembre registró el cierre mensual más fuerte desde diciembre: un 27 % por debajo del máximo de octubre de 2025, frente al 45 % de julio.
Esta es la parte que debería hacer que todos se lo piensen dos veces. Los mínimos de ciclo de Bitcoin siempre han llegado en el cuarto trimestre. Un mínimo en julio sería el más temprano de la historia, lo que significa que usar los ciclos pasados como mapa en este caso es arriesgado.
Sigo observándolo de cerca, porque la estructura cambió antes que la narrativa. Tres meses de cierres al alza, la demanda al contado recuperándose y la oferta de los tenedores a corto plazo absorbiéndose. Así es como suelen formarse los mínimos: primero en el mercado y luego en la conversación.
Un cierre mensual por encima del de septiembre es la confirmación que busco. Hasta entonces, es una tesis respaldada por datos, no un hecho.
$BTC $ETH
20
·
--
Mil millones de dólares. Casi.
El flujo de los ETF al contado del viernes registró entradas de $999M en un solo día. La mayor cifra diaria desde octubre de 2025. Eso no es ruido de fondo: son instituciones votando con grandes sumas.
El contexto que importa: el CVD al contado pasó de -$97.9M a +$46M en una semana. El interés abierto de los futuros subió a $37.28B. La demanda aparece tanto en el mercado al contado como en los derivados al mismo tiempo, justo cuando $BTC superó los $86K durante el fin de semana.
Pero esta es la versión sincera. El director de investigación de CoinShares sigue advirtiendo que parte de la demanda de IBIT responde a operaciones de arbitraje de base: posiciones largas en ETF frente a posiciones cortas en futuros. Así que una parte de esos mil millones se debe a la mecánica del mercado, no a una convicción real. Eso no significa que sea falso. Solo significa que el titular exagera el nivel de convicción.
Lo que de verdad estoy observando: las creaciones diarias de IBIT. Ese es el indicador en tiempo real para saber si la demanda institucional sigue presente. Y el 28 de octubre, cuando la Fed tome una decisión. Ese es el giro macroeconómico en torno al cual gira todo lo demás.
¿Qué indicador te merece más confianza: los flujos de los ETF o el CVD al contado? $BTC #Bitcoin #ETF
2
·
--
El apalancamiento 3x en Bitcoin está a punto de convertirse en un símbolo bursátil.
La SEC acaba de aprobar un cambio de regla que permite a Cboe cotizar ETF de Bitcoin y Ethereum con apalancamiento 3x de Volatility Shares. Es la primera vez en EE. UU.
Esto es lo que yo observaría: el cambio de postura. Durante años, los reguladores dijeron que los derivados de criptomonedas eran demasiado peligrosos para los inversores minoristas. Ahora están dando luz verde al apalancamiento triple. El producto tendrá tanta rotación como cualquier otro fondo apalancado. La aprobación es lo importante.
Y, desde el punto de vista estructural, esto amplía el acceso. $BTC y $ETH exposición dentro de cuentas de corretaje ordinarias, sin necesidad de usar una plataforma de intercambio de criptomonedas. Cada nuevo vehículo hace que sea más difícil ignorar el activo.
Sígueme para estar al tanto de las novedades regulatorias a medida que este producto empiece a cotizar. Vale la pena observar con qué rapidez aparecen realmente los flujos.
#Bitcoin #ETF $BTC $ETH
47
·
--
El índice de Miedo y Codicia acaba de marcar 70. Codicia extrema.
Todo el mundo está eufórico, y justo entonces es cuando voy con más cuidado. No porque la codicia por sí sola haga tocar techo a los mercados, sino porque cuando el indicador está tan alto, quienes buscaban posiciones largas fáciles ya están dentro.
No hay prisa por perseguir velas verdes. Las entradas pacientes aparecen cuando esto vuelve a bajar de 50.
$BTC
37
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
534,035 vistas
3,478 están debatiendo
🧠 ¿Hacer trading como un fondo de inversión experto? ¡Ahora la IA lo hace gratis por ti! 🤖📈
Wilsontrader97
·1 me gusta
·1.9k vistas
BitcoinTargets2026OpenAt$87570
4,407 vistas
103 están debatiendo
BitcoinRejectedAt$87KThirdTime
3,544 vistas
80 están debatiendo