
GiGiZ 發財豬
1.2k Publicaciones
GiGiZ 發財豬
 Verificado de Binance Square
Denunciar
Bloquear usuario
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
80 Siguiendo
1.7K+ Seguidores
2.0K+ Me gusta
Publicaciones
Todo
Citas
Videos
Live
·
--
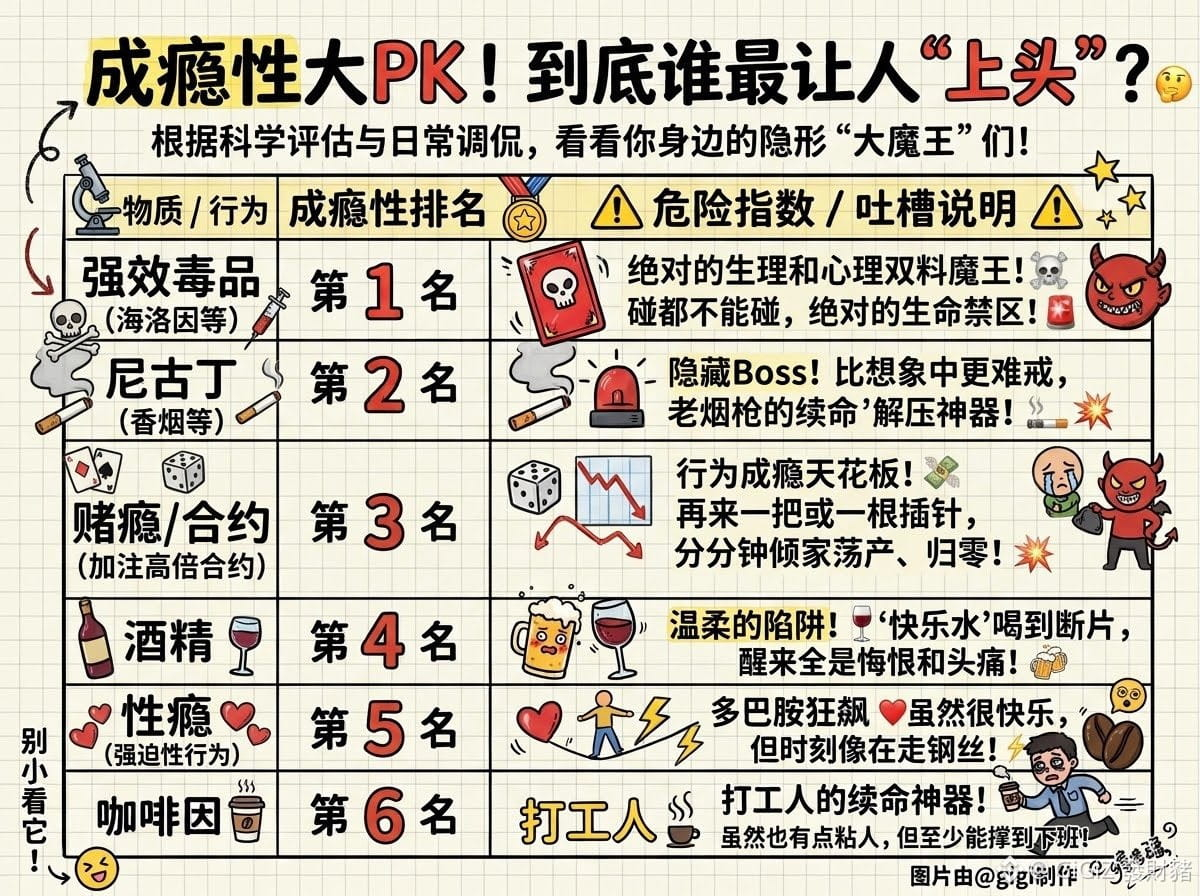
¿Qué es lo que más te engancha?
¿Ese amor tuyo que no merece ni mencionarse?
¿O vitamina C por la mañana y vitamina A por la noche, con nicotina entre medias para calmar los nervios?
Si preguntas, es para mantenerme despierto antes de que me liquiden.
☕️🚬🍷💊🃏💓
¿Qué es lo que más te engancha?
¿Ese amor tuyo que no merece ni mencionarse?
¿O vitamina C por la mañana y vitamina A por la noche, con nicotina entre medias para calmar los nervios?
Si preguntas, es para mantenerme despierto antes de que me liquiden.
☕️🚬🍷💊🃏💓
¿Ese amor tuyo que no merece ni mencionarse?
¿O vitamina C por la mañana y vitamina A por la noche, con nicotina entre medias para calmar los nervios?
Si preguntas, es para mantenerme despierto antes de que me liquiden.
☕️🚬🍷💊🃏💓
1
1
599
·
--
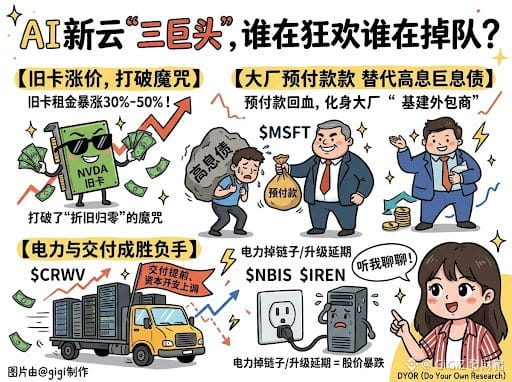
Los tres gigantes de la nueva nube de IA ya presentaron sus resultados. ¿Qué señales nos dejan?
Con una cartera de pedidos igual de llena y las tarjetas antiguas encareciéndose, ¿por qué $CRWV subió con fuerza tras presentar resultados, mientras que $NBIS se desplomó casi un 17 %?
▶️ El alza de precios de las tarjetas antiguas rompe la maldición del valor residual
El alquiler de las GPU de la generación anterior subió entre un 30 % y un 50 % respecto al trimestre anterior, contra toda tendencia. Incluso después del periodo de depreciación contable, los equipos siguen siendo una máquina de imprimir dinero, lo que refuta directamente la pesimista expectativa de que su valor caería a cero.
▶️ Los anticipos de las grandes empresas sustituyen la deuda con altos intereses
Los elevados intereses llegaron a devorar la mayor parte de las ganancias de CTWV. Ahora, las tres empresas han optado por que gigantes como $MSFT adelanten fondos para construir centros de datos. Pero esto también las convierte de arrendadores de alto crecimiento en contratistas de infraestructura para las grandes empresas.
▶️ La electricidad y la entrega son los factores decisivos
NBIS sufrió retrasos en los pedidos y redujo sus previsiones debido a problemas en el suministro eléctrico en Nueva Jersey.
$IREN también retrasó el cumplimiento de sus objetivos de ingresos por una actualización de la configuración de red. En cambio, CRWV adelantó las entregas y elevó su inversión de capital.
Anoche, $NVDA anunció inesperadamente la dimisión de Jensen Huang y que el director financiero asumirá como CEO interino. Sumado a la corrección previa del sector de la IA, es inevitable que haya volatilidad a corto plazo.
Los grandes clientes están intensificando la revisión de los proveedores que sufren retrasos. Quien resuelva antes la conexión a la red eléctrica y convierta los contratos pendientes en flujo de caja será quien primero vea una recuperación de su valoración.
DYOR
{future}(IRENUSDT)
{future}(NBISUSDT)
{future}(CRWVUSDT)
Los tres gigantes de la nueva nube de IA ya presentaron sus resultados. ¿Qué señales nos dejan?
Con una cartera de pedidos igual de llena y las tarjetas antiguas encareciéndose, ¿por qué $CRWV subió con fuerza tras presentar resultados, mientras que $NBIS se desplomó casi un 17 %?
▶️ El alza de precios de las tarjetas antiguas rompe la maldición del valor residual
El alquiler de las GPU de la generación anterior subió entre un 30 % y un 50 % respecto al trimestre anterior, contra toda tendencia. Incluso después del periodo de depreciación contable, los equipos siguen siendo una máquina de imprimir dinero, lo que refuta directamente la pesimista expectativa de que su valor caería a cero.
▶️ Los anticipos de las grandes empresas sustituyen la deuda con altos intereses
Los elevados intereses llegaron a devorar la mayor parte de las ganancias de CTWV. Ahora, las tres empresas han optado por que gigantes como $MSFT adelanten fondos para construir centros de datos. Pero esto también las convierte de arrendadores de alto crecimiento en contratistas de infraestructura para las grandes empresas.
▶️ La electricidad y la entrega son los factores decisivos
NBIS sufrió retrasos en los pedidos y redujo sus previsiones debido a problemas en el suministro eléctrico en Nueva Jersey.
$IREN también retrasó el cumplimiento de sus objetivos de ingresos por una actualización de la configuración de red. En cambio, CRWV adelantó las entregas y elevó su inversión de capital.
Anoche, $NVDA anunció inesperadamente la dimisión de Jensen Huang y que el director financiero asumirá como CEO interino. Sumado a la corrección previa del sector de la IA, es inevitable que haya volatilidad a corto plazo.
Los grandes clientes están intensificando la revisión de los proveedores que sufren retrasos. Quien resuelva antes la conexión a la red eléctrica y convierta los contratos pendientes en flujo de caja será quien primero vea una recuperación de su valoración.
DYOR
Con una cartera de pedidos igual de llena y las tarjetas antiguas encareciéndose, ¿por qué $CRWV subió con fuerza tras presentar resultados, mientras que $NBIS se desplomó casi un 17 %?
▶️ El alza de precios de las tarjetas antiguas rompe la maldición del valor residual
El alquiler de las GPU de la generación anterior subió entre un 30 % y un 50 % respecto al trimestre anterior, contra toda tendencia. Incluso después del periodo de depreciación contable, los equipos siguen siendo una máquina de imprimir dinero, lo que refuta directamente la pesimista expectativa de que su valor caería a cero.
▶️ Los anticipos de las grandes empresas sustituyen la deuda con altos intereses
Los elevados intereses llegaron a devorar la mayor parte de las ganancias de CTWV. Ahora, las tres empresas han optado por que gigantes como $MSFT adelanten fondos para construir centros de datos. Pero esto también las convierte de arrendadores de alto crecimiento en contratistas de infraestructura para las grandes empresas.
▶️ La electricidad y la entrega son los factores decisivos
NBIS sufrió retrasos en los pedidos y redujo sus previsiones debido a problemas en el suministro eléctrico en Nueva Jersey.
$IREN también retrasó el cumplimiento de sus objetivos de ingresos por una actualización de la configuración de red. En cambio, CRWV adelantó las entregas y elevó su inversión de capital.
Anoche, $NVDA anunció inesperadamente la dimisión de Jensen Huang y que el director financiero asumirá como CEO interino. Sumado a la corrección previa del sector de la IA, es inevitable que haya volatilidad a corto plazo.
Los grandes clientes están intensificando la revisión de los proveedores que sufren retrasos. Quien resuelva antes la conexión a la red eléctrica y convierta los contratos pendientes en flujo de caja será quien primero vea una recuperación de su valoración.
DYOR
1.3k
·
--
Verificado
Google $GOOG ha rebotado de forma consecutiva y el soporte cerca de los 290 dólares se ha mantenido por ahora. ¿Podrá superar los 300 dólares e incluso poner a prueba el hueco cerca de los 320 dólares?
$GOOGL cerró con una subida del 1,62%, a 295,35 dólares. Fue su segundo día consecutivo al alza, con un volumen de negociación de unos 22,08 millones de acciones, superior al promedio de los últimos 50 días.
{future}(GOOGLUSDT)
Incluso con la debilidad general del mercado bursátil estadounidense, Google sigue mostrando una fortaleza relativa y las compras a corto plazo se han recuperado algo.
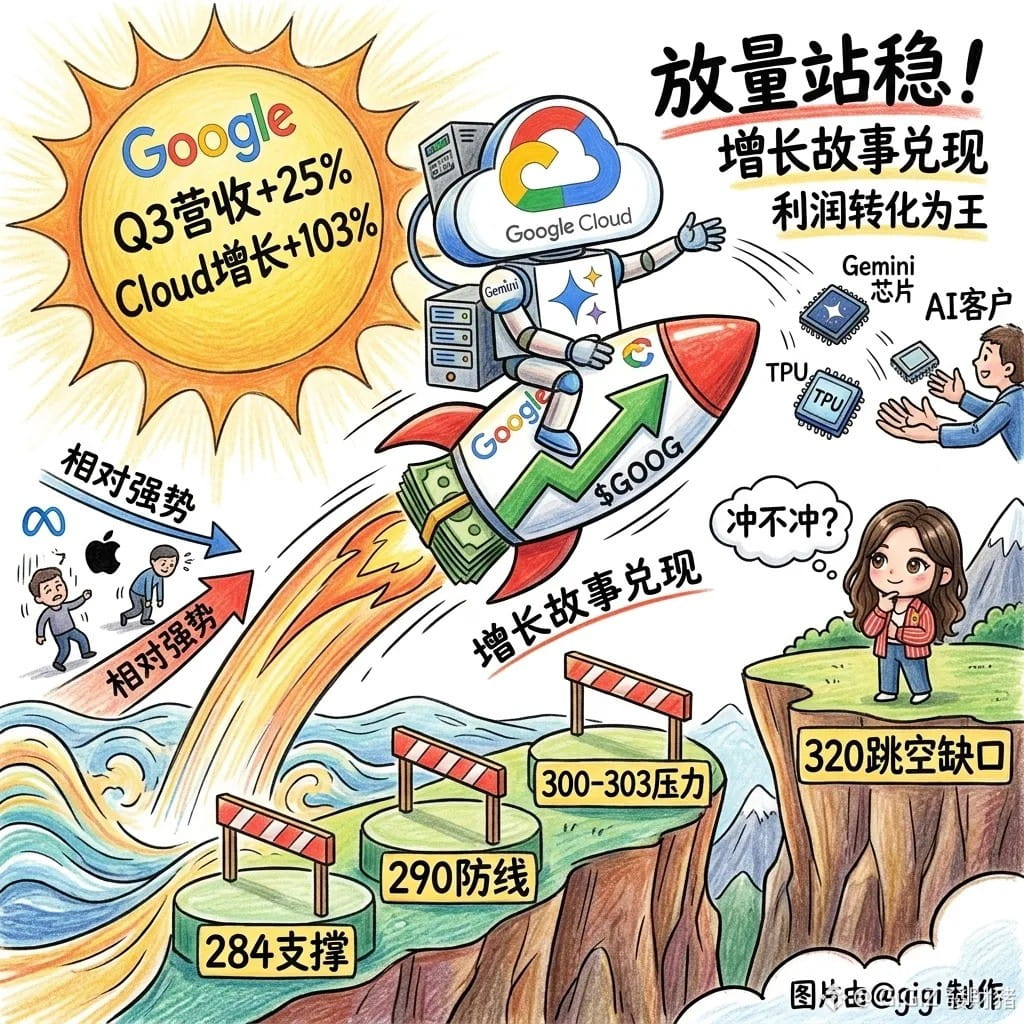
Creo que este rebote cuenta con el respaldo de los fundamentos: los ingresos de Google en el tercer trimestre crecieron un 25% interanual, Google Cloud creció un 103% y los usuarios activos mensuales de Gemini superaron los 1.000 millones.
El negocio de IA no solo impulsa el crecimiento de los servicios en la nube, sino que también da a Google la oportunidad de vender sus chips TPU de desarrollo propio a clientes externos. Cerca de 100 clientes ya utilizan TPU, y se prevé que los ingresos de algunos chips no se reflejen hasta 2027.
Desde el punto de vista técnico, los 290 dólares son la primera línea de defensa y los 284,44 dólares, el siguiente soporte. La resistencia se concentra en los 300 y 303,11 dólares. Solo si supera esos niveles tendrá la posibilidad de avanzar hacia el hueco cerca de los 320 dólares.
Creo que el rebote a corto plazo aún puede prolongarse, pero todavía no se puede confirmar un cambio de tendencia. La zona de 300 a 303 dólares es el intervalo más importante que habrá que vigilar. Si se mantiene por encima con un aumento del volumen, el rebote podría ampliarse. Si sube y luego retrocede, y cae por debajo de los 290 dólares, podría volver a poner a prueba la zona de los 284 dólares.
La historia de crecimiento de la IA de Google sigue materializándose. Para que la cotización vuelva a fortalecerse, al final habrá que ver si ese crecimiento puede convertirse de forma sostenida en beneficios.
DYOR
{stock_us}(GOOGL.US)
Google $GOOG ha rebotado de forma consecutiva y el soporte cerca de los 290 dólares se ha mantenido por ahora. ¿Podrá superar los 300 dólares e incluso poner a prueba el hueco cerca de los 320 dólares?
$GOOGL cerró con una subida del 1,62%, a 295,35 dólares. Fue su segundo día consecutivo al alza, con un volumen de negociación de unos 22,08 millones de acciones, superior al promedio de los últimos 50 días.
Incluso con la debilidad general del mercado bursátil estadounidense, Google sigue mostrando una fortaleza relativa y las compras a corto plazo se han recuperado algo.
Creo que este rebote cuenta con el respaldo de los fundamentos: los ingresos de Google en el tercer trimestre crecieron un 25% interanual, Google Cloud creció un 103% y los usuarios activos mensuales de Gemini superaron los 1.000 millones.
El negocio de IA no solo impulsa el crecimiento de los servicios en la nube, sino que también da a Google la oportunidad de vender sus chips TPU de desarrollo propio a clientes externos. Cerca de 100 clientes ya utilizan TPU, y se prevé que los ingresos de algunos chips no se reflejen hasta 2027.
Desde el punto de vista técnico, los 290 dólares son la primera línea de defensa y los 284,44 dólares, el siguiente soporte. La resistencia se concentra en los 300 y 303,11 dólares. Solo si supera esos niveles tendrá la posibilidad de avanzar hacia el hueco cerca de los 320 dólares.
Creo que el rebote a corto plazo aún puede prolongarse, pero todavía no se puede confirmar un cambio de tendencia. La zona de 300 a 303 dólares es el intervalo más importante que habrá que vigilar. Si se mantiene por encima con un aumento del volumen, el rebote podría ampliarse. Si sube y luego retrocede, y cae por debajo de los 290 dólares, podría volver a poner a prueba la zona de los 284 dólares.
La historia de crecimiento de la IA de Google sigue materializándose. Para que la cotización vuelva a fortalecerse, al final habrá que ver si ese crecimiento puede convertirse de forma sostenida en beneficios.
DYOR
$GOOGL cerró con una subida del 1,62%, a 295,35 dólares. Fue su segundo día consecutivo al alza, con un volumen de negociación de unos 22,08 millones de acciones, superior al promedio de los últimos 50 días.
Incluso con la debilidad general del mercado bursátil estadounidense, Google sigue mostrando una fortaleza relativa y las compras a corto plazo se han recuperado algo.
Creo que este rebote cuenta con el respaldo de los fundamentos: los ingresos de Google en el tercer trimestre crecieron un 25% interanual, Google Cloud creció un 103% y los usuarios activos mensuales de Gemini superaron los 1.000 millones.
El negocio de IA no solo impulsa el crecimiento de los servicios en la nube, sino que también da a Google la oportunidad de vender sus chips TPU de desarrollo propio a clientes externos. Cerca de 100 clientes ya utilizan TPU, y se prevé que los ingresos de algunos chips no se reflejen hasta 2027.
Desde el punto de vista técnico, los 290 dólares son la primera línea de defensa y los 284,44 dólares, el siguiente soporte. La resistencia se concentra en los 300 y 303,11 dólares. Solo si supera esos niveles tendrá la posibilidad de avanzar hacia el hueco cerca de los 320 dólares.
Creo que el rebote a corto plazo aún puede prolongarse, pero todavía no se puede confirmar un cambio de tendencia. La zona de 300 a 303 dólares es el intervalo más importante que habrá que vigilar. Si se mantiene por encima con un aumento del volumen, el rebote podría ampliarse. Si sube y luego retrocede, y cae por debajo de los 290 dólares, podría volver a poner a prueba la zona de los 284 dólares.
La historia de crecimiento de la IA de Google sigue materializándose. Para que la cotización vuelva a fortalecerse, al final habrá que ver si ese crecimiento puede convertirse de forma sostenida en beneficios.
DYOR
905
·
--
Bajista
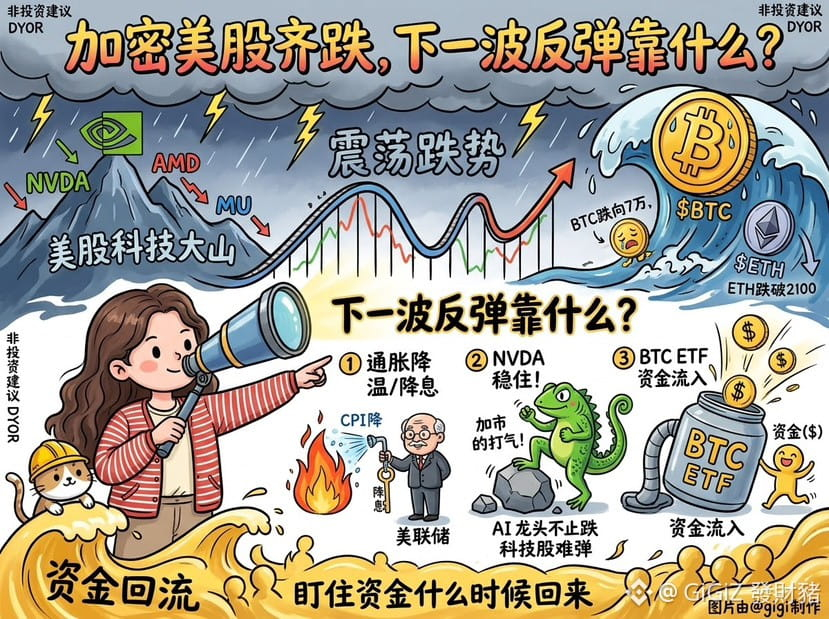
#加密美股齐跌,下轮反弹的驱动力在哪?
El mercado ha caído con fuerza estos últimos dos días y mucha gente se pregunta si la tendencia alcista ya terminó. Yo diría que, por ahora, parece más bien una retirada colectiva hacia activos refugio; todavía no es momento de adoptar una postura totalmente bajista.
Las acciones tecnológicas estadounidenses se debilitaron y $NVDA , $AMD y $MU también se vieron presionadas. BTC cayó hacia los 70.000 dólares y ETH también bajó de los 2.100 dólares. En el fondo, lo que más preocupa a todos ahora es la liquidez y la valoración de la IA.
Entonces, ¿qué podría impulsar un rebote?
1. ¿Podrá bajar la inflación y darle a la Reserva Federal margen para volver a recortar los tipos de interés?
2. ¿Podrá Nvidia mantenerse firme? Si las principales empresas de IA no dejan de caer, será difícil que las acciones tecnológicas reboten de verdad.
3. ¿Volverán a entrar fondos en los ETF de $BTC? Eso sería más convincente que un repunte a corto plazo impulsado por los contratos.
No creo que vaya a comenzar de inmediato una nueva etapa alcista; a corto plazo, el mercado podría seguir oscilando. Pero, si las acciones estadounidenses se estabilizan y vuelve a entrar dinero, el mercado de las criptomonedas aún tiene un gran potencial de rebote.
Ahora es más importante vigilar cuándo vuelve el dinero que intentar comprar en el mínimo.
Esto no es asesoramiento de inversión. DYOR
{future}(MUUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
#加密美股齐跌,下轮反弹的驱动力在哪?
El mercado ha caído con fuerza estos últimos dos días y mucha gente se pregunta si la tendencia alcista ya terminó. Yo diría que, por ahora, parece más bien una retirada colectiva hacia activos refugio; todavía no es momento de adoptar una postura totalmente bajista.
Las acciones tecnológicas estadounidenses se debilitaron y $NVDA , $AMD y $MU también se vieron presionadas. BTC cayó hacia los 70.000 dólares y ETH también bajó de los 2.100 dólares. En el fondo, lo que más preocupa a todos ahora es la liquidez y la valoración de la IA.
Entonces, ¿qué podría impulsar un rebote?
1. ¿Podrá bajar la inflación y darle a la Reserva Federal margen para volver a recortar los tipos de interés?
2. ¿Podrá Nvidia mantenerse firme? Si las principales empresas de IA no dejan de caer, será difícil que las acciones tecnológicas reboten de verdad.
3. ¿Volverán a entrar fondos en los ETF de $BTC? Eso sería más convincente que un repunte a corto plazo impulsado por los contratos.
No creo que vaya a comenzar de inmediato una nueva etapa alcista; a corto plazo, el mercado podría seguir oscilando. Pero, si las acciones estadounidenses se estabilizan y vuelve a entrar dinero, el mercado de las criptomonedas aún tiene un gran potencial de rebote.
Ahora es más importante vigilar cuándo vuelve el dinero que intentar comprar en el mínimo.
Esto no es asesoramiento de inversión. DYOR
El mercado ha caído con fuerza estos últimos dos días y mucha gente se pregunta si la tendencia alcista ya terminó. Yo diría que, por ahora, parece más bien una retirada colectiva hacia activos refugio; todavía no es momento de adoptar una postura totalmente bajista.
Las acciones tecnológicas estadounidenses se debilitaron y $NVDA , $AMD y $MU también se vieron presionadas. BTC cayó hacia los 70.000 dólares y ETH también bajó de los 2.100 dólares. En el fondo, lo que más preocupa a todos ahora es la liquidez y la valoración de la IA.
Entonces, ¿qué podría impulsar un rebote?
1. ¿Podrá bajar la inflación y darle a la Reserva Federal margen para volver a recortar los tipos de interés?
2. ¿Podrá Nvidia mantenerse firme? Si las principales empresas de IA no dejan de caer, será difícil que las acciones tecnológicas reboten de verdad.
3. ¿Volverán a entrar fondos en los ETF de $BTC? Eso sería más convincente que un repunte a corto plazo impulsado por los contratos.
No creo que vaya a comenzar de inmediato una nueva etapa alcista; a corto plazo, el mercado podría seguir oscilando. Pero, si las acciones estadounidenses se estabilizan y vuelve a entrar dinero, el mercado de las criptomonedas aún tiene un gran potencial de rebote.
Ahora es más importante vigilar cuándo vuelve el dinero que intentar comprar en el mínimo.
Esto no es asesoramiento de inversión. DYOR
2
480
·
--
La verdadera crisis de la IA
no es la brecha entre ricos y pobres,
sino la obsolescencia estructural
Antes, el desempleo era cíclico:
cuando la economía se recuperaba, la gente podía volver al trabajo.
La IA trae consigo una obsolescencia estructural:
los puestos no desaparecen temporalmente, sino para siempre.
Cuando las máquinas aprenden, ya no necesitan a las personas.
Es una situación sin precedentes.
En el futuro, tendremos que redefinir
nuestra vida y nuestro valor personal.
Hoy en día, parece que los emprendimientos de IA florecen por todas partes,
pero solo cuatro tipos han dado resultados:
capacitar en IA, ayudar a las empresas a implementarla,
actuar como intermediarios y abrir cuentas como agentes.
La mayoría de los demás solo venden humo.
La IA no reemplaza a quienes se esfuerzan,
sino a quienes solo saben repetir.
¡Hasta el mismísimo Huang ha sido reemplazado por la IA! 🤪
Ahora todos deberíamos pensar seriamente en el camino que nos espera
y en cómo volvernos irremplazables.
#黄仁勋辞任CEO,英伟达战略走向受关注
La verdadera crisis de la IA
no es la brecha entre ricos y pobres,
sino la obsolescencia estructural
Antes, el desempleo era cíclico:
cuando la economía se recuperaba, la gente podía volver al trabajo.
La IA trae consigo una obsolescencia estructural:
los puestos no desaparecen temporalmente, sino para siempre.
Cuando las máquinas aprenden, ya no necesitan a las personas.
Es una situación sin precedentes.
En el futuro, tendremos que redefinir
nuestra vida y nuestro valor personal.
Hoy en día, parece que los emprendimientos de IA florecen por todas partes,
pero solo cuatro tipos han dado resultados:
capacitar en IA, ayudar a las empresas a implementarla,
actuar como intermediarios y abrir cuentas como agentes.
La mayoría de los demás solo venden humo.
La IA no reemplaza a quienes se esfuerzan,
sino a quienes solo saben repetir.
¡Hasta el mismísimo Huang ha sido reemplazado por la IA! 🤪
Ahora todos deberíamos pensar seriamente en el camino que nos espera
y en cómo volvernos irremplazables.
#黄仁勋辞任CEO,英伟达战略走向受关注
no es la brecha entre ricos y pobres,
sino la obsolescencia estructural
Antes, el desempleo era cíclico:
cuando la economía se recuperaba, la gente podía volver al trabajo.
La IA trae consigo una obsolescencia estructural:
los puestos no desaparecen temporalmente, sino para siempre.
Cuando las máquinas aprenden, ya no necesitan a las personas.
Es una situación sin precedentes.
En el futuro, tendremos que redefinir
nuestra vida y nuestro valor personal.
Hoy en día, parece que los emprendimientos de IA florecen por todas partes,
pero solo cuatro tipos han dado resultados:
capacitar en IA, ayudar a las empresas a implementarla,
actuar como intermediarios y abrir cuentas como agentes.
La mayoría de los demás solo venden humo.
La IA no reemplaza a quienes se esfuerzan,
sino a quienes solo saben repetir.
¡Hasta el mismísimo Huang ha sido reemplazado por la IA! 🤪
Ahora todos deberíamos pensar seriamente en el camino que nos espera
y en cómo volvernos irremplazables.
#黄仁勋辞任CEO,英伟达战略走向受关注
287
·
--
Verificado
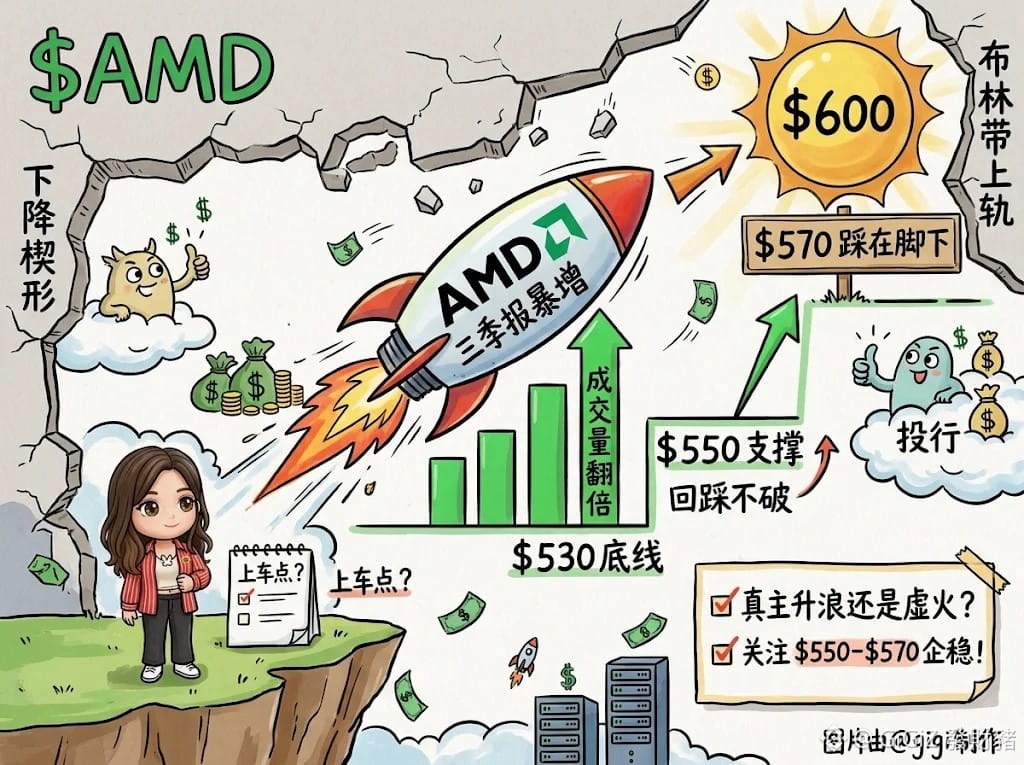
Cuatro sesiones alcistas consecutivas y una ruptura del patrón de cuña descendente con un fuerte aumento del volumen. ¿Esta subida repentina de $AMD es solo un espejismo provocado por el cierre de posiciones cortas o de verdad está comenzando su gran tramo alcista?
Ayer, $AMD , el volumen se duplicó y la acción subió un 7,32 % en una sola jornada, cerrando a 552,90 dólares. Después del cierre llegó a superar los 577 dólares y ya dejó atrás el nivel clave de los 570 dólares.
{future}(AMDUSDT)
Esta vez, las compras con dinero real se deben principalmente a que los ingresos del negocio de centros de datos aumentaron un 97 % en el informe del tercer trimestre. A esto se suman el fuerte incremento de los envíos de CPU para servidores y las perspectivas alcistas de varias firmas de inversión: los resultados sólidos respaldan la demanda compradora.
A corto plazo, basta con vigilar tres niveles clave.
Primer soporte: 550 dólares
Es el nivel redondo que acaba de superar. Si retrocede hasta ahí y lo mantiene, la ruptura será válida.
Segundo soporte: 530 dólares
Es el límite inferior de la parte alta de la cuña. Si lo pierde, significará que este intento de subida ha fracasado y que tendrá que volver a consolidarse.
Objetivo al alza: 600 dólares
Tras superar los 570 dólares en las operaciones posteriores al cierre, el siguiente objetivo está directamente cerca de los 600 dólares, donde se encuentra la banda superior de Bollinger.
Después de varias subidas rápidas consecutivas, perseguir el precio no ofrece una buena relación riesgo-beneficio. Lo importante es observar si puede mantenerse entre los 550 y los 570 dólares durante hoy y mañana. Si retrocede hasta los 550 dólares con menor volumen y logra estabilizarse, será un punto de entrada más cómodo.
Esto no constituye una recomendación de inversión. Haz tu propia investigación (DYOR).
Cuatro sesiones alcistas consecutivas y una ruptura del patrón de cuña descendente con un fuerte aumento del volumen. ¿Esta subida repentina de $AMD es solo un espejismo provocado por el cierre de posiciones cortas o de verdad está comenzando su gran tramo alcista?
Ayer, $AMD , el volumen se duplicó y la acción subió un 7,32 % en una sola jornada, cerrando a 552,90 dólares. Después del cierre llegó a superar los 577 dólares y ya dejó atrás el nivel clave de los 570 dólares.
Esta vez, las compras con dinero real se deben principalmente a que los ingresos del negocio de centros de datos aumentaron un 97 % en el informe del tercer trimestre. A esto se suman el fuerte incremento de los envíos de CPU para servidores y las perspectivas alcistas de varias firmas de inversión: los resultados sólidos respaldan la demanda compradora.
A corto plazo, basta con vigilar tres niveles clave.
Primer soporte: 550 dólares
Es el nivel redondo que acaba de superar. Si retrocede hasta ahí y lo mantiene, la ruptura será válida.
Segundo soporte: 530 dólares
Es el límite inferior de la parte alta de la cuña. Si lo pierde, significará que este intento de subida ha fracasado y que tendrá que volver a consolidarse.
Objetivo al alza: 600 dólares
Tras superar los 570 dólares en las operaciones posteriores al cierre, el siguiente objetivo está directamente cerca de los 600 dólares, donde se encuentra la banda superior de Bollinger.
Después de varias subidas rápidas consecutivas, perseguir el precio no ofrece una buena relación riesgo-beneficio. Lo importante es observar si puede mantenerse entre los 550 y los 570 dólares durante hoy y mañana. Si retrocede hasta los 550 dólares con menor volumen y logra estabilizarse, será un punto de entrada más cómodo.
Esto no constituye una recomendación de inversión. Haz tu propia investigación (DYOR).
Ayer, $AMD , el volumen se duplicó y la acción subió un 7,32 % en una sola jornada, cerrando a 552,90 dólares. Después del cierre llegó a superar los 577 dólares y ya dejó atrás el nivel clave de los 570 dólares.
Esta vez, las compras con dinero real se deben principalmente a que los ingresos del negocio de centros de datos aumentaron un 97 % en el informe del tercer trimestre. A esto se suman el fuerte incremento de los envíos de CPU para servidores y las perspectivas alcistas de varias firmas de inversión: los resultados sólidos respaldan la demanda compradora.
A corto plazo, basta con vigilar tres niveles clave.
Primer soporte: 550 dólares
Es el nivel redondo que acaba de superar. Si retrocede hasta ahí y lo mantiene, la ruptura será válida.
Segundo soporte: 530 dólares
Es el límite inferior de la parte alta de la cuña. Si lo pierde, significará que este intento de subida ha fracasado y que tendrá que volver a consolidarse.
Objetivo al alza: 600 dólares
Tras superar los 570 dólares en las operaciones posteriores al cierre, el siguiente objetivo está directamente cerca de los 600 dólares, donde se encuentra la banda superior de Bollinger.
Después de varias subidas rápidas consecutivas, perseguir el precio no ofrece una buena relación riesgo-beneficio. Lo importante es observar si puede mantenerse entre los 550 y los 570 dólares durante hoy y mañana. Si retrocede hasta los 550 dólares con menor volumen y logra estabilizarse, será un punto de entrada más cómodo.
Esto no constituye una recomendación de inversión. Haz tu propia investigación (DYOR).
2
1
1.5k
·
--
Artículo
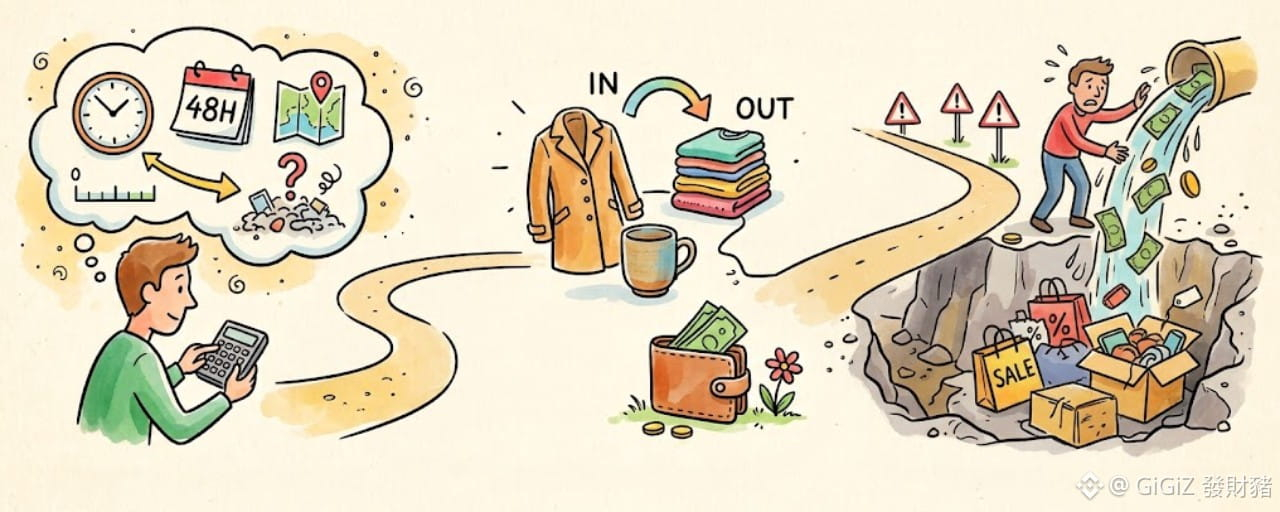
No dejes que las compras impulsivas te vacíen la carteraHoy vamos a hablar de cómo se te va el dinero.
¿Alguna vez has hecho cuentas para ver cuánto valen todas esas cosas inútiles que has comprado a lo largo de los años y de las que luego te has arrepentido?
Durante las grandes rebajas, os quedáis despiertos hasta altas horas de la noche para aprovechar ofertas y en casa se os acumulan las cosas como en una tienda de barrio. Luego, al hacer limpieza cuando os mudáis, todo acaba en la basura después de llenar más de diez bolsas enormes. Convertir el dinero en cosas es muy fácil, pero volver a convertir esas cosas en dinero es casi imposible.
Que no puedas controlarte no se debe únicamente a que te falte fuerza de voluntad.
Todo esto son trucos de las plataformas y los vendedores. La cuenta atrás avanza, las existencias disminuyen y el presentador no para de gritar que solo quedan treinta unidades. Todo está diseñado precisamente para nublarte el juicio. Tu cerebro tiene un mecanismo de aversión a las pérdidas: basta con ver la palabra «descuento» para que segregue dopamina automáticamente y te haga sentir que, si no compras, sales perdiendo.
No dejes que las compras impulsivas te vacíen la cartera
Hoy vamos a hablar de cómo se te va el dinero.
¿Alguna vez has hecho cuentas para ver cuánto valen todas esas cosas inútiles que has comprado a lo largo de los años y de las que luego te has arrepentido?
Durante las grandes rebajas, os quedáis despiertos hasta altas horas de la noche para aprovechar ofertas y en casa se os acumulan las cosas como en una tienda de barrio. Luego, al hacer limpieza cuando os mudáis, todo acaba en la basura después de llenar más de diez bolsas enormes. Convertir el dinero en cosas es muy fácil, pero volver a convertir esas cosas en dinero es casi imposible.
Que no puedas controlarte no se debe únicamente a que te falte fuerza de voluntad.
Todo esto son trucos de las plataformas y los vendedores. La cuenta atrás avanza, las existencias disminuyen y el presentador no para de gritar que solo quedan treinta unidades. Todo está diseñado precisamente para nublarte el juicio. Tu cerebro tiene un mecanismo de aversión a las pérdidas: basta con ver la palabra «descuento» para que segregue dopamina automáticamente y te haga sentir que, si no compras, sales perdiendo.
¿Alguna vez has hecho cuentas para ver cuánto valen todas esas cosas inútiles que has comprado a lo largo de los años y de las que luego te has arrepentido?
Durante las grandes rebajas, os quedáis despiertos hasta altas horas de la noche para aprovechar ofertas y en casa se os acumulan las cosas como en una tienda de barrio. Luego, al hacer limpieza cuando os mudáis, todo acaba en la basura después de llenar más de diez bolsas enormes. Convertir el dinero en cosas es muy fácil, pero volver a convertir esas cosas en dinero es casi imposible.
Que no puedas controlarte no se debe únicamente a que te falte fuerza de voluntad.
Todo esto son trucos de las plataformas y los vendedores. La cuenta atrás avanza, las existencias disminuyen y el presentador no para de gritar que solo quedan treinta unidades. Todo está diseñado precisamente para nublarte el juicio. Tu cerebro tiene un mecanismo de aversión a las pérdidas: basta con ver la palabra «descuento» para que segregue dopamina automáticamente y te haga sentir que, si no compras, sales perdiendo.
385
·
--
Parcialmente cierto
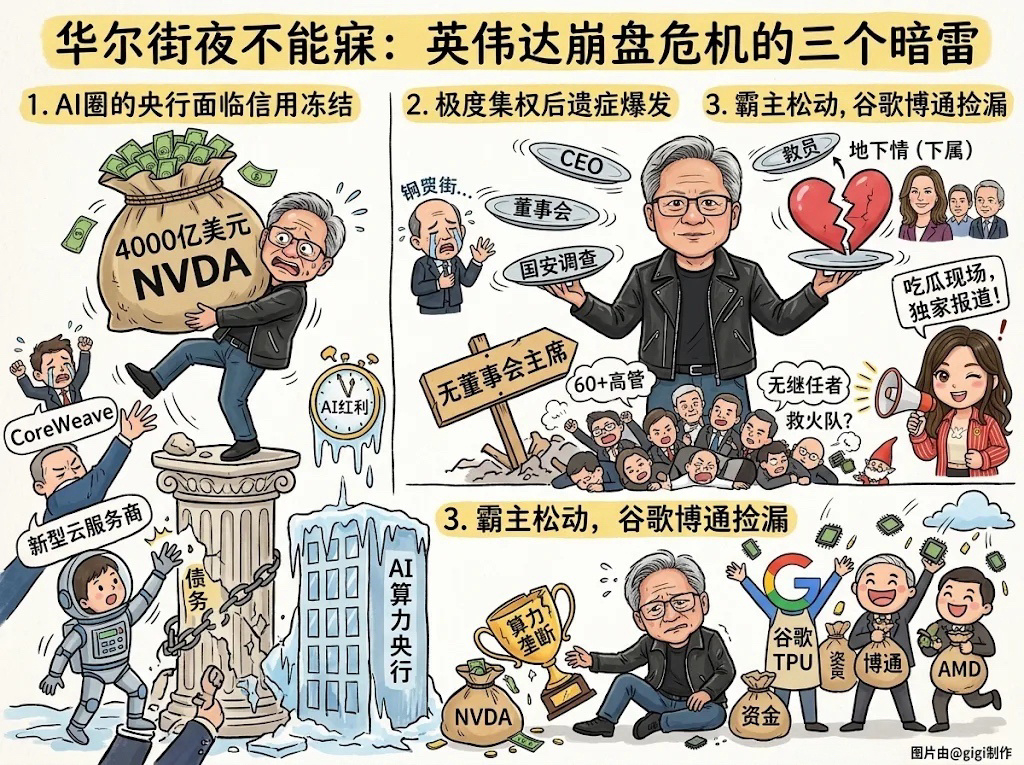
Todo el mundo lleva dos días pendiente de Nvidia $NVDA . Dejando de lado las noticias de cotilleo, ¿sabes cuáles son los tres riesgos ocultos detrás de esta crisis que no dejan dormir a Wall Street?
{future}(NVDAUSDT)
Primero: el banco central del mundo de la IA se enfrenta a una congelación del crédito. Todos se fijan en que Jensen Huang podría dejar el cargo, pero pasan por alto los hasta 400.000 millones de dólares en garantías y compromisos de financiación renovable de Nvidia.
En el pasado, Nvidia prestó dinero a nuevos proveedores de servicios en la nube como CoreWeave para que compraran sus chips, impulsando así su propio crecimiento. Si la salida de su líder provoca una nueva caída del valor de mercado de Nvidia, estos nuevos gigantes de la computación, tan dependientes de su apoyo financiero, se enfrentarán de inmediato al riesgo de impago de sus deudas. Toda la cadena de financiación de la IA podría verse afectada.
Segundo: salen a la luz las secuelas de una concentración extrema del poder. Nvidia no tiene presidente del consejo de administración, varios consejeros independientes llevan casi treinta años en el cargo y Jensen Huang dirige directamente a más de sesenta altos ejecutivos. Es un caso de concentración absoluta del poder.
Esta estructura es muy eficiente cuando las cosas van bien, pero ahora, con la revelación de una relación secreta con su subordinada Kimberly Powell y una investigación de seguridad nacional relacionada con ejecutivos de grandes clientes, este modelo de gobierno corporativo sin contrapesos se ha convertido de repente en su mayor punto débil.
Sin un número dos, Nvidia ni siquiera tiene ahora un sucesor preparado y solo puede buscar a alguien de forma urgente para apagar el incendio.
Tercero: el dominio se tambalea y Google y Broadcom aprovechan la oportunidad. Aunque en los círculos financieros se cree en general que esto no repetirá la crisis financiera de 2008, la reestructuración del sector ya ha comenzado. El mercado considera que se trata de una crisis particular de Nvidia, y el capital está fluyendo cada vez más rápido hacia los TPU de Google, Broadcom y AMD.
{future}(AMDUSDT)
{future}(GOOGLUSDT)
Si en la conferencia telefónica sobre resultados de la próxima semana no presentan un plan de gobernanza convincente, puede que los beneficios del monopolio de Nvidia en computación alcancen su techo antes de lo previsto.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
Todo el mundo lleva dos días pendiente de Nvidia $NVDA . Dejando de lado las noticias de cotilleo, ¿sabes cuáles son los tres riesgos ocultos detrás de esta crisis que no dejan dormir a Wall Street?
Primero: el banco central del mundo de la IA se enfrenta a una congelación del crédito. Todos se fijan en que Jensen Huang podría dejar el cargo, pero pasan por alto los hasta 400.000 millones de dólares en garantías y compromisos de financiación renovable de Nvidia.
En el pasado, Nvidia prestó dinero a nuevos proveedores de servicios en la nube como CoreWeave para que compraran sus chips, impulsando así su propio crecimiento. Si la salida de su líder provoca una nueva caída del valor de mercado de Nvidia, estos nuevos gigantes de la computación, tan dependientes de su apoyo financiero, se enfrentarán de inmediato al riesgo de impago de sus deudas. Toda la cadena de financiación de la IA podría verse afectada.
Segundo: salen a la luz las secuelas de una concentración extrema del poder. Nvidia no tiene presidente del consejo de administración, varios consejeros independientes llevan casi treinta años en el cargo y Jensen Huang dirige directamente a más de sesenta altos ejecutivos. Es un caso de concentración absoluta del poder.
Esta estructura es muy eficiente cuando las cosas van bien, pero ahora, con la revelación de una relación secreta con su subordinada Kimberly Powell y una investigación de seguridad nacional relacionada con ejecutivos de grandes clientes, este modelo de gobierno corporativo sin contrapesos se ha convertido de repente en su mayor punto débil.
Sin un número dos, Nvidia ni siquiera tiene ahora un sucesor preparado y solo puede buscar a alguien de forma urgente para apagar el incendio.
Tercero: el dominio se tambalea y Google y Broadcom aprovechan la oportunidad. Aunque en los círculos financieros se cree en general que esto no repetirá la crisis financiera de 2008, la reestructuración del sector ya ha comenzado. El mercado considera que se trata de una crisis particular de Nvidia, y el capital está fluyendo cada vez más rápido hacia los TPU de Google, Broadcom y AMD.
Si en la conferencia telefónica sobre resultados de la próxima semana no presentan un plan de gobernanza convincente, puede que los beneficios del monopolio de Nvidia en computación alcancen su techo antes de lo previsto.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
Primero: el banco central del mundo de la IA se enfrenta a una congelación del crédito. Todos se fijan en que Jensen Huang podría dejar el cargo, pero pasan por alto los hasta 400.000 millones de dólares en garantías y compromisos de financiación renovable de Nvidia.
En el pasado, Nvidia prestó dinero a nuevos proveedores de servicios en la nube como CoreWeave para que compraran sus chips, impulsando así su propio crecimiento. Si la salida de su líder provoca una nueva caída del valor de mercado de Nvidia, estos nuevos gigantes de la computación, tan dependientes de su apoyo financiero, se enfrentarán de inmediato al riesgo de impago de sus deudas. Toda la cadena de financiación de la IA podría verse afectada.
Segundo: salen a la luz las secuelas de una concentración extrema del poder. Nvidia no tiene presidente del consejo de administración, varios consejeros independientes llevan casi treinta años en el cargo y Jensen Huang dirige directamente a más de sesenta altos ejecutivos. Es un caso de concentración absoluta del poder.
Esta estructura es muy eficiente cuando las cosas van bien, pero ahora, con la revelación de una relación secreta con su subordinada Kimberly Powell y una investigación de seguridad nacional relacionada con ejecutivos de grandes clientes, este modelo de gobierno corporativo sin contrapesos se ha convertido de repente en su mayor punto débil.
Sin un número dos, Nvidia ni siquiera tiene ahora un sucesor preparado y solo puede buscar a alguien de forma urgente para apagar el incendio.
Tercero: el dominio se tambalea y Google y Broadcom aprovechan la oportunidad. Aunque en los círculos financieros se cree en general que esto no repetirá la crisis financiera de 2008, la reestructuración del sector ya ha comenzado. El mercado considera que se trata de una crisis particular de Nvidia, y el capital está fluyendo cada vez más rápido hacia los TPU de Google, Broadcom y AMD.
Si en la conferencia telefónica sobre resultados de la próxima semana no presentan un plan de gobernanza convincente, puede que los beneficios del monopolio de Nvidia en computación alcancen su techo antes de lo previsto.
DYOR
#黄仁勋再被曝与下属婚外情,或遭董事会罢免
4k
·
--
Artículo
No te falta capacidad para actuar: no eres perezoso, sino que tienes un «bajo nivel cognitivo»No eres perezoso; estás poniendo toda tu energía en imaginar.
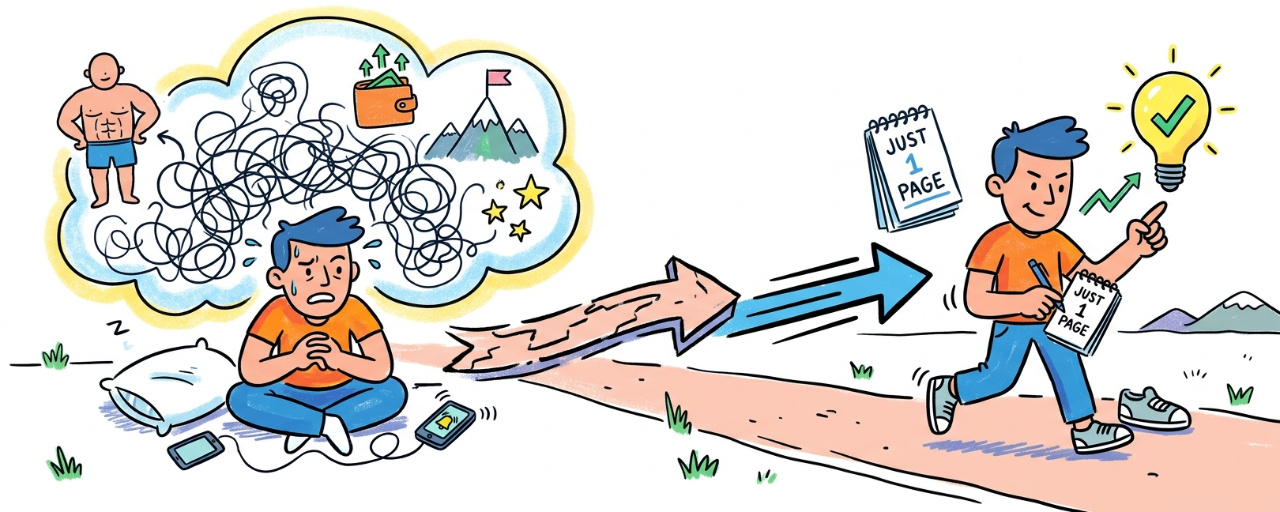
Es la una de la madrugada y no puedes dormir. Tu cabeza está llena de imágenes del futuro: un ascenso, un negocio paralelo, adelgazar, convertirte en la persona que quieres ser. Cuando llegas a lo más emocionante, hasta te dan ganas de llorar.
Al día siguiente suena la alarma tres veces. Sacas el móvil y, cuando te das cuenta, ya es mediodía.
Déjalo, mejor empezamos mañana.
¿Cuánto tiempo llevas diciendo eso? ¿Un año? ¿Tres?
Te voy a decir algo que duele: no eres perezoso. La gente perezosa no quiere hacer nada; se queda tirada y punto, sin sentirse culpable. Tú eres diferente: piensas en ello todos los días, tanto que no puedes dormir y te angustias. Haces más trabajo mental que nadie, pero no das ni un solo paso.
No te falta capacidad para actuar: no eres perezoso, sino que tienes un «bajo nivel cognitivo»
No eres perezoso; estás poniendo toda tu energía en imaginar.
Es la una de la madrugada y no puedes dormir. Tu cabeza está llena de imágenes del futuro: un ascenso, un negocio paralelo, adelgazar, convertirte en la persona que quieres ser. Cuando llegas a lo más emocionante, hasta te dan ganas de llorar.
Al día siguiente suena la alarma tres veces. Sacas el móvil y, cuando te das cuenta, ya es mediodía.
Déjalo, mejor empezamos mañana.
¿Cuánto tiempo llevas diciendo eso? ¿Un año? ¿Tres?
Te voy a decir algo que duele: no eres perezoso. La gente perezosa no quiere hacer nada; se queda tirada y punto, sin sentirse culpable. Tú eres diferente: piensas en ello todos los días, tanto que no puedes dormir y te angustias. Haces más trabajo mental que nadie, pero no das ni un solo paso.
Es la una de la madrugada y no puedes dormir. Tu cabeza está llena de imágenes del futuro: un ascenso, un negocio paralelo, adelgazar, convertirte en la persona que quieres ser. Cuando llegas a lo más emocionante, hasta te dan ganas de llorar.
Al día siguiente suena la alarma tres veces. Sacas el móvil y, cuando te das cuenta, ya es mediodía.
Déjalo, mejor empezamos mañana.
¿Cuánto tiempo llevas diciendo eso? ¿Un año? ¿Tres?
Te voy a decir algo que duele: no eres perezoso. La gente perezosa no quiere hacer nada; se queda tirada y punto, sin sentirse culpable. Tú eres diferente: piensas en ello todos los días, tanto que no puedes dormir y te angustias. Haces más trabajo mental que nadie, pero no das ni un solo paso.
209
·
--
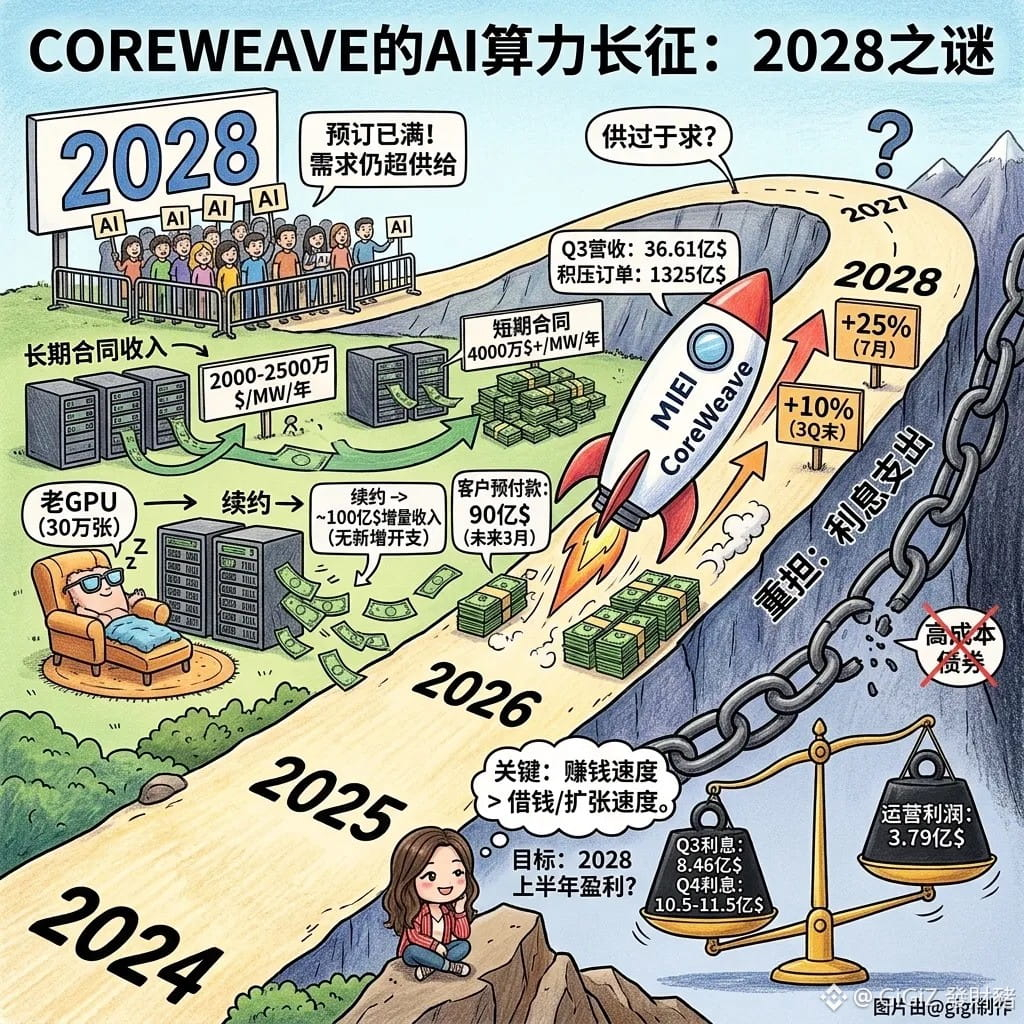
La capacidad de cómputo de CoreWeave ya está vendida hasta 2028. ¿De verdad no teme el mercado de capacidad de cómputo para IA que la oferta supere la demanda?
$CRWV Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168% más interanual; la cartera de pedidos alcanzó los 132.500 millones de dólares, un 138% más; el margen operativo ajustado subió al 10%, y la previsión de ingresos para todo el año se elevó a entre 13.000 y 13.300 millones de dólares
{future}(CRWVUSDT)
En julio de este año, la empresa subió los precios de sus productos un 25%, y a finales del tercer trimestre volvió a aumentarlos un 10%. Actualmente, los ingresos anualizados por megavatio de los contratos a largo plazo alcanzan entre 20 y 25 millones de dólares, mientras que los de los contratos a corto plazo superan los 40 millones. La dirección afirma que la capacidad de cómputo para 2027 está prácticamente agotada y que, en 2028, la demanda seguirá superando con creces a la oferta
Otra posible fuente de ingresos proviene de las GPU antiguas: entre 2027 y 2028, unas 300.000 GPU terminarán gradualmente sus contratos iniciales. Se espera que las renovaciones generen cerca de 10.000 millones de dólares en ingresos anualizados adicionales, sin necesidad de grandes inversiones de capital nuevas
En cuanto a la financiación, la empresa no quiere volver a emitir bonos no garantizados a un coste elevado. Se prevé que reciba 9.000 millones de dólares en anticipos de clientes durante los próximos tres meses
Sin embargo, los gastos por intereses del tercer trimestre ya alcanzaron los 846 millones de dólares, por encima de los 379 millones de dólares de beneficio operativo ajustado. Se prevé que en el cuarto trimestre aumenten aún más, hasta entre 1.050 y 1.150 millones de dólares
Creo que la demanda de capacidad de cómputo de CRWV y su capacidad para subir los precios son realmente convincentes, pero habrá que ver si la velocidad a la que genera beneficios puede seguir el ritmo de su endeudamiento y expansión. Si consigue ser rentable en el primer semestre de 2028, según lo previsto, su modelo de negocio habrá superado una verdadera prueba, y la cotización también podría abrirse a nuevas posibilidades
DYOR
La capacidad de cómputo de CoreWeave ya está vendida hasta 2028. ¿De verdad no teme el mercado de capacidad de cómputo para IA que la oferta supere la demanda?
$CRWV Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168% más interanual; la cartera de pedidos alcanzó los 132.500 millones de dólares, un 138% más; el margen operativo ajustado subió al 10%, y la previsión de ingresos para todo el año se elevó a entre 13.000 y 13.300 millones de dólares
En julio de este año, la empresa subió los precios de sus productos un 25%, y a finales del tercer trimestre volvió a aumentarlos un 10%. Actualmente, los ingresos anualizados por megavatio de los contratos a largo plazo alcanzan entre 20 y 25 millones de dólares, mientras que los de los contratos a corto plazo superan los 40 millones. La dirección afirma que la capacidad de cómputo para 2027 está prácticamente agotada y que, en 2028, la demanda seguirá superando con creces a la oferta
Otra posible fuente de ingresos proviene de las GPU antiguas: entre 2027 y 2028, unas 300.000 GPU terminarán gradualmente sus contratos iniciales. Se espera que las renovaciones generen cerca de 10.000 millones de dólares en ingresos anualizados adicionales, sin necesidad de grandes inversiones de capital nuevas
En cuanto a la financiación, la empresa no quiere volver a emitir bonos no garantizados a un coste elevado. Se prevé que reciba 9.000 millones de dólares en anticipos de clientes durante los próximos tres meses
Sin embargo, los gastos por intereses del tercer trimestre ya alcanzaron los 846 millones de dólares, por encima de los 379 millones de dólares de beneficio operativo ajustado. Se prevé que en el cuarto trimestre aumenten aún más, hasta entre 1.050 y 1.150 millones de dólares
Creo que la demanda de capacidad de cómputo de CRWV y su capacidad para subir los precios son realmente convincentes, pero habrá que ver si la velocidad a la que genera beneficios puede seguir el ritmo de su endeudamiento y expansión. Si consigue ser rentable en el primer semestre de 2028, según lo previsto, su modelo de negocio habrá superado una verdadera prueba, y la cotización también podría abrirse a nuevas posibilidades
DYOR
$CRWV Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168% más interanual; la cartera de pedidos alcanzó los 132.500 millones de dólares, un 138% más; el margen operativo ajustado subió al 10%, y la previsión de ingresos para todo el año se elevó a entre 13.000 y 13.300 millones de dólares
En julio de este año, la empresa subió los precios de sus productos un 25%, y a finales del tercer trimestre volvió a aumentarlos un 10%. Actualmente, los ingresos anualizados por megavatio de los contratos a largo plazo alcanzan entre 20 y 25 millones de dólares, mientras que los de los contratos a corto plazo superan los 40 millones. La dirección afirma que la capacidad de cómputo para 2027 está prácticamente agotada y que, en 2028, la demanda seguirá superando con creces a la oferta
Otra posible fuente de ingresos proviene de las GPU antiguas: entre 2027 y 2028, unas 300.000 GPU terminarán gradualmente sus contratos iniciales. Se espera que las renovaciones generen cerca de 10.000 millones de dólares en ingresos anualizados adicionales, sin necesidad de grandes inversiones de capital nuevas
En cuanto a la financiación, la empresa no quiere volver a emitir bonos no garantizados a un coste elevado. Se prevé que reciba 9.000 millones de dólares en anticipos de clientes durante los próximos tres meses
Sin embargo, los gastos por intereses del tercer trimestre ya alcanzaron los 846 millones de dólares, por encima de los 379 millones de dólares de beneficio operativo ajustado. Se prevé que en el cuarto trimestre aumenten aún más, hasta entre 1.050 y 1.150 millones de dólares
Creo que la demanda de capacidad de cómputo de CRWV y su capacidad para subir los precios son realmente convincentes, pero habrá que ver si la velocidad a la que genera beneficios puede seguir el ritmo de su endeudamiento y expansión. Si consigue ser rentable en el primer semestre de 2028, según lo previsto, su modelo de negocio habrá superado una verdadera prueba, y la cotización también podría abrirse a nuevas posibilidades
DYOR
344
·
--
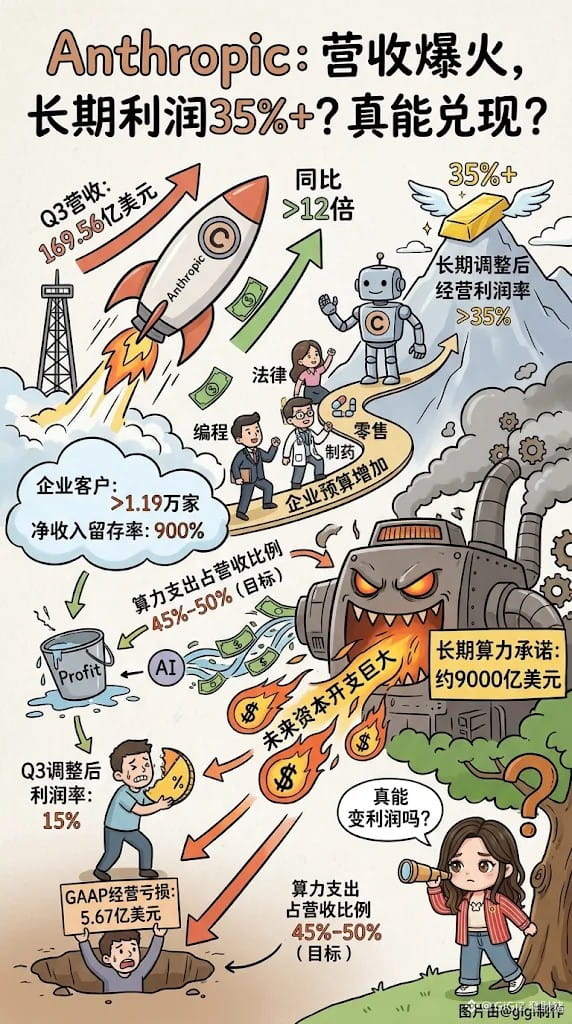
¿Las empresas de IA empiezan a ganar dinero? Anthropic se atreve a pronosticar un margen de beneficio a largo plazo del 35 %: ¿de dónde saca esa confianza?
Anthropic acaba de revelar que sus ingresos del tercer trimestre fueron de 16.956 millones de dólares, más de 12 veces superiores a los del mismo periodo del año anterior. A finales de octubre, sus ingresos anualizados alcanzaron los 81.000 millones de dólares. Tiene más de 11.900 clientes empresariales y una tasa de retención de ingresos netos del 900 %.
La empresa prevé alcanzar a largo plazo un margen operativo ajustado superior al 35 % y reducir el gasto en computación al 45 %-50 % de los ingresos. Sin embargo, en el tercer trimestre el margen ajustado fue de solo el 15 % y registró una pérdida operativa de 567 millones de dólares según los principios GAAP.
En mi opinión, la mayor ventaja de Anthropic es que sus clientes empresariales están dispuestos a seguir aumentando sus presupuestos para IA. Claude está pasando de ser una herramienta de programación a utilizarse en sectores como el jurídico, el farmacéutico y el minorista.
Pero, por otro lado, los compromisos de gasto en computación a largo plazo de la empresa ascienden a unos 900.000 millones de dólares, por lo que la presión de las inversiones de capital futuras sigue siendo enorme.
A partir de ahora, lo que le importará al mercado no será solo la velocidad a la que crecen los ingresos, sino si la IA puede convertirse realmente en beneficios. El objetivo del 35 % resulta muy atractivo, pero la clave para determinar la valoración será si pueden cumplirlo.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
¿Las empresas de IA empiezan a ganar dinero? Anthropic se atreve a pronosticar un margen de beneficio a largo plazo del 35 %: ¿de dónde saca esa confianza?
Anthropic acaba de revelar que sus ingresos del tercer trimestre fueron de 16.956 millones de dólares, más de 12 veces superiores a los del mismo periodo del año anterior. A finales de octubre, sus ingresos anualizados alcanzaron los 81.000 millones de dólares. Tiene más de 11.900 clientes empresariales y una tasa de retención de ingresos netos del 900 %.
La empresa prevé alcanzar a largo plazo un margen operativo ajustado superior al 35 % y reducir el gasto en computación al 45 %-50 % de los ingresos. Sin embargo, en el tercer trimestre el margen ajustado fue de solo el 15 % y registró una pérdida operativa de 567 millones de dólares según los principios GAAP.
En mi opinión, la mayor ventaja de Anthropic es que sus clientes empresariales están dispuestos a seguir aumentando sus presupuestos para IA. Claude está pasando de ser una herramienta de programación a utilizarse en sectores como el jurídico, el farmacéutico y el minorista.
Pero, por otro lado, los compromisos de gasto en computación a largo plazo de la empresa ascienden a unos 900.000 millones de dólares, por lo que la presión de las inversiones de capital futuras sigue siendo enorme.
A partir de ahora, lo que le importará al mercado no será solo la velocidad a la que crecen los ingresos, sino si la IA puede convertirse realmente en beneficios. El objetivo del 35 % resulta muy atractivo, pero la clave para determinar la valoración será si pueden cumplirlo.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
Anthropic acaba de revelar que sus ingresos del tercer trimestre fueron de 16.956 millones de dólares, más de 12 veces superiores a los del mismo periodo del año anterior. A finales de octubre, sus ingresos anualizados alcanzaron los 81.000 millones de dólares. Tiene más de 11.900 clientes empresariales y una tasa de retención de ingresos netos del 900 %.
La empresa prevé alcanzar a largo plazo un margen operativo ajustado superior al 35 % y reducir el gasto en computación al 45 %-50 % de los ingresos. Sin embargo, en el tercer trimestre el margen ajustado fue de solo el 15 % y registró una pérdida operativa de 567 millones de dólares según los principios GAAP.
En mi opinión, la mayor ventaja de Anthropic es que sus clientes empresariales están dispuestos a seguir aumentando sus presupuestos para IA. Claude está pasando de ser una herramienta de programación a utilizarse en sectores como el jurídico, el farmacéutico y el minorista.
Pero, por otro lado, los compromisos de gasto en computación a largo plazo de la empresa ascienden a unos 900.000 millones de dólares, por lo que la presión de las inversiones de capital futuras sigue siendo enorme.
A partir de ahora, lo que le importará al mercado no será solo la velocidad a la que crecen los ingresos, sino si la IA puede convertirse realmente en beneficios. El objetivo del 35 % resulta muy atractivo, pero la clave para determinar la valoración será si pueden cumplirlo.
DYOR
#anthropic拒绝延期ipo,本周路演估值几何?
454
·
--
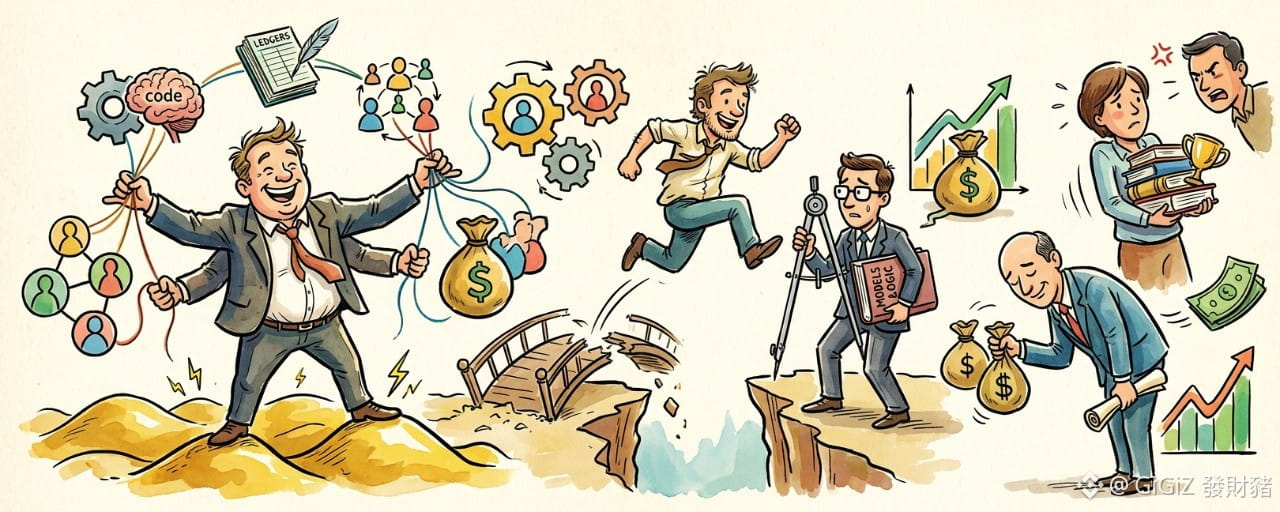
Artículo
¿Por qué tú sabes hacer de todo y eres pobre, mientras que tu jefe no sabe hacer nada y es rico?¿Por qué muchos ricos parecen no tener ninguna habilidad especial y, aun así, ganan muchísimo dinero?
Vas a conocer a algunos grandes empresarios y, después de hablar con ellos, descubres que ni siquiera saben hacer una tabla, que no se expresan con lógica y que no entienden los términos técnicos.
Pero ellos tienen fortunas de cientos de millones, mientras que tú sabes hacer de todo y sigues cobrando un sueldo fijo.
Hoy vamos a analizar qué hicieron bien estos ricos incompetentes desde tres perspectivas: la economía, la psicología y la historia.
Primero, la verdadera capacidad no consiste en tener habilidades, sino en saber integrar recursos.
El premio Nobel Ronald Coase dijo que la razón de ser de las empresas es reducir los costos de transacción.
¿Por qué tú sabes hacer de todo y eres pobre, mientras que tu jefe no sabe hacer nada y es rico?
¿Por qué muchos ricos parecen no tener ninguna habilidad especial y, aun así, ganan muchísimo dinero?
Vas a conocer a algunos grandes empresarios y, después de hablar con ellos, descubres que ni siquiera saben hacer una tabla, que no se expresan con lógica y que no entienden los términos técnicos.
Pero ellos tienen fortunas de cientos de millones, mientras que tú sabes hacer de todo y sigues cobrando un sueldo fijo.
Hoy vamos a analizar qué hicieron bien estos ricos incompetentes desde tres perspectivas: la economía, la psicología y la historia.
Primero, la verdadera capacidad no consiste en tener habilidades, sino en saber integrar recursos.
El premio Nobel Ronald Coase dijo que la razón de ser de las empresas es reducir los costos de transacción.
Vas a conocer a algunos grandes empresarios y, después de hablar con ellos, descubres que ni siquiera saben hacer una tabla, que no se expresan con lógica y que no entienden los términos técnicos.
Pero ellos tienen fortunas de cientos de millones, mientras que tú sabes hacer de todo y sigues cobrando un sueldo fijo.
Hoy vamos a analizar qué hicieron bien estos ricos incompetentes desde tres perspectivas: la economía, la psicología y la historia.
Primero, la verdadera capacidad no consiste en tener habilidades, sino en saber integrar recursos.
El premio Nobel Ronald Coase dijo que la razón de ser de las empresas es reducir los costos de transacción.
131
·
--
Verificado
#anthropic拒绝延期ipo,本周路演估值几何?
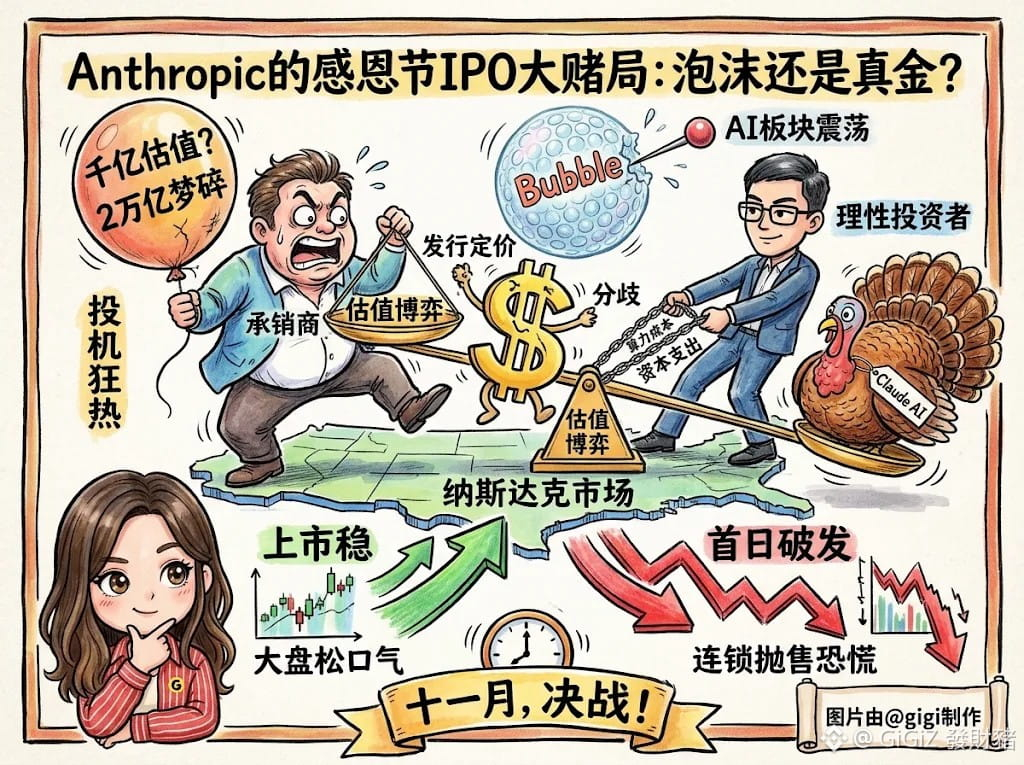
El unicornio de la IA Anthropic quiere llamar a las puertas del Nasdaq antes de Acción de Gracias. ¿Crees que esta vez conseguirá salir a bolsa con una valoración de 100.000 millones?
Últimamente, el sector de la IA en la bolsa estadounidense ha sufrido fuertes turbulencias y el entusiasmo del mercado se ha enfriado bastante.
Los rumores de hace un tiempo sobre una recaudación de 69.300 millones y una valoración de 2 billones, cifras exageradas, fueron desmentidos y retirados rápidamente por la empresa, lo que dejó al descubierto el intenso pulso entre los suscriptores y los posibles compradores.
La gira de presentación ya ha comenzado. ¿Cuál será la valoración?
A juzgar por las negociaciones más recientes, el sueño inicial de alcanzar una valoración descomunal de 2 billones prácticamente se ha desvanecido. La mayoría de las expectativas razonables de las instituciones se han reducido a entre 1,1 y 1,3 billones de dólares, e incluso hay analistas más prudentes que creen que rondar el billón de dólares sería una cifra más segura.
Aunque el crecimiento de los ingresos que figura en el folleto de la oferta pública es realmente asombroso, las facturas de computación de cientos de miles de millones de dólares al año y los enormes gastos de capital han vuelto excepcionalmente cautos a los inversores del mercado secundario.
Creo que lo más probable es que Anthropic opte por ceder discretamente.
Preferirá entrar en el mercado de capitales con un precio relativamente prudente para garantizar que no se interrumpa la financiación de su capacidad de computación, antes que arriesgarse a aplazar la salida a bolsa en este momento.
La evolución de la acción en su primer día de cotización será la prueba decisiva para medir la solidez de toda la burbuja de la IA generativa. Si logra mantenerse estable tras su debut, el mercado de la IA podrá respirar aliviado; pero si abre por debajo del precio de salida, podría desencadenar una ola de ventas en cadena.
Investiga por tu cuenta.
#anthropic拒绝延期ipo,本周路演估值几何?
El unicornio de la IA Anthropic quiere llamar a las puertas del Nasdaq antes de Acción de Gracias. ¿Crees que esta vez conseguirá salir a bolsa con una valoración de 100.000 millones?
Últimamente, el sector de la IA en la bolsa estadounidense ha sufrido fuertes turbulencias y el entusiasmo del mercado se ha enfriado bastante.
Los rumores de hace un tiempo sobre una recaudación de 69.300 millones y una valoración de 2 billones, cifras exageradas, fueron desmentidos y retirados rápidamente por la empresa, lo que dejó al descubierto el intenso pulso entre los suscriptores y los posibles compradores.
La gira de presentación ya ha comenzado. ¿Cuál será la valoración?
A juzgar por las negociaciones más recientes, el sueño inicial de alcanzar una valoración descomunal de 2 billones prácticamente se ha desvanecido. La mayoría de las expectativas razonables de las instituciones se han reducido a entre 1,1 y 1,3 billones de dólares, e incluso hay analistas más prudentes que creen que rondar el billón de dólares sería una cifra más segura.
Aunque el crecimiento de los ingresos que figura en el folleto de la oferta pública es realmente asombroso, las facturas de computación de cientos de miles de millones de dólares al año y los enormes gastos de capital han vuelto excepcionalmente cautos a los inversores del mercado secundario.
Creo que lo más probable es que Anthropic opte por ceder discretamente.
Preferirá entrar en el mercado de capitales con un precio relativamente prudente para garantizar que no se interrumpa la financiación de su capacidad de computación, antes que arriesgarse a aplazar la salida a bolsa en este momento.
La evolución de la acción en su primer día de cotización será la prueba decisiva para medir la solidez de toda la burbuja de la IA generativa. Si logra mantenerse estable tras su debut, el mercado de la IA podrá respirar aliviado; pero si abre por debajo del precio de salida, podría desencadenar una ola de ventas en cadena.
Investiga por tu cuenta.
El unicornio de la IA Anthropic quiere llamar a las puertas del Nasdaq antes de Acción de Gracias. ¿Crees que esta vez conseguirá salir a bolsa con una valoración de 100.000 millones?
Últimamente, el sector de la IA en la bolsa estadounidense ha sufrido fuertes turbulencias y el entusiasmo del mercado se ha enfriado bastante.
Los rumores de hace un tiempo sobre una recaudación de 69.300 millones y una valoración de 2 billones, cifras exageradas, fueron desmentidos y retirados rápidamente por la empresa, lo que dejó al descubierto el intenso pulso entre los suscriptores y los posibles compradores.
La gira de presentación ya ha comenzado. ¿Cuál será la valoración?
A juzgar por las negociaciones más recientes, el sueño inicial de alcanzar una valoración descomunal de 2 billones prácticamente se ha desvanecido. La mayoría de las expectativas razonables de las instituciones se han reducido a entre 1,1 y 1,3 billones de dólares, e incluso hay analistas más prudentes que creen que rondar el billón de dólares sería una cifra más segura.
Aunque el crecimiento de los ingresos que figura en el folleto de la oferta pública es realmente asombroso, las facturas de computación de cientos de miles de millones de dólares al año y los enormes gastos de capital han vuelto excepcionalmente cautos a los inversores del mercado secundario.
Creo que lo más probable es que Anthropic opte por ceder discretamente.
Preferirá entrar en el mercado de capitales con un precio relativamente prudente para garantizar que no se interrumpa la financiación de su capacidad de computación, antes que arriesgarse a aplazar la salida a bolsa en este momento.
La evolución de la acción en su primer día de cotización será la prueba decisiva para medir la solidez de toda la burbuja de la IA generativa. Si logra mantenerse estable tras su debut, el mercado de la IA podrá respirar aliviado; pero si abre por debajo del precio de salida, podría desencadenar una ola de ventas en cadena.
Investiga por tu cuenta.
3.5k
·
--
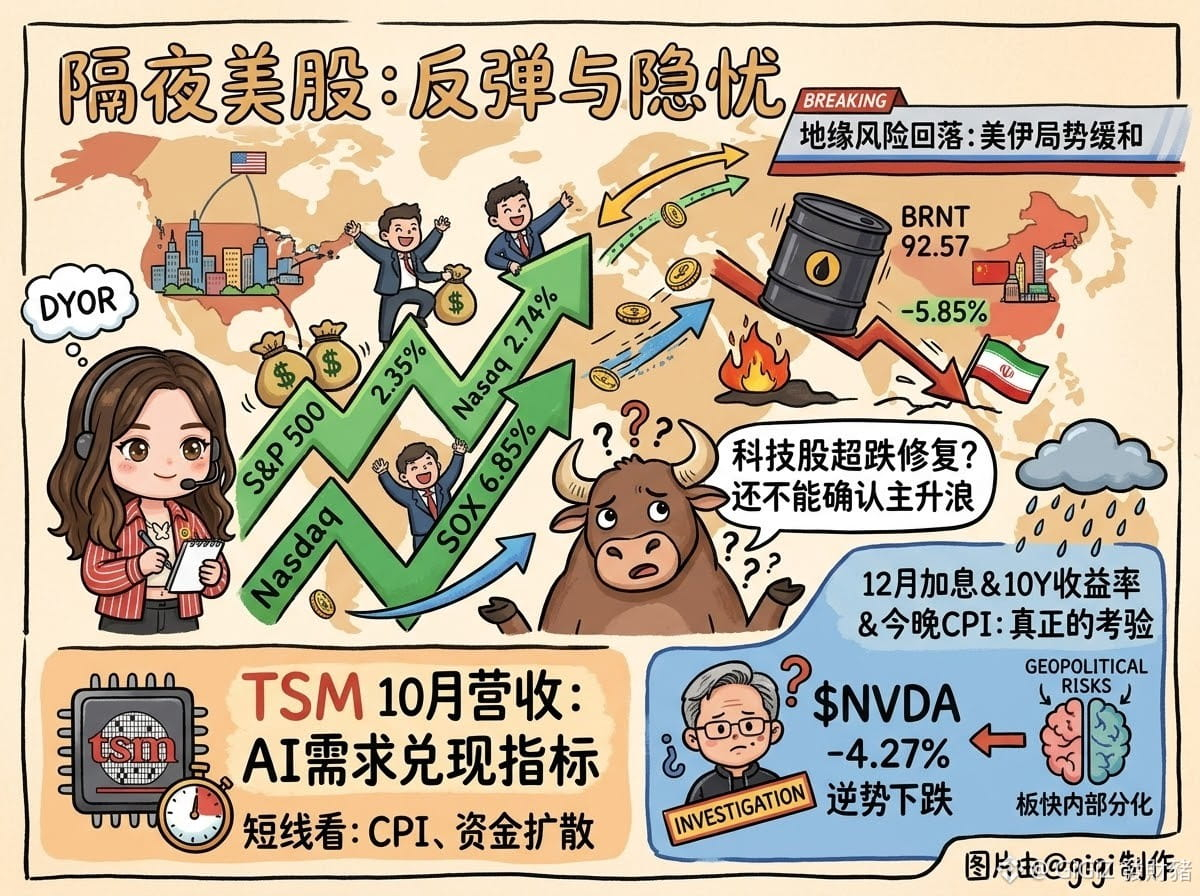
Las acciones estadounidenses repuntaron con fuerza durante la noche: el S&P 500 subió un 2,35%, el Nasdaq un 2,74% y el índice de semiconductores de Filadelfia avanzó un 6,85%. El crudo Brent cayó un 5,85%, hasta los 92,57 dólares, mientras el mercado empieza a descontar una distensión de las tensiones entre EE. UU. e Irán.
1️⃣ El hardware de IA vuelve a ser el principal foco de inversión
Las acciones de hardware tecnológico, como $AMD, $COHR , $CRDO y $MU , repuntaron claramente. La comunicación óptica, el almacenamiento y la energía para IA también mostraron fortaleza. Parece una recuperación de posiciones tras una fuerte sobreventa, pero aún no se puede confirmar que haya comenzado una nueva tendencia alcista sostenida.
{future}(AMDUSDT)
2️⃣ $NVDA cayó un 4,27%, a contracorriente
La empresa está investigando informaciones sobre un posible contacto entre Jensen Huang y una agencia de inteligencia extranjera. El mercado está reevaluando los riesgos geopolíticos y de la cadena de suministro del líder de la IA, y el sector empieza a mostrar divergencias internas.
{future}(NVDAUSDT)
3️⃣ La caída del precio del petróleo no significa que haya desaparecido la presión inflacionaria
La probabilidad de que la Fed suba los tipos en diciembre sigue entre el 80% y el 85%, y el rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 4,86%. El verdadero examen será el IPC de EE. UU. de esta noche.
Además, $TSM publica hoy sus ingresos de octubre, un dato que merece especial atención porque es un indicador importante para comprobar si la demanda de IA sigue materializándose.
{future}(TSMUSDT)
Creo que este repunte se debe, en primer lugar, a la reducción de la prima de riesgo geopolítico y, en segundo lugar, a la recuperación de las tecnológicas tras la sobreventa. Por ahora, no hay un aumento claro de los flujos de capital nacionales; que los índices suban no significa que todos los sectores tengan oportunidades sostenidas.
No conviene perseguir subidas a ciegas a corto plazo. Hay que seguir de cerca el IPC, los ingresos de TSMC y si el capital se extiende desde los grandes líderes tecnológicos estadounidenses hacia otras empresas de la cadena de suministro. Los próximos dos o tres días de negociación serán clave para saber si puede consolidarse una tendencia sostenida.
DYOR
#cpi前瞻,12月利率走向迎关键考验
Las acciones estadounidenses repuntaron con fuerza durante la noche: el S&P 500 subió un 2,35%, el Nasdaq un 2,74% y el índice de semiconductores de Filadelfia avanzó un 6,85%. El crudo Brent cayó un 5,85%, hasta los 92,57 dólares, mientras el mercado empieza a descontar una distensión de las tensiones entre EE. UU. e Irán.
1️⃣ El hardware de IA vuelve a ser el principal foco de inversión
Las acciones de hardware tecnológico, como $AMD, $COHR , $CRDO y $MU , repuntaron claramente. La comunicación óptica, el almacenamiento y la energía para IA también mostraron fortaleza. Parece una recuperación de posiciones tras una fuerte sobreventa, pero aún no se puede confirmar que haya comenzado una nueva tendencia alcista sostenida.
2️⃣ $NVDA cayó un 4,27%, a contracorriente
La empresa está investigando informaciones sobre un posible contacto entre Jensen Huang y una agencia de inteligencia extranjera. El mercado está reevaluando los riesgos geopolíticos y de la cadena de suministro del líder de la IA, y el sector empieza a mostrar divergencias internas.
3️⃣ La caída del precio del petróleo no significa que haya desaparecido la presión inflacionaria
La probabilidad de que la Fed suba los tipos en diciembre sigue entre el 80% y el 85%, y el rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 4,86%. El verdadero examen será el IPC de EE. UU. de esta noche.
Además, $TSM publica hoy sus ingresos de octubre, un dato que merece especial atención porque es un indicador importante para comprobar si la demanda de IA sigue materializándose.
Creo que este repunte se debe, en primer lugar, a la reducción de la prima de riesgo geopolítico y, en segundo lugar, a la recuperación de las tecnológicas tras la sobreventa. Por ahora, no hay un aumento claro de los flujos de capital nacionales; que los índices suban no significa que todos los sectores tengan oportunidades sostenidas.
No conviene perseguir subidas a ciegas a corto plazo. Hay que seguir de cerca el IPC, los ingresos de TSMC y si el capital se extiende desde los grandes líderes tecnológicos estadounidenses hacia otras empresas de la cadena de suministro. Los próximos dos o tres días de negociación serán clave para saber si puede consolidarse una tendencia sostenida.
DYOR
#cpi前瞻,12月利率走向迎关键考验
1️⃣ El hardware de IA vuelve a ser el principal foco de inversión
Las acciones de hardware tecnológico, como $AMD, $COHR , $CRDO y $MU , repuntaron claramente. La comunicación óptica, el almacenamiento y la energía para IA también mostraron fortaleza. Parece una recuperación de posiciones tras una fuerte sobreventa, pero aún no se puede confirmar que haya comenzado una nueva tendencia alcista sostenida.
2️⃣ $NVDA cayó un 4,27%, a contracorriente
La empresa está investigando informaciones sobre un posible contacto entre Jensen Huang y una agencia de inteligencia extranjera. El mercado está reevaluando los riesgos geopolíticos y de la cadena de suministro del líder de la IA, y el sector empieza a mostrar divergencias internas.
3️⃣ La caída del precio del petróleo no significa que haya desaparecido la presión inflacionaria
La probabilidad de que la Fed suba los tipos en diciembre sigue entre el 80% y el 85%, y el rendimiento de los bonos del Tesoro estadounidense a 10 años ronda el 4,86%. El verdadero examen será el IPC de EE. UU. de esta noche.
Además, $TSM publica hoy sus ingresos de octubre, un dato que merece especial atención porque es un indicador importante para comprobar si la demanda de IA sigue materializándose.
Creo que este repunte se debe, en primer lugar, a la reducción de la prima de riesgo geopolítico y, en segundo lugar, a la recuperación de las tecnológicas tras la sobreventa. Por ahora, no hay un aumento claro de los flujos de capital nacionales; que los índices suban no significa que todos los sectores tengan oportunidades sostenidas.
No conviene perseguir subidas a ciegas a corto plazo. Hay que seguir de cerca el IPC, los ingresos de TSMC y si el capital se extiende desde los grandes líderes tecnológicos estadounidenses hacia otras empresas de la cadena de suministro. Los próximos dos o tres días de negociación serán clave para saber si puede consolidarse una tendencia sostenida.
DYOR
#cpi前瞻,12月利率走向迎关键考验
1
561
·
--
Verificado
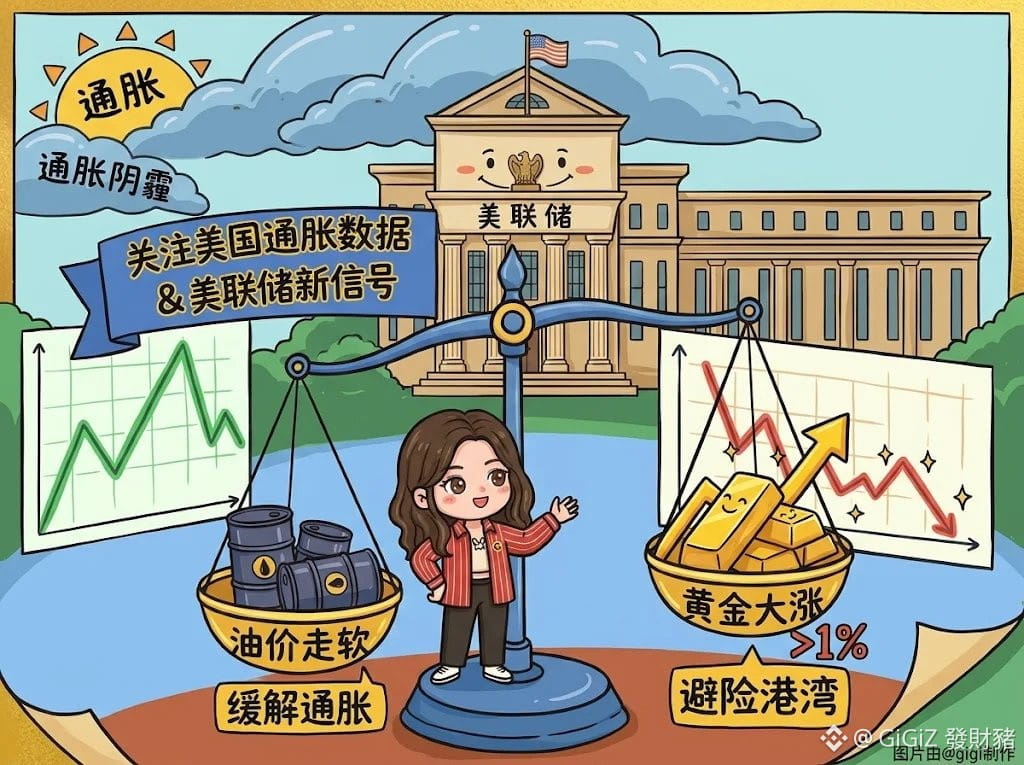
Cuando cae el precio del petróleo y se disipan temporalmente las sombras de la inflación, ¿por qué los alcistas del oro siempre logran contraatacar en momentos clave? $XAU $XAUT
{future}(XAUTUSDT)
{future}(XAUUSDT)
Recientemente, el precio del oro volvió a superar los 4120 dólares por onza, con una subida intradía superior al 1%. A primera vista, parece que la distensión geopolítica impulsó la caída del petróleo y alivió directamente las presiones inflacionarias; en realidad, el factor clave es la sensible pugna del mercado en torno a un posible cambio de rumbo de la política de la Reserva Federal.
Aunque instituciones como Goldman Sachs rebajaron sus previsiones para finales de año ante los indicios de una postura más agresiva de la Reserva Federal, el enorme volumen de deuda pública estadounidense y el trasfondo de la inflación estructural a largo plazo no han cambiado. La lógica del oro como refugio definitivo y herramienta de cobertura sigue siendo sólida.
A corto plazo, es muy probable que el precio del oro se mantenga en niveles altos y oscile. Si los próximos datos de inflación caen más de lo previsto y reducen las expectativas de subidas de tipos, el oro podría volver a poner a prueba sus máximos anteriores.
Si la Reserva Federal mantiene una postura firme, el mercado atravesará frecuentes vaivenes y episodios de liquidación de posiciones.
DYOR
Cuando cae el precio del petróleo y se disipan temporalmente las sombras de la inflación, ¿por qué los alcistas del oro siempre logran contraatacar en momentos clave? $XAU $XAUT
Recientemente, el precio del oro volvió a superar los 4120 dólares por onza, con una subida intradía superior al 1%. A primera vista, parece que la distensión geopolítica impulsó la caída del petróleo y alivió directamente las presiones inflacionarias; en realidad, el factor clave es la sensible pugna del mercado en torno a un posible cambio de rumbo de la política de la Reserva Federal.
Aunque instituciones como Goldman Sachs rebajaron sus previsiones para finales de año ante los indicios de una postura más agresiva de la Reserva Federal, el enorme volumen de deuda pública estadounidense y el trasfondo de la inflación estructural a largo plazo no han cambiado. La lógica del oro como refugio definitivo y herramienta de cobertura sigue siendo sólida.
A corto plazo, es muy probable que el precio del oro se mantenga en niveles altos y oscile. Si los próximos datos de inflación caen más de lo previsto y reducen las expectativas de subidas de tipos, el oro podría volver a poner a prueba sus máximos anteriores.
Si la Reserva Federal mantiene una postura firme, el mercado atravesará frecuentes vaivenes y episodios de liquidación de posiciones.
DYOR
Recientemente, el precio del oro volvió a superar los 4120 dólares por onza, con una subida intradía superior al 1%. A primera vista, parece que la distensión geopolítica impulsó la caída del petróleo y alivió directamente las presiones inflacionarias; en realidad, el factor clave es la sensible pugna del mercado en torno a un posible cambio de rumbo de la política de la Reserva Federal.
Aunque instituciones como Goldman Sachs rebajaron sus previsiones para finales de año ante los indicios de una postura más agresiva de la Reserva Federal, el enorme volumen de deuda pública estadounidense y el trasfondo de la inflación estructural a largo plazo no han cambiado. La lógica del oro como refugio definitivo y herramienta de cobertura sigue siendo sólida.
A corto plazo, es muy probable que el precio del oro se mantenga en niveles altos y oscile. Si los próximos datos de inflación caen más de lo previsto y reducen las expectativas de subidas de tipos, el oro podría volver a poner a prueba sus máximos anteriores.
Si la Reserva Federal mantiene una postura firme, el mercado atravesará frecuentes vaivenes y episodios de liquidación de posiciones.
DYOR
2
843
·
--
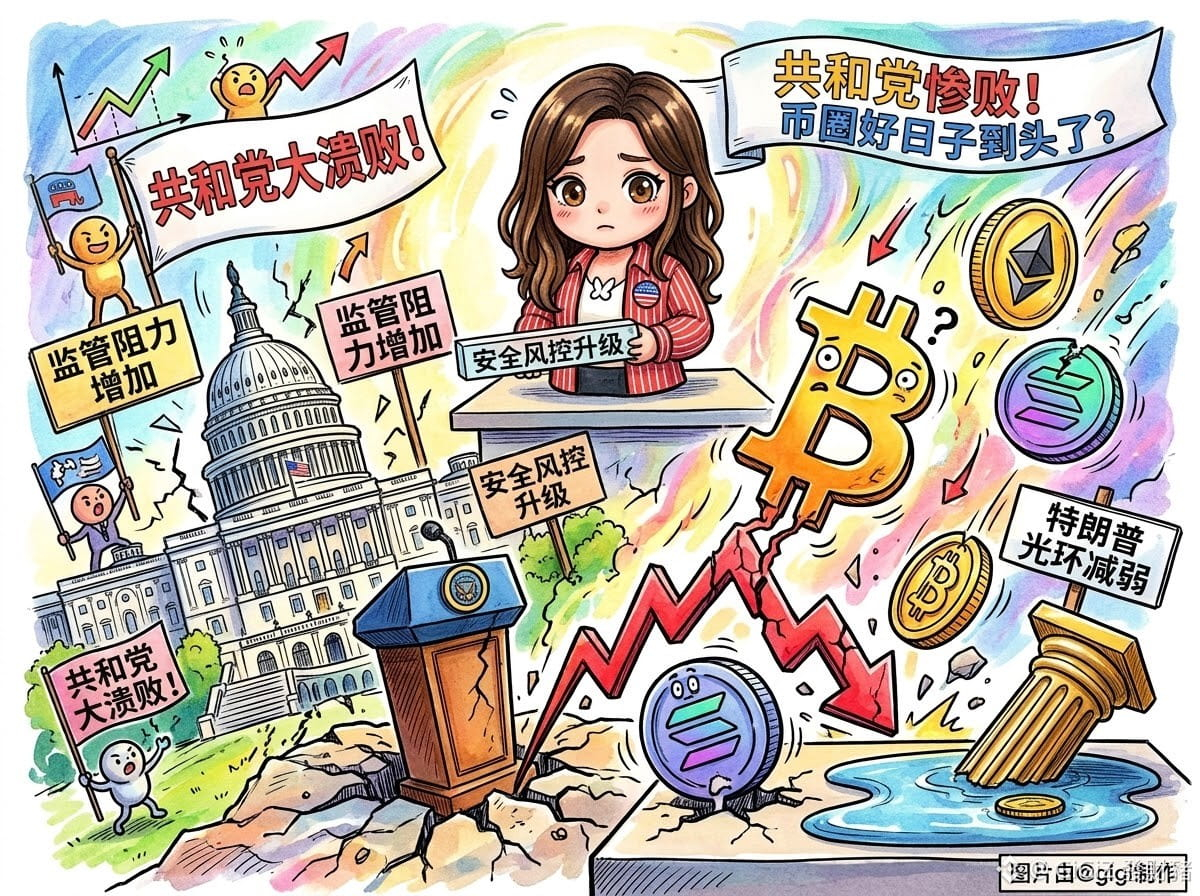
🇺🇸El Partido Republicano sufre una dura derrota en las elecciones de mitad de mandato. ¿Se acabaron los buenos tiempos para las criptomonedas?
Los demócratas vuelven a hacerse con el Congreso, y los beneficios políticos que la industria cripto obtuvo gracias a Trump durante los últimos dos años podrían tener que reevaluarse
Creo que hay tres consecuencias que vale la pena tener en cuenta
1. Aumentan los obstáculos regulatorios
Los demócratas siempre han defendido una mayor protección al consumidor y controles regulatorios más estrictos. Es posible que avanzar con la CLARITY Act resulte más difícil y que también cambie el enfoque regulatorio de la SEC y la CFTC
2. Se debilita el efecto Trump
Muchas empresas cripto apostaron sus cartas políticas a Trump. Ahora que los demócratas controlan el Congreso, los intereses comerciales de la familia Trump en el sector cripto también podrían ser objeto de más investigaciones
3. Vuelven a cobrar protagonismo los problemas de seguridad
Los hackeos también han hecho sonar las alarmas en el sector. En el futuro, es posible que los reguladores presten más atención a la custodia de los activos de las plataformas de intercambio, los controles de riesgo internos y la seguridad de los fondos
Creo que, a corto plazo, las expectativas sobre las políticas para el sector cripto estarán sin duda bajo presión, pero eso no significa que Estados Unidos vaya a dar un giro total hacia la represión de la industria
Las stablecoins ya forman parte del sistema financiero estadounidense y Wall Street sigue invirtiendo en activos digitales. Estas tendencias no desaparecerán por unas elecciones
Más bien, creo que el mayor desafío para el sector de ahora en adelante será dejar de depender de un solo partido y ganarse el apoyo de ambos
Al fin y al cabo, los beneficios políticos pueden conseguirse en las urnas, pero el desarrollo a largo plazo no puede depender de apostar por el rumbo político cada dos años
DYOR
🇺🇸El Partido Republicano sufre una dura derrota en las elecciones de mitad de mandato. ¿Se acabaron los buenos tiempos para las criptomonedas?
Los demócratas vuelven a hacerse con el Congreso, y los beneficios políticos que la industria cripto obtuvo gracias a Trump durante los últimos dos años podrían tener que reevaluarse
Creo que hay tres consecuencias que vale la pena tener en cuenta
1. Aumentan los obstáculos regulatorios
Los demócratas siempre han defendido una mayor protección al consumidor y controles regulatorios más estrictos. Es posible que avanzar con la CLARITY Act resulte más difícil y que también cambie el enfoque regulatorio de la SEC y la CFTC
2. Se debilita el efecto Trump
Muchas empresas cripto apostaron sus cartas políticas a Trump. Ahora que los demócratas controlan el Congreso, los intereses comerciales de la familia Trump en el sector cripto también podrían ser objeto de más investigaciones
3. Vuelven a cobrar protagonismo los problemas de seguridad
Los hackeos también han hecho sonar las alarmas en el sector. En el futuro, es posible que los reguladores presten más atención a la custodia de los activos de las plataformas de intercambio, los controles de riesgo internos y la seguridad de los fondos
Creo que, a corto plazo, las expectativas sobre las políticas para el sector cripto estarán sin duda bajo presión, pero eso no significa que Estados Unidos vaya a dar un giro total hacia la represión de la industria
Las stablecoins ya forman parte del sistema financiero estadounidense y Wall Street sigue invirtiendo en activos digitales. Estas tendencias no desaparecerán por unas elecciones
Más bien, creo que el mayor desafío para el sector de ahora en adelante será dejar de depender de un solo partido y ganarse el apoyo de ambos
Al fin y al cabo, los beneficios políticos pueden conseguirse en las urnas, pero el desarrollo a largo plazo no puede depender de apostar por el rumbo político cada dos años
DYOR
Los demócratas vuelven a hacerse con el Congreso, y los beneficios políticos que la industria cripto obtuvo gracias a Trump durante los últimos dos años podrían tener que reevaluarse
Creo que hay tres consecuencias que vale la pena tener en cuenta
1. Aumentan los obstáculos regulatorios
Los demócratas siempre han defendido una mayor protección al consumidor y controles regulatorios más estrictos. Es posible que avanzar con la CLARITY Act resulte más difícil y que también cambie el enfoque regulatorio de la SEC y la CFTC
2. Se debilita el efecto Trump
Muchas empresas cripto apostaron sus cartas políticas a Trump. Ahora que los demócratas controlan el Congreso, los intereses comerciales de la familia Trump en el sector cripto también podrían ser objeto de más investigaciones
3. Vuelven a cobrar protagonismo los problemas de seguridad
Los hackeos también han hecho sonar las alarmas en el sector. En el futuro, es posible que los reguladores presten más atención a la custodia de los activos de las plataformas de intercambio, los controles de riesgo internos y la seguridad de los fondos
Creo que, a corto plazo, las expectativas sobre las políticas para el sector cripto estarán sin duda bajo presión, pero eso no significa que Estados Unidos vaya a dar un giro total hacia la represión de la industria
Las stablecoins ya forman parte del sistema financiero estadounidense y Wall Street sigue invirtiendo en activos digitales. Estas tendencias no desaparecerán por unas elecciones
Más bien, creo que el mayor desafío para el sector de ahora en adelante será dejar de depender de un solo partido y ganarse el apoyo de ambos
Al fin y al cabo, los beneficios políticos pueden conseguirse en las urnas, pero el desarrollo a largo plazo no puede depender de apostar por el rumbo político cada dos años
DYOR
1.4k
·
--
Lo más destacado de la nueva semana en la bolsa estadounidense
Suben las expectativas de alzas de tasas: ¿tendrá que afrontar otra prueba el sector de la IA?
La semana pasada, la bolsa estadounidense atravesó una volatilidad significativa. El Nasdaq cayó más de un 5 % en una sola jornada y las acciones tecnológicas de IA fueron las más afectadas por las ventas. El viernes, los datos de empleo sorprendieron al alza. Ahora, el mercado tendrá que afrontar la doble prueba de la inflación y los resultados financieros de las empresas de IA.
1. El IPC determinará el rumbo de las tasas de interés
En octubre, Estados Unidos sumó 165.000 empleos no agrícolas y la tasa de desempleo bajó al 4,1 %. La probabilidad de una subida de tasas en diciembre aumentó hasta aproximadamente el 79 %.
El martes se publicará el IPC de octubre y el viernes, el IPP. Si la inflación sigue siendo elevada, podrían subir los rendimientos de los bonos del Tesoro y el dólar, lo que aumentaría la presión sobre las acciones tecnológicas de alta valoración.
2. Los resultados financieros de las empresas de IA serán lo más destacado de la semana
Presten especial atención a $CRWV , $NBIS, $AMAT , $CBRS, $CSCO .
Me interesan especialmente los costos de financiación, la cartera de pedidos y el flujo de caja de CoreWeave. La demanda de capacidad de cómputo para IA sigue siendo sólida, pero la construcción de centros de datos depende cada vez más de la financiación. El mercado empieza a preguntarse si el gasto de capital generará suficientes retornos.
Además, también vale la pena seguir los pedidos de equipos de AMAT para observar si la inversión en IA sigue extendiéndose a la fabricación de semiconductores.
3. Surgen incertidumbres en torno a la salida a bolsa de Anthropic
La valoración de 1,5 billones de dólares que se había comentado anteriormente ya ha suscitado dudas entre los inversores, y tampoco está claro si la gira de presentaciones para inversores podrá comenzar según lo previsto esta semana. Esto podría convertirse en una prueba de resistencia para las valoraciones del mercado privado de IA.
Calendario de resultados de esta semana
Lunes: $RKLB, $ASTS
Martes: $CRWV
Jueves: $NBIS, $AMAT, $CBRS, $CSCO
En mi opinión, la demanda de IA a largo plazo aún no se ha puesto en duda, pero el mercado está pasando de perseguir el crecimiento a examinar la rentabilidad y la capacidad de financiación.
Si el IPC sigue siendo elevado y, al mismo tiempo, los resultados de las empresas de IA no ofrecen mejores perspectivas de flujo de caja, es posible que la corrección de las acciones tecnológicas aún no haya terminado.
DYOR
{future}(AMATUSDT)
{future}(CSCOUSDT)
{future}(CRWVUSDT)
Lo más destacado de la nueva semana en la bolsa estadounidense
Suben las expectativas de alzas de tasas: ¿tendrá que afrontar otra prueba el sector de la IA?
La semana pasada, la bolsa estadounidense atravesó una volatilidad significativa. El Nasdaq cayó más de un 5 % en una sola jornada y las acciones tecnológicas de IA fueron las más afectadas por las ventas. El viernes, los datos de empleo sorprendieron al alza. Ahora, el mercado tendrá que afrontar la doble prueba de la inflación y los resultados financieros de las empresas de IA.
1. El IPC determinará el rumbo de las tasas de interés
En octubre, Estados Unidos sumó 165.000 empleos no agrícolas y la tasa de desempleo bajó al 4,1 %. La probabilidad de una subida de tasas en diciembre aumentó hasta aproximadamente el 79 %.
El martes se publicará el IPC de octubre y el viernes, el IPP. Si la inflación sigue siendo elevada, podrían subir los rendimientos de los bonos del Tesoro y el dólar, lo que aumentaría la presión sobre las acciones tecnológicas de alta valoración.
2. Los resultados financieros de las empresas de IA serán lo más destacado de la semana
Presten especial atención a $CRWV , $NBIS, $AMAT , $CBRS, $CSCO .
Me interesan especialmente los costos de financiación, la cartera de pedidos y el flujo de caja de CoreWeave. La demanda de capacidad de cómputo para IA sigue siendo sólida, pero la construcción de centros de datos depende cada vez más de la financiación. El mercado empieza a preguntarse si el gasto de capital generará suficientes retornos.
Además, también vale la pena seguir los pedidos de equipos de AMAT para observar si la inversión en IA sigue extendiéndose a la fabricación de semiconductores.
3. Surgen incertidumbres en torno a la salida a bolsa de Anthropic
La valoración de 1,5 billones de dólares que se había comentado anteriormente ya ha suscitado dudas entre los inversores, y tampoco está claro si la gira de presentaciones para inversores podrá comenzar según lo previsto esta semana. Esto podría convertirse en una prueba de resistencia para las valoraciones del mercado privado de IA.
Calendario de resultados de esta semana
Lunes: $RKLB, $ASTS
Martes: $CRWV
Jueves: $NBIS, $AMAT , $CBRS, $CSCO
En mi opinión, la demanda de IA a largo plazo aún no se ha puesto en duda, pero el mercado está pasando de perseguir el crecimiento a examinar la rentabilidad y la capacidad de financiación.
Si el IPC sigue siendo elevado y, al mismo tiempo, los resultados de las empresas de IA no ofrecen mejores perspectivas de flujo de caja, es posible que la corrección de las acciones tecnológicas aún no haya terminado.
DYOR
Suben las expectativas de alzas de tasas: ¿tendrá que afrontar otra prueba el sector de la IA?
La semana pasada, la bolsa estadounidense atravesó una volatilidad significativa. El Nasdaq cayó más de un 5 % en una sola jornada y las acciones tecnológicas de IA fueron las más afectadas por las ventas. El viernes, los datos de empleo sorprendieron al alza. Ahora, el mercado tendrá que afrontar la doble prueba de la inflación y los resultados financieros de las empresas de IA.
1. El IPC determinará el rumbo de las tasas de interés
En octubre, Estados Unidos sumó 165.000 empleos no agrícolas y la tasa de desempleo bajó al 4,1 %. La probabilidad de una subida de tasas en diciembre aumentó hasta aproximadamente el 79 %.
El martes se publicará el IPC de octubre y el viernes, el IPP. Si la inflación sigue siendo elevada, podrían subir los rendimientos de los bonos del Tesoro y el dólar, lo que aumentaría la presión sobre las acciones tecnológicas de alta valoración.
2. Los resultados financieros de las empresas de IA serán lo más destacado de la semana
Presten especial atención a $CRWV , $NBIS, $AMAT , $CBRS, $CSCO .
Me interesan especialmente los costos de financiación, la cartera de pedidos y el flujo de caja de CoreWeave. La demanda de capacidad de cómputo para IA sigue siendo sólida, pero la construcción de centros de datos depende cada vez más de la financiación. El mercado empieza a preguntarse si el gasto de capital generará suficientes retornos.
Además, también vale la pena seguir los pedidos de equipos de AMAT para observar si la inversión en IA sigue extendiéndose a la fabricación de semiconductores.
3. Surgen incertidumbres en torno a la salida a bolsa de Anthropic
La valoración de 1,5 billones de dólares que se había comentado anteriormente ya ha suscitado dudas entre los inversores, y tampoco está claro si la gira de presentaciones para inversores podrá comenzar según lo previsto esta semana. Esto podría convertirse en una prueba de resistencia para las valoraciones del mercado privado de IA.
Calendario de resultados de esta semana
Lunes: $RKLB, $ASTS
Martes: $CRWV
Jueves: $NBIS, $AMAT , $CBRS, $CSCO
En mi opinión, la demanda de IA a largo plazo aún no se ha puesto en duda, pero el mercado está pasando de perseguir el crecimiento a examinar la rentabilidad y la capacidad de financiación.
Si el IPC sigue siendo elevado y, al mismo tiempo, los resultados de las empresas de IA no ofrecen mejores perspectivas de flujo de caja, es posible que la corrección de las acciones tecnológicas aún no haya terminado.
DYOR
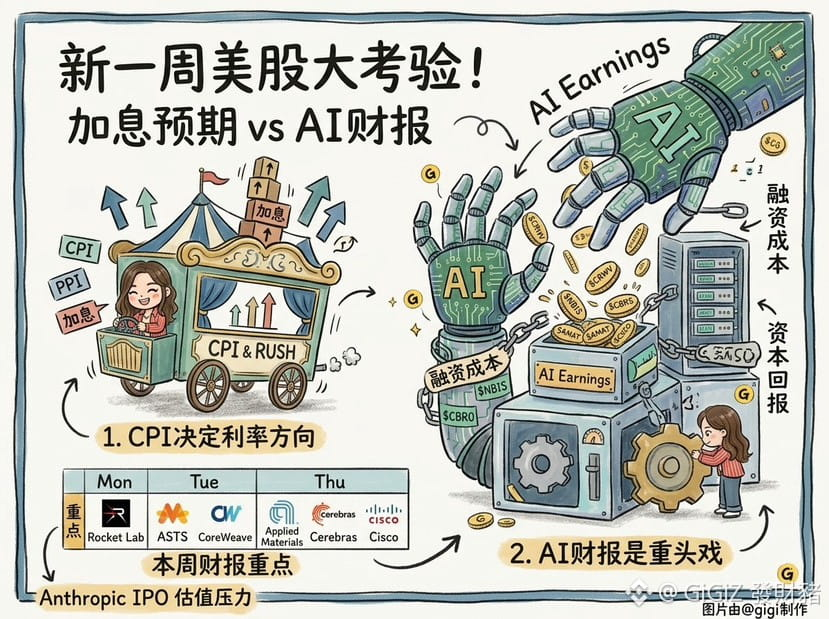
2
1
1.3k
·
--
Verificado
Los datos del IPP de octubre en China, publicados hace un momento, se dispararon hasta el 5,7 % interanual, otro escalón por encima del 5 % del mes pasado.
A primera vista, muchos podrían pensar que la industria se está recuperando y que las empresas van a ganar mucho dinero, pero la realidad no es tan sencilla.
Esta vez, los precios de fábrica subieron a la fuerza, no tanto porque haya aumentado la demanda de los consumidores, sino porque se han disparado los costes de las materias primas y la energía.
Entonces, ¿en qué deberíamos fijarnos a partir de ahora?
Primero, en si el aumento de los costes de las materias primas acaba repercutiendo en los consumidores.
Las materias primas de todo tipo se han encarecido muchísimo, pero el poder adquisitivo de la gente no ha seguido el mismo ritmo. Las empresas manufactureras que quedan en medio son las que peor lo están pasando: sus márgenes se han reducido mucho. La clave ahora es si pueden trasladar las subidas de precios a quienes pagan la cuenta.
Segundo, en si las pequeñas y medianas empresas podrán resistir.
Si muchas fábricas pequeñas no soportan esta subida de las materias primas, quizá tengan que reducir la producción o incluso cerrar. Esto podría dejar fuera del mercado a muchas pequeñas empresas y hacer que los grandes fabricantes se queden con todo el negocio.
Tercero, en si el Gobierno intervendrá para regular la situación.
Si los precios siguen subiendo así, la presión será grande para todos. Habrá que ver si las autoridades intervienen para contener los precios de las materias primas y si las empresas están acaparando existencias a ciegas.
Es difícil que este crecimiento elevado se mantenga durante mucho tiempo. Si la gente sigue gastando poco, lo más probable es que el IPP toque techo y luego vuelva a bajar.
En pocas palabras, es como mirar un termómetro: basta con seguir de cerca si las empresas manufactureras que están en medio de la cadena logran ganar dinero para saber si la economía real tiene fiebre o está fría.
DYOR
Los datos del IPP de octubre en China, publicados hace un momento, se dispararon hasta el 5,7 % interanual, otro escalón por encima del 5 % del mes pasado.
A primera vista, muchos podrían pensar que la industria se está recuperando y que las empresas van a ganar mucho dinero, pero la realidad no es tan sencilla.
Esta vez, los precios de fábrica subieron a la fuerza, no tanto porque haya aumentado la demanda de los consumidores, sino porque se han disparado los costes de las materias primas y la energía.
Entonces, ¿en qué deberíamos fijarnos a partir de ahora?
Primero, en si el aumento de los costes de las materias primas acaba repercutiendo en los consumidores.
Las materias primas de todo tipo se han encarecido muchísimo, pero el poder adquisitivo de la gente no ha seguido el mismo ritmo. Las empresas manufactureras que quedan en medio son las que peor lo están pasando: sus márgenes se han reducido mucho. La clave ahora es si pueden trasladar las subidas de precios a quienes pagan la cuenta.
Segundo, en si las pequeñas y medianas empresas podrán resistir.
Si muchas fábricas pequeñas no soportan esta subida de las materias primas, quizá tengan que reducir la producción o incluso cerrar. Esto podría dejar fuera del mercado a muchas pequeñas empresas y hacer que los grandes fabricantes se queden con todo el negocio.
Tercero, en si el Gobierno intervendrá para regular la situación.
Si los precios siguen subiendo así, la presión será grande para todos. Habrá que ver si las autoridades intervienen para contener los precios de las materias primas y si las empresas están acaparando existencias a ciegas.
Es difícil que este crecimiento elevado se mantenga durante mucho tiempo. Si la gente sigue gastando poco, lo más probable es que el IPP toque techo y luego vuelva a bajar.
En pocas palabras, es como mirar un termómetro: basta con seguir de cerca si las empresas manufactureras que están en medio de la cadena logran ganar dinero para saber si la economía real tiene fiebre o está fría.
DYOR
A primera vista, muchos podrían pensar que la industria se está recuperando y que las empresas van a ganar mucho dinero, pero la realidad no es tan sencilla.
Esta vez, los precios de fábrica subieron a la fuerza, no tanto porque haya aumentado la demanda de los consumidores, sino porque se han disparado los costes de las materias primas y la energía.
Entonces, ¿en qué deberíamos fijarnos a partir de ahora?
Primero, en si el aumento de los costes de las materias primas acaba repercutiendo en los consumidores.
Las materias primas de todo tipo se han encarecido muchísimo, pero el poder adquisitivo de la gente no ha seguido el mismo ritmo. Las empresas manufactureras que quedan en medio son las que peor lo están pasando: sus márgenes se han reducido mucho. La clave ahora es si pueden trasladar las subidas de precios a quienes pagan la cuenta.
Segundo, en si las pequeñas y medianas empresas podrán resistir.
Si muchas fábricas pequeñas no soportan esta subida de las materias primas, quizá tengan que reducir la producción o incluso cerrar. Esto podría dejar fuera del mercado a muchas pequeñas empresas y hacer que los grandes fabricantes se queden con todo el negocio.
Tercero, en si el Gobierno intervendrá para regular la situación.
Si los precios siguen subiendo así, la presión será grande para todos. Habrá que ver si las autoridades intervienen para contener los precios de las materias primas y si las empresas están acaparando existencias a ciegas.
Es difícil que este crecimiento elevado se mantenga durante mucho tiempo. Si la gente sigue gastando poco, lo más probable es que el IPP toque techo y luego vuelva a bajar.
En pocas palabras, es como mirar un termómetro: basta con seguir de cerca si las empresas manufactureras que están en medio de la cadena logran ganar dinero para saber si la economía real tiene fiebre o está fría.
DYOR
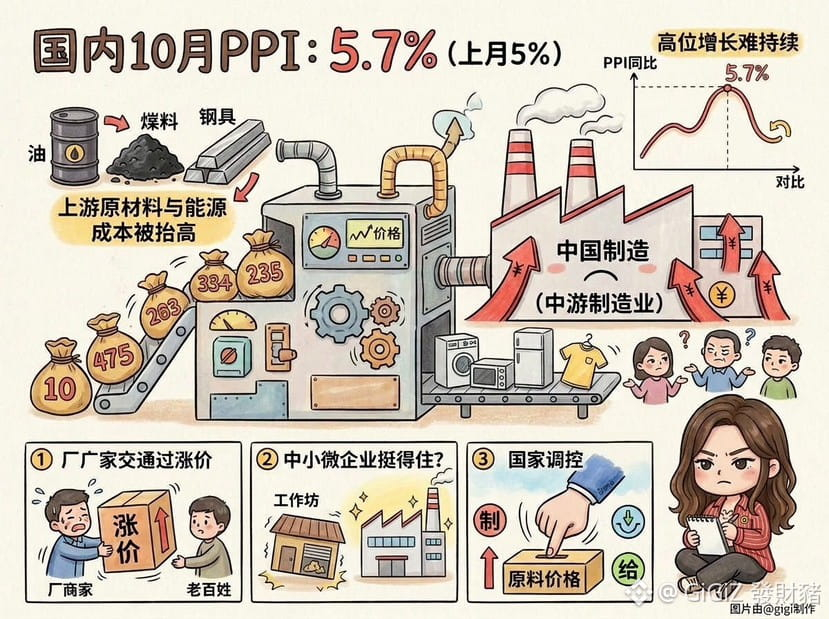
5
932
·
--
El viejo Huang JensenHuang, Huang Renxun, esta vez sí que ha sufrido un gran revés. ¿Acaso ni el galán más popular del mundo tecnológico puede resistirse a los encantos de una mujer?
Las acciones de Nvidia $NVDA cayeron más de un 3 % en las operaciones nocturnas de EE. UU. La reacción del mercado fue extremadamente rápida. Lo más complicado de este asunto no es el escándalo sobre su vida privada, sino que se ha visto vinculado a la geopolítica.
Megaspeed, la empresa de Singapur que está detrás de la exdirectiva relacionada con Huang por rumores, está siendo investigada por presuntamente enviar chips de IA a China de forma ilegal. El Congreso ya le ha pedido que participe en una audiencia a puerta cerrada y el consejo de administración de Nvidia ha iniciado una investigación independiente. Esto ha golpeado directamente el núcleo de sus obligaciones de cumplimiento normativo.
Lo que de verdad preocupa a Wall Street no son los asuntos personales, sino si esta relación privada provocó filtraciones tecnológicas o eludió los controles a la exportación. Por mucho control que Huang tenga sobre la empresa, si se cruzan los límites de la seguridad nacional, afrontará una crisis de confianza sin precedentes.
Si la investigación confirma que hubo transferencias indebidas de beneficios o exportaciones ilegales, Nvidia no solo se enfrentará a multas cuantiosas y a restricciones de exportación más estrictas: el propio Huang también podría ver seriamente amenazado su puesto de CEO.
A corto plazo, es seguro que el precio de las acciones sufrirá presiones y fluctuaciones; incluso podría desencadenar una revisión integral de las relaciones personales de los directivos y de los controles de cumplimiento normativo en las grandes empresas tecnológicas.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
{future}(NVDAUSDT)
El viejo Huang JensenHuang, Huang Renxun, esta vez sí que ha sufrido un gran revés. ¿Acaso ni el galán más popular del mundo tecnológico puede resistirse a los encantos de una mujer?
Las acciones de Nvidia $NVDA cayeron más de un 3 % en las operaciones nocturnas de EE. UU. La reacción del mercado fue extremadamente rápida. Lo más complicado de este asunto no es el escándalo sobre su vida privada, sino que se ha visto vinculado a la geopolítica.
Megaspeed, la empresa de Singapur que está detrás de la exdirectiva relacionada con Huang por rumores, está siendo investigada por presuntamente enviar chips de IA a China de forma ilegal. El Congreso ya le ha pedido que participe en una audiencia a puerta cerrada y el consejo de administración de Nvidia ha iniciado una investigación independiente. Esto ha golpeado directamente el núcleo de sus obligaciones de cumplimiento normativo.
Lo que de verdad preocupa a Wall Street no son los asuntos personales, sino si esta relación privada provocó filtraciones tecnológicas o eludió los controles a la exportación. Por mucho control que Huang tenga sobre la empresa, si se cruzan los límites de la seguridad nacional, afrontará una crisis de confianza sin precedentes.
Si la investigación confirma que hubo transferencias indebidas de beneficios o exportaciones ilegales, Nvidia no solo se enfrentará a multas cuantiosas y a restricciones de exportación más estrictas: el propio Huang también podría ver seriamente amenazado su puesto de CEO.
A corto plazo, es seguro que el precio de las acciones sufrirá presiones y fluctuaciones; incluso podría desencadenar una revisión integral de las relaciones personales de los directivos y de los controles de cumplimiento normativo en las grandes empresas tecnológicas.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
Las acciones de Nvidia $NVDA cayeron más de un 3 % en las operaciones nocturnas de EE. UU. La reacción del mercado fue extremadamente rápida. Lo más complicado de este asunto no es el escándalo sobre su vida privada, sino que se ha visto vinculado a la geopolítica.
Megaspeed, la empresa de Singapur que está detrás de la exdirectiva relacionada con Huang por rumores, está siendo investigada por presuntamente enviar chips de IA a China de forma ilegal. El Congreso ya le ha pedido que participe en una audiencia a puerta cerrada y el consejo de administración de Nvidia ha iniciado una investigación independiente. Esto ha golpeado directamente el núcleo de sus obligaciones de cumplimiento normativo.
Lo que de verdad preocupa a Wall Street no son los asuntos personales, sino si esta relación privada provocó filtraciones tecnológicas o eludió los controles a la exportación. Por mucho control que Huang tenga sobre la empresa, si se cruzan los límites de la seguridad nacional, afrontará una crisis de confianza sin precedentes.
Si la investigación confirma que hubo transferencias indebidas de beneficios o exportaciones ilegales, Nvidia no solo se enfrentará a multas cuantiosas y a restricciones de exportación más estrictas: el propio Huang también podría ver seriamente amenazado su puesto de CEO.
A corto plazo, es seguro que el precio de las acciones sufrirá presiones y fluctuaciones; incluso podría desencadenar una revisión integral de las relaciones personales de los directivos y de los controles de cumplimiento normativo en las grandes empresas tecnológicas.
DYOR
#黄仁勋因婚外情致歉,英伟达启动独立调查
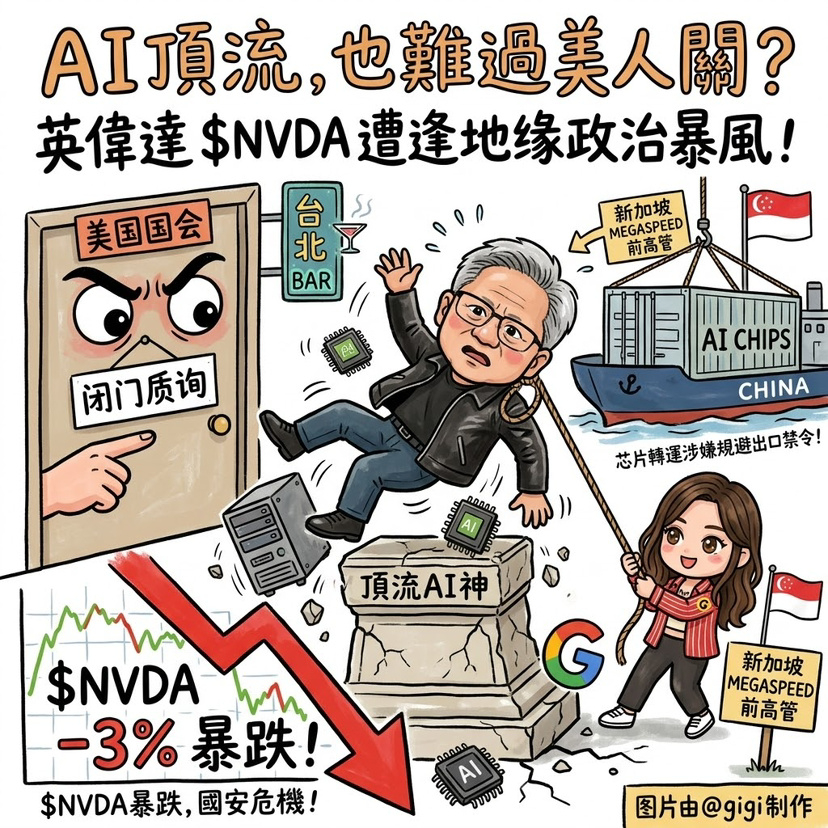
1
202
·
--
Musk vuelve a sorprender: ¿se convertirá SpaceX en un gigante de la IA espacial?
Anteayer, en una entrevista durante la Baron Investment Conference, Musk habló de SpaceX, Terafab, la capacidad de cómputo espacial y el futuro de la IA.
Hay varios puntos que vale la pena destacar:
1. Ingresos de SpaceX
Musk prevé que los ingresos anualizados de SpaceX superen los 100.000 millones de dólares a finales de este año y que el ARR supere los 500.000 millones de dólares a finales del próximo. El crecimiento provendrá principalmente de Starlink, los lanzamientos de cohetes y, en el futuro, los servicios de cómputo espacial $SPCX
2. La fábrica de chips Terafab
Su objetivo es producir chips con una capacidad de un teravatio al año, 30 veces la producción mundial de chips de IA que Musk prevé para el próximo año. Musk quiere integrar el diseño, la fabricación, el empaquetado y las pruebas de chips para controlar una mayor parte de la capacidad de producción.
3. Centros de datos espaciales
Se prevé que los ordenadores de Starlink, diseñados conjuntamente con $NVDA , comiencen a ponerse en órbita en el tercer trimestre de 2027. Musk cree que la capacidad de cómputo terrestre para IA se verá cada vez más limitada por el suministro eléctrico, mientras que el espacio ofrece la ventaja de la energía solar y podría tener un menor costo a largo plazo.
Lo que más me llamó la atención de esta entrevista es que Musk ya está desplegando una estrategia muy ambiciosa. Desde los chips y los cohetes hasta los satélites y la capacidad de cómputo para IA, quiere controlar prácticamente cada eslabón.
Por supuesto, el plan es ambicioso y llevarlo a la práctica no será fácil. Aún hace falta tiempo para comprobar si Terafab podrá producir a gran escala según lo previsto, si Starship podrá reutilizarse con alta frecuencia y si realmente se podrá reducir el costo de la capacidad de cómputo espacial.
Si estos proyectos avanzan según lo previsto, el potencial de $SPCX será mucho mayor y, en el futuro, podría convertirse en un actor importante de la infraestructura de IA.
Haz tu propia investigación (DYOR)
{future}(SPCXUSDT)
{future}(NVDAUSDT)
Musk vuelve a sorprender: ¿se convertirá SpaceX en un gigante de la IA espacial?
Anteayer, en una entrevista durante la Baron Investment Conference, Musk habló de SpaceX, Terafab, la capacidad de cómputo espacial y el futuro de la IA.
Hay varios puntos que vale la pena destacar:
1. Ingresos de SpaceX
Musk prevé que los ingresos anualizados de SpaceX superen los 100.000 millones de dólares a finales de este año y que el ARR supere los 500.000 millones de dólares a finales del próximo. El crecimiento provendrá principalmente de Starlink, los lanzamientos de cohetes y, en el futuro, los servicios de cómputo espacial $SPCX
2. La fábrica de chips Terafab
Su objetivo es producir chips con una capacidad de un teravatio al año, 30 veces la producción mundial de chips de IA que Musk prevé para el próximo año. Musk quiere integrar el diseño, la fabricación, el empaquetado y las pruebas de chips para controlar una mayor parte de la capacidad de producción.
3. Centros de datos espaciales
Se prevé que los ordenadores de Starlink, diseñados conjuntamente con $NVDA , comiencen a ponerse en órbita en el tercer trimestre de 2027. Musk cree que la capacidad de cómputo terrestre para IA se verá cada vez más limitada por el suministro eléctrico, mientras que el espacio ofrece la ventaja de la energía solar y podría tener un menor costo a largo plazo.
Lo que más me llamó la atención de esta entrevista es que Musk ya está desplegando una estrategia muy ambiciosa. Desde los chips y los cohetes hasta los satélites y la capacidad de cómputo para IA, quiere controlar prácticamente cada eslabón.
Por supuesto, el plan es ambicioso y llevarlo a la práctica no será fácil. Aún hace falta tiempo para comprobar si Terafab podrá producir a gran escala según lo previsto, si Starship podrá reutilizarse con alta frecuencia y si realmente se podrá reducir el costo de la capacidad de cómputo espacial.
Si estos proyectos avanzan según lo previsto, el potencial de $SPCX será mucho mayor y, en el futuro, podría convertirse en un actor importante de la infraestructura de IA.
Haz tu propia investigación (DYOR)
Anteayer, en una entrevista durante la Baron Investment Conference, Musk habló de SpaceX, Terafab, la capacidad de cómputo espacial y el futuro de la IA.
Hay varios puntos que vale la pena destacar:
1. Ingresos de SpaceX
Musk prevé que los ingresos anualizados de SpaceX superen los 100.000 millones de dólares a finales de este año y que el ARR supere los 500.000 millones de dólares a finales del próximo. El crecimiento provendrá principalmente de Starlink, los lanzamientos de cohetes y, en el futuro, los servicios de cómputo espacial $SPCX
2. La fábrica de chips Terafab
Su objetivo es producir chips con una capacidad de un teravatio al año, 30 veces la producción mundial de chips de IA que Musk prevé para el próximo año. Musk quiere integrar el diseño, la fabricación, el empaquetado y las pruebas de chips para controlar una mayor parte de la capacidad de producción.
3. Centros de datos espaciales
Se prevé que los ordenadores de Starlink, diseñados conjuntamente con $NVDA , comiencen a ponerse en órbita en el tercer trimestre de 2027. Musk cree que la capacidad de cómputo terrestre para IA se verá cada vez más limitada por el suministro eléctrico, mientras que el espacio ofrece la ventaja de la energía solar y podría tener un menor costo a largo plazo.
Lo que más me llamó la atención de esta entrevista es que Musk ya está desplegando una estrategia muy ambiciosa. Desde los chips y los cohetes hasta los satélites y la capacidad de cómputo para IA, quiere controlar prácticamente cada eslabón.
Por supuesto, el plan es ambicioso y llevarlo a la práctica no será fácil. Aún hace falta tiempo para comprobar si Terafab podrá producir a gran escala según lo previsto, si Starship podrá reutilizarse con alta frecuencia y si realmente se podrá reducir el costo de la capacidad de cómputo espacial.
Si estos proyectos avanzan según lo previsto, el potencial de $SPCX será mucho mayor y, en el futuro, podría convertirse en un actor importante de la infraestructura de IA.
Haz tu propia investigación (DYOR)
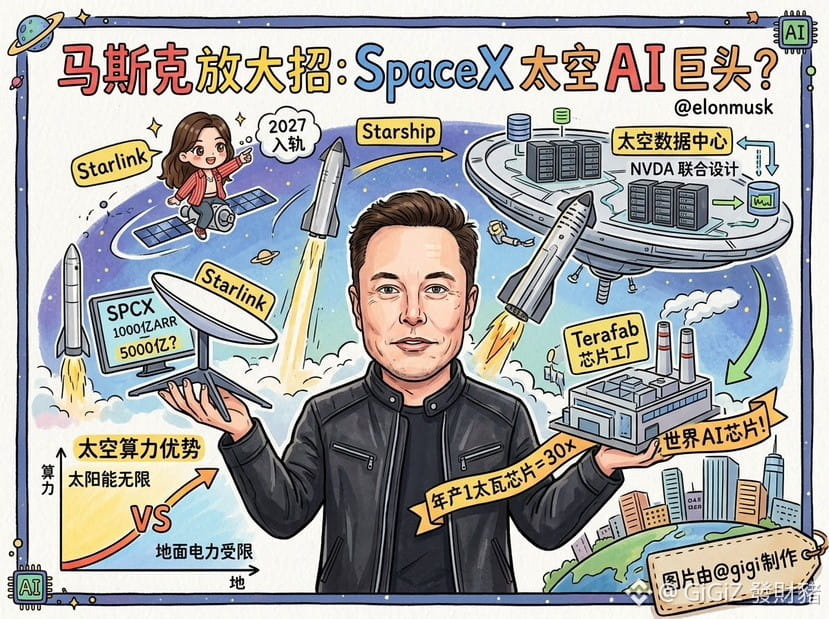
1
927
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
WhoWillSucceedJensenHuangatNvidia?
142,890 vistas
1,537 están debatiendo
Nvidia afirma que no hay conversaciones para elegir director ejecutivo mientras la petición «Apoyemos a Jensen» supera las 77.900 firmas
Binance News
·33 me gusta
·55.7k vistas
WhatWillDriveCryptoandStocks’NextRebound?
537,000 vistas
3,380 están debatiendo
BitcoinActiveSupplyInProfitDropsBelow45%
61,539 vistas
645 están debatiendo