
FollowSM Engineering
12 Publicaciones
FollowSM Engineering
Denunciar
Bloquear usuario
Quantitative infrastructure & HFT market microstructure research. Real-time VPIN metrics & execution risk monitoring | follow-sm.com
2 Siguiendo
0 Seguidores
2 Me gusta
Publicaciones
Artículo
¿Las llamadas de margen de Nvidia o la salida a bolsa de Anthropic desplomaron Bitcoin? Qué muestran los datos minuto a minutoVista previa de Binance Square
¿Las llamadas de margen de Nvidia o la salida a bolsa de Anthropic desplomaron Bitcoin? Qué muestran los datos minuto a minuto
Desde el lunes 9 Nov hasta la noche del sábado, $BTC cayó un 14.3% ($74,824 → $64,130) y $ETH bajó un 16.8%. Dos narrativas dominaron la cronología: las ventas forzadas por las llamadas de margen de Nvidia tras la dimisión de Jensen Huang el 12 Nov, y los inversores liquidando criptomonedas para financiar la salida a bolsa de Anthropic el 19 Nov.
Contrastamos ambas historias con datos de Binance perp de 1 minuto, el interés abierto, el flujo de órdenes taker y los horarios de Polymarket:
Las acciones tecnológicas repuntaron mientras las criptomonedas se desplomaban: durante la misma semana, el perp de QQQ subió un +2.4%, AVGO un +14.7% y MU un +12.1%, mientras que el VIX bajó de 19.9 a 19.3. Solo NVDA (−11.1%) y el oro (−6.0%) cayeron junto con $BTC.
¿Las llamadas de margen de Nvidia o la salida a bolsa de Anthropic desplomaron Bitcoin? Qué muestran los datos minuto a minuto
Vista previa de Binance Square
¿Las llamadas de margen de Nvidia o la salida a bolsa de Anthropic desplomaron Bitcoin? Qué muestran los datos minuto a minuto
Desde el lunes 9 Nov hasta la noche del sábado, $BTC cayó un 14.3% ($74,824 → $64,130) y $ETH bajó un 16.8%. Dos narrativas dominaron la cronología: las ventas forzadas por las llamadas de margen de Nvidia tras la dimisión de Jensen Huang el 12 Nov, y los inversores liquidando criptomonedas para financiar la salida a bolsa de Anthropic el 19 Nov.
Contrastamos ambas historias con datos de Binance perp de 1 minuto, el interés abierto, el flujo de órdenes taker y los horarios de Polymarket:
Las acciones tecnológicas repuntaron mientras las criptomonedas se desplomaban: durante la misma semana, el perp de QQQ subió un +2.4%, AVGO un +14.7% y MU un +12.1%, mientras que el VIX bajó de 19.9 a 19.3. Solo NVDA (−11.1%) y el oro (−6.0%) cayeron junto con $BTC.
¿Las llamadas de margen de Nvidia o la salida a bolsa de Anthropic desplomaron Bitcoin? Qué muestran los datos minuto a minuto
Desde el lunes 9 Nov hasta la noche del sábado, $BTC cayó un 14.3% ($74,824 → $64,130) y $ETH bajó un 16.8%. Dos narrativas dominaron la cronología: las ventas forzadas por las llamadas de margen de Nvidia tras la dimisión de Jensen Huang el 12 Nov, y los inversores liquidando criptomonedas para financiar la salida a bolsa de Anthropic el 19 Nov.
Contrastamos ambas historias con datos de Binance perp de 1 minuto, el interés abierto, el flujo de órdenes taker y los horarios de Polymarket:
Las acciones tecnológicas repuntaron mientras las criptomonedas se desplomaban: durante la misma semana, el perp de QQQ subió un +2.4%, AVGO un +14.7% y MU un +12.1%, mientras que el VIX bajó de 19.9 a 19.3. Solo NVDA (−11.1%) y el oro (−6.0%) cayeron junto con $BTC.
1.4k
Artículo
Criptomonedas frente a acciones, minuto a minuto: qué revelan los contratos perpetuos de acciones disponibles las 24 horas sobre BTC«Bitcoin se comporta como una acción tecnológica» es una suposición común en el sector, pero ¿se mantiene al analizarlo en intervalos de 1 minuto?
Con los contratos perpetuos de TradFi de Binance, disponibles las 24 horas, junto con BTC, FollowSM analizó 139 días de negociación y 21 pares de contratos perpetuos para trazar el descubrimiento de precios entre activos en tiempo real.
Principales hallazgos:
1. ⚡ Horario de negociación de EE. UU.: sincronización instantánea
Durante el horario habitual del mercado estadounidense, los contratos perpetuos de BTC y de acciones ajustan sus precios dentro de la misma ventana exacta de 1 minuto (rho ~ 0,44 con desfase 0).
Conclusión clave: Ninguno de los mercados se adelanta al otro en intervalos de 1 minuto; los cambios de precios se producen simultáneamente en ambas clases de activos.
Criptomonedas frente a acciones, minuto a minuto: qué revelan los contratos perpetuos de acciones disponibles las 24 horas sobre BTC
«Bitcoin se comporta como una acción tecnológica» es una suposición común en el sector, pero ¿se mantiene al analizarlo en intervalos de 1 minuto?
Con los contratos perpetuos de TradFi de Binance, disponibles las 24 horas, junto con BTC, FollowSM analizó 139 días de negociación y 21 pares de contratos perpetuos para trazar el descubrimiento de precios entre activos en tiempo real.
Principales hallazgos:
1. ⚡ Horario de negociación de EE. UU.: sincronización instantánea
Durante el horario habitual del mercado estadounidense, los contratos perpetuos de BTC y de acciones ajustan sus precios dentro de la misma ventana exacta de 1 minuto (rho ~ 0,44 con desfase 0).
Conclusión clave: Ninguno de los mercados se adelanta al otro en intervalos de 1 minuto; los cambios de precios se producen simultáneamente en ambas clases de activos.
Con los contratos perpetuos de TradFi de Binance, disponibles las 24 horas, junto con BTC, FollowSM analizó 139 días de negociación y 21 pares de contratos perpetuos para trazar el descubrimiento de precios entre activos en tiempo real.
Principales hallazgos:
1. ⚡ Horario de negociación de EE. UU.: sincronización instantánea
Durante el horario habitual del mercado estadounidense, los contratos perpetuos de BTC y de acciones ajustan sus precios dentro de la misma ventana exacta de 1 minuto (rho ~ 0,44 con desfase 0).
Conclusión clave: Ninguno de los mercados se adelanta al otro en intervalos de 1 minuto; los cambios de precios se producen simultáneamente en ambas clases de activos.
264
Verificado
Artículo
La inteligencia cripto se une a las finanzas tradicionales: 18 nuevos pares de Binance Futures en FollowSMAnaliza materias primas y acciones con las mismas herramientas de microestructura de mercado que se usan para las criptomonedas.
Materias primas: XAU, XAG, CL, COBRE
Acciones: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Qué obtienes:
VPIN y toxicidad del libro de órdenes
Desequilibrio de profundidad y flujo de compras agresivas
Detección de grandes barridos de órdenes agresivas
Anomalías de volumen y métricas de volatilidad
Confluencia con Polymarket cuando haya eventos coincidentes
Disponible a través de la API REST existente y el WebSocket para empresas, con SDK para Python y TypeScript.
La inteligencia cripto se une a las finanzas tradicionales: 18 nuevos pares de Binance Futures en FollowSM
Analiza materias primas y acciones con las mismas herramientas de microestructura de mercado que se usan para las criptomonedas.
Materias primas: XAU, XAG, CL, COBRE
Acciones: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Qué obtienes:
VPIN y toxicidad del libro de órdenes
Desequilibrio de profundidad y flujo de compras agresivas
Detección de grandes barridos de órdenes agresivas
Anomalías de volumen y métricas de volatilidad
Confluencia con Polymarket cuando haya eventos coincidentes
Disponible a través de la API REST existente y el WebSocket para empresas, con SDK para Python y TypeScript.
Materias primas: XAU, XAG, CL, COBRE
Acciones: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
Qué obtienes:
VPIN y toxicidad del libro de órdenes
Desequilibrio de profundidad y flujo de compras agresivas
Detección de grandes barridos de órdenes agresivas
Anomalías de volumen y métricas de volatilidad
Confluencia con Polymarket cuando haya eventos coincidentes
Disponible a través de la API REST existente y el WebSocket para empresas, con SDK para Python y TypeScript.
661
Artículo
Crear en Python un filtro de riesgo de microestructura previo a la operaciónAntes de ejecutar órdenes automatizadas sobre $BTC, $ETH o $SOL, tu bot de trading debe evaluar la toxicidad del libro de órdenes. Un filtro de riesgo ligero de 120 líneas en Python te permite bloquear por defecto y evitar ejecuciones tóxicas antes de enviar una orden.
Principales conclusiones de ingeniería: 1️⃣ Reutilizar conexiones HTTPS: Cambiar a una requests.Session con conexiones persistentes reduce la latencia mediana de consulta de 160 ms a 59 ms. 2️⃣ Almacenamiento en caché de instantáneas durante 1 segundo: Agrupa ráfagas de órdenes en una sola solicitud de instantánea y respeta los límites de frecuencia de la API. 3️⃣ 4 indicadores de microestructura: • Barridos de taker (evento): Detecta grandes barridos de mercado (p. ej., ≥ $100k). • Picos de EWMA de profundidad (evento): Reacciona a cambios repentinos en la proporción de órdenes de compra dentro de ±1 % con respecto a su EWMA móvil. • Percentil de VPIN (régimen): Pausa la ejecución cuando la toxicidad del flujo alcanza el decil superior (≥ 0.90). • Percentil de desequilibrio del libro (régimen): Señala asimetrías estructurales usando el historial específico de cada símbolo. 4️⃣ Histéresis y bloqueo por defecto: Activa el bloqueo con un VPIN de 0.90, pero exige que el VPIN baje de 0.80 para reabrir y evitar oscilaciones. Bloquea inmediatamente ante errores de red o instantáneas obsoletas (> 3 s).
Crear en Python un filtro de riesgo de microestructura previo a la operación
Antes de ejecutar órdenes automatizadas sobre $BTC, $ETH o $SOL, tu bot de trading debe evaluar la toxicidad del libro de órdenes. Un filtro de riesgo ligero de 120 líneas en Python te permite bloquear por defecto y evitar ejecuciones tóxicas antes de enviar una orden.
Principales conclusiones de ingeniería: 1️⃣ Reutilizar conexiones HTTPS: Cambiar a una requests.Session con conexiones persistentes reduce la latencia mediana de consulta de 160 ms a 59 ms. 2️⃣ Almacenamiento en caché de instantáneas durante 1 segundo: Agrupa ráfagas de órdenes en una sola solicitud de instantánea y respeta los límites de frecuencia de la API. 3️⃣ 4 indicadores de microestructura: • Barridos de taker (evento): Detecta grandes barridos de mercado (p. ej., ≥ $100k). • Picos de EWMA de profundidad (evento): Reacciona a cambios repentinos en la proporción de órdenes de compra dentro de ±1 % con respecto a su EWMA móvil. • Percentil de VPIN (régimen): Pausa la ejecución cuando la toxicidad del flujo alcanza el decil superior (≥ 0.90). • Percentil de desequilibrio del libro (régimen): Señala asimetrías estructurales usando el historial específico de cada símbolo. 4️⃣ Histéresis y bloqueo por defecto: Activa el bloqueo con un VPIN de 0.90, pero exige que el VPIN baje de 0.80 para reabrir y evitar oscilaciones. Bloquea inmediatamente ante errores de red o instantáneas obsoletas (> 3 s).
Principales conclusiones de ingeniería: 1️⃣ Reutilizar conexiones HTTPS: Cambiar a una requests.Session con conexiones persistentes reduce la latencia mediana de consulta de 160 ms a 59 ms. 2️⃣ Almacenamiento en caché de instantáneas durante 1 segundo: Agrupa ráfagas de órdenes en una sola solicitud de instantánea y respeta los límites de frecuencia de la API. 3️⃣ 4 indicadores de microestructura: • Barridos de taker (evento): Detecta grandes barridos de mercado (p. ej., ≥ $100k). • Picos de EWMA de profundidad (evento): Reacciona a cambios repentinos en la proporción de órdenes de compra dentro de ±1 % con respecto a su EWMA móvil. • Percentil de VPIN (régimen): Pausa la ejecución cuando la toxicidad del flujo alcanza el decil superior (≥ 0.90). • Percentil de desequilibrio del libro (régimen): Señala asimetrías estructurales usando el historial específico de cada símbolo. 4️⃣ Histéresis y bloqueo por defecto: Activa el bloqueo con un VPIN de 0.90, pero exige que el VPIN baje de 0.80 para reabrir y evitar oscilaciones. Bloquea inmediatamente ante errores de red o instantáneas obsoletas (> 3 s).
166
Artículo
Barridos de ballenas en Binance frente a Polymarket: lo que revelan 343 horas de datos de ticks
¿Alguna vez te has preguntado qué ocurre en los mercados de predicción en esa fracción de segundo en que una ballena se deshace de sus activos o barre el libro de órdenes de Binance? 🐋⚡
En un reciente estudio cuantitativo de 343 horas realizado por FollowSM, se recopilaron y analizaron datos de ticks en vivo con resolución inferior a un segundo de Binance Spot y de más de 22.000 libros de mercados de predicción de criptomonedas «Sube o baja» de Polymarket (que abarcan BTC, ETH, SOL y XRP).
Estas son las principales conclusiones sobre microestructura de mercado que todo trader de criptomonedas, cuantitativo y creador de mercado debe conocer 👇
1. Los barridos en Binance se adelantan por milisegundos a los mercados de predicción
¿Alguna vez te has preguntado qué ocurre en los mercados de predicción en esa fracción de segundo en que una ballena se deshace de sus activos o barre el libro de órdenes de Binance? 🐋⚡
En un reciente estudio cuantitativo de 343 horas realizado por FollowSM, se recopilaron y analizaron datos de ticks en vivo con resolución inferior a un segundo de Binance Spot y de más de 22.000 libros de mercados de predicción de criptomonedas «Sube o baja» de Polymarket (que abarcan BTC, ETH, SOL y XRP).
Estas son las principales conclusiones sobre microestructura de mercado que todo trader de criptomonedas, cuantitativo y creador de mercado debe conocer 👇
1. Los barridos en Binance se adelantan por milisegundos a los mercados de predicción
Barridos de ballenas en Binance frente a Polymarket: lo que revelan 343 horas de datos de ticks
¿Alguna vez te has preguntado qué ocurre en los mercados de predicción en esa fracción de segundo en que una ballena se deshace de sus activos o barre el libro de órdenes de Binance? 🐋⚡
En un reciente estudio cuantitativo de 343 horas realizado por FollowSM, se recopilaron y analizaron datos de ticks en vivo con resolución inferior a un segundo de Binance Spot y de más de 22.000 libros de mercados de predicción de criptomonedas «Sube o baja» de Polymarket (que abarcan BTC, ETH, SOL y XRP).
Estas son las principales conclusiones sobre microestructura de mercado que todo trader de criptomonedas, cuantitativo y creador de mercado debe conocer 👇
1. Los barridos en Binance se adelantan por milisegundos a los mercados de predicción
1
273
Artículo
Valoración de los mercados de acciones de Polymarket a partir de los perps de Binance: un estudio de microestructura entre plataformasLos perps de acciones de Binance, disponibles las 24 horas, los 7 días de la semana, anticipan las brechas de apertura del mercado estadounidense mucho antes de que suene la campana de apertura bursátil. Pero ¿puede un creador de mercado que opera en varias plataformas usar el valor razonable de los perps de acciones de Binance para cotizar con ganancias en los mercados de predicción diarios de acciones de Polymarket?
Analizamos 1.537 noches de mercado y realizamos una prueba retrospectiva, ejecución por ejecución, con 1.313 libros de órdenes históricos (ene.–oct. de 2026) para evaluar la latencia, las protecciones contra riesgos y el deterioro de la estrategia.
📊 Principales resultados cuantitativos
🎯 La probabilidad implícita en los perps lidera: cuando la probabilidad implícita en los perps de Binance y Polymarket difieren en más de 5¢, el mercado se resuelve a favor de Binance el 62,5 % de las veces durante el horario habitual de negociación.
Valoración de los mercados de acciones de Polymarket a partir de los perps de Binance: un estudio de microestructura entre plataformas
Los perps de acciones de Binance, disponibles las 24 horas, los 7 días de la semana, anticipan las brechas de apertura del mercado estadounidense mucho antes de que suene la campana de apertura bursátil. Pero ¿puede un creador de mercado que opera en varias plataformas usar el valor razonable de los perps de acciones de Binance para cotizar con ganancias en los mercados de predicción diarios de acciones de Polymarket?
Analizamos 1.537 noches de mercado y realizamos una prueba retrospectiva, ejecución por ejecución, con 1.313 libros de órdenes históricos (ene.–oct. de 2026) para evaluar la latencia, las protecciones contra riesgos y el deterioro de la estrategia.
📊 Principales resultados cuantitativos
🎯 La probabilidad implícita en los perps lidera: cuando la probabilidad implícita en los perps de Binance y Polymarket difieren en más de 5¢, el mercado se resuelve a favor de Binance el 62,5 % de las veces durante el horario habitual de negociación.
Analizamos 1.537 noches de mercado y realizamos una prueba retrospectiva, ejecución por ejecución, con 1.313 libros de órdenes históricos (ene.–oct. de 2026) para evaluar la latencia, las protecciones contra riesgos y el deterioro de la estrategia.
📊 Principales resultados cuantitativos
🎯 La probabilidad implícita en los perps lidera: cuando la probabilidad implícita en los perps de Binance y Polymarket difieren en más de 5¢, el mercado se resuelve a favor de Binance el 62,5 % de las veces durante el horario habitual de negociación.
86
Artículo
¿Pueden los contratos perpetuos sobre acciones 24/7 cubrir el riesgo de brecha bursátil?📊 Cobertura de acciones tokenizadas: contratos perpetuos 24/7 frente a brechas del mercado estadounidense
¿Pueden los contratos perpetuos sobre acciones disponibles 24/7 (como los contratos perpetuos USDⓈ-M de Binance sobre TSLA, NVDA y AAPL) cubrir el riesgo de brecha nocturna en los mercados de predicción basados en acciones?
Analizamos 1,663 aperturas del mercado estadounidense en 12 contratos perpetuos sobre acciones y 1,276 mercados reales de Polymarket para evaluar la valoración de las brechas, la volatilidad de las sesiones y las señales de microestructura fuera del horario habitual.
🔑 Conclusiones clave
El contrato perpetuo valora primero la brecha:
La regresión de la brecha de apertura estadounidense frente a la variación del contrato perpetuo de Binance arroja una pendiente de 1.00 ($R^2 = 0.998$). De una brecha de apertura mediana de 74 pb, el residuo sin valorar a las 09:29 ET es de apenas 4.3 pb.
¿Pueden los contratos perpetuos sobre acciones 24/7 cubrir el riesgo de brecha bursátil?
📊 Cobertura de acciones tokenizadas: contratos perpetuos 24/7 frente a brechas del mercado estadounidense
¿Pueden los contratos perpetuos sobre acciones disponibles 24/7 (como los contratos perpetuos USDⓈ-M de Binance sobre TSLA, NVDA y AAPL) cubrir el riesgo de brecha nocturna en los mercados de predicción basados en acciones?
Analizamos 1,663 aperturas del mercado estadounidense en 12 contratos perpetuos sobre acciones y 1,276 mercados reales de Polymarket para evaluar la valoración de las brechas, la volatilidad de las sesiones y las señales de microestructura fuera del horario habitual.
🔑 Conclusiones clave
El contrato perpetuo valora primero la brecha:
La regresión de la brecha de apertura estadounidense frente a la variación del contrato perpetuo de Binance arroja una pendiente de 1.00 ($R^2 = 0.998$). De una brecha de apertura mediana de 74 pb, el residuo sin valorar a las 09:29 ET es de apenas 4.3 pb.
¿Pueden los contratos perpetuos sobre acciones disponibles 24/7 (como los contratos perpetuos USDⓈ-M de Binance sobre TSLA, NVDA y AAPL) cubrir el riesgo de brecha nocturna en los mercados de predicción basados en acciones?
Analizamos 1,663 aperturas del mercado estadounidense en 12 contratos perpetuos sobre acciones y 1,276 mercados reales de Polymarket para evaluar la valoración de las brechas, la volatilidad de las sesiones y las señales de microestructura fuera del horario habitual.
🔑 Conclusiones clave
El contrato perpetuo valora primero la brecha:
La regresión de la brecha de apertura estadounidense frente a la variación del contrato perpetuo de Binance arroja una pendiente de 1.00 ($R^2 = 0.998$). De una brecha de apertura mediana de 74 pb, el residuo sin valorar a las 09:29 ET es de apenas 4.3 pb.
437
Artículo
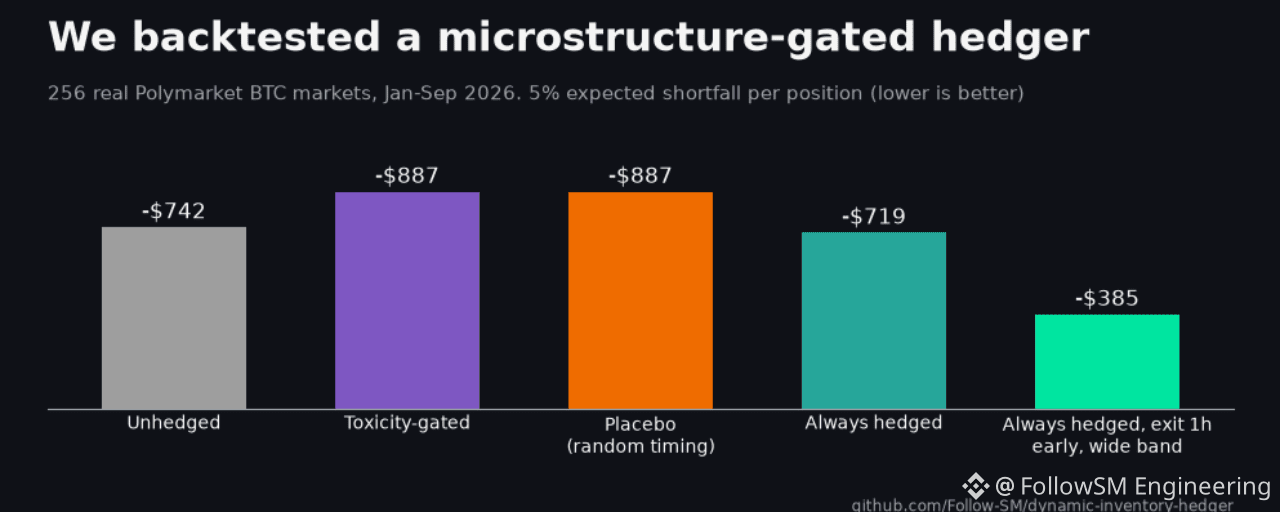
Creamos un sistema de cobertura para Polymarket condicionado por la microestructura: conclusiones de más de 250 pruebas retrospectivas con datos de mercados reales¿Pueden las señales microestructurales de alta frecuencia mejorar la gestión del riesgo y la eficiencia de las coberturas en los mercados de predicción? Pusimos a prueba esta hipótesis en Polymarket.
Esto es lo que diseñamos y descubrimos en más de 250 pruebas retrospectivas con datos de mercados reales:
💡 Concepto central
En lugar de una cobertura delta continua y sencilla, nuestra estrategia condiciona la ejecución de la cobertura dinámica a métricas de microestructura del libro de órdenes en tiempo real (toxicidad del flujo de órdenes, dinámica de liquidez del diferencial entre precios de compra y venta, y desequilibrio de profundidad).
🔑 Conclusiones principales
Menor deslizamiento y costos de ejecución: el condicionamiento basado en la microestructura evita coberturas agresivas en libros de órdenes ilíquidos, lo que reduce significativamente los costos de selección adversa.
Creamos un sistema de cobertura para Polymarket condicionado por la microestructura: conclusiones de más de 250 pruebas retrospectivas con datos de mercados reales
¿Pueden las señales microestructurales de alta frecuencia mejorar la gestión del riesgo y la eficiencia de las coberturas en los mercados de predicción? Pusimos a prueba esta hipótesis en Polymarket.
Esto es lo que diseñamos y descubrimos en más de 250 pruebas retrospectivas con datos de mercados reales:
💡 Concepto central
En lugar de una cobertura delta continua y sencilla, nuestra estrategia condiciona la ejecución de la cobertura dinámica a métricas de microestructura del libro de órdenes en tiempo real (toxicidad del flujo de órdenes, dinámica de liquidez del diferencial entre precios de compra y venta, y desequilibrio de profundidad).
🔑 Conclusiones principales
Menor deslizamiento y costos de ejecución: el condicionamiento basado en la microestructura evita coberturas agresivas en libros de órdenes ilíquidos, lo que reduce significativamente los costos de selección adversa.
Esto es lo que diseñamos y descubrimos en más de 250 pruebas retrospectivas con datos de mercados reales:
💡 Concepto central
En lugar de una cobertura delta continua y sencilla, nuestra estrategia condiciona la ejecución de la cobertura dinámica a métricas de microestructura del libro de órdenes en tiempo real (toxicidad del flujo de órdenes, dinámica de liquidez del diferencial entre precios de compra y venta, y desequilibrio de profundidad).
🔑 Conclusiones principales
Menor deslizamiento y costos de ejecución: el condicionamiento basado en la microestructura evita coberturas agresivas en libros de órdenes ilíquidos, lo que reduce significativamente los costos de selección adversa.
102
Artículo
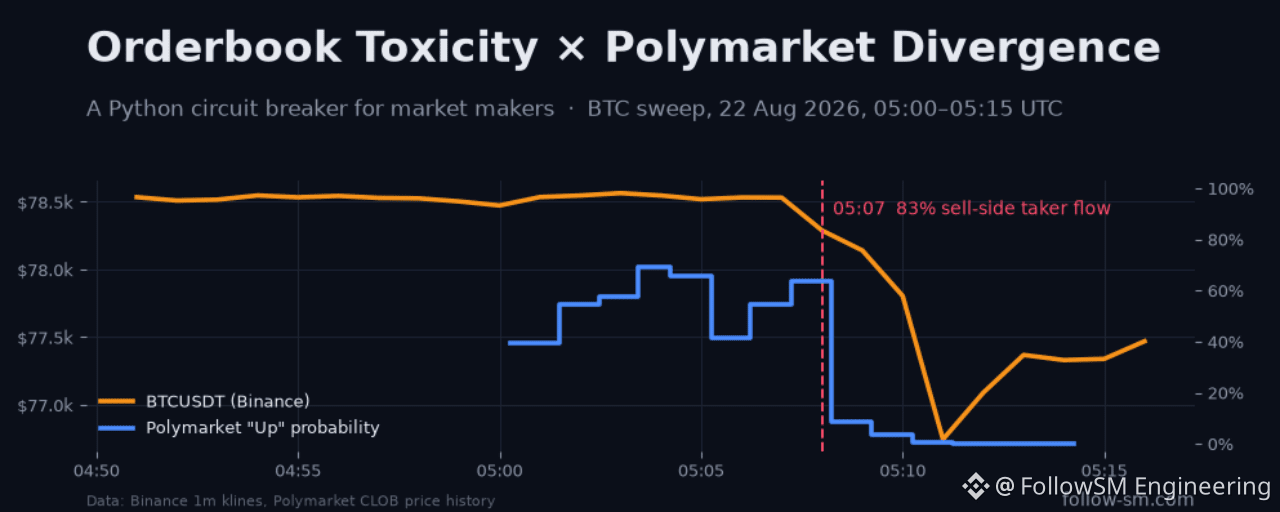
Detección de toxicidad del libro de órdenes en Binance en tiempo real: un marco cuantitativoLos creadores de mercado de alta frecuencia y los traders cuantitativos en Binance enfrentan un desafío constante: la selección adversa durante cambios bruscos del mercado y los barridos de liquidez.
Los indicadores de precio estándar suelen ser demasiado lentos. Al seguir la Probabilidad de Operaciones con Información Sincronizada con el Volumen (VPIN) y las discrepancias de profundidad $L1/L2$ directamente en pares spot de Binance, los traders pueden identificar el flujo tóxico antes de que ocurra la contracción del spread.
Puntos clave de nuestra última actualización de ingeniería: 🔹 VPIN calibrado por símbolo: al escalar dinámicamente el tamaño de los cubos ($ADV / 1,200$) se eliminan los falsos positivos en pares de alto volumen como $BTC y$ETH. 🔹 Confluencia entre sedes: al combinar la microestructura de Binance con las probabilidades de un mercado de predicción (p. ej., cambios en la probabilidad de Polymarket) se crea un potente cortafuegos de riesgo. 🔹 Latencia <10 ms: evaluada en Python con tiempos de ejecución en proceso que promedian ~4.7 µs.
Detección de toxicidad del libro de órdenes en Binance en tiempo real: un marco cuantitativo
Los creadores de mercado de alta frecuencia y los traders cuantitativos en Binance enfrentan un desafío constante: la selección adversa durante cambios bruscos del mercado y los barridos de liquidez.
Los indicadores de precio estándar suelen ser demasiado lentos. Al seguir la Probabilidad de Operaciones con Información Sincronizada con el Volumen (VPIN) y las discrepancias de profundidad $L1/L2$ directamente en pares spot de Binance, los traders pueden identificar el flujo tóxico antes de que ocurra la contracción del spread.
Puntos clave de nuestra última actualización de ingeniería: 🔹 VPIN calibrado por símbolo: al escalar dinámicamente el tamaño de los cubos ($ADV / 1,200$) se eliminan los falsos positivos en pares de alto volumen como $BTC y$ETH. 🔹 Confluencia entre sedes: al combinar la microestructura de Binance con las probabilidades de un mercado de predicción (p. ej., cambios en la probabilidad de Polymarket) se crea un potente cortafuegos de riesgo. 🔹 Latencia <10 ms: evaluada en Python con tiempos de ejecución en proceso que promedian ~4.7 µs.
Los indicadores de precio estándar suelen ser demasiado lentos. Al seguir la Probabilidad de Operaciones con Información Sincronizada con el Volumen (VPIN) y las discrepancias de profundidad $L1/L2$ directamente en pares spot de Binance, los traders pueden identificar el flujo tóxico antes de que ocurra la contracción del spread.
Puntos clave de nuestra última actualización de ingeniería: 🔹 VPIN calibrado por símbolo: al escalar dinámicamente el tamaño de los cubos ($ADV / 1,200$) se eliminan los falsos positivos en pares de alto volumen como $BTC y$ETH. 🔹 Confluencia entre sedes: al combinar la microestructura de Binance con las probabilidades de un mercado de predicción (p. ej., cambios en la probabilidad de Polymarket) se crea un potente cortafuegos de riesgo. 🔹 Latencia <10 ms: evaluada en Python con tiempos de ejecución en proceso que promedian ~4.7 µs.
103
Artículo
La analítica de microestructura se une a la liquidez de Binance: Presentamos FollowSM¡Entusiasmados por compartir nuestra infraestructura de código abierto diseñada para inteligencia de mercado en tiempo real en Binance!
Sigue los movimientos de Smart Money, la toxicidad del libro de órdenes $VPIN$ y la divergencia entre mercados para ayudar a los traders a mantenerse un paso por delante de la volatilidad del mercado.
Lo que hemos construido para el ecosistema de Binance: ✅ Stream de microestructura en vivo: métricas de toxicidad en tiempo real y supervisión del desequilibrio de profundidad L1/L2. ✅ SDK oficiales de Python y TypeScript: configuración instantánea mediante pip install followsm-sdk o npm install @followsm/sdk. ✅ Kits iniciales de código abierto: circuitos de seguridad listos para usar para equipos cuant y desarrolladores.
La analítica de microestructura se une a la liquidez de Binance: Presentamos FollowSM
¡Entusiasmados por compartir nuestra infraestructura de código abierto diseñada para inteligencia de mercado en tiempo real en Binance!
Sigue los movimientos de Smart Money, la toxicidad del libro de órdenes $VPIN$ y la divergencia entre mercados para ayudar a los traders a mantenerse un paso por delante de la volatilidad del mercado.
Lo que hemos construido para el ecosistema de Binance: ✅ Stream de microestructura en vivo: métricas de toxicidad en tiempo real y supervisión del desequilibrio de profundidad L1/L2. ✅ SDK oficiales de Python y TypeScript: configuración instantánea mediante pip install followsm-sdk o npm install @followsm/sdk. ✅ Kits iniciales de código abierto: circuitos de seguridad listos para usar para equipos cuant y desarrolladores.
Sigue los movimientos de Smart Money, la toxicidad del libro de órdenes $VPIN$ y la divergencia entre mercados para ayudar a los traders a mantenerse un paso por delante de la volatilidad del mercado.
Lo que hemos construido para el ecosistema de Binance: ✅ Stream de microestructura en vivo: métricas de toxicidad en tiempo real y supervisión del desequilibrio de profundidad L1/L2. ✅ SDK oficiales de Python y TypeScript: configuración instantánea mediante pip install followsm-sdk o npm install @followsm/sdk. ✅ Kits iniciales de código abierto: circuitos de seguridad listos para usar para equipos cuant y desarrolladores.
120
Por qué Falla el Z-Score Estándar en HFT: Cambia a Z RobustoEl Z-Score Estándar se basa en la media y la desviación estándar. En cripto, una única cascada de liquidaciones crea valores atípicos extremos que sesgan la media e infla la desviación estándar. Esto hace que el Z-Score Estándar no detecte picos posteriores de volumen tóxico.
El Z-Score Robusto reemplaza la media y la desviación estándar por la Mediana y la MAD (Desviación Absoluta Mediana), haciéndolo inmune a valores atípicos:
$$\text{Z Robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. El Problema Matemático: Z-Score Estándar vs. Valores Atípicos
Supón una ventana móvil de volúmenes de operaciones del libro de órdenes: [10, 12, 11, 15, 100, 14] (donde 100 es un repentino pico de liquidación).
Por qué Falla el Z-Score Estándar en HFT: Cambia a Z Robusto
El Z-Score Estándar se basa en la media y la desviación estándar. En cripto, una única cascada de liquidaciones crea valores atípicos extremos que sesgan la media e infla la desviación estándar. Esto hace que el Z-Score Estándar no detecte picos posteriores de volumen tóxico.
El Z-Score Robusto reemplaza la media y la desviación estándar por la Mediana y la MAD (Desviación Absoluta Mediana), haciéndolo inmune a valores atípicos:
$$\text{Z Robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. El Problema Matemático: Z-Score Estándar vs. Valores Atípicos
Supón una ventana móvil de volúmenes de operaciones del libro de órdenes: [10, 12, 11, 15, 100, 14] (donde 100 es un repentino pico de liquidación).
El Z-Score Robusto reemplaza la media y la desviación estándar por la Mediana y la MAD (Desviación Absoluta Mediana), haciéndolo inmune a valores atípicos:
$$\text{Z Robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. El Problema Matemático: Z-Score Estándar vs. Valores Atípicos
Supón una ventana móvil de volúmenes de operaciones del libro de órdenes: [10, 12, 11, 15, 100, 14] (donde 100 es un repentino pico de liquidación).
102
$BTC, #TradingBots🛡️ Más allá de las velas: cómo los creadores de mercado detectan la toxicidad del libro de órdenes (VPIN) antes de los flash crashes
¿Te has preguntado por qué los libros de órdenes se adelgazan de repente segundos antes de un gran desplome de cripto? No es magia: es toxicidad del flujo de órdenes.
Si estás construyendo bots de trading, estrategias de market-making o algoritmos de ejecución, depender solo de velas estándar basadas en tiempo (RSI, MACD) te deja ciego ante información asimétrica a nivel de milisegundos.
Así es como los creadores de mercado institucionales detectan flujo de órdenes tóxico usando VPIN — y cómo puedes aplicarlo tú.
$BTC, #TradingBots
🛡️ Más allá de las velas: cómo los creadores de mercado detectan la toxicidad del libro de órdenes (VPIN) antes de los flash crashes
¿Te has preguntado por qué los libros de órdenes se adelgazan de repente segundos antes de un gran desplome de cripto? No es magia: es toxicidad del flujo de órdenes.
Si estás construyendo bots de trading, estrategias de market-making o algoritmos de ejecución, depender solo de velas estándar basadas en tiempo (RSI, MACD) te deja ciego ante información asimétrica a nivel de milisegundos.
Así es como los creadores de mercado institucionales detectan flujo de órdenes tóxico usando VPIN — y cómo puedes aplicarlo tú.
¿Te has preguntado por qué los libros de órdenes se adelgazan de repente segundos antes de un gran desplome de cripto? No es magia: es toxicidad del flujo de órdenes.
Si estás construyendo bots de trading, estrategias de market-making o algoritmos de ejecución, depender solo de velas estándar basadas en tiempo (RSI, MACD) te deja ciego ante información asimétrica a nivel de milisegundos.
Así es como los creadores de mercado institucionales detectan flujo de órdenes tóxico usando VPIN — y cómo puedes aplicarlo tú.
1
390
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
11,269 vistas
179 están debatiendo
Actas del FOMC | Las actas de la Fed muestran que casi todos los funcionarios prevén más subidas de tasas, y algunos están abiertos a un aumento mayor en diciembre
Binance News
·32 me gusta
·47.5k vistas
AnthropicToDebutAfter$83IPOPricing
4,640 vistas
23 están debatiendo
NvidiaBoardReportedlySplitOverHuang’sReturn
0 vistas
0 están debatiendo