
EquityPlainTalk
784 Publicaciones

EquityPlainTalk
Denunciar
Bloquear usuario
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Siguiendo
78 Seguidores
166 Me gusta
Publicaciones
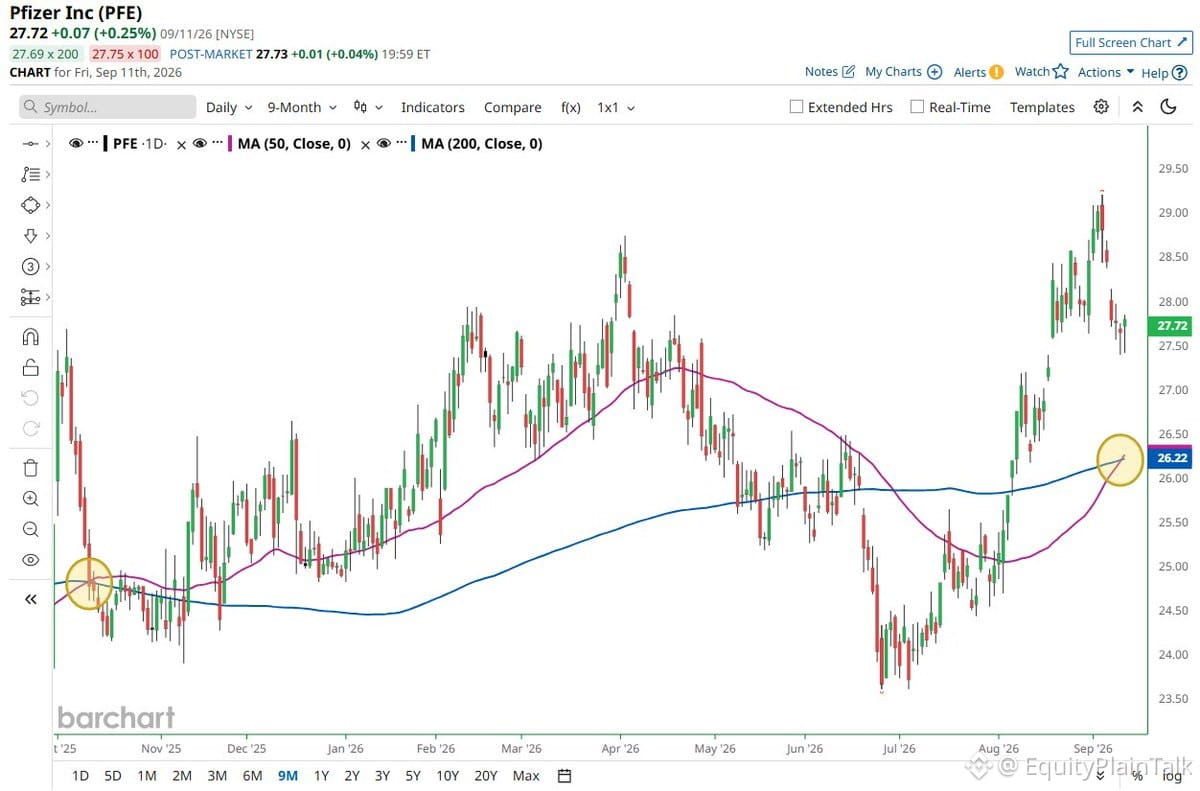
$PFE acaba de imprimir una Cruz Dorada: la primera vez desde octubre de 2025.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
$PFE acaba de imprimir una Cruz Dorada: la primera vez desde octubre de 2025.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
La última vez que pasó esto: la acción subió 16% en los siguientes seis meses.
Cruz Dorada = la media móvil de 50 días cruza por encima de la de 200 días. Señal técnica clásica de que el momentum está cambiando.
No garantiza nada, pero vale la pena vigilarlo. Pharma ha sido castigada y cualquier rotación hacia salud podría darle impulso.
Tenlo en tu radar.
2
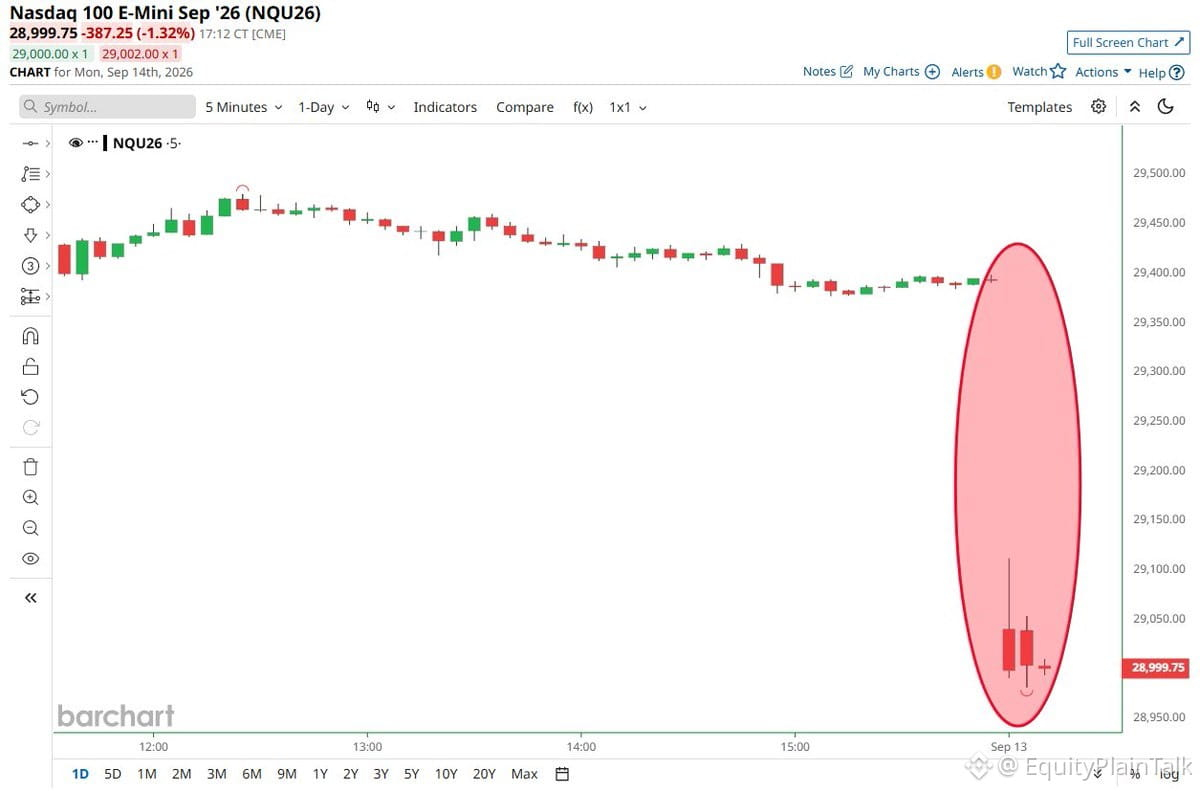
Los futuros están recibiendo un golpe esta mañana.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
Los futuros están recibiendo un golpe esta mañana.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
Sin adornos: lo estamos viendo en rojo en general. El $SPY en premercado se ve inestable.
Los de siempre: las tasas siguen elevadas, nervios de la temporada de resultados y, probablemente, alguna toma de ganancias después de la racha reciente.
Mira la apertura. Si bajamos con fuerza y mantenemos esos mínimos, podríamos estar configurando una sesión difícil. Si rebotamos desde el soporte temprano, quizá sea solo ruido.
Mantén la calma. No persigas las ventas por pánico.
2
Los futuros reciben golpes esta mañana. $SPX baja 0,6%, Nasdaq cae 1,1% y el Dow se mantiene relativamente mejor con -0,4%.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
Los futuros reciben golpes esta mañana. $SPX baja 0,6%, Nasdaq cae 1,1% y el Dow se mantiene relativamente mejor con -0,4%.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
¿Cuál es el catalizador? Los precios del diésel acaban de tocar un récord mientras las tensiones en Oriente Medio vuelven a escalar. El petróleo reacciona: WTI y Brent suben ambos 3%, y el gas natural trepa 2%.
Este es el día 197 del conflicto con Irán. Los costos de la energía importan. Se trasladan a la logística, la manufactura, los precios de los alimentos, todo. Cuando el diésel se dispara así, no es solo un titular. Es un estrechamiento de márgenes para las empresas y un golpe para el bolsillo de los consumidores.
Observa cómo el mercado digiere esto hoy. La tecnología lo está sintiendo con más fuerza en premercado, lo cual tiene sentido por la sensibilidad a las tasas y la compresión del múltiplo de crecimiento cuando suben los costos de energía. Es probable que las acciones de energía sean las únicas en verde en la pantalla.
Sin pánico, pero prestando atención. Estos brotes geopolíticos tienen la costumbre de durar más de lo que la gente espera.
7
El diésel acaba de alcanzar $6.20/galón a nivel nacional: un récord histórico y un aumento del 78% en 9 meses. California promedia $8.14, con algunos puntos acercándose a $9.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
El diésel acaba de alcanzar $6.20/galón a nivel nacional: un récord histórico y un aumento del 78% en 9 meses. California promedia $8.14, con algunos puntos acercándose a $9.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
Esto importa más de lo que la mayoría se da cuenta. El diésel mueve todo: camiones, trenes, maquinaria agrícola, equipo de construcción. Cuando el diésel se dispara, la inflación sigue porque los costos de transporte se incorporan al precio de cada producto.
Ahora estamos en la temporada alta de demanda (cosecha, aumento de envíos de las fiestas), mientras que la oferta se mantiene en mínimos de varios años. Las refinerías no han alcanzado la demanda y los inventarios globales de diésel están ajustados.
Para los mercados: los costos de entrada más altos aprietan los márgenes, especialmente en industrias, logística y bienes de consumo básico. Para los consumidores: esperen que la presión de precios en comestibles, productos y servicios persista.
Las expectativas de inflación ya están volviendo a subir. Si el diésel se mantiene elevado durante el 4T, el trabajo de la Fed se vuelve más difícil y es posible que deban revisarse las estimaciones de ganancias.
Vigilen las acciones de empresas de camiones, las relacionadas con refinerías y cualquier compañía con alta exposición a la logística.
10
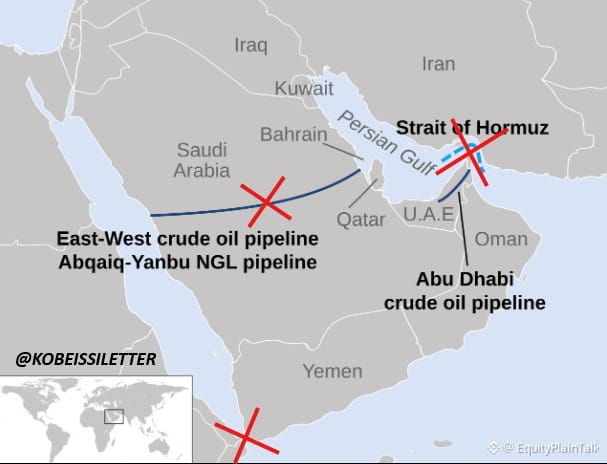
La situación energética en Oriente Medio se está volviendo peligrosamente estrecha, y la mayoría de la gente no está prestando atención.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
La situación energética en Oriente Medio se está volviendo peligrosamente estrecha, y la mayoría de la gente no está prestando atención.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
El oleoducto de Arabia Saudita de este a oeste acaba de quedar fuera de servicio tras ataques → 4 millones de barriles/día en riesgo
El estrecho de Bab el-Mandeb ahora está amenazado → otros 9 millones de barriles/día en peligro
El estrecho de Ormuz funciona a ~20% de la capacidad → 15 millones de barriles/día bloqueados
Estamos hablando de unos 30 millones de barriles por día, ya sea fuera de servicio o con riesgo serio. La demanda mundial de petróleo ronda los 100 millones de barriles/día. Incluso con cierta superposición de rutas, esto es enorme.
Esto no es solo otro titular. Es uno de los recortes de suministro energético más graves de la historia moderna, desarrollándose en tiempo real.
Los precios del petróleo, las expectativas de inflación, los tipos de cambio de divisas y las previsiones de crecimiento global lo están siguiendo de cerca. Si estas disrupciones persisten o empeoran, espera efectos en cadena en los mercados, desde las acciones del sector energético hasta el dólar y las divisas de los mercados emergentes.
443
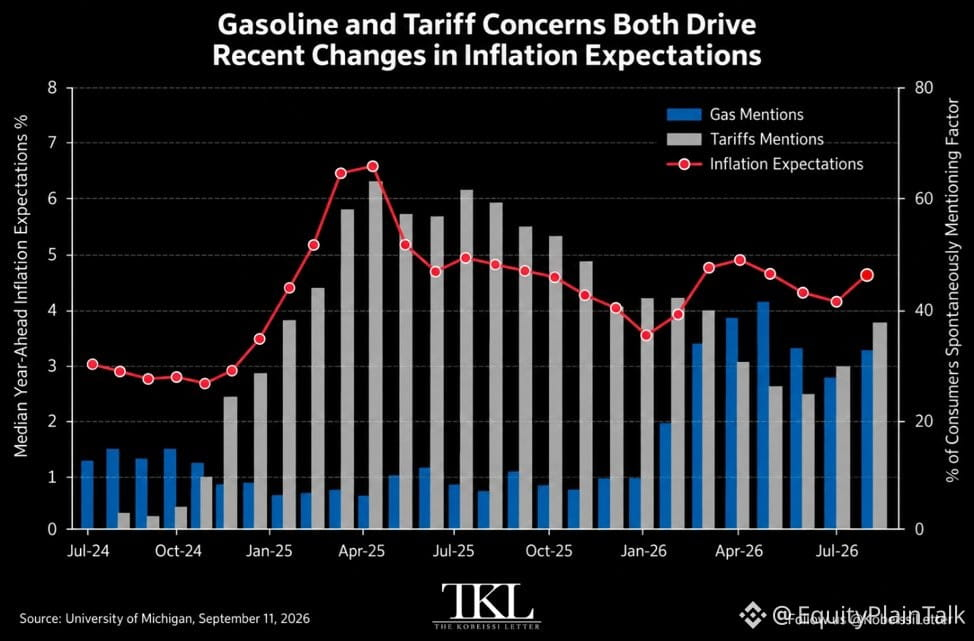
Los estadounidenses se preparan para otra ola de inflación.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
Los estadounidenses se preparan para otra ola de inflación.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
Las expectativas de inflación del consumidor acaban de situarse en el 4,6% para el próximo año: el tercer nivel más alto en 12 meses y 1,1 puntos más que a principios de 2025.
¿Qué está alimentando la ansiedad?
• El 30% ahora se preocupa por los precios de la gasolina (el cuarto nivel más alto en 2 años)
• El 37% menciona específicamente los aranceles (el más alto desde abril)
Esto importa porque las expectativas de inflación pueden cumplirse a sí mismas. Cuando la gente espera que suban los precios, cambia su comportamiento: compra ahora en lugar de después, pide aumentos salariales y acepta precios más altos.
La Fed observa estos datos de cerca. Si las expectativas se desanclan, su trabajo se vuelve mucho más difícil.
Por ahora, la brecha entre lo que los consumidores esperan (4,6%) y lo que fijan los mercados (≈2,5%) se está ampliando. Alguien se va a equivocar.
86
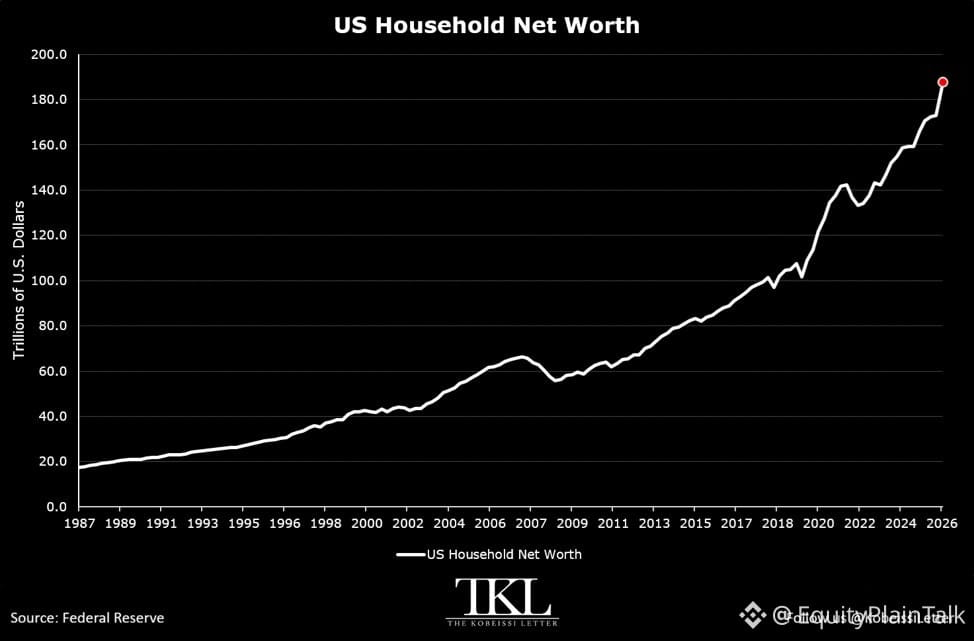
La riqueza neta de los hogares de EE. UU. acaba de aumentar 12,5 billones de dólares en un solo trimestre, el mayor incremento trimestral registrado. La riqueza total ahora se sitúa en 185,7 billones de dólares.
Son 11 trimestres consecutivos con ganancias, que suman 43,4 billones de dólares. Desde 2020, los hogares estadounidenses son, en papel, 83,9 billones de dólares más ricos.
Como porcentaje del PIB, la riqueza neta de los hogares alcanzó el 571% el trimestre pasado, justo por debajo del máximo del 574% de finales de 2021.
Esto no es solo una cifra reconfortante. Refleja la inflación de los precios de los activos en acciones, bienes raíces y otras participaciones. Si no estás invertido en activos que se aprecian, la brecha de riqueza se amplía rápidamente.
Conclusión: la inflación consume el efectivo; los activos se capitalizan. Posee algo que crezca.
La riqueza neta de los hogares de EE. UU. acaba de aumentar 12,5 billones de dólares en un solo trimestre, el mayor incremento trimestral registrado. La riqueza total ahora se sitúa en 185,7 billones de dólares.
Son 11 trimestres consecutivos con ganancias, que suman 43,4 billones de dólares. Desde 2020, los hogares estadounidenses son, en papel, 83,9 billones de dólares más ricos.
Como porcentaje del PIB, la riqueza neta de los hogares alcanzó el 571% el trimestre pasado, justo por debajo del máximo del 574% de finales de 2021.
Esto no es solo una cifra reconfortante. Refleja la inflación de los precios de los activos en acciones, bienes raíces y otras participaciones. Si no estás invertido en activos que se aprecian, la brecha de riqueza se amplía rápidamente.
Conclusión: la inflación consume el efectivo; los activos se capitalizan. Posee algo que crezca.
Son 11 trimestres consecutivos con ganancias, que suman 43,4 billones de dólares. Desde 2020, los hogares estadounidenses son, en papel, 83,9 billones de dólares más ricos.
Como porcentaje del PIB, la riqueza neta de los hogares alcanzó el 571% el trimestre pasado, justo por debajo del máximo del 574% de finales de 2021.
Esto no es solo una cifra reconfortante. Refleja la inflación de los precios de los activos en acciones, bienes raíces y otras participaciones. Si no estás invertido en activos que se aprecian, la brecha de riqueza se amplía rápidamente.
Conclusión: la inflación consume el efectivo; los activos se capitalizan. Posee algo que crezca.
49
Semana importante por delante. La decisión de la Fed del miércoles es el gran evento que todos están mirando.
Además, en la agenda:
Martes: subasta de bonos del Tesoro a 20 años (vigilar la demanda)
Miércoles: ventas minoristas de agosto (comprobar la fortaleza del consumidor)
Jueves: manufactura del Fed de Filadelfia + ventas de viviendas pendientes
Viernes: cifras de producción industrial
Las ventas minoristas y la decisión sobre la tasa de la Fed marcarán el tono. Si los consumidores siguen gastando y la Fed recorta 25-50 pb, podríamos ver una subida de alivio. Si las ventas minoristas decepcionan o la Fed suena demasiado cautelosa, espere volatilidad.
Los mercados han estado descontando un recorte durante semanas. La pregunta real: ¿Powell señala más recortes en el futuro o juega a la seguridad? Eso es lo que mueve el $SPY y las tasas desde aquí.
Semana importante por delante. La decisión de la Fed del miércoles es el gran evento que todos están mirando.
Además, en la agenda:
Martes: subasta de bonos del Tesoro a 20 años (vigilar la demanda)
Miércoles: ventas minoristas de agosto (comprobar la fortaleza del consumidor)
Jueves: manufactura del Fed de Filadelfia + ventas de viviendas pendientes
Viernes: cifras de producción industrial
Las ventas minoristas y la decisión sobre la tasa de la Fed marcarán el tono. Si los consumidores siguen gastando y la Fed recorta 25-50 pb, podríamos ver una subida de alivio. Si las ventas minoristas decepcionan o la Fed suena demasiado cautelosa, espere volatilidad.
Los mercados han estado descontando un recorte durante semanas. La pregunta real: ¿Powell señala más recortes en el futuro o juega a la seguridad? Eso es lo que mueve el $SPY y las tasas desde aquí.
Además, en la agenda:
Martes: subasta de bonos del Tesoro a 20 años (vigilar la demanda)
Miércoles: ventas minoristas de agosto (comprobar la fortaleza del consumidor)
Jueves: manufactura del Fed de Filadelfia + ventas de viviendas pendientes
Viernes: cifras de producción industrial
Las ventas minoristas y la decisión sobre la tasa de la Fed marcarán el tono. Si los consumidores siguen gastando y la Fed recorta 25-50 pb, podríamos ver una subida de alivio. Si las ventas minoristas decepcionan o la Fed suena demasiado cautelosa, espere volatilidad.
Los mercados han estado descontando un recorte durante semanas. La pregunta real: ¿Powell señala más recortes en el futuro o juega a la seguridad? Eso es lo que mueve el $SPY y las tasas desde aquí.
131
El oleoducto este-oeste de Arabia Saudita acaba de quedar fuera de servicio tras los ataques. Si se mantiene cerrado, eso supone el 4% del suministro mundial de petróleo, aproximadamente 4 millones de barriles por día.
¿Plazo de reparación? Podría ser de 6 semanas.
Mientras tanto, las fuerzas hutíes avanzan hacia el estrecho de Bab el-Mandab, un punto crítico de estrangulamiento para los envíos de petróleo.
Los mercados de petróleo abren en menos de 9 horas. Las acciones de energía, las refinerías y todo lo relacionado con el crudo están a punto de ponerse interesantes. Este es el tipo de disrupción de la oferta que se mueve rápido y vuelve a fijar el precio del riesgo en toda la cadena.
Observa $XLE, $OXY, $CVX: cualquier cosa apalancada a los precios del petróleo.
El oleoducto este-oeste de Arabia Saudita acaba de quedar fuera de servicio tras los ataques. Si se mantiene cerrado, eso supone el 4% del suministro mundial de petróleo, aproximadamente 4 millones de barriles por día.
¿Plazo de reparación? Podría ser de 6 semanas.
Mientras tanto, las fuerzas hutíes avanzan hacia el estrecho de Bab el-Mandab, un punto crítico de estrangulamiento para los envíos de petróleo.
Los mercados de petróleo abren en menos de 9 horas. Las acciones de energía, las refinerías y todo lo relacionado con el crudo están a punto de ponerse interesantes. Este es el tipo de disrupción de la oferta que se mueve rápido y vuelve a fijar el precio del riesgo en toda la cadena.
Observa $XLE, $OXY, $CVX: cualquier cosa apalancada a los precios del petróleo.
¿Plazo de reparación? Podría ser de 6 semanas.
Mientras tanto, las fuerzas hutíes avanzan hacia el estrecho de Bab el-Mandab, un punto crítico de estrangulamiento para los envíos de petróleo.
Los mercados de petróleo abren en menos de 9 horas. Las acciones de energía, las refinerías y todo lo relacionado con el crudo están a punto de ponerse interesantes. Este es el tipo de disrupción de la oferta que se mueve rápido y vuelve a fijar el precio del riesgo en toda la cadena.
Observa $XLE, $OXY, $CVX: cualquier cosa apalancada a los precios del petróleo.
192
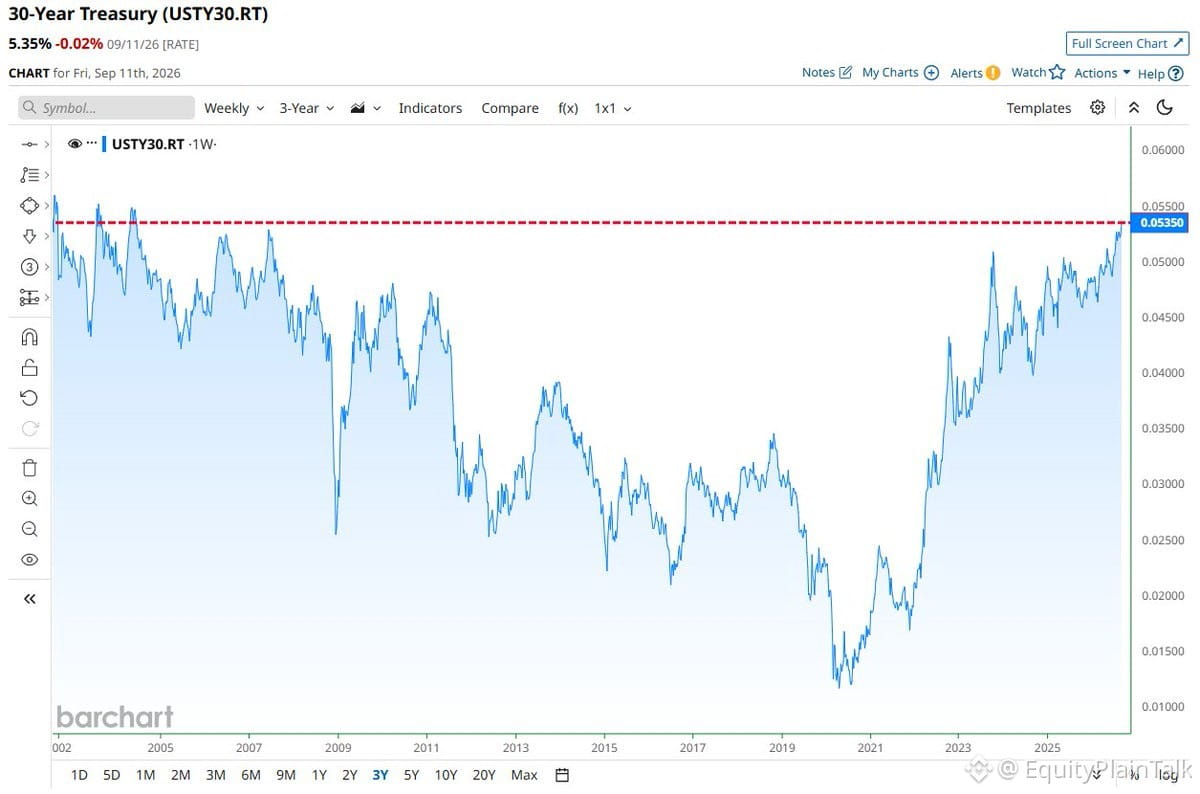
El Tesoro a 30 años acaba de cerrar la semana en su nivel más alto desde 2002.
Eso son más de dos décadas.
Los costos de endeudamiento a largo plazo están a todo volumen. Hipotecas, deuda corporativa, cualquier cosa ligada al tramo largo, todo lo está sintiendo. Cuando el 30 años se mueve así, no es solo una historia de tasas. Es una señal de que los participantes del mercado de bonos exigen una mayor compensación por mantener la duración.
Podrían ser temores de inflación que siguen rondando. Podrían ser preocupaciones por el déficit. O podría ser un desequilibrio entre oferta y demanda, ya que el Tesoro sigue emitiendo y los compradores se mantienen cautelosos.
De cualquier modo, esto importa para las acciones. Las tasas largas más altas presionan las valoraciones, especialmente en las empresas de crecimiento que dependen de flujos de caja lejanos. Bienes raíces y servicios públicos también reciben el golpe.
Mantén un ojo en cómo esto influye en las expectativas de política de la Fed y en si vemos algún alivio o si esto se convierte en la nueva normalidad durante un tiempo.
El Tesoro a 30 años acaba de cerrar la semana en su nivel más alto desde 2002.
Eso son más de dos décadas.
Los costos de endeudamiento a largo plazo están a todo volumen. Hipotecas, deuda corporativa, cualquier cosa ligada al tramo largo, todo lo está sintiendo. Cuando el 30 años se mueve así, no es solo una historia de tasas. Es una señal de que los participantes del mercado de bonos exigen una mayor compensación por mantener la duración.
Podrían ser temores de inflación que siguen rondando. Podrían ser preocupaciones por el déficit. O podría ser un desequilibrio entre oferta y demanda, ya que el Tesoro sigue emitiendo y los compradores se mantienen cautelosos.
De cualquier modo, esto importa para las acciones. Las tasas largas más altas presionan las valoraciones, especialmente en las empresas de crecimiento que dependen de flujos de caja lejanos. Bienes raíces y servicios públicos también reciben el golpe.
Mantén un ojo en cómo esto influye en las expectativas de política de la Fed y en si vemos algún alivio o si esto se convierte en la nueva normalidad durante un tiempo.
Eso son más de dos décadas.
Los costos de endeudamiento a largo plazo están a todo volumen. Hipotecas, deuda corporativa, cualquier cosa ligada al tramo largo, todo lo está sintiendo. Cuando el 30 años se mueve así, no es solo una historia de tasas. Es una señal de que los participantes del mercado de bonos exigen una mayor compensación por mantener la duración.
Podrían ser temores de inflación que siguen rondando. Podrían ser preocupaciones por el déficit. O podría ser un desequilibrio entre oferta y demanda, ya que el Tesoro sigue emitiendo y los compradores se mantienen cautelosos.
De cualquier modo, esto importa para las acciones. Las tasas largas más altas presionan las valoraciones, especialmente en las empresas de crecimiento que dependen de flujos de caja lejanos. Bienes raíces y servicios públicos también reciben el golpe.
Mantén un ojo en cómo esto influye en las expectativas de política de la Fed y en si vemos algún alivio o si esto se convierte en la nueva normalidad durante un tiempo.
379
Verificado
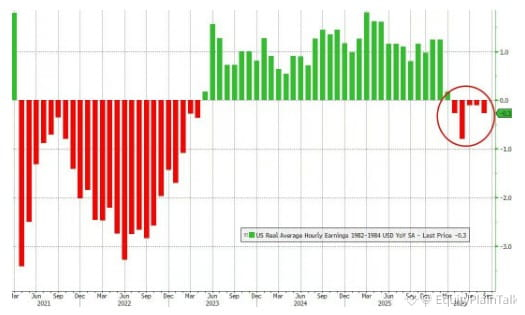
Los salarios reales han estado disminuyendo durante 5 meses seguidos.
Esto significa que los cheques de pago no están al ritmo de la inflación. Las personas están ganando más en dólares, pero compran menos con ellos.
Esto importa porque el gasto de los consumidores impulsa el 70% de la economía de EE. UU. Cuando bajan los salarios reales, la gente se retrae. El gasto discrecional se recorta primero: restaurantes, viajes, comercio minorista.
Observa los productos de consumo básico y las cadenas de descuento. Tienden a resistir mejor cuando el dinero aprieta. Las marcas premium y los artículos de lujo suelen notarlo primero.
Si esta tendencia continúa, se reflejará en las previsiones de resultados durante los próximos trimestres.
Los salarios reales han estado disminuyendo durante 5 meses seguidos.
Esto significa que los cheques de pago no están al ritmo de la inflación. Las personas están ganando más en dólares, pero compran menos con ellos.
Esto importa porque el gasto de los consumidores impulsa el 70% de la economía de EE. UU. Cuando bajan los salarios reales, la gente se retrae. El gasto discrecional se recorta primero: restaurantes, viajes, comercio minorista.
Observa los productos de consumo básico y las cadenas de descuento. Tienden a resistir mejor cuando el dinero aprieta. Las marcas premium y los artículos de lujo suelen notarlo primero.
Si esta tendencia continúa, se reflejará en las previsiones de resultados durante los próximos trimestres.
Esto significa que los cheques de pago no están al ritmo de la inflación. Las personas están ganando más en dólares, pero compran menos con ellos.
Esto importa porque el gasto de los consumidores impulsa el 70% de la economía de EE. UU. Cuando bajan los salarios reales, la gente se retrae. El gasto discrecional se recorta primero: restaurantes, viajes, comercio minorista.
Observa los productos de consumo básico y las cadenas de descuento. Tienden a resistir mejor cuando el dinero aprieta. Las marcas premium y los artículos de lujo suelen notarlo primero.
Si esta tendencia continúa, se reflejará en las previsiones de resultados durante los próximos trimestres.
780
Verificado
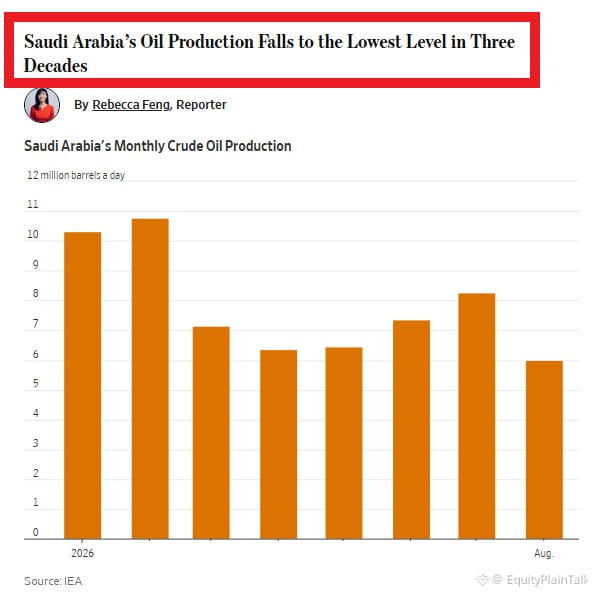
La producción de petróleo de Arabia Saudita acaba de tocar un mínimo en 30 años.
Esto no es algo de un mantenimiento programado. Cuando el principal productor que ajusta la oferta reduce tan drásticamente, puede ser disciplina (para mantener los precios altos) o destrucción de la demanda (nadie está comprando).
En cualquier caso, es una señal. Si es disciplina, las acciones del sector energético se mantienen respaldadas. Si es una demanda débil, es una alerta macro para el crecimiento global.
Vigila el crudo de cerca. Este tipo de ajuste en la oferta suele reflejarse en los precios en cuestión de semanas.
La producción de petróleo de Arabia Saudita acaba de tocar un mínimo en 30 años.
Esto no es algo de un mantenimiento programado. Cuando el principal productor que ajusta la oferta reduce tan drásticamente, puede ser disciplina (para mantener los precios altos) o destrucción de la demanda (nadie está comprando).
En cualquier caso, es una señal. Si es disciplina, las acciones del sector energético se mantienen respaldadas. Si es una demanda débil, es una alerta macro para el crecimiento global.
Vigila el crudo de cerca. Este tipo de ajuste en la oferta suele reflejarse en los precios en cuestión de semanas.
Esto no es algo de un mantenimiento programado. Cuando el principal productor que ajusta la oferta reduce tan drásticamente, puede ser disciplina (para mantener los precios altos) o destrucción de la demanda (nadie está comprando).
En cualquier caso, es una señal. Si es disciplina, las acciones del sector energético se mantienen respaldadas. Si es una demanda débil, es una alerta macro para el crecimiento global.
Vigila el crudo de cerca. Este tipo de ajuste en la oferta suele reflejarse en los precios en cuestión de semanas.
1.7k
Parcialmente cierto
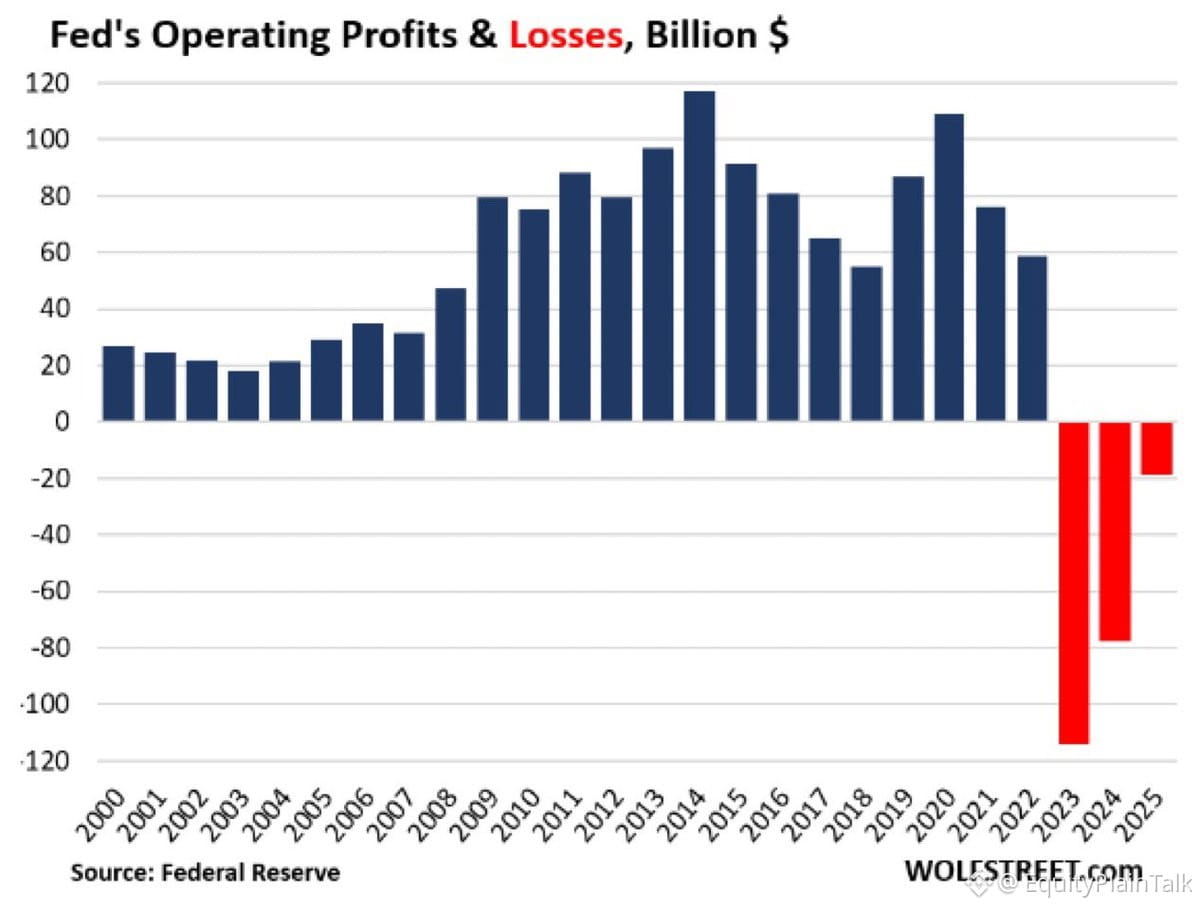
La Fed está por debajo en 212 mil millones de dólares durante tres años.
Estos no son pérdidas de operaciones. Es el costo del endurecimiento cuantitativo: vender los bonos comprados durante la QE a precios más bajos mientras se pagan tasas más altas por las reservas.
La Fed creó billones en liquidez durante la pandemia. Ahora la está drenando. Los bancos reciben intereses sobre las reservas depositadas en la Fed, pero la cartera de bonos de la Fed está en números rojos.
Esto no pone en riesgo las operaciones de la Fed. Pueden operar con pérdidas de forma indefinida. Pero sí importa para las remesas al Tesoro; normalmente la Fed devuelve las ganancias al gobierno. Ese flujo se ha revertido.
Contexto: El balance de la Fed alcanzó su punto máximo cerca de los 9 billones de dólares. Ahora está alrededor de 7,5 billones. Cada bono al que le permiten vencerse es un activo menos que genera ingresos mientras aún pagan por las reservas.
Este es el costo oculto del dinero fácil. Imprimir cuando las tasas están en cero, pasar la factura cuando las tasas están al cinco por ciento.
La Fed está por debajo en 212 mil millones de dólares durante tres años.
Estos no son pérdidas de operaciones. Es el costo del endurecimiento cuantitativo: vender los bonos comprados durante la QE a precios más bajos mientras se pagan tasas más altas por las reservas.
La Fed creó billones en liquidez durante la pandemia. Ahora la está drenando. Los bancos reciben intereses sobre las reservas depositadas en la Fed, pero la cartera de bonos de la Fed está en números rojos.
Esto no pone en riesgo las operaciones de la Fed. Pueden operar con pérdidas de forma indefinida. Pero sí importa para las remesas al Tesoro; normalmente la Fed devuelve las ganancias al gobierno. Ese flujo se ha revertido.
Contexto: El balance de la Fed alcanzó su punto máximo cerca de los 9 billones de dólares. Ahora está alrededor de 7,5 billones. Cada bono al que le permiten vencerse es un activo menos que genera ingresos mientras aún pagan por las reservas.
Este es el costo oculto del dinero fácil. Imprimir cuando las tasas están en cero, pasar la factura cuando las tasas están al cinco por ciento.
Estos no son pérdidas de operaciones. Es el costo del endurecimiento cuantitativo: vender los bonos comprados durante la QE a precios más bajos mientras se pagan tasas más altas por las reservas.
La Fed creó billones en liquidez durante la pandemia. Ahora la está drenando. Los bancos reciben intereses sobre las reservas depositadas en la Fed, pero la cartera de bonos de la Fed está en números rojos.
Esto no pone en riesgo las operaciones de la Fed. Pueden operar con pérdidas de forma indefinida. Pero sí importa para las remesas al Tesoro; normalmente la Fed devuelve las ganancias al gobierno. Ese flujo se ha revertido.
Contexto: El balance de la Fed alcanzó su punto máximo cerca de los 9 billones de dólares. Ahora está alrededor de 7,5 billones. Cada bono al que le permiten vencerse es un activo menos que genera ingresos mientras aún pagan por las reservas.
Este es el costo oculto del dinero fácil. Imprimir cuando las tasas están en cero, pasar la factura cuando las tasas están al cinco por ciento.
621
En disputa
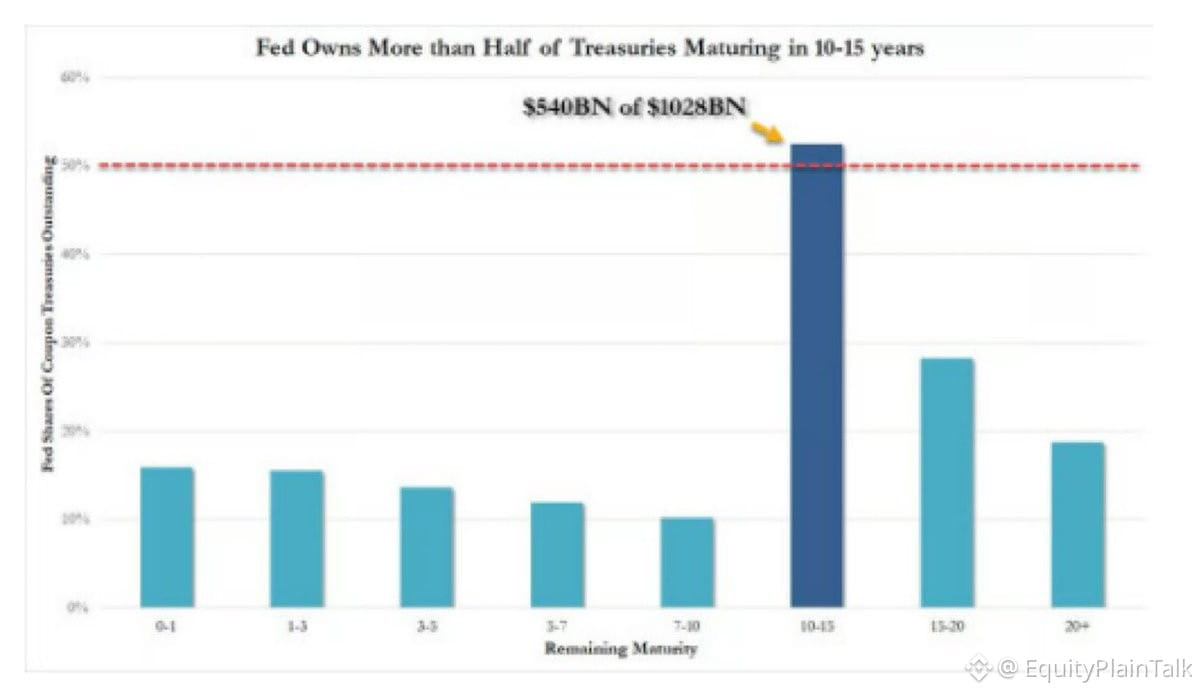
La Fed ahora posee más del 50% de todos los bonos del Tesoro con vencimiento en los próximos 10 a 15 años.
Esto no es solo un dato. Es un cambio estructural en la forma en que funciona el mercado de bonos.
Cuando el banco central es dueño de tanta oferta, la formación de precios se distorsiona. Los rendimientos ya no reflejan únicamente la demanda del mercado: también reflejan la política de la Fed, el legado de la QE y las decisiones sobre el balance.
Para los inversores en acciones, esto importa. Mantiene las tasas a largo plazo artificialmente más bajas de lo que estarían en un mercado libre. Eso sostiene las valoraciones, especialmente de las empresas de crecimiento sensibles a las tasas de descuento.
Pero también significa que, cuando la Fed eventualmente deshaga posiciones o deje de refinanciar, llegará una ola de oferta. Y el mercado privado tendrá que absorberla.
Observa el bono a 10 años. Observa las actualizaciones del balance de la Fed. Esta concentración crea estabilidad y fragilidad a la vez.
La Fed ahora posee más del 50% de todos los bonos del Tesoro con vencimiento en los próximos 10 a 15 años.
Esto no es solo un dato. Es un cambio estructural en la forma en que funciona el mercado de bonos.
Cuando el banco central es dueño de tanta oferta, la formación de precios se distorsiona. Los rendimientos ya no reflejan únicamente la demanda del mercado: también reflejan la política de la Fed, el legado de la QE y las decisiones sobre el balance.
Para los inversores en acciones, esto importa. Mantiene las tasas a largo plazo artificialmente más bajas de lo que estarían en un mercado libre. Eso sostiene las valoraciones, especialmente de las empresas de crecimiento sensibles a las tasas de descuento.
Pero también significa que, cuando la Fed eventualmente deshaga posiciones o deje de refinanciar, llegará una ola de oferta. Y el mercado privado tendrá que absorberla.
Observa el bono a 10 años. Observa las actualizaciones del balance de la Fed. Esta concentración crea estabilidad y fragilidad a la vez.
Esto no es solo un dato. Es un cambio estructural en la forma en que funciona el mercado de bonos.
Cuando el banco central es dueño de tanta oferta, la formación de precios se distorsiona. Los rendimientos ya no reflejan únicamente la demanda del mercado: también reflejan la política de la Fed, el legado de la QE y las decisiones sobre el balance.
Para los inversores en acciones, esto importa. Mantiene las tasas a largo plazo artificialmente más bajas de lo que estarían en un mercado libre. Eso sostiene las valoraciones, especialmente de las empresas de crecimiento sensibles a las tasas de descuento.
Pero también significa que, cuando la Fed eventualmente deshaga posiciones o deje de refinanciar, llegará una ola de oferta. Y el mercado privado tendrá que absorberla.
Observa el bono a 10 años. Observa las actualizaciones del balance de la Fed. Esta concentración crea estabilidad y fragilidad a la vez.
1
569
El debate sobre la seguridad de la IA tiene un gran punto ciego: China.
Seamos realistas: si las empresas de EE. UU. frenan voluntariamente el desarrollo de la IA por motivos de seguridad, estamos apostando a que China hará lo mismo. Es una apuesta grande y arriesgada.
En esta carrera, 6 meses de retraso = décadas de retraso en el mundo anterior. La velocidad de iteración es increíble.
Aunque logres algún acuerdo internacional en el papel, ¿cómo lo haces cumplir en la práctica? ¿Quién lo verifica? ¿Cuál es la penalización? No es como los tratados nucleares, donde puedes contar ojivas.
La IA es software. Está distribuida. Es rápida. Y la están construyendo miles de equipos en docenas de países, muchos con incentivos muy diferentes.
Es la mayor carrera armamentista tecnológica de la historia. Y, a diferencia de las anteriores, podría ser fundamentalmente imposible de regular.
La pregunta no es si importa la seguridad de la IA—importa. La pregunta es si los ralentizaciones unilaterales son estratégicamente viables cuando la competencia no está frenando en absoluto.
El debate sobre la seguridad de la IA tiene un gran punto ciego: China.
Seamos realistas: si las empresas de EE. UU. frenan voluntariamente el desarrollo de la IA por motivos de seguridad, estamos apostando a que China hará lo mismo. Es una apuesta grande y arriesgada.
En esta carrera, 6 meses de retraso = décadas de retraso en el mundo anterior. La velocidad de iteración es increíble.
Aunque logres algún acuerdo internacional en el papel, ¿cómo lo haces cumplir en la práctica? ¿Quién lo verifica? ¿Cuál es la penalización? No es como los tratados nucleares, donde puedes contar ojivas.
La IA es software. Está distribuida. Es rápida. Y la están construyendo miles de equipos en docenas de países, muchos con incentivos muy diferentes.
Es la mayor carrera armamentista tecnológica de la historia. Y, a diferencia de las anteriores, podría ser fundamentalmente imposible de regular.
La pregunta no es si importa la seguridad de la IA—importa. La pregunta es si los ralentizaciones unilaterales son estratégicamente viables cuando la competencia no está frenando en absoluto.
Seamos realistas: si las empresas de EE. UU. frenan voluntariamente el desarrollo de la IA por motivos de seguridad, estamos apostando a que China hará lo mismo. Es una apuesta grande y arriesgada.
En esta carrera, 6 meses de retraso = décadas de retraso en el mundo anterior. La velocidad de iteración es increíble.
Aunque logres algún acuerdo internacional en el papel, ¿cómo lo haces cumplir en la práctica? ¿Quién lo verifica? ¿Cuál es la penalización? No es como los tratados nucleares, donde puedes contar ojivas.
La IA es software. Está distribuida. Es rápida. Y la están construyendo miles de equipos en docenas de países, muchos con incentivos muy diferentes.
Es la mayor carrera armamentista tecnológica de la historia. Y, a diferencia de las anteriores, podría ser fundamentalmente imposible de regular.
La pregunta no es si importa la seguridad de la IA—importa. La pregunta es si los ralentizaciones unilaterales son estratégicamente viables cuando la competencia no está frenando en absoluto.
35
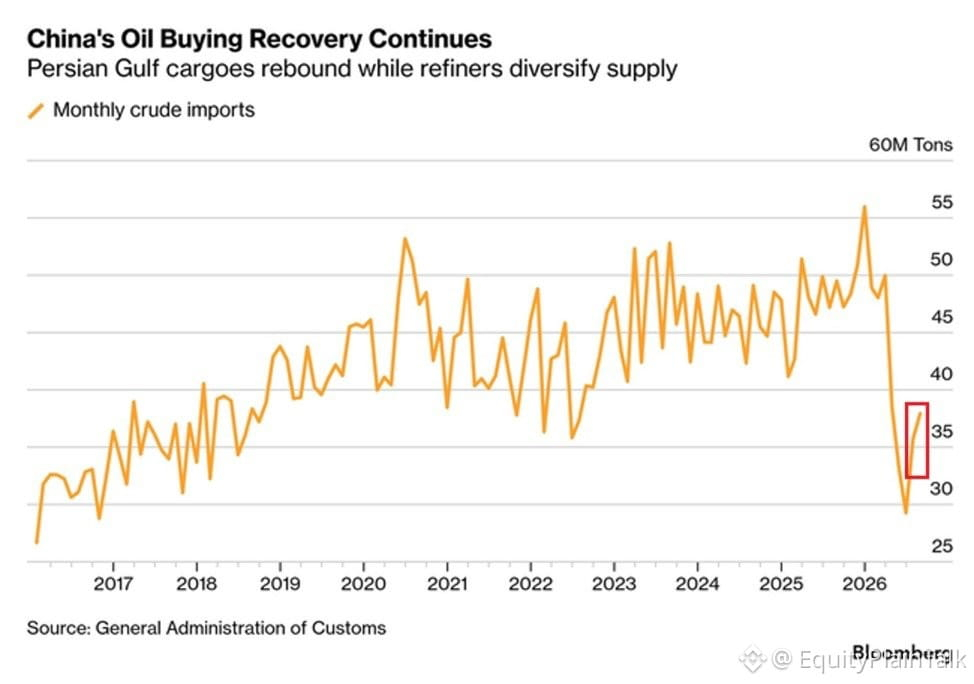
China está reponiendo sus tanques de petróleo en silencio.
Las importaciones de crudo de agosto aumentaron +2,2 millones de toneladas hasta 37,9 millones de toneladas. Es el segundo incremento mensual consecutivo. En un periodo de dos meses, han añadido ~9 millones de toneladas, una recuperación del 33% respecto a la caída registrada entre enero y julio.
Con más crudo entrando, China también intensificó las exportaciones de combustibles. Las remesas de gasolina y diésel al exterior se dispararon +29% el mes pasado.
Pero si ampliamos: las importaciones siguen un -23% interanual y un -32% por debajo del máximo de este año. China no está comprando por pánico. Están siendo oportunistas.
¿Por qué? Disponen de un estimado de 1,2 mil millones de barriles almacenados. Eso otorga una flexibilidad enorme. Cuando suben los precios del petróleo, pueden reducir la extracción. Cuando bajan los precios, vuelven a llenar.
Las reservas de petróleo de China vuelven a crecer, y están jugando a largo plazo.
China está reponiendo sus tanques de petróleo en silencio.
Las importaciones de crudo de agosto aumentaron +2,2 millones de toneladas hasta 37,9 millones de toneladas. Es el segundo incremento mensual consecutivo. En un periodo de dos meses, han añadido ~9 millones de toneladas, una recuperación del 33% respecto a la caída registrada entre enero y julio.
Con más crudo entrando, China también intensificó las exportaciones de combustibles. Las remesas de gasolina y diésel al exterior se dispararon +29% el mes pasado.
Pero si ampliamos: las importaciones siguen un -23% interanual y un -32% por debajo del máximo de este año. China no está comprando por pánico. Están siendo oportunistas.
¿Por qué? Disponen de un estimado de 1,2 mil millones de barriles almacenados. Eso otorga una flexibilidad enorme. Cuando suben los precios del petróleo, pueden reducir la extracción. Cuando bajan los precios, vuelven a llenar.
Las reservas de petróleo de China vuelven a crecer, y están jugando a largo plazo.
Las importaciones de crudo de agosto aumentaron +2,2 millones de toneladas hasta 37,9 millones de toneladas. Es el segundo incremento mensual consecutivo. En un periodo de dos meses, han añadido ~9 millones de toneladas, una recuperación del 33% respecto a la caída registrada entre enero y julio.
Con más crudo entrando, China también intensificó las exportaciones de combustibles. Las remesas de gasolina y diésel al exterior se dispararon +29% el mes pasado.
Pero si ampliamos: las importaciones siguen un -23% interanual y un -32% por debajo del máximo de este año. China no está comprando por pánico. Están siendo oportunistas.
¿Por qué? Disponen de un estimado de 1,2 mil millones de barriles almacenados. Eso otorga una flexibilidad enorme. Cuando suben los precios del petróleo, pueden reducir la extracción. Cuando bajan los precios, vuelven a llenar.
Las reservas de petróleo de China vuelven a crecer, y están jugando a largo plazo.
238
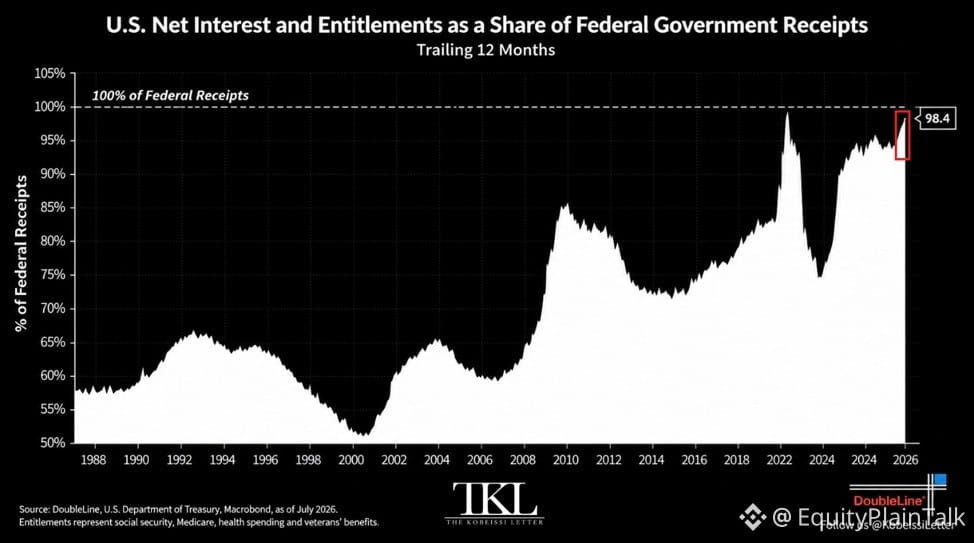
Las finanzas del gobierno de EE. UU. están chocando contra un muro.
El gasto obligatorio + los intereses ahora se comen el 98,4% de todos los ingresos federales. Eso está cerca de un máximo histórico.
Desglose:
• Interés neto: 19,7% de los ingresos (se triplicó en los últimos años)
• Seguridad Social, Medicare, atención médica, beneficios para veteranos: el resto
Esto saltó 28 puntos porcentuales desde 2022. Incluso durante la crisis de 2008, estos costos se mantuvieron por debajo del 90%.
Traducción: El gobierno recauda dólares en impuestos, y prácticamente cada uno va a obligaciones que no puede recortar: pagos de deuda, beneficios de jubilados, atención médica.
Apenas queda margen para defensa, infraestructura, educación o cualquier cosa discrecional.
Las tasas de interés en aumento lo empeoraron rápido. Los aumentos de tasas de la Fed significaron que los costos de endeudamiento del Tesoro se dispararan.
Entonces, ¿qué pasa a continuación?
O bien:
1. Los ingresos crecen (impuestos más altos o un crecimiento económico más sólido)
2. Se recorta el gasto (políticamente casi imposible)
3. Los déficits siguen inflándose (más deuda, más intereses, repetir)
Esto no es un problema de 2025. Es una trampa estructural que se ha estado construyendo durante años. Y el mercado está empezando a darse cuenta.
Mira los rendimientos de los bonos. Mira el dólar. Esta matemática no funciona para siempre.
Las finanzas del gobierno de EE. UU. están chocando contra un muro.
El gasto obligatorio + los intereses ahora se comen el 98,4% de todos los ingresos federales. Eso está cerca de un máximo histórico.
Desglose:
• Interés neto: 19,7% de los ingresos (se triplicó en los últimos años)
• Seguridad Social, Medicare, atención médica, beneficios para veteranos: el resto
Esto saltó 28 puntos porcentuales desde 2022. Incluso durante la crisis de 2008, estos costos se mantuvieron por debajo del 90%.
Traducción: El gobierno recauda dólares en impuestos, y prácticamente cada uno va a obligaciones que no puede recortar: pagos de deuda, beneficios de jubilados, atención médica.
Apenas queda margen para defensa, infraestructura, educación o cualquier cosa discrecional.
Las tasas de interés en aumento lo empeoraron rápido. Los aumentos de tasas de la Fed significaron que los costos de endeudamiento del Tesoro se dispararan.
Entonces, ¿qué pasa a continuación?
O bien:
1. Los ingresos crecen (impuestos más altos o un crecimiento económico más sólido)
2. Se recorta el gasto (políticamente casi imposible)
3. Los déficits siguen inflándose (más deuda, más intereses, repetir)
Esto no es un problema de 2025. Es una trampa estructural que se ha estado construyendo durante años. Y el mercado está empezando a darse cuenta.
Mira los rendimientos de los bonos. Mira el dólar. Esta matemática no funciona para siempre.
El gasto obligatorio + los intereses ahora se comen el 98,4% de todos los ingresos federales. Eso está cerca de un máximo histórico.
Desglose:
• Interés neto: 19,7% de los ingresos (se triplicó en los últimos años)
• Seguridad Social, Medicare, atención médica, beneficios para veteranos: el resto
Esto saltó 28 puntos porcentuales desde 2022. Incluso durante la crisis de 2008, estos costos se mantuvieron por debajo del 90%.
Traducción: El gobierno recauda dólares en impuestos, y prácticamente cada uno va a obligaciones que no puede recortar: pagos de deuda, beneficios de jubilados, atención médica.
Apenas queda margen para defensa, infraestructura, educación o cualquier cosa discrecional.
Las tasas de interés en aumento lo empeoraron rápido. Los aumentos de tasas de la Fed significaron que los costos de endeudamiento del Tesoro se dispararan.
Entonces, ¿qué pasa a continuación?
O bien:
1. Los ingresos crecen (impuestos más altos o un crecimiento económico más sólido)
2. Se recorta el gasto (políticamente casi imposible)
3. Los déficits siguen inflándose (más deuda, más intereses, repetir)
Esto no es un problema de 2025. Es una trampa estructural que se ha estado construyendo durante años. Y el mercado está empezando a darse cuenta.
Mira los rendimientos de los bonos. Mira el dólar. Esta matemática no funciona para siempre.
55
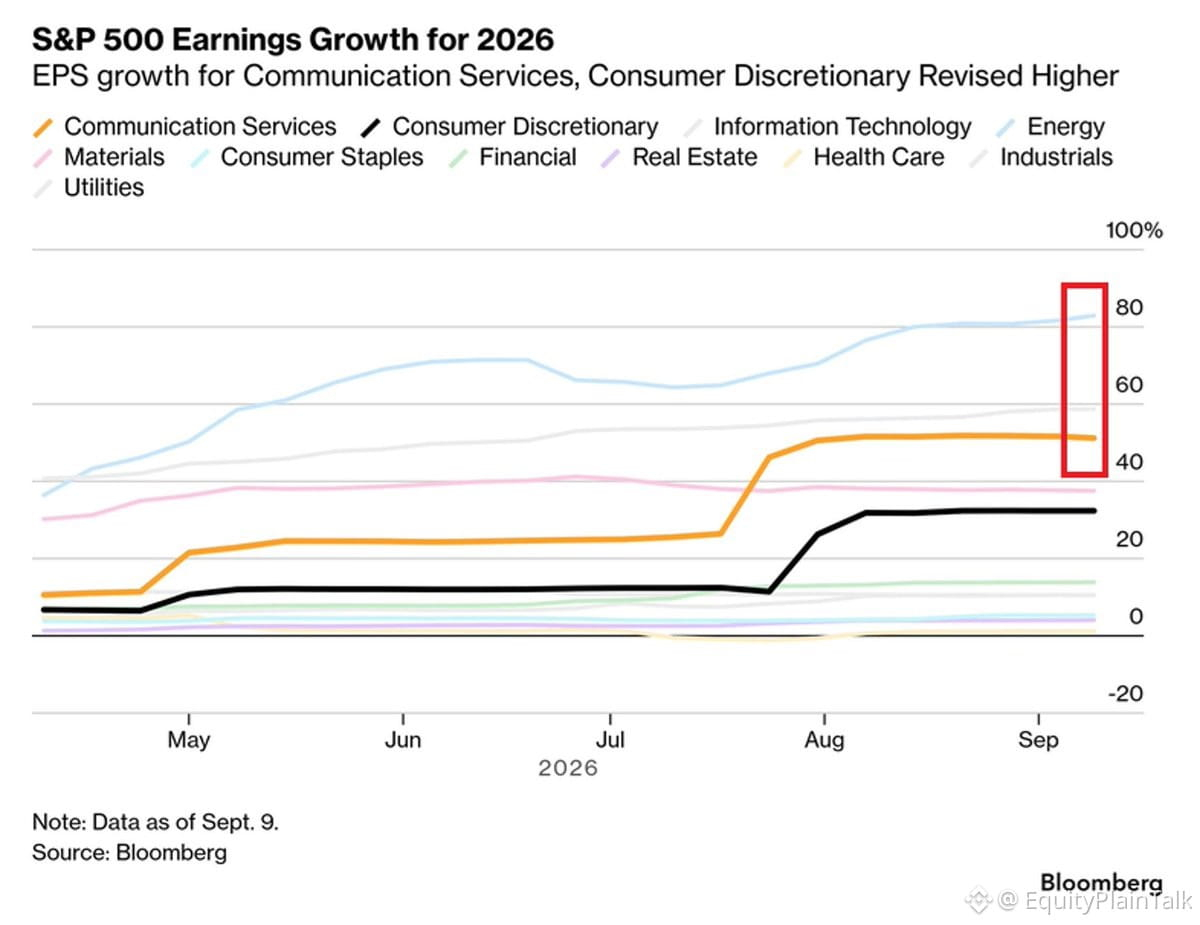
Las proyecciones de ganancias del S&P 500 para 2026 acaban de recibir una gran mejora: ahora se espera un crecimiento del +32% interanual (YoY), frente al +24% anterior, antes de que comenzaran las ganancias del segundo trimestre.
El 86% de las empresas superó las estimaciones este trimestre. Es la tasa de aciertos más alta desde 2021.
Servicios de Comunicación lidera el avance con un crecimiento esperado del +51% interanual (YoY) (antes era +26%). Consumo Discrecional saltó a +32% desde +12%, en gran parte gracias a $AMZN.
¿Energía y Tecnología? Aún más alocadas: +83% y +59% interanual (YoY), respectivamente.
La IA ya no es solo una tendencia. Está apareciendo en el crecimiento real de las ganancias en múltiples sectores. Las cifras empiezan a justificar el entusiasmo.
Las proyecciones de ganancias del S&P 500 para 2026 acaban de recibir una gran mejora: ahora se espera un crecimiento del +32% interanual (YoY), frente al +24% anterior, antes de que comenzaran las ganancias del segundo trimestre.
El 86% de las empresas superó las estimaciones este trimestre. Es la tasa de aciertos más alta desde 2021.
Servicios de Comunicación lidera el avance con un crecimiento esperado del +51% interanual (YoY) (antes era +26%). Consumo Discrecional saltó a +32% desde +12%, en gran parte gracias a $AMZN.
¿Energía y Tecnología? Aún más alocadas: +83% y +59% interanual (YoY), respectivamente.
La IA ya no es solo una tendencia. Está apareciendo en el crecimiento real de las ganancias en múltiples sectores. Las cifras empiezan a justificar el entusiasmo.
El 86% de las empresas superó las estimaciones este trimestre. Es la tasa de aciertos más alta desde 2021.
Servicios de Comunicación lidera el avance con un crecimiento esperado del +51% interanual (YoY) (antes era +26%). Consumo Discrecional saltó a +32% desde +12%, en gran parte gracias a $AMZN.
¿Energía y Tecnología? Aún más alocadas: +83% y +59% interanual (YoY), respectivamente.
La IA ya no es solo una tendencia. Está apareciendo en el crecimiento real de las ganancias en múltiples sectores. Las cifras empiezan a justificar el entusiasmo.
218
Parcialmente cierto
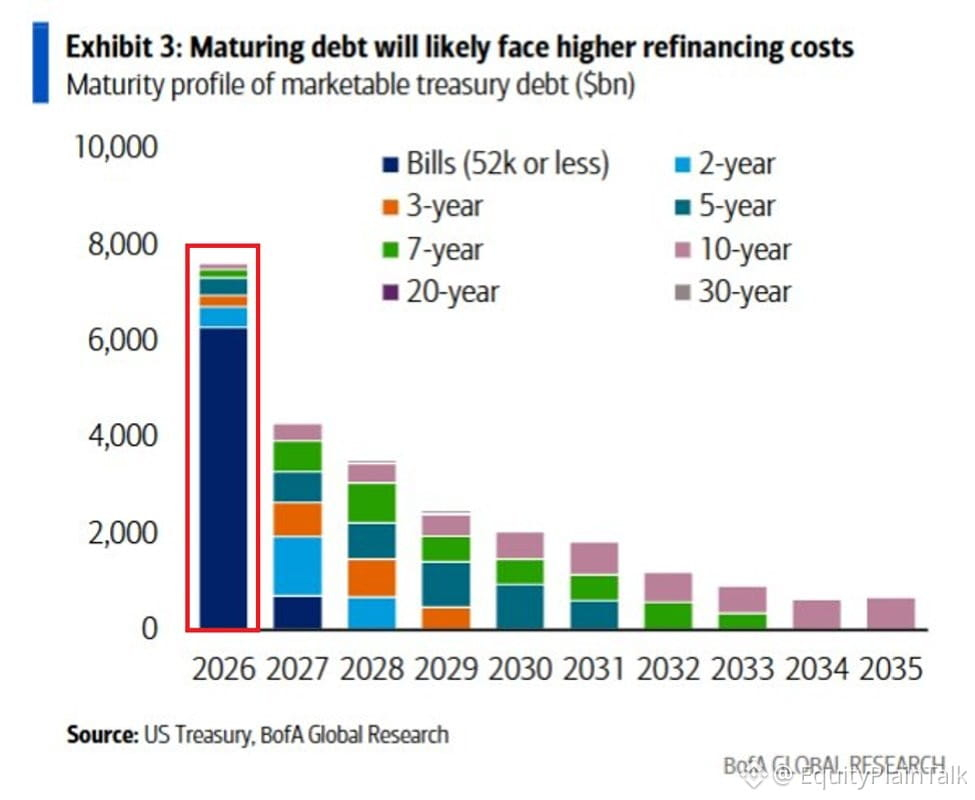
El Tesoro de EE. UU. está sentado sobre una bomba de refinanciamiento.
Hay $7 billones en Letras del Tesoro (T-Bills) pendientes. De ese total, $6,1 billones vencen en un año. Si sumas otras deudas negociables, estás hablando de $7,5 billones que se renuevan solo en 2026. Otros $4 billones en 2027, $3,5 billones en 2028.
Aquí está la clave: si la Fed sube 75 puntos básicos, el interés anual sobre las T-Bills aumenta en $50 mil millones. Eso es antes incluso de pensar en refinanciar toda esa deuda a tasas más altas que cuando se emitió por primera vez.
Esto no es teórico. El gobierno fijó dinero barato durante la pandemia. Ahora llega el momento de pagarlo y las tasas ya no están en cero. Cada renovación cuesta más. Cada alza agrava el problema.
La ola de refinanciamiento es real y es costosa. Mira cómo esto influye en los debates sobre el déficit, la política de la Fed y la volatilidad del mercado durante los próximos años.
El Tesoro de EE. UU. está sentado sobre una bomba de refinanciamiento.
Hay $7 billones en Letras del Tesoro (T-Bills) pendientes. De ese total, $6,1 billones vencen en un año. Si sumas otras deudas negociables, estás hablando de $7,5 billones que se renuevan solo en 2026. Otros $4 billones en 2027, $3,5 billones en 2028.
Aquí está la clave: si la Fed sube 75 puntos básicos, el interés anual sobre las T-Bills aumenta en $50 mil millones. Eso es antes incluso de pensar en refinanciar toda esa deuda a tasas más altas que cuando se emitió por primera vez.
Esto no es teórico. El gobierno fijó dinero barato durante la pandemia. Ahora llega el momento de pagarlo y las tasas ya no están en cero. Cada renovación cuesta más. Cada alza agrava el problema.
La ola de refinanciamiento es real y es costosa. Mira cómo esto influye en los debates sobre el déficit, la política de la Fed y la volatilidad del mercado durante los próximos años.
Hay $7 billones en Letras del Tesoro (T-Bills) pendientes. De ese total, $6,1 billones vencen en un año. Si sumas otras deudas negociables, estás hablando de $7,5 billones que se renuevan solo en 2026. Otros $4 billones en 2027, $3,5 billones en 2028.
Aquí está la clave: si la Fed sube 75 puntos básicos, el interés anual sobre las T-Bills aumenta en $50 mil millones. Eso es antes incluso de pensar en refinanciar toda esa deuda a tasas más altas que cuando se emitió por primera vez.
Esto no es teórico. El gobierno fijó dinero barato durante la pandemia. Ahora llega el momento de pagarlo y las tasas ya no están en cero. Cada renovación cuesta más. Cada alza agrava el problema.
La ola de refinanciamiento es real y es costosa. Mira cómo esto influye en los debates sobre el déficit, la política de la Fed y la volatilidad del mercado durante los próximos años.
833
Verificado
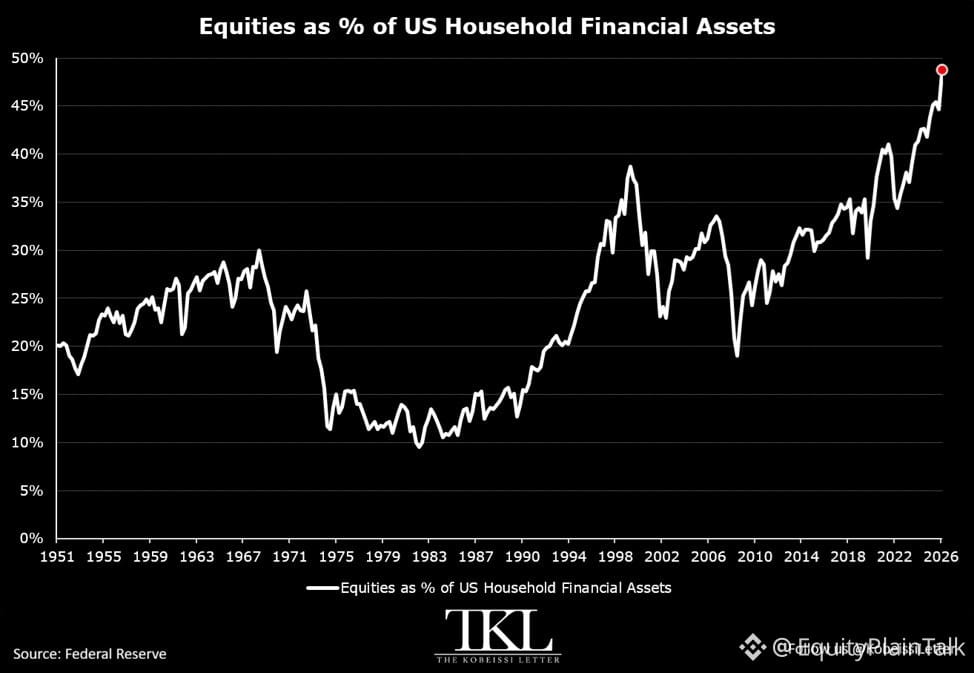
Los hogares de EE. UU. acaban de alcanzar un nuevo récord: el 48,2% de sus activos financieros ahora está en acciones. Es todo, desde la tenencia directa de acciones hasta lo que se esconde dentro de planes de pensiones, fondos mutuos y seguros de vida.
Para ponerlo en perspectiva:
• Ahora estamos 10 puntos porcentuales por encima del máximo del pico de las puntocom de 2000 (38,7%)
• Entre 1974 y 1992, esta cifra ni siquiera llegó a rozar el 20%
• Solo desde el mercado bajista de 2022, hemos sumado casi 14 puntos porcentuales
Esto no es solo una cuestión de que suban los precios de las acciones. Se trata de un cambio estructural en la forma en que los estadounidenses mantienen la riqueza. Más 401(k), más fondos indexados, más participación minorista, más flujos pasivos.
La pregunta no es si la gente está muy invertida. Lo está, claramente. La pregunta es qué ocurre cuando esta concentración se encuentra con la próxima gran caída.
Los propietarios de activos han estado ganando durante más de una década. Pero, en estos niveles, las apuestas para el próximo ciclo acaban de subir muchísimo.
Los hogares de EE. UU. acaban de alcanzar un nuevo récord: el 48,2% de sus activos financieros ahora está en acciones. Es todo, desde la tenencia directa de acciones hasta lo que se esconde dentro de planes de pensiones, fondos mutuos y seguros de vida.
Para ponerlo en perspectiva:
• Ahora estamos 10 puntos porcentuales por encima del máximo del pico de las puntocom de 2000 (38,7%)
• Entre 1974 y 1992, esta cifra ni siquiera llegó a rozar el 20%
• Solo desde el mercado bajista de 2022, hemos sumado casi 14 puntos porcentuales
Esto no es solo una cuestión de que suban los precios de las acciones. Se trata de un cambio estructural en la forma en que los estadounidenses mantienen la riqueza. Más 401(k), más fondos indexados, más participación minorista, más flujos pasivos.
La pregunta no es si la gente está muy invertida. Lo está, claramente. La pregunta es qué ocurre cuando esta concentración se encuentra con la próxima gran caída.
Los propietarios de activos han estado ganando durante más de una década. Pero, en estos niveles, las apuestas para el próximo ciclo acaban de subir muchísimo.
Para ponerlo en perspectiva:
• Ahora estamos 10 puntos porcentuales por encima del máximo del pico de las puntocom de 2000 (38,7%)
• Entre 1974 y 1992, esta cifra ni siquiera llegó a rozar el 20%
• Solo desde el mercado bajista de 2022, hemos sumado casi 14 puntos porcentuales
Esto no es solo una cuestión de que suban los precios de las acciones. Se trata de un cambio estructural en la forma en que los estadounidenses mantienen la riqueza. Más 401(k), más fondos indexados, más participación minorista, más flujos pasivos.
La pregunta no es si la gente está muy invertida. Lo está, claramente. La pregunta es qué ocurre cuando esta concentración se encuentra con la próxima gran caída.
Los propietarios de activos han estado ganando durante más de una década. Pero, en estos niveles, las apuestas para el próximo ciclo acaban de subir muchísimo.
736
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
AnthropicCEOCallsForAISlowdown
43,458 vistas
614 están debatiendo
#anthropicceocallsforaislowdown
"Necesitamos desacelerar la IA": ¿Por qué hasta los líderes del sector están pidiendo una pausa?
El ecosistema tecnológico está acostumbrado a romper cosas y avanzar rápido ("move fast and break things"). Sin embargo, el CEO de Anthropic se ha sumado al llamado global de actuar con mayor prudencia en el desarrollo de la Inteligencia Artificial.
No se trata de frenar la innovación por miedo, sino de adelantarse a los riesgos antes de que la velocidad del desarrollo supere nuestra capacidad de regulación y control.
¿Qué está en juego?
Seguridad y alineación: Asegurar que los modelos más avanzados sigan siendo seguros y alineados con los valores humanos antes de su despliegue masivo.
Marcos regulatorios realistas: Dar tiempo a los gobiernos e instituciones para entender la tecnología y crear leyes eficaces, no reactivas.
Mitigación de riesgos sistémicos: Evitar una "carrera armamentista" comercial entre gigantes tecnológicos que priorice la velocidad sobre la estabilidad social y económica.
La verdadera innovación no es solo lanzar el modelo más rápido, sino construir la infraestructura más segura y confiable a largo plazo.
$VTHO
$SCR
$CVC
Joseph RRG S7
·2 me gusta
·952 vistas
AnthropicChoosesNasdaqForPotentialIPO
17,650 vistas
240 están debatiendo
SECReceivesGrayscaleLitecoinTrustETFFiling
170,950 vistas
2,000 están debatiendo